
Relatório Anual ARTE11 de 31/12/2025
Relatório Anual do Ártemis (ARTE11), fundo imobiliário de papel, com data de referência em 31/12/2025, com entrega no FundosNet (B3) em 19/01/2026. No pregão de 04/11/2026, a cota do ARTE11 fechou a R$ 6,23, com P/VP de 0,60 (valor patrimonial de R$ 10,42 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,08 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 16,94% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 99 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- ÁRTEMIS RESPONSABILIDADE LIMITADA-2,81%
- CNPJ
- 53.193.237/0001-00
- Tipo
- Relatórios
- Assunto
- Relatório Anual
- Data de referência
- 31/12/2025
- Data de entrega
- 19/01/2026 20:44
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Anual Ártemis FII - 2025
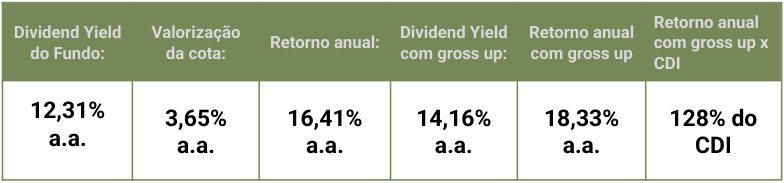
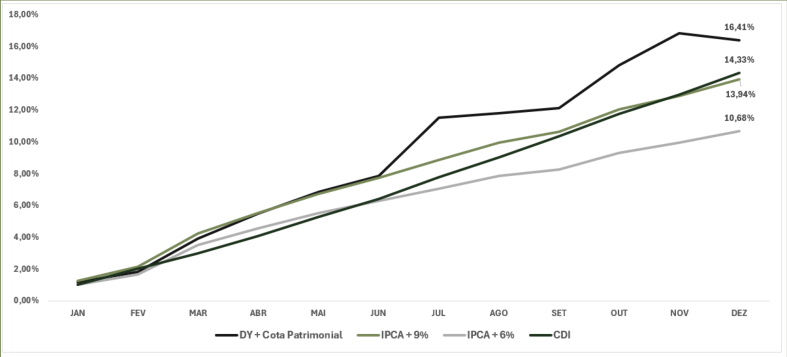
Em 2025, a rentabilidade do Ártemis FII, considerando dividendos somados à valorização da cota patrimonial, superou o seu benchmark (IPCA + 6% a.a.), sua rentabilidade alvo (IPCA + 9% a.a.) e o CDI (14,32%).
18,00%
16,41%
15,00%
1423%
1400%
13,94%
120%
10,68%
10,00%
800%
6,00%
400%
200%
0,00% saw Fev mar asa mas sun Ju aco ser our Nov Dez
— DY + Cota Patrimonial —=|PCA +9% IPCA +6% | <= CDI
Gráfico 1: Performance Ártemis FII
No gráfico acima, observamos uma forte valorização do FII em julho. A explicação se dá pela troca do administrador fiduciário e, consequentemente, uma
/>
reavaliação dos CRI’s que compõe a carteira do FII, contribuindo para o aumento do valor da cota patrimonial.
A distribuição de dividendos foi consistente ao longo do ano. Em 7 dos 11 meses em que houve distribuição, o dividend yield ficou acima de 1% e em 9 de 12 meses a distribuição de 100% do lucro resultou em um dividend yield acima de IPCA + 6%.
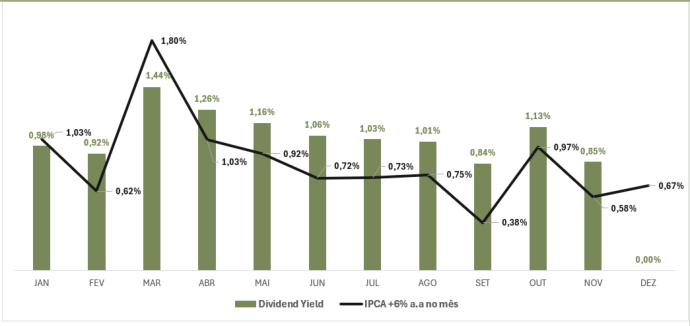
Gráfico 2: Dividend Yield X IPCA +6%
De abril até setembro, notamos uma diminuição no valor distribuído decorrente do arrefecimento do IPCA, já que os CRI’s são atrelados a este indicador. Usamos como referência para o mês o IPCA correspondente ao mês anterior.
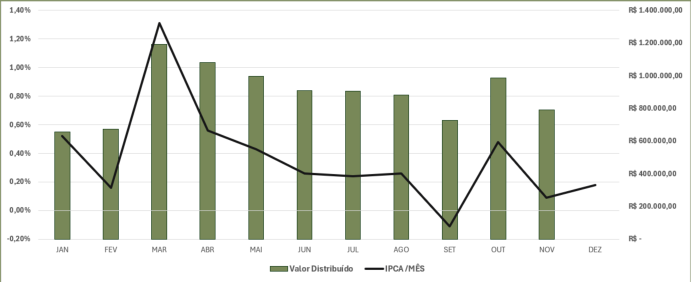
140% PS 140.000,00
120% RS 1.200.000,00
100% RS 200.900,00
om R$ son a0000
os
ou
cam
020% n
RE Valor Distribuído ms |PCA/MÊS
/>
Com relação à carteira do Ártemis FII, houve um crescimento do número de contratos de financiamento imobiliário nos primeiros meses do ano, quando ocorreu a 2ª emissão de cotas do FII.
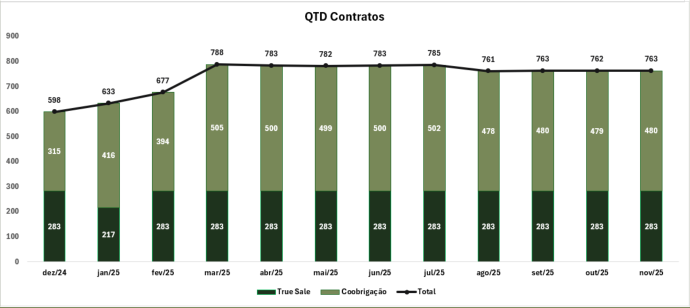
QTD Contratos
seo
800 788 78 72 7a 7es 761 763 762 763
to em
e33
ses
sto
so sos som 89 seo soa o o o o
as
«o as “e
sm
2
27
100 as 2 2 28 28 28 283 a as as as
o
dee ja hã maiã ab5 mails GUNS JUS ago5 se5 cus nouts
mem True Sale mm Cooinigação —emTotat
Gráfico 4: QTD Contratos
Trabalhamos também para minimizar a inadimplência e valores em aberto da carteira de crédito, principalmente no segundo semestre de 2025. O gráfico abaixo mostra um aumento do percentual de contratos em aberto nos meses de maio e junho de 2025 decorrentes do informe aos devedores da mudança de titularidade da dívida, que passou a compor o CRI do fundo. O impacto da retomada desses valores foi marginalmente positivo, uma vez que pequenos atrasos geram multas e juros mas não impactam o fundo e nem a inadimplência consolidada do mesmo (atrasos superiores a 90 dias). Em julho o percentual voltou à normalidade com o ano se encerrando com uma inadimplência dentro do alvo da gestora, o que demonstra a eficiência do processo de recuperação de créditos.
/>
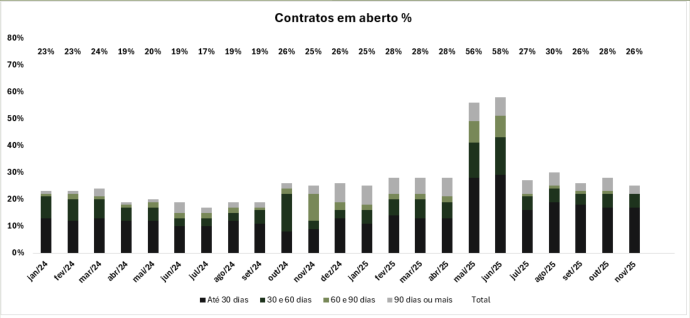
Contratos em aberto %
sos
20% 20% 24% 19% 20% 19% 17% 19% 10% 20% 25% 26% 25% 28% 28% 28% SO% SO% 27% 30% 26% 25% 20%
70%
cos
sos
40%
20%
20%
o%EPOP PESEO A PO DOPLELLEOLILLERALSEPAPESELESS
mAúSO das m30eGodias m6OeSOdias =SOdiasoumais Total
Gráfico 5: % Contratos em aberto
Houve redução no percentual de contratos inadimplentes (atraso maior que 90 dias) em relação ao final do 1º semestre, fechando o mês de novembro em 3,15% (contra 4,6% em junho), patamar considerado saudável para o fundo pelo entendimento da equipe de gestão.
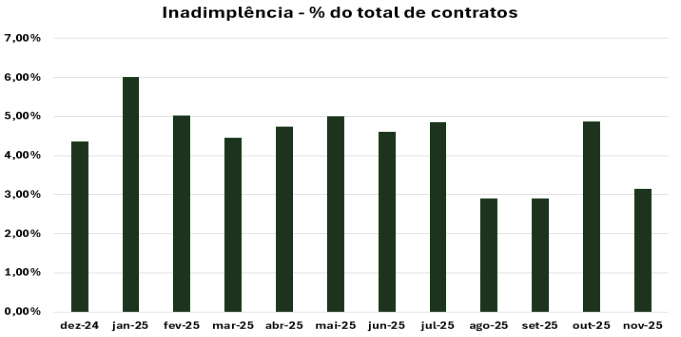
Inadimplência - % do total de contratos
7,00%
6,00%
5,00%
4,00%
3,00%
2,00%
1,00%
0,00%
dez-24 jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov25
/>
Gráfico 6: % de contratos inadimplentes
Para facilitar o entendimento por parte dos leitores deste relatório, nos contratos com cláusula de coobrigação, a construtora e originadora ficam responsáveis pela substituição dos contratos inadimplentes (atraso maior que 90 dias) nos CRI’s, não impactando o retorno e estrutura de crédito da carteira. Na modalidade True Sale, quando o contrato fica inadimplente, o respectivo imóvel é retomado para futura revenda.
Em linha com a estratégia de investimentos, 2025 se mostrou um ano com bom desempenho do Fundo, onde houve a reavaliação dos ativos e alteração de metodologia de precificação, refletindo na cota do Fundo a qualidade dos ativos e comprometimento da Gestão, buscando entregar aos investidores o retorno alvo estipulado de IPCA + 9% a.a..
Assim como na metodologia de precificação de ativos, neste semestre, também tivemos alteração no modelo de provisão e pagamento das despesas do Fundo, a qual, de um lado impactou favoravelmente o patrimônio do Fundo, já considerando sua expressiva valorização, porém por outro lado não considerou o efeito caixa deste ganho, impondo o não-pagamento de dividendos referente ao mês de dezembro/25. Em outras palavras, o não pagamento dos dividendos no mês de dezembro derivou da somatória de dois fatores: impacto da valorização do patrimônio líquido e não provisionamento da taxa de performance nos meses anteriores ao encerramento do ano.
Para mitigar esse efeito e impedir que o fundo passe novamente por meses sem dividendos, nos próximos semestres a gestora e o administrador fiduciário alinharam um novo processo de provisionamento de taxas de performance:
/>
o
dm
Caso haja taxa de performance a ser apurada, a mesma será provisionada no devido mês, de modo que haja uma normalização do fluxo de pagamento de dividendos aos cotistas.
Entendemos que o objetivo do ARTE11 é ser um fundo de renda e portanto a equipe de gestão está totalmente focada em criar um fluxo de dividendos cada vez mais linear. Mesmo com esse impacto, o Fundo entregou aos cotistas retornos acima do alvo, atingindo performance de 16,41% em 2025, representando uma taxa de retorno equivalente a IPCA+11,65% conforme pode ser observado no gráfico 1 presente no início deste relatório.
Visão da Gestora para 2026
Em nossa visão, conforme o IPCA convergir à meta de 3%, mesmo com tendência de aumento do déficit fiscal atual, o COPOM tende a reduzir a taxa básica de juros (SELIC), diminuindo assim o juro real recorde que encontramos hoje, onde o Brasil lidera o ranking de maiores taxas de juros reais no mundo e possui uma SELIC bastante acima da média dos últimos anos, estando a SELIC meta em 15% contra uma média dos últimos 5 anos de 11,16%. Esse movimento já está sendo precificado pelo mercado conforme o Boletim Focus divulgado em 19/01/2026, o qual indica a Taxa Selic em 12,25% ao final de 2026. O gráfico abaixo mostra a curva de juros futuros com uma perspectiva de queda até meados de 2028.
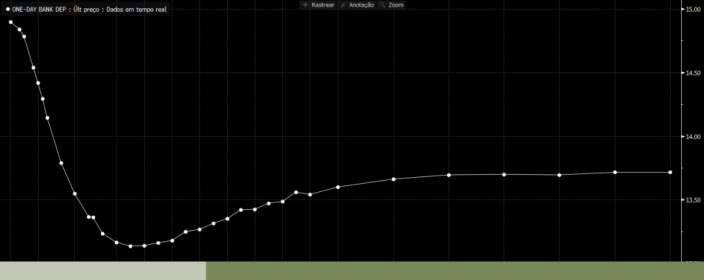
Gráfico 7: DI Futuro ; Fonte: Bloomberg
Como o pagamento de rendimentos do FII é atrelado ao IPCA e o mesmo se encontra dentro da meta definida pelo Conselho Monetário Nacional (CMN) e monitorada pelo Banco Central (BC), o arrefecimento do indicador de inflação diminui a curto prazo, em termos absolutos, o valor mensal a ser distribuído. Porém, em termos relativos à SELIC e ao CDI, diante de um IPCA sob controle, a rentabilidade prevista na distribuição dos dividendos passa a ser mais atrativa uma vez que haja a realização do fechamento da curva de juros (cortes na taxa SELIC) uma vez que a perspectiva dos dividendos previstos para 2026 é de manutenção de patamares próximos ao alvo de retorno do fundo de IPCA+9% ao ano. Diante do início do ciclo de queda da Selic, previsto para março/26, também há a possibilidade de um maior direcionamento de investimentos para FII’s atrelados ao IPCA e com bons ativos em carteira, o que nos leva a crer na possibilidade de continuidade da valorização da cota patrimonial observada no segundo semestre de 2025.
O retorno composto ao cotista combinado à previsibilidade de fluxo de caixa da carteira do fundo, composta de ativos performados com garantias reais que se valorizam ao longo do tempo e, paralelamente, às atuais taxas atrativas de crédito dos contratos, contribui para uma ótima relação risco-retorno do Ártemis FII não só para 2026 mas também para os próximos subsequentes.
/>
Entendemos que essa conjuntura de fatores é favorável aos próximos passos do produto e a equipe de gestão crê na continuidade do bom momento com a melhoria dos processos de modo a não mais impactar a distribuição de dividendos.
Atenciosamente,
Ártemis Gestão de Recursos.
Este material foi elaborado pela Ártemis de Recursos Ltda. (“Gestora”) e é de caráter exclusivamente informativo e não deve ser considerado uma oferta para compra de cotas do Fundo. A Gestora não comercializa e nem distribui cotas de fundos de investimento. Leia o prospecto, o regulamento e os demais documentos do Fundo antes de investir, com especial atenção às cláusulas relativas ao objetivo e à política de investimento do Fundo, bem como das disposições acerca dos fatores de risco a que o Fundo está exposto. Estes documentos podem ser consultados no website da Comissão de Valores Mobiliários (“CVM” (https://www.gov.br/cvm/pt-br) ou nos websites da instituição administradora do Fundo ou da Gestora. O Fundo é supervisionado e fiscalizado pela CVM. O presente material foi preparado de acordo com as informações necessárias ao atendimento das normas e melhores práticas emanadas pela CVM e ANBIMA. As informações contidas nesse material estão em consonância com o regulamento do Fundo, porém não o substituem. Antes de tomar uma decisão de investimento de recursos no Fundo, os investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e o seu perfil de risco, avaliar, cuidadosamente, todas as informações disponíveis no prospecto e no regulamento do Fundo. Os fundos de investimento imobiliário são constituídos sob a forma de condomínio fechado, não admitindo o resgate a qualquer tempo de suas cotas. Desta forma, os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. Esta modalidade de fundo de investimento concentra a carteira em ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado. As opiniões, estimativas e projeções contidas neste material refletem o julgamento da Gestora na data de divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (i) não estão livres de erros; (ii) não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (iii) não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado, nem de exposição máxima de perda; e (iv) não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadora ou regulares. O investimento no Fundo apresenta riscos para o investidor. Ainda que a instituição administradora e a Gestora mantenham sistema de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o Fundo e para o investidor. Recomendamos consultar profissionais especializados e independentes para eventuais necessidades e questões relativas a aspectos jurídicos, tributários e de sucessão. O Fundo não conta com garantia da instituição administradora, da Gestora, do custodiante, de quaisquer outros terceiros, de mecanismos de seguro ou Fundo Garantidor de Crédito – FGC. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas, consideradas confiáveis. A Gestora não declara ou garante, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se exime de qualquer
/>
responsabilidade por quais prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito.
/>