
Relatório Gerencial ARXD11 de janeiro de 2026
Relatório Gerencial do Arx Dover Recebíveis (ARXD11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 20/02/2026. No pregão de 03/11/2026, a cota do ARXD11 fechou a R$ 7,49, com P/VP de 0,81 (valor patrimonial de R$ 9,22 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,69% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 78,8 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 44.527.494/0001-32
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 20/02/2026 18:37
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Mensa
ARX Dover Recebíveis FII
Responsabilidade Limitada Janeiro/2026
INFORMAÇÕES DO FUNDO
ARXD11 | Características Gerais e Resumo do Mês de Janeiro/2026
Características
| CNPJ | 44.527.494/0001-32 |
|---|---|
| Administração Fiduciária | Hedge Investments |
| Gestão | ARX Investimentos |
| Taxa Global | 1,02% sobre o patrimôniolíquido do Fundo |
| Público-alvo | Investidores em Geral |
| Classificação ANBIMA | FII de Títulos e Valores MobiliáriosGestãoAtiva |
| Início do Fundo | Março/2023 |
| Quantidade de Cotas | 8.828.286| 1.973 cotistas |
| Patrimônio Líquido | R$ 80.485.317,22 |
| PL/Cota | R$ 9,11 |
| Valor de Mercado/Cota | R$ 7,92 |
| Rendimentos | Divulgação: último dia útil do mês Pagamento: 10º dia útil do mês seguinte |
| Tributação Aplicável | Os rendimentos do Fundo são isentos de IR para pessoas físicas1 |
Comentários da Gestão
No fechamento do mês, o portfólio do ARX Dover Recebíveis FII Responsabilidade Limitada (ARXD11) estava 87,31% alocado em CRIs, com dezoito operações, chegando em um resultado líquido de R$ 771.243,05 (R$ 0,087/cota). O ARXD11 distribuirá como rendimentos o equivalente a R$ 0,090/cota no dia 13/02/2026, o que representa um dividend yield anualizado, líquido de impostos, de 14,52% a.a., observado o valor a mercado da cota no fechamento do mês (R$ 7,92). Considerando o valor da cota patrimonial no fechamento do mês (R$ 9,11), temos um dividend yield anualizado, líquido de impostos, de 12,51% a.a. Desde seu início, o Fundo distribuiu R$ 3,4482 em rendimentos, o que é equivalente a 108,26% do CDI líquido, considerando a cota patrimonial no fechamento do mês (R$ 9,11).
A carteira de CRIs encontra-se com 14,61% em operações com taxa média de aquisição de CDI+1,96% (duration média de 2,79 anos), 85,39% em operações com taxa média de aquisição de IPCA+8,86% (duration média de 3,78 anos) e 10,70% em uma operação com taxa de aquisição de INCC+9,00% (duration de 4,31 anos).
No dia 03 de novembro foi dado início ao Programa de Recompra de cotas do ARXD11, e durante o mês, o Fundo recomprou e cancelou 18.376 cotas com preço médio de R$7,60/cota e desconto médio de 16,79% em relação à cota patrimonial média do mês de novembro (R$ 9,13/cota). Foram utilizados R$ 139.657 do caixa do Fundo para a recompra dessas cotas.
Considerando a perspectiva de juros estável em nível elevado e as pressões inflacionárias cedendo, o time de gestão permanecerá atuando de forma mais conservadora e buscando manter o patamar de distribuição de rendimento do Fundo na média de R$ 0,090/cota, evitando flutuações no guidance. De toda forma, será mantida a distribuição de, no mínimo, 95% do resultado semestral auferido a regime caixa.
Nas próximas páginas, detalharemos a estratégia do Fundo e os ativos que compõem a carteira do ARXD11.
ARX Investimentos
R$ 53 bilhões
em ativos sob gestão¹
A ARX Investimentos foi fundada em 2001 e é controlada pelo grupo global BNY desde 2008.
Os recursos sob gestão são divididos em uma diversificada grade de produtos nas estratégias de Renda Variável, Multimercados, Crédito Privado, Imobiliário e DI.
A ARX atua com independência no Brasil e, ao mesmo tempo, beneficia-se da robusta estrutura operacional e tecnológica do grupo BNY, que possui os mais altos padrões de governança. A gestora também possui uma estrutura de controles de risco e compliance que atua de forma independente da gestão e busca garantir a segurança dos investimentos dos cotistas.
A estratégia de Imobiliário veio para complementar a grade de produtos da ARX Investimentos, através de um time qualificado e em grande sinergia com a equipe de Crédito Privado, especialmente para operações estruturadas de dívidas imobiliárias, contando com um robusto processo de análise de investimentos. Hoje, a estratégia possui três fundos de investimento imobiliário e aproximadamente R$ 345 milhões sob gestão1.
Com base nos conceitos de solidez e segurança no longo prazo, o time Imobiliário analisa dezenas de operações, selecionando CRIs que possuem boa qualidade de crédito2 e consistência financeira2, aspectos que se mostraram muito importantes no atual cenário econômico. Além disso, a estrutura de garantias de cada operação é negociada caso a caso, considerando uma análise de risco dos projetos e setores envolvidos, bem como a capacidade financeira e o patrimônio de cada devedor.
O time de gestão da ARX Investimentos vem aproveitando o momento de mercado, que apresenta uma liquidez menor, para adquirir operações com qualidade de crédito e bons níveis de spread, sendo o foco em operações high grade, uma vez que estão apresentando spreads interessantes para esse nível de risco, e isso tem se mostrado estratégico no momento atual.
Todas as operações encontram-se detalhadas ao final deste Relatório.
ARX significa “fortaleza” em latim e o nome do Fundo reforça essa ideia: o castelo de Dover é umas das fortalezas mais importantes da Inglaterra, com enorme importância defensiva ao longo dos séculos, e confere ao Fundo as ideias de solidez e segurança no longo prazo.
RESULTADO DO MÊS
Demonstrativo do Resultado Financeiro
No mês de janeiro, o Copom (Comitê de Política Monetária) decidiu manter a taxa de juros inalterada, mas sinalizou corte para a próxima reunião, em março. Apesar da sinalização de corte em linha com a nossa expectativa, houve ruído na comunicação do Banco Central do Brasil (BC), que ainda busca evitar a precificação de corte elevado por parte do mercado.
Com relação ao valor patrimonial da cota, tivemos dois principais fatores:
(i) a marcação a mercado, que utiliza uma curva de juros como referência. Como exemplo, fizemos uma comparação mais detalhada na página 11 com a NTN-B 2030, que possui duration próxima ao do Fundo; e
(ii) no caso do CRI Fragnani, após utilizarmos a reserva acumulada no primeiro semestre de 2025 para absorver parcialmente o impacto negativo desse CRI, houve uma remarcação em setembro para 29,6% do par, de modo que o impacto que temos atualmente na marcação é de -R$ 0,38/cota.
Dessa forma, a cota patrimonial do Fundo segue descontada – caso todos os CRIs indexados à inflação estivessem marcados na taxa de aquisição (média de Inflação + 8,86%), teríamos a cota patrimonial precificada a R$ 9,54, equivalente a uma valorização de 4,72% em relação ao valor atual (R$ 9,11).
| Acumulado | Jan/26 | ||||
|---|---|---|---|---|---|
| RECEITAS | Nov/25830.452,19 | Dez/25829.922,79 | Jan/26874.610,28 | 2026874.610,28 | (R$/Cota)0,099 |
| Rendimento com CRI | 809.156,89 | 793.374,20 | 790.864,19 | 790.864,19 | 0,090 |
| Jurose Prêmio com CRI | 631.647,06 | 608.613,36 | 608.416,95 | 608.416,95 | 0,069 |
| AtualizaçãoMonetáriados CRI | 177.509,82 | 184.760,84 | 182.447,24 | 182.447,24 | 0,021 |
| Lucro/Prejuízocom Compra/Venda de CRI | - | 4.837,23 | - | - | - |
| Receita com LCI | - | - | 6.632,99 | 6.632,99 | 0,001 |
| Receita Renda Fixa | 21.295,30 | 31.711,36 | 77.113,10 | 77.113,10 | 0,009 |
| DESPESAS | -104.481,00 | -88.981,99 | -103.367,23 | -103.367,23 | -0,012 |
| Taxa Global | -76.177,41 | -62.931,02 | -72.240,31 | -72.240,31 | -0,008 |
| Custos CETIP, B3 e CVM | -4.413,42 | -4.051,77 | -4.118,56 | -4.118,56 | -0,000 |
| OutrasDespesas | -23.890,17 | -21.999,20 | -27.008,36 | -27.008,36 | -0,003 |
| Desp. Fin. com alavancagemde CRI | - | - | - | - | - |
| RESULTADO LÍQUIDO | 725.971,19 | 740.940,80 | 771.243,05 | 771.243,05 | 0,087 |
| Reservas Utilizadas | 72.670,09 | 53.604,94 | 23.288,11 | - | 0,003 |
| Distribuição Efetiva | 798.641,28 | 794.545,74 | 794.531,16 | 794.531,16 | 0,090 |
| Resultado Acumulado | 152.778,59 | 99.173,65 | 75.885,54 | - | 0,009 |
| Quantidade de Cotas | 8.873.792 | 8.828.286 | 8.828.124 | - | |
| Distribuição por Cotas ARXD11 (R$)1 | 0,090 | 0,090 | 0,090 | 0,090 | |
| Distribuição por Cota (%)1 | 0,99% | 0,99% | 0,99% | 0,90% |
RESULTADO DO MÊS
Rentabilidade Histórica
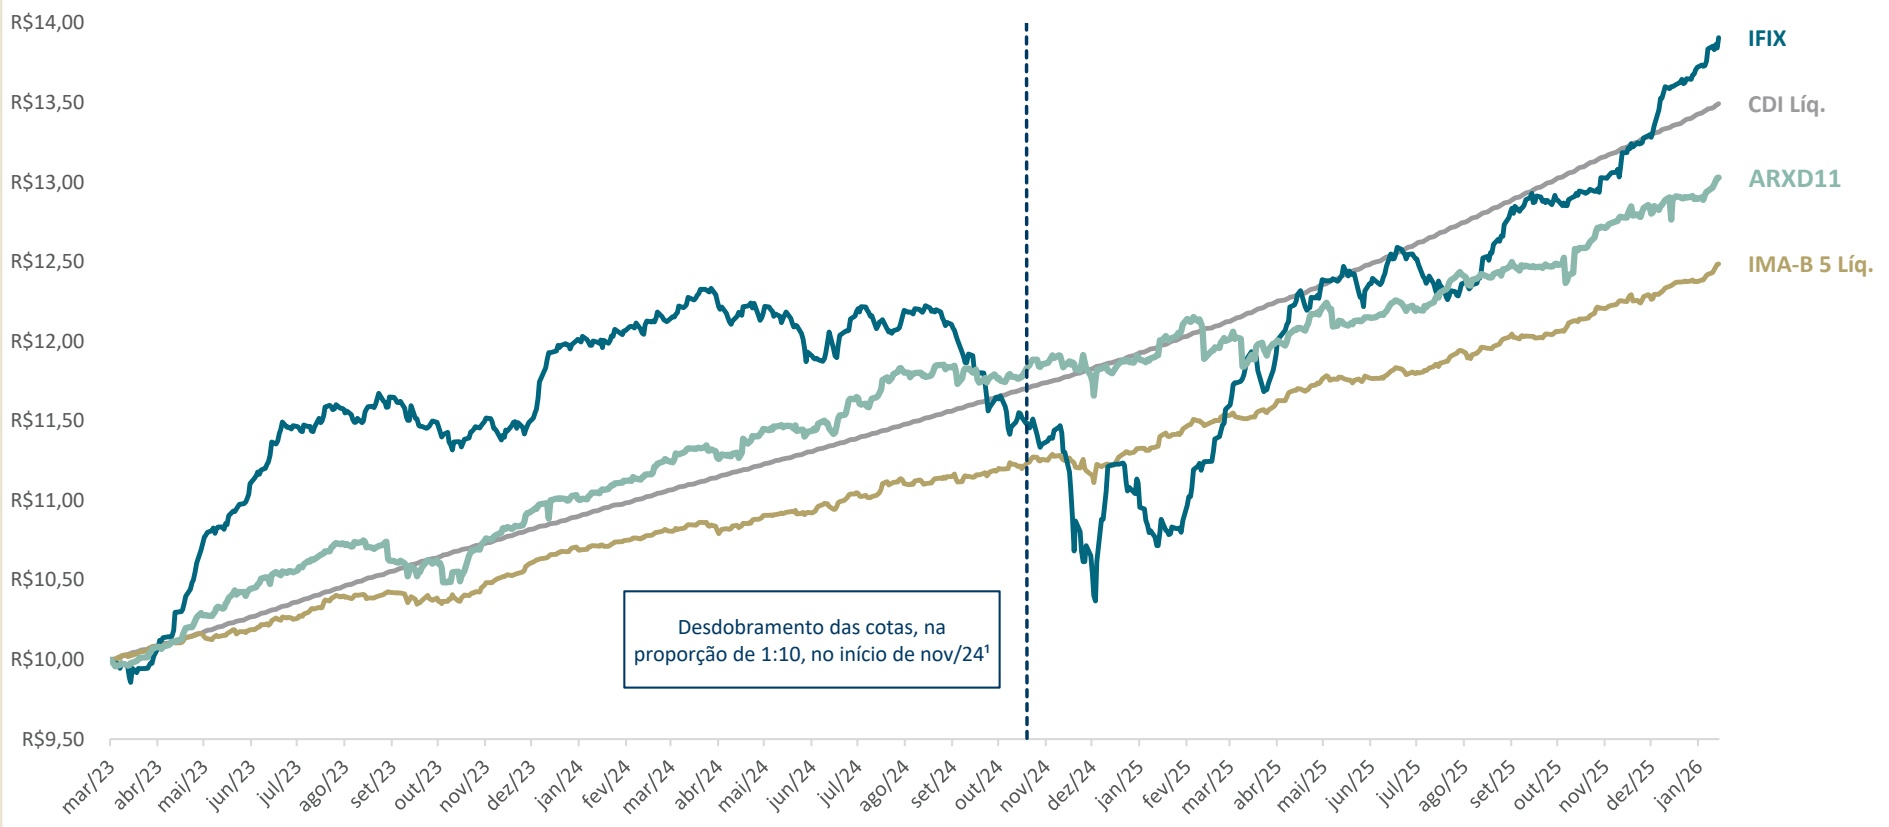
O retorno total do Fundo entre abr/23 e jan/26 foi de 30,29%. Para comparação, no mesmo período, o retorno do CDI (líquido de IR) foi de 34,94%, enquanto o retorno do IMA-B 5 (líquido de IR) foi de 24,87%.
108%
do CDI (líquido de IR)
Rentabilidade Histórica
em comparação com o CDI (líquido de IR), levando em conta as variações da cota patrimonial e os rendimentos distribuídos.
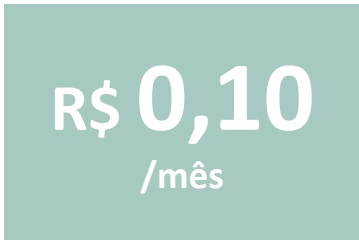
Rendimento Médio Distribuído
desde o início do Fundo.
Data-base: 30/01/2026. O retorno total do ARXD11 foi calculado com base nos valores da cota patrimonial mês a mês, uma vez que o Fundo ainda não possui liquidez relevante no mercado secundário. Além disso, o retorno total indicado acima considera a valorização da cota patrimonial e o reinvestimento do rendimento recebido em cada período. Para que não haja a cobrança de IR, é necessário que o fundo tenha cotas negociadas exclusivamente em bolsa ou mercado de balcão organizado; tenha, no mínimo, 100 cotistas; o cotista beneficiado com a isenção não ser dono de mais de 10% das cotas. 1 O gráfico e o Rendimento Médio Distribuído foram devidamente ajustados para a nova base de referência, considerando o desdobramento das cotas na proporção de 1:10. Nota: Os índices são mera referência econômica e não devem ser entendidos como meta ou parâmetro de performance do Fundo. RENTABILIDADE PASSADA NÃO REPRESENTA E NEM DEVE SER CONSIDERADA, A QUALQUER MOMENTO E SOB QUALQUER HIPÓTESE, COMO PROMESSA, GARANTIA OU SUGESTÃO DE RENTABILIDADE FUTURA.
| # | CRI | Emissor | Emissão/Série | Código IF | Volume (R$ mi) | Indexador | Taxa de Aquisição | Vencimento | Duration (em anos) | Natureza | Segmento | Estratégia | % do PL |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | FGR Genebra | Canal | 100ª/1ª | 24E2453531 | 7,84 | IPCA | 9,00% | jun/41 | 5,93 | Pulverizado | Carteira de Recebíveis | Core | 9,74% |
| 2 | Barra da Tijuca | Casa de Pedra | 12ª/2ª | 23I1487360 | 7,52 | INCC | 9,00% | set/32 | 4,31 | Corporativo | Incorporação | Core | 9,35% |
| 3 | HDOF Itacema | Virgo | 105ª/1ª | 23H1627566 | 6,36 | IPCA | 9,00% | ago/33 | 3,24 | Corporativo | Incorporação | Core | 7,90% |
| 4 | Martini Meats | Vert | 67ª/1ª | 22F0930128 | 6,29 | IPCA | 9,42% | mar/34 | 4,21 | Corporativo | Logística | Core | 7,81% |
| 5 | Cogna | Opea | 49ª/2ª | 22E1321749 | 6,17 | IPCA | 8,65% | jul/29 | 0,00 | Corporativo | Educação | Core | 7,66% |
| 6 | PGE | Bari | 11ª/1ª | 22J0070697 | 5,33 | IPCA | 8,00% | jul/36 | 4,33 | Corporativo | Geração Distribuída | Core | 6,63% |
| 7 | BTS Estácio (Technion) | Virgo | 68ª/1ª | 23B0475829 | 5,14 | IPCA | 9,00% | jan/35 | 3,79 | Corporativo | Educação | Core | 6,39% |
| 8 | Mega Moda | Opea | 91ª/1ª | 22L1668408 | 4,26 | IPCA | 8,22% | dez/34 | 3,82 | Corporativo | Shopping | Core | 5,29% |
| 9 | Reserva da Mata | Travessia | 24ª/1ª | 22L1211468 | 4,24 | IPCA | 10,50% | ago/37 | 4,95 | Pulverizado | Carteira de Recebíveis | Tática | 5,26% |
| 10 | Ed. Senado | Opea | 557ª/1ª | 25L2867995 | 3,79 | CDI + | 1,55% | dez/26 | 0,80 | Corporativo | Energia | Tática | 4,70% |
| 11 | Agibank | Vert | 125ª/2ª | 24C2144589 | 3,52 | CDI + | 2,91% | mar/34 | 4,56 | Corporativo | Bancos | Tática | 4,37% |
| 12 | Assaí | Opea | 24ª/2ª | 22F1357736 | 3,50 | IPCA | 7,02% | abr/34 | 3,64 | Corporativo | Varejo | Tática | 4,35% |
| 13 | Tenda | Opea | 513ª/1ª | 25J5351986 | 2,65 | CDI + | 1,05% | out/30 | 3,46 | Corporativo | Incorporação | Core | 3,29% |
| 14 | BTS Cogna (NJ) | Virgo | 161ª/1ª | 24H1453794 | 1,55 | IPCA | 9,30% | jan/34 | 3,48 | Corporativo | Educação | Core | 1,93% |
| 15 | HDOF Haddock | Virgo | 29ª/2ª | 22K0016415 | 1,09 | IPCA | 8,75% | dez/32 | 3,02 | Corporativo | Incorporação | Core | 1,35% |
| 16 | Cooperativa Lar | Habitasec | 17ª/1ª | 22L1258273 | 0,72 | IPCA | 9,04% | dez/34 | 3,79 | Corporativo | Agropecuário | Core | 0,89% |
| 17 | Embraed | Canal | 43ª/1ª | 23E1295288 | 0,32 | CDI + | 4,00% | mai/28 | 1,08 | Corporativo | Incorporação | Core | 0,39% |
| 18 | Fragnani | Habitasec | 6ª/2ª | 22J0268409 | 2,02 | CDI + | 4,00% | out/34 | - | Corporativo | Indústria | Core | 2,50% |
| 19 | Caixa TOTAL | 8,2080,49 | 3,68 | 10,19% |
PORTFÓLIO DO FUNDO
Visão Geral do Portfólio
Gráfico 1: Taxa Média e Distribuição por Indexador
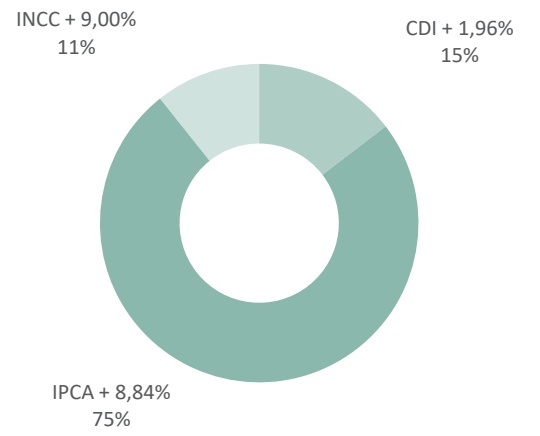
Gráfico 3: Distribuição por Segmentos
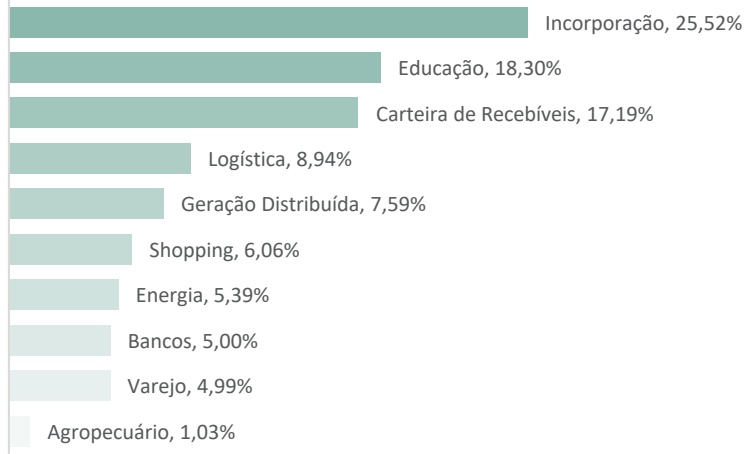
Gráfico 2: Distribuição por Securitizadora
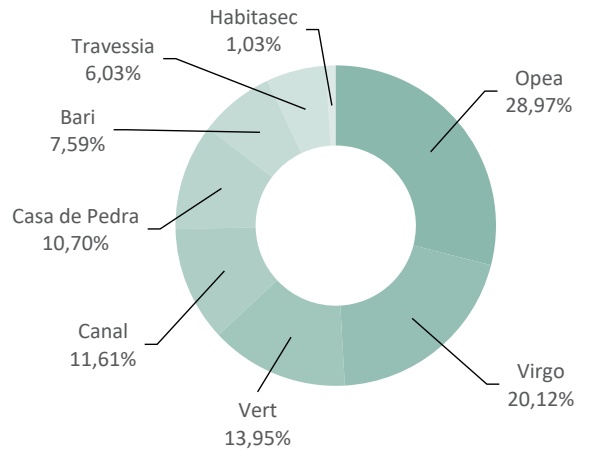
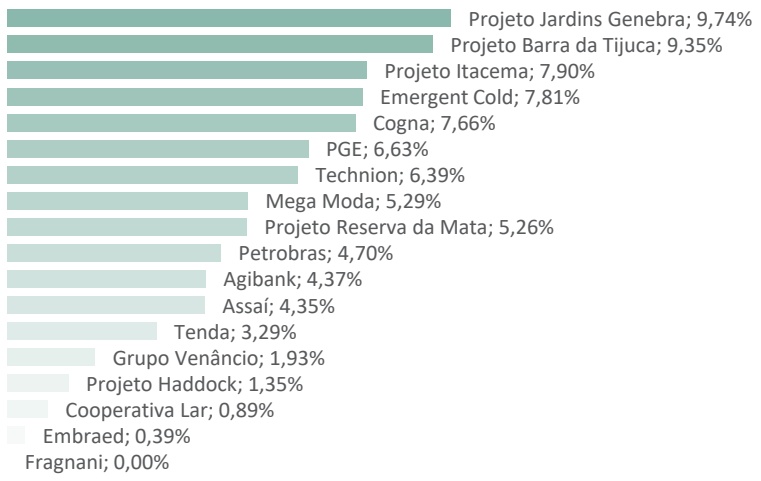
Gráfico 4: Concentração por Grupo Econômico
Distribuição das Garantias
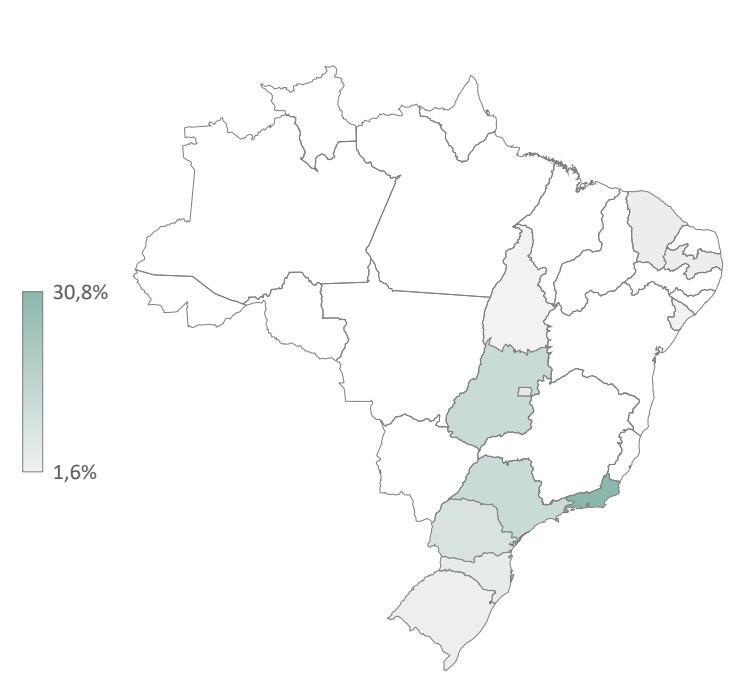
Data-base: 30/01/2026. Fonte: ARX Investimentos. Nota: os gráficos e o mapa apresentados consideram somente o montante alocado em operações de CRI, que representa 87,31% do Patrimônio Líquido do Fundo.
Presença geográfica com base na localização da(s) garantia(s) imobiliária(s) do CRI. O percentual de distribuição é calculado com base no valor avaliado de cada garantia sobre a soma dos valores de todas as garantias, ponderado pelo participação de cada CRI na carteira.
RESULTADO CONTÁBIL
Resultado por Cota e Comparativo com Índices
Abaixo trazemos a abertura do resultado contábil desde o início do Fundo (março/2023), com uma breve explicação sobre o regime base “caixa” e a sua relação com o regime base “competência”.
1) Regime Caixa: consideramos todo o resultado que de fato virou caixa para o Fundo, como recebimento de juros, contabilização de inflação e resultado por compra e venda de CRI. Para ser contabilizado, esse resultado precisa necessariamente ser proveniente do CRI – por exemplo, se tivermos um CRI com carência de juros, durante o período de carência não poderá ser contabilizado nenhum resultado caixa, somente resultado competência.
2) Regime Competência: consideramos o resultado de cada CRI, apurado durante o período, no preço de aquisição do papel, porém incluindo o valor que ainda não virou caixa. Como exemplo, esse regime é utilizado em casos que um CRI possua carência de juros ou amortização, ou ainda, um CRI cujo pagamento da PMT seja no início do mês, pois quando olhamos a carteira no fechamento no final do mês, temos um resultado de juros e inflação que ainda não virou “caixa”.
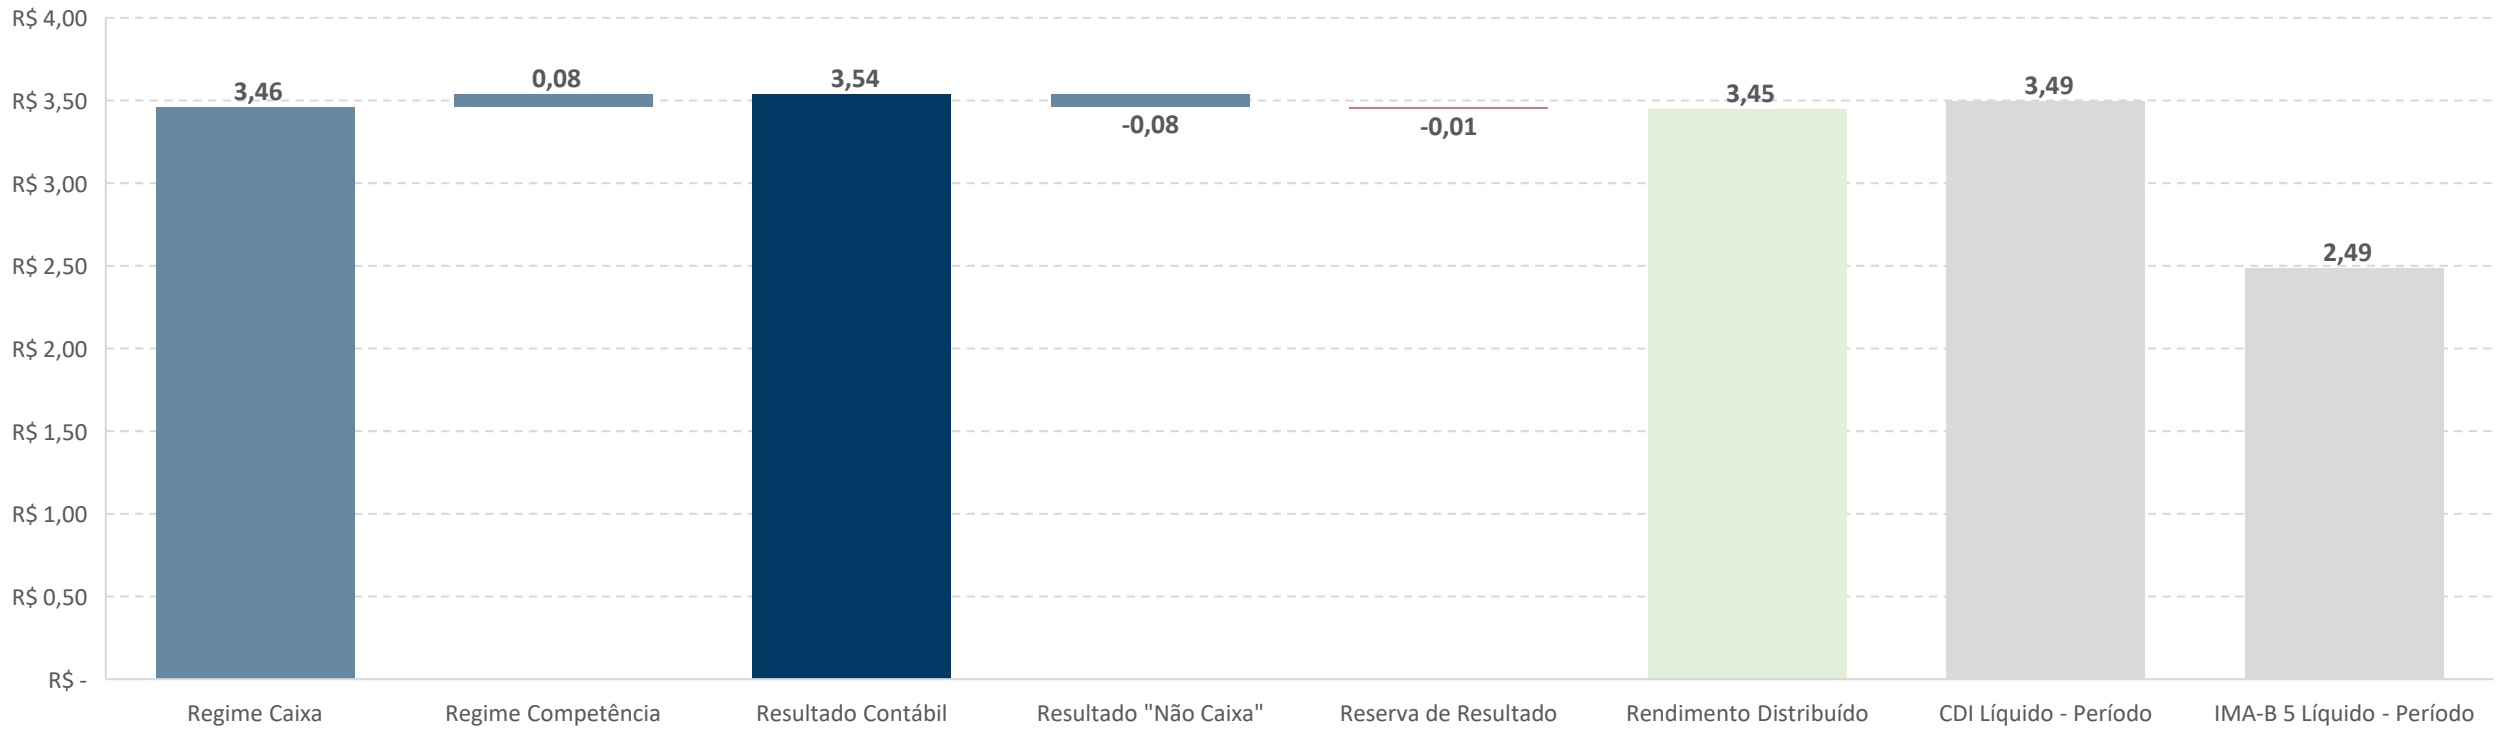
Data-base: 30/01/2026. Nota: A coluna “Regime Competência” considera R$0,0156/cota referente à inflação acumulada, conforme apresentada na página Análise do Resultado, além do accrual natural das operações do Fundo (contabilizado desde o dia de pagamento da PMT de cada uma delas até o fechamento do mês).
COTA PATRIMONIAL
Composição
Considerando as alterações no cenário macroeconômico desde a realização da oferta e com o objetivo de dar mais transparência para os nossos cotistas com relação à composição do valor da cota patrimonial, trazemos abaixo a abertura dos custos e impactos da “Marcação a Mercado” (MTM) – precificação a mercado de cada CRI feita pelo administrador fiduciário. O ARXD11 possui uma carteira composta por muitos CRIs em IPCA+ e, desde o início do Fundo, observamos uma abertura da curva de juros (conforme detalhado no Resultado do Mês).
Na prática, conseguimos enxergar que o ARXD11 teve início com um PL de R$ 10,07/cota1 e, ao longo dos últimos meses, foi impactado pelos custos das ofertas (- R$ 0,24/cota), pelo resultado “accrual” (+ R$ 0,08/cota) e pelos rendimentos, a distribuir e distribuídos (+ R$ 0,01/cota e + R$ 3,45/cota, respectivamente), resultando em uma cota na curva de R$ 13,37. A partir desse valor, se descontarmos o que já foi distribuído (- R$ 3,45/cota) e o impacto da MTM (- R$ 0,80/cota), chegamos ao valor atual da cota patrimonial, de R$ 9,11.
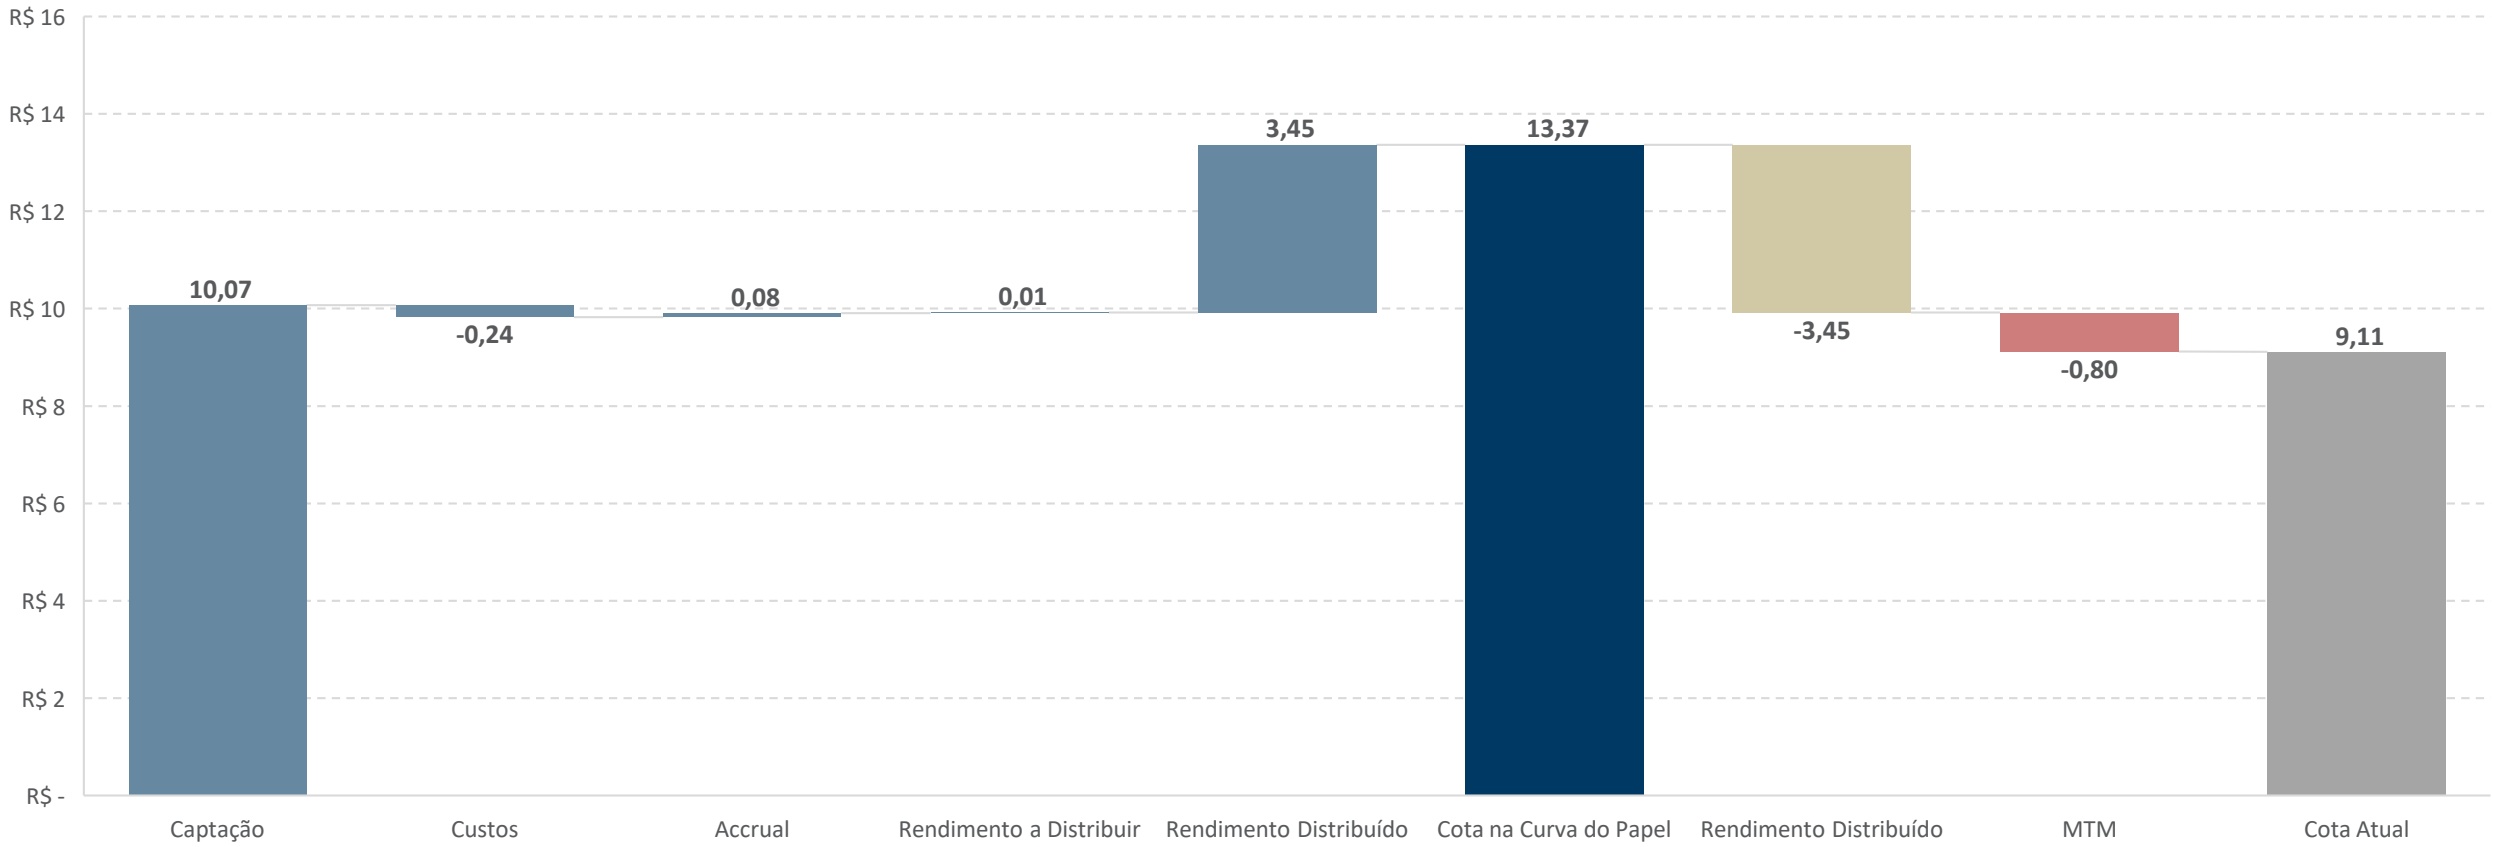
Data-base: 30/01/2026. Nota: 1 O valor de R$ 10,07/cota contempla todas as emissões de cotas realizadas desde o início do Fundo (IPO em março/2023 e dois follow-on em outubro/2023 e setembro/2024).
PORTFÓLIO DO FUNDO
Análise de Sensibilidade
| 75% da | Carteira | 25% da | Carteira | |||
| Cota (R$) | Desconto | Yield (Inf.+) | Spread (NTNB+) | Taxa (CDI+) | DY | |
| 7,17 | -21,30% | 15,22% | 7,55% | 3,01% | 16,15% | |
| 7,32 | -19,65% | 14,85% | 7,18% | 2,92% | 15,79% | |
| 7,47 | -18,00% | 14,48% | 6,81% | 2,83% | 15,46% | |
| 7,62 | -16,36% | 14,12% | 6,45% | 2,75% | 15,13% | |
| Valor de Mercado | 7,77 | -14,71% | 13,75% | 6,08% | 2,66% | 14,82% |
| da Cota (janeiro/26) | 7,92 | -13,06% | 13,38% | 5,71% | 2,58% | 14,52% |
| 8,07 | -11,42% | 13,02% | 5,35% | 2,49% | 14,24% | |
| 8,22 | -9,77% | 12,65% | 4,98% | 2,40% | 13,96% | |
| 8,37 | -8,12% | 12,28% | 4,61% | 2,32% | 13,69% | |
| 8,52 | -6,48% | 11,91% | 4,24% | 2,23% | 13,44% | |
| 8,67 | -4,83% | 11,55% | 3,88% | 2,14% | 13,19% | |
| Cota Patrimonial | 9,11 | 0,00% | 10,47% | 2,80% | 1,89% | 12,52% |
A tabela acima traz uma análise de sensibilidade com base na cota do ARXD11 no fechamento do mês e possíveis pontos de entrada para o investidor. Dessa forma, é possível visualizar o retorno teórico em diferentes cenários de cotação, considerando a taxa média da carteira do Fundo1.
De forma simplificada, ao adquirir a cota no preço de R$ 7,92, o cliente estará carregando uma carteira com 75% alocados em Inflação + 13,38% e 25% em CDI + 2,58%, resultando em um DY anualizado de 14,52%.
Marcação a Mercado
| Saldo Curva | Saldo MTM | Impacto | ||
|---|---|---|---|---|
| # | CRI | (R$ mi) | (R$ mi) | (R$/cota) |
| 1 | Barra da Tijuca | 8,12 | 7,52 | -0,07 |
| 2 | FGR Genebra | 8,40 | 7,84 | -0,06 |
| 3 | HDOF Itacema | 6,83 | 6,36 | -0,05 |
| 4 | Embraed | 0,32 | 0,32 | 0,00 |
| 5 | PGE | 5,77 | 5,33 | -0,05 |
| 6 | BTS Estácio (Technion) | 5,51 | 5,14 | -0,04 |
| 7 | Reserva da Mata | 4,64 | 4,24 | -0,05 |
| 8 | Mega Moda | 4,64 | 4,26 | -0,04 |
| 9 | Martini Meats | 6,48 | 6,29 | -0,02 |
| 10 | Assaí | 3,69 | 3,50 | -0,02 |
| 11 | Agibank | 3,49 | 3,52 | 0,00 |
| 12 | Cooperativa Lar | 0,71 | 0,72 | 0,00 |
| 13 | HDOF Haddock | 1,16 | 1,09 | -0,01 |
| 14 | BTS Cogna (NJ) | 1,55 | 1,55 | 0,00 |
| 15 | Cogna | 6,32 | 6,17 | -0,02 |
| 16 | Tenda | 2,65 | 2,65 | 0,00 |
| 17 | Ed. Senado TOTAL Fragnani | 3,7974,045,35 | 3,7970,271,97 | 0,00-0,43-0,38 |
| CRI # | Inflação Acumulada (R$) |
|---|---|
| 1 Barra da Tijuca | R$/cota 0,0109 96.389 |
| 2 Martini Meats | 41.627 0,0047 |
| TOTAL | 0,0156 138.016 |
Com intuito de aumentar a transparência, detalhamos o impacto da marcação a mercado em cada operação. Por conta da atual situação da Fragnani, a precificação do CRI não está atrelada às oscilações do mercado, apenas à situação de crédito da empresa; desta forma, separamos dos outros.
Por fim, a tabela ao lado indica quais são as operações em que temos inflação acumulada (ou seja, que ainda não virou caixa para ser distribuído).
Data-base: 30/01/2026. 1 A análise considera que, no decorrer do tempo, o valor da cota a mercado e o valor da cota patrimonial tendem a convergir, corrigindo o desconto. Sendo assim, a coluna “Yield (Infl. +)” representa o quanto o investidor receberia em rendimentos e correção do desconto somados. Nota: As expectativas de dividend yield ou de rentabilidade mencionadas não constituem garantia ou promessa de rentabilidade e resultado ou de isenção de risco.
ANÁLISE DE RESULTADO
Comparação – NTN-B 2030
Para facilitar a análise das informações trazidas nas páginas anteriores, preparamos uma tabela comparativa com a NTN-B 2030, que utilizamos como referência por ter uma duration próxima (3,88) à duration média do Fundo (3,69).
Conforme é possível observar na tabela abaixo, houve uma variação positiva da NTN-B 2030 equivalente a 1,75% desde o início do Fundo. Esse aumento gera um impacto inversamente proporcional no Fundo, de modo que temos um saldo líquido de – R$ 0,43/cota. Na coluna ao lado, apresentamos a rentabilidade do Fundo no mesmo período – e vale destacar que o Fundo é isento de IR, então para fins de comparação, a diferença entre as rentabilidades seria ainda maior.
| NTN-B 2030 | ARXD11 | ||||
| Período | Taxa -Abertura | Taxa -Fechamento | Variação | Rentabilidade | Rentabilidade |
| 2023 | 5,92% | 5,22% | -0,70% | 11,43% | 10,00% |
| 2024 | 5,22% | 7,75% | 2,53% | -1,17% | 7,41% |
| jan/25 | 7,75% | 7,70% | -0,06% | 1,24% | 1,56% |
| fev/25 | 7,70% | 7,90% | 0,20% | 0,41% | -0,93% |
| mar/25 | 7,90% | 7,88% | -0,02% | 1,59% | 0,22% |
| abr/25 | 7,88% | 7,45% | -0,42% | 2,91% | 1,42% |
| mai/25 | 7,45% | 7,51% | 0,06% | 0,77% | 0,21% |
| jun/25 | 7,51% | 7,50% | -0,01% | 0,80% | 1,05% |
| jul/25 | 7,50% | 7,93% | 0,44% | -0,71% | 0,31% |
| ago/25 | 7,93% | 7,79% | -0,14% | 1,18% | 1,18% |
| set/25 | 7,79% | 7,91% | 0,12% | 0,40% | 0,41% |
| out/25 | 7,91% | 7,91% | 0,00% | 0,99% | 0,94% |
| nov/25 | 7,91% | 7,68% | -0,23% | 1,56% | 1,53% |
| dez/25 | 7,68% | 7,74% | 0,06% | 0,70% | 0,91% |
| jan/26 | 7,74% | 7,67% | -0,07% | 1,19% | 1,04% |
| TOTAL | 5,92% | 7,67% | 1,75% | 25,32% | 30,29% |
Data-base: 30/01/2026. Nota: As expectativas de dividend yield ou de rentabilidade mencionadas não constituem garantia ou promessa de rentabilidade e resultado ou de isenção de risco.
PORTFÓLIO DO FUNDO
Detalhamento das Operações
CRI ASSAÍ
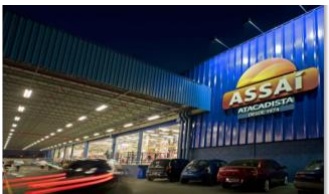
Operação lastreada em contratos de locação atípicos de 17 lojas com o "atacarejo" Assaí. As lojas foram adquiridas do GPA (Extra Hipermercado) pela Barzel Properties, e locadas ao Assaí por 25 anos. O CRI foi estruturado para o GIC (fundo soberano de Singapura), por meio do seu braço de investimento imobiliário no Brasil (Barzel), adquirir as lojas, que eram do Extra e serão convertidas em lojas do Assaí. Analisando sob o viés de crédito, a operação possui risco conhecido no mercado, tendo sido estruturada por um banco parceiro e adquirida para compor a estratégia tática, com relação risco retorno atrativo e possível negociação no secundário. O CRI conta com a alienação fiduciária das cotas do FII Barzel Properties.
| VOLUME | R$ 3,50 mm (4,35% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 7,02% |
| LTV | 50% |
| GARANTIAS¹ | AFP |
| VENCIMENTO | Abril/2034 |
CRI FRAGNANI
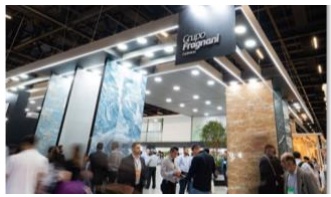
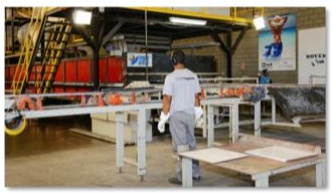
Operação lastreada em notas comerciais emitidas pela Indústria Cerâmica Fragnani (Incefra), fabricante de revestimentos cerâmicos e primeira marca do Grupo Fragnani. O grupo conta com três fábricas de pisos e revestimentos e uma unidade para extração e mineração, nas cidades de Cordeirópolis/SP e Dias D'Ávila/BA. A operação apresenta garantias sólidas (CF de recebíveis e AF de duas das quatro unidades produtivas, com valor de mercado avaliado em R$ 164,9 milhões).
Além disso, conforme informado em fato relevante, a devedora do CRI Fragnani ajuizou requerimento de recuperação judicial. Apesar do CRI ter sido originalmente indicado no quadro de Credores Quirografários Financeiros, no âmbito da tutela cautelar antecedente, não foi listado como credor no requerimento de RJ. Isso significa que o crédito não entra no procedimento de RJ, mas deverá passar por uma reestruturação eventualmente. O processo está sendo monitorado pelo time de gestão e divulgamos no relatório_semestral o detalhamento com relação à situação deste CRI.
| VOLUME | R$ 2,02 mm (2,50% do PL) |
|---|---|
| TAXA AQUISIÇÃO | CDI + 4,00% |
| LTV | 55% |
| GARANTIAS¹ | Fiança, AFI, CF, Seguro, FR e FD |
| VENCIMENTO | Outubro/2034 |
CRI MARTINI MEATS
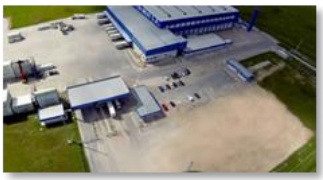
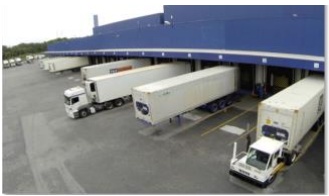
Operação lastreada em uma debênture emitida pela Martini Meat Armazéns Gerais S.A., empresa sediada em Paranaguá/PR, para financiar a aquisição de um galpão logístico refrigerado. A empresa faz parte do Grupo Emergent Cold LatAm, que foi adquirido em 2019 pela Lineage, maior fornecedora de soluções de logística de temperatura controlada do mundo. O CRI conta com garantias robustas, incluindo a alienação fiduciária de três galpões refrigerados, localizados em regiões portuárias de cidades no Sul do país (Paranaguá, Itajaí e Rio Grande, avaliados em R$ 299 milhões) e operados pela própria Martini Meat, cessão fiduciária de recebíveis decorrentes de contratos operacionais com os principais clientes e aval da holding Emergent Cold Brasil.
| VOLUME | R$ 6,29 mm (7,81% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 9,42% |
| LTV | 54% |
| GARANTIAS¹ | Fiança, AFI, CF, FR e FD |
| VENCIMENTO | Março/2034 |
PORTFÓLIO DO FUNDO
Detalhamento das Operações
CRI PGE CASCATA
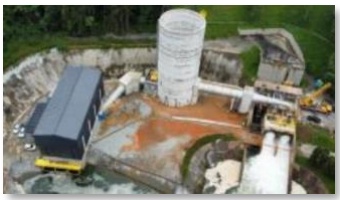
Operação lastreada em uma debênture emitida pela SPE PGE Cascata (Paulista Geradora de Energia) para financiar as obras da central geradora hidrelétrica (CGH) Cascata, explorando o potencial hidráulico dos reservatórios da Sabesp no Sistema Cantareira. A energia gerada será destinada à Vivo Telefônica, e o contrato dado em CF possui uma multa elevada em caso de rescisão, que está incluída na garantia (aproximadamente R$ 62 milhões). Além disso, temos a AFP da PGE Cascata, seguros operacionais, fundo de reserva (3 PMT) bem como covenants adequados. Por fim, para realizar qualquer distribuição de dividendos/JCP aos seus acionistas, a PGE deverá estar completamente adimplente com todas as obrigações do CRI e ainda deverá observar um Índice de Cobertura igual ou superior a 1,25.
| VOLUME | R$ 5,33 mm (6,63% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 8,00% |
| LTV | 66% |
| GARANTIAS¹ | Fiança, AFP, CF, Seguro, FR e FD |
| VENCIMENTO | Julho/2036 |
CRI HDOF HADDOCK
Operação lastreada em uma debênture emitida pela IZP Haddock Empreendimentos Imobiliários, para desenvolvimento de projeto na Rua Haddock Lobo, cujo terreno foi avaliado em R$ 77,2 milhões e adquirido por uma SPE detida 100% pelo FII HDOF11. O projeto será de uso residencial (15%) e comercial (85%), desenvolvido pela Hedge, Paladin e Idea Zarvos. O projeto está aprovado e a construção encontra-se em fase avançada, com baixo risco considerando a vasta experiência de cada player, e destaque especial para a Idea Zarvos!, premiada por design e conhecida por seus projetos diferenciados tanto no corporativo como no residencial e, consequentemente, com preço médio acima dos concorrentes.
| VOLUME | R$ 1,09 mm (1,35% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 8,75% |
| LTV | 37% |
| GARANTIAS¹ | AFI e FD |
| VENCIMENTO | Dezembro/2032 |
Operação lastreada em notas comerciais emitidas pela Cooperativa Lar, a quinta maior cooperativa agro do Brasil (aves, suínos, ovos e leite e insumos agrícolas). O CRI conta com alienação fiduciária de 17 imóveis (11 supermercados e 6 silos de propriedade da Lar localizadas em cidades no Paraná e Mato Grosso do Sul, somando um valor de venda forçada de R$ 250,4 milhões) e há uma estrutura de liberação de ativos que busca reduzir o risco do investidor (número limitado de solicitações, LTV mínimo a ser observado, prioridade de imóveis, etc). Por fim, a devedora possui rating A(bra) pela Fitch, reafirmado em agosto/2025.
| VOLUME | R$ 0,72 mm (0,89% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 9,04% |
| LTV | 66% |
| GARANTIAS¹ | AFI e FD |
| VENCIMENTO | Dezembro/2034 |
CRI COOPERATIVA LAR
PORTFÓLIO DO FUNDO
Detalhamento das Operações
CRI RESERVA DA MATA
CRI com lastro em Contratos de Compra e Venda do condomínio fechado Reserva da Mata, em Ortigueira/PR. O Reserva da Mata, idealizado pela Lotes&Cia, foi entregue (TVO emitido) e tem mais de 80% dos lotes comercializados, com casas em construção. Está localizado próximo ao projeto PUMA, maior investimento da história da Klabin. O CRI tem como garantias a CF de recebíveis (carteira trazida a valor presente em cerca de R$ 5 milhões) que deve observar um índice de cobertura superior a 130% e mecanismo de full cash sweep (amortização extraordinária de todo o excedente), além da alienação fiduciária da SPE proprietária do estoque (VGV conservador estimado em R$ 6,5 milhões) e do fundo de reserva (2 PMT).
| VOLUME | R$ 4,24 mm (5,26% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 10,50% |
| LTV | 60% |
| GARANTIAS¹ | Fiança, AFP, CF, FR e FJ |
| VENCIMENTO | Julho/2037 |
CRI TENDA
CRI com lastro em debêntures emitidas pela Construtora Tenda, que possui mais de 50 anos de história e é uma das principais construtoras e incorporadoras do país, que democratiza o acesso a casa própria e contribuindo com o desenvolvimento da mobilidade social de milhares de brasileiros. Presente em 8 regiões metropolitanas, com um modelo de negócio ancorado na abordagem industrial, a Tenda é um dos maiores parceiros do Programa Minha Casa Minha Vida (MCMV).
O CRI possui uma estrutura clean (sem garantias), e conta com Fundo de Reserva (valor mínimo de R$ 70 mil).
| VOLUME | R$ 2,65 mm (3,29% do PL) |
|---|---|
| TAXA AQUISIÇÃO | CDI + 1,05% |
| LTV | N/A |
| GARANTIAS¹ | FD |
| VENCIMENTO | Outubro/2030 |
| VOLUME | R$ 5,14 mm (6,39% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 9,00% |
| LTV | 50% |
| GARANTIAS¹ | Fiança, AFP, CF, FR, FJ, FO e FD |
| VENCIMENTO | Janeiro/2035 |
CRI BTS ESTÁCIO (TECHNION)
CRI lastreado em notas comerciais emitidas pela Aldeya Bay Mall Prédio 2 Empreendimentos, SPE do grupo Technion, empresa de engenharia e construção que atua no Rio de Janeiro, e possui projetos entregues para clientes de grande porte como Rede D’Or, Petrobras e Halliburton. Os recursos captados foram destinados para reforma e expansão do novo campus da Estácio (grupo YDUQS) na Ilha do Governador. A operação foi estruturada com vencimento alinhado ao prazo do contrato de BTS, uma vez que os créditos locatícios serão a principal garantia financeira do CRI. Além disso, contamos com a AFP da empresa, que detém a totalidade do direito de superfície do imóvel ocupado pela Estácio, bem como fundo de reserva.
PORTFÓLIO DO FUNDO
Detalhamento das Operações
CRI MEGA MODA
Operação lastreada em notas comerciais emitidas pela SPE Mega Moda Shopping e em créditos locatícios detidos pela devedora, que é um grande player do setor de varejo na região de Goiânia, considerada um polo produtor e distribuidor de moda. Foram dadas como garantia a AFI do complexo Mega Moda (avaliado em R$ 490 milhões), a CF dos aluguéis (recebimento mensal médio em conta vinculada de aprox. R$ 3,5 milhões), além da fiança/aval da holding e dos sócios pessoas físicas. Por fim, o CRI conta com rating de AAsf(bra) atribuído pela Fitch atualizado em outubro/2025.
| VOLUME | R$ 4,26 mm (5,29% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 8,22% |
| LTV | 40% |
| GARANTIAS¹ | Aval, Fiança, AFI, CF e FD |
| VENCIMENTO | Dezembro/2034 |
CRI EMBRAED
CRI com lastro em uma debênture emitida pela RTDR, a holding do Grupo Embraed, uma incorporadora de altíssimo padrão na região de Balneário Camboriú/SC.
Como garantias, a empresa cedeu os recebíveis de 6 empreendimentos lançados recentemente (carteira de aproximadamente R$ 40 milhões), bem como alienou fiduciariamente um imóvel na Praia Brava (Itajaí/SC), avaliado em R$ 128,6 milhões pela Cushman & Wakefield, totalizando um nível de garantias em torno de R$ 184 milhões.
| VOLUME | R$ 0,32 mm (0,39% do PL) |
|---|---|
| TAXA AQUISIÇÃO | CDI + 4,00% |
| LTV | 32% |
| GARANTIAS¹ | Fiança, CF, AFI, FR e FD |
| VENCIMENTO | Maio/2028 |
CRI BARRA DA TIJUCA
CRI com lastro em uma CCB emitida pela Elliot Empreendimentos, do grupo SOD Capital, para financiar a aquisição de um imóvel no valor de R$ 250 milhões. O imóvel, localizado na Barra da Tijuca (Rio de Janeiro/RJ), consiste no antigo Extra Hipermercado próximo ao Downtown Shopping. Além do terreno, o grupo SOD registrou na matrícula do imóvel um potencial construtivo de aproximadamente 74.000 m². O imóvel será desenvolvido pelo FII Opportunity, renomado no mercado imobiliário e com larga expertise, sendo um projeto residencial com VGV estimado entre R$ 2-3 bilhões, e a devedora cedeu em garantia os recebíveis oriundos da permuta financeira celebrada com o FII (que representa aproximadamente 30% do VGV do projeto), além da alienação fiduciária do próprio terreno.
| VOLUME | R$ 7,52 mm (9,35% do PL) |
|---|---|
| TAXA AQUISIÇÃO | INCC + 9,00% |
| LTV | 49% |
| GARANTIAS¹ | Fiança, CF, AFI, AFP e FR |
| VENCIMENTO | Setembro/2032 |
PORTFÓLIO DO FUNDO
Detalhamento das Operações
CRI HDOF ITACEMA
CRI com lastro em uma debênture emitida pela IZP Itacema Empreendimentos Imobiliários, para desenvolvimento de projeto na Rua Itacema com a Rua Renato Paes de Barros, no coração do bairro Itaim Bibi em São Paulo/SP, cujo terreno foi avaliado em R$ 57,8 milhões e adquirido por uma SPE detida 100% pelo FII HDOF11. O projeto será desenvolvido pela Hedge, em conjunto com a Paladin e a Idea Zarvos!, premiada por design e conhecida por seus projetos diferenciados tanto no corporativo como no residencial. O projeto Itacema está aprovado e a construção encontra-se em sua segunda etapa, que compreende desde as fundações até a entrega do empreendimento, e possui previsão de conclusão em setembro/2026.
| VOLUME | R$ 6,36 mm (7,90% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 9,00% |
| LTV | 60% |
| GARANTIAS¹ | AFI e FD |
| VENCIMENTO | Agosto/2033 |
CRI AGIBANK
CRI com lastro em letras financeiras emitidas pelo Banco Agibank, um “neobank” com rating brA+ atribuído pela S&P em dezembro/2024; AA-.br emitido pela Moody’s em abril/2025; e A+(bra) emitido pela Fitch em agosto/2024. O banco tem foco em consumidores de baixa renda não-digitalizados e, até o 3T2025, fechou o ano com uma carteira de 6,4 milhões de clientes ativos, focada em consignado para a baixa renda, com R$ 34 bilhões em ativos totais.
O CRI possui uma estrutura clean de garantias, entretanto, do ponto de vista do risco de crédito, o Agibank se encontra em ótimo momento histórico, demonstrando muita resiliência em seus resultados, de modo que consideramos esta operação uma alocação tática para gestão de caixa do Fundo.
| VOLUME | R$ 3,50 mm (4,35% do PL) |
|---|---|
| TAXA AQUISIÇÃO | CDI + 2,91% |
| LTV | N/A |
| GARANTIAS¹ | FD |
| VENCIMENTO | Março/2034 |
O CRI possui uma estrutura clean de garantias, entretanto, do ponto de vista do risco de crédito, o grupo Cogna é o maior do setor atualmente e, por isso, um dos mais resilientes a choques, de modo que consideramos esta operação uma alocação tática para gestão de caixa do Fundo.
CRI COGNA
| VOLUME | R$ 6,17 mm (7,66% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 8,65% |
| LTV | N/A |
| GARANTIAS¹ | FD |
| VENCIMENTO | Julho/2029 |
CRI com lastro em debêntures imobiliárias emitidas pela Cogna Educação S.A., grupo educacional responsável pelas marcas Kroton, Saber e Somos Educação, com rating AA+(bra) atribuído pela Fitch em maio/2025. A companhia se mostra focada em diminuir seu nível de alavancagem, alcançando um indicador de 1,11x ao final do 3T2025, sendo que a diretoria reitera que a ideia é focar no pagamento do principal, ao invés de apenas rolar e diminuir a métrica via aumento de EBITDA. Além disso, desde o fim do turnaround, a empresa segue aumentando suas margens operacionais.
PORTFÓLIO DO FUNDO
Detalhamento das Operações
CRI ED. SENADO
CRI lastreado em créditos imobiliários devidos pela Petróleo Brasileiro S.A. – Petrobras, oriundos de contrato de locação atípico e cedido para a securitizadora pelo FII BTG Pactual Corporate Office Fund.
A Petrobras possui rating AAA(bra) atribuído pela Fitch em abril/2025, e rating BB(bra) em suas emissões no mercado, com perspectiva estável, também pela Fitch na mesma data.
O CRI foi estruturado com pagamento mensal de juros e amortização bullet no vencimento.
| VOLUME | R$ 3,79 mm (4,70% do PL) |
|---|---|
| TAXA AQUISIÇÃO | CDI + 1,55% |
| LTV | N/A |
| GARANTIAS¹ | FD |
| VENCIMENTO | Dezembro/2025 |
CRI FGR GENEBRA
CRI lastreado em uma nota comercial emitida pela FGR Incorporações S.A., empresa que possui mais de 38 anos de experiência na construção de condomínios fechados de alto padrão, principalmente em Goiânia/GO, cerca de 44 condomínios lançados, e estão expandindo sua área de atuação para Brasília.
A carteira de recebíveis do empreendimento Jardins Genebra em Brasília/DF, com obras concluídas em meados de 2024, é a principal garantia da operação, tendo mais de R$ 641 milhões de créditos elegíveis a receber e um fundo de reserva robusto, atualmente com R$ 4 milhões. O CRI ainda conta com a fiança dos sócios fundadores da companhia.
| VOLUME | R$ 7,84 mm (9,74% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 9,00% |
| LTV | 75% |
| GARANTIAS¹ | Aval, Fiança, CF, AFP, FR e FD |
| VENCIMENTO | Junho/2041 |
CRI BTS COGNA (NJ)
| VOLUME | R$ 1,55 mm (1,93% do PL) |
|---|---|
| TAXA AQUISIÇÃO | IPCA + 9,30% |
| LTV | 64% |
| GARANTIAS¹ | Fiança, AFI, CF, FR e FD |
| VENCIMENTO | Janeiro/2034 |
CRI com lastro em direitos creditórios decorrentes de um contrato de aluguel atípico, na modalidade built-to-suit, cedidos pela NJ Construção e Locação de Imóveis SPE Ltda, e tendo como locatária a Faculdade Anhanguera (Editora e Distribuidora Educacional S.A.), com fiança da Cogna Educação S.A., para obras e locação da unidade de Camaçari/BA da Anhanguera. O imóvel dado em garantia é um prédio de padrão médio-alto, com quatro pavimentos (térreo + 3 andares) compostos por salas de aula e laboratórios, avaliado em R$ 13,3 milhões. Com relação ao risco de crédito, conforme já exposto no CRI Cogna, a Cogna tem reportado números cada vez mais saudáveis e em linha com as expectativas de mercado, e continua sendo um dos maiores do setor atualmente e, por isso, um dos mais resilientes a choques.
GLOSSÁRIO
Administrador Fiduciário | Instituição autorizada pela CVM para o exercício de atividades relacionadas, direta ou indiretamente, ao funcionamento, à manutenção de um fundo de investimento, especialmente atividades de custódia e de controladoria de ativos e de passivos.
Agente Fiduciário | Instituição financeira autorizada pelo Banco Central do Brasil (BACEN ou BC) que possui como objeto social a administração ou a custódia de bens de terceiros, responsável por proteger os direitos e interesses dos titulares dos CRIs no âmbito da operação de securitização.
Completion Financeiro | Um dos principais marcos referentes ao desenvolvimento de determinado projeto, sob a ótica de risco, o completion financeiro refere-se ao início da fase operacional do referido projeto, com a entrada de recebíveis decorrentes da operação.
Covenants | Cláusulas contratuais previstas em instrumentos de dívida que buscam restringir algumas ações do devedor, de modo a proteger os interesses dos credores, como limites ao endividamento e ao pagamento de dividendos da empresa, bem como o cumprimento de determinados índices de cobertura e a prestação de informações periodicamente.
CRI | Certificados de Recebíveis Imobiliários: são títulos de crédito lastreados (ou seja, vinculados) em créditos imobiliários (contratos de locação, contratos de compra e venda de imóvel a prazo, dívidas com destinação imobiliária dos recursos e/ou para reembolso de despesas imobiliárias, empréstimo com garantia imobiliária) e com promessa de pagamento em dinheiro; um CRI é emitido por uma companhia securitizadora e formalizada através de um termo de securitização celebrado com um agente fiduciário.
Dividend Yield | Indicador que mede a performance de um investimento de acordo com os rendimentos pagos aos seus cotistas (rendimentos distribuídos/cota a valor de mercado).
Duration | Prazo médio ponderado das amortizações do título.
Estratégia Core | Estratégia dedicada a operações que a gestão buscará manter até o vencimento.
Estratégia Tática | Estratégia dedicada a operações que possam gerar uma boa relação risco x retorno e que podem trazer ganho de capital no mercado secundário.
FII | Fundo de Investimento Imobiliário
Full Cash Sweep | Utilização de recursos excedentes da companhia devedora, geralmente cedidos fiduciariamente no âmbito da securitização, para amortizações extraordinárias dos CRIs ao invés de liberar esse excedente à companhia.
Guidance | Termo utilizado para se referir às estimativas e informações futuras na opinião da equipe de gestão de um fundo, trazendo transparência e deixando seus investidores sempre a par de seus projetos, planos, perspectivas e projeções, o que busca combater a desinformação e fortalecer a confiança e o relacionamento com os investidores.
High Grade | Investimentos categorizados como high grade são aqueles que oferecem baixo risco de crédito de inadimplência para seus investidores.
IPO | Initial Public Offering: “oferta pública inicial” em português.
Lastro | O lastro de um CRI deve ser constituído por recebíveis imobiliários (contrato de locação, contrato de compra e venda de imóveis, debêntures imobiliárias, CCB).
LTV | Loan-to-Value: razão entre dívida e cobertura da garantia.
Modalidades de Garantias | AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
Período de Lock-up | Prazo previsto na Resolução 160 da CVM referente a restrições à negociação de valores mobiliários em mercado secundário, dependendo do público-alvo da oferta primária.
Servicer | Empresa especializada contratada em operações de securitização para acompanhamento dos pagamentos recebidos e os efetuados de uma carteira cedida (gestão de recebíveis).
SPE | Sociedade de Propósito Específico.
TVO | Termo de Verificação de Obra: documento emitido por uma prefeitura após a conclusão das obras de divisão do terreno e infraestrutura em loteamentos.
RELAÇÕES COM INVESTIDORES
Contatos
ARX Investimentos Ltda.
Rio de Janeiro | Av. Borges de Medeiros, 633 - 4° andar - Leblon São Paulo | R. Prof. Atílio Innocenti, 165 - 16º andar - Vila Nova Conceição
Caso tenha qualquer dúvida, não hesite em nos contatar:
Relação com Investidores [email protected]
arxinvestimentos.com.br
in /arx-investimentos
0 @arxinvestimentos
hedge. INVESTMENTS
Hedge Investments DTVM Ltda.
São Paulo | Av. Brigadeiro Faria Lima, 3600 - 11º andar - cj 112 - Itaim Bibi
Fale Conosco
(11) 5412 5400
Atendimento a Investidores
Este material foi elaborado pela ARX Investimentos e contém informações prospectivas de caráter meramente informativo, que constituem apenas estimativas e não devem ser considerados como projeções ou qualquer expectativa ou garantia de futuros resultados, tampouco não deve ser entendido como oferta, recomendação ou análise de investimento ou ativos, material promocional, solicitação de compra ou venda. Ao investidor é recomendada a leitura cuidadosa do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e à política de investimento adotados. O Regulamento e outros documentos relacionados ao Fundo estão disponíveis no site da ARX Investimentos (https://www.arxinvestimentos.com.br/pt/fundos/real-estate/arx-dover-recebiveis-fii.html).
Os cotistas do Fundo e potenciais investidores devem estar cientes que as informações contidas neste material estão ou estarão, conforme o caso, sujeitas a diversos riscos, incertezas e fatores relacionados às operações do Fundo que podem fazer com que os seus atuais resultados sejam substancialmente diferentes. As informações veiculadas, os valores e as taxas são referentes às datas e às condições indicadas no material e não serão atualizadas. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira ou as necessidades individuais e particulares dos destinatários. Os dados apresentados consistem em mera estimativa e não asseguram ou sugerem a existência de garantia de resultados ou isenção de risco para o investidor.
A ARX Investimentos e a administradora fiduciária não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por eles consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador do fundo, gestor da carteira, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). O objetivo de investimento, as conclusões, opiniões, sugestões de alocação, projeções e hipóteses apresentadas são uma mera estimativa e não constituem garantia ou promessa de rentabilidade e resultado ou de isenção de risco pela ARX Investimentos. As informações, conclusões e análises apresentadas podem sofrer alteração a qualquer momento e sem aviso prévio. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente à tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material.
Esta apresentação é fornecida, exclusivamente, a título informativo, e não constitui oferta ou qualquer sugestão ou recomendação de investimento, em particular ou em geral. Não há neste documento qualquer declaração ou garantia, explícita ou implícita, acerca de promessa de rentabilidades futuras quanto ao produto ou serviço financeiro identificado. Este documento não leva em conta objetivos de investimento, situação financeira ou necessidades particulares de qualquer pessoa física ou jurídica individualmente considerada. Os fundos de investimento podem estar expostos a significativa concentração em ativos de poucos emissores, com os riscos daí decorrentes. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR DA CARTEIRA, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITOS – FGC. A RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA. Leia a lâmina de informações essenciais, se houver, e o regulamento antes de investir. A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS.
SUPERVISÃO E FISCALIZAÇÃO Comissão de Valores Mobiliários – CVM Serviço de Atendimento ao Cidadão em www.cvm.gov.br