Relatório Gerencial ARXD11 de dezembro de 2025
Relatório Gerencial do Arx Dover Recebíveis (ARXD11), fundo imobiliário de papel, referente a dezembro de 2025, com entrega no FundosNet (B3) em 21/01/2026. No pregão de 03/11/2026, a cota do ARXD11 fechou a R$ 7,49, com P/VP de 0,81 (valor patrimonial de R$ 9,22 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,69% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 78,8 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 44.527.494/0001-32
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 21/01/2026 19:13
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Semestral
ARX Dover Recebíveis FII
Reponsabilidade Limitada
Dezembro/2025
INFORMAÇÕES DO FUNDO
ARXD11 | Características Gerais e Resumo do Mês de Dezembro/2025
Características
| CNPJ | 44.527.494/0001-32 |
|---|---|
| Administração Fiduciária | Hedge Investments |
| Gestão | ARX Investimentos |
| Taxa Global | 1,02% sobre o patrimônio líquido do Fundo |
| Público-alvo | Investidores em Geral |
| Classificação ANBIMA | FII de Títulos e Valores Mobiliários Gestão Ativa |
| Início do Fundo | Março/2023 |
| Quantidade de Cotas | 8.846.662 | 1.888 cotistas |
| Patrimônio Líquido | R$ 80.614.183,74 |
| PL/Cota | R$ 9,11 |
| Valor de Mercado/Cota | R$ 7,75 |
| Rendimentos | Divulgação:último dia útil do mês Pagamento: 10º dia útil do mês seguinte |
| Tributação Aplicável | Os rendimentos do Fundo são isentos de IR para pessoas físicas1 |
Comentários da Gestão
No fechamento do mês, o portfólio do ARX Dover Recebíveis FII Responsabilidade Limitada (ARXD11) estava 86,93% alocado em CRIs, com dezoito operações, divididas em dezoito séries, chegando em um resultado líquido de R$ 740.940,80 (R$ 0,084/cota). O ARXD11 distribuirá como rendimentos o equivalente a R$ 0,090/cota no dia 15/01/2025, o que representa um dividend yield anualizado, líquido de impostos, de 14,86% a.a., observado o valor a mercado da cota no fechamento do mês (R$ 7,75). Considerando o valor da cota patrimonial no fechamento do mês (R$ 9,11), temos um dividend yield anualizado, líquido de impostos, de 12,52% a.a. Desde seu início, o Fundo distribuiu R$ 3,3582 em rendimentos, o que é equivalente a 109,82% do CDI líquido, considerando a cota patrimonial no fechamento do mês (R$ 9,11).
A carteira de CRIs encontra-se com 14,07% em operações com taxa média de aquisição de CDI+1,91% (duration média de 2,81 anos), 75,18% em operações com taxa média de aquisição de IPCA+8,86% (duration média de 5,05 anos) e 10,75% em uma operação com taxa de aquisição de INCC+9,00% (duration de 6,19 anos).
Com relação ao Programa de Recompra de cotas do ARXD11, durante o mês, o Fundo recomprou e cancelou 27.130 cotas com preço médio de R$ 7,59/cota e desconto médio de 17,02% em relação à cota patrimonial média do mês de dezembro (R$ 9,15/cota). Foram utilizados R$ 207.110,52 do caixa do Fundo para a recompra dessas cotas. Desde o início do Programa, um total de 164.508 cotas foram recompradas, o que representa 1,83% do número de cotas antes do início do programa.
Para o primeiro semestre de 2026, considerando a perspectiva de juros estável em nível elevado e as pressões inflacionárias cedendo, o time de gestão permanecerá atuando de forma mais conservadora e buscando manter o patamar de distribuição de rendimento do Fundo na média de R$ 0,090/cota, evitando flutuações no guidance. De toda forma, será mantida a distribuição de, no mínimo, 95% do resultado semestral auferido a regime caixa.
Nas próximas páginas, detalharemos a estratégia do Fundo e os ativos que compõem a carteira do ARXD11.
Data-base: 31/12/2025. Nota: Os índices são mera referência econômica e não devem ser entendidos como meta ou parâmetro de performance do Fundo. 1 Desde 01/01/2024, a isenção de IR é válida caso: (i) as cotas do Fundo forem negociadas exclusivamente em bolsa ou mercado de balcão organizado; (ii) tenha, no mínimo, 100 cotistas; e (iii) o cotista beneficiado não deve ser dono de mais de 10% (dez por cento) das cotas do Fundo, nos termos da Lei nº 14.754/23. 2 O valor trazido para os rendimentos distribuídos foi devidamente ajustado para a nova base de referência, considerando o desdobramento das cotas na proporação de 1:10.
ARX Investimentos
R$ 53 bilhões
em ativos sob gestão¹
A ARX Investimentos foi fundada em 2001 e é controlada pelo grupo global BNY desde 2008.
Os recursos sob gestão são divididos em uma diversificada grade de produtos nas estratégias de Renda Variável, Multimercados, Crédito Privado, Imobiliário e DI.
A ARX atua com independência no Brasil e, ao mesmo tempo, beneficia-se da robusta estrutura operacional e tecnológica do grupo BNY, que possui os mais altos padrões de governança. A gestora também possui uma estrutura de controles de risco e compliance que atua de forma independente da gestão e busca garantir a segurança dos investimentos dos cotistas.
A estratégia de Imobiliário veio para complementar a grade de produtos da ARX Investimentos, através de um time qualificado e em grande sinergia com a equipe de Crédito Privado, especialmente para operações estruturadas de dívidas imobiliárias, contando com um robusto processo de análise de investimentos. Hoje, a estratégia possui três fundos de investimento imobiliário e aproximadamente R$ 345 milhões sob gestão1.
Com base nos conceitos de solidez e segurança no longo prazo, o time Imobiliário analisa dezenas de operações, selecionando CRIs que possuem boa qualidade de crédito2 e consistência financeira2, aspectos que se mostraram muito importantes no atual cenário econômico. Além disso, a estrutura de garantias de cada operação é negociada caso a caso, considerando uma análise de risco dos projetos e setores envolvidos, bem como a capacidade financeira e o patrimônio de cada devedor.
O time de gestão da ARX Investimentos vem aproveitando o momento de mercado, que apresenta uma liquidez menor, para adquirir operações com qualidade de crédito e bons níveis de spread, sendo o foco em operações high grade, uma vez que estão apresentando spreads interessantes para esse nível de risco, e isso tem se mostrado estratégico no momento atual.
Todas as operações encontram-se detalhadas ao final deste Relatório.
ARX significa “fortaleza” em latim e o nome do Fundo reforça essa ideia: o castelo de Dover é umas das fortalezas mais importantes da Inglaterra, com enorme importância defensiva ao longo dos séculos, e confere ao Fundo as ideias de solidez e segurança no longo prazo.
CENÁRIO MACROECONÔMICO
Palavra do Gestor
O segundo semestre de 2025 foi marcado pela desescalada de tensões tarifárias após elas atingirem seu pico. No início do semestre, o governo americano implementou inúmeras tarifas comerciais, com o Brasil virando alvo de uma sobretaxa de 50% em grande parte de sua pauta exportadora. Os motivos alegados na declaração do governo americano foram políticos, acusando o governo brasileiro de uma caça às bruxas ao ex-presidente Jair Bolsonaro. A tensão entre os dois países culminou com o ministro do STF, Alexandre de Moraes, sendo sancionado pelos Estados Unidos. Com o passar do tempo e com conversas entre as lideranças dos dois países, o conflito se atenuou. Diante do agravamento da inflação de itens afetados por tarifas nos EUA e a performance aquém do esperado dos republicanos nas eleições municipais, Donald Trump passou a se preocupar mais com os impactos eleitorais e econômicos de suas medidas. Assim, exceções às tarifas foram impostas, principalmente para produtos agrícolas, o que se provou como um alívio para o Brasil, que agora possui itens relevantes de sua pauta sendo isentos, como carne e café. As tensões entre China e Estados Unidos também se dissiparam, com ameaças tarifárias sendo postergadas para o futuro.
No plano econômico, a economia americana segue resiliente, principalmente por conta das cadeias ligadas a IA e do elevado consumo das parcelas com renda mais alta, apesar de já exibir um mercado de trabalho frágil. Já na China, a economia segue mostrando sintomas de desaceleração por conta de desafios estruturais, com as lideranças reforçando seus planos de reviver o consumo das famílias no último plano quinquenal.
No contexto interno, a atividade continuou em desaceleração gradual, efeito da política monetária restritiva, apesar dos dados de mercado de trabalho seguirem fortes. No âmbito inflacionário, as pressões amenizaram por conta do câmbio mais valorizado e da queda em preços de commodities, principalmente as agrícolas. A taxa Selic foi mantida em 15% ao longo do segundo semestre, e o mercado aguarda o início do corte de juros pelo Banco Central, que sinaliza precisar de mais indicações de arrefecimento econômico para realizar alguma movimentação. Esperamos que o início do ciclo de afrouxamento monetário ocorra no primeiro trimestre do ano, com orçamento de 300 pontos. Do lado fiscal, o governo continua recorrendo a medidas (parafiscais) que contornam o limite orçamentário para criar e ampliar programas, o que não permite uma maior desaceleração da economia. Além disso, no âmbito político, a relação do Executivo e Judiciário com o Congresso permanece conflituosa e permeada por desconfiança de lado a lado.
No setor imobiliário, vimos uma forte recuperação do IFIX, que fechou o mês de dezembro aos 3.775,31 pontos, máxima histórica do índice, representando uma variação de 3,14% em relação ao fechamento do mês anterior e 21,11% no acumulado do ano. Apesar da tendência positiva do índice, muitos fundos listados continuam apresentando cotas com descontos relevantes, o que representa uma oportunidade para investidores alocarem recurso. O segundo semestre também foi marcado por um volume recorde de emissões, com destaque para novembro, com o maior volume mensal registrado, de R$ 13,8 bilhões. Considerando apenas as emissões encerradas até dezembro, os fundos imobiliários captaram R$ 86,7 bilhões – um aumento de quase 40% em relação ao volume de R$ 62,07 bilhões do ano anterior. Cabe destacar, porém, que o alto volume captado é decorrente de movimentos de (i) consolidação entre fundos e (ii) troca de ativos por cotas.
Por fim, o time de gestão enxerga que o setor imobiliário segue beneficiado, pois vemos as incorporadoras apresentando números resilientes, com bom ritmo de vendas e aumento de preços, assim como o setor de shoppings; no caso de lajes corporativas, o ano de 2025 foi positivo, com queda na vacância e aumento nos valores de aluguel, especialmente em imóveis AAA e regiões premium como a Faria Lima; o setor de galpões logísticos/industriais também apresentam níveis de vacância em mínima histórica e o valor do aluguel se encontra em trajetória positiva. Para o próximo semestre, com a probabilidade iminente de início do ciclo de queda da taxa de juros, há espaço para mantermos uma visão otimista (ainda que com certa cautela) para os fundos imobiliários, com chances de muitos voltarem a ser negociados em valores próximos ao patrimonial, ainda que não necessariamente se atinjam os mesmos níveis vistos pré- pandemia.
As opiniões desta página são do time Macro da ARX, em conjunto com o time Imobiliário.
RESULTADO DO MÊS
Demonstrativo do Resultado Financeiro
Em sua última reunião do ano, o Copom (Comitê de Política Monetária) manteve a taxa Selic em 15% a.a., e sua ata apresentou elementos mais dovish, indicando que a maior parte dos dados econômicos já mostra que a política monetária está funcionando. Por outro lado, o relatório de política monetária de dezembro trouxe projeções mais hawkish, que levantaram questionamentos sobre quando a Selic começará a ser cortada. Em nosso cenário, há probabilidade de início de ciclo de cortes tanto em janeiro, com queda de 0,25%, quanto em março, com queda de 0,50%.
Com relação ao valor patrimonial da cota, tivemos dois principais fatores:
(i) a marcação a mercado, que utiliza uma curva de juros como referência. Como exemplo, fizemos uma comparação mais detalhada na página 11 com a NTN-B 2030, que possui duration próxima ao do Fundo; e
(ii) no caso do CRI Fragnani, após utilizarmos a reserva acumulada no primeiro semestre para absorver parcialmente o impacto negativo desse CRI, houve uma remarcação em setembro para 33,76% do par, de modo que o impacto que temos atualmente na marcação é de -R$ 0,37/cota.
Dessa forma, a cota patrimonial do Fundo segue descontada – caso todos os CRIs indexados à inflação estivessem marcados na taxa de aquisição (média de Inflação + 8,86%), teríamos a cota patrimonial precificada a R$ 9,53, equivalente a uma valorização de
4 58% em rela ão ao valor atual (R$ 9 11)
| Acumulado | Dez/25 | ||||
| RECEITAS Rendimento com CRI | Out/251.048.756,01739.984,54 | Nov/25830.452,19809.156,89 | Dez/25829.922,79793.374,20 | 202511.323.419,7711.099.357,82 | (R$/Cota)0,0940,090 |
| Juros e Prêmio com CRI | 636.426,71 | 631.647,06 | 608.613,36 | 8.105.325,63 | 0,069 |
| Atualização Monetária dos CRI | 103.557,82 | 177.509,82 | 184.760,84 | 2.994.032,19 | 0,021 |
| Lucro/Prejuízo com Compra/Venda de CRI | 247.942,08 | - | 4.837,23 | -101.819,01 | 0,001 |
| Receita com LCI | 26.463,08 | - | - | 61.213,51 | - |
| Receita Renda Fixa | 34.366,31 | 21.295,30 | 31.711,36 | 264.667,45 | 0,004 |
| DESPESAS | -99.902,66 | -104.481,00 | -88.981,99 | -1.172.897,21 | -0,010 |
| Taxa Global | -73.167,11 | -76.177,41 | -62.931,02 | -849.417,84 | -0,007 |
| Custos CETIP, B3 e CVM | -4.144,56 | -4.413,42 | -4.051,77 | -49.877,48 | -0,000 |
| Outras Despesas | -22.590,99 | -23.890,17 | -21.999,20 | -273.601,89 | -0,002 |
| Desp. Fin. com alavancagem de CRI | - | - | - | - | - |
| RESULTADO LÍQUIDO | 948.853,35 | 725.971,19 | 740.940,80 | 10.150.522,56 | 0,084 |
| Reservas Utilizadas | - | 72.670,09 | 55.258,78 | - | 0,006 |
| Distribuição Efetiva | 811.005,30 | 798.641,28 | 796.199,58 | 10.065.340,66 | 0,090 |
| Resultado Acumulado | 225.448,69 | 152.778,59 | 97.519,81 | - | 0,011 |
| Quantidade de Cotas | 9.011.170 | 8.873.792 | 8.846.662 | - | |
| Distribuição por Cotas ARXD11 (R$)1 | 0,090 | 0,090 | 0,090 | 1,120 | |
| Distribuição por Cota (%)1 | 0,99% | 0,99% | 0,99% | 12,29% | |
Data-base: 31/12/2025. Nota: Os índices são mera referência econômica e não devem ser entendidos como meta ou parâmetro de performance do Fundo. 1 A Taxa de Administração inclui a taxa de gestão, totalizando 1,02%a.a. sobre o patrimônio líquido do Fundo, nos termos do, ç , . Regulamento. 2 A Distribuição por Cota foi devidamente ajustada para a nova base de referência, considerando o desdobramento das cotas na proporção de 1:10, sendo o seu percentual calculado com base na cota contábil. 3 As projeções e hipóteses apresentadas são uma mera estimativa e não constituem garantia ou promessa de rentabilidade e resultado pela ARX Investimentos.
RESULTADO DO MÊS
Rentabilidade Histórica
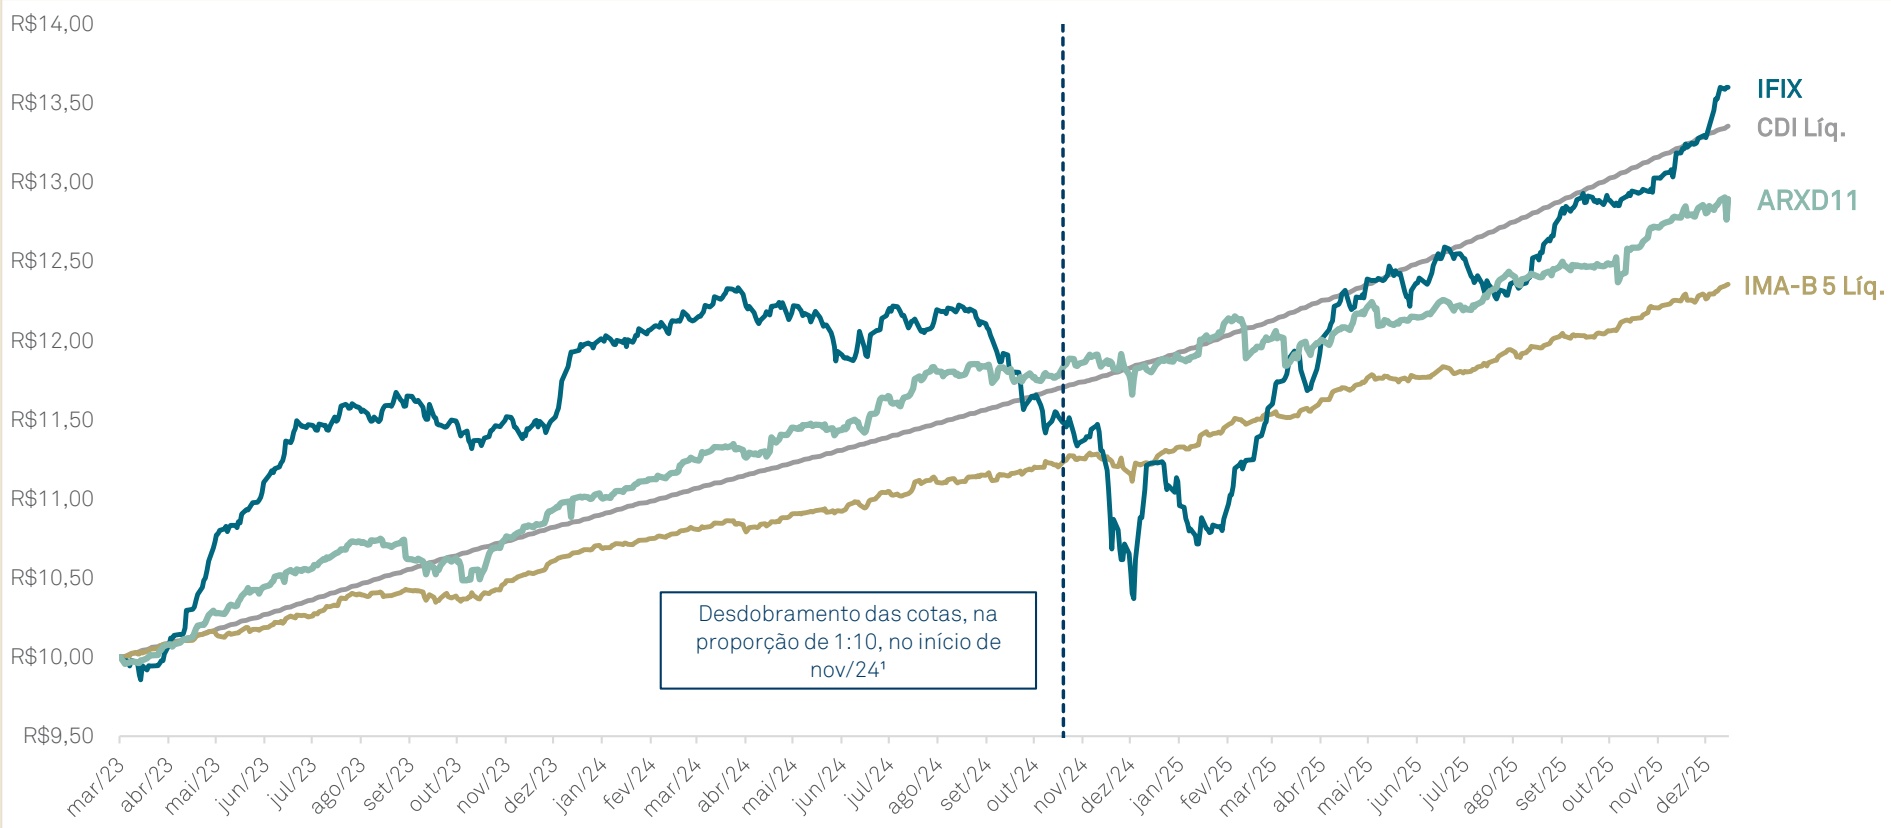
O retorno total do Fundo entre abr/23 e dez/25 foi de 28,95%. Para comparação, no mesmo período, o retorno do CDI (líquido de IR) foi de 33,55%, enquanto o retorno do IMA - B 5 (líquido de IR) foi de 23,56%.
110%
do CDI (líquido de IR)
Rentabilidade Histórica
em comparação com o CDI (líquido de IR), levando em conta as variações da cota patrimonial e os rendimentos distribuídos.
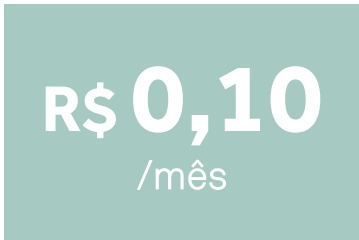
Rendimento Médio Distribuído desde o início do Fundo.
Data-base: 31/12/2025. O retorno total do ARXD11 foi calculado com base nos valores da cota patrimonial mês a mês, uma vez que o Fundo ainda não possui liquidez relevante no mercado secundário. Além disso, o retorno total indicado acima considera a valorização da cota recebido em ca to Médio Distribuí
| # CRI | Emissor | Emissão/Série | Código IF | Volume (R$ mi) | Indexador | Taxa de Aquisição | Vencimento | Duration (em anos) | Natureza | Segmento | Estratégia | % do PL | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | FGR Genebra | Canal | 100a/1a | 24E2453531 | 7,89 | IPCA | 9,00% | jun/41 | 8,77 | Pulverizado Carteira de Recebíveis | Core | 9,79% | |
| 2 | Barra da Tijuca | Casa de Pedra | 12a/2a | 2311487360 | 7,53 | INCC | 9,00% | set/32 | 6,19 | Corporativo | Incorporação | Core | 9,34% |
| 3 | HDOF Itacema | Virgo | 105a/1a | 23H1627566 | 6,37 | IPCA | 9,00% | ago/33 | 3,37 | Corporativo | Incorporação | Core | 7,90% |
| 4 | Cogna | Opea | 49a/2a | 22E1321749 | 6,32 | IPCA | 8,65% | jul/29 | 2,62 | Corporativo | Educação | Core | 7,84% |
| 5 | Martini Meats | Vert | 67a/1a | 22F0930128 | 6,25 | IPCA | 9,42% | mar/34 | 4,21 | Corporativo | Logística | Core | 7,76% |
| 6 | PGE | Bari | 11a/1a | 22J0070697 | 5,33 | IPCA | 8,00% | jul/36 | 4,49 | Corporativo | Geração Distribuída | Core | 6,61% |
| 1 | BTS Estácio (Technion) | Virgo | 68a/1a | 23B0475829 | 5,15 | IPCA | 9,00% | jan/35 | 5,64 | Corporativo | Educação | Core | 6,39% |
| 8 | Mega Moda | Opea | 91a/1a | 22L1668408 | 4,25 | IPCA | 8,22% | dez/34 | 3,99 | Corporativo | Shopping | Core | 5,27% |
| 9 | Reserva da Mata | Travessia | 24a/1a | 22L1211468 | 4,25 | IPCA | 10,50% | ago/37 | 7,51 | Pulverizado Carteira de Recebíveis | Tática | 5,27% | |
| 10 | Ed. Senado | Opea | 557a/1a | 25L2867995 | 3,78 | CD1+ | 1,55% | dez/26 | 0,94 | Corporativo | Energia | Tática | 4,69% |
| 11 | Assaí | Opea | 24ª/2a | 22F1357736 | 3,51 | IPCA | 7,02% | abr/34 | 5,43 | Corporativo | Varejo | Tática | 4,35% |
| 12 Agibank | Vert | 125a/2a | 24C2144589 | 3,15 | CDI + | 2,85% | mar/34 | 4,63 | Corporativo | Bancos | Tática | 3,91% | |
| 13 | Tenda | Opea | 513a/1a | 25J5351986 | 2,61 | CDI + | 1,05% | out/30 | 3,53 | Corporativo | Incorporação | Core | 3,24% |
| 14 BTS Cogna (NJ) | Virgo | 161a/1a | 24H1453794 | 1,55 | IPCA | 9,30% | jan/34 | 3,55 | Corporativo | Educação | Core | 1,93% | |
| 15 HDOF Haddock | Virgo | 29a/2a | 22K0016415 | 1,09 | IPCA | 8,75% | dez/32 | 3,13 | Corporativo | Incorporação | Core | 1,35% | |
| 16 Cooperativa Lar | Habitasec | 17a/1a | 22L1258273 | 0,72 | IPCA | 9,04% | dez/34 | 3,84 | Corporativo | Agropecuário | Core | 0,89% | |
| 17 Embraed | Canal | 43a/1a | 23E1295288 | 0,32 | CDI + | 4,00% | mai/28 | 1,15 | Corporativo | Incorporação | Core | 0,39% | |
| 18 Fragnani | Habitasec | 6a/2a | 22J0268409 | 2,02 | CDI+ | 4,00% | out/34 | Corporativo | Indústria | Core | 2,50% | ||
| 19 Caixa | 8,52 | 10,57% | |||||||||||
| TOTAL | 80,61 | 4,86 |
PORTFÓLIO DO FUNDO
Visão Geral do Portfólio
Gráfico 1: Taxa Média e Distribuição por Indexador
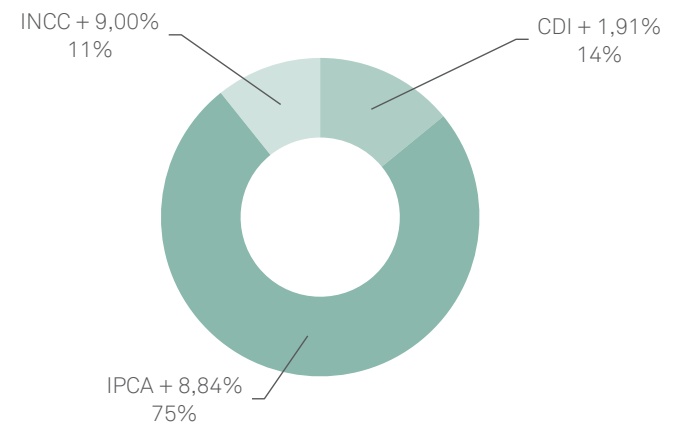
Gráfico 3: Distribuição por Segmentos
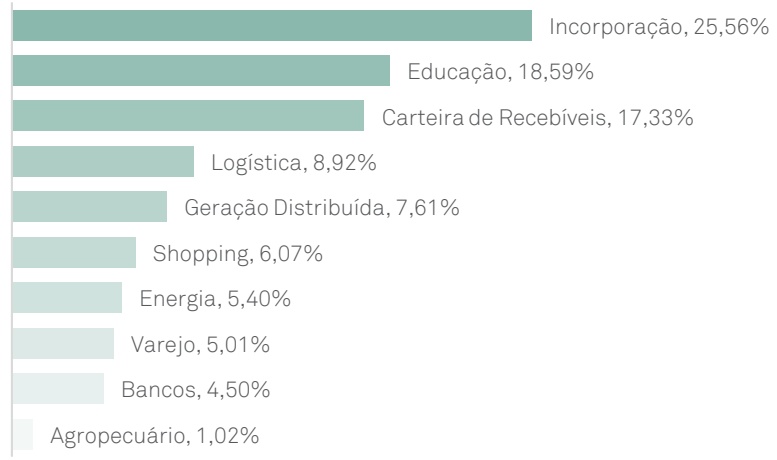
Gráfico 2: Distribuição por Securitizadora
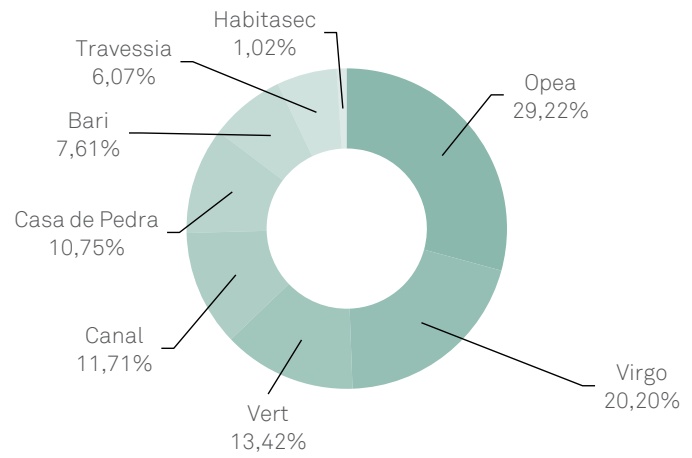
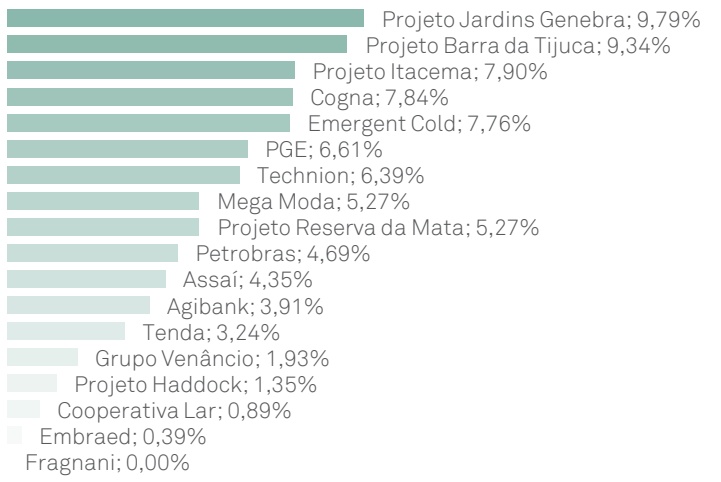
Gráfico 4: Concentração por Grupo Econômico
Distribuição das Garantias
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: os gráficos e o mapa apresentados consideram somente o montante alocado em operações de CRI, que representa 86,93% do Patri mônio Líquido do Fundo.
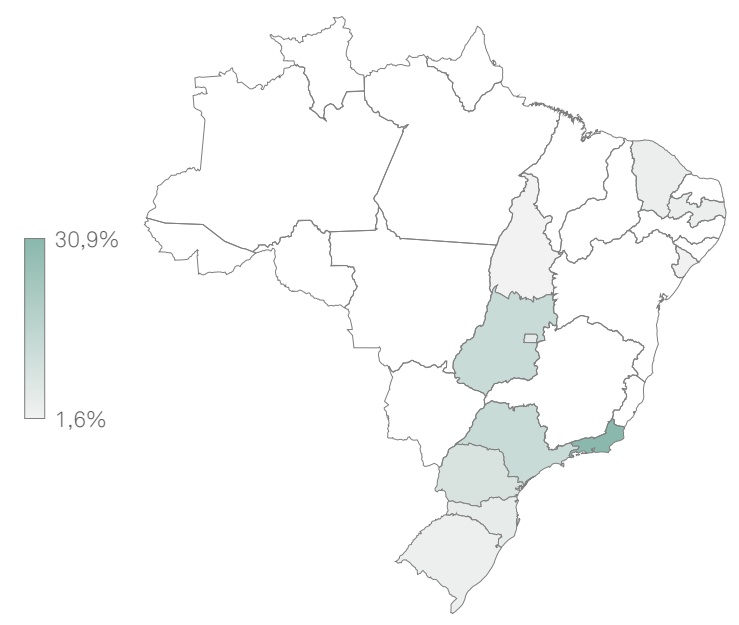
Presença geográfica com base na localização da(s) garantia(s) imobiliária(s) do CRI. O percentual de distribuição é calculado com base no valor avaliado de cada garantia sobre a soma dos valores de todas as © Microsoft, Opgarantias, ponderado pelo participação de cada CRI na carteira.
RESULTADO CONTÁBIL
Resultado por Cota e Comparativo com Índices
Abaixo trazemos a abertura do resultado contábil desde o início do Fundo (março/2023), com uma breve explicação sobre o regime base “caixa” e a sua relação com o regime base “competência”.
1) Regime Caixa: consideramos todo o resultado que de fato virou caixa para o Fundo, como recebimento de juros, contabilização de inflação e resultado por compra e venda de CRI. Para ser contabilizado, esse resultado precisa necessariamente ser proveniente do CRI – por exemplo, se tivermos um CRI com carência de juros, durante o período de carência não poderá ser contabilizado nenhum resultado caixa, somente resultado competência.
2) Regime Competência: consideramos o resultado de cada CRI, apurado durante o período, no preço de aquisição do papel, porém incluindo o valor que ainda não virou caixa. Como exemplo, esse regime é utilizado em casos que um CRI possua carência de juros ou amortização, ou ainda, um CRI cujo pagamento da PMT seja no início do mês, pois quando olhamos a carteira no fechamento no final do mês, temos um resultado de juros e inflação que ainda não virou “caixa”.
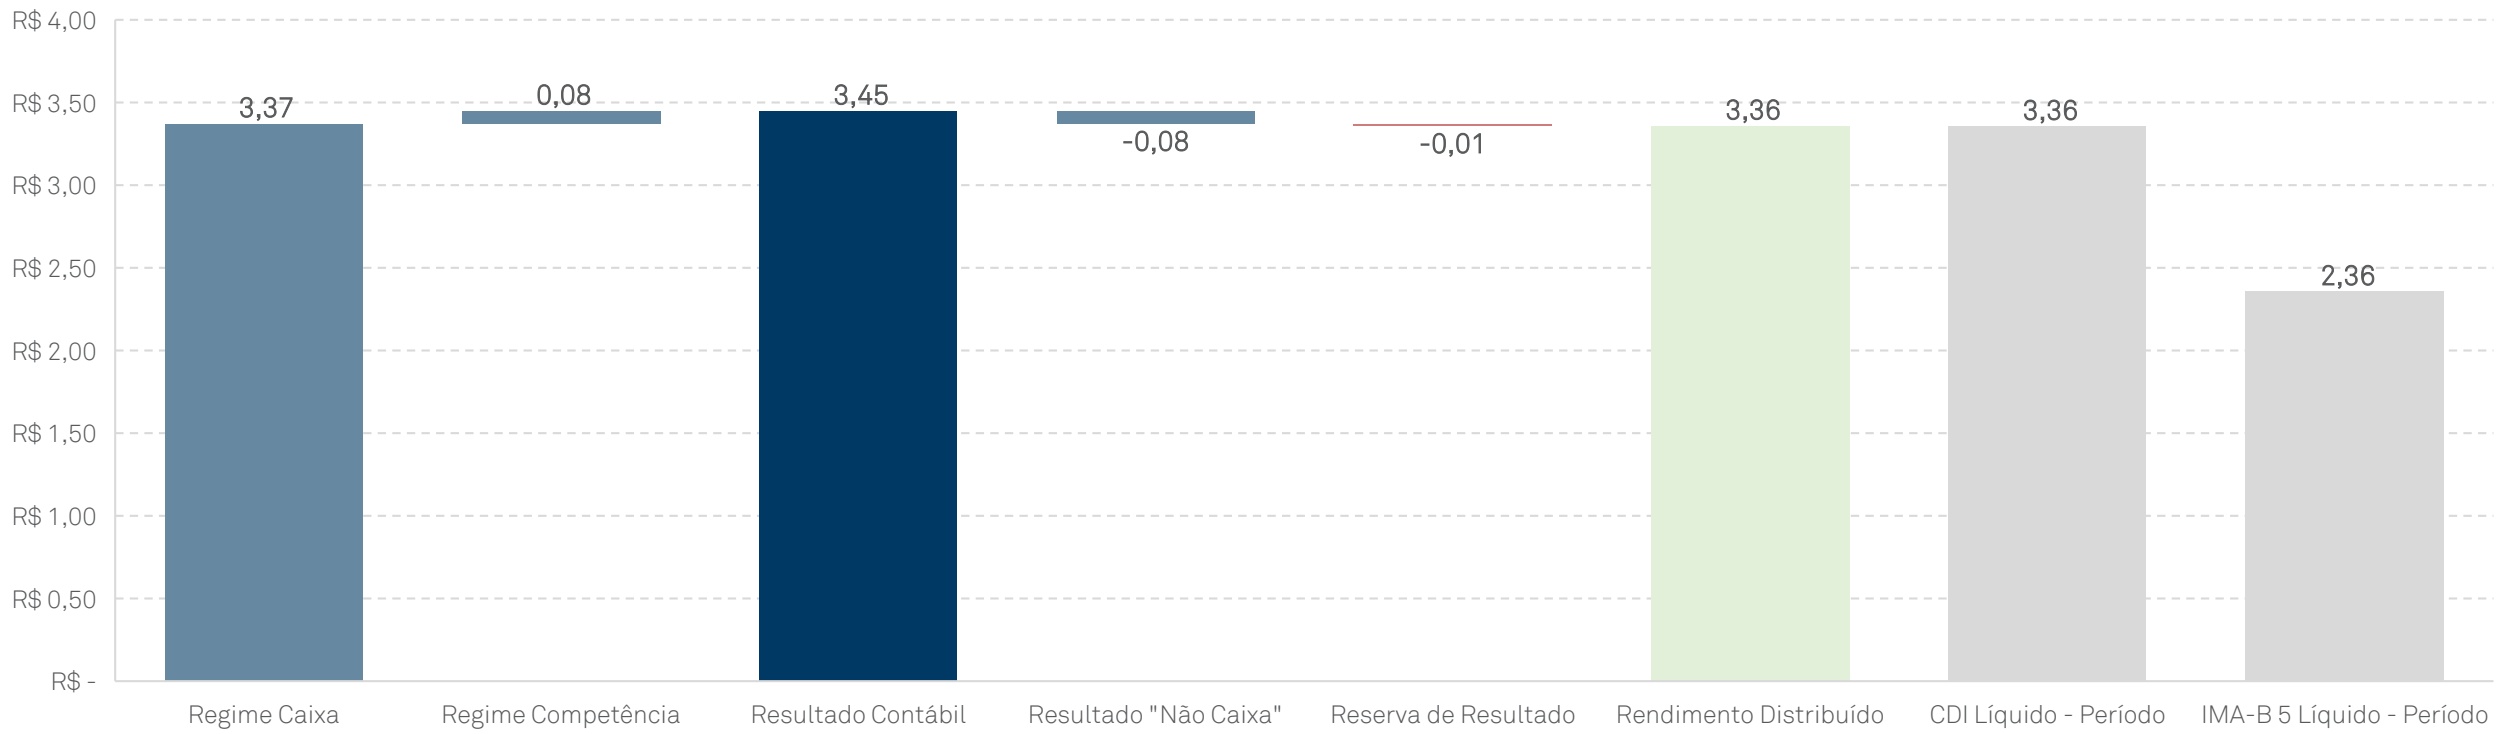
Data-base: 31/12/2025. Nota: A coluna “Regime Competência” considera R$0,0282/cota referente à inflação acumulada, conforme apresentada na página Análise do Resultado, além do accrual natural das operações do Fundo (contabilizado desde o dia de pagamento da PMT de cada uma delas até o fechamento do mês).
COTA PATRIMONIAL
Composição
Considerando as alterações no cenário macroeconômico desde a realização da oferta e com o objetivo de dar mais transparência para os nossos cotistas com relação à composição do valor da cota patrimonial, trazemos abaixo a abertura dos custos e impactos da “Marcação a Mercado” (MTM) – precificação a mercado de cada CRI feita pelo administrador fiduciário. O ARXD11 possui uma carteira composta por muitos CRIs em IPCA+ e, desde o início do Fundo, observamos uma abertura da curva de juros (conforme detalhado no Resultado do Mês).
Na prática, conseguimos enxergar que o ARXD11 teve início com um PL de R$ 10,07/cota1 e, ao longo dos últimos meses, foi impactado pelos custos das ofertas (- R$ 0,24/cota), pelo resultado “accrual” (+ R$ 0,08/cota) e pelos rendimentos, a distribuir e distribuídos (+ R$ 0,01/cota e + R$ 3,36/cota, respectivamente), resultando em uma cota na curva de R$ 13,27. A partir desse valor, se descontarmos o que já foi distribuído (- R$ 3,36/cota) e o impacto da MTM (- R$ 0,80/cota), chegamos ao valor atual da cota patrimonial, de R$ 9,11.
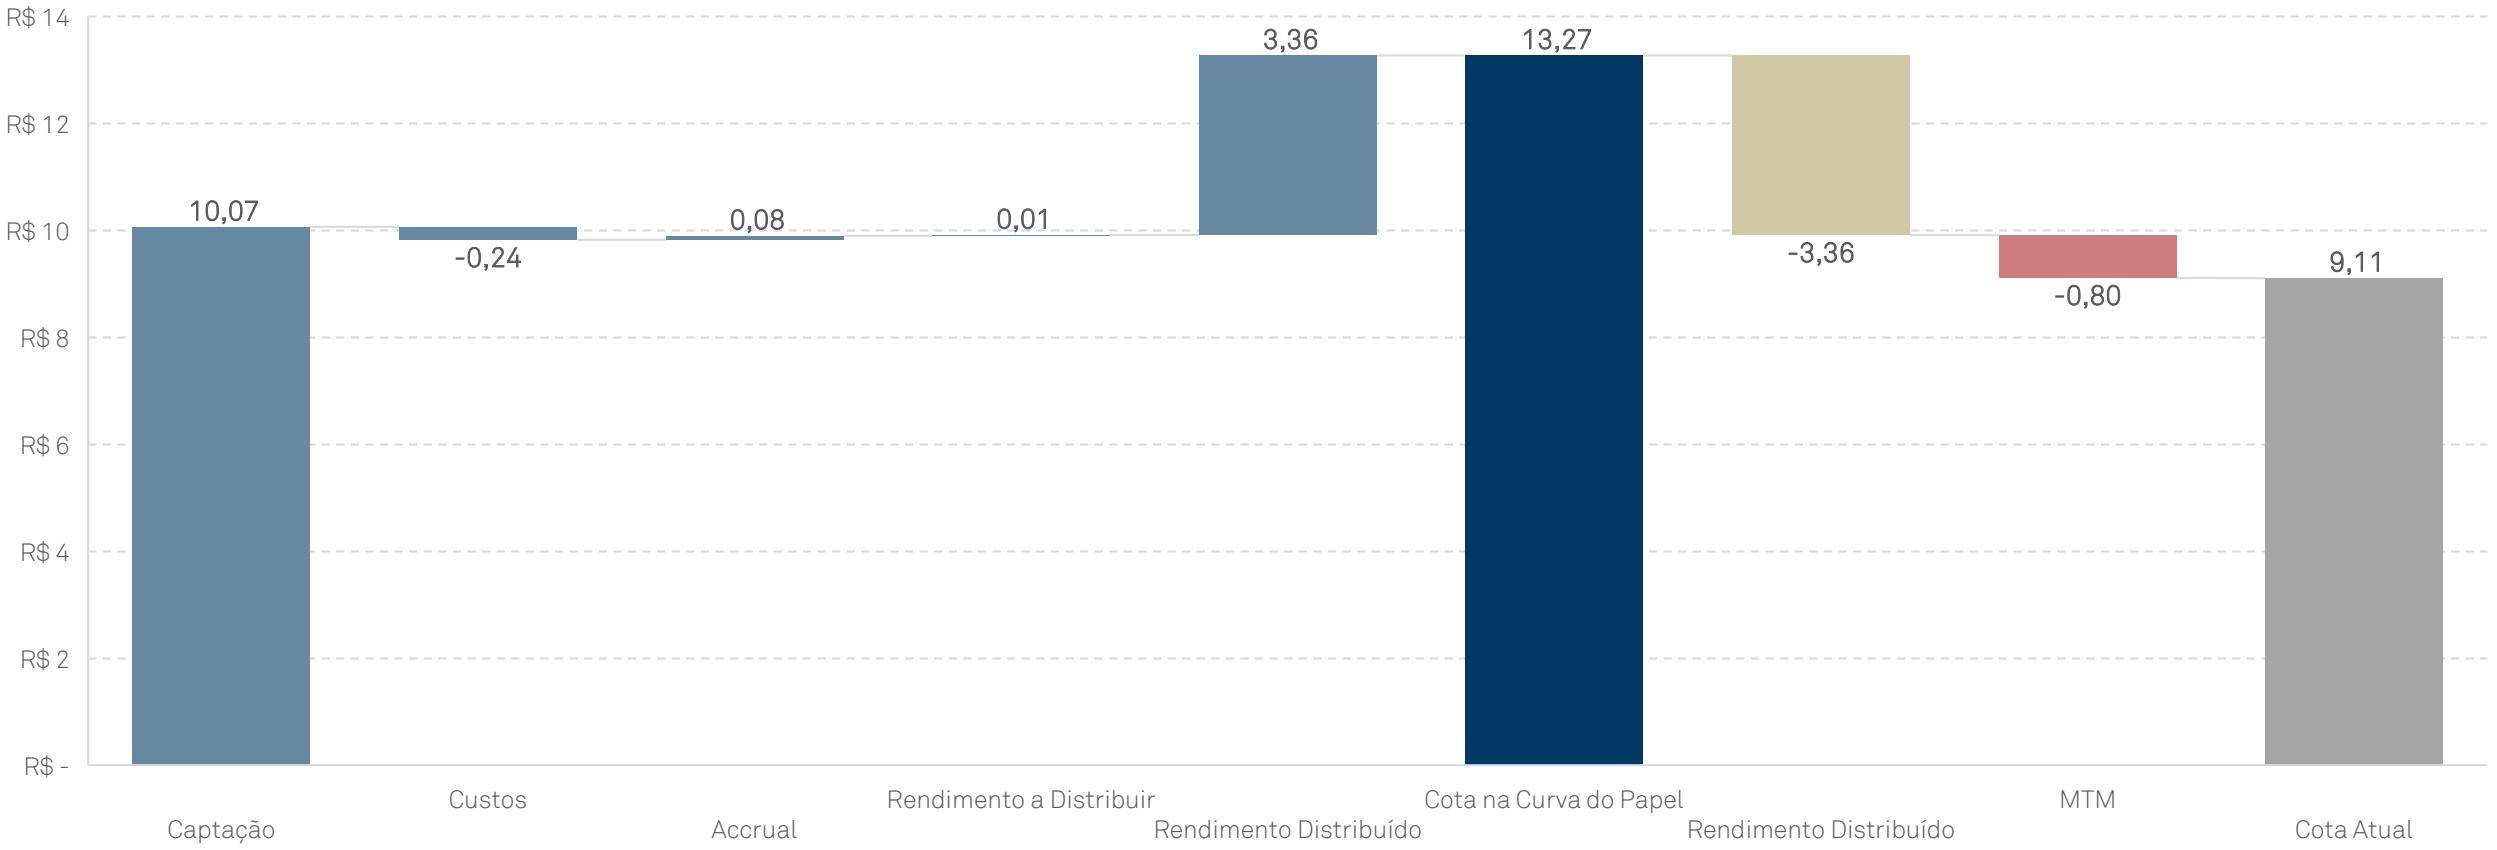
Data-base: 31/12/2025. Nota: 1 O valor de R$ 10,07/cota contempla todas as emissões de cotas realizadas desde o início do Fundo (IPO em março/2023 e dois follow-on em outubro/2023 e setembro/2024), além das recompras feitas a partir de novembro/2025.
PORTFÓLIO DO FUNDO
Análise de Sensibilidade
| 75% da | Carteira | 25% da | Carteira | |||
| Cota (R$) | Desconto | Yield (Inf.+) | Spread (NTNB+) | Taxa (CDI+) | DY | |
| 7,00 | -23,16% | 14,29% | 6,56% | 3,12% | 16,57% | |
| 7,15 | -21,51% | 14,02% | 6,28% | 3,04% | 16,20% | |
| 7,30 | -19,87% | 13,75% | 6,01% | 2,96% | 15,84% | |
| 7,45 | -18,22% | 13,48% | 5,74% | 2,87% | 15,50% | |
| Valor de Mercado | 7,60 | -16,58% | 13,20% | 5,47% | 2,79% | 15,17% |
| da Cota | 7,75 | -14,93% | 12,93% | 5,19% | 2,71% | 14,86% |
| (dezembro/25) | 7,90 | -13,28% | 12,66% | 4,92% | 2,63% | 14,56% |
| 8,05 | -11,64% | 12,39% | 4,65% | 2,54% | 14,27% | |
| 8,20 | -9,99% | 12,11% | 4,38% | 2,46% | 14,00% | |
| 8,35 | -8,34% | 11,84% | 4,10% | 2,38% | 13,73% | |
| 8,50 | -6,70% | 11,57% | 3,83% | 2,30% | 13,47% | |
| Cota Patrimonial | 9,11 | 0,00% | 10,46% | 2,72% | 1,96% | 12,52% |
A tabela acima traz uma análise de sensibilidade com base na cota do ARXD11 no fechamento do mês e possíveis pontos de entrada para o investidor. Dessa forma, é possível visualizar o retorno teórico em diferentes cenários de cotação, considerando a taxa média da carteira do Fundo1.
De forma simplificada, ao adquirir a cota no preço de R$ 7,75, o cliente estará carregando uma carteira com 75% alocados em Inflação + 12,93% e 25% em CDI + 2,71%, resultando em um DY anualizado de 14,86%.
Marcação a Mercado
| Saldo Curva | Saldo MTM | Impacto | ||
|---|---|---|---|---|
| # | CRI | (R$ mi) | (R$ mi) | (R$/cota) |
| 1 | Barra da Tijuca | 8,13 | 7,53 | -0,07 |
| 2 | FGR Genebra | 8,41 | 7,89 | -0,06 |
| 3 | HDOF Itacema | 6,86 | 6,37 | -0,06 |
| 4 | Embraed | 0,32 | 0,32 | 0,00 |
| 5 | PGE | 5,78 | 5,33 | -0,05 |
| 6 | BTS Estácio (Technion) | 5,53 | 5,15 | -0,04 |
| 7 | Reserva da Mata | 4,64 | 4,25 | -0,04 |
| 8 | Mega Moda | 4,65 | 4,25 | -0,04 |
| 9 | Martini Meats | 6,45 | 6,25 | -0,02 |
| 10 | Assaí | 3,71 | 3,51 | -0,02 |
| 11 | Agibank | 3,13 | 3,15 | 0,00 |
| 12 | Cooperativa Lar | 0,71 | 0,72 | 0,00 |
| 13 | HDOF Haddock | 1,17 | 1,09 | -0,01 |
| 14 | BTS Cogna (NJ) | 1,56 | 1,55 | 0,00 |
| 15 | Cogna | 6,42 | 6,32 | -0,01 |
| 16 | Tenda | 2,61 | 2,61 | 0,00 |
| 17 | Ed. Senado TOTAL Fragnani | 3,7873,855,35 | 3,7870,082,05 | 0,00-0,43-0,37 |
| # CRI | Inflação Acumulada (R$) | R$/cota |
|---|---|---|
| 1 Barra da Tijuca | 107.166 | 0,0121 |
| 2 Martini Meats | 41.627 | 0,0047 |
| 3 FGR Genebra | 14.779 | 0,0017 |
| 4 Cogna | 85.786 | 0,0097 |
| TOTAL | 249.359 | 0,0282 |
Com intuito de aumentar a transparência, detalhamos o impacto da marcação a mercado em cada operação. Por conta da atual situação da Fragnani, a precificação do CRI não está atrelada às oscilações do mercado, apenas à situação de crédito da empresa; desta forma, separamos dos outros.
Por fim, a tabela ao lado indica quais são as operações em que temos inflação acumulada (ou seja, que ainda não virou caixa para ser distribuído).
ANÁLISE DE RESULTADO
Comparação – NTN - B 2030
Para facilitar a análise das informações trazidas nas páginas anteriores, preparamos uma tabela comparativa com a NTN-B 2030, que utilizamos como referência por ter uma próxima (4,21) à média do Fundo (4,86).
Conforme é possível observar na tabela abaixo, houve uma variação positiva da NTN-B 2030 equivalente a 1,81% desde o início do Fundo. Esse aumento gera um impacto inversamente proporcional no Fundo, de modo que temos um saldo líquido de – R$ 0,43/cota. Na coluna ao lado, apresentamos a rentabilidade do Fundo no mesmo período – e vale destacar que o Fundo é isento de IR, então para fins de comparação, a diferença entre as rentabilidades seria ainda maior.
| NTN-B 2030 | ARXD11 | ||||
| Período | Taxa -Abertura | Taxa -Fechamento | Variação | Rentabilidade | Rentabilidade |
| 2023 | 5,92% | 5,22% | -0,70% | 11,43% | 10,00% |
| 2024 | 5,22% | 7,75% | 2,53% | -1,17% | 7,41% |
| jan/25 | 7,75% | 7,70% | -0,06% | 1,24% | 1,56% |
| fev/25 | 7,70% | 7,90% | 0,20% | 0,41% | -0,93% |
| mar/25 | 7,90% | 7,88% | -0,02% | 1,59% | 0,22% |
| abr/25 | 7,88% | 7,45% | -0,42% | 2,91% | 1,42% |
| mai/25 | 7,45% | 7,51% | 0,06% | 0,77% | 0,21% |
| jun/25 | 7,51% | 7,50% | -0,01% | 0,80% | 1,05% |
| jul/25 | 7,50% | 7,93% | 0,44% | -0,71% | 0,31% |
| ago/25 | 7,93% | 7,79% | -0,14% | 1,18% | 1,18% |
| set/25 | 7,79% | 7,91% | 0,12% | 0,40% | 0,41% |
| out/25 | 7,91% | 7,91% | 0,00% | 0,99% | 0,94% |
| nov/25 | 7,91% | 7,68% | -0,23% | 1,56% | 1,53% |
| dez/25 | 7,68% | 7,74% | 0,06% | 0,70% | 0,91% |
| TOTAL | 5,92% | 7,74% | 1,81% | 23,84% | 28,95% |
PORTFÓLIO DO FUNDO
CRI FGR – Jardins Genebra
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 7,89 milhões | 9,79% | IPCA + 9,00% | 75% | Fiança, AFP, CF, FD e FR | Junho/2041 |
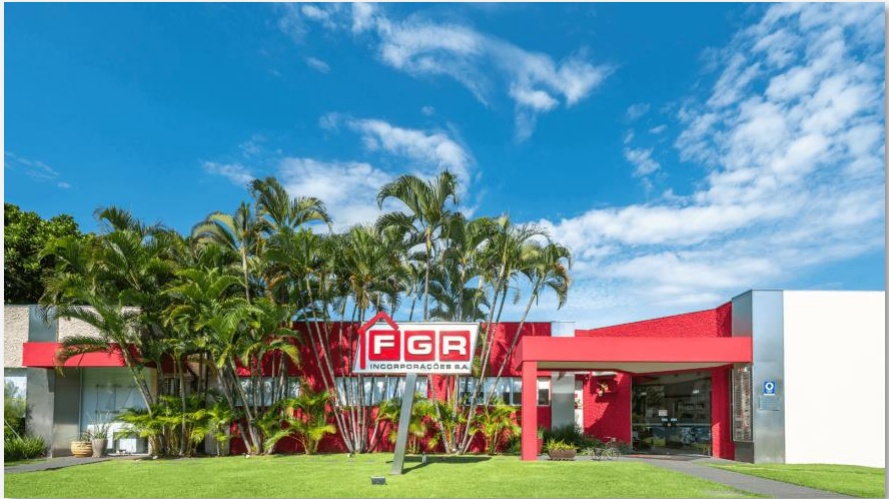
Descrição | CRI com lastro em uma nota comercial emitida pela FGR Incorporações S.A., incorporadora que possui mais de 38 anos de experiência na construção de condomínios fechados de alto padrão, principalmente em Goiânia/GO, cerca de 44 condomínios lançados, e estão expandindo sua área de atuação para Brasília.
Garantias | A operação conta com fiança dos sócios fundadores da companhia e cessão fiduciária da carteira do empreendimento Jardins Genebra em Brasília/DF. Além disso, há alienação fiduciária de participação da SPE que detém o empreendimento e um fundo de reserva robusto, atualmente com R$ 4 milhões (o FR não foi acionado até o momento, e o valor mínimo que deve possuir é de 2 PMT – atualmente contamos com uma gordura de mais de 4 PMT).
| A emissão e a devedora não possuem .
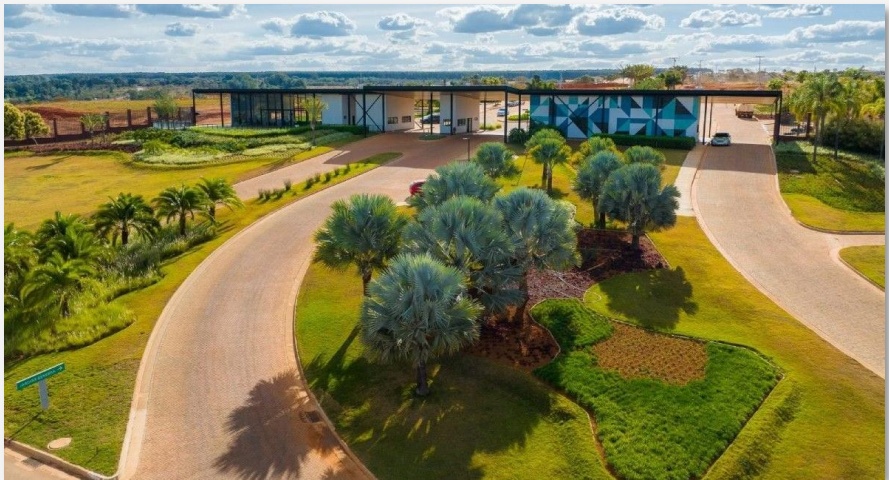
Comentários da Gestão | A FGR foi fundada em 1986 pelo engenheiros Frederico Craveiro, Guilherme Craveiro e Rodolfo Bernardes. A companhia foca no desenvolvimento, comercialização e construção de condomínios horizontais fechados de alto padrão, entregues com casas ou lotes residenciais. Até o momento, foram lançados mais de 44 condomínios em sete estados diferentes (Uberlândia/MG, Vila Velha/ES, Brasília/DF, Arauaína/TO, e regiões metropolitanas de Goiânia/GO, Belém/PA, Natal/RN e Fortaleza/CE). Um dos grandes diferenciais da FGR é o financiamento direto com seus clientes, cujo processo de cobrança é estruturado, contando com um servicer e acompanhamento mensal. O empreendimento Jardins Genebra é um condomínio de alto padrão, e está localizado na região entre o Lago Sul e Lago Norte de Brasília – para facilitar o acesso, a FGR investiu recursos próprios para construção da DF-456, uma obra de grande impacto no desenvolvimento e no trânsito da região, fazendo a ligação entre a DF-001 (anel viário) e DF-250. O empreendimento conta com diversas praças, quadra de tênis, de futebol society, beach tennis e poliesportiva, academia, playground, salão de eventos e paisagismo do escritório Burle Marx. Na próxima página, trazemos mais informações da carteira com relação ao índice de cobertura e níveis de adimplência por faixa.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI FGR – Jardins Genebra
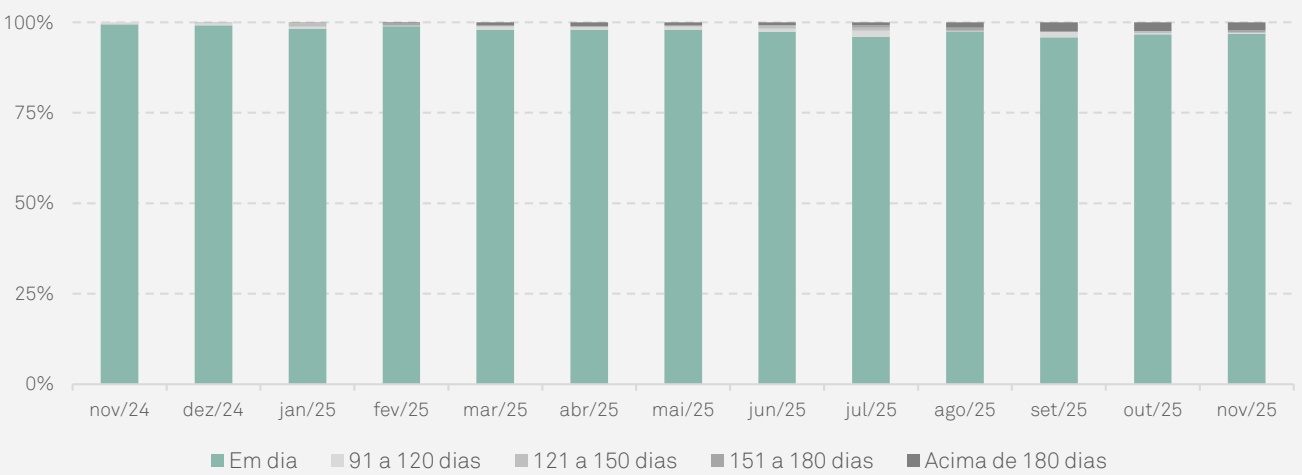
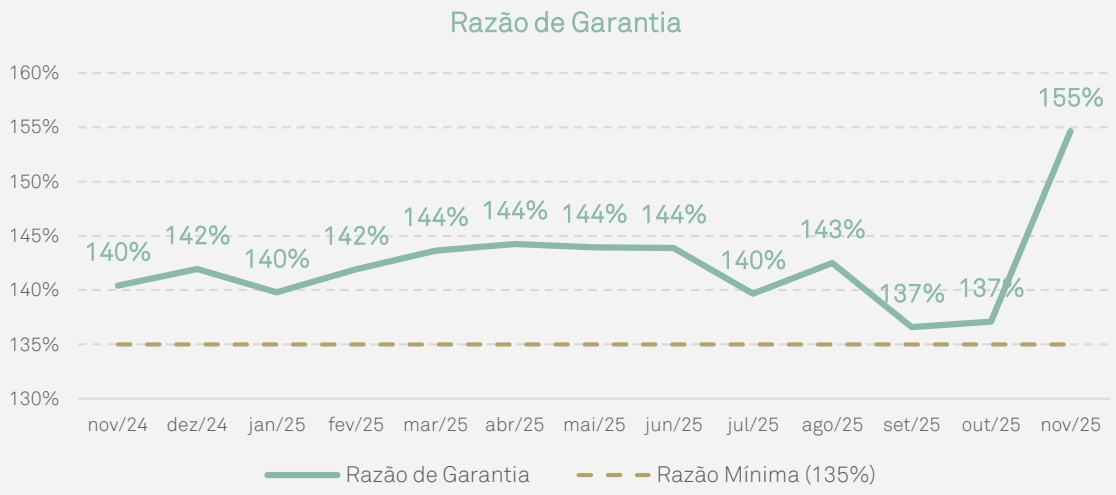
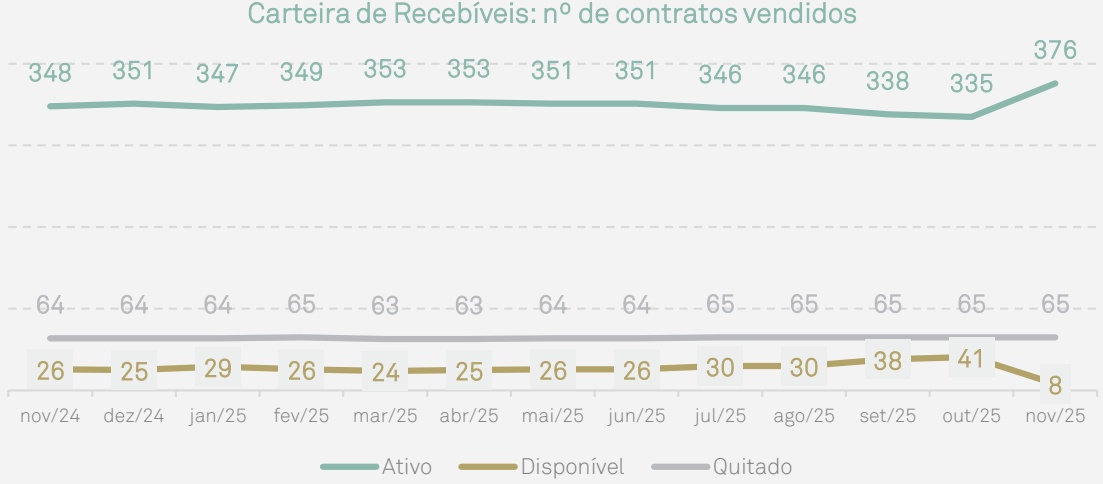
Comentários da Gestão | Para essa operação, foi cedida em garantia a carteira do empreendimento Jardins Genebra, um dos grandes sucessos da companhia: mais de 98% do condomínio já está vendido, com nível de inadimplência próximo a 3% e carteira de clientes pouco concentrada.
Mensalmente, a FGR deve apresentar um índice de cobertura de, no mínimo, 135%, e a operação vem cumprindo esse covenant ao longo de todo o segundo semestre de 2025. Por fim, cabe pontuar que esse percentual poderia ser reduzido para 125% caso a empresa conseguisse atingir um nível de 80% de contratos de compra e venda com registro de alienação fiduciária de imóvel com seus compradores durante os primeiros dezoito meses de operação, prazo esse que foi encerrado em novembro/2025.
Faixas de Inadimplência (% de contratos)
PORTFÓLIO DO FUNDO
CRI Barra da Tijuca
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 7,53 milhões | 9,34% | INCC + 9,00% | 50% | Fiança, AFP, AFI, CF, FR e FD | Setembro/2032 |
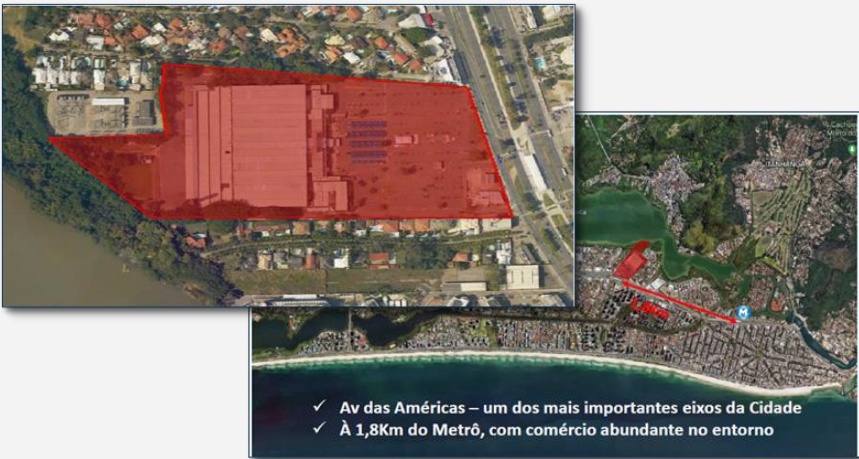
Descrição | CRI com lastro em uma CCB emitida pela Elliot Empreendimentos, do grupo SOD Capital, para financiar a aquisição de um imóvel no Rio de Janeiro/RJ, no valor de R$ 250 milhões. Em parceria com o Opportunity, renomado no mercado imobiliário e com larga expertise (mais de 27 anos de experiência no mercado imobiliário, com mais de 70 empreendimentos incorporados no RJ e ES), o imóvel abrigará um projeto residencial de alto padrão, com VGV estimado entre R$ 2-3 bilhões.
Garantias | Cessão fiduciária dos recebíveis relativos à 90% da permuta financeira com o Opportunity, que representam aprox. 30% do VGV do projeto, e foram avaliados inicialmente em R$ 560 milhões. Além disso, o CRI possui alienação fiduciária do imóvel, localizado na Barra da Tijuca, onde era o antigo Extra, próximo ao Downtown Shopping, que conta com um potencial construtivo de aproximadamente 74 mil m² registrado em matrícula. Outro aspecto que traz conforto é o fator skin in the game – o sócio principal do grupo SOD Capital é fiador e aportou recursos próprios na operação, enquanto o Opportunity entrou na operação com performance bond e fiança de um de seus sócios no contrato de permuta financeira, sendo que ambos os sócios em questão apresentaram IR robusto e com patrimônio suficiente para fazer frente à dívida.
| A emissão e a devedora não possuem .
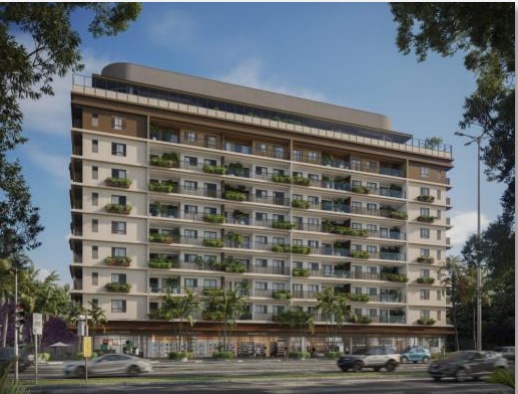
Comentários da Gestão | No final de junho/2025, o Opportunity lançou o Green Park Barra, localizado a menos de 2km da estação de metrô Jardim Oceânico | Barra da Tijuca, na Avenida das Américas, uma das mais importantes do Rio de Janeiro. Trata-se de um empreendimento de alto padrão, com piscina, quadra de tênis e de beach tennis, etc, em área privativa total de cerca de 204 mil m².
Em abril/2025, o Opportunity realizou um primeiro aporte, em valor aprox. de R$ 85,8 milhões, como antecipação da permuta financeira, e valor está sendo utilizado para pagamento dos juros da operação até que a carteira de recebíveis seja suficiente para cobrir a PMT do CRI. Uma vez que isso ocorra, o saldo remanescente será destinado à amortização extraordinária do saldo devedor.
Como o projeto desse CRI está em fase inicial, ainda não temos informações para trazer gráficos. Para acompanhamento, temos algumas datas de verificação: (1) Aprovação do projeto: prazo original até outubro/2025, cumprido em setembro/2024; (2) Registro da incorporação: prazo original até setembro/2025, cumprido em junho/2025; (3) Lançamento comercial: prazo original até março/2026, porém, já houve um lançamento parcial em junho/2025. As obras foram iniciadas em meados de dezembro, e até o fechamento do mês, foram vendidas 306 unidades dessa fase parcial, representando 49% do que foi lançado e cerca de 35% do total da primeira fase, e o CRI conta com uma carteira de aprox. R$ 120,4 milhões. Após o lançamento comercial completo do projeto, deverá ser observado um LTV máximo de 50%.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI HDOF Itacema
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 6,37 milhões | 7,90% | IPCA + 9,00% | 60% | AFl e FD | Agosto/2033 |
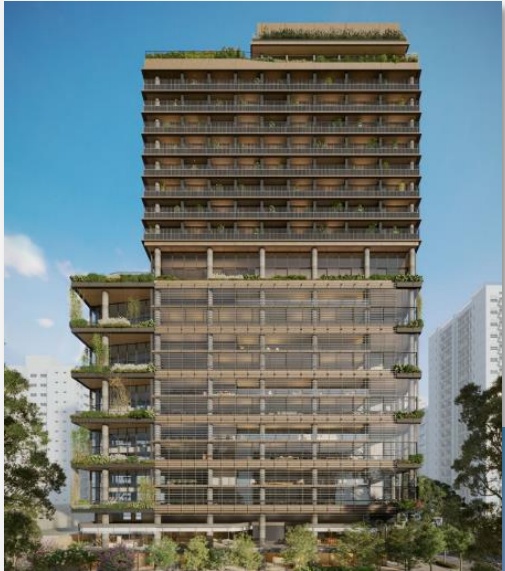
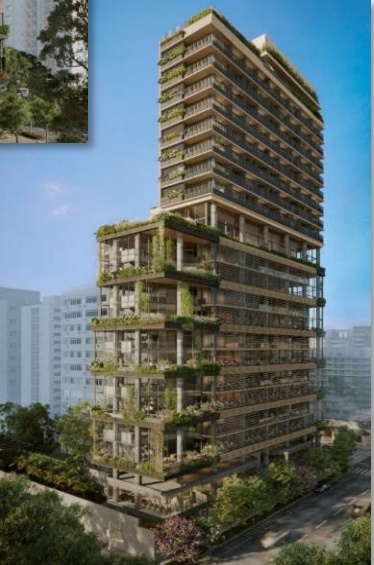
Descrição | CRI com lastro em uma debênture emitida pela IZP Itacema Empreendimentos Imobiliários, para desenvolvimento de projeto na Rua Itacema com a Rua Renato Paes de Barros, no coração do bairro Itaim Bibi em São Paulo/SP, cujo terreno foi adquirido por uma SPE detida 100% pelo FII HDOF11. O projeto será desenvolvido pela Hedge, em conjunto com a Paladin e a Idea!Zarvos, premiada por design e conhecida por seus projetos diferenciados tanto no corporativo como no residencial. O projeto Itacema está aprovado e a construção encontra-se em sua segunda etapa, que compreende desde as fundações até a entrega do empreendimento, e possui previsão de conclusão em setembro/2026.
Garantias | Contamos com a alienação fiduciária do imóvel, avaliado em R$ 57,8 milhões pela Cushman & Wakefield em maio/2023, e fundo de despesas. Para fins de cálculo do LTV, estamos considerando o valor de avaliação versus o volume total da dívida, cujo saldo devedor atualmente é de R$ 35 milhões.
| A emissão e a devedora não possuem .
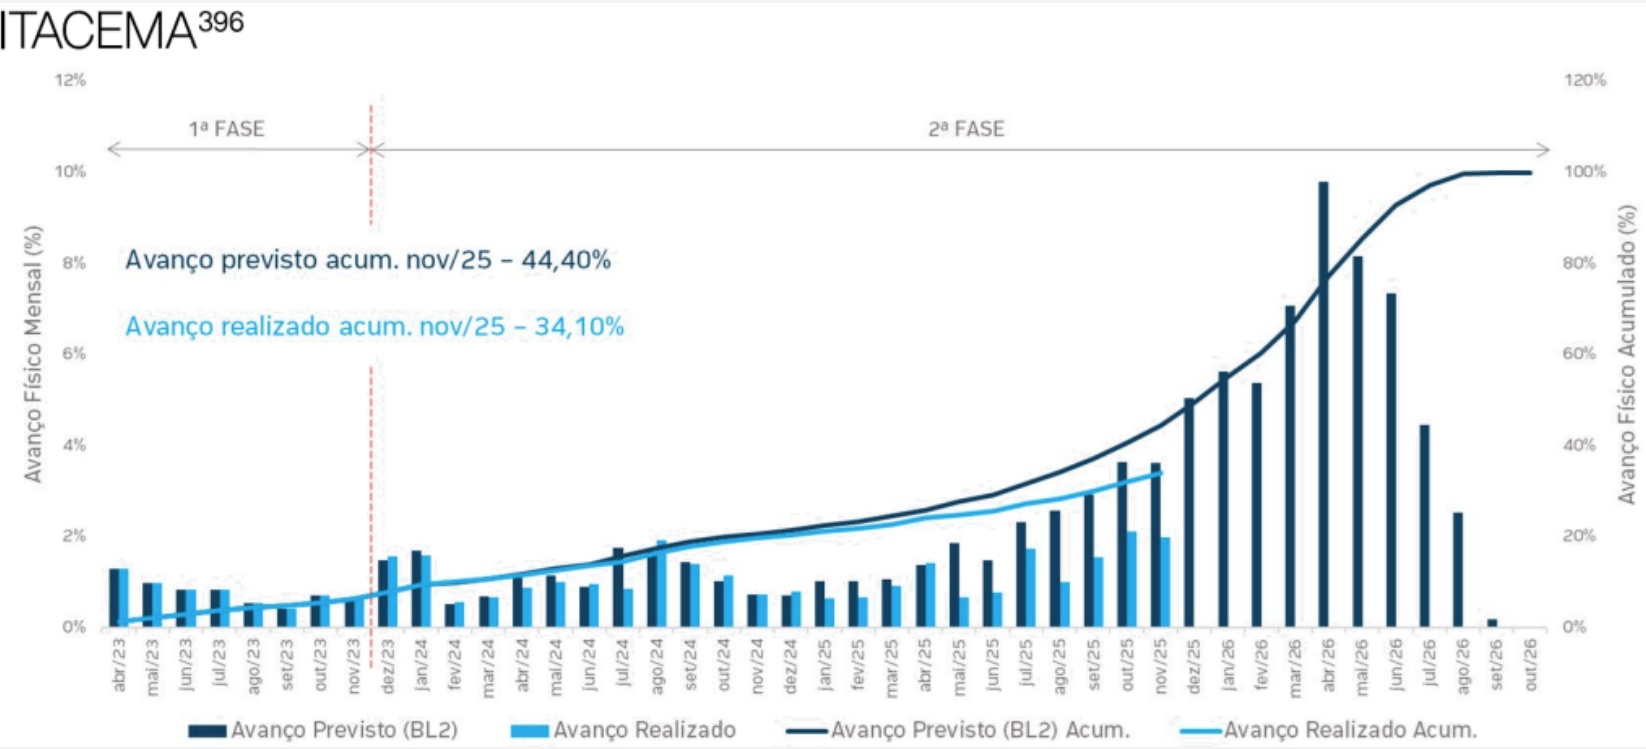
Comentários da Gestão | Nessa operação, enxergamos um risco adequado considerando a vasta experiência de cada player, que entraram com equity no FII, sendo que também foram realizadas emissões de cotas do FII para captar recursos no mercado, com chamadas de capital em caso de necessidade adicional de caixa. O projeto está sendo desenvolvido pelo renomado escritório Bernardes Arquitetura, hoje na terceira geração de grandes arquitetos da família Bernardes. O empreendimento terá 24 pavimentos contando a cobertura, que terá sua área de lazer com vista privilegiada para região. O projeto será de uso misto, sendo 70% da área comercial e 30% da área residencial. A Planservice foi contratada para realizar o gerenciamento desta obra e a Linka Engenharia é a construtora responsável. Na página a seguir, detalhamos o andamento das obras e o cronograma físico previsto.
Data-base: 31/12/2025. Fonte: ARX Investimentos e Hedge Investments (HDOF11). Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO CRI HDOF Itacema
Comentários da Gestão | A Linka está avançando de forma consistente com a produção prevista em seu planejamento, e ao longo do segundo semestre de 2025, foram concluídas as lajes do 4º ao 1 º subsolos e do térreo ao 9º pavimento, avançando ainda nos trabalhos de alvenaria de vedação bem como instalações elétricas e hidrossanitárias. Além disso, desde julho/2025, a construtora iniciou um replanejamento de todo o saldo da obra, buscando um plano de recuperação para os atrasos observados no subsolo e restabelecer um cronograma para o projeto. A construtora apresentou o replanejamento para análise, que ainda está sob validação, devido a revisões e planos de ação que estão em discussão para abreviar os impactos de prazo observados. Até o final do mês de novembro, a obra atingiu o avanço físico acumulado de 34,100%
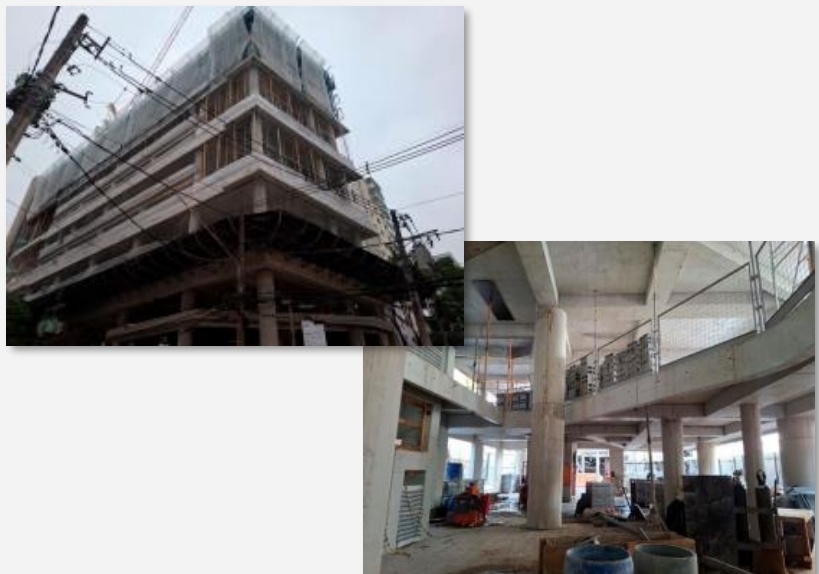
| ITEM | DATA MARCO | STATUS |
|---|---|---|
| CONTENÇÕES E FUNDAÇÕES PROFUNDAS | 15/12/2024 | CONCLUÍDO |
| ESTRUTURA DO TÉRREO | 14/04/2025 | CONCLUÍDO |
| ESTRUTURA DE CONCRETO | 11/03/2026 | EM ANDAMENTO |
| CAIXILHOS E OUTROS ELEMENTOS DE FACHADA | 02/09/2026 | PROGRAMADO |
| AVCB ( PROTOCOLO) | 11/08/2026 | PROGRAMADO |
| HABITE-SE (PROTOCOLO) | 07/09/2026 | PROGRAMADO |
| ENTREGA DEFINITIVA | 22/09/2026 | PROGRAMADO |
PORTFÓLIO DO FUNDO
CRI Cogna
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 6,32 milhões | 7,84% | IPCA + 8,65% | N/A | FD | Julho/2029 |
Descrição | CRI com lastro em debêntures imobiliárias emitidas pela Cogna Educação S.A., grupo educacional responsável pelas marcas Kroton, Saber e Somos Educação.
Garantias | Clean.
| A emissão possui AA+sf(bra) afirmado pela Fitch em maio/2025 e a devedora possui AA+(bra), com perspectiva positiva, também atribuído pela Fitch, em maio/2025.
Comentários da Gestão | O CRI possui uma estrutura clean de garantias, e, do ponto de vista do risco de crédito, o grupo Cogna é um dos maiores do setor atualmente. A Cogna possui um dos portfólios mais completos do setor, abarcando desde o apoio ao ensino básico (com as marcas Vasta e Saber) até o ensino superior e pós-graduações (principalmente pela marca Kroton), além de possuir serviços paralelos, como ensino de idiomas e fornecimento do Programa Nacional do Livro Didático, e, por isso, é uma das companhias mais resilientes a choques no setor, de modo que consideramos esta operação uma alocação tática para o Fundo.
A companhia se mostra focada em diminuir seu nível de alavancagem, alcançando um indicador de 1,11x ao final do 3T2025, sendo que a diretoria reitera que a ideia é focar no pagamento do principal, ao invés de apenas rolar e diminuir a métrica via aumento de EBITDA. Além disso, desde o fim do turnaround, a empresa segue aumentando suas margens operacionais. Além disso, segue apresentando forte geração de caixa (GCO após Capex), com um crescimento de 32,8% comparado ao mesmo período do ano anterior (3T2024), e uma captação consistente nos últimos trimestres, especialmente em EAD e em seu segmento premium (medicina), com uma base total de mais de 1 milhão de alunos.
Por se tratar de uma estrutura simplificada de CRI, não elaboramos gráficos para essa operação.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI Martini Meat
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 6,25 milhões | 7,76% | IPCA + 9,41% | 54% | Fiança, AFl, CF, FR e FD | Março/2034 |
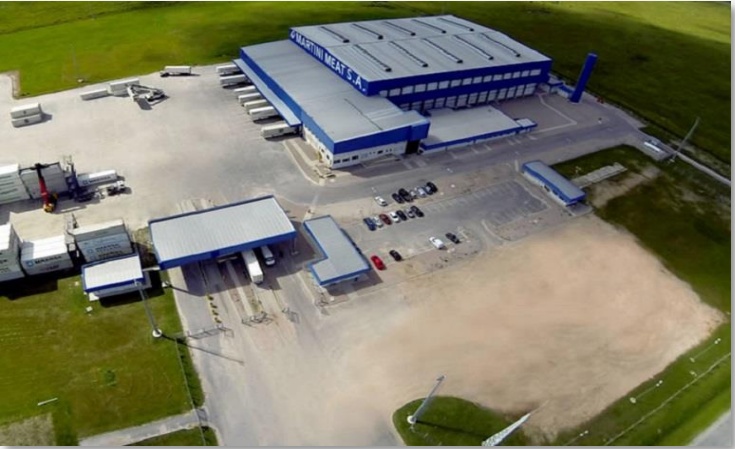
Descrição | Operação lastreada em uma debênture emitida pela Martini Meat Armazéns Gerais S.A., empresa sediada em Paranaguá/PR, para financiar a aquisição de um galpão logístico refrigerado. A empresa faz parte do Grupo Emergent Cold LatAm, que foi adquirido em 2019 pela Lineage, maior fornecedora de soluções de logística de temperatura controlada do mundo.
Garantias | O CRI conta com garantias robustas, incluindo a alienação fiduciária de três galpões refrigerados, localizados em regiões portuárias de cidades no Sul do país (Paranaguá, Itajaí e Rio Grande, avaliados em R$ 299 milhões (versus um saldo devedor do CRI de R$ 169 milhões) e operados pela própria Martini Meat, cessão fiduciária de recebíveis decorrentes de contratos operacionais com os principais clientes e aval da holding Emergent Cold Brasil.
| A emissão e a devedora não possuem .
Comentários da Gestão | Em nosso monitoramento, acompanhamos o pagamento mensal das parcelas de juros até o momento. Cabe destacar que houve um período com amortização mensal, que ocorreu de julho/2023 até março/2024, quando passou a se aplicar um novo período de carência, o qual irá até março/2026, conforme acordado na reestruturação ocorrida em janeiro/2024.
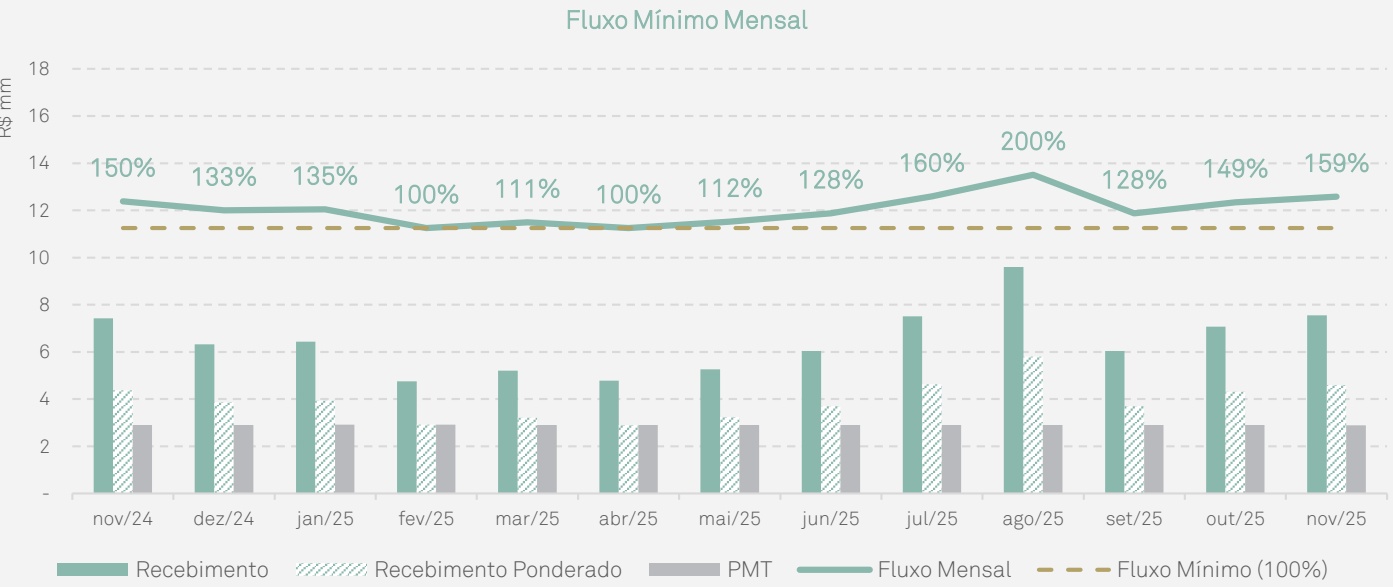
Os recebíveis oriundos da cessão fiduciária estão sendo recebidos na conta do patrimônio separado e o covenant de fluxo mínimo mensal está sendo cumprido até o momento, conforme indicado na próxima página.
PORTFÓLIO DO FUNDO
CRI Martini Meat
Comentários da Gestão | Conforme previsto na reestruturação ocorrida em janeiro/2024, desde março/2025 até março/2026 a operação conta com uma amortização extraordinária obrigatória equivalente à atualização do IPCA. Em dezembro/2024, a Martini Meat procurou seus credores para pedir um waiver prévio com relação ao de EBITDA/Despesas Financeiras Líquidas, que deveria ser igual ou superior a 1,35, apesar de ainda não ter divulgado seus números auditados para verificação na época. Após alguma negociação, aceitamos que passasse a ser, exclusivamente para o fechamento de 2024, igual ou superior a 1,25 – e em contrapartida, a Martini Meat pagou em janeiro/2024 um waiver fee de 0,50% do saldo devedor da operação a todos os investidores do CRI. Em abril, recebemos as demonstrações financeiras, e a empresa estava adimplente com todos os covents da operação.
Ao longo de 2025, não houve novas solicitações de waiver e a previsão de envio das demonstrações financeiras relativas ao exercício findo em 2025, para monitoramento dos covenants, é até o final de março/2026.
| Imóvel | Março/2022 | Junho/2023 | Junho/2024 | Junho/2025 |
|---|---|---|---|---|
| Itajaí/SC | R$ 69,3 MM | R$ 76 MM | R$ 80,8 MM | R$ 87 MM |
| Paranaguá/PR | R$ 129,1 MM | R$ 140,9 MM | R$ 149,4 MM | R$ 153,9 MM |
| Rio Grande/RS | R$ 49,9 MM | R$ 56,2 MM | R$ 60 MM | R$ 63,6 MM |
| TOTAL | R$ 248,3 MM | R$ 273,1 MM | R$ 290,2 MM | R$ 304,5 MM |
Data-base: 31/12/2025. Fonte: ARX Investimentos.
Razão de Garantia Imóveis = 1,80
| COVENANTS | ||
| Fluxo Mínimo Mensal: 100% da PMT, conforme fórmula | 112% | |
| Razão de Garantia Imóveis: 1,4 | 」 | (tabela acima) |
| Dívida Bancária Líquida/EBITDA: igual ou inferior a 4,5 | 2,96 | |
| EBITDA/Despesas Financeiras Líquidas: igual ousuperior a 1,35 | 」 | 1,46 |
| Caixa e Equivalentes: igual ou superior a R$ 6MM | √ | R$ 71 MM |
PORTFÓLIO DO FUNDO CRI PGE
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 5,33 milhões | 6,61% | IPCA + 8,00% | 67% | Fiança, AFP, CF, Seguro, FR e FD | Julho/2036 |
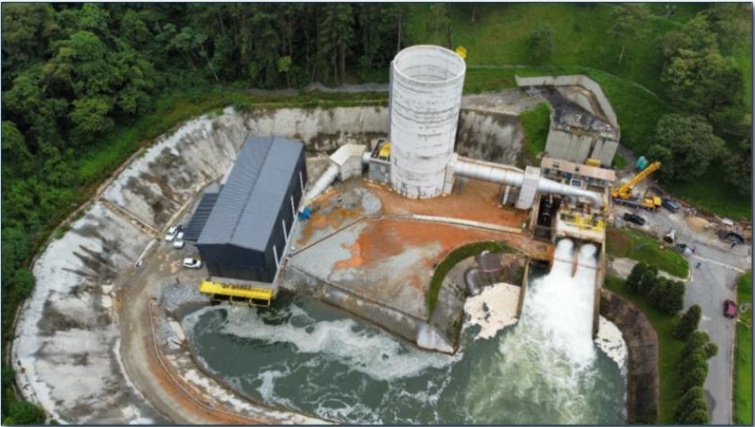
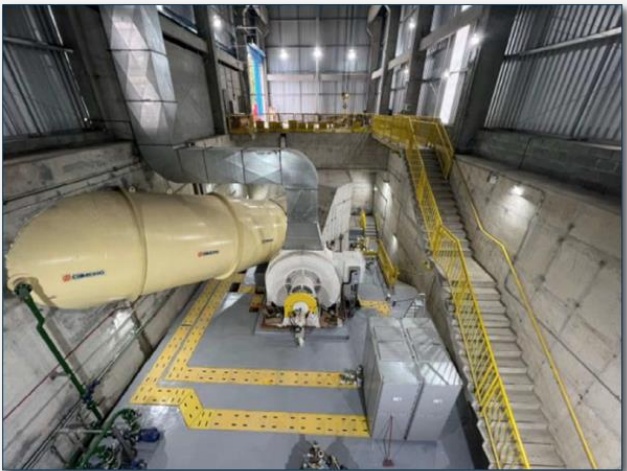
Descrição | CRI lastreado em uma debênture emitida pela SPE PGE Cascata (Paulista Geradora de Energia) para financiar as obras da central geradora hidrelétrica (CGH) Cascata, explorando o potencial hidráulico dos reservatórios da Sabesp no Sistema Cantareira. A energia gerada será destinada à Telefônica, atendendo um contrato de locação de 20 anos. Do ponto de vista de crédito, a CF de recebíveis representa um risco Telefônica, rating AAA(bra) pela Fitch atribuído em maio/2025.
Garantias | O CRI conta com a cessão fiduciária dos recebíveis do contrato de locação com a Telefônica, inclusive contando com uma multa elevada em caso de rescisão (aproximadamente R$ 62 milhões somente no contrato de PGE Cascata, ante o saldo devedor atual do CRI de aproximadamente R$ 42,6 milhões). Além disso, temos a AFP da PGE Cascata, seguros operacionais, fundo de reserva (3 PMT) bem como covenants adequados. Por fim, para realizar qualquer distribuição de dividendos/JCP aos seus acionistas, a PGE deverá estar completamente adimplente com todas as obrigações do CRI e ainda deverá observar um Índice de Cobertura igual ou superior a 1,25.
Para fins de cálculo do LTV, consideramos o valor da multa dos contratos da Telefônica em caso de rescisão antecipada versus o saldo devedor das duas operações (Cascata e Guaraú), que possuem cláusula de cross default.
| A emissão possui BBB+sf(bra), emitido pela Fitch em outubro/2025. A devedora Telefônica Brasil S.A. possui AAA(bra) reafirmado pela Fitch em maio/2025.
Comentários da Gestão | O risco de crédito nessa operação é a Telefônica, empresa consolidada no setor de telecomunicações no país. A companhia possui perfil financeiro conservador, com robusta liquidez e forte estrutura de capital. Na página a seguir, apresentamos os gráficos de monitoramento de geração e compensação de energia.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI PGE
Comentários da Gestão | A PGE foi constituída para exploração do potencial hidráulico por meio de CGHs no sistema Cantareira, que é o maior da região metropolitana de São Paulo, responsável pelo abastecimento de aproximadamente 46% de sua população. A PGE tem como sócias a Sabesp (uma das maiores empresas de saneamento do país) e a Servtec (empresa consolidada no setor de soluções energéticas, atuando há mais de 40 anos com usinas de fontes térmicas, eólicas e hidrelétricas). A PGE acessou o mercado de capitais para financiar as obras de duas plantas (CGH Guaraú e CGH Cascata), sendo que conseguiram aproveitar algumas das estruturas já existentes nas estações de tratamento de água, racionalizando os custos a incorrer com obras de implantação de maneira eficiente – além disso, por estarem conectadas no sistema Cantareira, entendemos que os riscos de produção de energia ficam mitigados pois há uma vazão constante de água para consumo, mantendo a capacidade de produção de energia das CGHs. Nossa operação é para financiamento do projeto da CGH Cascata, e possui uma estrutura de garantias cruzadas com a operação da CGH Guaraú, uma vez que toda a energia gerada nas duas centrais é destinada ao mesmo off taker (Telefônica).
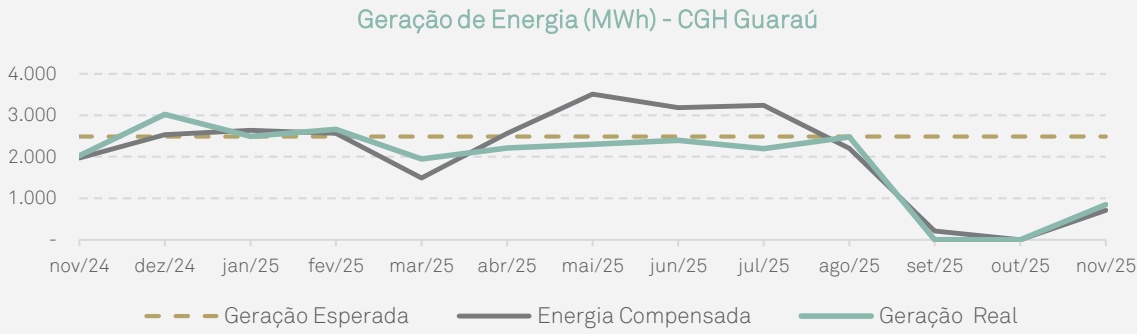
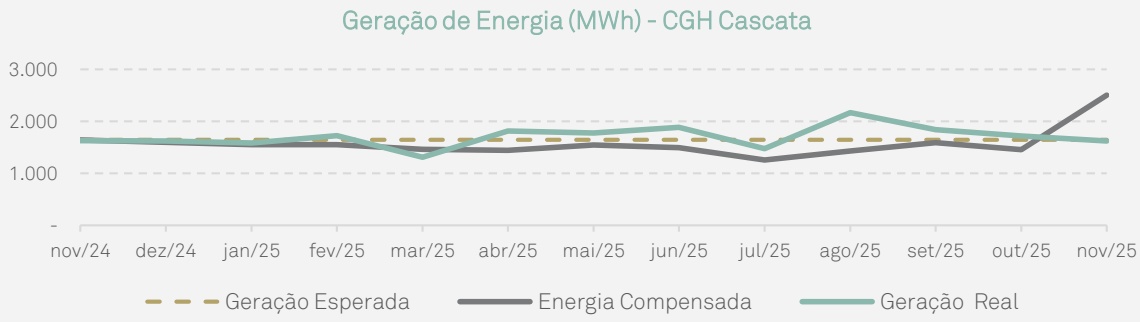
A CGH Guaraú está em funcionamento desde março/23, tendo atingido mais de 80% do seu potencial de geração nos primeiros meses e dando início à vigência dos contratos com a Telefônica. Só a produção da CGH Guaraú já seria suficiente para pagamento de grande parte da operação, e agora com as duas CGHs em pleno funcionamento, caso estejam operando com no mínimo 70% de sua capacidade de geração de energia, gerariam valor suficiente para pagamento de todo o serviço de dívida. As obras da CGH Cascata foram concluídas em abril/2024, e recebemos o rating da emissão no mês de novembro/2024.
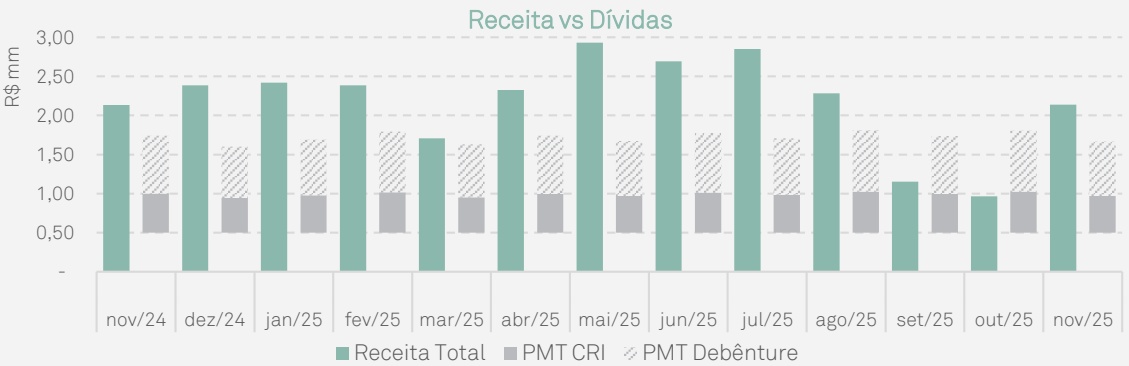
Como mostram os gráficos ao lado, as operações têm se mostrado bastante eficientes (com exceção de um período pontual em setembro e outubro, pois houve uma pausa na operação para manutenção das máquinas), o que deixa o time de gestão confortável com a modelagem realizada. Estamos em contato próximo com o time da PGE para acompanhar os níveis do sistema Cantareira, sendo que questões climáticas não são uma grande preocupação atualmente, uma vez que, mesmo que as plantas rodem abaixo do esperado por conta de um eventual nível baixo da água, dependendo da pressão da turbina, ainda será possível se manter dentro da garantia física. De toda forma, continuaremos monitorando a geração e compensação de energia mensalmente.
PORTFÓLIO DO FUNDO CRI BTS Estácio (Technion)
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 5,15 milhões | 6,39% | IPCA + 9,00% | 50% | Fiança, AFl, CF, FR, FJ, FO e FD | Janeiro/2035 |
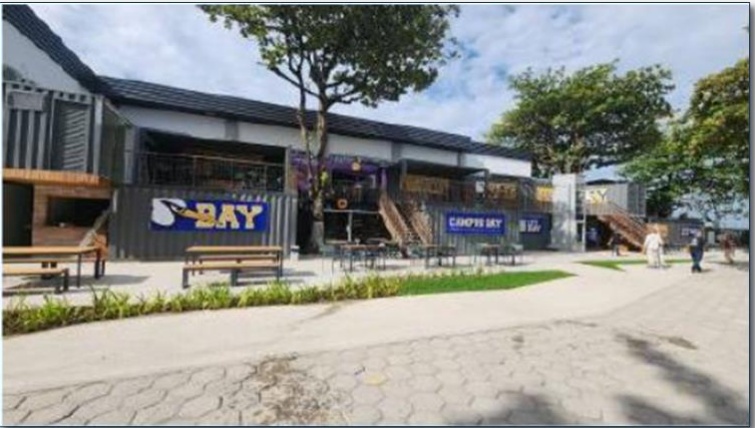
Descrição | CRI lastreado em notas comerciais emitidas pela Aldeya Bay Mall Prédio 2 Empreendimentos, SPE do grupo Technion, empresa de engenharia e construção que atua no Rio de Janeiro, e possui projetos entregues para clientes de grande porte como Rede D’Or, Petrobras e Halliburton. Os recursos captados foram destinados para reforma e expansão do novo campus da Estácio (grupo YDUQS) na Ilha do Governador. A operação foi estruturada com vencimento alinhado ao prazo do contrato de BTS, uma vez que os créditos locatícios serão a principal garantia financeira do CRI.
Garantias | Contamos com a AFP da SPE que detém o direito de superfície do imóvel ocupado pela Estácio, bem como fundo de reserva e mecanismo de full cash sweep. Os fundos de obras e de juros originalmente constituídos foram amortizados extraordinariamente após o término das obras, em abril/2023. Para fins de cálculo do LTV, uma vez que as obras foram concluídas, passamos a considerar o valor total da multa do contrato de locação versus o saldo devedor.
| A emissão não possui . A devedora faz parte do grupo YDUQS, que possui rating brAAA atribuído pela S&P em outubro/2025.
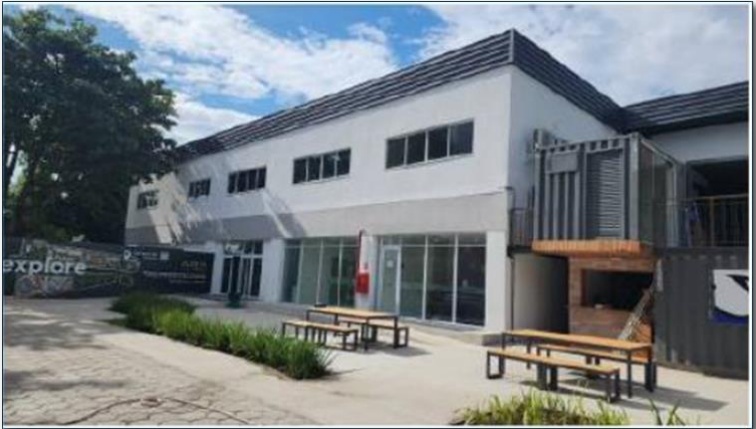
Comentários da Gestão | O campus na Ilha do Governador fica localizado dentro do shopping Aldeya Bay Mall e abriga os cursos de direito, psicologia, administração, RH, contábeis, pedagogia, educação física, nutrição e enfermagem, com laboratórios especializados, auditório, biblioteca e área de convivência para os alunos. A Technion vem trabalhando em outras fases do empreendimento, que não compõem o nosso CRI, mas podem vir a trazer mais movimento. Por fim, a Estácio está pagando os aluguéis na conta do patrimônio separado, e do lado do risco de crédito YDUQS, a companhia continua crescendo, porém de forma gradual, focada mais em rentabilidade e geração de caixa ao invés do puro aumento da base de alunos – assim como outros players do setor, entenderam que é mais interessante melhorar o perfil de crédito dos alunos na base existente, do que crescer abruptamente. O segmento premium continua sendo destaque e a YDUQS apresentou uma melhora operacional acompanhada por maior eficiência em custos e despesas operacionais, resultando em melhores margens e um maior retorno ao acionista, mesmo com um patamar de juros bem elevado e uma alavancagem estável.
Por se tratar de uma estrutura simplificada de CRI, não elaboramos gráficos para essa operação.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI Mega Moda
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 4,25 milhões | 5,25% | IPCA + 8,22% | 40% | Fiança, AFl, CF, FR e FD | Dezembro/2034 |
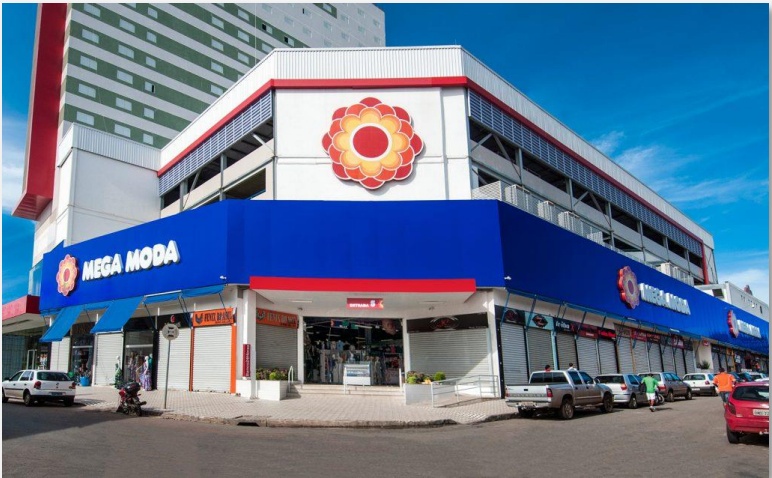
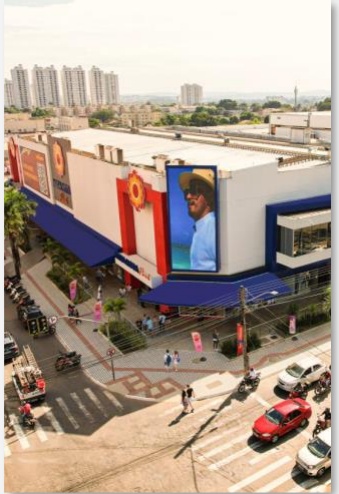
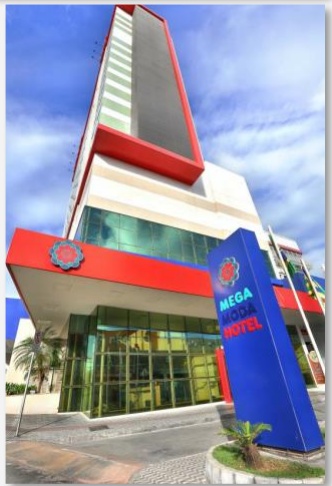
Descrição | Operação lastreada em notas comerciais emitidas pela SPE Mega Moda Shopping e em créditos locatícios detidos pela devedora, que é um grande player do setor de varejo na região de Goiânia, considerada um polo produtor e distribuidor de moda. A holding familiar possui shoppings e comércio atacadista, além de um hotel da mesma marca, corroborando a tese de ser um grupo consolidado. O projeto do complexo Mega Moda se iniciou em 2011, com a inauguração do Mega Moda Shopping na conhecida Região da 44 em Goiânia/GO. Hoje, o complexo ainda conta com o Mega Moda Park, o Mini Moda, e o Mega Moda Hotel, formando o um grande polo de moda atacadista do Brasil.
Garantias | Na estruturação do CRI foram dadas como garantia a AFI do complexo Mega Moda (avaliado em R$ 490 milhões pela Cushman & Wakefield, com valor de venda forçada de R$ 392,6 milhões), a CF dos aluguéis (recebimento mensal médio em conta vinculada ao patrimônio separado de aprox. R$ 3,5 milhões, ante uma PMT média de aproximadamente R$ 2,3 milhões), além da fiança/aval da holding e dos sócios pessoas físicas. Em agosto/2024, negociamos a constituição de um fundo de reserva de 2 PMTs.
| A emissão possui AAsf(bra) atribuído pela Fitch atualizado em outubro/2025, com perspectiva estável. Há cláusula de monitoramento anual de rating, que deverá ser atualizado até dezembro/2026.
Mega Moda Shopping | O shopping conta com 1.218 lojas e 34 quiosques, e suas receitas do shopping são decorrentes principalmente da locação de lojas e quiosques, cujos recebíveis estão cedidos em garantia do CRI, e a SPE conta subsidiariamente com as receitas de estacionamento, taxas de transferência de contratos para novos lojistas, serviços secundários disponibilizados no shopping (marketing e administração) e o Clube da Costura (projeto institucional voltado para profissionalização, com oficinas, palestras e locação de equipamentos).
Na próxima página, trazemos os comentários da gestão e gráficos de monitoramento do CRI.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI Mega Moda
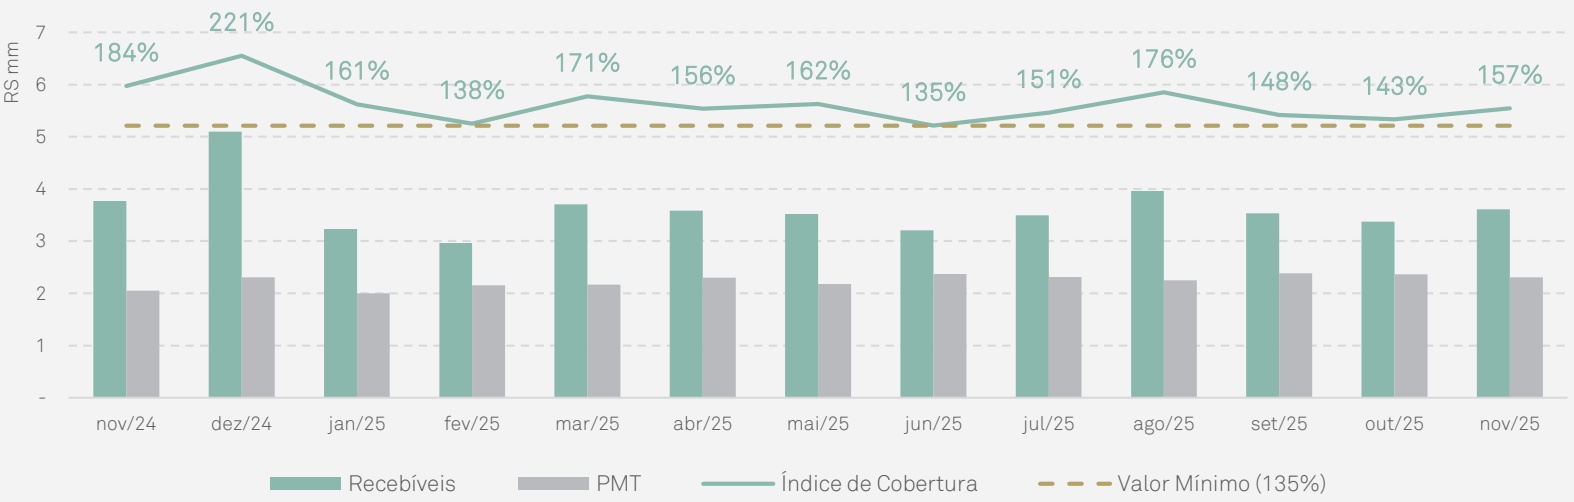
Comentários da Gestão | Acompanhamos mensalmente o Índice de Cobertura (atualmente, o mínimo é de 135%, e a partir de dezembro/28 será de 150%), conforme o gráfico abaixo. Além disso, acompanhamos o LTV máximo (70%), calculando o saldo devedor do CRI sênior versus o valor de venda forçada do imóvel dado em garantia, e monitoramos a carteira de recebíveis dos aluguéis, observando o nível de vacância mês a mês para enxergar a situação do shopping. No fechamento de novembro/2025, de um ABL total de 9.426m², apenas 30m² estavam vagos, indicando uma vacância física muito reduzida.
Novo Mundo – Recuperação Judicial | A Fiadora PJ da operação (Martins Ribeiro Participações Ltda.) entrou, em conjunto com a Novo Mundo S/A (braço varejista da mesma família do Shopping Mega Moda), com pedido de recuperação judicial no TJGO no dia 26/07/2024. A Mega Moda não entrou na RJ, e não houve nenhum descumprimento pecuniário no CRI – a operação conta com um sobejo na relação entre os recebíveis que circulam na conta e a PMT devida, e até o momento, todos os pagamentos têm ocorrido conforme previsto. Além disso, o imóvel alienado em garantia está em propriedade da SPE Mega Moda, não foi contaminado pela RJ. Em agosto/2024, foi realizada uma assembleia para declarar o não vencimento da operação, e em contrapartida, a devedora pagou um e se comprometeu a constituir um fundo de reserva de 2 PMT, o que melhora nossa estrutura de garantias. Estamos em contato com a devedora e os fiadores para monitorar a situação, e temos um assessor legal especializado (Felsberg Advogados) para monitorar o processo de recuperação judicial, dado que a securitizadora, na qualidade de emissora do CRI, foi indicada com credora extraconcursal (ou seja, não se sujeitando aos efeitos da RJ) no âmbito do processo. O grupo Novo Mundo apresentou um plano de recuperação judicial que foi homologado em setembro/2025, e o juiz condicionou os efeitos da homologação à comprovação de regularidade fiscal pelas recuperandas em até 180 dias, prazo que se encerra no final do mês de março/2026. Alguns credores ainda estão discutindo a homologação em fase recursal, porém destacamos que esse plano não apresenta nenhum impacto no CRI ou no Shopping Mega Moda, que não fazer parte do PRJ.
Índice de Cobertura
Data-base: 31/12/2025. Fonte: ARX Investimentos.
| Mega Moda Shopping | Novembro/2022 | Janeiro/2025 |
|---|---|---|
| Valor de Mercado | R$ 422.333.900,00 | R$ 490.026.100,00 |
| Valor para Venda Forçada | R$ 344.705.000,00 | R$ 392.628.000,00 |
PORTFÓLIO DO FUNDO
CRI Reserva da Mata
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 4,25 milhões | 5,27% | IPCA + 10,50% | 60% | Fiança, AFP, AFI, CF, FR e FD | Setembro/2032 |
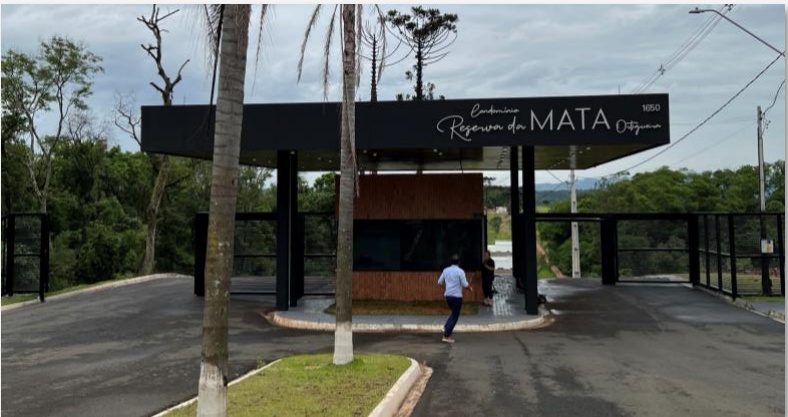
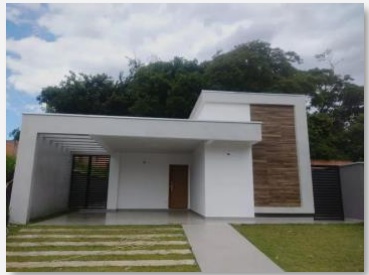
Descrição | CRI com lastro em Contratos de Compra e Venda do condomínio fechado Reserva da Mata, em Ortigueira/PR, próximo ao projeto PUMA, um dos maiores investimentos da história da Klabin. O Reserva da Mata, idealizado pela Lotes&Cia, já foi entregue (TVO emitido).
Garantias | O CRI tem como garantias a CF de recebíveis (carteira trazida a valor presente em cerca de R$ 5 milhões) e a alienação fiduciária da SPE proprietária do estoque, que devem respeitar o índice de cobertura superior a 130% em todos os meses. Além disso, existe o mecanismo de full cash sweep (amortização extraordinária de todo o excedente) e o fundo de reserva (2 PMT). Cabe destacar que os lotes em estoque somam um VGV de aproximadamente R$ 14 milhões, sem considerar as casas prontas que o empreendedor construiu em alguns dos lotes, que aumentariam nossas garantias (em pesquisas, identificamos anúncios dessas unidades prontas com valor em torno de R$ 580 mil). Para cálculo do LTV da operação, utilizamos a soma do valor da carteira trazida a valor presente (R$ 4,8 milhões) e do VGV do estoque (são R$ 14 milhões, porém optamos por estimar um cenário conservador, aplicando um desconto de 60%, chegando em um VGV de R$ 6,5 milhões), o que resultou em um LTV de 60%.
| A emissão e a devedora não possuem .
Comentários da Gestão | Ao longo do primeiro semestre de 2025, o ritmo de vendas não melhorou, embora a operação tenha continuado saudável financeiramente. Estamos em contato com a Lotes&Cia para a realização de novas ações de vendas, e nos gráficos na página a seguir, mostramos o comportamento da carteira. Além disso, com o intuito de manter o saldo devedor dentro do valor inicialmente projetado na estruturação, negociamos com a Lotes&Cia a realização de aportes mensais para pagamento da atualização monetária, de modo que o saldo devedor do CRI continue controlado.
PORTFÓLIO DO FUNDO
CRI Reserva da Mata
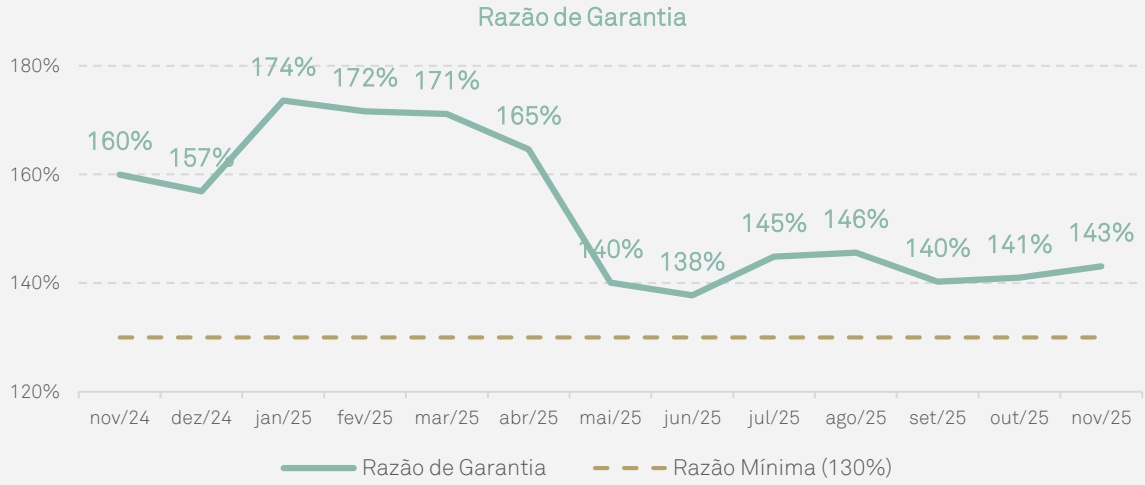
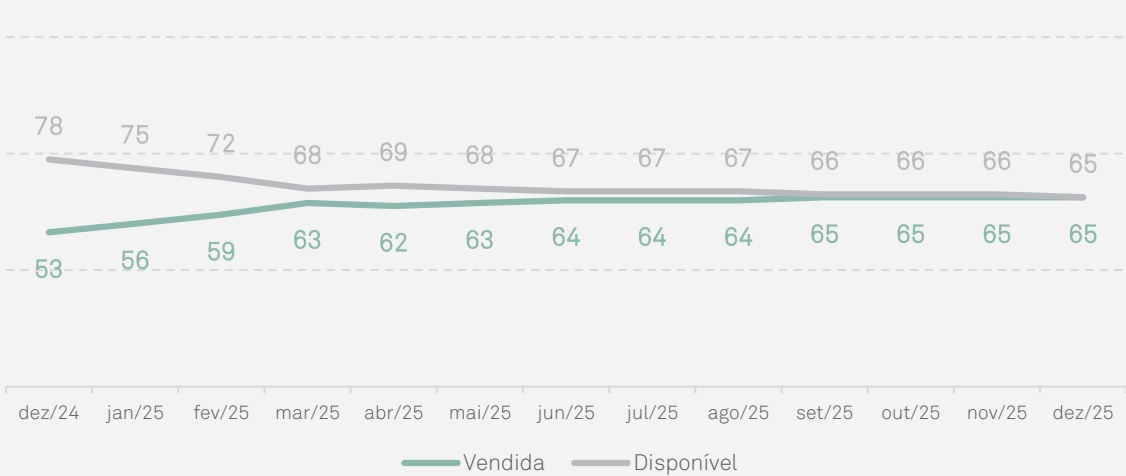
Comentários da Gestão | A carteira de recebíveis do empreendimento se deteriorou ao longo do ano de 2024, e se manteve em patamar estável no último semestre de 2025. Houve uma melhora dos níveis de inadimplemento nos primeiros meses do ano, com aumento pontual nos meses de abril e maio, e os casos mais preocupantes foram devidamente tratados na cobrança, sem novos distratos. Além disso, o número de vendas sofreu uma variação mínima. Destacamos que a operação continua completamente adimplente, uma vez que estamos em contato constante com a Lotes&Cia e a empresa tem se mostrado solícita, realizando os aportes necessários para manter o saldo devedor do CRI em níveis controlados.
Para ilustrar esse comportamento da carteira, podemos verificar no gráfico ao lado a manutenção da razão de garantia da operação, apenas com períodos pontuais ficando em níveis próximos ao limite de 130%.
Em paralelo, a Lotes&Cia tem buscado parcerias com novos corretores para ajudar a impulsionar as vendas e investidores para impulsionar a construção e locação de casas, porém ainda sem reflexo na operação. Permanecemos monitorando a carteira de perto, em contato constante com o time da empresa para ter atualizações operacionais.
Faixas de Inadimplência (% de contratos)
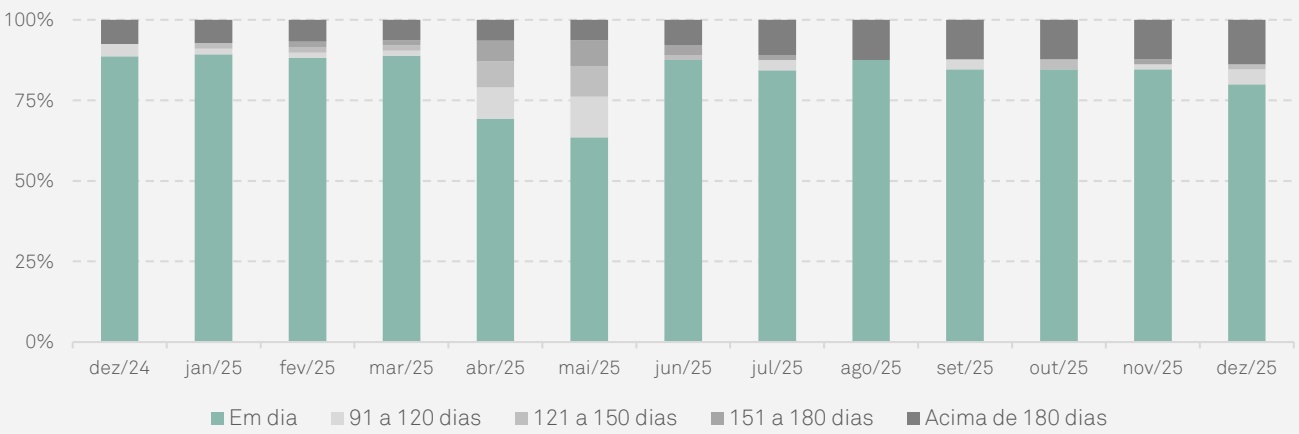
O gráfico de Faixas de Inadimplência considera apenas os contratos das unidades vendidas. A título de exemplo, em dez/24 temos 47 contratos em contratos em atraso superior a 180 dias.
Carteira de Recebíveis: nº de contratos vendidos
PORTFÓLIO DO FUNDO
CRI Ed. Senado
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 3,78 mm | 4,69% | CDI + 1,55% | N/A | FD | Dezembro/2026 |
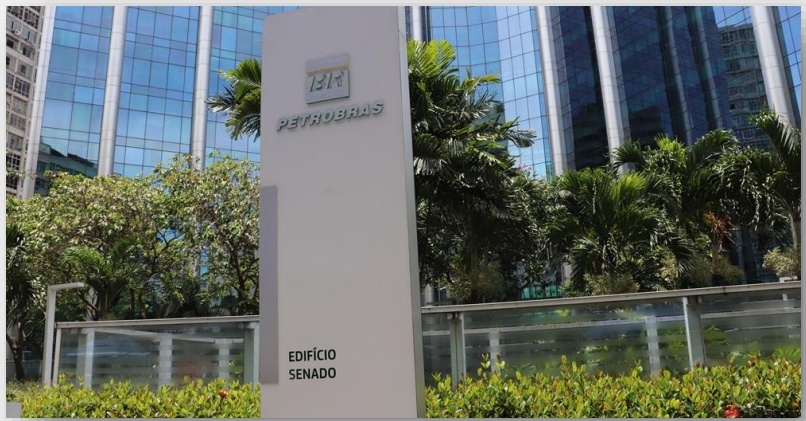
Descrição | CRI lastreado em créditos imobiliários devidos pela Petróleo Brasileiro S.A. – Petrobras, oriundos de contrato de locação atípico e cedido para a securitizadora pelo FII BTG Pactual Corporate Office Fund (BC Fund, ticker BRCR11). O CRI foi estruturado com pagamento mensal de juros e amortização bullet no vencimento, clean de garantias.
Garantias | Clean.
| A emissão não possui . A devedora Petrobras possui rating AAA(bra) atribuído pela Fitch abril/2025, e rating BB(bra) em suas emissões no mercado, com perspectiva estável, também pela Fitch nas mesmas datas.
Comentários da Gestão | Apesar de se tratar de uma operação clean de garantias, considerando a cessão dos créditos do contrato de locação, o CRI conta com o fluxo do aluguel a ser pago pela Petrobras, a maior empresa de Exploração e Produção (E&P) de petróleo e gás natural da América Latina. A companhia é uma das principais corporações do Brasil, apresentando o maior market cap do país e uma robusta saúde financeira, e em decorrência desses fatores, usufrui de um acesso amplo e privilegiado ao mercado de capitais nacional e internacional.
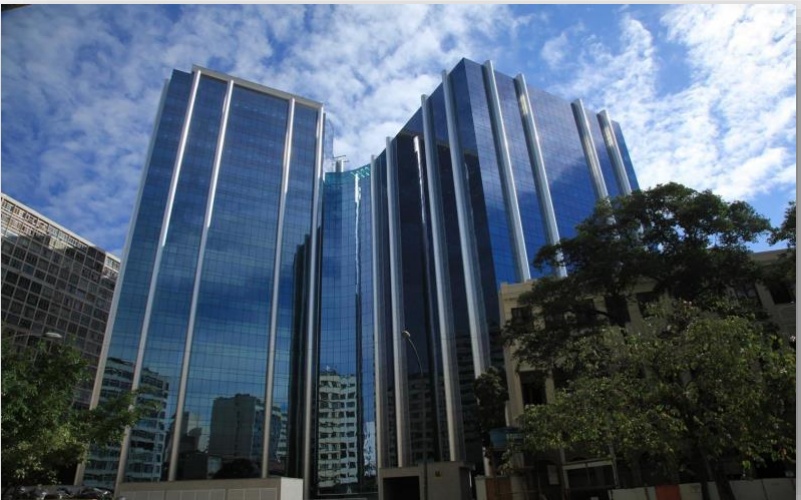
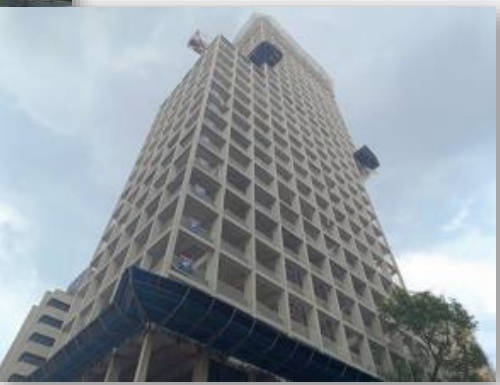
O Centro Empresarial Senado fica localizado no bairro da Lapa, no Rio de Janeiro/RJ e possui quatro torres com um total de 70 pavimentos, sendo considerado um dos maiores edifícios empresariais Brasil. O BC Fund adquiriu 20% do imóvel em fevereiro/2019. Atualmente, a sede da Petrobras fica localizada no complexo, que possui capacidade para cerca de dez mil pessoas.
Por se tratar de uma estrutura simplificada de CRI, não elaboramos gráficos para essa operação.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI Assaí
| Volume | % PL | Taxa de | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 3,51 milhões | 4,35% | Aquisição IPCA + 7,00% | 50% | AFP | Abril/2034 |
Descrição | Operação lastreada em contratos de locação atípicos de 17 lojas com o "atacarejo" Assaí. As lojas foram adquiridas do GPA (Extra Hipermercado) pela Barzel Properties, e locadas ao Assaí por 25 anos. O CRI foi estruturado para o GIC (fundo soberano de Singapura), por meio do seu braço de investimento imobiliário no Brasil (Barzel), adquirir as lojas, que eram do Extra e foram convertidas em lojas do Assaí.
Garantias | O CRI conta com a alienação fiduciária das cotas do FII Barzel Retail, que é o veículo proprietário dos imóveis adquiridos, sendo que se trata de um FII exclusivo da Barzel. Considerando as características da garantia (cotas de FII), para cálculo do LTV estamos utilizando o valor contábil dos imóveis, conforme reportado no informe mensal do FII versus o passivo total do fundo. Além disso, nosso time de gestão monitora as informações divulgadas do FII, cabendo destacar que desde a emissão do CRI, os imóveis foram reavaliados contabilmente e valorizaram 27,43% (acompanhamos a evolução do valor contábil dos imóveis conforme os informes mensais do FII). Não há novas atualizações do valor dos imóveis desde novembro/2024.
| A emissão chegou a possuir AAAsf(bra) até setembro/2023, data em que foi retirado por questões comerciais, e a devedora Assaí (Sendas Distribuidora) possui rating AAA(bra) atribuído pela Fitch em agosto/2025, com perspectiva atualizada de negativa para estável, refletindo a expectativa de contínua redução da alavancagem financeira da companhia e de manutenção da disciplina na execução dos investimentos.
Comentários da Gestão | Analisando sob o viés de risco de crédito, o Assaí é o segundo maior grupo supermercadista do Brasil, com mais de 300 lojas espalhadas pelo país, e atua num setor (atacarejo) com maior resiliência historicamente à volatilidade do ambiente macroeconômico. No caso dessa operação, trata-se de um CRI estruturado por um banco parceiro, com garantia real, que adquirimos para compor nossa estratégia tática, com relação risco retorno atrativo e possível negociação no secundário. No passado, foi possível realizar algumas operações de venda do CRI, gerando lucro para os cotistas do Fundo. No entanto, no cenário atual de juros, não identificamos novas oportunidades que fizessem sentido até o momento.
ago/22
Valor Contábil dos Imóveis no FII
R$ 1.154.808.013,44
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI Agibank
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 3,15 milhões | 3,91% | CDI + 2,85% | N/A | FD | Março/2034 |
Descrição | CRI com lastro em letras financeiras emitidas pelo Banco Agibank.
Garantias | Clean.
| A emissão não possui . O Banco Agibank possui os seguintes :
(i) Fitch: AA-(bra) emitido em outubro/2025, perspectiva estável (upgrade versus o rating anterior, que era A+(bra));
(ii) Moody’s: AA-.br emitido em abril/2025, perspectiva estável (mais um upgrade versus o rating anterior, que era brA+); e
(iii) S&P: brAA- emitido em novembro/2025, perspectiva estável (upgrade versus o rating anterior, que era brA+).
Comentários da Gestão | Apesar de se tratar de uma operação clean de garantias, a qualidade de crédito do Agibank é muito boa. O “neobank” tem foco em consumidores de baixa renda não-digitalizados e é um dos grandes destaques em crédito consignado para a baixa renda. No final de 2024 houve a entrada da Lumina Capital Management, que avaliou o Agibank em cerca de R$ 9,3 bilhões1, como acionista minoritária, o que fortaleceu a capitalização do banco. Além disso, o Agibank também ampliou suas fontes de captação, com a obtenção de linhas de funding com bancos estrangeiros e agências multilaterais. Até o final do 3T2025, já aumentou sua carteira para 6,4 milhões de clientes ativos e R$ 34 bilhões de ativos totais, comprovando que o Agibank se encontra em ótimo momento histórico, demonstrando muita resiliência em seus resultados. No segundo semestre, houve a suspensão pontual no pagamento de novos benefícios pelo INSS, sem impactar repasses já existentes – a suspensão foi revogada em novembro/2025 e não afetou a originação durante o período, dado que o banco continuou crescendo por meio da aquisição da carteira de terceiros.
Consideramos esta operação uma alocação tática para gestão de caixa do Fundo, e por se tratar de uma estrutura simplificada de CRI, não elaboramos gráficos para essa operação.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras. 1 Fonte: RI Agibank.
PORTFÓLIO DO FUNDO
CRI Tenda
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 2,61 milhões | 3,24% | CDI + 1,05% | N/A | FD | Outubro/2030 |
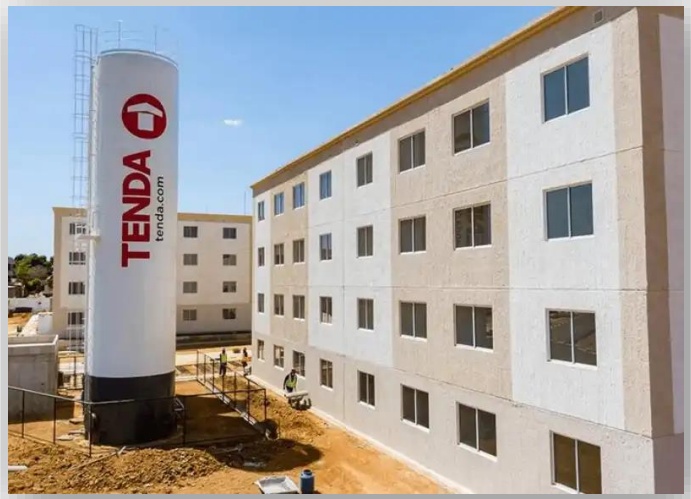
Descrição | CRI com lastro em debêntures emitidas pela Construtora Tenda, que possui mais de 55 anos de história e é uma das principais construtoras e incorporadoras do país. Presente em 8 regiões metropolitanas, com um modelo de negócio ancorado na abordagem industrial on-site e off-site (Alea), a Tenda é um dos maiores parceiros do Programa Minha Casa Minha Vida (MCMV), que oferece subsídios e taxas de juros reduzidas para ampliar o acesso a aquisição de moradias populares. O CRI possui uma estrutura clean (sem garantias), e conta com Fundo de Reserva (valor mínimo de R$ 70 mil).
Garantias | Clean.
| A emissão possui brA+(sf) afirmado pela S&P em outubro/2025 e a Construtora Tenda possui brA+, com perspectiva estável pela S&P, em julho/2025. Há obrigação de manutenção desse patamar de rating durante todo o prazo da emissão.
Comentários da Gestão | O CRI possui uma estrutura clean de garantias, e, do ponto de vista do risco de crédito, a Tenda é uma das maiores companhias do setor atualmente. A empresa vem apresentando resultados operacionais sólidos, e se beneficia das recentes alterações no programa MCMV, com cerca de 83% das vendas brutas no 3T2025 sendo decorrentes das faixas 1 e 2. Atualmente, a Tenda está gerando receita líquida em nível recorde, e se mostra focada na redução de seu nível de alavancagem. Apresentou um VGV de R$ 5,193 bilhões em lançamentos acumulados até o 3T2025 e possui um estimado em R$ 26,192 bilhões, garantindo uma base sólida para o crescimento da companhia e a expansão dos volumes de lançamentos.
Por se tratar de uma estrutura simplificada de CRI, não elaboramos gráficos para essa operação. A partir do próximo relatório semestral, apresentaremos o acompanhamento do Índice de Alavancagem Corporativa da companhia, que deverá ser monitorado trimestralmente após cada resultado.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI BTS Cogna (NJ)
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 1,55 milhões | 1,93% | IPCA + 9,30% | 64% | Fiança, AFl, FR e FD | Janeiro/2034 |
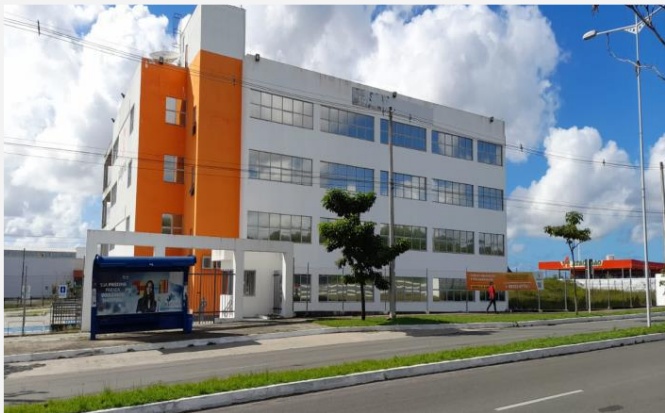
Descrição | CRI com lastro em direitos creditórios decorrentes de um contrato de aluguel atípico, na modalidade built-to-suit, cedidos pela NJ Construção e Locação de Imóveis SPE Ltda, e tendo como locatária a Faculdade Anhanguera (Editora e Distribuidora Educacional S.A.), com fiança da Cogna Educação S.A., para obras de expansão e locação da unidade de Camaçari/BA da Anhanguera.
Garantias | O imóvel dado em garantia é um prédio de padrão médio-alto, avaliado em R$ 13,3 milhões pela Engebanc em maio/2024. Além disso, a operação conta com a fiança dos sócios proprietários do imóvel e com um fundo de despesas equivalente a três meses de aluguel da Faculdade Anhanguera (aprox. R$ 350 mil). Para fins de cálculo do LTV, estamos considerando o valor do imóvel ante o saldo devedor do CRI.
| A emissão não possui . A devedora faz parte do grupo Cogna, que possui AA+(bra), reafirmado pela Fitch, em maio/2025.
Comentários da Gestão | O financiamento em questão foi destinado para obras remanescentes de expansão do campus, que já se encontra em funcionamento, com salas de aula e laboratórios completos. O contrato de locação com a Faculdade Anhanguera encontra-se vigente desde 2018, com aceite da primeira fase das obras em 2019 e o fluxo de aluguel está totalmente cedido para o patrimônio separado. Eventual sobejo após o pagamento da PMT mensal é utilizado para compor o fundo de despesas recorrentes, e somente então ocorre liberação ao devedor do saldo disponível remanescente.
Com relação ao risco de crédito, conforme já exposto no CRI Cogna, a Cogna tem reportado números cada vez mais saudáveis e em linha com as expectativas de mercado, e continua sendo um dos maiores do setor atualmente e, por isso, um dos mais resilientes a choques.
Por se tratar de uma estrutura simplificada de CRI, sem covenants, não elaboramos gráficos para essa operação.
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI HDOF Haddock
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 1,09 milhões | 1,35% | IPCA + 8,75% | 38% | AFl e FD | Dezembro/2032 |
Descrição | Operação lastreada em uma debênture emitida pela IZP Haddock Empreendimentos Imobiliários, para desenvolvimento de projeto na Rua Haddock Lobo, cujo terreno foi adquirido por uma SPE detida 100% pelo FII HDOF11. O projeto será de uso residencial (15%) e comercial (85%), desenvolvido pela Hedge, Paladin, Idea Zarvos. O projeto está aprovado e a construção encontra-se em fase inicial, com previsão de entrega em março/2027. Temos uma perspectiva de baixo risco, considerando a vasta experiência de cada player, e destaque especial para a Idea!Zarvos, premiada por design e conhecida por seus projetos diferenciados tanto no corporativo como no residencial e, consequentemente, com preço médio acima dos concorrentes.
Garantias | Contamos com a alienação fiduciária do imóvel, avaliado em R$ 77,2 milhões (VGV trazido a valor presente, descontando custos a incorrer até novembro/2026) pela Cushman & Wakefield em agosto/2024, e fundo de despesas. Para fins de cálculo do LTV, estamos considerando o valor de avaliação versus o volume total da dívida, cujo saldo devedor atualmente é de R$ 29,3 milhões.
| A emissão e a devedora não possuem .
Comentários da Gestão | Nessa operação, enxergamos um risco adequado considerando a vasta experiência de cada player, que entraram com equity no FII, sendo que também foram realizadas emissões de cotas do FII para captar recursos no mercado, com chamadas de capital em caso de necessidade adicional de caixa. O projeto está sendo desenvolvido pelo renomado escritório Metro Arquitetos e terá 24 pavimentos contando a cobertura, que terá sua área de lazer com vista privilegiada para região. A Planservice foi contratada para realizar o gerenciamento desta obra e a Barbara atualmente é a construtora responsável. Na página a seguir, detalhamos o andamento das obras e o cronograma físico previsto.
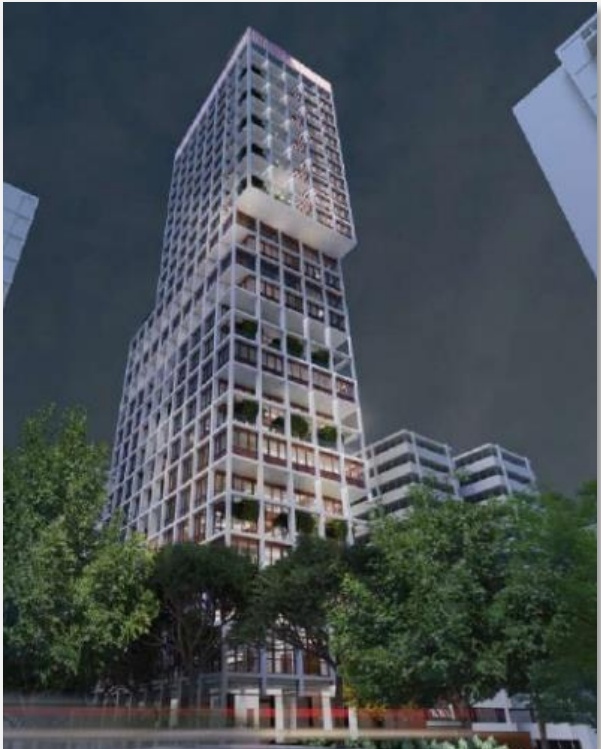
Data-base: 31/12/2025. Fonte: ARX Investimentos e Hedge Investments (HDOF11). Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI HDOF Haddock
Comentários da Gestão | Ao longo do segundo semestre de 2025, as obras referentes à estrutura avançaram até o 25º pavimento, enquanto as vedações, instalações elétricas, hidráulicas e de incêndio avançam principalmente nos pavimentos das unidades residenciais. Desde julho/2025, a construtora está atuando na montagem das muretas pré-moldadas da fachada, tendo concluído entre o 2º e 13º pavimentos e avançado preliminarmente até o 17º pavimento. Até o mês de novembro/2025 a obra atingiu o avanço físico acumulado de 46,65%. O cronograma está relativamente avançado, com o início das instalações de caixilhos e elevadores ainda em dezembro, e previsão de início da montagem das escadas metálicas prevista para o mês de janeiro/2026.
Em relação à venda das unidades residenciais do projeto, iniciada em dezembro de 2024 após o Registro de Incorporação, com um total de 32% de vendas ao final do mês de setembro.
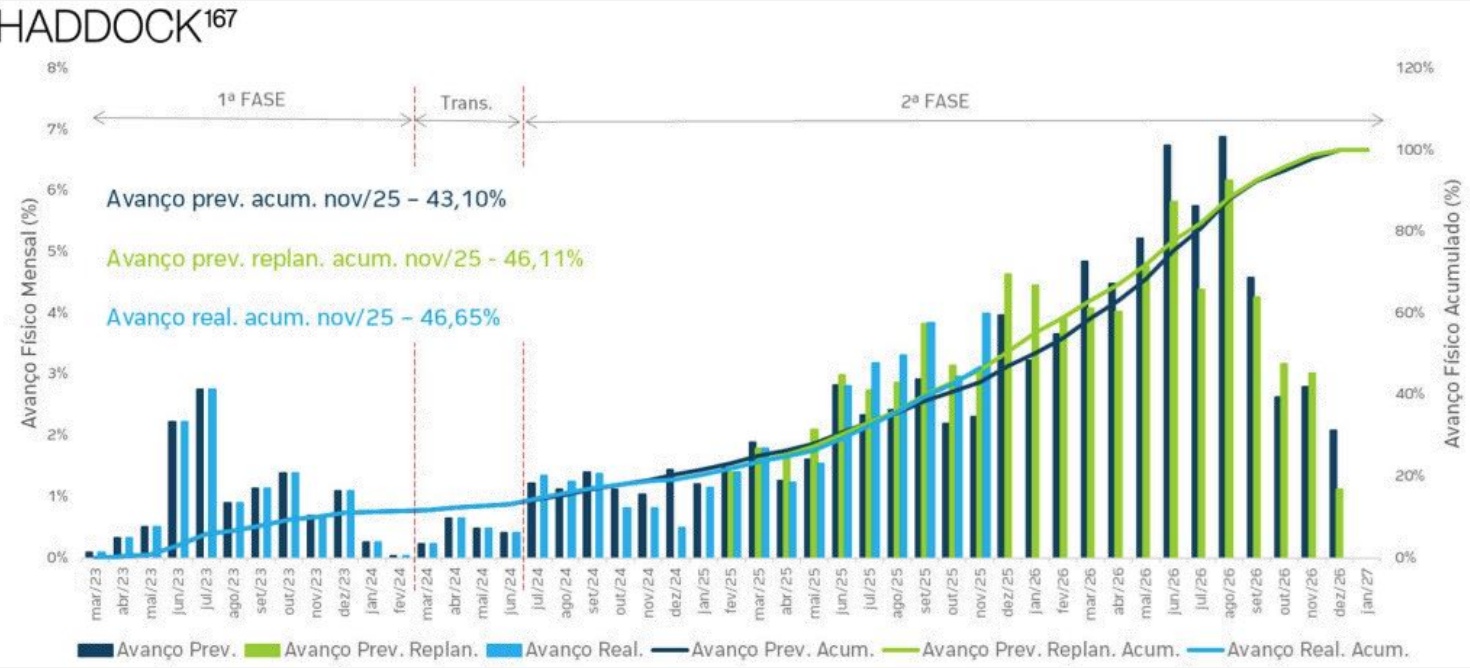
Data-base: 31/12/2025. Fonte: ARX Investimentos e Hedge Investments (HDOF11).
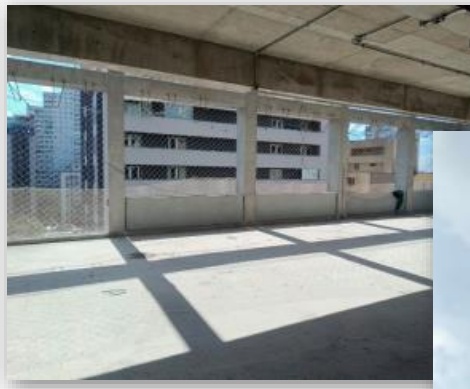
| ITEM | DATA MARCO | STATUS |
|---|---|---|
| CONTENÇÕES E FUNDAÇÕES PROFUNDAS | 07/01/2025 | CONCLUÍDO |
| BLOCOS DE FUNDAÇÃO E ESTRUTURA DE CONCRETO | 30/06/2024 | CONCLUÍDO |
| ESTRUTURA ATÉ TÉRREO | 22/10/2024 | CONCLUÍDO |
| ESTRUTURA DE CONCRETO | 18/02/2026 | EM ANDAMENTO |
| CAIXILHOS E VIDROS | 25/07/2026 | EM ANDAMENTO |
| OUTROS ELEMENTOS DE FACHADA | 17/10/2026 | PROGRAMADO |
| AVCB (PROTOCOLO) | 04/01/2027 | PROGRAMADO |
| HABITE-SE (PROTOCOLO) | 24/10/2026 | PROGRAMADO |
| ENTREGA DEFINITIVA | 12/11/2026 | PROGRAMADO |
PORTFÓLIO DO FUNDO
CRI Cooperativa Lar
Características
| Volume | % PL | Taxa de | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 0,72 milhões | 0,89% | Aquisição IPCA + 9,04% | 66% | AFl e FD | Dezembro/2034 |
Descrição | Operação lastreada em notas comerciais emitidas pela Cooperativa Lar, uma das maiores cooperativas do agronegócio do Brasil (aves, suínos, ovos e leite e insumos agrícolas).
Garantias | O CRI conta com a alienação fiduciária de 17 imóveis (11 supermercados e 6 silos de propriedade da Lar localizadas em cidades no Paraná e Mato Grosso do Sul, somando um valor de venda forçada de R$ 250,4 milhões) e há uma estrutura de liberação de ativos que busca reduzir o risco do investidor (número limitado de solicitações, LTV mínimo de 40% a ser observado, prioridade de imóveis, etc).
| A emissão possui Asf(bra) pela Fitch (reafirmado em agosto/2025), com perspectiva estável e a devedora, por sua vez, possui rating A(bra), com perspectiva estável, refletindo a a adequada diversificação de produtos e a moderada escala da cooperativa.
Comentários da Gestão | O segundo semestre de 2025 foi marcado por eventos climáticos extremos na região Sul do país, mas a Cooperativa Lar reportou que não ocorreram quaisquer impactos estruturais ou financeiros em suas operações e que está monitorando a situação de forma contínua, permanecendo atenta a qualquer eventual ocorrência que possa alterar esse cenário. Destacamos que, com relação à aplicação de tarifas comerciais pelos Estados Unidos, houve baixo impacto no nível de exportações da cooperativa, e em novembro/2025, os Estados Unidos anunciaram a isenção para alguns produtos agrícolas, incluindo para insumos. A Cooperativa Lar continua se destacando em comparação a seus peers por conta da sua estratégia de diversificação do portfólio de negócios, onde a avicultura representa uma parte das receitas líquidas, e insumos agrícolas e grãos representam outra – ou seja, a parte industrial compensa uma eventual variação no preço de commodities e vice-versa, além de lhe conferir mais poder de barganha com fornecedores.
As demonstrações financeiras relativas ao exercício findo em 2025 ainda não foram disponibilizadas, com previsão de entrega entre os meses de março e abril. Apresentamos ao lado a relação dos covenants devidamente verificados e cumpridos, e no próximo relatório semestral, incluiremos os dados de 2025.
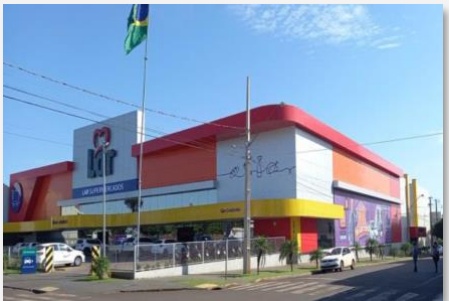
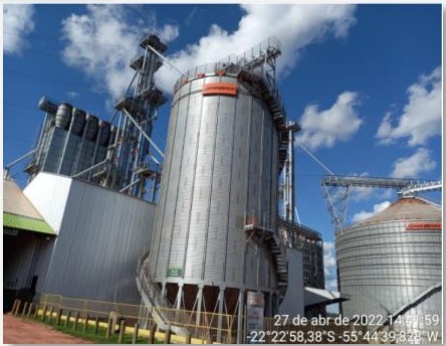
| COVENANTS | 2021 | 2022 | 2023 | 2024 | |
| Liquidez Corrente: igual ou superior a1,10 | ✓ | 1,32 | 1,36 | 1,63 | 1,54 |
| Índice de Solvência: igual ou superior a18% | ✓ | 21% | 23% | 25% | 28% |
| Cobertura de Juros: igual ou superior a1,50 | ✓ | 3,48 | 2,05 | 2,27 | 2,98 |
| Dívida Líquida/PL: igual ou inferior a 2,5 | ✓ | 1,97 | 1,85 | 1,62 | 1,41 |
Data-base: 31/12/2025. Fonte: ARX Investimentos. Nota: AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
PORTFÓLIO DO FUNDO
CRI Embraed
Características
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 0,32 milhões | 0,39% | CDI + 4,00% | 32% | Fiança, AFl, CF, FR e FD | Maio/2028 |
Descrição | CRI com lastro em uma debênture emitida pela RTDR, a holding do Grupo Embraed, uma incorporadora de altíssimo padrão na região de Balneário Camboriú/SC. O CRI foi estruturado com mecanismo de cash sweep parcial de 50%.
Garantias | A operação conta com a cessão fiduciária de uma carteira de recebíveis (atualmente, a carteira trazida a valor presente possui cerca de R$ 39,7 milhões) e possui a alienação fiduciária de um imóvel na Praia Brava (Itajaí/SC), avaliado em R$ 128,6 milhões pela Cushman & Wakefield. Por se tratar de um imóvel sem projeto (caso a Embraed queira desenvolver, precisará da autorização dos investidores) ou obras em andamento, e sendo um terreno com bom potencial de aproveitamento, um dos últimos grandes imóveis disponíveis na região, com a Praia Brava ganhando cada vez mais destaque turístico, vemos indícios de um ativo bastante líquido e rápido de executar caso necessário, trazendo maior conforto em comparação a outras operações Embraed no mercado. Para cálculo do LTV, estamos considerando a carteira dada em cessão fiduciária e o imóvel em garantia, versus o saldo devedor da operação.
| A emissão e a devedora não possuem .
Comentários da Gestão | A Embraed possui um sólido histórico no mercado imobiliário de Santa Catarina, com 47 empreendimentos residenciais já entregues e 750 mil m² de área construída ao longo de seus 40 anos de história. Atualmente possui empreendimentos em Balneário Camboriú, Itapema e Maringá, com planos de expansão para Curitiba. Um dos diferenciais da empresa é seu centro de produção própria para gesso, marmoraria, esquadrias e marcenaria, o que facilita sua operação verticalizada e mantém o altíssimo padrão de qualidade em suas entregas. Na página a seguir, apresentamos os gráficos de monitoramento da carteira e do covenant financeiro.
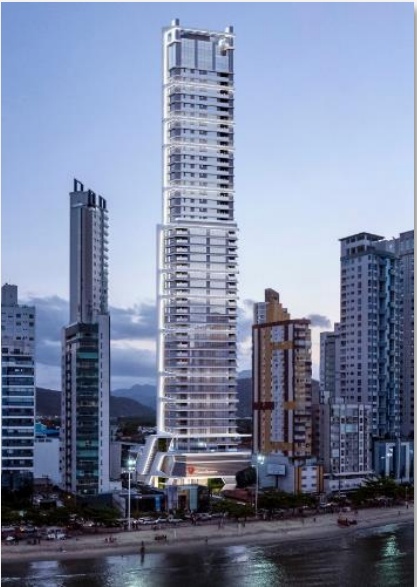
PORTFÓLIO DO FUNDO
CRI Embraed
Comentários da Gestão | A carteira de recebíveis conta com clientes de seis empreendimentos: Aurora Exclusive Home, Santé Boutique Residence, Solaia Exclusive, Tonino Lamborghini, L’atelier e Marena Beach, todos localizados em Balneário Camboriú e com entregas entre 2025 e 2028. Tratase de uma carteira saudável financeiramente, baixo nível de inadimplência (clientes wealth) e um bom histórico de antecipações, conforme indicado abaixo. Até a estruturação do CRI, esse histórico era de aproximadamente 39%, conforme auditoria da Certificadora de Créditos Imobiliários – CCI.
No gráfico ao lado, indicamos o comportamento da carteira, por meio da classificação do recebimento mensal, ilustrando a baixa inadimplência e as antecipações. Além disso, monitoramos o covenant de Dívida Líquida/PL Ajustado (igual ou superior a 1), conforme indicado nas DFs apresentadas no fechamento de cada ano, e o covenant de Razão Mínima de Garantia, que é a razão entre a carteira de recebíveis (excluídos os créditos inadimplentes por 90+ dias) e o saldo devedor do CRI. Considerando o comportamento recorrente de antecipações, desde outubro/2024 o mecanismo de cash sweep deixou de ser parcial (50%) e passou a ser full cash sweep para que as amortizações extraordinárias impactar o saldo devedor de modo a evitar novos desenquadramentos da Razão Mínima de Garantia.
Por fim, com relação ao imóvel dado em garantia, o município de Itajaí deu início a um processo de desapropriação de uma fração do terreno, como parte de um projeto para a nova avenida que está sendo construída a fim de melhorar o fluxo de carros na região. Com a desapropriação dessa fração, passaremos a ter dois terrenos separados, cercados de duas vias principais, o que consideramos um aspecto positivo para a garantia. Atualmente, no âmbito do processo foi juntado laudo pericial estimando o valor da indenização em R$ 283,4 milhões. Ainda cabe recurso pelo município, e o juiz determinou a realização de uma segunda perícia, que ainda não ocorreu. Apesar de enxergar esses benefícios, a desapropriação é um trigger de vencimento antecipado, e ainda não foi possível concluir a assembleia de waiver pois a operação foi distribuída no varejo e não obteve quórum suficiente para deliberação até o momento. Vale destacar que os demais indicadores da operação permanecem devidamente enquadrados.
| Covenants | 2023 | 2024 |
|---|---|---|
| Dívida Líquida/PL Ajustado: inferior a 1 | ✓(Ref. DFs 2022 - 0,27) | ✓(Ref. DFs 2023 - 0,27) |
Data-base: 31/12/2025. Fonte: ARX Investimentos.
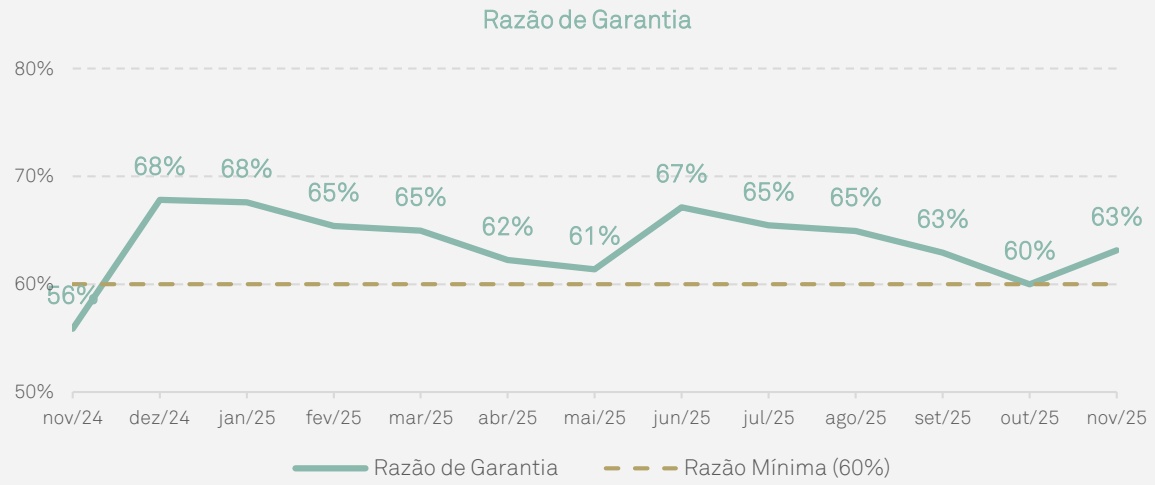
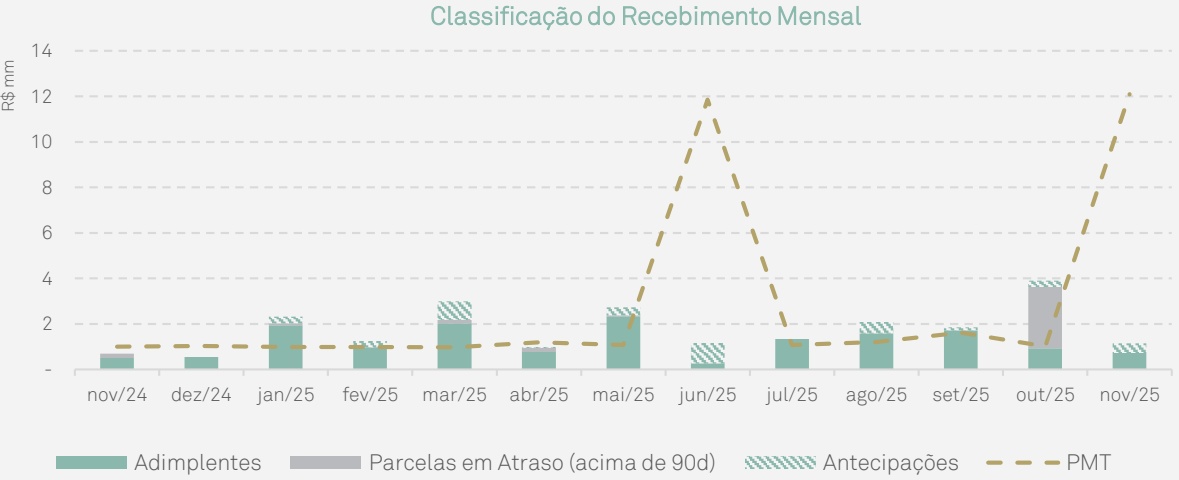
PORTFÓLIO DO FUNDO
CRI Fragnani
Características
| Volume | % PL | Taxa de | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| R$ 2,02 milhões | 2,50% | Aquisição CDI + 4,00% | Fiança, AFl, CF, Seguro, FR e FD | Outubro/2034 |
Descrição | CRI lastreado em notas comerciais emitidas pela Indústria Cerâmica Fragnani (Incefra), fabricante de revestimentos cerâmicos e primeira marca do Grupo Fragnani. O grupo conta com três fábricas de pisos e revestimentos e uma unidade para extração e mineração, nas cidades de Cordeirópolis/SP e Dias D'Ávila/BA. A operação vem para expandir uma das fábricas da linha Incenor e impulsionar o canal de vendas da Incefra, tanto para varejo como exportação.
Garantias | O CRI conta com (i) alienação fiduciária de duas das quatro unidades produtivas (com valor de mercado avaliado em R$ 173 milhões), ante um CRI de R$ 115 milhões, (ii) aval dos sócios e outras empresas do grupo, (iii) cessão fiduciária de recebíveis dos contratos de vendas com clientes e (iv) fundo de reserva. Atualmente, o fundo de reserva está zerado e a empresa não está cumprindo com o direcionamento dos recebíveis para a conta vinculada da operação em decorrência de seu processo de recuperação judicial, conforme detalhado a seguir.
| A emissão e a devedora não possuem .
Comentários da Gestão | O Grupo Fragnani, presente no mercado desde 1971, atualmente, é um dos maiores produtores de porcelanatos e revestimentos cerâmicos no país, com três marcas principais (Incefra, Incenor e Tecnogres), porém, como temos reportado nos últimos relatórios semestrais, está passando por anos desafiadores desde o início de 2024 Apesar de ter reduzido seu endividamento em R$ 65 milhões ao longo de 2024 e renegociado algumas dívidas bancárias, conseguindo carência de juros e amortização e alongamento da dívida, tais medidas não foram suficientes para que o grupo superasse as dificuldades. Considerando a complexidade da estrutura de passivos e o elevado número de credores, no dia 22 de maio de 2025, o Grupo Fragnani ajuizou oficialmente seu pedido de recuperação judicial, que foi deferido em 2 de junho de 2025. O CRI não foi listado como credor no processo, por ser extraconcursal, porém destacamos que a operação deverá passar por uma reestruturação eventualmente.
Na próxima página, detalhamos as renegociações ocorridas até o momento, bem como a situação atual do CRI.
PORTFÓLIO DO FUNDO
CRI Fragnani
Comentários da Gestão | É possível identificar que o Grupo Fragnani viveu dois momentos distintos nos últimos cinco anos: (a) no primeiro, logo após a reabertura do primeiro do lockdown de Covid-19 (do segundo semestre de 2020 até o fim do primeiro semestre de 2022) observamos um aumento das vendas e das margens operacionais da empresa, que realizou um EBITDA de R$ 225 milhões em 2021 e de aproximadamente R$ 100 milhões no primeiro semestre de 2022; (b) na sequência, a partir do segundo semestre de 2022, ocorreu uma queda marginal das vendas (-4% da Fragnani vs. -18% do setor) e um aumento considerável (mais de 50%) dos custos de produção, principalmente em decorrência do aumento no preço do gás natural (aproximadamente 25% somente no ano de 2022). Além desse aumento dos custos, houve um atraso na inauguração da unidade fabricante na Bahia, que só iniciou sua operação no segundo semestre de 2023 e ainda não está produzindo em sua capacidade máxima. Como resultado, observamos o EBITDA da empresa reduzir para R$ 77 milhões no final de 2022, para R$ 36 milhões em 2023 e R$ 8 milhões no fechamento de 20241.
Já foi negociado em 2022 com o Grupo Fragnani uma melhoria nos controles, como a contratação de uma big four (PWC) para auditar as demonstrações financeiras da empresa a partir de 2023, e em meados de 2023 incluímos a contratação de um servicer independente para controlar os recebíveis cedidos. Vale destacar que em contrapartida a essas concessões, conseguimos incluir mais uma parcela para composição do Fundo de Reserva, a ser constituída ao longo deste ano de 2025, e estendemos a amortização mensal adicional de R$ 1 milhão (negociada originalmente em setembro/2022) por mais 24 meses, até maio/2028.
No início de 2025, notamos que a situação do Grupo Fragnani se deteriorou rapidamente. Nos meses de fevereiro e março, houve apenas o pagamento da parcela referente aos juros, permanecendo inadimplida a amortização e com desenquadramento do fundo de reserva, que foi utilizado. Além disso, identificamos no início de março que o Grupo Fragnani havia protocolado pedido de tutela de urgência cautelar, com o objetivo de suspender os pagamentos aos credores pelo prazo de 60 dias, o que nos levou a procurar um assessor legal especializado no âmbito do CRI. Nesse pedido, todos os credores foram arrolados, inclusive a securitizadora. Nos meses subsequentes, abril e maio, o Grupo Fragnani deixou de pagar tanto os juros quanto a amortização, além de ter descumprido diversos covenants contratuais, e no final de maio o Grupo Fragnani ajuizou oficialmente seu pedido de recuperação judicial, que foi deferido em junho. Em agosto, a companhia apresentou um Plano de Recuperação Judicial (PRJ), porém em decorrência de discussões processuais acerca de seu marco temporal (data-base para contagem de prazos), o procedimento terá que passar pela análise de uma lista de credores atualizada, e novo prazo para impugnação, postergando ainda mais a ocorrência da assembleia.
Ao longo do segundo semestre, foram realizadas inúmeras assembleias com os demais investidores do CRI para deliberar sobre a declaração ou não do vencimento antecipado do CRI, e em respeito ao dever fiduciário que o time de gestão possui para com os cotistas do Fundo, temos consignado nas atas nosso voto favorável pelo vencimento antecipado do CRI. Com a declaração do vencimento antecipado, seria possível dar início a um processo de excussão de garantias, por exemplo. No entanto, cumpre destacar que nossa posição é minoritária e as assembleias estão sendo suspensas a pedido dos demais investidores. Tal indefinição tem levado à postergação de decisões relevantes que podem impactar negativamente eventual procedimento de excussão de garantias.
Com relação à precificação do ativo em nosso portfólio, estamos desconsiderando o CRI Fragnani para fins de cálculo da taxa média e dos gráficos de Visão Geral do Portfólio, e lembramos que o ativo encontra-se remarcado a 33,76% do par (isso significa que precificamos ele hoje a 33,76% do P.U. da securitizadora, ou seja, se o papel consta por R$ 100 na securitizadora, hoje ele está precificado a R$ 33,76 em nossa carteira), A reserva de resultado acumulado ao longo do primeiro semestre de 2025 foi utilizada no encerramento do primeiro semestre para absorver o impacto negativo do CRI, e não houve necessidade de fazer isso novamente no segundo semestre.
Ante o exposto, entendemos que o monitoramento dos covenants do CRI perde o sentido até que ocorra uma nova reestruturação. Reforçamos nosso compromisso de transparência com nossos cotistas e envidaremos nossos melhores esforços para mitigar eventuais impactos negativos em decorrência dessa operação.
PORTFÓLIO DO FUNDO
CRI Fazenda da Grama
| Volume | % PL | Taxa de Aquisição | LTV | Garantias | Vencimento |
|---|---|---|---|---|---|
| CDI + 3,75% | Fiança, AFI, AFP, CF, FO, FR e FD | Dezembro/2025 |
Descrição | CRI lastreado em notas comerciais emitidas pela Villas da Grama SPE para o projeto Uluwatu Villas no Fazenda da Grama, empreendimento com infraestrutura completa de alto padrão, que conta com piscina de ondas, quadras de tênis e vôlei de areia, clube de golf, SPA e hípica. Localizado nas proximidades de São Paulo/SP, acessível por suas rodovias principais (Anhanguera e Bandeirantes), e perto do aeroporto de Viracopos, o Uluwatu Villas funcionará como uma “vila” dentro do condomínio, oferecendo mais comodidade e serviços extra-condomínio (limpeza, copa, manutenção, etc.) aos seus proprietários. Cada casa do empreendimento possui em média 1.000m² de área de uso privativo e 700m² de área construída. O projeto conta com 13 casas de alto padrão no empreendimento, assinadas pela renomada arquiteta Carolina Maluhy, sendo que as obras estão concluídas (Habite-se emitido) e com 75% das casas já comercializadas.
Garantias | Como garantias dessa operação, foram dadas as casas em AFI/AFP (totalizando aproximadamente R$ 32 milhões) e a cessão da carteira (com saldo devedor trazido a VP de R$ 400 mil), além do fundo de reserva.
| A emissão e a devedora não possuem .
Comentários da Gestão | Conforme programado, as séries seniores que o Fundo possuía em carteira foram completamente quitadas no mês de dezembro/2025.
Administrador Fiduciário | Instituição autorizada pela CVM para o exercício de atividades relacionadas, direta ou indiretamente, ao funcionamento, à manutenção de um fundo de investimento, especialmente atividades de custódia e de controladoria de ativos e de passivos.
Agente Fiduciário | Instituição financeira autorizada pelo Banco Central do Brasil (BACEN ou BC) que possui como objeto social a administração ou a custódia de bens de terceiros, responsável por proteger os direitos e interesses dos titulares dos CRIs no âmbito da operação de securitização.
Financeiro | Um dos principais marcos referentes ao desenvolvimento de determinado projeto, sob a ótica de risco, o completion financeiro refere-se ao início da fase operacional do referido projeto, com a entrada de recebíveis decorrentes da operação.
| Cláusulas contratuais previstas em instrumentos de dívida que buscam restringir algumas ações do devedor, de modo a proteger os interesses dos credores, como limites ao endividamento e ao pagamento de dividendos da empresa, bem como o cumprimento de determinados índices de cobertura e a prestação de informações periodicamente.
CRI | Certificados de Recebíveis Imobiliários: são títulos de crédito lastreados (ou seja, vinculados) em créditos imobiliários (contratos de locação, contratos de compra e venda de imóvel a prazo, dívidas com destinação imobiliária dos recursos e/ou para reembolso de despesas imobiliárias, empréstimo com garantia imobiliária) e com promessa de pagamento em dinheiro; um CRI é emitido por uma companhia securitizadora e formalizada através de um termo de securitização celebrado com um agente fiduciário.
| Indicador que mede a performance de um investimento de acordo com os rendimentos pagos aos seus cotistas (rendimentos distribuídos/cota a valor de mercado).
| Prazo médio ponderado das amortizações do título.
Estratégia Core | Estratégia dedicada a operações que a gestão buscará manter até o vencimento.
Estratégia Tática | Estratégia dedicada a operações que possam gerar uma boa relação risco x retorno e que podem trazer ganho de capital no mercado secundário.
FII | Fundo de Investimento Imobiliário
| Utilização de recursos excedentes da companhia devedora, geralmente cedidos fiduciariamente no âmbito da securitização, para amortizações extraordinárias dos CRIs ao invés de liberar esse excedente à companhia.
| Termo utilizado para se referir às estimativas e informações futuras na opinião da equipe de gestão de um fundo, trazendo transparência e deixando seus investidores sempre a par de seus projetos, planos, perspectivas e projeções, o que busca combater a desinformação e fortalecer a confiança e o relacionamento com os investidores.
| Investimentos categorizados como são aqueles que oferecem baixo risco de crédito de inadimplência para seus investidores.
IPO | Initial Public Offering: “oferta pública inicial” em português.
Lastro | O lastro de um CRI deve ser constituído por recebíveis imobiliários (contrato de locação, contrato de compra e venda de imóveis, debêntures imobiliárias, CCB).
LTV | Loan-to-Value: razão entre dívida e cobertura da garantia.
Modalidades de Garantias | AFP: Alienação Fiduciária de Participações; AFI: Alienação Fiduciária de Imóvel; CF: Cessão Fiduciária; FR: Fundo de Reserva; FD: Fundo de Despesas; FJ: Fundo de Juros; FO: Fundo de Obras.
Período de Lock-up | Prazo previsto na Resolução 160 da CVM referente a restrições à negociação de valores mobiliários em mercado secundário, dependendo do público-alvo da oferta primária.
| Empresa especializada contratada em operações de securitização para acompanhamento dos pagamentos recebidos e os efetuados de uma carteira cedida (gestão de recebíveis).
SPE | Sociedade de Propósito Específico.
TVO | Termo de Verificação de Obra: documento emitido por uma prefeitura após a conclusão das obras de divisão do terreno e infraestrutura em loteamentos.
RELAÇÕES COM INVESTIDORES
Contatos
ARX Investimentos Ltda.
Rio de Janeiro | Av. Borges de Medeiros, 633 - 4° andar - Leblon São Paulo | R. Prof. Atílio Innocenti, 165 - 16º andar - Vila Nova Conceição
Caso tenha qualquer dúvida, não hesite em nos contatar:
Relação com Investidores
arxinvestimentos.com.br

/arx-investimentos
0 @arxinvestimentos
hedge. INVESTMENTS
Hedge Investments DTVM Ltda.
São Paulo | Av. Brigadeiro Faria Lima, 3600 - 11º andar - cj 112 - Itaim Bibi
Fale Conosco
(11) 5412 5400
Atendimento a Investidores
Este material foi elaborado pela ARX Investimentos e contém informações prospectivas de caráter meramente informativo, que constituem apenas estimativas e não devem ser considerados como projeções ou qualquer expectativa ou garantia de futuros resultados, tampouco não deve ser entendido como oferta, recomendação ou análise de investimento ou ativos, material promocional, solicitação de compra ou venda. Ao investidor é recomendada a leitura cuidadosa do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e à política de investimento adotados. O Regulamento e outros documentos relacionados ao Fundo estão disponíveis no site da ARX Investimentos (https://www.arxinvestimentos.com.br/pt/fundos/real-estate/arx-dover-recebiveis-fii.html).
Os cotistas do Fundo e potenciais investidores devem estar cientes que as informações contidas neste material estão ou estarão, conforme o caso, sujeitas a diversos riscos, incertezas e fatores relacionados às operações do Fundo que podem fazer com que os seus atuais resultados sejam substancialmente diferentes. As informações veiculadas, os valores e as taxas são referentes às datas e às condições indicadas no material e não serão atualizadas. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira ou as necessidades individuais e particulares dos destinatários. Os dados apresentados consistem em mera estimativa e não asseguram ou sugerem a existência de garantia de resultados ou isenção de risco para o investidor.
A ARX Investimentos e a administradora fiduciária não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por eles consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador do fundo, gestor da carteira, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). O objetivo de investimento, as conclusões, opiniões, sugestões de alocação, projeções e hipóteses apresentadas são uma mera estimativa e não constituem garantia ou promessa de rentabilidade e resultado ou de isenção de risco pela ARX Investimentos. As informações, conclusões e análises apresentadas podem sofrer alteração a qualquer momento e sem aviso prévio. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente à tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material.
Esta apresentação é fornecida, exclusivamente, a título informativo, e não constitui oferta ou qualquer sugestão ou recomendação de investimento, em particular ou em geral. Não há neste documento qualquer declaração ou garantia, explícita ou implícita, acerca de promessa de rentabilidades futuras quanto ao produto ou serviço financeiro identificado. Este documento não leva em conta objetivos de investimento, situação financeira ou necessidades particulares de qualquer pessoa física ou jurídica individualmente considerada. Os fundos de investimento podem estar expostos a significativa concentração em ativos de poucos emissores, com os riscos daí decorrentes. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR DA CARTEIRA, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITOS – FGC. A RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA. Leia a lâmina de informações essenciais, se houver, e o regulamento antes de investir. A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS.
SUPERVISÃO E FISCALIZAÇÃO Comissão de Valores Mobiliários – CVM Serviço de Atendimento ao Cidadão em www.cvm.gov.br