
Relatório Gerencial BBFO11 de junho de 2026
Relatório Gerencial do BB Fundo de Fundos (BBFO11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 20/07/2026. No pregão de 03/11/2026, a cota do BBFO11 fechou a R$ 60,00, com P/VP de 0,90 (valor patrimonial de R$ 66,95 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,80 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 17,62% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 268,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- BB FUNDO DE FUNDOS RESPONSABILIDADE LIMITADA-11,50%
- CNPJ
- 37.180.091/0001-02
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 20/07/2026 17:51
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
BB ASSET MANAGEMENT
Busque mais para os seus investimentos
BBFO11
10
Relatório Gerencial BB Fundo de Fundos Imobiliário
Junho/2026
Objetivo do Fundo
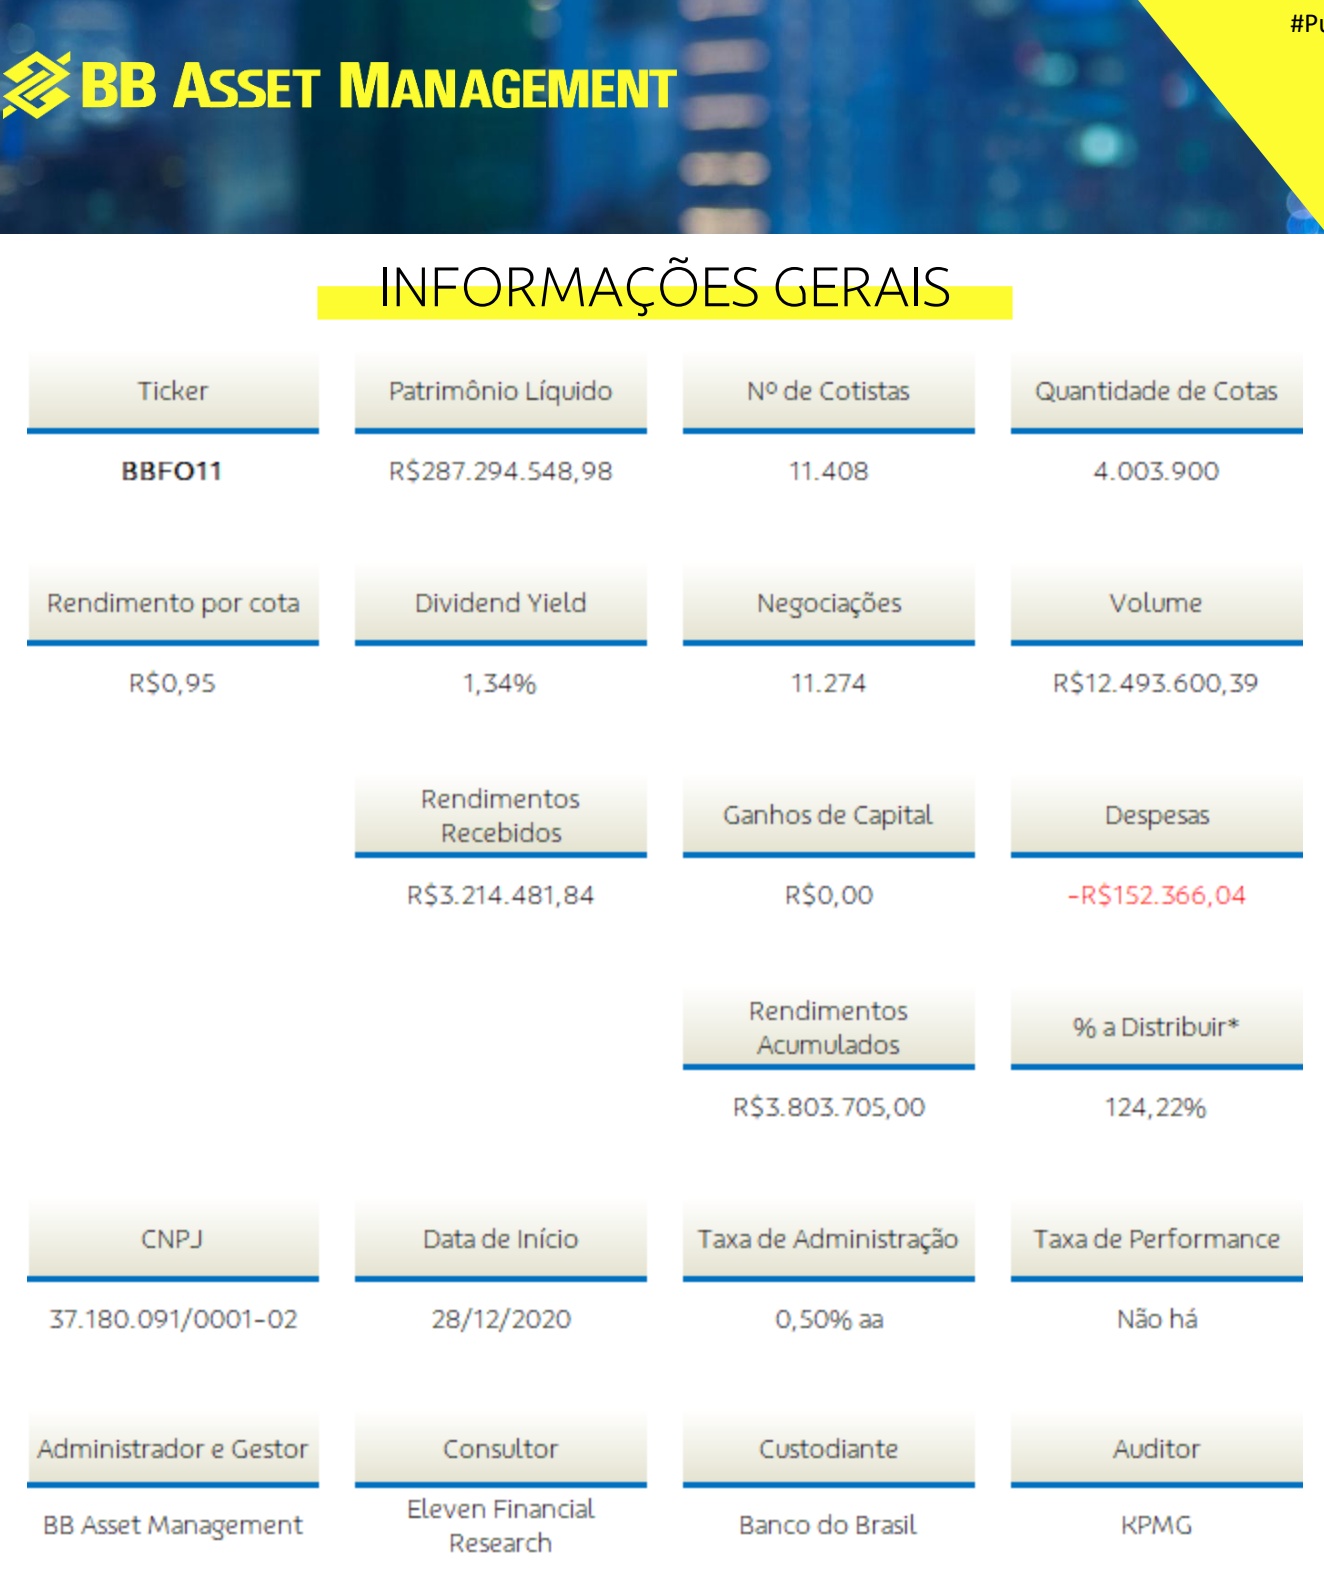
O fundo imobiliário BBFO11 busca compor uma carteira diversificada de cotas de fundos Imobiliários negociados na bolsa de valores brasileira, selecionados com base em metodologias quantitativas e avaliações qualitativas, explorando as melhores oportunidades no mercado de fundos imobiliários, com o objetivo de constituir uma carteira de investimentos capaz de entregar rendimentos, com controle dos riscos inerentes ao investimento em fundos imobiliários.
Comentário do Gestor
Junho de 2026 encerrou um semestre de transição nos mercados, com as agendas geopolítica e monetária voltando ao centro das decisões de alocação. O destaque do mês foi o memorando de entendimento entre Estados Unidos e Irã, que permitiu o restabelecimento gradual do tráfego marítimo no Estreito de Ormuz. O alívio geopolítico provocou uma das quedas mensais mais expressivas do petróleo desde 2020.
No cenário monetário global, a estreia de Kevin Warsh na presidência do Federal Reserve trouxe uma inflexão relevante no tom de comunicação. O FOMC manteve a taxa de juros inalterada, mas retirou a sinalização de cortes futuros, revisou para cima as projeções de inflação e passou a admitir, no dot plot, a possibilidade de nova alta ainda em 2026, em resposta aos choques de oferta associados à energia. Nas bolsas americanas, o mês foi marcado por rotação setorial e questionamentos sobre custos e retorno dos investimentos em inteligência artificial. Ainda assim, o balanço do semestre permaneceu construtivo, com S&P 500 e Dow Jones registrando um ótimo semestre.
No mercado de capitais, o Ibovespa acumulou o quarto mês consecutivo de queda, desvalorizando 1,01%, com desempenho descolado das principais praças internacionais. A dinâmica foi novamente ditada pelo fluxo estrangeiro, que registrou saldo negativo relevante no mês, refletindo a rotação de capital de volta para ações de tecnologia nos Estados Unidos e na Ásia, o estreitamento do diferencial de juros após o corte da Selic combinado a um Fed mais duro, e a percepção de piora fiscal doméstica. Setorialmente, Petrobras foi penalizada pela queda do petróleo, enquanto os setores financeiro e de consumo doméstico refletiram a maior aversão a risco e a abertura da curva longa. Empresas ligadas a mineração e commodities metálicas ofereceram algum contrapeso na margem. No câmbio, o real depreciou frente ao dólar, em movimento associado à rotação global e ao tom mais restritivo do Fed.
Em síntese, o primeiro semestre de 2026 se encerra com a bolsa doméstica ainda preservando ganhos moderados no acumulado do ano e o real mantendo valorização relevante frente ao dólar, apesar da correção observada em junho. A leitura do período reforça que o desempenho dos ativos brasileiros segue sensível ao comportamento do fluxo estrangeiro, à evolução do cenário geopolítico e à interação entre política fiscal e monetária. Para o segundo semestre, em um ambiente externo marcado pela normalização gradual das commodities e por maior seletividade global, a diferenciação entre ativos e a disciplina na alocação tendem a ganhar ainda mais relevância na construção das teses de investimento.
No mês, o IFIX apresentou desvalorização de 1,21%. No que se refere ao desempenho dos ativos, as maiores performances foram observadas em BROF11 (18,71%), CACR11 (15,16%) e HTMX11 (5,42%), ao passo que as maiores baixas foram em URPR11 (-17,97%), LIFE11 (-12,34%) e OUJP11 (- 12,34%).
Desde janeiro, iniciamos um processo para destravar e distribuir lucros acumulados no portfólio. Neste mês, entretanto, optamos por não realizar ganhos de capital, pois as reservas acumuladas que o fundo possuía seriam suficientes para sustentar o pagamento de dividendos de fim de semestre. Retornamos com SNEL11 para a carteira (ativo que saiu do portfólio em abril de 2025), com peso aproximado de 1,2% do PL, por entendermos estar com um preço atrativo. Além disso, os recibos de ALZR adquiridos via oferta no mês de fevereiro se converteram em cotas neste mês, ficando com o peso de aproximadamente 3,30% da carteira.
Comentário do Gestor
Dentre os FIIs de papel, obtivemos as informações dos relatórios mensais com base no mês de maio de cada gestor e calculamos a seguinte distribuição para a carteira do BBFO11: 87,51% em IPCA, com uma taxa média de +10,25%; 11,27% em CDI, com taxa média de +3,79% e 1,24% de exposição a outros índices. Observando a rentabilidade dos ativos, as maiores valorizações do portfólio foram de CLIN11 (2,16%), MANA11 (2,11%) e KNHY11 (0,93%), enquanto os principais detratores do mês foram RBRL11 (-9,90%), TGAR11 (-9,77%) e HSML11 (-6,82%).
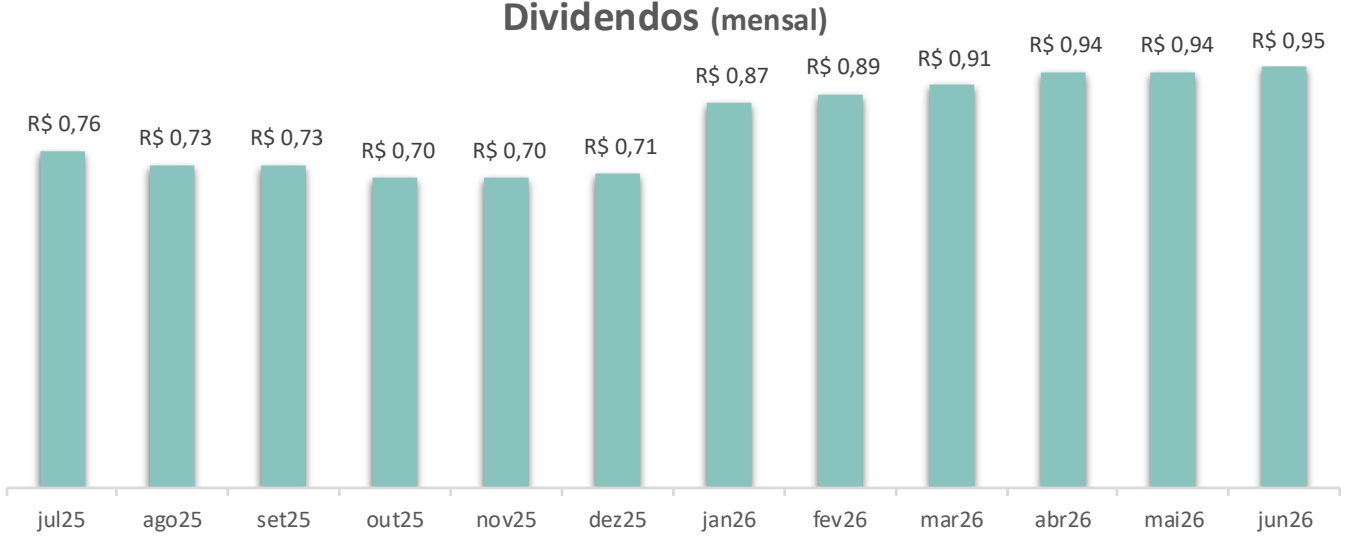
Os rendimentos recebidos pelo Fundo apurados no mês de junho, totalizaram R$ 0,803 por cota e o resultado líquido (descontando as despesas) totalizou R$ 0,7648 por cota. Em 14/07/2026, foi realizada a distribuição de R$ 0,95, já considerando o ganho de capital acumulado no semestre, o que corresponde a um retorno de 1,32% sobre a cota patrimonial. Este é o sexto mês consecutivo em que o Fundo distribui rendimentos superiores a 1,10% da cota patrimonial. A reserva acumulada apresentou o montante de R$ 0,0042 por cota, já descontando os valores pagos em julho. Por fim, destacamos que o Fundo não possui qualquer tipo de alavancagem.
FIIs Investidos
| Setor | Alocação % | Fll | Alocação % | Gestor | Prêmio(Preço/CotaPatrimonial) |
| Títulos Privados | 44,53% | BTCI11 | 1,33% | BTG Pactual Gestora de Recursos | 92,91% |
| CLIN11 | 5,34% | Clave Capital | 95,14% | ||
| CPTS11 | 1,04% | Capitânia Investimentos | 89,58% | ||
| CYCR11 | 1,14% | Cy.Capital | 96,11% | ||
| HGCR11 | 4,74% | Patria Investimentos | 101,02% | ||
| ICRI11 | 1,03% | Itaú | 97,74% | ||
| KNHY11 | 2,79% | Kinea Investimentos | 102,16% | ||
| KNIP11 | 8,31% | Kinea Investimentos | 100,93% | ||
| MANA11 | 3,36% | MANATÍ CAPITAL MANAGEMENT | 101,00% | ||
| PCIP11 | 5,51% | VBI Real Estate | 91,64% | ||
| RBRR11 | 2,56% | RBR Asset Management | 89,32% | ||
| RECR11 | 2,32% | BRL Trust Investimentos | 93,82% | ||
| RPRI11 | 0,34% | RBR Asset Management | 84,63% | ||
| VCJR11 | 4,71% | Vectis Gestão de Recursos | 85,56% | ||
| Shoppings Centers | 9,64% | CPSH11 | 1,55% | Capitânia Investimentos | 90,25% |
| HGBS11 | 2,23% | Hedge Investments | 100,63% | ||
| HSML11 | 0,68% | Hemisfério Sul Investimentos | 92,39% | ||
| VISC11 | 1,52% | Vinci Partners | 94,88% | ||
| XPML11 | 3,66% | XP Asset Management | 101,04% | ||
| Lajes Corporativas | 15,81% | ALZR11 | 3,27% | Alianza Gestão de Recursos | 100,22% |
| HGRE11 | 3,05% | Patria Investimentos | 88,45% | ||
| IRIM11 | 2,89% | Iridium Gestão de Recursos | 77,84% | ||
| KORE11 | 2,26% | Kinea Investimentos | 68,85% | ||
| PVBI11 | 1,82% | VBI Real Estate | 70,50% | ||
| RCRB11 | 1,38% | Rio Bravo | 71,10% | ||
| TVRI11 | 1,14% | Tivio Capital | 93,70% | ||
| Incorporações | 2,43% | TGAR11 | 2,43% | TG Core Asset | 62,02% |
| Híbrido | 21,97% | BTHF11 | 3,76% | BTG Pactual Gestora de Recursos | 93,02% |
| JSAF11 | 4,36% | Safra Asset | 84,24% | ||
| KNHF11 | 7,69% | Kinea Investimentos | 98,84% | ||
| MCRE11 | 5,01% | Mauá Capital | 95,48% | ||
| SNEL11 | 1,15% | Suno Gestora de Recursos | 106,44% | ||
| Galpões e Logísticos | 5,61% | LVBI11 | 1,85% | VBI Real Estate | 90,33% |
| RBRL11 | 1,15% | RBR Asset Management | 83,75% | ||
| TRBL11 | 0,58% | Rio Bravo | 93,41% | ||
| VILG11 | 1,48% | Vinci Partners | 92,08% | ||
| XPLG11 | 0,55% | XP Asset Management | 95,45% |
Evolução da cota patrimonial x cota de mercado
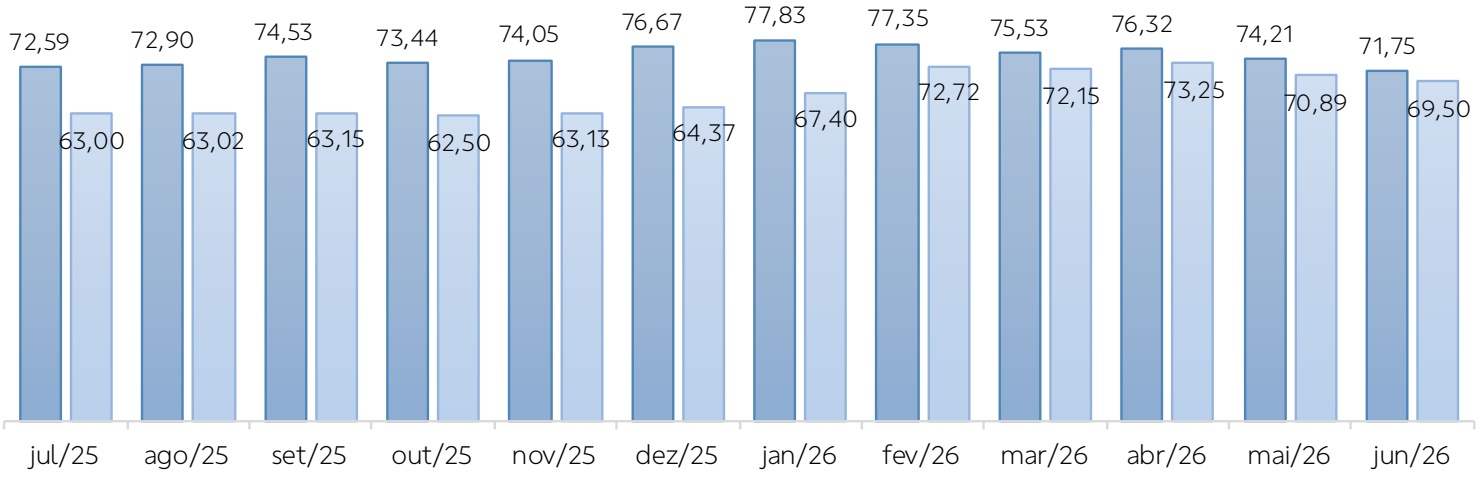
O descasamento em relação à cota patrimonial foi de 3,14% no mês de junho, contribuindo para a margem de atratividade de negociação do fundo no mercado e para o nível de dividend yield distribuído aos investidores. Adicionalmente, considerando o "duplo desconto", temos uma margem de atratividade de 10,41%
Fonte: BB Asset
Dividendos
Nos últimos 12 meses, os dividendos distribuídos pelo fundo somam R$9,84/cota, o que equivale a um dividend yield de 13,71% a.a.
Fonte: BB Asset
Dividend Yield (DY)
No mês de junho o dividend yield do fundo foi de 1,37% a.m. Anualizando este número temos um dividend yield de 17,74% a.a., comparando com o preço de fechamento do mês.
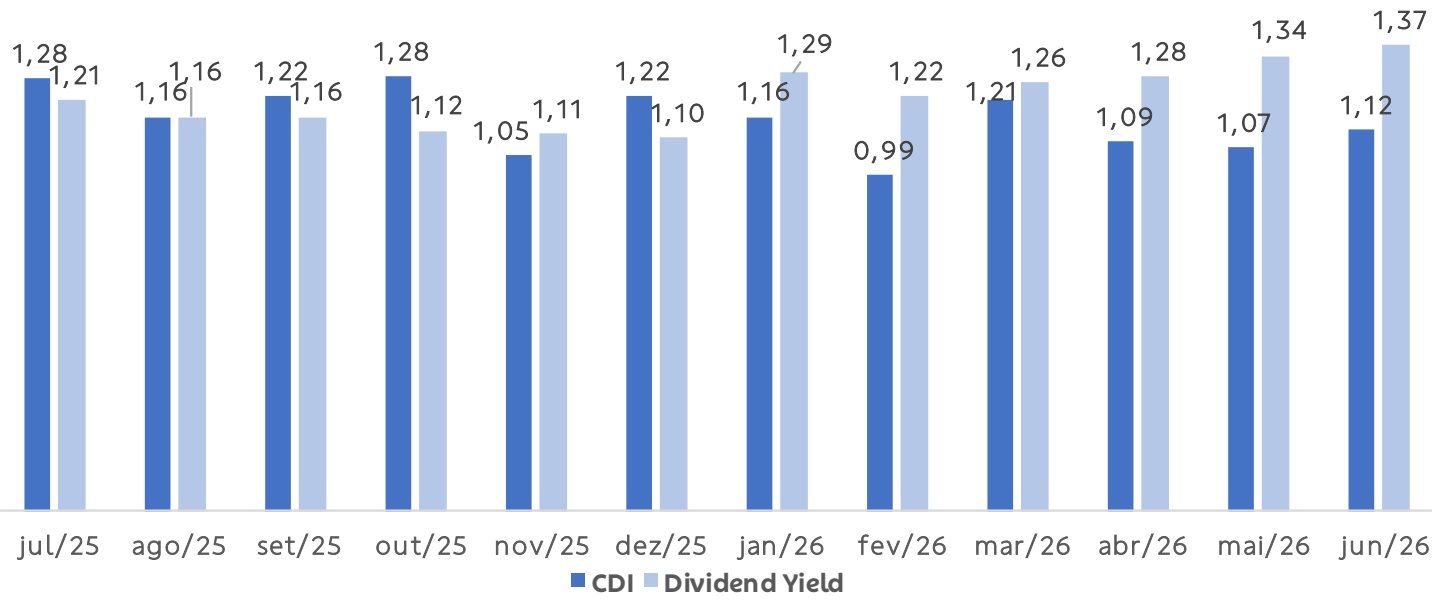
Valores em %. Dividend Yield = Dividendo distribuído/cota de mercado do último dia útil do mês.
Fonte: BB Asset, Banco do Brasil.
Demonstrativo de Resultado
| DRE (R$ Milhões) | jan2026 | fev2026 | mar2026 | abr2026 | mai2026 | jun2026 |
|---|---|---|---|---|---|---|
| Receitas | 4,54 | 3,70 | 3,97 | 3,90 | 3,65 | 3,21 |
| Despesas | -0,16 | -0,20 | -0,17 | -0,21 | -0,23 | -0,15 |
| Taxa de Administração | -0,03 | -0,03 | -0,02 | -0,03 | -0,02 | -0,02 |
| Outras Despesas | -0,14 | -0,17 | -0,14 | -0,18 | -0,20 | -0,13 |
| Outras Receitas | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Resultado Líquido | 4,37 | 3,50 | 3,81 | 3,69 | 3,42 | 3,06 |
| Distribuição | 3,48 | 3,56 | 3,64 | 3,76 | 3,80 | 3,80 |
| Resultado por cota (R$) | 1,09 | 0,87 | 0,95 | 0,92 | 0,85 | 0,76 |
|---|---|---|---|---|---|---|
| Distribuição por cota (R$) | 0,87 | 0,89 | 0,91 | 0,94 | 0,95 | 0,95 |
Análise do Consultor Imobiliário – Eleven Research
Para os próximos meses, nossa expectativa é de distribuições recorrentes ao redor de R$ 0,85 por cota entre iul/26 e dez/26. Essa projeção reflete a geração de caixa atual do portfólio e nossa busca por maior previsibilidade na renda distribuída aos cotistas ao longo do tempo.
BBFO11: Rendimentos
| por cota (R$) a.m. | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 |
|---|---|---|---|---|---|---|---|---|
| Resultado Líquido | 0,70 | 0,71 | 0,70 | 1,09 | 0,87 | 0,95 | 0,92 | 0,85 |
| Distribuição | 0,70 | 0,70 | 0,71 | 0,87 | 0,89 | 0,91 | 0,94 | 0,95 |
| Diferença (+/-) | 0,00 | 0,01 | -0,01 | 0,22 | -0,02 | 0,04 | -0,02 | -0,10 |
| Ganhos de capital (realizado) Lucros acumulados (a distribuir) | 0,70 | 0,70 | 0,71 | 0,37 0,87 | 0,18 0,89 | 0,28 0,91 | 0,23 0,94 | 0,14 0,95 |
Apresentamos também nossas estimativas de rendimentos para os próximos meses. Considerando apenas a geração recorrente do portfólio, trabalhamos com uma banda de distribuição entre R$ 0,66 e R$ 0,73 por cota ao mês, com valor base estimado em R$0,70 por cota.
Essa faixa reflete a receita atual dos ativos do fundo e possíveis variações operacionais ao longo do período. Nosso objetivo é manter uma distribuição estável e compatível com o fluxo de caixa recorrente do portfólio.
Adicionalmente, quando consideramos eventuais ganhos de capital provenientes da gestão ativa da carteira, a expectativa de distribuição pode alcançar cerca de R$ 0,85 por cota ao mês ao longo do período projetado. Esses ganhos dependem de oportunidades de mercado e, portanto, podem variar ao longo do tempo.
BBFO11: Expectativa de Rendimentos
| por cota (R$) a.m. | jul/26 | ago/26 | set/26 | out/26 | nov/26 | dez/26 |
|---|---|---|---|---|---|---|
| Banda Inferior | 0,66 | 0,66 | 0,66 | 0,66 | 0,66 | 0,66 |
| Base | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 |
| Banda Superior | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 |
| Com ganhos de capital | 0,85 | 0,85 | 0,85 | 0,85 | 0,85 | 0,85 |
Fonte: BB Asset, Eleven Research
A tabela abaixo apresenta a distribuição total de rendimentos por cota do BBFO11 desde o início do fundo, mostrando os valores efetívamente pagos no período, além da projeção esperada com base no prospecto definitivo da oferta. Observã-se que os rendimentos efetivos variaram ao longo dos anos, com destaque para 2022, que registrou o maior valor distribuído, enquanto 2024 apresentou uma redução em relação aos anos anteriores.
BBFO11: Rendimentos desde o início
| por cota (R$) a.a. | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | Média | Total |
|---|---|---|---|---|---|---|---|---|
| Esperada | 5,03 | 6,24 | 6,53 | 1 | - | 5,93 | ||
| Efetiva | 6,66 | 8,96 | 8,10 | 7,78 | 8,66 | 5,51 | 8,03 | 45,67 |
| Diferença (+) | 1,63 | 2,72 | 1,57 | - | - | - | - | |
| Média (a.m.) | 0,56 | 0.75 | 0.68 | 0.65 | 0.72 | 0.92 | 0.71 | |
| Variação (%) ) a.a. | 34,5% | -9,6% | -4,0% | 11,3% | = | 8,1% |
Fonte: BB Asset, Eleven Research
Atualmente, a cota do fundo é negociada em aproximadamente R$69,00, enquanto o valor patrimonial por cota é de R$ 74,21, refletindo um desconto relevante em relação ao valor dos ativos da carteira. Ao analisarmos a carteira consolidada, considerando os descontos atualmente observados em relação ao valor patrimonial, estimamos um potencial de valorização adicional caso esses ativos passem a negociar em níveis mais próximos de seus fundamentos.
Com base nessa análise, o portfólio apresenta um potencial de valorização estimado de 16,3%, o que representa aproximadamente R$ 6,32 por cota. Nesse cenário, o preço potencial estimado seria de cerca de R$ 8026 por cota.
Esse potencial reflete a qualidade e a diversificação dos ativos presentes na carteira, além da assimetria gerada pelos níveis atuais de desconto observado no mercado secundário.
BBFO11: Potencial de Valorização
| Segmento | Exposição | Desconto do Segmento | Desconto BBFO11 (cota mercado) | Potencial de Valorização | Parcela do Potencial de Valorização | Preço Potencial | |
| (%) | (R$) cota | ||||||
| Total 45,5% | Recebíveis IPCA | 42,3% | -4,9%6 | -7,0% | 13,0% | 2,20 | 78,00 |
| Recebíveis CDI | 3,2% | -0,7% | -7,0% | 8,3% | 0,17 | 74,72 | |
| Multiestratégia | 24,2% | -6,3% | -7,0% | 14,8% | 1,26 | 79,20 | |
| Escritórios | 9,0% | -22,5% | -7,0% | 38,8% | 0,47 | 95,77 | |
| Shoppings | 7,7% | -2,4% | -7,0% | 10,2% | 0,40 | 76,07 | |
| Logística | 6,6% | -7,4% | -7,0% | 16,2% | 0,34 | 80,17 | |
| Híbrido | 3,6% | -30,3% | -7,0% | 54,3% | 0,19 | 106,50 | |
| Varejo | 3,4% | -4,2% | -7,0% | 12,2% | 0,18 | 77,43 | |
| Total | 100,0% | -7,5% | -7,0% | 16,3% | 5,21 | 80,26 | |
Fonte: BB Asset, Eleven Research
Potencial cotação do fundo.
A tabela abaixo apresenta uma simulação que mostra como o retorno do fundo pode variar conforme dois fatores principais, o valor da cota no mercado e o nível de rendimento mensal distribuído. A lógica é que, quando a cota está mais baixa, o investidor tende a obter um retorno proporcionalmente maior para o mesmo nível de distribuição, enquanto cotações mais altas
BB ASSET MANAGEMENT
reduzem esse efeito. Ao mesmo tempo, a tabela compara diferentes cenários de rendimento, permitindo observar como aumentos ou reduções na distribuição mensal impactam diretamente o potencial de retorno ao longo do tempo. Dessa forma,o quadro funciona como uma ferramenta de sensibilidade, ajudando a entender como mudanças no preço de compra e na capacidade de geração de renda do fundo influenciam a atratividade do investimento.
BBFO11: Análise de Sensibilidade
| Rendimentos por cota (R$) a.m. | ||||||||
| 0,66 | 0,68 | 0,70 | 0,72 | 0,74 | ||||
| Cotação (RS) | 65 | 12,2% | 12,6% | 12,9% | 13,3% | 13,7% | 0.88x | PVP |
| 67 | 11,8% | 12.2% | 12,5% | 12,9% | 13,3% | 0,90x | ||
| 69 | 11,5% | 11,8% | 12,2% | 12,5% | 12,9% | 0,93x | ||
| 71 | 11,2% | 11,5% | 11,8% | 12,2% | 12,5% | 0,96x | ||
| 73 74 | 10.8% | 11.2% | 11.5% | 11.8% | 12.2% | 0.98x | ||
| Valor Patrimonial (R$) | 10,7% | 11,0% | 11,3% | 11,6% Dividend Yield projetado (a.a.) | 12,0% | 1,00x | ||
Fonte: Economatica, Eleven Research
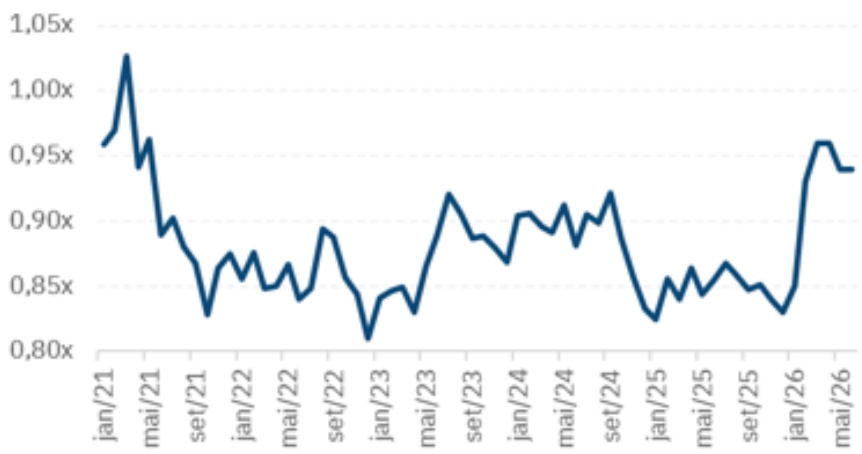
Apresentamos a evolução histórica da precificação do fundo com base na relação Preço sobre Valor Patrimonial (P/VP). Observa-se que o fundo tem sido negociado com um desconto significativo em relação ao seu valor patrimonial, o que indica uma possível assimetria em relação ao seu valor justo.
BBFO11: Preço sobre valor patrimonial (P/VP)
Fonte: Economatica, Eleven Research
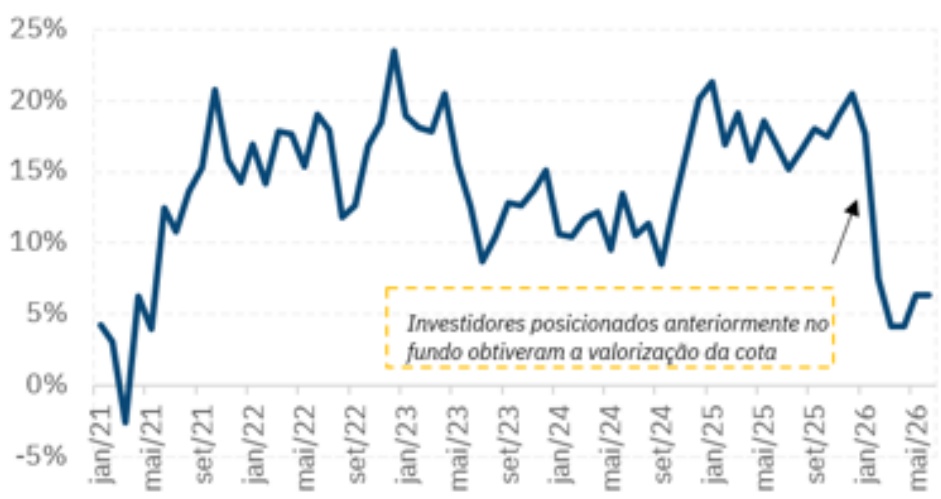
Complementando o gráfico anterior, buscamos demonstrar ao investidor que, ao adquirir hoje uma cota do BBFO11 com desconto em relação ao seu valor patrimonial, existe um potencial de ganho de capital caso o fundo volte a ser negociado próximo à paridade com esse valor. Esta análise considera exclusivamente a valorização da cota, desconsiderando os rendimentos mensais distribuídos, os quais, se incluídos, ampliariam ainda mais o retorno total do investidor.
BBFO11: Potencial ganho de capital para o investidor (%)
Fonte: Economatica, Eleven Research
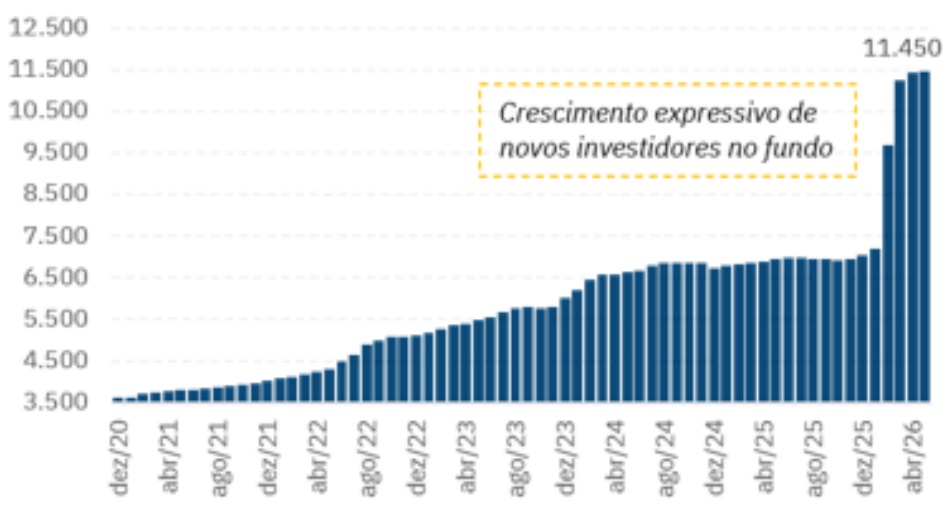
A seguir, apresentamos a evolução do número de cotistas, evidenciando o crescimento contínuo no número de investidores e o aumento do interesse pelo fundo no mercado secundário.
BBFO11: Total de Investidores
Fonte: Economatica, Eleven Research
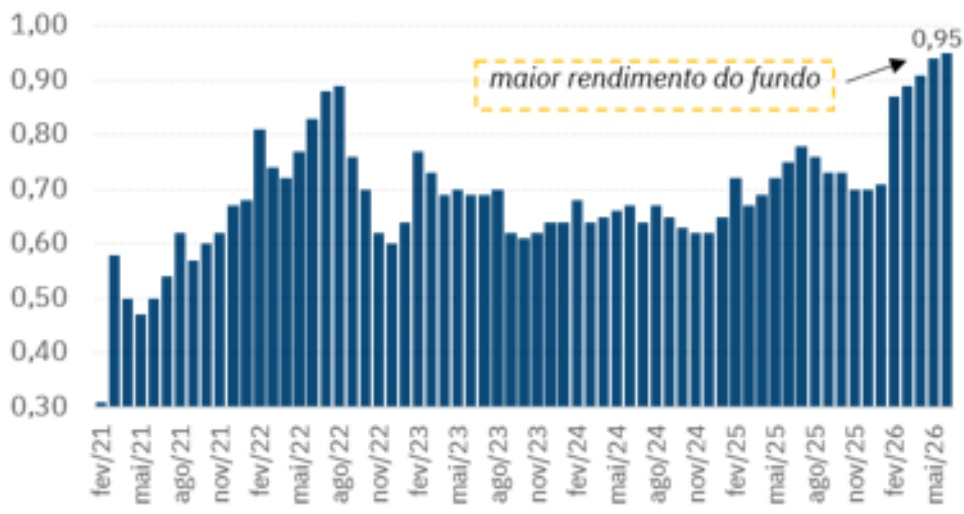
A seguir, apresentamos a evolução das distribuições de rendimentos do fundo, destacando sua previsibilidade, recorrência e a geração de um fluxo de caixa constante ao investidor. Nosso objetivo é ampliar esses rendimentos e garantir sua sustentabilidade no longo prazo.
BBFO11: Rendimentos distribuídos por cota (R$)
Fonte: Economatica, Eleven Research
Na tabela a seguir, detalhamos a composição da carteira do BBFO11 por segmento, exposição e relação preço sobre valor patrimonial (P/VP). O objetivo é evidenciar que, ão adquirir uma cota do BBFÓ11 no valor patrimonial, o investidor está comprando indiretamente toda a carteira do BBFO11 com um desconto médio ponderado de 13%, ou seja, a um P/VP de 0,87x.
BBFO11: Negociando no valor patrimonial
BBFO11: Composição Atual da Carteira
| Segmento | Exposição | P/VP |
|---|---|---|
| Recebiveis IPCA | 41,0% | 0,92x |
| Multiestratégia | 26,3% | 0,90x |
| Escritórios | 10,9% | 0,71x |
| Shoppings | 10,4% | 0,92x |
| Logística | 4,9% | 0,84x |
| Hibrido | 3,4% | 0,48x |
| Varejo | 3,2% | 0,88x |
| Total | Média Ponderada | |
| 100,0% | 0,87x |
Fonte: Economatica, Eleven Research
Ao considerar o desconto da carteira de Flls do BBFO11 e o desconto atual em relação ao valor patrimonial que o próprio BBFO11 é negociado atualmente no mercado secundário, observa-se que o investidor que compra uma cota do BBFO11 está adquirindo indiretamente essa carteira de Flls com um desconto médio ponderado de 20%, ou seja, a um P/VP de 0,80x.
BBFO11: Negociando com desconto
BBF011: P/VP Atual 0,92x
| Segmento | P/VP | P/VP Ajustado |
|---|---|---|
| Recebíveis IPCA | 0,92x | 0,85x |
| Multiestratégia | 0,90x | 0,83x |
| Escritórios | 0,71x | 0,65x |
| Shoppings | 0,92x | 0,85x |
| Logística | 0,84x | 0,77x |
| Híbrido | 0,48x | 0,44x |
| Varejo | 0,88x | 0,81x |
| Média Ponderada 0,80x |
Fonte: Economatica, Eleven Research
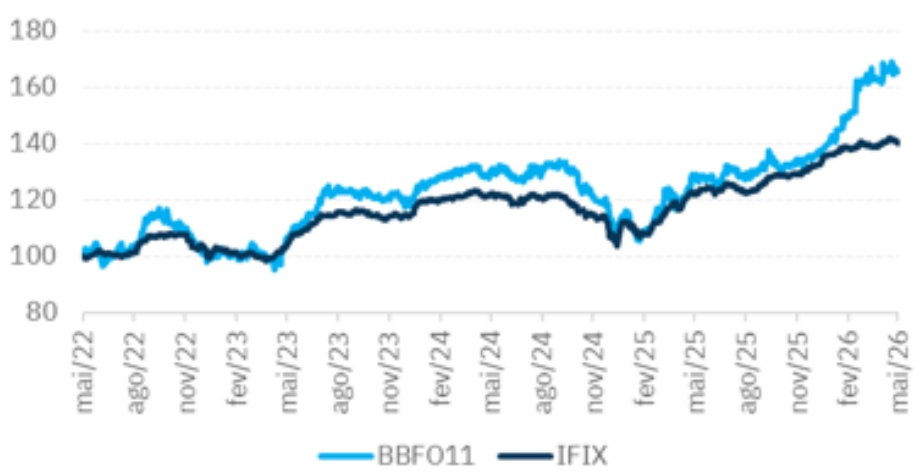
O gráfico a seguir apresenta o retorno total do BBFO11 em comparação ao IFIX, índice de referência dos Fundos Imobiliários nos últimos 4 anos. O retorno total considera tanto a valorização da cota no mercado secundário quanto os rendimentos distribuídos ao longo do período. Em termos práticos, o investidor que manteve suas cotas do fundo durante esse intervalo obteve um retorno superior ao do IFIX, evidenciando a capacidade do gestor de gerar valor de forma consistente ao longo do tempo.
Retorno Total: 4 anos (base 100)
Fonte: Economatica, Eleven Research
Na tabela abaixo, apresentamos um levantamento comparativo entre os principais Fundos de Fundos (FoFs) do mercado, destacando suas respectivas taxas. O objetivo é evidenciar que o BBFO11 se posiciona entre os veículos com menor custo para o cotista, refletindo-se em uma
BB ASSET MANAGEMENT
estrutura de despesas recorrentes mais enxuta. Mesmo adotando uma gestão ativa, o fundo não cobra taxa de performance, característica rara nesse segmento.
Além disso, o BBFO11 é o únicoFoE que conta com uma consultoria imobiliária independente, responsável por apoiar tecnicamente o gestor nas decisões de alocação em Fundos Imobiliários. Importante ressaltar que o custo dessa consultoria é abatido da taxa de administração já prevista, sem representar um encargo adicional aos investidores.
Custos entre os pares
| Fundo | Consultor Imobiliário | Taxa de Adm. e Gestão (a.a.) | Taxa de Perfomance |
|---|---|---|---|
| Fundo 1 | 1,00% | 20% sobre o IFIX | |
| Fundo 2 | 0,92% | 20% sobre o IFIX | |
| Fundo 3 | 0,70% | 20% sobre o IFIX | |
| Fundo 4 | 0,60% | ||
| Fundo 5 | 0,60% | 20% sobre o IFIX | |
| Fundo 6 | 0,50% | 20% sobre o IFIX | |
| BBF011 Eleven | Research | ,50% | - - - - - - - - - - - - - - |
Fonte: Economatica, Eleven Research
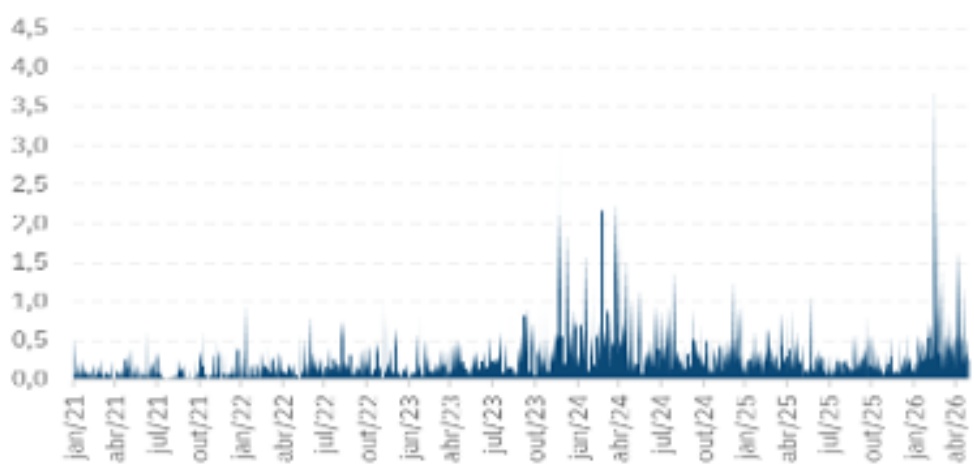
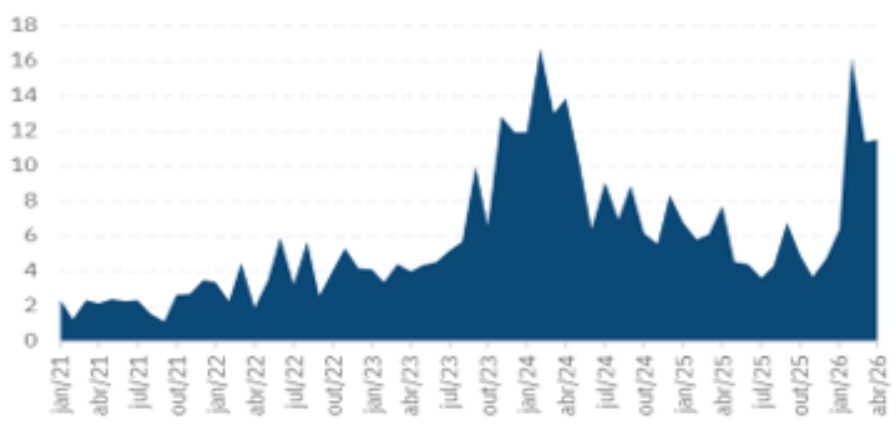
A seguir, destacamos a evolução do volume negociado do fundo no mercado secundário, desmembrado por mês e por dia, no qual os investidores podem comprar e vender cotas livremente. A liquidez atual é considerada aceitável, o que possibilita movimentações eficientes, permitindo entradas e saídas no fundo por parte dos investidores. o volume médio diário negociado nos últimos 30 dias foi de R$ 500 mil.
BBFO11: Volume negociado por dia (R$ mm)
Fonte: Economatica, Eleven Research
BBFO11: Volume negociado por mês (R$ mm)
Fonte: Economatica, Eleven Research
Por fim, apresentamos a composição da carteira atual e as movimentações realizadas no primeiro trimestre de 2026, onde é possível observar a variação de cotas e o volume financeiro.
Destaques do Trimestre
• Redução nos segmentos de Recebíveis e Logística: KNHY11, HGCR11 e XPLG11.
• Posições zeradas nos segmentos de Recebíveis e LogÍstica: MCCI11, LVBI11, RBRY11, KNCR11, AFHI11 e BTLG11.
Aumento da exposição no segmento de Multiestratégia: JSAF11 e BTHF11.
Novas posições inseridas nos segmentos de Logística, Shoppings, Escritórios, Recebíveis e Multicategoria: ALZR11, KORE11, CPSH11, ICRI11, TRBL11, BTCI11 e RPRI11.
BBFO11: Movimentações da carteira de Flls
| 4T25 | 1T26 | Variação (%) Exposição | ||||||
| #Cotas (mil) | Valor (R$ mm) | #Cotas (mil) | Valor (R$ mm) | Cotas | Valor | Atual | ||
| 1 | Ticker KNIP11 | 257 | 23 | 260 | 24 | 1% | 2% | 8,3% |
| 2 | KNHF11 | 232 | 22 | 232 | 23 | 0% | 3% | 8,0% |
| 3 | PCIP11 | 202 | 17 | 203 | 17 | 0% | 1% | 6,0% |
| 4 | CLIN11 | 162 | 14 | 167 | 15 | 3% | 6% | 5,3% |
| 5 | MCRE11 | 1.587 | 15 | 1.587 | 15 | 0% | 2% | 5,2% |
| 6 | HGCR11 | 150 | 15 | 149 | 15 | -1% | -1% | 5,1% |
| 7 | JSAF11 | 1.678 | 13 | 1.708 | 13 | 2% | 3% | 4,7% |
| 8 | VCJR11 | 148 | 12 | 168 | 13 | 13% | 10% | 4,6% |
| 9 | RCRB11 | 83 | 12 | 83 | 12 | 0% | 1% | 4,1% |
| 10 | BTHF11 | 1.186 | 11 | 1.217 | 11 | 3% | 5% | 3,9% |
| 11 | XPML11 | 86 | 9 | 101 | 11 | 18% | 18% | 3,8% |
| 12 | TVRI11 | 100 | 10 | 102 | 10 | 3% | 2% | 3,6% |
| 13 | ALZR11 | = | 1 | 939 | 10 | 1 | 3,5% | |
| 14 | MANA11 | 1.038 | 10 | 1.038 | 10 | 0% | 0% | 3,4% |
| 15 | CYCR11 | 1.055 | 9 | 1.055 | 10 | 0% | 3% | 3,4% |
| 16 | TGAR11 | 129 | 12 | 132 | 9 | 2% | -22% | 3,3% |
| 17 | HGRE11 | 66 | 8 | 68 | 8 | 3% | 0% | 2,9% |
| 18 | KNHY11 | 86 | 9 | 81 | 8 | -6% | -7% | 2,8% |
| 19 | HGBS11 | 331 | 7 | 331 | 7 | 0% | 2% | 2,4% |
| 20 | RECR11 | 82 | 7 | 82 | 7 | 0% | -2% | 2,3% |
| 21 | KORE11 | = | 80 | 6 | 2,1% | |||
| 22 | PVBI11 | 156 | 13 | 72 | 5 | -54% -57% | 1,9% | |
| 23 | VISC11 | 42 | 5 | 42 | 5 | 0% | 0% | 1,6% |
| 24 | VILG11 | 24 | 2 | 46 | 5 | 89% | 88% | 1,6% |
| 25 | CPSH11 | 1 | 一 | 354 | 4 | 1,3% | ||
| 26 | ICRI11 | = | 31 | 3 | 1,1% | |||
| 27 | HSML11 | 28 | 3 | 23 | 2 | -18% -16% | 0,8% | |
| 28 | TRBL11 | 一 | 一 | 27 | 2 | 1 | 0,7% | |
| 29 | BTCI11 | 227 | 2 | 0,7% | ||||
| 30 | RBRL11 | 9 | 1 | 22 | 2 | 144% 139% | 0,7% | |
| 31 | XPLG11 | 22 | 2 | 17 | 2 | -23% -27% | 0,6% | |
| 32 | RPRI11 | = | 13 | 1 | 0,4% | |||
| 33 | MCCI11 | 182 | 17 | 一 | 一 | 一 | ||
| 34 | LVBI11 | 120 | 14 | 1 | ||||
| 35 | RBRY11 | 121 | 12 | 一 | ||||
| 36 | KNCR11 | 31 | 3 | |||||
| 37 | AFHI11 | 29 | 3 | |||||
| 38 | BTLG11 | 11 | 1 | 一 | ||||
| Total | 309 | 286 | 100,0% | |||||
Fonte: Eleven Research
BBFO11: Movimentações por segmentos da Carteira de Flls
| Segmento | 4T25 | 1T26 | Variação (%) | |||
| Exposição | Valor (R$ mm) | Exposição | Valor (R$ mm) | Exposição | Valor | |
| Recebíveis | 46% | 141 | 40% | 114 | -6% | -19% |
| Multiestratégia | 23% | 70 | 25% | 72 | 2% | 3% |
| Escritórios | 11% | 33 | 11% | 31 | 0% | -4% |
| Shoppings | 7% | 23 | 10% | 28 | 2% | 22% |
| Logística | 7% | 20 | 4% | 10 | -3% | -49% |
| Híbrido | 4% | 12 | 3% | 9 | -1% | -22% |
| Varejo | 3% | 10 | 4% | 10 | 0% | 2% |
| Multicategoria | 3% | 10 | ||||
| Total | 100% | 309 | 100% | 286 | ||
Fonte: Eleven Research
Seguiremos promovendo transparência aos cotistas por meio da divulgação contínua de indicadores e dados do fundo. Também convidamos novos investidores a conhecerem o fundo, seja como uma forma de delegar a gestão da carteira de Flls a um gestor e consultor imobiliário especializado, seja como uma oportunidade de capturar a atual distorção entre o valor de mercado e o valor patrimonial com que o fundo vem sendo negociado no mercado secundário.
Disclaimer
LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS, SE HOUVER, E O REGULAMENTO ANTES DE INVESTIR.
▪ DESCRIÇÃO DO TIPO ANBIMA DISPONÍVEL NO FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES.
▪ RENTABILIDADE OBTIDA NO PASSADO NÃO REPRESENTA GARANTIA DE RESULTADOS FUTUROS.
▪ O INVESTIMENTO EM FUNDO NÃO É GARANTIDO PELO FUNDO GARANTIDOR DE CRÉDITO - FGC.
▪ A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS.
PARA AVALIAÇÃO DA PERFORMANCE DE UM FUNDO DE INVESTIMENTO, É RECOMENDÁVEL A ANÁLISE DE, NO MÍNIMO, 12 (DOZE) MESES.
A BB ASSET SE EXIME DE QUALQUER RESPONSABILIDADE POR QUAISQUER PREJUÍZOS, DIRETOS OU INDIRETOS, QUE VENHAM A DECORRER DA UTILIZAÇÃO INDEVIDA DESTE MATERIAL OU SEU CONTEÚDO.
ESTE MATERIAL É DISTRIBUÍDO UNICAMENTE A TÍTULO INFORMATIVO, E NÃO DEVE SER CONSIDERADO ISOLADAMENTE PARA TOMADA DE DECISÃO DE INVESTIMENTO. TEM COMO OBJETIVO AUXILIAR O CLIENTE EM SUAS DECISÕES DE INVESTIMENTO, NÃO CONSTITUINDO QUALQUER TIPO DE OFERTA OU SOLICITAÇÃO DE COMPRA E/OU VENDA DE QUALQUER PRODUTO. ANTES DE QUALQUER DECISÃO, O CLIENTE DEVERÁ REALIZAR O PROCESSO DE SUITABILITY E CONFIRMAR SE OS PRODUTOS APRESENTADOS SÃO INDICADOS PARA O SEU PERFIL DE INVESTIDOR. ESTE DOCUMENTO NÃO LEVA EM CONSIDERAÇÃO OS OBJETIVOS DE INVESTIMENTOS, SITUAÇÃO FINANCEIRA OU NECESSIDADES ESPECÍFICAS DOS INVESTIDORES, DE FORMA PARTICULAR.
ESTE MATERIAL NÃO SUGERE QUALQUER ALTERAÇÃO DE CARTEIRA, MAS SOMENTE ORIENTAÇÃO SOBRE PRODUTOS ADEQUADOS A DETERMINADO PERFIL DE INVESTIDOR. A BB ASSET MANAGEMENT NÃO SE RESPONSABILIZA POR QUALQUER DECISÃO TOMADA PELO CLIENTE COM BASE NAS ORIENTAÇÕES AQUI CONTIDAS.
▪ AS INFORMAÇÕES DO CONSULTOR NÃO REFLETEM NECESSARIAMENTE PROJEÇÕES E/OU EXPECTATIVAS DA BB ASSET
BB ASSET MANAGEMENT
Busque mais para os seus investimentos
www.bbasset.com.brlinkedin.com/showcase/bbasset