
Relatório Gerencial BBFO11 de dezembro de 2025
Relatório Gerencial do BB Fundo de Fundos (BBFO11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 26/01/2026. No pregão de 04/11/2026, a cota do BBFO11 fechou a R$ 60,10, com P/VP de 0,90 (valor patrimonial de R$ 66,95 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,80 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 17,59% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 268,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- BB FUNDO DE FUNDOS RESPONSABILIDADE LIMITADA-12,06%
- CNPJ
- 37.180.091/0001-02
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 26/01/2026 10:07
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
BB ASSET MANAGEMENT
Busque mais para os seus investimentos
BBFO11
10
Relatório Gerencial BB Fundo de Fundos Imobiliário
Dezembro/2025
INFORMAÇÕES GERAIS
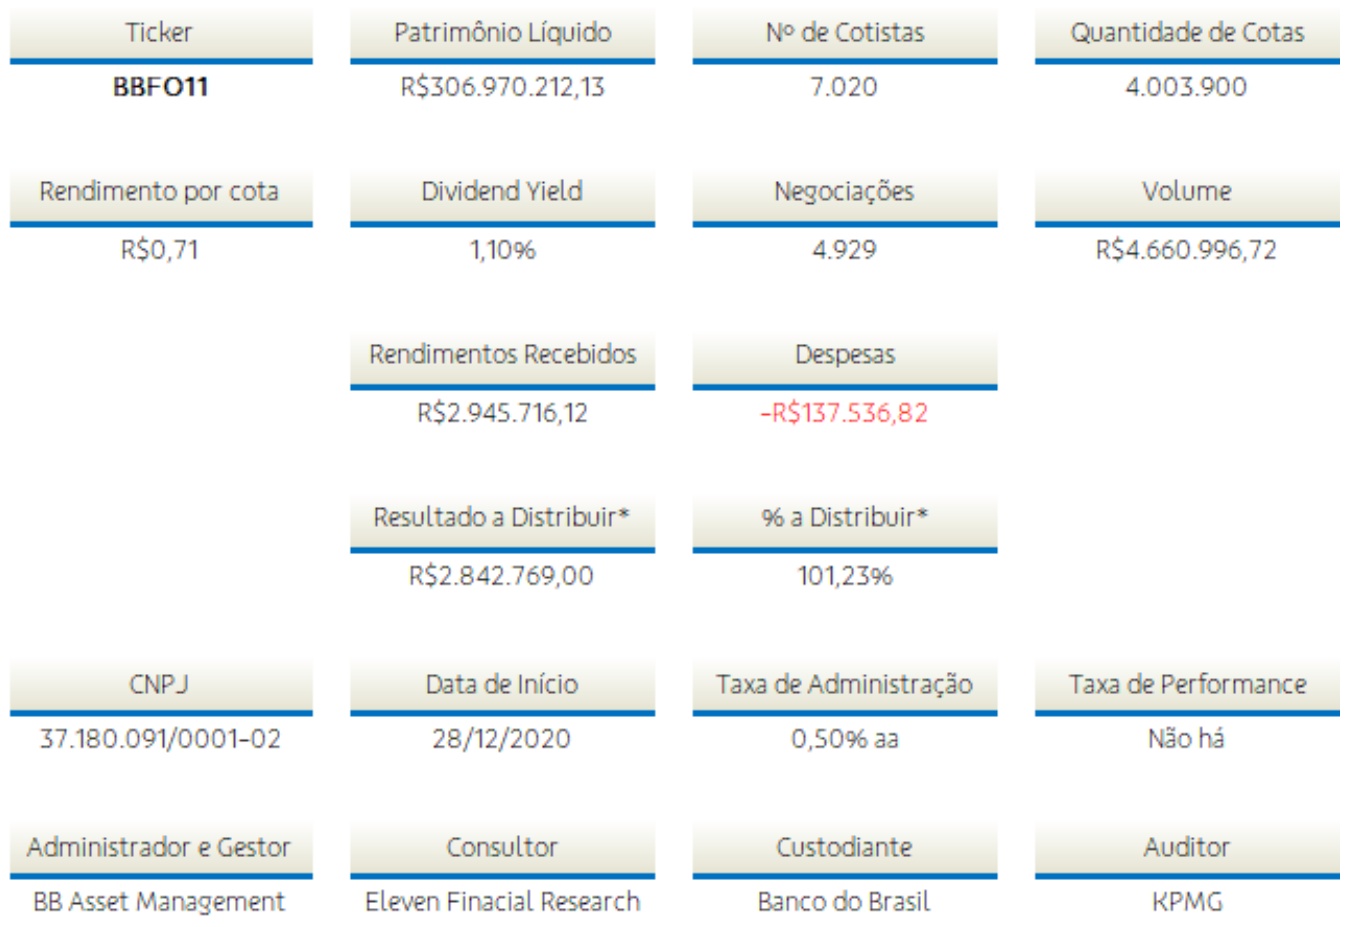
*% a Distribbuir = Resultado a Distribuir deduzido do Caixa
Objetivo do Fundo
O fundo imobiliário BBFO11 busca compor uma carteira diversificada de cotas de fundos Imobiliários negociados na bolsa de valores brasileira, selecionados com base em metodologias quantitativas e avaliações qualitativas, explorando as melhores oportunidades no mercado de fundos imobiliários, com o objetivo de constituir uma carteira de investimentos capaz de entregar rendimentos, com controle dos riscos inerentes ao investimento em fundos imobiliários.
Comentário do Gestor
Dezembro foi um mês de consolidação nos mercados globais, com sinais de acomodação após o rali observado no trimestre anterior. Nos Estados Unidos, os principais índices encerraram o ano em alta, sustentados pela expectativa de continuidade do ciclo de cortes de juros pelo Federal Reserve, que reduziu a taxa esse ano. O S&P 500 avançou no acumulado do ano mais de 15%, enquanto dezembro trouxe ganhos moderados, refletindo ajustes técnicos e baixa liquidez típica do período. O MSCI World fechou 2025 com alta superior a 19%, impulsionado por tecnologia e saúde, mas dezembro mostrou ritmo mais contido. Já os mercados emergentes tiveram desempenho heterogêneo: o MSCI Emerging Markets encerrou o ano com alta superior a 29%, mas dezembro foi marcado por oscilações diante de incertezas na China e ajustes em commodities. A América Latina seguiu como destaque global, com ganhos robustos no ano, apesar de alguma realização no fim do mês.
No Brasil, o cenário permaneceu positivo, ainda que menos intenso que em novembro. O Ibovespa subiu 1,29% em dezembro, fechando aos 161.125 pontos, e acumulou alta de 33,95% em 2025. O movimento foi sustentado pelo fluxo estrangeiro, que terminou o ano com entradas líquidas de R$ 25,5 bilhões, apesar de saídas pontuais no mês. A valorização do real frente ao dólar (+11,2% no ano) reforçou o apetite por ativos locais. A Selic permaneceu em 15% ao ano, mas as apostas para início do ciclo de cortes em 2026 ganharam força, apoiadas pela inflação em desaceleração. Indicadores de atividade mostraram sinais mistos: indústria e varejo seguiram pressionados, enquanto serviços mantiveram alguma resiliência.
O desempenho setorial foi marcado por ajustes após fortes altas anteriores. Entre os destaques positivos do mês estiveram Vale e Wege, enquanto CEAB3 e ASAI3 figuraram entre as maiores quedas. No acumulado do ano, setores ligados à economia doméstica e construção civil lideraram, com ações como Cogna, Cury e Cyrela registrando ganhos expressivos. Já Petrobras foi exceção entre as blue chips, com queda em 2025, enquanto Vale e bancos como Itaú tiveram forte valorização.
Esse conjunto de fatores consolidou dezembro como um mês de ajustes e preparação para 2026, mantendo o otimismo com ativos brasileiros, sustentado por fundamentos sólidos, fluxo estrangeiro e perspectiva de queda de juros no próximo ano.
No mês, o IFIX se valorizou 3,14%, acumulando 21,15% em 2025. No que se refere ao desempenho dos ativos, as maiores performances foram observadas em URPR11 (22,42%), PMIS11 (14,95%) e DEVA11 (11,04%), ao passo que as maiores baixas foram em TRXF11 (-2,37%), HGLG11 (- 1,47%) e VINO11 (-1,17%).
Neste período, incluímos o fundo de logística RBRL11 na carteira do BBFO11, por conta de eventos que ocorrerão com este FII. Também alteramos o peso de alguns ativos. As mais relevantes foram MCCI11 (de 6,1% para 5,5%), KNHY11, (de 3% para 2,8%), PCIP11 (de 5% para 5,6%), CLIN11 (de 4,2% para 4,6%), VCJR11 (3,4% para 3,8%) e BTLG11 (0,7% para 0,4%). Estamos reduzindo a exposição aos fundos com P/VP próximo de 1. Em contrapartida, aumentamos a posição nos fundos mais descontados, que possuem boas perspectivas de ganhos de capital no curto prazo.
Dentre os FIIs de papel, obtivemos as informações dos relatórios mensais com base no mês de outubro de cada gestor e calculamos a seguinte distribuição para a carteira do BBFO11: 84,28% em IPCA, com uma taxa média de +10,30%; 14,08% em CDI, com taxa média de +4,05% e 0,93% de exposição a outros índices. Observando a rentabilidade dos ativos, as maiores valorizações do portfólio foram de RCRB11 (10,08%), BTHF11 (8,91%) e VCJR11 (8,06%), enquanto os principais detratores do mês foram BTLG11 (-0,17%), VISC11 (0,25%) e HGBS11 (0,76%).
O rendimento declarado do fundo apurado em dezembro foi de R$ 0,7014 por cota, sendo distribuído em 15/01/2026 o valor de R$ 0,71, correspondendo a 0,93% da cota patrimonial. É o décimo terceiro mês consecutivo que o fundo distribui acima de 0,90% da cota patrimonial. Por fim, informamos que o fundo não possui qualquer tipo de alavancagem.
FIIs Investidos
| Setor | Alocação % | Fll | Alocação % | Gestor | Prêmio(Preço/CotaPatrimonial) | |
| Títulos Privados | 48,58% | AFHI11 | 0,74% | AF INVEST REAL ESTATE | 102,42% | |
| CLIN11 | 4,62% | Clave Capital | 92,22% | |||
| CYCR11 | 3,03% | Cy.Capital | 96,44% | |||
| HGCR11 | 4,77% | Credit Suisse Hedging-Griffo Corretora | 102,04% | |||
| KNCR11 | 1,07% | Kinea Investimentos | 106,20% | |||
| KNHY11 | 2,81% | Kinea Investimentos | 101,83% | |||
| KNIP11 | 7,53% | Kinea Investimentos | 103,32% | |||
| MANA11 | 3,12% | MANATÍ CAPITAL MANAGEMENT | 100,82% | |||
| MCCI11 | 5,41% | Mauá Capital | 99,30% | |||
| PCIP11 | 5,54% | VBI Real Estate | 92,16% | |||
| RBRY11 | 3,83% | RBR Asset Management | 100,64% | |||
| RECR11 | 2,18% | BRL Trust Investimentos | 92,81% | |||
| VCJR11 | 3,91% | Vectis Gestão de Recursos | 84,97% | |||
| Shoppings Centers | 7,47% | HGBS11 | 2,15% | Hedge Investments | 99,49% | |
| HSML11 | 0,84% | Hemisfério Sul Investimentos | 88,19% | |||
| VISC11 | 1,47% | Vinci Partners | 89,98% | |||
| XPML11 | 3,01% | XP Asset Management | 101,79% | |||
| Lajes Corporativas | 13,84% | HGRE11 | 2,67% | Credit Suisse Hedging-Griffo Corretora | 80,76% | |
| PVBI11 | 4,14% | VBI Real Estate | 74,99% | |||
| RCRB11 | 3,77% | Rio Bravo | 70,58% | |||
| TVRI11 | 3,26% | Tivio Capital | 97,48% | |||
| Incorporações | 3,89% | TGAR11 | 3,89% | TG Core Asset | 84,66% | |
| Híbrido | 19,68% | BTHF11 | 3,47% | BTG Pactual Gestora de Recursos | 90,44% | |
| JSAF11 | 4,23% | Safra Asset | 89,16% | |||
| KNHF11 | 7,24% | Kinea Investimentos | 97,66% | |||
| MCRE11 | 4,74% | Mauá Capital | 97,43% | |||
| Galpões e Logísticos | 5,79% | BTLG11 | 0,35% | BTG Pactual Gestora de Recursos | 100,22% | |
| LVBI11 | 4,38% | VBI Real Estate | 92,77% | |||
| RBRL11 | 0,27% | RBR Asset Management | 88,67% | |||
| VILG11 | 0,78% | Vinci Partners | 89,57% | |||
| XPLG11 | 0,75% | XP Asset Management | 99,45% | |||
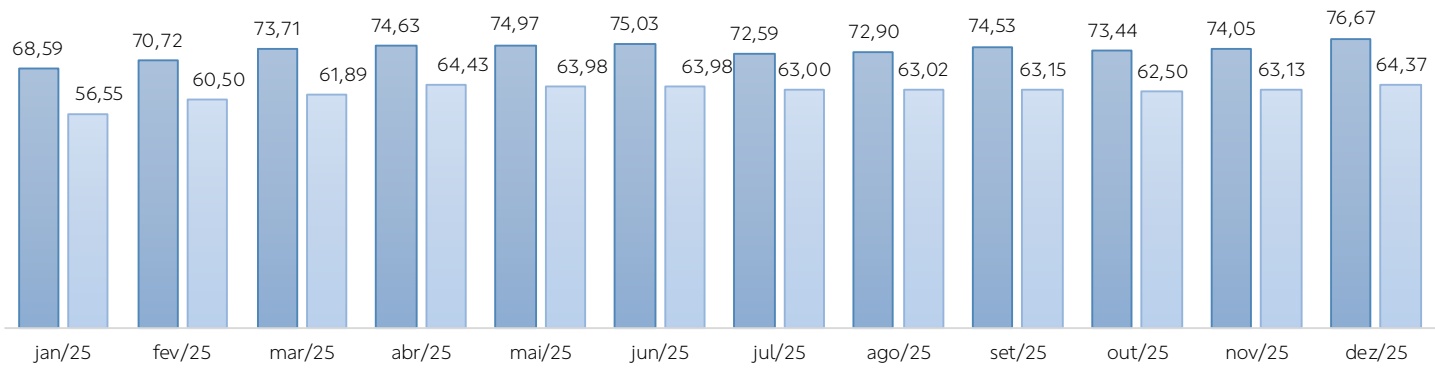
Evolução da cota patrimonial x cota de mercado
O descasamento em relação à cota patrimonial foi de 16,04% no mês de dezembro, contribuindo para a margem de atratividade de negociação do fundo no mercado e para o nível de dividend yield distribuído aos investidores. Adicionalmente, considerando o "duplo desconto", temos uma margem de atratividade de 21,25%
Cota PatrimoniaCota Mercado
Fonte: BB Asset
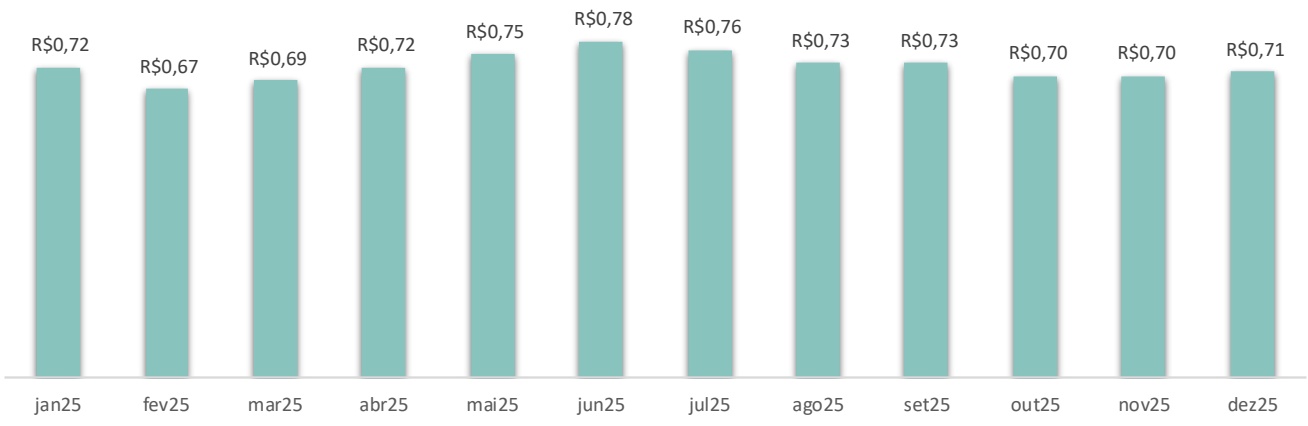
Dividendos
Nos últimos 12 meses, os dividendos distribuídos pelo fundo somam R$8,66/cota, o que equivale a um dividend yield de 11,3% a.a.
Dividendos (mensal)
Fonte: BB Asset
Dividend Yield (DY)
No mês de dezembro o dividend yield do fundo foi de 1,1% a.m. Anualizando este número temos um dividend yield de 14,03% a.a., comparando com o preço de fechamento do mês.
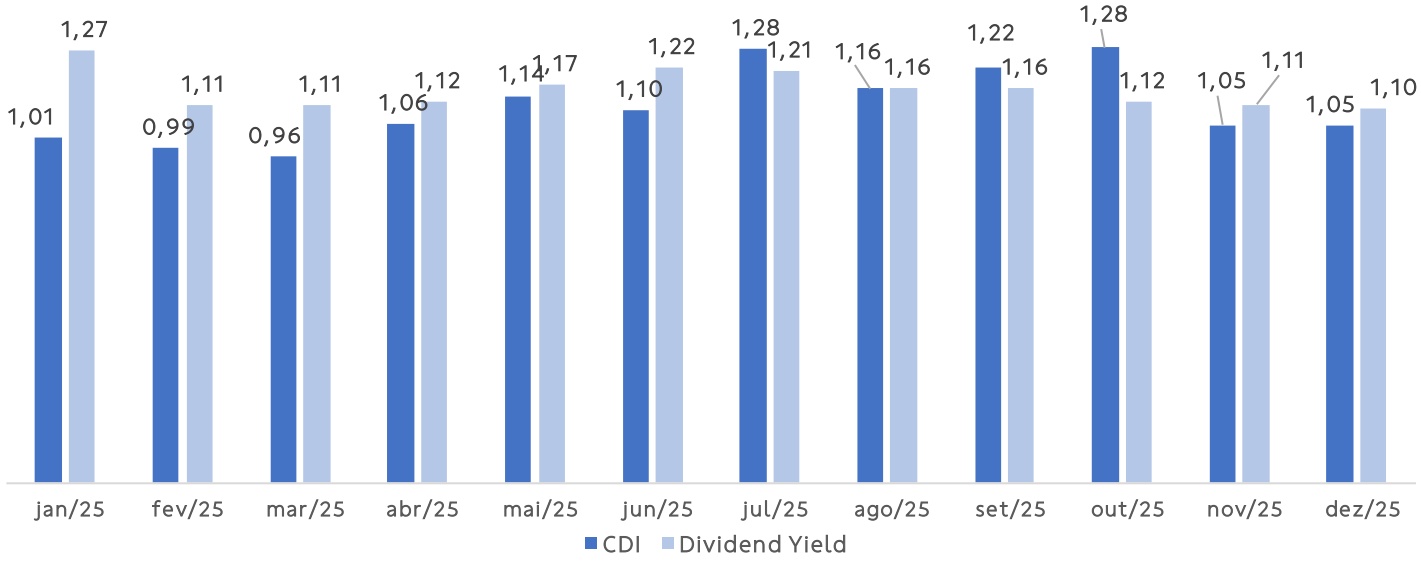
Valores em %. Dividend Yield = Dividendo distribuído/cota de mercado do último dia útil do mês.
Fonte: BB Asset, Banco do Brasil e Eleven Financial Research
Demonstrativo de Resultado
| DRE (R$ Milhões) | jul2025 | ago2025 | set2025 | out2025 | nov2025 | dez2025 |
|---|---|---|---|---|---|---|
| Receitas | 3,21 | 3,10 | 3,06 | 2,96 | 2,99 | 2,95 |
| Despesas | -0,16 | -0,16 | -0,14 | -0,16 | -0,16 | -0,14 |
| Taxa de Administração | -0,09 | -0,11 | -0,10 | -0,10 | -0,03 | -0,02 |
| Outras Despesas | -0,07 | -0,06 | -0,05 | -0,05 | -0,13 | -0,12 |
| Outras Receitas | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Resultado Líquido | 3,04 | 2,94 | 2,92 | 2,80 | 2,83 | 2,81 |
| Distribuição | 3,04 | 2,92 | 2,92 | 2,80 | 2,80 | 2,84 |
| Resultado por cota (R$) | 0,76 | 0,73 | 0,73 | 0,70 | 0,71 | 0,70 |
| Distribuição por cota (R$) | 0,76 | 0,73 | 0,73 | 0,70 | 0,70 | 0,71 |
COMENTÁRIOS DO CONSULTOR
ELEVEN FINANCIAL RESEARCH
Na tabela abaixo, apresentamos um levantamento comparativo entre os principais Fundos de Fundos (FoFs) do mercado, destacando suas respectivas taxas. O objetivo é evidenciar que o BBFO11 se posiciona entre os veículos com menor custo para o cotista, refletindo-se em uma estrutura de despesas recorrentes mais enxuta. Mesmo adotando uma gestão ativa, o fundo não cobra taxa de performance, característica rara nesse segmento. Além disso, o BBFO11 é o único FoF que conta com uma consultoria imobiliária independente, responsável por apoiar tecnicamente o gestor nas decisões de alocação em Fundos Imobiliários. Importante ressaltar que o custo dessa consultoria é abatido da taxa de administração já prevista, sem representar um encargo adicional aos investidores.
| Fundo | Consultor Imobiliário | Taxa de Administração | Taxa de Gestão | Taxa de Escrituração | Taxa Total a.a. | Taxa de Perfomance |
|---|---|---|---|---|---|---|
| Fundo 1 | 0,20% | 0,80% | 0,05% | 1,05% | 20% sobre o IPCA+ Yield IMA-B 5 | |
| Fundo 2 | 0,15% | 0,35% | Inclusa | 0,50% | 20% sobre o IFIX | |
| Fundo 3 | 0,60% | Inclusa | Inclusa | 0,60% | 20% sobre o IFIX | |
| Fundo 4 | 0,70% | Inclusa | 0,10% | 0,80% | 20% sobre o IFIX | |
| Fundo 5 | 0,78% | Inclusa | Inclusa | 0,78% | 20% sobre o IFIX | |
| Fundo 6 | 0,92% | Inclusa | Inclusa | 0,92% | 20% sobre o IFIX | |
| Fundo 7 | 1,00% | Inclusa | Inclusa | 1,00% | 20% sobre o IFIX | |
| BBF011 | Eleven Research | 0.08% | 0.42% | 0.01% | 0.51% | |
| Fundo 9 | 0,60% | Inclusa | 0,05% | 0,65% |
Fonte: Eleven Research
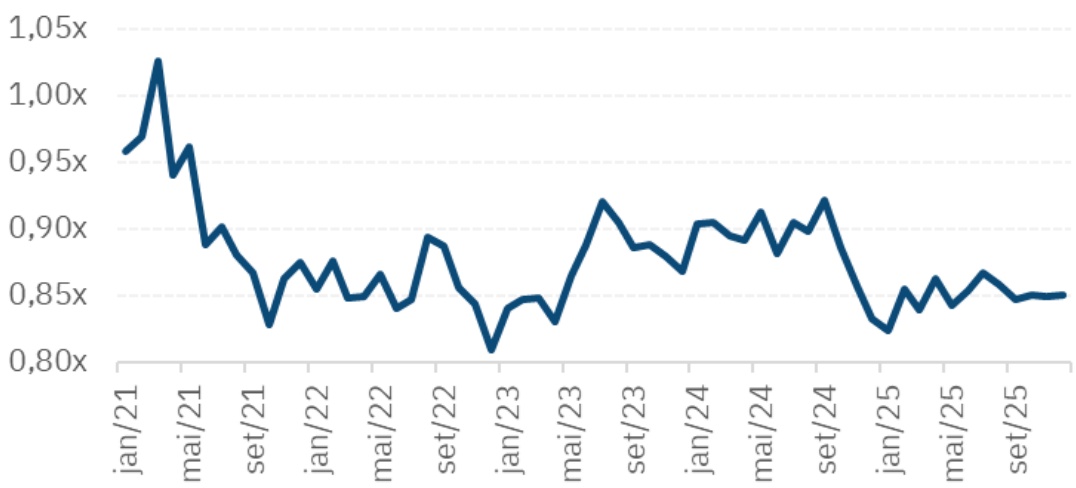
Apresentamos a evolução histórica da precificação do fundo com base na relação Preço sobre Valor Patrimonial (P/VP). Observa-se que o fundo tem sido negociado com um desconto significativo em relação ao seu valor patrimonial, o que indica uma possível assimetria em relação ao seu valor justo.
Preço sobre Valor Patrimonial (P/VP)
Fonte: Economatica, Eleven Research
BB ASSET MANAGEMENT
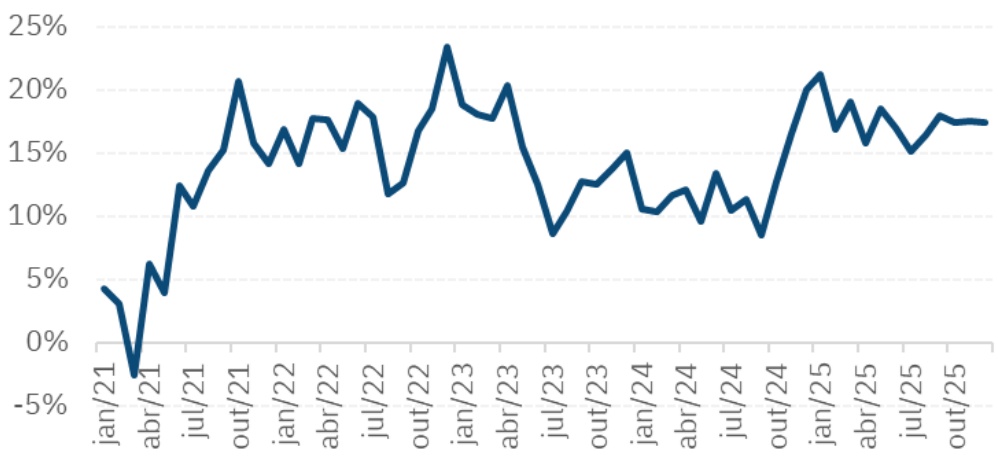
Complementando o gráfico anterior, buscamos demonstrar ao investidor que, ao adquirir hoje uma cota do BBFO11 com desconto em relação ao seu valor patrimonial, existe um potencial de ganho de capital caso o fundo volte a ser negociado próximo à paridade com esse valor. Esta análise considera exclusivamente a valorização da cota, desconsiderando os rendimentos mensais distribuídos, os quais, se incluídos, ampliariam ainda mais o retorno total do investidor.
Potencial Ganho de Capital
Fonte: Eleven Financial Research
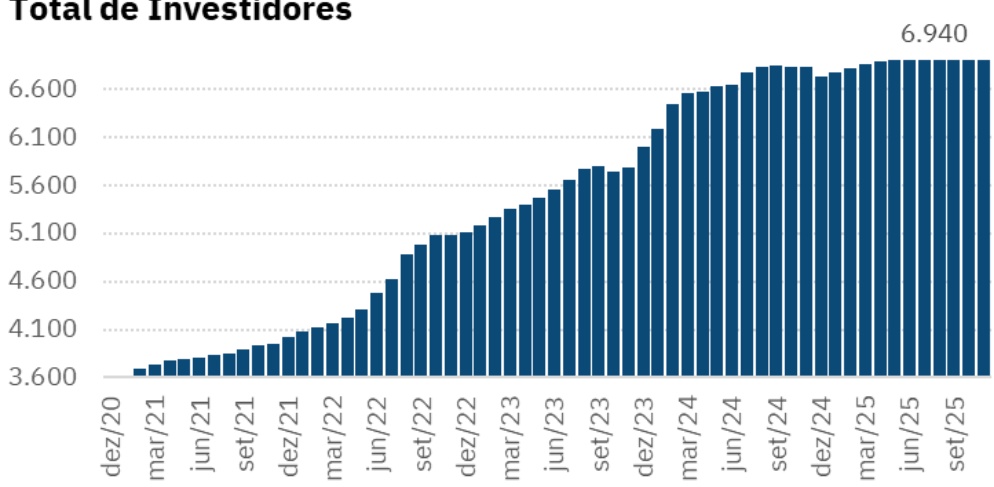
A seguir, apresentamos a evolução do número de investidores, evidenciando o crescimento contínuo no número de cotistas e o aumento do interesse pelo fundo no mercado secundário.
Total de Investidores
Fonte: Economatica, Eleven Research
BB ASSET MANAGEMENT
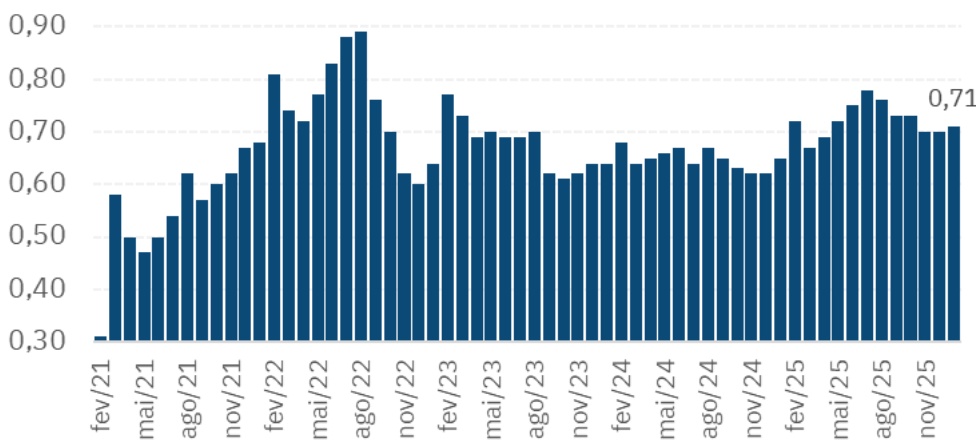
A seguir, apresentamos a evolução das distribuições de rendimentos do fundo, destacando sua previsibilidade, recorrência e a geração de um fluxo de caixa constante ao investidor. Nosso objetivo é ampliar esses rendimentos e garantir sua sustentabilidade no longo prazo.
Rendimentos Distribuídos por Cota (R$)
Fonte: Economatica, Eleven Research
Na tabela a seguir, detalhamos a composição da carteira do BBFO11 por segmento, exposição e relação Preço sobre Valor Patrimonial (P/VP). O objetivo é evidenciar que, ao adquirir uma cota do BBFO11 no mercado secundário, o investidor está comprando indiretamente toda a carteira do BBFO11 com um desconto médio ponderado de 8%, ou seja, a um P/VP de 0,88x. Além de comprar o BBFO11 com desconto em relação ao seu valor patrimonial, o investidor também acessa os fundos que compõem a carteira do fundo com desconto, o que chamamos de duplo desconto.
Composição da Carteira (dez/25)
| Segmento | Exposição | P/VP |
|---|---|---|
| Recebíveis | 45,9% | 0,95x |
| Multiestratégia | 22,1% | 0,92x |
| Escritórios | 10,5% | 0,74x |
| Shoppings | 7,8% | 0,95x |
| Logística | 6,8% | 0,93x |
| Híbrido | 3,6% | 0,85x |
| Varejo | 3,3% | 0,96x |
| Total | Média Ponderada | |
| 100,0% | 0,92x |
Fonte: Economatica, Eleven Research
Ao considerar o desconto da carteira de FIIs do BBFO11 e o desconto ao qual o próprio BBFO11 é negociado no mercado secundário, observa se que o investidor que compra uma cota do fundo está adquirindo indiretamente essa carteira de FIIs com um desconto médio ponderado de 20%, ou seja, a um P/VP de 0,80x.
P/VP BBF011
| 0, 87x | ||
|---|---|---|
| Segmento | P/VP | P/VP Ajustado |
| Recebíveis | 0, 95x | 0, 83x |
| M u ltiestratégia | 0, 92x | 0, 80x |
| Esc ritó rios | 0, 74x | 0, 65x |
| S h o p pi n gs | 0, 95x | 0, 83x |
| Logística | 0, 93x | 0, 81x |
| H íb rid o | 0, 85x | 0, 74x |
| Varejo | 0, 96x | 0, 83x Média Ponderada 0, 80x |
Fonte: Economatica, Eleven Research
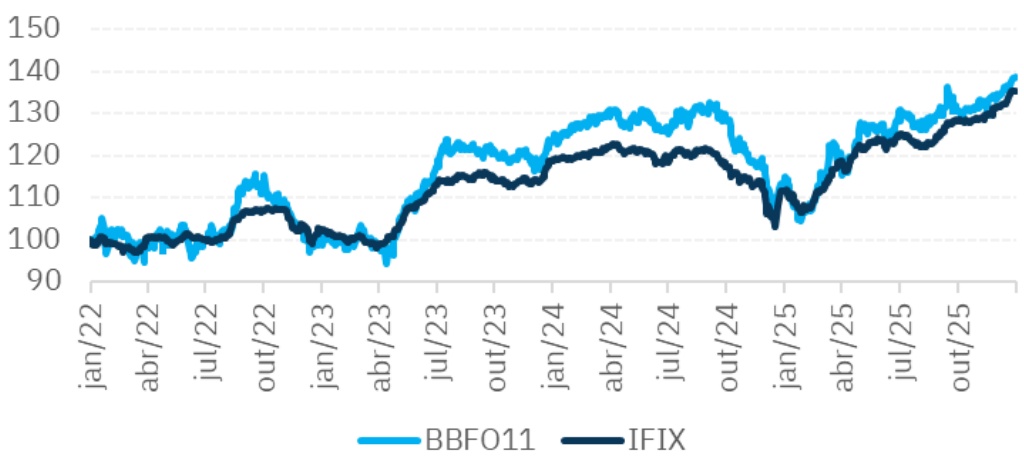
O gráfico a seguir apresenta o retorno total do BBFO11 em comparação ao IFIX, índice de referência dos Fundos Imobiliários nos últimos 4 anos. O retorno total considera tanto a valorização da cota no mercado secundário quanto os rendimentos distribuídos ao longo do período. Em termos práticos, o investidor que manteve suas cotas do fundo durante esse intervalo obteve um retorno superior ao do IFIX, evidenciando a capacidade do gestor de gerar valor de forma consistente ao longo do tempo.
Retorno Total - 4 Anos
Fonte: Economatica, Eleven Research
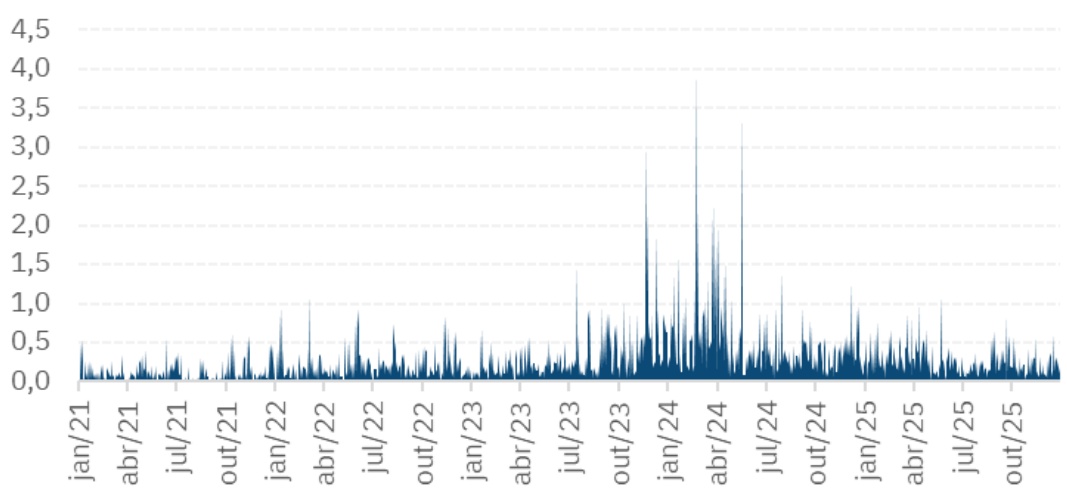
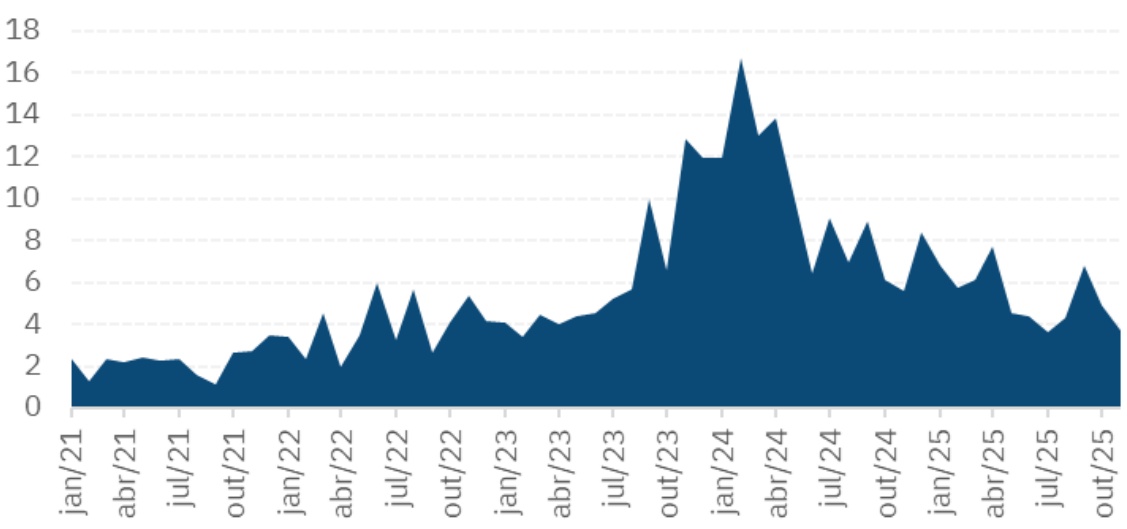
A seguir, destacamos a evolução do volume negociado do fundo no mercado secundário, desmembrado por mês e por dia, no qual os investidores podem comprar e vender cotas livremente. A liquidez atual é considerada aceitável, o que possibilita movimentações eficientes, permitindo entradas e saídas no fundo por parte dos investidores. O volume médio diário negociado nos últimos 30 dias foi de R$ 200 mil
Volume negociado por dia (R$ mm)
Volume negociado no mês (R$ mm)
Por fim, apresentamos a composição da carteira atual e as movimentações realizadas no terceiro trimestre de 2025, onde é possível observar a variação de cotas e o volume financeiro. Na ponta compradora, ampliamos a exposição ao segmento de multiestratégia, no qual identificamos desconto relevante em relação ao valor patrimonial e rendimentos atrativos, como é o caso do fundo MCRE11. Na ponta vendedora, reduzimos a exposição em fundos de recebíveis com alocação majoritária em CDI ou negociados com ágio em relação ao valor patrimonial, como os fundos KNCR11 e KNHY11.
| Ticker | 2T25 | 3T25 | Variação Cotas | Variação Valor | Exposição Atual | ||
| #Cotas (mil) | Valor (R$ mm) | #Cotas (mil) Valor (R$ mm) | |||||
| 1 | KNIP11 | 246,8 | 22,5 | 22,1 251,4 | 1,9% | -1,7% | 7,4% |
| 2 | MCCI11 | 176,5 | 15,8 | 19,0 208,9 | 18,4% | 20,5% | 6,3% |
| 3 | KNHF11 | 136,0 | 12,8 | 19,0 199,4 | 46,6% | 48,3% | 6,3% |
| 4 | PCIP11 | 169,8 | 14,3 | 172,4 14,5 | 1,5% | 0,9% | 4,8% |
| 5 | HGCR11 | 151,2 | 14,3 | 14,3 150,2 | -0,7% | 0,0% | 4,8% |
| 6 | RBRY11 | 130,3 | 12,4 | 12,5 130,3 | 0,0% | 0,8% | 4,2% |
| 7 | JSAF11 | 1.566,0 | 12,4 | 12,5 1.645,0 | 5,0% | 1,2% | 4,2% |
| 8 | LVBI11 | 110,1 | 11,3 | 12,4 114,1 | 3,6% | 9,5% | 4,1% |
| 9 | CLIN11 | 134,4 | 12,5 | 12,1 138,2 | 2,8% | -2,9% | 4,0% |
| 10 MCRE11 | 572,5 | 4,9 | 12,1 1.370,1 | 139,3% | 148,3% | 4,0% | |
| 11 PVBI11 | 151,3 | 11,5 | 154,4 12,0 | 2,0% | 4,5% | 4,0% | |
| 12 KNHY11 | 149,1 | 15,3 | 103,3 10,5 | -30,7% | -31,5% | 3,5% | |
| 13 XPML11 | 115,1 | 12,0 | 10,2 96,5 | -16,2% | -15,2% | 3,4% | |
| 14 | BTHF11 | 562,5 | 4,9 | 9,8 1.133,4 | 101,5% | 99,2% | 3,3% |
| 15 RCRB11 | 71,9 | 9,7 | 9,8 76,9 | 7,0% | 1,0% | 3,3% | |
| 16 TGAR11 | 104,6 | 9,6 | 113,9 | 9,7 8,9% | 0,8% | 3,2% | |
| 17 | VCJR11 | 118,7 | 9,8 | 122,4 | 9,7 3,1% | -1,0% | 3,2% |
| 18 TVRI11 | 99,6 | 9,4 | 99,9 | 9,4 | 0,3% 0,6% | 3,1% | |
| 19 MANA11 | 1.020,4 | 9,1 | 1.038,4 | 9,3 | 2,8% 1,8% | 3,1% | |
| 20 | CYCR11 | 1.026,0 | 9,2 | 1.054,5 | 9,2 | -0,3% 2,8% | 3,1% |
| 21 HGRE11 | 66,4 | 8,0 | 66,4 | 8,2 | 0,0% 2,9% | 2,7% | |
| 22 | RECR11 | 117,3 | 10,1 | 89,7 | 7,2 | -23,5% -28,2% | 2,4% |
| 23 | HGBS11 | 490,4 | 9,8 | 333,0 | 6,8 | -32,1% -30,2% | 2,3% |
| 24 KNCR11 | 111,8 | 11,8 | 53,2 | 5,6 | -52,4% -52,5% | 1,9% | |
| 25 | VISC11 | 42,6 | 4,4 | 41,6 | 4,6 | 4,2% -2,3% | 1,5% |
| 26 HSML11 | 87,1 | 7,4 | 49,6 | 4,3 | -43,0% -42,3% | 1,4% | |
| 27 | XPLG11 | 59,0 | 5,9 | 36,2 | 3,7 | -38,7% -37,7% | 1,2% |
| 28 | BTLG11 | 58,4 | 5,8 | 32,5 | 3,4 | -42,3% -44,3% | 1,1% |
| 29 | VILG11 | 35,0 | 3,0 | 34,5 | 3,1 | -1,4% 1,8% | 1,0% |
| 30 | AFHI11 | 31,8 | 3,0 | 31,8 | 3,0 | 0,0% 0,9% | 1,0% |
| Total | 302,7 | 299,9 | 100,0% | ||||
Fonte: Eleven Research
BB ASSET MANAGEMENT
| 2T25 3T25 Variação Variação Segmento Exposição Valor (R$ mm) Exposição Valor (R$ mm) Exposição Valor | ||
| Recebíveis 49,8% 150,8 46,6% 139,6 | -3,3% | -7,4% |
| Multiestratégia 14,5% 44,0 20,9% 62,7 | 6,4% 42,5% | |
| Escritórios 9,6% 29,2 10,0% 30,0 | 0,4% 2,9% | |
| Shoppings 11,1% 33,6 8,6% 25,9 | -2,5% | -23,0% |
| Logística 8,6% 26,0 7,5% 22,5 | -1,1% | -13,6% |
| Híbrido 3,2% 9,6 3,2% 9,7 | 0,1% 0,8% | |
| Varejo 3,1% 9,4 3,1% 9,4 | 0,0% 0,6% | |
| Total 100,0% 302,7 100,0% 299,9 | ||
Fonte: Eleven Research
Seguiremos promovendo transparência aos cotistas por meio da divulgação contínua de indicadores e dados do fundo. Também convidamos novos investidores a conhecerem o fundo, seja como uma forma de delegar a gestão da carteira de FIIs a um gestor e consultor imobiliário especializado, seja como uma oportunidade de capturar a atual distorção entre o valor de mercado e o valor patrimonial com que o fundo vem sendo negociado no mercado secundário.
Disclaimer
LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS, SE HOUVER, E O REGULAMENTO ANTES DE INVESTIR.
▪ DESCRIÇÃO DO TIPO ANBIMA DISPONÍVEL NO FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES.
▪ RENTABILIDADE OBTIDA NO PASSADO NÃO REPRESENTA GARANTIA DE RESULTADOS FUTUROS.
▪ O INVESTIMENTO EM FUNDO NÃO É GARANTIDO PELO FUNDO GARANTIDOR DE CRÉDITO - FGC.
▪ A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS.
PARA AVALIAÇÃO DA PERFORMANCE DE UM FUNDO DE INVESTIMENTO, É RECOMENDÁVEL A ANÁLISE DE, NO MÍNIMO, 12 (DOZE) MESES.
A BB ASSET SE EXIME DE QUALQUER RESPONSABILIDADE POR QUAISQUER PREJUÍZOS, DIRETOS OU INDIRETOS, QUE VENHAM A DECORRER DA UTILIZAÇÃO INDEVIDA DESTE MATERIAL OU SEU CONTEÚDO.
ESTE MATERIAL É DISTRIBUÍDO UNICAMENTE A TÍTULO INFORMATIVO, E NÃO DEVE SER CONSIDERADO ISOLADAMENTE PARA TOMADA DE DECISÃO DE INVESTIMENTO. TEM COMO OBJETIVO AUXILIAR O CLIENTE EM SUAS DECISÕES DE INVESTIMENTO, NÃO CONSTITUINDO QUALQUER TIPO DE OFERTA OU SOLICITAÇÃO DE COMPRA E/OU VENDA DE QUALQUER PRODUTO. ANTES DE QUALQUER DECISÃO, O CLIENTE DEVERÁ REALIZAR O PROCESSO DE SUITABILITY E CONFIRMAR SE OS PRODUTOS APRESENTADOS SÃO INDICADOS PARA O SEU PERFIL DE INVESTIDOR. ESTE DOCUMENTO NÃO LEVA EM CONSIDERAÇÃO OS OBJETIVOS DE INVESTIMENTOS, SITUAÇÃO FINANCEIRA OU NECESSIDADES ESPECÍFICAS DOS INVESTIDORES, DE FORMA PARTICULAR.
ESTE MATERIAL NÃO SUGERE QUALQUER ALTERAÇÃO DE CARTEIRA, MAS SOMENTE ORIENTAÇÃO SOBRE PRODUTOS ADEQUADOS A DETERMINADO PERFIL DE INVESTIDOR. A BB ASSET MANAGEMENT NÃO SE RESPONSABILIZA POR QUALQUER DECISÃO TOMADA PELO CLIENTE COM BASE NAS ORIENTAÇÕES AQUI CONTIDAS.
▪ AS INFORMAÇÕES DO CONSULTOR NÃO REFLETEM NECESSARIAMENTE PROJEÇÕES E/OU EXPECTATIVAS DA BB ASSET
BB ASSET MANAGEMENT
Busque mais para os seus investimentos
www.bbasset.com.brlinkedin.com/showcase/bbasset