Relatório Gerencial BBFO11 de setembro de 2026
Relatório Gerencial do BB Fundo de Fundos (BBFO11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 20/10/2026. No pregão de 03/11/2026, a cota do BBFO11 fechou a R$ 60,00, com P/VP de 0,90 (valor patrimonial de R$ 66,95 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,80 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 17,62% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 268,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- BB FUNDO DE FUNDOS RESPONSABILIDADE LIMITADA-11,50%
- CNPJ
- 37.180.091/0001-02
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 20/10/2026 16:44
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
BBFO11
Relatório Gerencial BB Fundo de Fundos Imobiliário
INFORMAÇÕES GERAIS
| Ticker | Patrimônio Líquido | Nº de Cotistas | Quantidade de Cotas | |
|---|---|---|---|---|
| BBFO11 | R$268.053.648,20 | 11.155 | 4.003.900 | |
| Rendimento por cota | Dividend Yield | Negociações | Volume | |
| R$0,95 | 1,40% | 6.990 | R$3.842.269,61 | |
| Rendimentos Recebidos | Ganhos de Capital | Despesas | ||
| R$2.875.697,47 | R$4.763,44 | -R$243.504,90 | ||
| Rendimentos Acumulados | % a Distribuir* | |||
| R$3.803.705,00 | 144,51% | |||
| CNPJ | Data de Início | Taxa de Administração | Taxa de Performance | |
| 37.180.091/0001-02 | 28/12/2020 | 0,50% aa | Não há | |
| Administrador e Gestor | Consultor | Custodiante | Auditor | |
| BB Asset Management | Eleven Financial Research | Banco do Brasil | KPMG | |
Objetivo do Fundo
O fundo imobiliário BBFO11 busca compor uma carteira diversificada de cotas de fundos Imobiliários negociados na bolsa de valores brasileira, selecionados com base em metodologias quantitativas e avaliações qualitativas, explorando as melhores oportunidades no mercado de fundos imobiliários, com o objetivo de constituir uma carteira de investimentos capaz de entregar rendimentos, com controle dos riscos inerentes ao investimento em fundos imobiliários.
Comentário do Gestor
O mês de setembro foi marcado por uma mudança importante na composição dos vetores que direcionaram os mercados. No início do período, os ativos brasileiros foram favorecidos pela combinação entre desinflação, expectativa de continuidade do ciclo de cortes da Selic e melhora do prêmio político local. No entanto, ao longo do mês, o cenário externo voltou a ganhar peso, com inflação americana mais resiliente, retomada do ciclo de alta de juros pelo Fed, fortalecimento do dólar e nova abertura dos treasuries. Dessa forma, a bolsa brasileira alternou entre momentos de forte reprecificação positiva de setores domésticos e episódios de realização, à medida que o diferencial de juros entre Brasil e Estados Unidos passou a se estreitar.
Nos Estados Unidos, a leitura de atividade e inflação reforçou a postura mais restritiva do Federal Reserve. O payroll de agosto surpreendeu positivamente, com criação de vagas acima do consenso e taxa de desemprego estável, sinalizando que o mercado de trabalho segue resiliente. Ao mesmo tempo, os dados de inflação mostraram pressões ainda relevantes: o PPI acelerou na margem e em 12 meses, enquanto o CPI manteve alta anual elevada, com contribuição importante da gasolina. Esse conjunto de dados reduziu o espaço para uma postura mais acomodatícia e sustentou a mensagem de que a política monetária americana precisaria permanecer restritiva por mais tempo.
A reunião do FOMC consolidou essa inflexão. O Fed elevou os juros em 25 pontos-base, para o intervalo entre 3,75% e 4,00%, em decisão unânime, e reforçou a leitura de economia resiliente e inflação acima da meta. O novo conjunto de projeções também passou a indicar juros mais elevados ao longo dos próximos anos, com a mediana para os Fed Funds ao fim de 2026 subindo para 4,1%. A comunicação de Kevin Warsh e de outros dirigentes manteve tom hawkish, com ênfase na ausência de melhora suficiente da inflação e no risco de necessidade de novos aumentos. Em termos de mercado, a mudança se refletiu na abertura da curva americana, no fortalecimento do dólar e em uma piora do ambiente para emergentes.
A geopolítica permaneceu como fonte adicional de volatilidade. O conflito entre Estados Unidos e Irã voltou a escalar, com ataques envolvendo instalações de energia, bases militares e rotas estratégicas próximas ao Estreito de Ormuz e ao Mar Vermelho. O petróleo oscilou de forma relevante, alternando momentos de queda por sinais de recomposição parcial da oferta com novas altas diante de ataques dos houthis e incertezas sobre o tráfego em rotas marítimas relevantes. Para os mercados, esse vetor manteve a assimetria inflacionária global elevada, especialmente por meio de energia, e reforçou a cautela dos bancos centrais.
Em outras regiões, o ambiente também foi de maior restrição monetária. O Banco Central Europeu elevou suas taxas em 25 pontos-base. No Japão, o Banco do Central elevou a taxa básica para 1,25% ao ano, o maior patamar desde 1995, reforçando a mudança de fase da política monetária local. Na China, os dados seguiram mistos, com produção industrial relativamente melhor, mas varejo ainda fraco, mantendo dúvidas sobre a força da demanda doméstica e seus efeitos sobre o complexo de commodities metálicas.
No universo de emergentes, a dispersão permaneceu elevada. O Brasil chegou a liderar o desempenho relativo em parte do mês, favorecido por alívio político, fechamento da curva local e apreciação do real. No entanto, esse movimento teve suporte limitado de lucros, uma vez que as revisões de EPS permaneceram praticamente estáveis. Em paralelo, mercados asiáticos ligados a semicondutores, como Taiwan e Coreia, continuaram sustentados por revisões de lucro mais robustas, ainda que também sujeitos à volatilidade do dólar e dos juros globais. Essa diferença reforça que o rali brasileiro foi mais dependente de taxa de desconto, fluxo e percepção política do que de uma inflexão clara dos fundamentos microeconômicos.
Comentário do Gestor
No Brasil, o principal vetor positivo no início do mês foi a leitura de que a atividade estava perdendo tração e a inflação seguia em processo de descompressão. O PIB do segundo trimestre cresceu 0,5% na margem. A produção industrial de julho avançou apenas 0,2%, abaixo do esperado. Os PMIs também sugeriram uma economia ainda frágil, com o composto abaixo da linha de 50 pontos. Esse conjunto de dados reforçou a tese de continuidade da flexibilização monetária. A inflação corrente ajudou a sustentar esse movimento no começo do mês. O IPCA de agosto registrou deflação de 0,32%. Por isso, a leitura foi positiva para o curto prazo, mas insuficiente para afastar completamente os riscos inflacionários.
O Copom reduziu a Selic em 25 pontos-base, para 13,75% ao ano, em decisão unânime e em linha com o esperado. A segunda metade do mês trouxe uma leitura menos favorável. O IPCA-15 de setembro avançou acima do consenso, revertendo parte da surpresa benigna anterior, limitando o otimismo com o ciclo de cortes e pressionando os vértices mais curtos da curva. A atividade doméstica seguiu mostrando sinais de moderação. O volume de serviços ficou estável em julho, enquanto as vendas do varejo recuaram no conceito restrito e o IBC-Br caiu na margem. No entanto, o mercado de trabalho permaneceu resiliente, o que mantém pressão potencial sobre serviços e renda. Dessa forma, o quadro doméstico passou a combinar atividade mais fraca, inflação corrente volátil e Banco Central ainda cauteloso, criando uma leitura positiva para cortes graduais, mas não para uma aceleração relevante do ciclo. O cenário fiscal e político também voltou ao centro da narrativa. O estreitamento da corrida presidencial reduziu, no início do mês, parte do prêmio de risco fiscal embutido nos ativos brasileiros e ajudou a destravar um movimento expressivo de fechamento de juros e alta da bolsa. No entanto, ao longo do mês, a proximidade do primeiro turno, a discussão sobre novos gastos, o contingenciamento orçamentário e a extensão de subsídios a combustíveis voltaram a sustentar prêmio de risco.
Na bolsa, a dinâmica setorial foi dominada por rotação de juros, política e eventos idiossincráticos. Na primeira parte do mês, setores domésticos e sensíveis à curva, como Educação, Imobiliário, Instituições Financeiras e algumas empresas de varejo, se beneficiaram do fechamento das taxas e da melhora do prêmio político. Do lado negativo, Mineração foi pressionada pela combinação de minério mais fraco, demanda chinesa ainda incerta, custos logísticos elevados e catalisadores específicos para a Vale. O setor de Papel e Celulose também sofreu com dúvidas sobre a demanda chinesa e rebaixamentos, apesar de anúncios de reajuste de preços por Suzano.
No mês, o IFIX apresentou desvalorização de 0,20%. Entre os ativos, as maiores performances foram observadas em RBRP11, com alta de 12,45%; BBIG11, com valorização de 8,09%; e FATN11, com avanço de 7,96%. Por outro lado, as maiores baixas foram registradas por CACR11, com queda de 10,21%; TRXF11, com recuo de 8,39%; e HCTR11, com desvalorização de 7,18%.
Desde janeiro, iniciamos um processo de desbloqueio e distribuição dos lucros acumulados no portfólio, combinando a geração de resultado operacional recorrente com ganhos de capital provenientes da gestão ativa da carteira. Neste mês, optamos por não realizar vendas significativas e incluímos novamente RBRY11, em torno de 0,45% do PL, pois entendemos estar com preço atrativo.
Comentário do Gestor
Com base nas informações dos relatórios mensais de cada gestor, referentes ao mês de julho, calculamos a composição da exposição da carteira do BBFO11 aos FIIs de papel. Atualmente, 92,98% dessa exposição está indexada ao IPCA, com taxa média de +10,15%; 5,53% ao CDI, com taxa média de +4,08%; e 1,49% a outros índices.
Considerando a rentabilidade dos ativos, as maiores valorizações do portfólio no mês foram registradas por RBRL11, com alta de 6,11%; KORE11, com 3,82%; e CPSH11, com 3,15%. Os principais detratores foram TEPP11, com queda de 6,35%; MCRE11, com -5,80%; e RBR11, com -5,64%.
Os rendimentos recebidos pelo Fundo, apurados em setembro, totalizaram R$ 0,717 por cota. Já o resultado líquido recorrente, após o desconto das despesas, alcançou R$ 0,657 por cota.
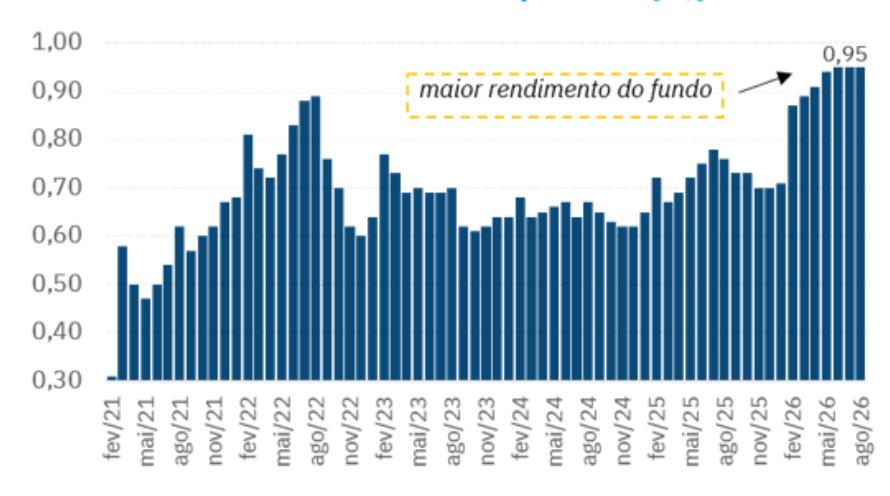
Em 15/10/2026, foi realizada a distribuição de R$ 0,95 por cota, correspondente a um retorno de 1,35% sobre a cota patrimonial. Esse foi o nono mês consecutivo em que o Fundo distribuiu rendimentos superiores a 1,10% da cota patrimonial.
Por fim, destacamos que o Fundo não possui qualquer tipo de alavancagem. Seguimos focados em uma gestão disciplinada, com uma carteira diversificada e uma comunicação transparente, buscando combinar geração consistente de renda com potencial de valorização no longo prazo.
FIIs Investidos
| Setor | Alocação % | FII / | Gestor | Prêmio (Preço/Cota | |
|---|---|---|---|---|---|
| Alocação % | |||||
| Patrimonial) | |||||
| Títulos Privados | 50,56% | BTCI11 | 2,44% | BTG Pactual Gestora de Recursos | 86,06% |
| CLIN11 | 6,25% | BTG Pactual Asset Management | 87,30% | ||
| CPTS11 | 1,33% | Capitânia Investimentos | 89,77% | ||
| CYCR11 | 1,38% | cy.capital | 90,11% | ||
| HGCR11 | 6,22% | Pátria Asset Management | 97,95% | ||
| ICRI11 | 1,20% | Itaú Asset Management | 88,49% | ||
| KNHY11 | 3,36% | Kinea Investimentos | 96,64% | ||
| KNIP11 | 10,18% | Kinea Investimentos | 96,19% | ||
| PCIP11 | 6,52% | Pátria Asset Management | 79,05% | ||
| RBRR11 | 2,87% | Pátria Asset Management | 75,41% | ||
| RBRY11 | 0,45% | Pátria Asset Management | 83,48% | ||
| RECR11 | 2,68% | REC Gestão de Recursos | 85,50% | ||
| RPRI11 | 0,40% | Pátria Asset Management | 73,92% | ||
| VCJR11 | 5,29% | Pátria Asset Management | 73,97% | ||
| Shoppings Centers | 11,80% | CPSH11 | 1,94% | Capitânia Investimentos | 85,86% |
| HGBS11 | 2,70% | Hedge Investments | 92,80% | ||
| HSML11 | 0,85% | Hemisfério Sul Investimentos | 84,71% | ||
| VISC11 | 1,88% | Vinci Partners | 89,87% | ||
| XPML11 | 4,43% | XP Asset Management | 91,25% | ||
| 14,60% | ALZR11 | 4,10% | Alianza | 93,65% | |
| IRIM11 | 3,75% | Iridium Gestão de Recursos | 75,02% | ||
| KORE11 | 3,03% | Kinea Investimentos | 63,04% | ||
| Lajes Corporativas | PVBI11 | 2,09% | Pátria Asset Management | 63,25% | |
| RCRB11 | 0,65% | Rio Bravo Investimentos | 70,69% | ||
| TEPP11 | 0,44% | Tellus | 76,65% | ||
| TVRI11 | 0,53% | Tivio Capital | 87,92% | ||
| Incorporações | 2,53% | TGAR11 | 2,53% | TG Core Asset | 41,25% |
| 13,66% | JSAF11 | 5,32% | Safra Asset Management | 80,74% | |
| Híbrido | MCRE11 | 5,04% | Mauá Capital | 77,33% | |
| SNEL11 | 3,31% | Suno Asset | 101,06% | ||
| Galpões e Logísticos | 6,84% | LVBI11 | 2,20% | Pátria Asset Management | 81,46% |
| RBRL11 | 1,51% | Pátria Asset Management | 82,23% | ||
| TRBL11 | 0,60% | Rio Bravo Investimentos | 66,31% | ||
| VILG11 | 1,86% | Vinci Partners | 85,64% | ||
| XPLG11 | 0,69% | XP Asset Management | 89,10% |
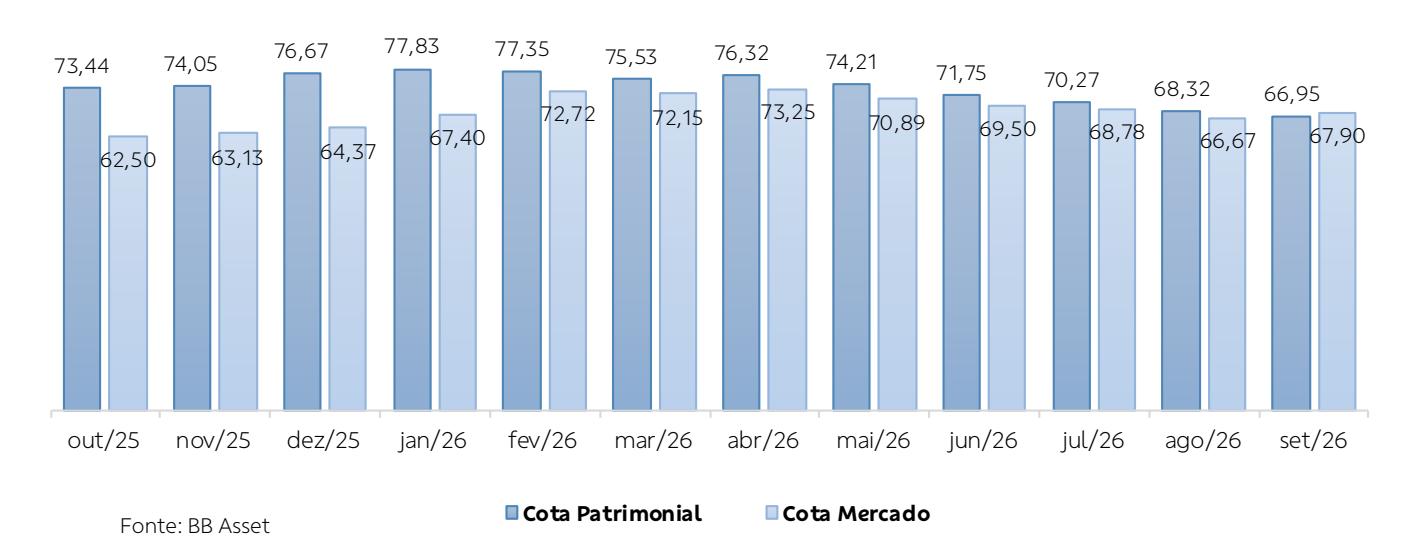
Evolução da cota patrimonial x cota de mercado
O descasamento em relação à cota patrimonial foi de 1,42% no mês de setembro, contribuindo para a margem de atratividade de negociação do fundo no mercado e para o nível de dividend yield distribuído aos investidores. Adicionalmente, considerando o "duplo desconto", temos uma margem de atratividade de 14,45%
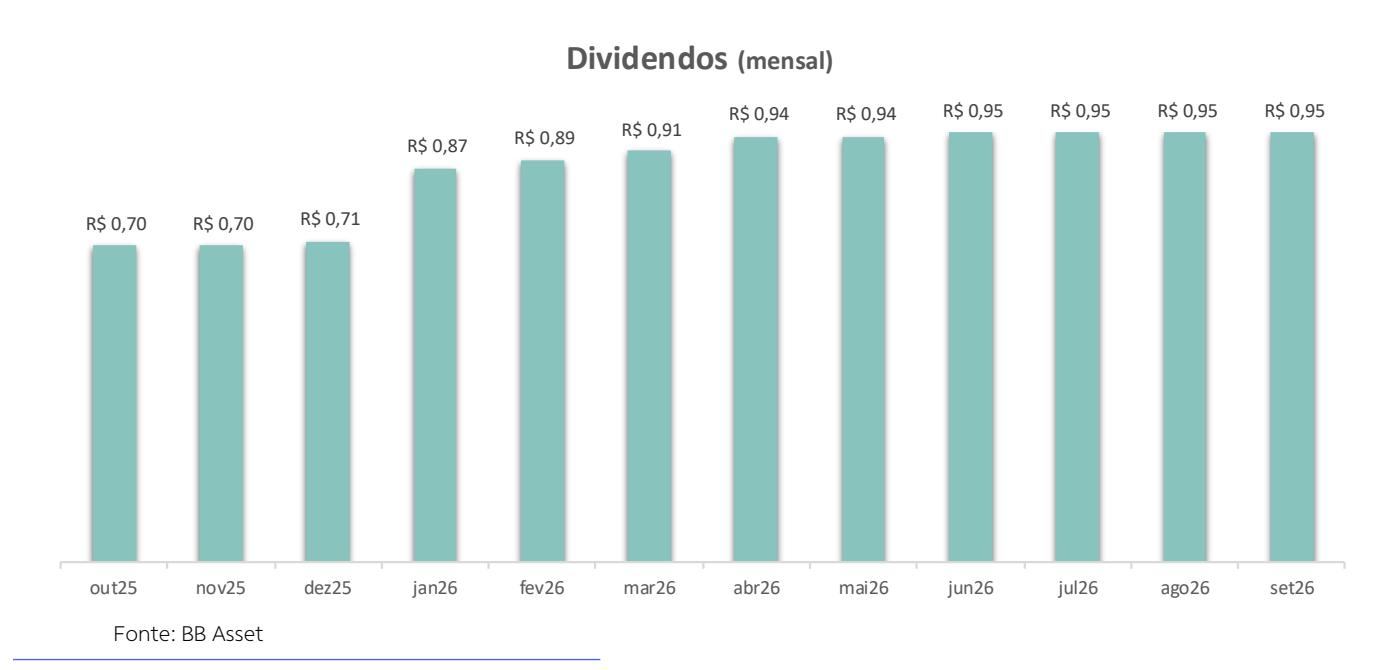
Dividendos
Nos últimos 12 meses, os dividendos distribuídos pelo fundo somam R$10,47/cota, o que equivale a um dividend yield de 15,64% a.a.
Dividend Yield (DY)
No mês de setembro o dividend yield do fundo foi de 1,4% a.m. Anualizando este número temos um dividend yield de 18,16% a.a., comparando com o preço de fechamento do mês.
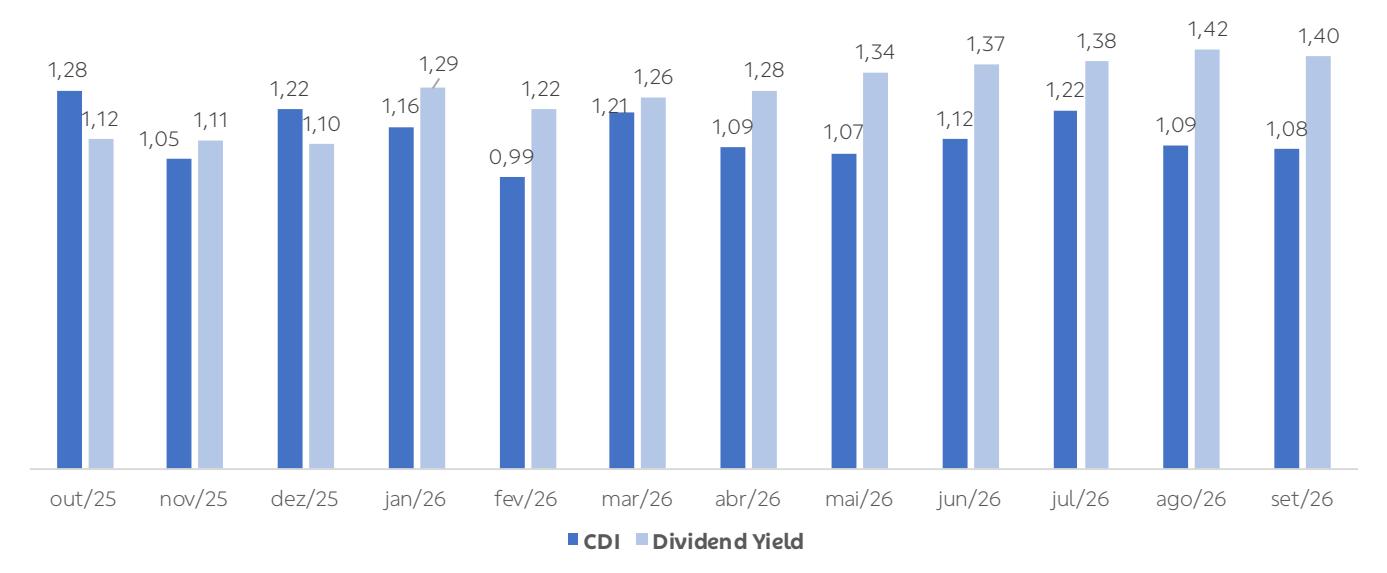
Valores em %. Dividend Yield = Dividendo distribuído/cota de mercado do último dia útil do mês. Fonte: BB Asset, Banco do Brasil.
Demonstrativo de Resultado
| DRE (R$ Milhões) | abr2026 | mai2026 | jun2026 | jul2026 | ago2026 | set2026 |
|---|---|---|---|---|---|---|
| Receitas | 3,90 | 3,65 | 3,21 | 5,51 | 3,37 | 2,88 |
| Despesas | -0,21 | -0,23 | -0,15 | -0,16 | -0,22 | -0,24 |
| Taxa de Administração | -0,03 | -0,02 | -0,02 | -0,02 | -0,03 | -0,02 |
| Outras Despesas | -0,18 | -0,20 | -0,13 | -0,14 | -0,19 | -0,22 |
| Outras Receitas | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Resultado Líquido | 3,69 | 3,42 | 3,06 | 5,35 | 3,15 | 2,63 |
| Distribuição | 3,76 | 3,80 | 3,80 | 3,80 | 3,80 | 3,80 |
| Resultado por cota (R$) | 0,92 | 0,85 | 0,76 | 1,34 | 0,79 | 0,66 |
|---|---|---|---|---|---|---|
| Distribuição por cota (R$) | 0,94 | 0,95 | 0,95 | 0,95 | 0,95 | 0,95 |
| por cota (R$) a.m. | out/26 | nov/26 | dez/26 | jan/27 | fev/27 | mar/27 | abr/27 | mai/27 | jun/27 |
|---|---|---|---|---|---|---|---|---|---|
| Banda Inferior | 0,66 | 0,66 | 0,66 | 0,66 | 0,66 | 0,66 | 0,66 | 0,66 | 0,66 |
| Base | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 |
| Banda Superior | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 | 0,73 |
| Expectativa | 0,85 | 0,80 | 0,80 | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 | 0,70 |
| por cota (R$) a.a. | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
|---|---|---|---|---|---|---|---|
| Esperada | 5,03 | 6,24 | 6,53 | - | - | - | |
| Efetiva | 6,66 | 8,96 | 8,10 | 7,78 | 8,66 | 8,36 | |
| Diferença (+) | 1,63 | 2,72 | 1,57 | - | - | - | |
| Média (a.m.) | 0,56 | 0,75 | 0,68 | 0,65 | 0,72 | 0,93 | |
| Variação (%) a.a. | 34,5% | -9,6% | -4,0% | 11,3% | - |
| Segmento | Exposição | Desconto do Segmento | Desconto BBF011 (cota mercado) | Potencial de Valorização | Parcela do Potencial de Valorização | Preço Potencial | |
|---|---|---|---|---|---|---|---|
| (%) | (R$) cota | ||||||
| Total | Recebíveis IPCA | 42,3% | -4,9% | -1,5% | 6,7% | 0,4 | 71 |
| 45,5% | Recebíveis CDI | 3,2% | -0,7% | -1,5% | 2,2% | 0,0 | 68 |
| Multiestratégia | 24,2% | -6,3% | -1,5% | 8,3% | 0,2 | 73 | |
| Escritórios | 9,0% | -22,5% | -1,5% | 31,0% | 0,1 | 88 | |
| Shoppings | 7,7% | -2,4% | -1,5% | 4,0% | 0,1 | 70 | |
| Logística | 6,6% | -7,4% | -1,5% | 9,6% | 0,1 | 73 | |
| Híbrido | 3,6% | -30,3% | -1,5% | 45,6% | 0,0 | 98 | |
| Varejo | 3,4% | -4,2% | -1,5% | 5,9% | 0,0 | 71 | |
| Total | 100,0% | -7,5% | -1,5% | 9,8% | 1,0 | 74 | |
| ✓ | |||||||
| Potencial cotação d fundo. | |||||||
A tabela abaixo apresenta uma simulação que mostra como o retorno do fundo pode variar conforme dois fatores principais, o valor da cota no mercado e o nível de rendimento mensal distribuído. A lógica é que, quando a cota está mais baixa, o investidor tende a obter um retorno proporcionalmente maior para o mesmo nível de distribuição, enquanto cotações mais altas reduzem esse efeito. Ao mesmo tempo, a tabela compara diferentes cenários de rendimento, permitindo observar como aumentos ou reduções na distribuição mensal impactam diretamente o potencial de retorno ao longo do tempo. Dessa forma, o quadro funciona como uma ferramenta de sensibilidade, ajudando a entender como mudanças no preço de compra e na capacidade de geração de renda do fundo influenciam a atratividade do investimento.
BBFO11: Análise de Sensibilidade
| 0,66 | 0,68 | 0,70 | 0,72 | 0,74 | ||||
|---|---|---|---|---|---|---|---|---|
| 63 | 12,6% | 13,0% | 13,3% | 13,7% | 14,1% | 0,93x | l P/VP | |
| 65 | 12,2% | 12,6% | 12,9% | 13,3% | 13,7% | 0,96x | ||
| Cotação (R$) | 67 | 11,8% | 12,2% | 12,5% | 12,9% | 13,3% | 0,99x | |
| 69 | 11,5% | 11,8% | 12,2% | 12,5% | 12,9% | 1,01x | ||
| 71 | 11,2% | 11,5% | 11,8% | 12,2% | 12,5% | 1,04x | ||
| Valor Patrimonial (R$) | 68 | 11,6% | 12,0% | 12,4% | 12,7% | 13,1% | 1,00x | |
| Dividend Yield projetado (a.a.) | ||||||||
Fonte: Economatica, Eleven Research
Apresentamos a evolução histórica da precificação do fundo com base na relação Preço sobre Valor Patrimonial (P/VP) . Observa-se que o fundo tem sido negociado com um desconto significativo em relação ao seu valor patrimonial, o que indica uma possível assimetria em relação ao seu valor justo.
BBFO11: Preço sobre valor patrimonial (P/VP)
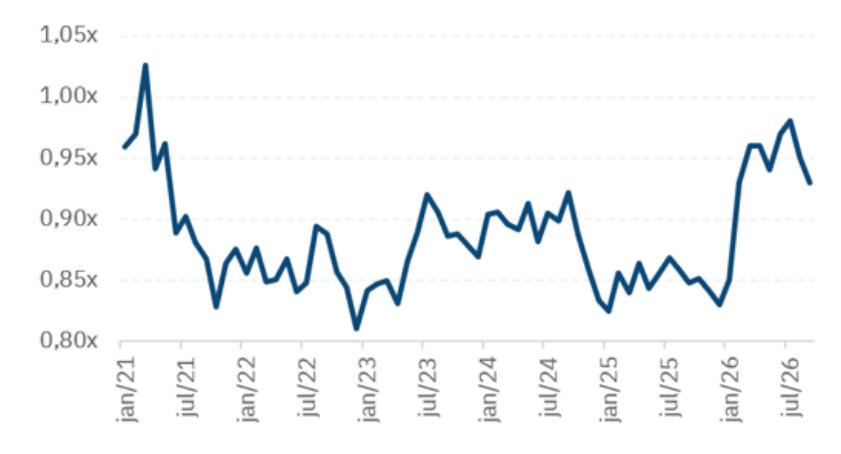
Fonte: Economatica, Eleven Research
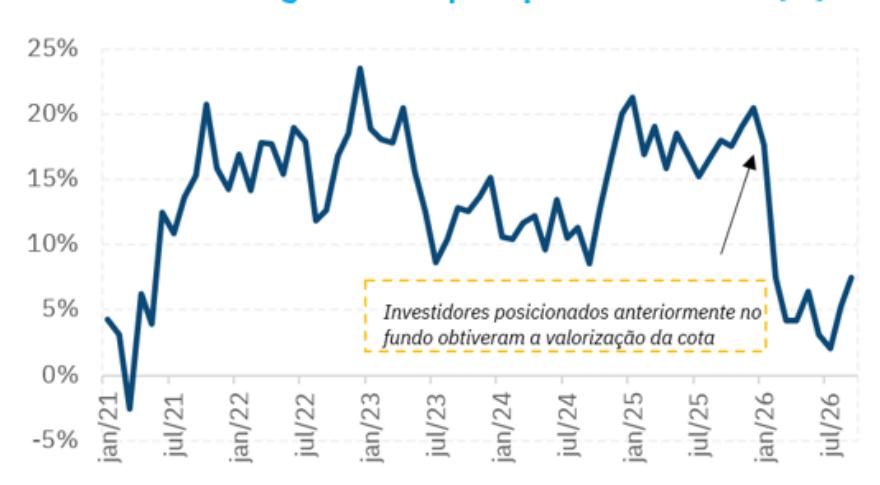
Complementando o gráfico anterior, buscamos demonstrar ao investidor que, ao adquirir hoje uma cota do BBFO11 com desconto em relação ao seu valor patrimonial, existe um potencial de ganho de capital caso o fundo volte a ser negociado próximo à paridade com esse valor . Esta análise considera exclusivamente a valorização da cota, desconsiderando os rendimentos mensais distribuídos , os quais, se incluídos, ampliariam ainda mais o retorno total do investidor.
| DD. 011 composição / italia da carteria | ||
|---|---|---|
| Segmento | Exposição | P/VP |
| Recebíveis IPCA | 41,0% | 0,90x |
| Multiestratégia | 26,3% | 0,89x |
| Escritórios | 10,9% | 0,70x |
| Shoppings | 10,4% | 0,92x |
| Logística | 4,9% | 0,80x |
| Híbrido | 3,4% | 0,45x |
| Varejo | 3,2% | 0,90x |
| Total | Média Ponderada | |
| 100,0% | 0,86x | |
| Segmento | P/VP | P/VP Ajustado |
|---|---|---|
| Recebíveis IPCA | 0,90x | 0,89x |
| Multiestratégia | 0,89x | 0,88x |
| Escritórios | 0,70x | 0,70x |
| Shoppings | 0,92x | 0,91x |
| Logística | 0,80x | 0,80x |
| Híbrido | 0,45x | 0,45x |
| Varejo | 0,90x | 0,89x |
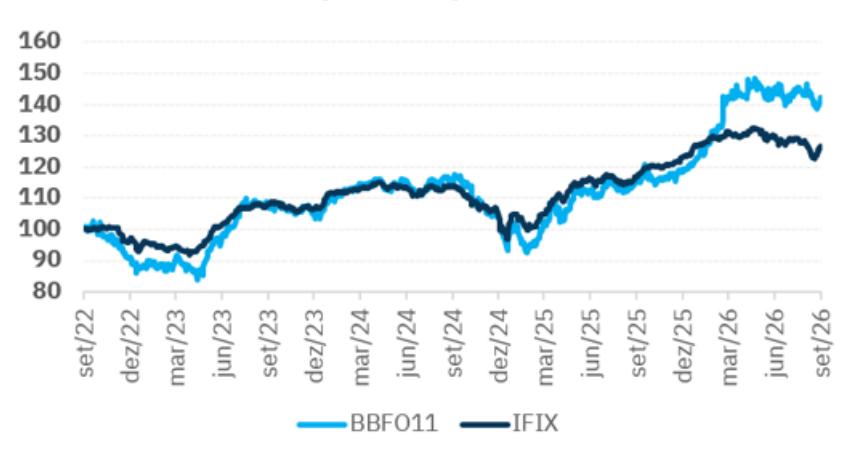
| Fundo | Consultor Imobiliário | Taxa de Adm. e Gestão (a.a.) | Taxa de Perfomance |
|---|---|---|---|
| Fundo 1 | - | 1,00% | 20% sobre o IFIX |
| Fundo 2 | - | 0,92% | 20% sobre o IFIX |
| Fundo 3 | - | 0,70% | 20% sobre o IFIX |
| Fundo 4 | - | 0,60% | 20% sobre o IFIX |
| Fundo 5 | - | 0,50% | 20% sobre o IFIX |
| BBF011 | Eleven Research | 0,50% | ; |
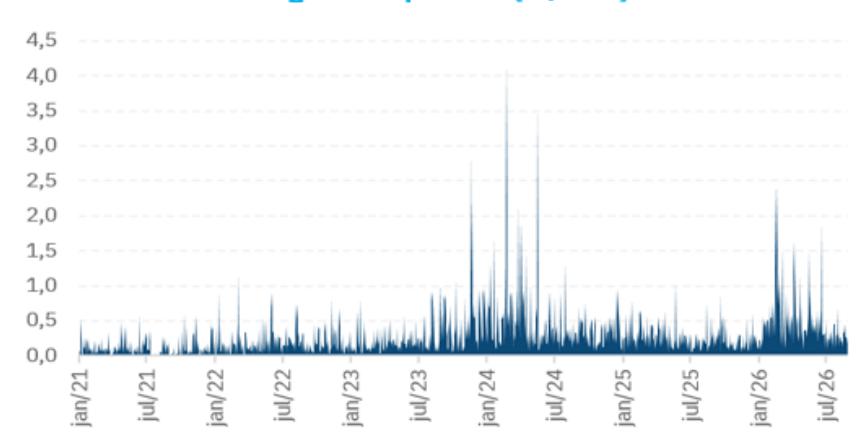
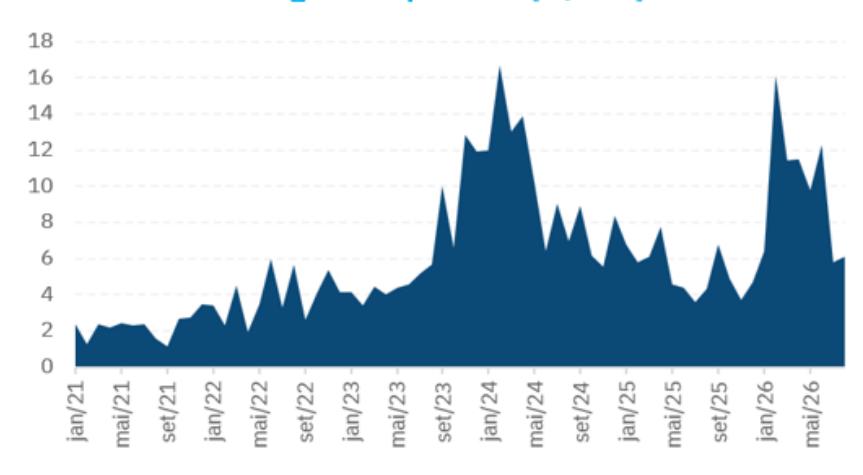
| 1T26 | 2T26 | Variação (%) | Exposição | |||||
|---|---|---|---|---|---|---|---|---|
| Ticker | #Cotas (mil) | Valor (R$ mm) | #Cotas (mil) | Valor (R$ mm) | Cotas | Valor | Atual | |
| 1 | KNIP11 | 260 | 24 | 260 | 24 | 0% | 1% | 8,3% |
| 2 | KNHF11 | 232 | 23 | 232 | 22 | 0% | -3% | 7,7% |
| 3 | PCIP11 | 203 | 17 | 203 | 16 | 0% | -8% | 5,5% |
| 4 | CLIN11 | 167 | 15 | 167 | 15 | 0% | 2% | 5,3% |
| 5 | MCRE11 | 1.587 | 15 | 1.587 | 14 | 0% | -3% | 5,0% |
| 6 | HGCR11 | 149 | 15 | 149 | 14 | 0% | -6% | 4,7% |
| 7 | VCJR11 | 168 | 13 | 179 | 14 | 6% | 2% | 4,7% |
| 8 | JSAF11 | 1.708 | 13 | 1.708 | 13 | 0% | -6% | 4,4% |
| 9 | BTHF11 | 1.217 | 11 | 1.217 | 11 | 0% | -4% | 3,8% |
| 10 | XPML11 | 101 | 11 | 101 | 11 | 0% | -3% | 3,7% |
| 11 | MANA11 | 1.038 | 10 | 1.038 | 10 | 0% | 1% | 3,4% |
| 12 | ALZR11 | 939 | 10 | 939 | 9 | 0% | -6% | 3,3% |
| 13 | HGRE11 | 68 | 8 | 68 | 9 | 0% | 7% | 3,1% |
| 14 | IRIM11 | - | - | 126 | 8 | - | - | 2,9% |
| 15 | KNHY11 | 81 | 8 | 81 | 8 | 0% | 1% | 2,8% |
| 16 | RBRR11 | - | 95 | 7 | - | 2,6% | ||
| 17 | 132 | 9 | 132 | 7 | 0% | -25% | 2,4% | |
| 18 | RECR11 | 82 | 7 | 82 | 7 | 0% | 1% | 2,3% |
| 19 | KORE11 | 80 | 6 | 103 | 7 | 28% | 9% | 2,3% |
| 20 | HGBS11 | 331 | 7 | 331 | 6 | 0% | -5% | 2,2% |
| 21 | LVBI11 | - | • | 51 | 5 | - | - | 1,8% |
| 22 | PVBI11 | 72 | 5 | 72 | 5 | 0% | -4% | 1,8% |
| 23 | CPSH11 | 354 | 4 | 450 | 4 | 27% | 20% | 1,6% |
| 24 | VISC11 | 42 | 5 | 42 | 4 | 0% | -3% | 1,5% |
| 25 | VILG11 | 46 | 5 | 46 | 4 | 0% | -5% | 1,5% |
| 26 | RCRB11 | 83 | 12 | 29 | 4 | -65% | -66% | 1,4% |
| 27 | BTCI11 | 227 | 2 | 422 | 4 | 86% | 84% | 1,3% |
| 28 | SNEL11 | - | 400 | 3 | - | - | 1,2% | |
| 29 | RBRL11 | 22 | 2 | 45 | 3 | 105% | 68% | 1,2% |
| 30 | CYCR11 | 1.055 | 10 | 370 | 3 | -65% | -66% | 1,1% |
| 31 | TVRI11 | 102 | 10 | 36 | 3 | -65% | -68% | 1,1% |
| 32 | CPTS11 | - | 402 | 3 | - | - | 1,0% | |
| 33 | ICRI11 | 31 | 3 | 31 | 3 | 0% | -2% | 1,0% |
| 34 | HSML11 | 23 | 2 | 23 | 2 | 0% | -10% | 0,7% |
| 35 | TRBL11 | 27 | 2 | 27 | 2 | 0% | -20% | 0,6% |
| 36 | XPLG11 | 17 | 2 | 17 | 2 | 0% | -7% | 0,5% |
| 37 | RPRI11 Total | 13 | 286 | 13 | 289 | 0% | -8% | 0,3% 100% |
| 1T26 | 2T26 | Variação (%) | ||||
|---|---|---|---|---|---|---|
| Segmento | Exposição | Valor (R$ mm) | Exposição | Valor (R$ mm) | Exposição | Valor |
| Recebíveis | 40% | 114 | 43% | 124 | 3% | 9% |
| Multiestratégia | 25% | 72 | 25% | 73 | 0% | 1% |
| Shoppings | 10% | 28 | 10% | 28 | 0% | -1% |
| Escritórios | 11% | 31 | 9% | 25 | -2% | -22% |
| Híbrido | 7% | 19 | 7% | 20 | 0% | 2% |
| Logística | 4% | 10 | 6% | 16 | 2% | 58% |
| Varejo | 4% | 10 | 1% | 3 | -2% | -68% |
| Total | 100% | 286 | 100% | 289 | ||
Disclaimer
- LEIA O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, A LÂMINA DE INFORMAÇÕES ESSENCIAIS, SE HOUVER, E O REGULAMENTO ANTES DE INVESTIR.
- DESCRIÇÃO DO TIPO ANBIMA DISPONÍVEL NO FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES.
- RENTABILIDADE OBTIDA NO PASSADO NÃO REPRESENTA GARANTIA DE RESULTADOS FUTUROS.
- O INVESTIMENTO EM FUNDO NÃO É GARANTIDO PELO FUNDO GARANTIDOR DE CRÉDITO FGC.
- A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS.
- PARA AVALIAÇÃO DA PERFORMANCE DE UM FUNDO DE INVESTIMENTO, É RECOMENDÁVEL A ANÁLISE DE, NO MÍNIMO, 12 (DOZE) MESES.
- A BB ASSET SE EXIME DE QUALQUER RESPONSABILIDADE POR QUAISQUER PREJUÍZOS, DIRETOS OU INDIRETOS, QUE VENHAM A DECORRER DA UTILIZAÇÃO INDEVIDA DESTE MATERIAL OU SEU CONTEÚDO.
- ESTE MATERIAL É DISTRIBUÍDO UNICAMENTE A TÍTULO INFORMATIVO, E NÃO DEVE SER CONSIDERADO ISOLADAMENTE PARA TOMADA DE DECISÃO DE INVESTIMENTO. TEM COMO OBJETIVO AUXILIAR O CLIENTE EM SUAS DECISÕES DE INVESTIMENTO, NÃO CONSTITUINDO QUALQUER TIPO DE OFERTA OU SOLICITAÇÃO DE COMPRA E/OU VENDA DE QUALQUER PRODUTO. ANTES DE QUALQUER DECISÃO, O CLIENTE DEVERÁ REALIZAR O PROCESSO DE SUITABILITY E CONFIRMAR SE OS PRODUTOS APRESENTADOS SÃO INDICADOS PARA O SEU PERFIL DE INVESTIDOR. ESTE DOCUMENTO NÃO LEVA EM CONSIDERAÇÃO OS OBJETIVOS DE INVESTIMENTOS, SITUAÇÃO FINANCEIRA OU NECESSIDADES ESPECÍFICAS DOS INVESTIDORES, DE FORMA PARTICULAR.
- ESTE MATERIAL NÃO SUGERE QUALQUER ALTERAÇÃO DE CARTEIRA, MAS SOMENTE ORIENTAÇÃO SOBRE PRODUTOS ADEQUADOS A DETERMINADO PERFIL DE INVESTIDOR. A BB ASSET MANAGEMENT NÃO SE RESPONSABILIZA POR QUALQUER DECISÃO TOMADA PELO CLIENTE COM BASE NAS ORIENTAÇÕES AQUI CONTIDAS.
- AS INFORMAÇÕES DO CONSULTOR NÃO REFLETEM NECESSARIAMENTE PROJEÇÕES E/OU EXPECTATIVAS DA BB ASSET