
Relatório Gerencial BBIG11 de julho de 2026
Relatório Gerencial do BB Premium Malls (BBIG11), fundo imobiliário de shoppings, referente a julho de 2026, com entrega no FundosNet (B3) em 19/08/2026. No pregão de 03/11/2026, a cota do BBIG11 fechou a R$ 4,93, com P/VP de 0,51 (valor patrimonial de R$ 9,73 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,04 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,79% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 964,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- BB PREMIUM MALLS DE RESPONSABILIDADE LIMITADA-14,11%
- CNPJ
- 54.375.187/0001-37
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 19/08/2026 18:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
BBIG11
Julho/2026

PÁTIO PAULISTA
HIGIENOPOLS
Relatório Gerencial BB Premium Malls
Fundo de Investimento Imobiliário de Responsabilidade Limitada
Conheça a BB Asset no LinkedIn Linkedin.com/showcase/bbasset
Neste relatório você encontrará informações detalhadas sobre...
Desempenho Financeiro – Distribuição de dividendos, desempenho das vendas dos shoppings, evolução da base de cotistas, volume negociado, dividend yield do mês, processo de desinvestimento, entre outros.
▪ Perspectivas – Visibilidade em relação aos resultados para o próximo semestre.
▪ Além de composição da carteira, comentário do gestor e muito mais...
Informações essenciais para o investidor
CNPJ: 54.375.187/0001-37
Código B3: BBIG11
Patrimônio Líquido (R$): 970.733.277,39
Início do Fundo: 24/04/2024
Taxa de Administração: 0,80% a.a.
Número de Cotistas: 37.984
Quantidade total de cotas: 99.120.994
Dividend Yield (jul/26): 0,55%
Distribuição de Rendimentos: Mensal
Gestor e Administrador: BB Asset
Consultor: Iguatemi
ISIN: BRBBIGCTF004
Categoria ANBIMA:
Fll Tijolo Renda Gestão Ativa
Highlights
Em julho, o resultado do Fundo refletiu a solidez operacional dos ativos imobiliários do portfólio. Com margem NOI superior a 92% no acumulado do ano, os empreendimentos mantiveram elevada eficiência na conversão das receitas, demonstrando a capacidade de preservação de rentabilidade mesmo em um ambiente econômico mais restritivo.
O portfólio, composto pelos shoppings AAA Rio Sul, Pátio Higienópolis e Pátio Paulista, manteve ocupação próxima de 98% e trajetória consistente de crescimento de vendas, com o Rio Sul registrando alta de 7,3% em jun/26 frente a jun/25, reforçando a qualidade e a maturidade dos ativos.
A negociação das cotas do BBIG11 em julho totalizou, aproximadamente, R$ 31,0 milhões em volume financeiro. No período, foram registradas mais de 60 mil transações, evidenciando a elevada liquidez do fundo. A base de cotistas segue consolidada e conta com 37.984 cotistas, um número que reflete a forte retenção da base de investidores no período.
Em linha com a estratégia divulgada nos últimos meses, a desalavancagem segue como principal foco da gestão: o processo em curso fortalece a estrutura financeira do Fundo e sustenta uma trajetória mais equilibrada para os próximos períodos, reforçando a solidez de longo prazo do BBIG11.
A distribuição de rendimentos de julho foi de R$ 0,03 por cota, sustentada pela receita recorrente dos ativos e impactada pela despesa financeira recorrente do CRI.
Seguimos comprometidos com a transparência, a excelência na gestão dos ativos e a geração de valor sustentável.
Objetivo do Fundo
O BB Premium Malls FII (BBIG11) tem como objetivo a obtenção de renda por meio da exploração imobiliária de shoppings centers, bem como o ganho de capital, mediante a compra e venda desses empreendimentos, conforme detalhado no regulamento do fundo.
Nossa tese
Estratégia
Renda, capturando a geração de receitas de shoppings de elevado padrão, além de ganho de capital, com a alienação dos ativos alvo.
Parceria
Iguatemi, uma das maiores empresas do mercado de shoppings centers nacional.
Segmento
Shoppings com foco nos públicos das classes A e B e em localidades com maior concentração de renda.

Comprometimento
Investimento conjunto entre BBIG11 e Iguatemi, em cada shopping que entrar no portfólio do fundo.
Rentabilidade
Atributo importante para os investidores que buscam renda passiva, segue abaixo o histórico do resultado e distribuição de dividendos:
| Resultado do Fundo (R$Milhões) | jul/26 | Acumulado 2026 | Acumulado 12 meses |
|---|---|---|---|
| Receitas Imobiliárias | 5,833 | 63,971 | 106,346 |
| Rio Sul | 4,158 | 36,132 | 57,093 |
| Pátio Higienópolis | 0,758 | 11,748 | 22,601 |
| Pátio Paulista | 0,917 | 16,091 | 26,652 |
| Receitas Renda Fixa e Outras | 0,947 | 7,422 | 9,691 |
| Despesas | -0,555 | -7,035 | -9,760 |
| Administrador e Gestor | -0,221 | -1,775 | -3,100 |
| Consultoria | -0,121 | -0,803 | -1,396 |
| Controladoria e Escrituração | -0,106 | -0,619 | -1,032 |
| Outras Despesas do Fundo | -0,107 | -3,837 | -4,233 |
| Despesas Financeiras | -3,003 | -30,137 | -30,137 |
| Juros – CRI | -3,003 | -30,137 | -30,137 |
| Resultado Líquido | 3,222 | 34,222 | 76,140 |
| Ganho Capital Vendas Shoppings | 7,748 | 7,748 | |
| Resultado por cota | 0,033 | 0,423 | 0,843 |
| Rendimentos distribuídos | 2,974 | 41,135 | 81,280 |
| Distribuição por cota (R$/Cota) | 0,030 | 0,415 | 0,820 |
| Distribuição Média por cota (R$/Cota) | 0,059 | 0,068 |
Invista no BB Premium Malls
Distribuição de Rendimentos
Em julho de 2026, o BBIG11 distribuiu R$ 0,03 por cota, valor sustentado pela receita recorrente do portfólio, que segue com ocupação elevada, inadimplência sob controle e qualidade de crédito preservada. O resultado do período foi impactado, sobretudo, pela despesa financeira recorrente do CRI (≈ R$ 3,0 milhões/mês) que, embora contratado em condição competitiva (103% do CDI), tem seu custo intensificado pela manutenção da Selic em patamar elevado e por tempo prolongado, majorando o serviço da dívida em termos absolutos. Trata-se de um efeito já mapeado no plano de desalavancagem: à medida que a dívida é reduzida, o custo do passivo perde peso e a distribuição volta a se apoiar integralmente na geração dos ativos.
Informações adicionais:
Pátios - Desinvestimento parcial
O NOI recebido por esses ativos reflete, essencialmente, as novas participações do BBIG nos shoppings (9,52% no Pátio Paulista e a 5,65% no Pátio Higienópolis), após a venda parcial de 9% em cada Pátio, concluída no 1S/2026. A receita recorrente segue saudável e em linha com o orçamento.
XPML11 — Alienação em andamento
A posição do Fundo em cotas do XPML11, originada como parte do preço da venda do Pátio Higienópolis, encontra-se em processo de alienação ordenada, no âmbito da estratégia de reciclagem de capital. Os recursos reforçam o caixa destinado à desalavancagem.
CRI – Fim da carência
O CRI BBIG I (valor atualizado de ~R$ 262 milhões) cuja carência de juros encerrou-se no 1S26, gera mensalmente despesa financeira de ~ R$ 3 milhões (103% do CDI). A redução dessa despesa está prevista no plano de desalavancagem, mas pressiona a distribuição no curto prazo.
Taxa de administração - Calculada sobre o valor de mercado das cotas
Em linha com a alteração do regulamento em abril de 2025, a Taxa de Administração do Fundo vem sendo cobrada sobre o valor de mercado das cotas. Entendemos que esse modelo é o mais adequado ao atual momento do Fundo: como o BBIG11 vem sendo negociado abaixo do valor patrimonial, a taxa acompanha essa cotação, reduzindo o custo de gestão em benefício do cotista enquanto perdurar o desconto.
Distribuição de Rendimentos
BBIG11 — Distribuição por cota (R$)
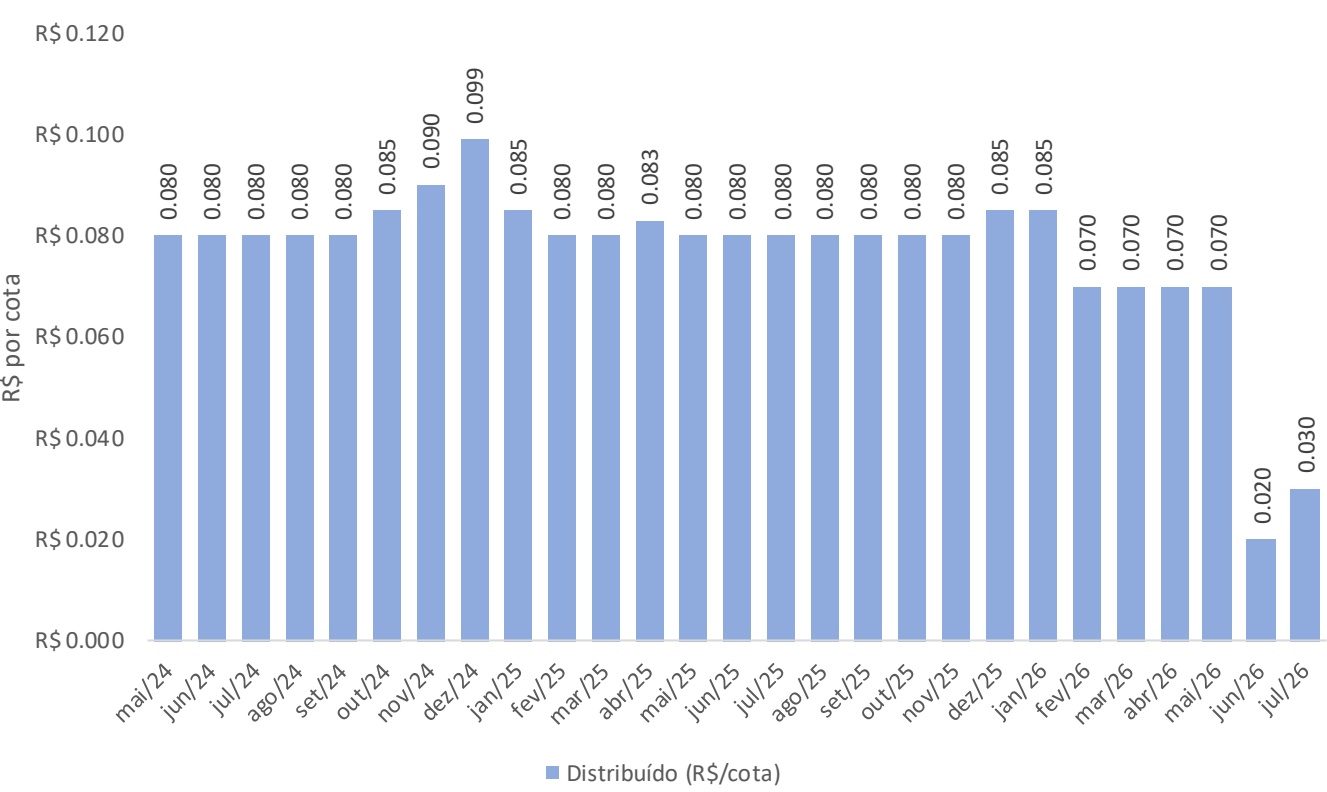
O gráfico ilustra a evolução das distribuições por cota do BBIG11. Após um período de estabilidade em torno de R$ 0,080 por cota, com pico em dez/24 (R$ 0,099), as distribuições recuaram nos últimos meses R$ 0,020 em jun/26 e R$ 0,030 em jul/26, refletindo a priorização do plano de desalavancagem e o fortalecimento da estrutura de capital do Fundo, com o objetivo de preservar a rentabilidade sustentável aos cotistas.
Negociação no Mercado Secundário
Volume Negociado (R$ )
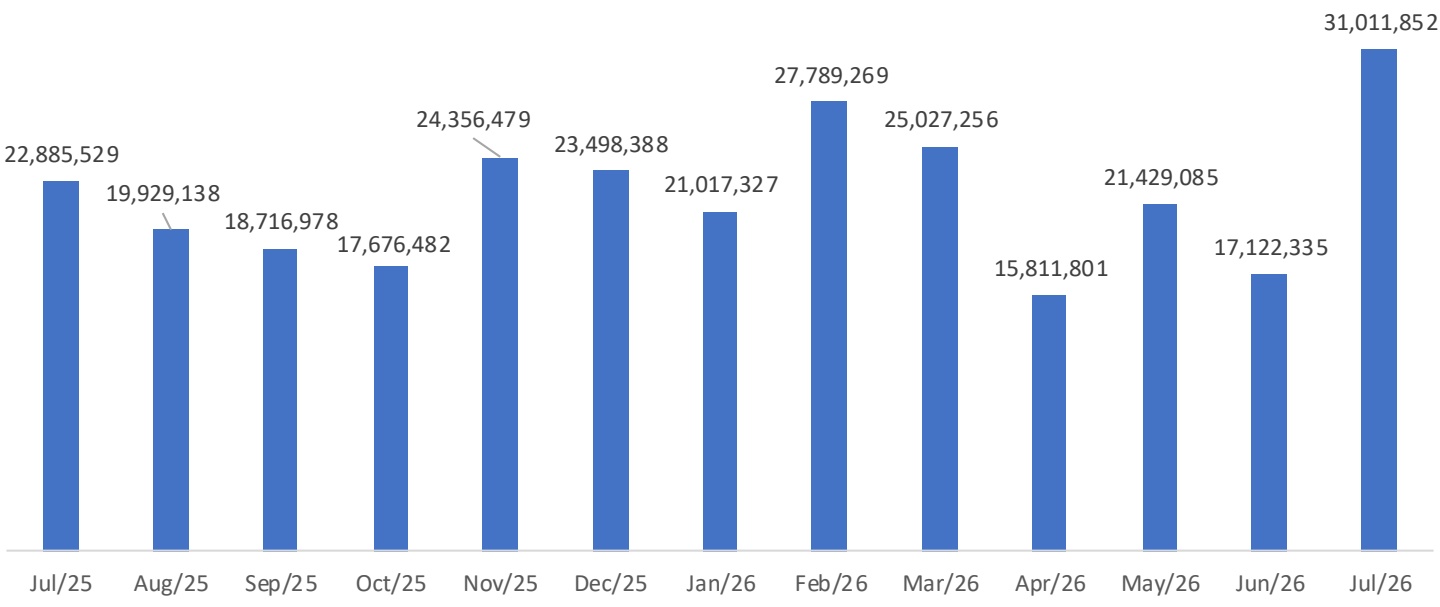
Sob o código BBIG11, as cotas registraram em jul/26 o maior volume dos últimos 12 meses (~R$ 31,0 MM em 60.319 negócios), ante R$ 17,1 MM em jun/26. A negociação sustentada, sem descontinuidade de liquidez, assegura profundidade de mercado e eficiência na formação de preços. Fechamento do mês a R$ 5,47/cota.
Carteira de Ativos
O BB PREMIUM MALLS encerrou o mês de julho com a carteira de ativos abaixo:
BBIG11 · Composição da Carteira por Ativo
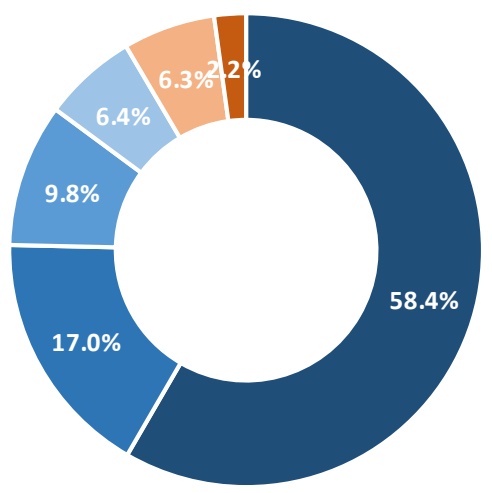
Shopping Riosul — 58,37%
Shopping Pátio Paulista — 16,98%
Shopping Patio Higienópolis — 9,78%
Cotas XPML11 — 6,40%
Parcelas a Receber — 6,30%
Operações Compromissadas (Títulos Públicos) — 2,17%
A carteira do Fundo está concentrada principalmente no Shopping Rio Sul, seguido pelas participações no Shopping Pátio Paulista e Shopping Pátio Higienópolis, ativos que representam aproximadamente 85% do portfólio. As demais posições são compostas por parcelas a receber, cotas de XPML11 e operações compromissadas em títulos públicos, que complementam a estrutura da carteira e contribuem para a gestão da liquidez e da estratégia de alocação do Fundo.
Cronograma de Desembolsos e Recebimentos
A tabela a seguir apresenta a projeção dos recebimentos e das obrigações futuras do Fundo, considerando os compromissos assumidos nas transações já realizadas:
Dívida Bruta e Valores a Receber do BBIG11 (R$ MM)
| DÍVIDA BRUTA | CAIXA E EQUIVALENTES | RECEBÍVEIS | DÍVIDA LÍQUIDA |
|---|---|---|---|
| 568,9 | 128,0 | 81,9 | 359,0 |
| Obrigação / Item | Natureza | Período / Venc. | R$ MM | % da Dívida Bruta |
| DÍVIDA BRUTA | ||||
| Rio Sul | Seller's Finance | 2S 2026 | 150,0 | 26,4% |
| Pátio Paulista e Higienópolis | Seller's Finance | 1S 2027 | 157,0 | 27,6% |
| CRI BBIG I | Securitização · 103%CDI | 29/03/2035 | 261,9 | 46,0% |
| Total Dívida Bruta | 568,9 | 100,0% | ||
| CAIXA E EQUIVALENTES | ||||
| Caixa /Cotas | Disponibilidades/Cotas | 128,0 | 22,5% | |
| Total Caixa e Equivalentes | 128,0 | 22,5% | ||
| RECEBÍVEIS DE ALIENAÇÃO | ||||
| Alienação de participação · 1S 2027 | Pátio Paulista + Pátio Higienópolis | 1S 2027 | 35,0 | 6,2% |
| Alienação de participação · 1S 2028 | Pátio Paulista + Pátio Higienópolis | 1S 2028 | 46,9 | 8,2% |
| Total a Receber | 81,9 | 14,4% | ||
| Dívida Líquida | 359,0 | |||
A estrutura de capital do Fundo permanece concentrada em três principais obrigações: Rio Sul, Pátios e CRI BBIG I, que somam R$ 568,9 milhões. Em contrapartida, o Fundo possui R$ 128,0 milhões em caixa e equivalentes e R$ 81,9 milhões a receber da alienação parcial dos Pátios. Esses recursos representam importantes instrumentos para a gestão do passivo e contribuem para a redução da dívida.
Comentário do Gestor
MERCADO
Em julho de 2026, o mercado de fundos imobiliários operou em ambiente macroeconômico ainda restritivo, com a Selic mantida em 14,25% ao ano. A leitura de inflação surpreendeu favoravelmente, avançando apenas 0,06%. Ainda assim, com o balanço de riscos inflacionários assimétrico para cima, o espaço para cortes adicionais permanece limitado: o Boletim Focus passou a projetar a Selic em 13,75% ao fim de 2026, mantendo a curva de juros longa como o principal vetor de precificação dos ativos de renda variável e, em especial, dos FIIs.
Nesse contexto, o IFIX encerrou julho aos 3.818 pontos, com recuo de apenas 0,32% no mês, desaceleração relevante frente às quedas de maio (-1,33%) e junho (-1,21%) e acumulando alta de 1,14% no ano. Esse comportamento mais estável reflete um ponto de equilíbrio: de um lado, a pressão dos juros longos e a maior aversão a risco típica do calendário eleitoral; de outro, a resiliência dos fundamentos operacionais dos ativos.
No recorte setorial, o segmento sustentou desempenho relativo superior, ancorado na consistência dos indicadores operacionais: ocupação elevada, inadimplência controlada e repasses de aluguel acima da inflação. Em um regime de juros ainda restritivo, a qualidade dos ativos e a disciplina na alocação de capital seguem como os principais vetores de geração de valor e de sustentação do setor para o segundo semestre de 2026.
DESEMPENHO DOS ATIVOS
Shopping Rio Sul
Em junho de 2026, o Rio Sul apresentou desempenho operacional resiliente, com vendas totais de aproximadamente R$ 164,2 milhões, avanço de 7,3% em relação a junho de 2025. A receita bruta totalizou R$ 15,8 milhões, crescimento de 10,8% na comparação anual. O NOI atingiu R$ 16,5 milhões, alta de 19,9% frente ao mesmo período do ano anterior. A vacância manteve-se em nível reduzido, de 1,3%, reforçando a qualidade do mix e a alta demanda por espaços comerciais no ativo.
No acumulado do ano, o desempenho foi impulsionado principalmente pelos segmentos de Joalherias (+17,1%), Entretenimento (+16,9%) e Beauty (+13,5%) em relação ao mesmo período de 2025. Moda, principal categoria do empreendimento, também apresentou evolução positiva (+7,9%), sustentando sua posição como maior geradora de vendas do shopping. O fluxo de veículos avançou 2,4% na comparação anual, evidenciando a manutenção de um ambiente operacional aquecido e favorável ao consumo.
De modo geral, o resultado de junho confirma a solidez dos fundamentos operacionais do ativo. A ocupação em nível elevado, a inadimplência controlada e a consistente conversão de receita em caixa sustentam a leitura de um portfólio saudável e bem administrado.
Shopping Pátio Higienópolis
Em junho de 2026, o Shopping Higienópolis manteve geração de resultados sólida, com vendas estáveis no mês e forte avanço da distribuição no acumulado. As vendas totais somaram R$ 140,3 milhões (-0,5% em relação a junho de 2025) e a receita bruta alcançou R$ 16,7 milhões (+12,3% na comparação anual). O NOI atingiu R$ 15,6 milhões (-6,4% frente ao mesmo período do ano anterior), com margem de 93,3% sobre a receita bruta, refletindo elevada eficiência operacional. No acumulado do ano, o NOI totalizou R$ 87,6 milhões (4,4% na comparação anual) e o resultado distribuído somou R$ 96,5 milhões (+23,8% em relação ao ano anterior), reforçando a robustez da geração de caixa do empreendimento.
No mix por segmentos, Moda seguiu como principal motor de vendas, com alta de 9,8% no acumulado do ano frente ao mesmo período de 2025, acompanhada por Entretenimento (+23,8%), Calçados (+9,7%), Livrarias (+8,7%) e Joalherias (+7,1%) — todas na comparação anual. Como contraponto, Artigos para o Lar recuou 17,4% no acumulado do ano em relação ao mesmo período de 2025.
Adicionalmente, a vacância situou-se em 1,8%, mantendo-se em patamar reduzido, enquanto o fluxo de veículos, no acumulado do exercício, recuou 4,4% frente ao mesmo período do ano anterior. Em síntese, o mix segue favorecendo segmentos de maior valor agregado e experiência, sustentando as vendas, a solidez do NOI e a ampliação da distribuição de resultados ao longo de 2026.
Shopping Pátio Paulista
Em junho de 2026, as vendas do Pátio Paulista totalizaram R$ 129,1 milhões, retração de 4,6% em comparação ao mesmo mês do ano anterior. O desempenho foi influenciado pela realização dos jogos da Copa do Mundo, que impactaram temporariamente o fluxo de consumidores e a dinâmica de consumo no período. Apesar desse efeito pontual, o empreendimento manteve indicadores operacionais consistentes e, no acumulado do ano, registrou vendas de R$ 740,2 milhões, apenas 1,8% abaixo do observado em 2025.
A taxa de vacância encerrou o mês em 1,2%, mantendo-se em patamar historicamente baixo e refletindo a forte demanda por espaços no empreendimento.
Do lado financeiro, o Pátio Paulista traduziu a resiliência das vendas em resultados sólidos: a receita bruta atingiu R$ 14,2 milhões (+1,0% na comparação anual) e o NOI totalizou R$ 13,6 milhões (+1,3% frente a junho de 2025), com margem de 95,7%, evidência de elevada eficiência na conversão de receita em resultado, mesmo em um mês de vendas mais moderadas. No acumulado do ano, o NOI somou R$ 82,8 milhões (+3,7%) e o resultado distribuído alcançou R$ 87,5 milhões (-1,0%), reforçando a consistência da geração de caixa do ativo.
No mix por segmentos, a Moda apresentou leve retração de 1,3% no acumulado do ano ante o mesmo período de 2025. O movimento foi compensado pelo avanço de categorias associadas à experiência e ao consumo de maior valor agregado, com destaque para Joalherias (+4,7%), Calçados (+3,9%) e Entretenimento (+3,8%). Em sentido oposto, Artigos para o Lar recuou 23,0% no acumulado, refletindo a maior seletividade do consumo em bens duráveis.
Em síntese, junho ratifica a consistência operacional do Pátio Paulista: a combinação de disciplina no controle de despesas, qualidade do mix de lojas e ocupação elevada sustenta a solidez do resultado e a previsibilidade da distribuição, mesmo em um ambiente de consumo mais criterioso.
BALANÇO DO 1º SEMESTRE E PERSPECTIVAS PARA O 2S2026
No 1º semestre de 2026, o BBIG11 distribuiu, em média, R$ 0,064 por cota, amparado na renda recorrente de um portfólio de shoppings AAA e reforçado pelo ganho de capital de R$ 7,75 milhões apurado nas vendas parciais do Pátio Paulista e do Pátio Higienópolis.
Esse patamar contou ainda, de forma temporária, com o impulso da própria estrutura de aquisição dos ativos. Como a compra foi parcelada junto aos vendedores (seller's finance), o Fundo passou a receber integralmente o NOI dos shoppings enquanto as parcelas ainda não haviam sido desembolsadas, descasamento que produziu um resultado positivo. A esse efeito somou-se a carência de juros do CRI, cujo custo passou a pesar no resultado somente a partir de 2026.
A distribuição de junho (R$ 0,02/cota) foi pontualmente comprimida por dois eventos de caixa e não recorrentes, apurados no fechamento do semestre: o pagamento integral dos juros acumulados na amortização do CRI BBIG II (R$ 5,7 milhões) e os custos de estruturação e incorporação das SPEs dos Pátios (R$ 3,4 milhões).
Encerrados esses efeitos, a distribuição passa a refletir, a geração de resultado dos ativos. A distribuição de R$ 0,03 por cota em julho apoia-se justamente nessa renda recorrente, ainda penalizada pela despesa financeira do CRI BBIG I, que permanece elevada enquanto a Selic se mantiver em patamar alto. Trata-se de um efeito conjuntural do serviço da dívida, sem relação com os efeitos não recorrentes que afetaram o mês de junho.
Nossa estratégia segue sendo a execução do plano de fortalecimento da estrutura de capital, com gestão eficiente de ativos e passivos e redução do custo de capital, preservando ao máximo a propriedade dos ativos AAA. Nessa frente, avaliam-se instrumentos como a venda parcial de participações, a monetização de recebíveis e/ou operações estruturadas, que, em conjunto, geram caixa para liquidar a parcela de setembro do Rio Sul e potencialmente amortizar percentual do CRI (a ser definido conforme a execução do plano), reduzindo substancialmente a dívida bruta.
A gestão continua imbuída de entregar a maior rentabilidade possível ao cotista, projetando, no curto prazo, dividendos entre R$ 0,03 e R$ 0,04 por cota ao mês, considerando a renda recorrente dos ativos prevista para esse semestre. Essa distribuição pode variar de acordo com potencial realização de resultados extraordinários e de ações estruturantes no plano de negócios do Fundo que estão em andamento. Trata-se de uma projeção que preserva a flexibilidade necessária para ajustes, não constituindo garantia de distribuição futura.
DESTAQUES OPERACIONAIS DO PORTFÓLIO BBIG11
| jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | |
| Participação BBIG11 no final do período (%) | ||||||
| Shopping Rio Sul | 33,27% | 33,27% | 33,27% | 33,27% | 33,27% | 33,27% |
| Shopping Pátio Paulista | 18,52% | 18,52% | 18,52% | 9,52% | 9,52% | 9,52% |
| Shopping Pátio Higienópolis | 14,65% | 14,65% | 5,65% | 5,65% | 5,65% | 5,65% |
| Vendas Totais referentes à 100% de cada ativo (R$ mil) | ||||||
| Shopping Rio Sul | 176.563 | 142.260 | 162.189 | 153.813 | 186.119 | 166.717 |
| Shopping Pátio Paulista | 115.692 | 104.524 | 124.883 | 120.684 | 145.290 | 129.084 |
| Shopping Pátio Higienópolis | 124.788 | 112.763 | 138.306 | 129.244 | 158.045 | 140.588 |
| Total BBIG11 1 | 98.445 | 83.203 | 84.898 | 69.960 | 84.677 | 75.694 |
| Fluxo de Veículos (%) | ||||||
| Shopping Rio Sul | 0,79% | -10,20% | 2,88% | -2,28% | 9,20% | 2,40% |
| Shopping Pátio Paulista | -6,92% | -8,23% | -4,14% | -11,06% | -1,30% | -11,10% |
| Shopping Pátio Higienópolis | -0,62% | -7,67% | -0,38% | -10,16% | 0,90% | -8,60% |
| Total BBIG11⁵ | -1,48% | -9,22% | -11,96% | -27,57% | -19,48% | -25,35% |
| SSS - Vendas nas mesmas lojas (%) | ||||||
| Shopping Rio Sul | 8,02% | -1,42% | 7,14% | 1,35% | 11,30% | 3,20% |
| Shopping Pátio Paulista | 0,02% | -4,54% | -0,15% | -7,31% | 2,70% | -6,00% |
| Shopping Pátio Higienópolis | 5,38% | -4,41% | 7,31% | -0,40% | 7,90% | 0,00% |
| Total BBIG11⁴ | 4,47% | -3,46% | 4,76% | -2,12% | 7,30% | -0,93% |
| SSR - Aluguel nas mesmas lojas (%) | ||||||
| Shopping Rio Sul | 5,18% | 3,25% | 7,68% | -11,86% | 3,14% | 2,50% |
| Shopping Pátio Paulista Shopping Pátio Higienópolis | -3,60% 6,18% | 4,78% | 6,05% | 3,75% | 5,50% 9,70% | 4,00% 1,70% |
| 3,76% | 5,89% | 2,27% | ||||
| Total BBIG11⁴ | 2,58% | 3,93% | 6,54% | -1,95% | 6,11% | 2,73% |
| Taxa de Ocupação no final do período (%) | ||||||
| Shopping Rio Sul | 99,08% | 98,68% | 98,38% | 98,75% | 98,98% | 98,70% |
| Shopping Pátio Paulista | 98,90% | 98,99% | 98,99% | 99,03% | 99,00% | 98,80% |
| Shopping Pátio Higienópolis | 99,06% | 99,31% | 99,36% | 98,09% | 98,70% | 98,20% |
| Total BBIG11² | 99,03% | 98,86% | 98,62% | 98,74% | 98,96% | 98,67% |
1 Valores totais multiplicados pela participação do Fundo
² Valores do final do período ponderados pela ABL própria do Fundo
3 Média ponderada total multiplicada pela participação do Fundo
4 Média aritmética simples dos percentuais dos ativos
5Variação percentual YoY (fluxo de veículos)
Planilha de fundamentos BB Premium Malls disponível no hotsite do fundo – Seção Documentos
ATIVOS IMOBILIÁRIOS DETIDOS PELO BBIG11
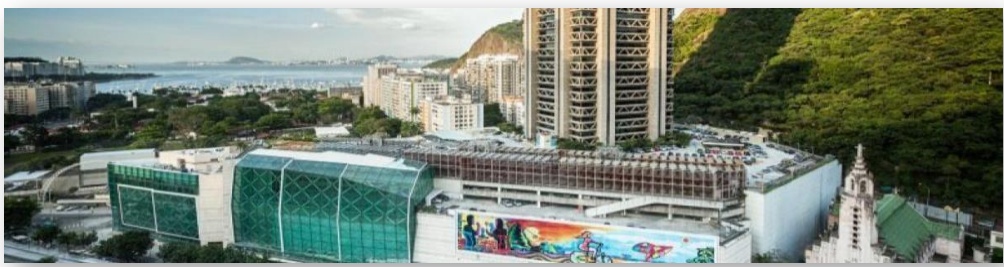
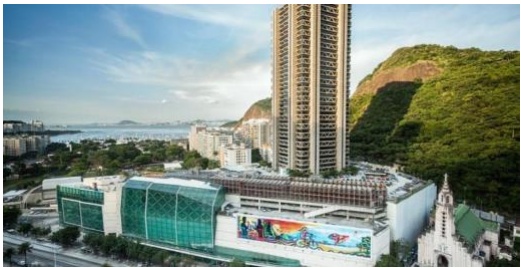
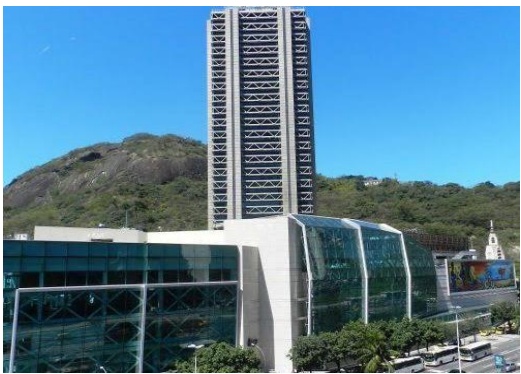
Localização Premium em um dos principais bairros da Zona Sul do Rio de Janeiro
Localizado na Zona Sul do Rio de Janeiro, raio de cobertura qu e engloba 509 mil pessoas, com a lta renda familiar, da s classes A e B.
▪ Com torre de escritórios, proximidade de praias, escolas de alto padrão, faculdades e dos principais pontos turísticos da cidade do Rio de Janeiro, o shopping possui fluxo intenso e constante de pessoas.
Iguatemi: parceira de excelência e qualidade na gestão operacional
O modelo de negócios focado na gestão de shoppings de alto padrão no Brasil (classes A e B), com portfólio composto por 14 shoppings, dois outlets e quatro torres comerciais, totalizando 490 mil m² de ABL própria.
▪ Sólidas taxas de crescimento, suportadas pela estratégia de otimização do mix e diversificação do portfólio de ativos,
Práticas ESG e investimento em modernização / integração digital
Implementação de iniciativas e práticas ESG, contribuindo para o bem-estar social e ambiental da população local.
■ Investimentos regulares na modernização das instalações, buscando uma experiência de alta qualidade para todos os consumidores, inclusive com integração digital via interações recorrentes com os clientes por meio do aplicativo Riosul.
Mercado resiliente com tendência de crescimento para os próximos anos
▪ Rápida recuperação do setor após cenários adversos de mercados; retomada do tráfego de consumidores e crescimento acelerado de vendas aliado à melhora do cenário macroeconômico para os próximos períodos; e nova dinâmica de gestão, são indutores para o potencial crescimento do empreendimento.
Fonte: Companhia
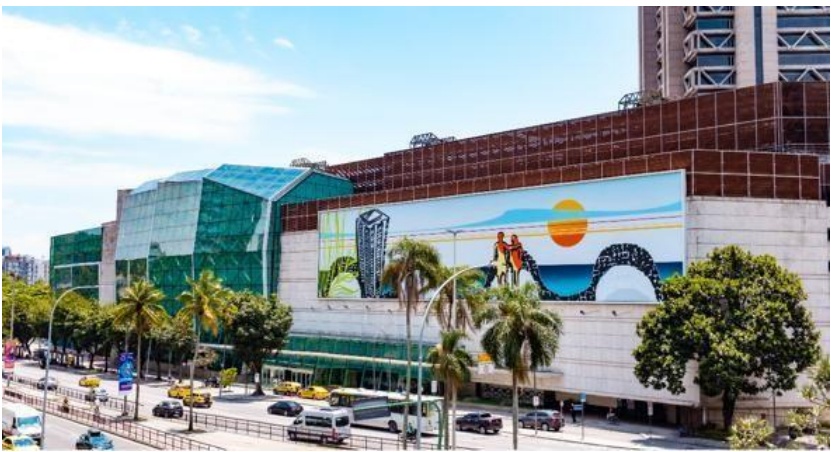
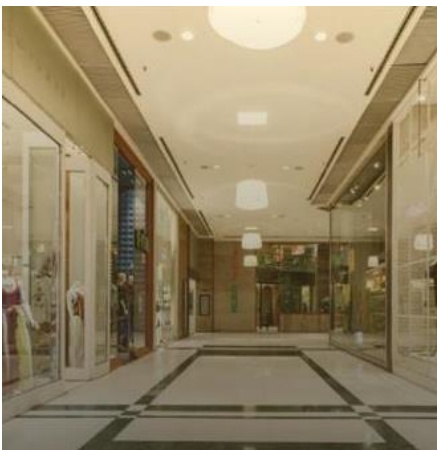
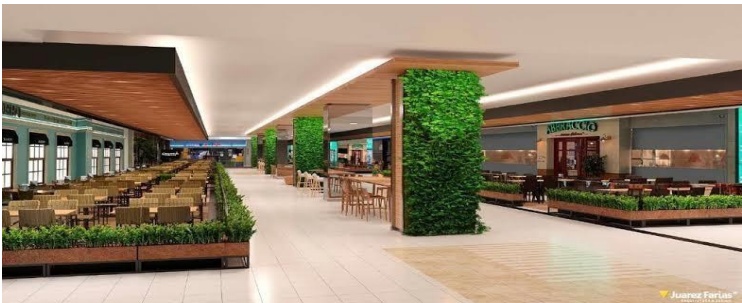
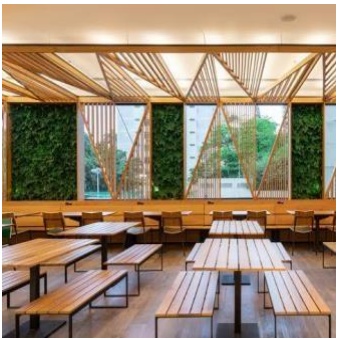
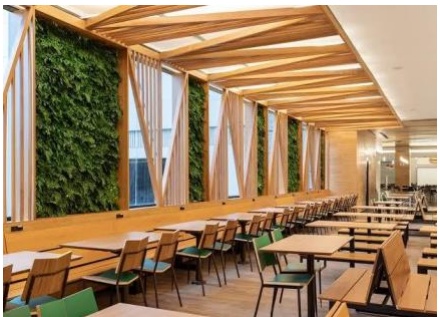
SHOPPING RIOSUL – INSTALAÇÕES
Fonte: Riosul
SHOPPINGPÁTI HIGIENOPOLIS
Inaugurado em outubro de 1999, o Pátio Higienópolis se tornou um complexo que reúne compras, gastronomia, lazer, cultura e artes. Hoje, integram o empreendimento a Casa Higienópolis, imóvel do início do século XX tombado e restaurado, o Museu Paço das Artes, o Teatro UOL e áreas com vegetação natural e a céu aberto, como o Boulevard e o Terraço.
Localizado em Higienópolis, bairro nobre de São Paulo, o empreendimento, considerado um ativo AAA, é administrado pela Iguatemi. Com uma área locável de 34,9 mil m² (ABL), distribuída em seis andares, atualmente conta com 287 lojas, 1428 vagas de estacionamento, seis salas de cinema da rede Cinemark e uma praça de alimentação com uma ampla cúpula de vidro e ferro, que fornece iluminação natural ao espaço.
IGUATEMI
Fonte: https://iguatemi.com.br/institucional/shopping-e-outles/patio-higienopolis
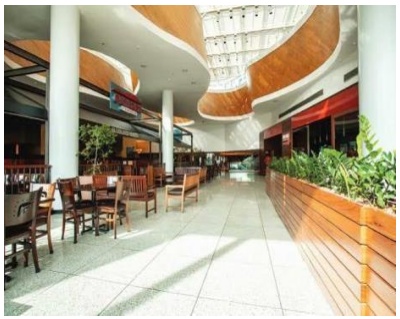
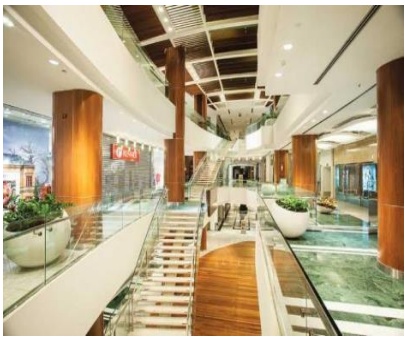
SHOPPING PÁTIO HIGIENÓPOLIS – INSTALAÇÕES
Fonte Iguatemi
HIGIENOPOLIS SHOPPING 盘
SHO P P ING PÁTIO PAULISTA
O Shopping Pátio Paulista é um dos principais centros comerciais de São Paulo, localizado entre a Avenida Paulista, a Avenida 23 de Maio e a Rua Treze de Maio, uma área bastante movimentada e próxima a estações de metrô.
Inaugurado em 1989, o shopping passou por diversas expansões e revitalizações ao longo dos anos, incluindo a adição de um imponente relógio de cinco metros na fachada.
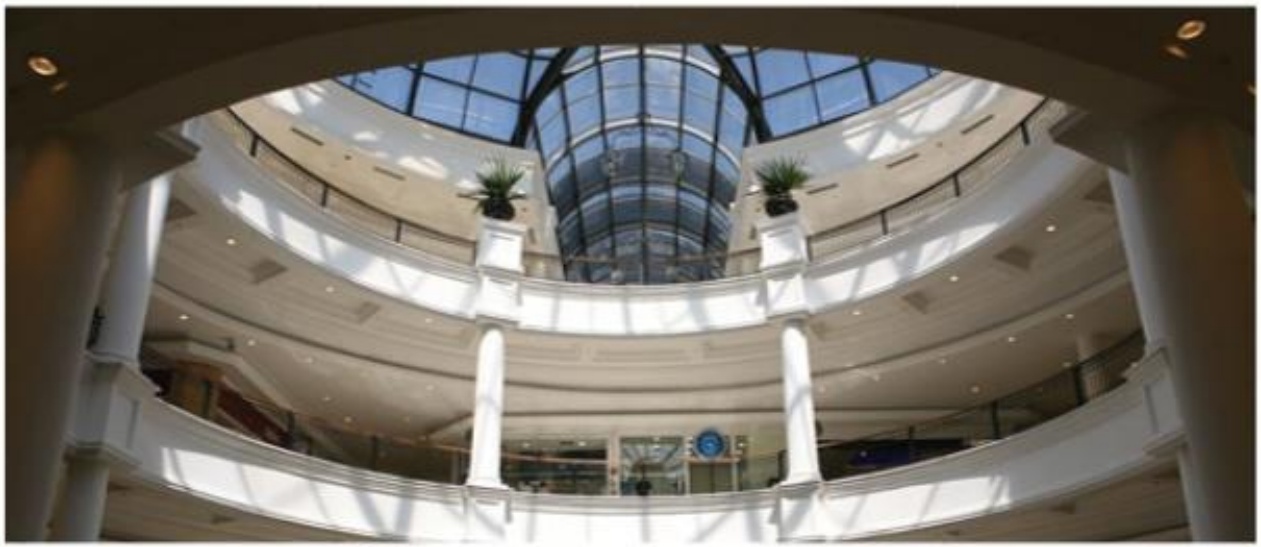
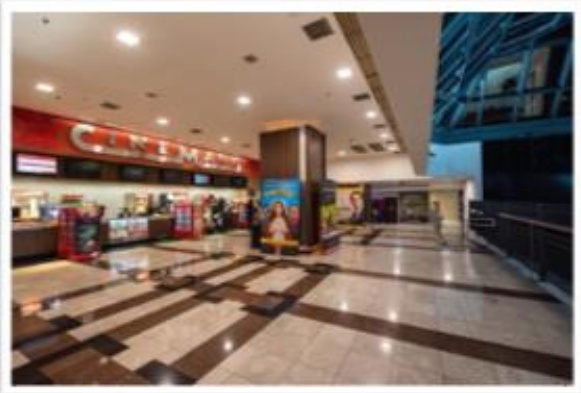
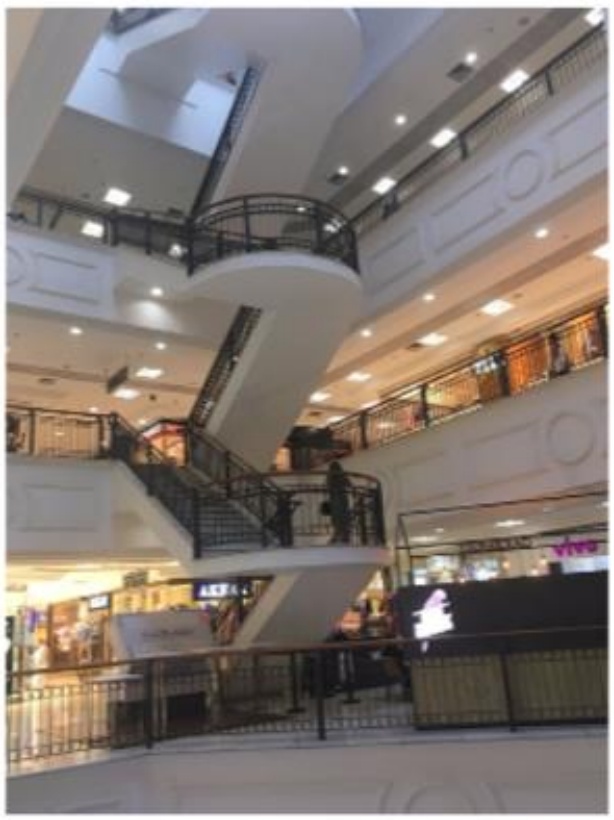
Com uma área locável de 42 mil m² (ABL), divididos em sete pisos, o empreendimento conta atualmente com 276 lojas de segmentos variados, 1683 vagas de estacionamento, 51 restaurantes e sete salas de cinema da rede Cinemark, sendo quatro delas em 3D.
Além disso, oferece uma ampla gama de serviços e opções de entretenimento, refletindo a diversidade e o ritmo acelerado da cidade de São Paulo.
Fonte: h //www.shoppingpatiopaulista.com.br/shopping-pátio-paulista JATEM S.A.
SHOPPING PÁTIO PAULISTA – INSTALAÇÕES
Fonte Iguatemi
SHOPPING PÁTIO PAULISTA
Disclaimer
▪ LEIA O REGULAMENTO ANTES DE INVESTIR.
▪ RENTABILIDADE OBTIDA NO PASSADO NÃO REPRESENTA GARANTIA DE RESULTADOS FUTUROS.
▪ O INVESTIMENTO EM FUNDO IMOBILIÁRIO NÃO É GARANTIDO PELO FUNDO GARANTIDOR DE CRÉDITO - FGC.
▪ PARA AVALIAÇÃO DA PERFORMANCE DE UM FUNDO DE INVESTIMENTO É RECOMENDÁVEL A ANÁLISE DE, NO MÍNIMO, 12 (DOZE) MESES.
▪ A BB ASSET SE EXIME DE QUALQUER RESPONSABILIDADE POR QUAISQUER PREJUÍZOS, DIRETOS OU INDIRETOS, QUE VENHAM A DECORRER DA UTILIZAÇÃO INDEVIDA DESTE MATERIAL OU SEU CONTEÚDO.
ESTE MATERIAL É DISTRIBUÍDO UNICAMENTE A TÍTULO INFORMATIVO, E NÃO DEVE SER CONSIDERADO ISOLADAMENTE PARA TOMADA DE DECISÃO DE INVESTIMENTO. TEM COMO OBJETIVO AUXILIAR O CLIENTE EM SUAS DECISÕES DE INVESTIMENTO, NÃO CONSTITUINDO QUALQUER TIPO DE OFERTA OU SOLICITAÇÃO DE COMPRA E/OU VENDA DE QUALQUER PRODUTO. ANTES DE QUALQUER DECISÃO, O CLIENTE DEVERÁ REALIZAR O PROCESSO DE SUITABILITY E CONFIRMAR SE OS PRODUTOS APRESENTADOS SÃO INDICADOS PARA O SEU PERFIL DE INVESTIDOR. ESTE DOCUMENTO NÃO LEVA EM CONSIDERAÇÃO OS OBJETIVOS DE INVESTIMENTOS, SITUAÇÃO FINANCEIRA OU NECESSIDADES ESPECÍFICAS DOS INVESTIDORES, DE FORMA PARTICULAR.
ESTE MATERIAL NÃO SUGERE QUALQUER ALTERAÇÃO DE CARTEIRA, MAS SOMENTE ORIENTAÇÃO SOBRE PRODUTOS ADEQUADOS A DETERMINADO PERFIL DE INVESTIDOR. A BB ASSET MANAGEMENT NÃO SE RESPONSABILIZA POR QUALQUER DECISÃO TOMADA PELO CLIENTE COM BASE NAS ORIENTAÇÕES AQUI CONTIDAS.
▪ AS INFORMAÇÕES DO CONSULTOR NÃO REFLETEM NECESSARIAMENTE PROJEÇÕES E/OU EXPECTATIVAS DA BB ASSET
Administração Fiduciária
Glossário
▪ Dividend Yield - Indicador que mostra o retorno percentual que um investidor recebe em forma de dividendos, com base no preço atual da ação.
▪ CDI - Taxa de juros usada como referência em investimentos de renda fixa no Brasil. Representa os juros das operações entre bancos.
▪ NOI (Net Operate Income) – Lucro operacional líquido de um imóvel ou empreendimento, antes de impostos e despesas financeiras.
▪ DRE - Relatório contábil que mostra o desempenho financeiro de uma empresa em um período, detalhando receitas, custos, despesas e lucro ou prejuízo.
Gross up - Processo de ajustar um valor líquido para que ele incorpore os encargos ou tributos incidentes, garantindo que o destinatário receba exatamente o valor desejado após descontos.
SSS – Same Store Sales - Vendas nas Mesmas Lojas. Utilizado para medir o crescimento orgânico das vendas de um conjunto de lojas que operaram de forma contínua em dois períodos comparativos (ex: 1T22 vs 1T21), excluindo o impacto de inaugurações ou fechamentos recentes.
SSR – Same Store Rent – Aluguel das Mesmas Lojas. É um indicador de desempenho fundamental na avaliação de shopping centers e fundos imobiliários do setor (FIIs). Ele mede a evolução do aluguel cobrado dos lojistas, comparando apenas as lojas que operaram no mesmo período no ano anterior.
Ramp up – processo de aumentar gradualmente a capacidade ou o ritmo de uma operação, seja na produção, vendas ou integração até o atingimento de uma meta de desempenho estabelecida.
Pública
- 公
- BB ASSET