AGE BNFS11 de 15/05/2026
AGE do Banrisul Novas Fronteiras (BNFS11), fundo imobiliário de varejo, com data de referência em 15/05/2026, com entrega no FundosNet (B3) em 29/04/2026. No pregão de 03/11/2026, a cota do BNFS11 fechou a R$ 31,76, com P/VP de 0,46 (valor patrimonial de R$ 68,83 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,40 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 20,78% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 48,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 15.570.431/0001-60
- Tipo
- Assembleia
- Assunto
- AGE
- Data de referência
- 15/05/2026
- Data de entrega
- 29/04/2026 18:52
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
PROPOSTA DA ADMINISTRAÇÃO
DA ASSEMBLEIA GERAL EXTRAORDINÁRIA (“ CONSULTA FORMAL”) DO BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA CNPJ N.º 15.570.431/0001-60
(“FUNDO”)
Prezado(a) Cotista,
A OLIVEIRA TRUST DTVM S.A., sociedade devidamente autorizada pela Comissão de Valores Mobiliários - CVM para o exercício profissional de administração de carteira de títulos e valores mobiliários, por meio do Ato Declaratório n.º 6.696, de 21 de fevereiro de 2002, na qualidade de administradora e gestora do Fundo (“Prestadores de Serviços Essenciais”), vêm apresentar a V.S.ªs a seguinte proposta, a ser apreciada na Assembleia Geral Extraordinária de Cotistas, através de Consulta Formal, convocada nesta data (“Consulta Formal”). Desta forma, propõe-se a aprovação dos itens da ordem do dia, conforme abaixo:
- (i) Aprovar a alienação do imóvel comercial localizado na Avenida João Pereira de Vargas, nº 1.460, Camboim, Município de Sapucaia do Sul, Estado do Rio Grande do Sul, objeto da matrícula nº 18.647 do 1º Registro de Imóveis de Sapucaia do Sul (“Imóvel Sapucaia do Sul”), pelo preço total de R$ 1.166.000,00 (um milhão, cento e sessenta e seis mil reais), a ser pago pelo comprador mediante: (i) pagamento de sinal no valor de R$ 500.000,00 (quinhentos mil reais) à vista; (ii) 12 (doze) parcelas mensais, fixas e sucessivas, no valor de R$ 50.000,00 (cinquenta mil reais) cada; e (iii) comissão de intermediação/corretagem no valor de R$ 66.000,00 (sessenta e seis mil reais), a qual será integralmente suportada pelo comprador, não implicando quaisquer ônus ao Fundo, conforme termos e respectivos instrumentos definitivos de alienação.
Para fins informativos, nos termos do item 2.4.5.1 do Anexo Descritivo do Regulamento, fo i elaborado laudo de avaliação do referido Imóvel Sapucaia do Sul pela BR Case Consulting, emitido em 27 de abril de 2026, com data-base em Abr./2026, que compõe a presente sob a forma do Anexo I (“Laudo de Avaliação”), o qual estimou o valor de mercado para venda de R$ 1.680.000,00 (um milhão, seiscentos e oitenta mil reais). O Laudo de Avaliação constitui referência técnica independente, cabendo aos cotistas deliberar sobre a conveniência e oportunidade da alienação nas condições ora propostas, sendo usual a aplicação de descontos para efetiva concretização de transações; especialmente em ativos vagos e com menor liquidez.
O Imóvel Sapucaia do Sul está vago desde 14/02/2025 e foi impactado por desgastes do uso e do tempo, além do excesso de chuvas na região, o que comprometeu sua atratividade e liquidez, ainda que já tenham sido realizadas melhorias de recuperação. Ao longo dos últimos períodos, foram adotadas diversas iniciativas para sua comercialização, incluindo a atuação de consultor imobiliário, consultorias especializadas e corretores locais, sem que tenham sido obtidas propostas em patamares próximos ao valor indicado no Laudo de Avaliação. Nesse contexto, a proposta recebida, ainda que inferior ao valor estimado no Laudo de Avaliação, reflete as condições efetivas de mercado na região e a menor liquidez do ativo, sendo aceitável a aplicação de descontos para efetiva concretização de transações. Assim, a Administradora orienta pela alienação nas condições propostas, dado que se mostra alinhada ao melhor interesse do Fundo e dos cotistas, cabendo aos investidores no âmbito da Consulta Formal deliberar sobre sua conveniência e oportunidade.
Caso aprovada a venda do ativo, a projeção futura indica que com o recebimento das parcelas da alienação do Imóvel de Sapucaia do Sul, o imóvel não apenas se pagou ao longo do período, como ainda gerou aos cotistas uma taxa de retorno de aproximadamente 10,05% ao ano, refletindo uma operação bem-sucedida, com geração consistente de caixa e captura de valor na saída do ativo, mesmo diante de um cenário de aumento de custos e vacância ao longo do período.
- (ii) Autorizar à Administradora a promover a alienação de outros Ativos Imobiliários integrantes da carteira do Fundo, eventualmente vagos, a qualquer tempo, a quaisquer terceiros interessados, independentemente de vínculo com os atuais ou antigos locatários, desde que: (a) tais ativos tenham sido previamente objeto de laudo de avaliação elaborado por empresa independente especializada; e
(b) o valor da proposta de aquisição seja considerado condizente com o valor de mercado indicado no respectivo laudo de avaliação, assim entendido como propostas cujo valor seja até 20% (vinte por cento) abaixo do estabelecido como valor mínimo nos respectivos laudos de avaliação.
Com relação ao item acima, a Administradora entende que tal medida visa conferir maior agilidade e eficiência à gestão do portfólio, evitando a perda de oportunidades de desinvestimento de Ativos Imobiliários não geradores de receita e com liquidez reduzida, especialmente em mercados locais com dinâmica mais restrita, evitando, ainda, a necessidade de convocação recorrente de assembleias para cada oportunidade de desinvestimento. Ressalta-se que a autorização ora proposta não implica flexibilização irrestrita de preços, estando limitada a parâmetros previamente definidos e alinhados às práticas de mercado, preservando plenamente o melhor interesse do Fundo e de seus cotistas.
- (iii) Aprovar a alteração do Regulamento do Fundo, incluindo, sem limitação, as definições de “Ativos Imobiliários”, “Locatários”, “Contratos de Locação Atípica”, “Opção de Compra”, a política de investimento constante do Anexo Descritivo e demais dispositivos correlatos, de modo a permitir que os ativos imobiliários integrantes da carteira do Fundo possam ser locados a quaisquer terceiros, pessoas físicas ou jurídicas, de direito público ou privado, e não exclusivamente ao Banco do Estado do Rio Grande do Sul S.A. – Banrisul e/ou às suas sociedades subsidiárias, coligadas ou controladas, inclusive por meio de contratos de locação típicos ou atípicos, observado o disposto na regulamentação aplicável e nos documentos do Fundo, conforme minuta de Regulamento consolidado disponibilizada aos cotistas, cuja minuta encontra-se anexa à presente Proposta do Administrador (“Anexo II”).
A Administradora propõe a atualização do Regulamento do Fundo para permitir a locação dos ativos imobiliários a quaisquer terceiros, e não exclusivamente ao Banco Banrisul e suas partes relacionadas, com o objetivo de ampliar o universo de potenciais locatários e aumentar a liquidez dos ativos. A restrição atualmente existente tem limitado a capacidade de recomposição de ocupação, especialmente diante da devolução de agências e do atual cenário de vacância. A flexibilização ora proposta alinha o Fundo às práticas de mercado, possibilitando a celebração de contratos típicos e atípicos em condições compatíveis com a realidade local, contribuindo para a redução da vacância, recomposição da receita e melhor aproveitamento econômico dos ativos, sem prejuízo da observância das diretrizes regulatórias e do dever fiduciário da Administradora.
- (iv) Autorizar a Administradora, na qualidade de representante legal do Fundo, e o Consultor Imobiliário a praticarem todos os atos e assinar todos os documentos necessários ou convenientes à implementação das matérias aprovadas, incluindo, sem limitação, a celebração dos instrumentos de alienação do Imóvel Sapucaia do Sul, a adoção das providências registrais e cadastrais aplicáveis.
Informações Gerais
As matérias objeto de deliberação dos itens (i), (ii) e (iv) da ordem do dia serão tomadas pela maioria dos Cotistas presentes; já a matéria objeto do item (iii) da ordem do dia será tomada pelo voto favorável da maioria dos Cotistas presentes que representem, no mínimo, 25% (vinte e cinco por cento) das cotas emitidas pelo Fundo, excluídas as participações de pessoas conflitadas ou que não disponham de direito de voto (“Votos Computáveis”).
Poderão participar da Assembleia, ora convocada, por si, os cotistas que nesta data estiverem inscritos no registro de cotistas ou registrados na conta de depósito como cotistas, conforme o caso, e que não estejam em situação de conflito de interesses com a pauta a ser votada, seus representantes legais ou procuradores constituídos há menos de 1 (um) ano, de acordo com o disposto na regulamentação aplicável.
Adicionalmente, os cotistas também poderão solicitar, no endereço eletrônico [email protected], incluindo no assunto do e-mail: “BNFS11 – Consulta Formal – 29/04/2 026”, o modelo de voto eletrônico ou de procuração, de forma a viabilizar o exercício do seu direito de voto, abrangendo as possíveis opções de deliberação.
Todos os cotistas também poderão votar por meio de uma plataforma eletrônica específica. Até o d ia 30 de maio de 2026, será encaminhado um e-mail para cada cotista, conforme e-mails previamente cadastrados na B3 S.A. – Brasil,
Bolsa, Balcão e na base do escriturador, com o link de acesso à plataforma, por meio da qual será possível anexar documentos e votar a matéria da Ordem do Dia.
Os cotistas poderão encaminhar os seus votos via plataforma até o encerramento do dia 14 de maio de 2026. No Anexo I à presente Consulta Formal constam informações adicionais sobre o uso da referida plataforma.
Informamos que o resultado desta Consulta Formal será apurado e divulgado aos cotistas do Fundo e ao mercado até o encerramento do dia 15 de maio de 2026.
Sem mais, colocamo-nos à disposição para quaisquer esclarecimentos adicionais.
Atenciosamente,
OLIVEIRA TRUST DTVM S.A.
Administradora do BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA
ANEXO I
[ LAUDO DE AVALIAÇÃO ]
[Inicia na próxima página]
ANEXO II
[ REGULAMENTO ]
[Inicia na próxima página]
Avaliação de Imóvel Comercial no Camboim, Sapucaia do Sul, RS
Avaliação dos Valores de Mercado para Venda e Locação
Data-base de Abril de 2026
Emitido em 27 de Abril de 2026
Para uso exclusivo do CONTRATANTE
379.26
Confidencial
Índice
| # | Item | Página | Anexos | Página |
|---|---|---|---|---|
| 01 | Sumário Executivo | 04 | Mapas e Fotografias | 26 |
| 02 | Entendimento do Escopo e Termos da Contratação | 05 | Apresentação dos Imóveis Comparativos - Venda | 33 |
| 03 | Análise da Região e Características do Imóvel | 07 | Memórias de Cálculo e Apresentação das Fórmulas Utilizadas - Venda | 39 |
| 04 | Diagnóstico de Mercado | 09 | Apresentação dos Imóveis Comparativos – Locação | 42 |
| 05 | Avaliação do Imóvel – Valor de Mercado para Venda | 12 | Memórias de Cálculo e Apresentação das Fórmulas Utilizadas – Locação | 48 |
| 06 | Avaliação do Imóvel – Valor de Mercado para Locação | 18 | Documentos Recebidos | 51 |
| 07 | Reconciliação de Valores | 24 | Considerações Finais | 55 |
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
São Paulo, 27 de Abril de 2026
À Oliveira Trust.
Ref.: Avaliação Imobiliária do Valor de Mercado para Venda e do Valor de Mercado para Locação de imóvel comercial localizado na Avenida João Pereira de Vargas, 1.460, município de Sapucaia do Sul, RS – Brasil
De acordo com nossa proposta comercial, apresentamos os resultados da avaliação técnica realizada pela BR Case Consulting (“ BRCC ”) do imóvel objeto deste trabalho (“Imóvel” ou “Cobertura”) demonstrados e explicados neste relatório.
Este relatório, destinado única e exclusivamente ao uso interno da empresa contratante, não deve ser divulgado ou publicado sem prévia autorização por escrito da BRCC e, em caso de sua divulgação, deve ser realizada preservando a integralidade deste documento – ou seja, nunca em partes separadas, com as devidas citações à fontes e circunstâncias da contratação – além de anunciação prévia ao signatário.
A estimativa utilizou como referência a data-base específica e tem a finalidade de auxiliar na estimativa de valor, seguindo integralmente as normas de avaliação estabelecidas pela Associação Brasileira de Normas Técnicas (ABNT), pelo International Valuation Standards Council (IVSC) em suas partes 101 – Scope of Work, 102 – Investigations & Compliance e 103 – Reporting, ao Royal Institution of Chartered Surveyors (RICS) em seu Red Book na sua última edição e do Instituto Brasileiro de Avaliações e Perícias de Engenharia (IBAPE).
Atenciosamente,
Mony Lacerda Khouri, MRICS CAU A185851-3 BR Case Consulting Partner | Responsável Técnico

/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Sumário Executivo deste Relatório de Avaliação
| Data da Avaliação | Abril de 2026 |
|---|---|
| Endereço | Avenida João Pereira de Vargas, 1460 – Camboim – Município de Sapucaia do Sul, RS |
| Tipologia | Imóvel comercial com duas frentes e um pavimento. |
| Análise Realizada | Avaliação na situação atual do imóvel. |
| Premissas de Valor | Ver “Premissas Gerais da Avaliação” e “Pressupostos, Ressalvas e Fatores Limitantes” |
| Propósito da Avaliação | Valor de Mercado para Venda e o Valor de Liquidação Forçada. |
Avaliação do Imóvel em sua Situação Atual
Dimensões e Principais Características do Imóvel
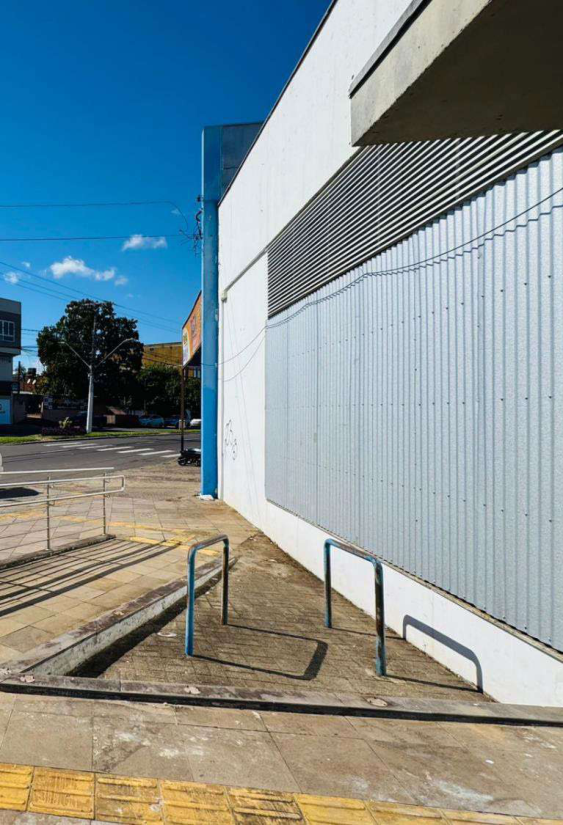
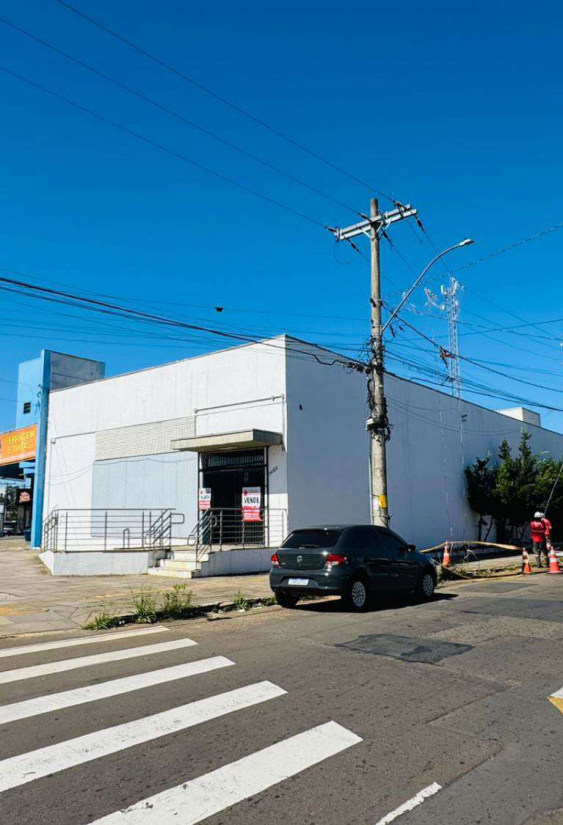
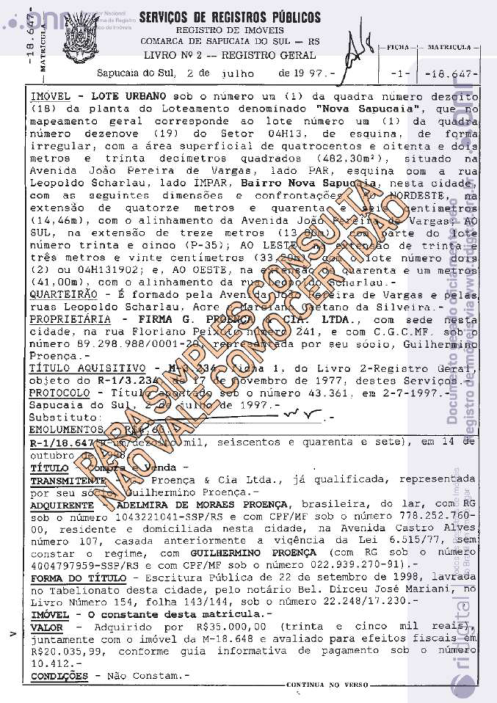
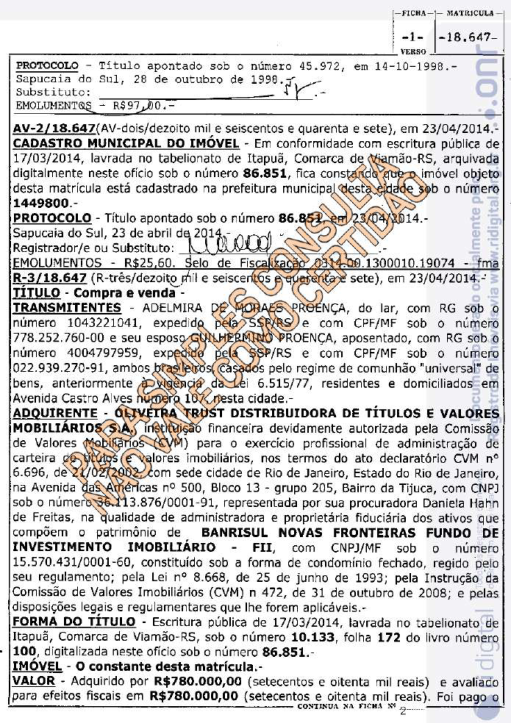
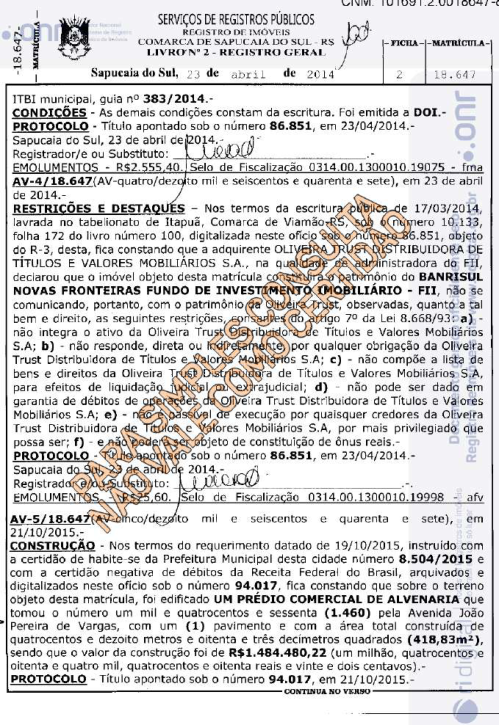
O Imóvel > Loja comercial térrea, de esquina, com duas frentes, anteriormente ocupada por uma agência bancária e atualmente em recuperações. Configuração da Planta > Retangular, ampla, contínua e plana. Área de Terreno > 482,30 m². Área Construída > 418,83 m². Atual Proprietário > O Registro 3 da matrícula 18.647 do RI de Sapucaia do Sul indica que o proprietário é a Oliveira Trust Distribuidora de Títulos e Valores Mobiliários S.A..
Conclusão Final de Valor
Valor de Mercado para Venda R$ 1.680.000,00
e Valor de Mercado para R$ 12.000,00 ao mês Locação Resumo da Avaliação Realizada via Método Comparativo Direto de dados de Mercado (CDDM) em ambas as avaliações. Exposição ao Mercado Entre 12 e 24 meses para absorção pelo Prevista mercado tomador.
/>
4
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Entendimento do Escopo, Alcance e Termos da Contratação
O Cliente procurou a BRCC para a avaliação do Valor de Mercado para Venda do imóvel supracitado. A BRCC foi procurada pelo CLIENTE para proceder à Avaliação do Valor de Mercado para Venda e Valor de Mercado para Locação do imóvel.
O presente laudo de avaliação foi contratado com a finalidade específica de apurar os valores de mercado para venda e locação do imóvel.
A avaliação foi realizada em conformidade com a NBR 14653-1 (Avaliação de Bens, Procedimentos Gerais) e NBR 14653-2 (Imóveis Urbanos), publicadas pela ABNT. O trabalho tem caráter técnico e independente, não configurando assessoria jurídica, due diligence legal, auditoria ambiental ou certificação de regularidade documental.
O valor resultante desta avaliação corresponde ao valor de mercado do imóvel na data-base informada no laudo. No desenvolvimento dos trabalhos tomamos como referência as informações técnicas, orçamentárias e contábeis e as documentações obtidas junto ao Cliente, que para todos os fins foram objeto de análise e entendidas como corretas
A descrição do escopo e do produto de nossos trabalhos estão apresentados no corpo deste documento. Cumpre salientar que nossos trabalhos não deverão ser utilizados para qualquer outro fim que não tenha sido o contratado. Não foram realizadas investigações específicas envolvendo aspectos legais, tais como: propriedade, titularidade, alienações, desapropriações e hipotecas, entre outros gravames.
Este laudo é válido para a operação específica para a qual foi contratado, na data-base indicada. Sua utilização para outras finalidades, operações distintas ou após prazo superior a 12 (doze) meses da data-base requer revisão ou nova avaliação, a critério do avaliador. A reprodução parcial do laudo, sem contexto integral, não é autorizada e desvirtua seu propósito técnico.
Responsabilidade do avaliador. A responsabilidade técnica do avaliador restringe-se à metodologia empregada, à análise de mercado realizada e às conclusões expressas neste documento, com base nas informações disponíveis na data da vistoria. Não há responsabilidade do avaliador por fatos supervenientes, alterações de mercado, passivos ocultos ou informações não disponibilizadas no momento da elaboração do laudo.
Por isso e de acordo com a proposta, a principal base de valor adotada foi a do Valor de Mercado, definido pelo Red Book e pelo IVS em sua última versão como “O valor estimado pelo qual um ativo ou passivo devem ser negociados na data da avaliação entre um comprador/locatário e um vendedor/locador dispostos, em uma transação normal de mercado, depois de um tempo de marketing adequado e em que as partes atuaram de forma esclarecida, com prudência e sem compulsão.”
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
5
Entendimento do Escopo, Alcance e Termos da Contratação
Fonte de Informação e Dados Utilizados
Fontes internas:
Documentos, arquivos e informações fornecidas pelo Cliente, sendo:
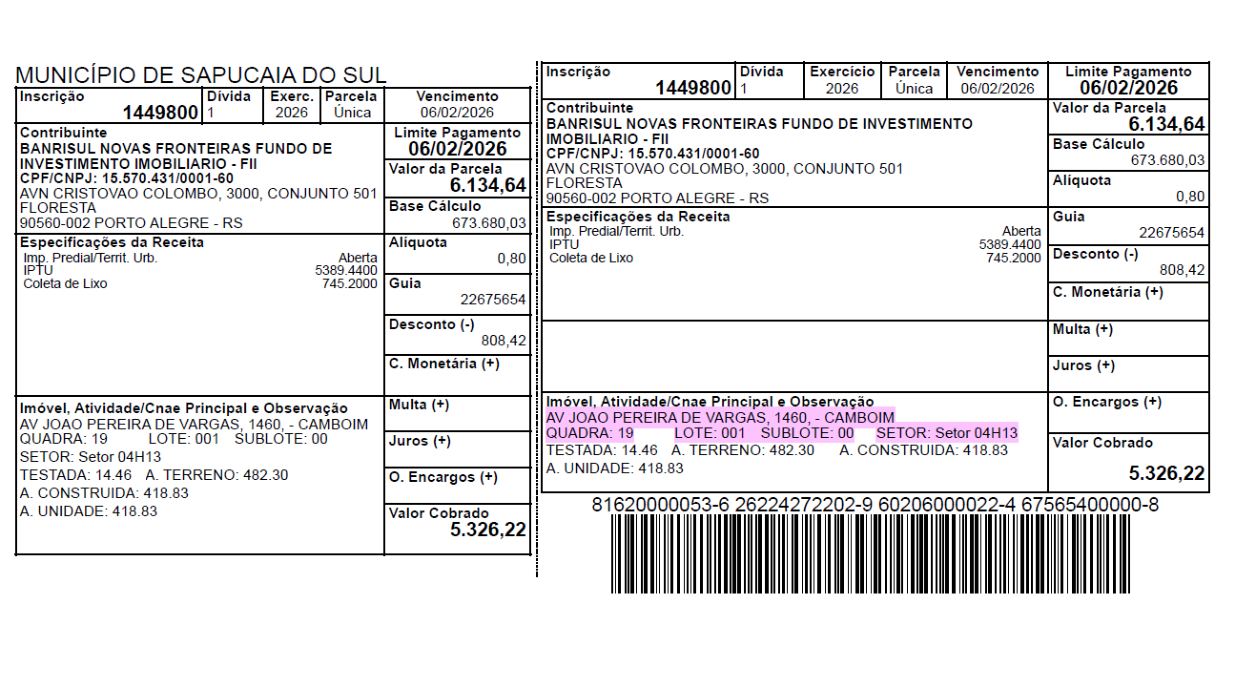
Cópia da matrícula nº 18.647 do 1º Registro de Imóveis de Sapucaia do Sul;
Cadastro de IPTU;
Reuniões com a administração a fim de discutir os arquivos recebidos, detalhes, pontos técnicos, premissas e coleta de informações adicionais;
Informações qualitativas sobre o imóvel obtidas durante a elaboração dos trabalhos;
Banco de dados histórico.
Fontes externas:
- Dados de mercado imobiliário da região. Para a análise foram consultados dados históricos e fontes externas para pesquisa de dados.
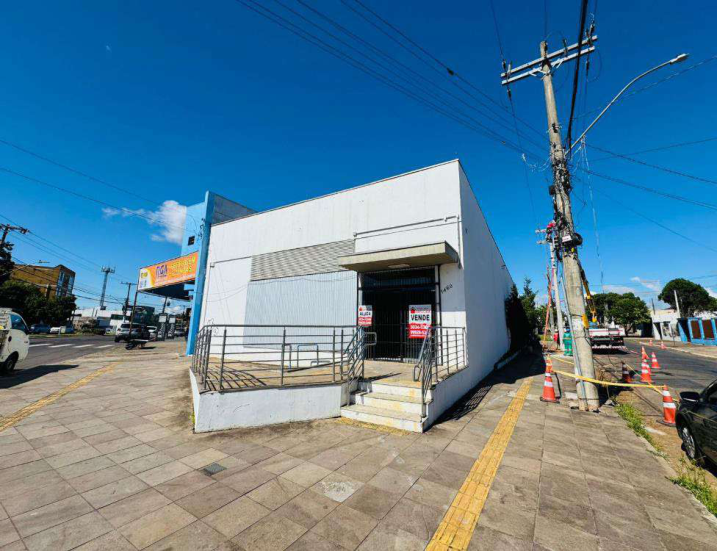
O imóvel - Fonte: BRCC
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
6
ANÁLISE REGIONAL E CARACTERÍSTICAS DO IMÓVEL
Todos os direitos reservados ©
Análises Regionais e Características do Imóvel
Caracterização do Município. Sapucaia do Sul integra a Região Metropolitana de Porto Alegre, distando 19 km da capital, 22 km do Aeroporto Salgado Filho e 25 km da rodoviária central. A cidade está exposta ao eixo da BR-116 e da RS-118, conectando-se aos polos industriais de Gravataí, Cachoeirinha e São Leopoldo, o que lhe confere relevância logística e econômica regional.
A população estimada em 2025 é de 136.572 habitantes, em área territorial de 58,247 km², resultando em densidade de 2.268 hab/km², com PIB per capita de R$ 35.799,83 (IBGE 2023).
Ponto de atenção: o PIB per capita municipal é inferior à média estadual (R$ 50,7 mil), à grande região de Porto Alegre (R$ 47,1 mil) e à pequena região de Porto Alegre (R$ 47,3 mil). Isso é dado relevante para calibrar expectativas de renda da população local.
Perfil Econômico. A base econômica inclui siderurgia, metalurgia, bebidas e fios têxteis, com boa estrutura industrial e cultura operária que favorecem a instalação de indústrias e serviços.
Nos últimos 30 anos, o crescimento populacional foi de 26%, mas nos últimos 5 anos houve retração de 4,9%. O crescimento nominal do PIB em 10 anos foi de 87,4%. O dado demográfico negativo recente é um sinal de atenção para demanda futura de imóveis.
Caracterização da Via e Localização do Imóvel. A Avenida João Pereira de Vargas percorre os bairros Centro, Camboim e Nova Sapucaia, constituindo um dos principais eixos viários da cidade.
No logradouro estão registrados aproximadamente 300 estabelecimentos comerciais e de serviços, 5 estabelecimentos de saúde e 3 de ensino, com 715 endereços e estimativa de 1.099 moradores (startup CEP Lookup). O perfil é predominantemente comercial e de serviços.
Infraestrutura e Mobilidade. A via recebeu investimento público de recapeamento asfáltico nas duas pistas, reforçando a qualidade da infraestrutura viária.
O acesso por transporte coletivo é amplo: a avenida é servida por linhas de ônibus como L05 Novo Horizonte, L07 Nova Sapucaia, L08 Walderez, L10 Ipiranga e TM3 Transversal Metropolitana 3, além de conexão com o metrô (Trensurb) pela Estação Esteio, a aproximadamente 5 minutos a pé (Moovit).
A unidade em análise possui as seguintes características:
Idade aparente. considerada em 20 anos, com condição considerada “necessitando reparos simples a importantes” (ou “E”, na escala que vai de “A-novo” até “I-sem valor”, oriunda das normas e tabelas de referência do IBAPE SP (Instituto Brasileiro de Avaliações e Perícias de Engenharia).
Piso. Majoritariamente em cerâmica.
Paredes . em acabamentos com pintura sobre alvenaria.
Forro. Em painéis termoacústicos padrão HunterDouglas.
Nota: fotos completas do imóvel estão disponíveis a partir da página 29 deste Relatório.
O imóvel de número 1460 situa-se no Bairro Camboim, área de transição entre o núcleo central e a expansão da cidade em direção à Nova Sapucaia. Neste endereço funcionou anteriormente uma agência do Banrisul, indicador de que o ponto possui aptidão e fluxo compatíveis com serviços bancários, uso que exige visibilidade, acessibilidade e segurança patrimonial.
A condição de imóvel de esquina amplifica esses atributos: maior visibilidade, dois planos de fachada, possibilidade de acessos múltiplos e maior flexibilidade para diferentes usos comerciais.
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
8
DIAGNÓSTICO DE MERCADO
Todos os direitos reservados ©
Diagnóstico de Mercado
Contexto macroeconômico. Até maio de 2025 foram abertas 214 novas empresas no município, sendo 430 registradas em todo o ano de 2024. O ritmo de formalização empresarial indica atividade econômica moderada, sem expansão acelerada.
Síntese e Posicionamento. O imóvel apresenta atributos de localização acima da média para o mercado local: avenida principal, esquina, uso comercial consolidado.
O ponto fraco estrutural é o contexto municipal, com PIB e crescimento demográfico abaixo da média regional.
Diagnóstico de Liquidez e Mercado
Velocidade de Venda: Estimada entre 12 a 18 meses para imóveis de grande porte e 6 a 10 meses para lojas de rua de pequeno porte (até 100 m²).
Taxa de Vacância: Moderada. A demanda por serviços de saúde e conveniência mantém a ocupação da avenida estável.
Fator de Comercialização: Devido ao cenário econômico atual, recomenda-se a aplicação de um fator de negociação (desconto sobre o valor de oferta) entre 10% e 15% para fechamento de caixa.
Fatores de valorização:
Posição de esquina (amplia visibilidade e versatilidade de uso)
Presença de âncora bancária (Banrisul) como ocupante/referência
Localização em via arterial principal, com alto fluxo
Infraestrutura viária recentemente renovada
Com relação ao mercado local e à pesquisa de comparativos, percebeu-se que comparativos para locação são relativamente mais escassos do que comparativos para venda (inclusive com maior predominância na própria avenida).
Percebemos que o mercado sugere que imóveis comerciais nas principais avenidas são de famílias e investidores locais. Podem estar mais à venda por causa de eventual mudança de perfil de mix de inquilinos.
- Múltiplas linhas de transporte coletivo
Fatores de cautela:
PIB per capita municipal abaixo da média regional
Retração populacional nos últimos 5 anos
Mercado com oferta dispersa e liquidez inferior a municípios como Porto Alegre ou Canoas
Já para o mercado de locação, pelo mesmo motivo do tipo de investidor local, existem mais imóveis já alugados com contratos que buscam segurança, o que sugere o menor número de imóveis disponíveis para locação.
Não obstante, entende-se que a relação entre valores de locação x valores de venda por cap rate está dentro de um intervalo de razoabilidade.
- Sapucaia do Sul apresenta o 9º melhor crescimento de PIB na região imediata entre 2006 e 2021, posição intermediária no contexto metropolitano
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
10
Diagnóstico de Mercado
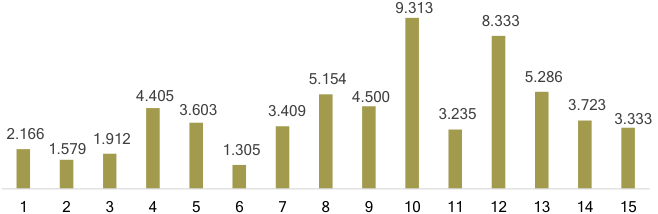
Cesta Total de Comparativos (VENDA) - Áreas
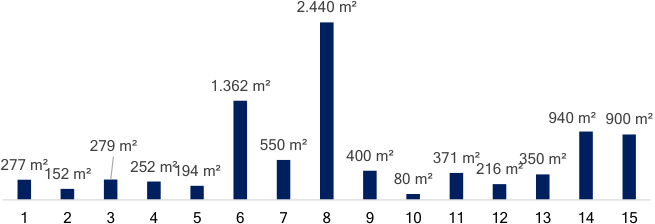
Cesta Total de Comparativos (VENDA) - Valores por m²
Cesta Total de Comparativos (ALUGUEL) - Áreas
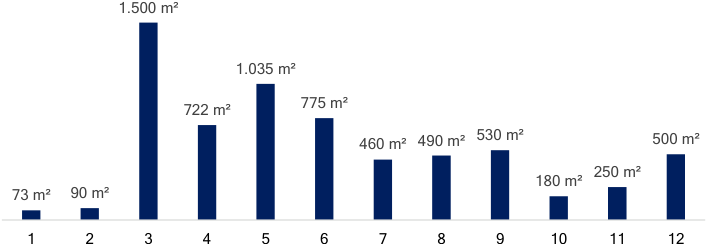
Cesta Total de Comparativos (ALUGUEL) - Valores por m²
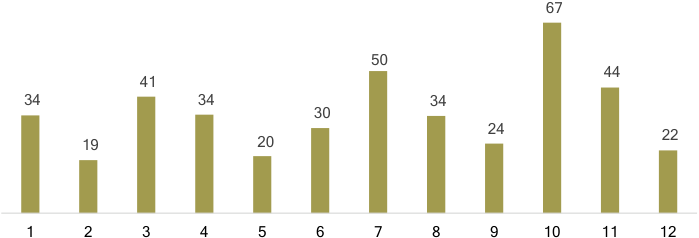
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
11
VALOR DE MERCADO PARA VENDA
Todos os direitos reservados ©
Premissas Gerais da Avaliação
Valor de Mercado para Venda. O objetivo de uma avaliação do Valor de Mercado é, em seu texto integral, “a estimativa do montante mais provável pelo qual, à data da avaliação, um ativo ou um passivo, após um período adequado de comercialização, poderá ser transacionado entre um vendedor e um comprador decididos, em que ambas as partes atuaram de forma esclarecida e prudente, e sem coação” de acordo com o Red Book versão 2025 e no International Valuation Standards (IVS) 104, parágrafo 30.1.
Padrão de Valor
É uma base internacionalmente reconhecida que em suma busca descrever o preço de uma transação entre partes completamente independentes, representada em hipotético contrato de venda e compra, refletindo todos os fatores que seriam levados em consideração – descrita muitas vezes como uma abordagem “market to market”.
O planejamento da pesquisa pretendeu a composição de uma amostra representativa de imóveis com características semelhantes ao imóvel objeto deste relatório, situados o mais próximo possível do imóvel sob análise, com equivalência de temporalidade, características, tamanhos, etc.
- Pesquisa
Reais (R$) sempre em termos reais, sem considerar o efeito da inflação.
- Moeda
Através do Método Comparativo Direto de Dados de Abordagem Mercado (CDDM), com uma pesquisa à esta data-base de imóveis similares para locação.
Premissas Hipotéticas
Premissas Extraordinárias:
Pressupostos Especiais
Normas Observadas e Utilizadas
Premissas hipotéticas são situações diferentes à realidade, quando o avaliador, por indicação do cliente, simula um fato específico ou é desconhecido à data da avaliação – não é o caso deste relatório.
São fatos conhecidos que possam alterar a conclusão do avaliador, que necessariamente são expostos caso à data da avaliação este fato seja conhecido ou tenha possibilidade de ser real.
Este relatório não considera nenhum pressuposto especial ou qualquer cenário hipotético. O imóvel foi avaliado em sua situação atual.
Este relatório foi produzido com a observância e a utilização integral dos preceitos da norma NBR-14653, em suas partes 1: Procedimentos Gerais e 2: Imóveis Urbanos. Foi utilizada também a Norma para Avaliação de Imóveis Urbanos – versão 2011, publicada pelo IBAPE - Instituto Brasileiro de Avaliações e Perícias de Engenharia, Departamento de São Paulo. Foram observados os padrões de conduta e ética profissionais estabelecidos no Red Book em sua edição 2025 editada pelo Royal Institution of Chartered Surveyors (“RICS”) e nas normas do International Valuation Standards Council (“IVSC”), nos seus pronunciamentos 101 – Scope of Work, 102 – Implementation e 103 – Reporting.
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
13
Metodologia
De acordo com a NBR 14653-1, abril/2001 a escolha da metodologia a ser adotada depende da natureza do imóvel, da finalidade da avaliação e da disponibilidade, qualidade e quantidade de informações levantadas no mercado.
Transcrevemos, a seguir, um sumário das metodologias usuais conforme consta da norma
Método Comparativo de Dados de Mercado : Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra. ”(NBR 14653-1, abril/2001).
Compõem-se uma amostra de dados que, tanto quanto possível, represente o mercado de imóveis semelhantes ao avaliando. Os dados serão tratados por fatores para ajustar as variáveis do modelo e explicar a tendência de formação de valor.
Método Involutivo: Identifica o valor de mercado do bem, alicerçado no seu aproveitamento eficiente, baseado em modelo de estudo de viabilidade técnicoeconômica, mediante hipotético empreendimento compatível com as características do bem e com as condições do mercado no qual está inserido, considerando-se cenários viáveis para execução e comercialização do produto. ” (NBR-14653-1, abril/2001)
Para os fins deste método, entende-se por aproveitamento eficiente aquele recomendável e tecnicamente possível para o local numa data de referência, observada a tendência mercadológica na circunvizinhança, entre os diversos usos permitidos pela legislação pertinente.
Por tratar-se de empreendimento hipotético (com características básicas como tipologia e padrão previstas), não podemos desconsiderar que as condições de mercado, à época da formulação da hipótese, podem variar significativamente para o momento de execução e comercialização do imóvel. Diferentes cenários econômicos podem ser previstos, sem, contudo, haver certeza da situação econômica real do momento de execução e/ou comercialização do imóvel.
Método Evolutivo: Indica o valor do bem pelo somatório dos valores dos seus componentes. Caso a finalidade seja a identificação do valor de mercado, deve ser considerado o fator de comercialização. ” (NBR-14653-1, abril/2001).
Neste método, a indicação do valor total do imóvel objeto da avaliação pode ser obtida através da conjugação de métodos, a partir do valor do terreno, considerados os custos de reprodução das benfeitorias, devidamente depreciado e o fator de comercialização.
O fator de comercialização estabelecerá a diferença entre o valor de mercado de um bem e o seu custo de reconstrução ou substituição, podendo ser maior ou menor que 1 dependendo do mercado na época da avaliação.
Método da Capitalização da Renda: Identifica o valor do bem, com base na capitalização presente da sua renda líquida prevista, considerando-se cenários viáveis. ” (NBR-14653-1, abril/2001). De acordo com a norma devem ser observadas a NBR 14653-2:2011 – Imóvel Urbano e NBR 14653-4:2002 – Empreendimentos conforme o imóvel em avaliação. Em linhas gerais, neste método é necessário realizar a estimação de receitas e despesas, assim como montar o fluxo de caixa, estabelecendo a taxa mínima de atratividade. O valor estimado do imóvel corresponde ao valor atual do fluxo de caixa descontado pela taxa mínima de atratividade. Portanto, a estimação pode variar conforme a volatilidade dos mercados em geral.
/>
14
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Aplicação da Metodologia
Os cálculos e análises dos valores são elaborados levando em consideração as características físicas do imóvel avaliando e a sua localização dentro da região em que está inserido.
O processo de avaliação é concluído através da apresentação do resultado provindo do método de avaliação utilizado. Quando mais de um método é utilizado, cada abordagem é julgada segundo sua aplicabilidade, confiabilidade, qualidade e quantidade de informações. O valor final da propriedade tanto pode corresponder ao valor de um dos métodos, quanto a uma correlação de alguns deles ou todos.
Por isso, optamos por utilizar o Método Comparativo Direto de Dados de Mercado, com comparativos de apartamentos de áreas, padrões construtivos e localizações similares – por ser a maneira mais objetiva de avaliação, a julgar também a oferta atual de apartamentos similares no bairro e subdistrito, todos com pelo menos 3 dormitórios e idades similares.
Ressaltamos ainda que a metodologia aplicável é função, basicamente, da natureza do bem avaliando, da finalidade da avaliação e da disponibilidade, qualidade e quantidade de informações colhidas no mercado.
Valor de Mercado para Venda a Partir do Método Comparativo Direto de Dados de Mercado
Para estimarmos o Valor de Mercado utilizamos o Método Comparativo Direto de Dados de Mercado, mediante ao qual o valor buscado é obtido pela comparação direta com outros imóveis semelhantes situados na mesma região geoeconômica, próxima, preferencialmente com a mesma frente, tamanho ou localização e apelo geoeconômico.
Pesquisa de Imóveis Comparativos: Como comentado no capítulo da Análise de Mercado, foi realizada uma extensa pesquisa de mercado sobre imóveis comparáveis. A grande maioria dos resultados foi de imóveis em oferta.
É importante dizer que não há registro formal e atestado de valores confiáveis de imóveis transacionados na região.
Ao todo, encontramos um cenário total de QUINZE imóveis homogêneos em seus agrupamentos, que possui um nível considerado alto de oferta de imóveis.
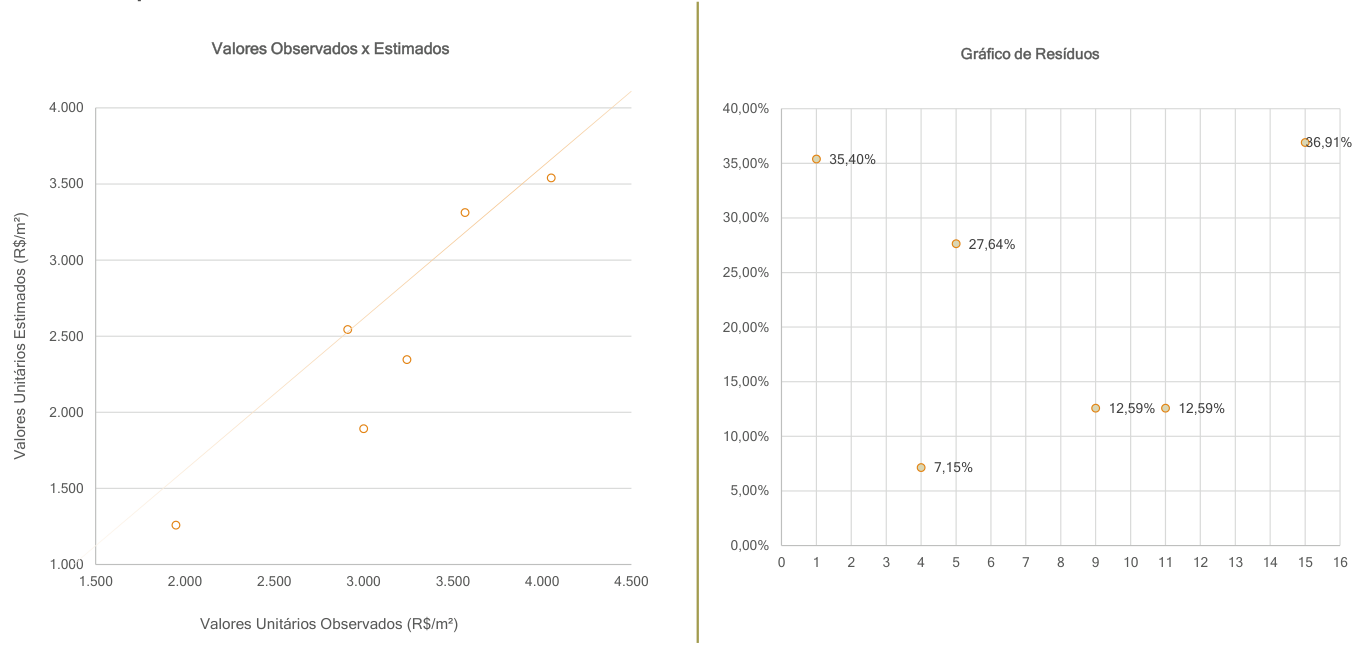
Claro, não necessariamente todos estes serão utilizados. Os comparáveis previamente selecionados passam por um tratamento estatístico a fim de verificarmos se existe(m) algum(uns) comparativos que não sejam utilizados. Ou que sejam descartáveis sob o ponto de vista do desvio padrão e estatístico. Desta maneira, SEIS passaram pela análise.
Sobre estes imóveis comparativos foram aplicados os conceitos estatísticos do tratamento por fatores, com os fatores de homogeneização a seguir:
Fator de Fonte (Deságio)
Como a grande maioria dos comparáveis é de imóveis em oferta, a norma brasileira, sabedora das dificuldades de registro de transações no Brasil, já prevê que o avaliador use um fator redutor (sugerido originalmente a 10%, mas passível de ajuste caso o mercado tenha demonstrações suficientes de que o ágio a maior – ou menor).
Portanto, para isolar a eventual existência de ágio (ou elasticidade) das ofertas, os preços pedidos foram abatidos assim que foram considerados no modelo. Esta avaliação utilizou maioritariamente o fator deságio de 0,90 (ou seja, 10% a partir do preço pedido original ).
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
15
Fator de Localização – ou das Diferenças de Localização dos Comparáveis
Cada comparável selecionado não está exatamente no mesmo endereço do imóvel sob análise. Por isso, os detalhes como frente, localização, acesso, largura da via, existência de infraestrutura, densidade demográfica e itens socioeconômicos precisam serem consideradas de alguma forma racional e principalmente clara, correlacionada.
Para tanto, usamos o imóvel como análise como referência principal de local, ou o “ponto zero”. A partir deste ponto cada um dos comparáveis é analisado com índices determinados a partir de uma tabela de pontuação que leva em consideração fatores de infraestrutura e fatores socioeconômicos. A tabela e fórmulas utilizadas estão disponíveis nos Anexos deste relatório.
Fator para Diferenças de Áreas e Tamanhos
Para transformar em números a correlação entre a diferença de áreas do imóvel sob análise e de cada um dos imóveis comparativos, foi utilizado o coeficiente de grandeza de acordo com o prescrito no “Curso Básico de Engenharia Legal e de Avaliações”, e demonstrado nos Anexos deste Relatório.
Esta correlação pretende comparar pela divisão direta da área do imóvel avaliado pela área de cada um dos comparativos, potencializada, desde que dentro de um intervalo de tamanho entre 0,5 e 2 vezes a área do avaliando. A fórmula e método estão no Anexo deste relatório.
Fator Padrão Construtivo: que considera as diferenças construtivas basais dos imóveis, tais como tecnologias, materiais utilizados, racionalidade de plantas e projeto arquitetônico.
Fator Depreciação: é a forma de racionalização em cálculo do obsoletismo do tipo construtivo e dos acabamentos, assim como o estado de conservação dos imóveis na data-base do trabalho.
Elencando a Situação Ideal para Comparação entre os
Imóveis
Para fins de avaliação, foi adotada uma situação ideal para comparação (situação paradigma) descrita a seguir, com base em documentos enviados pelo cliente e a análise do imóvel perante sua microrregião:
| Situação Paradigma | |||
|---|---|---|---|
| Área Construída Total | 418,83 m² | Idade Considerada | 20 anos |
| Fator Local | 254,13 | Vida Útil Referencial | 60 anos |
| Padrão Construtivo | 1,452 | Vida Útil Remanescente | 40 anos |
| Estado de Conservação | E | Fator de Depreciação | 0,6392 |
| Valor Unitário Obtido | |
|---|---|
| Mínimo | R$ 3.409 /m² |
| Médio | R$ 4.010 /m² |
| Máximo | R$ 4.612 /m² |
Cada um dos itens listados acima são diretamente correlacionados a cada um dos comparativos coletados na formação do cenário amostral para os cálculos individuais e a formação do cenário final de comparativos – e a análise do Valor Unitário (por m²) avaliado.
Logo, o Valor Unitário – ou o Valor Avaliado por Metro Quadrado - após a análise de todos os fatores demonstrados acima, foi estimado em R$ 4.010,05 /m²
O campo de arbítrio calculado situa-se entre R$ 3.409/m² e R$ 4.612/m². Cumpre ressaltar que, nos limites estabelecidos pela fundamentação técnica adotada, admitese a existência de um campo de arbítrio do avaliador, compatível com os critérios normativos e a margem de variação inerente ao comportamento do mercado.
/>
16
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Valor Total de Venda do Imóvel
Uma vez que o Valor Unitário foi avaliado, aplicamos o Valor por Metro Quadrado multiplicando-o à área homogeneizada do imóvel, da seguinte maneira:
Área de Terreno: 482,30 m²
Área Construída Total: 418,83 m²
• Área Privativa Total: 418,83 m²
Área Homogeneizada: 418,83 m²
Valor Unitário: R$ 4.010,05 /m²
Cálculo do Valor: R$ 4.010,05 /m² x 418,83 m²
Resultado: R$ 1.679.530,11
Valor do Imóvel: R$ 1.680.000,00 (arredondado)
Nota: o valor por m² a partir do valor arredondado é equivalente a R$ 4.011,17/m²
Todos os cálculos estatísticos de suporte a este valor estão disponíveis nos Anexos deste Relatório
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
17
VALOR DE MERCADO PARA LOCAÇÃO
Todos os direitos reservados ©
Premissas Gerais da Avaliação
Valor de Mercado para Venda. O objetivo de uma avaliação do Valor de Mercado é, em seu texto integral, “a estimativa do montante mais provável pelo qual, à data da avaliação, um ativo ou um passivo, após um período adequado de comercialização, poderá ser transacionado entre um vendedor e um comprador decididos, em que ambas as partes atuaram de forma esclarecida e prudente, e sem coação” de acordo com o Red Book versão 2025 e no International Valuation Standards (IVS) 104, parágrafo 30.1.
Padrão de Valor
É uma base internacionalmente reconhecida que em suma busca descrever o preço de uma transação entre partes completamente independentes, representada em hipotético contrato de venda e compra, refletindo todos os fatores que seriam levados em consideração – descrita muitas vezes como uma abordagem “market to market”.
O planejamento da pesquisa pretendeu a composição de uma amostra representativa de imóveis com características semelhantes ao imóvel objeto deste relatório, situados o mais próximo possível do imóvel sob análise, com equivalência de temporalidade, características, tamanhos, etc.
- Pesquisa
Reais (R$) sempre em termos reais, sem considerar o efeito da inflação.
- Moeda
Através do Método Comparativo Direto de Dados de Abordagem Mercado (CDDM), com uma pesquisa à esta data-base de imóveis similares para locação.
Premissas Hipotéticas
Premissas Extraordinárias:
Pressupostos Especiais
Normas Observadas e Utilizadas
Premissas hipotéticas são situações diferentes à realidade, quando o avaliador, por indicação do cliente, simula um fato específico ou é desconhecido à data da avaliação – não é o caso deste relatório.
São fatos conhecidos que possam alterar a conclusão do avaliador, que necessariamente são expostos caso à data da avaliação este fato seja conhecido ou tenha possibilidade de ser real.
Este relatório não considera nenhum pressuposto especial ou qualquer cenário hipotético. O imóvel foi avaliado em sua situação atual.
Este relatório foi produzido com a observância e a utilização integral dos preceitos da norma NBR-14653, em suas partes 1: Procedimentos Gerais e 2: Imóveis Urbanos. Foi utilizada também a Norma para Avaliação de Imóveis Urbanos – versão 2011, publicada pelo IBAPE - Instituto Brasileiro de Avaliações e Perícias de Engenharia, Departamento de São Paulo. Foram observados os padrões de conduta e ética profissionais estabelecidos no Red Book em sua edição 2025 editada pelo Royal Institution of Chartered Surveyors (“RICS”) e nas normas do International Valuation Standards Council (“IVSC”), nos seus pronunciamentos 101 – Scope of Work, 102 – Implementation e 103 – Reporting.
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
19
Metodologia
De acordo com a NBR 14653-1, abril/2001 a escolha da metodologia a ser adotada depende da natureza do imóvel, da finalidade da avaliação e da disponibilidade, qualidade e quantidade de informações levantadas no mercado.
Transcrevemos, a seguir, um sumário das metodologias usuais conforme consta da norma
Método Comparativo de Dados de Mercado : Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra. ”(NBR 14653-1, abril/2001).
Compõem-se uma amostra de dados que, tanto quanto possível, represente o mercado de imóveis semelhantes ao avaliando. Os dados serão tratados por fatores para ajustar as variáveis do modelo e explicar a tendência de formação de valor.
Método Involutivo: Identifica o valor de mercado do bem, alicerçado no seu aproveitamento eficiente, baseado em modelo de estudo de viabilidade técnicoeconômica, mediante hipotético empreendimento compatível com as características do bem e com as condições do mercado no qual está inserido, considerando-se cenários viáveis para execução e comercialização do produto. ” (NBR-14653-1, abril/2001)
Para os fins deste método, entende-se por aproveitamento eficiente aquele recomendável e tecnicamente possível para o local numa data de referência, observada a tendência mercadológica na circunvizinhança, entre os diversos usos permitidos pela legislação pertinente.
Por tratar-se de empreendimento hipotético (com características básicas como tipologia e padrão previstas), não podemos desconsiderar que as condições de mercado, à época da formulação da hipótese, podem variar significativamente para o momento de execução e comercialização do imóvel. Diferentes cenários econômicos podem ser previstos, sem, contudo, haver certeza da situação econômica real do momento de execução e/ou comercialização do imóvel.
Método Evolutivo: Indica o valor do bem pelo somatório dos valores dos seus componentes. Caso a finalidade seja a identificação do valor de mercado, deve ser considerado o fator de comercialização. ” (NBR-14653-1, abril/2001).
Neste método, a indicação do valor total do imóvel objeto da avaliação pode ser obtida através da conjugação de métodos, a partir do valor do terreno, considerados os custos de reprodução das benfeitorias, devidamente depreciado e o fator de comercialização.
O fator de comercialização estabelecerá a diferença entre o valor de mercado de um bem e o seu custo de reconstrução ou substituição, podendo ser maior ou menor que 1 dependendo do mercado na época da avaliação.
Método da Capitalização da Renda: Identifica o valor do bem, com base na capitalização presente da sua renda líquida prevista, considerando-se cenários viáveis. ” (NBR-14653-1, abril/2001). De acordo com a norma devem ser observadas a NBR 14653-2:2011 – Imóvel Urbano e NBR 14653-4:2002 – Empreendimentos conforme o imóvel em avaliação. Em linhas gerais, neste método é necessário realizar a estimação de receitas e despesas, assim como montar o fluxo de caixa, estabelecendo a taxa mínima de atratividade. O valor estimado do imóvel corresponde ao valor atual do fluxo de caixa descontado pela taxa mínima de atratividade. Portanto, a estimação pode variar conforme a volatilidade dos mercados em geral.
/>
20
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Aplicação da Metodologia
Os cálculos e análises dos valores são elaborados levando em consideração as características físicas do imóvel avaliando e a sua localização dentro da região em que está inserido.
O processo de avaliação é concluído através da apresentação do resultado provindo do método de avaliação utilizado. Quando mais de um método é utilizado, cada abordagem é julgada segundo sua aplicabilidade, confiabilidade, qualidade e quantidade de informações. O valor final da propriedade tanto pode corresponder ao valor de um dos métodos, quanto a uma correlação de alguns deles ou todos.
Por isso, optamos por utilizar o Método Comparativo Direto de Dados de Mercado, com comparativos de apartamentos de áreas, padrões construtivos e localizações similares – por ser a maneira mais objetiva de avaliação, a julgar também a oferta atual de apartamentos similares no bairro e subdistrito, todos com pelo menos 3 dormitórios e idades similares.
Ressaltamos ainda que a metodologia aplicável é função, basicamente, da natureza do bem avaliando, da finalidade da avaliação e da disponibilidade, qualidade e quantidade de informações colhidas no mercado.
Valor de Mercado para Venda a Partir do Método Comparativo Direto de Dados de Mercado
Para estimarmos o Valor de Mercado utilizamos o Método Comparativo Direto de Dados de Mercado, mediante ao qual o valor buscado é obtido pela comparação direta com outros imóveis semelhantes situados na mesma região geoeconômica, próxima, preferencialmente com a mesma frente, tamanho ou localização e apelo geoeconômico.
Pesquisa de Imóveis Comparativos: Como comentado no capítulo da Análise de Mercado, foi realizada uma extensa pesquisa de mercado sobre imóveis comparáveis. A grande maioria dos resultados foi de imóveis em oferta.
É importante dizer que não há registro formal e atestado de valores confiáveis de imóveis transacionados na região.
Ao todo, encontramos um cenário total de DOZE imóveis homogêneos em seus agrupamentos, que possui um nível considerado alto de oferta de imóveis.
Claro, não necessariamente todos estes serão utilizados. Os comparáveis previamente selecionados passam por um tratamento estatístico a fim de verificarmos se existe(m) algum(uns) comparativos que não sejam utilizados. Ou que sejam descartáveis sob o ponto de vista do desvio padrão e estatístico. Desta maneira, SEIS passaram pela análise.
Sobre estes imóveis comparativos foram aplicados os conceitos estatísticos do tratamento por fatores, com os fatores de homogeneização a seguir:
Fator de Fonte (Deságio)
Como a grande maioria dos comparáveis é de imóveis em oferta, a norma brasileira, sabedora das dificuldades de registro de transações no Brasil, já prevê que o avaliador use um fator redutor (sugerido originalmente a 10%, mas passível de ajuste caso o mercado tenha demonstrações suficientes de que o ágio a maior – ou menor).
Portanto, para isolar a eventual existência de ágio (ou elasticidade) das ofertas, os preços pedidos foram abatidos assim que foram considerados no modelo. Esta avaliação utilizou maioritariamente o fator deságio de 0,90 (ou seja, 10% a partir do preço pedido original ).
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
21
Fator de Localização – ou das Diferenças de Localização dos Comparáveis
Cada comparável selecionado não está exatamente no mesmo endereço do imóvel sob análise. Por isso, os detalhes como frente, localização, acesso, largura da via, existência de infraestrutura, densidade demográfica e itens socioeconômicos precisam serem consideradas de alguma forma racional e principalmente clara, correlacionada.
Para tanto, usamos o imóvel como análise como referência principal de local, ou o “ponto zero”. A partir deste ponto cada um dos comparáveis é analisado com índices determinados a partir de uma tabela de pontuação que leva em consideração fatores de infraestrutura e fatores socioeconômicos. A tabela e fórmulas utilizadas estão disponíveis nos Anexos deste relatório.
Fator para Diferenças de Áreas e Tamanhos
Para transformar em números a correlação entre a diferença de áreas do imóvel sob análise e de cada um dos imóveis comparativos, foi utilizado o coeficiente de grandeza de acordo com o prescrito no “Curso Básico de Engenharia Legal e de Avaliações”, e demonstrado nos Anexos deste Relatório.
Esta correlação pretende comparar pela divisão direta da área do imóvel avaliado pela área de cada um dos comparativos, potencializada, desde que dentro de um intervalo de tamanho entre 0,5 e 2 vezes a área do avaliando. A fórmula e método estão no Anexo deste relatório.
Fator Padrão Construtivo: que considera as diferenças construtivas basais dos imóveis, tais como tecnologias, materiais utilizados, racionalidade de plantas e projeto arquitetônico.
Fator Depreciação: é a forma de racionalização em cálculo do obsoletismo do tipo construtivo e dos acabamentos, assim como o estado de conservação dos imóveis na data-base do trabalho.
Elencando a Situação Ideal para Comparação entre os
Imóveis
Para fins de avaliação, foi adotada uma situação ideal para comparação (situação paradigma) descrita a seguir, com base em documentos enviados pelo cliente e a análise do imóvel perante sua microrregião:
| Situação Paradigma | |||
|---|---|---|---|
| Área Construída Total | 418,83 m² | Idade Considerada | 20 anos |
| Fator Local | 254,13 | Vida Útil Referencial | 60 anos |
| Padrão Construtivo | 1,452 | Vida Útil Remanescente | 40 anos |
| Estado de Conservação | E | Fator de Depreciação | 0,6392 |
| Valor Unitário Obtido | |
|---|---|
| Mínimo | R$ 24,08 /m² |
| Médio | R$ 27,55 /m² |
| Máximo | R$ 30,67 /m² |
Cada um dos itens listados acima são diretamente correlacionados a cada um dos comparativos coletados na formação do cenário amostral para os cálculos individuais e a formação do cenário final de comparativos – e a análise do Valor Unitário (por m²) avaliado.
Logo, o Valor Unitário – ou o Valor Avaliado por Metro Quadrado - após a análise de todos os fatores demonstrados acima, foi estimado em R$ 27,55 /m²
O campo de arbítrio calculado situa-se entre R$ 24,08/m² e R$ 30,67/m². Cumpre ressaltar que, nos limites estabelecidos pela fundamentação técnica adotada, admitese a existência de um campo de arbítrio do avaliador, compatível com os critérios normativos e a margem de variação inerente ao comportamento do mercado.
/>
22
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Valor Total de Venda do Imóvel
Uma vez que o Valor Unitário foi avaliado, aplicamos o Valor por Metro Quadrado multiplicando-o à área homogeneizada do imóvel, da seguinte maneira:
Área de Terreno: 482,30 m²
Área Construída Total: 418,83 m²
• Área Privativa Total: 418,83 m²
Área Homogeneizada: 418,83 m²
Valor Unitário: R$ 27,55 /m²
Cálculo do Valor: R$ 27,55 /m² x 418,83 m²
Resultado: R$ 11.539,34 ao mês
Valor do Imóvel: R$ 12.000,00 ao mês (arredondado)
Nota: o valor por m² a partir do valor arredondado é equivalente a R$ 28,65/m²
Todos os cálculos estatísticos de suporte a este valor estão disponíveis nos Anexos deste Relatório
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
23
RECONCILIAÇÃO DE VALORES
Todos os direitos reservados ©
Reconciliação de Valores
R$ 1.680.000,00
Valor de Mercado para Venda
R$ 12.000,00 mensais
Valor de Mercado para Locação
O Método Comparativo Direto de Dados de Mercado foi o método escolhido como o que melhor representa o valor do imóvel.
Portanto, este Relatório aponta o Valor de Mercado para Venda do imóvel, para esta data-base, é de:
Um milhão, seiscentos e oitenta mil reais
R$ 1.680.000,00
O Valor de Mercado para Locação, é de:
Doze mil reais mensais
R$ 12.000,00 mensais
O valor acima é baseado sobre a estimativa de período de exposição ao mercado entre vinte e quatro e trinta e seis meses para o imóvel.
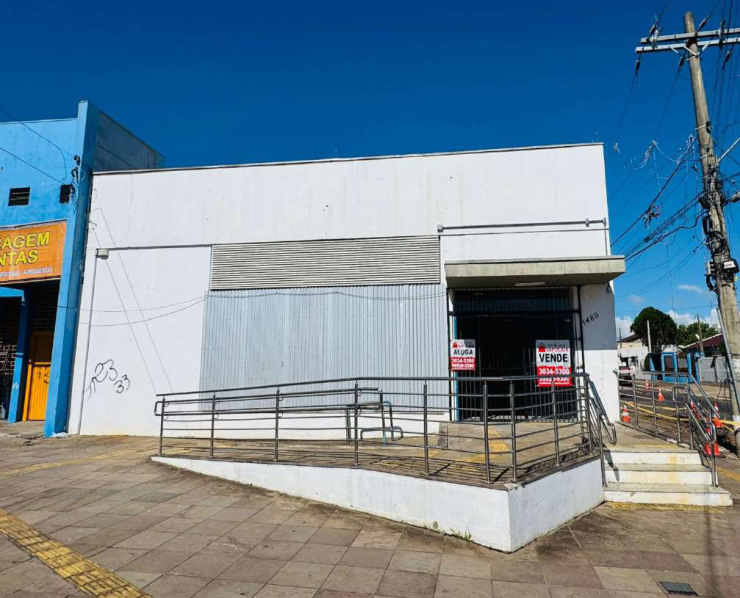
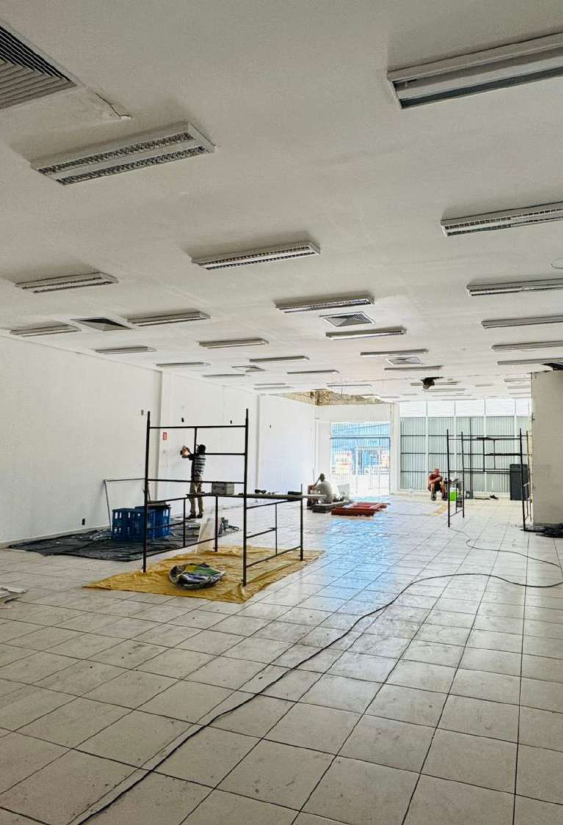
Vista do Imóvel – Fonte: BRCC (fotografia de 18/03/26)
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
25
MAPAS e FOTOGRAFIAS Data das imagens: 17 de Abril de 2026
Todos os direitos reservados ©
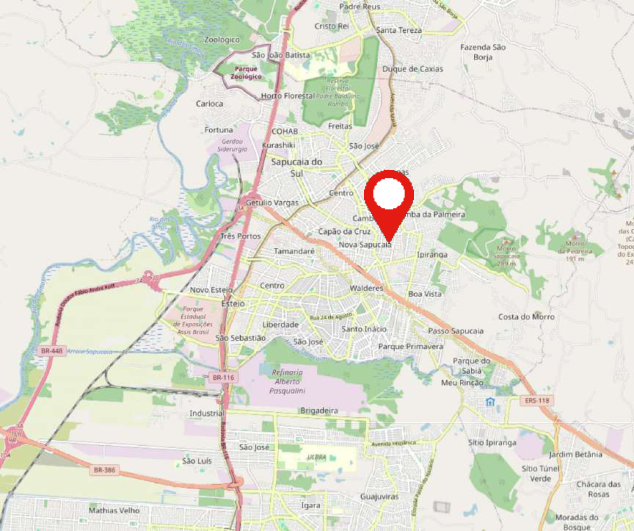
Mapa regional – Fonte: OpenStreet Maps
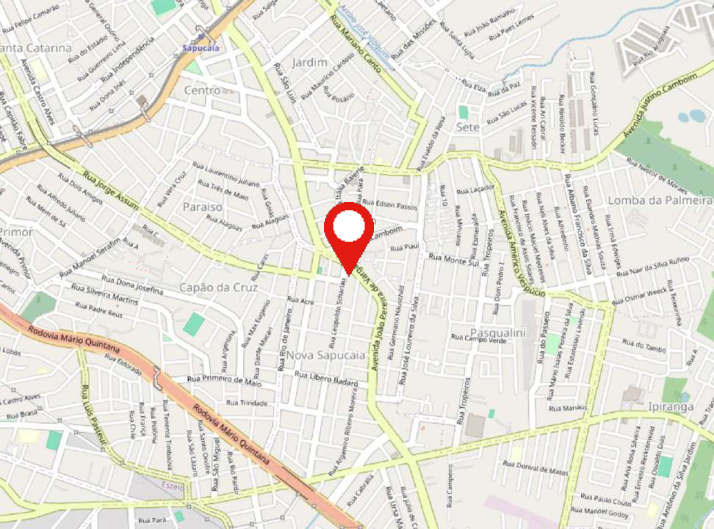
Mapa local – Fonte: OpenStreet Maps
/>
27
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
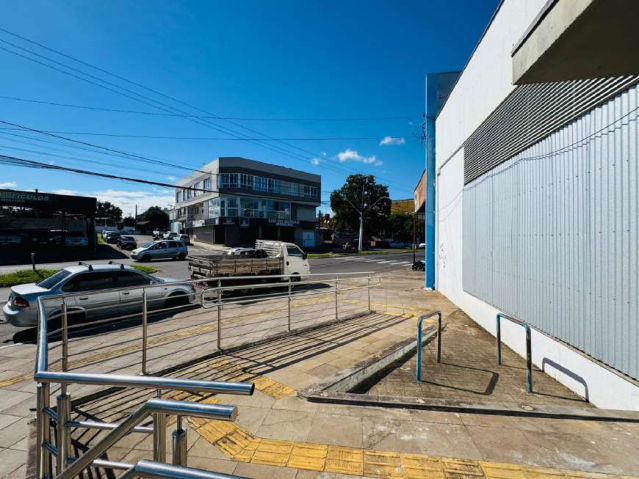
Vista do Imóvel – Fonte: BRCC
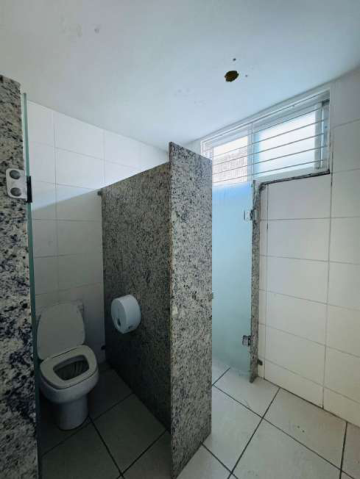
Vista do Imóvel – Fonte: BRCC
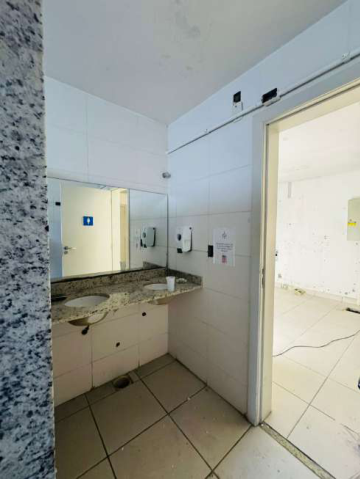
Vista do Imóvel – Fonte: BRCC
/>
28
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
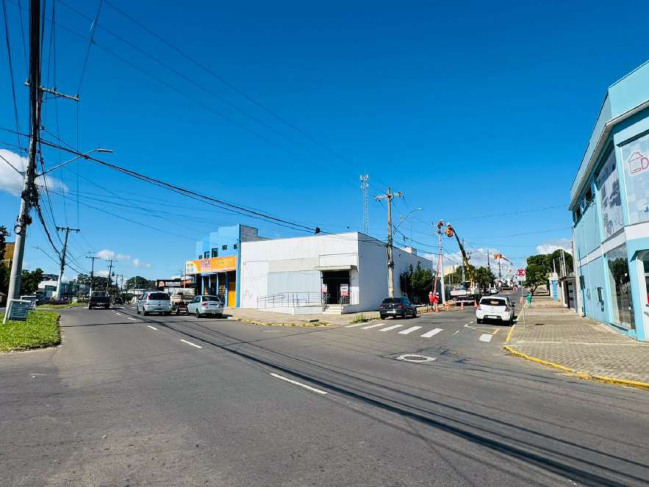
Vista do Imóvel – Fonte: BRCC
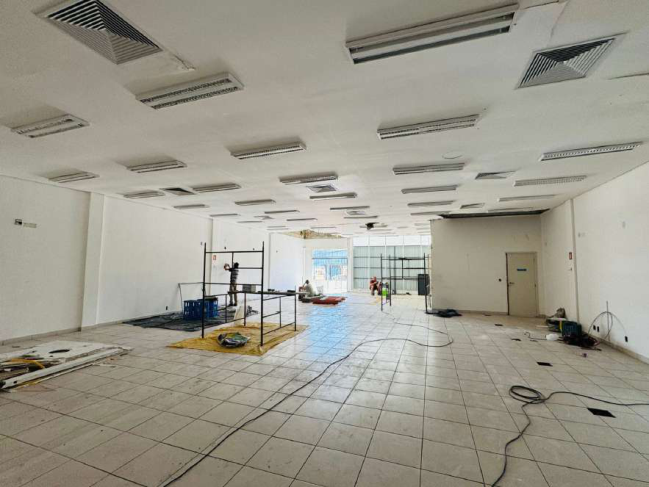
Vista do Imóvel – Fonte: BRCC
/>
29
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
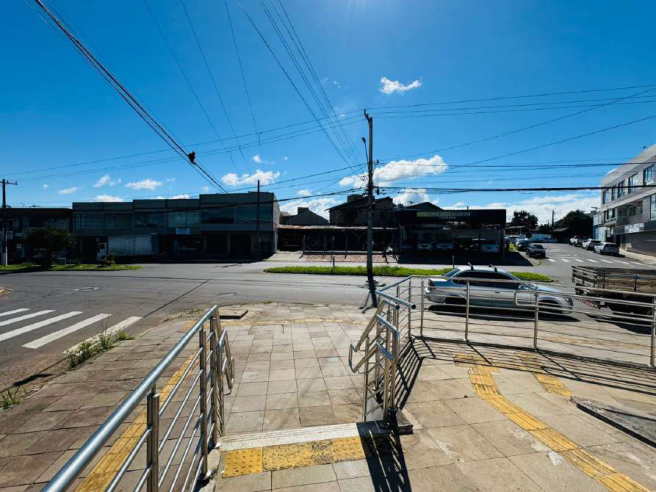
Vista do Imóvel – Fonte: BRCC
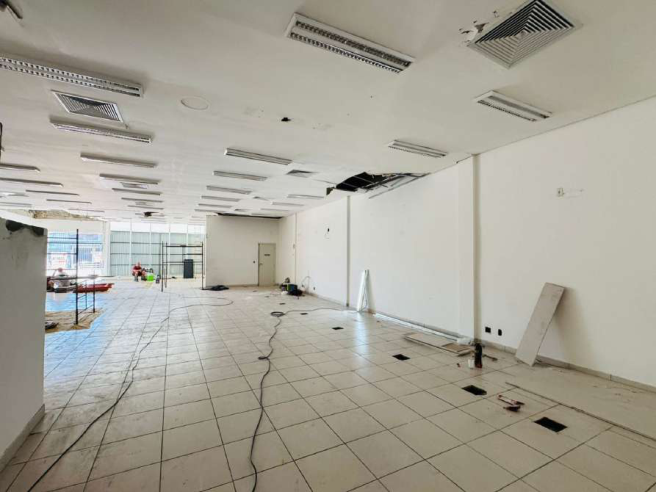
Vista do Imóvel – Fonte: BRCC
/>
30
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
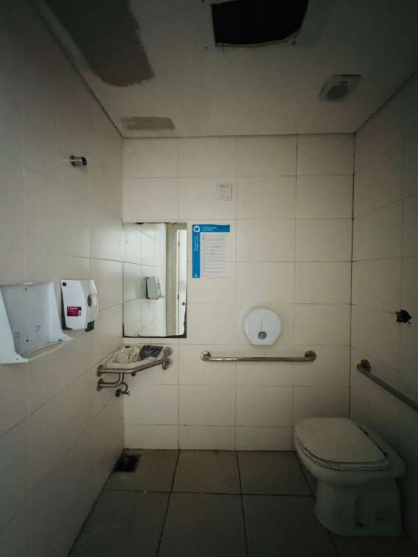
Vista do Imóvel – Fonte: BRCC
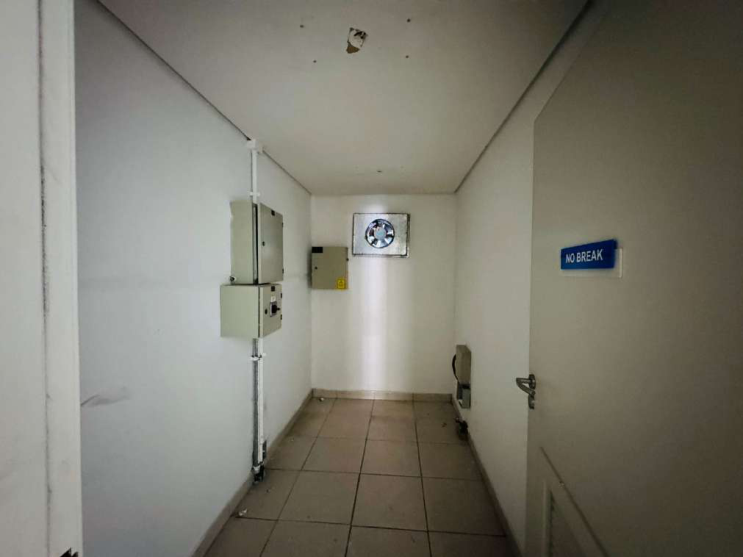
Vista do Imóvel – Fonte: BRCC
/>
31
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
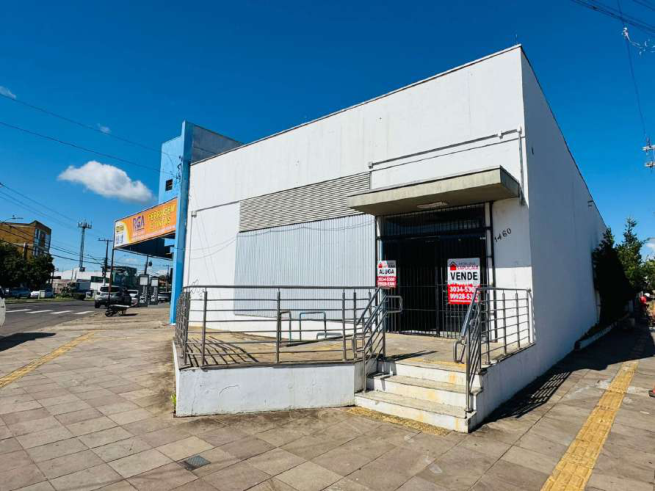
Vista do Imóvel – Fonte: BRCC
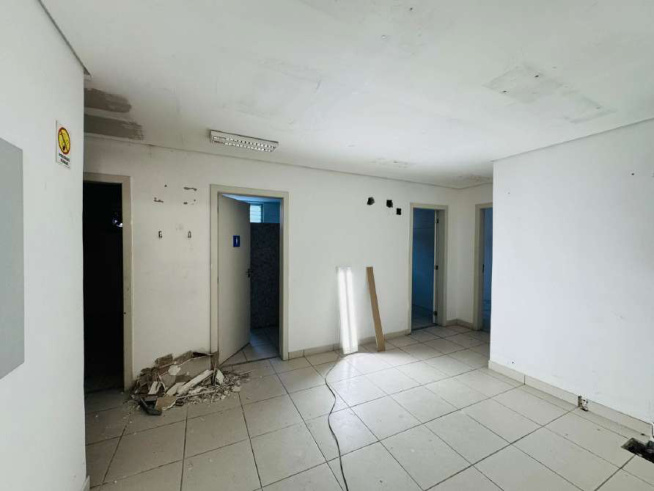
Vista do Imóvel – Fonte: BRCC
/>
32
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
IMÓVEIS COMPARATIVOS
VALOR DE MERCADO PARA VENDA
Todos os direitos reservados ©
Imóveis Comparativos Utilizados
| Fatore | s de | Hom | ogeneiz | ação | |||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ID Endereço | Área Construída | Área Homogeneizada | Fonte de Informação | Preço Original Pr | eço por m² | Classe | Fator de Fonte | Idade Aparente | E.C. | Padrão Construtivo | Depre ciação | Fa Ár | tor ea | Fator Padrão | Fat Depr açã | or eci o | Fator Local | Fato Extra | r 1 Fator Extra 2 | Σ | Fator Final (Σf-n+1) |
| 1 Avenida Flores da Cunha, 390 | 277,00 m² | 277,00 m² | Besser Negócios Imobiliários - (51) 98477-0881 | R$ 600.000 | R$ 2.166 | Oferta | 0,90 | 35 | F | 1,656 | 0,490 | 0,9 | 50 | 0,975 | 1,0 | 90 | 1,533 | 1,00 | 0 1,000 | 6,548 | 1,548 |
| 2 Avenida João Pereira de Vargas, 2171 | 252,00 m² | 226,80 m² | Sauthier Imóveis - (51) 3474-0101 | R$ 999.000 | R$ 4.405 | Oferta | 0,90 | 15 | D | 1,656 | 0,820 | 0,8 | 61 | 0,975 | 0,9 | 74 | 1,267 | 1,00 | 0 1,000 | 6,077 | 1,077 |
| 3 Rua Manoel Serafim, 200 | 194,00 m² | 194,00 m² | Crédito Real Harpia - (51) 99310-6343 | R$ 699.000 | R$ 3.603 | Oferta | 0,90 | 15 | C | 1,656 | 0,858 | 0,9 | 08 | 0,975 | 0,9 | 66 | 1,533 | 1,00 | 0 1,000 | 6,382 | 1,382 |
| 4 Avenida João Pereira de Vargas, 1176 | 400,00 m² | 400,00 m² | Besser Negócios Imobiliários - (51) 98477-0881 | R$ 1.800.000 | R$ 4.500 | Oferta | 0,90 | 25 | D | 1,860 | 0,716 | 0,9 | 89 | 0,956 | 0,9 | 99 | 1,200 | 1,00 | 0 1,000 | 6,144 | 1,144 |
| 5 Casa no Camboim | 371,00 m² | 333,90 m² | Sapucaia Imóveis - (51) 3034-5300 | R$ 1.200.000 | R$ 3.594 | Oferta | 0,90 | 25 | D | 1,656 | 0,716 | 0,9 | 03 | 0,975 | 0,9 | 99 | 1,267 | 1,00 | 0 1,000 | 6,144 | 1,144 |
| 6 Rua Doutor Lauro Dondonis | 900,00 m² | 810,00 m² | Vila Rica Imóveis - (51) 3037-9322 | R$ 3.000.000 | R$ 3.704 | Oferta | 0,90 | 30 | E | 1,656 | 0,610 | 1,0 | 18 | 0,975 | 1,0 | 33 | 1,559 | 1,00 | 0 1,000 | 6,585 | 1,585 |
/>
34
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Imóveis Comparativos Utilizados
/>
35
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Imóveis Comparativos Utilizados
| Informações do Com | parativo | Informações do Com | parativo | Informações do Comp | arativo |
|---|---|---|---|---|---|
| ID: | 1 | ID: | 2 | ID: | 3 |
| Endereço: | Avenida Flores da Cunha, 390 | Endereço: | Avenida João Pereira de Vargas, 2171 | Endereço: | Rua Manoel Serafim, 200 |
| Fonte: | Besser Negócios Imobiliários - (51) 98477-0881 | Fonte: | Sauthier Imóveis - (51) 3474- 0101 | Fonte: | Crédito Real Harpia - (51) 99310-6343 |
| Área Total: | 277,00 m² | Área Total: | 252,00 m² | Área Total: | 194,00 m² |
| Área Privativa: | 277,00 m² | Área Privativa: | 252,00 m² | Área Privativa: | 194,00 m² |
| Área Homogeneizada: | 277,00 m² | Área Homogeneizada: | 226,80 m² | Área Homogeneizada: | 194,00 m² |
| Valor Total (BRL): | R$ 600.000 | Valor Total (BRL): | R$ 999.000 | Valor Total (BRL): | R$ 699.000 |
| Valor Unitário Final: | R$ 3.017,76 /m² | Valor Unitário Final: | R$ 3.842,59 /m² | Valor Unitário Final: | R$ 4.481,52 /m² |
| Informações do Com | parativo | Informações do Com | parativo | Informações do Comp | arativo |
| ID: | 4 | ID: | 5 | ID: | 6 |
| Endereço: | Avenida João Pereira de Vargas, 1176 | Endereço: | Casa no Camboim | Endereço: | Rua Doutor Lauro Dondonis |
| Fonte: | Besser Negócios Imobiliários - (51) 98477-0881 | Fonte: | Sapucaia Imóveis - (51) 3034- 5300 | Fonte: | Vila Rica Imóveis - (51) 3037- 9322 |
| Área Total: | 400,00 m² | Área Total: | 371,00 m² | Área Total: | 900,00 m² |
| Área Privativa: | 400,00 m² | Área Privativa: | 371,00 m² | Área Privativa: | 900,00 m² |
| Área Homogeneizada: | 400,00 m² | Área Homogeneizada: | 333,90 m² | Área Homogeneizada: | 810,00 m² |
| Valor Total (BRL): | R$ 1.800.000 | Valor Total (BRL): | R$ 1.200.000 | Valor Total (BRL): | R$ 3.000.000 |
| Valor Unitário Final: | R$ 4.633,20 /m² | Valor Unitário Final: | R$ 3.330,24 /m² | Valor Unitário Final: | R$ 4.755,00 /m² |
/>
36
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Imóveis Comparativos Utilizados
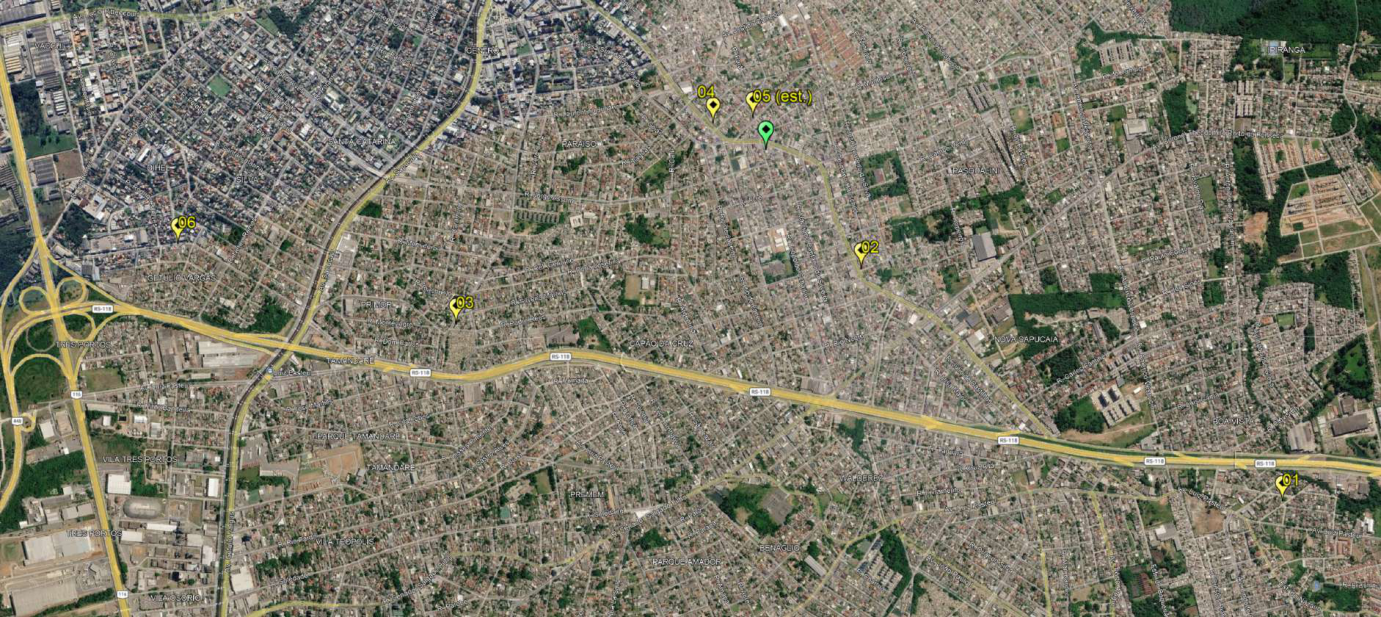
Localizações Aproximadas dos Imóveis– Fonte: Imobiliárias
/>
37
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
MEMÓRIAS DE CÁLCULO TRATAMENTO POR FATORES
Todos os direitos reservados ©
Fórmulas dos Fatores de Cálculo Estatístico
1. Fator de Localização – ou das Diferenças de Localização dos Comparáveis
Cada comparável selecionado não está exatamente no mesmo endereço do imóvel sob análise.
Como o fator transposição refere-se à variação do preço dos imóveis em função da localização, foi considerado de acordo com a seguinte fórmula:
Ftransp = 1 + ((ILAVA – ILCOMP) / ILCOMP)) Onde:
Ftransp: Fator Transposição ILAVA: Índice de Local do Imóvel em Estudo ILCOMP: Índice de Local de cada Comparativo
2. Diferenças de Áreas e Tamanhos
Para transformar em números a correlação entre a diferença de áreas entre o analisado e cada um dos imóveis comparativos, foi utilizado uma correlação direta de grandeza baseada na fórmula autoral de Sérgio Antônio Abunahman, cujo racional se traduz
3. Cálculo do Valor Unitário
O Valor Unitário Básico corresponde ao valor a ser multiplicado pela área a fim de se identificar o valor do imóvel. Este valor corresponde à média dos preços homogeneizados, após análise de discrepância na faixa de 30% acima e abaixo do valor médio (limites inferior e superior).
| Definição do Valor Unitár | io |
|---|---|
| Soma dos Valores: | R$ 24.060,31 /m² |
| Total de Comparativos: | 6 |
| Média(x̅) | R$ 4.010,05 /m² |
| Intervalo de Saneamento | |
| Limite Mínimo: | R$ 2.807,04 /m² |
| Limite Máximo: | R$ 5.213,07 /m² |
| Média Saneada | |
| Soma dos Valores: | R$ 24.060,31 /m² |
| Total de Comparativos: | 6 |
| Média(x̅) | R$ 4.010,05 /m² |
4. O Intervalo Estatístico de Confiança (Distribuição “t” de Student)
O intervalo de confiança é o intervalo de valores calculados pela aplicação da distribuição t de Student para um determinado nível de confiança. Considerando-se a aplicação da teoria da pequena amostra de Student (número de amostras < 30), são identificados os limites de valor usando a seguinte fórmula:
Limite = Valor Unitário Básico ± tc (σ/√n)
tc : Ponto Crítico, considerando-se 80% de probabilidade
- σ: Desvio-padrão da amostra
n: Número de elementos da Amostra
| Intervalo de Confiança | |
|---|---|
| Número de Comparativos: | 6 |
| Número de Graus de Liberdade: | 5 |
| Tabela t (tc de Student): | 1,476 |
| Desvio-padrão: | R$ 726,69 /m² |
| Limite Inferior: | R$ 3.572,17 /m² |
| Limite Superior: | R$ 4.447,94 /m² |
Ca = (área do comparativo)1/4 , diferença < 30% (área do imóvel)
- Ca = (área do comparativo)1/8 , diferença > a 30% (área do imóvel)
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
39
5. O Campo de Arbítrio
Por definição, é o intervalo com amplitude de até 15% em torno da estimativa de tendência central utilizada na avaliação que pode ser utilizado quando variáveis relevantes para a avaliação do imóvel não tenham sido contempladas no modelo, por escassez de dados de mercado ou porque essas variáveis não se apresentaram estatisticamente significantes, desde que o intervalo de mais ou menos 15% seja suficiente para absorver as influências não consideradas”
| Campo de Arbítrio | - 15% em torno da média |
|---|---|
| Intervalo Efetivo | |
| Limite Inferior: | R$ 3.017,76 /m² |
| Limite Superior: | R$ 4.755,00 /m² |
| Campo de Arbítrio - | 15% em torno da média |
| Limite Inferior: | R$ 3.408,54 /m² |
| Limite Superior: | R$ 4.611,56 /m² |
Grau de Precisão
| Limite Mínimo - Intervalo de Confiança | R$ 3.572,17 /m² |
|---|---|
| Limite Máximo - Intervalo de Confiança | R$ 4.447,94 /m² |
| Amplitude (R$/m²): | R$ 875,77 /m² |
| Média (R$/m²): | R$ 4.010,05 /m² |
| Amplitude/Média: | 21,84% |
| Grau de Precisão | III |
| GRAU III | Amplitude/Média ≤ 30% |
| GRAU II | 30% < Amplitude/Méida ≤ 40% |
| GRAU I | 40% < Amplitude/Média ≤ 50% |
| SEM CLASSIFICAÇÃO | Amplitude/Média > 50% |
6. Checklist de Cumprimento da Norma Brasileira de Avaliações
Checklist de Itens Gerais Normativos para Identificação de Valor
| ItemDescrição | Para atingir o Grau | III | Para atingir o Grau II | Para atingir o Grau I |
|---|---|---|---|---|
| 1 Caracterização do imóvel avaliando | Completa quanto a tod analisados | os os fatores | x Completa quanto aos fatores utilizados no tratamento | x Adoção de situação paradigma x |
| 2 Quantidade mínima de dados de mercado efetivamente utilizados | Pelo menos 12 | Pelo menos 5 | x Pelo menos 3 | |
| Apresentação de infor | mações de | Apresentação de | Apresentação de informações | |
| 3 Identificação de Dados de Mercado | todas as característic analisados, com foto e pelo autor do laudo | as dos dados observações | informações relativas a todas as características dos dados analisados | x relativas a todas as características dos fatores utilizados x |
| Intervalo admissível de | ||||
| Enquadramento do Laudo 4 ajuste para o conjunto de fatores No caso de menos de cinco com Pontuação obtida >>> | de Acordo com o T 0,80 a 1,25 parativos, o intervalo admi 13 pontos | ratamento por ssível é de 0,80 a | Fatores 0,50 a 2,00 1,25, pois com um número menor de d | x 0,40 a 2,50 *a ados de mercado, a amostra deve ser homogê |
| Para cada Grau: | III | II | I | |
| Pontuação Mínima: | 10 | 6 | 4 | |
| Itens obrigatórios para cada Grau: | Itens 2 e 4 no grau III, com os demais no mínimo no grau II | Itens 2 e 4 no II, com os de no mínimo no | grau mais grau I Todos, no mínimo, no grau I | |
| Grau de Fundamentação | Obtido >>> | 2 |
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
40
IMÓVEIS COMPARATIVOS
VALOR DE MERCADO PARA LOCAÇÃO
Todos os direitos reservados ©
Imóveis Comparativos Utilizados
| ID Endereço | Área Construída H | Área omogeneizada | Fonte de Informação P | reço Original Pr | eço por m² | Classe | Fator de Fonte | Idade Aparente | E.C. Padrão Construtivo | Depre ciação | Fator Área | Fator Padrão D Fatores | Fator epreci ação de Ho | Fator Local mogene | Fator Extra ização | 1 Fator Extra 2 | Σ | Fator Final (Σf-n+1) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 Rua Nossa Senhora das Graças, 73 | 73,00 m² | 73,00 m² | Sauthier Imóveis - (51) 3474-0101 | R$ 2.500 | R$ 34 | Oferta | 0,90 | 6 | B 1,656 | 0,954 | 0,804 | 0,975 | 0,949 | 1,267 | 1,000 | 1,000 | 5,995 | 0,995 |
| 2 Eco Parque Lourenço Souza II, | 1.035,00 m² | 1.035,00 m² | ARV Empreendimentos - (51) 3471-2323 | R$ 20.700 | R$ 20 | Oferta | 0,90 | 20 | C 1,656 | 0,809 | 1,120 | 0,975 | 0,976 | 1,267 | 1,000 | 1,000 | 6,338 | 1,338 |
| 3 Avenida Sapucaia, 1696 | 775,00 m² | 671,67 m² | Besser Negócios Imobiliários - (51) 98477-0881 | R$ 20.000 | R$ 30 | Oferta | 0,90 | 40 | E 1,656 | 0,489 | 0,941 | 0,975 | 1,091 | 1,267 | 1,000 | 1,000 | 6,274 | 1,274 |
| 4 Rua Deputado Ataíde Pacheco, 359 | 490,00 m² | 441,00 m² | Sauthier Imóveis - (51) 3474-0101 | R$ 15.000 | R$ 34 | Oferta | 0,90 | 5 | B 1,860 | 0,963 | 0,935 | 0,956 | 0,948 | 1,267 | 1,000 | 1,000 | 6,106 | 1,106 |
| 5 Boa Vista | 530,00 m² | 530,00 m² | ARV Empreendimentos - (51) 3471-2323 | R$ 12.900 | R$ 24 | Oferta | 0,90 | 5 | B 1,860 | 0,963 | 1,061 | 0,956 | 0,948 | 1,200 | 1,000 | 1,000 | 6,165 | 1,165 |
| 6 Avenida Mauá, 2238 | 500,00 m² | 500,00 m² | Real Estate Vendas - (15) 3190-9900 | R$ 11.000 | R$ 22 | Oferta | 0,90 | 15 | D 1,656 | 0,820 | 1,045 | 0,975 | 0,974 | 1,267 | 1,000 | 1,000 | 6,261 | 1,261 |
/>
42
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Imóveis Comparativos Utilizados
/>
43
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Imóveis Comparativos Utilizados
| Informações do Comp | arativo | Informações do Com | parativo | Informações do Com | parativo |
|---|---|---|---|---|---|
| ID: | 1 | ID: | 2 | ID: | 3 |
| Endereço: | Rua Nossa Senhora das Graças, 73 | Endereço: | Eco Parque Lourenço Souza II, | Endereço: | Avenida Sapucaia, 1696 |
| Fonte: | Sauthier Imóveis - (51) 3474- 0101 | Fonte: | ARV Empreendimentos - (51) 3471-2323 | Fonte: | Besser Negócios Imobiliários - (51) 98477-0881 |
| Área Total: | 73,00 m² | Área Total: | 1.035,00 m² | Área Total: | 775,00 m² |
| Área Privativa: | 73,00 m² | Área Privativa: | 1.035,00 m² | Área Privativa: | 775,00 m² |
| Área Homogeneizada: | 73,00 m² | Área Homogeneizada: | 1.035,00 m² | Área Homogeneizada: | 671,67 m² |
| Valor Total (BRL): | R$ 2.500 | Valor Total (BRL): | R$ 20.700 | Valor Total (BRL): | R$ 20.000 |
| Valor Unitário Final: | R$ 30,67 /m² | Valor Unitário Final: | R$ 24,08 /m² | Valor Unitário Final: | R$ 29,60 /m² |
| Informações do Comp | arativo | Informações do Com | parativo | Informações do Com | parativo |
| ID: | 4 | ID: | 5 | ID: | 6 |
| Endereço: | Rua Deputado Ataíde Pacheco, 359 | Endereço: | Boa Vista | Endereço: | Avenida Mauá, 2238 |
| Fonte: | Sauthier Imóveis - (51) 3474- 0101 | Fonte: | ARV Empreendimentos - (51) 3471-2323 | Fonte: | Real Estate Vendas - (15) 3190-9900 |
| Área Total: | 490,00 m² | Área Total: | 530,00 m² | Área Total: | 500,00 m² |
| Área Privativa: | 490,00 m² | Área Privativa: | 530,00 m² | Área Privativa: | 500,00 m² |
| Área Homogeneizada: | 441,00 m² | Área Homogeneizada: | 530,00 m² | Área Homogeneizada: | 500,00 m² |
| Valor Total (BRL): | R$ 15.000 | Valor Total (BRL): | R$ 12.900 | Valor Total (BRL): | R$ 11.000 |
| Valor Unitário Final: | R$ 30,47 /m² | Valor Unitário Final: | R$ 25,53 /m² | Valor Unitário Final: | R$ 24,97 /m² |
/>
44
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
Imóveis Comparativos Utilizados
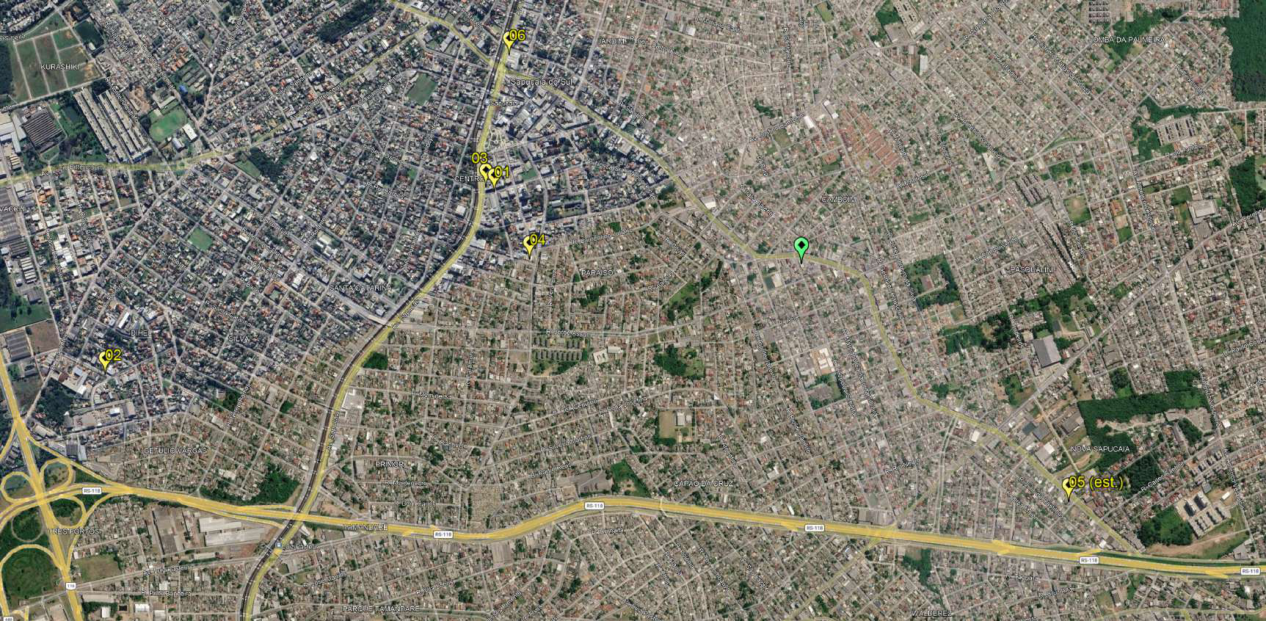
Localizações Aproximadas dos Imóveis– Fonte: Imobiliárias
/>
45
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
MEMÓRIAS DE CÁLCULO TRATAMENTO POR FATORES
Todos os direitos reservados ©
Fórmulas dos Fatores de Cálculo Estatístico
1. Fator de Localização – ou das Diferenças de Localização dos Comparáveis
Cada comparável selecionado não está exatamente no mesmo endereço do imóvel sob análise.
Como o fator transposição refere-se à variação do preço dos imóveis em função da localização, foi considerado de acordo com a seguinte fórmula:
Ftransp = 1 + ((ILAVA – ILCOMP) / ILCOMP)) Onde:
Ftransp: Fator Transposição ILAVA: Índice de Local do Imóvel em Estudo ILCOMP: Índice de Local de cada Comparativo
2. Diferenças de Áreas e Tamanhos
Para transformar em números a correlação entre a diferença de áreas entre o analisado e cada um dos imóveis comparativos, foi utilizado uma correlação direta de grandeza baseada na fórmula autoral de Sérgio Antônio Abunahman, cujo racional se traduz
3. Cálculo do Valor Unitário
O Valor Unitário Básico corresponde ao valor a ser multiplicado pela área a fim de se identificar o valor do imóvel. Este valor corresponde à média dos preços homogeneizados, após análise de discrepância na faixa de 30% acima e abaixo do valor médio (limites inferior e superior).
| Definição do Valor Unitár | io |
|---|---|
| Soma dos Valores: | R$ 165,31 /m² |
| Total de Comparativos: | 6 |
| Média(x̅) | R$ 27,55 /m² |
| Intervalo de Saneamento | |
| Limite Mínimo: | R$ 19,29 /m² |
| Limite Máximo: | R$ 35,82 /m² |
| Média Saneada | |
| Soma dos Valores: | R$ 165,31 /m² |
| Total de Comparativos: | 6 |
| Média(x̅) | R$ 27,55 /m² |
4. O Intervalo Estatístico de Confiança (Distribuição “t” de Student)
O intervalo de confiança é o intervalo de valores calculados pela aplicação da distribuição t de Student para um determinado nível de confiança. Considerando-se a aplicação da teoria da pequena amostra de Student (número de amostras < 30), são identificados os limites de valor usando a seguinte fórmula:
Limite = Valor Unitário Básico ± tc (σ/√n)
tc : Ponto Crítico, considerando-se 80% de probabilidade
σ: Desvio-padrão da amostra
n: Número de elementos da Amostra
Intervalo de Confiança
| Número de Comparativos: | 6 |
|---|---|
| Número de Graus de Liberdade: | 5 |
| Tabela t (tc de Student): | 1,476 |
| Desvio-padrão: | R$ 3,01 /m² |
| Limite Inferior: | R$ 25,74 /m² |
| Limite Superior: | R$ 29,37 /m² |
Ca = (área do comparativo)1/4 , diferença < 30% (área do imóvel)
- Ca = (área do comparativo)1/8 , diferença > a 30% (área do imóvel)
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
47
5. O Campo de Arbítrio
Por definição, é o intervalo com amplitude de até 15% em torno da estimativa de tendência central utilizada na avaliação que pode ser utilizado quando variáveis relevantes para a avaliação do imóvel não tenham sido contempladas no modelo, por escassez de dados de mercado ou porque essas variáveis não se apresentaram estatisticamente significantes, desde que o intervalo de mais ou menos 15% seja suficiente para absorver as influências não consideradas”
Campo de Arbítrio - 15% em torno da média
| Intervalo Efetivo | |
|---|---|
| Limite Inferior: | R$ 24,08 /m² |
| Limite Superior: | R$ 30,67 /m² |
| Campo de Arbítrio - | 15% em torno da média |
| Limite Inferior: | R$ 24,08 /m² |
| Limite Superior: | R$ 30,67 /m² |
Grau de Precisão
| Limite Mínimo - Intervalo de Confiança | R$ 25,74 /m² |
|---|---|
| Limite Máximo - Intervalo de Confiança | R$ 29,37 /m² |
| Amplitude (R$/m²): | R$ 3,63 /m² |
| Média (R$/m²): | R$ 27,55 /m² |
| Amplitude/Média: | 13,18% |
| Grau de Precisão | III |
| GRAU III | Amplitude/Média ≤ 30% |
| GRAU II | 30% < Amplitude/Méida ≤ 40% |
| GRAU I | 40% < Amplitude/Média ≤ 50% |
| SEM CLASSIFICAÇÃO | Amplitude/Média > 50% |
6. Checklist de Cumprimento da Norma Brasileira de Avaliações
Checklist de Itens Gerais Normativos para Identificação de Valor
| ItemDescrição | Para atingir o Grau III | Para atingir o Grau II | Para atingir o Grau I |
|---|---|---|---|
| 1 Caracterização do imóvel avaliando | Completa quanto a todos os fatores analisados | x Completa quanto aos fatores utilizados no tratamento | x Adoção de situação paradigma x |
| 2 Quantidade mínima de dados de mercado efetivamente utilizados | Pelo menos 12 | Pelo menos 5 | x Pelo menos 3 |
| 3 Identificação de Dados de Mercado | Apresentação de informações de todas as características dos dados analisados, com foto e observações pelo autor do laudo | Apresentação de informações relativas a todas as características dos dados analisados | x Apresentação de informações relativas a todas as características dos fatores utilizados x |
| 4 Intervalo admissível de ajuste para o conjunto de fatores | 0,80 a 1,25 | 0,50 a 2,00 | x 0,40 a 2,50 *a |
No caso de menos de cinco comparativos, o intervalo admissível é de 0,80 a 1,25, pois com um número menor de dados de mercado, a amostra deve ser homogê Pontuação obtida >>> 13 pontos
| Enquadramento do Lau | do de Acordo com o Tr | atamento por Fatore | s |
|---|---|---|---|
| Para cada Grau: | III | II | I |
| Pontuação Mínima: | 10 | 6 | 4 |
| Itens obrigatórios para cada Grau: | Itens 2 e 4 no grau III, com os demais no mínimo no grau II | Itens 2 e 4 no grau II, com os demais no mínimo no grau I | Todos, no mínimo, no grau I |
| Grau de Fundamentaç | ão Obtido >>> | 2 |
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
48
DOCUMENTOS RECEBIDOS
Todos os direitos reservados ©
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
50
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
51
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial 52
CONSIDERAÇÕES FINAIS
Todos os direitos reservados ©
Considerações Gerais e Fatores Limitantes - Declaração de Independência e Ausência de Conflito de Interesses
A presente avaliação foi conduzida com absoluta independência técnica, imparcialidade profissional e isenção de julgamento, sem que houvesse, em momento algum, qualquer interferência, pressão, indução ou condicionamento por parte de qualquer interessado que pudesse comprometer a objetividade, a lisura ou a correção técnica dos trabalhos desenvolvidos. O avaliador signatário e a empresa responsável pelo laudo não possuem, não possuíram no passado e não virão a possuir no futuro qualquer interesse, direto ou indireto, de natureza patrimonial, financeira, societária, contratual ou de qualquer outra espécie, no imóvel avaliado ou nas partes envolvidas na operação.
Desta forma, assegura-se que o presente laudo de avaliação imobiliária foi elaborado em estrita conformidade com os padrões técnicos, normativos e éticos aplicáveis, preservando-se integralmente a independência, a imparcialidade e a credibilidade técnica que devem caracterizar todo trabalho avaliatório profissional, encontrando-se o signatário e a empresa avaliadora completamente desvinculados de quaisquer interesses alheios à estrita apuração técnica do valor de mercado do imóvel objeto da avaliação.
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
54
Considerações Gerais e Fatores Limitantes
Este laudo de avaliação foi elaborado em estrita conformidade com as diretrizes e procedimentos estabelecidos pela Norma Brasileira ABNT NBR 14653 - Avaliação de Bens, Partes 1 (Procedimentos Gerais) e demais partes aplicáveis à natureza do bem avaliando. Adicionalmente, busca-se alinhamento com as melhores práticas internacionais de avaliação, como as preconizadas pelo RICS Red Book (Royal Institution of Chartered Surveyors) e pelas Normas Internacionais de Avaliação (International Valuation Standards - IVS), no que couber e for aplicável ao contexto brasileiro e à finalidade específica deste trabalho.
É fundamental ressaltar que o escopo deste trabalho limita-se estritamente à análise técnica para identificação do valor do bem, conforme objetivo e finalidade definidos neste laudo, para a data de referência indicada. A responsabilidade do profissional avaliador restringe-se à aplicação correta da metodologia avaliatória, à realização dos cálculos pertinentes e à elaboração deste relatório, com base nas informações coletadas e nos pressupostos adotados.
Assume-se que todas as informações, documentos, plantas e dados fornecidos pelo solicitante e por terceiros consultados durante o processo avaliatório são verdadeiros, precisos e completos, tendo sido fornecidos de boa-fé. O avaliador não assume responsabilidade pela verificação exaustiva da autenticidade ou precisão absoluta de toda a documentação e informações recebidas, embora tenha buscado fontes confiáveis e realizado as verificações pertinentes dentro do escopo usual de uma avaliação. Quaisquer limitações significativas encontradas na documentação ou informações são apontadas neste relatório.
Este laudo não constitui, e não deve ser interpretado como, uma análise ou garantia sobre a situação legal ou titularidade do imóvel. A análise de questões dominiais, incluindo a existência de ônus, gravames, ações judiciais, ou quaisquer outras restrições legais que possam afetar a propriedade, está fora do escopo deste trabalho e deve ser objeto de consulta a profissionais jurídicos especializados.
Da mesma forma, não é responsabilidade do avaliador a verificação da conformidade do imóvel com a legislação urbanística, ambiental, de zoneamento, códigos de obras ou quaisquer outras posturas legais ou regulamentares, a menos que especificamente contratado para tal e com base em documentação comprobatória fornecida.
A avaliação baseia-se em inspeção visual das partes acessíveis do imóvel na data da vistoria. Não foram realizados ensaios, testes, prospecções ou análises aprofundadas de caráter estrutural, geotécnico, de instalações (elétricas, hidráulicas, etc.) ou de sistemas construtivos. Portanto, este laudo não garante a inexistência de vícios ocultos, defeitos latentes, problemas estruturais não aparentes ou quaisquer outras condições que não sejam identificáveis por meio de uma inspeção visual padrão. A análise de tais aspectos requer a contratação de profissionais especializados nas respectivas áreas.
Questões ambientais, como a presença de contaminação no solo, água, ar, ou a existência de materiais perigosos (como amianto), não foram objeto de investigação específica nesta avaliação. A identificação e quantificação de passivos ambientais exigem estudos técnicos específicos, que extrapolam o escopo deste trabalho.
As áreas e dimensões consideradas neste laudo baseiam-se, prioritariamente, na documentação fornecida (matrículas, projetos, etc.) ou, quando aplicável, em medições expedidas realizadas durante a vistoria. Não se trata de um levantamento topográfico ou arquitetônico de precisão, e eventuais divergências entre a documentação e a realidade física observada são apontadas, mas a responsabilidade pela exatidão das medidas registradas em documentos oficiais ou projetos não é do avaliador.
O valor estimado neste laudo reflete as condições de mercado vigentes na data de referência da avaliação, considerando as informações e pressupostos aqui descritos. O mercado imobiliário é dinâmico e sujeito a flutuações; portanto, o valor aqui apresentado não representa uma garantia de que o imóvel será transacionado por esse exato montante em data futura, nem constitui uma previsão sobre a evolução futura do mercado ou do valor do bem. A liquidez do imóvel também pode variar conforme as condições de mercado.
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
55
Considerações Gerais e Fatores Limitantes
Este laudo foi preparado para o uso exclusivo do solicitante identificado e para a finalidade específica declarada. Qualquer uso diferente do previsto, ou por terceiros não autorizados expressamente pelo avaliador, é de inteira responsabilidade de quem o fizer. A publicação ou divulgação, total ou parcial, deste laudo requer prévia autorização por escrito do avaliador. O avaliador reserva para si os direitos autorais sobre este trabalho, conforme a legislação vigente.
Quaisquer pressupostos específicos, condições hipotéticas (situações-paradigma) ou ressalvas adicionais adotadas em função de particularidades do bem ou de limitações encontradas durante o processo avaliatório estão devidamente explicitados no corpo deste laudo, conforme preconiza a ABNT NBR 14653-1 (item 6.9). Além disso,
O trabalho realizado pela BRCC não contemplou exame, auditoria contábil, compilação ou atestado das demonstrações financeiras da administração do Empreendimento, ou revisão de seus controles internos, cuja transações, eventos ou informações foram objeto de escopo do nosso serviço.
A BRCC não expressa opinião ou parecer legal sobre as matérias contidas neste relatório.
Informamos também que não foi compreendida, no escopo dos nossos trabalhos, a análise quanto à autenticidade, confiabilidade ou integridade das informações e bases eletrônicas de dados que foram fornecidas.
Os resultados apresentados em nossa estimativa de valor justo não deve ser considerada como um conselho/recomendação de investimento, fairness opinion ou utilizado para financiamento/ captação de recursos, bem como qualquer outra finalidade, exceto a descrita anteriormente.
Assumimos que o Cliente analisou de forma consistente os fatores que possam impactar as informações ou projeções apresentadas, bem como não omitiu nenhuma informação relevante que poderia alterar significativamente o resultado dos nossos trabalhos.
Não foram realizados procedimentos de verificação de ônus e dívidas que possam recair sobre o Empreendimento, inclusive passivos ambientais. Desta forma, assumimos que o imóvel está livre e desimpedido como premissa de estimativa do valor justo.
Este relatório, conforme descrito neste conteúdo, foi realizado sem a visita presencial de um profissional representante da BRCC ao imóvel – com o conhecimento do Cliente, que disponibilizou um relatório pericial de 2017 com imagens externas e internas do imóvel sob análise. A BRCC não se responsabiliza por eventuais discrepâncias de valor ocorridas pela falta da visita.
As áreas fornecidas são aquelas informadas pelo Cliente. A equipe da BRCC não realizou procedimento de medição para confirmação.
Este Relatório não deve ser divulgado sem prévia consulta à BRCC.
Este relatório é apenas para informação e utilização da Administração, não devendo tal documento ser utilizado por qualquer parte além destas partes especificadas. A BRCC assim, não assume nenhuma responsabilidade frente a qualquer usuário das demonstrações financeiras do CLIENTE ou do imóvel.
/>
para Oliveira Trust | Valores de Mercado para Venda e Locação - Imóvel Comercial no Camboim - Sapucaia do Sul, RS | Confidencial
56
BR Case Consulting
Mony Lacerda, MRICS [email protected]
Todos os direitos reservados ©
REGULAMENTO DO BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIARIO - RESPONSABILIDADE LIMITADA
CNPJ N.º 15.570.431/0001-60
1. DEFINIÇÕES
1.1. Para fins do disposto neste Regulamento, os termos e expressões indicados em letra maiúscula, no singular ou no plural, terão os significados atribuídos a eles nesta Cláusula. Além disso: (i) os cabeçalhos e títulos deste Regulamento servem apenas para conveniência de referência e não limitarão ou afetarão o significado dos capítulos, parágrafos ou cláusulas aos quais se aplicam; (ii) os termos “inclusive”, “incluindo”, “particularmente” e outros termos semelhantes serão interpretados como se estivessem acompanhados do termo “exemplificativamente”; (iii) sempre que exigido pelo contexto, as definições contidas neste Regulamento aplicar-se-ão tanto no singular quanto no plural e o gênero masculino incluirá o feminino e vice-versa; (iv) referências a qualquer documento ou outros instrumentos incluem todas as suas alterações, substituições, consolidações e respectivas complementações, salvo se expressamente disposto de forma diferente; e (v) referências a disposições legais serão interpretadas como referências às disposições vigentes, conforme alteradas, estendidas, consolidadas ou reformuladas.
| Administrador | OLIVEIRA TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A., inscrita no CNPJ/MF sob o nº 36.113.876/0001, com sede na Avenida das Américas, nº 3.434, bloco 07, sala 201, Barra da Tijuca, Rio de Janeiro/RJ, CEP 22640-102, inscrita no CNPJ/MF sob o nº 36.113.876/0001-91, devidamente habilitada pela Comissão de Valores Mobiliários (“CVM”) para a prestação dos serviços de administração de carteira de títulos e valores mobiliários, por meio do Ato Declaratório nº 6.696, expedido em 21 de fevereiro de 2002. |
|---|---|
| Agências de Rating Autorizadas | A Fitch, Moody’s e Standard & Poor’s, quando referidas em conjunto. |
| ANBIMA | Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais – ANBIMA. |
| Anexo | Significa qualquer anexo a este Regulamento, os quais constituem parte integrante e inseparável do presente Regulamento, incluindo o Anexo Descritivo e o Apêndice. |
| Anexo Descritivo | Significa o anexo descritivo da cota classe única do Fundo, sendo este essencial à sua constituição, o qual constará anexo a este Regulamento. |
| Anexo Normativo III | Significa o anexo normativo III da Resolução CVM 175/22, conforme em vigor. |
| Apêndice | Significa o apêndice integrante do Anexo Descritivo, caso aplicável, o qual descreverá as características, os direitos, assim como as condições de emissão, subscrição, integralização, remuneração, amortização e resgate da Subclasse de Cotaspara a Classe. |
|---|---|
| Assembleia Especial | Significa a assembleia especial de Cotistas de uma Classe e de suas respectivas Subclasses, para a qual serão convocados apenas os cotistas da respectiva Classe e de suas respectivas Subclasses e cuja competência estará restrita às deliberações e matérias de interesse exclusivo da respectiva Classe e de suas respectivas Subclasses, conforme o caso. |
| Assembleia Geral ou Assembleia Geral de Cotistas | Significa a assembleia geral de Cotistas, para a qual serão convocados todos os Cotistas do Fundo, realizada nos termos deste Regulamento. |
| Ativos Alvo | Os Ativos Imobiliários e os Ativos de Renda Fixa, quando referidos em conjunto. |
| Ativos de Renda Fixa | Os ativos de renda fixa que o Fundo poderá adquirir: (i) títulos públicos federais, (ii) operações compromissadas lastradas nestes títulos, (iii) títulos de emissão ou coobrigação de instituição financeira com classificação de risco equivalente a “AA” ou superior, atribuída por uma das Agências de Rating Autorizadas, incluindo certificados de depósito bancário (CDB) e letras de crédito imobiliário (LCI), desde que com compromisso de recompra por parte do emissor; (iv) certificados de recebíveis imobiliários (CRI) e (v) cotas de fundo de investimento de liquidez diária, resgate com pagamento em até 1 (um) dia útil contado a partir da solicitação epolítica de investimento restrita aos ativos listados acima. |
| Ativos Imobiliários Auditor Independente | Os imóveis ou direitos reais sobre imóveis que poderão ser adquiridos pelo Fundo com a finalidade de serem locados aos Locatários, mediante a celebração de Contratos de Locação Convencional e/ou Atípica, com quaisquer terceiros, pessoas físicas ou jurídicas. A empresa de auditoria, devidamente registrada perante a CVM para o exercício da atividade de auditoria independente no âmbito do mercado de valores mobiliários, que venha a ser contratada pelo Administrador, em nome e às expensas da Classe, para a revisão das demonstrações financeiras da Classe. |
| Banrisul | O BANCO DO ESTADO DO RIO GRANDE DO SUL S.A., instituição financeira,com sede na Rua Capitão Montanha,n.º |
Excluído: Atípica.
| 177, Centro, Porto Alegre/RS, CEP 90.010-040, inscrito no CNPJ/MF sob o n.º 92.702.067/0001-96. | |
|---|---|
| BACEN | Banco Central do Brasil. |
| B3 | B3 S.A. – Brasil, Bolsa, Balcão. |
| Boletim de Subscrição | Boletim de subscrição referente à distribuição das Cotas objeto de ofertas, elaborado nos termos da regulamentação aplicável. |
| Classes | Significa a Classe, bem como as demais classes de Cotas do Fundo, as quais, nos termos da Resolução 175/22, poderão vir a ser constituídas e conferirão direitos e obrigações distintos entre si, contarão com segregação patrimonial em relação às demais classes do Fundo e cuja constituição se dará por meio da celebração do respectivo Anexo Descritivo. |
| Classe | Significa a classe única de cotas do Fundo cuja constituição se dará por meio da celebração do Anexo Descritivo. |
| CNPJ/MF | Cadastro Nacional da Pessoa Jurídica do Ministério da Fazenda. |
| Código Civil Brasileiro | Lei nº 10.406, de 10 de janeiro de 2002, conforme alterada. |
| Conflito de Interesses | Significa qualquer situação assim definida nos termos do artigo 31 do Anexo Normativo III. |
| Cotas | Significa, em conjunto, as cotas da Classe do Fundo, representativas de frações ideais do patrimônio da Classe, cujas características e direitos, bem como as condições de emissão, subscrição, integralização, remuneração, amortização e resgate estarão descritas no Anexo Descritivo da Classe. |
| Cotistas | Os titulares das Cotas, quando referidos em conjunto. |
| Cotista Conflitados | Os cotistas que se enquadrem no conceito descrito na Cláusula 14 abaixo. |
| Consultor Imobiliário | A instituição que venha a ser contratada pelo Administrador, em nome e às expensas da Classe, para prestar os serviços de consultoria imobiliária e administração imobiliária, cujas principais atribuições encontram-se disciplinadas neste Regulamento. |
| Contrato de Consultoria Imobiliária Contratos de Locação Atípica | O instrumento por meio do qual será formalizada a contratação da instituiçãoque atuará como Consultor Imobiliário do Fundo. Os contratos de locação a serem celebrados entre a Classe, na qualidade de locadora, e quaisquer terceiros, pessoas físicas ou jurídicas — incluindo o Banrisul e/ou suas sociedades subsidiárias, coligadas ou controladas —, na qualidade de locatários, poderão ser estruturados na modalidade built-to-suit ou em outras formas de locação atípica, tendo por objeto os Ativos Imobiliários. As características mínimas que os Contratos de Locação Atípica deverão possuir estão descritas no Anexo III ao presente Regulamento. |
|---|---|
| Contratos de Locação Convencional | Os contratos de locação, na modalidade típica, a serem celebrados entre a Classe, na qualidade de locadora, e quaisquer terceiros, pessoas físicas ou jurídicas—incluindo o Banrisul e/ou suas sociedades subsidiárias, coligadas ou controladas—, na qualidade de locatários, tendo por objeto os Ativos Imobiliários. |
| Custodiante | OLIVEIRA TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A., inscrita no CNPJ/MF sob o nº 36.113.876/0001, com sede na Avenida das Américas, nº 3.434, bloco 07, sala 201, Barra da Tijuca, Rio de Janeiro/RJ, CEP 22640-102, inscrita no CNPJ sob o nº 36.113.876/0001- 91, devidamente habilitada pela Comissão de Valores Mobiliários (“CVM”) para a prestação dos serviços de administração de carteira de títulos e valores mobiliários, por meio do Ato Declaratório nº 6.696, expedido em 21 de fevereiro de 2002. |
| Critérios de Elegibilidade | Os critérios de elegibilidade que deverão ser observados pelo Consultor Imobiliário quando da seleção dos Ativos Imobiliários, os quais estão devidamente descritos no Anexo II aopresente Regulamento. |
| CVM | Comissão de Valores Mobiliários. |
| Despesas Extraordinárias | Despesas que não se refiram aos gastos rotineiros de manutenção dos imóveis que eventualmente venham a integrar a carteira do Fundo, exemplificadamente, mas sem qualquer limitação: (i) obras de reforma ou acréscimos que interessem à estrutura integral do Imóvel; (ii) pintura das fachadas, empenas, poços de aeração e iluminação, bem como das esquadrias externas; (iii) obras destinadas à criação e manutenção das condições de habitabilidade dos imóveis; (iv) instalação de equipamentos de segurança e de incêndio, de telefonia, de intercomunicação, de esporte e de lazer; (v) despesas de decoração e paisagismo nas partes de uso comum; (vi) despesas decorrentes da cobrança de aluguéis em atraso e ações de despejo, renovatórias, revisionais; e (vii) outras que venham a ser de responsabilidade do Fundo como proprietário dos imóveis. |
|---|---|
| Data de Emissão | A data da primeira integralização de Cotas do Fundo. |
| Dia Útil | Entende-se por qualquer dia, exceto: sábados, domingos ou feriados nacionais. |
| Escriturador | Tem a definição constante da Cláusula 7.5 do Regulamento. |
| Estudo de Viabilidade | O estudo inicial de viabilidade técnica, comercial, econômica e financeira da Classe |
| Formador de Mercado | Pessoa jurídica devidamente cadastrada junto às entidades administradoras dos mercados organizados, para a prestação de serviços de formação de mercado, que poderá ser contratada pelo Administrador, nos termos deste Regulamento. |
| Fundo | BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIARIO - RESPONSABILIDADE LIMITADA |
| IPCA | Índice de Preços ao Consumidor Amplo, apurado e divulgado pelo Instituto Brasileiro de Geografia e Estatística. |
| Instrução CVM 516 | Instrução da CVM nº 516, de 29 de dezembro de 2011, conforme alterada. |
| Laudo de Avaliação | O laudo de avaliação dos Ativos Imobiliários, que deverá ser elaboradopor empresa independente especializada em |
| avaliação de imóveis, de reconhecida reputação e sem qualquer vínculo societário com o Administrador, com o Consultor Imobiliário, com os Locatários e/ou com os respectivos vendedores dos Ativos Imobiliários, de acordo com o Suplemento H da Resolução CVM nº 175/22, previamente à aquisição dos Ativos Imobiliários | |
|---|---|
| Lei nº 8.245/91 | Lei nº 8.245, de 18 de outubro de 1991, conforme alterada. |
| Lei nº 8.668/93 | Lei nº 8.668, de 25 de junho de 1993, conforme alterada. |
| Lei nº 8.981/95 | Lei nº 8.981, de 20 de janeiro de 1995, conforme alterada. |
| Lei nº 9.779/99 | Lei nº 9.779, de 19 de janeiro de 1999, conforme alterada. |
| Lei nº 11.033/04 | Lei nº 11.033,de 21 de dezembro de 2004,conforme alterada. |
| Locatários | Quaisquer terceiros, pessoas físicas ou jurídicas, de direito público ou privado, incluindo oBanrisul e/ou as sociedades subsidiárias e/ou coligadas e/ou controladas pelomesmo,na qualidade de locatários dos Ativos Imobiliários, nos termos dos Contratos de Locação. |
| Opção de Compra | A opção de compra a ser estabelecida aos Locatários nos Contratos de Locação Atípica e/ou nos eventuais Contratos de Locação Convencional, sob o regime da Lei n.º 8.245/91, mediante a qual o respectivo Locatário, diretamente ou por meio de terceiros por ele indicados, poderá adquirir o Ativo Imobiliário objeto dorespectivoContrato de Locação (Atípica ou Convencional), por valor atestado em Laudo de Avaliação, na hipótesede não renovaçãoda locação ao término da vigência dorespectivo contrato. |
| Oferta Pública | Toda e qualquer distribuição pública das Cotas realizada durante o prazo de duração do Fundo, nos termos da Resolução CVM nº 160, de 13 de julho de 2022, a qual dependerá de prévio registro perante a CVM, a depender do caso. |
| Patrimônio Líquido da Classe | Significa o patrimônio líquido da Classe, calculado para fins contábeis de acordo com este Regulamento. |
| PMG | O preço máximo garantido utilizado para a contratação da empresa e |
| Política de Investimento | A política de investimento adotada pela Classe para a realização de seus investimentos, nos termos do Anexo Descritivo. |
Excluído: O Excluído: Banrisul Excluído: Atípica Excluído:, que venham a ser celebrados com os Locatários após o término da vigência dos Contratos de Locação Atípica ou de outros Contratos de Locação Convencional Excluído: Contrato de Locação Excluído:, Excluído: do respectivo Ativo Imobiliário não ser renovada Excluído: correspondente Contrato de Locação Atípica ou Contrato de Locação Convencional. ¶
| Primeira Emissão | A primeira emissão de Cotas da Classe, que será regida pelo Suplemento constante neste Regulamento. |
|---|---|
| Primeira Liquidação | Significa a data da primeira integralização de Cotas do Fundo. |
| Prospecto | Prospecto referente à distribuição de Cotas objeto de Oferta Pública, elaborado nos termos da regulamentação aplicável. |
| Regulamento | O presente regulamento do Fundo. |
| Resolução CVM 30/21 | Significa a Resolução CVM nº 30, de 11 de maio de 2021, conforme alterada e/ou substituída de tempos em tempos. |
| Resolução CVM 160/22 | Significa a Resolução CVM nº 160, de 13 de julho de 2022, conforme alterada e/ou substituída de tempos em tempos. |
| Resolução CVM 175/22 | Significa a Resolução CVM nº 175, de 23 de dezembro de 2022, conforme alterada e/ou substituída de tempos em tempos. |
| Reserva de Contingência | A reserva de contingência que venha a ser formada pelo Administrador, exclusivamente com recursos do Fundo, para arcar com as despesas ordinárias de manutenção do Fundo e despesas extraordinárias dos imóveis integrantes do patrimônio do Fundo,nos termos deste Regulamento. |
| Subclasses | Significa cada uma das subclasses da Classe, que serão definidas de acordo com o Anexo Descritivo e os respectivos Apêndices |
| Suplemento | É o suplemento constante no Regulamento e que contém as características da Primeira Emissão; |
| Taxa de Administração | Tem o significado a ela atribuído no Anexo Descritivo da Classe. |
| Taxa de Distribuição Primária | Conforme aplicável, a taxa de distribuição primária incidente sobre as Cotas objeto da Oferta, que deverá ser arcada pelos investidores interessados em adquirir as Cotas objeto da Oferta, a ser fixado a cada emissão de Cotas do Fundo, de forma a arcar com os custos de distribuição, entre outros, (i) comissão de coordenação, (ii) comissão de distribuição, (iii) honorários de advogados externos contratados para atuação no âmbito da oferta, (iv) taxa de registro da oferta de Cotas na CVM, (v) taxa de registro e distribuição das Cotas na B3, (vi) custos com a publicação de anúncios e avisos no âmbito das ofertas das Cotas, conforme o caso, (vii) custos com registros em cartório de registro de títulos e documentos competente e/ou (viii) outros custos relacionados às ofertas. |
|---|---|
| Taxa DI | Significa a taxa média diária dos Depósitos Interfinanceiros – DI de um dia, “over extra grupo”, expressa na forma percentual ao ano, com base em um ano de 252 (duzentos e cinquenta e dois) Dias Úteis, calculada e divulgada pela B3 no informativo diário disponível em sua página na Internet (http://www.b3.com.br). |
| Termo de Adesão | Termo de Ciência de Risco e Adesão ao Regulamento a ser assinado por cada Cotista quando da subscrição das Cotas. |
2. CARACTERÍSTICAS DO FUNDO
2.1. O Fundo, constituído como condomínio fechado, é regido pelo presente Regulamento e pela Resolução CVM 175/22, pela Lei nº 8.668/93 e pelas demais disposições legais e regulamentares que lhe forem aplicáveis.
2.2. Para fins do “Código ANBIMA de Administração e Gestão de Recursos de Terceiros”, vigente desde 31 de março de 2025 e das “Regras e Procedimentos do Código de Administração e Gestão de Recursos”, vigente desde 31 de março de 2025.
3. PRAZO DE DURAÇÃO
- 3.1. O prazo de duração do Fundo é indeterminado.
4. PÚBLICO-ALVO
4.1. O público-alvo de cada uma das Classe será definido no Anexo Descritivo, observados os normativos em vigor da CVM aplicáveis à distribuição pública das Cotas.
5. OBJETO DO FUNDO E POLÍTICA DE INVESTIMENTO
5.1. O Fundo terá por objeto proporcionar rendimentos aos Cotistas por meio de investimento em recursos do Fundo em ativos que estejam de acordo com a política de investimento aplicável à Classe, observando ainda as características específicas da Classe, nos termos descritos no Anexo Descritivo e conforme previsto na Resolução CVM 175/22.
6. COMPOSIÇÃO DO PATRIMÔNIO DO FUNDO
6.1. O patrimônio do Fundo será formado por Classe, sendo preservada a possibilidade de constituição de Subclasses, na forma do §3º, do artigo 5º, da Resolução CVM 175/22. As características e os direitos, assim como as condições de emissão, subscrição, integralização, remuneração, amortização e resgate serão descritos no Anexo Descritivo e em seus respectivos Apêndices, caso aplicável, os quais passarão a integrar o presente Regulamento.
6.2. Mediante autorização do Administrador e realização das adaptações necessárias ao presente Regulamento e aos Anexos, o Fundo poderá criar diferentes Classes de cotas, com patrimônio segregado, e respectivas Subclasses, nos termos da Resolução CVM 175/22.
7. PRESTADORES DE SERVIÇOS
7.1. A administração do Fundo será realizada pela OLIVEIRA TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A., sociedade anônima com sede na Cidade e Estado do Rio de Janeiro, na Avenida das Américas, nº 3.434, bloco 07, sala 201, Barra da Tijuca, CEP 22640-102, inscrita no CNPJ/MF sob o nº 36.113.876/0001-91, devidamente habilitada pela Comissão de Valores Mobiliários (“CVM”) para a prestação dos serviços de administração de carteira de títulos e valores mobiliários, por meio do Ato Declaratório nº 6.696, expedido em 21 de fevereiro de 2002, neste ato representado na forma de seu estatuto social (“Administrador”).
7.1.1. O Administrador será o proprietário fiduciário dos bens e direitos adquiridos com os recursos do Fundo, nos termos da Lei nº 8.668/93 e na regulamentação aplicável.
7.1.2. O Administrador tem amplos poderes para administrar o patrimônio do Fundo, inclusive abrir e movimentar contas bancárias, adquirir, alienar, locar, arrendar e exercer todos os demais direitos inerentes aos bens integrantes do patrimônio do Fundo, podendo transigir e praticar todos os atos necessários à administração do Fundo, observadas as limitações impostas por este Regulamento, pela legislação em vigor e demais disposições aplicáveis.
Sem prejuízo do disposto acima, o Administrador poderá, independentemente de prévia deliberação em Assembleia Geral ou Assembleia Especial de Cotistas, conforme o caso, promover a alienação de Ativos Imobiliários integrantes da carteira do Fundo, desde que observados os critérios e condições estabelecidos neste Regulamento, incluindo, mas não se limitando, à prévia elaboração de Laudo de Avaliação por empresa independente especializada e à observância de parâmetros de mercado compatíveis com o respectivo laudo.
| **7.1.2.1.**As atr particular nos Normativo III. | ibuições do Administrador são aquelas dispostas na Resolução CVM 175/22, em artigos 82, 83, 104 e 106 da Resolução CVM 175/22 e nos artigos 29 e 30 do Anexo | |
|---|---|---|
| **7.1.2.2.**Sem p corpo do prese | rejuízo das demais obrigações estabelecidas na regulamentação em vigor ou no nte Regulamento, o Administrador está obrigada a: | |
| (i) | adquirir, em nome e as expensas do Fundo, os Ativos Imobiliários que comporão o patrimônio da Classe, após a identificação, análise, seleção, avaliação e negociação do Consultor Imobiliário,de acordo com a Política de Investimento prevista neste Regulamento; | **Excluído:**e aprovação pelos Locatários |
| (ii) | providenciar, às expensas do Fundo, a averbação, no cartório de registro de imóveis, das restrições determinadas pelo art. 7º da Lei n.º 8.668/93, fazendo constar nas matrículas dos bens imóveis e direitos integrantes do patrimônio da Classe que tais Ativos Imobiliários: (a) não integram o ativo do Administrador; (b) não respondem direta ou indiretamente por qualquer obrigação do Administrador; (c) não compõem a lista de bens e direitos do Administrador, para efeito de liquidação judicial ou extrajudicial; (d) não podem ser dados em garantia de débito de operação do Administrador; (e) não são passíveis de execução por quaisquer credores do Administrador, por mais privilegiados que possam ser; e (f) não podem ser objeto de constituição de quaisquer ônus reais. | |
| (iii) | manter, às suas expensas, atualizados e em perfeita ordem, por 5 (cinco) anos após o encerramento do Fundo: (a) os registros de Cotistas e de transferências de Cotas; (b) o livro de atas das Assembleias Gerais e Assembleias Especiais de Cotistas; (c) a documentação relativa aos Ativos Imobiliários e às operações do Fundo; (d) os registros contábeis referentes às operações e ao patrimônio do Fundo; e (e) o arquivo dos pareceres e relatórios do Auditor Independente e, quando for o caso, dos representantes de cotistas e dos profissionais ou empresas contratados nos termos do Artigo 83 da parte geral da Resolução CVM 175/22 e do Artigo 26 e 27 do Anexo Normativo III da Resolução CVM 175/22. | |
| (iv) | celebrar os negócios jurídicos e realizar todas as operações necessárias à execução da Política de Investimentos da Classe, com base na consultoria prestada pelo Consultor Imobiliário, exercendo, ou diligenciando para que sejam exercidos, todos os direitos relacionados ao patrimônio e às atividades da Classe; | |
| (v) | receber dividendos, bonificações e quaisquer outros rendimentos ou valores atribuídos à Classe; | |
| (vi) | custear, às suas expensas, as despesas de propaganda da Classe, exceto pelas despesas de propaganda em período de distribuição de cotas que podem ser arcadas pela Classe; |
| (vii) | manter custodiados em instituição prestadora de serviços de custódia, devidamente autorizada pela CVM, os títulos e valores mobiliários adquiridos com recursos da Classe; |
|---|---|
| (viii) | no caso de ser informado sobre a instauração de procedimento administrativo pela CVM, manter a documentação referida no item (iii), acima, até o término do procedimento; |
| (ix) | dar cumprimento aos deveres de informação previstos neste Regulamento e no Anexo Descritivo; |
| (x) | manter atualizada junto à CVM a lista de prestadores de serviços contratados pelo Fundo; |
| (xi) | observar as disposições constantes deste Regulamento e do Prospecto, caso aplicável, bem como as deliberações da Assembleia Geral e Assembleia Especial; e |
| (xii) | controlar e supervisionar as atividades inerentes à gestão dos Ativos, fiscalizando os serviços prestados por terceiros contratados e o andamento dos Ativos Imobiliários sob sua responsabilidade. |
7.1.2.3. O Administrador poderá contratar, em nome do Fundo, os seguintes serviços: (i) tesouraria, controle e processamento de ativos; (ii) escrituração de Cotas; (iii) auditoria independente; (iv) distribuição primária de cotas nos termos do artigo 69 da Resolução CVM 175/22; (v) consultoria especializada nos termos do artigo 27, II, do Anexo Normativo III da Resolução CVM 175/22; (vi) empresas especializadas para os fins do artigo 27, III, do Anexo Normativo III da Resolução CVM 175/22; (vii) formador de mercado; (viii) departamento técnico habilitado a prestar serviços de análise e acompanhamento de projetos imobiliário; (ix) custódia; e (x) outros serviços em benefício da Classe que não estejam listados nesta Cláusula, observado que: (a) a contratação deve estar autorizada neste Regulamento, no Anexo Descritivo ou aprovada em Assembleia Geral ou da Assembleia Especial enquanto o Fundo tiver apenas a Classe; e (b) caso o prestador de serviço contratado não seja um participante de mercado regulado pela CVM ou o serviço prestado ao Fundo não se encontre dentro da esfera de atuação da CVM, o Administrador deverá fiscalizar as atividades do terceiro contratado relacionadas ao Fundo.
7.2.4. É vedado ao Administrador utilizando os recursos da Classe:
(i) receber depósito em sua conta corrente; (ii) conceder empréstimos, adiantar rendas futuras ou abrir créditos aos Cotistas sob qualquer modalidade;
(iii) contrair ou efetuar empréstimo;
| (iv) | prestar fiança, aval, bem como aceitar ou coobrigar-se sob qualquer forma nas operações praticadas pela Classe; |
|---|---|
| (v) | aplicar no exterior recursos captados no País; |
| (vi) | aplicar recursos na aquisição de cotas da própria Classe; |
| (vii) | vender à prestação as cotas da Classe, admitida a divisão da emissão em séries e integralização via chamada de capital; |
| (viii) | prometer rendimentos predeterminados aos Cotistas; |
| (ix) | sem prejuízo do disposto no Anexo Descritivo, realizar operações da Classe quando caracterizada situação de conflito de interesses entre o Classe e o Administrador ou o Consultor Imobiliário, ou entre o Classe e o empreendedor; |
| (x) | constituir ônus reais sobre os imóveis integrantes do patrimônio da Classe; |
| (xi) | vender à prestação as cotas da Classe, admitida a divisão da emissão em séries e integralização via chamada de capital; |
| (xii) | realizar operações com ativos financeiros ou modalidades operacionais não previstas na Resolução CVM 175/22; |
| (xiii) | realizar operações com ações e outros valores mobiliários fora de mercados organizados autorizados pela CVM, ressalvadas as hipóteses de distribuições públicas, de exercício de direito de preferência e de conversão de debêntures em ações, de exercício de bônus de subscrição e nos casos em que a CVM tenha concedido prévia e expressa autorização; |
| (xiv) | realizar operações com derivativos; e |
| (xv) | praticar qualquer ato de liberalidade. |
| **7.2.4.1.**A ved tenham sido co | ação prevista no item (x) acima não impede a aquisição de imóveis sobre os quais nstituídos ônus reais anteriormente ao seu ingresso no patrimônio. |
| **7.2.4.2.**É ved | ado, ainda, ao Administrador: |
| (i) | receber, sob qualquer forma e em qualquer circunstância, vantagens ou benefícios de qualquer natureza, pagamentos, remunerações ou honorários relacionados às atividades ou investimentos da Classe, aplicando-se esta vedação a seus sócios, administradores, empregados e empresas a eles ligadas; e |
- (ii) valer-se da informação para obter, para si ou para outrem, vantagem mediante compra ou venda das Cotas da Classe ou de qualquer Ativo que a Classe planeje adquirir.
O ADMINISTRADOR DESTE FUNDO ADOTA POLÍTICA DE EXERCÍCIO DE DIREITO DE VOTO EM ASSEMBLEIAS QUE DISCIPLINA OS PRINCÍPIOS GERAIS, O PROCESSO DECISÓRIO E QUAIS SÃO AS MATÉRIAS RELEVANTES OBRIGATÓRIAS PARA O EXERCÍCIO DO DIREITO DE VOTO. TAL POLÍTICA ORIENTA AS DECISÕES DO ADMINISTRADOR EM ASSEMBLEIAS DE DETENTORES DE ATIVOS QUE CONFIRAM AOS SEUS TITULARES O DIREITO DE VOTO.
7.3. A custódia dos Ativos Alvo que sejam títulos e valores mobiliários e dos Ativos de Liquidez integrantes da carteira do Fundo será exercida OLIVEIRA TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A., sociedade anônima, inscrita no CNPJ/MF sob o nº 36.113.876/0001-91, com sede na Avenida das Américas nº 3.434, bloco 07, sala 201, Barra da tijuca, CEP 22640-102, na cidade e estado do Rio de Janeiro, prestadora de serviços de custódia devidamente habilitada para tanto (“Custodiante”).
7.3.1. O Custodiante deverá observar a que dispõe a parte geral da Resolução CVM 175/22.
7.4. Nos termos do artigo 1.368-D do Código Civil Brasileiro, sem prejuízo dos deveres de monitoramento e acompanhamento do Administrador, cada prestador de serviço do Fundo é o único responsável por suas ações e/ou omissões decorrentes do cumprimento e/ou descumprimento de suas obrigações perante o Fundo e a Classe, e respondem exclusivamente perante o Fundo e a Classe, os Cotistas, terceiros e as autoridades por todos os danos e prejuízos que delas decorram, não sendo o Administrador e os demais prestadores de serviço do Fundo responsáveis solidários pelo cumprimento e/ou descumprimento das obrigações uns dos outros e/ou dos demais prestadores de serviço do Fundo e da Classe.
7.4.1. Não obstante a limitação de responsabilidade dos prestadores de serviço, a responsabilidade de cada Cotista estará ilimitada ao valor de suas Cotas, nos termos do artigo 1.368-D do Código Civil Brasileiro, na forma regulamentada pela Resolução CVM 175/22.
7.5. A escrituração de Cotas será exercida pelo Administrador (“Escriturador”).
7.6. Os serviços de auditoria do Fundo serão prestados por instituição de primeira linha, devidamente habilitada para tanto, que venha a ser contratada pelo Administrador para a prestação de tais serviços (“Auditor Independente”).
7.7. Os serviços de formação de mercado para as Cotas poderão ser contratados para o Fundo pelo Administrador e independentemente da realização de Assembleia Geral, observado disposto no artigo 27 §1º da Resolução CVM 175, observado que a contratação do Administrador ou partes relacionadas para o exercício da função de formador de mercado deve ser submetida à prévia aprovação da Assembleia Geral e/ou Especial, conforme o caso.
7.8. A distribuição das Cotas será realizada por instituições devidamente habilitadas a realizar a distribuição de valores mobiliários, sendo admitida a subcontratação de terceiros habilitados para prestar tais serviços de distribuição das Cotas.
7.9. O Administrador poderá contratar terceiros para prestar serviços ao Fundo, nos termos da regulamentação em vigor e deste Regulamento, inclusive para prestar o serviço de administração das locações ou arrendamentos de empreendimentos integrantes da carteira da Classe, bem como de exploração do direito de superfície, do usufruto, do direito de uso e da comercialização dos respectivos imóveis.
7.10. Independentemente de Assembleia Geral e/ou Especial, o Administrador, em nome da Classe, se for o caso, poderá, preservado o interesse dos Cotistas e observadas as disposições específicas deste Regulamento, contratar, destituir e substituir os prestadores de serviços da Classe, cuja destituições deverão ser objeto de deliberação de Assembleia Geral de Cotistas.
7.11. As atividades de consultoria imobiliária especializada, envolvendo a identificação, análise, seleção, avaliação e negociação dos Ativos Imobiliários a integrarem a carteira do Fundo, bem como a administração das locações e dos Ativos Imobiliários integrantes do patrimônio do Fundo serão exercidas pelo Consultor Imobiliário.
7.12. Limitações do Administrador. O Administrador, observadas as limitações legais e regulamentares aplicáveis, possui poderes para exercer todos os direitos inerentes aos Ativos integrantes da carteira do Fundo, podendo adquirir, alienar e locar os Ativos Imobiliários, observadas as limitações e restrições previstas no presente Regulamento, sem a necessidade de prévia deliberação em Assembleia Geral de Cotistas.
Excluído: tem Excluído: adquiriros
Formatado: Fonte: Não Negrito
7.12.1. Sem prejuízo do disposto acima, fica o Administrador autorizado a promover a alienação de Ativos Imobiliários integrantes da carteira do Fundo, inclusive aqueles que se encontrem eventualmente vagos, a qualquer tempo, a quaisquer terceiros interessados, independentemente de vínculo com os atuais ou antigos locatários, desde que:
(i) tais ativos tenham sido previamente objeto de Laudo de Avaliação elaborado por empresa independente especializada; e
(ii) o valor da proposta de aquisição seja considerado condizente com o valor de mercado indicado no respectivo Laudo de Avaliação, assim entendido como propostas cujo valor seja de até 20% (vinte por cento) inferior ao valor mínimo indicado no respectivo laudo.
8. SUBSTITUIÇÃO E DESCREDENCIAMENTO DO ADMINISTRADOR E DO CONSULTOR ESPECIALIZADO
Formatado: Justificado, Recuo: À esquerda: 0 cm, Deslocamento: 0,02 cm
8.1. O Administrador deverá ser substituídos nas seguintes hipóteses previstas no artigo 107 da Resolução CVM 175/22: (i) descredenciamento, por decisão da CVM, para o exercício de suas respectivas atividades e serviços prestados ao Fundo, na forma deste Regulamento e do Anexo Descritivo; (ii) renúncia por parte do Administrador; ou (iii) destituição, por deliberação da Assembleia Geral ou da Assembleia Especial enquanto o Fundo tiver apenas a Classe. No caso de descredenciamento ou renúncia, deverá ser observado este Regulamento e os critérios estabelecidos no artigo 108 da Resolução CVM 175/22.
8.2. Na Assembleia Geral e/ou Especial, que deliberar sobre a destituição do Administrador, conforme o caso, deverá ser deliberada a contratação de novo gestor e/ou novo administrador, conforme o caso.
8.2.1. Caso a Assembleia Geral e/ou Especial referida acima não se realize, não chegue a uma decisão sobre a escolha do novo administrador e/ou gestor, não delibere por insuficiência do quórum necessário, ou ainda caso o novo administrador ou gestor eleito não seja efetivamente empossado no cargo, o Administrador poderá convocar nova Assembleia Geral para nova eleição ou deliberação sobre o procedimento para a liquidação do Fundo ou incorporação do Fundo por outro fundo de investimento.
8.2.2. Caso a Assembleia Geral para deliberação sobre liquidação de que trata a parte final da Cláusula acima não se realize ou não seja obtido quórum suficiente para a deliberação, o Administrador dará início aos procedimentos relativos à liquidação antecipada do Fundo, permanecendo no exercício de suas funções até conclusão da liquidação do Fundo.
8.3. O Administrador, mediante correspondência por meio eletrônico endereçada aos Cotistas, poderá renunciar à administração e/ou à gestão do Fundo, devendo o Administrador convocar, imediatamente, Assembleia Geral ou da Assembleia Especial enquanto o Fundo tiver apenas a Classe para decidir sobre a substituição ou sobre a liquidação antecipada do Fundo, que deverá ser realizada no prazo de até 15 (quinze) dias, nos termos da legislação em vigor e do disposto no Regulamento.
8.4. Enquanto um novo gestor não for indicado e aprovado pelos Cotistas: (i) o Administrador não poderá adquirir ou alienar ativos previstos no Anexo Descritivo, sem que tal aquisição ou alienação seja aprovada pela Assembleia Geral; e (ii) o Administrador poderá contratar um consultor imobiliário para dar suporte e subsídio ao Administrador, em relação aos imóveis que eventualmente venham a compor a carteira do Fundo.
8.5. No caso de renúncia ou de deliberação pela sua substituição, o Administrador deverá permanecer no exercício de suas funções até sua efetiva substituição, que deverá ocorrer no prazo máximo de 180 (cento e oitenta) dias, contados a partir da renúncia ou da deliberação da Assembleia Especial.
8.5.1. Nos termos do §2º, do artigo 108, da Resolução CVM 175/22, caso o Administrador que renunciou não seja substituído dentro do prazo previsto acima, o Fundo deverá ser liquidado, nos termos da Resolução CVM 175/22, devendo o Administrador permanecer no exercício de suas funções até o cancelamento do registro do Fundo na CVM.
8.5.2. No caso de pedido de declaração judicial de insolvência do Fundo, o Administrador ficará impedido de renunciar às suas atividades relacionadas à administração fiduciária do Fundo, sem prejuízo de deliberação em Assembleia Geral ou da Assembleia Especial enquanto o Fundo tiver apenas a Classe pela sua destituição.
8.5.3. No caso de renúncia do Administrador, este deverá permanecer no exercício de suas funções até ser averbada, no Cartório de Registro de Imóveis competente, nas matrículas referentes aos imóveis e direitos integrantes do patrimônio do Fundo, a ata da Assembleia Geral que eleger seu substituto e sucessor na propriedade fiduciária desses bens e direitos, devidamente aprovada pela CVM e registrada em Cartório de Títulos e Documentos.
8.5.4. Na hipótese de descredenciamento para o exercício da atividade de administração de carteira, por decisão da CVM, ficará o Administrador obrigada a convocar imediatamente a Assembleia Geral de Cotistas para eleger sua substituta, a se realizar no prazo de até 15 (quinze) dias, sendo também facultado aos Cotistas que detenham ao menos 5% (cinco por cento) das Cotas emitidas ou à CVM, nos casos de descredenciamento, a convocação da Assembleia Geral de Cotistas.
8.5.5. Após a averbação referida na Cláusula 8.5.3., acima, os Cotistas eximirão o Administrador de qualquer responsabilidade ou ônus, exceto em caso de comprovado dolo ou culpa.
8.6. No caso de descredenciamento, a CVM deve nomear administrador e/ou gestor temporário, conforme o caso, até a eleição de novo administrador e/ou gestor temporário, conforme o caso.
8.7. Nas hipóteses de substituição do Administrador e de liquidação antecipada do Fundo aplicam-se, no que couberem, as normas em vigor que dispõem sobre responsabilidade civil ou criminal de administradores, diretores e gerentes de instituições financeiras, independentemente das que regem a responsabilidade civil do próprio Administrador.
8.8. Aplica-se o disposto neste Capítulo, no que couber e ao Custodiante da Classe sobre substituição e renúncia da prestação de serviços ao Fundo, exceto a disposição prevista nas Cláusulas 8.5.1 e 8.5.2 acima.
8.9. Caso o Administrador renuncie às suas funções ou entre em processo de liquidação judicial ou extrajudicial, correrão por sua conta os emolumentos e demais despesas relativas à transferência, ao seu sucessor, da propriedade fiduciária dos imóveis e demais direitos integrantes do patrimônio do Fundo.
8.10. No caso de renúncia do Administrador, este continuará recebendo, até a sua efetiva substituição ou liquidação do Fundo, a remuneração estipulada por este Regulamento, calculada pro rata temporis até a data em que exercer suas funções, nos termos da regulamentação aplicável.
8.11. No caso de liquidação extrajudicial do Administrador, deverá ser observado o disposto na regulamentação aplicável.
8.12. Do Consultor Imobiliário. O Administrador contratará, em nome e às expensas do Fundo, por meio do Contrato de Consultoria Imobiliária, o Consultor Imobiliário para que este preste ao Fundo serviços de consultoria de investimentos, que poderão incluir, sem limitação:
(i) assessoramento à Classe e ao Administrador em quaisquer questões relativas aos investimentos nos Ativos Imobiliários a serem realizados pelo Fundo, incluindo a identificação, análise, seleção, avaliação e negociação de Ativos Imobiliários que atendam aos Critérios de Elegibilidade;
(ii) gerenciamento e acompanhamento dos projetos, das obras e dos serviços complementares a serem realizados nos Ativos Imobiliários, dentro das especificações fornecidas pelos Locatários, antes ou após a expedição, pelos Locatários, do competente termo de aceite do imóvel, no âmbito do respectivo Contrato de Locação;
(iii) indicação da empresa especializada de engenharia a ser contratada pela Classe, na forma deste Regulamento, para a realização das obras de adaptação, reforma ou edificação nos Ativos Imobiliários, que ocorram antes ou após a expedição, pelos Locatários, do competente termo de aceite do imóvel, no âmbito do respectivo Contrato de Locação;
(iv) recomendação à Classe, de implementação de benfeitorias visando a manutenção do valor dos Ativos Imobiliários integrantes do patrimônio da Classe, bem como a otimização de sua rentabilidade; e
(v) indicação da empresa especializada para auxiliar a Classe na comercialização dos Ativos Imobiliários, na hipótese da não renovação da locação após o encerramento dos Contratos de Locação Atípica ou dos contratos de locação convencional, sob o regime da Lei n.º 8.245/91.
Excluído: Atípico
Excluído: Atípico
8.12.1. O Consultor Imobiliário fará jus a uma remuneração a ser estabelecida no Contrato de Consultoria Imobiliária.
8.12.2. O Consultor Imobiliário deverá auxiliar o Administrador na elaboração do Relatório de Análise, encaminhando ao Administrador as informações referentes ao valor de mercado dos bens e direitos integrantes do patrimônio da Classe, preparado para cada um dos empreendimentos pertencentes ao patrimônio do Fundo, incluindo o percentual médio de valorização ou desvalorização apurado no período, com base em análise técnica especialmente realizada para esse fim, em observância aos critérios que deverão estar devidamente indicados no Relatório de Análise, sendo que tal atualização terá por base o valor de avaliação estabelecido no último Laudo de Avaliação disponível, nos termos da cláusula 8.12.3. abaixo.
8.12.3. Conforme previsto no Anexo Normativo III, o valor dos imóveis a serem adquiridos pelo Fundo será apurado por empresa independente de avaliação de imóveis, de reconhecida reputação e sem qualquer vínculo societário com o Administrador, com o Consultor Imobiliário, com os Locatários e/ou com os respectivos vendedores dos Ativos Imobiliários, a qual emitirá Laudo de Avaliação de cada imóvel.
| 9. | REM | UNERAÇÃO DOS PRESTADORES DE SERVIÇO |
|---|---|---|
| 9.1. serviç serviç | A Tax os de ad o contrat | a de Administração será devida pela Classe ao Administrador pela prestação dos ministração fiduciária, escrituração de cotas e remuneração dos prestadores de ados pelo Administrador, conforme previsto no Anexo Descritivo da Classe. |
| 9.2. máxim Classe | As tax a de dist , caso co | as adicionais, tais como, mas não limitando a taxas de ingresso, performance, ribuição de cotas ou de saída, poderão ser eventualmente cobradas dos Cotistas da nste previsão expressa para tanto no Anexo Descritivo da Classe. |
| 10. | ENCA | RGOS DO FUNDO |
| 10.1. constit | Além uem enc | da remuneração dos prestadores de serviço descrita no Capítulo anterior, argos do Fundo as seguintes despesas: |
| (i) | taxas, impostos ou contribuições federais, estaduais e municipais ou autárquicas que recaiam ou venham a recair sobre os bens, direitos e obrigações do Fundo; | |
| (ii) | despesas com o registro de documentos, impressão, expedição e publicação de relatórios e informações periódicas previstas na Resolução CVM 175/22; | |
| (iii) | despesas com correspondências de interesse do Fundo, inclusive comunicações aos Cotistas; | |
| (iv) | honorários e despesas do Auditor Independente; | |
| (v) | emolumentos e comissões pagas por operações da carteira de ativos, incluindo despesas relativas à compra, venda, locação ou arrendamento dos imóveis que componham seu patrimônio; | |
| (vi) | honorários do Consultor Imobiliário; | |
| (vii) | honorários de advogado, custas e despesas processuais correlatas, incorridas em razão de defesa dos interesses do fundo, em juízo ou fora dele, inclusive o valor da condenação imputada, se for o caso; | |
| (viii) | gastos derivados da celebração de contratos de seguro sobre os ativos da carteira, assim como a parcela de prejuízos da carteira não coberta por apólices de seguro, salvo se decorrente diretamente de culpa ou dolo dos prestadores dos serviços no exercício de suas respectivas funções; | |
| (ix) | despesas relacionadas ao exercício de direito de voto decorrente de ativos da carteira; | |
| (x) | despesas com a realização de Assembleia Geral e/ou Especial; |
| (xi) | despesas inerentes à constituição, fusão, incorporação, cisão, transformação ou liquidação da Classe; |
|---|---|
| (xii) | despesas com liquidação, registro e custódia de operações com ativos da carteira; |
| (xiii) | taxas de administração e de gestão; |
| (xiv) | montantes devidos a fundos investidores na hipótese de acordo de remuneração com base na taxa de administração, performance ou gestão, observado o disposto no artigo 99 da Resolução CVM 175/22; |
| (xv) | taxa máxima de distribuição, caso estabelecido no Anexo Descritivo; |
| (xvi) | despesas relacionadas ao serviço de formação de mercado; |
| (xvii) | despesas decorrentes de empréstimos contraídos em nome da classe de cotas, desde que de acordo com as hipóteses previstas na Resolução CVM 175/22; |
| (xviii) | contratação da agência de classificação de risco de crédito; |
| (xix) | gastos necessários à manutenção, conservação e reparos dos Ativos Imobiliários integrantes do patrimônio do Fundo; e |
| (xx) | honorários e despesas relacionadas às atividades dos representantes dos cotistas. |
| **10.2.**Quaisquer regulamentação Administrador, | despesas não expressamente previstas como encargos do Fundo ou da Classe pela aplicável aos fundos de investimento imobiliário devem correr por conta do salvo decisão contrária da Assembleia Geral de Cotistas. |
11. COTAS E CARACTERÍSTICAS DA EMISSÃO
11.1. O patrimônio do Fundo é representado por uma única classe de Cotas.
11.2. As Cotas são escriturais, nominativas e correspondem a frações ideais do patrimônio da Classe, cuja propriedade presume-se pelo registro do nome do Cotista no livro de registro de Cotistas e na conta de depósito das Cotas.
11.3. Os investimentos nas Cotas serão considerados como concluídos somente após os recursos estarem disponíveis na conta de titularidade do Fundo.
11.4. Todo Cotista, ao ingressar no Fundo, deverá atestar, por escrito, que (i) teve acesso ao inteiro teor deste Regulamento, seu Anexo Descritivo e seu Apêndice, caso aplicável, e (ii) está ciente dos riscos do investimento nas Cotas e concorda em, ainda assim, realizá-lo, por meio da assinatura do Termo de Adesão, nos termos do artigo 29 da Resolução CVM 175/22 (“Termo de Adesão”).
11.5. Todas as Cotas assegurarão a seus titulares direitos iguais, inclusive no que se refere aos pagamentos de rendimentos e amortizações.
11.6. A Primeira Emissão de Cotas do Fundo foi realizada nos termos do Anexo Descritivo constante neste Regulamento, que disciplinou, inclusive, a forma de subscrição e de integralização.
11.7. Caso entenda pertinente para fins do cumprimento dos objetivos e da Política de Investimento do Fundo, o Administrador poderá deliberar por realizar novas emissões das Cotas do Fundo, mediante prévia aprovação da Assembleia Geral e Assembleia Especial de Cotistas, que definirá os termos e condições de tais emissões, incluindo, sem limitação, a modalidade e o regime da Oferta Pública de distribuição de tais novas Cotas.
11.8. Caso a Assembleia Especial de Cotistas autorize a distribuição pública com subscrição parcial, e não seja atingido o montante mínimo para subscrição de Cotas, a referida Oferta Pública de distribuição de Cotas será cancelada. Caso haja integralização e a oferta seja cancelada, fica o Administrador obrigada a ratear entre os subscritores que tiverem integralizado suas Cotas, na proporção das Cotas subscritas e integralizadas, os recursos financeiros captados pelo Fundo acrescido dos rendimentos líquidos auferidos pelas aplicações do Fundo no período.
11.9. Exceto se de outra forma aprovado em Assembleia Especial de Cotistas, será outorgado aos Cotistas o direito de preferência na subscrição de novas Cotas.
11.10. A subscrição das Cotas no âmbito de cada Oferta Pública será efetuada mediante assinatura do Boletim de Subscrição, que especificará as respectivas condições da subscrição e integralização. 11.10.1. Quando da primeira subscrição de Cotas, cada Cotista deverá assinar o termo de adesão a ser disponibilizado pelo Administrador, onde indicará um representante responsável pelo recebimento das comunicações a serem enviadas pelo Administrador, nos termos deste Regulamento, fornecendo os competentes dados cadastrais, incluindo endereço completo, inclusive endereço eletrônico (e-mail), sendo que em caso de mudança, caberá a cada Cotista informar ao Administrador, a alteração de seus dados cadastrais.
11.11. Sendo aprovada pela Assembleia Geral de Cotistas nova emissão de Cotas, é facultada a integralização das novas Cotas emitidas mediante a realização de chamadas de capital, devendo a Assembleia Geral de Cotistas que aprovar a referida emissão e o eventual compromisso de investimento a ser firmado na época prever as regras e prazos para referida chamada de capital.
11.11.1. Sem prejuízo do disposto na Cláusula acima, a Assembleia Geral poderá deliberar, mediante reunião presencial ou consulta formal, sobre novas emissões das Cotas, ou em condições diferentes daquelas previstas acima, seus termos e condições, incluindo, sem limitação, a possibilidade de distribuição parcial e o cancelamento de saldo não colocado findo o prazo de distribuição, observadas as disposições da legislação aplicável.
11.11.2. A integralização das Cotas de cada emissão deverá ser realizada em moeda corrente nacional ou mediante a conferência de Ativos Imobiliários que sejam aprovados pelo Consultor Imobiliário e que atendam, cumulativamente à totalidade dos Critérios de Elegibilidade, na forma indicada no respectivo Boletim de Subscrição.
11.11.3. A integralização das Cotas em Ativos Imobiliários será permitida apenas aos Locatários, mediante a apresentação de Laudo de Avaliação, nos termos da regulamentação em vigor.
11.12. O prazo máximo para a integralização das Cotas em Ativos Imobiliários será de até 120 (cento e vinte) dias contados da referida subscrição.
11.13. As Cotas, após integralizadas, serão negociadas no mercado secundário, em mercado de bolsa de valores administrado pela B3.
11.14. As Cotas serão objeto de ofertas, observado que no âmbito da respectiva Oferta, o Administrador, em conjunto com as respectivas instituições contratadas para a realização da distribuição das Cotas de emissão do Fundo, poderão estabelecer o público-alvo para a respectiva emissão e Oferta.
11.15. Fica vedada a negociação de fração das Cotas.
11.16. Não poderá ser iniciada nova Oferta antes de totalmente subscritas ou canceladas as Cotas remanescentes da Oferta anterior.
12. ASSEMBLEIA GERAL
12.1. O Fundo terá Assembleias Especiais de Cotistas, nos termos do Anexo Descritivo da Classe. Para fins de entendimento, a Assembleia Especial de Cotistas em que sejam convocados todos os Cotistas da Classe para deliberação de matérias por todas as Subclasses, observadas as disposições do respectivo Anexo Descritivo, deverá ser entendida pelo Administrador e pelos Cotistas como uma Assembleia Geral, observadas as disposições da Resolução CVM 175/22 e do Anexo Descritivo.
12.2. O Regulamento pode ser alterado, independentemente da Assembleia Geral, sempre que tal alteração: (i) decorrer exclusivamente da necessidade de atendimento a normas legais ou regulamentares, exigências expressas da CVM, de entidade administradora de mercados organizados em que as cotas do fundo sejam admitidas à negociação ou de entidade autorreguladora, nos termos da legislação aplicável e de convênio com a CVM; (ii) for necessária em virtude da atualização dos dados cadastrais de prestadores de serviços da Classe, tais como alteração na razão social, endereço, página na rede mundial de computadores e telefone; ou (iii) envolver redução de taxa devida a prestador de serviços.
12.2.1. As alterações previstas nos itens (i) e (ii) da Cláusula 12.2 acima devem ser comunicadas aos Cotistas, no prazo de até 30 (trinta) dias, contado da data em que tiverem sido implementadas. A alteração prevista no item (iii) da Cláusula 12.2 acima deve ser imediatamente comunicada aos Cotistas.
13. ATOS E FATOS RELEVANTES
13.1. O Administrador é obrigado a divulgar, ampla e imediatamente, qualquer ato ou fato relevante relativo ao Fundo, à Classe ou aos ativos integrantes da carteira, assim que dele tiver conhecimento, observado que é responsabilidade dos demais prestadores de serviços informar imediatamente ao Administrador sobre os fatos relevantes de que venham a ter conhecimento.
13.1.1. Qualquer fato relevante ocorrido ou relacionado ao funcionamento do Fundo, da Classe ou aos ativos da carteira deve ser comunicado a todos os Cotistas; informado às entidades administradoras de mercados organizados onde as Cotas estejam admitidas à negociação, se for o caso; divulgado por meio da página da CVM na rede mundial de computadores; e mantido nas páginas do Administrador e, ao menos enquanto a distribuição estiver em curso, do distribuidor de cotas na rede mundial de computadores.
13.1.2. O Administrador deve fazer as publicações previstas neste Regulamento e no Anexo Descritivo sempre na página do Administrador na rede mundial de computadores e qualquer mudança deve ser precedida de aviso aos Cotistas por correio eletrônico, devendo todos os documentos e informações correspondentes serem remetidos à CVM, na mesma data de sua divulgação. Tal divulgação será feita sempre nos mesmos meios utilizados para divulgação das informações do Fundo e qualquer alteração deverá ser precedida de aviso aos Cotistas.
13.1.3. Sem prejuízo de outras ocorrências relativas ao Fundo e à Classe, que poderão ser previstas no Anexo Descritivo, e das disposições previstas na Resolução CVM 175/22, são exemplos de fatos potencialmente relevantes do Fundo e/ou da Classe qualquer fato que possa influir de modo ponderável no valor das Cotas ou na decisão dos investidores de adquirir, resgatar,
alienar ou manter Cotas, conforme o caso, incluindo os seguintes: (i) alteração no tratamento tributário conferido ao Fundo, à Classe ou aos Cotistas; (ii) contratação de formador de mercado e o término da prestação desse serviço; (iii) contratação de agência de classificação de risco de crédito; (iv) alteração do Administrador, nos termos da Resolução CVM 175/22; (v) fusão, incorporação, cisão ou transformação da Classe; (vi) alteração do mercado organizado em que seja admitida a negociação das Cotas; (vii) cancelamento da admissão das Cotas à negociação em mercado organizado; e (viii) emissão de Cotas da Classe.
14. POLÍTICA DE DIVULGAÇÃO DE INFORMAÇÕES
14.1. O Administrador prestará aos Cotistas, ao mercado em geral, à CVM e à entidade administradora de mercado em que as cotas do Fundo estejam negociadas, conforme o caso, as informações exigidas pela Resolução CVM 175/22, nos prazos previstos na referida Resolução.
14.1.1. A divulgação de informações referidas neste Regulamento e na Resolução CVM 175/22, serão realizadas na página do Administrador na rede mundial de computadores (https://www.oliveiratrust.com.br/), em lugar de destaque e disponível para acesso gratuito, e mantida disponível aos Cotistas em sua sede.
14.2. Para fins do disposto neste Regulamento, considerar-se-á o correio eletrônico uma forma de correspondência válida entre o Administrador e os Cotistas, inclusive para convocação de Assembleias Gerais de Cotistas e realização de procedimentos de consulta formal.
14.3. Compete ao Cotista manter o Administrador atualizado a respeito de qualquer alteração que ocorrer no endereço eletrônico previamente indicado, isentando o Administrador de qualquer responsabilidade decorrente da falha de comunicação com o Cotista, ou ainda, da impossibilidade de pagamento de rendimentos do Fundo, em virtude de endereço eletrônico desatualizado.
15. DEMONSTRAÇÕES FINANCEIRAS
15.1. Nos termos dos artigos 66 e seguintes da Resolução CVM 175/22, o Fundo terá escrituração contábil própria, sem prejuízo da escrituração contábil própria da Classe. As demonstrações financeiras anuais do Fundo e da Classe serão auditadas por Auditor Independente registrado na CVM e estarão sujeitas ao disposto na legislação vigente.
15.2. As demonstrações financeiras do Fundo e da Classe serão auditadas anualmente pelo Auditor Independente, observadas as disposições legais aplicáveis
15.3. O exercício social do Fundo terá duração de 12 (doze) meses, ocorrendo o encerramento em 31 de dezembro de cada ano, quando serão levantadas as demonstrações contábeis do Fundo relativas ao período findo.
15.4. As normas aplicáveis à elaboração e divulgação das demonstrações financeiras e os critérios contábeis de reconhecimento, classificação e mensuração dos ativos e passivos, assim como o reconhecimento de receitas e apropriação de despesas do Fundo e da Classe, serão, respectivamente, efetuadas ou reconhecidas com a observância das regras e procedimentos definidos pela CVM.
16. DISPOSIÇÕES FINAIS
16.1. As matérias não abrangidas expressamente por este Regulamento serão reguladas pela Resolução CVM 175/22 e demais regulamentações, conforme aplicável.
16.2. Para fins do disposto neste Regulamento, considera-se o correio eletrônico uma forma de correspondência válida entre o Administrador e os Cotistas, inclusive para convocação de Assembleia Geral de Cotistas e procedimentos de consulta formal.
16.3. Fica eleito o Foro da Comarca do Rio de Janeiro, Estado do Rio de Janeiro, para qualquer ação ou procedimento para dirimir qualquer dúvida ou controvérsia relacionada ou oriunda do presente Regulamento.
Rio de Janeiro, 15 de maio de 2026.
Excluído: 22
Excluído: 2025
____________________________________________________________________ OLIVEIRA TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. ADMINISTRADOR
(restante da página intencionalmente deixado em branco)
ANEXO DESCRITIVO
(Este anexo é parte integrante do Regulamento do BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESPONSABILIDADE LIMITADA
REGRAS ESPECÍFICAS APLICÁVEIS À CLASSE (“QUADRO ESPECÍFICO”)
CARACTERÍSTICAS DA CLASSE
FORMA DE CONDOMÍNIO: fechado PRAZO DE DURAÇÃO: indeterminado EXERCÍCIO SOCIAL: dezembro FORMA DE COMUNICAÇÃO COM OS COTISTAS: correio eletrônico (e-mail cadastrado) CLASSIFICAÇÃO ANBIMA: disponível para consulta na página do Fundo no site do Administrador
PÚBLICO-ALVO
A Classe destina-se a investidores em geral, sejam eles pessoas físicas, pessoas jurídicas, fundos de investimento, ou quaisquer outros veículos de investimento, domiciliado ou com sede, conforme o caso, no Brasil ou no exterior, com exceção feita aos clubes de investimento constituídos de acordo com a Resolução CVM nº 11/2020.
PRESTADORES DE SERVIÇOS
ADMINISTRADOR: OLIVEIRA TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A., sociedade anônima com sede na Cidade e Estado do Rio de Janeiro, na Avenida das Américas, nº 3.434, bloco 07, sala 201, Barra da Tijuca, CEP 22640-102, inscrita no CNPJ/MF sob o nº 36.113.876/0001-91, devidamente habilitada pela Comissão de Valores Mobiliários (“CVM”) para a prestação dos serviços de administração de carteira de títulos e valores mobiliários, por meio do Ato Declaratório nº 6.696, expedido em 21 de fevereiro de 2002.
Site: https://www.oliveiratrust.com.br/
REMUNERAÇÃO DOS PRESTADORES DE SERVIÇOS
TAXA DE ADMINISTRAÇÃO: O Administrador receberá, pelos serviços prestados ao Fundo, uma Taxa de Administração de 0,3% (três décimos por cento) ao ano, incidente sobre o Patrimônio Líquido da Classe (a “Taxa de Administração”). A Taxa de Administração prevista acima terá o piso de R$ 16.000,00 (de mil reais) mensais.
A remuneração do Administrador será calculada todo Dia Útil com base no Patrimônio Líquido da Classe do dia anterior à realização do referido cálculo, à taxa de "1/252" (um duzentos e cinquenta e dois avos) de forma linear.
Adicionalmente, será devido ao Administrador, a título de Taxa de Administração, uma remuneração equivalente a R$ 4.000,00 (quatro mil reais) por cada Ativo Imobiliário adquirido pela Classe, limitado a um total de R$ 96.000,00 (noventa e seis mil reais), conforme previsto no Estudo de Viabilidade da Classe, a ser paga no 1º (primeiro) dia útil do mês subsequente a cada aquisição de Ativos Imobiliários pela Classe.
A Taxa de Administração inclui as atividades de controladoria, custódia qualificada dos Ativos e escrituração de Cotas da Classe, que serão exercidas pelo Administrador.
O Administrador poderá estabelecer que parcelas da Taxa de Administração sejam pagas diretamente pelo Fundo aos prestadores de serviços que tenham sido subcontratados pelo Administrador, desde que o somatório dessas parcelas não exceda o montante total da Taxa de Administração.
O montante equivalente a até 80% (oitenta por cento) da Taxa de Administração devida exclusivamente ao Administrador poderá ser paga diretamente pelo Fundo a terceiros indicados pelo Administrador, que venham a ser contratados por esta para a prestação de serviços auxiliares à administração do Fundo.
Os valores devidos mensalmente ao Administrador serão acrescidos de 13,83% (treze inteiros e oitenta e três centésimos por cento), sendo tal percentual referente ao acréscimo dos tributos incidentes sobre a Taxa de Administração, na data deste Anexo Descritivo.
CORREÇÃO ANUAL DA TAXA DE ADMINISTRAÇÃO: Os valores previstos nesta Cláusula, expressos em reais, serão atualizados anualmente pela variação acumulada do Índice Geral de Preços do Mercado, calculado e divulgado pela Fundação Getúlio Vargas (IGPM/FGV) a partir do primeiro dia do mês referente à integralização das Cotas do Fundo.
DATA DE PAGAMENTO DA TAXA DE ADMINISTRAÇÃO: a remuneração devida ao Administrador será calculada e paga mensalmente, diretamente pela Classe, por período vencido, até o 2º (segundo) Dia Útil do mês subsequente ao dos serviços prestados.
TAXA DE PERFORMANCE: Não há.
TAXA DE INGRESSO: Não há.
TAXA DE SAÍDA: Não há.
TAXA MÁXIMA DE CUSTÓDIA: a título de Taxa de Custódia, será cobrado o valor correspondente a 0,1% (um décimo por cento) ao ano incidente sobre o Patrimônio Líquido do FUNDO, pagáveis mensalmente à razão de 1/12 (um doze avos) até o 2º dia útil de cada mêscalendário. A Taxa de Custódia ora referida terá um piso de R$ 4.000,00 (quatro mil reais) mensais. Base de Cálculo: Patrimônio Líquido da Classe.
Data de Pagamento: no 2º (segundo) Útil do mês subsequente ao dos serviços prestados prestação de serviços.
CARACTERÍSTICAS DAS COTAS E DE SUA COLOCAÇÃO
OFERTA: distribuição pública, a ser realizada nos termos da Resolução CVM 160/22 ou não sujeita a registro nos termos do artigo 8º da Resolução CVM 160/22, nos termos deliberados no Ato do Administrador ou Assembleia Especial, conforme o caso (“Oferta”).
APLICAÇÃO: Disponibilização dos Recursos (emissão): D+0 Conversão: D+0
AMORTIZAÇÃO: Na forma da Cláusula 7 deste Anexo Descritivo.
CÁLCULO DE COTA: fechamento.
ATUALIZAÇÃO DO VALOR DA COTA: o valor das Cotas da Classe será calculado pela divisão do valor do Patrimônio Líquido da Classe no fechamento do Dia Útil anterior, pelo número de Cotas em circulação.
PROPRIEDADE DAS COTAS: A propriedade das Cotas presumir-se-á pela conta de depósito das Cotas aberta em nome do Cotista pelo Administrador e o extrato das contas de depósito representará o número inteiro de Cotas pertencentes aos Cotistas.
VALOR MÍNIMO DE INVESTIMENTO: não há VALOR MÁXIMO DE INVESTIMENTO: não há VALOR MÍNIMO DE MOVIMENTAÇÃO: não há VALOR MÍNIMO DE PERMANÊNCIA: não há
OBJETIVO DA CLASSE E POLÍTICA DE INVESTIMENTO
OBJETIVO: o objetivo da Classe é proporcionar rendimentos aos Cotistas por meio da realização de investimentos imobiliários de longo prazo, por meio da aquisição, desenvolvimento, eventual edificação e/ou adaptação, locação e alienação de Ativos Imobiliários, com vistas à geração de renda, mediante a celebração de Contratos de Locação Convencional e/ou Atípicos com quaisquer terceiros, pessoas físicas ou jurídicas, bem como por meio de gestão patrimonial de tais Ativos Imobiliários. Ainda, durante o período de composição da carteira de Ativos Imobiliários da Classe, os recursos poderão ser investidos em Ativos de Renda Fixa, observados os termos e condições da legislação e regulamentação vigentes.
Excluído: e
Excluído: para obtenção Excluído: por locação aos Locatários
Excluído: Atípica,
Excluído:, ou ainda
Excluído: a realização de investimentos
POLÍTICA DE INVESTIMENTO: a Classe obedecerá aos limites de concentração por emissor e por modalidade de ativos financeiros.
1. DEFINIÇÕES
1.1. Os termos e expressões iniciados em letra maiúscula utilizados neste Anexo Descritivo estejam no singular ou no plural, estão definidos na parte geral do Regulamento ou em outras seções deste Anexo Descritivo.
1.2. Os cabeçalhos e títulos deste Anexo Descritivo servem apenas para conveniência e referência, e não limitarão ou afetarão, de qualquer modo, a interpretação dos respectivos Capítulos, Cláusulas, itens e subitens.
2. OBJETO DA CLASSE E POLÍTICA DE INVESTIMENTO
2.1. A Classe destina-se a investidores em geral, sejam eles pessoas físicas, pessoas jurídicas, fundos de investimento, ou quaisquer outros veículos de investimento, domiciliados ou com sede, conforme o caso, no Brasil ou no exterior, com exceção feita aos clubes de investimento, constituídos nos termos da Resolução CVM 11/20, e de acordo com a regulamentação vigente.
2.2. A Classe terá por objeto a realização de investimentos imobiliários de longo prazo, por meio da aquisição, edificação e/ou adaptação, desenvolvimento, exploração e eventual alienação de Ativos Imobiliários para obtenção de renda, inclusive, mas não se limitando, por meio de locação a quaisquer Locatários, mediante a celebração de Contratos de Locação Convencional e Atípicos, bem como a gestão patrimonial de tais Ativos Imobiliários, ou ainda, durante o período de composição da carteira de Ativos Imobiliários da Classe, a realização de investimentos em Ativos de Renda Fixa, observados os termos e condições da legislação e regulamentação vigentes.
Excluído: e eventual
Excluído: aos Excluído: Atípica,
2.2.1 A Classe deverá respeitar os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos no Anexo Normativo I da Resolução CVM 175/22, ou na regulamentação aplicável que vier a substitui-la, alterá-la ou complementá-la. Não obstante, o Administrador deverá respeitar as regras de enquadramento e desenquadramento estabelecidas na Resolução CVM 175/22.
2.3. A presente Classe foi constituída sob a forma de classe fechada, de responsabilidade ilimitada, com prazo de duração indeterminado, sendo disciplinado pelo Anexo Normativo III e demais disposições legais e regulamentares aplicáveis, e será regida pelo Regulamento, pelo presente Anexo Descritivo e respectivo Apêndice, caso aplicável (“Prazo de Duração da Classe Única”).
2.3.1. No prazo de 2 (dois) anos contados a partir de seu registro para funcionamento, a Classe adquirirá Ativos Imobiliários que atendam aos Critérios de Elegibilidade discriminados no Anexo II ao Regulamento, os quais serão locados aos Locatários, mediante a celebração de Contratos de Locação, cujas características mínimas encontram-se discriminadas no Anexo III ao Regulamento.
Excluído: Atípicos
2.3.2. Para a realização das adaptações ou reformas nos Ativos Imobiliários de que trata a Cláusula
2.3.1. acima, bem como nas hipóteses em que a Classe venha a adquirir Ativos Imobiliários
representados por terrenos, objetivando a construção de imóveis, em consonância com as
necessidades dos Locatários, o Administrador promoverá, em nome e às expensas da Classe e em estrita observância à indicação do Consultor Imobiliário, a contratação de empresa especializada de engenharia para a execução de projetos, obras e/ou serviços complementares, a ser selecionada de acordo com os seguintes critérios e procedimentos, os quais serão verificados pelo Consultor Imobiliário, previamente à sua contratação pela Classe, sem prejuízo de outros que venham a ser estabelecidas no Contrato de Consultoria Imobiliária:
(i) a empresa especializada de engenharia deverá ser detentora de registro no competente conselho de classe, com habilitação para projetos, construção, reforma e/ou manutenção no ramo de construção civil, conforme o serviço que vier a ser contratado pela Classe;
(ii) a empresa especializada de engenharia deverá dispor de profissional, responsável técnico, devidamente habilitado junto ao competente conselho de classe para o serviço que vier a ser contratado pelo Fundo;
(iii) a empresa especializada de engenharia deverá apresentar apólice de seguro de responsabilidade civil para a execução das obras objeto de contratação pela Classe; e
(iv) a contratação deverá ser realizada sob o regime de PMG.
2.4. Política de Investimento. Os recursos da Classe serão aplicados pelo Administrador nos Ativos Imobiliários, selecionados e analisados pelo Consultor Imobiliário, observada a Política de Investimento abaixo descrita. A Política de Investimento a ser adotada pela Classe consistirá na aplicação preponderante dos recursos da Classe nos Ativos Imobiliários, de forma a proporcionar ao Cotista remuneração para o investimento realizado, inclusive por meio do aumento do valor patrimonial de suas Cotas, advindo da valorização dos Ativos Imobiliários e da obtenção de renda a partir destes, mediante sua locação aos Locatários, não sendo objetivo direto e primordial auferir ganhos de capital decorrentes da compra e venda de imóveis e/ou cessão de direitos reais ou recebíveis no curto prazo.
Excluído: e aprovados pelos Locatários
2.4.1. Os Ativos Imobiliários que venham a ser adquiridos pela Classe deverão ser objeto de prévio Laudo de Avaliação, de acordo com o Suplemento H da Resolução CVM 175/22, o qual deverá ser emitido por empresa independente, especializada em avaliação de imóveis, de reconhecida reputação e sem qualquer vínculo societário com o Administrador, com o Consultor Imobiliário, com os Locatários e/ou com os vendedores dos Ativos Imobiliários. O Laudo de Avaliação deverá versar sobre o valor de mercado para a venda e para a locação (convencional e/ou atípica, conforme o caso) dos Ativos Imobiliários.
2.4.2. A aquisição dos Ativos Imobiliários pela Classe será realizada pelo Administrador, após a seleção e análise de tais Ativos Imobiliários pelo Consultor Imobiliário, cabendo ao Consultor Imobiliário verificar o pleno atendimento dos Critérios de Elegibilidade pelos Ativos Imobiliários, observadas também as condições estabelecidas na legislação e regulamentação vigentes e as disposições contidas no Regulamento e neste Anexo Descritivo.
Excluído: e aprovação pelos Locatários
2.4.3. Os Ativos Imobiliários que venham a ser objeto de investimento pela Classe deverão, enquanto integrantes da carteira de investimentos da Classe, ter contratado, pela Classe ou pelo respectivo locatário, seguro patrimonial com valor de cobertura considerado suficiente pelo Consultor Imobiliário e com cláusula beneficiária à Classe.
2.4.4. A aquisição dos Ativos Imobiliários pela Classe poderá ser realizada sob a forma de permuta, na forma a ser aprovada pela Assembleia Especial, hipótese em que poderão ser adquiridos pela Classe imóveis que não se enquadrem na Política de Investimento e nos Critérios de Elegibilidade descritos neste Anexo Descritivo, mediante compromisso firme de permuta por Ativos Imobiliários selecionados pelo Consultor Imobiliário e que se enquadrem na Política de Investimento e nos Critérios de Elegibilidade já mencionados.
2.4.5. Findos os prazos de locação estabelecidos nos Contratos de Locação Atípica, o respectivo Locatário terá (i) a prerrogativa na renovação das locações, podendo ser celebrados Contratos de Locação convencional, sob o regime da Lei n.º 8.245/91, e (ii) a Opção de Compra. Caso não ocorra a renovação das locações ao respectivo Locatário ou o exercício da Opção de Compra, ou na hipótese de rescisão de qualquer dos Contratos de Locação Atípica, o Administrador poderá avaliar novas oportunidades de locação dos Ativos Imobiliários a terceiros ou promover a alienação destes pela Classe, independentemente de prévia deliberação em Assembleia Geral de Cotistas, desde que observado que o valor de alienação deverá estar respaldado em Laudo de Avaliação elaborado por empresa independente especializada, podendo a alienação ser realizada por valor de até 20% (vinte por cento) inferior ao valor mínimo indicado no respectivo laudo, desde que considerado compatível com as condições de mercado.
2.4.5.1. Os recursos obtidos com a alienação de Ativos Imobiliários, inclusive nas hipóteses de exercício da Opção de Compra, deverão ser distribuídos aos Cotistas na forma de amortização de Cotas.
2.4.5.2. Na hipótese de locação dos Ativos Imobiliários a terceiros, poderão ser celebrados Contratos de Locação Convencionais e/ou Contratos de Locação Atípica, neste último caso, com a realização de adaptações e/ou reformas nos Ativos Imobiliários de forma a atender às necessidades do novo locatário, bem como poderão ser celebrados contratos de locação convencional, sob o regime da Lei n.º 8.245/91.
2.4.5.3. Os Locatários poderão sublocar os Ativos Imobiliários a eles locados, desde que permaneçam responsáveis pelo integral cumprimento das obrigações assumidas no respectivo Contrato de Locação Convencional e/ou Atípico, inclusive quanto ao pagamento dos aluguéis devidos à Classe.
2.4.6. Havendo a solicitação da implementação de edificação, ampliação, adaptações e/ou reformas dos Ativos Imobiliários pelo respectivo Locatário, ou eventualmente por terceiro interessado, conforme disposto na Cláusula 2.4.5 supra, caberá ao Consultor Imobiliário decidir, com a anuência do Administrador, quanto à sua oportunidade e os parâmetros para sua realização de forma a obter o melhor resultado para a Classe.
Excluído: contratos Excluído: locação
Excluído: caberá à Assembleia Geral de Cotistas deliberar quanto à oportunidade
Excluído: 2.4.5.1. Caso a Assembleia Especial decida pela alienação de Ativos Imobiliários pela Classe, o valor de alienação de tal Ativo Imobiliário deverá ser respaldado em Laudo de Avaliação aprovado pela Assembleia Especial.¶ ¶ 2.4.5.2.…
Excluído: 3. Caso a Assembleia Especial Excluído: Cotistas decida pela Excluído: de
Excluído: 4
Excluído:, na forma originalmente pactuada nos Contratos de Locação Atípica
Excluído: locatário
2.4.6.1. Na hipótese de realização das obras de edificação, ampliação, adaptações e/ou reformas dos Ativos Imobiliários, a contratação da empresa especializada de engenharia responsável por tais obras será realizada pelo Administrador, em nome e às expensas da Classe e em estrita observância à indicação do Consultor Imobiliário, observados os critérios e procedimentos estabelecidos na Cláusula 2.4.2 acima, sem prejuízo de outros que venham a ser estabelecidos no Contrato de Consultoria Imobiliária.
2.4.7. O saldo de recursos da carteira da Classe, enquanto não aplicado nos Ativos Imobiliários na forma desta Política de Investimento ou devolvido aos Cotistas a título de amortização de Cotas, poderá ser investido pelo Administrador em Ativos de Renda Fixa, a seu exclusivo critério, observados os requisitos mínimos que deverão ser atendidos pelos Ativos de Renda Fixa, estabelecidos neste Anexo Descritivo e as necessidades de liquidez da Classe referentes à aquisição dos Ativos Imobiliários.
Excluído: dos Clausulas 2.4 e 2.4.5.2 acima,
2.4.8. Caso os investimentos da Classe em títulos e valores mobiliários ultrapassem 50% (cinquenta por cento) de seu Patrimônio Líquido da Classe, deverão ser respeitados os limites de aplicação por emissor e por modalidade de ativos financeiros estabelecidos na Resolução CVM 175/22, observadas as exceções previstas no Anexo Normativo III.
- 2.5. Derivativos. É vedada ao Fundo a realização de operações com derivativos.
2.6. O patrimônio da Classe Única será formado por subclasses de Cotas, na forma da Resolução CVM 175/22 e do Anexo Normativo III. As características e os direitos, assim como as condições de emissão, subscrição, integralização, remuneração, amortização e resgate das Cotas seguem descritos abaixo.
2.6.1. Observado os seus respectivos Apêndices, caso aplicável, as eventuais Subclasses de Cotas podem se diferenciar exclusivamente por: (i) público-alvo; (ii) prazos e condições de aplicação, amortização e resgate; e (iii) taxas de administração, gestão, máxima de distribuição, ingresso e saída.
2.7. O objeto e a política de investimentos da Classe somente poderão ser alterados por deliberação da Assembleia Geral e/ou Especial, observadas as regras estabelecidas no Regulamento e neste Anexo Descritivo.
2.8. As aplicações realizadas no Classe não contam com garantia do Administrador ou qualquer instituição pertencente ao mesmo conglomerado do Administrador, de qualquer mecanismo de seguros ou, ainda, do Fundo Garantidor de Créditos – FGC.
2.9. OS OBJETIVOS DA CLASSE PREVISTOS NESTE CAPÍTULO E NO ANEXO DESCRITIVO, COMO UM TODO, NÃO REPRESENTAM, SOB QUALQUER HIPÓTESE, GARANTIA DO FUNDO, DA CLASSE, DO ADMINISTRADOR QUANTO À SEGURANÇA, RENTABILIDADE E LIQUIDEZ DOS ATIVOS COMPONENTES DA CARTEIRA DA CLASSE.
2.10. AS APLICAÇÕES REALIZADAS NO FUNDO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR OU QUALQUER MECANISMO DE SEGURO OU DO FUNDO GARANTIDOR DE CRÉDITOS – FGC.
2.11. A CLASSE PODERÁ ESTAR EXPOSTA À SIGNIFICATIVA CONCENTRAÇÃO EM ATIVOS DE POUCOS EMISSORES, COM OS RISCOS DISTO DECORRENTES.
3. ADMINISTRAÇÃO E GESTÃO DA CLASSE
3.1. A administração e a gestão da carteira da Classe serão realizadas pelo Administrador, respectivamente, cujas atribuições, poderes e restrições estão descritos na regulamentação em vigor, no Regulamento.
3.2. O Administrador receberá, pelos serviços prestados ao Fundo, uma Taxa de Administração de 0,3% (três décimos por cento) ao ano, incidente sobre o Patrimônio Líquido da Classe (a “Taxa de Administração”). A Taxa de Administração prevista acima terá o piso de R$ 16.000,00 (dezesseis reais) mensais.
3.2.1. A remuneração do Administrador será calculada todo Dia Útil com base no Patrimônio Líquido da Classe do dia anterior à realização do referido cálculo, à taxa de "1/252" (um duzentos e cinquenta e dois avos) de forma linear.
3.2.2. Adicionalmente, será devido ao Administrador, a título de Taxa de Administração, uma remuneração equivalente a R$ 4.000,00 (quatro mil reais) por cada Ativo Imobiliário adquirido pela Classe, limitado a um total de R$ 96.000,00 (noventa e seis mil reais), conforme previsto no Estudo de Viabilidade da Classe, a ser paga no 1º (primeiro) dia útil do mês subsequente a cada aquisição de Ativos Imobiliários pela Classe.
3.2.3. A Taxa de Administração inclui as atividades de controladoria, custódia qualificada dos Ativos e escrituração de Cotas da Classe, que serão exercidas pelo Administrador.
3.2.4. O montante equivalente a até 80% (oitenta por cento) da Taxa de Administração devida exclusivamente ao Administrador poderá ser paga diretamente pelo Fundo a terceiros indicados pelo Administrador, que venham a ser contratados por esta para a prestação de serviços auxiliares à administração do Fundo.
3.2.5. Os valores devidos mensalmente ao Administrador serão acrescidos de 13,83% (treze inteiros e oitenta e três centésimos por cento), sendo tal percentual referente ao acréscimo dos tributos incidentes sobre a Taxa de Administração, na data deste Anexo Descritivo.
3.2.6. Os valores previstos nesta Cláusula, expressos em reais, serão atualizados anualmente pela variação acumulada do Índice Geral de Preços do Mercado, calculado e divulgado pela Fundação Getúlio Vargas (IGP-M/FGV) a partir do primeiro dia do mês referente à integralização das Cotas do Fundo.
3.2.7. A remuneração devida ao Administrador será calculada e paga mensalmente, diretamente pela Classe, por período vencido, até o 2º (segundo) Dia Útil do mês subsequente ao dos serviços prestados.
3.3. O Administrador, conforme o caso, poderá estabelecer que parcelas da Taxa de Administração e/ou da Taxa de Gestão sejam pagas diretamente pelo Fundo aos prestadores de serviços contratados por elas, desde que o somatório dessas parcelas não exceda o montante total da Taxa de Administração e/ou da Taxa de Gestão devidas.
3.4. A Taxa de Administração e não compreendem a taxa de administração, taxa de gestão ou outras taxas das classes dos fundos de investimento em que a Classe invista, incluindo taxa de performance, taxa de ingresso ou taxa de saída, conforme previsto nos respectivos regulamentos.
- 3.5. A Classe não cobrará dos Cotistas taxas de performance, de ingresso ou de saída.
4. CONTRATAÇÃO DE PRESTADORES DE SERVIÇO
4.1. Os serviços de custódia qualificada dos títulos, valores mobiliários e ativos financeiros da Classe serão exercidos pelo Custodiante.
4.2. Os serviços de custódia qualificada dos títulos, valores mobiliários e demais ativos da Classe, conforme o caso, serão exercidos pelo Custodiante, pelos quais fará jus à remuneração equivalente a (“Taxa Máxima de Custódia”) 0,1% (um centésimo por cento) ao ano incidente sobre o Patrimônio Líquido do FUNDO, pagáveis mensalmente à razão de 1/12 (um doze avos) até o 2º dia útil de cada mês-calendário. .
Excluído:
5. POLÍTICA DE EXERCÍCIO DE DIREITO DE VOTO
5.1. Nas assembleias de sociedades e/ou fundos de investimento nas quais a Classe detenha participação o Administrador irá exercer o direito de voto de acordo com a sua política de exercício do direito de voto, que se encontra disponível no website do Administrador. 5.1.1. O Administrador adota política de exercício de direito de voto em assembleias, que disciplina os princípios gerais, o processo decisório e quais são as matérias relevantes obrigatórias para o exercício do direito de voto. Tal política orienta as decisões do Administrador em assembleias de detentores de ativos que confiram aos seus titulares o direito de voto.
5.1.2. O Administrador exercerá o direito de voto em assembleias gerais, na qualidade de representante da Classe, norteado pela lealdade em relação aos interesses dos Cotistas e da Classe, empregando, na defesa dos direitos dos Cotistas, todo o cuidado e a diligência exigidos pelas circunstâncias. Nesse sentido, ao votar em assembleias representando a Classe, o Administrador buscará votar favoravelmente às deliberações que, a seu ver, propiciem a valorização dos ativos que integrem a carteira de ativos da Classe.
5.2. O Administrador adota política de exercício de direito de voto em assembleias referentes às participações societárias integrantes da carteira da Classe, a qual disciplina os princípios gerais,
o processo decisório e quais são as matérias relevantes obrigatórias para o exercício do direito de voto. Tal política orienta as decisões do Administrador em assembleias de detentores de títulos ou valores mobiliários que confiram aos seus titulares o direito de voto. A íntegra da política acima referida pode ser encontrada em sua versão integral no website do Administrador (www.oliveiratrust.com.br).
6. COTAS
6.1. As Cotas da Classe correspondem a frações ideias de seu patrimônio, serão escriturais e nominativas, e conferirão aos seus titulares iguais direitos e obrigações. As Cotas têm o seu valor determinado com base na divisão do valor do Patrimônio Líquido da Classe pelo número de Cotas da Classe ao final de cada dia, observadas as normas contábeis aplicáveis e as disposições do Regulamento e deste Anexo Descritivo
6.1.1. A propriedade das Cotas presumir-se-á pela conta de depósito das Cotas aberta em nome do Cotista pelo Administrador e o extrato das contas de depósito representará o número inteiro de Cotas pertencentes aos Cotistas.
6.1.2. Todas as Cotas terão direito de voto na Assembleia Geral e na Assembleia Especial de Cotistas.
6.1.2.1. Não podem votar nas Assembleias Gerais e nas Assembleias Especiais de Cotistas: (i) o Administrador (ii) o Consultor Imobiliário; (iii) os sócios, diretores e funcionários do Administrador ou do Consultor Imobiliário; (iv) empresas ligadas ao Administrador ou ao Consultor Imobiliário, seus sócios, diretores e funcionários; e (v) os prestadores de serviços do Fundo, seus sócios, diretores e funcionários.
6.1.2.2. Não se aplica o disposto na Cláusula 6.1.2.1, acima quando: (i) os únicos Cotistas da Classe forem as pessoas mencionadas nos itens (i), (ii), (iii), (iv) e (v); ou (ii) houver aquiescência expressa da maioria dos demais Cotistas presentes, manifestada na própria Assembleia Geral e Assembleia Especial de Cotistas, ou em instrumento de procuração que se refira especificamente à Assembleia Geral de Cotistas ou Assembleia Especial em que se dará a permissão de voto.
6.1.2.3. Também não poderão votar nas Assembleias Gerais e Assembleias Especiais de Cotistas, caso venham a adquirir Cotas do Fundo, (i) os Locatários dos Ativos Imobiliários ou terceiros locatários, exclusivamente nas matérias relacionadas à aquisição e alienação dos Ativos Imobiliários, renegociação dos Contratos de Locação Atípica, permuta de Ativos Imobiliários e/ou quaisquer outras matérias em que se configure conflito de interesses e (ii) os Cotistas Conflitados, nos termos da Cláusula 19 abaixo.
6.1.3. Os Cotistas da Classe:
(i) não poderão exercer direito real sobre os Ativos Imobiliários integrantes do patrimônio da Classe; e
(ii) não respondem pessoalmente por qualquer obrigação legal ou contratual relativa aos Ativos integrantes do patrimônio da Classe, salvo quanto à obrigação de pagamento das Cotas que subscrever.
6.1.4. As Cotas de cada emissão do Fundo serão objeto de Oferta Pública registrada perante a CVM, nos termos da Resolução CVM 160/22. 6.1.5. Não será cobrada taxa de ingresso dos subscritores das Cotas da Classe. 6.1.6. Não haverá resgate de Cotas. 6.1.7. Cada Cota de Classe estará sujeita às mesmas taxas e despesas aplicáveis à Classe. 6.2. Primeira Emissão de Cotas. A Primeira Emissão de Cotas da Classe será composta por até 700.000 (setecentas mil) Cotas, com valor unitário de R$ 100,00 (cem reais) cada, na Data de Emissão, perfazendo a Primeira Emissão, na Data de Emissão, o montante total de até R$ 70.000.000,00 (setenta milhões de reais).
6.2.1. As Cotas da Primeira Emissão foram objeto de Oferta Pública, nos termos da Instrução CVM n.º 400/03.
6.2.2. A Oferta Pública das Cotas da Primeira Emissão poderá ser encerrada ainda que não seja colocada a totalidade das Cotas objeto da Primeira Emissão, na hipótese da subscrição e integralização da quantidade mínima de Cotas definida no Prospecto da Oferta Pública da Primeira Emissão.
6.2.3. Na hipótese de encerramento da Oferta Pública sem a colocação integral das Cotas da Primeira Emissão, o Administrador realizará o cancelamento das Cotas não colocadas, nos termos da regulamentação em vigor.
6.3. Novas Emissões de Cotas. A Classe somente poderá realizar novas emissões de Cotas mediante prévia aprovação da Assembleia Especial de Cotistas, que definirá os termos e condições de tais emissões, incluindo, sem limitação, a modalidade e o regime da Oferta Pública de distribuição de tais novas Cotas.
6.3.1. A Assembleia Especial de Cotistas poderá autorizar a subscrição parcial das Cotas representativas do patrimônio do Fundo ofertadas publicamente, estipulando um montante mínimo para subscrição de Cotas, com o correspondente cancelamento das Cotas não colocadas, observadas as disposições da Resolução CVM 160/22.
6.3.2. Caso a Assembleia Especial de Cotistas autorize a distribuição pública com subscrição parcial, e não seja atingido o montante mínimo para subscrição de Cotas, a referida Oferta Pública de distribuição de Cotas será cancelada. Caso haja integralização e a oferta seja cancelada, fica o Administrador obrigado a ratear entre os subscritores que tiverem integralizado suas Cotas, na proporção das Cotas subscritas e integralizadas, os recursos financeiros captados pelo Classe acrescido dos rendimentos líquidos auferidos pelas aplicações da Classe no período.
6.3.3. Exceto se de outra forma aprovado em Assembleia Especial de Cotistas, será outorgado aos Cotistas o direito de preferência na subscrição de novas Cotas.
6.3.4. Sendo aprovada pela Assembleia Especial de Cotistas nova emissão de Cotas, é facultada a integralização das novas Cotas emitidas mediante a realização de chamadas de capital, devendo a Assembleia Geral de Especial que aprovar a referida emissão e o eventual compromisso de investimento a ser firmado na época prever as regras e prazos para referida chamada de capital.
6.3.5. As novas emissões deverão utilizar o valor da cota de acordo com o disposto neste Anexo Descritivo.
6.4. Subscrição de Cotas. A subscrição das Cotas no âmbito de cada Oferta Pública será efetuada mediante assinatura do Boletim de Subscrição, que especificará as respectivas condições da subscrição e integralização. 6.4.1. No caso de ofertas públicas realizadas nos termos da Resolução CVM 160/22, o prazo máximo para a subscrição e integralização da totalidade das Cotas de cada emissão é de até 180 (cento e oitenta) dias a contar da data de divulgação do anúncio de início de distribuição. 6.4.2. Quando da primeira subscrição de Cotas, cada Cotista deverá assinar o termo de adesão a ser disponibilizado pelo Administrador, onde indicará um representante responsável pelo recebimento das comunicações a serem enviadas pelo Administrador, nos termos do Regulamento e deste Anexo Descritivo, fornecendo os competentes dados cadastrais, incluindo endereço completo, inclusive endereço eletrônico (e-mail), sendo que em caso de mudança, caberá a cada Cotista informar ao Administrador, a alteração de seus dados cadastrais.
6.4.3. Quando da subscrição das Cotas, e assinatura, para a respectiva Oferta, do Boletim de Subscrição e do Termo de Adesão, o investidor deverá atestar que tomou ciência (i) do teor do Regulamento e deste Anexo Descritivo; (ii) do teor do Prospecto do Fundo, quando existente; (iii) dos riscos associados ao investimento no Fundo; e (iv) da Política de Investimento descrita neste Anexo Descritivo. A depender da oferta, o investidor deverá assinar também a declaração de investidor profissional, conforme a necessidade, que poderá constar do respectivo Termo de Adesão e Ciência de Risco, nos termos da regulamentação em vigor.
6.4.4. A subscrição das Cotas deverá ser realizada até a data de encerramento da respectiva Oferta. As Cotas que não forem subscritas serão canceladas pelo Administrador.
6.5. Integralização de Cotas. A integralização das Cotas de cada emissão deverá ser realizada em moeda corrente nacional ou mediante a conferência de Ativos Imobiliários que sejam aprovados pelo Consultor Imobiliário e que atendam, cumulativamente à totalidade dos Critérios de Elegibilidade, na forma indicada no respectivo Boletim de Subscrição.
6.5.1. A integralização das Cotas em Ativos Imobiliários será permitida apenas aos Locatários, mediante a apresentação de Laudo de Avaliação, nos termos da regulamentação em vigor.
6.5.1.1. O Administrador deve tomar todas as cautelas e agir com elevados padrões de diligência para assegurar que as informações constantes do laudo de avaliação sejam verdadeiras, consistentes, corretas e suficientes, respondendo pela omissão nesse seu dever.
6.5.1.2. A integralização em bens e direitos deve ocorrer no prazo estabelecido pelo Anexo Descritivo ou no documento de aceitação da oferta, aplicando-se, em acréscimo ao artigo 78 da parte geral da Resolução CVM 175/22, o artigo 18 do Anexo Normativo III e, no que couber, os arts. 8º a 10, 89 e 98, § 2º, da Lei nº 6.404, de 1976.
6.5.1.3. As avaliações realizadas para fins desta Cláusula ou do artigo 40, § 3º, do Anexo Normativo III, devem observar, ainda, as regras contábeis que tratam da mensuração do valor justo dos bens e direitos avaliados.
6.5.2. O prazo máximo para a integralização das Cotas em Ativos Imobiliários será de até 120 (cento e vinte) dias contados da referida subscrição.
6.5.3. Caso as Cotas sejam integralizadas em títulos e/ou valores mobiliários, será observada a forma de precificação dos referidos títulos e/ou valores mobiliários nos termos da regulamentação vigente, sendo atendidas ainda as correspondentes obrigações fiscais, quando existirem.
6.6. As Cotas poderão ser negociadas, no mercado secundário, em bolsa de valores administrado pela B3.
7. AMORTIZAÇÃO, RESGATE E LIQUIDAÇÃO
7.1. Amortização. As Cotas serão amortizadas, proporcionalmente ao montante que o valor de cada Cota representa relativamente ao Patrimônio Líquido da Classe, sempre que houver desinvestimentos nos Ativos Imobiliários integrantes do patrimônio do Fundo, nos termos e prazos legais.
7.2. A amortização parcial das Cotas para redução do patrimônio do Fundo implicará a manutenção da quantidade de cotas existentes por ocasião do desinvestimento ou qualquer pagamento relativo aos ativos integrantes do patrimônio do Fundo, com a consequente redução do seu valor, na proporção da diminuição do patrimônio do Fundo.
7.3. De acordo com o disposto no artigo 2º da Lei nº 8.668/93, o Cotista não poderá requerer o resgate de suas Cotas.
7.3.1. Não haverá resgate de Cotas, exceto quando da liquidação da Classe. A amortização será feita mediante rateio das quantias a serem distribuídas pelo número de Cotas integralizadas existentes.
7.4. Liquidação. No caso de dissolução ou liquidação, o valor do patrimônio do Fundo será partilhado entre os Cotistas, após a alienação dos Ativos do Fundo, na proporção de suas Cotas, após o pagamento de todas as dívidas e despesas do Fundo.
7.4.1. O Fundo será liquidado exclusivamente por meio de deliberação dos Cotistas reunidos Assembleia Geral de Cotistas, nos termos do Regulamento, ou nos demais casos previstos no Regulamento, na legislação e regulamentação específicos.
7.4.2. A Classe será liquidada por deliberação da Assembleia Especial.
7.4.3. Nas hipóteses de liquidação da Classe, o Auditor Independente deverá emitir parecer sobre a demonstração da movimentação do Patrimônio Líquido da Classe, compreendendo o período entre a data das últimas demonstrações financeiras auditadas e a data da efetiva liquidação da Classe.
7.4.4. Deverá constar das notas explicativas às demonstrações financeiras da Classe a análise quanto a terem os valores das eventuais amortizações sido ou não efetuados em condições equitativas e de acordo com a regulamentação pertinente, bem como quanto à existência ou não de débitos, créditos, ativos ou passivos não contabilizados.
7.4.5. Após a partilha de que trata a Cláusula 7.4.3, acima, os Cotistas passarão a ser os únicos responsáveis pelos processos judiciais e administrativos da Classe, eximindo o Administrador e quaisquer outros prestadores de serviço da Classe de qualquer responsabilidade ou ônus, exceto em caso de comprovado dolo ou culpa do Administrador ou de qualquer outro prestador de serviço contratado pela Classe.
7.4.6. Nas hipóteses de liquidação ou dissolução do Classe, renúncia ou substituição do Administrador, os Cotistas se comprometem a providenciar imediatamente a respectiva substituição processual nos eventuais processos judiciais e administrativos de que a Classe seja parte, de forma a excluir o Administrador do respectivo processo.
7.4.7. Os valores provisionados em relação aos processos judiciais ou administrativos de que o Fundo é parte não serão objeto de partilha por ocasião da liquidação ou dissolução prevista no acima, até que a substituição processual nos respectivos processos judiciais ou administrativos seja efetivada, deixando o Administrador de figurar como parte dos processos.
7.4.8. O Administrador, em nenhuma hipótese, após a partilha, substituição ou renúncia, será responsável por qualquer depreciação dos Ativos da Classe, ou por eventuais prejuízos verificados no processo de liquidação da Classe, exceto em caso de comprovado dolo ou culpa.
7.4.9. Após a partilha do Ativo, o Administrador deverá promover o cancelamento do registro da Classe, mediante o encaminhamento à CVM, no prazo de 15 (quinze) dias, da seguinte documentação:
(i) o termo de encerramento firmado pelo Administrador em caso de pagamento integral aos Cotistas, ou a ata da Assembleia Especial de Cotistas que tenha deliberado a liquidação da Classe, quando for o caso;
(ii) a demonstração de movimentação de patrimônio da Classe, acompanhada do parecer do Auditor Independente; e
(iii) o comprovante da entrada do pedido de baixa de registro no CNPJ - Cadastro Nacional da Pessoa Jurídica.
7.4.10. Em qualquer hipótese, a liquidação de Ativos será realizada com observância das normas operacionais estabelecidas pela CVM.
8. PATRIMÔNIO LÍQUIDO, PROPRIEDADE FIDUCIÁRIA E PROVISIONAMENTO
8.1. O patrimônio da Classe equivale à soma dos Ativos da Classe, acrescido dos valores a receber, e reduzido das exigibilidades. (“Patrimônio Líquido da Classe”).
8.2. Os bens e direitos integrantes do patrimônio da Classe serão de exclusiva responsabilidade do Administrador, e serão adquiridos pelo Administrador, conforme o caso, em caráter fiduciário pelo Administrador, por conta e em benefício da Classe e dos Cotistas, cabendo ao Administrador administrar, negociar e dispor desses bens ou direitos, bem como exercer todos os direitos inerentes a eles, com o fim exclusivo de realizar o objeto e a Política de Investimento da Classe, obedecidas as decisões tomadas pela Assembleia Geral e/ou Especial.
8.3. No instrumento de aquisição de bens e direitos integrantes do patrimônio da Classe, o Administrador fará constar as restrições decorrentes da propriedade fiduciária, previstas neste Anexo Descritivo, e destacará que os bens adquiridos constituem patrimônio da Classe.
8.4. Os bens e direitos integrantes do patrimônio da Classe, em especial os imóveis eventualmente mantidos sob a propriedade fiduciária do Administrador, bem como seus frutos e rendimentos, não se comunicam com o patrimônio do Administrador.
8.5. Provisionamento. Caso a Instituição Administradora identifique a possibilidade de perda nos investimentos integrantes da carteira da Classe, este deverá efetuar o provisionamento de tais perdas, de acordo com as normas contábeis vigentes.
8.5.1. As perdas previstas com ativos integrantes da carteira do Fundo devem ser estimadas na data do balanço com base nas informações objetivas então disponíveis e provisionadas. Como exemplo de perda de ativos provisionados inclui a perda, de natureza permanente, nas participações societárias de natureza permanente.
8.6. Os seguintes eventos obrigarão o Administrador a verificar se o Patrimônio Líquido da Classe está negativo:
(i) inadimplência de obrigações financeiras de devedor e/ou emissor de Ativos Imobiliários detidos pela Classe que representem mais de 10% (dez por cento) de seu Patrimônio Líquido, naquela data de referência;
(ii) pedido de recuperação extrajudicial, de recuperação judicial, ou de falência de devedor e/ou emissor de Ativos Imobiliários detidos pela Classe; e
- (iii) condenação do Fundo e/ou da Classe de natureza judicial e/ou arbitral e/ou administrativa e/ou outras similares ao pagamento de mais de 10% (dez por cento) de seu Patrimônio Líquido.
8.6.1. Caso o Administrador verifique que o Patrimônio Líquido da Classe Única está negativo, deverá adotar as medidas aplicáveis previstas na Resolução 175.
9. APURAÇÃO DO VALOR DOS ATIVOS
9.1. A apuração do valor dos Ativos Alvo e dos Ativos de Liquidez que sejam títulos e valores mobiliários, integrantes da carteira da Classe, é de responsabilidade do Custodiante, cabendo-lhe calcular os valores dos ativos a partir dos seus critérios, metodologia e fontes de informação, de acordo com a regulamentação vigente, devendo o Administrador manter sempre contratada instituição custodiante, caso assim exigido nos termos da regulamentação em vigor.
9.2. O critério de precificação dos Ativos Alvo e dos Ativos de Liquidez que sejam títulos e valores mobiliários é reproduzido no manual de precificação dos ativos do Custodiante, se for o caso.
9.3. Apuração das Demonstrações Financeiras. As demonstrações contábeis da Classe serão apuradas da seguinte forma:
(i) os investimentos nos Ativos Imobiliários serão contabilizados pelo valor nominal corrigido pela variação patrimonial ou valor de mercado conforme Laudo de Avaliação, elaborado quando da aquisição do imóvel e atualizado em periodicidade não inferior a anual, com observância aos eventuais procedimentos e critérios estabelecidos na legislação e regulamentação em vigor;
(ii) os Ativos de Renda Fixa integrantes da carteira da Classe, como títulos públicos, serão avaliados a preço de mercado, nos termos do Manual de Marcação a Mercado do Administrador; e
(iii) os Ativos de Renda Fixa que sejam títulos privados serão avaliados a preços de mercado, nos termos do Manual de Marcação a Mercado do Administrador, de maneira a refletir qualquer desvalorização ou compatibilizar seu valor ao de transações realizadas por terceiros. Caso não tenham preço de mercado serão carregados na curva do ativo.
10. POLÍTICA DE DISTRIBUIÇÃO DE RESULTADOS
10.1. Resultados Apurados no Exercício Findo. A Classe adota como política de distribuição de resultados a distribuição a seus Cotistas de, no mínimo, 95% (noventa e cinco por cento) dos resultados, calculados com base nas disponibilidades de caixa existentes, consubstanciado em balanço semestral encerrado em 30 de junho e 31 de dezembro de cada ano, a ser pago na forma deste Anexo Descritivo, salvo o disposto abaixo com relação à Reserva de Contingência.
10.1.1. Entende-se por resultado da Classe, o produto decorrente do recebimento direto ou indireto dos valores das receitas de locação, ou arrendamento, ou venda ou cessão dos direitos reais dos imóveis, ações ou cotas de sociedades ou de fundos de investimento imobiliários integrantes do patrimônio da Classe, bem como os eventuais rendimentos oriundos de investimentos em Ativos de Renda Fixa, subtraídos os valores da depreciação dos imóveis, as despesas operacionais, a Reserva de Contingência e as demais despesas previstas neste Anexo Descritivo para a manutenção da Classe, em conformidade com a regulamentação em vigor.
10.1.2. Os rendimentos auferidos pela Classe (já descontados das despesas ordinárias da Classe) serão distribuídos aos Cotistas, mensalmente, até o 10º (décimo) dia útil do mês subsequente ao recebimento dos recursos pela Classe, a título de antecipação dos rendimentos do semestre a serem distribuídos, sendo que, eventual saldo de resultado não distribuído como antecipação será pago no prazo máximo de 10 (dez) dias úteis, após a realização da Assembleia Especial, podendo referido saldo ter outra destinação dada pela Assembleia de Especial, com base em eventual proposta e justificativa apresentada pelo Administrador.
10.1.3. Farão jus aos rendimentos de que trata o parágrafo anterior os titulares de Cotas da Classe no fechamento do último dia de cada mês, de acordo com as contas de depósito mantidas pelo Administrador.
10.1.4. Para arcar com as despesas ordinárias de manutenção da Classe e extraordinárias dos imóveis integrantes do patrimônio da Classe, se houver, poderá ser formada uma Reserva de Contingência pelo Administrador, a qualquer momento, mediante comunicação prévia aos Cotistas da Classe, por meio da retenção de até 5% (cinco por cento) ao mês do valor a ser distribuído aos Cotistas, a qual será composta do montante equivalente a, no mínimo, 12 (doze) meses de despesas ordinárias da Classe e limitada a 2% (dois por cento) do Patrimônio Líquido da Classe. Entende-se por despesas extraordinárias aquelas que não se refiram aos gastos rotineiros de manutenção dos imóveis, e que sejam de responsabilidade do proprietário do imóvel nos termos dos respectivos Contratos de Locação Atípica.
11. REGIME DE RESPONSABILIDADE DOS COTISTAS
11.1. A responsabilidade dos Cotistas não é limitada ao valor por eles subscrito, de forma que, em caso de eventual Patrimônio Líquido da Classe negativo, os Cotistas podem ser chamados para aportar recursos adicionais no Fundo ou na Classe. O investimento na Classe somente será admitido mediante assinatura, pelo investidor, de “Termo de Ciência e Assunção de Responsabilidade Ilimitada” a ser enviado por ocasião da subscrição de Cotas.
11.1. Não obstante o disposto no item 11.1. acima e o fato de a Classe ser constituída sob o regime condominial de responsabilidade ilimitada, a responsabilidade dos Cotistas permanecerá limitada especificamente quanto às obrigações legais ou contratuais da Classe que sejam relativas aos imóveis e demais empreendimentos imobiliários integrantes de seu patrimônio, assim qualificados pelo art. 40 do Anexo Normativo III da Resolução CVM 175, tendo em vista o disposto no art. 13, II, da Lei nº 8.668/1993, e observadas as disposições regulatórias e demais orientações editadas pela CVM acerca da matéria. Em virtude desta disposição, caso o Patrimônio Líquido da Classe esteja negativo, os Cotistas não poderão ser chamados a aportar recursos
adicionais na Classe para fins de satisfação de tais obrigações legais ou contratuais específicas, aplicando-se, no que couber, o disposto na Resolução CVM 175 e no Código Civil acerca do regime de insolvência.
12. RISCOS
12.1. Fatores de Risco. Tendo em vista a natureza dos investimentos a serem realizados pela Classe, os Cotistas devem estar cientes dos riscos a que estão sujeitos os investimentos e aplicações da Classe, conforme descritos abaixo, não havendo, garantias, portanto, de que o capital efetivamente integralizado será remunerado conforme expectativa dos Cotistas.
12.2. Riscos relacionados à liquidez. A aplicação em cotas de um fundo de investimento imobiliário apresenta algumas características particulares quanto à realização do investimento. O investidor deve observar o fato de que os fundos de investimento imobiliário são constituídos na forma de condomínios fechados, não admitindo o resgate convencional de suas cotas, fator que pode influenciar na liquidez das cotas no momento de sua eventual negociação no mercado secundário.
Sendo assim, os fundos de investimento imobiliário encontram pouca liquidez no mercado brasileiro, podendo os titulares de cotas de fundos de investimento imobiliário ter dificuldade em realizar a negociação de suas cotas no mercado secundário, inclusive correndo o risco de permanecer indefinidamente com as cotas adquiridas, mesmo sendo estas objeto de negociação no mercado de bolsa ou de balcão organizado. Desse modo, o investidor que adquirir as Cotas deverá estar consciente de que o investimento no Classe consiste em investimento de longo prazo.
12.3. Riscos de bloqueio à negociação de cotas. As Cotas objeto de cada distribuição pública somente serão liberadas para negociação no secundário após o encerramento da respectiva oferta. Desta forma, caso o Cotista opte pelo desinvestimento na Classe antes do encerramento de cada uma das ofertas, não poderá realizar esse desinvestimento por meio da negociação de suas Cotas no ambiente da B3.
12.4. Riscos relativos à rentabilidade do investimento. O investimento em cotas de uma classe de fundo de investimento imobiliário é uma aplicação em valores mobiliários de renda variável, o que pressupõe que a rentabilidade das Cotas dependerá do resultado da administração dos investimentos realizados pela Classe. No caso em questão, os valores a serem distribuídos aos Cotistas dependerão do resultado da Classe, que por sua vez, dependerá preponderantemente das receitas provenientes da exploração comercial dos Ativos Imobiliários.
Os Cotistas da Classe farão jus ao recebimento de resultados que lhes serão pagos a partir da percepção, pela Classe, dos valores pagos pelos locatários dos Ativos Imobiliários pertencentes à Classe, a título de locação, assim como pelos resultados obtidos a partir da eventual venda dos Ativos Imobiliários e/ou da venda, resgate e/ou rentabilidade dos Ativos de Renda Fixa.
Adicionalmente, vale ressaltar que poderá haver um lapso de tempo entre a data de captação de recursos pela Classe e a data de aquisição dos Ativos Imobiliários, desta forma, os recursos
captados pela Classe, enquanto não investidos nos Ativos Imobiliários, serão aplicados nos Ativos de Renda Fixa, o que poderá impactar negativamente na rentabilidade da Classe.
12.5. Risco relativo à concentração e pulverização. Poderá ocorrer situação em que um único Cotista venha a integralizar parcela substancial da emissão ou mesmo a totalidade das Cotas da Classe, passando tal Cotista a deter uma posição expressivamente concentrada, fragilizando, assim, a posição dos eventuais Cotistas minoritários.
Nesta hipótese, não obstante as medidas de proteção aos Cotistas previstas neste Anexo Descritivo, há possibilidade de: (i) que deliberações sejam tomadas pelo Cotista majoritário em função de seus interesses exclusivos em detrimento da Classe e/ou dos Cotistas minoritários; e (ii) alteração do tratamento tributário da Classe e/ou dos Cotistas.
12.6. Risco de diluição. Na eventualidade de novas emissões da Classe, os Cotistas incorrerão no risco de terem a sua participação no capital da Classe diluída.
12.7. Não existência de garantia de eliminação de riscos. As aplicações realizadas na Classe não contam com garantia do Administrador, do Consultor Imobiliário ou de qualquer instituição pertencente ao mesmo conglomerado do Administrador e/ou do Consultor Imobiliário ou com qualquer mecanismo de seguro ou, ainda do Fundo Garantidor de Créditos - FGC.
12.8. Risco de desapropriação. Por se tratar de investimento preponderante nos Ativos Imobiliários, há possibilidade de que ocorra a desapropriação, parcial ou total, de imóveis integrantes do patrimônio da Classe. Tal desapropriação pode acarretar a interrupção, temporária ou definitiva, do pagamento dos aluguéis decorrentes da locação de tais imóveis, bem como a perda da propriedade, podendo impactar a rentabilidade da Classe.
Em caso de desapropriação, o Poder Público deve pagar à Classe, na qualidade de proprietário do imóvel desapropriado, uma indenização definida levando em conta os parâmetros do mercado. Tal evento culminará na amortização proporcional das Cotas da Classe.
Adicionalmente, vale ressaltar que não existe garantia de que a indenização seja equivalente ao valor de mercado do imóvel desapropriado.
12.9. Risco de sinistro. No caso de sinistro envolvendo a integridade física dos imóveis objeto de investimento pela Classe, os recursos obtidos pela cobertura do seguro dependerão da capacidade de pagamento da companhia seguradora contratada, nos termos da apólice exigida, bem como as indenizações a serem pagas pelas seguradoras poderão ser insuficientes para a reparação do dano sofrido, observadas as condições gerais das apólices. Na hipótese de os valores pagos pela seguradora virem a não ser suficientes para reparar o dano sofrido, deverá ser convocada Assembleia Especial de Cotistas para que os Cotistas deliberem o procedimento a ser adotado.
12.10. Risco de despesas extraordinárias. A Classe, na qualidade de proprietário dos Ativos Imobiliários, estará eventualmente sujeito ao pagamento de despesas extraordinárias, tais como rateios de obras e reformas, pintura, decoração, conservação, instalação de equipamentos de
segurança, indenizações trabalhistas, bem como quaisquer outras despesas que não sejam rotineiras na manutenção dos imóveis integrantes do patrimônio da Classe. Não obstante o Regulamento prever Reserva de Contingência, o pagamento de tais despesas pode ensejar uma redução na rentabilidade das Cotas da Classe. A Classe estará sujeita a despesas e custos decorrentes de ações judiciais necessárias para a cobrança de aluguéis inadimplidos, ações judiciais (despejo, renovatória, revisional, entre outras), bem como quaisquer outras despesas inadimplidas pelos locatários, tais como tributos, despesas condominiais, bem como custos para reforma ou recuperação de imóveis.
Adicionalmente, a Classe está sujeita ao risco dos Locatários reterem os valores de aluguel em razão de obras ou benfeitorias necessárias que venham a ser realizadas nos Ativos Imobiliários às expensas dos Locatários, no todo ou em parte, inclusive nas hipóteses em que tais obras ou benfeitorias necessárias sejam de valor superior ao montante disponível para utilização pelo Fundo na Reserva de Contingência.
12.11. Risco das contingências ambientais. Por se tratar de investimento em imóveis, eventuais contingências ambientais podem implicar em responsabilidades pecuniárias (indenizações e multas por prejuízos causados ao meio ambiente) para a Classe e eventualmente na rescisão dos contratos de locação, circunstâncias que afetam a rentabilidade da Classe.
12.12. Riscos relativos à atividade empresarial. É característica das locações sofrerem variações em seus valores em função do comportamento da economia como um todo. Deve ser destacado que alguns fatores podem ocasionar o desaquecimento de diversos setores da economia, principalmente em decorrência de crises econômicas, sejam elas oriundas de outros países ou mesmo do nosso, com reflexos na redução do poder aquisitivo em geral, ou até mesmo pela falta de segurança na localidade onde se situam os imóveis objeto de investimento pela Classe, podendo acarretar redução nos valores das locações, após o término da vigência dos contratos de locação, entre outras situações.
12.13. Risco de concentração da carteira da Classe. A Classe destinará os recursos captados para a aquisição de Ativos, que integrarão o patrimônio da Classe, de acordo com a sua Política de Investimento.
Independentemente da possibilidade de aquisição de diversos Ativos Imobiliários pela Classe, não há qualquer indicação na Política de Investimento sobre a quantidade de Ativos Imobiliários que a Classe deverá adquirir ou do número mínimo de Ativos Imobiliários que deverá integrar a carteira de investimentos da Classe, inclusive após o término da vigência dos Contratos de Locação Atípica e/ou Contratos de Locação Convencional, quando poderá ser alienada a totalidade ou parte dos Ativos Imobiliários. Tal situação poderá gerar uma concentração da carteira da Classe, estando a Classe exposta aos riscos inerentes a essa situação (vacância, risco de crédito dos locatários, desvalorização etc.).
12.14. Riscos tributários. A Lei n.º 8.668/93 e a Lei n.º 9.779/99, estabelecem que os fundos de investimento imobiliário são isentos de imposto sobre a renda e proventos de qualquer natureza em sua receita operacional, desde que (i) distribuam, pelo menos, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete
semestral encerrado em 30 de junho e 31 de dezembro de cada ano; e (ii) apliquem recursos em empreendimentos imobiliários que não tenham como construtor, incorporador ou sócio, cotista que detenha, isoladamente ou em conjunto com pessoas a ele ligadas, percentual superior a 25% (vinte e cinco por cento) das Cotas.
Ainda de acordo com a mesma Lei, os dividendos distribuídos aos cotistas, quando distribuídos, e os ganhos de capital auferidos são tributados na fonte pela alíquota de 20% (vinte por cento). Não obstante, de acordo com o artigo 3º, parágrafo único, inciso II, da Lei n.º 11.033/04, conforme alterada pela Lei n.º 11.196, de 21 de novembro de 2005, ficam isentos do imposto de renda na fonte e na declaração de ajuste anual das pessoas físicas, os rendimentos distribuídos pela Classe cujas Cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado.
Esclarece, ainda, o mencionado dispositivo legal, que o benefício fiscal sobre o qual dispõe (i) será concedido somente nos casos em que a Classe possua, no mínimo, 50 (cinquenta) Cotistas e que (ii) não será concedido ao Cotista pessoa física titular de Cotas que representem 10% (dez por cento) ou mais da totalidade das Cotas da Classe ou cujas Cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pela Classe.
Os rendimentos das aplicações de renda fixa e variável realizadas pela Classe estarão sujeitas à incidência do Imposto de Renda Retido na Fonte a alíquota de 20% (vinte por cento), nos termos da Lei n.º 9.779/99, circunstância que poderá afetar a rentabilidade esperada para as cotas da Classe. Não estão sujeitos a esta tributação a remuneração produzida por Letras Hipotecárias, Certificados de Recebíveis Imobiliários e Letras de Crédito Imobiliário, nos termos da Lei n.º 12.024, de 27 de agosto de 2009, conforme alterada.
Ainda, embora as regras tributárias dos fundos estejam vigentes desde a edição do mencionado diploma legal, inclusive por ocasião da instalação de um novo mandato presidencial, existe o risco de tal regra ser modificada no contexto de uma eventual reforma tributária.
Assim, o risco tributário engloba o risco de perdas decorrentes da criação de novos tributos ou de interpretação diversa da legislação vigente sobre a incidência de quaisquer tributos ou a revogação de isenções vigentes, sujeitando a Classe ou seus Cotistas a novos recolhimentos não previstos inicialmente.
12.15. Risco institucional. A economia brasileira apresentou diversas alterações desde a implementação do Plano Real. Tais ajustes têm implicado na realização de reformas constitucionais, administrativas, previdenciárias, sociais, fiscais, políticas, trabalhistas, e outras, as quais, em princípio têm dotado o País de uma estrutura mais moderna, de forma a alcançar os objetivos sociais e econômicos capazes de torná-lo mais desenvolvido e competitivo no âmbito da economia mundial, atraindo dessa forma os capitais de que necessita para o seu crescimento.
Nesse processo, acredita-se no fortalecimento dos instrumentos existentes no mercado de capitais, dentre os quais, destacam-se os fundos de investimento imobiliário. Não obstante, a integração das economias acaba gerando riscos inerentes a este processo. Evidentemente, nessas
circunstâncias, a economia brasileira se vê obrigada a promover os ajustes necessários, tais como alteração na taxa básica de juros praticada no País, aumento na carga tributária sobre rendimentos e ganhos de capital dos instrumentos utilizados pelos agentes econômicos, e outras medidas que podem provocar mudanças nas regras utilizadas no nosso mercado.
A Classe desenvolverá suas atividades no mercado brasileiro, estando sujeito, portanto, aos efeitos da política econômica praticada pelos Governos Federal, Estaduais e Municipais.
12.16. Riscos macroeconômicos gerais. A Classe está sujeita, direta ou indiretamente, às variações e condições dos mercados de capitais, especialmente dos mercados de câmbio, juros, bolsa e derivativos, que são afetados principalmente pelas condições políticas e econômicas nacionais e internacionais.
O Governo Federal frequentemente intervém na economia do País e ocasionalmente realiza modificações significativas em suas políticas e normas. As medidas tomadas pelo Governo Federal para controlar a inflação, além de outras políticas e normas, frequentemente implicaram aumento das taxas de juros, mudança das políticas fiscais, controle de preços, desvalorização cambial, controle de capital e limitação às importações, entre outras medidas, poderão resultar em perdas para os Cotistas. As atividades da Classe, situação financeira, resultados operacionais e o preço de mercado das Cotas de emissão da Classe podem vir a ser prejudicados de maneira relevante por modificações nas políticas ou normas que envolvam ou afetem certos fatores, tais como:
| (i) | política monetária, cambial e taxas de juros; |
|---|---|
| (ii) | políticas governamentais aplicáveis às atividades e ao setor de atuação dos Locatários ou de terceiros locatários; |
| (iii) | greve de portos, alfândegas e receita federal; |
| (iv) | inflação; |
| (v) | instabilidade social; |
| (vi) | liquidez dos mercados financeiros e de capitais domésticos; |
| (vii) | política fiscal e regime fiscal estadual e municipal; |
| (viii) | racionamento de energia elétrica; e |
| (ix) | outros fatores políticos, sociais e econômicos que venham a ocorrer no Brasil ou que o afetem. |
As políticas futuras do Governo Federal podem contribuir para uma maior volatilidade no mercado de títulos e valores mobiliários brasileiro e dos títulos e valores mobiliários emitidos no exterior por empresas brasileiras. Adicionalmente, eventuais crises políticas podem afetar a
confiança dos investidores e do público consumidor em geral, resultando na desaceleração da economia e prejudicando o preço de mercado das ações das companhias listadas para negociação no mercado de títulos e valores mobiliários brasileiro.
Considerando que é um investimento de longo prazo e voltado à obtenção de renda, pode haver alguma oscilação do valor de mercado das Cotas para negociação no mercado secundário no curto prazo podendo, inclusive, acarretar perdas no capital aplicado para o investidor que pretenda negociar sua Cota no mercado secundário no curto prazo.
12.17. Riscos do prazo. Considerando que a aquisição de Cotas da Classe é um investimento de longo prazo, pode haver alguma oscilação do valor da Cota, havendo a possibilidade, inclusive, de acarretar perdas do capital aplicado ou ausência de demanda na venda das Cotas em mercado secundário.
12.18. Risco jurídico. Toda a arquitetura do modelo financeiro, econômico e jurídico desta Classe considera um conjunto de rigores e obrigações de parte a parte estipuladas através de contratos públicos ou privados tendo por diretrizes a legislação em vigor. Entretanto, em razão da pouca maturidade e da falta de tradição e jurisprudência no mercado de capitais brasileiro, no que tange a este tipo de operação financeira, em situações de estresse, poderá haver perdas por parte dos Investidores em razão do dispêndio de tempo e recursos para manutenção do arcabouço contratual estabelecido.
12.19. Riscos de crédito. Os Cotistas da Classe terão direito ao recebimento de rendimentos que serão, basicamente, decorrentes dos valores pagos a título de aluguel dos imóveis objeto de investimento pela Classe. Dessa forma, tendo em vista que a totalidade dos Ativos Imobiliários será, ao menos em um primeiro momento, locada aos Locatários, mediante a celebração dos Contratos de Locação Atípica e/ou dos Contratos de Locação Convencional, a Classe estará exposta a riscos de crédito concentrados em poucos devedores, ou seja, os riscos de não pagamento ou não cumprimento de outras obrigações decorrentes dos Contratos de Locação Atípica e/ou dos Contratos de Locação Convencional, por parte dos locatários, incluindo, mas não se limitando, ao Banrisul, das sociedades subsidiárias, coligadas e/ou controladas pelo Banrisul.
Excluído:, por parte do
Adicionalmente, na hipótese de rescisão ou término do prazo dos Contratos de Locação Atípica, sem que a renovação seja realizada junto aos Locatários, a Classe poderá estar sujeito ao risco de não pagamento ou não cumprimento de outras obrigações decorrentes dos contratos de locação a serem firmados, por parte dos terceiros que venham a locar os Ativos Imobiliários.
12.20. Risco de amortização extraordinária após a aquisição dos Ativos Imobiliários. Caso restem recursos no caixa da Classe após a realização de emissões de Cotas e posterior aquisição dos Ativos Imobiliários, será realizada amortização antecipada das Cotas no montante de tal saldo de caixa, resguardadas eventuais provisões e/ou reservas preestabelecidas no Regulamento, e este fato poderá impactar negativamente na rentabilidade esperada pelo investidor, uma vez que não existe a garantia de que o investidor conseguirá reinvestir tais recursos à mesma rentabilidade esperada da Classe.
12.21. Risco Imobiliário. É o risco de desvalorização de um imóvel, ocasionado por, não se limitando, fatores como: (i) fatores macroeconômicos que afetem toda a economia, (ii) mudança de zoneamento ou regulatórios que impactem diretamente o local do imóvel, seja possibilitando a maior oferta de imóveis (e, consequentemente, deprimindo os preços dos alugueis no futuro) ou que eventualmente restrinjam os possíveis usos do imóvel limitando sua valorização ou potencial de revenda, (iii) mudanças socioeconômicas que impactem exclusivamente a microrregião, afetando a área de influência para uso comercial, (iv) alterações desfavoráveis do trânsito que limitem, dificultem ou impeçam o acesso ao imóvel, (v) restrições de infraestrutura e serviços públicos no futuro como capacidade elétrica, telecomunicações, transporte público entre outros, e (vi) a expropriação (desapropriação) do imóvel em que o pagamento compensatório não reflita o ágio e/ou a apreciação histórica.
12.22. Riscos decorrentes do término da vigência dos Contratos de Locação Atípica: Após o término da vigência dos Contratos de Locação Atípica, os Ativos Imobiliários poderão ser (i) alienados ou (ii) objeto de locação convencional, sob o regime da Lei n.º 8.245/91, aos próprios Locatários ou a terceiros. Não há garantias de que após a vigência dos Contratos de Locação Atípica, a Classe consiga realizar a alienação ou a locação convencional dos Ativos Imobiliários, aos Locatários ou a terceiros, em valores satisfatórios ou suficientes para a manutenção da rentabilidade apresentada pela Classe até então. Ainda que os Locatários detenham a Opção de Compra, não há garantias de que a referida Opção de Compra será exercida para todos os Ativos Imobiliários de propriedade da Classe, podendo a Classe, após o término da vigência dos Contratos de Locação Atípica, remanescer com Ativos Imobiliários que os Locatários não demonstrem o interesse em exercer a Opção de Compra, ou mesmo, renovar a locação.
Adicionalmente, após o término da vigência dos Contratos de Locação Atípica, na hipótese de celebração de Contratos de Locação Convencional, sob o regime da Lei n.º 8.245/91, os valores dos aluguéis a serem obtidos pela Classe com os respectivos Ativos Imobiliários poderão ser consideravelmente inferiores àqueles obtidos durante a vigência dos Contratos de Locação Atípica, causando a diminuição dos rendimentos a serem pagos pela Classe aos Cotistas.
Excluído: contratos Excluído: locação convencional
Na hipótese de ser realizada a venda dos Ativos Imobiliários após o término da vigência dos Contratos de Locação Atípica, inclusive mediante o exercício da Opção de Compra, o Administrador realizará a amortização das Cotas da Classe. Nesta hipótese o Cotista poderá ter seu horizonte original de investimento reduzido e poderá não conseguir reinvestir os recursos recebidos com a mesma remuneração proporcionada pela Classe, não sendo devida pela Classe, pelo Administrador, pelo Consultor Imobiliário ou pelos Locatários qualquer multa ou penalidade, a qualquer título, em decorrência deste fato.
12.23. Risco de atraso de obra. Os Ativos Imobiliários que serão adquiridos para posterior formalização dos Contratos de Locação Atípica com os Locatários poderão estar (i) construídos e necessitando adaptações e/ou reformas, (ii) em construção ou (iii) ser apenas terrenos para construção em favor da Classe.
Dessa forma, estão sujeitos ao risco de atraso na execução das obras ou na obtenção de todas as autorizações, não se limitando às autorizações administrativas e ambientais da obra, inclusive na obtenção do “habite-se”.
O atraso na obra, a obtenção das autorizações administrativas, ambientais, dentre outras que forem necessárias poderão ocasionar o atraso na entrega e aceitação do Ativo Imobiliário pelo Locatário, quando terão início o pagamento dos aluguéis à Classe, sem prejuízo de eventuais multas por atraso na entrega do Ativo Imobiliário devidas ao Locatário, impactando a rentabilidade da Classe e a expectativa de rendimento dos Cotistas .
12.24. Risco de Patrimônio Líquido da Classe e de Procedimento de Insolvência. A Classe é constituída sob o regime condominial de responsabilidade ilimitada de Cotistas, de modo que eventuais perdas patrimoniais da Classe não estão, em regra, limitadas ao valor do capital subscrito pelos Cotistas, que podem ser futuramente chamados a aportar recursos adicionais na Classe em caso de verificação de Patrimônio Líquido da Classe negativo. Não obstante, em virtude do disposto no art. 13, II, da Lei nº 8.668/1993, a responsabilidade dos Cotistas permanecerá limitada especificamente quanto às obrigações legais ou contratuais da Classe que sejam relativas aos imóveis e demais empreendimentos imobiliários integrantes de seu patrimônio, assim qualificados pelo art. 40 do Anexo Normativo III da Resolução CVM 175, de modo que os Cotistas não poderão ser chamados a aportar recursos adicionais na Classe para fins de satisfação de tais obrigações legais ou contratuais específicas, ainda que a classe seja constituída sob o regime condominial de responsabilidade ilimitada. Considerando o caráter recente das alterações legislativas e regulatórias envolvendo o regime condominial de responsabilidade cotistas e ausência de casos concretos que possam servir de referência ou parâmetro, ainda não há clareza sobre qual serão a interpretação ou o tratamento conferido ao tema pelos credores da Classe, garantidores das obrigações, outros terceiros interessados ou mesmo o poder judiciário.
Não se pode descartar que, havendo Patrimônio Líquido da Classe negativo e obrigações relacionadas a imóveis e empreendimentos imobiliários pendentes de pagamento, a Classe possa ser submetida a pedido de declaração judicial de insolvência, mesmo sendo constituída sob o regime condominial de responsabilidade ilimitada, inexistindo previsibilidade sobre quais seriam as regras, procedimentos e repercussões relativos a eventual procedimento de insolvência que seja declarado sobre classes de cotas de emissão de fundos de investimento com tais características. Nos termos da legislação vigente, na hipótese de uma classe de cotas de emissão de fundos de investimento ter sua insolvência declarada judicialmente, tal declaração produziria, dentre outros: (i) o vencimento antecipado de dívidas sob sua responsabilidade; (ii) a arrecadação de bens suscetíveis de penhora (atuais ou adquiridos no curso do processo); e/ou (iii) execução por concurso universal de credores, o que poderá afetar adversamente o patrimônio da Classe e, por conseguinte, acarretar perdas aos Cotistas.
12.25. Demais riscos. A Classe também poderá estar sujeito a outros riscos advindos de motivos alheios ou exógenos, tais como moratória, guerras, revoluções, mudanças nas regras aplicáveis aos Ativos de Renda Fixa, mudanças impostas aos Ativos de Renda Fixa integrantes da carteira, alteração na política econômica e decisões judiciais.
| 13. | ASSE | MBLEIA GERAL | |
|---|---|---|---|
| 13.1. contar | O Fun apenas | do terá Assembleias Especiais de Cotistas, nos termos do Anexo Descritivo, por com Classe de Cotas. | |
| 13.2. compe | É da c tências | ompetência privativa da Assembleia Especial de Cotistas, sem prejuízo das demais previstas neste Anexo Descritivo: | |
| (i) | deliberar sobre as demonstrações financeiras apresentadas pelo Administrador; | ||
| (ii) | alteração do Regulamento do Fundo; | ||
| (iii) | destituição do Administrador; | ||
| (iv) | eleição de substitutos do Administrador; | ||
| (v) | autorização para a emissão de novas cotas da Classe; | ||
| (vi) | deliberação sobre a fusão, incorporação, cisão e transformação da Classe; | ||
| (vii) | deliberação quanto à dissolução e liquidação da Classe, quando não prevista e disciplinada neste Anexo Descritivo; | ||
| (viii) | deliberação quanto à alteração do mercado em que as Cotas são admitidas à negociação; | ||
| (ix) | eleição e destituição dos representantes dos Cotistas, bem como a fixação de sua remuneração, se houver, e aprovação do valor máximo das despesas que poderão ser incorridas no exercício de sua atividade; | ||
| (x) | aumento dos Encargos da Classe; | ||
| (xi) | deliberação sobre as situações de conflitos de interesses; | ||
| (xii) | alteração do prazo de duração da Classe; | ||
| (xiii) | deliberar sobre eventuais renegociações dos Contratos de Locação Atípica com os Locatários, nas hipóteses em que tais renegociações tratem dos seguintes assuntos: (i) redução do valor do aluguel; (ii) outorga de carência para o pagamento do aluguel; (iii) redução do prazo da locação; (iv) rescisão do Contrato | ||
| de Locação Atípica; (v) renúncia, pela Classe, no recebimento de multas, indenizações e/ou quaisquer penalidades previstas nos Contratos de Locação Atípica e devidas pelos Locatários; e/ou (vi) alteração de índice de correção do valor dos alugueis previsto nos Contratos de Locação Atípica; | Excluído:<#>deliberar sobre a locação dos Ativos Imobiliários a terceiros, que não os Locatários, nas hipóteses de (i) término dos prazos de locação estabelecidos nos Contratos de Locação Atípica sem que haja a renovação da locação aos Locatários ou (ii) no caso de rescisão antecipada de qualquer dos Contratos de Locação Atípica; ¶ ¶ |
(xiv) Desde que a proposta de aquisição não seja condizente com o valor de mercado indicado no respectivo Laudo de Avaliação, assim entendido como propostas cujo valor seja mais de 20% (vinte por cento) inferior ao valor mínimo indicado no respectivo Laudo de Avaliação, deliberar sobre a alienação dos Ativos Imobiliários, nas hipóteses de (i) término dos prazos de locação estabelecidos nos Contratos de Locação Atípica sem que haja a renovação da locação aos Locatários ou (ii) no caso de rescisão antecipada de qualquer dos Contratos de Locação Atípica, incluindo a deliberação a respeito da contratação da empresa que auxiliará a Classe na comercialização dos Ativos Imobiliários;
(xv) deliberar sobre a aprovação do Laudo de Avaliação sempre que se referir a bens e direitos utilizados na integralização de Cotas da Classe ou que sirva de sustentação à alienação dos Ativos Imobiliários; e
(xvi) deliberar sobre a aprovação da realização de permuta de Ativos Imobiliários, incluindo a aquisição de imóveis que não se enquadrem na Política de Investimento e nos Critérios de Elegibilidade descritos neste Anexo Descritivo, desde que sejam destinados à permuta por Ativos Imobiliários que se enquadrem na Política de Investimento e nos Critérios de Elegibilidade já mencionados.
13.2.1. O Regulamento do Fundo bem como este Anexo Descritivo poderão ser alterados, independentemente de Assembleia Especial, sempre que tal alteração:
(i) decorrer exclusivamente da necessidade de atendimento a normas legais ou regulamentares, exigências expressas da CVM, de entidade administradora de mercados organizados onde as cotas da Classe sejam admitidas à negociação, ou de entidade autorreguladora, nos termos da legislação aplicável e de convênio com a CVM;
(ii) for necessária em virtude da atualização dos dados cadastrais do administrador ou dos prestadores de serviços do Fundo, tais como alteração na razão social, endereço, página na rede mundial de computadores e telefone; e
(iii) envolver redução das taxas de administração, de custódia, de gestão ou de performance.
13.2.1.1. As alterações referidas nos itens (i) e (ii) da Cláusula acima devem ser comunicadas aos Cotistas, no prazo de até 30 (trinta) dias contado da data em que tiverem sido implementadas.
13.2.1.2. A alteração referida no inciso (iii) da Cláusula acima deve ser imediatamente comunicada aos Cotistas.
13.3. A convocação da Assembleia Especial pelo Administrador far-se-á mediante correspondência encaminhada a cada Cotista, por meio de correio eletrônico (e-mail), e disponibilizada na página do Administrador e, caso a distribuição de Cotas esteja em andamento,
dos distribuidores na rede mundial, contendo, obrigatoriamente, o dia, hora e local em que será realizada tal Assembleia, bem como, na ordem do dia, todas as matérias a serem deliberadas.
13.4. Independentemente das formalidades previstas neste Anexo Descritivo, considerar-se-á regular a Assembleia Especial a que comparecerem todos os Cotistas
13.5. O Administrador, o Custodiante, o Cotista ou o grupo de Cotistas que detenham no mínimo, 5% (cinco por cento) do total das Cotas emitidas, nos termos da legislação em vigor, podem convocar, a qualquer tempo, Assembleia Especial para deliberar sobre ordem do dia de interesse do Fundo, da Classe ou da comunhão de Cotistas.
13.6. O pedido de convocação de Assembleia Especial, quando realizado pelo Cotistas, deverá ser direcionado ao Administrador, que deverá, no prazo máximo de 30 (trinta) dias contado do recebimento, convocar a Assembleia Especial, nos termos do §1º, do artigo 73, da Resolução CVM 175/22.
13.7. A convocação e a realização da assembleia devem ser custeadas pelos requerentes, salvo se a assembleia assim convocada deliberar em contrário.
13.8. A primeira convocação das assembleias de cotistas deve ocorrer:
(i) com, no mínimo, 30 (trinta) dias de antecedência, no caso das assembleias ordinárias; e
(ii) com, no mínimo, 15 (quinze) dias de antecedência, no caso das assembleias extraordinárias.
13.8.1. Por ocasião da assembleia ordinária, os titulares de, no mínimo, 3% (três por cento) das Cotas emitidas ou o representante dos Cotistas podem solicitar, por meio de requerimento escrito encaminhado ao Administrador, a inclusão de matérias na ordem do dia da assembleia, que passa a ser ordinária e extraordinária.
13.8.2. O pedido de que trata a Cláusula acima deve vir acompanhado de eventuais documentos necessários ao exercício do direito de voto, inclusive aqueles referidos no § 2º do artigo 14 deste Anexo Normativo III, e deve ser encaminhado em até 10 (dez) dias contados da data de convocação da assembleia ordinária.
13.8.3. O percentual de que trata a Cláusula 13.8.1 acima deve ser calculado com base nas participações constantes do registro de Cotistas na data de convocação da assembleia.
13.9. Somente podem votar na Assembleia Geral ou na Assembleia Especial os Cotistas inscritos no registro de cotistas na data da convocação da Assembleia Geral e/ou da Assembleia Especial, seus representantes legais ou procuradores legalmente constituídos.
13.10. O procurador deve possuir mandato com poderes específicos para a representação do Cotista em assembleia, devendo entregar um exemplar do instrumento do mandato à mesa, para sua utilização e arquivamento pelo Administrador.
13.11. A Assembleia Especial pode ser realizada:
(i) de modo exclusivamente eletrônico, caso os Cotistas somente possam participar e votar por meio de comunicação escrita ou sistema eletrônico; ou
(ii) de modo parcialmente eletrônico, caso os Cotistas possam participar e votar tanto presencialmente quanto a distância por meio de comunicação escrita ou sistema eletrônico
13.12. A Assembleia Especial realizada exclusivamente de modo eletrônico é considerada como ocorrida na sede do Administrador.
13.13. No caso de utilização de modo eletrônico, o Administrador deve adotar meios para garantir a autenticidade e a segurança na transmissão de informações, particularmente os votos, que devem ser proferidos por meio de assinatura eletrônica ou outros meios eficazes para assegurar a identificação do Cotista.
13.14. Os Cotistas podem votar por meio de comunicação escrita ou eletrônica, desde que recebida pelo Administrador antes do início da Assembleia Especial, observado o disposto neste Anexo Descritivo e no Regulamento.
13.15. Consulta formal. As deliberações da Assembleia Geral de Cotistas poderão ser tomadas, independentemente de convocação, mediante processo de consulta, formalizada por carta, correio eletrônico ou telegrama dirigido pelo Administrador aos Cotistas, para resposta no prazo de 10 (dez) dias, devendo constar da consulta todos os elementos informativos necessários ao exercício de voto.
13.15.1. A resposta dos Cotistas à consulta será realizada mediante o envio, pelo Cotista ao Administrador, de carta, correio eletrônico ou telegrama formalizando o seu respectivo voto.
13.15.2. Caso algum Cotista deseje alterar o endereço para recebimento de quaisquer avisos, deverá notificar o Administrador na forma prevista no Regulamento e no Anexo Descritivo.
13.16. As Cotas conferem aos seus titulares o direito de votar nas Assembleias Especiais com referência a toda e qualquer matéria objeto de deliberação, sendo que cada Cota legitimará o seu titular a participar com 1 (um) voto .
13.17. A Assembleia Especial será instalada com a presença de qualquer número de Cotistas, observado que as deliberações em Assembleia Especial serão tomadas pela maioria dos votos dos presentes, excluídos os votos dos Cotistas conflitados ou de qualquer outra forma impedidos de participarem da votação, nos termos do Regulamento, deste Anexo Descritivo ou da regulamentação aplicável.
13.18. As decisões da Assembleia Especial devem ser divulgadas aos Cotistas no prazo máximo de 30 (trinta) dias contados da sua realização, por meio de publicação de anúncio no meio utilizado para a divulgação de informações do fundo pelo Administrador ou mensagem eletrônica endereçada a cada Cotista.
13.19. Não podem votar na Assembleia Especial os Cotistas que tenham interesse conflitante com o Fundo, Classe ou Subclasses no que se refere à matéria em votação, não sendo aplicável a restrição caso o Cotista esteja exercendo seu direito de voto na qualidade de prestador de serviço e, como prestador de serviço, não tenha interesse conflitante em relação à matéria específica. Devem ser observadas também as demais restrições de vedação ao direito a voto em Assembleia Geral e Assembleia Especial previstas na Resolução CVM 175/22, em especial em seu artigo 78, inclusive a restrição aos prestadores de serviço exercerem direito de voto.
13.20. O Administrador deve disponibilizar, na mesma data da convocação, todas as informações e documentos necessários ao exercício informado do direito de voto em Assembleias Gerais ou Especiais:
(i) em sua página na rede mundial de computadores;
(ii) na página da CVM na rede mundial de computadores, por meio de sistema eletrônico disponível na rede ou de sistema eletrônico disponibilizado por entidade que tenha formalizado convênio ou instrumento congênere com a CVM para esse fim; e
(iii) na página da entidade administrador do mercado organizado em que as Cotas sejam admitidas à negociação.
13.20.1. Nas Assembleias Gerais ordinárias, as informações mencionadas acima são, no mínimo, aquelas referidas no artigo 36, inciso III, do Anexo Normativo III, sendo que as informações referidas no artigo 36, inciso IV da mesma norma, deverão ser divulgadas até 15 (quinze) dias após a convocação dessa assembleia.
13.20.2. Sempre que a Assembleia Geral ou Especial for convocada para eleger representantes de Cotistas, as informações acima incluirão:
(i) declaração dos candidatos de que atendem os requisitos previstos no artigo 21 do Anexo Normativo III; e
(ii) as informações exigidas no Item 12.1 do Suplemento K da Resolução CVM 175/22.
13.21. As deliberações das Assembleias Especiais de Cotistas regularmente convocadas e instaladas ou através de consulta, serão tomadas por maioria de votos dos Cotistas presentes, não se computando os votos em branco, ressalvadas as hipóteses de "quórum" qualificado previstas na Cláusula.
13.21.1. Dependerão da aprovação de Cotistas que representem (i) 25% (vinte e cinco por cento), no mínimo, das cotas emitidas pela Classe, quando a Classe tiver mais de 100 (cem) cotistas no registro de cotistas na data de convocação da respectiva Assembleia Geral/Especial; ou (ii) metade, no mínimo, das cotas emitidas pela Classe, quando este tiver até 100 (cem) cotistas no registro de cotistas na data de convocação da respectiva Assembleia Geral/Especial, as deliberações referentes às matérias previstas nos itens (ii), (iii), (vi), (vii), (xi) e (xvi) da Cláusula13.2, acima.
13.21.2. Os percentuais de que trata a Cláusula acima deverão ser determinados com base no número de Cotistas do Fundo indicados no registro de Cotistas na data de convocação da assembleia, cabendo ao Administrador informar no edital de convocação qual será o percentual aplicável nas assembleias que tratem das matérias sujeitas à deliberação por quórum qualificado.
13.22. Somente poderão votar na assembleia geral os Cotistas inscritos no registro de cotistas na data da convocação da assembleia, seus representantes legais ou procuradores legalmente constituídos há menos de 1 (um) ano.
13.23. É facultado a Cotistas que detenham, isolada ou conjuntamente, 0,5% (meio por cento) ou mais do total das Cotas emitidas solicitar ao Administrador o envio de pedido de procuração aos demais Cotistas do Fundo, desde que contenha todos os elementos informativos necessários ao exercício do voto pedido.
13.23.1. Ao receber a solicitação de que trata a Cláusula acima, o Administrador deverá mandar, em nome do Cotista solicitante, o pedido de procuração, conforme conteúdo e nos termos determinados pelo Cotista solicitante, em até 5 (cinco) dias úteis da solicitação.
13.23.2. Na s hipóteses de solicitação de procuração, conforme previsto nesta Cláusula, o Administrador pode exigir: (i) reconhecimento da firma do signatário do pedido; e (ii) cópia dos documentos que comprovem que o signatário tem poderes para representar os Cotistas solicitantes, quando o pedido for assinado por representantes.
13.23.3. É vedado ao Administrador: (i) exigir quaisquer outras justificativas para o pedido; (ii) cobrar pelo fornecimento da relação de Cotistas; e (iii) condicionar o deferimento do pedido ao cumprimento de quaisquer formalidades ou à apresentação de quaisquer outros documentos não previstos nesta Cláusula.
13.23.4. Os custos incorridos com o envio do pedido de procuração pelo Administrador do Fundo, em nome dos Cotistas, serão arcados pela Classe.
13.24. A Assembleia Geral ou Especial de Cotistas poderá ainda, a qualquer momento, nomear até 1 (um) representante para exercer as funções de fiscalização e de controle gerencial das aplicações do Fundo, em defesa dos direitos e dos interesses dos Cotistas.
13.25. A eleição do representante dos Cotistas pode ser aprovada pela maioria dos Cotistas presentes e que representem, no mínimo:
| (i) | 3% (três por cento) do total das Cotas emitidas, quando o Fundo tiver mais de 100 (cem) Cotistas; e | |
|---|---|---|
| (ii) | 5% (cinco por cento) das Cotas emitidas, quando o Fundo tiver até 100 (cem) Cotistas. | |
| 13.26. Assem permiti | O repr bleia G da a re | esentante dos Cotistas terá prazo de mandato unificado a se encerrar na próxima eral ou Especial que deliberar sobre as demonstrações contábeis da Classe, eleição. |
| 13.27. | O repr | esentante dos Cotistas não fará jus a qualquer remuneração. |
| 13.28. | A funç | ão de representante dos Cotistas é indelegável. |
| 13.29. jurídic Norma | Somen a, que tivo III. | te poderá exercer as funções de representante dos Cotistas pessoa natural ou atenda aos seguintes requisitos, conforme estabelecido no artigo 21 do Anexo |
| 13.30. superv | O rep eniência | resentante do Cotista eleito deverá informar ao Administrador e aos Cotistas a de circunstâncias que possam impedi-lo de exercer a sua função. |
| 14. DE | SPESA | S E ENCARGOS DA CLASSE |
| 14.1. | São aq | uelas especificadas no Regulamento e neste Anexo Descritivo. |
| 14.2. as segu | Em ac intes de | réscimo ao disposto na parte geral do Regulamento, constituem encargos do Fundo spesas: |
| (i) | taxa de performance, se houver; | |
| (ii) | comissões e emolumentos pagos sobre as operações, incluindo despesas relativas à compra, venda, locação ou arrendamento dos imóveis que componham seu patrimônio; | |
| (iii) | honorários e despesas relacionadas às atividades previstas nos incisos II a IV do artigo 27 deste Anexo Normativo III; | |
| (iv) | taxa máxima de custódia de ativos financeiros; | |
| (v) | gastos decorrentes de avaliações que sejam obrigatórias; | |
| (vi) | gastos necessários à manutenção, conservação e reparos de imóveis integrantes do patrimônio do fundo; e | |
| (vii) | honorários e despesas relacionadas às atividades previstas no artigo 20 deste Anexo Normativo III. |
15. CONFLITO DE INTERESSES
15.1. Os atos que caracterizem Conflito de Interesses dependem de aprovação prévia, específica e informada da Assembleia Geral, nos termos do artigo 31 do Anexo Normativo III.
15.2. Não poderão votar nas Assembleias Gerais ou Especiais os Cotistas que estejam em situação que configure Conflito de Interesses, ressalvadas as hipóteses em que (i) os únicos cotistas forem, no momento de seu ingresso no fundo, na classe ou subclasse, conforme o caso, as pessoas conflitadas ou (ii) houver aquiescência expressa da maioria dos demais Cotistas, da mesma Classe ou Subclasse, conforme o caso, que pode ser manifestada na própria assembleia ou constar de permissão previamente concedida pelo Cotista, seja específica ou genérica, e arquivada pelo Administrador.
Situações que Não Configuram Conflito de Interesse. Não configura situação de conflito (i) a aquisição, pela Classe, de Ativos Imobiliários de propriedade dos Locatários ou do empreendedor, desde que este não seja pessoa ligada ao Administrador e/ou ao Consultor Imobiliário e (ii) a contratação de instituição financeira pertencente ao mesmo grupo econômico do Administrador, do Consultor Imobiliário e/ou dos Locatários para realizar a distribuição pública de Cotas da Classe.
15.3. Cotistas em Conflito de Interesse: Serão considerados Cotistas Conflitados aqueles que: (i) individualmente ou em conjunto com sociedades integrantes de um mesmo grupo econômico e/ou fundos de investimento a eles ligados, adquirirem Cotas da Classe em percentual que os coloquem em posição de controle em relação à Classe; e (ii) sejam instituições financeiras ou assemelhadas ou apresentem, em seu grupo econômico, sociedades que atuem como instituição financeira ou assemelhada, desenvolvendo atividades que concorram com aquelas desenvolvidas pelos Locatários.
15.3.1. Para fins do disposto no presente Anexo Descritivo, as seguintes situações, sem prejuízo de outras, serão consideradas posição de controle em relação à Classe:
(i) A titularidade de Cotas em percentual correspondente a, no mínimo, 50% (cinquenta por cento) da totalidade das Cotas com direito a voto da Classe, observadas as restrições de voto previstas neste Anexo Descritivo; e/ou
(ii) a titularidade de Cotas em percentual que (a) tenham assegurado ao Cotista ou grupo de Cotistas, de fato, a maioria dos votos nas últimas 3 (três) Assembleias Especiais de Cotistas ou (b) que assegurem ao Cotista ou grupo de Cotistas o efetivo poder de aprovar (i) a renegociação ou não renovação da locação dos Ativos Imobiliários aos Locatários, ou (ii) a eleição, substituição ou destituição do Administrador do Fundo.
15.3.2. Qualquer Cotista ou grupo de Cotistas que venha a se enquadrar no conceito de Cotista Conflitado, nos termos previstos neste Anexo Descritivo deverá enviar ao Administrador as seguintes informações:
(i) nome e qualificação do Cotista adquirente, indicando o número de inscrição no CNPJ/MF ou no CPF/MF; (ii) objetivo da participação e quantidade visada, contendo, se for o caso, declaração do Cotista adquirente de que suas compras não objetivam alterar a estrutura de funcionamento da Classe; (iii) número de Cotas, já detidas, direta ou indiretamente, pelo Cotista adquirente ou outras pessoas físicas, jurídicas ou fundos de investimento a ele ligadas; (iv) indicação de qualquer acordo ou contrato regulando o exercício do direito de voto ou a compra e venda de Cotas de emissão da Classe; e (v) na hipótese do Cotista apresentar interesse pela exceção prevista na Cláusula abaixo, uma autorização para que o Administrador transmita aos Locatários todas as informações listadas nos itens (i) a (iv) acima. 15.3.3. A comunicação a que se refere a Cláusula acima deverá ser realizada imediatamente após o Cotista enquadrar-se no conceito de Cotista Conflitado previsto neste Anexo Descritivo. 15.3.4. O Administrador será responsável pela transmissão das informações, assim que recebidas pelos Cotistas Conflitados, aos demais Cotistas da Classe. 15.4. Da Proteção aos Cotistas: Com a finalidade de prevenir uma possível concentração de Cotas por um único Cotista (ou por Cotistas do mesmo grupo econômico) e os consequentes danos a eventuais Cotistas minoritários, como por exemplo, fim da isenção de imposto sobre a renda prevista na Lei n.º 11.033/04, os Cotistas Conflitados deverão seguir os mecanismos e obrigações descritas abaixo. 15.4.1. Os Cotistas Conflitados não terão direito a voto em quaisquer deliberações da Assembleia Especial de Cotistas. 15.4.2. Após um Cotista ou grupo de Cotistas ser enquadrado como Cotistas Conflitados, de acordo com a Cláusula acima, o Administrador deverá adotar as medidas necessárias para que a distribuição dos resultados auferidos pela Classe devidos aos Cotistas Conflitados seja depositada em uma conta vinculada em estabelecimento bancário oficial, para garantir obrigações dos Cotistas Conflitados, ou eventuais prejuízos por eles causados aos demais Cotistas.
15.4.3. Na situação acima, o Administrador deverá enviar uma notificação aos Cotistas Conflitados em até 10 (dez) dias do primeiro depósito efetuado em conta vinculada. 15.4.4. O valor depositado em conta vinculada, nos termos da Cláusula 15.4.2 acima, deverá ser liberado aos Cotistas Conflitados (i) no momento em que comprovar não estar mais enquadrado no conceito de Cotista Conflitado, ou (ii) mediante recebimento de autorização dos Locatários prevista na Cláusula abaixo.
15.5. Liberação de Cotistas Conflitados: Fica ressalvado que, na hipótese dos Cotistas Conflitados concordarem com o envio das informações elencadas na Cláusula 15.3.2 acima para a análise pelos Locatários, bem como o envio de quaisquer outras informações que os Locatários considerem necessárias, o Administrador, mediante anuência expressa dos Locatários, a ser concedida a exclusivo critério destes, poderá liberar o Cotista Conflitado do cumprimento dos atos previstos nas Cláusulas 15.4 e seguintes deste Anexo Descritivo.
16. TRIBUTAÇÃO
16.1. Não há limitação de subscrição ou aquisição de Cotas do Fundo por qualquer investidor, pessoa natural ou jurídica, brasileiro ou não residente. Entretanto, caso o Fundo aplique recursos em empreendimento imobiliário que tenha como incorporador, construtor ou sócio, Cotista que possua, isoladamente ou em conjunto com pessoa a ele ligada, mais de 25% (vinte e cinco por cento) das Cotas do Fundo em circulação, o Fundo será tributado como pessoa jurídica nos termos da Lei nº 9.779/99. Adicionalmente, para propiciar tributação favorável aos Cotistas pessoas naturais, o Gestor envidará melhores esforços para que (i) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (ii) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado.
16.2. Os rendimentos distribuídos pelo Fundo ao Cotista pessoa física serão isentos de imposto de renda na fonte e na declaração de ajuste anual, desde que (i) o Fundo possua, no mínimo, 50 (cinquenta) Cotistas; (ii) o Cotista pessoa física não seja titular das Cotas que representem 10% (dez por cento) ou mais da totalidade das Cotas emitidas pelo Fundo ou cujas Cotas lhe derem direito ao recebimento de rendimento superior a 10% (dez por cento) do total de rendimentos auferidos pelo Fundo; e (iii) as Cotas sejam admitidas à negociação exclusivamente em bolsas de valores ou no mercado de balcão organizado.
16.3. O Administrador e o Gestor não dispõem de mecanismos para evitar alterações no tratamento tributário conferido ao Fundo ou aos seus Cotistas ou para garantir o tratamento tributário mais benéfico a estes.
17. PUBLICIDADE E REMESSA DE DOCUMENTOS
17.1. O Administrador é obrigado a divulgar, ampla e imediatamente, qualquer ato ou fato relevante relativo à Classe ou aos ativos integrantes da carteira, assim que dele tiver conhecimento, observado que é responsabilidade dos demais prestadores de serviços informar imediatamente ao Administrador sobre os fatos relevantes de que venham a ter conhecimento.
17.2. Qualquer fato relevante ocorrido ou relacionado ao funcionamento da Classe ou aos ativos da carteira deve ser comunicado a todos os Cotistas da Classe; informado às entidades administradoras de mercados organizados onde as Cotas estejam admitidas à negociação, se for o caso; divulgado por meio da página da CVM na rede mundial de computadores; e mantido nas páginas do Administrador e, ao menos enquanto a distribuição estiver em curso, do distribuidor de cotas na rede mundial de computadores.
17.3. O Administrador deve fazer as publicações previstas neste Anexo Descritivo sempre na página do Administrador na rede mundial de computadores e qualquer mudança deve ser precedida de aviso aos Cotistas, devendo todos os documentos e informações correspondentes ser remetidos à CVM na mesma data de sua divulgação. Tal divulgação será feita sempre no mesmo meio utilizado para divulgação das informações do Fundo e qualquer alteração deverá ser precedida de aviso aos Cotistas.
17.4. Sem prejuízo de outras ocorrências relativas à Classe e dos demais fatos relevantes que possam estar relacionados ao Fundo de maneira geral, são exemplos de fatos potencialmente relevantes os seguintes:
- (i) a mudança ou substituição de qualquer prestador de serviço específico da Classe, se houver; e
(ii) a ocorrência de atrasos na distribuição de rendimentos aos Cotistas da Classe.
17.5. A divulgação das informações previstas neste Anexo Descritivo deve ser feita por meio de publicação na página do Administrador na rede mundial de computadores ou por meio de correio eletrônico, exceto quando se tratar de ato ou fato relevante, que deverá ser observado o disposto no Capítulo 16 deste Anexo Descritivo. Qualquer mudança com relação a tal política deverá ser precedida de aviso aos Cotistas.
18. DIVULGAÇÃO DE INFORMAÇÕES
18.1. O Administrador deve enviar aos Cotistas, à entidade administradora de mercado organizado onde as cotas estejam admitidas à negociação, se for o caso, e à CVM, por meio de sistema disponível na rede mundial de computadores, as seguintes informações:
| (i) | quadrimestralmente, em até 15 (quinze) dias após o encerramento do quadrimestre civil a que se referirem, as informações referidas no Suplemento L da Resolução CVM 175/22; |
|---|---|
| (ii) | semestralmente, em até 150 (cento e cinquenta) dias após o encerramento do semestre a que se referir, a composição da carteira, discriminando quantidade e espécie dos títulos e valores mobiliários que a integram; |
| (iii) | anualmente, em até 150 (cento e cinquenta) dias após o encerramento do exercício social a que se referirem, as demonstrações contábeis do fundo e, caso existentes, de suas classes de cotas, acompanhadas dos pareceres de Auditor Independente; |
| (iv) | no mesmo dia de sua convocação, edital de convocação e outros documentos relativos a assembleias de cotistas; e |
| (v) | em até 8 (oito) dias após sua ocorrência, a ata da assembleia de cotistas. |
18.2. A informação semestral referida acima deve ser enviada à CVM com base no exercício social do Fundo.
18.3. O Administrador é o responsável pela elaboração e divulgação das demonstrações contábeis, devendo definir a classificação contábil da classe de cotas entre entidade ou não de investimento e efetuar o adequado reconhecimento, mensuração e divulgação do valor dos investimentos, conforme previsto na regulamentação específica.
18.4. O Administrador, sem se eximir de suas responsabilidades pela elaboração das demonstrações contábeis, pode utilizar informações de terceiros, para efetuar a classificação contábil da classe de cotas ou, ainda, para determinar o valor justo dos seus investimentos.
18.5. Os documentos ou informações referidos acima estarão disponíveis no endereço físico e eletrônico do Administrador, na Cidade do Rio de Janeiro, Estado do Rio de Janeiro, na Avenida das Américas, n.º 3434, Bloco 7 – 2º andar, Barra da Tijuca, e www.oliveiratrust.com.br.
18.6. O Administrador deverá, ainda, (i) disponibilizar aos Cotistas, nos endereços previstos na Cláusula 18.5, acima; e (ii) enviar ao(s) ambiente(s) no(s) qual(is) as Cotas do Fundo serão admitidas à negociação, bem como à CVM, através do Sistema de Envio de Documentos disponível na página da CVM na rede mundial de computadores, simultaneamente, as seguintes informações:
(i) edital de convocação e outros documentos relativos a Assembleias Especial de Cotistas, no mesmo dia de sua convocação; (ii) até 8 (oito) dias após sua ocorrência, a ata da Assembleia Especial de Cotistas; (iii) Prospecto, material publicitário e anúncios de início e de encerramento de Oferta Pública de distribuição de Cotas, nos prazos estabelecidos na regulação, se houver; e
(iv) fatos relevantes.
19. DEMONSTRAÇÕES FINANCEIRAS
19.1. Nos termos dos artigos 66 e seguintes da Resolução CVM 175/22, a Classe terá escrituração contábil própria. As demonstrações financeiras anuais da Classe serão auditadas por Auditor Independente registrado na CVM em conjunto com as demonstrações financeiras gerais do Fundo e estarão sujeitas ao disposto na legislação vigente.
19.2. As demonstrações financeiras da Classe serão auditadas semestralmente pelo Auditor Independente, observadas as disposições legais aplicáveis.
19.3. Exercício. O exercício social da Classe terá duração de 1 (um) ano, com início em 1º de janeiro e término em 31 de dezembro de cada ano. As demonstrações contábeis do Classe deverão
ser auditadas por Auditor Independente registrado na CVM, observadas as normas que disciplinam o exercício dessa atividade.
19.3.1. As demonstrações financeiras do Fundo devem ser elaboradas observando-se a natureza dos Ativos em que serão investidos os recursos do Fundo.
19.3.2. Os trabalhos de auditoria compreenderão, além do exame da exatidão contábil e conferência dos valores integrantes do ativo e passivo do Fundo, a verificação do cumprimento das disposições legais e regulamentares por parte do Administrador.
19.4. As normas aplicáveis à elaboração e divulgação das demonstrações financeiras e os critérios contábeis de reconhecimento, classificação e mensuração dos ativos e passivos, assim como o reconhecimento de receitas e apropriação de despesas da Classe, serão, respectivamente, efetuadas ou reconhecidas com a observância das regras e procedimentos definidos pela CVM.
20. DISPOSIÇÕES GERAIS
20.1. O Regulamento e o presente Anexo Descritivo são elaborados com base na Resolução CVM 175/22 e demais normativos que dispõem sobre a constituição, o funcionamento e a administração dos fundos de investimento imobiliário.
20.1.1. As matérias não abrangidas expressamente pelo Regulamento e este Anexo Descritivo serão reguladas pela Resolução CVM 175/22 e demais regulamentações, conforme aplicável. 20.2. Para obtenção de outras informações acerca do Fundo e da Classe, esclarecimento de dúvidas ou reclamações, os Cotistas poderão entrar em contato com o Administrador, por meio do e-mail [email protected] ou pelo telefone (21) 3514-0000.
21. FORO
21.1 Fica eleito o foro da Comarca do Rio de Janeiro, Estado do Rio de Janeiro, para dirimir quaisquer questões oriundas do presente Anexo Descritivo e que envolvam o Fundo ou a Classe, com expressa renúncia a qualquer outro, por mais privilegiado que seja.
Rio de Janeiro, 15 de maio de 2026. Excluído: 23 Excluído: 2025 ____________________________________________________________________ BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII Representado por seu Administrador ____________________________________________________________________ OLIVEIRA TRUST DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS S.A. ADMINISTRADOR
Excluído: ¶ (restante da página intencionalmente deixado em branco) ¶ ¶
ANEXO II AO REGULAMENTO DO BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIÁRIO – FII
CRITÉRIOS DE ELEGIBILIDADE DOS ATIVOS IMOBILIÁRIOS
Os bens imóveis que atenderem as características a seguir descritas poderão ser indicados pelo Consultor Imobiliário ao Administrador para a aquisição da sua propriedade, ou apenas de direitos reais a eles relacionados:
i) Os bens imóveis deverão ter sido aprovados para locação pelos Locatários, com o assentimento expresso do Banrisul;
ii) Os bens imóveis deverão, após a conclusão das obras de edificação, reforma ou adaptação a serem realizadas pela Classe, servir para a operação de uma agência bancária dos Locatários ou outro imóvel comercial;
iii) Os bens imóveis deverão ter sido objeto de auditoria jurídica concluída de forma satisfatória, em consonância com a Política de Investimento e aprovada pelo Consultor Imobiliário e pelo Administrador; e
iv) Os alienantes dos bens imóveis e/ou outorgantes de direitos reais relacionados aos imóveis devem possuir, de forma regular e satisfatória, toda a documentação exigida pelo Consultor Imobiliário, bem como pelo competente Cartório de Registro de Imóveis para a transferência da propriedade e/ou do direito real sobre o referido imóvel, conforme o caso.
ANEXO III AO REGULAMENTO DO BANRISUL NOVAS FRONTEIRAS FUNDO DE INVESTIMENTO IMOBILIÁRIO – FII
CARACTERÍSTICAS MÍNIMAS DOS CONTRATOS DE LOCAÇÃO ATÍPICA
Os Contratos de Locação Atípica deverão observar, no mínimo, as seguintes características:
i) deverá constar no Contrato de Locação Atípica um anexo com o projeto do imóvel, projeto este elaborado exclusivamente para atender as necessidades especificas do Locatário;
ii) o prazo mínimo para a locação deverá corresponder ao prazo mínimo necessário para a amortização de todos os investimentos realizados no Ativo Imobiliário pela Classe, na qualidade de locador;
iii) na hipótese do Locatário denunciar voluntariamente o Contrato de Locação Atípica antes de seu término, o Contrato de Locação Atípica deverá prever a obrigação do Locatário realizar o pagamento de indenização ao Fundo, a título de perdas e danos pré-fixados, em valor correspondente ao somatório dos valores de aluguel devidos da data da denúncia do Contrato de Locação Atípica, até a data do término de sua vigência; e
iv) o Contrato de Locação Atípica deverá prever a Opção de Compra, mediante a qual o respectivo Locatário, diretamente ou por meio de terceiros por ele indicados, poderá adquirir o Ativo Imobiliário objeto do Contrato de Locação Atípica, por valor atestado em Laudo de Avaliação, na hipótese da locação do respectivo Ativo Imobiliário não ser renovada ao término do referido Contrato de Locação Atípica.