
Relatório Gerencial BTHF11 de agosto de 2026
Relatório Gerencial do BTG Pactual Real Estate Hedge Fund (BTHF11), fundo imobiliário de fundos (FoF), referente a agosto de 2026, com entrega no FundosNet (B3) em 03/09/2026. No pregão de 04/11/2026, a cota do BTHF11 fechou a R$ 8,02, com P/VP de 0,85 (valor patrimonial de R$ 9,40 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,101 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,80% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,9 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 45.188.176/0001-57
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 03/09/2026 21:01
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Real Estate Hedge Fund
BTHF11
Relatório Mensal
Agosto 2026
Informações Gerais
Objetivo
O BTHF é um fundo imobiliário destinado ao público geral, negociado em bolsa, com um mandato que visa transitar entre carteiras de renda fixa e renda variável em produtos imobiliários, com uma carteira diversificada e previsibilidade de renda. Seu objetivo é proteger o patrimônio dos cotistas em períodos de maior volatilidade, ao mesmo tempo em que busca aproveitar ciclos favoráveis para destravar capital e gerar valor.
Comentário do Gestor
MERCADO: No cenário internacional, a economia americana segue resiliente, apesar de sinais pontuais de desaceleração, enquanto a inflação permanece pressionada, mantendo o Fed cauteloso. No Brasil, agosto trouxe dados mais benignos de inflação e maior acomodação da atividade, embora o mercado de trabalho permaneça resiliente.O balanço de riscos para a política monetária tornou-se marginalmente mais favorável, reforçando a expectativa de flexibilização. Mantemos o cenário-base de mais um corte de 25 bps na Selic, para 13,75% ao final do ciclo.
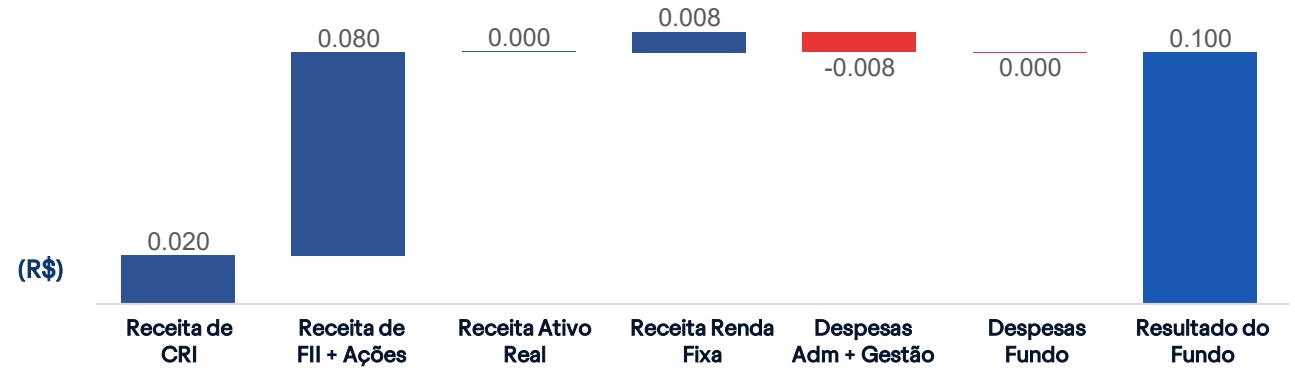
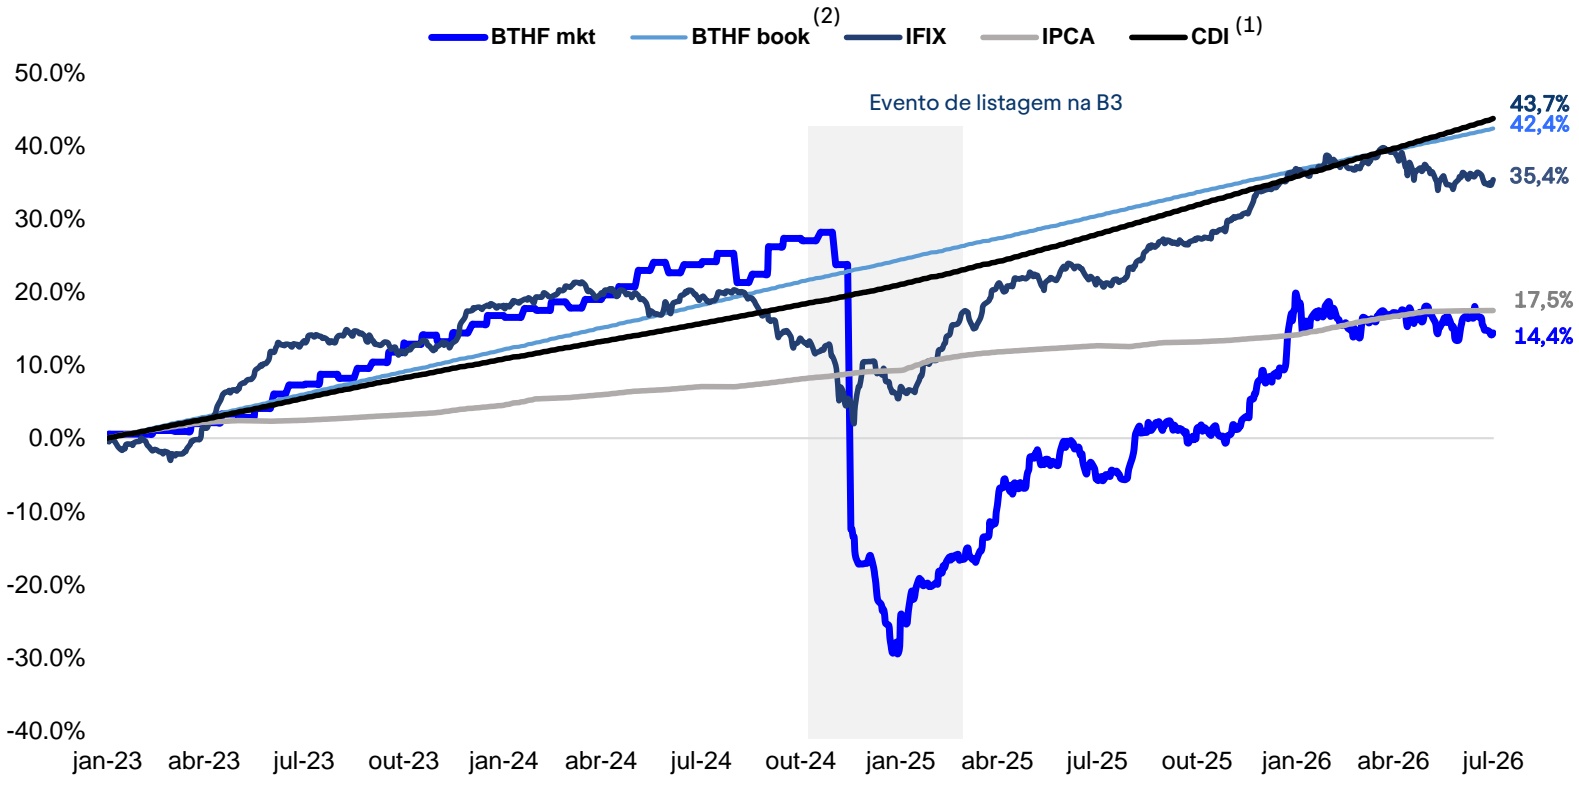
RESULTADO: No mês, o BTHF11 apresentou resultado de R$ 0,100 por cota, com destaque para a linha de resultado com operações em FIIs, que abordaremos especificamente nesse relatório. Mantivemos a distribuição em R$ 0,101 por cota, seguindo o guidance de distribuição anunciado para esse semestre, e anunciamos o guidance para o 2S26 também no intervalo de R$ 0,100 a R$ 0,105 por cota. O retorno total em 12 meses foi de 22%, frente aos 11% do IFIX.
MOVIMENTAÇÃO: No mês, movimentamos aproximadamente R$ 60 milhões no mercado secundário, com recomposição líquida de R$ 50,2 milhões de caixa. O principal destaque em FIIs foi a venda short de alguns ativos em emissão, como MXRF11 e BTLG11, além da diminuição de exposição em BTCI11. Com o caixa acumulado no mês, demos continuidade à estratégia de aumento de exposição a IPCA com duration mais alongada, integralizando R$ 88 milhões em CRIs, sendo CRI Atlas a IPCA + 10,4% a.a, CRI Meli Cajamar a IPCA + 8,9% a.a e CRI Amazon Cajamar a IPCA + 8,7% a.a.
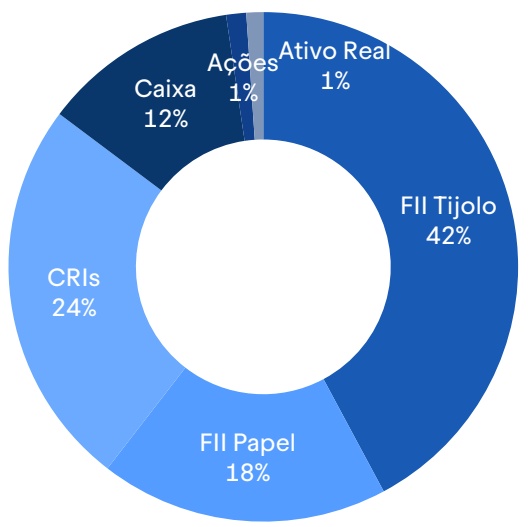
CARTEIRA: O Fundo encerrou o mês com 42% em FIIs tijolo, 18% em FIIs de papel, 24% em CRIs, 12% em Caixa , 1% em Ativos Reais e 1% em Ações.
Principais Indicadores
VALOR DE MERCADO R$ 1,798 bilhões
COTA MERCADO
R$ 8,75 por cota
VALOR PATRIMONIAL1 R$ 2,010 bilhões
COTA PATRIMONIAL1 R$ 9,78 por cota
DIVIDEND YIELD1 14,77%
RENDIMENTO MENSAL R$ 0,101 por cota
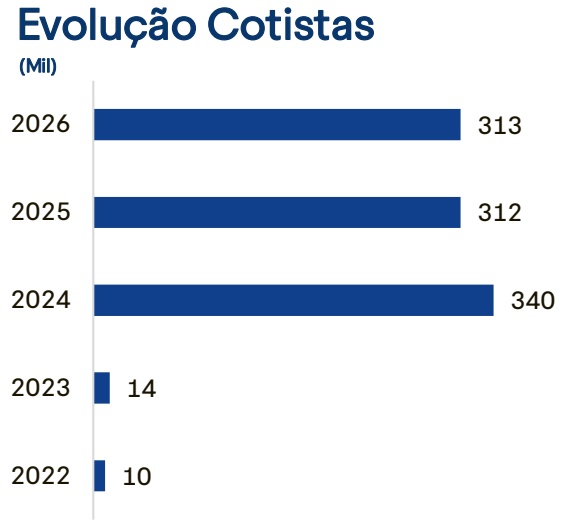
COTISTAS 313.907
ADTV1 R$ 3,61 milhões
RETORNO 12m- BTHF vs IFIX 22% vs 11%
PREÇO/VALOR PATRIMONIAL 0,89x
Agosto/2026
Aquisição Shopping Pátio Cianê
Detalhes da Transação
Estrutura da Operação
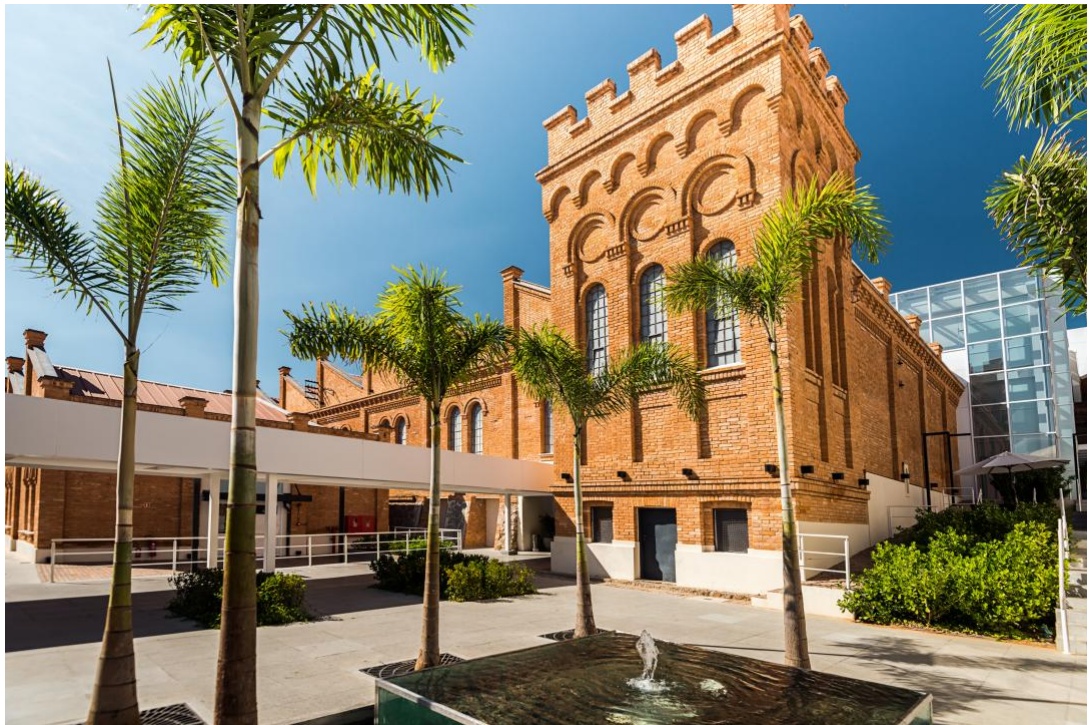
O BTHF11 anuncia hoje mais uma transação estruturada em ativos reais, reforçando sua estratégia de diversificação em ativos imobiliários. Trata-se da aquisição de participação relevante no Shopping Pátio Cianê, localizado no centro de Sorocaba/SP, uma das maiores cidades do interior paulista, com 723 mil habitantes. O empreendimento, inaugurado em 2013 e já consolidado no varejo local, vem apresentando crescimento consistente de vendas e resultado operacional nos últimos anos.
| Aquisição | 76% do Shopping Pátio CianêR$ 220,4 milhões (~11,3 mil/m²)A vista: R$ 78,2 milhões (67 mm via dívda, 11 mm equity)12 meses: R$ 44,1 milhões24 meses: R$ 98,1 milhões |
| Valor | |
| Forma de pagamento | |
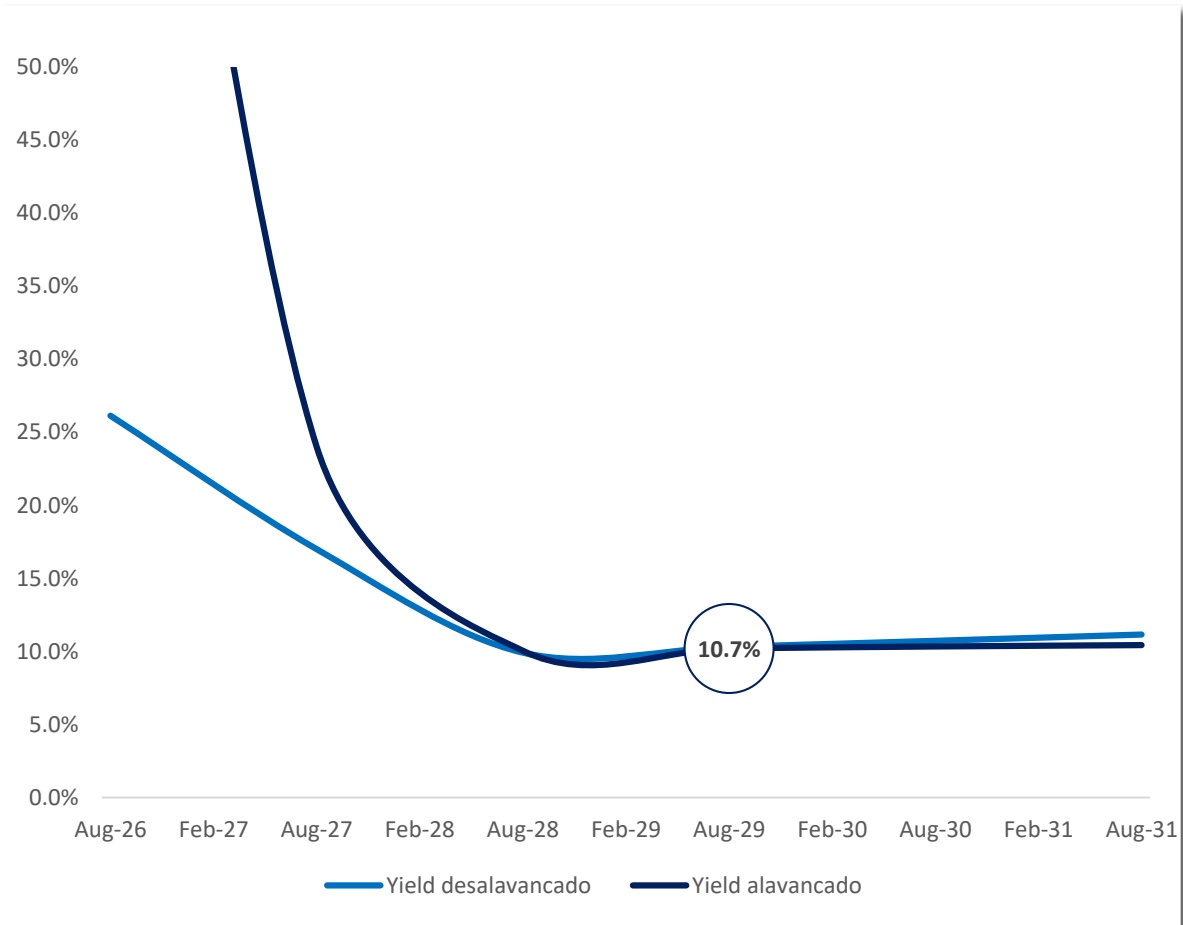
| Cap rate Estimado | 10,7% a.a |
| Assunção de dívida | |
| R$ 67 milhões a IPCA + 7,65% a.a, vencimento em Jan/2034 | |
| Renda adicional (próx. 12m) | |
| R$ 0,094 por cota |
Yield Alavancado vs Desalavancado
O Ativo — Shopping Pátio Cianê
Dados do Shopping
| Localização | Av. Dr. Afonso Vergueiro, 823, Centro, Sorocaba/SP |
| Participação | ABL | 76% | ~19.520 m² de ABL própria |
| Locatários | Centauro, Casas Bahia, KFC, Riachuelo, McDonald's, C&A,Outback Steakhouse, entre outros |
| Lojas | ~140 lojas | inaugurado em 2013 |
| Administradora | Alqia |
| Vendas LTM | SSS | R$ 314 mm (+7,0% vs. ano anterior) | 8,0% |
| Ocupação | 86,4% |
No cenário internacional, as atenções permaneceram voltadas para a política monetária norte-americana. Apesar de sinais pontuais de desaceleração, a economia dos Estados Unidos continuou apresentando resiliência ao longo do período. No segundo trimestre, o PIB avançou 1,5% em termos anualizados, impulsionado principalmente pelo consumo das famílias, que cresceu 3,4%, enquanto a demanda doméstica privada avançou 4,2%, reforçando a solidez da atividade econômica. No mercado de trabalho, embora julho tenha registrado fechamento líquido de 23 mil vagas, o resultado foi concentrado no setor público, que eliminou 53 mil postos, enquanto o setor privado manteve a criação de aproximadamente 30 mil vagas, em linha com os meses anteriores.
Em relação à inflação, os dados seguem indicando pressões persistentes, com o núcleo do PCE avançando 0,25% no mês, enquanto os componentes de serviços e supercore registraram altas de 0,27% e 0,28%, respectivamente. Nesse contexto, o mercado segue acompanhando com atenção os próximos indicadores de inflação, que serão determinantes para a decisão do Federal Reserve sobre a manutenção ou eventual elevação da taxa de juros.
No cenário doméstico, agosto foi marcado por dados mais benignos de inflação e sinais mais claros de acomodação da atividade econômica. O IPCA-15 recuou 0,40% no mês, resultado abaixo das expectativas de mercado, contribuindo para reduzir a inflação acumulada em 12 meses de 4,52% para 4,24%. Em paralelo, a atividade econômica continuou apresentando moderação gradual, com expectativa de crescimento do PIB de 2,0% em 2026 e 1,1% em 2027. O mercado de trabalho permanece resiliente, com taxa de desemprego dessazonalizada de 5,46%, embora indicadores recentes apontem para um ritmo mais moderado de geração de vagas. O Caged registrou criação líquida de 58,6 mil empregos, abaixo das expectativas do mercado, enquanto os indicadores de crédito continuam refletindo os efeitos da política monetária restritiva. O estoque de crédito cresceu 4,8% na comparação anual, com expansão de 8,0% no crédito direcionado e de 2,5% no crédito livre, ao passo que o comprometimento de renda das famílias atingiu 28,9%, acompanhando a elevação da inadimplência.
Diante desse cenário, o balanço de riscos tornou-se marginalmente mais favorável para a política monetária. A combinação entre inflação em desaceleração e atividade menos pressionada reforçou as expectativas de continuidade do ciclo de flexibilização monetária. Ainda assim, a inflação e as expectativas permanecem acima da meta, enquanto o mercado de trabalho segue relativamente apertado. Dessa forma, permanece o cenário-base de realização de apenas mais um corte de 25 pontos-base na taxa Selic, levando os juros para 13,75% ao final do ciclo.
Demonstração de Resultado
| (R$ Mil) | Maio | Junho | Julho | 2026 | |
|---|---|---|---|---|---|
| R$/cota | R$/cota | R$/cota | R$/cota | ||
| Total Receitas | 0,103 21.278.044 | 22.809.800 | 0,111 | 0,108 22.228.227 | 150.800.792 0,733 |
| Receita de CRI | 0,021 4.314.004 | 4.387.183 | 0,021 | 0,019 3.942.334 | 0,127 26.223.742 |
| Receita de FIl | 10.983.486 0,053 | 14.647.231 | 0,071 | 0,076 15.587.458 | 0,399 82.070.164 |
| Receita Ativo Real | 2.995.122 0,015 | 0 | 0,000 | 0,000 0 | 0,054 11.117.683 |
| Receita com Renda Fixa | 1.583.730 0,008 | 1.770.702 | 0,009 | 1.686.220 0,008 | 14.732.752 0,072 |
| Total Receitas Recorrentes | 19.876.342 0,097 | 20.805.116 | 0,101 | 0,103 21.216.013 | 0,652 134.144.341 |
| Resultado operações CRIs | 0,000 20.134 | 0 | 0,000 | 0,000 76.413 | 0,002 444.015 |
| Resultado Operações Flls + Ações | 1.381.568 0,007 | 2.004.684 | 0,010 | 935.801 0,005 | 0,079 16.212.436 |
| Total Receitas Não Recorrentes | 0,007 1.401.702 | 2.004.684 | 0,010 | 1.012.214 0,005 | 16.656.451 0,081 |
| Taxa de ADM + Gestão | -1.683.275 (0,008) | -1.667.515 | (0,008) | -1.632.538 (0,008) | -10.000.885 (0,049) |
| Despesas do Fundo | -82.411 (0,000) | -155.166 | (0,001) | -60.204 (0,000) | -563.124 (0,003) |
| Despesas Financeiras | 0,000 0 | 0 | 0,000 | 0,000 0 | 0,000 0 |
| Total de Despesas | -1.765.685 (0,009) | -1.822.681 | (0,009) | -1.692.742 (0,008) | -10.564.010 (0,051) |
| 20.987.120 | 0,102 |
|---|---|
| 0,101 20.790.541 |
Composição do Resultado por Cota
Histórico de Dividendos
Notas: (1) As bandas indicativas não configuram compromisso ou promessa de rentabilidade futura, sendo apenas referências com base nos atuais indicadores de receita e vacância do Fundo, podendo sofrer alterações sem aviso prévio. RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA. LEIA O PROSPECTO E O REGULAMENTO ANTES DE INVESTIR. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO – FGC.
Dividend Yield vs CDI
| BTHF11 | Ago.25 | Set.25 | Out.25 | Nov.25 | Dez.25 | Jan.26 | Fev.26 | Mar.26 | Abr.26 | Mai.26 | Jun.26 | Jul.26 |
| DY book | 0,92% | 0,92% | 0,93% | 0,92% | 1,03% | 1,00% | 1,00% | 0,94% | 1,00% | 1,00% | 1,02% | 1,02% |
| DY mkt 1,11% 1,06% 1,09% 1,10% 1,17% 1,03% 1,05% 1,04% 1,09% 1,09% 1,15% 1,15% | ||||||||||||
| CDI(1) | 0,99% | 0,99% | 1,08% | 0,89% | 1,04% | 0,99% | 0,85% | 0,85% | 0,85% | 0,85% | 0,86% | 0,86% |
Rentabilidade desde o IPO
Sensibilidade Carteira vs Cota Mercado
| Cota a mercado | Dividend Yield | Spread over NTNB (bps) | Yield CDI líq(1). + | Upside to book |
|---|---|---|---|---|
| R$ 7,50 | 16,16% | 863 bps | 3,49% | 36,53% |
| R$ 7,75 | 15,64% | 811 bps | 3,03% | 32,13% |
| R$ 8,00 | 15,15% | 762 bps | 2,59% | 28,00% |
| R$ 8,25 | 14,69% | 716 bps | 2,18% | 24,12% |
| R$ 8,50 | 14,26% | 673 bps | 1,80% | 20,47% |
| R$ 8,75 | 13,85% | 632 bps | 1,44% | 17,03% |
| R$ 9,00 | 13,47% | 594 bps | 1,09% | 13,78% |
| R$ 9,25 | 13,10% | 557 bps | 0,77% | 10,70% |
| R$ 9,50 | 12,76% | 523 bps | 0,46% | 7,79% |
| R$ 9,75 | 12,43% | 490 bps | 0,17% | 5,03% |
| R$ 10,00 | 12,12% | 459 bps | -0,11% | 2,40% |
| R$ 10,24 | 11,84% | 431 bps | -0,36% | 0,00% |
| CRIs ( | 24,%) |
|---|---|
| Yield | Spread |
| (IPCA+) | (CDI+) |
| 14,06% | 4,23% |
| 13,61% | 4,10% |
| 13,18% | 3,97% |
| 12,78% | 3,85% |
| 12,41% | 3,73% |
| 12,05% | 3,63% |
| 11,72% | 3,53% |
| 11,40% | 3,43% |
| 11,10% | 3,34% |
| 10,82% | 3,26% |
| 10,55% | 3,17% |
| 10,30% | 3,10% |
| Flls Papel (28%) | |
| Upside dacarteira|DY | |
| 67% | 19% a.a. |
| 62% | 18% a.a. |
| 57% | 18% a.a. |
| 52% | 17% a.a. |
| 48% | 17% a.a. |
| 43% | 16% a.a. |
| 39% | 16% a.a. |
| 36% | 15% a.a. |
| 32% | 15% a.a. |
| 29% | 15% a.a. |
| 25% | 14% a.a. |
| 23% | 14% a.a. |
| Flls Tijolo (42%) | |
| Upside da carteira|DY | |
| 83% | 14% a.a. |
| 77% | 14% a.a. |
| 72% | 13% a.a. |
| 67% | 13% a.a. |
| 62% | 12% a.a. |
| 57% | 12% a.a. |
| 53% | 12% a.a. |
| 49% | 11% a.a. |
| 45% | 11% a.a. |
| 41% | 11% a.a. |
| 37% | 11% a.a. |
| 34% | 10% a.a. |
Duplo Desconto
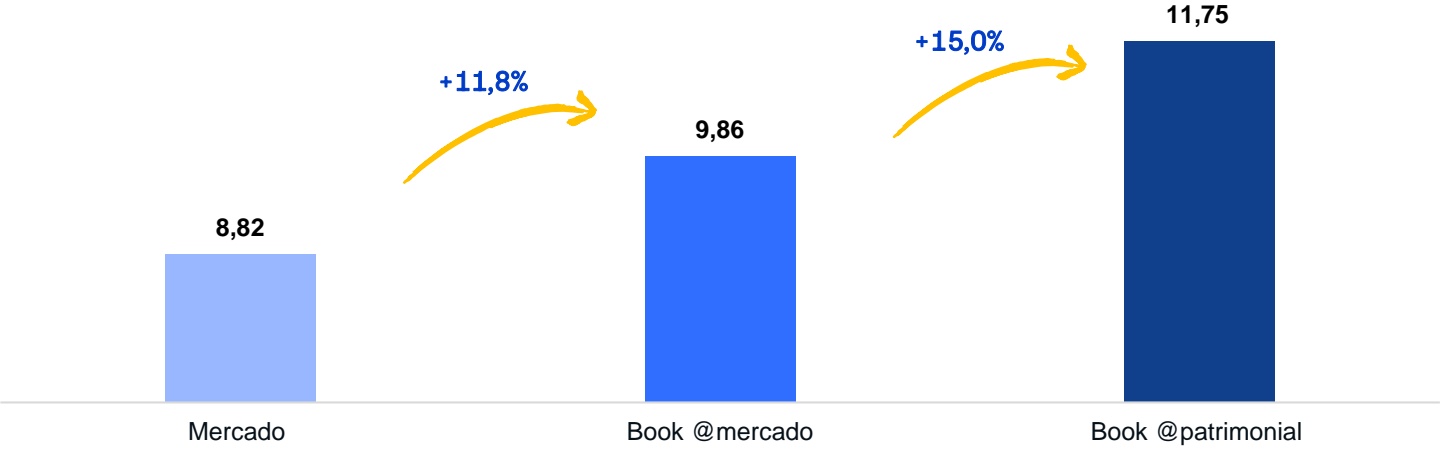
O BTHF negocia com 8,0% de desconto patrimonial. Se considerarmos o “duplo desconto”, ou seja, o valor patrimonial dos FIIs investidos pelo fundo, esse upside chega a 28,6%.
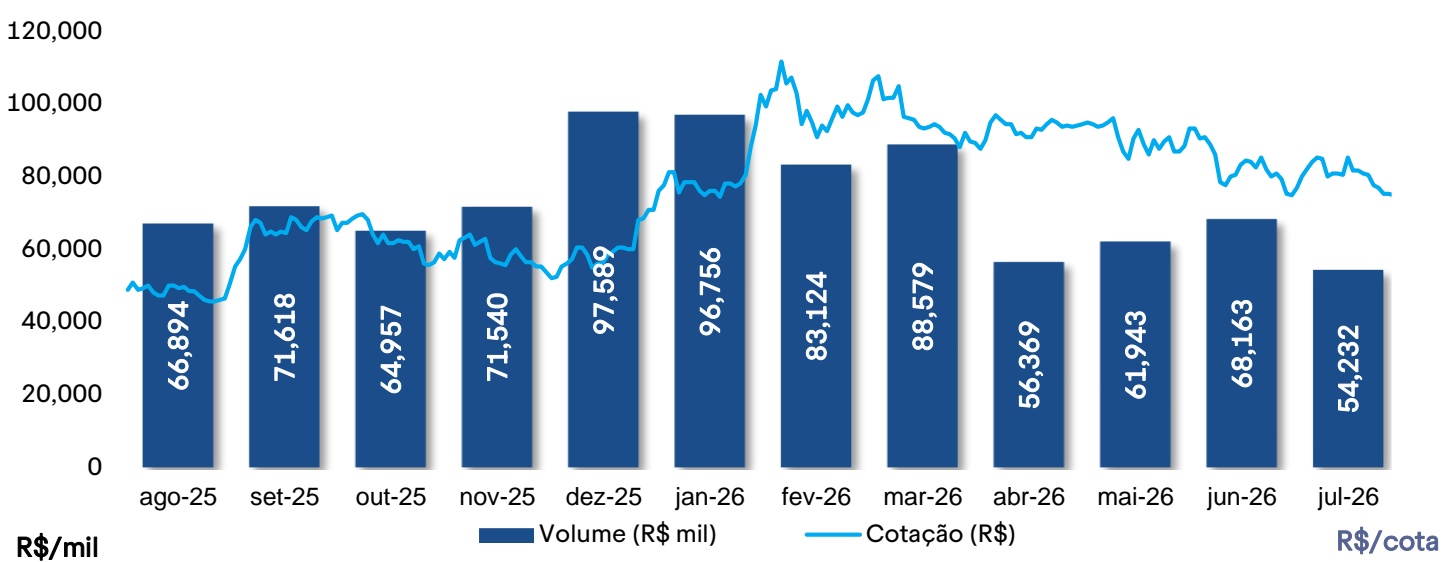
Cotação Histórica e Volume Mensal
Evolução ADTV
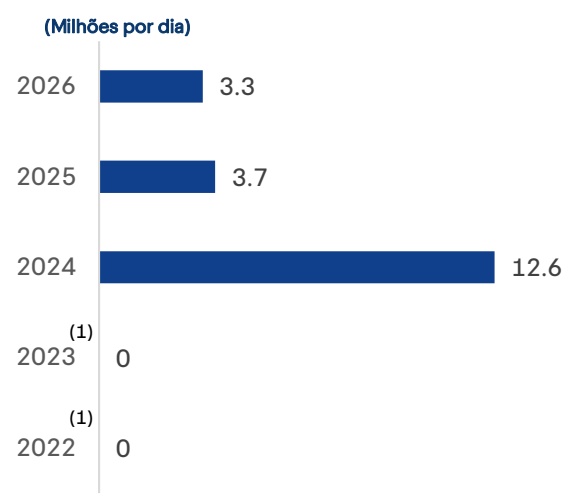
Notas : (1) O Fundo em 2022 e 2023 era negociado na CETIP
CRIs
41 #Ativos
1R$ 492 milhões
CDI + 2,4% IPCA + 10,1% Taxa Média (MTM)(1)
FIIs & Ações
Classe de Ativo (% do PL)
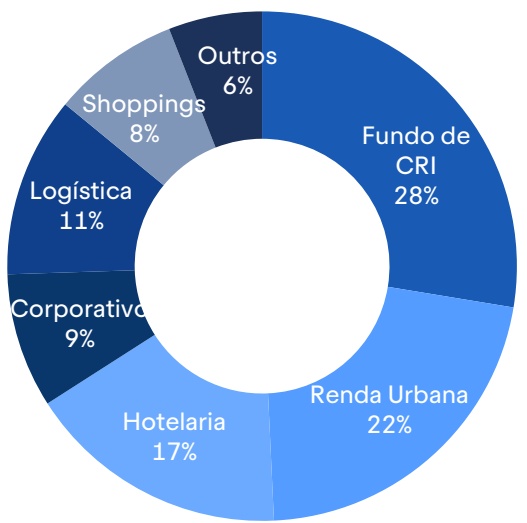
Setor (FIIs em % da carteira)
46 #Ativos
Ativo Real
R$ 1,20 bilhões
15,88% Dividend Yield
1 #Imóveis
2.350 m² ABL
R$ 21 milhões
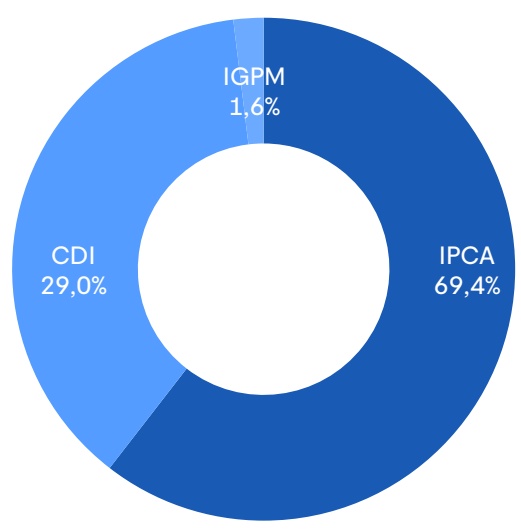
Indexador (CRIs em % do PL)
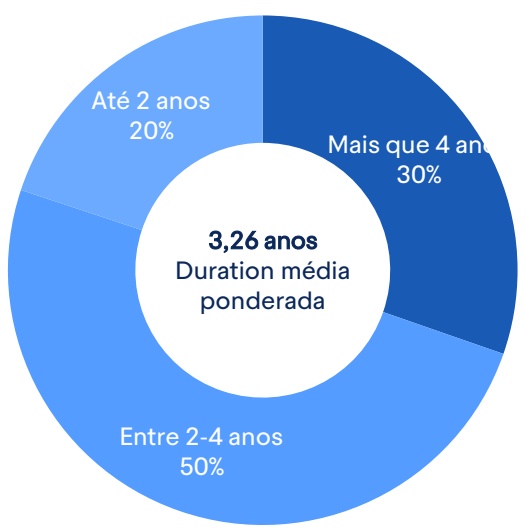
Duration (CRIs em % do PL)
Lista de Ativos - CRIs
| Nº | CRIs Estruturais | Código B3 | Índice | Taxa de Emissão (a.a.) | Taxa MTM (a.a.) | Duration | UF | Saldo MTM (RS mm) | % PL |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Ativos Imob. Div. | 25H5079794 | IPCA | 11,85% | 11,60% | 2,10 | SP | 63,44 | 3,16% |
| 2 | Atlas | 26F3802891 | IPCA | 9,41% | 9,44% | 3,40 | SP | 35,70 | 1,78% |
| 3 | CRI Visc | 22K1362572 | IPCA | 7,65% | 7,40% | 5,70 | SP | 35,20 | 1,75% |
| 4 | CRI BTLA | 26G2474576 | IPCA | 8,80% | 9,15% | 4,90 | SP | 31,62 | 1,57% |
| 5 | GGR | 25D3788063 | CDI | 100,00% | 100,00% | 2,22 | SC | 31,38 | 1,56% |
| 6 | Emergent Cold | 22F0930128 | IPCA | 9,36% | 11,47% | 4,96 | PR -SC - RS | 27,55 | 1,37% |
| 7 | You Corporativo -SII | 22D0847835 | CDI | 4,50% | 4,50% | 1,81 | SP | 26,23 | 1,30% |
| 8 | Rede Duque -S1 | 21I0855537 | IPCA | 8,20% | 13,10% | 3,32 | SP | 22,25 | 1,11% |
| 9 | Rede Duque -S2 | 21I0855623 | IPCA | 8,20% | 13,15% | 3,31 | SP | 18,45 | 0,92% |
| 10 | Patriani I Vitra -S2 | 23D1695281 | CDI | 5,00% | 3,75% | 1,62 | SP | 16,01 | 0,80% |
| 11 | Patriani I Vitra -S4 | 23D1695285 | CDI | 5,00% | 2,60% | 1,62 | SP | 15,43 | 0,77% |
| 12 | CRI Balassiano | 25K3416964 | CDI | 4,50% | 4,00% | 2,60 | RJ | 14,71 | 0,73% |
| 13 | You Corp. -S1 | 22D0847833 | IPCA | 9,74% | 4,00% | 3,10 | SP | 14,54 | 0,72% |
| 14 | Higienópolis -Série II | 21L0329279 | IPCA | 4,25% | 3,50% | 1,04 | SP | 14,19 | 0,71% |
| 15 | JHSF Cidade Jardim -S2 | 26F4335958 | IPCA | 8,70% | 9,63% | 5,00 | SP | 12,81 | 0,64% |
| 16 | CRI Latam | 19L0909256 | IPCA | 12,80% | 9,12% | 3,04 | SP | 10,83 | 0,54% |
| 17 | BTLC | 26E4435499 | CDI | 1,10% | 1,00% | 0,90 | SP | 10,28 | 0,51% |
| 18 | BTLP | 26D7086699 | IPCA | 8,70% | 9,05% | 4,70 | SP | 10,01 | 0,50% |
| 19 | CRI RZK Solar SII | 21F0186815 | IPCA | 9,00% | 13,11% | 6,60 | SC | 9,10 | 0,45% |
| 20 | CRI RZK Solar SIII | 21F0137485 | IPCA | 9,00% | 13,09% | 6,85 | SC | 8,71 | 0,43% |
| 21 | CRI RZK Solar SII | 21F0097802 | IPCA | 8,50% | 12,73% | 6,68 | SC | 8,64 | 0,43% |
| 22 | Reserva Prado -SII | 24D3055861 | IPCA | 11,48% | 9,26% | 2,78 | RS | 7,63 | 0,38% |
| 23 | CRI Brazilian Jr. I | 10D0018564 | IGPM | 12,00% | 12,00% | 0,48 | SP | 7,27 | 0,36% |
| 24 | CRI Gtis | 21J0043571 | CDI | 100,00% | 100,00% | 3,10 | SP | 6,38 | 0,32% |
| 25 | CRI RZK Solar SIV | 21F0186712 | IPCA | 9,00% | 13,09% | 6,85 | SC | 5,01 | 0,25% |
| 26 | Soberano Sta. Paula -SIII | 24D3055855 | IPCA | 10,16% | 10,44% | 2,80 | SP | 4,31 | 0,21% |
| 27 | Souza Cruz -S2 | 17I0142635 | IPCA | 9,73% | 8,28% | 0,80 | RS | 4,24 | 0,21% |
| 28 | Souza Cruz -S1 | 17I0142307 | IPCA | 9,73% | 8,26% | 0,80 | RS | 4,24 | 0,21% |
| 29 | Passione -SII | 24D3055858 | IPCA | 11,48% | 10,34% | 2,78 | SP | 4,21 | 0,21% |
| 30 | Platina Norte Sul -SII | 24D3055859 | IPCA | 11,48% | 10,34% | 2,78 | SP | 3,31 | 0,16% |
| 31 | Soberano Sta. Paula -SII | 24D3055862 | IPCA | 11,48% | 9,26% | 2,78 | SP | 2,35 | 0,12% |
| 32 | Reserva Prado -SI | 24D3055807 | IPCA | 10,16% | 10,34% | 2,81 | SP | 1,69 | 0,08% |
| 33 | Reserva Prado -SIII | 24D3055854 | IPCA | 10,16% | 10,44% | 2,80 | SP | 1,02 | 0,05% |
| 34 | Soberano Sta. Paula -SI | 24D3055829 | IPCA | 10,16% | 10,34% | 2,81 | SP | 0,98 | 0,05% |
| 35 | Residencial BS II | 11F0031919 | TR | 8,00% | 17,25% | 6,25 | SP | 0,66 | 0,03% |
| 36 | Platina Norte Sul -SI | 24D3055772 | IPCA | 10,16% | 9,26% | 2,81 | SP | 0,66 | 0,03% |
| 37 | Passione -SIII | 24D3055831 | IPCA | 10,16% | 10,44% | 2,80 | SP | 0,55 | 0,03% |
| 38 | Platina Norte Sul -SIII | 24D3055834 | IPCA | 10,16% | 10,44% | 2,80 | SP | 0,42 | 0,02% |
| 39 | Passione -SI | 24D3055754 | IPCA | 10,16% | 9,26% | 2,81 | SP | 0,22 | 0,01% |
| 40 | Residencial BS | 11H0022430 | PRE | 12,50% | 12,50% | 1,74 | SP | 0,07 | 0,00% |
| 42 | Helbor 2 | 22H1104501 | IGPM | 8,00% | 2,71% | 4,82 | SP | 0,03 | 0,00% |
Lista de Ativos - FIIs
| Ticker B3 | DY | P/VP | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|
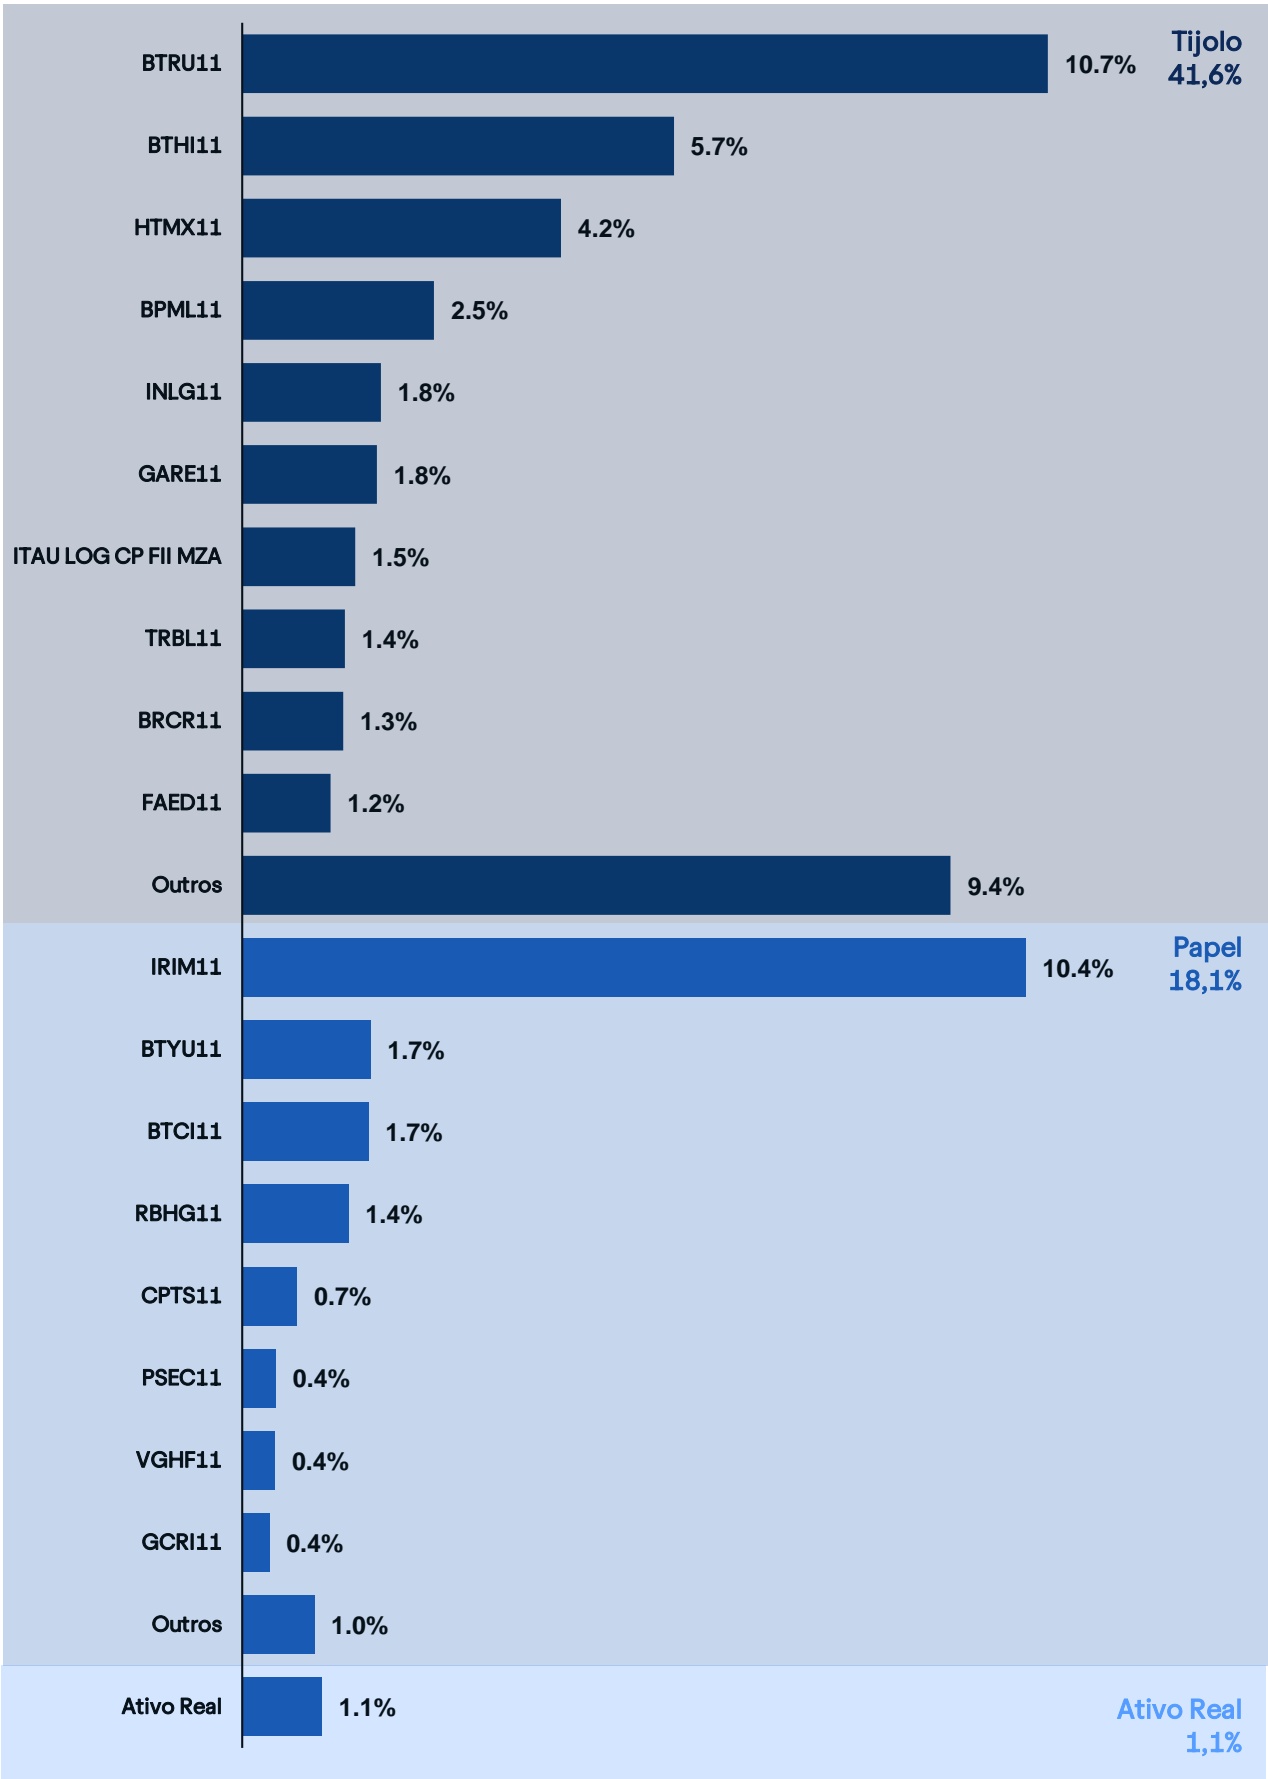
| BTRU11 | 11,8% | 1,00 | 214.929,88 | Renda Urbana | 10,69% |
| BTHI11 | 12,8% | 0,65 | 115.138,10 | Hotelaria | 5,73% |
| HTMX11 | 25,5% | 0,94 | 84.981,38 | Hotelaria | 4,23% |
| BPML11 | 13,2% | 0,70 | 51.172,67 | Shoppings | 2,55% |
| INLG11 | 11,1% | 0,61 | 36.951,00 | Logística | 1,84% |
| GARE11 | 12,2% | 0,89 | 35.886,23 | Renda Urbana | 1,78% |
| ITAU LOG CP FII MZA | 15,3% | 1,00 | 30.120,60 | Logística | 1,50% |
| TRBL11 | 56,3% | 0,74 | 27.344,56 | Logística | 1,36% |
| BRCR11 | 12,3% | 0,49 | 26.910,52 | Corporativo | 1,34% |
| FAED11 | 14,2% | 0,67 | 23.525,50 | Educacional | 1,17% |
| Outros | 9,8% | 0,68 | 191.165,77 | Outros | 9,40% |
| Total | 14,6% | 0,79 | 838.126 | 41,6% |
| Ticker B3 | DY | P/VP | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|
| IRIM11 | 22,0% | 0,78 | 208.904,08 | Fundo de CRI | 10,39% |
| BTYU11 | 12,7% | 0,70 | 34.234,50 | Fundo de CRI | 1,70% |
| BTCI11 | 13,9% | 0,90 | 33.686,28 | Fundo de CRI | 1,68% |
| RBHG11 | 16,1% | 0,69 | 28.322,25 | Fundo de CRI | 1,41% |
| CPTS11 | 14,5% | 0,87 | 14.636,03 | Fundo de CRI | 0,73% |
| PSEC11 | 12,4% | 0,74 | 8.941,55 | Hedge Fund | 0,44% |
| VGHF11 | 14,5% | 0,71 | 8.740,12 | Hedge Fund | 0,43% |
| GCRI11 | 18,1% | 0,70 | 7.229,05 | Fundo de CRI | 0,36% |
| Outros | 16,0% | 0,75 | 19.215,02 | Outros | 0,96% |
| 18,8% | 0,80 | 363.908 | 18,1% | ||
| Total FIIs (Tijolo + Papel) | 15,88% | 0,79 | 1.202.035 | 59,7% |
Lista de Ativos - Ações
| Empresa | Ticker B3 | Estratégia | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|
| Allos AS | ALOS3 | Tático | 25.248 | Shopping Center | 1,3% |
| 25.248 | 1,3% |
Lista de Ativos – Ativo Real
| Ativo Real | TickerB3 | DY | P/VP | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|---|
| Ez Tower Torre B | n.a. | n.a. | n.a. | 21.267 | Laje | 1,1% |
| Total | 21.267 | 1,1% |
Ez Tower Torre B: Investido via FII monoativo, controlado pelo BTHF11, detém 4% da EZ Tower Torre B. Atualmente, o edifício está 91% ocupado.
| Caixa | Estrátegia | Índice | R$ (`000) | Rentabilidade (% CDI) | % PL |
|---|---|---|---|---|---|
| Tesouro Selic | Liquidez | CDI | 195.140 | 100,00% | 9,7% |
| Compromissada | Liquidez | CDI | 51.650 | 116,00% | 2,6% |
| Total | 251.630 | 105,72% | 12,3% |
Lista de Ativos – FIIs (% do PL)
Residencial
Logístico
Outros
Residencial
| Devedor/ Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Higienópolis – Sí | SP | O CRI tem por objetivo o desenvolvimento dos empreendimentos Park Mariana e Vista Madalena, localizados na Vila Mariana e Vila Madalena em São Paulo, respectivamente. | 09/11/2026 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e fiança | 50% |
| Patriani I S1, S3,ⅡI & IV | SP | O CRI foi constituído para financiar a exposição de obras dos empreendimentos Mistral e Vitra, ativos residenciais de alto padrão na grande São Paulo e que já foram 100% vendidos. | 26/04/2027 | Fiança, Alienação Fiduciária de Terrenos, Promessa de Alienação Fiduciária do estoque, Cessão Fiduciária de Recebíveis, Alienação Fiduciária de cotas das SPEs, Seguro de Obras. | 46% |
| You Corporativo SI e SII | SP | Destinado ao reforço de caixa da companhia para ampliação da operação. | 27/04/2026 | Alienação fiduciária de ações da holding, alienação fiduciária de cotas e dividendos de SPE desenvolvedora, fundo de reserva e fiança | 50% |
| CRI Passione Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Passione em São Caetano. | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 60% |
| CRI Platina Norte Sul Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Platina Norte Sul em Campinas. | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 40% |
Residencial
Logístico
Outros
Residencial
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI Reservado Prado Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Reserva Prado em Campinas. | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 41% |
| CRI Soberano Sta. Paula Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Soberano Santa Paula em São Caetano | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 43% |
Logístico
| Devedor/ Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Emergent Cold | Diverso S | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para expansão da operação em Paranaguá (PR), Itajai (SC) e Rio Grande (RS). | 22/03/2034 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva e aval da holding | 66% |
| Emergent Cold Il | PE | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, sendo investida da Lineage Logistics (REIT que possui mais de 400 galpões logísticos). Os recursos captados na operação foram destinados para expansão da operação no Brasil e contam com locatários com bom risco de crédito, como BRF, JBS e Yara. | 19/12/2029 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva e aval da holding | |
| CRI Logístico | SC | O CRI foi constituído com intuito de reforço de caixa do tomador. | 17/07/2029 | Cessão dos contratos de locação, alienação fiduciária e fundo de reserva |
Residencial
Logístico
Outros
Outros
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI Rede Duque | SP | A devedora da operação é a Rede Duque, uma rede de postos de combustíveis que possui mais de 80 pontos nas principais regiões da Grande São Paulo, ocupando posição de liderança no segmento. Os recursos captados foram destinados para expansão da operação e capital de giro. | 19/09/2033 | Alienação fiduciária de terrenos e postos de gasolina, fundo de reserva e fiança (holding e sócios) | 67% |
| RZK Solar I a IV | SC | O CRI foi constituído para financiar projetos solares. | 29/07/2036 | Cessão Fiduciária de Direitos de Crédito, Fiança e Fundo de Despesas | |
| CRI Latam | SP | Os recursos desse CRI têm como destino a construção do centro de manutenção da Latam no Aeroporto de Guarulhos, localizado em São Paulo. Ressalta-se que a Latam possui um contrato de cessão de área que foi cedido para a RB Capital, com o intuito de otimizar a construção. Por sua vez, a RB Capital contratou a Libercon para executar as obras via contrato de Built-toSuit (BTS) atípico. | 18/08/2032 | (i) Fiança bancária do Bradesco S.A. | |
| CRI Souza Cruz Séries 1 e 2 | RS | Operação lastreada em um contrato de locação atípico pela Souza Cruz (atual BAT). A BAT é uma multinacional inglesa, com faturamento acima de £25,8 bilhões e resultado operacional de £2,7 bi. Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22%. | 05/09/2027 | Alienação fiduciária de galpão | 22% |
Publicações
2026:
26/08/2026 – Comunicado ao Mercado
13/08/2026 – Informe Trimestral Estruturado
12/08/2026 – Informe Mensal Estruturado
07/08/2026 – Rendimentos e Amortizações
05/08/2026 – Fato Relevante
Acesse
Acesse
Acesse
Acesse
Acesse
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial: BTHF11.
ADTV (Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
Alocação Estrutural: Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo.
Alocação tática: Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo.
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo. (arredondada em duas casas decimais).
CRI (Certificado de Recebíveis Imobiliários): Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda. É o principal ativo dos FIIs de papel.
Dividend Yield (DY): Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Duration: Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros. Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas.
FII de Papel: Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs. Diferente dos FIIs de tijolo, que investem em imóveis físicos.
High Grade: Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade. Costumam oferecer menor retorno, mas maior segurança.
High Yield: Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis. Compensam o risco com expectativa de retorno mais elevado.
Indexador: Índice de referência que corrige o valor dos CRIs e define sua remuneração ou utilizado como base para um contrato. Exemplos: CDI, IPCA ou IGP-M.
Liquidez: Capacidade de converter um ativo (como cotas de FIIs) em dinheiro.
LTV (Loan-to-value): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada. Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência.
Marcação a Mercado: Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado. Essa prática pode gerar oscilações no preço da cota patrimonial.
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data-base do relatório.
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Spread: Diferença entre a taxa de remuneração paga e o custo de captação do emissor.
Subordinação: Estrutura que define níveis de prioridade nos pagamentos de um CRI. Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior.
Principais Características
Código de negociação: BTHF11 Administrador: BTG Pactual Serviços Financeiros Gestor: BTG Pactual Gestora de Recursos Quantidade de Emissões: 3 Periodicidade dos Rendimentos: Mensal Prazo de Duração: Indeterminado Taxa Global: 1,05% a.a. Quantidade cotas: 205.846.940
BTG Pactual Asset Management: eleita a melhor gestora de Real Estate da América Latina.
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.