
Relatório Gerencial BTHF11 de fevereiro de 2026
Relatório Gerencial do BTG Pactual Real Estate Hedge Fund (BTHF11), fundo imobiliário de fundos (FoF), referente a fevereiro de 2026, com entrega no FundosNet (B3) em 27/02/2026. No pregão de 04/11/2026, a cota do BTHF11 fechou a R$ 8,02, com P/VP de 0,85 (valor patrimonial de R$ 9,40 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,101 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,80% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,9 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 45.188.176/0001-57
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 27/02/2026 19:19
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Real Estate Hedge Fund
BTHF11
Relatório Mensal
Fevereiro 2026
Informações Gerais
Objetivo
O BTHF é um fundo imobiliário destinado ao público geral, negociado em bolsa, com um mandato que visa transitar entre carteiras de renda fixa e renda variável em produtos imobiliários, com uma carteira diversificada e previsibilidade de renda. Seu objetivo é proteger o patrimônio dos cotistas em períodos de maior volatilidade, ao mesmo tempo em que busca aproveitar ciclos favoráveis para destravar capital e gerar valor.
Comentário do Gestor
MERCADO: Janeiro manteve o cenário de inflação comportada, com oscilação igual a dezembro, de 0,33%, mantendo o IPCA em patamar próximo ao observado ao longo do 2S25 e com a inflação em 12 meses rodando em níveis ainda controlados. A Selic continua em 15,00%, em um ambiente que segue marcado por incertezas fiscais e pelo avanço do calendário eleitoral, mantendo o tom cauteloso na condução da política monetária, ainda com a expectativa do mercado de queda dos juros.
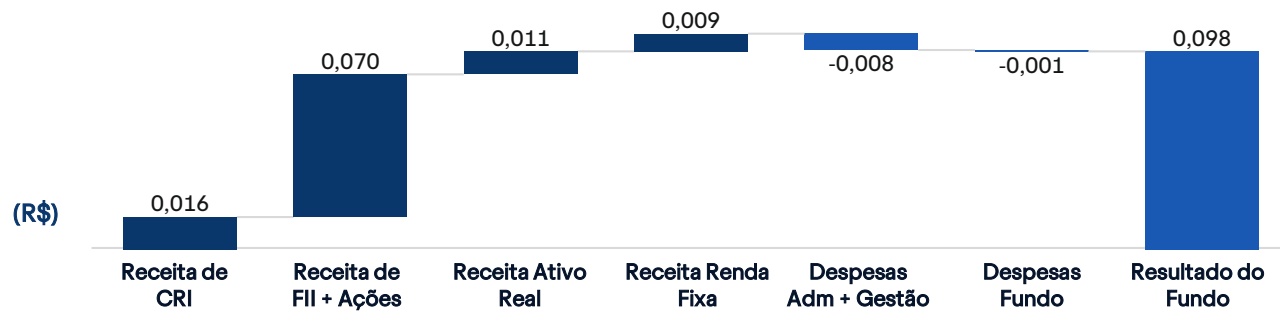
RESULTADO: No mês, o BTHF11 apresentou um resultado de R$ 0,098 por cota, refletindo operações que geraram um ganho extraordinário no Fundo. Aumentamos a distribuição para R$ 0,101 por cota, e anunciamos um novo guidance de distribuição para esse semestre, no intervalo de R$ 0,100 e R$ 0,105 por cota. O retorno total em janeiro foi de 9,7%, frente aos 2,3% do IFIX.
MOVIMENTAÇÃO: O mês de janeiro deu continuidade a dezembro no que tange as movimentações, realizamos mais de R$ 250 milhões em operações no mercado secundário de FIIs, gerando R$ 56 milhões de caixa e auferindo um resultado superior a R$ 4 milhões, verificado na DRE da pg. 4 deste relatório. Entre as principais operações estão a venda das posições em ações de MULT3 e DIRR3. Além da venda parcial nos FIIS: KNIP11, GARE11, TRXF11, XPML11, BTCI11 e RBRX11.
ESTRATÉGIA: As movimentações realizadas refletem nosso foco contínuo em aumentar a previsibilidade de resultados, o FFO recorrente e a liquidez da carteira, por meio de alocações seletivas e gestão ativa dos ativos.
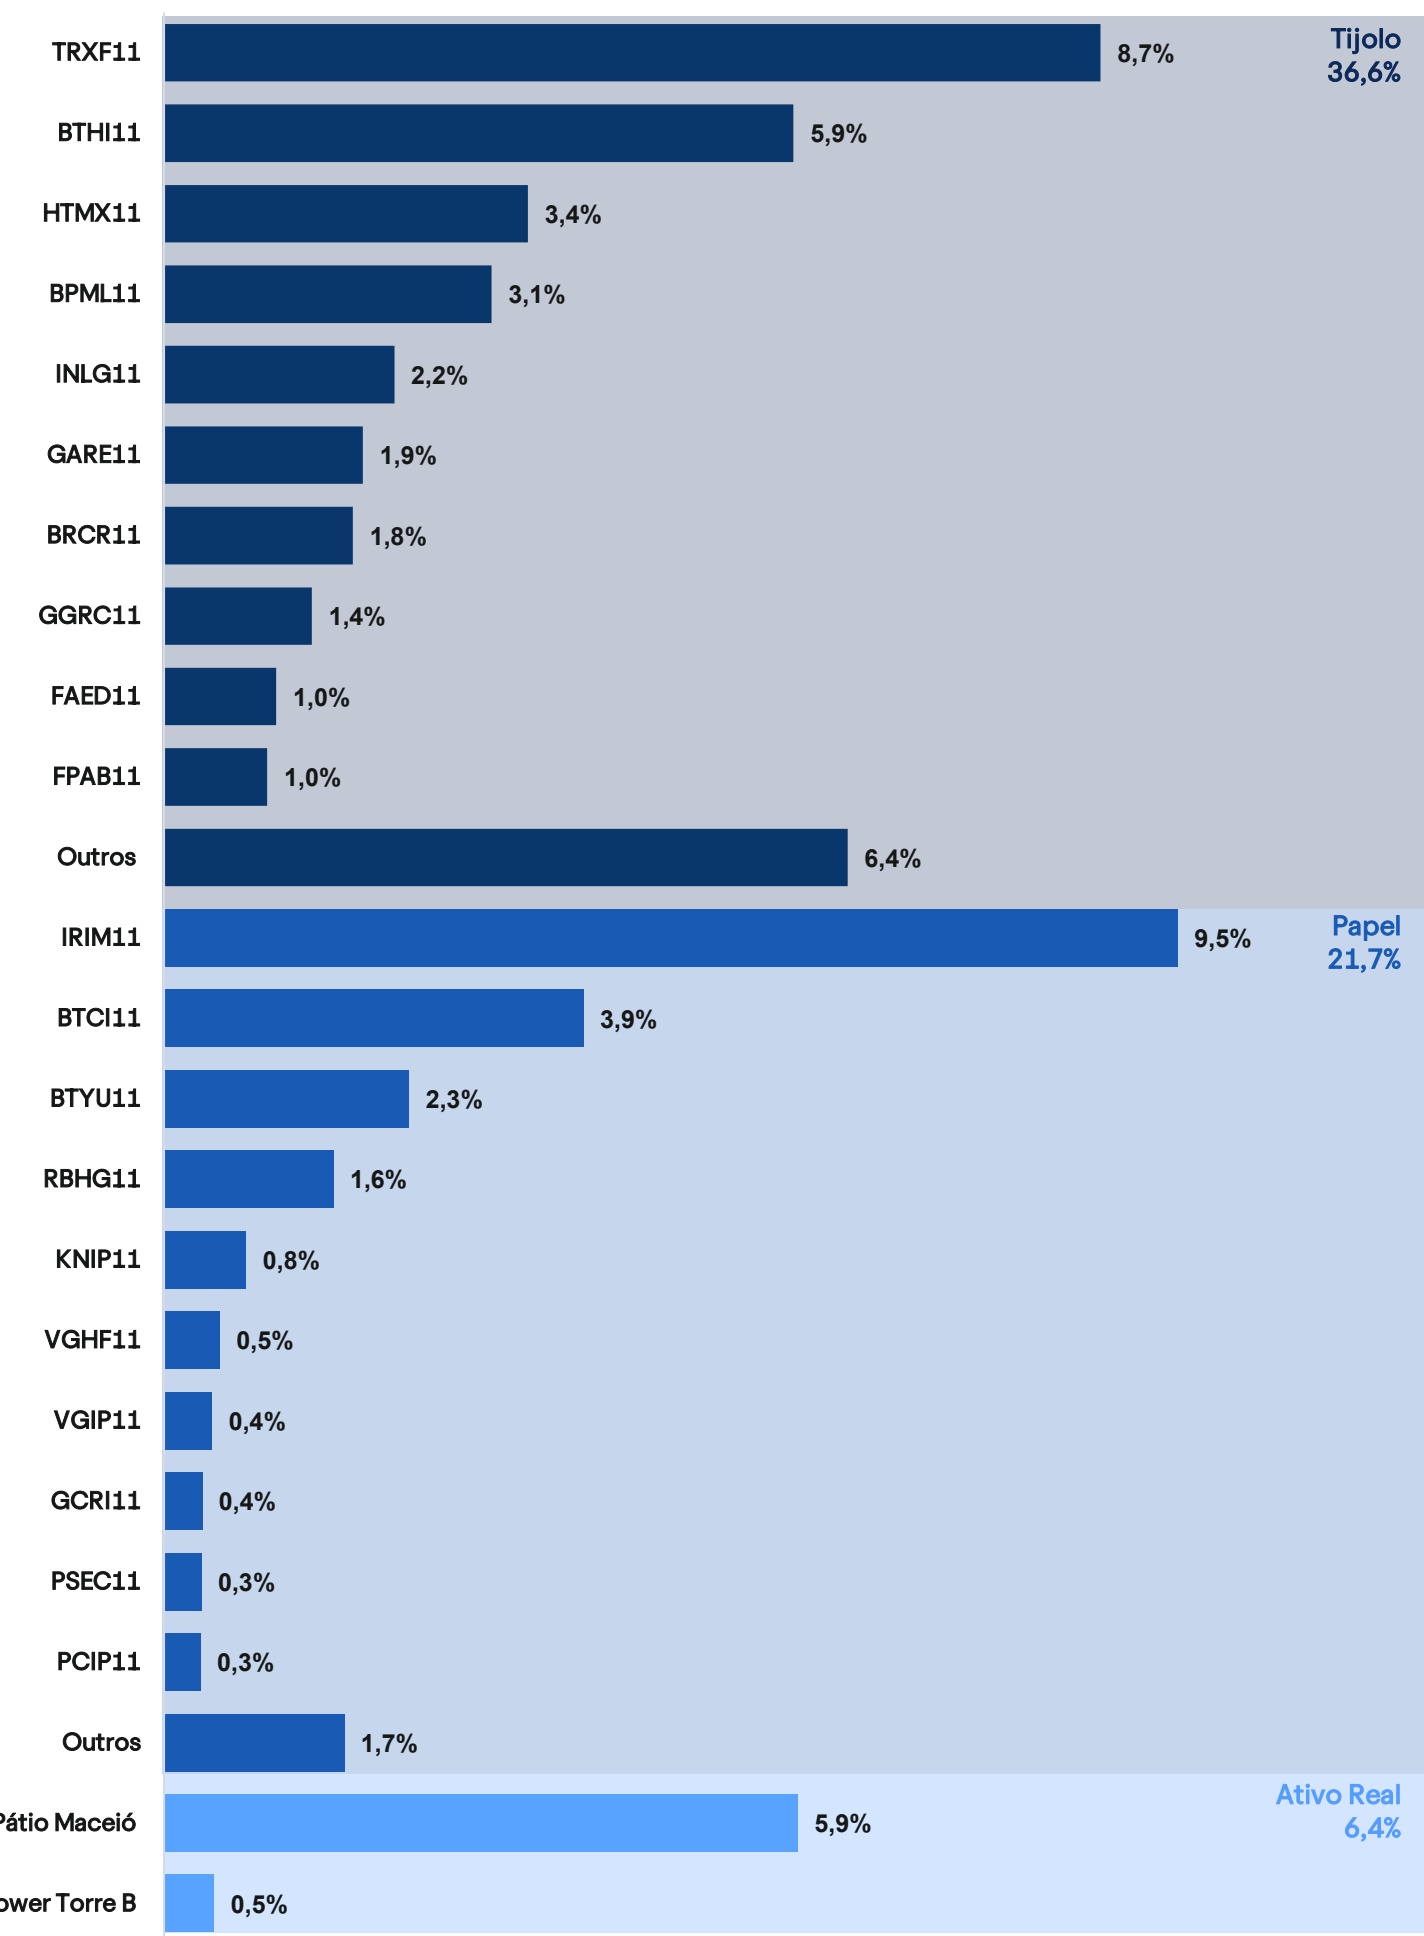
CARTEIRA: O Fundo encerrou o mês com 36,6% em FIIs tijolo, 21,7% em FIIs de papel, 16,9% em CRIs, 16,7% em Caixa , 6,4% em Ativos Reais e 1,7% em Ações.
Principais Indicadores
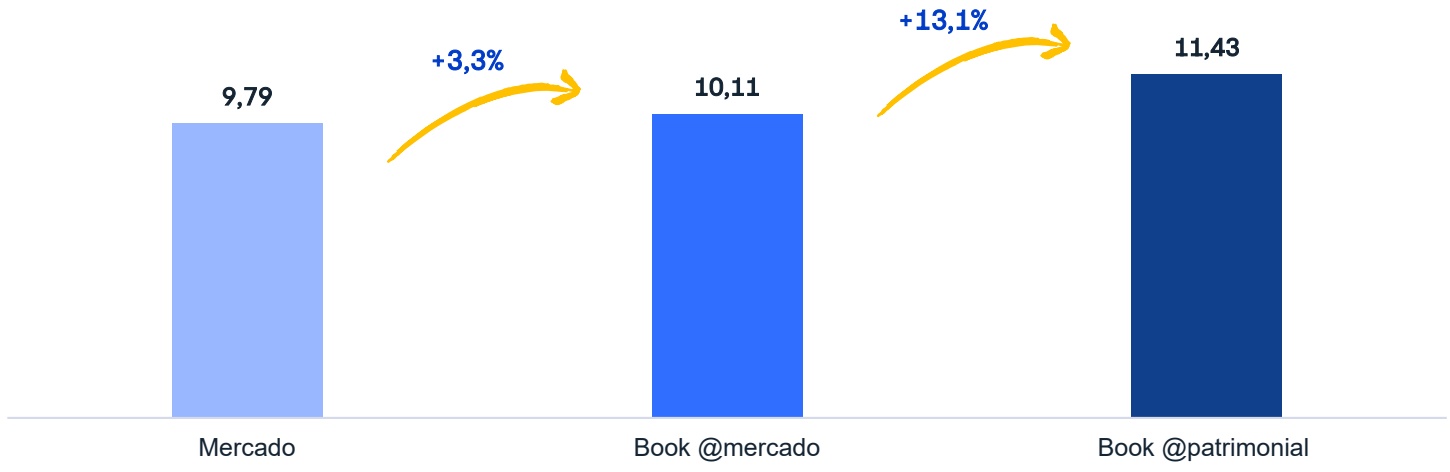
VALOR DE MERCADO R$ 2,015 bilhões
COTA MERCADO
R$ 9,79 por cota
VALOR PATRIMONIAL1 R$ 2,064 bilhões
COTA PATRIMONIAL1 R$ 10,11 por cota
DIVIDEND YIELD1 12,38%
RENDIMENTO MENSAL R$ 0,101 por cota
COTISTAS 315.691
ADTV1 R$ 4,60 milhões
RETORNO 12m- BTHF vs IFIX 58% vs 27%
PREÇO/VALOR PATRIMONIAL 0,97x
No Brasil, do ponto de vista de política monetária, o mercado migrou gradualmente de um cenário dividido entre cortes de 25 ou 50 pontos-base na reunião de março para uma precificação mais concentrada em 50 bps, movimento que ganhou tração após a comunicação do Banco Central e, em particular, na leitura do tom adotado por Gabriel Galípolo. Essa convergência foi reforçada por dois vetores: (i) a melhora relativa do câmbio ao longo do mês ajudando a ancorar expectativas; e (ii) a leitura de desaceleração de atividade em dezembro, com recuo de indicadores como a Pesquisa Mensal do Comércio (após dissipação de efeitos pontuais relacionados à Black Friday) e fraqueza na Pesquisa Mensal de Serviços.
Na inflação, os dados seguiram benignos na margem. Serviços continuam rodando acima da média histórica, mas o quadro segue compensado por desempenho melhor em bens industriais, apesar de alguma aceleração marginal, e por deflação relevante em alimentos. Esse conjunto de leituras contribuiu para revisões adicionais nas projeções de inflação para 2026, com o mercado agora em torno de 3,9% para 2026.
Por fim, para o primeiro trimestre, nossa expectativa é de aceleração da atividade, impulsionada por medidas de estímulo do governo, com destaque para a isenção/desconto do imposto de renda e a expansão do crédito direcionado imobiliário, além de alguma resiliência associada ao setor agropecuário. Em conjunto, esses fatores desenham um quadro em que o crescimento ganha algum fôlego no curto prazo, ao passo que a dinâmica de inflação permanece compatível com o início do ciclo de afrouxamento com 50 bps em março, desde que o cenário siga evoluindo conforme o esperado.
Nos Estados Unidos após meses marcados por sinais de deterioração do mercado de trabalho e evidências limitadas de repasse tarifário, os dados divulgados ao longo do mês passaram a sugerir um quadro distinto, com estabilização do emprego e inflação menos benigna. Esse conjunto corrobora nossa avaliação de manutenção da taxa de juros pelo Banco Central Americano (FED) ao longo do primeiro semestre de 2026. Além disso, a indicação de Kevin Warsh para a presidência do FED e a decisão da Suprema Corte sobre as tarifas reduziram parte das incertezas de curto prazo, embora abram novas frentes de questionamento, especialmente quanto à futura condução da política monetária e à estratégia comercial da Casa Branca.
No mercado de trabalho, o relatório de janeiro surpreendeu positivamente e trouxe sinais iniciais de estabilização. O setor privado criou 172 mil vagas no mês, forte aceleração frente à média de 30 mil postos mensais observada ao longo de 2025, enquanto a taxa de desemprego recuou para 4,28%. Ainda que seja prematuro afirmar que a economia americana ingressou em um novo processo de aceleração das contratações, o conjunto dos indicadores aponta para um mercado de trabalho que deixou de se deteriorar. Do lado da atividade, embora o PIB do 4T25 tenha desacelerado para 1,4% t/t anualizado, impactado pelo shutdown, consumo e investimentos permaneceram como vetores positivos e devem sustentar o crescimento em 2026.
A última ata do FOMC já trouxe mudança relevante de tom, com parte dos membros defendendo ajustes na comunicação para manter aberta a possibilidade de alta caso a inflação se mostre mais persistente. Assim, entendemos que cortes adicionais na taxa devem ocorrer apenas no último trimestre do ano, com risco não desprezível de que o Fed mantenha os juros inalterados ao longo de todo 2026.
Tese de Investimento – IRIM11
Dedicamos esta seção para aprofundar a discussão sobre o IRIM11, atualmente nossa maior posição na carteira, representando 9,46% do patrimônio líquido do BTHF11. A recente volatilidade no mercado secundário, após a retomada das negociações, reforça a importância de detalharmos nossa leitura da tese e a assimetria que identificamos neste momento.
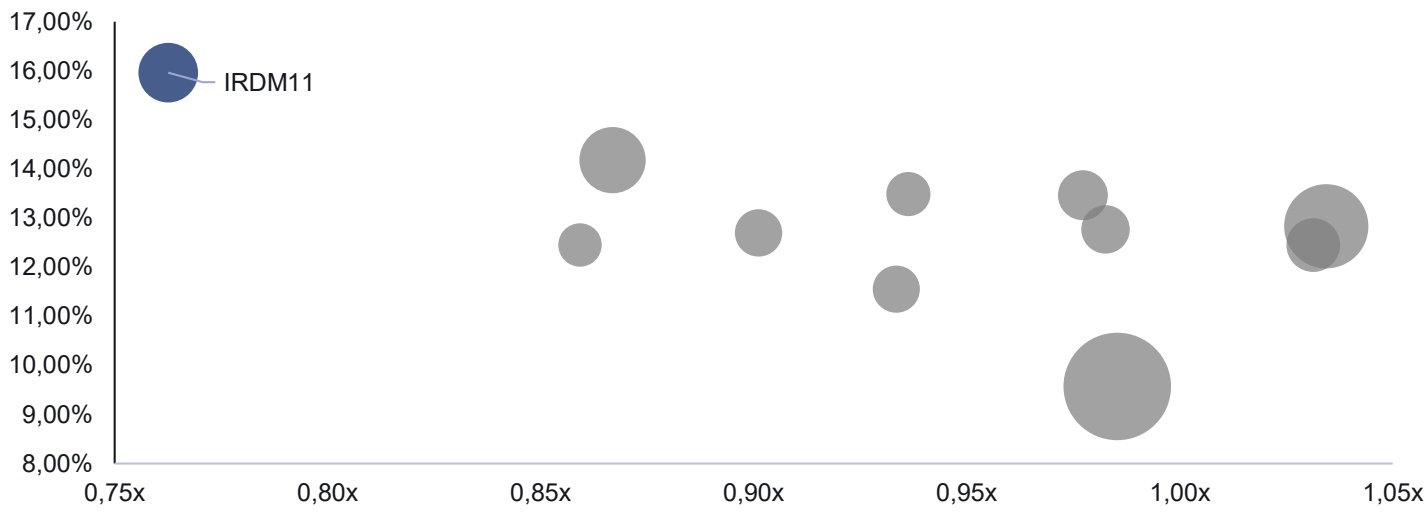
No gráfico acima, comparamos os 10 maiores fundos de CRI, com liquidez, majoritariamente alocados em IPCA+ com o IRIM11. No eixo vertical, apresentamos o Dividend Yield considerando os últimos três meses (refletindo o período pós-incorporação do IRDM11); no eixo horizontal, o P/VP; e o tamanho das bolhas representa o valor de mercado de cada fundo. Observa-se que o IRIM11 negocia com o maior yields do grupo, mesmo apresentando perfil de risco e diversificação compatíveis com seus pares, porém a um desconto mais elevado, evidenciando a distorção entre preço e valor do fundo.
A posição atual do IRIM11 frente aos pares nos remete à situação em que o próprio BTHF11 se encontrava em relação aos Hedge Funds no início de 2025, conforme comentamos no relatório de jan/25, e reiteramos no do mês passado. Em ambos os casos, identificamos uma clara dissociação entre preço e fundamentos, motivada predominantemente por fatores técnicos.
Em novembro de 2025, o IRIM11 incorporou integralmente a carteira do seu antecessor, IRDM11, consolidando a franquia sob um único veículo. Entendemos que a operação foi benéfica para os cotistas, ao endereçar desafios estruturais do antigo fundo e permitir uma reorganização estratégica do portfólio.
No curto prazo, contudo, a cota sofreu pressão relevante no mercado secundário. Parte desse movimento decorreu da busca por liquidez por investidores que receberam as novas cotas, somada à saída temporária do fundo do IFIX. Investidores institucionais, fundos passivos e demais veículos com restrições de índice tiveram que reduzir ou zerar suas posições, gerando pressão vendedora adicional e ampliando o desconto em relação aos pares.
Do ponto de vista fundamental, o “novo” IRIM11 apresenta características bastante competitivas. A carteira consolidada foi adquirida a uma taxa média próxima de IPCA + 10,03% a.a., que, para o perfil de crédito apresentado, figura entre as mais elevadas do segmento, sendo uma das mais diversificadas. Trata-se de um carrego estruturalmente alto, aliado a uma carteira amplamente diversificada.
No entanto, entendemos que o IRDM11 merecia um prêmio de risco maior na precificação por conta da sua carteira de FIIs High yield. Portanto, após a incorporação pelo IRIM11, iniciou-se um processo de reciclagem da carteira de FIIs. Assim, assumindo a conclusão desse processo de realocação da carteira de FIIs para uma carteira de CRI IPCA + 9% a.a, poderíamos ver um aumento de aproximadamente R$ 0,07 - R$ 0,10 por cota no FFO do fundo.
Assim, entendemos que a tese combina dois vetores relevantes de retorno: (i) carrego elevado, contratado a taxas atrativas; e (ii) potencial de ganho de capital, caso o desconto observado no secundário se reduza à medida que os fatores técnicos se dissipem.
Reiteramos nossa convicção na tese de IRIM11, sustentada principalmente por:
Carrego elevado: carteira consolidada com taxa média próxima de IPCA + 10% a.a., entre as mais atrativas do segmento para o perfil de crédito apresentado.
Carteira altamente diversificada: A carteira de CRIs do IRIM11 conta com 155 operações de 92 devedores de diferentes grupos econômicos, sendo que a maior exposição corresponde a apenas 2,5% da carteira
Distorção técnica de preço: pressão vendedora decorrente de fatores não fundamentais, como saída temporária do IFIX e realocações forçadas de investidores institucionais. Muito provavelmente ele retorna ao índice na composição de maio.
Potencial ganho de capital: combinação de yield elevado com P/VP inferior aos pares, abrindo espaço para ganho de capital à medida que o mercado reprecifique o ativo.
Time de gestão alinhado com os interesses dos cotistas: Em nossas interações com a equipe, observamos foco consistente na performance de longo prazo, com decisões orientadas à qualidade do portfólio e à geração de resultado, acima do crescimento puro de patrimônio.
Entendemos que o atual nível de preço reflete predominantemente fatores técnicos e não uma deterioração estrutural do portfólio. Por esse motivo, mantemos posicionamento relevante no ativo, enxergando uma assimetria favorável entre risco e retorno no médio prazo.
Demonstração de Resultado
| (R$ Mil) | Novembro | Dezembro | Janeiro | 2026 | |||
| R$/cota | R$/cota | R$/cota | R$/cota | ||||
| Total Receitas | 20.768.057 0,101 | 25.142.683 0,122 | 21.871.756 0,106 | 21.871.756 0,106 | |||
| Receita de CRI | 4.056.976 0,020 | 2.754.587 0,013 | 3.042.408 0,015 | 3.042.408 0,015 | |||
| Receita de Fll | 10.136.861 0,049 | 12.622.224 0,061 | 10.288.658 0,050 | 10.288.658 0,050 | |||
| Receita Ativo Real | 3.007.059 0,015 | 1.421.255 0,007 | 2.332.282 0,011 | 2.332.282 0,011 | |||
| Receita com Renda Fixa | 2.430.602 0,012 | 2.241.633 0,011 | 1.769.272 0,009 | 1.769.272 0,009 | |||
| Total Receitas Recorrentes | 19.631.499 0,095 | 19.039.699 0,092 | 17.432.621 0,085 | 17.432.621 0,085 | |||
| Resultado operações CRIs | 1.137.667 0,006 | 601.503 0,003 | 284.258 0,001 | 284.258 0,001 | |||
| Resultado Operações Flls +Ações | -1.109 0,000 | 5.501.482 0,027 | 4.154.877 0,020 | 4.154.877 0,020 | |||
| Total Receitas Não Recorrentes | 1.136.558 0,006 | 6.102.985 0,030 | 4.439.135 0,022 | 4.439.135 0,022 | |||
| Taxa de ADM + Gestão | -1.520.369 -0,007 | -1.544.405 -0,008 | -1.643.002 -0,008 | -1.643.002 -0,008 | |||
| Despesas do FundoDespensas Financeiras | -41.827 0,000 | -43.297 0,000 | -140.261 -0,001 | -140.261 -0,001 | |||
| 0 0,000 | 0 0,000 | 0 0,000 | 0 0,000 | ||||
| Total de Despesas -1.562.197 -0,008 | -1.587.703 -0,008 | -1.783.263 0,009 | -1.783.263 0,009 | ||||
| Resultado Fundo | 19.205.861 | 0,093 |
|---|---|---|
| Distribuição de Dividendos | 18.937.918 | 0,092 |
| 23.554.981 0,114 |
|---|
| 21.817.717 0,106 |
| 20.088.493 | 0,098 |
|---|---|
| 20.790.541 0,101 |
| 20.088.493 0,098 | |
|---|---|
| 20.790.541 0,101 |
Composição do Resultado por Cota
Histórico de Dividendos
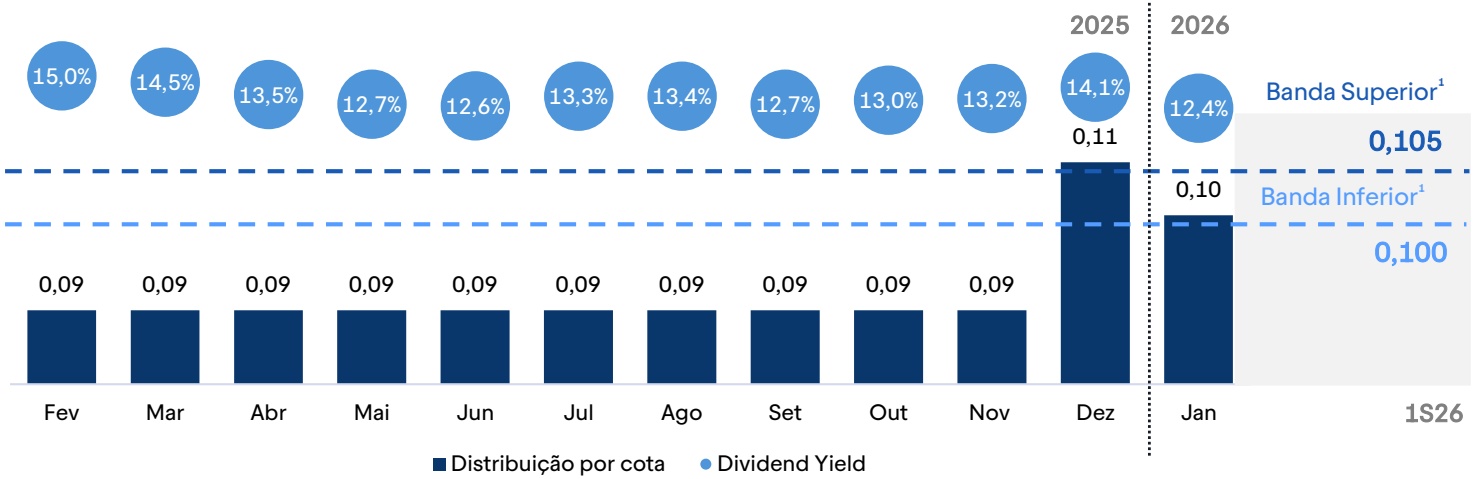
Notas: (1) As bandas indicativas não configuram compromisso ou promessa de rentabilidade futura, sendo apenas referências com base nos atuais indicadores de receita e vacância do Fundo, podendo sofrer alterações sem aviso prévio. RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA. LEIA O PROSPECTO E O REGULAMENTO ANTES DE INVESTIR. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO – FGC.
Dividend Yield vs CDI
| BTHF11 | Fev.25 | Mar.25 | abr-25 | mai-25 | Jun.25 | Jul.25 | Ago.25 | Set.25 | Out.25 | Nov.25 | Dez.25 | Jan.26 |
| DY book | 0,93% | 0,91% | 0,91% | 0,91% | 0,90% | 0,91% | 0,92% | 0,92% | 0,93% | 0,92% | 1,03% | 1,00% |
| DY mkt 1,25% 1,21% 1,12% 1,06% 1,05% 1,11% 1,11% 1,06% 1,09% 1,10% 1,17% 1,03% | ||||||||||||
| CDI(1) | 0,84% | 0,82% | 0,90% | 0,97% | 0,93% | 1,08% | 0,99% | 0,99% | 1,08% | 0,89% | 1,04% | 0,99% |
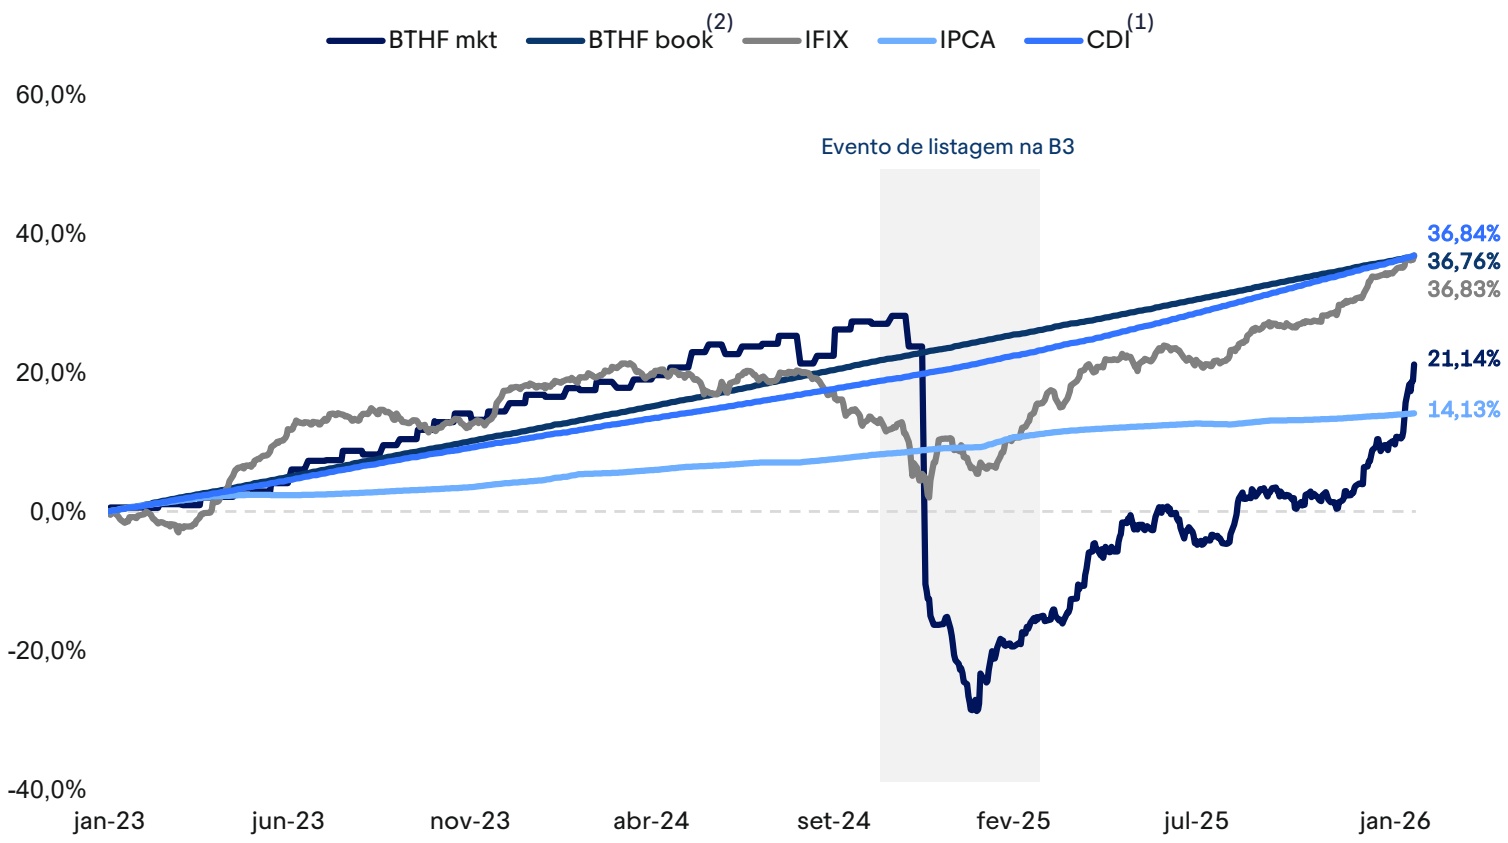
Rentabilidade desde o IPO
Sensibilidade Carteira vs Cota Mercado
| Cota a mercado | Dividend Yield | Spread over NTNB (bps) | Yield CDI líq(1). + | Upside to book |
|---|---|---|---|---|
| R$ 7,50 | 16,16% | 863 bps | 3,10% | 34,80% |
| R$ 7,75 | 15,64% | 811 bps | 2,64% | 30,45% |
| R$ 8,00 | 15,15% | 762 bps | 2,21% | 26,38% |
| R$ 8,25 | 14,69% | 716 bps | 1,80% | 22,55% |
| R$ 8,50 | 14,26% | 673 bps | 1,41% | 18,94% |
| R$ 8,75 | 13,85% | 632 bps | 1,05% | 15,54% |
| R$ 9,00 | 13,47% | 594 bps | 0,71% | 12,33% |
| R$ 9,25 | 13,10% | 557 bps | 0,39% | 9,30% |
| R$ 9,50 | 12,76% | 523 bps | 0,08% | 6,42% |
| R$ 9,75 | 12,43% | 490 bps | -0,21% | 3,69% |
| R$ 10,00 | 12,12% | 459 bps | -0,48% | 1,10% |
| R$ 10,11 | 11,99% | 446 bps | -0,60% | 0,00% |
| CRIs ( 1 | 6,5%) |
|---|---|
| Yield | Spread |
| (IPCA+) | (CDI+) |
| 13,88% | 4,18% |
| 13,44% | 4,04% |
| 13,02% | 3,92% |
| 12,62% | 3,80% |
| 12,25% | 3,69% |
| 11,90% | 3,58% |
| 11,57% | 3,48% |
| 11,26% | 3,39% |
| 10,96% | 3,30% |
| 10,68% | 3,21% |
| 10,41% | 3,13% |
| 10,30% | 3,10% |
| Flls Papel (21,7%) | |
| Upside dacarteira|DY | |
| 57% | 18% a.a. |
| 52% | 18% a.a. |
| 47% | 17% a.a. |
| 42% | 17% a.a. |
| 38% | 16% a.a. |
| 34% | 16% a.a. |
| 31% | 15% a.a. |
| 27% | 15% a.a. |
| 24% | 14% a.a. |
| 21% | 14% a.a. |
| 18% | 14% a.a. |
| 16% | 14% a.a. |
| Flls Tijolo (36,6%) | |
| Upside da carteira|DY | |
| 69% | 15% a.a. |
| 63% | 14% a.a. |
| 58% | 14% a.a. |
| 53% | 13% a.a. |
| 49% | 13% a.a. |
| 44% | 13% a.a. |
| 40% | 12% a.a. |
| 37% | 12% a.a. |
| 33% | 12% a.a. |
| 30% | 11% a.a. |
| 26% | 11% a.a. |
| 25% | 11% a.a. |
Duplo Desconto
O BTHF negocia com 3,2% de desconto patrimonial. Se considerarmos o “duplo desconto”, ou seja, o valor patrimonial dos FIIs investidos pelo fundo, esse desconto chega a 14,3%.
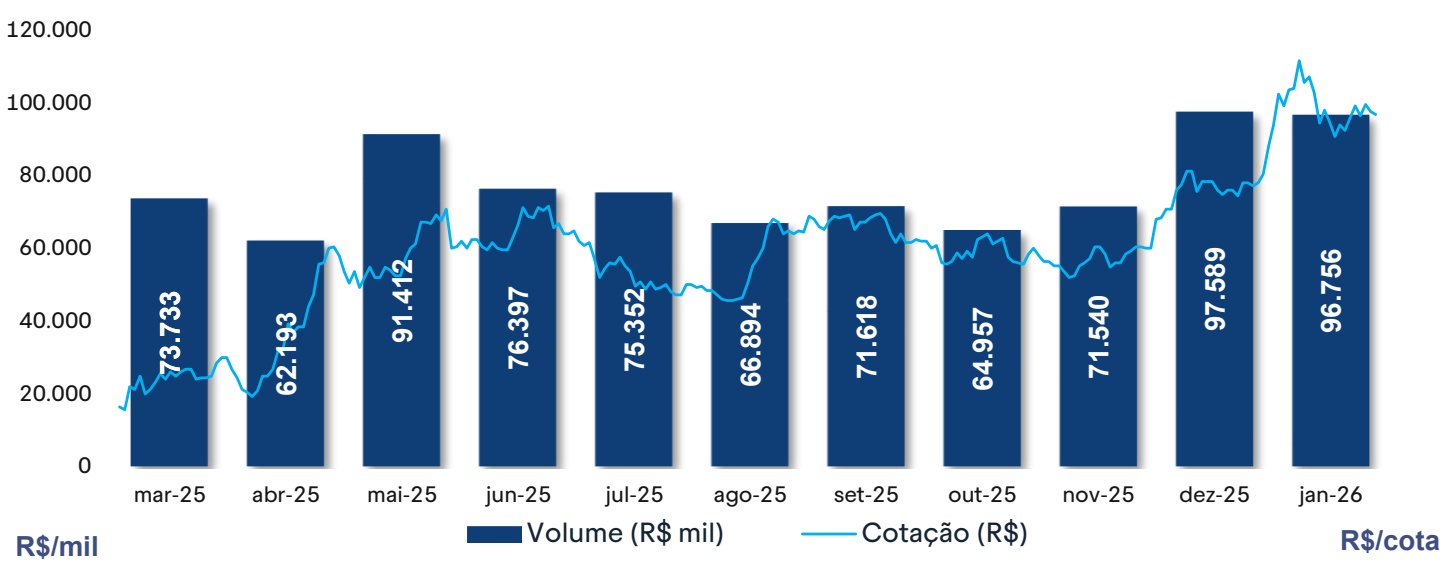
Cotação Histórica e Volume Mensal
Evolução ADTV
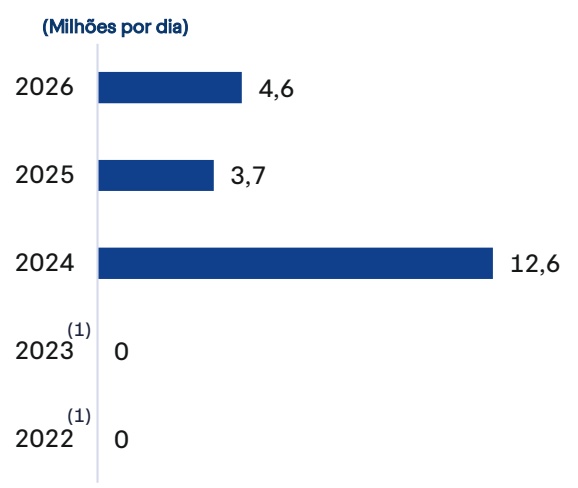
Notas : (1) O Fundo em 2022 e 2023 era negociado na CETIP
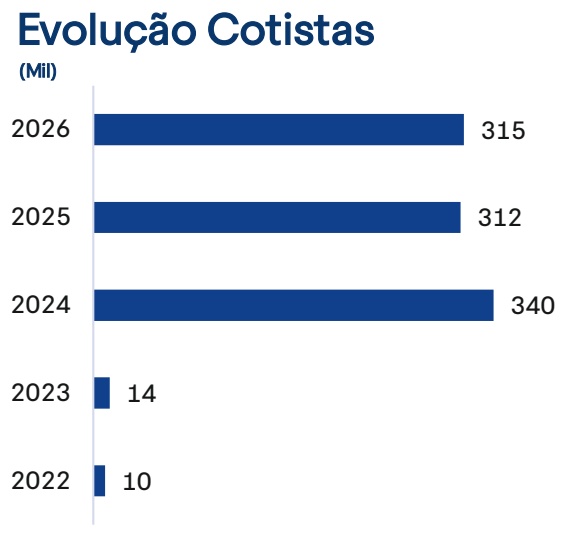
CRIs
37 #Ativos
1R$ 348 milhões
CDI + 3,6% IPCA + 10,5% Taxa Média (MTM)(1)
50 #Ativos
R$ 1,24 bilhões
11,89% Dividend Yield
Ativo Real
2 #Imóveis
R$ 131 milhões
13.108 m² ABL
Classe de Ativo (% do PL)
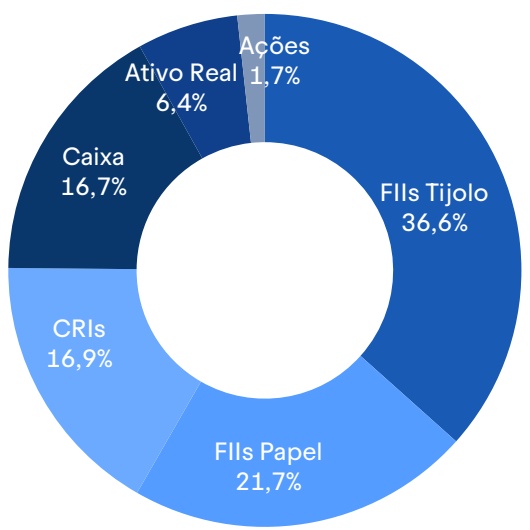
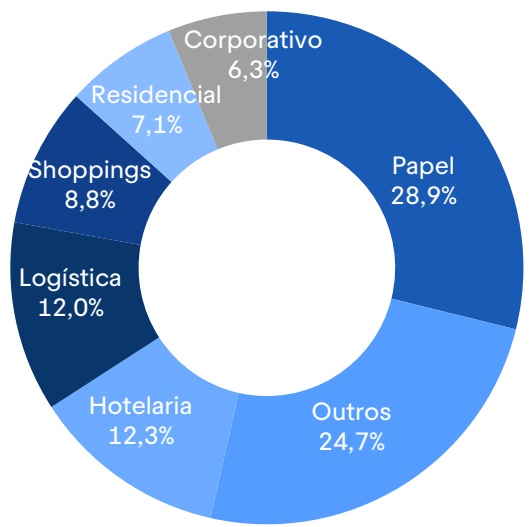
Setor (CRIs e FIIs em % do PL)
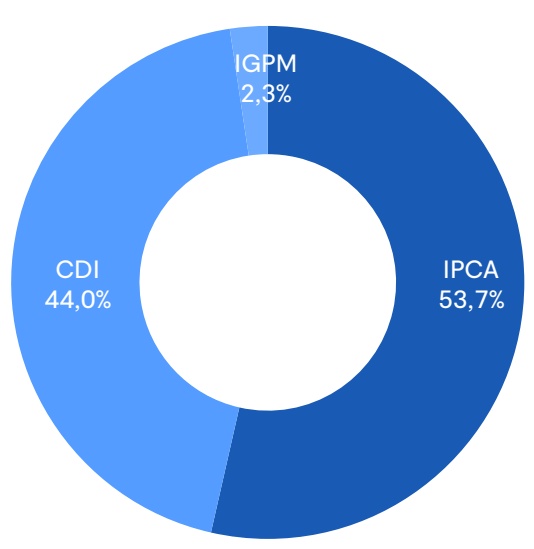
Indexador (CRIs em % do PL)
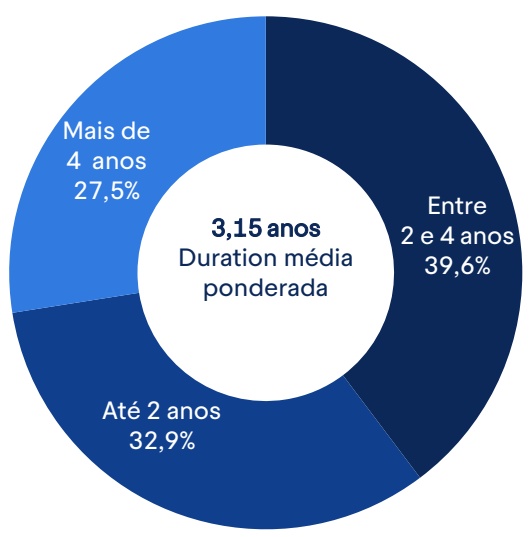
Duration (CRIs em % do PL)
Lista de Ativos - CRIs
| Nº | CRIs Estruturais | Código B3 | Índice | Taxa de Emissão (a.a.) | Taxa MTM (a.a.) | Duration | UF | Saldo MTM (RS mm) | % PL |
|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI GGRC11 | 25D3788063 | CDI | 2,00% | 2,00% | 2,2 | SC | 41,0 | 2,0% |
| 2 | Emergent Cold | 22F0930128 | IPCA | 9,36% | 10,76% | 5,0 | PR -SC -RS | 28,3 | 1,4% |
| 3 | You Corporativo -SII | 22D0847835 | CDI | 4,50% | 4,50% | 1,8 | SP | 23,6 | 1,1% |
| 4 | Rede Duque -S1 | 21I0855537 | IPCA | 8,20% | 12,43% | 3,3 | SP | 22,9 | 1,1% |
| 5 | Patriani II | 23D1695281 | CDI | 5,00% | 3,75% | 1,6 | SP | 19,4 | 0,9% |
| 6 | Rede Duque -S2 | 21I0855623 | IPCA | 8,20% | 12,48% | 3,3 | SP | 19,0 | 0,9% |
| 7 | PatrianiIV | 23D1695285 | CDI | 5,00% | 2,60% | 1,6 | SP | 18,7 | 0,9% |
| 8 | Emergent Cold II | 22L1357824 | CDI | 3,25% | 3,25% | 2,4 | PE | 16,3 | 0,8% |
| 9 | Higienópolis -SI | 21L0329279 | CDI | 4,25% | 3,50% | 1,0 | SP | 14,9 | 0,7% |
| 10 | You Corporativo -SI | 22D0847833 | CDI | 4,00% | 4,00% | 1,2 | SP | 13,1 | 0,6% |
| 11 | CRI Latam | 19L0909256 | IPCA | 12,80% | 8,49% | 3,0 | SP | 11,3 | 0,5% |
| 12 | CRI RZK Solar SI | 21F0186815 | IPCA | 9,00% | 12,39% | 6,6 | SC | 9,3 | 0,4% |
| 13 | CRI RZK Solar SII | 21F0137485 | IPCA | 9,00% | 12,38% | 6,9 | SC | 8,9 | 0,4% |
| 14 | CRI RZK Solar SIII | 21F0097802 | IPCA | 8,50% | 12,01% | 6,7 | SC | 8,8 | 0,4% |
| 15 | Reserva Prado -SII | 24D3055861 | IPCA | 11,48% | 9,03% | 2,8 | SP | 7,6 | 0,4% |
| 16 | Souza Cruz -S2 | 17I0142635 | IPCA | 9,73% | 9,25% | 0,8 | RS | 5,7 | 0,3% |
| 17 | Souza Cruz -S2 | 17I0142635 | IPCA | 9,73% | 9,24% | 0,8 | RS | 5,7 | 0,3% |
| 18 | CRI RZK Solar SIV | 21F0186712 | IPCA | 9,00% | 12,38% | 6,9 | SC | 5,1 | 0,2% |
| 19 | Soberano Sta. Paula -SIII | 24D3055855 | IPCA | 10,16% | 10,20% | 2,8 | SP | 4,3 | 0,2% |
| 20 | Passione -SII | 24D3055858 | IPCA | 11,48% | 10,10% | 2,8 | SP | 4,2 | 0,2% |
| 21 | Platina Norte Sul -SII | 24D3055859 | IPCA | 11,48% | 10,10% | 2,8 | SP | 3,3 | 0,2% |
| 22 | PatrianiI S3 | 23D1695269 | CDI | 3,50% | 2,60% | 1,6 | SP | 3,0 | 0,1% |
| 23 | Patriani I S1 | 23D1695011 | CDI | 3,50% | 2,40% | 1,6 | SP | 2,9 | 0,1% |
| 24 | Soberano Sta. Paula -SII | 24D3055862 | IPCA | 11,48% | 9,03% | 2,8 | SP | 2,3 | 0,1% |
| 25 | Reserva Prado -SI | 24D3055807 | IPCA | 10,16% | 10,10% | 2,8 | SP | 1,7 | 0,1% |
| 26 | Reserva Prado -SIII | 24D3055854 | IPCA | 10,16% | 10,20% | 2,8 | SP | 1,0 | 0,0% |
| 27 | Soberano Sta. Paula -SI | 24D3055829 | IPCA | 10,16% | 10,10% | 2,8 | SP | 1,0 | 0,0% |
| 28 | Platina Norte Sul -SI | 24D3055772 | IPCA | 10,16% | 9,02% | 2,8 | SP | 0,7 | 0,0% |
| 29 | Passione -SIII | 24D3055831 | IPCA | 10,16% | 10,20% | 2,8 | SP | 0,5 | 0,0% |
| 30 | Platina Norte Sul -SIII | 24D3055834 | IPCA | 10,16% | 10,20% | 2,8 | SP | 0,4 | 0,0% |
| 31 | Passione -SI | 24D3055754 | IPCA | 10,16% | 9,02% | 2,8 | SP | 0,2 | 0,0% |
| Total | 2,9 | 305,2 | 14,8% |
| Nº | CRIs Táticos | Código B3 | Índice | Taxa de Emissão (a.a.) | Taxa MTM (a.a.) | Duration | UF | Saldo MTM (RS mm) | % PL |
|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI Campinas Shopping | 22K1362572 | IPCA | 7,65% | 8,08% | 5,7 | SP | 34,6 | 1,7% |
| 2 | CRI Brazilian Jr. I | 10D0018564 | IGPM | 12,00% | 12,00% | 0,5 | SP | 7,3 | 0,4% |
| 3 | CRI Brazilian Jr. II | 11F0031919 | TR | 8,00% | 8,00% | 6,3 | SP | 0,7 | 0,0% |
| 4 | CRI Brazilian Sr. I | 11K0018241 | IGPM | 8,00% | 6,88% | 4,8 | SP | 0,1 | 0,0% |
| 5 | CRI Brazilian Sr. II | 11H0022430 | PRE | 12,50% | 12,50% | 1,7 | SP | 0,1 | 0,0% |
| 6 | Estoque Helbor | 22H1104501 | CDI | 2,30% | 2,71% | 1,1 | SP | 0,0 | 0,0% |
| Total | 4,8 | 42,8 | 2,1% |
Lista de Ativos - FIIs
| FIIs Tijolo | TickerB3 | DY | P/VP | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|---|
| TRX Real Estate | TRXF11 | 11,70% | 0,94 | 180.491 | Outros | 8,7% |
| BTG Hotéis | BTHI11 | 8,28% | 0,69 | 121.317 | Hotelaria | 5,9% |
| Hotel Maxinvest | HTMX11 | 10,40% | 0,77 | 70.128 | Hotelaria | 3,4% |
| BTG Pactual Shoppings | BPML11 | 12,20% | 0,73 | 63.111 | Shopping | 3,1% |
| Inter Logística | INLG11 | 9,13% | 0,74 | 44.395 | Logística | 2,2% |
| Guardian Real Estate | GARE11 | 11,33% | 0,92 | 38.328 | Outros | 1,9% |
| BTG Pactual Corporate | BRCR11 | 9,89% | 0,58 | 36.382 | Laje | 1,8% |
| GGR Covepi | GGRC11 | 11,94% | 0,90 | 28.481 | Logística | 1,4% |
| Anhanguera Educacional | FAED11 | 13,07% | 0,72 | 21.611 | Outros | 1,0% |
| ProjetoÁguaBranca | FPAB11 | 24,13% | 0,61 | 19.880 | Corporativo | 1,0% |
| Outros | n.a. | 10,01% | 0,82 | 131.751 | Outros | 6,4% |
| Total | 10,89% | 0,80 | 755.876 | 36,6% |
| FIIs Papel | TickerB3 | DY | P/VP | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|---|
| Iridium Resp. Limitada | IRIM11 | 15,54% | 0,82 | 195.311 | Papel | 9,46% |
| BTG Pactual Crédito Imobiliário | BTCI11 | 12,44% | 0,93 | 80.782 | Papel | 3,91% |
| BTG Pactual You Inc. | BTYU11 | 10,36% | 0,97 | 47.183 | Papel | 2,29% |
| Rio Bravo Crédito | RBHG11 | 13,83% | 0,80 | 32.597 | Papel | 1,58% |
| Kinea Índices de Preços | KNIP11 | 9,15% | 0,99 | 15.795 | Papel | 0,77% |
| Valora Hegde Fund | VGHF11 | 11,72% | 0,83 | 10.694 | Hedge Fund | 0,52% |
| Valora CRI | VGIP11 | 10,38% | 0,90 | 9.218 | Papel | 0,45% |
| Galapagos Recebíveis | GCRI11 | 14,38% | 0,74 | 7.343 | Papel | 0,36% |
| Patria Securities | PSEC11 | 12,16% | 0,84 | 7.156 | FOF | 0,35% |
| Patria Crédito Imob. | PCIP11 | 11,90% | 0,95 | 6.993 | Papel | 0,34% |
| Outros | n.a. | 13,21% | 0,80 | 34.705 | Outros | 1,68% |
| Total | 13,58% | 0,86 | 447.778 | 21,7% | ||
| Total FIIs (Tijolo + Papel) | 11,89% | 0,82 | 1.203.654 | 58,3% |
Lista de Ativos - Ações
| Empresa | TickerB3 | Estratégia | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|
| AllosAS | ALOS3 | Tático | 19.885 | Shopping Center | 1,0% |
| Construtora Tenda | TEND3 | Tático | 15.702 | Construção | 0,7% |
| 35.586 | 1,7% |
Lista de Ativos – Ativo Real
| Ativo Real | TickerB3 | DY | P/VP | R$(`000) | Setor | % PL |
|---|---|---|---|---|---|---|
| PátioMaceió | n.a. | n.a. | n.a. | 122.092 | Shopping | 5,9% |
| Ez Tower Torre B | n.a. | n.a. | n.a. | 9.634 | Laje | 0,5% |
| Total | 131.726 | 6,4% |
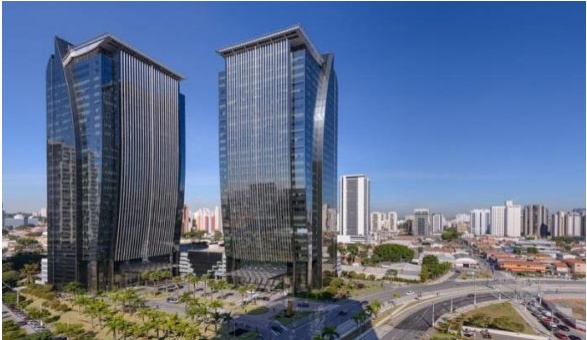
Ez Tower Torre B
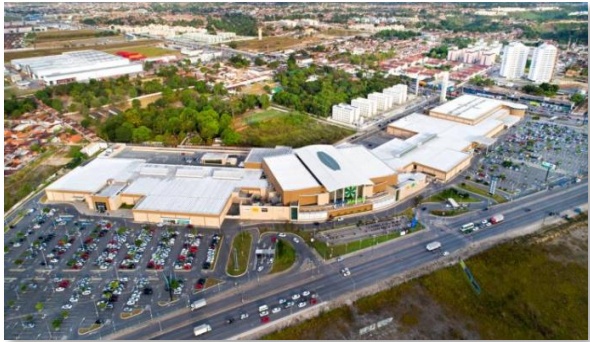
Pátio Maceió
Ez Tower Torre B: Investido via FII monoativo, controlado pelo BTHF11, detém 0,4% da EZ Tower Torre B. Atualmente, o edifício está 91% ocupado.
Vemos este ativo como um caso de ganho de capital de longo prazo: embora, no momento, seus rendimentos não sejam tão atrativos quanto outras oportunidades no mercado, acreditamos em seu potencial de valorização. Nosso otimismo se baseia na crescente movimentação de empresas para a região.
Pátio Maceió: Investido via FII “RE Structured”, também controlado pelo BTHF11, é responsável pela posição de 27% no Shopping Pátio Maceió, que foi adquirido por meio de uma operação estruturada. Em suma, compramos o imóvel de forma parcelada, no qual a vendedor tem um opção de recompra do imóvel num valor pré- determinado a partir de dois anos do fechamento do negócio, em que o BTHF11 terá de auferir uma TIR de no mínimo 18% a.a.
| Caixa | Estrátegia | Índice | R$ (`000) | Rentabilidade (% CDI) | % PL |
|---|---|---|---|---|---|
| Tesouro Selic | Liquidez | CDI | 282.252 | 100,00% | 13,7% |
| Compromissada | Liquidez | CDI | 63.420 | 116,00% | 3,1% |
| Total | 345.671 | 102,94% | 16,7% |
Lista de Ativos – FIIs (% do PL)
Residencial
Logístico
Outros
Residencial
| Devedor/ Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Higienópolis – Sí | SP | O CRI tem por objetivo o desenvolvimento dos empreendimentos Park Mariana e Vista Madalena, localizados na Vila Mariana e Vila Madalena em São Paulo, respectivamente. | 09/11/2026 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e fiança | 50% |
| Patriani I S1, S3,ⅡI & IV | SP | O CRI foi constituído para financiar a exposição de obras dos empreendimentos Mistral e Vitra, ativos residenciais de alto padrão na grande São Paulo e que já foram 100% vendidos. | 26/04/2027 | Fiança, Alienação Fiduciária de Terrenos, Promessa de Alienação Fiduciária do estoque, Cessão Fiduciária de Recebíveis, Alienação Fiduciária de cotas das SPEs, Seguro de Obras. | 46% |
| You Corporativo SI e SII | SP | Destinado ao reforço de caixa da companhia para ampliação da operação. | 27/04/2026 | Alienação fiduciária de ações da holding, alienação fiduciária de cotas e dividendos de SPE desenvolvedora, fundo de reserva e fiança | 50% |
| CRI Passione Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Passione em São Caetano. | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 60% |
| CRI Platina Norte Sul Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Platina Norte Sul em Campinas. | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 40% |
Residencial
Logístico
Outros
Residencial
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI Reservado Prado Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Reserva Prado em Campinas. | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 41% |
| CRI Soberano Sta. Paula Séries 1 a 3 | SP | O CRI tem por objetivo o desenvolvimento do empreendimento Soberano Santa Paula em São Caetano | 27/04/2028 | Alienação fiduciária de imóveis, alienação fiduciária de cotas, cessão fiduciária de CCVs e Aval (holding e sócios). | 43% |
Logístico
| Devedor/ Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| Emergent Cold | Diverso S | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, tendo a Lineage Logistics (REIT que possui mais de 400 galpões logísticos) como investidora. Os recursos captados na operação foram destinados para expansão da operação em Paranaguá (PR), Itajai (SC) e Rio Grande (RS). | 22/03/2034 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva e aval da holding | 66% |
| Emergent Cold II | PE | A Emergent Cold é a sétima maior companhia de logística refrigerada do mundo, sendo investida da Lineage Logistics (REIT que possui mais de 400 galpões logísticos). Os recursos captados na operação foram destinados para expansão da operação no Brasil e contam com locatários com bom risco de crédito, como BRF, JBS e Yara. | 19/12/2029 | Alienação fiduciária de galpões logísticos, cessão fiduciária de contratos de locação, fundo de reserva e aval da holding | |
| CRI Logístico | SC | O CRI foi constituído com intuito de reforço de caixa do tomador. | 17/07/2029 | Cessão dos contratos de locação, alienação fiduciária e fundo de reserva |
Residencial
Logístico
Outros
Outros
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI Rede Duque | SP | A devedora da operação é a Rede Duque, uma rede de postos de combustíveis que possui mais de 80 pontos nas principais regiões da Grande São Paulo, ocupando posição de liderança no segmento. Os recursos captados foram destinados para expansão da operação e capital de giro. | 19/09/2033 | Alienação fiduciária de terrenos e postos de gasolina, fundo de reserva e fiança (holding e sócios) | 67% |
| RZK Solar I a IV | SC | O CRI foi constituído para financiar projetos solares. | 29/07/2036 | Cessão Fiduciária de Direitos de Crédito, Fiança e Fundo de Despesas | |
| CRI Latam | SP | Os recursos desse CRI têm como destino a construção do centro de manutenção da Latam no Aeroporto de Guarulhos, localizado em São Paulo. Ressalta-se que a Latam possui um contrato de cessão de área que foi cedido para a RB Capital, com o intuito de otimizar a construção. Por sua vez, a RB Capital contratou a Libercon para executar as obras via contrato de Built-toSuit (BTS) atípico. | 18/08/2032 | (i) Fiança bancária do Bradesco S.A. | |
| CRI Souza Cruz Séries 1 e 2 | RS | Operação lastreada em um contrato de locação atípico pela Souza Cruz (atual BAT). A BAT é uma multinacional inglesa, com faturamento acima de £25,8 bilhões e resultado operacional de £2,7 bi. Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22%. | 05/09/2027 | Alienação fiduciária de galpão | 22% |
Fevereiro de 2026:
13/02/2026 – Informe Mensal Estruturado
Acesse
06/02/2026 – Rendimentos e Amortizações
Acesse
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial: BTHF11.
ADTV (Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
Alocação Estrutural: Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo.
Alocação tática: Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo.
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo. (arredondada em duas casas decimais).
CRI (Certificado de Recebíveis Imobiliários): Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda. É o principal ativo dos FIIs de papel.
Dividend Yield (DY): Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Duration: Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros. Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas.
FII de Papel: Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs. Diferente dos FIIs de tijolo, que investem em imóveis físicos.
High Grade: Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade. Costumam oferecer menor retorno, mas maior segurança.
High Yield: Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis. Compensam o risco com expectativa de retorno mais elevado.
Indexador: Índice de referência que corrige o valor dos CRIs e define sua remuneração ou utilizado como base para um contrato. Exemplos: CDI, IPCA ou IGP-M.
Liquidez: Capacidade de converter um ativo (como cotas de FIIs) em dinheiro.
LTV (Loan-to-value): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada. Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência.
Marcação a Mercado: Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado. Essa prática pode gerar oscilações no preço da cota patrimonial.
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data-base do relatório.
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Spread: Diferença entre a taxa de remuneração paga e o custo de captação do emissor.
Subordinação: Estrutura que define níveis de prioridade nos pagamentos de um CRI. Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior.
Principais Características
Código de negociação: BTHF11 Administrador: BTG Pactual Serviços Financeiros Gestor: BTG Pactual Gestora de Recursos Quantidade de Emissões: 3 Periodicidade dos Rendimentos: Mensal Prazo de Duração: Indeterminado Taxa Global: 1,05% a.a. Quantidade cotas: 205.846.940
BTG Pactual Asset Management: eleita a melhor gestora de Real Estate da América Latina.
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.