
Relatório Gerencial BTHI11 de setembro de 2026
Relatório Gerencial do BTG Hotéis (BTHI11), fundo imobiliário de hotéis, referente a setembro de 2026, com entrega no FundosNet (B3) em 01/10/2026. No pregão de 03/11/2026, a cota do BTHI11 fechou a R$ 42,50, com P/VP de 0,66 (valor patrimonial de R$ 64,66 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,45 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 10,54% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 596,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- BTG HOTÉIS RESPONSABILIDADE LIMITADA-5,56%
- CNPJ
- 18.308.516/0001-63
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 01/10/2026 20:52
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Hotéis
BTHI11
Relatório Mensal
Setembro de 2026
Objetivo
O Fundo BTG Pactual Hotéis foi criado em 2016 com o intuito de investir em empreendimentos hoteleiros na região sul do Brasil. Em 2019, os primeiros investimentos na cidade de São Paulo foram realizados.
Todos os quartos do fundo são operados por meio de bandeiras multinacionais
Comentário do Gestor
Em julho, o mês apresentou desempenho mais fraco, impactado pelos efeitos associados à Copa do Mundo, que desacelerou a demanda corporativa. Apesar da realização de eventos relevantes, como Eletrolar, Pneushow e Fispal Tecnologia, o ambiente geral de demanda permaneceu mais pressionado no período.
Em agosto, observou-se melhora no ambiente de demanda, refletindo a retomada dos eventos corporativos após o encerramento da Copa do Mundo. O calendário contou com feiras e convenções relevantes, como Latam Wire + Steel, SET Expo, Febraban Tech e Intersolar, contribuindo para um cenário mais favorável para os ativos da carteira.
Em setembro, a atividade foi sustentada principalmente pela agenda corporativa e grandes eventos, como a Bienal do Livro, Equipotel, Intralog, Expolux, SP Boat Show e Beauty Fair. Ainda assim, o mês apresentou ritmo um pouco mais fraco, especialmente no encerramento do período, quando houve menor volume de eventos corporativos em função da época de eleições.
Principais Indicadores
VALOR DE MERCADO R$ 393,9 milhões
COTA MERCADO R$ 42,73 por cota
DIVIDEND YIELD MERCADO 12,27%1
VALOR PATRIMONIAL R$ 595,8 milhões
COTA PATRIMONIAL R$ 64,64 por cota
DIVIDEND YIELD PATRIMONIAL 7,56%1
QUANTIDADE DE COTAS 9.218.512
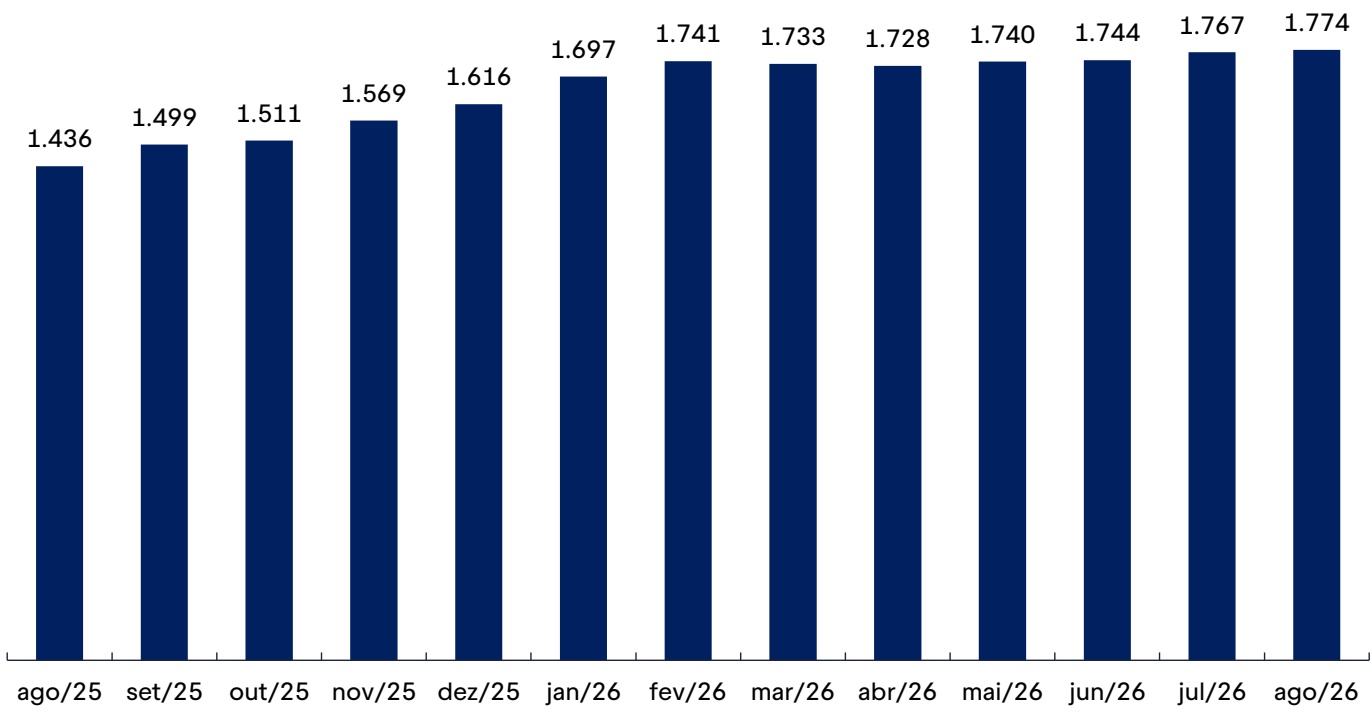
COTISTAS 1.744
TAXA DE ADMINISTRAÇÃO Entre 0,6% e 0,8% do PL
TAXA DE PERFORMANCE
20% do que exceder IPCA+9,0%
No cenário internacional, setembro marcou a retomada do ciclo de alta de juros nos Estados Unidos. O Fed elevou a taxa em 0,25%, para o intervalo entre 3,75% e 4,00%, diante da atividade resiliente, da inflação persistentemente acima da meta e de condições financeiras ainda frouxas. A economia americana mantém demanda doméstica forte e mercado de trabalho em pleno emprego. A terceira leitura do PIB revisou o crescimento do 2T26 de 1,48% para 2,22% em termos anualizados, sobretudo em razão do investimento. As revisões positivas da renda e da taxa de poupança reforçam os fundamentos para a continuidade da expansão, sustentada pelos investimentos em tecnologia. No mercado de trabalho, agosto registrou recuperação na criação de vagas após a fraqueza de julho, tanto no payroll total quanto no setor privado. A taxa de desemprego permanece próxima de 4,1%, e os pedidos de seguro-desemprego não sinalizam aumento relevante das demissões.
A inflação permanece como principal determinante da política monetária americana. O núcleo do PCE avançou 0,25% em agosto, após 0,13% em julho, acumulando alta de 3,01% em 12 meses. A pressão voltou a se concentrar em serviços, com o supercore acelerando para 0,36% no mês, e segue disseminada entre os componentes. Soma-se a isso o choque de energia, especialmente no diesel, que eleva o risco de repasses ao longo das cadeias de produção e contribui para a abertura das curvas de juros globais. Nosso cenário-base contempla novas altas de 0,25% em dezembro e em março, levando a taxa terminal a 4,4%. Caso a inflação de setembro repita a dinâmica de agosto, o ciclo pode ser mais acelerado.
No cenário doméstico, a atividade segue em acomodação. Após crescimento de 0,5% no segundo trimestre, projetamos avanço de apenas 0,2% do PIB no terceiro, refletindo a perda de fôlego da indústria, do comércio e dos serviços. Mantemos a projeção de crescimento de 1,8% em 2026 e 1,1% em 2027, em um contexto de juros ainda elevados, menor impulso fiscal e crédito mais restritivo. Os riscos seguem inclinados para baixo, dados o elevado endividamento das famílias, o maior comprometimento de renda e a inadimplência em níveis historicamente altos. Em contrapartida, a perspectiva para a inflação tornou-se menos favorável. Revisamos o IPCA de 2026 de 5,2% para 5,3%, em função da pior dinâmica dos combustíveis no curto prazo. Para 2027, a projeção passou de 4,4% para 4,8%, incorporando um reajuste de 15% da gasolina no primeiro trimestre e o efeito do aumento do Bolsa Família sobre a demanda. Com isso, a desaceleração da economia tende a contribuir menos para a desinflação.
No campo fiscal, o governo anunciou reajuste do Bolsa Família, fim das bets, Desenrola 3.0 e subsídios aos combustíveis, com impacto estimado de R$22 bilhões em 2026 e R$56 bilhões em 2027. As medidas são compatíveis com o limite de gastos e com as metas fiscais, mas aumentam a rigidez do orçamento e ampliam o impulso fiscal de 2027. Projetamos déficit primário de 0,6% do PIB neste ano e de 0,2% no próximo, com a dívida bruta avançando para 83,3% e 87,6% do PIB, respectivamente. Nesse contexto, a alta da energia e dos juros longos globais torna o ambiente mais desafiador para economias emergentes com fragilidade fiscal. Ao mesmo tempo, choques como o El Niño, a possível mudança na escala 6x1 e a nova alta do petróleo podem pressionar as expectativas de inflação de longo prazo. A desalavancagem das famílias permanece como risco para a atividade em 2027, mas não justifica uma resposta antecipada do Copom. Dessa forma, esperamos a manutenção da Selic em 13,75% na próxima reunião e até o fim de 2026, com redução para 12,50% ao fim de 2027. Um resultado eleitoral acompanhado de valorização do real e de expectativas de inflação próximas dos patamares atuais ampliaria a possibilidade de novos cortes. Ainda assim, a indefinição sobre a política fiscal do próximo governo exige cautela.
Demonstração do Resultado
| Junho | Julho | Agosto | 2026 | |||||
| R$/cota | R$/cota | R$/cota | R$/cota | |||||
| Total Receitas | 4.627 | 0,50 | 4.609 | 0,50 | 5.459 | 0,59 | 35.631 | 3,87 |
| Receita de diárias | 4.455 | 0,48 | 4.414 | 0,48 | 5.301 | 0,58 | 31.814 | 3,45 |
| Lucro com vendas de quartos | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 | 2.641 | 0,29 |
| Receita de renda fixa | 172 | 0,02 | 195 | 0,02 | 158 | 0,02 | 1.176 | 0,13 |
| Total Despesas | (450) | (0,05) | (377) | (0,04) | (440) | (0,05) | (3.491) | (0,38) |
| Resultado Fundo | 4.177 | 0,45 | 4.232 | 0,46 | 5.019 | 0,54 | ||
| 32.140 | 3,49 | |||||||
| Distribuição de dividendos | 4.148 | 0,45 | 4.148 | 0,45 | 4.148 | 0,45 | 29.315 | 3,18 |
Composição do Resultado por Cota
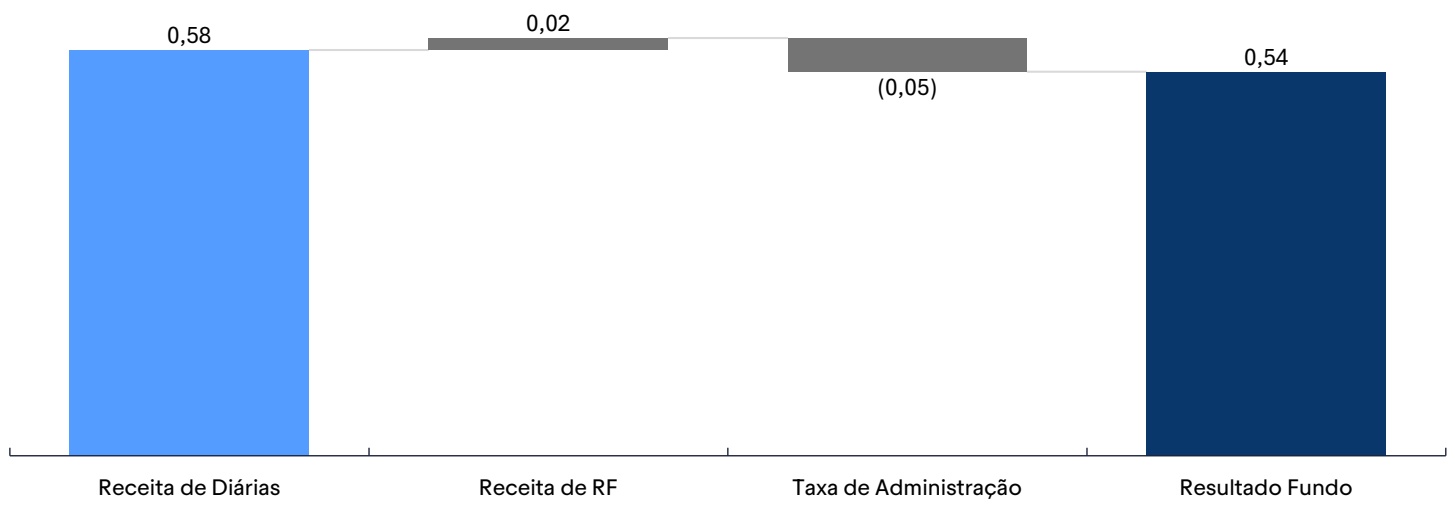
No mês de agosto o BTHI distribuiu a seus investidores 0,45 reais por cota. O dividend yield LTM é de 12,27% considerando a cota do Fundo na B3.
Rentabilidade
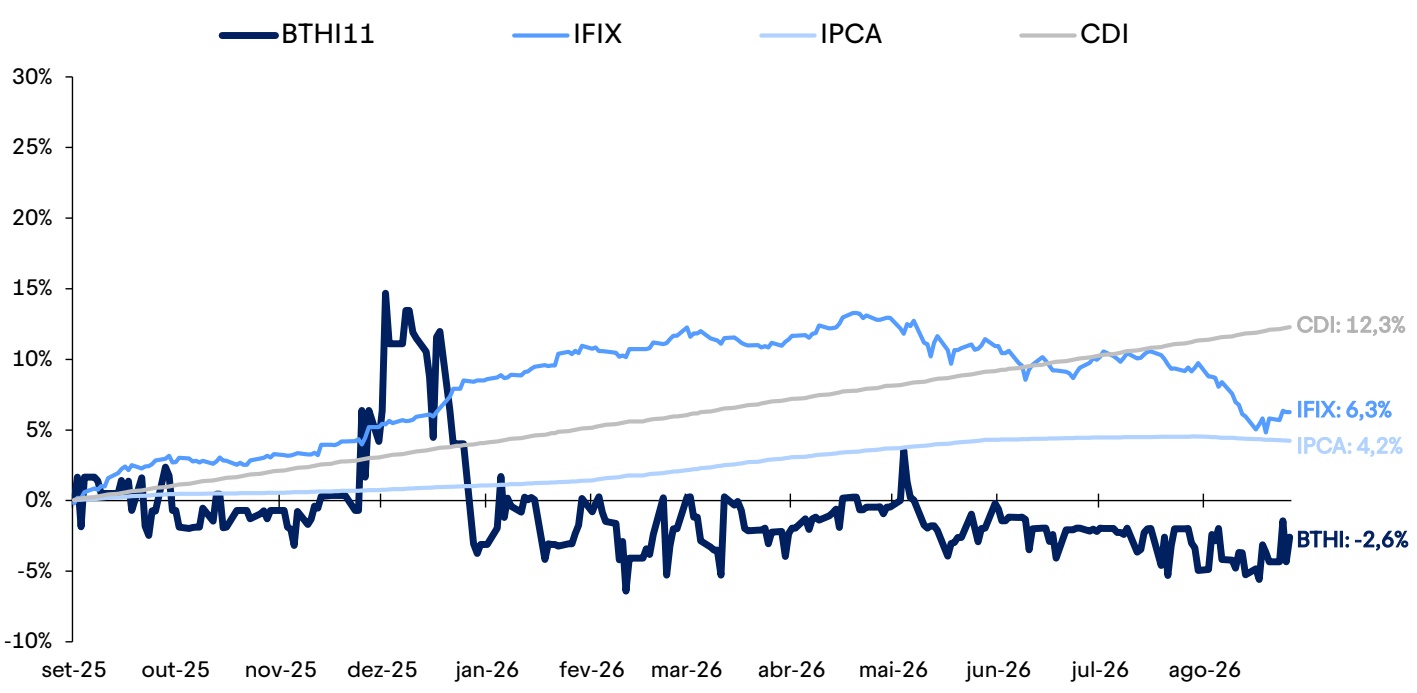
Rentabilidade
Base de Cotistas
Portfólio
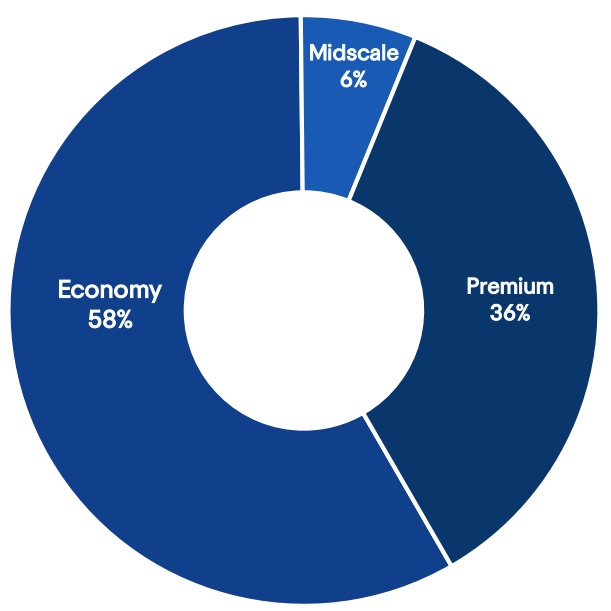
Quartos por Segmento
Quartos por Região
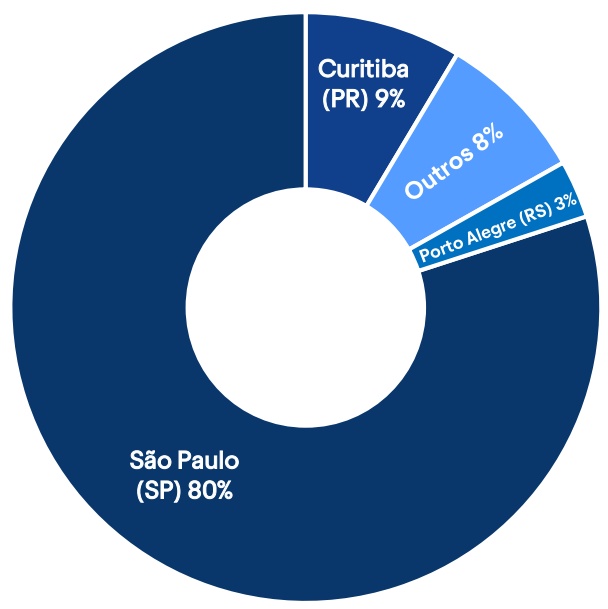
Quartos por Administradora
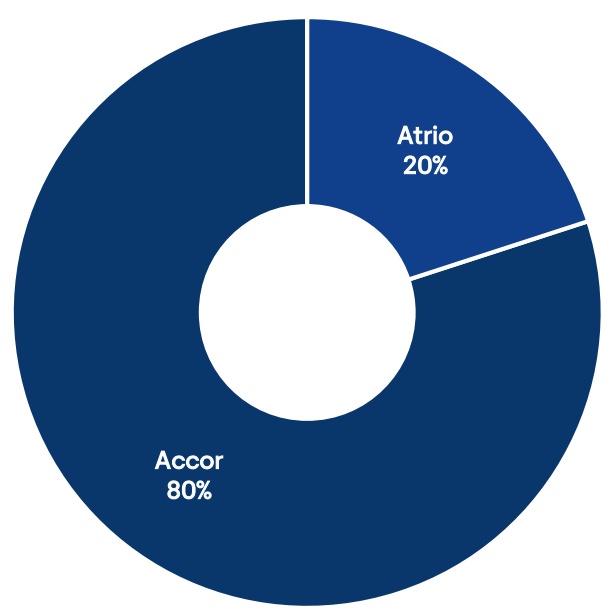
Quartos por Bandeira
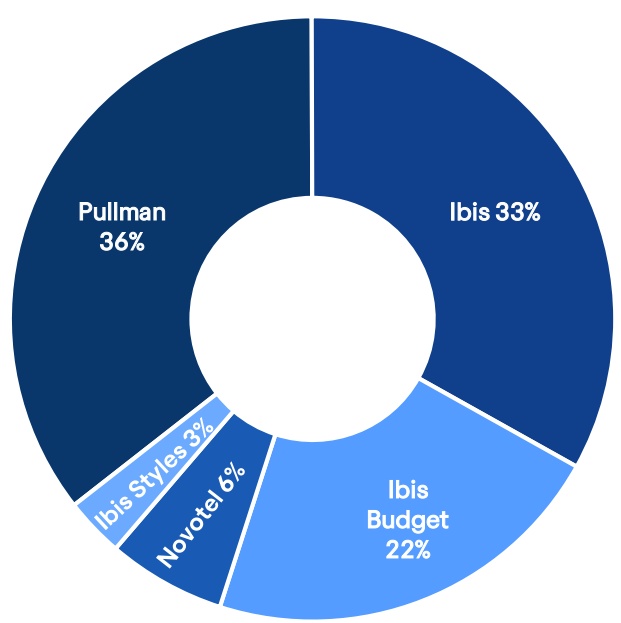
| Hotel | Cidade (UF) | Quartos | Faça Sua Reserva |
|---|---|---|---|
| Pullman São Paulo Ibirapuera | São Paulo (SP) | 348 | Faça sua reserva! |
| Ibis São Paulo Barra Funda | São Paulo (SP) | 286 | Faça sua reserva! |
| Ibis Budget São Paulo Paraíso | São Paulo (SP) | 150 | Faça sua reserva! |
| Novotel Curitiba Batel | Curitiba (PR) | 62 | Faça sua reserva! |
| Ibis Styles Porto Alegre Centro | Porto Alegre (RS) | 31 | Faça sua reserva! |
| Ibis Budget Blumenau | Blumenau (SC) | 28 | Faça sua reserva! |
| Ibis Chapecó | Chapecó (SC) | 28 | Faça sua reserva! |
| Ibis Budget Curitiba Aeroporto | Curitiba (PR) | 11 | Faça sua reserva! |
| Ibis Budget Foz do Iguaçu | Foz do Iguaçu (PR) | 14 | Faça sua reserva! |
| Ibis Budget Curitiba Centro | Curitiba (PR) | 11 | Faça sua reserva! |
| Ibis Canoas | Canoas (RS) | 11 | Faça sua reserva! |
Setembro de 2026:
03/09/2026 – Rendimentos e Amortizações
Acesse
14/09/2026 – Informe Mensal
Acesse
Portfólio Galeria
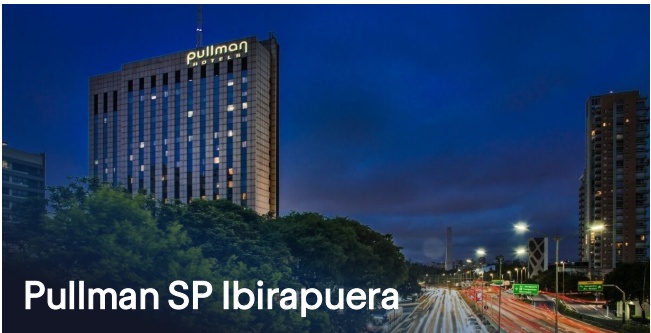
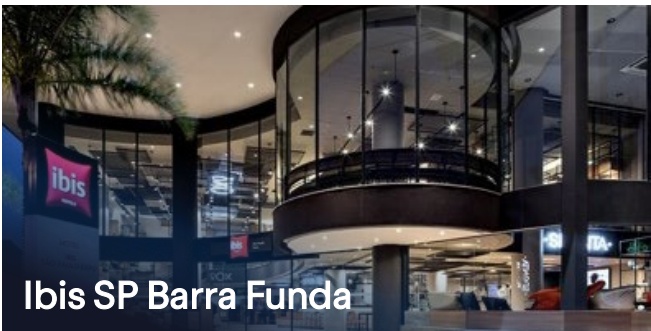
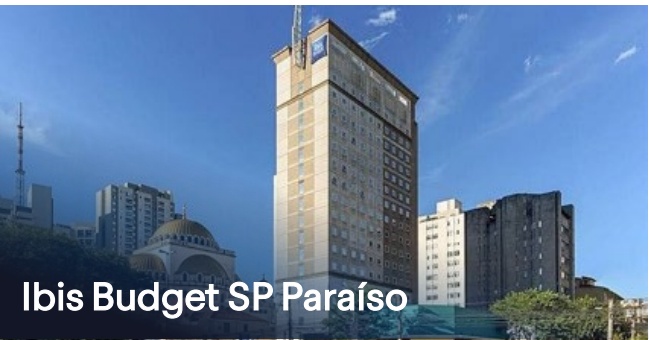
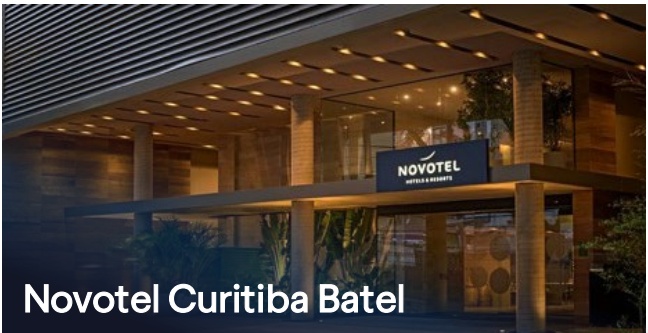
Novotel Curitiba Batel
Ibis Budget Curitiba Airport
Portfólio Galeria
ADR (Average Daily Rate): Receita média por quarto vendido.
Administrador/Operador: Empresa responsável pela gestão e operação diária do hotel.
ADTV (Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
Bandeira Hoteleira: Marca sob a qual um hotel opera (ex.: Ibis, Novotel, Pullman).
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo. (arredondada em duas casas decimais).
Dividend Yield (DY): Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Indexador: Referência que corrige contratos ou dívidas (ex.: CDI, IPCA, IGP-M).
Liquidez: Facilidade de comprar ou vender cotas sem afetar o preço de mercado.
LTV (Loan-to- value): Relação entre valor financiado e valor da garantia (quanto menor, mais seguro).
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data-base do relatório.
RevPAR (Revenue per Available Room): Receita por quarto disponível. Mede a performance combinando taxa de ocupação e diária média.
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Sazonalidade: Oscilações naturais na demanda (ex.: queda em férias escolares, alta em períodos de eventos).
Taxa de Ocupação: Percentual de quartos ocupados em relação ao total disponível no período.
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.