
Relatório Gerencial BTHI11 de março de 2026
Relatório Gerencial do BTG Hotéis (BTHI11), fundo imobiliário de hotéis, referente a março de 2026, com entrega no FundosNet (B3) em 31/03/2026. No pregão de 03/11/2026, a cota do BTHI11 fechou a R$ 42,50, com P/VP de 0,66 (valor patrimonial de R$ 64,66 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,45 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 10,54% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 596,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- BTG HOTÉIS RESPONSABILIDADE LIMITADA-5,56%
- CNPJ
- 18.308.516/0001-63
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 31/03/2026 21:39
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
FII BTG Pactual Hotéis
BTHI11
Relatório Mensal
Março de 2026
Informações Gerais
Objetivo
O Fundo BTG Pactual Hotéis foi criado em 2016 com o intuito de investir em empreendimentos hoteleiros na região sul do Brasil. Em 2019, os primeiros investimentos na cidade de São Paulo foram realizados.
Todos os quartos do fundo são operados por meio de bandeiras multinacionais
Comentário do Gestor
O mês de janeiro apresentou uma dinâmica moderada no mercado hoteleiro da cidade de São Paulo, refletindo a sazonalidade típica do período de férias e a menor intensidade da atividade corporativa. A primeira quinzena concentrou um desempenho em linha com o recesso de fim de ano, enquanto a segunda metade do mês já indicou uma retomada gradual da demanda, acompanhando a normalização das viagens de negócios e a reativação progressiva do calendário corporativo.
Em fevereiro, apesar de ainda impactado pela baixa demanda corporativa em função do período de Carnaval, o setor apresentou evolução positiva quando comparado ao mesmo período do ano anterior. A performance foi parcialmente sustentada por eventos pontuais e pela agenda de entretenimento da cidade, com destaque para grandes shows internacionais que contribuíram para gerar fluxo adicional de visitantes e mitigar os efeitos da sazonalidade no desempenho dos ativos. Os principais destaques foram o show do Bad Bunny, realizado no Allianz Parque, e o show do AC/DC, no Morumbis.
Já o mês de março marcou uma retomada mais consistente da atividade hoteleira na capital paulista, impulsionada por um calendário robusto de feiras, congressos e eventos corporativos de grande porte. Destacam-se eventos relevantes realizados nos principais centros de exposição da cidade, além de festivais e shows que ampliaram a demanda de lazer. Os destaques para a operação hoteleira da carteira foram a Expo Revestir e o Decor Show. Esse conjunto de fatores contribuiu para um ambiente mais aquecido de ocupação e tarifas, reforçando o início de um período mais forte para a hotelaria paulistana, sustentado pela retomada plena da demanda corporativa.
Principais Indicadores
VALOR DE MERCADO R$ 411,9 milhões
COTA MERCADO
R$ 44,68 por cota
DIVIDEND YIELD MERCADO 10,25%1
VALOR PATRIMONIAL
R$ 599,0 milhões
COTA PATRIMONIAL R$ 64,98 por cota
DIVIDEND YIELD PATRIMONIAL 7,05%1
QUANTIDADE DE COTAS 9.218.512
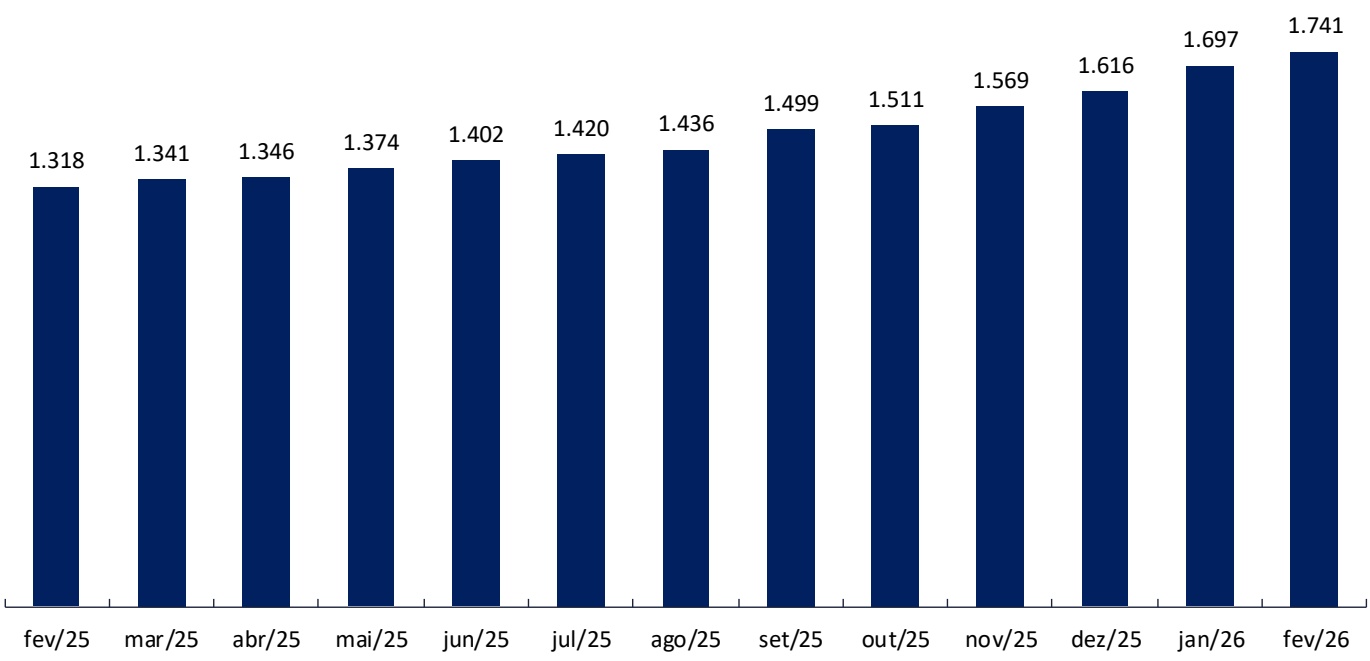
COTISTAS 1.741
TAXA DE ADMINISTRAÇÃO
Entre 0,6% e 0,8% do PL
TAXA DE PERFORMANCE
20% do que exceder IPCA+9,0%
Comentário Macro
No cenário doméstico, um dos principais destaques do mês foi o início do ciclo de cortes da taxa básica de juros, com a redução da Selic em 25 bps, para 14,75% a.a. A principal mensagem do Copom foi o início de um processo de calibração, cuja continuidade permanece como cenário-base, embora a barra para uma interrupção siga elevada. O principal ponto em aberto não é a continuidade da flexibilização, mas sim sua magnitude e duração, que dependerão da evolução das incertezas geopolíticas e de seus impactos sobre preços, expectativas e condições financeiras.
Na frente fiscal, o início do conflito no Irã trouxe novas incertezas para o cenário, principalmente pelos riscos associados ao petróleo e pelas possíveis respostas de política econômica. No mês, o governo anunciou três medidas para mitigar a alta dos combustíveis: (i) redução a zero dos tributos federais sobre o diesel até o fim de maio; (ii) criação de um programa de subsídio ao diesel; e (iii) implementação de um novo tributo sobre a exportação de petróleo e diesel.
Em relação à inflação, as leituras mais recentes do IPCA também surpreenderam negativamente as expectativas. O IPCA-15 de março mostrou aceleração na média das cinco medidas de núcleo de inflação e no grupo de alimentação, além da manutenção da pressão sobre bens industriais, movimento observado desde dezembro. Diante dessas surpresas altistas, o mercado revisou para cima as projeções de IPCA para 2026, 2027 e 2028 no último boletim Focus.
No cenário externo, o início do conflito no Oriente Médio alterou o foco das discussões globais, que migraram de um ambiente de cortes adicionais de juros e continuidade da desinflação para um cenário de choque de energia e possibilidade de juros mais altos em algumas economias. Nos Estados Unidos, embora o impacto inflacionário seja relevante, a leitura segue mais compatível com o encerramento do ciclo de cortes de juros do que com uma retomada de altas neste momento.
Nesse contexto, o núcleo do PCE de janeiro e fevereiro deve registrar média próxima de 0,4% m/m, o que implica revisão altista das projeções de inflação para o fim do ano, para algo próximo de 2,7% a.a. Com a incorporação do choque de energia, o núcleo do PCE pode encerrar o ano próximo de 3,0% a.a., sem progresso relevante no processo de desinflação.
O Banco Central Americano decidiu manter a taxa de juros no intervalo entre 3,50% a.a. e 3,75% a.a. Segundo o comitê, os indicadores disponíveis sugerem que a atividade econômica continua se expandindo em ritmo sólido, enquanto a inflação permanece acima da meta. O comunicado reforçou que o Fed segue fortemente comprometido em promover o máximo emprego e trazer a inflação de volta para a meta de 2,0% a.a.
Demonstração do Resultado
| Dezembro | Janeiro | Fevereiro | 2026 | |||||
| R$/cota | R$/cota | R$/cota | R$/cota | |||||
| Total Receitas | 3.767 | 0,41 | 4.802 | 0,52 | 2.244 | 0,24 | 7,046 | 0,76 |
| Receita de diárias | 3.727 | 0,40 | 4.710 | 0,51 | 2.168 | 0,24 | 6.878 | 0,75 |
| Lucro com vendas de quartos | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 | 0 | 0,00 |
| Receita de renda fixa | 40 | 0,00 | 92 | 0,01 | 76 | 0,01 | 167 | 0,02 |
| Total Despesas | (415) | (0,05) | (477) | (0,05) | (304) | (0,03) | (782) | (0,08) |
| Resultado Fundo | 3.352 | 0,36 | 4.324 | 0,47 | 1.940 | 0,21 | 6.264 | 0,68 |
| Distribuição de dividendos | 2.858 | 0,31 | 2.812 | 0,31 | 2.858 | 0,31 | 5.669 | 0,62 |
Composição do Resultado por Cota
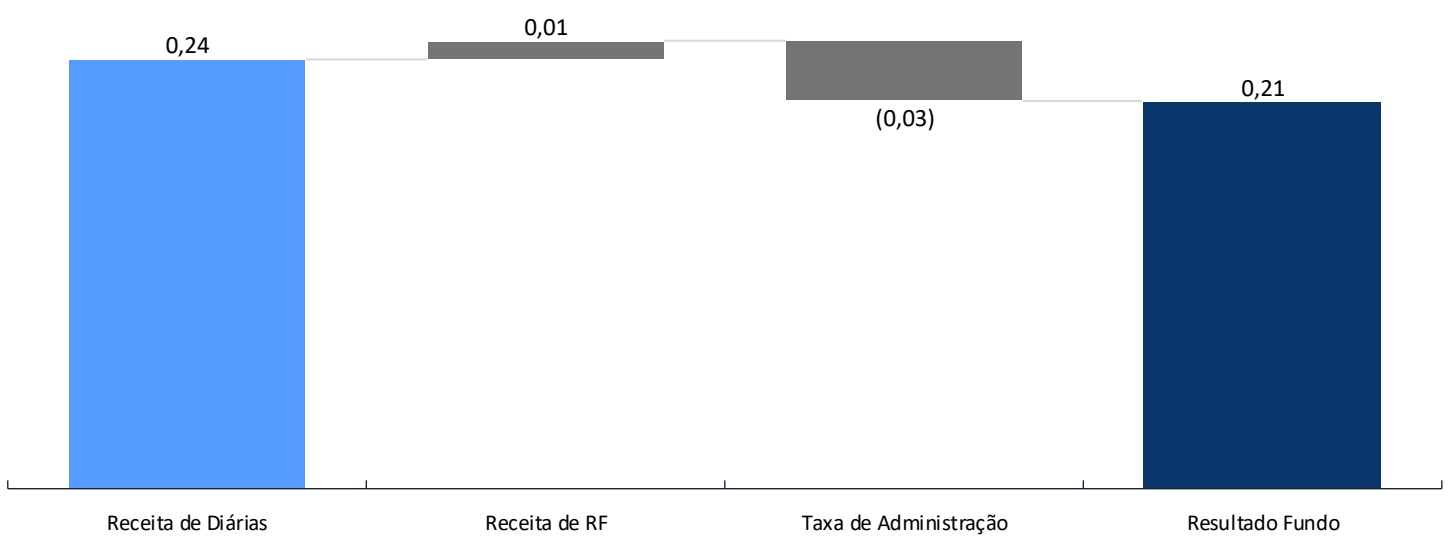
No mês de fevereiro o BTHI distribuiu a seus investidores 0,31 reais por cota, equivalente um dividend yield de 10,3% considerando a cota do Fundo na B3 (cotação à mercado no último dia útil do mês de referência).
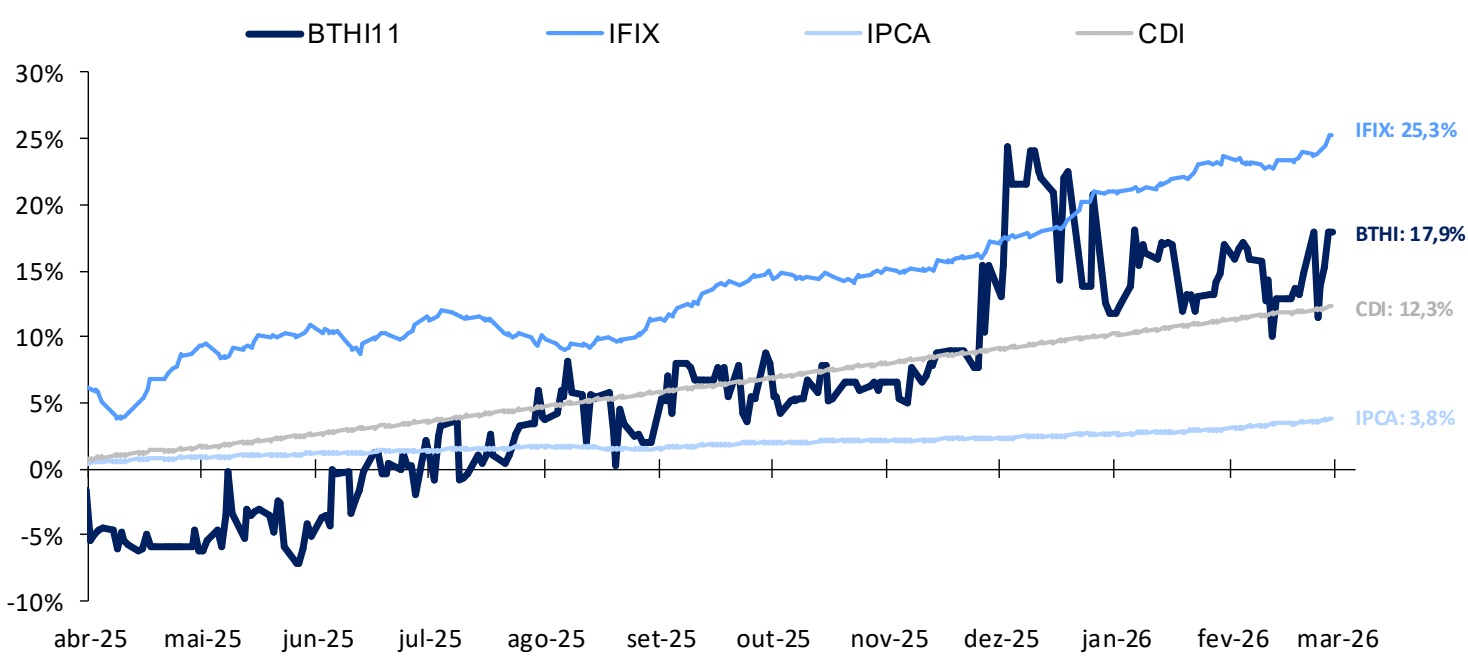
Rentabilidade
Base de Cotistas
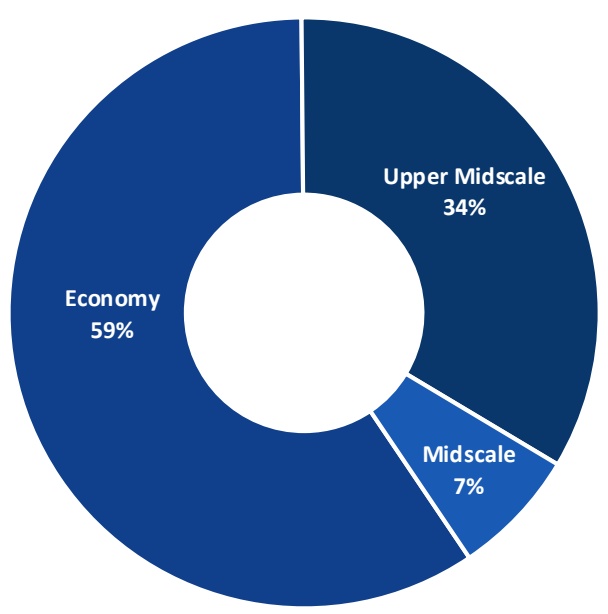
Quartos por Segmento
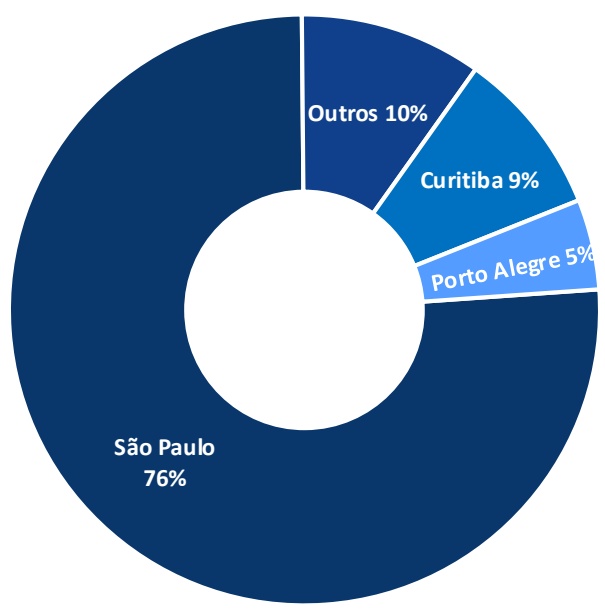
Quartos por Região
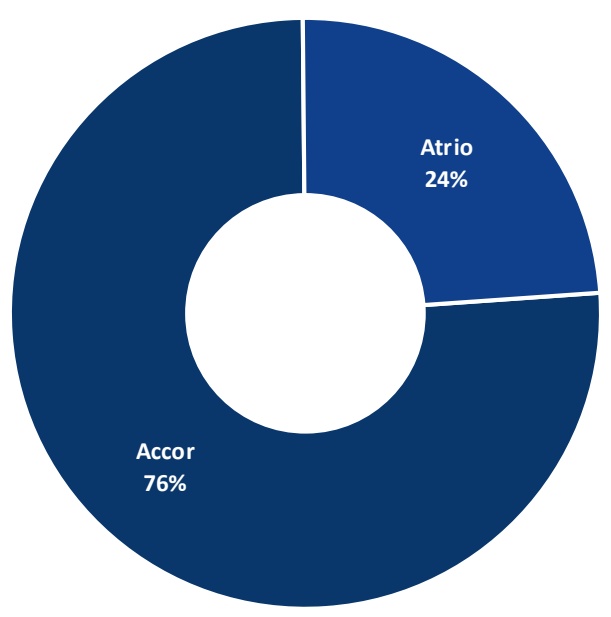
Quartos por Administradora
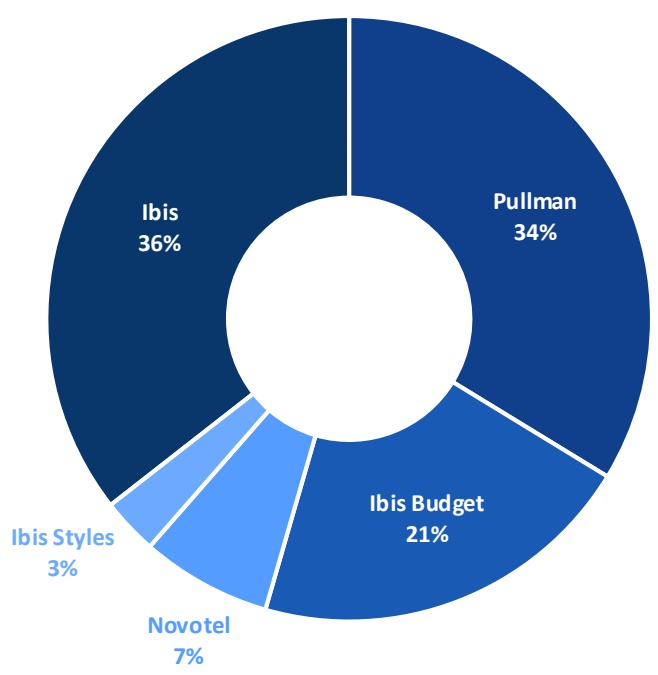
Quartos por Bandeira
| Hotel | Cidade (UF) | Quartos | Faça Sua Reserva |
|---|---|---|---|
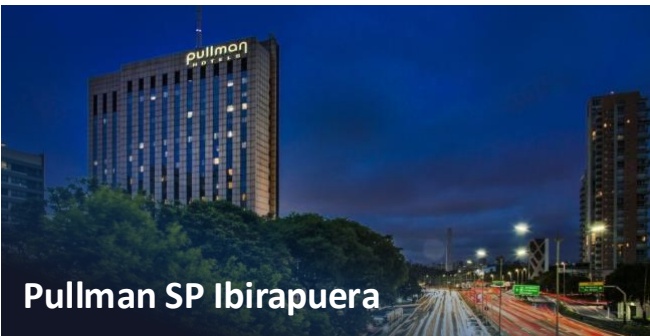
| Pullman São Paulo Ibirapuera | São Paulo (SP) | 348 | Faça sua reserva! |
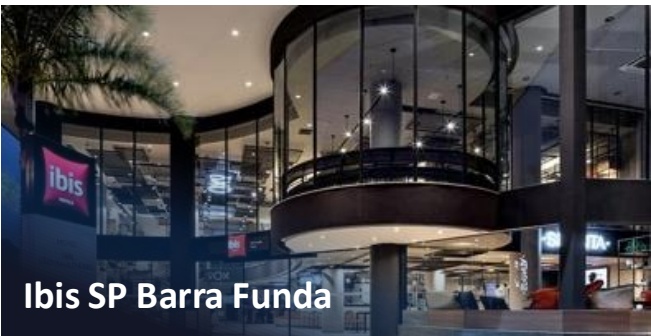
| Ibis São Paulo Barra Funda | São Paulo (SP) | 286 | Faça sua reserva! |
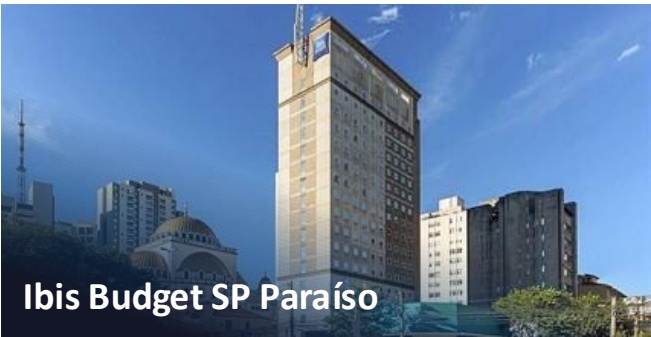
| Ibis Budget São Paulo Paraíso | São Paulo (SP) | 150 | Faça sua reserva! |
| Novotel Curitiba Batel | Curitiba (PR) | 72 | Faça sua reserva! |
| Ibis Styles Porto Alegre Centro | Porto Alegre (RS) | 31 | Faça sua reserva! |
| Ibis Porto Alegre Assis | Porto Alegre (RS) | 20 | Faça sua reserva! |
| Ibis Londrina | Londrina (PR) | 22 | Faça sua reserva! |
| Ibis Budget Blumenau | Blumenau (SC) | 28 | Faça sua reserva! |
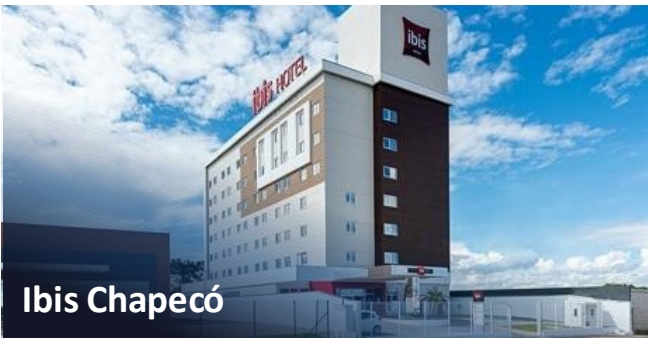
| Ibis Chapecó | Chapecó (SC) | 28 | Faça sua reserva! |
| Ibis Budget Curitiba Aeroporto | Curitiba (PR) | 11 | Faça sua reserva! |
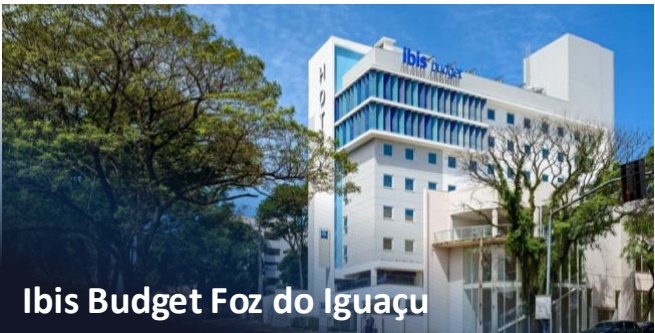
| Ibis Budget Foz do Iguaçu | Foz do Iguaçu (PR) | 14 | Faça sua reserva! |
| Ibis Budget Curitiba Centro | Curitiba (PR) | 11 | Faça sua reserva! |
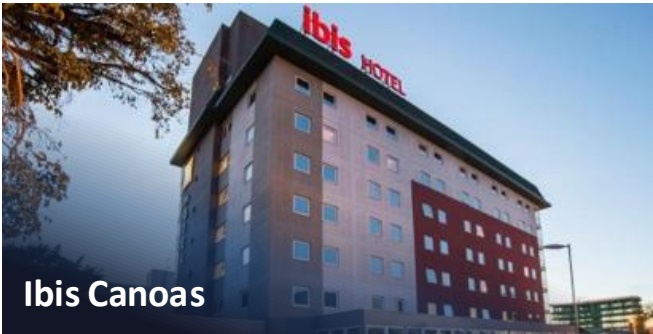
| Ibis Canoas | Canoas (RS) | 11 | Faça sua reserva! |
Publicações
Março de 2026:
- 27/02/2026 – Relatório Gerencial Acesse
- 04/03/2026 – Rendimentos e Amortizações Acesse
- 13/03/2026 – Informe Mensal Estruturado Acesse
- 30/03/2026 – Informe Anual Estruturado Acesse
- 31/03/2026 – Demonstrações Financeiras Acesse
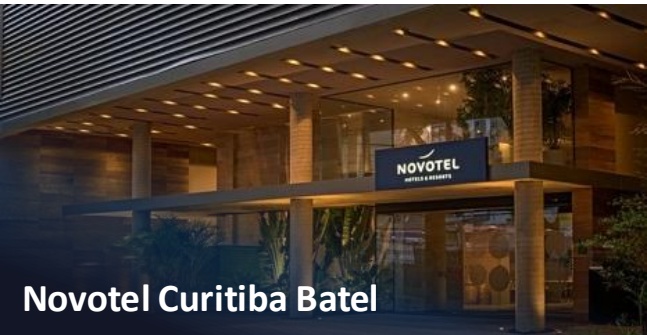
Novotel Curitiba Batel
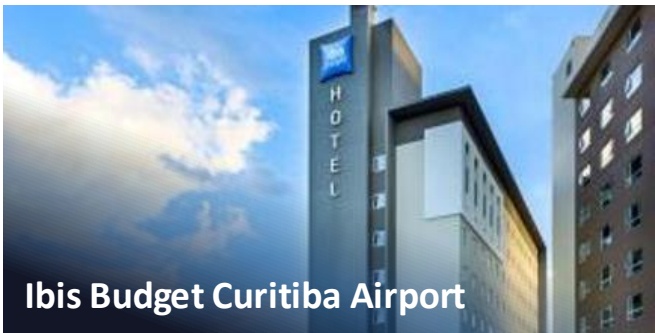
Ibis Budget Curitiba Airport
ADR (Average Daily Rate): Receita média por quarto vendido.
Administrador/Operador: Empresa responsável pela gestão e operação diária do hotel.
ADTV (Average Daily Trading Volume): Média diária de negociação das cotas de um FII na bolsa. Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado.
Bandeira Hoteleira: Marca sob a qual um hotel opera (ex.: Ibis, Novotel, Pullman).
Cota Patrimonial: Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo. (arredondada em duas casas decimais).
Dividend Yield (DY): Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo. Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado.
Indexador: Referência que corrige contratos ou dívidas (ex.: CDI, IPCA, IGP-M).
Liquidez: Facilidade de comprar ou vender cotas sem afetar o preço de mercado.
LTV (Loan-to- value): Relação entre valor financiado e valor da garantia (quanto menor, mais seguro).
Preço/valor patrimonial (P/VP): Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data-base do relatório.
RevPAR (Revenue per Available Room): Receita por quarto disponível. Mede a performance combinando taxa de ocupação e diária média.
Risco de Crédito: Possibilidade de inadimplência dos devedores dos CRIs.
Risco de Mercado: Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo.
Sazonalidade: Oscilações naturais na demanda (ex.: queda em férias escolares, alta em períodos de eventos).
Taxa de Ocupação: Percentual de quartos ocupados em relação ao total disponível no período.
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.