
Relatório Gerencial CLIN11 de agosto de 2026
Relatório Gerencial do Clave Índices de Preços (CLIN11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 01/09/2026. No pregão de 03/11/2026, a cota do CLIN11 fechou a R$ 79,12, com P/VP de 0,80 (valor patrimonial de R$ 98,77 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,98% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 429,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 49.005.348/0001-60
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 01/09/2026 11:28
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Clave Índices de Preços
CLIN11
49.005.348/0001 -60
Relatório Mensal – Agosto 2026
Objetivo
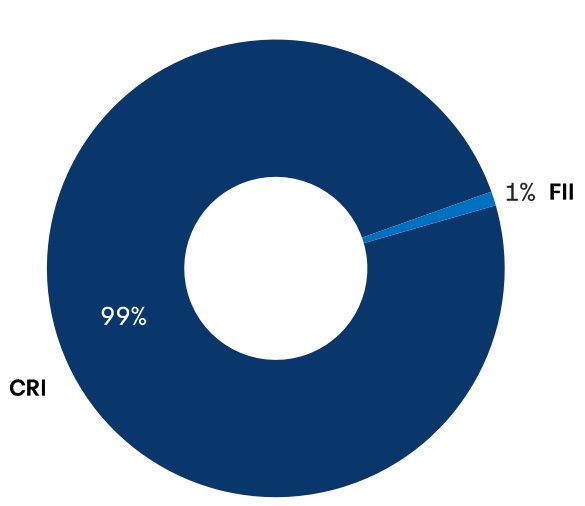
O CLIN 11 busca construir uma carteira diversificada de CRIs, majoritariamente em emissões com benchmark em juros reais, com maior foco na região Sudeste e nos segmentos residencial, logístico e comercial .
Cenário Macro
No cenário doméstico, agosto foi marcado por dados mais benignos de inflação e sinais mais claros de acomodação da atividade econômica . O IPCA -15 recuou 0,40 % no mês, resultado abaixo das expectativas de mercado, contribuindo para reduzir a inflação acumulada em 12 meses de 4,52 % para 4,24 %. Em paralelo, a atividade econômica continuou apresentando moderação gradual, com expectativa de crescimento do PIB de 2,0% em 2026 e 1,1% em 2027 . O mercado de trabalho permanece resiliente, com taxa de desemprego dessazonalizada de 5,46 %, embora indicadores recentes apontem para um ritmo mais moderado de geração de vagas . O Caged registrou criação líquida de 58 ,6 mil empregos, abaixo das expectativas do mercado, enquanto os indicadores de crédito continuam refletindo os efeitos da política monetária restritiva . O estoque de crédito cresceu 4,8% na comparação anual, com expansão de 8,0% no crédito direcionado e de 2,5% no crédito livre, ao passo que o comprometimento de renda das famílias atingiu 28 ,9%, acompanhando a elevação da inadimplência .
Diante desse cenário, o balanço de riscos tornou -se marginalmente mais favorável para a política monetária . A combinação entre inflação em desaceleração e atividade menos pressionada reforçou as expectativas de continuidade do ciclo de flexibilização monetária . Ainda assim, a inflação e as expectativas permanecem acima da meta, enquanto o mercado de trabalho segue relativamente apertado . Dessa forma, permanece o cenário - base de realização de apenas mais um corte de 25 pontos -base na taxa Selic, levando os juros para 13 ,75 % ao final do ciclo .
No cenário internacional, as atenções permaneceram voltadas para a política monetária norte -americana . Apesar de sinais pontuais de desaceleração, a economia dos Estados Unidos continuou apresentando resiliência ao longo do período . No segundo trimestre, o PIB avançou 1,5% em termos anualizados, impulsionado principalmente pelo consumo das famílias, que cresceu 3,4%, enquanto a demanda doméstica privada avançou 4,2%, reforçando a solidez da atividade econômica .
Principais Indicadores
VALOR DE MERCADO 1 R$ 383,9 milhões
COTA MERCADO 1 R$ 88,31
14,47% a.a.
VALOR PATRIMONIAL 1 R$ 429,4 milhões
COTA PATRIMONIAL 1 R$ 98,80
DIVIDEND YIELD PATRIMONIAL ¹ 12,85% a.a.
DISTRIBUIÇÃO MENSAL 1 R$ 1,00 por cota
COTISTAS 1 10.991
ADTV 1 R$ 704.426
TAXA DE ADMINISTRAÇÃO 2 1,05% a.a.
TAXA DE PERFORMANCE 3 20% a.a.
Cenário Macro ( Continuação )
No mercado de trabalho, embora julho tenha registrado fechamento líquido de 23 mil vagas, o resultado foi concentrado no setor público, que eliminou 53 mil postos, enquanto o setor privado manteve a criação de aproximadamente 30 mil vagas, em linha com os meses anteriores .
Em relação à inflação, os dados seguem indicando pressões persistentes, com o núcleo do PCE avançando 0,25 % no mês, enquanto os componentes de serviços e supercore registraram altas de 0,27 % e 0,28 %, respectivamente . Nesse contexto, o mercado segue acompanhando com atenção os próximos indicadores de inflação, que serão determinantes para a decisão do Federal Reserve sobre a manutenção ou eventual elevação da taxa de juros .
Comentário do Gestor
Caros investidores,
O mês de julho de 2026 encerrou com o IFIX em queda de 0,32 %¹ ante junho, o terceiro mês consecutivo de perdas . O patamar elevado de juros segue pressionando o segmento de FIIs como um todo, tornando a renda fixa mais competitiva . Ainda assim, entre as diferentes classes, o segmento de recebíveis permanece resiliente .
Os fundos de crédito imobiliário, por sua vez, seguem se destacando pela capacidade de gerar distribuições atrativas associadas à qualidade de seus ativos . Em agosto, o CLIN 11 distribuiu R$1,00 por cota . Diante de um cenário ainda marcado por volatilidade e por maior seletividade no mercado de crédito, mantemos o foco na originação e na aquisição de operações com elevada qualidade de crédito, capazes de oferecer retornos atrativos ajustados ao risco .
Seguimos conduzindo a gestão com disciplina e seletividade, priorizando ativos com fundamentos sólidos, garantias robustas e adequada diversificação, com o objetivo de preservar a qualidade e a resiliência do portfólio ao longo dos diferentes ciclos de mercado .
O segmento residencial, que representa 30 % do patrimônio líquido do Fundo, apresentou dinâmicas diferentes no período . Por um lado, o estoque de médio e alto padrão em São Paulo encontra -se em nível elevado : imóveis com mais de quatro dormitórios atingiram 26 meses de venda, o maior patamar desde 2017 . Por outro lado, a Caixa reportou um crédito imobiliário aquecido no primeiro semestre de 2026 , com o Minha Casa Minha Vida crescendo 38 % frente ao mesmo período do ano anterior e com a inadimplência habitacional recuando de 1,60 % em março para 1,45 % em junho . O custo de capital elevado pressiona as incorporadoras e a cadeia da construção, em contraste com o vigor do crédito subsidiado . Por isso, concentramos nossos esforços de originação em empresas de alta qualidade de crédito e atuação relevante no segmento de baixa renda .
No segmento logístico, mantemos a leitura do mês anterior, com patamares de vacância historicamente baixos que reforçam a solidez do segmento . No portfólio atual do CLIN 11 , destacamos a operação CRI IBL, que tem como garantia imóvel localizado em Guarulhos, região onde os preços de locação e, consequentemente o valor dos imóveis, têm apresentado crescimento, conferindo maior robustez à nossa garantia .
Comentário do Gestor ( Continuação )
Já no segmento de shopping centers, seguimos originando e estruturando operações para inclusão no portfólio, com foco em shoppings resilientes, de fluxo consistente e boa qualidade de ativos .
Durante o período, realizamos a aquisição do CRI Meli, operação estruturada internamente e com remuneração a IPCA + 8,80 % ao ano . O lastro do CRI é um contrato de locação com o Mercado Livre, na modalidade Build -To -Suit (BTS), com vencimento previsto para maio de 2038 . A operação conta com alienação fiduciária do imóvel, localizado em Franco da Rocha (SP), com limite de LTV de 50 % ao longo da operação (a partir de 2027 ), o que confere robustez adicional à garantia . Adicionalmente, o Fundo alienou o CRI LogCP , operação de caráter tático, adquirida a CDI + 1,15 % e vendida a 100 % CDI, movimentação que permitiu a realização de ganho e a reciclagem eficiente do capital para operações consideradas “core” .
Ao final do mês, 89 ,3% do patrimônio líquido encontrava -se alocado em 31 operações, todas adimplentes .
| Aquisições & Alienações | ||||
| Operação | Ativo | Quantidade | SALDO MTM (R$ milhões) | Taxa de Aquisição/Venda |
| Compra | CRI Meli | 6.000 | 6,0 | IPCA + 8,80% |
| Venda | CRI Log C P | 14.965 | 15,5 | 100% CDI |
As operações atualmente em estruturação concentram -se principalmente nos segmentos residencial, logístico, shopping centers de padrão AAA, setores que continuam apresentando fundamentos sólidos e boas perspectivas de geração de valor no cenário atual .
Por fim, destacamos que todos os investimentos táticos passam por avaliação prévia da equipe de risco, com controle de exposição por instituição, visando preservar a segurança e robustez do portfólio . Trabalhamos continuamente na originação e análise de novas oportunidades de investimento, visando a realocação eficiente dos recursos em caixa .
Rentabilidade e Distribuição por Cota
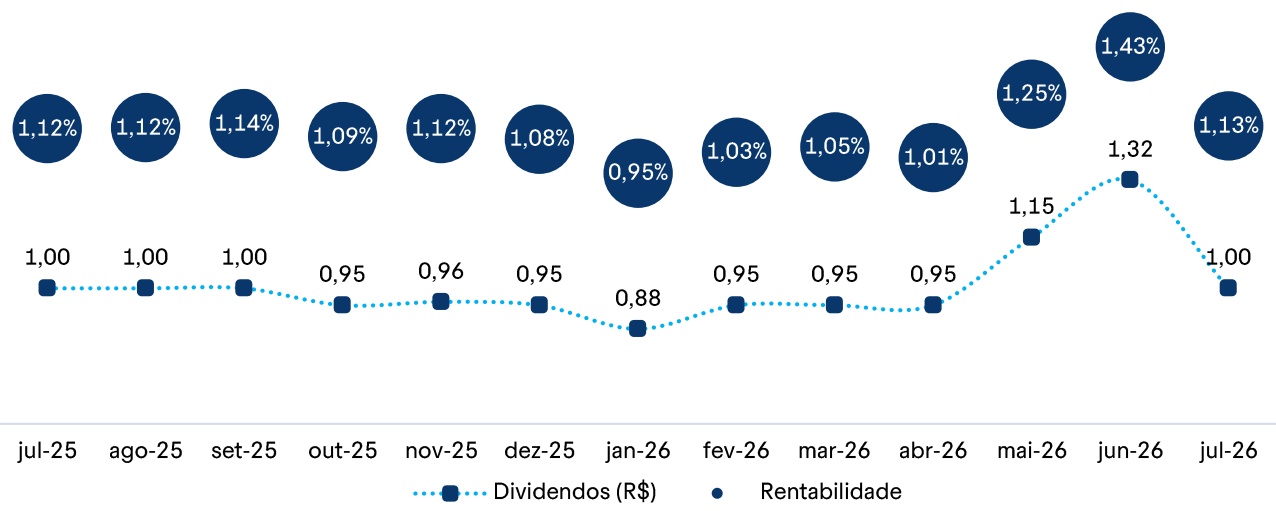
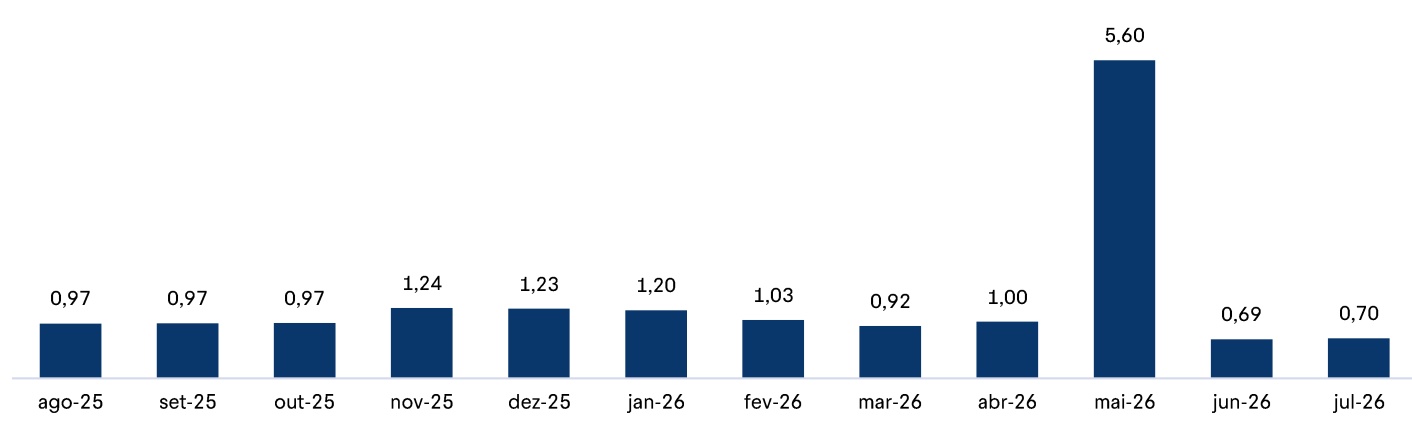
A distribuição do dividendo do CLIN 11 referente à competência de julho ocorreu no dia 17 /08 /2026 , no valor de R$ 1,00 /cota, o que representa uma rentabilidade mensal de 1,13 %¹ (equivalente a $^ { 1 4 , 4 7 \% ^ { 1 } }$ ao ano) . No mesmo período, o IPCA das operações (descasamento médio do índice de 2 meses) variou 0,58 %. No acumulado desde o encerramento da 2ª emissão de cotas em 04 /10 /23 , já distribuímos R$ 34 ,56 /cota, equivalente a 12 ,36 %¹ a.a.. No mês de julho, o volume médio diário de negociação das cotas do Fundo foi de aproximadamente R$ 704 mil, e fechamos o mês com 10 .991 investidores .
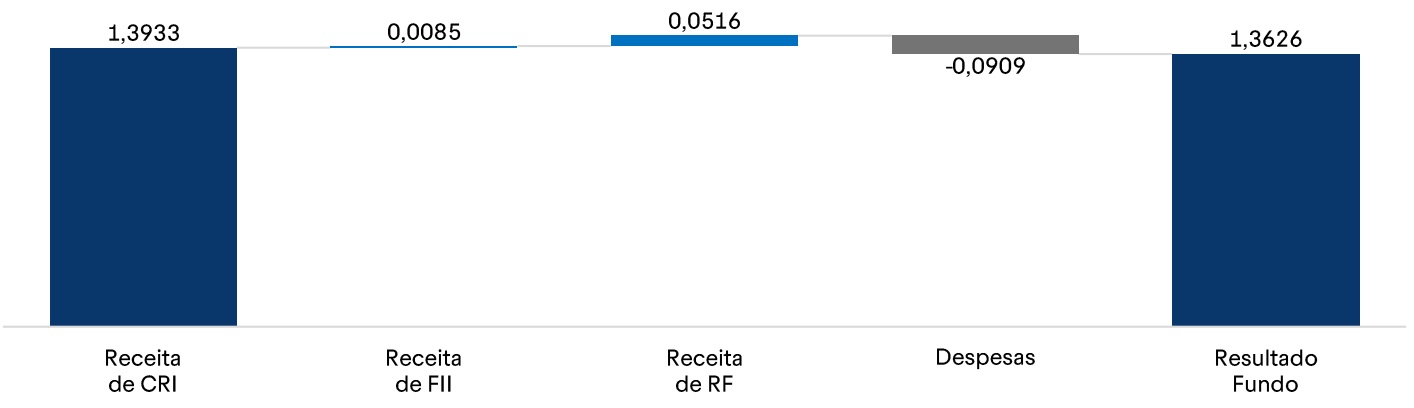
Composição do Resultado /Cota (R$) 2
ADTV (R$MM)
Notas: (1) Considerando a cota a mercado de R$ 88,31; (2) Referente a 07/2026.
Demonstração de Resultado
| Maio | Junho | Julho | 12m | |||||
| R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | |
| Receita de CRI | 5.023 | 1,16 | 6.353 | 1,46 | 6.056 | 1,39 | 52.615 | 12,10 |
| Receita de FIll | 47 | 0,01 | 40 | 0,01 | 37 | 0,01 | 1.832 | 0,42 |
| Receita com Caixa | 625 | 0,14 | 195 | 0,04 | 224 | 0,05 | 5.053 | 1,16 |
| Total Receitas | 5.695 | 1,31 | 6.589 | 1,52 | 6.318 | 1,45 | 59.500 | 13,69 |
| Despesas do Fundo | -559 | -0,13 | -429 | -0,10 | -395 | -0,09 | -4.776 | -1,10 |
| Lucro Líquido | 5.136 | 1,18 | 6.159 | 1,42 | 5.923 | 1,36 | 54.723 | 12,59 |
| Distribuição de Dividendos | 4.999 | 1,15 | 5.738 | 1,32 | 4.347 | 1,00 | 54.422 | 12,06 |
|---|---|---|---|---|---|---|---|---|
| Resultado acumulado 1 | 1.487 | 0,34 | 1.909 | 0,44 | 3.484 | 0,80 | 2,301 | 0,53 |
| DY (a.m.) | 1,25% | 1,43% | 1,13% | - | ||||
| DY ( a.a.) | 16,11% | 18,51% | 14,06% | 12,36% | ||||
| IPCA (M -2) | 0,88% | 0,67% | 0,58% | 4,92% | ||||
| Distribuição em IPCA + | 4,53% | 9,38% | 6,79% | 7,09% |
Rentabilidade Equivalente
| Rentabilidade Equivalente | ||||
| Cota | Carteira | Spread | Carteira (IPCA+) | Spread (NTN -B +) |
| Mercado | (IPCA +) | (NTN-B +) | (-Tx Adm) | (-Tx Adm) |
| 82 | 13,55% | 4,86% | 12,50% | 3,89% |
| 83 | 13,32% | 4,65% | 12,27% | 3,68% |
| 84 | 13,10% | 4,44% | 12,05% | 3,47% |
| 85 | 12,89% | 4,25% | 11,84% | 3,28% |
| 86 | 12,68% | 4,05% | 11,63% | 3,08% |
| 87 | 12,47% | 3,86% | 11,42% | 2,89% |
| 88 | 12,27% | 3,68% | 11,22% | 2,71% |
| 89 | 12,07% | 3,49% | 11,02% | 2,52% |
| 90 | 11,88% | 3,32% | 10,83% | 2,35% |
| 91 | 11,69% | 3,14% | 10,64% | 2,17% |
| 92 | 11,51% | 2,97% | 10,46% | 2,00% |
| 93 | 11,33% | 2,81% | 10,28% | 1,84% |
| 94 | 11,15% | 2,65% | 10,10% | 1,68% |
| 95 | 10,98% | 2,49% | 9,93% | 1,52% |
| 96 | 10,81% | 2,33% | 9,76% | 1,36% |
| 97 | 10,65% | 2,18% | 9,60% | 1,21% |
| 98 | 10,49% | 2,03% | 9,44% | 1,06% |
Indexador
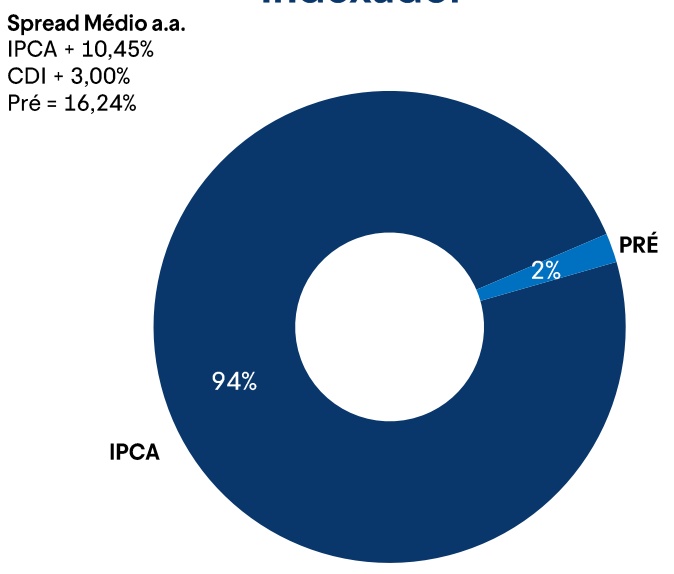
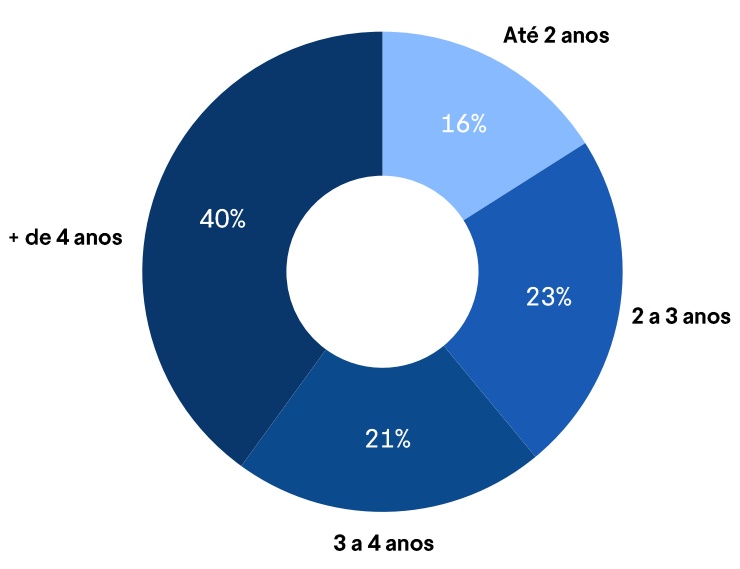
Duration
Alocação
Segmento Imobiliário
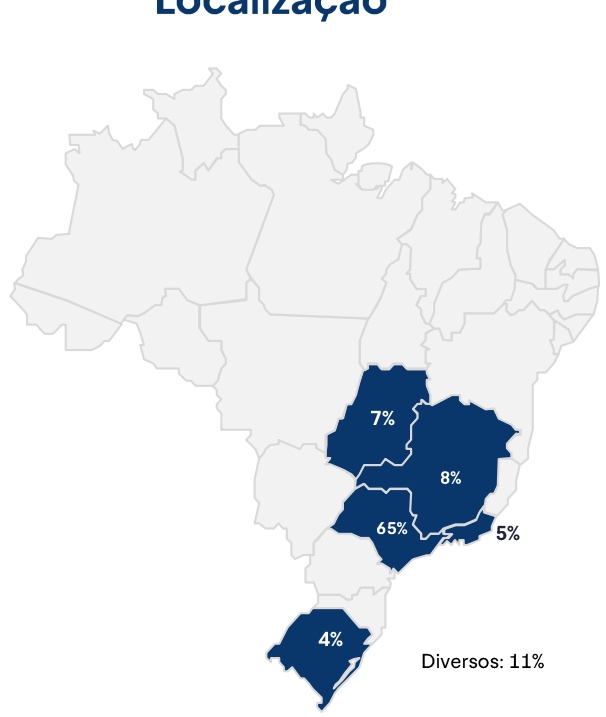
Localização
Lista de Ativos
(Planilha de Fundamentos)
Download
| Taxa de | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Nº | CRIs Estruturais | Código B3 | Índice | Aquisição (a.a.) | Taxa MTM (a.a.) | Duration (anos) | Emissor | UF | Saldo Curva (R$mm) | Saldo MTM (R$mm) | % PL |
| 1 | 26E4773356 | CRI CURY | IPCA | 8,64% | 8,28% | 5,8 | OPEA | SP | 39,2 | 39,4 | 9,2% |
| 2 | 23J1829727 | DIÁLOGO | IPCA | 7,00% | 9,68% | 2,5 | OPEA | SP | 30,2 | 28,4 | 6,6% |
| 3 | 24E2276393 | VILA BRASIL | IPCA | 9,50% | 11,67% | 2,4 | CANAL | GO | 28,3 | 27,0 | 6,3% |
| 4 | 26C5379732 | JHSF CIDADE JARDIM | IPCA | 9,26% | 9,80% | 4,6 | OPEA | SP | 26,6 | 26,6 | 6,2% |
| 5 | 25G5835158 | DIÁLOGO CORPORATIVO | IPCA | 9,06% | 9,09% | 1,3 | OPEA | SP | 21,9 | 21,9 | 5,1% |
| 6 | 25B2979856 | METROCASA | IPCA | 12,85% | 13,45% | 3,4 | OPEA | SP | 28,9 | 21,3 | 5,0% |
| 9 | 21I0931497 | PÁTIO MALZONI | IPCA | 6,79% | 8,11% | 4,4 | VIRGO | SP | 23,3 | 21,3 | 5,0% |
| 10 | 25K3753716 | CRI XPLG | IPCA | 8,76% | 9,64% | 6,7 | Opea | SP | 22,2 | 21,1 | 4,9% |
| 7 | 23J1450858 | IBL | IPCA | 11,30% | 13,92% | 4,5 | TRUE | SP | 22,3 | 20,8 | 4,9% |
| 11 | 25L0014618 | DIRECIONAL CARTEIRA | IPCA | 9,07% | 9,94% | 3,2 | RIZA SEC | Diversos | 21,3 | 20,2 | 4,7% |
| 8 | 21L0666509 | HGRU11 | IPCA | 7,39% | 10,67% | 2,5 | OPEA | Diversos | 20,3 | 19,1 | 4,5% |
| 12 | 23L1605236 | MRV FLEX INSTITUCIONAL | IPCA | 10,07% | 10,48% | 4,5 | TRUE | Diversos | 15,6 | 15,3 | 3,6% |
| 13 | 23L2510336 | GD ELLEVEN | IPCA | 11,50% | 14,26% | 3,0 | OPEA | GO | 13,4 | 12,0 | 2,8% |
| 14 | 22G0859034 | TRADIMAQ | IPCA | 8,80% | 11,59% | 1,4 | OPEA | MG | 11,8 | 11,3 | 2,6% |
| 15 | 23L1537715 | CJ SHOPS | IPCA | 7,89% | 10,07% | 3,3 | OPEA | SP | 11,3 | 10,6 | 2,5% |
| 16 | 24K1682331 | TENDA PRÓ -SOLUTO | IPCA | 9,94% | 10,97% | 1,9 | OPEA | Diversos | 8,8 | 8,6 | 2,0% |
| 17 | 24F0002202 | SOLFÁCIL | PRÉ | 14,75% | 16,24% | 3,9 | KANASTRA | Diversos | 9,0 | 8,5 | 2,0% |
| 18 | 26G2474576 | BTLA | IPCA | 8,80% | 9,15% | 5,4 | LEVERAGE | SP | 6,0 | 5,9 | 1,4% |
| 19 | 24H0000801 | HUM ENERGIA | IPCA | 10,50% | 12,41% | 3,2 | CANAL | RJ | 6,1 | 5,7 | 1,3% |
| 20 | 17I0142307 | SOUZA CRUZ I | IPCA | 9,73% | 8,26% | 0,4 | VIRGO | RS | 5,2 | 5,4 | 1,3% |
| 21 | 17I0142635 | SOUZA CRUZ II | IPCA | 9,73% | 8,28% | 0,4 | VIRGO | RS | 5,2 | 5,4 | 1,3% |
| 23 | 23L1199761 | URBA | IPCA | 10,65% | 13,54% | 2,5 | TRUE | Diversos | 5,6 | 5,3 | 1,2% |
| 24 | 22E1314836 | SÃO CARLOS | IPCA | 9,30% | 10,73% | 1,9 | TRUE | SP | 4,7 | 4,4 | 1,0% |
| 22 | 24I1419236 | MRV FLEX VI | IPCA | 9,57% | 11,07% | 2,8 | TRUE | Diversos | 4,3 | 4,0 | 0,9% |
| 26 | IDUA11 | HELBOR | IPCA | 9,00% | 9,00% | 2,2 | - | Diversos | 3,1 | 3,1 | 0,7% |
| 25 | 22H1116780 | AMORA | IPCA | 8,80% | 11,02% | 1,0 | VIRGO | SP | 3,1 | 3,0 | 0,7% |
| 27 | 26C4633292 | DIÁLOGO II | IPCA | 8,90% | 8,90% | 3,4 | OPEA | SP | 2,7 | 2,7 | 0,6% |
| 29 | 23I1230816 | MRV FLEX I | IPCA | 8,25% | 10,86% | 2,3 | TRUE | Diversos | 2,6 | 2,4 | 0,6% |
| 28 | 23I1230915 | MRV FLEX III | IPCA | 11,25% | 11,73% | 5,3 | TRUE | Diversos | 1,6 | 1,6 | 0,4% |
| 30 | 24B1898704 | CJ SHOPS II | IPCA | 7,89% | 11,84% | 0,2 | OPEA | SP | 0,9 | 0,9 | 0,2% |
| 31 | 23F1354284 | CASHME II | CDI | 3,00% | 3,00% | 0,3 | VERT | Diversos | 0,4 | 0,4 | 0,1% |
Total CRIs
| Renda Fixa | Índice | Rentabilidade Liq. | R$ MM | % PL |
|---|---|---|---|---|
| Tesouro Selic DI | % CDI | ~85,0% | 45,9 | 10,7% |
| Total Renda Fixa | 49,9 | 10,7% | ||
| Total Ativos | 429,6 | 100,0% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Logístico
Escritório
Varejo
Corporativo
Outros
Residencial
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| DIÁLOGO | SP | Operação para adiantar carteira de recebíveis da Diálogo . Além da qualidade operacional da Companhia, a boa performance histórica das carteiras da Diálogo Engenharia e o elevado nível de subordinação (60%), fazem essa operação ter um risco bastante controlado . Estrutura montada para que mensalmente sejam pagos juros e correção monetária . | 10/03/2032 | Subordinação de 60% | 40% |
| METROCASA | SP | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Metrocasa , com subordinação de 36%. O CRI ainda conta com garantia de fundo de reserva equivalente a 6% do Saldo Devedor Inicial, até o vencimento . A Metrocasa tem obrigação de recomprar créditos cedidos e distratados em condições de atraso na entrega dos empreendimentos, bem como garantir Índice de Cobertura ≥ 36%. A Companhia também deve observar covenant de Dívida Líquida / Patrimônio Líquido ≤ 1,25x. | 06/03/2035 | Subordinação de 36% + Fundo de Reserva | 58% |
| HELBOR | Diversos | O CLIN 11 subscreveu 100 % das cotas do FII Unidades Autônomas, criado para adquirir unidades residenciais da Helbor com desconto . Mensalmente, o FII paga remuneração ao CLIN 11 , sendo as vendas geridas pela Helbor e há um cronograma limite para cada empreendimento . Ao longo da operação foram vendidas 25 unidades das 43 inicialmente adquiridas . No fim de fevereiro de 2026 , a Helbor recomprou as 18 unidades remanescentes, ficando no fundo somente as unidades ainda não quitadas, que estão sendo pagas normalmente . | 30/06/2029 | Imóveis + Recebíveis | 80% |
| DIRECIONAL CARTEIRA | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Direcional, com subordinação de 15%. O CRI ainda conta com garantia de fundo de reserva equivalente a R$ 5mm. A Direcional tem obrigação de recomprar créditos cedidos e inadimplentes até o Habite -se. A Companhia também deve observar covenant de índice de Cobertura do Saldo devedor do CRI Sênior >= 1,x. | 16/11/2033 | Subordinação de 15% + Fundo de Reserva | 86% |
| MRV FLEX INSTITUCIONAL | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60 %. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50 % do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17 MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III:2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI:<1,0%. | 15/09/2034 | AF Imóveis + Fundo de Reserva + Subordinação | 56% |
| TENDA PRÓ - SOLUTO | Diversos | Operação de cessão de recebíveis de carteira residencial da Tenda, com coobrigação da Tenda em recompor o Fundo de Reserva, caso utilizado . Foram cedidos recebíveis de 375 empreendimentos residenciais da incorporadora, com desconto no fluxo esperado de 37,5%e fundo de reserva equivalente a 9%do valor da emissão, a ser constituído com recursos excedentes do fluxo em 16 meses e recomposto pela Tenda, caso seja utilizado . | 18/11/2030 | Subordinação sintética ~37,5% + Fundo de Reserva + Obrigação de aportes da Tenda para recomposição | - |
| URBA | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Urba (loteadora do grupo MRV) . Garantias : alienação fiduciária dos imóveis a ser constituída, fundo de reserva de R$2,5mm inicialmente (recomposto até o limite de 8% do saldo devedor inicial) e subordinação de 25%. A Urba tem obrigação de recomprar créditos cedidos e distratados em condições de atraso na entrega . | 20/05/2033 | AF Imóveis + Fundo de Reserva | 78% |
Residencial
Corporativo - Imobiliário
Logístico
Escritório
Varejo
Corporativo
Outros
Residencial
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| AMORA | SP | Operação para financiar a aquisição de imóveis residenciais performados pela aMora, que, por sua vez, celebra uma promessa de compra e venda com clientes finais pessoas físicas, que futuramente comprarão as unidades . Nesse período, comprador paga 20 % do imóvel e no fim do período, pode quitar a aMora e adquirir o imóvel . Garantias : AF imóveis (LTV médio = 64 %), CF, AF cotas da emp . detentora dos imóveis, Aval e Subordinação de 15%. Até agosto, foram quitados 23 imóveis dos 76 vinculados à operação, resultando em R$9,3MM de amortização extraordinária no CRI . | 18/08/2027 | AF Imóveis + CF Recebíveis + AF cotas + Aval + Subordinação + Fundo de Reserva | 64% |
| MRV FLEX VI | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60%. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50% do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III: 2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI: <1,0%. | 15/03/2033 | AF Imóveis + Fundo de Reserva + Subordinação | 62% |
| MRV FLEX I | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60%. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50% do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III: 2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI: <1,0%. | 17/03/2031 | AF Imóveis + Fundo de Reserva | 56% |
| MRV FLEX III | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60%. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50% do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III: 2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI: <1,0%. | 16/11/2035 | AF Imóveis + Fundo de Reserva | 56% |
| Diálogo II | SP | Operação para a aquisição de carteira de recebíveis advindas de contrato de compra e venda de unidades residenciais de empreendimentos da Diálogo Engenharia S.A., desenvolvidos em São Paulo . | 12/07/2034 | Alienação fiduciária de imóveis e fundo de reserva. | - |
Residencial
Corporativo - Imobiliário
Logístico
Escritório
Varejo
Corporativo
Outros
Corporativo - Imobiliário
| Devedor / Ativo UF Descrição Vencimento Garantias LTV Operação estruturada para antecipação dos recebíveis provenientes da venda de um terreno localizado no bairro da Mooca, em São Paulo, adquirido pela incorporadora e construtora Cury, uma das empresas mais tradicionais do setor AF Imóveis + CF dos CRI Cury SP imobiliário paulista . Com mais de 60 anos de atuação, a Cury é referência no 10/06/2034 Recebíveis + Coobrigação - segmento econômico . A operação conta com a Alienação Fiduciária do Imóvel, da Companhia Cessão Fiduciaria dos Recebíveis, Fundo de Despesa e Coobrigação da Companhia . Operação para financiar empreendimentos residenciais do segmento econômico em Goiânia - GO . Grupo Mauá é reconhecido no mercado local, com atuação nos Aval empresas + Aval segmentos imobiliário e de energia . Como garantia, a operação conta com (i) aval sócios + CF Recebíveis VILA BRASIL GO da Vila Brasil, da Holding Mauá, dos sócios, (ii) cessão fiduciária de recebíveis de 19/11/2031 - (venda de unidades) + carteiras adimplentes (atraso até 90 dias) que representam pelo menos 1,3x o Fundo de Reserva saldo devedor da operação (medido mensalmente) e (iii) fundo de reserva equivalente a 3%do saldo devedor da operação ou 1 PMT, dos dois, o maior. | |||||
| SÃO CARLOS | SP | Operação com risco corporativo da São Carlos, empresa de capital aberto, atua nos segmentos de escritórios, centros de conveniência e aluguel residencial para renda . Em 2023 e 2024 , a Companhia reduziu em 72%sua dívida líquida através da reciclagem de ativos realizada nesse período, reforçando a posição de caixa e pré- pagando dívidas . A relação dívida líquida/portfólio saiu de 32%no fechamento de 2022 para 13%em Dez/ 25. | 17/09/2029 | - | - |
Varejo
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| HGRU11 | Diversos | Operação para financiar a aquisição de 10 lojas pelo fundo HGRU11 que eram, anteriormente, do Makro. Além da garantia imobiliária (LTV=45%), a operação conta com cessão fiduciária dos recebíveis de locação das unidades, advindos de contratos “atípicos” com empresas do grupo Atacadão e Carrefour. O devedor é o fundo HGRU11, fundo com baixa alavancagem (4% do PL) e gerador de caixa. | 17/12/2031 | AF Imóveis (10 lojas) + CF Recebíveis (locação de longo pzo) | 45% |
| CJ SHOPS I e II | SP | Operação para financiar o CAPEX de 2 lojas do shopping CJ Shops - shopping pertencente à JHSF, com alto valor de vendas/m2. Operação de BTS, em que as lojas firmam contratos de longo prazo suficientes para o pagamento do De 26/02/2027 Aval empresas + Fundo de investimento e nos quais há multa por rescisão, que resultaria no pagamento de até 26/12/2033 toda a operação do CRI. Além do crédito das locatárias ser confortável, a operação conta com garantia da JHSF Malls e do CJ Shops. | Reserva | ||
| JHSF Cidade Jardim | SP | O CRI tem por objetivo o financiamento das reformas das lojas da Tiffany, Dior e Loro Piana do Shopping Cidade Jardim, em São Paulo. | 22/03/2041 | Fundo de reserva e coobrigação dos cedentes |
Portfólio
Residencial
Corporativo - Imobiliário
Logístico
Escritório
Varejo
Corporativo
Outros
Logístico
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| Alienação fiduciária de imóveis, cessão fiduciária Operação para a aquisição de portfólio logístico, composto por 7 imóveis XPLG SP 25/11/2037 de locação, alienação 43% próximos à capital paulista e Extrema/MG . fiduciária de cotas e fundo de reservas. | |||||
| IBL | SP | Operação para financiar aquisição de um galpão em GRU para IBL, empresa do segmento de logística, através de um contrato de locação "atípico" de 20 anos . Cash sweep com o excedente de locação que pagaria a tranche subordinada, a partir do 3º ano, prazo estimado de 11 anos . Tranche mezanino, com AF do imóvel (LTV < 80 %*),aval das empresas do grupo e do principal acionista, seguro locatício, fundo de reserva atual de R$2,8mm e subordinação de 10%. | 14/10/2038 | AF Imóvel + Aval Cruzado (todas empresas e principal acionista) + Seguro Locação + Fundo de Reserva | 70% |
| SOUZA CRUZ I e II | RS | Operação lastreada em um contrato de locação atípico pela Souza Cruz (atual BAT) . A BAT é uma multinacional inglesa, com faturamento acima de £25,8 bilhões e resultado operacional de £2,7 bi. Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22%. | 05/09/2027 | AF Imóveis + AF das Quotas | 22% |
| BTLA | SP | Operação para antecipação das parcelas de locação devidas pelo Mercado Livre ao BTLA . | 20/12/2034 | AF Imóveis e Coobrigação da Cedente | 50% |
Escritório
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| PÁTIO MALZONI | SP | Operação para financiar a aquisição de 6 lajes do edifício Pátio Malzoni pelo fundo BLCA 11 . Prazo de 10 anos, com previsão de quitação em 5 anos . Aquisição estrategicamente no secundário, com possibilidade de receber prêmio de pré- pagamento no curto prazo, combinada com benefício de aquisição com desconto e expectativa de pré-pagamento ao longo da operação . Garantias : AF Imóveis (LTV = 59,5%), CF locação (>1,4x PMT). | 15/09/2031 | AF Imóveis (6 lajes) + CF Recebíveis (locação lajes) + Fundo de Reserva | 60% |
Residencial
Corporativo - Imobiliário
Logístico
Escritório
Varejo
Corporativo
Outros
Corporativo
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| TRADIMAQ | MG | Operação para financiar a aquisição de máquinas (linha amarela) pela Tradimaq para locá -las para grandes empresas . Como garantia, a operação conta com cessão fiduciária de contratos locação, que devem ter o saldo de pelo menos 120 % do saldo devedor do CRI e a parcela mensal de 120 %da PMT do CRI, além de aval cruzado das empresas do grupo e fundo de reserva de 3 PMTs . | 16/07/2029 | CF Recebíveis (locação de grandes empresas) + Fundo de Reserva | - |
Outros
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| GD ELLEVEN | GO | Operação para financiar a construção de duas usinas fotovoltaicas em Goiás, que já foram entregues e estão performando . As usinas contam com contrato de locação com a Matrix pelo prazo de 15 anos, com relevantes multas rescisórias . Garantias : AF das quotas das holdings e SPEs, AF do direito de superfície dos terrenos, AF dos equipamentos, CF de 100 % dos recebíveis e seguro dos equipamentos por todo o prazo da operação . A partir de abril/ 25 a Matrix passou a pagar pelo consumo de energia das duas usinas . | 24/12/2038 | AF Quotas + AF Direito de Uso de Superfície + AF Equipamentos + CF Recebíveis (locação+serviços ) + Seguro Equipamentos + Fundo de Reserva | 67% |
| SOLFÁCIL | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de financiamento para aquisição e instalação de placas fotovoltaicas por pessoas físicas e/ou jurídicas . A Solfácil é a originadora do financiamento . A série adquirida possui Rating A pela S&P e AA- pela Moody's, e subordinação de 18%. O histórico obtido pela Solfácil em uma carteira filtrada nos mesmos critérios da operação não apresenta perda acima de 5%. A razão de cobertura atual dessa série está em 125 ,8%. | 07/06/2032 | Subordinação de 18% | 82% |
| HUM ENERGIA | RJ | Operação para financiamento de 4 usinas de geração solar distribuída (total 17,2MWp), no Rio de Janeiro . Garantias : (i) cessão fiduciária de recebíveis de 5 usinas já em operação e todos os recebíveis futuros das usinas em construção, (ii) alienação fiduciária das cotas das SPEs detentoras das usinas em construção, (iii) alienação fiduciária dos direitos reais de superfície, (iv) fundo de reserva de 2 PMTs, (v) fundo de juros de 12 meses, (vi) fundo de AMEX de até R$12,5 milhões (preenchido com os recebíveis das usinas já em operação), e (vii) fiança das empresas controladoras . | 27/02/2034 | Aval empresas + CF Recebíveis + AF Cotas + AF Direito de Uso de Superfície + Fundo AMEX + Fundo de Reserva + Fundo de Juros | - |
| CASHME II | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de financiamento da Cashme para condomínios residenciais . Emitida em julho/ 23, paga regularmente e está enquadrada em todos os índices de cobertura . A inadimplência é baixa, dos 350 contratos cedidos, 3 estão inadimplentes . A série possui subordinação de 20%. | 15/02/2027 | Subordinação de 20% | - |
Agosto de 2026:
10 /08 /2026 – Rendimentos e Amortizações
Acesse
12/08/2026 – Informe Mensal Estruturado
Acesse
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial : CLIN 11 .
ADTV (Average Daily Trading Volume) : Média diária de negociação das cotas de um FII na bolsa . Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado .
Alocação Estrutural : Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo .
Alocação tática : Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo .
Cota Patrimonial : Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo . (arredondada em duas casas decimais) .
CRI (Certificado de Recebíveis Imobiliários) : Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda . É o principal ativo dos FIIs de papel .
Dividend Yield (DY) : Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo . Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado .
Duration : Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros . Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas .
FII de Papel : Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs . Diferente dos FIIs de tijolo, que investem em imóveis físicos .
High Grade : Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade . Costumam oferecer menor retorno, mas maior segurança .
High Yield : Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis . Compensam o risco com expectativa de retorno mais elevado .
Indexador : Índice de referência que corrige o valor dos CRIs e define sua remuneração ou utilizado como base para um contrato . Exemplos : CDI, IPCA ou IGP -M.
Liquidez : Capacidade de converter um ativo (como cotas de FIIs) em dinheiro .
LTV (Loan -to-value): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada . Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência .
Marcação a Mercado : Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado . Essa prática pode gerar oscilações no preço da cota patrimonial .
Preço/valor patrimonial (P/VP) : Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data -base do relatório .
Risco de Crédito : Possibilidade de inadimplência dos devedores dos CRIs .
Risco de Mercado : Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo .
Spread : Diferença entre a taxa de remuneração paga e o custo de captação do emissor .
Subordinação : Estrutura que define níveis de prioridade nos pagamentos de um CRI . Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior .
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos . Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido .
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas . Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados .