
Relatório Gerencial CLIN11 de abril de 2026
Relatório Gerencial do Clave Índices de Preços (CLIN11), fundo imobiliário de papel, referente a abril de 2026, com entrega no FundosNet (B3) em 04/05/2026. No pregão de 03/11/2026, a cota do CLIN11 fechou a R$ 79,12, com P/VP de 0,80 (valor patrimonial de R$ 98,77 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,98% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 429,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 49.005.348/0001-60
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/04/2026
- Data de entrega
- 04/05/2026 18:09
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Clave Índices de Preços
CLIN11
49.005.348/0001 -60
Relatório Mensal – Abril 2026
Objetivo
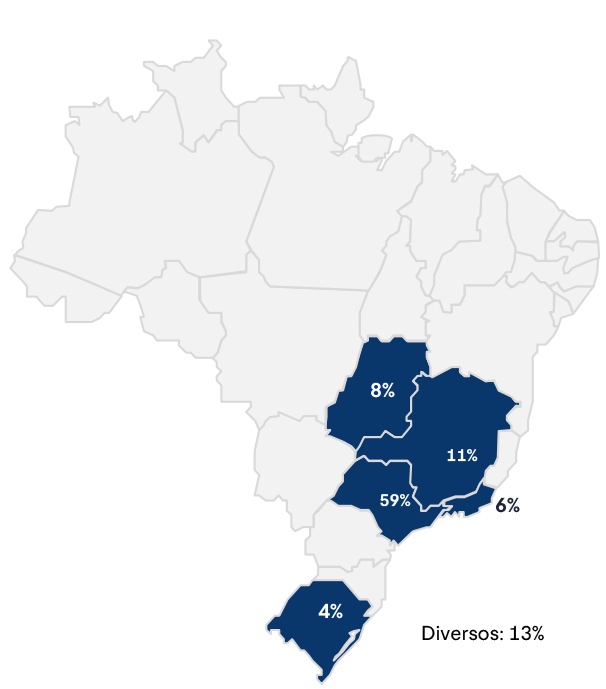
O CLIN 11 busca construir uma carteira diversificada de CRIs, majoritariamente em emissões com benchmark em juros reais, com maior foco na região Sudeste e nos segmentos residencial, logístico e comercial .
Cenário Macro
No Brasil, o principal destaque do mês seguiu sendo a condução da política monetária em um ambiente ainda marcado por elevada incerteza . Na reunião de abril, o Copom reduziu a Selic em 0,25 ponto percentual, para 14 ,50 % ao ano, em linha com o esperado e com o consenso de mercado . A comunicação foi interpretada como mais branda do que o antecipado por parte do mercado, sobretudo porque o Comitê manteve a sinalização de continuidade do processo de calibragem, em contraste com a expectativa de maior abertura para uma possível pausa nos cortes nas próximas reuniões .
Em relação à atividade, os dados mais recentes reforçaram o cenário de reaceleração no primeiro trimestre . Indicadores do IBGE, como comércio, serviços e produção industrial, além do IBC -Br, apontaram nessa direção, enquanto o mercado de trabalho seguiu resiliente e sustentando o consumo das famílias . Na inflação, as últimas leituras do IPCA vieram mais desfavoráveis do que o esperado, com piora nos núcleos e pressão persistente em bens industriais, o que contribuiu para nova deterioração das expectativas no Boletim Focus .
No câmbio, o cenário externo seguiu favorecendo o Brasil, com apreciação do real em meio à alta do petróleo . No campo fiscal, o governo anunciou medidas para mitigar a alta dos combustíveis, incluindo proposta de redução de PIS/ Cofins sobre a gasolina . Por fim, no campo político, as pesquisas seguiram indicando disputa acirrada entre o presidente Lula e o senador Flávio Bolsonaro .
Principais Indicadores
VALOR DE MERCADO 1 R$ 393,3 milhões
COTA MERCADO 1 R$ 90,49
13,35% a.a.
VALOR PATRIMONIAL 1 R$ 423,0 milhões
COTA PATRIMONIAL 1 R$ 97,32 milhões
DIVIDEND YIELD PATRIMONIAL ¹ 12,36% a.a.
DISTRIBUIÇÃO MENSAL 1 R$ 0,95 por cota
COTISTAS 1 10.119
ADTV 1 R$ 923.213
TAXA DE ADMINISTRAÇÃO 2 1,05% a.a.
TAXA DE PERFORMANCE 3 20% a.a.
Cenário Macro ( continuação )
Nos Estados Unidos, o mês foi marcado pela continuidade das tensões entre Irã, Estados Unidos e Israel e pelos efeitos do fechamento do Estreito de Ormuz sobre o mercado de petróleo, levando o barril a uma média de US $ 100 no mês . Esse choque já começou a aparecer nos dados de inflação de março . O índice de preços ao consumidor avançou 0,87 % no mês, elevando a taxa anual de 2,4% para 3,3%, pressionado principalmente pela alta do componente de energia . O índice de gastos com consumo, métrica acompanhada pelo banco central americano, também veio pressionado, com composição ainda desfavorável no núcleo . Ainda que a inflação possa mostrar algum arrefecimento nos próximos dados, esse núcleo deve encerrar o ano próximo de 3%, permanecendo acima da meta e sem sinais claros de alívio adicional em relação a 2025 .
Por fim, o trabalho americano, a criação de vagas surpreendeu positivamente, com 178 mil postos adicionados em março, enquanto a taxa de desemprego recuou para 4,26 %, o menor nível desde julho de 2025 . Nesse contexto, a combinação de atividade resiliente, mercado de trabalho em estabilização e inflação ainda acima da meta sugere espaço limitado para cortes adicionais de juros ao longo de 2026 , mesmo diante da mudança na liderança do banco central americano .
Comentário do Gestor
Caros investidores,
Em março, o IFIX apresentou variação negativa de 1,1%¹, após dois meses consecutivos de valorização no início de 2026 . O movimento refletiu, principalmente, uma mudança na percepção de risco nos mercados globais . Ainda assim, no acumulado do primeiro trimestre, o índice permanece positivo, com elevação de 2,52 %, evidenciando a resiliência da classe de ativos .
O desempenho do mês esteve associado ao aumento das incertezas no cenário internacional, em especial diante da intensificação das tensões geopolíticas, que pressionaram os preços do petróleo e trouxeram maior cautela às expectativas inflacionárias globais . Esse ambiente levou os mercados a reavaliar, no curto prazo, o ritmo de flexibilização monetária esperado para 2026 , o que se refletiu de forma mais direta nos ativos sensíveis à trajetória dos juros, como os fundos imobiliários .
Fundos de crédito imobiliário, como o CLIN 11 , apresentaram maior capacidade de absorção da volatilidade, beneficiando - se do perfil de ativos indexados à inflação e ao CDI, que seguem oferecendo carrego atrativo e previsibilidade de fluxos de caixa . Seguimos com uma visão construtiva para o médio e longo prazo no mercado de fundos imobiliários . Entendemos que movimentos de curto prazo, como o observado em março, não alteram os fundamentos que sustentam a classe, em especial em um ambiente que ainda contempla a perspectiva de redução gradual das taxas de juros domésticas ao longo de 2026 . Mantemos o foco em uma gestão disciplinada, com atenção à qualidade dos ativos, à solidez das garantias e à adequada diversificação do portfólio .
No segmento residencial, que representa 35 % do PL do Fundo, os meses de março e abril também foram marcados por um ambiente de maior cautela, sobretudo em relação à inflação, que tende a pressionar os custos de construção e pode impactar as margens dos empreendimentos . Ainda assim, o setor segue amparado pela demanda estrutural por moradia e a maior disciplina operacional das companhias do setor .
Comentário do Gestor ( Continuação )
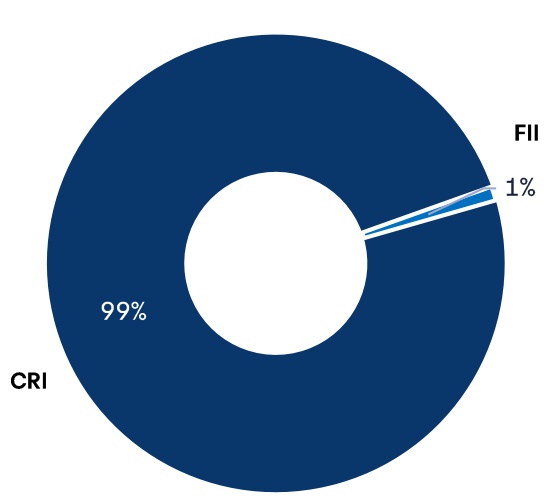
Quanto ao CLIN 11 , todos os ativos que compõem o portfólio permanecem adimplentes . Ao final de março, 87 ,9% do patrimônio líquido estava alocado em 31 operações . No período, realizamos (i) aquisição, no mercado primário, do CRI JHSF – Cidade Jardim à taxa de IPCA + 9,26 %; e do CRI DÍALOGO II à taxa de IPCA + 8,90 %, além de (ii) alocações de carrego pontuais em ativos táticos, contribuindo positivamente para a rentabilidade da posição de caixa enquanto avançamos na seleção de novos ativos estratégicos .
Destacamos que todos os investimentos táticos passam por avaliação prévia da equipe de risco, com controle de exposição por instituição, visando preservar a segurança e robustez do portfólio . Trabalhamos continuamente na originação e análise de novas oportunidades de investimento, visando a realocação eficiente dos recursos em caixa .
Abaixo, detalhamos as movimentações realizadas/ocorridas no período :
CRI JHSF - CIDADE JARDIM – Posição adquirida no mercado primário .
O CRI tem por objetivo o financiamento das reformas das lojas da Tiffany, Dior e Loro Piana do Shopping Cidade Jardim, em São Paulo . Os contratos são similares a BTS, com claúsulas de rescisão que pagam 100 % do saldo devedor . A operação conta com fundo de reserva e coobrigação dos cedentes .
DIÁLOGO II – Posição adquirida no mercado primário .
Operação para a aquisição de carteira de recebíveis advindas de contrato de compra e venda de unidades residenciais de empreendimentos da Diálogo Engenharia S .A., desenvolvidos em São Paulo . A operação conta com a alienação fiduciária de imóveis e fundo de reserva .
| Aquisições & Alienações | ||||
| Operação | Ativo | Quantidade | SALDO MTM (R$ milhões) | Taxa de Aquisição/Venda |
| Compra | CRI JHSF | 26.500 | 26,5 | IPCA + 9,26% |
| Compra | DIÁLOGO II | 2.820 | 2,8 | IPCA + 8,90% |
Rentabilidade e Distribuição por Cota
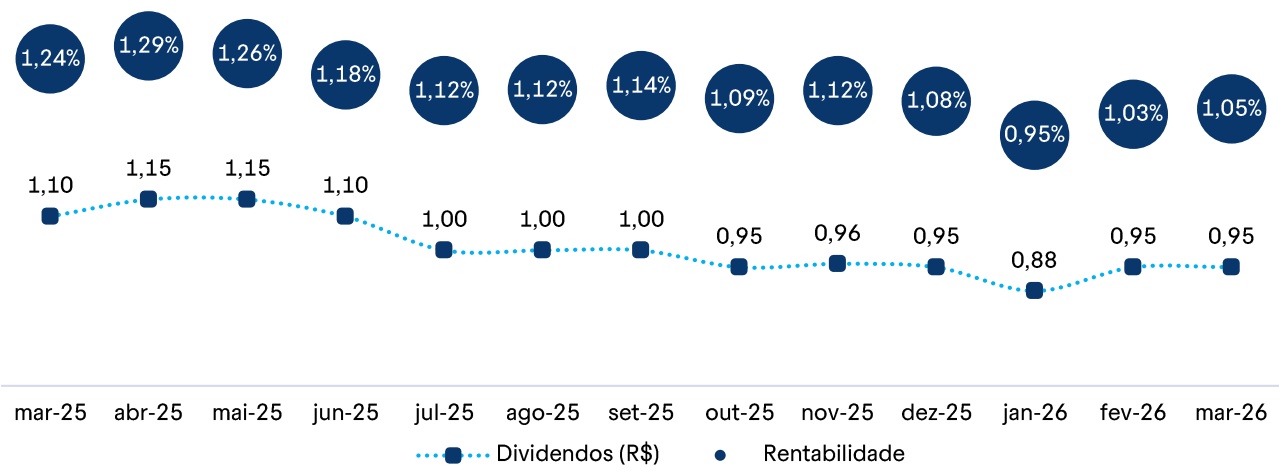
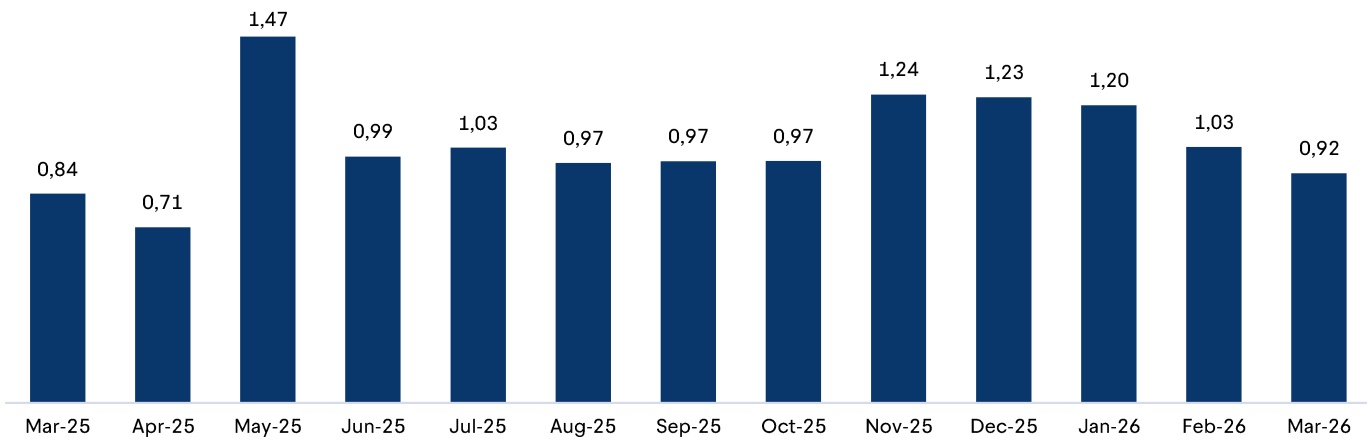
A distribuição do dividendo do CLIN 11 referente à competência de março ocorreu no dia 16 /04 /2026 , no valor de R$ 0,95 /cota, o que representa uma rentabilidade mensal de 1,05 %¹ (equivalente a 13 ,35 %¹ ao ano) . No mesmo período, o IPCA das operações (descasamento médio do índice de 2 meses) variou 0,33 %. No acumulado desde o encerramento da $2 ^ { \mathsf { a } }$ emissão de cotas em 04 /10 /23 , já distribuímos R$ 30 ,14 /cota, equivalente a 12 ,19 %¹ a.a.. No mês de março, o volume médio diário de negociação das cotas do Fundo foi de aproximadamente R$ 923 mil, e fechamos o mês com 10 .119 investidores .
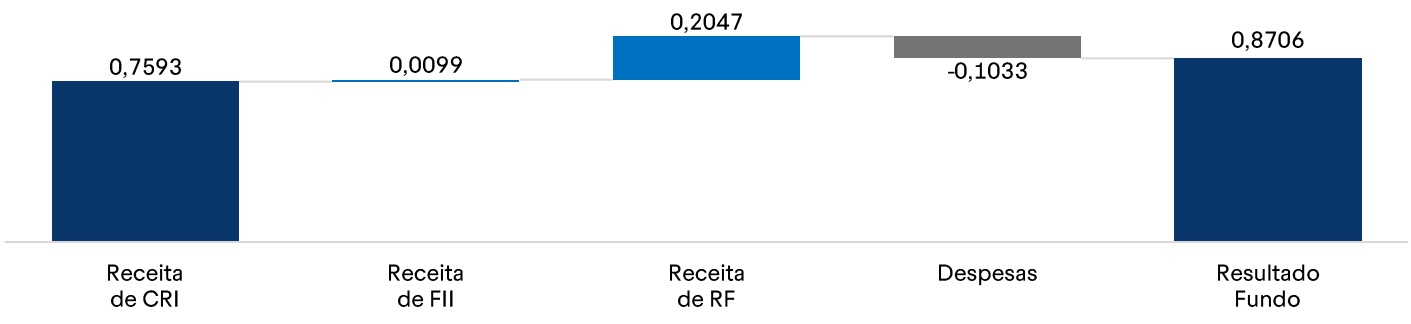
Composição do Resultado /Cota (R$) 2
ADTV (R$MM)
Notas: (1) Considerando a cota a mercado de R$ 90,49; (2) Referente a 03/2026.
Demonstração de Resultado
| Janeiro | Fevereiro | Março | 12m | |||||
| R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | R$ Mil | R$/cota | |
| Receita de CRI | 3.488 | 0,80 | 4.570 | 1,05 | 3.300 | 0,76 | 48.776 | 11,22 |
| Receita de FIll | 219 | 0,05 | 210 | 0,05 | 43 | 0,01 | 3.268 | 0,75 |
| Receita com Caixa | 180 | 0,04 | 440 | 0,10 | 890 | 0,20 | 5.096 | 1,17 |
| Total Receitas | 3.887 | 0,89 | 5.220 | 1,20 | 4.233 | 0,97 | 57.140 | 13,15 |
| Despesas do Fundo | -345 | -0,08 | -360 | -0,08 | -449 | -0,10 | -4.549 | -1,05 |
| Lucro Líquido | 3.542 | 0,81 | 4.860 | 1,12 | 3.784 | 0,87 | 52.591 | 12,10 |
| Distribuição de Dividendos | 3.825 | 0,88 | 4.129 | 0,95 | 4.129 | 0,95 | 52.591 | 12,10 |
|---|---|---|---|---|---|---|---|---|
| Resultado acumulado 1 | 28 | 0,01 | 759 | 0,17 | 414 | 0,10 | 256 | 0,06 |
| DY (a.m.) | 0,95% | 1,03% | 1,05% | - | ||||
| DY ( a.a.) | 12,04% | 13,14% | 13,35% | 13,31% | ||||
| IPCA (M -2) | 0,18% | 0,33% | 0,33% | 4,44% | ||||
| Distribuição em IPCA + | 9,65% | 8,75% | 8,96% | 8,49% |
Rentabilidade Equivalente
| Rentabilidade Equivalente | ||||
| Cota | Carteira | Spread | Carteira (IPCA+) | Spread (NTN -B +) |
| Mercado | (IPCA +) | (NTN-B +) | (-Tx Adm) | (-Tx Adm) |
| 80 | 12,60% | 4,45% | 11,55% | 3,47% |
| 81 | 12,38% | 4,24% | 11,33% | 3,27% |
| 82 | 12,17% | 4,04% | 11,12% | 3,07% |
| 83 | 11,96% | 3,85% | 10,91% | 2,88% |
| 84 | 11,75% | 3,66% | 10,70% | 2,69% |
| 85 | 11,55% | 3,47% | 10,50% | 2,50% |
| 86 | 11,36% | 3,29% | 10,31% | 2,32% |
| 87 | 11,17% | 3,12% | 10,12% | 2,14% |
| 88 | 10,98% | 2,94% | 9,93% | 1,97% |
| 89 | 10,80% | 2,78% | 9,75% | 1,80% |
| 90 | 10,62% | 2,61% | 9,57% | 1,64% |
| 91 | 10,45% | 2,45% | 9,40% | 1,47% |
| 92 | 10,28% | 2,29% | 9,23% | 1,32% |
| 93 | 10,11% | 2,14% | 9,06% | 1,16% |
| 94 | 9,95% | 1,99% | 8,90% | 1,01% |
| 95 | 9,79% | 1,84% | 8,74% | 0,86% |
| 96 | 9,63% | 1,69% | 8,58% | 0,72% |
| 97 | 9,48% | 1,55% | 8,43% | 0,58% |
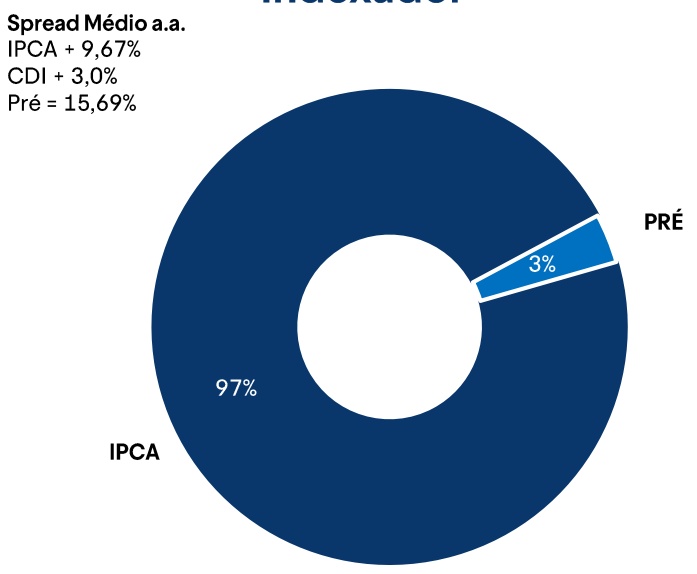
Spread Médio a.a. IPCA + 9,67% CDI + 3,0% Pré = 15,69%
Indexador
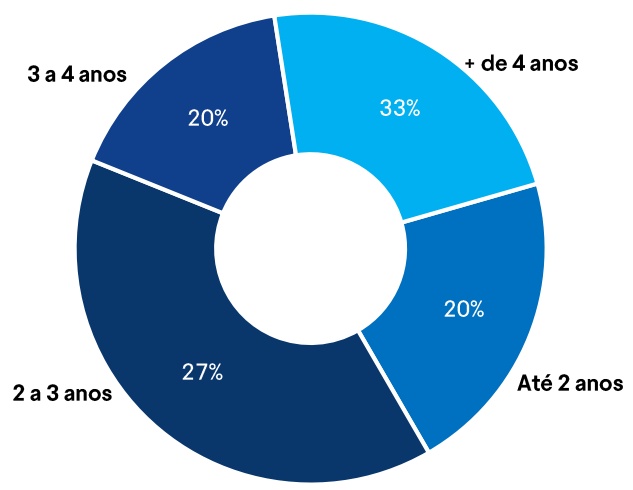
Duration
Alocação
Segmento Imobiliário
Localização
Lista de Ativos
(Planilha de Fundamentos)
Download
| Taxa de | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Nº | CRIs Estruturais | Código B3 | Índice | Aquisição (a.a.) | Taxa MTM (a.a.) | Duration (anos) | Emissor | UF | Saldo Curva (R$mm) | Saldo MTM (R$mm) | % PL |
| 1 | 23J1829727 | DIÁLOGO | IPCA | 7,00% | 9,17% | 2,7 | OPEA | SP | 37,5 | 30,5 | 7,2% |
| 2 | 24E2276393 | VILA BRASIL | IPCA | 9,50% | 11,16% | 2,5 | CANAL | GO | 31,3 | 27,8 | 6,6% |
| 3 | 26C5379732 | JHSF - CIDADE JARDIM | IPCA | 9,26% | 1,15% | 6,5 | OPEA | SP | 26,5 | 26,5 | 6,3% |
| 4 | 25B2979856 | METROCASA | IPCA | 12,85% | 12,90% | 3,6 | OPEA | SP | 23,5 | 23,5 | 5,6% |
| 5 | 25G5835158 | DIÁLOGO CORPORATIVO | IPCA | 9,06% | 8,64% | 1,4 | OPEA | SP | 23,0 | 23,0 | 5,4% |
| 6 | 21I0931497 | PÁTIO MALZONI | IPCA | 6,79% | 7,58% | 4,6 | VIRGO | SP | 23,3 | 22,6 | 5,3% |
| 9 | 25K3753716 | CRI XPLG | IPCA | 8,76% | 9,13% | 6,9 | Opea | SP | 21,6 | 21,1 | 5,0% |
| 10 | 23J1450858 | IBL | IPCA | 11,30% | 13,37% | 4,7 | TRUE | SP | 22,3 | 21,0 | 5,0% |
| 7 | 25L0014618 | DIRECIONAL CARTEIRA | IPCA | 9,07% | 9,41% | 3,3 | RIZA SEC | Diversos | 21,5 | 20,7 | 4,9% |
| 11 | 21L0666509 | HGRU11 | IPCA | 7,39% | 10,16% | 2,6 | OPEA | Diversos | 23,3 | 19,9 | 4,7% |
| 8 | 23L1605236 | MRV FLEX INSTITUCIONAL | IPCA | 10,07% | 9,94% | 4,7 | TRUE | Diversos | 28,2 | 19,0 | 4,5% |
| 12 | 23L2510336 | GD ELLEVEN | IPCA | 11,50% | 13,71% | 3,1 | OPEA | GO | 14,1 | 12,3 | 2,9% |
| 13 | 22G0859034 | TRADIMAQ | IPCA | 8,80% | 11,25% | 1,5 | OPEA | MG | 15,3 | 12,2 | 2,9% |
| 14 | 23L1537715 | CJ SHOPS | IPCA | 7,89% | 9,54% | 3,4 | OPEA | SP | 11,9 | 10,8 | 2,6% |
| 15 | 24F0002202 | SOLFÁCIL | PRÉ | 14,75% | 15,69% | 4,1 | KANASTRA | Diversos | 15,3 | 10,2 | 2,4% |
| 16 | 23F1763644 | DIRECIONAL | IPCA | 7,00% | 10,91% | 0,2 | TRUE | MG | 18,1 | 9,3 | 2,2% |
| 17 | 24K1682331 | TENDA PRÓ -SOLUTO | IPCA | 9,94% | 10,52% | 2,0 | OPEA | Diversos | 12,3 | 9,1 | 2,2% |
| 18 | 17I0142307 | SOUZA CRUZ I | IPCA | 9,73% | 8,13% | 0,5 | VIRGO | RS | 10,3 | 6,7 | 1,6% |
| 19 | 17I0142635 | SOUZA CRUZ II | IPCA | 9,73% | 8,14% | 0,5 | VIRGO | RS | 10,3 | 6,7 | 1,6% |
| 20 | 23L1199761 | URBA | IPCA | 10,65% | 13,01% | 2,5 | TRUE | Diversos | 11,0 | 6,3 | 1,5% |
| 21 | 24H0000801 | HUM ENERGIA | IPCA | 10,50% | 11,87% | 3,4 | CANAL | RJ | 6,1 | 5,8 | 1,4% |
| 23 | 24I1419236 | MRV FLEX VI | IPCA | 9,57% | 10,54% | 2,9 | TRUE | Diversos | 6,7 | 4,4 | 1,0% |
| 24 | 22E1314836 | SÃO CARLOS | IPCA | 9,30% | 10,18% | 2,2 | TRUE | SP | 4,4 | 4,3 | 1,0% |
| 22 | 22H1116780 | AMORA | IPCA | 8,80% | 10,80% | 1,3 | VIRGO | SP | 6,6 | 4,2 | 1,0% |
| 26 | IDUA11 | HELBOR | IPCA | 9,00% | 9,00% | 2,2 | - | Diversos | 3,3 | 3,3 | 0,8% |
| 25 | 23I1230816 | MRV FLEX I | IPCA | 8,25% | 10,35% | 2,3 | TRUE | Diversos | 3,1 | 2,9 | 0,7% |
| 27 | 26C4633292 | DIÁLOGO II | IPCA | 8,90% | 8,64% | 3,6 | OPEA | SP | 2,8 | 2,8 | 0,7% |
| 29 | 23I1230915 | MRV FLEX III | IPCA | 11,25% | 11,19% | 5,5 | TRUE | Diversos | 1,4 | 1,6 | 0,4% |
| 28 | 24B1898704 | CJ SHOPS II | IPCA | 7,89% | 10,54% | 0,4 | OPEA | SP | 2,4 | 1,5 | 0,4% |
| 30 | 23F0010803 | TENDA PRÉ -CHAVES | IPCA | 12,01% | 14,34% | 1,0 | TRUE | Diversos | 1,4 | 1,4 | 0,3% |
| 31 | 23F1354284 | CASHME II | CDI | 3,00% | 3,00% | 0,4 | VERT | Diversos | 0,7 | 0,7 | 0,2% |
Total CRIs
| Renda Fixa | Índice | Rentabilidade Bruta | R$ MM | % PL |
|---|---|---|---|---|
| Tesouro Selic DI | % CDI | 85,0% | 11,5 | 2,73% |
| Compromissada | % CDI | 93,0% | 39,9 | 9,43% |
| Total Renda Fixa | 54,7 | 12,15% | ||
| Total Ativos | 423,5 | 100,1% |
Para facilitar a navegação no relatório, utilize os índices abaixo para acessar diretamente o resumo por operação de cada setor da carteira .
Residencial
Corporativo - Imobiliário
Escritório
Logístico
Varejo
Corporativo
Outros
Residencial
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| DIÁLOGO | SP | Operação para adiantar carteira de recebíveis da Diálogo . Além da qualidade operacional da Companhia, a boa performance histórica das carteiras da Diálogo Engenharia e o elevado nível de subordinação (60%), fazem essa operação ter um risco bastante controlado . Estrutura montada para que mensalmente sejam pagos juros e correção monetária . | 10/03/2032 | Subordinação de 60% | 40% |
| METROCASA | SP | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Metrocasa , com subordinação de 36%. O CRI ainda conta com garantia de fundo de reserva equivalente a 6% do Saldo Devedor Inicial, até o vencimento . A Metrocasa tem obrigação de recomprar créditos cedidos e distratados em condições de atraso na entrega dos empreendimentos, bem como garantir Índice de Cobertura ≥ 36%. A Companhia também deve observar covenant de Dívida Líquida / Patrimônio Líquido ≤ 1,25x. | 06/03/2035 | Subordinação de 36% + Fundo de Reserva | 58% |
| HELBOR | Diversos | O CLIN 11 subscreveu 100 % das cotas do FII Unidades Autônomas, criado para adquirir unidades residenciais da Helbor com desconto . Mensalmente, o FII paga remuneração ao CLIN 11 , sendo as vendas geridas pela Helbor e há um cronograma limite para cada empreendimento . Ao longo da operação foram vendidas 25 unidades das 43 inicialmente adquiridas . No fim de fevereiro de 2026 , a Helbor recomprou as 18 unidades remanescentes, ficando no fundo somente as unidades ainda não quitadas, que estão sendo pagas normalmente . | 30/06/2029 | Imóveis + Recebíveis | 80% |
| DIRECIONAL CARTEIRA | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Direcional, com subordinação de 15%. O CRI ainda conta com garantia de fundo de reserva equivalente a R$ 5mm. A Direcional tem obrigação de recomprar créditos cedidos e inadimplentes até o Habite -se. A Companhia também deve observar covenant de índice de Cobertura do Saldo devedor do CRI Sênior >= 1,x. | 16/11/2033 | Subordinação de 15% + Fundo de Reserva | 86% |
| MRV FLEX INSTITUCIONAL | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60 %. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50 % do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17 MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III:2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI:<1,0%. | 15/09/2034 | AF Imóveis + Fundo de Reserva + Subordinação | 56% |
| TENDA PRÓ - SOLUTO | Diversos | Operação de cessão de recebíveis de carteira residencial da Tenda, com coobrigação da Tenda em recompor o Fundo de Reserva, caso utilizado . Foram cedidos recebíveis de 375 empreendimentos residenciais da incorporadora, com desconto no fluxo esperado de 37,5%e fundo de reserva equivalente a 9%do valor da emissão, a ser constituído com recursos excedentes do fluxo em 16 meses e recomposto pela Tenda, caso seja utilizado . | 18/11/2030 | Subordinação sintética ~37,5% + Fundo de Reserva + Obrigação de aportes da Tenda para recomposição | - |
| URBA | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de compra e venda cedidos pela Urba (loteadora do grupo MRV) . Garantias : alienação fiduciária dos imóveis a ser constituída, fundo de reserva de R$2,5mm inicialmente (recomposto até o limite de 8% do saldo devedor inicial) e subordinação de 25%. A Urba tem obrigação de recomprar créditos cedidos e distratados em condições de atraso na entrega . | 20/05/2033 | AF Imóveis + Fundo de Reserva | 78% |
Residencial
Corporativo - Imobiliário
Escritório
Logístico
Varejo
Corporativo
Outros
Residencial
| Devedor / Ativo UF Descrição Vencimento Garantias LTV | |||||
| AMORA | SP | Operação para financiar a aquisição de imóveis residenciais performados pela aMora, que, por sua vez, celebra uma promessa de compra e venda com clientes finais pessoas físicas, que futuramente comprarão as unidades . Nesse período, comprador paga 20 % do imóvel e no fim do período, pode quitar a aMora e adquirir o imóvel . Garantias : AF imóveis (LTV médio = 64 %), CF, AF cotas da emp . detentora dos imóveis, Aval e Subordinação de 15%. Até agosto, foram quitados 23 imóveis dos 76 vinculados à operação, resultando em R$9,3MM de amortização extraordinária no CRI . | 18/08/2027 | AF Imóveis + CF Recebíveis + AF cotas + Aval + Subordinação + Fundo de Reserva | 64% |
| MRV FLEX VI | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60%. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50% do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III: 2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI: <1,0%. | 15/03/2033 | AF Imóveis + Fundo de Reserva + Subordinação | 62% |
| MRV FLEX I | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60%. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50% do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III: 2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI: <1,0%. | 17/03/2031 | AF Imóveis + Fundo de Reserva | 56% |
| TENDA PRÉ - CHAVES | Diversos | Operação de cessão de recebíveis de carteira residencial da Tenda . Foram cedidos recebíveis de 421 empreendimentos residenciais da incorporadora, com desconto no fluxo esperado de mais de 30% e fundo de reserva equivalente a 10,7% do saldo devedor, recomposto até R$22mm (R$11 ,5mm no pós -chaves e R$10,3mm no pré- chaves) adicional pela Tenda, caso seja utilizado 1. Atualmente, o saldo da carteira adimplente² representa mais de 6.000 %do saldo devedor do CRI deduzido do fundo de reserva³ . Há amortização extraordinária mensal devido a excesso de fluxo . | 15/06/2028 | Subordinação sintética ~50% + Fundo de Reserva | - |
| MRV FLEX III | Diversos | Operações de cessão de recebíveis de empreendimentos residenciais da MRV, com AF dos imóveis pós entrega das chaves, quando o LTV médio da carteira estará em ~60%. Além da AF, as operações contam com (i) Fundo de Reserva, recomposto pela MRV de acordo com sua utilização até 50% do saldo devedor inicial para MRV Flex I e III; (ii) Fundo de Reserva de R$31MM e subordinação de 18,75 % para MRV Flex Institucional ; ou (iii) Fundo de Reserva de R$17MM e subordinação de 18,25% para MRV Flex VI. Inadimplência* da carteira baixa : MRV Flex I e III: 2,7%; MRV Flex Institucional : <1,0%; e MRV Flex VI: <1,0%. | 16/11/2035 | AF Imóveis + Fundo de Reserva | 56% |
| Diálogo II | SP | Operação para a aquisição de carteira de recebíveis advindas de contrato de compra e venda de unidades residenciais de empreendimentos da Diálogo Engenharia S.A., desenvolvidos em São Paulo . | 12/07/2034 | Alienação fiduciária de imóveis e fundo de reserva. | - |
Residencial
Corporativo - Imobiliário
Escritório
Logístico
Varejo
Corporativo
Outros
Corporativo - Imobiliário
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| VILA BRASIL | GO | Operação para financiar empreendimentos residenciais do segmento econômico em Goiânia - GO. Grupo Mauá é reconhecido no mercado local, com atuação nos segmentos imobiliário e de energia. Como garantia, a operação conta com (i) aval da Vila Brasil, da Holding Mauá, dos sócios, (ii) cessão fiduciária de recebíveis de carteiras adimplentes (atraso até 90 dias) que representam pelo menos 1,3x o saldo devedor da operação (medido mensalmente) e (iii) fundo de reserva equivalente a 3% do saldo devedor da operação ou 1 PMT, dos dois, o maior. | 19/11/2031 | Aval empresas + Aval sócios + CF Recebíveis (venda de unidades) + Fundo de Reserva | |
| DIRECIONAL | MG | Operação corporativa, com risco da Direcional, empresa com forte posição de caixa - capaz de honrar com 100% da amortização do endividamento dos próximos 4 anos. Alocação tática, em operação de curto prazo para trabalharmos com estruturação de novas operações. | 29/06/2026 | ||
| SÃO CARLOS | SP | Operação com risco corporativo da São Carlos, empresa de capital aberto, atua nos segmentos de escritórios, centros de conveniência e aluguel residencial para renda. Em 2023 e 2024, a Companhia reduziu em 72% sua dívida líquida através da reciclagem de ativos realizada nesse período, reforçando a posição de caixa e pré- pagando dívidas. A relação dívida líquida/portfólio saiu de 32% no fechamento de 2022 para 13% em Dez/25. | 17/09/2029 |
Escritório
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| PÁTIO MALZONI | SP | Operação para financiar a aquisição de 6 lajes do edifício Pátio Malzoni pelo fundo BLCA11. Prazo de 10 anos, com previsão de quitação em 5 anos. Aquisição estrategicamente no secundário, com possibilidade de receber prêmio de pré- pagamento no curto prazo, combinada com benefício de aquisição com desconto e expectativa de pré-pagamento ao longo da operação. Garantias: AF Imóveis (LTV = 59,5%), CF locação (>1,4x PMT). | 15/09/2031 | AF Imóveis (6 lajes) + CF Recebíveis (locação lajes) + Fundo de Reserva | 60% |
Portfólio
Residencial
Corporativo - Imobiliário
Escritório
Logístico
Varejo
Corporativo
Outros
Logístico
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| XPLG | SP | Operação para a aquisição de portfólio logístico, composto por 7 imóveis próximos à capital paulista e Extrema/MG. | 25/11/2037 | Alienação fiduciária de imóveis, cessão fiduciária de locação, alienação fiduciária de cotas e fundo de reservas. | 43% |
| IBL | SP | Operação para financiar aquisição de um galpão em GRU para IBL, empresa do segmento de logística, através de um contrato de locação “atípico” de 20 anos. Cash sweep com o excedente de locação que pagaria a tranche subordinada, a partir do 3º ano, prazo estimado de 11 anos. Tranche mezanino, com AF do imóvel (LTV < 80%*), aval das empresas do grupo e do principal acionista, seguro locatício, fundo de reserva atual de R$2,8mm e subordinação de 10%. | 14/10/2038 | AF Imóvel + Aval Cruzado (todas empresas e principal acionista) + Seguro Locação + Fundo de Reserva | 70% |
| SOUZA CRUZIeⅡI | RS | Operação lastreada em um contrato de locação atípico pela Souza Cruz (atual BAT). A BAT é uma multinacional inglesa, com faturamento acima de £25,8 bilhões e resultado operacional de £2,7 bi. Como garantia, temos a alienação fiduciária de um galpão em Cachoeirinhas - RS, que resulta num LTV de 22%. | 05/09/2027 | AF Imóveis + AF das Quotas | 22% |
Varejo
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| HGRU11 | Diversos | Operação para financiar a aquisição de 10 lojas pelo fundo HGRU11 que eram, anteriormente, do Makro. Além da garantia imobiliária (LTV=45%), a operação conta com cessão fiduciária dos recebíveis de locação das unidades, advindos de contratos “atípicos” com empresas do grupo Atacadão e Carrefour. O devedor é o fundo HGRU11, fundo com baixa alavancagem (4% do PL) e gerador de caixa. | 17/12/2031 | AF Imóveis (10 lojas) + CF Recebíveis (locação de longo pzo) | 45% |
| CJ SHOPS l e II | SP | Operação para financiar o CAPEX de 2 lojas do shopping CJ Shops - shopping pertencente à JHSF, com alto valor de vendas/m2. Operação de BTS, em que as lojas firmam contratos de longo prazo suficientes para o pagamento do De 26/02/2027 Aval empresas + Fundo de investimento e nos quais há multa por rescisão, que resultaria no pagamento de até 26/12/2033 toda a operação do CRI. Além do crédito das locatárias ser confortável, a operação conta com garantia da JHSF Malls e do CJ Shops. | Reserva | ||
| JHSF Cidade Jardim | SP | O CRI tem por objetivo o financiamento das reformas das lojas da Tiffany, Dior e Loro Piana do Shopping Cidade Jardim, em São Paulo. | 22/03/2041 | Fundo de reserva e coobrigação dos cedentes |
Residencial
Corporativo - Imobiliário
Escritório
Logístico
Varejo
Corporativo
Outros
Corporativo
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
| Operação para financiar a aquisição de máquinas (linha amarela) pela Tradimaq | |||||
| para locá -las para grandes empresas . Como garantia, a operação conta com | CF Recebíveis (locação de | ||||
| TRADIMAQ | MG | cessão fiduciária de contratos locação, que devem ter o saldo de pelo menos 120 % | 16/07/2029 | grandes empresas) + | - |
| do saldo devedor do CRI e a parcela mensal de 120 %da PMT do CRI, além de aval | Fundo de Reserva | ||||
| cruzado das empresas do grupo e fundo de reserva de 3 PMTs . |
Outros
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| GD ELLEVEN | GO | Operação para financiar a construção de duas usinas fotovoltaicas em Goiás, que já foram entregues e estão performando. As usinas contam com contrato de locação com a Matrix pelo prazo de 15 anos, com relevantes multas rescisórias. Garantias: AF das quotas das holdings e SPEs, AF do direito de superfície dos terrenos, AF dos equipamentos, CF de 100% dos recebíveis e seguro dos equipamentos por todo o prazo da operação. A partir de abril/25 a Matrix passou a pagar pelo consumo de energia das duas usinas. | 24/12/2038 | AF Quotas + AF Direito de Uso de Superfície + AF Equipamentos + CF Recebíveis (locação+serviços) + Seguro Equipamentos + Fundo de Reserva | 67% |
| SOLFÁCIL | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de financiamento para aquisição e instalação de placas fotovoltaicas por pessoas físicas e/ou jurídicas. A Solfácil é a originadora do financiamento. A série adquirida possui Rating A pela S&P e AA- pela Moody's, e subordinação de 18%. O histórico obtido pela Solfácil em uma carteira filtrada nos mesmos critérios da operação não apresenta perda acima de 5%. A razão de cobertura atual dessa série está em 125,8%. | 07/06/2032 | Subordinação de 18% | 82% |
| HUM ENERGIA | RJ | Operação para financiamento de 4 usinas de geração solar distribuída (total 17,2MWp), no Rio de Janeiro. Garantias: (i) cessão fiduciária de recebíveis de 5 usinas já em operação e todos os recebíveis futuros das usinas em construção, (ii) alienação fiduciária das cotas das SPEs detentoras das usinas em construção, (iii alienação fiduciária dos direitos reais de superfície, (iv) fundo de reserva de 2 PMTs, (v) fundo de juros de 12 meses, (vi) fundo de AMEX de até R$12,5 milhões (preenchido com os recebíveis das usinas já em operação), e (vii) fiança das empresas controladoras. | 27/02/2034 | Aval empresas + CF Recebíveis + AF Cotas + AF Direito de Uso de Superfície + Fundo AMEX + Fundo de Reserva + Fundo de Juros | |
| CASHMEII | Diversos | Operação com risco pulverizado de uma carteira de recebíveis advindos de contratos de financiamento da Cashme para condomínios residenciais. Emitida em julho/23, paga regularmente e está enquadrada em todos os índices de cobertura. A inadimplência é baixa, dos 350 contratos cedidos, 3 estão inadimplentes. A série possui subordinação de 20%. | 15/02/2027 | Subordinação de 20% |
Abril de 2026:
09 /04 /2026 – Rendimentos e Amortizações
Acesse
14 /04 /2026 – Informe Mensal Estruturado
Acesse
Contato:
Mais informações sobre o fundo, incluindo documentos e comunicados oficiais, estão disponíveis no site oficial : CLIN 11 .
ADTV (Average Daily Trading Volume) : Média diária de negociação das cotas de um FII na bolsa . Um ADTV alto indica que há mais facilidade para comprar ou vender cotas sem impactar o preço de mercado .
Alocação Estrutural : Alocações que priorizam a tese fundamentalista, exposições setoriais e com geração de valor a médio/longo prazo .
Alocação tática : Alocações que vislumbram oportunidades de arbitragem e ganhos de capital no curto prazo .
Cota Patrimonial : Representação do valor financeiro de uma cota dentro do patrimônio líquido do Fundo . (arredondada em duas casas decimais) .
CRI (Certificado de Recebíveis Imobiliários) : Título de renda fixa lastreado em recebíveis do setor imobiliário, como financiamentos, aluguéis ou contratos de compra e venda . É o principal ativo dos FIIs de papel .
Dividend Yield (DY) : Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo . Calculado pela divisão do rendimento anualizado sobre a cota valor de mercado .
Duration : Mede o prazo médio ponderado dos fluxos de um título e sua sensibilidade às variações de juros . Em FIIs de papel, durations mais longas significam maior exposição à volatilidade das taxas .
FII de Papel : Fundo imobiliário que investe em ativos financeiros do setor imobiliário, principalmente CRIs, mas também cotas de outros FIIs . Diferente dos FIIs de tijolo, que investem em imóveis físicos .
High Grade : Classificação de CRIs de baixo risco de crédito, geralmente atrelados a emissores mais sólidos e garantias de maior qualidade . Costumam oferecer menor retorno, mas maior segurança .
High Yield : Classificação de CRIs de maior risco de crédito, geralmente emitidos por empresas menos consolidadas ou com garantias mais frágeis . Compensam o risco com expectativa de retorno mais elevado .
Indexador : Índice de referência que corrige o valor dos CRIs e define sua remuneração ou utilizado como base para um contrato . Exemplos : CDI, IPCA ou IGP -M.
Liquidez : Capacidade de converter um ativo (como cotas de FIIs) em dinheiro .
LTV (Loan -to-value): Relação entre o valor do empréstimo (CRI) e o valor da garantia atrelada . Quanto menor o LTV, maior a segurança para o investidor em caso de inadimplência .
Marcação a Mercado : Atualização do preço dos ativos do fundo (como CRIs) de acordo com o valor de mercado . Essa prática pode gerar oscilações no preço da cota patrimonial .
Preço/valor patrimonial (P/VP) : Preço da cota do Fundo no mercado secundário dividido pelo valor patrimonial da cota, calculado utilizando valores na data -base do relatório .
Risco de Crédito : Possibilidade de inadimplência dos devedores dos CRIs .
Risco de Mercado : Impacto que mudanças na taxa de juros ou no cenário econômico podem causar no valor da cota e na atratividade dos ativos do fundo .
Spread : Diferença entre a taxa de remuneração paga e o custo de captação do emissor .
Subordinação : Estrutura que define níveis de prioridade nos pagamentos de um CRI . Investidores com cotas subordinadas recebem por último, assumindo mais risco em troca de retorno potencial maior .
Disclaimer
Fundos de investimento imobiliários não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC . A rentabilidade obtida no passado não representa garantia de rentabilidade futura . É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos . Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido .
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas . Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados .