
Relatório Gerencial CRFF11 de abril de 2026
Relatório Gerencial do Caixa Rio Bravo Fundo de Fundos II (CRFF11), fundo imobiliário de fundos (FoF), referente a abril de 2026, com entrega no FundosNet (B3) em 19/05/2026. No pregão de 03/11/2026, a cota do CRFF11 fechou a R$ 61,49, com P/VP de 0,77 (valor patrimonial de R$ 79,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,55% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 55,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 31.887.401/0001-39
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/04/2026
- Data de entrega
- 19/05/2026 19:53
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Caixa Rio Bravo
Fundo de Fundos II
Relatório Gerencial – CRFF11
ABRIL 2026
RIO BRAVO CAIXA Asset
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Principais Números 04
- Mensagem do Gestor ao Investidor 05
- Guidance e Movimentações 09
- Perspectiva de Upside 10
- Resultado e Distribuição 11
- Distribuição e Volume 12
- Desempenho da Cota 13
- Carteira do Fundo 14
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 31.887.401/0001-39
PERFIL DE GESTÃO • Ativa
GESTOR • CAIXA Asset
CO-GESTOR • Rio Bravo Investimentos
CUSTODIANTE e ESCRITURADOR • Oliveira Trust
ADMINISTRADOR • Caixa Econômica Federal
TAXA DE ADMINISTRAÇÃO • 1,15% a.a. sobre o Patrimônio Líquido do Fundo
PATRIMÔNIO LÍQUIDO • R$ 59.631.896,97 (ref. abril/2026)
INÍCIO DO FUNDO • 18/04/2019
QUANTIDADE DE COTAS • 690.040
QUANTIDADE DE EMISSÕES REALIZADAS • 1
NÚMERO DE COTISTAS • 1.160 (ref. março/2026)
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CADASTRE-SE NO MAILING
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para:

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
PRINCIPAIS NÚMEROS
R$ 86,42 Patrimônio Líquido/cota
884,42 Volume médio diário negociado (R$ mil)
R$ 77,30 Fechamento do Mês
R$ 59,63 milhões Patrimônio Líquido
10,1% Dividend Yield¹ anualizado
R$ 53,34 milhões Valor de Mercado
0,89 P/VP
15,76% Retorno dos últimos 12 meses² (Cota Patrimonial)
12,54% Retorno dos últimos 12 meses³ (Cota a Mercado)
Considera cota patrimonial ajustada. ²Considera cota natrimonial aiustada
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês).
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
O mês de abril seguiu marcado por um ambiente de maior incerteza, refletindo a continuidade do conflito no Oriente Médio. O Copom optou por realizar um corte de 25bps na Selic, reduzindo-a para 14,5% a.a., em linha com as expectativas do mercado. O comitê destacou a necessidade de cautela diante da incerteza sobre a profundidade e duração dos conflitos, reiterando que a magnitude e o ritmo ciclo de calibração da política monetária serão definidos ao longo do tempo, à medida que novas informações forem incorporadas às suas análises.
A inflação de março apresentou um avanço de 0,88%, acima das expectativas de mercado. O avanço no mês teve influência, em grande parte, da alta do preço dos combustíveis, diante da escalada do preço do petróleo em meio ao conflito externo. A continuidade das tensões no Oriente Médio desencadeou, pelo segundo mês consecutivo, revisões altistas nas projeções de inflação para 2026 e os anos subsequentes. Ao final de abril, o Boletim Focus passou a indicar um IPCA de 4,98% para 2026, ante 4,31% ao final de março.
No campo fiscal, o governo anunciou um projeto de lei complementar (PLP) com o objetivo de mitigar a alta dos combustíveis, prevendo a isenção de impostos federais (PIS/Cofins) sobre a gasolina e etanol. A medida permite que a renúncia de receita seja compensada por uma arrecadação extra advinda da valorização do preço do petróleo, o que configura uma exceção à Lei de Responsabilidade Fiscal (LRF). O PLP não foi bem recebido pelo mercado, diante das incertezas quanto à materialização dessas receitas extraordinárias e dos riscos adicionais para o quadro fiscal.
Atividade econômica e mercado de trabalho
O IBC-Br, indicador considerado como uma prévia do PIB, registrou um crescimento acima das expectativas do mercado em fevereiro, de 0,6%. A projeção do PIB pelo Focus se manteve para 2026 (1,85%) e foi revisada para baixo para 2027 (1,75%), apontando um cenário esperado de arrefecimento da atividade em comparação aos anos anteriores.
A taxa de desemprego subiu para 6,1% no trimestre encerrado em março, ante 5,8% no trimestre encerrado em fevereiro. Apesar do avanço, o dado ainda é o menor para o período desde o início da série histórica da Pnad Contínua, sinalizando que o mercado de trabalho segue aquecido.
Cenário Externo
Em abril, o conflito no Oriente Médio se escalou, em meio ao fracasso das negociações por um cessar-fogo entre os Estados Unidos e o Irã. A proposta iraniana previa o fim do conflito e a reabertura do Estreito de Ormuz em troca da suspensão do bloqueio naval norte-americano e do adiamento das discussões sobre o programa nuclear iraniano – termos que foram rejeitados pelo governo dos EUA. Diante da não resolução do conflito, a cotação do preço do petróleo encerrou o mês de abril próximo aos US$120,0 por barril, maior nível dos últimos quatro anos.
A inflação nos Estados Unidos apresentou uma aceleração em março, impulsionada pela disparada nos preços de energia. O CPI (Índice de Preços ao Consumidor) registrou alta de 3,3% nos últimos 12 meses, sendo o maior nível dos últimos dois anos. Em meio a esse contexto, o Fed manteve os juros entre 3,50% e 3,75% a.a., indicando uma postura conservadora diante dos desdobramentos do conflito externo.
O mercado de trabalho nos EUA demonstrou aceleração em março, em contraste aos números dos últimos meses que apontavam um arrefecimento. O Payroll (relatório de emprego não agrícola) registrou a criação de 178 mil vagas de trabalho, superando as projeções do mercado. A taxa de desemprego se manteve estável em 4,3%.
MENSAGEM DO GESTOR AO INVESTIDOR
Mercado de Fundos Imobiliários
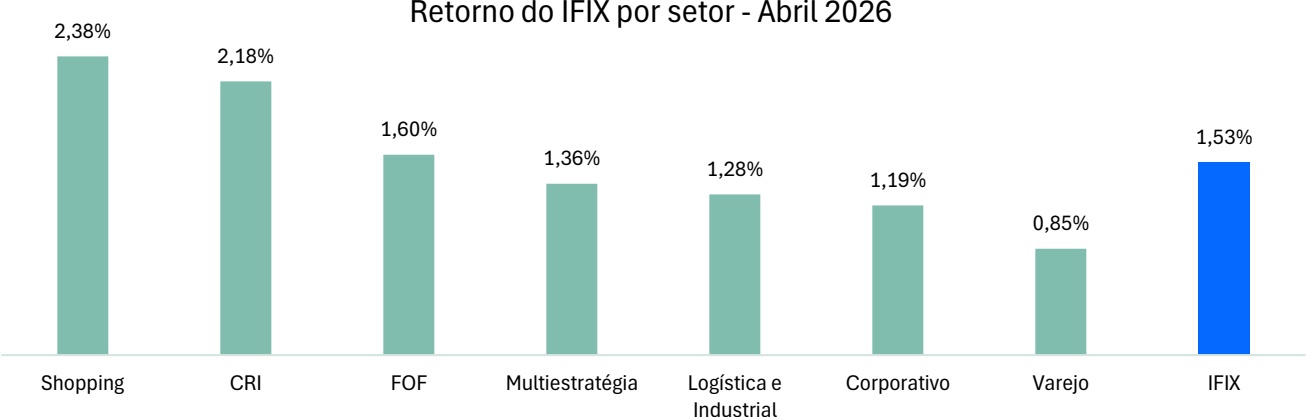
Em abril, o IFIX apresentou um retorno de 1,53%, acumulando uma alta no ano de 4,10%. No mês, os segmentos que mais contribuíram para a alta do índice foram os fundos de shopping e os fundos de CRI.
Retorno do IFIX por setor - Abril 2026
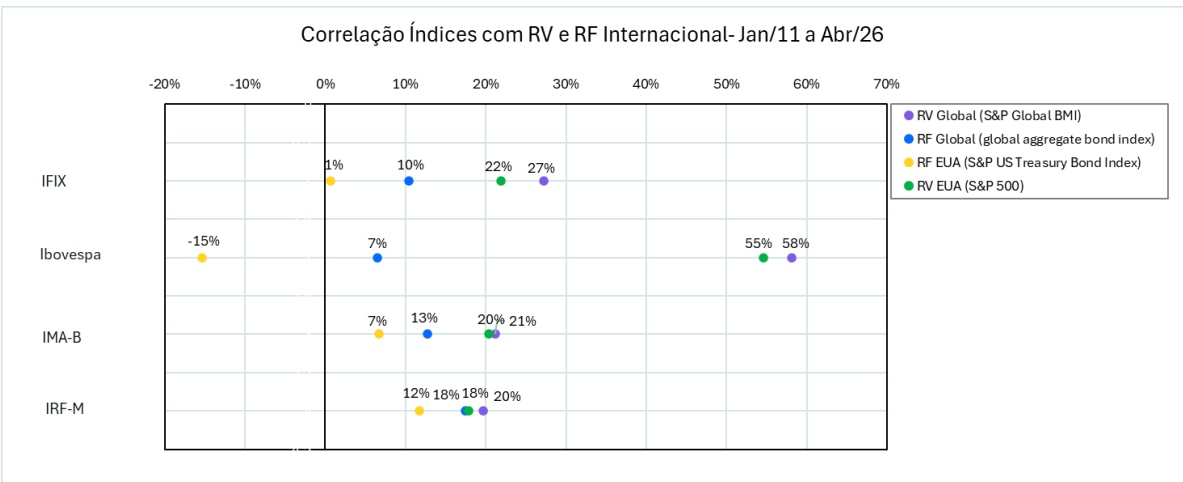
Mesmo em um ambiente ainda marcado por incertezas e cautela por parte dos investidores, em meio ao conflito no Oriente Médio, os fundos imobiliários encerraram o mês com uma alta significativa. Historicamente, os FIIs apresentam uma correlação baixa com ativos internacionais de renda variável e de renda fixa, o que torna a classe atrativa para a composição de uma carteira em um momento de maior estresse. Abaixo, compartilhamos um estudo da correlação de principais índices brasileiros comparados à índices internacionais de renda fixa e renda variável:
| Correlação Índices com RV e RF Internacional - Jan/11 a Abr/26 (excluindo intervalo padêmico de Mar/20 a Jun/20) 60% | |||||||||||||||
| -20% | -10% 0% 10% 20% 30% | 40% 50% | |||||||||||||
| 3% 7% 11% | RV Global (S&P GlobalBMI) RF Global (global aggregate bond index) RF EUA (S&P US Treasury Bond Index) | ||||||||||||||
| IFIX | ● ● | ● | |||||||||||||
| -14% | 7% | ||||||||||||||
| Ibovespa | ● | ● | 45% ● | 50% ● | |||||||||||
| IMA-B | |||||||||||||||
| 8%10%11%12% | |||||||||||||||
| IRF-M | 12%12% 17% 18% 0 | ||||||||||||||
MENSAGEM DO GESTOR AO INVESTIDOR
A baixa correlação está diretamente relacionada à estrutura dos fundos imobiliários, que tem como seus principais motores de desempenho fatores associados à economia doméstica, como por exemplo ocupação dos imóveis e preço de locação. Por possuírem imóveis ou créditos lastreados em imóveis (no caso dos FIIs de CRI), os FIIs oferecem exposição a ativos tangíveis, em grande parte com geração de renda corrigida por índices inflacionários. Isso diminui a sensibilidade da classe à choques externos, que por muitas vezes acabam impactando a operação direta de determinados setores da economia.
Performance Mercado Imobiliário 1T26
Continuamos observando indicadores positivos da performance do mercado imobiliário, o que reforça a sustentabilidade do resultado dos fundos imobiliários. O segmento corporativo de alto padrão (A - AAA) em São Paulo registrou uma queda na taxa de vacância, que passou de 14,44% no 4T25 para 13,33% no 1T26, segundo dados preliminares da Buildings. Trata-se do menor nível de vacância dos últimos 13 anos, o que torna o cenário benéfico para os proprietários de imóveis barganharem aumentos no valor de locação. O segmento logístico também registrou queda na taxa de vacância, que atingiu o menor nível histórico no 1T26, de 6,51%. A média de preço pedido de galpões logísticos apresentou uma alta de +10,6% no 1T26 comparado ao 1T25, bastante superior à inflação do período.
MENSAGEM DO GESTOR AO INVESTIDOR
Caixa Rio Bravo Fundo de Fundos II
Performance do Fundo no mês
Em abril, o CRFF11 apresentou um retorno de -0,05%, considerando a valorização da cota mercado ajustada aos dividendos. A performance da cota patrimonial ajustada aos dividendos foi de 1,60% no mês, superior à performance do IFIX de 1,53%.
Atribuição da Performance Mensal por Segmento CRFF11 (% PL
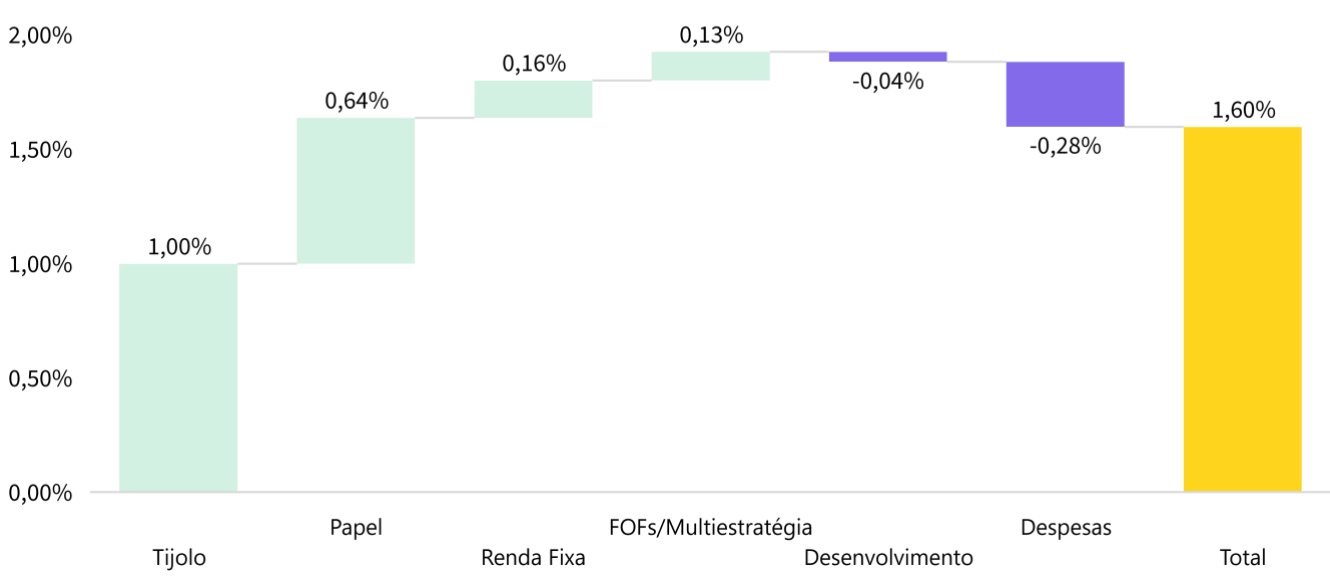
Papel: A apreciação foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA, que contribuíram para uma alta de +0,57% na carteira vs +0,07% dos FIIs de CRI mais indexados ao CDI. Os principais destaques foram BTCI11 (+0,31%) e MCCI11 (+0,12%).
Tijolo: O retorno foi impactado principalmente pelos FIIs de logística (+0,56%) e os FIIs de varejo (+0,20%). Os FIIs que apresentaram as maiores altas foram VILG11 (+0,29%) e BRCO11 (+0,12%).
FOFs/FII Multiestratégia: Os FOFs contribuíram para uma alta de 0,11% da carteira, enquanto os FIIs multiestratégia apresentaram um retorno de 0,01%. O principal destaque positivo foi o BCIA11 (+0,08%).
Desenvolvimento: A queda de -0,04% do segmento foi impactada pelo retorno de TGAR11.
No mês, passamos a ter uma exposição em TRX Real Estate (TRXF11), decorrente da amortização de Vinci Imóveis Urbanos (VIUR11), que foi realizada em cotas de TRXF11. O FII VIUR11 havia realizado uma venda de grande parte de seus imóveis para o TRXF11, recebendo como compensação cotas de TRXF11. Em abril, o VIUR11 realizou a entrega das cotas de TRXF11 aos seus cotistas, de forma que a posição passou a representar 0,63% PL do CRFF11.
MENSAGEM DO GESTOR AO INVESTIDOR
Resultado e Distribuição de dividendos do Fundo no mês
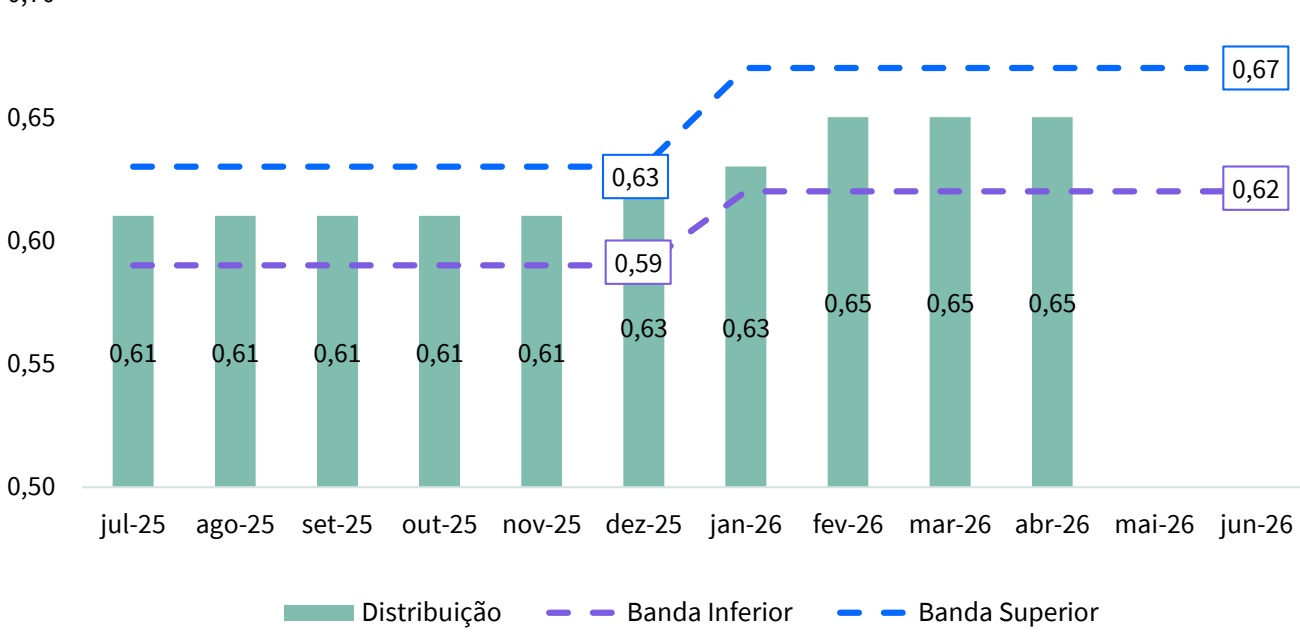
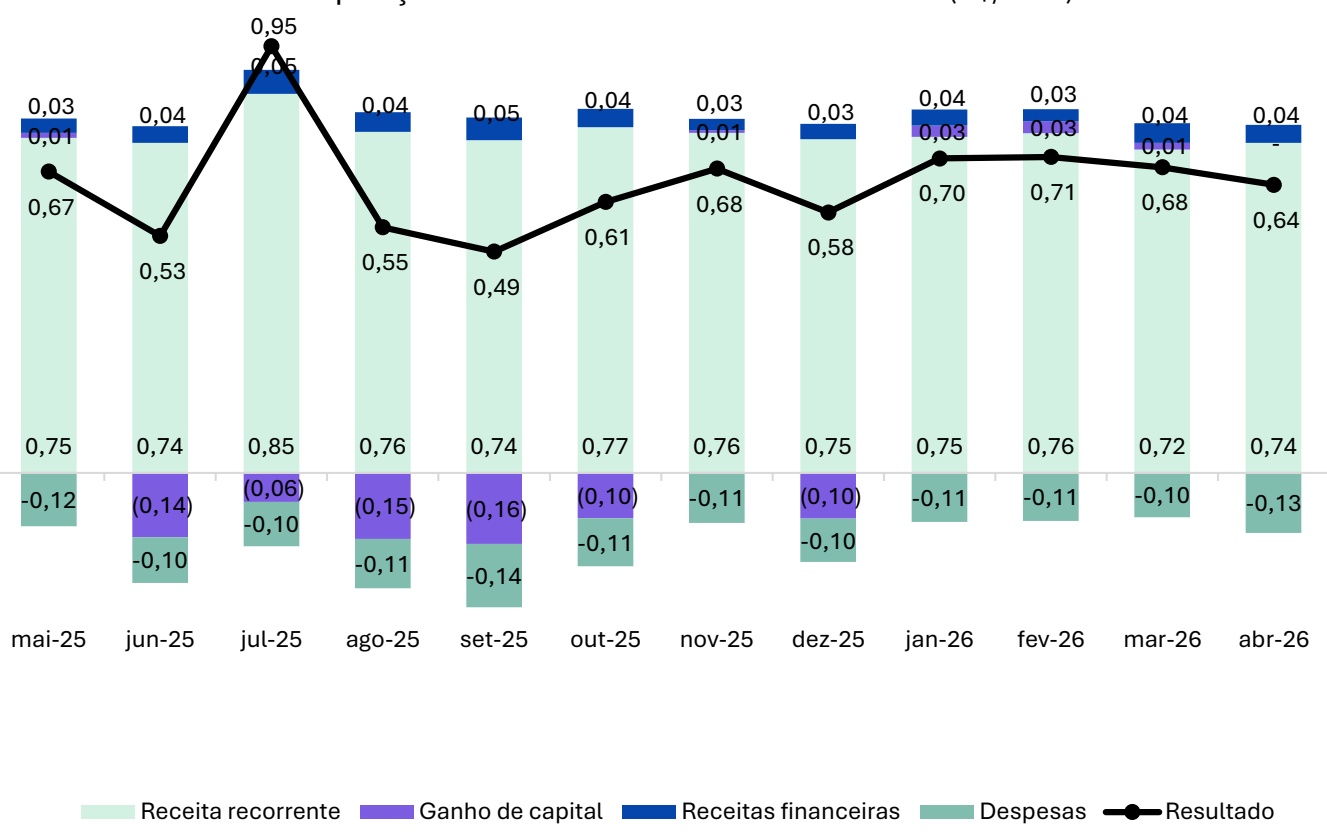
No mês, o resultado do Fundo foi de R$0,64/cota, e a distribuição anunciada foi de R$0,65/cota, o que corresponde a um dividend yield de 10,1% a.a.. O fundo conta com uma reserva de resultado de R$0,16/cota no semestre, o que gera conforto para as distribuições futuras.
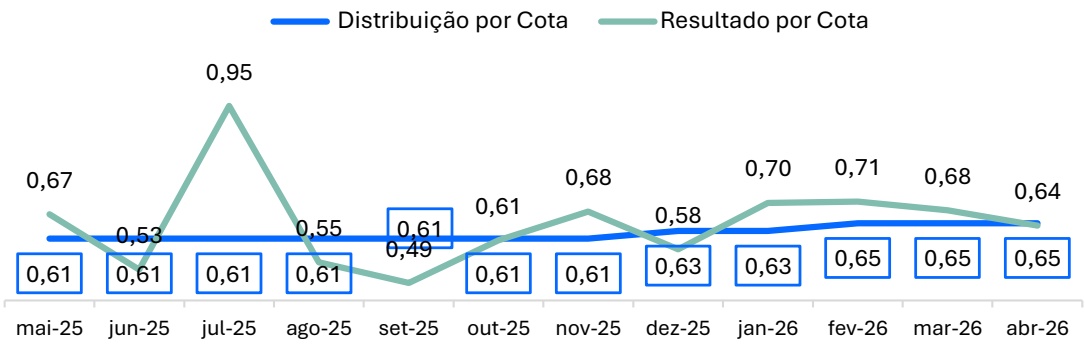
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
Guidance de Distribuição de Rendimentos
Abaixo, divulgamos o guidance de rendimentos para o primeiro semestre de 2026. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
Guidance de Distribuição
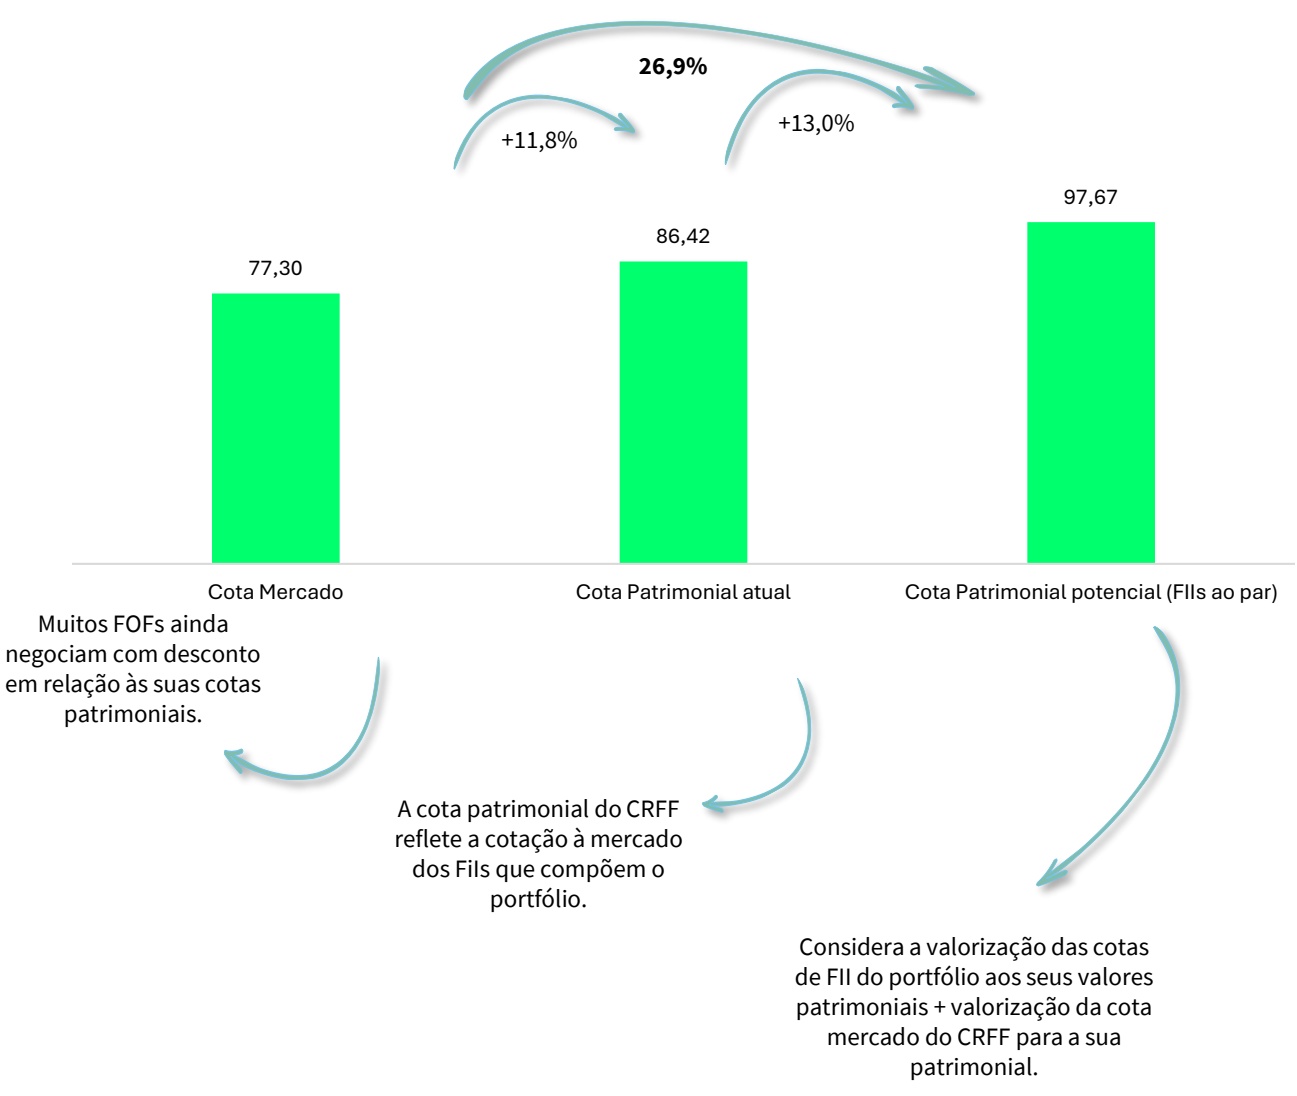
A cota patrimonial do CRFF11 reflete a cotação à mercado de seus FIIs, que atualmente negociam com um desconto em relação às suas cotas patrimoniais (deságio). O deságio do portfólio aliado ao deságio da cota de mercado do CRFF11 apresentam uma oportunidade de investimento com possível valorização¹.
Potencial de upside
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
RESULTADOS E DISTRIBUIÇÃO
| DRE | fev-26 | mar-26 | abr-26 | 2026 | 12 meses |
|---|---|---|---|---|---|
| Rendimentos de FII | 523.823 | 498.798 | 509.276 | 2.050.242 | 6.272.220 |
| Alienação de Cotas de FII (Bruto) | 18.632 | 10.190 | 0 | 46.146 | -437.147 |
| Receitas Financeiras | 18.389 | 30.661 | 27.751 | 101.376 | 322.054 |
| Outras Receitas | 0 | 0 | 0 | 0 | 149.428 |
| Despesas | -73.604 | -68.187 | -92.517 | -309.538 | -920.821 |
| Resultado¹ | 487.240 | 471.461 | 444.510 | 1.888.226 | 5.385.734 |
| Rendimentos Distribuídos | 448.526 | 448.526 | 448.526 | 1.780.303 | 5.161.499 |
| Resultado por Cota | 0,71 | 0,68 | 0,64 | 2,74 | 7,80 |
| Rendimento por Cota | 0,65 | 0,65 | 0,65 | 2,58 | 7,48 |
| Resultado Acumulado por Cota | 0,06 | 0,03 | -0,01 | 0,16 | 0,32 |
Composição de Resultado nos Últimos 12 meses (R$/cota)
¹ Resultado apresentado em regime de caixa e não auditado.
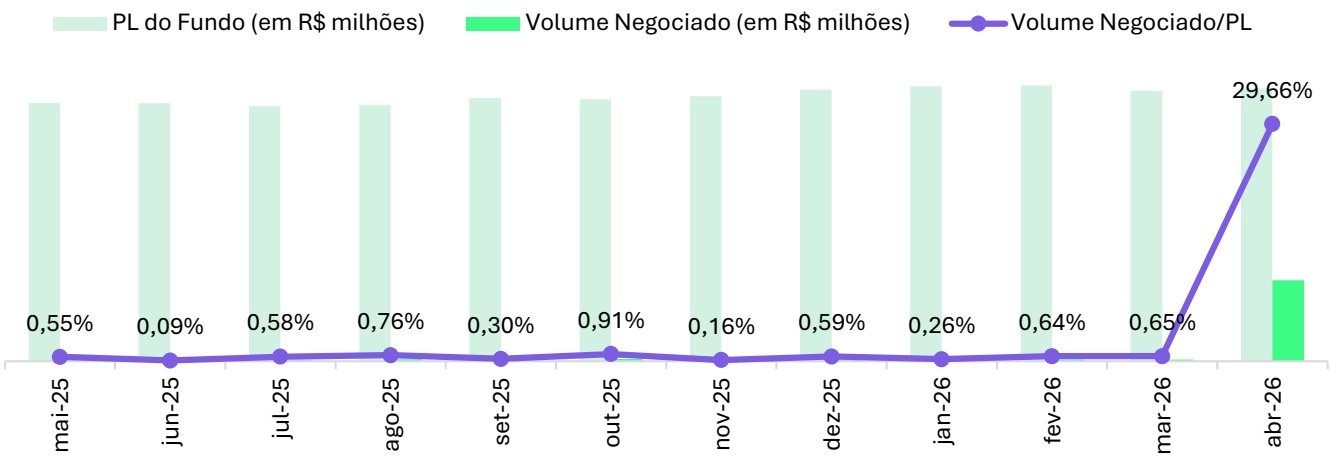
DISTRIBUIÇÃO E VOLUME
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,61 | 0,61 | 0,61 | 0,62 | 0,62 | 0,62 | 0,61 | 0,62 | 0,62 | 0,61 | 0,61 | 0,61 |
| 2025 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,63 |
| 2026 | 0,63 | 0,65 | 0,65 | 0,65 | ||||||||
| Δ¹ | 3,3% | 6,6% | 6,6% | 6,6% |
Distribuição por cota R$ 0,65 (Anunciado: 04/05 Pago: 13/05)
Linearização da distribuição
| abr-26 | 2026 | 12 meses | |
|---|---|---|---|
| Volume Negociado | 17.688.355,59 | 18.611.892,35 | 34.191.674,54 |
| Volume Médio Diário Negociado | 884.417,78 | 235.593,57 | 122.550,80 |
| Giro (% de cotas negociadas) | 33,21% | 34,99% | 68,40% |
| Presença em Pregões | 100% | 98% | 97% |
/>
¹Comparação entre os anos 2026 e 2025.
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores.
DESEMPENHO DA COTA E DIVERSIFICAÇÃO POR ESTRATÉGIA
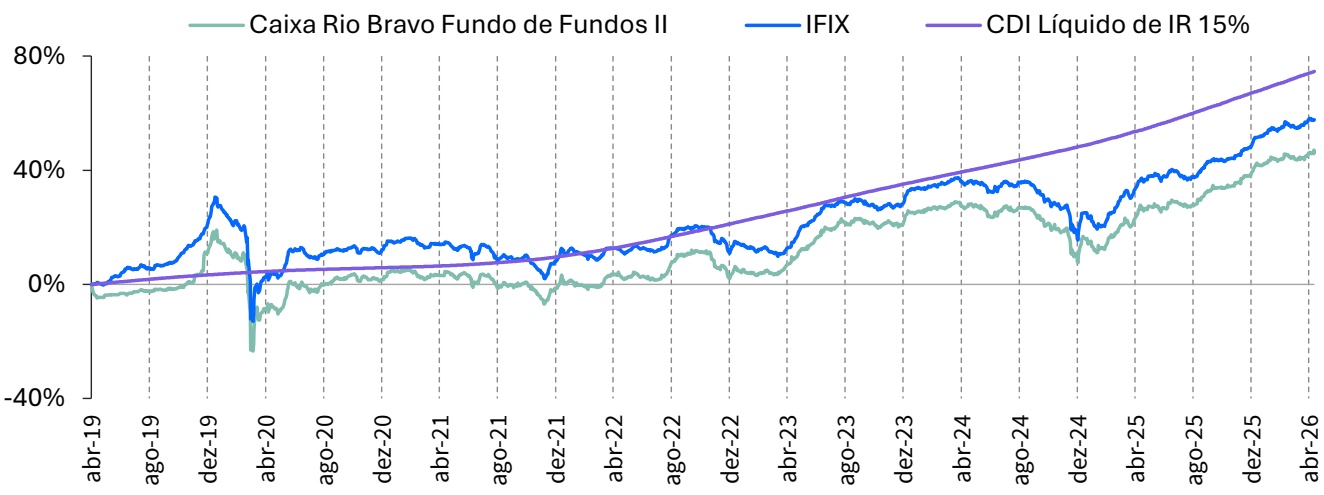
Retorno - Cota Patrimonial
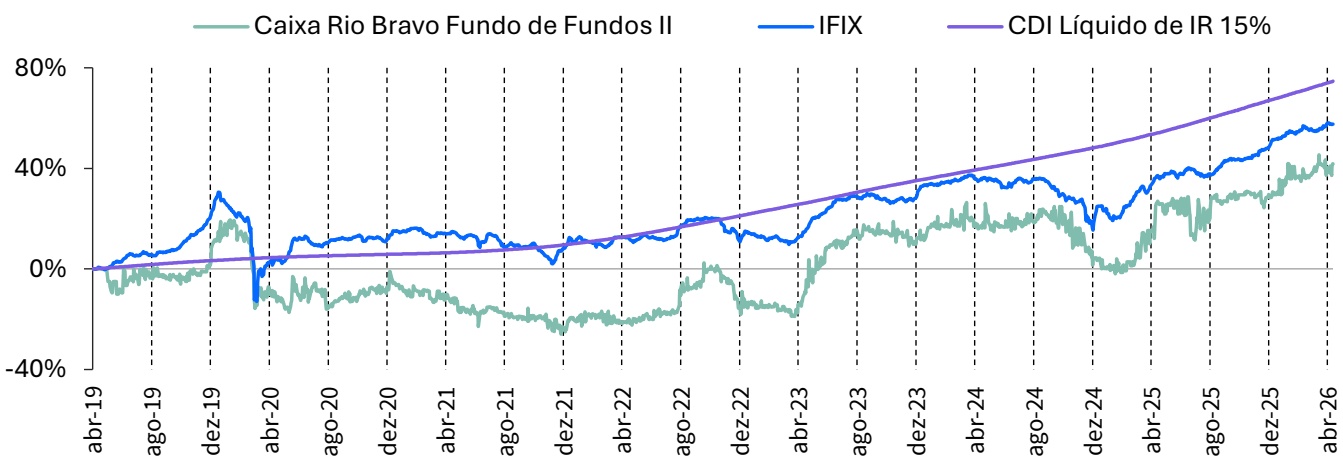
Retorno - Cota Mercado
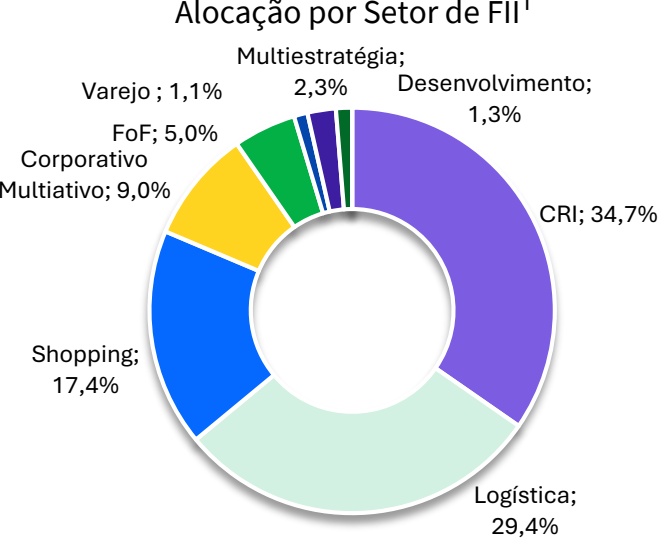
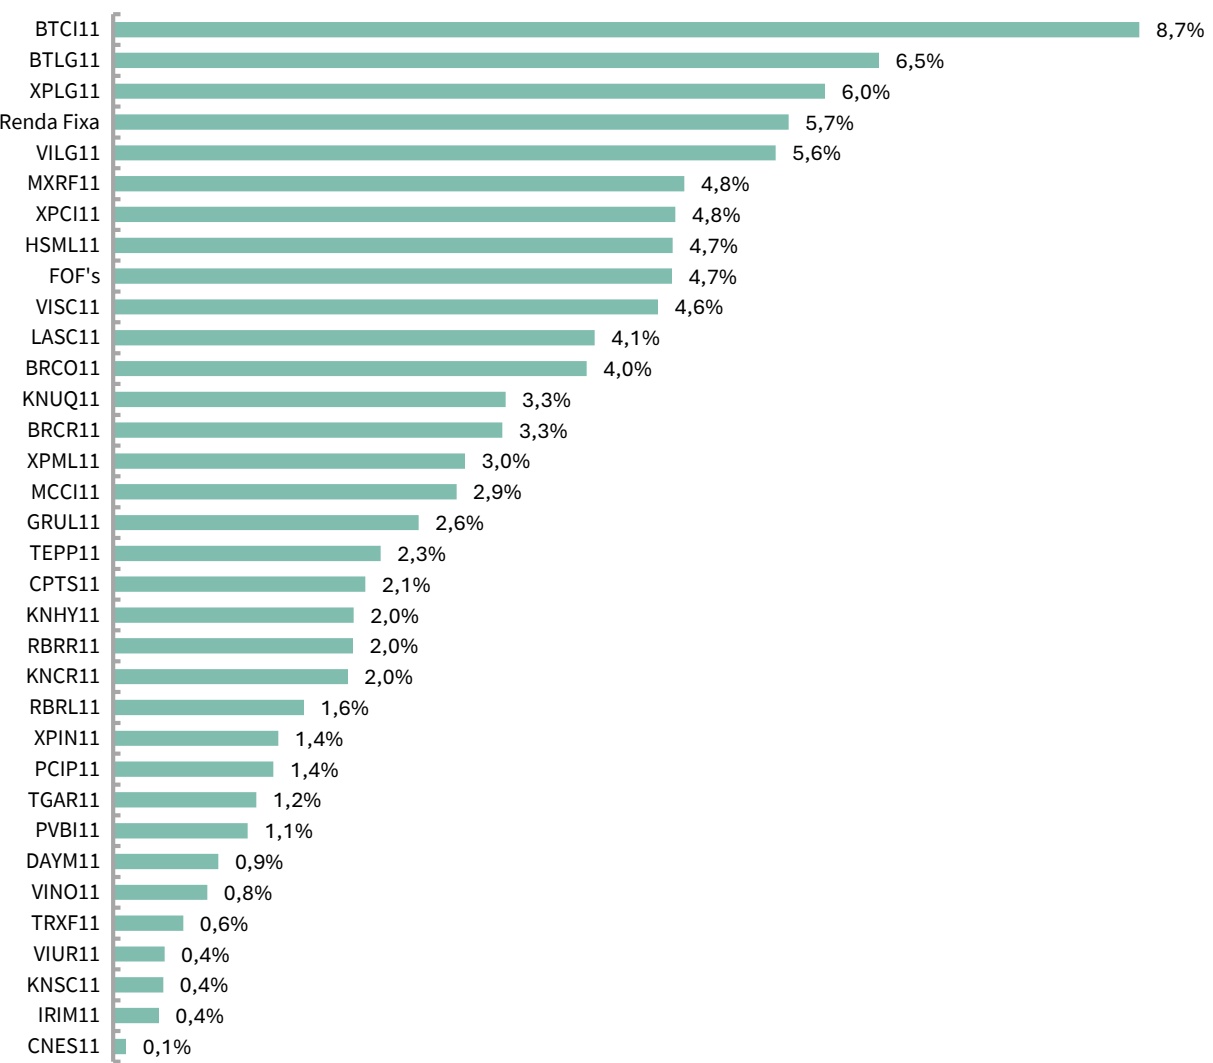
Alocação por Setor de FII¹
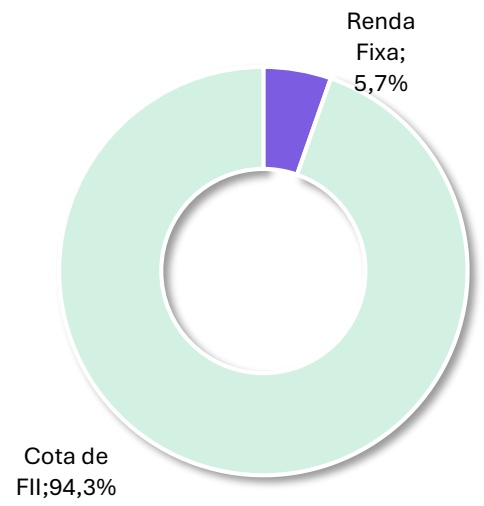
Alocação por Classe de Ativos²
Rentabilidade calculada através do método da cota ajustada, ou seja, assume-se que o proventos pagos são reinvestidos no próprio FII. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada para o Fundo não é líquida de imposto. Período do comparativo: 18/abr/2019 até último dia útil de abril/2026.
¹ A alocação por setor de FII é calculada sobre o montante investido em cotas de FII.
² A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa.
Alocação da Carteira¹
Target de Alocação por Estratégia²
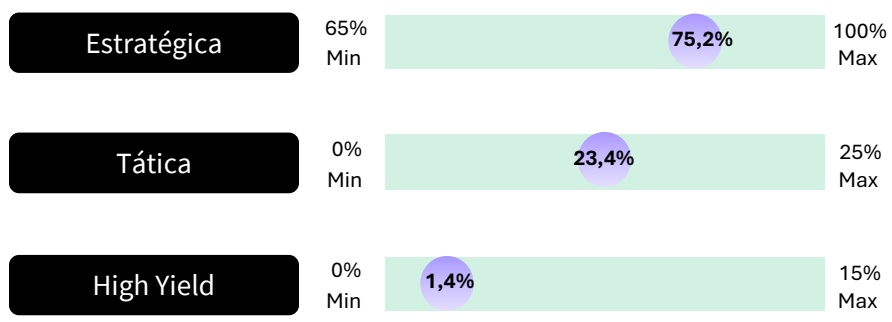
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
XP Investimentos, 21,2%
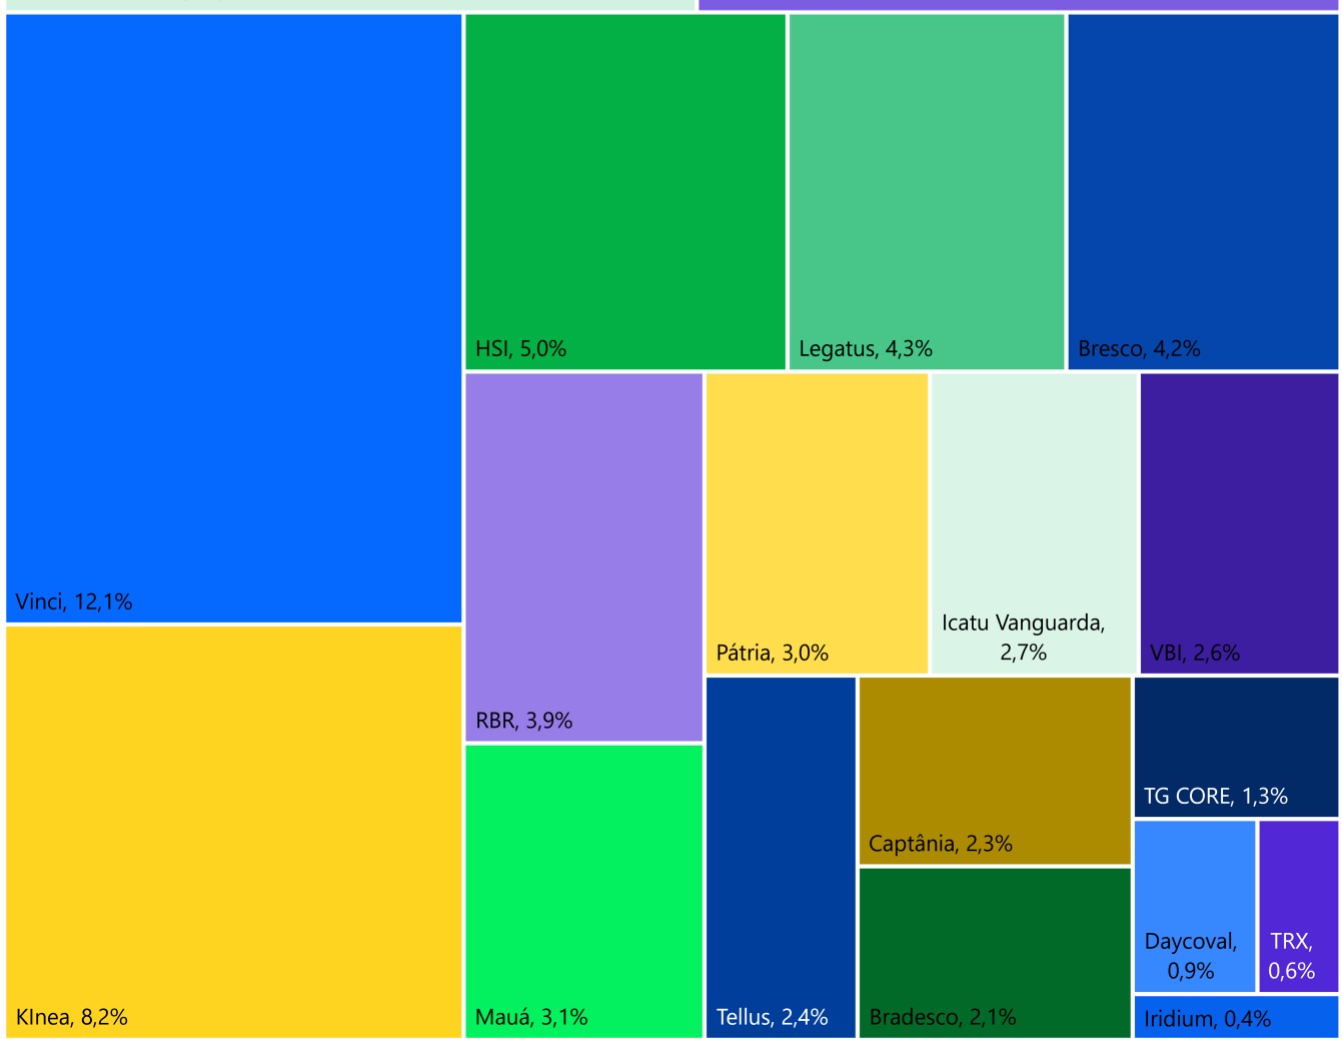
Os percentuais de alocação por gestor são calculados sobre o patrimônio líquido do fundo .
CAIXA Asset
Relações com Investidores
11 3509 6600
Ouvidoria
0800-722-9910
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos. • Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos. • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. • Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido. • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva das gestoras, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual das gestoras. • Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento das gestoras, sob pena de se tratar clara infração aos direitos de propriedade das gestoras, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • As gestoras não são responsáveis por qualquer utilização não autorizada do material e das informações aqui dispostas.