
Relatório Gerencial CRFF11 de julho de 2026
Relatório Gerencial do Caixa Rio Bravo Fundo de Fundos II (CRFF11), fundo imobiliário de fundos (FoF), referente a julho de 2026, com entrega no FundosNet (B3) em 24/08/2026. No pregão de 03/11/2026, a cota do CRFF11 fechou a R$ 61,49, com P/VP de 0,77 (valor patrimonial de R$ 79,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,55% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 55,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 31.887.401/0001-39
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 24/08/2026 18:06
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Caixa Rio Bravo
Fundo de Fundos II
Relatório Gerencial – CRFF 11
JULHO 2026
RIO BRAVO CAIXA Asset
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Principais Números 04
- Mensagem do Gestor ao Investidor 05
- Guidance e Movimentações 09
- Perspectiva de Upside 10
- Resultado e Distribuição 11
- Distribuição e Volume 12
- Desempenho da Cota 13
- Carteira do Fundo 14
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 31.887.401/0001-39
PERFIL DE GESTÃO • Ativa
GESTOR • CAIXA Asset
CO-GESTOR • Rio Bravo Investimentos
CUSTODIANTE e ESCRITURADOR • Oliveira Trust
ADMINISTRADOR • Caixa Econômica Federal
TAXA DE ADMINISTRAÇÃO • 1,15% a.a. sobre o Patrimônio Líquido do Fundo
PATRIMÔNIO LÍQUIDO • R$ 56.609.417,52 (ref. julho/2026)
INÍCIO DO FUNDO • 18/04/2019
QUANTIDADE DE COTAS • 690.040
QUANTIDADE DE EMISSÕES REALIZADAS • 1
NÚMERO DE COTISTAS • 1.138
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CADASTRE-SE NO MAILING
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para:

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
PRINCIPAIS NÚMEROS
R$ 82,04 Patrimônio Líquido/cota
11,96 Volume médio diário negociado (R$ mil)
R$ 65,25 Fechamento do Mês
R$ 56,61 milhões Patrimônio Líquido
12,0% Dividend Yield¹ anualizado
R$ 45,03 milhões Valor de Mercado
0,80 P/VP
11,03% Retorno dos últimos 12 meses² (Cota Patrimonial)
3,54% Retorno dos últimos 12 meses³ (Cota a Mercado)
²Considera cota patrimonial ajustada.
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês).
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
Em julho, o conflito entre Estados Unidos e Irã e as incertezas no cenário eleitoral e fiscal continuaram pressionando os ativos domésticos. Em contrapartida, os indicadores mais recentes de inflação mostraram uma composição mais favorável, fortalecendo as expectativas do mercado de um corte nos juros na reunião do Copom de agosto.
O IPCA de junho surpreendeu positivamente ao registrar alta de apenas 0,16% no mês, acumulando um desempenho de 4,64% em 12 meses. O resultado foi favorecido, principalmente, pela queda de 0,24% nos preços de alimentos e bebidas, refletindo os efeitos da safra de inverno diante de condições climáticas mais favoráveis. O IPCA-15 de julho também apresentou um desempenho benigno, subindo 0,06%, muito abaixo do esperado. Esse conjunto de indicadores levou o Boletim Focus a revisar as projeções para o IPCA de 2026 de 5,33% para 5,12%.
Apesar da melhora recente do quadro inflacionário, permanecem riscos relevantes para a trajetória dos preços. Dentre eles, destacam-se os possíveis impactos do fenômeno “El Niño” sobre a produção agrícola, com potencial de pressionar os preços dos alimentos, e a alta das commodities energéticas em decorrência do conflito no Oriente Médio. Esse conjunto de fatores mantém elevado o nível de incerteza em relação ao cenário inflacionário e reforça a necessidade de uma condução cautelosa da política monetária pelo Banco Central.
No campo fiscal, o resultado primário de junho foi deficitário em R$55,3Bi, e a Dívida Bruta do Governo Geral (DBGG) avançou de 81,1% para 81,9% do PIB. Os dados seguem evidenciando uma fragilidade das contas públicas e um cenário desafiador para a consolidação fiscal.
Atividade econômica e mercado de trabalho
O IBC-Br, indicador considerado como uma prévia do PIB, registrou alta de 0,1% em maio em comparação a abril. O resultado foi impulsionado pelo avanço da indústria (+0,4%) e do setor de serviços (+0,1%), enquanto a agropecuária apresentou contração de 1%. No Boletim Focus, houve uma manutenção da projeção do PIB para 2026 de 1,99%.
No mercado de trabalho, a taxa de desemprego recuou para 5,4% no trimestre encerrado em junho, enquanto o rendimento médio real dos trabalhadores permaneceu estável. Em conjunto, os indicadores seguem apontando para um mercado de trabalho resiliente, o que tende a sustentar pressões sobre a inflação.
Cenário Externo
Ao longo do mês de julho, as tensões no Oriente Médio se intensificaram após o anúncio do fim do cessar-fogo pelo presidente dos Estados Unidos. A notícia, seguida por uma nova escalada de ataques, impulsionou o preço do petróleo para US$ 100/barril, o maior patamar desde maio de 2026. Após um período de elevada volatilidade nos mercados em razão do conflito, Donald Trump anunciou a suspensão de novos ataques ao território iraniano, reforçando as expectativas de retomada das negociações entre as partes. Apesar desse movimento, o cenário segue bastante instável. As sucessivas interrupções e retomadas das tratativas de paz têm ampliado as incertezas e contribuído para a manutenção da volatilidade nos mercados.
A inflação ao consumidor (CPI) nos Estados Unidos recuou 0,4% em junho, refletindo, principalmente, a queda dos preços de energia. Em contrapartida, o núcleo do CPI, que exclui os componentes mais voláteis, como alimentos e energia, permaneceu estável no mês. No atacado, o índice de preços ao produtor (PPI) também apresentou recuo de 0,3%, enquanto seu núcleo registrou alta de 0,2%. Embora os indicadores tenham vindo abaixo das expectativas, a inflação ainda apresenta pressões de alta, especialmente decorrentes de choques de oferta provocados pelo conflito no oriente médio.
MENSAGEM DO GESTOR AO INVESTIDOR
Nesse contexto, o Fed manteve a taxa de juros na faixa de 3,50% a 3,75% ao ano. A decisão, contudo, não foi unânime: três dos 12 membros do comitê votaram a favor de uma elevação dos juros. O comunicado, por sua vez, não trouxe novas indicações sobre a trajetória futura da política monetária, mantendo o tom de dependência dos próximos dados econômicos para a condução das decisões.
Mercado de Fundos Imobiliários
Em julho, o IFIX recuou 0,32%, acumulando um retorno no ano de 1,14%. No mês, os segmentos que mais contribuíram para o resultado do índice foram os fundos de shopping, lajes corporativas e FOF.
Retorno do IFIX por setor - Julho 2026
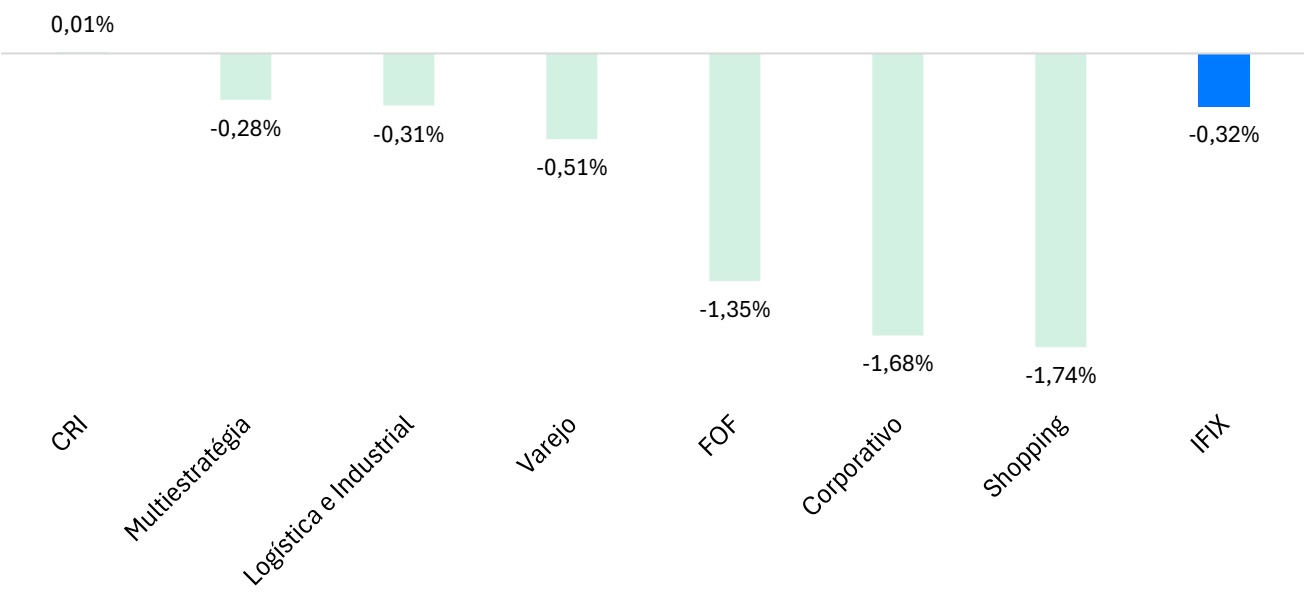
O mercado de fundos imobiliários apresentou maior volatilidade ao longo do mês, especialmente na segunda quinzena, em meio à intensificação das tensões geopolíticas no Oriente Médio. Esse movimento contribuiu para a abertura da curva de juros real, pressionando os ativos mais sensíveis às oscilações dessas taxas, como os fundos imobiliários.
Como consequência, os fundos que compõem o IFIX passaram a negociar com um desconto médio de 14,3% em relação ao valor patrimonial. Historicamente, níveis de desconto dessa magnitude estiveram associados a períodos de maior incerteza macroeconômica e, em diversos momentos, também refletiram uma deterioração dos fundamentos do mercado imobiliário, como aumento da vacância, revisões negativas dos valores de locação e enfraquecimento da demanda por espaços.
No entanto, o cenário atual apresenta características distintas. Conforme destacado no último relatório gerencial do fundo (acesse aqui), os principais indicadores do mercado imobiliário permanecem favoráveis aos proprietários de imóveis. No segmento corporativo e logístico, a vacância segue em níveis historicamente baixos e em trajetória de queda, a absorção líquida continua positiva e o volume de novas entregas permanece controlado. Assim, avaliamos que a recente desvalorização das cotas dos FIIs decorre, principalmente, da elevação do prêmio de risco exigido pelos investidores em um contexto de juros reais próximos aos maiores patamares da última década, e não de uma deterioração dos fundamentos do setor.
Na nossa avaliação, esse descasamento entre preço e fundamento cria oportunidades relevantes para investidores com horizonte de médio e longo prazo, especialmente em fundos com portfólios de ativos de alta qualidade, gestão qualificada, baixa alavancagem e elevada capacidade de geração recorrente de renda.
MENSAGEM DO GESTOR AO INVESTIDOR
P/BV FIIs de Tijolo e Papel
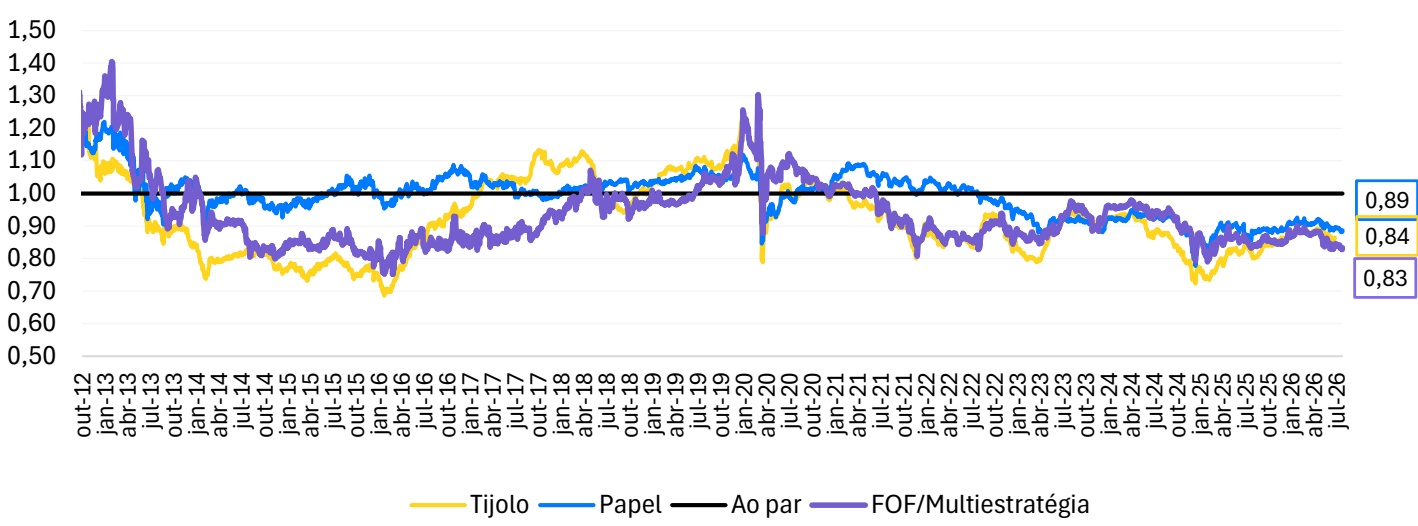
Seguimos adotando uma estratégia de alocação criteriosa, priorizando ativos de elevada qualidade e fundamentos resilientes. Em nossa visão, o desconto de -20,5% em que o CRFF11 é negociado no mercado secundário não reflete adequadamente a qualidade de seu portfólio, sua capacidade recorrente de geração de rendimentos e nem o seu potencial de geração de valor no longo prazo.
MENSAGEM DO GESTOR AO INVESTIDOR
Caixa Rio Bravo Fundo de Fundos II
Performance do Fundo no mês
Em julho, o CRFF11 apresentou um retorno de -14,5%, considerando a valorização da cota mercado ajustada aos dividendos. A performance da cota patrimonial ajustada aos dividendos foi de 0,31% no mês, acima da performance do IFIX de -0,32%. No ano, a performance da cota patrimonial ajustada aos dividendos do CRFF11 acumula uma performance de 0,405%.
Atribuição da Performance Mensal por Segmento CRFF11 (% PL)
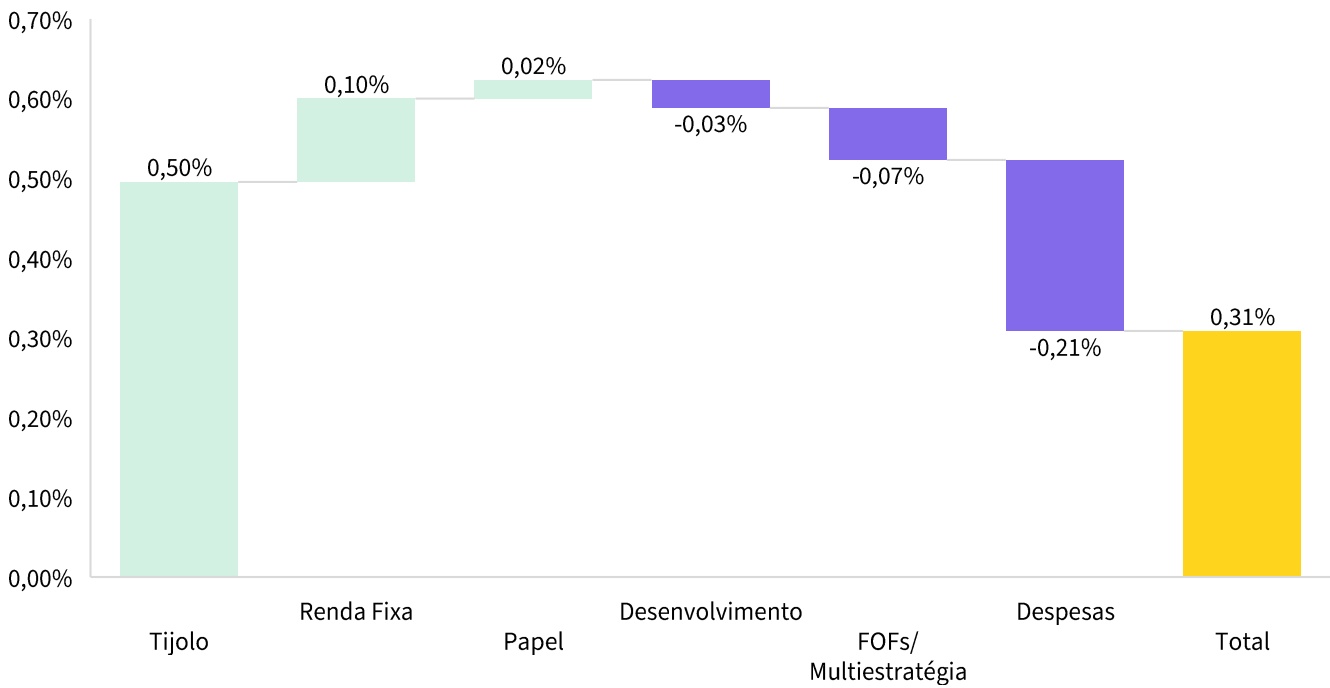
Papel: A alta foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao CDI (+0,033%) vs 0,005% dos FIIs de CRI mais indexados ao IPCA. Os fundos que mais impactaram a performance do segmento de papel no mês foram BTCI11 (+0,12%) e MCCI11 (+0,04%).
Tijolo: A alta no mês foi majoritariamente impactada pelos FIIs de logística (+0,59%) e shopping (+0,13%). Na ponta negativa, os segmentos de lajes corporativas e varejo contribuíram para uma queda de 0,21% e 0,01% da carteira, respectivamente.
FOFs/FII Multiestratégia: Os FOFs contribuíram para uma queda de 0,09% da carteira e os FIIs multiestratégia contribuíram para uma alta de 0,03%. Nos destaques positivos, está o CPTS11 (+0,03%).
Desenvolvimento: A queda de -0,03% do segmento foi impactada pelo retorno de TGAR11.
Atualizações do mês
Em julho, tivemos uma amortização parcial do Invista Industrial FII (antigo XP Industrial – XPIN11), cujo pagamento foi realizado parcialmente em cotas do XP Log (XPLG11) e parcialmente em dinheiro. Como consequência, nossa posição em XPLG11 foi ampliada, passando a representar 6,5% do PL do Fundo.
MENSAGEM DO GESTOR AO INVESTIDOR
Resultado e Distribuição de dividendos do Fundo no mês
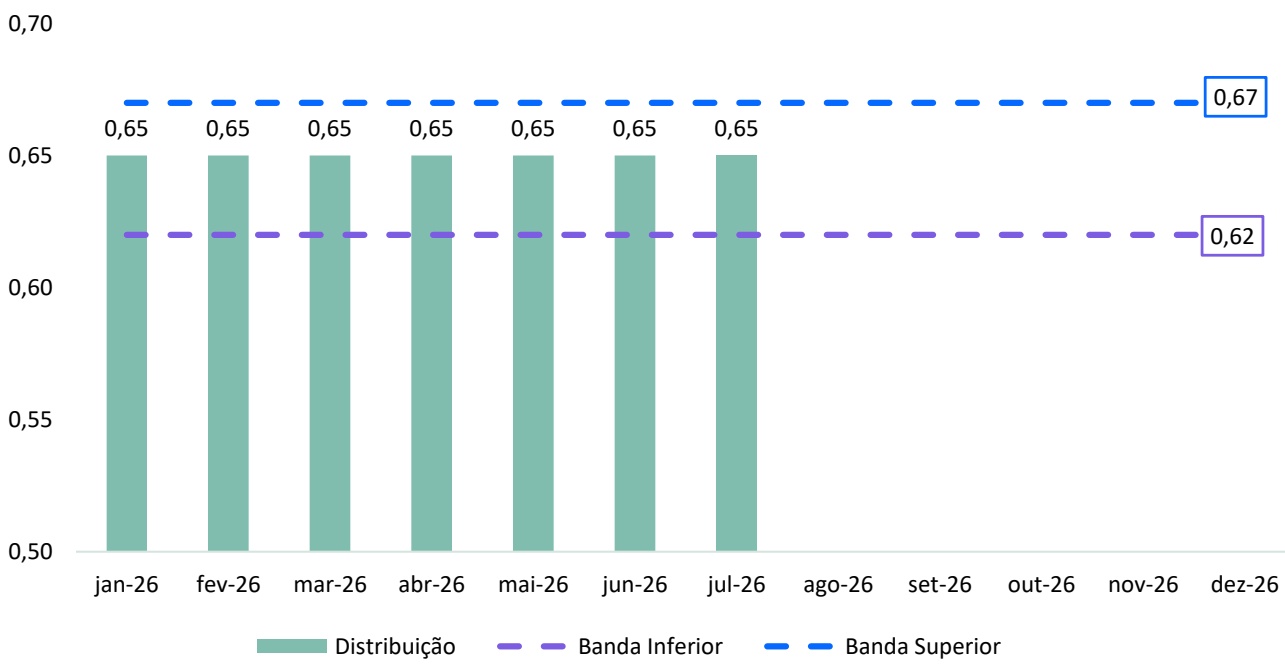
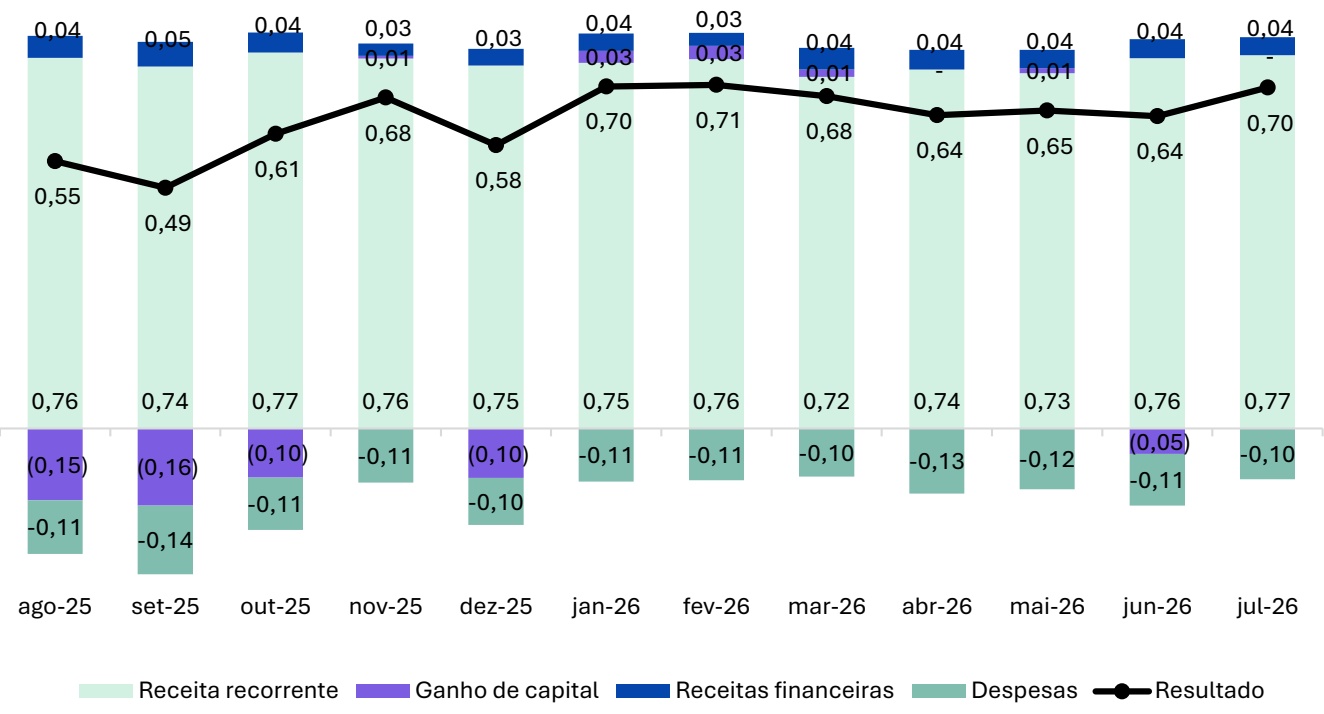
No mês, o resultado do Fundo foi de R$0,70/cota, e a distribuição anunciada foi de R$0,65/cota, o que corresponde a um dividend yield de 12,0% a.a..
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
Guidance de Distribuição de Rendimentos
Abaixo, divulgamos o novo guidance de rendimentos para o segundo semestre de 2026, mantendo a banda superior e inferior de distribuição. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
Guidance de Distribuição - CRFF11
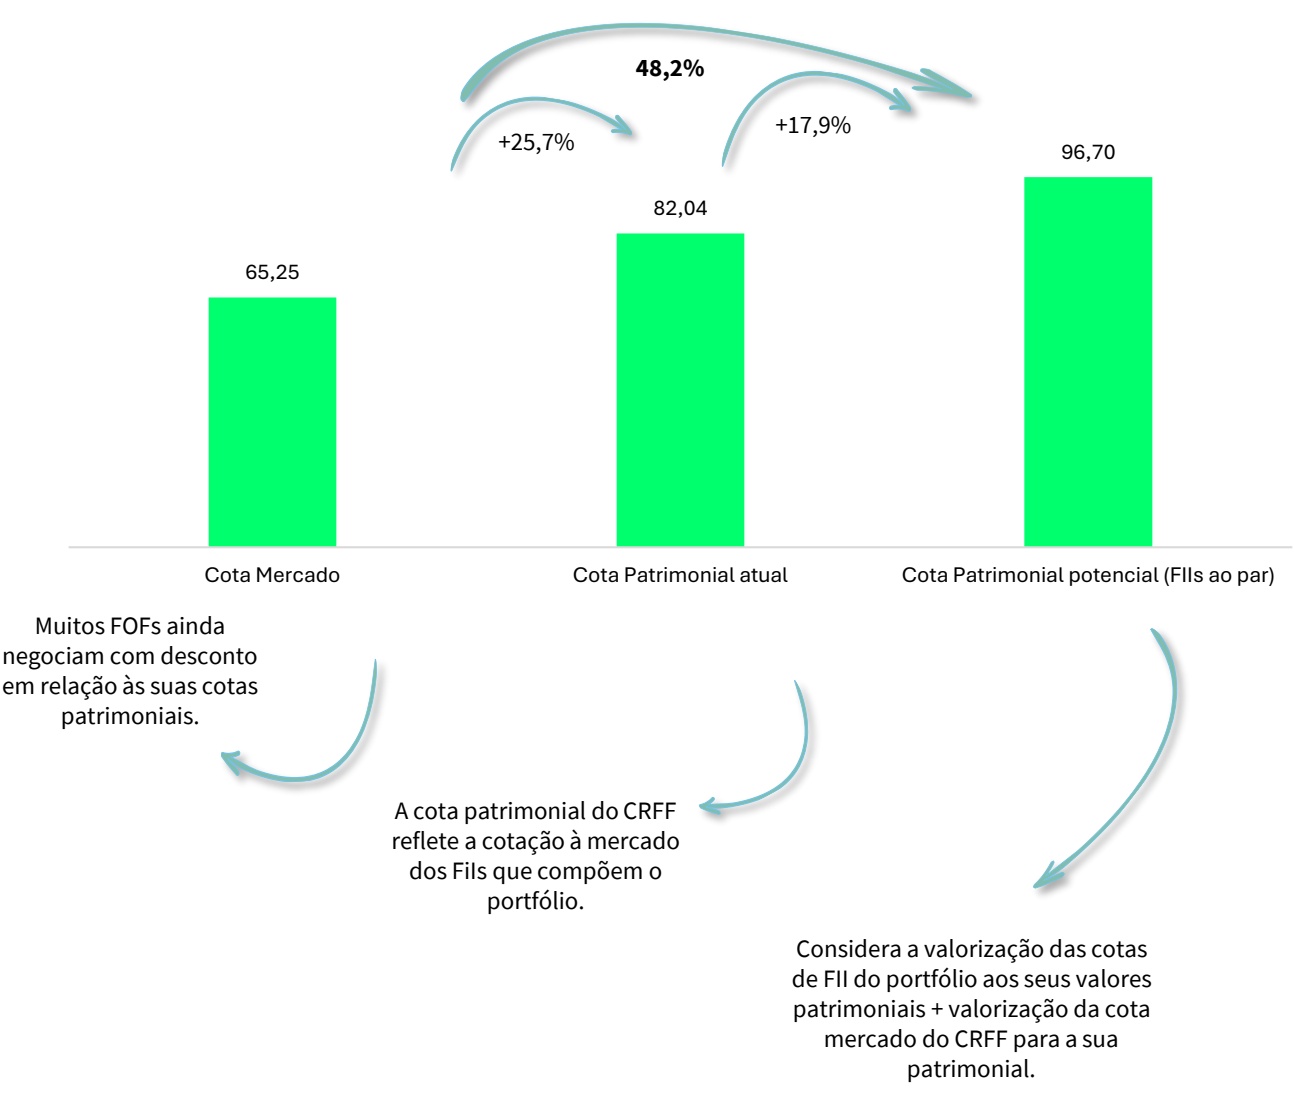
A cota patrimonial do CRFF11 reflete a cotação à mercado de seus FIIs, que atualmente negociam com um desconto em relação às suas cotas patrimoniais (deságio). O deságio do portfólio aliado ao deságio da cota de mercado do CRFF11 apresentam uma oportunidade de investimento com possível valorização¹.
Potencial de upside
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
RESULTADOS E DISTRIBUIÇÃO
| DRE | mai-26 | jun-26 | jul-26 | 2026 | 12 meses |
|---|---|---|---|---|---|
| Rendimentos de FII | 503.855 | 524.962 | 529.305 | 3.608.365 | 6.219.992 |
| Alienação de Cotas de FII (Bruto) | 7.056 | -35.974 | 0 | 17.228 | -329.807 |
| Receitas Financeiras | 26.119 | 27.305 | 25.815 | 180.614 | 315.889 |
| Outras Receitas | 0 | 0 | 0 | 0 | 0 |
| Despesas | -86.173 | -73.196 | -71.796 | -540.703 | -931.520 |
| Resultado¹ | 450.857 | 443.097 | 483.324 | 4.830.280 | 8.280.480 |
| Rendimentos Distribuídos | 448.526 | 448.526 | 448.526 | 3.125.881 | 5.244.304 |
| Resultado por Cota | 0,65 | 0,64 | 0,70 | 4,73 | 7,64 |
| Rendimento por Cota | 0,65 | 0,65 | 0,65 | 4,53 | 7,60 |
| Resultado Acumulado por Cota | 0 | -0,01 | 0,05 | 0,20 | 0,04 |
Composição de Resultado nos Últimos 12 meses (R$/cota)
¹ Resultado apresentado em regime de caixa e não auditado.
DISTRIBUIÇÃO E VOLUME
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,61 | 0,61 | 0,61 | 0,62 | 0,62 | 0,62 | 0,61 | 0,62 | 0,62 | 0,61 | 0,61 | 0,61 |
| 2025 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,63 |
| 2026 | 0,63 | 0,65 | 0,65 | 0,65 | 0,65 | 0,65 | 0,65 | |||||
| Δ¹ | 3,3% | 6,6% | 6,6% | 6,6% | 6,6% | 6,6% | 6,6% |
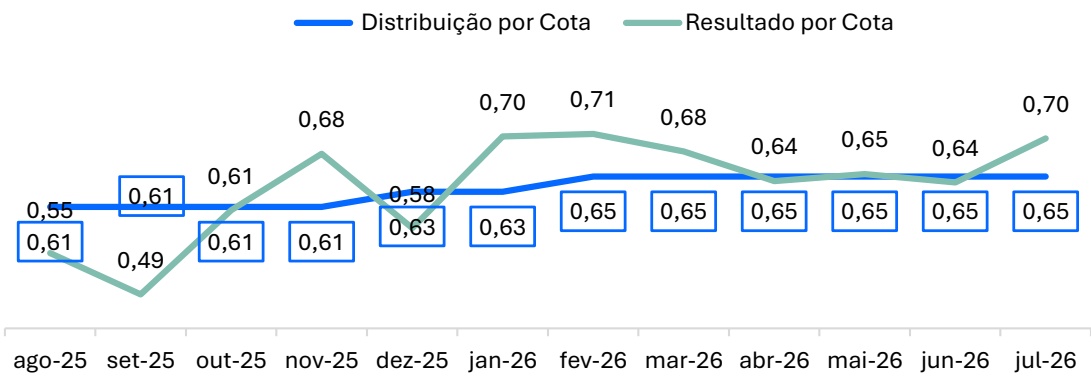
Distribuição por cota R$ 0,65 (Anunciado: 03/08 Pago: 12/08)
| jun-26 | 2026 | 12 meses | |
|---|---|---|---|
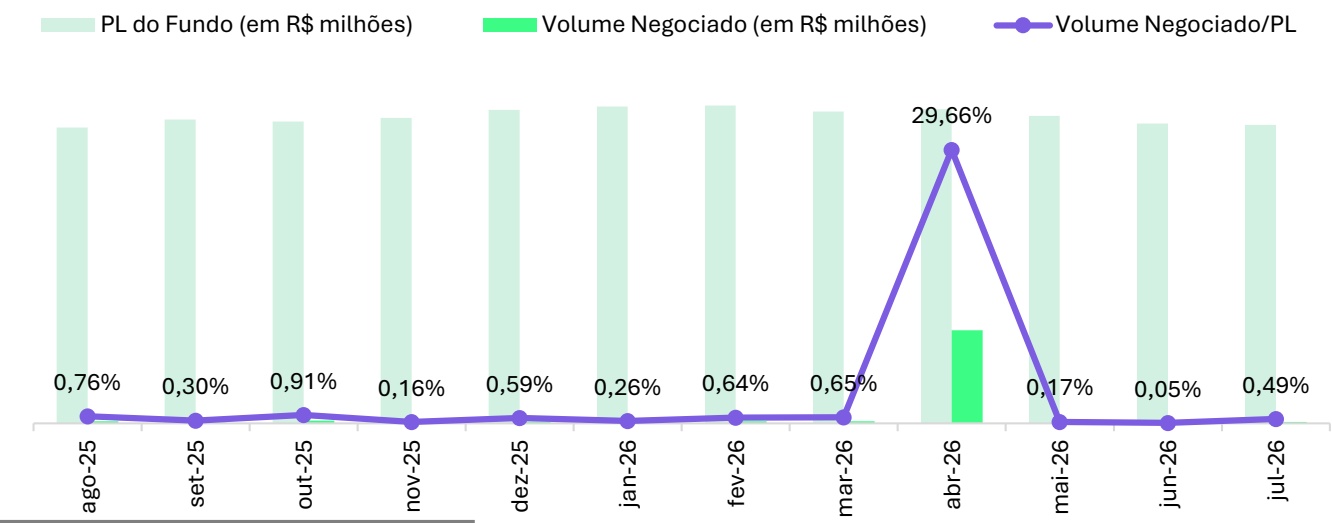
| Volume Negociado | 275.041,35 | 19.016.274,49 | 20.584.924,65 |
| Volume Médio Diário Negociado | 11.958,32 | 133.917,43 | 84.711,62 |
| Giro (% de cotas negociadas) | 0,59% | 35,83% | 38,97% |
| Presença em Pregões | 100% | 98% | 97% |
| jun-26 | dez-25 | 12 meses | |
|---|---|---|---|
| Valor da Cota | 65,25 | 73,44 | 69,70 |
| Quantidade de Cotas | 690.040 | 690.040 | 690.040 |
| Valor de Mercado | 45.025.110,00 | 50.676.537,60 | 48.095.788,00 |
¹Comparação entre os anos 2026 e 2025.
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores.
DESEMPENHO DA COTA E DIVERSIFICAÇÃO POR ESTRATÉGIA
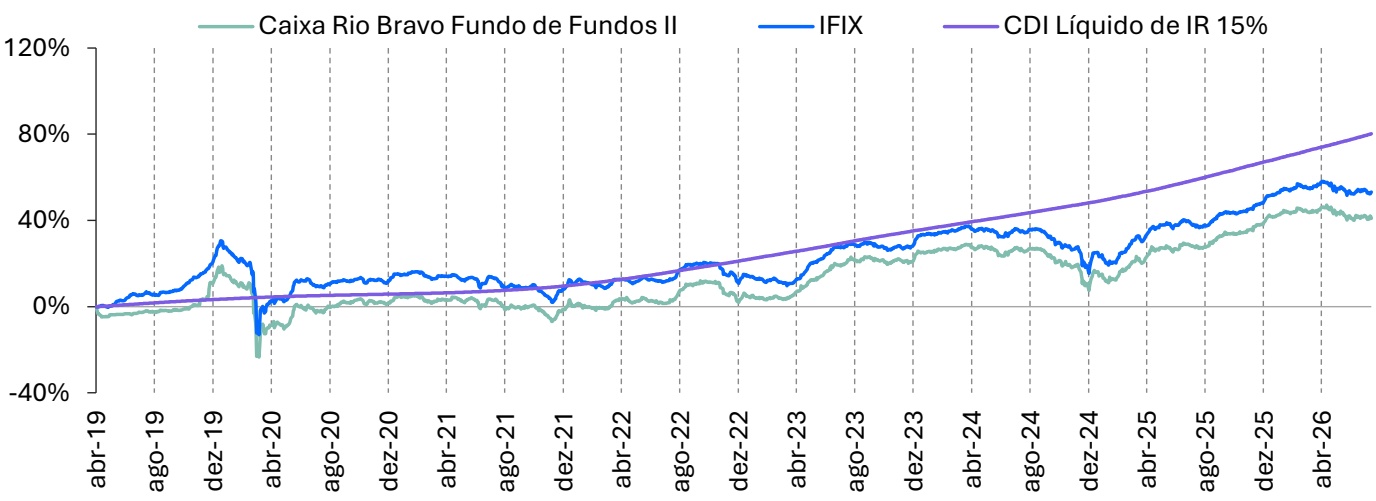
Retorno - Cota Patrimonial
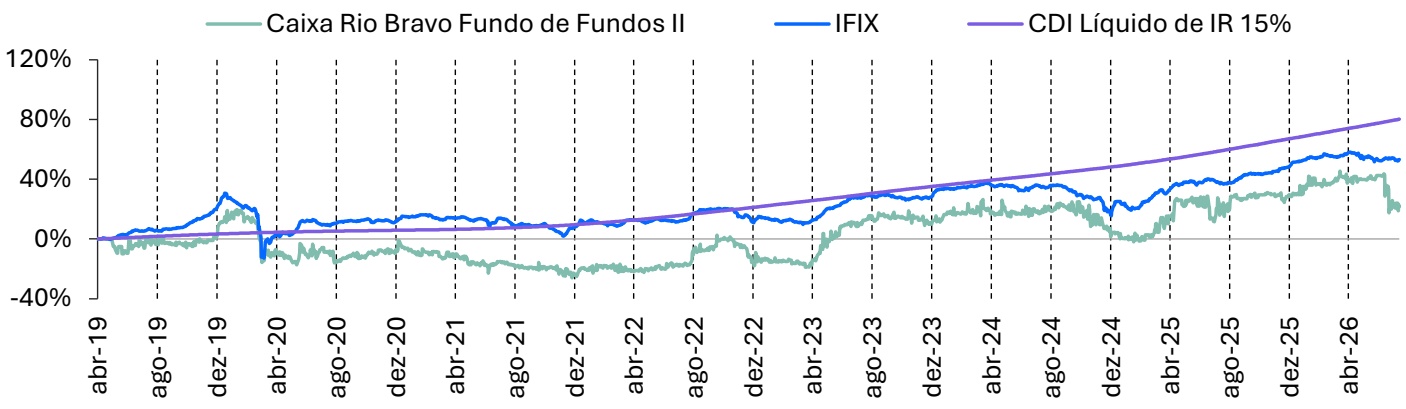
Retorno - Cota Mercado
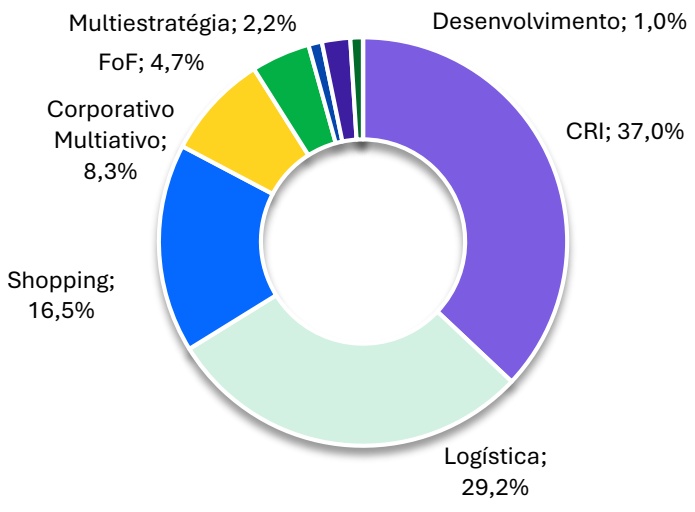
Alocação por Setor de FII¹ Varejo ; 1,1%
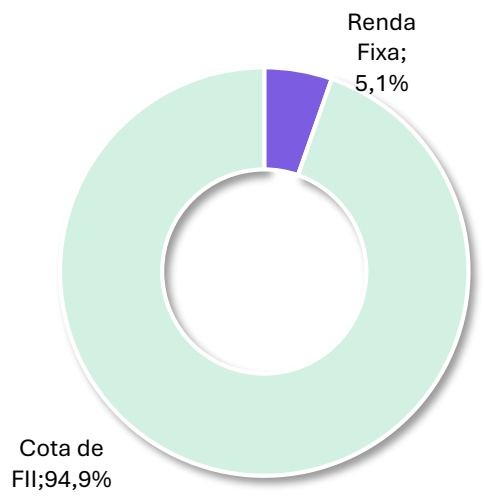
Alocação por Classe de Ativos²
Rentabilidade calculada através do método da cota ajustada, ou seja, assume-se que o proventos pagos são reinvestidos no próprio FII. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada para o Fundo não é líquida de imposto. Período do comparativo: 18/abr/2019 até último dia útil de julho/2026.
¹ A alocação por setor de FII é calculada sobre o montante investido em cotas de FII.
² A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa.
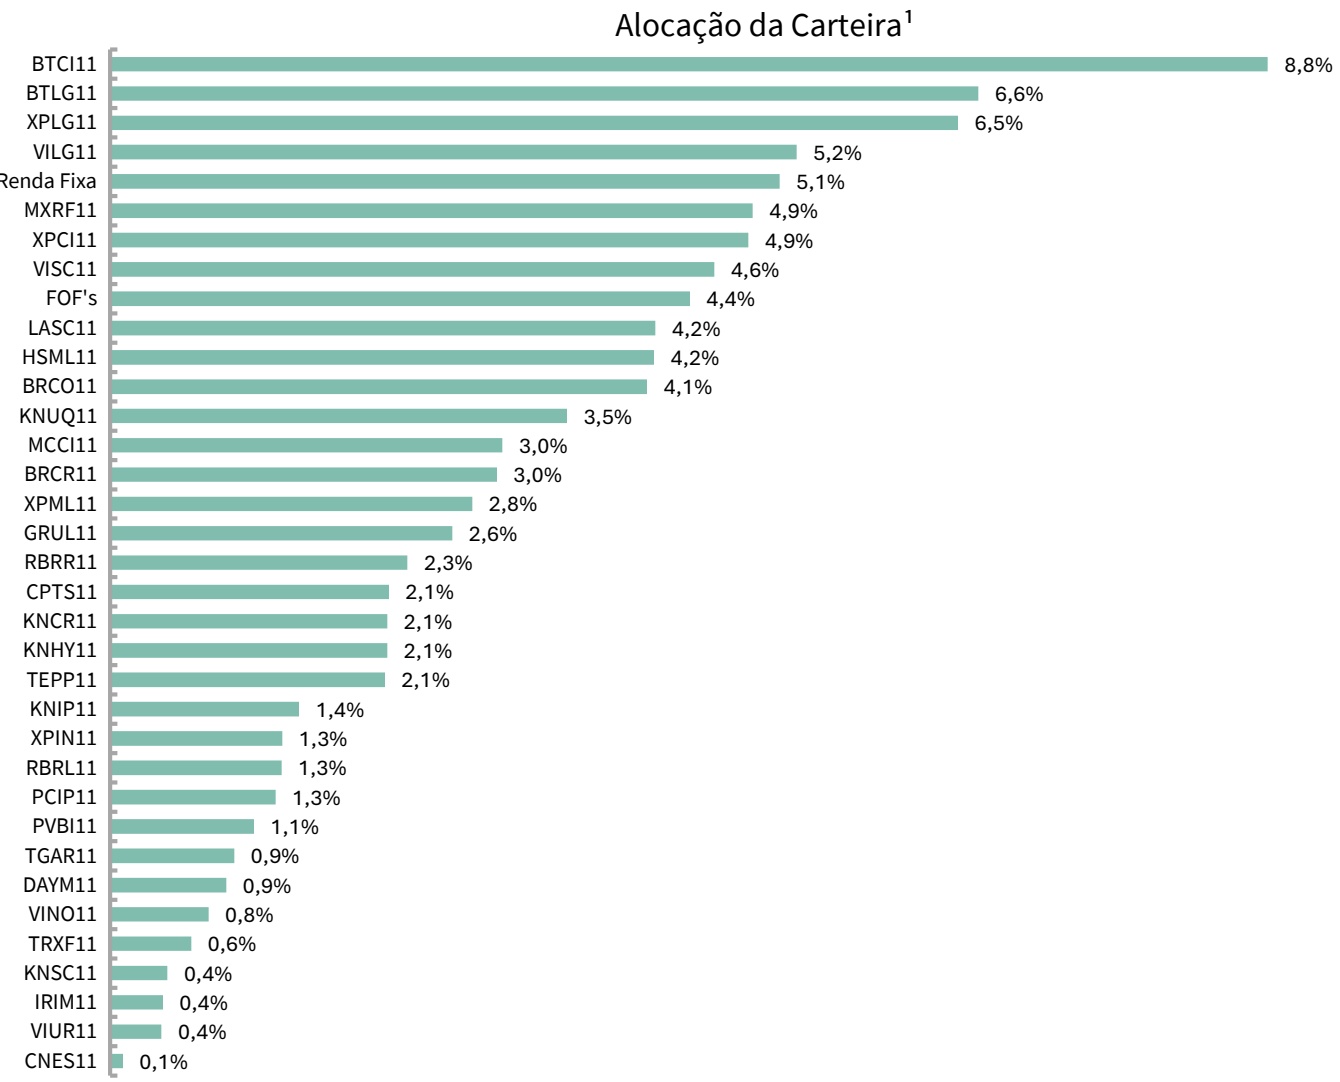
Target de Alocação por Estratégia²
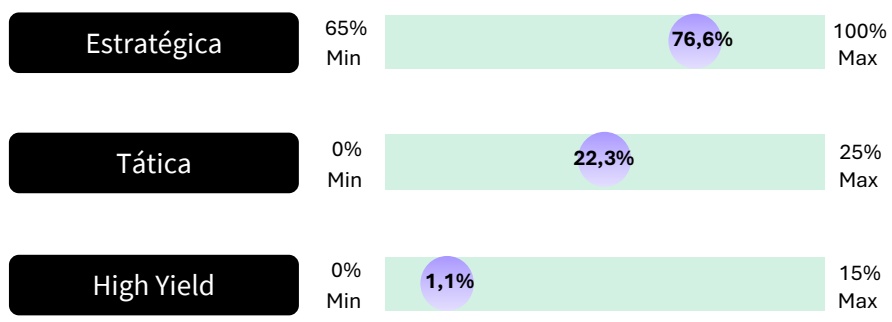
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
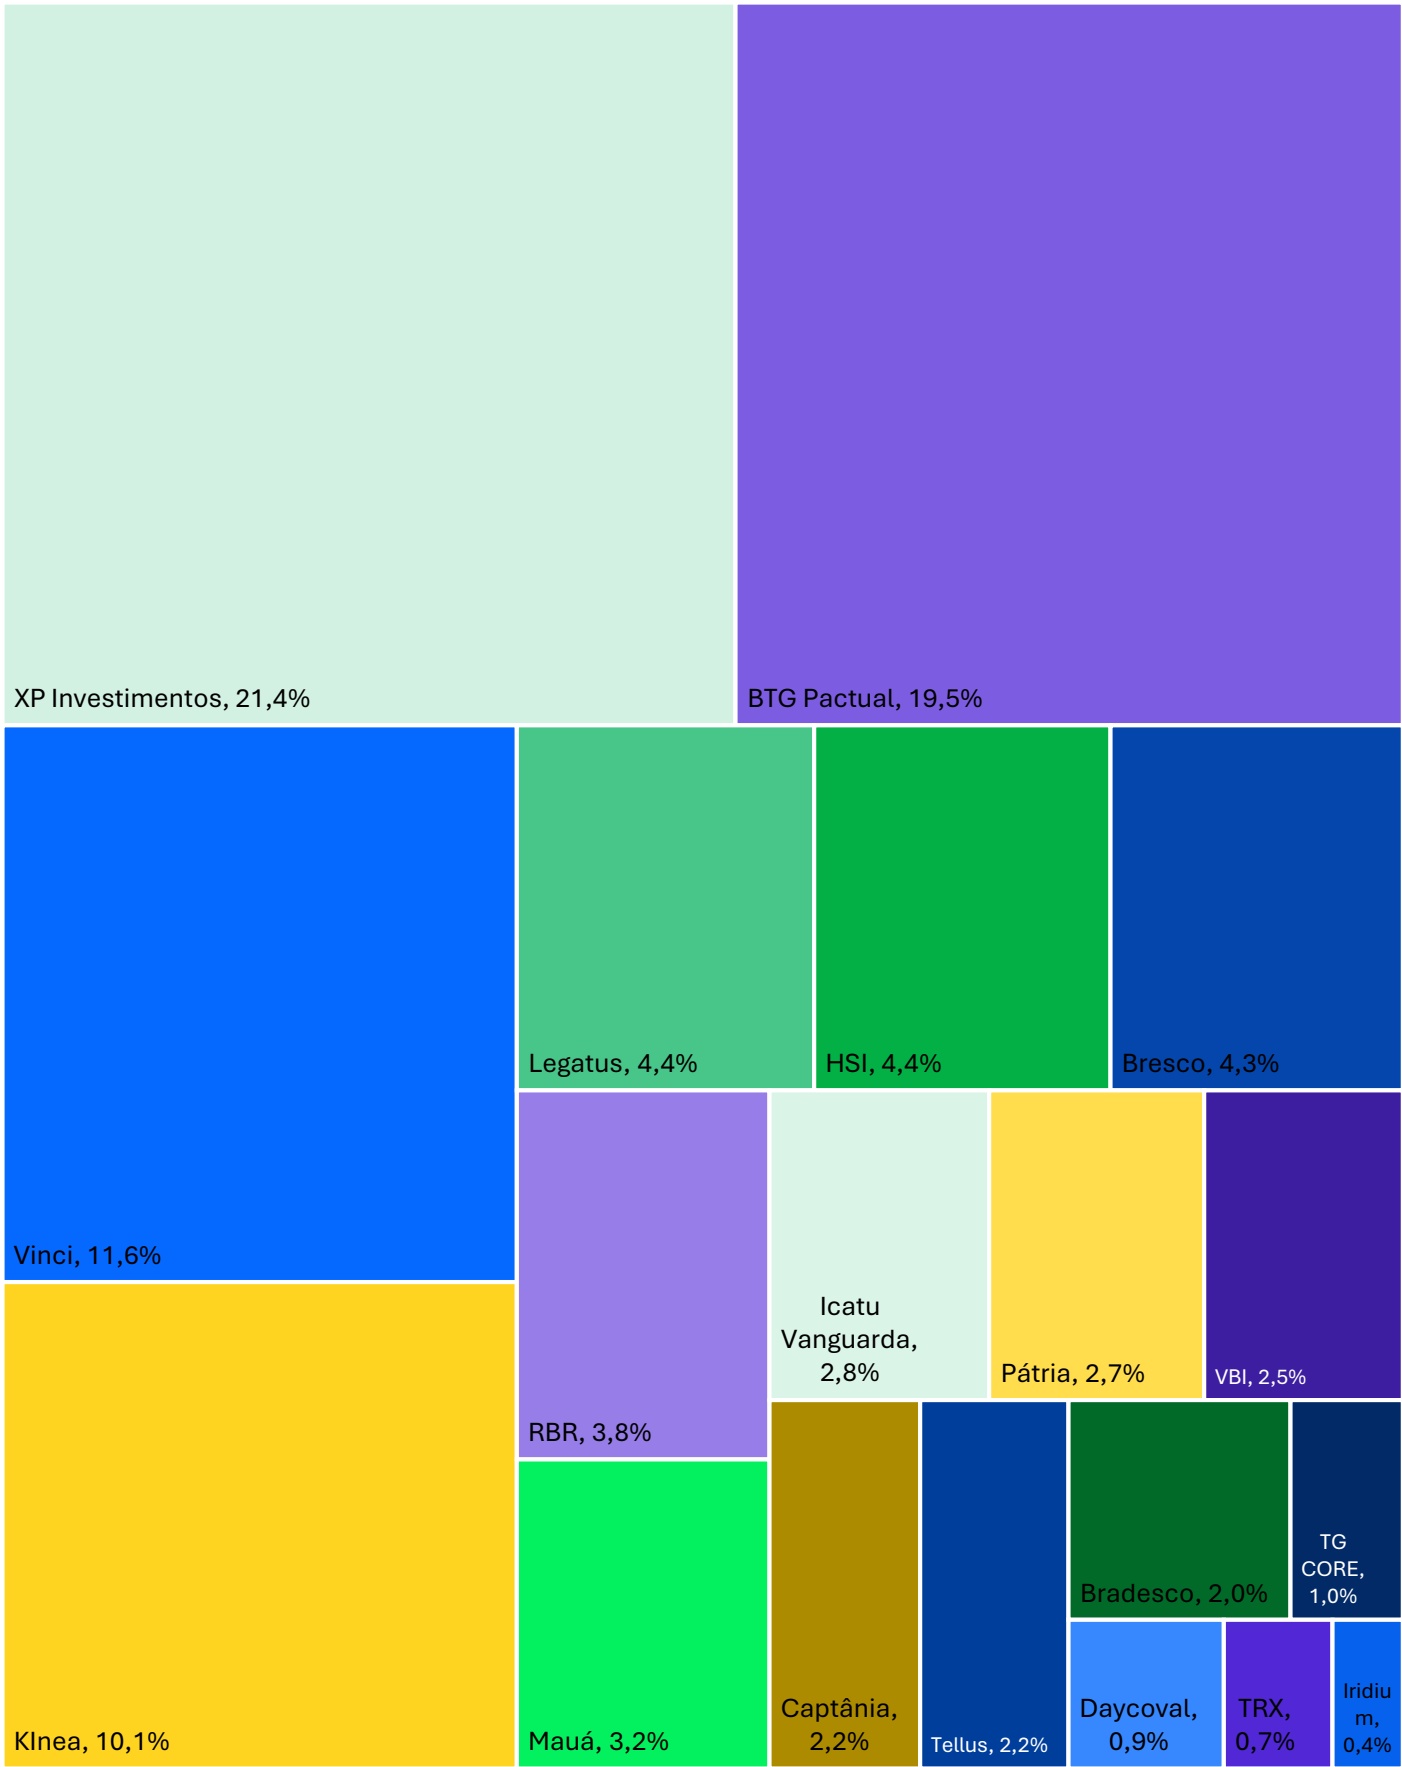
Os percentuais de alocação por gestor são calculados sobre o patrimônio líquido do fundo .
CAIXA Asset
Relações com Investidores
11 3509 6600
Ouvidoria
0800-722-9910
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos . •Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos . • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. •Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos . • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido . • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva das gestoras, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual das gestoras. •Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento das gestoras, sob pena de se tratar clara infração aos direitos de propriedade das gestoras, acarretando as devidas sanções legais . • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento . •As gestoras não são responsáveis por qualquer utilização não autorizada do material e das informações aqui dispostas .