
Relatório Gerencial CRFF11 de setembro de 2026
Relatório Gerencial do Caixa Rio Bravo Fundo de Fundos II (CRFF11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 26/10/2026. No pregão de 03/11/2026, a cota do CRFF11 fechou a R$ 61,49, com P/VP de 0,77 (valor patrimonial de R$ 79,92 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,55% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 55,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 31.887.401/0001-39
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 26/10/2026 17:09
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
ÍNDICE NAVEGÁVEL
| Informações sobre o Fundo | 03 |
|---|---|
| Principais Números | 04 04 |
| Mensagem do Gestor ao Investidor Mensagem do Gestor ao Investidor | 05 05 |
| Guidance e Movimentações Guidance e Movimentações | 09 09 |
| Perspectiva de Upside Perspectiva de Upside | 10 10 |
| Resultado e Distribuição Resultado e Distribuição | 11 11 |
| Distribuição e Volume Distribuição e Volume | 12 12 |
| 13 Desempenho da Cota | 13 |
| 14 Carteira do Fundo | 14 |
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 31.887.401/0001-39
PERFIL DE GESTÃO • Ativa
GESTOR • CAIXA Asset
CO-GESTOR • Rio Bravo Investimentos
CUSTODIANTE e ESCRITURADOR • Oliveira Trust
ADMINISTRADOR • Caixa Econômica Federal
TAXA DE ADMINISTRAÇÃO • 1,15% a.a. sobre o Patrimônio Líquido do Fundo
PATRIMÔNIO LÍQUIDO • R$ 55.821.999,92 (ref. setembro/2026)
INÍCIO DO FUNDO • 18/04/2019
QUANTIDADE DE COTAS • 690.040
QUANTIDADE DE EMISSÕES REALIZADAS • 1
NÚMERO DE COTISTAS • 1.142
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CADASTRE-SE NO MAILING
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para:

- o Informações sobre nossos fundos
- o Informes de rendimentos
- o Atualizações cadastrais
- o Disponibilidade dos imóveis dos fundos imobiliários
- o Acesso direto ao time de RI
PRINCIPAIS NÚMEROS
R$ 79,92
Patrimônio Líquido/cota
R$ 65,99
Fechamento do Mês
11,8%
Dividend Yield¹ anualizado
4,97
Volume médio diário negociado (R$ mil)
R$ 55,15 milhões Patrimônio Líquido
R$ 45,54 milhões Valor de Mercado
0,83 P/VP
4,80%
Retorno dos últimos 12 meses² (Cota Patrimonial)
-2,38%
Retorno dos últimos 12 meses³ (Cota a Mercado)
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês).
²Considera cota patrimonial ajustada.
³Considera cota mercado ajustada aos dividendos.
Cenário Doméstico
Fiscal e inflação
Em setembro, o Copom reduziu a taxa Selic em 0,25p.p., para 13,75% a.a.. A decisão veio em linha com as expectativas do mercado, refletindo a desaceleração recente nos preços e na atividade. Ainda assim, o Comitê reforçou que a condução da política monetária permanece altamente dependente da evolução dos dados, diante de um cenário marcado por maior incerteza e por um balanço de riscos com assimetria altista para a inflação. Nesse contexto, a desancoragem das expectativas, a resiliência da inflação de serviços e os riscos associados ao clima e ao ambiente externo permanecem como pontos de atenção. Esses fatores condicionam a avaliação dos próximos passos da política monetária.
A inflação de agosto registrou recuo de 0,32%, acumulando uma alta nos últimos doze meses de 4,22%. O resultado foi pontualmente beneficiado pelo bônus de Itaipu nas contas de energia elétrica. Os preços de serviços subjacentes e intensivos em mão de obra, em contrapartida, apresentaram maior aceleração, sugerindo que o processo de desinflação segue demandando cautela. O IPCA-15 de setembro registrou avanço de 0,70%, acima das expectativas de mercado.
No campo fiscal, o setor público consolidado apresentou déficit primário de R$10bi em agosto, acumulando um déficit de R$82,1Bi ou 0,62% do PIB nos últimos 12 meses. A Dívida Bruta do Governo Geral (DBGG) atingiu 82,9% do PIB em agosto, apresentando avanço de 4,2p.p. no ano de 2026.
Atividade econômica e mercado de trabalho
O PIB apresentou um crescimento de 0,5% no 2T26, perdendo fôlego e reforçando sinais de desaceleração na atividade econômica. O resultado foi impulsionado pelo avanço da agropecuária, enquanto indústria e serviços apresentaram um desempenho mais moderado. No Boletim Focus, houve uma revisão para baixo do PIB em 2026, de 1,92% para 1,86%.
Os dados do mercado de trabalho, em contrapartida, seguem apresentando maior resiliência. O desemprego se manteve em 5,3% no trimestre encerrado em agosto e a renda média dos trabalhadores apresentou um avanço de 0,7% no mesmo período.
Cenário Externo
As tensões no Oriente Médio continuaram exercendo pressão sobre os preços do petróleo, que atingiu US$ 108 por barril no início do mês. O cenário ainda permanece incerto, diante da ausência de perspectivas de um acordo entre as partes.
Nos Estados Unidos, o índice de preços ao consumidor (CPI) e ao produtor (PPI) de agosto vieram acima do esperado, registrando altas de 0,4% e 0,36%, respectivamente. A maior resiliência da inflação, somada à disparada dos preços do petróleo e ao discurso restritivo de Kevin Warsh no Simpósio de Jackson Hole, elevou as expectativas do mercado de uma nova alta no juro em setembro, que veio a se confirmar na segunda semana do mês. O Fed elevou o juro nos EUA para a faixa de 3,75% a 4,00%a.a., após cinco reuniões consecutivas sem alterações na taxa.
As Treasuries apresentaram forte abertura ao longo do mês, refletindo a alta dos preços do petróleo e a divulgação de dados de atividade econômica mais fortes do que o esperado. Nesse contexto, houve um aumento das expectativas do mercado quanto à possibilidade de novas altas de juros pelo Fed ainda neste ano.
Mercado de Fundos Imobiliários
Em setembro, o IFIX apresentou uma queda de 0,20%, acumulando um retorno no ano de -0,53%. No mês, o resultado do índice foi impactado negativamente pelo desempenho dos fundos de CRI e positivamente pelos fundos de tijolo.
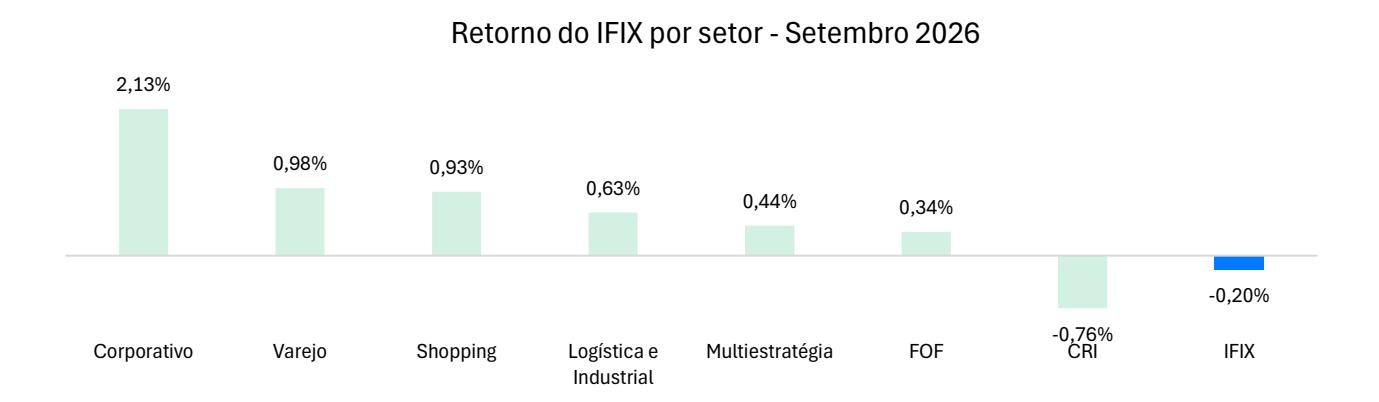
A queda dos fundos de recebíveis refletiu o desempenho negativo dos fundos que possuem uma carteira mais exposta ao IPCA, de -1,10%, comparativamente ao desempenho mais estável dos fundos mais expostos ao CDI, de -0,01%. A desaceleração da inflação apresentada nos últimos meses e a deflação de agosto foram os principais motivadores por trás da queda dos FIIs de papel IPCA+, uma vez que esse movimento tende a pressionar temporariamente a distribuição de dividendos de alguns desses fundos. Entretanto, a aceleração de 0,70% do IPCA-15 em setembro reforça a perspectiva de que esse impacto seja temporário. Continuamos enxergando boas perspectivas para os FIIs de papel majoritariamente indexados ao IPCA, principalmente os que possuem carteiras com perfil de risco menos elevado, contando com devedores robustos e sólidas estruturas de garantias imobiliárias. Grande parte desses fundos estão negociando com desconto frente ao valor patrimonial, o que confere a classe um potencial de upside interessante, além de um carrego elevado.
Os FIIs de tijolo apresentaram uma alta no mês de 0,33% diante do fechamento da curva de juros real, representada pelos cupons das NTN-Bs (títulos do Tesouro IPCA+). A alta do setor corporativo foi a mais expressiva e reflete a evolução positiva dos indicadores operacionais da classe, como a redução da vacância, além da reprecificação da cotação desses FIIs que ainda negociam com elevado desconto em relação aos seus valores patrimoniais.
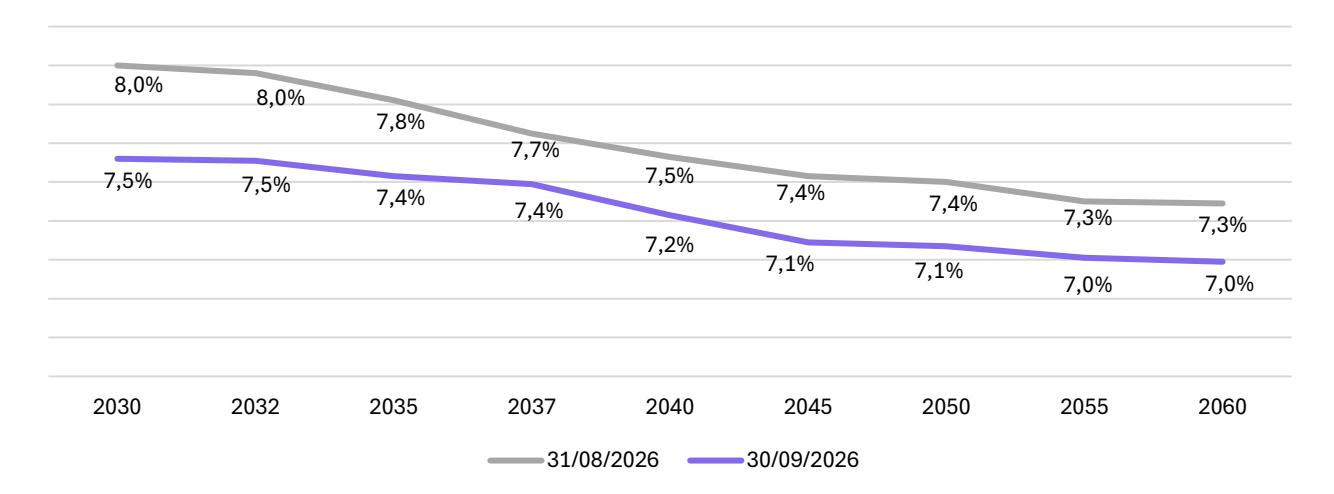
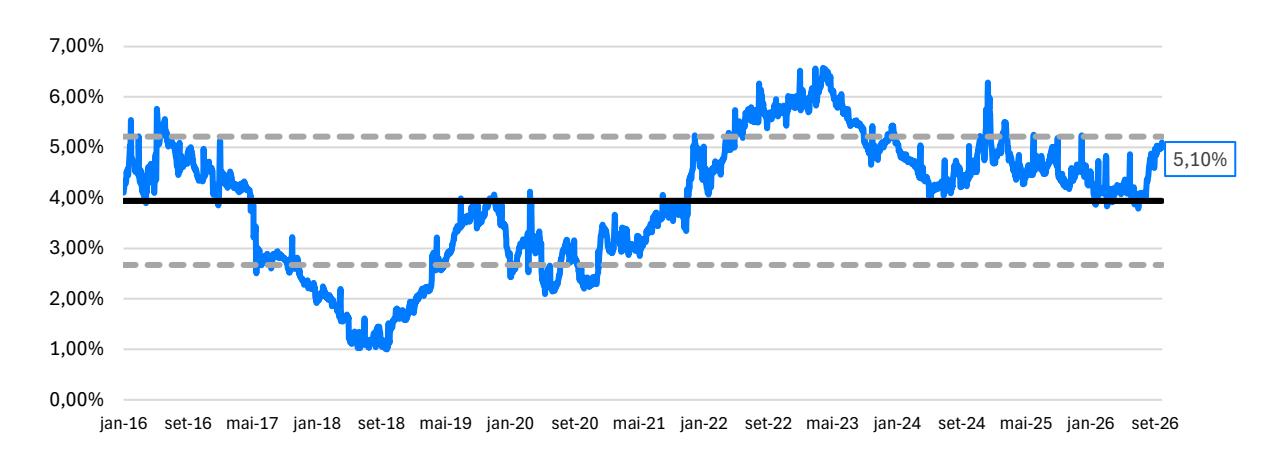
A queda do IFIX no mês e o fechamento da curva de juros real resultou em uma ampliação do prêmio de risco dos FIIs, representado pela diferença entre o dividend yield do IFIX vs o cupom da NTN-B longa. Em comparação com a média histórica, esse diferencial voltou a níveis bastante elevados:
Cupom Tesouro IPCA + (NTN-B)
Diferença DY IFIX vs Cupom NTN-B 2035
Embora a curva de juros tenha apresentado maior volatilidade em meio ao cenário macroeconômico desafiador, mantemos nossa visão de que, no médio prazo, um movimento de fechamento mais estrutural da curva tende a criar um ambiente mais favorável para os fundos imobiliários, com potencial de valorização relevante dos ativos.
Caixa Rio Bravo Fundo de Fundos II
Performance do Fundo no mês
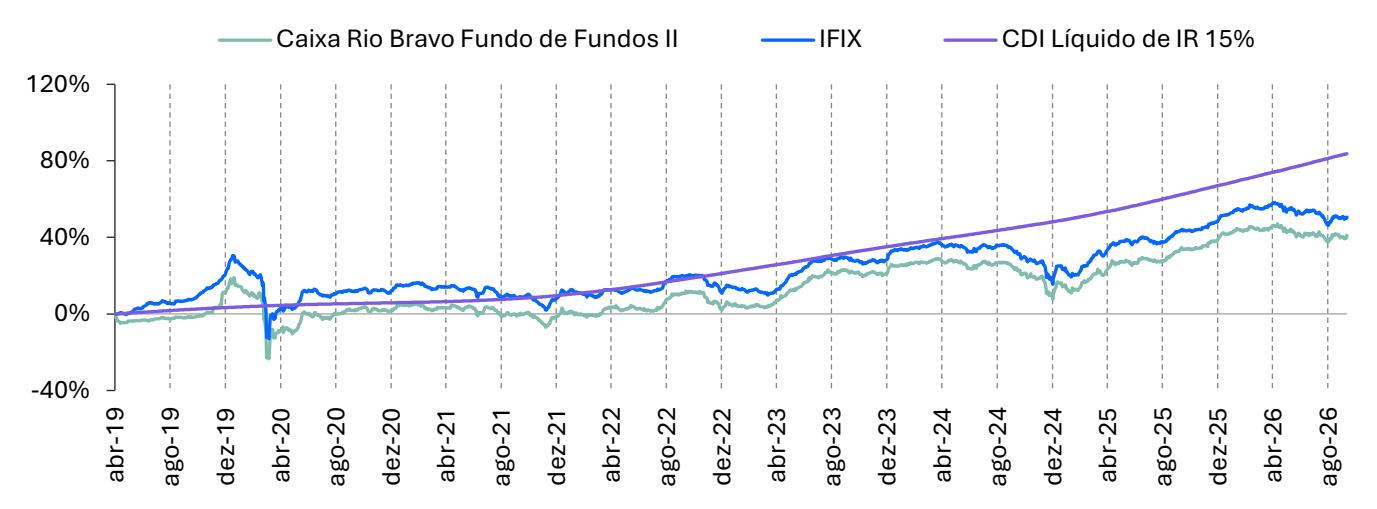
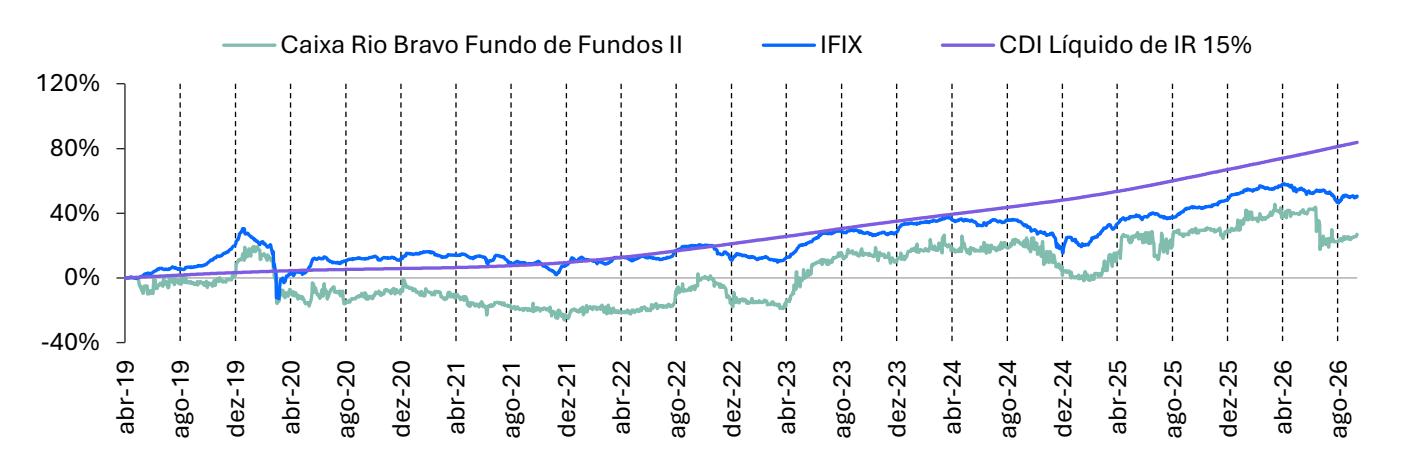
Em setembro, o CRFF11 apresentou um retorno de 0,97%, considerando a valorização da cota mercado ajustada aos dividendos. A performance da cota patrimonial ajustada aos dividendos foi de -0,40% no mês, enquanto a performance do IFIX foi de -0,20%. No ano, o retorno da cota patrimonial ajustada aos dividendos do CRFF11 acumula uma performance de -0,60%.
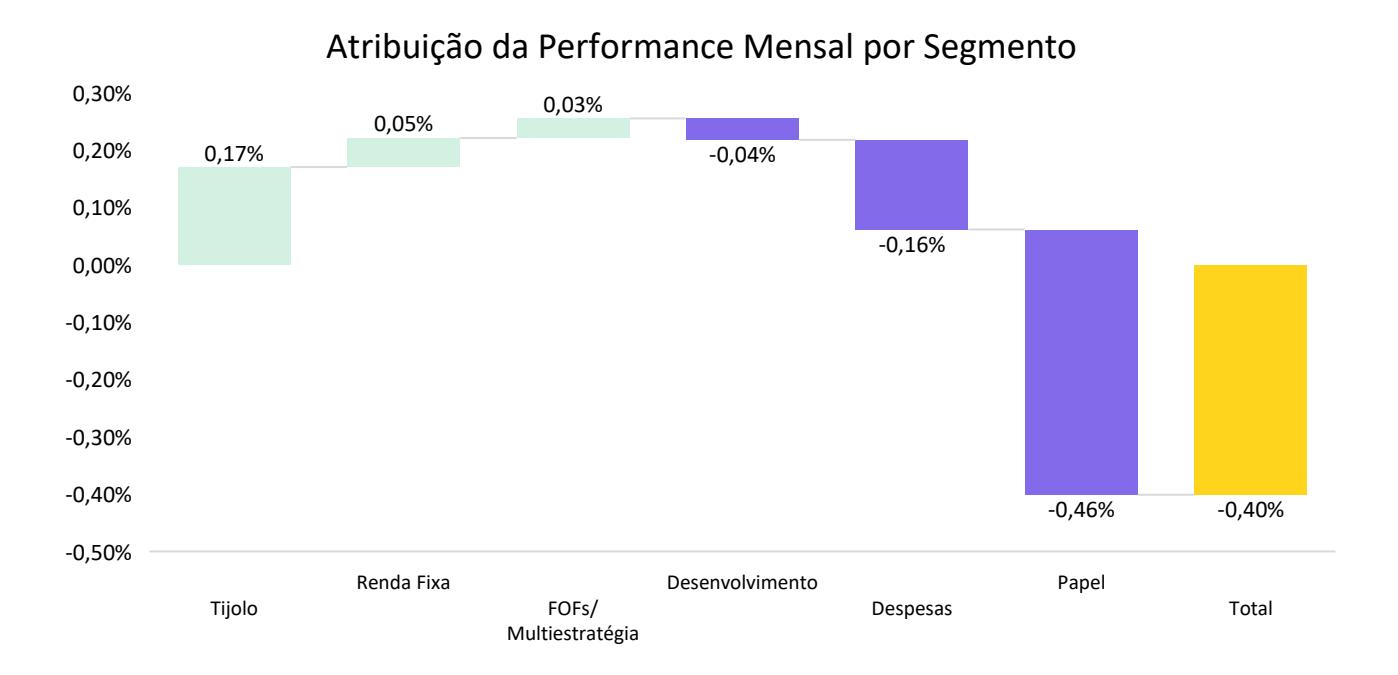
Papel: A queda foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA (- 0,31%) vs -0,01% dos FIIs de CRI mais indexados ao CDI. O resultado no mês foi principalmente impactado por BTCI11 (-0,32%) e RBRR11 (-0,13%).
Tijolo: A alta no mês foi majoritariamente impactada pelo desempenho positivo dos FIIs de logística (+0,14%). Os principais destaques foram o BRCR11 (+0,15%) e XPLG11 (+0,11%).
FOFs/FII Multiestratégia: Os FIIs multiestratégia contribuíram para uma alta de 0,04% da carteira enquanto os FOFs contribuíram para uma queda de -0,01%. Os principais destaques foram o CPTS11 (+0,04%) e PSEC11 (+0,01%).
Desenvolvimento: A queda de -0,04% do segmento foi impactada pelo retorno de TGAR11.
Movimentações realizadas no mês
Em setembro, realizamos um investimento de R$778K em VBI Prime Properties (PVBI11), aumentando a exposição ao fundo para 2,6%PL. O investimento foi realizado com viés tático, uma vez que o fundo passou a negociar com uma relação de desconto muito acentuada frente ao seu valor patrimonial e ao custo de reposição de seus ativos. O PVBI11 possui um portfólio de ativos corporativos de excelente qualidade, composto majoritariamente por imóveis AAA localizados em regiões primárias de São Paulo. O fundo não possui nenhuma alavancagem e está atualmente com 20% de vacância física, o que confere ao seu resultado um potencial de incremento relevante mediante novas locações. Investimos em PVBI11 ao preço médio de R$20.920/m², com cerca de 37% de deságio frente ao valor de avaliação de seus ativos.
Para fazer frente ao investimento realizado no mês, desinvestimos parcialmente de Mauá Crédito Imobiliário (MCCI11) e TRX Real Estate (TRXF11).
Resultado e Distribuição de dividendos do Fundo no mês
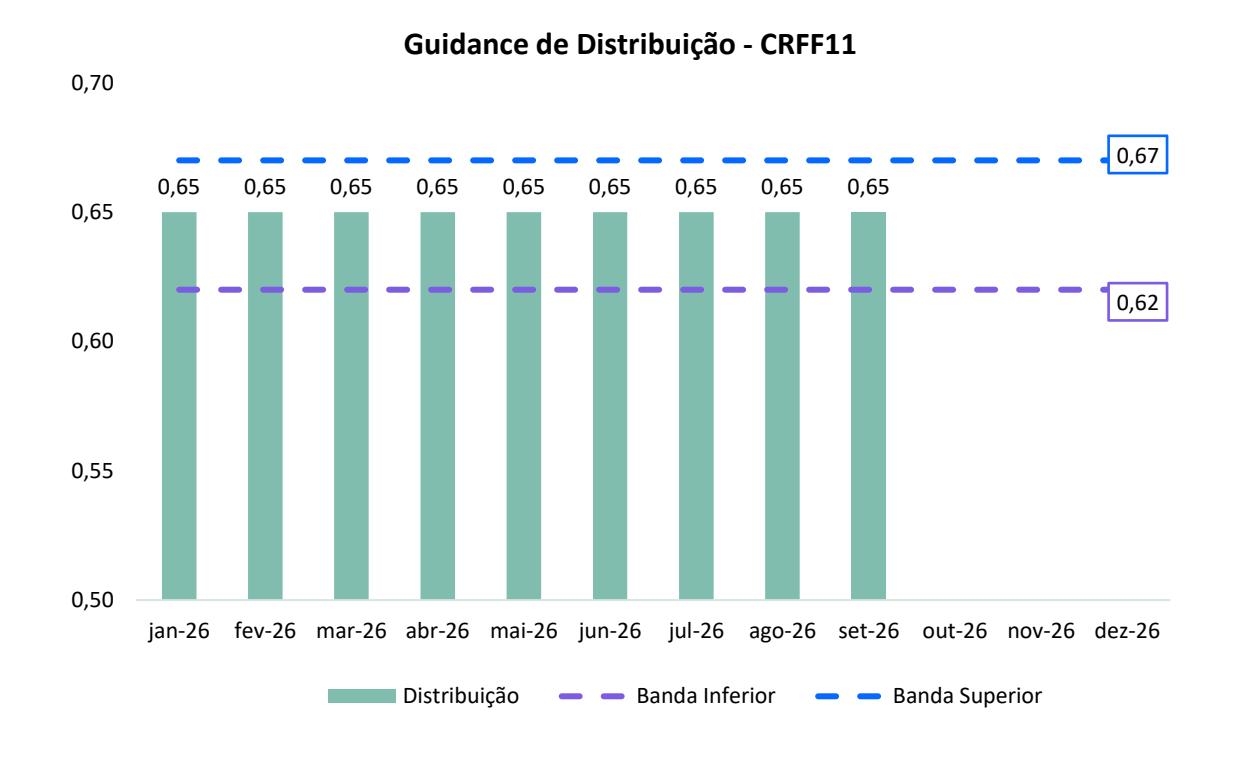
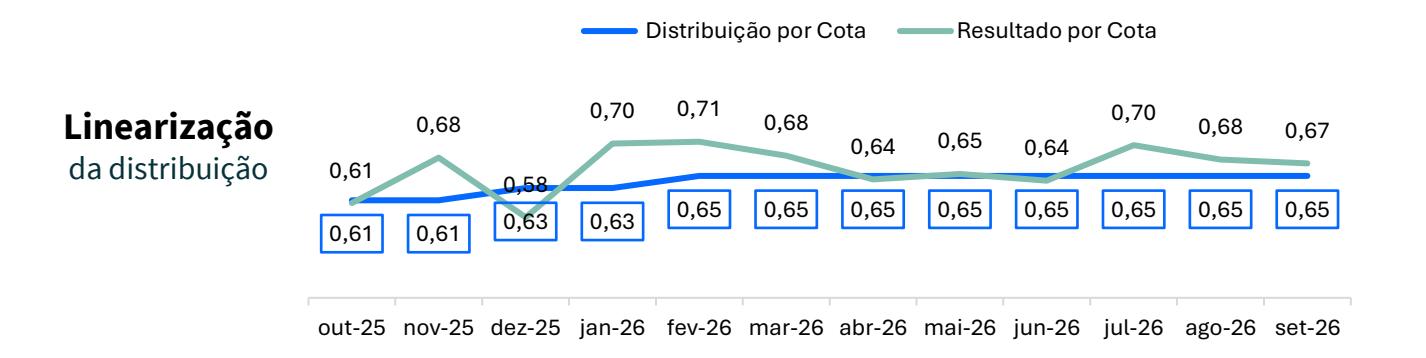
No mês, o resultado do Fundo foi de R$0,67/cota, e a distribuição anunciada foi de R$0,65/cota, o que corresponde a um dividend yield de 11,8% a.a..
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
Guidance de Distribuição de Rendimentos
Abaixo, divulgamos o guidance de rendimentos para o segundo semestre de 2026. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
PERSPECTIVA DE UPSIDE
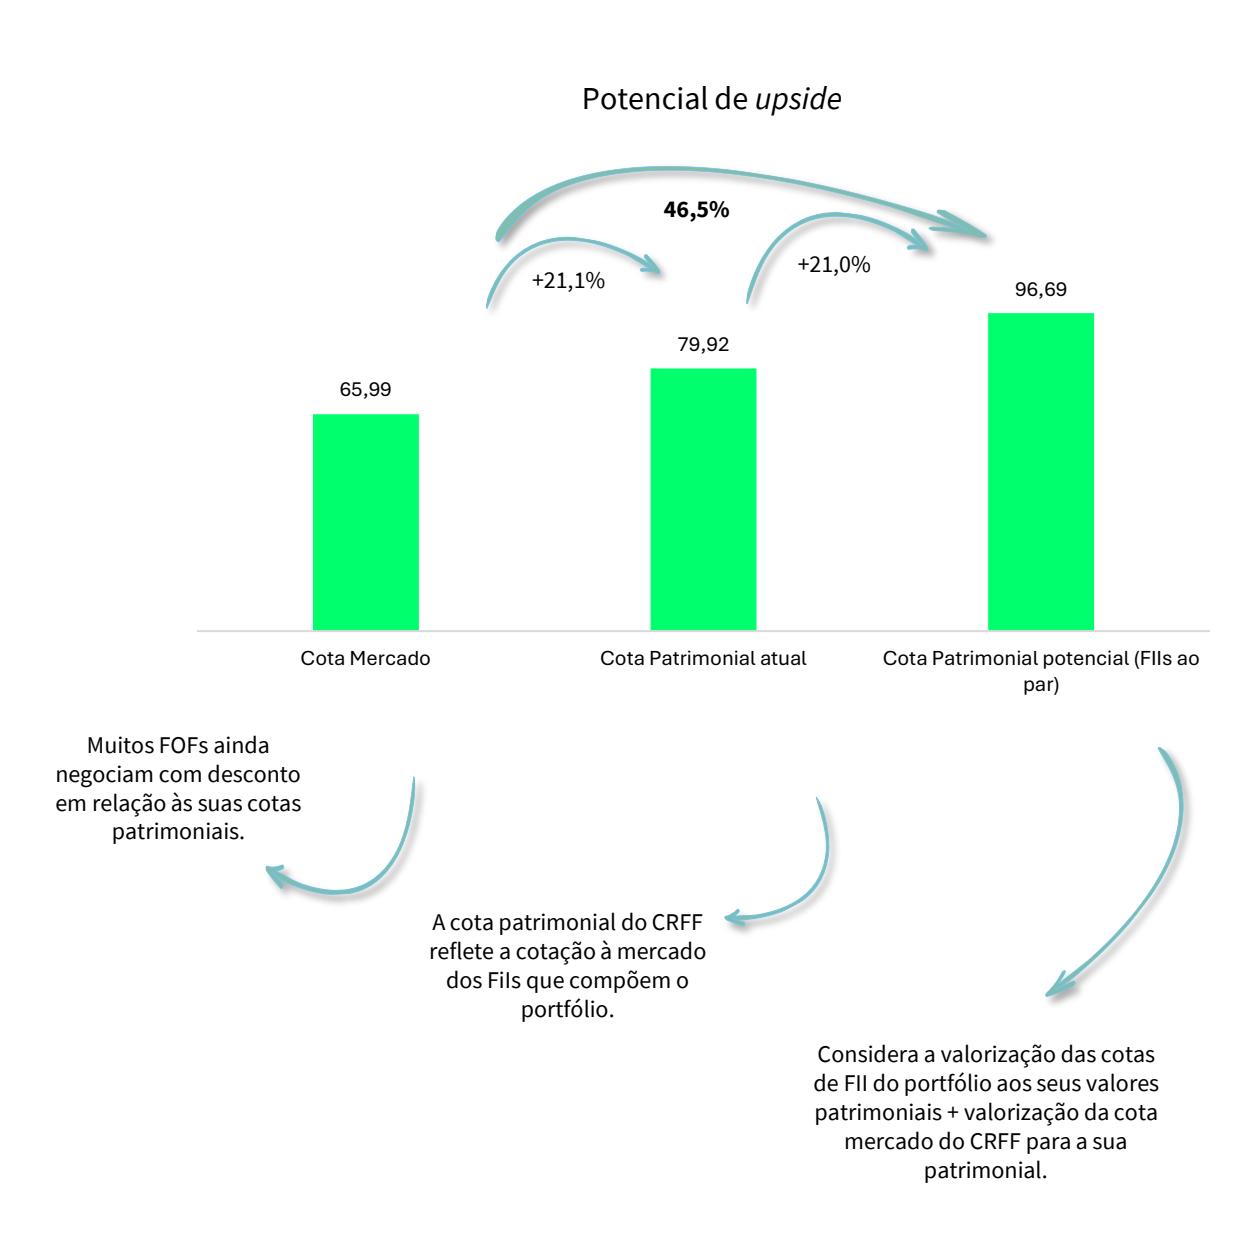
A cota patrimonial do CRFF11 reflete a cotação à mercado de seus FIIs, que atualmente negociam com um desconto em relação às suas cotas patrimoniais (deságio). O deságio do portfólio aliado ao deságio da cota de mercado do CRFF11 apresentam uma oportunidade de investimento com possível valorização¹.
¹Os dados não configuram promessa ou garantia de rentabilidade futura.
RESULTADOS E DISTRIBUIÇÃO
| DRE | jul-26 | ago-26 | set-26 | 2026 | 12 meses |
|---|---|---|---|---|---|
| Rendimentos de FII | 529.305 | 531.367 | 508.544 | 4.648.276 | 6.220.960 |
| Alienação de Cotas de FII (Bruto) | 0 | -10.888 | 2.786 | 9.126 | -126.943 |
| Receitas Financeiras | 25.815 | 23.706 | 21.739 | 226.059 | 295.580 |
| Outras Receitas | 0 | 0 | 0 | 0 | 0 |
| Despesas | -71.796 | -76.966 | -70.222 | -687.891 | -905.212 |
| Resultado¹ | 483.324 | 467.219 | 462.846 | 4.195.570 | 5.484.429 |
| Rendimentos Distribuídos | 448.526 | 448.526 | 448.526 | 4.022.933 | 5.299.507 |
| Resultado por Cota | 0,70 | 0,68 | 0,67 | 6,08 | 7.95 |
| Rendimento por Cota | 0,65 | 0,65 | 0,65 | 5,83 | 7.68 |
| Resultado Acumulado por Cota | 0,05 | 0,03 | 0,02 | 0,25 | 0,27 |
Composição de Resultado nos Últimos 12 meses (R$/cota)
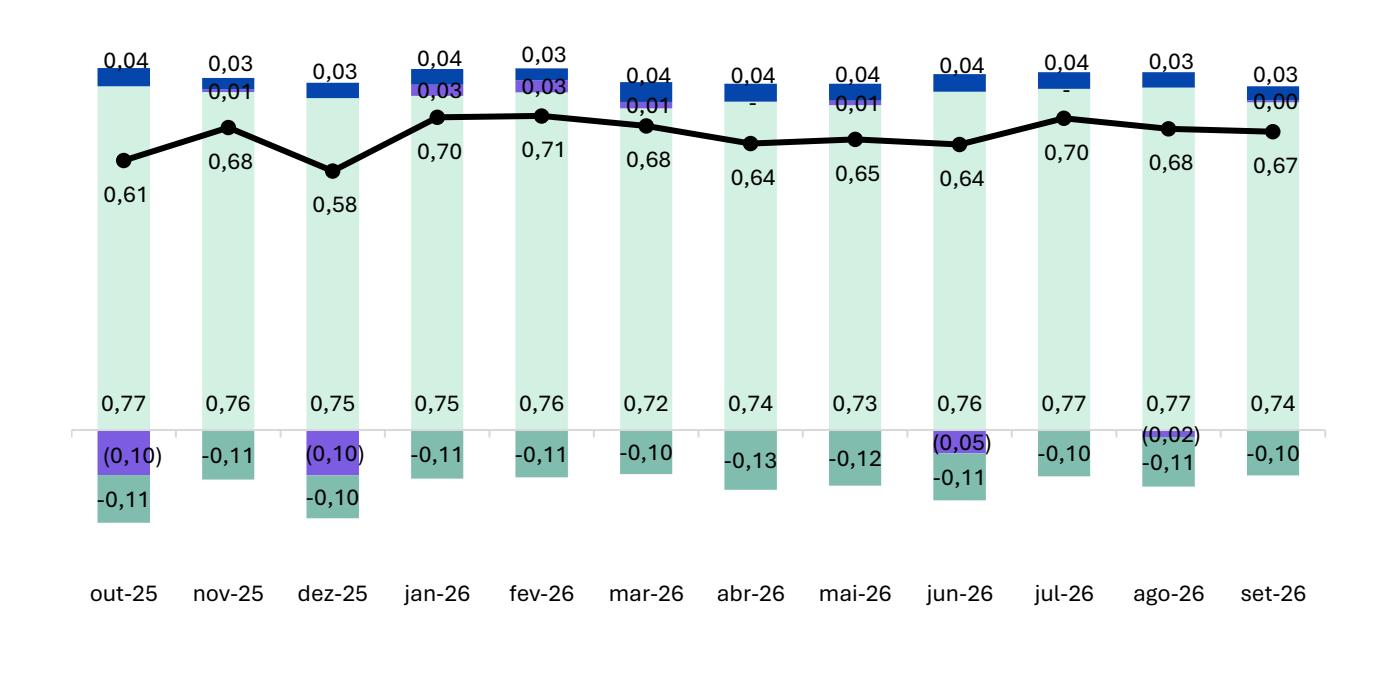
Receita recorrente Ganho de capital Receitas financeiras Despesas —Resultado
& lt;sup>1</sup> Resultado apresentado em regime de caixa e não auditado.
DISTRIBUIÇÃO E VOLUME
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,61 | 0,61 | 0,61 | 0,62 | 0,62 | 0,62 | 0,61 | 0,62 | 0,62 | 0,61 | 0,61 | 0,61 |
| 2025 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,61 | 0,63 |
| 2026 | 0,63 | 0,65 | 0,65 | 0,65 | 0,65 | 0,65 | 0,65 | 0,65 | 0,65 | |||
| Δ¹ | 3,3% | 6,6% | 6,6% | 6,6% | 6,6% | 6,6% | 6,6% | 6,6% | 6,6% |
Distribuição por cota R$ 0,65 (Anunciado: 01/10 Pago: 13/10)
| set-26 | 2026 | 12 meses | |
|---|---|---|---|
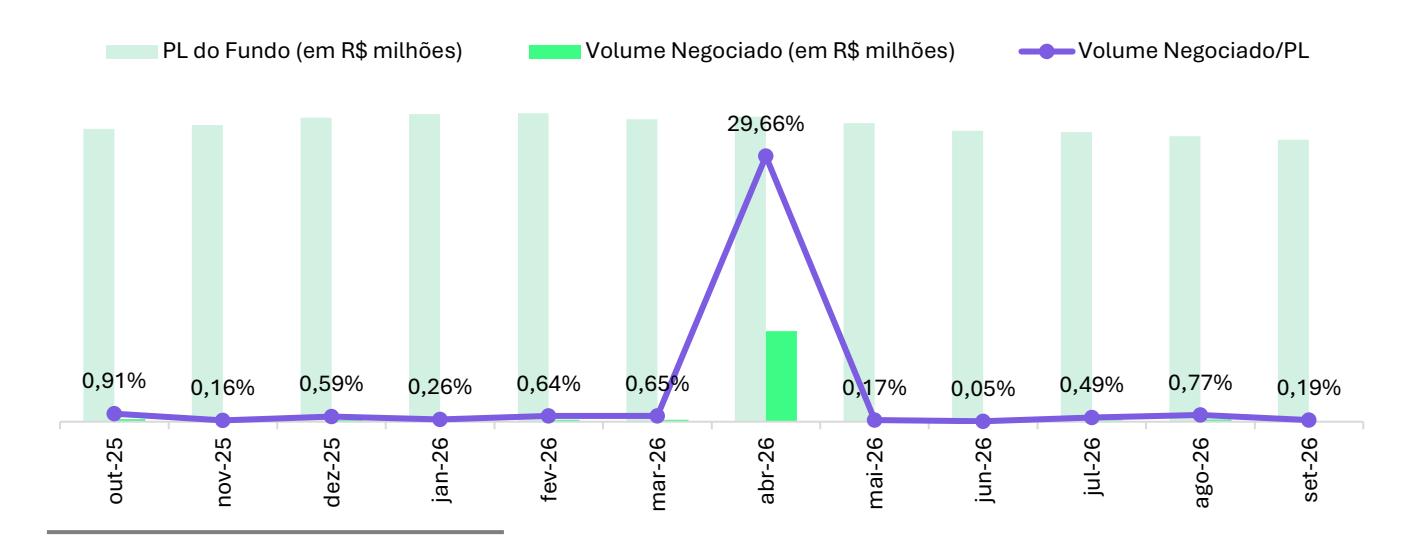
| Volume Negociado | 104.445,72 | 19.550.573,56 | 20.693.247,50 |
| Volume Médio Diário Negociado | 4.973,61 | 106.253,12 | 78.383,51 |
| Giro (% de cotas negociadas) | 0,23% | 37,03% | 39,30% |
| Presença em Pregões | 100% | 98% | 98% |
| set-26 | dez-25 | 12 meses | |
|---|---|---|---|
| Valor da Cota | 65,99 | 73,44 | 74,99 |
| Quantidade de Cotas | 690.040 | 690.040 | 690.040 |
| Valor de Mercado | 45.535.739,60 | 50.676.537,60 | 51.746.099,60 |
¹Comparação entre os anos 2026 e 2025.
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores.
DESEMPENHO DA COTA E DIVERSIFICAÇÃO POR ESTRATÉGIA
Retorno - Cota Patrimonial
Retorno - Cota Mercado
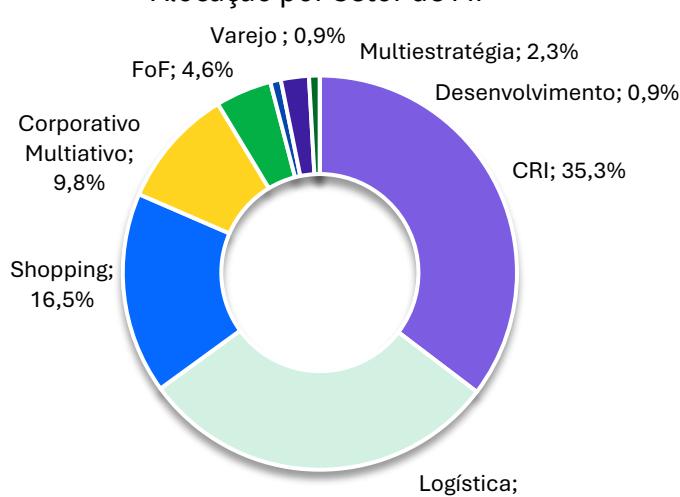
Alocação por Setor de FII¹
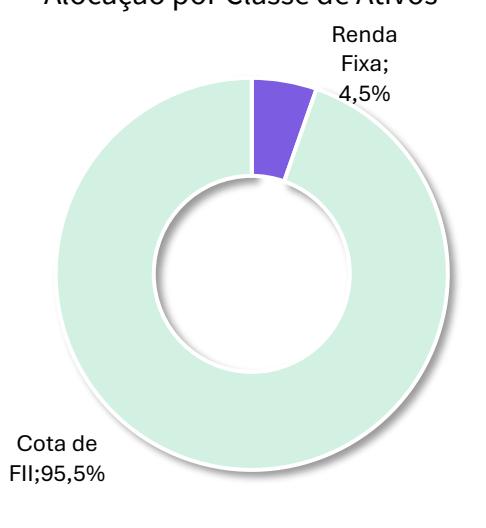
Alocação por Classe de Ativos²
Rentabilidade calculada através do método da cota ajustada, ou seja, assume-se que o proventos pagos são reinvestidos no próprio FII. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada para o Fundo não é líquida de imposto. Período do comparativo: 18/abr/2019 até último dia útil de setembro/2026.
29,6%
¹ A alocação por setor de FII é calculada sobre o montante investido em cotas de FII.
² A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. Lista com preenchimento sólido
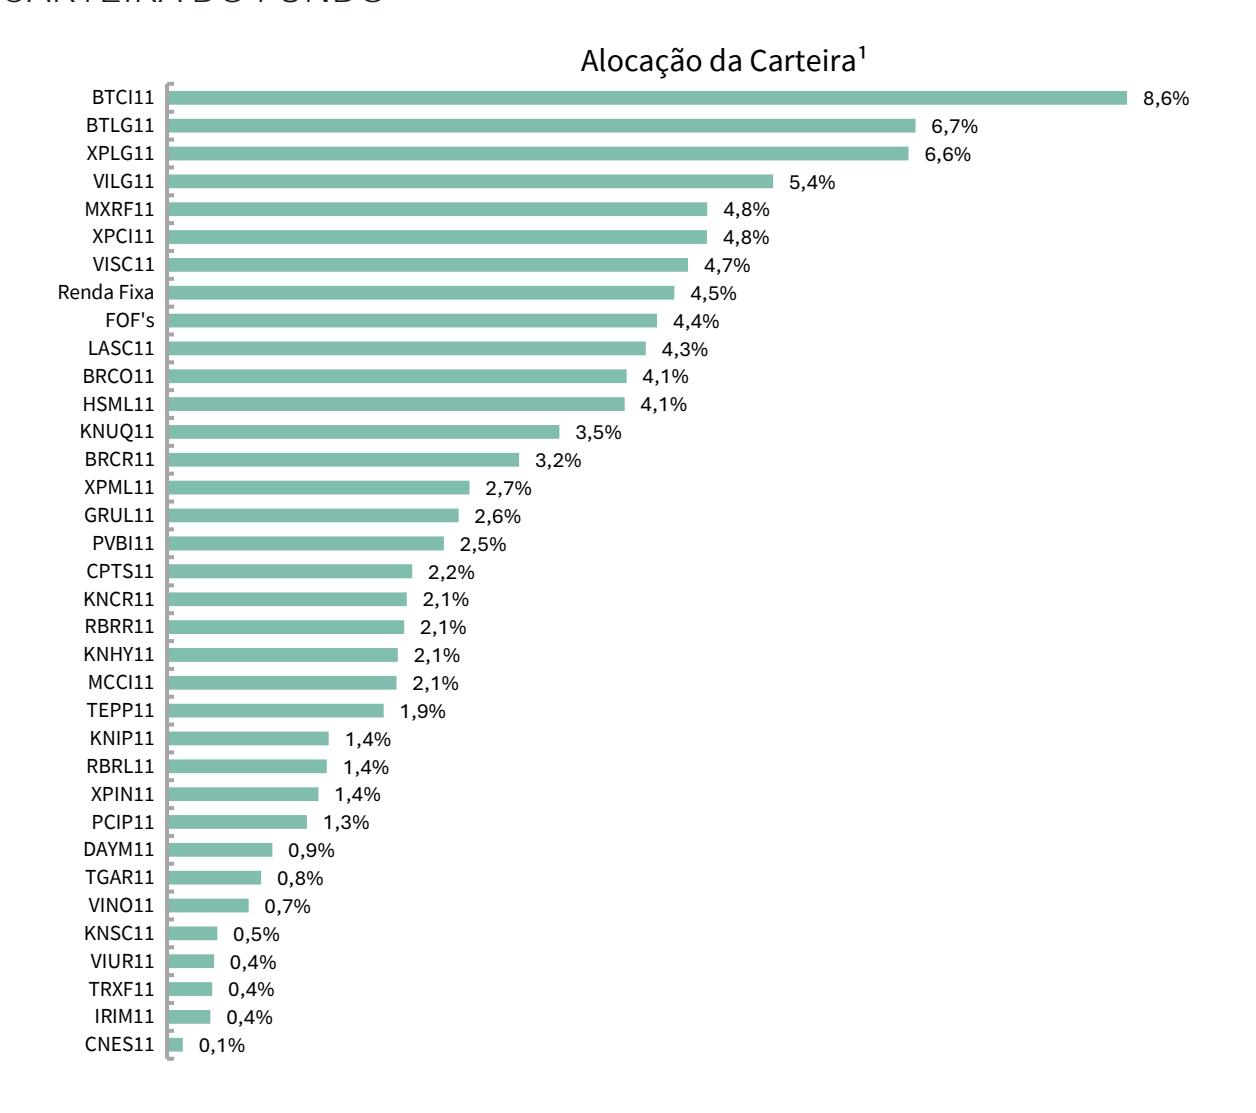
CARTEIRA DO FUNDO
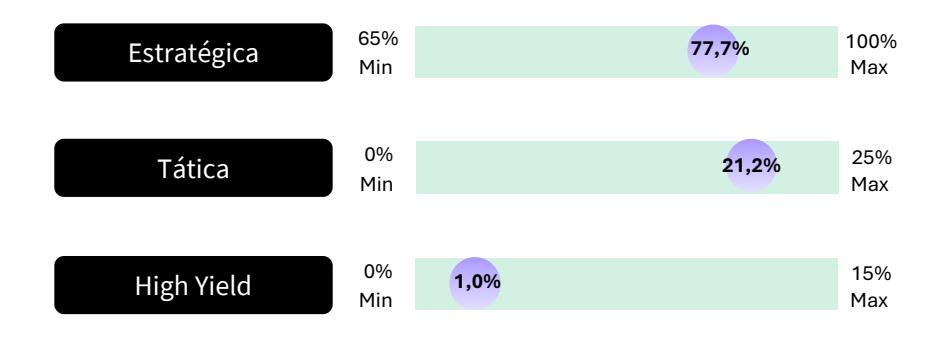
Target de Alocação por Estratégia<sup>2</sup>
^1 A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa.
& lt;sup>2</sup>Considera o montante investido em cotas de FII.
CARTEIRA DO FUNDO
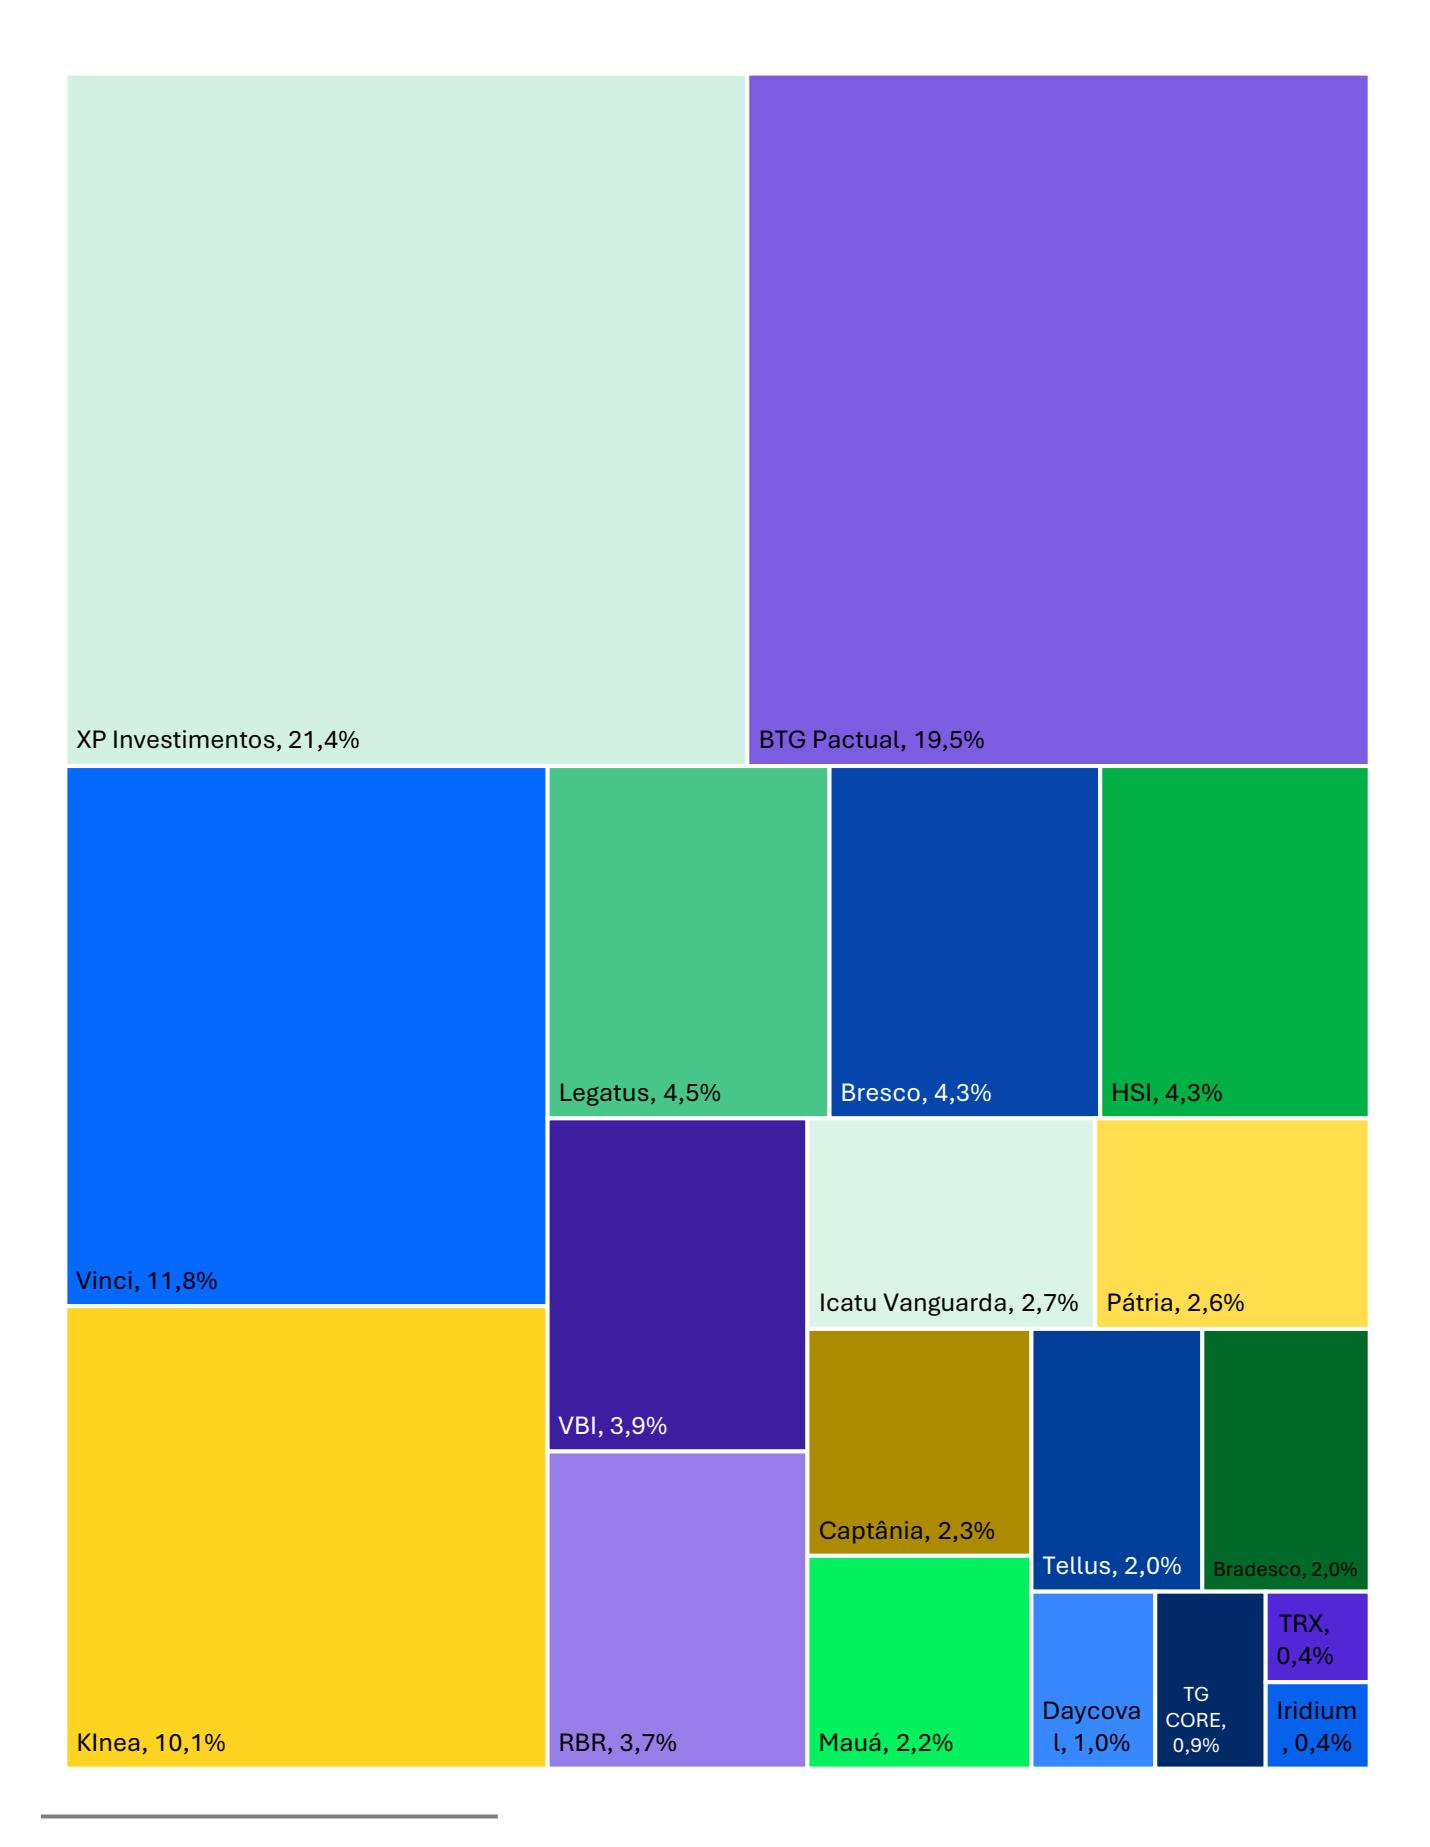
Os percentuais de alocação por gestor são calculados sobre o patrimônio líquido do fundo .
Relações com Investidores
11 3509 6600 [email protected]
Ouvidoria
[email protected] 0800-722-9910
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos. • Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos. • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. • Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido. • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva das gestoras, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual das gestoras. • Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento das gestoras, sob pena de se tratar clara infração aos direitos de propriedade das gestoras, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • As gestoras não são responsáveis por qualquer utilização não autorizada do material e das informações aqui dispostas.