
Relatório Gerencial CXCI11 de agosto de 2026
Relatório Gerencial do Caixa Carteira Imobiliária (CXCI11), fundo imobiliário de fundos (FoF), referente a agosto de 2026, com entrega no FundosNet (B3) em 09/09/2026. No pregão de 03/11/2026, a cota do CXCI11 fechou a R$ 62,03, com P/VP de 0,81 (valor patrimonial de R$ 76,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,75 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,62% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 156,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.066.916/0001-94
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 09/09/2026 17:06
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
AGO 2026
RELATÓRIO MENSAL RELA
FII CAIXA CARTEIRA IMOBILIÁRIA CXCI11
CAIXA Asset
O F U N D O
CNPJ • 42.066.916/0001-94
ADMINISTRADOR • Caixa Econômica Federal
GESTOR • Caixa Asset
CUSTODIANTE e ESCRITURADOR • Itaú Unibanco e
Itaú Cor.
INÍCIO DO FUNDO • 16 de março de 2022
PRAZO DE DURAÇÃO • Indeterminado
PÚBLICO ALVO • investidores em geral, pessoas físicas e jurídicas
OBJETIVO DO FUNDO • Geração de renda e aumento de valor patrimonial por meio do investimento em ativos imobiliários
TAXA DE ADMINISTRAÇÃO • 0,70% a.a.
TAXA DE PERFORMANCE • 20% do que exceder o IFIX
OBJETIVO E POLÍTICA DE INVESTIMENTO
O fundo tem por objetivo a realização de investimentos imobiliários mediante a aquisição de ativos, com foco em cotas de FII, de forma a proporcionar aos cotistas uma remuneração para o investimento realizado, por meio do fluxo de rendimentos gerado pelos ativos e do aumento do valor patrimonial de suas cotas.
ACESSE AQUI • Documentos do FII
CXCI11 | FII CAIXA CARTEIRA IMOBILIÁRIA
D E S TAQ U E S CXC I 1 1 | AG O 2 0 2 6 O F U N D O
Cota Patrimonial
R$ 77,15
Cota de Mercado
R$64,97
Distribuição por Cota
R$ 0,75
Dividend Yield | Mês
1,15%
Dividend Yield (% CDI)*
124,24%
PATRIMÔNIO LÍQUIDO
~
VALOR DE MERCADO
VOLUME MÉDIO NEGOCIADO POR DIA
R$ 158,8 milhões
R$ 133,7 milhões
R$ 70,8 mil
G
QUANTIDADE DE COTAS
8
NÚMERO DE INVESTIDORES
FII INVESTIDOS
2.057.726
5.343
44
* Considerando gross up de 15% e cota de mercado no fechamento de 31/08/2026.
PÁGI NA 3
PA L AV R A D O G E S T O R
Prezado Investidor,
Em agosto, no âmbito internacional, o conflito entre EUA e Irã completou seis meses, mantendo o Estreito de Ormuz fechado e elevando o prêmio de risco no petróleo, que voltou à faixa de US$ 90 após ameaças de escalada militar e sanções adicionais. A incerteza geopolítica pressiona expectativas inflacionárias globais, reforçando tendência de juros altos pelo Fed. Tensões comerciais, com possíveis tarifas dos EUA sobre semicondutores, adicionam risco à cadeia tecnológica. Esse quadro mantém a incerteza elevada, mas ainda sem impactos significativos sobre as condições financeiras nos EUA e crescimento global ainda resiliente. Ademais, o FOMC manteve a Fed Funds Rate em 3,50% - 3,75% na reunião de julho.
No âmbito doméstico, o COPOM reduziu a Selic em 25 pontos-base, para 14,00% a.a., mantendo tom cauteloso e destacando que a magnitude do ciclo de flexibilização dependerá da evolução do cenário econômico e inflacionário. A decisão reflete moderação gradual da atividade, com mercado de trabalho aquecido e desaceleração recente da inflação, embora o índice cheio siga acima do limite superior da meta e as expectativas permaneçam desancoradas. O balanço de riscos segue assimétrico para cima, com incertezas externas ligadas a conflitos geopolíticos, choques de oferta globais e condução da política monetária em economias avançadas, além de riscos domésticos relacionados a petróleo e derivados. O Copom enfatizou que, apesar da desinflação em curso, a inflação ainda é pressionada por fatores de demanda e choques de oferta, exigindo manutenção de condições monetárias restritivas, perseverança e serenidade, preservando flexibilidade para calibrar a política conforme necessário.
À vista disso, a carteira do CXCI11, com relevante exposição a FIIs de crédito imobiliário, voltou a apresentar desempenho relativo superior ao segmento de fundos de tijolo em agosto. O resultado reflete a atratividade dos ativos de recebíveis em um contexto de juros ainda elevados, combinando geração consistente de renda, previsibilidade de fluxo de caixa e adequada relação risco e retorno. A diversificação entre emissores, lastros e garantias segue reforçando a resiliência da carteira, enquanto os descontos ainda observados em parcela relevante da indústria mantêm oportunidades de geração de valor por meio da seleção criteriosa de ativos com fundamentos sólidos e potencial de valorização no médio e longo prazo.
CXCI11 R$ 64,97 0,50%
IFIX 3.762,79 pontos 1,46%
IBOVESPA 177.418,78 pontos 0,33%
DÓLAR R$ 5,18 2,05%
PÁGI NA 4
PA L AV R A D O G E S T O R
Fonte: Economatica e CAIXA Asset.
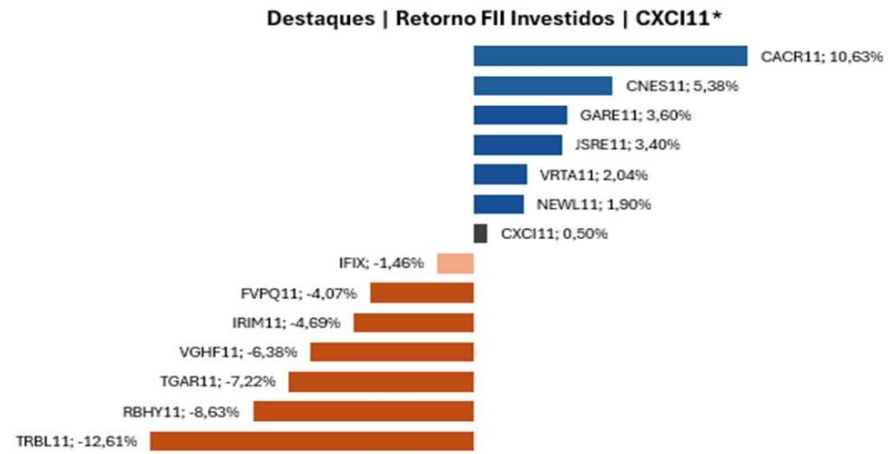
No mês, os três principais destaques positivos foram:
CACR11 (+10,63%): O fundo apresentou forte recuperação técnica em agosto, após a expressiva desvalorização observada em junho e julho. O movimento foi favorecido pela negociação da cota com desconto extremamente elevado frente ao valor patrimonial, com P/VP próximo de 0,28, aliado à expectativa de normalização gradual da estrutura do fundo após os eventos de governança ocorridos no mês anterior. Apesar da valorização no período, a situação do fundo ainda requer atenção, sobretudo em razão do histórico recente de estresse nas operações de crédito da carteira. Cabe destacar que a recuperação da cota tem caráter predominantemente técnico e não reflete, até o momento, melhora consistente dos fundamentos.
CNES11 (+5,38%): O fundo registrou recuperação parcial da cotação em agosto, após período de negociação em níveis fortemente descontados em relação ao valor patrimonial. O desempenho pode estar associado a uma percepção de estabilização por parte do mercado após a divulgação dos impactos da desocupação parcial anteriormente comunicada, bem como ao potencial de valorização implícito decorrente do elevado desconto patrimonial. Ressalta-se, contudo, que não houve mudança significativa nos fundamentos do fundo no período, de modo que a valorização decorre essencialmente de reprecificação de mercado.
GARE11 (+3,60%): O fundo teve desempenho positivo em agosto, impulsionado pela aquisição de imóvel logístico em Itapevi/SP por aproximadamente R$ 119,8 milhões, ativo integralmente locado ao Grupo Carrefour, o que confere maior previsibilidade à receita. A operação apresenta retorno projetado superior ao guidance vigente do fundo e reforça a estratégia de expansão da parcela logística do portfólio. Adicionalmente, o fundo manteve a distribuição de rendimentos, preservando sua atratividade para os cotistas.
PA L AV R A D O G E S T O R
Por outro lado, no mês, os três principais destaques negativos foram:
TRBL11 (-12,61%): O fundo apresentou a maior desvalorização do período, refletindo a forte redução do dividendo após o encerramento dos efeitos extraordinários decorrentes da venda do Multimodal Duque de Caxias. A distribuição recuou de R$ 2,68/cota para R$ 0,44/cota, o que motivou a reprecificação da cota para refletir o novo patamar recorrente de rendimentos. O desempenho no mês foi adicionalmente pressionado por despesas extraordinárias associadas a reformas, corretagem e ajustes operacionais, que impactaram o resultado distribuível do fundo.
RBHY11 (-8,61%): O fundo registrou desvalorização de 8,63% em agosto, desempenho relacionado à composição de sua carteira, predominantemente formada por CRIs High Yield, naturalmente mais sensíveis ao aumento da percepção de risco. No período, observou-se a ampliação do desconto da cota frente ao valor patrimonial, em linha com o movimento de reprecificação dos ativos de crédito em ambiente de maior aversão a risco. A ausência de catalisadores positivos específicos no mês contribuiu para a manutenção da pressão negativa sobre a cota.
TGAR11 (-7,22%): O fundo deu continuidade à tendência de desvalorização observada nos meses anteriores, refletindo o menor apetite do mercado por fundos de desenvolvimento imobiliário. O desempenho negativo esteve associado à percepção de risco relacionada ao ciclo de realização dos projetos e à necessidade de preservação de liquidez e caixa, fatores que, somados ao desconto crescente da cota em relação ao valor patrimonial, pressionaram a cotação ao longo do mês.
PA L AV R A D O G E S T O R
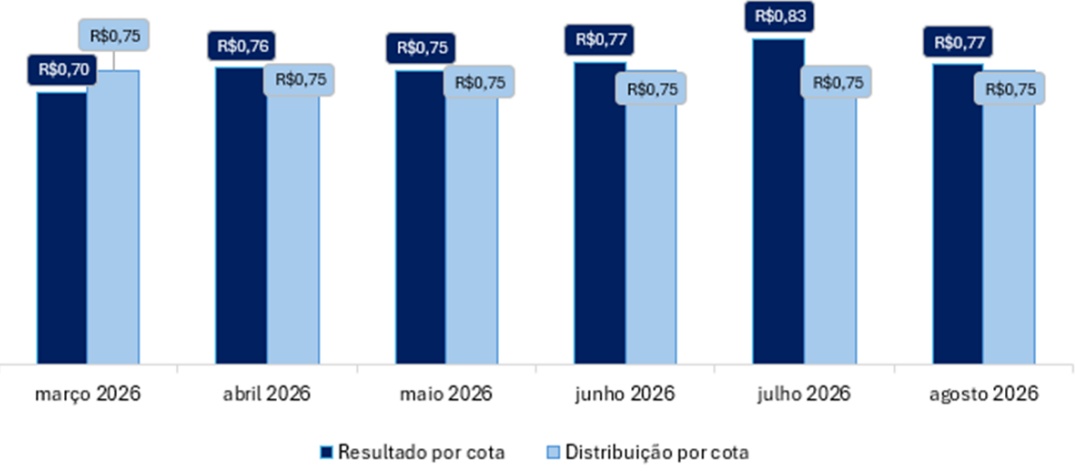
O CXCI11 apresentou, em agosto, resultado de R$ 0,77 por cota, mantendo a consistência da geração recorrente de caixa do portfólio. No período, foi deliberada a distribuição de R$ 0,75 por cota, condizente com a política de distribuição do fundo.
Adicionalmente, o fundo segue com posição confortável de reservas acumuladas, contribuindo para a previsibilidade dos rendimentos e para a absorção de eventuais oscilações de mercado. O portfólio permanece adequadamente diversificado entre diferentes segmentos, estratégias e gestores, com foco na preservação de capital, geração de renda recorrente e captura de oportunidades de valorização ao longo dos ciclos do mercado imobiliário.
Os fundos de recebíveis imobiliários continuaram contribuindo de forma relevante para a estabilidade dos resultados. O ambiente de juros ainda elevados e a manutenção de índices de inflação compatíveis com as estruturas de indexação dos ativos seguem favorecendo o segmento, enquanto a diversificação dos devedores, lastros e garantias reforça a resiliência da carteira.
No segmento de fundos de tijolo, o mercado apresentou desempenho mais desafiador em agosto, com o IFIX registrando retração de 1,46% no período. Com o cenário macroeconômico ainda incerto, diversos fundos permanecem negociando com descontos relevantes em relação aos seus valores patrimoniais, criando oportunidades atrativas de geração de valor no médio e longo prazo. Nesse contexto, a gestão segue focada na identificação de ativos com fundamentos sólidos e potencial de valorização decorrente da convergência desses descontos.
Geração e Distribuição de Proventos
C A R A C T E R Í S T I C A S D A C A R T E I R A
Distribuição por ativo (% portfólio)
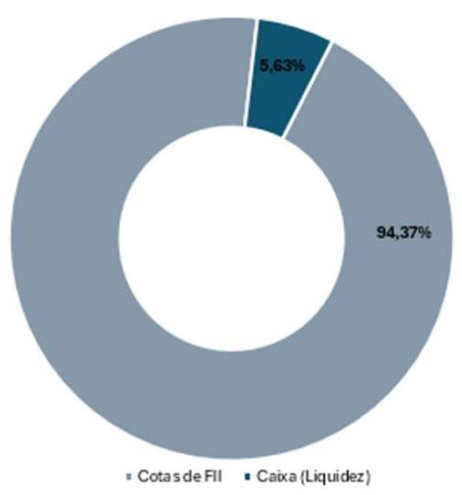
Fonte: CAIXA Asset
Alocação em FII – Distribuição Setorial
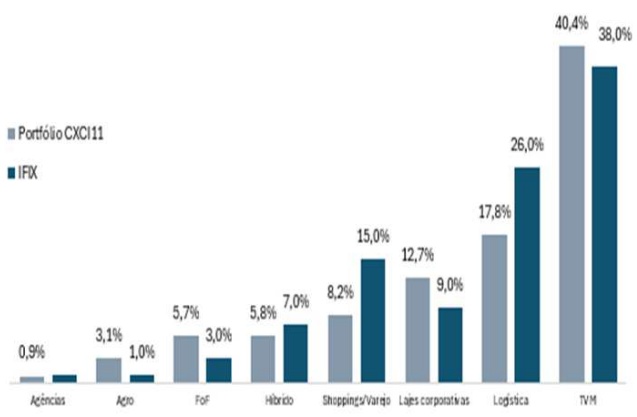
(distribuição do portfólio do Fundo alocado em FII – 94,37%)
Fonte: CAIXA Asset e Economatica
No cenário macroeconômico doméstico, agosto permaneceu marcado por condições financeiras restritivas, com taxas de juros ainda elevadas e investidores atentos à evolução da inflação, da atividade econômica e do quadro fiscal. Nesse contexto, a alocação de capital continuou privilegiando ativos capazes de oferecer maior previsibilidade de fluxo de caixa e retornos atrativos ajustados ao risco.
Esse ambiente seguiu influenciando a precificação dos fundos imobiliários listados. No mês, o IFIX registrou retração de 1,46%, refletindo a manutenção de um elevado prêmio de risco exigido pelos investidores e a maior sensibilidade dos ativos imobiliários ao custo de capital. Como consequência, os fundos de tijolo apresentaram desempenho mais moderado, enquanto os fundos de crédito permaneceram beneficiados pelo atual patamar das taxas de juros, sustentando distribuição de rendimentos atrativa e maior previsibilidade na geração de caixa.
Nesse cenário, a carteira do CXCI11, com relevante exposição a FIIs de crédito imobiliário, voltou a apresentar desempenho relativo superior ao segmento de fundos de tijolo, reforçando a estratégia de alocação baseada em renda recorrente e retorno ajustado ao risco. Ao mesmo tempo, diversos ativos seguem negociados com descontos relevantes em relação aos respectivos valores patrimoniais, preservando oportunidades de geração de valor no médio e longo prazo para estratégias capazes de capturar a convergência desses deságios ao longo do ciclo de mercado.
Essa abordagem permite ao fundo combinar resiliência na geração de resultados correntes com potencial de valorização do capital investido, mantendo uma postura seletiva e disciplinada na alocação dos recursos.
Histórico de Alocação por Setor
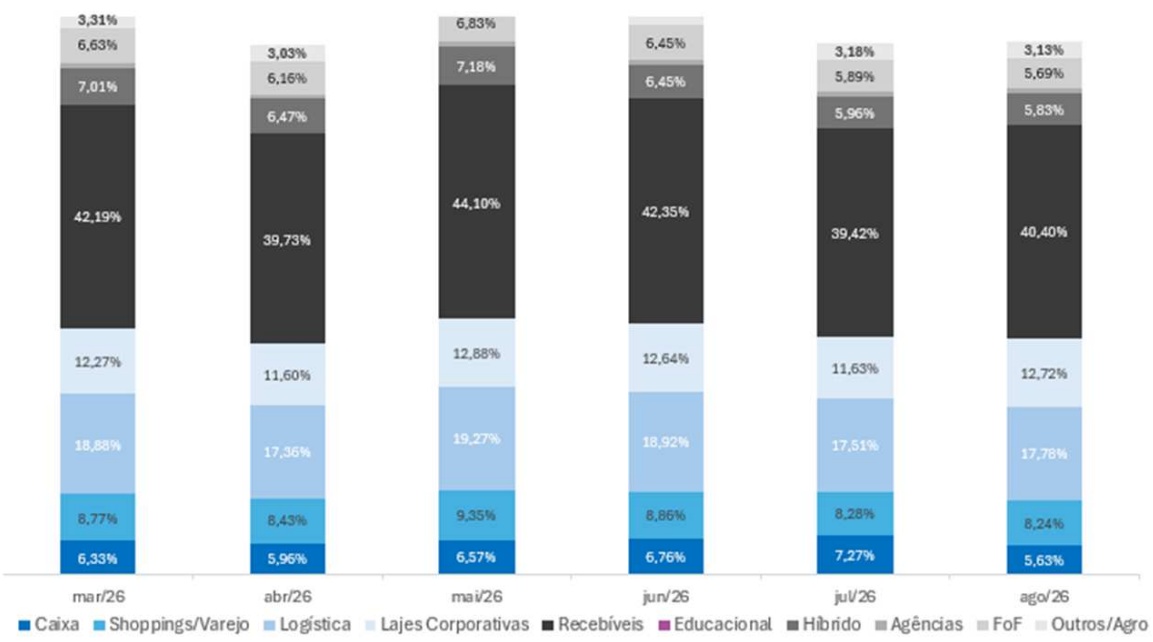
*(Percentual em relação ao PL)
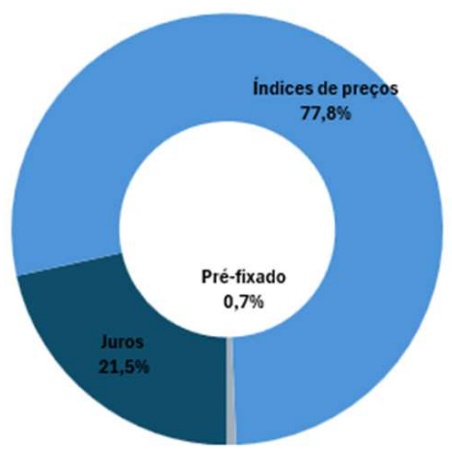
Fll de recebíveis (distribuição por indexador)
Fonte: CAIXA Asset.
Fll de recebíveis (percepção de risco)
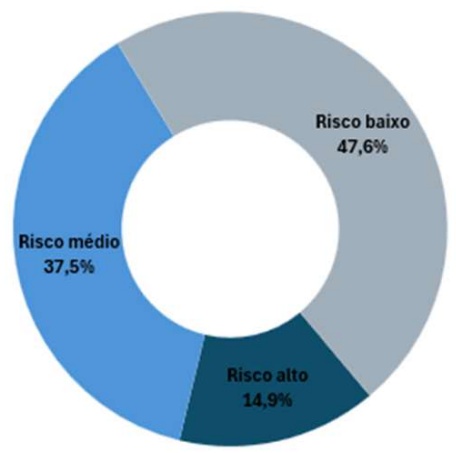
Fonte: CAIXA Asset Data Base 31 AGO 26
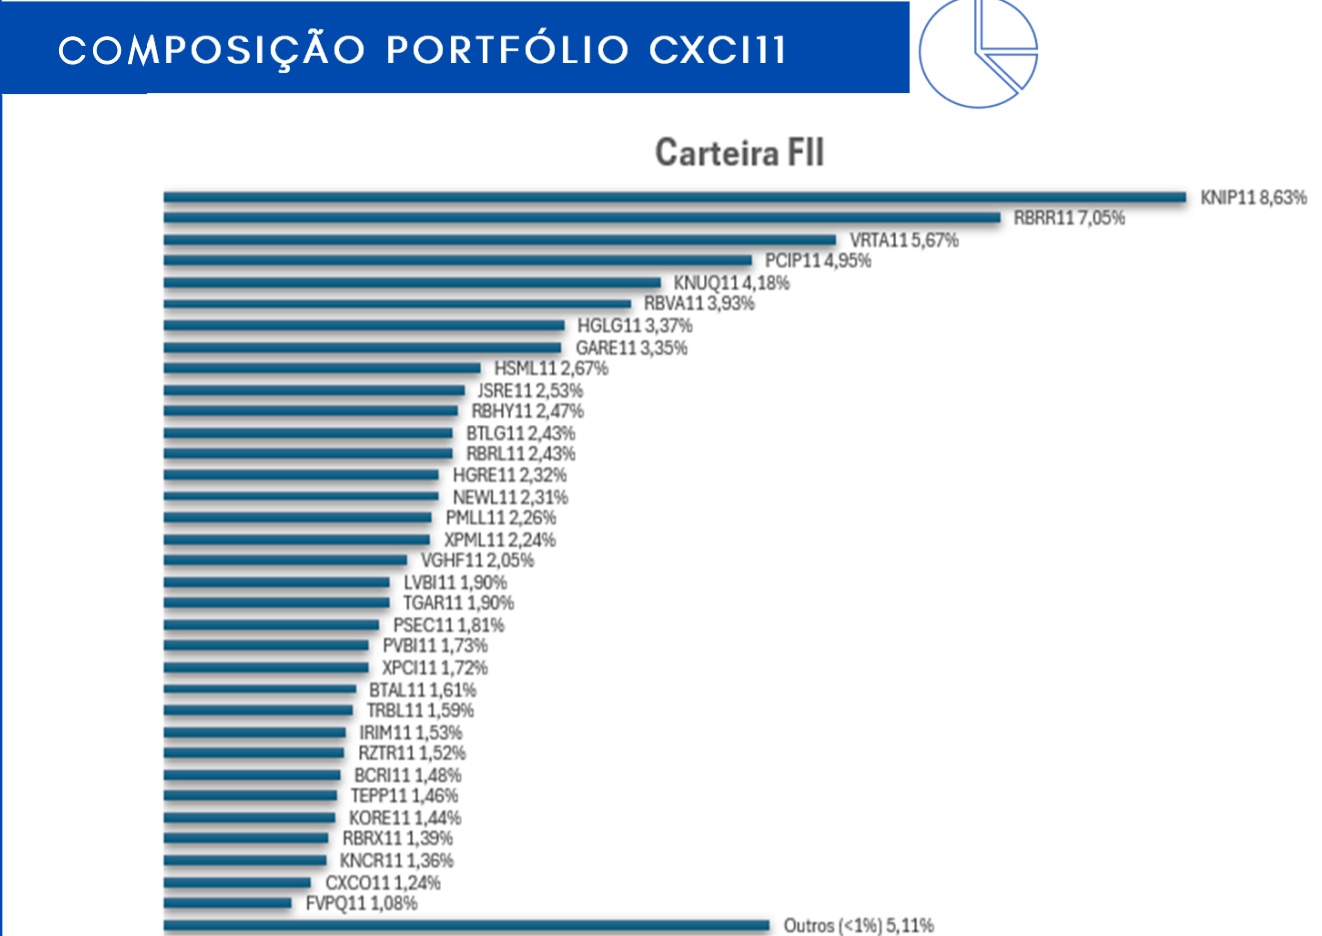
(distribuição do portfólio do Fundo alocado em FII – 94,37%). Fonte: CAIXA Asset
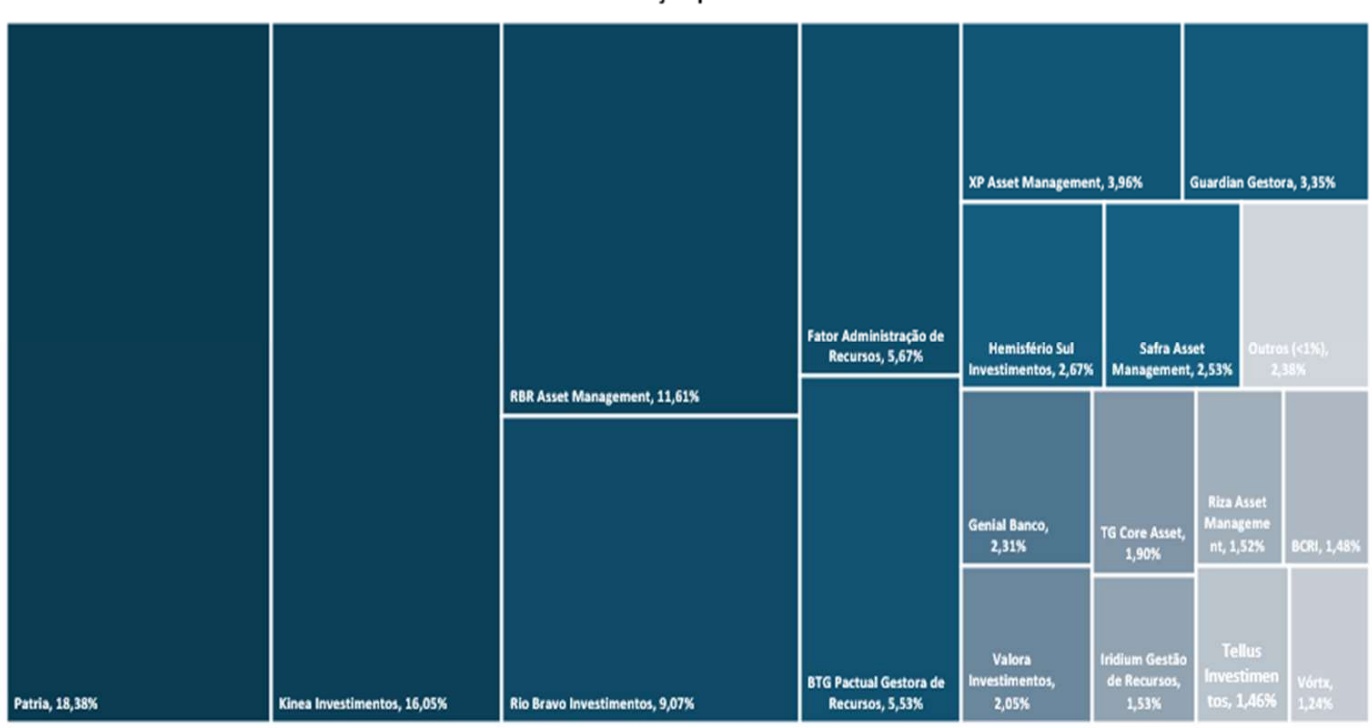
(distribuição do portfólio do Fundo alocado em FII – 94,37%). Fonte: CAIXA Asset
C X C I 1 1 – D E S C O N T O D O P O R T F Ó L I O
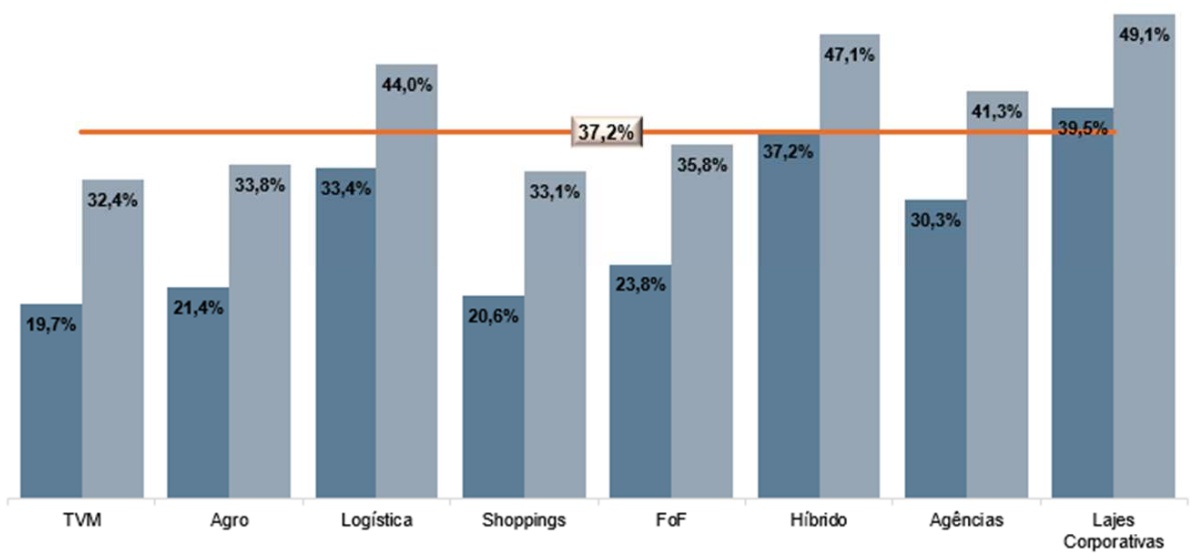
Desconto/ágio médio dos Fll em carteira no CXCl11
Desconto médio dos Fll em carteira no CXCl11 + desconto do CXCI11
Desconto médio cota de mercado CXCI11 + desconto ativos investidos
* Data base: 31 AGO 2026
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
C X C I 1 1 – P O T E N C I A L D E R E T O R N O
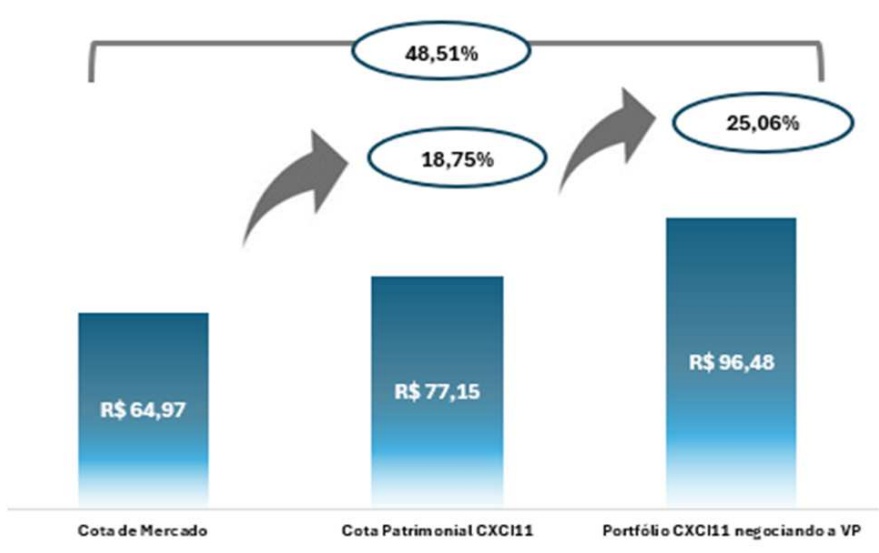
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
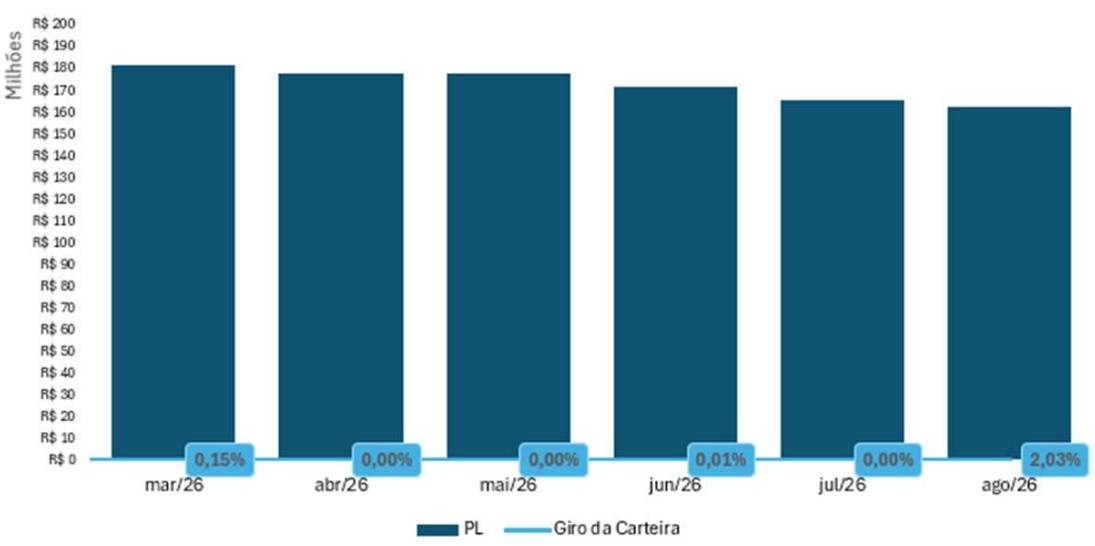
C X C I 1 1 – M O V I M E N T A Ç Ã O E G I R O
C X C I 1 1 – Á g i o / D e s á g i o h i s t ó r i c o
| Mês Ágio/Deságio Cota Patrimonial Cota de Mercado | ||||
|---|---|---|---|---|
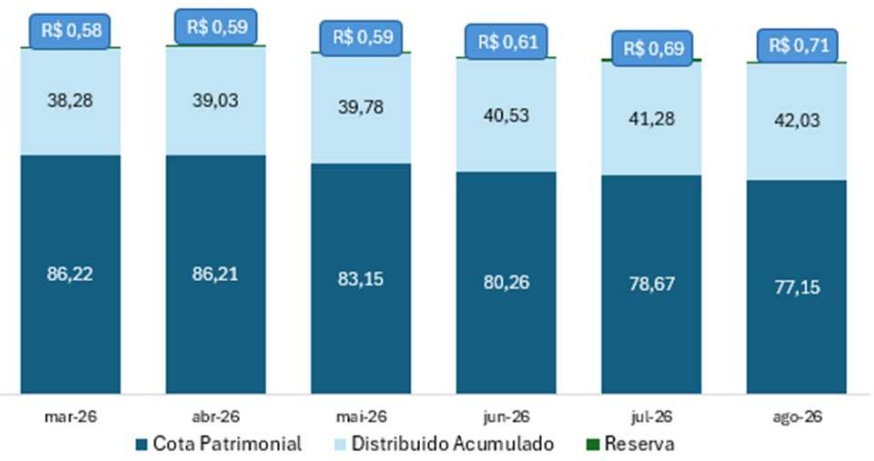
| R$ dez/24 | R$ 79,73 | 65,83 | 82,57% | |
| jan/25 | R$ | 76,65 R$ | 65,50 | 85,46% |
| fev/25 | R$ | 78,88 R$ | 65,65 | 83,22% |
| mar/25 | R$ | 83,23 R$ | 66,59 | 80,00% |
| abr/25 | R$ | R$ 84,71 | 68,97 | 81,42% |
| mai/25 | R$ | R$ 85,13 | 69,69 | 81,86% |
| jun/25 | R$ | 85,43 R$ | 67,71 | 79,26% |
| jul/25 | R$ | 83,34 R$ | 64,75 | 77,69% |
| ago/25 | R$ | 83,70 R$ | 65,34 | 78,06% |
| set/25 | R$ | 84,86 R$ | 66,48 | 78,34% |
| out/25 | R$ | R$ 84,26 | 66,01 | 78,34% |
| nov/25 | R$ | 85,39 R$ | 67,21 | 78,71% |
| dez/25 | R$ | R$ 87,74 | 68,24 | 78,76% |
| jan/26 | R$ | 88,03 R$ | 72,45 | 82,30% |
| fev/26 | R$ | 88,01 R$ | 74,40 | 84,54% |
| mar/26 | R$ | R$ 86,22 | 75,75 | 87,86% |
| abr/26 | R$ | R$ 86,21 | 73,44 | 85,19% |
| mai/26 | R$ | R$ 83,15 | 70,04 | 84,23% |
| jun/26 | R$ | 80,26 R$ | 65,55 | 81,67% |
| ju/26 | R$ | 78,67 | R$ 65,40 | 83,13% |
| ago/26 | R$ | R$ 77,15 | 64,97 | 84,21% |
Fonte: CAIXA Asset e Economatica
CX C I 1 1 – E V O L U Ç Ã O C O TA CX C I 1 1
Entendemos que a melhor forma de analisar a evolução da cota patrimonial do CXCI11 é comparar com a cota inicial descontada dos custos de distribuição, que foi de R$ 97,00.
Evolução Patrimonial CXCI11
Fonte: CAIXA Asset
C X C I 1 1 – C O M P A R AT I V O D E R E T O R N O
| Período | Dividend Yieldcota de mercado | Dividend Yield Dividend Yieldgross up* gross up* (% do CDI) | |
| ago/26 | 1,15%6 | 1,36% | 124,24% |
| 12 mesesdesde o início | 14,16% | 16,66% | 113,87% |
| 64,69% | 76,11% | 105,12% | |
• gross up de 15% e cota de mercado de 31/08/2026. Fonte CAIXA Asset e Economatica
C X C I 1 1 – C O M P A R AT I V O D / Y E N T R E F U N D O S
Dividend Yield - CXCI11 x FoF listados
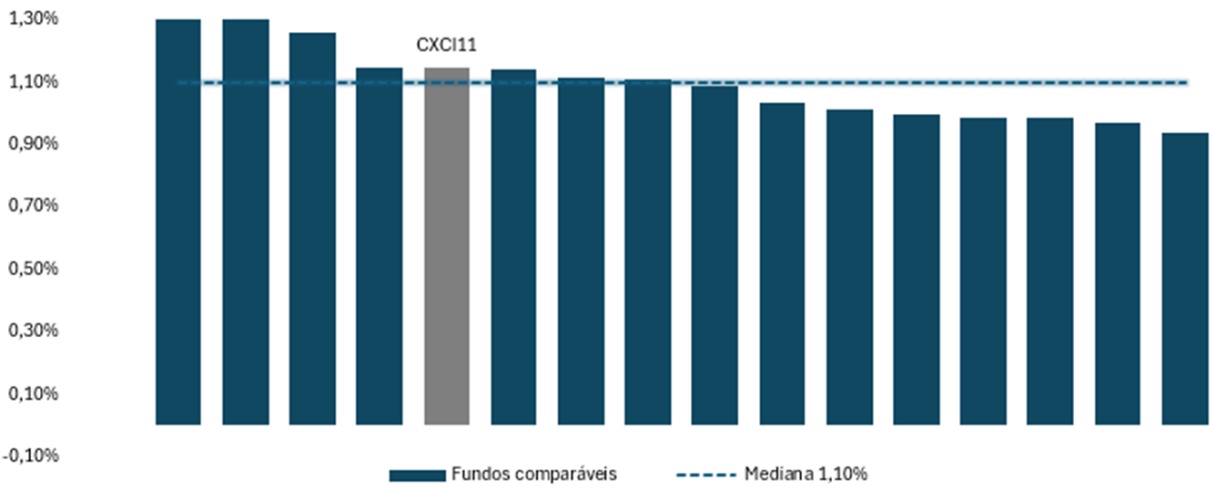
Fonte: Economatica | base AGO 2026
CX C I 1 1 – D E M O N S T R A Ç Ã O D E R E S U LTA D O
| março 2026 | abril 2026 | maio 2026 | junho 2026 | julho 2026 | agosto 2026 | 2026 | últimos 12 meses | |||
|---|---|---|---|---|---|---|---|---|---|---|
| Rendimentos de FIl | R$ 1.524.385,00 R$ 1.620.415,96 R$ 1.602.335,53 R$ 1.604.155,41 R$ 1.719.698,52 R$ 1.613.672,20 R$ | 12.879.135,73 R$ | 19.195.945,24 | |||||||
| Alienação de cotas de FlI (líquido) | -R$ 82.573,15 | 1.137,90 R$ | 8.629,48 R$ | -R$ | 72.742,64 -R$ | 72.742,64 | ||||
| Receitasfinanceiras | R$ 101.377,00 R$ | 93.298,99 R$ | 91.779,82 R$ | 96.050,66 R$ 107.087,48 R$ | 89.005,71 R$ | 765.845,33 R$ | 1.169.370,50 | |||
| LCI | R$ | R$ | ||||||||
| Despesas Resultado | -R$ 110.789,34 -R$ 156.550,59 -R$ | 150.558,31 -RS | 117.725,97 -R$ 114.113,90 -R$ | 124.875,44 -R$ | 1.042.119,68 -R$ | 1.520.879,80 | ||||
| Distribuição | R$ 1.432.399,51 RS 1.557.164,36 R$ 1.544.694,94 RS 1.591.109,58 R$ 1.712.672,10 R$ 1.577.802,47 R$ | 12.530.118,74 R$ 12.346.356,00 RS | 18.771.693,30 18.931.079,20 | |||||||
| Reserva | -RS 110.894,99 R$ 13.869,86 RS | R$ 1.543.294,50 R$ 1.543.294,50 R$ 1.543.294,50 1.400,44 RS | RS 1.543.294,50 R$ 1.543.294,50 | R$ 1.543.294,50 R$ | 34.507,97 RS | 183.762,74 -R$ | 159.385,90 | |||
| Resultado acumulado | R$ 1.192.013,80 R$ 1.205.883,66 R$ 1.207.284,10 RS 1.255.099,18 R$ 1.424.476,78 R$ 1.458.984,75 R$ | 47.815,08 R$ 169.377,60 R$ | 10.387.777,07 R$ | 16.573.190,96 | ||||||
| R$ | R$ | |||||||||
| Resultado por cota | R$ | 0,70 R$ | 0,76 R$ | 0,75 R$ | 0,77 R$ | 0,83 R$ | 0,77 R$ | 6,09 R$ | 9,12 | |
| Distribuição por cota | R$ | 0,75 R$ | 0,75 R$ | 0,75 R$ | 0,75 R$ | 0,75 R$ | 0,75 R$ | 6,00 R$ | 9,20 |
| RS | 0,58 RS | 0,59 R | 0,61 | R | 0.69 RS | 0,71 | |||
|---|---|---|---|---|---|---|---|---|---|
Fonte: CAIXA Asset
C X C I 1 1 – C O M P O S I Ç Ã O D O S P R O V E N T O S
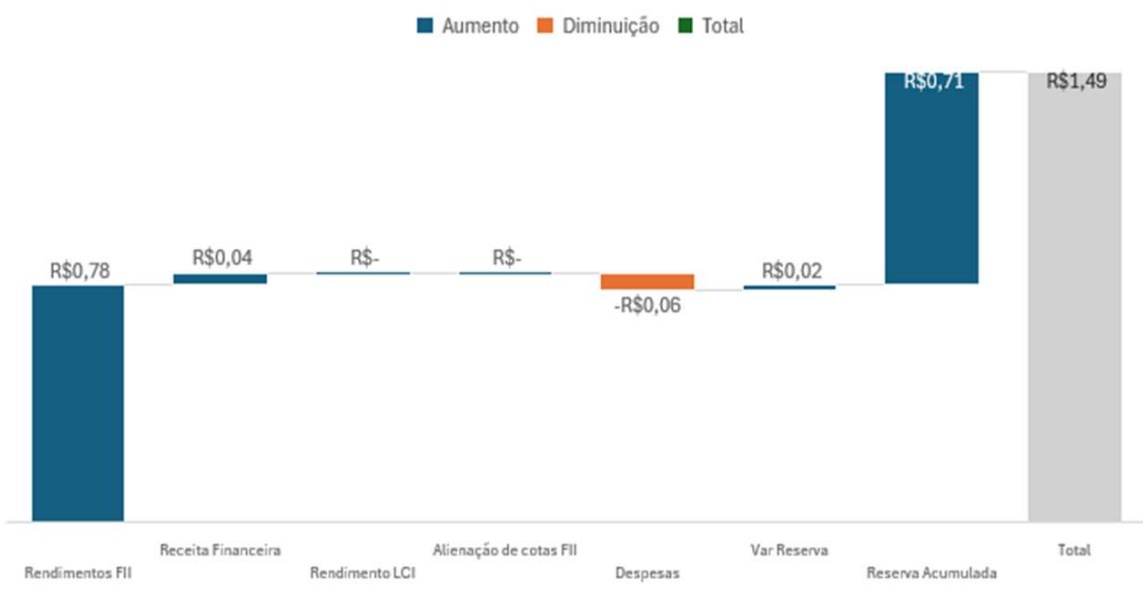
Fonte: CAIXA Asset
DO FUNDO – E RECEITA POR CXC I 1 1 – F O N T E D E G E R A Ç Ã O D E R E C E I TA
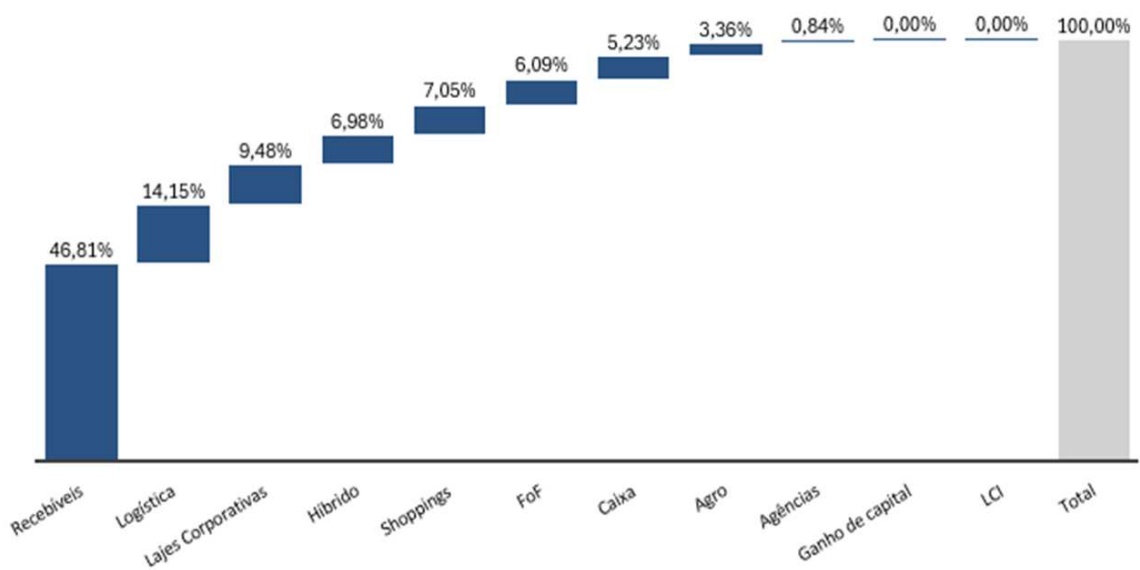
Fonte: CAIXA Asset
D I S C L A I M E R
Este relatório foi elaborado pela CAIXA Asset e seu conteúdo não exaure todas as informações necessárias para a decisão de investimento, devendo o destinatário conduzir sua própria investigação e análise antes de proceder ou deixar de proceder qualquer ação relacionada ao seu objeto, fazendo uma análise do produto e seus respectivos riscos.
A CAIXA Asset não garante qualquer rentabilidade e não é responsável por quaisquer perdas ou danos de qualquer natureza.
RENTABILIDADE PASSADA NÃO É GARANTIA DE RENTABILIDADE FUTURA. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO - FGC.
Não é permitida a reprodução deste relatório para circulação sem a prévia autorização da CAIXA Asset.
CAIXA Asset
Avenida Paulista, 750 – São Paulo/SP
(11) 3572-4600
Alô CAIXA 4004 0104 (Capitais e Regiões Metropolitanas)
0800 104 0104 (Demais Regiões)
Atendimento a Pessoas com Deficiência Auditiva e de Fala 0800 726 2492