
Relatório Gerencial CXCI11 de junho de 2026
Relatório Gerencial do Caixa Carteira Imobiliária (CXCI11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 10/07/2026. No pregão de 03/11/2026, a cota do CXCI11 fechou a R$ 62,03, com P/VP de 0,81 (valor patrimonial de R$ 76,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,75 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,62% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 156,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.066.916/0001-94
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 10/07/2026 19:03
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
JU N 2026
RELATÓRIO MENSAL RELA
FII CAIXA CARTEIRA IMOBILIÁRIA CXCI11
CAIXA Asset
O F U N D O
CNPJ • 42.066.916/0001-94
ADMINISTRADOR • Caixa Econômica Federal
GESTOR • Caixa Asset
CUSTODIANTE e ESCRITURADOR • Itaú Unibanco e
Itaú Cor.
INÍCIO DO FUNDO • 16 de março de 2022
PRAZO DE DURAÇÃO • Indeterminado
PÚBLICO ALVO • investidores em geral, pessoas físicas e jurídicas
OBJETIVO DO FUNDO • Geração de renda e aumento de valor patrimonial por meio do investimento em ativos imobiliários
TAXA DE ADMINISTRAÇÃO • 0,70% a.a.
TAXA DE PERFORMANCE • 20% do que exceder o IFIX
OBJETIVO E POLÍTICA DE INVESTIMENTO
O fundo tem por objetivo a realização de investimentos imobiliários mediante a aquisição de ativos, com foco em cotas de FII, de forma a proporcionar aos cotistas uma remuneração para o investimento realizado, por meio do fluxo de rendimentos gerado pelos ativos e do aumento do valor patrimonial de suas cotas.
ACESSE AQUI • Documentos do FII
CXCI11 | FII CAIXA CARTEIRA IMOBILIÁRIA
D E S TAQ U E S CXC I 1 1 | J U N 2 0 2 6 O F U N D O
Cota Patrimonial
R$ 80,26
Cota de Mercado
R$65,55
Distribuição por Cota
R$ 0,75
Dividend Yield | Mês
1,14%
Dividend Yield (% CDI)*
120,24%
PATRIMÔNIO LÍQUIDO
~
VALOR DE MERCADO
VOLUME MÉDIO NEGOCIADO POR DIA
R$ 165,1 milhões
R$ 134,9 milhões
R$ 147,6 mil
G
QUANTIDADE DE COTAS
8
NÚMERO DE INVESTIDORES
FII INVESTIDOS
2.057.726
5.499
43
* Considerando gross up de 15% e cota de mercado no fechamento de 30/06/2026.
PÁGI NA 3
PA L AV R A D O G E S T O R
Prezado Investidor,
Em junho, no âmbito internacional, o principal evento geopolítico foi a celebração de um acordo preliminar de cessar-fogo entre EUA e Irã, que reduziu significativamente os riscos de interrupção do fluxo global de petróleo pelo Estreito de Ormuz. O anúncio provocou forte queda dos preços do petróleo e melhora do apetite por risco, beneficiando mercado emergentes. Em que pese a reação positiva dos ativos financeiros, a natureza provisória do acordo manteve elevada a cautela dos investidores quanto à sua sustentabilidade no médio prazo. Ademais, na politica monetária, o FOMC manteve a taxa de juros no intervalo de 3,50% - 3,75%, o comunicado reforçou uma postura cautelosa da Federal Reserve diante da persistência das pressões inflacionárias.
No âmbito doméstico, o Copom reduziu a Selic em -0,25% p.p., para 14,25% a.a., decisão unânime e em linha com expectativas. A ata reforçou a avaliação de um ambiente de elevada incerteza externa, como destacado acima. O Comitê passou a explicar um balanço de riscos assimétrico para cima e avaliou diferentes trajetórias para a Selic, sinalizando a preferência por uma condução monetária mais gradual, preservando flexibilidade para incorporar novas informações e mantendo em aberto tanto uma pausa quanto eventuais ajustes adicionais nas próximas reuniões.
Neste contexto, o mês de junho foi marcado por desempenho negativo dos Fundos Imobiliários, em função da manutenção de um ambiente de juros reais elevados e das incertezas inflacionárias. Ainda assim, os FIIs de papel, especialmente os fundos de CRI, continuaram demonstrando maior resiliência, sustentados pelo elevado carrego e pela indexação de seus ativos. O cenário segue desafiador no curto prazo, mas os atuais níveis de desconto ao valor patrimonial e o elevado dividend yield da classe continuam oferecendo uma relação riscoretorno atrativa para os investidores de longo prazo.
À vista disso, a carteira do CXCI11, predominantemente exposta a FIIs de CRI, apresentou novamente desempenho positivo relativo aos fundos de tijolo no período, corroborando a tese de manutenção da preferência por crédito imobiliário em ambiente de politica monetária contracionista.
CXCI11 R$ 65,55 5,38%
IFIX 3.830,59 pontos 1,22%
IBOVESPA 172.024,12 pontos 1,01%
DÓLAR R$ 5,18 2,37%

PA L AV R A D O G E S T O R
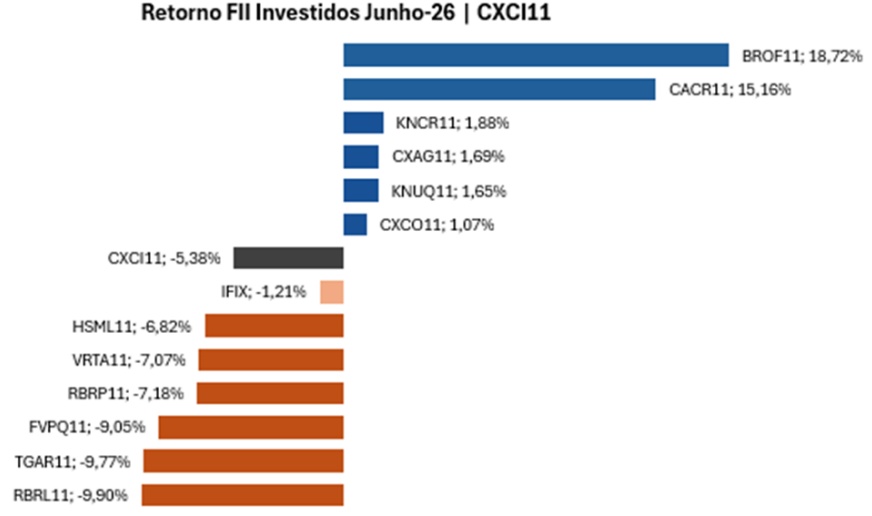
Fonte: Economatica e CAIXA Asset.
No mês, os principais destaques positivos foram:
O BROF11 encerrou o mês com rentabilidade de +18,72%, consolidando o mês como o de melhor desempenho no período. O resultado representou uma importante correção após meses consecutivos de queda, sustentada por dois fatores centrais: manutenção da distribuição de rendimentos em R$ 0,56/cota, elevando o dividend yield anualizado; e anúncio de aditivo contratual com a SBM do Brasil, formalizando nova locação de aproximadamente $3 . 0 0 0 ~ \mathsf { m } ^ { 2 }$ no Edifício Passeio Corporate, reforçando a ocupação e a geração recorrente de receita. Esses eventos contribuíram para melhorar a percepção de risco do fundo e devolveram parte relevante do valor de mercado, reduzindo o desconto praticado sobre o valor patrimonial.
O CACR11 registrou rentabilidade de +15,16%, mas o desempenho deve ser interpretado com cautela, pois configura uma recuperação técnica após queda acumulada superior a 70% no ano, o fundo vem enfrentando uma crise estrutural desde maio de 2026. E a valorização do mês foi impulsionada, principalmente, pela retomada parcial da distribuição de dividendos, com o pagamento de R$ 0,23/cota, patamar substancialmente inferior aos R$ 1,20/cota distribuídos historicamente. Em paralelo, a gestora adotou uma estratégia de preservação de caixa, passando a incorporar os juros remuneratórios ao saldo devedor dos CRIs, ao invés de recebê-los em caixa, com o objetivo de assegurar a continuidade das obras dos empreendimentos financiados. Adicionalmente, os cotistas reprovaram, em consulta formal, as Demonstrações Financeiras de 2025, movimento motivado por atrasos no recebimento dos documentos auditados. Apesar da rentabilidade positiva, o fundo mantém P/VP em torno de 0,24x, além de problemas de crédito ainda ativos, o que indica que o desempenho isolado do mês não sinaliza recuperação estrutural.
PA L AV R A D O G E S T O R
O KNCR11 apresentou rentabilidade de +1,88%, resultado alinhado ao seu perfil defensivo e de baixa volatilidade. O desempenho reflete a manutenção da distribuição mensal de rendimentos e a aderência da carteira ao CDI, que sustenta a rentabilidade nominal no atual cenário de Selic em 14,25% ao ano, reforçando o papel do fundo como ativo defensivo dentro da estratégia de alocação em recebíveis imobiliários.
Por outro lado, no mês, os principais destaques negativos foram:
RBRL11 registrou desvalorização de -9,90%, figurando entre as piores performances do segmento logístico no período. O desempenho reflete a elevada concentração da carteira em cotas do XPLG11 (~89%), cuja cotação de mercado permanece abaixo do custo médio de aquisição, gerando marcação negativa relevante no valor patrimonial do fundo. Adicionalmente, a distribuição de rendimentos foi mantida em R$ 0,60/cota, patamar 20% inferior aos R$ 0,75/cota praticados até março/2026, o que reforça a percepção de deterioração no fluxo de rendimentos e amplia a pressão vendedora sobre a cota.
TGAR11 apresentou rentabilidade negativa de -9,77%, com a cotação atingindo a mínima histórica de R$ 51,55 em 08/06/2026, queda superior a 64,6% desde o pico de R$ 144 (jan/2021) e de -44,0% apenas em 2026. O movimento é fortemente influenciado pelo atual patamar da Selic em 14,25%, uma vez que fundos de desenvolvimento imobiliário possuem fluxos de caixa longos e elevada sensibilidade a juros altos, levando o mercado a redescontar os ativos a taxas superiores àquelas embutidas nos laudos de avaliação. Esse cenário macroeconômico segue como o principal vetor de pressão sobre a classe de fundos de desenvolvimento.
FVPQ11 apresentou desvalorização de -9,05%, devolvendo parte da recuperação técnica observada no mês anterior e refletindo a deterioração dos fundamentos operacionais do Via Parque Shopping. A vacância subiu para 13,5% (vs. 12,3% no mês anterior), patamar significativamente acima da mediana do setor (~4,3% – ABRASCE), com saída líquida relevante de lojistas. E a contínua erosão da base de cotistas, fatores que sustentam o desconto de ~37% sobre o valor patrimonial e pressionam a cota no curto prazo.
PA L AV R A D O G E S T O R
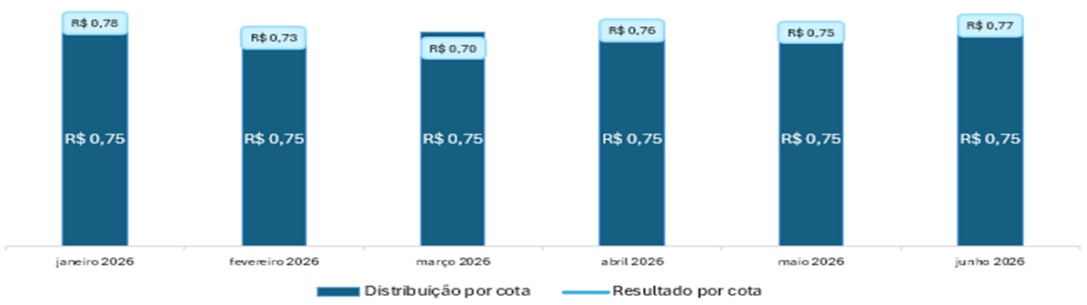
O CXCI11 apresentou, no mês de junho, resultado de R$ 0,77 por cota, mantendo desempenho consistente com a capacidade recorrente de geração de caixa do portfólio e em linha com os patamares observados ao longo dos últimos meses. O resultado reflete a estratégia de alocação adotada pelo fundo, pautada pela diversificação das exposições e pela busca contínua de ativos com perfil de risco-retorno compatível com os objetivos do veículo. No período, foi deliberada a distribuição de R$ 0,75 por cota aos cotistas, preservando o alinhamento entre o resultado recorrente e a política de distribuição do fundo. Adicionalmente, o fundo permanece com posição confortável de reservas acumuladas, fator que contribui para a previsibilidade da distribuição de rendimentos e para a mitigação de eventuais oscilações conjunturais de mercado.
Sob a ótica da composição do portfólio, os fundos de recebíveis imobiliários seguiram exercendo papel relevante na estabilidade dos resultados do fundo. O ambiente de juros elevados e inflação ainda resiliente continuou favorecendo ativos de crédito indexados, proporcionando rendimentos atrativos e contribuindo para a manutenção da capacidade de geração de caixa do portfólio. A qualidade dos devedores, a diversificação das exposições e a predominância de operações estruturadas de crédito imobiliário permanecem como importantes vetores de resiliência da carteira.
No segmento de fundos de tijolo, o desempenho permaneceu mais desafiador ao longo de junho. O patamar ainda elevado das taxas de juros reais e a manutenção de um cenário macroeconômico mais restritivo continuaram impactando a precificação dos ativos no mercado secundário, limitando uma recuperação mais consistente das cotas. Apesar desse contexto, diversos fundos seguem negociados com descontos relevantes em relação ao valor patrimonial e aos fundamentos operacionais dos ativos subjacentes, o que mantém oportunidades de geração de valor para investidores com horizonte de investimento de médio e longo prazo.
Geração e Distribuição de Proventos
C A R A C T E R Í S T I C A S D A C A R T E I R A
Distribuição por ativo (% portfólio)
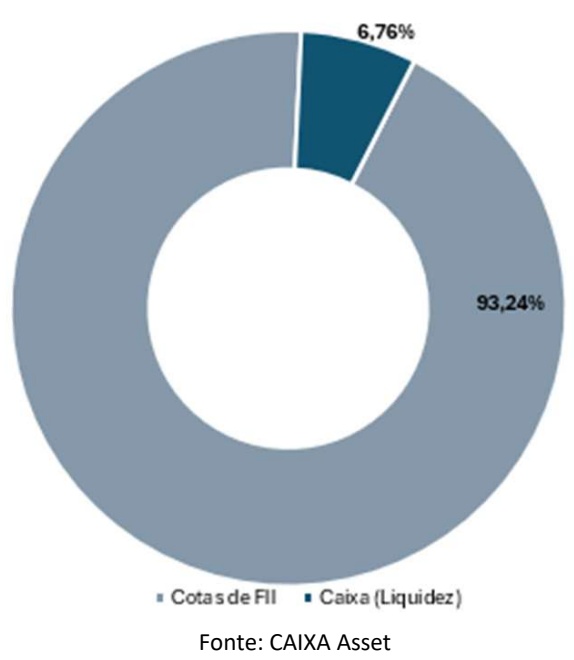
Alocação em FII – Distribuição Setorial
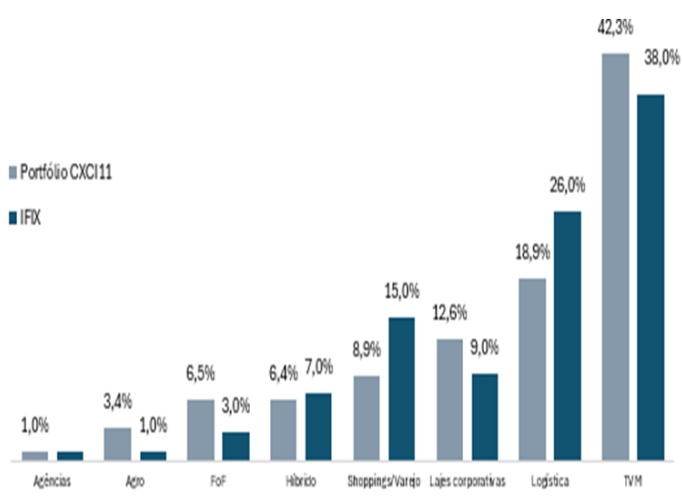
(distribuição do portfólio do Fundo alocado em FII – 93,24%) Fonte: CAIXA Asset e Economatica
No âmbito macroeconômico doméstico, o mês de junho foi marcado pela manutenção de um ambiente de política monetária restritiva, refletindo a persistência de pressões inflacionárias e a continuidade de uma postura cautelosa por parte do Banco Central. Ao longo do período, as expectativas para a trajetória dos juros permaneceram em níveis elevados, contribuindo para a manutenção de condições financeiras mais apertadas e de uma maior seletividade por parte dos investidores na alocação de capital.
Esse contexto continuou impactando a precificação dos ativos de risco e, em particular, dos Fundos de Investimento Imobiliário. O patamar elevado das taxas reais exigidas pelo mercado seguiu pressionando o desempenho dos ativos mais sensíveis ao custo de capital, sobretudo os fundos de tijolo, que apresentaram comportamento mais desafiador no mercado secundário ao longo do mês.
Em contrapartida, os segmentos ligados ao crédito imobiliário permaneceram beneficiados pelo ambiente de juros elevados, sustentando níveis atrativos de distribuição de rendimentos e contribuindo para uma melhor performance relativa quando comparados aos demais segmentos da indústria.
Esse movimento reforçou a importância da diversificação e da seletividade na composição dos portfólios, especialmente em um cenário de maior dispersão de resultados entre as diferentes classes de ativos imobiliários.
Ainda que o ambiente macroeconômico permaneça desafiador no curto prazo, os fundamentos do mercado imobiliário listado seguem sólidos. Adicionalmente, os níveis de desconto observados em diversos fundos imobiliários permanecem historicamente atrativos, o que pode representar oportunidades de geração de valor para investidores com horizonte de investimento de médio e longo prazo, à medida que haja maior visibilidade sobre a trajetória futura dos juros e da atividade econômica..
Histórico de alocação por setor
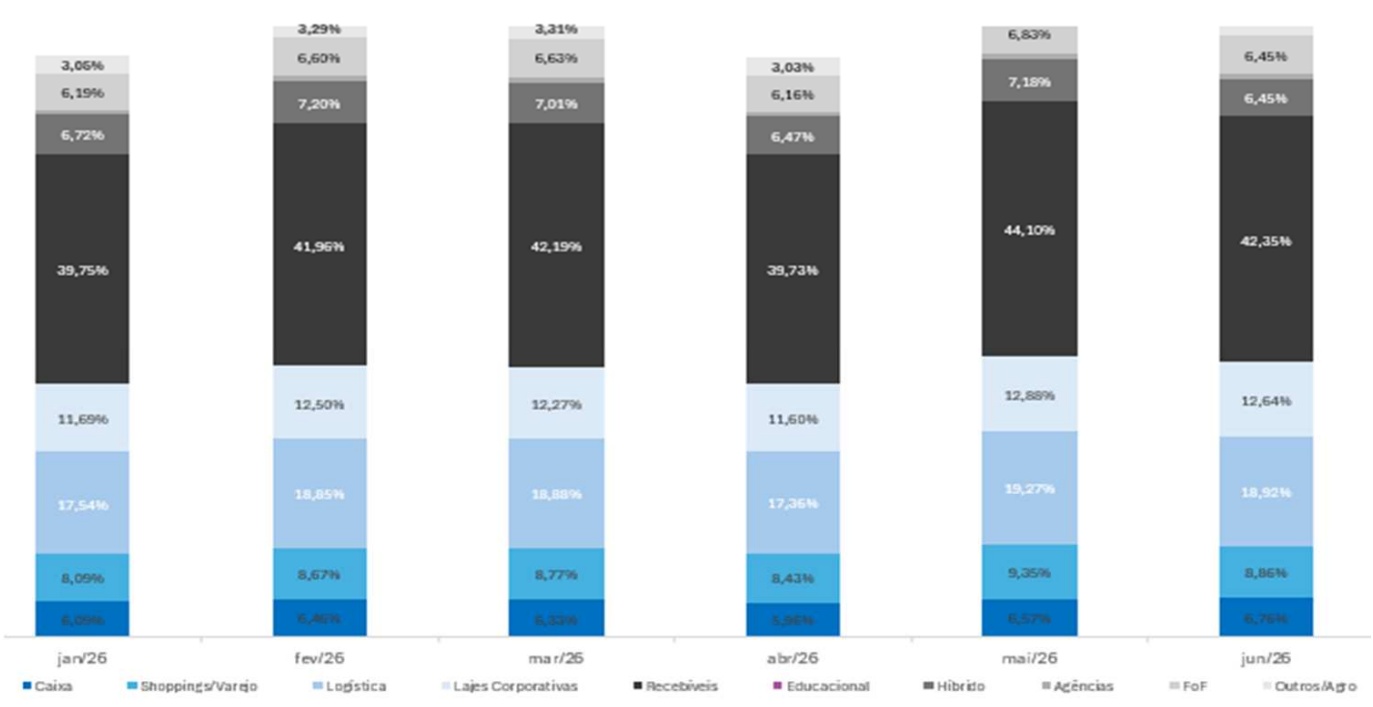
*(Percentual em relação ao PL)
Fonte: CAIXA Asset.
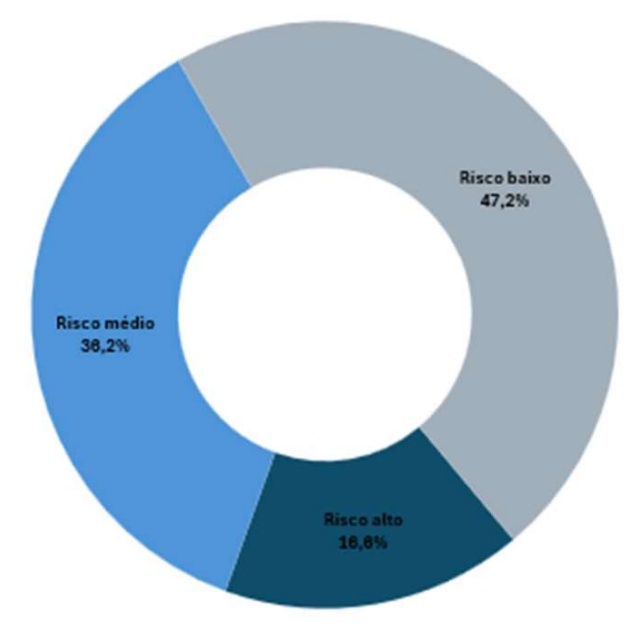
Fll de recebíveis (percepção de risco)
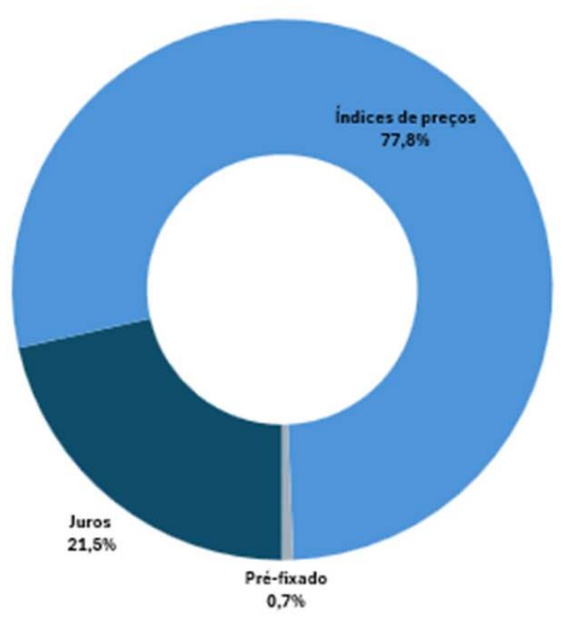
Fll de recebíveis (distribuição por indexador)
Fonte: CAIXA Asset Data Base 30 JUN 26
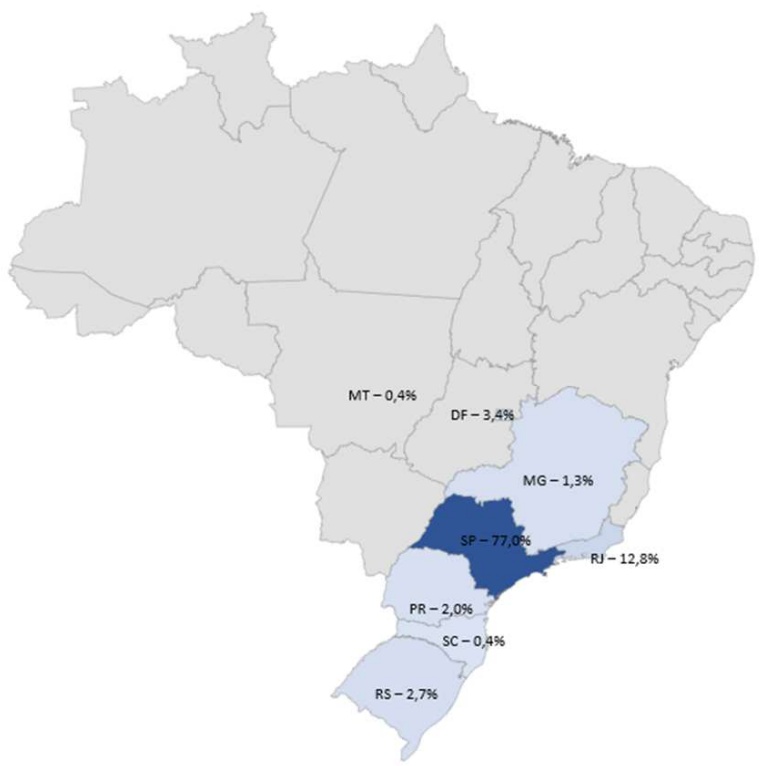
Concentração lajes corporativas
Distribuição do portfólio de escritórios da cidade de São Paulo
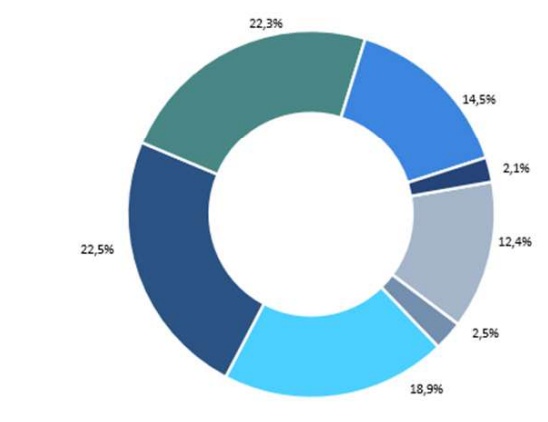
Pinheiros Vila OlimpiaPaulista Chucri Zaidan Berrini Faria Lima Chacara Sto Antonio
Fonte: CAIXA Asset
Concentração ativos logísticos
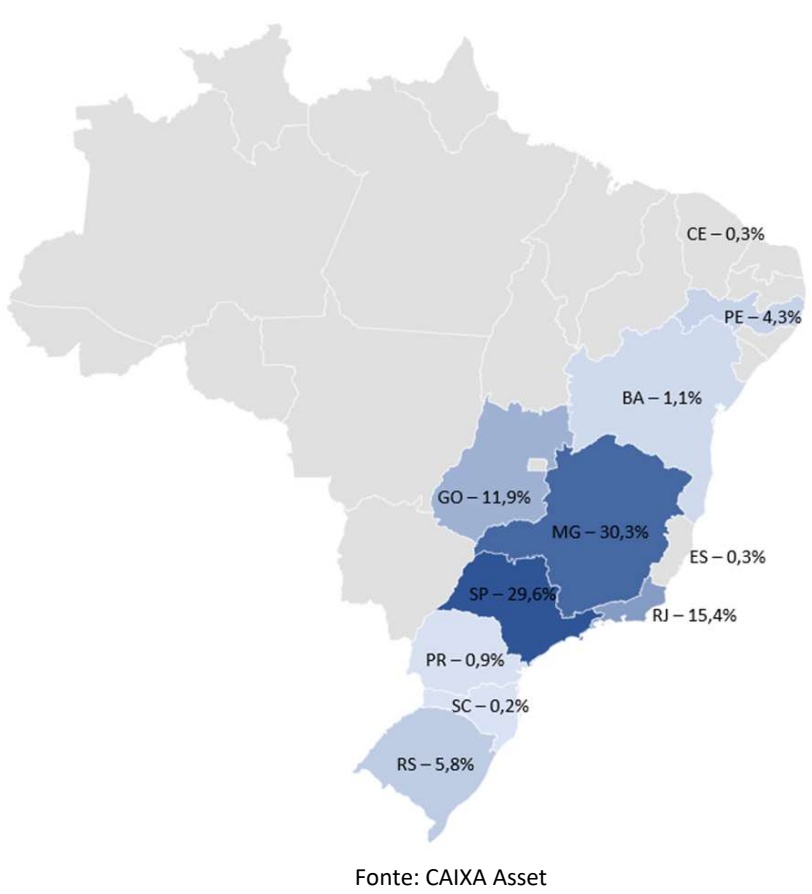
Fonte: CAIXA Asset
C O M P O S I Ç Ã O P O R T F Ó L I O C X C I 1 1
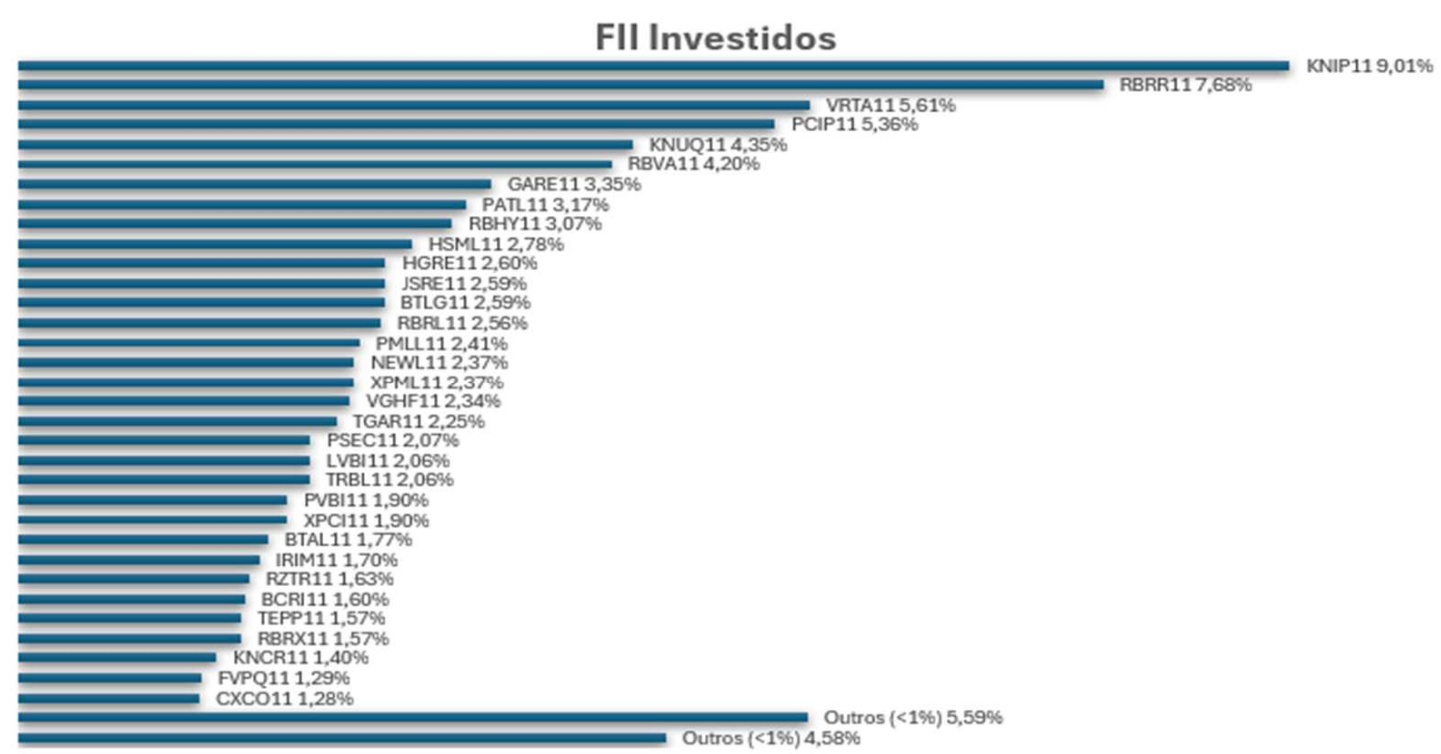
(distribuição do portfólio do Fundo alocado em FII – 93,24%). Fonte: CAIXA Asset
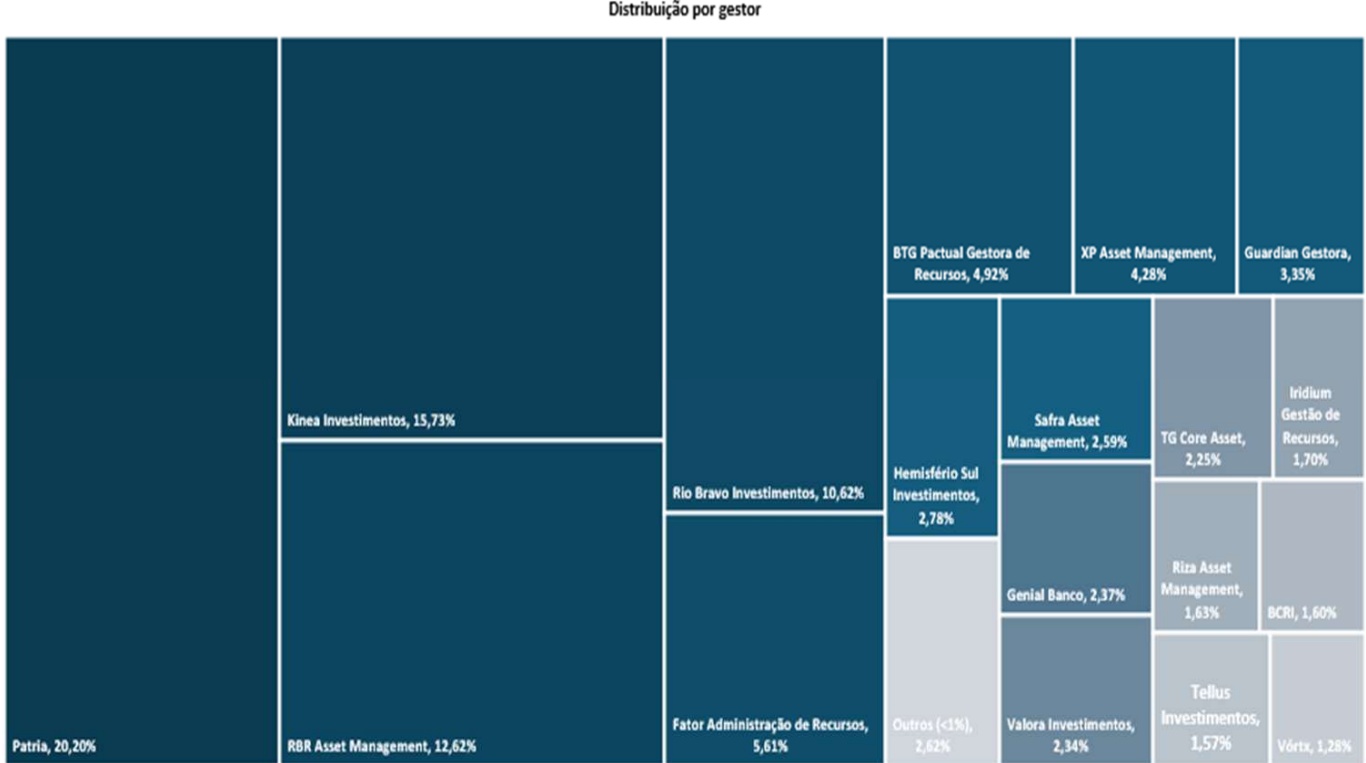
(distribuição do portfólio do Fundo alocado em FII – 93,24%). Fonte: CAIXA Asset
C X C I 1 1 – D E S C O N T O D O P O R T F Ó L I O
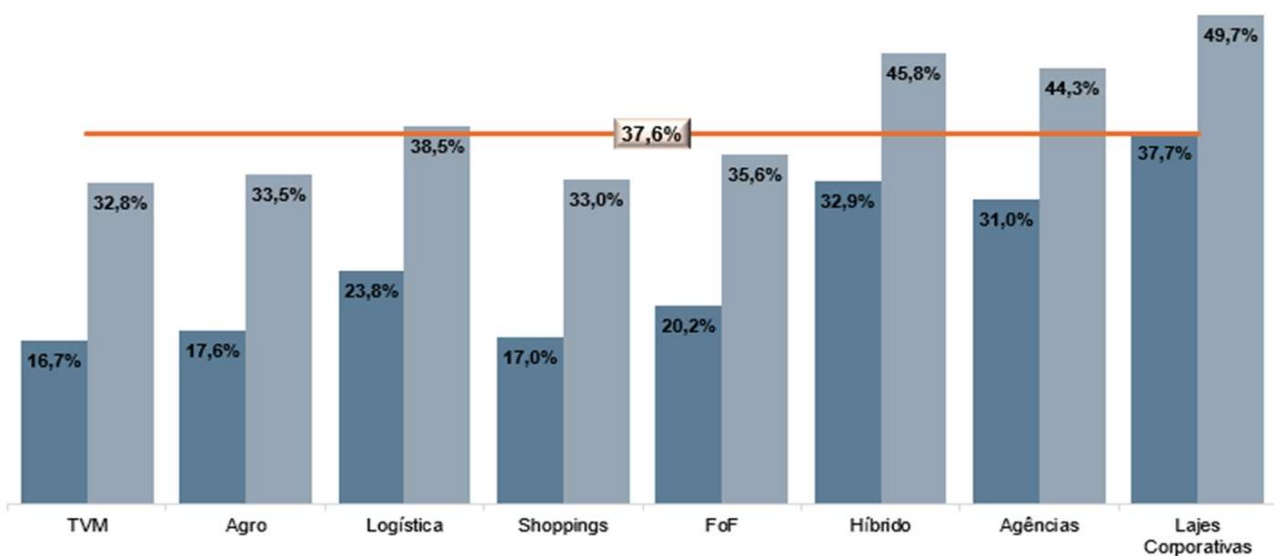
Desconto médio dos Fll em carteira no CXCl11 + desconto do CXCI11
Desconto médio cota de mercado CXCl11 + desconto ativos investidos
* Data base: 30 JUN 2026
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
C X C I 1 1 – P O T E N C I A L D E R E T O R N O
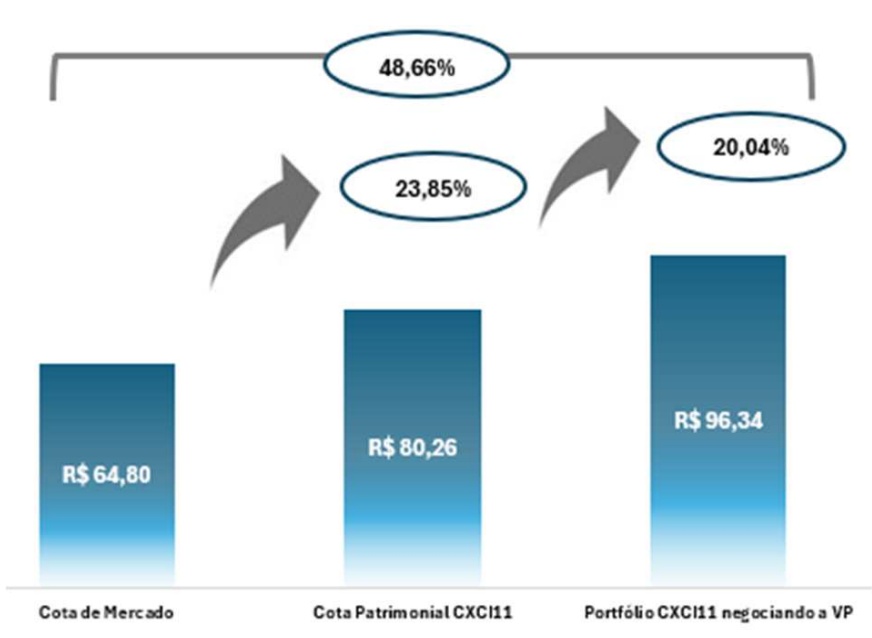
* Data base 30 JUN 2026
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
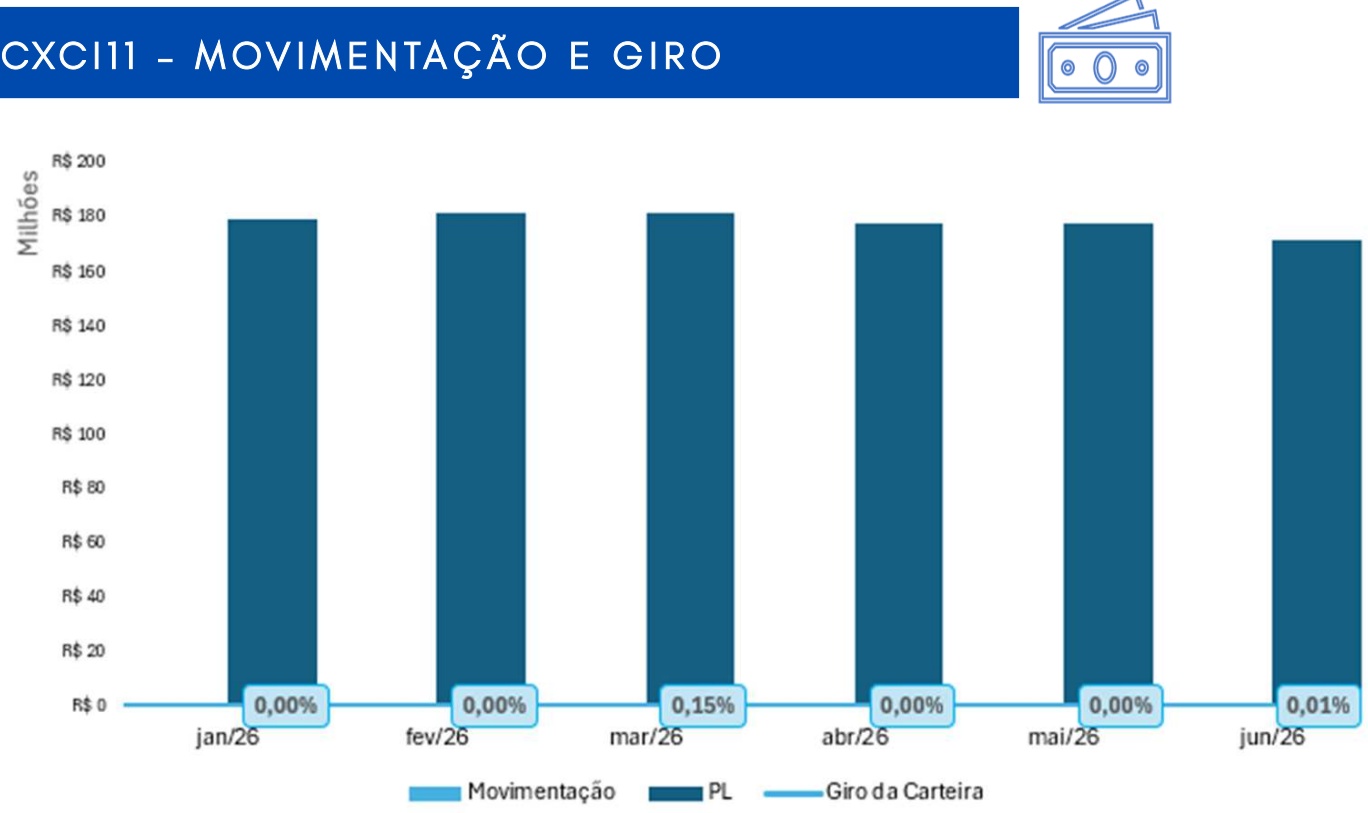
C X C I 1 1 – Á g i o / D e s á g i o h i s t ó r i c o
Fonte: CAIXA Asset
| Mês | Cota Patrimonial | Cota de Mercado | Ágio/Deságio | ||
|---|---|---|---|---|---|
| out/24 | R$ | 85,19 | R$ | 74,30 | 87,22% |
| nov/24 | R$ | 82,45 | R$ | 72,82 | 88,32% |
| dez/24 | R$ | 79,73 | R$ | 65,83 | 82,57% |
| jan/25 | R$ | 76,65 | R$ | 65,50 | 85,46% |
| fev/25 | R$ | 78,88 | R$ | 65,65 | 83,22% |
| mar/25 | R$ | 83,23 | R$ | 66,59 | 80,00% |
| abr/25 | R$ | 84,71 | R$ | 68,97 | 81,42% |
| mai/25 | R$ | 85,13 | R$ | 69,69 | 81,86% |
| jun/25 | R$ | 85,43 | R$ | 67,71 | 79,26% |
| jul/25 | R$ | 83,34 | R$ | 64,75 | 77,69% |
| ago/25 | R$ | 83,70 | R$ | 65,34 | 78,06% |
| set/25 | R$ | 84,86 | R$ | 66,48 | 78,34% |
| out/25 | R$ | 84,26 | R$ | 66,01 | 78,34% |
| nov/25 | R$ | 85,39 | R$ | 67,21 | 78,71% |
| dez/25 | R$ | 87,74 | R$ | 68,24 | 78,76% |
| jan/26 | R$ | 88,03 | R$ | 72,45 | 82,30% |
| fev/26 | R$ | 88,01 | R$ | 74,40 | 84,54% |
| mar/26 | R$ | 86,22 | R$ | 75,75 | 87,86% |
| abr/26 | R$ | 86,21 | R$ | 73,44 | 85,19% |
| mai/26 | R$ | 83,15 | R$ | 70,04 | 84,23% |
| jun/26 | R$ | 80,26 | R$ | 65,55 | 81,67% |
Fonte: CAIXA Asset e Economatica
CX C I 1 1 – E V O L U Ç Ã O C O TA CX C I 1 1
Entendemos que a melhor forma de analisar a evolução da cota patrimonial do CXCI11 é comparar com a cota inicial descontada dos custos de distribuição, que foi de R$ 97,00.
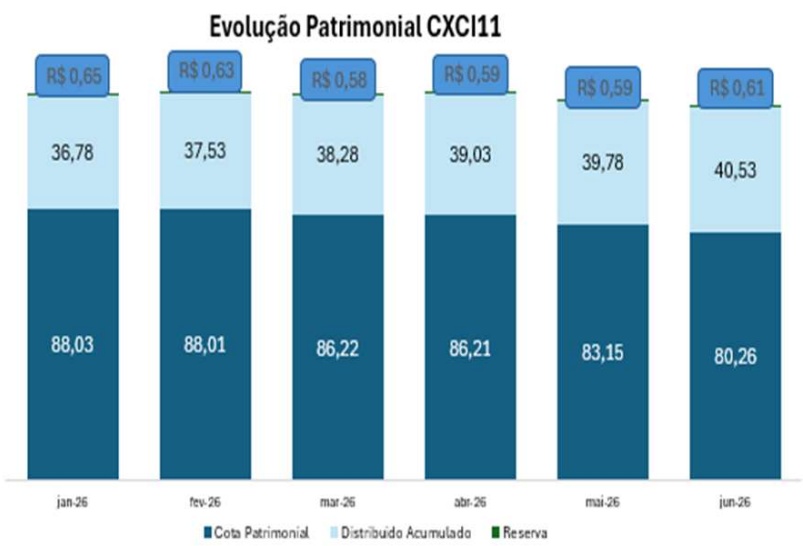
Fonte: CAIXA Asset
C X C I 1 1 – C O M P A R AT I V O D E R E T O R N O
| Período | Dividend Yieldcota de mercado | Dividend Yield Dividend Yieldgross up* gross up* (% do CDI) | |||
| jun/2612 mesesdesde o início | 1,16%6 | 1,36%6 | 121,63%6 | ||
| 14,20%6 | 16,70% | 113,01%6 | |||
| 62,54%6 | 73,58%6 | 107,43%6 | |||
gross up de 15% e cota de mercado de 30/06/2026. Fonte CAIXA Asset e Economatica
C X C I 1 1 – C O M P A R AT I V O D / Y E N T R E F U N D O S
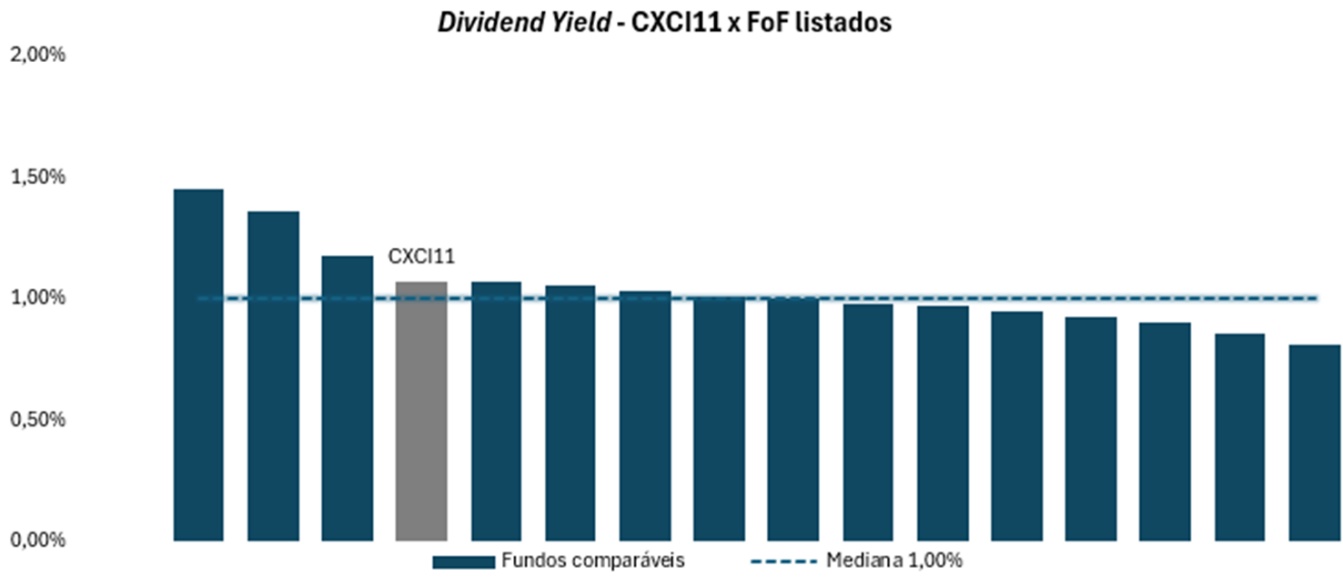
*informações geradas com base nos dados disponíveis até a data de elaboração deste relatório.
Fonte: Economatica | base JUN 2026
CX C I 1 1 – D E M O N S T R A Ç Ã O D E R E S U LTA D O
| janeiro 2026 | fevereiro 2026 | março 2026 | abril2026 | maio 2026 | junho 2026 | 2026 | últimos 12 meses | ||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Rendimentos de Fll | R$ 1.632.147,22 | RS | 1.562.325,89 R$ 1.524.385,00 R$ 1.620.415,96 | R$ 1.602.335,53 | R$ 1.604.155,41 R$ | 9.545.765,01 R$ | 19.350.495,57 | ||||
| Alienação de cotas de FlI (líquido) | RS | 63,13 -R$ | 82.573,15 | R$ 1.137,90 | 8.629,48 -R$ R$ | 72.742,64 -R$ | 70.416,71 | ||||
| Receitasfinanceiras | R$ 103.559,76 RS | 83.685,91 R$ 101.377,00 R$ | 93.298,99 R$ | 91.779,82 | 96.050,66 R$ R$ | 569.752,14 R$ | 1.179.709,79 | ||||
| LCI Despesas | -R$ 126.508,48 -R$ | R$ | R$ 803.130,34 -R$ | 1.534.593,30 | |||||||
| Resultado | RS 1.609.198,50 R$ | 1.505.077,28 R$ 1.432.399,51 R$ 1.557.164,36 R$ 1.544.694,94 | 140.997,65 -R$ 110.789,34 -R$ 156.550,59 -R$ 150.558,31 -R$ | 117.725,97 -R$ RS 1.591.109,58 | 9.239.644,17 R$ | 18.925.195.35 | |||||
| Distribuição | R$ 1.543.294,50 R$ | 1.543.294,50 R$ 1.543.294,50 R$ 1.543.294,50 | RS 1.543.294,50 | R$ 1.543.294,50 R$ | R$ | 9.259.767,00 RS | 18.931.079,20 | ||||
| Reserva | RS 65.904,00 -RS | 38.217,22 -R$ 110.894,99 RS | 13.869,86 RS | 1.400,44 | RS 47.815,08 -RS | 20.122,83 -RS | 5.883,85 | ||||
| Resultado acumulado | RS 1.341.126,00 RS | 1.302.908,79 RS 1.192.013,80 R$ 1.205.883,66 RS 1.207.284,10 | RS 1.255.099,18 RS | 7.504.315,53 RS | 16.813.338,63 | ||||||
| Resultado por cota | R$ | 0,78 R$ | 0,73 R$ | 0,70 R$ | |||||||
| Distribuição por cota | R$ | 0,75 R$ | 0,75 R$ | 0,75 R$ | 0,76 R$ | 0,75 R$ | 0,75 R$ 0,75 R$ | 0,77 R$ 0,75 R$ | 4,49 R$ 4,50 R$ | 9,20 9,20 | |
| Resultado Acumulado/Cota | 0,65 R$ | 0,63 R$ | 0,58 R$ | 0,59 R$ |
C X C I 1 1 – C O M P O S I Ç Ã O D O S P R O V E N T O S
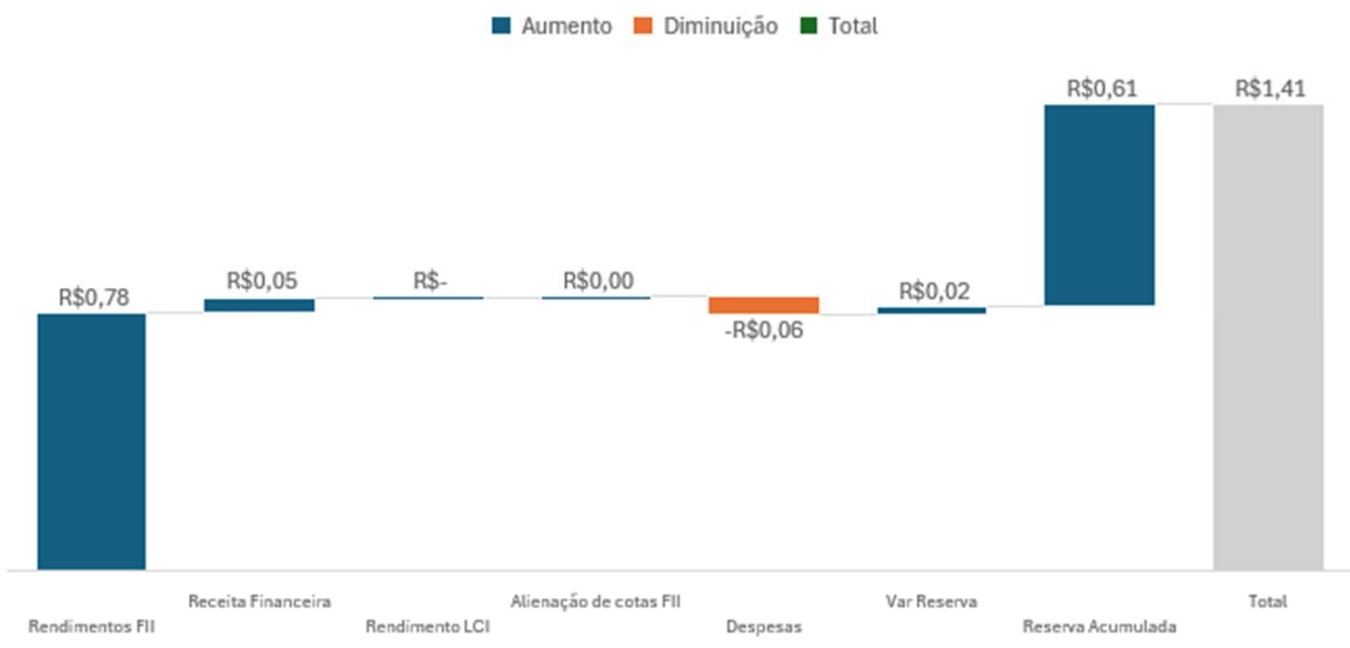
DO FUNDO – E RECEITA POR CXC I 1 1 – F O N T E D E G E R A Ç Ã O D E R E C E I TA
Fonte: CAIXA Asset
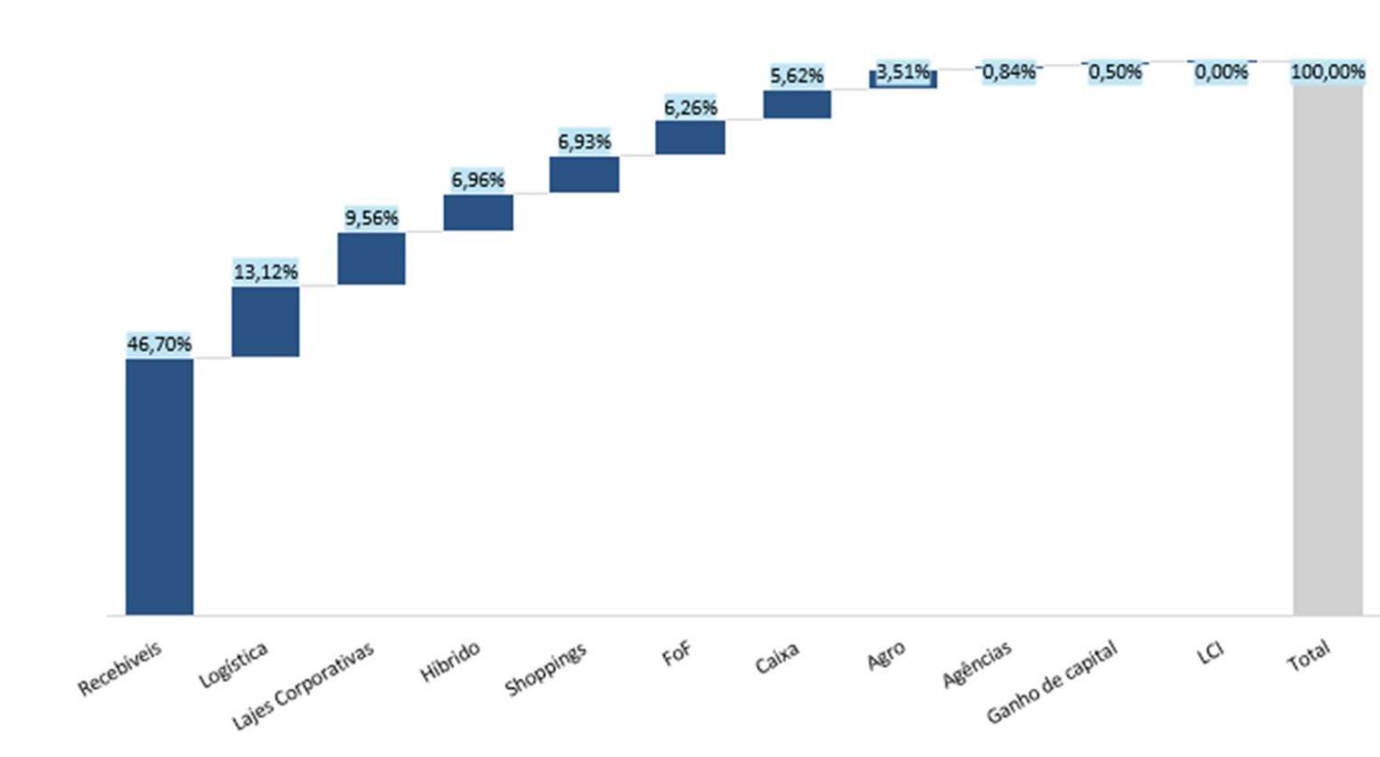
Fonte: CAIXA Asset
D I S C L A I M E R
Este relatório foi elaborado pela CAIXA Asset e seu conteúdo não exaure todas as informações necessárias para a decisão de investimento, devendo o destinatário conduzir sua própria investigação e análise antes de proceder ou deixar de proceder qualquer ação relacionada ao seu objeto, fazendo uma análise do produto e seus respectivos riscos.
A CAIXA Asset não garante qualquer rentabilidade e não é responsável por quaisquer perdas ou danos de qualquer natureza.
RENTABILIDADE PASSADA NÃO É GARANTIA DE RENTABILIDADE FUTURA. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO - FGC.
Não é permitida a reprodução deste relatório para circulação sem a prévia autorização da CAIXA Asset.
CAIXA Asset
Avenida Paulista, 750 – São Paulo/SP
(11) 3572-4600
Alô CAIXA 4004 0104 (Capitais e Regiões Metropolitanas)
0800 104 0104 (Demais Regiões)
Atendimento a Pessoas com Deficiência Auditiva e de Fala 0800 726 2492