
Relatório Gerencial CXCI11 de maio de 2026
Relatório Gerencial do Caixa Carteira Imobiliária (CXCI11), fundo imobiliário de fundos (FoF), referente a maio de 2026, com entrega no FundosNet (B3) em 10/06/2026. No pregão de 03/11/2026, a cota do CXCI11 fechou a R$ 62,03, com P/VP de 0,81 (valor patrimonial de R$ 76,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,75 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,62% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 156,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.066.916/0001-94
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 10/06/2026 18:04
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
MAI 2026
RELATÓRIO MENSAL RELA
FII CAIXA CARTEIRA IMOBILIÁRIA CXCI11
CAIXA Asset
O F U N D O
CNPJ • 42.066.916/0001-94
ADMINISTRADOR • Caixa Econômica Federal
GESTOR • Caixa Asset
CUSTODIANTE e ESCRITURADOR • Itaú Unibanco e
Itaú Cor.
INÍCIO DO FUNDO • 16 de março de 2022
PRAZO DE DURAÇÃO • Indeterminado
PÚBLICO ALVO • investidores em geral, pessoas físicas e jurídicas
OBJETIVO DO FUNDO • Geração de renda e aumento de valor patrimonial por meio do investimento em ativos imobiliários
TAXA DE ADMINISTRAÇÃO • 0,70% a.a.
TAXA DE PERFORMANCE • 20% do que exceder o IFIX
OBJETIVO E POLÍTICA DE INVESTIMENTO
O fundo tem por objetivo a realização de investimentos imobiliários mediante a aquisição de ativos, com foco em cotas de FII, de forma a proporcionar aos cotistas uma remuneração para o investimento realizado, por meio do fluxo de rendimentos gerado pelos ativos e do aumento do valor patrimonial de suas cotas.
ACESSE AQUI • Documentos do FII
CXCI11 | FII CAIXA CARTEIRA IMOBILIÁRIA
D E S TAQ U E S CXC I 1 1 | M A I 2 0 2 6 O F U N D O
Cota Patrimonial
R$ 83,15
Cota de Mercado
R$ 70,04
Distribuição por Cota
R$ 0,75
Dividend Yield | Mês
1,07%
Dividend Yield (% CDI)*
117,36%
PATRIMÔNIO LÍQUIDO
~
VALOR DE MERCADO
VOLUME MÉDIO NEGOCIADO POR DIA
R$ 171,1 milhões
R$ 144,1 milhões
R$ 107,8 mil
G
QUANTIDADE DE COTAS
8
NÚMERO DE INVESTIDORES
FII INVESTIDOS
2.057.726
5.377
43
* Considerando gross up de 15% e cota de mercado no fechamento de 29/05/2026.
PÁGI NA 3
PA L AV R A D O G E S T O R
Prezado Investidor,
Em maio, no âmbito internacional, o conflito entre EUA e Irã completou três meses sem resolução definitiva, embora exista expectativa de acordo para reabertura do Estreito de Ormuz, o que derrubou o petróleo em 17% em maio. A queda da commodity reduziu pressões inflacionarias, mas os principais bancos centrais sinalizam o aumento dos riscos de que a política monetária tenha que se manter em patamar mais restritivo, de forma a mitigar os riscos de efeitos secundários. A incerteza geopolítica, mantém elevados o prêmio de risco e volatilidade, limitando revisões positivas no crescimento global. O FOMC manteve a taxa Fed Funds no intervalo de 3,50% - 3,75%, destacando cautela diante da inflação persistente. A ata indicou que a inflação cheia e o núcleo seguem acima da meta, pressionados por energia e custos indiretos, enquanto a atividade permanece sólida e o mercado de trabalho estável, embora com sinais de moderação.
No âmbito doméstico, o Copom reduziu a Selic em -0,25 p.p., para 14,50% a.a., decisão unânime e em linha com a nossa expectativa, mantendo o ciclo de flexibilização. A ata destacou incerteza elevada, em impactos do conflito no Oriente Médio sobre inflação corrente e expectativas. A política monetária segue restritiva, com efeitos sobre crédito e atividade, que mostram desaceleração. O Comitê reforçou dependência de dados para definir ritmo e extensão dos cortes, sinalizando ajustes graduais.
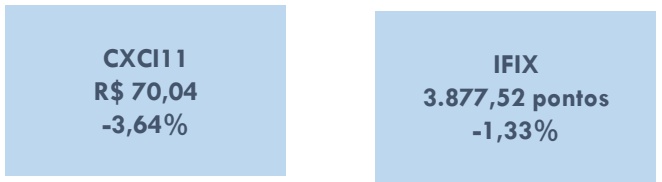
IFIX 3.877,52 pontos -1,33%
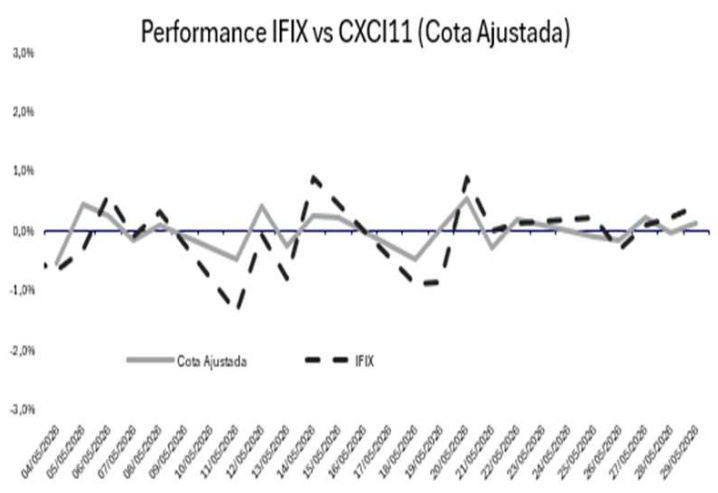
Fonte: Economatica e CAIXA Asset.
IBOVESPA 173.787,49 pontos -7,22%
DÓLAR R$ 5,06 1,37%
*cota patrimonial ajustada do CXCI: sem os custos da oferta e com a incorporação dos rendimentos distribuídos.
PA L AV R A D O G E S T O R
Em maio, o cenário foi marcado pelo aumento da incerteza quanto à trajetória das taxas de juros, refletindo revisões altistas nas expectativas e maior cautela por parte dos investidores. Esse ambiente resultou em condições financeiras mais restritivas e em uma reprecificação dos ativos, com ampliação moderada dos descontos no mercado secundário, especialmente no segmento de FIIs de tijolo. Os impactos desse contexto foram mais perceptíveis nos ativos mais sensíveis ao custo de capital, enquanto os segmentos de crédito permaneceram mais resilientes, sustentados pelo nível ainda elevado das taxas reais e pela indexação dos contratos.
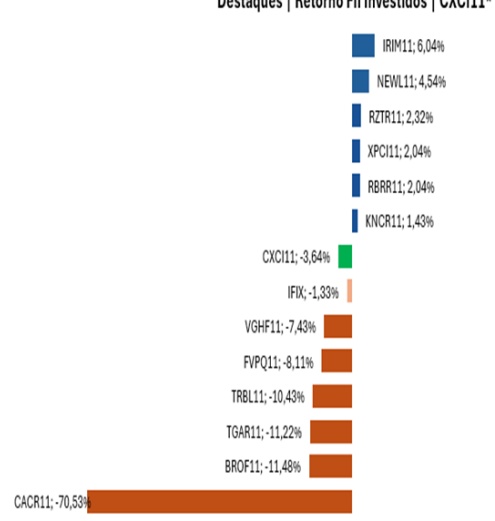
Entre os principais destaques positivos:
O IRIM11 apresentou a maior valorização da carteira no mês, refletindo, principalmente, receitas não recorrentes que adicionaram aproximadamente R$ 0,70 por cota ao resultado. A distribuição referente a abril atingiu R$ 0,90 por cota — o maior patamar dos últimos 10 meses — representando um crescimento de 20% em relação ao mês anterior (R$ 0,75 por cota). O resultado distribuível alcançou R$ 1,47 por cota, significativamente acima do histórico recente. O desempenho foi impulsionado, sobretudo, por ganhos de capital decorrentes da liquidação antecipada das operações vinculadas aos ativos XPIN Edifício Tucano e XPIN Edifício C, ambas concluídas em função da venda desses imóveis pelo fundo XPIN11. Adicionalmente, destaca-se a quitação da operação Socicam VII, viabilizada por meio da emissão de debêntures pela companhia devedora. Em conjunto, esses eventos resultaram na captura de prêmios e multas contratuais, contribuindo de forma relevante para o desempenho excepcional do fundo no período.
NEWL11 (+4,54%): O fundo registrou recuperação relevante no mês, após desvalorização observada nos meses anteriores em decorrência da notificação de saída da Brinox, cujo aviso prévio se estende por 18 meses (até setembro/2027). O mercado passou a reavaliar o impacto da desocupação, considerando o prazo estendido de transição e as multas contratuais previstas. A distribuição foi mantida em R$ 1,00/cota, com resultado acumulado sólido, reforçando a resiliência operacional do portfólio.
RZTR11 (+2,32%): O fundo apresentou recuperação positiva no mês, revertendo parte das quedas registradas no período anterior. A distribuição permanece robusta em R$ 1,00/cota, correspondendo a um dividend yield anualizado de 13,49%, um dos mais elevados entre os FIIs híbridos da carteira. Os fundamentos seguem preservados, com a tese de longo prazo baseada em valorização de terras agrícolas em regiões consolidadas de produção. A alavancagem permanece sob controle e a gestão mantém foco em melhorias operacionais nas propriedades do portfólio.
PA L AV R A D O G E S T O R
Por outro lado, entre os principais destaques negativos:
CACR11 (–70,53%): O fundo registrou a maior desvalorização da carteira no mês, em decorrência da decisão da gestora de suspender integralmente a distribuição de rendimentos, apesar da geração de caixa de R$ 1,24/cota referente a abril. A retenção foi justificada pela necessidade de preservação de liquidez e proteção das garantias associadas aos CRIs da carteira. A medida surpreendeu o mercado, considerando o guidance previamente divulgado na faixa de R$ 1,20 a R$ 1,30/cota. O cenário foi adicionalmente impactado pela inadimplência do CRI Helvetia ao final do mês, cujo saldo devedor de R$ 58,9 milhões corresponde a aproximadamente 12,7% do patrimônio líquido do fundo. A gestora indicou priorização de recursos para a continuidade das obras ao longo do segundo semestre, bem como um plano de reenquadramento com horizonte até dezembro de 2026. Por fim, destaca-se que o ativo possui baixa representatividade na carteira, e o caso permanecerá sob monitoramento quanto aos desdobramentos da tese.
BROF11 (–11,48%): O fundo apresentou desvalorização relevante no mês, pressionado pela notificação de rescisão antecipada de locatárias no Edifício E-Tower, entre elas Biogen e Macquarie, elevando a percepção de risco sobre a vacância futura do portfólio. Adicionalmente, o resultado caixa de abril foi de R$ 0,44/cota, abaixo da distribuição de R$ 0,56/cota, sendo a diferença complementada com recursos da reserva de lucros acumulada, cujo saldo remanescente é de aproximadamente R$ 4 milhões. Esse descasamento entre resultado e distribuição reforça a preocupação do mercado quanto à sustentabilidade dos proventos no médio prazo.
TGAR11 (–11,22%): O fundo manteve a trajetória de desvalorização observada ao longo de 2026, acumulando queda de aproximadamente 43% no ano. A pressão sobre a cota reflete o impacto do cenário de Selic elevada sobre o segmento de desenvolvimento imobiliário, com encarecimento do crédito ao comprador e desaceleração nas vendas — a velocidade sobre oferta (VSO) recuou de 8,68% para 6,75% no comparativo anual. A gestora havia revisado o guidance de distribuição no início do ano para a faixa de R$ 0,70–1,00/cota, e os rendimentos se estabilizaram em R$ 0,72/cota desde fevereiro, representando redução de cerca de 28% em relação aos patamares de 2025. Como fator mitigante, a gestora destaca que mais de 75% da carteira de equity possui obras concluídas ou em fase final, com aproximadamente R$ 2,5 bilhões em carteira vendida a receber, o que pode sustentar a geração de caixa à medida que os desligamentos bancários se concretizem.
PA L AV R A D O G E S T O R
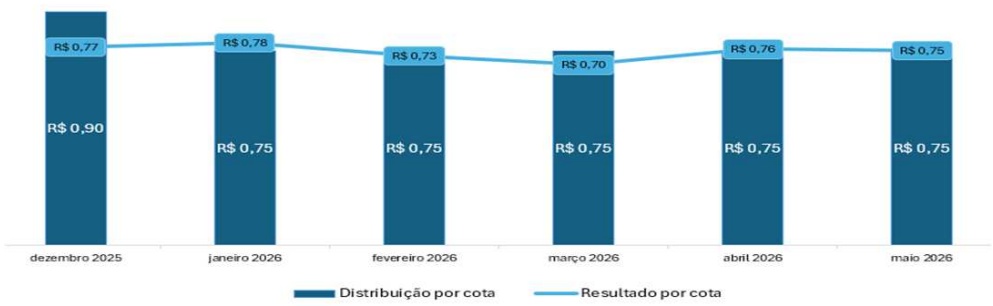
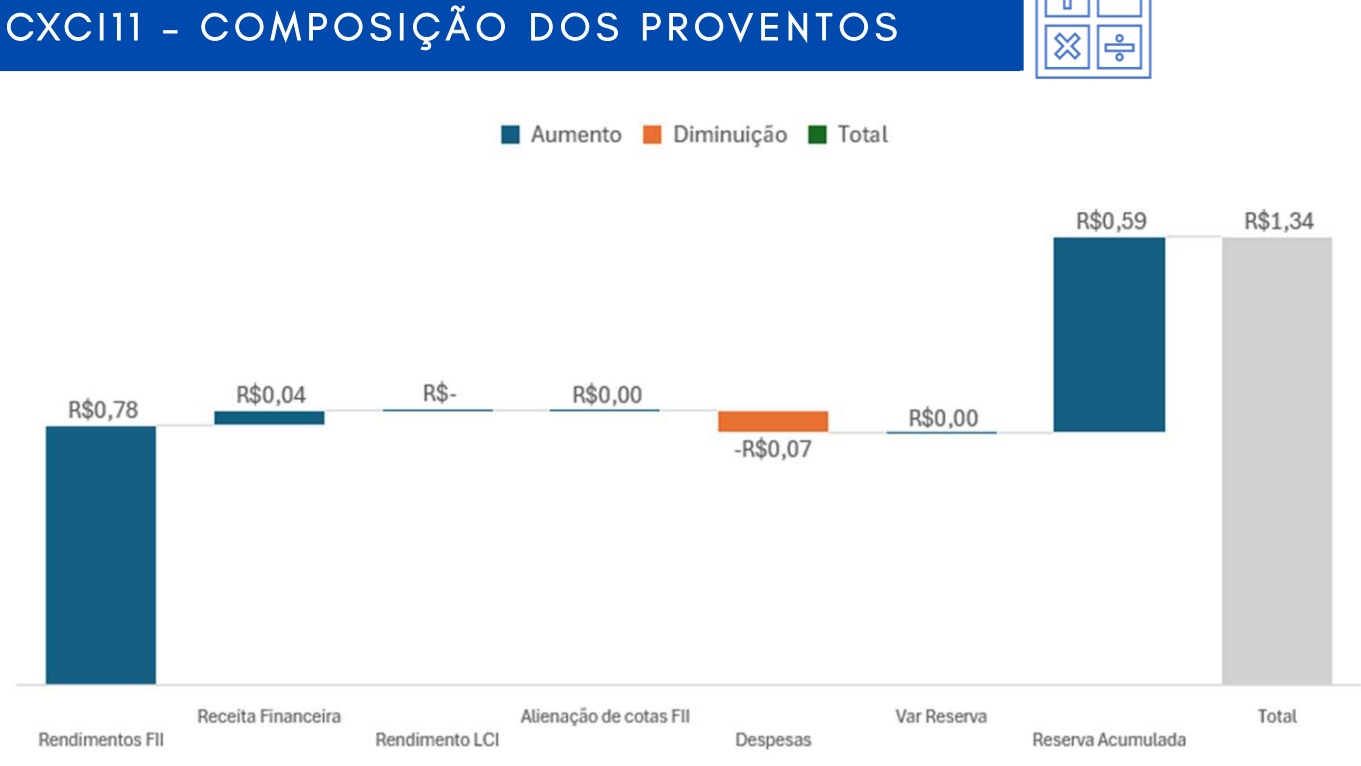
O CXCI11 apresentou, no mês de maio, resultado de R$ 0,75 por cota, em linha com o desempenho observado nos períodos recentes e compatível com a capacidade recorrente de geração de caixa do portfólio. O resultado auferido reflete a manutenção de uma estratégia de alocação aderente ao perfil do fundo, preservando a consistência e a qualidade da renda distribuída aos cotistas. No período, foi deliberada a distribuição de R$ 0,75 por cota, patamar considerado adequado à luz das condições macroeconômicas vigentes e do nível confortável de reservas acumuladas. Destaca-se que o fundo permanece com posição robusta em resultados retidos, o que contribui para mitigar eventuais volatilidades conjunturais e reforça a previsibilidade da política de distribuição ao longo do tempo. Sob a ótica da composição do portfólio, os fundos de recebíveis imobiliários seguem exercendo papel relevante na estabilidade das receitas, especialmente em um ambiente ainda caracterizado por inflação resiliente e condições monetárias restritivas, tanto no cenário doméstico quanto internacional. Esse contexto favorece ativos indexados e contribui para a preservação do fluxo de rendimentos, alinhado à estratégia de geração de renda recorrente do fundo.
No segmento de ativos de tijolo, observa-se um ambiente que passou a demandar maior seletividade e cautela, em função do aumento recente da incerteza macroeconômica e da reprecificação dos ativos no mercado secundário. Esse movimento tem se refletido em uma ampliação marginal dos descontos em relação aos fundamentos, criando um cenário mais desafiador no curto prazo, porém mantendo a atratividade para alocações oportunísticas, sobretudo sob a ótica de médio e longo prazo.
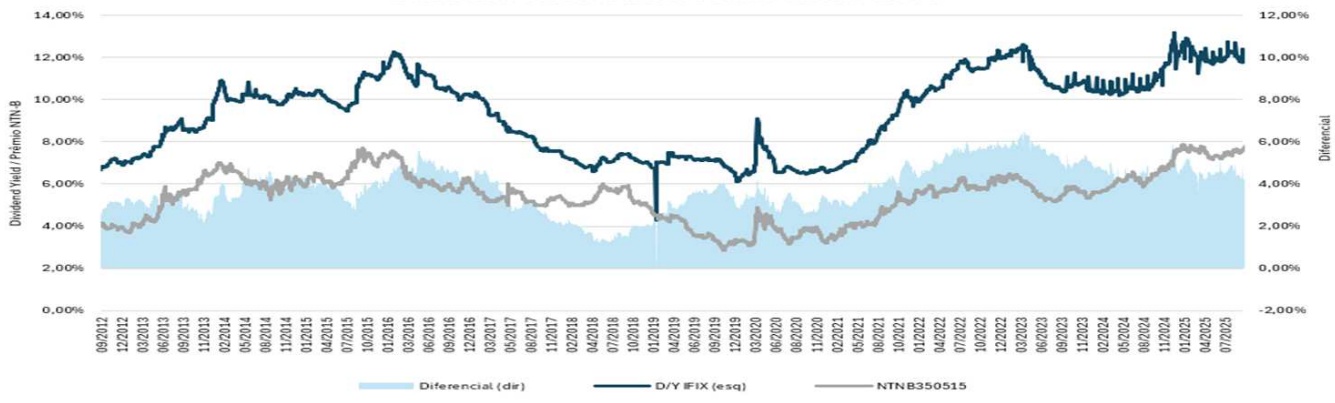
Por fim, destaca-se que a dinâmica entre o prêmio das NTN-Bs de longo prazo e os preços dos fundos imobiliários permanece como um elemento relevante para o comportamento do mercado secundário. Apesar de um ambiente global marcado por maior incerteza e volatilidade, os fundamentos do segmento seguem sólidos, e o diferencial ainda favorável entre o prêmio das NTN-Bs e o dividend yield do IFIX sustenta uma perspectiva construtiva para o mercado de FIIs no horizonte de investimento.
Dividend Yield IFIX x Prêmio NTNB-2035
Fonte: Quantum|Axis e Broadcast
C A R A C T E R Í S T I C A S D A C A R T E I R A
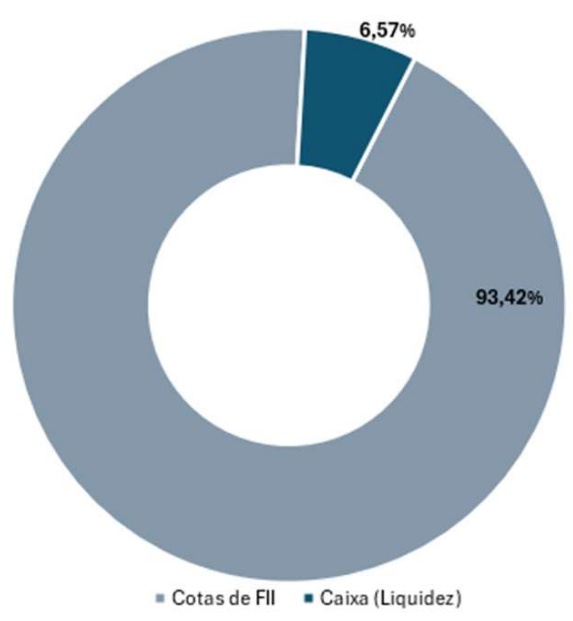
Distribuição por ativo (% portfólio)
Fonte: CAIXA Asset
Alocação em FII – Distribuição Setorial
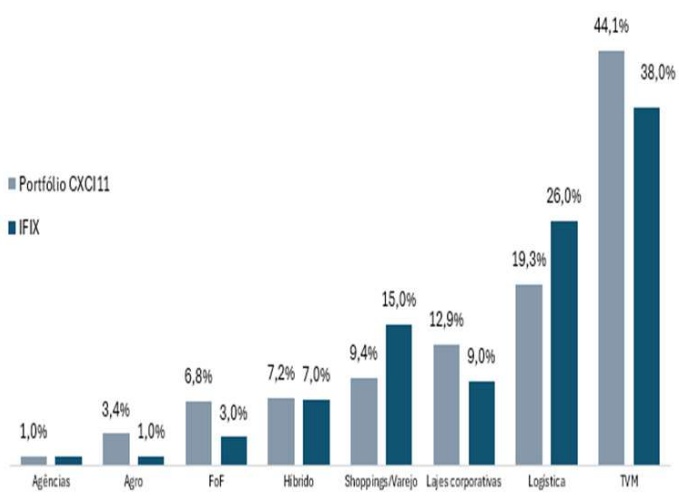
(distribuição do portfólio do Fundo alocado em FII – 93,42%)
Fonte: CAIXA Asset e Economatica
No âmbito macroeconômico doméstico, o mês de maio foi caracterizado por um ambiente de maior incerteza quanto à trajetória prospectiva da política monetária. Embora o ciclo de flexibilização tenha sido iniciado nas reuniões anteriores do Copom, observou-se ao longo do período uma revisão altista das expectativas para a taxa de juros terminal, refletindo dúvidas quanto à velocidade e à consistência do processo desinflacionário, em um cenário ainda pressionado pela dinâmica das expectativas e por fatores externos.
Adicionalmente, esse ambiente se traduziu em condições financeiras mais restritivas na margem, com impacto direto na precificação dos ativos de risco e, em particular, dos Fundos de Investimento Imobiliário. Nesse contexto, verificou-se uma ampliação marginal dos prêmios exigidos pelos investidores, com consequente aumento dos níveis de desconto observados no mercado secundário, sobretudo no segmento de ativos de tijolo.
Dessa forma, o cenário doméstico passou a demandar maior seletividade na alocação, em linha com um ambiente ainda em transição, no qual a materialização dos efeitos positivos decorrentes da redução do custo de capital tende a ocorrer de forma mais gradual e heterogênea entre os diferentes segmentos do mercado imobiliário listado.
Ainda assim, a perspectiva de flexibilização monetária, mesmo que em ritmo mais cauteloso, permanece como vetor estruturalmente positivo para a classe de ativos, sustentando uma visão construtiva no horizonte de médio e longo prazo, ainda que acompanhada de maior atenção às condições de mercado no curto prazo.
Histórico de alocação por setor
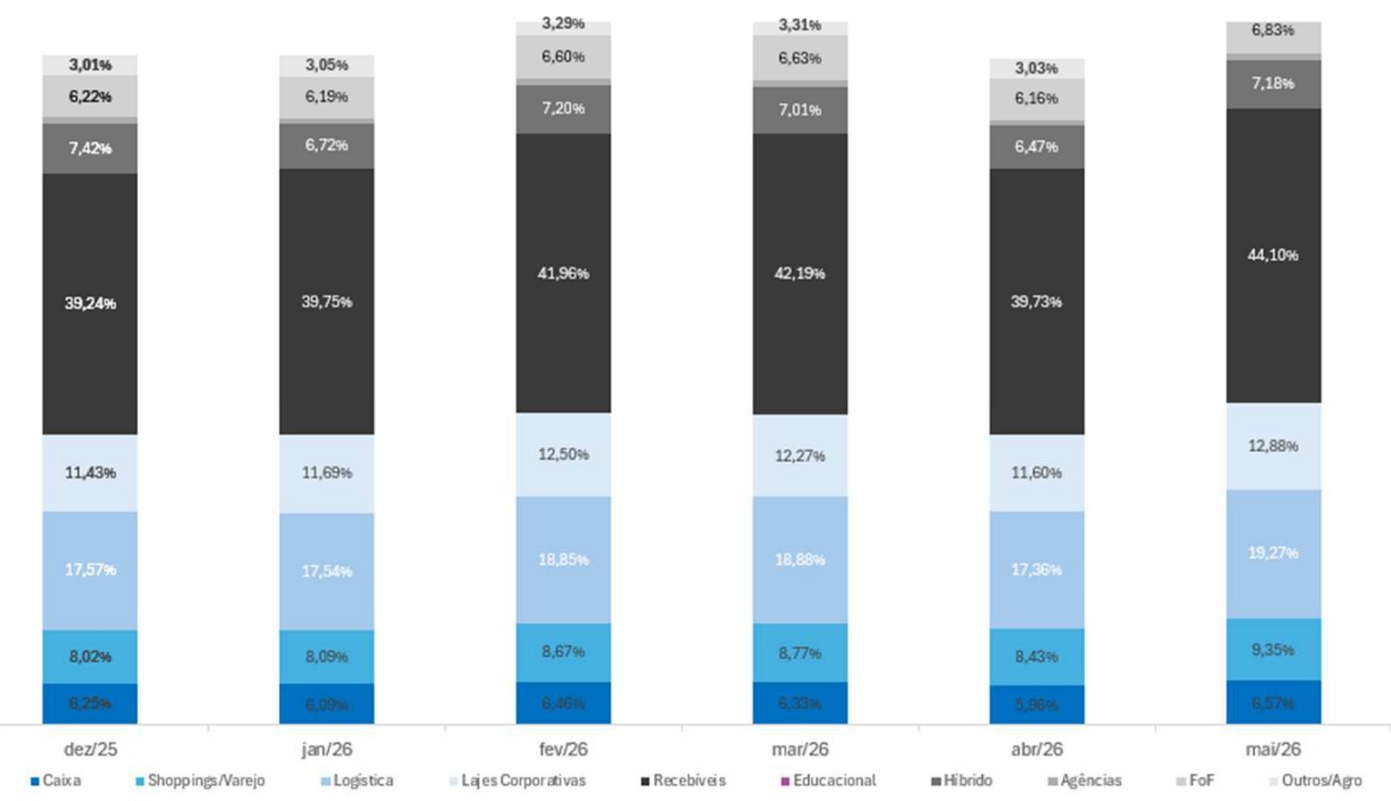
*(Percentual em relação ao PL)
Fonte: CAIXA Asset.
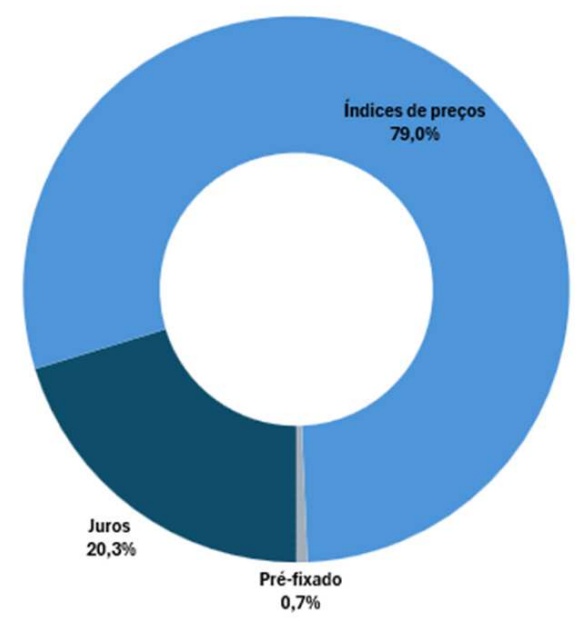
Fll de recebíveis (distribuição por indexador)
Fll de recebíveis (percepção de risco)
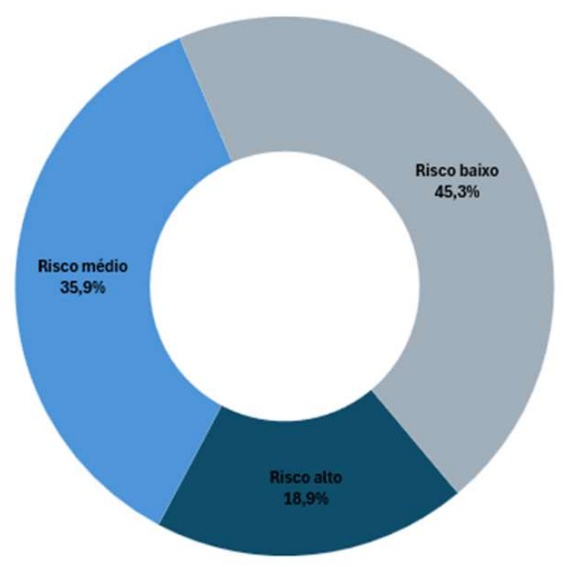
Fonte: CAIXA Asset Data Base 30 ABR 26
Concentração lajes corporativas
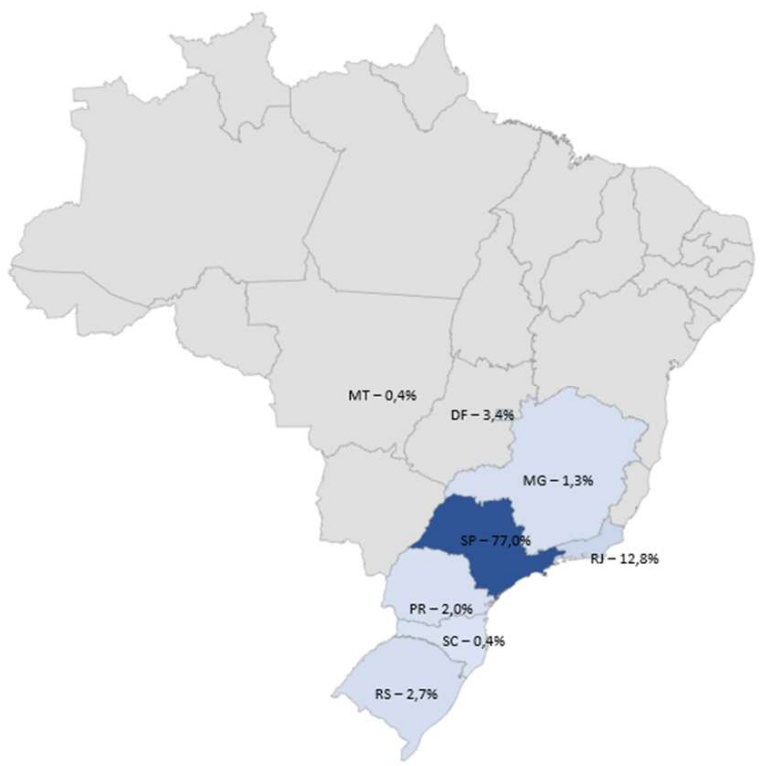
Distribuição do portfólio de escritórios da cidade de São Paulo
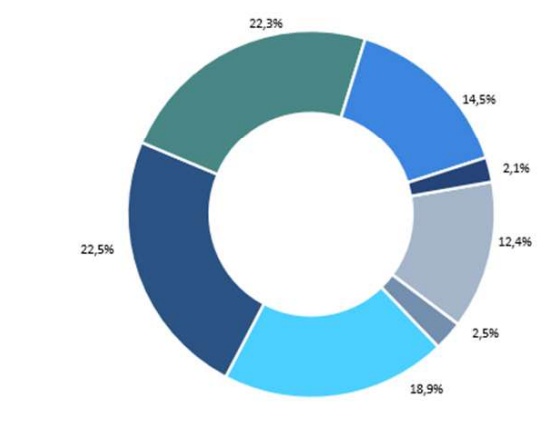
Pinheiros Vila OlimpiaPaulista Chucri Zaidan Berrini Faria Lima Chacara Sto Antonio
Fonte: CAIXA Asset
Concentração ativos logísticos
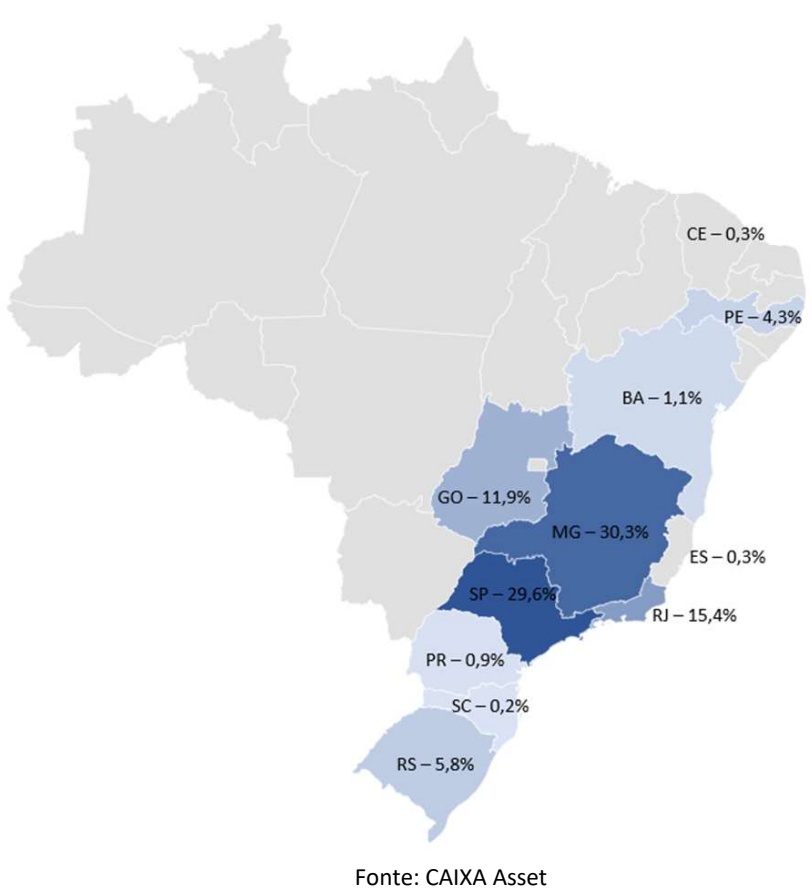
Fonte: CAIXA Asset
C O M P O S I Ç Ã O P O R T F Ó L I O C X C I 1 1
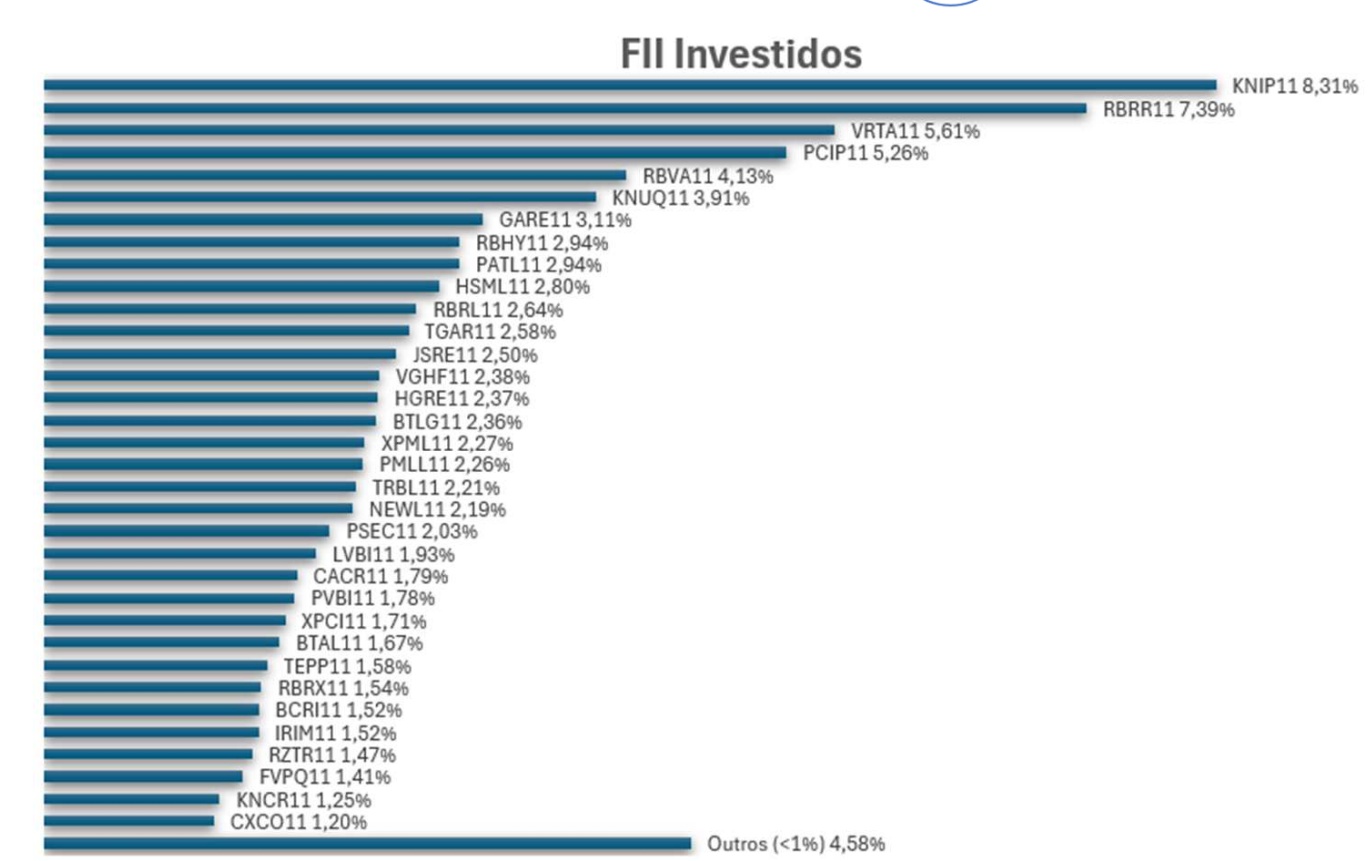
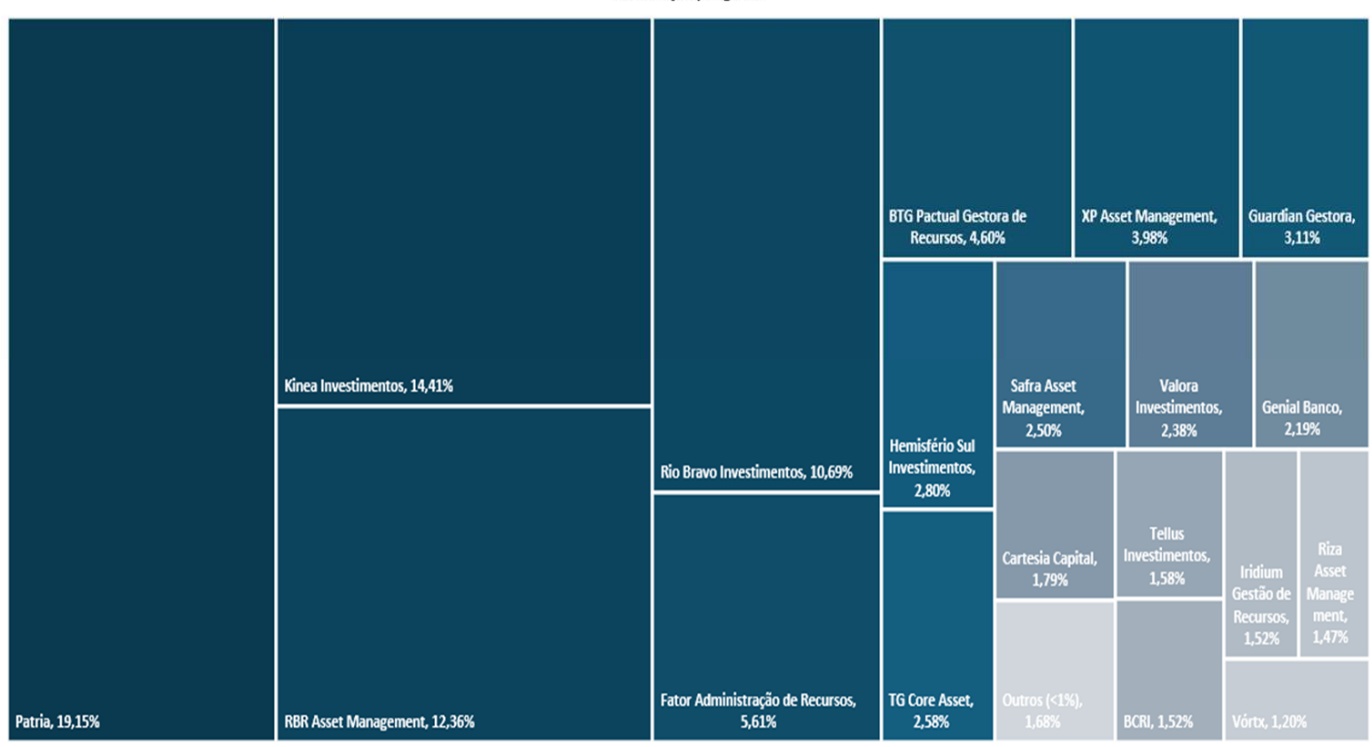
(distribuição do portfólio do Fundo alocado em FII – 93,83%). Fonte: CAIXA Asset
C X C I 1 1 – D E S C O N T O D O P O R T F Ó L I O
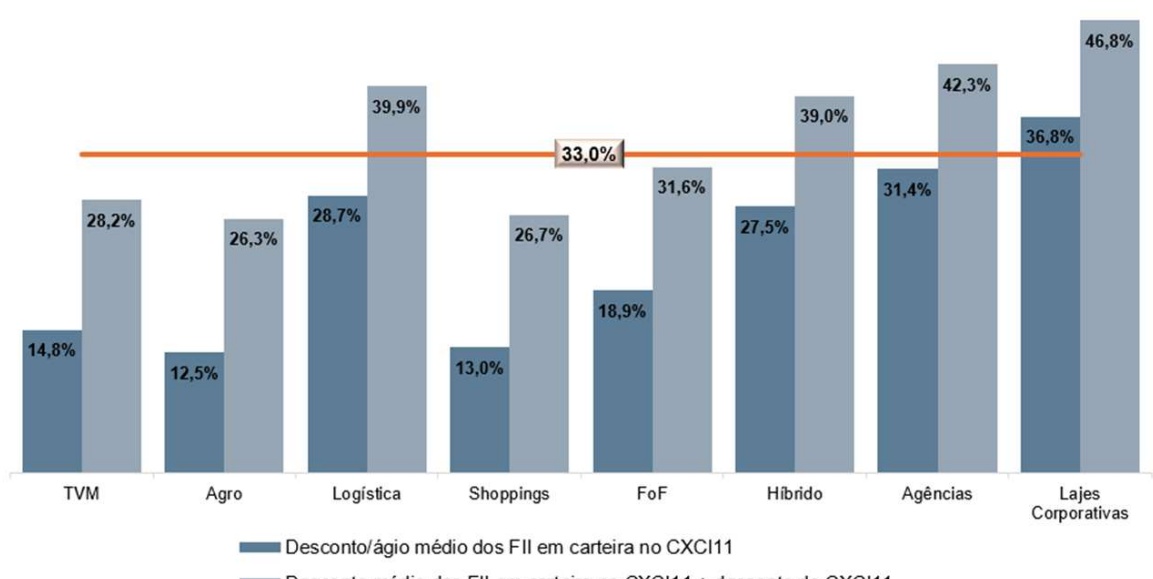
Desconto médio dos Fll em carteira no CXCI11 + desconto do CXCI11
Desconto médio cota de mercado CXCl11 + desconto ativos investidos
* Data base: 29 MAI 2026
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
C X C I 1 1 – P O T E N C I A L D E R E T O R N O
* Data base 29 MAI 2026
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
C X C I 1 1 – M O V I M E N T A Ç Ã O E G I R O
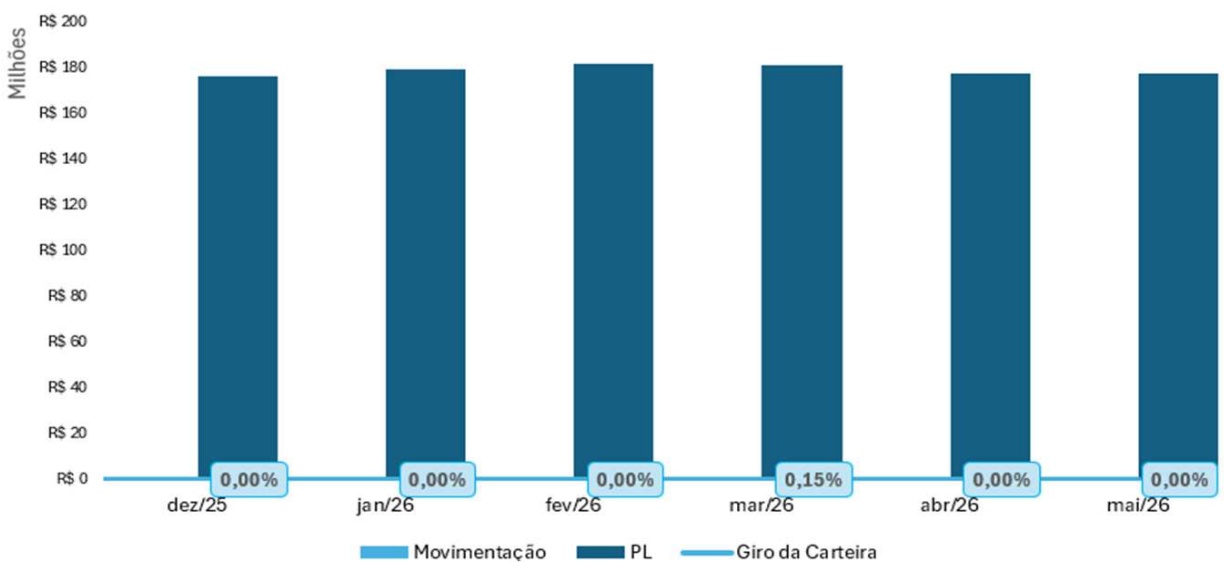
Fonte: CAIXA Asset
C X C I 1 1 – N E G O C I A Ç Õ E S E L I Q U I D E Z
| Yoleme Negociado (R$) | |||||||||
| dez/25 | 3.202.442,52 | Média Diária (R$) 145.565,57 | Cotas Negociadas 47.476 | Giro 2,31% | Némero de Negócios 3.177 | Média Diária 144,41 | Presença em pregóes 100% | Némero de Cotistas 5.414 | MoM -25 |
| jan/26 | 4.070.914,21 | 193.853,06 | 57.695 | 2,80% | 1.701 | 81,00 | 100% | 5.448 | 34 |
| fev/26 | 1.888.518,09 | 104.917,67 | 25.821 | 1,25% | 1.224 | 68,00 | 100% | 5.437 | -11 |
| mar/26 | 1.844.984,29 | 43.928,20 | 24.839 | 1.21% | 1.741 | 41,45 | 100% | 5.414 | -23 |
| abr/26 | 1.389.946,83 | 69.497,34 | 18.844 | 0,92% | 1.104 | 55,20 | 100% | 5.414 | 0 |
| mail26 | 1.795.806,83 | 89.790,34 | 25.160 | 1,22% | 957 | 47,85 | 100% | 5.377 | -37 |
Fonte: CAIXA Asset e Economatica
CX C I 1 1 – E V O L U Ç Ã O C O TA CX C I 1 1
Entendemos que a melhor forma de analisar a evolução da cota patrimonial do CXCI11 é comparar com a cota inicial
descontada dos custos de distribuição, que foi de R$ 97,00.
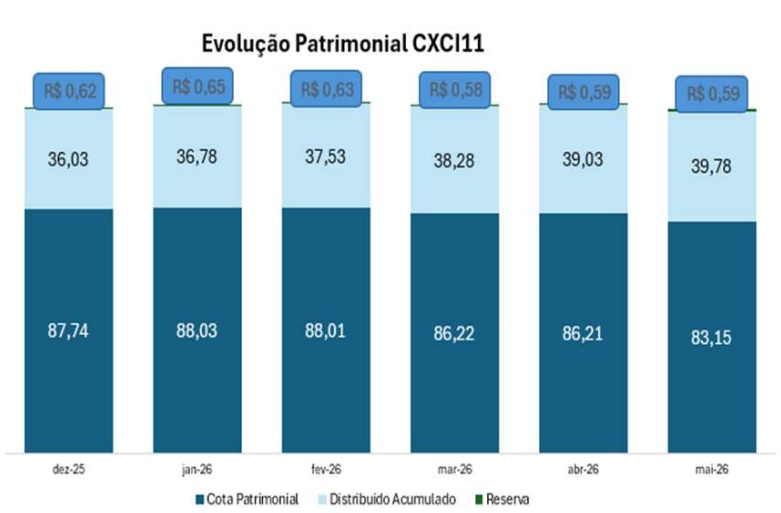
Fonte: CAIXA Asset
| Mês set/24 | Cota Patrimonial | Cota de Mercado | Ágio/Deságio | |
|---|---|---|---|---|
| RS | 89,17 | R$ | 80,99 90,83% | |
| out/24 | R$ | R$ 85,19 | 74,30 | 87,22% |
| nov/24 | R$ | 82,45 R$ | 72,82 | 88,32% |
| dez/24 | R$ | 79,73 R$ | 65,83 | 82,57% |
| jan/25 | R$ | 76,65 R$ | 65,50 | 85,46% |
| fev/25 | R$ | 78,88 R$ | 65,65 | 83,22% |
| mar/25 | R$ | 83,23 R$ | 66,59 | 80,00% |
| abr/25 | R$ | R$ 84,71 | 68,97 | 81,42% |
| mai/25 | R$ | 85,13 R$ | 69,69 | 81,86% |
| jun/25 | R$ | 85,43 R$ | 67,71 | 79,26% |
| jul/25 | R$ | R$ 83,34 | 64,75 | 77,69% |
| ago/25 | R$ | 83,70 R$ | 65,34 | 78,06% |
| set/25 | R$ | 84,86 R$ | 66,48 | 78,34% |
| out/25 | RS | 84,26 R$ | 66,01 | 78,34% |
| nov/25 | R$ | 85,39 R$ | 67,21 | 78,71% |
| dez/25 | R$ | 87,74 R$ | 68,24 | 78,76% |
| jan/26 | R$ | 88,03 R$ | 72,45 | 82,30% |
| fev/26 | R$ | 88,01 R$ | 74,40 | 84,54% |
| mar/26 | R$ | 86,22 R$ | 75,75 | 87,86% |
| abr/26 | R$ | 86,21 R$ | 73,44 | 85,19%6 |
| mai/26 | R$ | R$ 83,15 | 70,04 | 84,23% |
C X C I 1 1 – C O M P A R AT I V O D E R E T O R N O
Cota Patrimonial CXCI11 x CDI x IFIX
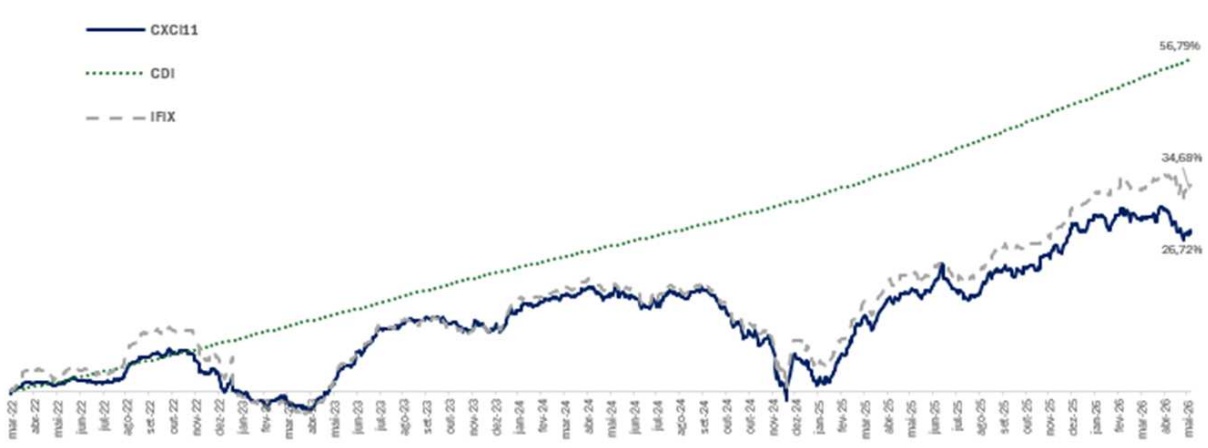
Cota patrimonial ajustada do CXCI: sem os custos da oferta e com a incorporação dos rendimentos distribuídos. Fonte: Broadcast. Considerando rentabilidade líquida do CDI (15% IR).
| Período | Dividend Yieldcota de mercado | Dividend Yieldgross up* | Dividend Yieldgross up* (% do CDI) | |
| mai/2612 mesesdesde o início | 1,07% | 1,26% | 117,36% | |
| 13,14% | 15,45% | 104,30% | ||
| 56,80% | 66,82% | 100,29% | ||
* gross up de 15% e cota de mercado de 29/05/2026. Fonte CAIXA Asset e Economatica
C X C I 1 1 – C O M P A R AT I V O D / Y E N T R E F U N D O S
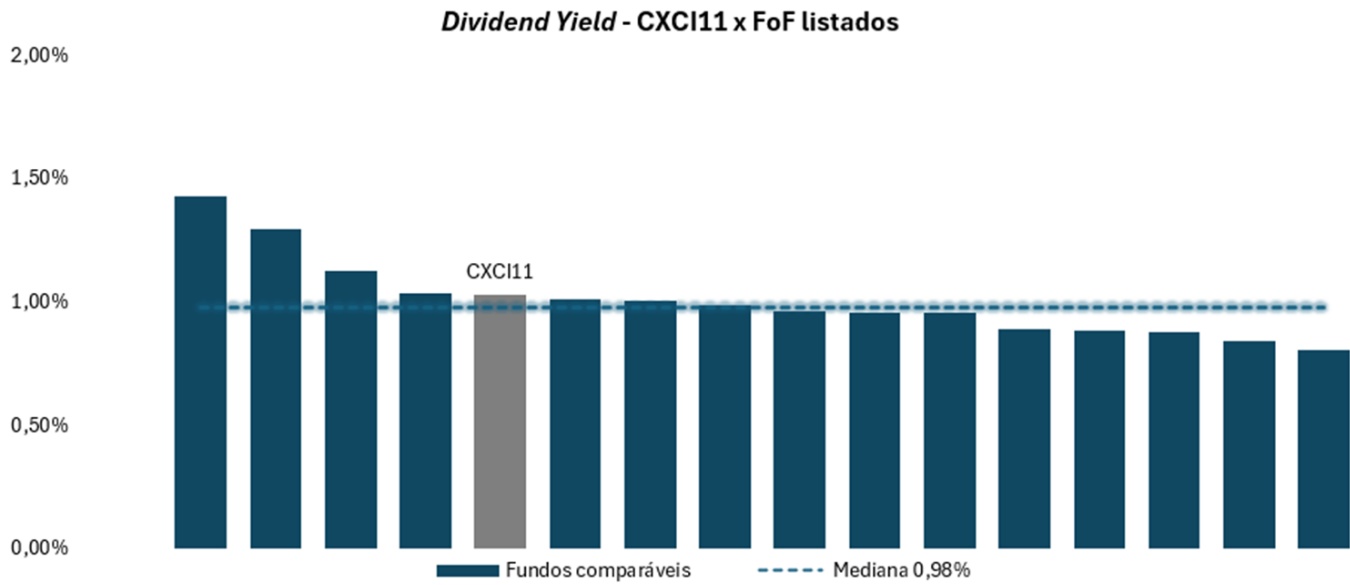
*informações geradas com base nos dados disponíveis até a data de elaboração deste relatório.
Fonte: Economatica | base MAI 2026
CX C I 1 1 – D E M O N S T R A Ç Ã O D E R E S U LTA D O
| dezembro 2025 | janeiro 2026 | fevereiro 2026 | março 2026 | maio 2026 abril 2026 | 2026 | últimos 12 meses | |||||||
| Rendimentos de Fll | R$ 1.584.942,77 | R$ 1.632.147,22 RS | 1.562.325,89 | R$ 1.524.385,00 | R$ 1.620.415,96 | R$ 1.602.335,53 | R$ | 7.941.609,60 | R$ | 19.470.901,45 | |||
| Alienação de cotas de Fll (líquido) | 63,13 -R$ | 82.573,15 | R$ | 1.137,90 -R$ | 81.372,12 -R$ | 79.046,19 | |||||||
| Receitasfinanceiras | R$ | 99.699,72 R$ | 103.559,76 | 83.685,91 R$ | 101.377,00 | R$ | R$ 93.298,99 | 91.779,82 | R$ | 473.701,48 | R$ | 1.176.127,18 | |
| LCI | R$ | R$ | |||||||||||
| Despesas | -R$ 108.817,85 -R$ | 126.508,48 -R$ | 140.997,65 -R$ | 110.789,34 -R$ | -R$ 156.550,59 | 150.558,31 -R$ | 685.404,37 -R$ | 1.540.534,93 | |||||
| Resultado | R$ 1.575.824,64 | RS 1.609.198,50 RS | 1.505.077,28 RS 1.432.399,51 | RS 1.557.164,36 | RS 1.544.694,94 R$ | 7.648.534,59 R$ | 19.027.447,51 | ||||||
| Distribuição | RS 1.851.953,40 | RS | R$ 1.543.294,50 65.904,00 -RS | 1.543.294,50 | RS 1.543.294,50 | RS 1.543.294,50 | RS 1.543.294,50 | RS | 7.716.472,50 | RS | 19.239.738,10 | ||
| Reserva | -R$ 276.128,76 | 38.217,22 -RS | 110.894,99 | RS | 13.869,86 RS | 1.400,44 -R$ | 67.937,91 -RS | 212.290,59 | |||||
| Resultado acumulado | R$ 1.275.222,01 | RS 1.341.126,00 | RS | 1.302.908,79 | RS 1.192.013,80 | RS 1.205.883,66 | RS 1.207.284,10 R$ | 6.249.216,35 | RS | 16.819.222,48 | |||
| R$ | 0,77 R$ | 0,78 | R$ 0,73 | 0,70 | R$ | 0,75 | |||||||
| Resultado por cota Distribuição por cota | R$ | R$ 0,90 | 0,75 | R$ | 0.75 R$ | R$ 0,75 R$ | 0,76 0,75 R$ | R$ 0.75 R$ | 3,72 | R$ 3,75 R$ | 9,25 | ||
| RS | 9,35 | ||||||||||||
| Resultado Acumulado/Cota | R$ | 0,62 | 0,65 | RS | RS 0,63 | RS 0.58 | R$ 0.59 | 0,59 | |||||
Fonte: CAIXA Asset
Geração e Distribuição de Proventos
* Resultado apresentado não é auditado e considera o regime de caixa. Fonte: CAIXA Asset
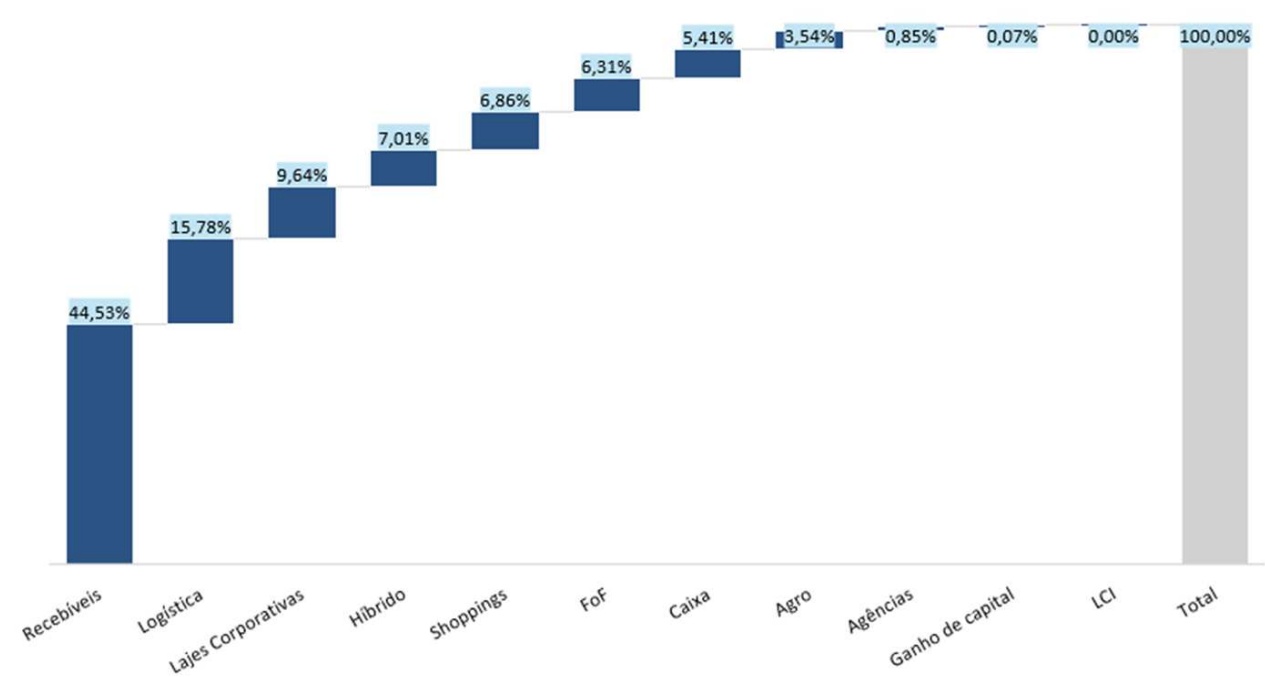
DO FUNDO – E RECEITA POR CXC I 1 1 – F O N T E D E G E R A Ç Ã O D E R E C E I TA
Fonte: CAIXA Asset
Fonte: CAIXA Asset
D I S C L A I M E R
Este relatório foi elaborado pela CAIXA Asset e seu conteúdo não exaure todas as informações necessárias para a decisão de investimento, devendo o destinatário conduzir sua própria investigação e análise antes de proceder ou deixar de proceder qualquer ação relacionada ao seu objeto, fazendo uma análise do produto e seus respectivos riscos.
A CAIXA Asset não garante qualquer rentabilidade e não é responsável por quaisquer perdas ou danos de qualquer natureza.
RENTABILIDADE PASSADA NÃO É GARANTIA DE RENTABILIDADE FUTURA. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO - FGC.
Não é permitida a reprodução deste relatório para circulação sem a prévia autorização da CAIXA Asset.
CAIXA Asset
Avenida Paulista, 750 – São Paulo/SP
(11) 3572-4600
Alô CAIXA 4004 0104 (Capitais e Regiões Metropolitanas)
0800 104 0104 (Demais Regiões)
Atendimento a Pessoas com Deficiência Auditiva e de Fala 0800 726 2492