
Relatório Gerencial CXCI11 de abril de 2026
Relatório Gerencial do Caixa Carteira Imobiliária (CXCI11), fundo imobiliário de fundos (FoF), sobre Relatório Gestor, referente a abril de 2026, com entrega no FundosNet (B3) em 08/05/2026. No pregão de 04/11/2026, a cota do CXCI11 fechou a R$ 61,08, com P/VP de 0,80 (valor patrimonial de R$ 76,14 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,75 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,83% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 156,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.066.916/0001-94
- Tipo
- Relatórios
- Assunto
- Relatório Gestor
- Data de referência
- 30/04/2026
- Data de entrega
- 08/05/2026 18:11
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
ABR 2026
RELATÓRIO MENSAL RELA
FII CAIXA CARTEIRA IMOBILIÁRIA CXCI11
CAIXA Asset
O F U N D O
CNPJ • 42.066.916/0001-94
ADMINISTRADOR • Caixa Econômica Federal
GESTOR • Caixa Asset
CUSTODIANTE e ESCRITURADOR • Itaú Unibanco e
Itaú Cor.
INÍCIO DO FUNDO • 16 de março de 2022
PRAZO DE DURAÇÃO • Indeterminado
PÚBLICO ALVO • investidores em geral, pessoas físicas e jurídicas
OBJETIVO DO FUNDO • Geração de renda e aumento de valor patrimonial por meio do investimento em ativos imobiliários
TAXA DE ADMINISTRAÇÃO • 0,70% a.a.
TAXA DE PERFORMANCE • 20% do que exceder o IFIX
OBJETIVO E POLÍTICA DE INVESTIMENTO
O fundo tem por objetivo a realização de investimentos imobiliários mediante a aquisição de ativos, com foco em cotas de FII, de forma a proporcionar aos cotistas uma remuneração para o investimento realizado, por meio do fluxo de rendimentos gerado pelos ativos e do aumento do valor patrimonial de suas cotas.
ACESSE AQUI • Documentos do FII
CXCI11 | FII CAIXA CARTEIRA IMOBILIÁRIA
D E S TAQ U E S CXC I 1 1 | A B R 2 0 2 6 O F U N D O
Cota Patrimonial
R$ 86,21
Cota de Mercado
R$ 73,44
Distribuição por Cota
R$ 0,75
Dividend Yield | Mês
1,02%
Dividend Yield (% CDI)*
110,22%
PATRIMÔNIO LÍQUIDO
~
VALOR DE MERCADO
VOLUME MÉDIO NEGOCIADO POR DIA
R$ 177,4 milhões
R$ 151,1 milhões
R$ 65,9 mil
G
QUANTIDADE DE COTAS
8
NÚMERO DE INVESTIDORES
FII INVESTIDOS
2.057.726
5.414
43
* Considerando gross up de 15% e cota de mercado no fechamento de 30/04/2026.
PÁGI NA 3
PA L AV R A D O G E S T O R
Prezado Investidor,
Em abril, no âmbito internacional, houve forte recuperação, com destaque para os EUA, onde S&P 500 e Nasdaq renovaram máximas históricas, impulsionados por resultados corporativos sólidos e tecnologia.
No Brasil, o ambiente foi de consolidação após forte rali, com o Ibovespa praticamente estável no mês, sustentado por fluxo estrangeiro positivo, dólar mais fraco e expectativas de flexibilização monetária gradual. A volatidade aumentou na segunda quinzena, refletindo inflação ainda pressionada e postura cautelosa do Banco Central.
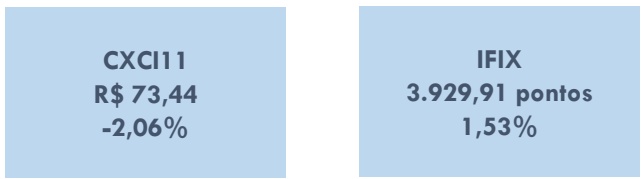
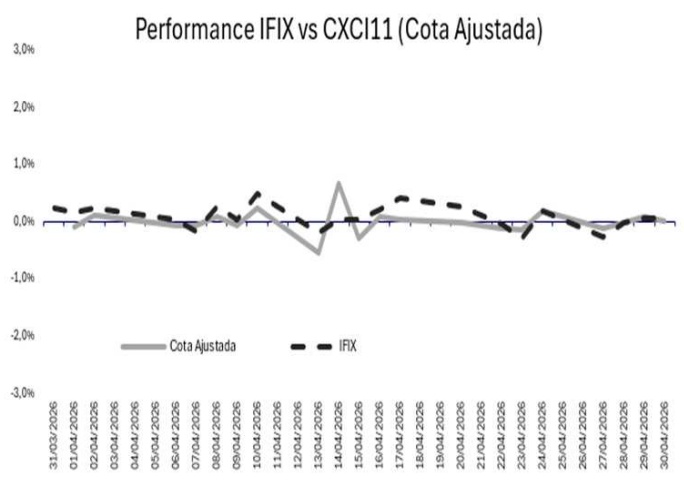
Já no mercado imobiliário, o IFIX avançou 1,53% no mês, justificado, sobretudo, pela recuperação dos fundos de papel e maior atratividade da renda recorrente em um cenário de juros reais elevados.
Além disso, no mês, o câmbio foi destaque, com o dólar recuando 4,42% frente ao real, beneficiado, principalmente, pelo forte fluxo de capital externo, diferencial de juros elevado e enfraquecimento global da moeda americana, levando o dólar para níveis abaixo de R$5,00.
IFIX 3.929,91 pontos 1,53%
IBOVESPA 187.317,64 pontos -0,08%
DÓLAR R$ 4,99 -4,42%
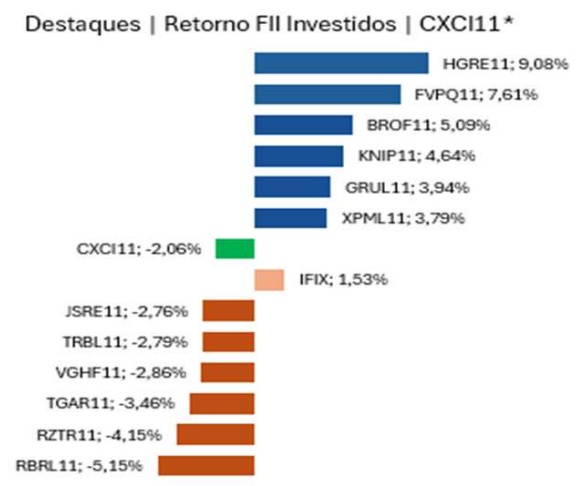
Fonte: Economatica e CAIXA Asset.
*cota patrimonial ajustada do CXCI: sem os custos da oferta e com a incorporação dos rendimentos distribuídos.
PA L AV R A D O G E S T O R
Em maio, embora o ambiente de mercado tenha permanecido desafiador, com elevada volatilidade e seletividade por parte dos investidores, observou-se uma dinâmica de desempenho mais equilibrada entre os ativos da carteira do CXCI11. O cenário macroeconômico ainda impôs cautela, refletindo um comportamento mais conservador na precificação de risco. Ainda assim, sustentados pela elevada qualidade dos ativos e pela criteriosa construção do portfólio, permanecemos confiantes na solidez da estratégia de alocação adotada, bem como na resiliência e na consistência dos fundamentos das teses de investimento que compõem o fundo.
Entre os principais destaques positivos:
O HGRE11 apresentou valorização de 9,08% no mês, impulsionada principalmente por um evento não recorrente relevante. O fundo registrou crescimento de 35,3% no resultado mensal, decorrente da entrada da última parcela da venda do imóvel Faria Lima, que adicionou aproximadamente R$ 0,63 por cota ao resultado. Esse efeito contribuiu para uma melhora significativa na percepção de geração de caixa, apesar de sua natureza pontual. Em paralelo, o fundo manteve a distribuição de dividendos em R$ 0,85/cota, sustentada por um nível elevado de reservas acumuladas (cerca de R$ 2,96/cota), o que reforça a capacidade de manutenção ou eventual incremento da distribuição futura. No aspecto operacional, destaca-se a queda da vacância para patamares historicamente baixos (5,9%), reforçando a tese de um ciclo positivo para o segmento de lajes corporativas, especialmente em ativos de maior qualidade.
O FVPQ11 apresentou valorização de 7,61% no mês, em um movimento caracterizado principalmente como recuperação de preços após período prolongado de desempenho negativo. Não foram observadas mudanças estruturais relevantes nos fundamentos do fundo ao longo do período. Assim, a valorização parece estar majoritariamente associada a fatores de mercado, como reprecificação de ativos descontados e melhora de sentimento em relação ao segmento de shopping centers, sem alteração significativa no racional operacional.
O BROF11 apresentou valorização de 5,09%, sustentada por uma combinação de fatores operacionais e financeiros. No campo de distribuição, o fundo elevou o dividendo de R$ 0,56 para R$ 0,58 por cota, o que pode ter contribuído para uma reação positiva do mercado. Adicionalmente, foi reportada nova locação da Kantar IBOPE no edifício Passeio Corporate, reduzindo a vacância do portfólio. No âmbito financeiro, o fundo realizou amortização parcial de R$ 40 milhões do CRI E-Tower, reduzindo o nível de alavancagem (LTV) e mitigando a exposição a custo de dívida elevado (IPCA + 8,25% a.a.). Ao final do 1T26, o LTV foi reduzido de 15,6% para 12,8%. Do ponto de vista operacional, a vacância recuou para 10,3%, indicando evolução na ocupação. No entanto, o fundo ainda enfrenta desafios no curto prazo, com destaque para o risco de desocupação no Edifício E-Tower, decorrente das notificações de saída das locatárias Biogen e Macquarie.
PA L AV R A D O G E S T O R
Por outro lado, entre os principais destaques negativos:
O RBRL11 apresentou desempenho negativo no mês de -5,15%. Em um contexto de ajuste de preço após eventos não recorrentes recentes, aliado à ausência de novos gatilhos operacionais relevantes no curto prazo. Do ponto de vista operacional, o fundo manteve estabilidade na distribuição de dividendos (R$ 0,75/cota), sustentando um histórico consistente de pagamentos recorrentes. No entanto, a ausência de crescimento orgânico do resultado, combinada ao fato de que parte relevante da geração recente decorreu de eventos extraordinários — como a reciclagem de portfólio —, contribuiu para uma redução na atratividade marginal do ativo. Adicionalmente, o fundo passou por movimentações institucionais, incluindo a convocação de assembleia para ajustes regulatórios e maior flexibilidade de investimento, o que pode ter reforçado uma postura mais cautelosa por parte do mercado no período.
O RZTR11 registrou performance negativa no mês de -4,15%, apesar de manter um patamar robusto de distribuição, com yield mensal em torno de 1,05% (R$ 1,00/cota). A desvalorização observada está associada, principalmente, à natureza da estratégia de investimento do fundo, que vem ampliando sua exposição à tese de land equity, focada na valorização de propriedades rurais no médio e longo prazo. Embora essa estratégia apresente potencial relevante de geração de valor, ela se caracteriza por menor previsibilidade e geração de caixa no curto prazo, com monetização dependente da venda futura dos ativos. Nesse contexto, o fundo permanece em fase de execução, com:
• investimentos relevantes em melhorias operacionais das propriedades;
• ciclo produtivo e comercial ainda em maturação;
• captura de valor condicionada a eventos futuros de liquidez.
Esse perfil de maior duration e dependência de execução tende a impactar negativamente a percepção de risco no curto prazo, justificando o ajuste observado nas cotas ao longo de abril.
O TGAR11 manteve trajetória negativa no mês, e caiu -3,46% refletindo fatores estruturais inerentes ao seu modelo de negócio, com elevada exposição ao segmento de desenvolvimento imobiliário. Apesar da manutenção de uma gestão ativa — incluindo reciclagem de portfólio, realização de ganhos e novas alocações —, o fundo apresenta características que implicam maior volatilidade de resultados, tais como:
• dependência da velocidade de vendas dos empreendimentos;
• sensibilidade a condições macroeconômicas;
• exposição ao custo de capital e ao ciclo imobiliário.
Adicionalmente, observa-se uma redução no nível de distribuição de dividendos, atualmente em torno de R$ 0,72/cota, inferior aos patamares históricos, o que contribui para menor atratividade relativa no curto prazo. Dessa forma, a performance negativa no mês está mais relacionada a uma reprecificação de risco estrutural, do que à ocorrência de eventos pontuais específicos.
PA L AV R A D O G E S T O R
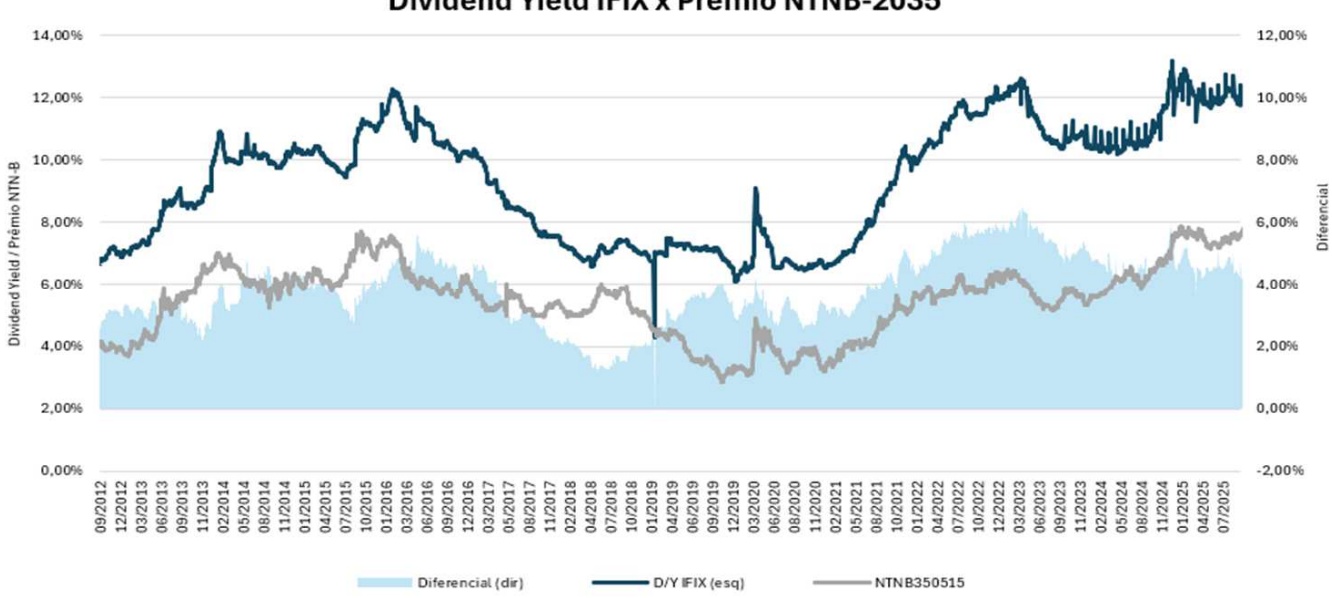
O resultado do CXCI11 em abril foi de R$ 0,76 por cota, refletindo uma dinâmica mais normalizada do portfólio após o impacto pontual observado em março, decorrente da alienação de cotas — evento de natureza não recorrente. A geração de resultado recorrente permaneceu consistente e alinhada à capacidade estrutural de carrego do fundo. No período, foi deliberada a distribuição de R$ 0,75 por cota, patamar considerado adequado à luz do cenário macroeconômico vigente e do robusto nível de reservas acumuladas. Ressalta-se que o fundo segue apresentando conforto em termos de resultados não distribuídos, contribuindo para maior previsibilidade e estabilidade das distribuições ao longo do tempo. Em relação à composição do portfólio, os fundos de recebíveis continuam exercendo papel central na previsibilidade das receitas, especialmente em um ambiente ainda caracterizado por inflação resiliente e política monetária mantida em nível restritivo, assegurando maior estabilidade ao fluxo de rendimentos. Paralelamente, os FIIs de tijolo vêm apresentando sinais mais evidentes de recuperação, com oportunidades seletivas em ativos negociados, em determinados casos, a preços inferiores aos seus fundamentos, ampliando o potencial de valorização no médio e longo prazo. Por fim, destacamos que a relação inversa entre o prêmio das NTN-Bs longas e os preços dos fundos imobiliários permanece como um fator relevante na dinâmica do mercado. Considerando a solidez dos fundamentos dos FIIs e o diferencial ainda atrativo entre o prêmio das NTN-Bs de longo prazo e o dividend yield do IFIX, mantemos a visão de que o ambiente segue construtivo para o setor imobiliário listado.
Dividend Yield IFIX x Prêmio NTNB-2035
C A R A C T E R Í S T I C A S D A C A R T E I R A
Distribuição por ativo (% portfólio)
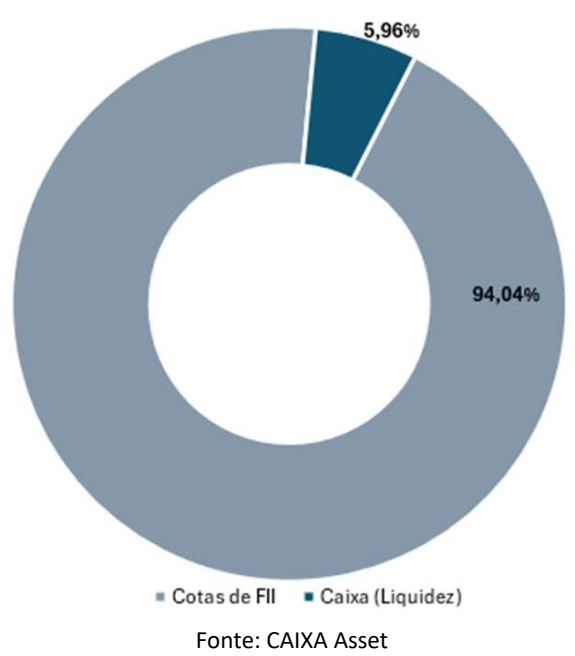
Fonte: CAIXA Asset
Alocação em FII – Distribuição Setorial
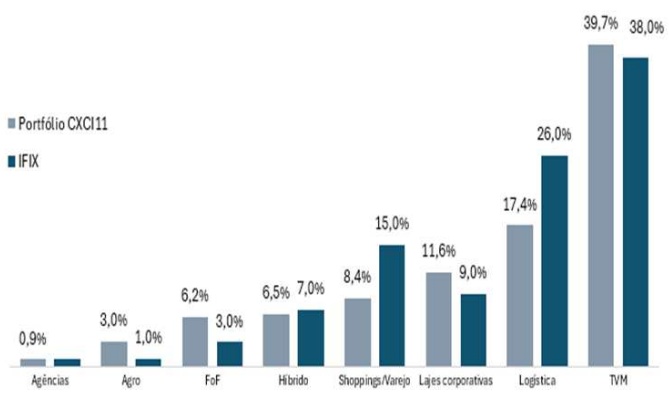
(distribuição do portfólio do Fundo alocado em FII – 94,04%)
Fonte: CAIXA Asset e Economatica
O Fundo encerrou o mês de abril de 2026 com 94,04% de seu patrimônio alocado em ativos imobiliários, majoritariamente em cotas de Fundos de Investimento Imobiliário (FIIs), enquanto os 5,96% remanescentes permaneceram alocados em ativos de elevada liquidez, conferindo flexibilidade tática à gestão para o aproveitamento de oportunidades ao longo do ciclo. No detalhamento setorial, o segmento de recebíveis imobiliários manteve-se como o mais representativo da carteira, correspondendo a 39,7% do portfólio, e apresentou contribuição à receita recorrente em linha — e levemente superior — à sua participação, respondendo por 42,20% da geração de resultados do Fundo. Esse desempenho reafirma o papel estrutural desses ativos na composição do fluxo de caixa recorrente do CXCI11, especialmente em um ambiente ainda marcado por inflação resiliente e contratos predominantemente indexados. No âmbito macroeconômico e de mercado, o mês de abril foi marcado pela segunda redução consecutiva da taxa Selic, deliberada na reunião do Copom encerrada em 29/04/2026, reforçando a sinalização de início do ciclo de flexibilização monetária. Considerando o timing da decisão, seus impactos mais diretos sobre as condições financeiras e sobre o mercado de ativos tendem a se materializar de forma mais evidente ao longo dos próximos meses. Ademais, ao longo do período, observou-se revisão altista das expectativas para a taxa de juros terminal em 2026, refletindo um ambiente ainda permeado por incertezas quanto ao processo desinflacionário. Nesse contexto, mantemos uma avaliação construtiva, porém cautelosa, para a classe de Fundos Imobiliários, à medida que a perspectiva de redução gradual do custo de capital segue como vetor positivo para o valuation dos ativos reais e financeiros do setor, ainda que de forma heterogênea entre os diferentes segmentos. À luz desse cenário, reiteramos a visão de que o segmento de recebíveis imobiliários deverá continuar oferecendo níveis atrativos de carrego, combinando elevada previsibilidade na geração de resultados e proteção parcial contra oscilações inflacionárias, reforçando sua relevância estratégica na carteira do CXCI11 durante a transição do regime de juros, em linha com as premissas apresentadas em relatórios anteriores.
Histórico de alocação por setor
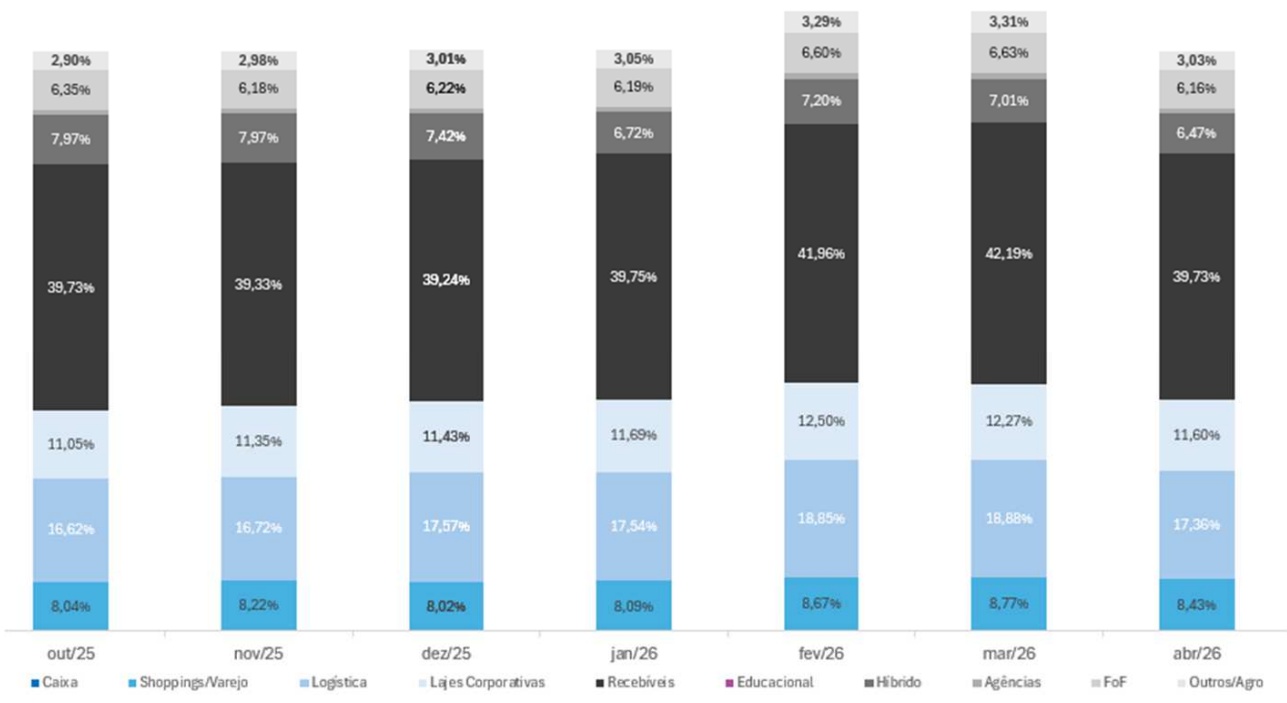
*(Percentual em relação ao PL)
Fonte: CAIXA Asset.
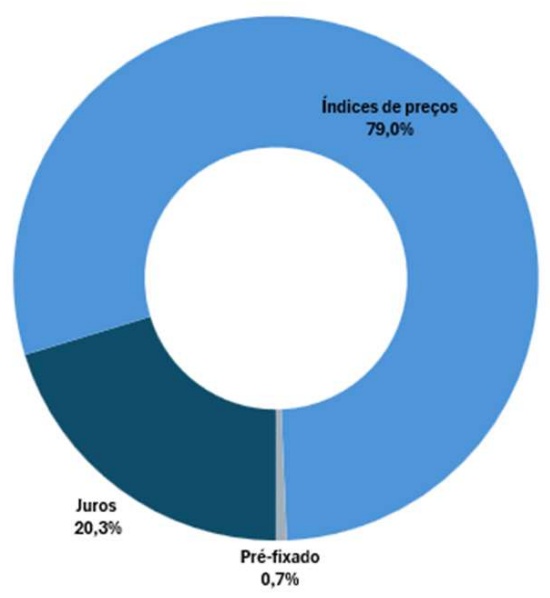
Fll de recebíveis (distribuição por indexador)
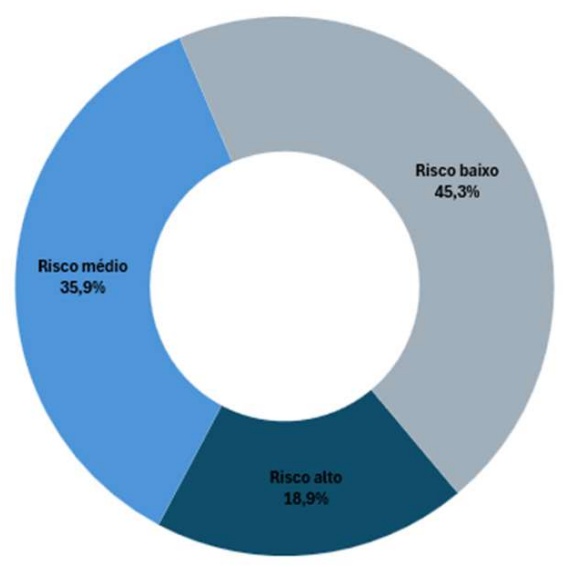
Fll de recebíveis (percepção de risco)
Fonte: CAIXA Asset Data Base 30 ABR 26
Concentração lajes corporativas
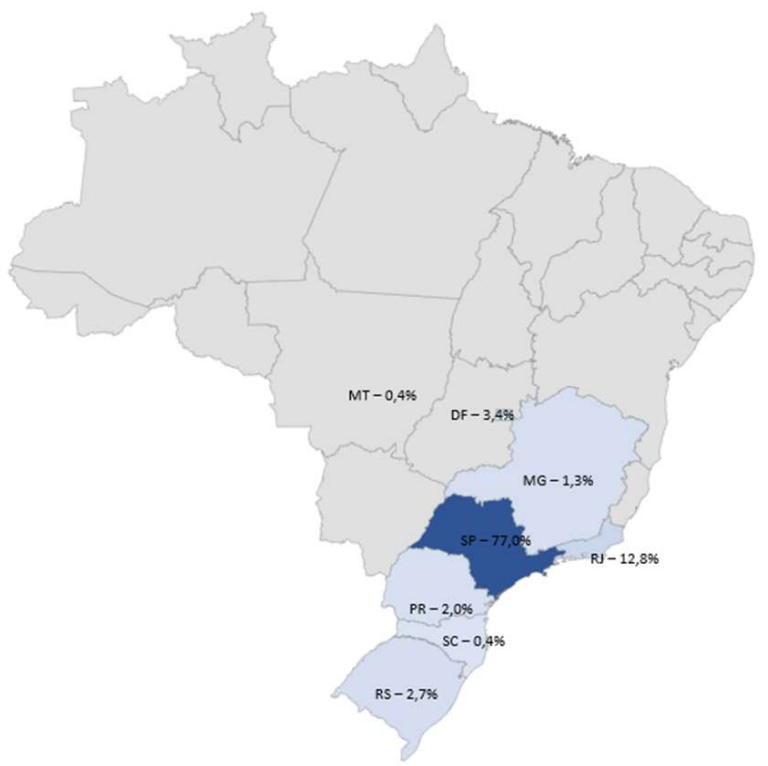
Distribuição do portfólio de escritórios da cidade de São Paulo
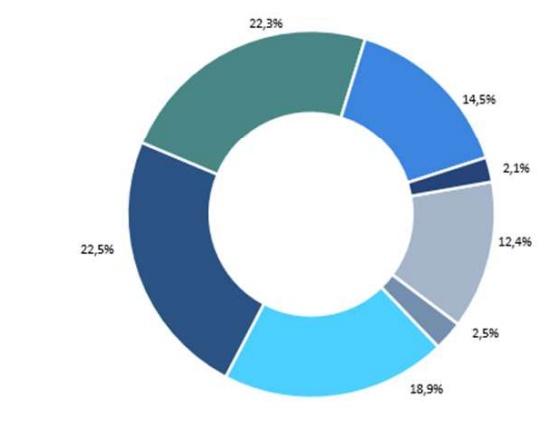
Pinheiros Vila OlimpiaPaulista Chucri Zaidan Berrini Faria Lima Chacara Sto Antonio
Fonte: CAIXA Asset
Concentração ativos logísticos
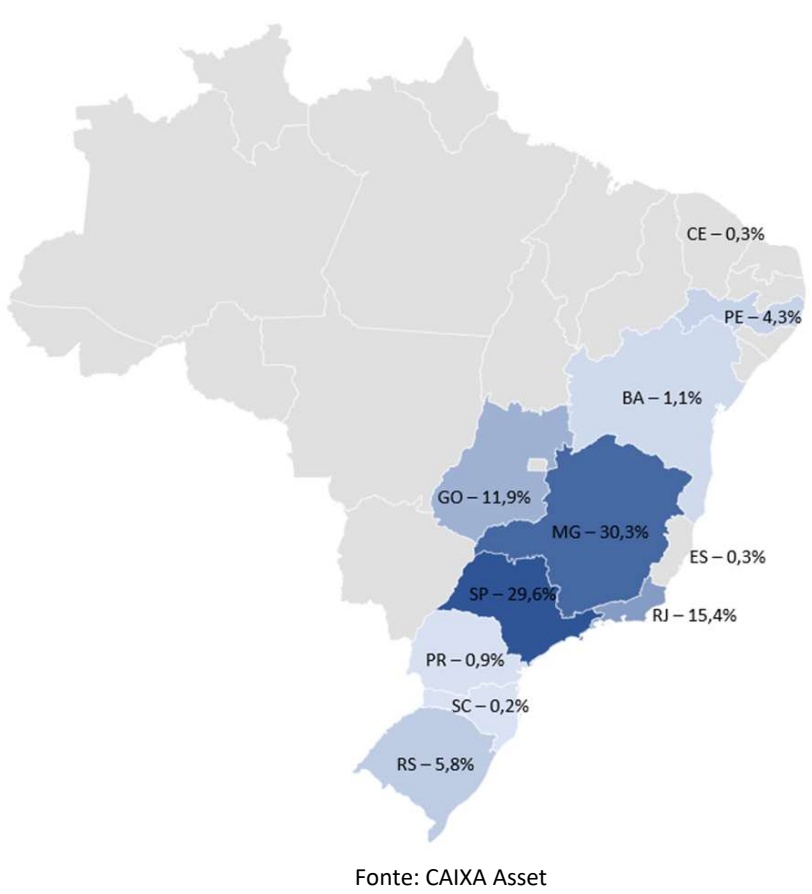
Fonte: CAIXA Asset
C O M P O S I Ç Ã O P O R T F Ó L I O C X C I 1 1
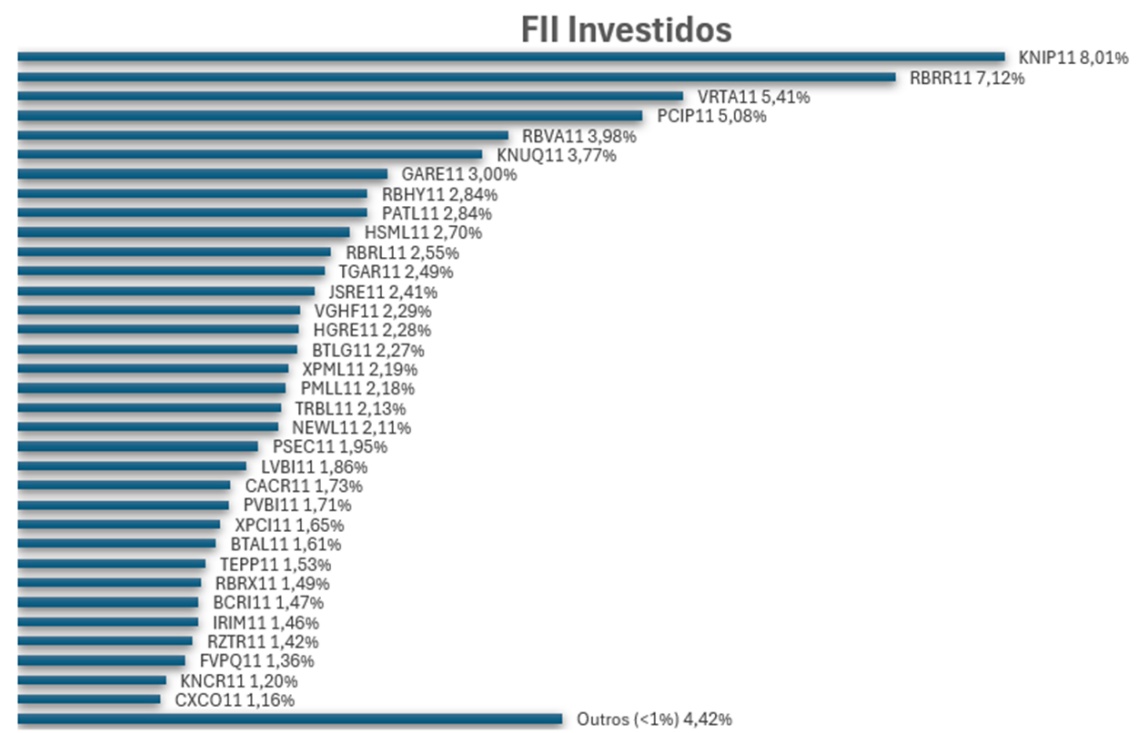
(distribuição do portfólio do Fundo alocado em FII – 94,04%). Fonte: CAIXA Asset
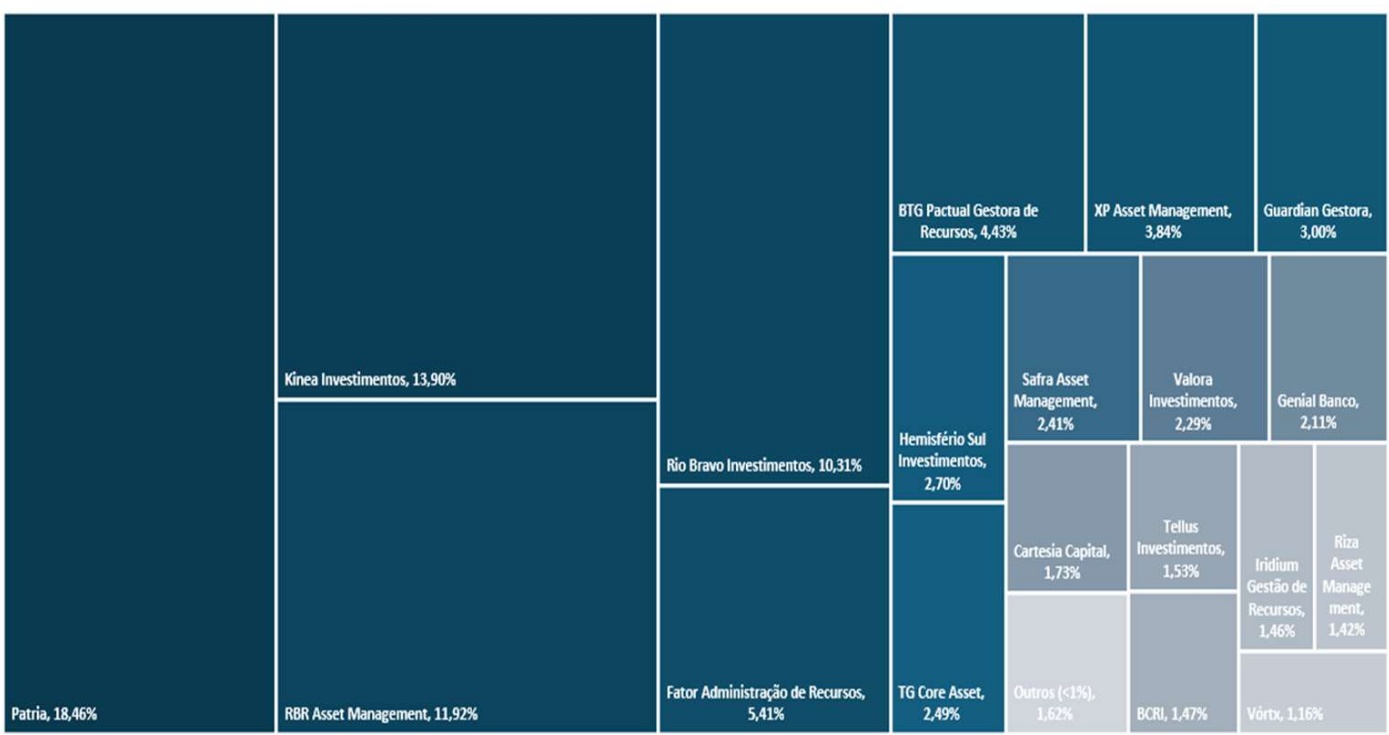
(distribuição do portfólio do Fundo alocado em FII – 94,04%). Fonte: CAIXA Asset
C X C I 1 1 – D E S C O N T O D O P O R T F Ó L I O
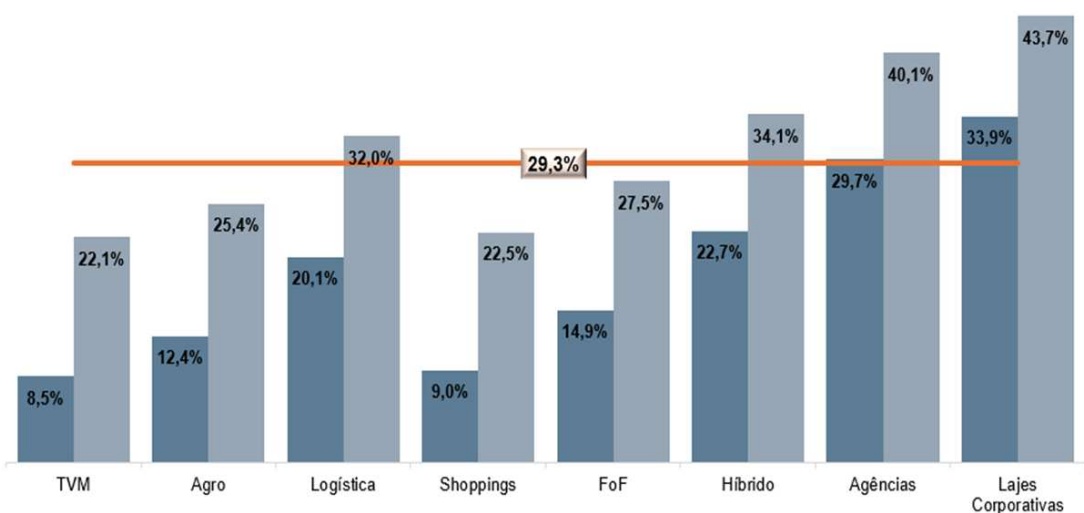
Desconto/ágio médio dos Fll em carteira no CXCI11
Desconto médio dos Fll em carteira no CXCI11 + desconto do CXCI11
Desconto médio cota de mercado CXCl11 + desconto ativos investidos
* Data base: 30 ABR 2026
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
C X C I 1 1 – P O T E N C I A L D E R E T O R N O
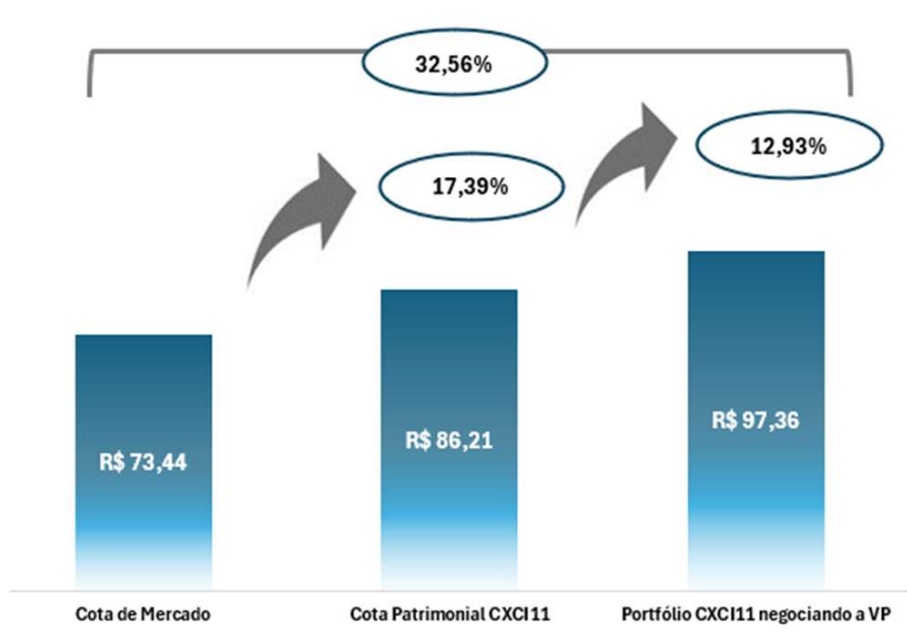
* Data base 30 ABR 2026
** Cota patrimonial dos FII investidos pelo CXCI11 | Fonte: Economatica
C X C I 1 1 – M O V I M E N T A Ç Ã O E G I R O
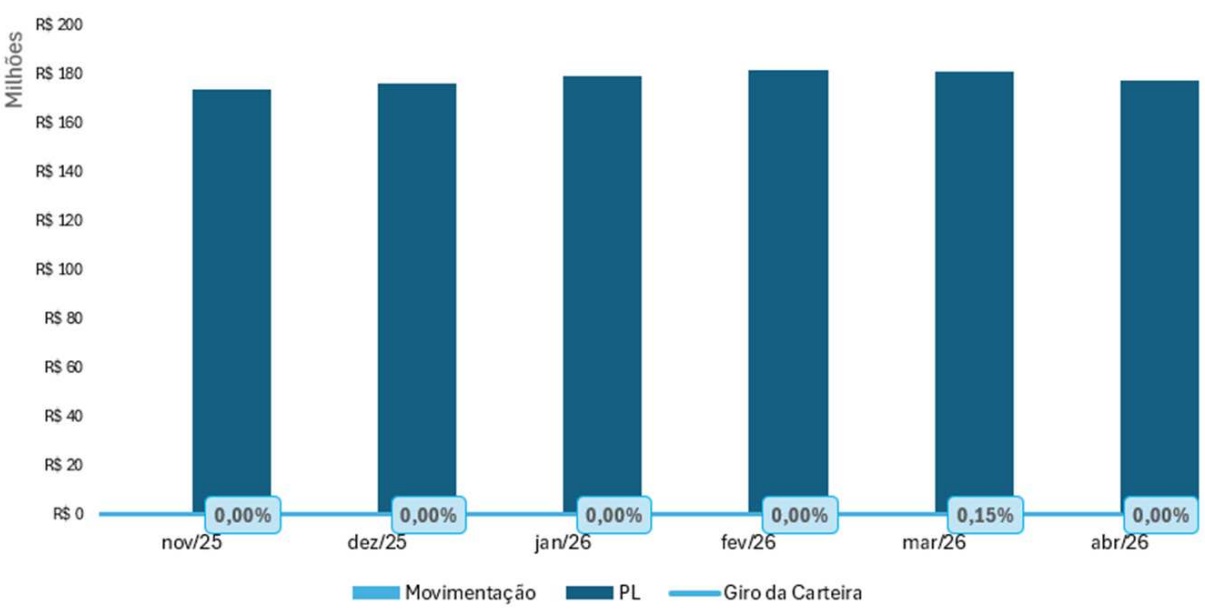
Fonte: CAIXA Asset
C X C I 1 1 – N E G O C I A Ç Õ E S E L I Q U I D E Z
| Némero de Negócios Volume Negociado (R$) Média Diária (R$) Média Diária | |||||||||
| out/25 | 3.864.996,23 | 168.043,31 | Cotas Negociadas 58.329 | Giro 2,83% | 3.070 | 133,48 | Preseaça em pregões 100% | Némero de Cotistas 5.444 | MoM -2 |
| nov/25 | 1.808.202,54 | 95.168,55 | 27.212 | 1.32% | 2.388 | 125,68 | 100% | 5.439 | -5 |
| dez/25 | 4.132.408,35 | 187.836,74 | 60.694 | 2,95% | 3.087 | 140,32 | 100% | 5.414 | -25 |
| jan/26 | 2.975.670,67 | 141.698,60 | 41.634 | 2,02% | 1.504 | 71,62 | 100% | 5.448 | 34 |
| fev/26 | 1.743.564,73 | 96.864,71 | 23.793 | 1,16% | 1.121 | 62,28 | 100% | 5.437 | -11 |
| mar/26 | 1.922.319,17 | 45.769,50 | 25.871 | 1,26% | 1.871 | 44,55 | 100% | 5.414 | -23 |
| abr/26 | 1.332.574,31 | 66.628,72 | 18.104 | 0.88% | 923 | 46,15 | 100% | 5.414 | 0 |
CX C I 1 1 – E V O L U Ç Ã O C O TA CX C I 1 1
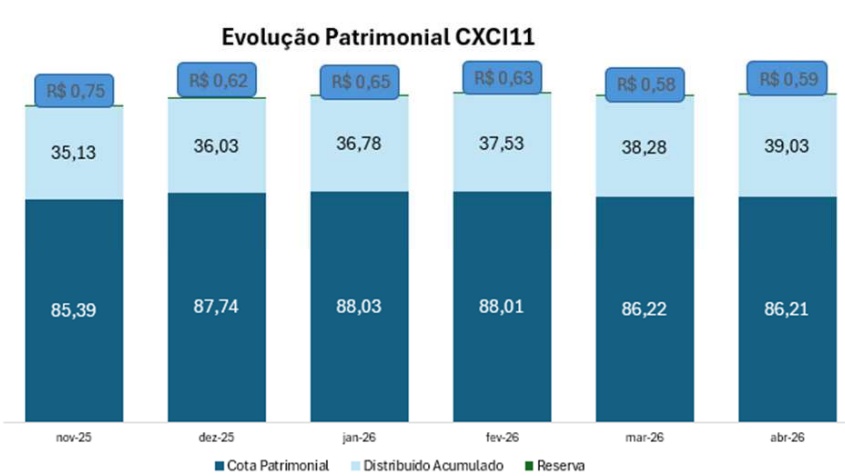
Entendemos que a melhor forma de analisar a evolução da cota patrimonial do CXCI11 é comparar com a cota inicial
descontada dos custos de distribuição, que foi de R$ 97,00.
Evolução Patrimonial CXCI11
Fonte: CAIXA Asset
| Mês Cota de Mercado Ágio/Deságio Cota Patrimonial ago/24 | ||
|---|---|---|
| R$ 92,58 R$ | 83,17 | 89,84% 90,83% |
| R$ set/24 out/24 | 89,17 R$ 85,19 | 80,99 74,30 |
| R$ nov/24 | R$ | 87,22% |
| R$ 82,45 | 72,82 R$ | 88,32% |
| 79,73 dez/24 R$ | R$ | 65,83 82,57% |
| jan/25 R$ 76,65 | R$ 65,50 | 85,46% |
| fev/25 78,88 R$ | 65,65 R$ | 83,22% |
| mar/25 R$ 83,23 | R$ 66,59 | 80,00% |
| 84,71 R$ abr/25 | 68,97 R$ | 81,42% |
| mai/25 85,13 R$ | 69,69 R$ | 81,86% |
| R$ jun/25 85,43 | R$ 67,71 | 79,26% |
| jul/25 R$ 83,34 | R$ 64,75 | 77,69% |
| ago/25 R$ 83,70 | 65,34 R$ | 78,06% |
| 84,86 R$ set/25 | R$ 66,48 | 78,34% |
| 84,26 R$ out/25 | R$ 66,01 | 78,34% |
| R$ 85,39 nov/25 | 67,21 R$ | 78,71% |
| R$ dez/25 87,74 | R$ 68,24 | 78,76% |
| R$ 88,03 jan/26 | 72,45 R$ | 82,30% |
| 88,01 R$ fev/26 | R$ | 74,40 84,54% |
| R$ mar/26 | 86,22 R$ | 75,75 87,86% |
| R$ abr/26 | R$ 86,21 | 73,44 85,19% |
C X C I 1 1 – C O M P A R AT I V O D E R E T O R N O
Cota Patrimonial CXCI11 x CDI x IFIX
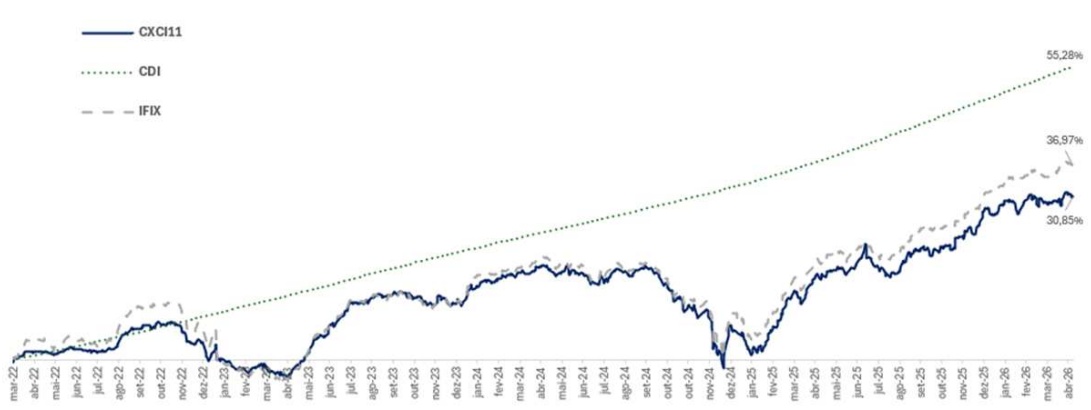
Cota patrimonial ajustada do CXCI: sem os custos da oferta e com a incorporação dos rendimentos distribuídos. Fonte: Broadcast. Considerando rentabilidade líquida do CDI (15% IR).
| Período | Dividend Yieldcota de mercado | Dividend Yieldgross up* | Dividend Yieldgross up* (% do CDI) |
| abr/2612 meses | 1,02% | 1,20% | 110,22% |
| 12,73% | 14,98% | 101,01% | |
| desde o início | 53,15% | 62,52% | 96,41% |
* gross up de 15% e cota de mercado de 30/04/2026. Fonte CAIXA Asset e Economatica
C X C I 1 1 – C O M P A R AT I V O D / Y E N T R E F U N D O S
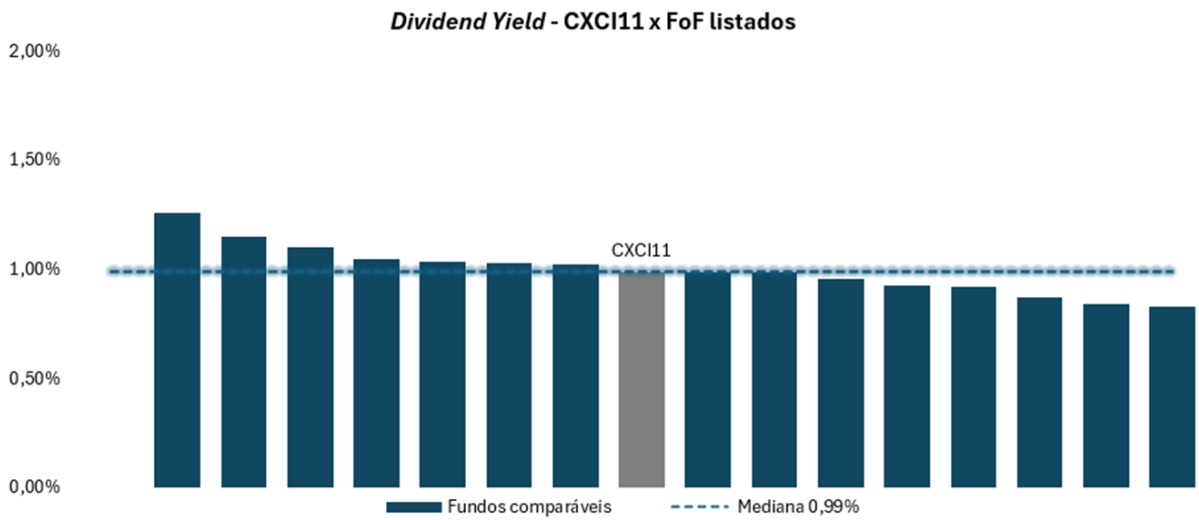
*informações geradas com base nos dados disponíveis até a data de elaboração deste relatório.
Fonte: Economatica | base ABR 2026
CX C I 1 1 – D E M O N S T R A Ç Ã O D E R E S U LTA D O
| novembro 2025 dezembro 2025 | fevereiro 2026 março 2026 | últimos 12 meses | ||||||||||
| Rendimentos de Fll | R$ 1.554.762,41 | R$ 1.584.942,77 | R$ 1.632.147,22 | RS | 1.562.325,89 R$1.524.385,00 | R$ 1.620.415,96 | R$ | 6.339.274,07 | R$ | 19.627.534,31 | ||
| Alienação de cotas de FIll (líquido) | RS | 63,13 -R$ 82.573,15 | -R$ | 82.510,02 | R$ | 84.424,67 | ||||||
| Receitas financeiras | R$ | 90.255,60 R$ | 99.699,72 R$ 103.559,76 | RS | 83.685,91 R$ 101.377,00 R$ | 93.298,99 | R$ | 381.921,66 | R$ | 1.154.289,66 | ||
| LCI | R$ | R$ | ||||||||||
| Despesas | -R$ 129.165,99 -R$ 108.817,85 -R$ 126.508,48 -R$ | 140.997,65 -R$ 110.789,34 -R$ 156.550,59 -R$ | 534.846,06 -R$ | 1.535.402,52 | ||||||||
| Resultado | R$1.515.852,02 R$1.575.824,64 R$1.609.198,50 R$ | 1.505.077,28 R$1.432.399,51 R$1.557.164,36 R$ | 6.103.839,65 | R$ | 19.330.846,12 | |||||||
| Distribuição | R$1.646.180,80 | R$1.851.953,40 | R$1.543.294,50 | R$ | 1.543.294,50 | R$1.543.294,50 | R$1.543.294,50 R$ | 6.173.178,00 | R$ | 19.239.738,10 | ||
| Reserva | -R$ 130.328,78 | -R$ 276.128,76 R$1.275.222,01 | R$ | 65.904,00 -R$ R$ | 38.217,22 -R$ 110.894,99 1.302.908,79 | R$ | 13.869,86 -R$ R$ | 69.338,35 | R$ | 91.108,02 17.031.513,07 | ||
| Resultado acumulado | R$1.551.350,77 | R$1.341.126,00 | R$1.192.013,80 | R$1.205.883,66 | 5.041.932,25 | R$ | ||||||
| Resultado por cota | R$ | 0,74 R$ | 0,77 | R$ | 0,78 R$ | 0,73 R$ | 0,70 R$ | 0,76 R$ | 2,97 R$ | 9,39 | ||
| Distribuição por cota | R$ | 0,80 R$ | 0,90 R$ | 0,75 R$ | 0,75 R$ | 0,75 R$ | 0,75 R$ | 3,00 R$ | 9,35 | |||
| 0,65 R$ | ||||||||||||
Fonte: CAIXA Asset Geração e Distribuição de Proventos
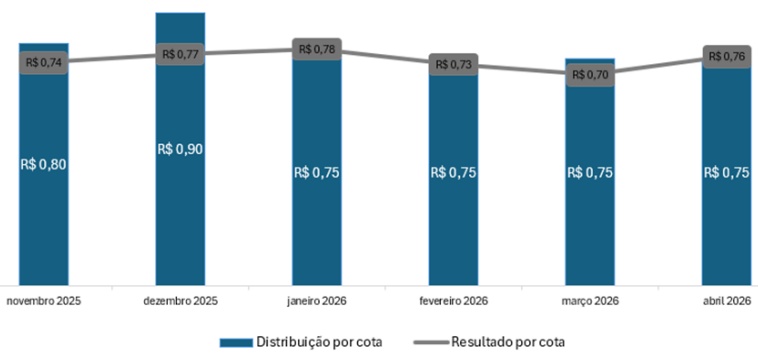
* Resultado apresentado não é auditado e considera o regime de caixa. Fonte: CAIXA Asset
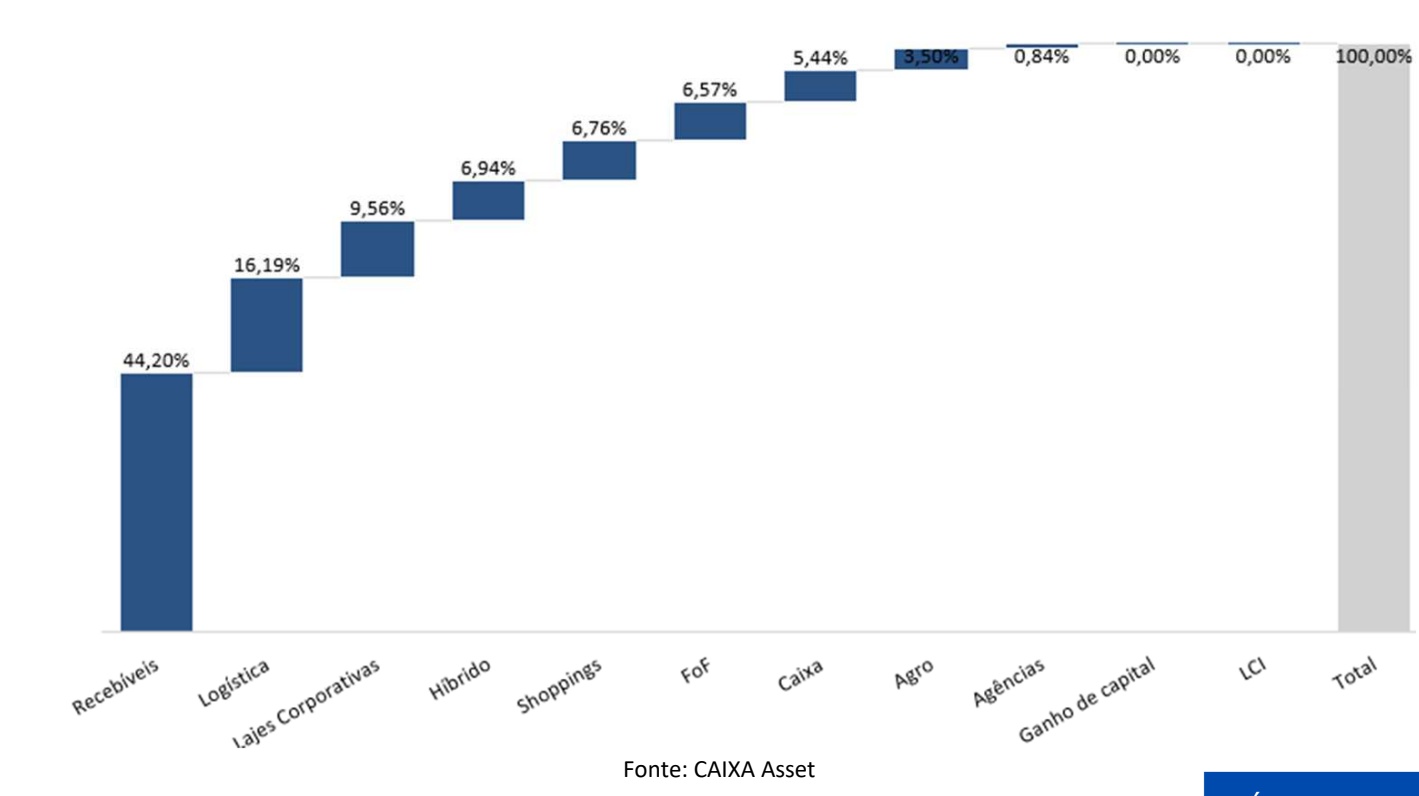
C X C I 1 1 – C O M P O S I Ç Ã O D O S P R O V E N T O S
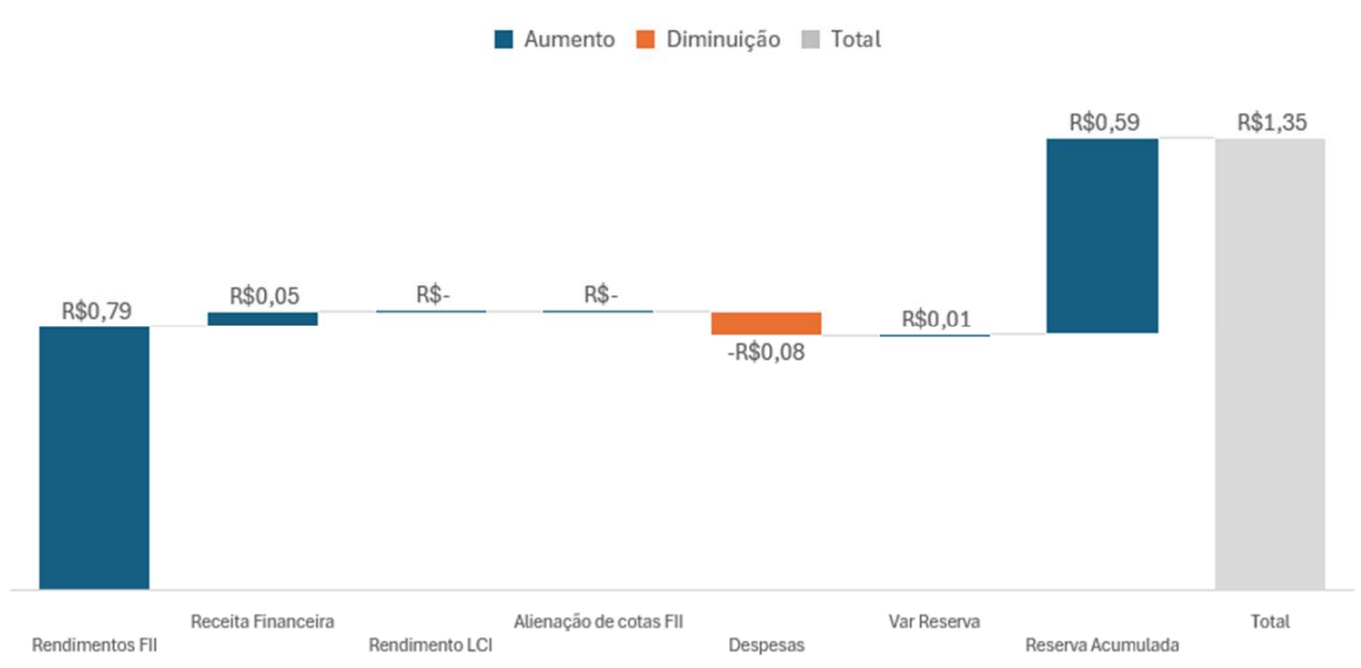
DO FUNDO – E RECEITA POR CXC I 1 1 – F O N T E D E G E R A Ç Ã O D E R E C E I TA
Fonte: CAIXA Asset
D I S C L A I M E R
Este relatório foi elaborado pela CAIXA Asset e seu conteúdo não exaure todas as informações necessárias para a decisão de investimento, devendo o destinatário conduzir sua própria investigação e análise antes de proceder ou deixar de proceder qualquer ação relacionada ao seu objeto, fazendo uma análise do produto e seus respectivos riscos.
A CAIXA Asset não garante qualquer rentabilidade e não é responsável por quaisquer perdas ou danos de qualquer natureza.
RENTABILIDADE PASSADA NÃO É GARANTIA DE RENTABILIDADE FUTURA. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO - FGC.
Não é permitida a reprodução deste relatório para circulação sem a prévia autorização da CAIXA Asset.
CAIXA Asset
Avenida Paulista, 750 – São Paulo/SP
(11) 3572-4600
Alô CAIXA 4004 0104 (Capitais e Regiões Metropolitanas)
0800 104 0104 (Demais Regiões)
Atendimento a Pessoas com Deficiência Auditiva e de Fala 0800 726 2492