
Relatório Gerencial CXRI11 de agosto de 2026
Relatório Gerencial do Caixa Rio Bravo Fundo de Fundos (CXRI11), fundo imobiliário de fundos (FoF), referente a agosto de 2026, com entrega no FundosNet (B3) em 30/09/2026. No pregão de 03/11/2026, a cota do CXRI11 fechou a R$ 64,32, com P/VP de 0,80 (valor patrimonial de R$ 80,24 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,75% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 126,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.098.794/0001-70
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 30/09/2026 18:03
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Caixa Rio Bravo
Fundo de Fundos
Relatório Gerencial – CXRI11
AGOSTO 2026
RIO BRAVO CAIXA Asset
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Principais Números 04
- Mensagem do Gestor ao Investidor 05
- Guidance e Movimentações 09
- Perspectiva de Upside 10
- Resultados e Distribuição 11
- Distribuição e Volume 12
- Desempenho da Cota 13
- Carteira do Fundo 14
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 17.098.794/0001-70
PERFIL DE GESTÃO • Ativa
GESTOR • Caixa Asset
CO-GESTOR • Rio Bravo Investimentos
CUSTODIANTE e ESCRITURADOR • Oliveira Trust
ADMINISTRADOR • Caixa Econômica Federal
TAXA DE ADMINISTRAÇÃO • 1,20% a.a. sobre o Patrimônio Líquido do Fundo
PATRIMÔNIO LÍQUIDO • R$ 127.263.324,61 (ref. agosto/2026)
INÍCIO DO FUNDO • 12/11/2013
QUANTIDADE DE COTAS • 1.575.760
QUANTIDADE DE EMISSÕES REALIZADAS • 1
NÚMERO DE COTISTAS • 1.697
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CADASTRE-SE NO MAILING
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para:

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
R$ 80,76 Patrimônio Líquido/cota
37,32 Volume médio diário negociado (R$ mil)
R$ 67,00 Fechamento do Mês
R$ 127,26 milhões Patrimônio Líquido
0,83 P/VP
9,57% Retorno dos últimos 12 meses² (Cota Patrimonial)
R$ 105,58 milhões Valor de Mercado
11,6% Dividend Yield¹ anualizado
22,99% Retorno dos últimos 12 meses³ (Cota a Mercado)
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês). ²Considera cota patrimonial ajustada.
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
Em agosto, o Copom reduziu a taxa Selic em 0,25p.p., para 14,00%a.a.. A decisão foi unânime e veio em linha com as expectativas do mercado. Em seu comunicado, o Banco Central manteve um tom conservador, destacando a elevada dependência de dados para a condução da política monetária. O comitê manteve uma porta aberta para a possibilidade de novos cortes de juros, mas reforçou uma assimetria de riscos altistas para a inflação.
O IPCA de julho subiu 0,07%, apresentando uma desaceleração frente ao mês anterior e acumulando uma alta nos últimos doze meses de 4,44%. No período, o índice foi beneficiado pela queda dos preços de alimentos e bebidas (- 0,67%) enquanto o grupo de habitação apresentou alta de 0,99%. O IPCA-15 de agosto registrou uma deflação de 0,40%, superando a queda de 0,35% esperada pelo mercado. Diante desse cenário, houve um aumento das expectativas de um novo corte na Selic de 0,25p.p. na reunião de setembro.
Apesar da desaceleração dos preços observada nos últimos meses, permanecem riscos relevantes para a trajetória da inflação, o que exige cautela por parte do Banco Central. Os possíveis impactos do “El Niño” sobre os preços de alimentos, a alta do petróleo e os riscos de estímulo à demanda são alguns dos fatores que podem dificultar a convergência da inflação à meta.
No campo fiscal, o setor público consolidado apresentou superávit primário de R$1,4Bi em julho. Mesmo assim, a Dívida Bruta do Governo Geral (DBGG) apresentou um aumento de 0,6p.p. em relação a junho, atingindo 82,5% do PIB. Tratase do maior nível de endividamento desde abril de 2021, o que evidencia uma deterioração do quadro fiscal.
Atividade econômica e mercado de trabalho
O IBC-Br, indicador considerado como uma prévia do PIB, registrou alta de 0,2% no 2T26. O resultado representa uma desaceleração em relação ao 1T26 e reforça os sinais de perda de dinamismo da atividade econômica. No segundo trimestre, a agropecuária apresentou crescimento de 2,8%, serviços tiveram alta de 0,2% e indústria avançou 0,1%. Em linha com esse cenário de menor ritmo de crescimento, o Boletim Focus revisou para baixo a projeção do PIB para 2026, que passou a ser 1,92%.
Apesar da perda de dinamismo da atividade, o mercado de trabalho permanece resiliente. A taxa de desemprego recuou para 5,3% no trimestre encerrado em julho, enquanto o rendimento médio real dos trabalhadores permaneceu estável.
Cenário Externo
O mês de agosto foi marcado pela persistência das tensões no Oriente Médio, com restrições ao tráfego marítimo no Estreito de Ormuz e a retomada dos ataques entre EUA e Irã ao final do mês. A guerra já completou seis meses de duração e o cenário permanece incerto diante da falta de perspectiva de um acordo entre as partes.
Nos EUA, os indicadores de inflação voltaram a demonstrar certa força em julho. O índice de preços ao consumidor (CPI) registrou alta de 0,1% e o índice de preços de gastos com consumo (PCE) avançou 0,2% no mês. No acumulado dos 12 últimos meses, o PCE apresenta alta de 3,7%, permanecendo acima da meta de 2,0% do Fed. No final do mês de agosto, o discurso de Kevin Warsh no Simpósio de Jackson Hole apresentou um tom conservador, reiterando um desconforto com a inflação estagnada acima da meta. Após o discurso, o mercado passou a precificar uma maior probabilidade de alta dos juros em setembro.
MENSAGEM DO GESTOR AO INVESTIDOR
Mercado de Fundos Imobiliários
Em agosto, o IFIX apresentou um retorno de -1,46%, acumulando um retorno no ano de -0,33%. No mês, o resultado do índice foi principalmente impactado pelo desempenho dos fundos de varejo, shopping centers e multiestratégia.
Retorno do IFIX por setor - Agosto 2026
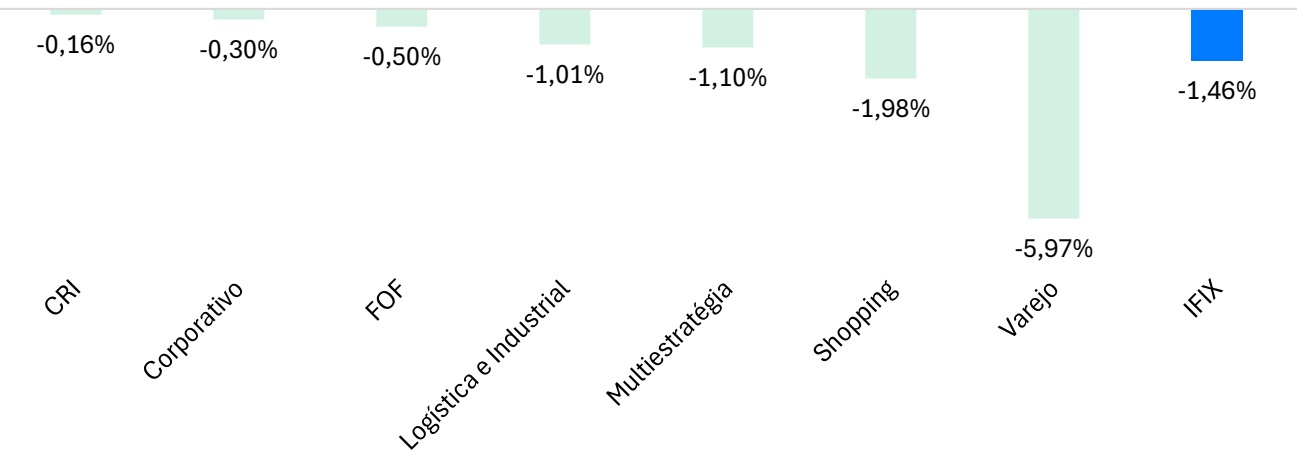
Nas primeiras duas semanas do mês, o IFIX acumulou uma queda expressiva (-3,5%), refletindo um ambiente macroeconômico marcado por incertezas e a manutenção dos juros reais em níveis elevados. Nas últimas duas semanas, entretanto, o índice avançou 2,1% e recuperou parte das perdas, em meio à divulgação de indicadores de inflação mais benignos no curto prazo e ao aumento das expectativas de novos cortes na Selic ainda neste ano.
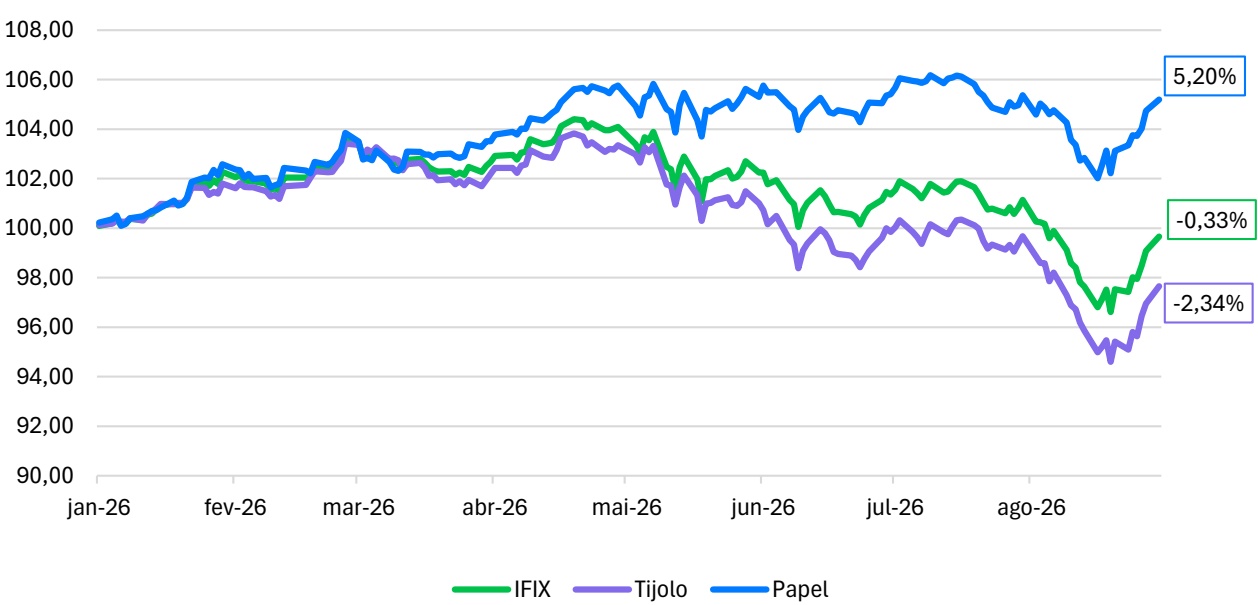
Em 2026, o desempenho do IFIX tem sido sustentado pela performance positiva dos FIIs de papel e negativa dos FIIs de tijolo. A divergência reflete, em grande medida, a maior sensibilidade dos fundos de tijolo à dinâmica da curva de juros reais futuros. A manutenção das taxas dos títulos públicos indexados à inflação (NTN-Bs) em patamares elevados mantém o custo de oportunidade do capital elevado e, consequentemente, as taxas de desconto utilizadas na precificação dos ativos imobiliários, o que tende a pressionar a cotação desses FIIs.
Performance IFIX - 2026
MENSAGEM DO GESTOR AO INVESTIDOR
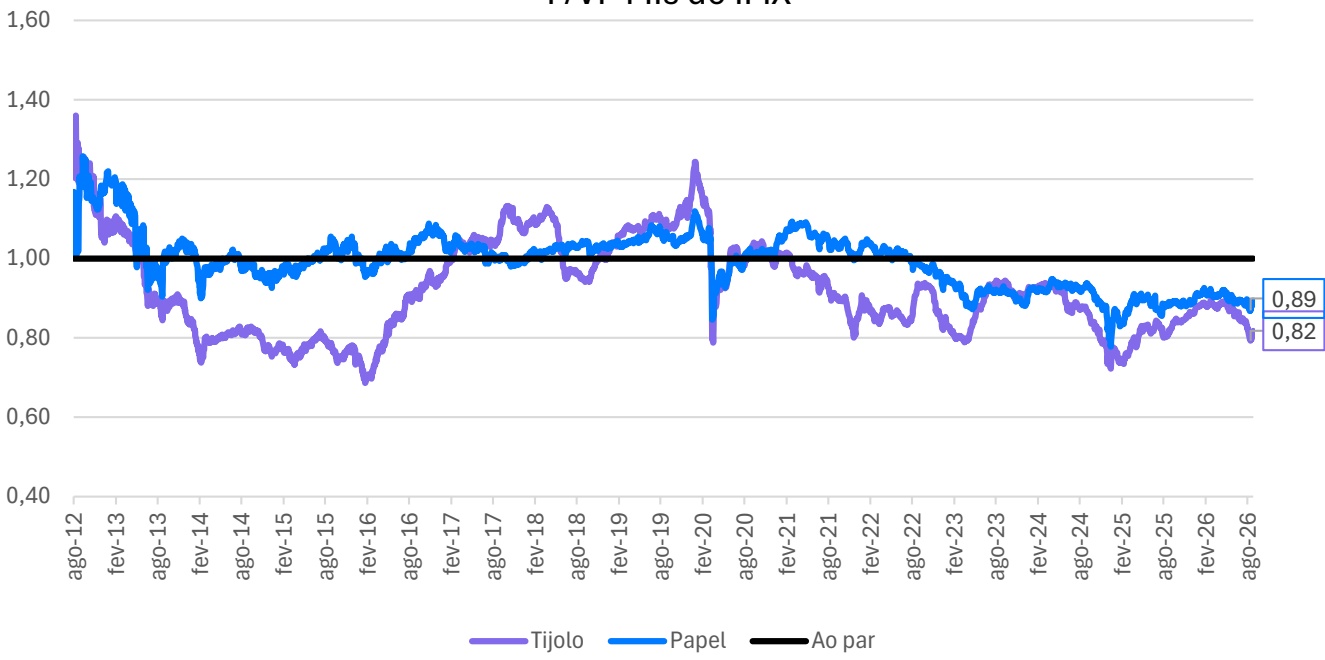
Com a queda observada no ano, os fundos de tijolo atualmente registram um desconto de 18,3% em relação ao VP, enquanto os fundos de papel negociam com um desconto de 10,6%. Comparativamente ao histórico, os níveis atuais de desconto estão bastante acentuados, sobretudo quando se leva em consideração que não houve uma deterioração generalizada nos fundamentos dos fundos imobiliários. Entendemos que o momento é oportuno para alocação em FIIs com ativos de qualidade considerando um horizonte de investimento de médio prazo. Com uma maior estabilidade do cenário macroeconômico e um eventual fechamento da curva de juros real, os FIIs apresentam um potencial de upside relevante.
P/VP FIIs do IFIX
MENSAGEM DO GESTOR AO INVESTIDOR
Caixa Rio Bravo Fundo de Fundos
Performance do Fundo no mês
Em agosto, o CXRI11 apresentou um retorno de 2,91%, considerando a valorização da cota mercado ajustada aos dividendos. A performance da cota patrimonial ajustada aos dividendos foi de -0,68% no mês, acima da performance do IFIX de -1,46%. No ano, o retorno da cota patrimonial ajustada aos dividendos do CXRI11 acumula uma performance de -1,29%.
Atribuição da Performance Mensal por Segmento
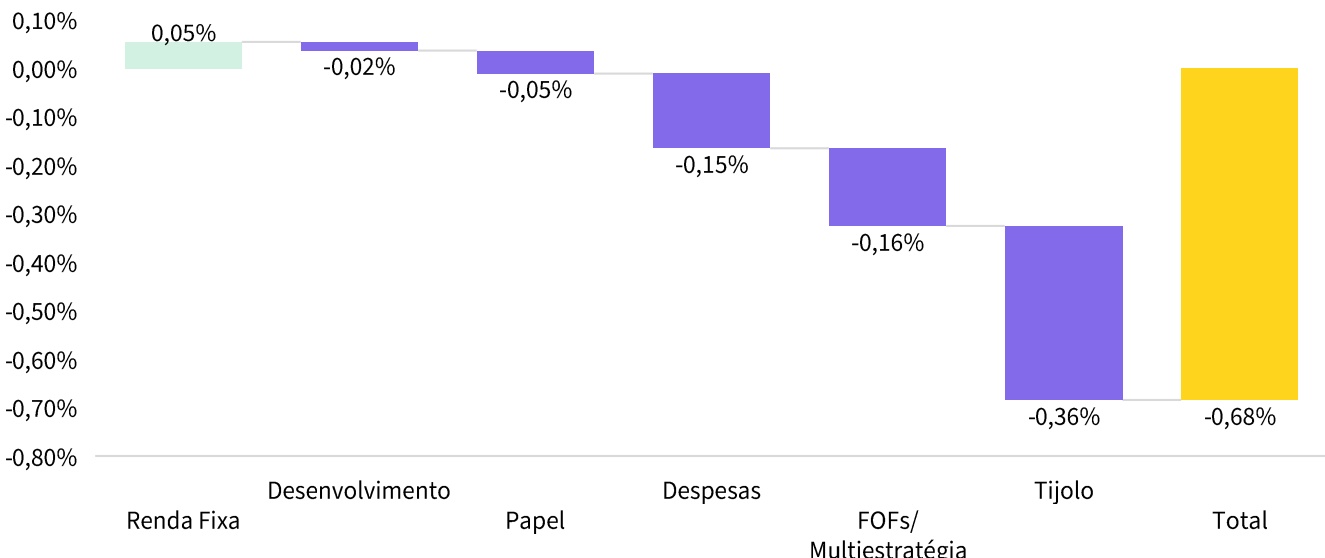
Papel: A queda foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA (-0,06%) vs +0,02% dos FIIs de CRI mais indexados ao CDI. Os fundos que mais impactaram a performance do segmento de papel no mês foram MXRF11 (-0,17%) e RBRR11 (-0,01%).
Tijolo: A queda no mês foi majoritariamente impactada pelos FIIs de shopping (-0,16%) e corporativo (-0,12 %). Os fundos que mais impactaram a performance do segmento no mês foram RCRB11 (-0,16%) e TRBL11 (-0,14%).
FOFs/FII Multiestratégia: A queda de -0,16% foi impactada pelo retorno de RBFM11.
Desenvolvimento: A queda de -0,02% do segmento foi impactada pelo retorno de VFDL11.
Movimentações realizadas no mês
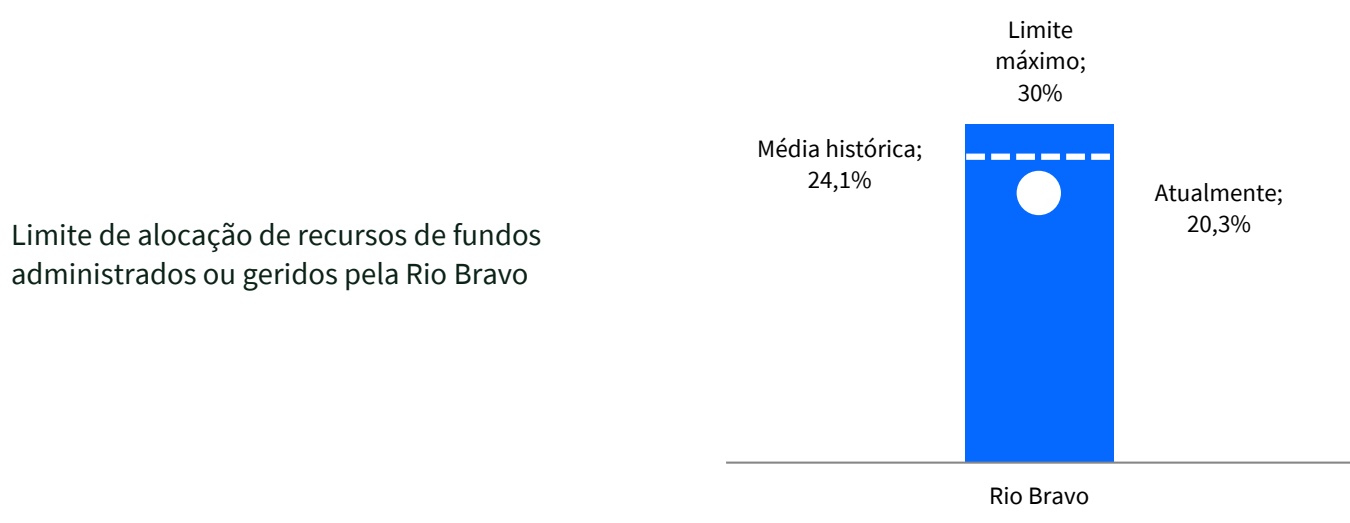
O CXRI11 foi constituído em 2013, contando com uma base de cotistas majoritariamente formada por investidores institucionais, em especial Regimes Próprios de Previdência Social (RPPS) e Entidades Fechadas de Previdência Complementar (EFPC). Em razão desse perfil, sua política de investimentos sempre esteve alinhada aos limites e ativos elegíveis previstos nas Resoluções CMN nº 4.994 e nº 4.963 até o final de 2025.
Com a entrada em vigor da Resolução CMN nº 5.272, foi ampliado o universo de ativos elegíveis para os RPPS, passando a ser permitida a alocação em FIIs de CRI, desde que suas carteiras sejam compostas exclusivamente por CRIs emitidos por meio de ofertas públicas. Essa alteração regulatória expandiu as possibilidades de alocação do CXRI11, que até o final do ano passado possuía restrições para aumentar sua exposição ao segmento de FIIs de CRI.
Diante da nova regulação, iniciamos um processo de reposicionamento da carteira do Fundo com o objetivo de aumentar a exposição a FIIs de papel e, consequentemente, elevar o carrego do portfólio.
MENSAGEM DO GESTOR AO INVESTIDOR
Ao longo do mês de agosto, realizamos um investimento de R$224,1K em BTG Crédito Imobiliário (BTCI11) e R$571,6K em Patria Recebíveis Imobiliários (HGCR11). Ambos os fundos possuem uma carteira exposta a CRIs com perfil de risco high grade, com sólidos devedores e estruturas robustas de garantias imobiliárias. Ao preço adquirido, a taxa de aquisição bruta de BTCI11 foi de IPCA + 10,5% e a taxa de aquisição bruta de HGCR11 foi próxima a IPCA + 11,1%. Além disso, os fundos foram adquiridos com um deságio próximo a 11,0% e 7,0% vs o VP, conferindo aos fundos um potencial de apreciação interessante.
Para fazer frente aos investimentos no mês, realizamos um desinvestimento parcial de Guardian Real Estate (GARE11) no valor de R$779,3K e Legatus Shoppings (LASC11) no valor de R$72,8K.
Resultado e Distribuição de dividendos do Fundo no mês
No mês, o resultado do Fundo foi de R$0,64/cota, e a distribuição anunciada foi de R$0,65/cota, o que corresponde a um dividend yield de 11,6% a.a..
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
Guidance de Distribuição de Rendimentos
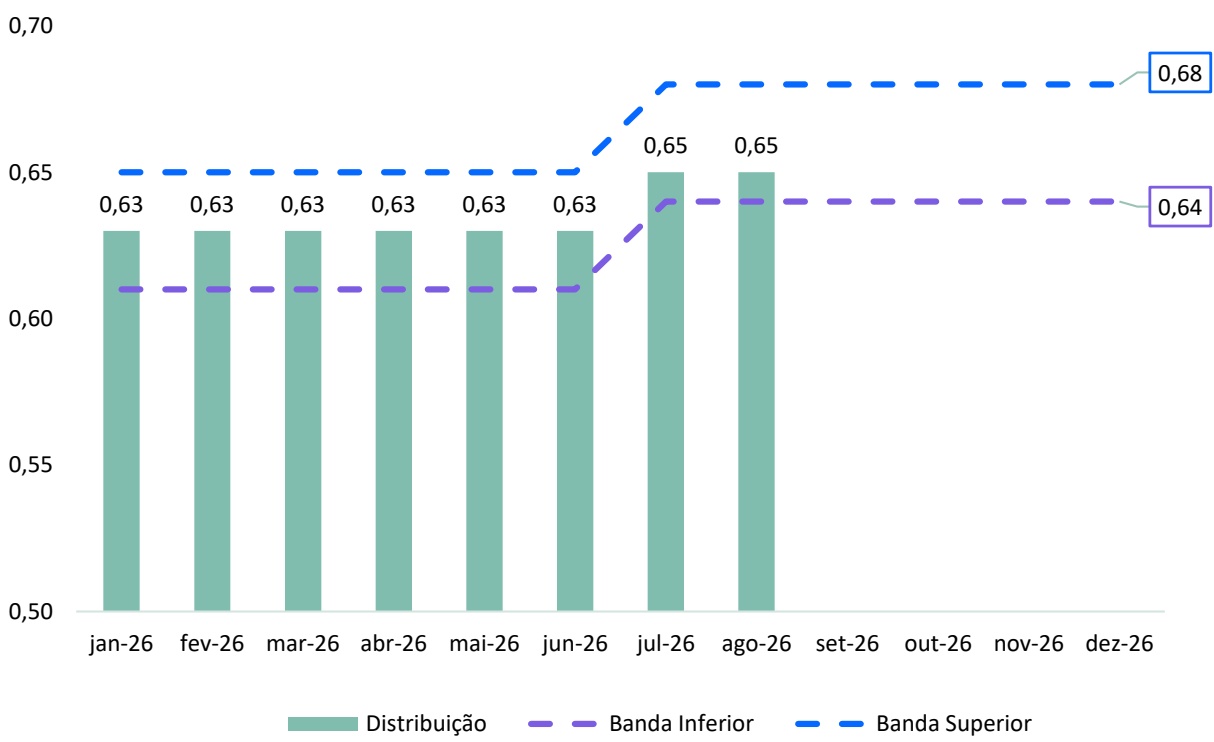
Abaixo, divulgamos o guidance de rendimentos para o segundo semestre de 2026, mantendo a banda superior e inferior. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
Guidance de Distribuição - CXRI11
A cota patrimonial do CXRI11 reflete a cotação à mercado de seus FIIs, que atualmente negociam com um desconto em relação às suas cotas patrimoniais (deságio). O deságio do portfólio aliado ao deságio da cota de mercado do CXRI11 apresentam uma oportunidade de investimento com possível valorização¹.
Potencial de upside
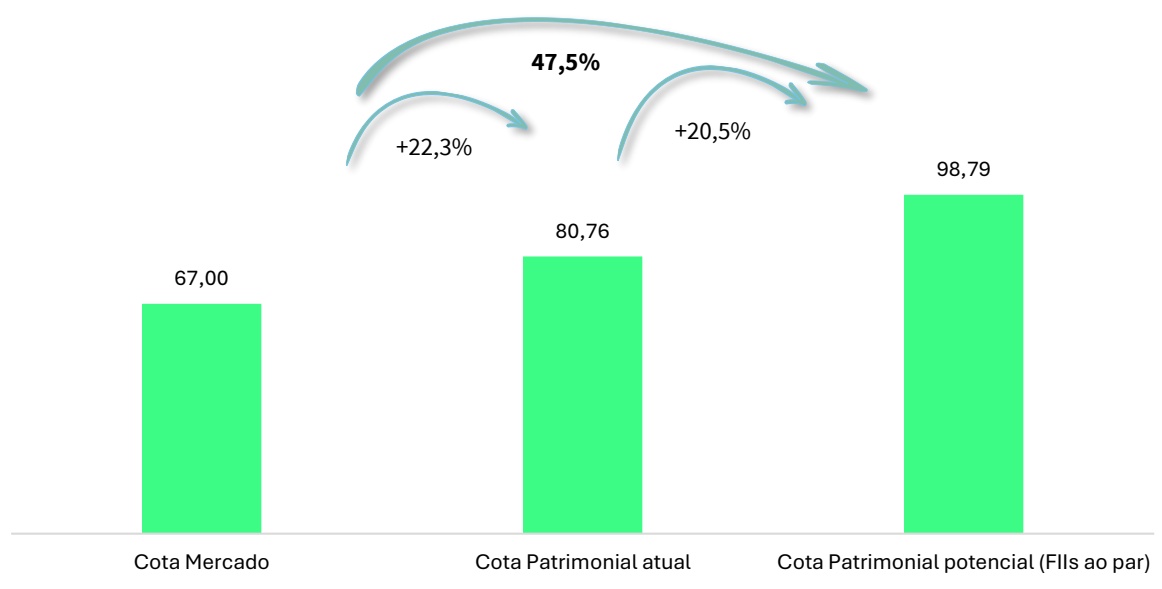
Muitos FOFs ainda negociam com desconto em relação às suas cotas patrimoniais.
¹Os dados não configuram promessa ou garantia de rentabilidade futura
RESULTADOS E DISTRIBUIÇÃO
| DRE | jun-26 | jul-26 | ago-26 | 2026 | 12 meses |
|---|---|---|---|---|---|
| Rendimentos de FII | 1.120.831 | 1.208.238 | 1.154.608 | 9.041.433 | 13.244.357 |
| Alienação de Cotas de FII (Bruto) | -47.957 | 66.064 | -38.130 | -20.023 | -503.613 |
| Receitas Financeiras | 66.817 | 59.611 | 54.586 | 601.796 | 1.027.740 |
| Outras Receitas | 0 | 0 | 0 | 0 | 0 |
| Despesas | -152.677 | -149.969 | -161.454 | -1.287.247 | -1.932.969 |
| Resultado¹ | 987.014 | 1.183.943 | 1.009.610 | 8.335.959 | 11.835.515 |
| Rendimentos Distribuídos | 992.729 | 1.024.244 | 1.024.244 | 7.989.103 | 11.723.654 |
| Resultado por Cota | 0,63 | 0,75 | 0,64 | 5,29 | 7,51 |
| Rendimento por Cota | 0,63 | 0,65 | 0,65 | 5,07 | 7,44 |
| Resultado Acumulado por Cota | 0,00 | 0,10 | -0,01 | 0,22 | 0,07 |
Composição do Resultado nos Últimos 12 meses (R$/cota)
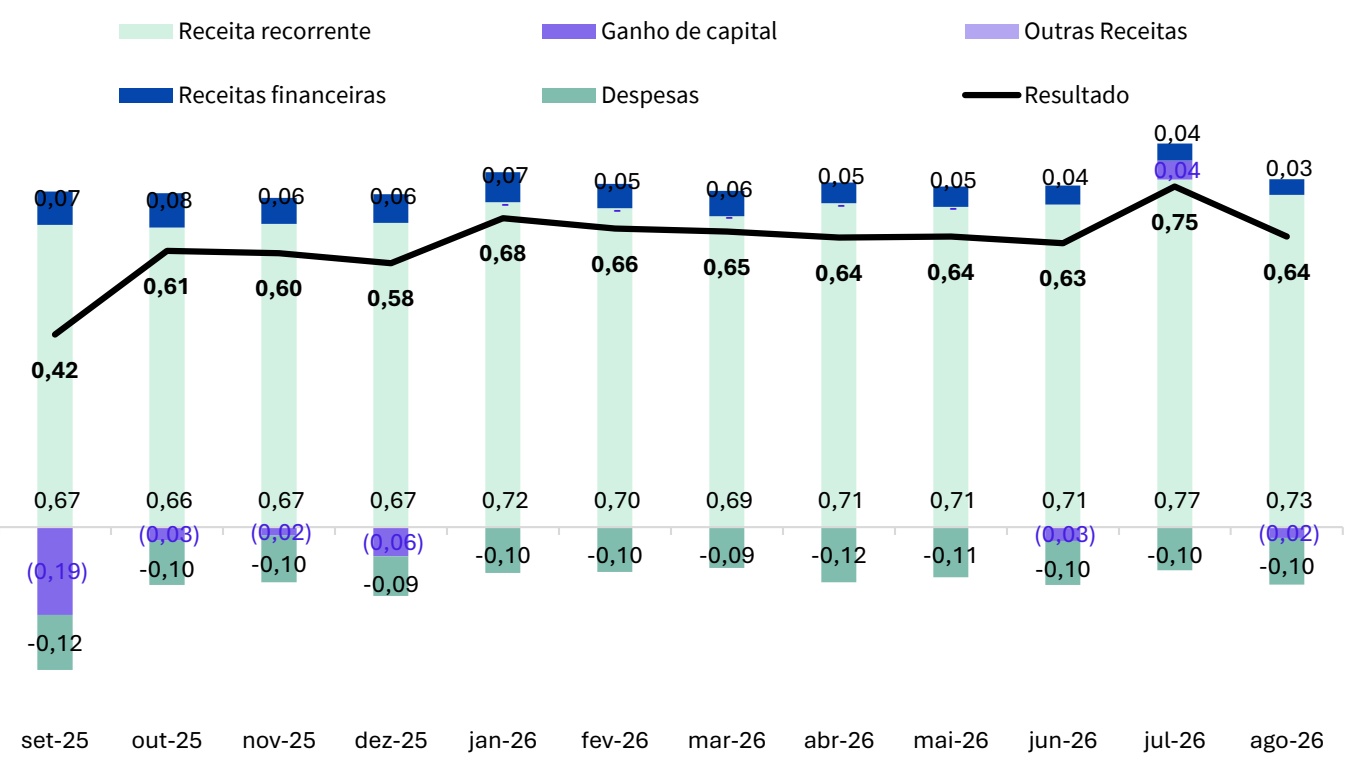
¹ Resultado apresentado em regime de caixa e não auditado.
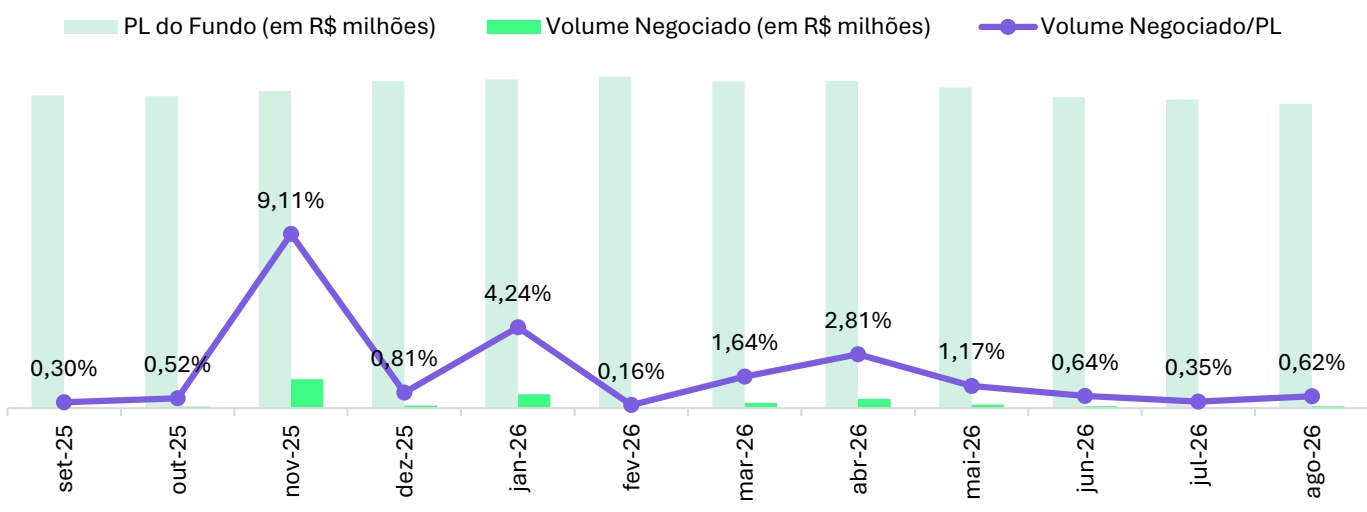
DISTRIBUIÇÃO E VOLUME
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,58 | 0,58 | 0,58 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 |
| 2025 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,60 |
| 2026 | 0,62 | 0,63 | 0,63 | 0,63 | 0,63 | 0,63 | 0,65 | 0,65 | ||||
| Δ¹ | 5,1% | 6,8% | 6,8% | 6,8% | 6,8% | 6,8% | 10,2% 10,2% |
Distribuição por cota R$ 0,65 (Anunciado: 01/09 Pago: 11/09)
Linearização da distribuição
Distribuição por cota Resultado por cota
| ago-26 | 2026 | 12 meses | |
|---|---|---|---|
| Volume Negociado | 783.701,04 | 15.790.960,05 | 30.058.843,54 |
| Volume Médio Diário Negociado | 37.319,10 | 95.126,27 | 120.718,25 |
| Giro (% de cotas negociadas) | 0,76% | 15,35% | 28,78% |
| Presença em Pregões | 100% | 100% | 100% |
| ago-26 | dez-25 | 12 meses | |
|---|---|---|---|
| Valor da Cota | 67,00 | 69,30 | 61,00 |
| Quantidade de Cotas | 1.575.760 | 1.575.760 | 1.575.760 |
| Valor de Mercado | 105.575.920,00 | 109.200.168,00 | 96.121.360,00 |
¹ Comparação entre os anos 2026 e 2025.
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores.
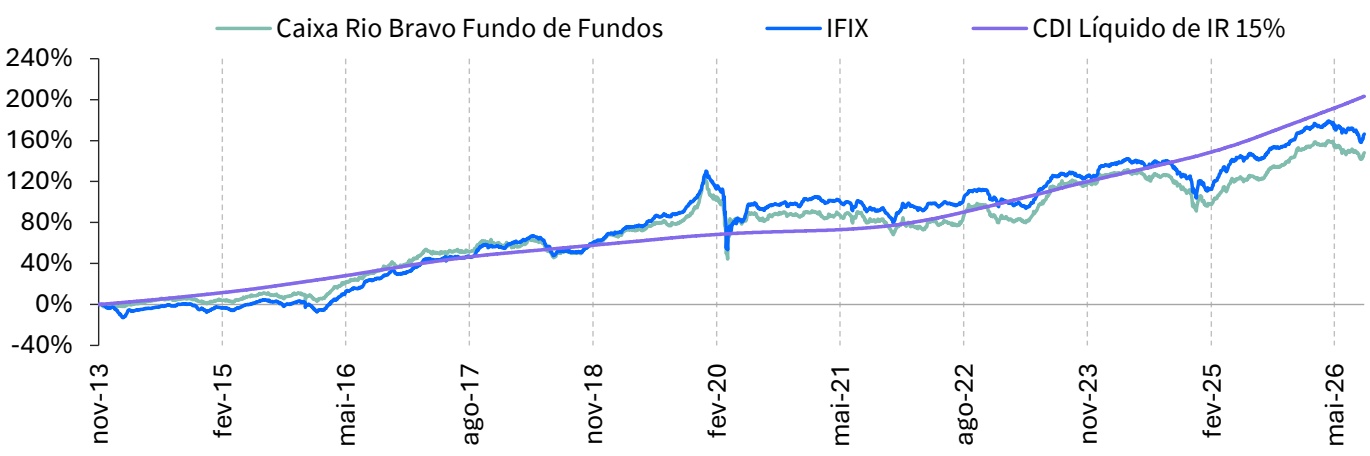
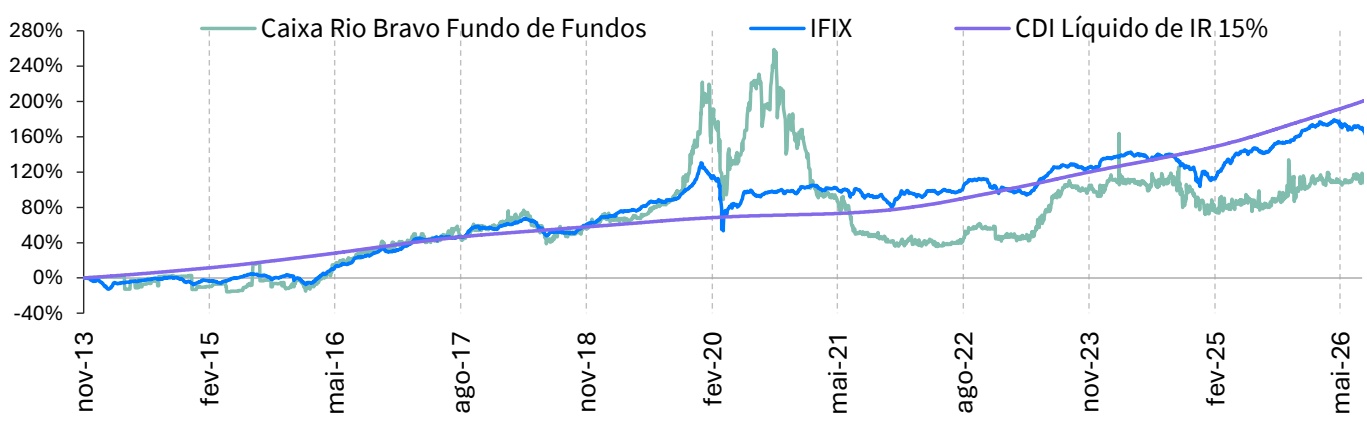
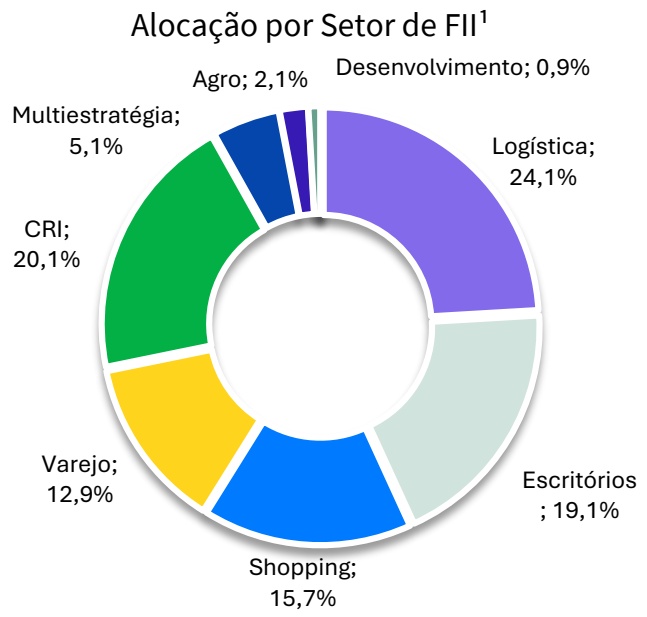
DESEMPENHO DA COTA E DIVERSIFICAÇÃO POR ESTRATÉGIA
Retorno - Cota Patrimonial
Retorno - Cota Mercado
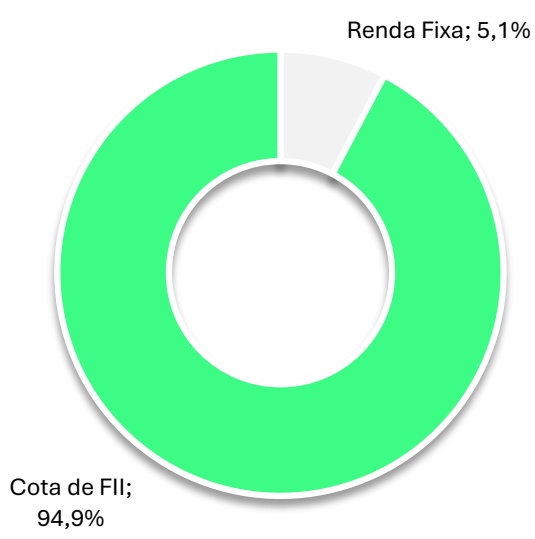
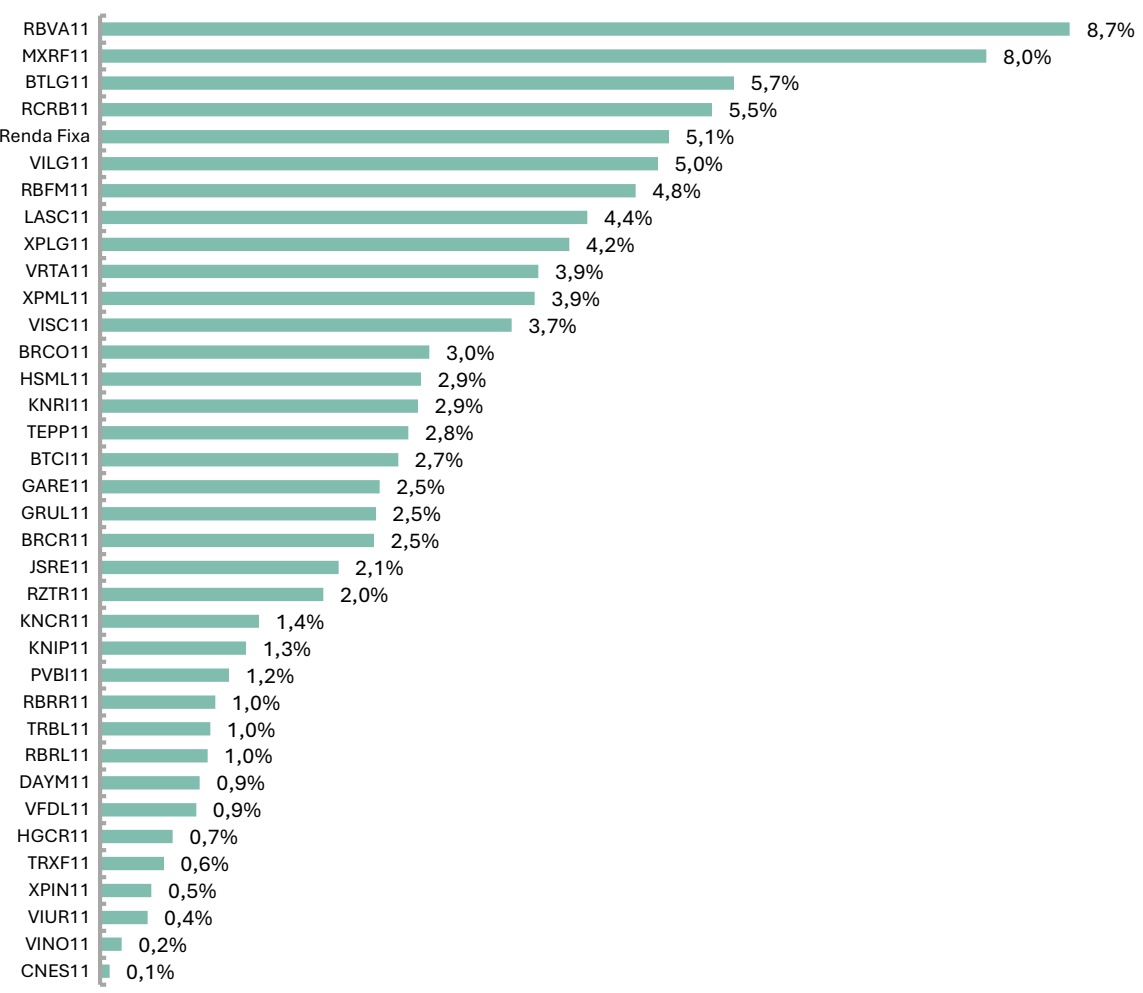
Alocação por Classe de Ativos²
Rentabilidade calculada através do método da cota ajustada, ou seja, assume-se que os proventos pagos são reinvestidos no próprio FII. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada para o Fundo não é líquida de imposto. Período do comparativo: 12/nov/2013 até último dia útil de agosto/2026.
² A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa.
¹ A alocação por setor de FII é calculada sobre o montante investido em cotas de FII.
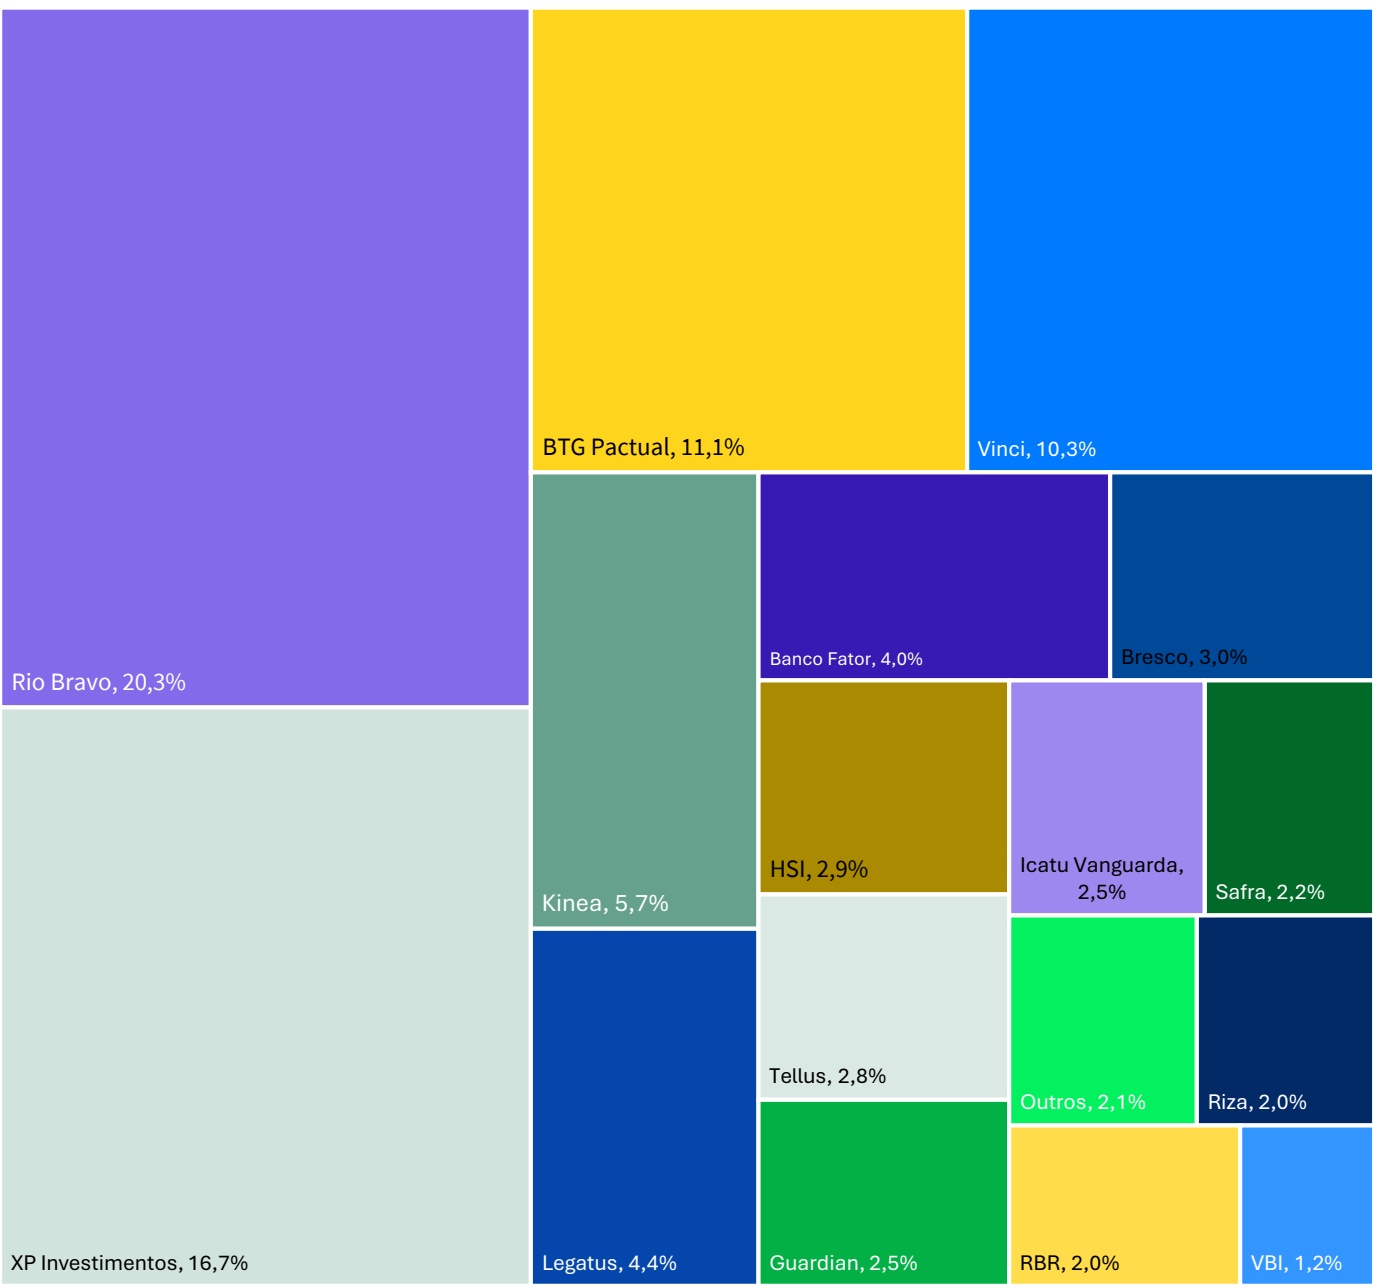
Alocação da Carteira¹
Target de Alocação por Estratégia²
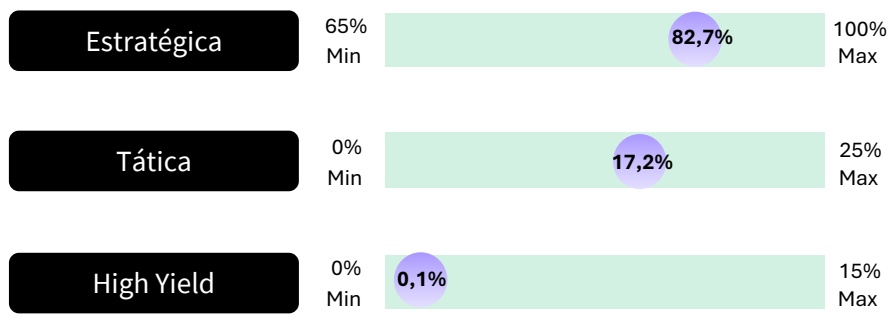
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
CAIXA Asset
Relações com Investidores
11 3509 6600
Ouvidoria
0800-722-9910
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos . •Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos . • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. •Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos . • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido . • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva das gestoras, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual das gestoras. •Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento das gestoras, sob pena de se tratar clara infração aos direitos de propriedade das gestoras, acarretando as devidas sanções legais . • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento . •As gestoras não são responsáveis por qualquer utilização não autorizada do material e das informações aqui dispostas .