
Relatório Gerencial CXRI11 de maio de 2026
Relatório Gerencial do Caixa Rio Bravo Fundo de Fundos (CXRI11), fundo imobiliário de fundos (FoF), referente a maio de 2026, com entrega no FundosNet (B3) em 22/06/2026. No pregão de 04/11/2026, a cota do CXRI11 fechou a R$ 64,00, com P/VP de 0,80 (valor patrimonial de R$ 80,24 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,81% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 126,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.098.794/0001-70
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/05/2026
- Data de entrega
- 22/06/2026 17:07
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Caixa Rio Bravo
Fundo de Fundos
Relatório Gerencial – CXRI11
MAIO 2026
RIO BRAVO CAIXA Asset
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Principais Números 04
- Mensagem do Gestor ao Investidor 05
- Guidance e Movimentações 09
- Perspectiva de Upside 10
- Resultados e Distribuição 11
- Distribuição e Volume 12
- Desempenho da Cota 13
- Carteira do Fundo 14
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 17.098.794/0001-70
PERFIL DE GESTÃO • Ativa
GESTOR • Caixa Asset
CO-GESTOR • Rio Bravo Investimentos
CUSTODIANTE e ESCRITURADOR • Oliveira Trust
ADMINISTRADOR • Caixa Econômica Federal
TAXA DE ADMINISTRAÇÃO • 1,20% a.a. sobre o Patrimônio Líquido do Fundo
PATRIMÔNIO LÍQUIDO • R$ 134.096.301,65 (ref. maio/2026)
INÍCIO DO FUNDO • 12/11/2013
QUANTIDADE DE COTAS • 1.575.760
QUANTIDADE DE EMISSÕES REALIZADAS • 1
NÚMERO DE COTISTAS • 1.783
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CADASTRE-SE NO MAILING
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para:

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
R$ 85,10 Patrimônio Líquido/cota
78,59 Volume médio diário negociado (R$ mil)
R$ 64,69 Fechamento do Mês
R$ 134,10 milhões Patrimônio Líquido
0,76 P/VP
R$ 101,94 milhões Valor de Mercado
13,70% Retorno dos últimos 12 meses² (Cota Patrimonial)
11,7% Dividend Yield¹ anualizado
12,49% Retorno dos últimos 12 meses³ (Cota a Mercado)
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês). ²Considera cota patrimonial ajustada.
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
Em maio, a continuidade das tensões no Oriente Médio desencadeou mais uma rodada de revisões nas projeções inflacionárias pelo BC, de forma que o Boletim Focus passou a apontar um IPCA de 5,09% para 2026 e 4,02% para 2027. A inflação de abril registrou alta de 0,67%, com destaque para a pressão exercida pelo grupo de alimentos e bebidas. A aceleração dos preços dos alimentos refletiu o aumento dos custos de produção, impulsionado pela elevação dos preços dos fertilizantes e do petróleo, que também encarece os fretes e a logística de distribuição. O IPCA-15 de maio também apresentou composição qualitativamente menos favorável, o que sugere uma maior perda de tração do processo desinflacionário observado nos meses anteriores ao início do conflito entre Estados Unidos e Irã.
No campo fiscal, o resultado primário de abril surpreendeu positivamente ao registrar um superávit de R$ 25,2 bilhões.
Ainda assim, o resultado não altera a avaliação do mercado sobre a fragilidade estrutural das contas públicas. A dívida bruta permanece em patamar elevado e avançou no mês, atingindo 80,4% do PIB. Além disso, o processo de consolidação fiscal segue excessivamente dependente do aumento de receitas e de medidas extraordinárias, sem avanços significativos pelo lado das despesas.
Atividade econômica e mercado de trabalho
O PIB brasileiro registrou crescimento de 1,1% no primeiro trimestre de 2026 em relação ao trimestre imediatamente anterior, evidenciando uma aceleração da atividade econômica no início do ano. O resultado foi sustentado principalmente pela recuperação da indústria, que avançou 1,0%, e pela expansão do consumo das famílias, também de 1,0%, refletindo os efeitos das políticas de estímulo à demanda.
No mercado de trabalho, a taxa de desemprego recuou para 5,8% no trimestre encerrado em abril, enquanto o rendimento médio real registrou crescimento de 5,4% na comparação anual. Em conjunto, os indicadores reforçam o diagnóstico de um mercado de trabalho ainda aquecido, cenário que tende a sustentar pressões sobre a inflação de serviços.
Cenário Externo
Em maio, o conflito no Oriente Médio permaneceu em aberto, o que gerou volatilidade nos mercados. As negociações entre EUA e Irã seguem marcadas por divergências, tendo como principais impasses o programa nuclear iraniano, o apoio do Teerã ao Hezbollah no Líbano e as demandas do governo iraniano pelo desbloqueio dos ativos mantidos no exterior e alívio das sanções econômicas.
Apesar dos esforços diplomáticos e do cessar-fogo, a ausência de consenso sobre temas considerados estratégicos por ambas as partes reforça a percepção de que um acordo ainda enfrenta obstáculos. Nesse contexto, os riscos de pressões sobre os preços de energia seguem presentes, o que pode exercer impactos sobre a dinâmica inflacionária global e condução da política monetária pelas principais economias.
Com relação a inflação nos EUA, tanto o CPI (Índice de Preços ao Consumidor) quanto o PPI (Índice de Preços ao Produtor) vieram acima das expectativas do mercado em abril, registrando altas de 0,6% e 1,4%, respectivamente. Nesse contexto, o Fed adotou um tom mais cauteloso e menos favorável ao afrouxamento monetário, com a ata da reunião de abril indicando uma redução do apoio dos membros do comitê a eventuais cortes de juros nos próximos meses.
MENSAGEM DO GESTOR AO INVESTIDOR
Mercado de Fundos Imobiliários
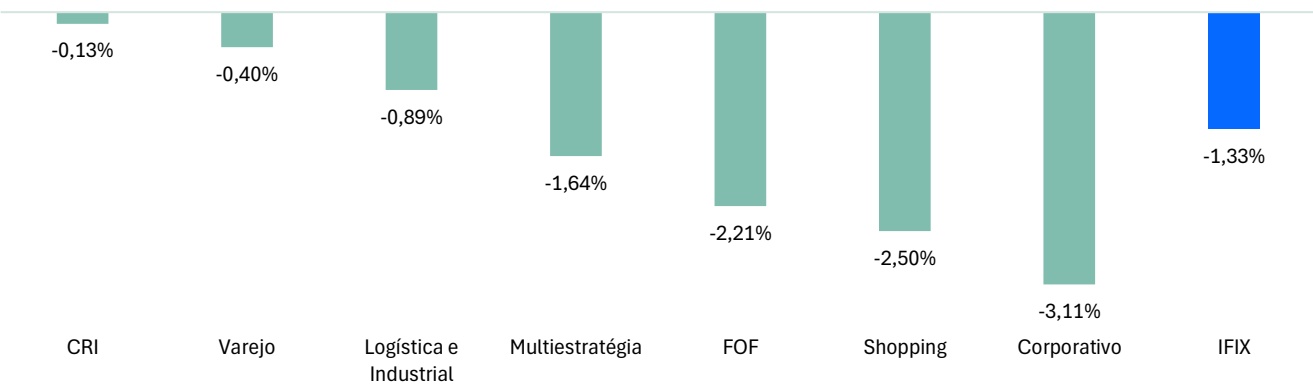
Em maio, o IFIX recuou 1,33%, passando a acumular um retorno no ano de 2,71%. No mês, os segmentos que mais impactaram a performance do índice foram os FIIs corporativos e os FIIs de shopping.
Retorno do IFIX por setor - Maio 2026
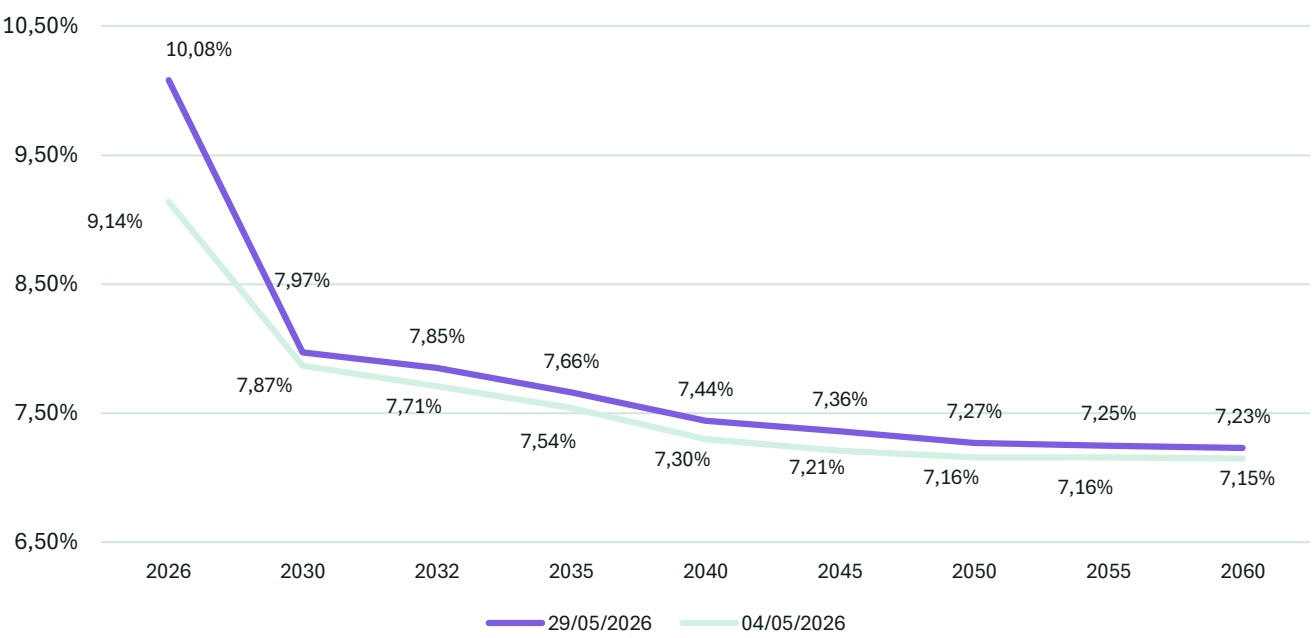
A deterioração das expectativas inflacionárias e o aumento das incertezas em relação ao cenário eleitoral brasileiro foram os principais fatores que impactaram a performance dos FIIs ao longo do mês. A curva de juros real (NTN-Bs - títulos do Tesouro IPCA+) apresentou uma abertura, de forma que a taxa da NTN-B com vencimento em 2035 passou para IPCA + 7,66%. A abertura da curva de juros comprime o prêmio de risco para se investir em FIIs, o que normalmente ocasiona uma queda dos fundos imobiliários, sobretudo dos segmentos mais sensíveis ao juro futuro.
Cupom Tesouro IPCA+ com juros semestrais
MENSAGEM DO GESTOR AO INVESTIDOR
Com a abertura da curva de juros e a queda dos FIIs, o prêmio de risco – medido pela diferença entre o dividend yield do IFIX e o cupom da NTN-B com vencimento em 2035 – passou para 4,3% ao final de maio. Os fundos imobiliários passaram a negociar com um desconto de 11%, em média. Abaixo, compartilhamos um monitoramento de alguns principais indicadores do segmento do IFIX em maio de 2026 vs a média dos últimos dez anos:
| P/BV | Dividend Yield | Spread DY vs NTN-B 2035 | ||||
| mai-26 | Média 10Y | mai-26 | Média 10Y | mai-26 | 10Y | |
| IFIX | 0,89 | 0,96 | 12,0% | 9,3% | 4,3% | 1,6% |
| Logística e Industrial | 0,97 | 0,99 | 9,6% | 8,0% | 1,9% | 0,4% |
| Varejo | 0,92 | 1,03 | 11,6% | 9,6% | 3,9% | 2,0% |
| CRI | 0,91 | 0,98 | 13,3% | 10,8% | 5,6% | 3,2% |
| Shopping | 0,89 | 0,95 | 10,7% | 7,3% | 3,0% | -0,4% |
| Multiestratégia | 0,87 | 0,92 | 13,2% | 11,1% | 5,6% | 3,5% |
| FOF | 0,83 | 0,93 | 11,8% | 9,4% | 4,1% | 1,8% |
| Corporativo | 0,67 | 0,84 | 10,8% | 8,7% | 3,1% | 1,0% |
A tabela acima demonstra um potencial de apreciação relevante do IFIX e de seus diferentes segmentos imobiliários, com a convergência do nível de desconto dos fundos, seus dividend yields e spreads para a média dos últimos dez anos. Em um cenário de fechamento da curva de juros real, o potencial de apreciação é ainda maior, uma vez que o valor patrimonial dos FIIs também costuma a apresentar uma valorização. Abaixo, explicamos melhor como o valor patrimonial dos fundos pode variar de acordo com uma redução do juro futuro:
. FIIs de Tijolo: O valor patrimonial (VP) dos FIIs de tijolo reflete o valor dos imóveis que ele possui. Esses imóveis são reavaliados todo ano por uma companhia especializada independente, que utiliza, em muitos casos, o método de fluxo de caixa descontado para se determinar o valor justo do imóvel. Nesse método, a companhia projeta o fluxo de caixa do imóvel por um período específico (ex: 10 anos) e traz o fluxo a valor presente por uma taxa de desconto. Quando há uma redução do juro futuro, a taxa de desconto utilizada para se determinar o valor do imóvel comprime, o que ocasiona uma valorização do valor do imóvel. Isso, consequentemente, aumenta o VP do FII de tijolo.
II. FIIs de Papel: O valor patrimonial dos FIIs de papel reflete o valor de mercado dos CRIs que ele possui. A metodologia de marcação a mercado dos CRIs normalmente varia conforme a sua liquidez. Os CRIs mais líquidos costumam ter a marcação a mercado baseada nos preços transacionados no mercado, enquanto os CRIs menos líquidos são normalmente precificados levando em consideração o spread (diferença) da taxa do CRI frente a NTN-B com o vencimento mais próximo à duration do CRI. Nesses casos, quando o cupom da NTN-B comprime, o preço do CRI aumenta (considerando que há uma manutenção do spread da operação, ou seja, não há uma deterioração do risco de crédito da devedora do CRI). Isso, consequentemente, aumenta o VP do FII de papel.
III. Fundo de Fundos Imobiliários: O valor patrimonial dos FOFs reflete o valor de mercado dos FIIs que ele possui. Com a redução do juro futuro, há um aumento do prêmio de risco para se investir em FIIs, o que normalmente ocasiona uma valorização da cotação dos FIIs. Isso, consequentemente, aumenta o VP do FOF.
Em nossa visão, o momento continua oportuno para a alocação em FIIs com portfólios de qualidade e uma gestão especializada, visando o médio e longo prazo. Ainda há espaço para a alocação visando ganho de capital, uma vez que os fundos seguem descontados e a curva de juros futuro está nas máximas dos últimos 10 anos. Fundos com bons fundamentos, ativos prime e com estruturas de capital saudáveis (níveis de endividamento e custo da dívida baixos) devem atravessar o momento atual com maior tranquilidade, com distribuições recorrentes e potencial de ganho futuro.
MENSAGEM DO GESTOR AO INVESTIDOR
Caixa Rio Bravo Fundo de Fundos
Performance do Fundo no mês
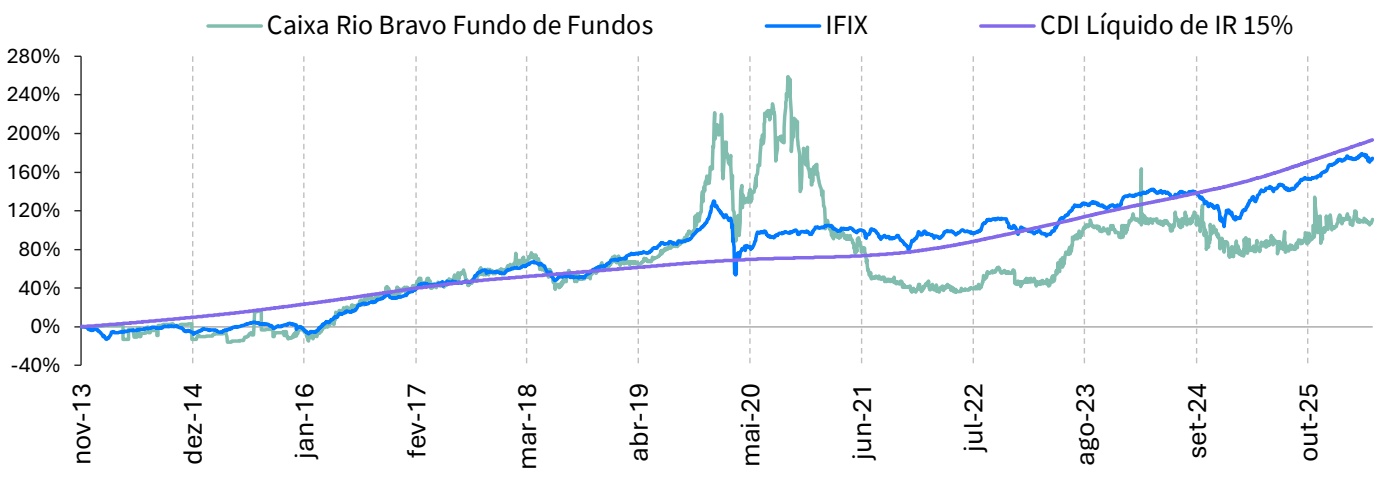
Em maio, o CXRI11 apresentou um retorno de -0,60%, considerando a valorização da cota mercado ajustada aos dividendos. A performance da cota patrimonial ajustada aos dividendos foi de -1,37% no mês, enquanto a performance do IFIX foi de -1,33%. No ano, o CXRI11 acumula uma performance de 1,59%.
Atribuição da Performance Mensal por Segmento CXRI11 (% PL)
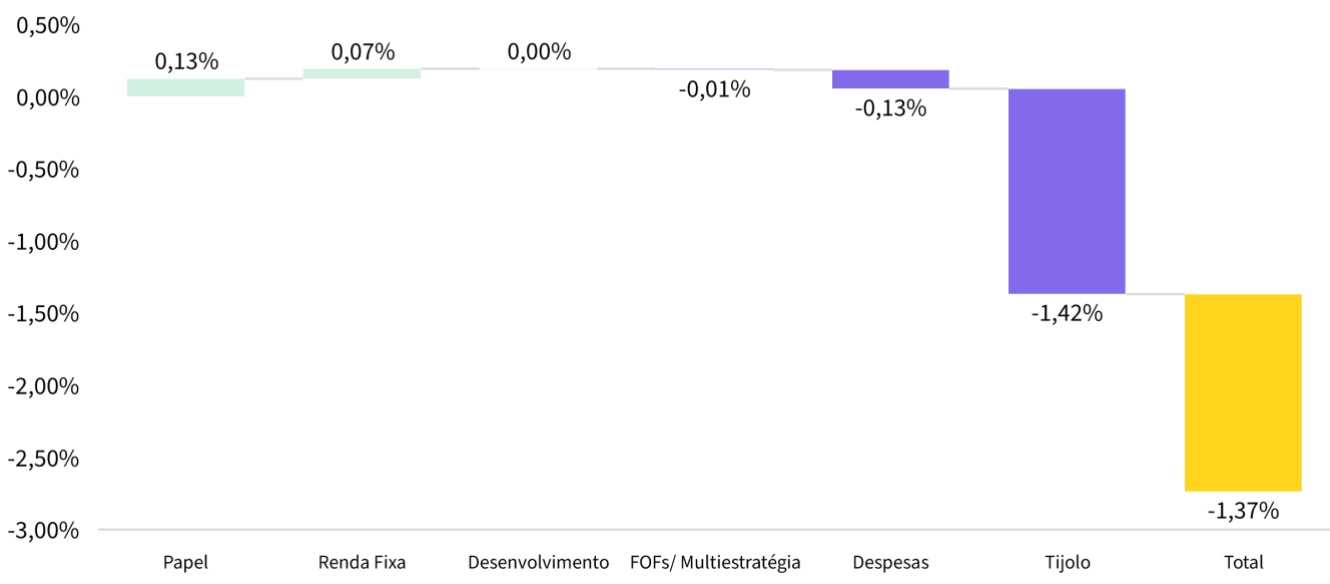
Papel: A apreciação foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA, que contribuíram para uma alta de +0,11% na carteira vs 0,02% dos FIIs de CRI mais indexados ao CDI. Os principais destaques foram MXRF11 (+0,15%) e KNCR11 (+0,02%).
Tijolo: A queda no mês foi majoritariamente impactada pelos FIIs de logística (-0,56%) e shopping (-0,33%). Os FIIs que apresentaram as maiores quedas foram VILG11 (-0,32%) e RBVA11 (-0,21%).
FOFs/FII Multiestratégia: A queda de -0,01% do segmento foi impactada pelo retorno de RBFM11.
Resultado e Distribuição de dividendos do Fundo no mês
No mês, o resultado do Fundo foi de R$0,64/cota, e a distribuição anunciada foi de R$0,63/cota, o que corresponde a um dividend yield de 11,7% a.a.. O fundo conta com uma reserva de resultado de R$0,13/cota no semestre, o que gera conforto para as distribuições futuras.
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
MENSAGEM DO GESTOR AO INVESTIDOR
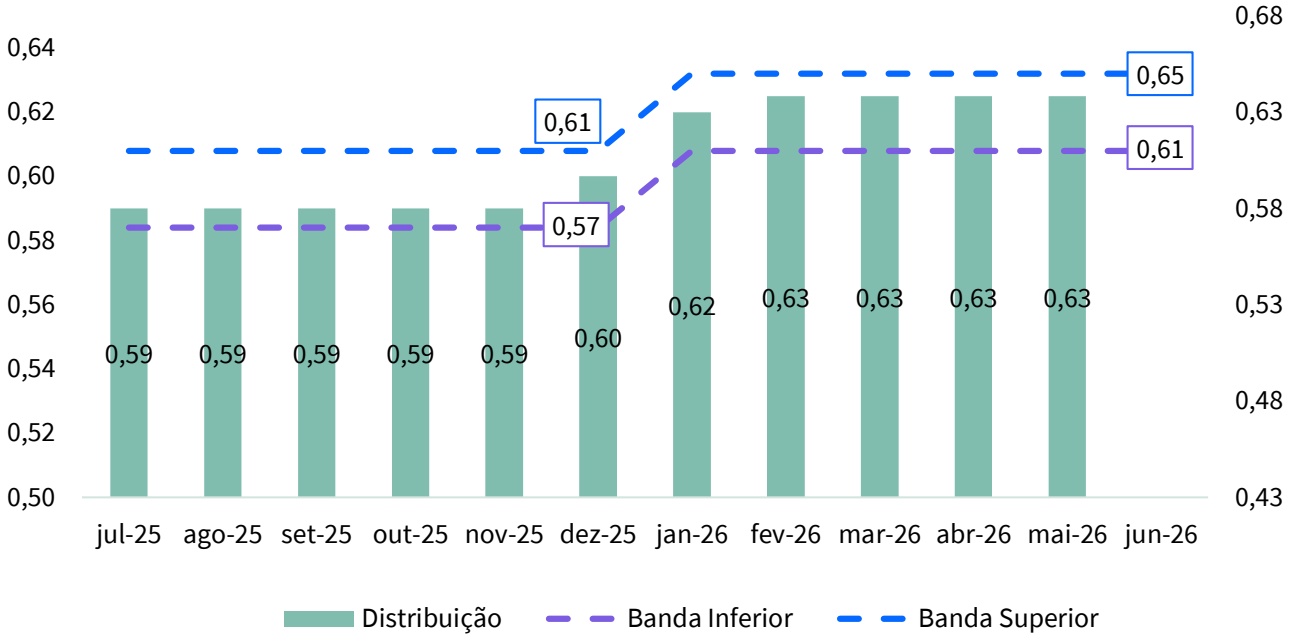
Guidance de Distribuição de Rendimentos
Abaixo, divulgamos o guidance de rendimentos para o primeiro semestre de 2026. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
Guidance de Distribuição
A cota patrimonial do CXRI11 reflete a cotação à mercado de seus FIIs, que atualmente negociam com um desconto em relação às suas cotas patrimoniais (deságio). O deságio do portfólio aliado ao deságio da cota de mercado do CXRI11 apresentam uma oportunidade de investimento com possível valorização¹.
Potencial de upside
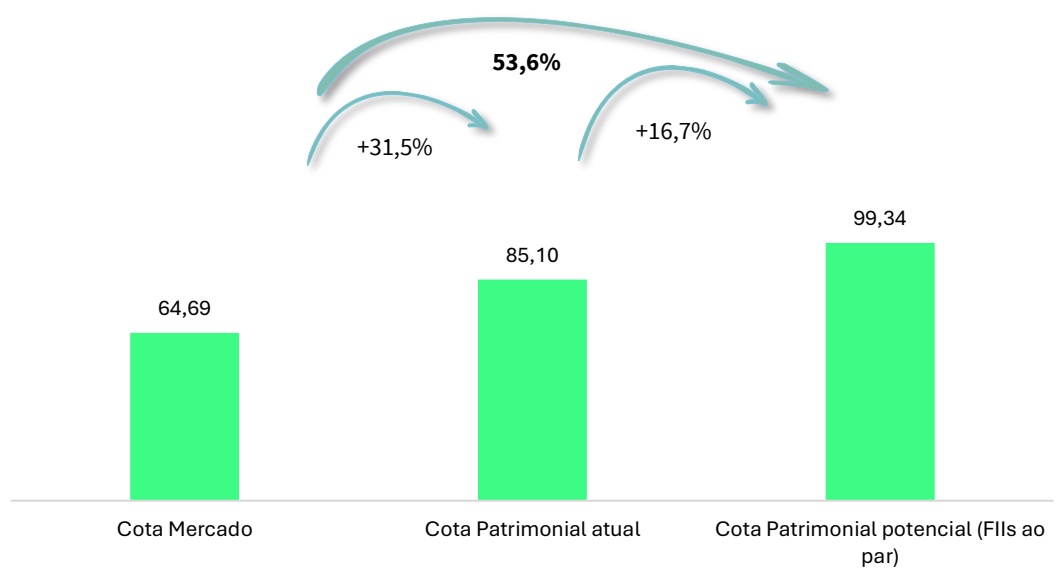
Muitos FOFs ainda negociam com desconto em relação às suas cotas patrimoniais.
A cota patrimonial do CXRI reflete a cotação à mercado dos FiIs que compõem o portfólio.
Considera a valorização das cotas de FII do portfólio aos seus valores patrimoniais + valorização da cota mercado do CXRI para a sua patrimonial.
¹Os dados não configuram promessa ou garantia de rentabilidade futura
RESULTADOS E DISTRIBUIÇÃO
| DRE | mar-26 | abr-26 | mai-26 | 2026 | 12 meses |
|---|---|---|---|---|---|
| Rendimentos de FII | 1.081.281 | 1.125.702 | 1.112.998 | 5.557.756 | 13.024.794 |
| Alienação de Cotas de FII (Bruto) | 0 | 0 | 0 | 0 | -1.253.306 |
| Receitas Financeiras | 87.922 | 72.425 | 71.467 | 420.782 | 1.186.076 |
| Outras Receitas | 0 | 0 | 0 | 0 | 552.058 |
| Despesas | -141.920 | -191.468 | -174.251 | -823.146 | -1.913.273 |
| Resultado¹ | 1.027.283 | 1.006.659 | 1.010.214 | 5.155.392 | 11.596.349 |
| Rendimentos Distribuídos | 992.729 | 992.729 | 992.729 | 4.947.886 | 11.471.533 |
| Resultado por Cota | 0,65 | 0,64 | 0,64 | 3,27 | 7,36 |
| Rendimento por Cota | 0,63 | 0,63 | 0,63 | 3,14 | 7,28 |
| Resultado Acumulado por Cota | 0,02 | 0,01 | 0,01 | 0,13 | 0,08 |
Composição do Resultado nos Últimos 12 meses (R$/cota)
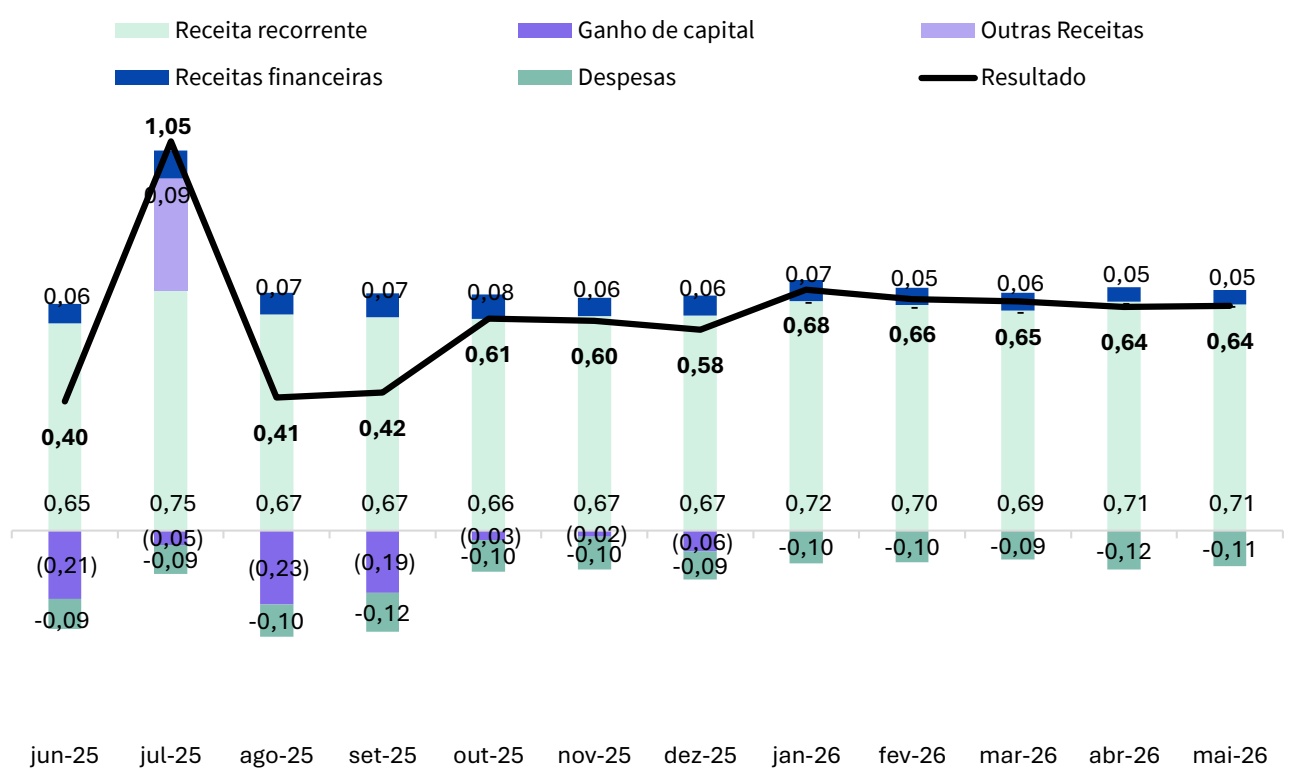
¹ Resultado apresentado em regime de caixa e não auditado.
DISTRIBUIÇÃO E VOLUME
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,58 | 0,58 | 0,58 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 |
| 2025 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,60 |
| 2026 | 0,62 | 0,63 | 0,63 | 0,63 | 0,63 | |||||||
| Δ¹ | 5,1% | 6,8% | 6,8% | 6,8% | 6,8% |
Distribuição por cota R$ 0,63 (Anunciado: 01/06 Pago: 11/06)
Distribuição por cota Resultado por cota
Linearização da distribuição
| 0,59 | 1,05 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,6 | 0,62 | 0,63 | 0,63 | 0,63 | 0,63 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 0,40 | 0,41 | 0,42 | 0,61 | 0,60 | 0,58 | 0,68 | 0,66 | 0,65 | 0,64 | 0,64 | |
| jun-25 | jul-25 | ago-25 | set-25 | out-25 | nov-25 | dez-25 | jan-26 | fev-26 | mar-26 | abr-26 | mai-26 |
| mai-26 | 2026 | 12 meses | |
|---|---|---|---|
| Volume Negociado | 1.571.763,45 | 13.725.278,98 | 28.907.125,37 |
| Volume Médio Diário Negociado | 78.588,17 | 135.893,85 | 116.560,99 |
| Giro (% de cotas negociadas) | 1,55% | 13,33% | 27,96% |
| Presença em Pregões | 100% | 100% | 99% |
| mai-26 | dez-25 | 12 meses | |
|---|---|---|---|
| Valor da Cota | 64,69 | 69,30 | 63,22 |
| Quantidade de Cotas | 1.575.760 | 1.575.760 | 1.575.760 |
| Valor de Mercado | 101.935.914,40 | 109.200.168,00 | 99.619.547,20 |
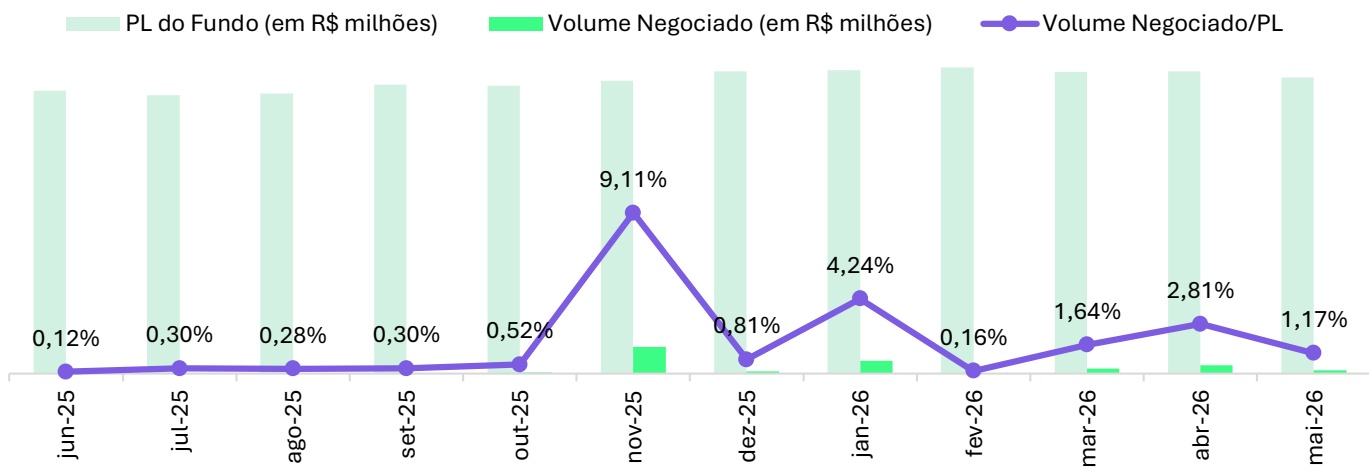
¹ Comparação entre os anos 2026 e 2025.
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores.
DESEMPENHO DA COTA E DIVERSIFICAÇÃO POR ESTRATÉGIA
Retorno - Cota Patrimonial
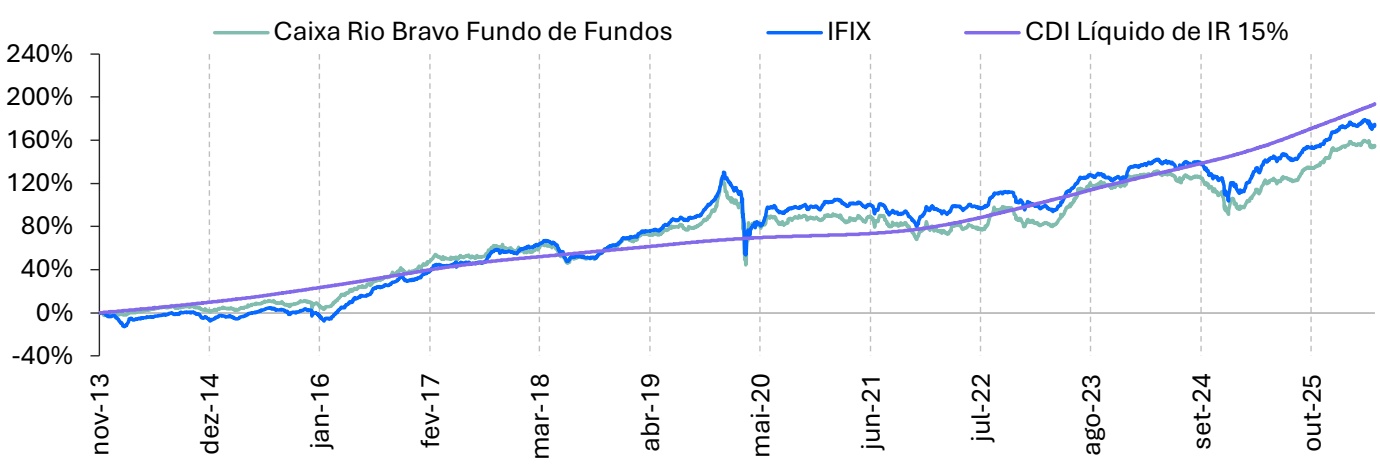
Retorno - Cota Mercado
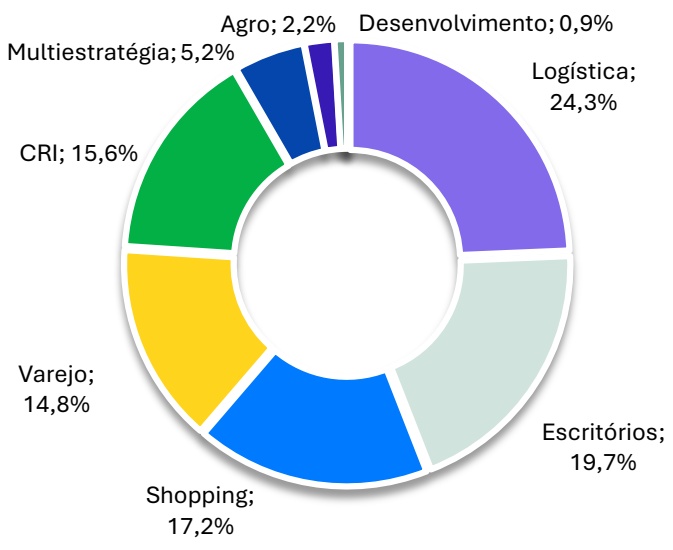
Alocação por Setor de FII¹
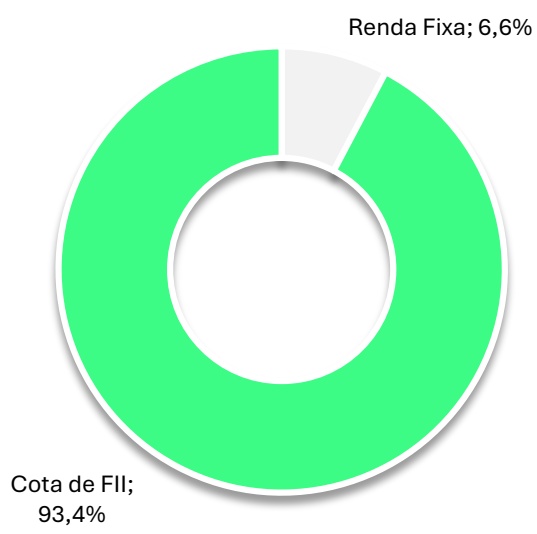
Alocação por Classe de Ativos²
Rentabilidade calculada através do método da cota ajustada, ou seja, assume-se que os proventos pagos são reinvestidos no próprio FII. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada para o Fundo não é líquida de imposto. Período do comparativo: 12/nov/2013 até último dia útil de maio/2026.
² A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa.
¹ A alocação por setor de FII é calculada sobre o montante investido em cotas de FII.
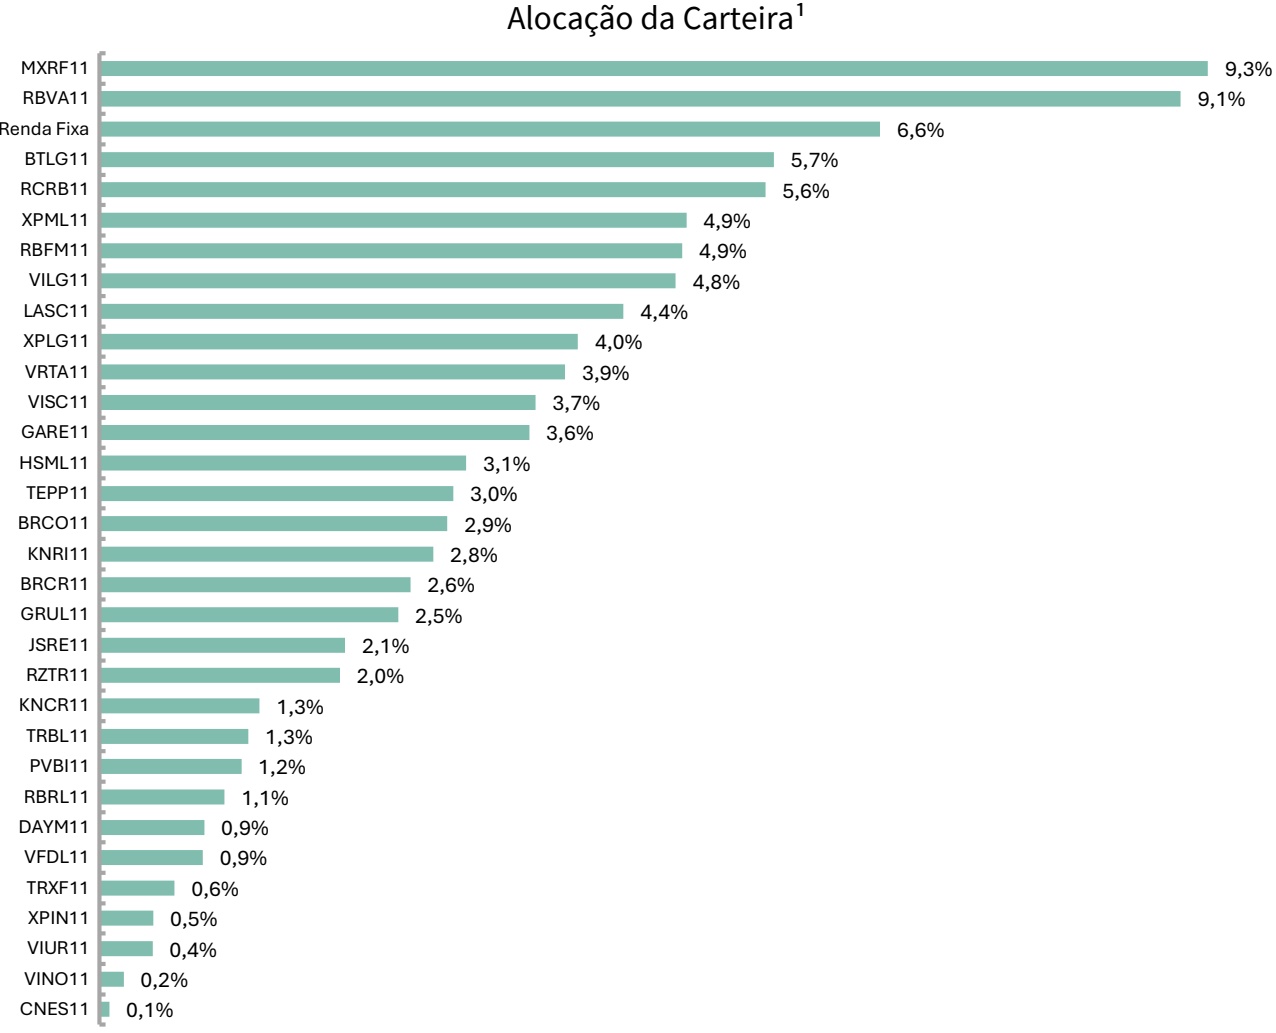
Target de Alocação por Estratégia²
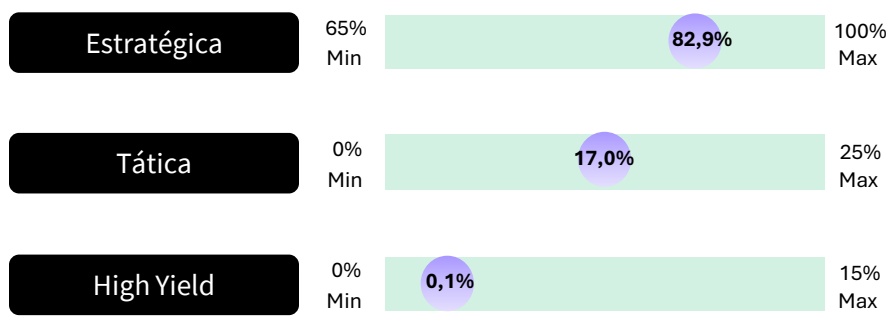
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
CARTEIRA DO FUNDO
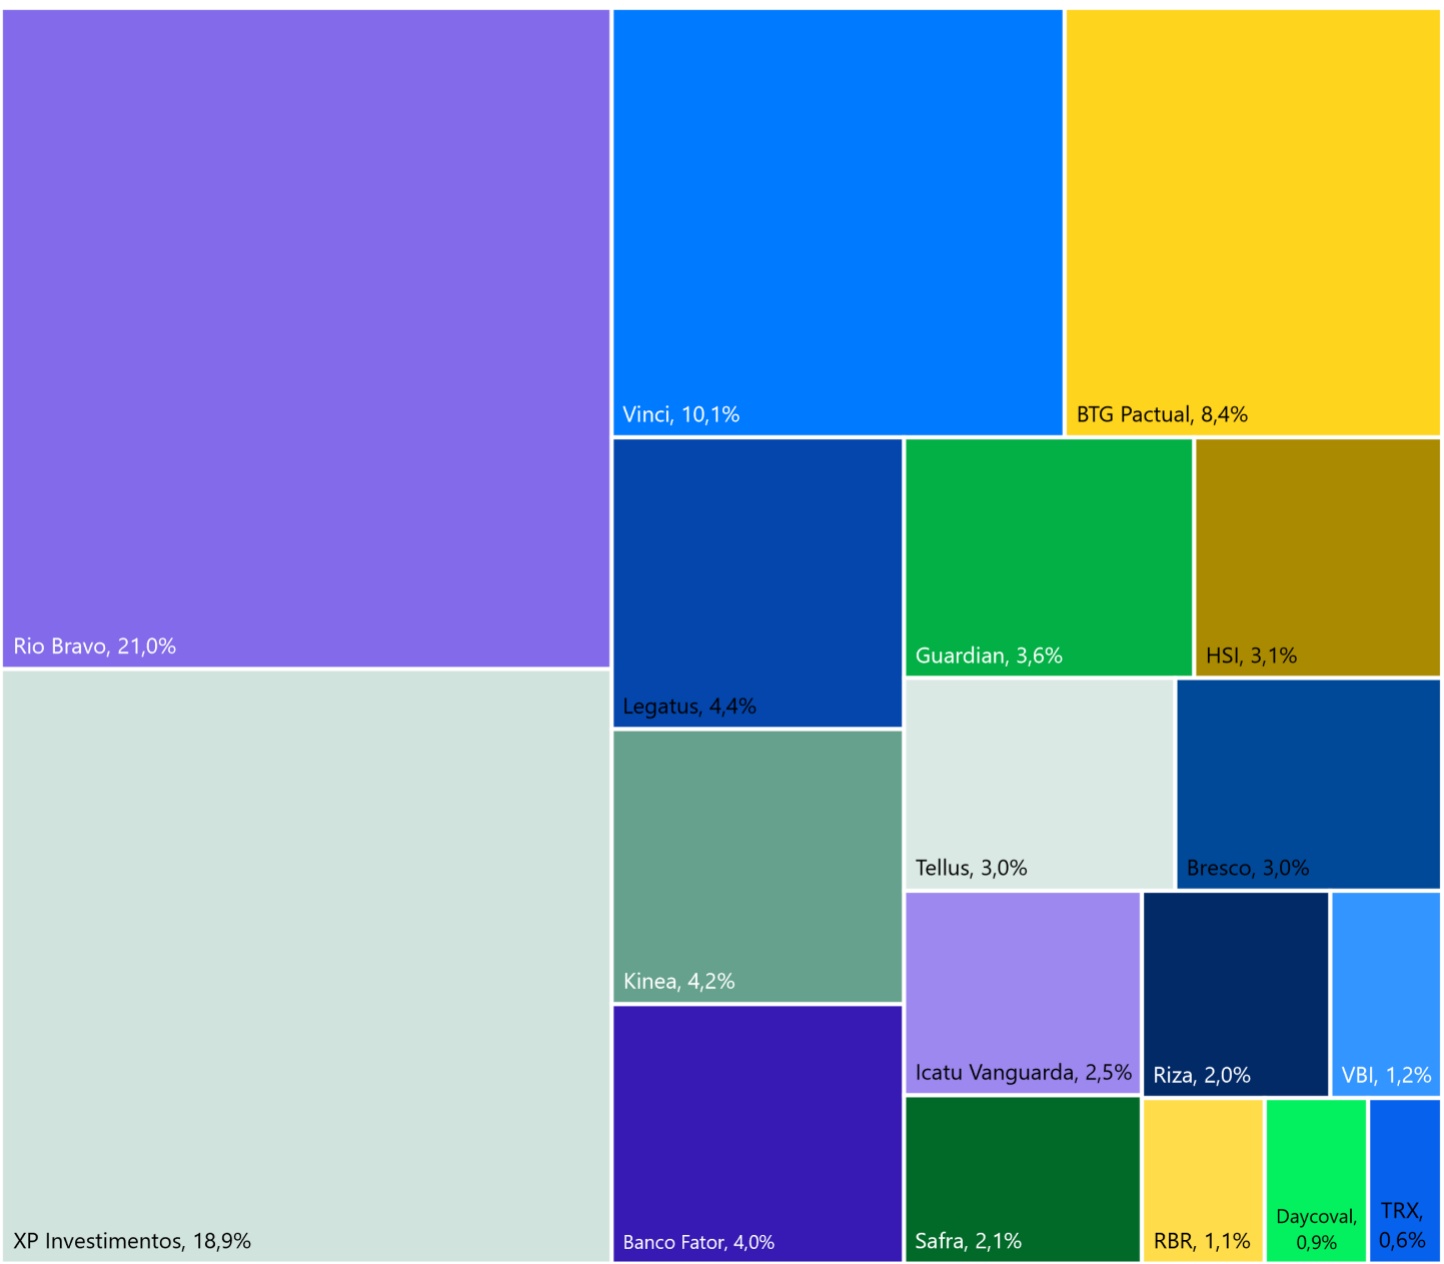
CAIXA Asset
Relações com Investidores
11 3509 6600
Ouvidoria
0800-722-9910
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos. • Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos. • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. • Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido. • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva das gestoras, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual das gestoras. • Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento das gestoras, sob pena de se tratar clara infração aos direitos de propriedade das gestoras, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • As gestoras não são responsáveis por qualquer utilização não autorizada do material e das informações aqui dispostas.