
Relatório Gerencial CXRI11 de fevereiro de 2026
Relatório Gerencial do Caixa Rio Bravo Fundo de Fundos (CXRI11), fundo imobiliário de fundos (FoF), referente a fevereiro de 2026, com entrega no FundosNet (B3) em 16/03/2026. No pregão de 03/11/2026, a cota do CXRI11 fechou a R$ 64,32, com P/VP de 0,80 (valor patrimonial de R$ 80,24 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,65 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,75% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 126,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.098.794/0001-70
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 27/02/2026
- Data de entrega
- 16/03/2026 18:00
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Caixa Rio Bravo
Fundo de Fundos
Relatório Gerencial – CXRI11
FEVEREIRO 2026
RIO BRAVO CAIXAAsset
ÍNDICE NAVEGÁVEL
- Informações sobre o Fundo 03
- Principais Números 04
- Mensagem do Gestor ao Investidor 05
- Guidance e Movimentações 08
- Perspectiva de Upside 09
- Resultados e Distribuição 10
- Distribuição e Volume 11
- Desempenho da Cota 12
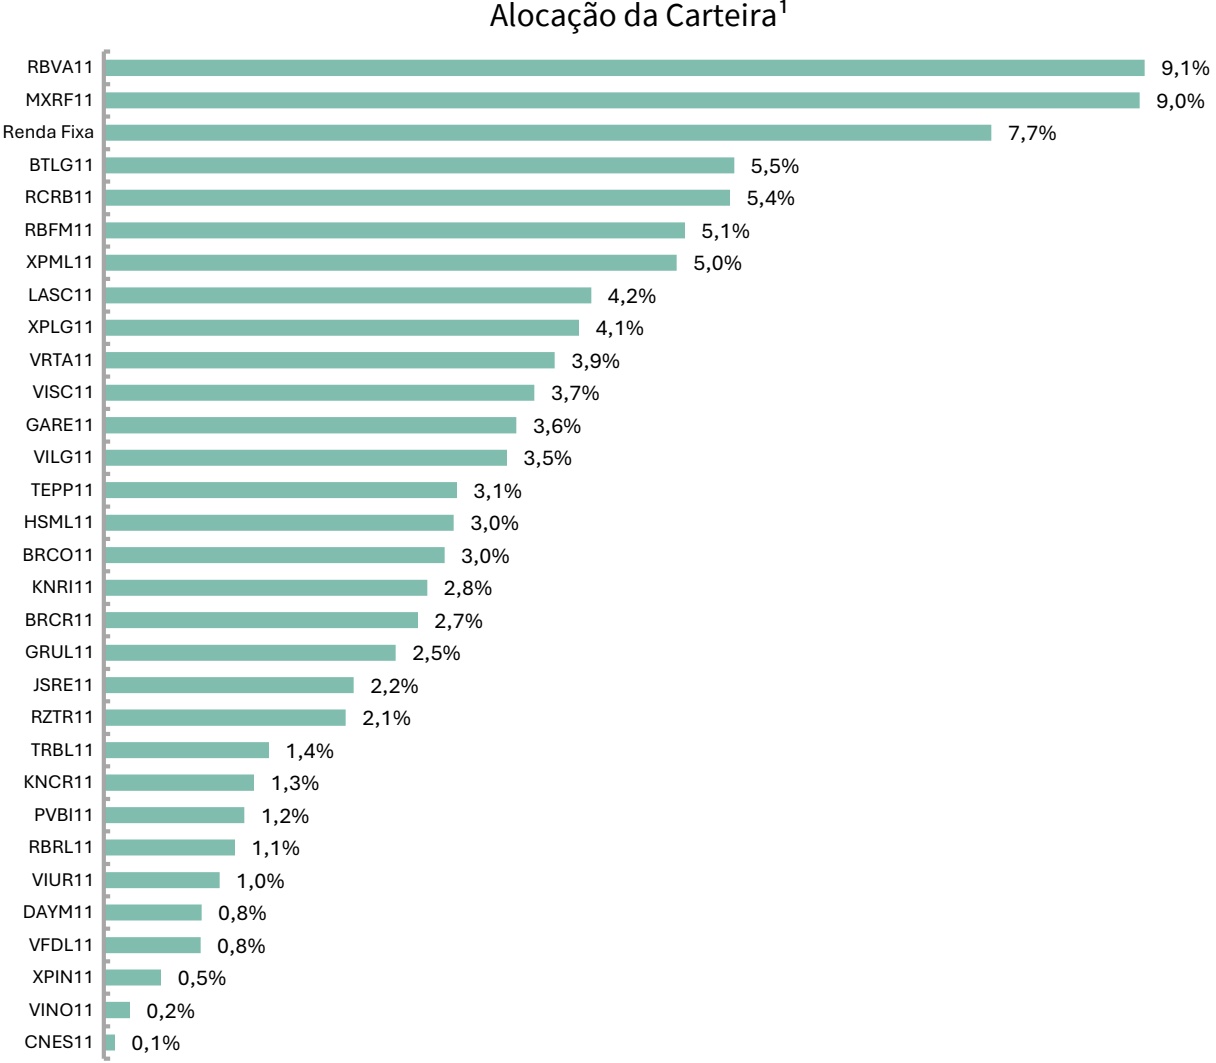
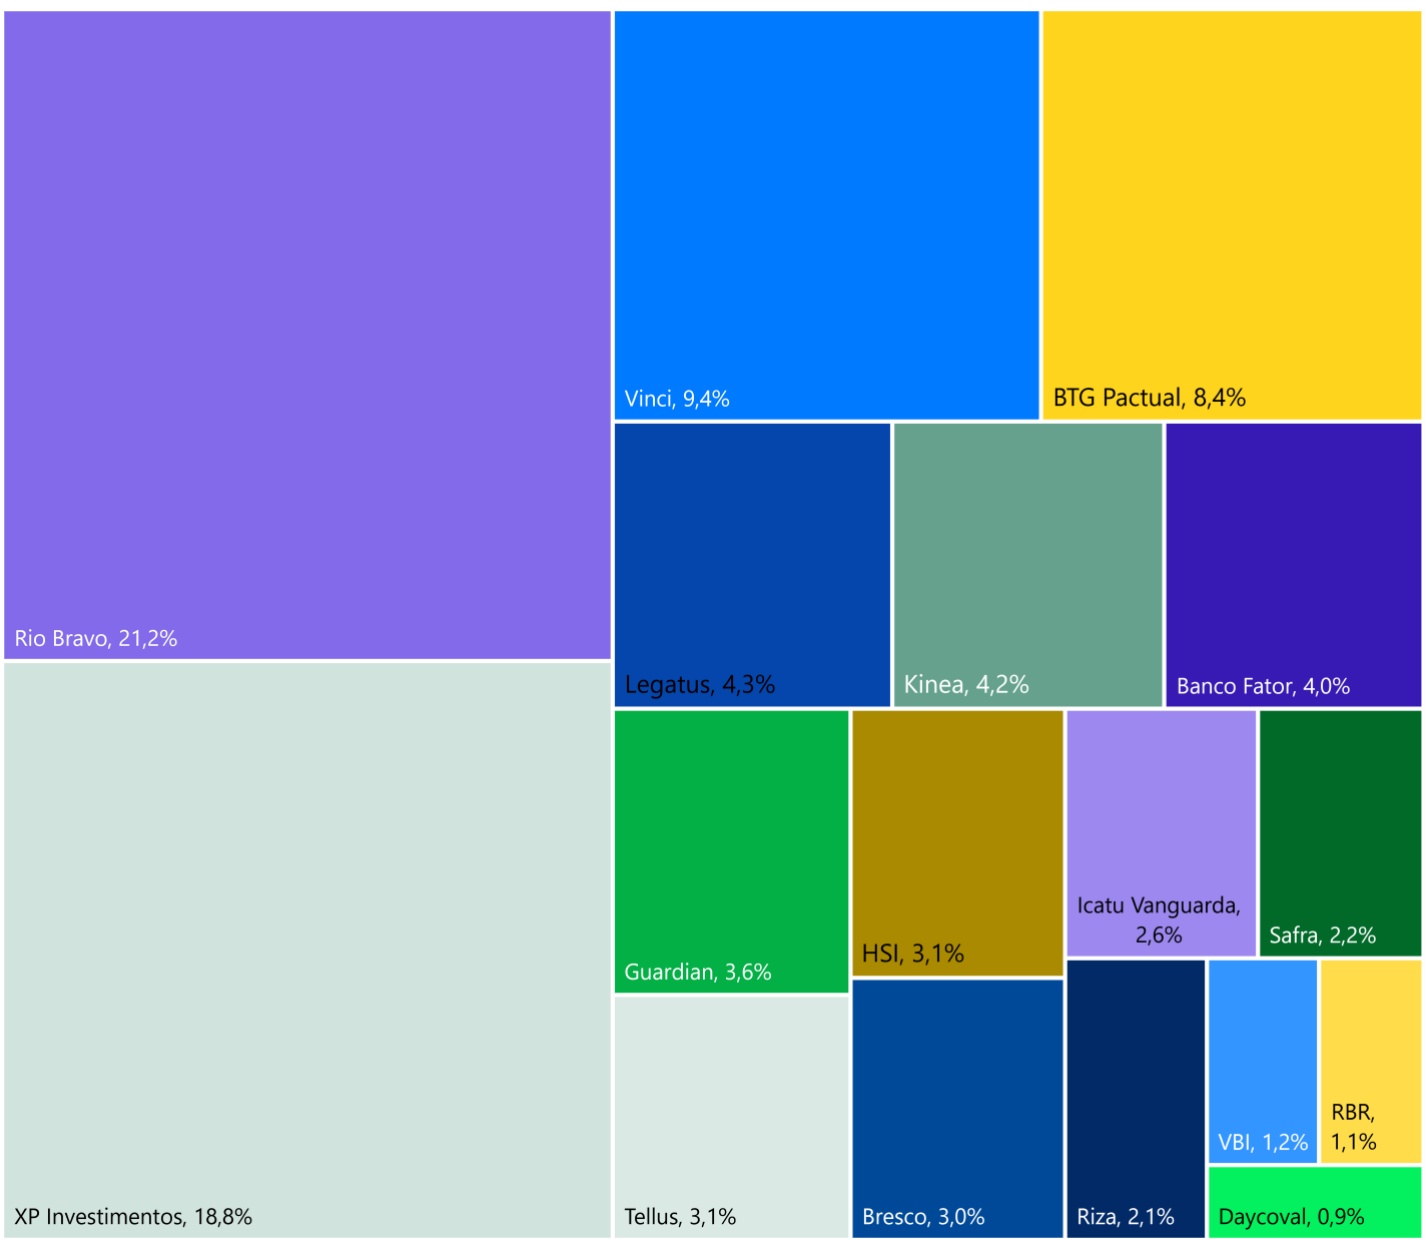
- Carteira do Fundo 13
Clique no ícone no canto inferior direito para voltar ao menu.
INFORMAÇÕES SOBRE O FUNDO
DADOS CADASTRAIS
CNPJ • 17.098.794/0001-70
PERFIL DE GESTÃO • Ativa
GESTOR • Caixa Asset
CO-GESTOR • Rio Bravo Investimentos
CUSTODIANTE e ESCRITURADOR • Oliveira Trust
ADMINISTRADOR • Caixa Econômica Federal
TAXA DE ADMINISTRAÇÃO • 1,20% a.a. sobre o Patrimônio Líquido do Fundo
PATRIMÔNIO LÍQUIDO • R$ 138.762.603,49 (ref. fevereiro/2026)
INÍCIO DO FUNDO • 12/11/2013
QUANTIDADE DE COTAS • 1.575.760
QUANTIDADE DE EMISSÕES REALIZADAS • 1
NÚMERO DE COTISTAS • 1.757 (ref. janeiro/2026)
CLIQUE E ACESSE
REGULAMENTO DO FUNDO
CADASTRE-SE NO MAILING
AVALIE O RELATÓRIO
ATENDIMENTO DIGITAL
Envie uma mensagem para (11) 3509-6600 ou clique no ícone para:

o Informações sobre nossos fundos
o Informes de rendimentos
o Atualizações cadastrais
o Disponibilidade dos imóveis dos fundos imobiliários
o Acesso direto ao time de RI
R$ 88,06 Patrimônio Líquido/cota
12,62 Volume médio diário negociado (R$ mil)
R$ 67,49 Fechamento do Mês
R$ 138,76 milhões Patrimônio Líquido
0,77 P/VP
27,1% Retorno dos últimos 12 meses² (Cota Patrimonial)
R$ 106,35 milhões Valor de Mercado
11,2% Dividend Yield¹ anualizado
19,81% Retorno dos últimos 12 meses³ (Cota a Mercado)
³Considera cota mercado ajustada aos dividendos.
¹Yield anualizado considera a distribuição por cota no mês de referência do relatório multiplicado por 12, resultado dividido pela cotação de fechamento do mês de referência (proventos*12/preço de fechamento da cota no último dia útil do mês). ²Considera cota patrimonial ajustada.
MENSAGEM DO GESTOR AO INVESTIDOR
Cenário Doméstico
Fiscal e inflação
A ata da reunião do Copom realizada em janeiro reforçou o tom já sinalizado no comunicado pós-reunião, apontando um início do ciclo de flexibilização da política monetária em março de 2026. O documento destacou que a inflação de curto prazo vem apresentando um arrefecimento e que a atividade econômica está evoluindo conforme o esperado, o que indica que a condução da política monetária tem produzido os efeitos desejados pelo Banco Central. Nossa avaliação é de que o ciclo de afrouxamento monetário deverá ter início na próxima reunião do Copom, que acontecerá agora em março.
No campo fiscal, o endividamento público permanece como um dos principais pontos de atenção. A Dívida Bruta do Governo Geral atingiu 78,7% do PIB em 2025, alcançando R$10 trilhões, e as projeções indicam continuidade da trajetória de alta no futuro próximo. Em 2026, o Tesouro estima uma necessidade de arrecadação extra de R$14Bi para o atingimento do centro da meta fiscal, de R$34,3Bi ou 0,25% do PIB. O desafio se torna ainda mais complexo perante o ano eleitoral, quando o ambiente político tende a dificultar a implementação de medidas de ajuste fiscal.
A inflação de janeiro avançou 0,33%, em linha com as expectativas do mercado. No acumulado dos últimos 12 meses, o IPCA registra alta de 4,44%, mantendo-se dentro da banda de tolerância da meta e corroborando a avaliação de que a inflação de curto prazo vem apresentando arrefecimento. Ao longo de fevereiro, o mercado revisou para baixo as expectativas do IPCA para 2026, principalmente diante da apreciação cambial observada nos últimos meses. O Boletim Focus aponta um IPCA de 3,91% para o final do ano, dentro do intervalo de tolerância da meta perseguida pelo BC.
Atividade econômica e mercado de trabalho
Em fevereiro, houve a divulgação do IBC-Br de dezembro de 2025, que registrou uma retração de 0,2%. O indicador é considerado como uma “prévia” do PIB, e acumulou alta de 2,5% em 2025. Embora a atividade tenha recuado menos do que o esperado em dezembro, o desempenho ao longo do ano evidenciou uma desaceleração significativa em relação ao ritmo observado em 2024, especialmente na segunda metade de 2025.
No mercado de trabalho, os dados do Caged apontaram a criação de aproximadamente 112 mil empregos formais em janeiro. A taxa de desemprego segue no menor nível da série histórica iniciada em 2012, reforçando a percepção de um mercado de trabalho ainda aquecido e resiliente.
Cenário Externo
O relatório de emprego não agrícola (Payroll) de janeiro apontou a criação de 130.000 vagas de trabalho em janeiro nos Estados Unidos. O número superou as expectativas do mercado e ganhou relevância diante de uma sequência de dados recentes que apontavam uma maior fraqueza do mercado de trabalho americano. A taxa de desemprego caiu para 4,3% ante 4,4% em dezembro, enquanto o mercado projetava estabilidade.
Em fevereiro, a Suprema Corte americana derrubou as tarifas recíprocas impostas por Donald Trump, que haviam sido aplicadas à diversos parceiros comerciais dos Estados Unidos com base no IEEPA (International Emergency Economic Powers Act). A decisão foi interpretada como positiva pelo mercado, ao reduzir incertezas jurídicas, favorecer o comercio global e mitigar pressões inflacionárias associadas ao encarecimento de importações.
No campo geopolítico, a escalada de conflitos no Oriente Médio tem intensificado a volatilidade nos mercados internacionais. As tensões na região, que é estratégica para a oferta global de petróleo, tem exercido pressões altistas sobre o preço da commodity, elevando os riscos de repasse de preços. Caso o conflito se prolongue, o impacto pode se disseminar pela cadeia produtiva, gerando pressões inflacionárias mais persistentes.
MENSAGEM DO GESTOR AO INVESTIDOR
Mercado de Fundos Imobiliários
Em fevereiro, o IFIX apresentou um retorno de 1,3%, acumulando uma alta no ano de 3,6%. No mês, os segmentos que mais contribuíram para a performance do índice foram os FIIs de shopping (+2,1%), os Fundo de Fundos Imobiliários (+1,8%) e os FIIs de Logística (+1,8%).
Retorno do IFIX por setor - Fevereiro 2026
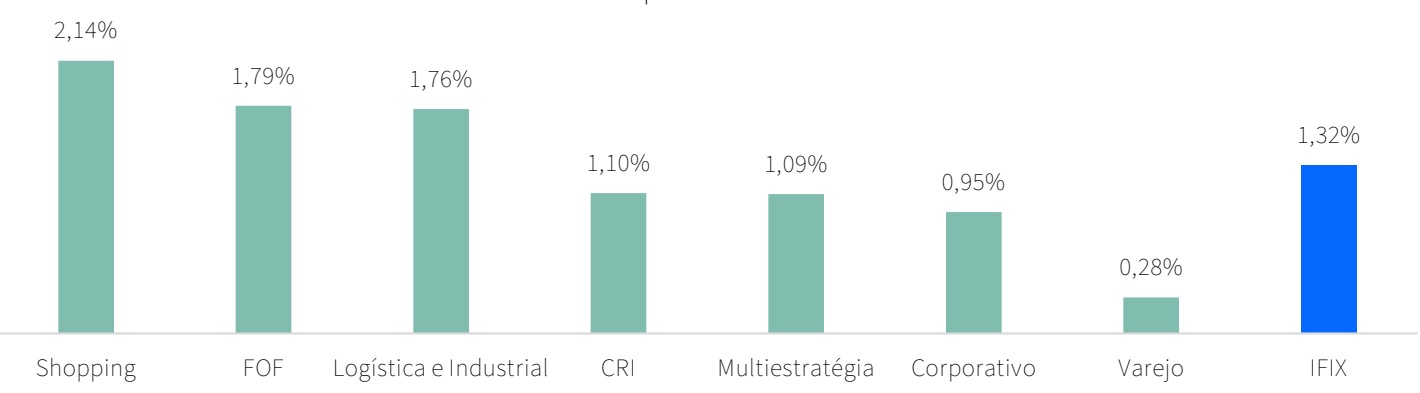
A performance dos FIIs em fevereiro foi impulsionada pelo fechamento da curva de juros real (NTN-Bs), além da expectativa de redução dos juros na próxima reunião do Copom. Muitos agentes do mercado tem revisado para baixo as expectativas da Selic para o final desse ano, o que também tem favorecido a performance de ativos de risco em geral.
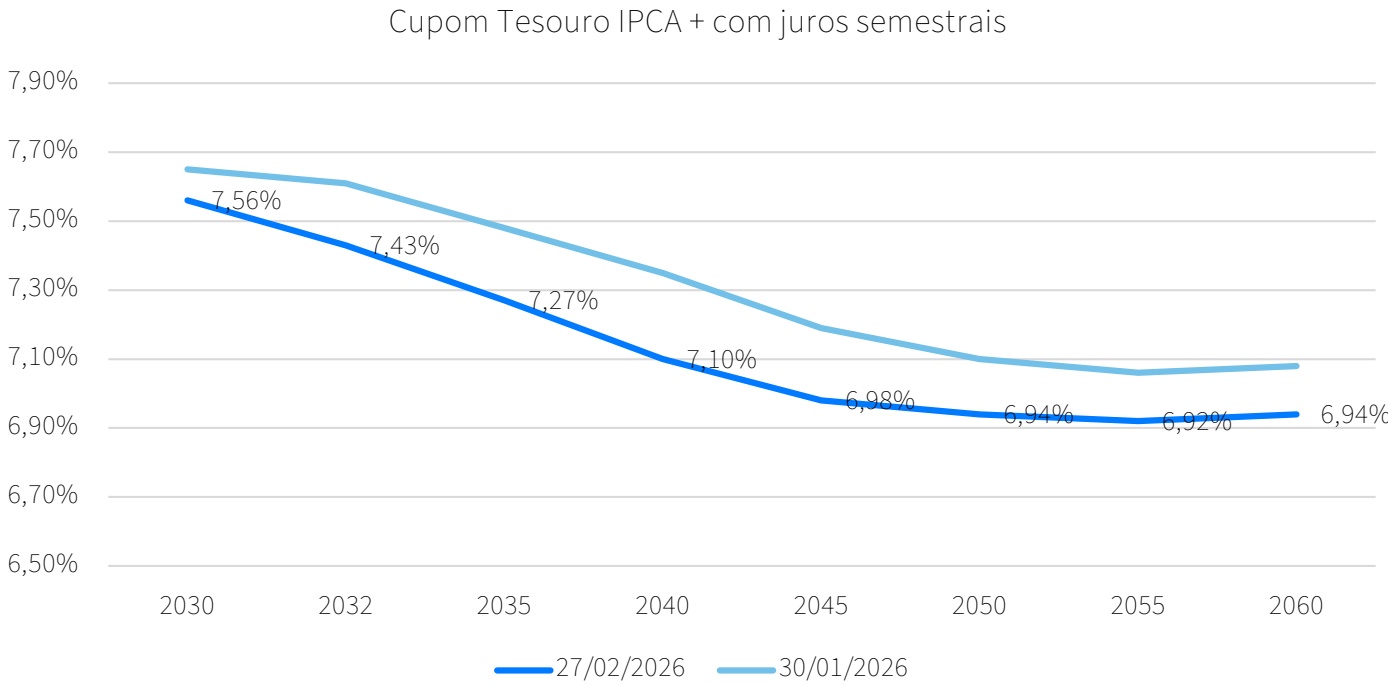
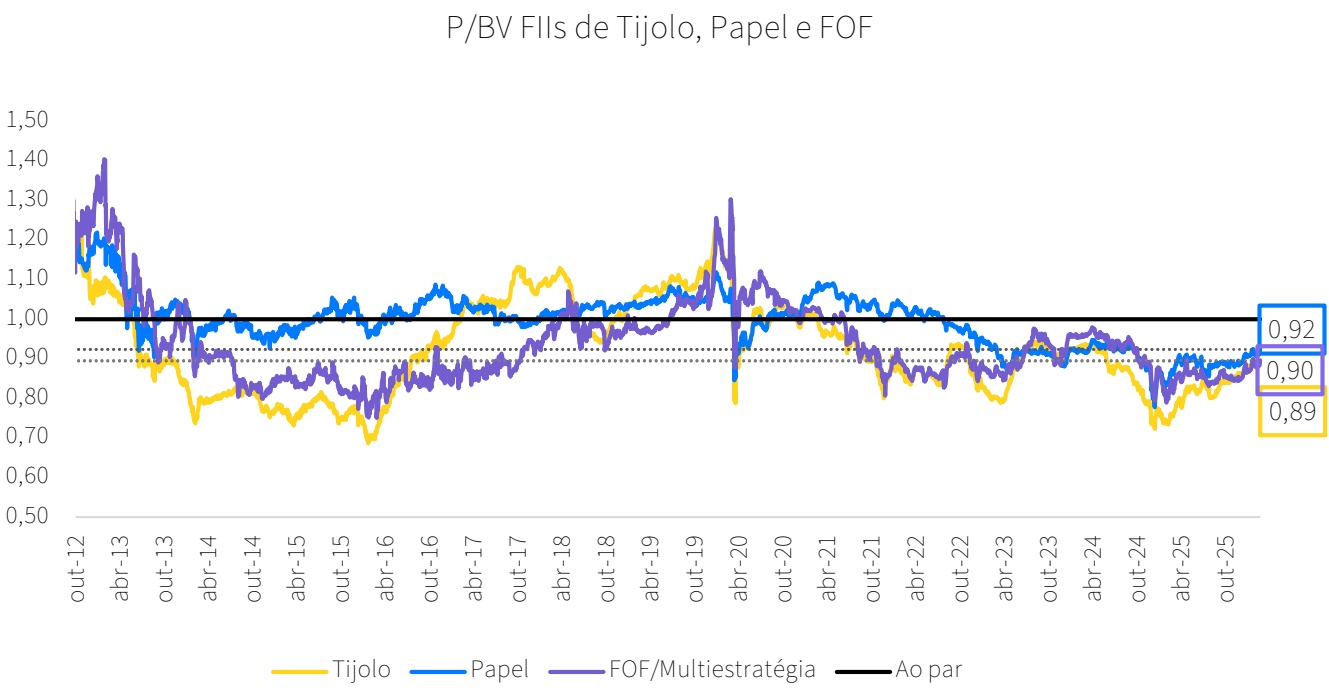
Com a alta desse mês, os fundos imobiliários passaram a negociar com um desconto médio de 10% frente ao VP. Dentre os segmentos de tijolo, os fundos corporativos são os que seguem apresentando o maior desconto - em média de 23% - o que representa um potencial atrativo para o investimento visando ganho de capital. Os FOFs também possuem um potencial expressivo de apreciação, por eles estarem negociando no mercado secundário com um “duplo desconto” – no último relatório gerencial do CXRI11, fizemos uma análise específica sobre os FOFs e FIIs Multiestratégia (confira aqui).
MENSAGEM DO GESTOR AO INVESTIDOR
De maneira geral, seguimos priorizando alocações em fundos com teses conservadoras e ativos de alta qualidade. A carteira do CXRI11 segue posicionada com uma maior alocação em FIIs de tijolo, o que ao nosso ver confere ao fundo um maior potencial de upside, sobretudo em um cenário de corte de juros.
Caixa Rio Bravo Fundo de Fundos
Performance do Fundo no mês
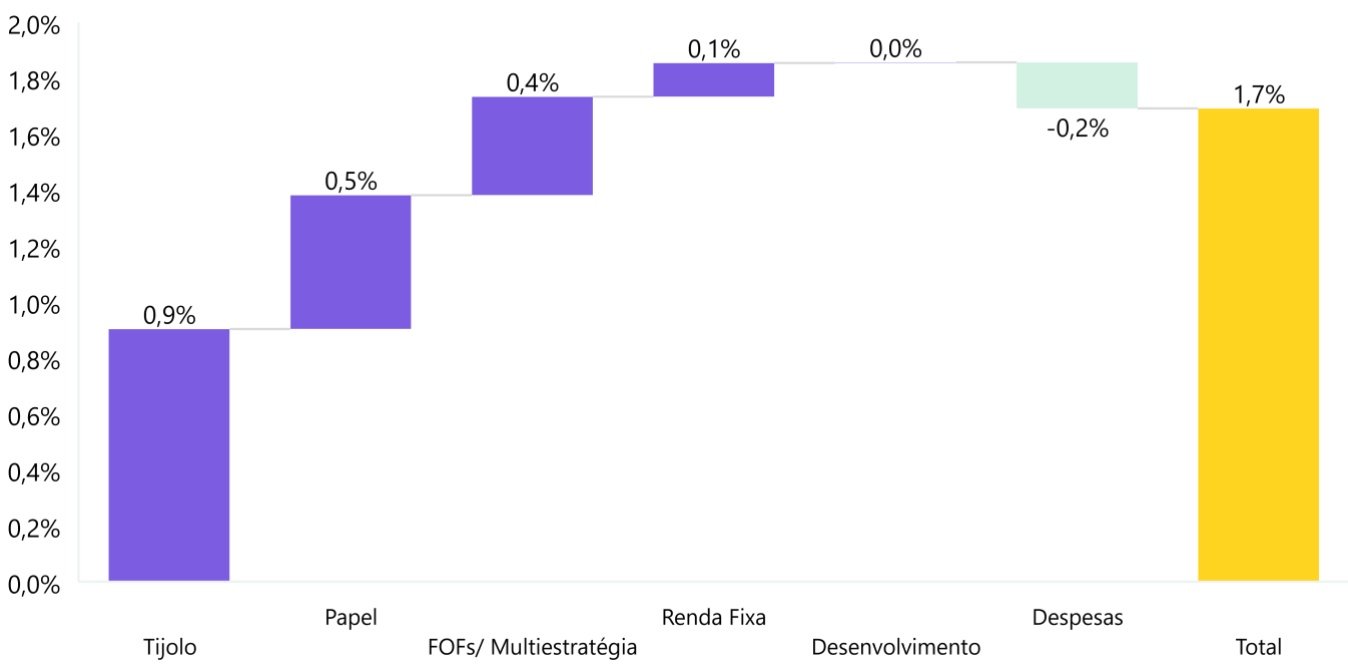
Em fevereiro, o CXRI11 apresentou um retorno de 1,7%, considerando a valorização da cota patrimonial ajustada aos dividendos. No ano, o fundo acumula um retorno de 2,86%.
Atribuição da Performance Mensal por Segmento CXRI11 (% PL)
MENSAGEM DO GESTOR AO INVESTIDOR
Papel: A apreciação foi majoritariamente impactada pelos FIIs de CRI com uma carteira mais indexada ao IPCA, que contribuíram para uma alta de +0,46% na carteira vs +0,02% dos FIIs de CRI mais indexados ao CDI. Os principais destaques foram MXRF11 (+0,43%) e VRTA11 (+0,03%).
Tijolo: O retorno do segmento de tijolo foi majoritariamente impactado pelos FIIs de logística (+0,38%) e os FIIs de shopping (+0,37%). Os maiores destaques foram TRBL11 (+0,17%) e VISC11 (+0,16%).
FOFs/FII Multiestratégia: A alta do segmento foi impactado por RBFM11 (+0,35%)
Movimentações realizadas no mês
Em fevereiro, realizamos um investimento em VILG11, aumentando a nossa exposição no Fundo para 3,54% do PL. A alocação foi realizada diante do desconto que o fundo estava negociando frente ao seu valor patrimonial, de cerca de 10%, e diante da qualidade dos ativos de seu portfólio. O fundo apresenta uma perspectiva de manutenção de um rendimento atrativo, diante da venda de imóveis realizada com o Pátria (em troca de cotas de HGLG11) e possui uma gestão altamente qualificada.
Resultado e Distribuição de dividendos do Fundo no mês
No mês, o resultado do Fundo foi de R$0,66/cota , e a distribuição anunciada foi de R$0,63/cota, o que corresponde a um dividend yield de 11,2% a.a.. A reserva de resultado acumulado no semestre é de R$0,09/cota e o percentual de resultado distribuído no semestre até o momento é de 95,15% , o que traz um conforto adicional para as distribuições dos próximos meses.
A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre, estando a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores. A legislação vigente impõe uma distribuição semestral mínima de 95% dos lucros auferidos em regime caixa.
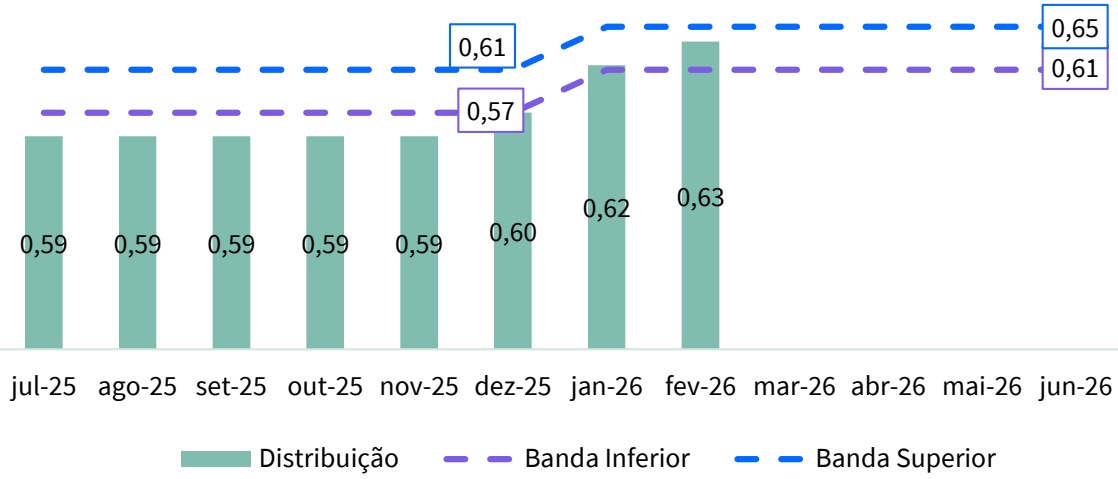
Guidance de Distribuição de Rendimentos
Abaixo, divulgamos o guidance de rendimentos para o primeiro semestre de 2026. É importante ressaltar que o guidance não configura promessa ou garantia de rentabilidade futura.
Guidance de Distribuição
A cota patrimonial do CXRI11 reflete a cotação à mercado de seus FIIs, que atualmente negociam com um desconto em relação às suas cotas patrimoniais (deságio). O deságio do portfólio aliado ao deságio da cota de mercado do CXRI11 apresentam uma oportunidade de investimento com possível valorização¹.
Potencial de upside
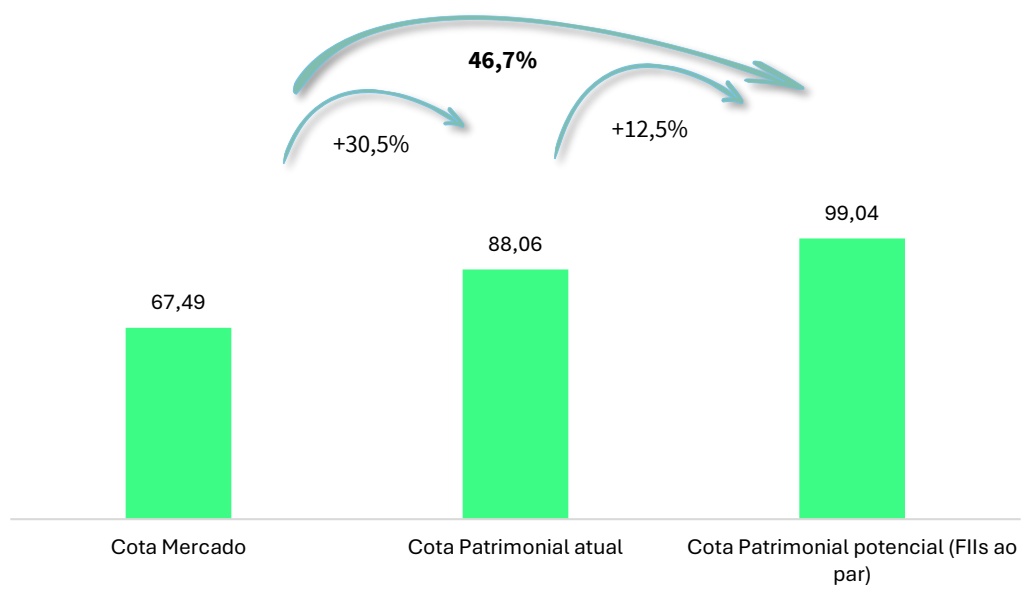
Muitos FOFs ainda negociam com desconto em relação às suas cotas patrimoniais.
A cota patrimonial do CXRI reflete a cotação à mercado dos FiIs que compõem o portfólio.
Considera a valorização das cotas de FII do portfólio aos seus valores patrimoniais + valorização da cota mercado do CXRI para a sua patrimonial.
¹Os dados não configuram promessa ou garantia de rentabilidade futura
RESULTADOS E DISTRIBUIÇÃO
| DRE | dez-25 | jan-26 | fev-26 | 2026 | 12 meses |
|---|---|---|---|---|---|
| Rendimentos de FII | 1.057.240 | 1.129.188 | 1.108.587 | 2.237.775 | 12.955.237 |
| Alienação de Cotas de FII (Bruto) | -101.435 | 0 | 0 | 0 | -2.086.344 |
| Receitas Financeiras | 100.173 | 104.061 | 84.907 | 188.968 | 1.165.939 |
| Outras Receitas | 0 | 0 | 0 | 0 | 1.545.134 |
| Despesas | -138.349 | -159.690 | -155.817 | -315.507 | -1.857.644 |
| Resultado¹ | 917.630 | 1.073.559 | 1.037.676 | 2.111.236 | 11.722.322 |
| Rendimentos Distribuídos | 945.456 | 976.971 | 992.729 | 1.969.700 | 11.282.442 |
| Resultado por Cota | 0,58 | 0,68 | 0,66 | 1,34 | 7,44 |
| Rendimento por Cota | 0,60 | 0,62 | 0,63 | 1,25 | 7,16 |
| Resultado Acumulado por Cota | -0,02 | 0,06 | 0,03 | 0,09 | 0,28 |
Composição do Resultado nos Últimos 12 meses (R$/cota)
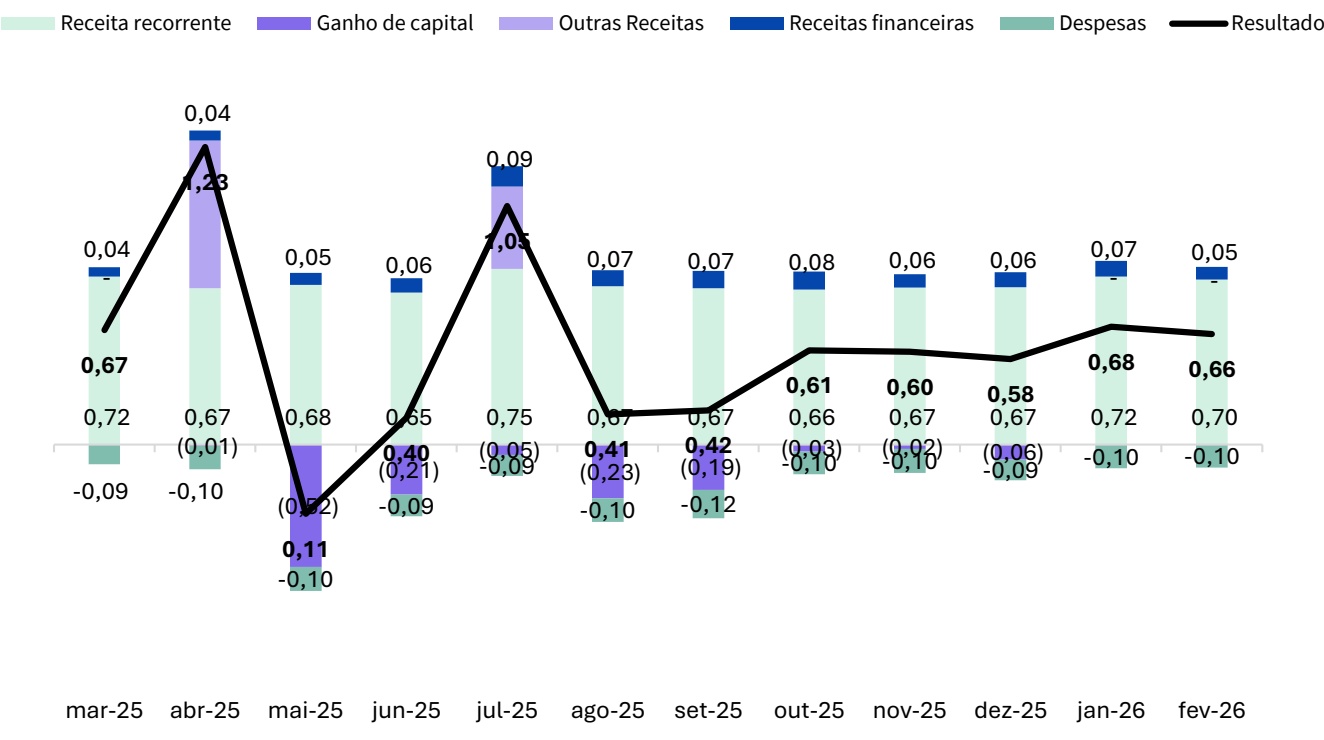
¹ Resultado apresentado em regime de caixa e não auditado.
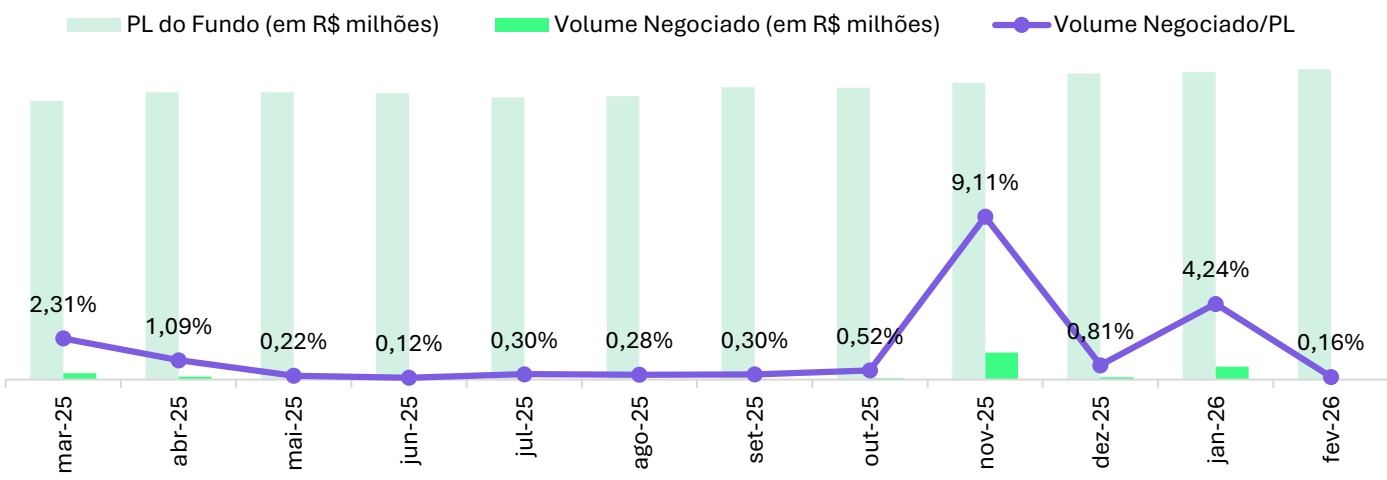
DISTRIBUIÇÃO E VOLUME
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 0,58 | 0,58 | 0,58 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 |
| 2025 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,59 | 0,60 |
| 2026 | 0,62 | 0,63 | ||||||||||
| Δ¹ | 5,1% | 6,8% |
Distribuição por cota R$ 0,63 (Anunciado: 02/03 Pago: 11/03)
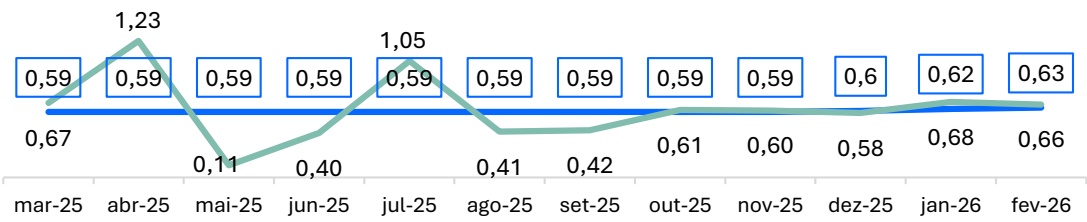
Linearização da distribuição
| fev-26 | 2026 | 12 meses | |
|---|---|---|---|
| Volume Negociado | 227.112,26 | 6.054.961,97 | 25.786.477,59 |
| Volume Médio Diário Negociado | 12.617,35 | 155.255,44 | 105.250,93 |
| Giro (% de cotas negociadas) | 0,22% | 5,86% | 25,62% |
| Presença em Pregões | 100% | 100% | 99% |
| fev-26 | dez-25 | 12 meses | |
|---|---|---|---|
| Valor da Cota | 67,49 | 69,30 | 67,00 |
| Quantidade de Cotas | 1.575.760 | 1.575.760 | 1.575.760 |
| Valor de Mercado | 106.348.042,40 | 109.200.168,00 | 105.575.920,00 |
¹ Comparação entre os anos 2026 e 2025.
O Fundo distribui aos seus cotistas semestralmente, no mínimo, 95% dos lucros auferidos, apurados segundo regime de caixa, conforme legislação vigente. Ou seja, no máximo 5% do resultado gerado no semestre pode ficar retido no caixa do Fundo para liquidez e investimentos. A gestão do Fundo pode optar pela melhor forma de distribuir os resultados durante o semestre e fica, portanto, a seu critério linearizar a distribuição de proventos com o objetivo de buscar a previsibilidade de pagamentos aos investidores.
DESEMPENHO DA COTA E DIVERSIFICAÇÃO POR ESTRATÉGIA
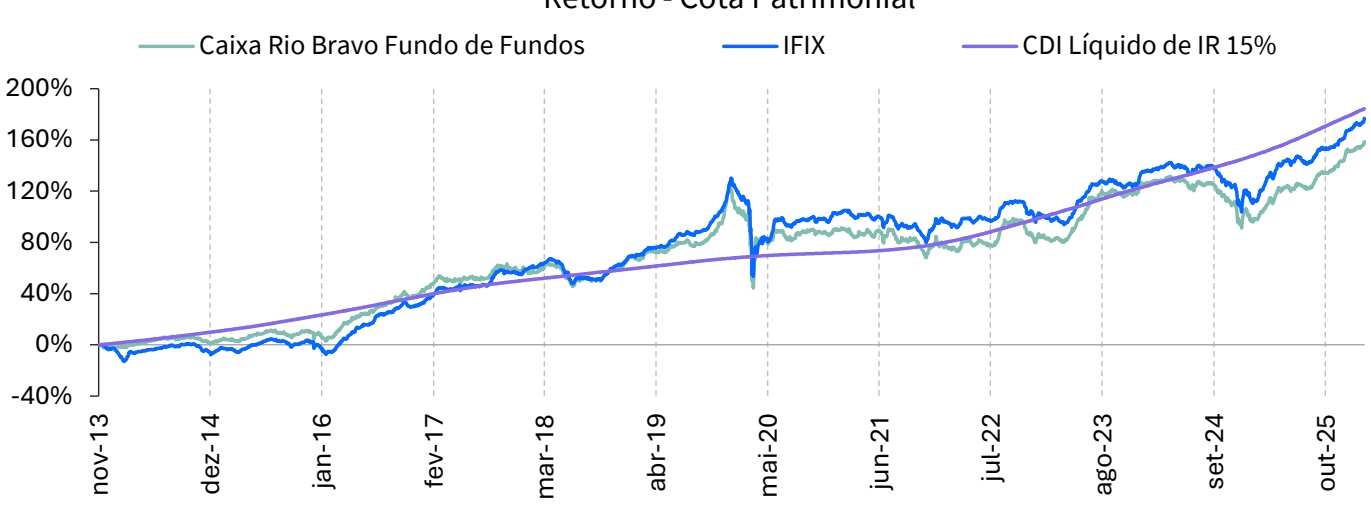
Retorno - Cota Patrimonial
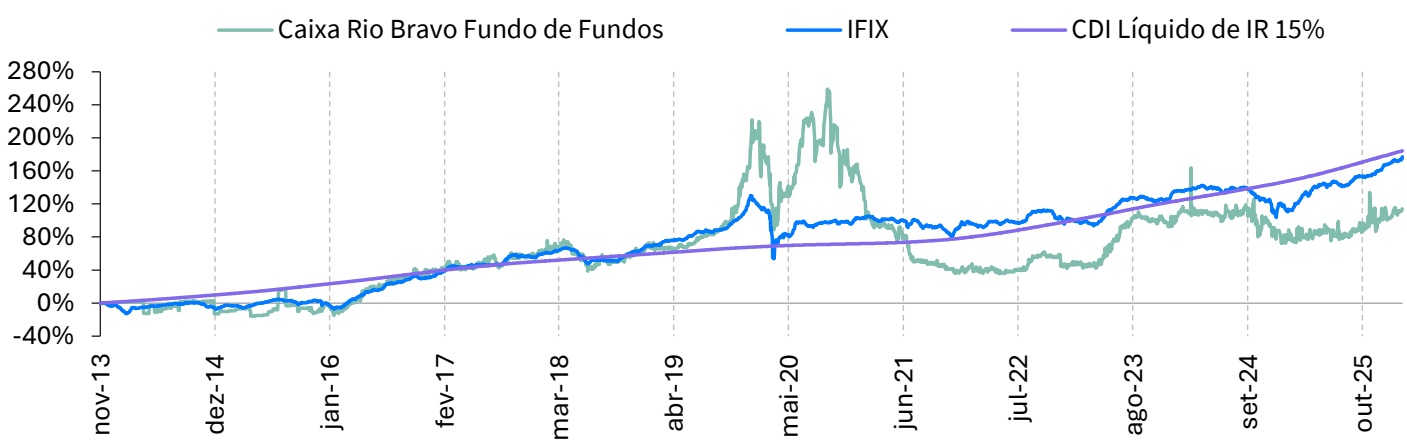
Retorno - Cota Mercado
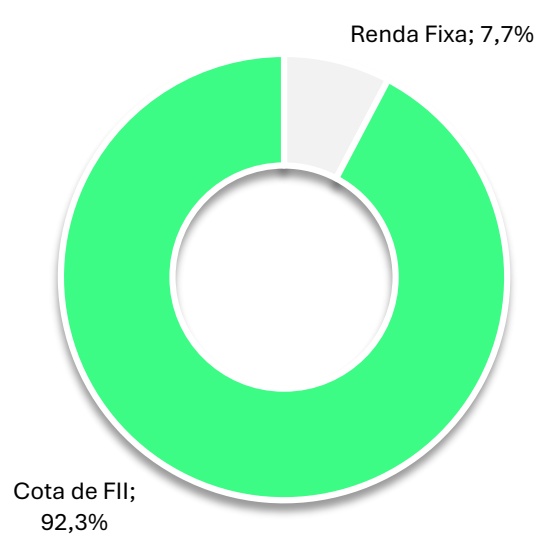
Alocação por Classe de Ativos²
Rentabilidade calculada através do método da cota ajustada, ou seja, assume-se que os proventos pagos são reinvestidos no próprio FII. Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada para o Fundo não é líquida de imposto. Período do comparativo: 12/nov/2013 até último dia útil de fevereiro/2026.
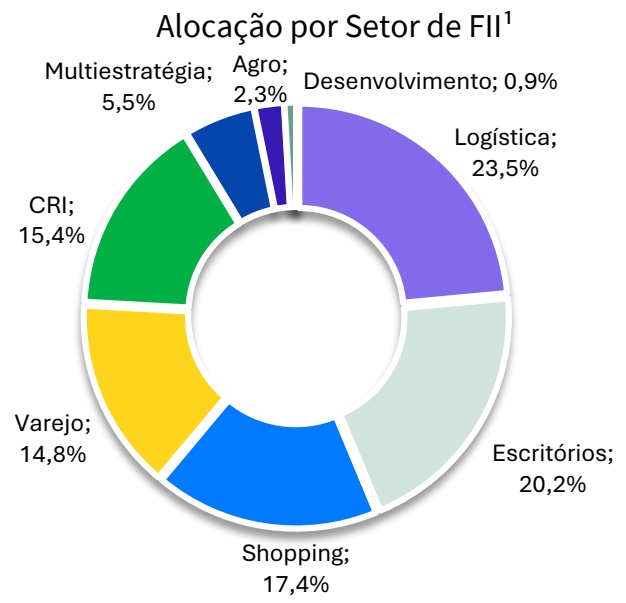
¹ A alocação por setor de FII é calculada sobre o montante investido em cotas de FII.
² A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa.
CARTEIRA DO FUNDO
Target de Alocação por Estratégia²
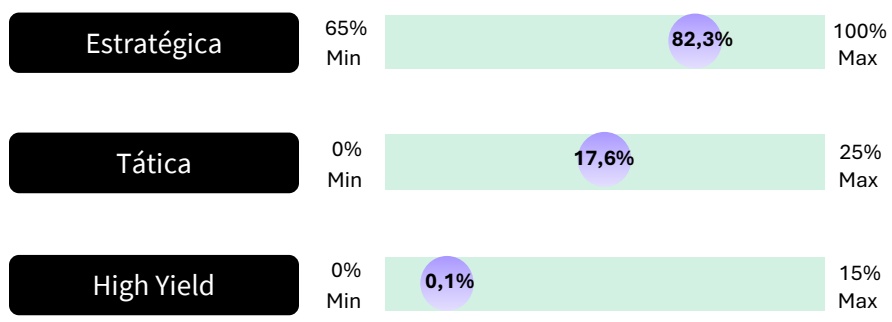
¹ A alocação por classe de ativo é calculada sobre o montante investido em cotas de FII somado ao montante investido em renda fixa. ²Considera o montante investido em cotas de FII.
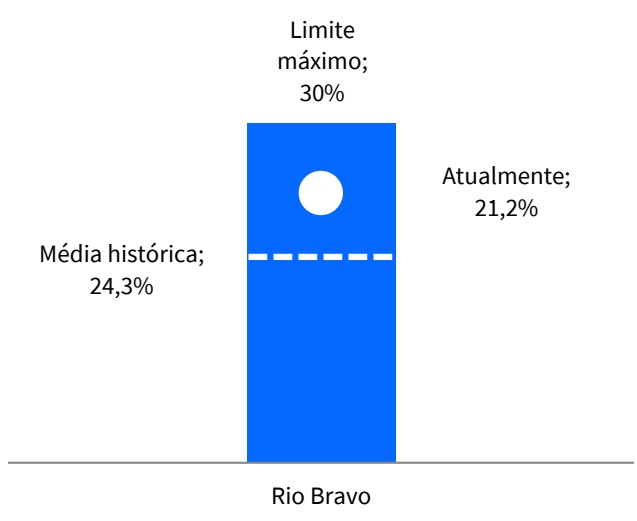
CARTEIRA DO FUNDO
CAIXA Asset
Relações com Investidores
11 3509 6600
Ouvidoria
0800-722-9910
Ao investidor é recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento ao aplicar seus recursos. • Este material tem um caráter meramente informativo e não deve ser considerado como uma oferta de aquisição de cotas dos fundos de investimentos. • Os investimentos em fundos não são garantidos pelo administrador ou por qualquer mecanismo de seguro ou, ainda, pelo Fundo Garantidor de Crédito - FGC. • Rentabilidade passada não representa garantia de rentabilidade futura. A rentabilidade divulgada não é líquida de impostos. • Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos atuam e, consequentemente, possíveis variações no patrimônio investido. • Todo o material aqui contido, incluindo os textos, gráficos, imagens e qualquer outro material de comunicação audiovisual são de propriedade única e exclusiva das gestoras, bem como quaisquer informações, relatórios, produtos e serviços, que conjuntamente compõem valiosa propriedade intelectual das gestoras. • Não é permitido qualquer tipo de adulteração sem o expresso e escrito consentimento das gestoras, sob pena de se tratar clara infração aos direitos de propriedade das gestoras, acarretando as devidas sanções legais. • As informações aqui contempladas não constituem qualquer tipo de oferta ou recomendação de investimento. • As gestoras não são responsáveis por qualquer utilização não autorizada do material e das informações aqui dispostas.