
Relatório Gerencial CYCR11 de janeiro de 2026
Relatório Gerencial do Cyrela Crédito (CYCR11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 17/02/2026. No pregão de 03/11/2026, a cota do CYCR11 fechou a R$ 7,96, com P/VP de 0,83 (valor patrimonial de R$ 9,55 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,106 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 15,98% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 349,1 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- CYRELA CRÉDITO RESPONSABILIDADE LIMITADA-6,90%
- CNPJ
- 36.501.233/0001-15
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 17/02/2026 17:15
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
CYRELA CREDITO FII – CYCR11 RELATÓRIO MENSAL
Janeiro 2026
Visão Macroeconômica
A inflação segue em trajetória consistente de moderação. Em janeiro, o IPCA acumulado em 12 meses atingiu 4,44%, mantendo o processo de convergência observado ao longo dos últimos meses. Pela decomposição do índice, as pressões permanecem concentradas nos itens monitorados e nos serviços, enquanto os demais grupos seguem mais comportados: os preços monitorados avançam 7,47% em 12 meses, os serviços 5,28%, ao passo que a alimentação no domicílio registra alta de apenas 0,45% e os industriais, 2,47%. A média dos núcleos de inflação acompanhados mais de perto pelo Banco Central ficou em 4,43%, reforçando a leitura de que a dinâmica inflacionária continua evoluindo de forma gradual, porém na direção correta. Esse movimento também começa a se refletir nas expectativas: o Focus Top 5 de longo prazo projeta IPCA de 3,80% em 2026 e 3,73% em 2027, enquanto o cenário de referência do Copom aponta inflação de 3,20% no horizonte relevante da política monetária1, muito próximo da meta de 3,00% a.a..
Nesse contexto, a política monetária passa a discutir com mais clareza o início do ciclo de flexibilização. Após sete meses com a Selic mantida em 15,00% a.a., a ata da última reunião do Copom sinalizou que, após a avaliação de um amplo conjunto de informações — incluindo a dinâmica recente da inflação e sinais mais claros de transmissão da política monetária, consideradas suas defasagens — o Comitê julgou adequado indicar o início de um ciclo de redução da taxa de juros na próxima reunião.
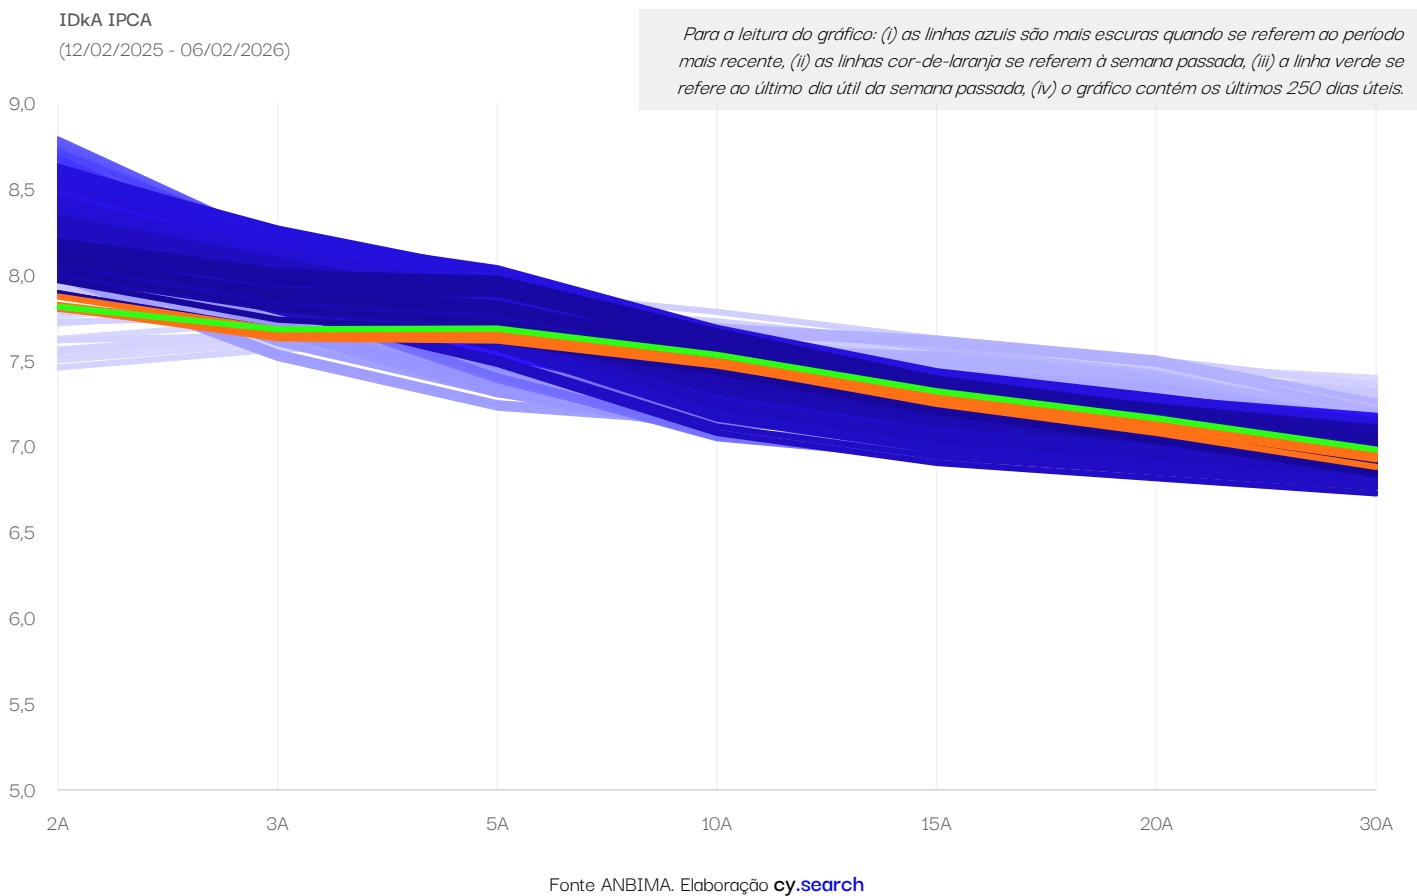
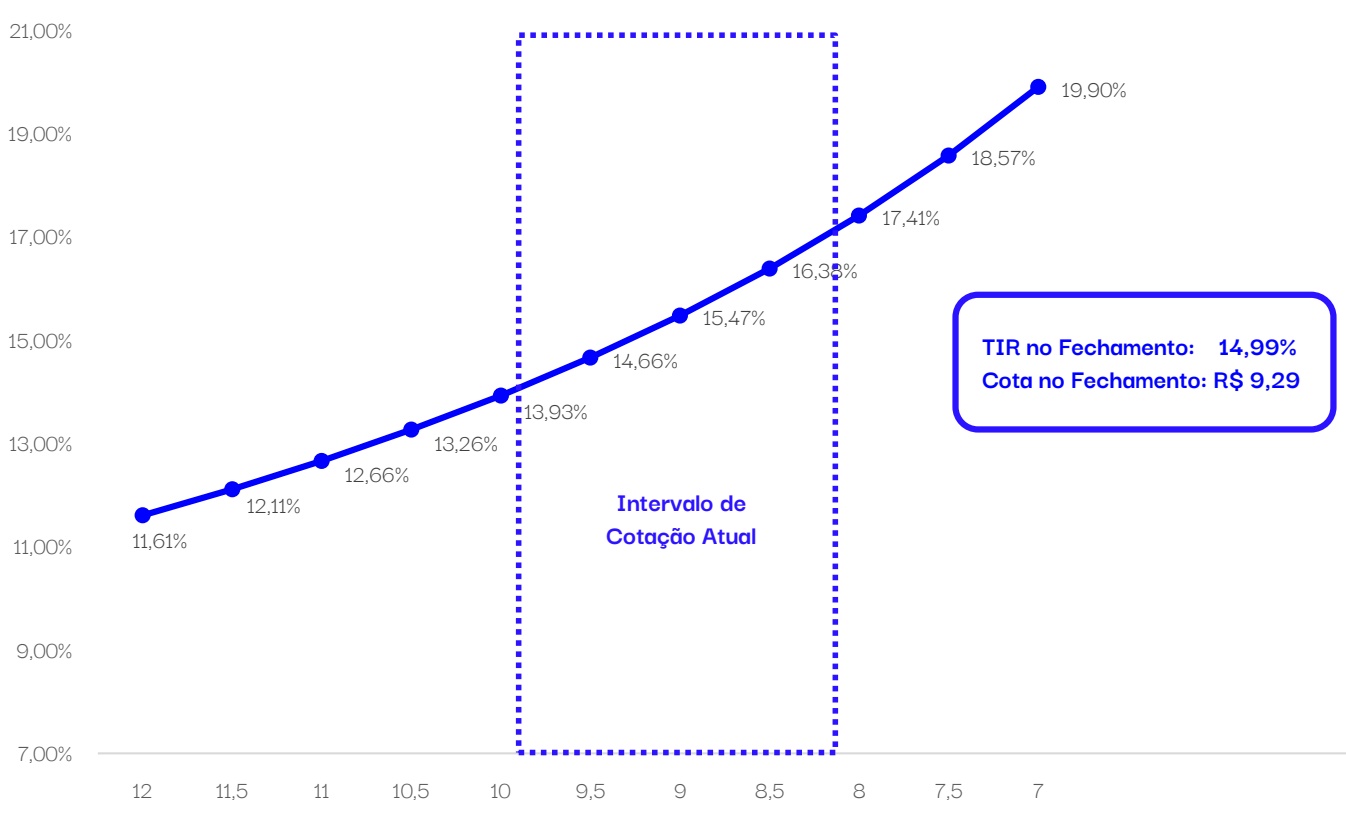
Gráfico 1 – Curvas de juros reais futuros - IDkA IPCA (% a.a.)
Visão Macroeconômica
A magnitude e a duração desse processo, no entanto, seguem condicionadas à evolução dos dados. Por ora, o mercado trabalha com uma Selic em torno de 12,25% ao final de 2026, conforme indicado pelo boletim Focus. Esse movimento já vem sendo gradualmente precificado pelos ativos, com recuo das taxas de juros reais futuras, como evidenciado pela evolução recente das curvas medidas pelo IDkA IPCA2(Gráfico 1), que mostra queda das taxas reais ao longo dos diferentes vértices.
Do lado da atividade econômica, o mercado de trabalho segue apresentando desempenho sólido. A taxa de desemprego permanece em patamares historicamente baixos, enquanto os rendimentos reais médios continuam em trajetória de alta, em ritmo superior ao crescimento da produtividade do trabalho. Indicadores de maior frequência sugerem que esse quadro começa a perder algum ímpeto, mas ainda de forma bastante gradual. O IDAT-Emprego, que oferece uma leitura prévia da dinâmica do emprego formal, segue apontando um mercado de trabalho ainda firme, com sinais apenas incipientes de desaceleração. A comparação com outras bases de emprego formal reforça essa leitura (Gráfico 2): embora a variação anual do estoque de empregos venha desacelerando, o nível de ocupação permanece elevado, sustentando a renda e o consumo das famílias.
Gráfico 2 – Indicadores de estoque de emprego formal - Variação anual, MM3M
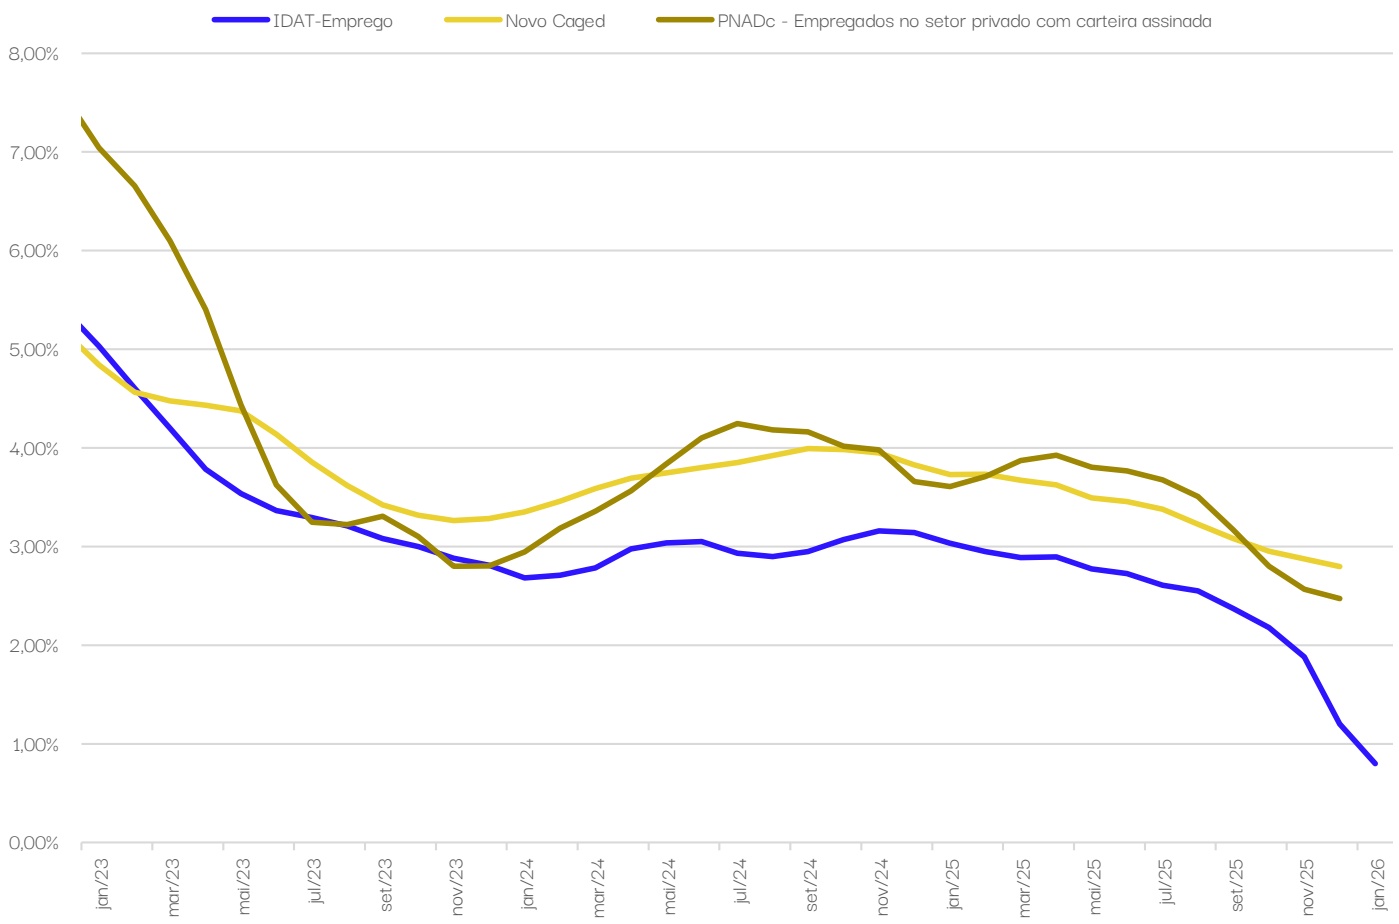
Fonte: Análises Macroeconômicas Itaú BBA, Ministério do Trabalho e Emprego (MTE) e IBGE. Elaboração cy.search
Visão Macroeconômica
Adicionalmente, o cenário de atividade para 2026 deve contar com um impulso relevante vindo da reforma do Imposto de Renda da Pessoa Física. Estimativas recentes3indicam que a renda real disponível das famílias pode crescer 4,5% em 2026, apoiada por um mercado de trabalho ainda aquecido e pelos efeitos redistributivos da reforma, que tende a beneficiar principalmente as faixas de renda baixa e média. Segundo o estudo, a reforma do IR pode adicionar cerca de 0,6 p.p. ao crescimento da renda real das famílias neste ano, ao reduzir a carga tributária sobre rendimentos do trabalho nesses estratos, cuja propensão marginal ao consumo é mais elevada. Esse estímulo deve sustentar a demanda doméstica e contribuir para a aceleração do consumo ao longo de 2026. Por outro lado, trata-se também de um vetor de risco inflacionário a ser monitorado, sobretudo em um contexto de mercado de trabalho ainda apertado, podendo limitar a velocidade ou a extensão do ciclo de afrouxamento monetário a ser conduzido pelo Banco Central.
118 meses à frente, ou 3º trimestre de 2027.
2 O IDkA da ANBIMA acompanha o retorno dos títulos sintéticos de duração constante indexados ao IPCA.
3 Margato, R.; Sbardelotto, T. Renda real das famílias deve crescer 4,5% em 2026: mercado de trabalho aquecido e reforma do Imposto de Renda contribuem de forma relevante para esse cenário. XP Macro Research, XP Investimentos, 3 fev. 2026.
Comentários Cy.capital
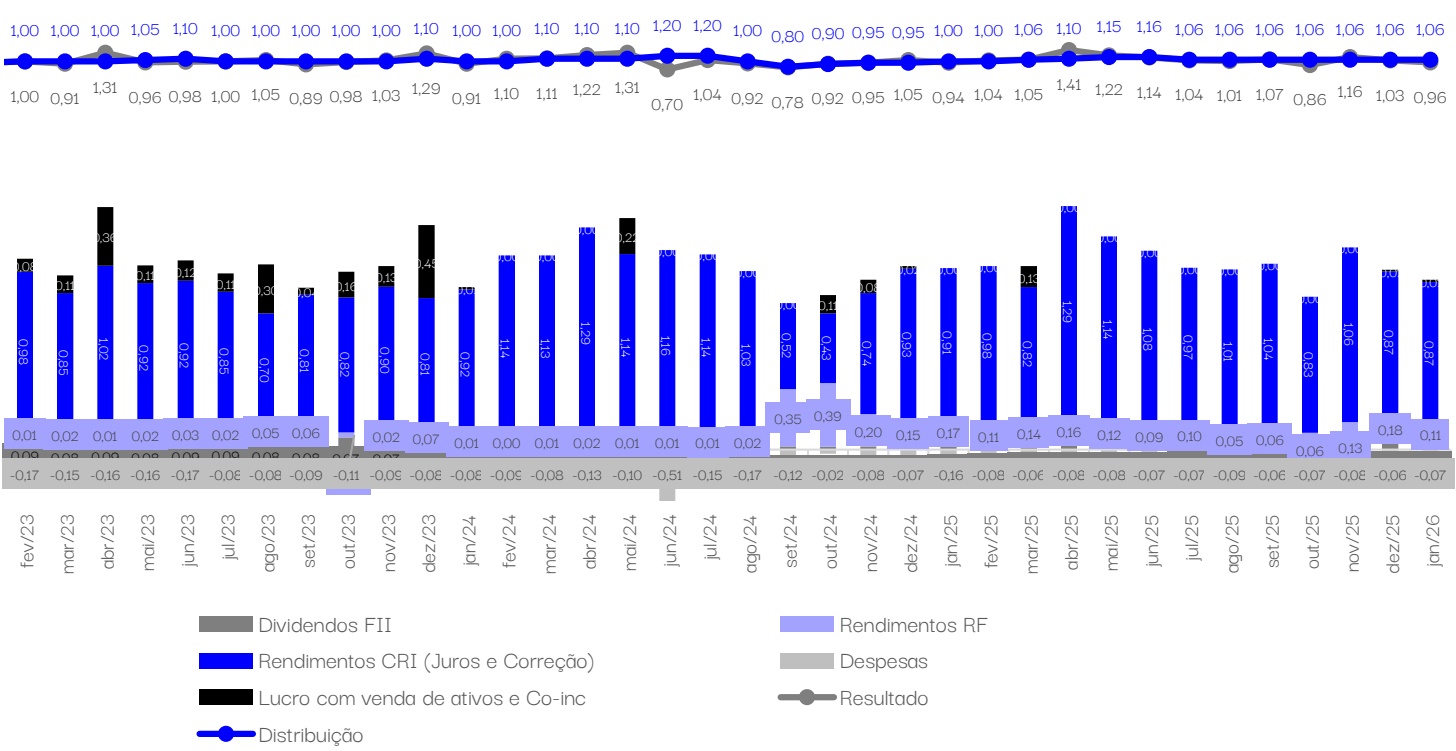
O destaque do mês foi a distribuição de R$ 0,11/cota, equivalente a um dividend yield anualizado de 14,58%, resultado de uma alocação tanto indexada à inflação quanto ao CDI, com taxa média de IPCA + 10,44% a.a. e CDI + 4,17% a.a., respectivamente.
Vale ressaltar que desde que iniciamos a negociação do CYCR11 na B3, em novembro de 2021, a distribuição alcançou uma média de R$ 1,08/cota (base 100), o que representa um dividend yield anualizado de 14,88%.
Ao longo do mês, realizamos aportes tanto na SPE referente ao empreendimento Alt-65, quanto na SPE referente ao empreendimento Veneza, ambos desenvolvidos pela incorporadora Somos, onde o fundo possui 40% e 50% de participação, respectivamente.
Sobre as operações que já constavam em nosso portfólio, realizamos mais uma integralização no CRI PG – Klabin, conforme evolução das obras, no valor de R$ 4,9 MM. Além disso, tivemos uma amortização extraordinária de R$ 0,5 MM no CRI MRV Flex II, conforme mecanismo previsto na estruturação da operação.
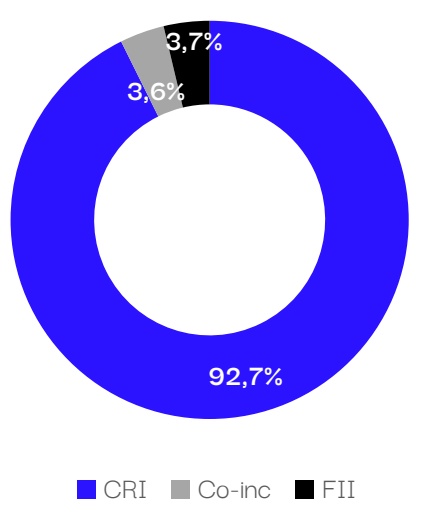
O FII encerrou o semestre com mais de 92% do PL alocado, sendo a maior parte das operações de originação própria e localizadas na região Sudeste. O portfólio é composto por 28 CRIs, todos adimplentes, além de participação em três empreendimentos residenciais (Co-incorporação).
A gestão prevê para os próximos meses uma distribuição similar ou acima da que foi realizada, tanto por possuir uma reserva legal de aproximadamente R$ 0,02 por cota, quanto pelos últimos investimentos realizados.
Características do Portfólio
R$ 0,11/cota
Cota base 10 Distribuição Jan/26
R$ 1,08/cota
Cota base 100 distribuição média¹
92,26% Percentual Alocado
14,58%
Yield Anualizado da distribuição de Jan/26²
28 6 3 CRIs FIIs Co-inc
14,88% Yield Anualizado da distribuição média²
17.487 Cotistas
Informações Gerais
Objetivo do Fundo:
O Cyrela Crédito FII tem como objetivo auferir ganhos pela aplicação de seus recursos em ativos financeiros com lastro imobiliário, tais como CRI, Debênture, LCI, LH e cotas de FIIs e ativos imobiliários, como imóveis comerciais e projetos imobiliários residenciais.
CNPJ:
36.501.233/0001-15
Código B3:
CYCR11
Código ISIN:
BRCYCRCTF004
Administrador:
BANCO GENIAL S.A.
Gestor:
CY.CAPITAL
Início do Fundo:
21/06/2021
Taxa de Administração e
Gestão:
0,95% a.a. do PL do Fundo
Taxa de Performance:
20% do que Exceder IPCA + Média do IMA-B5 do semestre anterior + 1.00% a.a.
Valor de Mercado:
(Data base 30/01/26)
R$ 339.544.344,05
Patrimônio Líquido:
(Data base 30/01/26) R$ 345.067.610,05
Planilha de Fundamentos
¹ Valores desde o início da negociação na B3 em nov/21.
² DY calculado sobre o valor da cota no fechamento. Para Yield desde nov/21, foi feita a média aritmética dos DYs dos demais meses. ³ Distribuição de 0,106 por cota
Fluxo Financeiro do Fundo
| Fluxo Financeiro | Dez/25 | Jan/26 | 6 meses (Ago - Jan) | Desde Nov/21 |
|---|---|---|---|---|
| Rendimentos CRI (Juros e Correção) | 3.172.695 | 3.188.476 | 20.778.482 | 99.904.855 |
| Ganho de Capital RF | 652.178 | 394.797 | 2.113.969 | 12.823.215 |
| Lucro venda de ativos, Co-inc e Prêmios | 40.000 | 52.346 | 92.346 | 8.766.003 |
| Dividendos FII | 144.632 | 149.474 | 881.380 | 4.818.577 |
| Receitas | 4.009.505 | 3.785.093 | 23.866.177 | 126.312.650 |
| Despesas Operacionais | -230.835 | -269.975 | -1.601.015 | -10.716.879 |
| Despesas | -230.835 | -269.975 | -1.601.015 | -10.716.879 |
| Resultado | 3.778.670 | 3.515.118 | 22.265.162 | 115.595.770 |
| Distribuição | 3.874.241 | 3.874.241 | 23.245.447 | 115.287.621 |
| Distribuição média por cota | 0,11 | 0,11 | 0,11 | 0,11 |
Retorno projetado da carteira em 2025²
¹ Valores desde o início da negociação na B3 em nov/21.
² Retorno líquido; DI/IPCA considerado com base na curva Anbima de 31/12/2025 para 252 dias; INCC estimado de 5%; Distribuição de 100% do resultado. Nota¹: Até out/2021 tínhamos uma reserva acumulado de cerca de R$ 265 mil. Reserva final atual de R$ 0,6 MM.
Resultado e Distribuição por cota nos últimos meses¹
Rentabilidade em Relação ao Mercado
| Rentabilidadedomês | 1,06% |
|---|---|
| CDIlíquido²do mês | 0,90% |
| IFIXdomês | 2,27% |
| Rentabilidade acumulada da carteira | 78,68% |
|---|---|
| IMAB-5 acumulado³ | 66,52% |
| CDIlíquido²acumulado | 49,18% |
| IFIX acumulado | 40,41% |
| IPCA acumulado | 27,50% |
| Rentabilidade acumulada sobre o CDIlíquido² | 159,97% |
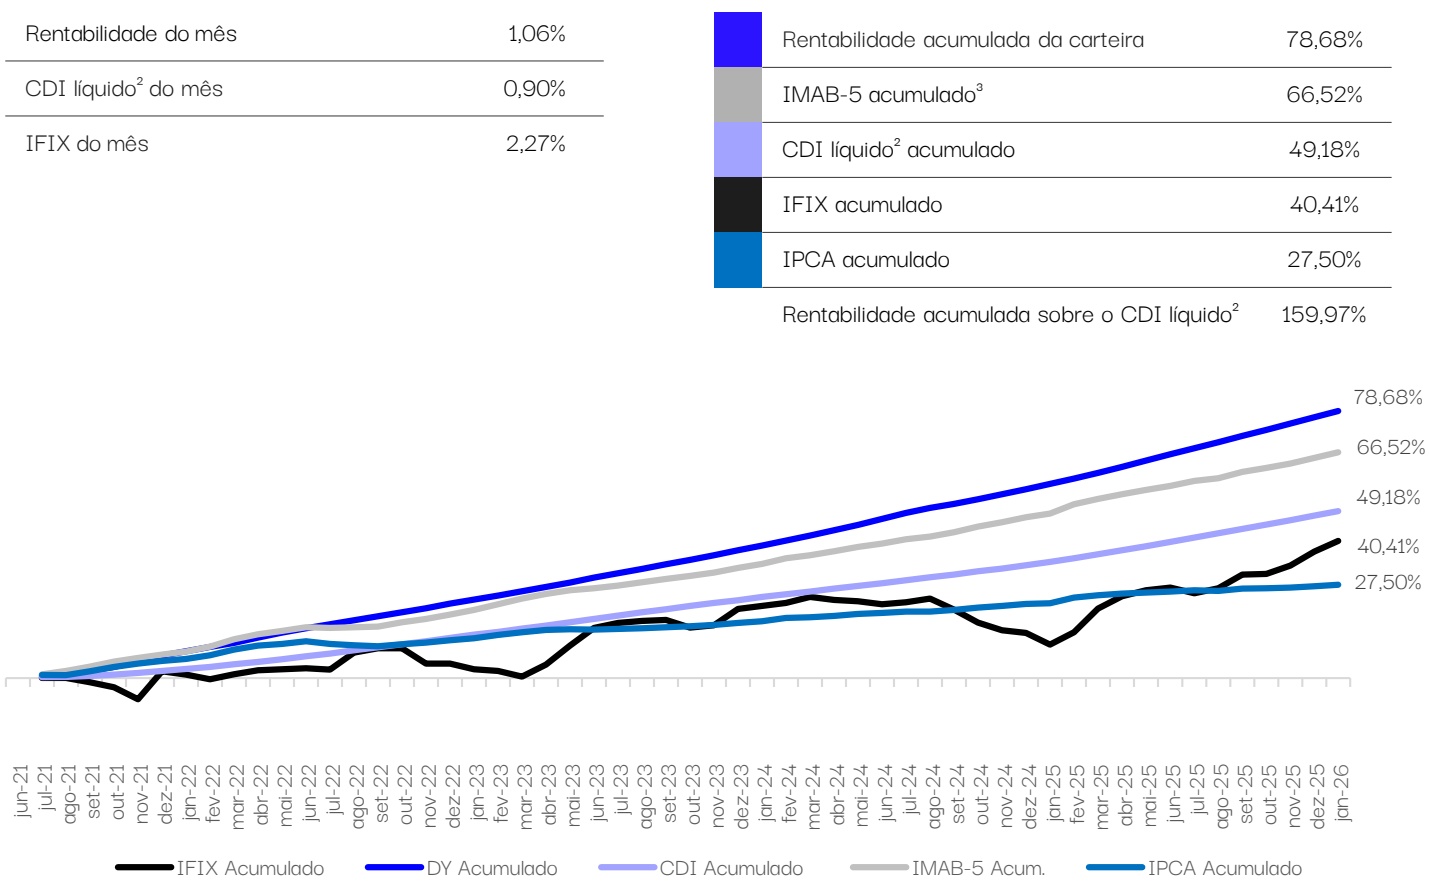
¹Distribuição de dividendos feitos por regime de caixa; Base em cota R$ 100 (valor da cota bruta da captação) para o CYCR11. ²CDI mensal descontado alíquota de imposto de 22,50%.
³Títulos públicos federais tem incidência de IR não ilustrados no retorno acima.
Movimentações no Portfólio
▪ Amortização do CRI MRV Flex II no valor de R$ 0,5 MM devido a antecipação prevista na estrutura da operação.
▪ Décima terceira integralização do CRI PG – Klabin no valor de R$ 4,9 MM
▪ Aporte de R$ 0,6 MM na SPE da Incorporadora Somos – Empreendimento Alt-65.
▪ Aporte de R$ 0,5 MM na SPE da Incorporadora Somos – Empreendimento Veneza.
Portfólio Atual
| # Ativo Devedor | Valor | Posição | Data DurationLTV (%)(anos) | ||||||||||||
| Segmento Tipo | Index | Taxa.Carência | Invest. Atual³(R$ MM) (R$ MM) | % Invest. Veto | |||||||||||
| Aquisição | |||||||||||||||
| 1 CRI | PG Klabin24F2263347 | Residencial Obra | IPCA+mensal | 9,80% | Sim² | 28,5 | 28,6 | 8,26% out/24jul/27 53% | 4,0 | ||||||
| 2 CRI | Shop. Itaquera24C1526928 | Comercial | Shopping | IPCA+mensal | 9,00% | Não | 24,5 | 24,9 | 7,20% a | br/24 mar/39 | 37% | 7,6 | |||
| Shopping | IPCA+mensal | 12,00% | Não 32,3 23,1 | 6,68% d | ez/23 set/28ov/24 nov/28 | 75%41% | 2,23,0 | ||||||||
| 3 CRI | Downtown | Comercial | Obra | ||||||||||||
| 23H0153033 | |||||||||||||||
| 4 CRI | AG724K2327902 | Residencial | Obra | DImensal | 4,90% | Sim | 20,0 20,0 | 5,77% n | |||||||
| 5 CRI | Hyde Park24J3446261 | Residencial | Obra | IPCA+mensal | 10,50% | Sim² | 20,0 | 19,6 | 5,67% n | ov/24 out/27 | 23% | 3,0 | |||
| S6 CRI | WA - Horizon25D4088622 | Residencial | Obra | IPCA+mensal | 12,50% | Sim | 19,2 | 17,3 | 4,99% m | ai/25 abr/29 | 51% | 2,9 | |||
| 7 CRI | MRV Flex II24I1419236 | Residencial | Pulverizado | IPCA+mensal | 9,57% | Não | 25,0 16,2 | 4,68% s | et/24 mar/33 | 63%31% | 3,55,16,06,04,7 | ||||
| Shop. Ponta | IPCA+mensal | 11,70% | Não | 15,7 | |||||||||||
| go/25 jul/35 | |||||||||||||||
| Comercial | Shopping | ||||||||||||||
| 15,4 | |||||||||||||||
| 8 | CRI | Negra | |||||||||||||
| 4,44% a | |||||||||||||||
| 25G3333952 | |||||||||||||||
| 9 | CRI | Habitasul24J5055187 | Pulverizado | Pulverizado | IPCA+mensal | 11,90% | Não | 15,3 | 12,6 | 3,63% n | ov/24 set/38 | 19% | |||
| Pulv. Res. II | IPCA+Mensal | 9,75% | Não | 15,5 | 12,5 | 3,62% d | ez/22 mai/39 | 56% | |||||||
| 10 | CRI | 22L1473410 | Pulverizado | Pulverizado | |||||||||||
| 23I1966031 | |||||||||||||||
| 11 | CRI | Pulv. Res. III23K3894802 | Pulverizado | Pulverizado | IPCA+mensal | 10,00% | Não | 14,8 | 12,1 | 3,50% o | ut/24jul/27 | 38% | |||
| 12 | CRI | Pulv. Res.21L0735965 | Pulverizado | Pulverizado | IPCA+mensal | 8,00% | Não | 12,0 | 10,5 | 3,05% d | ez/21 jan/39 | 54% | 5,7 | ||
| 13 | CRI | PHV22H1389755 | Comercial | Lajescorporativas | DImensal | 3,50% | Não | 15,5 | 9,7 | 2,81% | ago/22 ago/29 | 50% | 3,0 | ||
| 14 | CRI | Epiroc23F2910406 | Comercial | BTS | IPCA+mensal | 11,00% | Não | 10,5 | 9,1 | 2,64% a | go/23 out/33 | 77% | 3,1 | ||
| 15 | CRI | Solidi25B2272338 | Residencial | Obra | IPCA+mensal | 10,50% | Sim² | 8,0 | 8,0 | 2,30% | fev/25 mar/38 | 32% | 0,9 | ||
| 16 | CRI | RNI22E1178070 | Pulverizado | Pulverizado | IPCA+mensal | 9,00% | Não | 9,9 | 6,8 | 1,97% m | ai/22 mai/33 | 39% | 4,0 | ||
| 17 | CRI | Daxo24E2191109 | Residencial | Obra | IPCA+mensal | 11,00% | Sim² | 6,4 | 6,6 | 1,90% m | ai/24 set/27 | 38% | 3,0 | ||
| 18 | CRI | São Benedito22L1607693 | Residencial | Recebível eEstoque | DImensal | 3,00% | Não | 8,0 | 6,2 | 1,80% | fev/23jan/30 | 62% | 3,3 | ||
| 19 | CRI | Lendme23G2246560 | Pulverizado | Pulverizado | IPCA+mensal | 12,00% | Não | 12,0 | 6,2 | 1,79%ago/23 jan/43 | 28% | 9,1 | |||
| 20 | CRI | CDT25A1807919 | Residencial | Obra | DImensal | 4,50% | Sim | 6,0 | 6,0 | 1,74%jan/25 mai/28 | 49% | 3,54,0 | |||
| 21 | ACRI | quisição - SP22H1116780 | Residencial | Recebível eEstoque | IPCA+mensal | 8,80% | Não | 15,2 | 5,1 | 1,48% a | go/22 ago/27 | 70% | |||
¹ Todos os CRIs tem pagamento mensal de juros. ² Pagamento de IPCA mensal através de amortização extraordinária.
³ Marcação a MTM (Banco Genial). Para os valores da curva, consultar a planilha de fundamentos (xls) no página dos comentários do gestor.
Portfólio Atual
| Valor PosiçãoTaxa. Data Duration# Ativo Devedor Segmento Tipo Index Carência Invest. Atual³ % Vcto LTV (%)Aquisição Invest. (anos)(R$ MM) (R$ MM) | ||||||||||||||||
| 22 CRI | MRV Flex23L1605236 | Residencial Pulverizado | IPCA+mensal | 10,07% Não 10,7 4,6 | 1,33% | |||||||||||
| jan/24 | ||||||||||||||||
| 65%ai/43 38% | 5,13,7 | |||||||||||||||
| 23 CRI | Bari 323B0508037 | Pulverizado | Pulverizado | IPCA+mensal | 9,00% | Não | 8,0 4,1 | 1,20% mar/23 m | ||||||||
| SW24 CRI | ||||||||||||||||
| A - Patriarca | Residencial | Obra | IPCA+mensal | 10,90% | Sim² | 3,7 3,7 | 1,07% | jul/24 | jul/27 57% | 3,0 | ||||||
| 24G1627395 | ||||||||||||||||
| 25CRI | Haras Larissa25C3746712 | Residencial | Recebível eEstoque | IPCA+mensal | 10,50% | Sim² | 6,0 3,7 | 1,06% m | ar/25 m | ar/29 23% | 2,3 | |||||
| Harmonia26 CRI | da22J1370286 | VilaResidencial | Obra emRepasse | DImensal | 3,00% | Não | 15,0 | 1,2 | 0,36% n | ov/22 n | ov/25 | 33% | 3,0 | |||
| 27CRI | Ampla25B3290306 | Residencial | Obra | IPCA+mensal | 11,50% | Sim² | 2,0 | 1,1 | 0,32% a | br/25 a | go/28 | 43% | 2,8 | |||
| 28CRI | Helbor22H1104501 | Residencial | Giro deEstoque | DImensal | 2,40% | Não | 10,0 | 0,9 | 0,25% | set/22 ago/27 80% | 2,5 | |||||
| 29 Co-Inc | SomosALT-65 | Residencial | Equity | INCC+ | 23,80% | Não | 8,4 | 8,4 | 2,43% | jan/23 m | ai/27 | |||||
| 30 Co-Inc | SomosNomad | Residencial | Equity | INCC+ | 35,00% | Não | 1,6 | 1,6 | 0,47% j | an/25 n | ov/29 | 3,04,8 | ||||
| 31 Co-Inc | SomosVeneza | Residencial | Equity | INCC+ | 26,20% | Não | 1,5 | 1,5 | 0,43% d | ez/25 set/30 | ||||||
| 32 Caixa^{⁵ | Aplicações | Caixa | DImensal | Não | 26,8 | 26,8 | 7,74% | |||||||||
| # | Ativo | Ticker | Gestão | Tipo | Index (principal) | Posição Fechamento (R$ MM) | % do PL | Yield 6 meses | Yield 12 meses |
|---|---|---|---|---|---|---|---|---|---|
| 1 | FII | VGIR11 | Valora | Recebíveis Imobiliários | DI | 6.875.711 | 1,99% | 8,15% | 15,38% |
| 2 | FII | PMIS11 | Paramis | Recebíveis Imobiliários | IPCA+ | 1.733.320 | 0,50% | 6,06% | 11,96% |
| 3 | FII | MCRE11 | Mauá | Recebíveis Imobiliários | IPCA+ | 1.271.261 | 0,37% | 8,57% | 17,14% |
| 4 | FII | XPCI11 | XP | Recebíveis Imobiliários | IPCA+ | 917.214 | 0,26% | 5,86% | 11,57% |
| 5 | FII | CPTS11 | Capitânia | Recebíveis Imobiliários | IPCA+ | 892.001 | 0,26% | 5,79% | 11,21% |
| 6 | FII | KNUQ11 | Kinea | Recebíveis Imobiliários | DI | 186.347 | 0,05% | 8,05% | 15,90% |
¹ Todos os CRIs tem pagamento mensal de juros. ² Pagamento de IPCA mensal através de amortização extraordinária.
³ Marcação a MTM (Banco Genial). Para os valores da curva, consultar a planilha de fundamentos (xls) no página dos comentários do gestor.
⁴ Todas as operações com risco de obra apresentam seus percentuais informados na Planilha de Fundamentos na coluna "Evolução de Obras". Para os casos classificadas como “Obra em Repasse", as obras estão 100% concluídas com habite-se emitido.
⁵ Valor líquido de dividendos que foi pago no montante de R$ 3.874.241,17.
Alocações
Por tipo de Ativo
Por indexador¹
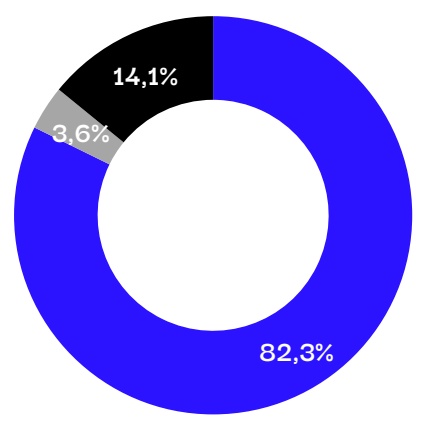
Média de Spread
| Índice | Curva | MTM² |
| IPCA+ | 10,44% | 10,68% |
| CDI+ 4,17% 4,18% | ||
| INCC+ | 25,70% | 25,70% |
- Nossa alocação segue principalmente em CRIs IPCA+. Porém, balanceada com investimentos DI.
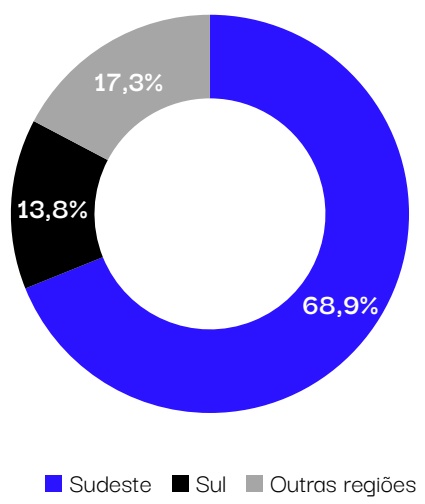
Por região
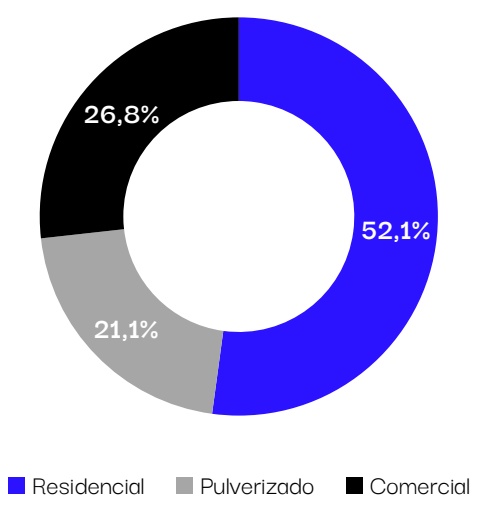
Por segmento³
Por Originação
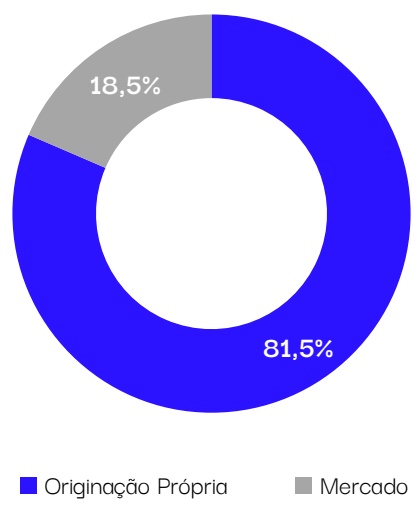
Seguimos com a estratégia de alocação em CRIs de originação própria, nos quais acreditamos ser mais viável encontrar melhores oportunidades de risco x retorno.
- A alocação do fundo está concentrada principalmente na região Sudeste, onde possuímos mais experiência e conhecimento.
Em relação ao segmento, os CRIs possuem a maior parte das garantias relacionadas a empreendimentos Residenciais e Pulverizados, com os quais temos vasta experiência.
¹ Considerado caixa aplicado em operações de renda fixa e compromissadas via CRI.
² Marcação à Mercado conforme metodologia do administrador do fundo (Banco Genial).
³ Para maior detalhamento do Pulverizado, consultar a planilha de fundamentos, aonde temos um detalhamento maior do tipo, sendo 96% residencial.
Mais informações sobre os ativos do portfólio
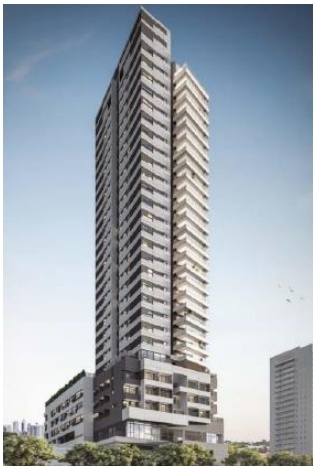
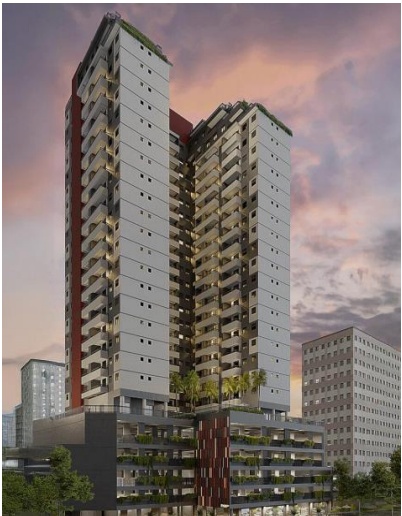
CRI Harmonia da Vila
ATIVO 22J1370286
Financiamento de obra residencial na Vila Madalena, São Paulo/SP.
A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias (unidades).
▪ Cessão Fiduciária de recebíveis proveniente da comercialização das unidades
▪ Alienação Fiduciária de ações da SPE
▪ Aval dos Sócios do Empreendimento $( \mathsf { P F s } \in \mathsf { P J s } )$
Covenant para liberações: 0,8*(Recebível Pós Obra) + 0,5*(Estoque Residencial) + 0,4*(Estoque Comercial) ≥ 1,15*Dívida Total
▪ Fundo de Juros e Correção Monetário durante obra
▪ Fundo de Reserva de 3 PMTs de juros e correção monetária
CRI RNI
ATIVO 22E1178070
CRI pulverizado lastreado em contratos de compra e venda.. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária das unidades (LTV de 71%)
▪ Colateral (40% mensal e 60% nos meses com balão)
▪ Fundo de reserva de aproximadamente R$ 1,0 MM
CRI SWA - Horizon
ATIVO 25D4088622
Financiamento de obra residencial no bairro Vila Aricanduva, São Paulo/SP:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias
▪ Alienação Fiduciária de estoque performado do empreendimento Varanda da Vila
Cessão Fiduciária dos Recebíveis do empreendimento
▪ Dividendos do projeto Panorama Patriarca
▪ Alienação Fiduciária das Cotas da SPE do Horizon e do Varanda da Vila
▪ Aval dos Sócios PF e PJ
▪ Fundo de juros e correção monetária durante a fase de obras
▪ Fundo de Reserva de 3 PMTs de juros e correção após habite-se
Mais informações sobre os ativos do portfólio
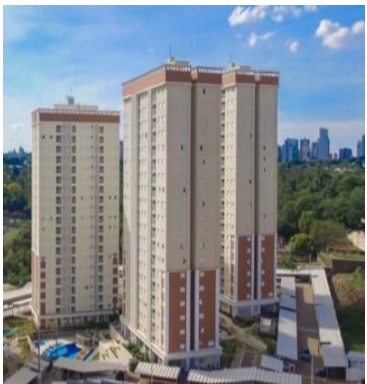
CRI Pulverizado Residencial II
ATIVO 22L1473410
CRI pulverizado lastreado em contratos de compra e venda. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária das unidades (LTV de 56%)
▪ Colateral médio de 27% (18,5% mensal e 30% nos meses com balão)
▪ Fundo de reserva de R$ 0,7 MM
CRI Aquisição - SP
ATIVO 22H1116780
CRI lastreado em Nota Comercial com risco pulverizado dos recebíveis. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária das unidades (LTV de 70%), localizadas em São Paulo.
Cessão Fiduciária dos Contratos de Aluguel.
▪ Cessão Fiduciária dos Compromissos de Compra e Venda
▪ Fundo de reserva de 3 PMTs de Juros
▪ Full Cash Sweep na venda das unidades
CRI PHV
ATIVO 20L0610016
Operação com garantia de imóveis da PHV, incorporadora de mais de 20 anos de mercado realizando mais de 200 projetos, sobretudo de alto-luxo, e mais de R$ 2 bi de VGV em unidades lançadas. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária de imóveis (LTV de 50%) localizados em Belo Horizonte
▪ Cessão fiduciária dos contratos de aluguel
▪ Aval dos sócios
▪ Fundo de reserva de 3 PMTs de juros
Mais informações sobre os ativos do portfólio
CRI Helbor
ATIVO 22H1104501
Operação com garantia de imóveis da Helbor, incorporadora de mais de 40 anos de experiência, que desenvolveu mais de 260 projetos e possui mais de 41 mil unidades entregues. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária de imóveis (LTV de 80%), localizados em São Paulo.
▪ Full Cash Sweep das vendas
▪ Aval da Holding
▪ Fundo de reserva de 1 PMT de juros
CRI Epiroc
ATIVO 21L0735965
CRI para financiamento da construção de um ativo logístico, em Minas Gerais, locado por 10 anos para a Epiroc, através de um aluguel atípico (BTS)
▪ Alienação Fiduciária das cotas da SPE
▪ Alienação Fiduciária do terreno e futuras benfeitorias
▪ Cessão Fiduciária dos Recebíveis provenientes do aluguel da Epiroc
Aval dos Sócios PF e PJ da Luni (Grupo PHV)
▪ Fundo de Reserva no valor de 1 PMT do aluguel
▪ Fundo de Juros e correção monetária durante a fase de obras
▪ Seguro fiança até o recebimento do $1 ^ { \circ }$ aluguel
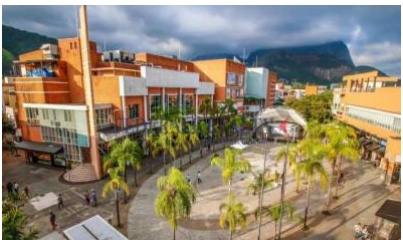
CRI Shopping Downtown
ATIVO 23H0153033
Financiamento para expansão do Shopping Downtown localizado na Barra da Tijuca/RJ, sendo construído pela empresa Technion, com mais de 30 anos de experiência.
▪ Hipoteca de imóveis localizados na Shopping Downtown
▪ Cessão Fiduciária dos Recebíveis provenientes de locações, representando 133% do valor da PMT
▪ Aval dos Sócios PF e PJ
▪ Fundo de Reserva no valor de R$ 1,8 MM
Mais informações sobre os ativos do portfólio
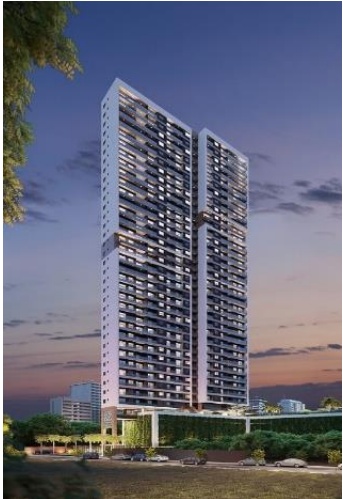
CRI Hortus Park
ATIVOS 25A1807919
Financiamento de obra residencial na bairro nobre de Fortaleza/CE.
A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias
Alienação Fiduciária de outro imóvel
Cessão Fiduciária dos Recebíveis do projeto
▪ Alienação Fiduciária das Cotas da SPE
▪ Aval dos Sócios PF
▪ Fundo de juros e correção monetária durante a fase de obras
▪ Fundo de reserva de 3 PMTs após última integralização
CRI Bari III
ATIVO 22I0099580
CRI pulverizado com lastro em 125 contratos. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária de todas unidades (LTV médio de 38%)
▪ Subordinação de 10% do volume da emissão do CRI
▪ Recompra compulsória pela Cedente em caso de má formalização dos créditos
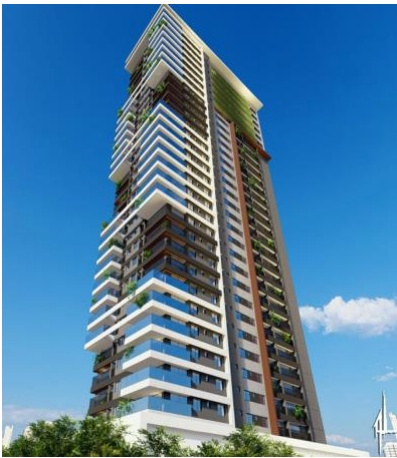
Co-incorporação Somos
Empreendimento ALT-65
Operação de equity com a construtora Toctao e a incorporadora Somos, que foi fundada por Fernando Razuk, ex-sócio da maior incorporadora do Centro-Oeste. A Somos já desenvolveu 14 empreendimentos em Goiás e está desenvolvendo o empreendimento ALT-65, no Setor Bela Vista, em Goiânia, localizado a menos de 5 minutos dos principais bairros e parques da cidade, assim como do Goiânia Shopping. O fundo terá participação de 40% da SPE desenvolvedora que possui retorno estimado de INCC+23,80%.
Mais informações sobre os ativos do portfólio
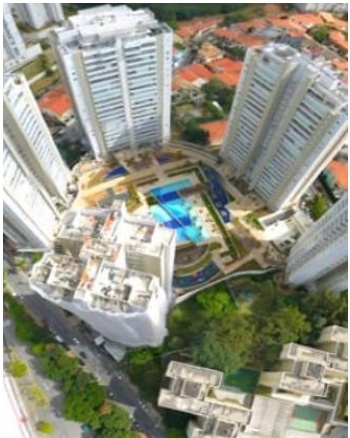
CRI Pulverizado Residencial
ATIVO 21L0735965
CRI pulverizado lastreado em contratos de compra e venda. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária das unidades (LTV de 67%)
▪ Colateral (19% mensal e 29% nos meses com balão)
▪ Fundo de reserva de R$ 1,1 MM
"LeNdMe
CRI Lendme
ATIVO 23G2246560
CRI pulverizado com lastro em 50 contratos. A operação conta com as seguintes garantias:
▪ Alienação fiduciária das unidades (LTV médio de 45%)
Cota Júnior de 35% (CYCR11 detém somente a sênior)
▪ Fundo de Reserva de R$ 1,0 MM
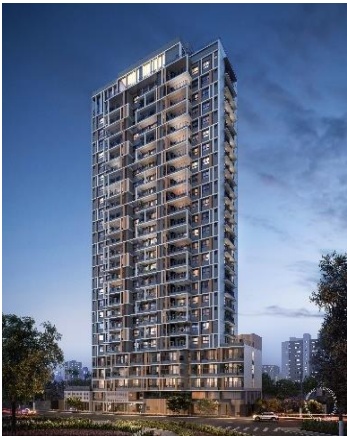
CRI PG - Klabin
ATIVO 24F2263347
Financiamento de obra residencial na Chacará Klabin, São Paulo/SP. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias (unidades).
▪ Cessão Fiduciária de recebíveis proveniente da comercialização das unidades
▪ Alienação Fiduciária de ações da SPE
▪ Aval dos Sócios do Empreendimento (PFs e PJs)
Covenant para liberações: 0,90*(Recebível Pós Obra) + 0,60*(Estoque Residencial) ≥ 1,15*Dívida Total
▪ Fundo de Juros e Correção Monetário durante obra
▪ Fundo de Reserva de 6 PMTs de juros e correção monetária após habite-se
Mais informações sobre os ativos do portfólio
CRI MRV - Flex
ATIVO 23L1605236
CRI pulverizado lastreado em 1218 contratos residenciais de empreendimentos desenvolvidos pela MRV, em todo Brasil. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária das unidades (LTV de 64,53%)
▪ Cessão fiduciária dos recebíveis (cerca de R$ 330 MM a VP)
▪ Fundo de reserva de aproximadamente 4,50% do saldo devedor das Séries 1 e 2
▪ Cota Júnior de 18,75% do saldo devedor do CRI
▪ Recompra pela MRV, durante o período de obras, em caso de inadimplência
▪ Recompra pela MRV, após conclusão das obras, em casos sem apresentação de AF
CRI Shopping Metrô Itaquera
ATIVO 24C1526928
Operação visando a antecipação do pagamento de outorga referente à concessão da operação do Shopping Metrô Itaquera. O empreendimento é um dos principais polos comerciais da Zona Leste de São Paulo, com um fluxo anual superior a 23 milhões de visitantes. A operação conta com as seguintes garantias:
▪ Cessão fiduciária dos recebíveis (cerca de 190% da PMT mensal)
▪ Alienação fiduciária do direito de uso de superfície (LTV de 61,00%)
▪ Aval solidário dos garantidores
CRI Daxo
ATIVO 24E2191109
Financiamento de obra residencial em bairro nobre de Joinville/SC.
A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias do empreendimento
▪ Alienação Fiduciária de outros imóveis performados (estoque residencial)
▪ Cessão Fiduciária dos Recebíveis do projeto
▪ Alienação Fiduciária das Cotas da SPE
Aval dos Sócios PF e PJ
▪ Fundo de juros e correção monetária durante a fase de obras
▪ Fundo de reserva de 3 PMTs após habite-se
Mais informações sobre os ativos do portfólio
CRI MRV – Flex 2
ATIVO 24I1419236
CRI pulverizado lastreado em 831 contratos residenciais de empreendimentos desenvolvidos pela MRV, em todo Brasil. A operação conta com as seguintes garantias:
Alienação Fiduciária das unidades (LTV de 63,27%)
▪ Cessão fiduciária dos recebíveis (cerca de R$ 250 MM a VP)
▪ Fundo de reserva de aproximadamente 6,75% do saldo devedor da Cota Sênior
▪ Cota Júnior de 18,25% do saldo devedor do CRI
▪ Recompra pela MRV, durante o período de obras, em caso de inadimplência
▪ Recompra pela MRV, após conclusão das obras, em casos sem apresentação de AF
CRI São Benedito
ATIVO 22L1607693
Operação com garantia de estoque e recebíveis com o Grupo São Benedito, que possui atuação há mais de 30 anos no Brasil, sendo uma das maiores construtoras do Centrooeste. A operação conta com as seguintes garantias:
▪ Cessão fiduciária de recebíveis atuais e futuros (Avaliadas em R$ 160,2 MM)
▪ AF de 8 empreendimentos (LTV de 62%)
▪ Aval dos sócios (Pessoa física)
▪ Fundo de Reserva de R$ 3,0 MM
CRI Hyde Park
ATIVO 24J3446261
Financiamento de obra residencial na Lagoa dos Ingleses, Nova Lima/MG.
A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias do empreendimento
▪ Cessão Fiduciária dos Recebíveis do projeto
▪ Alienação Fiduciária das Cotas da SPE
▪ Aval dos Sócios PF e PJ
▪ Fundo de juros e correção monetária durante a fase de obras
▪ Fundo de reserva de 3 PMTs após habite-se
Mais informações sobre os ativos do portfólio
HABITASUL
Uma relação de vida
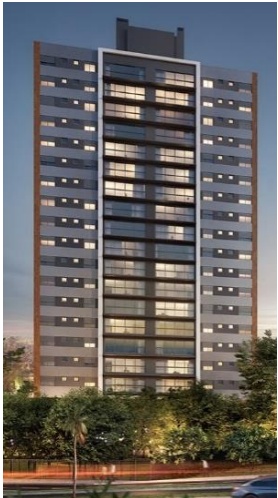
CRI Habitasul
ATIVO 24J5055187
CRI pulverizado lastreado em contratos de compra e venda residenciais. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária de todas unidades (LTV médio de 19%)
▪ Colateral de 33%
▪ Coobrigação para recompra de créditos com inadimplência acima de 90 dias
▪ Aval dos sócios PJ
▪ Fundo de Reserva de 5,0% do valor da dívida (R$ 0,8 MM)
CRI Pulverizado Residencial III
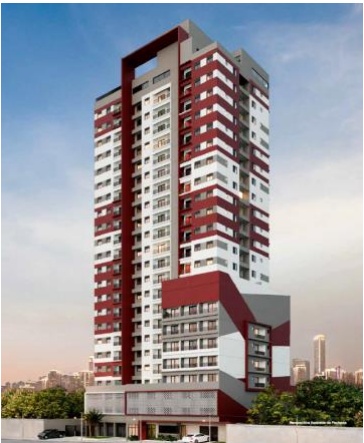
ATIVO 23K3894802
CRI pulverizado lastreado em 218 contratos residenciais. A operação conta com as seguintes garantias:
▪ Alienação fiduciária das unidades (LTV de 38%)
▪ Fundo de Reserva de 3% do valor da dívida
▪ Colateral de 10%
▪ 75% do colateral será utilizado para amortização extraordinária e 25% para prêmio, gerando uma TIR esperada de IPCA + 11,71% a.a.
CRI SWA – Patriarca
ATIVOS 24G1627395
Financiamento de obra residencial na Cidade Patriarca, São Paulo/SP.
A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias (unidades).
▪ Cessão Fiduciária de recebíveis proveniente da comercialização das unidades
▪ Alienação Fiduciária de ações da SPE
▪ Aval dos Sócios do Empreendimento (PFs e PJs)
▪ Covenant para liberações: (Recebível Pós Obra) + 0,60*(Estoque Residencial) ≥ 1,30*Dívida Total.
Covenant para liberações: Recebível Pós Obra ≥ 1,20*Dívida Total.
▪ Fundo de Reserva de 3 PMTs de juros e correção monetária após habite-se
▪ Seguro performance de 20% do total do valor de obra
Mais informações sobre os ativos do portfólio
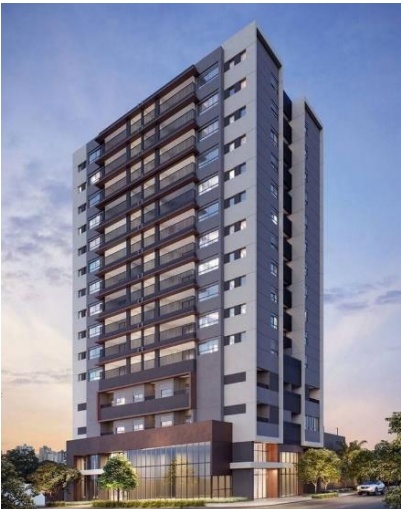
CRI AG7
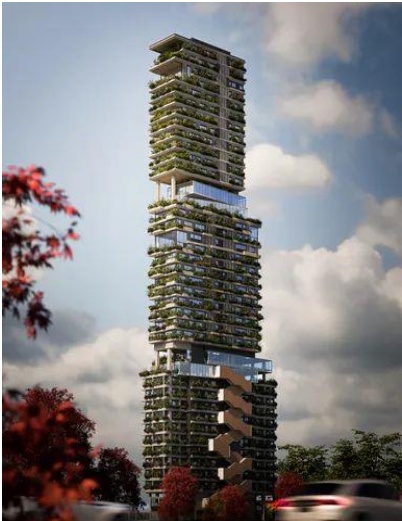
ATIVO 24K2327902
Financiamento de obra residencial em bairro nobre de Curitiba/PR.
A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias
▪ Alienação Fiduciária de outros imóveis
▪ Cessão Fiduciária dos Recebíveis do projeto e de outro empreendimento
▪ Alienação Fiduciária das Cotas da SPE
Aval dos Sócios PF e PJ
▪ Fundo de juros durante a fase de obras
▪ Fundo de reserva de 3 PMTs após habite-se
CRI Solidi
ATIVO 25B2272338
Financiamento de obra residencial no bairro Vila Mariana, São Paulo/SP .
A operação conta com as seguintes garantias:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias
▪ Cessão Fiduciária dos Recebíveis do projeto
▪ Alienação Fiduciária das Cotas da SPE
Aval dos Sócios PF e PJ
▪ Fundo de juros e correção monetária durante a fase de obras
▪ Fundo de Reserva de 3 PMTs de juros e correção após habite-se
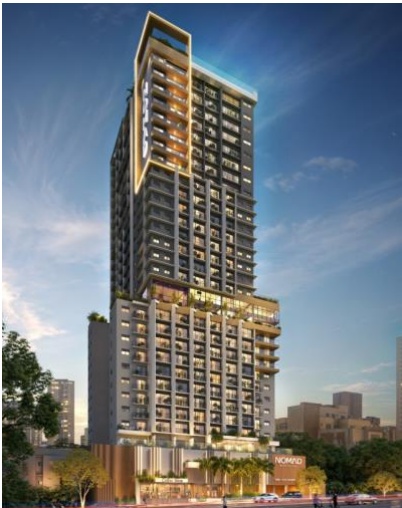
Co-incorporação Somos
Empreendimento Nomad
Operação de equity com a incorporadora Somos que foi fundada por Fernando Razuk, ex-sócio da maior incorporadora do Centro-Oeste. A Somos já desenvolveu 14 empreendimentos em Goiás e está desenvolvendo o empreendimento T-1 no Setor Bela Vista, em Goiânia, localizado a menos de 5 minutos dos principais bairros e parques da cidade, assim como do Goiânia Shopping. O fundo terá participação de 50% da SPE desenvolvedora, que possui retorno estimado de INCC+ 35,00%.
Mais informações sobre os ativos do portfólio
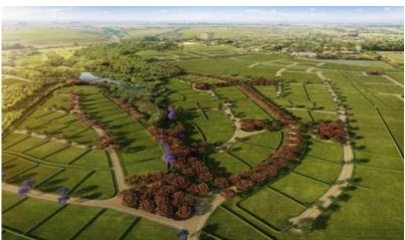
CRI Haras Larissa
ATIVO 25C3746712
Antecipação da permuta de empreendimento de alto padrão no interior de SP. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária das Cotas da SPE
▪ Alienação Fiduciária de terreno em Cajamar
▪ Alienação Fiduciária de lote performado na primeira fase do Haras Larissa
Cessão Fiduciária dos Recebíveis do projeto
▪ Aval dos Sócios PF e PJ
▪ Fundo de juros e correção monetária durante toda a operação
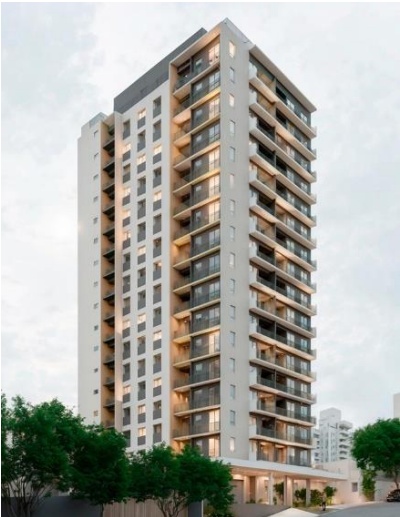
CRI Ampla
ATIVO 25B3290306
Financiamento de obra residencial no bairro Vila da Saúde, São Paulo/SP:
▪ Alienação Fiduciária do Terreno e das Futuras Benfeitorias
▪ Cessão Fiduciária dos Recebíveis do projeto
Cessão Fiduciária de dividendos e pró-soluto de outros projetos
▪ Alienação Fiduciária das Cotas da SPE
▪ Aval dos Sócios PF e PJ
▪ Fundo de juros e correção monetária durante a fase de obras
▪ Fundo de Reserva de 3 PMTs de juros e correção após habite-se
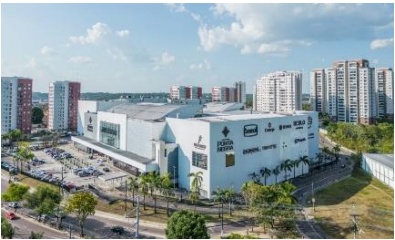
CRI Shopping Ponta Negra
ATIVO 25G3333952
Financiamento para aquisição de 9,00% de participação no Shopping Ponta Negra. A operação conta com as seguintes garantias:
▪ Alienação Fiduciária das Cotas de 11,38% do Shopping Ponta Negra
Alienação Fiduciária de Cotas de FII listado no IFIX
▪ Cessão Fiduciária da taxa de administração de outro Shopping
Cessão Fiduciária de NOI do Shopping Ponta Negra correspondente a 11,38%
Cessão Fiduciária dos dividendos de FII listado no IFIX
▪ Aval dos Sócios PF e PJ
▪ Fundo de Reserva de 2 PMTs de juros e correção
Mais informações sobre os ativos do portfólio
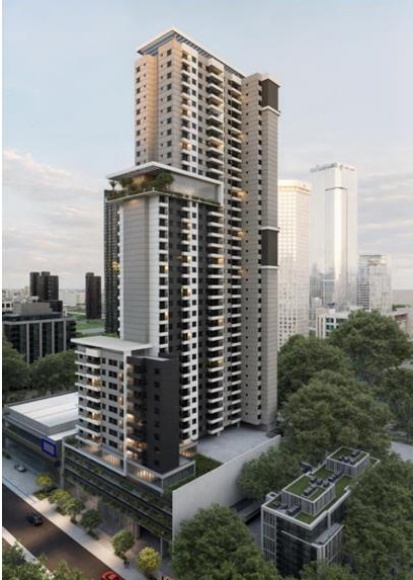
Co-incorporação Somos
Empreendimento Veneza
Operação de equity com a incorporadora Somos que foi fundada por Fernando Razuk, ex-sócio da maior incorporadora do Centro-Oeste. A Somos já desenvolveu 14 empreendimentos em Goiás e está desenvolvendo o empreendimento Av.Veneza no Setor Eldorado, em Goiânia, localizado a menos de 5 minutos do Plaza D’oro Shopping e das principais avenidas, parques e comércios da cidade. O fundo terá participação de 50% da SPE desenvolvedora, que possui retorno estimado de INCC+ 26,20%.
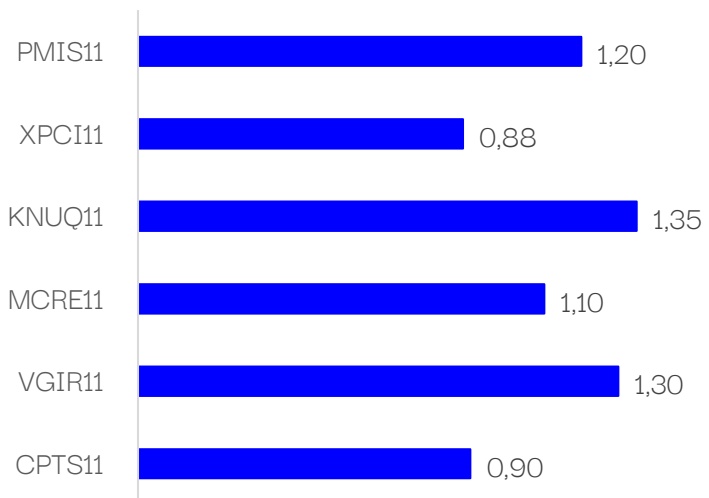
Alocação em ativos de liquidez
Alocação – FIIs (total 3,43%)
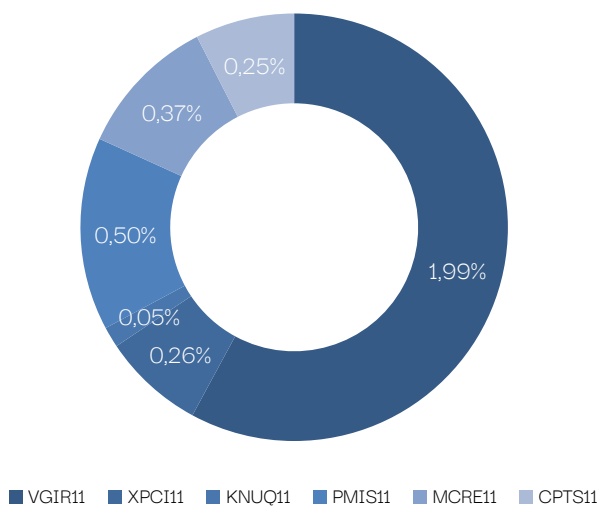
Liquidez Diária dos últimos 30 dias² (Volume em Milhões)
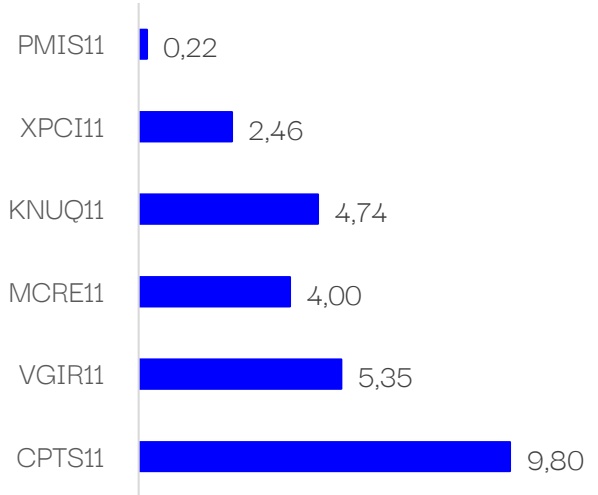
Distribuição Janeiro (R$/cota) – $\mathrm { F I I s } ^ { 2 }$
cy.capital
GESTOR
Danny Niskier Gampel
João Vitor Risques
Eduardo de Passos
Ilana Tamer
Giovanna Gottlieb
Caio Viana Silva
Vitor Hongo
Gustavo Rassi de Andrade Vaz
Danilo Hannun
Eliane Teixeira dos Santos
Vinicius de Oliveira
Disclaimer
As informações contidas nesta apresentação não podem ser consideradas como única fonte de informações no processo decisório do investidor, que, antes de tomar qualquer decisão, deverá realizar uma avaliação minuciosa do produto e respectivos riscos, face aos seus objetivos pessoais e ao seu perfil de risco ("Suitability"). Assim, não é possível prever o desempenho futuro de um investimento a partir da variação de seu valor de mercado no passado. Este boletim tem caráter meramente informativo, destina-se aos cotistas do Fundo, e não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento. Recomendamos consultar profissionais especializados e independentes para eventuais necessidades e questões relativas a aspectos jurídicos, tributários e de sucessão. As informações veiculadas, os valores e as taxas são referencias às datas e às condições indicadas no material, e não serão atualizadas. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira, ou as necessidades individuais e particulares dos destinatários. O objetivo de investimento não constitui garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e não asseguram ou sugerem a existência de garantia de resultados ou informações nele contidas. Adicionalmente, não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador, gestor ou consultor imobiliário do fundo, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Credito (FGC). Ao investidor é recomendada a leitura cuidadosa tanto do prospecto quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e à política de investimento do Fundo, bem como as disposições do prospecto que tratam dos fatores de risco a que este está exposto. Os riscos eventualmente mencionados neste material não refletem todos os riscos, cenários e possibilidades associados ao ativo. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente à tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. Para obter informações sobre objetivo, público-alvo e riscos, consulte o regulamento do Fundo. São vedadas a cópia, a distribuição ou a reprodução total ou parcial deste material, sem a prévia e expressa concordância do administrador e do consultor imobiliário do Fundo.