
Relatório Gerencial DVFF11 de junho de 2026
Relatório Gerencial do Devant Fundo de Fundos (DVFF11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 07/08/2026. No pregão de 03/11/2026, a cota do DVFF11 fechou a R$ 4,95, com P/VP de 0,64 (valor patrimonial de R$ 7,72 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,065 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 20,10% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 85 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 39.863.059/0001-49
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 07/08/2026 18:41
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
DVFF11 Devant Fundo de Fundos Imobiliários Fll
Relatório Gerencial
Junho 2026
RegulamentoInforme Mensaldevantasset.com.br_(11) 93271-6089回 @devantasset in devantasset
DESTAQUES
R$ 0,34 Por cota
R$0,085 Resultado retido por cota
6,43%¹ Dividend yield (cota de mercado)
R$ 5,29 Cota de Mercado
20,04%² Dividend yield 12 Meses
60,99% Desconto sobre patrimonial
675,13%% CDI Gross -UP IR
91,39% Desconto sobre patrimonial dos ativos investidos
(1) Para cálculo do dividend yied mensal, é considerado o valor da cota no mercado secundário referente ao fechamento do mês. (2) Para cálculo do dividend yield 12 meses, são considerados rendimentos dos últimos 12 e o valor de fechamento da cota no último mês. Trata -se apenas de uma referência, cada investidor possui um DY diferente a depender de quanto efetivamente pagou para adquirir as cotas .
INDICADORES ECONÔMICOS
| IPCA | CDI | IGP-M | |
|---|---|---|---|
| Mês | 0,16% | 1,12% | -0,50% |
| 12 meses | 4,64% | 14,78% | 2,76% |
COMENTÁRIOS DA GESTÃO
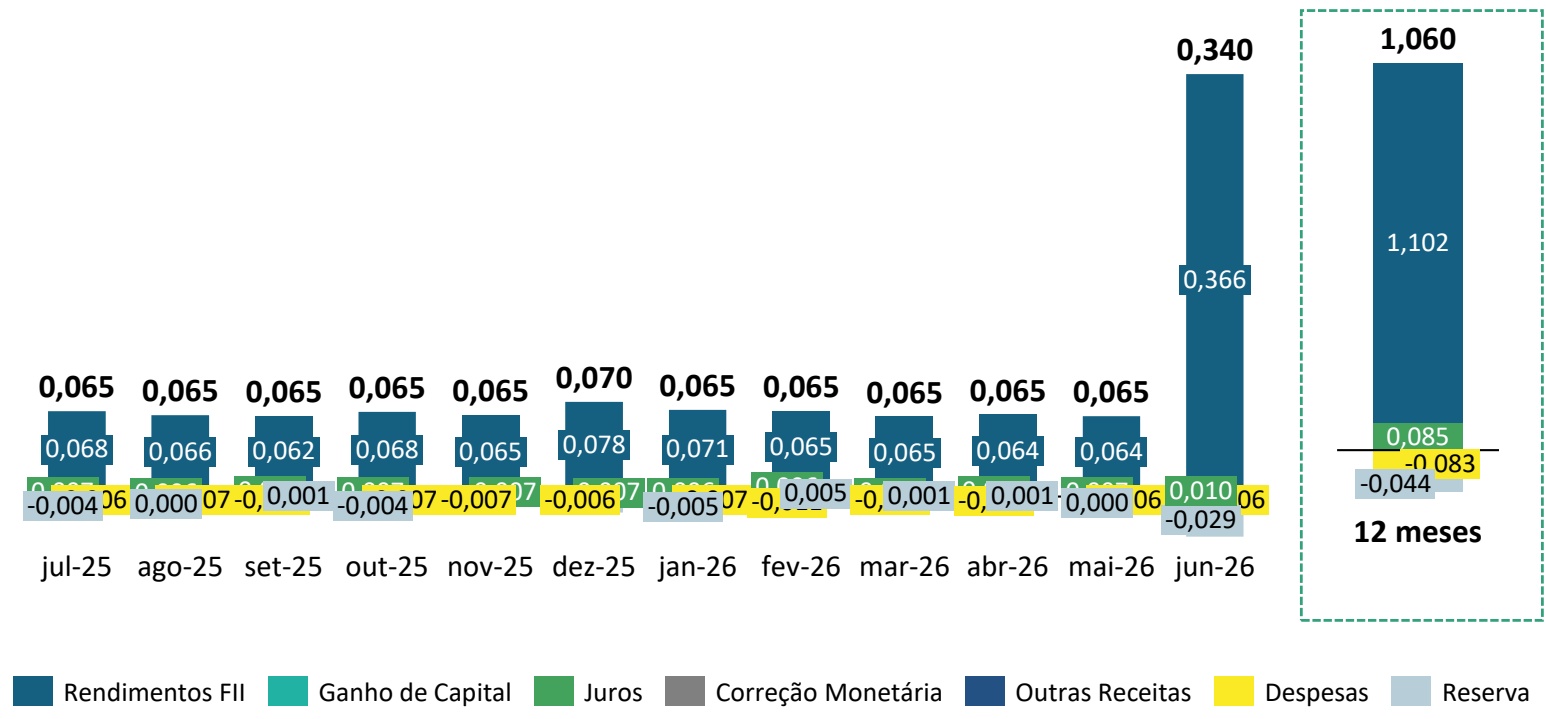
Referente ao mês de junho, o fundo distribuiu um total de R$ 3.743,230 em rendimentos . Aos cotistas do DVFF 11, foram distribuídos R$ 0 ,34 por cota, isentos de Imposto de Renda , na pessoa física , resultando em um dividend yield de 6,43 % calculado sobre a cota de mercado . Considerando o gross up do Imposto de Renda, a remuneração equivale a 675,13% do CDI.
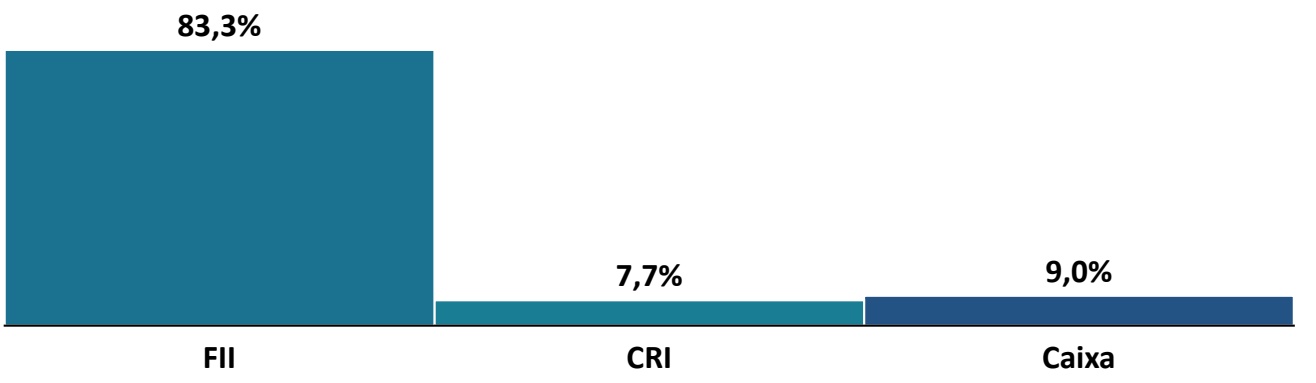
O dividend yield 12 meses fechou em 20 ,04 % e na média mensal, 1,53%. Nos últimos 12 meses, o fundo distribuiu R$ 1,0 6 por cota. Após a distribuição dos rendimentos, o fundo manteve R$ 0 ,0 84 por cota retido para futuras distribuições . A carteira permaneceu 83% alocada em FIIs, 8% em CRI e 9% em caixa .
A distribuição de rendimentos do período foi impactada por um evento não recorrente na carteira do fundo . O DVFF 11 detinha posição no HGPO 11, que, conforme informações públicas divulgadas ao mercado, realizou a venda de um de seus ativos e efetuou uma distribuição extraordinária aos seus cotistas . Os recursos recebidos em decorrência dessa operação contribuíram para a distribuição realizada pelo DVFF 11no período .
OBJETIVO DO FUNDO
Auferir rendimentos e ganhos de capital advindos das aplicações em ativos financeiros com lastro imobiliário, basicamente Fundos Imobiliários e Certificados de Recebíveis Imobiliários (CRI).
PÚBLICO -ALVO
Investidores em Geral
INÍCIO DO FUNDO Abril/21
TIPO Condomínio Fechado
CATEGORIA ANBIMA Gestão Ativa | Títulos e Valores Mobiliários
CNPJ 39.863.059/0001 -49
CÓDIGO ISIN BRDVFFCTF006
TICKER B3 DVFF11
QUANTIDADE DE COTAS 11.009.500
QUANTIDADE DE COTISTAS 2.167
GESTOR Devant Asset Investimentos Ltda
ADMINISTRADOR E CUSTODIANTE BRL Trust DTVM S.A.
TAXA DE ADMINISTRAÇÃO E CUSTÓDIA 0,15% ao ano
TAXA DE GESTÃO 0,65% ao ano
TAXA DE PERFORMANCE 20% do que exceder 100% do IFIX
TRIBUTAÇÃO
Pessoas Físicas são isentas de IR desde que detenham até 10% do total das cotas emitidas pelo fundo e desde que o fundo possua no mínimo 50 investidores e que suas cotas sejam negociadas em Bolsa de Valores ou Balcão Organizado .
PATRIMÔNIO LÍQUIDO
R$ 95.002.259,12
COTA PATRIMONIAL R$ 8,63
VALOR DE MERCADO R$ 60.883.535,00
COTA DE MERCADO R$ 5,36
DATA EX DIVIDENDOS 08/07/2026
DIVULGAÇÃO DE RENDIMENTOS 5º dia útil de cada mês
10º dia útil de cada mês
DEMONSTRAÇÃO DE RESULTADOS
| R$ | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 |
|---|---|---|---|---|---|
| Receitas Totais | 782.263 | 772.397 | 790.090 | 785.940 | 4.136.019 |
| FII | 714.951 | 715.124 | 707.062 | 706.631 | 4.027.791 |
| Ganho de Capital | |||||
| Rendimentos | 714.951 | 715.124 | 707.062 | 706.631 | 4.027.791 |
| CRI | 39.592 | 36.004 | 38.603 | 36.670 | 48.818 |
| Juros | 39.592 | 36.004 | 38.603 | 36.670 | 48.818 |
| Correção Monetária | |||||
| Caixa | 27.719 | 21.269 | 44.425 | 42.639 | 59.409 |
| Outras Receitas | |||||
| Despesas Totais | (121.949) | (66.104) | (85.507) | (67.239) | (69.029) |
| Total Distribuído | 715.618 | 715.618 | 715.618 | 715.618 | 3.743.230 |
| Reserva de Lucros | 55.304 | 9.325 | 11.034 | (3.083) | (323.760) |
| Distribuição/Cota | 0,065 | 0,065 | 0,065 | 0,065 | 0,340 |
| Semestre | Desde o início |
|---|---|
| 8.115.430 | 71.113.016 |
| 7.648.945 | 57.835.937 |
| 4.883.811 | |
| 3.621.154 | 52.952.127 |
| 237.531 | 10.165.628 |
| 237.531 | 6.245.551 |
| 3.920.078 | |
| 228.954 | 2.831.778 |
| 279.672 | |
| (484.393) | (7.180.593) |
| 7.321.318 | 50.497.731 |
| (309.719 | ) (931.346) |
| 0,665 | 4,651 |
COMPOSIÇÃO DE RESULTADO MENSAL E ACUMULADA (R$)
HISTÓRICO DE DIVIDEND YIELD
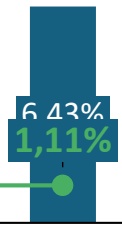
DY Mercado DVFF11 DY Médio DVFF11
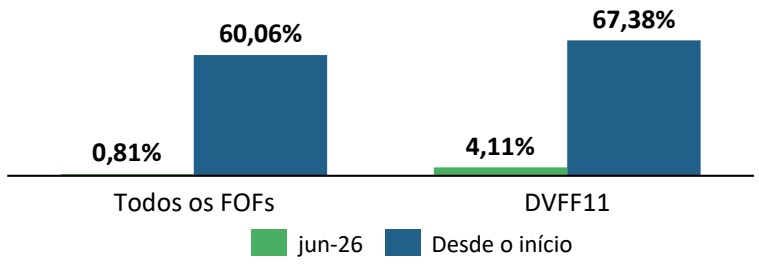
DIVIDEND YIELD DVFF11 X DIVIDEND YIELD MÉDIO FOFS
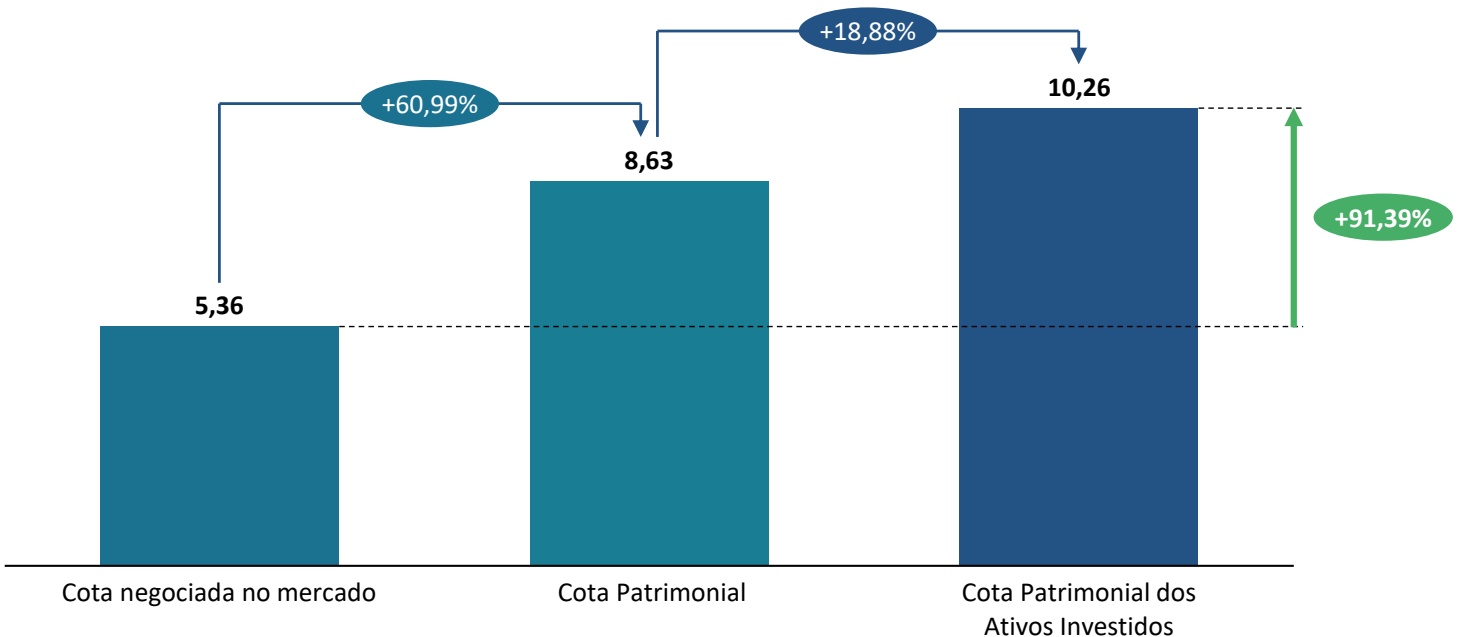
O setor de fundo de fundos (FOFs ) continua apresentando uma porta de entrada oportuna aos investidores . No caso do DVFF 11, além do duplo upside que chega a 91,4% em relação ao valor patrimonial dos ativos investidos, seu dividend yield também é superior à média dos demais FOFs da indústria desde seu início.
1º desconto:
O primeiro desconto se deve ao fato de que os FIIs podem negociar no mercado abaixo do patrimonial, ou seja, abaixo do valor de avaliação dos ativos investidos . Sendo assim, é possível adquirir as cotas desses fundos por um valor inferior ao que ele vale sob o ponto de vista patrimonial . No caso do DVFF 11, no fechamento do mês o possível upside chegou a 61%.
2º desconto :
O FOF compra cotas desse fundo que, em média, estão descontadas, mas também tem as suas cotas negociadas no mercado com desconto . No fechamento do mês, esse segundo upside foi de 18,88%, ou seja, o possível upside ao adquirir as cotas do DVFF 11é duplo e totaliza 91,4%. Veja:
PORTFÓLIO POR CLASSE DE ATIVO
A alocação atual do portfólio é composta por 83,3% em FIIs, 7,7% em CRIs e 9% em caixa, mantendo a estratégia de concentração em ativos imobiliários listados .
CARTEIRA DE FUNDOS IMOBILIÁRIOS
| FII | Gestora | Segmento | %doPL |
|---|---|---|---|
| DPRO11 | DEVANT | Logística | 5,4% |
| GGRC11 | ZAGROS | Logística | 4,9% |
| KNCR11 | KINEA | Recebíveis | 5,1% |
| HGPO11 | PATRIA | Lajes Comerciais | 5,0% |
| KNUQ11 | KINEA | Recebíveis | 2,8% |
| JSRE11 | SAFRA | Lajes Comerciais | 2,9% |
| KNIP11 | KINEA | Recebíveis | 3,0% |
| PSEC11 | PATRIA | FoF | 2,5% |
| CPSH11 | CAPITANIA | Shopping | 2,4% |
| RBRL11 | RBR | Logística | 2,3% |
| HGLG11 | PATRIA | Logística | 2,5% |
| LVBI11 | VBI | Logística | 2,4% |
| HGRU11 | PATRIA | Corporativo | 2,5% |
| FCFL11 | PASSIVO | Corporativo | 2,3% |
| HGBS11 | HEDGE | Shopping | 2,2% |
| HSLG11 | HSI | Logística | 1,9% |
| VILG11 | VINCI | Logística | 1,8% |
| VCJR11 | VECTIS | Recebíveis | 1,7% |
| BRCO11 | BRESCO | Logística | 1,6% |
| XPML11 | XP | Shopping | 1,6% |
| HGRE11 | PATRIA | Lajes Comerciais | 1,7% |
| TRXF11 | TRX | Corporativo | 1,4% |
| GARE11 | GUARDIAN | Corporativo | 1,4% |
| KNSC11 | KINEA | Recebíveis | 1,6% |
| BRCR11 | BTG PACTUAL | Lajes Comerciais | 1,4% |
| VISC11 | VINCI | Shopping | 1,4% |
| KIVO11 | KILIMA | Recebíveis | 1,3% |
| GSFI11 | CAPITANIA | Shopping | 1,2% |
| BPML11 | BTG PACTUAL | Shopping | 1,2% |
| GTWR11 | VOTORANTIM | Lajes Comerciais | 1,1% |
| XPLG11 | XP | Logística | 1,0% |
| PVBI11 | VBI | Lajes Comerciais | 0,9% |
| KNRI11 | KINEA | Híbrido | 1,0% |
| IRIM11 | IRIDIUM | Recebíveis | 0,9% |
| Outros | 10,8% | ||
| Total | 85,0% |
1A linha “Outros” (10,8%) representa o agrupamento de FIIs com participação individual inferior a 1,0 % na composição da carteira, consolidados para fins de apresentação .
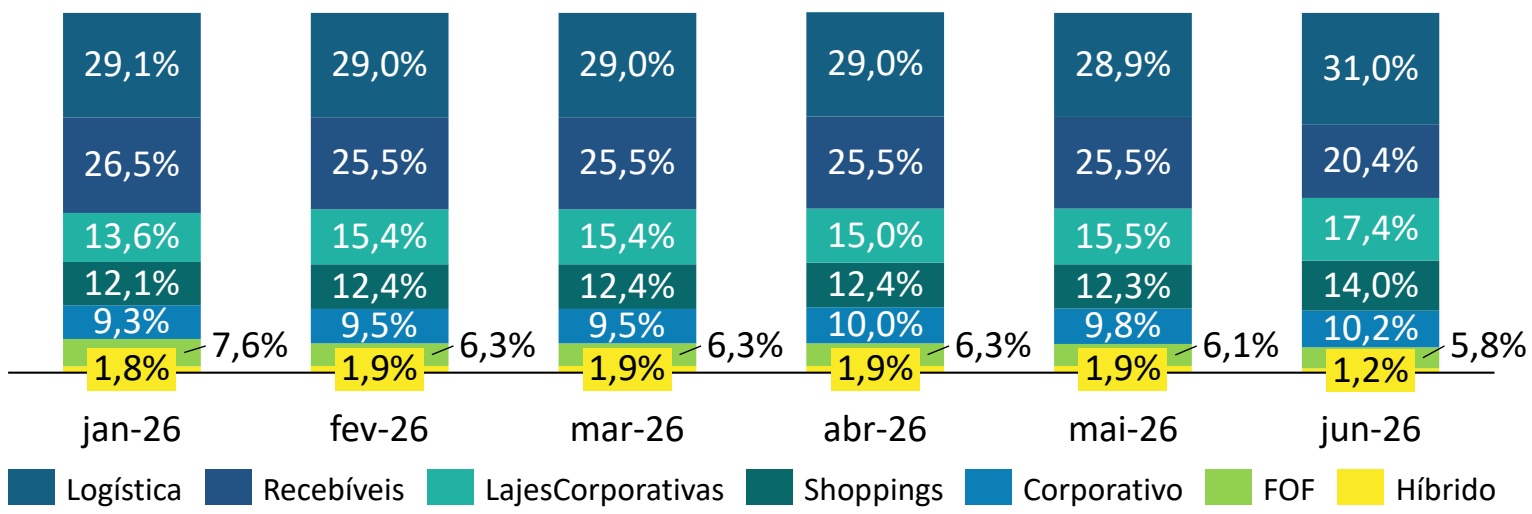
ALOCAÇÃO POR SEGMENTO DE FII
CARTEIRA DE CRI
| CRI CHEMIN | Status CRI | Segmento Incorporação Vertical | Subordinação ÚNICA | Remuneração ao Ano IPCA + 11,15% | % PL do Fundo3,93% | Duration (anos)2,75 | Carteira Vendida50,39% | Obra | Razão PMT | Razão Saldo Devedor | LTV159,13% | ||
| Executada91,00% | AtualN/A | LimiteN/A | AtualN/A | LimiteN/A | |||||||||
| FIX LAGUNA | Loteamento | SR | IPCA + 9,15% | 2,20% | 4,11 | 82% | 100% | N/A | N/A | 400% | 110% | 19% | |
| GS SOUTO | Energia | ÚNICA | IPCA + 12,00% | 1,64% | 3,76 | N/A | N/A | N/A | N/A | N/A | N/A | N/A | |
| ELDORADO MINAS | Loteamento | SR | IPCA +9,00% | 0,77% | 2,37 | 81,01% | 92,80% | 128,26% | 120,00% | 129,52% | 120,00% | 19,35% | |
| PULVERIZADO OURINVEST | Incorporação Vertical | SR | IPCA + 6,50% | 0,60% | 3,71 | N/A | N/A | N/A | N/A | N/A | N/A | 75,65% | |
| COLMÉIA VISION | Incorporação Vertical | ÚNICA | IPCA + 12,00% | 0,32% | 0,50 | 92,08% | 100,00% | N/A | N/A | 82,97% | 120,00% | 120,52% | |
| IPCA + 10,3% | 9,46% | 1,8 ¹ | |||||||||||
¹ Média ponderada da duration .
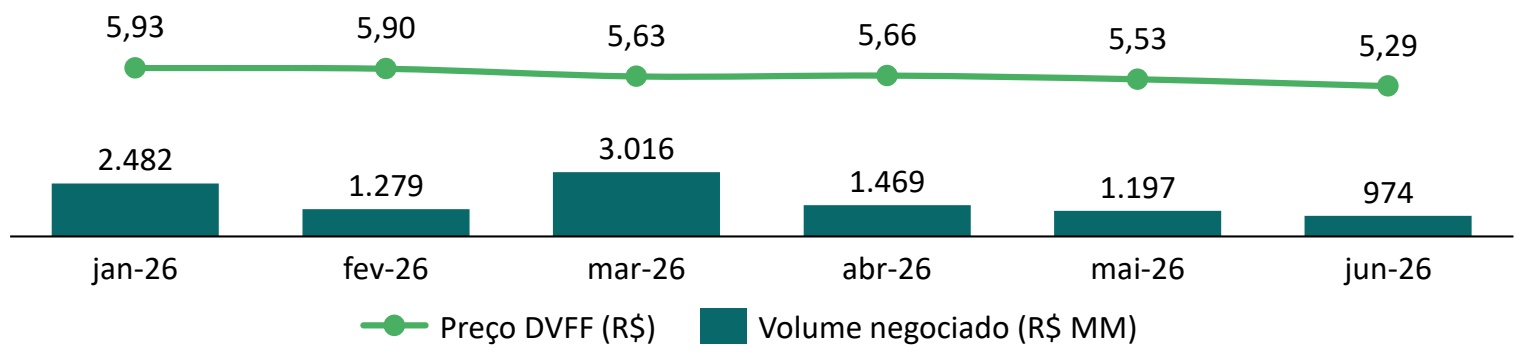
VOLUME NEGOCIAÇÃO X PREÇO MERCADO
LÍQUIDEZ
| dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | |
|---|---|---|---|---|---|---|
| Volume Negociado (R$ MM) | 1,1 | 2,48 | 1,27 | 3,01 | 1,46 | 1,19 |
| Qtd de Cotas Negociadas | 199.146 | 419.744 | 217.315 | 525.145 | 259.988 | 218.084 |
| Valor de Mercado (R$ MM) | 64,8 | 65,2 | 64,9 | 61,9 | 62,3 | 60,8 |
Fonte : B3 e Devant Asset .
NÚMERO DE COTISTAS
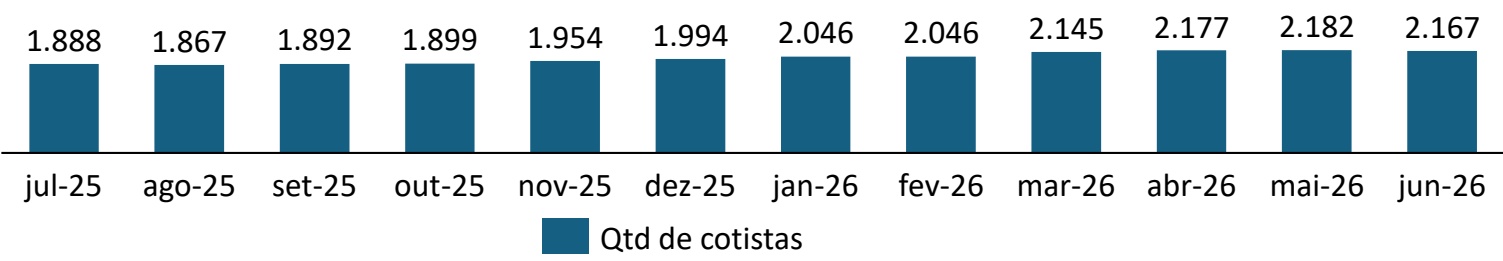
GLOSSÁRIO
Alienação Fiduciária das Cotas do SPE : as cotas do SPE são alienadas fiduciariamente para o CRI e a securitizadora tem a prerrogativa de tomar posse da empresa caso a dívida não seja honrada .
Fundo de Reservas : constituído para fazer frente aos pagamentos das obrigações garantidas no caso de inadimplemento . Geralmente constituído pelo valor equivalente a no mínimo 2 PMTs. Coberto pelo regime fiduciário, depositado na conta centralizadora do CRI. São investidos em aplicações financeiras permitidas no termo de securitização, geralmente são: títulos públicos ; CDBs de bancos AAA ; fundos de liquidez compostos por Título Público . A rentabilidade recebida permanece na composição do fundo de reservas . Deverá ser mantido no valor definido no termo de securitização e recomposto, caso seja utilizado .
Fundo de Obras : constituído para custear o valor total da obra. O valor é medido conforme relatório de medição da obra. Garantia imposta em CRIs que possuem projetos imobiliários com obras não finalizadas . Geralmente constituído com o valor equivalente ao remanescente para conclusão das obras do empreendimento imobiliário . Os recursos são disponibilizados ao incorporador conforme medição de obra e na forma de reembolso .
Conta Centralizadora : composta por créditos imobiliários ; créditos cedidos fiduciariamente ; fundo de reservas e outras garantias . Contas em bancos privados de primeira linha, nas quais ficam depositados os créditos de patrimônio separado mediante a instituição de regime fiduciário .
Duration : é o prazo médio no qual o detentor de um título vai recuperar o investimento feito ao adquirir o papel. Quanto maior a duration , mais tempo o investidor vai levar para receber de volta o montante investido no ativo.
LTV (Loan to Value ): LTV=A/(B+C+D), onde A: Valor do Saldo Devedor considerando a subordinação (exemplo: se for uma cota subordinada, considera além do saldo devedor da cota subordinada, os saldos devedores das cotas superiores (mezanino ou sênior); B: Somatório do fluxo dos contratos elegíveis trazidos a valor presente ; C: Somatória do fluxo dos contratos inelegíveis trazidos a valor presente com um desconto de 30 % e D: Estoque da operação com um desconto de 30 %.
PMT: Abreviação do inglês, payment , representa o valor da parcela de um empréstimo (amortização + juros).
Razão PMT: Valor dos créditos recebidos pelo projeto, na conta corrente do patrimônio separado do CRI, dividido pelo valor da PMT do CRI. Quanto maior este percentual, maior a segurança da operação .
Razão Saldo Devedor : Valor presente de todos os recebíveis elegíveis cedidos à operação (durante o prazo da operação e após o prazo da operação) dividido pelo saldo devedor líquido do Fundo de Reserva .
Cotas Sênior : Possuem preferência no recebimento com relação a todas as demais cotas. Em operações em que há subordinação, a cota sênior é que apresentará a menor remuneração .
Cota Mezanino : Modalidade intermediária de risco. Possui prioridade de pagamento em relação às cotas de classe subordinada e subordinação em relação às cotas de classe sênior.
Cota Subordinada : São cotas que devem se subordinar às demais (sênior, mezanino) em relação ao recebimento de amortizações e juros. Os detentores deste tipo de cota só receberão os rendimentos depois que os cotistas das outras classes receberem a sua parte. Geralmente é a cota com a melhor remuneração e que também conta com percentuais elevados de sobregarantia nas operações .
Lastro Pulverizado : São contratos que possuem diversos devedores (mutuários) .
Corporativo : Ao contrário do lastro pulverizado, são contratos que possuem uma única empresa ou grupo como principal devedor.
Cessão Fiduciária da Carteira de Recebíveis : O incorporador é titular de direitos creditórios decorrentes da comercialização de ativos imobiliários, ou seja, possui uma carteira de recebíveis a prazo . Por meio de um contrato de cessão de créditos, a carteira de recebíveis detida essa é cedida fiduciariamente – neste momento há uma transferência da titularidade do crédito, que deixa de pertencer e ser recebido pelo incorporador, e passa a ser custodiado por um banco de primeira linha e controlado pela securitizadora .
Este conteúdo foi preparado pela Devant Asset para fins meramente informativos e não deve ser entendido como análise de valor mobiliário, material promocional, solicitação de compra ou venda, oferta ou recomendação de qualquer ativo financeiro ou investimento. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira ou necessidades individuais e particulares do investidor.
A Devant Asset não comercializa nem distribui cotas de fundos de investimento ou qualquer outro ativo financeiro. Este documento não constitui uma oferta de serviço pela Devant Asset, tem caráter meramente informativo e é para uso exclusivo de seu destinatário, não devendo ser utilizado para quaisquer outros fins.
Recomendamos uma análise específica e personalizada antes de sua decisão sobre quais os produtos e serviços adequados à sua situação e objetivos. Adicionalmente, recomendamos consulta a profissionais especializados e independentes antes de decidir sobre investimentos no exterior, investimentos imobiliários, tributação e sucessão. A Devant Asset não se responsabiliza por decisões do cliente acerca destes temas nem por ato ou fato dos profissionais por ele consultados. As informações veiculadas, valores e taxas são referentes às datas e condições indicadas no material e não serão atualizadas.
A Devant Asset se reserva o direto de alterar qualquer condição, valor e taxas mencionados neste material a qualquer tempo e sem a necessidade de comunicação ou notificação. A Devant Asset poderá estabelecer, a seu exclusivo critério, requisitos e procedimentos específicos para abertura de contas e acesso a produtos. Os produtos e serviços mencionados estão sujeitos à disponibilidade e condições estabelecidas pela Devant Asset e serão prestados conforme autorizações legais concedidas às diferentes empresas integrantes do grupo. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor, cabe a responsabilidade de informar-se sobre todos os riscos previamente à tomada de decisão sobre investimentos. Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro, ou, ainda, do Fundo Garantidor de Crédito-FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e regulamento do fundo de investimento pelo investidor ao aplicar seus recursos.