Relatório Gerencial EIRA11 de novembro de 2025
Relatório Gerencial do Aroeira (EIRA11), fundo imobiliário de fundos (FoF), referente a novembro de 2025, com entrega no FundosNet (B3) em 13/01/2026. No pregão de 03/11/2026, a cota do EIRA11 fechou a R$ 104,59, com P/VP de 1,00 (valor patrimonial de R$ 104,93 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,13 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,48% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 36,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 59.202.651/0001-07
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 28/11/2025
- Data de entrega
- 13/01/2026 12:03
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial EIRA 11
Novembro | 2025
Aroeira Asset
OBJETIVO DO FUNDO
O Aroeira Fundo de Investimento Imobiliário – EIRA11 busca gerar valorização e renda para seus cotistas por meio de investimentos majoritários em CRIs, cotas de FIIs, FIDCs Imobiliários e outros ativos imobiliários. A alocação é realizada conforme limites da Resolução CVM 175, priorizando ativos de qualidade e potencial de retorno no mercado imobiliário.
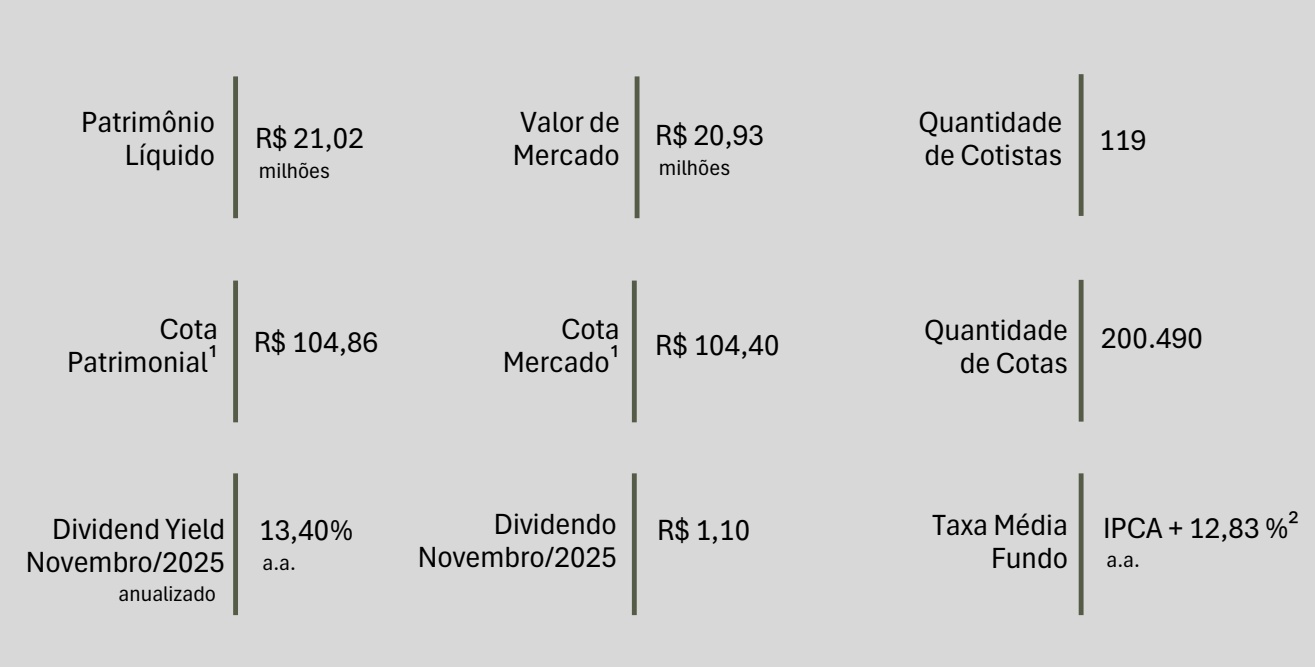
¹A Cota Patrimonial e a Cota de Mercado estão demonstradas em valores ex-rendimentos.
²A Taxa Média do Fundo reflete o spread médio ponderado dos ativos indexados ao IPCA na carteira, considerando seus respectivos saldos devedores.
aroeiraasset.com.br
/>
CARACTERÍSTICAS DO FUNDO
Ticker
EIRA11
Data de Início
10/02/2025
CNPJ
59.202.651/0001-07
Data de Divulgação
5º dia útil
Prazo
Indeterminado
Data de Pagamento
10º dia útil
Administrador
Singulare
Taxa de Administração
0,225% do PL
Gestora
Aroeira Asset
Taxa de Gestão
1,00% do PL
Público-Alvo
Investidores Qualificados
Taxa de Performance
20% acima de IPCA + 7% a.a.
COMENTÁRIOS DO GESTOR
Cenário Macroeconômico
No Brasil, novembro foi mais um mês de política restritiva, o que já era esperado no curto prazo. O Copom se reuniu no dia 05/11 e manteve a Selic em 15% ao ano, nível mais alto em quase 20 anos, reforçando a mensagem de “pausa prolongada” e deixando claro que só volta a discutir cortes quando a convergência da inflação e das expectativas estiver mais consolidada.
Do lado da inflação, o IPCA de novembro veio em 0,18%, o menor para o mês desde 2018, levando o acumulado em 12 meses para 4,46%, já dentro da banda de tolerância da meta (3% ± 1,5 p.p.).Em resumo: a inflação está caindo, mas ainda não no nível que permita ao Banco Central “baixar a guarda”, o que prolonga o ambiente de juros altos.
Nesse sentido, Galípolo reforçou exatamente esse discurso no mês de novembro. De acordo com a autoridade monetária, "Gostaríamos que a inflação estivesse convergindo mais rápido, mas existe um custo, um trade-off para fazer isso.". Isso quer dizer que trazer a inflação para a meta mais rápido normalmente exige política monetária mais dura por mais tempo, e isso cobra preço na atividade econômica e PIB.
Na atividade, vemos que os números reforçam a leitura de desaceleração, não de crise. O PIB do 3º trimestre cresceu apenas 0,1% em relação ao trimestre anterior, depois de 0,4% no 2º tri, com alta de 1,8% na comparação anual.
Em resposta a esse quadro, o Ministério da Fazenda reduziu a projeção de crescimento para 2025 para 2,2% e ajustou a projeção de inflação para 4,6%, ainda acima da meta. Para a Gestora, entendemos que existe um cenário de “economia andando, mas mais devagar”: receita de empresas e famílias continua crescendo, porém num ritmo mais contido, o que pede mais disciplina na análise de fluxo de caixa, alavancagem e capacidade de repagamento dos devedores. Esse é justamente o tripê de análise de investimentos na Aroeira.
O grande evento do mês foi a reforma do Imposto de Renda da pessoa física. Em novembro, o Senado aprovou e o presidente sancionou a lei que eleva a faixa de isenção para R$ 5.000 por mês e concede descontos adicionais até R$ 7.350, beneficiando mais de 15 milhões de contribuintes a partir de 2026, com foco nas rendas mais baixas e médias.
Na prática, isso tende a aumentar a renda disponível dessa faixa de população, o que é positivo para consumo e, por tabela, para segmentos como shoppings e varejo.
COMENTÁRIOS DO GESTOR
Cenário Macroeconômico
Por outro lado, é uma medida com impacto fiscal relevante, compensada por maior tributação sobre altas rendas e dividendos. Ou seja, um cabo de guerra entre estímulo à renda e preocupação com a trajetória das contas públicas, algo que segue no nosso radar porque mexe diretamente com a curva de juros longa, que precifica CRIs e FIIs.
Mesmo nesse ambiente de Selic a 15%, o mercado de fundos imobiliários seguiu forte. O IFIX renovou máximas históricas em novembro, encerrando o mês na região de 3.660 pontos, com alta de 1,86% no mês e aproximadamente 17%–18% de valorização no ano.
Isso acontece em um contexto em que os FIIs voltaram ao radar do investidor pessoa física: o número de investidores chegou a cerca de 2,9 milhões em 2025 e o patrimônio da indústria ultrapassou R$ 180 bilhões, sinalizando maior maturidade da classe de ativos.
Ainda assim, grande parte dos fundos segue negociando com desconto em relação ao valor patrimonial, caso atual do EIRA11, o que mostra que o movimento é mais de reprecificação gradual do que de euforia, existem oportunidades, mas o mercado está seletivo nos prêmios de spread de crédito.
Amarrando tudo, novembro foi um mês típico de transição: inflação convergindo, juros ainda parados no alto e mercado testando até onde vai o prêmio exigido em crédito. Para FIIs de papel, é um ambiente em que o carrego continua atrativo, os spreads seguem interessantes e a seleção de risco faz toda a diferença.
Do nosso lado, mantemos a estratégia de privilegiar operações com lastros resilientes, estruturas bem protegidas e remuneração que compense claramente o risco de crédito e o patamar da Selic, isso tudo conciliando com o benefício fiscal da isenção de IR para os cotistas pessoas físicas do EIRA11.
Dessa forma, enquanto o Banco Central não inicia o ciclo de cortes, entendemos que o melhor uso desse momento é travar bons retornos reais em CRIs de qualidade, continuar com acompanhamento das operações da carteira, sem abrir mão de segurança e aproveitar as possíveis oportunidades que forem aparecendo para alocar inteligentemente os recursos do fundo.
COMENTÁRIOS DO GESTOR
Gráfico 1 - Curva DI Futuro
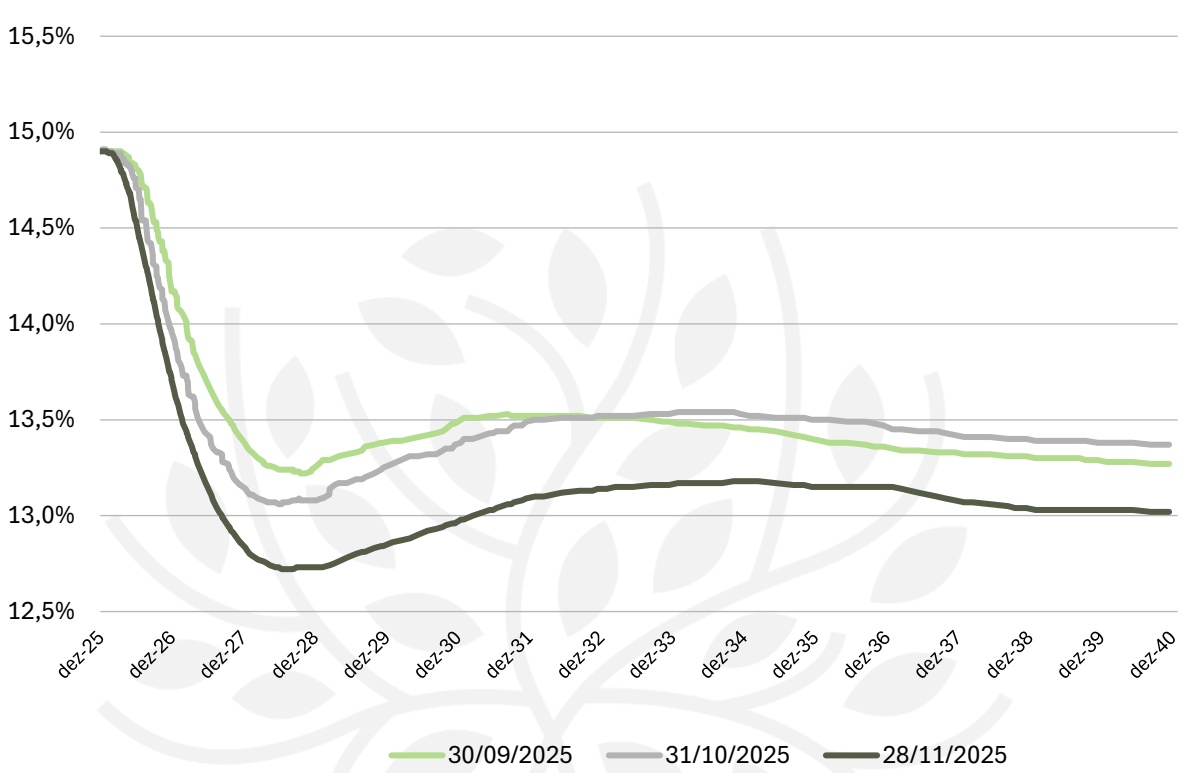
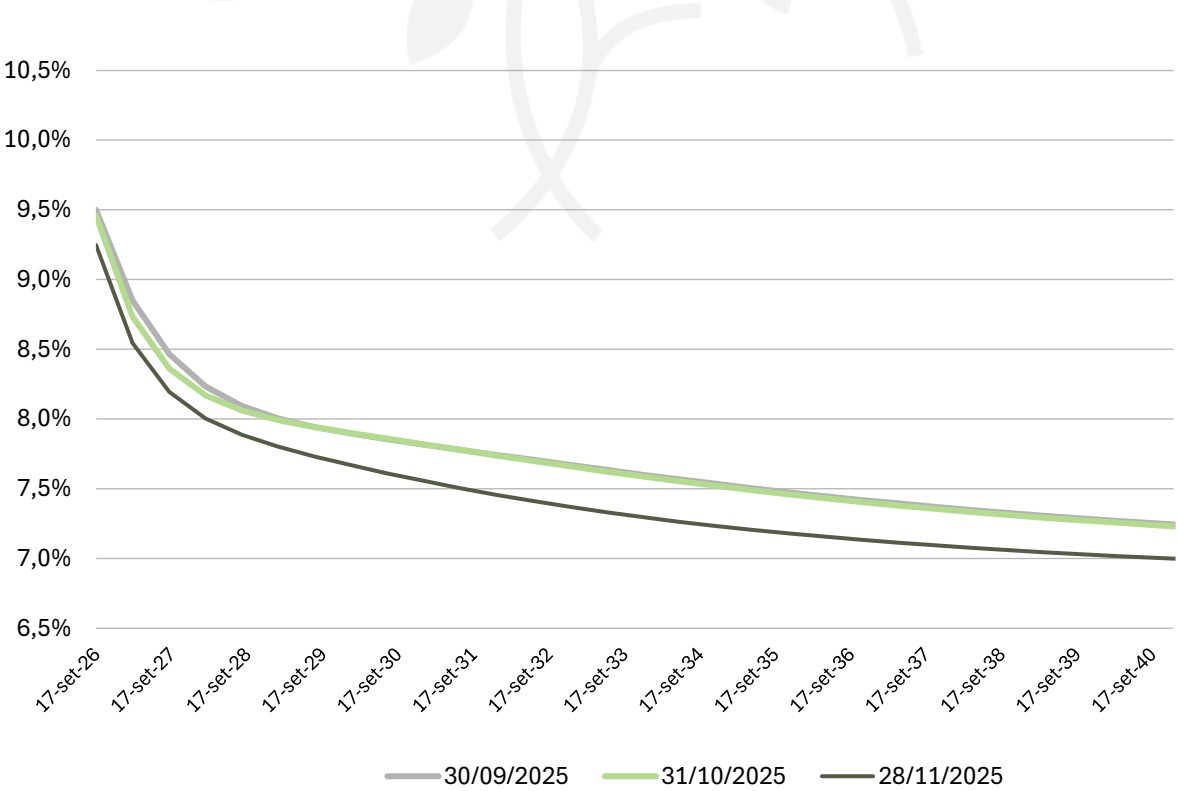
Gráfico 2 - Curva NTN-B Futura
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
COMENTÁRIOS DO GESTOR
No Gráfico 1, da Curva de DI Futuro a foto de 28/11/2025 reforça a leitura de “juros altos por mais tempo”, mas com um fechamento relevante da curva em relação a setembro e outubro. Os pontos mais curtos no gráficos, concentrados em 2026, seguem colados à Selic atual, ainda na faixa de 14%–15% a.a., mostrando que o mercado praticamente não enxerga cortes relevantes de juros no curtíssimo prazo.
A mudança aparece a partir de 2027: o vale da curva em 28/11 é mais profundo do que em 30/09 e 31/10, com taxas se aproximando de 12,7%–12,9% a.a. nos intermediários, contra patamares acima de 13% nas curvas anteriores, e depois estabilizando perto de 13% a.a. nos prazos mais longos, até 2040.
Quando comparamos as três datas, o movimento fica claro: de setembro para outubro já havia um fechamento moderado, concentrado em 2027–2029; em novembro, essa tendência se aprofunda e a curva de 28/11 fica abaixo das duas anteriores em praticamente todos os vértices.
Para um fundo de crédito imobiliário, isso tem dois recados: (i) no curto prazo, o carrego dos ativos atrelados ao CDI continua muito atrativo, porque o ponto de partida segue alto; (ii) no médio e longo prazo, se essa trajetória de DI se confirmar, há potencial de ganho adicional via marcação a mercado em CRIs bem precificados, já que a queda de juros tende a valorizar os títulos.
No Gráfico 2, da Curva NTN-B Futura, vemos um movimento semelhante: em novembro a curva também fechou em toda a extensão, tanto em relação a setembro quanto a outubro. Os vencimentos mais curtos (2026–2029) saem da faixa de 8,5%–9,0% a.a. reais para algo mais próximo de 8,0%–8,3% a.a., enquanto os vértices longos, até 2040, recuam para perto de 7,0%–7,1% a.a., contra níveis acima disso nas curvas anteriores.
A inclinação continua suave e descendente, indicando a expectativa de juros reais elevados por um horizonte longo, mas com prêmio um pouco menor do que o exigido nos meses anteriores. Isso sugere um mercado mais confiante em relação à combinação de inflação, política monetária e risco-país.
Para os FIIs de papel, a leitura conjunta das duas curvas é objetiva: o fechamento observado abre espaço para um cenário mais favorável à frente: quem hoje consegue montar carteira em operações estruturadas, com garantias e spreads compatíveis com esse nível de juros, tende a se beneficiar duas vezes. Uma é pelo carrego elevado no presente e outra possível valorização dos títulos caso o movimento de fechamento de curva se consolide. É nesse equilíbrio entre prêmio de crédito, qualidade dos lastros e sensibilidade às curvas que se ancora a estratégia de seleção de operações no EIRA11.
DESEMPENHO
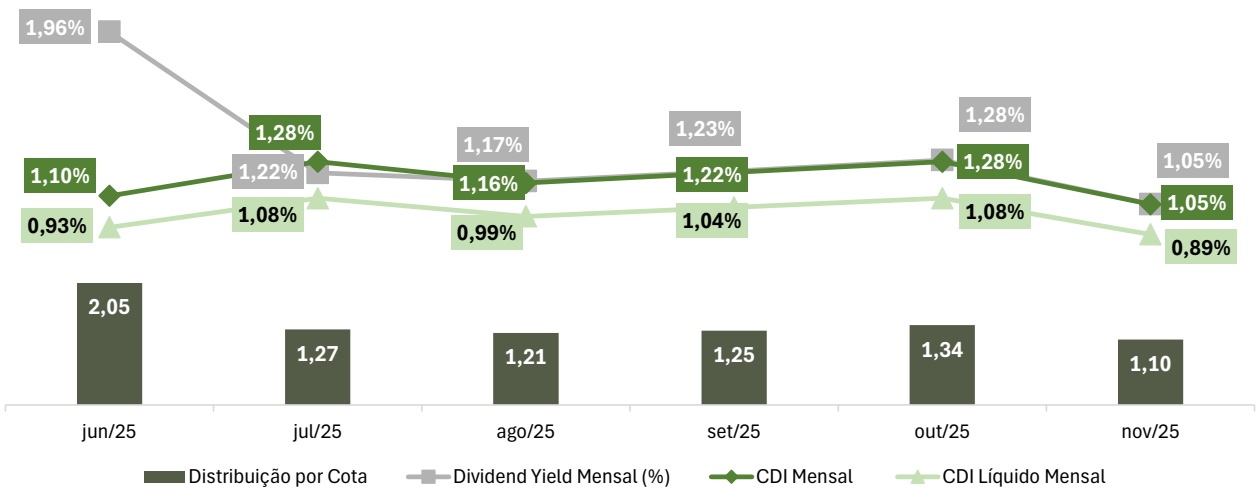
Em novembro de 2025, distribuímos R$ 1,10 por cota. Na base da 1ª emissão (R$ 100,00), isso representa para os cotistas que adquiriram o fundo uma rentabilidade de 1,10% a.m., equivalente a 104% do CDI, ou 123% do CDI Líquido (gross-up)¹. Considerando o preço de mercado de R$ 104,40 ao fim de novembro, a rentabilidade de dividendos foi de 1,05%, correspondente a 100% do CDI, 118% do CDI Líquido¹.
Tabela 1 – Desempenho x Valor de Mercado
| 1ª Emissão n ovem b ro, 2025 Va lores d e referên cia R$ 100,00 R$ 104,40 | ||||||||
| Períod o | Dvd . ( R$) | Taxa DI | Rent. Divid . | %Taxa DI | %Taxa DI¹G ross-up | Rent. Divid . | %Taxa DI | %Taxa DI¹G ross-up |
| nov.25 1, 10 1,05% | 1, 10% 104% 123% | 1,05% 100% 118% | ||||||
| out.25 1,34 1,28% | 1,34% 105% 124% | 1,28% 101% 1 18% | ||||||
| set.25 1,25 1,22% | 1,25% 102% 121% | 1,23% 101% 1 18% | ||||||
| ago.25 1,21 1, 16% | 1,21% 104% 122% | 1, 17% 101% 1 19% | ||||||
| j ul.25 1,27 1,28% | 1,27% 100% 1 17% | 1,22% 95% 1 12% | ||||||
| j u n .25 2, 05 1, 10% | 2, 05% 187% 220% | 1,96% 178% 210% | ||||||
¹Taxa DI Gross-up refere-se ao rendimento do CDI Bruto descontado pelo IR de 15%. O mesmo para “CDI Líquido’”.
Gráfico 3 – Dividend Yield x Rendimento da Conta
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
RENTABILIDADE
Em termos de Rentabilidade, na Tabela 2 observamos o dividend yield mensal foi de 1,05% a.m., anualizado em 13,40% a.a., desempenho equivalente a 117,75% do CDI Líquido (gross-up) e superior ao benchmark do fundo IPCA + 7% a.a., que rendeu 0,60% no período. A rentabilidade segue, portanto, bem acima dos 100% do CDI e mantendo margem em relação ao IPCA + prêmio estabelecido como meta, conforme regulamento do fundo.
Na Tabela 3, mostra que o mês combinou renda e valorização patrimonial: a cota patrimonial avançou 1,52%, frente a apenas 1,83% do IFIX, enquanto CDI ficou em 1,05% (0,89% com efeito gross-up). A cota mercado encerrou novembro em R$ 104,40, demonstrando um desconto em relação a cota patrimonial refletindo boa oportunidade de alocação devido a evolução patrimonial em novembro.
No acumulado de proventos 2025, de junho a novembro, o fundo já distribuiu R$ 8,22 por cota, com dividend yield de 8,18%, no período de 6 meses, e performance de 131,83% do CDI Líquido, acima também do IPCA + 7% a.a. no agregado. Nesse sentido, entendemos que o mês de novembro reforça a trajetória de consistência: preservação do rendimento por cota, retorno acima dos índices de referência e alinhamento da geração de receita dos CRIs da carteira.
Tabela 2 – Rentabilidade, Cota Patrimonial e Cota Mercado
| Data | Rendimento por cota | Dividend Yield Mensal | Dividend Yield Anualizado | Rent. Benchamark (I PCA +7%) | Rent. Gross-U p%CDI | Valor Cota Patrimonial | Valor Cota Mercado |
|---|---|---|---|---|---|---|---|
| nov-25 | 1, 10 | 1,05% | 13,40% | 0,60% | 117,75% | 104,86 | 104,40 |
| out-25 | 1,34 | 1,28% | 16, 55% | 1, 10% | 1 18,44% | 103,29 | 104,33 |
| set-25 | 1,25 | 1,23% | 15,76% | 0,48% | 1 18,36% | 101,85 | 101,85 |
| ago-25 | 1,21 | 1, 17% | 15, 04% | 0,83% | 1 18,65% | 101, 15 | 103, 06 |
| j ul-25 | 1,27 | 1,22% | 15,63% | 0,86% | 1 12,26% | 101,73 | 104,33 |
| j u n-25 | 2, 05 | 1,96% | 26,20% | 0,80% | 209,95% | 107, 52 | 104,71 |
| 2025 | 8,22 | 8, 18% | 17,02% | 4,76% | 131,83% | 104,86 | 104,40 |
Tabela 3 – Rentabilidade x Benchmarks
| Data | Rendimento por cota | Dividend Yield Mensal | CDI | CDI Líquido | ¹I PCA | ²I PCA + 7% | I FIX | Rent. Cota Patrimonial |
|---|---|---|---|---|---|---|---|---|
| nov-25 | 1, 10 | 1,05% | 1,05% | 0,89% | 0,09% | 0,60% | 1,86% | 1,52% |
| out-25 | 1,34 | 1,28% | 1,28% | 1, 08% | 0,48% | 1, 10% | 0, 12% | 1,41% |
| set-25 | 1,25 | 1,23% | 1,22% | 1, 04% | -0, 1 1% | 0,48% | 3,25% | 0,69% |
| ago-25 | 1,21 | 1, 17% | 1, 16% | 0,99% | 0,26% | 0,83% | 1, 16% | -0, 56% |
| j ul-25 | 1,27 | 1,22% | 1,28% | 1, 08% | 0,24% | 0,86% | - 1,36% | -5,39% |
| j u n-25 | 2, 05 | 1,96% | 1, 10% | 0,93% | 0,26% | 0,80% | 1, 13% | 1,41% |
| 2025 | 8,22 | 8, 18% | 7,30% | 6,20% | 1,23% | 4,76% | 6,25% | -1, 11% |
¹IPCA: Representa qual foi o IPCA que baseie-se no cálculo de benchmarks do fundo. Na prática, é o IPCA do mês anterior divulgado pelo IBGE.
²IPCA + 7% a.a.: Representa o benchmark do EIRA11. Taxa pré-fixada de 7% a.a. + IPCA do mês anterior ao mês referência.
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
aroeiraasset.com.br
Autorregulação ANBIMA
DRE
Em termos de Resultado, o mês de novembro foi novamente sustentado pela receita financeira recorrente dos CRIs da carteira, todos adimplentes, somada à remuneração do caixa mantido para capturar oportunidades no mercado.
Pontualmente, vale mencionar que houve uma receita extraordinária advinda de uma operação de venda de CRIs do Gran Lago no mercado secundário. A operação foi tática, realizada em novembro e recomposta em dezembro, sem alteração estrutural da carteira.
Do lado das despesas, seguimos com custos enxutos, em linha com o regulamento, o que nos levou a um resultado líquido de R$ 1,34 por cota, essencialmente sustentado pela geração de caixa recorrente dos CRIs.
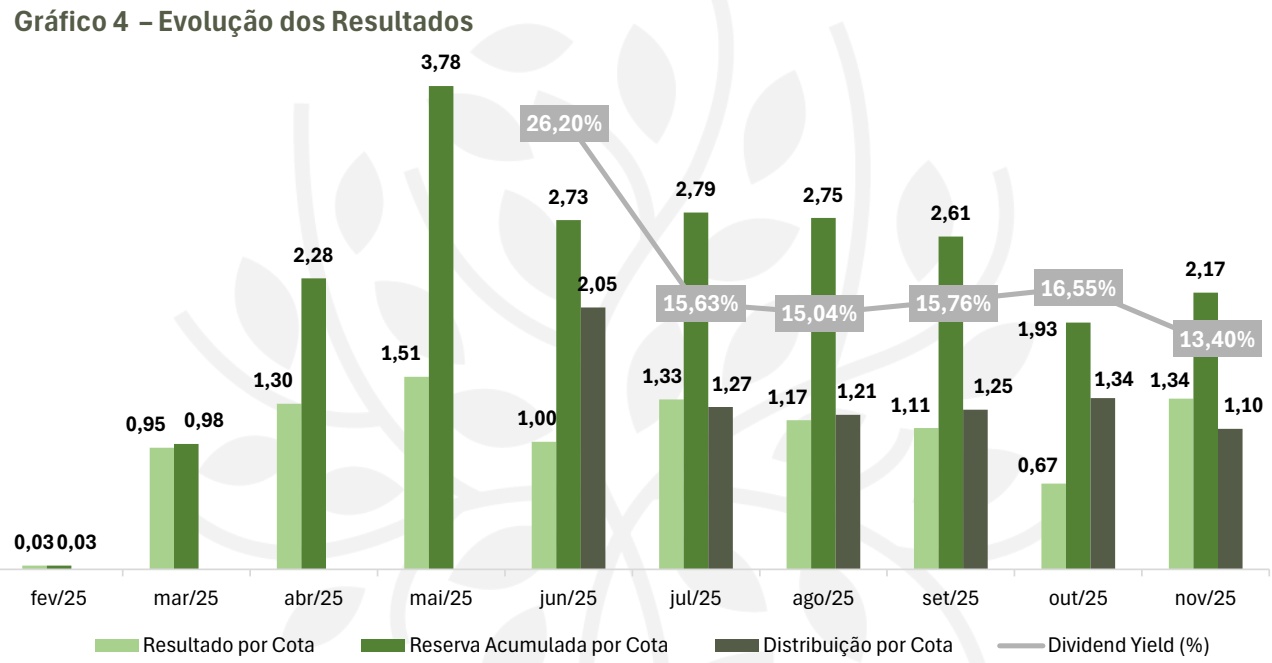
Na distribuição, pagamos R$ 1,10 por cota, equivalente a um dividend yield anualizado de 13,40%, preservando uma reserva de rendimentos de R$ 2,17 por cota. Essa reserva reforça a estratégia de gestão ativa e a capacidade do fundo de manter renda recorrente, sempre equilibrando rentabilidade, qualidade das garantias e risco de crédito.
| DRE (R$) | Ano | ago/25 | set/25 | out/25 | nov/25 |
|---|---|---|---|---|---|
| Resultado Bruto | 2.536.385 | 273.229 | 267.633 | 304.914 | 317.067 |
| (+) Receita dos Juros | 2.249.864 | 272.573 | 267.633 | 298.680 | 293.644 |
| (+) Remuneração do Caixa | 269.631 | 656 | 0 | 6.234 | 6.533 |
| (+) Receita com Venda de papéis | 0 | 0 | 0 | 0 | 16.890 |
| (-) Despesas dos fundos | -456.914 | -39.607 | -46.462 | -170.390 | -49.315 |
| (-) Taxa de Gestão | -142.143 | -20.000 | -27.143 | -30.000 | -30.000 |
| (-) Taxa de Administração | -140.940 | -16.200 | -16.200 | -16.200 | -16.200 |
| (-) Outras Despesas | -173.832 | -3.407 | -3.119 | -124.190 | -3.115 |
| Resultado Líquido | 2.079.471 | 233.622 | 221.171 | 134.524 | 267.752 |
| Resultado por cota (R$) | 10,37 | 1,17 | 1,11 | 0,67 | 1,34 |
| Distribuição por cota (R$) | 8,22 | 1,21 | 1,25 | 1,34 | 1,10 |
| Quantidade de Cotas | 200.490 | 200.000 | 200.000 | 200.490 | 200.490 |
| Reserva Acumulada | 434.275 | 550.023 | 521.195 | 387.062 | 434.275 |
| Reserva de Rendimentos | 2,17 | 2,75 | 2,61 | 1,93 | 2,17 |
| Dividend Yield Mensal (anualizado) | 17,02% | 15,04% | 15,76% | 16,55% | 13,40% |
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
RESULTADOS E MERCADO SECUNDÁRIO
O Gráfico 4 destaca mais um mês em que a disciplina na política de distribuição e a aderência dos yields ao CDI é representada na carteira do EIRA11. A reserva de rendimentos robusta dá conforto para manter o padrão de pagamentos mesmo em cenários voláteis. Desde o ajuste pós-junho, o fundo sustenta distribuições estáveis por cota, com resultado recorrente e dividend yields acima do CDI em todos os meses superiores ao CDI em todos os meses.
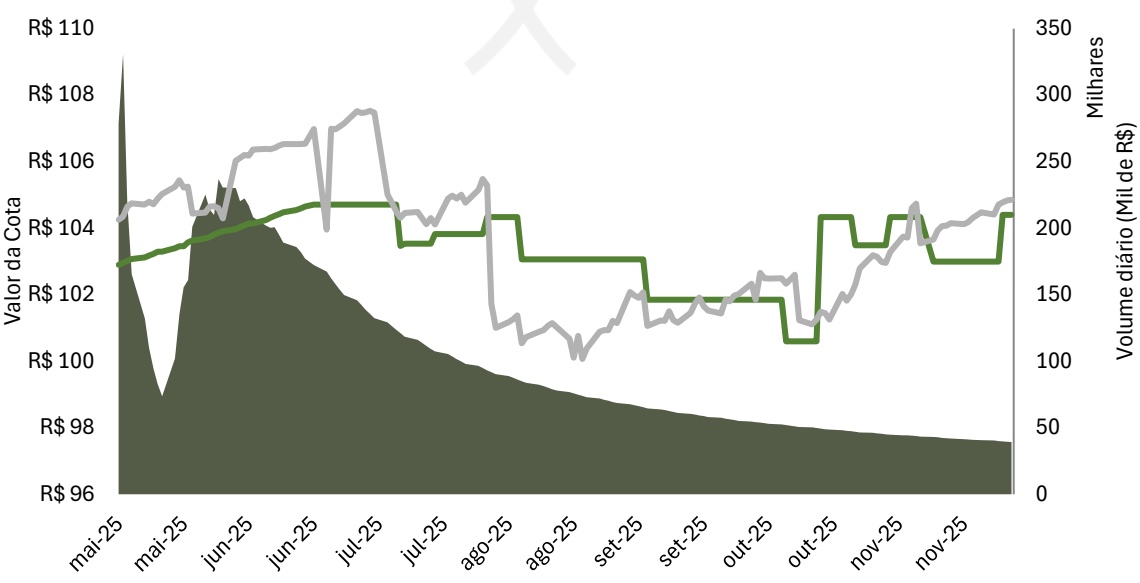
O Gráfico 5 apresenta o desempenho da Cota de Mercado nas negociações do mercado secundário.
Gráfico 5 – Desempenho Mercado Secundário
Cota Mercado
Cota Patrimonial
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
ALOCAÇÃO DOS ATIVOS
Em novembro de 2025, a carteira do EIRA11 manteve sua estratégia clara de alocação em CRIs voltados ao financiamento da produção, em linha com o mandato de buscar renda recorrente e segurança por meio de crédito estruturado com garantias robustas.
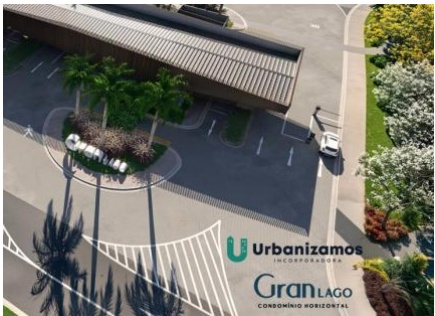
O CRI Gran Lago é um loteamento em Goiânia que representa 41% da nossa carteira, remunerado CDI + 4,85% e duration de 4,50 anos, contando com garantias como cessão fiduciária dos contratos, alienação das cotas da SPE, aval dos controladores e fundo de reserva de duas parcelas. A partir deste mês, a remuneração do ativo foi ajustada para alinhar mercado e distribuição, beneficiando o investidor e preservando a boa relação com o devedor.
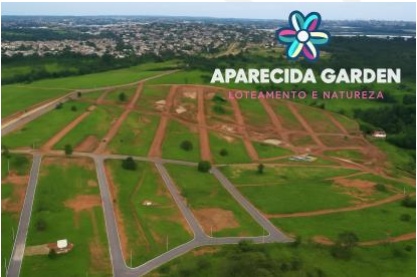
O CRI Aparecida Garden é outro ativo da carteira de loteamento residencial. Este responde por 33,6% da carteira, remuneração de IPCA + 12,50% e duration de 3,0 anos, estruturado com garantias similares às do CRI Gran Lago, reforçando a qualidade da operação.
Já o CRI Botânica representa 22,2% da carteira, remunerado a CDI + 4,00% e duration de 2,50 anos, com estrutura de garantias robusta que inclui cessão fiduciária de direitos creditórios, alienação das cotas da SPE e matrícula do imóvel.
Tabela 4 – Carteira de Ativos
| Ativo | Devedor | Segme nto | E missor | I ndex. | Taxa | Aq u isição (R$ M M ) | Saldo MTM ¹ (R$ M M ) | % da Carteira | Garantias | Du ration | Vcto. |
|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI | Gran Lago | Loteamento | Leverage | CDI | 4,85% | 9,00 | 8,7 1 | 4 1 ,4% | CF, AF S PE , Aval PF/PF, FR 2 PMTs | 4,50 | 20 jan 35 |
| CRI | Botân ica | I n co rpo ração | Leverage | CDI | 4,00% | 5,00 | 4,55 | 2 1 ,6% | CF, AF S PE+ matrícu la, CF, Aval PF/PJ | 2,50 | 20 d ez 29 |
| CRI | Aparecid a Gard en | Loteamento | Leverage | I PCA | 12,50% | 7,00 | 7,14 | 33,9% | CF, AF S PE , Aval PF/PF, FR 2 PMTs | 3,00 | 25 mai 35 |
| Cx. | GV Cas h RF DI LP FI | Total | 2 1 ,00 | 0 ,672 1 ,07 | 3,2%100 ,0% |
¹Saldo MTM: “Mark-to-Market” que representa o saldo devedor dos ativos baseado na referência de marcação a mercado.
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
ALOCAÇÃO DOS ATIVOS
Gráfico 5 – Distribuição do Saldo Devedor
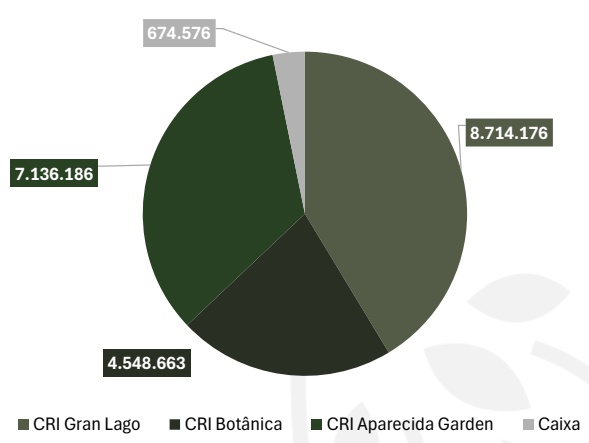
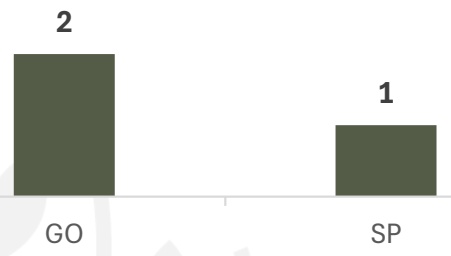
Gráfico 6 – Distribuição Geográfica
A carteira do EIRA11 mantém-se concentrada em três operações de CRIs estruturados, que representam praticamente 97% do patrimônio líquido, além de uma posição em caixa de 3%. O saldo devedor total dos ativos é de R$ 20,4 milhões, alocado de forma equilibrada entre os CRIs.
Essa distribuição mostra que o fundo está fortemente exposto à sua estratégia, com 97% do capital alocado na estratégia de crédito imobiliário com garantias, mantendo alinhamento entre originação e preservação de valor real .
Do ponto de vista geográfico, os ativos concentram-se em dois em Goiás e um em São Paulo, refletindo a estratégia de atuar em regiões com forte dinamismo imobiliário. Essa alocação regional permite ao fundo explorar oportunidades em mercados distintos, sem comprometer o perfil de risco.
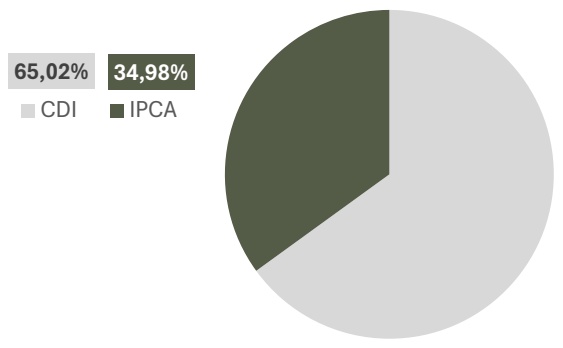
Quanto à indexação, 65,02% da carteira está atrelada ao CDI e 34,98% ao IPCA, proporcionando diversificação entre inflação e juros. A taxa média ponderada dos ativos, de IPCA + 12,83% e CDI + 3,93% a.a., garante spreads atrativos em relação aos benchmarks de mercado, assegurando rendimentos relevantes e geração de proventos mensais consistente para os cotistas.
Gráfico 7 – Indexadores
SPREAD MÉDIO CARTEIRA ATUAL
IPCA + 12,83% a.a.
CDI + 3,93% a.a.
aroeiraasset.com.br
DISCLAIMER
O presente material foi elaborado pela Aroeira Asset com caráter exclusivamente informativo e não constitui, em hipótese alguma, oferta, recomendação, análise ou solicitação de compra ou venda de cotas do EIRA11 ou de qualquer outro ativo financeiro. As informações aqui contidas não consideram os objetivos de investimento, a situação financeira ou as necessidades particulares de nenhum investidor específico. Recomendamos fortemente a consulta a profissionais especializados e independentes antes de qualquer decisão de investimento.
Fundos de Investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Crédito (FGC). A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Rentabilidades divulgadas são líquidas de taxas de administração e de performance, quando aplicáveis, e brutas de impostos. É recomendada a avaliação de performance de fundos de investimento em horizonte mínimo de 12 (doze) meses.
Caso sejam utilizados índices comparativos de rentabilidade distintos do benchmark oficial do fundo (IPCA + 7% a.a.), tais índices devem ser considerados apenas como referência econômica e não como meta ou parâmetro de performance. O EIRA11 poderá investir em ativos de crédito privado e em estratégias que envolvem riscos adicionais, inclusive de concentração, liquidez, variação cambial e de mercado.
As informações, opiniões e projeções constantes neste material refletem condições de mercado e entendimentos na data de sua elaboração e podem ser alteradas a qualquer momento, sem aviso prévio. O gestor e o administrador não se responsabilizam por decisões tomadas com base neste material, tampouco por erros, omissões ou alterações nas condições de mercado.
Este material não pode ser copiado, reproduzido ou distribuído, total ou parcialmente, sem a prévia e expressa autorização da Aroeira Asset.
Aroeira Asset
aroeiraassset.com.br