Relatório Gerencial EIRA11 de agosto de 2025
Relatório Gerencial do Aroeira (EIRA11), fundo imobiliário de fundos (FoF), referente a agosto de 2025, com entrega no FundosNet (B3) em 13/01/2026. No pregão de 03/11/2026, a cota do EIRA11 fechou a R$ 104,59, com P/VP de 1,00 (valor patrimonial de R$ 104,93 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,13 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,48% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 36,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 59.202.651/0001-07
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 29/08/2025
- Data de entrega
- 13/01/2026 11:58
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial EIRA 11
Agosto | 2025
Aroeira Asset
OBJETIVO DO FUNDO
O Aroeira Fundo de Investimento Imobiliário – EIRA11 busca gerar valorização e renda para seus cotistas por meio de investimentos majoritários em CRIs, cotas de FIIs, FIDCs Imobiliários e outros ativos imobiliários. A alocação é realizada conforme limites da Resolução CVM 175, priorizando ativos de qualidade e potencial de retorno no mercado imobiliário.
Big Numbers
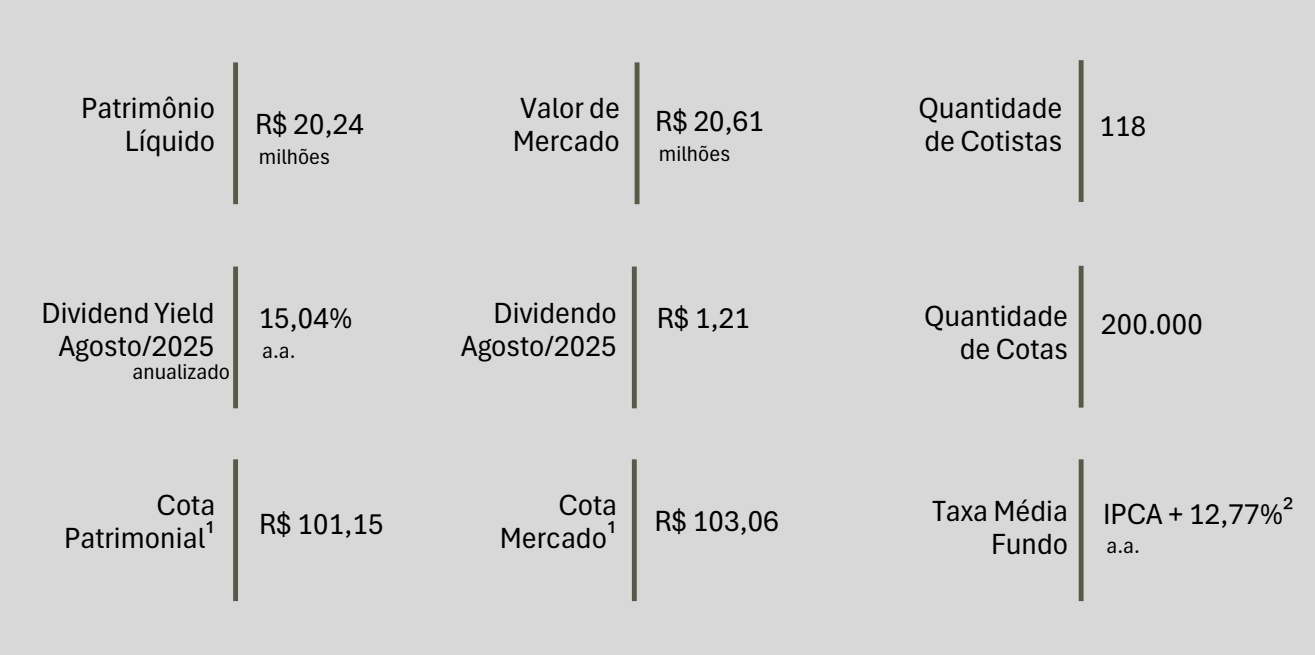
¹A Cota Patrimonial e a Cota de Mercado estão demonstradas em valores ex-rendimentos.
²A Taxa Média do Fundo reflete o spread médio ponderado dos ativos indexados ao IPCA na carteira, considerando seus respectivos saldos devedores.
aroeiraasset.com.br
/>
CARACTERÍSTICAS DO FUNDO
Ticker
EIRA11
Data de Início
10/02/2025
CNPJ
59.202.651/0001-07
Data de Divulgação
5º dia útil
Prazo
Indeterminado
Data de Pagamento
10º dia útil
Administrador
Singulare
Taxa de Administração
0,225% do PL
Gestora
Aroeira Asset
Taxa de Gestão
1,00% do PL
Público-Alvo
Investidores Qualificados
Taxa de Performance
20% acima de IPCA + 7% a.a.
COMENTÁRIOS DO GESTOR
Cenário Macroeconômico
É com satisfação que apresentamos o segundo relatório gerencial do EIRA11, reforçando nosso compromisso contínuo com a transparência e a proximidade junto aos investidores.
O ambiente econômico brasileiro segue desafiador, mas com alguns sinais de alívio. O anúncio das tarifas comerciais impostas pelos Estados Unidos ao Brasil foi acompanhado de uma lista de isenções que reduziu o impacto esperado sobre as exportações. Esse movimento, somado a um dólar mais fraco no cenário internacional e ao diferencial de juros ainda elevado, tem favorecido a valorização do real em relação ao dólar.
A atividade econômica mostra sinais de desaceleração, mas ainda com crescimento relevante em 2025, sustentado principalmente pelo setor do agro. O mercado de trabalho permanece aquecido, com a taxa de desemprego em patamar historicamente baixo, embora haja expectativa de alguma moderação no ritmo de contratações diante da restrição de crédito. No lado da inflação, o câmbio mais apreciado e a dinâmica dos alimentos devem contribuir para um comportamento mais contido dos preços em 2025.
A política monetária, por sua vez, segue cautelosa: a taxa Selic foi mantida em 15% ao ano, com perspectiva de estabilidade no curto prazo e possibilidade de redução apenas a partir de 2026. No campo fiscal, o governo deve conseguir manter o resultado primário próximo à meta de 2025, mas os desafios aumentam nos próximos anos, exigindo medidas adicionais de equilíbrio para conter a trajetória de endividamento público.
Nesse contexto, entendemos que o mercado imobiliário também enfrenta desafios no curto prazo, mas mantém boas perspectivas no horizonte de longo prazo. A taxa Selic em patamar elevado encarece o crédito e limita tanto a demanda quanto a oferta de novos financiamentos. Por outro lado, fatores como uma desaceleração da inflação, crescimento gradual da renda e resiliência do mercado de trabalho contribuem para um ambiente mais estável.
Esse movimento sustenta a capacidade de pagamento das famílias, reduz riscos de inadimplência e favorece a confiança do consumidor, elemento central para a decisão de aquisição de imóveis em compromissos de longo prazo.
COMENTÁRIOS DO GESTOR
Cenário Macroeconômico
No campo da política monetária, o Banco Central adota postura cautelosa. O Copom interrompeu o ciclo de alta da Selic em 15% ao ano e indicou a manutenção desse patamar por um período prolongado. O comitê enfatiza a necessidade de prudência diante de um ambiente externo mais incerto, marcado por novas barreiras comerciais ao Brasil, e de sinais divergentes na economia doméstica: enquanto o crédito desacelera, o mercado de trabalho segue resiliente.
A autoridade monetária avalia que a moderação da atividade ocorre dentro do esperado e observa queda recente nas medidas de inflação implícita, ainda que as expectativas de longo prazo permaneçam estáveis.
Desse modo e de acordo com os relatórios macros mais recentes, podemos considera a manutenção da Selic em 15% até o final de 2025, com início de um ciclo gradual de flexibilização a partir de 2026, que pode levar a taxa para 12,75% ao ano.
De forma geral, a manutenção de juros elevados no curto prazo segue como restrição ao crédito imobiliário. Entretanto, a combinação de inflação controlada, mercado de trabalho resiliente e expectativa de redução gradual da Selic tende a criar um ambiente mais favorável à retomada do setor a partir de 2026, estimulando vendas, novos lançamentos e o fortalecimento dos fundos imobiliários.
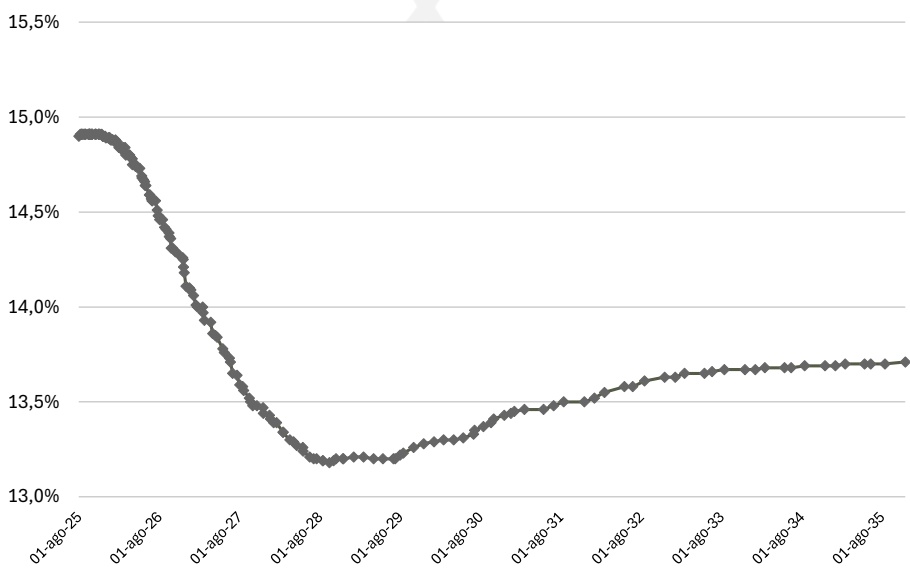
Gráfico 1 - Curva DI Futuro
COMENTÁRIOS DO GESTOR
Cenário Macroeconômico
Gráfico 2 - Curva NTN-B Futuro
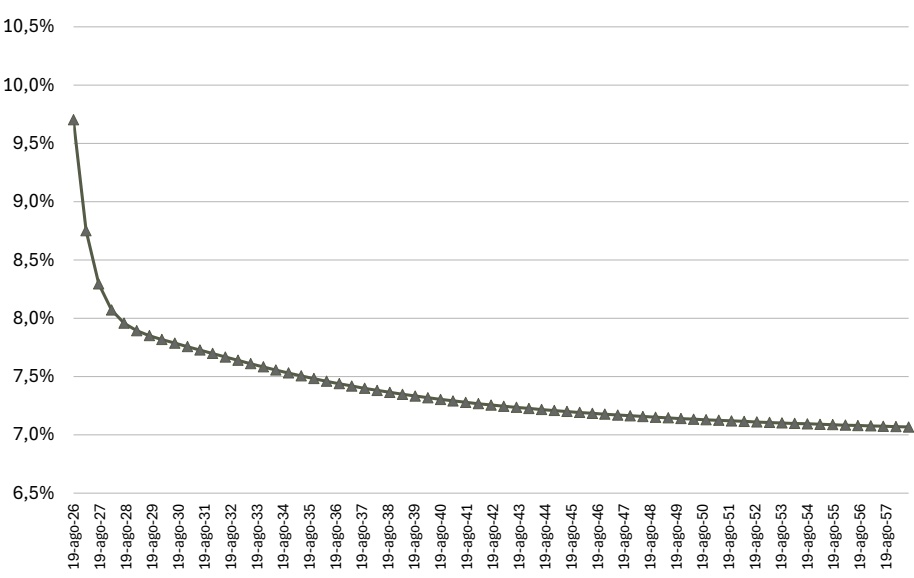
No Gráfico 1, observamos a Curva de Juros Futuros (DI) apontando que o mercado espera juros altos por mais tempo. Nos prazos mais curtos, as taxas seguem próximas de 15% ao ano, refletindo a Selic atual. A partir de 2026, a curva começa a cair, indicando expectativa de cortes graduais, até estabilizar perto de 13,5% ao ano no longo prazo. Isso sinaliza que o mercado acredita em algum espaço para redução de juros, mas ainda mantém cautela diante das incertezas.
Já no Gráfico 2, da Curva NTN-B, que reflete as expectativas de inflação, parte de um patamar elevado nos vencimentos mais curtos, próximos a 9,5%, mas vai caindo ao longo do tempo até se aproximar de 7% ao ano nos prazos mais longos. Aliado a isso, as projeções do Boletim Focus indicam estabilidade nas expectativas de inflação, com 4,83% para 2025 e 3,90% para 2027. A taxa de desemprego permanece em 5,6%, o menor patamar histórico, sustentando o consumo e a renda real das famílias, que cresce pelo décimo mês consecutivo. Esse cenário sugere que a inflação deve desacelerar gradualmente, mas ainda permanecerá acima da meta de 3,0% nos próximos anos.
No geral, as duas curvas reforçam que o cenário de juros altos ainda pesa sobre a economia e sobre o crédito imobiliário no curto prazo. Porém, a expectativa de queda gradual da Selic e de inflação mais estável a partir de 2026 tende a criar um ambiente mais favorável, com impacto positivo para o setor imobiliário e para os fundos imobiliários.
DESEMPENHO
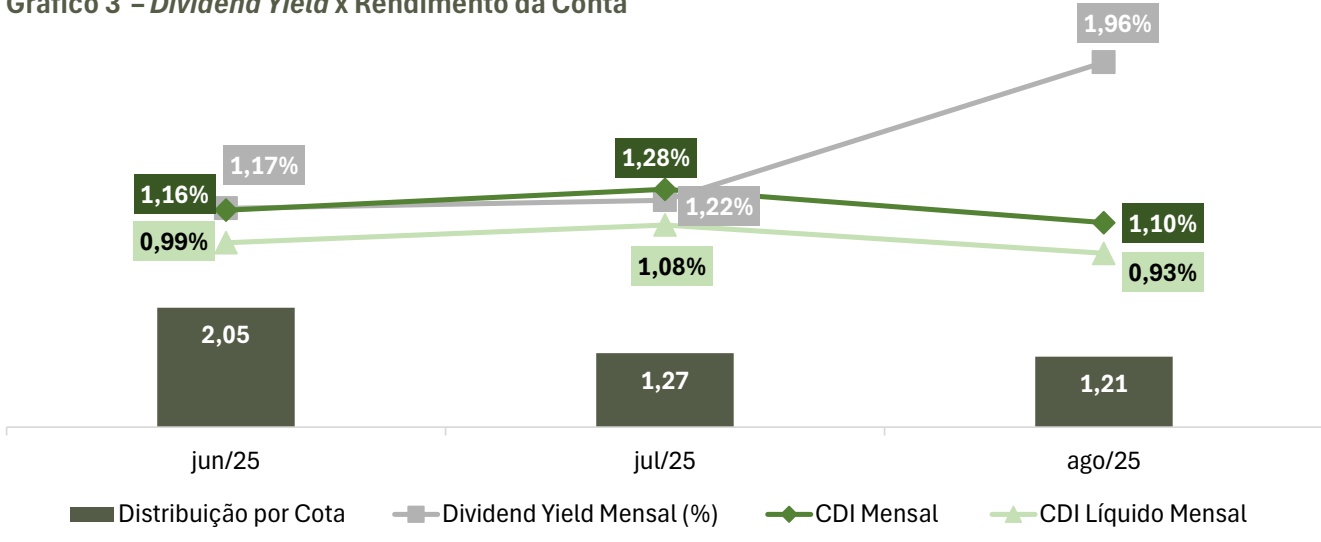
Para o EIRA11 no mês de Agosto de 2025, os ativos mantiveram desempenho esperado e entregaram ao investidor um dividendo de R$ 1,21 por cota, o que representa uma rentabilidade de 1,17% de Dividend Yield sobre o valor de mercado de R$ 103,06. Esse resultado equivale a 101% do CDI bruto e 119% do CDI líquido, patamar consistente e superior à taxa livre de risco.
Em comparação aos meses anteriores, Julho apresentou distribuição de R$ 1,27 por cota, equivalente a 95% do CDI bruto e 112% do CDI líquido, enquanto junho havia registrado R$ 2,05 por cota, com expressivos 178% do CDI bruto e 210% do CDI líquido.
Ainda assim, a performance de agosto confirma a consistência do portfólio em gerar resultados estáveis, assegurando remuneração competitiva ao cotista em um ambiente de juros elevados, reforçando a atratividade da estratégia do fundo frente às alternativas de investimento no mercado.
Tabela 1 – Desempenho x Valor de Mercado
| 1ª Emissão agosto, 2025 Va lores d e referên cia R$ 100,00 R$ 103,06 | ||||||||
| Períod o | Dvd . ( R$) | Taxa DI | Rent. Divid . | %Taxa DI | %Taxa DI¹G ross-up | Rent. Divid . | %Taxa DI | %Taxa DI¹G ross-up |
| ago.25 1,21 1, 16% | 1,21% 104% 122% | 1, 17% 101% 119% | ||||||
| j ul.25 1,27 1,28% | 1,27% 100% 1 17% | 1,22% 95% 1 12% | ||||||
| j u n .25 2, 05 1, 10% | 2, 05% 187% 220% | 1,96% 178% 210% | ||||||
Gráfico 3 – Dividend Yield x Rendimento da Conta
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
RENTABILIDADE
No mês, o EIRA11 apresentou retorno equivalente a 119% do CDI Líquido e o benchmark do fundo, IPCA+7%, rendeu 0,58%, reafirmando sua atratividade frente aos principais indicadores de rentabilidade.
Em comparação aos meses anteriores, o fundo distribuiu R$ 1,27 por cota em julho, equivalente a um yield anualizado de 15,63%, e R$ 2,05 por cota em junho, com yield anualizado de 26,20%. Esses resultados refletiram, respectivamente, a sazonalidade típica de fechamento de semestre, que exige maiores distribuições, e o impacto do número reduzido de dias úteis em julho.
Importante destacar que, mesmo com tais variações, as rentabilidades mensais superaram tanto o CDI líquido quanto o benchmark IPCA + 7%. Além disso, os ativos do fundo permanecem 100% adimplentes, acima dos benchmarks do período, com garantias integralmente constituídas e covenants financeiros com margem de conforto.
Nesse sentido, a gestão do fundo entende que a mitigação de riscos vem sendo executada, assegurando solidez e resiliência diante de possíveis adversidades de mercado
Inserido em um cenário macroeconômico de Selic em 15% ao ano, inflação sob controle e expectativa de redução gradual dos juros a partir de 2026, o fundo mantém posição estratégica para capturar oportunidades e sustentar sua performance no longo prazo.
Tabela 2 – Rentabilidade, Cota Patrimonial e Cota Mercado
| Data | Rendimento por cota | Dividend Yield Mensal | Dividend Yield Anualizado | Rent. Benchamark (I PCA +7%) | Rent. Gross-U p%CDI | Valor Cota Patrimonial | Valor Cota Mercado |
|---|---|---|---|---|---|---|---|
| ago-25 | 1,21 | 1, 17% | 15,04% | 0,58% | 118,65% | 101, 15 | 103,06 |
| j u l-25 | 1,27 | 1,22% | 15,63% | 0, 56% | 1 12,26% | 101,73 | 104,33 |
| j u n-25 | 2, 05 | 1,96% | 26,20% | 0, 53% | 209,95% | 107, 52 | 104,71 |
| 2025 | 4,53 | 4,41% | 18,84% | 2,51% | 144,99% | 101, 15 | 103,06 |
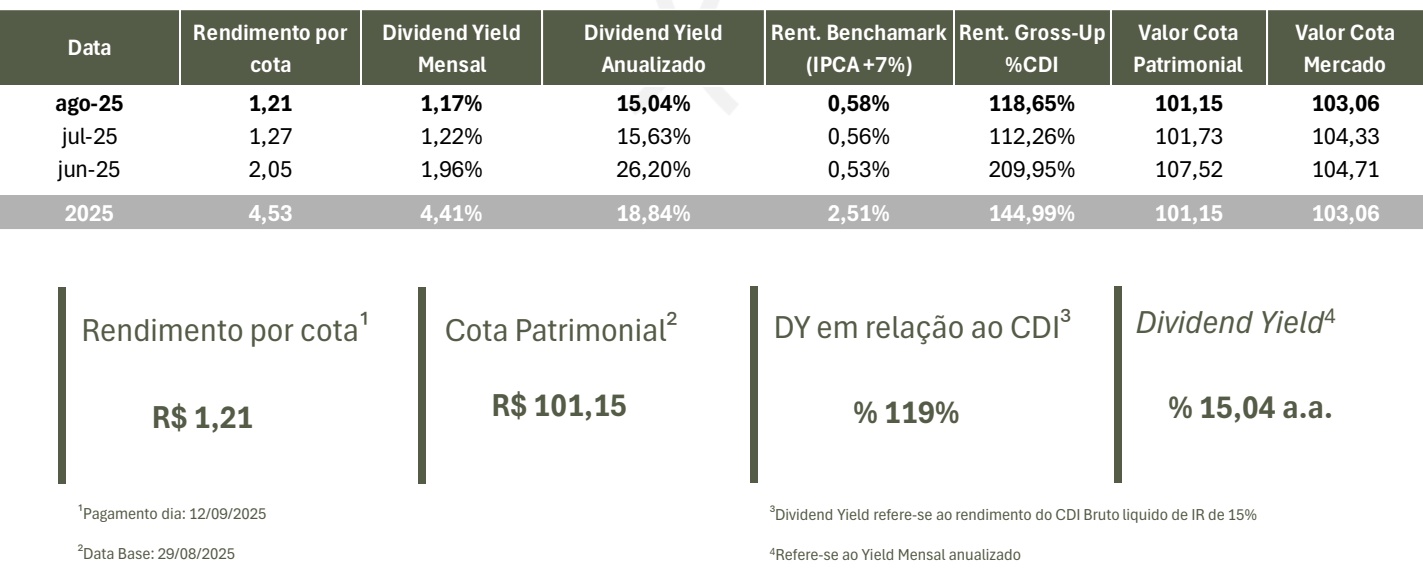
³Dividend Yield refere-se ao rendimento do CDI Bruto liquido de IR de 15%
4Refere-se ao Yield Mensal anualizado
RENTABILIDADE
Na Tabela 4, comparamos a rentabilidade das rentabilidades mensais do fundo versus seus pares de benchmarks. No mês de agosto de 2025, o EIRA11 distribuiu R$ 1,21 por cota, equivalente a um Dividend Yield mensal de 1,17%. O resultado superou os principais benchmarks — CDI (1,16%), CDI Líquido (0,99%) e IPCA+7% (0,83%), além de ter ficado acima do IFIX (1,16%).
Esse desempenho reforça a capacidade do fundo em entregar rendimentos consistentes em um ambiente de juros elevados, preservando sua atratividade frente às alternativas de renda fixa. No entanto, vale destacar que fundos imobiliários envolvem riscos de mercado, crédito e liquidez, logo é essencial conhecer suas características antes de investir.
Na análise dos últimos meses, as distribuições de R$ 1,27 por cota em julho e R$ 2,05 em junho refletem sazonalidade natural do fluxo de receitas, mas evidenciam também a solidez da carteira, que segue adimplente e bem estruturada.
Portanto, entendemos que no acumulado de 2025, o EIRA11 apresenta Dividend Yield sólido de 4,41%, frente a 3,04% do CDI Líquido e 2,51% do IPCA+7%, ampliando a geração de valor frente aos benchmarks.
Essa consistência reforça um dos principais diferenciais do fundo: a capacidade de oferecer previsibilidade de fluxo em um mercado ainda marcado por incertezas. Essa característica, somada ao posicionamento estratégico da carteira, sustenta o EIRA11 como veículo resiliente e competitivo para investidores que buscam renda recorrente e preservação de capital no longo prazo.
Tabela 4 – Rentabilidade x Benchmarks
| Data | Rendimento por cota | Dividend Yield Mensal | CDI | CDI Líquido | I PCA | I PCA + 7% | I FIX |
|---|---|---|---|---|---|---|---|
| ago-25 | 1,21 | 1, 17% | 1, 16% | 0,99% | 0,26% | 0,83% | 1, 16% |
| j ul-25 | 1,27 | 1,22% | 1,28% | 1, 08% | 0,24% | 0,86% | - 1,36% |
| j u n-25 | 2, 05 | 1,96% | 1, 10% | 0,93% | 0,26% | 0,80% | 1, 13% |
| 2025 | 4,53 | 4,41% | 3,58% | 3,04% | 0,76% | 2,51% | 0,91% |
DRE
Em agosto de 2025, o EIRA11 registrou resultado líquido de R$ 233,6 mil, equivalente a R$ 1,17 por cota. O desempenho ficou abaixo de julho R$ 1,33/cota, mas acima de junho R$ 1,00/cota.
No acumulado do ano, o fundo soma R$ 1,456 milhão de resultado líquido, equivalente a R$ 7,28/cota e R$ 4,53/cota distribuídos, alcançando Dividend Yield anualizado de 18,84%, mais de 350 bps acima do CDI, com o diferencial da isenção tributária para pessoas físicas.
Vale ressaltar que apesar do fundo ter gerado de resultado R$ 7,28/cota até agosto, a distribuição no período foi de R$ 4,53/cota. Essa diferença decorre da aplicação dos recursos em novas operações aprovadas em assembleia, que reduziram o caixa disponível no curto prazo. No entanto, tal montante será distribuído conforme tivermos caixa para manter distribuições a longo prazo.
Desse modo, consolidamos a reserva de rendimentos em R$ 2,75/cota. O fundo manteve resultado líquido sólido, refletindo qualidade dos ativos, governança na gestão, acompanhamento das operações e monitoramento no nível de garantias e covenants. Logo, em um cenário desafiador de Selic a 15% ao ano e flexibilização monetária apenas em 2026, a adimplência integral da carteira reforça a capacidade do EIRA11 em manter dividendos estáveis.
| D RE (R$) | Ano | m ai/25 | ju n/25 | ju l/25 | ago/25 |
|---|---|---|---|---|---|
| Resu ltado Bruto | 1.646.770 | 330.172 | 202.585 | 336.486 | 273.229 |
| ( +) Receita d os J u ros | 1.389.907 | 194. 164 | 202.585 | 332.738 | 272.573 |
| ( +) Rem u n era çã o d o Ca ixa | 256.863 | 136.008 | 0 | 3.748 | 656 |
| (-) Despesas dos fu ndos | -190.747 | -28.884 | -2.775 | -70.711 | -39.607 |
| ( -) Taxa d e Gestã o | -55.000 | 0 | 0 | -35.000 | -20.000 |
| ( -) Taxa d e Ad m i n i stra çã o | -92.340 | - 16.200 | 0 | -32.400 | - 16.200 |
| ( -) Outra s Des pesa s | -43.407 | - 12.684 | -2.775 | -3.311 | -3.407 |
| Resu ltado Líqu ido | 1.456.023 | 301.288 | 199.810 | 265.775 | 233.622 |
| Res u lta d o po r cota ( R$) | 7,28 | 1,51 | 1,00 | 1,33 | 1, 17 |
| D istri bu ição por cota ( R$) | 4,53 | 0,00 | 2,05 | 1,27 | 1,21 |
| Qu a nti d a d e d e Cota s | 200.000 | 200.000 | 200.000 | 200.000 | 200.000,00 |
| Reserva Acu m u la d a | 550.023 | 756.816 | 546.626 | 558.401 | 550.023 |
| Reserva d e Ren d i m entos | 2,75 | 3,78 | 2,73 | 2,79 | 2,75 |
| Divi d en d Yi eld M en sa l ( a n u a li za d o ) | 18,84% | - | 26,20% | 15,63% | 15,04% |
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
RESULTADOS E MERCADO SECUNDÁRIO
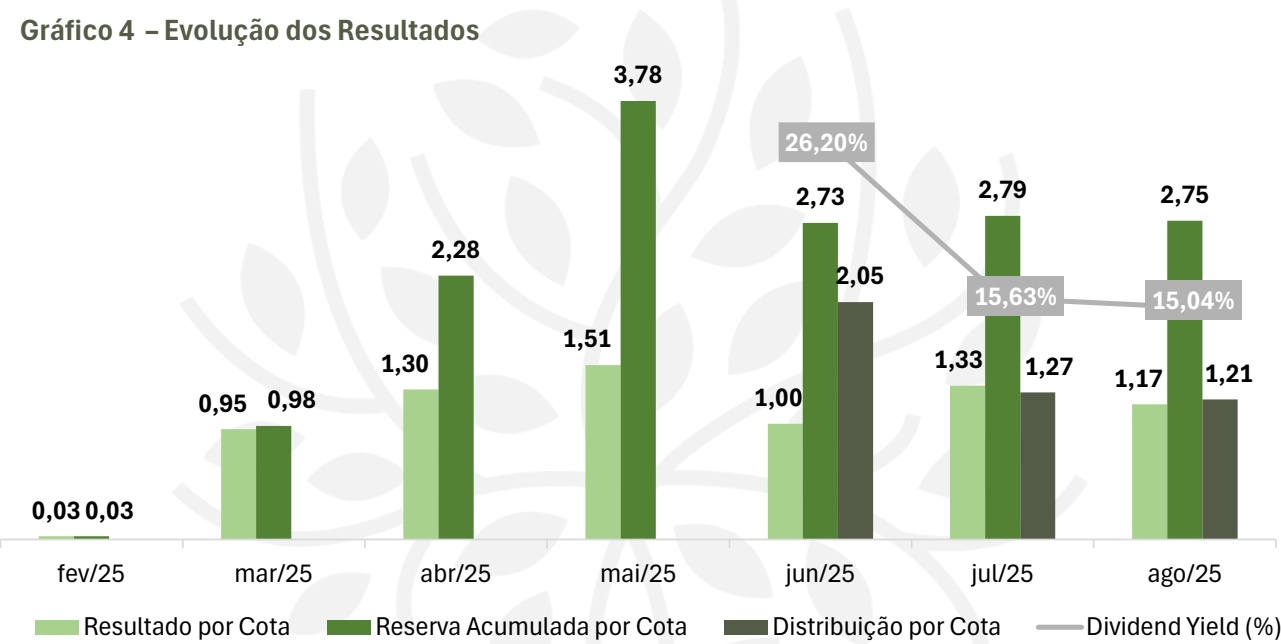
O Gráfico 4 mostra a evolução do resultado, distribuição por cota e Dividend Yield do EIRA11 ao longo de 2025. Nota-se um pico em junho, com distribuição de R$ 2,05/cota e yield de 26,20%, reflexo do acumulado do semestre e distribuição do fluxo do receita. Nos meses seguintes, julho e agosto apresentaram valores mais estáveis, de R$ 1,27/cota e R$ 1,21/cota, mantendo Dividend Yields atrativos acima de 15% ao ano.
Gráfico 4 – Evolução dos Resultados
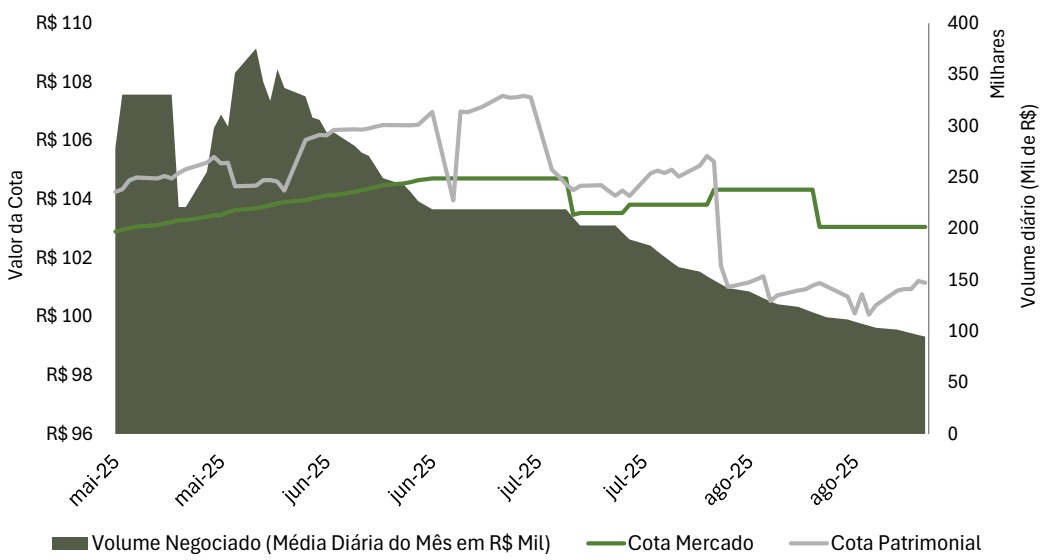
O Gráfico 5 compara a distribuição do fundo com os benchmarks de mercado. Em agosto, a distribuição de R$ 1,21/cota resultou em yield mensal de 1,17%, desempenho superior ao CDI (1,16%), CDI Líquido (0,99%) e IPCA+7% (0,83%).
Gráfico 5 – Desempenho Mercado Secundário
ALOCAÇÃO DOS ATIVOS
Tabela 4 – Rentabilidade x Benchmarks
| Ativo | Devedor | Segme nto | E missor | I ndex. | Taxa | Aq u isição (R$ M M ) | Saldo MTM ¹ (R$ M M ) | % da Carte ira | Garantias | Du ration | Vcto. |
|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI | Gran Lago | Loteamento | Leverage | I PCA | 12,50% | 9,00 | 8,26 | 40 ,8% | CF, AF S PE , Aval PF/PF, FR 2 PMTs | 4,75 | 20 jan 35 |
| CRI | Botân ica | I n co rpo ração | Leverage | CDI | 4,00% | 5,00 | 4,68 | 23,1% | CF, AF S PE+ matrícu la, CF, Aval PF/PJ | 2,70 | 20 d ez 29 |
| CRI | Aparecid a Gard en | Loteamento | Leverage | I PCA | 12,50% | 7,00 | 6,86 | 33,9% | CF, AF S PE , Aval PF/PF, FR 2 PMTs | 3,00 | 25 mai 35 |
| Cx. | GV Cas h RF DI LP FI | Total | 2 1 ,00 | 0 ,4420 ,24 | 2,2%100 ,0% |
Em agosto de 2025, a carteira do EIRA11 manteve sua estratégia de alocação em CRIs voltados ao financiamento da produção, em linha com a governança na gestão, acompanhamento das operações e monitoramento das garantias e covenants.
O CRI Gran Lago representa 40,9% da carteira, remunerado em agosto a IPCA + 12,50% e duration de 4,75 anos, contando com garantias como cessão fiduciária dos contratos, alienação das cotas da SPE, aval dos controladores e fundo de reserva de duas parcelas.
Importante destacar que, a partir de setembro de 2025, ativo do Gran Lago passará a contar com rentabilidade de CDI + 4,85%, em ajuste realizado para alinhar interesses de mercado com a distribuição do ativo, sempre com o objetivo de beneficiar o investidor e manter bom relacionamento com o devedor.
O CRI Aparecida Garden responde por 33,9% da carteira, também a IPCA + 12,50% e duration de 3,0 anos, estruturado com garantias similares às do CRI Gran Lago, reforçando a qualidade da operação.
Já o CRI Botânica representa 23,1% da carteira, remunerado a CDI + 4,00% e duration de 2,7 anos, com estrutura de garantias sólidas que inclui cessão fiduciária de direitos creditórios, alienação das cotas da SPE e matrícula do imóvel.
ALOCAÇÃO DOS ATIVOS
Gráfico 5 – Distribuição do Saldo Devedor
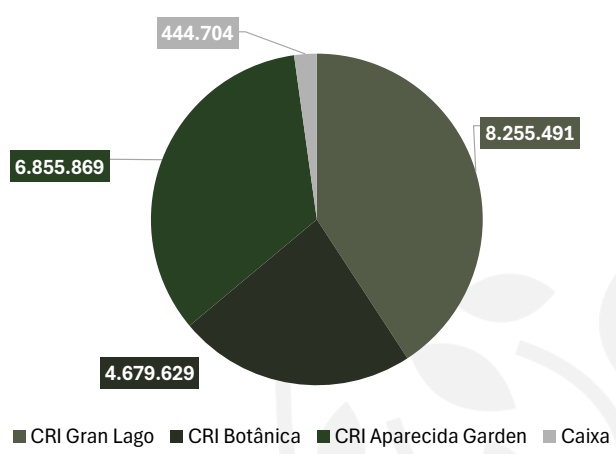
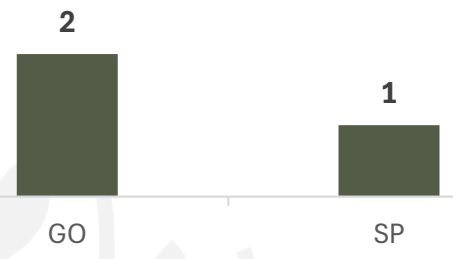
Gráfico 6 – Distribuição Geográfica
A carteira do EIRA11 mantém-se concentrada em três operações de CRIs estruturados, que representam praticamente 98% do patrimônio líquido, além de uma posição em caixa de 2%. O saldo devedor total dos ativos é de R$ 19,8 milhões.
Essa distribuição mostra que o fundo está fortemente exposto à sua estratégia, com 98% do capital alocado na estratégia de crédito imobiliário com garantias, mantendo alinhamento na geração de valor ao cotista.
Do ponto de vista geográfico, os ativos concentram-se em dois estados um Goiás e um em São Paulo, refletindo a estratégia de atuar em regiões com forte dinamismo imobiliário. Essa alocação regional permite ao fundo explorar oportunidades em mercados distintos, sem comprometer o perfil de risco.
Quanto à indexação, 76,4% da carteira está atrelada ao IPCA e 23,6% ao CDI, proporcionando diversificação entre inflação e juros. A taxa média ponderada dos ativos, de IPCA + 12,77% e CDI + 3,10% a.a., garante spreads atrativos em relação aos benchmarks de mercado, assegurando rendimentos e geração de proventos mensais para os cotistas.
Gráfico 7 – Indexadores
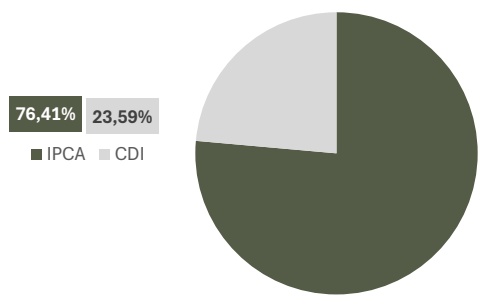
IPCA + 12,77% a.a. OU CDI + 3,10% a.a.
aroeiraasset.com.br
DISCLAIMER
O presente material foi elaborado pela Aroeira Asset com caráter exclusivamente informativo e não constitui, em hipótese alguma, oferta, recomendação, análise ou solicitação de compra ou venda de cotas do EIRA11 ou de qualquer outro ativo financeiro. As informações aqui contidas não consideram os objetivos de investimento, a situação financeira ou as necessidades particulares de nenhum investidor específico. Recomendamos fortemente a consulta a profissionais especializados e independentes antes de qualquer decisão de investimento.
Fundos de Investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Crédito (FGC). A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Rentabilidades divulgadas são líquidas de taxas de administração e de performance, quando aplicáveis, e brutas de impostos. É recomendada a avaliação de performance de fundos de investimento em horizonte mínimo de 12 (doze) meses.
Caso sejam utilizados índices comparativos de rentabilidade distintos do benchmark oficial do fundo (IPCA + 7% a.a.), tais índices devem ser considerados apenas como referência econômica e não como meta ou parâmetro de performance. O EIRA11 poderá investir em ativos de crédito privado e em estratégias que envolvem riscos adicionais, inclusive de concentração, liquidez, variação cambial e de mercado.
As informações, opiniões e projeções constantes neste material refletem condições de mercado e entendimentos na data de sua elaboração e podem ser alteradas a qualquer momento, sem aviso prévio. O gestor e o administrador não se responsabilizam por decisões tomadas com base neste material, tampouco por erros, omissões ou alterações nas condições de mercado.
Este material não pode ser copiado, reproduzido ou distribuído, total ou parcialmente, sem a prévia e expressa autorização da Aroeira Asset.
Aroeira Asset
aroeiraassset.com.br