Relatório Gerencial EIRA11 de julho de 2025
Relatório Gerencial do Aroeira (EIRA11), fundo imobiliário de fundos (FoF), referente a julho de 2025, com entrega no FundosNet (B3) em 13/01/2026. No pregão de 03/11/2026, a cota do EIRA11 fechou a R$ 104,59, com P/VP de 1,00 (valor patrimonial de R$ 104,93 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,13 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,48% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 36,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 59.202.651/0001-07
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2025
- Data de entrega
- 13/01/2026 11:55
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial EIRA 11
Julho, 2025
Aroeira Asset
Objetivo do Fundo:
O Aroeira Fundo de Investimento Imobiliário – EIRA11 busca gerar valorização e renda para seus cotistas por meio de investimentos majoritários em CRIs, cotas de FIIs, FIDCs Imobiliários e outros ativos imobiliários, além de imóveis para desenvolvimento e locação. A alocação é realizada conforme limites da Resolução CVM 175, priorizando ativos de qualidade e potencial de retorno no mercado imobiliário
Big Numbers
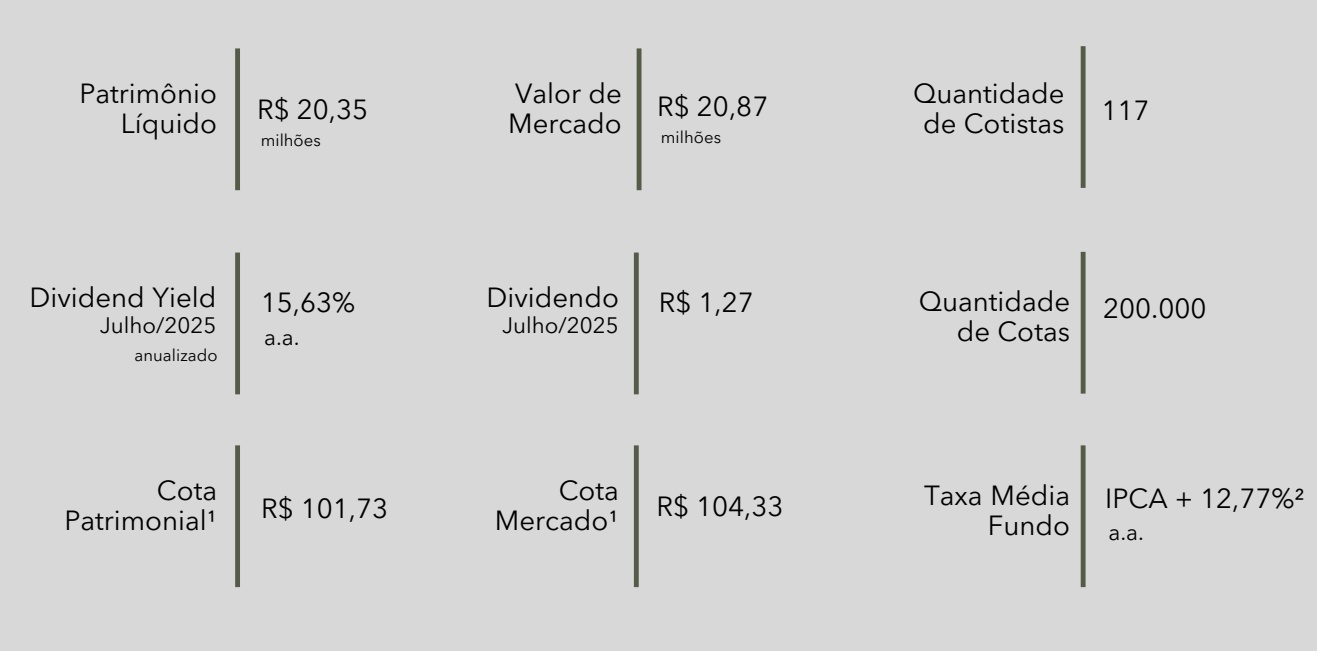
¹A Cota Patrimonial e a Cota de Mercado estão demonstradas em valores ex-rendimentos.
²A taxa média reflete o spread médio ponderado dos ativos indexados ao IPCA na carteira, considerando seus respectivos saldos devedores.
aroeiraasset.com.br
/>
CARACTERÍSTICAS DO FUNDO
Ticker
EIRA11
Data de Início
10/02/2025
CNPJ
59.202.651/0001-07
5º dia útil
Data de Divulgação
Prazo
Indeterminado
Administrador
10º dia útil
Data de Pagamento
Singulare
Taxa de Administração
0,225% do PL
Gestora
Aroeira Asset
Taxa de Gestão
1,00% do PL
Público-Alvo
Investidores Qualificados
Taxa de Performance
20% acima de IPCA + 7% a.a.
COMENTÁRIOS DO GESTOR
É com satisfação que apresentamos o primeiro relatório gerencial do EIRA11, um marco importante que reforça nosso compromisso com a transparência e a proximidade junto aos investidores.
Em primeiro plano, entendemos que o mercado imobiliário se destaca não apenas pela diversidade de produtos que oferece, mas também pelo seu papel essencial na sociedade, ao atender necessidades de moradia, serviços e geração de empregos. Sua relevância vai além do aspecto econômico, influenciando diretamente a qualidade de vida e o desenvolvimento urbano.
Nesse sentido, vale ressaltar que o setor imobiliário naturalmente é caracterizado por diversos desafios intrínsecos a esta atividade econômica. Por sua própria natureza, essa complexidade decorre da própria dinâmica do real estate: ativos de grande porte, de difícil mobilidade, que demandam elevado volume de capital e longos prazos de maturação. Em síntese, trata-se de uma atividade que exige atenção rigorosa aos detalhes, planejamento consistente e o suporte de equipes qualificadas, capazes de conduzir análises profundas e multidisciplinares.
Além disso, o setor está exposto a múltiplos riscos, desde oscilações macroeconômicas e regulatórias até mudanças de comportamento do consumidor e transformações tecnológicas.
Sob essa perspectiva, investir nesse setor requer disciplina, visão de longo prazo e preparo técnico para lidar com as incertezas que surgem ao longo do caminho. A capacidade de antecipar cenários, avaliar fundamentos e estruturar operações sólidas é o que diferencia os agentes capazes de transformar esses desafios em oportunidades sustentáveis de geração de valor.
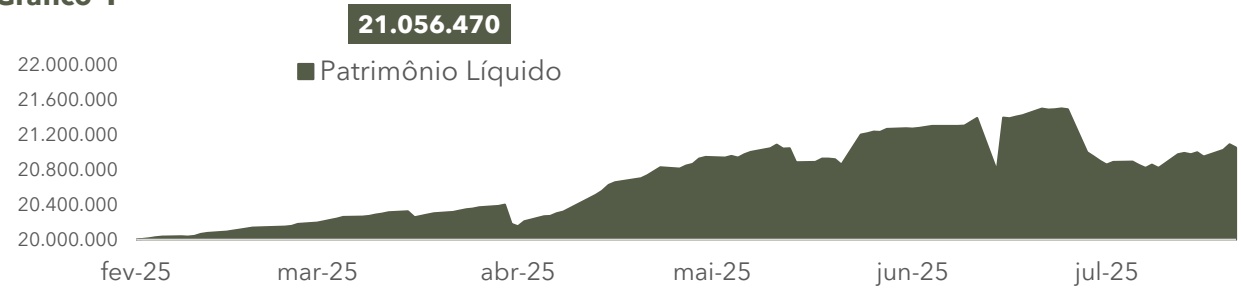
Gráfico 1
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
COMENTÁRIOS DO GESTOR
Ao observamos o Gráfico 1, vemos a evolução do Patrimônio Líquido do EIRA11 entre fevereiro e julho de 2025, período marcado por um crescimento gradual, apesar de oscilações pontuais. Essas variações refletem movimentos do mercado imobiliário diante da volatilidade macroeconômica no Brasil, como ajustes nas expectativas de juros e inflação, que impactam diretamente a precificação dos ativos do setor.
A recuperação observada em maio e junho foi favorecida pelo otimismo com a trajetória de queda da Selic, estimulando novos aportes e valorização patrimonial. Para os próximos meses, a perspectiva de maior estabilidade macro e a reestruturação das atividades de incorporação e desenvolvimento imobiliário, tendem a consolidar a expansão da base de capital do fundo, fortalecendo sua capacidade de geração de valor no longo prazo.
Tabela 1
| 1ª Emissão julho, 2025 Valores de referência R$ 100,00 R$ 104,33 | ||||||||
| Período | Dvd. (R$) | Taxa DI | Rent. Divid. | %Taxa DI | %TaxaDI Gross- | Rent. Divid. | %TaxaDI | %TaxaDI Gross- |
| jul.25 1,27 1,22% | 1,27% 104% 122% | 1,22% 99,78% 117% | ||||||
| jun.25 2,05 1,10% | 2,05% 187% 220% | 1,96% 179,11% 211% | ||||||
¹O CDI Líquido foi calculado considerando o rendimento bruto do CDI com a aplicação da alíquota de IR de 15%
A Tabela 1 evidencia o desempenho do EIRA11 em junho e julho de 2025, destacando os dividendos distribuídos e sua equivalência frente ao CDI. Em julho, o fundo distribuiu R$ 1,27 por cota, o que corresponde a uma rentabilidade de 1,22% sobre o valor de mercado, equivalente a 99,78% do CDI bruto e 117% do CDI líquido. Embora abaixo do observado em junho, quando a distribuição foi de R$ 2,05 por cota e o retorno atingiu 179% do CDI bruto e 211% do CDI líquido, o resultado permanece atrativo diante do patamar de juros vigente na economia.
Essa variação mensal reflete o perfil do fluxo de receitas dos ativos imobiliários, marcado por sazonalidades, mas demonstra consistência ao manter a remuneração do cotista em patamar competitivo e acima da proxy da taxa livre de risco brasileira.
aroeiraasset.com.br
COMENTÁRIOS DO GESTOR
A gestão do EIRA11 mantém como prioridade a análise criteriosa de fundamentos econômicos e financeiros. Custos, preços, margens e condições de funding são avaliados de forma integrada, sempre com base em informações qualificadas, cenários referenciais e simulações de estresse. Esse processo nos permite selecionar operações que conciliem robustez de garantias, fluxo recorrente e remuneração real atrativa, mesmo em ambientes de maior volatilidade.
Nossa responsabilidade vai além da originação e monitoramento de ativos. Como veículo coletivo, o EIRA11 canaliza recursos dos nossos investidores para o setor imobiliário, reforçando a importância de uma gestão ativa, transparente e profissional. Seguiremos comprometidos em oferecer disciplina na alocação, consistência na geração de renda e proteção de capital, reafirmando nossa missão de entregar valor sustentável aos cotistas.
ESTATÍSTICAS
Tabela 2
| Rentabilidade Acumulada | ||
|---|---|---|
| EIRA11 | ||
| 4,27% | CDI 2,92% | IPCA +7% |
| 3 meses | 1,28% | |
| 5 meses | 5,37% | 2,42% |
Tabela 3
| Estatísticas |
|---|
| 2025 |
| 3,34% Melhor mês -0,83% Pior mês |
| Meses acima do CDI 2 |
| Meses abaixo do CDI 4 |
Tabela 4
| Jan Fev | Mar | Abr | Mai | J un | J ul Ago Set | Out Nov Dez Ano | |
|---|---|---|---|---|---|---|---|
| E I RA1 1 | 0, 70% | 0, 84% | 1 , 99% | 0, 1 4% | 3,34% | 0, 83% | 8, 60% |
| 2025 CD I | 0, 74% | 0, 96% | 1 , 06% | 1 , 1 4% | 1 , 1 0% | 1 ,22% | 6,32% |
| % CD I | 95,25% | 86, 84% | 1 88, 59% | 1 2,23% | 304, 52% | 68,29% | 1 36, 1 5% |
Tabela 5
| Jan Fev | Mar | Abr | Mai | J un | J ul Ago Set Out | Nov Dez Ano | |
|---|---|---|---|---|---|---|---|
| E I RA1 1 | 0, 70% | 0, 84% | 1 , 99% | 0, 1 4% | 3,34% | 0, 83% | 8, 60% |
| 2025 I PCA | 0,27% | 0,38% | 0,41 % | 0,41 % | 0,39% | 0,43% | 2,42% |
| I PCA + 7%¹ | 0, 63% | 0, 84% | 0, 89% | 0, 93% | 0, 88% | 0, 97% | 5, 50% |
¹O IPCA + 7% retrata o benchmark do fundo. Este foi calculado conforme variação IPCA + spread de 7%
ESTATÍSTICAS
Podemos dizer que as estatísticas do EIRA11 em julho oferecem uma leitura numérica sobre a performance recente do fundo, revelando tanto avanços consistentes quanto pontos de atenção em sua trajetória.
As Tabelas 2 a 5 apresentam a rentabilidade acumulada, estatísticas de desempenho e comparativos do EIRA11 frente ao CDI e ao IPCA. No acumulado de cinco meses (Tabela 2), o fundo entregou 8,60%, superando de forma consistente os principais referenciais: 5,37% do CDI e 2,42% do IPCA + 7%. Esse desempenho confirma que, mesmo em seu período inicial, o EIRA11 foi capaz de gerar retorno real expressivo ao investidor.
A Tabela 3 evidencia a dinâmica mensal: o melhor resultado ocorreu em Junho (+3,34%), enquanto julho (-0,83%) refletiu o impacto do ajuste ex-dividendo, marcado pelo pagamento de R$ 2,05 por cota. No agregado do ano, o fundo ficou acima do CDI em dois meses e abaixo em quatro, sinalizando que o comparativo mensal pode oscilar, mas o acumulado revela trajetória de geração de valor.
Já as Tabelas 4 e 5 permitem uma leitura mais detalhada. Em 2025, o EIRA11 avançou 8,60%, frente a 6,32% do CDI e 2,42% do IPCA, além de superar também o benchmark IPCA + 7%, que acumulou 5,50% no período. Isso reforça a resiliência da estratégia diante de diferentes cenários macroeconômicos: em meses de maior volatilidade, como abril e junho, o fundo capturou ganhos relevantes, enquanto em meses mais neutros, como maio, a performance se manteve positiva, ainda que modesta.
Outro ponto relevante é que, para o investidor pessoa física, os rendimentos distribuídos pelo fundo contam com isenção de Imposto de Renda. Isso significa que, na prática, a rentabilidade líquida percebida é ainda mais atrativa quando comparada ao CDI — cujos ganhos sofrem tributação. Dessa forma, a vantagem relativa do EIRA11 frente ao benchmark é maior do que a evidenciada nos números brutos apresentados.
Essa combinação de valorização da cota patrimonial, geração de dividendos isentos e preservação de capital reforça o papel do fundo como alternativa sólida de diversificação, proteção patrimonial e distribuição recorrente de resultados ao longo do tempo.
BENCHMARKS
Gráfico 2
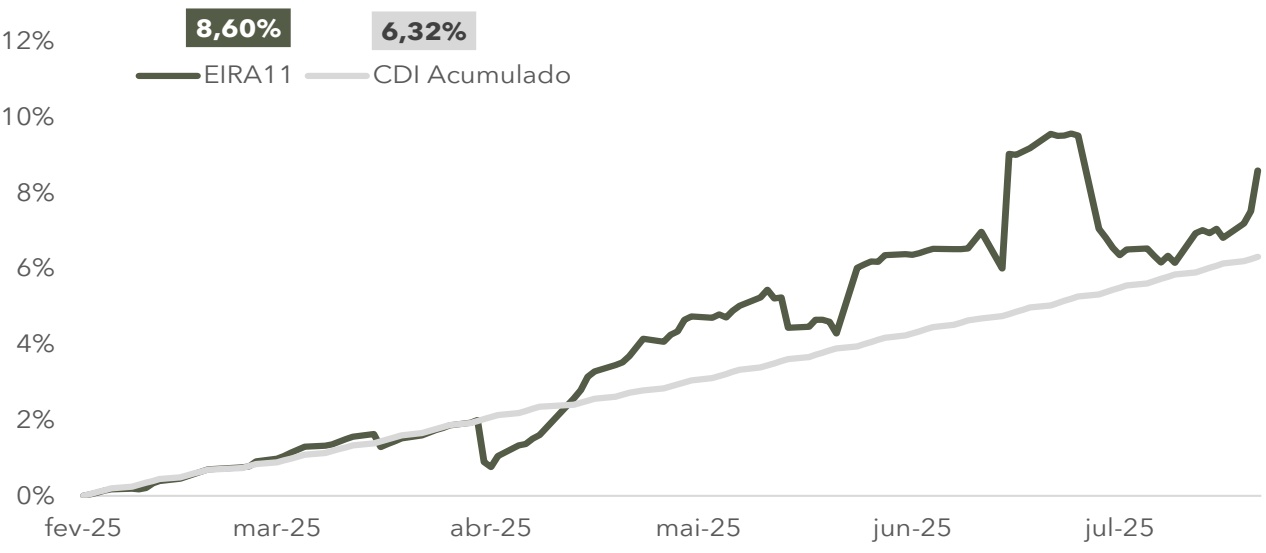
²Período analisado: de 10/02/2025 a 30/07/2025. O dia 31/07/2025 foi excluído do cálculo por representar um efeito pontual de marcação de rendimento. ³Retorno da Cota Patrimonial ajustado pelo pagamento de dividendos pagos no período. Totalizando R$ 3,32
Gráfico 3
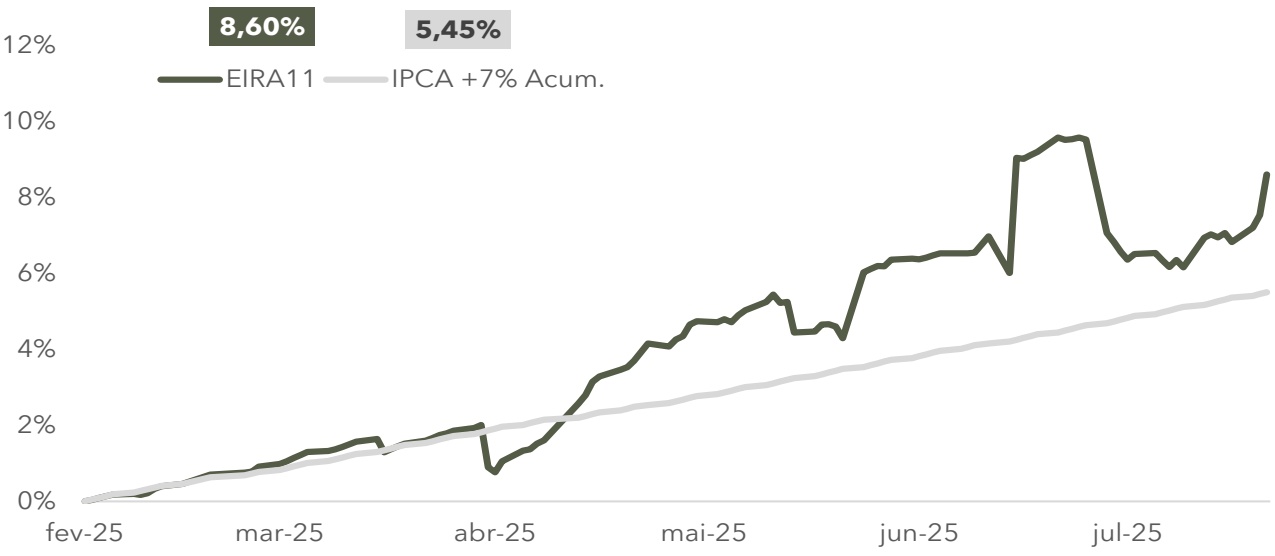
¹O IPCA + 7% retrata o benchmark do fundo. Este foi calculado conforme variação IPCA + spread de 7%
²Período analisado: de 10/02/2025 a 30/07/2025. O dia 31/07/2025 foi excluído do cálculo por representar um efeito pontual de marcação de rendimento.
³Retorno da Cota Patrimonial ajustado pelo pagamento de dividendos pagos no período. Totalizando R$ 3,32
BENCHMARKS
Os gráficos acima permitem avaliar a trajetória do EIRA11 frente às principais referências de mercado. No acumulado entre fevereiro e julho de 2025, o fundo entregou retorno de 8,60%, superando de forma consistente tanto o CDI acumulado (6,32%) quanto o benchmark definido em regulamento, o IPCA + 7% (5,45%). Esse resultado evidencia a competitividade da estratégia já nos primeiros meses de operação, garantindo ganho real expressivo ao investidor.
A análise mensal detalhada nas Tabelas reforça esse comportamento: em junho, o fundo registrou seu melhor desempenho (+3,34%), enquanto julho apresentou retração (- 0,83%) em função do ajuste ex-dividendo de R$ 2,05/cota. Apesar dessas oscilações, o consolidado no período mostra trajetória de geração de valor, com performance acumulada superior tanto ao CDI quanto ao IPCA + 7%.
É importante reconhecer que a curva de desempenho do fundo apresenta volatilidade maior que a das referências lineares (CDI e IPCA + 7%), mas isso reflete não fragilidade, e sim o próprio dinamismo dos ativos de crédito imobiliário, que carregam marcações de mercado e ajustes típicos de um portfólio real. Para o investidor pessoa física, há ainda o benefício da isenção de imposto de renda sobre os rendimentos distribuídos, o que amplia a vantagem relativa frente ao CDI líquido, que sofre tributação.
Olhando à frente, a combinação de preservação patrimonial, geração de dividendos isentos e rentabilidade real acima dos índices de referência reforça a proposta do EIRA11 de ser um veículo sólido para diversificação, proteção de capital e geração sustentável de renda ao longo do tempo.
DRE – EIRA11
| DRE ( R$) | Ano | fev/25 | ma r/25 | a br/25 | ma i/25 | jun/25 | jul/25 |
|---|---|---|---|---|---|---|---|
| Resultado Bruto | 1 .3 73.541 | 1 9.1 1 2 | 207.1 1 6 | 2 7 8.070 | 330.1 72 | 202.585 | 336.486 |
| (+ ) Rece ita d os J u ros | 1 . 1 1 7 .3 34 | 0 | 1 09 . 7 7 6 | 2 7 8 .0 7 0 | 1 94. 1 64 | 2 02 .5 85 | 3 3 2 . 7 3 8 |
| (+ ) Re m u n e ração d o Ca ixa | 2 5 6 .2 08 | 1 9 . 1 1 2 | 9 7 .3 3 9 | 0 | 1 3 6 .008 | 0 | 3 . 748 |
| (-) Despesas dos fundos | -1 5 1 .1 40 | -1 3.284 | -1 6.596 | -1 8.891 | -28.884 | -2.7 75 | -70.7 1 1 |
| ( ) Taxa d e G estão | 3 5 .000 | 0 | 0 | 0 | 0 | 0 | 3 5 .000 |
| ( ) Taxa d e Ad m i n istração | 7 6 . 1 40 | 0 | 1 1 .340 | 1 6 .2 00 | 1 6 .2 00 | 0 | 3 2 .400 |
| ( ) O utras Des pesas | 40 .000 | 1 3 .2 84 | 5 .2 5 6 | 2 .69 1 | 1 2 .684 | 2 . 7 7 5 | 3 .3 1 1 |
| Resultado Líquido | 1 .222.401 | 5.829 | 1 90.520 | 259.1 80 | 301 .288 | 1 99.81 0 | 265.7 75 |
| Res u ltad o por cota (R$ ) | 6, 1 1 | 0,03 | 0, 95 | 1 ,3 0 | 1 ,5 1 | 1 ,00 | 1 ,3 3 |
| Distribuição por cota (R$) | 6,1 1 | 0,00 | 0,00 | 0,00 | 0,00 | 2,05 | 1 ,2 7 |
| Qu a nti d ad e d e Cotas | 2 00 .000 | 2 00 .000 | 2 00 .000 | 2 00 .000 | 2 00 .000 | 2 00 .000 | 2 00 .000 |
| Rese rva Acu m u l ad a | 0,00 | 5 . 82 8,54 | 1 96 .348, 1 6 | 45 5 .5 2 7 , 7 1 | 7 5 6 . 8 1 5, 8 8 | 546 .62 6,2 1 | 5 5 8 .400, 9 1 |
| Rese rva d e Re n d i me ntos | 6, 1 1 | 0,03 | 0, 98 | 2,2 8 | 3, 7 8 | 2, 7 3 | 2, 7 9 |
| Divi d e n d Yi e l d Me nsa l (a n u a l izad o) | 2 0, 68% | 2 6,3 0% | 1 5, 63% |
Em julho de 2025, o EIRA11 distribuiu R$ 1,27 por cota. Essa remuneração corresponde a um dividend yield anualizado de 15,63% sobre a cota mercado de fechamento do mês, reforçando a atratividade do fundo mesmo em um cenário de maior volatilidade.
O resultado líquido do mês alcançou R$ 265,7 mil, impulsionado principalmente pela receita de juros dos CRIs em carteira (R$ 332,7 mil), com contribuição adicional da remuneração de caixa (R$ 3,7 mil). Do lado das despesas, foram registrados R$ 70,7 mil, compostos por taxa de administração, taxa de gestão e demais custos operacionais, em linha com o regulamento.
Esse desempenho demonstra o equilíbrio entre geração de receitas e controle de custos, garantindo consistência na distribuição de rendimentos. O fundo segue com estratégia voltada à preservação patrimonial e geração de renda recorrente, lembrando que, para o investidor pessoa física, os dividendos são isentos de imposto de renda, o que amplia ainda mais a competitividade do EIRA11 frente a alternativas de renda fixa tributadas.
ALOCAÇÃO – EIRA11
| Ativo | Devedor | Emissor | Index. | Taxa Aquisição | Saldo Curva (R$ MM) | Saldo MTM (R$ MM) | % da Carteira | Setor | Garantias | Duration | Vcto. |
|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI | CRI G ra n Lago | Leve rage | I PCA | 1 2,5 0% | 9, 00 | 8,3 8 | 4 1 ,4% | Lotea me nto | CF, AF SP E, Ava l P F/PJ, FR 2 P MTs | 4, 7 5 | 2 0 j a n 3 5 |
| CRI | CRI B otâ n i ca | Leve rage | CDI | 4, 00% | 5 , 00 | 4, 7 3 | 2 3 ,3% | I n corp oração | AF SP E+ matrícu l a, CF, Ava l P F/PJ | 2, 7 0 | 2 0 d ez 2 9 |
| CRI | CRI Ap a reci d a G a rd e n | Leve rage | I PCA | 1 2,48% | 7 , 00 | 6, 94 | 34,3% | Lotea me nto | CF, AF SP E, Ava l P F/PJ, FR 2 P MTs | 3 , 00 | 2 5 ma i 3 5 |
| Cx. | GV CASH RF DI LP FI Total | 2 1 , 00 | 0,2 12 0,2 6 | 1 , 0%1 00, 0% |
Neste primeiro Relatório Gerencial do EIRA11 que elaboramos, trazemos a primeira explicação detalhada sobre a alocação dos ativos do fundo.
Em Julho de 2025, pode-se evidenciar que a estratégia da carteira do EIRA11 é clara. Alocação de ativos em CRIs de financiamento à produção, em linha com o mandato do fundo de buscar renda recorrente e segurança por meio de operações de crédito estruturado com garantias robustas.
A alocação inicial contempla três operações relevantes. O CRI Gran Lago representa 41,4% da carteira, com taxa de IPCA + 12,50% e duration de 4,75 anos, contando com garantias como cessão fiduciária dos contratos vendidos e a vender, alienação das cotas da SPE, aval dos controladores (PF e PJ) e fundo de reserva equivalente a duas parcelas mensais.
O CRI Aparecida Garden responde por 34,3% da carteira, com taxa de IPCA + 12,48% e duration de 3,0 anos, também respaldado por cessão fiduciária dos contratos, alienação das cotas da SPE, aval dos controladores e fundo de reserva.
Já o CRI Botânica representa 23,3% da carteira, remunerado a CDI + 4,00% e duration de 2,7 anos, estruturado com garantias como a alienação de 100% das cotas da SPE e matrícula do imóvel, cessão fiduciária dos direitos creditórios atuais e futuros e aval dos sócios.
Em conjunto, esses três CRIs formam uma estratégia que assegura preservação de valor real no longo prazo e uma operação atrelada ao CDI, que confere maior dinamismo à carteira em contextos de taxa básica elevada. Em suma, crédito imobiliário sólido, diversificação de indexadores e garantias robustas nas operações.
DISCLAIMER
O presente material foi elaborado pela Aroeira Asset com caráter exclusivamente informativo e não constitui, em hipótese alguma, oferta, recomendação, análise ou solicitação de compra ou venda de cotas do EIRA11 ou de qualquer outro ativo financeiro. As informações aqui contidas não consideram os objetivos de investimento, a situação financeira ou as necessidades particulares de nenhum investidor específico. Recomendamos fortemente a consulta a profissionais especializados e independentes antes de qualquer decisão de investimento.
Fundos de Investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Crédito (FGC). A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Rentabilidades divulgadas são líquidas de taxas de administração e de performance, quando aplicáveis, e brutas de impostos. É recomendada a avaliação de performance de fundos de investimento em horizonte mínimo de 12 (doze) meses.
Caso sejam utilizados índices comparativos de rentabilidade distintos do benchmark oficial do fundo (IPCA + 7% a.a.), tais índices devem ser considerados apenas como referência econômica e não como meta ou parâmetro de performance. O EIRA11 poderá investir em ativos de crédito privado e em estratégias que envolvem riscos adicionais, inclusive de concentração, liquidez, variação cambial e de mercado.
As informações, opiniões e projeções constantes neste material refletem condições de mercado e entendimentos na data de sua elaboração e podem ser alteradas a qualquer momento, sem aviso prévio. O gestor e o administrador não se responsabilizam por decisões tomadas com base neste material, tampouco por erros, omissões ou alterações nas condições de mercado.
Este material não pode ser copiado, reproduzido ou distribuído, total ou parcialmente, sem a prévia e expressa autorização da Aroeira Asset.
aroeiraassset.com.br