Relatório Gerencial EIRA11 de abril de 2026
Relatório Gerencial do Aroeira (EIRA11), fundo imobiliário de fundos (FoF), referente a abril de 2026, com entrega no FundosNet (B3) em 28/05/2026. No pregão de 03/11/2026, a cota do EIRA11 fechou a R$ 104,59, com P/VP de 1,00 (valor patrimonial de R$ 104,93 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,13 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 12,48% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 36,3 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 59.202.651/0001-07
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/04/2026
- Data de entrega
- 28/05/2026 12:57
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial EIRA 11
Abril | 2026
Aroeira Asset
OBJETIVO DO FUNDO
O Aroeira Fundo de Investimento Imobiliário – EIRA11 busca gerar valorização e renda para seus cotistas por meio de investimentos majoritários em CRIs, cotas de FIIs, FIDCs Imobiliários e outros ativos imobiliários. A alocação é realizada conforme limites da Resolução CVM 175, priorizando ativos de qualidade e potencial de retorno no mercado imobiliário.
Big Numbers
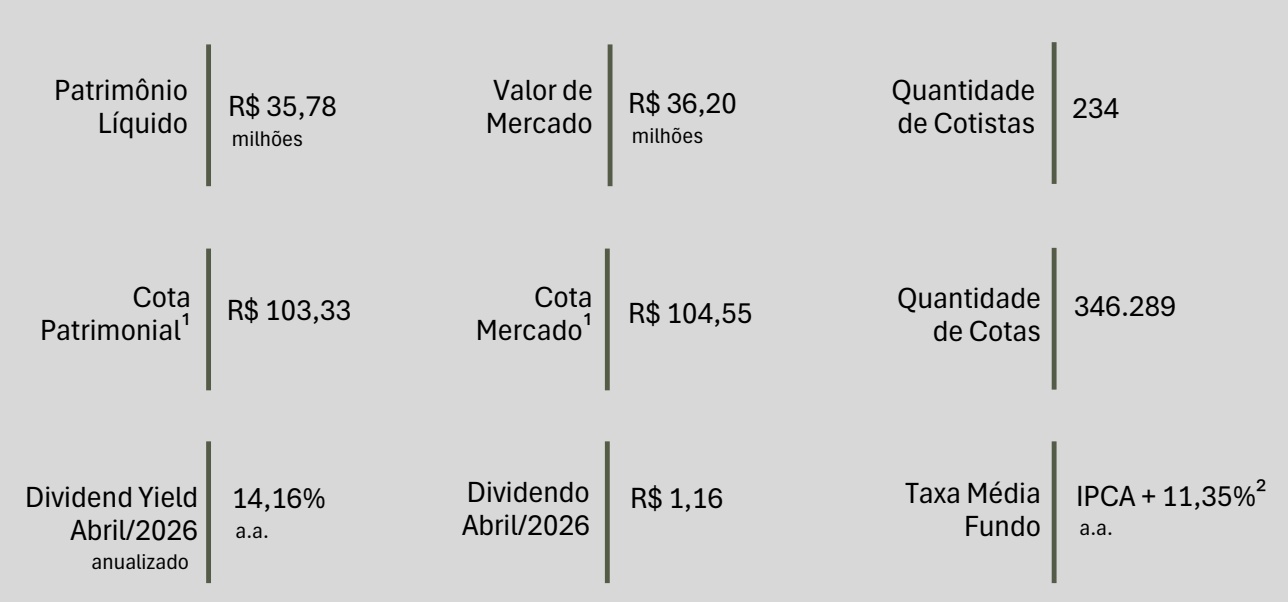
Quantidade de Cotistas
¹A Cota Patrimonial e a Cota de Mercado estão demonstradas em valores ex-rendimentos.
²A Taxa Média do Fundo reflete o spread médio ponderado dos ativos indexados ao IPCA na carteira, considerando seus respectivos saldos devedores.
aroeiraasset.com.br
/>
CARACTERÍSTICAS DO FUNDO
Ticker
EIRA11
Data de Início
10/02/2025
CNPJ
59.202.651/0001-07
Data de Divulgação
5º dia útil
Prazo
Indeterminado
Data de Pagamento
10º dia útil
Administrador
QI Tech
Taxa de Administração
0,225% do PL
Gestora
Aroeira Asset
Taxa de Gestão
1,00% do PL
Público-Alvo
Investidores Gerais
Taxa de Performance
20% acima de IPCA + 7% a.a.
COMENTÁRIOS DO GESTOR
Cenário Macroeconômico
Em Abril/26, o ambiente macroeconômico continuou marcado pelo início do ciclo de queda da Selic, ainda em ritmo gradual. O Copom reduziu a taxa básica para 14,50% ao ano, mas manteve uma postura prudente diante da inflação ainda pressionada e das incertezas externas. O IPCA de abril foi de 0,67%, acumulando 4,39% em 12 meses, o que reforça a necessidade de atenção com a trajetória dos preços.
Apesar do corte na Selic, as curvas DI e NTN-B seguiram em patamar elevado em abril, refletindo prêmios de risco ainda altos e maior cautela do mercado com inflação, cenário fiscal e ambiente externo. Esse nível de juros futuros impacta a marcação a mercado dos ativos de crédito, podendo pressionar a cota patrimonial no curto prazo, mesmo sem alterar diretamente o carrego dos ativos da carteira.
No cenário internacional, as tensões no Oriente Médio seguiram como ponto de atenção, especialmente pelo impacto sobre o preço do petróleo. A alta ou maior volatilidade da commodity pode pressionar combustíveis, fretes e custos de produção, com reflexos nas expectativas de inflação. Esse ambiente tende a limitar o espaço para uma queda mais rápida dos juros no Brasil.
Para os fundos imobiliários, a redução gradual da Selic é positiva, pois melhora a atratividade da classe frente a outras alternativas de investimento. Ainda assim, os juros longos seguem elevados, o que exige seletividade na escolha dos ativos. Nos FIIs de papel, o carrego das carteiras continua relevante, mas a marcação a mercado pode gerar oscilações no curto prazo. Em Abril/26, o carrego médio da carteira do EIRA11 foi de IPCA + 11,35% a.a. e CDI + 2,34% a.a.
No mercado de crédito imobiliário, o ambiente permanece seletivo, tanto nas alocações de bancos e gestoras quanto nos lançamentos de incorporadoras, construtoras e loteadoras. Essa leitura é mais evidente nos segmentos de médio e alto padrão, que seguem mais sensíveis ao custo de capital, ao nível de estoques e ao ritmo de vendas.
A redução dos lançamentos, combinada com estoques mais elevados e menor velocidade de comercialização, reforça a importância de uma análise mais criteriosa das operações. Nesse contexto, ganham relevância a liquidez dos empreendimentos, o fluxo de recebíveis, a capacidade financeira das empresas e a qualidade das garantias oferecidas.
COMENTÁRIOS DO GESTOR
Cenário Macroeconômico
A análise das garantias segue como ponto central no processo de crédito. A gestora busca avaliar a operação de forma completa, considerando não apenas o valor dos ativos dados em garantia, mas também liquidez, localização, estágio de desenvolvimento, estrutura jurídica e aderência ao fluxo esperado da operação.
Além disso, o programa de renegociação de dívidas em discussão pelo governo, com possibilidade de uso do FGTS, pode trazer algum alívio para famílias endividadas. Ainda assim, seus efeitos sobre a demanda por imóveis e sobre o crédito imobiliário ainda dependem da execução do programa, dos critérios de acesso e da resposta dos consumidores.
Diante desse contexto, a gestora mantém postura criteriosa na originação de novas operações, priorizando ativos com estrutura robusta, fluxo de recebíveis compatível, garantias adequadas e remuneração ajustada ao risco.
Em Abril/26, o EIRA11 seguiu com parte do caixa disponível para novas alocações e avalia uma operação em fase final de aquisição, com remuneração de CDI + 4,95% a.a.
Aroeira Asset
COMENTÁRIOS DO GESTOR
Gráfico 1 - Curva DI Futuro
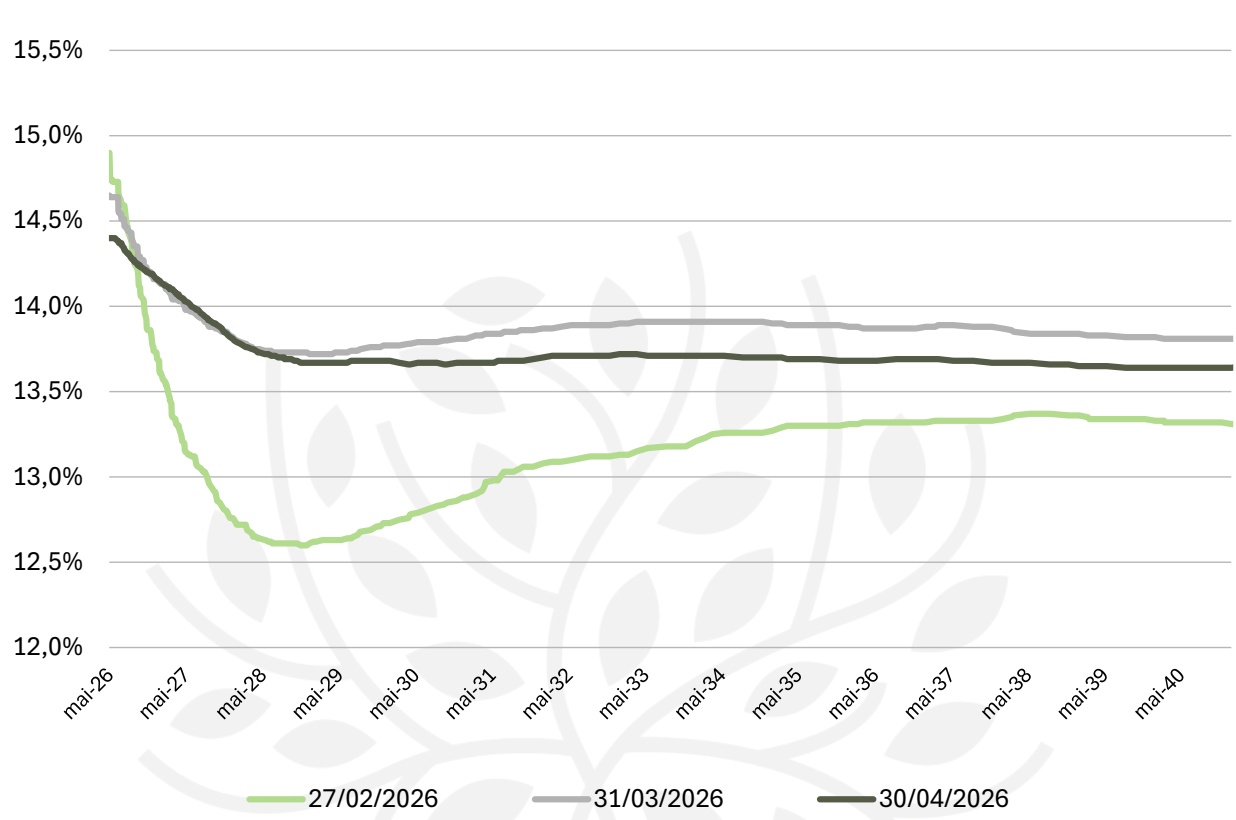
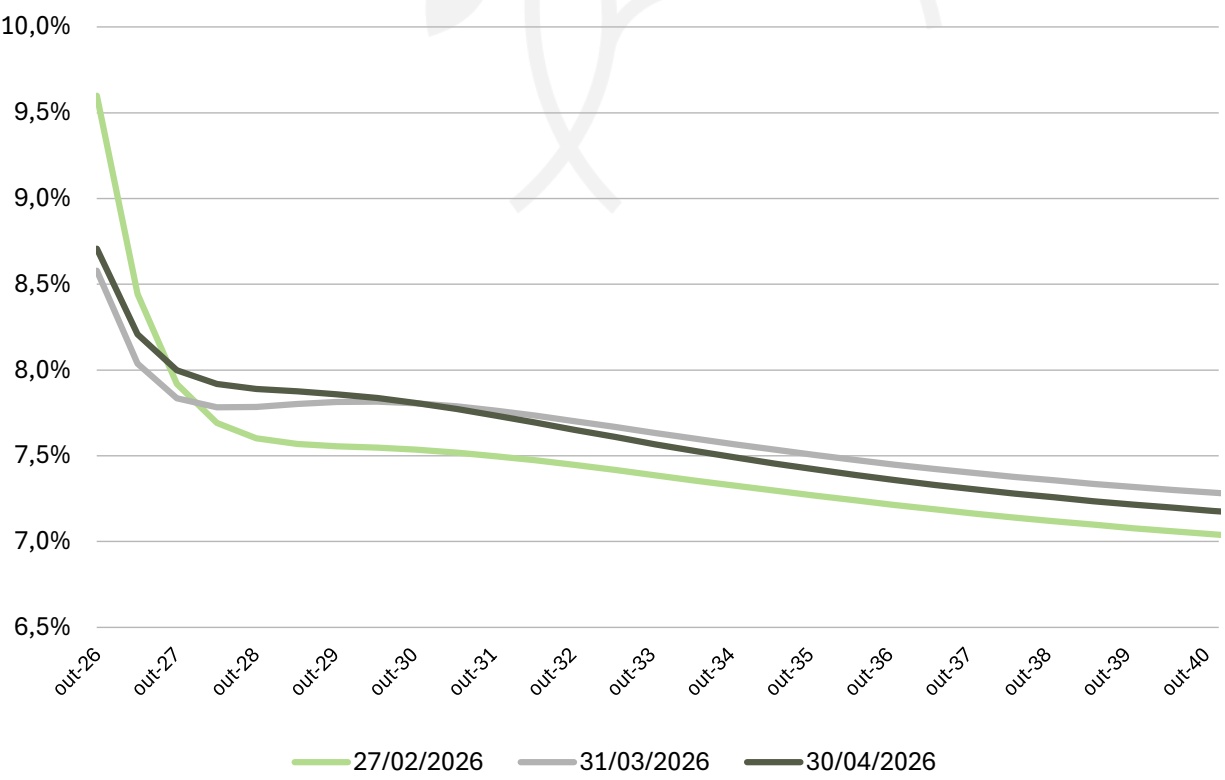
Gráfico 2 - Curva NTN-B Futura
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
COMENTÁRIOS DO GESTOR
No Gráfico 1, a curva de DI futuro de 30/04/2026 ficou próxima da curva de 31/03/2026, com leve fechamento em alguns vencimentos, mas ainda em patamar superior ao observado em 27/02/2026. Nos prazos curtos, as taxas seguiram próximas ao nível da Selic, indicando que o mercado ainda trabalha com juros elevados no curto prazo.
Nos vencimentos intermediários e longos, a curva continuou em nível alto, mesmo após o início do ciclo de queda da Selic. Essa dinâmica mostra que o mercado ainda não precifica uma redução rápida dos juros, mantendo prêmios relevantes diante das incertezas com inflação, fiscal, câmbio e ambiente externo.
No Gráfico 2, a curva de NTN-B também mostrou algum alívio em relação a março, mas as taxas reais permaneceram elevadas ao longo da curva. Em grande parte dos vencimentos, os juros reais seguiram acima de 7% a.a., indicando que o mercado ainda exige retorno elevado para carregar títulos mais longos indexados à inflação.
Na leitura da gestão, as curvas de abril indicam um ambiente ainda exigente para ativos de maior prazo. Embora tenha havido algum fechamento em relação a março, o nível absoluto das taxas segue alto e mantém a marcação a mercado sensível a mudanças nas expectativas de inflação, risco fiscal e cenário externo.
Para o EIRA11, o DI elevado segue positivo para o carrego dos ativos indexados a juros, contribuindo para a geração de resultado da carteira. Por outro lado, a manutenção dos juros futuros em patamar alto exige atenção ao prazo, indexador e spread das novas alocações, pois movimentos de alta nas taxas podem afetar a marcação a mercado e gerar oscilações patrimoniais no curto prazo.
Aroeira Asset
DESEMPENHO
Tabela 1 – Desempenho x Valor de Mercado
| 1ª Emissão 2ª Emissão a b ri l, 2026 Va lores d e referên cia R$100,00 R$103,73 R$104,55 | |||||||||||
| Períod o | Dvd . ( R$) | Taxa DI | Rent. Divid . | %Taxa DI | %Taxa DI¹G ross-up | Rent. Divid . | %Taxa DI | %Taxa DI¹G ross-up | Rent. Divid . | %Taxa DI | %Taxa DI¹G ross-up |
| ab r.26 1, 16 1,09% | 1, 16% 106% 125% | 1, 12% 103% 121% | 1, 11% 102% 120% | ||||||||
| ma r.26 1,29 1,21% | 1,29% 107% 125% | 1,25% 103% 121% | 1,24% 102% 120% | ||||||||
| fev.26 1, 07 1, 00% | 1, 07% 107% 126% | 1, 03% 103% 122% | 1, 02% 103% 121% | ||||||||
| ja n .26 1,24 1, 16% | 1,24% 107% 125% | 1,20% 103% 121% | 1, 19% 102% 120% | ||||||||
| dez.25 1,28 1,22% | 1,28% 105% 123% | 1,23% 101% 1 19% | 1,23% 101% 1 18% | ||||||||
| nov.25 1, 10 1, 05% | 1, 10% 104% 123% | 1, 06% 101% 1 19% | 1, 05% 100% 1 18% | ||||||||
| out.25 1,34 1,28% | 1,34% 105% 124% | 1,29% 101% 1 19% | 1,28% 101% 1 18% | ||||||||
| set.25 1,25 1,22% | 1,25% 102% 121% | 1,23% 101% 1 18% | |||||||||
| ago.25 1,21 1, 16% | 1,21% 104% 122% | 1, 17% 101% 1 19% | |||||||||
| j ul.25 1,27 1,28% | 1,27% 100% 1 17% | 1,22% 95% 1 12% | |||||||||
| j u n .25 2, 05 1, 10% | 2, 05% 187% 220% | 1,96% 178% 210% | |||||||||
¹Taxa DI Gross-up refere-se ao rendimento do CDI Bruto descontado pelo IR de 15%. O mesmo para “CDI Líquido’”.
Em abril/26, o EIRA11 distribuiu R$ 1,16 por cota, equivalente a uma rentabilidade mensal de 1,11% sobre o preço de mercado de R$ 104,55 por cota. No período, a distribuição representou aproximadamente 102% do CDI e 120% do CDI com gross-up.
Considerando os valores de referência das emissões, a rentabilidade também se manteve em patamar consistente. Para a 1ª emissão, com preço de referência de R$ 100,00 por cota, o rendimento distribuído representou 1,16% no mês, equivalente a 106% do CDI e 125% do CDI com gross-up. Já para a 2ª emissão, com preço de referência de R$ 103,73 por cota, a rentabilidade foi de 1,12%, equivalente a 103% do CDI e 121% do CDI com gross-up.
O desempenho do mês reforça a capacidade de distribuição do fundo, com retorno recorrente acima do CDI e manutenção de uma relação risco-retorno compatível com a estratégia do fundo. Na comparação com o CDI Líquido, a isenção tributária para pessoas físicas segue como diferencial na distribuição e o histórico demonstra estabilidade na geração de caixa da carteira, sustentada por ativos de crédito imobiliário com garantias reais, remuneração competitiva e foco na preservação de capital.
aroeiraasset.com.br
DESEMPENHO
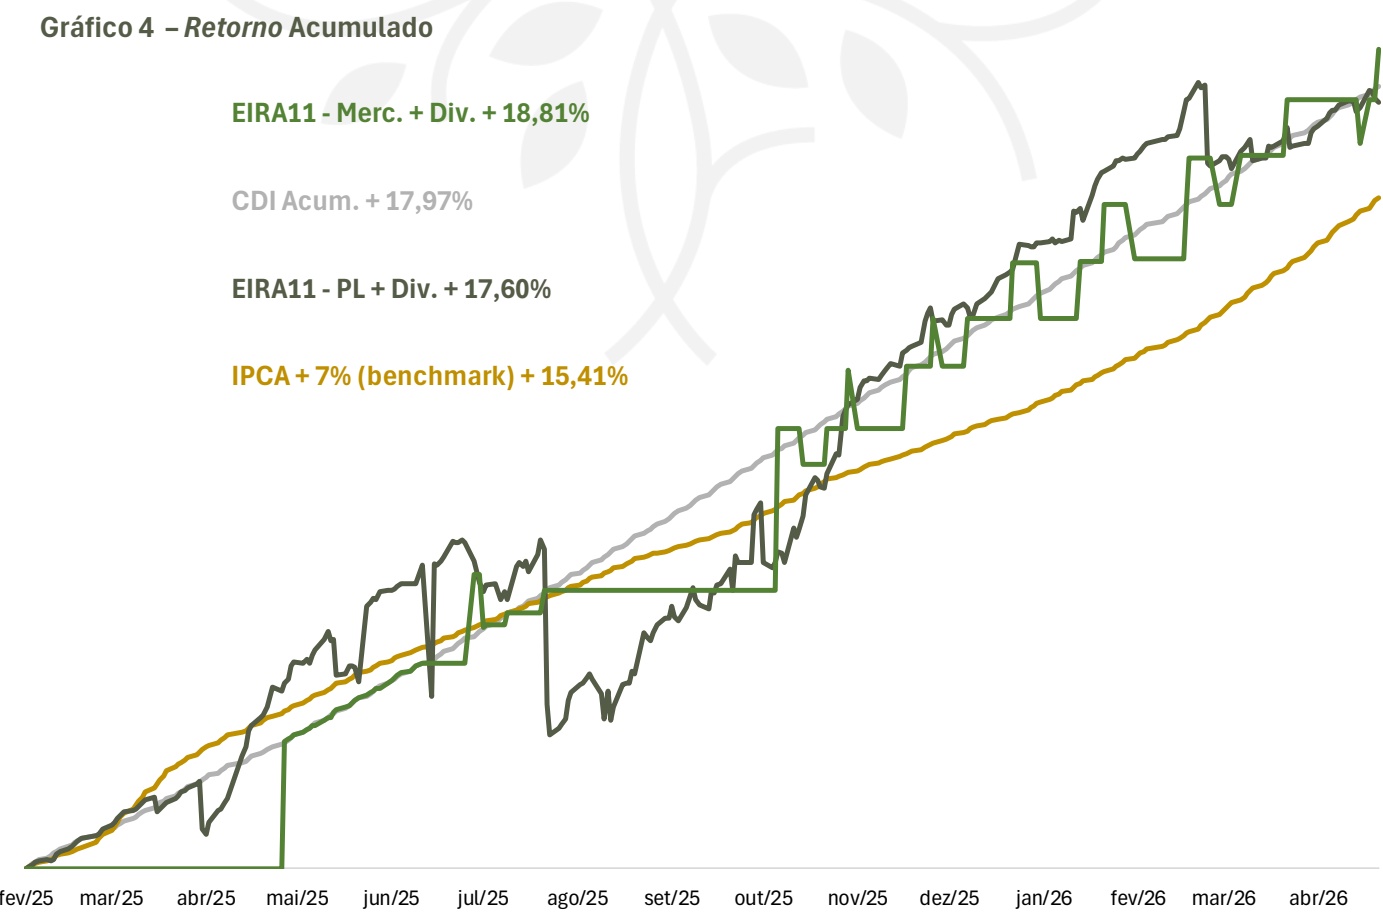
Gráfico 3 – Dividend Yield x Rendimento
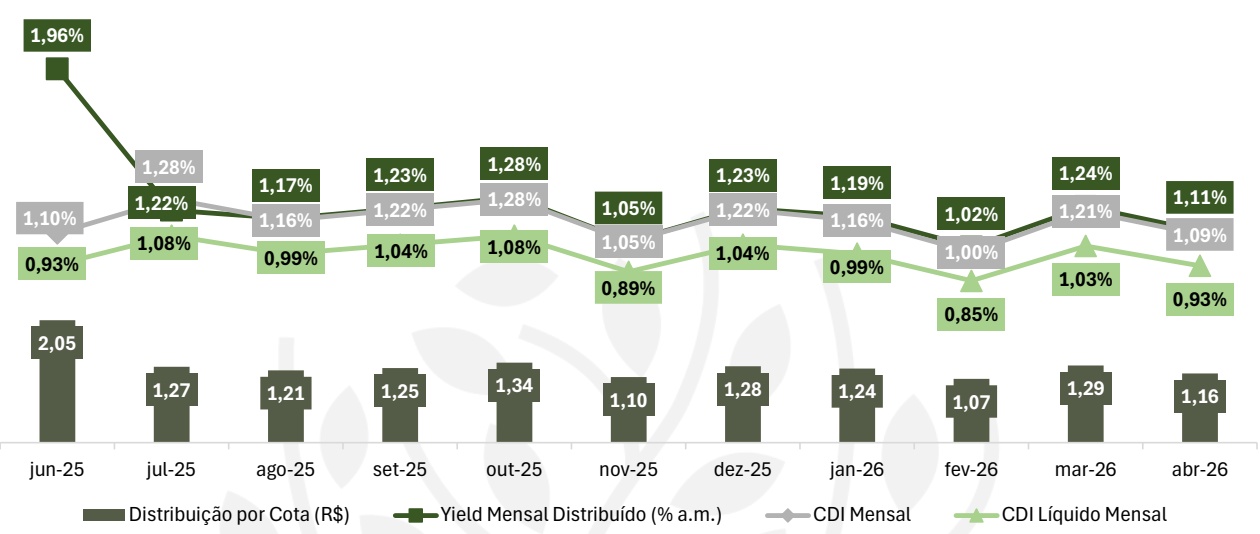
O Gráfico 3 mostra que o EIRA11 manteve consistência na distribuição ao longo do período. No acumulado, o retorno de mercado com dividendos foi de 18,81%, acima do CDI acumulado de 17,97%, seguido pelo retorno patrimonial com dividendos foi de 17,60%, e do IPCA + 7%, de 15,41%, o benchmark do fundo.
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
RENTABILIDADE
Tabela 2 – Rentabilidade, Cota Patrimonial e Cota Mercado
| Data | Distribuição por cota | Dividend Yield Mensal | Dividend Yield Acum. | Dividend Yield Anualizado | Rent. Gross-U p%CDI | Valor Cota Patrimonial | Valor Cota Mercado | E I RA11 (PL + Div. ) | E I RA11 (Merc. + Div. ) |
|---|---|---|---|---|---|---|---|---|---|
| ab r-26 | 1, 16 | 1, 11% | 13,70% | 14, 16% | 119,75% | 103,33 | 104,55 | 0,57% | 1, 11% |
| ma r 26 | 1,29 | 1,24% | 12, 59% | 15,89% | 1 19,99% | 103,90 | 104, 55 | 0,64% | 1,28% |
| fev 26 | 1, 07 | 1, 02% | 1 1,35% | 13, 00% | 120,82% | 105,87 | 104, 50 | 1, 59% | 1, 02% |
| ja n 26 | 1,24 | 1, 19% | 10,33% | 15,21% | 1 19,92% | 105,26 | 104, 50 | 2, 16% | 1,28% |
| dez 25 | 1,28 | 1,23% | 9, 14% | 15,75% | 1 18,24% | 104,25 | 104,40 | 0,64% | 1,23% |
| nov 25 | 1, 10 | 1, 05% | 7,91% | 13,40% | 1 17,75% | 104,86 | 104,40 | 2, 58% | 1, 12% |
| out 25 | 1,34 | 1,28% | 6,86% | 16, 55% | 1 18,44% | 103,29 | 104,33 | 2,73% | 3,75% |
| set 25 | 1,25 | 1,23% | 5, 58% | 15,76% | 1 18,36% | 101,85 | 101,85 | 1,92% | 0, 04% |
| ago 25 | 1,21 | 1, 17% | 4,35% | 15, 04% | 1 18,65% | 101, 15 | 103, 06 | 0,62% | 0, 06% |
| j ul 25 | 1,27 | 1,22% | 3, 18% | 15,63% | 1 12,26% | 101,73 | 104,33 | 4,21% | 0,85% |
| 2025 | 9,50 | 1,31% | 9, 14% | 16,84% | 124,95% | 105,26 | 104,40 | 9,06% | 9,61% |
| 2026 | 4,76 | 1, 14% | 4,56% | 14,56% | 118, 11% | 103,33 | 104,55 | 3,38% | 4,31% |
Tabela 3 – Rentabilidade x Benchmarks
| Data | Distribuição por cota | Dividend Yield Mensal | CDI | CDI Líquido | ¹I PCA | ²I PCA + 7% | I FIX | I MA-B | I MA-B 5 |
|---|---|---|---|---|---|---|---|---|---|
| ab r-26 | 1, 16 | 1, 11% | 1,09% | 0,93% | 0,88% | 1,42% | 1,53% | 1,81% | 1,32% |
| ma r 26 | 1,29 | 1,24% | 1,21% | 1, 03% | 0,70% | 1,30% | 1, 06% | 0, 17% | 1,39% |
| fev 26 | 1, 07 | 1, 02% | 1, 00% | 0,85% | 0,33% | 0,82% | 1,32% | 1,79% | 1,22% |
| ja n 26 | 1,24 | 1, 19% | 1, 16% | 0,99% | 0,33% | 0,90% | 2,27% | 1, 00% | 1,20% |
| dez 25 | 1,28 | 1,23% | 1,22% | 1, 04% | 0, 18% | 0,77% | 3, 14% | 0,31% | 0,95% |
| nov 25 | 1, 10 | 1, 05% | 1, 05% | 0,89% | 0, 09% | 0,60% | 1,86% | 2, 04% | 1, 08% |
| out 25 | 1,34 | 1,28% | 1,28% | 1, 08% | 0,48% | 1, 10% | 0, 12% | 1, 05% | 1, 03% |
| set 25 | 1,25 | 1,23% | 1,22% | 1, 04% | 0, 00% | 0, 59% | 3,25% | 0, 54% | 0,66% |
| ago 25 | 1,21 | 1, 17% | 1, 16% | 0,99% | 0,26% | 0,83% | 1, 16% | 0,84% | 1, 18% |
| j ul 25 | 1,27 | 1,22% | 1,28% | 1, 08% | 0,24% | 0,86% | 1,36% | 0,79% | 0,29% |
| 2025 | 9,50 | 1,31% | 8,61% | 7,32% | 1,52% | 5,69% | 9,05% | 5,37% | 5,76% |
| 2026 | 4,76 | 1, 14% | 4,54% | 3,86% | 2,26% | 4,51% | 4, 10% | 4,85% | 5,23% |
¹IPCA: Representa qual foi o IPCA que baseie-se no cálculo de benchmarks do fundo. Na prática, é o IPCA do mês anterior divulgado pelo IBGE.
²IPCA + 7% a.a.: Representa o benchmark do EIRA11. Taxa pré-fixada de 7% a.a. + IPCA do mês anterior ao mês referência.
Na Tabela 2, observamos que no acumulado de 2026 o fundo distribuiu R$ 4,76 por cota, com dividend yield acumulado de 4,56%. A cota patrimonial encerrou o mês em R$ 103,33, enquanto a cota de mercado ficou em R$ 104,55, mantendo o fundo negociado acima do valor patrimonial. Considerando dividendos e variação das cotas, o retorno acumulado em 2026 foi de 3,38% pela cota patrimonial e 4,31% pela cota de mercado.
Na Tabela 3, o EIRA11 manteve desempenho competitivo frente aos principais indicadores de mercado. A distribuição acumulada no ano equivale a 118,11% do CDI Líquido, acima do CDI Líquido acumulado no período, de 3,86%, e próxima ao índice IPCA + 7%, que acumulou 4,51%.
De forma geral, o resultado de Abril/26 combina uma distribuição consistente com leve pressão na cota patrimonial. Esse movimento ocorreu em um mês de leve abertura das curvas DI e NTN-B, que afetou a marcação a mercado dos ativos de crédito, sem mudar a leitura de carrego da carteira.
DRE
Em Abril/26, o EIRA11 apresentou resultado bruto de R$ 462,6 mil, acima do registrado em Março/26. O desempenho foi explicado principalmente pelo leve aumento da receita de juros, que somou R$ 314,7 mil, e pela receita do FII Mirante, que contribuiu com R$ 56,0 mil no mês. O ativo foi incorporado à carteira após o follow-on encerrado em Março/26 e distribuiu rendimento equivalente a 93% do CDI no período.
As despesas do fundo totalizaram R$ 88,5 mil em abril. Em Outras Despesas, houve o pagamento anual da auditoria do fundo, com impacto de aproximadamente R$ 0,06 por cota. Após as despesas, o EIRA11 registrou resultado líquido de R$ 374,2 mil, equivalente a R$ 1,08 por cota.
A distribuição do mês foi de R$ 1,16 por cota, acima do resultado por cota do período. A diferença foi compensada pelo uso parcial da reserva acumulada, que encerrou abril em R$ 360,8 mil, equivalente a R$ 1,04 por cota. O dividend yield mensal anualizado foi de 14,16%.
| D RE (R$) | 2025 | 2026 | fev-26 | m ar-26 | abr-26 |
|---|---|---|---|---|---|
| Resu ltado Bruto | 2.825.918 | 1.442.131 | 293.553 | 409.813 | 462.625 |
| ( +) Receita d os J u ros | 2.531.465 | 1. 171.588 | 286.273 | 301.026 | 314.737 |
| ( +) Receita d e FI I | 0 | 56.042 | 0 | 0 | 56.042 |
| ( +) Rem u n era çã o d o Ca ixa | 277.563 | 214.501 | 7.280 | 108.787 | 91.846 |
| ( +) Receita co m Ven d a d e pa péi s | 16.890 | 0 | 0 | 0 | 0 |
| (-) Despesas dos fu ndos | -506.795 | -252.927 | -56.599 | -58.534 | -88.454 |
| ( -) Taxa d e Gestã o | - 172. 143 | - 146. 165 | -30.000 | -39. 167 | -46.999 |
| ( -) Taxa d e Ad m i n i stra çã o | - 157. 140 | -65.520 | - 16.200 | - 16.200 | - 16.920 |
| ( -) Outra s Des pesa s | - 177.511 | -41.242 | - 10.399 | -3. 167 | -24.536 |
| Resu ltado Líqu ido | 2.319.123 | 1.189.204 | 236.954 | 351.279 | 374.172 |
| Res u lta d o po r cota ( R$) | 11,59 | 4,59 | 1, 18 | 1, 19 | 1,08 |
| D istri bu ição por cota ( R$) | 9,50 | 4,76 | 1,07 | 1,29 | 1,16 |
| Qu a nti d a d e d e Cota s | 200.490 | 346.289 | 200.490 | 294.673 | 346.289 |
| Reserva Acu m u la d a | 417.300 | 360.832 | 417.922 | 388.355 | 360.832 |
| Reserva d e Ren d i m entos | 2,08 | 1,04 | 2,08 | 1, 12 | 1,04 |
| Divi d en d Yi eld M en sa l ( a n u a li za d o ) | 16,84% | 14,56% | 13,00% | 15,89% | 14, 16% |
RESULTADOS E MERCADO SECUNDÁRIO
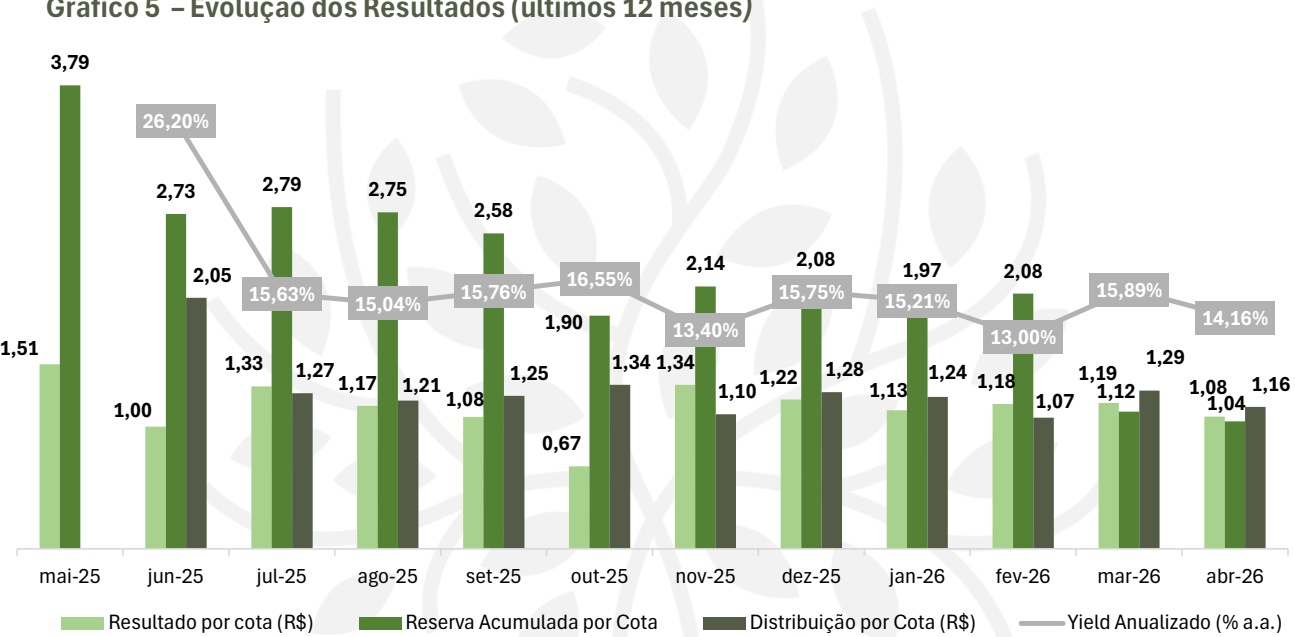
O Gráfico 5 mostra a manutenção da distribuição do EIRA11. Em Abril/26, o fundo gerou R$ 1,08 por cota e distribuiu R$ 1,16 por cota, com dividend yield anualizado de 14,16%. Como a distribuição ficou acima do resultado, houve uso parcial da reserva de rendimentos, que encerrou o mês em R$ 1,04 por cota (vs. R$ 1,12 em Março/26), preservando a previsibilidade de renda ao cotista, resultado recorrente e dividend yields acima do CDI em todos os meses.
Gráfico 5 – Evolução dos Resultados (últimos 12 meses)
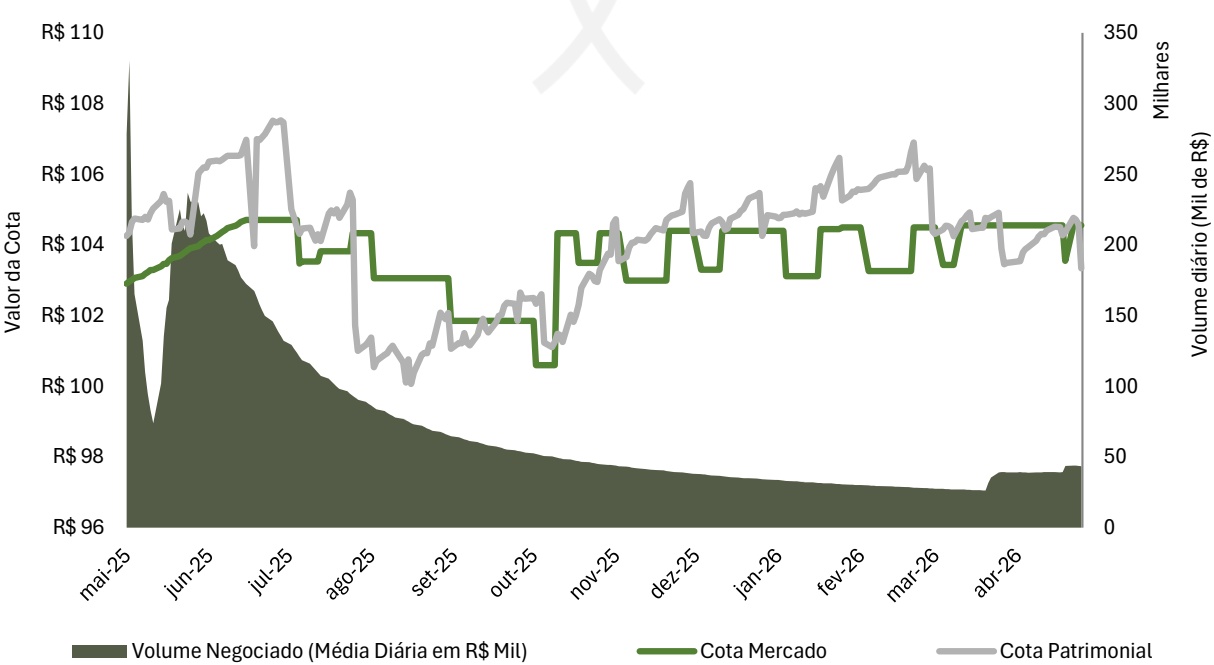
O Gráfico 6 apresenta o desempenho da Cota de Mercado nas negociações do mercado secundário.
Gráfico 6 – Desempenho Mercado Secundário
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
ALOCAÇÃO DOS ATIVOS
CRI Gran Lago
É um loteamento em Goiânia que representa 23,5% da nossa carteira, remunerado CDI + 4,85% e duration de 4,50 anos, contando com garantias como cessão fiduciária dos contratos, alienação das cotas da SPE, aval dos controladores e fundo de reserva de duas parcelas.
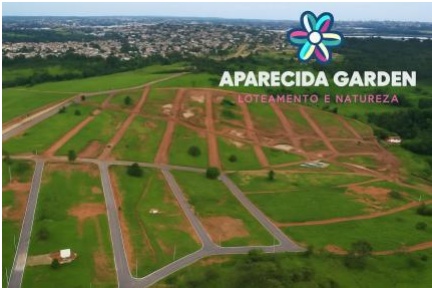
CRI Aparecida Garden
Este é outro ativo da carteira de loteamento residencial. Este responde por 20,6% da carteira, remuneração de IPCA + 12,50% e duration de 3,0 anos, estruturado com garantias similares às do CRI Gran Lago, reforçando a qualidade da operação.
CRI Botânica
Já o CRI Botânica representa 11,6% da carteira, remunerado a CDI + 4,00% e duration de 2,50 anos, com estrutura de garantias robusta que inclui cessão fiduciária de direitos creditórios, alienação das cotas da SPE e matrícula do imóvel.
Em Abril/26, a carteira do EIRA11 manteve sua estratégia de alocação em CRIs voltados ao financiamento imobiliário. No mês, a gestão seguiu com a alocação do caixa em ativos aderentes à estratégia do fundo, incluindo a análise em fase final para aquisição de um novo ativo com remuneração de CDI + 4,95%.
Tabela 4 – Carteira de Ativos
| Segmento Ativo | ||||||||||||
| CRI | Loteamento | Emissor Leverage | Index. CDI | Taxa 4,85% | (R$ MM) 9,00 | (R$ MM) 8,50 | % da Carteira 23,5% | Garantias CF, AF SPE, Aval PF/PF, FR 2 PMTs | Duration 4,50 | Vcto. 20-jan-35 | ||
| CRI | Incorporação | Leverage | CDI | 4,00% | 5,00 | 4,21 | 11,6% | CF, AF SPE+matrícula, CF, Aval PF/PJ | 2,50 | 20-dez-29 | ||
| CRI | Loteamento | Leverage | IPCA | 12,50% | 7,00 | 7,46 | 20,6% | CF, AF SPE, Aval PF/PF, FR 2 PMTs | 3,00 | 25-mai-35 | ||
| FII | Recebíveis | 5,00 | 5,01 | 13,8% | ||||||||
| Cx. | 11,07 | 30,5% | ||||||||||
| Total | 26,00 | 36,25 | 100,0% | |||||||||
¹Saldo MTM: “Mark-to-Market” que representa o saldo devedor dos ativos baseado na referência de marcação a mercado.
Disclaimer: O presente documento possui caráter exclusivamente informativo, refletindo a opinião pessoal dos gestores e demais membros da equipe de investimentos da Aroeira Asset e/ou baseando-se em dados publicamente disponíveis. Este material não constitui e não deve ser interpretado como recomendação de investimento, análise de valor mobiliário, oferta de venda ou distribuição de quaisquer ativos. A rentabilidade passada ou histórica de fundos não representa garantia de resultados futuros. A Aroeira Asset não se responsabiliza pela exatidão ou completude das informações, nem pela eventual divulgação acidental de dados incorretos, omissões ou pelo uso das informações aqui contidas. Para mais informações sobre todos os avisos legais exigidos pela CVM e pela ANBIMA, bem como para acessar documentos do fundo e informações institucionais da Aroeira Asset, consulte o sítio eletrônico da Aroeira Asset. O Fundo não conta com garantia do administrador, do gestor da carteira, do custodiante ou de qualquer mecanismo de seguro ou do Fundo Garantidor de Créditos – FGC.
Autorregulação ANBIMA
ALOCAÇÃO DOS ATIVOS
Gráfico 7 – Distribuição dos Ativos MTM
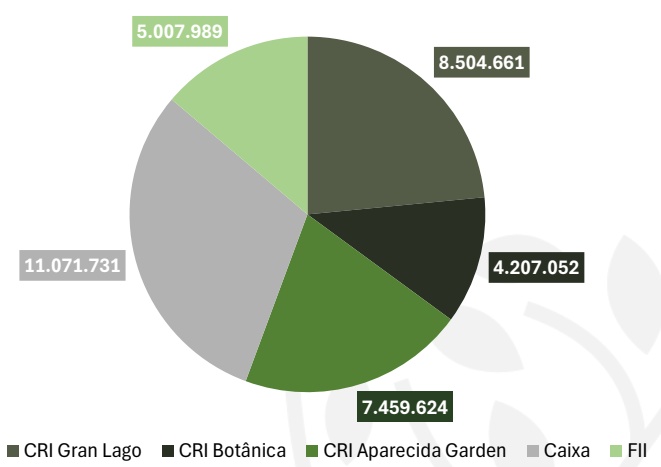
Em Abril/26, a carteira do EIRA11 estava composta por três operações de CRI, uma posição em FII e caixa. Considerando os ativos totais de aproximadamente R$ 36,25 milhões no fechamento do mês, o fundo encerrou o período com cerca de 55,6% alocado em CRIs, 13,8% em FII e 30,5% em caixa, mantendo liquidez para novas alocações.
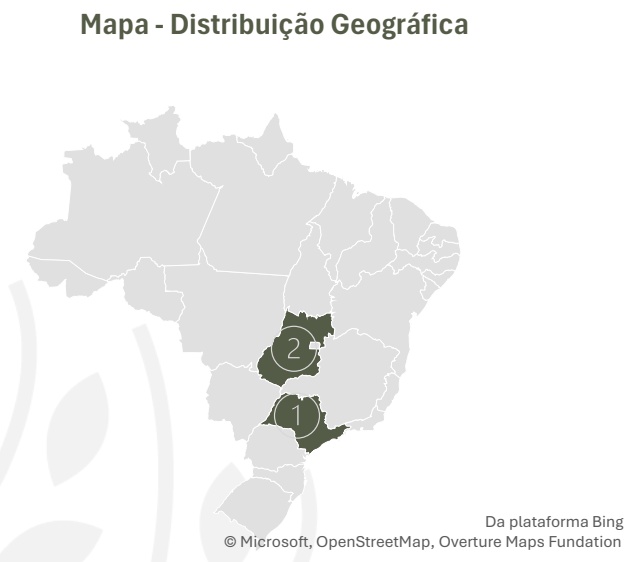
A carteira segue alinhada à estratégia do fundo, com foco em crédito imobiliário estruturado e ativos com garantias. Em termos geográficos, os CRIs estão concentrados em Goiás e São Paulo, regiões em que a gestora observa boa dinâmica imobiliária e oportunidades de originação.
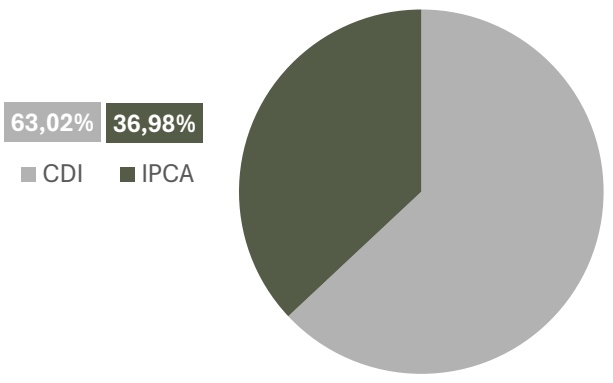
Quanto aos indexadores, a carteira permanece majoritariamente exposta ao CDI, com 63,02%, e conta com parcela atrelada ao IPCA, de 36,98%, contribuindo para a diversificação entre juros e inflação. Em abril/26, a carteira apresentou spread médio de CDI + 2,34% a.a. e IPCA + 11,35% a.a., mantendo remuneração compatível com o perfil de crédito dos ativos.
Gráfico 8 – Indexadores CRI
IPCA + 11,35% a.a.
CDI + 2,34% a.a.
aroeiraasset.com.br
DISCLAIMER
O presente material foi elaborado pela Aroeira Asset com caráter exclusivamente informativo e não constitui, em hipótese alguma, oferta, recomendação, análise ou solicitação de compra ou venda de cotas do EIRA11 ou de qualquer outro ativo financeiro. As informações aqui contidas não consideram os objetivos de investimento, a situação financeira ou as necessidades particulares de nenhum investidor específico. Recomendamos fortemente a consulta a profissionais especializados e independentes antes de qualquer decisão de investimento.
Fundos de Investimento não contam com garantia do administrador, do gestor, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Crédito (FGC). A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Rentabilidades divulgadas são líquidas de taxas de administração e de performance, quando aplicáveis, e brutas de impostos. É recomendada a avaliação de performance de fundos de investimento em horizonte mínimo de 12 (doze) meses.
Caso sejam utilizados índices comparativos de rentabilidade distintos do benchmark oficial do fundo (IPCA + 7% a.a.), tais índices devem ser considerados apenas como referência econômica e não como meta ou parâmetro de performance. O EIRA11 poderá investir em ativos de crédito privado e em estratégias que envolvem riscos adicionais, inclusive de concentração, liquidez, variação cambial e de mercado.
As informações, opiniões e projeções constantes neste material refletem condições de mercado e entendimentos na data de sua elaboração e podem ser alteradas a qualquer momento, sem aviso prévio. O gestor e o administrador não se responsabilizam por decisões tomadas com base neste material, tampouco por erros, omissões ou alterações nas condições de mercado.
Este material não pode ser copiado, reproduzido ou distribuído, total ou parcialmente, sem a prévia e expressa autorização da Aroeira Asset.
Aroeira Asset
aroeiraasset .com.br