
Relatório Gerencial EQIR11 de dezembro de 2025
Relatório Gerencial do Eqi Recebíveis Imobiliários (EQIR11), fundo imobiliário de papel, referente a dezembro de 2025, com entrega no FundosNet (B3) em 02/02/2026. No pregão de 03/11/2026, a cota do EQIR11 fechou a R$ 7,95, com P/VP de 0,81 (valor patrimonial de R$ 9,77 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,85% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 106,6 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.076.380/0001-25
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 02/02/2026 10:21
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
EQIR11 Relatório Gerencial
as escolhas certas são feitas no seu tempo
CNPJ: 41.076.380/0001 - 25
EQIR11
EQI Recebíveis Imobiliários Dezembro 2025
Objetivo do Fundo
Investir majoritariamente em Certificados de Recebíveis Imobiliários (“CRI”), compondo um portfólio com risco de crédito moderado e rentabilidade alvo de IPCA + 8% ao ano líquido de custos.
R$ 105 milhões Patrimônio Líquido
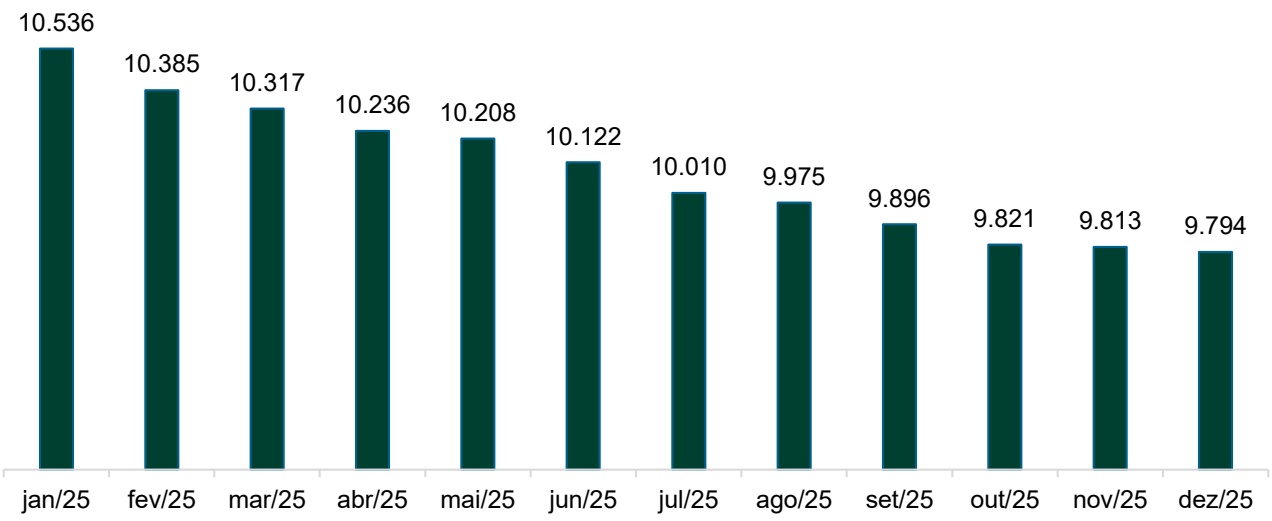
9.794 Número de Cotistas
R$ 0,10/cota Pagamento em 27/01/26
Planilha de Fundamentos
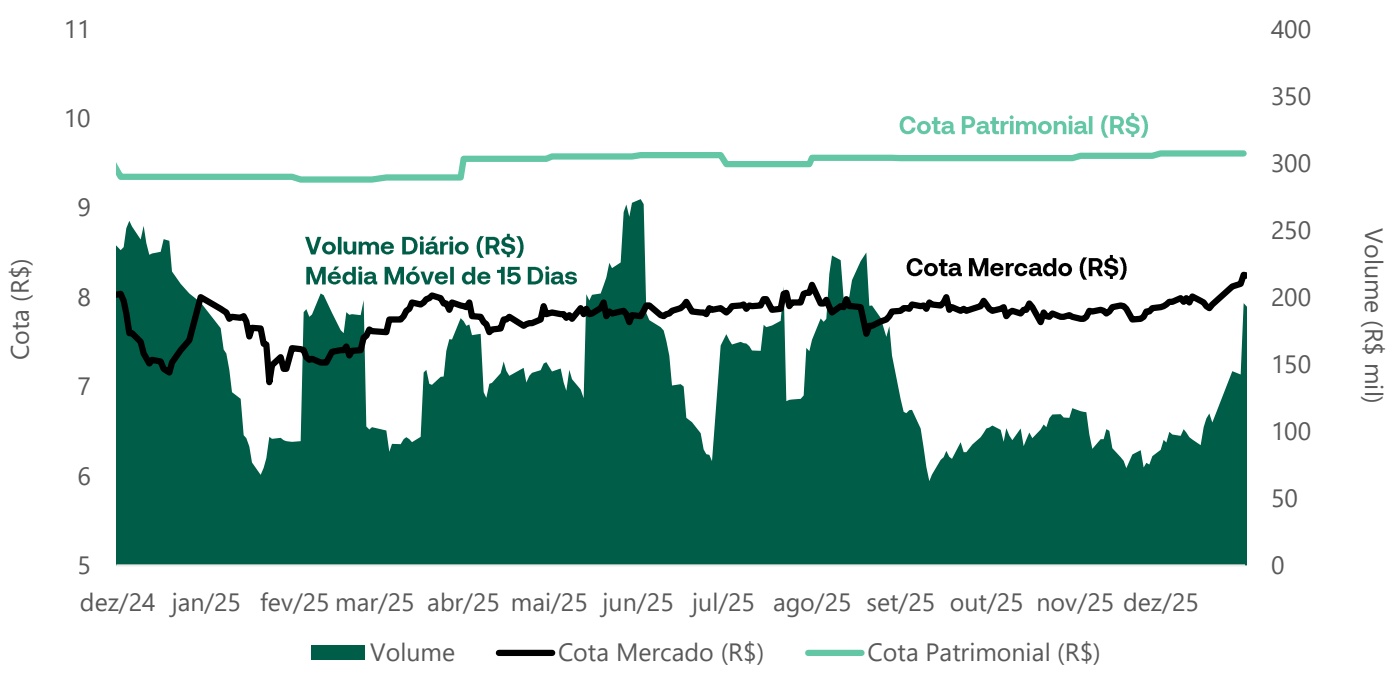
R$ 9,61 Cota Patrimonial em 31/12/25
R$ 8,25 Cota Mercado em 30/12/25
R$ 102 mil Mediana da liquidez diária
Resumo da posição no mês
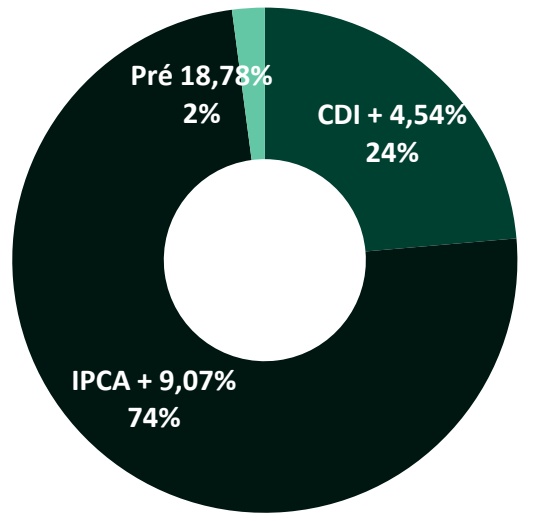
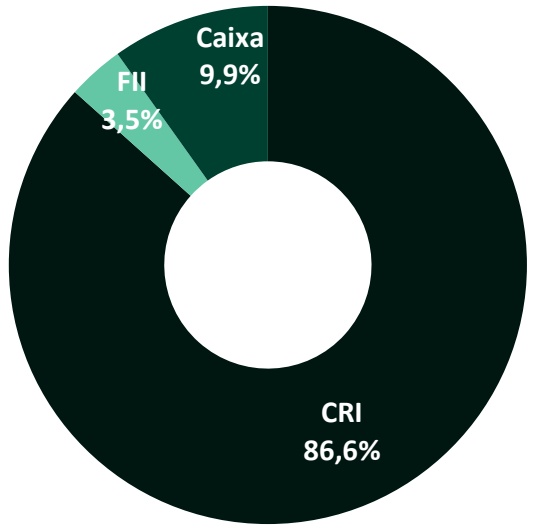
Ao fim de dezembro, o EQI Recebíveis Imobiliários apresentava alocação, em relação ao seu patrimônio, de 86 ,6% em CRI, 3,5% em cotas de FII e 9,9% em caixa . Referente aos CRIs, 74,3% do patrimônio alocado em CRIs está em ativos IPCA+ com uma remuneração média (MTM) de IPCA + 10,88 % a.a. e prazo médio de 6,8 anos, 23,6% do patrimônio do Fundo está alocado em ativos CDI+ com uma remuneração média (MTM) de CDI + 4,27% a.a. e prazo médio de 3,25 anos e 2,08 % do patrimônio do Fundo está alocado em um ativo prefixado com uma remuneração média (MTM) de 16,87% a.a. e prazo médio de 2,16 anos . A carteira de CRI está pulverizada em 28 operações, 7 setores e 10 estados . (para mais detalhes, favor ver as seções “Resumo da Carteira” e “Carteira Consolidada do Fundo”) .
Agosto 2021 Início do fundo
EQI Asset Gestor
1% ao ano Taxa de administração
BTG Pactual Administrador
Não há Taxa de performance
Geral Tipo de Investidor
Resultado
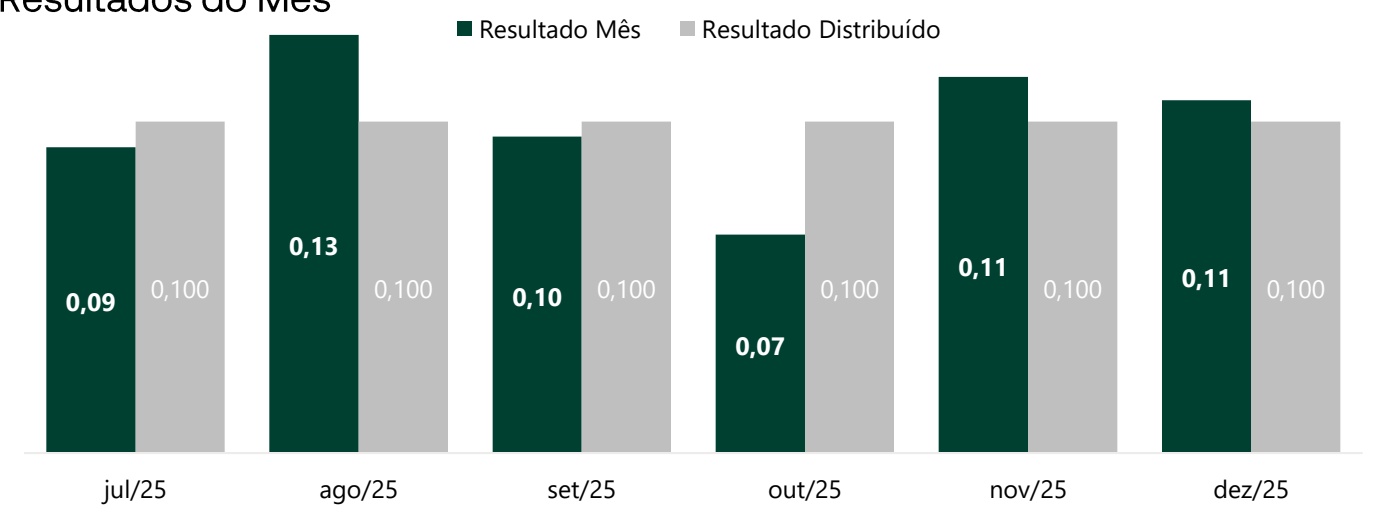
Em dezembro de 2025 , o fundo registrou um lucro de R$ 1.161.664 no regime de caixa . A equipe de gestão optou por distribuir R$ 0 ,10 por cota . Atualmente, o fundo possui um saldo a distribuir de R$ 447 .423 , resultado de lucros retidos desse resultado e dos anteriores . A patrimonial encerrou dezembro em R$ 9,61, um aumento de aproximadamente R$ 0,03 em relação ao mês anterior .
Distribuição de Dividendos
Os dividendos referentes ao mês de dezembro, anunciados em 20 /01/2026 com pagamento em 27/01/2026 , foram de R$ 0,10 por cota . Isso representa um rendimento isento de imposto de renda para pessoas físicas de 1,16% , com base no preço de fechamento da cota em 20 /01/2026 (R$ 8 ,63 ).
O retorno anualizado equivale a aproximadamente 100% taxa DI, ou 117% do CDI bruto (considerando o gross - up da alíquota de IR de 15% ). Nos últimos 12 meses, a distribuição total de rendimentos foi de R$ 1,206 por cota, o que corresponde a um dividend yield anualizado de 13,97% , com base no mesmo preço de referência .
Movimentações do Mês
No mês, aumentamos a nossa posição na operação já existente de Caprem , alocando mais R$ 7.00 MM na nova série dessa operação a uma taxa de IPCA+ 11,70 % . Acima da taxa que alocamos na série anterior .
Resumo da Carteira
Ao término do mês, o fundo apresentava a seguinte alocação por ativo :
| Ativo | % Alocado | Index | Taxa Aquisição | Taxa MTM | Prazo Médio | Duration Média |
|---|---|---|---|---|---|---|
| CRI | 64,4% | IPCA + | 9,07% | 10,88% | 6,8 | 3,3 |
| CRI | 20,5% | CDI + | 4,54% | 4,27% | 3,2 | 2,4 |
| CRI | 1,8% | Pré | 18,78% | 16,87% | 2,2 | 2,0 |
| FII | 3,5% | |||||
| Caixa | 9,9% | % CDI | 100% (-) IR | 100% (-) IR | 0 | 0 |
| Total | 100,0% | 5,9 | 3,0 |
Cota e Taxa Média
Considerando as características da carteira de CRIs investida pelo EQIR, o preço de mercado das cotas do fundo no fechamento do mês reflete uma taxa média de IPCA + 16,21% a.a.. A tabela abaixo apresenta a sensibilidade da taxa média da carteira em relação ao preço da cota do fundo no mercado secundário :
| Deságio Cota | ||
|---|---|---|
| Patrimonial | Preço a Mercado | Taxa Média (IPCA +) |
| 16,22% | 8,05 | 16,97% |
| 15,18% | 8,15 | 16,59% |
| 14,13% | 8,25 | 16,21% |
| 12,05% | 8,45 | 15,45% |
| 10,80% | 8,57 | 15,00% |
| 5,81% | 9,05 | 13,18% |
| 0,00% | 9,61* | 11,06% |
* Cota patrimonial do fundo no fechamento de dezembro/ 25
Projeções
A gestão tem alocações planejadas para os próximos meses, buscando aumentar o carrego e mantendo o equilíbrio entre risco e retorno . Importante ressaltar que quaisquer projeções mencionadas neste relatório não são garantia ou promessa de rendimentos .
Carteira de Ativos
Ao término do mês, o fundo apresentava a seguinte carteira de CRI e FII:
| 1 | Ativo CRI | Código25I4350572 | Devedor Lotus Kasa & Vert | Emissor Canal | Index CDI + | Taxa Aquisição4,00% | Taxa MTM4,00% | Saldo MTM (R$)7.657.488 | % da Carteira7,3% |
| 2 | CRI | 23G0006601 | Habitat | True | IPCA + | 9,85% | 11,91% | 7.461.787 | 7,1% |
| 3 | CRI | 24J8411228 | Caprem | Travessia | IPCA + | 11,70% | 11,63% | 7.038.902 | 6,7% |
| 4 | CRI | 23I1257019 | CitLog Varginha | Habitasec | IPCA + | 8,25% | 9,98% | 6.932.577 | 6,6% |
| 5 | CRI | 23H1104566 | Brasol | Canal | IPCA + | 9,54% | 9,69% | 6.522.931 | 6,2% |
| 6 | CRI | 25K0012801 | DUE IV | Canal | CDI + | 4,50% | 4,50% | 4.921.386 | 4,7% |
| 7 | CRI | 21 L0355178 | Viracopos | True | IPCA + | 7,50% | 9,26% | 4.709.445 | 4,5% |
| 8 | CRI | 24A2806776 | RCP | Virgo | IPCA + | 8,70% | 10,94% | 4.181.049 | 4,0% |
| 9 | CRI | 23J2272828 | PHV | True | IPCA + | 10,50% | 14,61% | 4.113.801 | 3,9% |
| 10 | CRI | 25F8582172 | DUE III | Canal | CDI + | 4,80% | 4,00% | 4.108.703 | 3,9% |
| 11 | CRI | 23G2304202 | Caprem | Travessia | IPCA + | 10,34% | 12,66% | 3.107.674 | 3,0% |
| 12 | CRI | 22K1685406 | Diferencial | Virgo | IPCA + | 11,00% | 11,94% | 2.854.612 | 2,7% |
| 13 | CRI | 20G0926014 | Quero Quero | Habitasec | IPCA + | 5,70% | 7,44% | 2.476.621 | 2,4% |
| 14 | CRI | 21 B0631104 | Sotreq | Opea | IPCA + | 5,97% | 7,90% | 2.445.125 | 2,3% |
| 15 | CRI | 20K0696607 | Pague Menos | True | IPCA + | 7,54% | 10,32% | 2.417.269 | 2,3% |
| 16 | CRI | 25C3605714 | Lotus II | Canal | Pré | 18,78% | 16,87% | 1.891.681 | 1,8% |
| 17 | CRI | 23C2831601 | Teriva | True | CDI + | 4,39% | 3,75% | 1.856.501 | 1,8% |
| 18 | CRI | 20K0568000 | Sinal | Virgo | IPCA + | 7,50% | 10,46% | 1.734.846 | 1,7% |
| 19 | CRI | 23L1199759 | Urba | True | IPCA + | 9,50% | 12,02% | 1.717.283 | 1,6% |
| 20 | CRI | 21 H0748795 | CK | True | CDI + | 6,80% | 6,80% | 1.576.276 | 1,5% |
| 21 | CRI | 21 F0568989 | Pulverizado Ore | Ore | IPCA + | 6,50% | 8,78% | 1.367.661 | 1,3% |
| 22 | CRI | 21 I0912120 | Minas Brisa | Ore | CDI + | 4,50% | 3,55% | 1.331.238 | 1,3% |
| 23 | CRI | 21 H0001405 | Casa & Vídeo | Virgo | IPCA + | 7,36% | 13,01% | 1.297.168 | 1,2% |
| 24 | CRI | 21 L0354209 | Viracopos | True | IPCA + | 7,50% | 9,26% | 1.283.370 | 1,2% |
| 25 | CRI | 23J1338137 | ForGreen | Canal | IPCA + | 10,85% | 11,99% | 1.200.156 | 1,1% |
| 26 | CRI | 21 D0402879 | Pontte | True | IPCA + | 6,16% | 8,80% | 1.014.457 | 1,0% |
| 27 | CRI | 23G0006401 | Habitat | True | IPCA + | 10,35% | 12,33% | 929.158 | 0,9% |
| 28 | CRI | 24L2720216 | Gt Urbanismo | Virgo | IPCA + | 10,61% | 10,52% | 874.389 | 0,8% |
| 29 | CRI | 23D1293668 | MS Incorporadora | Canal | IPCA + | 10,65% | 12,68% | 667.707 | 0,6% |
| 30 | CRI | 21 E0665350 | Solfarma | Travessia | IPCA + | 6,25% | 15,26% | 461.218 | 0,4% |
| Ativo | Código | Devedor | Emissor | Index | Taxa Aquisição | Taxa MTM | Saldo MTM (R$) | % da Carteira | |
| 31 | CRI | 21L0355069 | Viracopos | True | IPCA + | 7,50% | 9,26% | 424.874 | 0,4% |
| 32 | CRI | 23B0493519 | ForGreen | Canal | IPCA + | 10,86% | 7,04% | 120.068 | 0,1% |
| 33 | CRI | 21H0891311 | Lote5 | Ore | IPCA + | 12,00% | 14,40% | 100.944 | 0,1% |
| 34 | Fll | VRTM11 | Pulverizado | 3.695.000 | 3,5% | ||||
| 35 | Cx. | Tesouro Nacional | 10.338.420 | 9,9% | |||||
| Total | 104.831.784 | ||||||||
Acompanhamento da Carteira
No que se refere ao acompanhamento da carteira, não identificamos eventos relevantes a serem reportados .
Para maiores informações, recomendamos aos investidores que vejam o detalhamento dos ativos na seção “Portfólio” e também vejam os vídeos mensais com os comentários da gestão, os quais podem ser acessados em nosso canal cujo link segue abaixo :
@eqiasset
Resumo dos Ativos por Segmento
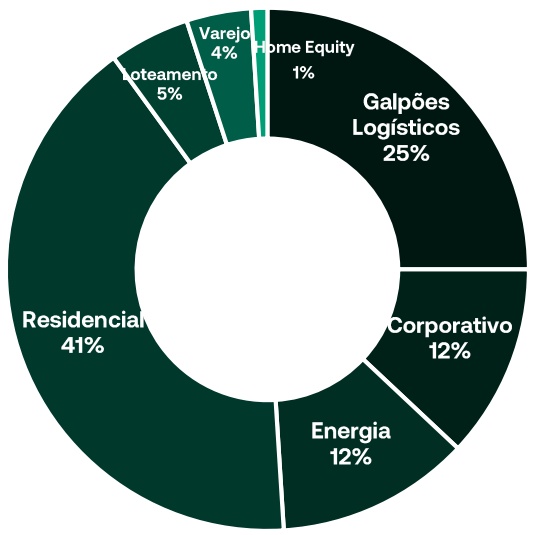
A classificação setorial da carteira leva em consideração os usos e fontes, segmento de atuação do devedor e composição de garantia das operações . Corporativo
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Habitat | MT, GO e MG | Operação com risco de crédito da construtora e incorporadora Habitat e baseada em 8 projetos sendo 3 residenciais, 1 escritório e 4 loteamentos. Operação com risco de crédito da rede de | AF, AF de cotas, CF, FR, FD e Aval | jun/33 | 43% |
| Sinal | SP | concessionárias Grupo Sinal, com garantia de galpão logístico localizado em São Caetano do Sul-SP, locado para o Grupo entre outros imóveis que perfazem 160% do saldo devedor | AF, FR e Fiança | nov/32 | 55% |
| Lotus II | DF | Operação com risco de crédito da construtora e incorporadora Lotus baseado na conta vinculada do BRB para o Lotus Tower | CF, FR, FD e Aval | mar/28 | 75% |
Residencial
| UF Devedor / Ativo | Descrição | Garantias* | Vencimento | LTV | |
|---|---|---|---|---|---|
| Caprem | SP | CRI baseado em projeto residencial em desenvolvimento localizado em Rio Claro-SP. | AF, AF de cotas, CF, FR, FD e Aval | ago/27 | 71% |
| CK | SC | CRI baseado em projeto residencial em desenvolvimento localizado na Praia Brava em Itajaí-SC. CRI baseado em uma carteira de recebíveis de | AF, AF de cotas, CF, FR, FD e Aval | jul/26 | 47% |
| Pulverizado Ore | por financiamentosgarantidos imóveis residenciais, originada pelas construtoras e incorporadoras Helbor, Setin e Ekko. A parcela adquirida tem natureza sênior na estrutura de subordinação da operação. | AF, FD e Subordinação | jun/36 | 75% | |
| Minas Brisa | MG | CRI baseado em projeto residencial em desenvolvimento localizado em Nova Lima-MG. | AF, AF de cotas, CF, FR, FD e Aval | set/28 | 82% |
| MS Incorporadora | SC | CRI baseado em 2 projetos residenciais em desenvolvimento localizados em Blumenau e Porto Belo-SC. | AF, AF de cotas, CF, FR, FD e Aval | out/28 | 42% |
| PHV | MG | CRI baseado em projeto residencial em desenvolvimento localizado em Belo Horizonte- MG. | AF, AF de cotas, CF, FR, FD e Aval | dez/26 | 47% |
| DUE III | PE | CRI baseado em projeto residencial em desenvolvimento localizado em Ipojuca-PE. | AF, AF de cotas, CF, FR, FD e Aval | jul/30 | 66% |
| Lotus Kasa & Vert | DF | CRI baseado em projetos residenciais em desenvolvimento localizados em Brasília-DF. | AF, AF de cotas, CF, FR, FD e Aval | set/28 | 68% |
Due IV
PE
CRI baseado em projetos residenciais em desenvolvimento localizados na Praia dos Carneiros – PE.
AF, AF de cotas,
CF, FR, FD e Aval
Nov /29
Galpões Logísticos
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| CitLog Varginha | MG | CRI baseado em um galpão logístico localizado em Varginha-MG, locado para empresas do ramo logístico, automotivo e farmacêutico através de contratos típicos e atípicos. O CRI conta com garantia do ativo logístico. | AF e FD | set/32 | 57% |
| Solfarma | SP | CRI baseado em um galpão logístico localizado em Bebedouro-SP, locado para a Solfarma Distribuidora. O CRI conta com garantia do ativo logístico. | AF, CF, FR e FD | abr/26 | 46% |
| Quero Quero | RS | CRI baseado em um galpão logístico localizado em Sapiranga-RS, locado para a Quero Quero. O CRI conta com garantia do ativo logístico. | AF, CF, FR, FD e Aval | jul/41 | 61% |
| Sotreq | PA | CRI baseado em um galpão logístico localizado em Parauapebas-PA, locado para a Sotreq. O CRI conta com garantia do ativo logístico. | AF, CF, FR e Fiança | dez/36 | 77% |
| RCP | SP | CRI baseado em centro logístico localizado em Rio Claro-SP, locado para empresas do ramo automotivo, alimentício, logístico, industrial, construção civil e eletrodomésticos. O CRI conta com garantia do ativo logístico. | AF, CF, FR e Aval | jan/39 | 39% |
| Viracopos | SP | CRI baseado em centro logístico localizado em Itupeva-SP, locado para empresas do ramo de construção civil, comércio eletrônico e embalagens. O CRI conta com garantia do ativo logístico. | AF e FD | dez/31 | 27% |
Energia
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Brasol | MT, GO e MG | CRI baseado em 3 usinas de geração solar distribuída desenvolvidas pelo Grupo Oeste. O CRI conta com garantia de subordinação da Brasol. | AF, CF, FR, FD e Subordinação | jul/33 | |
| ForGreen | MG | CRI baseado em 9 usinas de geração solar distribuída desenvolvidas pela ForGreen. | AF, AF de cotas, CF, FR, FD e Aval | jan/33 | |
| Diferencial | RJ | CRI baseado em 3 usinas de geração solar distribuída desenvolvidas pela KWP Energia e Diferencial Energia | AF, AF de cotas, CF, FR, FD e Aval | nov/32 |
Loteamento
| Devedor / Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Urba | SP, MG, BA, MT, RJ e PB | CRI baseado em uma carteira de recebíveis de loteamentos originada pela Urba. O CRI conta com garantia de subordinação da Urba. A parcela adquirida tem natureza mezanino na estrutura de subordinação dessa operação. | AF, CF, FR, FD e Subordinação | abr/33 | 43% |
| Lote5 | SP | 2 CRI baseado em loteamentos em desenvolvimento Campinas-SP pela em incorporadora e loteadora Lote5. O CRI conta com garantia do terreno dos projetos. | AF, AF de cotas, CF, FR, FD e Aval | ago/31 | 72% |
| Teriva | SP | CRI baseado em 2 loteamentos localizados em Bragança Paulista e Atibaia-SP. | AF de cotas, CF, FR, FD e Aval | abr/30 | 54% |
| GT Urbanismo | GO,MT | CRI baseado em 3 loteamentos, sendo um em Goiânia e dois em Cuiabá | AF de cotas, CF, FR, FD e Aval | Dez/35 | 66% |
Varejo
| Devedor/ Ativo | UF | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|---|
| Pague Menos | AM, TO, | CRI baseado em 6 usinas de geração solar distribuída desenvolvidas pela Brasol para | AF, AF de cotas, | nov/40 | 71% |
| RO, RR, AC e AP | atender a rede de farmácias Pague Menos. | CF e FR | |||
| Casa & Vídeo | RJ, ES, SP e MG | Operação com risco de crédito da varejista Casa e Vídeo. | CF | ago/27 |
Home Equity
| UF Devedor / Ativo | Descrição | Garantias* | Vencimento | LTV |
|---|---|---|---|---|
| Pontte | CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais (“Home Equity”), originada pela Pontte. A carteira que lastreia o CRI é muito diversificada e com LTV baixo (~40%). A parcela adquirida tem natureza sênior na estrutura de subordinação da operação. | AF, FR, FD e Subordinação | abr/36 | 53% |
Resultado Gerencial
| DRE Caixa | out-25 | nov-25 | dez-25 | Últimos 6 meses | 2025 |
|---|---|---|---|---|---|
| Receitas de CRI | R$ 879.387 | R$ 1.394.564 | R$ 1.318.327 | R$ 7.449.163 | R$ 15.120.315 |
| (+) Juros | R$ 737.736 | R$ 828.173 | R$ 883.318 | R$ 4.850.056 | R$ 9.443.526 |
| (+) Correção Monetária | R$ 109.102 | R$ 201.906 | R$ 126.819 | R$ 1.076.461 | R$ 3.048.061 |
| (+) Renda Fixa | R$ 181.495 | R$ 181.726 | R$ 126.666 | R$ 843.794 | R$ 1.122.792 |
| (+) Negociação CRI | -R$ 193.946 | R$ 137.758 | R$ 136.523 | R$ 408.854 | R$ 965.936 |
| (+) Rendimentos FII | R$ 45.000 | R$ 45.000 | R$ 45.000 | R$ 270.000 | R$ 540.000 |
| (+) Negociação FII | R$ 0 | R$ 0 | R$ 0 | R$ 0 | R$ 0 |
| Despesas Operacionais | -R$ 160.274 | -R$ 156.570 | -R$ 156.663 | -R$ 905.510 | -R$ 1.627.894 |
|---|---|---|---|---|---|
| (-) Taxa de Administração | -R$ 93.222 | -R$ 93.178 | -R$ 93.196 | -R$ 558.393 | -R$ 1.103.902 |
| (-) Taxas Regulatórias | -R$ 5.967 | -R$ 5.491 | -R$ 6.765 | -R$ 35.142 | -R$ 73.856 |
| (-) Auditoria | R$ 0 | -R$ 1.000 | R$ 0 | -R$ 40.574 | -R$ 43.699 |
| (-) Formador de Mercado | -R$ 15.813 | -R$ 15.813 | -R$ 15.813 | -R$ 98.077 | -R$ 192.141 |
| (-) Outros | -R$ 45.273 | -R$ 41.089 | -R$ 40.888 | -R$ 173.326 | -R$ 214.298 |
| (=) Resultado Líquido | R$ 719.113 | R$ 1.237.993 | R$ 1.161.664 | R$ 6.543.653 | R$ 13.492.421 |
|---|---|---|---|---|---|
| Rendimento | R$ 1.090.932 | R$ 1.090.932 | R$ 1.090.932 | R$ 6.545.589 | R$ 13.152.512 |
| Resultado Acumulado | R$ 229.628 | R$ 376.690 | R$ 447.423 | ||
| Cotas | 10.909.315 | 10.909.315 | 10.909.315 | ||
| Resultado Acumulado / | R$ 0,021 | R$ 0,035 | R$ 0,041 | ||
| Cota |
Resultados do Mês0,1 4
Resultado Gerencial
Rendimento Histórico do EQIR 1
| Rentabilidade | Rentabilidade | |||||
|---|---|---|---|---|---|---|
| Data Base | Cotação | Rendimento | Dividend Yield | DY Anualizado | Gross -Up | Gross -Up CDI% |
| 20/jan/26 | R$ 8,63 | R$ 0,100 | 1,16% | 14,83% | 1,36% | 112% |
| 17/dez/25 | R$ 7,90 | R$ 0,100 | 1,27% | 16,29% | 1,49% | 142% |
| 19/nov/25 | R$ 7,87 | R$ 0,100 | 1,27% | 16,36% | 1,49% | 117% |
| 17/out/25 | R$ 7,89 | R$ 0,100 | 1,27% | 16,32% | 1,49% | 122% |
| 17/set/25 | R$ 8,00 | R$ 0,100 | 1,25% | 16,08% | 1,47% | 127% |
| 19/ago/25 | R$ 7,84 | R$ 0,100 | 1,28% | 16,43% | 1,50% | 117% |
| 17/jul/25 | R$ 8,02 | R$ 0,106 | 1,32% | 17,00% | 1,55% | 141% |
| 18/jun/25 | R$ 7,99 | R$ 0,100 | 1,25% | 16,10% | 1,47% | 129% |
| 20/mai/25 | R$ 7,87 | R$ 0,100 | 1,27% | 16,36% | 1,49% | 141% |
| 17/abr/25 | R$ 7,78 | R$ 0,100 | 1,29% | 16,56% | 1,51% | 158% |
| 21/mar/25 | R$ 8,02 | R$ 0,100 | 1,25% | 16,03% | 1,47% | 148% |
| 19/fev/25 | R$ 7,45 | R$ 0,100 | 1,34% | 17,35% | 1,58% | 156% |
| 20/jan/25 | R$ 7,65 | R$ 0,095 | 1,24% | 15,96% | 1,46% | 157% |
| 18/dez/24 | R$ 7,21 | R$ 0,095 | 1,32% | 17,01% | 1,55% | 196% |
| 21/nov/24 | R$ 8,22 | R$ 0,095 | 1,16% | 14,79% | 1,36% | 146% |
| 17/out/24 | R$ 8,99 | R$ 0,095 | 1,06% | 13,44% | 1,24% | 148% |
| 18/set/24 | R$ 9,02 | R$ 0,095 | 1,05% | 13,40% | 1,24% | 142% |
| 19/ago/24 | R$ 9,13 | R$ 0,095 | 1,04% | 13,26% | 1,23% | 135% |
| 17/jul/24 | R$ 9,14 | R$ 0,095 | 1,04% | 13,18% | 1,22% | 154% |
| 19/jun/24 | R$ 9,04 | R$ 0,095 | 1,05% | 13,37% | 1,24% | 149% |
| 20/mai/24 | R$ 9,14 | R$ 0,095 | 1,04% | 13,21% | 1,22% | 137% |
| 17/abr/24 | R$ 9,05 | R$ 0,095 | 1,05% | 13,38% | 1,24% | 149% |
| 19/mar/24 | R$ 9,10 | R$ 0,081 | 0,89% | 11,22% | 1,05% | 131% |
| 21/fev/24 | R$ 9,11 | R$ 0,075 | 0,82% | 10,30% | 0,96% | 100% |
| Cota IPO | R$ 10,00 | R$ 5,15 | 77,44%¹ | 96,20%¹ | 152%¹ |
Carteira Consolidada do Fundo
Exposição por Indexador e Taxa
Composição por Tipo de Ativo
Exposição por Setor
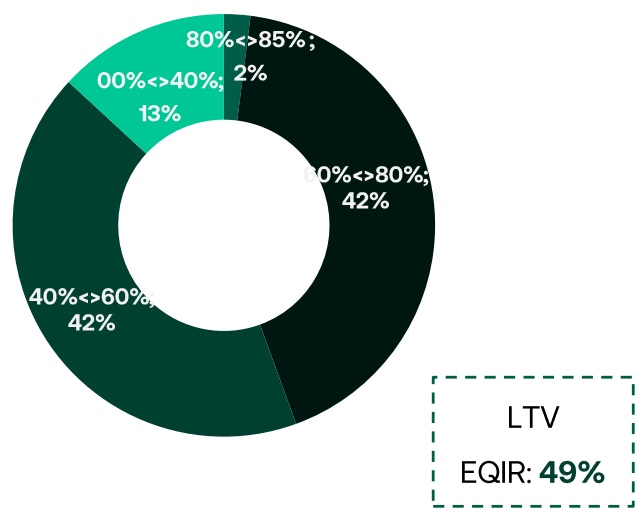
Exposição por LTV
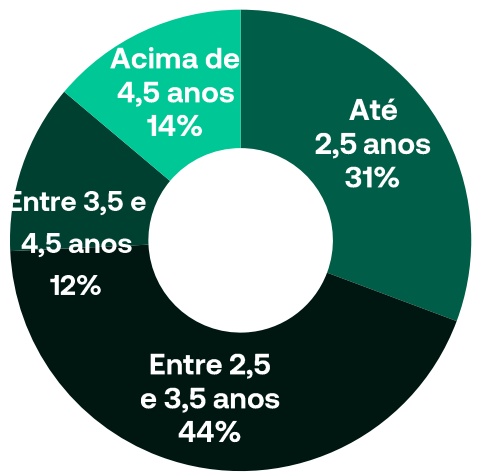
Exposição por Prazo Médio
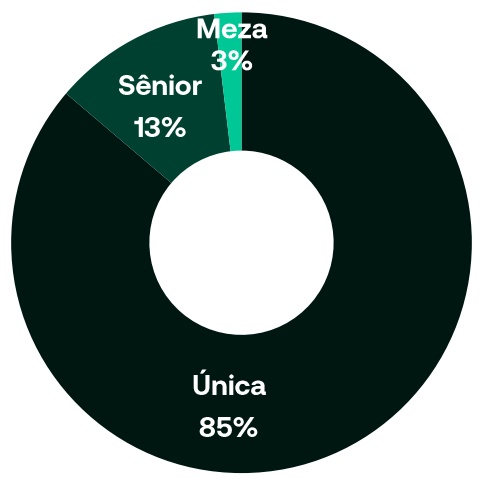
Exposição por Subordinação
Negociações e Liquidez na B3
O EQIR encerrou o mês de novembro com 9.794 investidores, uma leva queda frente ao mês anterior .
| Negociações | jul-25 | ago-25 | set-25 | out-25 | nov-25 | dez-25 |
|---|---|---|---|---|---|---|
| Volume Negociado (R$) | 2.916.083 | 3.269.653 | 1.907.549 | 2.286.244 | 1.585.303 | 2.357.262 |
| Volume Médio Diário (R$) | 138.861 | 172.087 | 90.836 | 103.920 | 83.437 | 130.959 |
| Presença em Pregões | 100% | 100% | 100% | 100% | 100% | 100% |
| Giro (% Cotas) | 0,1% | 0,1% | 0,0% | 0,1% | 0,1% | 0,1% |
Cotações Históricas e Volume EQIR 11
Evolução do Número de Cotistas
Distribuição Geográfica da Carteira
A carteira de CRI do EQIR está exposta a 10 estados diferentes, sendo as maiores concentrações em São Paulo e Minas Gerais, conforme abaixo :
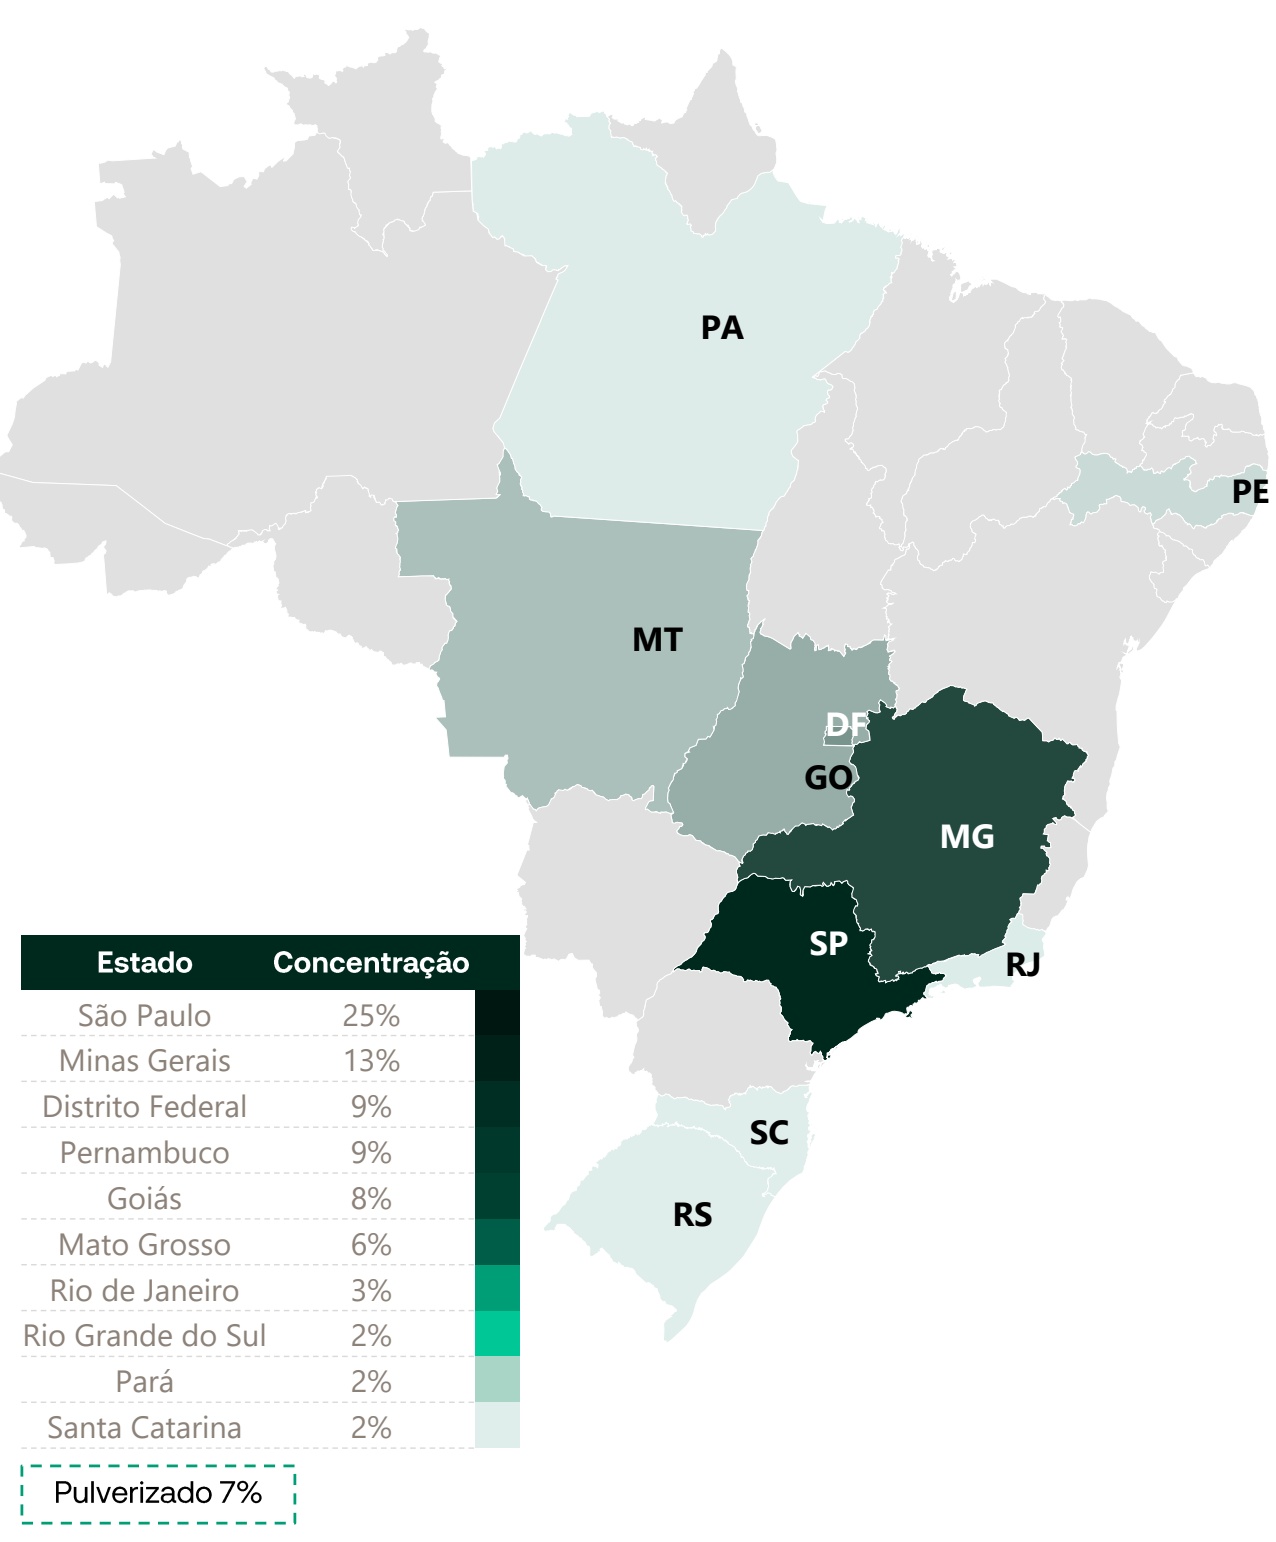
| Estado | Concentração |
|---|---|
| São Paulo | 25% |
| Minas Gerais | 13% |
| Distrito Federal | 9% |
| Pernambuco | 9% |
| Goiás | 8% |
| Mato Grosso | 6% |
| Rio de Janeiro | 3% |
| Rio Grande do Sul | 2% |
| Pará | 2% |
| Santa Catarina | 2% |
| Pulverizado 7% |
Portfólio
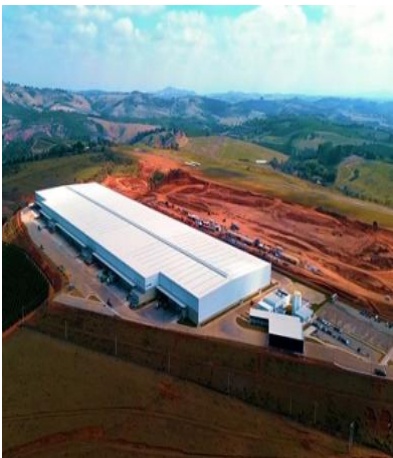
| CRI Habitat | |||
|---|---|---|---|
| Devedor | Habitat Construtora | Vencimento | Jun/33 |
| Lastro | CCI | Taxa de Emissão | IPCA + 9,50 |
Resumo : Financiamento corporativo da Habitat Construtora envolvendo a antecipação de recebíveis dos loteamentos Alvorada III, Jardim dos Ipês, Bougainville e Novo Primavera, todos localizados em Lucas do Rio Verde - MT, Mineiros - GO, Goiatuba - GO e Itaberaí - GO, respectivamente, e cessão do resultado dos residenciais Vivare e Zoe e do comercial Soul Business localizados em Rio Verde - GO e do residencial Aquarela localizado em Unaí- MG.
Garantias : Alienação fiduciária das cotas das SPEs, alienação fiduciária de terreno descorrelacionado localizado em Paracatu - MG (~R$25 milhões à liquidação forçada), cessão dos recebíveis dos loteamentos e do resultado dos verticais, aval PF dos sócios e fundo de reserva com 3 PMTs .
| CRI Citlog Varginha | |||
| Devedor | HRE Log Part. S.A. | Vencimento | Set/32 |
| Lastro | CCI | Taxa de Emissão | IPCA + 8,25 |
Resumo : Financiamento da expansão do condomínio logístico Citlog Sul de Minas localizado em Varginha - MG pelo fundo Hedge Desenvolvimento Logístico FII. Esta expansão é formada por um galpão único com ~205 mil m² de área total do terreno e ~79 mil m² de área bruta locável . O imóvel possuí padrão construtivo AAA e está locado para empresas do ramo logístico, automotivo e farmacêutico através de contratos típicos e atípicos e com vacância física de ~6% .
Garantias : Alienação fiduciária do galpão logístico locado e do terreno .
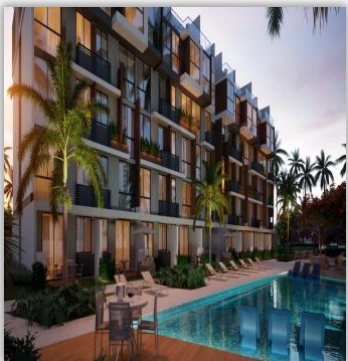
| CRI DUE III | |||
| Devedor | SPE Projeto 15 Empreendimento Imobiliário SPE Ltda | Vencimento | Jul/30 |
| Lastro | CCI | Taxa de Emissão | CDI + 4,50 |
Resumo : Financiamento para o término de obra dos empreendimentos Naturê e Tropí .
Garantias : Alienação fiduciária das cotas da SPE e do terreno do empreendimento Naturê , cessão fiduciária dos recebíveis dos com full cash sweep , aval PJ da DUE, aval PF dos sócios, fundo de reserva de 3 PMTs e fundo de despesas .
Portfólio
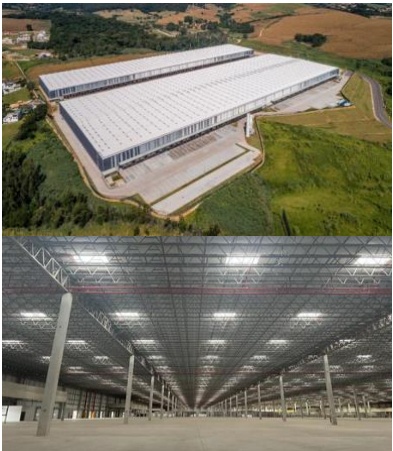
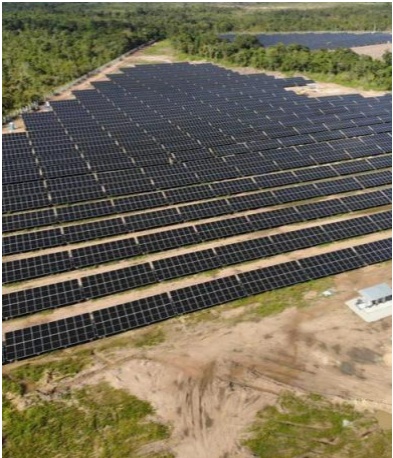
| CRI Viracopos | |||
|---|---|---|---|
| Devedor | Hedge Logística FII | Vencimento | Dez/31 |
| Lastro | CCI | Taxa de Emissão | IPCA + 6,75 |
Resumo : Financiamento da aquisição do condomínio logístico Citlog Viracopos localizado em Itupeva - SP pelo fundo Hedge Logística FII. O empreendimento é formado por 2 galpões logísticos com ~341 mil m² de área total do terreno e ~139 mil m² de área bruta locável . O imóvel possuí padrão construtivo AAA e está locado para empresas do ramo de construção civil, comércio eletrônico e embalagens através de contratos típicos e atípicos .
Garantias : Alienação fiduciária do galpão logístico locado e do terreno .
| CRI Brasol | |||
|---|---|---|---|
| Devedor | Assoc. Enersim MT | Vencimento | Jul/33 |
| Lastro | CCI | Taxa de Emissão | IPCA + 9,00 |
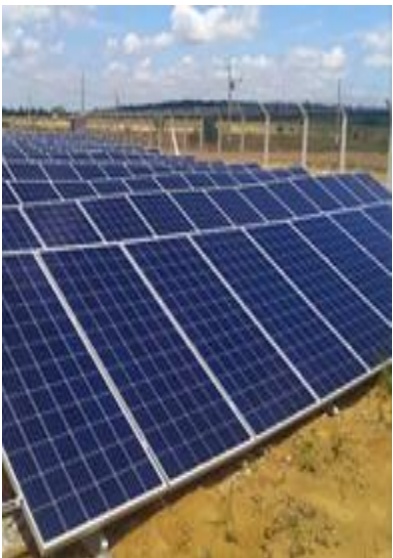
Resumo : Financiamento e reembolso da construção de 3 usinas de geração solar distribuída localizadas em Cuiabá - Mato Grosso . As usinas estão prontas com capacidade de geração de 19,3 MWp e atenderão clientes pulverizados associados à Enersim . A operação conta com 20 % de subordinação da Brasol .
Garantias : Alienação fiduciária do direito real de superfície das usinas, penhor dos equipamentos das usinas, cessão dos recebíveis da Associação Enersim , direito da Brasol assumir a gestão da associação em caso de default (“Direito de Step - in”), direito da Brasol de comercializar a energia gerada para terceiros em caso de default, fundo de juros, fundo de reserva e fundo de despesas .
| CRI Forgreen | |||
| Devedor | SPEs da Operação | Vencimento | Jan/33 |
| Lastro | Contrato BTS | Taxa de Emissão | IPCA + 9,80 |
Resumo : Financiamento da construção de 9 usinas de geração solar distribuída localizadas em Minas Gerais, que totalizam +27MWp de potência . 5 das 9 usinas estão prontas e atenderão clientes pulverizados de pequeno e médio porte .
Garantias : Alienação fiduciária das cotas das SPEs e dos equipamentos das usinas, cessão dos recebíveis das usinas, aval PJ da ForGreen Energia S .A. e das controladoras, aval dos sócios PF, fundo de juros, fundo de reserva, fundo de despesas e cash collateral de R$5 milhões .
Portfólio
| CRI RCP | |||
|---|---|---|---|
| Devedor | Rio Claro Patrimonial | Vencimento | Jan/39 |
| Lastro | CCI | Taxa de Emissão | IPCA + 8,70 |
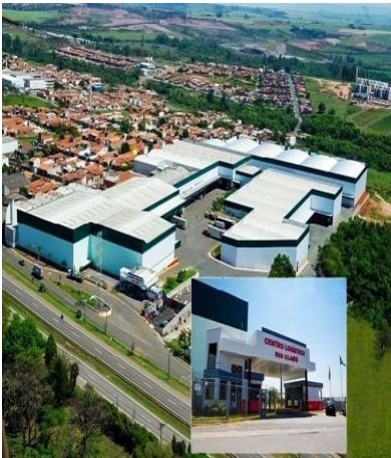
Resumo : Financiamento da expansão do Centro Logístico Rio Claro localizado em Rio Claro - SP . O empreendimento possuí 240 mil m² de área total. O imóvel é o maior centro logístico e industrial do interior de São Paulo, está 100% locado, e possuí padrão construtivo AAA . Exemplos de inquilinos do centro logístico são Nestlé, Whirlpool e Saint - Gobain . O CRI conta com covenants de LTV máximo de 50 % considerando o valor de mercado dos ativos com base em laudo de avaliação, índice de cobertura mínimo de 150% e limitação de alavancagem pelo devedor .
Garantias : Alienação fiduciária do galpão logístico locado e do terreno, cessão fiduciária dos recebíveis de locação, aval dos sócios PF e fundo de reserva .
| CRI Due IV | |||
|---|---|---|---|
| Devedor | Due Incorporadora | Vencimento | Nov/29 |
| Lastro | Nota Comercial | Taxa de Emissão | CDI + 4,50 |
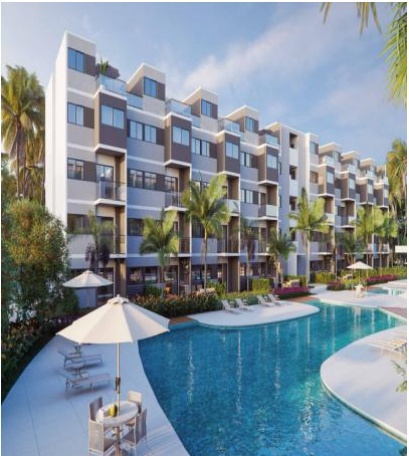
Resumo : Financiamento para o término de obra do empreendimento Boulevard Praia dos Carneiros .
Garantias : Aval dos sócios e da DUE, alienação fiduciária de cotas e unidades em estoque, cessão fiduciária integral dos recebíveis, dos fluxos de vendas, das permutas e da conta escrow , além de fundo de reserva equivalente a 1PMT do CRI e fundo de despesas .
| CRI Lotus Kasa & Vert | |||
|---|---|---|---|
| Devedor | Lotus 402N SPE | Vencimento | Set/28 |
| Lastro | CCI | Taxa de Emissão | CDI + 4,00 |
Resumo : Financiamento para o avanço das obras dos empreendimentos Kasa e Vert, ambos localizados no DF . O empreendimento Kasa com um VGV de R$ 83 MM, com área privativa de 4,6 mil m² e está 41% vendido . O CRI conta com covenant de razão de garantia mínima de 140% .
Garantias : Alienação fiduciária do imóvel do empreendimento do Kasa , cotas da SPE do Kasa , cessão de recebíveis, fundo de reserva, despesas e liquidez e aval da companhia e sócios .
Portfólio
| CRI PHV | |||
|---|---|---|---|
| Devedor | ISV PHV 402 Ltda. | Vencimento | Dez/26 |
| Lastro | CCI | Taxa de Emissão | IPCA + 10,50 |
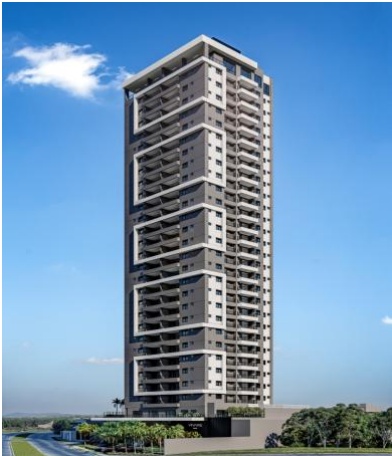
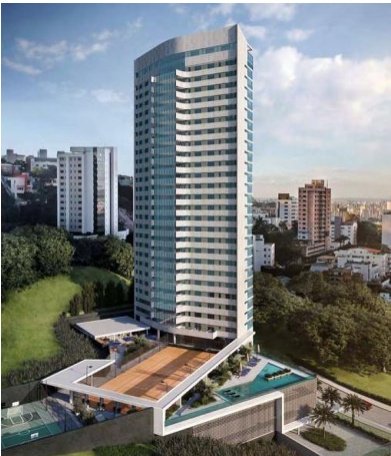
Resumo : Financiamento para o término de obra do empreendimento Unique localizado no bairro de Santa Lúcia, Belo Horizonte - MG. Este residencial é composto por torre única com 24 unidades de 439 m². O Grupo PHV tem +26 anos de história, entregou +2 milhões de m² e está entre as 100 maiores construtoras do Brasil, segundo ranking da Intec . A PHV Engenharia tem foco no desenvolvimento de residenciais de alto padrão em Belo Horizonte - MG.
Garantias : Alienação fiduciária do empreendimento e das cotas da SPE, cessão fiduciária dos recebíveis, aval PJ da PHV Engenharia, aval dos sócios PF, fundo de obras, reserva e despesas .
| CRI Lote5 | |||
|---|---|---|---|
| Devedor | Lote 5 Des. Imob. | Vencimento | Ago /31 |
| Lastro | CCI | Taxa de Emissão | IPCA + 12,00 |
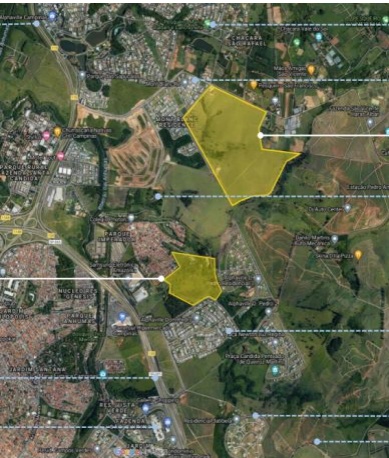
Resumo : Financiamento da aquisição dos terrenos para desenvolvimento dos empreendimentos Fazenda Capuava e Fazenda Baroneza localizados em Campinas - SP . Os loteamentos Capuava e Baroneza possuem ~905 mil m² de área do terreno para o desenvolvimento de 900 lotes de 400 m² e ~294 mil m² de área do terreno para o desenvolvimento de 250 lotes de 500 m², respectivamente .
Garantias : Alienação fiduciária das cotas das SPEs, alienação fiduciária dos terrenos dos empreendimentos (~R$274 milhões à valor de mercado), cessão fiduciária dos recebíveis dos loteamentos, aval PJ da Lote 5, aval PF dos sócios, fundo de juros, fundo de despesas e apólices de seguros .
| CRI Diferencial | |||
| Devedor | SPEs da Operação | Vencimento | Nov/32 |
| Lastro | Nota Comercial | Taxa de Emissão | IPCA + 11,00 |
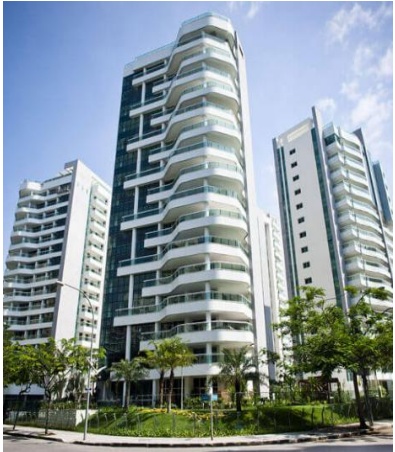
Resumo : Financiamento da construção de 3 usinas de geração solar distribuída localizadas no Rio de Janeiro, que totalizam ~11MWp de potência . As usinas estão prontas e atendem condomínios residenciais e comerciais de alto padrão . Fundada em 2005 , a Diferencial Energia atua nos segmentos de geração e comercialização de energia, comercialização de gás natural e eficiência energética, tendo participado no desenvolvimento de +1,3 GW de potência em projetos operacionais .
Garantias : Alienação fiduciária das cotas das SPEs e dos equipamentos das usinas, cessão dos recebíveis das usinas, aval PJ da Diferencial Energia e da KWP Energia Solar , aval dos sócios PF, fundo de juros, fundo de reserva e fundo de despesas .
Portfólio
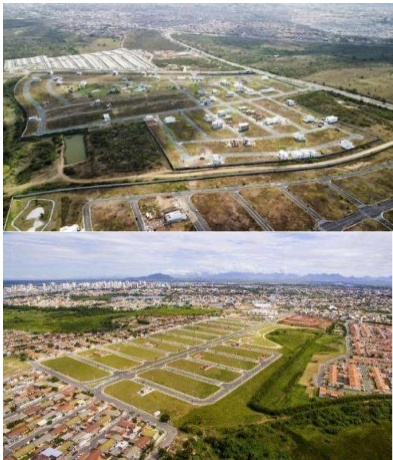
| CRI Caprem | |||
|---|---|---|---|
| Devedor | SPEs da Operação | Vencimento | Ago /27 |
| Lastro | CCI | Taxa de Emissão | IPCA + 9,50 |
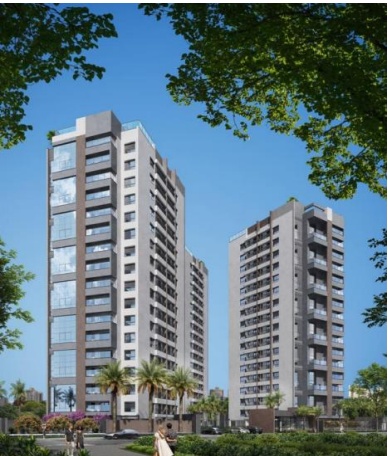
Resumo : Financiamento para o término de obra do empreendimento Vitrius Residence localizado em Rio Claro -SP . Este residencial é composto por 3 torres com 144 unidades, sendo o duplex 166 m² e os apartamentos 100 m², com 30 % de vendas no lançamento e 20 % de avanço de obra no início da operação . A Caprem é a 18ª maior construtora do Brasil segundo ranking da Intec , já tendo entregue +5k unidades habitacionais . e possuí certificações PBQP - H, ISO 9001 e NDT Caixa .
Garantias : Alienação fiduciária das cotas da SPE e do terreno do empreendimento, cessão fiduciária dos recebíveis do Vitrius Residence com full cash sweep , aval PJ da holding da Caprem , aval PF dos sócios e fundo de reserva com 3 PMTs .
| CRI Urba | |||
|---|---|---|---|
| Devedor | Pulverizado | Vencimento | Abr/33 |
| Lastro | CCI | Taxa de Emissão | IPCA + 9,50 |
Resumo : CRI baseado na antecipação de recebíveis de 17loteamentos da Urba , controlada da MRV. A carteira de recebíveis está pulverizada em ~1,2 mil contratos, sendo que os 100 maiores devedores representam 21% da carteira, e está concentrada no estado de São Paulo, representando 71% da carteira .
Garantias : Alienação fiduciária dos lotes, cessão fiduciária dos recebíveis da carteira, 50 % de subordinação sobre o volume da emissão, sendo 25% dos CRIzistas da série Mezanino B e 25% da série subordinada integralizada pela Urba , recompra de contratos cedidos pela Urba limitado a 8% do valor da cessão, fundo de reserva e fundo de despesas .
| CRI Pague Menos | |||
| Devedor | Pague Menos | Vencimento | Nov/40 |
| Lastro | Contrato BTS | Taxa de Emissão | IPCA + 7,90 |
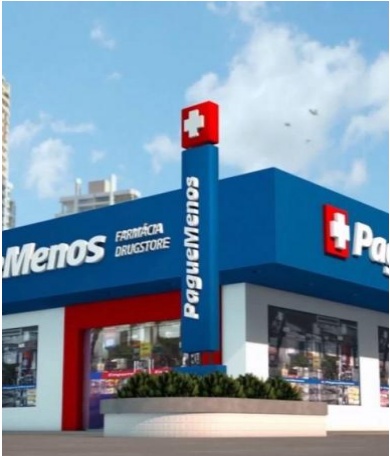
Resumo : Financiamento de 6 usinas de geração solar distribuída desenvolvidas pela Brasol para atender a rede de farmácias Pague Menos, localizadas em Manaus - AM, Palmas - TO , Porto Velho - RO, Rio Branco - AC, Boa Vista - RR e Macapá - AP, com locação na modalidade built to suit (BTS) . As usinas estão prontas e totalizam 5,4 MW de potência . Tendo aberta a primeira loja em 1981, a Pague Menos é a terceira maior rede de farmácias do Brasil em número de lojas (+1,6 mil pontos de venda) . A companhia registrou R$ 11,2 bilhões em receita de vendas em 2023 e é listada no segmento do Novo Mercado da B3.
Garantias : Alienação fiduciária das cotas das SPEs, dos equipamentos e do direito de uso de superfície das usinas, cessão dos recebíveis dos contratos de BTS e fundo de reserva .
Portfólio
| CRI Quero Quero | |||
| Devedor | Lojas Quero Quero | Vencimento | Jul/41 |
| Lastro | Contrato BTS | Taxa de Emissão | IPCA + 5,70 |
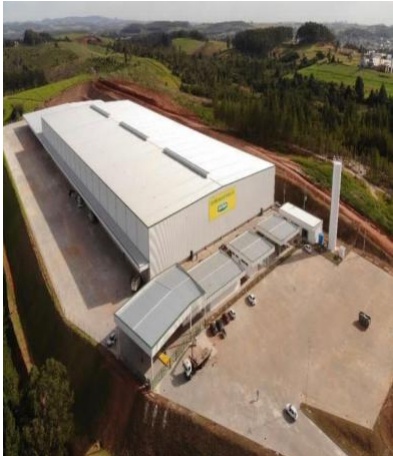
Resumo : Financiamento de galpão logístico construído na modalidade built to suit para a Quero Quero , localizado em Sapiranga - RS . Este galpão é composto por ~124 mil m² de área total do terreno e ~25 mil m² de área bruta locável . Fundada em 1967, a Quero Quero é uma das maiores varejistas de material de construção, eletrodomésticos e móveis do Brasil . Com presença relevante na região Sul, a Quero Quero possuí mais de 550 lojas em operação . A companhia é uma S .A. de capital aberto listada no Novo Mercado da B3 e registrou receita operacional líquida de R$ 2,4 bilhões em 2023 .
Garantias : Alienação fiduciária do galpão logístico locado e do terreno, aval PF dos cedentes, fundo de reserva e fundo de despesas .
| CRI Sotreq | |||
| Devedor | Sotreq | Vencimento | Dez/36 |
| Lastro | Contrato BTS | Taxa de Emissão | IPCA + 6,25 |
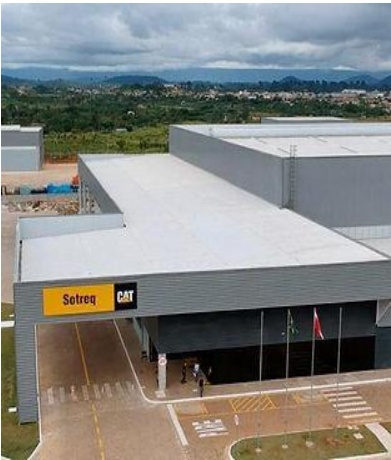
Resumo : Financiamento de galpão logístico construído na modalidade built to suit para a Sotreq, localizado em Parauapebas - PA . Este galpão é composto por ~48 mil m² de área total do terreno e ~16 mil m² de área bruta locável . Fundada em 1941, a Sotreq é a maior revendedora de produtos Caterpillar do Brasil, oferecendo um portfólio completo para venda e aluguel de máquinas, acessórios e seminovos que atendem os segmentos de construção, mineração, energia, entre outros . A companhia registrou receita operacional líquida de ~R$10,9 bilhões em 2022 .
Garantias : Alienação fiduciária do galpão logístico locado e do terreno .
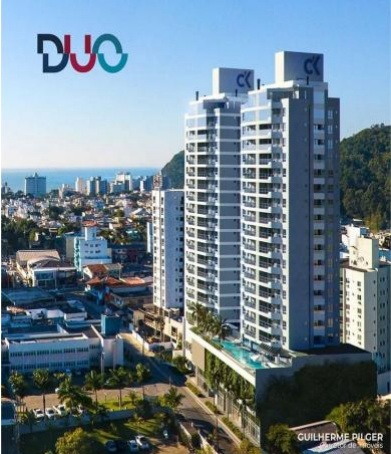
| CRI CK | |||
| Devedor | CK 62 Incorp . SPE | Vencimento | Jul/26 |
| Lastro | CCB | Taxa de Emissão | CDI + 6,80 |
Resumo : Financiamento para o término de obra do empreendimento CK Duo Praia Brava localizado na Praia Brava em Itajaí- SC . Este residencial é composto por 2 torres com 128 unidades de 84 m², praticamente 100% vendidas e com 97% de avanço de obra . A CK é uma construtora e incorporadora criada em 2010 com foco no desenvolvimento de residenciais de médio alto padrão em Navegantes, Itajaí e Balneário Camboriú - SC .
Garantias : Alienação fiduciária das cotas da SPE, alienação fiduciária de terreno descorrelacionado localizado em Itajaí- SC (~R$20 milhões à liquidação forçada), cessão fiduciária dos recebíveis do CK Duo com full cash sweep , aval PJ da companhia, aval PF dos sócios, fundo de obras e fundo de juros com 3 PMTs .
Portfólio
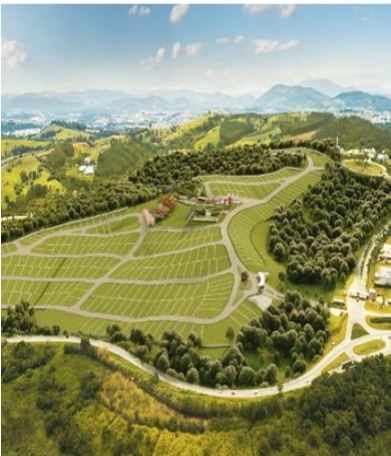
| CRI Teriva | |||
|---|---|---|---|
| Devedor | Teriva Urban S.A. | Vencimento | Abr/30 |
| Lastro | CCI | Taxa de Emissão | CDI + 3,50 |
Resumo : CRI baseado na antecipação de recebíveis dos loteamentos Teriva Innovare e Vivejo Atibaia, localizados em Bragança Paulista - SP e Atibaia - SP, respectivamente, desenvolvidos pela Teriva Urbanismo . O Vivejo Atibaia é composto por 522 lotes e está pronto com TVO emitido, enquanto o Teriva Innovare é composto por 292 lotes e está em fase final de obras . Ambos os empreendimentos estão ~100% vendidos .
Garantias : Alienação fiduciária das cotas das SPEs, cessão fiduciária dos recebíveis dos loteamentos, aval PJ proporcional da Mauá Participações, aval PF dos sócios, fundo de reserva com 3 PMTs e fundo de despesas .
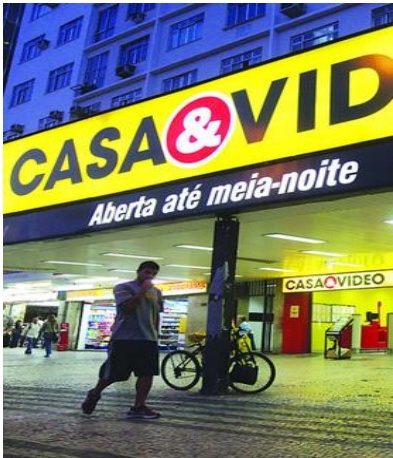
| CRI Casa & Vídeo | |||
|---|---|---|---|
| Devedor | Casa & Vídeo | Vencimento | Ago /27 |
| Lastro | Debênture | Taxa de Emissão | IPCA + 7,36 |
Resumo : Financiamento corporativo da Casa e Vídeo . Fundada em 1988, a Casa e Vídeo é uma das maiores redes de lojas de departamentos do Brasil e líder em vendas no estado do Rio de Janeiro no segmento de utilidades domésticas, ferramentas, climatização e eletroportáteis . A companhia é controlada por um fundo de participações gerido pela Polo Capital, possuí +220 lojas espalhadas pela região Sudeste e registrou receita líquida de R$ 2,1bilhões em 2023 .
Garantias : Cessão fiduciária de recebíveis com fluxo mensal mínimo de R$ 10 milhões em transações com cartões de crédito das bandeiras visa e master .
| CRI Solfarma | |||
| Devedor | Solfarma | Vencimento | Abr/26 |
| Lastro | Contrato BTS | Taxa de Emissão | IPCA + 7,00 |
Resumo : Financiamento de galpão logístico construído na modalidade built to suit para a Solfarma , localizado em Bebedouro - SP . Este galpão é composto por ~73 mil m² de área total do terreno e ~24 mil m² de área bruta locável . Fundada em Araraquara - SP e tendo transferido as suas estruturas para Bebedouro - SP em 1989, a Solfarma é uma distribuidora de produtos alimentícios e farmacêuticos que atende todo o estado de São Paulo, envolvendo 600 municípios e com ~45 mil clientes ativos . A companhia registrou receita operacional líquida de R$ 1,7 bilhão em 2023 .
Garantias : Alienação fiduciária do galpão logístico locado e do terreno, fundo de reserva e fundo de despesas .
Portfólio
Pontte
| CRI Sinal | |||
|---|---|---|---|
| Devedor | Vetor/Mix Empreen . | Vencimento | Nov/32 |
| Lastro | CCI | Taxa de Emissão | IPCA + 7,50 |
Resumo : Financiamento corporativo do Grupo Sinal com garantia de galpão logístico localizado em São Caetano do Sul - SP . Este galpão é composto por ~47 mil $\mathrm { m } ^ { 2 }$ de área total do terreno e ~19 mil m² de área bruta locável . Fundado na década de 80 em São Bernardo do Campo - SP , o Grupo Sinal possuí +40 concessionárias de veículos na grande São Paulo e representa 10 montadoras : Fiat, Ford, Honda, Nissan, Renault, Hyundai, Jeep, Peugeot, Citroën e Ram .
Garantias : Alienação fiduciária do galpão logístico locado e do terreno, onde o valor de mercado dos imóveis alienados deverá representar pelo menos 160% do saldo devedor, fiança e fundo de reserva .
| CRI Pulverizado | One | ||
|---|---|---|---|
| Devedor | Pulverizado | Vencimento | Jun/36 |
| Lastro | CCI | Taxa de Emissão | IPCA + 6,50 |
Resumo : CRI baseado na antecipação de recebíveis de financiamento garantidos por imóveis residenciais prontos de 41 empreendimentos das construtoras e incorporadoras Helbor , Setin e Ekko . A carteira de recebíveis está pulverizada em 85 contratos, com os 10 maiores devedores representam 29% da carteira, e está concentrada no estado de São Paulo, representando 97% da carteira . Alguns empreendimentos que tem recebíveis atrelados ao CRI são o Helbor Bosque Maia, Setin Midtown e Helbor Family Garden .
Garantias : Alienação fiduciária dos imóveis objeto do financiamento, cessão fiduciária dos recebíveis da carteira, 20 % de subordinação sobre o volume da emissão e fundo de despesas .
| CRI Pontte | |||
| Devedor | Pulverizado | Vencimento | Abr/36 |
| Lastro | CCI | Taxa de Emissão | IPCA + 6,50 |
Resumo : CRI baseado em uma carteira de recebíveis de empréstimos garantidos por imóveis residenciais (“Home Equity ”), originada pela Pontte . A carteira de recebíveis está pulverizada em 96 contratos, sendo que os 20 maiores devedores representam 63 % da carteira, e está concentrada no estado de São Paulo, representando 83 % da carteira . O LTV inicial médio da operação é de 38 % .
Garantias : Alienação fiduciária dos imóveis objeto dos empréstimos, cessão fiduciária dos recebíveis da carteira, 15% de subordinação sobre o volume da emissão e fundo de reserva .
Portfólio
| CRI MS Incorporadora | |||
| Devedor | MS Incorporadora | Vencimento | Out/28 |
| Lastro | CCI | Taxa de Emissão | IPCA + 10,00 |
Resumo : Financiamento para o término de obra dos empreendimentos Avivah Residence e Smart Porto Belo localizados em Blumenau - SC e Porto Belo - SC , respectivamente . Os residenciais Avivah e Smart possuem ~60 % e ~90 % de vendas e ~30 % e ~20 % de avanço de obra, respectivamente .
Garantias : Alienação fiduciária das cotas da SPE e do terreno dos empreendimentos, alienação fiduciária de 2 terrenos descorrelacionados localizados em Balneário Piçarras - SC e Blumenau - SC (~R$6 milhões à liquidação forçada), cessão fiduciária dos recebíveis dos com full cash sweep , aval PJ da MS, aval PF dos sócios, fundo de reserva de 3 PMTs e fundo de despesas .
| CRI Lotus II | |||
|---|---|---|---|
| Devedor | Lotus Tower | Vencimento | Mar/28 |
| Lastro | CCI | Taxa de Emissão | 18% prefixado |
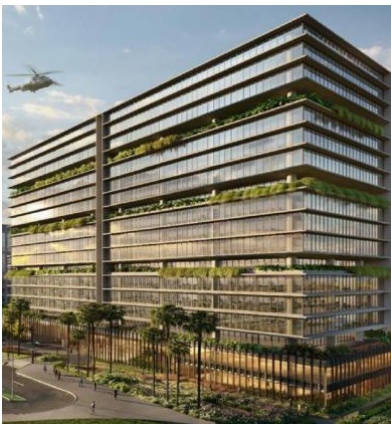
Resumo : Operação com risco de crédito da construtora e incorporadora Lotus baseado na conta vinculada do BRB para o Lotus Tower em Brasília - DF . O projeto está em obra e com o financiamento contratado com o BRB .
Garantias : Cessão fiduciária de conta vinculada, Aval PJ da Lotus, Aval PF dos sócios, Fundo de Despesas e Fundo de Reserva equivalente a uma parcela de juros .
| CRI GT Urbanismo | |||
| Devedor | GT Investimentos eParticipações S.A. | Vencimento | Dez/35 |
| Lastro | CCl | Taxa de Emissão | IPCA + 10,00 |
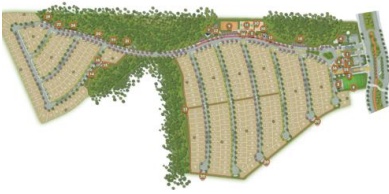
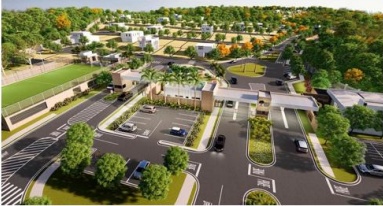
Resumo : CRI baseado em 3 loteamentos . Parque Água Azul, loteamento aberto em Goiânia, em obras ; Brisas, loteamento fechado em Cuiabá que está entregue e o Reserva dos Ipês, loteamento fechado, em obras, também em Cuiabá .
Garantias : Alienação das cotas das SPEs dos loteamentos de acordo com a proporção de participação do avalista em cada projeto . Cessão fiduciária dos recebíveis presentes e futuros dos loteamentos também na proporção de participação do avalista . Aval PF, Fundo de Despesas e Fundo de Reserva de 1,5 PMTs do CRI .
Portfólio
| CRI Minas Brisa | |||
| Devedor | Minas Brisa | Vencimento | Set/26 |
| Lastro | CCB | Taxa de Emissão | IPCA + 7,50 |
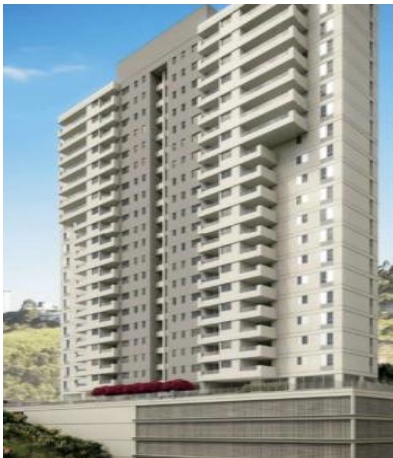
Resumo : Financiamento para o término de obra dos empreendimentos Prime House e Up Town localizados em Vila da Serra, Nova Lima - MG. Este residencial é composto por 172 unidades com áreas de 82 m² a 113m², ~80 % vendas e ~70 % de avanço de obra . A Minas Brisa é uma construtora e incorporadora criada em 2004 com foco no desenvolvimento de residenciais e comerciais de alto padrão em Minas Gerais, em especial, nas cidades de Belo Horizonte e Nova Lima .
Garantias : Alienação fiduciária das cotas da SPE e do imóvel dos empreendimentos, cessão fiduciária dos recebíveis dos empreendimentos com cash sweep parcial de 70 % , aval PJ da Minas Brisa, aval PF dos sócios, fundo de obras, fundo de reserva e fundo de despesas .
EQI asset
Disclaimer
Este documento foi produzido pela Euqueroinvestir Gestão de Recursos (“EQI”), na qualidade de gestora do EQI Recebíveis Imobiliários – Fundo de Investimento Imobiliário (“Fundo”), sendo certo que as informações contidas neste documento possuem caráter exclusivamente informativo, não se caracterizando como oferta ou solicitação de investimento ou desinvestimento em ativos financeiros, tampouco recomendação para compra e venda de cotas do Fundo, cujas características poderão não se adequar ao perfil do investidor, nos termos da Resolução CVM nº 30 , de 11de maio de 2021. Rentabilidade passada não representa garantia de rentabilidade futura . A rentabilidade divulgada não é líquida de tributos . Fundos de investimento não contam com garantia do Administrador, do Gestor, de qualquer mecanismo de seguro ou Fundo Garantidor de Crédito – FGC . É recomendada a leitura cuidadosa do prospecto e do regulamento do Fundo pelo investidor antes de investir seus recursos .
Apesar do cuidado utilizado tanto na obtenção quanto no manuseio das informações apresentadas, a EQI não se responsabiliza por decisões de investimento tomadas com base nas informações contidas neste documento, as quais podem inclusive ser modificadas sem comunicação .
Este documento não deverá, em qualquer hipótese, ser definido ou interpretado como sendo um relatório de análise nos termos do artigo 19 e seguintes da Resolução CVM n° 20 , de 25 de fevereiro de 2021, por se tratar de natureza meramente informativa, constituindo tão somente a opinião da EQI sobre os assuntos abordados pelo presente .
Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados . Este fundo tem menos 12 (doze) meses . Para avaliação de performance de um fundo de investimento é recomendável a análise de, no mínimo, 12(doze meses) .
Acesse: : eqiasset.com.br