
Laudo de Avaliação (Conclusão de Negócio) FIGS11 de 30/11/2025
Laudo de Avaliação (Conclusão de Negócio) do General Shopping Ativo e Renda (FIGS11), fundo imobiliário de shoppings, com data de referência em 30/11/2025, com entrega no FundosNet (B3) em 12/02/2026. No pregão de 04/11/2026, a cota do FIGS11 fechou a R$ 46,19, com P/VP de 0,66 (valor patrimonial de R$ 70,18 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,48 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,51% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 200 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 17.590.518/0001-25
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/11/2025
- Data de entrega
- 12/02/2026 18:20
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
il WAKEFIELD
Laudo Completo de Avaliação Imobiliária PREPARADO PARA: HEDGE INVESTMENTS FINALIDADE: Fins de divulgação do laudo, nos termos da instrução CVM e fins patrimoniais. PROPRIEDADE: Parque Shopping Maia / Shopping Center localizado na Avenida Bartolomeu De Carlos, 230, Jardim Flor Da Montanha - Guarulhos/SP DATA: 30 de novembro de 2025 na a A
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
/>
Praça Prof. José Lannes, 40 – 3º andar São Paulo, SP 04571-100 Fone: +55 11 5501 5464 cushmanwakefield.com.br
Bh| WAKEFIELDCUSHMAN &
São Paulo, 30 de novembro de 2025.
Ref.: Relatório de Avaliação do Parque Shopping Maia, shopping center situado na Avenida Bartolomeu Avaliação do Parque Shopping Maia, shopping center situado na Avenida Bartolomeu de Carlos, 230, Jardim Flor Da Montanha - Guarulhos/SP.
Em atenção à solicitação de V.Sas. e conforme acordado em documento firmado entre as partes, a Cushman & Wakefield tem o prazer de apresentar o relatório de avaliação de mercado para identificar o valor de mercado o relatório de avaliação de mercado para identificar o valor de mercado para compra/venda do imóveldo imóvel em referência, para fins de divulgação do laudos, nos termos da instrução CVM referência, para fins de divulgação do laudos, nos termos da instrução CVM e fins patrimoniais.
A avaliação foi elaborada com base nos dados disponíveis no mercado, obtidos através de nossos contatos com corretores e profissionais especializados no mercado local, bem como nas metodologias previstas na norma NBR 14.653:2001, e suas partes, da Associação Brasileira de Normas Técnicas (ABNT).
A confecção do laudo de avaliação está de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book, e em conformidade com as práticas regulamentadas pelas Normas Brasileiras NBR 14.653-2 / 2011 e 14.653-2 / 2004, 14.653-4, emitido pela ABNT - Associação Brasileira de Normas Técnicas.
Este Laudo Completo de Avaliação Imobiliária destinar-se-á ao registro junto à CVM – Comissão de Valores Mobiliários – visando a avaliação do ativo imobiliário, em consonância com a instrução CVM nº 472/08.
O presente Laudo Completo de Avaliação Imobiliária contém 86 páginas e destinar-se-á única e exclusivamente ao uso interno da empresa Contratante . A publicação ou divulgação deste Laudo Completo de Avaliação Imobiliária não será permitida sem autorização formal por escrito da empresa emissora, Cushman & Wakefield, e no caso de eventual permissão, deverá ser feita em sua integralidade, não sendo permitida em nenhuma hipótese a divulgação ou publicação parcial. Ainda na reprodução de qualquer informação, a fonte deverá ser sempre citada, sob as penalidades cíveis e criminais impostas pela violação de direitos autorais.
Da propriedade em estudo: trata-se do Parque Shopping Maia, Shopping Center localizado na Avenida Bartolomeu De Carlos, 230 , Guarulhos/SP.
Hedge Investments At.: Sr. Marcos Pimenta. Av. Brigadeiro Faria Lima, 3600 - 11º Andar - Cj 112 - Itaim Bibi. 04538-132 – São Paulo – SP Ref.: Relatório de Avaliação do Parque Shopping Maia, shopping center situado na Avenida Bartolomeu Avaliação do Parque Shopping Maia, shopping center situado na Avenida Bartolomeu de Carlos, 230, Jardim Flor Da Montanha - Guarulhos/SP. Prezados Senhores, Em atenção à solicitação de V.Sas. e conforme acordado em documento firmado entre as partes, a Cushman & Wakefield tem o prazer de apresentar o relatório de avaliação de mercado para identificar o valor de mercado o relatório de avaliação de mercado para identificar o valor de mercado para compra/venda do imóveldo imóvel em referência, para fins de divulgação do laudos, nos termos da instrução CVM referência, para fins de divulgação do laudos, nos termos da instrução CVM e fins patrimoniais. A avaliação foi elaborada com base nos dados disponíveis no mercado, obtidos através de nossos contatos com corretores e profissionais especializados no mercado local, bem como nas metodologias previstas na norma NBR 14.653:2001, e suas partes, da Associação Brasileira de Normas Técnicas (ABNT). A confecção do laudo de avaliação está de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book, e em conformidade com as práticas regulamentadas pelas Normas Brasileiras NBR 14.653-2 / 2011 e 14.653-2 / 2004, 14.653-4, emitido pela ABNT - Associação Brasileira de Normas Técnicas. Este Laudo Completo de Avaliação Imobiliária destinar-se-á ao registro junto à CVM – Comissão de Valores Mobiliários – visando a avaliação do ativo imobiliário, em consonância com a instrução CVM nº 472/08. O presente Laudo Completo de Avaliação Imobiliária contém 86 páginas e destinar-se-á única e exclusivamente ao uso interno da empresa Contratante . A publicação ou divulgação deste Laudo Completo de Avaliação Imobiliária não será permitida sem autorização formal por escrito da empresa emissora, Cushman & Wakefield, e no caso de eventual permissão, deverá ser feita em sua integralidade, não sendo permitida em nenhuma hipótese a divulgação ou publicação parcial. Ainda na reprodução de qualquer informação, a fonte deverá ser sempre citada, sob as penalidades cíveis e criminais impostas pela violação de direitos autorais. Da propriedade em estudo: trata-se do Parque Shopping Maia, Shopping Center localizado na Avenida Bartolomeu De Carlos, 230 , Guarulhos/SP.
HEDGE INVESTMENTS | I
GM *0 AC $& 5$&
| HEDGE INVESTMENTS At.:Sr. Marcos Pimenta | Praça Prof. José Lannes, 40 – 3º andar São Paulo, SP 04571-100 |
|---|---|
| Av. Brigadeiro Faria Lima, 3600 - 11º Andar - Cj 112 - | Fone: +55 11 5501 5464 |
| Itaim Bibi. | cushmanwakefield.com.br |
De acordo com o que foi solicitado, com as “Premissas e Disclaimers” descritas no Laudo Completo De Avaliação Imobiliária, com as tendências de mercado na região na qual o imóvel está inserido, nas especificações técnicas do imóvel e nas práticas do mercado imobiliário, concluímos o seguinte valor para o imóvel, na data de 30 de novembro de 2025, em:
Este Laudo Completo De Avaliação Imobiliária, bem como a indicação de valor está sujeita às premissas e exclusões de responsabilidade descritas no item “Premissas e Disclaimer” deste Laudo, bem como certas condições extraordinárias, hipotéticas e definições, descritas abaixo, se houver.
Premissas extraordinárias são fatos conhecidos que alteram a conclusão do avaliador. Caso à data da avaliação este fato seja conhecido ou tenha possibilidade de ser real, este é tratado como uma premissa extraordinária.
Premissas hipotéticas são situações contrárias à realidade, quando o avaliador, por indicação do cliente, simula um fato que não existe ou é desconhecido à data da avaliação.
especificações técnicas do imóvel e nas práticas do mercado imobiliário, concluímos o seguinte valor para o imóvel, na data de 30 de novembro de 2025, em: CONCLUSÃO DE VALORES PROPRIEDADE: Parque Shopping Maia Avenida Bartolomeu de Carlos, 230, Guarulhos/SP 07097-420 VALOR DE MERCADO PARA VENDA - TOTAL VALOR UNITÁRIO R$ 246.009.600,00 (Duzentos e Quarenta e Seis Milhões e Nove Mil e Seiscentos Reais) R$/m² 7.338,95 Fonte: Compilado por Cushman & Wakefield Este Laudo Completo De Avaliação Imobiliária, bem como a indicação de valor está sujeita às premissas e exclusões de responsabilidade descritas no item “Premissas e Disclaimer” deste Laudo, bem como certas condições extraordinárias, hipotéticas e definições, descritas abaixo, se houver. Premissas extraordinárias Premissas extraordinárias são fatos conhecidos que alteram a conclusão do avaliador. Caso à data da avaliação este fato seja conhecido ou tenha possibilidade de ser real, este é tratado como uma premissa extraordinária. Conforme solicitado pelo cliente, foi considerada a data de 30 de novembro para o laudo de avaliação. Premissas hipotéticas Premissas hipotéticas são situações contrárias à realidade, quando o avaliador, por indicação do cliente, simula um fato que não existe ou é desconhecido à data da avaliação. Não há premissas hipotéticas.
HEDGE INVESTMENTS | II
Gabriel Monteiro Alan Constantino *DEULHO�0RQWHLUR� )HE������������������*07�� $ODQ�&RQVWDQWLQR� )HE������������������*07��
| HEDGE INVESTMENTS |
|---|
| At.:Sr. Marcos Pimenta |
| Av. Brigadeiro Faria Lima, 3600 - 11º Andar - Cj 112 - |
| Itaim Bibi. |
| Praça Prof. José Lannes, 40 – 3º andar |
|---|
| São Paulo, SP 04571-100 |
| Fone: +55 11 5501 5464 |
| cushmanwakefield.com.br |
Esta carta não possui validade como opinião de valor se separada do laudo completo que contém os textos, fotos, anexos e conclusões que embasam este estudo. Agradecemos a oportunidade e permanecemos à inteira disposição de V.Sas. para quaisquer esclarecimentos que se façam necessários. Atenciosamente, Gabriel Monteiro Alan Constantino *DEULHO�0RQWHLUR� )HE������������������*07�� $ODQ�&RQVWDQWLQR� )HE������������������*07�� Gabriel Monteiro Alan Constantino Consultor, Retail Coordenador, Retail Cushman & Wakefield, Brasil Cushman & Wakefield, Brasil ROGERIO ANTONIO Assinado de forma digital por CERRETI:12680989 ROGERIO ANTONIO CERRETI:12680989813 813 Dados: 2026.02.04 19:41:27 -03'00' Rogério Cerreti, MRICS, RICS Registered Valuer Diretor, Valuation & Advisory Cushman & Wakefield, Brasil Cushman & Wakefield& HEDGE INVESTMENTS | III | IIIIII
HEDGE INVESTMENTS | III | IIIIII
RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES
NB| CUSHMANWAKEFIELD&
Resumo das Principais Características e Conclusões
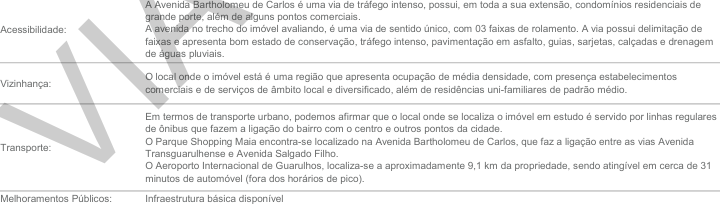
INFORMAÇÕES BÁSICAS ~~a~~ Tipo da propriedade: Empreendimento, Comercial e/ou de Serviço, Shopping Center Nome da propriedade: Parque Shopping Maia Endereço: Avenida Bartolomeu de Carlos, 230, Guarulhos/SP, 07097-420 Tipo de relatório: Laudo Completo de Avaliação Imobiliária Data da avaliação: 30 de novembro de 2025 Data da inspeção: 24 de outubro de 2025 Objetivo: Determinar o valor de mercado para compra/venda Este Laudo Completo de Avaliação Imobiliária foi contratado para fins de divulgação do laudos, nos termos da instrução CVM e Finalidade: fins patrimoniais. Metodologias: Método da Capitalização da Renda através do Fluxo de Caixa Descontado Software ARGUS Enterprise, na versão 14.1 Nº de controle Cushman & AP 25-66032-900749b Wakefield DESCRIÇÃO DA PROPRIEDADE ~~O~~ TERRENO Testada: 330,00 m (conforme Estimado pelo Google Earth) Topografia da área útil: Muito Boa - sem declividade ou plano Formato: Regular Área Total: 44.169,48 m² (conforme Informado pelo cliente) BLOCOS, EDIFICAÇÕES E BENFEITORIAS Área Construída Total: 89.776,97 m² (conforme Informado pelo cliente) Área Bruta Locável: 33.521,10 m² (conforme Rent Roll Fornecido pelo Cliente) Estacionamento 900 vagas no total, segregadas em Estado de Conservação: Regular - C Vida Útil 60 anos Idade Aparente: 11 anos Vida Remanescente: 49 anos OBS.: Áreas de acordo com informações fornecidos pelo cliente, não tendo sido aferidas in loco por nossos técnicos . A Avenida Bartholomeu de Carlos é uma via de tráfego intenso, possui, em toda a sua extensão, condomínios residenciais de grande porte, além de alguns pontos comerciais. Acessibilidade: A avenida no trecho do imóvel avaliando, é uma via de sentido único, com 03 faixas de rolamento. A via possui delimitação de faixas e apresenta bom estado de conservação, tráfego intenso, pavimentação em asfalto, guias, sarjetas, calçadas e drenagem de águas pluviais. O local onde o imóvel está é uma região que apresenta ocupação de média densidade, com presença estabelecimentos Vizinhança: comerciais e de serviços de âmbito local e diversificado, além de residências uni-familiares de padrão médio. Em termos de transporte urbano, podemos afirmar que o local onde se localiza o imóvel em estudo é servido por linhas regulares de ônibus que fazem a ligação do bairro com o centro e outros pontos da cidade. O Parque Shopping Maia encontra-se localizado na Avenida Bartholomeu de Carlos, que faz a ligação entre as vias Avenida Transporte: Transguarulhense e Avenida Salgado Filho. O Aeroporto Internacional de Guarulhos, localiza-se a aproximadamente 9,1 km da propriedade, sendo atingível em cerca de 31 minutos de automóvel (fora dos horários de pico).
HEDGE INVESTMENTS | IV
RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES
GM *0 AC $& 5$&
DOCUMENTAÇÃO
2º Oficial de Registro de Imóveis, Titulos e Documentos e Civil de Pessoa Jurídica da Comarca de Guarulhos - SP sob a
Registros: matrícula nº 105367
Taxas e Dispêndios: Notificação de Lançamento, sob Inscrição Imobiliária nº sob diversos registros
Foi fornecido planta do tenant mix do shopping, quadro de áreas, principais contratos das lojas âncoras, listagem de contratos de
locação atualizada (rent roll), tabela de comercialização das lojas vagas, vendas anuais, histórico de inadimplência, histórico de
Outros: vacância, relatório da situação do CDU, relatório gerencial de despesas gerais, dre (demonstrativo mensal de resultados
econômico e financeiro), indicadores estatísticos com o volume de visitas, relatório do aluguel mínimo e percentual, relatório de
vendas anuais, Cópia do registro atualizado do imóvel (Matricula) e Cópia do IPTU do imóvel atualizado - -
ZONEAMENTO
Zona de Uso Diversificado 2 (ZUD2)
Taxa de Ocupação: 70%
Coeficiente de aproveitamento Mínimo: 2,5
Máximo: 4
ANÁLISE SWOT
PONTOS FORTES E OPORTUNIDADES
• Localização em região urbana adensada, com boa visibilidade e em uma avenida de tráfego intenso em Guarulhos.
• O avaliando não tem competidores próximos.
PONTOS FRACOS E AMEAÇAS
• O ativo localiza-se fora de grandes centros urbanos.
CENÁRIO ADOTADO
Período de Análise 10 anos
Crescimento Real de Receitas 0,0% do 1º ao 5º ano
1,0% ao ano, do 6º ano do fluxo de caixa projetado, em diante.
Crescimento Real de Despesas 0,0% do 1º ao 5º ano
0,5% ao ano, do 6º ano do fluxo de caixa projetado, em diante.
Total Receita Bruta Potencial R$ 30.659.041,00 no 1º ano do fluxo de caixa descontado
Receita Bruta Efetiva R$ 29.094.326,00 no 1º ano do fluxo de caixa descontado
Total Despesas Operacionais -R$ 9.087.444,00 no 1º ano do fluxo de caixa descontado
Resultado Liquido R$ 20.006.882,00 no 1º ano do fluxo de caixa descontado
Total de Custos de Capital & -R$ 1.454.716,00 no 1º ano do fluxo de caixa descontado
Locações
Fluxo de Caixa Descontado R$ 18.552.165,00 no 1º ano do fluxo de caixa descontado
Antes de Dívidas e Impostos
Taxa de Desconto: 11,00% ao ano
Taxa de Capitalização: 10,00% ao ano
Comissão de Venda do Ativo: 2,50% sobre o resultado operacional líquido do 11º ano
CONCLUSÃO DE VALORES
Valor de mercado para Venda Valor Unitário: R$ 7.338,95 / m²
R$ 246.009.600,00 Duzentos e Quarenta e Seis Milhões e Nove Mil e Seiscentos Reais
VIA DIGITAL
HEDGE INVESTMENTS | V
RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES
LN WAKEFIELDCUSHMAN &
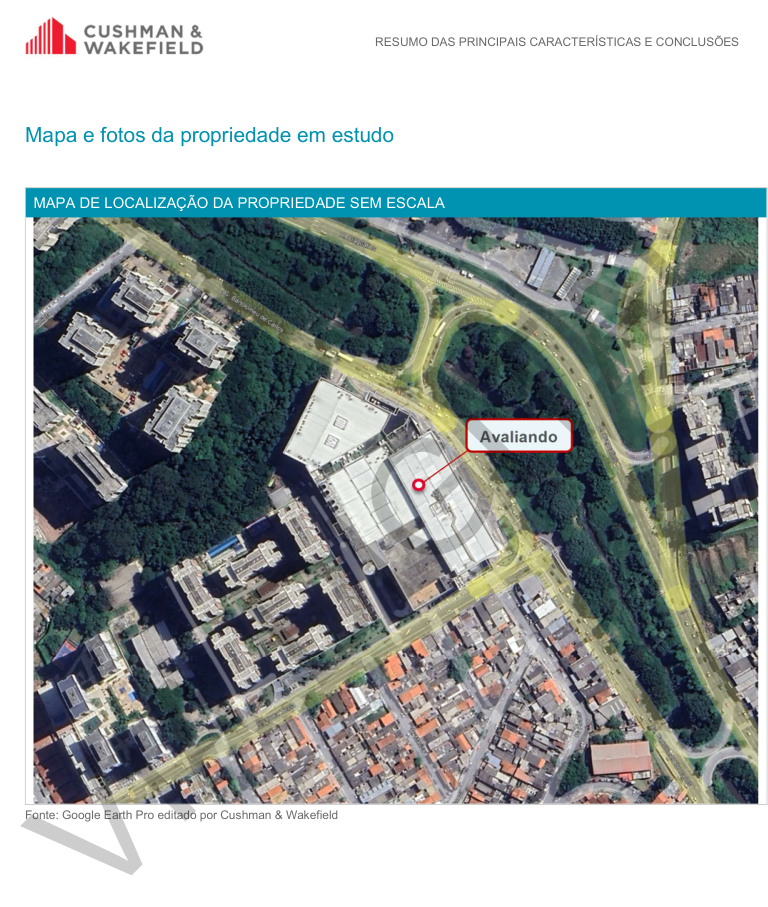
Mapa e fotos da propriedade em estudo
MAPA DE LOCALIZAÇÃO DA PROPRIEDADE SEM ESCALA
ç ” TES 4 ,
É GE 4 3 q PR a Aba
"Raso Dal E h N Da E od
E ç” EA ç A SN Ve RN a 8
A ESE RS
)
s Ps A *S SANES E ud RN ko
Fonte: Google Earth Pro editado por Cushman & Wakefield
VIA DIGITAL
HEDGE INVESTMENTS | VI
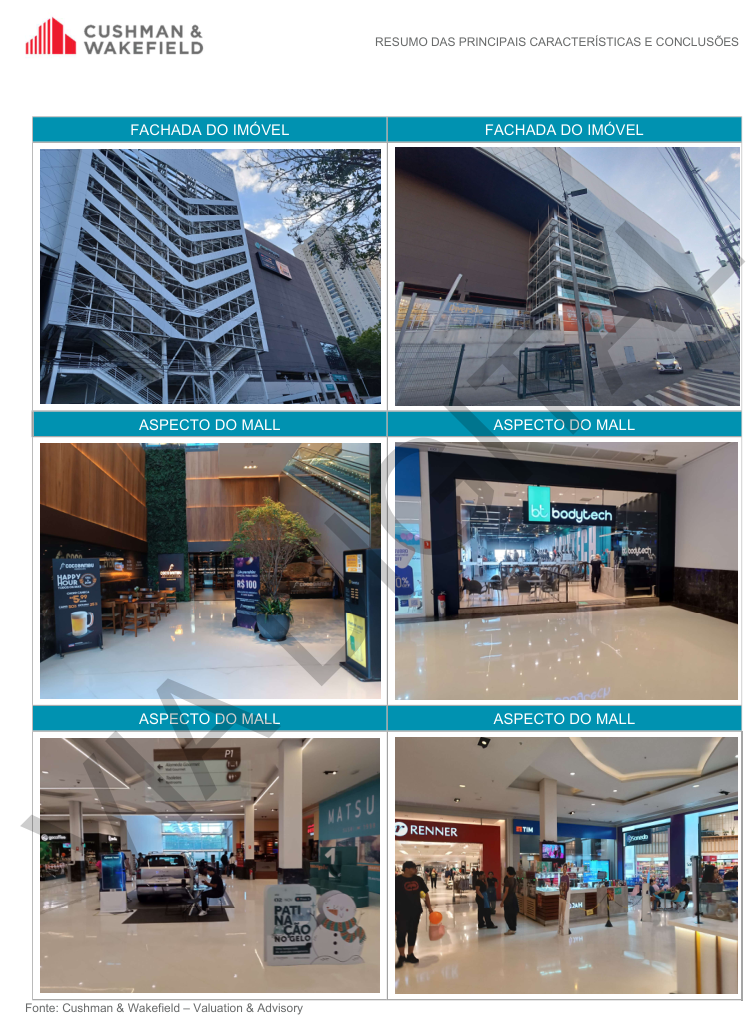
RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES
NB| CUSHMANWAKEFIELD &
FACHADA DO IMÓVEL FACHADA DO IMÓVEL
| js] 5 j = CADA 2
EASa NS=, |! EL Ma / kaSe ERRa Ra
) | ="
rm ; es
ASPECTO DO MALL ASPECTO DO MALL
E CAE
E=sE pq:
ã EE É Sé e
io ia
ASPECTO DO MALL ASPECTO DO MALL
=s =a=. 4 DRENNeR——e Doom| mó]r ciaqui mea
sa pm ARte vá Po VERita ncope d asqm! Riema ==ipa] bem i
A e fWes a praDm io Aé
o Gr irad:
.aii ER E | F tiasa
sp ; Ê
Fonte: Cushman & Wakefield – Valuation & Advisory
VIA DIGITAL
HEDGE INVESTMENTS | VII
RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES
- ala CUSHMANWAKEFIELD&
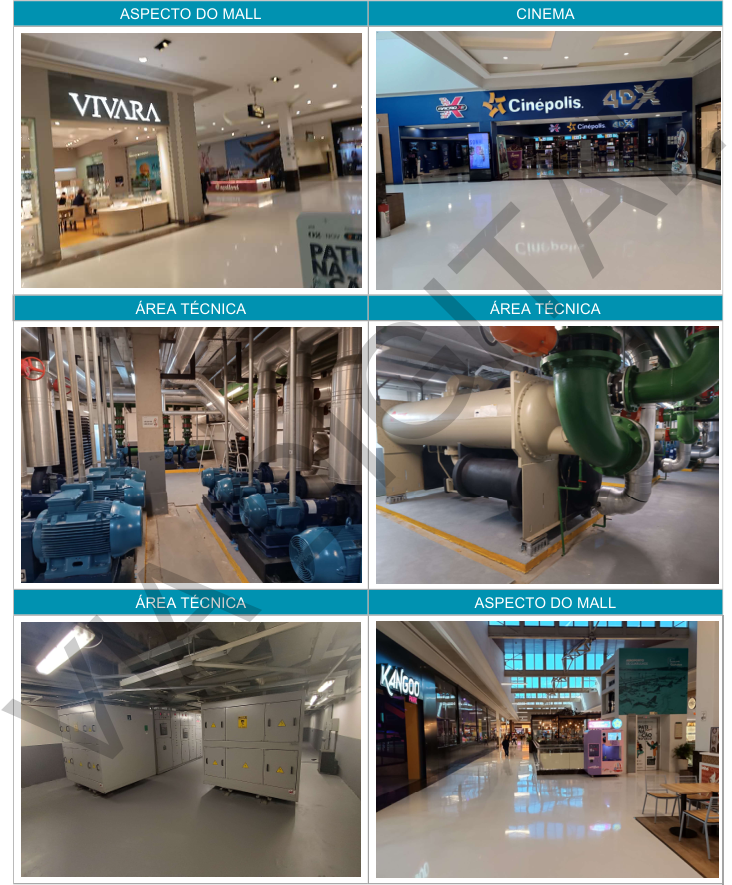
ASPECTO DO MALL CINEMA
E
-
a .
VIVARA y Gn Bo sxCinópolis 40%
3 ” k | a,
E, eai ] Tê [) ,
. à j
ÁREA TÉCNICA ÁREA TÉCNICA
DR
«/IN ! / > - " s o
DAN M | A = ;
ÁREA TÉCNICA ASPECTO DO MALL
Pá ss ds DO DR já do
Er BE im totet
4 ii E iessp
Runa
ne
VIA DIGITAL
/>
HEDGE INVESTMENTS | VIII
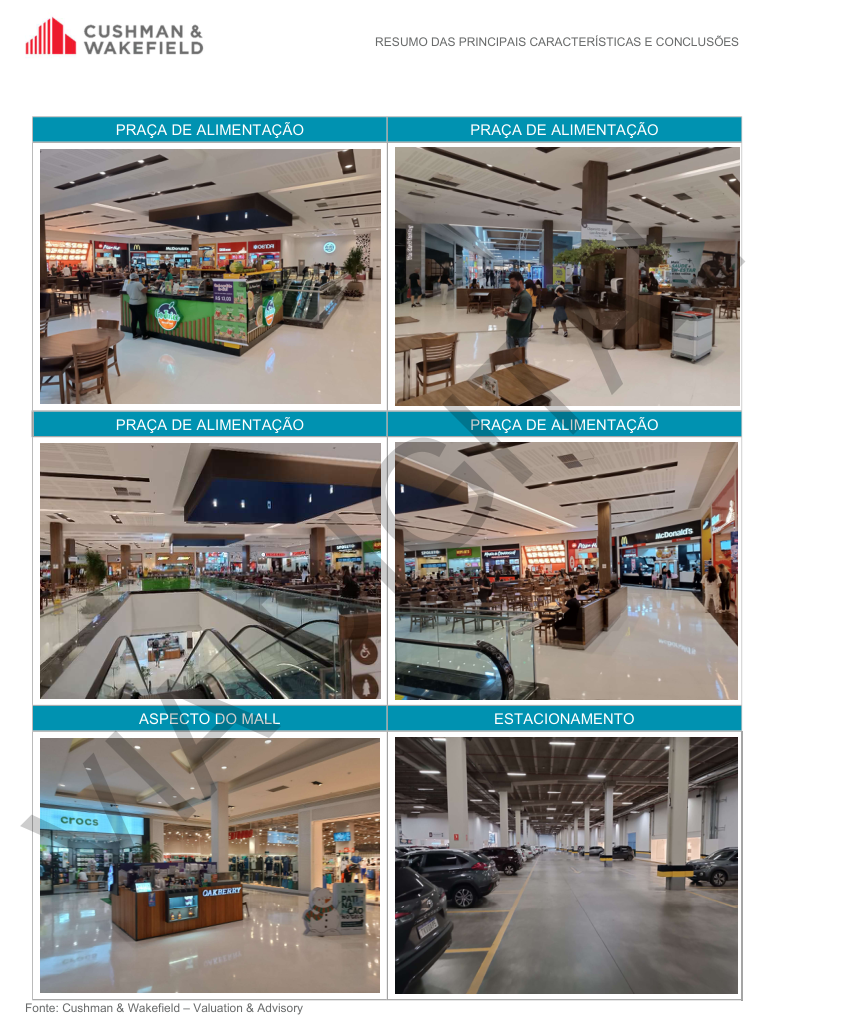
RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES
NB|WAKEFIELDCUSHMAN &
PRAÇA DE ALIMENTAÇÃO PRAÇA DE ALIMENTAÇÃO
Pa É h
» > ——— >
ES À ” o Ea mes
— > - esp i E = —
ESSES o é à Ri
nani as = s-
Cio ê
PRAÇA DE ALIMENTAÇÃO PRAÇA DE ALIMENTAÇÃO
q
e
1 1
11É<É
-
ss Gui
h
A Tio o DR
A LE l a Pa
. N
ASPECTO DO MALL ESTACIONAMENTO
s A
HEbocsiE E
e E o Í e .
p=" = “imo +
> nm :
Fonte: Cushman & Wakefield – Valuation & Advisory
VIA DIGITAL
HEDGE INVESTMENTS | IX
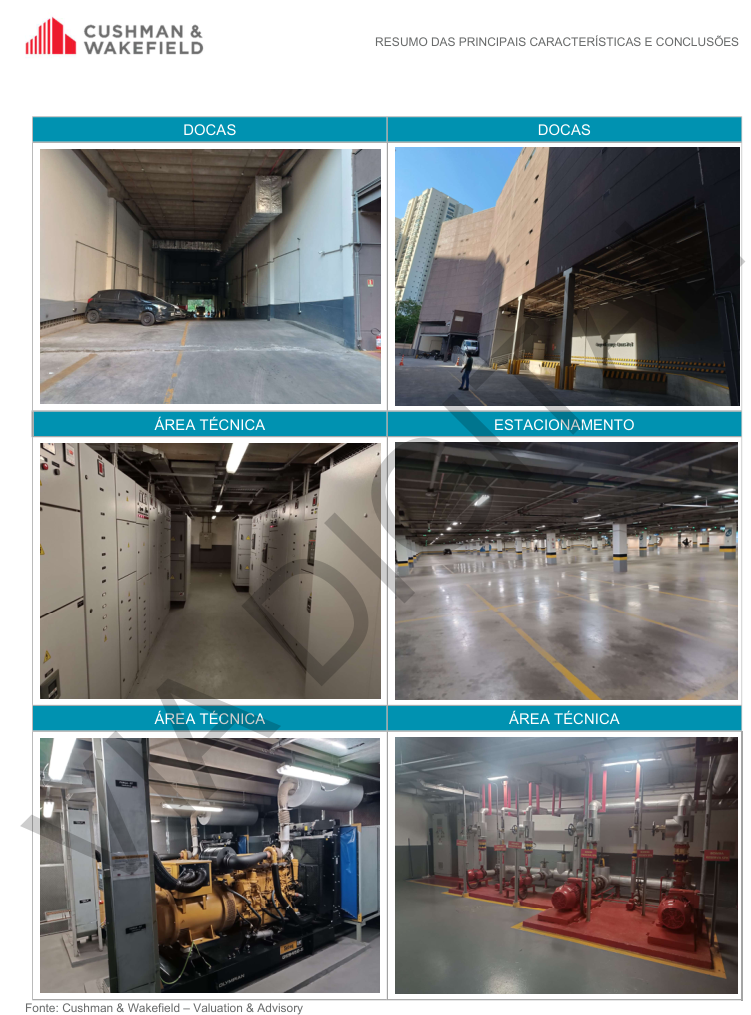
RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES
alla Sgt
DOCAS DOCAS
O
ÁREA TÉCNICA ESTACIONAMENTO
Ro
a =
pica
ÁREA TÉCNICA ÁREA TÉCNICA
O
| || E o Em: L Cipr mr na
Nus= + -
Fonte: Cushman & Wakefield – Valuation & Advisory
VIA DIGITAL
HEDGE INVESTMENTS | X
ÍNDICE
Bh| CUSHMANWAKEFIELD&
| Índice |
|---|
| RESUMO DAS PRINCIPAIS CARACTERÍSTICAS E CONCLUSÕES ............................................................. IV |
| MAPA E FOTOS DA PROPRIEDADE EM ESTUDO ........................................................................................................... VI |
| ÍNDICE ................................................................................................................................................................ XI INTRODUÇÃO ......................................................................................................................................................1 OBJETO(S) ........................................................................................................................................................................... 1 OBJETIVO ............................................................................................................................................................................ 1 FINALIDADE ......................................................................................................................................................................... 1 AL |
| DESTINATÁRIO ................................................................................................................................................................... 1 DIVULGAÇÃO DO LAUDO COMPLETO DE AVALIAÇÃO IMOBILIÁRIA ............................................................................ 1 DATAS DE VISTORIA E DA AVALIAÇÃO ............................................................................................................................ 1 PREMISSAS EXTRAORDINÁRIAS ...................................................................................................................................... 2 PREMISSAS HIPOTÉTICAS ................................................................................................................................................ 2 GIT |
| IDENTIFICAÇÃO DA PROPRIEDADE ................................................................................................................................. 3 |
| PROPRIEDADE E HISTÓRICO RECENTE DO IMÓVEL ..................................................................................................... 3 |
| ANÁLISE REGIONAL ...........................................................................................................................................4 |
| INTRODUÇÃO ...................................................................................................................................................................... 4 CENÁRIO ECONÔMICO ...................................................................................................................................................... 5 OBSERVAÇÕES SOBRE A REGIÃO ................................................................................................................................... 5 CONCLUSÃO ....................................................................................................................................................................... 5 D |
| ANÁLISE DA CIRCUNVIZINHANÇA .................................................................................................................................... 6 MERCADO ...........................................................................................................................................................8 CENÁRIO ECONÔMICO ...................................................................................................................................................... 8 IA |
| DEFINIÇÕES DE SHOPPING CENTERS ...........................................................................................................................15 |
| MERCADO DE SHOPPING CENTERS ...............................................................................................................................16 |
| MERCADO DE VALORES IMOBILIÁRIOS .........................................................................................................................21 |
| REGIÃO SUDESTE .............................................................................................................................................................25 CONCORRENTES DE MERCADO .....................................................................................................................................25 |
| NOVO ESTOQUE ................................................................................................................................................................26 |
RISCOS ...............................................................................................................................................................................27 ANÁLISE DA PROPRIEDADE .......................................................................................................................... 28
DESCRIÇÃO DO TERRENO ...............................................................................................................................................28
ÍNDICE
Bh| CUSHMANWAKEFIELD&
- DESCRIÇÃO DAS CONSTRUÇÕES E BENFEITORIAS ....................................................................................................30 QUADRO DE ÁREAS ..........................................................................................................................................................31 QUADRO DA ABL (ÁREA BRUTA LOCÁVEL) ....................................................................................................................31 VACÂNCIA E INADIMPLÊNCIA ..........................................................................................................................................33 ESTACIONAMENTO E FLUXO DE PESSOAS ...................................................................................................................34 HISTÓRICO DE VENDAS ...................................................................................................................................................35 ZONEAMENTO ....................................................................................................................................................................36 COMENTÁRIOS SOBRE O ZONEAMENTO .......................................................................................................................37 AVALIAÇÃO ...................................................................................................................................................... 38 PROCESSO DE AVALIAÇÃO .............................................................................................................................................38 METODOLOGIA ..................................................................................................................................................................38 CAPITALIZAÇÃO DA RENDA ATRAVÉS DO FLUXO DE CAIXA DESCONTADO ............................................................41 SEGREGAÇÃO DO VALOR ................................................................................................................................................50 PARA EFEITO DE REAVALIAÇÃO DE ATIVOS .................................................................................................................61 CONCLUSÃO FINAL DE VALOR ........................................................................................................................................62 ESPECIFICAÇÃO DA AVALIAÇÃO .....................................................................................................................................63 PREMISSAS E “DISCLAIMERS” ...................................................................................................................... 66 CERTIFICADO DE AVALIAÇÃO ....................................................................................................................... 69 ANEXOS .............................................................................................................................................................. A ANEXO A: DOCUMENTAÇÃO RECEBIDA .......................................................................................................................... B ANEXO B: DEFINIÇÕES TÉCNICAS ................................................................................................................................... C ANEXO C: FLUXO DE CAIXA DESCONTADO ......................................................................................................................
INTRODUÇÃO
Bh| CUSHMANWAKEFIELD&
Introdução
O objeto desta avaliação é um shopping center, localizado na Avenida Bartolomeu de Carlos, 230, Jardim Flor Da Montanha - Guarulhos - SP.
O presente Laudo Completo De Avaliação Imobiliária tem por objetivo determinar o valor de mercado para compra/venda do imóvel supracitado.
Esta avaliação foi contratada para fins de divulgação do laudo, nos termos da instrução CVM e fins patrimoniais..
OBS.: O conteúdo deste Laudo Completo De Avaliação Imobiliária é confidencial e destina-se única e exclusivamente aos fins aqui descritos.
OBS.: Este Laudo Completo De Avaliação Imobiliária destina-se única e exclusivamente ao uso da empresa contratante.
A publicação ou divulgação deste Laudo Completo De Avaliação Imobiliária não será permitida sem autorização formal por escrito da empresa emissora, Cushman & Wakefield, e no caso de eventual permissão, deverá ser feita em sua integralidade, não sendo permitida em nenhuma hipótese a divulgação ou publicação parcial. Ainda na reprodução de qualquer informação, a fonte deverá ser sempre citada, sob as penalidades cíveis e criminais impostas pela violação de direitos autorais.
Data efetiva da avaliação: 30 de novembro de 2025;
Data da vistoria da propriedade: 24 de outubro de 2025.
Objeto(s) O objeto desta avaliação é um shopping center, localizado na Avenida Bartolomeu de Carlos, 230, Jardim Flor Da Montanha - Guarulhos - SP. Objetivo O presente Laudo Completo De Avaliação Imobiliária tem por objetivo determinar o valor de mercado para compra/venda do imóvel supracitado. Finalidade Esta avaliação foi contratada para fins de divulgação do laudo, nos termos da instrução CVM e fins patrimoniais.. OBS.: O conteúdo deste Laudo Completo De Avaliação Imobiliária é confidencial e destina-se única e exclusivamente aos fins aqui descritos. Destinatário O destinatário deste Laudo Completo De Avaliação Imobiliária é o contratante Hedge Investments. OBS.: Este Laudo Completo De Avaliação Imobiliária destina-se única e exclusivamente ao uso da empresa contratante. Divulgação do Laudo Completo De Avaliação Imobiliária A publicação ou divulgação deste Laudo Completo De Avaliação Imobiliária não será permitida sem autorização formal por escrito da empresa emissora, Cushman & Wakefield, e no caso de eventual permissão, deverá ser feita em sua integralidade, não sendo permitida em nenhuma hipótese a divulgação ou publicação parcial. Ainda na reprodução de qualquer informação, a fonte deverá ser sempre citada, sob as penalidades cíveis e criminais impostas pela violação de direitos autorais. Datas de vistoria e da avaliação Data efetiva da avaliação: 30 de novembro de 2025;
HEDGE INVESTMENTS | 1
INTRODUÇÃO
Bh| CUSHMANWAKEFIELD&
Premissas extraordinárias
Premissas extraordinárias são fatos conhecidos que alteram a conclusão do avaliador. Caso à data da avaliação este fato seja conhecido ou tenha possibilidade de ser real, este é tratado como uma premissa extraordinária. Conforme solicitado pelo cliente, foi considerada a data de 30 de novembro para o laudo de avaliação. Premissas hipotéticas Premissas hipotéticas são situações contrárias à realidade, quando o avaliador, por indicação do cliente, simula um fato que não existe ou é desconhecido à data da avaliação. Não há premissas hipotéticas.
INTRODUÇÃO
Bh| CUSHMANWAKEFIELD&
Identificação da propriedade
Localização
A propriedade em estudo denomina-se Parque Shopping Maia e está situada na Avenida Bartolomeu De Carlos, 230, Jardim Flor Da Montanha - Guarulhos/SP.- Guarulhos/SP. Como pontos de referência, podemos citar que as propriedades em estudo distam aproximadamente: 0,6 km Carrefour Hipermercado Guarulhos; 1,6 km Maternidade Jesus, José e Maria; 1,6 km Zoológico Municipal de Guarulhos; 1,6 km Parque Bosque Maia; 3,4 km Catedral Diocesana Nossa Senhora da Conceição; e 6,5 km Estação Aeroporto - Guarulhos. Propriedade e histórico recente do imóvel A seguir listamos as informações observadas nos documentos fornecidos pelo cliente. Registro do Imóvel Conforme documentação fornecida a propriedade em estudo está registrada nos 2º Oficial de Registro de Imóveis, Títulos e Documentos e Civil de Pessoa Jurídica da Comarca de Guarulhos - SP, a matrícula nº.: 105.367, com as seguintes descrições: Matrícula nº. 105.367: Imóvel situado a Avenida Bartholomeu de Carlos, com área total de terreno de 44.169,48 e área construída de 89.776,97, proprietário: 50,1% Vul Administradora e Incorporadora LTDA, 36,5 % SOCOPA - Sociedade Corretora Paulista S.A. e 13,4% Votorantim Asset Management Distribuidora de Títulos e Valores Mobiliários LTDA., 15/04/2013. Taxas e Dispêndios Foi-nos fornecida cópia dos IPTU’s, com inscrições imobiliárias sob diversos registros. Outros Foi fornecido planta do tenant mix do shopping, quadro de áreas, principais contratos das lojas âncoras, listagem de contratos de locação atualizada (rent roll), tabela de comercialização das lojas vagas, vendas anuais, histórico de inadimplência, histórico de vacância, relatório da situação do CDU, relatório gerencial de despesas gerais, dre (demonstrativo mensal de resultados econômico e financeiro), indicadores estatísticos com o volume de visitas, relatório do aluguel mínimo e percentual, relatório de vendas anuais, Cópia do registro atualizado do imóvel (Matricula) e Cópia do IPTU do imóvel atualizado.
A propriedade em estudo denomina-se Parque Shopping Maia e está situada na Avenida Bartolomeu De Carlos, 230, Jardim Flor Da Montanha - Guarulhos/SP.- Guarulhos/SP.
- Matrícula nº. 105.367: Imóvel situado a Avenida Bartholomeu de Carlos, com área total de terreno de 44.169,48 e área construída de 89.776,97, proprietário: 50,1% Vul Administradora e Incorporadora LTDA, 36,5 % SOCOPA - Sociedade Corretora Paulista S.A. e 13,4% Votorantim Asset Management Distribuidora de Títulos e Valores Mobiliários LTDA., 15/04/2013.
Obs.: Para fins de cálculo de valor estamos considerando que o imóvel não apresenta qualquer título alienado e não consta qualquer registro de ônus ou decorrência de ação de responsabilidade da mesma.
ANÁLISE REGIONAL
ua| CUSHMANWAKEFIELD&
Análise Regional
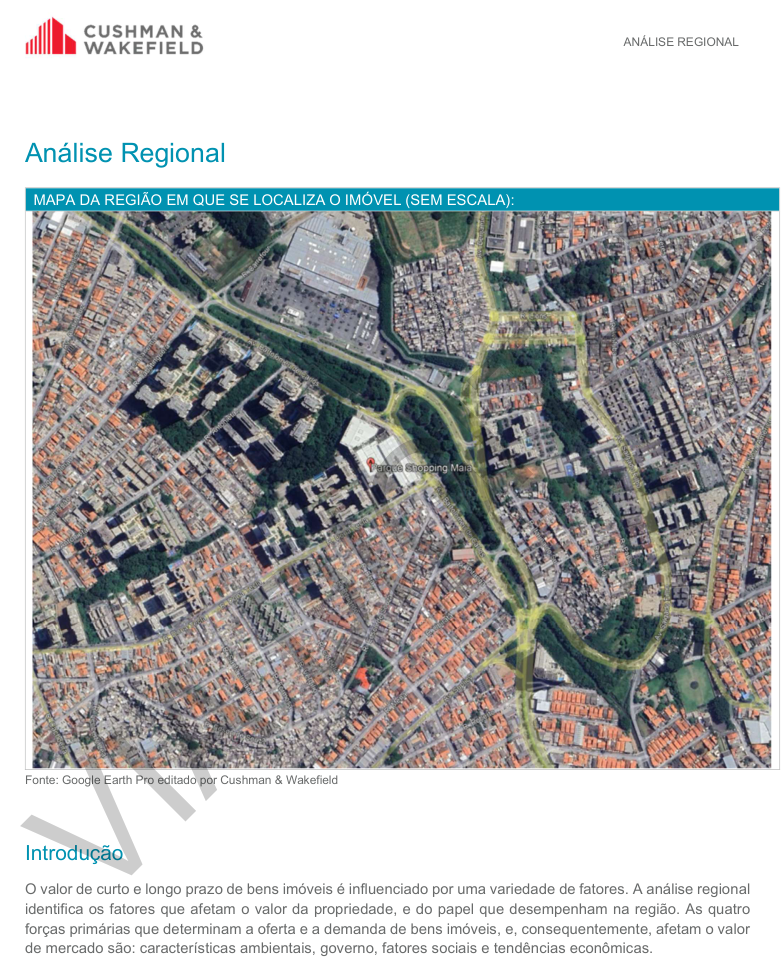
MAPA DA REGIÃO EM QUE SE LOCALIZA O IMÓVEL (SEM ESCALA):
sy 7 KA RR e $ SS pos, E SNS (em E)
PARES A GE pr A E e TT E VER pesada E
Ss SS SE Ne: BARATA A
QUIS Sa E plSsta Ra4 A RiE iradjs
ANE CAT BO RINGS c4 FM ERR TD: a MR -]
NNE qo ARE VARIOS A STS TA Ri TS Da to
Fonte: Google Earth Pro editado por Cushman & Wakefield
Introdução
O valor de curto e longo prazo de bens imóveis é influenciado por uma variedade de fatores. A análise regional
identifica os fatores que afetam o valor da propriedade, e do papel que desempenham na região. As quatro
forças primárias que determinam a oferta e a demanda de bens imóveis, e, consequentemente, afetam o valor
de mercado são: características ambientais, governo, fatores sociais e tendências econômicas.
VIA DIGITAL
A propriedade em estudo está localizada na cidade de Guarulhos.
ANÁLISE REGIONAL
Bh| CUSHMANWAKEFIELD&
Cenário econômico
Guarulhos possui abundante infraestrutura e é uma das maiores e mais populosa cidades do estado. A cidade possui o Aeroporto Internacional de São Paulo Guarulhos, principal porta de entrada para a América Latina através do transporte aéreo. Distante apenas 17 km do centro da maior metrópole da América Latina, São Paulo, o município de Guarulhos encontra-se estrategicamente localizado entre duas das principais rodovias nacionais: a Via Dutra, eixo de ligação São Paulo - Rio de Janeiro, e Rodovia Fernão Dias, que liga São Paulo a Belo Horizonte. Conta ainda com a Rodovia Ayrton Senna, uma das mais modernas do país, que facilita a conexão de São Paulo diretamente ao Aeroporto Internacional de Guarulhos por meio da rodovia Hélio Smidt, além de estar interligada ao complexo viário Jacú-Pêssego, caminho mais curto de Guarulhos ao Porto de Santos, distante 108 km. Devido à sua infraestrutura, que gera um eficiente sistema logístico, a cidade abriga importantes indústrias, como Bauducco, Gerdau, Cummins, entre outras, além de centros de distribuição como da Riachuelo, C&A e Ponto Frio. Além disso, possui diversificado setor comercial, com diversos centros de compras, galerias e shoppings, como o Internacional, Pátio Guarulhos, Parque Shopping Maia e Bonsucesso. Observações sobre a região A seguir enumeramos algumas observações gerais sobre a região. População: A população de Guarulhos de acordo com o último censo realizado em 2022 é de 1.291.771 habitantes e densidade demográfica de 4.053,57 habitantes por quilômetro quadrado; Forças: Guarulhos é o segundo maior município paulista e 13º do Brasil em população. Possui uma localização privilegiada pois se encontra entre duas das principais rodovias nacionais, a Via Dutra e a Rodovia Fernão Dias, isso favorece as atividades econômicas do município, principalmente no setor de logística; Fraquezas: Fraquezas da região incluem as dificuldades rotineiras de uma cidade grande; Economia: a economia de Guarulhos está estática. Guarulhos possui 56,92% das receitas de seu município advindos de fontes externas, e Renda: Em Guarulhos, a renda per capita é superior à média nacional, com salário médio mensal de 2,9 salários-mínimos e 33,69% da população ocupada, apresentando uma melhora em relação ao ano anterior, equivalente a 435.171 pessoas, conforme dados do IBGE no ano de 2022. Conclusão Diante dos fatos sociais e econômicos enumerados anteriormente sobre a região, somos moderadamente otimistas sobre o cenário em curto prazo. Em longo prazo a região deve vivenciar estabilidade com crescimento moderado e para o mercado imobiliário aumento dos valores das propriedades.
População: A população de Guarulhos de acordo com o último censo realizado em 2022 é de 1.291.771 habitantes e densidade demográfica de 4.053,57 habitantes por quilômetro quadrado;
Forças: Guarulhos é o segundo maior município paulista e 13º do Brasil em população. Possui uma localização privilegiada pois se encontra entre duas das principais rodovias nacionais, a Via Dutra e a Rodovia Fernão Dias, isso favorece as atividades econômicas do município, principalmente no setor de logística;
Economia: a economia de Guarulhos está estática. Guarulhos possui 56,92% das receitas de seu município advindos de fontes externas, e
Renda: Em Guarulhos, a renda per capita é superior à média nacional, com salário médio mensal de 2,9 salários-mínimos e 33,69% da população ocupada, apresentando uma melhora em relação ao ano anterior, equivalente a 435.171 pessoas, conforme dados do IBGE no ano de 2022.
ANÁLISE REGIONAL
ala CUSHMANWAKEFIELD&
Análise da Circunvizinhança
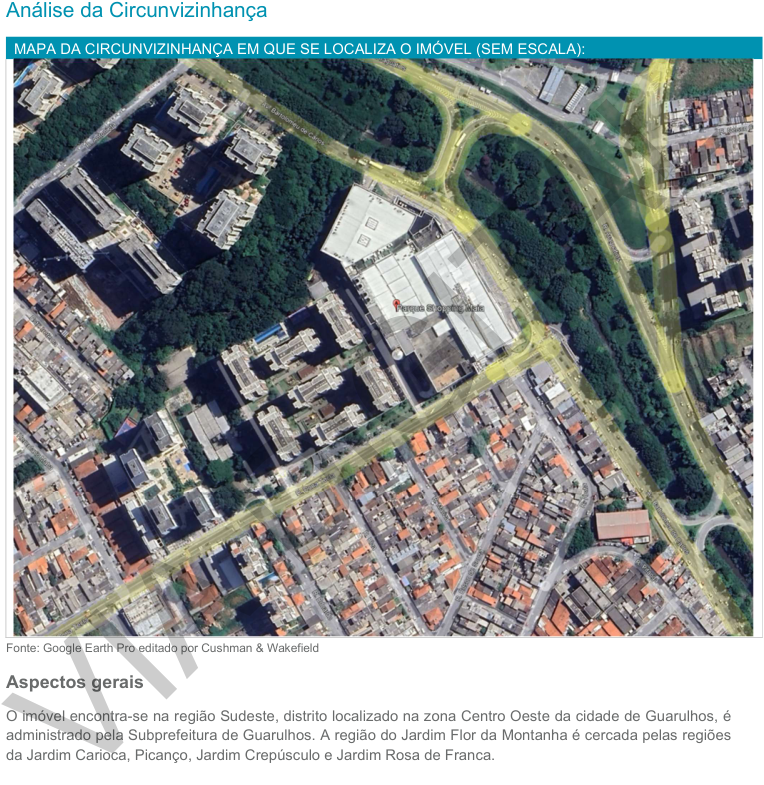
MAPA DA CIRCUNVIZINHANÇA EM QUE SE LOCALIZA O IMÓVEL (SEM ESCALA):
4 E as R: 4 RES E q ta DA
PS a SS Va gi RU a
A SPC 2)
De LM NY Peso ) A Mr! Ao
N NR
ENS: PN ha NE se “edE EA NM Ma, ha
SE NO % de as
a % SM, RN ROps NEAR w
“a Pa.
Daa O ER Veio ass 7 A RR
WB EN gs um SERA GRE NA o /d E, ema) N
PANE E Ada: RN SAO | SA a >
ASR Soa E DINISDO NE AO BSD EA
Fonte: Google Earth Pro editado por Cushman & Wakefield
Aspectos gerais
O imóvel encontra-se na região Sudeste, distrito localizado na zona Centro Oeste da cidade de Guarulhos, é
administrado pela Subprefeitura de Guarulhos. A região do Jardim Flor da Montanha é cercada pelas regiões
da Jardim Carioca, Picanço, Jardim Crepúsculo e Jardim Rosa de Franca.
VIA DIGITAL
ANÁLISE REGIONAL
Bh| CUSHMANWAKEFIELD&
A circunvizinhança
O imóvel encontra-se em região de ocupação mista, composta por imóveis residenciais uni e multifamiliares e estabelecimentos, estabelecimentos de serviços e edifícios industriais. O padrão das edificações, de modo geral, é médio e baixo. Enquanto a rodovia abriga predominantemente os usos industriais, as vias adjacentes apresentam característica predominantemente residencial.
estabelecimentos, estabelecimentos de serviços e edifícios industriais. O padrão das edificações, de modo geral, é médio e baixo. Enquanto a rodovia abriga predominantemente os usos industriais, as vias adjacentes apresentam característica predominantemente residencial. As regiões vêm se transformando ao longo dos últimos anos, passando por um processo de adensamento gradativo, onde diversas edificações residenciais estão sendo implantadas, tornando a região cada vez mais atrativa para novos investimentos neste setor. Acesso De modo geral considera-se o acesso à região muito bom. A Avenida Bartholomeu de Carlos é uma via de tráfego intenso, possui, em toda a sua extensão, condomínios residenciais de grande porte, além de alguns pontos comerciais. A avenida no trecho do imóvel avaliando, é uma via de sentido único, com 03 faixas de rolamento. A via possui delimitação de faixas e apresenta bom estado de conservação, tráfego intenso, pavimentação em asfalto, guias, sarjetas, calçadas e drenagem de águas pluviais. Em termos de transporte urbano, podemos afirmar que o local onde se localiza o imóvel em estudo é servido por linhas regulares de ônibus que fazem a ligação do bairro com o centro e outros pontos da cidade. O Parque Shopping Maia encontra-se localizado na Avenida Bartholomeu de Carlos, que faz a ligação entre as vias Avenida Transguarulhense e Avenida Salgado Filho. O Aeroporto Internacional de Guarulhos, localiza-se a aproximadamente 9,1 km da propriedade, sendo atingível em cerca de 31 minutos de automóvel (fora dos horários de pico). Conclusão Além de todos os pontos demonstrados anteriormente, o imóvel se destaca por sua localização privilegiada, que garante uma alta visibilidade em uma região com intenso fluxo de pessoas e automóveis.
Além de todos os pontos demonstrados anteriormente, o imóvel se destaca por sua localização privilegiada, que garante uma alta visibilidade em uma região com intenso fluxo de pessoas e automóveis.
MERCADO
Bh|WAKEFIELDCUSHMAN &
Mercado
Cenário Econômico
Bh|WAKEFIELDCUSHMAN &
/>
MERCADO
/>
MERCADO
NB|WAKEFIELDCUSHMAN &
Variação % MoM - Office Using
3,00%
2,00%
1,00%
(AN ) 1/ fi
A Le PM A NXMNAV PEN a;WS 4 ;
0,00%
-1,00%
-2,00%
-3,00%
Var. % MoM - Office Using - RMSP Var. % MoM - Office Using - RMRJ
Var. % MoM - Office Using - BR
Fonte: CW, MTE.
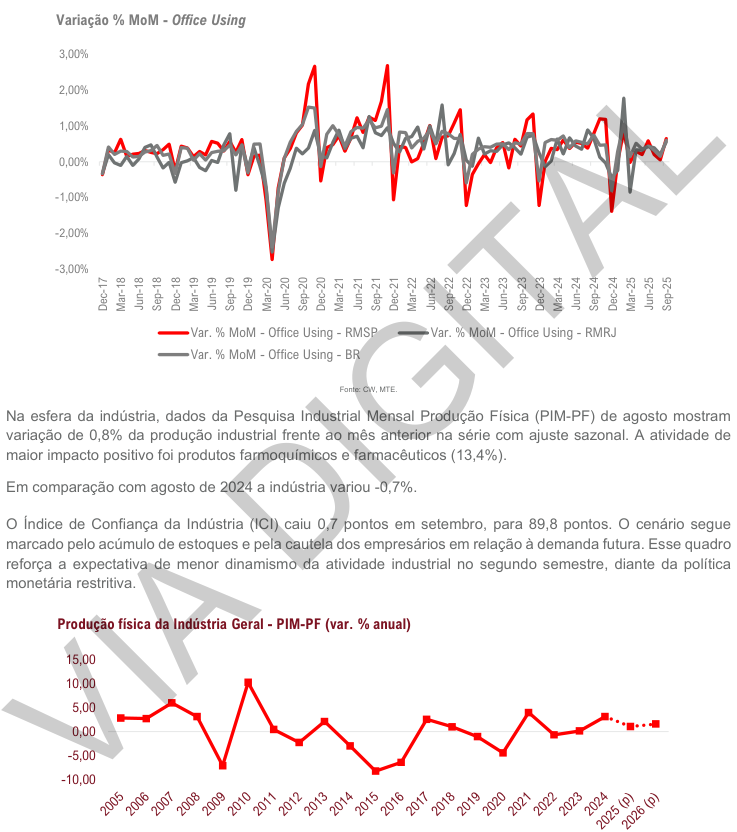
Na esfera da indústria, dados da Pesquisa Industrial Mensal Produção Física (PIM-PF) de agosto mostram
variação de 0,8% da produção industrial frente ao mês anterior na série com ajuste sazonal. A atividade de
maior impacto positivo foi produtos farmoquímicos e farmacêuticos (13,4%).
Em comparação com agosto de 2024 a indústria variou -0,7%.
O Índice de Confiança da Indústria (ICI) caiu 0,7 pontos em setembro, para 89,8 pontos. O cenário segue
marcado pelo acúmulo de estoques e pela cautela dos empresários em relação à demanda futura. Esse quadro
reforça a expectativa de menor dinamismo da atividade industrial no segundo semestre, diante da política
monetária restritiva.
Produção física da Indústria Geral - PIM-PF (var. % anual)
15,00
10,00
5,00
0,00
-5,00
-10,00
ESEPELES ENPPPPP ÃO
vv
VIA DIGITAL
Dec-17 Mar-18 Jun-18 Sep-18 Dec-18 Mar-19 Jun-19 Sep-19 Dec-19 Mar-20 Jun-20 Sep-20 Dec-20 Mar-21 Jun-21 Sep-21 Dec-21 Mar-22 Jun-22 Sep-22 Dec-22 Mar-23 Jun-23 Sep-23 Dec-23 Mar-24 Jun-24 Sep-24 Dec-24 Mar-25 Jun-25 Sep-25
Fonte: LCA Consultores
MERCADO
aMBh|WAKEFIELDCUSHMAN &
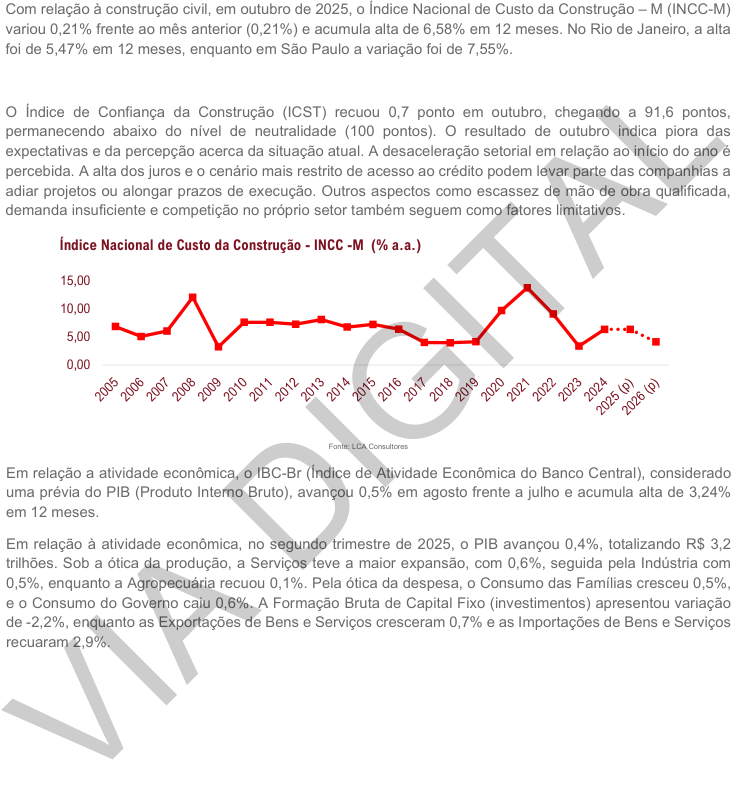
Com relação à construção civil, em outubro de 2025, o Índice Nacional de Custo da Construção – M (INCC-M)
variou 0,21% frente ao mês anterior (0,21%) e acumula alta de 6,58% em 12 meses. No Rio de Janeiro, a alta
foi de 5,47% em 12 meses, enquanto em São Paulo a variação foi de 7,55%.
O Índice de Confiança da Construção (ICST) recuou 0,7 ponto em outubro, chegando a 91,6 pontos,
permanecendo abaixo do nível de neutralidade (100 pontos). O resultado de outubro indica piora das
expectativas e da percepção acerca da situação atual. A desaceleração setorial em relação ao início do ano é
percebida. A alta dos juros e o cenário mais restrito de acesso ao crédito podem levar parte das companhias a
adiar projetos ou alongar prazos de execução. Outros aspectos como escassez de mão de obra qualificada,
demanda insuficiente e competição no próprio setor também seguem como fatores limitativos.
Índice Nacional de Custo da Construção - INCC -M (% a.a.)
15,00
10,00
5,00 e o, “o
0,00
PELDOES PESDRNDNE O EOND NDO AA ODDSS PAM
CESSLLSDECSCE STS SS LeVV
Fonte: LCA Consultores
Em relação a atividade econômica, o IBC-Br (Índice de Atividade Econômica do Banco Central), considerado
uma prévia do PIB (Produto Interno Bruto), avançou 0,5% em agosto frente a julho e acumula alta de 3,24%
em 12 meses.
Em relação à atividade econômica, no segundo trimestre de 2025, o PIB avançou 0,4%, totalizando R$ 3,2
trilhões. Sob a ótica da produção, a Serviços teve a maior expansão, com 0,6%, seguida pela Indústria com
0,5%, enquanto a Agropecuária recuou 0,1%. Pela ótica da despesa, o Consumo das Famílias cresceu 0,5%,
e o Consumo do Governo caiu 0,6%. A Formação Bruta de Capital Fixo (investimentos) apresentou variação
de -2,2%, enquanto as Exportações de Bens e Serviços cresceram 0,7% e as Importações de Bens e Serviços
recuaram 2,9%.
VIA DIGITAL
MERCADO
Bh|WAKEFIELDCUSHMAN &
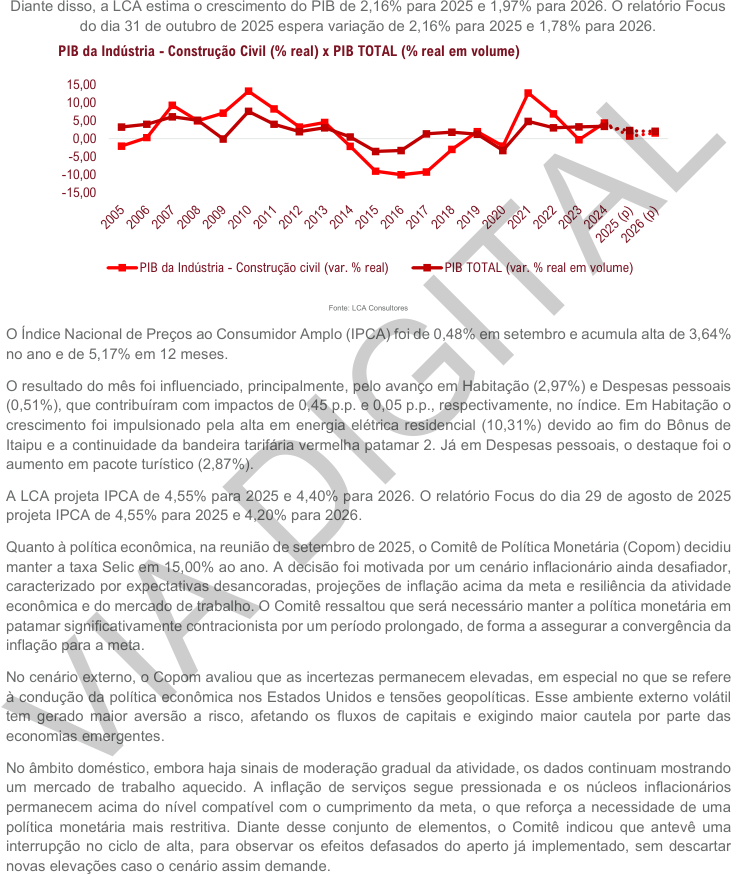
Diante disso, a LCA estima o crescimento do PIB de 2,16% para 2025 e 1,97% para 2026. O relatório Focus
do dia 31 de outubro de 2025 espera variação de 2,16% para 2025 e 1,78% para 2026.
PIB da Indústria - Construção Civil (% real) x PIB TOTAL (% real em volume)
15,00
10,00
5,00
0,00
-5,00
-10,00
-15,00
SEDOS SPOADANND NTONDONDESND ONDA NDDDDDE MMVMAAERRAD AD A A
CESESSDDCSSS SDS SS SSVV
mil PIB da Indústria - Construção civil (var. % real) — — - PIB TOTAL (var. % real em volume)
Fonte: LCA Consultores
O Índice Nacional de Preços ao Consumidor Amplo (IPCA) foi de 0,48% em setembro e acumula alta de 3,64%
no ano e de 5,17% em 12 meses.
O resultado do mês foi influenciado, principalmente, pelo avanço em Habitação (2,97%) e Despesas pessoais
(0,51%), que contribuíram com impactos de 0,45 p.p. e 0,05 p.p., respectivamente, no índice. Em Habitação o
crescimento foi impulsionado pela alta em energia elétrica residencial (10,31%) devido ao fim do Bônus de
Itaipu e a continuidade da bandeira tarifária vermelha patamar 2. Já em Despesas pessoais, o destaque foi o
aumento em pacote turístico (2,87%).
A LCA projeta IPCA de 4,55% para 2025 e 4,40% para 2026. O relatório Focus do dia 29 de agosto de 2025
projeta IPCA de 4,55% para 2025 e 4,20% para 2026.
Quanto à política econômica, na reunião de setembro de 2025, o Comitê de Política Monetária (Copom) decidiu
manter a taxa Selic em 15,00% ao ano. A decisão foi motivada por um cenário inflacionário ainda desafiador,
caracterizado por expectativas desancoradas, projeções de inflação acima da meta e resiliência da atividade
econômica e do mercado de trabalho. O Comitê ressaltou que será necessário manter a política monetária em
patamar significativamente contracionista por um período prolongado, de forma a assegurar a convergência da
inflação para a meta.
No cenário externo, o Copom avaliou que as incertezas permanecem elevadas, em especial no que se refere
à condução da política econômica nos Estados Unidos e tensões geopolíticas. Esse ambiente externo volátil
tem gerado maior aversão a risco, afetando os fluxos de capitais e exigindo maior cautela por parte das
economias emergentes.
No âmbito doméstico, embora haja sinais de moderação gradual da atividade, os dados continuam mostrando
um mercado de trabalho aquecido. A inflação de serviços segue pressionada e os núcleos inflacionários
permanecem acima do nível compatível com o cumprimento da meta, o que reforça a necessidade de uma
política monetária mais restritiva. Diante desse conjunto de elementos, o Comitê indicou que antevê uma
interrupção no ciclo de alta, para observar os efeitos defasados do aperto já implementado, sem descartar
novas elevações caso o cenário assim demande.
VIA DIGITAL
Bh
MERCADO
| A LCA projeta taxa de 15,00% a.a. para 2025 e 12,50% a.a. para 2026. O relatório Focus do dia 31 de outubro de 2025 espera taxa de 15,00% a.a. para 2025 e 12,25% a.a. para 2026. 2,00 4,00 6,00 8,00 10,00 12,00 14,00 16,00 Selic, final de ano - % a.a. x IPCA 12M - %YoY TAL PAVAN NA |
|---|
| **Cushman & Wakefield& ** HEDGE INVESTMENTS |
Na esfera fiscal, os dados do Banco Central de setembro de 2025 mostram um déficit primário de R$ 17,5 bilhões no mês e um déficit primário de R$ 33,2 bilhões (0,27% do PIB) em doze meses, ante déficit de R$ 23,1 bilhões (0,19% do PIB) nos doze meses até agosto. Os juros nominais apropriados pelo setor público consolidado totalizaram R$ 84,7 bilhões no mês e R$ 984,8 bilhões (7,89% do PIB) no acumulado em doze meses. Com isso, o resultado nominal do setor público consolidado foi deficitário em R$ 102,2 bilhões no mês e em R$ 1,018 trilhão em doze meses, equivalente a 8,16% do PIB, ante déficit de 7,81% em agosto. A Dívida Líquida do Setor Público (DLSP) atingiu 64,8% do PIB (R$ 8,1 trilhões) em setembro, avançando 0,6 p.p. em relação ao mês anterior. Já a Dívida Bruta do Governo Geral (DBGG) chegou a 78,1% do PIB (R$ 9,7 trilhões), avançando 0,6 p.p. em relação ao mês anterior.
MERCADO
Bh|WAKEFIELDCUSHMAN &
De acordo com a LCA, as projeções da DLSP e DBGG para 2030 são 78,7% e 92,1% do PIB, respectivamente.
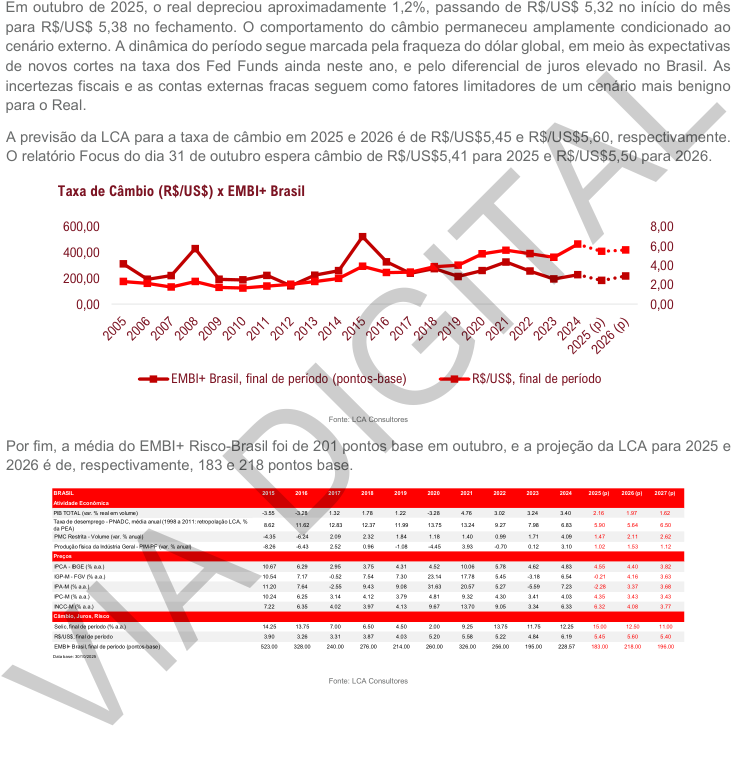
Por fim, a média do EMBI+ Risco-Brasil foi de 201 pontos base em outubro, e a projeção da LCA para 2025 e 2026 é de, respectivamente, 183 e 218 pontos base.
NB
MERCADO
| Definições de | Shopping Centers | |||
|---|---|---|---|---|
| Conforme o Interna seguintes categoria ~~O~~ | tional Council of Shopping Centers (ICSC s: SHOPPING CENTERS - TIPOS E DEFI | ), os Shopping Ce NIÇÕES CONFO | nter podem s RME ICSC | er divididos nas |
| NÚMERO | ||||
| CLASSIFICAÇÃO | DEFINIÇÃO | ABL (m²) | DE ÂNCORAS | ÁREA PRIMÁRIA DE VENDAS |
| Centro de Vizinhança | Sua função é atender às compras cotidianas dos arredores. Suas âncoras principais são supermercados e farmácias, complementadas por lojas de conveniência e artigos diversos. | 2.800 a 13.900 | 1 ou mais | 4,8 km |
| Centro de Comunidade | Estes centros possuem mais lojas de vestuário e cama, mesa e banho, em comparação com os Centros de Vizinhança. Suas âncoras são supermercados, grandes drogarias e lojas de departamento. | 9.290 a 32.500 I | 2 ou mais | 4,8 a 9,7 km |
| Centro Regional | Suas principais lojas são de mercadorias gerais, sendo grande parte compostas de vestuário e lojas de serviços variados. As âncoras são compostas de lojas de departamento, lojas especializadas em moda e grandesredes. I | 37.100 a 74.300 | 2 ou mais | 8,0 a 24,0 km |
| Centro Super Regional | Este tipo é semelhante ao Centro Regional, porém possui tamanho maior. Dispõe de mais âncoras, com maior variedade de mercadorias e atende uma população maior. | Superior a 74.300 | 3 ou mais | 8,0 a 40,0 km |
| Centro Especializado/ Fashion | É composto por lojas de vestuário de luxo ou lojas de mercadorias de alta qualidade, com preços maiores. Este tipo de centro não necessita de âncoras, porém a presença restaurantes e lazer podem fazer o papel de atrairo público. A | 7.400 a 23.200 | N/A | 8,0 a 24,0 km |
| Power Center | Faz parte desta classificação o centro composto principalmente de grandes âncoras, e número mínimo de lojas satélites. Dentre as âncoras estão lojas de departamento, armazéns e lojas especializadas com preços baixos. | 23.200 a 55.700 | 3 ou mais | 8,0 a 16,0 km |
| Como o nome sugere, estes centros apresentam um tema que abrange as lojas, | ||||
| Cushman & Wakefiel Centro Temático/ Festivais Centro Outlet | **d& ** produtos vendidos e o projeto arquitetônico do local. Geralmente localizado em área urbana, é focado em turismo e suas âncoras são restaurantes e lazer/ entretenimento. Localizado em áreas rurais ou pontos turísticos, Outlets consistem, em sua maioria, em lojas de fabricantes que vendem produtos de suas próprias marcas com descontos. Estes centros geralmente não possuemâncoras. | 7.400 a 23.200 4.600 a 37.100 | HEDGE I N/A N/A | NVESTMENTS |
|HEDGE INVESTMENTS|15| |---|
MERCADO
NB| CUSHMANWAKEFIELD&
Mercado de Shopping Centers
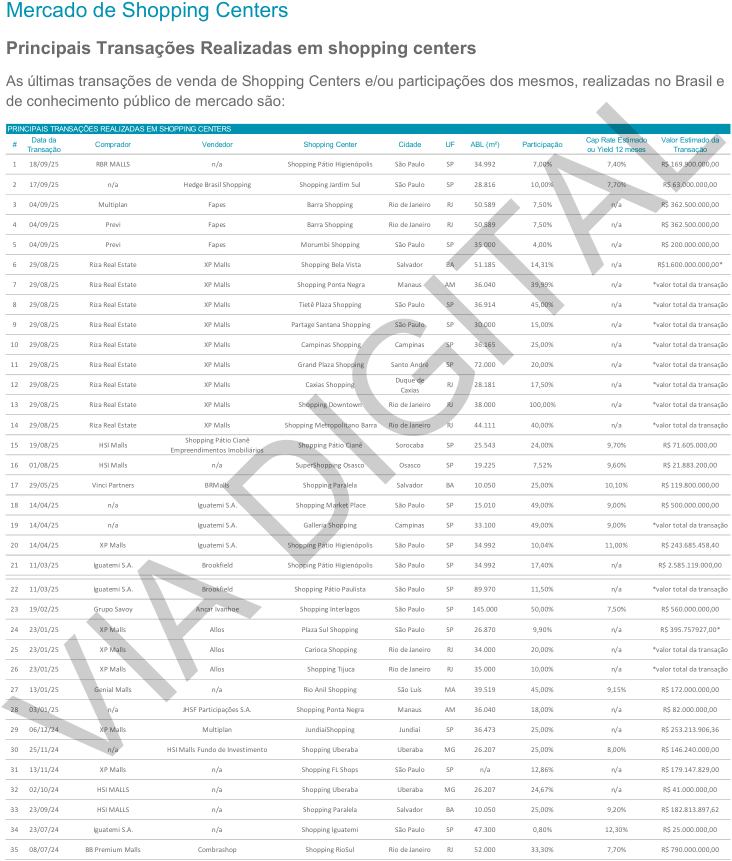
Principais Transações Realizadas em shopping centers
As últimas transações de venda de Shopping Centers e/ou participações dos mesmos, realizadas no Brasil e
de conhecimento público de mercado são:
Re PRINCIPAIS TRANSAÇÕES REALIZADAS EM SHOPPING CENTERS
# TransaData da ção Comprador Vendedor Shopping Center Cidade UF ABL (m²) Participação Cap Rate Estimado ou Yield 12 meses Valor Estimado da Transação
1 18/09/25 RBR MALLS n/a Shopping Pátio Higienópolis São Paulo SP 34.992 7,00% 7,40% R$ 169.900.000,00
2 17/09/25 n/a Hedge Brasil Shopping Shopping Jardim Sul São Paulo SP 28.816 10,00% 7,70% R$ 63.000.000,00
3 04/09/25 Multiplan Fapes Barra Shopping Rio de Janeiro RJ 50.589 7,50% n/a R$ 362.500.000,00
4 04/09/25 Previ Fapes Barra Shopping Rio de Janeiro RJ 50.589 7,50% n/a R$ 362.500.000,00
5 04/09/25 Previ Fapes Morumbi Shopping São Paulo SP 35.000 4,00% n/a R$ 200.000.000,00
6 29/08/25 Riza Real Estate XP Malls Shopping Bela Vista Salvador BA 51.185 14,31% n/a R$1.600.000.000,00*
7 29/08/25 Riza Real Estate XP Malls Shopping Ponta Negra Manaus AM 36.040 39,99% n/a *valor total da transação
8 29/08/25 Riza Real Estate XP Malls Tietê Plaza Shopping São Paulo SP 36.914 45,00% n/a *valor total da transação
9 29/08/25 Riza Real Estate XP Malls Partage Santana Shopping São Paulo SP 30.000 15,00% n/a *valor total da transação
10 29/08/25 Riza Real Estate XP Malls Campinas Shopping Campinas SP 36.165 25,00% n/a *valor total da transação
11 29/08/25 Riza Real Estate XP Malls Grand Plaza Shopping Santo André SP 72.000 20,00% n/a *valor total da transação
12 29/08/25 Riza Real Estate XP Malls Caxias Shopping Duque de Caxias RJ 28.181 17,50% n/a *valor total da transação
13 29/08/25 Riza Real Estate XP Malls Shopping Downtown Rio de Janeiro RJ 38.000 100,00% n/a *valor total da transação
14 29/08/25 Riza Real Estate XP Malls Shopping Metropolitano Barra Rio de Janeiro RJ 44.111 40,00% n/a *valor total da transação
15 19/08/25 HSI Malls Shopping Pátio Cianê Shopping Pátio Cianê Sorocaba SP 25.543 24,00% 9,70% R$ 71.605.000,00
Empreendimentos Imobiliários
16 01/08/25 HSI Malls n/a SuperShopping Osasco Osasco SP 19.225 7,52% 9,60% R$ 21.883.200,00
17 29/05/25 Vinci Partners BRMalls Shopping Paralela Salvador BA 10.050 25,00% 10,10% R$ 119.800.000,00
18 14/04/25 n/a Iguatemi S.A. Shopping Market Place São Paulo SP 15.010 49,00% 9,00% R$ 500.000.000,00
19 14/04/25 n/a Iguatemi S.A. Galleria Shopping Campinas SP 33.100 49,00% 9,00% *valor total da transação
20 14/04/25 XP Malls Iguatemi S.A. Shopping Pátio Higienópolis São Paulo SP 34.992 10,04% 11,00% R$ 243.685.458,40
21 11/03/25 Iguatemi S.A. Brookfield Shopping Pátio Higienópolis São Paulo SP 34.992 17,40% n/a R$ 2.585.119.000,00
22 11/03/25 Iguatemi S.A. Brookfield Shopping Pátio Paulista São Paulo SP 89.970 11,50% n/a valor total da transação
23 19/02/25 Grupo Savoy Ancar Ivanhoe Shopping Interlagos São Paulo SP 145.000 50,00% 7,50% R$ 560.000.000,00
24 23/01/25 XP Malls Allos Plaza Sul Shopping São Paulo SP 26.870 9,90% n/a R$ 395.757927,00
25 23/01/25 XP Malls Allos Carioca Shopping Rio de Janeiro RJ 34.000 20,00% n/a *valor total da transação
26 23/01/25 XP Malls Allos Shopping Tijuca Rio de Janeiro RJ 35.000 10,00% n/a *valor total da transação
27 13/01/25 Genial Malls n/a Rio Anil Shopping São Luís MA 39.519 45,00% 9,15% R$ 172.000.000,00
28 03/01/25 n/a JHSF Participações S.A. Shopping Ponta Negra Manaus AM 36.040 18,00% n/a R$ 82.000.000,00
29 06/12/24 XP Malls Multiplan JundiaíShopping Jundiaí SP 36.473 25,00% n/a R$ 253.213.906,36
30 25/11/24 n/a HSI Malls Fundo de Investimento Shopping Uberaba Uberaba MG 26.207 25,00% 8,00% R$ 146.240.000,00
31 13/11/24 XP Malls n/a Shopping FL Shops São Paulo SP n/a 12,86% n/a R$ 179.147.829,00
32 02/10/24 HSI MALLS n/a Shopping Uberaba Uberaba MG 26.207 24,67% n/a R$ 41.000.000,00
33 23/09/24 HSI MALLS n/a Shopping Paralela Salvador BA 10.050 25,00% 9,20% R$ 182.813.897,62
34 23/07/24 Iguatemi S.A. n/a Shopping Iguatemi São Paulo SP 47.300 0,80% 12,30% R$ 25.000.000,00
35 08/07/24 BB Premium Malls Combrashop Shopping RioSul Rio de Janeiro RJ 52.000 33,30% 7,70% R$ 790.000.000,00
VIA DIGITAL
MERCADO
Bh| CUSHMANWAKEFIELD&
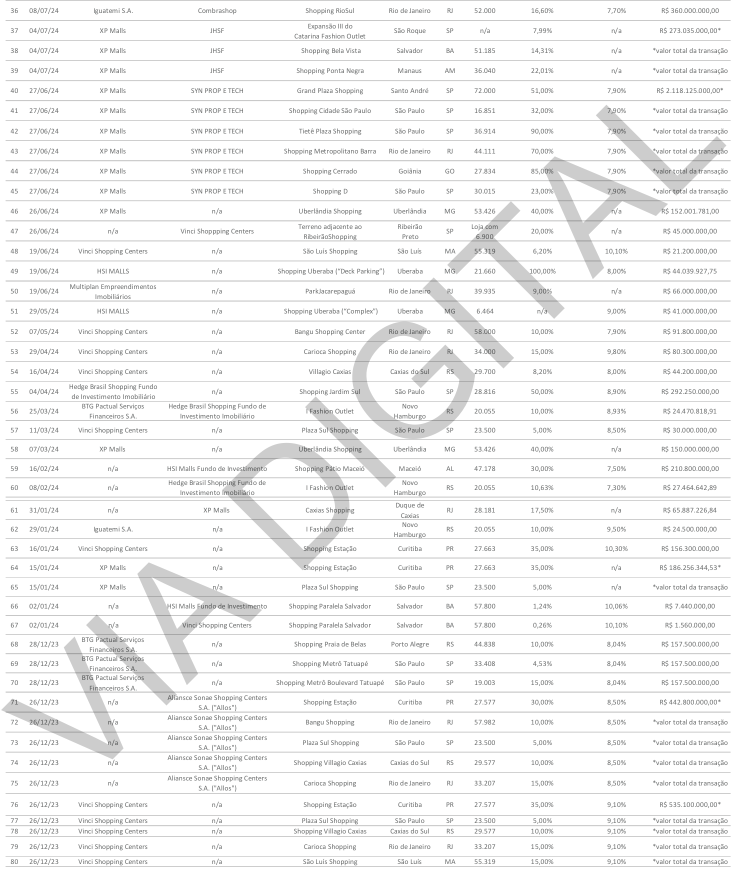
36 08/07/24 Iguatemi S.A. Combrashop Shopping RioSul Rio de Janeiro RJ 52.000 16,60% 7,70% R$ 360.000.000,00
37 04/07/24 XP Malls JHSF Catarina Fashion OutletExpansão III do São Roque SP n/a 7,99% n/a R$ 273.035.000,00*
38 04/07/24 XP Malls JHSF Shopping Bela Vista Salvador BA 51.185 14,31% n/a *valor total da transação
39 04/07/24 XP Malls JHSF Shopping Ponta Negra Manaus AM 36.040 22,01% n/a valor total da transação
40 27/06/24 XP Malls SYN PROP E TECH Grand Plaza Shopping Santo André SP 72.000 51,00% 7,90% R$ 2.118.125.000,00
41 27/06/24 XP Malls SYN PROP E TECH Shopping Cidade São Paulo São Paulo SP 16.851 32,00% 7,90% *valor total da transação
42 27/06/24 XP Malls SYN PROP E TECH Tietê Plaza Shopping São Paulo SP 36.914 90,00% 7,90% *valor total da transação
43 27/06/24 XP Malls SYN PROP E TECH Shopping Metropolitano Barra Rio de Janeiro RJ 44.111 70,00% 7,90% *valor total da transação
44 27/06/24 XP Malls SYN PROP E TECH Shopping Cerrado Goiânia GO 27.834 85,00% 7,90% *valor total da transação
45 27/06/24 XP Malls SYN PROP E TECH Shopping D São Paulo SP 30.015 23,00% 7,90% valor total da transação
46 26/06/24 XP Malls n/a Uberlândia Shopping Uberlândia MG 53.426 40,00% n/a R$ 152.001.781,00
47 26/06/24 n/a Vinci Shoppping Centers Terreno adjacente ao RibeirãoShopping Ribeirão Preto SP Loja com 6.900 20,00% n/a R$ 45.000.000,00
48 19/06/24 Vinci Shopping Centers n/a São Luís Shopping São Luís MA 55.319 6,20% 10,10% R$ 21.200.000,00
49 19/06/24 HSI MALLS n/a Shopping Uberaba (“Deck Parking”) Uberaba MG 21.660 100,00% 8,00% R$ 44.039.927,75
50 19/06/24 Multiplan Empreendimentos Imobiliários n/a ParkJacarepaguá Rio de Janeiro RJ 39.935 9,00% n/a R$ 66.000.000,00
51 29/05/24 HSI MALLS n/a Shopping Uberaba (“Complex”) Uberaba MG 6.464 n/a 9,00% R$ 41.000.000,00
52 07/05/24 Vinci Shopping Centers n/a Bangu Shopping Center Rio de Janeiro RJ 58.000 10,00% 7,90% R$ 91.800.000,00
53 29/04/24 Vinci Shopping Centers n/a Carioca Shopping Rio de Janeiro RJ 34.000 15,00% 9,80% R$ 80.300.000,00
54 16/04/24 Vinci Shopping Centers n/a Villagio Caxias Caxias do Sul RS 29.700 8,20% 8,00% R$ 44.200.000,00
55 04/04/24 Hedge Brasil Shopping Fundo de Investimento Imobiliário n/a Shopping Jardim Sul São Paulo SP 28.816 50,00% 8,90% R$ 292.250.000,00
56 25/03/24 BTG Pactual Serviços Financeiros S.A. Hedge Brasil Shopping Fundo de Investimento Imobiliário I Fashion Outlet HamburgoNovo RS 20.055 10,00% 8,93% R$ 24.470.818,91
57 11/03/24 Vinci Shopping Centers n/a Plaza Sul Shopping São Paulo SP 23.500 5,00% 8,50% R$ 30.000.000,00
58 07/03/24 XP Malls n/a Uberlândia Shopping Uberlândia MG 53.426 40,00% n/a R$ 150.000.000,00
59 16/02/24 n/a HSI Malls Fundo de Investimento Shopping Pátio Maceió Maceió AL 47.178 30,00% 7,50% R$ 210.800.000,00
60 08/02/24 n/a Hedge Brasil Shopping Fundo de Investimento Imobiliário I Fashion Outlet HamburgoNovo RS 20.055 10,63% 7,30% R$ 27.464.642,89
61 31/01/24 n/a XP Malls Caxias Shopping Duque de Caxias RJ 28.181 17,50% n/a R$ 65.887.226,84
Novo
62 29/01/24 Iguatemi S.A. n/a I Fashion Outlet RS 20.055 10,00% 9,50% R$ 24.500.000,00
Hamburgo
63 16/01/24 Vinci Shopping Centers n/a Shopping Estação Curitiba PR 27.663 35,00% 10,30% R$ 156.300.000,00
64 15/01/24 XP Malls n/a Shopping Estação Curitiba PR 27.663 35,00% n/a R$ 186.256.344,53
65 15/01/24 XP Malls n/a Plaza Sul Shopping São Paulo SP 23.500 5,00% n/a valor total da transação
66 02/01/24 n/a HSI Malls Fundo de Investimento Shopping Paralela Salvador Salvador BA 57.800 1,24% 10,06% R$ 7.440.000,00
67 02/01/24 n/a Vinci Shopping Centers Shopping Paralela Salvador Salvador BA 57.800 0,26% 10,10% R$ 1.560.000,00
68 28/12/23 BTG Pactual Serviços Financeiros S.A. n/a Shopping Praia de Belas Porto Alegre RS 44.838 10,00% 8,04% R$ 157.500.000,00
69 28/12/23 BTG Pactual Serviços Financeiros S.A. n/a Shopping Metrô Tatuapé São Paulo SP 33.408 4,53% 8,04% R$ 157.500.000,00
70 28/12/23 BTG Pactual Serviços Financeiros S.A. n/a Shopping Metrô Boulevard Tatuapé São Paulo SP 19.003 15,00% 8,04% R$ 157.500.000,00
71 26/12/23 n/a Aliansce Sonae Shopping Centers Shopping Estação Curitiba PR 27.577 30,00% 8,50% R$ 442.800.000,00
S.A. ("Allos")
72 26/12/23 n/a Aliansce Sonae Shopping Centers Bangu Shopping Rio de Janeiro RJ 57.982 10,00% 8,50% valor total da transação
S.A. ("Allos")
73 26/12/23 n/a Aliansce Sonae Shopping Centers Plaza Sul Shopping São Paulo SP 23.500 5,00% 8,50% *valr total da transação
S.A. ("Allos")
74 26/12/23 n/a Aliansce Sonae Shopping Centers Shopping Villagio Caxias Caxias do Sul RS 29.577 10,00% 8,50% *valor total da transação
S.A. ("Allos")
75 26/12/23 n/a Aliansce Sonae Shopping Centers Carioca Shopping Rio de Janeiro RJ 33.207 15,00% 8,50% valor total da transação
S.A. ("Allos")
76 26/12/23 Vinci Shopping Centers n/a Shopping Estação Curitiba PR 27.577 35,00% 9,10% R$ 535.100.000,00
77 26/12/23 Vinci Shopping Centers n/a Plaza Sul Shopping São Paulo SP 23.500 5,00% 9,10% *valor total da transação
78 26/12/23 Vinci Shopping Centers n/a Shopping Villagio Caxias Caxias do Sul RS 29.577 10,00% 9,10% *valor total da transação
79 26/12/23 Vinci Shopping Centers n/a Carioca Shopping Rio de Janeiro RJ 33.207 15,00% 9,10% *valor total da transação
80 26/12/23 Vinci Shopping Centers n/a São Luís Shopping São Luís MA 55.319 15,00% 9,10% *valor total da transação
VIA DIGITAL
MERCADO
Bh| CUSHMANWAKEFIELD&
| 81 26/12/23 82 26/12/23 | Vinci Shopping Centers n/a Vinci Shopping Centers n/a | Bangu Shopping Madureira Shopping | Rio de Janeiro Rio de Janeiro | RJ RJ | 57.982 36.677 | 10,00% 20,00% | 9,10% 9,10% | valor total da transação valor total da transação |
|---|---|---|---|---|---|---|---|---|
| 83 14/12/23 | n/a XP Malls | Caxias Shopping | Rio de Janeiro | RJ | 28.191 | 17,50% | n/a | R$ 70.000.000,00 |
| 84 21/11/23 | XP Malls n/a | Praia de Belas Shopping Center | Porto Alegre | RS | 47.214 | 8,00% | n/a | R$ 60.350.548,57 |
| 85 13/11/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Shopping Estação | Curitiba | PR | 27.577 | 35,00% | 8,50% | R$ 289.600.000,00* |
| 86 13/11/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Boulevard Shopping Bauru | Curitiba | PR | 34.661 | 57,00% | 8,50% | *valor total da transação |
| 87 31/10/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Plaza Sul Shopping | São Paulo | SP | 23.500 | 5,00% | 8,30% | R$ 197.400.000,00* |
| 88 31/10/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Shopping Estação | Curitiba | PR | 27.577 | 37,50% | 8,30% | *valor total da transação |
| 89 23/10/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Santana Parque Shopping | São Paulo | SP | 26.583 | 36,70% | 8,35% | R$ 297.700.000,00* |
| 90 23/10/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Boulevard Shopping Campos | Campos dos Goytacazes | RJ | 27.447 | 75,00% | 8,35% | *valor total da transação |
| 91 18/10/23 | XP Malls CPPIB Salvador Holding Inc | Shopping da Bahia | Salvador | BA | 69.465 | 6,00% | n/a | R$ 115.159.351,66 |
| 92 03/10/23 | Hedge Brasil Shopping Fundo de Investimento Imobiliário Aliansce Sonae Shopping Centers S.A.("Allos") | Shopping Jardim Sul | São Paulo | SP | 28.816 | 60,00% | 8,25% | R$ 343.831.462,00 |
| 93 03/10/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Shopping Jardim Sul | São Paulo | SP | 28.816 | 100,00% | 7,59% | R$ 444.400.000,00* |
| 94 03/10/23 | n/a Aliansce Sonae Shopping Centers S.A.("Allos") | Boulevard Shopping Bauru | Curitiba | PR | 34.661 | 43,00% | 7,59% | *valor total da transação |
| 95 22/09/23 | XP Malls Aliansce Sonae Shopping Centers S.A.("Allos") | Plaza Sul Shopping | São Paulo | SP | 23.500 | 20,00% | 8,50% | R$ 120.000.000,00 |
| 96 31/08/23 | Hedge Brasil Shopping Fundo de Investimento Imobiliário n/a | Shopping Capim Dourado | Palmas | TO | 39.180 | 60,00% | 9,25% | R$ 181.273.301,00 |
| 97 28/08/23 | n/a Hedge Brasil Shopping Fundo de Investimento Imobiliário | I Fashion Outlet Novo Hamburgo | Novo Hamburgo | RS | 20.055 | 20,62% | 7,20% | R$ 50.000.000,00 |
| 98 10/08/23 | Vinci Shopping Centers n/a | Via Sul Shopping | Fortaleza | CE | 25.433 | 45,00% | 8,90% | R$ 283.800.000,00* |
| 99 10/08/23 | Vinci Shopping Centers n/a | Natal Shopping | Natal | RN | 28.363 | 29,99% | 8,90% | *valor total da transação |
| 100 10/08/23 | Vinci Shopping Centers n/a | Shopping Conjunto Nacional | Brasília | DF | 36.241 | 6,00% | 8,90% | *valor total da transação |
| 101 27/07/23 | n/a Pátria Investimentos | Bragança Garden Shopping | Bragança Paulista | SP | 25.942 | 100,00% | n/a | n/a |
| 102 27/07/23 | n/a Pátria Investimentos | Via Vale Garden Shopping | Taubaté | SP | 34.332 | 100,00% | n/a | n/a |
| 103 27/07/23 | n/a Pátria Investimentos | Via Café Garden Shopping | Varginha | MG | 23.255 | 100,00% | n/a | n/a |
| 104 27/07/23 | n/a Pátria Investimentos | Lages Garden Shopping | Lages | SC | 22.130 | 100,00% | n/a | n/a |
| 105 13/07/23 | JHSF Capital Gazit | Shopping Cidade Jardim | São Paulo | SP | 39.012 | 33,00% | n/a | R$ 558.000.000,00 |
| 106 03/07/23 | Hedge Brasil Shopping n/a | Shopping Jardim Sul | São Paulo | SP | 28.816 | 40,00% | 9,30% | R$ 217.763.000,00 |
| 107 05/07/23 | Multiplan Empreendimentos Imobiliários n/a | Ribeirão Shopping | Ribeirão Preto | SP | 74.881 | 4,10% | 5,20% | R$ 76.000.000,00 |
| 108 26/06/23 | n/a BTG Pactual | Boulevard Shopping Vila Velha | Vila Velha | ES | 37.828 | 25,00% | 5,86% | R$ 39.900.000,00 |
| 109 13/06/23 | n/a Vinci Shopping Centers | Ribeirão Shopping | Ribeirão Preto | SP | 74.881 | 5,00% | 7,30% | R$ 297.500.000,00* |
| 110 13/06/23 | n/a Vinci Shopping Centers | Shopping Iguatemi Bosque | Fortaleza | CE | 93.000 | 9,00% | 7,30% | *valor total da transação |
| 111 13/06/23 | n/a Vinci Shopping Centers | Villa Romana Shopping | Florianópolis | SC | 30.093 | 10,00% | 7,30% | *valor total da transação |
| 112 17/02/23 | XP Malls n/a | Shopping da Bahia | Salvador | BA | 69.465 | 3,05% | 7,80% | R$ 55.031.885,04 |
| 113 05/01/23 | Multiplan Empreendimentos Imobiliários Clube Atlético Mineiro | Diamond Mall | Belo Horizonte | MG | 21.351 | 24,95% | n/a | R$ 170.000.000,00 |
| 114 08/12/22 | XP Malls n/a | Campinas Shopping | Campinas | SP | 36.165 | 25,00% | 9,50% | R$ 102.850.000,00 |
| 115 08/12/22 | Vinci Shopping Centers n/a | Campinas Shopping | Campinas | SP | 36.165 | 55,00% | 9,50% | R$ 226.270.000,00 |
| 116 29/09/22 | Vinci Shopping Centers n/a | Minas Shopping | Belo Horizonte | MG | 45.875 | 9,14% | 6,80% | R$ 78.234.754,00 |
| 117 23/09/22 | n/a BR Malls | Campinas Shopping | Campinas | SP | 36.165 | 100,00% | 8,90% | R$ 411.400.000,00 |
| 118 14/09/22 | XP Malls n/a | Catarina Fashion Outlet | São Roque | SP | 29.409 | n/a | n/a | R$ 250.000.000,00* |
| 119 14/09/22 | XP Malls n/a | Shopping Cidade Jardim | São Paulo | SP | 39.012 | n/a | n/a | *valor total da transação |
| 120 09/09/22 | Iguatemi n/a | Shopping JK Iguatemi | São Paulo | SP | 34.107 | 36,00% | 8,00% | R$ 667.000.000,00 |
MERCADO
Bh| CUSHMANWAKEFIELD&
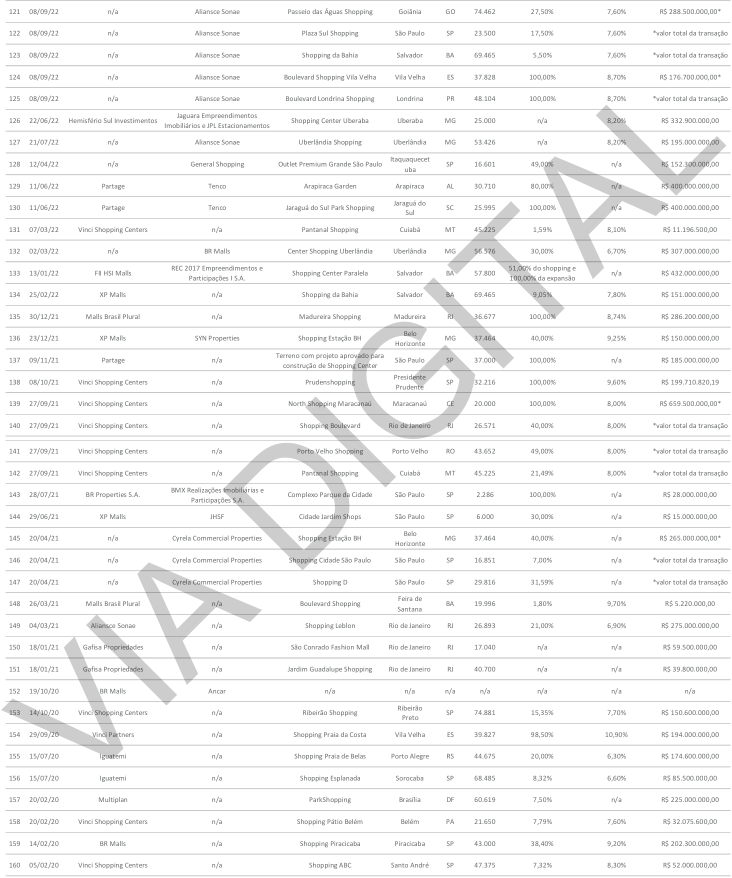
121 08/09/22 n/a Aliansce Sonae Passeio das Águas Shopping Goiânia GO 74.462 27,50% 7,60% R$ 288.500.000,00*
122 08/09/22 n/a Aliansce Sonae Plaza Sul Shopping São Paulo SP 23.500 17,50% 7,60% *valor total da transação
123 08/09/22 n/a Aliansce Sonae Shopping da Bahia Salvador BA 69.465 5,50% 7,60% valor total da transação
124 08/09/22 n/a Aliansce Sonae Boulevard Shopping Vila Velha Vila Velha ES 37.828 100,00% 8,70% R$ 176.700.000,00
125 08/09/22 n/a Aliansce Sonae Boulevard Londrina Shopping Londrina PR 48.104 100,00% 8,70% valor total da transação
126 22/06/22 Hemisfério Sul Investimentos Imobiliários e JPL EstacionamentosJaguara Empreendimentos Shopping Center Uberaba Uberaba MG 25.000 n/a 8,20% R$ 332.900.000,00
127 21/07/22 n/a Aliansce Sonae Uberlândia Shopping Uberlândia MG 53.426 n/a 8,20% R$ 195.000.000,00
128 12/04/22 n/a General Shopping Outlet Premium Grande São Paulo Itaquaquecetuba SP 16.601 49,00% n/a R$ 152.300.000,00
129 11/06/22 Partage Tenco Arapiraca Garden Arapiraca AL 30.710 80,00% n/a R$ 400.000.000,00
130 11/06/22 Partage Tenco Jaraguá do Sul Park Shopping Jaraguá do Sul SC 25.995 100,00% n/a R$ 400.000.000,00
131 07/03/22 Vinci Shopping Centers n/a Pantanal Shopping Cuiabá MT 45.225 1,59% 8,10% R$ 11.196.500,00
132 02/03/22 n/a BR Malls Center Shopping Uberlândia Uberlândia MG 56.576 30,00% 6,70% R$ 307.000.000,00
133 13/01/22 FII HSI Malls REC 2017 Empreendimentos e Shopping Center Paralela Salvador BA 57.800 51,00% do shopping e n/a R$ 432.000.000,00
Participações I S.A. 100,00% da expansão
134 25/02/22 XP Malls n/a Shopping da Bahia Salvador BA 69.465 9,05% 7,80% R$ 151.000.000,00
135 30/12/21 Malls Brasil Plural n/a Madureira Shopping Madureira RJ 36.677 100,00% 8,74% R$ 286.200.000,00
Belo
136 23/12/21 XP Malls SYN Properties Shopping Estação BH Horizonte MG 37.464 40,00% 9,25% R$ 150.000.000,00
137 09/11/21 Partage n/a Terreno com projeto aprovado para São Paulo SP 37.000 100,00% n/a R$ 185.000.000,00
construção de Shopping Center
Presidente
138 08/10/21 Vinci Shopping Centers n/a Prudenshopping Prudente SP 32.216 100,00% 9,60% R$ 199.710.820,19
139 27/09/21 Vinci Shopping Centers n/a North Shopping Maracanaú Maracanaú CE 20.000 100,00% 8,00% R$ 659.500.000,00
140 27/09/21 Vinci Shopping Centers n/a Shopping Boulevard Rio de Janeiro RJ 26.571 40,00% 8,00% valor total da transação
141 27/09/21 Vinci Shopping Centers n/a Porto Velho Shopping Porto Velho RO 43.652 49,00% 8,00% *valor total da transação
142 27/09/21 Vinci Shopping Centers n/a Pantanal Shopping Cuiabá MT 45.225 21,49% 8,00% *valor total da transação
143 28/07/21 BR Properties S.A. BMX Realizações Imobiliárias e Complexo Parque da Cidade São Paulo SP 2.286 100,00% n/a R$ 28.000.000,00
Participaões S.A.
144 29/06/21 XP Malls JHSF Cidade Jardim Shops São Paulo SP 6.000 30,00% n/a R$ 15.000.000,00
Belo
145 20/04/21 n/a Cyrela Commercial Properties Shopping Estação BH Horizonte MG 37.464 40,00% n/a R$ 265.000.000,00*
146 20/04/21 n/a Cyrela Commercial Properties Shopping Cidade São Paulo São Paulo SP 16.851 7,00% n/a *valor total da transação
147 20/04/21 n/a Cyrela Commercial Properties Shopping D São Paulo SP 29.816 31,59% n/a *valor total da transação
Feira de
148 26/03/21 Malls Brasil Plural n/a Boulevard Shopping Santana BA 19.996 1,80% 9,70% R$ 5.220.000,00
149 04/03/21 Aliansce Sonae n/a Shopping Leblon Rio de Janeiro RJ 26.893 21,00% 6,90% R$ 275.000.000,00
150 18/01/21 Gafisa Propriedades n/a São Conrado Fashion Mall Rio de Janeiro RJ 17.040 n/a n/a R$ 59.500.000,00
151 18/01/21 Gafisa Propriedades n/a Jardim Guadalupe Shopping Rio de Janeiro RJ 40.700 n/a n/a R$ 39.800.000,00
152 19/10/20 BR Malls Ancar n/a n/a n/a n/a n/a n/a n/a
Ribeirão
153 14/10/20 Vinci Shopping Centers n/a Ribeirão Shopping Preto SP 74.881 15,35% 7,70% R$ 150.600.000,00
154 29/09/20 Vinci Partners n/a Shopping Praia da Costa Vila Velha ES 39.827 98,50% 10,90% R$ 194.000.000,00
155 15/07/20 Iguatemi n/a Shopping Praia de Belas Porto Alegre RS 44.675 20,00% 6,30% R$ 174.600.000,00
156 15/07/20 Iguatemi n/a Shopping Esplanada Sorocaba SP 68.485 8,32% 6,60% R$ 85.500.000,00
157 20/02/20 Multiplan n/a ParkShopping Brasília DF 60.619 7,50% n/a R$ 225.000.000,00
158 20/02/20 Vinci Shopping Centers n/a Shopping Pátio Belém Belém PA 21.650 7,79% 7,60% R$ 32.075.600,00
159 14/02/20 BR Malls n/a Shopping Piracicaba Piracicaba SP 43.000 38,40% 9,20% R$ 202.300.000,00
160 05/02/20 Vinci Shopping Centers n/a Shopping ABC Santo André SP 47.375 7,32% 8,30% R$ 52.000.000,00
VIA DIGITAL
MERCADO
Bh| CUSHMANWAKEFIELD&
| 161 03/02/20 162 31/01/20 | BR Malls n/a Hedge Brasil Shopping n/a | Shopping Villa Lobos Shopping Villa Lobos | São Paulo São Paulo | SP 28.300 SP 28.300 | 5,00% 7,30% 15,00% 7,00% | R$ 48.300.000,00 R$ 144.837.000,00 |
|---|---|---|---|---|---|---|
| 163 21/01/20 | Multiplan n/a | DiamondMall | Belo Horizonte | MG 21.351 | 50,10% n/a | R$ 296.800.000,00 |
| 164 09/01/20 | HSI Malls REC Via Verde S.A. | Via Verde Shopping | Rio Branco | AC 28.257 | 96,67% 9,17% | R$ 225.033.578,88 |
| 165 07/01/20 | Iguatemi Maiojama Participações | Shopping Iguatemi Porto Alegre | Porto Alegre | RS 64.802 | 42,58%* n/a | R$ 123.000.000,00* |
| 166 09/01/20 | Iguatemi Maiojama Participações | Shopping Praia de Belas | Porto Alegre | RS 44.675 *partic | ipação total direta e indireta n/a | *valor total da transação |
| 167 21/01/20 | Iguatemi Maiojama Participações | Shopping Iguatemi Caxias | Caxias do Sul | RS 29.577 *partic | ipação total direta e indireta n/a | *valor total da transação |
| 168 03/01/20 | XP Malls IRB Internacional FII | Internacional Shopping Guarulho | s Guarulhos | SP 77.080 | 18,71% n/a | R$ 308.000.000,00 |
| 169 19/11/19 | Multiplan n/a | ParkShopping | Brasília | DF 53.325 | 12,00% n/a | R$ 225.000.000,00 |
| 170 06/11/19 | Malls Brasil Plural n/a | Suzano Shopping | Suzano | SP 24.058 | 25,00% 7,25% | R$ 77.500.000,00 |
| 171 25/10/19 | Malls Brasil Plural n/a | Shopping Barra | Rio de Janeiro | RJ 50.589 | 18,05% 7,84% | R$ 116.000.000,00 |
| 172 09/10/19 | Vinci Shopping Centers n/a | Shopping Iguatemi Florianópoli | s Florianópolis | SC 75.013 | 30,00% n/a | R$ 110.250.000,00 |
| 173 08/10/19 | Vinci Shopping Centers n/a | Prudenshopping | Presidente Prudente | SP 32.216 | 100,00% n/a | R$ 199.710.820,19 |
| 174 16/09/19 | Vinci Shopping Centers n/a | Shopping Tacaruna | Recife | PE 44.950 | 6,67% n/a | R$ 42.100.000,00 |
| 175 29/08/19 | Aliansce Sonae n/a | Shopping Taboão | Taboão da Serra | SP 36.089 | 14,00% 7,75% | R$ 250.600.000,00* |
| 176 29/08/19 | Aliansce Sonae n/a | Shopping Grande Rio | São João de Meriti | RJ 37.311 | 25,00% 7,50% | *valor total da transação |
| 177 09/08/19 | XP Malls n/a | Shopping Plaza Sul | São Paulo | SP 23.500 | 10,00% 7,75% | R$ 55.290.000,00 |
| 178 30/07/19 | BR Malls n/a | Iguatemi Caxias do Sul | Caxias do Sul | RS 29.590 | 25,50% 8,25% | R$ 84.400.000,00 |
| 179 30/07/19 | n/a Iguatemi | Iguatemi Caxias do Sul | Caxias do Sul | RS 29.590 | 8,40% n/a | R$ 27.800.000,00 |
| 180 03/07/19 | Vinci Shopping Centers n/a | Minas Shopping | Belo Horizonte | MG 60.464 | 19,14% 7,75% | R$ 137.100.000,00 |
| 181 24/06/19 | XP Malls n/a | Catarina Fashion Outlet | São Roque | SP 29.541 | 17,99% 8,00% | R$ 113.600.000,00 |
| 182 18/06/19 | Vinci Shopping Centers n/a | Shopping Granja Vianna | Cotia | SP 30.027 | 36,50% n/a | R$ 107.675.000,00 |
| 183 27/05/19 | BR Malls n/a | Shopping Del Rey | Belo Horizonte | MG 37.032 | 15,00% 8,50% | R$ 72.500.000,00 |
| 184 23/05/19 | XP Malls n/a | Santana Parque Shopping | São Paulo | SP 26.488 | 15,00% 8,50% | R$ 54.000.000,00 |
| 185 18/04/19 | Sonae Sierra n/a | Shopping Plaza Sul | São Paulo | SP 23.500 | 30,00% 7,75% | R$ 158.500.000,00 |
| 186 02/05/19 | Aliansce Sonae n/a | Shopping Leblon | Rio de Janeiro | RJ 25.934 | 4,90% 7,00% | R$ 57.200.000,00 |
| 187 11/04/19 | Multiplan n/a | BH Shopping | Belo Horizonte | MG 46.992 | 20,00% 6,97% | R$ 360.000.000,00 |
| 188 14/02/19 | n/a General Shopping | Internacional Shopping Guarulho | s Guarulhos | SP 77.080 | 10,10% 7,50% | R$ 154.000.000,00 |
| 189 31/01/19 | Big Argo, Big Burger e Pama BR Malls | Shopping Sete Lagoas | Sete Lagoas | MG 17.942 | 70,00% n/a | R$ 46.200.000,00 |
| Mercado | de Valores Imobiliários VI |
MERCADO
NB| CUSHMANWAKEFIELD&
Mercado de Valores Imobiliários
Empresas de Shopping Centers de Capital Aberto – Estoque Regular
A setorização de Shopping Centers mantém evolução de novos formatos e estratégias para atuação, continuadamente com o desempenho do mercado. A evolução condiz na disputa pelos consumidores e a distinção das áreas de atuação, o que distingue as medidas de revitalização do perfil de Shopping Centers. Os grupos do setor de Shopping Centers trabalham diretamente ou associadamente com administradores e empreendedores. Atualmente os principais grupos do setor de Shopping Centers com capital aberto são a Multiplan, Iguatemi, Allos e General Shopping. Outras empresas mantêm shopping centers em suas carteiras. No entanto, essas empresas agem mais como gestores de investimento e tendem a ter menor grau de influência no dia-a-dia dos seus projetos. Shopping Centers – FII FII´s têm sido amplamente utilizados como um mecanismo para a securitização de projetos de Shopping. O pioneiro foi o Shopping Pátio Higienópolis, que foi parcialmente adquirido por um FII em 1999. Ultimamente, o instrumento ganhou importância como consequência das menores taxas de juros e retornos de investimentos tradicionais. A tabela a seguir apresenta alguns fundos de investimentos imobiliários registrados na CVM e que apresentam Shopping Centers em seus portfólios. Valores referentes ao mês de outubro de 2025. SHOPPINGS COM FII’S REGISTRADOS NA CVM ~~O~~ NOME DO FUNDO VALOR DO PL (R$)(R$)R$)) 1 XP MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO FII 6.658.984.551,32,3232 2 VINCI SHOPPING CENTERS FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA 3.578.940.234,67,6767 3 FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII ANCAR IC - RESPONSABILIDADE LIMITADA 2.939.825.816,64 4 HEDGE BRASIL SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA 2.788.017.625,59,5959 5 HSI MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA 2.270.095.987,33,3333 6 GAZIT MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA 1.990.017.734,65 7 PATRIA MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA 1.692.254.043,69 8 FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII SHOPPING PARQUE D. PEDRO RESPONSABILIDADE LIMITADA 1.658.407.287,99 9 FII ELDORADO FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA 1.308.563.281,76 10 GENERAL SHOPPING E OUTLETS DO BRASIL FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA 1.250.379.586,45 11 BTG PACTUAL SHOPPINGS FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA 973.222.610,25 12 BB PREMIUM MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA 961.547.228,21 13 CAPITÂNIA SHOPPINGS FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA 927.625.875,79
A evolução condiz na disputa pelos consumidores e a distinção das áreas de atuação, o que distingue as medidas de revitalização do perfil de Shopping Centers.
Os grupos do setor de Shopping Centers trabalham diretamente ou associadamente com administradores e empreendedores. Atualmente os principais grupos do setor de Shopping Centers com capital aberto são a Multiplan, Iguatemi, Allos e General Shopping.
Outras empresas mantêm shopping centers em suas carteiras. No entanto, essas empresas agem mais como gestores de investimento e tendem a ter menor grau de influência no dia-a-dia dos seus projetos.
FII´s têm sido amplamente utilizados como um mecanismo para a securitização de projetos de Shopping. O pioneiro foi o Shopping Pátio Higienópolis, que foi parcialmente adquirido por um FII em 1999. Ultimamente, o instrumento ganhou importância como consequência das menores taxas de juros e retornos de investimentos tradicionais.
- A tabela a seguir apresenta alguns fundos de investimentos imobiliários registrados na CVM e que apresentam Shopping Centers em seus portfólios. Valores referentes ao mês de outubro de 2025.
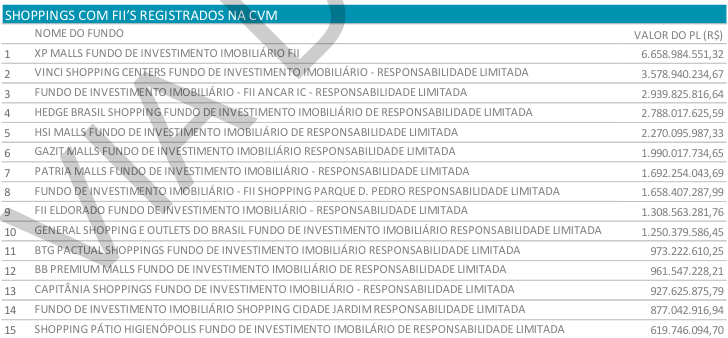
MERCADO
Bh| CUSHMANWAKEFIELD&
| 16 | 506.249.123,04 GRAND PLAZA SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA |
|---|---|
| 17 | 487.629.473,79 VIA PARQUE SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA |
| 18 | 473.866.868,61 FUNDO DE INVESTIMENTO IMOBILIÁRIO MACAM SHOPPING RESPONSABILIDADE LIMITADA |
| 19 | 404.118.711,71 SHOPPING INTERNACIONAL GUARULHOS FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII |
| 20 | 384.542.682,67 AJ MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| 21 | 349.217.182,13 APEX MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| 22 | 339.781.304,52 MAIS SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| 23 | 336.217.018,56 FUNDO DE INVESTIMENTO IMOBILIÁRIO - FII PARQUE DOM PEDRO SHOPPING CENTER RESPONSABILIDADE LIMITADA |
| 24 | 315.681.727,56 JHSF CAPITAL MALLS - FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| 25 | 306.875.808,07 HEDGE SHOPPING PARQUE DOM PEDRO FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA |
| 26 | 294.450.188,67 JGP MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO - RESPONSABILIDADE LIMITADA |
| 27 | 248.152.920,23 FUNDO DE INVESTIMENTO IMOBILIÁRIO POLO SHOPPING INDAIATUBA - RESPONSABILIDADE LIMITADA |
| 28 | 220.032.259,71 FUNDO DE INVESTIMENTO IMOBILIÁRIO VOTORANTIM SHOPPING |
| 29 | 217.110.468,11 GENERAL SHOPPING ATIVO E RENDA FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA |
| 30 | 148.245.528,43 HEDGE FLORIPA SHOPPING FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA |
| 31 | 134.363.358,54 HEDGE ATRIUM SHOPPING SANTO ANDRÉ FUNDO DE INVESTIMENTO IMOBILIÁRIO DE RESPONSABILIDADE LIMITADA |
| 32 | 130.752.081,21 BARRA MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO |
| 33 | 110.896.399,79 RBR MALLS - FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| 34 | 80.112.764,03 MULTI SHOPPINGS FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| 35 | 78.161.028,23 SHOPPING WEST PLAZA FUNDO DE INVESTIMENTO IMOBILIARIO DE RESPONSABILIDADE LIMITADA |
| 36 | 40.816.389,24 SHOPPING LIGHT FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| 37 | 34.086.681,89 PDB MALLS FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA |
| FON Um | TE: RELATÓRIOS DOS FII; (*) VALORES DA CVM - DATA BASE OUTUBRO DE 2025. a ferramenta de marketing tradicional associado com a oferta inicial de quotas de FII é a inclusão de um |
| ren | dimento mínimo garantido por um período determinado. Como alguns dos ativos estão em fase inicial de |
| mat real o pr An A e des evo Des de l con | uração, as empresas de securitização assumem o risco para os anos iniciais, de modo que não há perda para o investidor. Como benefício, a distribuição de ações é mais rápida e o capital é recuperado como se ojeto fosse totalmente operacional. álise de Mercado xpertise pelo empreendedor do mercado de Shopping Centers no Brasil é um diferencial para o crescente envolvimento deste setor no país. Os resultados mantêm uma continua ascensão, devido às crescentes luções ao longo dos últimos anos. de meados dos anos 90, os shoppings centers instalados no Brasil estão passando por uma readequação ayout, incluindo novas configurações que auxiliam na demanda para o consumo, considerando-se os novos ceitos de empreendimentos empregados no Brasil. VIA |
| Atu Loc | almente o Brasil possui 648 centros de compras, empregando mais de 1,06 mil pessoas. A Área Bruta ável (ABL) atual no país é de aproximadamente 18,20 milhões de m². |
| A in reai de | dústria de Shopping Centers no Brasil encerrou o ano de 2024 com faturamento de R$ 198,4 bilhões de s, representando um crescimento de 1,86% com relação a 2023, conforme dados da Associação Brasileira Shopping Centers (ABRASCE). |
MERCADO
NB| CUSHMANWAKEFIELD&
Números do Setor
| De acordo com a ABRASCE (Associação Brasileira de Shopping Centers), o status atual do Mercado Nacional de Shopping Centers é o seguinte (data-base outubro de 2025): STATUS ATUAL DO MERCADO NACIONAL DE SHOPPING CENTERS |
|---|
| ITEM ESTATÍSTICA |
| 648 Número Total de Shoppings |
| 17 A Inaugurar em 2025 (¹) |
| 665 Número Previsto para até o fim de 2025 |
| 18,2 Área Bruta Locável (Em milhões de m²) |
| 1.065.138 Vagas para Carros |
| 123.266 Total de Lojas |
| 4,4% Âncoras (%) |
| 3,7% Megalojas (%) |
| 59,7% Satélites (%) |
| 9,8% Conveniência & Serviços (%) |
| 17,5% Alimentação (%) |
| 2,7% Semi-âncora (%) |
| 2,2% Lazer |
| 3.073 Salas de Cinema |
| 1.073.000 Empregos Gerados |
| 198,4 Faturamento em 2024 (Em R$ bilhões)(²) |
| 476 Tráfego de Pessoas (milhões por mês) |
| FONTE: ABRASCE (2) Exclui vendas de combustíveis e GLP: Critério: Consideram-se aqui shoppings com lojas locadas, lojas âncoras e vagas de estacionamento, com área igual ou superior a 5.000m². A informação sobre faturamento é estimada e pode ser alterada. (1) Número Previsto de Inaugurações VIA |
MERCADO
ua|WAKEFIELDCUSHMAN &
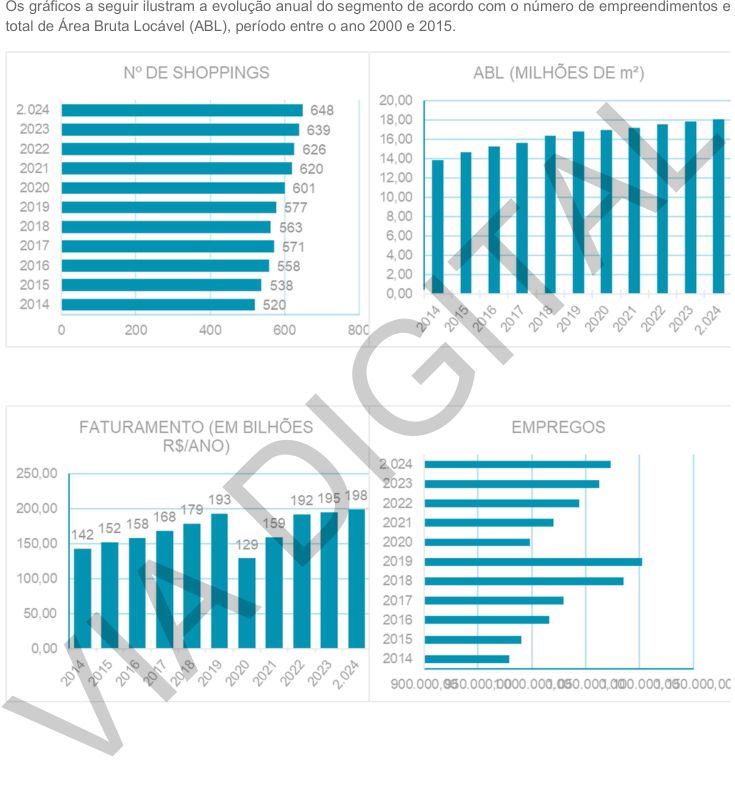
Os gráficos a seguir ilustram a evolução anual do segmento de acordo com o número de empreendimentos e
total de Área Bruta Locável (ABL), período entre o ano 2000 e 2015.
Nº DE SHOPPINGS ABL (MILHÕES DE m?)
202 eo cc:
2023 O SS 1600
22021 eo || tá
2020 na o
19. 10,00
oa es Em
2017 Em 6,00
o“e201465 ol558r 4,005002”
14 0 200 400 800 8oc PPLPLLLPOLLDLPODADO DADOSDOLDLLLOASALO
FATURAMENTO (EM BILHÕES EMPREGOS
RS/ANO)
250,00 EA2023 SAR
200,00 Jeso 192 195 198 2022.
150,00 142 152 158 129 159 2 021,020 + ———————e—
2019.
100,00 2018.
2017.
50,00 2016
15.
MONDO DDR nn nnnN nn nn
PLLLLLLLLLS 900.000, 850.000:0000.000,080.000,000.000,080.000,0€
VIA DIGITAL
MERCADO
ua| CUSHMANWAKEFIELD&
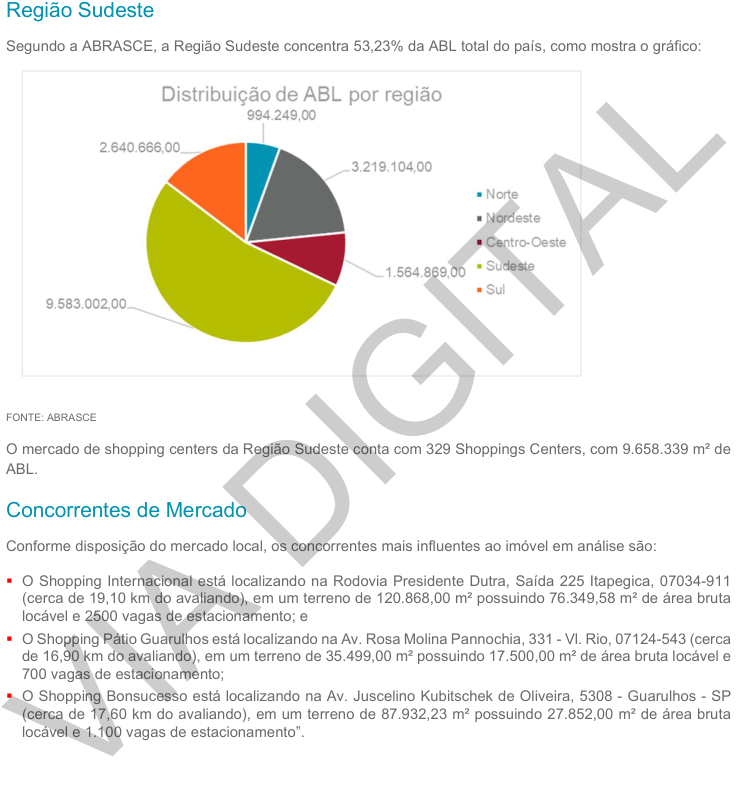
Região Sudeste
Segundo a ABRASCE, a Região Sudeste concentra 53,23% da ABL total do país, como mostra o gráfico:
Distribuição de ABL por região
994.249,00
2.640.666,00
3.219.104,00
= Norte
« Nordeste
s Centro-Oeste
1.564.869,00 " Sudeste
e Sul
9.583.002,00
FONTE: ABRASCE
O mercado de shopping centers da Região Sudeste conta com 329 Shoppings Centers, com 9.658.339 m² de
ABL.
Concorrentes de Mercado
Conforme disposição do mercado local, os concorrentes mais influentes ao imóvel em análise são:
O Shopping Internacional está localizando na Rodovia Presidente Dutra, Saída 225 Itapegica, 07034-911
(cerca de 19,10 km do avaliando), em um terreno de 120.868,00 m² possuindo 76.349,58 m² de área bruta
locável e 2500 vagas de estacionamento; e
O Shopping Pátio Guarulhos está localizando na Av. Rosa Molina Pannochia, 331 - Vl. Rio, 07124-543 (cerca
de 16,90 km do avaliando), em um terreno de 35.499,00 m² possuindo 17.500,00 m² de área bruta locável e
700 vagas de estacionamento;
O Shopping Bonsucesso está localizando na Av. Juscelino Kubitschek de Oliveira, 5308 - Guarulhos - SP
(cerca de 17,60 km do avaliando), em um terreno de 87.932,23 m² possuindo 27.852,00 m² de área bruta
locável e 1.100 vagas de estacionamento”.
VIA DIGITAL
/>
MERCADO
NB
| Novo Estoque | |
|---|---|
| De acordo com informações obtidas no site da ABRASCE, no ano de 2025 foram in centers e existem atualmente 15 centros comerciais em construção ou em planejament ser observado nas tabelas seguintes: | augurados 3 shopping o no Brasil, como pode |
| SHOPPINGS INAUGURADOS EM 2024 ~~O~~ | |
| SHOPPING CIDADE UF ABL (M²) | INAUGURAÇÃO |
| Brooklyn Alamedas Boituva SP 14.127,00 | março-24 |
| Outlet Premium Imigrantes São Bernardo do Campo SP 18.000,00 | abril-24 |
| Shopping Plaza Rio das Ostras Rio das Ostras RJ 17.856,00 | abril-24 |
| Shopping Central Park Cotia SP 22.466,00 | julho-24 |
| Shopping Pinheiros Araucária PR 10.400,00 | setembro-24 |
| Copa Open Mall Curitiba PR 11.000,00 | setembro-24 |
| Lago Center Shopping Araguaína TO 26.600,00 | outubro-24 |
| Catuaí Shopping Cascavel Cascavel PR 42.000,00 | novembro-24 |
| Santa Maria Outlet Cravinhos SP 20.000,00 | novembro-24 |
| TOTAL SHOPPINGS INAUGURADOS 9 TOTAL ABL 182.449,00 | |
| SHOPPINGS A INAUGURAR EM 2025 ~~O~~ | |
| SHOPPING CIDADE UF ABL(m²) | INAUGURAÇÃO |
| ShoppingAldeia da Serra Serra ES 18.000,00 | Outubro |
| Flow Open Mall Curitiba PR 11.000,00 | Outubro |
| Bourbon ShoppingCarlos Gomes Porto Alegre RS 13.722,00 | Outubro |
| Americana Shopping Americana SP 28.000,00 | Outubro |
| Espaço356 Belo Horizonte MG 14.000,00 | Novembro |
| Partage Brasília Brasília DF 37.742,00 | Abril de 2026 |
| Boulevard Marília Shopping Marília SP 7.238,00 | Outubro |
| Centrosul Shopping Lagarto SE 23.345,00 | Novembro |
| Shopping Praia Sul Aracaju SE 32.000,00 | Outubro |
| Plaza Shopping Campos Gerais Ponta Grossa PR 27.000,00 | Dezembro |
| Olímpia Garden Outlet Olímpia SP 17.890,00 | Novembro |
| Manhattan Shopping Brasília DF 8.000,00 | Novembro |
| NV Boulevard Uberlândia MG 12.000,00 | Novembro |
| Shopping Cidade da Serra Lavras MG 17.500,00 | Segundo Semestre |
| Gran Piçarras Shopping Balneário Piçarras SC 18.500,00 | Segundo Semestre |
| TOTAL DE SHOPPINGS A INAUGURAR 15 TOTAL ABL 285.937,00 | |
| SHOPPINGS INAUGURADOS EM 2025 | |
| SHOPPING CIDADE UF ABL (M²) | INAUGURAÇÃO |
| Singapura Shopping Caldas Novas GO 8.422 | janeiro |
| Jardins de Vilhena Shopping Vilhena RO 16.500 | março |
| Pulse Open Mall Chapecó SC 8.000 | agosto |
| TOTAL SHOPPINGS INAUGURADOS 3 TOTAL ABL 32.922,00 |
MERCADO
Bh| CUSHMANWAKEFIELD&
Riscos
Alguns fatores podem influir no negócio shopping centers. Aspectos pertinentes ao projeto e layout, à sua operação, à sua administração, captação de recursos e, inclusive, aspectos socioeconômicos constituem o sucesso do empreendimento. Podemos citar alguns desses fatores: Exigências governamentais; Concorrência com novas formas de comércio, como o e-commerce; Aumento na oferta de shoppings, provocando o aumento da concorrência; Má localização; e Projeto e layout desfavoráveis à atração de público e à sua própria operação. Quanto à operação e administração: Altas taxas de condomínio; Promoção do shopping ineficiente; Inadimplência alta, etc.; e Negociação dos contratos de locação. Com relação aos fatores acima, não observamos riscos diretos, porém o mesmo é dependente do mercado econômico nacional, pois o objeto de venda dos lojistas da operação do Shopping Center integra um mercado específico.
ANÁLISE DA PROPRIEDADE
Bh| CUSHMANWAKEFIELD&
Análise da Propriedade
Trata-se de Shopping Center regional, segundo classificação da Abrasce, localizado na cidade de Guarulhos, inaugurado em 2014. Administrado por Hedge Investments, Sua primeira expansão ocorreu em 2015 e em 2018, sua segunda expansão. É conhecido por oferecer uma variedade de marcas renomadas a preços mais acessíveis. Atualmente eleito o melhor outlet do Brasil, segundo o Abrasce.. O empreendimento possui área total construída de 89.776,97 m². O “tenant mix” inclui lojas âncoras como C&A, Centauro, Cinépolis,Cinépolis Vip, Cinépolis Macro XE, Cinépolis 4DX, Cinépolis Cinema, Coco Bambu, Jucabowling Boliche e Trampolins, Lojas Renner e Riachuelo e ou Rchlo. Para o fluxo de caixa consideramos o rent roll fornecido para avaliação, totalizando 33.521,10 m² de ABL. Descrição do terreno O imóvel possui as seguintes características: Terreno O terreno sobre o qual está o imóvel avaliando apresenta as seguintes características básicas: Área bruta de terreno: 44.169,48 m²; Testada A propriedade em estudo possui testada para as vias listadas abaixo: − Avenida Bartholomeu de Carlos; e − Rua Dona Tecla. Acesso: O acesso à propriedade em estudo é considerado muito bom; Formato: O formato do terreno é irregular; Topografia: A topografia do terreno é muito boa - sem declividade ou plano; Localização: A localização da propriedade é considerada boa; Utilidade pública: A região possui a infraestrutura básica disponível. Os serviços de utilidade pública disponíveis ao imóvel em estudo são: Água potável Rede de esgoto Coleta de resíduos Sistema viário Correios Telefone Energia elétrica Internet Escoamento de água pluviais Transporte coletivo Gás TV a cabo Iluminação pública Restrições de uso do solo: Não recebemos informação ou documento que demonstrem servidões ou restrições que possam afetar o uso do imóvel, bem como não identificamos no local sinais de invasões;
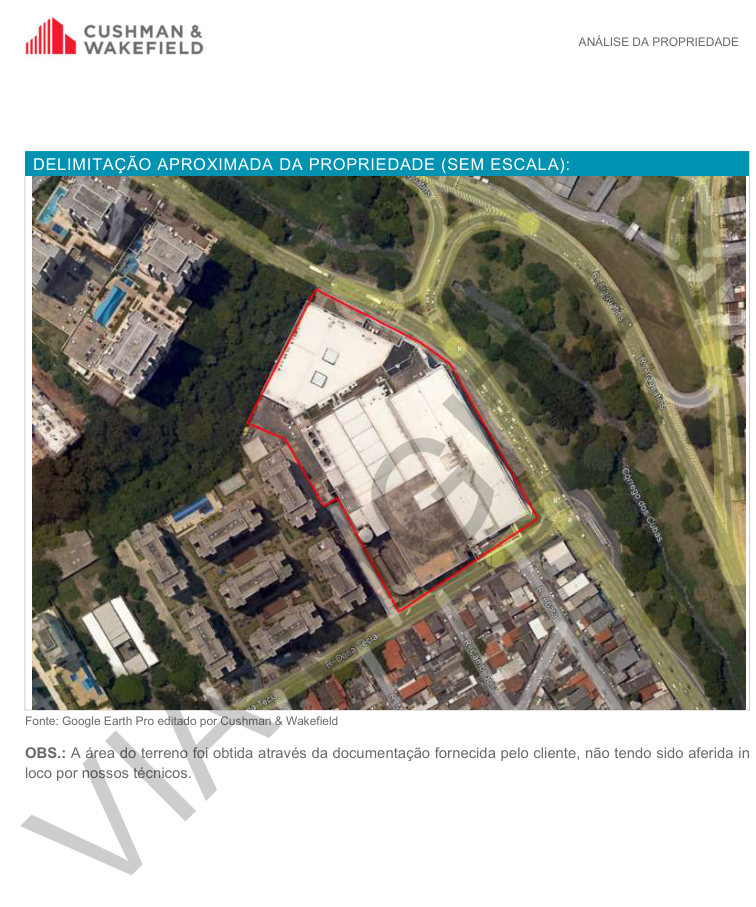
ANÁLISE DA PROPRIEDADE
alla GoStrtAME
DELIMITAÇÃO APROXIMADA DA PROPRIEDADE (SEM ESCALA):
,
Ds dá e E > a »
$: UR A W
x, 5 , ; NZ q "4 Ss 4 N
Fonte: Google Earth Pro editado por Cushman & Wakefield
OBS.: A área do terreno foi obtida através da documentação fornecida pelo cliente, não tendo sido aferida in
loco por nossos técnicos.
VIA DIGITAL
ANÁLISE DA PROPRIEDADE
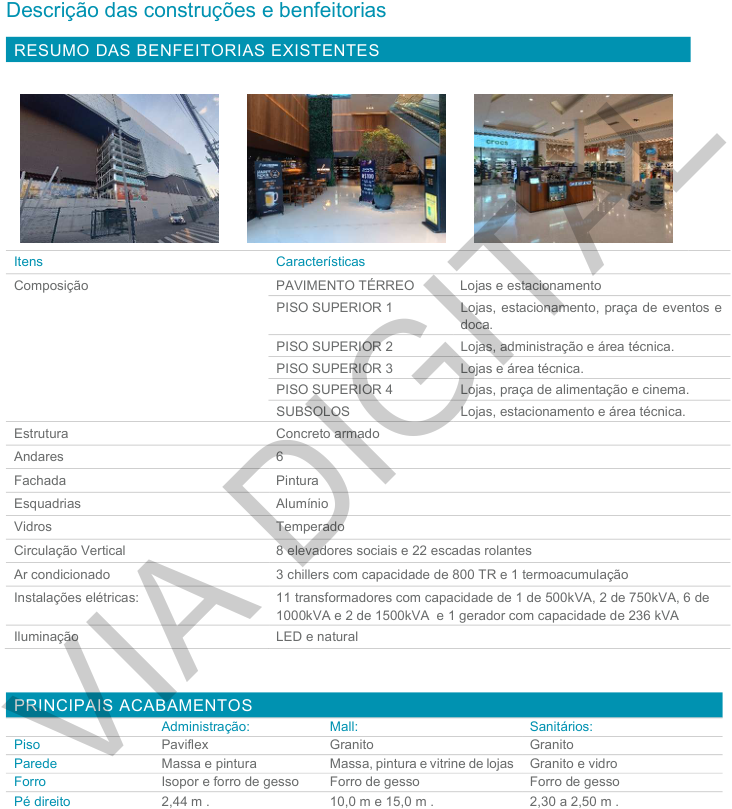
Descrição das construções e benfeitorias
RESUMO DAS BENFEITORIAS EXISTENTES
Itens Características
Composição PAVIMENTO TÉRREO Lojas e estacionamento
PISO SUPERIOR 1 Lojas, estacionamento, praça de eventos e
doca.
PISO SUPERIOR 2 Lojas, administração e área técnica.
PISO SUPERIOR 3 Lojas e área técnica.
PISO SUPERIOR 4 Lojas, praça de alimentação e cinema.
SUBSOLOS Lojas, estacionamento e área técnica.
Estrutura Concreto armado
Andares 6
Fachada Pintura
Esquadrias Alumínio
Vidros Temperado
Circulação Vertical 8 elevadores sociais e 22 escadas rolantes
Ar condicionado 3 chillers com capacidade de 800 TR e 1 termoacumulação
Instalações elétricas: 11 transformadores com capacidade de 1 de 500kVA, 2 de 750kVA, 6 de
1000kVA e 2 de 1500kVA e 1 gerador com capacidade de 236 kVA
Iluminação LED e natural
PRINCIPAIS ACABAMENTOS
Administração: Mall: Sanitários:
Piso Paviflex Granito Granito
Parede Massa e pintura Massa, pintura e vitrine de lojas Granito e vidro
Forro Isopor e forro de gesso Forro de gesso Forro de gesso
Pé direito 2,44 m . 10,0 m e 15,0 m . 2,30 a 2,50 m .
VIA DIGITAL
NB
ANÁLISE DA PROPRIEDADE
Quadro de áreas
Para fins de cálculo de avaliação, neste estudo, foram utilizadas a Área Bruta Locável, fornecidas por cliente, conforme descrito a seguir: ~~a~~ QUADRO DE ÁREAS Área Total (m²) Área de Terreno 44.169,48 Área Construída 89.776,97 Área Bruta Locável 33.521,10 Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory. Quadro da ABL (Área Bruta Locável) A ABL do Parque Shopping Maia está segmentada conforme quadro e gráficos a seguir: ÁREA BRUTA LOCÁVEL - ABL (M²) SEGMENTO ABL Ocupada ABL Livre Alimentação 1.073,38 124,42 Âncoras 8.147,32 0,00 Cinemas 4.107,00 0,00 Satélites 5.373,16 2.156,79 Lazer 499,15 0,00 Serviços 239,77 0,00 Megalojas 11.026,13 773,98 TOTAL 30.465,91 3.055,19 Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory. OBS.: As áreas construídas foram extraídas por documentação fornecida pelo cliente não tendo sido aferidas in loco por nossos técnicos.
ANÁLISE DA PROPRIEDADE
NB| CUSHMANWAKEFIELD&
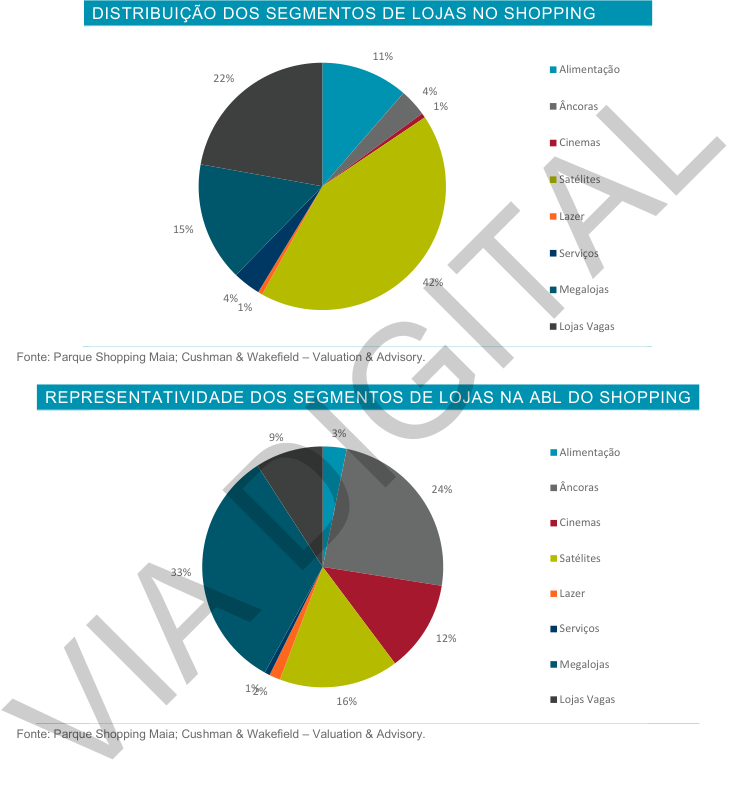
DISTRIBUIÇÃO DOS SEGMENTOS DE LOJAS NO SHOPPING
11%
Alimentação
22%
4%
1% Âncoras
= Cinemas
= Satélites
= Lazer
15%
= Serviços
42%
= Megalojas
4%
o, 1% =
= Lojas Vagas
Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory.
REPRESENTATIVIDADE DOS SEGMENTOS DE LOJAS NA ABL DO SHOPPING
9% 3%
= Alimentação
24% = Âncoras
= Cinemas
= Satélites
33%
= Lazer
Serviços
12%
= Megalojas
0, 1%2% '
16% = Lojas Vagas
Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory.
VIA DIGITAL
/>
ANÁLISE DA PROPRIEDADE
NB| CUSHMANWAKEFIELD&
Vacância e Inadimplência
A taxa de vacância indica a relação da área bruta locável vaga pela área bruta total do empreendimento em porcentagem. Essa taxa é influenciada por vários fatores, como a economia local, a demanda por espaço comercial, a localização, a qualidade das lojas e a gestão do próprio negócio. A inadimplência está associada ao pagamento do aluguel por parte dos lojistas. Está relacionada aos casos em que os lojistas não conseguem ou deixam de pagar o aluguel de seus espaços. A taxa de inadimplência é motivada por dificuldades financeiras das lojas, mudanças nas condições de mercado, concorrência, entre outros fatores. A seguir, demonstramos a composição histórica da variação das taxas do empreendimento: COMPOSIÇÃO DA VACÂNCIA E INADIMPLÊNCIA 60,00% 50,00% 40,00% 30,00% 20,00% 10,00% 0,00% 2019 2020 2021 2022 2023 2024 2025 INADIMPLÊNCIA 6,79% 43,31% 28,27% 6,92% 1,66% 2,25% 1,67% VACÂNCIA 12,99% 13,24% 15,91% 16,73% 12,33% 10,15% 10,14% Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory.
A inadimplência está associada ao pagamento do aluguel por parte dos lojistas. Está relacionada aos casos em que os lojistas não conseguem ou deixam de pagar o aluguel de seus espaços. A taxa de inadimplência é motivada por dificuldades financeiras das lojas, mudanças nas condições de mercado, concorrência, entre outros fatores.
ANÁLISE DA PROPRIEDADE
al|| h CUSHMANWAKEFIELD&
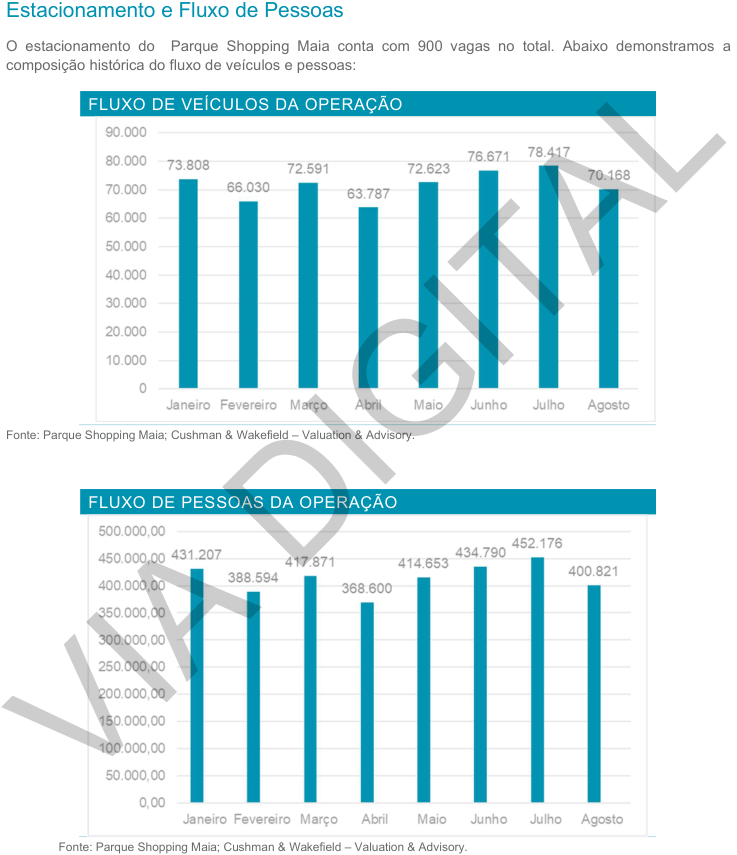
Estacionamento e Fluxo de Pessoas
O estacionamento do Parque Shopping Maia conta com 900 vagas no total. Abaixo demonstramos a
composição histórica do fluxo de veículos e pessoas:
SS FLUXO DE VEÍCULOS DA OPERAÇÃO
90.000
E e) 73.808 = no 72623 76.671 78417 Pro
60.000
50.000
40.000
30.000
20.000
10.000
o
Janeiro Fevereiro Março Abril Maio Junho Julho Agosto
Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory.
FLUXO DE PESSOAS DA OPERAÇÃO
—
500.000,00
450.000,00 431.207 a7.8m ar4,653 4,790 ea
400.000,00 388.594 368.600 400.821
350.000,00
300.000,00
250.000,00
200.000,00
150.000,00
100.000,00
50.000,00
0,00
Janeiro Fevereiro Março Abri Maio Junho Julho Agosto
Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory.
VIA DIGITAL
ANÁLISE DA PROPRIEDADE
NB|WAKEFIELDCUSHMAN &
Histórico de Vendas A seguir, demonstramos a composição histórica do desempenho de vendas do empreendimento: HISTÓRICO DE VENDAS 20.000.000,00 Fonte: Parque Shopping Maia; Cushman & Wakefield – Valuation & Advisory.
ANÁLISE DA PROPRIEDADE
ala CUSHMANWAKEFIELD&
Zoneamento
A legislação que dispõe sobre o zoneamento, parcelamento, uso e ocupação do solo do plano diretor do município do Guarulhos é determinada pela Lei Municipal n° 7.888, de 15 de janeiro de 2021. Lei Municipal n° 7.888, de 15 de janeiro de 2021. De acordo com a legislação vigente, a propriedade encontra-se em perímetro de Zona de Uso Diversificado 2 (ZUD2). LOCALIZAÇÃO APROXIMADA DA PROPRIEDADE NO MAPA DE ZONEAMENTO ZUDS: AVALIANDO 7UD7) tê ~~E~~ e À ZIA ZPP ZDB, ZME Fonte: Prefeitura Municipal de Guarulhos Restrições quanto ao uso e ao aproveitamento As restrições de âmbito municipal, estadual e federal que, de modo geral, condicionam o aproveitamento do solo, onde podemos classificar: Restrições quanto à utilização; Restrições quanto à ocupação; Restrições quanto à altura da edificação; e Restrições quanto às áreas computáveis e não computáveis. A primeira refere-se aos fins de utilização das atividades que podem se instalar em determinado segmento do espaço físico, isto é, se um terreno pode ser utilizado para usos ou atividades residenciais, comerciais, industriais, etc.
De acordo com a legislação vigente, a propriedade encontra-se em perímetro de Zona de Uso Diversificado 2 (ZUD2).
As restrições de âmbito municipal, estadual e federal que, de modo geral, condicionam o aproveitamento do solo, onde podemos classificar:
ANÁLISE DA PROPRIEDADE
NB| CUSHMANWAKEFIELD&
A segunda refere-se exclusivamente aos aspectos de ocupação física (recuos, área máxima construída, área máxima de ocupação do terreno, gabarito de altura, tamanho dos lotes, percentuais mínimos a serem ocupados por ruas, áreas verdes e institucionais, etc.). A terceira especifica apenas o gabarito de altura máxima. Este é o nome que se dá a uma medida padrão para cada zoneamento que indica a altura máxima que uma edificação pode atingir. A última, por sua vez, refere-se a soma das áreas de uma construção. A área bruta é a área global de uma construção, que dividimos em duas formas: a área computável, que consideradas nos cálculos do coeficiente de aproveitamento (CA) e as não computáveis, que são a soma das áreas não consideradas no coeficiente de aproveitamento. Dentre as restrições de ocupação, por sua vez, destacam-se os conceitos clássicos e principais: Taxa de Ocupação: é a relação entre a área ocupada pela projeção horizontal de dada construção e a área do lote ou terreno onde ela se aloja; Coeficiente de Aproveitamento: entendido como a relação existente entre a área "computável" da construção permitida e a área do respectivo lote ou terreno; Gabarito de Altura: é a altura máxima que uma edificação poderá ter, seguindo as normas e os cálculos do zoneamento vigente no local; e Área Computável e Não Computável: área computável é a área construída, porem existem áreas que mesmo tendo sido construídas não entram na soma total. Restrições quanto à ZONA DE USO DIVERSIFICADO 2 (ZUD2) ZONEAMENTO Município que rege a lei de zoneamento: Guarulhos Lei atual: Lei Municipal n° 7.888, de 15 de janeiro de 2021 Zoneamento: Zona de Uso Diversificado 2 (ZUD2) Fonte Zoneamento: Prefeitura Municipal de Guarulhos RESTRIÇÕES DO ZONEAMENTO CONFORMIDADE DO AVALIANDO Área mínima de terreno do lote: N/A Correto Coeficiente de Aproveitamento básico: 2,5 vezes a área de terreno Correto Coeficiente de Aproveitamento máximo: 4,0 vezes a área de terreno Correto Taxa de Ocupação (%): 70% Correto OBS.: Informações obtidas através de consulta informal junto a Prefeitura Municipal de Guarulhos;
Comentários sobre o zoneamento
Não somos especialistas na interpretação da lei de zoneamento, mas com base na informação disponível para consulta informal, a propriedade em estudo possui uso em conformidade com a legislação.
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Avaliação
Processo de avaliação
Para a consecução do objetivo solicitado, observar-se-á o que preceitua a norma NBR 14.653-1/2001 – Procedimentos Gerais da A.B.N.T. - Associação Brasileira de Normas Técnicas e suas partes 14.653-2/2011 – Imóveis Urbanos e 14.653-4/2002 – Empreendimentos, conforme o caso.
A confecção do laudo de avaliação está de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book.
Os procedimentos avaliatórios descritos na norma mencionada acima têm a finalidade de identificar o valor de um bem, de seus frutos e direitos, ou do custo do bem, ou ainda determinar indicadores de viabilidade.
De acordo com a NBR 14653-1, abril/2001 a escolha da metodologia a ser adotada depende da natureza do imóvel, da finalidade da avaliação e da disponibilidade, qualidade e quantidade de informações levantadas no mercado.
“Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra.” (NBR 14653-1, abril/2001)
Compõem-se uma amostra de dados que, tanto quanto possível, represente o mercado de imóveis semelhantes ao avaliando. Os dados serão tratados por fatores para ajustar as variáveis do modelo e explicar a tendência de formação de valor.
“Identifica o valor de mercado do bem, alicerçado no seu aproveitamento eficiente, baseado em modelo de estudo de viabilidade técnico-econômica, mediante hipotético empreendimento compatível com as características do bem e com as condições do mercado no qual está inserido, considerando-se cenários viáveis para execução e comercialização do produto.” (NBR-14653-1, abril/2001)
Para os fins deste método, entende-se por aproveitamento eficiente aquele recomendável e tecnicamente possível para o local numa data de referência, observada a tendência mercadológica na circunvizinhança, entre os diversos usos permitidos pela legislação pertinente.
Por tratar-se de empreendimento hipotético (com características básicas como tipologia e padrão previstas), não podemos desconsiderar que as condições de mercado, à época da formulação da hipótese, podem variar significativamente para o momento de execução e comercialização do imóvel. Diferentes cenários econômicos podem ser previstos, sem, contudo, haver certeza da situação econômica real do momento de execução e/ou comercialização do imóvel.
/>
Processo de avaliação Para a consecução do objetivo solicitado, observar-se-á o que preceitua a norma NBR 14.653-1/2001 – Procedimentos Gerais da A.B.N.T. - Associação Brasileira de Normas Técnicas e suas partes 14.653-2/2011 – Imóveis Urbanos e 14.653-4/2002 – Empreendimentos, conforme o caso. A confecção do laudo de avaliação está de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book. Os procedimentos avaliatórios descritos na norma mencionada acima têm a finalidade de identificar o valor de um bem, de seus frutos e direitos, ou do custo do bem, ou ainda determinar indicadores de viabilidade. Metodologia De acordo com a NBR 14653-1, abril/2001 a escolha da metodologia a ser adotada depende da natureza do imóvel, da finalidade da avaliação e da disponibilidade, qualidade e quantidade de informações levantadas no mercado. Transcrevemos, a seguir, um sumário das metodologias usuais conforme consta da norma: Métodos para identificar o valor de um bem, de seus frutos e direitos Método Comparativo Direto de Dados de Mercado “Identifica o valor de mercado do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra.” (NBR 14653-1, abril/2001) Compõem-se uma amostra de dados que, tanto quanto possível, represente o mercado de imóveis semelhantes ao avaliando. Os dados serão tratados por fatores para ajustar as variáveis do modelo e explicar a tendência de formação de valor. Método Involutivo “Identifica o valor de mercado do bem, alicerçado no seu aproveitamento eficiente, baseado em modelo de estudo de viabilidade técnico-econômica, mediante hipotético empreendimento compatível com as características do bem e com as condições do mercado no qual está inserido, considerando-se cenários viáveis para execução e comercialização do produto.” (NBR-14653-1, abril/2001) Para os fins deste método, entende-se por aproveitamento eficiente aquele recomendável e tecnicamente possível para o local numa data de referência, observada a tendência mercadológica na circunvizinhança, entre
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Método Evolutivo
- “Indica o valor do bem pelo somatório dos valores dos seus componentes. Caso a finalidade seja a identificação do valor de mercado, deve ser considerado o fator de comercialização. ” (NBR-14653-1, abril/2001)
Neste método, a indicação do valor total do imóvel objeto da avaliação pode ser obtida através da conjugação de métodos, a partir do valor do terreno, considerados os custos de reprodução das benfeitorias, devidamente depreciado e o fator de comercialização.
O fator de comercialização estabelecerá a diferença entre o valor de mercado de um bem e o seu custo de reconstrução ou substituição, podendo ser maior ou menor que 1 dependendo do mercado na época da avaliação.
“Identifica o valor do bem, com base na capitalização presente da sua renda líquida prevista, considerando-se cenários viáveis.” (NBR-14653-1, abril/2001)
- De acordo com a norma devem ser observadas a NBR 14653-2:2011 – Imóvel Urbano e NBR 14653-4:2002 – Empreendimentos conforme o imóvel em avaliação.
Em linhas gerais, neste método é necessário realizar a estimação de receitas e despesas, assim como montar o fluxo de caixa, estabelecendo a taxa mínima de atratividade. O valor estimado do imóvel corresponde ao valor atual do fluxo de caixa descontado pela taxa mínima de atratividade.
Saliente-se que a estimação do valor do imóvel depende das premissas de receita e despesas, bem como da taxa mínima de atratividade, fixada com base nas oportunidades de investimentos alternativos existentes no mercado de capitais e também dos riscos do negócio. Portanto, a estimação pode variar conforme a volatilidade dos mercados em geral.
- “Identifica o custo do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra.” (NBR-14653-1, abril/2001)
A utilização deste método deve considerar uma amostra composta por imóveis de projetos semelhantes, a partir da qual são elaborados modelos que seguem os procedimentos usuais do método comparativo direto de dados de mercado.
“Identifica o custo do bem ou de suas partes por meio de orçamentos sintéticos ou analíticos a partir das quantidades de serviços e respectivos custos diretos e indiretos.” (NBR-14653-1, abril/2001)
É utilizado para identificar os custos para reedificação e pode utilizar-se tanto do custo unitário básico de construção quanto de orçamento sempre com a citação das fontes consultadas.
do valor de mercado, deve ser considerado o fator de comercialização. ” (NBR-14653-1, abril/2001) Neste método, a indicação do valor total do imóvel objeto da avaliação pode ser obtida através da conjugação de métodos, a partir do valor do terreno, considerados os custos de reprodução das benfeitorias, devidamente depreciado e o fator de comercialização. O fator de comercialização estabelecerá a diferença entre o valor de mercado de um bem e o seu custo de reconstrução ou substituição, podendo ser maior ou menor que 1 dependendo do mercado na época da avaliação. Método da Capitalização da Renda “Identifica o valor do bem, com base na capitalização presente da sua renda líquida prevista, considerando-se cenários viáveis.” (NBR-14653-1, abril/2001) De acordo com a norma devem ser observadas a NBR 14653-2:2011 – Imóvel Urbano e NBR 14653-4:2002 – Empreendimentos conforme o imóvel em avaliação. Em linhas gerais, neste método é necessário realizar a estimação de receitas e despesas, assim como montar o fluxo de caixa, estabelecendo a taxa mínima de atratividade. O valor estimado do imóvel corresponde ao valor atual do fluxo de caixa descontado pela taxa mínima de atratividade. Saliente-se que a estimação do valor do imóvel depende das premissas de receita e despesas, bem como da taxa mínima de atratividade, fixada com base nas oportunidades de investimentos alternativos existentes no mercado de capitais e também dos riscos do negócio. Portanto, a estimação pode variar conforme a volatilidade dos mercados em geral. Métodos para identificar o custo de um bem Método Comparativo Direto de Custo “Identifica o custo do bem por meio de tratamento técnico dos atributos dos elementos comparáveis, constituintes da amostra.” (NBR-14653-1, abril/2001) A utilização deste método deve considerar uma amostra composta por imóveis de projetos semelhantes, a partir da qual são elaborados modelos que seguem os procedimentos usuais do método comparativo direto de dados de mercado. Método da Quantificação de Custo “Identifica o custo do bem ou de suas partes por meio de orçamentos sintéticos ou analíticos a partir das
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Métodos para identificar indicadores de viabilidade da utilização econômica de um empreendimento
“Os procedimentos avaliatórios usuais com a finalidade de determinar indicadores de viabilidade da utilização econômica de um empreendimento são baseados no seu fluxo de caixa projetado, a partir do qual são determinados indicadores de decisão baseados no valor presente líquido, taxas internas de retorno, tempos de retorno, dentre outros.” (NBR-14653-1, abril/2001)
De acordo com as “Normas”, no planejamento da pesquisa, o que se pretende é a composição de uma amostra representativa de dados de mercado de imóveis com características, tanto quanto possível, semelhantes às do avaliando, usando-se toda a evidência possível.
A coleta de elementos comparativos deve basear-se em pesquisa junto ao mercado imobiliário, através de anúncios nos jornais, contatos com corretores, imobiliárias locais, proprietários e outros envolvidos no segmento. Os elementos comparativos devem possuir os seguintes fatores de equivalência, de acordo com as “Normas”:
Equivalência de Situação: dá-se preferência a locais da mesma situação geo-socioeconômica, do mesmo bairro e zoneamento;
Equivalência de Tempo: sempre que possível, os elementos comparativos devem apresentar contemporaneidade com a avaliação;
Equivalência de Características: sempre que possível deve ocorrer à semelhança com o imóvel objeto da avaliação no que tange à situação, grau de aproveitamento, características físicas, adequação ao meio, utilização etc.
No tratamento de dados da amostra, podem ser utilizados, alternativamente e em função da qualidade e da quantidade de dados e informações disponíveis, os seguintes procedimentos:
Tratamento por fatores: homogeneização por fatores e critérios, fundamentados por estudos, e posterior análise estatística dos resultados homogeneizados.
Tratamento científico: tratamento de evidências empíricas pelo uso de metodologia científica que leve à indução de modelo validado para o comportamento do mercado.
De acordo com a NBR-14653-1, abril/2001 a especificação de uma avaliação está relacionada, tanto com o tempo demandado para a realização do trabalho, o empenho do engenheiro de avaliações, quanto com o mercado e as informações que possam ser dele extraídas.
/>
A fundamentação está relacionada ao aprofundamento do trabalho avaliatório e a precisão será estabelecida quando for possível medir o grau de certeza numa avaliação.
Ocorrendo o estabelecimento inicial pelo contratante do grau de fundamentação desejado, este, tem por objetivo a determinação do empenho no trabalho avaliatório, mas não representa garantia de alcance de graus
/>
econômica de um empreendimento são baseados no seu fluxo de caixa projetado, a partir do qual são determinados indicadores de decisão baseados no valor presente líquido, taxas internas de retorno, tempos de retorno, dentre outros.” (NBR-14653-1, abril/2001) Pesquisa De acordo com as “Normas”, no planejamento da pesquisa, o que se pretende é a composição de uma amostra representativa de dados de mercado de imóveis com características, tanto quanto possível, semelhantes às do avaliando, usando-se toda a evidência possível. A coleta de elementos comparativos deve basear-se em pesquisa junto ao mercado imobiliário, através de anúncios nos jornais, contatos com corretores, imobiliárias locais, proprietários e outros envolvidos no segmento. Os elementos comparativos devem possuir os seguintes fatores de equivalência, de acordo com as “Normas”: Equivalência de Situação: dá-se preferência a locais da mesma situação geo-socioeconômica, do mesmo bairro e zoneamento; Equivalência de Tempo: sempre que possível, os elementos comparativos devem apresentar contemporaneidade com a avaliação; Equivalência de Características: sempre que possível deve ocorrer à semelhança com o imóvel objeto da avaliação no que tange à situação, grau de aproveitamento, características físicas, adequação ao meio, utilização etc. No tratamento de dados da amostra, podem ser utilizados, alternativamente e em função da qualidade e da quantidade de dados e informações disponíveis, os seguintes procedimentos: Tratamento por fatores: homogeneização por fatores e critérios, fundamentados por estudos, e posterior análise estatística dos resultados homogeneizados. Tratamento científico: tratamento de evidências empíricas pelo uso de metodologia científica que leve à indução de modelo validado para o comportamento do mercado. Especificação das avaliações De acordo com a NBR-14653-1, abril/2001 a especificação de uma avaliação está relacionada, tanto com o tempo demandado para a realização do trabalho, o empenho do engenheiro de avaliações, quanto com o mercado e as informações que possam ser dele extraídas.
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
elevados de fundamentação. Quanto ao grau de precisão, este depende exclusivamente das características do mercado e da amostra coletada e, por isso, não é passível de fixação “a priori”.
Aplicação da metodologia
Os cálculos e análises dos valores são elaborados levando em consideração as características físicas do imóvel avaliando e a sua localização dentro da região em que está inserido. O processo de avaliação é concluído através da apresentação do resultado provindo do método de avaliação utilizado. Quando mais de um método é utilizado, cada abordagem é julgada segundo sua aplicabilidade, confiabilidade, qualidade e quantidade de informações. O valor final da propriedade tanto pode corresponder ao valor de um dos métodos, quanto a uma correlação de alguns deles ou todos.
O Método adotado na presente avaliação foi o Método da Capitalização da Renda com base no Fluxo de Caixa Descontado, que estima o valor presente a uma taxa de desconto apropriada. O Fluxo de Caixa previsto foi projetado por meio do software ARGUS Enterprise, na versão 14.1.
O modelo de análise utilizado na avaliação foi o Fluxo de Caixa Descontado - Discounted Cash Flow (DCF) - que contempla o Ciclo Operacional do empreendimento, podendo defini-lo como o período de exploração do empreendimento. As projeções usualmente se dividem em 2 partes:
Período de Projeção Explícita: admitindo uma fase futura de maior proximidade temporal e melhores condições de previsibilidade, normalmente estabelecida em 10 anos; e
Valor Residual: equivalente ao restante da vida útil do empreendimento. Este fluxo de caixa futuro de longo prazo é substituído por um valor equivalente único no final do Período de Projeção Explícita.
O modelo de análise considera a apuração dos resultados do empreendimento antes dos impostos. Para a determinação do valor de mercado do imóvel foi criado um fluxo de caixa para o período de projeção de 10 anos.
Na avaliação do Parque Shopping Maia, adotamos algumas premissas básicas, as quais nortearam as análises para conclusão do valor de mercado do empreendimento. Nós assumimos que um período de 10 anos seja suficiente e realista para determinar o valor de venda deste tipo de imóvel. Embora este tipo de ativo tenha uma vida útil maior, uma análise de investimento torna-se mais significativa se limitada a um período consideravelmente menor do que a vida útil econômica real, porém, longo o suficiente para um investidor em potencial.
As receitas e despesas que um investidor iria incorrer neste tipo de investimento variam durante o período analisado. Os parâmetros que nortearam as projeções das receitas líquidas operacionais futuras foram baseados em informações fornecidas pelo cliente e pelas práticas atuais do mercado de shopping centers no Brasil. A seguir mencionaremos as principais premissas adotadas:
Aplicação da metodologia Os cálculos e análises dos valores são elaborados levando em consideração as características físicas do imóvel avaliando e a sua localização dentro da região em que está inserido. O processo de avaliação é concluído através da apresentação do resultado provindo do método de avaliação utilizado. Quando mais de um método é utilizado, cada abordagem é julgada segundo sua aplicabilidade, confiabilidade, qualidade e quantidade de informações. O valor final da propriedade tanto pode corresponder ao valor de um dos métodos, quanto a uma correlação de alguns deles ou todos. O Método adotado na presente avaliação foi o Método da Capitalização da Renda com base no Fluxo de Caixa Descontado, que estima o valor presente a uma taxa de desconto apropriada. O Fluxo de Caixa previsto foi projetado por meio do software ARGUS Enterprise, na versão 14.1. Capitalização da Renda através do Fluxo de Caixa Descontado O modelo de análise utilizado na avaliação foi o Fluxo de Caixa Descontado - Discounted Cash Flow (DCF) - que contempla o Ciclo Operacional do empreendimento, podendo defini-lo como o período de exploração do empreendimento. As projeções usualmente se dividem em 2 partes: Período de Projeção Explícita: admitindo uma fase futura de maior proximidade temporal e melhores condições de previsibilidade, normalmente estabelecida em 10 anos; e Valor Residual: equivalente ao restante da vida útil do empreendimento. Este fluxo de caixa futuro de longo prazo é substituído por um valor equivalente único no final do Período de Projeção Explícita. O modelo de análise considera a apuração dos resultados do empreendimento antes dos impostos. Para a determinação do valor de mercado do imóvel foi criado um fluxo de caixa para o período de projeção de 10 anos. Premissas Básicas Na avaliação do Parque Shopping Maia, adotamos algumas premissas básicas, as quais nortearam as análises para conclusão do valor de mercado do empreendimento. Nós assumimos que um período de 10 anos seja suficiente e realista para determinar o valor de venda deste tipo de imóvel. Embora este tipo de ativo tenha uma vida útil maior, uma análise de investimento torna-se mais significativa se limitada a um período consideravelmente menor do que a vida útil econômica real, porém, longo o suficiente para um investidor em potencial. As receitas e despesas que um investidor iria incorrer neste tipo de investimento variam durante o período analisado. Os parâmetros que nortearam as projeções das receitas líquidas operacionais futuras foram
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Este laudo apenas pode ser utilizado em sua integralidade, não é permitida sua utilização parcial, em nenhuma hipótese. Nenhuma parte deste laudo pode ser utilizada em conjunto com outra análise. A publicação ou divulgação deste laudo não será permitida sem autorização formal por escrito da empresa emissora, Cushman & Wakefield. A menos que indicado no acordo firmado entre Contratante e Cushman & Wakefield, este laudo se destina única e exclusivamente ao uso interno da empresa Contratante e aos propósitos para os quais foi elaborado. Em havendo permissão de divulgação, esta deverá obedecer a obrigatoriedade de divulgação do laudo em sua integralidade, também nas reproduções de qualquer informação a fonte deverá sempre ser citada, sob as penalidades cíveis e criminais impostas pela violação dos direitos autorais;
emissora, Cushman & Wakefield. A menos que indicado no acordo firmado entre Contratante e Cushman & Wakefield, este laudo se destina única e exclusivamente ao uso interno da empresa Contratante e aos propósitos para os quais foi elaborado. Em havendo permissão de divulgação, esta deverá obedecer a obrigatoriedade de divulgação do laudo em sua integralidade, também nas reproduções de qualquer informação a fonte deverá sempre ser citada, sob as penalidades cíveis e criminais impostas pela violação dos direitos autorais;
Este relatório foi elaborado para HEDGE INVESTMENTS, para fins de divulgação do laudos, nos termos da instrução cvm e fins patrimoniais., atendendo as normas estabelecidas na Instrução nº 472/08.
Consideramos que a conjuntura econômica do país não sofrerá alterações significativas no período; O potencial de vendas do shopping foi arbitrado com base nas projeções futuras apresentadas, adequando-as na forma de análise da CUSHMAN & WAKEFIELD;
A avaliação foi realizada com base nas informações fornecidas pelo cliente através de estudo de desenvolvimento apresentado. Nas premissas foram considerados os parâmetros apontados pelo cliente, ajustados às projeções estruturadas pela Cushman & Wakefield;
Para os cálculos dos valores consideramos que as áreas informadas pelo cliente e/ou pela administração do empreendimento são legítimas e que correspondam à atual realidade do imóvel;
Realizamos a análise de uma pequena amostragem dos contratos de locação vigentes, de modo a verificar a compatibilidade das cláusulas existentes em relação a práticas usualmente adotadas para a locação de lojas e espaços em shopping centers. Consideramos que os números fornecidos de aluguéis pelo cliente em tabela de Excel verídicos; “Due diligence” sobre a planilha “rent roll” e as respectivas informações contratuais apontadas no mesmo, fornecido através do cliente e/ou do administrador da propriedade, não faz parte do escopo deste trabalho;
Os valores estimados para as despesas operacionais necessários para a exploração econômica do imóvel foram obtidos com base em relatórios disponibilizados pelo cliente e pelo administrador do shopping center. As projeções para estas despesas apontadas na avaliação, estão condizentes com os dados históricos operacionais referentes ao desenvolvimento das atividades do Shopping Center;
Para projeção de vacância financeira e inadimplência, analisamos a performance histórica e atual do Shopping, tendências de comportamento atrelada as negociações com lojistas e projetamos uma melhora ao longo dos anos, excluindo do cálculo as lojas âncoras, lazer, teatro, cinema e etc;
Não consideramos para efeito de avaliação no fluxo de caixa operacionais do empreendimento o efeito da tributação de PIS/COFINS (avaliação para Fundo Imobiliário), do imposto de renda e demais tributos;
No cálculo do valor de compra/venda do imóvel em referência, foram consideradas apenas as áreas brutas locáveis, conforme item “Descrição da Propriedade”;
Ressaltamos que os valores determinados na avaliação são fundamentados pelas metodologias, procedimentos e critérios da Engenharia de Avaliações e não representam um número exato e sim o valor mais provável pelo qual se negociaria voluntariamente e conscientemente o imóvel, numa data de referência, dentro das condições vigentes de mercado.
Não consideramos futuras expansões ou revitalizações que possam influenciar na operação do shopping center;
A avaliação admitiu que não há dívidas em aberto de competência de meses anteriores de responsabilidade dos proprietários, que caso sejam levantadas através de auditoria específica deverão ser descontadas dos valores arbitrados neste relatório;
Classificamos as lojas do mix do shopping de acordo com critérios definidos pela Cushman & Wakefield, utilizando-se como referência o grupo de atividade do quadro de locação fornecido pelo cliente;
/>
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Consideramos que a operação do shopping será realizada por administradores especializados, que administrarão o empreendimento profissionalmente, aproveitando todo o potencial de mercado, gerando assim os resultados operacionais que proporcionarão o retorno do capital investido;
É importante ressaltar que este relatório é formado por estimativas e projeções estruturadas pela CUSHMAN & WAKEFIELD em um modelo de análise econômico-financeira, baseada em dados fornecidos pela atual administradora do empreendimento, além de levantamentos de mercado efetuados por nossa equipe técnica a respeito da provável performance futura do empreendimento. Estes demonstrativos, estimativas e projeções refletem significativamente premissas e julgamentos em relação aos futuros resultados esperados, incluindo pressupostos do plano de operação, da conjuntura econômica, entre outras premissas das quais dependem os resultados projetados;
Ressaltamos que os valores determinados na avaliação são fundamentados pelas metodologias, procedimentos e critérios da Engenharia de Avaliações e não representam um número exato e sim o valor mais provável pelo qual se negociaria voluntariamente e conscientemente o imóvel, numa data de referência, dentro das condições vigentes de mercado;
Realizamos vistoria no imóvel para conhecermos os ativos e efetuarmos levantamento fotográfico da atual situação operacional do shopping center. Não realizamos diligências à propriedade do tipo estruturais, documentais, etc.;
Este laudo de avaliação foi elaborado em consonância com as exigências da Instrução nº 472/08; A Cushman & Wakefield Negócios Imobiliários Ltda. não mantém relação de trabalho ou de subordinação com as sociedades controladoras ou controladas pelo administrador; e
A Cushman & Wakefield Negócios Imobiliários Ltda. não possui quaisquer cotas do HEDGE INVESTMENTS.
Na avaliação foi considerado comissão de venda sobre o ativo a 2,50% sobre o resultado operacional líquido do 11 ° ano do fluxo de caixa projetado que serve de base para o cálculo da perpetuidade;
O fluxo de caixa projetado se inicia em 1 de janeiro de 2026; O resultado de valor de mercado para compra/venda apresentado neste relatório reflete 100% do Parque Shopping Maia.
A Cushman & Wakefield Negócios Imobiliários Ltda. não possui quaisquer cotas do HEDGE INVESTMENTS.
Na avaliação foi considerado comissão de venda sobre o ativo a 2,50% sobre o resultado operacional líquido do 11 ° ano do fluxo de caixa projetado que serve de base para o cálculo da perpetuidade;
AVALIAÇÃO
||| à CUSHMANWAKEFIELD &
Cenário Adotado Período de Análise Na avaliação foi utilizado o período de análise de 10 anos com o fluxo de caixa projetado, começando em 1 de janeiro de 2026, distribuição mensal, refletindo o desempenho do empreendimento. Prevê a inclusão de todos os contratos, renovações, descontos e reajustes, loja a loja, mês a mês. ~~E~~ FLUXO DE CAIXA DESCONTADO ANTES DE DÍVIDAS E IMPOSTOS 30.000.000,00 25.000.000,00 20.000.000,00 15.000.000,00 10.000.000,00 5.000.000,00 0,00 Ano1 Ano2 Ano3 Ano4 Ano5 Ano6 Ano7 Ano8 Ano9 Ano 10 Ano 11 Fonte: Cushman & Wakefield – Valuation & Advisory
NB
AVALIAÇÃO
Total Receita Bruta Potencial
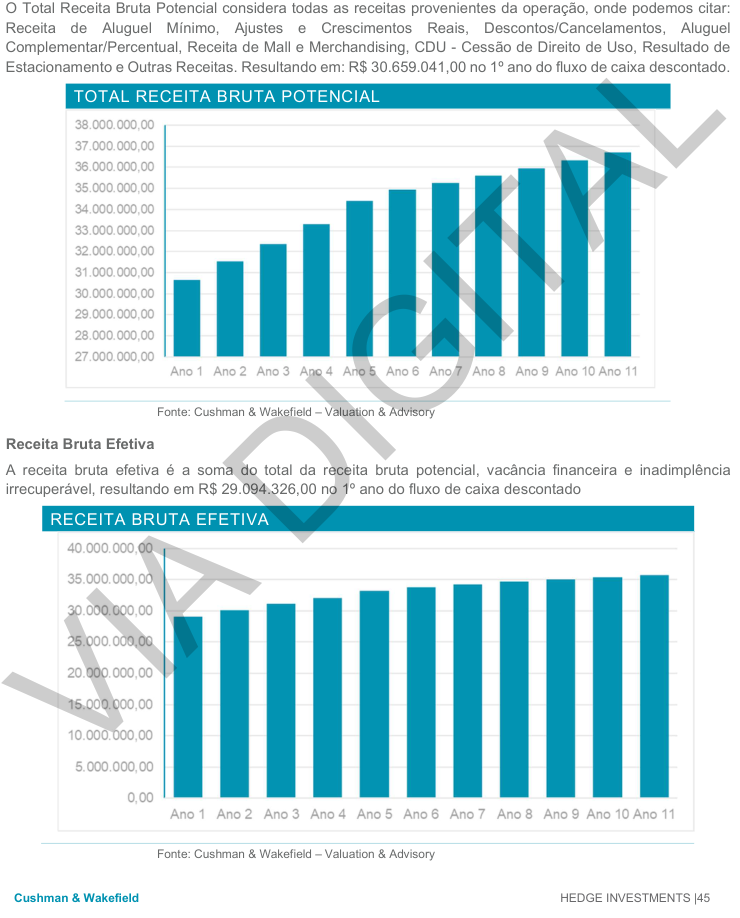
O Total Receita Bruta Potencial considera todas as receitas provenientes da operação, onde podemos citar:
Receita de Aluguel Mínimo, Ajustes e Crescimentos Reais, Descontos/Cancelamentos, Aluguel
Complementar/Percentual, Receita de Mall e Merchandising, CDU - Cessão de Direito de Uso, Resultado de
Estacionamento e Outras Receitas. Resultando em: R$ 30.659.041,00 no 1º ano do fluxo de caixa descontado.
TOTAL RECEITA BRUTA POTENCIAL
38.000.000,00
37.000.000,00
36.000.000,00
35.000.000,00
34.000.000,00
33.000.000,00
32.000.000,00
31.000.000,00
30.000.000,00
29.000.000,00
28.000.000,00
27.000.000,00
Ano1 Ano2 Ano3 Ano4 Ano5 Ano6 Ano7 Ano8 Ano 9 Ano 10 Ano 11
Fonte: Cushman & Wakefield – Valuation & Advisory
Receita Bruta Efetiva
A receita bruta efetiva é a soma do total da receita bruta potencial, vacância financeira e inadimplência
irrecuperável, resultando em R$ 29.094.326,00 no 1º ano do fluxo de caixa descontado
RECEITA BRUTA EFETIVA
40.000.000,00
35.000.000,00
30.000.000,00
25.000.000,00
20.000.000,00
15.000.000,00
10.000.000,00
5.000.000,00
0,00
Ano 1 Ano2 Ano3 Ano4 Ano5 Ano6 Ano7 Ano8 Ano9 Ano 10 Ano 11
Fonte: Cushman & Wakefield – Valuation & Advisory
Cushman & Wakefield& HEDGE INVESTMENTS |45
Wakefield
VIA DIGITAL
AVALIAÇÃO
NB| CUSHMANWAKEFIELD&
Total Despesas Operacionais
O Total Despesas Operacionais considera todas as despesas provenientes da operação, onde podemos citar: Taxa de Administração (Despesa), Custos Condominiais, Comissões Sobre Locações e Outras Despesas Não Reembolsáveis. Resultando em: -R$ 9.087.444,00 no 1º ano do fluxo de caixa descontado TOTAL DESPESAS OPERACIONAIS 0,00 «1.000.000,00 -2.000.000,00 -3.000.000,00 -4.000.000,00 -5.000.000,00 -6.000.000,00 -7.000.000,00 -8.000.000,00 -9.000.000,00 -10.000.000,00 Ano 1 Ano2 Ano3 Ano4 Ano5 Ano6 Ano7 Ano8 Ano9 Ano 10 Ano 11 Fonte: Cushman & Wakefield – Valuation & Advisory Resultado Líquido O Resultado Líquido (NOI) se refere ao resultado operacional líquido da operação, considerando o total de Receita Bruta, Despesas Operacionais e Imposto PIS/COFINS e/ou ISS (quando houverem), resultando em R$ 20.006.882,00 no 1º ano do fluxo de caixa descontado RESULTADO LIQUIDO 35.000.000,00 30.000.000,00 25.000.000,00 20.000.000,00 15.000.000,00 10.000.000,00 5.000.000,00 0,00 Ano1 Ano2 Ano3 Ano4 Ano5 Ano6 Ano7 Ano8 Ano9 Ano 10 Ano 11 Fonte: Cushman & Wakefield – Valuation & Advisory Cushman & Wakefield& HEDGE INVESTMENTS |46 |4646
O Resultado Líquido (NOI) se refere ao resultado operacional líquido da operação, considerando o total de Receita Bruta, Despesas Operacionais e Imposto PIS/COFINS e/ou ISS (quando houverem), resultando em R$ 20.006.882,00 no 1º ano do fluxo de caixa descontado
HEDGE INVESTMENTS |46 |4646
AVALIAÇÃO
NB| CUSHMANWAKEFIELD&
Total de Custos de Capital & Locações
O Total de Custos de Capital & Locações considera todas os Custos de Capital e Locações, onde podemos citar as receitas:FRA - Fundo de Reposição de Ativos e Tenant Allowance. Resultando em: -R$ 1.454.716,00 no 1º ano do fluxo de caixa descontado TOTAL DE CUSTOS DE CAPITAL & LOCAÇÕES Fonte: Cushman & Wakefield – Valuation & Advisory
AVALIAÇÃO
NB| CUSHMANWAKEFIELD&
Inflação
Na análise do empreendimento não foi considerada a taxa de inflação.
Expansão Consideramos no presente estudo a projeção do desempenho do shopping no seu estado atual, sem a influência de futuras expansões. Taxa de Desconto e Capitalização A taxa de desconto, conhecida também como custo médio ponderado do capital (WACC), equivale-se ao Custo de Oportunidade da Empresa e é composto por Capital Próprio e Capital de Terceiros. “O custo de oportunidade do capital próprio ou, simplesmente, custo de capital próprio é o retorno esperado pelos acionistas pela utilização de seus recursos na empresa” (Ross, 669) A taxa a qual o fluxo de caixa operacional de 10 anos foi descontado para formar o valor presente do imóvel reflete o perfil de risco do: Ambiente Externo: das condições atuais do mercado de shopping centers no Brasil, mediante a análise de transações de vendas de elementos comparáveis acompanhado das prospectivas dos fundamentos econômicos do país; Ambiente Interno: das condições de operação e desempenho do shopping e da estrutura de capital dos empreendedores do mesmo; e O “exit cap rate, que tem em sua composição o componente de taxa de juros de longo prazo, o risco tijolo (liquidez), o spread de risco do segmento de mercado no qual o ativo está inserido, além dos cenários de mercado e varejo (inclusas na seção “Principais Transações Realizadas em Shopping Centers”). Considerando o cenário econômico atual mundial e do país, além da análise do risco específico do empreendimento, nós estimamos a taxa de desconto real em 11,00% ao ano. Para o período de exaustão do empreendimento, nós estimamos a taxa de capitalização em 10,00% ao ano. Abaixo demonstramos a composição das taxas de desconto utilizadas: ~~o~~ TAXAS COMPONENTES OPERAÇÃO EXAUSTÃO Taxa Livre de Risco 7,56% 7,56% Spread Risco Empreendimento 3,44% 2,44% Inflação 0,00% 0,00% Fonte (*) Rentabilidade Do Tesouro Direto (Ipca+ 2035 - Ntn-B Principal 150535) – Posição Em 06/11/2025 O “spread” de risco do empreendimento é composto por variáveis especificas do mercado de shoppings centers. Na composição do “spread” foram considerados componentes como localização, concorrência de mercado, segmento da operação, classificação social e econômica do mercado consumidor, composição do tenant mix, performance do administrador da operação, dominância de área bruta locável e o desempenho histórico operacional.
NB
AVALIAÇÃO
Análise de desvios para alterações no cenário esperado
| A análise de desvios foi efetuada através de variações de cenários com simulações de alterações da taxa de desconto e taxa de capitalização na exaustão (Yield), retratando desta forma um intervalo de resultados possíveis nestas hipóteses alternativas. Projetando-se estas alterações nas variáveis mais significativas, obtivemos as seguintes alterações no Valor Econômico do Empreendimento. ANÁLISE DE SENSIBILIDADE - DCF MENSAL TAXA DE CAPITALIZAÇÃO L ~~o~~ |
|---|
| Fonte: Cushman & Wakefield – Valuation & Advisory O valor de mercado para compra / venda do Parque Shopping Maia conforme cenários projetados, está inserido no intervalo de valor entre R$223.111.091,00 e R$274.124.396,00. 9,00% 9,50% 10,00% 10,50% 11,00% 10,00% 274.124.396 267.611.559 261.750.006 256.446.696 251.625.506 10,50% 265.535.146 259.311.079 253.709.419 248.641.250 244.033.824 11,00% 257.313.288 251.363.969 246.009.582 241.165.136 236.761.095 11,50% 249.440.704 243.752.851 238.633.783 234.002.245 229.791.757 12,00% 241.900.266 236.461.294 231.566.219 227.137.342 223.111.091 TAXA DE DESCONTO VIA DIGITA |
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Segregação do valor
O valor definido através do Método Evolutivo será utilizado para a segregação de terreno e benfeitorias do imóvel. Os percentuais correspondentes ao valor de terreno e benfeitorias definida no Método Evolutivo, será reproduzido na segregação do valor econômico de mercado do imóvel. Havendo diferença entre o valor definido através do método evolutivo e o valor econômico de mercado, podese determinar se a construção no terreno do imóvel avaliando será ou não, definida como um dos melhores usos entre os prováveis. Determinação do valor de venda - Método Evolutivo Conforme definido no artigo 8.2.1 da ABNT NBR 14653-1:2001, o Método Evolutivo indica o valor do bem pela somatória dos valores dos seus componentes. Caso a finalidade seja a identificação do valor de mercado, deve ser considerado o fator de comercialização. O método evolutivo é baseado no conceito que um comprador bem informado não pagaria pela propriedade sendo avaliada nada mais a não ser o valor do custo para produzir uma semelhante com igual utilidade. Sobre os custos de reprodução das construções e benfeitorias é aplicada uma depreciação levando-se em consideração os aspectos físicos e funcionais, a vida útil e o estado de conservação. Este método é particularmente aplicável quando o imóvel sendo avaliado possui benfeitorias relativamente novas que representam o melhor uso do terreno, ou quando benfeitorias relativamente únicas ou especializadas estão construídas no local, e que existem poucas ofertas de venda e/ ou locação de imóveis similares. Determinação do valor de terreno através do Método Comparativo Direto O Método Comparativo utiliza ofertas de venda de propriedades similares na região circunvizinha. Estas ofertas são ajustadas para homogeneizar as diferenças entre elas devido à localização, área, etc. O cálculo é baseado em uma unidade comparativa usual como, por exemplo, o preço por metro quadrado. Os ajustes são aplicados a unidade de comparação escolhida, e então esta unidade, ajustada, é utilizada para formar o valor final total. A confiabilidade deste método é dependente da (i) disponibilidade de ofertas de venda de propriedades similares (ii) a verificação das informações (iii) grau de comparabilidade das ofertas (iv) ausência de fatores legais, ambientais, de solo, etc., que possam afetar a opinião de valor do imóvel. Para a homogeneização dos valores unitários de terreno utilizamos os seguintes fatores: Fator de acesso: Fator usado para adequar as características físicas de acesso ao imóvel, como acesso por via asfaltada, via de terra, beira de rodovia, etc. Fator área: Fator que leva em consideração a variação de preço unitário em função da área, onde quanto menor a área, maior o preço unitário do terreno e vice-versa. Fator – frente praia: Fator que leva em consideração a existência e/ou tamanho (metragem) que o imóvel possui com frente para a praia/lagoa, agregada a sua utilização para os fins que são permitidos conforme zoneamento. Fator de esquina: Fator que leva em consideração a posição do imóvel na quadra, sendo considerado um ajuste de 10% se o imóvel estiver ou não na esquina e 5% se possuir duas frentes.
Fator de acesso: Fator usado para adequar as características físicas de acesso ao imóvel, como acesso por via asfaltada, via de terra, beira de rodovia, etc.
Fator área: Fator que leva em consideração a variação de preço unitário em função da área, onde quanto menor a área, maior o preço unitário do terreno e vice-versa.
Fator de localização: Fator usado para adequar as características físicas, como localização, nível econômico, fator comercial, acessibilidade, etc.
Fator de oferta: Fator presumindo o desconto provindo da negociação do valor inicialmente ofertado.
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Fator padrão: Fator usado para adequar as características físicas, como padrão construtivo, infraestrutura predial, classificação do imóvel, etc.
Fator profundidade: Fator usado para adequar a profundidade do terreno avaliando e dos comparativos em relação à sua testada.
Fator vagas: Fator que faz uma relação entre as áreas destinadas às vagas do avaliando com as áreas destinadas às vagas dos comparativos.
Fator topografia: Fator usado para adequar a topografia do elemento comparativo à topografia do imóvel avaliado.
Fator zoneamento: Fator que considera o aproveitamento referente ao zoneamento em que o imóvel e os comparativos estão inseridos.
Fator de Promocionalidade: Fator usado para adequar as características físicas, considerando se o imóvel está localizado numa via principal ou secundária.
Fator testada: Fator usado para ajustar a testada do imóvel comparativo em relação ao imóvel avaliando. A seguir apresentamos a pesquisa efetuada, apontando os elementos utilizados e o tratamento das amostras, referentes à determinação do valor de vendo de terrenos na região.
ua| CUSHMANWAKEFIELD&
AVALIAÇÃO
| LOCALIZAÇÃO TIPO DE IMÓVEL CARACTERÍSTICAS GERAIS DOS ELEMENTOS CO ua WAKEFIELD | ÁREA TOTAL DE TERRENO (m²) MPARATIVO | ÁREA EQUIVALENT E DE TERRENO (m²) S E DO IMÓ | TESTADA (M) ÁREA CONSTRUÍDA (m²) PREÇO PEDIDO (R$) VEL AVALIANDO | Ç UNITÁRIO POR ÁREA TOTAL (R$/ m²) | UNITÁRIO POR ÁREA EQUIVALENTE (R$ / m²) L | INFORMANTE | TELEFONE |
|---|---|---|---|---|---|---|---|
| A Parque Shopping Maia Avenida Bartolomeu de Carlos, 230, Guarulhos/SP 07097-420 Shopping Center | 44.169,48 | 44.169,48 | 330,00 89.776,97 - | - | - | - | - |
| COMPARATIVOS ~~O~~ | |||||||
| 1 Avenida, Júlio Prestes, 89, Vila Galvão, Guarulhos / SP CEP 07063-010 Brasil Terreno | 50.000,00 | 50.000,00 | 100,00 0,00 160.000.000,00 | 3.200,00 | 3.200,00 | Dantas & Almir Imoveis | (11) 95743- 2662 |
| 2 Avenida, Campista, 77, Vila Rosalia, Guarulhos / SP CEP 07072-010 Brasil Terreno | 1.600,00 | 1.600,00 | 5.000.000,00 33,00 0,00 | 3.125,00 | 3.125,00 | Catita Imoveis - Carrão | (11) 2672- 6800 |
| 3 Rua, Sd. Hereny da Costa, 292, Vila Silveira, Guarulhos / SP CEP 07093-000 Brasil Terreno | 1.107,00 | 1.107,00 | 0,00 2.970.000,00 40,00 | 2.682,93 | 2.682,93 | ALIANÇA IMOVEIS | (11) 2442- 3100 |
| 4 Avenida, Benjamin Harris Hunicutt, 1860, Portal dos Gramados, Guarulhos / SP CEP 07124-000 Brasil Terreno | 1.272,00 | 1.272,00 | 50,00 0,00 3.307.000,00 | 2.599,84 | 2.599,84 | Dantas & Almir Imoveis | (11) 95743- 2662 |
| **f ** Fonte: Compilado por Cushman & Wakefield 5 Rua, Santo Antônio, 1149, Vila Galvão, Guarulhos / SP CEP 07071-000 Brasil Terreno VIA | 1.900,00 | 1.900,00 | 35,00 220,00 6.000.000,00 | 3.018,20 | 3.018,20 | TUKUNAGA IMOVEIS | (11) 4386- 0007 |
ua| CUSHMANWAKEFIELD&
AVALIAÇÃO
| OFERTA HOMOGENEIZA ua WAK | ACESSO ÇÃO DOS EL FIELD | ÁREA EMENTOS P | LOCALIZAÇÃO ARA VENDA | ESQUINA | Ç TESTADA FATOR DE HOMOGEINIZAÇÃO VALOR HOMOGENEIZADO (R$/m²) VA AL ~~R~~ | LOR SANEADO (R$/m²) |
|---|---|---|---|---|---|---|
| A 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | 1,00 | |
| COMPARATIVO | S | |||||
| 1 0,90 | 1,00 Similar | 1,03 Maior | 1,14 Inferior | 0,91 Superior | 1,19 Inferior 1,28 3.676,58 | 3.676,58 |
| 2 0,90 | 1,00 Similar | 0,66 Menor | 1,19 Inferior | 1,05 Inferior | 1,19 Inferior 1,08 3.051,27 | 3.051,27 |
| 3 0,90 | 1,00 Similar | 0,63 Menor | 1,23 Inferior | 1,00 Similar | 1,19 Inferior 1,05 2.537,19 | 2.537,19 |
| 4 0,90 | 1,00 Similar | 0,64 Menor | 1,23 Inferior | 1,00 Similar | 1,19 Inferior 1,06 2.484,48 | 2.484,48 |
| 5 0,90 | 1,00 Similar | 0,67 Menor | 1,33 Inferior | 1,00 Similar | 1,19 Inferior 1,20 3.252,56 | 3.252,56 |
Fonte: Compilado p | **f ** or Cushman & W VI | akefield A | Média 3.000,42 | 3.000,42 |
Fonte: Compilado por Cushman & Wakefield
AVALIAÇÃO
| TRATAMENTO DE AMOSTRA | Ç L | |
|---|---|---|
| Unitário Médio das Amostras (R$/ m²) 2.925,19 | ||
| HOMOGENEIZAÇÃO | SANEAMENTO | |
| Limite Superior (+30%) 3.900,54 | Limite Superior | 3.343,96 |
| Limite Inferior (-30%) 2.100,29 | Limite Inferior | 2.656,87 |
| Intervalo Proposto 30,00% | Intervalo de confiança | 80% |
| Número de Elementos 5 | Significância do intervalo de confiança | 20% |
| Amplitude do Intervalo de Confiança | 23% | |
| Desvio Padrão | 501,03 | |
| Distri. "t" Student | 1,53 | |
| Número de Elementos Após Saneamento | 5 | |
| Coeficiente (Desvio/Mas) | 0,17 | |
| Unitário Médio Homogeneizado (R$/ m²) 3.000,42 | Unitário Médio Saneado (R$/ m²) | 3.000,42 |
| **f ** Fonte: Compilado por Cushman & Wakefield VIA D | Valor de Mercado para Venda (R$) | 132.526.799,72 |
Fonte: Compilado por Cushman & Wakefield
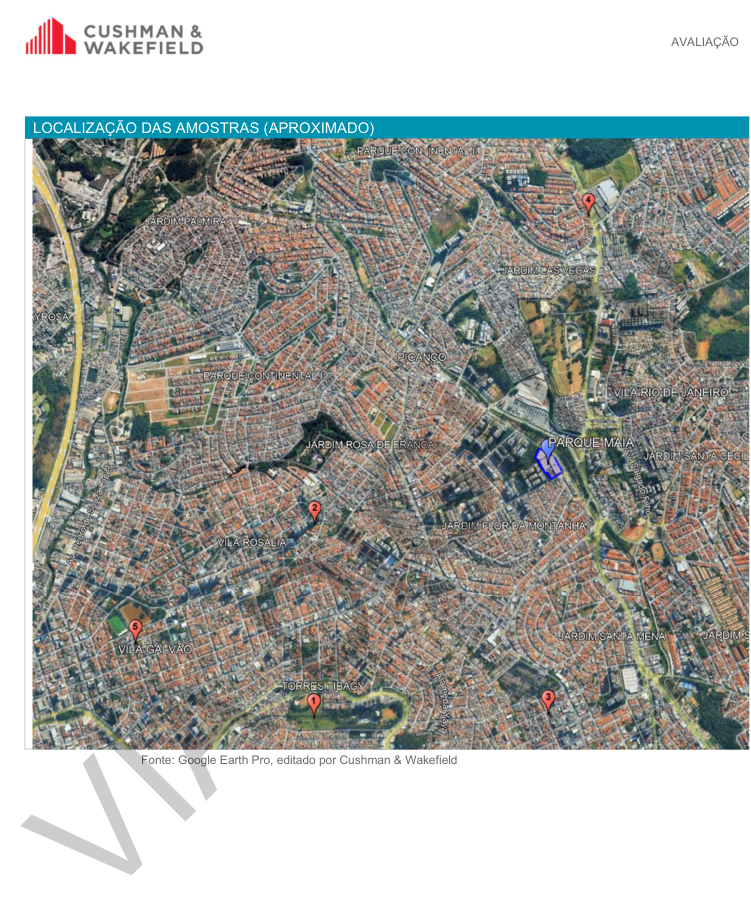
AVALIAÇÃO
Bh|wAKEFIELOCUSHMAN &
LOCALIZAÇÃO DAS AMOSTRAS (APROXIMADO)
Não DIRPP ALMIRq en a E ABRA A E E > de A E CEE ES ESSO ES DR
om Dia poa Rio O S OUADE ESSES PD O pre larea o RS A
DAR eo SEEA Ps % q a DS dx 4 Eve PR o ee KO
DO BRs de Ed K SVILA ROS ALTA o IES. OSCARS e o NOS
SER GESTÃO pa PS RBS san DA E RENA ISA
Pt NES ES ET ORRESMIBAGIAE LO E A bp AR
Fonte: Google Earth Pro, editado por Cushman & Wakefield
VIA DIGITAL
AVALIAÇÃO
Análise das amostras
Amostra Nº 1
Este terreno localiza-se na Avenida, Júlio Prestes, 89, Vila Galvão, Guarulhos / SP CEP 07063-010 Brasil. Possui 50.000,00 m² de área total. O preço pedido para compra da propriedade é de R$ 3.200,00 /m².
Este terreno localiza-se na Avenida, Júlio Prestes, 89, Vila Galvão, Guarulhos / SP CEP 07063-010 Brasil. Possui 50.000,00 m² de área total. O preço pedido para compra da propriedade é de R$ 3.200,00 /m². Em comparação com o avaliando, consideramos na homogeneização que trata-se de acesso similar, área maior, localização inferior, esquina superior, testada inferior e zoneamento similar. Amostra Nº 2 Este terreno localiza-se na Avenida, Campista, 77, Vila Rosalia, Guarulhos / SP CEP 07072-010 Brasil. Possui 1.600,00 m² de área total. O preço pedido para compra da propriedade é de R$ 3.125,00 /m². Em comparação com o avaliando, consideramos na homogeneização que trata-se de acesso similar, área menor, localização inferior, esquina inferior, testada inferior e zoneamento similar. Amostra Nº 3 Este terreno localiza-se na Rua, Sd. Hereny da Costa, 292, Vila Silveira, Guarulhos / SP CEP 07093-000 Brasil. Possui 1.107,00 m² de área total. O preço pedido para compra da propriedade é de R$ 2.682,93 /m². Em comparação com o avaliando, consideramos na homogeneização que trata-se de acesso similar, área menor, localização inferior, esquina similar, testada inferior e zoneamento similar.
AVALIAÇÃO NB|WAKEFIELDCUSHMAN & Amostra Nº 4 Sd; "e ER Ê Este terreno localiza-se na Avenida, Benjamin Harris Hunicutt, 1860, Portal dos Gramados, Guarulhos / SP CEP 07124-000 o pá id à Er Brasil. Possui 1.272,00 m² de área total. O preço pedido para IMITADA | SEN IPES ge compra da propriedade é de R$ 2.599,84 /m². “7098. Rr ud! Speech dá Em comparação com o avaliando, consideramos na homogeneização que trata-se de acesso similar, área menor, Fr localização inferior, esquina similar, testada inferior e zoneamento similar. Amostra Nº 5 Este terreno localiza-se na Rua, Santo Antônio, 1149, Vila Galvão, Guarulhos / SP CEP 07071-000 Brasil. Possui 1.900,00 m² de área total. O preço pedido para compra da propriedade é de R$ 3.018,20 /m². a Em comparação com o avaliando, consideramos na homogeneização que trata-se de acesso similar, área menor, localização inferior, esquina similar, testada inferior e zoneamento similar.
NB
AVALIAÇÃO
Conclusão
Conforme pesquisa realizada junto ao mercado imobiliário local, identificamos terrenos disponíveis para venda e/ou transacionados recentemente, apresentando áreas equivalentes (descontando as áreas de preservação) variando entre 1.107,00 m² a 50.000,00 m² e valores unitários variando de R$ 2.599,84/m² a R$ 3.200,00/m². Portanto, de acordo com os cálculos demonstrados concluímos que o valor d e mercado para venda de terreno pelo Método Comparativo Direto de Dados de Mercado é de: FORMAÇÃO DO VALOR DE VENDA DO TERRENO ATRAVÉS DO MÉTODO COMPARATIVO DIRETO Unitário Médio - Área Equivalente (R$/ m²) 3.000,42 Área Equivalente( m²) 44.169,48 Valor de Mercado para Venda (R$) 132.526.799,72 Valor de Mercado para Venda (R$) 132.527.000,00 Unitário Médio - Área Total (R$/ m²) 3.000,42 Área Total( m²) 44.169,48 Valor de Mercado para Venda (R$) 132.526.799,72 Fonte: Compilado por Cushman & Wakefield
AVALIAÇÃO
NB| CUSHMANWAKEFIELD&
Determinação do valor de construção através do Método Evolutivo
O cálculo do custo das construções foi feito por uma estimativa de custo de construção por metro quadrado como novo para a construção de acordo com o seu tipo de acabamento e instalações, aplicando este custo unitário sobre sua respectiva área construída. Para levar em consideração a obsolescência externa da propriedade avaliada foi aplicado um fator de depreciação sobre o custo unitário de construção. A explicação detalhada do critério de depreciação é apresentada a seguir. Critério de depreciação Depreciação é a diferença entre o custo de construção novo e o seu valor atual. A depreciação inclui perda de valores sob três categorias básicas: (1) deterioração física; (2) obsolescência funcional e (3) obsolescência externa. Deterioração física é o resultado da ação do uso e do meio ambiente sob a estrutura, reduzindo seu valor. Obsolescência funcional é o efeito da depreciação sobre o valor devido a sua adequação arquitetônica que afeta sua utilização atual. Pode ser causado por mudanças ao longo dos anos que tornam alguns aspectos da estrutura, materiais ou arquitetônicos obsoletos pelos padrões atuais. Obsolescência externa é o efeito adverso no valor devido a influências que não estão relacionadas na propriedade em si. Estas incluem mudanças de uso e ocupação e cenários econômicos adversos. Critério de depreciação física de Ross-Heidecke O critério de depreciação de Ross-Heidecke foi criado para levar em consideração a depreciação física em função da idade e do estado de conservação da construção. Na prática, a idade da construção é estimada em termos de porcentagem dividindo a idade aparente pela vida econômica estimada para o tipo de construção. Em seguida, julga-se o estado de conservação conforme tabela abaixo: ESTADO DE CONSERVAÇÃO CONFORME CRITÉRIO DE ROSSHEIDECKE a Novo e Reparos simples b Entre novo e regular f Entre reparos simples e reparos importantes c Regular g Reparos importantes d Entre regular e reparos simples h Entre reparos importantes e sem valor Fator de comercialização: Adotamos o fator de comercialização de 1,00 a fim de considerar o valor de mercado do imóvel equivalente a
Deterioração física é o resultado da ação do uso e do meio ambiente sob a estrutura, reduzindo seu valor.
Obsolescência funcional é o efeito da depreciação sobre o valor devido a sua adequação arquitetônica que afeta sua utilização atual. Pode ser causado por mudanças ao longo dos anos que tornam alguns aspectos da estrutura, materiais ou arquitetônicos obsoletos pelos padrões atuais.
Obsolescência externa é o efeito adverso no valor devido a influências que não estão relacionadas na propriedade em si. Estas incluem mudanças de uso e ocupação e cenários econômicos adversos.
O critério de depreciação de Ross-Heidecke foi criado para levar em consideração a depreciação física em função da idade e do estado de conservação da construção. Na prática, a idade da construção é estimada em termos de porcentagem dividindo a idade aparente pela vida econômica estimada para o tipo de construção.
Adotamos o fator de comercialização de 1,00 a fim de considerar o valor de mercado do imóvel equivalente a sua reprodução, tendo em vista o bom aproveitamento do terreno, sua adequação ao local e a demanda de mercado, ou seja, que um comprador e um vendedor tenham o mesmo interesse na transação.
A seguir, apresentamos o memorial de cálculo para determinação do valor do imóvel de acordo com o método evolutivo.
AVALIAÇÃO ua|WAKEFIELDCUSHMAN & VALOR DAS CONSTRUÇÕES 6.97 . Fonte: Compilado por Cushman & Wakefield
Fonte: Compilado por Cushman & Wakefield
AVALIAÇÃO
NB| CUSHMANWAKEFIELD&
Para Efeito de Reavaliação de Ativos
Para determinação dos valores contábeis, considerando-se as áreas mencionadas no item (Determinação do Valor do Terreno) segregamos os valores de terreno e construção conforme proporcionalização a seguir: SEGREGAÇÃO DE VALORES PARQUE SHOPPING MAIA AVENIDA BARTOLOMEU DE CARLOS, 230, GUARULHOS/SP 07097-420 VALOR UNITÁRIO CUSTO DE PARTICIPAÇÃO VALOR ECONOMICO (R$) - PARCELA AREA (M²) (R$/m²) REPOSIÇÃO (R$) (%) DCF Terreno 44.169,48 3.000,42 132.526.799,72 30,09% 74.032.216,23 Área bruta locável (m²) 89.776,97 3.429,17 307.860.700,00 69,91% 171.977.365,77 TOTAL - - 440.387.499,72 100,00% 246.009.582,00
AVALIAÇÃO
Bh| CUSHMANWAKEFIELD&
Conclusão final de valor Baseado nas tendências do mercado na região na qual o imóvel está inserido, nas especificações técnicas do imóvel e nas práticas do mercado imobiliário, concluímos o seguinte valor para o imóvel, na data de 30 de novembro de 2025, em: Parque Shopping Maia Avenida Bartolomeu de Carlos, 230, Guarulhos/SP 07097-420 VALOR DE MERCADO PARA VENDA R$ 246.009.600,00 (Duzentos e Quarenta e Seis Milhões e Nove Mil e Seiscentos Reais) Valor Unitário R$/m² 7.338,95 GM AC ~~ME~~ *0 $& 5$&
AVALIAÇÃO
NB| CUSHMANWAKEFIELD&
Especificação da avaliação
A especificação de uma avaliação está relacionada, tanto com o empenho do engenheiro de avaliações, como com o mercado e as informações que possam ser dele extraídas. O estabelecimento inicial pelo contratante do grau de fundamentação desejado tem por objetivo a determinação do empenho no trabalho avaliatório, mas não representa garantia de alcance de graus elevados de fundamentação. Quanto ao grau de precisão, este depende exclusivamente das características do mercado e da amostra coletada e, por isso, não é passível de fixação “a priori”. Para o presente trabalho teremos duas classificações: Uma para o cálculo do valor de através do “Método Evolutivo” e outra para o “Método da Capitalização da Renda”. Método evolutivo Para o “Método Evolutivo”, o presente trabalho é classificado como “GRAU I” quanto à fundamentação, conforme o que dispõem as normas da A.B.N.T.. Ressaltamos que o grau de fundamentação está diretamente relacionado com as informações que possam ser extraídas do mercado, independendo, portanto, unicamente da vontade do engenheiro de avaliações e/ou de seu contratante. GRAU DE FUNDAMENTAÇÃO NO CASO DE UTILIZAÇÃO MÉTODO EVOLUTIVO (TABELA 10, ABNT NBR 14653-2, 03/2011) ITEM DESCRIÇÃO RESULTADO PONTOS 1 Estimativa do valor do terreno Justificado 2 2 Estimativa dos custos de reedição 0 2 3 Fator comercialização 1, com os demais no mínimo grau II - SOMATÓRIA 4 ENQUADRAMENTO DO LAUDO SEGUNDO SEU GRAU DE FUNDAMENTAÇÃO NO CASO DE UTILIZAÇÃO DO MÉTODO EVOLUTIVO (TABELA 11, ABNT NBR - 14653-2, 03/2011 GRAUS III II I Pontos Mínimos 8 5 3 1 e 2 com grau III e o 3 no mínimo Itens obrigatórios 1 e 2 no mínimo no grau II todos no mínimo grau I grau II QUANTO A FUNDAMENTAÇÃO, O LAUDO FOI ENQUADRADO COMO: GRAU I
Para o presente trabalho teremos duas classificações: Uma para o cálculo do valor de através do “Método Evolutivo” e outra para o “Método da Capitalização da Renda”.
Para o “Método Evolutivo”, o presente trabalho é classificado como “GRAU I” quanto à fundamentação, conforme o que dispõem as normas da A.B.N.T.. Ressaltamos que o grau de fundamentação está diretamente relacionado com as informações que possam ser extraídas do mercado, independendo, portanto, unicamente da vontade do engenheiro de avaliações e/ou de seu contratante.
NB
AVALIAÇÃO
| Método comparativo direto de dados de mercado |
|---|
| Comparativo de terreno |
| Para o “Método Comparativo Direto de Dados de Mercado”, o presente trabalho é classificado como “GRAU II” quanto à fundamentação e “GRAU III” quanto à precisão, conforme o que dispõem as normas da A.B.N.T.. Ressaltamos que o grau de fundamentação está diretamente relacionado com as informações que possam ser extraídas do mercado, independendo, portanto, unicamente da vontade do engenheiro de avaliações e/ou de seu contratante. L |
| GRAU DE FUNDAMENTAÇÃO NO CASO DE UTILIZAÇÃO DO TRATAMENTO POR FATORES (TABELA 3,ABNT NBR 14653-2,03/2011) |
| ITEM DESCRIÇÃO RESULTADO PONTOS |
| 1 Caracterização do imóvel avaliando Completa quanto aos fatores utilizados no tratamento 2 |
| 2 Quantidade minima de dados de mercado efetivamente utilizados 5 2 |
| 3 Identificação dos dados de mercado Apresentação de informações relativas a todas as caracteristicas dos dados analisadas 2 |
| 4 2 Intervalo admissível de ajuste para o conjunto de fatores 0,50 a 2,00 |
| 8 SOMATÓRIA * No caso de utilização de menos de cinco dados de mercado, o intervalo admissível de ajuste é de 0,80 a 1,25, pois é desajável que, com um número menor de dados de mercado, a amostra seja menos heterogênea. GRAUS ENQUADRAMENTO DO LAUDO SEGUNDO SEU GRAU DE FUNDAMENTAÇÃO NO CASO DE UTILIZAÇÃO DE TRATAMENTO POR FATORES (TABELA 4,ABNT NBR 14653-2, 03/2011) III II I D |
| Pontos Minimos 10 6 4 |
| Itens obrigatórios Itens 2 e 4 no Grau III, com os demais no mínimo no Grau II Itens 2 e 4 no Grau II e os demais no mínimo no Grau I todos, no mínimo no grau I |
| QUANTO A FUNDAMENTAÇÃO, O LAUDO FOI ENQUADRADO COMO: GRAU II |
| GRAU DE PRECISÃO NOS CASOS DE UTILIZAÇÃO DE MODELOS DE REGRESSÃO LINEAR OU DO TRATAMENTO POR FATORES (TABELA 5,ABNT NBR 14653-2,03/2011) |
| III II I GRAU DESCRIÇÃO |
| <=30% <=40% <=50% Amplitude do intervalo de confiança de 80% em torno da estimativa de tendênica central |
| QUANTO A PRECISÃO, O LAUDO FOI ENQUADRADO COMO: GRAU III Intervalo de confiança 22,90% |
AVALIAÇÃO
Método da capitalização da renda por fluxo de caixa descontado
| Para a avaliação do valor de venda através do “Método da Capitalização da Renda por Fluxo de Caixa |
|---|
| Descontado”, o presente trabalho é classificado como “GRAU II” quanto à fundamentação para identificação do valor, e como “GRAU II” quanto aos indicadores de viabilidade, conforme o que dispõem as normas da A.B.N.T.. Ressaltamos que o grau de fundamentação está diretamente relacionado com as informações que possam ser extraídas do mercado, independendo, portanto, unicamente da vontade do engenheiro de avaliações e/ou de seu contratante. L |
| TABELA 4 - IDENTIFICAÇÃO DE VALOR E INDICADORES DE VIABILIDADE (ABNT 14653-4:2002 |
| ITEM DESCRIÇÃO RESULTADO PONTOS |
| 7.5.1.1 Análise operacional do empreendimento Ampla, com os elementos operacionais devidamente explicitados 3 |
| 7.5.1.2 Análise das séries históricas do empreendimento (*) Com base em análise do processo estocástico para as variáveis- chave, em umperíodo mínimo de 36 meses 3 |
| 7.5.1.3 Análise setorial e diagnóstico de mercado Da conjuntura 2 |
| 7.5.1.4 Taxas de desconto Justificada 2 |
| 7.5.1.5 Escolha do modelo Determinístico associado aos cenários 2 |
| 7.5.1.5.1 Estrutura básica do fluxo de caixa Simplificada 2 |
| 7.5.1.5.2 Cenários fundamentados Mínimo de 1 1 |
| 7.5.1.5.3 Análise de sensibilidade Simulação com identificação de elasticidade por variável 2 |
| 7.5.1.5.4 Análise de risco Risco justificado 2 |
| SOMATÓRIA 19 (*) Somente para empreendimento nem operação Graus III II I Pontos mínimos maior ou igual a 22 de 13 a 21 de 7 a 12 Restrições máximo de 3 itens em graus inferiores, admitindo-se no máximo um item no Grau I máximo de 4 itens em graus inferiores ou não atendidos mínimo de 7 itens atendidos GRAU II TABELA 5 - ENQUADRAMENTO DOS LAUDOS SEGUNDO SEU GRAU DE FUNDAMENTAÇÃO PARA IDENTIFICAR O VALOR QUANTO A FUNDAMENTAÇÃO (PARA IDENTIFICAÇÃO DO VALOR), O LAUDO FOI ENQUADRADO COMO: PARA INDICADORES DE VIABILIDADE VIA D |
| Graus III II I Pontos mínimos maior ou igual a 18 de 11 a 17 de 5 a 10 Restrições máximo de 4 itens em graus inferiores, admitindo-se no máximo um item no Grau I máximo de 4 itens em graus inferiores ou não atendidos mínimo de 5 itens atendidos GRAU II QUANTO A FUNDAMENTAÇÃO (PARA INDICADORES DE VIABILIDADE), O LAUDO FOI ENQUADRADO COMO: |
PREMISSAS E “DISCLAIMERS”
Bh| CUSHMANWAKEFIELD&
Premissas e “DISCLAIMERS”
"Laudo" diz respeito a este Laudo Completo De Avaliação Imobiliária e as conclusões nele descritas, ao qual estas premissas e “disclaimers” se referem.
“Cushman & Wakefield” diz respeito a Cushman & Wakefield Negócios Imobiliários Ltda. empresa emissora deste Laudo Completo De Avaliação Imobiliária.
“Avaliador(es)” diz respeito aos colaborador(es) da CUSHMAN & WAKEFIELD que prepararam e assinaram este laudo.
As informações contidas no laudo ou sobre a qual o mesmo se baseia foram obtidas a partir de pesquisas junto a terceiros, as quais o avaliador assume ser confiáveis e precisas. O Contratante e/ou administração do empreendimento podem ter fornecido algumas destas informações. Tanto o avaliador como a CUSHMAN & WAKEFIELD não podem ser responsabilizados pela exatidão ou completude dessas informações, incluindo a exatidão das estimativas, opiniões, dimensões, esboços, exposições e assuntos fatuais. Qualquer usuário autorizado do laudo é obrigado a levar ao conhecimento da CUSHMAN & WAKEFIELD eventuais imprecisões ou erros que ele acredita existir no laudo;
As áreas de terreno e/ou relativas à construção foram baseadas nas informações fornecidas pelo Contratante e/ou pela administração do empreendimento, conforme mencionado neste laudo, não tendo sido aferidas “in loco” pelo Avaliador;
Os documentos não foram analisados sob a óptica jurídica, portanto não assumimos responsabilidade por nenhuma descrição legal ou por quaisquer questões que são de natureza legal ou exijam experiência jurídica ou conhecimento especializado além de um avaliador imobiliário;
Não foram realizados estudos e análises de âmbito estrutural para as construções existentes e das suas fundações;
Da mesma forma, não testamos e/ou aferimos quaisquer equipamentos e instalações existentes na
Propriedade, pertinentes ao seu funcionamento, porém presumimos que todos estejam em perfeito estado;
As condições físicas dos melhoramentos considerados pelo laudo são baseadas na inspeção visual realizada pelo Avaliador. A CUSHMAN & WAKEFIELD não assume qualquer responsabilidade pela solidez de componentes estruturais ou pela condição de funcionamento de equipamentos mecânicos, encanamentos ou componentes elétricos;
Para efeito de cálculo de valor, consideraremos que a Propriedade não apresenta qualquer título alienado e nenhum registro de ônus ou decorrência de ação de responsabilidade da mesma;
As opiniões de valor são fundamentadas apenas para a data indicada no ou do laudo. A partir desta data alterações em fatores externos e de mercado ou na própria Propriedade podem afetar significativamente as conclusões do laudo;
Ressaltamos que os valores determinados na avaliação são fundamentados pelas metodologias, procedimentos e critérios da Engenharia de Avaliações e não representam um número exato e sim o valor mais provável pelo qual se negociaria voluntariamente e conscientemente a Propriedade, numa data de referência, dentro das condições vigentes de mercado;
estas premissas e “disclaimers” se referem. “Propriedade” diz respeito ao objeto deste laudo. “Cushman & Wakefield” diz respeito a Cushman & Wakefield Negócios Imobiliários Ltda. empresa emissora deste Laudo Completo De Avaliação Imobiliária. “Avaliador(es)” diz respeito aos colaborador(es) da CUSHMAN & WAKEFIELD que prepararam e assinaram este laudo. “Contratante” diz respeito ao destinatário solicitante deste laudo. O presente trabalho foi elaborado adotando as seguintes premissas e condições: As informações contidas no laudo ou sobre a qual o mesmo se baseia foram obtidas a partir de pesquisas junto a terceiros, as quais o avaliador assume ser confiáveis e precisas. O Contratante e/ou administração do empreendimento podem ter fornecido algumas destas informações. Tanto o avaliador como a CUSHMAN & WAKEFIELD não podem ser responsabilizados pela exatidão ou completude dessas informações, incluindo a exatidão das estimativas, opiniões, dimensões, esboços, exposições e assuntos fatuais. Qualquer usuário autorizado do laudo é obrigado a levar ao conhecimento da CUSHMAN & WAKEFIELD eventuais imprecisões ou erros que ele acredita existir no laudo; As áreas de terreno e/ou relativas à construção foram baseadas nas informações fornecidas pelo Contratante e/ou pela administração do empreendimento, conforme mencionado neste laudo, não tendo sido aferidas “in loco” pelo Avaliador; Os documentos não foram analisados sob a óptica jurídica, portanto não assumimos responsabilidade por nenhuma descrição legal ou por quaisquer questões que são de natureza legal ou exijam experiência jurídica ou conhecimento especializado além de um avaliador imobiliário; Não foram realizados estudos e análises de âmbito estrutural para as construções existentes e das suas fundações; Da mesma forma, não testamos e/ou aferimos quaisquer equipamentos e instalações existentes na Propriedade, pertinentes ao seu funcionamento, porém presumimos que todos estejam em perfeito estado; As condições físicas dos melhoramentos considerados pelo laudo são baseadas na inspeção visual realizada pelo Avaliador. A CUSHMAN & WAKEFIELD não assume qualquer responsabilidade pela solidez de componentes estruturais ou pela condição de funcionamento de equipamentos mecânicos, encanamentos ou componentes elétricos; Para efeito de cálculo de valor, consideraremos que a Propriedade não apresenta qualquer título alienado e nenhum registro de ônus ou decorrência de ação de responsabilidade da mesma; As opiniões de valor são fundamentadas apenas para a data indicada no ou do laudo. A partir desta data alterações em fatores externos e de mercado ou na própria Propriedade podem afetar significativamente
PREMISSAS E “DISCLAIMERS”
Bh| CUSHMANWAKEFIELD&
Este laudo apenas pode ser utilizado em sua integralidade, não é permitida sua utilização parcial, em nenhuma hipótese. Nenhuma parte deste laudo pode ser utilizada em conjunto com outra análise. A publicação ou divulgação deste laudo ou parte do mesmo não será permitida sem autorização formal por escrito da empresa emissora, CUSHMAN & WAKEFIELD. A menos que indicado no acordo firmado entre Contratante e CUSHMAN & WAKEFIELD, este laudo se destina única e exclusivamente ao uso interno da empresa Contratante e aos propósitos para os quais foi elaborado. Em havendo permissão de divulgação, esta deverá obedecer a obrigatoriedade de divulgação do laudo em sua integralidade, também nas reproduções de qualquer informação a fonte deverá sempre ser citada, sob as penalidades cíveis e criminais impostas pela violação dos direitos autorais;
A menos que acordado o Avaliador não deve ser chamado para depor em qualquer tribunal ou processo administrativo relativo à propriedade ou a avaliação;
O laudo assume (a) a posse responsável e gestão competente do Imóvel, (b) não existem condições ocultas ou não aparentes da Propriedade, subsolo ou estruturas que tornam a propriedade mais ou menos valiosa (não assume qualquer responsabilidade por tais condições ou para organizar estudos de engenharia que possam ser necessários para descobri-las), (c) a plena conformidade com todas as leis federais, estaduais, locais e de zoneamento aplicáveis, a menos que o descumprimento tenha sido apontado, definido e considerado no laudo, e (d) todas as licenças necessárias, certificados de ocupação e outras autorizações governamentais foram ou podem ser obtidas e renovadas para qualquer uso em que se baseia a opinião de valor contida neste laudo;
O lucro bruto potencial previsto no laudo, se houver, pode ter sido baseado em resumos de locação fornecidos pelo proprietário ou terceiros. O laudo não assume nenhuma responsabilidade pela autenticidade ou completude das informações de locação fornecidas por terceiros. A CUSHMAN & WAKEFIELD recomenda um aconselhamento legal a respeito da interpretação das normas de locação e direitos contratuais das partes;
As provisões de receitas e despesas futuras, quando houver, não são previsões do futuro. Ao contrário, são as melhores opiniões do Avaliador com base em seu conhecimento do pensamento atual de mercado sobre as receitas e despesas futuras. O Avaliador e a CUSHMAN & WAKEFIELD não oferecem nenhuma garantia ou representação de que essas previsões se concretizem. O mercado imobiliário está em constante flutuação e mudança. Não é tarefa do Avaliador prever ou de qualquer forma garantir as condições de um futuro mercado imobiliário, o avaliador pode apenas refletir o que a comunidade de investimento, a partir da data do relatório, prevê para o futuro em termos de taxas de aluguel, despesas e oferta e demanda;
Estudos e s ambientais e da contaminação do solo não fazem parte do escopo deste trabalho; Salvo disposição contrária no laudo, a existência de materiais potencialmente perigosos ou tóxicos que possam ter sido utilizados na construção ou manutenção das melhorias ou podem ser localizados em ou sobre a Propriedade não foi considerada nos cálculos de valor. Estes materiais podem afetar adversamente o valor da Propriedade. Os Avaliadores não são qualificados para detectar tais substâncias. A CUSHMAN & WAKEFIELD recomenda que um especialista ambiental seja consultado para determinar o impacto destas questões na opinião de valor;
Salvo disposição em contrário, não recebemos um relatório de análise do solo. No entanto, assumimos que a capacidade de suporte de carga do solo é suficiente para suportar a estrutura existente (s) e / ou propostas. Não se observou qualquer evidência em contrário durante a nossa inspeção do imóvel. A drenagem parece ser adequada;
Salvo disposição em contrário, não recebemos qualquer relatório e não sabemos de quaisquer servidões, invasões, ou restrições que possam afetar negativamente o uso da Propriedade. No entanto, recomendamos uma pesquisa de título para determinar se alguma condição adversa existe;
PREMISSAS E “DISCLAIMERS”
Bh| CUSHMANWAKEFIELD&
Salvo disposição em contrário, não foi fornecido um levantamento das zonas de brejo, pântano ou manancial. Se os dados de engenharia futuramente revelarem a presença destas zonas regulamentadas, isso poderia afetar o valor da propriedade. Recomendamos uma pesquisa por um engenheiro profissional com experiência neste campo;
Salvo disposição em contrário, não inspecionamos o telhado nem fizemos uma inspeção detalhada dos sistemas mecânicos. Os avaliadores não estão qualificados para emitir um parecer sobre a adequação ou condição destes componentes. Aconselhamos a contratação de um perito neste campo, se a informação detalhada for necessária;
Se, com a aprovação prévia da CUSHMAN & WAKEFIELD, o laudo for submetido a um credor ou investidor, a referida parte deve considerar este laudo apenas como um fator, na sua decisão de investimento global, juntamente com suas considerações independentes de investimento e os critérios de subscrição. A CUSHMAN & WAKEFIELD ressalta que este credor ou investidor deve compreender todas as condições extraordinárias e hipotéticas e pressupostos e condições limitantes incorporados neste laudo;
A responsabilidade da CUSHMAN & WAKEFIELD limita-se aos danos diretos comprovadamente ocasionados na execução dos serviços; e
Ao utilizar este laudo as partes que o fizerem concordam vincular ao uso todas as Premissas e Disclaimers bem como Condições Hipotéticas e Extraordinárias nele contidas.
CERTIFICADO DE AVALIAÇÃO
Alan Constantino $ODQ�&RQVWDQWLQR� )HE������������������*07��
Bh| CUSHMANWAKEFIELD&
| C | ertificado de Avaliação |
|---|---|
| Ce | rtificamos que com o melhor do nosso conhecimento de mercado e julgamentos: |
| | As declarações e fatos contidos neste relatório são verdadeiros e corretos; A análise, opiniões e conclusões são limitadas apenas pelas Premissas e Disclaimers bem como Condições Hipotéticas e Extraordinárias, e refletem nossas opiniões, análises imparciais e conclusões; Não temos interesse presente ou futuro na propriedade em estudo bem como interesse pessoal relativo às partes envolvidas; Não temos viés com relação à propriedade em estudo ou às partes envolvidas com esta contratação; Nosso comprometimento para com este trabalho não foi condicionado a desenvolver ou reportar resultados pré-determinados; Rogério Cerreti e não realizou a inspeção da propriedade objeto deste laudo; AL |
| | Nossas análises, opiniões, resultados e este laudo foram desenvolvidos em conformidade com o que preceitua a NBR 14.653:2001 e suas partes da ABNT; A confecção do laudo de avaliação está de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book. Nossa remuneração para execução deste laudo não depende do desenvolvimento ou conclusão de um valor predeterminado ou estipulado, que favoreça à necessidade do contratante, ou a ocorrência de evento posterior relacionado ao uso deste laudo de avaliação; Conforme solicitado pelo cliente, foi considerada a data de 30 de novembro para o laudo de avaliação; e Não há premissas hipotéticas. DIGIT |
*�� ���� | DEULHO�0RQWHLUR� )HE������������������*07�� Gabriel Monteiro $ODQ�&RQVWDQWLQR� )HE������������������*07�� Alan Constantino |
| Ga Co Cu | briel Monteiro nsultor, Retail shman & Wakefield, Brasil Alan Constantino Coordenador, Retail Cushman & Wakefield, Brasil IA |
| Rogério Cerreti, MRICS, RICS Registered Valuer Diretor, Valuation & Advisory Cushman & Wakefield, Brasil V 5RJHULR�&HUUHWL� )HE������������������*07�� |
A análise, opiniões e conclusões são limitadas apenas pelas Premissas e Disclaimers bem como Condições Hipotéticas e Extraordinárias, e refletem nossas opiniões, análises imparciais e conclusões;
Não temos interesse presente ou futuro na propriedade em estudo bem como interesse pessoal relativo às partes envolvidas;
Não temos viés com relação à propriedade em estudo ou às partes envolvidas com esta contratação;
Nosso comprometimento para com este trabalho não foi condicionado a desenvolver ou reportar resultados pré-determinados;
Nossas análises, opiniões, resultados e este laudo foram desenvolvidos em conformidade com o que preceitua a NBR 14.653:2001 e suas partes da ABNT;
A confecção do laudo de avaliação está de acordo com os Padrões de Avaliação RICS por um avaliador atuando como Avaliador Externo, conforme definido no Red Book.
Nossa remuneração para execução deste laudo não depende do desenvolvimento ou conclusão de um valor predeterminado ou estipulado, que favoreça à necessidade do contratante, ou a ocorrência de evento posterior relacionado ao uso deste laudo de avaliação;
ANEXOS Bh| CUSHMANWAKEFIELD& Anexos Anexo A: Documentação recebida Anexo B: Definições técnicas Anexo C: Fluxo de Caixa Descontado
HEDGE INVESTMENTS |A
ANEXOS Bh| CUSHMANWAKEFIELD& Anexo A: Documentação recebida
HEDGE INVESTMENTS |B
ANEXOS
Bh| CUSHMANWAKEFIELD&
Anexo B: Definições técnicas
A seguir transcrevemos algumas definições
Avaliação de bens: “Análise técnica, realizada por engenheiro de avaliações, para identificar o valor de um bem, de seus custos, frutos e direitos, assim como determinar indicadores de viabilidade de suas utilizações econômica, para uma determinada finalidade, situação e data.” (NBR 14653-1:2001);
Fator comercialização: “A diferença entre o valor de mercado de um bem e o seu custo de reedição ou de substituição, que pode ser maior ou menor do que um”. (NBR 14653-1:2001);
Valor de mercado: Entende-se como “valor de mercado livre” a quantia mais provável pela qual se negociaria voluntariamente e conscientemente um bem, numa data de referência, dentro das condições de mercado vigente. (NBR 14653-1:2001);
Imóvel urbano: “Imóvel situado dentro do perímetro urbano definido em lei”. (NBR 14653:2001); Empreendimento: “Conjunto de bens capaz de produzir receitas por meio de comercialização ou exploração econômica. Pode ser: imobiliário (por exemplo: loteamento, prédios comerciais/residenciais), de base imobiliária (por exemplo: hotel, shopping center, parques temáticos), industrial ou rural.” (NBR 14653-1:2001);
Empreendimento de base imobiliária: “Empreendimento em imóvel destinado à exploração do comércio ou serviços.” (NBR 14653-4:2002);
Homogeneização: “Tratamento dos preços observados, mediante a aplicação de transformações matemáticas que expressem, em termos relativos, as diferenças entre os atributos dos dados de mercado e os do bem avaliando.” (NBR 14653:2001);
Valor de mercado “as is”: Valor de mercado proposto para uma propriedade em seu estado de conservação, uso e zoneamento atuais à data da avaliação. (Proposed Interagency Appraisal and Evaluation Guidelines, OCC-4820-33-P);
Tempo de exposição: a) O tempo que uma propriedade permanece no mercado para comercialização. b. O tempo estimado que a propriedade em estudo permaneceria ofertada ao mercado até a sua efetiva comercialização pelo valor de mercado da data da avaliação;
Valor de liquidação forçada: Condição relativa à hipótese de uma venda compulsória ou em prazo menor que o médio de absorção pelo mercado;
Finalidade do lado: Fim a que se destina o laudo, motivos elencados pelo contratante (locação, aquisição, alienação, dação em pagamento, permuta, garantia, fins contábeis, seguro, etc.) ao administrativo ou avaliador que o levaram à necessidade de obter um laudo de avaliação;
Estudo de viabilidade técnico-econômica: “avaliação destinada a diagnosticar a viabilidade técnicoeconômica de um empreendimento, com a utilização de indicadores de viabilidade.” (NBR14653-4:2002);
Análise de sensibilidade: “Análise do efeito de variações dos parâmetros do modelo adotado, no resultado da avaliação”. (NBR14653-4:2002);
Valor máximo para seguro: tipo de valor destinado a fins de seguro da propriedade; Destinatário do laudo: o cliente e outra parte, conforme identificado por nome ou tipo como sendo destinatário do laudo de avaliação em contrato firmado com o contratante;
Imóvel paradigma: imóvel hipotético cujas características são adotadas como padrão representativo da região ou referencial da avaliação. (NBR14653-4:2002); e
Avaliação de bens: “Análise técnica, realizada por engenheiro de avaliações, para identificar o valor de um bem, de seus custos, frutos e direitos, assim como determinar indicadores de viabilidade de suas utilizações econômica, para uma determinada finalidade, situação e data.” (NBR 14653-1:2001);
Valor de mercado: Entende-se como “valor de mercado livre” a quantia mais provável pela qual se negociaria voluntariamente e conscientemente um bem, numa data de referência, dentro das condições de mercado vigente. (NBR 14653-1:2001);
Empreendimento: “Conjunto de bens capaz de produzir receitas por meio de comercialização ou exploração econômica. Pode ser: imobiliário (por exemplo: loteamento, prédios comerciais/residenciais), de base imobiliária (por exemplo: hotel, shopping center, parques temáticos), industrial ou rural.” (NBR 14653-1:2001);
Homogeneização: “Tratamento dos preços observados, mediante a aplicação de transformações matemáticas que expressem, em termos relativos, as diferenças entre os atributos dos dados de mercado e os do bem avaliando.” (NBR 14653:2001);
Valor de mercado “as is”: Valor de mercado proposto para uma propriedade em seu estado de conservação, uso e zoneamento atuais à data da avaliação. (Proposed Interagency Appraisal and Evaluation Guidelines, OCC-4820-33-P);
Tempo de exposição: a) O tempo que uma propriedade permanece no mercado para comercialização. b. O tempo estimado que a propriedade em estudo permaneceria ofertada ao mercado até a sua efetiva comercialização pelo valor de mercado da data da avaliação;
Valor de liquidação forçada: Condição relativa à hipótese de uma venda compulsória ou em prazo menor que o médio de absorção pelo mercado;
Infraestrutura básica: equipamentos urbanos de escoamento das águas pluviais, iluminação pública, redes de esgoto sanitário, abastecimento de água potável, de energia elétrica pública e domiciliar e as vias de acesso. (NBR14653-2:2011).
HEDGE INVESTMENTS |C
uh| CUSHMANWAKEFIELD &
| Anexo C: Fluxo de Caixa Descontado L uh WAKEFIELD | ||
|---|---|---|
| FLUXO DE CAIXA DESCONTADO | ||
| Ano 1 Ano 2 Ano 3 Ano 4 Ano 5 Ano 6 Ano 7 Ano 8 Ano 9 Para anos terminando em: dez-2026 dez-2027 dez-2028 dez-2029 dez-2030 dez-2031 dez-2032 dez-2033 dez-2034 | Ano 10 dez-2035 | Ano 11 dez-2036 |
| Total Receita Bruta Potencial 30.659.041,00 31.547.195,00 32.369.628,00 33.310.230,00 34.419.020,00 34.924.503,00 35.264.724,00 35.605.648,00 35.954.335,00 Receita Bruta Efetiva 29.094.326,00 30.154.984,00 31.111.760,00 32.051.447,00 33.156.866,00 33.760.449,00 34.207.531,00 34.657.526,00 34.997.824,00 Total Despesas Operacionais -9.087.444,00 -8.307.094,00 -7.521.703,00 -7.211.688,00 -6.909.565,00 -6.608.520,00 -6.296.496,00 -5.981.152,00 -6.019.011,00 T | 36.332.687,00 35.367.592,00 -6.058.381,00 | 36.698.302,00 35.724.296,00 -6.097.238,00 |
Resultado Liquido 20.006.882,00 21.847.890,00 23.590.057,00 24.839.759,00 26.247.301,00 27.151.928,00 27.911.035,00 28.676.374,00 28.978.813,00 Total de Custos de Capital & Locações -1.454.716,00 -1.507.749,00 -1.555.588,00 -1.602.572,00 -1.657.843,00 -1.688.022,00 -1.710.377,00 -1.732.876,00 -1.749.891,00 Fluxo de Caixa Descontado Antes de Dívidas e Impostos 18.552.165,00 20.340.141,00 22.034.469,00 23.237.186,00 24.589.458,00 25.463.906,00 26.200.658,00 26.943.497,00 27.228.922,00 VIA DIGI | 29.309.211,00 -1.768.380,00 27.540.832,00 | 29.627.058,00 -1.786.215,00 27.840.844,00 |
HEDGE INVESTMENTS |