
Relatório Gerencial GAME11 de janeiro de 2026
Relatório Gerencial do Guardian Multiestratégia Imobiliária I (GAME11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 27/02/2026. No pregão de 04/11/2026, a cota do GAME11 fechou a R$ 8,31, com P/VP de 0,89 (valor patrimonial de R$ 9,34 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 13,12% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 265,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 41.269.052/0001-45
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 27/02/2026 18:25
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
MA
Fll GUARDIAN MULTIESTRATÉGIA
MAPA DO NOSSO RELATÓRIO
ATENÇÃO! INICIE A LEITURA DO RELATÓRIO POR ESTA SEÇÃO
VISÃO GERAL DO FUNDO números gerais GAME11 | JAN26 A TESE DE INVESTIMENTO1.1
COMENTÁRIOS DO GESTOR 2 cenário macro, destaques e principais movimentos
PERFORMANCE E RESULTADOS rentabilidade histórica e mercado secundário 3.1 DRE, GUIDANCE E RESERVAS
TESTE DE SENSIBILIDADE spread médio em função da variação da cota
5 PORTFÓLIO GAME11 portfólio consolidado, ativos, devedores e garantias
A GUARDIAN GESTORA estruturas e frente de atuação
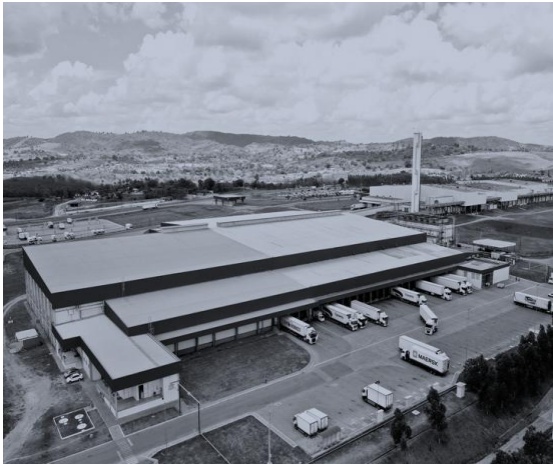
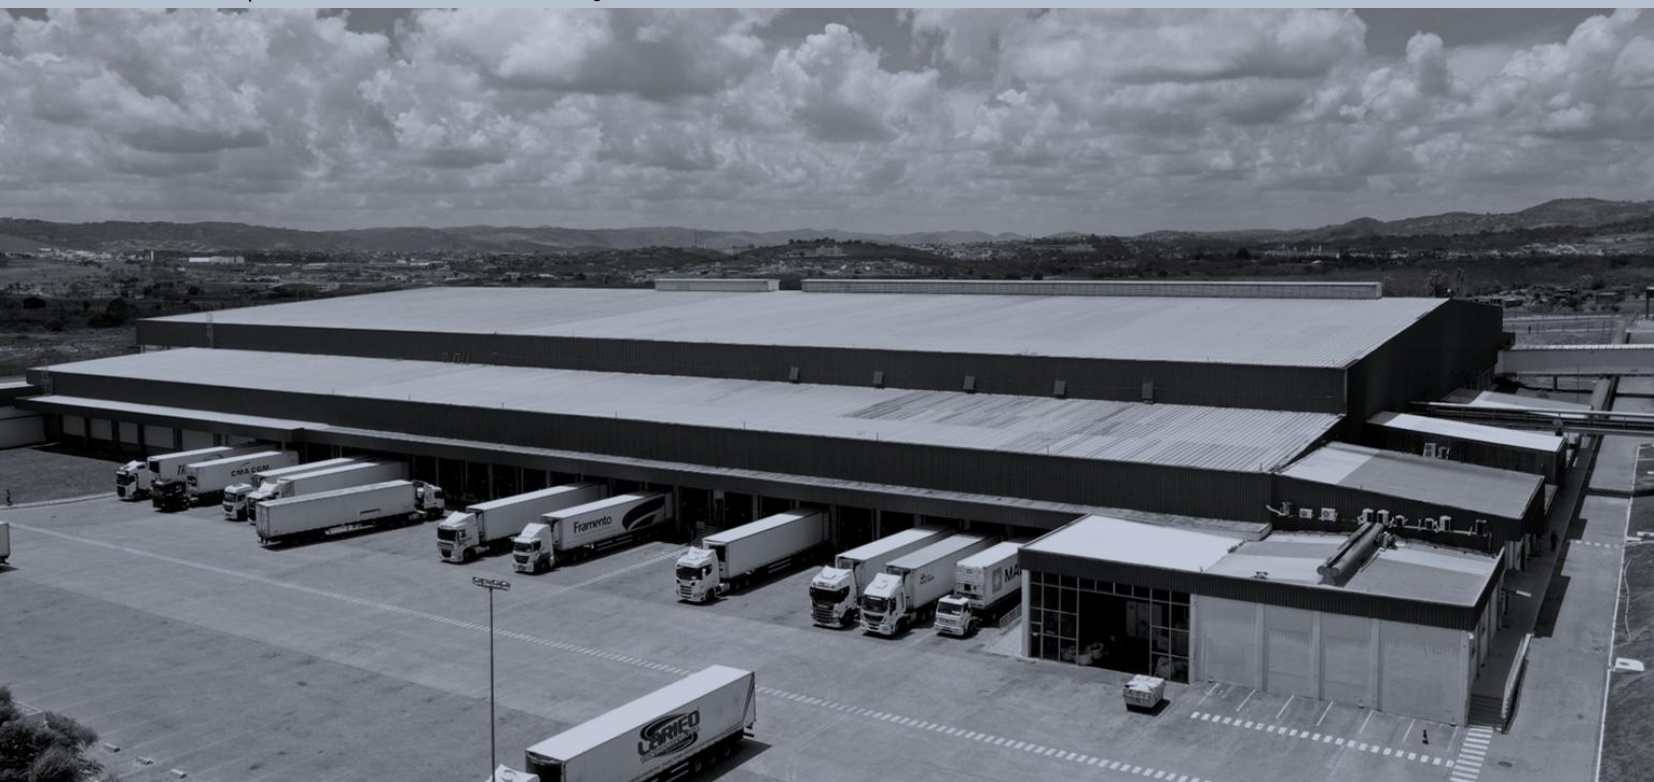
CRI BRF VISA | CENTRO DE DISTRIBUIÇÃO LOGÍSTICO
1. VISÃO GERAL DO FUNDO objetivo, posicionamento e principais números
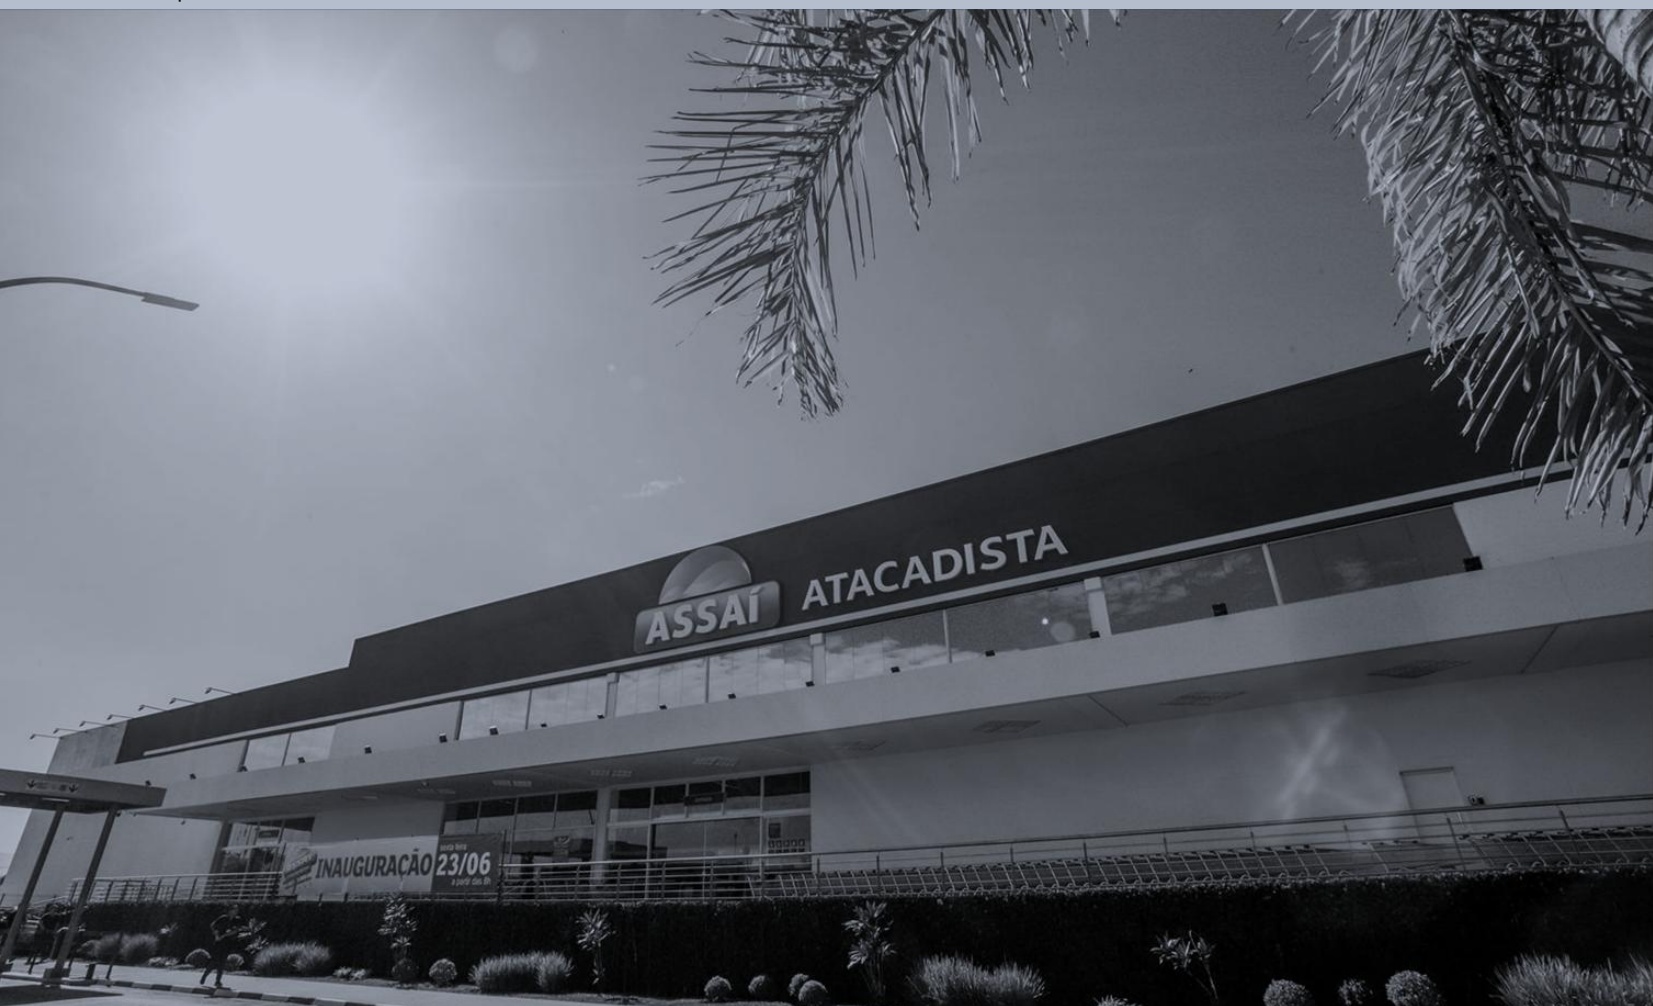
CRI GPA | LOJA ASSAÍ ATACADISTA
VISÃO GERAL DO FUNDO objetivo, posicionamento e principais números
OBJETIVO E POSICIONAMENTO
O FII Guardian Multiestratégia Imobiliária I é um fundo de investimento imobiliário que tem como público alvo investidores em geral, negociado em bolsa sob o ticker GAME11. É um fundo com essência em crédito imobiliário predominantemente de BAIXO RISCO DE CRÉDITO (highgrade), através de investimentos em sua maioria em títulos e valores mobiliários (TVM). A estratégia é fundamentada na gestão ativa do portfólio, buscando a máxima eficiência de alocação em ativos alvo com baixo nível de disponibilidades. Focado na diversificação de ativos contando com estruturas robustas de garantia, a tese de investimento é dividida em dois vértices: BETA (60~90%) e ALPHA (10%~40%), conforme detalhado de forma mais abrangente na página 05 deste relatório mensal.
PRINCIPAS NÚMEROS
VALOR PATRIMONIAL (VP) R$ 272,8 milhões
NÚMERO ATIVOS
23 22 CRIs 01 FII

VALOR PATRIMONIAL¹ (VP) R$ 9,60 por cota
ALOCAÇÃO ATIVOS ALVO
100% em TVM
PREÇO COTA² (DATACOM)
RESULTADO DO MÊS R$ 0,105 por cota
RENTABILIDADE¹ NO MÊS
1,10% ao mês
DIVIDENDO DISTRIBUIDO
R$ 9,15 por cota
DIVIDEND YELD²
MÚLTIPLO P/VP 0,95
R$ 0,100 por cota
DURATION MÉDIA
O 1,09% O ao mês
盲 4,5 anos
NÚMERO INVESTIDORES 21,3 mil cotistas
CARACTERISTICAS DO FUNDO
CÓDIGO NEGOCIAÇÃO | GAME11 ADMINISTRAÇÃO | BANCO DAYCOVAL GESTÃO | GUARDIAN GESTORA MARKET MAKER | XP INVESTIMENTOS INÍCIO FUNDO | SET 2021 PRAZO DURAÇÃO | INDETERMINADO MÊS DE REFERÊNCIA | JAN 26
PERIODICIDADE RENDIMENTOS | MENSAL
DATACOM | 7º DIA ÚTIL DO MÊS
TAXA DE ADMINISTRAÇÃO | 1,10% A 1,15% ³
TAXA DE PERFORMANCE | 20%SOBRE O QUE EXCEDER O BENCHMARK
BENCHMARK | IMAB-5 + IPCA
28.426.127TOTAL DE COTAS EMITIDAS
DATA DE PAGAMENTO | 24 FEV 2026
A TESE DE INVESTIMENTO
estrutura e principais características do fundo
Diante de um forte DNA com um longo histórico em crédito e imobiliário presente no time de gestão da Guardian (conheça o nosso time) e da identificação de oportunidades no mercado de financiamento imobiliário, o GAME11 foi estruturado para ser uma tese de investimento com essência em crédito imobiliário predominantemente de baixo risco de crédito com alto grau de diversificação de ativos e estruturas robustas de garantia em suas operações.
POR QUE MULTI ESTRATÉGIA – 3 PILARES
I - PERFIL DE RISCO – BETA E ALPHA
Com o intuito de aproveitar a capacidade e diversidade de originação e estruturação da Guardian, a tese de investimento do GAME11 foi desenhada de modo a alocar em ativos alvo com dois perfis, os vértices na estratégia: BETA e ALPHA.
BETAβ ALOÇÃO 60 - 90% DOS ATIVOS game11
PERFIL CRI
CRI Corporativo – Sênior e Única CRI Pulverizado – Sênior e Única
ALPHAα ALOÇÃO 40 - 10% DOS ATIVOS GAmE11
Listado, Liquidez ou Prazo Determinado e Risco Comedido
PERFIL CRI
PERFIL FII
CRI Corporativo – Sub e Única CRI Pulverizado – Sub e Única
PERFIL ATIVO
Risco de Crédito de Contraparte Comedido Liquidez das Garantias vinculadas Razão de Garantia superior a 130% Senioridade nos recebimentos Alienação Fiduciária de Garantia Real
PERFIL FII
Não listados, Prazo Indeterminado e sem Liquidez
PERFIL ATIVO
Cota de FIDCs e FIPs Imobiliários Debêntures de lastro Imobiliário Imóveis (SLB e Permutas Físicas) Cota de SPEs imobiliárias Equity
100% DAS OPERAÇÕES COM ESSÊNCIA DE CRÉDITO
II – CLASSE DE ATIVOS
Utilizamos a palavra “essência” nos parágrafos acima, uma vez que ao longo da trajetória do GAME11 surgirão outras classes de ativo na carteira do fundo (como cotas de FIIs, FIDCs, Ativos Reais, ou cotas de empresas com destinação imobiliária), no entanto sempre envolvidos em operações essencialmente de renda fixa. Hoje a carteira conta com 22 CRIs e 1 FII, em sua maioria de prazo determinado que possui funcionamento muito semelhante à de um CRI ou com estratégia pontual e horizonte de saída de curto prazo dado a singularidade do preço das cotas no mercado secundário.
III - FUNÇÃO DOS ATIVOS NA COMPOSIÇÃO DA CARTEIRA
O GAME11 prevê uma gestão extremamente ativa, tanto no que diz respeito à originação dos ativos no mercado primário, assim como no monitoramento de oportunidades no mercado secundário. Desta forma, será comum observar parcela relevante do portfólio alocada em posições “Táticas” ao longo da vida do fundo. Estas posições táticas, normalmente são atreladas a ativos de maior liquidez com potencial ganho de capital em vendas no secundário, além de possibilitarem agilidade na reciclagem da carteira e o acompanhamento pelo fundo de movimentos macroeconômicos.
RISCO COMEDIDO
CRÉDITO ATIVOS IMOBILIÁRIOS

EFICIÊNCIA DE ALOCAÇÃO
GAME11
AGILIDADE RECICLAGEM DOS ATIVOS SEM ALOCAÇÃO ESCALONADA
MULTIESTRATÉGIA CRÉDITO IMOBILIÁRIO
PROTEÇÃO CONTRA CICLOS MACRO


INDEXADORES CLASSES DE ATIVO LASTRO E GARANTIA

PREVISIBILIDADE E RENTABILIDADE
GUIDENCE DE RESULTADOS PRÊMIO DE YIELD NO RISCO X RETORNO
2. COMENTÁRIOS DO GESTOR cenário macro, destaques e principais movimentos
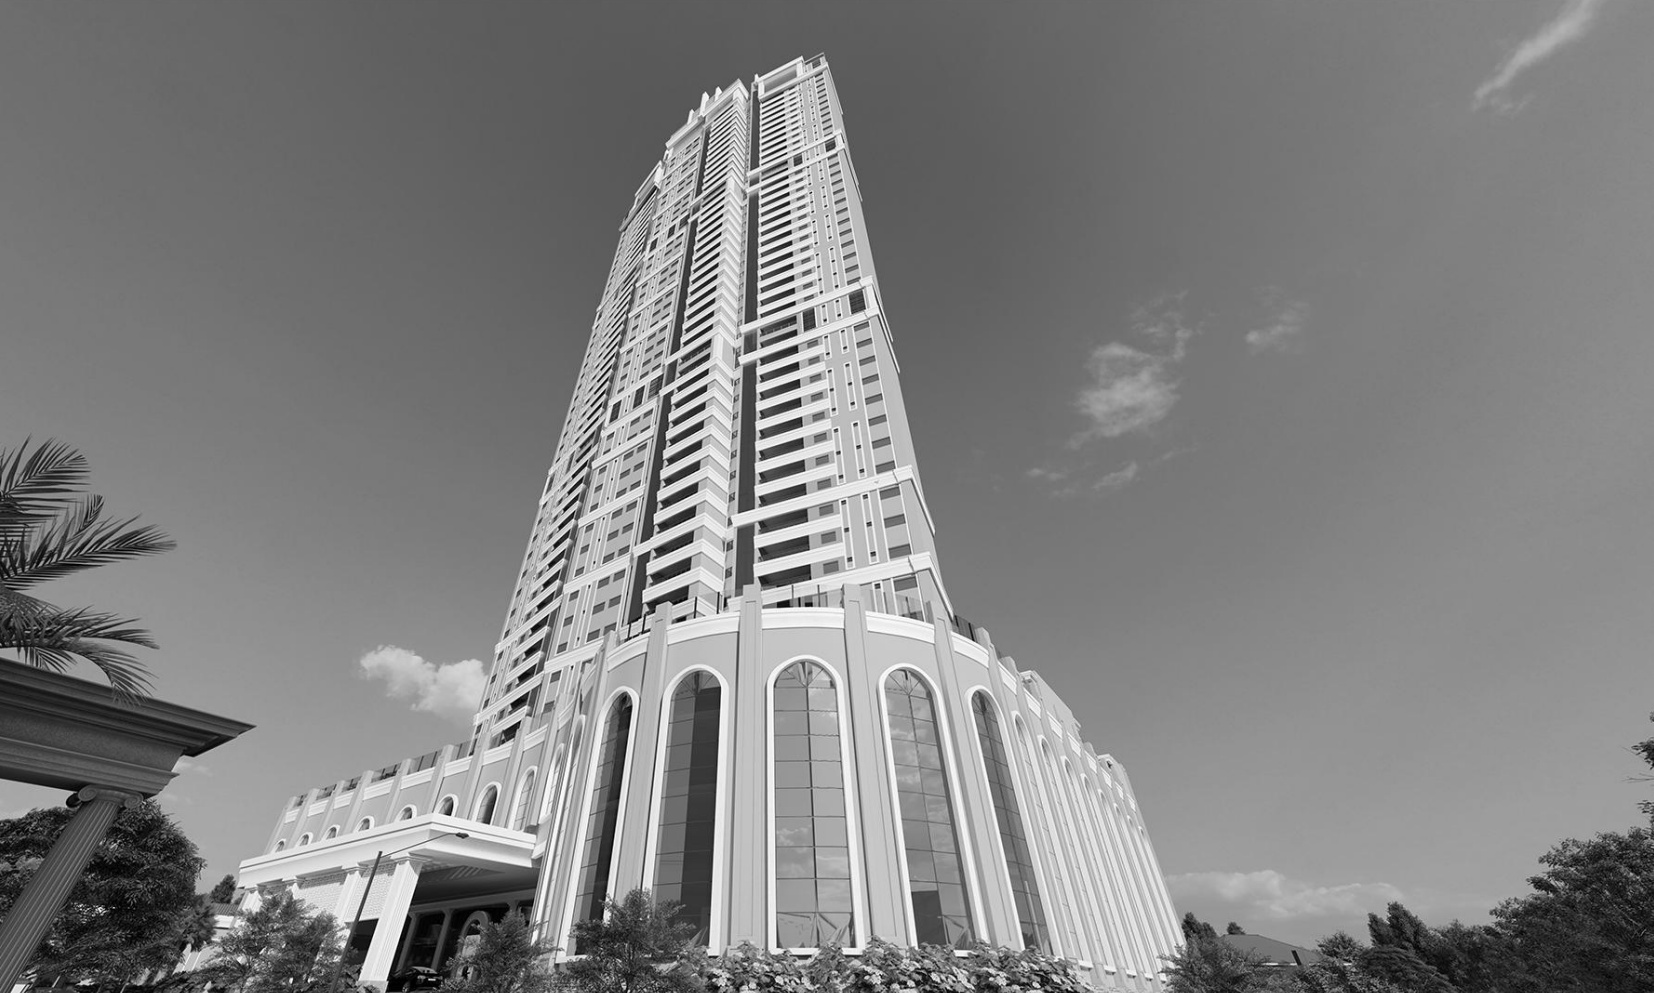
CRI SÃO BENEDITO | EMPREENDIMENTO RESIDENCIAL ALTO PADRÃO
COMENTÁRIOS DO GESTOR
resultados, cenário macro, destaques e principais movimentos
RESULTADOS DO GAME11 NO MÊS | MANUTENÇÃO DA ESTRATÉGIA DE INVESTIMENTO
O resultado de JAN25 do GAME11 foi de R$0,105/cota, impactado diretamente pelo principal indexador dos ativos do fundo atualmente, o IPCA, com a combinação dos índices dos meses de OUT25 (0,09%), NOV25 (0,18%), e DEZ25 (0,33%), enquanto o CDI registrou um retorno nominal de 1,16% no mês. O dividendo a pagar em 24FEV será de R$0,100/cota, e nossas reservas de resultado acumulado seguem robustas, fechando este mês no patamar de R$0,110/cota. Os dados deste RG foram ajustados retroativamente para base R$ 10,0 a partir da data do split de cotas.
A partir deste mês o novo Guidance de Dividendos que publicamos mês passado já entra em vigência, elevando a distribuição nos próximos exercícios ao mínimo de R$0,100/cota dado a atual fotografia do portfolio do GAME11 em conjunto com as nossas projeções macroeconômicas. Ainda assim seguiremos com a manutenção de um saldo elevado em reservas de resultado, nossa principal ferramenta para evitar volatilidade em nossos dividendos mensais.
CENÁRIO MACROECONOMICO ATUAL | PROJEÇÕES PARA 2026
O principal índice de referência do mercado de fundos imobiliários, o IFIX, apresentou forte viés positivo ao longo de janeiro, movimento que se intensificou na segunda metade do mês. A partir desse momento, o índice engatou trajetória consistente de alta, encerrando aos 3.861 pontos e acumulando retorno de 2,27% no período. No cenário macroeconômico doméstico, permanece a pressão decorrente de uma política monetária restritiva, com a taxa Selic mantida em 15,0% ao ano. Ainda assim, o mercado consolida a expectativa de início do ciclo de flexibilização monetária ao longo de 2026, com projeções majoritárias indicando cortes graduais possivelmente já no primeiro semestre. Para esse horizonte, a precificação predominante aponta para uma Selic entre 12,0% e 13,0% ao final de 2026. As leituras mais recentes indicam continuidade do processo de desaceleração inflacionária, embora os índices ainda permaneçam acima da meta. As expectativas captadas pela pesquisa Focus projetam inflação em torno de 4,0% para 2026 e 3,9% para 2027. No cenário internacional, persistem incertezas relacionadas às tensões geopolíticas, especialmente envolvendo os Estados Unidos, que seguem exercendo influência relevante sobre os mercados emergentes e demandam cautela adicional na condução das políticas monetárias globais. Em síntese, a curva de juros reais encontrou maior estabilidade, com moderada compressão das taxas nos vértices mais curtos ao longo de janeiro, ainda preservando estrutura invertida entre os prazos curtos e longos. O yield médio dos títulos públicos indexados à inflação, representados pelo IMA-B5, encerrou o mês em 8,55% ao ano, recuo de 9 bps em relação aos 8,64% observados ao final de 2025.
MOVIMENTOS NO PORTFÓLIO DO GAME11
O mês de janeiro foi marcado pelo ingresso da última tranche de liquidação da 3ª emissão de cotas, conforme detalhado no slide específico sobre a oferta neste relatório gerencial. Com a conclusão da captação e a efetiva entrada dos recursos no último dia útil do mês, priorizamos a rápida alocação do capital, buscando maximizar a eficiência da estrutura e encerrar o período com disponibilidades muito próximas de zero. Para viabilizar essa dinâmica, mapeamos de forma antecipada potenciais ativos provisórios, que funcionam como uma espécie de “barriga de aluguel” para terceiros. Nesses casos, adquirimos ativos com matriz de risco plenamente aderente ao portfólio do GAME11 com horizonte de saída previamente estabelecido e rentabilidade nominal definida entre as partes, cujo ajuste de preço é realizado no momento da alienação. Esse tipo de operação nos permite manter o capital produtivo enquanto estruturamos alocações definitivas de médio e longo prazo, preservando disciplina de retorno e controle de risco. As demais movimentações do período ocorreram no âmbito do Guardian Hedge Fund, com ajustes pontuais nas posições de fundos imobiliários da carteira. Tais movimentações estão descritas de forma mais detalhada na seção específica deste relatório dedicada ao GAHF, onde apresentamos a racionalidade estratégica e os impactos sobre o retorno esperado do portfólio consolidado.
AQUISIÇÃO DE NOVOS ATIVOS | CRIs provisórios
No contexto das alocações provisórias, destacamos o ingresso de dois CRIs vinculados a uma mesma emissão, estruturados em séries distintas, totalizando aproximadamente R$ 33 milhões, com risco de crédito do Grupo Pão de Açúcar. Os títulos são lastreados em contratos de Built to Suit, com características de previsibilidade de fluxo e estrutura contratual de longo prazo, reforçando a robustez da operação sob a ótica de crédito. A alocação foi realizada em caráter transitório, por meio de estrutura previamente acordada com a contraparte, com horizonte de saída definido e rentabilidade mínima pactuada. Trata-se de uma posição “Tática”, com matriz de risco plenamente aderente ao perfil do portfólio do GAME11, cujo ajuste de preço será efetuado no momento da alienação dos ativos. Essa dinâmica permite ao fundo manter o capital alocado de forma eficiente enquanto avançamos na estruturação das alocações estratégicas de médio e longo prazo, preservando a solidez do portfolio e maximizando nossos resultados recorrentes.
COMENTÁRIOS DO GESTOR
Emissão de cotas e movimentos vinculados
A 3ª EMISSÃO DE COTAS | INFORMAÇÕES ATUALIZADAS
No último dia útil do mês (30JAN), realizamos a última liquidação da 3ª emissão de cotas, com o ingresso de um investidor relevante, concluindo a captação em R$ 63.045.576,50. Utilizamos aproximadamente 26% adicionais ao volume base da oferta por meio da emissão de cotas suplementares do lote adicional. A captação representa um crescimento de 31% do patrimônio do fundo, em um momento desafiador para o mercado de fundos imobiliários, especialmente para os fundos de papel. Considerando a estrutura completa da transação — que envolveu, além da captação, operações de alienação e aquisição de ativos junto a terceiros — movimentamos o portfólio de forma significativa, com potencial superior a R$ 100 milhões em operações dessa natureza. Parte relevante desses recursos foi alocada em FIIs e operações táticas, que deverão ser gradualmente convertidas em caixa ao longo dos próximos meses, permitindo a realocação em ativos com spreads mais elevados e melhor relação risco-retorno. Consequentemente, a 3ª emissão do GAME11 permitiu ampliar de forma relevante a estratégia de reciclagem do portfólio, elevando o patamar de investimento entre as diferentes classes de ativos e promovendo maior equilíbrio entre indexadores, com spread médio superior.
Dessa forma, chancelamos nossa expectativa de que a 3ª Emissão de Cotas representaria uma oportunidade estratégica para fortalecer um dos principais alicerces do fundo, reforçando nossa capacidade de reciclagem ativa e aprimorando tanto a qualidade quanto o equilíbrio da carteira. Além de ampliar o volume sob gestão, de forma seletiva e alinhada às condições de mercado e às oportunidades mapeadas, a emissão contribuiu para elevar o potencial de retorno do fundo no médio prazo, permitindo a revisão positiva do guidance de dividendos, dada a melhora na perspectiva de resultados para os próximos exercícios, mesmo diante de um potencial novo ciclo de cortes de juros. Importante ressaltar que o guidance não deve, sob qualquer hipótese, ser interpretado como promessa ou garantia de rentabilidade futura.
A 3ª EMISSÃO DE COTAS | CARACTERISTICAS GERAIS
A 3ª Emissão de Cotas do GAME11 já se encontra pública, conforme fato relevante divulgado em 06 de novembro de 2025. Nesse documento, foi apresentado o Cronograma Estimado da Oferta, que prevê a data estimada da primeira liquidação da Oferta para 28 de novembro de 2025 e a data máxima para divulgação do Anúncio de Encerramento em 05 de maio de 2026. As principais características da oferta também foram disponibilizadas no mesmo fato relevante, descrito em linhas gerais abaixo:
i. Quantidade de Cotas Emitidas: 5.353.320; 6.728.450 novas cotas!
ii. Preço de Emissão das Cotas: R$ 9,34;
iii. Custo Unitário de Distribuição: R$ 0,03;
iv. Preço de Aquisição das Cotas: R$ 9,37;
v. Montante Inicial da Oferta: R$ 50.000.008,80; R$ 93.045.576,50 captados!
A oferta ainda conta com um lote adicional de igual magnitude ao da emissão base, ou seja, +5.353.320 cotas, que serão distribuídas conforme a demanda dos investidores, adicionando ao Montante Inicial da Oferta outros R$ 50.000.008,80. O Fato relevante da oferta, bem como demais documentos podem ser consultados na pagina do Fundos.NET (https://fnet.bmfbovespa.com.br/), filtrando pelas informações do fundo por meio de sua denominação registrada no site: “FII GUARD MU – GUARDIAN MULTIESTRATÉGIA IMOBILIÁRIA I FII DE RESPONSABILIDADE LIMITADA”.
MOVIMENTAÇÕES DO PORTFÓLIO VINCULADAS A EMISSÃO DE COTAS
Com o ingresso da última tranche da oferta ao final de janeiro, daremos prosseguimento ao encerramento oficial da emissão, com a publicação do anúncio de encerramento prevista para 13 de fevereiro de 2026. Na sequência, ao final de fevereiro, será divulgado o formulário de liberação das cotas para negociação. A expectativa é que as cotas subscritas na 3ª emissão do GAME11 estejam liberadas para negociação na primeira semana de março de 2026.
No que se refere à aquisição de novos ativos, ingressaram dois ativos “Táticos” no portfólio, que deverão ser substituídos em breve por alocações de médio e longo prazo. A aquisição desses ativos está diretamente vinculada à 3ª emissão de cotas e permitiu, mais uma vez, encerrar o ciclo com disponibilidades próximas de zero.
Ao longo dos próximos meses, ainda deveremos observar movimentações nos ativos relacionados à oferta, mesmo após seu encerramento, considerando o período de maturação e estruturação dos novos investimentos, bem como a janela de desinvestimento dos ativos “Táticos” alocados de forma temporária.
FII GUARDIAN HEDGE FUND
Fundo com objetivo de centralizar as iniciativas com outros FIIs
O Guardian Hedge Fund (“GAHF”) é um veículo estruturado inicialmente para acomodar operações de compra e venda de ativos contra terceiros, incluindo estruturas que envolvam compensação de cotas de diversas formas. O fundo constitui um mecanismo fundamental para acelerar a estratégia de reciclagem de portfólio do GAME11, bem como apoiar o processo de captação da sua 3ª emissão de cotas. Em um segundo momento, o GAHF passará a concentrar todas as operações envolvendo fundos imobiliários, atuando de forma paralela à estratégia original como um fundo de fundos. Dessa forma, o veículo será responsável por consolidar as posições em FIIs, listados na B3 ou não, contemplando diferentes horizontes de desinvestimento, inclusive prazos indeterminados. Apesar de parte relevante dos ativos possuir característica de renda variável, a gestão trabalhará com uma meta de retorno estimado para o fundo descrita abaixo.
PRINCIPAIS NÚMEROS DO PORTFÓLIO
ALOCAÇÃO EM FIIs 96,1% em Fundos Imobiliário estratégicos
NÚMERO ATIVOS
REPRESENTATIVIDADE GAHF
44% 0 do Portfólio do GAME11
RETORNO ESTIMADO
RAIO X DA CARTEIRA
Com o objetivo de dar maior visibilidade à estratégia envolvendo operações com FIIs de terceiros, e de isolar o retorno dessa estratégia no âmbito do GAME11, apresentamos individualmente cada uma das operações abaixo. Para cada ativo, definimos um retorno estimado (“TAXA EST.”) atrelado a um indexador específico, que servirá como base para o retorno estimado do próprio GAHF, podendo ser ajustado à medida que a estratégia do portfólio evolui, seja por meio de desinvestimentos ou pela inclusão de novos FIIs. Para fins de comparação entre o retorno efetivamente observado e nossa expectativa, atualizamos a TIR real dos ativos (“SPREAD OVER”). Em função da dinâmica de negociações no mercado secundário, é esperado que o fundo mantenha uma parcela pontual de disponibilidades, as quais serão alocadas preferencialmente em CRIs de liquidez imediata, com rentabilidade atrelada ao CDI ou prefixados.
CARTEIRA DE ATIVOS
| # | NOME | CÓDIGO GESTOR | INDEX | TAXA EST. | VOLUME R$(000) | % ATIVO | TIPO SÉRIE | TIPO FUNDO | SPREAD | FUNÇÃO P | PRAZO VCTO | MÊS | ||
| OVER VÉRTICE | ||||||||||||||
| 1 MANATÍHF | MANA11 | MANATÍ | IPCA | 10,00% | 1,42% 3.617 | ÚNICA | HEDGE | 10,24% | BETA | CORE | 9,43 | INDET. | 0,110 | |
| 2 | VERITÁ ME | VRTM11 | FATOR | IPCA | 9,00% | 3,91% 9.989 | ÚNICA | HEDGE | 11,17% | ALPHA | 7,27 TÁTICO | INDET. | 0,090 | |
| 3 MAXIRENDA | MXRF11 | XP | IPCA | 9,00% | 57.239 22,42% | ÚNICA | PAPEL | 8,59% | BETA | TÁTICO | 9,62 | INDET. | 0,100 | |
| 4 | CAP.OPORT.SUB | CPOP-S | CAPITANIA | CDI | 5,00% | 15.667 6,14% | SUB. | FOF | 35,66%* | ALPHA | CORE | 116,3 | DET. | 0,100 |
| CAIXA/CRIs 5 | LIQUIDEZ | CDI | 0,00% | 5,28% 13.487 | BETA | TÁTICO | N/A |
MOVIMENTAÇÕES DO MÊS
Em relação à carteira apresentada no mês de estreia do Hedge Fund no relatório do GAME11, não foram observadas movimentações relevantes no portfólio. Nesse ínterim, realizamos vendas graduais do FII MXRF11, em função da valorização de suas cotas no mercado secundário. A redução da posição tornou-se, de certa forma, natural à medida que a cota se apreciou, uma vez que, além do lucro realizado, o spread over passou a figurar em patamares mais comprimidos em comparação ao restante do portfólio, tornando o carrego relativamente menos atrativo. Em contrapartida, com o caixa gerado, ampliamos nossa alocação no FII Capitania Oportunidades, elevando a exposição para próximo de R$ 15 milhões, o que representa pouco mais de 6% do fundo como um todo. Dadas as características do ativo, não temos a intenção de aumentar adicionalmente nossa exposição.
Atualizamos os dados de retorno dos fundos da carteira do GAHF em função das movimentações apresentadas no mês. Ainda observamos spread over bastante atrativo nos FIIs MANA11 e VRTM11, especialmente no caso do FII Veritá, que segue negociando com desconto relevante em relação ao seu valor patrimonial. Reforçando a tese de carrego dos FIIs com elevada assimetria de preço, de forma oposta ao que observamos no parágrafo anterior a respeito do FII Maxirenda. Por fim, o FII Manati segue em trajetória de transição: suas cotas já começam a se aproximar do valor patrimonial no mercado secundário, mas o fundo ainda apresenta retorno relevante, sustentado pelo patamar elevado de dividendos.
3. PERFORMANCE E RESULTADOS rentabilidade, secundário, liquidez e resultados
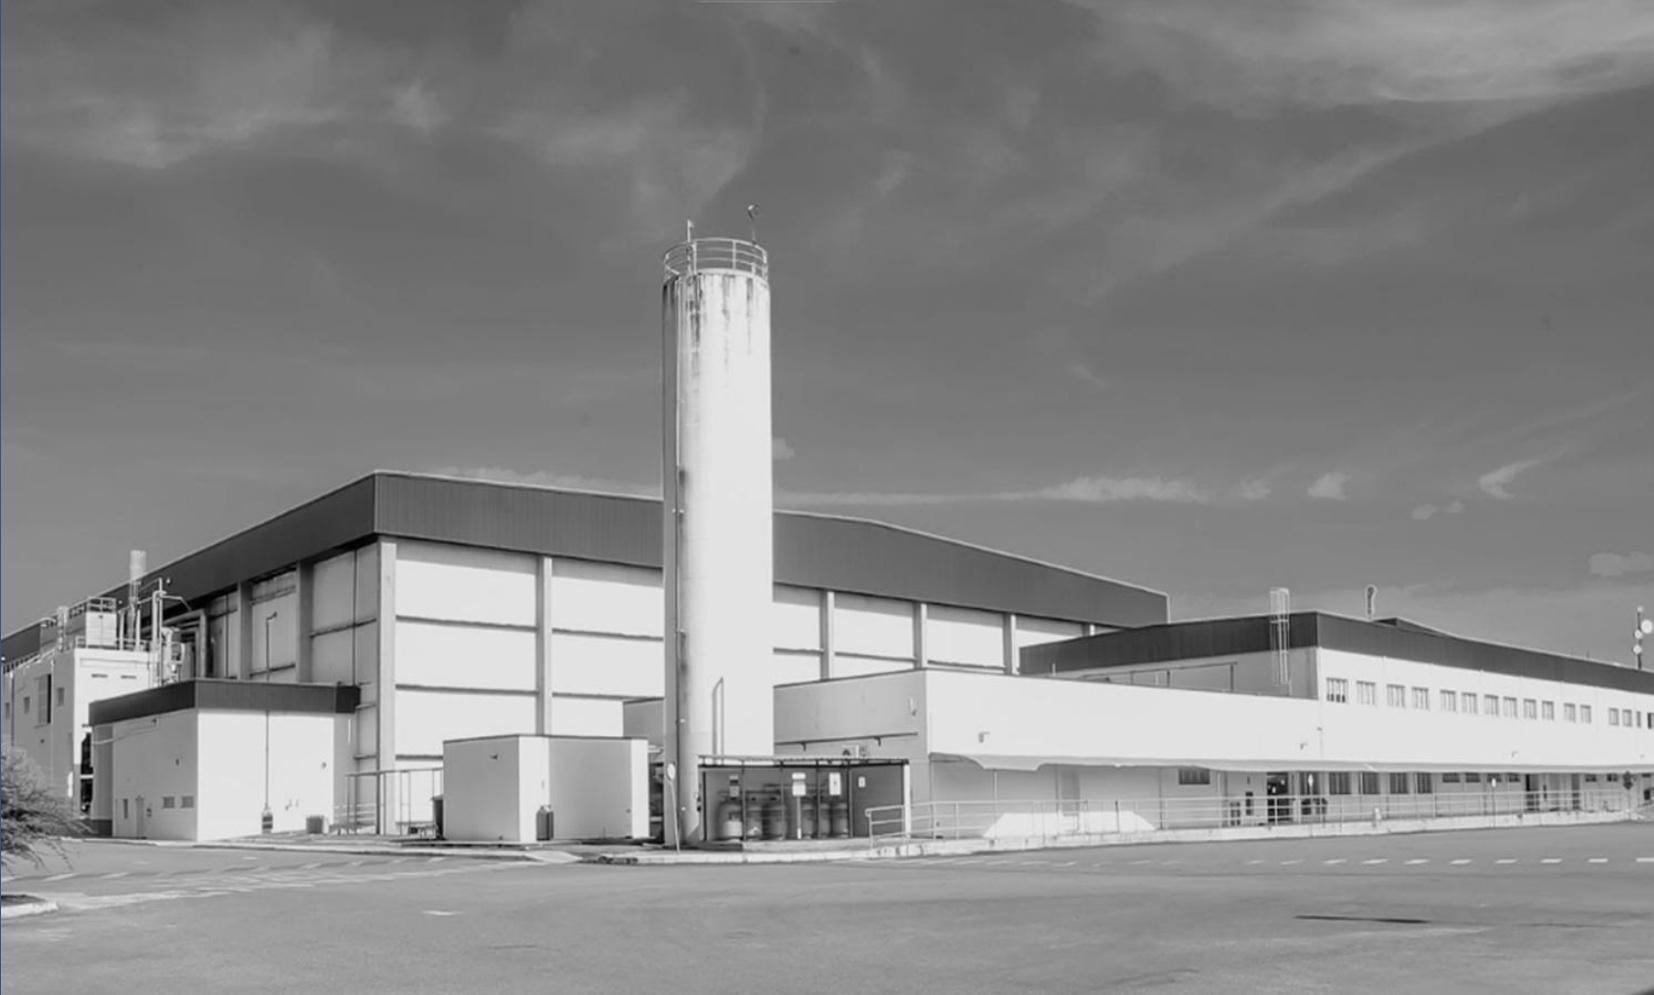
CRI BRF SALVADOR | CENTRO DE DISTRIBUIÇÃO LOGÍSTICO
PERFORMANCE GAME11 rentabilidade histórica, liquidez e secundário
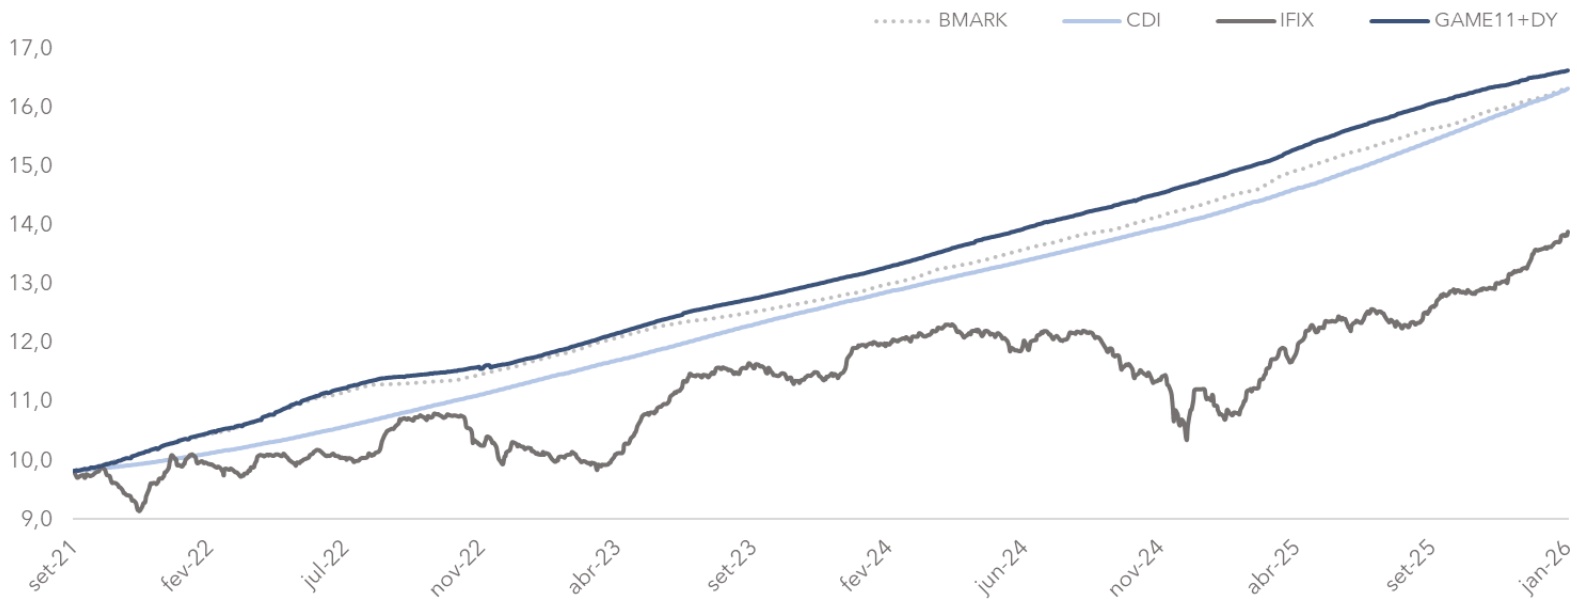
RENTABILIDADE GAME11 vs ÍNDICES DE MERCADO
A rentabilidade acumulada desde o IPO do fundo segue superando os principais indicadores comparáveis de mercado. Onde o GAME11 registrou desde o início de suas atividades uma rentabilidade nominal de 69,3%, para efeito de comparação, o benchmark do fundo registrou no mesmo período uma rentabilidade acumulada de 66,3%.
No passo em que o principal indicador de fundos imobiliários (IFIX) registrou neste mesmo período um retorno positivo de apenas 41,4%. Por fim, esta rentabilidade nominal do GAME11 no período é equivalente a 104,7% do CDI.
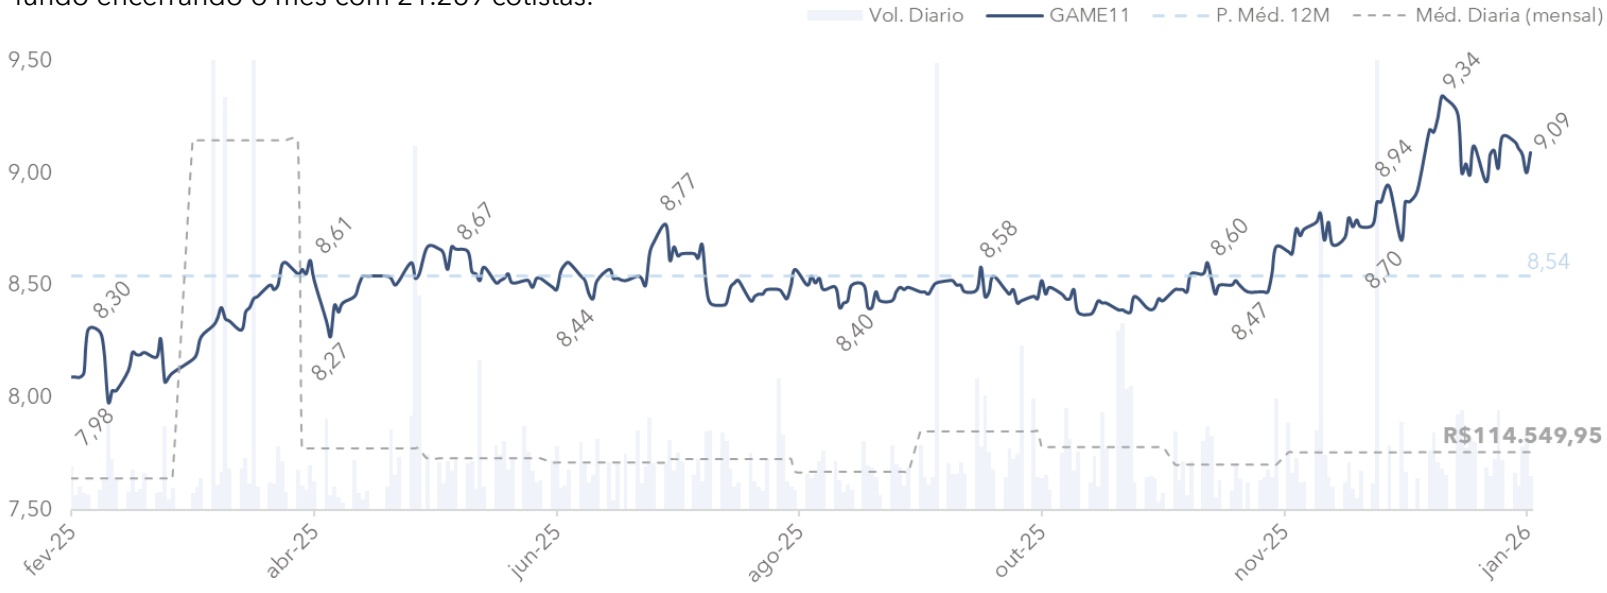
LIQUIDEZ DIÁRIA E MÉDIA | PREÇO DA COTA NO MERCADO SECUNDÁRIO
O GAME11 oscilou no mercado secundário, ao longo do mês, entre a mínima de R$ 8,92 e a máxima de R$ 9,34, encerrando o período cotado a R$ 9,09. Para efeito de comparação, nos últimos 12 meses observou-se preço médio de R$ 8,54. O fundo apresentou volatilidade relevante em janeiro, permanecendo, contudo, em território positivo durante todo o mês. A máxima de R$ 9,34 representou ganho de +5,30%, enquanto a mínima de R$ 8,92 correspondeu a +0,56%, ambos em relação ao fechamento de DEZ25. Nesse ínterim, o fundo encerrou o período com valorização de 2,48%. Na métrica anual, as cotas acumulam apreciação de 13,34% nos últimos 12 meses. A média diária de negociações mantevese em linha com o patamar observado no exercício anterior, registrando, em janeiro, volume médio diário de R$ 114,5 mil. A estabilidade no nível de negociações refletiu-se em leve contração da base de investidores no período, com o fundo encerrando o mês com 21.269 cotistas.
DISTRIBUIÇÃO DO RESULTADO DRE, composição do resultado, dividendos e guidance
DEMONSTRAÇÃO DE RESULTADO | DRE
Apresentamos na “DRE” abaixo a rentabilidade dos últimos 12 meses do fundo sob a ótica de resultado contábil levando em consideração a totalidade de cotas emitidas do GAME11. Neste mês, com base no fechamento da cota na “DATACOM” da publicação dos dividendos, o DY do fundo foi de 1,09%. No passo em que acumulamos nos últimos 12 meses um DY de 13,23%, em bases comparáveis, este dividend yield de 12M é equivalente a IPCA + 8,60%.
| fev/25 mar/25 abr/25 | mai/25 jun/25 jul/25 ago/25 | set/25 | out/25 | nov/25 | dez/25 jan/26 | TOTAL12M | |||||||
| TOTAL DE RECEITAS | 2.173.719 | 2.550.272 | 3.075.370 | 2.627.340 | 2.368.3262.383.344 | 2.157.991 | 2.168.356 | 2.292.049 | 2.476.869 | 2.294.868 | 2.786.367 | 29.354.872 | |
| RENDIMENTOS LIQ. CRIs | 1.996.667 | 2.434.382 | 2.968.010 | 2.557.071 | 2.208.282 | 2.289.331 | 2.029.156 | 2.092.865 | 2.234.100 | 2.369.343 | 2.163.775 | 1.455.273 | 26.798.256 |
| OUTROS RENDIMENTOS | 177.052 | 115.890 | 107.360 | 70.269 | 160.045 | 94.013 | 128.836 | 75.491 | 57.949 | 107.527 | 131.093 | 1.331.093 | 2.556.616 |
| TOTAL DE DESPESAS | 197.403 | 190.466 | 200.990 | 214.433 | 210.763 | 229.416 | 216.746 | 223.400 | 242.224 | 210.780 | 264.177 | 249.545 | 2.650.342 |
| DESPESAS PATRIMONIAIS | 176.377 | 169.198 | 178.457 | 188.919 | 178.064 | 203.362 | 186.368 | 194.921 | 211.870 | 180.680 | 231.479 | 223.591 | 2.323.286 |
| OUTRAS DESPESAS | 21.026 | 21.268 | 22.533 | 25.514 | 32.699 | 26.054 | 30.378 | 28.479 | 30.354 | 30.100 | 32.698 | 25.953 | 327.057 |
| RESULTADO LÍQUIDO | 1.976.316 | 2.359.806 | 2.874.380 | 2.412.907 | 2.157.564 | 2.153.928 | 1.941.246 | 1.944.956 | 2.049.825 | 2.265.994 | 1.811.325 | 2.282.892 | 26.231.137 |
| RECEITAS | 2.173.719 2.550.272 3.075.370 | 2.627.340 | 2.368.326 | 2.383.344 | 2.157.991 | 2.168.356 2.292.049 | 2.476.869 | 2.294.868 | 2.786.367 | 29.354.872 | |||
| DESPESAS | 197.403 190.466 | 200.990 | 214.433 | 210.763 | 229.416 | 216.746 | 223.400 | 242.224 | 210.780 | 264.177 | 249.545 | 2.650.342 | |
| DY RECIBOS | 219.367 | 253.931 | 473.393 | ||||||||||
| DISTRIBUIÇÃO DE RESULTADO | 2.061.279 2.061.279 | 2.061.279 | 2.061.279 | 2.061.279 2.061.279 | 2.061.279 | 2.061.2792.061.279 | 2.061.279 | 2.061.279 | 2.169.768 | 24.843.840 | |||
| RESERVA DE RESULTADO | 84.963 298.527 | 813.101 | 351.627 96.284 92.649 | 120.034 116.323 11.454 | 204.714 249.955 | 113.124 | 1.387.297 | ||||||
| RES. ACUM. NÃO DISTRIBUIDO | 917.226 | 1.215.753 | 2.028.853 | 2.380.481 | 2.476.765 | 2.569.414 | 2.449.380 | 2.333.057 | 2.321.602 | 2.526.317 | 2.276.362 | 2.389.486 | 2.389.486 |
| RESULTADO POR COTA1 | 0,091 | 0,109 | 0,132 | 0,111 | 0,099 | 0,099 | 0,089 | 0,090 | 0,094 | 0,104 | 0,083 | 0,105 | 1,209 |
| DISTRIBUIÇÃO POR COTA1 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,100 | 1,145 |
| RES. ACUM. POR COTA | 0,042 | 0,056 | 0,094 | 0,110 | 0,114 | 0,118 | 0,113 | 0,108 | 0,107 | 0,116 | 0,105 | 0,110 | 0,110 |
| VALOR PATRIMONIAL² | 9,20 | 9,20 | 9,40 | 9,40 | 9,40 | 9,30 | 9,35 | 9,35 | 9,35 | 9,40 | 9,60 | 9,60 | |
| RESULTADO/VP² | 0,99% | 1,18% | 1,41% | 1,18% | 1,06% | 1,07% | 0,96% | 0,96% | 1,01% | 1,11% | 0,87% | 1,10% | 12,89% |
| FECHAMENTO DATA-COM³ | 8,35 8,41 | 8,65 | 8,52 | 8,68 8,49 | 8,52 | 8,48 8,60 | 8,82 9,26 | 9,15 | |||||
| DIVIDEND YIELD³ | 1,14% 1,13% | 1,10% 1,12% | 1,09% 1,12% 1,12% | 1,12% 1,10% | 1,08% 1,03% 1,09% | 13,23% | |||||||
COMPOSIÇÃO DOS RESULTADOS | GUIDANCE DIVIDENDOS¹ & RESERVAS
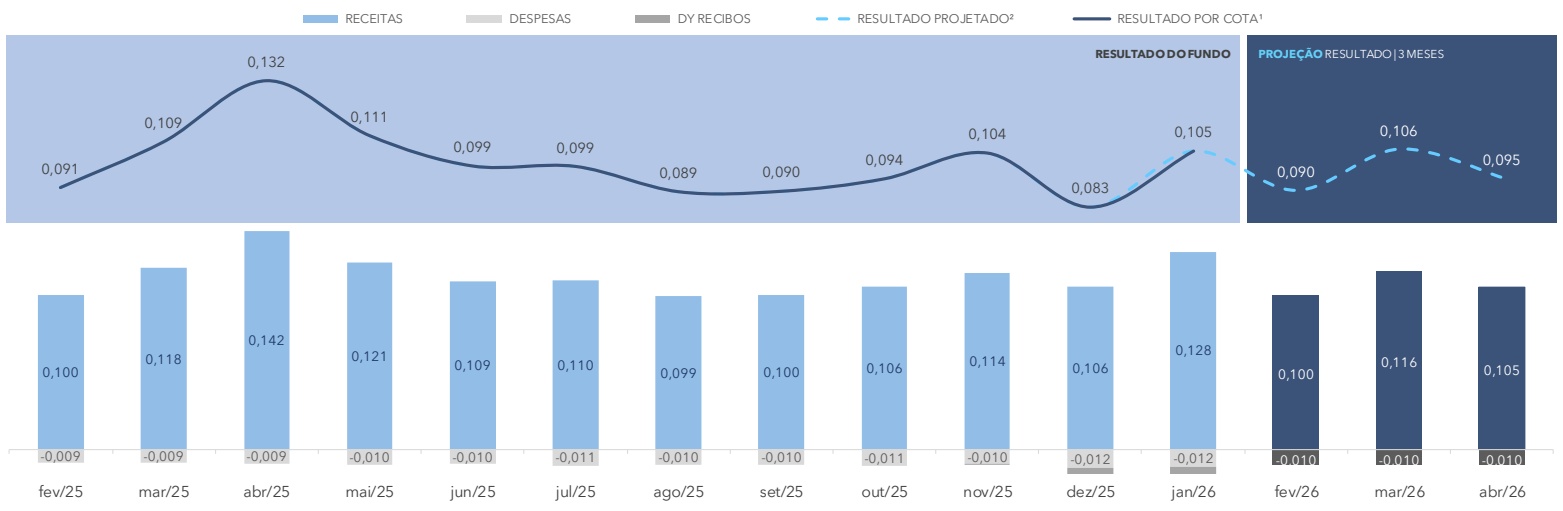
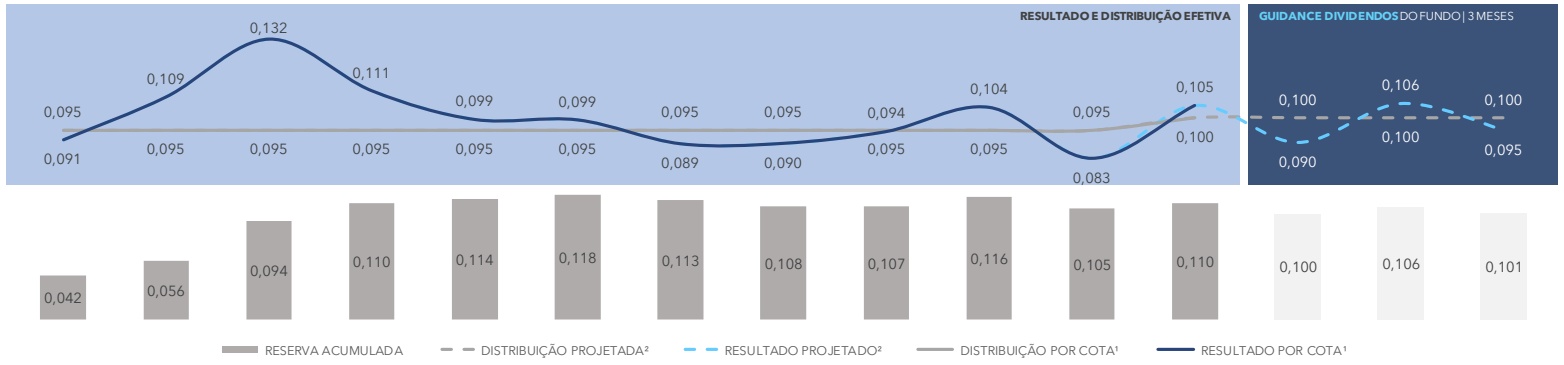
¹Atualizamos nosso Guidance de dividendos com novas projeções macroeconômicas com base no boletim Focus (BACEN) e nos relatórios recorrentes dos principais Bancos Privados, mantendo nossos esforços para minimizar volatilidades no comportamento do fundo. Atenção! Este Guidance não deverá, sob qualquer hipótese, ser encarado como promessa ou garantia de retorno futuro para o fundo. Consideramos este Guidance como parâmetro fundamental para trazer elementos que auxiliem o investidor a compreender nossa estratégia para os próximos meses e nossa filosofia de gestão.
4. SENSIBILIDADE DA COTA Spread médio em função da variação da cota no mercado secundário
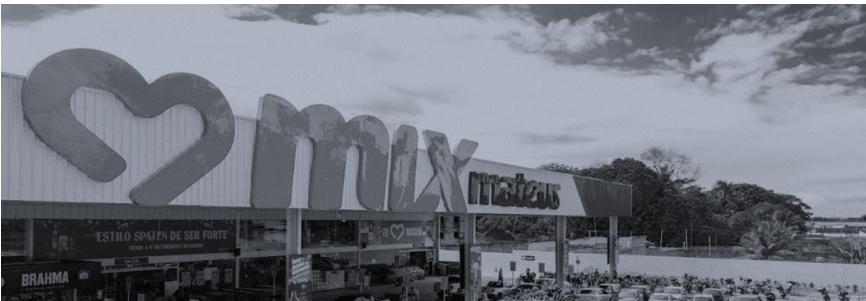
CRI MATEUS | LOJA MIX MATEUS ATACADO
RESUMO FINANCEIRO GAME11 dividend yield, cota patrimonial, e spread médio do portfólio
DIVIDEND YIELD, COTA PATRIMONIAL, E SPREAD MÉDIO DO PORTFÓLIO
PREÇO FECHAMENTO DATACOM R$ 9,15
DIVIDEND YIELD MENSAL³ 1,09%
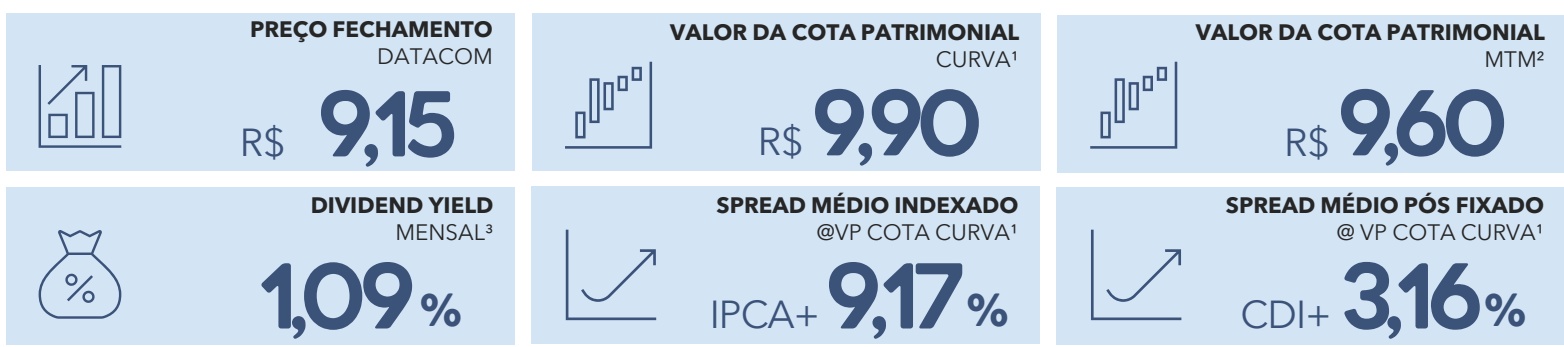
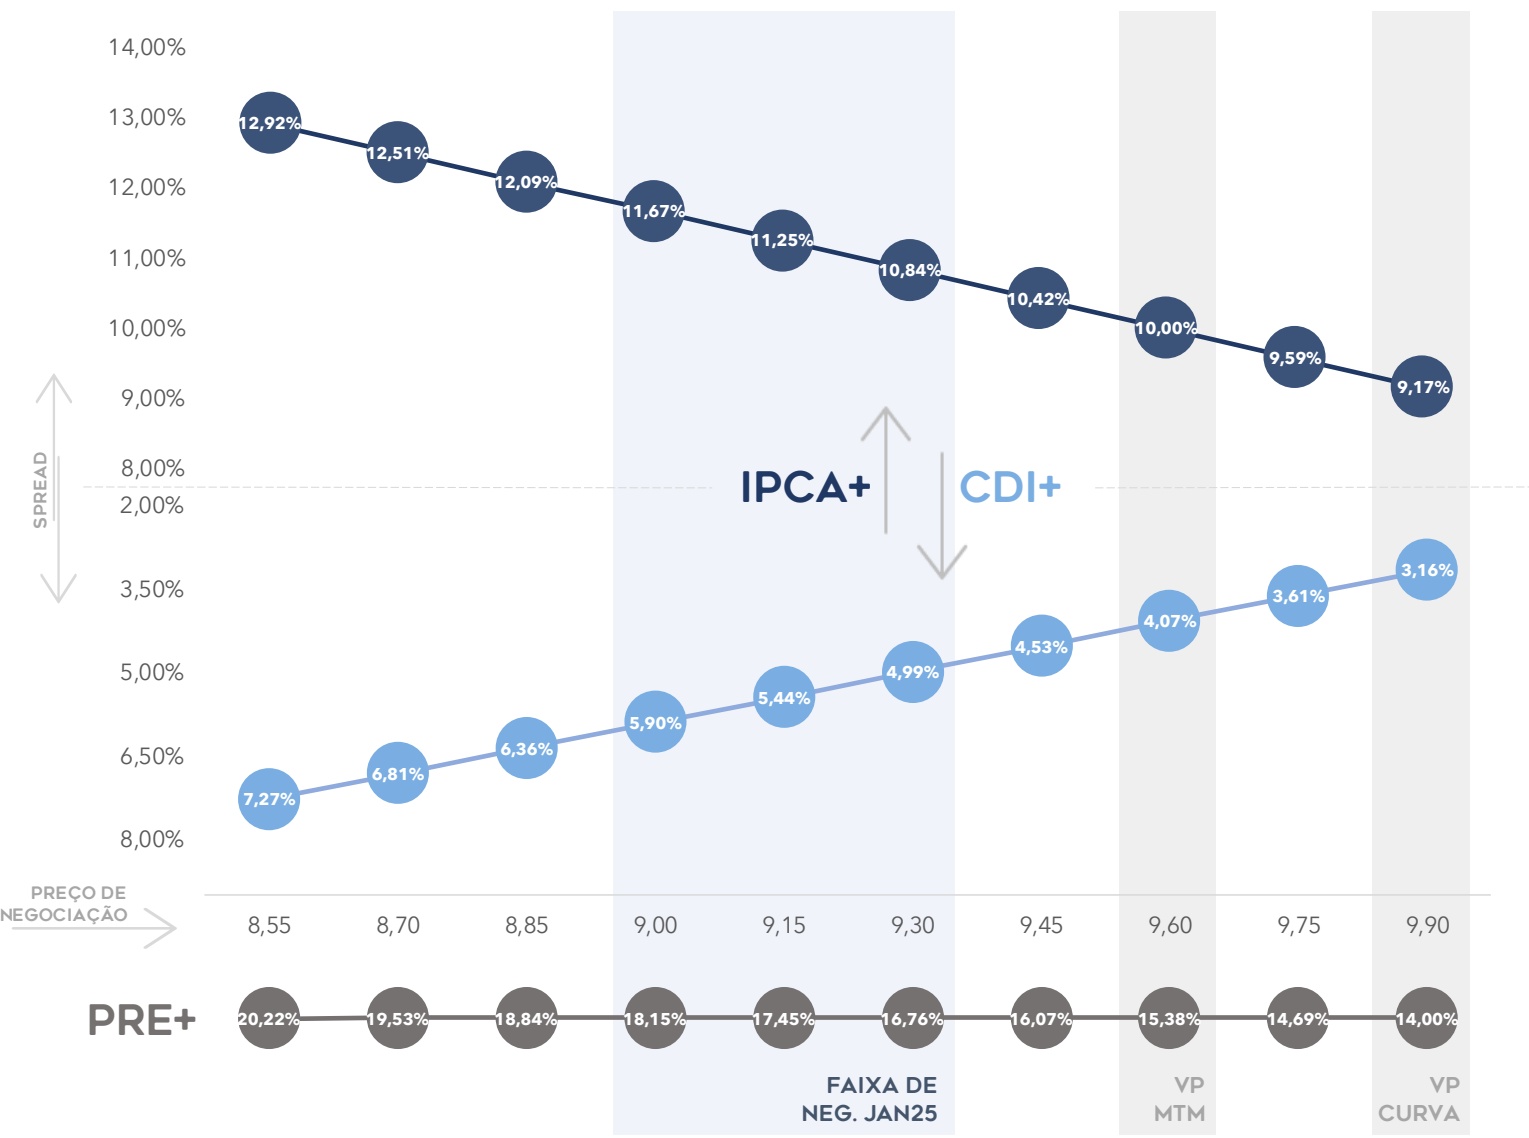
A cota do GAME11 fechou em 10FEV (“DATACOM”) em R$ 9,15, e o dividendo divulgado com base nos resultados do mês de janeiro foi R$ 0,100/cota, representando um DY³ para o exercício de 1,09%. Considerando a cota patrimonial com os ativos marcados individualmente pela taxa de ingresso no fundo (“VP” CURVA¹) observamos um Spread médio no GAME11 de IPCA+9,17% e CDI+3,16%. Para fins de divulgação nos informes mensais, a cota patrimonial do fundo considera sobre os ativos que compõe a carteira do fundo uma marcação a mercado (“VP” MTM²) a qual encerrou o mês em R$ 9,60. A fim de ilustrar os níveis de Spread médio que o fundo está sendo negociado em função do preço da cota do GAME11 no mercado secundário, observamos no gráfico abaixo um exercício de sensibilidade do fundo que leva em consideração a duration individual de cada um dos ativos e o ágio/deságio das cotas do GAME11 negociadas na B3.
SENSIBILIDADE DO SPREAD MÉDIO EM FUNÇÃO DO PREÇO DE NEGOCIAÇÃO DA COTA
5. PORTFÓLIO GAME11 portfólio consolidado, ativos, devedores e garantias
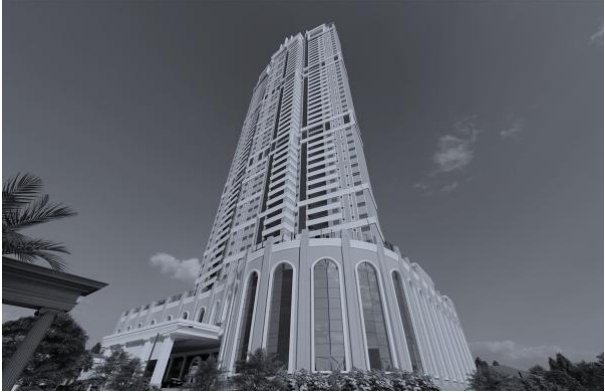
CRI HELBOR I EMPREENDIMENTO RESIDENCIAL ALTO PADRÃO
PORTFÓLIO GAME11
diversificação de ativos, devedores e tipologia das garantias
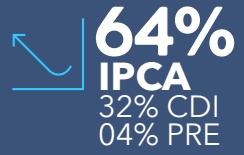
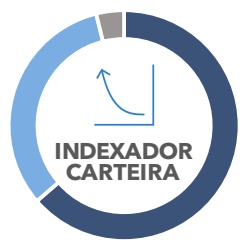
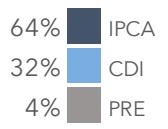
O mês de janeiro marca o encerramento do ciclo da estratégia de reciclagem do portfólio vinculada às movimentações da 3ª emissão de cotas do GAME11, especialmente no que se refere às alocações de curto e médio prazo. Nesse contexto, destacamos a elevada exposição a ativos “Táticos”, o que nos confere maior agilidade para movimentações e viabiliza uma segunda fase de reciclagem em ativos-alvo. Ainda estão previstos ajustes adicionais em operações atreladas ao CDI, com o objetivo de capturar, no curto prazo, o encerramento de um ciclo de juros elevados e reforçar as reservas de resultado, preservando um patamar elevado de dividendos. Buscamos, assim, um equilíbrio adequado entre exposições ao IPCA e ao CDI, com leve alocação em ativos prefixados.
PRINCIPAIS NÚMEROS DA CARTEIRA DE ATIVOS
ADIMPLÊNCIA DOS ATIVOS 100% Adimplente com as obrigações
NÚMERO ATIVOS
23 22 CRIs 01 FII
ALIENAÇÃO FIDUCIÁRIA

DURATION MÉDIA
INDEX PREDOMINANTE
RAIO X PORTFÓLIO GAME11
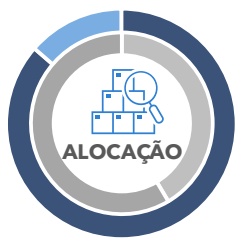
86% BETA 14% ALPHA 41% CORE 59% TÁTICO
57% MISTO 17% VAREJO 13% RESIDENCIAL 10% LOGÍSTICO 3% ESCRITÓRIO
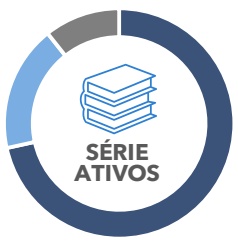
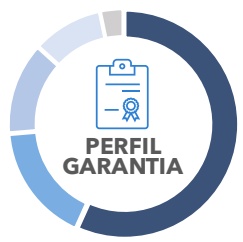
72% ÚNICA 18% SÊNIOR 11% SUBORDINADA 0% MULTISÉRIES
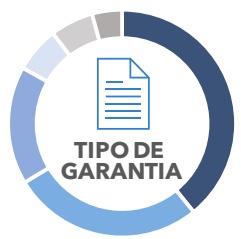
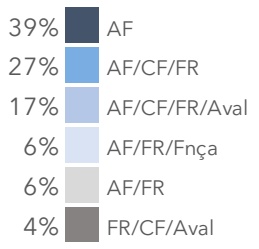
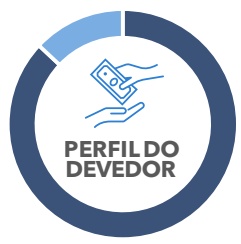
87% CORPORATIVO 13% PULVERIZADO
LOCALIZAÇÃO DAS GARANTIAS REAIS (AF)
MISTO 64%
PULVERIZAÇÃO DE DEVEDORES
Outros 7%
São Benedito 7%
MRV & Co 4%
Carrefour 4%
CARTEIRA DE ATIVOS
Portfólio distribuído em 23 ativos, em sua maioria highgrade*
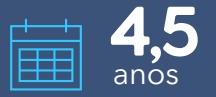
O GAME11 segue com 100% de seus recursos alocados em ativos-alvo, com o portfólio distribuído em 23 ativos, sendo composto por 22 CRIs com fluxo de pagamentos mensal, e um FII (Guardian Hedge Fund) de prazo indeterminado, que consolida toda a estratégia de investimento em FIIs, sejam eles de prazo determinado ou não. Parte dessa estratégia possui horizonte de saída esperado no médio prazo e é detalhada em seção exclusiva deste relatório dedicada ao GAHF. No mês de janeiro, a carteira apresenta duration média de 4,5 anos e elevado grau de pulverização dos ativos.
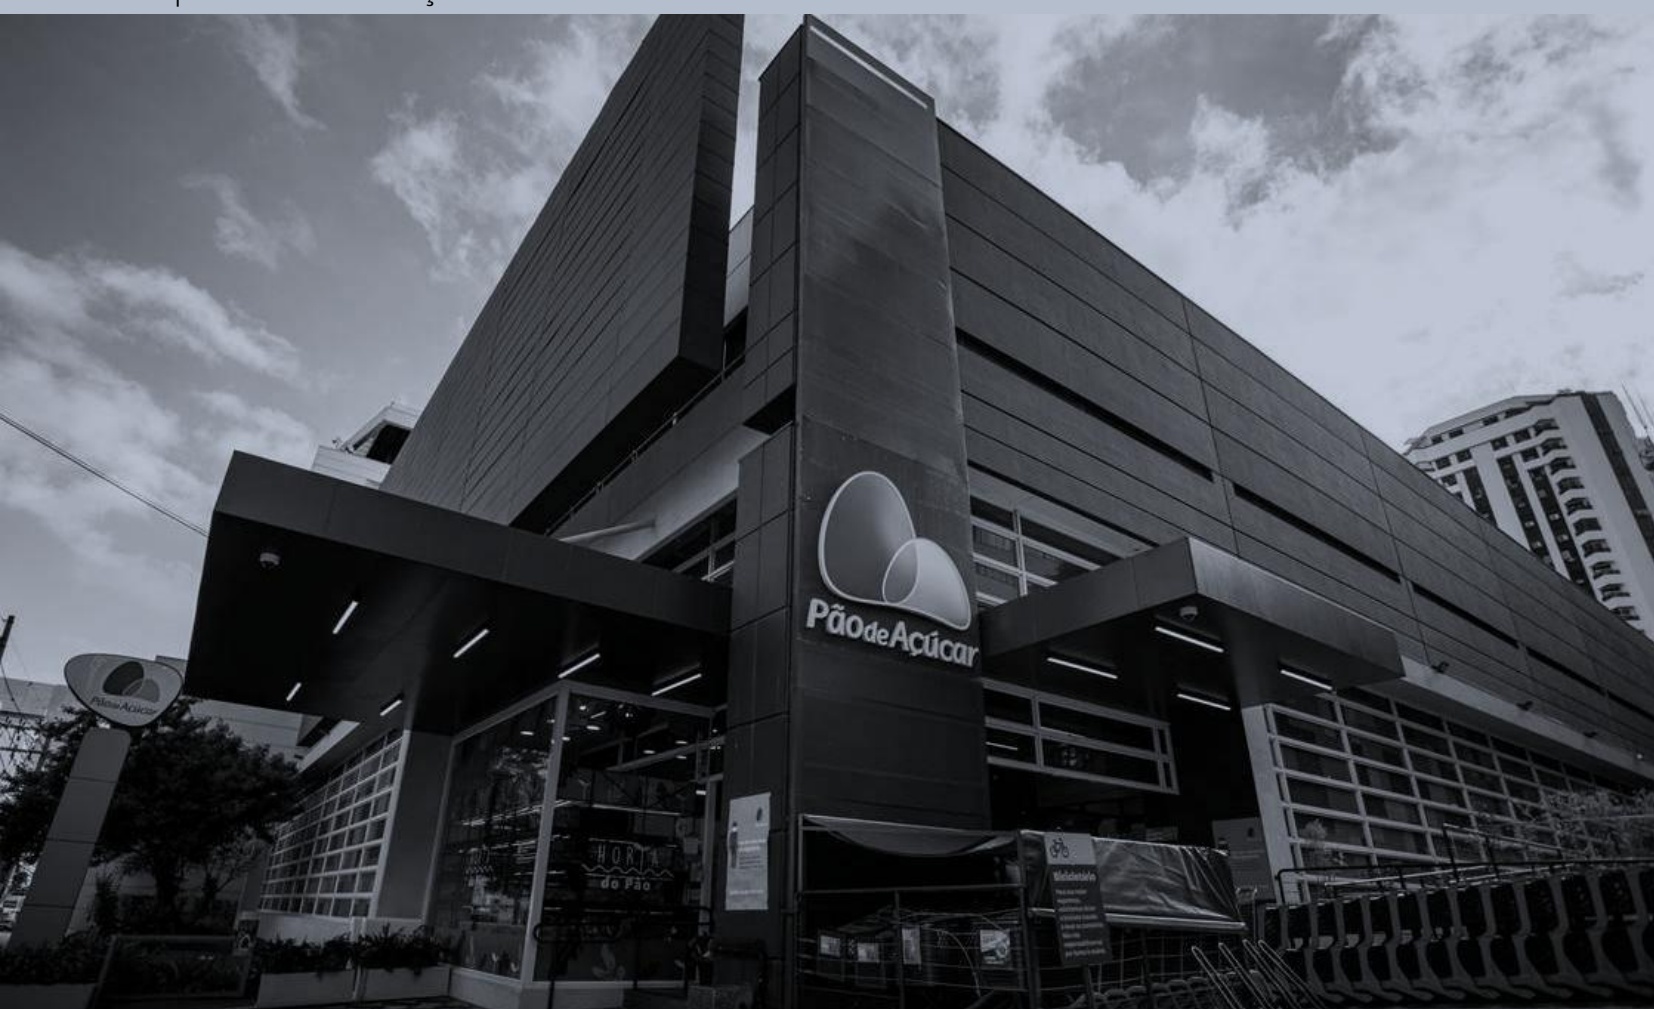
Durante o mês de janeiro, observamos o ingresso de dois CRIs vinculados à mesma emissão, estruturados em duas séries. Os títulos têm como devedor o Grupo Pão de Açúcar, lastreados em contratos de BTS. Ambos ingressaram no portfólio de forma momentânea, por meio de operações casadas com a contraparte vendedora, e deverão ser devolvidos em curto espaço de tempo. A transação possui rentabilidade mínima previamente definida com a contraparte, sendo o ajuste de preço realizado no momento da venda dos ativos. A estrutura e os principais detalhes da emissão estão descritos na seção a seguir deste relatório gerencial.
| NOME # | TAXA VOLUME | % | TIPO SÉRIE | TIPO RISCO | IMÓVEL | DATA VCTO | DRTN ANOS | |||||||
| CÓDIGO SEC | INDEX | A.A. | R$ (000) ATIVO | GRTIA | VÉRTICE FUNÇÃO | |||||||||
| ALMANARA | 22J1202552 BARI | IPCA | 8,00% | 16.464 | 6,45% | ÚNICA | CORP. | LOG. | BETA | CORE | 5,2 | |||
| 2 BARII | 22C0899517 | BARI | IPCA 7,25% | 1.796 0,70% | SÊNIOR | PULV. | RESID. | BETA | CORE | 65% 52% | DEZ/37 MAR/41 | 3,5 | ||
| 2210099580 | BARI | IPCA | 2.705 | SÊNIOR | PULV. | RESID. | BETA | CORE | 49% | MAR/43 | 3,1 | |||
| 3 BARIII | 7,75% | 1,06% | TÁTICO | |||||||||||
| 4 CARREFOUR | 25L2402882 | BARI PRE | 14,00% | 10.057 | 3,94% | ÚNICA | CORP. | VRJO | BETA | 55% | DEZ/28 | 2,5 | ||
| COMPORTE 5 | 2311270600 | OPEA CDI | 3,80% | 3,57% 9.127 | ÚNICA | CORP. | LOG. | ALPHA | TÁTICO | 60% | SET/30 | 2,7 | ||
| 6 EVOLUTION | 19L0823309 | HABITAS. IPCA | 6,25% | 8.382 3,28% | ÚNICA | CORP. | ESC. | BETA | TÁTICO | 40% | DEZ/34 | 4,3 | ||
| GPA SR 7 | 23F2423591 OPEA | IPCA | 9,05% | 21.523 | 8,43% | SÊNIOR | CORP. | VRJO | BETA | TÁTICO | 55% | JUN/41 | 5,5 | |
| 3 GPA JR 8 | 23F2427179 OPEA | IPCA | 9,65% | 11.586 | 4,54% | 3ORDINA | CORP. | VRJO | BETA | TÁTICO | 69% | JUN/43 | 7,2 | |
| 9 HBR W | BARI 25C3830805 | CDI | 2,60% | 8.252 | 3,23% | ÚNICA | CORP. | MISTO | BETA | CORE | 75% | MAR/35 | 7,2 | |
| 10 LOTE5 | LEVERA. 24B1573243 | IPCA | 10,55% | 8.324 3,26% | ÚNICA | PULV. | RESID. | BETA | CORE | 63% | JUL/37 | 4,0 | ||
| 11 MAUAI | 21C0776201 TRUE | IPCA | 6,75% | 1.996 | 0,78% | SÊNIOR | PULV. | MISTO | BETA | CORE | 39% | MAR/36 | 3,7 | |
| 12 MRVI | 22L1198359 | TRUE | CDI | 3,25% | 2.097 | 0,82% | ÚNICA | CORP. | RESID. | BETA | CORE | 66% | DEZ/27 | 2,3 |
| 13 MRVII | 22L1198360 | TRUE | CDI | 3,25% | 2.097 | 0,82% | ÚNICA | CORP. | RESID. | BETA | CORE | 66% | DEZ/27 | 2,3 |
| 14 MRVIII | 2211423539 | TRUE | CDI | 3,00% | 6.662 | 2,61% | ÚNICA | CORP. | RESID. | BETA | CORE | 66% | ||
| 15 MRV FLEX VI | 2411419236 | TRUE | IPCA | 9,63% | 6.170 | 2,42% | SÊNIOR | PULV. | RESID. | BETA | CORE | 63% | SET/27 | 2,1 |
| 21D0402879 | TRUE | IPCA | BETA | CORE | MAR/33 | 3,1 | ||||||||
| 16 PONTTEI | 6,50% | 3.041 | 1,19% | SÊNIOR | PULV. | MISTO | 31% | ABR/41 | 4,0 | |||||
| 17 RESID. MULTI | 21L0735965 | VIRGO | IPCA | 8,00% | 9.186 | 3,60% | ÚNICA | PULV. | RESID. | BETA | CORE | 65% | JAN/39 | 4,9 |
| 18 S.BENEDITOII | 22L1607693 | BARI | CDI | 3,00% | 7.371 | 2,89% | ÚNICA | CORP. | MISTO | BETA | CORE | 62% | JAN/30 | 3,4 |
| 19 S.BENEDITO III | 21C0663319 | VIRGO | CDI | 4,00% | 7.870 | 3,08% | ÚNICA | CORP. | MISTO | BETA | CORE | 73% | MAR/36 | 6,2 |
| 20 S.BENEDITO IV | 24C1693601 | VIRGO | CDI | 3,35% | 2.095 | 0,82% | ÚNICA | CORP. | MISTO | BETA | CORE | 60% | MAR/31 | 4,0 |
| 21 VITACON | 1910739560 | VIRGO | CDI | 2,36% | 8.108 | 3,18% | SÊNIOR | CORP. | MISTO | BETA | TÁTICO | 72% | SET/29 | 2,2 |
| 22 3ZREALTY | 2110683349 | OPEA | IPCA | 7,50% | 427 | 0,17% | ÚNICA | CORP. | RESID. | BETA | CORE | 47% | SET/28 | 1,2 |
| GUARDIAN HF 23 | GRDN HF | IPCA | 9,75% | 100.000 | 39,16% | ÚNICA | CORP. | MISTO | BETA | CORE | INDET. | |||
OS ATIVOS detalhes
ALMANARA
ATIVO - 22J1202552
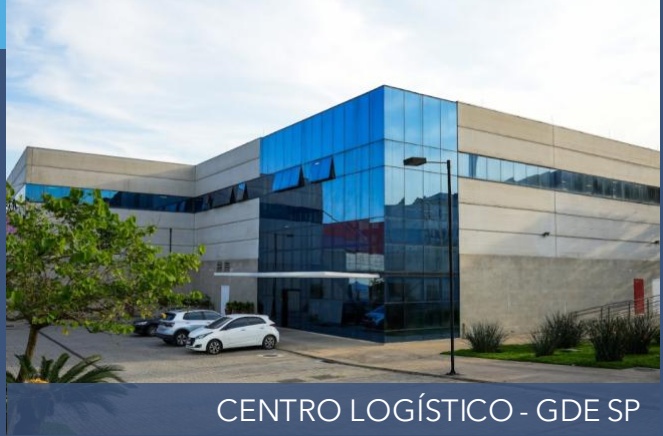
Emissão lastreada em contrato atípico de locação contra a rede de restaurantes Almanara, o ativo alvo é um Centro Logístico onde esta localizado a cozinha central da rede. O imóvel concentra toda o pré- preparo dos insumos ofertados nas unidades Almanara, ativo importante e estratégico para a logística da companhia e qualidade da marca. Além da AF do imóvel alvo, o CRI conta com a AF das unidades comerciais do escritorio da rede na rua Oscar Freire, e ainda possui fundo de reserva e fiança.
VÉRTICE Beta
RISCO Corporativo
VCTO dez/37%CARTEIRA 6,45%
LTV 65%
TAXA IPCA + 8%
CENTRO LOGÍSTICO - GDE SP
BARI I
ATIVO - 22C0899517
Emissão lastreada em créditos pulverizados oriundos de financiamentos para aquisição de imóveis e operações de Home Equity, originados por diversos incorporadores e estruturada pelo conglomerado financeiro BARI, instituição com amplo histórico em emissões pulverizadas e reconhecido know-how na estruturação desse tipo de produto. A emissão conta com 97 contratos cedidos, todos com alienação fiduciária individualizada das unidades, resultando em um LTV médio de 52% e subordinação inicial mínima de 10% no CRI.
VÉRTICE Beta
RISCO Pulverizado
VCTO mar/41%CARTEIRA 0,70%
LTV 52%
TAXA IPCA + 7,25%
BARI II
ATIVO - 22I0099580
Emissão lastreada em créditos pulverizados oriundos de financiamentos para aquisição de imóveis e operações de Home Equity, originados por diversos incorporadores e estruturada pelo conglomerado financeiro BARI, instituição com amplo histórico em emissões pulverizadas e reconhecido know-how na estruturação desse tipo de produto. A emissão conta com 173 contratos cedidos, todos com alienação fiduciária individualizada das unidades, resultando em um LTV médio de 49% e subordinação inicial mínima de 10% no CRI.
VÉRTICE Beta
RISCO Pulverizado
VCTO mar/43%CARTEIRA 1,06%
LTV 49%
TAXA IPCA + 7,75%
CARREFOUR
ATIVO - 25L2402882
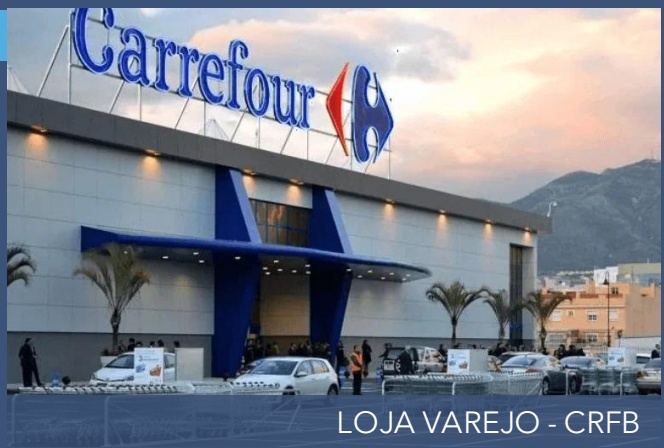
Emissão lastreada nos direitos aquisitivos decorrentes da compra e venda de um portfólio de imóveis urbanos, integralmente locados ao Grupo Carrefour Brasil, por meio de lojas Carrefour e de sua bandeira subsidiaria Atacadão, amparados por contratos de locação atípicos com prazo de 15 anos. Os imóveis são de propriedade de um FII sob gestão da Guardian e encontram-se alienados fiduciariamente ao CRI, perfazendo um LTV médio de 55%.
VÉRTICE Beta
RISCO Corporativo
VCTO dez/28%CARTEIRA 3,94%
LTV 55%
TAXA PRE + 14%
OS ATIVOS detalhes
COMPORTE
ATIVO - 23I1270600
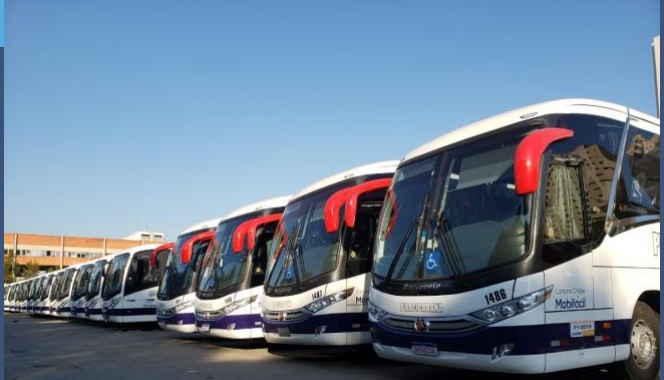
Emissão lastreada em Notas Comerciais emitidas pela Viação Piracicabana SA e contando com a Comporte Participações SA com Avalista, tendo como destinação dos recursos o pagamento de aluguéis dos principais imóveis da companhia. Imóveis alvo que são todos alienados fiduciariamente a operação perfazendo um LTV inicial de 60%. O CRI possui ainda como garantia a cessão fiduciária de recebíveis com volume mensal mínimo de 1,3x a PMT do CRI.
VÉRTICE Alpha
RISCO Corporativo
VCTO set/30%CARTEIRA 3,57%
LTV 60%
TAXA CDI + 3,8%
GARAGEM CENTRAL
EVOLUTION
ATIVO - 19L0823309
Emissão estruturada sobre a aquisição de fração do edifício Evolution Corporate, ativo AAA localizado em Barueri. Emissão possui como garantia alienação fiduciária da fração do edifício envolvido na operação, cessão fiduciária do contrato de locação e fundo de reserva constituído no valor equivalente a 2 parcelas mensais de obrigação do Patrimônio Separado.
VÉRTICE Beta
RISCO Corporativo
VCTO dez/34%CARTEIRA 3,28%
LTV 40%
TAXA IPCA + 6,25%
GPA SR
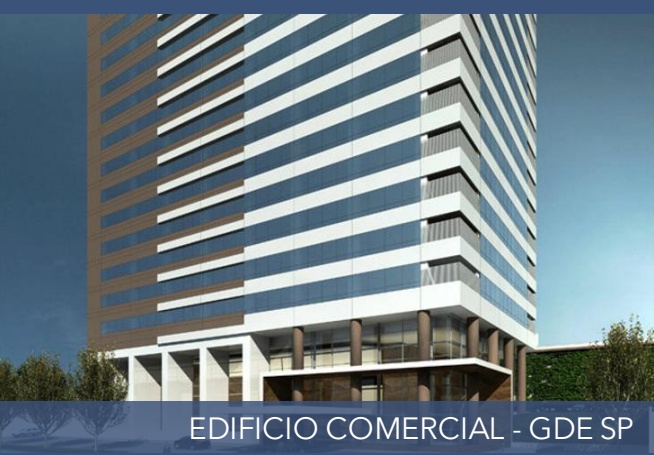
ATIVO - 23F2423591
Emissão lastreada nos contratos atípicos de locação, contra o Grupo Pão de Açúcar (GPA), de lojas distribuidas pela cidade de São Paulo. Emissão faz parte do plano de desmobilização do GPA, por meio de operações de Sale and Lease Back, para redução de alavancagem e fortalecimento de caixa. Operação conta com Alienação fiduciária dos imóveis, cessão fiduciária de recebíveis e fundo de reserva de 2 parcelas do CRI.
VÉRTICE Beta
RISCO Corporativo
VCTO jun/41%CARTEIRA 8,43%
LTV 55%
TAXA IPCA + 9,05%
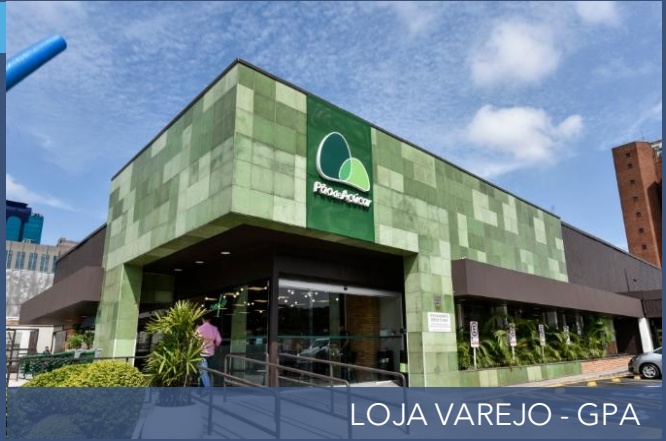
GPA JR
ATIVO - 23F2427179
Emissão lastreada nos contratos atípicos de locação, contra o Grupo Pão de Açúcar (GPA), de lojas distribuidas pela cidade de São Paulo. Emissão faz parte do plano de desmobilização do GPA, por meio de operações de Sale and Lease Back, para redução de alavancagem e fortalecimento de caixa. Operação conta com Alienação fiduciária dos imóveis, cessão fiduciária de recebíveis e fundo de reserva de 2 parcelas do CRI.
VÉRTICE Beta
RISCO Corporativo
VCTO jun/43%CARTEIRA 4,54%
LOJA VAREJO - GPA
LTV 69%
TAXA IPCA + 9,65%
OS ATIVOS detalhes
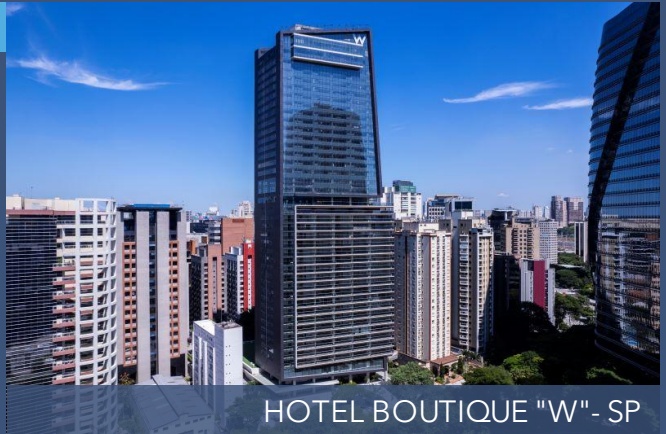
HBR W
ATIVO - 25C3830805
Emissão lastreada em Notas Comerciais Emitidas pela HBR Realty, lastreada na operação do Hotel W São Paulo realizada pela Marriot International. O ativo está localizado em uma região nobre da cidade de SP, e o CRI detém uma fração da operação de 9.851 m² distribuídos em 179 unidades, que estão alienadas fiduciariamente ao CRI, e conta ainda com a cessão fiduciária integral do NOI das respectivas unidades. Inicialmente o CRI possui um LTV de 75% e um breakeven de cobertura integral do saldo da dívida em aprox. R$ 33mil/m².
VÉRTICE Beta
RISCO Corporativo
VCTO mar/35%CARTEIRA 3,23%
LTV 75%
TAXA CDI + 2,6%
LOTE5
ATIVO - 24B1573243
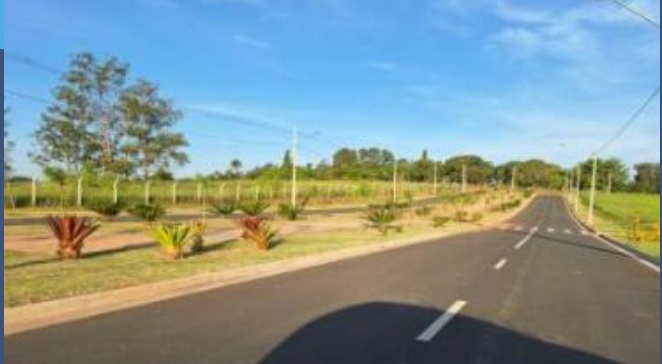
Emissão lastrada em 4 empreendimentos residenciais horizontais performados em cidades do interior de SP desenvolvidos pela Lote5 Desenvolvimento Urbano S.A.. Além da Alienação Fiduciária individual dos lotes, a operação conta com Cessão Fiduciária de Recebíveis com 120% de cobertura, e AF adicional do estoque com índice de cobertura de 150%. A operação conta ainda com Aval/Fiança dos sócios e das SPEs, e fundo de reserva equivalente a 110% da PMT vincenda.
VÉRTICE Beta
RISCO Pulverizado
VCTO jul/37%CARTEIRA 3,26%
LTV 63%
TAXA PCA + 10,55%
RESID. HORIZONTAL - JAGUARIUNA SP
MAUA I
ATIVO - 21 C0776201
Emissão lastreada em créditos de financiamento à aquisição de imóveis originados por diversos incorporadores, em sua grande maioria de primeira linha. Totalidade dos créditos possui alienaçao fiduciária de ativo imobiliário já performado. Na emissão ativo possuia subordinação incial de 15%, além de coobrigação em mais de 50% dos créditos.
VÉRTICE Beta
RISCO Pulverizado
VCTO mar/36%CARTEIRA 0,78%
LTV 39%
TAXA IPCA + 6,75%
EDIFICIOS RESIDENCIAIS - SP
MRV I
ATIVO - 22L1198359
Emissão lastreada em créditos de financiamento à aquisição de unidades residenciais da MRV & Co a seus clientes. Operação com robusta estrutura de cobertura de eventual inadimplência no lastro: fundo de reserva de 10% do saldo devedor, Seguro no valor de 4% do total da emissão e recomposição contratual do fundo de reserva pelo cedente durante toda a vida do CRI.
VÉRTICE Beta
RISCO Corporativo
VCTO dez/27%CARTEIRA 0,82%
LTV 66%
TAXA CDI + 3,25%
MRV&CO
OS ATIVOS detalhes
MRV II
ATIVO - 22L1198360
Emissão lastreada em créditos de financiamento à aquisição de unidades residenciais da MRV & Co a seus clientes. Operação com robusta estrutura de cobertura de eventual inadimplência no lastro: fundo de reserva de 10% do saldo devedor, Seguro no valor de 4% do total da emissão e recomposição contratual do fundo de reserva pelo cedente durante toda a vida do CRI.
VÉRTICE Beta
RISCO Corporativo
MRV&CO
VCTO dez/27%CARTEIRA 0,82%
LTV 66%
TAXA CDI + 3,25%
MRV III
ATIVO - 22I1423539
Emissão lastreada em créditos de financiamento à aquisição de unidades residenciais da MRV & Co a seus clientes. Operação com robusta estrutura de cobertura de eventual inadimplência no lastro: fundo de reserva de 10% do saldo devedor, Seguro no valor de 4% do total da emissão e recomposição contratual do fundo de reserva pelo cedente durante toda a vida do CRI.
MRV&CO
VÉRTICE Beta
RISCO Corporativo
VCTO set/27%CARTEIRA 2,61%
LTV 66%
TAXA CDI + 3%
MRV FLEX VI
ATIVO - 24I1419236
Emissão lastreada em contratos de compra e venda definitivo de unidades residenciais originados pela MRV & Co em diversos empreendimentos. A operação conta com uma subordinação de 18,25% dos CRI JR, e coobrigação da MRV durante período de obras até o registro definitivo da AF. Após a performance dos empreendimentos o CRI contara somente com a AF das unidades individuais. O CRI ainda possui um fundo de reserva de 6,75% sobre o saldo devedor do CRI SR.
VÉRTICE Beta
RISCO Pulverizado
VCTO mar/33%CARTEIRA 2,42%
LTV 63%
TAXA IPCA + 9,63%
EDIFICIOS RESIDENCIAIS - SP
PONTTE I
ATIVO - 21 D0402879
Emissão lastreada em créditos com garantia de imóvel, também conhecido como "Home Equity", originados pela Pontte (Fintech de crédito controlada pela Mauá Capital). Todos os créditos integrantes do patrimônio separado possuem alienação fiduciária de garantia real. Patamar individual de LTV e grau de concentração dos créditos em patamares bastante saudáveis na emissão. Ativo conta com subordinação de 15% e fundo de liquidez.
Pontte
VÉRTICE Beta
RISCO Pulverizado
VCTO abr/41%CARTEIRA 1,19%
LTV 31%
TAXA IPCA + 6,5%
OS ATIVOS detalhes
RESIDENCIAL MULTI
ATIVO - 21 L0735965
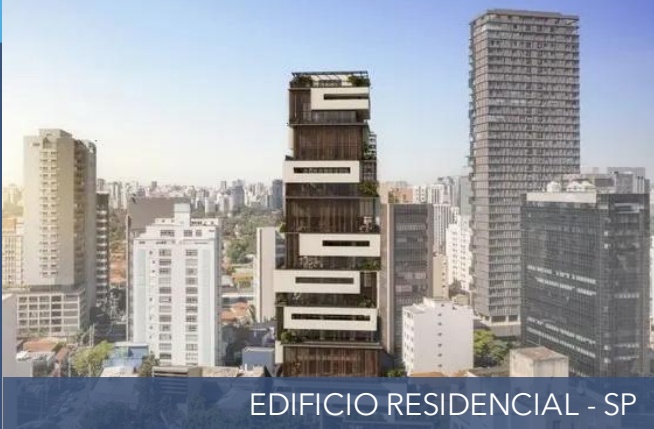
Emissão lastreada em créditos de financiamento à aquisição de imóveis residenciais, originados em 8 empreendimentos com aprox. 75% dos créditos localizado na Grande São Paulo. Empreendimentos já performados (Habite-se e matriculas individulizadas), e com 96% de vendas alcançadas em média. Totalidade dos créditos possui alienação fiduciária individual de cada unidade residencial. O CRI também conta com cessão fiduciária de recebíveis e fundo de reserva.
VÉRTICE Beta
RISCO Pulverizado
VCTO jan/39%CARTEIRA 3,60%
LTV 65%
TAXA IPCA + 8%
EDIFICIOS RESIDENCIAIS - SP
S.BENEDITO II
ATIVO - 22L1607693
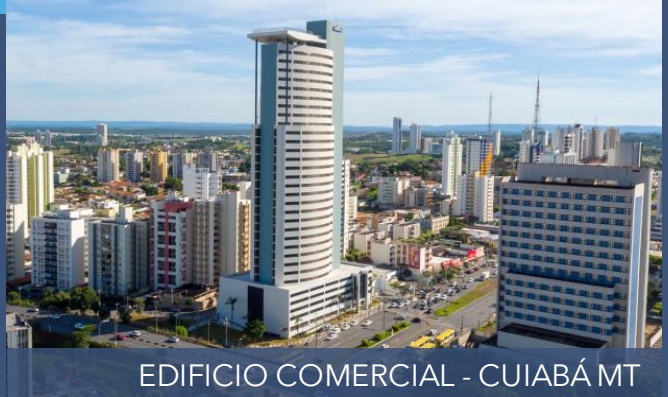
Emissão Corporativa contra o Grupo São Benedito de contundente atuação no Centro Oeste (MT). Operação conta com alienação fiduciária de unidades performadas, distribuídas em 8 empreendimentos, e cessão fiduciária de recebíveis atuais e futuros do loteamento Vale Gramado somando R$ 160,2 milhões, além de fundo de reserva no valor de R$ 3 milhões, e Aval Cruzado dos sócios e empresas do Grupo São Benedito.
VÉRTICE Beta
RISCO Corporativo
VCTO jan/30%CARTEIRA 2,89%
LTV 62%
TAXA CDI + 3%
EDIFICIO COMERCIAL - CUIABÁ MT
S.BENEDITO III
ATIVO - 21 C0663319
Emissão Corporativa contra o Grupo São Benedito de contundente atuação no Centro Oeste (MT). Operação conta com alienação fiduciária de 182 imóveis, distribuidos por 19 empreendimentos, e cessão fiduciária de recebíveis de mais de 430 contratos de locação, além de fundo de reserva de 3 parcelas do CRI e Aval Cruzado dos sócios e empresas do Grupo São Benedito (com atuação em Incorporação Imobiliária, Locação de Imóveis, Projetos de Energia, Reflorestamento e Serviços).
VÉRTICE Beta
RISCO Corporativo
VCTO mar/36%CARTEIRA 3,08%
LTV 73%
TAXA CDI + 4%
EDIFICIO RESIDENCIAL - CUIABÁ MT
S.BENEDITO IV
ATIVO - 24C1693601
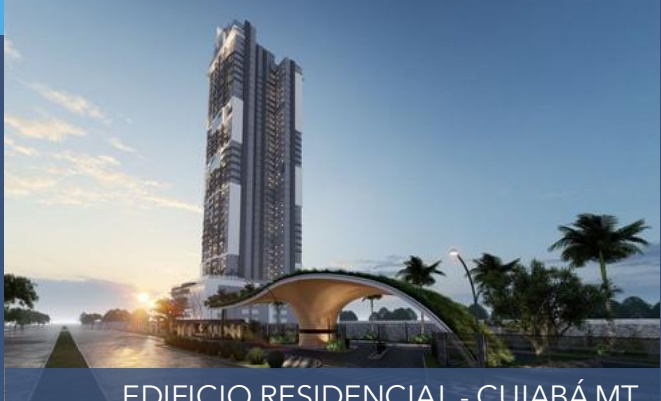
Emissão Corporativa do Grupo São Benedito de contundente atuação no Centro Oeste (MT). Operação conta com alienação fiduciária de 2 imóveis Logísticos localizados em Cuiabá-MT avaliados em R$ 112,9 milhões, e da cessão fiduciária de recebíveis do loteamento Vale dos Guimarães de R$ 165,3 milhões, além de fundo de reserva, e Aval Cruzado dos sócios do Grupo São Benedito. O CRI conta com CashSweep dos resultados da SPE do ed. Harissa (foto), estimado em R$ 87,9 milhões.
VÉRTICE Beta
RISCO Corporativo
VCTO mar/31%CARTEIRA 0,82%
LTV 60%
TAXA CDI + 3,35%
OS ATIVOS detalhes
VITACON
ATIVO - 19I0739560
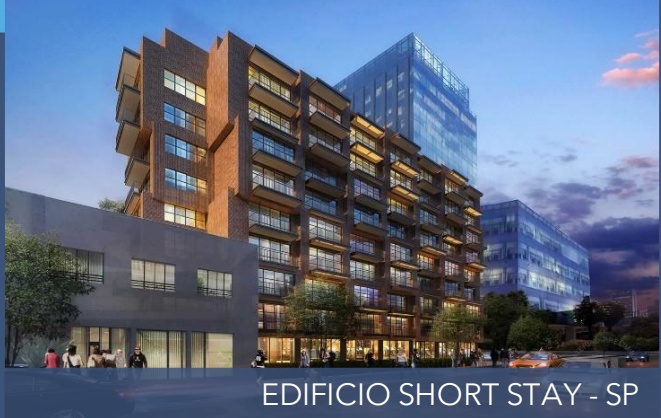
Emissão Corporativa lastreada em Debêntures Imobiliárias de emissão da Vitacon Participações. CRI conta a com alienação fiduciaria de 3 empreendimentos residenciais e comerciais em São Paulo/SP, acrescido da cessão fiduciaira do fluxo de recebiveis destes empreendimentos. Operação possui Cash Sweep sobre as vendas realizadas das unidades individuais alienadas na operação.
VÉRTICE Beta
RISCO Corporativo
VCTO set/29%CARTEIRA 3,18%
LTV 72%
TAXA CDI + 2,36%
3Z REALTY
ATIVO - 21 I0683349
Emissão Corporativa lastreada em Debêntures Imobiliárias de emissão da 3Z Realty Desenvolvimento Imobiliário S.A., vinculada ao desenvolvimento imobiliário de 21 SPEs da companhia, em sua maioria no estado de São Paulo. As cotas das SPEs estão alienadas para o CRI, e possuem nível de garantia de R$ 120 milhões em estoque adicionados de um volume em cessão fiduciária de recebíveis de R$ 130 milhões, perfazendo um LTV inicial para operação de 47%. O CRI ainda conta com fundo de reserva de 3 PMTs.
VÉRTICE Beta
RISCO Corporativo
VCTO set/28%CARTEIRA 0,17%
LTV 47%
TAXA IPCA + 7,5%
GUARDIAN HEDGE FUND
ATIVO - GRDN HF
Fundo de prazo indeterminado, estruturado para absorver as operações realizadas ao final de 2025, com o objetivo de dar continuidade à estratégia de reciclagem do portfólio do GAME11, promovendo a homogeneização e a elevação do spread médio da carteira, além de capturar oportunidades de negociação de cotas com terceiros. Em um segundo momento, o fundo passará a realizar operações com cotas de FII, buscando explorar assimetrias de mercado e concentrando nossa estratégia com essa classe de ativo no Guardian Hedge Fund.
VÉRTICE Beta
RISCO Corporativo
VCTO INDET.
%CARTEIRA 39,16%
TAXA IPCA + 9,75%
GF
Fll GUARDIAN HEDGEFUND
6. A GUARDIAN GESTORA estrutura e frentes de atuação
CRI GPA | LOJA PÃO DE AÇUCAR
A GUARDIAN GESTORA
a gestora
QUEM SOMOS
Fundada em 2020 por profissionais experientes do mercados financeiro, de capitais e imobiliário, a Guardian Gestora é uma gestora independente focada em operações imobiliárias e de crédito estruturado. Atualmente, gerenciamos mais de R$ 9,3 bilhões sob gestão distribuídos entre 35 veículos de investimento, incluindo 2 FIIs listados, GARE11 e GAME11), 19 FIDCs, 1 FIM e 1 Fundo de Previdência.
Com mais de 500 mil investidores, destacamo-nos pela performance consistente, gestão de riscos criteriosa e crescimento contínuo. Nossa filosofia de investimento é orientada para o longo prazo, com um objetivo primordial de preservação de capital.
PRINCIPAS NÚMEROS
ATIVOS SOB GESTÃO
品 R$ 9.3 bilhões
NÚMERO INVESTIDORES
+ 500K investidores
ESTRUTURAÇÃO DE FIIS
相 R$ 5.0 bilhões
FUNDOS
35 veículos de investimento
HISTÓRICO SÓCIOS
35
anos de históricode crédito e imobiliário
MERCADO IMOBILIARIO
20
anos de experiência
CARACTERISTICAS DO FUNDO
Quadro de sócios da Guardian reúne forte background em Crédito e no Setor Imobiliário em casas de bastante expressão nestes mercados. Tendo todos os sócios longo histórico de estruturação e gestão de deals de crédito imobiliário.
GUSTAVO ASDOURIAN C E
GESTÃO DE INVESTIMENTO
PRODUTO, R.I., SALES E RESEARCH
COMPLIANCE E RISCO
CRÉDITO ESTRUTURADO
CRÉDITO PRIVADO
IMOBILIÁRIO
PEDRO KLUPPEL GESTÃO PRODUTO, R.I, SALES E RESEARCH
LUCCAS BARTOLI GESTÃO RISCO E COMPLIANCE
THIAGO CONCA GESTÃO CRÉDITO ESTRUTURADO
RANDALL TERADA GESTÃO CRÉDITO PRIVADO
PAPEL
TIJOLO
JULIEN AVRIL GESTÃO CRÉD. IMOBILIÁRIO
ANTONIO LOPES
GESTÃO TESES E NOVOS NEGÓCIOS
GUILHERME MAZIERO
GESTÃO PATRIMONIAL
Ao todo a Gestora reúne 35 profissionais entre as áreas de Risco e Compliance e de Gestão (Imobiliário e Crédito Privado): engenheiros, economistas, administradores e advogados.
Acesse nossos canais e conheça mais sobre a gestora e sobre nossos produtos.
GARE11
ACESSE O RELATÓRIO DO MÊS DE JAN26
outras teses
O FII Guardian Real Estate | GARE11, se propõe a oferecer ao investidor de FIIs de tijolo uma solução única e completa.
A partir de bons imóveis, locados a inquilinos de excelente capacidade de crédito, mediante contratos atípicos de locação (com multa de rescisão integral), o GARE11 procura prover uma renda estável aos seus investidores, além de buscar oportunidades de realização de ganhos de capital na venda de ativos com lucro com a reciclagem de seu portfólio.
PRINCIPAIS CARACTERÍSTICAS
VALOR PATRIMONIAL R$ 2,75 bilhões
MÚLTIPLO P/VP
0,92
LIQUIDEZ DIÁRIA R$ 16,52 milhões

DIVIDENDO DISTRIBUÍDO
R$ 0,083 por cota
PREÇO COTA¹ (P)
R$ 8,79 por cota
NÚMERO INVESTIDORES
456,5 mil cotistas
NÚMERO ATIVOS

33 imóveis
VALOR PATRIMONIAL COTA (VP)

R$ 9,52 por cota
VACÂNCIA

0% física e financeira
PRAZO ALUGUEL (WAULT²)

黃 10,4 anos
RENTABILIDADE MÉDIA

11,3% ao ano
ÁREA DE LOCAÇÃO (ABL)
463,5 mil m²
RENTABILIDADE HISTÓRICA DO FUNDO
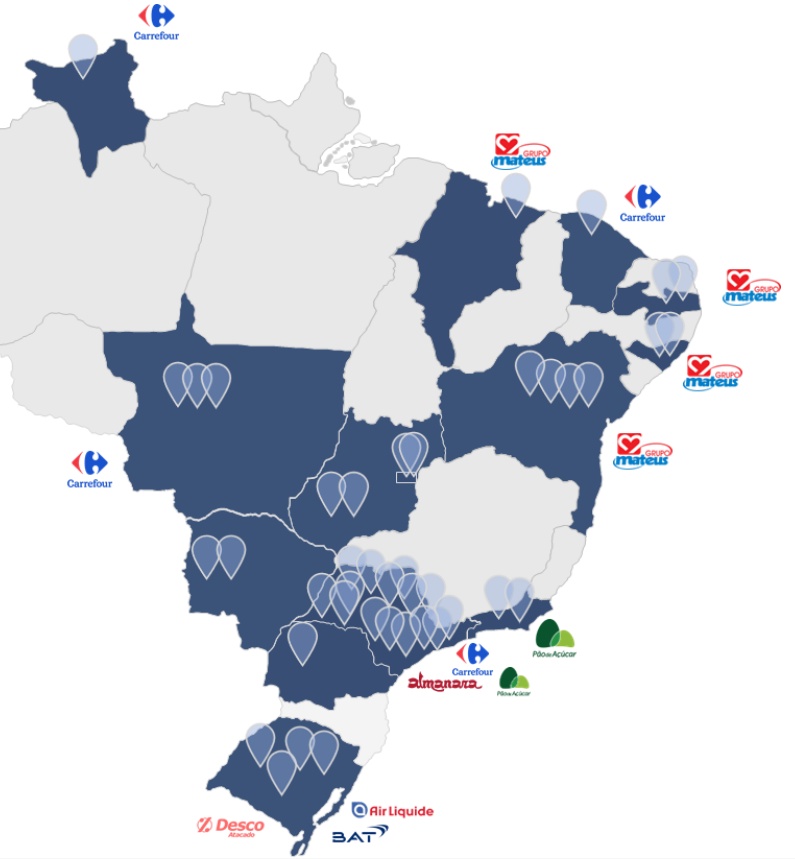
PRESENÇA EM CIDADES ESTRATÉGICAS COMO SÃO PAULO, CAMPINAS, RIO DE JANEIRO, BRASÍLIA, GOIÂNIA, CAMPO GRANDE, CUIABÁ, MARINGÁ, BOA VISTA E MACEIÓ
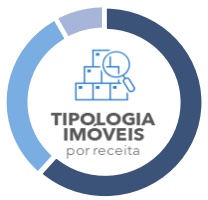
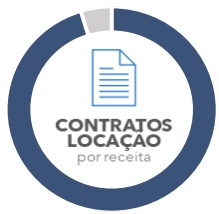
62% RENDA URBANA 30% LOGÍSTICA 8% ESCRITÓRIO
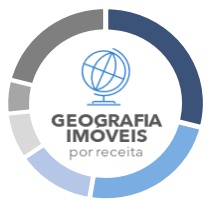
29% SP 24% RS 13% MG 8% MT 6% MS 21% OUTROS
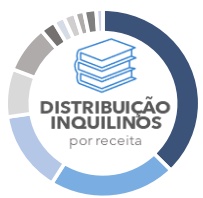
38% CARREFOUR 21% BAT 14% GPA 8% MATEUS MIX 8% MRV 2% ALMANARA 2% DESCO 2% AIR LIQUIDE 2% 3 CORAÇÕES 2% VALE 1% MERCADO LIVRE
95% ATÍPICO 5% TÍPICO
GUARDIAN ICATU PREV RF CP
outras teses
O Fundo tem como objetivo buscar retorno aos seus cotistas através de investimentos em ativos financeiros de renda fixa, possuindo concentração de, no mínimo, 80% de seus recursos nessa classe de ativo. Além disso, o fundo destina-se exclusivamente a receber, diretamente, recursos referentes às reservas técnicas de Plano Gerador de Benefício (PGBL) e de Vida Gerador de Benefício (VGBL). Durante o mês de janeiro, o fundo rendeu 1,19% , o equivalente a 102,1% do CDI no período e 104,5% do CDI nos últimos 12 meses.
PRINCIPAIS CARACTERÍSTICAS
SEGURADORA | ICATU
RENTABILIDADE 12 MESES | 104,48% do CDI
ADMINISTRAÇÃO | BRADESCO (BEM DTVM)
BENCHMARK | CDI
GESTÃO | GUARDIAN GESTORA
INÍCIO FUNDO | 08/2022
COTA APLICAÇÃO | D+1
D+5COTA DE RESGATE |
PATRIMONIO LIQ | R$ 84.555.355,57
TAXA DE ADMINISTRAÇÃO | 1,00% a.a.
TAXA DE PERFORMANCE | 20%SOBRE O QUE EXCEDER O BENCHMARK
LIQUIDAÇÃO DO RESGATE | D+7
ATIVOS ALVO | RENDA FIXA CRÉDITO PRIVADO
APLICAÇÃO MINIMA | R$ 300,00
RENTABILIDADE HISTÓRICA
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ | ||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | Fu ndo C DI%C DI | 1 , 1 9%1 , 1 6%1 02, 1 % | 1 , 1 9%1 , 1 6%1 02, 1 % | |||||||||||
| 2025 | Fu ndo C DI%C DI | 1 5,07%1 4,32%1 05,2% | 1 , 1 4%1 ,0 1 %1 1 3,0% | 1 , 1 0%0,99%1 1 1 ,4% | 0,99%0,96%1 02,9% | 1 , 1 1 %1 ,06%1 05, 1 % | 1 ,2 1 %1 , 1 4%1 06,3% | 1 ,22%1 , 1 0%1 1 0,9% | 1 ,30%1 ,28%1 0 1 ,8% | 1 ,22%1 , 1 6%1 04,6% | 1 ,24%1 ,22%1 0 1 ,9% | 1 ,29%1 ,28%1 00,8% | 1 ,07%1 ,05%1 0 1 ,2% | 1 ,24%1 ,22%1 0 1 ,5% |
| 2024 | Fu ndo C DI%C DI | 1 1 ,63%1 0,88%1 06,9% | 1 ,07%0,97%1 1 1 , 1 % | 0,90%0,80%1 1 1 ,9% | 0,97%0,83%1 1 6,8% | 0,90%0,89%1 0 1 ,7% | 0,87%0,83%1 04,0% | 0,85%0,79%1 07,2% | 0,98%0,9 1 %1 07,9% | 0,89%0,87%1 02,5% | 0,89%0,84%1 06,5% | 0,96%0,93%1 03, 1 % | 0,82%0,79%1 02,8% | 0,97%0,93%1 03,9% |
| 2023 | Fu ndo C DI%C DI | 1 4,44%1 3,04%1 1 0,7% | 1 ,2 1 %1 , 1 2%1 08,0% | 1 ,0 1 %0,92%1 1 0,4% | 1 ,23%1 , 1 7%1 04,4% | 0,95%0,92%1 03,6% | 1 ,34%1 , 1 2%1 1 8,9% | 1 , 1 4%1 ,07%1 06,3% | 1 ,22%1 ,07%1 1 3,6% | 1 ,26%1 , 1 4%1 1 1 , 1 % | 1 ,06%0,97%1 09,0% | 1 ,20%1 ,00%1 20, 1 % | 0,97%0,92%1 06,3% | 0,97%0,89%1 08,4% |
| 2022 | Fu ndo C DI%C DI | 1 2, 1 2%4,78%253,4% | 5,88%0,46%1 2 82,8% | 1 ,79%1 ,07%1 67,3% | 1 ,66%1 ,02%1 63, 1 % | 1 , 1 2%1 ,02%1 09,9% | 1 , 1 9%1 , 1 2%1 06,0% |
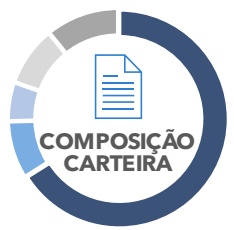
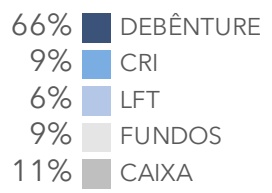
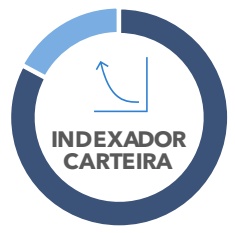
FOTOGRAFIA CARTEIRA DO FUNDO
ACESSE A LÂMINA DO FUNDO E SAIBA COMO INVESTIR
O Fundo está disponível nas seguintes plataformas:

APOIO AO INVESTIDOR glossário e contato
GLOSSÁRIO
LOCK UP Período em que o ativo mobiliário está impedido de ser negociado no mercado secundário.
PL Patrimônio Líquido do Fundo.
VALOR DE MERCADO Valor da cota valor de mercado multiplicado por todas as cotas do fundo.
FII Fundo de Investimento Imobiliário
CRI Certificado de Recebível Imobiliário
LTV – LOAN TO VALUE Representa a razão do saldo devedor da dívida para as garantias disponíveis à mesma
RAZÃO DE GARANTIA Representa a razão das garantias disponíveis para cobertura de uma dívida frente o saldo devedor da mesma (o inverso do LTV)
COLATERAL Algum tipo de garantia acessória envolvida em uma operação de crédito
COOBRIGAÇÃO Responsabilidade de alguma parte, que não o devedor direto do crédito, em honrar a liquidação financeira do mesmo;
DURATION É a média ponderada do prazo de retorno de um investimento, em dias, meses ou anos
CONTATO

ENDEREÇO AV. BRIGADEIRO FARIA LIMA 201, SÃO PAULO - SP

EMAIL [email protected]

TELEFONE +55 11 3098 8900

LINKEDIN GUARDIAN GESTORA S.A.

INSTAGRAM GUARDIAN.GESTORA

SITE WWW.GUARDIAN-ASSET.COM
Gestão de Recursos
AVISO LEGAL
Este relatório é de caráter exclusivamente informativo, direcionado aos cotistas do fundo e não deve ser considerado uma oferta ou análise para a transação de cotas do mesmo ou qualquer outro ativo financeiro mencionado. Seu conteúdo foi desenvolvido pela Guardian Gestora e sua distribuição ou reprodução integral ou em partes, sem prévio e explicito consentimento da mesma, é vedada. As informações nele contidas estão em conformidade com o regulamento e demais documentos legais, porém não os substituem. Leia atentamente o regulamento antes da decisão de investimento no fundo, com dedicação especial ao objetivo do fundo e sua política de investimento. Os Fundos de Investimento imobiliário são constituídos como forma de condomínio fechado, a partir da icvm 472, portanto suas cotas não são passíveis de resgate e os investidores deste tipo de ativo podem encontrar dificuldades em iniciativas de desinvestimento das mesmas no mercado secundário. O fundo de investimento de que trata este boletim não conta com garantia da instituição administradora, do gestor, do custodiante, de qualquer outra parte ligada à sua constituição e operação, de qualquer tipo de seguro ou do fundo garantidor de crédito (FGC). Para a avaliação de performance de qualquer fundo de investimento é recomendada a análise de período mínimo de 12 meses. A rentabilidade apresentada pelo fundo em histórico não deverá, em qualquer hipótese, ser considerada garantia, promessa ou sugestão de retorno futuro. As informações que embasam este material foram extraídas de fontes fundamentadas e consideradas confiáveis pela Guardian Gestora, no entanto não é possível garantir que estejam imunes a equívocos e estão sujeitas a alterações sem a necessidade de comunicação prévia. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Para esclarecimentos adicionais é recomendável o direcionamento ao administrador e gestor do fundo, por meio do endereço de correspondência eletrônica a seguir: ri@guardian-asset.com