
Relatório Gerencial GARE11 de dezembro de 2025
Relatório Gerencial do Guardian Real Estate (GARE11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 12/02/2026. No pregão de 03/11/2026, a cota do GARE11 fechou a R$ 7,92, com P/VP de 0,88 (valor patrimonial de R$ 9,00 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,083 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,58% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,6 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 37.295.919/0001-60
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 12/02/2026 09:25
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
GA1 Fll RE RUALESATE
MAPA DO NOSSO RELATÓRIO
ATENÇÃO! INICIE A LEITURA DO RELATÓRIO POR ESTA SEÇÃO
VISÃO GERAL DO FUNDO números GARE11 | dez25 AMPLIAÇÃO DA TESE DE INVESTIMENTOS 1.1 1.2 O GARE HOJE
2 COMENTÁRIOS DO GESTOR destaques e principais movimentos
PERFORMANCE E RESULTADOS dividendos, cota e secundário
PORTFÓLIO GARE11 macro números , imóveis e inquilinos 4.1 OS IMÓVEIS 4.2 PERFIL DOS INQUILINOS
5 ALAVANCAGEM perfil CRIS e gestão de caixa
6 GARE NA FILA DO PÃO posicionamento, carteiras recomendadas e potencial de valorização
GARE NA MÍDIA7 vídeos, lives e destaques do GARE11 na mídia
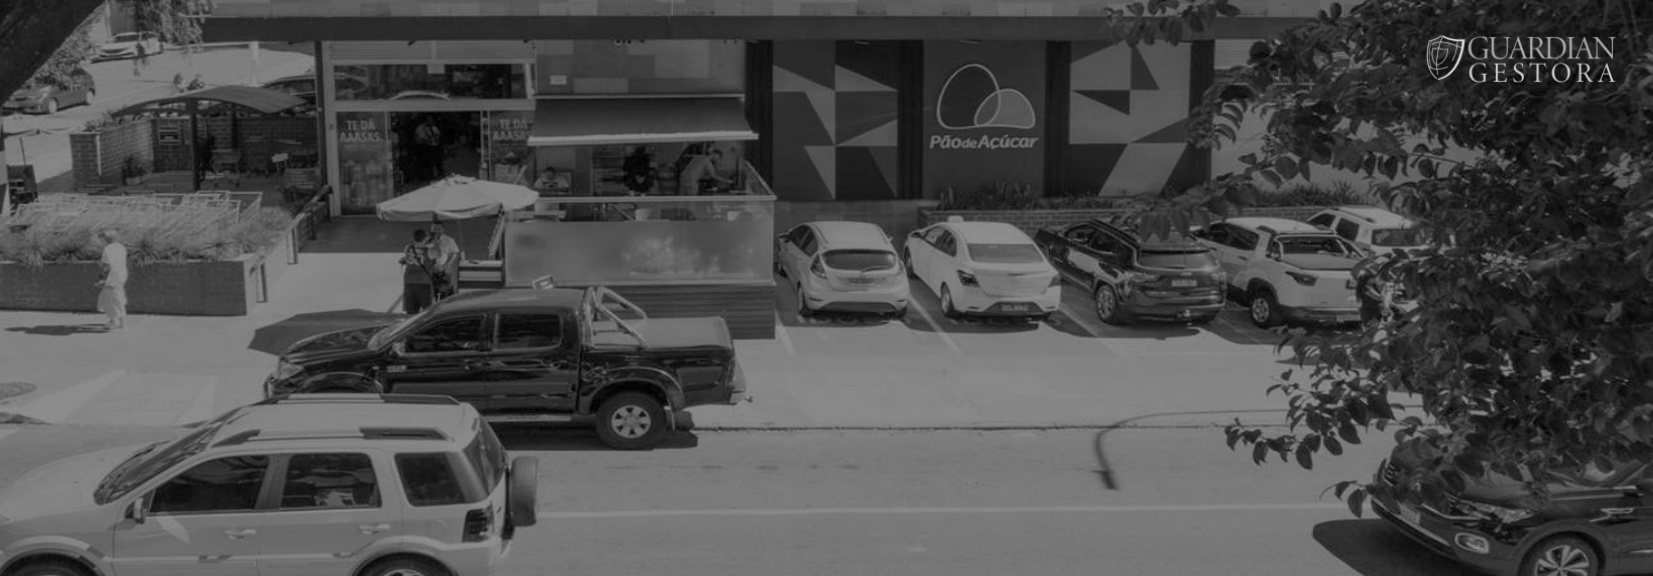
LOJA PÃO DE AÇÚCAR | AV. ANGÉLICA, HIGIENÓPOLIS | SÃO PAULO, SP
GUARDIAN GESTORA
1. VISÃO GERAL DO FUNDO detalhes e principais movimentos
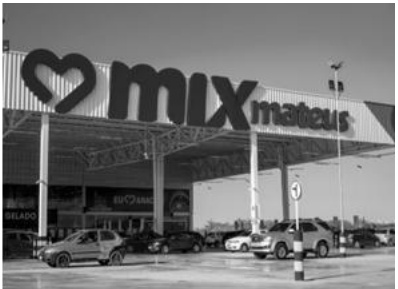
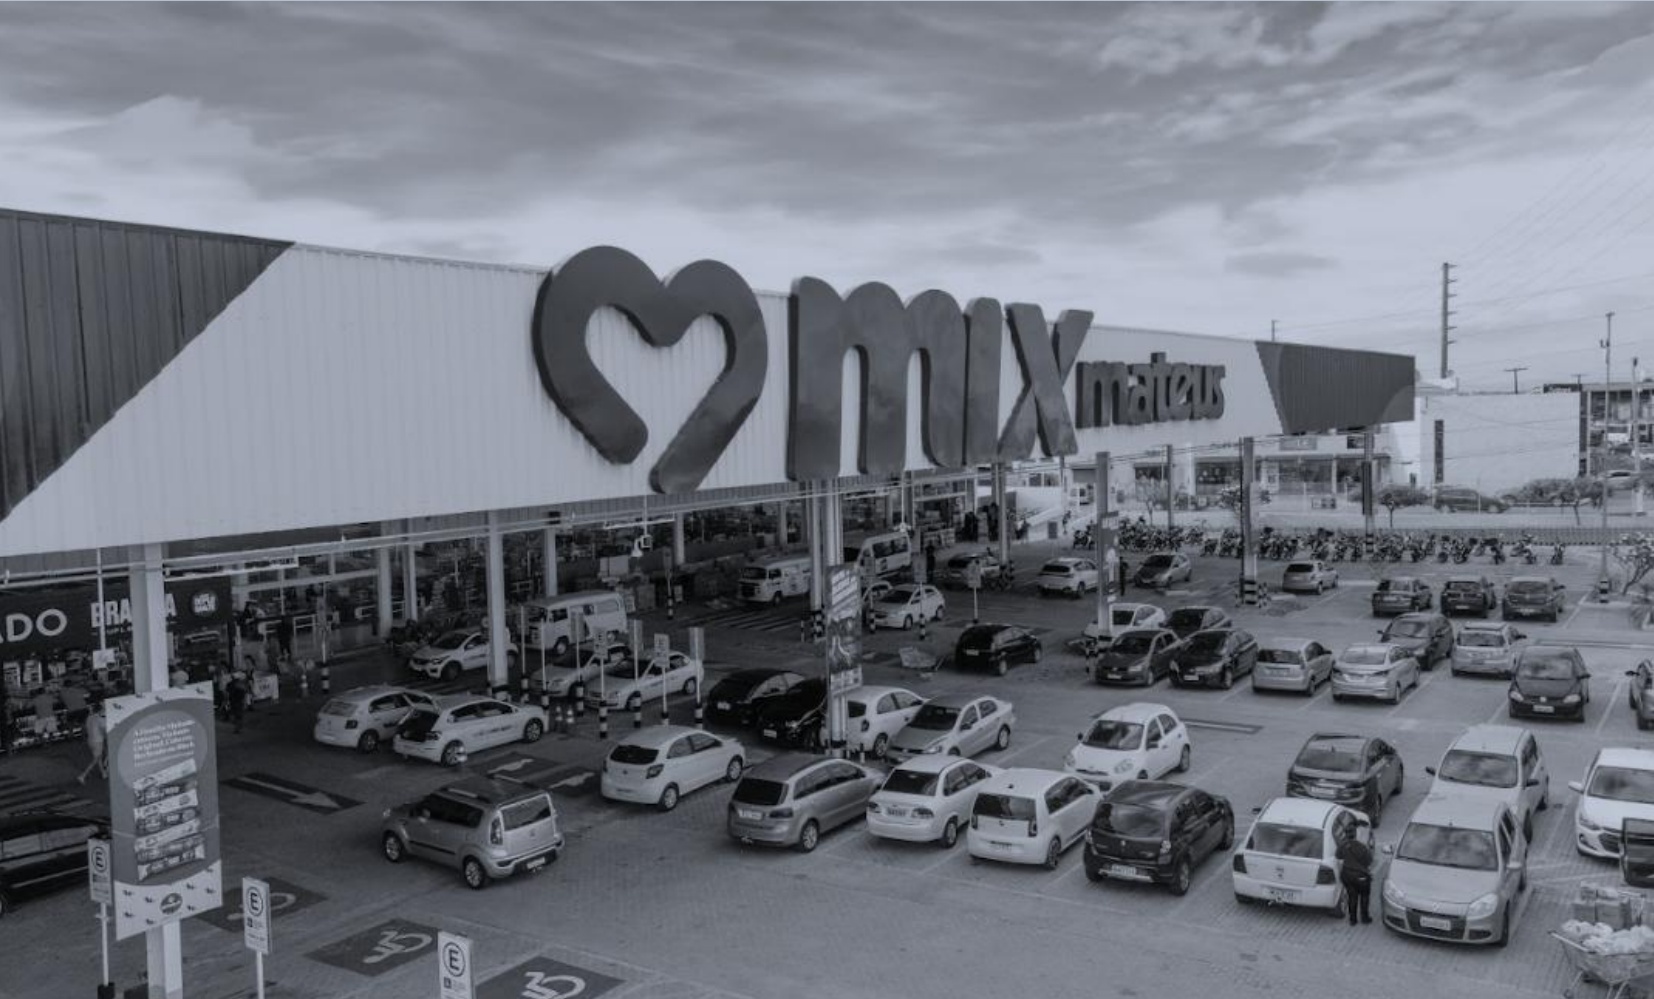
MIX MATEUS MACEIO | ANTARES, MACEIÓ, AL
VISÃO GERAL DO FUNDO objetivo, posicionamento e principais números
OBJETIVO E POSICIONAMENTO
O FII Guardian Real Estate | GARE11, se propõe a oferecer ao investidor de FIIs de tijolo uma solução única e completa. Um caminho para investir em diferentes tipologias de imóvel, excelentes inquilinos, com estabilidade e previsibilidade de resultados atraentes.
A partir de bons imóveis, locados a inquilinos de excelente capacidade de crédito, mediante contratos atípicos de locação (com multa de rescisão integral), o GARE11 procura prover uma renda estável aos seus investidores, além de buscar oportunidades de realização de ganhos de capital na venda de ativos com lucro com a reciclagem de seu portfólio.
PRINCIPAS NÚMEROS
VALOR PATRIMONIAL (VP)
R$2,70 bilhões
DIVIDENDO DISTRIBUÍDO

coth R$0,083 por cota
NÚMERO ATIVOS
PREÇO COTA¹ (P) R$ por cota
33 imóveis
DIVIDEND YELD¹
C 11,0% O ao ano
ÁREA DE LOCAÇÃO (ABL)
FS 463,6 mil m²
VALOR PATRIMONIAL COTA (VP)

R$口 por cota
MÚLTIPLO P/VP
LIQUIDEZ DIÁRIA
-0,97 1
R$7,71 milhões
PRAZO ALUGUEL (WAULT²)
10,5 anos
NÚMERO INVESTIDORES
FO446,3 mil cotistas
VACÂNCIA

% física e financeira
CARACTERISTICAS DO FUNDO
CÓDIGO NEGOCIAÇÃO | GARE11
ADMINISTRAÇÃO | BANCO DAYCOVAL
GESTÃO | GUARDIAN GESTORA
MARKET MAKER | XP INVESTIMENTOS
INÍCIO FUNDO | 2020
PERIODICIDADE RENDIMENTOS | MENSAL
PRAZO DURAÇÃO | INDETERMINADO
DATACOM | ÚLTIMO DIA ÚTIL DO MÊS
TAXA DE ADMINISTRAÇÃO | 0,94% A 1,00% ³
TAXA DE PERFORMANCE | 20%SOBRE O QUE EXCEDER O BENCHMARK
BENCHMARK | IPCA + 6% a.a.
289.186.438TOTAL DE COTAS EMITIDAS |
(1) VALOR DE FECHAMENTO DATA BASE 31/12/2025 E REINVESTIMENTO DOS DIVIDENDOS (2) (3) WAULT MÉDIA PONDERADA DO PRAZO DOS CONTRATOS VIGENTES DE LOCAÇÃO PELA RECEITA CONTRATADA EM REGRA CASCATA, CONFORME PREVISTO EM REGULAMENTO
2. COMENTÁRIOS DO GESTOR destaques e principais movimentos do mês
BAT CACHOEIRINHA | JARDIM BETÂNIA, CACHOEIRINHA, RS
COMENTÁRIOS DO GESTOR
destaques e principais movimentos do mês
SUMÁRIO COMENTÁRIOS DO GESTOR | DEZ25
Com o objetivo de facilitar a leitura e compreensão da carta do gestor, especialmente diante dos diversos movimentos recentes do fundo, destacamos abaixo os principais tópicos abordados neste Relatório:
Detalhando a 7ª Emissão de Cotas do GARE11 – Conclusão e Alocação
Como Fica o GARE11 após a Emissão?
Detalhes dos novos imóveis do fundo
Linha do Tempo do Fundo e Estrutura Operacional Atualizada
Assembleia Geral Extraordinária – AGE – JAN|26
O que esperar do GARE em 2026?
Guidance de Dividendos 2026
CONCLUSÃO 7ª EMISSÃO DE COTAS
Encerramos o ano de 2025 com o GARE11 operando em sua melhor configuração histórica. Conforme antecipado no Relatório Gerencial anterior, o mês de dezembro concentrou a materialização das principais frentes estratégicas conduzidas ao longo do segundo semestre — em especial, a conclusão da 7ª emissão de cotas e a liquidação das aquisições que reforçam as características do portfólio do Fundo para o início de um novo ciclo.
Os números e indicadores apresentados neste Relatório Gerencial já incorporam os efeitos dessas movimentações, oferecendo aos cotistas uma fotografia fiel de como o Fundo encerra o exercício de 2025: com patrimônio multibilionário, alavancagem líquida negativa, colchão de disponibilidades robusto e portfólio ampliado, mais diversificado e plenamente alinhado aos critérios históricos de investimento do GARE11. Cabe destacar, contudo, que os impactos contábeis relacionados à receita de locação dos novos imóveis ainda não se refletem integralmente neste mês, uma vez que as aquisições foram concluídas nos últimos dias de dezembro, conforme detalhado nos próximos parágrafos.
Em 30/12/2025, o Fundo concluiu oficialmente a 7ª emissão de cotas. A oferta — que já se configura como a maior emissão de cotas da história do GARE11 — foi finalizada em um montante de R$ 1.276.971.217,15, marcando mais uma importante etapa deste ciclo de amadurecimento da tese de investimento, com reposição qualificada de ativos.
A emissão ampliou e diversificou a base de investidores do fundo, assim como viabilizou o ingresso dos imóveis já destacados nos últimos relatórios, que são eles: DESCO, O Parque Logístico Confins e o edifício sede da MRV. Além disso, destaca-se também a recompra integral das participações dos FIIs controlados ARTEMIS 2022 e ANNECY 59 pelo valor patrimonial, com o GARE11 passando novamente a deter 100% das cotas desses veículos.
De modo a permitir uma melhor compreensão da lógica e da estrutura de alocação dos recursos captados na 7ª emissão, é importante recapitular o contexto econômico financeiro que o mercado de FIIs listados se encontra nos últimos tempos: “um grande desencontro”. De um lado juros básicos na economia em patamares extremamente elevados que acarreta em uma escassez de novos recursos entrantes no mercado de renda variável (investidor pessoa física). Enquanto de outro, a existência de oportunidades imobiliárias em condições bastante atrativas, pouco recorrentes em ciclos recentes. Diante desse descasamento e de modo a aproveitar estas oportunidades e amadurecer o portfolio do fundo, foram estruturadas aquisições que contavam com pagamento de parte relevante do preço dos ativos em cotas. Este caminho permitiu a gestão não apenas permanecer em sua diretriz de disciplina financeira mas reforçar seus mecanismos de controle de uma alavancagem neutra/negativa, além de um reforço em seu colchão de disponibilidades.
Além da captação de uma parcela relevante de caixa livre (disponível de imediato), o levantamento de recursos também incluiu a aquisição de alguns CRIs com pagamento em cotas. Os motivadores destas aquisições estão detalhadamente explicitados a seguir. No entanto, pelo motivador da disciplina financeira (que envolve um patamar neutro de alavancagem e um robusto colchão de disponibilidades) é fundamental pontuar que estes CRIs possuem perfil de risco aderente à estratégia do Fundo e duration consideravelmente inferior à duration média dos passivos do GARE11. Esses ativos adquiridos possuem fluxo de amortização recorrente e serão convertidos em caixa antes do momento em que o Fundo precisará desembolsar recursos para a amortização de suas obrigações financeiras, aumentando a previsibilidade e a eficiência da gestão de liquidez ao longo do ciclo. Essa estrutura permitiu ao GARE11 reforçar sua flexibilidade financeira, respeitar rigorosamente seus limites de alavancagem e, ao mesmo tempo, avançar de forma consistente na execução do pipeline imobiliário previamente mapeado.
COMENTÁRIOS DO GESTOR destaques e principais movimentos do mês
CONT... CONCLUSÃO 7ª EMISSÃO DE COTAS
Dessa forma, a alocação dos recursos captados na 7ª emissão foi composta da seguinte maneira: (logo abaixo um sumário das iniciativas, com posterior detalhamento das mesmas)
(i) Aproximadamente R$ 676 milhões destinados a imóveis: parte relevante desse montante refere-se a ativos já anunciados, enquanto outra parcela corresponde a imóveis ainda não divulgados, cuja liquidação permanece condicionada ao cumprimento de condições precedentes, diligências técnicas e trâmites operacionais, previamente mapeados no pipeline da Emissão.
De modo a viabilizar a emissão das cotas utilizadas como meio pagamento destas aquisições ainda não anunciadas, foram adquiridos junto às contrapartes destes negócios TVMs (Titulos e Valores Mobiliários) de matriz de risco coerente à matriz de Risco do GARE11. Estas operações especificamente permanecerão de maneira temporária no portfolio do Fundo, e serão “convertidas” em imóveis à medida que os processos de liquidação das respectivas aquisições sejam concluídos.
(ii) Cerca de R$ 310 milhões em caixa livre: montante disponível de forma imediata para o Fundo, reforçando o colchão de liquidez, dos quais aproximadamente R$ 81 milhões foram captados nas etapas de direito de preferência, sobras e montante adicional.
(iii) Aproximadamente R$ 290 milhões alocados definitivamente em TVMs, incluindo CRIs estratégicos e uma posição pontual em um FII (GAME11) negociadas no mercado secundário. A alocação em CRIs é funcional à estratégia do Fundo e cumpre papéis distintos: rentabilizar o caixa com liquidez, contribuir para a desalavancagem do fundo e, por meio de CRIs atrelados a ativos estratégicos, reforçar a flexibilidade para futuras aquisições imobiliárias.
Vamos aos detalhamentos:
(i) Imóveis: estágio das aquisições e estruturas de liquidação
Dos R$ 676 milhões destinados a imóveis, uma parcela já foi alocada na aquisição direta de ativos previamente anunciados, que totalizaram aproximadamente R$ 230 milhões e foram estruturados com pagamento majoritariamente em cotas. O saldo remanescente está direcionado à conclusão de um conjunto de seis imóveis (5 deles já mapeados no pipeline da Emissão), cujas liquidações não se concretizaram integralmente até 30/12/25 em função da necessidade de cumprimento de condições precedentes e trâmites operacionais, como direitos de preferência de inquilinos, análises concorrenciais (CADE), diligências técnicas e etapas formais de fechamento.
Os imóveis ainda não divulgados encontram-se, neste momento, temporariamente estruturados por meio de operações compromissadas em TVMs, utilizadas como ponte operacional para viabilizar o cronograma da emissão concluída ao final de dezembro. À medida que os respectivos processos de liquidação avancem e sejam concluídos, essas posições serão gradualmente convertidas em imóveis, com ingresso definitivo no portfólio do Fundo.
(iii)TVMs e CRIs: função estratégica dentro da estrutura do Fundo
Paralelamente, o GARE11 aproveitou a janela de mercado para realizar aquisições estratégicas de CRIs e FIIs, movimento que não representa qualquer mudança de rumo na tese de investimento, mas sim a identificação e liquidação de operações oportunísticas alinhadas à gestão eficiente de caixa e ao cronograma de obrigações financeiras.
A alocação em TVMs foi realizada com três objetivos principais:
Reforço do colchão de liquidez: em um cenário de juros elevados, esses ativos permitem rentabilizar o caixa de forma compatível com o patamar de rentabilidade distribuída pelo Fundo. Conforme explicitado, estes ativos possuem fluxo de amortização periódico com duration inferior à duration média das obrigações financeiras do ecossistema do GARE – na média estes ativos “viram” caixa antes da necessidade de recursos do fundo.
Alavancagem estrutural e opcionalidade: parte dos CRIs adquiridos são instrumentos de alavancagem da aquisição de alguns imóveis do próprio GARE11 (algumas lojas do FII Artemis 22). Desta forma, o GARE11 passa a ser simultaneamente credor e devedor dessas operações, o que contribui diretamente para o processo de desalavancagem do Fundo. Adicionalmente, parte destes CRIs que alavancam o FII A22 possuem como garantia imóveis que possuem um claro potencial de desenvolvimento (incorporação). Desta forma, a aquisição destes CRIs fora essencial por conferir controle econômico e estrutural sobre os imóveis no processo de exploração de potencial construtivo nos ativos. Por fim, outra parcela dos CRIs está diretamente relacionada a imóveis que integram o radar estratégico do GARE11, permitindo ao Fundo, ao assumir a posição de credor, preservar flexibilidade financeira e criar opcionalidade futura para a aquisição dos ativos subjacentes.
COMENTÁRIOS DO GESTOR
destaques e principais movimentos do mês
CONT... CONCLUSÃO 7ª EMISSÃO DE COTAS
Oportunidade no mercado secundário – GAME11: A posição do GARE11 em GAME11 foi construída de forma pontual e criteriosa, por meio de aquisição no mercado secundário, junto a investidores institucionais, aproveitando um desconto relevante em relação ao valor patrimonial do fundo. A decisão foi fundamentada no profundo conhecimento dos fundamentos do fundo, na oportunidade em relação ao valor do ativo e em sua rentabilidade superior à do próprio GARE11, configurando uma assimetria favorável no momento da transação. Para os vendedores institucionais, a operação representou a troca por um ativo com maior liquidez, uma vez que a alienação das cotas de GAME11 ocorreu mediante pagamento em cotas do GARE11. Para o Fundo, a transação significou a captura de valor econômico em condições atrativas, sem consumo de caixa.
Fundamental dizer que, conforme política da gestora (apresentada e aprovada na AGE de jan/24), não há cobrança de taxa de gestão no GARE11 no patrimônio alocado em qualquer FII gerido pela Guardian Gestora que possua cobrança de taxa de gestão (não há duplicidade). Lembrando que não há a cobrança de taxa de gestão nos FIIs utilizados pelo GARE11 para a aquisição de imóveis (como FII A22, FII A59, etc).
Em conjunto, as aquisições de imóveis, a utilização estratégica de TVMs e CRIs e a posição em GAME11 refletem uma execução coordenada, na qual cada ativo cumpre um papel específico dentro da estrutura do Fundo. Como já apresentado, parte relevante dessas operações foi estruturada com pagamento em cotas, o que torna natural que o GARE11 passe a figurar como posição relevante em outros relatórios gerenciais de outros fundos.
Para concluir, apresentamos a seguir os principais indicadores que evidenciam a transformação do GARE11 ao longo deste ciclo, comparando a posição do Fundo antes e após a 7ª emissão de cotas. Os dados destacam a evolução do patrimônio líquido, de R$ 1,3 bilhão para R$ 2,7 bilhões, a ampliação da diversificação de tipologias, o aumento da base de inquilinos, concentrada em empresas de primeira linha, e, sobretudo, a melhora significativa da estrutura de capital, com a alavancagem passando de 27% para -13%. Ao mesmo tempo que estes números evidenciam um amadurecimento da tese de investimento, é incontestável a manutenção dos fundamentos que fizeram com que o fundo chegasse até aqui: uma matriz de risco bastante comedida (perfil dos imóveis/ativos e dos inquilinos), um ecossistema que permite previsibilidade (porção de contratos atípicos de longo prazo + perfil de credito dos inquilinos) e um portfólio de qualidade que permite a atuação da Gestora de maneira bastante ativa.
QUADRO COMPRARATIVO GARE11 | ANTES E DEPOIS DA 7ª EMISSÃO
| GARE11 PRÉ EMISSÃO DATA-BASE: JUL/25 PATRIMÔNIO R$ LÍQUIDO bilhões | GARE11 EMISSÃO PÓS DATA-BAS R$ bilhões |
| LOG|RU TIPOLOGIA IMÓVEIS 74%126% | LOG|RU|OFFICE 62%130%18% 62%131%17% |
| 06 INQUILINOS 11 DIVERSIFICAÇÃO | |
| 29 NÚMERO ATIVOS imóveis | 33 39 imóveis imóveis |
| 100% ATIPICIDADE CONTRATOS atípicos | 95% 5% atípicos icos |
| ALAVANCAGEM 27% FINANCEIRA | 13% |
| 124 PRAZO DE ALUGUEL anoś | 10,5 anos |
| 0,083 DIVIDENDO MENSAL 1% a.a | 0,083 |
| R$5,74 LIQUIDEZ MÉDIA DIÁRIA milhões | 13,0 R$ milhões AN26 |
| 379MIL INVESTIDORES MÉDIA DIÁRIA | 446MIL projeção pós ingresso dos 6 imóveis que ainda serãoliquidados. |
COMENTÁRIOS DO GESTOR
destaques e principais movimentos do mês
IMÓVEIS ADQUIRIDOS NA 7ª EMISSÃO
Ao longo da 7ª emissão de cotas, conforme já mencionado neste e no último relatório, o GARE11 avançou em três aquisições relevantes, que refletem de forma objetiva um movimento antecipado no 2º semestre de 2025: a reposição qualificada de ativos e o reforço do quadro de inquilinos do fundo. A seguir, detalhamos cada uma dessas aquisições, e na seção 4 do Relatório trouxemos as imagens atualizadas destes ativos.
Lojas DESCO – Renda Urbana (RS)
Em 12/09/2025, o GARE11 firmou a aquisição de dois imóveis locados à Desco Atacado, rede de atacado tradicional do Rio Grande do Sul, pelo valor total de R$ 32,3 milhões, operação estruturada a um excelente cap rate de 10,20%, sem utilização de qualquer alavancagem. O pagamento foi realizado parcialmente com recursos livres captados na emissão e parte em cotas do GARE11.
A Desco Atacado é uma rede regionalmente consolidada no estado do Rio Grande do Sul, com atuação relevante no segmento de atacarejo, atendendo tanto o consumidor final quanto pequenos e médios comerciantes. Seu modelo operacional combina forte capilaridade regional, escala operacional e posicionamento competitivo em mercados maduros do Sul do país.
Os dois ativos possuem contratos atípicos de locação com prazo de 15 anos, estrutura já recorrente no portfólio do GARE11. Os imóveis estão localizados em praças estratégicas do Rio Grande do Sul, combinando Região Metropolitana de Porto Alegre e eixos de circulação regional no interior do estado, com forte capacidade de atração de demanda e relevância logística para o modelo de atacarejo.
Em conjunto, os imóveis totalizam 12.046 m² de ABL, sendo 7.342 m² em Alvorada (RS) e 4.704 m² em Charqueadas (RS), reforçando a exposição do Fundo a ativos de renda urbana em localizações consolidadas, com contratos de longo prazo e inquilino regionalmente dominante.
Parque Logístico Confins – Logística (MG)
Em 26/12/2025, o GARE11 concluiu a aquisição do Parque Logístico Confins, localizado na região metropolitana de Belo Horizonte (MG), pelo valor total de R$ 86,8 milhões. O ativo possui 24.625 m² de área bruta locável, e encontra-se 100% locado e conta com inquilinos de primeira linha — Mercado Livre, Três Corações e Vale — com distribuição equilibrada da área entre os ocupantes (respectivamente, 6.279 m², 9.173 m² e 9.173 m² de ABL).
A operação foi realizada à vista, sendo majoritariamente estruturada por meio de integralização em cotas do GARE11, e apresenta yield médio superior a 10% ao ano nos primeiros 60 meses. A aquisição marca a estreia do Fundo em Minas Gerais, terceiro maior estado do Brasil em termos de PIB, e representa a entrada seletiva do GARE11 em ativos logísticos com contratos típicos, que foi viabilizada pela identificação de um ativo extremamente atrativo e que atende rigorosamente aos critérios de localização, qualidade técnica e perfil de crédito dos inquilinos. Os contratos de locação possuem prazo médio de 5 anos e são corrigidos anualmente pelo IPCA e contam com cláusulas de multa em caso de rescisão antecipada, reforçando a previsibilidade de e a resiliência da tese no longo prazo.
Do ponto de vista estratégico, o ativo também contribui para o reequilíbrio entre logística e renda urbana, além de ampliar a diversificação geográfica e contratual do portfólio.
Edifício Corporativo – MRV | Escritórios (BH/MG)
A ultima movimentação de compra, ocorreu em 29/12/2025, o Fundo avançou na aquisição de um edifício corporativo em Belo Horizonte (MG), com aproximadamente 13.000 m² de ABL, integralmente ocupado pela MRV, uma das maiores incorporadoras residenciais do país, com ações listadas em bolsa e ampla escala de atuação no país.
O imóvel está localizado no eixo sul da cidade de Belo Horizonte, no limítrofe das Zonas Oeste e Centro-Sul, inserido em um dos vetores de maior amadurecimento do mercado corporativo local, com proximidade aos bairros Belvedere e Vila da Serra — reconhecidos como os principais vetores de crescimento de alto padrão da cidade.
A aquisição foi estruturada na modalidade Buy to Lease, com contratos atípicos de locação, prazo inicial de 15 anos, e cap rate aproximado de 10,7% ao ano nos primeiros cinco anos. O investimento totalizou R$ 126,4 milhões, com pagamento à vista, sendo cerca de 80% via cotas e 20% em caixa, em linha com a disciplina de capital adotada nesta pela gestão nestes movimentos.
COMENTÁRIOS DO GESTOR destaques e principais movimentos do mês
LINHA DO TEMPO E ORGANOGRAMA DO GARE11
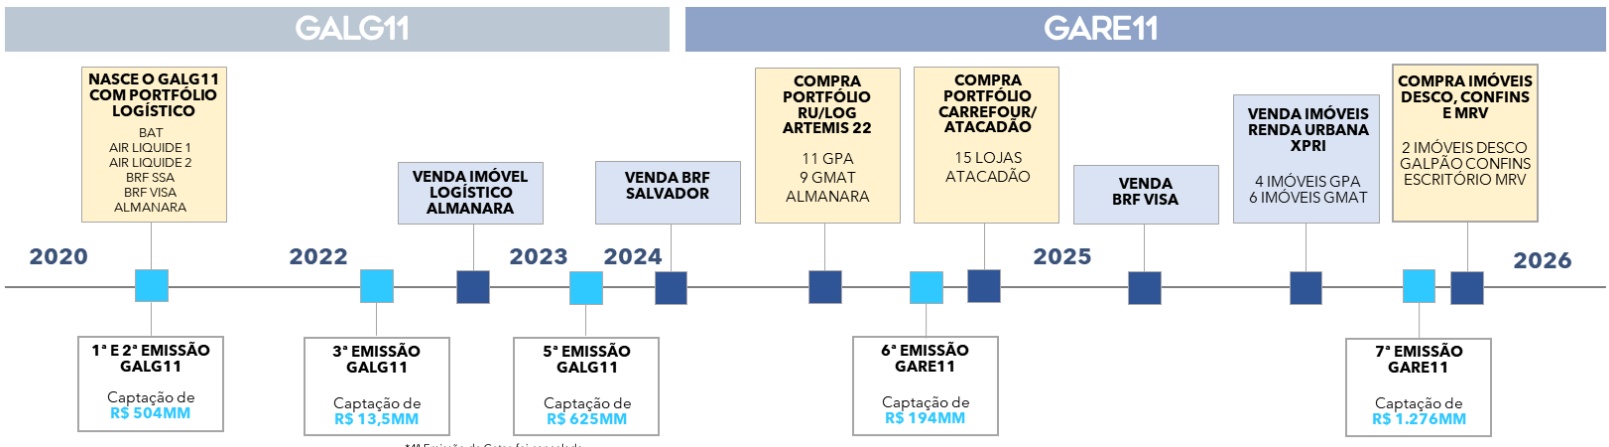
O GARE11 nasceu em 2020 a partir de um portfolio exclusivamente logístico (na época, ainda era denominado FII Guardian Logística e negociado com o ticker GALG11). O Fundo “nasceu” com aproximadamente R$ 500MM de patrimônio (somando a 1 ª e 2ª Emissão que fizeram parte de um mesmo movimento – consolidado em 6 meses). Esse nascimento fora ancorado principalmente por investidores institucionais, mas nestes primórdios o fundo já contava com 3mil investidores. Mais de meia década passada deste início de atividades o fundo se encontra com um patrimônio quase 5x maior, com portfólio de ativos quase 6x maior, com uma liquidez no mercado secundário de quase 10x maior e com uma base de investidores 150x maior. Como mencionado neste relatório, apesar deste incontestável e contínuo processo de amadurecimento da tese de investimento, seus fundamentos foram preservados e permanecem ancorando as principais características do fundo.
Por meio de nossos Relatórios Gerenciais sempre pautamos os cotistas dos passos do fundo e sobre as estruturas adotadas pela gestão para estes movimentos. No entanto, acreditamos que este processo de evolução e a configuração atual do GARE11 demande uma apresentação mais gráfica e menos escrita, de modo que o leitor que nos acompanha há mais tempo, assim como investidores recém chegados ou interessados no fundo, possam se contextualizar melhor.
LINHA DO TEMPO DO GARE11
ORGANOGRAMA DO GARE11
GARE11
LOGÍSTICA
RENDA URBANA
ESCRITÓRIO
OUTROS
BAT SOUZA CRUZ AIR LIQUIDE 1 AIR LIQUIDE 2
FII ANENECY 59 IMÓVEIS ATACADÃO (CARREFOUR)
100%
FII CORPORATE MRV
100%
FII STRATEGY GAME11
100%
FII PRIME LOG GALPÃO CONFINS
100%
FII ARTEMIS 22 IMÓVEIS GPA IMÓVEIS GMAT ALMANARA³
100% 3ATIVO LOGÍSTICO
FII ARTEMIS 25
IMÓVEIS DESCO
100%
FII OPORTUNIDADES VAREJO1
LOJAS VAREJO ALIMENTICIO
20%
FII XPRI²
LOJAS VAREJO
15%
²ATIVOS DEFINITIVOS ESTRATÉGICOS PARA CAPTURA DE GANHA DE CAPITAL DE VENDA FUTURA DOSIMÓVEIS
COMENTÁRIOS DO GESTOR destaques e principais movimentos do mês
CONT... ORGANOGRAMA DO GARE11
O organograma acima ilustra de forma clara o mapa do ecossistema do GARE11, que já se configurava como um fundo híbrido e, após as operações recentes, passa a operar com verticais mais bem definidas, organizando suas exposições entre imóveis direta e indiretamente e ativos financeiros. Essa visualização permite ao investidor compreender com maior precisão onde cada ativo está alocado dentro da estrutura do Fundo, bem como a lógica de segregação entre as diferentes frentes de investimento.
Essa organização é particularmente relevante considerando que o GARE11 possui obrigações financeiras distribuídas ao longo de sua estrutura (GARE11, FII A22 e FII A59), com cronogramas de amortização distintos. Além disso, como falamos de imóveis, é natural que exista um cronograma de manutenção dos ativos que demanda CAPEX. Nesse contexto, a manutenção de um nível adequado de liquidez e TVMs no patrimônio de cada um destes fundos é parte central da estratégia de gestão financeira do Fundo. Desta forma, o colchão de disponibilidades, sempre tratado nos RGs do fundo, está distribuído pelo ecossistema para a condução do dia a dia das atividades.
Na Vertical Logística, o GARE11 concentra três de seus ativos logísticos entre o próprio Fundo e o FII Prime Log, veículo que abriga o Parque Logístico de Confins e que deverá absorver, no futuro, os novos ativos logísticos originados pelo próprio GARE11.
Na vertical de Renda Urbana, o portfólio é composto pelos FIIs Annecy 59, Artemis 22 e Artemis 25, que concentram os ativos dessa classe dentro do ecossistema do GARE11. Esses veículos detêm imóveis locados a inquilinos de primeira linha do varejo alimentar e atacarejo, incluindo Grupo Pão de Açúcar, Grupo Mateus, Carrefour (bandeira Atacadão) e duas lojas da rede Atacado Desco. Única exceção desta vertical é o ativo Almanara, de natureza logística, atualmente alocado no Artemis 22.
Ainda dentro dessa estratégia, o Fundo mantém participações minoritárias em dois veículos — Guardian Oportunidades de Varejo e FII XPRI — ambos voltados à captura de oportunidades específicas no segmento de varejo alimentício, porém com racionais distintos. No Guardian Oportunidades de Varejo, a participação foi estruturada como forma de acessar oportunidades imobiliárias bastante atrativas em um momento de preservação de caixa, permitindo a participação na aquisição de ativos a patamares de preço significativamente descontados, sem consumo imediato de liquidez ou acréscimo de alavancagem, mas permitindo ao GARE se beneficiar da valorização destes ativos no futuro, assim como acessar portfólios de qualidade.
Já no caso do FII XPRI, como já explicitado em outros relatórios, a exposição decorre da operação de venda de ativos realizada pelo GARE11, na qual o Fundo optou por manter uma exposição por meio da aquisição das cotas subordinadas do veículo. Essa estrutura funciona, na prática, como um earn-out imobiliário, permitindo ao GARE11 participar do desempenho futuro dos ativos, a partir da alienação dos mesmos em um contexto macroeconômico menos ríspido como o que vivemos nos últimos anos.
No segmento de Escritórios, a exposição ocorre por meio do FII Corporate, que detém o imóvel locado ao grupo MRV. Vale reforçar que essa aquisição decorreu de uma oportunidade pontual, identificada pela gestão em condições atrativas de preço, qualidade de inquilino e localização, plenamente aderentes aos critérios históricos do Fundo.
Embora essa alocação componha o ecossistema atual do GARE11, a estratégia do Fundo seguirá pautada pela atenção constante a oportunidades específicas, ao mesmo tempo em que avançamos no reequilíbrio gradual entre as verticais de logística e renda urbana, com tendência de maior peso para o segmento logístico ao longo dos próximos ciclos.
No bloco de Outros, o Fundo mantém a posição adquirida via mercado secundário no GAME11(aprox. 65MM), conforme detalhado anteriormente. Essas alocações não representam uma mudança de tese, mas sim alocações estratégicas e táticas complementares à estrutura imobiliária, voltadas à gestão eficiente do caixa, à preservação de liquidez e à maximização do retorno ajustado ao risco ao longo do ciclo.
Manteremos este organograma e a linha do tempo como referências fixas nos próximos Relatórios Gerenciais, com o objetivo de facilitar a compreensão da estrutura do Fundo e reforçar a previsibilidade e clareza pelos cotistas nos próximos passos do GARE.
COMENTÁRIOS DO GESTOR destaques e principais movimentos do mês
ASSEMBLEIA GERAL EXTRAORDINARIA DO GARE11
Conforme apresentado na seção anterior, o GARE possui como ferramenta de gestão a prática de investimento indireto em imóveis, por meio de FIIs “casca”, administrados pelo Banco Daycoval e geridos pela própria Guardian – assim como o próprio GARE11. Fundamental reforçar que não existe cobrança de taxa de gestão em duplicidade (também já explicitado na seção acima que trata da posição que o GARE possui no GAME).
Esta estrutura de gestão se assemelha à estrutura praticada em Empresas listadas (B3) de Desenvolvimento Imobiliário (incorporadoras), Properties e Shoppings. No entanto, dentro do universo de FIIs estas posições são consideradas como em “potencial conflito de interesse”. Neste contexto e seguindo as melhores práticas pautadas pelo órgão regulador, todas as emissões de cotas que resultarem em uma mudança significativa do passivo do fundo (seja ela uma mudança quantitativa ou qualitativa) deverão ser seguidas de uma Assembleia Geral Extraordinária para aprovação do novo capital do fundo nestas operações “em potencial conflito de interesse”. Este rito processual foi adotado quando o fundo iniciou a prática desta ferramenta de gestão, em janeiro de 2024, logo após a conclusão da 5ª Emissão de cotas. Naquela oportunidade ainda foram incluídas outras pautas como alteração do nome/ticker do fundo, mudança de Administrador e ajustes do Regulamento.
Desta forma, seguindo novamente as diretrizes de melhores práticas, após a conclusão da 7ª Emissão de cotas, seguimos para a retificação de mandato para as operações “em potencial conflito de interesse”. A gestão aproveitou o evento da AGE para solicitar a aprovação de outros 2 ajustes de regulamento: o aumento do capital autorizado do fundo e a prerrogativa de recompra de cotas pelo próprio GARE.
Em toda a sua trajetória, a Guardian, na posição de gestora do GARE11/GALG11 sempre apresentou o mais elevado grau de tecnicidade e de zelo com a tese de investimento do fundo, procurando entregar aos cotistas do GARE um amadurecimento constante da tese e uma extração de valor incessante das oportunidades de mercado e de dentro do portfólio. Estes movimentos ficam bastante claros na observação da linha do tempo da tese apresentada acima e na comparação dos números e estrutura inicial do GALG11 para a fotografia atual do GARE11. Esta última emissão de cotas também ilustra com precisão este ímpeto de amadurecimento da tese e das ferramentas de gestão adotadas no fundo: um (i) crescimento expressivo do portfólio, com o ingresso de ativos de extrema qualidade, coerentes à estratégia e fundamentos da tese e com rentabilidade média superior ao patamar de rentabilidade que o fundo distribui aos seus cotistas, (ii) maneira inteligente de neutralização da alavancagem, (iii) expansão do colchão de disponibilidades alinhado ao cronograma de demanda de caixa das obrigações financeiras.
Justamente neste ímpeto de desenvolvimento contínuo das ferramentas de gestão aplicadas no dia a dia do fundo é que a pauta do aumento do capital autorizado e da recompra de cotas foram inseridas na AGE em questão. Vale lembrar que a Guardian é uma gestora independente sem qualquer vínculo societário com plataformas de distribuição (bancos e corretoras). Estas ferramentas procuram trazer agilidade e flexibilidade à condução da estratégia de investimento e fazer com que ela acompanhe a evolução dos principais fundos imobiliários de destaque da indústria como (HGLG, BTLG, XPLG, XPML, VISC, KNRI, entre outros). O mercado de FIIs ainda se encontra em um estágio de desenvolvimento inicial diante do seu potencial dada a característica de grande parte dos ativos que compões o IFIX: gerar renda. Ao olharmos o tamanho da indústria nos últimos vinte anos é nítido observar seu o crescimento como um todo e do Patrimonio dos fundos líderes em seus respectivos segmentos. Em 2006 um fundo de Patrimonio de R$ 600MM era certamente um dos líderes da indústria. Já em 2016 um fundo de R$ 2bi era líder em seu segmento, no entanto, nos dias de hoje com este mesmo patrimônio este fundo por pouco não fica fora do TOP 30. Os investidores de FIIs de Tijolo precisam compreender a necessidade de crescimento de uma tese de investimento que investe em ativos reais, pelo simples princípio de diversificação. Um FII de papel consegue com tranquilidade estruturar uma carteira de investimento diversificada em risco, pela prerrogativa de assumir exposição máxima de 3% a 5% em cada contraparte – uma vez que consegue adquirir frações de operações de CRI e cotas de FIIs mediante um padrão homogêneo de qualidade e contexto de governança pré-definido. Para um FII de tijolo o alcance deste patamar de diversificação é contundentemente mais desafiador, dado o volume de ticket para a aquisição de pelo menos uma fração que garanta governança de um ativo de extrema qualidade (preço referência de um galpão AAA em localização óbvia em SP é R$ 200MM). Algumas tipologias de imóveis ainda permitem a exposição a ativos de qualidade a partir de um ticket unitário menor, como o caso de lojas de supermercado em renda urbana, porém o caminho para a diversificação dentro de teses de tijolo ainda é longo. O investidor de FII de Tijolo não deveria simplesmente rotular a expansão de patrimônio dos fundos apenas como um meio de diluição (como algumas correntes de influencia sobre o tema insistem em dizer), mas, a partir da análise de como o gestor tem atuado nestes movimentos de expansão, como um caminho de amadurecimento da tese de investimento. Um crescimento coerente com as características do fundo e com a proposta da tese de investimento, com o ingresso de ativos que cumprem sua função de liquidez e rentabilidade no portfólio precisam ser “desrotuladas” deste viés superficial e pejorativo.
COMENTÁRIOS DO GESTOR destaques e principais movimentos do mês
CONT.... ASSEMBLEIA GERAL EXTRAORDINARIA DO GARE11
Feitas estas considerações acima, gostaríamos de esclarecer e reforçar que não há qualquer ímpeto de realização de uma nova emissão de R$10bi, R$ 20bi, R$50bi ou R$100bi. Seguimos comprometidos com o amadurecimento da tese de investimento e sempre pautados no ritual de fornecer aos cotistas os insumos necessários para compreender a filosofia que a Guardian emprega na condução do GARE11. Os processos de emissão de novas cotas do GARE sempre foram pautados pela antecipação dos movimentos da tese por meio de nossas comunicações oficiais – seja detalhando os próximos passos do fundo via Relatório Gerencial ou apresentando o pipeline de ingresso dos ativos previamente via Fato Relevante que inicia o procedimento de Emissão.
Apesar da aprovação de todas as pautas solicitadas na Assembleia, no Documento de Apuração do resultado, a Guardian se comprometeu a limitar a utilização do capital autorizado a R$20bi, sendo necessária nova aprovação junto aos cotistas para qualquer emissão de cotas que leve o Patrimonio do fundo a patamar superior a este novo limite.
A AGE foi concluída em 26 de janeiro e contou com a participação de 40,87% do capital votante, conforme Documento de Apuração publicado (link), sendo a média de aprovação das pautas de 37%.
ENCERRAMENTO DE 2025 I O QUE ESPERAR DO GARE11 EM 2026
Encerramos 2025 com a conclusão de um dos ciclos mais relevantes da história do GARE11. Ao longo do segundo semestre, a operação de venda de 10 imóveis de renda urbana para o XPRI representou um marco relevante na estratégia de reciclagem ativa do portfólio do GARE11 e foi o ponto de partida para o novo ciclo do Fundo. A operação gerou lucro bruto de R$ 145 milhões e resultou em redução da alavancagem em R$ 356 milhões.
Estruturada para conciliar geração imediata de valor em uma parcela do portfolio com menor potencial de desenvolvimento, a transação foi o gatilho para a estruturação da 7ª emissão de cotas, conduzida de forma coordenada ao longo do segundo semestre. O processo de emissão teve como objetivo a reposição qualificada dos ativos vendidos, o reforço do colchão de disponibilidades e a consolidação de uma nova estrutura de capital, hoje caracterizada por alavancagem líquida negativa e elevada liquidez. A captação de recursos foi concluída com êxito, conforme detalhado na primeira sessão deste relatório – sendo boa parte da emissão de cotas destinada ao pagamento pela aquisição de ativos.
Com a conclusão dessas operações, o GARE11 encerrou o ano com patrimônio líquido de aproximadamente R$ 2,7 bilhões, alavancagem líquida negativa em -13% e um colchão de disponibilidades extremamente robusto, superior a R$ 1 bilhão. Entramos em 2026 na melhor configuração histórica da tese: GARE segue sendo um FII de Tijolo do tipo Híbrido (multi tipologias), com um portfólio com 33 ativos, presença em novas praças, 11 inquilinos de primeira linha distribuídos em diferentes setores e uma nova tipologia incorporada à estratégia. Com liquidez diária próxima a R$ 13 milhões e uma base superior a 446 mil cotistas, o GARE11 oferece exposição diversificada a imóveis de qualidade, sustentada por contratos de longo prazo, um quadro sólido de inquilinos e uma gestão focada na geração recorrente de valor ao longo dos ciclos.
A palavra chave para 2026 é MANUTENÇÃO – da essência da tese de investimento (previsibilidade e estabilidade), da gestão ativa, da disciplina na gestão da estrutura de capital do fundo, do guidance de dividendos. A estratégia do Fundo seguirá pautada pela atenção constante a oportunidades, ao mesmo tempo em que avançamos no reequilíbrio gradual entre as verticais de logística e renda urbana, com tendência de maior peso para o segmento logístico. O ingresso de novos ativos continuará sendo feito de forma extremamente seletiva e direcionada, com operações coerentes ao perfil do portfólio atual do fundo, que entreguem rendimentos compatíveis com o patamar atual do GARE e preservem liquidez, sem comprometer a solidez da estrutura de capital construída até aqui.
COMENTÁRIOS DO GESTOR
destaques e principais movimentos do mês
GUIDANCE DE DIVIDENDOS
Para os 12 meses de 2026 o guidance de rendimentos será MANTIDO, preservando o patamar já estabelecido, com projeções entre R$ 0,083 e R$ 0,090 por cota. A decisão de manter esse patamar ocorre após um ciclo relevante de reciclagem de portfólio, redução de alavancagem e reorganização da estrutura de capital, e reflete a leitura da gestão sobre a condução do fundo ao longo deste exercício. Em dezembro, o Fundo distribuiu R$ 0,083 por cota, com pagamento realizado no 5º dia útil de janeiro (07/01/2026) aos cotistas posicionados na data-base de 31/12/2025, o que corresponde a um dividend yield anualizado de aproximadamente 11% ao ano.
PRINCIPAIS MOVIMENTOS | DEZ25
O portfólio do fundo segue 100% adimplente e locado majoritariamente (95%) por meio de contratos atípicos, com prazo médio (WAULT) superior a 10 anos. Em Dezembro, as 15 lojas do Atacadão tiveram seus aluguéis reajustados pelo IPCA acumulado em 12 meses, de 5,17%. Esses ativos representam, em conjunto, 37,6% da receita do fundo. Os reajustes seguem o fluxo contratual previsto e contribuem para a atualização periódica da receita imobiliária
O GARE NA FILA DO PÃO | CARTEIRAS RECOMENDADAS
Realizamos atualizações na seção "GARE NA FILA DO PÃO“ para refletir o posicionamento do fundo diante dos movimentos recentes do mercado secundário. Seguimos nossa missão como gestores de levar os detalhes da tese ao maior número de analistas possível. Este processo culmina em 30 menções/presença em carteiras recomendadas e/ou cobertura. Agradecemos aos investidores que seguem mandando as indicações de carteiras recomendadas com menção ao GARE11 que ainda não haviam sido mapeadas pelo time de gestão.



/>
3. PERFORMANCE E RESULTADOS dividendos, cota e secundário
GPA ANGÉLICA I VILA HIGIENÓPOLIS, SÃO PAULO, SP
DISTRIBUIÇÃO DO RESULTADO composição do resultado, dividend yield e DRE
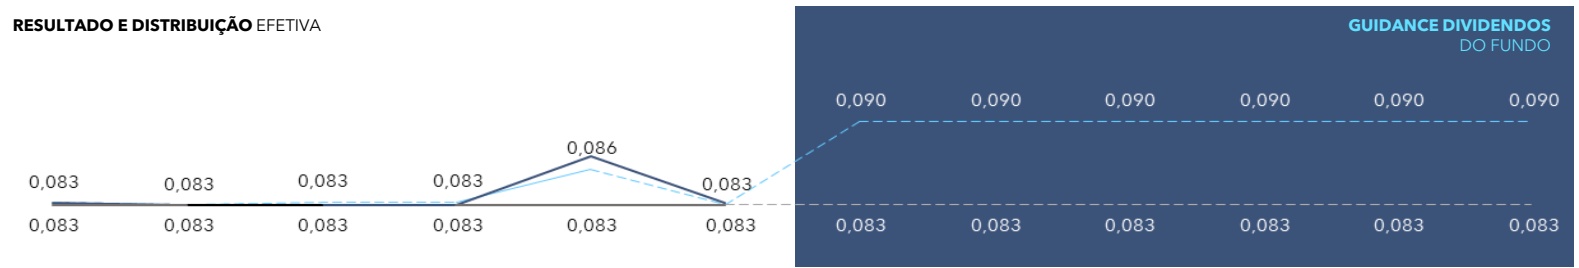
DISTRIBUIÇÃO | GUIDANCE DIVIDENDOS
Para 2026, manteremos o intervalo de guidance de rendimentos para os próximos 12 meses, preservando o patamar já estabelecido, com projeções entre R$ 0,083 e R$ 0,090 por cota. A decisão de preservar esse patamar ocorre após um ciclo relevante de reciclagem de portfólio, redução de alavancagem e reorganização da estrutura de capital, e reflete a leitura da gestão sobre a condução do fundo ao longo deste exercício.
Em Dezembro, o fundo distribuiu R$ 0,083 por cota, com pagamento realizado no 5º dia útil de Janeiro (07/01/2026) aos cotistas com posição na DATACOM de 30/12/2025.
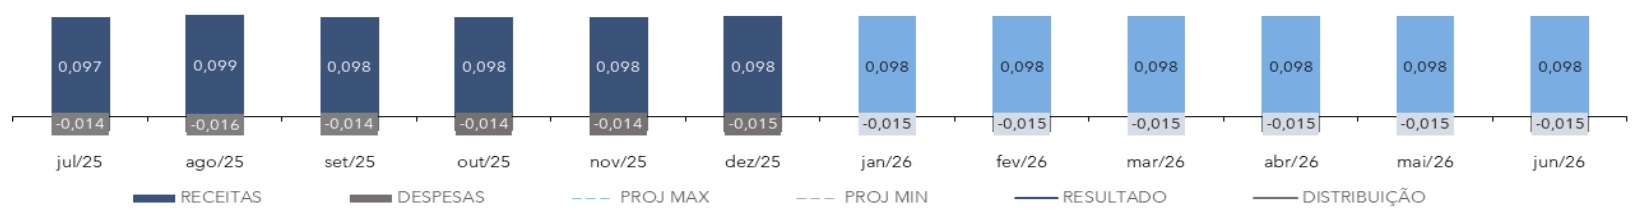
CONFORME APRESENTADO NA CARTA DO GESTOR, O GUIDANCE DE DIVIDENDOS DO FUNDO ENTRE R$0,083 E R$0,090 FOI RENOVADO PARA OS 12 MESES DE 2026. A REPRESENTAÇÃO GRÁFICA ABAIXO ILUSTRA APENAS 6 MESES DE MODO A CONTINUARMOS MOSTRANDO O HISTÓRICO DOS ÚLTIMOS 6 MESES.
DEMONSTRAÇÃO DE RESULTADO | DRE
A DRE apresentada a seguir detalha o resultado dos últimos 12 meses do fundo, a partir da estrutura de investimento do fundo em seus ativos diretos e indiretos (via a propriedade dos FIIs que detém os ativos de renda urbana - FII ARTEMIS 2022 (GPA e Mateus), FII ANNECY 59 (Carrefour) e FII ARTEMIS 2025 (DESCO). Em Dezembro, com base no fechamento da cota na data de apuração dos dividendos, o fundo apresentou um DY de 0,92%, correspondente a 11,0% ao ano, isento de imposto de renda.
| VALORES EM MI LHARES R$ | out/24 | nov/24 | d ez/24 | ja n/25 | fev/25 | ma r/25 | a b r/25 | mai/25 | j u n/25 | j u l/25 | ag o/25 | set/25 | out/25 | nov/25 | d ez/25 | 1 2 M ESES |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| TOTAL DE REC EITAS | 1 4.603 | 1 5 . 1 53 | 1 7 .32 8 | 1 5 .3 03 | 1 5 . 1 68 | 1 4.325 | 1 4.2 7 8 | 1 4.464 | 1 4.463 | 1 4.3 74 | 1 4.5 98 | 1 8 .82 7 | 2 1 .2 65 | 22 .062 | 2 1 .85 6 | 2 00 .984 |
| RES U LTADO I MO B. LOG ÍSTICA | 8 .53 9 | 9 .3 69 | 8 .669 | 9 . 1 9 1 | 8 .7 9 1 | 7 .7 80 | 7 .5 93 | 7 .7 93 | 7 .893 | 7 .893 | 7 .893 | 8 .03 6 | 6 .493 | 6 . 1 3 6 | 6 . 1 3 6 | 9 1 .62 7 |
| RES U LTADO I MO B. REN DA U RBANA | 5 .0 1 8 | 4.995 | 7 .7 8 1 | 5 .483 | 5 . 1 83 | 5 .434 | 5 .5 1 7 | 5 .483 | 5 .483 | 5 .483 | 5 .5 04 | 5 .685 | 9 .7 5 1 | 9 .825 | 1 0 .7 05 | 7 9 .53 5 |
| RES U LTADO O P. MO B I LIÁRIAS (C RIs) | 1 .009 | 685 | 5 02 | 52 9 | 1 . 1 1 1 | 984 | 1 . 1 1 7 | 1 . 1 3 9 | 98 1 | 89 1 | 83 0 | 3 .32 8 | 3 .3 84 | 5 .03 0 | 4.3 1 2 | 23 .63 5 |
| RES U LTADO REN DA FIXA ( FDOs ZER.) | 3 6 | 1 03 | 3 7 7 | 1 0 1 | 84 | 1 2 6 | 5 1 | 49 | 1 0 7 | 1 0 7 | 3 7 2 | 1 .7 7 8 | 1 .63 8 | 1 .0 7 1 | 7 03 | 6 . 1 88 |
| TOTAL DE DES PESAS | 2 .998 | 3 .222 | 2 .90 7 | 2 .94 1 | 2 .85 0 | 2 .066 | 2 .0 1 2 | 2 . 1 34 | 2 . 1 74 | 2 . 1 0 7 | 2 .2 90 | 2 .3 93 | 2 .7 2 1 | 2 .924 | 2 .6 74 | 2 9 .2 86 |
| DES PESAS PATRI MO N IAIS | 900 | 9 7 1 | 808 | 92 1 | 905 | 892 | 832 | 85 1 | 9 7 8 | 923 | 1 . 1 47 | 95 9 | 1 .453 | 1 .647 | 1 .3 88 | 1 2 .898 |
| DES PESAS I MO B I LIÁRIAS (O PEX) | 1 22 | 2 68 | 7 1 | 84 | 2 | 5 9 | 22 | 32 | 8 | 1 64 | 3 7 | 409 | ||||
| DES PESAS DIVERSAS | 88 | 1 04 | 1 60 | 44 | 64 | 5 0 | 5 0 | 1 04 | 63 | 5 0 | 40 | 49 | 5 6 | 74 | 5 5 | 7 00 |
| DES PESAS FI NANC EI RAS | 1 .888 | 1 .8 7 8 | 1 .86 7 | 1 .89 1 | 1 .88 1 | 1 . 1 24 | 1 . 1 2 8 | 1 . 1 2 0 | 1 . 1 1 1 | 1 . 1 02 | 1 .094 | 1 .22 0 | 1 .2 1 2 | 1 .2 03 | 1 . 1 94 | 1 5 .2 80 |
| RES U LTADO LÍQU I DO | 1 1 .605 | 1 1 .733 | 1 2 .43 5 | 1 2 .3 63 | 1 2 .3 1 8 | 1 2 .25 9 | 1 2 .2 66 | 1 2 .33 0 | 1 2 .2 89 | 1 2 .2 6 7 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .833 | 1 2 .25 7 | 1 47 .898 |
| REC EITAS | 1 4.603 | 1 5 . 1 53 | 1 7 .32 8 | 1 5 .3 03 | 1 5 . 1 68 | 1 4.325 | 1 4.2 7 8 | 1 4.464 | 1 4.463 | 1 4.3 74 | 1 4.5 98 | 1 8 .82 7 | 2 1 .2 65 | 22 .062 | 2 1 .85 6 | 2 00 .984 |
| DES PESAS | 2 .998 | 3 .222 | 2 .90 7 | 2 .94 1 | 2 .85 0 | 2 .066 | 2 .0 1 2 | 2 . 1 34 | 2 . 1 74 | 2 . 1 0 7 | 2 .2 90 | 2 .3 93 | 2 .7 2 1 | 2 .924 | 2 .6 74 | 2 9 .2 86 |
| DY REC I BOS | 1 99 | 1 .986 | 7 0 | 4. 1 95 | 6 .3 05 | 6 .3 05 | 6 .925 | 23 .800 | ||||||||
| DISTRI BU IÇÃO DE RES U LTADO | 1 1 .5 80 | 1 1 .5 80 | 1 1 .5 80 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 2 .23 9 | 1 46 .868 |
| RES U LTADO PO R COTA¹ | 0,092 | 0,093 | 0,099 | 0,084 | 0,084 | 0,083 | 0,083 | 0,084 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,08 7 | 0,083 | 1 ,003 |
| DISTRIBUIÇÃO POR COTA¹ | 0,092 | 0,092 | 0,092 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,083 | 0,996 |
PERFORMANCE GARE11 rentabilidade, liquidez e cotistas
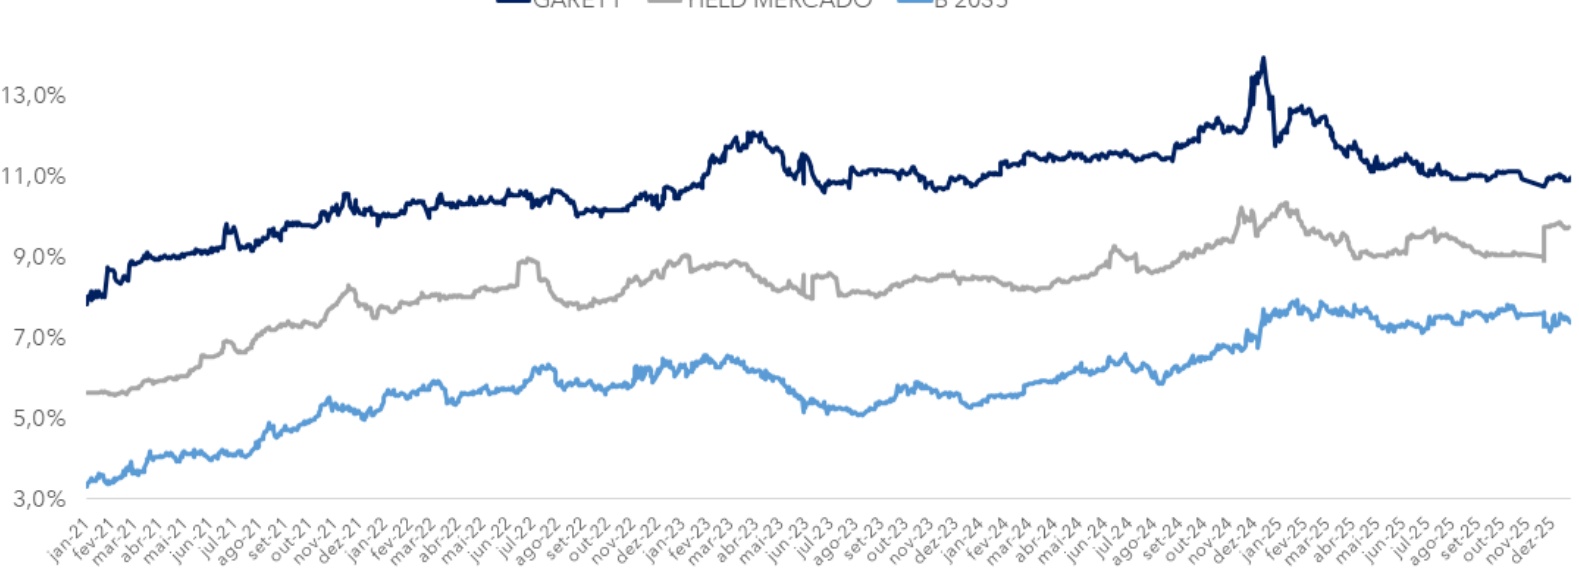
RENTABILIDADE GARE11 VS MERCADO - NTNB
A cota do Fundo encerrou em Dezembro (30/12) com o valor de R$ 9,06, que reflete um yield anualizado de 11% a.a. considerando o dividendo de R$ 0,083/cota. O fundo segue apresentando uma combinação muito competitiva entre retorno, PL do fundo, perfil de seus imóveis, locatários e contratos de locação, figurando entre os líderes em dividend yield dos FIIs de Tijolo do IFIX. Reforçamos nosso entendimento para evolução no patamar de valor da cota do fundo no secundário (Vide Seção “O GARE na Fila do Pão”).
Ao final do mês de Dezembro, o spread entre a NTN-B 2035 e o Fundo era de aproximadamente 3,59%. A comparação da performance do GARE11 com a NTN-B 2035 é oportuna e mostra a qualidade e estabilidade de seus dividendos.
LIQUIDEZ NO MERCADO SECUNDÁRIO | EVOLUÇÃO NÚMERO DE COTISTAS
O fundo segue observando a maturação do mercado secundário de sua cota, tendo registrado mais um elevado patamar de negociações, representando um giro total de R$ 154,2 milhões, com uma liquidez média diária de R$ 7,71 milhões.
Durante o mês de Dezembro o fundo alcançou a marca de 446.255 cotistas. O GARE11 segue com um crescimento expressivo na sua base de cotistas, permanecendo no top1 em ganho de investidores de todo o IFIX desde dez|22.
TOP GANHO DE COTISTAS TODO IFIX
TOP GANHO DE LIQUIDEZ TODO IFIX
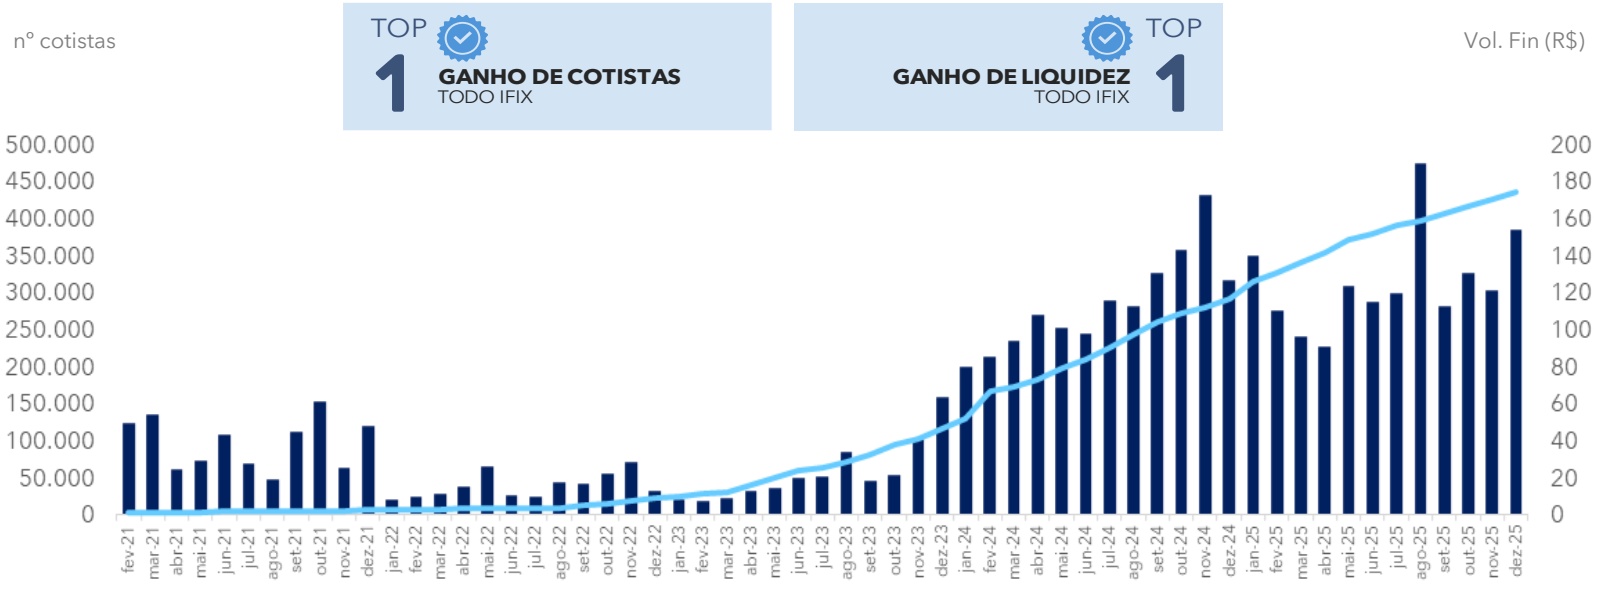
Vol. Fin (R$)
4. PORTFÓLIO GARE11 macro números , imóveis e inquilinos
GPA ABILIO SOARES | PARAÍSO, SÃO PAULO, SP
O PORTFÓLIO GARE11
diversificação, inquilinos e tipologia dos imóveis
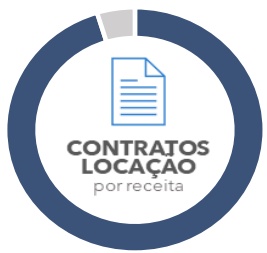
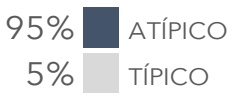
Seguindo seu propósito de ser uma solução única para investidores de FIIs de Tijolo que buscam previsibilidade e estabilidade nos dividendos, o GARE11 apresenta uma composição híbrida entre ativos de Logística e de Renda Urbana. Com a venda dos 10 imóveis para o fundo da XP já incorporada neste relatório, ao todo são 33 imóveis, todos locados a 11 inquilinos de 1ª linha, com 95% do portfólio mediante contratos atípicos de locação de longo prazo (do tipo “forte”, com multa de rescisão integral, ou seja, em caso de descontinuidade deliberada pelo inquilino, o fundo é indenizado com a somatória das parcelas de aluguel remanescentes até o término do prazo contratual). Abaixo, apresentamos a nova fotografia consolidada do portfólio. PORTFÒLIO ABAIXO JÁ REFLETE TODOS OS ÚLTIMOS ACONTECIMENTOS ANUNCIADOS FORMALMENTE E DESCRITOS NESTE RELATÓRIO (DEZ|25).
PRINCIPAIS NÚMEROS DA CARTEIRA DE ATIVOS
NÚMERO ATIVOS

33 imóveis
TIPOLOGIA ATIVOS
3 logístico renda urbana escritório
TIPO ALUGUEL 95% atípicos multa integral
PRAZO ALUGUEL 10,5 anos
11 locatários high grade

15 estados do Brasil
RAIO X DOS IMÓVEISRAIO X PORTFÓLIO DE IMÓVEIS GARE11
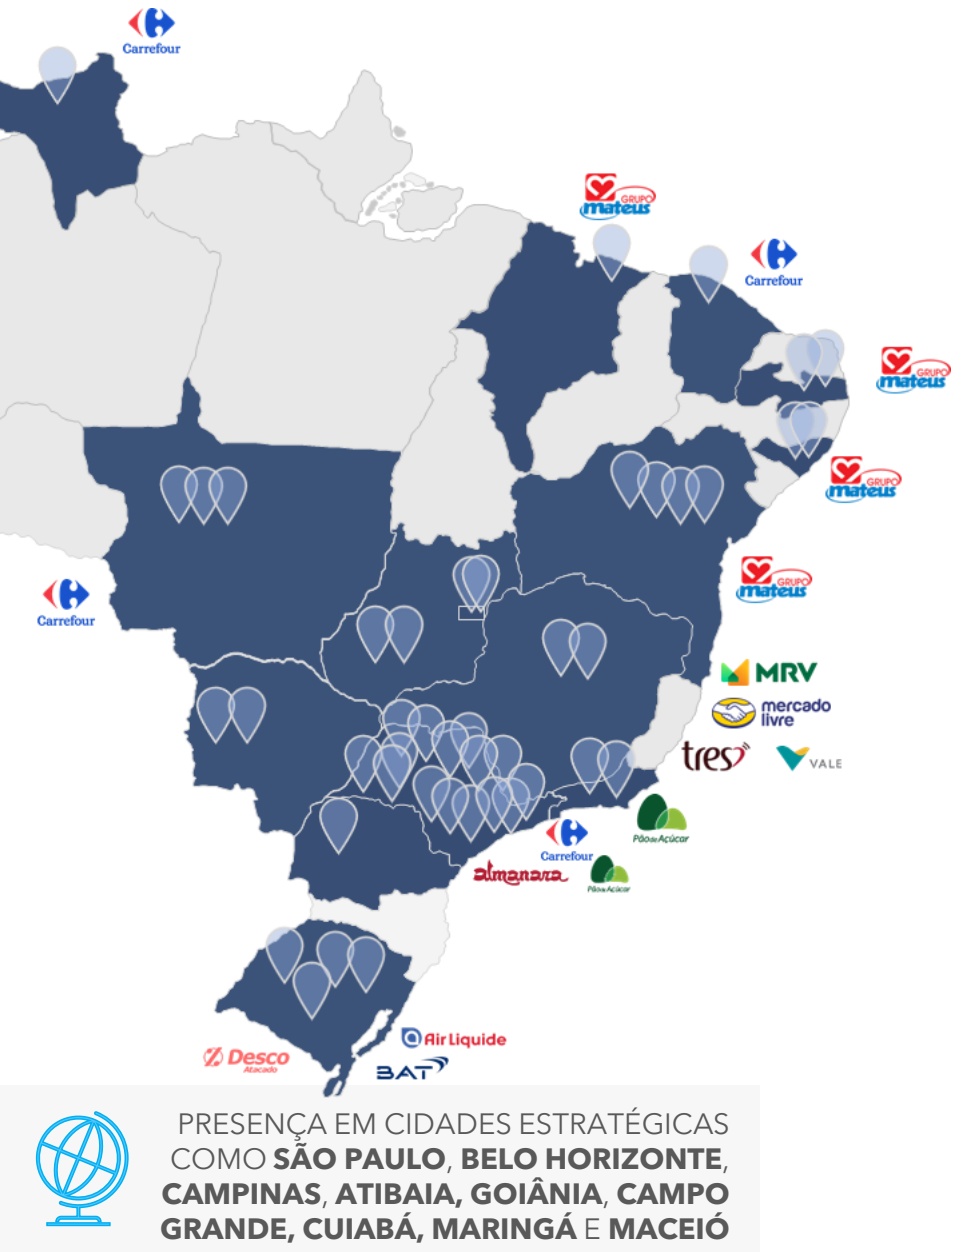
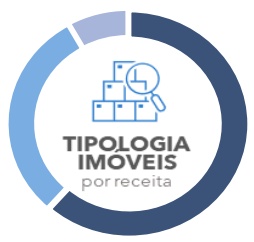
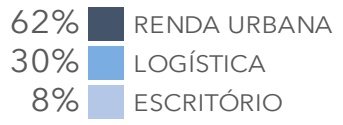
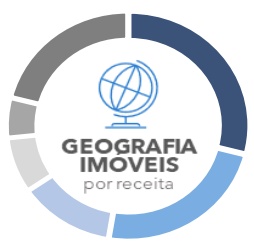
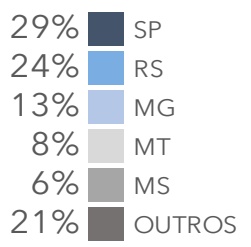
PRESENÇA EM CIDADES ESTRATÉGICAS COMO SÃO PAULO, BELO HORIZONTE, CAMPINAS, ATIBAIA, GOIÂNIA, CAMPO GRANDE, CUIABÁ, MARINGÁ E MACEIÓ
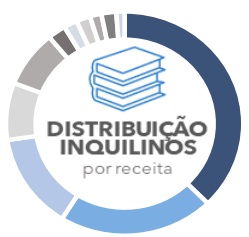
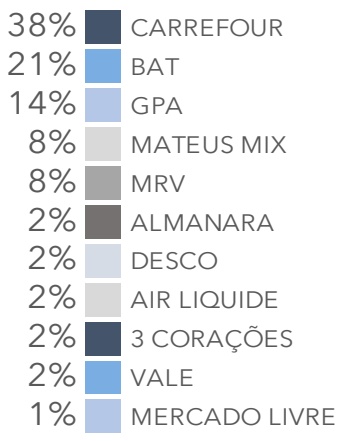
OS IMÓVEIS
mais de 463mil m² de ABL distribuídos em ativos logísticos e renda urbana Nesta seção do relatório trazemos detalhes individuais dos ativos da carteira de modo a ilustrar a qualidade dos mesmos não apenas na capacidade de geração de renda pelos aluguéis, mas também pelo potencial de geração de ganho de capital em eventual venda ou desenvolvimento.
| # NOME | CIDADE | REGIÃO | TIPO IMÓVEL | TIPOLOGIA IMÓVEL | DATA VCT | DATA | TIPO REAJUSTE INDEXADOR CONTRATO | TIPO | % RECEITA |
|---|---|---|---|---|---|---|---|---|---|
| 1 GPA - ANGÉLICA | SÃO PAULO | HIGIENÓPOLIS | LOJA | RENDA URBANA | 30-06-41 | JULHO | IPCA ANUAL | ATÍPICO | 2,7% |
| 2 GPA - N. SRA. SABARA | SÃO PAULO | SANTO AMARO | LOJA | RENDA URBANA | 28-06-38 | JULHO | IPCA ANUAL | ATÍPICO | 2,3% |
| 3 GPA - ABILIO SOARES | SÃO PAULO | PARAÍSO | LOJA | RENDA URBANA | 30-06-38 | JULHO | IPCA ANUAL | ATÍPICO | 2,6% |
| 4 GPA - STO ANDRE | SANTO ANDRÉ | VILA GILDA | LOJA | RENDA URBANA | 30-06-38 | JULHO | IPCA ANUAL | ATÍPICO | 0,8% |
| 5 GPA- CAMPINAS | CAMPINAS | JARDIM PROENÇA | LOJA | RENDA URBANA | 28-06-38 | JULHO | IPCA ANUAL | ATÍPICO | |
| 6 GPA - BÚZIOS | MANGUINHOS | LOJA | RENDA URBANA | 28-06-41 | JULHO | IPCA ANUAL | 1,4% | ||
| BÚZIOS | FLAMBOYANT | RENDA URBANA | 30-06-38 | JULHO | ATÍPICO | 1,96% | |||
| 7 GPA- GOIÂNIA | GOIÂNIA | LOJA | IPCA ANUAL | ATÍPICO | 1,9% | ||||
| 8 MATEUS - TABULEIRO | MACEIÓ | TABULEIRO | LOJA | RENDA URBANA | 06-05-48 | JUNHO | IPCA ANUAL | ATÍPICO | 1,9% |
| 9 MATEUS - ANTARES | MACEIÓ | ANTARES | LOJA | RENDA URBANA | 06-06-48 | AGOSTO | IPCA ANUAL | ATÍPICO | 3,2% |
| 10 MATEUS - ITABUNA | ITABUNA | ALTO DOS CANECOS | LOJA | RENDA URBANA | 06-05-48 | JUNHO | IPCA ANUAL | ATÍPICO | 3,2% |
| 11 ATC - ARARAQUARA | ARARAQUARA | AROEIRAS | LOJA | RENDA URBANA | 04-12-37 | ABRIL | IPCA ANUAL | ATÍPICO | 2,3% |
| 12 ATC - ATIBAIA | ATIBAIA | RECREIO ESTORIL | LOJA | RENDA URBANA | 04-12-37 | ABRIL | IPCA ANUAL | ATÍPICO | 3,1% |
| 13 ATC - BARRETOS | BARRETOS | TRAVESSÃO | LOJA | RENDA URBANA | 04-12-37 | SETEMBRO | IPCA ANUAL | ATÍPICO | 2,0% |
| 14 ATC - CARAGUATATUBA | CARAGUATATUBA | LOTE INDUSTRIAL | LOJA | RENDA URBANA | 04-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 3,1% |
| 15 ATC - PRESIDENTE PRUDENTE | PRESIDENTE PRUDENTE | PARQUE CEDRAL | LOJA | RENDA URBANA | 04-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | |
| 16 ATC - SANTA BÁRBARA D'OESTE | SANTA BÁRBARA D'OESTE | LOTE INDUSTRIAL | LOJA | RENDA URBANA | 04-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 2,6% |
| 17 ATC- MARINGÁ | MARINGÁ | VILA CASTELANDE | LOJA | RENDA URBANA | 04-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 2,0% |
| 18 ATC - LUCAS DO RIO VERDE | PARQUE DAS EMAS | LOJA | RENDA URBANA | 18-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 2,4% | |
| 19 ATC - BARRA DOS GARÇAS | LUCAS DO RIO VERDE | SANTO ANTÔNIO | LOJA | RENDA URBANA | 18-12-37 | JANEIRO | IPCA ANUAL | 2,8% | |
| 20 ATC - CUIABÁ TIJUCAL | BARRA DOS GARÇAS | TIJUCAL | LOJA | RENDA URBANA | 18-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 1,4% |
| CUIABÁ | VILA NOVA PRUDENTE | LOJA | RENDA URBANA | 04-12-37 | JANEIRO | ATÍPICO | 3,7% | ||
| 21 ATC - CAMPO GRANDE AEROPORTO | CAMPO GRANDE | DISTRITO INDUSTRIAL II | 18-12-37 | JANEIRO | IPCA ANUAL IPCA ANUAL | ATÍPICO | 3,1% | ||
| 22 ATC - TRÊS LAGOAS | TRÊS LAGOAS | LOJA | RENDA URBANA | ATÍPICO | 2,6% | ||||
| 23 ATC - ANÁPOLIS | ANÁPOLIS | DISTRITO INDUSTRIAL | LOJA | RENDA URBANA | 18-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 1,9% |
| 24 ATC - BOA VISTA | BOA VISTA | ZONA 01 | LOJA | RENDA URBANA | 18-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 2,4% |
| 25 ATC - FORTALEZA EUSÉBIO | EUSÉBIO | COAÇU | LOJA | RENDA URBANA | 18-12-37 | JANEIRO | IPCA ANUAL | ATÍPICO | 2,2% |
| 26 DESCO - ALVORADA | ALVORADA | BELA VISTA | LOJA | RENDA URBANA | 01-08-37 | SETEMBRO | IPCA ANUAL | ATÍPICO | 0,8% |
| 27 DESCO - CHARQUEADAS | CHARQUEADAS | SUL AMERICA | LOJA | RENDA URBANA | 01-10-34 | NOVEMBRO | IPCA ANUAL | ATÍPICO | 1,1% |
| 28 AIR LIQUIDE SJC | SÃO JOSÉ DOS CAMPOS | BAIRRINHO | GALPÃO | LOGÍSTICO | 05-01-31 | ABRIL | IPCA ANUAL | ATÍPICO | 1,4% |
| 29 AIR LIQUIDE CANOAS | CANOAS | CENTRO | GALPÃO | LOGÍSTICO | 05-01-31 | ABRIL | IPCA ANUAL | ATÍPICO | |
| CACHOEIRINHA | JARDIM BETÂNIA | GALPÃO | LOGÍSTICO | 05-09-27 | SETEMBRO | IPCA ANUAL | 0,5% | ||
| 30 BAT | PÓLO INDUSTRIAL | GALPÃO | LOGÍSTICO | 01-11-37 | DEZEMBRO | IPCA ANUAL | ATÍPICO | 21,2% | |
| 31 ALMANARA | JANDIRA | CONFINS | GALPÃO | LOGÍSTICO | 02-11-30 | DEZEMBRO | IPCA ANUAL | ATÍPICO | 2,5% |
| 32 MERCADO LIVRE | BELO HORIZONTE | CONFINS | GALPÃO | LOGÍSTICO | 28-02-29 | MARÇO | IPCA ANUAL | TÍPICO | 1,1% |
| 32 3 CORAÇÕES | BELO HORIZONTE | GALPÃO | LOGÍSTICO | 31-07-30 | SETEMBRO | IPCA ANUAL | TÍPICO TÍPICO | 1,6% | |
| 32 VALE 33 MRV | BELO HORIZONTE BELO HORIZONTE | CONFINS BURITIS | ESCRITÓRIO | ESCRITÓRIO | 29-12-40 | JANEIRO | IPCA ANUAL | ATÍPICO | 2,0% 8,1% |
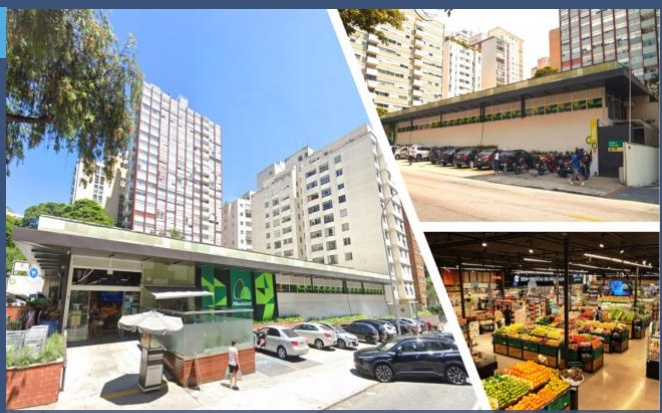
PÃO DE AÇÚCAR I ANGÉLICA- SP
O imóvel está localizado em uma das principais esquinas comerciais do bairro de Higienópolis, na Rua Sergipe com a Avenida Angélica, com alto fluxo de pedestres e veículos.
O bairro possui um grande adensamento de edifícios residenciais de altíssimo padrão, que contribui para a vitalidade econômica da região e o imóvel possui potencial adicional de construção, que pode ser utilizado futuramente.
RENDA
2.479
18 ANOS
URBANA
ABL m² Contrato Átipico
OS IMÓVEIS detalhes
PÃO DE AÇÚCAR I N. SRA. SABARA- SP
O ativo possui uma extensão de 100 metros de frente para a Avenida Nossa Senhora do Sabará no bairro de Santo Amaro.
A loja locada para o grupo GPA está implantada em aproximadamente metade da ocupação da área total do terreno, possuindo grande potencial de valorização no médio e longo prazos, sobretudo pela localização estratégica, em uma região que se figura como vetor de crescimento da cidade de São Paulo.
RENDA 7.252 15 ANOS URBANA ABL m² Contrato Átipico
PÃO DE AÇÚCAR I ABILIO SOARES- SP
A loja está situada no Paraíso, bairro de alto padrão da cidade de São Paulo, que possui alta verticalização e abrange desde prédios residenciais até estabelecimentos comerciais e hospitais de renome.
O zoneamento da região permite um potencial construtivo adicional no terreno, que pode ser utilizado futuramente. A localização é bastante privilegiada, estando apenas a 3 quadras da Avenida Paulista quanto da estação Paraíso do metrô.
RENDA 3.540 15 ANOS URBANA ABL m² Contrato Átipico
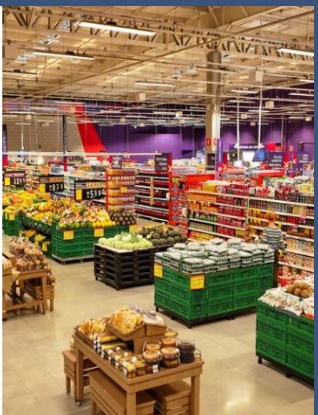
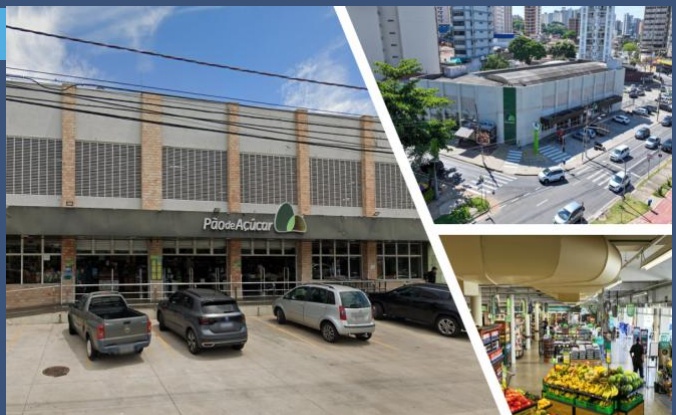
PÃO DE AÇÚCAR I SANTO ANDRÉ- SP
A loja possui bandeira Extra, pertencente ao Grupo Pão de Açucar e está localizada na Avenida Higienópolis, um importante corredor comercial na cidade de Santo André. A localização é bastante estratégica, está a 4 quadras da estação Vila Gilda do BRT, além da proximidade com o Shopping ABC, o mais importante da região com 48.000 m² de ABL.
RENDA 2.112 15 ANOS URBANA ABL m² Contrato Átipico
PÃO DE AÇÚCAR I CAMPINAS- SP
O imóvel está localizado na esquina da Avenida Ayrton Senna da Silva com a Avenida Princesa DOeste, com excelente visibilidade para um dos principais corredores comerciais da cidade de Campinas.
Em frente ao ativo está localizado o antigo estádio do Brinco de Ouro da Princesa, o qual passará por um redesenvolvimento imobiliário. O projeto inclui a construção de shopping, hotel e condomínios residenciais.
RENDA 2.895 15 ANOS URBANA ABL m² Contrato Átipico
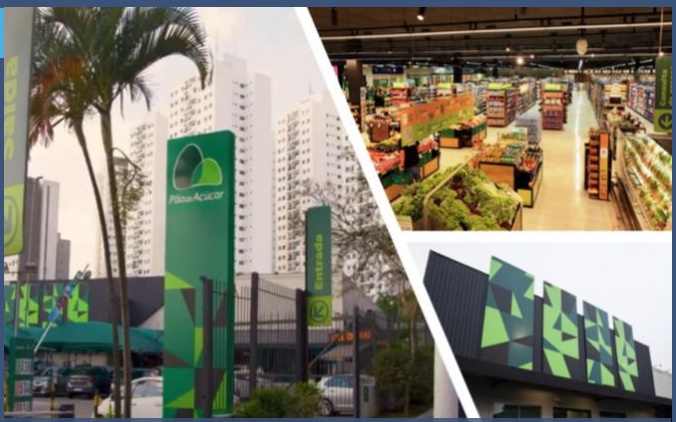
RUA MOACIR SIMÕES DA ROCHA, 105
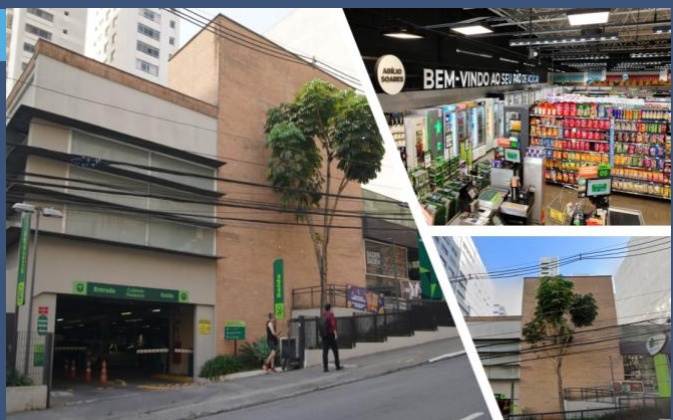
RUA ABILIO SOARES 404, PARAÍSO
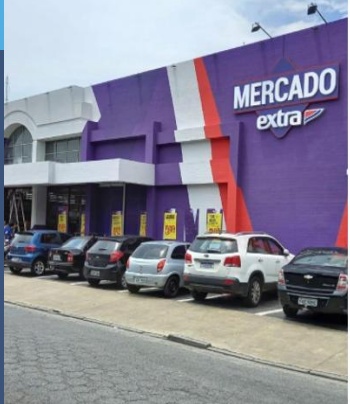
AV. HIGIENÓPOLIS, 322 I SANTO ANDRÉ
OS IMÓVEIS detalhes
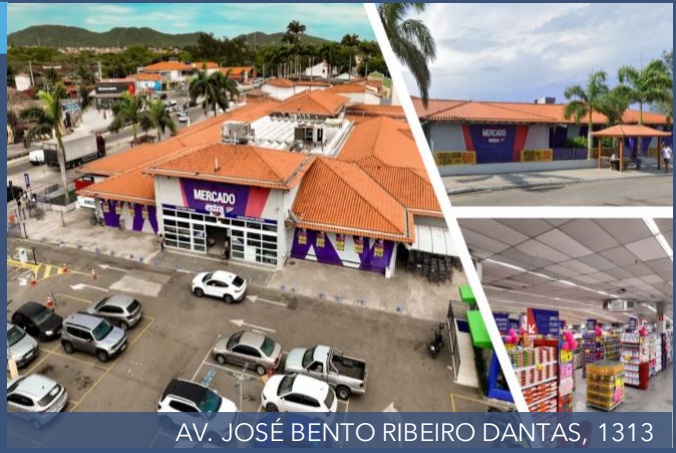
PÃO DE AÇÚCAR I BÚZIOS- RJ
A loja possui bandeira Extra e tem frente para a Avenida José Bento Ribeiro Dantas em Manguinhos, na cidade de Búzios.
Esta avenida desempenha um papel fundamental como o principal eixo de ligação entre Búzios e o continente, especialmente com a cidade de Armação de Búzios, resultando em um significativo fluxo de pessoas e veículos.
RENDA 2.786 18 ANOS URBANA ABL m² Contrato Átipico
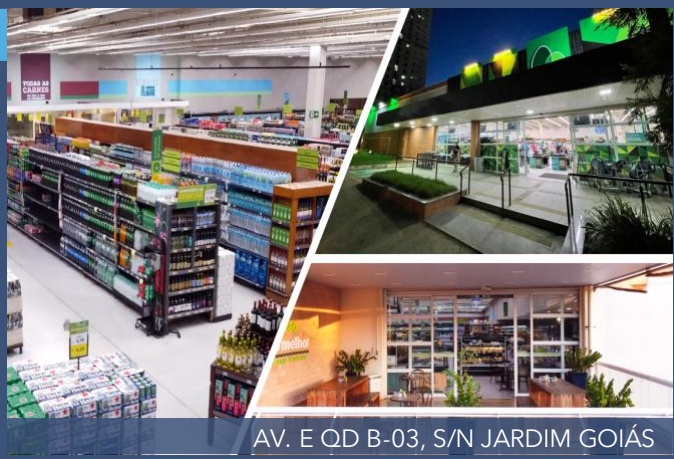
PÃO DE AÇÚCAR I GOIÂNIA- GO
A loja está localizada em Flamboyant, bairro alto padrão da cidade de Goiânia, com grande adensamento de edifícios residenciais.
Esta região se caracteriza por um alto poder de consumo, beneficiando-se da proximidade ao Shopping e Parque Flamboyant, além do Estádio Serra Dourada.
RENDA 6.130 15 ANOS URBANA ABL m² Contrato Átipico
MATEUS I MÁCEIO- AL
Localizado estrategicamente no bairro do Tabuleiro, também conhecido por possuir uma das maiores concentrações de estabelecimentos comerciais da capital, este imóvel se destaca como um ponto comercial de suma importância já estabelecido na cidade de Maceió.
A loja passou por uma conversão da rede BIG / Maxxi Atacado e situa-se em uma dos bairros mais populosos de Maceió.
RENDA 14.794 25 ANOS URBANA ABL m² Contrato Átipico
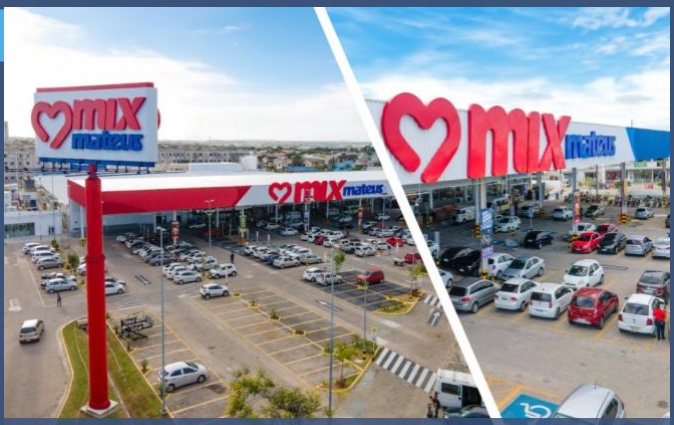
MATEUS I MÁCEIO- AL
O imóvel está estrategicamente situado no Bairro Antares, em uma das avenidas centrais que atravessam toda a cidade.
Esta é uma localização comercial já bastante consolidada, uma vez que a loja foi uma conversão da rede BIG Bompreço, presente na cidade há vários anos, e está a apenas 9 minutos de distância do Shopping Pátio Maceió, um dos principais centros comerciais da região.
RENDA 11.637 25 ANOS URBANA ABL m² Contrato Átipico
AV. E QD B-03, S/N JARDIM GOIÁS
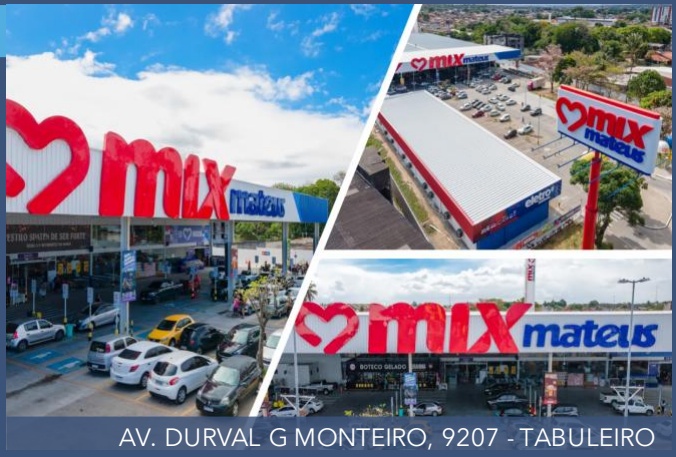
AV. DURVAL G MONTEIRO, 9207 -TABULEIRO
OS IMÓVEIS detalhes
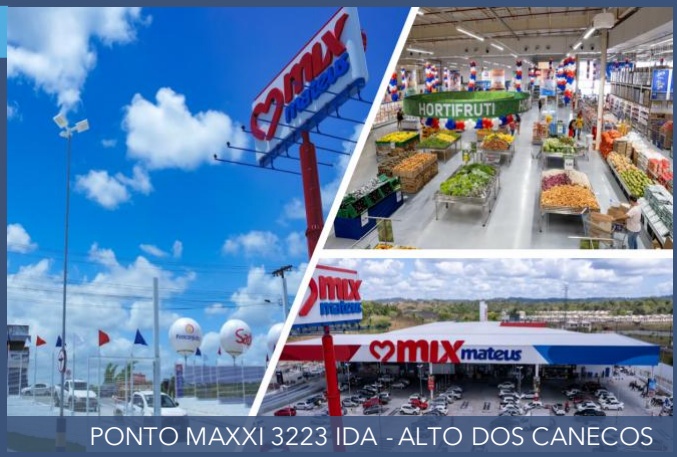
MATEUS IITABUNA- BA
A loja está localizada em Itabuna, cidade próxima a llhéus, e o sétimo município mais populoso da Bahia
A loja se situa a apenas 10 minutos de carro do centro de Itabuna, bem como do principal Shopping da cidade, o Jequitibá, com um ABL de 28.500 m², exercendo uma influência que se estende para além das fronteiras do próprio município.
RENDA 7.316 25 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATCIARARAQUARA- SP
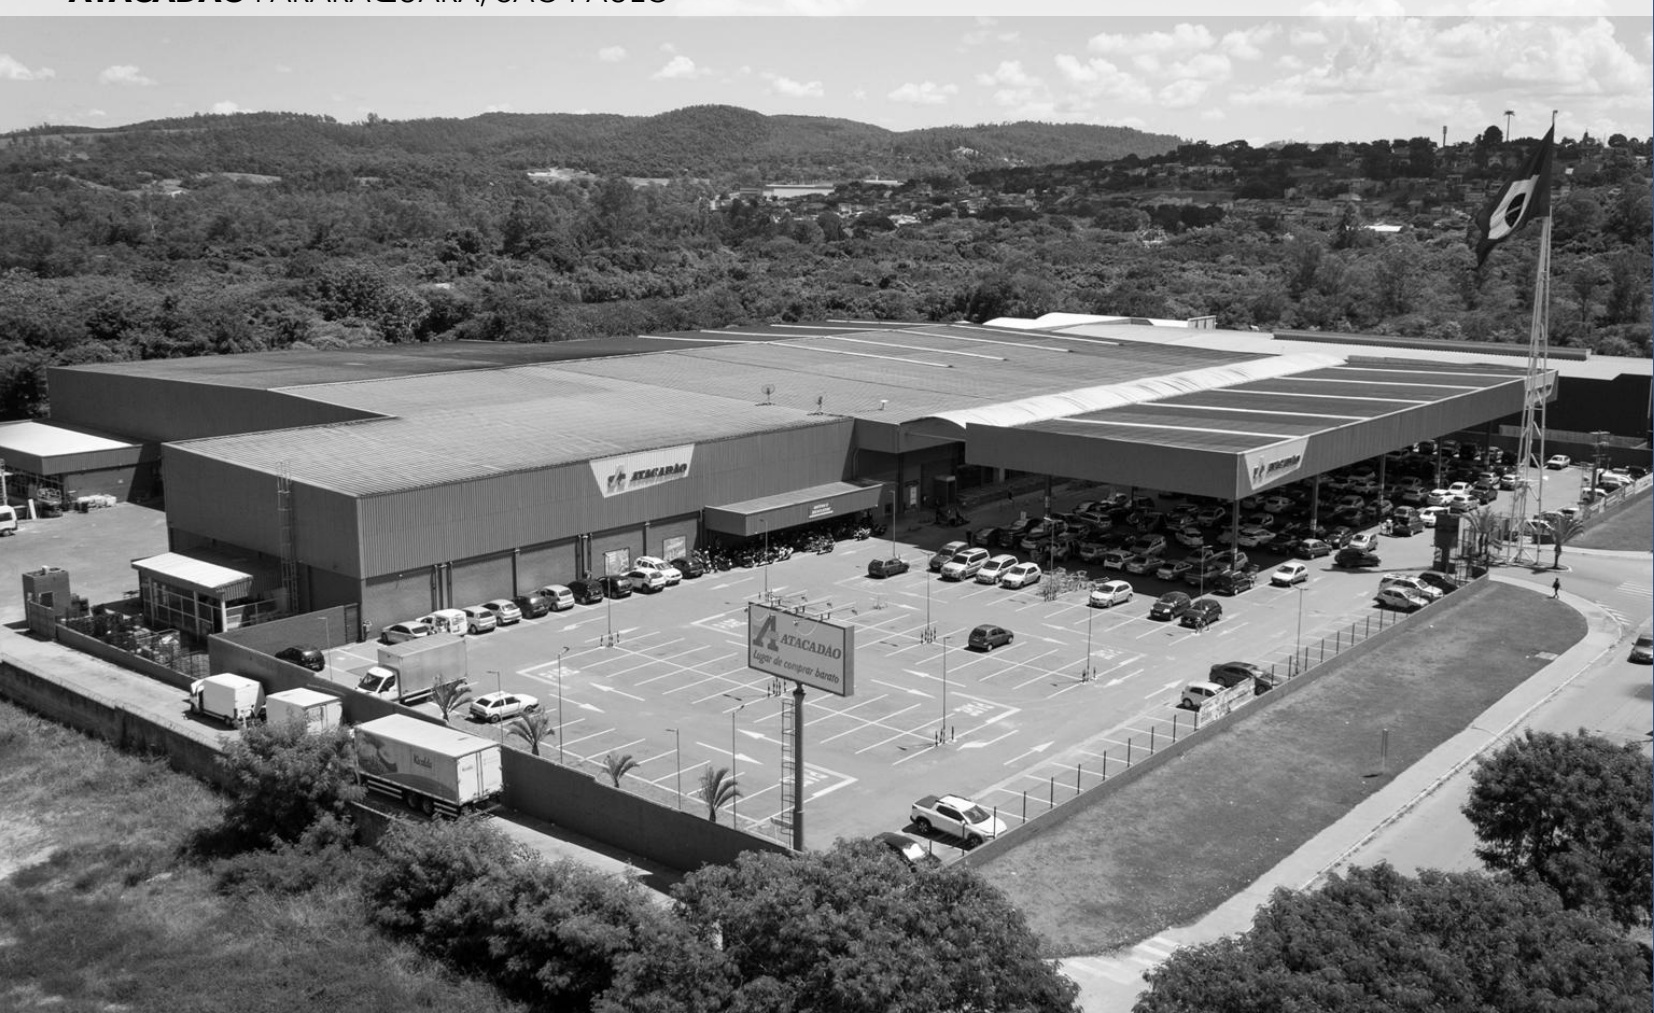
O imóvel está estrategicamente localizado na principal entrada da cidade de Araraquara, com acesso pela Rodovia Washington Luis e destacando-se como a única grande rede de atacarejo na localidade.
Além da excelente visibilidade, o ativo é notável também por sua proximidade ao centro da cidade, acessível a 10 minutos de carro, e ao aeroporto, situado a uma distância de 8 minutos.
RENDA 14.836 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATC I ATIBAIA- SP
Imóvel localizado em Atibaia, cidade do interior de São Paulo, a menos de 10 minutos de carro do centro urbano da cidade.
O ativo possui excelente visibilidade, próximo à Rodovia Fernão Dias e ao lado do Hotel Bourbon Resort Atibaia, região que é vetor de crescimento da cidade de Atibaia devido às suas características de relevo e portanto com grande potencial de valorização futura.
RENDA 13.028 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATCI BARRETOS- SP
A loja está localizada na cidade de Barretos, no Bairro do Jockey Clube, uma área reconhecida pelo desenvolvimento de bairros planejados e residenciais de altíssimo padrão, como o Tamboré Barretos. A região também se destaca como um importante vetor de crescimento urbano na cidade. O imóvel possui frente para um corredor comercial bastante estratégico de Barretos e está a apenas 5 min de carro do centro.
RENDA 13.748 13 ANOS URBANA ABL m² Contrato Átipico
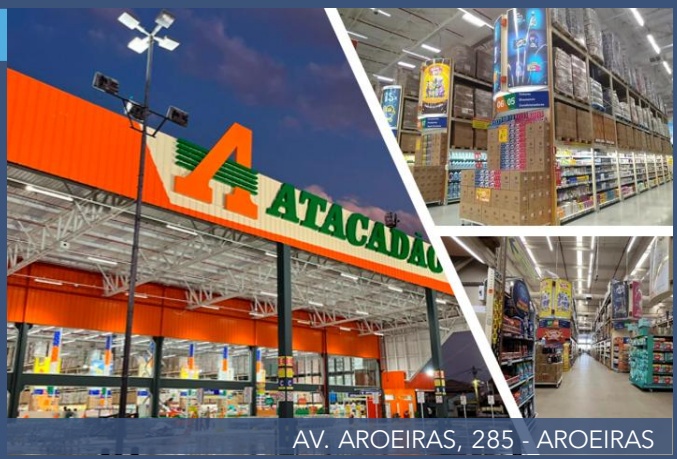
AV. AROEIRAS, 285 - AROEIRAS
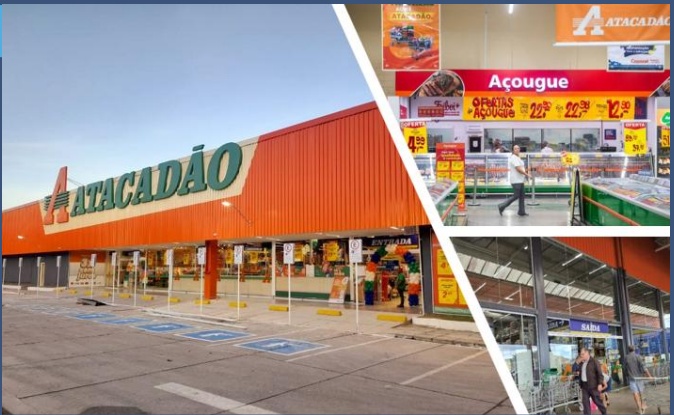
RUA SEVER DO VOUGA, 295 - RECREIO ESTORIL
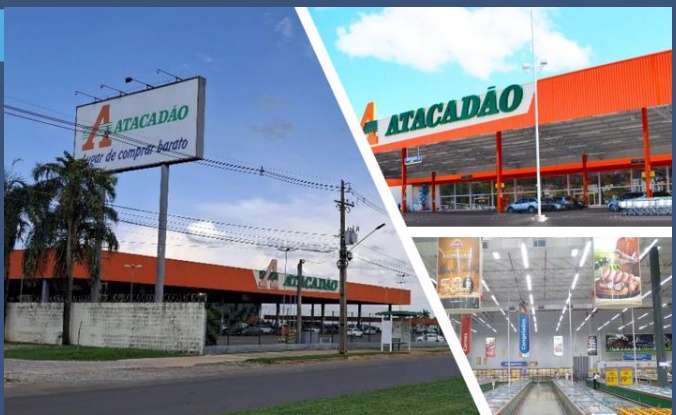
OS IMÓVEIS detalhes
CARREFOUR/ATCI CARAGUATATUBA- SP
O imóvel, locado para o Grupo Carrefour e operado sob a bandeira Atacadão, está estrategicamente posicionado na entrada da cidade de Caraguatatuba, uma das maiores do litoral norte de São Paulo. Situado na principal avenida da cidade, que conecta diretamente à Rodovia dos Tamoios, o imóvel se beneficia do intenso fluxo de pessoas que transitam entre praias e seus destinos finais.
Este ativo se destaca como o maior atacarejo da cidade. RENDA 13.958 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATC I PRESIDENTE PRUDENTE- SP
O imóvel está estrategicamente situado na entrada da cidade de Presidente Prudente, na Rodovia Raposo Tavares, uma das principais e mais movimentadas rodovias do estado de São Paulo. A proximidade com a Universidade Unoeste, umas das principais da cidade, potencializa ainda mais o fluxo comercial.
RENDA 13.719 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATCI SANTA BÁRBARA D'OESTE- SP
O imóvel está posicionado estrategicamente a menos de 10 e 15 minutos dos centros das cidades de Santa Barbara D’Oeste e de Americana, respectivamente, e dessa forma a loja se beneficia do fluxo de consumidores de ambas as cidades. A loja está localizada na conurbação das 2 cidades e com o desenvolvimento nos terrenos vizinhos de empreendimentos residenciais de alto padrão, demonstrando o grande potencial de valorização no longo prazo.
RENDA 12.238 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATC I MARINGÁ- SP
A loja está localizada no centro da cidade de Maringá, terceira maior cidade do Paraná. O imóvel se destaca como o maior atacarejo da região, estando a menos de 10 minutos de carro dos principais shoppings da cidade - Catuaí e Avenida Center.
O terreno está a walking distance do Terminal Intermodal Urbano que é o principal ponto de ligação dos modais de transporte publico de Maringá.
RENDA 11.525 13 ANOS URBANA ABL m² Contrato Átipico
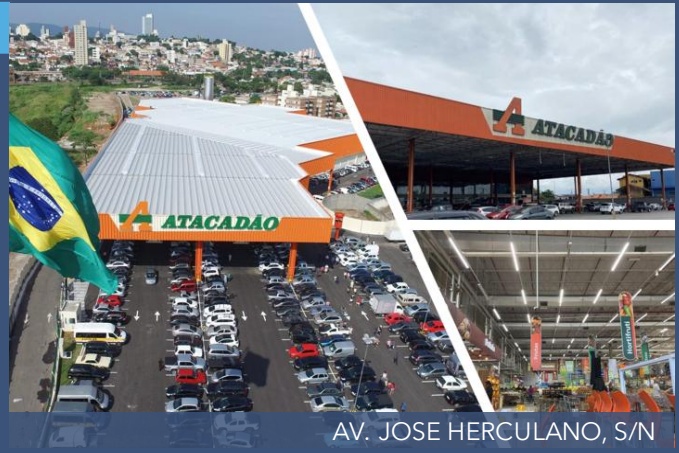
AV. JOSE HERCULANO, S/N
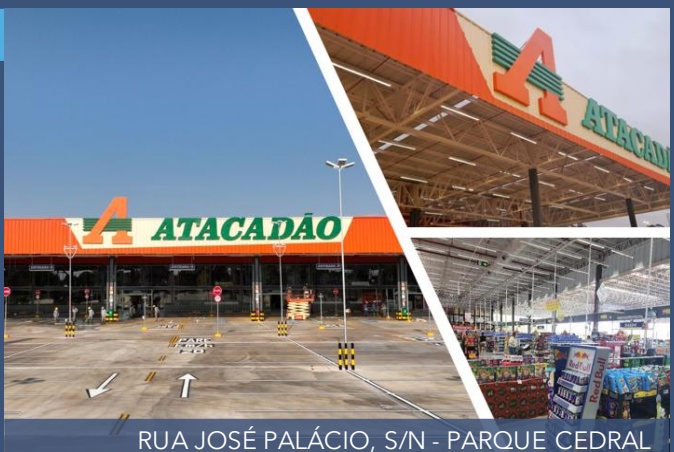
RUA JOSÉ PALÁCIO, S/N- PARQUE CEDRAL
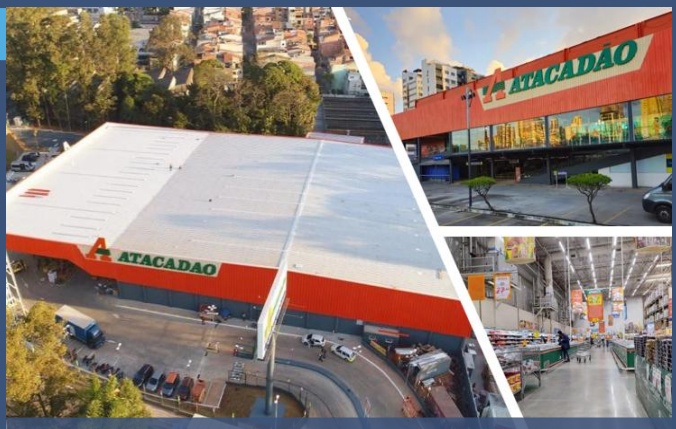
RUA DA AGRICULTURA, 3650
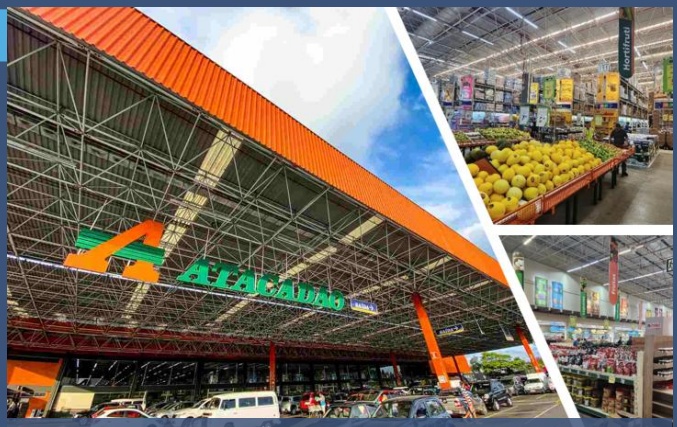
RUA FERNÃO DIAS, 300 - VILA CASTELANDE
OS IMÓVEIS detalhes
CARREFOUR/ATC I LUCAS DO RIO VERDE- SP
A loja está localizada na cidade de Lucas do Rio Verde, uma das cidades de maior relevância econômica do estado do Mato Grosso, que foi o estado brasileiro com maior crescimento de PIB nos últimos 20 anos. O ativo se destaca pela proximidade com o aeroporto local, a apenas 2 minutos de distância, e por sua localização privilegiada na Rodovia BR-163, uma das principais vias de escoamento agrícola do Brasil.
RENDA 15.400 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATCI BARRA DOS GARÇAS- MT
A loja, locada pelo Grupo Carrefour, é operada sob a bandeira Atacadão, e está situada na saída da BR-070, principal ligação com Goiás, Tocantins e Mato Grosso. Localizada na entrada da cidade, sua estrutura é voltada ao atendimento de consumidores locais e de regiões vizinhas. O ativo destaca-se por sua localização privilegiada, a apenas 3 minutos do centro da cidade e próximo de polos logísticos locais, reforçando seu potencial comercial e de logística.
RENDA 14.330 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATC I CUIABÁ TIJUCAL- MT
O imóvel está localizado no bairro Tijucal, zona sul de Cuiabá, terceira maior cidade da Região Centro-Oeste. O imóvel tem localização estratégica na Rodovia BR-070, e se beneficia do fluxo gerado pelo entorno comercial. Além disso, está localizado na Av. Fernando Corrêa da Costa, uma das principais vias da capital, reforça sua atratividade logística e comercial.
RENDA 30.935 13 ANOS URBANA ABL m² Contrato Átipico
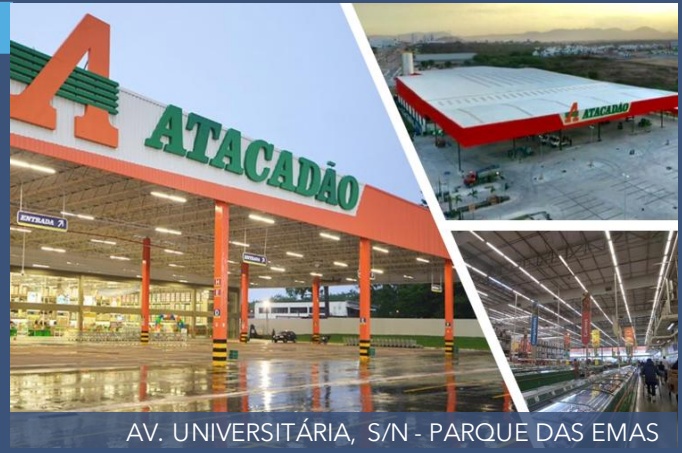
AV. UNIVERSITÁRIA, S/N- PARQUE DAS EMAS
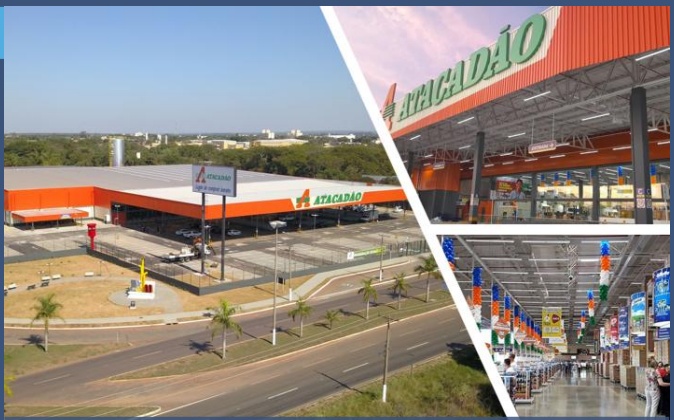
BR 070 - AV. VALDON VARJÃO, 5679
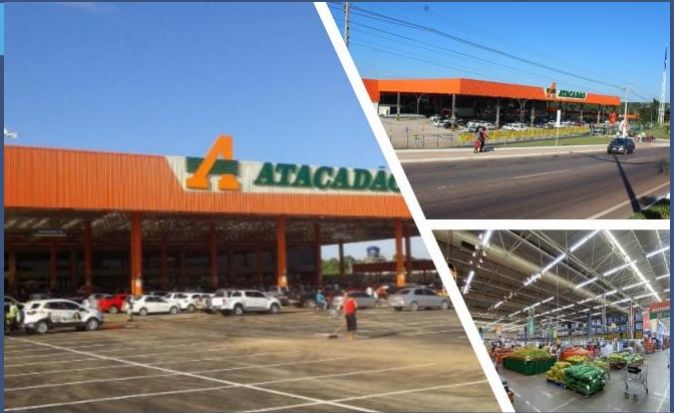
AV. FERNANDO CORRÊA DA COSTA, 7975
CARREFOUR/ATCI CAMPO GRANDE- MS
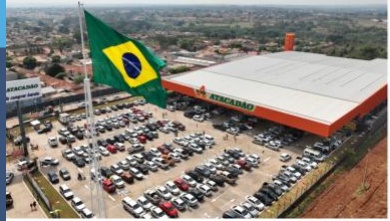
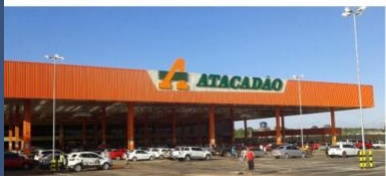
O imóvel, locado pelo Grupo Carrefour, é operado sob a bandeira Atacadão, e está localizado na Avenida Duque de Caxias, uma das mais importantes da cidade. A localização é bastante estratégica: a apenas 5 minutos do Aeroporto Internacional de Campo Grande e com fácil acesso à BR-262. A cidade, capital do Mato Grosso do sul, é hoje um dos maiores centros de carga aérea do Brasil.
RENDA 13.693 13 ANOS URBANA ABL m² Contrato Átipico
OS IMÓVEIS detalhes
CARREFOUR/ATCI TRÊS LAGOAS- MS
A loja, locada pelo Grupo Carrefour e operada sob a bandeira Atacadão, está situada na cidade de Três Lagoas, próxima à divisa com São Paulo e Mato Grosso. Localizada na Rodovia BR-262, que contorna a cidade, o imóvel conta com excelente acessibilidade.
O ativo destaca-se por sua localização privilegiada, a apenas 9 minutos do centro da cidade e 8 minutos do aeroporto local, reforçando seu potencial comercial e logístico.
RENDA 13.722 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATC I ANÁPOLIS- GO
O imóvel está localizado em Anápolis, terceira maior cidade do estado de Goiás. O imóvel está estrategicamente localizado na Rodovia BR-060, que conecta Anápolis a Goiânia e Brasília, atendendo tanto a demanda local quanto regional. Além disso, a proximidade com o Aeroporto de Anápolis, a apenas 5 minutos de distância, garante ainda mais conveniência para operações logísticas e fluxo de clientes.
RENDA 13.837 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATC I BOA VISTA- RR
O imóvel, locado para o Grupo Carrefour e operado sob a bandeira Atacadão, está localizado no bairro Centenário em Roraima.
A localização é bastante estratégica, a apenas 5 minutos da Rodoviária internacional de Boa Vista e a 10 minutos do centro da cidade, que é 7ª maior economia da região norte brasileira.
RENDA 27.278 13 ANOS URBANA ABL m² Contrato Átipico
CARREFOUR/ATCI FORTALEZA EUSÉBIO- CE
Loja localizada em Eusébio, cidade que pertence à Região Metropolitana de Fortaleza. Possui frente para uma das mais importantes avenidas de conexão Norte-Sul da RM de Fortaleza, em um região com diversos desenvolvimentos residenciais unifamiliares de altíssimo padrão. O imóvel está a 20min do Aeroporto de Fortaleza e apenas 5min de carro do Shopping Eusébio.
RENDA URBANA
12.546 13 ANOS ABL m² Contrato Átipico
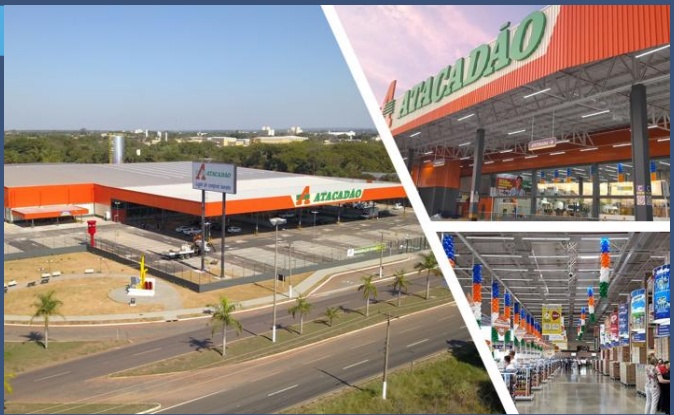
AV. RANULPHO MARQUES LEAL, 3680
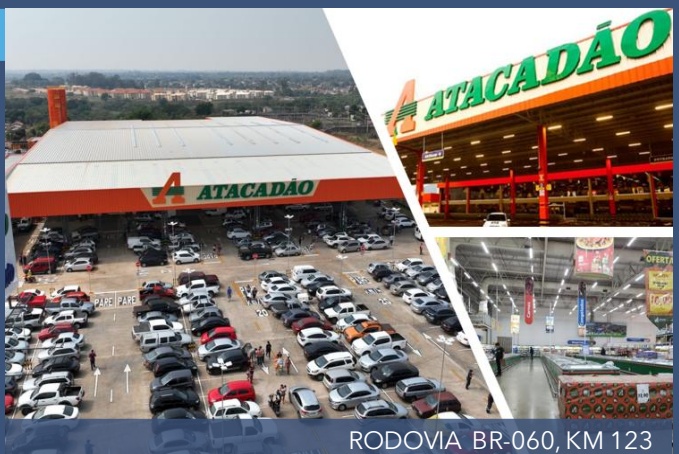
RODOVIA BR-060, KM 123
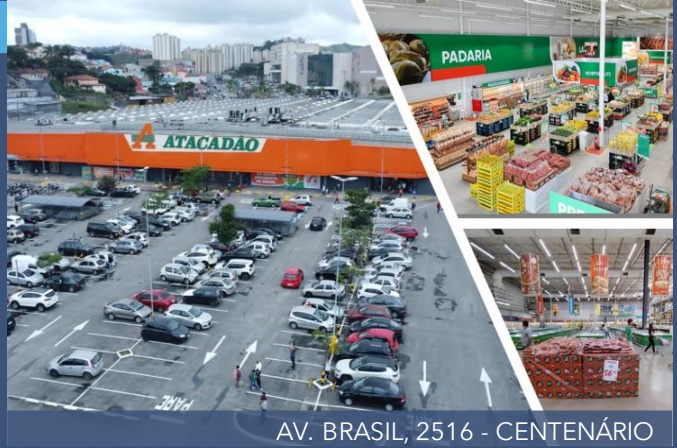
AV. BRASIL, 2516 - CENTENÁRIO
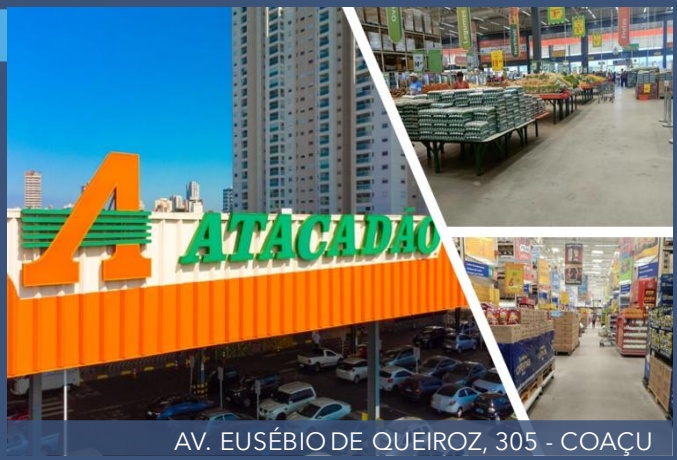
OS IMÓVEIS detalhes
DESCO I ALVORADA- RS
Loja localizada em Alvorada, em uma das avenidas principais da cidade, com boa visibilidade, fácil acesso vindo dos bairros centrais e da região metropolitana de Porto Alegre. Possui amplo estacionamento (coberto e descoberto), horário estendido, e oferece sortimento completo para varejo e atacado. A unidade reforça a presença da rede Desco na Região Metropolitana de Porto Alegre, ampliando a conveniência para clientes e pequenos comerciantes locais.
RENDA 7.342 15 ANOS URBANA ABL m² Contrato Átipico
DESCO I CHARQUEADAS- RS
Loja localizada em Charqueadas/RS. Situada próxima à ERS-401, estrada de grande movimento, com acesso direto para quem circula entre municípios vizinhos. Loja espaçosa, com ampla área de vendas, estacionamento para clientes, e opção para compras tanto em pequenas quanto grandes quantidades. A localização estratégica permite atender não apenas Charqueadas, mas também cidades próximas.
RENDA 4.704 15 ANOS URBANA ABL m² Contrato Átipico
AIR LIQUIDE I SÃO JOSÉ DOS CAMPOS- SP
O centro de distribuição localizado em São José dos Campos, está conectado à Refinaria Henrique Lage, mais conhecida como “Revap” da Petrobras, uma das refinarias mais importante do Brasil, com capacidade de processamento de 252 mil barris de petróleo p/dia.
O ativo possui escritórios, galpões, área de envase, instalações de utilidades e estacionamento. O contrato de locação possui uma fiança bancária do Citibank no valor de R$ 20 milhões.
IMÓVEL 17.867 14 ANOS LOGÍSTICO ABL m² Contrato Átipico
AIR LIQUIDE I CANOAS- RS
O centro de distribuição logístico da Air Liquide está situado próximo a região central da cidade de Canoas e a apenas 3km do Canoas Shopping. O imóvel é formado por escritórios, galpões, envase, utilidades e estacionamento e é responsável pela distribuição de gases industriais e hospitalares para toda região metropolitana de Porto Alegre. O contrato de locação possui uma fiança bancária do Citibank no valor de R$ 20 milhões.
IMÓVEL 7.040 14 ANOS LOGÍSTICO ABL m² Contrato Átipico
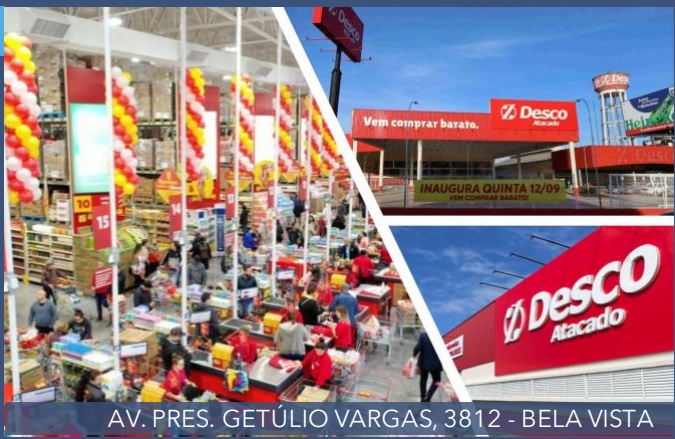
AV. PRES. GETÚLIO VARGAS, 3812 - BELA VISTA
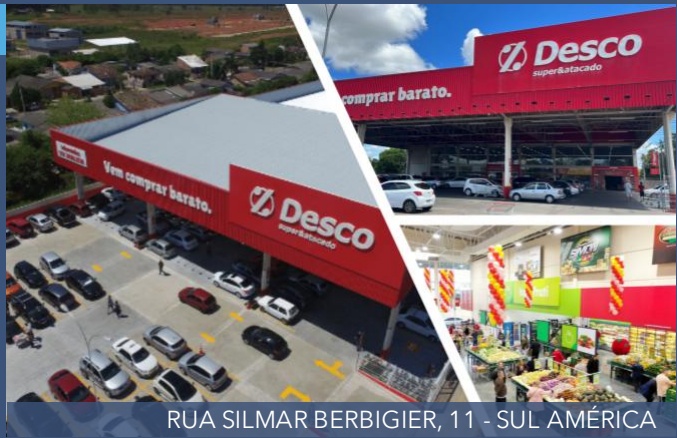
RUA SILMAR BERBIGIER, 11 - SUL AMÉRICA
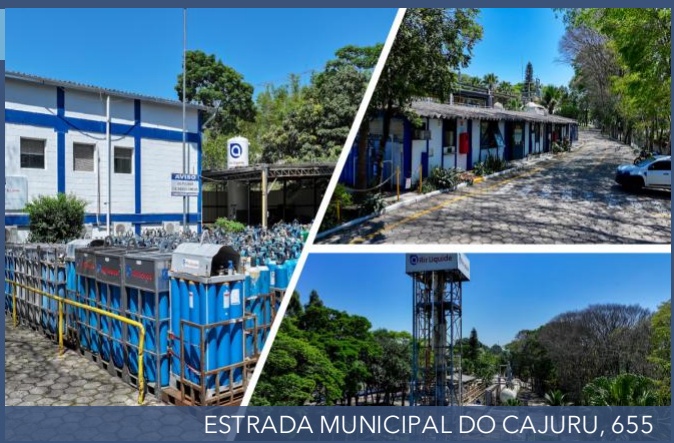
ESTRADA MUNICIPAL DO CAJURU, 655
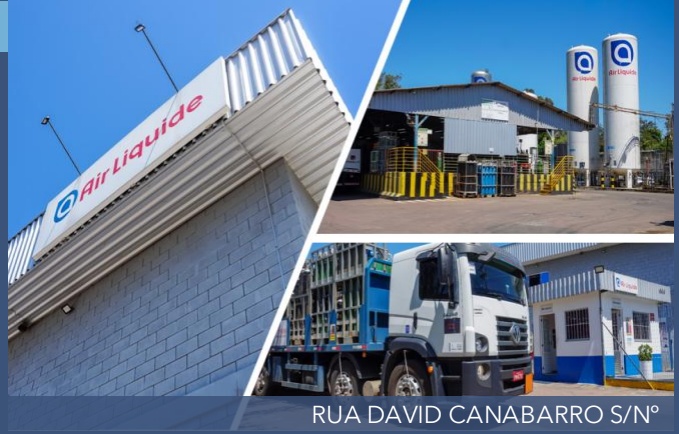
OS IMÓVEIS detalhes
BAT SOUZA CRUZ I CACHOEIRINHA-RS
O imóvel está situado em Cachoeirinha, região metropolitana de Porto Alegre e reconhecida localmente como um importante polo industrial/logístico no Rio Grande do Sul.
Este complexo possui um laboratório e abrange uma variedade de galpões, instalações de utilidades, amplo espaço de estacionamento e edifícios de escritórios, distribuídos em uma extensão total de 501 mil m² de terreno.
LOGÍSTICO
79.984 10 ANOS ABL m² Contrato Átipico
ALMANARA I JANDIRA- SP
O imóvel está situado em um condomínio logístico em Jandira, a 30 minutos de São Paulo. Como se trata de uma localização bastante privilegiada, existe uma alta demanda para ativos com este perfil, com baixos níveis de taxa de vacância e preços de locação e venda em ascensão.
Locado para o Grupo Almanara, serve como sede administrativa, cozinha industrial e centro de distribuição.
LOGÍSTICO
5.409 17 ANOS ABL m² Contrato Átipico
PARQUE LOGÍSTICO CONFINS - MG
O empreendimento logístico está localizado no município de Confins/MG, às margens da rodovia MG-010, principal eixo de ligação entre Belo Horizonte e o Aeroporto Internacional de Belo Horizonte – Confins. O ativo encontra-se a aproximadamente 6,5 km de BH, em uma região caracterizada pela oferta restrita de ativos logísticos, o que reforça sua atratividade estratégica. O imóvel apresenta 100% de ocupação, com locatários de primeira linha, são eles: Mercado Livre, Três Corações e Vale.
LOGÍSTICO 24.625 5 ANOS ABL m² Contrato Típico
MRV I BELO HORIZONTE- MG
O edifício corporativo está localizado na zona sul do município de BH, em uma região que é vetor de crescimento da cidade, com fácil acesso ao BH Shopping e próximo aos bairros de alto padrão Belvedere e Vila da Serra. O imóvel possui área bruta locável de 20.863 m² e encontra-se 100% locado para o Grupo MRV em contrato atípico de longo prazo.
ESCRITÓRIO 20.863 15 ANOS ABL m² Contrato Átipico
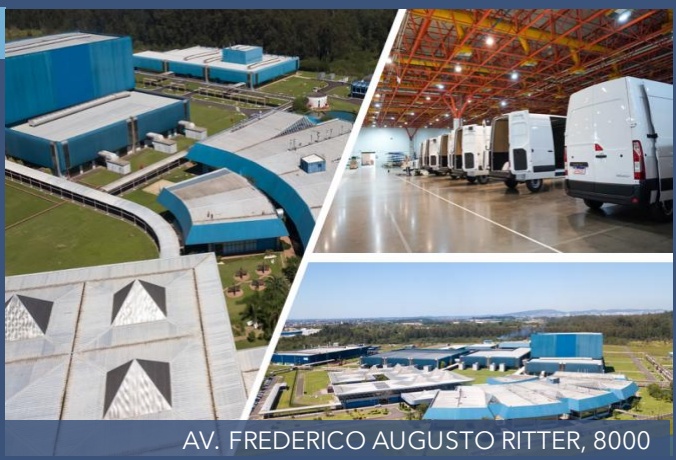
AV. FREDERICO AUGUSTO RITTER, 8000
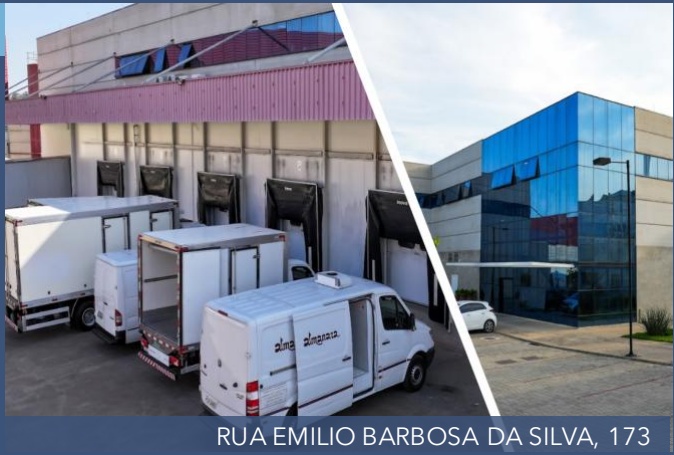
RUA EMILIO BARBOSA DA SILVA, 173
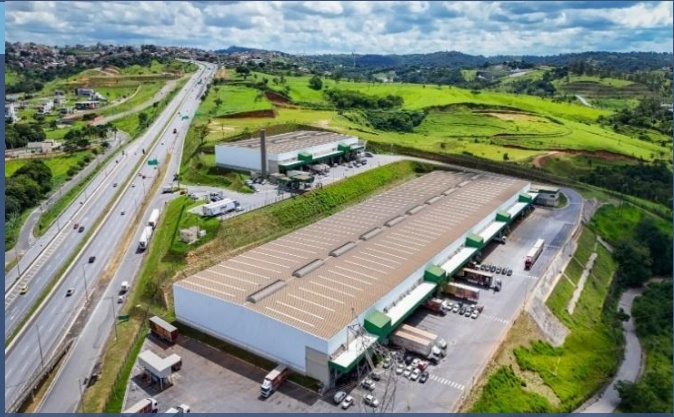
RUA ANTÔNIO ENGRÁCIO PEREIRA, 101
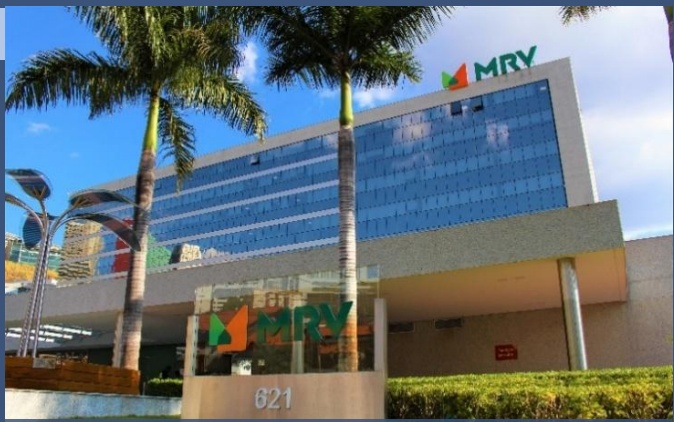
LOCATÁRIOS GARE11 diversificação, inquilinos e tipologia dos imóveis
| LOCATÁRIO | SETOR ATUAÇÃO | MARKET CAP BRL BILHÕES | RECEITA LÍQUIDA BRL BILHÕES | % RECEITA FUNDO | RATING |
|---|---|---|---|---|---|
| AIR LIQUIDE | GÁS INDUSTRIAL | 449,7 | 147,7 | 2% | AAA (S&P) |
| BAT | BENS DE CONSUMO | 388,9 | 168,0 | 21% | AAA (S&P) |
| GRUPO MATEUS | VAREJO | 15,9 | 26,8 | 8% | AAA (FITCH) |
| G GRPUAPO PÃO DE AÇUCAR | VAREJO | 1,1 | 19,2 | 14% | AA+ (FITCH) |
| ALMANARA | ALIMENTOS | N/A | N/A | 2% | N/A |
| GRUPO CARREFOUR | VAREJO | 26,3 | 109,9 | 38% | AAA (S&P) |
| DESCO | ALIMENTOS | N/A | N/A | 2% | N/A |
| MERCADO LIVRE | E-COMMERCE | 586,08 | 109,7 | 1% | AAA (FITCH) |
| 3 CORAÇÕES | BENS DE CONSUMO | - | 9,70 | 2% | N/A |
| VALE S.A. | MINERAÇÃO | 374,78 | 200,9 | 2% | AAA (FITCH) |
| MRV | CONSTRUÇÃO | 4,52 | 11,3 | 8% | A+ (S&P) |
| A | A | B B | B | ||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
QUEM SÃO OS LOCATÁRIOS DO GARE11?
Empresa multinacional francesa e líder global no setor de gases, fornece produtos, serviços e tecnologia avançada para indústrias e áreas relacionadas à saúde. A empresa chega no Brasil em 1945 e hoje opera em mais de 80 países. A Air Liquide é a segunda maior fornecedora de gases industriais por receita, atendendo a diversos setores.
Com um modelo de negócios multiformato e multicanal, o GPA (Grupo Pão de Açúcar) se destaca ao reunir algumas das redes e marcas mais reconhecidas e valiosas do varejo, incluindo o renomado supermercado Pão de Açúcar. Com mais de 700 lojas físicas e uma liderança consolidada no e-commerce alimentar no Brasil, o GPA oferece uma experiência de compra diversificada e de alta qualidade.
Líder multinacional no setor de bens de consumo de tabaco, a British American Tobacco (BAT) possui uma trajetória de 120 anos e presença em mais de 140 países. Com mais de 50.000 funcionários, um faturamento de R$ 174 bilhões e um investimento anual em pesquisa e desenvolvimento superior a R$ 2,5 bilhões.
A empresa possui uma trajetória de 36 anos, iniciada no Maranhão, em 1986. Se destaca por suas operações diversificadas, incluindo varejo de supermercados, atacarejo, atacado, móveis e eletrodomésticos, e-commerce, indústria de panificação e central de fatiamento e porcionamento. Ao longo dos anos, consolidou sua marca como uma das maiores do país e a principal do Norte e Nordeste.
Fundado em 1950, uma das maiores e mais premiadas redes de restaurantes de culinária árabe do Brasil, com estabelecimentos em São Paulo, Campinas e Alphaville. Recentemente, expandiu suas operações para incluir uma linha de produtos congelados, distribuindo-os em mais de 100 supermercados e em mais de 7 estados do Brasil, além das vendas online.
LOCATÁRIOS GARE11 diversificação, inquilinos e tipologia dos imóveis
QUEM SÃO OS LOCATÁRIOS DO GARE11?
Com um modelo de negócios sólido e diversificado, o Grupo Carrefour é um dos maiores varejistas do mundo, presente em mais de 30 países e com forte atuação no Brasil. Reunindo marcas reconhecidas no setor, o grupo opera mais de 700 lojas físicas no Brasil, abrangendo desde hipermercados até atacarejos sob a bandeira Atacadão
Com forte atuação no Rio Grande do Sul, a Desco Atacadista é uma das principais redes regionais no formato atacarejo, atendendo tanto consumidores finais quanto pequenos comerciantes. Fundada em 1965, consolidou-se como referência em variedade, preço competitivo e proximidade com o cliente. Hoje, conta com de 17 lojas físicas, oferecendo um sortimento diversificado de produtos.
Com um ecossistema de tecnologia fundado em 1999, o Mercado Livre é uma das maiores plataformas de e-commerce da América Latina, unindo Marketplace, Mercado Pago, Mercado Envios e Mercado Ads. Em 2024, o GMV alcançou US$ 51,5 bilhões, com o Brasil como principal mercado e foco de expansão logística e de serviços.
Fundado em 1959, o Grupo 3corações é um dos líderes de café no Brasil, com portfólio que vai de cafés a soluções como a TRES (multibebidas), apoiado por uma operação nacional com 12 unidades industriais e 27 centros de distribuição, presente em mais de 400 mil pontos de venda. O grupo reúne mais de 30 marcas distribuídas pelo país.
Com origem em 1942, a Vale é uma das maiores mineradoras do mundo, com atuação em minério de ferro e pelotas, além de cobre e níquel, apoiada por uma cadeia integrada de mina, ferrovia e porto no Brasil. Em 2024, reportou EBITDA de US$ 15,4 bilhões, e o Sistema Norte em Carajás segue como seu principal polo operacional no país.
Fundada em 1979, a MRV é uma das maiores incorporadoras residenciais do Brasil, focada no segmento econômico, com soluções que vão do desenvolvimento ao financiamento e vendas. Em 2024, a companhia registrou recorde de vendas líquidas de R$ 11,3 bilhões e EBITDA de R$ 1,1 bilhão, com operação concentrada no mercado brasileiro.
5. ALAVANCAGEM GARE11 perfil CRIS e gestão de caixa
ATACADÃO I ARARAQUARA, SÃO PAULO
ALAVANCAGEM FINANCEIRA perfil CRIS e gestão de caixa
PERFIL ALAVANCAGEM | GESTÃO ATIVA
O fundo possui obrigações financeiras oriundas da estruturação de CRIs “CASADAS” com os contratos de aluguel atípicos e de longo prazo como lastro. Portanto, são instrumentos de dívida que replicam características presentes nos contratos de locação atípicos no que diz respeito ao vencimento, às parcelas e à correção monetária. Importante lembrar que são contratos atípicos de prazo bastante dilatado com multa de rescisão integral para o inquilino em caso de descontinuidade. A gestão atua de maneira ativa para a expansão e reciclagem do portfólio do fundo e na manutenção de disponibilidades para fazer frente às obrigações de amortização dos CRIs que possui. Importante mencionar que este processo de reciclagem positiva do portfólio impacta o fundo de 2 maneiras: geração de lucro a ser distribuído e redução inercial da alavancagem, uma vez que a troca de titularidade dos imóveis acarreta em quitação do CRI emitido sobre o imóvel.
A estrutura de operação do GARE11 consiste em investimentos diretos e indiretos em imóveis (quando se dá pelo controle societário de FIIs exclusivos que detém os imóveis). Após as aquisições mais recentes detalhadas neste relatório, o GARE11 passou a deter 100% de participação em cinco FIIs, conforme organograma apresentado na Carta do Gestor, que detêm a propriedade dos ativos de R.U., LOG e do novo ativo corporativo (office) locado à MRV: FII A22 (ativos GPA e Grupo Mateus);FII A59 (ativos Carrefour/Atacadão); FII A25 (ativos DESCO); FII PRIME LOG (Parque Logístico Confins); FII GUARDIAN CORPORATE (ativo corporativo locado à MRV). Os números do relatório, inclusive esta seção de alavancagem, refletem a consolidação dos números do GARE com todos os outros FIIs que ele detém controle. As obrigações financeiras do GARE, por meio dos CRIs, estão distribuídas entre o próprio GARE11, no FII A22 e no FII A59. Já o colchão de disponibilidades do fundo reportado no gráfico abaixo está distribuído entre o GARE11 e todos os FIIs que detém controle, dada a necessidade específica de caixa de cada um destes veículos de investimento.
GESTÃO DE DISPONIBILIDADES | CRONOGRAMA DE AMORTIZAÇÃO
DISPONIBILIDADES ATUAIS COBREM
todas
AS OBRIGAÇÕES FINANCEIRAS DO FUNDO
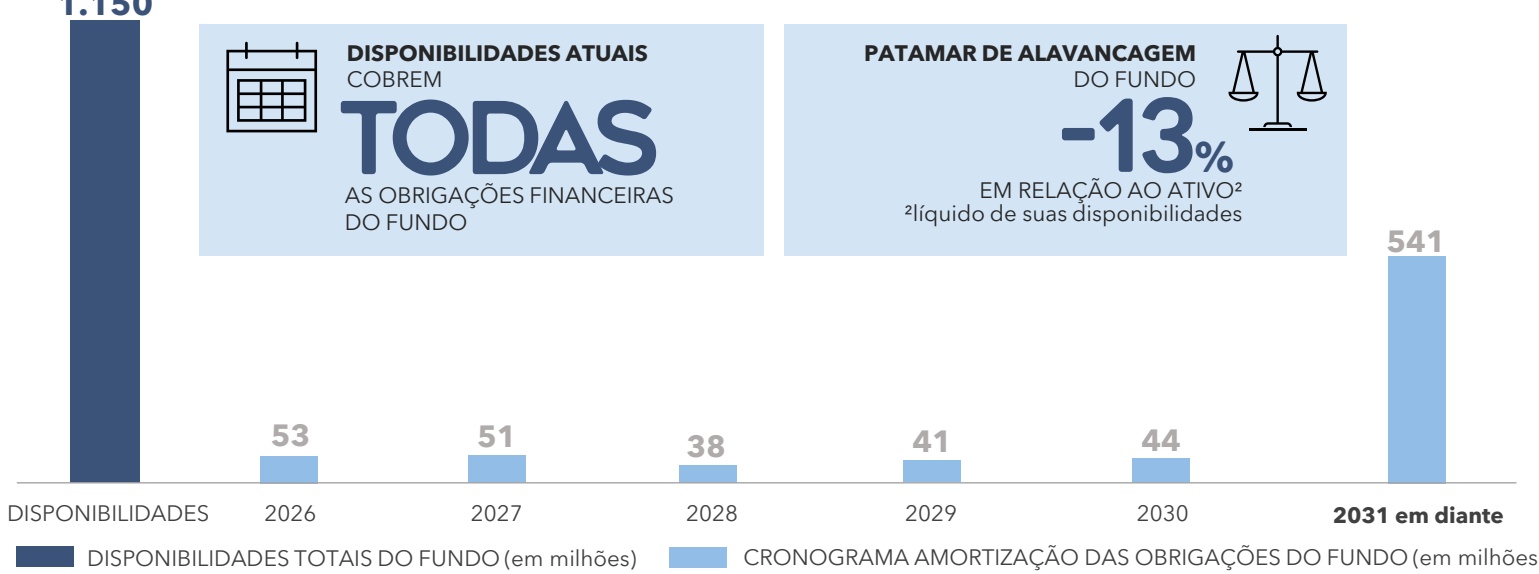
EM RELAÇÃO AO ATIVO² ²líquido de suas disponibilidades
_ DISPONIBILIDADES TOTAIS DO FUNDO (em milhões)
CRONOGRAMA AMORTIZAÇÃO DAS OBRIGAÇÕES DO FUNDO (em milhões)
Conforme já destacado em relatórios anteriores, o GARE11 não possui obrigações financeiras relacionadas à aquisição de novos imóveis, concentrando seu passivo exclusivamente nas operações de CRIs mencionadas acima. O gráfico apresentado ilustra a longevidade consolidada do colchão de disponibilidades formado para honrar as amortizações de curto, médio e longo prazo, considerando tanto a posição direta do GARE11 quanto dos FIIs que detêm os ativos de Renda Urbana. Neste contexto, esse colchão de disponibilidades cobre INTEGRALMENTE todas as obrigações financeiras que o GARE e seus FIIs controlados possuem.
Vale ressaltar que, como as operações de CRI acompanham o prazo dos contratos de locação, as amortizações se estendem até 2043. O montante total dessas obrigações financeiras consolidadas até esta data é de R$842MM, sendo o saldo de amortização de principal de R$769MM. Portanto, o objetivo do gráfico é evidenciar a estratégia de planejamento e organização financeira do fundo, (disponibilidades) frente suas obrigações de amortização no longo prazo. Outro ponto importante é que o colchão de disponibilidades é composto pela liquidez direta (caixa, fundos de renda fixa, títulos públicos, TVMs líquidos e operações compromissadas), somada ao contas a receber da venda de imóveis recentes, cujo prazo de maturação é significativamente mais curto que o das alavancagens (menos de 10%). Ficando de fora das disponibilidades a posição de GARE em FIIs controlados e nas posições definitivas em FIIs não listados em bolsa (XPRI e FII Guardian Oportunidades de Varejo).
6. O GARE “NA FILA DO PÃO” posicionamento, carteiras recomendadas e potencial de valorização
GPA SABARÁ | SANTO AMARO , SÃO PAULO. SP
O GARE NA “FILA DO PÃO”
posicionamento, carteiras recomendadas e potencial de valorização
Nesta seção do relatório procuramos detalhar a nova fotografia do GARE11 de modo a eliminar qualquer dúvida sobre a essência dele: um fundo que adquire ativos reais de diferentes tipologias (logística, renda urbana e outras) para exploração de renda e sempre atento a oportunidades de realizar vendas, tendo como único motivador a geração de lucro para o cotista.
O investimento em imóveis reais faz do GARE11 um FII de TIJOLO. A variedade de tipologias imobiliárias que investe faz dele um FII de TIJOLO HÍBRIDO, diferentemente de outros FIIs de TIJOLO que investem em alguma tipologia de imóvel específica, como: FIIs TIJOLO de Shopping, FIIs de TIJOLO de Logística, FIIs de TIJOLO de Escritórios (OFC), FIIs de TIJOLO de Renda Urbana (aqueles que contemplam imóveis urbanos locados para varejo, educação, saúde, agências bancárias, data centers, etc).
Atualmente a denominação “HÍBRIDO” tem sido utilizada de maneira ampla e branda para classificar diversos tipos diferentes de fundos, reunindo FIIs que investem nas mais diversas classes de ativos (como ativos alvo), misturando na mesma prateleira FIIs de TIJOLO HIBRIDO, FIIs de PAPEL (com carteiras que mesclam ativos de renda fixa como CRIs com Cotas de Outros FIIs), FIIs de DESENVOLVIMENTO (que investem na incorporação de imóveis para venda e não para renda) e com FIIs MULTIESTRATÉGIA/HEDGE FUNDS (a classe de fundos mais recente da indústria que procura mesclar uma frente ampla de investimento - com PAPEL e TIJOLO juntos).
O objetivo desta explanação é reunir conceitos que possibilitem o investidor a melhor identificar a prateleira que o novo GARE11 se encontra (FII TIJOLO HIBRIDO), assim como seus pares. Dada a configuração da nova carteira de imóveis do GARE11 (60% RU, 32% LOG e 8% OFFICE), apresentamos nesta sessão um Raio X dos pares diretos do fundo, mas trazemos também os principais personagens dentro dos segmentos de Renda Urbana e Logística para que o investidor possa melhor compreender o atual posicionamento do fundo, assim como quem é ele na “fila do pão”.
PATAMAR DE DIVIDEND YIELD ENTRE FUNDOS COMPARÁVEIS
*O estudo a seguir não se trata de uma recomendação de investimento, muito menos a promessa ou garantia de rentabilidade do investidor em relação ao GARE11.
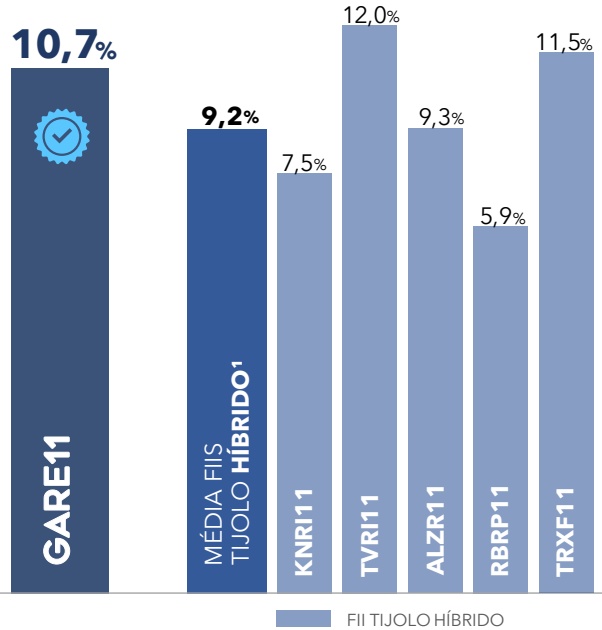
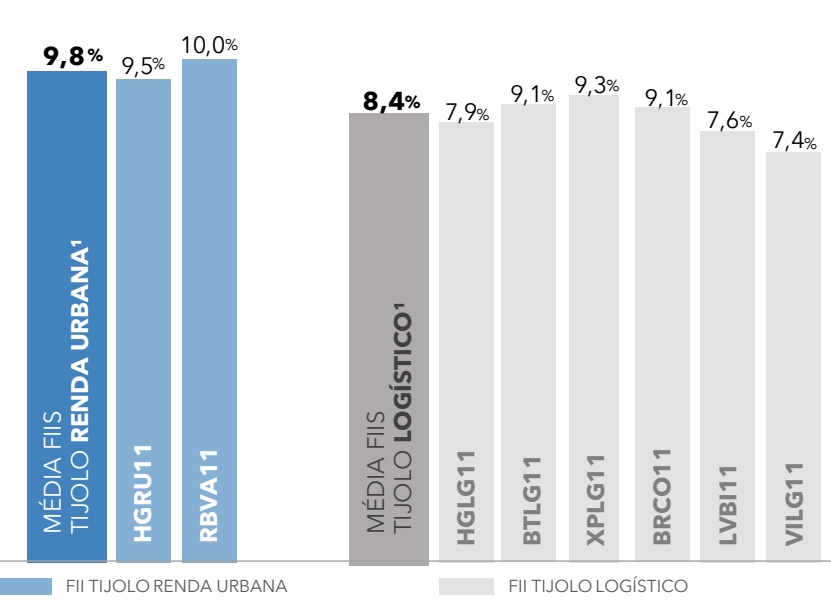
Fonte: Quantum Finance 28/11/2025 e Estudo de Viabilidade Guardian Gestora ¹Reflete a média ponderada por PL e Liquidez dos FIIs apresentados na amostra.
COBERTURA E CARTEIRAS RECOMENDADAS
O processo de ampliação da tese do GARE11 continua ganhando destaque entre os especialistas de análise de Fundos Imobiliários. O fundo hoje se encontra em mais de 30 carteiras/coberturas de casas renomadas.



/>

O GARE NA “FILA DO PÃO”
posicionamento, carteiras recomendadas e potencial de valorização
POSICIONAMENTO DO FUNDO E FIIS COMPARÁVEIS NO MERCADO
Dado perfil da carteira de imóveis do GARE11, que mescla majoritariamente ativos de Logística e de Renda Urbana, trouxemos um quadro comparativo dos principais números do fundo e dos principais FIIs das classes comparáveis a ele: FIIs de TIJOLO HÍBRIDO, FIIs de TIJOLO RENDA URBANA e FIIs de TIJOLO LOGISTICO.
Ao longo do mês de dezembro, observamos diversos FIIs de tijolo reaproximando os seus preços de negociação ao valor patrimonial (P/VP ≈ 1), especialmente nos segmentos de logística, renda urbana e híbridos. Ainda assim, mesmo nesse movimento mais amplo de recuperação, o GARE11 permanece ocupando um espaço singular: não há, dentro desse grupo, fundos com características comparáveis negociando em níveis de desconto semelhantes. E é justamente essa assimetria, que reforça o potencial de valorização que vínhamos antecipando desde o início dessa grande operação.
| F I | I TIJO LO HÍBRI DO | ||||
|---|---|---|---|---|---|
| GAR E1 1 | KN RI 1 1 | TVRI 1 1 | ALZ R1 1 RBRP1 1 TRXF1 1 | ||
| 2 . 6 9 7 | 4 . 6 03 | 1 . 6 6 0 | 1 . 3 0 1 9 9 7 3 . 3 4 7 | ||
| 3 . 5 3 0 | 5 . 040 | 1 . 6 7 3 | 2 . 0 8 2 1 . 5 9 5 3 .4 7 0 | ||
| 3 3 | 2 1 | 5 7 | 2 4 8 1 2 1 | ||
| 464 | 7 2 2 | 2 8 8 | 2 2 7 44 1 . 2 9 5 | ||
| RU | 6 0% | LOG | 45 % | RU | 48% | OFC | 3 6% OFC | 1 0 0% OFC | 1 % | ||
| LOG | 3 2 % | OFC | 5 5 % | OFC | 5 2 % | LOG | 3 3 % LOG | 0% LOG | 1 8% | ||
| OFC | 8% | RU | 3 1 % RU | 0% RU | 8 1 % | ||||
| 0% | 7 % | 3 % | 0% 2 8% 0% | ||
| 9 5 % | 45 % | 0% | 1 0 0% 6 2 % 6 9% | ||
| 1 0,4 | 9, 2 7 | 2 , 8 | 9, 1 6, 3 0 1 2 , 2 8 | ||
| 1 1 | > 1 5 0 | 1 | 1 7 2 2 43 | ||
| 0, 9 8 | 0, 9 7 | 0, 9 6 | 1 , 0 1 0, 6 8 0, 9 5 | ||
| 1 0, 9% | 7 , 7 % | 1 2 , 5 % | 9, 2 % 8, 6% 1 2 , 1 % | ||
| 1 0, 7 % | 7 , 5 % | 1 2 , 0% | 9, 3 % 5 , 9% 1 1 , 5 % | ||
| 446 | 3 03 | 5 9 | 1 7 9 5 8 2 1 7 | ||
| 1 6 . 5 2 4 | 5 . 6 8 8 | 8 8 1 | 2 . 1 5 6 6 . 0 2 4 2 2 . 3 3 6 | ||
| 6, 1 3 | 1 , 2 4 | 0, 5 3 | 1 , 6 6 6, 04 6, 6 7 | ||
| 0, 1 7 | 0, 0 7 | 0, 04 | 0, 1 4 0, 0 6 0, 0 6 |
| F I I TIJO LO RE | N DA U RBANA | F I I TIJO LO L | OGÍSTI CO | |||||
|---|---|---|---|---|---|---|---|---|
| GAR E1 1 | HG RU1 1 | RBVA1 1 | HG LG 1 1 | BTLG 1 1 | XP LG 1 1 | BRCO1 1 | LVBI 1 1 | VI LG 1 1 |
| 2 . 6 9 7 | 3 . 0 0 7 | 1 . 6 8 0 | 7 . 0 64 | 5 .49 8 | 4 . 2 2 2 | 2 . 0 9 8 | 1 . 94 1 | 1 . 6 9 9 |
| 3 . 5 3 0 | 3 . 1 48 | 1 . 9 5 5 | 8 . 0 9 1 | 5 . 7 43 | 4 . 5 2 7 | 2 . 1 1 4 | 2 . 0 8 8 | 1 . 93 5 |
| 3 3 | 1 0 0 | 7 7 | 3 7 | 3 4 | 2 4 | 1 2 | 1 0 | 1 1 |
| 464 | 6 0 0 | 2 9 6 | 2 . 0 8 3 | 1 .40 0 | 1 . 3 48 | 4 7 2 | 5 5 0 | 3 9 0 |
| RU | 6 0% | RU | 1 0 0% | RU | 1 0 0% | LOG | 1 0 0% | LOG | 1 0 0% | LOG | 1 0 0% | LOG | 1 0 0% | LOG | 1 0 0% | LOG | 1 0 0% |
| LOG | 3 2 % | ||||||||
| OFC | 8% | ||||||||
| 0% | 1 % | 7 % | 3 % | 3 % | 4% | 8% | 2 % | 4% |
| 9 5 % | 8 1 % | 5 8% | 2 5 % | 3 4% | 48% | 3 8% | 3 1 % | 1 3 % |
| 1 0,4 | 9, 5 | 5 , 8 | 4, 0 | 5 , 0 | 5 , 1 | 4, 7 | 4, 1 | 3 , 7 |
| 1 1 | 2 4 | 2 0 | 1 7 6 | 7 2 | 7 7 | 1 8 | 3 7 | 6 5 |
| 0, 9 8 | 0, 9 8 | 0, 9 8 | 0, 9 5 | 1 , 0 0 | 1 , 0 0 | 1 , 0 2 | 0, 9 2 | 0, 8 9 |
| 1 0, 9% | 9, 7 % | 1 0, 2 % | 8 ,4% | 9, 1 % | 9, 3 % | 8 , 9% | 8 , 2 % | 8 , 3 % |
| 1 0, 7 % | 9, 5 % | 1 0, 0% | 7 , 9% | 9, 1 % | 9, 3 % | 9, 1 % | 7 , 6% | 7 ,4% |
| 446 | 2 2 8 | 9 0 | 5 2 5 | 43 9 | 3 3 5 | 1 2 5 | 1 2 7 | 1 43 |
| 1 6 . 5 2 4 | 5 . 9 0 0 | 2 . 3 7 4 | 1 4 .42 3 | 1 8 . 8 5 6 | 5 . 9 9 6 | 3 . 9 03 | 4 . 5 49 | 2 . 845 |
| 6, 1 3 | 1 , 9 6 | 1 ,4 1 | 2 , 04 | 3 ,43 | 1 ,42 | 1 , 8 6 | 2 , 3 4 | 1 , 6 7 |
| 0, 1 7 | 0, 0 8 | 0, 0 5 | 0, 0 7 | 0, 0 8 | 0, 0 8 | 0, 0 6 | 0, 0 7 | 0, 0 8 |
O GARE NA “FILA DO PÃO”
posicionamento, carteiras recomendadas e potencial de valorização
POTENCIAL VALORIZAÇÃO | PROJEÇÃO DE PREÇO DA COTA | MÚLTIPLOS FIIS COMPARÁVEIS
Voltamos a trazer ao Relatório Gerencial o estudo de potencial de valorização da cota de GARE11 no mercado secundário a partir da análise dos Múltiplos de negociação. Basicamente este estudo projeta preços hipotéticos para a cota do fundo a partir dos múltiplos de negociação observados para os FIIs peers do GARE11 no mercado secundário. Os múltiplos utilizados foram: P/VP (projeta o preço de GARE11 caso fosse negociado no mesmo patamar de ágio/deságio dos peers), YIELD MKT (projeta o preço de GARE11 caso o valor da cota refletisse o DY anualizado dos peers pela cota de fechamento em 31/12/25) e YIELD VP (projeta o preço de GARE11 caso o valor da cota refletisse o DY anualizado dos peers pela cota patrimonial de Dezembro|25). Dividendo de GARE11 utilizado no estudo está baseado na projeção do Guidance apresentado.
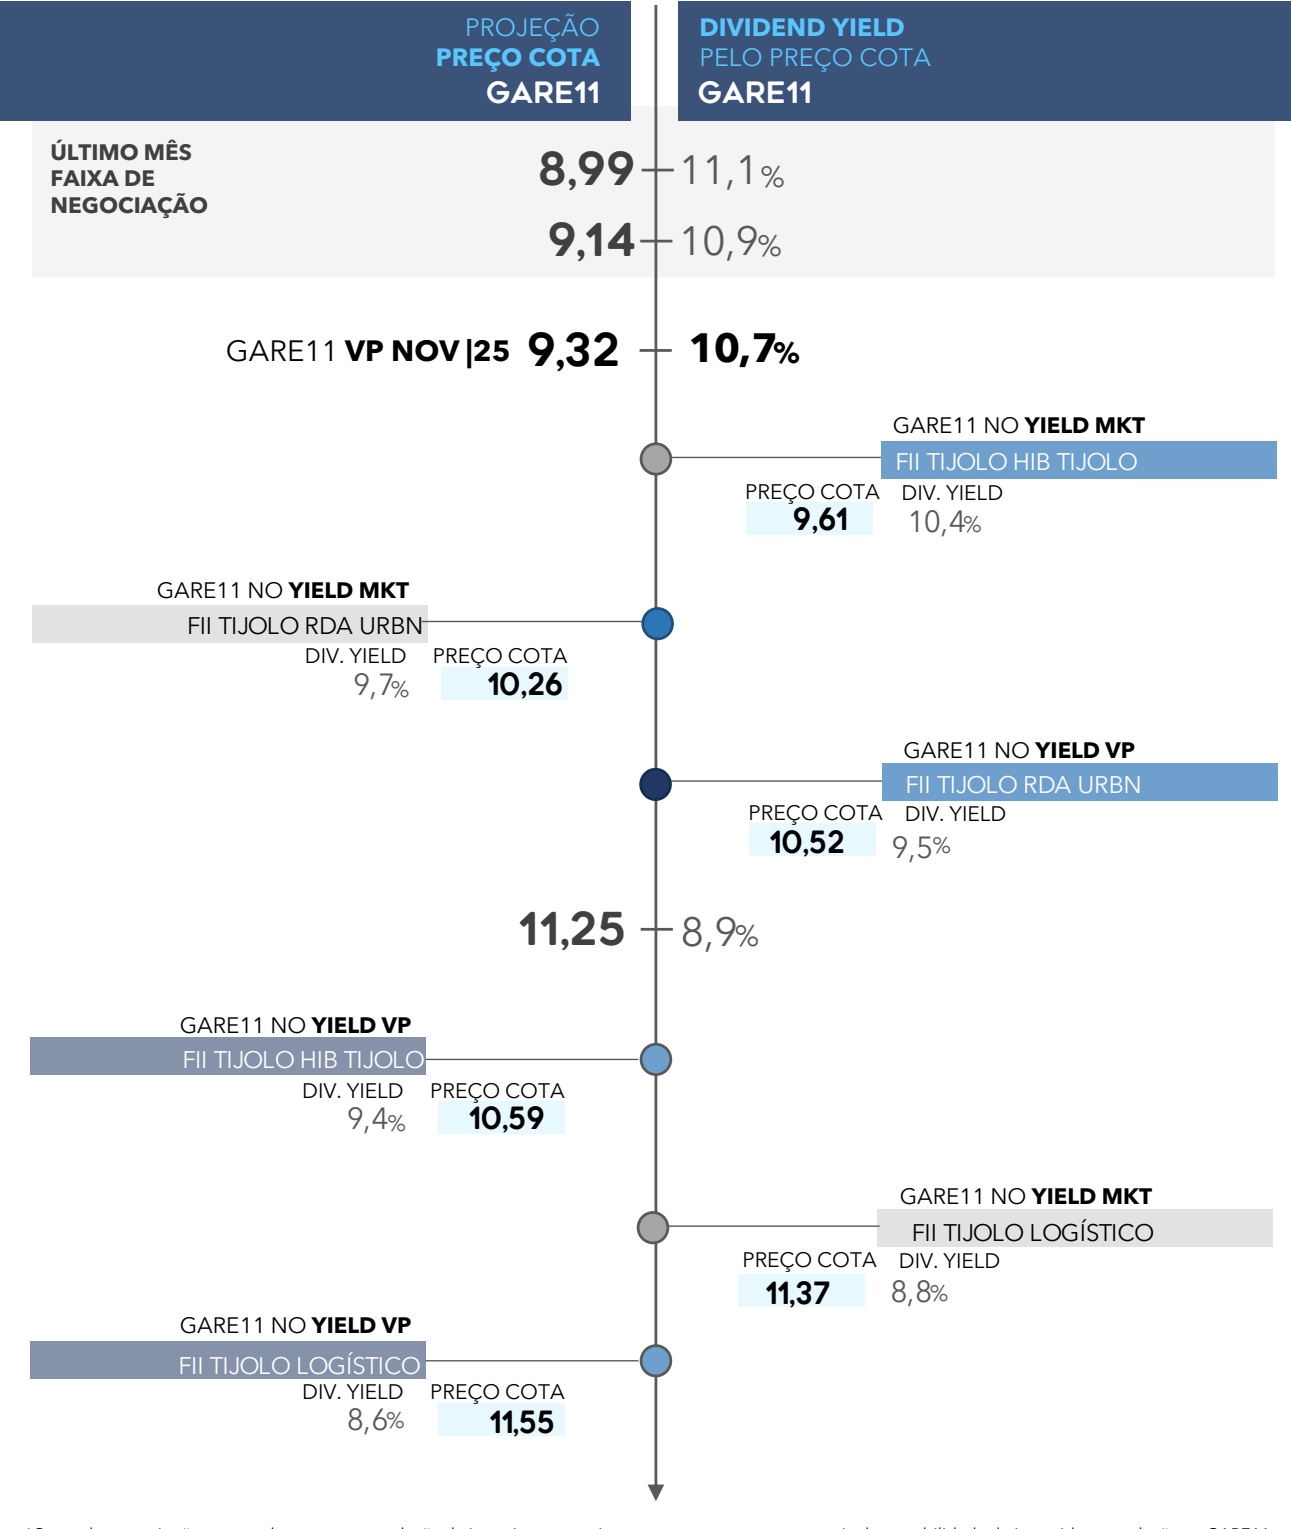
*O estudo a seguir não se trata de uma recomendação de investimento, muito menos a promessa ou garantia de rentabilidade do investidor em relação ao GARE11.
7. GARE NA MÍDIA vídeos, lives e destaques do GARE11 na mídia
GPA SABARÁ | SANTO AMARO , SÃO PAULO. SP
O GARE NA MÍDIA
vídeos, lives e destaques do GARE11 na mídia
Nesta nova seção do relatório, reunimos as principais aparições do GARE11 na mídia, incluindo lives, entrevistas e notícias de destaque. Nosso objetivo é compartilhar conteúdos que aprofundem a compreensão sobre a estratégia do fundo, seu posicionamento no mercado e as perspectivas futuras, reforçando a transparência e promovendo uma conexão cada vez mais próxima com nossos investidores.
LIVE GARE11 I TIO FIIS l 06/2025

GARE11 VENDE IMÓVEIS POR
R$ 480
VEM MUITA RENDA PASSIVA +35,48%
MILHÕES!
“GARE11 RECEBE PROPOSTA DE R$480MM POR 10 IMÓVEIS! VEJA como LUCRAR com o FUNDO!”
LIVE GARE11 I CANAL LIBERDADE É LOGO ALI l 04/2025

GARE11-SITUAÇÃO ATUAL
ERIC LEONARDO Liberdade é Logo Ali
COM PEDRO KLÜPPEL SÓCIO GUARDIAN GESTORA
“ESTRUTURA DE CAPITAL E O FUTURO DO GARE11”
LIVE GALG11 I INFOMONEY l 10/2023
OS DESAFIOS PARA OS FIIS DE LOGÍSTICA
“O QUE ESPERAR DOS FIIS DE LOGÍSTICA, SEGMENTO CONSIDERADO QUERIDINHO DO MERCADO”
LIVE GARE11 I CANAL LIBERDADE É LOGO ALI l 06/2025
GARE11 COMUNICADO
FUNDO MUDA DE PATAMAR!
VENDA DE 10 ATIVOS E REDUÇÃO COLOSSAL DA ALAVANCAGEM
“GARE11 - FUNDO MUDA DE PATAMAR E REDUZ DRASTICAMENTE A ALAVANCAGEM”
LIVE GARE11 I PROFESSOR BARONI l 05/2024
GARE11CRESCEU, QUE MUDOU? às 19:30
“GARE11 CRESCEU.. O QUE MUDOU? | LIVE COM A GESTÃO DA GUARDIAN”
LIVE GALG11 I TIAGO REIS l 07/2023
REIS DOS FIIS
GALG11
A ESTRATÉGIA DE BAIXO RISCO
8. A GUARDIAN GESTORA estrutura e frentes de atuação
MATEUS MIX ITABUNA | ALTO DOS CANECOS, ITABUNA, BA
A GUARDIAN GESTORA
a gestora
QUEM SOMOS
Fundada em 2020 por profissionais experientes do mercados financeiro, de capitais e imobiliário, a Guardian Gestora é uma gestora independente focada em operações imobiliárias e de crédito estruturado. Atualmente, gerenciamos mais de R$ 9,3 bilhões sob gestão distribuídos entre 35 veículos de investimento, incluindo 2 FIIs listados, GARE11 e GAME11), 19 FIDCs, 1 FIM e 1 Fundo de Previdência.
Com mais de 470 mil investidores, destacamo-nos pela performance consistente, gestão de riscos criteriosa e crescimento contínuo. Nossa filosofia de investimento é orientada para o longo prazo, com um objetivo primordial de preservação de capital.
PRINCIPAS NÚMEROS
ATIVOS SOB GESTÃO
R$ 9.3 bilhões
NÚMERO INVESTIDORES
+ 470K investidores
ESTRUTURAÇÃO DE FIIS
相 R$ 5.0 bilhões
FUNDOS
35 veículos de investimento
HISTÓRICO SÓCIOS
35
MERCADO IMOBILIARIO
anos de históricode crédito e imobiliário
20
anos de experiência
CARACTERISTICAS DO FUNDO
Quadro de sócios da Guardian reúne forte background em Crédito e no Setor Imobiliário em casas de bastante expressão nestes mercados. Tendo todos os sócios longo histórico de estruturação e gestão de deals de crédito imobiliário.
GUSTAVO ASDOURIAN E
GESTÃO DE INVESTIMENTO
PRODUTO, R.I., SALES E RESEARCH
COMPLIANCE E RISCO
CRÉDITO ESTRUTURADO
CRÉDITO PRIVADO
IMOBILIÁRIO
PEDRO KLUPPEL GESTÃO PRODUTO, R.I, SALES E RESEARCH
LUCCAS BARTOLI GESTÃO RISCO E COMPLIANCE
THIAGO CONCA GESTÃO CRÉDITO ESTRUTURADO
RANDALL TERADA GESTÃO CRÉDITO PRIVADO
PAPEL
JULIEN AVRIL GESTÃO CRÉD. IMOBILIÁRIO
TIJOLO
ANTONIO LOPES
GESTÃO TESES E NOVOS NEGÓCIOS
GUILHERME MAZIERO GESTÃO PATRIMONIAL
Ao todo a Gestora reúne 30 profissionais entre as áreas de Risco e Compliance e de Gestão (Imobiliário e Crédito Privado): engenheiros, economistas, administradores e advogados.
Acesse nossos canais e conheça mais sobre a gestora e sobre nossos produtos.
GUARDIAN ICATU PREV RF CP
outras teses
O Fundo tem como objetivo buscar retorno aos seus cotistas através de investimentos em ativos financeiros de renda fixa, possuindo concentração de, no mínimo, 80% de seus recursos nessa classe de ativo. Além disso, o fundo destina-se exclusivamente a receber, diretamente, recursos referentes às reservas técnicas de Plano Gerador de Benefício (PGBL) e de Vida Gerador de Benefício (VGBL). Durante o mês de dezembro, o fundo rendeu 1,24% , o equivalente a 101,5% do CDI no período e 105,2% do CDI acumulado no ano.
PRINCIPAIS CARACTERÍSTICAS
SEGURADORA | ICATU ADMINISTRAÇÃO | BRADESCO (BEM DTVM) GESTÃO | GUARDIAN GESTORA INÍCIO FUNDO | 08/2022 COTA APLICAÇÃO | D+1 D+5COTA DE RESGATE | LIQUIDAÇÃO DO RESGATE | D+7
RENTABILIDADE 12 MESES | 105,29% do CDI
BENCHMARK | CDI
PATRIMONIO LIQ | R$ 81.245.678,68
TAXA DE ADMINISTRAÇÃO | 1,00% a.a.
TAXA DE PERFORMANCE | 20%SOBRE O QUE EXCEDER O BENCHMARK
ATIVOS ALVO | RENDA FIXA CRÉDITO PRIVADO
APLICAÇÃO MINIMA | R$ 300,00
RENTABILIDADE HISTÓRICA
| 2025 | Fu ndo C DI%C DI |
|---|---|
| 2024 | Fu ndo C DI%C DI |
| 2023 | Fu ndo C DI%C DI |
| ANO | JAN | FEV | MAR | ABR | MAI | JUN | JUL | AGO | SET | OUT | NOV | DEZ |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 5,07% | 1 , 1 4% | 1 , 1 0% | 0,99% | 1 , 1 1 % | 1 ,2 1 % | 1 ,22% | 1 ,30% | 1 ,22% | 1 ,24% | 1 ,29% | 1 ,07% | 1 ,24% |
| 1 4,32% | 1 ,0 1 % | 0,99% | 0,96% | 1 ,06% | 1 , 1 4% | 1 , 1 0% | 1 ,28% | 1 , 1 6% | 1 ,22% | 1 ,28% | 1 ,05% | 1 ,22% |
| 1 05,2% | 1 1 3,0% | 1 1 1 ,4% | 1 02,9% | 1 05, 1 % | 1 06,3% | 1 1 0,9% | 1 0 1 ,8% | 1 04,6% | 1 0 1 ,9% | 1 00,8% | 1 0 1 ,2% | 1 0 1 ,5% |
| 1 1 ,63% | 1 ,07% | 0,90% | 0,97% | 0,90% | 0,87% | 0,85% | 0,98% | 0,89% | 0,89% | 0,96% | 0,82% | 0,97% |
| 1 0,88% | 0,97% | 0,80% | 0,83% | 0,89% | 0,83% | 0,79% | 0,9 1 % | 0,87% | 0,84% | 0,93% | 0,79% | 0,93% |
| 1 06,9% | 1 1 1 , 1 % | 1 1 1 ,9% | 1 1 6,8% | 1 0 1 ,7% | 1 04,0% | 1 07,2% | 1 07,9% | 1 02,5% | 1 06,5% | 1 03, 1 % | 1 02,8% | 1 03,9% |
| 1 4,44% | 1 ,2 1 % | 1 ,0 1 % | 1 ,23% | 0,95% | 1 ,34% | 1 , 1 4% | 1 ,22% | 1 ,26% | 1 ,06% | 1 ,20% | 0,97% | 0,97% |
| 1 3,04% | 1 , 1 2% | 0,92% | 1 , 1 7% | 0,92% | 1 , 1 2% | 1 ,07% | 1 ,07% | 1 , 1 4% | 0,97% | 1 ,00% | 0,92% | 0,89% |
| 1 1 0,7% | 1 08,0% | 1 1 0,4% | 1 04,4% | 1 03,6% | 1 1 8,9% | 1 06,3% | 1 1 3,6% | 1 1 1 , 1 % | 1 09,0% | 1 20, 1 % | 1 06,3% | 1 08,4% |
FOTOGRAFIA CARTEIRA DO FUNDO
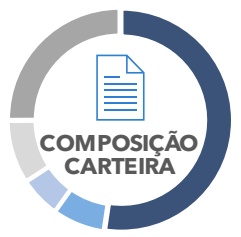
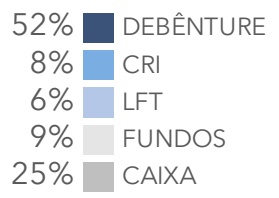
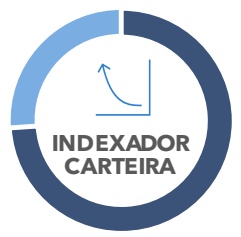
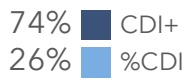
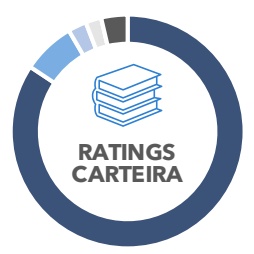
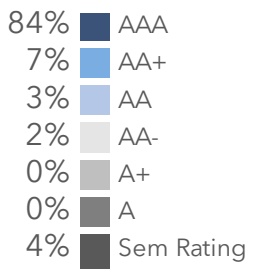
ACESSE A LÂMINA DO FUNDO E SAIBA COMO INVESTIR
O Fundo está disponível nas seguintes plataformas:

GAME11
ACESSE O RELATÓRIO DO MÊS DEZ25
outras teses
O FII Guardian Multiestratégia Imobiliária I (GAME11) é um FII de papel destinado a investidores em geral, com essência em crédito imobiliário de RISCO COMEDIDO através de investimentos predominantemente em CRIs. A estratégia de investimento é dividida em dois vértices: BETA, que representam os ativos high grade (60~90%) e ALPHA, com ativos estruturados (10%~40%), numa combinação que busca proporcionar retornos atraentes sem risco exacerbado.
PRINCIPAIS CARACTERÍSTICAS
VALOR PATRIMONIAL (VP) R$ 233,9 milhões
PREÇO DA COTA (DATACOM)

R$ 9,26 por cota
DURATION MÉDIA

4,1 anos
ALOCAÇÃO ALVO

yo 100%
RENTABILIDADE 12 MESES

13,11% nos últimos 12 meses
DIVIDENDO DISTRIBUIDO
RENTABILIDADE HISTÓRICA DO FUNDO

R$ 0,095 por cota
NÚMERO ATIVOS

25 21 CRIs04 FIIs
YIELD MENSAL
1,08%
COTISTAS

21,4K de cotistas
GAME11 110,0% CDI DESDE IPO
IPO GAME11
RENTABILIDADE HISTÓRICA DO FUNDO
DEZ2025
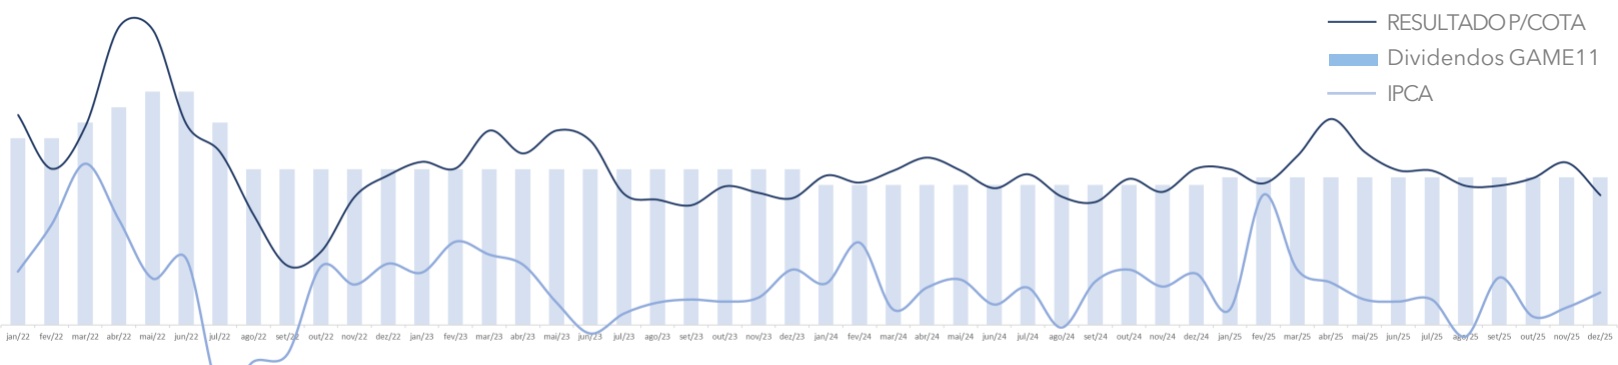
RESULTADO P/COTA Dividendos GAME11 IPCA
FOTOGRAFIA DA CARTEIRA DE ATIVOS
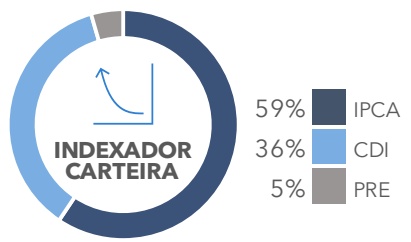
APOIO AO INVESTIDOR glossário e contato
GLOSSÁRIO
LOCK UP Período em que o ativo mobiliário está impedido de ser negociado no mercado secundário.
PL Patrimônio Líquido do Fundo.
VALOR DE MERCADO Valor da cota valor de mercado multiplicado por todas as cotas do fundo.
FII Fundo de Investimento Imobiliário
CRI Certificado de Recebível Imobiliário
LTV – LOAN TO VALUE Representa a razão do saldo devedor da dívida para as garantias disponíveis à mesma
RAZÃO DE GARANTIA Representa a razão das garantias disponíveis para cobertura de uma dívida frente o saldo devedor da mesma (o inverso do LTV)
COLATERAL Algum tipo de garantia acessória envolvida em uma operação de crédito
COOBRIGAÇÃO Responsabilidade de alguma parte, que não o devedor direto do crédito, em honrar a liquidação financeira do mesmo;
DURATION É a média ponderada do prazo de retorno de um investimento, em dias, meses ou anos
CONTATO

ENDEREÇO AV. FARIA LIMA 201, SÃO PAULO, SP 05426-100

EMAIL [email protected]

TELEFONE +55 11 3098 8900

LINKEDIN GUARDIAN GESTORA S.A.

INSTAGRAM GUARDIAN.GESTORA

SITE WWW.GUARDIAN-ASSET.COM
Gestão de Recursos
AVISO LEGAL
Este relatório é de caráter exclusivamente informativo, direcionado aos cotistas do fundo e não deve ser considerado uma oferta ou análise para a transação de cotas do mesmo ou qualquer outro ativo financeiro mencionado. Seu conteúdo foi desenvolvido pela Guardian Gestora e sua distribuição ou reprodução integral ou em partes, sem prévio e explicito consentimento da mesma, é vedada. As informações nele contidas estão em conformidade com o regulamento e demais documentos legais, porém não os substituem. Leia atentamente o regulamento antes da decisão de investimento no fundo, com dedicação especial ao objetivo do fundo e sua política de investimento. Os Fundos de Investimento imobiliário são constituídos como forma de condomínio fechado, a partir da icvm 472, portanto suas cotas não são passíveis de resgate e os investidores deste tipo de ativo podem encontrar dificuldades em iniciativas de desinvestimento das mesmas no mercado secundário. O fundo de investimento de que trata este boletim não conta com garantia da instituição administradora, do gestor, do custodiante, de qualquer outra parte ligada à sua constituição e operação, de qualquer tipo de seguro ou do fundo garantidor de crédito (FGC). Para a avaliação de performance de qualquer fundo de investimento é recomendada a análise de período mínimo de 12 meses. A rentabilidade apresentada pelo fundo em histórico não deverá, em qualquer hipótese, ser considerada garantia, promessa ou sugestão de retorno futuro. As informações que embasam este material foram extraídas de fontes fundamentadas e consideradas confiáveis pela Guardian Gestora, no entanto não é possível garantir que estejam imunes a equívocos e estão sujeitas a alterações sem a necessidade de comunicação prévia. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Para esclarecimentos adicionais é recomendável o direcionamento ao administrador e gestor do fundo, por meio do endereço de correspondência eletrônica a seguir: ri@guardian-asset.com