Relatório Gerencial GCRI11 de setembro de 2026
Relatório Gerencial do Galapagos Recebíveis Imobiliários (GCRI11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 30/10/2026. No pregão de 03/11/2026, a cota do GCRI11 fechou a R$ 63,37, com P/VP de 0,68 (valor patrimonial de R$ 93,01 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,85 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 14,80% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 135,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 38.293.897/0001-61
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 30/10/2026 19:30
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Mensal Galapagos Recebíveis Imobiliários - GCRI
S e t e m b r o 2026

Relatorio Mensal Setembro 2026
Gestor:
Galapagos Capital
Administrador:
BTG Pactual
Início:
Dezembro / 2020
Número de Cotas Emitidas:
1.453.859
Anúncio dos Rendimentos:
9o dia util do mes
Pagamento dos Rendimentos:
14o dia util do mes
Taxa de Administração¹:
1,0% a.a. sobre o Patrimonio Liquido
Taxa de Performance:
20% a.a. sobre o que exceder o IPCA + Yield do IMAB 5
Patrimônio Líquido 3 :
R$ 135.221.148,46
Patrimônio Líquido por cota 3 :
R$ 93,01
R$ 0,85
Rendimento por cota distribuido em outubro/26 referente ao resultado do mes de setembro/26
14,94%
Dividend yield²
3.854
Numero de cotistas³
R$ 68,29
Preco de mercado das cotas do Fundo³
Para receber todas as informações relativas ao fundo, clique aqui ou leia o QR Code ao lado e inscreva - se no mailing.
1 - Taxa de Gestão de 0,8% a.a. e Taxa de Administração de 0,2% a.a. (Incluí a Taxa de Escrituração)
2 – Dividend yield anualizado considerando o rendimento distribuído no mês de competência deste relatório e o preço de fechamento do mês da data base deste relatório;
3 - Na data de fechamento do mês de referência deste relatório.
Comentários do Gestor
O GCRI11 foi iniciado em dezembro de 2020 por meio de uma oferta com esforços restritos (conforme a ICVM 476), possibilitando a redução dos custos iniciais e eficiência na alocação dos recursos. A oferta foi encerrada em abril/21, mês em que as cotas passaram a ser negociadas no mercado secundário, disponíveis para o público em geral, considerando que no mesmo mês foi divulgado o prospecto do Fundo, conforme previsto no regulamento.
Os rendimentos distribuídos pelo Fundo, referentes ao resultado de setembro, foram de R$ 0,85 por cota , resultando em um dividend yield anualizado de 14,94% considerando o preço de mercado de R$ 68,29 no fechamento do mês. Após a distribuição, o Fundo mantém uma reserva gerencial de R$ 0,61 por cota.
Em setembro, o IPCA (Índice de Preços ao Consumidor Amplo) registrou variação positiva de 0,82%, acumulando alta de 4,58% nos últimos 12 meses, levemente superior ao teto da meta da inflação. De acordo com o Relatório Focus de 26 de outubro, a expectativa do mercado é de que o IPCA acumule alta de 5,19% em 2026, com variação projetada de 0,21% para o mês de outubro.
Na reunião realizada em setembro, o Copom decidiu, por unanimidade, por reduzir a taxa básica de juros em 0,25 ponto percentual, para 13,75% ao ano, o quinto corte consecutivo do atual ciclo. No comunicado, o Comitê destacou que os indicadores apontam moderação gradual da atividade econômica, porém ressaltou que o ambiente permanece marcado por elevada incerteza, tanto no cenário externo, em função dos conflitos no Oriente Médio e da condução da política monetária em economias avançadas, quanto no cenário interno, com expectativas de inflação desancoradas e riscos de alta associados à persistência da inflação de serviços, ao câmbio depreciado, a choques de petróleo e energia e a eventuais estímulos à demanda agregada. Nesse contexto, o Comitê não sinalizou os próximos passos, reforçando que a condução da política monetária seguirá dependente da evolução dos dados.
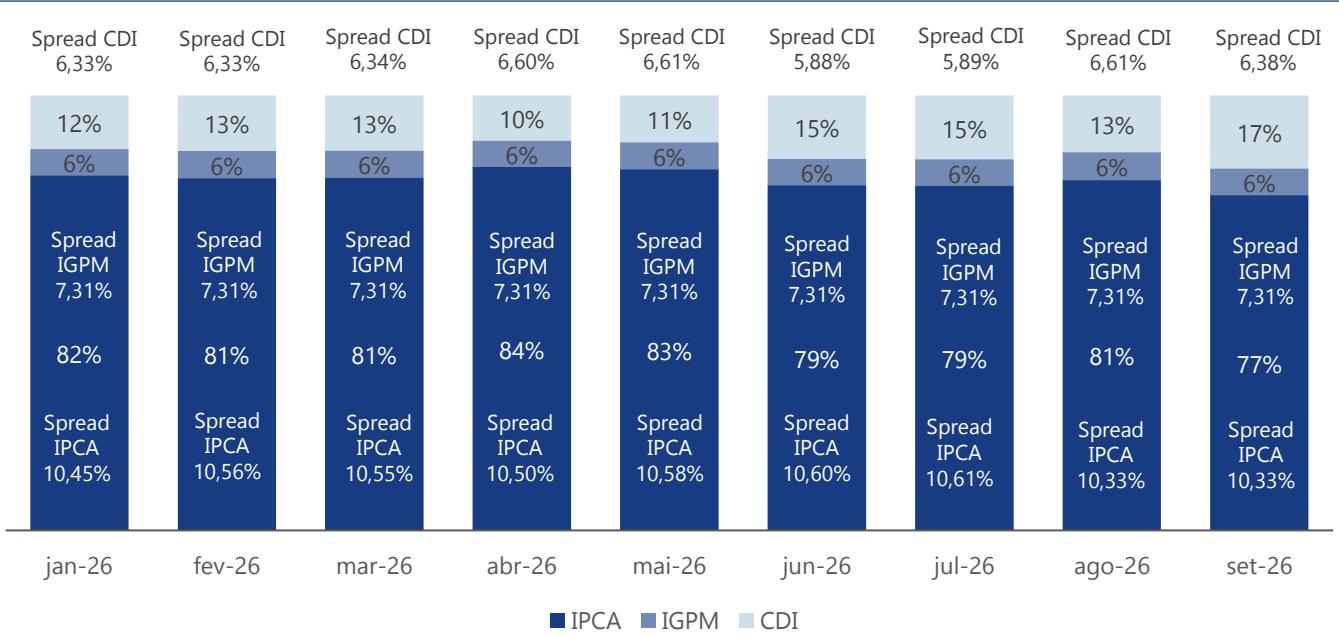
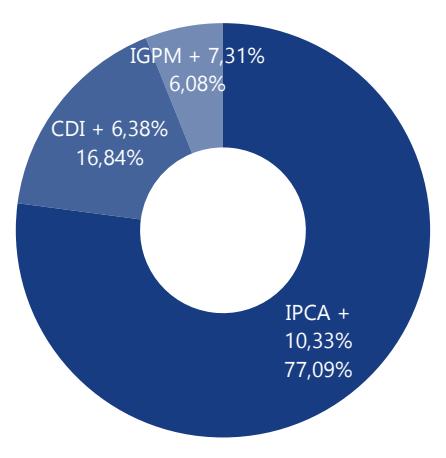
Durante o mês, ocorreu uma nova aquisição da série sênior do CRI Mistral/Vitra no valor de R$ 2,7 milhão a uma taxa de CDI +6,50% ao ano além de movimentações pontuais na carteira do fundo. Ao final do período, o portfólio era composto por 33 operações de CRI, com a seguinte alocação: 77% da carteira indexada ao IPCA, com spread médio de 10,33% ao ano; 17% indexada ao CDI, com spread médio de 6,38% ao ano; e 6% indexados ao IGP-M, com spread médio de 7,31% ao ano.
Atualizações CRIs Wimo
Com o objetivo de manter os investidores atualizados sobre a situação dos CRIs da carteira, manteremos a atualização mensal da situação dos CRIs iniciada no relatório do mês de Junho/2023, onde foi detalhada toda a tese dos CRIs Wimo ( acesse aqui o relatório ).
É comum, em uma carteira saudável de recebíveis, ocorrer antecipações do fluxo de pagamentos, visto que devedores tendem a antecipar pagamentos ao longo do tempo. Na tabela abaixo, é possível observar se o fluxo de pagamentos dos créditos imobiliários que lastreiam os CRIs tem sido suficiente para cobrir os pagamentos de juros, amortização programada e os recursos excedentes estão sendo utilizados para amortização extraordinária dos CRIs:
| CRI | Pagamento de Juros Total do Período | % de Amortização Programada para o Período¹ | % Efetivamente Amortizado no Período¹ |
|---|---|---|---|
| Wimo I | Sim | 17,6% | 75,2% |
| Wimo II | Sim | 14,6% | 74,2% |
| Wimo III | Sim | 12,4% | 81,9% |
| Wimo IV | Sim | 14,8% | 59,3% |
| Wimo V | Sim | 11,4% | 42,5% |
Adicionalmente, atualizamos os índices de cobertura apresentados nos relatórios anteriores:
| CRI | Saldo Devedor CRI Sênior | Saldo Devedor CRI Mez | Valor Total dos Créditos | Valor Presente | Indice 1 | Indice 2 |
|---|---|---|---|---|---|---|
| Wimo I | 4.816.383 | N/A | 11.923.112 | 12.302.739 | 248% | 255% |
| Wimo II | 6.131.981 | 5.895.766 | 27.613.816 | 11.748.279 | 450% | 192% |
| Wimo III | 3.927.519 | 3.266.903 | 19.149.642 | 13.491.682 | 488% | 344% |
| Wimo IV | 10.132.272 | 2.658.213 | 24.023.413 | 17.375.724 | 237% | 171% |
| Wimo V | 51.083.695 | 6.931.503 | 75.389.636 | 74.749.770 | 148% | 146% |
Abaixo, destacamos a comparação da evolução do Índice de Cobertura 2 de cada emissão do CRI, desde o início das atualizações:
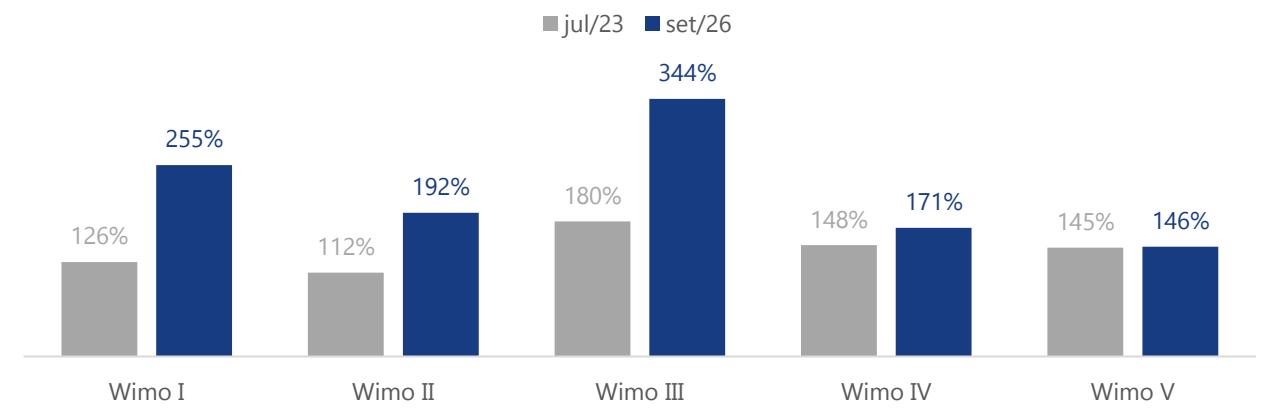
- 1 Valor total amortizado nos meses de julho/2023 até a data base deste relatório divididos pelo valor nominal unitário dos CRIs no dia 25/08/2023 antes do evento de amortização do mês.
- 2 Saldo do dia 25 do mês da data base deste relatório, após os eventos de juros e amortização, realizados com caixa já recebidos dos créditos (que não compõe o saldo devedor atual dos créditos).
- 3 Saldo devedor da carteira referente a data base deste relatório.
- 4 Valor presente das parcelas dos créditos que estão em dia ou com atraso de até 90 dias, pela taxa do CRI sênior.
- 5 Saldo devedor total dos créditos que compões a carteira dividido pelo saldo devedor dos CRI sênior. 6 - Valor presente das parcelas dos créditos que estão em dia ou com atraso de até 90 dias, pela taxa do CRI sênior, dividido pelo saldo devedor dos CRI sênior.
4
Atualizações Obras Casa Jardim Petrella
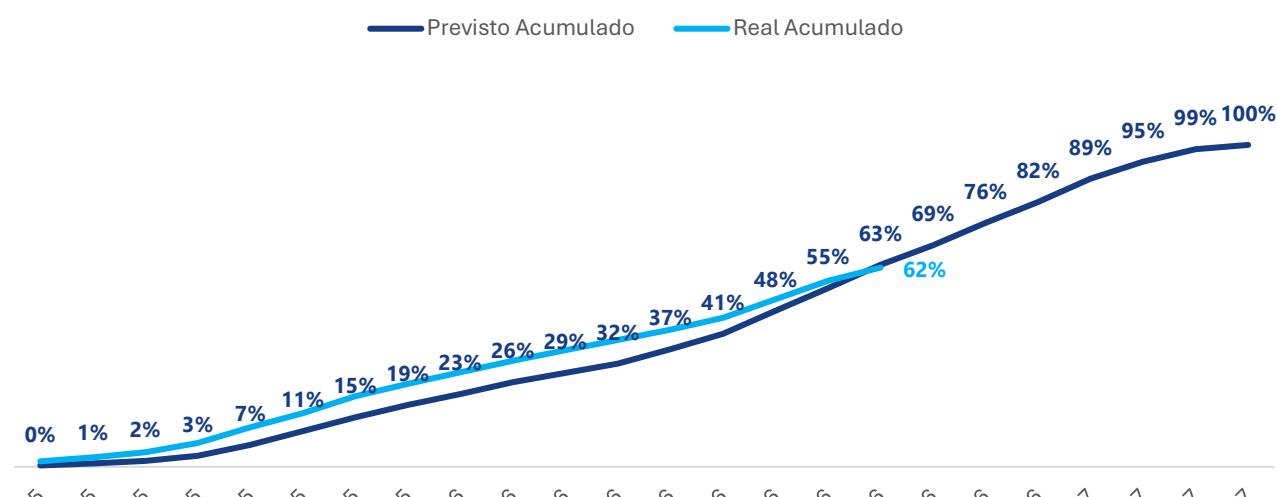
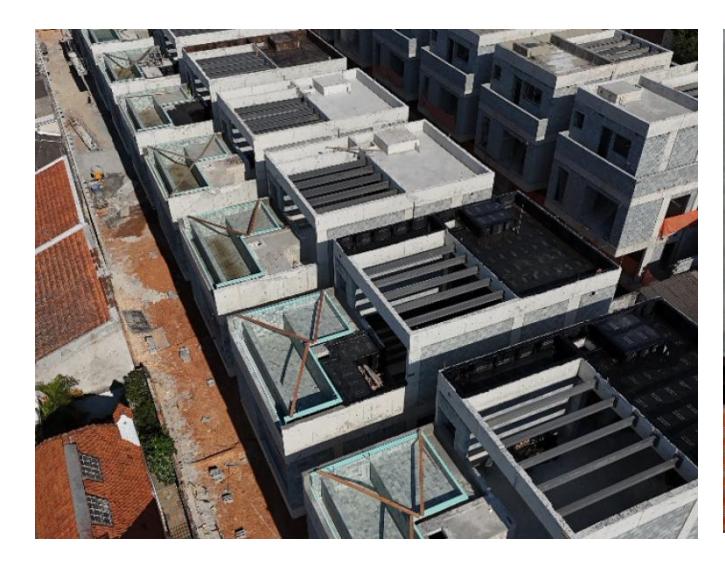
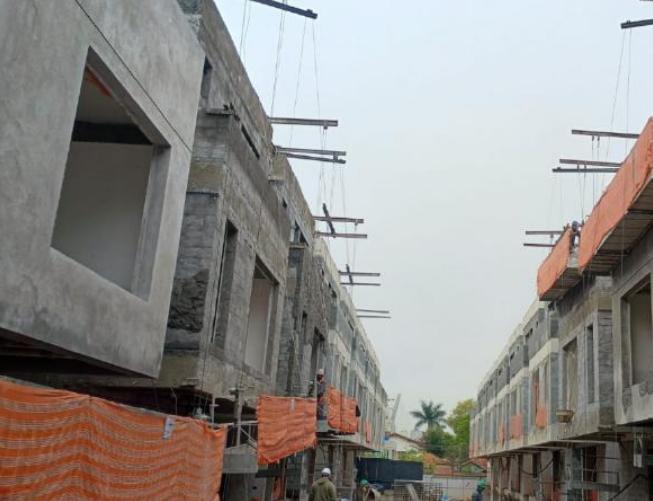
As obras do empreendimento Casa Jardim Petrella, onde o Fundo possui 7 casas recebidas em dação em pagamento do CRI Seed II, finalizaram o mês de agosto com avanço acumulado de 61,89% versus uma previsão de 62,74% no cronograma original (0,87% inferior ao projetado). O cronograma prevê a entrega do empreendimento em abril de 2027.
/>
Fotos Obras
Resultado Financeiro
| 2024 | |||||
|---|---|---|---|---|---|
| DRE Caixa | jul-26 | ago-26 | set-26 | 2026 | LTM |
| Receitas de CRI | 1.365.288 | 2.173.265 | 1.359.146 | 14.183.952 | 18.197.954 |
| Juros | 613.212 | 1.052.817 | 908.998 | 7.034.058 | 9.752.446 |
| Correção Monetária | 387.570 | 366.127 | 7.684 | 2.848.502 | 3.681.993 |
| Renda Fixa | 13.133 | 38.784 | 35.446 | 227.103 | 285.812 |
| Ganho de Capital - CRIs | 284.800 | 18.404 | (25.631) | 2.252.060 | 2.258.024 |
| Rendimentos - FIIs | 66.574 | 697.132 | 347.733 | 1.360.926 | 1.457.941 |
| Ganho de Capital - FIIs | - | - | - | 227.040 | 307.934 |
| Ganho de Capital - Imóveis | - | - | 84.916 | 234.264 | 453.803 |
| Despesas Operacionais | (258.837) | (267.704) | (230.911) | (2.051.013) | (2.617.738) |
| Taxa de Gestão | (90.505) | (89.248) | (89.268) | (797.612) | (1.056.788) |
| Taxa de Administração | (28.384) | (28.184) | (28.315) | (252.492) | (336.058) |
| Taxa de Performance | - | - | - | - | - |
| Taxas Regulatórias | (4.914) | (5.065) | (4.508) | (83.717) | (105.687) |
| Auditoria | - | (34.290) | (2.858) | (37.148) | (37.148) |
| Despesa Compromissada | (104.278) | (95.171) | (90.217) | (724.047) | (892.336) |
| Formador de Mercado | (30.727) | (15.718) | (15.718) | (152.218) | (182.236) |
| Outros | (29) | (28) | (27) | (3.780) | (7.485) |
| Resultado | 1.106.451 | 1.905.561 | 1.128.235 | 12.132.939 | 15.580.216 |
| Quantidade de Cotas | 1.453.859 | 1.453.859 | 1.453.859 | 1.453.859 | 1.453.859 |
| Resultado/Cota 2 | 0,76 | 1,31 | 0,78 | 8,35 | 10,72 |
| Rendimento 2 | 1.235.780 | 1.235.780 | 1.235.780 | 11.311.023 | 14.800.285 |
| Quantidade de Cotas² | 1.453.859 | 1.453.859 | 1.453.859 | 1.453.859 | 1.453.859 |
| Rendimento/Cota | 0,85 | 0,85 | 0,85 | 7,78 | 10,18 |
| Dividend Yield (% a.a.)³ | 10,2% | 10,2% | 10,2% | 10,4% | 10,2% |
| Resultado Acumulado | 0,23 | 0,69 | 0,61 | 0,61 | 0,61 |
| Compos | ição do Res | sultado | |||
| Juros | ■ Correção monetária | ■ Renda fixa | ■ Ganho de Capital - CRIs | ||
| Despesas Operacionais | Rendimentos - FIIs | Ganho de Capital - FIIs | ■ Ganho de Capital - Imóveis | ||
| / 0,03 | 0,05 | 0,48 | 0,06 | ||
| 0,05 | 0,04 | 0,20 | 0,25 | 0,24 | |
| 0,32 | 0,37 | 0,27 | 0,01 | ||
| 0,46 | 0,50 | 0,42 | 0,72 | 0,63 | |
| (0,16) | (0,16) | (0,18) | (0,18) | (0,16) | |
| mai-26 | jun-26 | jul-26 | ago-26 | set-26 | |
| 0,71 | 0,72 | 0,76 | 1,31 | 0,78 | |
| 0,85 | 0,98 | 0,85 | 0,85 | 0,85 | |
| 0,57 | 0,32 | 0,23 | 0,69 | 0,61 | |
Resultado | Distribuição | Lucro Acumulado
1 - Resultado atribuível às cotas que foram liquidadas antes do início do mês de referência. As cotas emitidas no mês de referência foram retiradas das tabelas e gráficos para efeito de uniformização da informação; 2 - Valores ajustados pelas quantidades de cotas que receberam a distribuição de maneira integral; 3 - Considerando a Cota de Emissão de R$ 100,00;
4 – Considerando as cotas que foram liquidadas antes do início do mês de referência. 5 - Últimos 12 meses.
Performance
Retorno Total (Patrimonial)
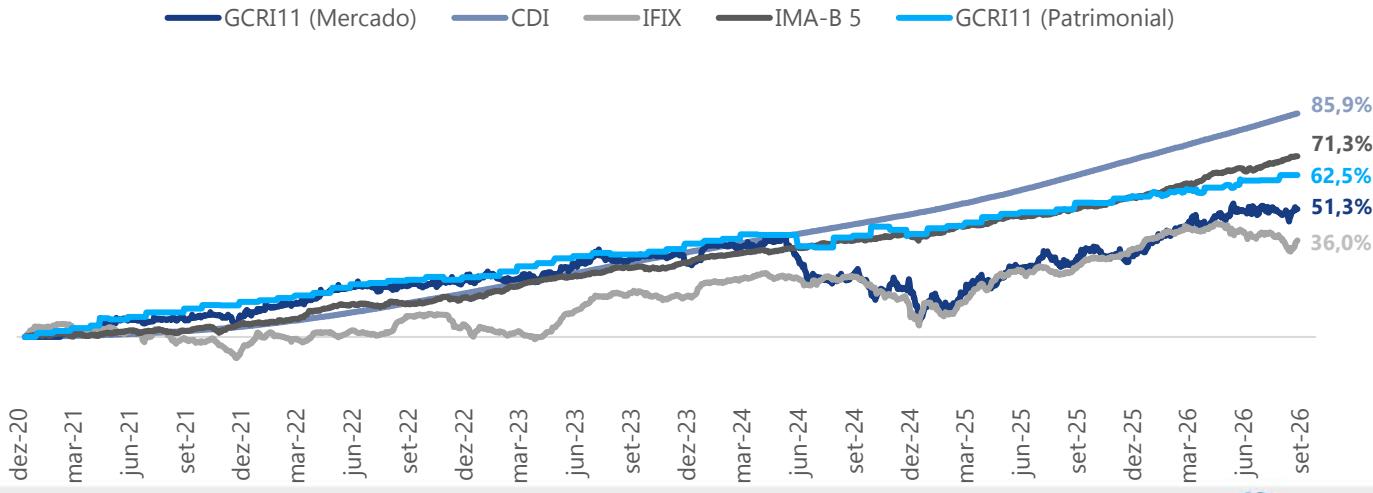
Desde o seu início até a data base deste relatório, o retorno total do Fundo considerando a variação da cota patrimonial e os rendimentos distribuídos no período foi de 62,52% sobre o patrimônio inicial, descontados os custos de emissão (R$ 99,83 por cota). No mesmo período, a performance do CDI foi de 85,91%, o IFIX avançou 35,99% e o IMA-B 5 71,31%.
Na data base deste relatório, não há provisão de taxa de performance no patrimônio líquido do Fundo.
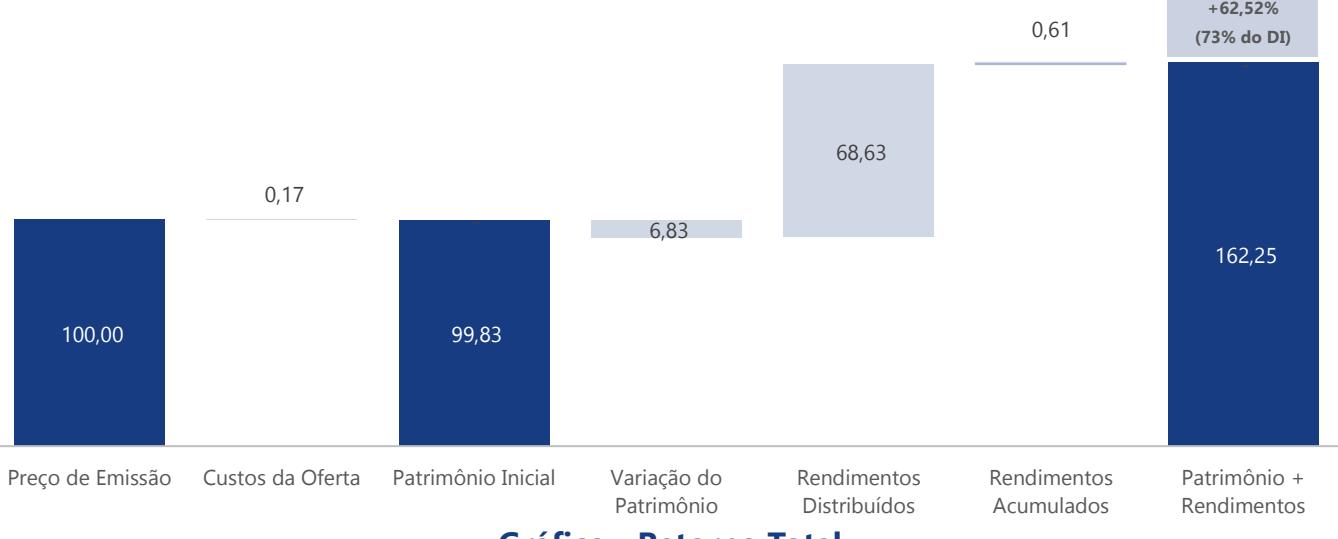
Gráfico - Retorno Total
No gráfico abaixo, observa-se a performance do fundo considerando a variação do preço da cota a mercado e patrimonial, os rendimentos distribuídos desde o início, bem como a comparação ao retorno do IFIX, da IMA-B 5 e do CDI no período.
Performance
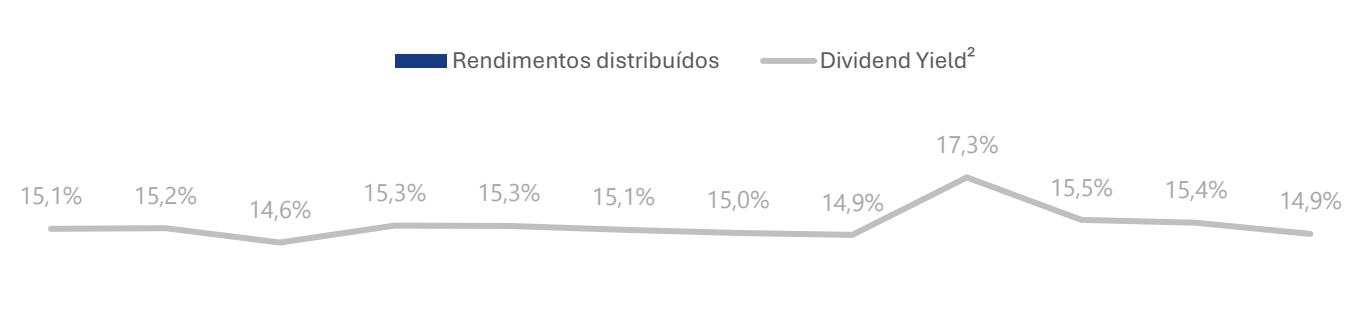
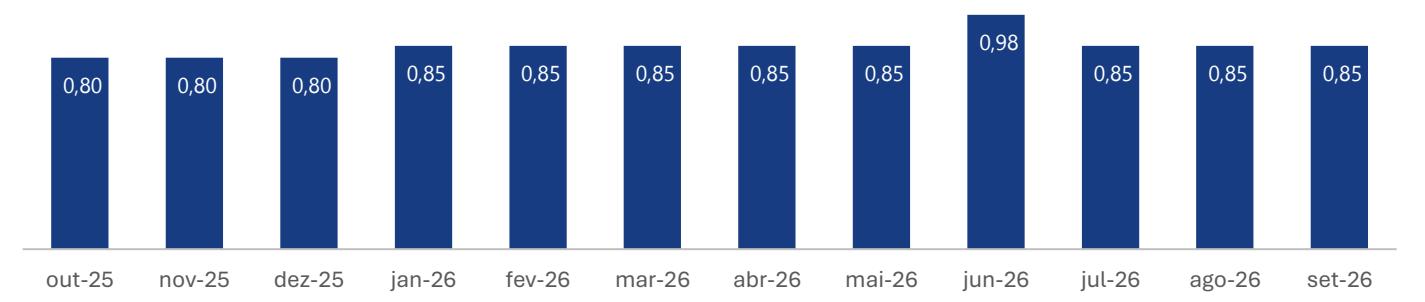
No dia 14/10, foi anunciado o pagamento de rendimentos que ocorrerá no dia 21/10 no valor de R$ 0,85 por cota, o que representa um dividend yield anualizado de 14,94% considerando o preço de mercado do fechamento do mês (R$ 68,29) e 10,20% considerando o preço das cotas na primeira oferta do Fundo de R$ 100,00.
O resultado no período foi de R$ 0,78 por cota e o fundo possuía R$ 0,69 por cota de resultado acumulado dos meses anteriores, desta forma, após a distribuição o Fundo mantém R$ 0,61 por cota de reserva de resultado.
Na tabela abaixo, destacamos a comparação dos rendimentos distribuídos nos últimos 6 meses com o CDI Líquido e Bruto1:
| Competência | Rendimento distribuído | Dividend Yield (a.a.) | % CDI Líquido | % CDI Bruto (Gross Up) |
|---|---|---|---|---|
| set-26 | 0,85 | 14,9% | 98% | 116% |
| ago-26 | 0,85 | 15,4% | 110% | 130% |
| jul-26 | 0,85 | 15,5% | 99% | 117% |
| jun-26 | 0,98 | 17,3% | 121% | 142% |
| mai-26 | 0,85 | 14,9% | 109% | 128% |
| abr-26 | 0,85 | 15,0% | 108% | 127% |
Histórico de Distribuição de Rendimentos
1 – Foi considerado 15% de aliquota de imposto de renda para o cálculo do Gross up.
2 – Calculado com base no preço de fechamento da cota do fundo no mercado secundário no encerramento de cada mês (data base do relatório).
Planilha de Fundamentos
Carteira Consolidada
Planilha de Fundamentos
| Código | Ativo | Indexador | Taxa | Taxa MtM | MtM (R$) | % PL | Duration (anos) | Setor | Vencimento | LTV |
|---|---|---|---|---|---|---|---|---|---|---|
| 24L2959379 | Fametro III | IPCA | 9,50% | 9,32% | 9.107.697 | 6,7% | 3,4 | Corporativo | dez/34 | 63% |
| 24L1964965 | Wimo V IV Sr. | IPCA | 9,75% | 9,47% | 6.592.785 | 4,9% | 5,5 | Home Equity | jul/44 | 35% |
| 24G2730555 | Wimo V III Sr | IPCA | 9,00% | 8,95% | 6.446.489 | 4,8% | 4,9 | Home Equity | fev/39 | 35% |
| 21E0466562 | Seed II | IPCA | 11,80% | n/a | 6.348.315 | 4,7% | n/a | Residencial | n/a | n/a |
| 20L0871127 | SEB | IGPM | 7,31% | 15,38% | 5.754.641 | 4,3% | 2,1 | Educacional | jan/31 | 53% |
| 21H0001651 | Wimo II Mez | IPCA | 12,00% | 14,78% | 5.458.991 | 4,0% | 3,6 | Home Equity | jul/36 | 34% |
| 20K0866670 | Sinal | IPCA | 10,00% | 9,03% | 4.679.041 | 3,5% | 3,0 | Corporativo | dez/32 | 61% |
| 19K1124486 | CH II | CDI | 7,00% | 26,01% | 4.634.700 | 3,4% | 1,0 | Residencial | dez/27 | 54% |
| 23J0108650 | Fametro | IPCA | 9,50% | 9,19% | 4.431.218 | 3,3% | 3,8 | Corporativo | out/34 | 63% |
| 25L4107389 | Mistral/Vitra | CDI | 6,50% | 6,47% | 4.302.453 | 3,2% | 2,0 | Residencial | dez/27 | 71% |
| 21J0856063 | Wimo III Mez | IPCA | 12,00% | 14,55% | 3.008.216 | 2,2% | 3,7 | Home Equity | set/36 | 36% |
| 20F0165468 | Censi Fisa | IPCA | 12,00% | n/a | 2.837.130 | 2,1% | n/a | Residencial | n/a | 50% |
| 20F0692684 | CH III | CDI | 7,00% | 7,00% | 2.836.852 | 2,1% | 0,9 | Residencial | jun/27 | 21% |
| 22B0914280 | Wimo IV Mez | IPCA | 12,00% | 14,54% | 2.441.632 | 1,8% | 3,8 | Home Equity | fev/37 | 35% |
| 24L1965061 | Wimo V IV Mez. | IPCA | 12,00% | 12,31% | 2.255.097 | 1,7% | 5,8 | Home Equity | jul/44 | 35% |
| 24G1773090 | Montreal II | IPCA | 12,00% | 12,00% | 2.119.124 | 1,6% | 1,2 | Residencial | ago/27 | 63% |
| 23D1557666 | Porte V | IPCA | 10,00% | 9,32% | 2.094.152 | 1,5% | 1,7 | Residencial | abr/28 | 30% |
| 25A3992922 | Nino | CDI | 5,00% | 5,72% | 1.861.647 | 1,4% | 1,5 | Corporativo | fev/30 | n/a |
| 21E0517062 | New Village | IPCA | 10,20% | n/a | 1.825.032 | 1,3% | n/a | Residencial | n/a | 66% |
| 25G5830826 | Pontte Mez. II | IPCA | 12,00% | 12,27% | 1.696.676 | 1,3% | 5,8 | Home Equity | jun/45 | 35% |
| 22I0098043 | Wimo V I Mez. | IPCA | 12,00% | 14,31% | 1.571.636 | 1,2% | 3,7 | Home Equity | mai/37 | 35% |
| 21H0001650 | Wimo II | IPCA | 7,00% | 11,83% | 1.568.261 | 1,2% | 4,0 | Home Equity | jun/36 | 34% |
| 25C2809324 | Pontte Mez. | IPCA | 12,00% | 12,54% | 1.540.761 | 1,1% | 5,8 | Home Equity | jan/45 | 35% |
| 23F1568486 | Dom Medical | IPCA | 9,50% | n/a | 1.405.279 | 1,0% | n/a | Corporativo | n/a | 46% |
| 24G2730557 | Wimo V III Mez. | IPCA | 12,00% | 13,55% | 1.386.672 | 1,0% | 4,3 | Home Equity | fev/39 | 35% |
| 22I2046003 | Wimo V II Mez. | IPCA | 12,00% | 14,53% | 1.349.855 | 1,0% | 4,0 | Home Equity | out/37 | 35% |
| 23F2430066 | Galapagos | CDI | 4,00% | 3,97% | 1.329.082 | 1,0% | 2,5 | Corporativo | jun/23 | n/a |
| 20G0754279 | Modena | CDI | 7,00% | n/a | 980.160 | 0,7% | n/a | Residencial | n/a | 61% |
| 21D0453486 | Cogna | IPCA | 6,00% | 6,65% | 887.770 | 0,7% | 0,6 | Educacional | jul/27 | 44% |
| 22I2046002 | Wimo V II Sr. | IPCA | 9,00% | 9,96% | 618.948 | 0,5% | 4,5 | Home Equity | out/37 | 35% |
| 24G1249772 | Dome | IPCA | 9,50% | 8,95% | 553.142 | 0,4% | 2,0 | Corporativo | jun/31 | 24% |
| 25C2809326 | Pontte Sr. | IPCA | 9,50% | 9,66% | 453.813 | 0,3% | 6,5 | Home Equity | nov/44 | 35% |
| 26B3227821 | Savixx | IPCA | 10,00% | 9,53% | 325.887 | 0,2% | 3,8 | Corporativo | out/34 | 48% |
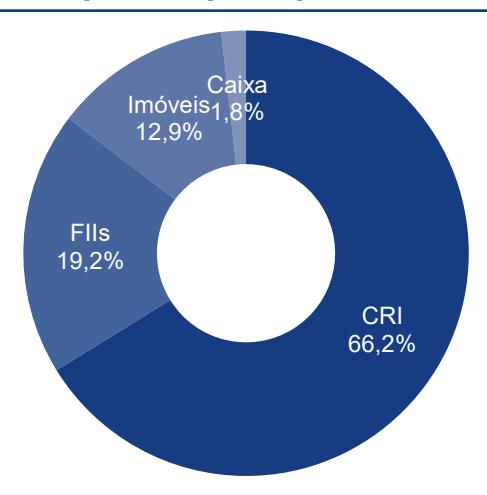
| CRI's | 94.703.153 | 66,2% | ||||||||
| FII's | 27.406.609 | 19,2% | ||||||||
| Imóveis | 18.412.753 | 12,9% | ||||||||
| Caixa | 2.556.244 | 1,8% |
1 – Na data da emissão do ativo.
2 – Percentual do Total de Ativos do Fundo na data base deste relatório.
Carteira de CRIs do Fundo
Alocação X Spread Médio Histórico
Exposição por Devedor<sup>1</sup>
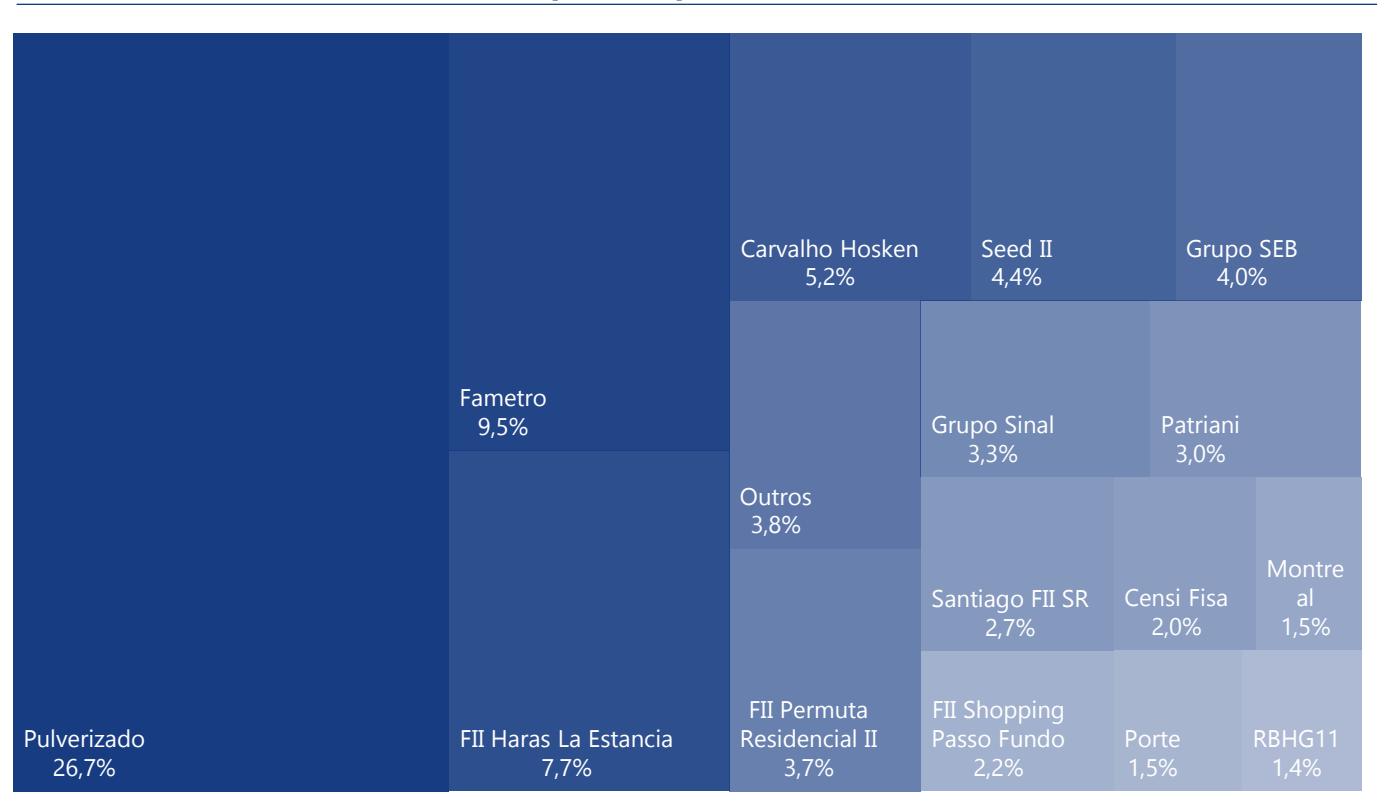
1 – Calculada em relação ao total de ativos do fundo.
Carteira de CRIs do Fundo
Exposição por Indexador e Spread<sup>1</sup>
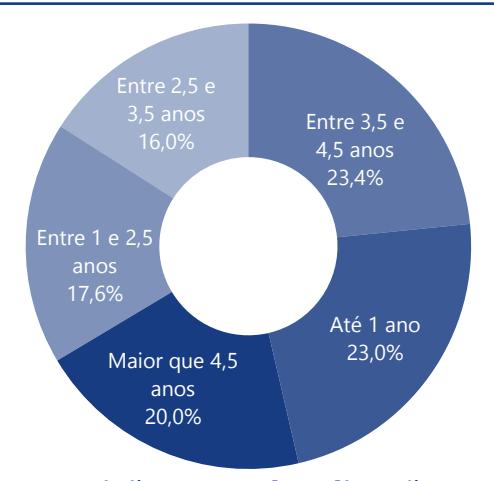
Exposição por Prazo Médio<sup>1</sup>
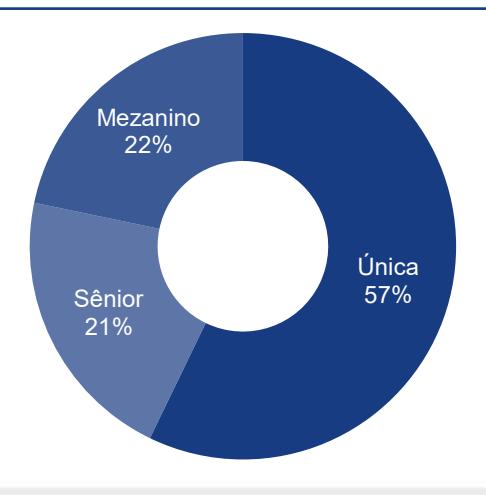
Exposição por Subordinação<sup>1</sup>
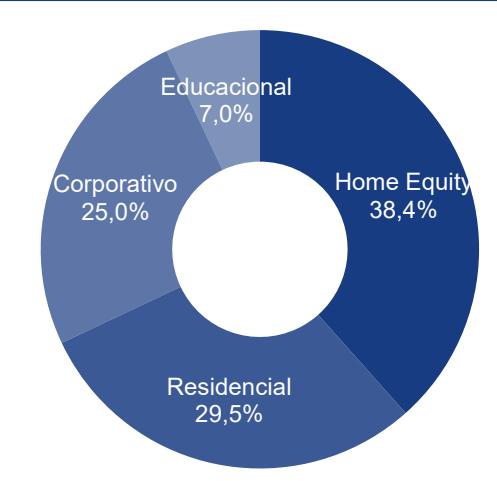
Exposição por Setor<sup>1</sup>
Composição por Tipo de Ativo<sup>2</sup>
Negociações e Liquidez na B3
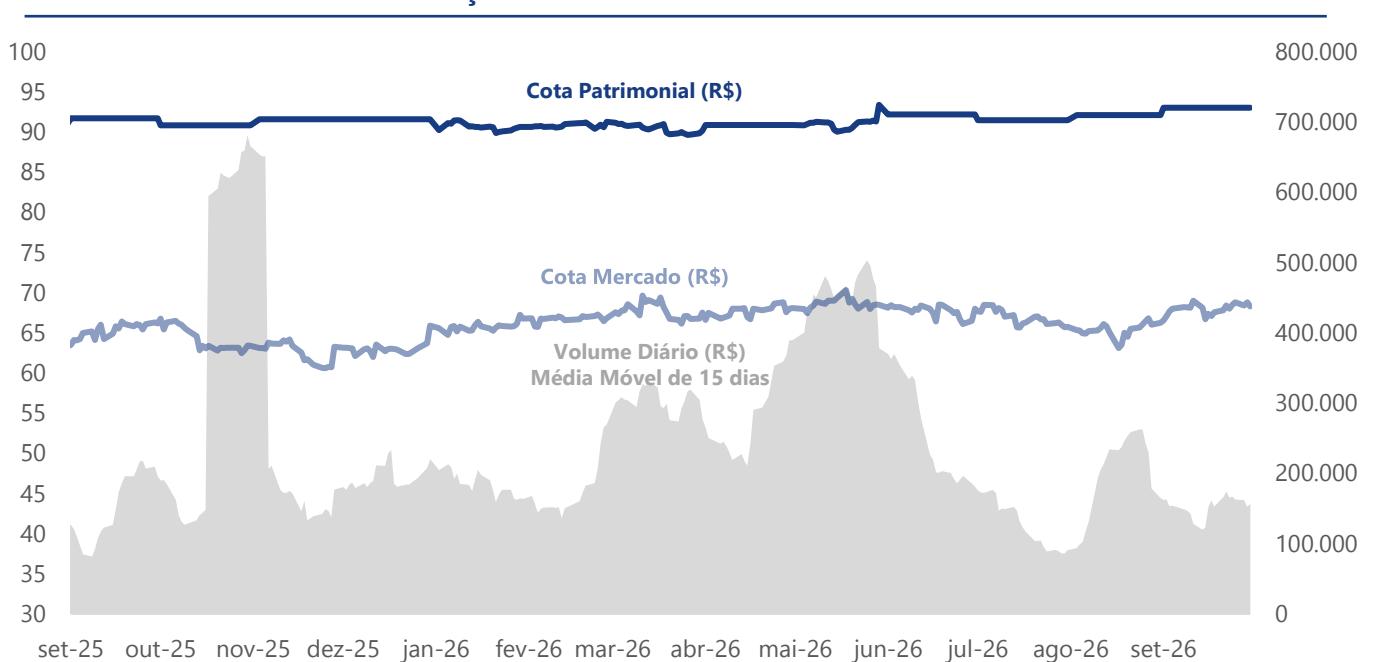
| Negociações | mai-26 | jun-26 | jul-26 | ago-26 | set-26 |
|---|---|---|---|---|---|
| Volume Negociado (R$) | 9.157.309 | 4.139.724 | 2.208.268 | 4.498.749 | 3.228.132 |
| Volume Médio Diário (R$) | 457.865 | 197.130 | 96.012 | 214.226 | 153.721 |
| Presença em Pregões | 100% | 100% | 100% | 100% | 100% |
| Giro (% Cotas) | 9,2% | 4,1% | 2,2% | 4,7% | 3,1% |
Cotações Históricas e Volume GCRI11
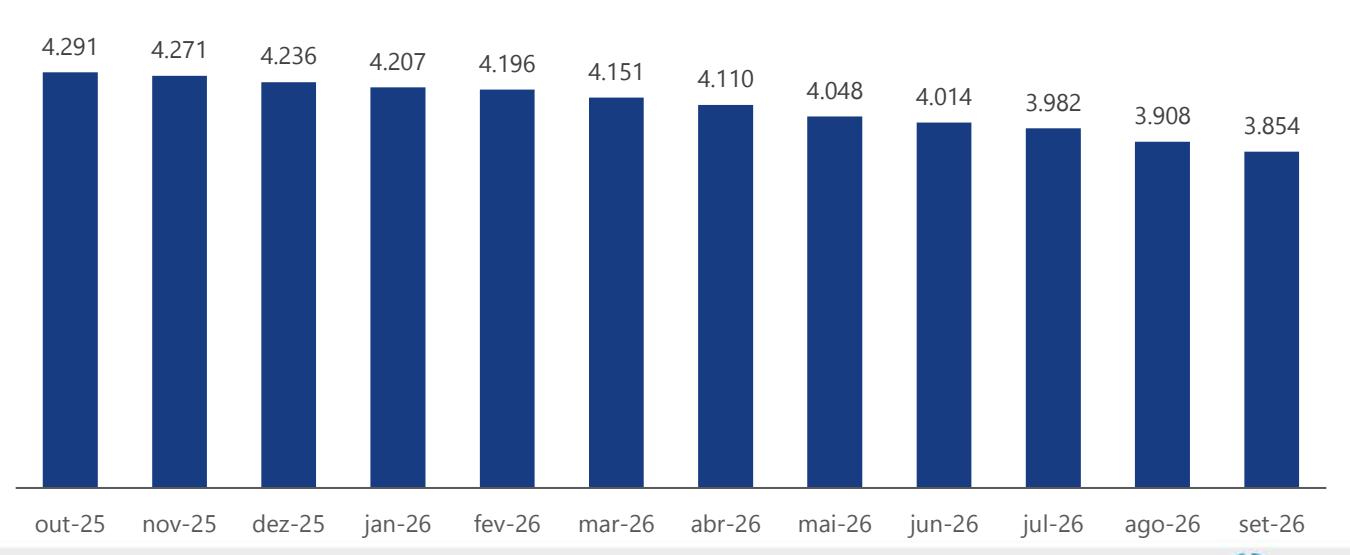
Evolução do Número de Cotistas
Política de Investimento
Originação
Contato direto com potenciais cedentes / devedores de operações de CRIs, como incorporadoras e proprietários de ativos imobiliários. Relacionamento com instituições que também originam / distribuem CRIs.
Acompanhamento do mercado secundário de CRIs e novas emissões.
Análise fundamentalista de crédito dos devedores e demais coobrigados.
Análise da estrutura de garantias imobiliárias e demais garantias da operação.
Discussão da estrutura ideal para a operação, envolvendo assessores externos, como advogados.
Monitoramento
Cláusulas estabelecidas nas operações, como liberação de recursos conforme o atingimento de metas (ex. % de construção ou venda de projeto imobiliário).
Comitê mensal de monitoramento de risco de crédito das operações da carteira.
Oportunidades no mercado secundário para alienação com ganho de capital ou aumento das posições.
Aprovação e Formalização
Apresentação da estrutura e análise do risco de crédito no comitê imobiliário e comitê de crédito, com necessidade de aprovação por unanimidade.
Formalização da documentação da operação, incluindo à aprovação da due diligence jurídica para a liquidação financeira.
| AAA | |
|---|---|
| AA+ | |
| AA | |
| AA | |
| A+ | |
| A | |
| A | |
| BBB+ | |
| BBB | |
| BBB | |
| BB+ | |
| BB | |
| BB | |
Foco de Atuação do Fundo
- Operações consideradas Investment Grade¹ de acordo com metodologia de análise proprietária do Gestor;
- Operações com volumes entre R$ 20 e 50 milhões que, geralmente, não estão no radar dos grandes Bancos e Fundos, aumentando o nível de spread potencial da operação;
- Estruturas de mitigação de riscos envolvendo, além do risco do(s) devedor(res) principal(is) do CRI, coobrigação dos sócios e demais empresas do grupo, garantia real imobiliária direta ou indireta², estruturas de subordinação, dentre outras.
Fonte: Galapagos Capital
- 1 Não há obrigação de emissão de rating por agências independentes;
- 2 Por meio de AF de ações ou cotas de SPEs ou Fundos.
Política de Investimento
Perfil de Operações Alvo¹
| Corporativo | Pulverizado | |
|---|---|---|
| Risco Principal | Companhia Devedora | Empreendimentos Loteamentos Home Equity Imobiliários |
| Coobrigação | Sócios e demais empresas do grupo econômico | Direta do cedente / Subordinação |
| Garantia | Imóvel(is) objeto do contrato lastro ou outras garantias | Imóveis objetos dos contratos lastro, além de outras garantias possíveis |
| LTV Médio Máximo | 75% | 75% 70% 60% |
| Localização | Foco nas regiões Sudeste, Sul e Capitais | - |
| Due Diligence | Sobre devedor e garantias | Cedente e todos os contratos envolvidos na operação |
| Exposição Máxima² (% do PL) | 10% por CRI, 20% por Devedor | 10% por CRI (Exposições máximas por devedor definidas individualmente em cada CRI) |
Fonte: Galapagos Capital
1 - Estruturas alternativas poderão ser aprovadas pelo comitê, de acordo com mitigadores adicionais de risco;
2 - Após período de alocação, conforme legislação aplicável.
Resultado Mensal da Carteira
| Conce | ntração por | · Indexador¹ |
|---|---|---|
| Mês | IPCA | % da Carteira |
| mai/26 | 0,58% | 0,00% |
| jun/26 | 0,16% | 1,93% |
| jul/26 | 0,07% | 69,63% |
| ago/26 | -0,32% | 5,52% |
| set/26 | 0,82% | 0,00% |
| Concentração por Indexador¹ Concentração por Indexador¹ | |||||
|---|---|---|---|---|---|
| Mês | IPCA | % da Carteira | Mês | IGPM | % da Carteira |
| mai/26 | 0,58% | 0,00% | mai/26 | 0,84% | 0,00% |
| jun/26 | 0,16% | 1,93% | jun/26 | -0,50% | 0,00% |
| jul/26 | 0,07% | 69,63% | jul/26 | -1,16% | 6,08% |
| ago/26 | -0,32% | 5,52% | ago/26 | -0,22% | 0,00% |
| set/26 | 0,82% | 0,00% | set/26 | 1,57% | 0,00% |
| Concentração por Indexador¹ | |||||
|---|---|---|---|---|---|
| Mês | CDI | % da Carteira | |||
| mai/26 | 1,07% | 0,00% | |||
| jun/26 | 1,07% | 0,00% | |||
| jul/26 | 1,16% | 0,00% | |||
| ago/26 | 1,04% | 0,00% | |||
| set/26 | 1,03% | 16,84% | |||
Na tabela abaixo evidenciamos a defasagem do indexador de cada um dos ativos da carteira. Na última coluna, apresentamos o saldo por cota do resultado de correção monetária acumulada. Importante ressaltar que esta correção acumulada já foi reconhecida contabilmente, e deverá ser distribuída futuramente conforme curva de amortização de cada CRI, de acordo com a metodologia de apuração de resultado, descrita no Anexo I ao final do relatório.
O saldo da correção monetária não distribuída na data base deste relatório é de R$ 0,12/cota.
Defasagem dos Indexadores da Carteira e Correção Monetária
| Código | Ativo | Indexador | Defasagem | Índice do mês | Correção Acumulada (R$/cota²) |
|---|---|---|---|---|---|
| 20K0866670 | Sinal | IPCA | M-1 | -0,32% | - |
| 24G1249772 | Dome | IPCA | M-1 | -0,32% | - |
| 24G1773090 | Montreal II | IPCA | M-2 | 0,07% | - |
| 21H0001651 | Wimo II Mez | IPCA | M-2 | 0,07% | 0,15 |
| 22I2046002 | Wimo V II Sr. | IPCA | M-2 | 0,07% | - |
| 23F1568486 | Dom Medical | IPCA | M-2 | 0,07% | - |
| 22B0914280 | Wimo IV Mez | IPCA | M-2 | 0,07% | - |
| 21J0856063 | Wimo III Mez | IPCA | M-2 | 0,07% | - |
| 20F0165468 | Censi Fisa | IPCA | M-2 | 0,07% | - |
| 23D1557666 | Porte V | IPCA | M-2 | 0,07% | - |
| 24L1964965 | Wimo V IV Sr. | IPCA | M-2 | 0,07% | - |
| 24G2730555 | Wimo V III Sr. | IPCA | M-2 | 0,07% | - |
| 23J0108650 | Fametro | IPCA | M-2 | 0,07% | - |
| 24L2959379 | Fametro III | IPCA | M-2 | 0,07% | - |
| 21E0466562 | Seed II | IPCA | M-2 | 0,07% | - |
| 22I2046003 | Wimo V II Mez. | IPCA | M-2 | 0,07% | - |
| 22I0098043 | Wimo V I Mez. | IPCA | M-2 | 0,07% | - |
| 24G2730557 | Wimo V III Mez. | IPCA | M-2 | 0,07% | - |
| 24L1965061 | Wimo V IV Mez. | IPCA | M-2 | 0,07% | - |
| 25C2809324 | Pontte Mez. | IPCA | M-2 | 0,07% | - |
| 25C2809326 | Pontte Sr. | IPCA | M-2 | 0,07% | - |
| 25G5830826 | Pontte Sr. Mez II | IPCA | M-2 | 0,07% | - |
| 21H0001650 | Wimo II | IPCA | M-2 | 0,07% | - |
| 21D0453486 | Cogna | IPCA | M-2 | 0,07% | - |
| 26B3227821 | Savixx | IPCA | M-2 | 0,07% | - |
| 21E0517062 | New Village | IPCA | M-3 | 0,16% | - |
| 20L0871127 | SEB | IGPM | M-2 | -1,16% | (0,03) |
| 19K1124486 | CH II | CDI | n/a | 1,03% | - |
| 20G0754279 | Modena | CDI | n/a | 1,03% | - |
| 20F0692684 | CH III | CDI | n/a | 1,03% | - |
| 25A3992922 | Nino | CDI | n/a | 1,03% | - |
| 23F2430066 | Galapagos | CDI | n/a | 1,03% | - |
| 25L4107389 | Patriani | CDI | n/a | 1,03% | - |
Portfólio - Imóveis
| Empreendimento Casa Jardim Pretella | |||
|---|---|---|---|
| Condomínio | Casa Jardim Petrella Brooklin | ||
| Localização | Rua Pascoal Paes, 270 (esquina com a R. Roque Petrella) - Vila Cordeiro - SP | ||
| Área Total do Projeto | 4.754m² (terreno) / 10.080 m² (área privativa total) | ||
| Tipologia | Casas entre 533m² e 629m² de área privativa | ||
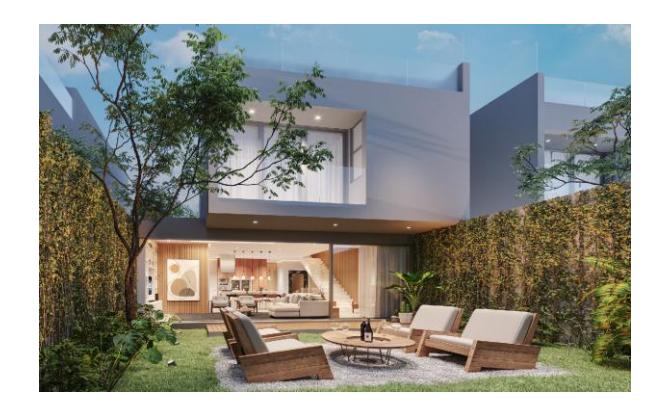
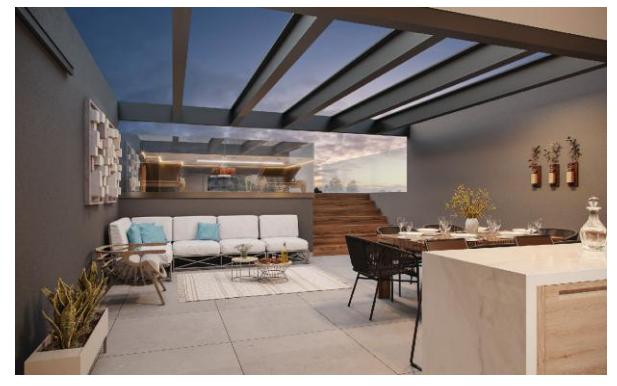
| Unidades (Total do Projeto) / Unidades GRI | 18 casas (4 suítes | 4 vagas no subsolo | Piscina privativa no rooftop) GCRI possui 7 das 18 unidades | ||
| Conclusão Prevista | Maio/2027 | ||
Resumo:
Inicialmente, a operação consistia em um CRI estruturado para financiar a aquisição de terrenos destinados ao desenvolvimento do empreendimento de alto padrão Casa Jardim Petrella Brooklin, localizado no Brooklin, bairro nobre de São Paulo, cujo histórico completo se encontra na página do CRI Seed II.
Após o Fundo receber a dação das 8 casas do que estavam no estoque em pagamento parcial da dívida, foi realizada a destituição da incorporadora pelo condomínio de adquirentes, ficando o condomínio diretamente responsável pela conclusão do empreendimento.
Em fevereiro de 2025, foi deliberado em assembleia dos adquirentes de unidades do condomínio a contratação de uma nova construtora para dar sequência as obras do empreendimento. Em março de 2025, o contrato de construção com a nova construtora foi assinado, possibilitando a retomada imediata das obras, cuja expectativa de conclusão é no mês de maio de 2027.
Os custos das obras serão aportados pelos adquirentes, via condomínio, de forma que a exposição do Fundo ao projeto deverá aumentar durante o prazo das obras. Por outro lado, com o início da obra, será possível iniciar os esforços de vendas das unidades do Fundo e a expectativa é que a comercialização de unidades compense esse aumento de exposição, reduzindo a exposição ao longo do tempo.
Fotos do Projeto
Portfólio – FIIs
| Permuta Residencial II | ||||
|---|---|---|---|---|
| Fundo | Permuta Residencial II FII RL | CNPJ | 65.680.221/0001-01 | |
| Subclasse | Sênior | Remuneração | CDI + 3,50% | |
| % PL | 3,7% | Prazo | Indeterminado | |
Resumo
O fundo foi estruturado para viabilizar a aquisição de um terreno localizado na zona sul da cidade de São Paulo, objeto de contrato de permuta financeira firmado com uma das cinco maiores incorporadoras do Brasil. No local, será desenvolvido um empreendimento residencial enquadrado no programa Minha Casa Minha Vida (MCMV). Com base nas premissas da operação, o contrato de permuta apresenta fluxo de caixa estimado em aproximadamente 325% do capital aportado nas cotas sêniores.
Garantias
Matrícula do Imóvel em nome do Fundo Imobiliário;
Contrato de Permuta com recebíveis estimados em 325% do volume das cotas preferenciais; Obrigação de recompra do imóvel adquirido pelo fundo pela vendedora, pelo saldo devedor atualizado das cotas sêniores acrescido da remuneração preferencial, na hipótese de rescisão do contrato de permuta.
Imóvel
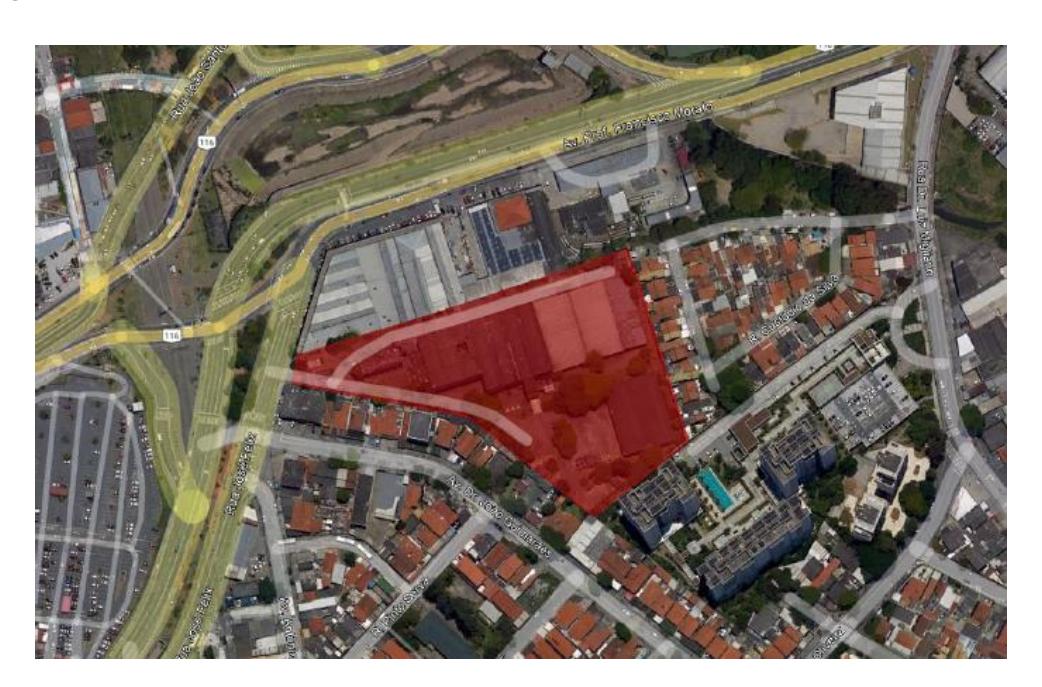
Portfólio – FIIs
| Santiago FII | ||||
|---|---|---|---|---|
| Fundo | Santiago FII RL | CNPJ | 65.060.467/0001-72 | |
| Subclasse | Sênior | Remuneração | IPCA + 12,00% | |
| % PL | 2,7% | Prazo | Indeterminado | |
Resumo
O FII Santiago foi um veículo estruturado para adquirir CRIs das emissões de "Home Equity" da Pontte, que são garantidos por imóveis dos credores, e passam por uma seleção de critérios de elegibilidade e pulverização. A sublcasse sênior possui remuneração preferencial equivalente a IPCA + 12,00% ao ano e uma subordinação inicial de 25%.
Garantias
Alienação Fiduciária dos Imóveis dados em Garantia
Fundo de Reserva + Despesas
Seguro MIP (cobre o crédito em caso de morte ou invalidez do devedor individual)
Seguro DFI (cobre a propriedade em AF do devedor individual em caso de problemas estruturais, como alagamento, desabamento etc.)
Sobre a Pontte
A companhia é uma fintech especialista em crédito imobiliário que foi fundada em 2018, sendo que atualmente se posiciona como um dos principais players de home equity do mercado. Com mais de 400 parceiros ativos, a Pontte já originou mais de R$ 350 milhões de créditos imobiliários com inadimplência (perda) histórica abaixo de 2%.
Portfólio – FIIs
| FII Shopping Passo Fundo | ||||
|---|---|---|---|---|
| Fundo | Shopping Passo Fundo FII RL | CNPJ | 64.581.643/0001-59 | |
| Série | Sênior | Remuneração | IPCA + 10,00% | |
| % PL | 2,2% | Prazo | Indeterminado | |
Resumo
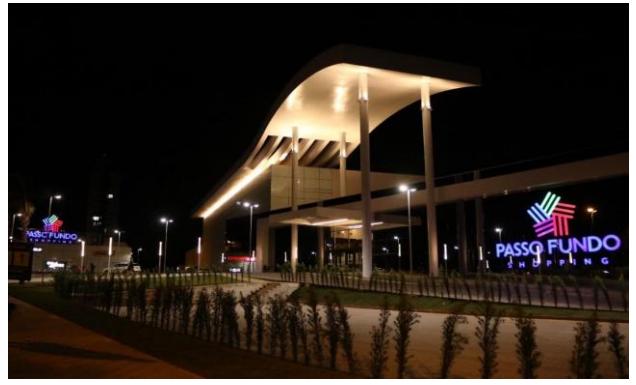
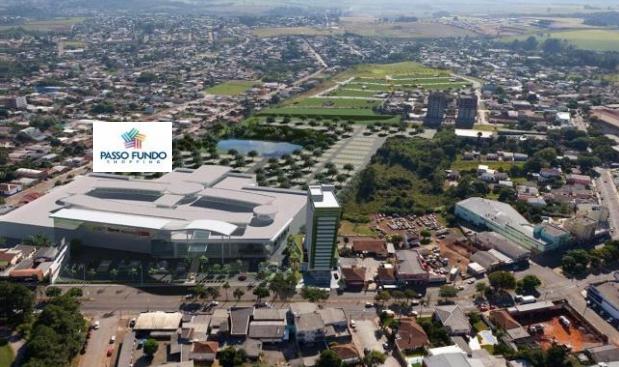
A operação consiste na aquisição de 82,5% do Shopping Passo Fundo, localizado em Passo Fundo – RS, pelo montante de aproximadamente R$ 140 milhões. A estrutura foi organizada por meio da emissão de aproximadamente R$ 61 milhões de cotas sêniores, resultando em LTV inferior a 44%. As cotas sêniores contam com remuneração de IPCA + 10,00% ao ano e prioridade no fluxo de pagamentos.
Shopping Passo Fundo
- O Passo Fundo Shopping foi inaugurado em novembro de 2018 e fica localizado na cidade de Passo Fundo (RS). O empreendimento é considerado o maior Shopping Center da Região Norte do Estado do Rio Grande do Sul .
- Com mais 29.000 m² de ABL , o shopping conta com mais de 160 operações , incluindo grandes marcas do varejo nacional e internacional, além de serviços como supermercado, academia, cinema com tecnologia de ponta, espaços para entretenimento e ampla praça de alimentação.
- O empreendimento foi planejado para atender uma região com forte potencial de consumo, alcançando uma população regional significativa e atraindo mais de 4 milhões de visitantes por ano . Conta com estacionamento para mais de 1.800 veículos, infraestrutura moderna e serviços completos, consolidandose como um centro de conveniência, lazer e compras na região.
Portfólio - FIIs
| FII Haras La Estância | ||||
|---|---|---|---|---|
| Fundo | Haras La Estancia FII RL | CNPJ | 63.976.969/0001-12 | |
| Série | Sênior | Remuneração | CDI + 5,00% | |
| % PL | 7,7% | Prazo | Indeterminado | |
Resumo
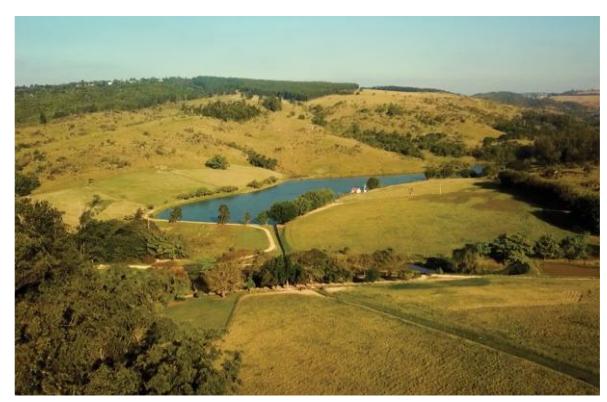
O fundo foi estruturado no contexto da reestruturação do CRI Haras La Estância, passando a deter as ações da SPE proprietária dos 28 lotes em estoque, bem como os recebíveis decorrentes das vendas já realizadas. No âmbito da nova estrutura, os investidores passaram a deter cotas seniores do FII Haras La Estância, com remuneração preferencial de CDI + 5,00% ao ano, subordinação estimada superior a 70% e expectativa de amortização relevante no curto prazo, impulsionada pela entrada de caixa das vendas concluídas ao final de 2025.
Haras La Estância
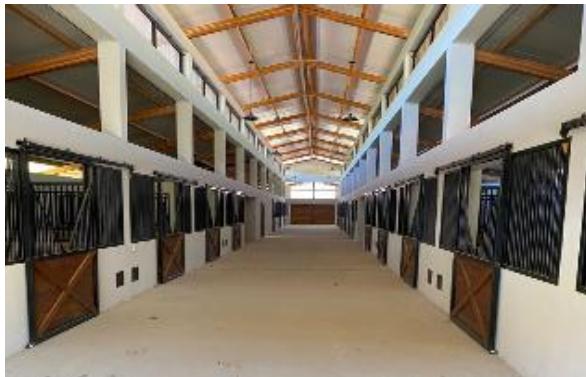
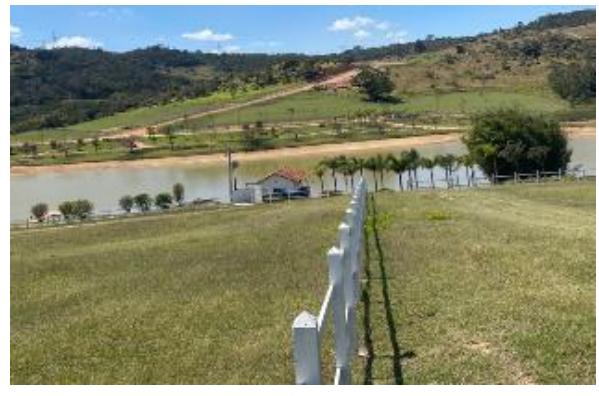
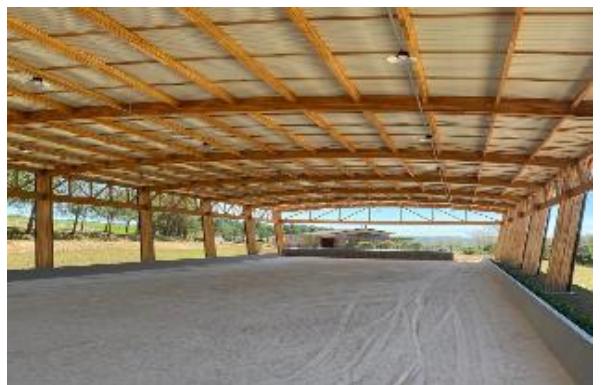
O projeto consiste em um loteamento rural de alto padrão, composto por 38 propriedades localizadas em Valinhos/SP, com 100% das obras concluídas. As áreas dos lotes variam entre 22 mil m² e 84 mil m², totalizando aproximadamente 1,5 milhão de m² de área no empreendimento. O condomínio dispõe de infraestrutura completa e diferenciada, incluindo haras, centro hípico, heliponto e clínicas veterinárias, entre outros itens de uso comum que reforçam o posicionamento exclusivo e o alto padrão do projeto.
20
| CRI Pontte II | ||||
|---|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity | |
| % PL | 1,3% (Mez.) | Prazo Médio | 5,8 anos (Mez.) | |
| Vencimento | Jun/45 (Mez.) | Lastro | CCI | |
| Taxa de Emissão | IPCA + 12,00% (Mez.) | Código IF | 25G5830826 | |
Resumo
A operação consiste em uma antecipação de recebíveis referentes a uma carteira de 122 contratos de empréstimo "Home Equity" , garantidos por imóveis dos credores, seguindo os critérios de elegibilidade destacadas abaixo. Toda a estrutura das políticas de crédito e cobrança é feita em parceria com a Galapagos, de maneira que toda a operação terá acompanhamento da Gestora. A operação possui 20% de subordinação entre série mezanino e subordinada.
Garantias
Alienação Fiduciária dos Imóveis dados em Garantia
Fundo de Reserva + Despesas
Seguro MIP (cobre o crédito em caso de morte ou invalidez do devedor individual)
Seguro DFI (cobre a propriedade em AF do devedor individual em caso de problemas estruturais, como alagamento, desabamento etc.)
Sobre a Pontte
A companhia é uma fintech especialista em crédito imobiliário que foi fundada em 2018, sendo que atualmente se posiciona como um dos principais players de home equity do mercado. Com mais de 400 parceiros ativos, a Pontte já originou mais de R$ 350 milhões de créditos imobiliários com inadimplência histórica abaixo de 2%
Critérios de Elegibilidade
| Critérios | |
|---|---|
| LTV Máximo | 65% |
| Máximo de Parcelas em Aberto | 1 |
| Parcelas com atraso acima de 60 dias | 2 |
| Parcelas com atraso até 90 dias | 1 |
| Parcelas com atraso acima de 90 dias | 0 |
| CRI Pontte II | |||
|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity |
| % PL | 1,3% (Mez.) | Prazo Médio | 5,8 anos (Mez.) |
| Vencimento | Jun/45 (Mez.) | Lastro | CCI |
| Taxa de Emissão | IPCA + 12,00% (Mez.) | Código IF | 25G5830826 |
Detalhamento da carteira de recebíveis (lastro)
Concentração por Faixa de LtV
Tipologia dos Imóveis
Concentração da Carteira¹
Concentração por Prazo
| CRI Wimo V | |||
|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity |
| % PL | 1,2% (Mez. I) 0,5% (Sr. II) 1,0% (Mez. II) 4,9% (Sr. III) 1,0% (Mez. III) 5,0% (Sr. IV) 1,7% (Mez. IV) | Prazo Médio | 3,7 anos (Mez. I) 4,5 anos (Sr. II) 4,0 anos (Mez. II) 4,9 anos (Sr. III) 4,3 anos (Mez. III) 5,5 anos (Sr. IV) 5,8 anos (Mez. IV) |
| Vencimento | Mai/37 (Mez. I) Out/37 (Sr. II) Out/37 (Mez. II) Fev/39 (Sr. III) Fev/39 (Mez. III) Jul/44 (Sr. IV) Jul/44 (Mez. IV) | Lastro | CCI |
| Taxa de Emissão | IPCA + 12,00% (Mez. I) IPCA + 12,00% (Mez. II) IPCA + 9,00% (Sr. II) IPCA + 9,00% (Sr. III) IPCA + 12,00% (Mez. III) IPCA + 9,75% (Sr. IV) IPCA + 12,00% (Mez. IV) | Código IF | 22I0098043 22I2046002 22I2046003 24G2730555 24G2730557 24L1964965 24L1965061 |
Resumo
A operação consiste em uma antecipação de recebíveis referentes a uma carteira de mais de 380 contratos de empréstimo "Home Equity" garantidos por imóveis dos credores, seguindo os critérios de elegibilidade destacadas abaixo. Toda a estrutura das políticas de crédito e cobrança é feita em parceria com a Galapagos, de maneira que toda a operação terá acompanhamento da Gestora. A operação possui 20% de subordinação entre série mezanino e subordinada.
Garantias
Alienação Fiduciária dos Imóveis dados em Garantia
Fundo de Reserva + Despesas
Seguro MIP (cobre o crédito em caso de morte ou invalidez do devedor individual)
Seguro DFI (cobre a propriedade em AF do devedor individual em caso de problemas estruturais, como alagamento, desabamento etc.)
Sobre a Wimo
É uma das principais plataformas de originação de Home Equity no Brasil, contando com a capacidade de originação e servicing da Wiz e com a capacidade financeira, de estruturação e distribuição da Galapagos. Lançada em novembro de 2019, a Wimo foi concebida com uma capacidade operacional robusta, com o apoio de mais de 2.000 funcionários da Wiz e cobertura nacional (> 5.000 pontos de venda).
CRI Wimo V
Critérios de Elegibilidade
| Critérios | Wimo V |
|---|---|
| LTV Máximo | 65% |
| Máximo de Parcelas em Aberto | 1 |
| Parcelas com atraso acima de 60 dias | 2 |
| Parcelas com atraso até 90 dias | 1 |
| Parcelas com atraso acima de 90 dias | 0 |
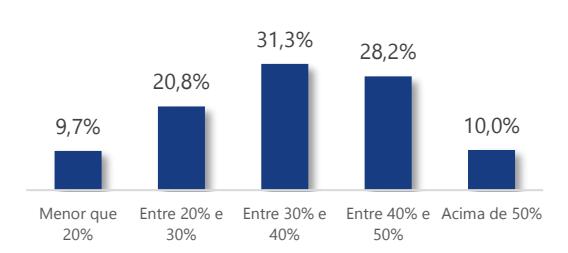
Concentração de Faixa de LTV
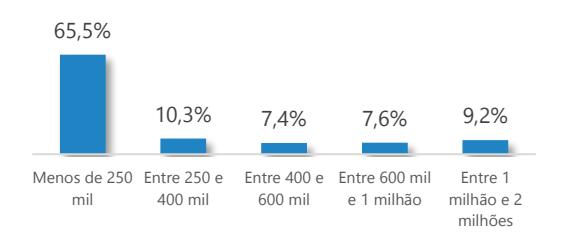
Concentração por Saldo Devedor
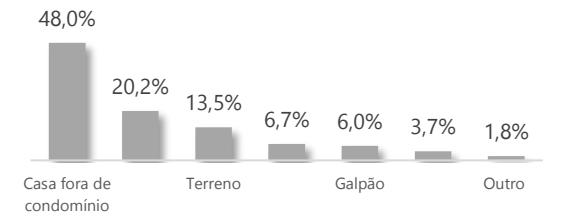
Tipologia dos Imóveis
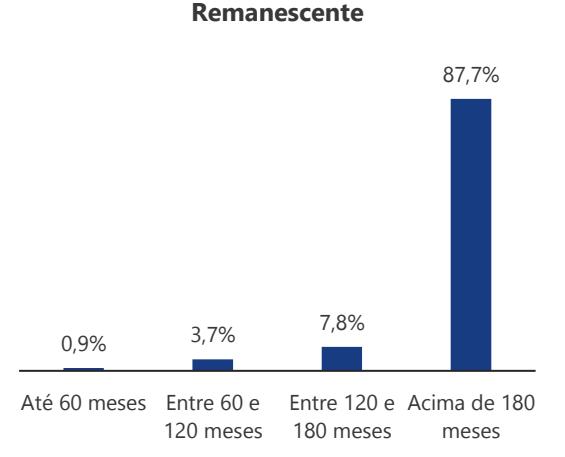
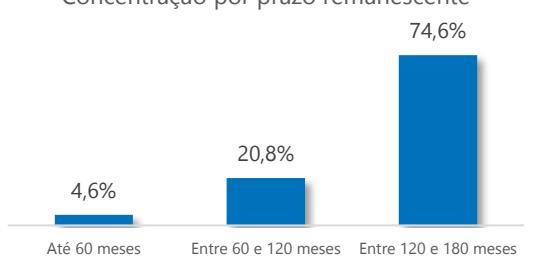
Concentração por prazo remanescente
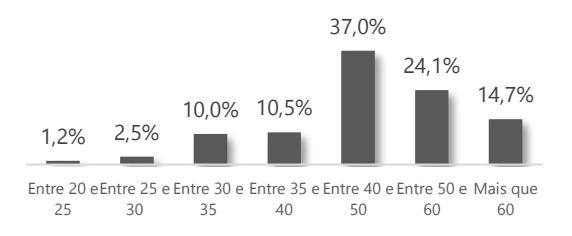
Concentração por Idade dos Devedores
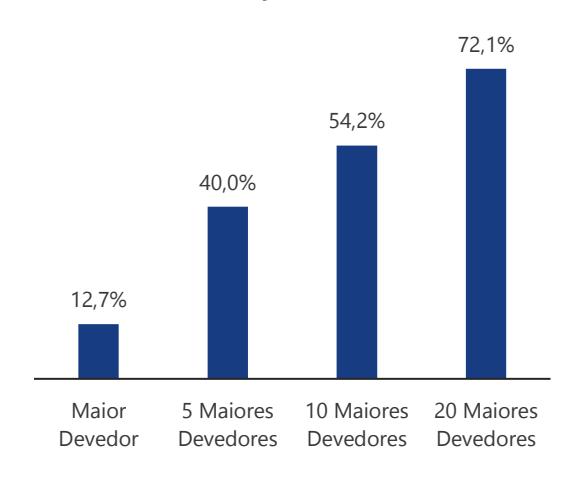
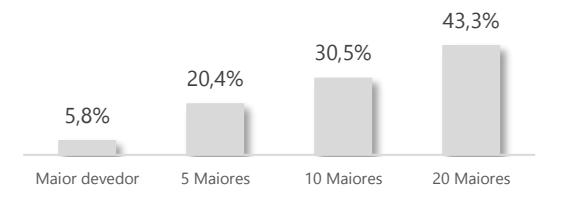
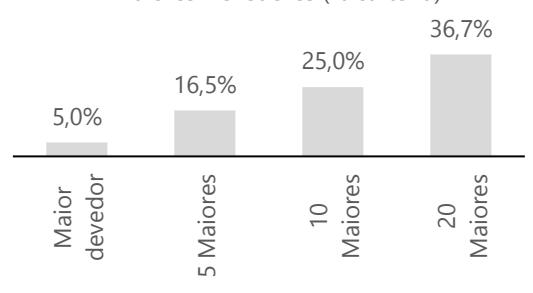
Maiores Devedores (% carteira)
| CRI Montreal II | |||
|---|---|---|---|
| Devedor | Montreal Empreendimentos | Tipo | Residencial |
| % PL | 1,6% | Prazo Médio | 1,2 anos |
| Vencimento | Ago/27 | Lastro | CCB |
| Taxa de Emissão | IPCA + 12,00% | Código IF | 24G1773090 |
Resumo
Operação destinada à conclusão das obras de um empreendimento residencial localizado na Vila Olímpia, que está sendo desenvolvido pela Montreal, uma construtora que foi fundada em 2009 que possui forte histórico no Paraná e recentemente passou a atuar em São Paulo. O empreendimento de localização nobre conta com apenas 10 unidades de 188 a 384 m² e possui um VGV estimado em mais de R$ 47 milhões de reais.
Garantias
Aval dos Sócios;
Alienação Fiduciária das unidades;
Alienação Fiduciária de Quotas;
Cessão Fiduciária de recebíveis das venda das unidades;
Fundos de Despesas;
Fundo de Obras.
| Sobre o Empreendimento | |||
|---|---|---|---|
| Imóvel | Montreal Vila Olimpia | ||
| Localização | Avenida Doutor Cardoso de Melo, 720 | ||
| Área Total | 2238 m² | ||
| Tipologia | 4 unidades de 188 m² 5 unidades de 212 m² 1 unidade de 384 m² | ||
| VGV (Valor Geral de Vendas) | R$ 63 milhões | ||
| CRI Montreal II | ||||
|---|---|---|---|---|
| Devedor | Montreal Empreendimentos | Tipo | Residencial | |
| % PL | 1,6% | Prazo Médio | 1,2 anos | |
| Vencimento | Ago/27 | Lastro | CCB | |
| Taxa de Emissão | IPCA + 12,00% | Código IF | 24G1773090 | |
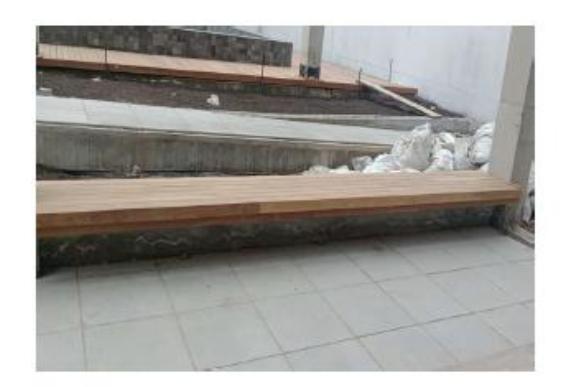
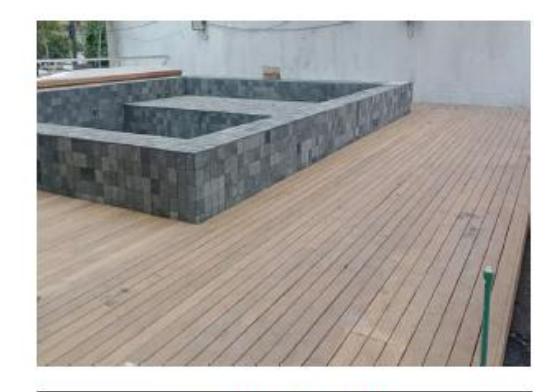
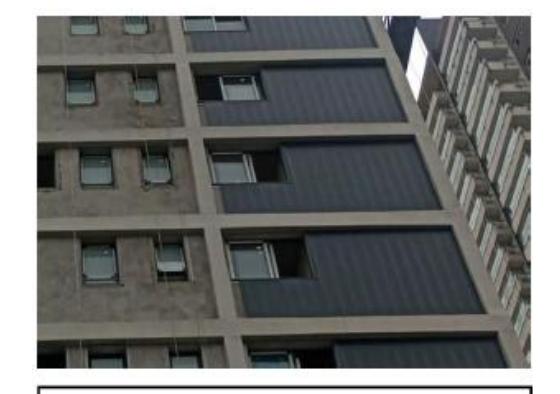
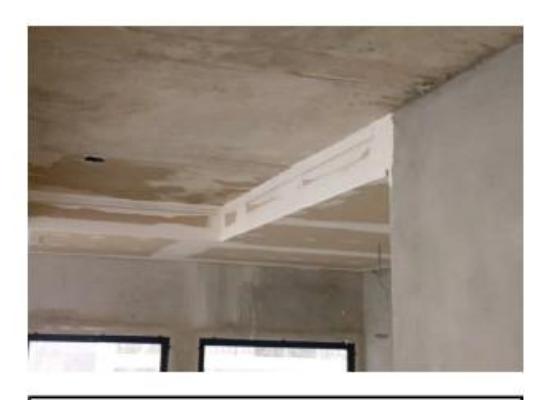
Obras
As obras do empreendimento atingiram o patamar de 88% no mês de setembro de 2025 com expectativa de finalização até o final do ano.
| CRI Mistral/Vitra | ||||
|---|---|---|---|---|
| Devedor | Patriani Incorporação 38 SPE | Tipo | Residencial | |
| % PL | 3,2% | Prazo Médio | 2,0 anos | |
| Vencimento | Dez/27 | Lastro | NC | |
| Taxa de Emissão | CDI + 6,50% | Código IF | 25L4107389 | |
Resumo
Operação destinada à conclusão das obras de dois empreendimentos residenciais de médio padrão, localizados em São Bernardo do Campo/SP, com previsão de conclusão em dezembro de 2027. A operação conta com 99% das unidades dos dois empreendimentos já vendidas e apresenta índice de cobertura de 141%, considerando os recebíveis vinculados à operação, além de um índice de subordinação de 38%.
Garantias
Alienação fiduciária das unidades em estoque dos projetos
Cessão fiduciária de recebíveis dos projetos
Aval holding e sócios
Subordinação das séries 1ª, 2ª, 3ª e 4ª do CRI da 153ª emissão da Opea Securitizadora.
| Sobre o Empreendimento | ||
|---|---|---|
| Imóvel | Mistral | |
| Localização | Av. Kennedy, 1255 | |
| Área Total | 46.341 m² | |
| Tipologia | 192 unidades de 124m² e 151m² | |
| VGV (Valor Geral de Vendas) | R$ 282 milhões | |
| Imóvel | Vitra |
|---|---|
| Localização | Av. Kennedy, 1245 |
| Área Total | 36.600 m² |
| Tipologia | 208 unidades de 85m² e 110m² |
| VGV (Valor Geral de Vendas) | R$ 215 milhões |
27
| CRI TZI Ágata (Miverva) | ||||
|---|---|---|---|---|
| Devedor | Minerva Foods S.A. | Tipo | Corporativo | |
| % PL | 0,2% | Prazo Médio | 8,6 anos | |
| Vencimento | Jan/47 | Lastro | Contrato BTS | |
| Taxa de Emissão | IPCA + 9,00% | Código IF | 25K2451016 | |
Resumo
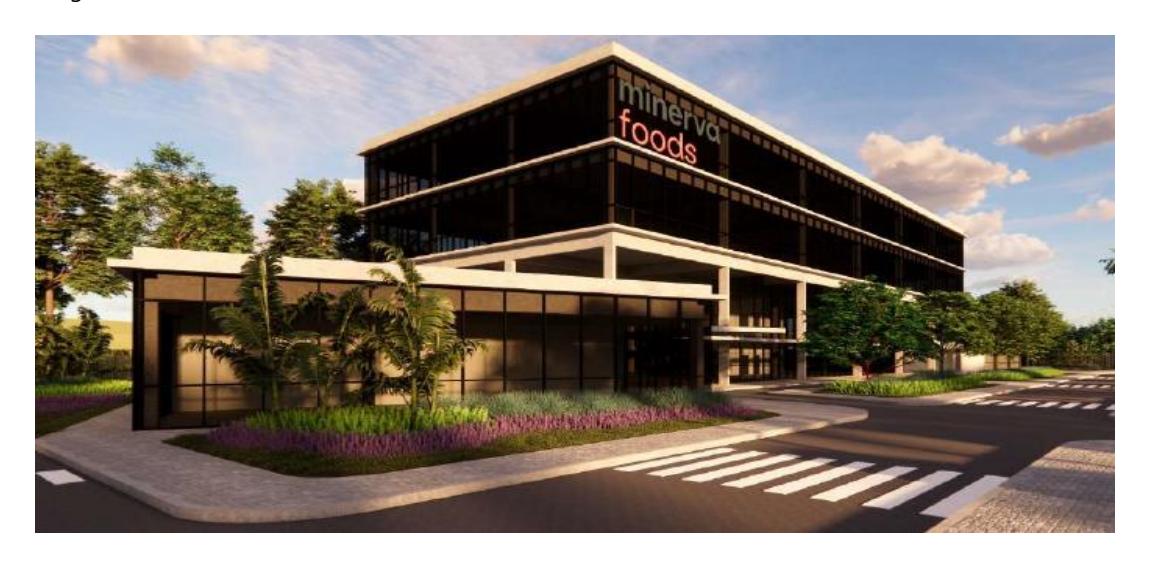
A emissão foi realizada em 2025, no valor de aproximadamente R$ 60 milhões, para financiar a construção de uma nova unidade administrativa da Minerva S.A., localizada em Indaiatuba/SP, que atualmente encontra-se em obras. A operação é lastreada no contrato Built-to-Suit (BTS) do próprio empreendimento, que foi cedido para servir o fluxo financeiro da dívida.
Garantias
Alienação Fiduciária do imóvel; Seguro das obras e da locação Fiança bancária da TZI Properties até o pagamento do segundo aluguel Fundo de Juros Fundo de Reserva.
Sobre a Minerva
A Minerva Foods foi fundada em 1992 pela família Vilela de Queiroz, que atua na criação e transporte de gado desde a década de 1950, e consolidou-se como uma das líderes na produção, comercialização e exportação de carne bovina na América do Sul, com aproximadamente 21% de market share. A companhia também atua nos segmentos de ovinos, suínos e aves e possui presença internacional relevante, com operações no Brasil, Paraguai, Argentina, Uruguai, Colômbia, Chile e Austrália. Atualmente, a Minerva opera 46 plantas industriais, das quais 16 foram adquiridas da Marfrig em 2024, reforçando sua escala e posição estratégica no setor.
| CRI Fametro | ||||
|---|---|---|---|---|
| Devedor | Instituto Metropolitano de Ensino Ltda. | Tipo | Corporativo | |
| % PL | 2,5% 6,7% | Prazo Médio | 3,8 anos 3,4 anos | |
| Vencimento | Out/34 Dez/34 | Lastro | Notas Comerciais | |
| Taxa de Emissão | IPCA + 9,50% IPCA + 9,51% | Código IF | 23J0108650 24L2959379 | |
Resumo
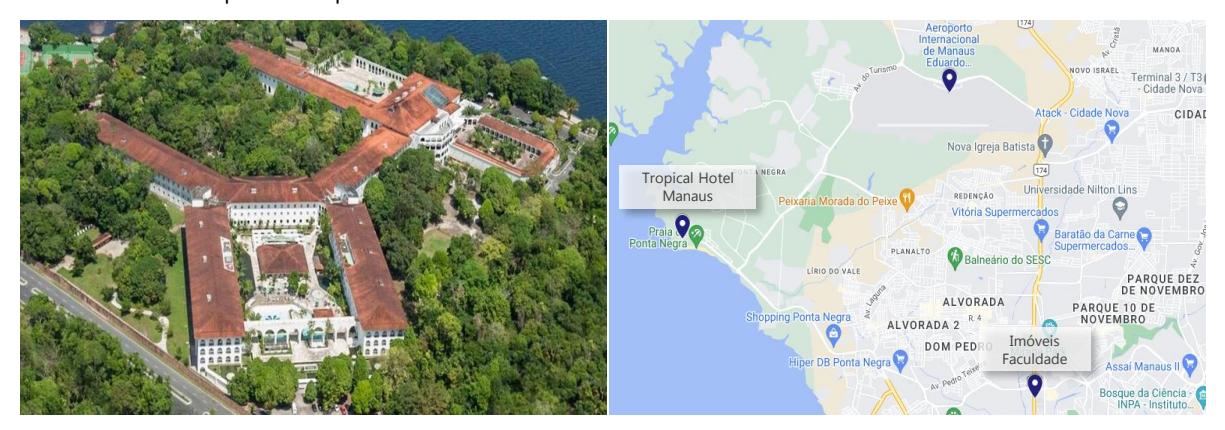
Os recursos da operação foram destinados a conclusão de obras do retrofit do Tropical Hotel, localizado na praia de Ponta Negra em Manaus/AM. O empreendimento que foi inaugurado em 1976 e já foi considerado o hotel mais luxuoso do norte do país, foi adquirido pelo Grupo Fametro em 2020.
Garantias
Alienação fiduciária de imóveis (incluindo o Tropical Hotel e unidades da faculdade) com razão mínima de garantia equivalente a 175% do valor da emissão.
Cessão fiduciária de recebíveis do curso de medicina com valor mínimo de 300% da próxima PMT.
Aval dos sócios e companhias coligadas.
Fundo de reserva equivalente a 2 PMTs.
Covenants
Dívida Líquida / EBITDA ≥ 3,20x Cessão Fiduciária de Recebíveis ≥ 300%
Sobre a empresa
O Grupo Fametro foi fundado em 2002 e desde então desempenha suas atividades operacionais, principalmente no setor da educação, no norte do país. A instituição foi a melhor avaliada pelo MEC no estado do Amazonas por 6 anos consecutivos e atualmente oferece 49 cursos, possui mais de 34 mil alunos matriculados e 20 polos de apoio EAD.
| CRI Wimo II | ||||
|---|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity | |
| % PL | 1,2% (Sr.) 4,0% (Mez.) | Prazo Médio | 4,0 anos (Sr.) 3,6 anos (Mez.) | |
| Vencimento | Jun/36 (Sr.) Jul/36 (Mez.) | Lastro | CCI | |
| Taxa de Emissão | IPCA + 7,00% (Sr.) IPCA + 12,00% (Mez.) | Código IF | 21H0001650 / 21H0001651 | |
Resumo
A operação consiste em uma antecipação de recebíveis referentes a uma carteira de 122 contratos de empréstimo "Home Equity", garantidos por imóveis dos credores, seguindo os critérios de elegibilidade destacadas abaixo. Toda a estrutura das políticas de crédito e cobrança é feita em parceria com a Galapagos, de maneira que toda a operação terá acompanhamento da Gestora. A operação possui 20% de subordinação entre série mezanino e subordinada.
Garantias
Alienação Fiduciária dos Imóveis dados em Garantia
Fundo de Reserva + Despesas
Seguro MIP (cobre o crédito em caso de morte ou invalidez do devedor individual)
Seguro DFI (cobre a propriedade em AF do devedor individual em caso de problemas estruturais, como alagamento, desabamento etc.)
Sobre a Wimo
É uma das principais plataformas de originação de Home Equity no Brasil, contando com a capacidade de originação e servicing da Wiz e com a capacidade financeira, de estruturação e distribuição da Galapagos. Lançada em novembro de 2019, a Wimo foi concebida com uma capacidade operacional robusta, com o apoio de mais de 2.000 funcionários da Wiz e cobertura nacional (> 5.000 pontos de venda).
Critérios de Elegibilidade
| Critérios | Wimo II |
|---|---|
| LTV Máximo | 65% |
| Máximo de Parcelas em Aberto | 1 |
| Parcelas com atraso acima de 60 dias | 2 |
| Parcelas com atraso até 90 dias | 1 |
| Parcelas com atraso acima de 90 dias | 0 |
| CRI Wimo II | ||||
|---|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity | |
| % PL | 1,2% (Sr.) 4,0% (Mez.) | Prazo Médio | 4,0 anos (Sr.) 3,6 anos (Mez.) | |
| Vencimento | Jun/36 (Sr.) Jul/36 (Mez.) | Lastro | CCI | |
| Taxa de Emissão | IPCA + 7,00% (Sr.) IPCA + 12,00% (Mez.) | Código IF | 21H0001650 / 21H0001651 | |
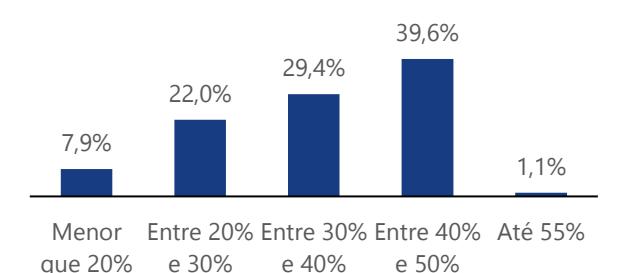
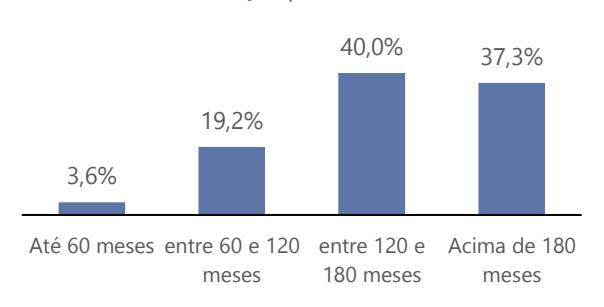
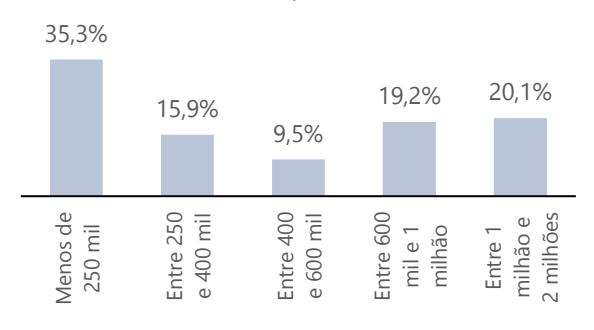
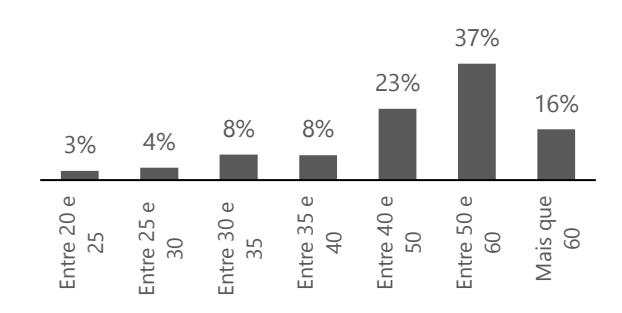
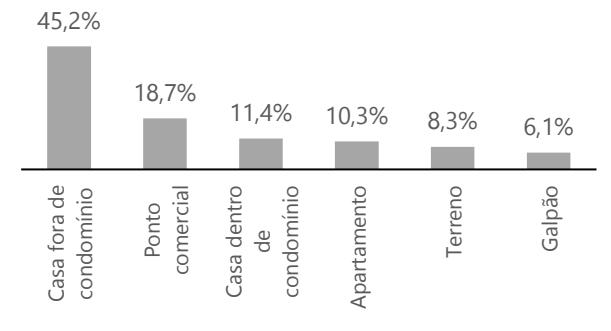
Detalhamento da carteira de recebíveis (lastro)
Concentração por Faixa de LTV
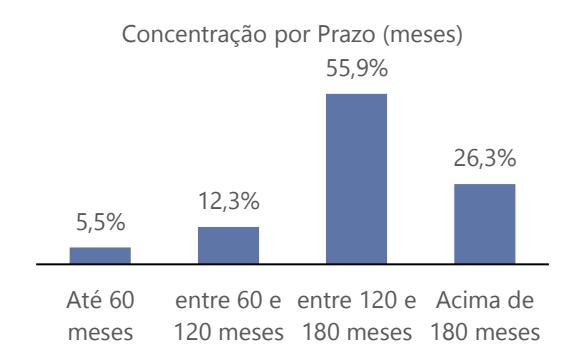
Concentração por Prazo (meses)
Concentração por Saldo Devedor
Concentração por Idade dos Devedores
/>
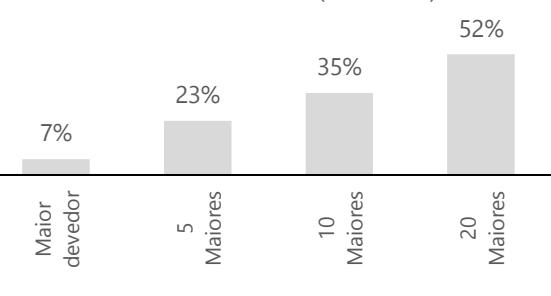
Maiores Devedores (% carteira)
| CRI SEB | ||||
|---|---|---|---|---|
| Devedor | Grupo SEB | Tipo | Educacional | |
| % PL | 4,3% | Prazo Médio | 2,1 anos | |
| Vencimento | Jan/31 | Lastro | Contrato de Locação | |
| Taxa de Emissão | IGPM + 7,31% | Código IF | 20L0871127 | |
Resumo
A operação é uma antecipação de recebíveis referente ao contrato de locação do imóvel alugado para o Grupo SEB com vencimento em dezembro de 2031.
A SEB (Sistema Educacional Brasileiro) é o maior grupo de educação básica do Brasil, atuante em mais de 20 países com sua rede de escolas bilíngues Maple Bear, além de fazer a gestão de redes de escolas como o Pueri Domus e Concept. No imóvel objeto da operação, o Grupo SEB opera uma unidade de ensino fundamental e médio de uma de suas subsidiárias, a Sartre Educacional.
Garantias
Alienação Fiduciária de 50% do Imóvel avaliado em R$ 18.869.700 (LTV de 52% sobre o Saldo Devedor Inicial)
Coobrigação – Caso ocorra a rescisão do locatário, o cedente deverá recomprar os créditos.
| Sobre o Empreendimento | ||||
|---|---|---|---|---|
| Imóvel | Sartre Educacional | |||
| Localização | Rua Reitor Macedo Costa - Itaigara, 108 Salvador/Bahia | |||
| Contrato | Típico | |||
| Locatário | Sartre Educacional (Grupo SEB) | |||
| Prazo | Dezembro/2031 | |||
| Área Construída | 7.830 m² | |||
| Características | Imóvel composto de 3 pavimentos com subsolo, 2 elevadores, teatro com capacidade de 280 pessoas e quadras poliesportivas cobertas. A escola é dividida em 34 salas de aula, 21 salas administrativas e biblioteca. | |||
| CRI Seed II | ||||
|---|---|---|---|---|
| Devedor | Seed Residencial SPE | Tipo | Residencial | |
| % PL | 4,7% | Prazo Médio | n/a | |
| Vencimento | n/a | Lastro | CCB | |
| Taxa de Emissão | n/a | Código IF | 21E0466562 | |
Resumo
O CRI foi estruturado inicialmente para financiar a aquisição de terrenos destinados ao desenvolvimento do empreendimento de alto padrão denominado Casa Jardim Petrella Brooklin, localizado no Brooklin, bairro nobre de São Paulo. O Projeto, de autoria de Gui Mattos, consiste em 18 casas com área privativa média de 560m² de alto padrão construtivo.
Diante da deterioração da situação financeira da incorporadora e para viabilizar a rápida retomada das obras, o Fundo optou por receber, em dação em pagamento com amortização parcial do CRI, as 8 casas que estavam em estoque, assumindo a posição de adquirente juntamente com os demais compradores.
Após o recebimento das unidades, o Fundo organizou uma assembleia de adquirentes, na qual foi deliberada a destituição da incorporadora, processo que transferirá a posse do empreendimento aos compradores. Com a transferência da posse, será possível aprovar a contratação de uma nova construtora para retomar e finalizar a obra, o que permitirá ao Fundo iniciar o processo de venda das unidades.
A parcela não amortizada do CRI permanece com as garantias constituídas, incluindo a alienação fiduciária do terreno do empreendimento. No acordo de dação das 8 unidades, ficou estabelecido que, caso o valor obtido com a venda das unidades seja superior ao valor amortizado pelo Fundo via dação, somado a todos os custos e aportes necessários para a conclusão do empreendimento, corrigidos pela taxa de juros do CRI, o excedente será utilizado para amortizar o saldo devedor remanescente do CRI. A expectativa da Gestora é que o valor do CRI seja 100% amortizado com a venda das unidades do empreendimento, incluindo todos os custos despendidos com o processo de toda a transação detalhada acima e de manutenção do CRI.
| Sobre o Empreendimento | |||
|---|---|---|---|
| Condomínio | Casa Jardim Petrella Brooklin | ||
| Localização | Rua Pascoal Paes, 270 (esquina com a R. Roque Petrella) - Vila Cordeiro - SP | ||
| Área Total | 4.754m² (terreno) / 10.080 m² (área privativa total) | ||
| Tipologia | Casas entre 533m² e 629m² de área privativa | ||
| Unidades | 18 casas (4 suítes | 4 vagas no subsolo | Piscina privativa no rooftop) | ||
| Conclusão Prevista | Maio/2027 | ||
| CRI Pontte | ||||
|---|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity | |
| % PL | 0,3% (Sr.) 1,2% (Mez.) | Prazo Médio | 6,5 anos (Sr.) 5,8 anos (Mez.) | |
| Vencimento | Nov/44 (Sr.) Jan/45 (Mez.) | Lastro | CCI | |
| Taxa de Emissão | IPCA + 9,5% (Sr.) IPCA + 12,00% (Mez.) | Código IF | 25C2809326 / 25C2809324 | |
Resumo
A operação consiste em uma antecipação de recebíveis referentes a uma carteira de 122 contratos de empréstimo "Home Equity", garantidos por imóveis dos credores, seguindo os critérios de elegibilidade destacadas abaixo. Toda a estrutura das políticas de crédito e cobrança é feita em parceria com a Galapagos, de maneira que toda a operação terá acompanhamento da Gestora. A operação possui 20% de subordinação entre série mezanino e subordinada.
Garantias
Alienação Fiduciária dos Imóveis dados em Garantia
Fundo de Reserva + Despesas
Seguro MIP (cobre o crédito em caso de morte ou invalidez do devedor individual)
Seguro DFI (cobre a propriedade em AF do devedor individual em caso de problemas estruturais, como alagamento, desabamento etc.)
Sobre a Pontte
A companhia é uma fintech especialista em crédito imobiliário que foi fundada em 2018, sendo que atualmente se posiciona como um dos principais players de home equity do mercado. Com mais de 400 parceiros ativos, a Pontte já originou mais de R$ 350 milhões de créditos imobiliários com inadimplência histórica abaixo de 2%
Critérios de Elegibilidade
| Critérios | |
|---|---|
| LTV Máximo | 65% |
| Máximo de Parcelas em Aberto | 1 |
| Parcelas com atraso acima de 60 dias | 2 |
| Parcelas com atraso até 90 dias | 1 |
| Parcelas com atraso acima de 90 dias | 0 |
| CRI Pontte | |||
|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity |
| % PL | 0,3% (Sr.) 1,2% (Mez.) | Prazo Médio | 6,5 anos (Sr.) 5,8 anos (Mez.) |
| Vencimento | Nov/44 (Sr.) Jan/45 (Mez.) | Lastro | CCI |
| Taxa de Emissão | IPCA + 9,5% (Sr.) IPCA + 12,00% (Mez.) | Código IF | 25C2809326 / 25C2809324 |
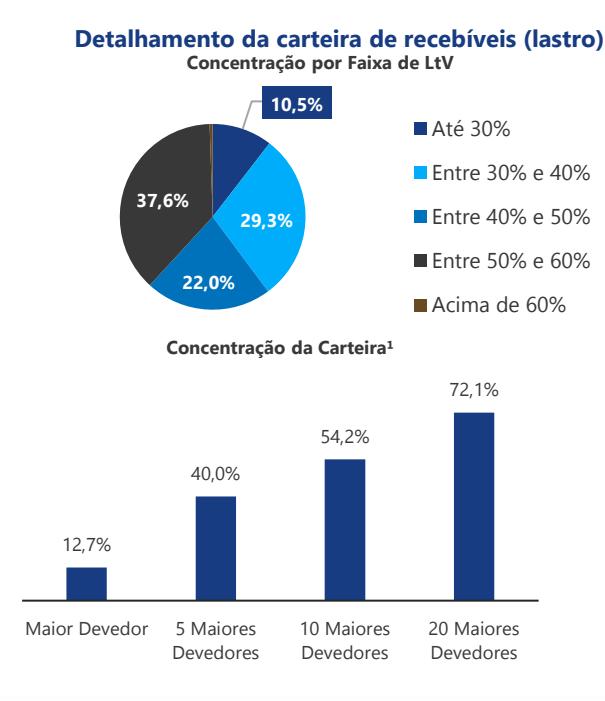
Detalhamento da carteira de recebíveis (lastro)
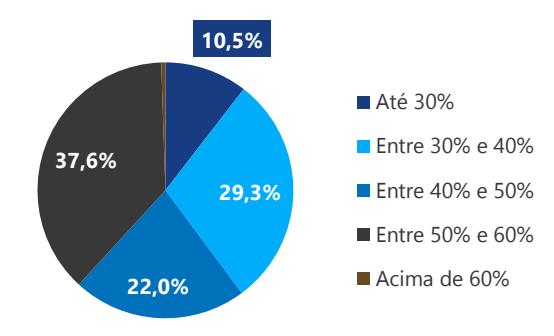
Concentração por Faixa de LtV
10,5% Até 30% Entre 30% e 40% Entre 40% e 50% Entre 50% e 60% Acima de 60%
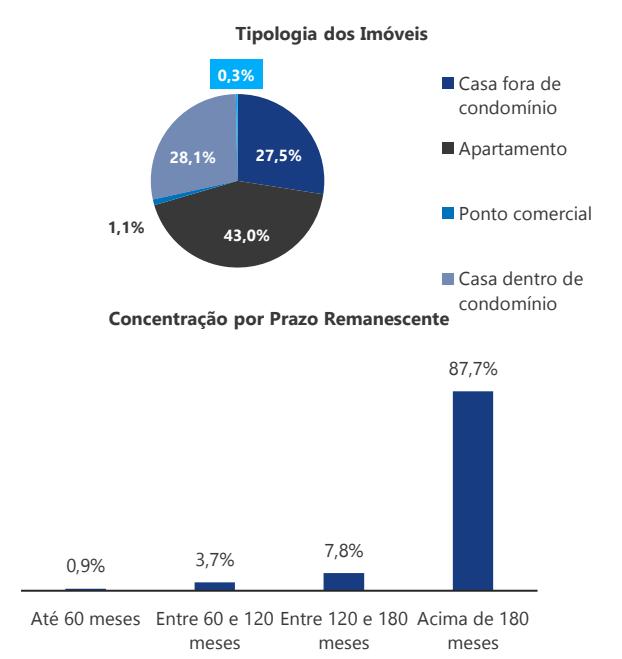
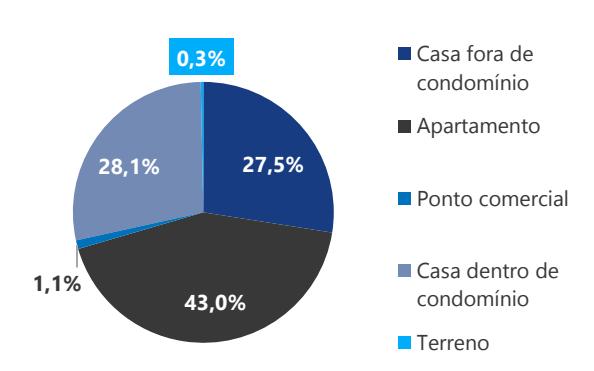
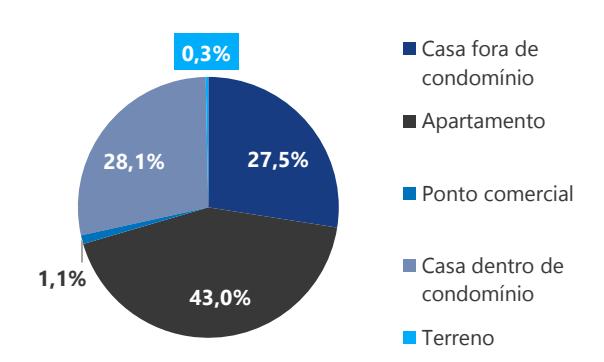
Tipologia dos Imóveis
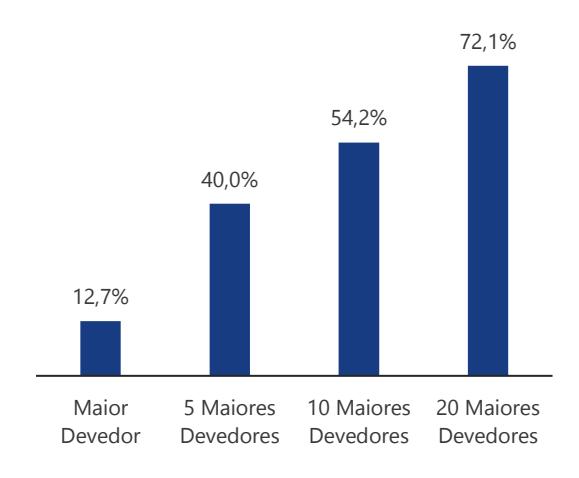
Concentração da Carteira<sup>1</sup>
Concentração por Prazo Remanescente
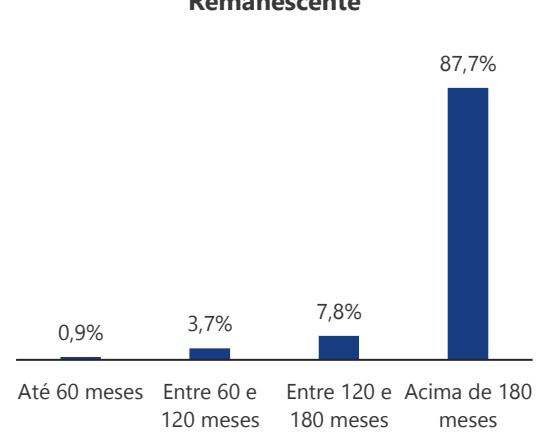
| CRI Sinal | ||||
|---|---|---|---|---|
| Devedor | Vetor/Mix Empreendimentos | Tipo | Corporativo | |
| % PL | 3,5% | Prazo Médio | 3,0 anos | |
| Vencimento | Dez/32 | Lastro | CCI | |
| Taxa de Emissão | IPCA + 7,00% | Código IF | 20K0866670 | |
Resumo
Operação destinada ao curso ordinário dos negócios do Grupo Sinal, inclusive reperfilamento da dívida. O Grupo Sinal possui uma rede de 39 concessionárias, atuando com marcas como Fiat, Ford, Renault, Nissan, Jeep, Hyundai e Honda que, no ano de 2019, totalizaram aproximadamente R$ 2.5 bilhões em vendas.
Garantias
Fiança
Fundo de Reserva
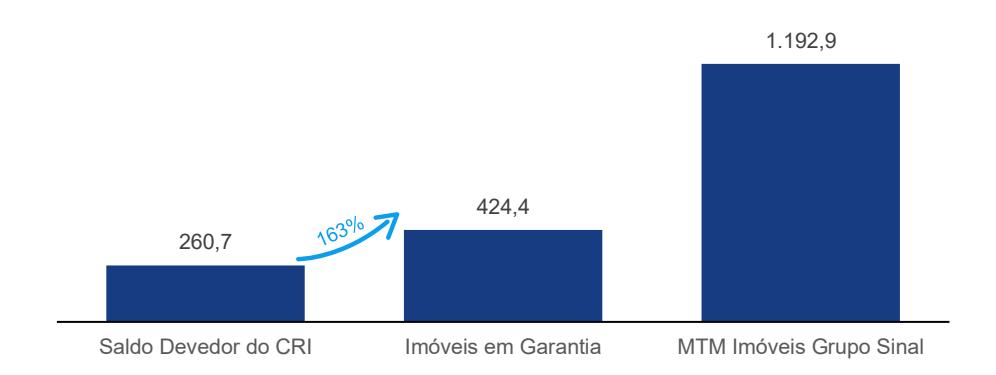
Alienação Fiduciária sobre os Imóveis Locados, sendo certo que o valor de mercado deverá representar, pelo menos, 160% do saldo devedor
Racional Econômico
As Cedentes são holdings patrimoniais com ativos imobiliários estimados em aproximadamente R$ 1,2 bilhões e fazem parte do Grupo Sinal, uma relevante rede de concessionárias do país controlada pelo Sr. William Baida.
Nesse contexto, o Grupo Sinal decidiu levantar recursos através da emissão de um CRI lastreado em contratos de locação com concessionárias do grupo. Aos titulares dos CRI serão constituídas as Garantias representando, no mínimo, 160% do saldo devedor da oferta.
Cobertura de Garantias Inicial (R$ mm)
| CRI Carvalho Hosken II | ||||
|---|---|---|---|---|
| Devedor | Carvalho Hosken | Tipo | Residencial | |
| % PL | 3,5% | Prazo Médio | 1,0 ano | |
| Vencimento | Dez/27 | Lastro | CCI | |
| Taxa de Emissão | CDI + 7,00%¹ | Código IF | 19K1124486 | |
Resumo
Injeção de Capital operacional na Companhia, para: incorporação de imóveis, contratação de serviços e investimentos em seu estoque e/ou landbank.
Garantias
Alienação Fiduciária de Imóveis c/ razão de garantia de 180% quando terrenos, ou 150% quando residenciais Cessão Fiduciária de Direitos Creditórios oriundos dos aluguéis com valor mínimo de R$ 500.000 Fundo de Reserva e Fundo de Despesa
Sobre a Companhia
Fundada em 1951 no Rio de Janeiro, a Carvalho Hosken atua em grandes obras públicas por todo o país desde a sua criação. No final da década de 60 desenvolveu o complexo comercial Charles de Gaulle e Otly e implantou projetos residenciais com o Quintas Quintais, Max Leblon e Verde Leblon onde se originou o conceito do "Alto do Leblon", sendo considerada uma região nobre da Zona Sul do Rio de Janeiro.
Na década de 80 deu início ao desenvolvimento dos bairros planejados na Barra da Tijuca, como destaque, Village São Conrado, Atlântico Sul, Itanhangá Hills.
Em 2016, a Carvalho Hosken ganhou prêmio Master Imobiliário na categoria Profissional – Visão e Ousadia na viabilização do projeto Centro Metropolitano.
1 - Taxa de Emissão foi altera de CDI + 4,00% para CDI + 5,50% na AGE realizada em 29/12/2022 e para CDI +7,00% em 01/04/2024 .
| CRI Nino | ||||
|---|---|---|---|---|
| Devedor | Grupo Alife Nino | Tipo | Corporativo | |
| % PL | 1,4% | Prazo Médio | 1,5 anos | |
| Vencimento | Fev/30 | Lastro | CCI | |
| Taxa de Emissão | CDI +5,00% | Código IF | 25A3992922 | |
Resumo
A operação consiste em uma antecipação de recebíveis do Grupo Alife Nino. O grupo foi formado no final de 2021 a partir da união do Alife Group, fundado em 2010, com a Famiglia Nino, criada em 2015. Com a aquisição do Grupo Irajá em abril de 2024, consolidou-se como uma das maiores holdings de alimentação fora do lar no Brasil, reunindo 16 marcas em seu portfólio com mais de 70 operações em 16 cidades do país.
Garantias
Alienação fiduciária de ações; Cessão fiduciárias de recebíveis; Aval dos sócios.
Covenats
Dívida Líquida Ajustada ≤ R$ 140 milhões em 2025; Dívida Líquida / EBITDA Ajustado ≤ 2,0x em 2025; ≤ 1,5x a partir de 2026; EBITDA Ajustado / Despesas ≥ 2,0x; CapEx ≤ 50% x (EBITDA Ajustado + Capitação Líquida de Equity).
Presença Grupo Alife Nino Operações Cidades Colaboradores Marcas Clientes por mês 70 2.250 16 350.000 16 Marca Início no Grupo 2015 2018 2022 2024 2011 2017 2024 Unidades 5 3 9 4 18 9 8 Público-alvo A A A e B A e B A e B A e B A Ticket médio R$ 210 R$ 150 R$ 125 R$ 180 R$ 100 R$ 100 R$ 170 Quantidade de Cidades 5 3 8 2 12 5 4
| CRI Wimo III - Mezanino | ||||
|---|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity | |
| % PL | 2,2% | Prazo Médio | 3,7 anos | |
| Vencimento | Set/36 | Lastro | CCI | |
| Taxa de Emissão | IPCA + 12,00% | Código IF | 21J0856063 | |
Resumo
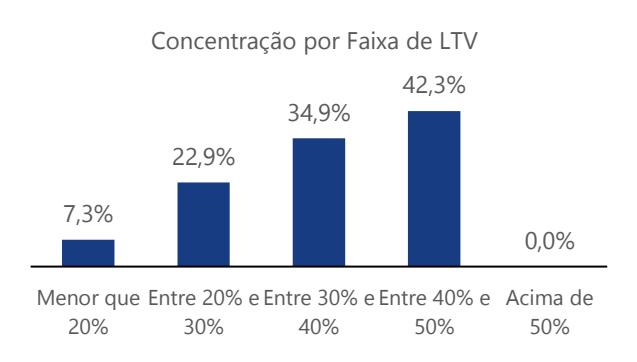
A operação consiste em uma antecipação de recebíveis referentes a uma carteira de 154 contratos de empréstimo "Home Equity" garantidos por imóveis dos credores, seguindo os critérios de elegibilidade destacadas abaixo. Toda a estrutura das políticas de crédito e cobrança é feita em parceria com a Galapagos, de maneira que toda a operação terá acompanhamento da Gestora. A operação possui 20% de subordinação entre série mezanino e subordinada.
Garantias
Alienação Fiduciária dos Imóveis dados em Garantia
Fundo de Reserva + Despesas
Seguro MIP (cobre o crédito em caso de morte ou invalidez do devedor individual)
Seguro DFI (cobre a propriedade em AF do devedor individual em caso de problemas estruturais, como alagamento, desabamento etc.)
Sobre a Wimo
É uma das principais plataformas de originação de Home Equity no Brasil, contando com a capacidade de originação e servicing da Wiz e com a capacidade financeira, de estruturação e distribuição da Galapagos. Lançada em novembro de 2019, a Wimo foi concebida com uma capacidade operacional robusta, com o apoio de mais de 2.000 funcionários da Wiz e cobertura nacional (> 5.000 pontos de venda).
Critérios de Elegibilidade
| Critérios | Wimo III |
|---|---|
| LTV Máximo | 65% |
| Máximo de Parcelas em Aberto | 1 |
| Parcelas com atraso acima de 60 dias | 2 |
| Parcelas com atraso até 90 dias | 1 |
| Parcelas com atraso acima de 90 dias | 0 |
| CRI Wimo III - Mezanino | |||
|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity |
| % PL | 2,2% | Prazo Médio | 3,7 anos |
| Vencimento | Set/36 | Lastro | CCI |
| Taxa de Emissão | IPCA + 12,00% | Código IF | 21J0856063 |
Detalhamento da carteira de recebíveis (lastro)
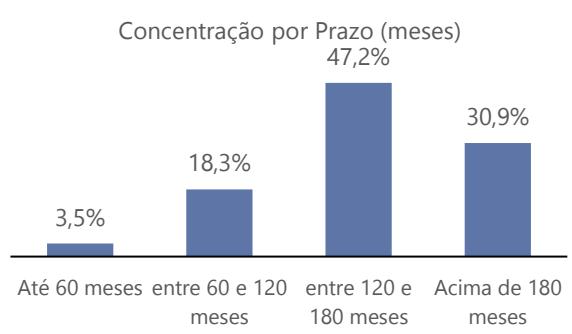
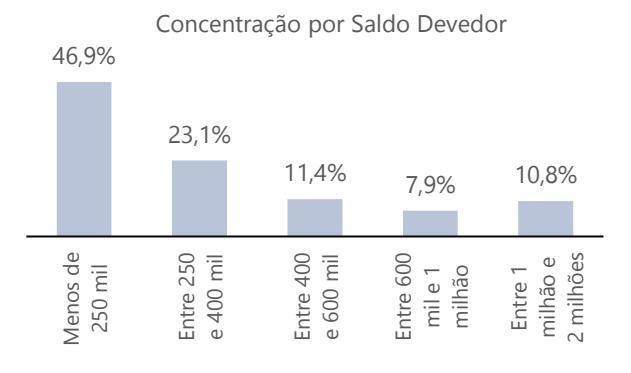
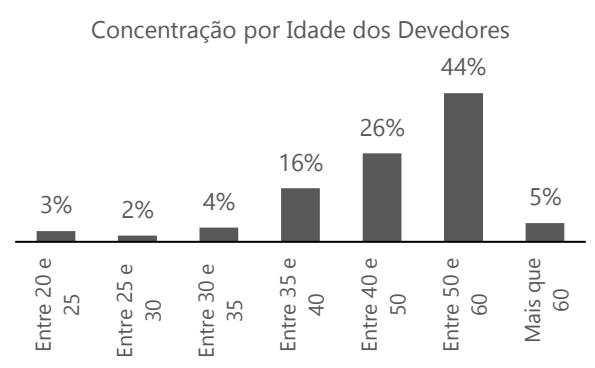
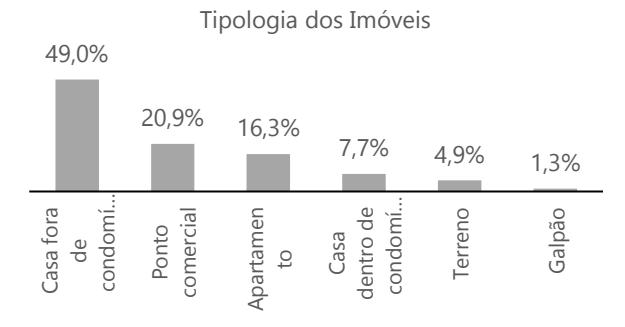
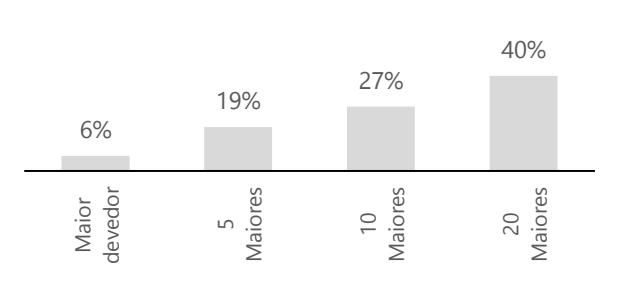
Maiores Devedores (% carteira)
| CRI Porte V | ||||
|---|---|---|---|---|
| Devedor | Porte Engenharia | Tipo | Residencial | |
| % PL | 1,6% | Prazo Médio | 1,7 anos | |
| Vencimento | Abr/28 | Lastro | CCB | |
| Taxa de Emissão | IPCA + 10,00% | Código IF | 23D1557666 | |
Resumo
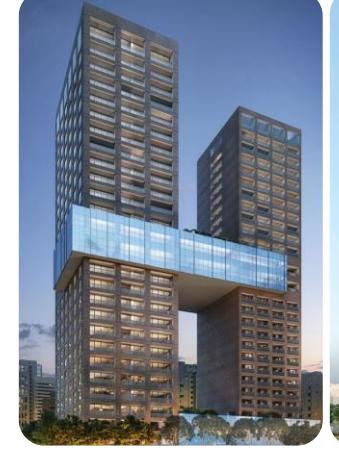
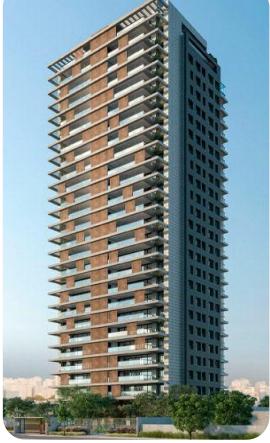
Financiamento destinado para a conclusão das obras dos empreendimentos Syrah e Almagah pela Porte Egenharia e Urbanismo que ficam localizados no bairro Tatuapé, na zona Leste de São Paulo. A empresa possui um longo histórico de atuação na região e a operação possui uma estrutura robusta de garantias, cuja a razão em relação ao saldo devedor inicial é de 337% e o LTV de 30%.
Garantias
Alienação fiduciária dos imóveis Syrah e Almagah.
Alienação fiduciária de quotas das SPEs Syrah e Almagah.
Alienação fiduciária de dois imóveis performados (Ed. Fabergé e Premiere).
Cessão fiduciária de recebíveis dos empreendimentos Syrah e Almagah.
Aval da holding e dos acionistas.
Fundo de obras, liquidez e despesas.
Covenants
(Valor dos Imóveis Alienados Fiduciariamente + Créditos Elegíveis) / Saldo Devedor ≥ 250%
Créditos Elegíveis / Saldo devedor ≥ 30%
Sobre a Porte
A Porte Engenharia e Urbanismo é uma empresa focada no desenvolvimento de empreendimentos imobiliários de médio e alto padrão nos segmentos residencial, corporativo e comercial.
Desde sua fundação em 1986, atua majoritariamente na região Leste da cidade de São Paulo, onde é reconhecida por construir edifícios de destaque na região e já entregou mais de 48 empreendimentos, quase 3 mil unidades e 62 lajes corporativas.
| CRI Carvalho Hosken III | ||||
|---|---|---|---|---|
| Devedor | Carvalho Hosken | Tipo | Residencial | |
| % PL | 2,1% | Prazo Médio | 0,9 anos | |
| Vencimento | Jun/27 | Lastro | CCI | |
| Taxa de Emissão | CDI + 7,00% | Código IF | 20F0692684 | |
Resumo
A operação consiste no financiamento da atividade operacional da companhia, incorporação de imóveis, contratação de serviços e investimentos em seu estoque e/ou landbank. No momento da aquisição, a operação possuia uma razão de garantia de 317% do saldo devedor.
Garantias
Alienação Fiduciária de Imóveis com razão de garantia mínima de 180% quando terrenos, ou 150% quando residenciais;
Cessão Fiduciária de Direitos Creditórios;
Fundo de Reserva e Fundo de Despesa;
Aval do acionista.
Sobre a Companhia
Fundada em 1951 no Rio de Janeiro, a Carvalho Hosken atua em grandes obras públicas por todo o país desde a sua criação. No final da década de 60 desenvolveu o complexo comercial Charles de Gaulle e Otly e implantou projetos residenciais com o Quintas Quintais, Max Leblon e Verde Leblon onde se originou o conceito do "Alto do Leblon", sendo considerada uma região nobre da Zona Sul do Rio de Janeiro.
Na década de 80 deu início ao desenvolvimento dos bairros planejados na Barra da Tijuca, como destaque, Village São Conrado, Atlântico Sul, Itanhangá Hills.
Em 2016, a Carvalho Hosken ganhou prêmio Master Imobiliário na categoria Profissional – Visão e Ousadia na viabilização do projeto Centro Metropolitano.
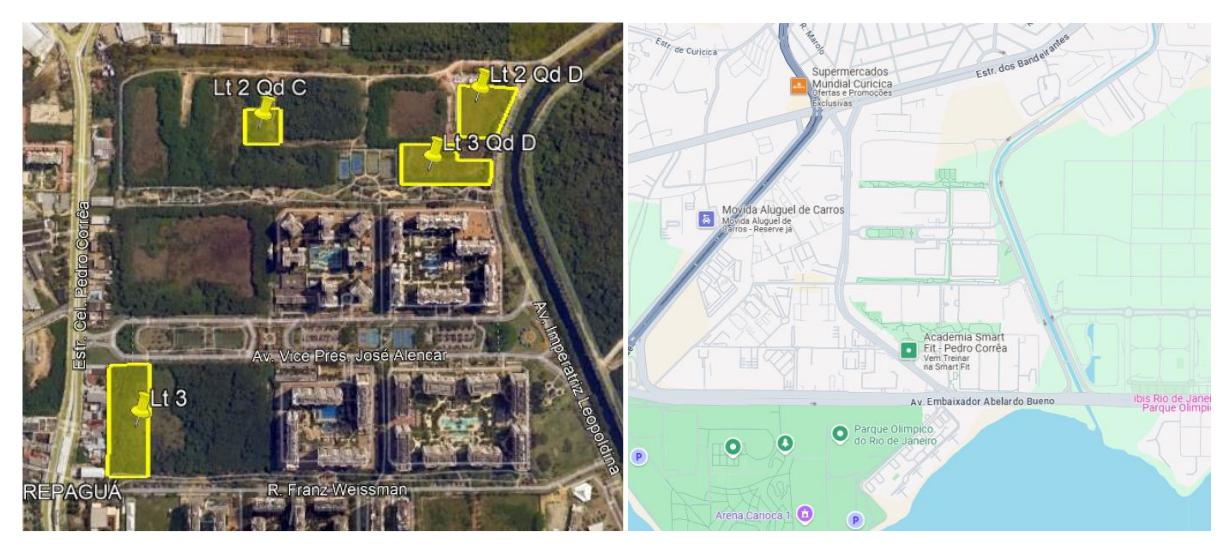
| CRI Censi Fisa | |||
|---|---|---|---|
| Devedor | Censi Fisa | Tipo | Residencial |
| % PL | 2,1% | Prazo Médio | 0,0 anos |
| Vencimento | Mar/26 | Lastro | CCB |
| Taxa de Emissão | IPCA + 12,00% | Código IF | 20F0165468 |
Resumo
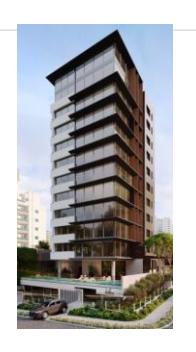
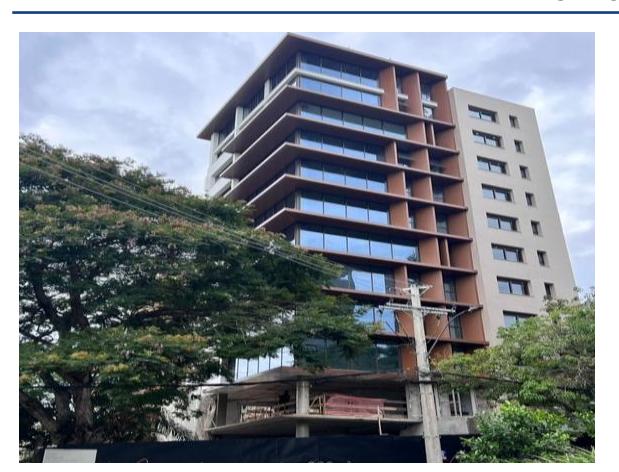
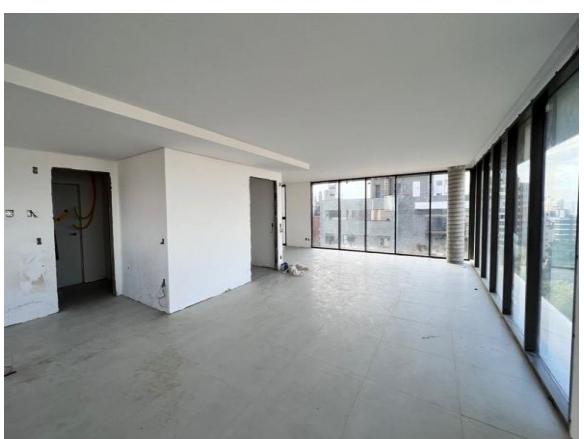
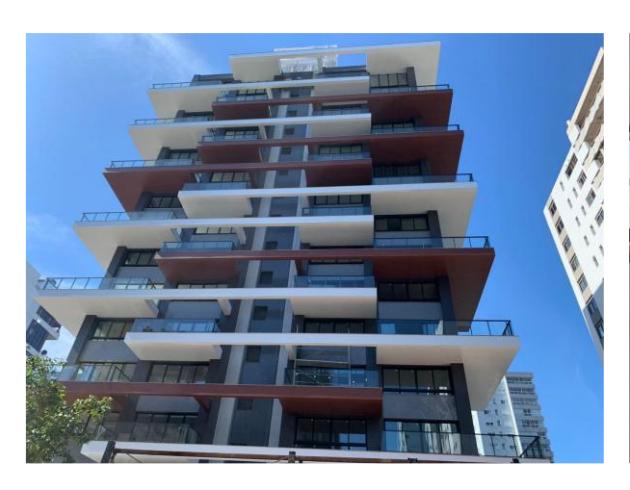
Operação destinada para conclusão dos empreendimentos Lumí e Pierre pela construtora Censi Fisa, incorporadora focada na região de Porto Alegre/RS.
Garantias
Alienação fiduciária das unidades em estoque dos projetos
Cessão fiduciária de recebíveis dos projetos
Alienação fiduciária do terreno (adicional aos projetos)
Alienação fiduciária do imóvel corporativo (adicional aos projetos)
| Sobre o Empreendimento | ||||
|---|---|---|---|---|
| Imóvel | Lumí | |||
| Localização | Avenida Soledade, 257 - Porto Alegre/RS | |||
| Área Total | 6.451,5 m² | |||
| Tipologia | 26 unidades de 218m² e 241m² | |||
| VGV (Valor Geral de Vendas) | R$ 78 milhões | |||
| Imóvel | Le Pierre | ||
|---|---|---|---|
| Localização | Rua Arthur Rocha, 1111 - Porto Alegre/RS | ||
| Área Total | 4.265,11 m² | ||
| Tipologia | 10 unidades de 206m² | ||
| VGV (Valor Geral de Vendas) | R$ 27 milhões | ||
| CRI Censi Fisa | ||||
|---|---|---|---|---|
| Devedor | Censi Fisa | Tipo | Residencial | |
| % PL | 2,1% | Prazo Médio | 0,0 anos | |
| Vencimento | Mar/26 | Lastro | CCB | |
| Taxa de Emissão | IPCA + 12,00% | Código IF | 20F0165468 | |
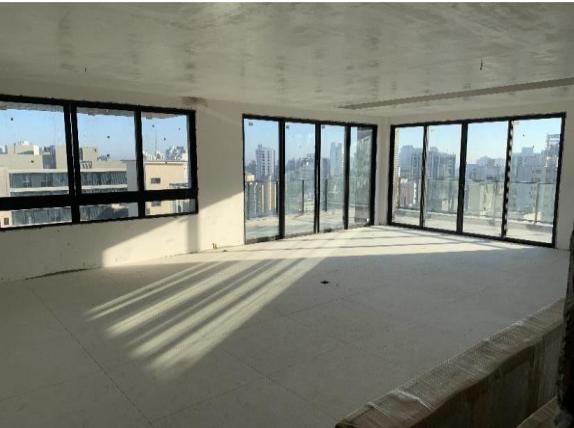
Le Pierre
Lumi
| CRI Cogna Santo André | ||||
|---|---|---|---|---|
| Devedor | Cogna Educação | Tipo | Educacional | |
| % PL | 0,7% | Prazo Médio | 0,6 anos | |
| Vencimento | Jul/27 | Lastro | Contrato de Locação | |
| Taxa de Emissão | IPCA + 6,00% | Código IF | 21D0453486 | |
Resumo
Financiamento para aquisição de um imóvel educacional locado para a Cogna Educação em Santo André/SP pelo Fundo Imobiliário Rio Bravo Educacional (Ticker RBED11) com lastro em contrato de locação atípico.
Garantias
Fiança do Contrato de Locação
Alienação Fiduciária do Imóvel lastro, avaliado em R$ 46 milhões (2,3x Saldo Devedor) Fundo de Reserva 1 PMT média Fundo de Despesa do CRI
| Sobre o Empreendimento | ||||
|---|---|---|---|---|
| Imóvel | Cogna Santo André | |||
| Localização | Av. Senador Flaquer, 456 | |||
| Contrato | Atípico – Sale-Lease Back | |||
| Locatário | Anhanguera Educacional (Grupo Cogna Educação) | |||
| Prazo | Junho/2027 | |||
| Área Construída | 7.722,00 m² | |||
| Estacionamento | 631,35 m² | |||
| Características | Imóvel é utilizado para operações educacionais há mais de 40 anos e os cursos ministrados na unidade são focados no segmento de saúde, que demanda aulas presenciais devido ao uso de laboratórios. | |||
| CRI New Village | |||
|---|---|---|---|
| Devedor | WB Construtora | Tipo | Residencial |
| % PL | 1,4% | Prazo Médio | 10,7 anos |
| Vencimento | Mai/37 | Lastro | CCI |
| Taxa de Emissão | IPCA + 10,20% | Código IF | 21E0517062 |
Resumo
Operação destinada para a antecipação de recebíveis da WB Construtora, empresa do grupo WB Companies, holding empresarial que atua nas áreas da construção civil, administração, tecnologia, investimentos, comunicação e marketing. Fundada nos EUA em 2010, acumulou experiência no mercado externo e, em 2015, optou por iniciar processo de transição para o Brasil, escolhendo a cidade de Goiânia/GO como sua nova sede.
O Residencial New Village possui área de 59.986m², com 184 casas na 1º etapa (100% vendidas) e 137 casas na 2º etapa (95,6% vendidos até a emissão desta operação). A operação tem risco pulverizado pelos contratos de compra e venda das casas entregues na 1º Etapa com Razão Mínima de Garantia de 115%.
A operação foi objeto de vencimento antecipado, conforme detalhado na página 3 do relatório. O vencimento antecipado gera a obrigação de recompra dos recebíveis pelo cedente, incluindo o principal, correção monetária, juros e demais encargos. Nos próximos relatórios vamos atualizar o status da cobrança da recompra, enquanto isso, os recebíveis continuarão a ser pagos diretamente na conta do CRI, de forma que não haverá interrupção nos pagamentos.
Garantias
Cessão Fiduciária dos Contratos de Compra e Venda do Empreendimento New Village Alienação Fiduciária das cotas da WB Construtora Aval dos sócios
Fundo de Reserva no valor de 2 parcelas mensais
| Sobre o Empreendimento | |||
|---|---|---|---|
| Imóvel | Residencial New Village | ||
| Localização | Goiânia - GO | ||
| Padrão | Minha Casa Minha Vida | ||
| Tipologia | 321 Casas de até 75,53m² | ||
| 1º Etapa | 173 casas de 2 quartos e 11 casas de 3 quartos | ||
| 2º Etapa | 137 casas (Previsão de entrega Out/21) | ||
| Características | Residencial possui 1.400m² de área de lazer, com piscina, quadra de esportes, churrasqueira e redário. Segurança 24 horas com 2 portarias de acesso | ||
| CRI Modena | |||
|---|---|---|---|
| Devedor | Projeto Sky Terrenos SPE | Tipo | Residencial |
| % PL | 0,7% | Prazo Médio | 0,0 anos |
| Vencimento | Abr/26 | Lastro | CCI |
| Taxa de Emissão | IPCA + 9,00% | Código IF | 20G0754279 |
Resumo
Término de obra do empreendimento Alpha House I, localizado em Alphaville. O empreendimento estava 50% vendido no momento da emissão e as garantias estão divididas entre Recebíveis (R$ 24,6mm) e Estoque (R$ 27,3mm) que somam R$ 51,9 mm e o volume total da emissão é de R$ 30 mm.
Garantias
Alienação Fiduciária do Imóvel
Cessão Fiduciária dos Direitos Creditórios das vendas das unidades do Imóvel
Aval dos sócios da SPE (Módena e Cipel)
Fundo de Reserva 3 vezes a maior parcela de juros dos CRI
Fundo de Despesa: no valor de R$ 35.000,00
Fundo de Obra
| Sobre o Empreendimento | |||
|---|---|---|---|
| Imóvel | Alpha House I | ||
| Localização | Estrada Lula Chaves, 386 – Alphaville Santana de Parnaíba/SP | ||
| Descrição | Condomínio Fechado Residencial com 83 unidades | ||
| Área Total | 20.000,00 m² | ||
| Tipologia | 65 casas 152m² | 18 casas 214m² | ||
| VGV (Valor Geral de Vendas) Estimado | R$ 67,9 milhões | ||
47
| CRI Dome | ||||
|---|---|---|---|---|
| Devedor | Dome Serviços Integrados | Tipo | Corporativo | |
| % PL | 0,2% | Prazo Médio | 2,0 anos | |
| Vencimento | Jun/31 | Lastro | CCI | |
| Taxa de Emissão | IPCA + 9,00% | Código IF | 24G1249772 | |
Resumo
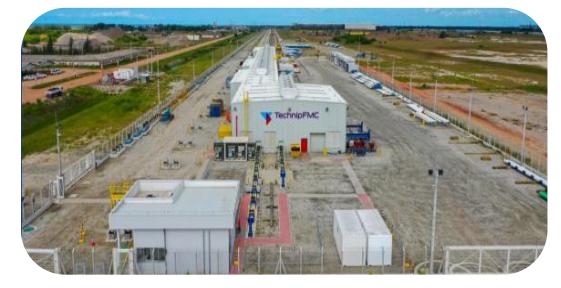
A operação consiste na antecipação de recebíveis dos contratos de sublocação comercial e prestação de serviços com a TechnipFMC, que possui rating global BBB- pela Fitch Ratings. Os recursos serão direcionados para investimento em Capex da Dome Serviços Integrados.
Garantias
i. Cessão Fiduciária do Contrato de Sublocação Comercial com vencimento em 2038 e Prestação de Serviços com a TechnipFMC, sendo que no momento da emisão, o valor presente do contrato representava uma razão de garantia de 464% do saldo devedor.
Covenants
- i. Dívida Líquida / EBITDA ≤ 3,0x;
- ii. EBITDA / Despesa Financeira ≥ 2,0x;
- iii. (EBITDA CapEx IR/CSLL) / Serviço da Dívida (ICSD) ≥ 1,20x;
Sobre a TechnipFMC
A TechnipFMC foi criada em 2017 através da união da FMC Technologies e a Technip S.A. com o objetvo de reestruturar o desenvolvimento da estrutura submarina, voltada para a produção de Oil & Gas. Atualmente, a companhia é listada na NYSE com mais de US$ 12 bilhões de maket cap e apresentou uma receita de US$ 10 bilhões em 2023.
Sobre a Dome
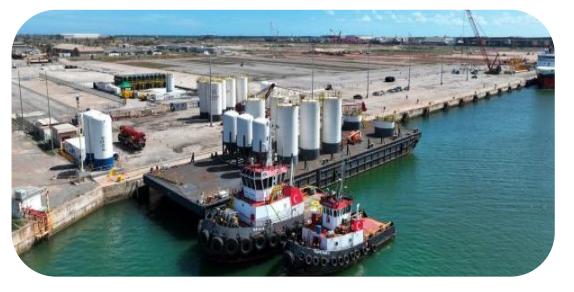
A DOME foi criada como um consórcio para atuar como um "one-stop-shop" na indústria de óleo e gás, oferecendo soluções integradas para demandas logísticas e sistemas de exploração e produção. Localizada em um terminal com cais de 9 metros de profundidade, 10 mil m² de área edificada e 30 mil m² de retroárea (expansível para 190 mil m²), a DOME atende mais de 30 clientes, incluindo TechnipFMC, Baker Hughes e McDermott. É a principal base de apoio para projetos de EPCI submarino no Brasil, como Mero 1 e Búzios 6, oferecendo serviços como ancoragens, descomissionamento, logística, movimentação de cargas especiais e gestão de resíduos.
| Multitrans | ||||
|---|---|---|---|---|
| Devedor | Multitrans | Tipo | Logística | |
| % PL | 0,2% | Prazo Médio | 2,7 anos | |
| Vencimento | Mar/32 | Lastro | CCI | |
| Taxa de Emissão | IPCA + 9,50% | Código IF | 22B0945202 | |
Resumo
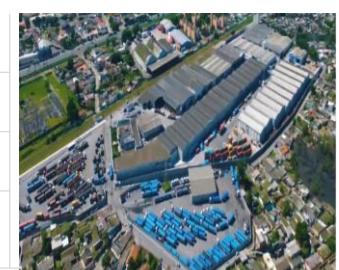
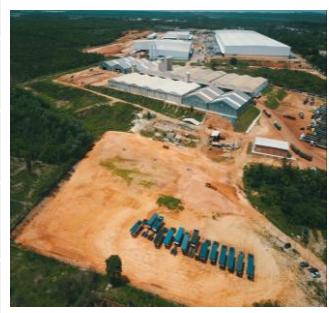
A operação consiste no financiamento para que a Multitrans realize investimentos na sua unidade em São Luis/MA bem como reforçar o capital de giro. A operação possui alienação fiduciária de dois terminais de armazenagem, avaliados em R$ 166,9 milhões de reais que representam um LTV de 63%.
Garantias
Alienação Fiduciária dos Imóveis
Fundo de Reserva de R$ 4 milhões ou 3 PMTs (o que for maior)
Cessão Fiduciária de Recebíveis dos contratos de armazenagem com a Mosaic e Fertipar Aval dos Acionistas
Sobre a Multitrans
A Multitrans foi fundada em 1996 e atua no mercado de transporte rodoviário de grãos e fertilizantes, armazenagem, industrialização de fertilizantes, desova de contêiner, transbordo ferroviário e despacho aduaneiro. A empresa conta com mais de 50 filiais espalhadas pelo país e cinco unidades de armazéns retroportuários localizadas em Paranaguá, Maringá e São Luís.
| Imóveis da companhia |
|---|
| Imóvel | Terminal de Armazenagem e Transbordo |
|---|---|
| Localização | Paranaguá/PR |
| Área Total | 200.000 m² (divididos em três unidades) |
| Capacidade | 600.000 tons de capacidade estática de armazenagem |
| Imóvel | Terminal de São Luís | |
| Localização | São Luís/MA | |
| Área Total | 150.000 m² | |
| Capacidade | 120.000 tons de capacidade estática de armazenagem | |
| Atendimento | Atende regiões do Pará e do Mato Grosso do Norte | |
49
| CRI San Remo | ||||
|---|---|---|---|---|
| Devedor | San Remo | Tipo | Residencial | |
| % PL | 0,1% | Prazo Médio | n/a | |
| Vencimento | Dez/25 | Lastro | CCB | |
| Taxa de Emissão | IPCA + 9,00% | Código IF | 19D1329253 | |
Resumo
Operação para quitação da integralidade das dívidas da San Remo e realização de investimentos no empreendimento imobiliário Queen Victoria Incorporação Ltda. A San Remo é uma incorporadora de altíssimo padrão na cidade de Curitiba.
Garantias
Alienação Fiduciária dos Imóveis (Ed. BW Residence e Palazzo Lumini)
Cessão Fiduciária dos Direitos Creditórios das vendas já realizadas e futuras
Aval dos acionistas
Razão de Garantia mínima de 200%
Fundo de Liquidez
Fundo de Reserva
| Sobre o Empreendimento | ||
|---|---|---|
| Imóvel | BW Residence | |
| Localização | Av. Visconde de Guarapuava, 4.593 - Curitiba/PR | |
| Área Total | 4.534 m² | |
| Tipologia | 14 unidades de 263m² | Cobertura com 852m² | |
| VGV projet. (Valor Geral de Vendas) | R$ 86 milhões | |
| Imóvel | Palazzo Lumini | |
| Localização | R. Prof. Pedro Viriato Parigot, 3305 - Curitiba/PR | |
| Área Total | 25.920 m² | |
| Tipologia | 29 unidades de 864 m² | Cobertura Duplex | |
| VGV projet. (Valor Geral de Vendas) | R$ 476 milhões | |
| Links Projeto | http://bwresidence.com.br/ http://www.palazzolumini.com.br/palazzo-lumini |
| CRI Dom Medical | ||||
|---|---|---|---|---|
| Devedor | Dom Medical Center | Tipo | Corporativo | |
| % PL | 1,0% | Prazo Médio | 0,1 anos | |
| Vencimento | Jun/26 | Lastro | CCI | |
| Taxa de Emissão | IPCA + 9,50% | Código IF | 23F1568486 | |
Resumo:
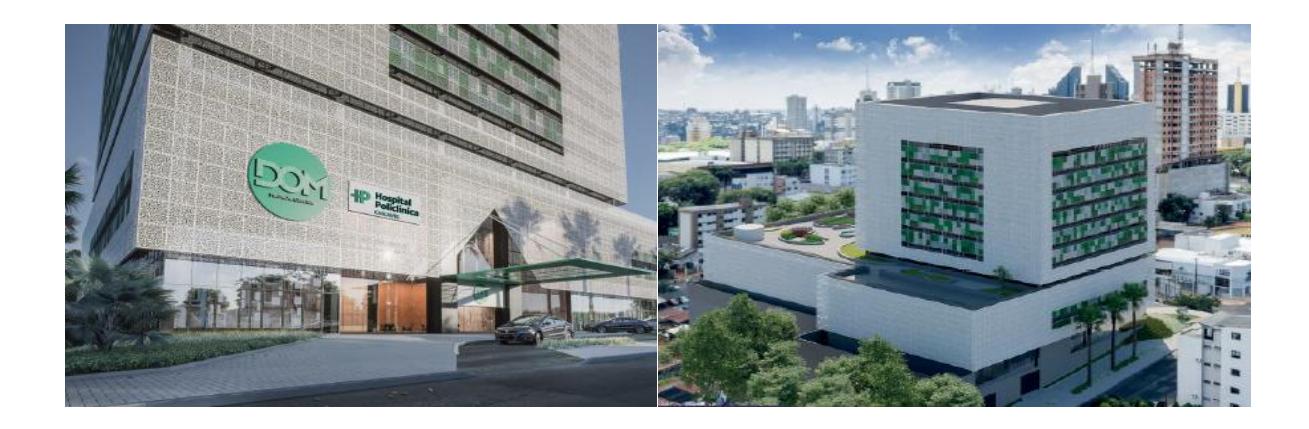
A operação consiste no financiamento da conclusão de obras de um empreendimento de medical centers que conta com uma infraestrutura especializada para atender atividades da área da saúde que está sendo desenvolvindo pela Incorporadora Dom Medical Center SPE Ltda., cujo quadro societário é composto pelas empresas Wust Casaroto, Nastás Empreendimentos e NBC Arquitetura. O imóvel fica localizado em Cascavél/PR, terá mais de 34 mil m² de área construída, conta com 159 unidades comercializáveis (consultórios, clínicas e lojas) e um VGV estimado de R$ 150 milhões, sendo que cerca de 47% do VGV estimado já foi vendido. No momento da emissão, a razão de garantia da operação era de 218%.
Garantias:
Alienação fiduciária do terreno do empreendimento alvo; Alienação fiduciária de quotas da Incorporadora Dom Medical Center SPE Ltda; Alienação fiduciária de outros três empreendimentos em desenvolvimento; Cessão fiduciária de recebíveis atrelados às vendas das unidades; Aval dos sócios (PF e PJ); Fundo de reserva, despesas e obras.
Sobre a empresa:
Fundada em 2001, a Wust Casarotto atua como consultora e incorporadora no Paraná desenvolvendo empreendimentos residenciais e comerciais. A companhia, desde o seu início, já entregou mais de 1600 unidades distribuídas em 49 obras concluídas e apresenta cerca de R$ 1,2 bilhão em VGV lançado. Já a NBC Arquitetura possui mais de 45 anos de experiência com forte presença no Paraná, sendo que desde seu início já elaborou mais de 1500 projetos de arquitetura e executou 200 mil m² de obras.
| CRI Wimo IV Mezanino | ||||
|---|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity | |
| % PL | 1,8% | Prazo Médio | 3,8 anos | |
| Vencimento | Fev/37 | Lastro | CCI | |
| Taxa de Emissão | IPCA + 12,00% | Código IF | 22B0914280 | |
Resumo
A operação consiste em uma antecipação de recebíveis referentes a uma carteira de 184 contratos de empréstimo "Home Equity" garantidos por imóveis dos credores, seguindo os critérios de elegibilidade destacadas abaixo. Toda a estrutura das políticas de crédito e cobrança é feita em parceria com a Galapagos, de maneira que toda a operação terá acompanhamento da Gestora. A operação possui 20% de subordinação entre série mezanino e subordinada.
Garantias
Alienação Fiduciária dos Imóveis dados em Garantia
Fundo de Reserva + Despesas
Seguro MIP (cobre o crédito em caso de morte ou invalidez do devedor individual)
Seguro DFI (cobre a propriedade em AF do devedor individual em caso de problemas estruturais, como alagamento, desabamento etc.)
Sobre a Wimo
É uma das principais plataformas de originação de Home Equity no Brasil, contando com a capacidade de originação e servicing da Wiz e com a capacidade financeira, de estruturação e distribuição da Galapagos. Lançada em novembro de 2019, a Wimo foi concebida com uma capacidade operacional robusta, com o apoio de mais de 2.000 funcionários da Wiz e cobertura nacional (> 5.000 pontos de venda).
Critérios de Elegibilidade
| Critérios | Wimo IV |
|---|---|
| LTV Máximo | 65% |
| Máximo de Parcelas em Aberto | 1 |
| Parcelas com atraso acima de 60 dias | 2 |
| Parcelas com atraso até 90 dias | 1 |
| Parcelas com atraso acima de 90 dias | 0 |
| CRI Wimo IV Mezanino | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Devedor | Pulverizado | Tipo | Home Equity | |||||||
| % PL | 1,8% | Prazo Médio | 3,8 anos | |||||||
| Vencimento | Fev/37 | Lastro | CCI | |||||||
| Taxa de Emissão | IPCA + 12,00% | Código IF | 22B0914280 | |||||||
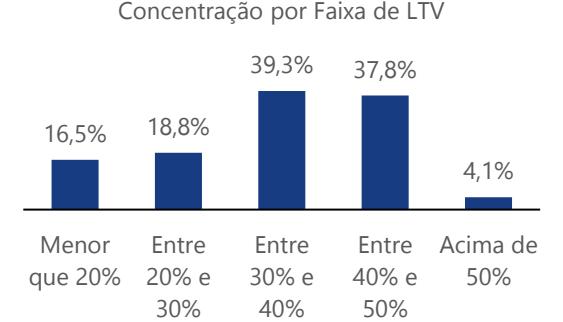
Detalhamento da carteira de recebíveis (lastro)
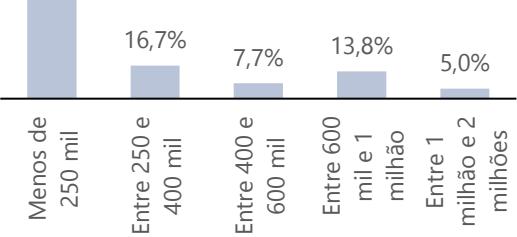
56,9% 16,7% 7,7% 13,8%
Concentração por Saldo Devedor
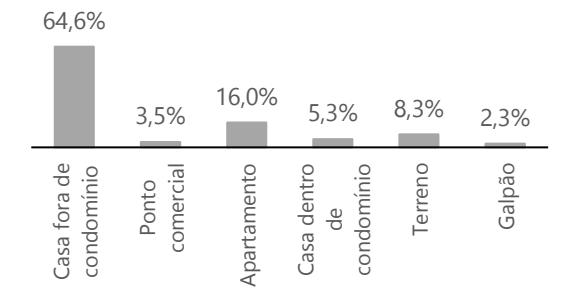
Tipologia dos Imóveis
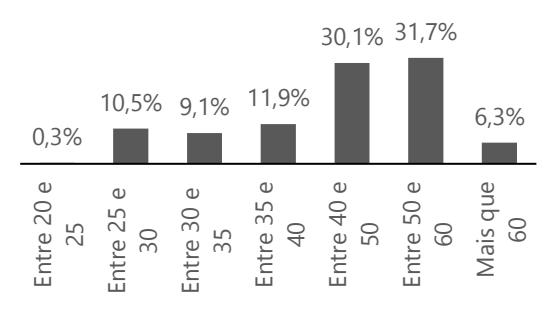
Concentração por Idade dos Devedores
/>
Galapagos nas Redes
Lives
▪ 23/08/2022 - Live com Marcel Medeiros – Fundos Imobiliários
https://www.youtube.com/watch?v=-y3O66MR97I
▪ 15/07/2022 – Projeção de IPCA negativo em julho e os impactos nos FIIs
https://www.suno.com.br/noticias/colunas/solzki/projecao-de-ipca-negativo-em-julho-e-os-impactos-nos-fiis//
▪ 07/06/2022 – O Impacto do E-commerce nos Fundos Imobiliários
https://www.suno.com.br/noticias/colunas/solzki/o - impacto - do-e-commerce - nos-fundos - imobiliarios/
▪ 03/06/2022 – FII Summit Dia 3
https://www.youtube.com/watch?v=Ys8ktQVtJyg&ab_channel=EuQueroInvestir
▪ 07/04/2022 – Conhecendo a Galapagos Capital (Prof. Felipe Ribeiro)
https://www.youtube.com/watch?v=eHuYXiKgFY8&ab_channel=ProfFelipeRibeiro
▪ 08/09/2021 – Live com Bernardo Sanches e Daniel Caleira (Canal Vai Pelo Fundos) https : //youtu.be/IgYJut_eRn0
▪ 22/06/2021 – Live com Professor Baroni
https : //www.youtube.com/watch?v=ZKTcrKTbbpM
▪ 10/06/2021 – Live com Isabella Suleiman (Genial)
https : //www.youtube.com/watch?v=jyYA - ul - n28&ab_channel=GenialInvestimentos
▪ 08/06/2021 – Live com Bernardo Sanches (Canal Vai Pelo Fundos)
https : //www.youtube . com/watch?v=AIB_brzztRg&ab_channel=VaiPelosFundos
▪ 08/06/2021 – Live com Rodrigo Colombo (Canal Rodrigo Colombo)
https : //www.youtube.com/watch?v=fSjYoh0xg_M&ab_channel=RodrigoColomboRodrigoColombo
▪ 13/05/2021 – Live com Caio Ventura (Guide Investimentos)
https : //www.instagram.com/p/CO1MaF6Faz5/
▪ 03/05/2021 – Live com Daniel Caldeira (Mogno Capital & Canal FIIs)
https : //www.youtube.com/watch?v=8w3aMIXsAl8&ab_channel=FIIs
▪ 29/04/2021 – Live com Diogo Arantes (FII Fácil)
https : //www.youtube.com/watch?v=eAwJmGl1j44&ab_channel=FIIFACIL
▪ 15/04/2021 – Live com Juliano Custodio (FII Summit) – 3º Dia
https : //fiisummit.com.br/
▪ 09/04/2021 – Live com Felipe Ribeiro
https : //www.youtube.com/watch?v=ibKIlaxmh0E&ab_channel=FelipeRibeiro
▪ 25/02/2021 – Live com Artur Losnak e Guilherme Carter
https : //www.youtube.com/watch?v=LdBvpoPyBlA&feature=youtu.be
Reportagens
▪ 03/10/2022 – "Tributação de dividendos e juros: o que muda para os FIIs em caso de vitória de Lula ou Bolsonaro?."
https : //www.infomoney.com.br/onde - investir/tributacao - de - dividendos - e-juros - o-que-muda-para - os - fiis-em-caso-de-vitoria - de lula-ou-bolsonaro/
▪ 26/08/2022 – "Deflação impulsiona alta de fundos imobiliários (FIIs)."
https://valor.globo . com/financas/noticia/2022/08/26/deflacao-impulsiona-alta-de-fundo-imobiliario . ghtml
▪ 07/06/2022 – "O Impacto do E-commerce nos Fundos Imobiliários"
https : //www.suno.com . br/noticias/colunas/solzki/o-impacto-do - e - commerce-nos-fundos-imobiliarios/
▪ 22/05/2022 – "Como a Inflação Afeta os Fundos Imobiliários?"
https://br.investing.com/analysis/como-a-inflacao-afeta-os-fundos-imobiliarios-200449636
▪ 27/01/2022 – "Decisão da CVM sobre os dividendos do MXRF11: 8 respostas para entender o caso"
https://www.suno.com.br/noticias/decisao-cvm - dividendos - mxrf11 - respostas/
▪ 09/11/2021 – "IFIX recua à espera de decisão sobre PEC dos Precatórios"
https://mercadonews.com.br/2021/11/09/ifix-recua-a-espera-de-decisao-sobre-pec-dos-precatorios/
▪ 14/09/2021 – "IFIX sobe com perspectiva de alta da Selic em linha com as projeções"
https://br.investing.com/news/markets/ifix-sobe-com-perspectiva-de-alta-da-selic-em-linha-com-as-projecoes-916664
▪ 31/08/2021 – "IFIX tem leve queda em meio à cautela na semana anterior ao Copom"
https://br.investing.com/news/markets/ifix-tem - leve - queda - em-meio - a-cautela-na-semana - anterior - ao-copom-897380
▪ 22/08/2021 – "Bolsas e fundos imobiliários pagam o pato do risco fiscal"
https://6minutos.uol.com.br/mercado-e-dolar/bolsas-e-fundos-imobiliarios-pagam-o-pato-do-risco-fiscal-saiba-o-que-vem-por-ai/
Anexo I - Metodologia de Apuração de Resultado
Com o objetivo de ampliar a transparência na divulgação das informações do Fundo, criamos essa seção para explicar e exemplificar como funciona a metodologia de apuração de resultados do CRI's do Fundo, contribuindo com mais insumos aos investidores em suas análises. Os CRI's tem seus rendimentos (juros e correção monetária) apurados com base no regime caixa, sendo que os pagamentos de juros recebidos são distribuídos integralmente, enquanto a correção monetária é limitada ao valor amortizado do CRI no respectivo mês. Dessa forma, quando a correção monetária é superior a amortização, o excedente não é distribuído (sendo que se não há amortização em determinado mês, não é reconhecido lucro caixa referente à correção monetária). Segue um exemplo numérico real abaixo:
CRI SEED - 21C0122941
No exemplo do Seed abaixo, tivemos o início de correção do papel no dia 12/03 (data de integralização do CRI) sendo que o índice de correção monetária é calculado da seguinte maneira: IPCAm-1 / IPCAm-2 , para o primeiro período é feito pro-rata de 13 dias (12/03 até 27/03) por 28 dias, conforme indicado no Termo de Securitização.
No primeiro período de apuração de resultado, em março, tivemos uma correção monetária de R$ 4,5979 porém uma amortização de apenas R$ 2,3266, desta forma, limitamos a apuração da correção monetária ao valor caixa recebido pelo Fundo (R$ 2,3266). Já no período seguinte, tivemos uma amortização de R$ 95,8403 e consequentemente, foi possível realizar o pagamento da correção monetária do mês (R$ 9,3214) e do resultado acumulado do mês anterior (R$ 2,271).
| Data | Valor Nominal (i) | Índice de Correção (ii) | IPCA M-1 | IPCA M-2 | VNA (i) * (ii) | % Amort. (iii) | Amort. VNA * (iii) | Correção Monetária (i) * ((ii) -1) | Resultado Caixa | Correção acumulada |
|---|---|---|---|---|---|---|---|---|---|---|
| 12/03/2021 | - | - | - | - | - | - | - | |||
| 27/03/2021 | 1.000,00 | 1,0045979 | 5.622,43 | 5.574,49 | 1.004,5979 | 0,2316% | 2,3266 | 4,5979 | 2,3266 | 2,271 |
| 27/04/2021 | 1.002,27 | 1,0093002 | 5.674,22 | 5.622,43 | 1.011,5926 | 9,4742% | 95,8403 | 9,3214 | 11,592 | - |
A Galapagos Capital Investimentos e Participações ("Galapagos") não comercializa nem distribui cotas de fundos de investimento ou qualquer outro ativo financeiro. Este documento foi elaborado pela Galapagos com finalidade meramente informativa, não caracterizando de nenhuma forma oferta ou solicitação de investimento. A Galapagos não se responsabiliza por qualquer decisão do investidor, nem por ato praticado por profissionais por ele consultados. Apesar da diligência na obtenção e na elaboração das informações apresentadas, a Galapagos não se responsabiliza pela publicação acidental de informações incorretas, nem tampouco por decisões de investimento tomadas com base nas informações contidas neste documento. Rentabilidade Passada não representa garantia de rentabilidade futura. Fundos de Investimento não contam com garantia do administrador, Gestor, de qualquer mecanismo de seguro ou do Fundo Garantidor de Crédito. Leia o prospecto e o regulamento antes de investir.
Visite nosso site: https://www.galapagoscapital.com/
Contato RI Galagos Capital: [email protected]
Contato RI BTG Pactual: ri . fundoslistados@btgpactual . com
A rentabilidade divulgada não é líquida de impostos. É recomendada a leitura cuidadosa do formulário de informações complementares, lâmina de informações essenciais e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido.
Nada aqui contido é, ou deve ser entendido como, uma promessa ou representação do passado ou do futuro. A rentabilidade obtida no passado não representa garantia de rentabilidade futura.
O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
Fundos de investimento não contam com garantia do administrador do fundo, do gestor da carteira, de qualquer mecanismo de seguro ou, ainda, do Fundo Garantidor de Créditos - FGC. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. É recomendada a leitura cuidadosa do prospecto e do regulamento do fundo de investimento pelo investidor ao aplicar seus recursos. Os investidores devem estar preparados para aceitar os riscos inerentes aos diversos mercados em que os fundos de investimento atuam e, consequentemente, possíveis variações no patrimônio investido. O Administrador não se responsabiliza por erros ou omissões neste material, bem como pelo uso das informações nele contidas. Adicionalmente, o Administrador não se responsabiliza por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por ele consultados.
A Administradora recomenda a leitura cuidadosa do prospecto e do regulamento do Fundo de Investimento pelo investidor ao aplicar seus recursos.