
Outros Relatórios HABT11 de 30/04/2026
Outros Relatórios do Habitat Recebíveis Pulverizados (HABT11), fundo imobiliário de papel, sobre Relatório trimestral - 1°T26, com data de referência em 30/04/2026, com entrega no FundosNet (B3) em 21/05/2026. No pregão de 03/11/2026, a cota do HABT11 fechou a R$ 61,18, com P/VP de 0,65 (valor patrimonial de R$ 93,79 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,92 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,57% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 762,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.578.417/0001-05
- Tipo
- Relatórios
- Assunto
- Relatório trimestral - 1°T26
- Data de referência
- 30/04/2026
- Data de entrega
- 21/05/2026 18:51
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
–
F u n d o s d e C r é d i t o I m o b i l i á r i o – M X R F 1 1 , X P C I 1 1 , M R F A 1 1 , H A B T 1 1 , X P H B 1 1 e X P H R 1 1 .
1 º t r i m e s t r e d e 2 0 2 6
2
Agenda
1 . C a r t a d o g e s t o r
2 . C e n á r i o m a c r o e c o n ô m i c o e i m o b i l i á r i o
3 . M X R F 1 1 , X P C I 1 1 , M R F A 1 1 , H A B T 1 1 , X P H B 1 1 e X P H R 1 1
4 . R e l a ç ã o c o m I n v e s t i d o r e s
4 =, management [ CLASSIFICAÇÃO: PÚBLICA ]
3
1 . C a r t a d o g e s t o r
Carta do Gestor
Desempenho do 1º trimestre de 2026
No ambiente global o trimestre foi de extrema volatilidade, com diversos eventos geopolíticos, como a captura do presidente da Venezuela Nicolás Maduro, revolta da população nas ruas do irã e, a partir do final de fevereiro, os ataques dos EUA e Israel ao Irã. Tais ataques adicionaram muita volatilidade aos mercados, em especial no petróleo e seus derivados, com o preço do óleo chegando a subir mais de 30% em um curto espaço de tempo, o que reprecificou diversos preços de mercado como inflação e juros e, como tal cenário se prologa sem qualquer desfecho à vista, preocupações se avolumam da oferta nos próximos meses à medida que reservas estratégicas são consumidas. O Brasil teve um início de ano muito positivo para os ativos de risco, com o forte direcionamento de recursos globais para os países emergentes e enfraquecimento do dólar, com a bolsa alcançando níveis recordes e o dólar no menor nível em 24 meses em contraponto a um mercado de juros mais errático. Eleições presidenciais cada vez mais próximas também trazem volatilidade, com as candidaturas definitivas se desenhando e pesquisas eleitorais cada vez mais frequentes. Ainda, houve importante volatilidade no mercado de crédito privado, com spreads abrindo relevantemente em vários nomes, na esteira de diversas notícias de eventos de crédito e reestruturações, em particular dos grupos Raízen e GPA no mês de março, que protocolaram pedidos de recuperação extrajudicial. A poupança fechou o trimestre com mais de R$ 41 bilhões em resgates, o que mantém a apreensão entre diversos players do setor, que buscam novas formas de liberar maior volume de recursos das aplicações para os financiamentos imobiliários, o que ao mesmo tempo traz novas oportunidades para os fundos imobiliários financiarem esse setor tão importante à economia e com sua nobre função social.
Quanto ao mercado imobiliário, apesar do cenário macroeconômico desafiador, marcado pela escassez de recursos da poupança e pelo elevado patamar de juros, as incorporadoras mantiveram desempenho positivo ao longo do início do ano, ainda que com algum arrefecimento e maior volatilidade entre os players e os públicos-alvo analisados, com diversos players redobrando a cautela nos lançamentos e curadoria dos produtos. O setor ainda mantém um volume bom de lançamentos, com margens, em geral, satisfatórias e vendas em nível saudável, entretanto os preços das commodities reforçaram temores de inflação também na construção e preocupam especialmente no setor econômico, com o repasse das compras ainda na planta e tetos de preços. Os estoques permanecem em patamares equilibrados, embora tenham apresentado aumento ao longo dos trimestres, o que recomenda cautela e análise profunda e contínua dos projetos e das incorporadoras. O governo mantém uma agenda de fortalecimento do segmento, desde a implementação do novo Minha Casa Minha Vida (MCMV) em 2023, passando pela ampliação do programa com a criação da “Faixa 4” em 2025 — que inclui famílias com renda de até R$ 13 mil mensais, com taxa de juros subsidiada para a compra de imóveis de até R$ 600 mil — até a suplementação de recursos do FGTS e a introdução de um novo modelo de crédito imobiliário no último trimestre de 2025. Esse novo modelo visa atender a classe média e alta, faixa que vinha sendo mais impactada pela elevação dos juros, já que não acessam o funding subsidiado do MCMV e possuem maior percentual de recursos livres a preços de mercado, muito pressionados pelo atual nível de Selic.
Em São Paulo, no que se refere aos lançamentos residenciais, o volume totalizou 138,2 mil unidades no acumulado de 12 meses até março de 2026, mantendo patamar elevado de atividade após o forte crescimento observado em 2025. No mesmo período, a comercialização atingiu 114,6 mil unidades, enquanto o Valor Geral de Vendas (VGV) somou R$ 58,7 bilhões negociados em São Paulo nos últimos 12 meses, sendo R$ 37,9 bilhões provenientes dos demais segmentos e R$ 20,8 bilhões do MCMV. No primeiro trimestre de 2026, o VGV movimentado foi de R$ 12,9 bilhões. O indicador de velocidade de vendas (VSO) encerrou o mesmo intervalo em 56,9%, praticamente estável em relação ao fim de 2025, mas ainda abaixo dos níveis de 2024, indicando continuidade de um possível descompasso entre oferta e demanda. Por fim, a oferta final alcançou aproximadamente 84,0 mil unidades, com estoque ainda majoritariamente composto por unidades na planta e em construção e baixa participação de unidades prontas, reforçando que, embora o mercado siga resiliente no início de 2026, observa-se um ambiente de maior equilíbrio entre lançamentos e absorção.
Para o restante do ano, é esperada que a volatilidade continue dada a guerra entre Estados Unidos e Irã sem solução no curto prazo, a corrida eleitoral local, além dos desafios fiscais que o país enfrenta, que podem ser ainda potencializados dada a proximidade das eleições. Uma vez mais a equipe de gestão entende que o momento exige cautela, seleção rigorosa e monitoramento constante das operações. Embora o ambiente de crédito privado tenha mostrado sinais de melhora, estruturas e empresas com maior nível de alavancagem permanecem sob avaliação contínua e cuidadosa, a alocação em novos papéis encontra ainda maior seletividade, com o patamar elevado das taxas de juros pressionando a geração de caixa das empresas e o mercado já precificando queda menos acentuada das taxas dada a maior expectativa de inflação à frente. Assim, a gestão segue priorizando operações de empresas com balanços sólidos ou em estruturas de securitização robustas, caracterizadas por ampla sobrecolateralização e mecanismos eficazes de mitigação de risco. No trimestre, foram investidos mais de R$ 250 milhões em CRIs no mercado primário por meio dos FIIs de crédito imobiliário, com destaque para R$ 50 milhões no CRI Hot Beach You, R$ 30 milhões no CRI Nova Milano KSM e R$ 40 milhões no CRI VCA, além de uma nova permuta financeira no valor de R$ 11,6 milhões. O time de gestão concluiu ainda em 2026 a captação de R$ 750 milhões no XP Habitat Renda Imobiliária II Feeder FII.
5
2 . C e n á r i o m a c r o e c o n ô m i c o e i m o b i l i á r i o
Cenário Macroeconômico (01/03)
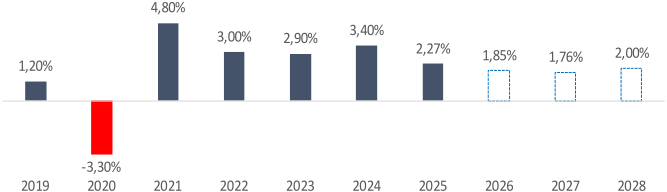
Produto Interno Bruto – Histórico e Expectativas – Brasil¹
4,80%
3,40%
3,00% 2,90%
2,27% 1,85% 1,76% 2,00%
1,20%
-3,30%
2019 2020 2021 2022 2023 2024 2025 2026 2027 2028
A estimativa de crescimento do PIB para 2026 foi revisada marginalmente para cima em relação ao trimestre anterior para 1,85%¹, conforme a última divulgação do boletim Focus.
A atividade econômica segue em trajetória de moderação, refletindo os efeitos cumulativos da política monetária restritiva e o ambiente de incertezas. No entanto, os indicadores dos últimos meses sugerem recuperação em relação ao último trimestre.
O Índice de Confiança Empresarial (ICE) do FGV IBRE³ recuou 1,9 ponto em relação ao trimestre anterior, para 90,6 pontos, o que representa uma trajetória descendente na média móvel trimestral. O principal fator apontado para a queda é a incerteza sobre trajetória de inflação e dos juros, que foi ampliada com o conflito do Oriente Médio.
Seguem alguns fatores que podem gerar volatilidade nos mercados: (i) incerteza quanto a resolução no conflito do Oriente Médio; (ii) os desdobramentos políticos e econômicos associados ao cenário geopolítico atual; (iii) as pressões por estímulos fiscais em ano eleitoral, com consequentes efeitos inflacionários; e (iv) a evolução da dívida pública brasileira.
Meta Selic – Histórico²
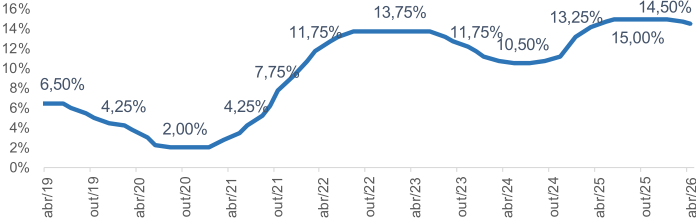
No 1T26, o Copom iniciou o ciclo de cortes na taxa de juros e, na última reunião, realizou o segundo corte de 25 bps, reduzindo a taxa para o patamar de 14,50%. O Comitê manteve postura cautelosa, destacando que, apesar da moderação da atividade doméstica, a inflação cheia e as medidas subjacentes se distanciaram substancialmente da meta, e as expectativas para 2026 e 2027 (4,9% e 4,0% respectivamente) permanecem desancoradas.
O Comitê observa que o ambiente externo permanece incerto, decorrente principalmente da indefinição quanto à duração, extensão e desdobramentos dos conflitos geopolíticos no Oriente Médio, com impactos relevantes sobre as condições financeiras globais, nível de atividade e preços das commodities. Tal cenário exige cautela por parte de países emergentes.
O Comitê reforçou que a calibragem do ritmo e da magnitude do ciclo de cortes dependerá da evolução do cenário prospectivo, em especial do ambiente externo. Adicionalmente, sinalizou redução do “sarrafo” para eventual interrupção do ciclo, indicando maior sensibilidade a riscos inflacionários altistas.
A equipe de economistas da XP Asset projeta que a taxa Selic deve encerrar 2026 no patamar de 14,00 %.
1 Fonte: De 2018 a 2025, IBGE, e FGV; De 2026 a 2028 Relatório Focus do Banco Central de 11/05/2026.
2 Fonte: Banco Central do Brasil.
3 FGV IBRE
Cenário Macroeconômico (02/03)
Produção Industrial Mensal (PIM) - Produção Física – Brasil¹
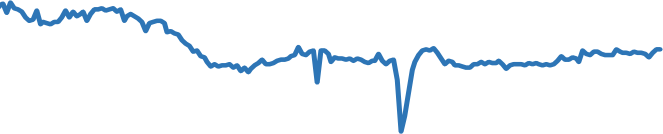
No mês de março, a produção industrial ficou praticamente estável, com leve alta de 0,1% MoM na série com ajuste sazonal. O primeiro trimestre (1,4% QoQ) confirmou uma leve recuperação em relação ao trimestre anterior. Na comparação anual, a produção industrial registrou avanço de 4,3%.
Com esse resultado, a produção industrial se encontra 3,4% acima do nível pré-pandemia e 13,9% abaixo do ponto mais alto da série histórica, registrado em maio de 2011.
As categorias de uso econômico apresentaram crescimento disseminado em março. Bens de consumo duráveis (+1,7%) e bens de capital (+0,6%) avançaram na margem, com destaque para a forte aceleração anual dos bens duráveis (+18,7%), impulsionada por automóveis e motos. Bens intermediários (+0,5%) e bens de consumo semiduráveis e não duráveis (+0,4%) também registraram alta. Em contrapartida, os insumos típicos da construção civil recuaram 0,6%, mantendo trajetória fraca e carrego negativo de 2,5% no acumulado do ano.
O resultado de março confirmou acomodação na margem após um início de ano robusto, com uma composição qualitativa favorável. Os dados reforçam a expectativa de boa contribuição da indústria ao PIB do primeiro trimestre de 2026, ainda que o ambiente permaneça desafiador, diante de uma política monetária restritiva e de pressões de custo associadas a choques externos, como o fechamento do Estreito de Ormuz.
Formação Bruta de Capital Fixo (FBCF) – com ajuste sazonal²
210 190 170 150 130 110 90
O Indicador Ipea de Formação Bruta de Capital Fixo (FBCF), que abrange os investimentos em máquinas e equipamentos, na construção civil e em outros setores, avançou 3,2% em janeiro em comparação a dezembro, na série com ajuste sazonal. Com isso, o trimestre móvel encerrado em novembro apresentou expansão de 3,8%.
Na comparação anual, o saldo de janeiro apresentou queda de 3,8% em relação a janeiro de 2025 e alta de 4,0% sobre o mesmo trimestre móvel. No acumulado dos últimos 12 meses, os investimentos totais apresentaram uma expansão de 2,3%.
Os investimentos em máquinas e equipamentos recuaram 2,4% em janeiro na série ajustada sazonalmente, encerrando o trimestre móvel com recuo de 7,8%. Quanto aos seus componentes, a produção nacional recuou 1,9% na margem, enquanto as importações recuaram 2,7% na margem. Na comparação por médias móveis, a produção nacional caiu 5,1%, ao passo que as importações caíram 10,8%.
Em relação aos investimentos em construção civil, o resultado de janeiro foi um avanço de 3,5% MoM. Com esse resultado, que sucedeu à queda de 6,3% em dezembro, o segmento registrou uma retração de 2,5% no trimestre móvel e crescimento de 0,1% nos últimos 12 meses.
1 Fonte: IBGE;
2 Fonte: IPEA.
Cenário Macroeconômico (03/03)
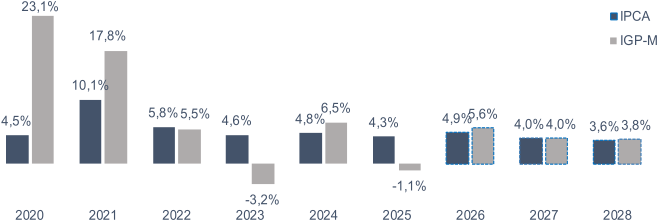
Inflação (IPCA/IBGE e IGP-M/FGV)¹
23,1%
IPCA
17,8% IGP-M
10,1%
6,5%
4,5% 5,8% 5,5% 4,6% 4,8% 4,3% 4,9%5,6% 4,0% 4,0% 3,6% 3,8%
-1,1%
-3,2%
2020 2021 2022 2023 2024 2025 2026 2027 2028
Em abril de 2026, o IPCA registrou uma alta de 0,67% MoM, desacelerando frente ao resultado de março (+0,88). Com esse resultado, o IPCA acumulado em 12 meses atingiu 4,39% e permanece acima do centro da meta.
O cenário econômico global permanece adverso e incerto, com o conflito no Irã e o fechamento do Estreito de Ormuz impactando diretamente os preços de petróleo e derivados. Esse movimento pressiona a inflação doméstica, tanto via combustíveis quanto pelos efeitos dos repasses ao longo da cadeia produtiva.
As projeções de inflação para 2026 e 2027 permanecem acima da meta, estimadas em 4,9% e 4,0%, respectivamente. Essa desancoragem das expectativas reflete, sobretudo, os potenciais efeitos de segunda ordem associados às restrições de oferta no mercado global de petróleo.
Os núcleos da inflação continuam exibindo comportamentos heterogêneo: a inflação de alimentos foi pressionada ao longo do trimestre, representando um destaque altista relevante, enquanto os bens industriais aceleraram, com núcleos acima das projeções. Por fim, a inflação de serviços, embora parcialmente contida por componentes voláteis , continua exibindo patamar elevado, sugerindo persistência inflacionária .
O time de economistas da XP Asset estima que a inflação de 2026 será 5,1% dadas as atuais condições do cenário macroeconômico.
Caged – Geração líquida de vagas (em mil com ajuste sazonal)²
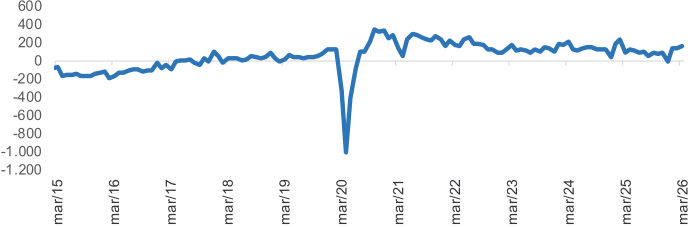
Segundo os dados do Caged, divulgados pelo Ministério da Economia, o Brasil criou 228,2 mil empregos formais em março de 2026. A média móvel trimestral avançou de forma significativa indo de 88,5 mil para 145,3 mil empregos, refletindo a recomposição após o desempenho fraco do último trimestre de 2025.
Em março, o setor de Serviços liderou a geração de empregos, com 107,4 mil novas vagas, seguido por Atividades Administrativas, com 34,1 mil, Comercio, com 28,8 mil, Construção, com 16,5 mil, e Indústria, com 15,6 mil vagas. O resultado evidencia uma geração de vagas relativamente disseminada entre os setores.
A PNAD de março registrou leve alta na taxa de desemprego, que subiu para 6,1%, refletindo, sobretudo, a expansão da força de trabalho, e não uma deterioração da ocupação. O nível de emprego seguiu avançando, mantendo o mercado de trabalho resiliente e ainda caracterizado por condições relativamente apertadas.
No campo da renda, os rendimentos reais e a massa salarial continuaram em trajetória positiva, com o rendimento médio real efetivo avançando +0,7% QoQ e +4,6% YoY, e a massa de rendimentos crescendo +1,3% QoQ e +6,2% YoY. Esse desempenho tende a sustentar a demanda doméstica, atenuando parcialmente os efeitos contracionistas da política monetária.
1 Fonte: De 2020 a 2025, IBGE e FGV; De 2026 a 2028 Relatório Focus do Banco Central de 11/05/2026.
2 Fonte: Ministério da Economia’
Mercado Imobiliário (01/04)
VSO (Vendas Sobre Oferta) SP – acumulado 12 meses
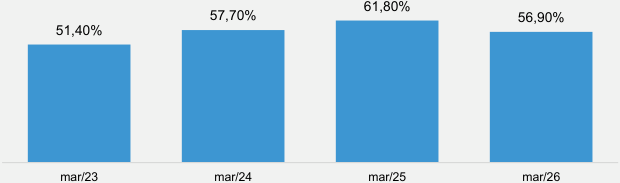
61,80%
57,70% 56,90%
51,40%
mar/23 mar/24 mar/25 mar/26
Vendas SP – acumulado 12 meses (# mil unidades)
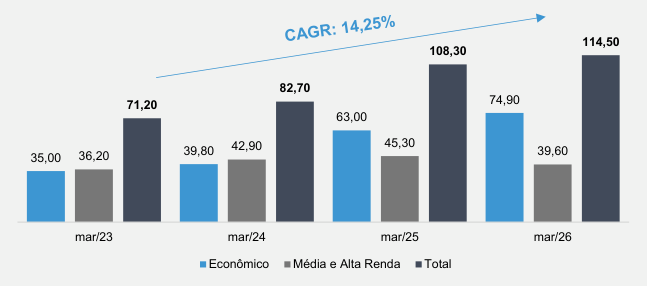
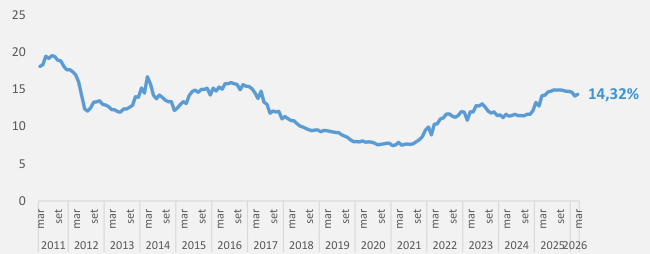
Taxa Média de Juros no Financiamento de Imóveis (%) – Pessoa Física
Lançamentos SP – acumulado 12 meses (# mil unidades)
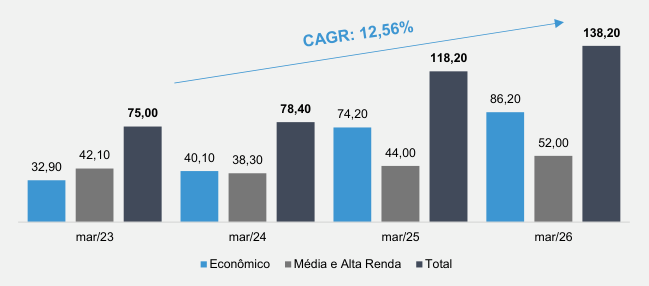
138,20
CAGRIAZSSO
118,20
86,20
75,00 78,40 74,20
52,00
42,10 40,10 38,30 44,00
32,90
mar/23 mar/24 mar/25 mar/26
n Econômico n Média e Alta Renda n Total
Fonte: Secovi-SP e BCB
Mercado Imobiliário (02/04)
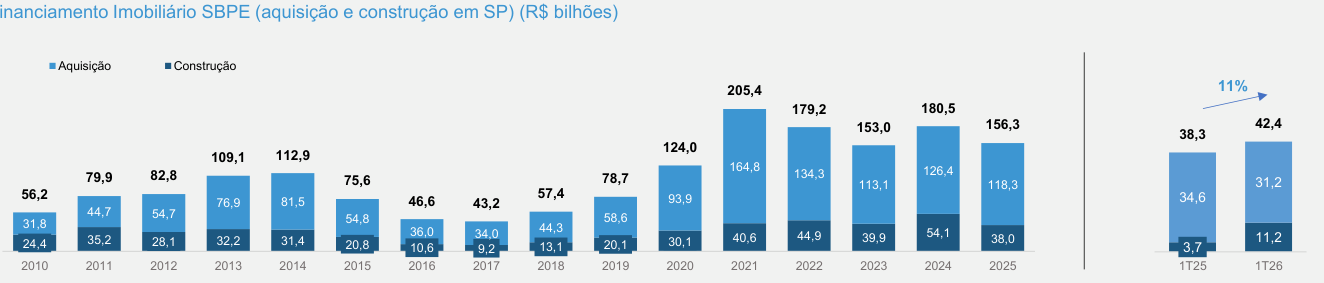
Financiamento Imobiliário SBPE (aquisição e construção em SP) (R$ bilhões)
Aquisição Construção
11%
205,4
179,2 180,5
153,0 156,3 42,4
38,3
124,0
109,1 112,9
79,9 82,8 75,6 78,7 164,8 134,3 113,1 126,4 118,3 31,2
56,2 76,9 81,5 46,6 43,2 57,4 93,9 34,6
44,7 54,7 54,8 58,6
31,8 24,4 35,2 28,1 32,2 31,4 20,8 36,0 10,6 34,0 9,2 44,3 13,1 20,1 30,1 40,6 44,9 39,9 54,1 38,0 3,7 11,2
2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 1T25 1T26
Financiamento Imobiliário SBPE (aquisição e construção em SP) (R$ bilhões)
Financiamento Imobiliário SBPE (aquisição e construção em SP) (# mil unidades)
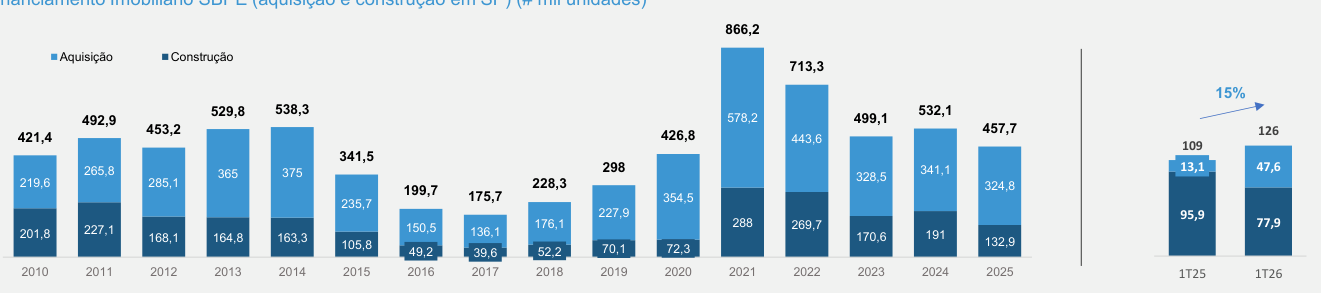
866,2
Aquisição Construção
713,3
15%
529,8 538,3 532,1
492,9 578,2 499,1
453,2 457,7 126
421,4 426,8 443,6
109
341,5
265,8 365 375 298 328,5 341,1 13,1 47,6
219,6 285,1 199,7 228,3 324,8
175,7 354,5
235,7
227,9 95,9
201,8 227,1 168,1 164,8 163,3 105,8 150,5 49,2 136,1 39,6 176,1 52,2 70,1 72,3 288 269,7 170,6 191 132,9 77,9
2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 1T25 1T26
Fonte: Secovi-SP
Mercado Imobiliário (03/04)
A estrutura de funding do mercado imobiliário no Brasil vem passando por diversas mudanças ao longo dos últimos anos. Novas fontes de financiamento para aquisição e construção de unidades vêm ganhando cada vez mais relevância e auxiliando na diversificação dessa estrutura. Novos produtos e regulamentações ganham mais corpo a cada ano e trazem alternativas para incorporadoras e tomadores de crédito.
Novas alternativas têm se tornado mais importantes para a expansão do mercado imobiliário no Brasil. O gestor acredita que novas alternativas e uma maior diversificação da estrutura de funding são benéficas para o setor e tendem a continuar nos próximos anos. O total de crédito imobiliário atingiu o patamar de R$ 2,68 trilhões (+9,61% YoY).
EVOLUÇÃO E CAGR DOS FUNDINGS IMOBILIÁRIOS (R$ BILHÕES)
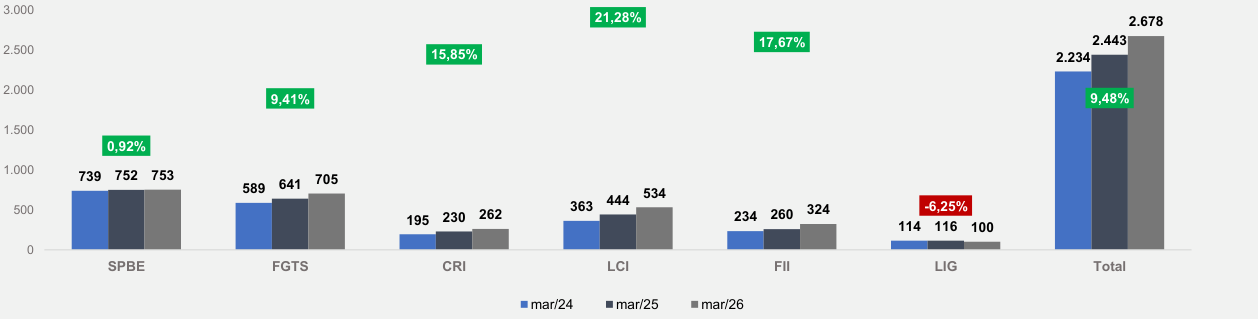
3.000 25,00%
21,28% 2.678
2.500 15,85% 17,67% 2.234 2.443 20,00%
15,00%
2.000
9,41% 9,48%
10,00%
1.500
0,92% 5,00%
1.000
739 752 753 589 641 705 534 0,00%
444
500 363 324 -6,25%
195 230 262 234 260 -5,00%
114 116 100
0 -10,00%
SPBE FGTS CRI LCI FII LIG Total
mar/24 mar/25 mar/26
Fonte: Secovi-SP
Mercado Imobiliário (04/04)
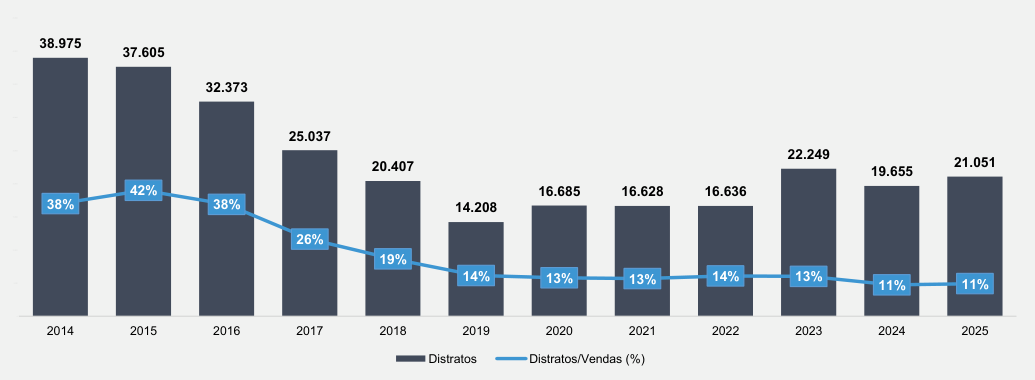
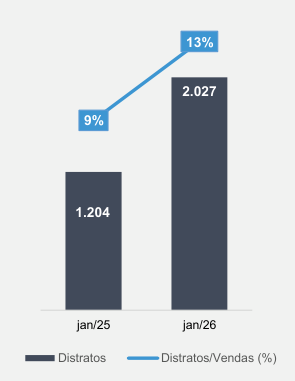
Os dados abaixo representam o volume de distratos por ano e também a relação de número de distratos por venda realizada. O gráfico reforça a visão da gestora de que o mercado imobiliário tende a sofrer menos do que na crise de 2015/16, ainda que o cenário macroeconômico se demonstre desafiador.
Na opinião do gestor, do lado das empresas, o cenário atual é mais saudável do que o anterior. As principais incorporadoras do país estão aproveitando as mudanças nos programas de funding mais barato por conta do MCMV, além disso fizeram lição de casa nos últimos anos com o alongamento de seus passivos, diferentemente de 2014, onde muitas empresas estavam alavancadas e com problemas de liquidez, fazendo com que cada distrato prejudicasse ainda mais o fluxo de caixa. Do lado dos clientes, mesmo que a inflação pese sobre a renda, as condições de crédito e de emprego, além da valorização dos imóveis e a própria Lei do distrato, sancionada ao final de 2018, mitigou significativamente as desistências por parte dos adquirentes, impulsionando assim a segurarem seus contratos, dado o prejuízo financeiro que tal escolha levaria. Dada a maior seletividade do funding bancário muitos clientes estão procurando novas formas de financiamento, como fintechs e fundos especializados ou mesmo recorrendo às chamadas tabelas longas, onde se financiam diretamente junto às incorporadoras.
45.000
40.000 38.975 37.605
35.000 32.373
30.000
25.037
25.000 22.249
20.407 21.051
19.655
20.000 42% 16.685 16.628 16.636
38% 38% 14.208
15.000
26%
10.000 19%
5.000 14% 13% 13% 14% 13%
11% 11%
0
2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
Distratos Distratos/Vendas (%)
2.500 14%
13%
12%
2.000
2.027
10%
9%
1.500
8%
6%
1.000
1.204
4%
500
2%
0 0%
jan/25 jan/26
Distratos Distratos/Vendas (%)
Fonte: ABRAINC-FIPE | B3
Mercado de CRI – Visão Geral de Mercado
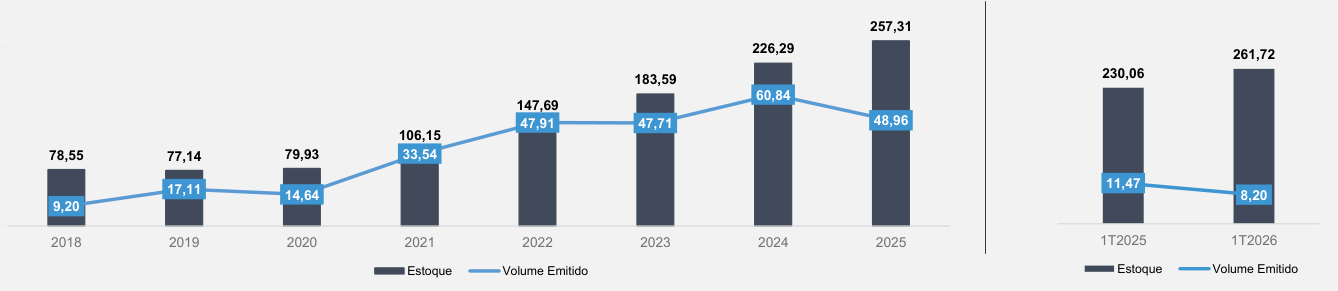
Os Certificados de Recebíveis Imobiliários (CRI) terão papel cada vez mais relevante no financiamento habitacional brasileiro com o suprimento de fontes oficiais e/ou mais tradicionais mais pressionadas, na visão da gestora. As emissões de CRIs no primeiro trimestre de 2026 foram da ordem de R$ 8,2 bilhões, queda de 28% em relação mesmo período em 2025, seguindo o padrão observado durante o ano passado, explicado pela esteira da captação mais fraca dos fundos imobiliários e busca por outras formas de investimento pelas pessoas físicas.
O CRI é uma importante fonte de captação para financiar a construção e a aquisição de unidades, que dada a sua isenção para investidores (PF e FIIs), serve de alternativa aos recursos captados pelo SBPE e FGTS. Neste sentido, o mercado de CRI permanece promissor para os próximos anos. O gráfico abaixo mostra a evolução das emissões a mercado e o estoque de CRI. Na visão da gestora, o papel ainda não tem a tração que lhe é potencial e acredita que há espaço para crescer acompanhando as reformas estruturais e a retomada do setor, percepção reforçada pela decisão do CMN do início de 2024, comentada amplamente nas conferências anteriores, que na visão da gestora redirecionará fluxo de investimentos para fundos especializados em CRIs.
A Resolução nº 5.118 do CMN impôs novas limitações para operações de CRIs, vetando emissões de empresas de capital aberto fora do setor imobiliário, transações com créditos de partes relacionadas e operações para reembolso. Com isso, diversas empresas não imobiliárias, que vinham se beneficiando do apelo fiscal para atrair investidores, serão afetadas. No curto prazo, espera-se uma redução de emissores elegíveis e o retorno do foco para operações tradicionais de financiamento imobiliário, atraindo recursos de pessoas físicas para Fundos especializados. Ainda assim, o ano de 2024 foi marcado pelo recorde de emissões, com os fundos absorvendo volume relevante, entretanto, o time de Gestão vê o ano de 2025 com mais cautela para nova expansão no volume de emissões diante de emissões mais fracas em geral de FIIs de CRI, grandes compradores destes papéis.
Volume Emitido e Estoque de CRI a Mercado (R$ Bilhões)
300,00 100,00
257,31 90,00
250,00 300 50
226,29 80,00
261,72 45
200,00 183,59 70,00 250 230,06 40
60,84 60,00 200 35
147,69
150,00 47,91 47,71 48,96 50,00 30
106,15 40,00 150 25
100,00 20
78,55 77,14 79,93 33,54 30,00 100
15
20,00
50,00 17,11 50 11,47 10
9,20 14,64 10,00 8,20 5
0,00 0,00 0 0
2018 2019 2020 2021 2022 2023 2024 2025 1T2025 1T2026
Estoque Volume Emitido Estoque Volume Emitido
Fonte: B3 | ANBIMA
14
3 . M X R F 1 1 , X P C I 1 1 , H A B T 1 1 , X P H B 1 1 , M R F A 1 1 e X P H R 1 1
Maxi Renda FII (MXRF11)
Patrimônio Líquido:
R$ 4.316.720.450 Número de cotas: 460.269.531 Resultado:
R$ 0,287/cota (-2,21% QoQ)
Distribuição média: R$ 0,098/cota (-1,67% QoQ) Liquidez diária média:
R$ 0,098/cota (-1,67% QoQ)
R$ 16,51 milhões
Reserva de correção monetária:
R$ 12,74 milhões (R$ 0,0276/cota)
Movimentações de portfólio no trimestre:
O Fundo realizou, no período, aquisições de novos CRIs em mercado primário totalizando R$ 68MM, com destaque para os ativos KSM Nova Milano (R$ 31,8 MM | IPCA + 10,00% a.a.) e JK Square (R$ 20 MM | IPCA + 9,03% a.a.), além dos CRIs VCA Sr e Amy | HL Faria Lima. No book de permutas houve aportes adicionais em projetos já existentes no montante de 8MM, e investimento no novo projeto CAMPO BELO 4 no montante de 11,6MM. Por fim, no book de FIIs, o Fundo adquiriu R$ 15MM de LPLP no follow-ondo fundo.
Portfólio Investido
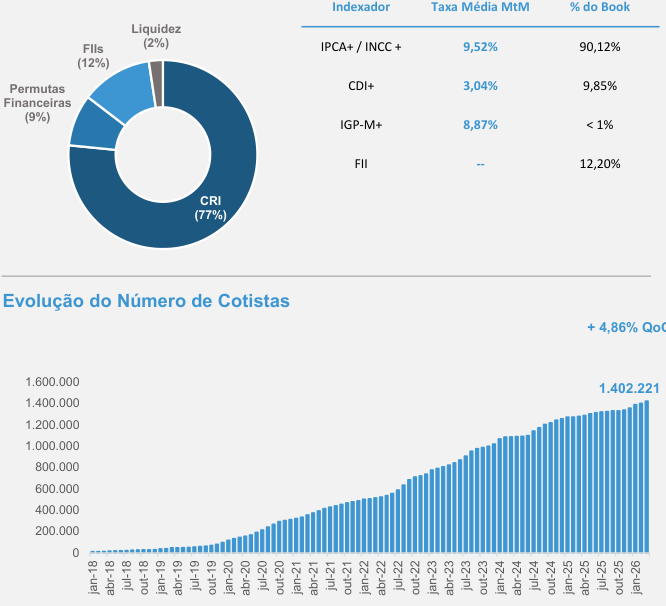
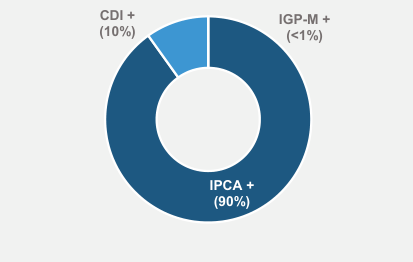
Indexador Taxa Média MtM % do Book
Liquidez
FIIs (2%) IPCA+ / INCC + 9,52% 90,12%
(12%)
Permutas CDI+ 3,04% 9,85%
Financeiras
(9%)
IGP-M+ 8,87% < 1%
FII -- 12,20%
CRI
(77%)
Evolução do Número de Cotistas
+ 4,86% QoQ
1.600.000
1.402.221
1.400.000
1.200.000
1.000.000
800.000
600.000
400.000
200.000
0
jan-18 abr-18 jul-18 out-18 jan-19 abr-19 jul-19 out-19 jan-20 abr-20 jul-20 out-20 jan-21 abr-21 jul-21 out-21 jan-22 abr-22 jul-22 out-22 jan-23 abr-23 jul-23 out-23 jan-24 abr-24 jul-24 out-24 jan-25 abr-25 jul-25 out-25 jan-26
+ 4,86% QoQ
Fonte: XP Asset Management
Maxi Renda FII (MXRF11)
Resultado Financeiro e Distribuição por Cota (LTM)
| 0,101 0,100 | 0,102 0,100 | 0,103 0,100 | 0,100 0,100 | 0,097 0,100 | 0,102 0,100 | 0,100 0,100 | 0,100 0,098 | 0,098 0,100 | 0,095 0,100 | 0,096 0,100 | 0,097 0,095 0,080 0,100 0,120 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| abr/25 | mai/25 | jun/25 | jul/25 | ago/25 | set/25 Resultado | out/25 Distribuição | nov/25 por cota | dez/25 | jan/26 | fev/26 | 0,060 mar/26 |
Rentabilidade vs. Tesouro IPCA+, IFIX e CDI*
DY anualizado: 15,45%*
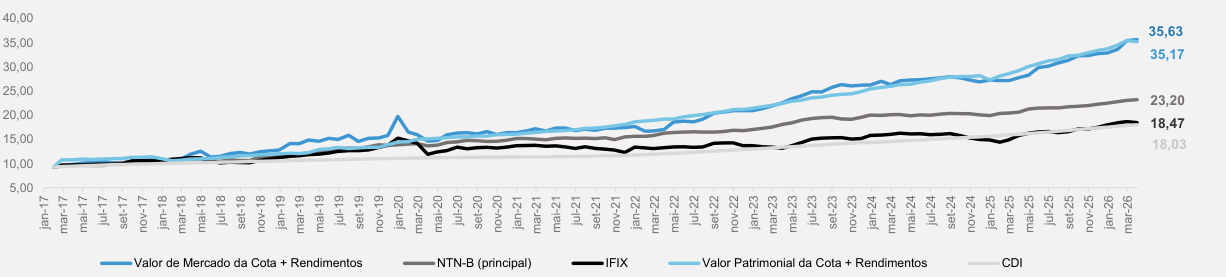
40,00
35,63
35,00
35,17
30,00
25,00
23,20
20,00
18,47
15,00 18,03
10,00
5,00
Valor de Mercado da Cota + Rendimentos NTN-B (principal) IFIX Valor Patrimonial da Cota + Rendimentos CDI
jan-17 mar-17 mai-17 jul-17 set-17 nov-17 jan-18 mar-18 mai-18 jul-18 set-18 nov-18 jan-19 mar-19 mai-19 jul-19 set-19 nov-19 jan-20 mar-20 mai-20 jul-20 set-20 nov-20 jan-21 mar-21 mai-21 jul-21 set-21 nov-21 jan-22 mar-22 mai-22 jul-22 set-22 nov-22 jan-23 mar-23 mai-23 jul-23 set-23 nov-23 jan-24 mar-24 mai-24 jul-24 set-24 nov-24 jan-25 mar-25 mai-25 jul-25 set-25 nov-25 jan-26 mar-26
Fonte: XP Asset Management / * Gross-up aplicado ao último rendimento divulgado pela isenção.
Maxi Renda FII (MXRF11)
Book de Fundos Imobiliários (FoF)
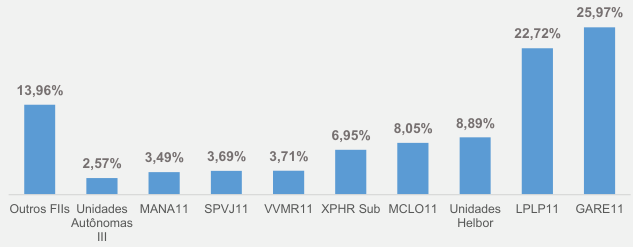
25,97%
22,72%
13,96%
8,89%
8,05%
6,95%
3,49% 3,69% 3,71%
2,57%
Outros FIIs Unidades MANA11 SPVJ11 VVMR11 XPHR Sub MCLO11 Unidades LPLP11 GARE11
Autônomas Helbor
III
Book de Créditos Imobiliários (CRIs)
Book de SPEs (Permutas Financeiras)
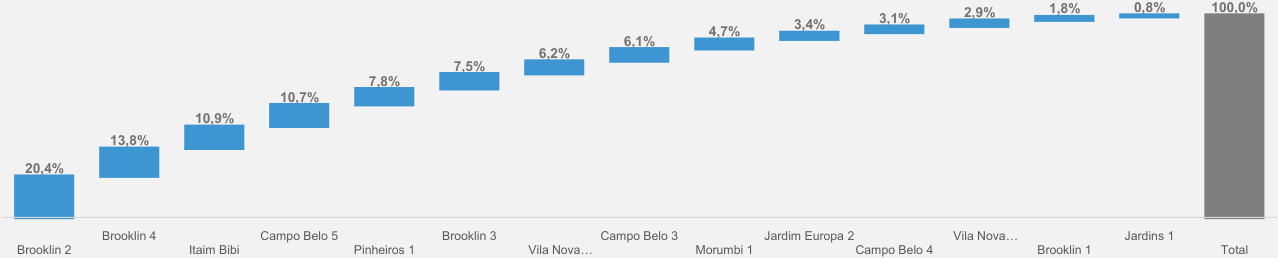
2,9% 1 , 8% 0,8% 100,0%
3,1%
3,4%
4,7%
6,1%
6,2%
7,5%
7,8%
10,7%
10,9%
13,8%
20,4%
Brooklin 4 Campo Belo 5 Brooklin 3 Campo Belo 3 Jardim Europa 2 Vila Nova … Jardins 1
Brooklin 2 Itaim Bibi Pinheiros 1 Vila Nova … Morumbi 1 Campo Belo 4 Brooklin 1 Total
Fonte: XP Asset Management
Maxi Renda FII (MXRF11)
Fluxo de Caixa – Projetos Residenciais | Permutas Financeiras
O fluxo de caixa das obras oriundas das permutas financeiras são fluxos recorrentes, no entanto, oscilam em função da dinâmica das parcelas pagas pelos compradores das unidades. Em geral, das unidades autônomas dos projetos que são vendidas, aproximadamente 20% são recebidos pela SPE (veículo detido pelo Fundo que, por sua vez, detém as unidades autônomas do projeto) durante o período de obra e, após o habite-se, os 80% remanescentes são recebidos em um prazo médio de 6 meses. Abaixo pode ser observado a demonstração da dinâmica do fluxo de caixa:
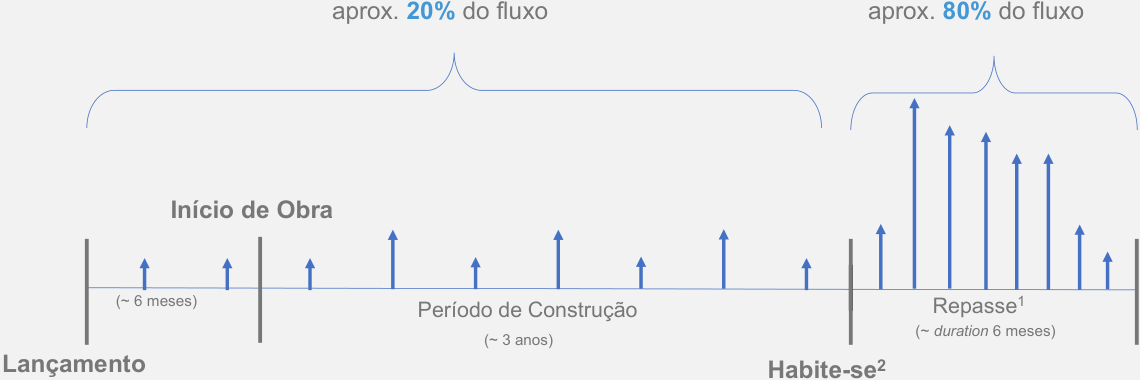
aprox. 20% do fluxo aprox. 80% do fluxo
RÁ
Início de Obra
(~ 6 meses) Período de Construção Repasse 1
(~ duration 6 meses)
(~ 3 anos)
Lançamento Habite-se 2
Fonte: XP Asset Management
1 Período em que os adquirentes das unidades autônomas quitam seus fluxos financeiros com a SPE detida pelo Fundo.
2 Habite-se é a formalização da conclusão da obra, momento esse que os adquirentes recebem as chaves após a quitação, “Repasse”.
Maxi Renda FII (MXRF11) – Book de CRIs
asset
é =, management
Fluxo de Caixa Projetado
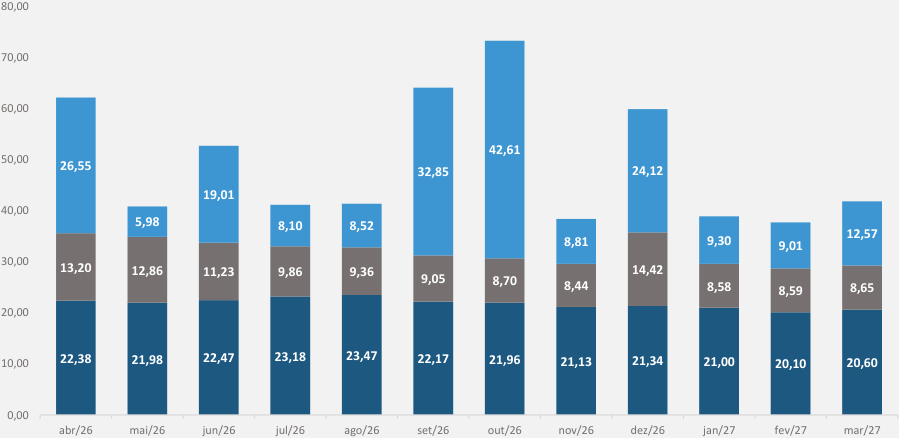
| Status das Operações | ||
|---|---|---|
| Total de CRIs | 89 | |
| Normal | 82 | |
| Em alerta | 2 | |
| Estressada | 5 | |
| Marcação | ||
| MtM (R$ MM) | 3.253,40 | |
| Curva (R$MM) | 3.344,39 | |
| Recebimentos no Trimestre | ||
| Juros + Corr. Mon | etária (R$ MM) | 95,35 |
/>
= Juros CRIs = Correção CRIs = Amortização CRIs
Fonte: XP Asset Management | Frisa-se que tais valores são estimativas baseadas na carteira de CRIs no fechamento do trimestre, não devendo de forma alguma serem entendidos como promessa ou garantia de rentabilidade futura. IPCA referente ao Boletim FOCUS de set de 2025.
XP Crédito Imobiliário FII (XPCI11)
Portfólio Investido
Portfólio Investido
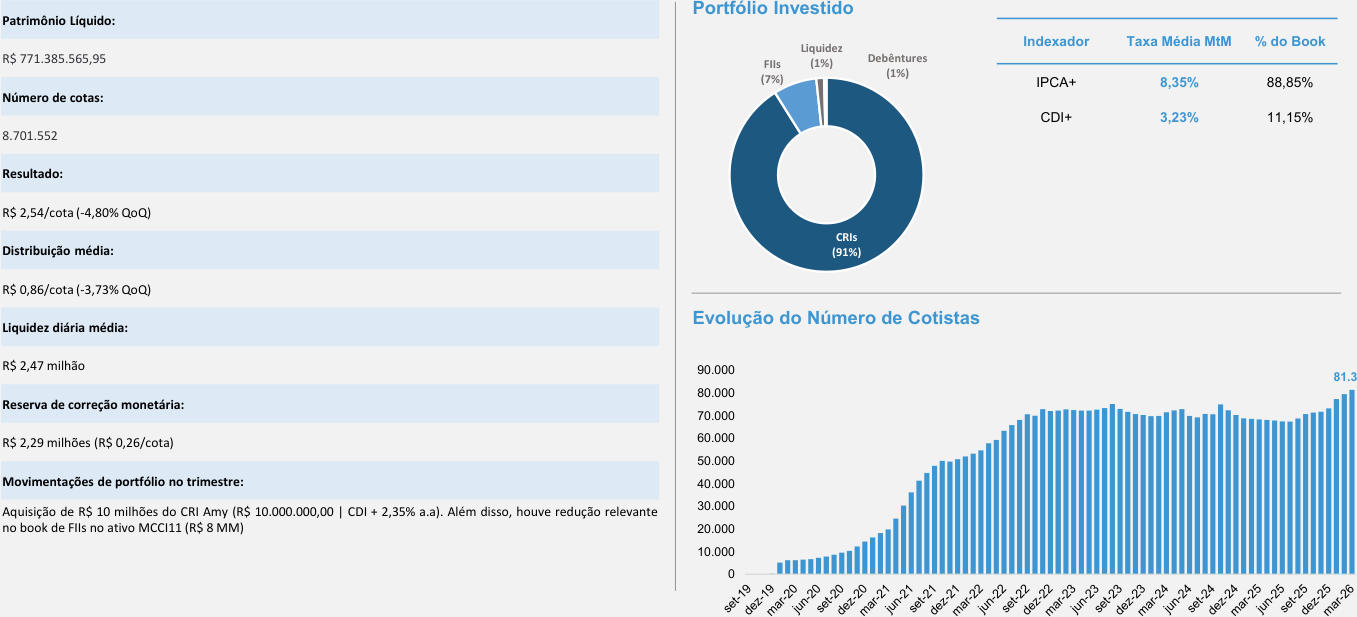
Patrimônio Líquido:
Indexador Taxa Média MtM % do Book
Liquidez
R$ 771.385.565,95 FIIs (1%) Debêntures
(1%)
(7%) IPCA+ 8,35% 88,85%
Número de cotas:
CDI+ 3,23% 11,15%
8.701.552
Resultado:
R$ 2,54/cota (-4,80% QoQ)
CRIs
Distribuição média: (91%)
R$ 0,86/cota (-3,73% QoQ)
Evolução do Número de Cotistas
Liquidez diária média:
R$ 2,47 milhão 90.000
81.328
80.000
Reserva de correção monetária:
70.000
R$ 2,29 milhões (R$ 0,26/cota) 60.000
50.000
Movimentações de portfólio no trimestre: 40.000
Aquisição de R$ 10 milhões do CRI Amy (R$ 10.000.000,00 | CDI + 2,35% a.a). Além disso, houve redução relevante 30.000
no book de FIIs no ativo MCCI11 (R$ 8 MM) 20.000
10.000
0
/>
81.328
Fonte: XP Asset Management
XP Crédito Imobiliário FII (XPCI11)
asset
(=, management
Resultado Financeiro e Distribuição por Cota (LTM)
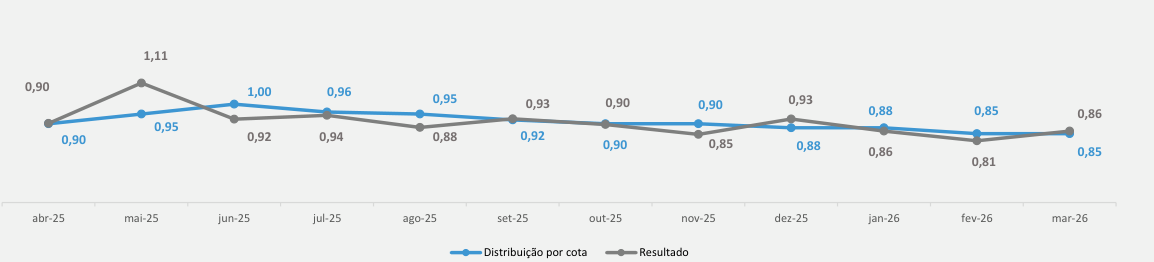
Rentabilidade vs. Tesouro IPCA+, IFIX e CDI
DY anualizado: 15,01%*
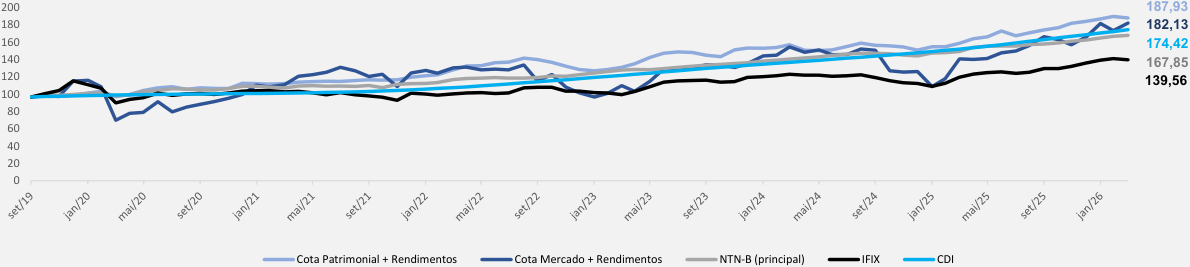
200 187,93
180 182,13
160 174,42
140 167,85
120 139,56
100
80
60
40
20
0
Rá2 (VPo (PO (PO (YRd táRd ”Rá (Ya (YA (Y” (YNie) (YNie) Ná> (YVa (YDe (Yva Váo (Yo Náo (Éo
Cota Patrimonial + Rendimentos Cota Mercado + Rendimentos NTN-B (principal) IFIX CDI
Fonte: XP Asset Management / * Gross-up aplicado aos rendimentos isentos.
XP Crédito Imobiliário FII (XPCI11)
Book de Fundos Imobiliários (FoF)
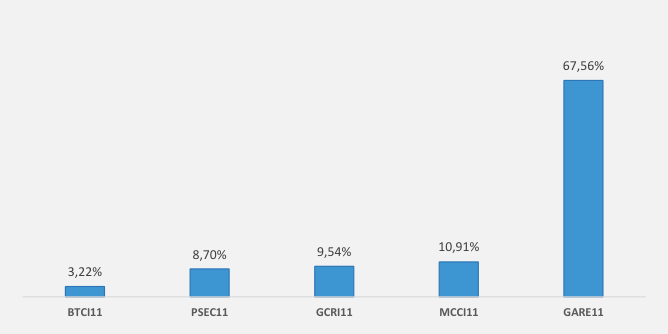
67,56%
8,70% 9,54% 10,91%
3,22%
BTCI11 PSEC11 GCRI11 MCCI11 GARE11
Book de Créditos Imobiliários (CRIs)
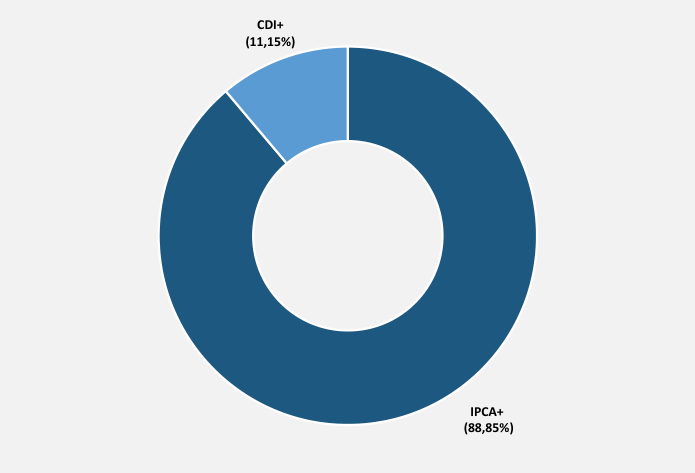
CDI+
(11,15%)
IPCA+
(88,85%)
Fonte: XP Asset Management
XP Crédito Imobiliário FII (XPCI11) – Book de CRIs
asset
é =, management
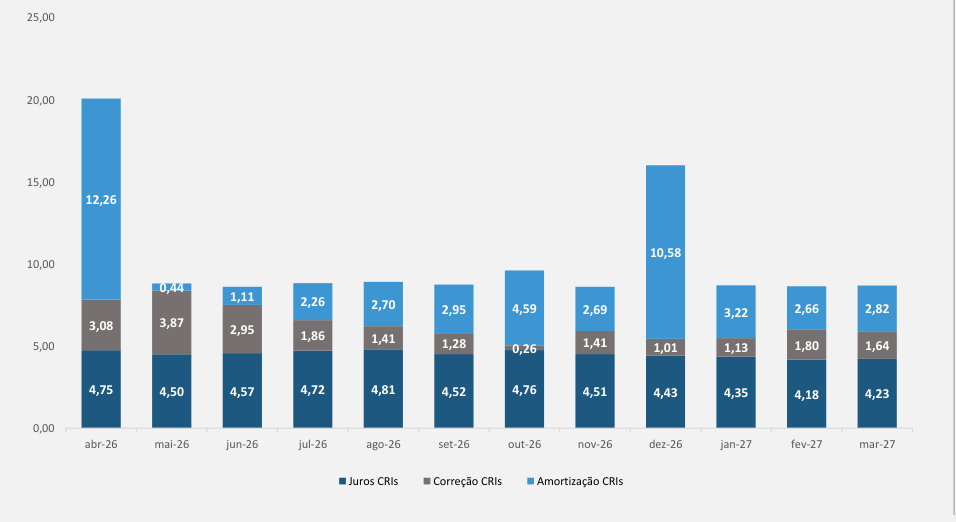
Fluxo de Caixa Projetado
| Status das Operações | ||
|---|---|---|
| Total de CRIs | 47 | |
| Normal | 47 | |
| Em alerta | 0 | |
| Estressada | 0 |
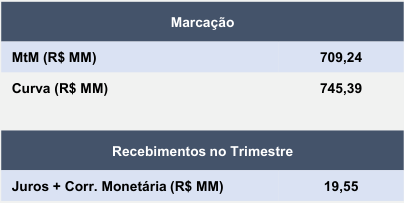
Marcação
MtM (R$ MM) 709,24
Curva (R$ MM) 745,39
Recebimentos no Trimestre
Juros + Corr. Monetária (R$ MM) 19,55
Fonte: XP Asset Management | Frisa-se que tais valores são estimativas baseadas na carteira de CRIs no fechamento do trimestre, não devendo de forma alguma serem entendidos como promessa ou garantia de rentabilidade futura. IPCA referente ao Boletim FOCUS de set de 2025.
Multi Renda FII (MRFA11)
Portfólio Investido
Portfólio Investido
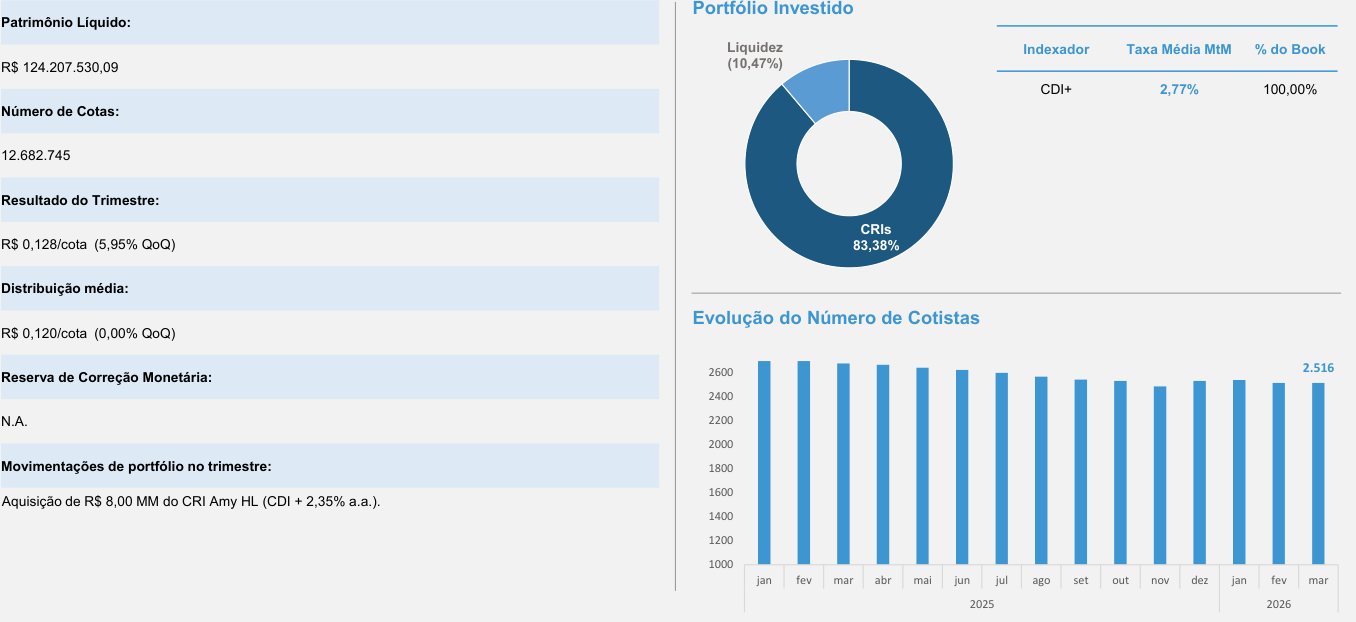
Patrimônio Líquido:
Liquidez Indexador Taxa Média MtM % do Book
R$ 124.207.530,09 (10,47%)
CDI+ 2,77% 100,00%
Número de Cotas:
12.682.745
Resultado do Trimestre:
CRIs
R$ 0,128/cota (5,95% QoQ) 83,38%
Distribuição média:
Evolução do Número de Cotistas
R$ 0,120/cota (0,00% QoQ)
Reserva de Correção Monetária: 2600 2.516
2400
N.A. 2200
2000
Movimentações de portfólio no trimestre: 1800
1600
Aquisição de R$ 8,00 MM do CRI Amy HL (CDI + 2,35% a.a.).
1400
1200
1000
jan fev mar abr mai jun jul ago set out nov dez jan fev mar
2025 2026
Fonte: XP Asset Management
Multi Renda FII (MRFA11)
Resultado Financeiro e Distribuição por Cota (LTM)
/>
0,22
0,80
0,18
0,17
0,60 0,12 0,13 0,12 0,12 0,12 0,13 0,12 0,12
0,40 0,10 0,11 0,12
0,20 0,11 0,12 0,11 0,12 0,12 0,12 0,12 0,12 0,11 0,12 0,07
0,10
0,00 0,02
mai/25 jun/25 jul/25 ago/25 set/25 out/25 nov/25 dez/25 jan/26 fev/26 mar/26
/>
Rentabilidade vs. Tesouro IPCA+, IFIX e CDI*
DY anualizado: 18,92%*
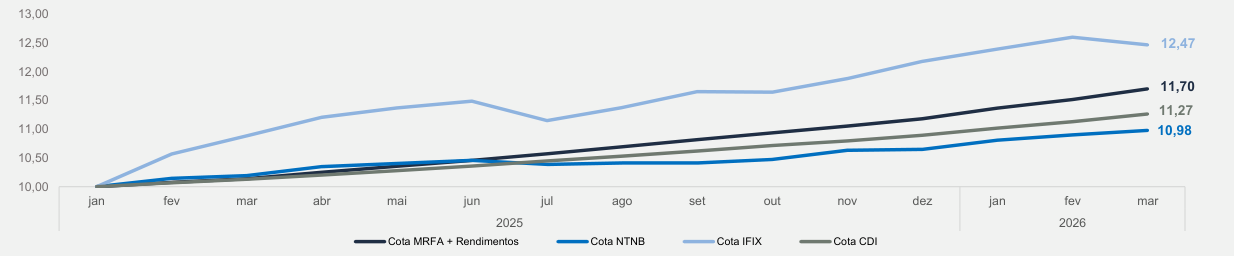
13,00
12,50 12,47
12,00
11,70
11,50
11,27
11,00 10,98
10,50
10,00
jan fev mar abr mai jun jul ago set out nov dez jan fev mar
2025 2026
Cota MRFA + Rendimentos Cota NTNB Cota IFIX Cota CDI
Fonte: XP Asset Management / * Gross-up aplicado aos rendimentos isentos.
Multi Renda FII (MRFA11) – Book de CRIs
asset
é =, management
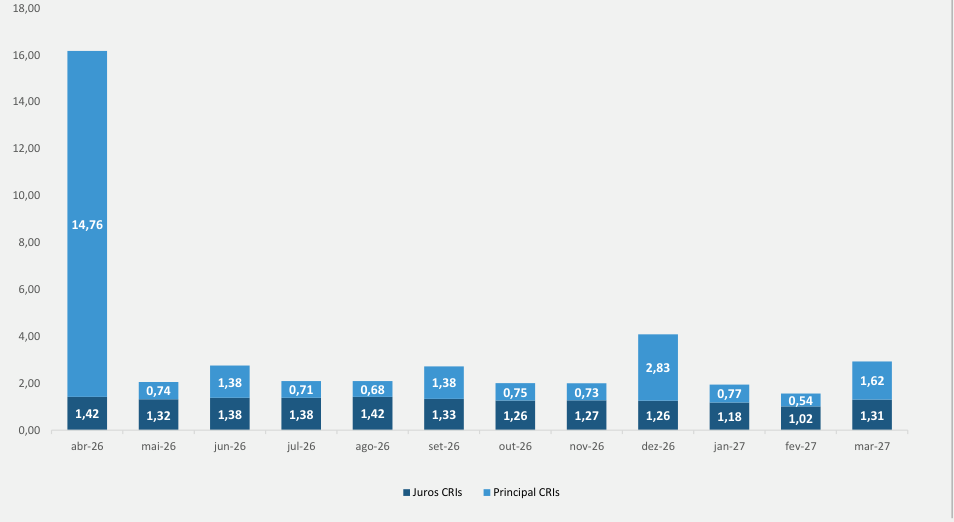
Fluxo de Caixa Projetado
| Status das Operações | ||
|---|---|---|
| Total de CRIs | 14 | |
| Normal | 14 | |
| Em alerta | 0 | |
| Estressada | 0 |
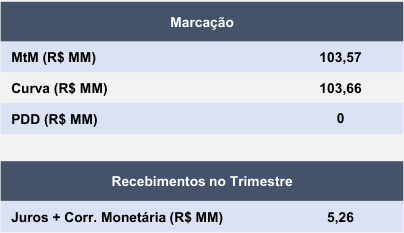
Marcação
MtM (R$ MM) 103,57
Curva (R$ MM) 103,66
PDD (R$ MM) 0
Recebimentos no Trimestre
Juros + Corr. Monetária (R$ MM) 5,26
Fonte: XP Asset Management | Frisa-se que tais valores são estimativas baseadas na carteira de CRIs no fechamento do trimestre, não devendo de forma alguma serem entendidos como promessa ou garantia de rentabilidade futura.
Habitat Recebíveis Pulverizados FII (HABT11)
HABITAT
Portfólio Investido
Patrimônio Líquido: R$ 777.111.485,30 Número de cotas: 8.126.783 Resultado:
Indexador Taxa Média * % do Book R$ 777.111.485,30 FIIs Estruturados Liquidez (3,48%) (1,98%) IPCA+ 11,36% 88,88% Número de cotas: FIIs (6,48%) CDI+ 4,25% 7,09% 8.126.783 IGP-M+ 11,72% 1,65% Resultado: INCC+ 12,52% 1,66% R$ 2,80/cota (-0,40% QoQ) PRÉ 12,50% 0,73% CRIs Distribuição média: (87,93%) R$ 0,95/cota (0,00% QoQ) Liquidez diária média: Evolução do Número de Cotistas R$ 1,39 milhões 80.000 Reserva de correção monetária: 70.000 57.568 60.000 R$ 2,34 milhão (R$ 0,29/cota) 50.000 40.000 Movimentações de portfólio no trimestre: 30.000 20.000 Aquisição do CRI Setai (R$ 10.000.000,00 – CDI+ 4% a.a) e do CRI Hot Beach You 2 (R$ 10.000.000,00 – 10.000 IPCA+ 13,75% a.a) 0
R$ 2,80/cota (-0,40% QoQ)
| Distribuição média: |
|---|
| R$ 0,95/cota (0,00% Qo Liquidez diária média: |
R$ 0,95/cota (0,00% QoQ)
R$ 1,39 milhões
57.568
- Utilizada nesta tabela a taxa de emissão dos papeis, em linha com o perfil dos ativos core do Fundo Fonte: XP Asset Management
Habitat Recebíveis Pulverizados FII (HABT11)
(=, management
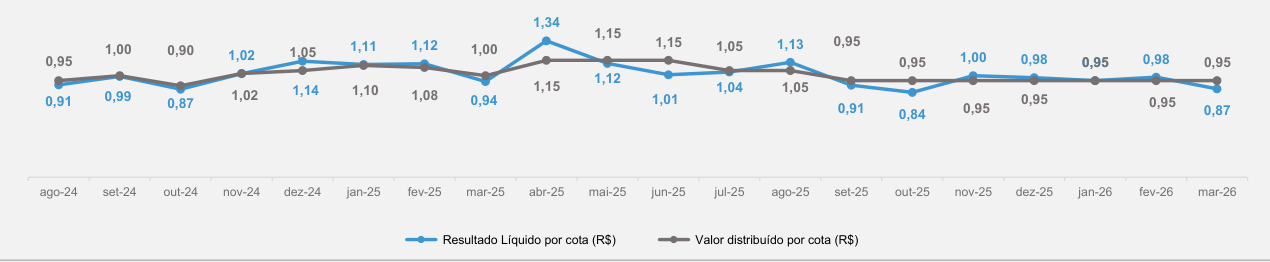
Resultado Financeiro e Distribuição por Cota (LTM)
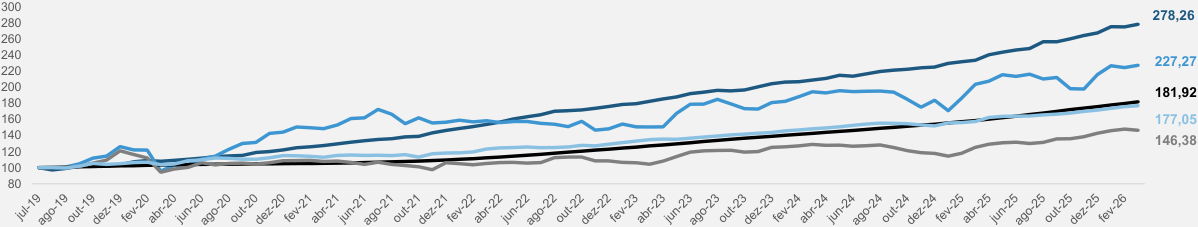
Rentabilidade vs. Tesouro IPCA+, IFIX e CDI*
DY anualizado: 18,84%*
/>
CotaPL + Rendimentos CotaHABT11 + Rendimentos CotaCDI CotaIFIX CotaNTNB
Fonte: XP Asset Management / * Gross-up aplicado aos rendimentos isentos.
Habitat Recebíveis Pulverizados FII (HABT11)
HABITAT
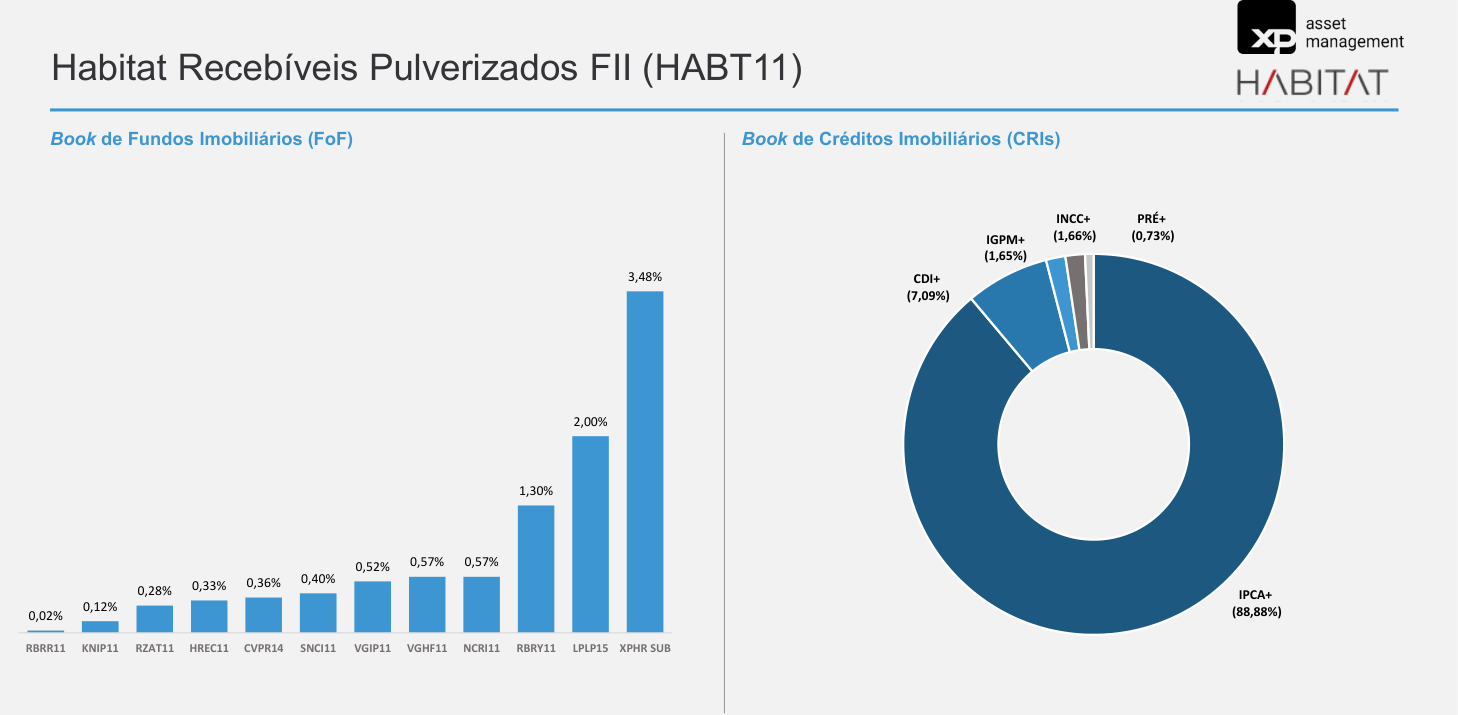
Book de Fundos Imobiliários (FoF) Book de Créditos Imobiliários (CRIs)
INCC+ PRÉ+
IGPM+ (1,66%) (0,73%)
(1,65%)
3,48% CDI+
(7,09%)
2,00%
1,30%
0,52% 0,57% 0,57%
0,33% 0,36% 0,40%
0,28% IPCA+
0,12%
0,02% (88,88%)
“ O
RBRR11 KNIP11 RZAT11 HREC11 CVPR14 SNCI11 VGIP11 VGHF11 NCRI11 RBRY11 LPLP15 XPHR SUB
[ CLASSIFICAÇÃO: PÚBLICA ]
Fonte: XP Asset Management
29
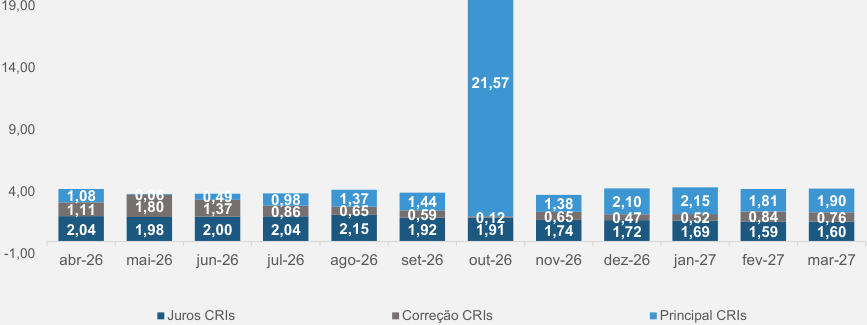
Habitat Recebíveis Pulverizados FII (HABT11) – Book de CRIs
HABITAT
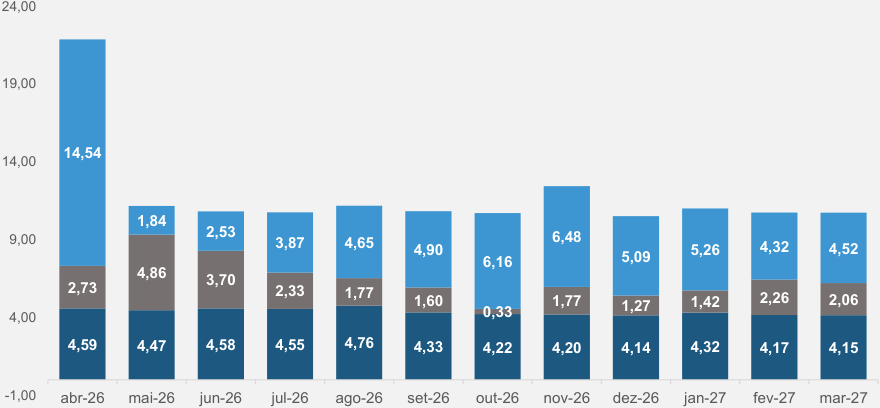
Fluxo de Caixa Projetado
| Status das Operações | |
|---|---|
| Total de CRIs | 40 |
| Normal | 32 |
| Em alerta | 4 |
| Estressada | 4 |
| Marcação | |
| MtM (R$ MM) | 683,32 |
| Curva (R$ MM) | 735,06 |
| PDD (R$ MM) | 0 |
| Recebimentos no Trimestre | |
| Juros + Corr. Monetária (R$ MM) | 20,83 |
/>
Juros CRIs
Correção CRIs
Principal CRIs
Fonte: XP Asset Management | Frisa-se que tais valores são estimativas baseadas na carteira de CRIs no fechamento do trimestre, não devendo de forma alguma serem entendidos como promessa ou garantia de rentabilidade futura. IPCA referente ao Boletim FOCUS de set de 2025.
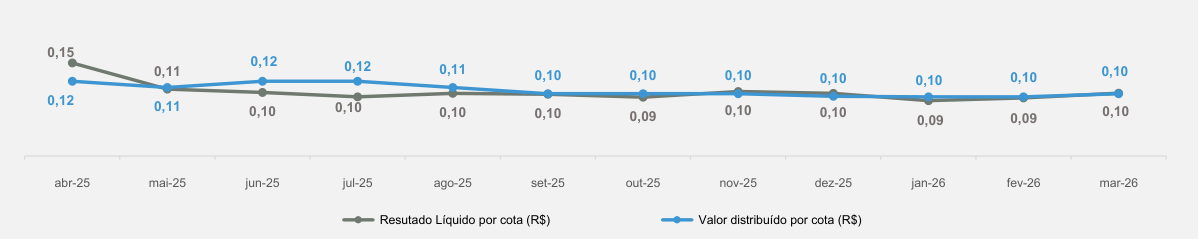
XP Habitat FII (XPHB11)
HABITAT
Portfólio Investido
Patrimônio Líquido:
R$ 286.190.310,50
Número de Cotas:
30.000.000
Resultado do Trimestre:
R$ 0,283/cota (-5,23% QoQ)
Distribuição média:
R$ 0,097/cota (-2,03% QoQ)
Reserva de Correção Monetária:
R$ 0,49 milhão (R$ 0,016/cota)
Movimentações de portfólio no trimestre:
Aquisição do CRI GAV Porto 2 Life nos classes Sênior (R$ 12.500.000,00 | CDI+ 2,9% a.a) e Subordinada (R$ 12.500.000,00 | CDI+ 3,9% a.a), além do CRI Hot Beach You 2 (R$ 10.000.000,00 | IPCA+ 13,75% a.a)
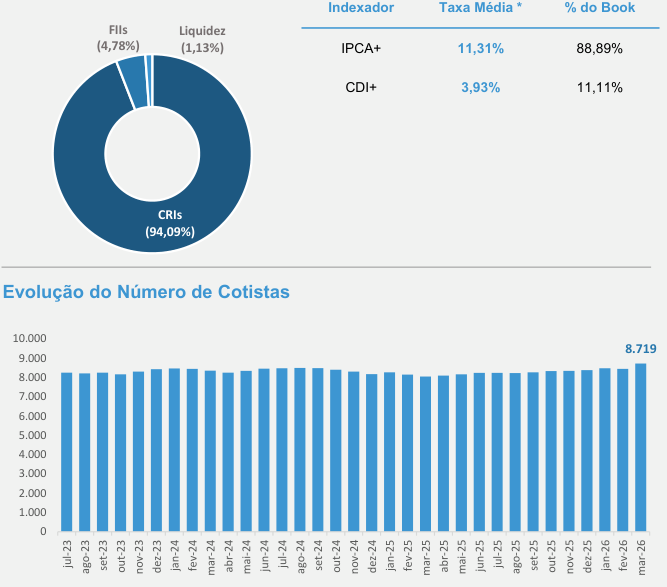
Indexador Taxa Média * % do Book
FIIs Liquidez
(4,78%) (1,13%) IPCA+ 11,31% 88,89%
CDI+ 3,93% 11,11%
CRIs
(94,09%)
O
Evolução do Número de Cotistas
10.000
8.719
9.000
8.000
7.000
6.000
5.000
4.000
3.000
2.000
1.000
0
jul-23 ago-23 set-23 out-23 nov-23 dez-23 jan-24 fev-24 mar-24 abr-24 mai-24 jun-24 jul-24 ago-24 set-24 out-24 nov-24 dez-24 jan-25 fev-25 mar-25 abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26
- Utilizada nesta tabela a taxa de emissão dos papeis, em linha com o perfil dos ativos core do Fundo. Fonte: XP Asset Management
XP Habitat FII (XPHB11)
(=, management
Resultado Financeiro e Distribuição por Cota (LTM)
Rentabilidade vs. Tesouro IPCA+ 2024, IFIX e CDI*
/>
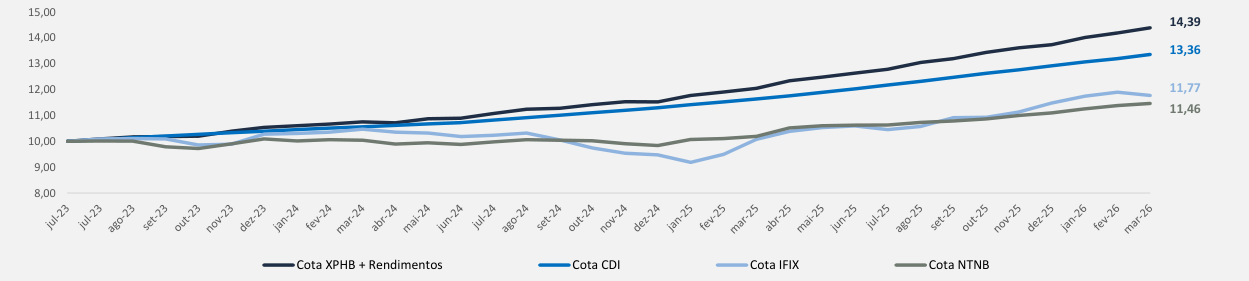
15,00
14,39
14,00
13,36
13,00
12,00 11,77
11,46
11,00
10,00
9,00
8,00
PPA Nie o Ne) Nie) > > Ne) va De Va De Va va va DADARDLDLLADDDLADLDLLLLRLSDe e ta ta De o o o 1) o o o a) o o o a) jo o o
DGE ES ESSES ES ESSES ES ES
Cota XPHB + Rendimentos Cota CDI Cota IFIX Cota NTNB
Fonte: XP Asset Management / * Gross-up aplicado aos rendimentos isentos.
XP Habitat FII (XPHB11) – Book de CRIs
HABITAT
Fluxo de Caixa Projetado
29,00 24,00
| Total de CRIs D | Status das Operações I | 27 ] |
|---|---|---|
| Normal | 25 | |
| Em alerta | 1 | |
| Estressada | 1 |
Marcação DOT MtM (R$ MM) 265,93 Curva (R$ MM) 283,66 PDD (R$ MM) 0 Recebimentos no Trimestre ~~Doo~~ Juros + Corr. Monetária (R$ MM) 8,72
Fonte: XP Asset Management | Frisa-se que tais valores são estimativas baseadas na carteira de CRIs no fechamento do trimestre, não devendo de forma alguma serem entendidos como promessa ou garantia de rentabilidade futura. IPCA referente ao Boletim FOCUS de set de 2025.
XP Habitat Renda Imobiliária Feeder FII (XPHR11)
HABITAT
Patrimônio Líquido:
R$ 505.448.108,00
Número de Cotas:
5.000.000
Resultado do Trimestre:
R$ 1,269/cota (7,43% QoQ)
Portfólio Investido
Liquidez (6,74%) CRIs (93,26%) Õ
| Indexador | **Taxa Média *** | % do Book |
|---|---|---|
| IPCA+ | 12,01% | 77,23% |
| CDI+ | 3,08% | 15,00% |
Distribuição média:
R$ 1,054/cota (9,30% QoQ)
Evolução do Número de Cotistas
Reserva de Correção Monetária:
R$ 164 mil
Movimentações de portfólio no trimestre:
O fundo fez diversas aquisições no trimestre, alocando grande parte do caixa disponível, com destaque para as operações abaixo:
Brava Collection (R$ 9.500.000,00 | CDI + 5% a.a)
VCA (R$ 20.000.000,00 | IPCA + 12% a.a)
Ares da Brás (R$ 18.300.000,00 | IPCA + 14% a.a).
Hot Beach You 2 (R$ 30.000.000,00 | IPCA + 13,75% a.a).
Novum Boulevard (R$ 23.300.000,00 | IPCA + 12,55% a.a).
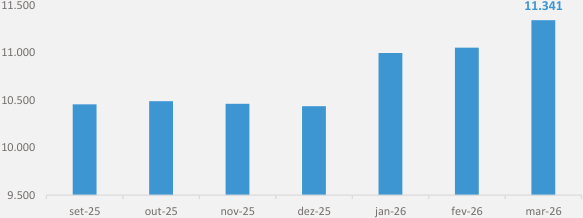
11.500 11.341
11.000
10.500
10.000
9.500
set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26
- Utilizada nesta tabela a taxa de emissão dos papeis, em linha com o perfil dos ativos core do Fundo. Fonte: XP Asset Management
XP Habitat Renda Imobiliária Feeder FII (XPHR11)
HABITAT
Resultado Financeiro e Distribuição por Cota (LTM)
2 2 1,44 1,39 1,33 1 1,19 1,23 1 1,00 1,10 Status das Operações 1 1,20 1,17 Total de CRIs 17 1 1,00 E EE 0,93 0,98 1,02 ~~Do~~ 1 0,76 Normal 17 0 Em alerta 0 0 0 Estressada 0 set/25 out/25 nov/25 dez/25 jan/26 fev/26 mar/26 Resultado Líquido por cota Valor distribuído por cota Marcação ~~TT~~ Do Rentabilidade vs. Tesouro IPCA+, IFIX e CDI DY anualizado: 17,60% MtM (R$ MM) 543,51 Curva (R$ MM) 540,17* 114,00 PDD (R$ MM) 0 112,00 111,46 110,00 108,31 108,00 Recebimentos no Trimestre 107,60 106,00 107,04 Juros + Corr. Monetária (R$ MM) 20,81 104,00 102,00 100,00 ~~0 Do~~ 02/set/25 30/set/25 31/out/25 28/nov/25 31/dez/25 30/jan/26 27/fev/26 31/mar/26 Cota Feeder Cota NTNB Cota IFIX Cota CDI
Fonte: XP Asset Management / * Gross-up aplicado aos rendimentos isentos.
35
[ CLASSIFICAÇÃO: PÚBLICA ]
36
4 . R e l a ç ã o c o m I n v e s t i d o r e s
37
Canal RI ~~po~~
Confira nosso Acesse e confira todas as portfólio completo de informações e demonstrações estratégias e de resultados dos nossos produtos. fundos.
Live Mensal ~~po~~ Inscreva-se: bit.ly/LiveXPasset
Siga a página da XP Asset no LinkedIn para acompanhar todas principais atualizações.
Se inscreva no canal da XP Asset e não perca as Lives Mensais e apresentações de resultado dos fundos.