
Relatório Gerencial HABT11 de julho de 2026
Relatório Gerencial do Habitat Recebíveis Pulverizados (HABT11), fundo imobiliário de papel, referente a julho de 2026, com entrega no FundosNet (B3) em 21/08/2026. No pregão de 03/11/2026, a cota do HABT11 fechou a R$ 61,18, com P/VP de 0,65 (valor patrimonial de R$ 93,79 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,92 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 18,57% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 762,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 30.578.417/0001-05
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/07/2026
- Data de entrega
- 21/08/2026 17:37
- Versão
- 1
- Situação
- (Inativo)
Conteúdo
HABITAT
asset XP management
Habitat Recebíveis Pulverizados FII B3: HABT11
Relatório de Monitoramento de Ativos Julho/2026
Habitat Recebíveis Pulverizados – HABT11 Julho/2026
asset
XD management
Carta do Gestor – Cenário Macro
No cenário internacional, o segundo trimestre de 2026 foi marcado inicialmente pela persistência do conflito entre Estados Unidos e Irã e pelo fechamento do Estreito de Hormuz, que restringiu os fluxos de petróleo e derivados e elevou as pressões inflacionárias globais. Ao longo de abril e maio, o choque energético se disseminou para os índices de preços ao produtor e para as expectativas de inflação, enquanto a economia americana continuou mostrando resiliência, sustentada pelo consumo, pelo mercado de trabalho e pelos investimentos ligados à inteligência artificial. Apesar de em junho ter ocorrido a assinatura de um Memorando de Entendimento (MoU), o acordo permaneceu frágil e as partes não chegaram a uma solução definitiva. No campo monetário, Kevin Warsh assumiu a presidência do Federal Reserve e imprimiu tom mais duro à comunicação, com o comitê passando a discutir abertamente a possibilidade de altas de juros diante da persistência inflacionária e da atividade ainda robusta.
Já no cenário doméstico, o trimestre combinou uma economia ainda resiliente com sinais de perda de tração na margem, piora relevante do quadro inflacionário e deterioração do ambiente fiscal e político. O PIB do primeiro trimestre cresceu 1,1% em relação ao trimestre anterior, sustentado pela demanda doméstica, pelo consumo das famílias e pelo investimento, mas os dados de março e abril de comércio, serviços e IBC-Br passaram a indicar acomodação após o início de ano mais forte. O mercado de trabalho permaneceu apertado, com a taxa de desemprego dessazonalizada próxima de 5,5%, renda real ainda em expansão e massa salarial sustentando o consumo. No entanto, a inflação se deteriorou. A mediana do relatório Focus para o IPCA de 2026 passou de 4,36% no início de abril para 5,33% ao final de junho, com deterioração também nos horizontes de 2027 e 2028. Em paralelo, o governo ampliou medidas de crédito e estímulo em ano eleitoral, incluindo subsídios a combustíveis, expansão do Move Brasil, Desenrola Adimplentes, programas voltados a MEIs e propostas de renegociação de dívidas rurais, enquanto o Congresso avançou ou manteve em discussão pautas de elevado custo fiscal, como a ampliação do teto do MEI, a aposentadoria especial para agentes de saúde e a PEC do fim da escala 6x1, configurando uma deterioração relevante do quadro fiscal ao longo do trimestre.
No campo da política monetária, o Copom manteve o processo de calibragem e reduziu a Selic para 14,25% ao final de junho e levando a taxa para patamar de 14,00% nos dados mais recentes. A decisão ocorreu em ambiente mais adverso: a autoridade reconheceu inflação corrente mais elevada, expectativas desancoradas, atividade resiliente, risco climático e estímulos fiscais, além de elevar sua projeção de inflação. A comunicação, contudo, preservou a possibilidade de continuidade dos cortes, apoiada em simulações alternativas e em uma projeção de desaceleração relevante da inflação em 2028.
Habitat Recebíveis Pulverizados – HABT11 Julho/2026
asset
management
Carta do Gestor – Fundo
Desde o último relatório, divulgado no 3° trimestre de 2025, foram investidos R$ 144,10 milhões em diversos ativos, à taxa média de IPCA + 11,00% a.a. e CDI + 3,75% a.a. Como já divulgado nos relatórios gerenciais mensais do período, as novas operações possuem devedores robustos e consolidados no mercado. Na maior parte dos casos, já conhecidos pelo time de gestão em outras operações, bem como contam com estrutura com excesso de garantias frente aos saldos dos CRIs, na linha que a gestão do Fundo tem perseguido há alguns anos, buscando uma relação risco-retorno cada vez mais interessante aos seus cotistas. No período, o Fundo recebeu a amortização de forma integral dos CRIs Wanderlust, Copacabana, Jardins Boulevard, Livello Garden, e Brava Sixteen, e seguiu com a alienação dos ativos Buriti e Gran Paradiso, que deixaram de possuir uma relação de risco x retorno interessante para o Fundo na visão do time de gestão.
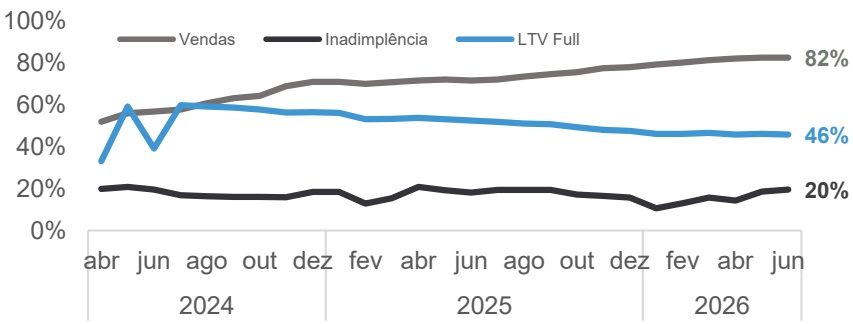
No que tange ao portfólio de obras, destacam-se entregas importantes, tais como a conclusão das obras de GR Group (Barretos e Pitangui) e GAV Porto2Life. As contribuições reforçam a maturidade da carteira de CRIs investidos, com a maior parte dos ativos já performados e com obras entregues ou em fase final — como evidenciado pelo percentual médio de obras em 88% e de vendas em 79%. O percentual em caixa atual é de 7,5%, conforme o último relatório mensal na CVM, e o Fundo segue gerenciando o recebimento de amortizações dos ativos já investidos, alocando no pipeline de tranches adicionais e em novos ativos de forma benéfica aos cotistas, com taxas mais atrativas e garantias já testadas em operações anteriores, aumentando a diversificação do portfólio. O Fundo conta com presença em 18 estados do país e projetos de tipologias variadas e lastros pulverizados, mitigando riscos específicos de cada segmento. A equipe de gestão espera continuar reinvestindo as amortizações recebidas mensalmente dos ativos de forma benéfica aos cotistas, com taxas atrativas e garantias já testadas em operações anteriores.
Em linha com o objetivo de mitigar riscos em operações com baixa performance, o CRI Capivari teve seu vencimento antecipado decretado junto à securitizadora. O ativo representa 1% do PL do Fundo, foi alocado em 2021, e a análise da situação e os próximos passos estão abertos na seção de detalhamento dos ativos. Ainda, no período, aconteceram dois vencimentos por prazo sem a respectiva quitação. O CRI Solar das Águas venceu em nov/25 mas continua com os pagamentos mensais, enquanto o CRI SKY venceu em fev/26 e amortizou 60% do saldo. Importante destacar que o nível atual de distribuição do Fundo já considera a parte inadimplente do saldo dos ativos, que tiveram o vencimento antecipado decretado e com visibilidade nos relatórios anteriores, valendo destacar que a Securitizadora em paralelo adotou todas as medidas jurídicas aplicáveis para a recuperação dos créditos aos investidores.
O ambiente macro desafiador por um período já prolongado impacta diretamente estruturas e empresas com maior nível de alavancagem, que permanecem sob avaliação contínua e cuidadosa. A alocação em novos papéis encontra ainda maior seletividade, com o patamar elevado das taxas de juros pressionando a geração de caixa das empresas e o mercado já precificando queda menos acentuada das taxas dadas as maiores expectativas de inflação à frente. Dessa forma, observa-se impactos pontuais na carteira do Fundo, mas sem uma piora geral dos índices de cobertura de garantias dos projetos, evidenciado pelo LTV médio da carteira de 51% e pela Razão de Garantia Geral média de 174%. A equipe de Gestão permanece realizando reuniões recorrentes com as companhias desenvolvedoras e visitas periódicas aos projetos para acompanhar a evolução das carteiras e das obras, quando aplicável.
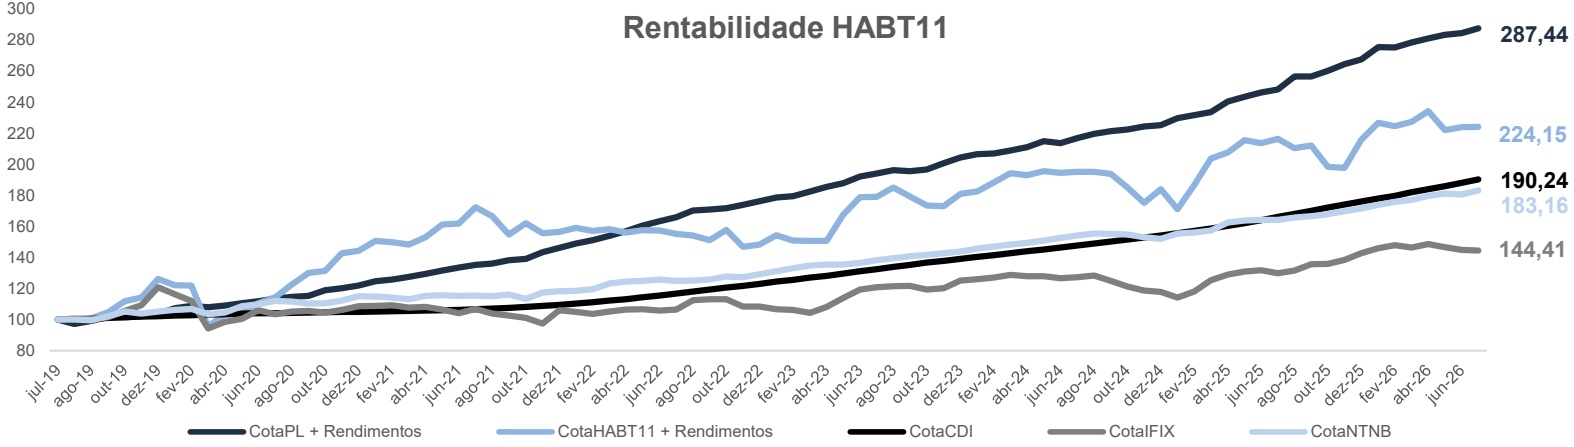
A rentabilidade histórica do Fundo reflete esse cenário, desde o IPO, o HABT11 distribuiu R$ 93,57 em dividendos aos mais de 55.000 cotistas do Fundo, e acumulou uma rentabilidade de 187,44% ou 207,7% do CDI considerando a cota patrimonial e de 124,15% ou 137,6% do CDI considerando a cota de mercado. Na análise comparativa com os benchmarks, o FII leva vantagem considerando a isenção e o reinvestimento da distribuição dos rendimentos.
habt.xpasset.com.br | Canal do Investidor: [email protected]
asset XD management
Métricas de Monitoramento
Nesta seção, são apresentadas as principais métricas de monitoramento dos ativos investidos pelo Fundo, bem como sua metodologia de cálculo e considerações sobre os resultados. Na visão do gestor, a combinação destes dados com os relatórios qualitativos apresentados nas páginas subsequentes e nos relatórios mensais é a melhor maneira de analisar a saúde do portfólio.
RAZÃO DE GARANTIA PMT
A Razão de Garantia PMT é o índice de cobertura dos pagamentos mensais, ou seja, a relação entre o fluxo de recebíveis da carteira pago na conta do CRI em um determinado mês (excluindo os pagamentos antecipados e vendas à vista, e descontando as despesas recorrentes do CRI) e o valor da parcela do CRI (PMT = Juros + Amortização Ordinária) do mês seguinte.
$$ R G _ { P M T } = \frac { ( R e c e b i m e n t o \; d a \; C a r t e i r a \; - R e c e b i m e n t o s \; A n t e c i p a d o s \; - D e s p e s a s ) } { P M T \; M \hat { v } s \; S e g u i n t e } $$
É definida uma razão mínima em contrato e, caso a razão em determinado mês fique abaixo desse valor, não há devolução de excedente para a empresa, sendo o montante utilizado para amortização extraordinária do CRI. Esse trigger tem como objetivo diminuir a exposição ao ativo e acelerar o prazo de quitação do CRI — e, consequentemente, a Duration —, uma vez que a redução do fluxo mensal muitas vezes pode indicar uma deterioração da carteira.
É importante destacar que esse indicador tende a ser menos representativo em operações vinculadas a incorporações. Isso ocorre porque, durante a obra, a PMT geralmente inclui apenas a parcela de juros, e o fluxo de recebíveis é menor e menos padronizado em relação às parcelas de repasse na entrega do empreendimento. Essa diferença afeta tanto o numerador quanto o denominador da fórmula, trazendo maior complexidade à análise do índice. Abaixo, um exemplo do que ocorre quando a Razão de Garantia da PMT fica abaixo da Razão Mínima. Neste exemplo, é possível observar uma carteira com fluxo esperado de R$ 382.000/mês e um CRI com pagamento mensal de R$ 233.000, além de Razão Mínima de Garantia do Fluxo Mensal de 120%.
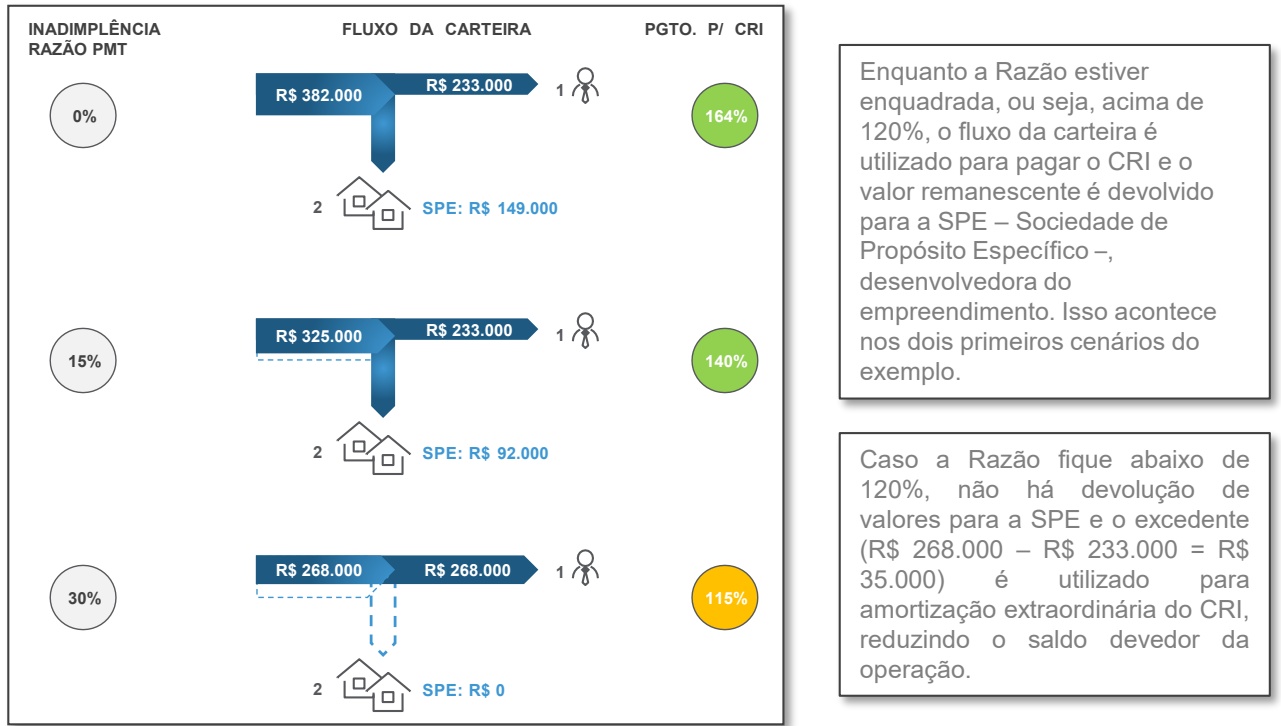
Enquanto a Razão estiver enquadrada, ou seja, acima de 120%, o fluxo da carteira é utilizado para pagar o CRI e o valor remanescente é devolvido para a SPE – Sociedade de Propósito Específico –, desenvolvedora do empreendimento. Isso acontece nos dois primeiros cenários do exemplo.
Caso a Razão fique abaixo de 120%, não há devolução de valores para a SPE e o excedente (R$ 268.000 – R$ 233.000 = R$ 35.000) é utilizado para amortização extraordinária do CRI, reduzindo o saldo devedor da operação.
asset XD management
Métricas de Monitoramento
LOAN-TO-VALUE (LTV)
O LTV é um indicador utilizado para determinar o percentual do valor de garantia que a dívida representa – quanto menor este indicador, maior o nível de cobertura da operação. Tradicionalmente, o “valor de garantia” seria o valor de um imóvel - no caso dos CRIs pulverizados, é considerado o valor da carteira e do estoque do empreendimento. No cálculo definido, os fluxos de recebíveis futuros são trazidos a valor presente pela taxa da operação e, na Carteira Inadimplente e no Estoque, é aplicado um desconto de 40% (fórmula abaixo).
$$ LTV = \frac{(Sando\ Devedor\ CRI + Volor\ Tranchets\ Futaras\ Necresisiras\ para\ Obra)}{[Valor\ PresenteCarteratAdimplente + (60\%\ x\ Valar\ PresenteCarteiratlandandmplente) + (60\%\ x\ ValarEstoque)]} $$
É importante ressaltar que, no valor da dívida, não são consideradas as tranches futuras que não são necessárias para obra – isso porque estas tranches só são integralizadas se as Razões de Garantia e o LTV estiverem enquadrados. Ou seja, o LTV pode sofrer um impacto negativo (aumentar) por alguns motivos: (i) aumento do Saldo Devedor do CRI, no caso de correção monetária muito alta; (ii) aumento da inadimplência; (iii) distratos de clientes adimplentes; (iv) integralização de tranches adicionais.
RAZÃO DE GARANTIA GERAL
A Razão de Garantia Geral tem como objetivo calcular o inverso do LTV – porém considerando apenas o Valor Presente da carteira adimplente. Ou seja, esta razão indica qual o percentual de cobertura da operação considerando apenas a carteira adimplente. É definida uma razão mínima em contrato (que deve ser de no mínimo 110% para os ativos alvo investidos pelo Fundo) e, caso a razão em determinado mês fique abaixo deste valor, há uma amortização extraordinária para reenquadramento da Razão.
$$ RG_{G} = \frac{Volor\;Precente\;Carteir\;Ad\;timaplente}{(Salldo\;Devedor\;CRI\;-Salldo\;Fundo\;de\;Reserva)} $$
INADIMPLÊNCIA
Inicialmente, é fundamental destacar que os números apresentados se referem à inadimplência nas carteiras de recebíveis (mutuários atrasando suas parcelas mensais), e não no pagamento dos CRIs ao investidor (Fundo). As operações do Fundo são estruturadas de forma que existe um excesso relevante de recebíveis frente ao valor das PMTs mensais dos CRIs, já projetando um nível base de inadimplência nas carteiras. No processo de análise e acompanhamento das carteiras de recebíveis atreladas aos CRIs, são considerados como inadimplentes os mutuários com mais de 02 (duas) parcelas em aberto. O percentual de inadimplência que é controlado internamente é calculado com base no número de clientes inadimplentes:
$$ I n a d i m p l \hat { e } n c i a \: d o \: e m p r e e n d i m e n t o = \frac { n ^ { \mathfrak { g } } \: d e \: c o n t r a t o s \: i n a d i m p l e n t e s } { n ^ { \mathfrak { g } } \: c o n t r a t o s \: a t i v o s } . $$
A redução da inadimplência de um mês para o outro pode ser resultado de (i) um aumento no número de contratos ativos, devido a novas vendas, ou (ii) uma redução no número de contratos inadimplentes. Na sequência, cada um destes cenários é analisado separadamente.
Quando há um aumento no número de contratos ativos, ou seja, novas vendas, é importante entender os critérios de venda do incorporador/loteador, se foram vendas saudáveis, feitas com análise de crédito/renda do comprador ou não. A tendência é que, conforme seja possível observar o histórico de pagamentos desses novos mutuários, alguns se tornarão inadimplentes – ou seja, não é uma melhoria 100% sustentável.
Habitat Recebíveis Pulverizados – HABT11 Julho/2026
asset
XD management
Métricas de Monitoramento
Quando há uma redução no número de contratos inadimplentes, ela pode acontecer por dois motivos: (i) clientes que estavam inadimplentes quitaram as parcelas em atraso e voltaram a pagar, ou (ii) distratos. A melhora na carteira e, consequentemente, no risco do CRI, acontece apenas quando há a primeira situação, ou quando há menos distratos do que novas vendas (vendas líquidas positivas). Abaixo, segue uma tabela com exemplo numérico para ilustrar que nem sempre a melhora no percentual da inadimplência significa que houve uma melhora na carteira.
Ao observar apenas a evolução do percentual de inadimplência, nota-se uma melhora significativa no índice, com redução de 13,8% para 7,4% em dois meses. O primeiro pensamento ao fazer essa análise, é de que houve uma melhora na carteira e no risco do CRI. Porém, quando analisado em mais detalhes, é possível constatar que esta redução foi resultado de distratos dos contratos que estavam inadimplentes, porém sem novas vendas. Ou seja, não houve melhora no risco do CRI, nem na “saúde” do ativo – os recebimentos mensais da carteira continuam os mesmos pois não houve retomada de pagamentos por clientes que estavam inadimplentes, simplesmente houve o distrato de clientes que haviam deixado de pagar sem que estes fossem substituídos por novos clientes pagantes.
| abr-26 | mai-26 | jun-26 | |
| Unidades Totais | 450 | 450 | 450 |
| Ativos | 290 | 280 | 270 |
| Adimplentes | 250 | 250 | 250 |
| Inadimplentes | 40 | 30 | 20 |
| Estoque | 155 | 165 | 175 |
| Quitados | 5 | 5 | 5 |
| Novas Vendas | - | 0 | 0 |
| Distratos | - | 10 | 10 |
| Vendas Líquidas | - | -10 | -10 |
| % Inadimplência | 13,8% | 10,7% | 7,4% |
| % Vendido | 65,6% | 63,3% | 61,1% |
Para que seja possível chegar a conclusões a respeito da evolução do status da carteira, é feito mensamente este controle do número de distratos e novas vendas. Além disso, o mercado e as gestoras não usam sempre a mesma métrica de inadimplência, podendo variar pelo número de parcelas em atraso, tempo sem pagamento e/ou outros critérios objetivos. Ainda, alguns fundos optam por divulgar a inadimplência líquida acumulada – que é calculada com base no valor não recebido em comparação ao valor esperado.
Vale elucidar também que nível de inadimplência mais alto não significa necessariamente que o ativo está com uma performance ruim. O percentual de inadimplência da carteira varia de acordo com diversas características do projeto, como região geográfica, público alvo e padrão construtivo. Por exemplo, devido ao modelo de negócio, é esperado que projetos de multipropriedade apresentem maior inadimplência e distratos nas carteiras. Desta forma, as operações são estruturadas já considerando estas particularidades e, em paralelo, são exigidas grandes margens de recebíveis e garantias fortes. Dessa forma, as estruturas tendem a suportar níveis mais altos de inadimplência e, mesmo assim, permanecerem completamente saudáveis.
Por estes motivos, sustenta-se que a análise de uma operação não deve se restringir à observação isolada de algum indicador, e sim uma abordagem abrangente e critérios que considere, além das métricas supracitadas, a robustez do devedor e os aspectos qualitativos dos empreendimentos, os quais , em grande parte dos casos, representam as garantias da operação. A análise integrada de todos esses fatores permite uma compreensão mais precisa da qualidade e da saúde do portfólio. Essa abordagem reflete o cuidado da gestão no acompanhamento contínuo das operações e proporciona maior agilidade na adoção de medidas de mitigação de riscos, contribuindo para uma tomada de decisão mais assertiva e para uma gestão mais robusta e diligente da carteira.
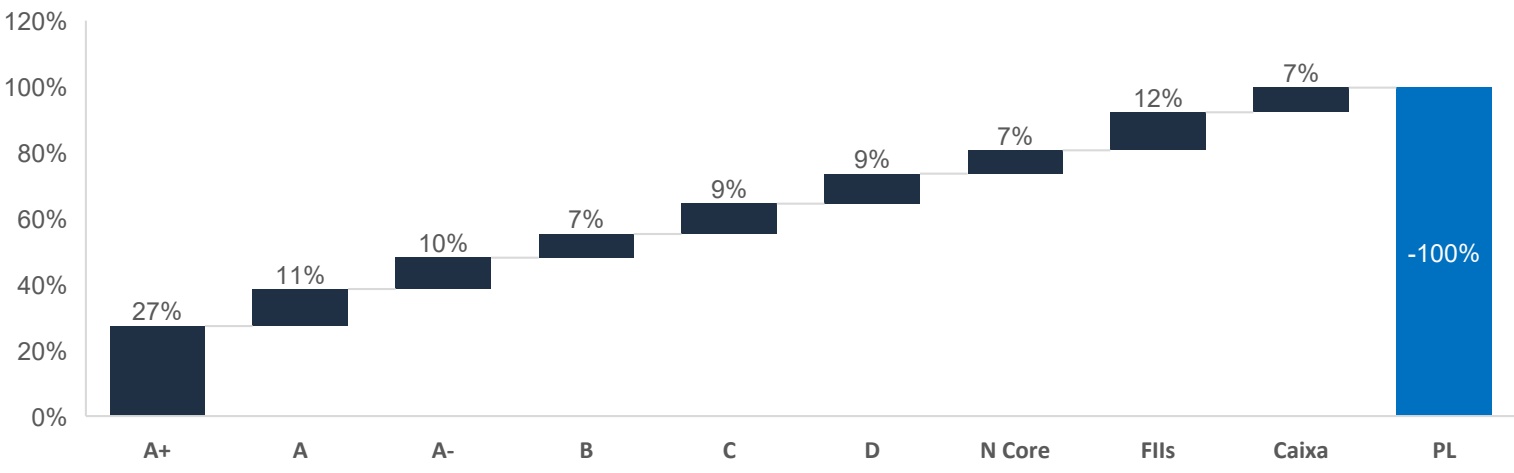
A Gestão tem uma metodologia de rating interna para monitoramento dos CRIs pulverizados, com base em 08 parâmetros ligados ao desempenho do CRI e da carteira de recebíveis, além de avaliação das obras e risco da operação.
• Rating A+, A e A-: Ativos com performance esperada ou superando as projeções iniciais;
Rating B: Ativos que exigem monitoramento mais próximo e/ou que têm algum ponto de atenção que já está sendo endereçado positivamente;
Rating C: Ativos nos quais estamos atuando para reenquadramento, ainda sem o resultado esperado, mas com viés positivo de recuperação do capital;
Rating D: Ativos sem avanço nas tratativas comerciais, incluindo judicialização, execução de garantias e/ou com elevada complexidade de recuperação do capital;
Ativos Não Core: Não entram nos critérios de Rating, mas possuem a análise qualitativa no final do relatório.
| Nota | Rating |
|---|---|
| X ≥ 8,0 | A+ |
| 7,5 ≤ X < 8,0 | A |
| 6,5 ≤ X < 7,5 | A- |
| 5,0 ≤ X < 6,5 | B |
| X < 5,0, com > %recuperação | C |
| X < 5,0, com < %recuperação | D |
METODOLOGIA
Abaixo, seguem os 08 parâmetros avaliados para cada CRI e os pontos de análise em cada um deles. A partir da definição de notas de 1 a 10 para cada parâmetro, são aplicados os pesos (conforme tipo da operação) e definida a nota do CRI para apuração do rating.
| Critério | Explicação |
|---|---|
| Avaliação de Risco | Nota definida pela equipe de Gestão, com base na avaliação dos riscos da operação e desempenho da carteira, além de situações pontuais como waivers, carência de amortização, etc. |
| Avaliação da Empresa & do Empreendimento | Nota definida pela equipe de Gestão, com base em avaliação da empresa e do empreendimento, considerando os pontos de análise abaixo, entre outros: ▪ Empresa - estrutura de governança; ▪ Empreendimento - sistemas internos de comercialização e cobrança. |
| Avaliação da Obra | Nota definida pela equipe de engenharia com base na avaliação dos riscos de entrega, financeiro, operacional e de suprimentos. |
| Razão do Fluxo Mensal | Avaliação com base na classificação da Razão do Fluxo Mensal com base na PMT Total (Sênior + Subordinada) em uma de 04 categorias: (i) Razão > 1,2x a razão mínima; (ii) Razão Enquadrada; (iii) Razão Desenquadrada, mas acima de 100%; (iv) Razão abaixo de 100%. |
| Percentual Vendido | Avaliação com base na classificação do percentual das unidades vendidas em uma de 04 categorias: (i) Acima de 90%; (ii) Entre 50% e 90%; (iii) Entre 30% e 50%; e (iv) Abaixo de 30%. |
| Inadimplência da Carteira | Comparação da inadimplência da carteira do empreendimento com base na média da tipologia dos projetos no portfólio. Classificação em uma de 04 categorias: (i) abaixo da média; (ii) até 30% acima da média; (iii) entre 30% e 50% acima da média; e (iv) mais de 50% acima da média. |
| Fluxo de Recebíveis | Análise do fluxo de recebíveis da carteira, comparando o valor recebido com o fluxo previsto. Classificação do fluxo em uma de 04 categorias: (i) > 90% do fluxo previsto; (ii) Entre 70% e 90% do fluxo previsto; (iii) Entre 40% e 70% do fluxo previsto; e (iv) < 40% do fluxo previsto. |
| Loan-to-Value (LTV) | Avaliação com base na classificação do LTV em uma de 04 categorias: (i) abaixo de 30%; (ii) entre 30% e 50%; (iii) entre 50% e 60%; e (iv) acima de 60%. Lembrando que, neste caso, quanto menor o LTV, menor é o risco. |
| Critério & Peso no Rating do CRI | C/ Amortização Mensal | S/ Amortização Mensal | ||
| Em Obras | Obras Concluídas | Em Obras | Obras Concluídas | |
| Avaliação de Risco | 20,0% | 21,4% | 22,1% | 24,2% |
| Avaliação da Empresa & do Empreendimento | 10,0% | 11,4% | 12,1% | 14,2% |
| Avaliação da Obra | 10,0% | 0,0% | 12,1% | 0,0% |
| Razão do Fluxo Mensal | 15,0% | 16,4% | 0,0% | 0,0% |
| Percentual Vendido | 15,0% | 16,4% | 17,1% | 19,2% |
| Inadimplência da Carteira | 10,0% | 11,4% | 12,1% | 14,2% |
| Fluxo de Recebíveis | 10,0% | 11,4% | 12,1% | 14,2% |
| Loan-to-Value (LTV) | 10,0% | 11,4% | 12,1% | 14,2% |
Abaixo, apresenta-se um resumo dos CRIs da Estratégia Core do portfólio em 31 de julho de 2026 com a análise das Razões de Garantia e o Rating Interno de cada um. Na sequência, a análise detalhada e descritiva de cada CRI.
| Saldo | Razão de | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| CRI | Emissor | Index | Taxa Emissão | Duration (Anos) | Devedor (R$ MM) | % PL | LTV | Razão Garantia PMT | Garantia Geral | Rating |
| INFINITY TMI | RIZA (SÊNIOR) | IPCA | 9,80% | 4,52 | 33,47 | 4,37% | 70% | N/A | 70% | D |
| INFINITY TMI | RIZA (SUBORDINADA) | IPCA | 11,35% | 4,52 | 24,92 | 3,25% | 90% | N/A | 40% | D |
| GAV PORTO 2 LIFE | RIZA (SÊNIOR) | CDI | 2,90% | 3,02 | 10,03 | 1,31% | 21% | 388% | 378% | A+ |
| GAV PORTO 2 LIFE | RIZA (SUBORDINADA) | IPCA / CDI | 10,75% / 3,90% | 3,31 | 46,79 | 6,11% | 41% | 190% | 181% | A+ |
| HOT BEACH YOU I | OPEA (ÚNICA) | IPCA | 13,75% | 2,54 | 52,24 | 6,82% | 60% | 156% | 174% | A+ |
| GAV GRAN GARDEN | RIZA (ÚNICA) | IPCA | 11,00% | 3,31 | 41,66 | 5,44% | 35% | 317% | 335% | A+ |
| POR DO SOL III | OPEA (SÊNIOR) | IPCA | 10,00% | 4,40 | 25,68 | 3,35% | 29% | 313% | 279% | A |
| POR DO SOL III | OPEA (SUBORDINADA) | IPCA | 14,00% | 3,91 | 15,36 | 2,01% | 58% | 140% | 135% | A |
| GR GROUP | OPEA (SÊNIOR) | IPCA | 12,00% | 2,78 | 17,39 | 2,27% | 34% | 250% | 191% | A- |
| GR GROUP | OPEA (MEZANINO) | IPCA | 15,30% | 2,68 | 10,15 | 1,33% | 49% | 168% | 130% | B |
| CHATEAU | RIZA (ÚNICA) | IPCA | 12,00% | 3,11 | 24,26 | 3,17% | 28% | 152% | 240% | A+ |
| ALTA VISTA | OPEA (ÚNICA) | IPCA | 11,00% | 3,41 | 21,50 | 2,81% | 80% | N/A | 50% | C |
| IPIOCA II | RIZA (ÚNICA) | IPCA | 12,00% | 1,91 | 20,04 | 2,62% | 33% | 113% | 170% | A |
| ALL WERT | OPEA (ÚNICA) | IPCA | 11,35% | 3,63 | 19,94 | 2,60% | 76% | N/A | 130% | A |
| SETAI | OPEA (ÚNICA) | CDI | 4,00% | 2,47 | 19,69 | 2,57% | 81% | N/A | 114% | A- |
| SOLAR DAS AGUAS | FORTESEC (SÊNIOR) | IPCA | 9,50% | 3,49 | 15,82 | 2,07% | 38% | 116% | 140% | C |
| VILA MARIANA | HABITASEC (ÚNICA) | IPCA | 11,25% | 3,88 | 13,41 | 1,75% | 74% | N/A | 47% | C |
| LAREDO II | RIZA (ÚNICA) | IPCA | 11,00% | 3,27 | 13,04 | 1,70% | 54% | 369% | 182% | A+ |
| RESERVA DO VALE | BAMBOO (ÚNICA) | IPCA | 12,75% | 3,58 | 12,07 | 1,58% | 46% | 125% | 159% | B |
| RECEL | OPEA (ÚNICA) | IPCA | 9,50% | 3,98 | 11,89 | 1,55% | 34% | 105% | 163% | A- |
| GR LOTEAMENTOS | OPEA (ÚNICA) | IPCA | 13,00% | 4,51 | 11,67 | 1,52% | 66% | 123% | 138% | B |
| VCA I | CANAL (SÊNIOR) | IPCA | 10,00% | 4,19 | 10,39 | 1,36% | 33% | 379% | 290% | A+ |
| VARANDAS PARK II | CANAL (ÚNICA) | CDI | 5,25% | 2,67 | 10,06 | 1,31% | 76% | N/A | 219% | A- |
| OLIMPIA | CANAL (ÚNICA) | IPCA | 11,20% | 4,14 | 9,31 | 1,22% | 48% | 115% | 86% | B |
| OCEAN BARRA | RIZA (SÊNIOR) | IPCA | 10,00% | 6,02 | 7,10 | 0,93% | 115% | 0% | 0% | D |
| OCEAN BARRA | RIZA (SUBORDINADA) | IPCA | 12,39% | 6,02 | 1,86 | 0,24% | 149% | 0% | 0% | D |
| CAPIVARI | RIZA (ÚNICA) | IGPM | 11,50% | 2,32 | 8,28 | 1,08% | 60% | 0% | 70% | C |
| GUARAPUAVA | HABITASEC (ÚNICA) | IPCA | 8,50% | 5,03 | 7,94 | 1,04% | 74% | 121% | 97% | B |
| VILLA BELLA | OPEA (ÚNICA) | IPCA | 10,75% | 4,84 | 7,53 | 0,98% | 42% | 163% | 154% | A- |
| VILA MADALENA | HABITASEC (ÚNICA) | IPCA | 11,25% | 3,88 | 6,75 | 0,88% | 68% | N/A | 59% | C |
| MORRO DA MATA | RIZA (ÚNICA) | IPCA | 10,50% | 3,15 | 6,50 | 0,85% | 43% | 191% | 215% | A+ |
| BRDU | RIZA (ÚNICA) | IPCA | 11,50% | 4,62 | 6,28 | 0,82% | 52% | 106% | 139% | A- |
| BUSSOLARO | HABITASEC (ÚNICA) | PRÉ | 12,50% | 3,90 | 4,68 | 0,61% | 23% | N/A | 196% | A |
| HOT BEACH SUITES | OPEA (MEZ. SÊNIOR) | IPCA | 10,75% | 1,87 | 4,31 | 0,56% | 10% | 344% | 803% | A+ |
| D URBANISMO | OPEA (ÚNICA) | IPCA | 10,75% | 3,33 | 4,03 | 0,53% | 18% | 99% | 401% | B |
| SKY | RIZA (SÊNIOR) | INCC | 11,50% | 3,94 | 1,06 | 0,14% | 32% | N/A | 156% | C |
| SKY | RIZA (SUBORDINADA) | INCC | 15,94% | 3,94 | 2,60 | 0,34% | 40% | N/A | 124% | C |
| LEÃO DOURADO | FORTESEC (SÊNIOR) | IGPM | 12,68% | 2,20 | 1,87 | 0,24% | 143% | 0% | 0% | D |
| A&C LIMA | FORTESEC (SÊNIOR) | IPCA | 11,50% | 2,04 | 1,05 | 0,14% | 60% | 0% | 7% | C |
| EXCELSO | FORTESEC (SÊNIOR) | IGPM | 11,97% | 2,40 | 0,34 | 0,04% | 11% | 100% | 166% | B |
| GAV SALINAS | OPEA (SUBORDINADA) | IPCA | 10,00% | 1,37 | 0,09 | 0,01% | 11% | 217% | 533% | A+ |
RATINGS (% P.L)
“N/A” = Não aplicável – Operações com estrutura full cash sweep em que a Razão de Garantia PMT não é critério de enquadramento.
asset XD management
Análise do Portfólio
CRI INFINITY | 4,37% do P.L (Sênior) | Rating D | 3,25% do P.L (Subordinada) | Rating D
O empreendimento Infinity, incorporado pelo Grupo TMI em Rondonópolis – MT, conta com 86 apartamentos e 19 salas comerciais de alto padrão construtivo. A operação foi estruturada para financiar a obra do empreendimento, sendo lastreada na cessão dos recebíveis da incorporação vertical. A emissão e os investimentos iniciais foram realizados no início de 2022. A operação conta com um pacote de garantias devidamente formalizado: (i) Fiança; (ii) Alienação Fiduciária de Imóveis; (iii) Cessão Fiduciária de Direitos Creditórios; (iv) Alienação Fiduciária de Quotas; (v) Fundos: (a) Fundo de Reserva; (b) Fundo de Despesas; e (c) Fundo de Obras.
Conforme reportado no último relatório de monitoramento, apesar do avanço das obras, a carteira manteve histórico de alta inadimplência e instabilidade de recebimento, causando desenquadramentos recorrentes da operação. Embora o controlador tenha realizado aportes ao longo do tempo para apoiar as obras e complementar pagamentos de juros, a partir de julho/25 o Grupo TMI interrompeu abruptamente esses aportes e deixou obrigações com fornecedores em aberto. Diante disso, foram contratadas assessorias jurídicas e técnicas para avaliar a situação da operação, os custos de término da obra e os riscos financeiros envolvidos. Com base nos descumprimentos identificados e nos resultados das auditorias, foi decretado o vencimento antecipado da operação.
O escritório Galdino Advogados, que foi contratado para comandar a estratégia jurídica junto à securitizadora, está conduzindo o processo de execução da TMI e seus garantidores. Em paralelo as pesquisas de bens dos executados e novas frentes de conversas estão acontecendo com a associação de compradores do empreendimento em busca de possíveis soluções para o término de obra e monetização das garantias. Execuções como essas tendem a ser lentas e complexas.
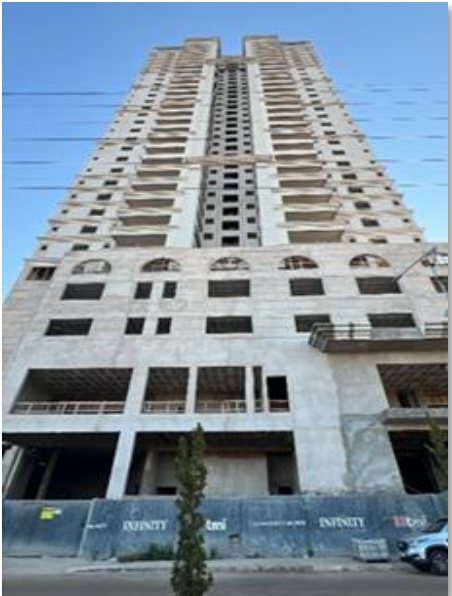
O empreendimento permanece com aproximadamente 85% de obra concluída, na fase de acabamento interno e externo, como pintura, revestimento cerâmico, instalação de bancadas e massa na fachada. No momento, a obra permanece sem avanço físico, com todas as atividades paralisadas devido a problemas financeiros da devedora. O time de Gestão está em tratativas junto ao administrador do Fundo para reavaliação do valor marcado na carteira do Fundo.
CRI GAV PORTO 2 LIFE | 1,31% do P.L (Sênior) | Rating A+ | 6,11% do P.L (Subordinada) | Rating A+
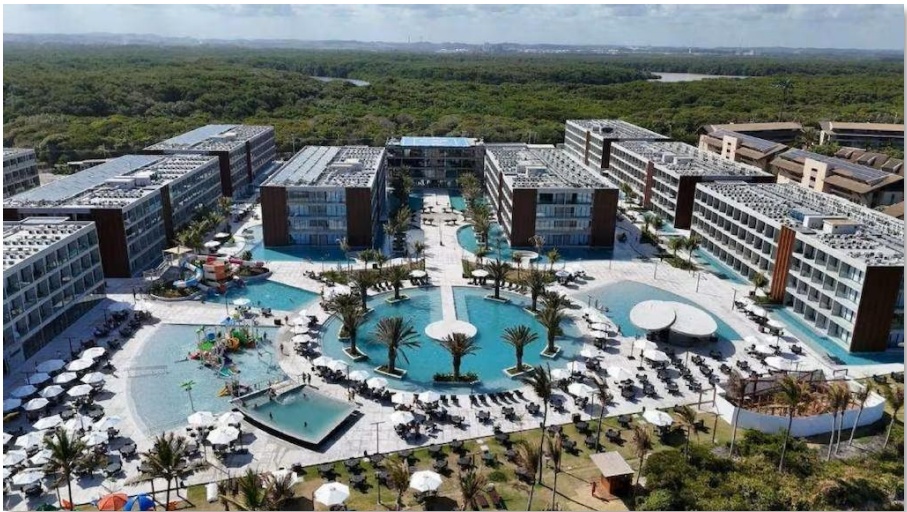
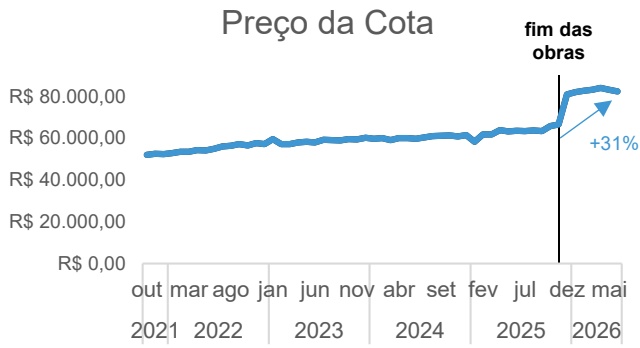
Operação lastreada nos recebíveis do projeto Porto 2 Life, localizado no Porto de Galinhas (Ipojuca – PE). A GAV Resorts é uma das maiores desenvolvedoras de multipropriedades do país, com presença nas regiões mais turísticas do Brasil e histórico comercial e de desenvolvimento robusto.
A obra do empreendimento foi concluída no final de 2025, dentro do prazo previsto, com uma média de avanço sempre positiva em relação ao planejado. O resort é composto por oito blocos que contabilizam 990 unidades. Além dos blocos de apartamento, foi entregue uma área de lazer completa, com piscinas, sauna, restaurantes, boliche, minipista de golf, cinema e várias outras atrações.
Além da entrega do empreendimento, o CRI teve última integralização das séries com remuneração atrelada ao CDI no mês de junho/26, atingindo o pico de exposição do saldo devedor. Uma dinâmica importante para ser observada em projetos de multipropriedades é que, ao contrário do observado em outros segmentos, a conclusão da obra geralmente vem acompanhada de uma piora geral dos índices da carteira. Por conta do início da operação hoteleira e condominial do multipropriedade, os condôminos começam a contribuir além do pagamento mensal ordinário, com a parcela do condomínio, que geralmente carrega um aumento no custo percebido pelo cliente e pode gerar distrato ou inadimplência. Em contrapartida, as novas vendas conseguem capturar um maior valor e por consequência, mais VGV, por disponibilizar o uso desde o início do contrato, sem a necessidade de aguardar o período de obra e correr o risco de desenvolvimento.
A carteira está com um fluxo mensal de aproximadamente R$ 16,5MM por mês, resultado das mais de 20 mil cotas ativas. O projeto ainda conta com aproximadamente 6 mil cotas para serem comercializadas e apresenta uma inadimplência de 9%, um pouco superior a média do empreendimento, mas ainda abaixo da média do segmento. O LTV da operação é de 41% e a Razão de Garantia é de 181%.
CRI HOT BEACH I | 6,82% do P.L | Rating A+
Operação lastreada na cessão dos recebíveis da primeira fase do empreendimento Hot Beach You, do Grupo Ferrasa. O resort tem localização privilegiada e estrutura de lazer completa. Os recursos da emissão foram destinados à conclusão das obras.
Conforme reportado no último relatório, o funding da obra era resultado tanto dos recursos integralizados via CRI, quanto pela retenção da própria carteira de recebíveis. Com a antecipação da entrega, o período de retenção foi menor do que o previsto, tornando necessária uma integralização complementar para reforço do Fundo de Obras. A nova série foi liquidada em março/26 e garantiu a continuidade do bom ritmo de obras que vem sendo realizado.
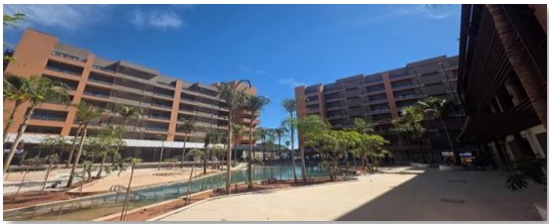
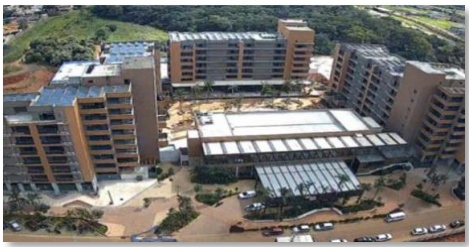
A obra da 1ª Fase do Hot Beach You está com 97% de avanço físico executado, com previsão de conclusão nos próximos meses. A equipe de engenharia tem assegurado a continuidade do progresso da obra, estando na etapa final de acabamento fino e seguindo com rigor técnico e cuidado no padrão de entrega e finalização do empreendimento.
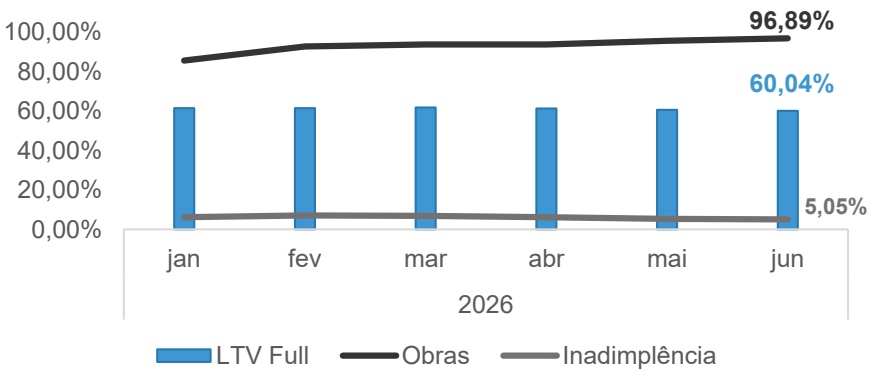
No período, a carteira de recebíveis do projeto teve um desempenho regular, mantendo o percentual de vendas em patamar superior a 90%, considerado muito saudável pelo time de Gestão, principalmente após o desempenho comercial muito forte nos primeiros 12 meses pós primeira liquidação. A inadimplência reforça a qualidade da carteira, com apenas 5,1% dos contratos possuindo 3 parcelas ou mais em atraso, patamar inferior à média do setor. Considerando a nova série liquidada, o LTV da operação fechou em 60%, a Razão de Garantia é de 174% para o Saldo Devedor e 156% para o Fluxo Mensal.
Análise do Portfólio
CRI GAV GRAN GARDEN | 5,44% do P.L | Rating A+
Operação lastreada nos recebíveis do Gran Garden Resort, da GAV Resorts, uma das maiores operadoras de multipropriedade do país. Os recursos foram destinados à equalização de caixa para a obra do empreendimento, que contará com 240 apartamentos e VGV aproximado de R$ 700 milhões. O empreendimento fica no município de Gramado (RS), que é um dos destinos turísticos mais visitados do país, tendo recebido mais de 7 milhões de turistas em 2023.
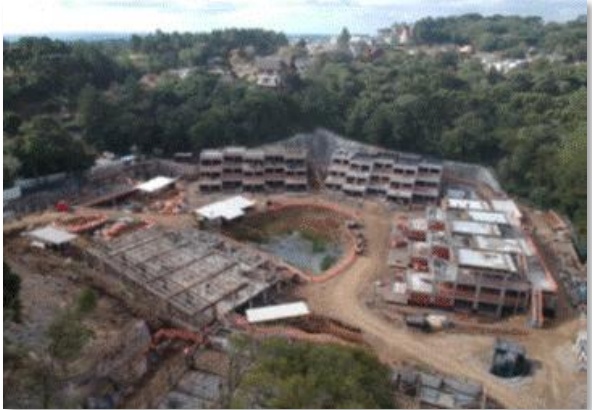
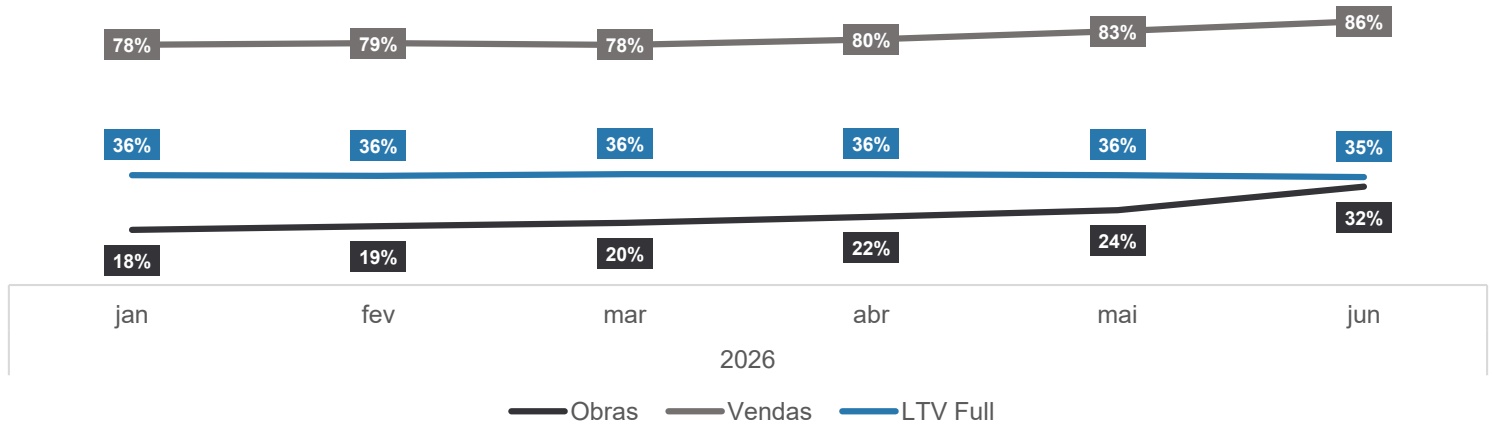
Em dez/25, foi realizada a última integralização da operação, alcançando o pico de exposição e, a partir de ago/26, a operação entra em fase de amortização mais acelerada, conforme definido no cronograma. O desempenho comercial do empreendimento continua satisfatório, com a venda de +4.500 cotas desde a primeira alocação, alcançando o marco de 86% das frações comercializadas e evidenciando a ótima performance da praça e do time de vendas. As garantias totalizam R$ 430 milhões já considerando os descontos de 40% nos contratos inadimplentes e estoque. O LTV operação é de 35% e a inadimplência permanece em 7,5%. Ainda restam cerca de 1.750 cotas disponíveis para comercialização.
O empreendimento está 32% executado, com uma média de 190 colaboradores em campo, mantendo a manutenção de um bom ritmo de produtividade por parte das equipes. Hoje, estão em andamento diversas atividades como estrutura, alvenaria, instalações, contrapiso e impermeabilização. Para o próximo período, está previsto o início de um escopo ainda maior, entrando novas atividades como instalação de forros, coberturas, assentamento de pisos e revestimentos. O prazo final do empreendimento está previsto para o primeiro semestre de 2028.
Análise do Portfólio
CRI POR DO SOL III | 3,35% do P.L (Sênior) | Rating A | 2,01% do P.L (Subordinada) | Rating A
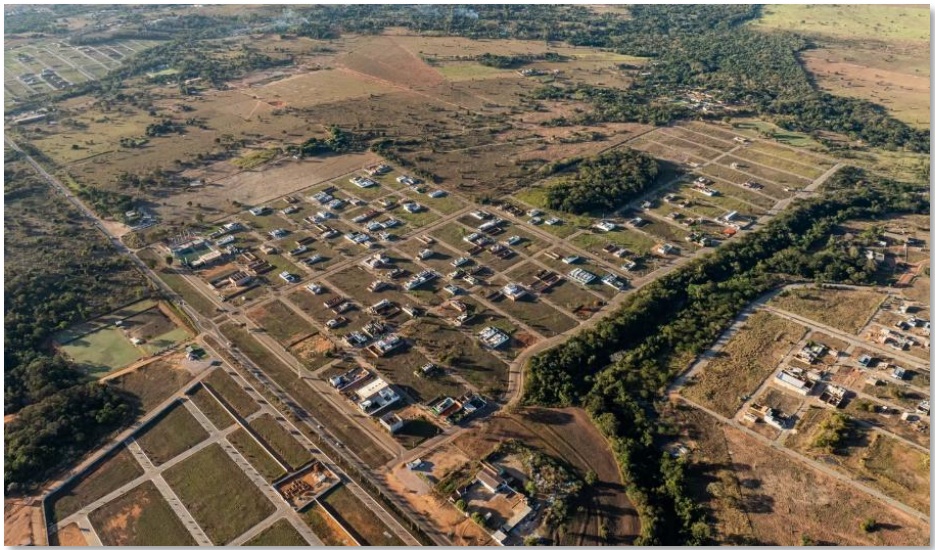
O CRI Por do Sol III é lastreado em carteiras de recebíveis de loteamentos performados da Por do Sol Urbanizações. O time de gestão possui parceria com a empresa desde 2021, quando o Fundo financiou o primeiro dos 6 empreendimentos que compõem a operação atual. No final de 2025, os CRIs que tinham uma taxa média de IPCA + 10,05% foram repactuados com uma taxa média de emissão de IPCA+ 12,00%, aproveitando o momento de mercado mais restrito para majorar o spread médio. O novo CRI teve sua emissão em set/25.
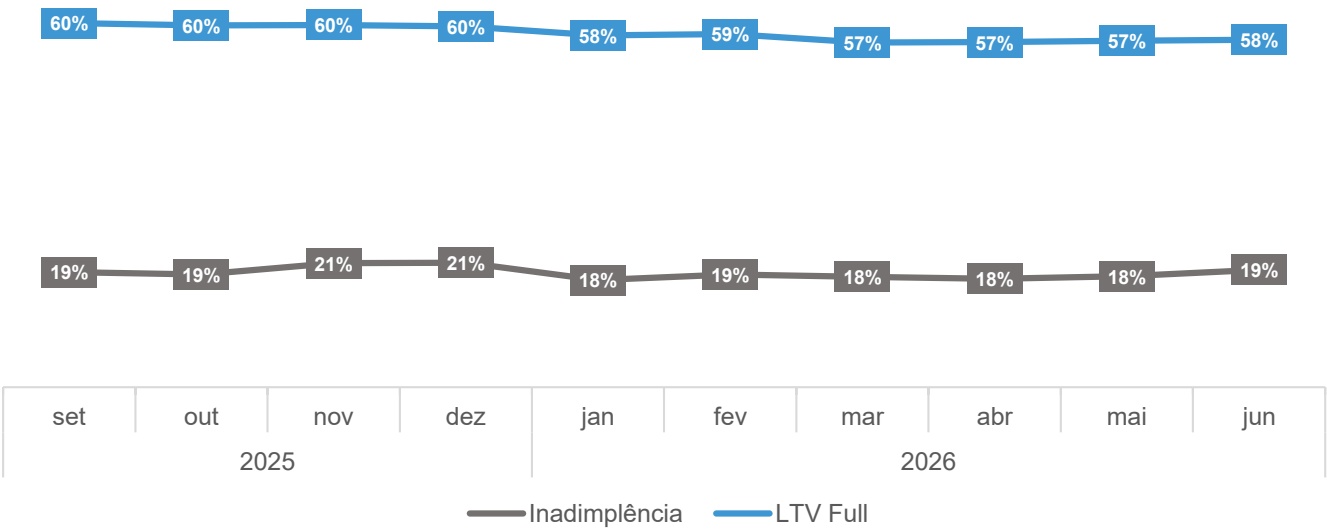
O novo CRI tem exposição nas regiões de Sorriso, Rondonópolis, Nova Mutum e Sinop, com valor agregado de aproximadamente R$ 320 milhões, considerando carteira de recebíveis e estoque. O LTV da operação é de 58% e a inadimplência média das carteiras é de 19%, o que não permitiu atribuir o rating máximo para a operação. Ainda restam 7% dos lotes disponíveis para venda. Todos os empreendimentos encontram-se com as obras concluídas, TVO emitido, carteiras performadas e bom nível de adensamento.
Análise do Portfólio
CRI GR GROUP | 2,27% do P.L (Sênior) | Rating A- | 1,33% do P.L (Mezanino) | Rating B
Operação lastreada na cessão dos recebíveis dos empreendimentos Barretos A e C, Royal, Pitangui e o time share do clube de férias Wyndham Club. O GR Group possui mais de 23 anos de existência e diversos projetos espalhados pelo Brasil – Incluindo hotéis, resorts, parques aquáticos e temáticos, loteamentos, entre outros.
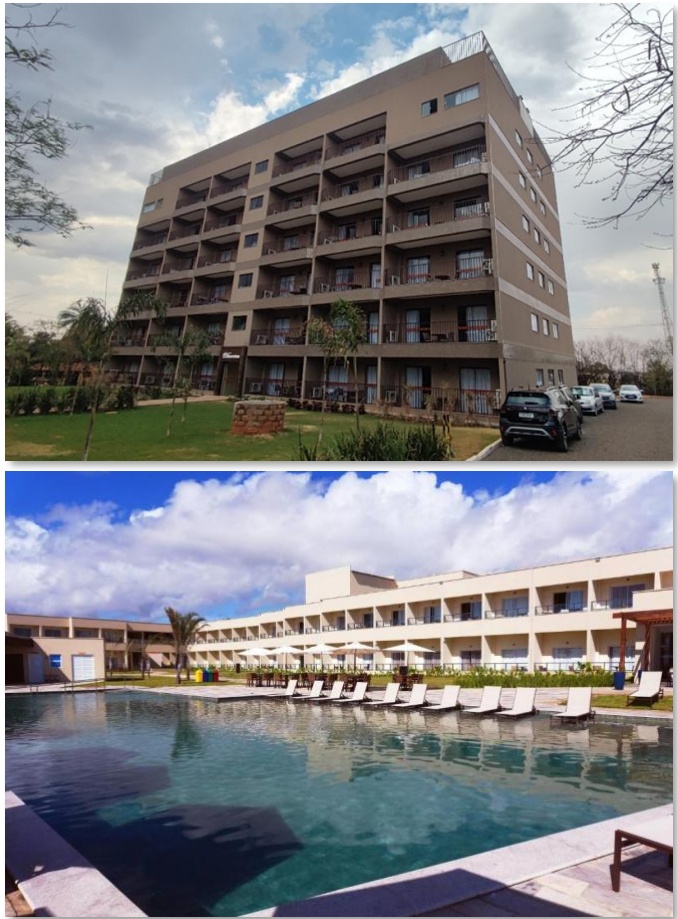
Conforme reportado no último Relatório de Monitoramento, a expectativa de conclusão das duas obras no 1° semestre de 2026 foi alcançada. Com isso, todas as carteiras da operação se encontram performadas e com um bom potencial de destravar valor, tanto com a utilização dos novos empreendimentos via hotelaria, quanto pelo modelo de multipropriedade.
Barretos Country Thermas Suítes teve como objetivo a execução da terceira torre do complexo (Torre C), cuja obra foi integralmente concluída ainda no final de 2025, sem ressalvas, com a formalização da entrega final e o início de sua operação. O empreendimento aproveita a sinergia das Torres A e B e o momentum positivo dada a festa do Peão de Barretos.
O Pitangui Beach Resort, concluiu os serviços de obra em fev/26, período em que também foi iniciado seu funcionamento com a operação da Wyndham. Atualmente, o empreendimento opera com base no alvará provisório válido até dez/26, permanecendo pendente a emissão dos documentos regulatórios definitivos, sem impactos diretos sobre a operação.
No mês de jun/26, a securitizadora formalizou junto aos investidores e a devedora o aditivo que incluiu a garantia adicional referente a Alienação Fiduciária de parte do terreno em que está situado o Parque Aquático Barretos Country, uma das principais atrações da cidade, em contrapartida, a curva de amortização do CRI foi atualizada com um percentual de amortização menos agressivo durante o ano de 2026, retomando o patamar anterior a partir de jan/27. No período, a devedora alinhou o plano de investimentos para fomentar principalmente o Pitangui Beach Resort, que ainda possui 50% das cotas disponíveis para comercialização (+1.200 cotas).
A equipe de Gestão segue acompanhando a companhia quanto às tratativas de melhora do percentual de inadimplência, elevado frente à peers do segmento, especialmente no clube de férias, que possui uma dinâmica de pagamentos naturalmente diferente dos demais – Ponto que ainda rebaixa o rating do CRI. Isolando apenas as carteiras dos multipropriedades, a inadimplência média é de 34%. A carteira apresentou um ajuste operacional pela revisão de contratos que tiveram upgrade ou downgrade em suas frações, que antes estavam sendo considerados como distratos e não contabilizando para o VP da carteira. O time de gestão está em contato com o agente de monitoramento para validar as alterações. Considerando o ajuste supracitado, a operação conta com um overcollateral ao observarmos a relação de garantias, evidenciado pelo LTV de 50% na série mezanino e razão de garantia de 130%.
Análise do Portfólio
CRI CHATEAU DU GOLDEN | 3,91% do P.L | Rating A+
Operação lastreada na cessão da carteira de recebíveis do empreendimento de multipropriedade Château du Golden, localizado em Gramado – RS. As obras foram concluídas em abril/2022. O percentual vendido e a inadimplência da carteira seguem com variações naturais do negócio e em patamares saudáveis e nos últimos 6 meses 172 cotas foram comercializadas, elevando o %vendido para 77,3%, demonstrando outra forte janela comercial da praça de Gramado. O projeto mantém ótima relação entre recebíveis e saldo da dívida, além de estoque remanescente de R$ 46 milhões para comercialização. O LTV segue em trajetória de queda frente a anos anteriores, atingindo 28%. Com a melhora nos indicadores, a operação recuperou a nota A+.
CRI ALTA VISTA | 2,81% do P.L | Rating C
Operação estruturada lastreada na Cessão de Recebíveis de incorporação vertical em Rondonópolis, MT. O empreendimento do Grupo TMI é um dos mais modernos da região, e foi lançado em outubro/2021. A operação foi investida pelo Fundo em setembro de 2022 e conta com um pacote de garantias robusto, tais como: (i) Fiança; (ii) Alienação Fiduciária de Imóveis; (iii) Cessão Fiduciária de Direitos Creditórios; (iv) Alienação Fiduciária de Quotas; (v) Fundos: (a) Fundo de Reserva; (b) Fundo de Despesas; e (c) Fundo de Obras.
Como já reportado no CRI Infinity, com o avanço das auditorias, o vencimento antecipado da operação foi decretado e a securitizadora já implementou medidas jurídicas para execução dos devedores, e o time de gestão estuda a situação do ponto de vista operacional, em conjunto com todas as partes envolvidas, para mitigar riscos, levantar cenários para o término do projeto e liquidar as unidades disponíveis, visando preservar o capital investido. O escritório contratado já iniciou o processo de execução da TMI e dos garantidores da operação. Em paralelo, as pesquisas de bens dos executados e novas frentes de conversas estão acontecendo com a associação de compradores do empreendimento em busca de possíveis soluções para o término de obra e monetização das garantias. Execuções como essas tendem a ser lentas e complexas.
A obra permanece paralisada, com uma evolução aproximada de 95%, sendo a instalação do elevador e finalização de um trecho de fachada as principais atividades remanescentes. Algumas frentes podem precisar ser retrabalhadas, principalmente as mais expostas, como o paisagismo e acabamentos internos. Do ponto de vista técnico, as atividades remanescentes são pontuais e estão já parametrizadas e mapeadas. O time de Gestão está em tratativas junto ao administrador do Fundo para reavaliação do valor marcado na carteira do Fundo.
Análise do Portfólio
CRI IPIOCA II | 2,62% do P.L | Rating A
Operação lastreada em nota comercial, que conta com pacote de garantias robusto do Ipioca Beach Residence – Empreendimento de multipropriedade do Grupo MME entregue e performado em Maceió – AL. O Fundo financiou as obras do multipropriedade através de CRI inicial, e, em vista do ótimo desempenho evidenciado, optou por expandir a parceria com o grupo, realizando emissão adicional de recursos em outubro de 2023. Além dos recebíveis e estoque do Ipioca Beach Residence, a operação teve a adição da cessão das receitas de gestão hoteleira, incluindo pool e condomínio do complexo, bem como receitas oriundas da gestão de dois outros hotéis em Maceió, realizada pela MME, e com o estoque de 6 unidades do Ipioca Beach Life, incorporação vertical residencial localizada também dentro do projeto.
A operação segue com desempenho satisfatório, apresentando LTV de 33% considerando todas as garantias adicionais. Restam cerca de 1.500 cotas disponíveis (~24%), e a inadimplência estável em torno de 11%.
CRI ALL WERT | 2,60% do P.L | Rating A
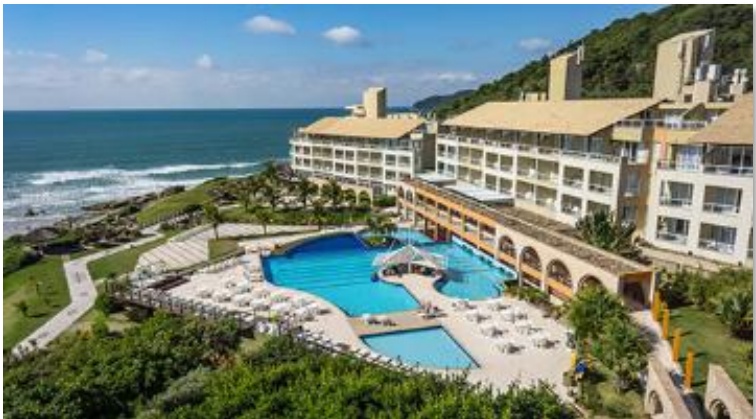
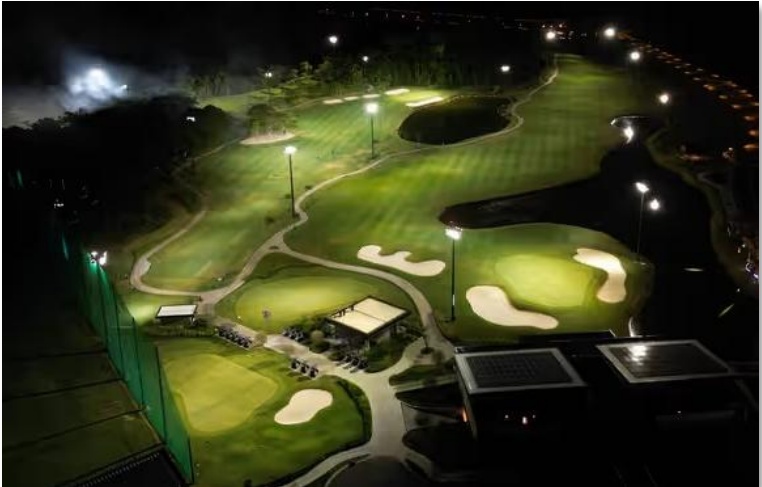
Operação lastreada na carteira performada de recebíveis do Porto Belo Golf, loteamento fechado localizado em Porto Belo/SC com o primeiro campo de golfe iluminado da América Latina e dentro do complexo All Resort Club Residence. Projetado por especialistas, o campo conta com nove buracos e um sistema de iluminação de última geração, oferecendo uma experiência completa e desafiadora para golfistas de todos os níveis. Lançado em mai/23 e entregue em jan/26, o projeto conta com 368 lotes de 575 m² de área média, resultando em um
VGV de aproximadamente R$ 610 MM.
O CRI conta com a cessão dos direitos creditórios imobiliários, com previsão de alienação fiduciária, aval da ALL WERT Incorporação e Urbanismo LTDA e de seus sócios, substituição e/ou recompra de contratos inadimplentes e fundo de reserva (2 PMTs). A operação foi liquidada em jul/26 com uma razão de garantia de 130% e recebeu uma nota A pelos critérios adotados.
asset XD management
Análise do Portfólio
CRI SETAI | 2,57% do P.L | Rating A-
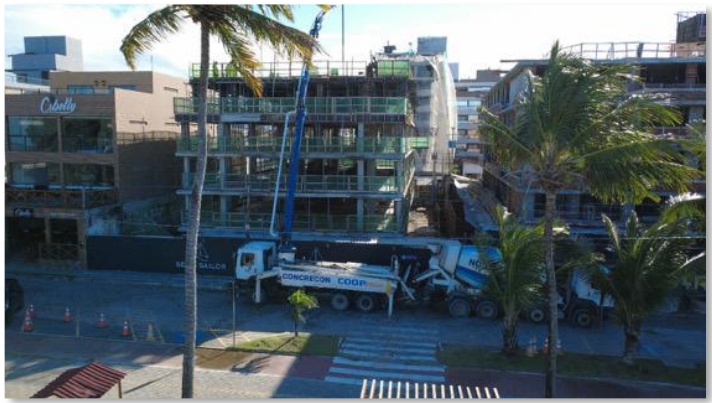
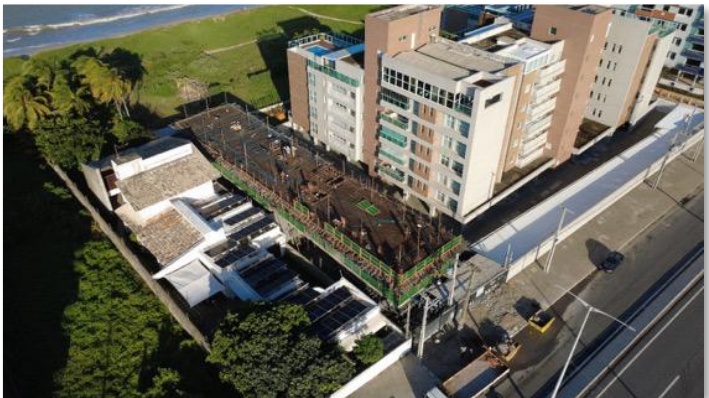
Operação de financiamento à produção das incorporações verticais Aurus e Sailor, localizadas em Cabedelo – PB da Construtora Setai GP. Os projetos foram lançados no início de 2025 e atingiram 70% das vendas já no primeiro semestre. O CRI conta com o pacote completo de garantias: Cessão fiduciária dos recebíveis e vendas futuras; Alienação fiduciária de imóveis; Alienação fiduciária de quotas das SPEs; fiança e coobrigação dos sócios pessoa física; Aval da holding; e Fundos da operação.
O projeto Sailor é composto por um bloco vertical com subsolo, térreo, quatro pavimentos tipo, cobertura e casa de máquinas, totalizando 71 unidades habitacionais, 19 vagas de estacionamento e áreas comuns destinadas ao lazer. A obra encontra-se em fase de contenção e estrutura, atualmente com 42% de executado acumulado. A previsão de entrega é para o primeiro semestre de 2027, porém se seguir o ritmo atual de produção, existe bastante potencial para uma entrega antecipada.
O projeto Aurus consiste em um condomínio residencial vertical multifamiliar, composto por 18 unidades habitacionais, 34 vagas de estacionamento e áreas comuns de apoio e lazer. A obra encontra-se em fase inicial de execução, com atividades concentradas nas etapas de contenção e estrutura. O avanço acumulado é de 36%, estando com um efetivo médio de 40 funcionários em campo. O cronograma prevê a entrega para o primeiro semestre de 2028.
Desde a primeira integralização, as carteiras não tiveram movimentações comerciais relevantes. Ambos estão com ~70% das unidades vendidas, com apenas 1 contrato inadimplente. Com a liquidação da segunda série, a razão de garantia atingiu 114% e o LTV 50%. A operação conta com mais uma série para finalizar as obras no valor de R$ 12,5MM. O LTV da operação considerando a exposição máxima é de 81%.
asset X management
Análise do Portfólio
CRI SOLAR DAS ÁGUAS PARK RESORT | 2,07% do P.L | Rating C
Operação lastreada na cessão de recebíveis de empreendimento Solar das Águas, do Grupo Natos, localizado na cidade de Olímpia – SP, ao lado do parque aquático Thermas dos Laranjais, o parque mais visitado da América Latina. O empreendimento possui +1.000 suítes em diferentes tipologias.
A operação teve seu vencimento decretado pela securitizadora ao fim do prazo da operação. Com isso, a série sênior passou a receber a totalidade do fluxo de recebíveis. Desde o vencimento, R$ 2,3MM (13,75%) foram direcionados para amortizar o saldo da operação. A securitizadora contratou a assessoria do escritório Salusse, Marangoni, Parente e Jabur Advogados para seguir com a execução das garantias.
A operação conta com uma carteira de aproximadamente R$ 100MM de recebíveis e mais de R$ 200MM em estoque para uma série sênior de R$ 75MM, resultando em um LTV inferior a 40%. Apesar da margem confortável, a judicialização da operação traz um risco adicional de continuidade desse fluxo de caixa, o que justifica o downgrade no rating do CRI.
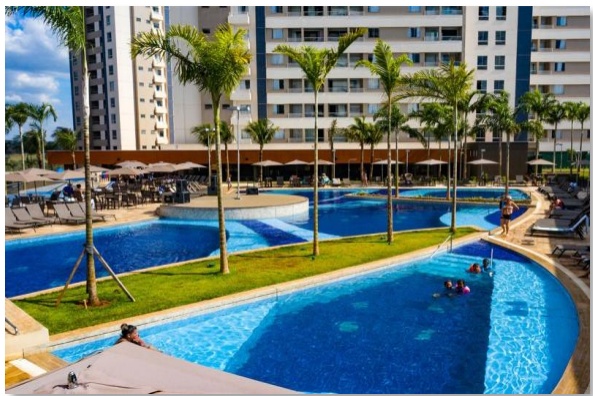
CRI VILA MARIANA | 1,75% do P.L | Rating C
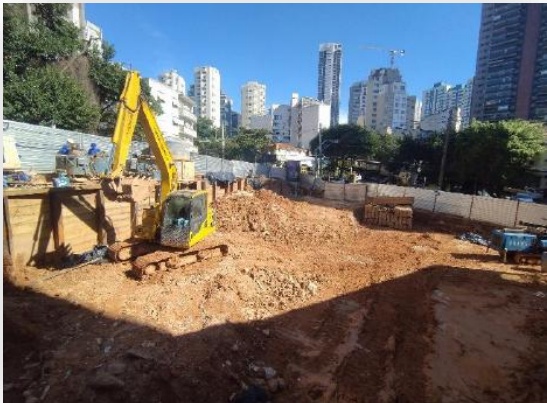
O projeto em desenvolvimento consiste em um empreendimento vertical no bairro da Vila Mariana em São Paulo composto por 65 unidades residenciais, 10 unidades não residenciais e uma loja comercial. Atualmente, a obra apresenta fluxo de execução concentrado nas frentes estruturais e nos serviços subsequentes de mão de obra civil. No mês de maio de 2026, foi registrado avanço mensal de 3,65%, totalizando avanço físico acumulado de 47,18%, índice inferior ao previsto no cronograma inicial. Conforme o cronograma vigente, a conclusão da obra está prevista para o primeiro semestre de 2027.
Conforme informado no último relatório, as negociações com a devedora foram concluídas, trazendo um player para complementar o funding da obra e inserindo novas garantias descorrelacionadas do projeto. O acordo aumenta o nível de cobertura da dívida e traz um fluxo mensal performado para a amortização da dívida, como o excedente do CRI Shopping Catuaí, excedente do CRI Tribeca e o Contrato TATA Consulting, este último em fase de formalização. A taxa da operação foi majorada para IPCA + 11,25% e o aval do sócio foi incluído. Em contrapartida, o Fundo passa a ficar com uma posição subordinada nas garantias originais da operação.
O nível de vendas do projeto avançou para 45% no período, percentual ainda abaixo do esperado para a região e produto.
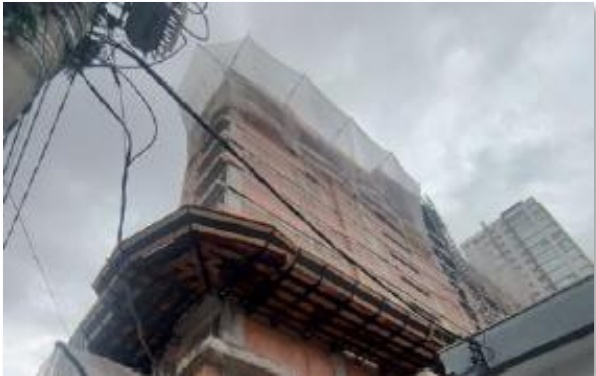
X management
Análise do Portfólio
CRI LAREDO II | 1,70% do P.L | Rating A+
A operação é resultado da securitização dos recebíveis de três projetos entregues e performados da Laredo Urbanizadora. A companhia tem histórico de 25 anos na região e +20 empreendimentos entregues. O Fundo acompanhou a evolução das obras por meio de CRIs anteriores e, diante do desempenho positivo observado, decidiu realizar uma nova emissão em 2024, com aporte adicional de recursos à devedora, destinados a novos lançamentos e à gestão de caixa.
As carteiras presentes na operação mantiveram o ótimo desempenho do último período, com a iniciativa Laredo nas vendas B2B para construtores locais. Os projetos Villaredo Barra e Porto Poxim seguem praticamente 100% vendidos e o Maraú Mar Residence, que possui um ticket mais elevado, alcançou 94% das vendas, com destaque para a quitação de mais 20 unidades no período, acelerando a amortização da operação.
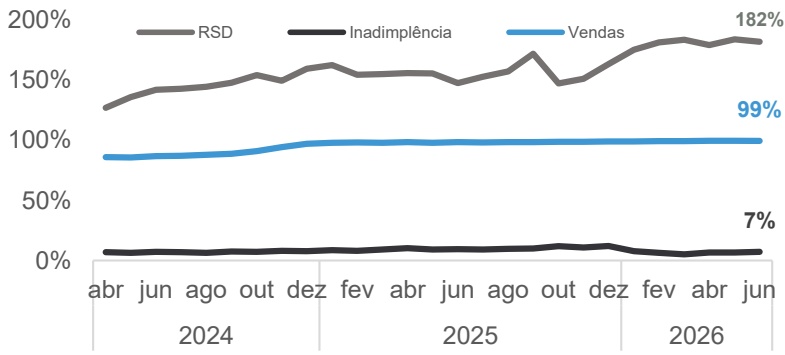
Os projetos têm inadimplência baixa, com a média inferior a 8% e a Razão de Garantia Geral da operação é de 182%, evidenciando ampla margem da carteira elegível frente à dívida.
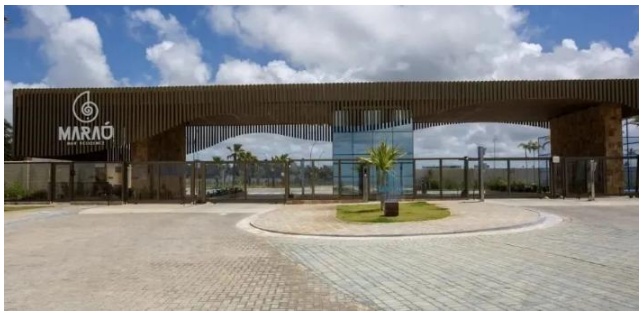
CRI RESERVA DO VALE | 1,58% do P.L | Rating B
Operação estruturada lastreada nos recebíveis do loteamento Reserva do Vale, desenvolvido pela Vale Dames Construções. O grupo, com 7 projetos entregues e mais de R$ 200MM de VGV realizado, atua em todo o território do Vale do Pindaré e Gurupi, Maranhão e Nordeste.
A carteira de recebíveis do empreendimento continua performando, com uma média de 4 vendas líquidas por mês. Ainda restam 92 lotes disponíveis (~17%). O LTV da operação é de 45%, já considerando a última integralização realizada para financiar 100% das obras do empreendimento. Apesar da inadimplência na casa dos 20%, condizente com o setor/região, a razão de garantia de saldo devedor está em 160%, patamar saudável e com upside na visão da equipe de Gestão.
A obra está em fase final de execução, com 98% de avanço executado e restando apenas a finalização da etapa de captação de água junto à concessionária. Referente aos documentos regulatórios, o Termo de Verificação de Obra (TVO) já foi emitido.
X management
Análise do Portfólio
CRI RECEL | 1,58% do P.L | Rating A-
Operação que tem como garantia a Cessão Fiduciária de Recebíveis de dois loteamentos abertos já entregues, o Manaíra II (TVO emitido em 04/2020) e o Caburaí I (entregue em quadras, ao longo de 04/2020 - 05/2021). O rating desta operação é penalizado pelo patamar mais elevado de inadimplência, atualmente em 29%, movimento explicado pelo público-alvo comprador e pela dinâmica típica da economia da região. Mesmo assim, os mutuários seguem pagando suas parcelas mensais em atraso, com um fluxo de recebíveis em praticamente todas as médias móveis superior a 170% da PMT. A operação é um ótimo exemplo de como a análise unilateral do indicador de inadimplência pode levar à conclusão errada acerca da saúde da operação. O desempenho geral segue bastante satisfatório, com a Razão de Garantia Geral em 159%.
CRI GR LOTEAMENTOS | 1,55% do P.L | Rating B
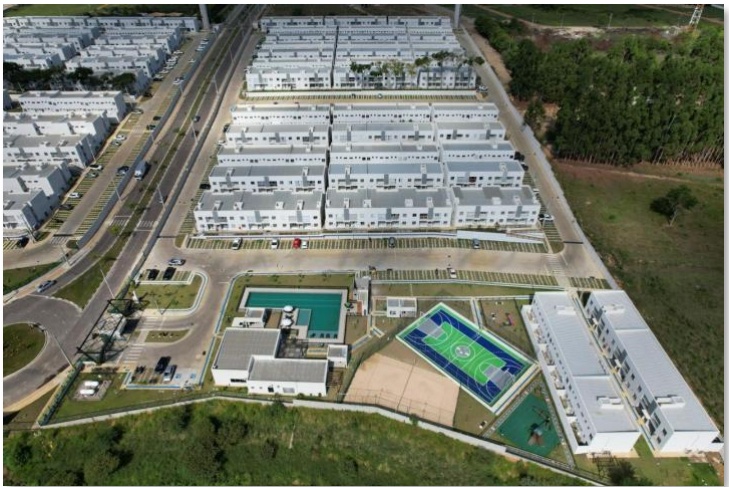
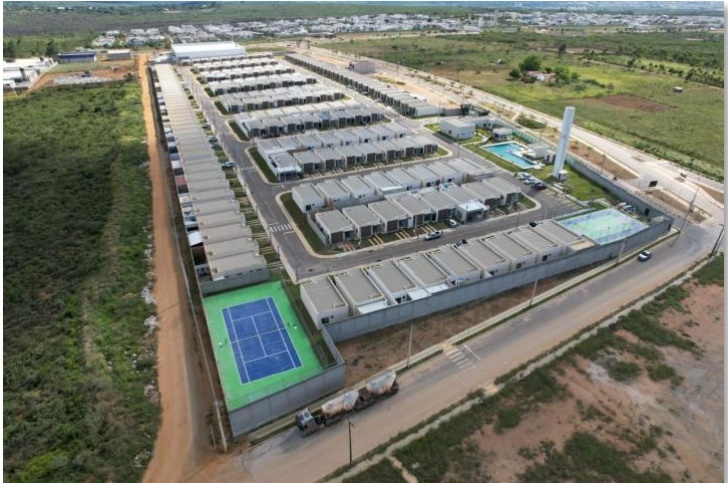
Operação estruturada lastreada nos recebíveis de dois loteamentos – Belo Monte e Aparecida Park – localizados em Aparecida de Goiânia – GO e desenvolvidos pela GR Loteamentos – Que faz parte do Grupo GR, um dos maiores operadores de multipropriedade do país.
Os empreendimentos de loteamento do Grupo GR, Aparecida Park e Belo Monte estão em fase final de execução. O loteamento Belo Monte está mais avançado, com 99% de avanço e com toda a estrutura definitiva de abastecimento de água em fase final de recebimento e aprovação pela concessionária local. O empreendimento Aparecida Park iniciou a mobilização da empresa responsável pela execução dessa frente, com previsão de conclusão das atividades ainda no segundo semestre de 2026, estando hoje com 88% de avanço físico apurado.
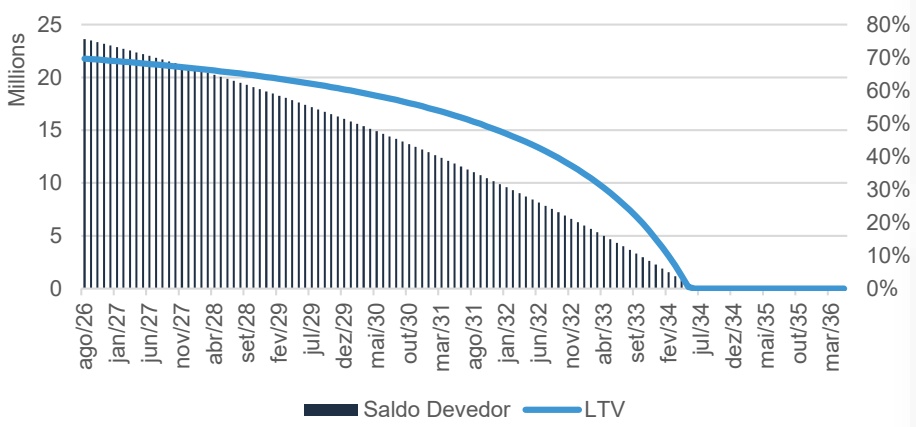
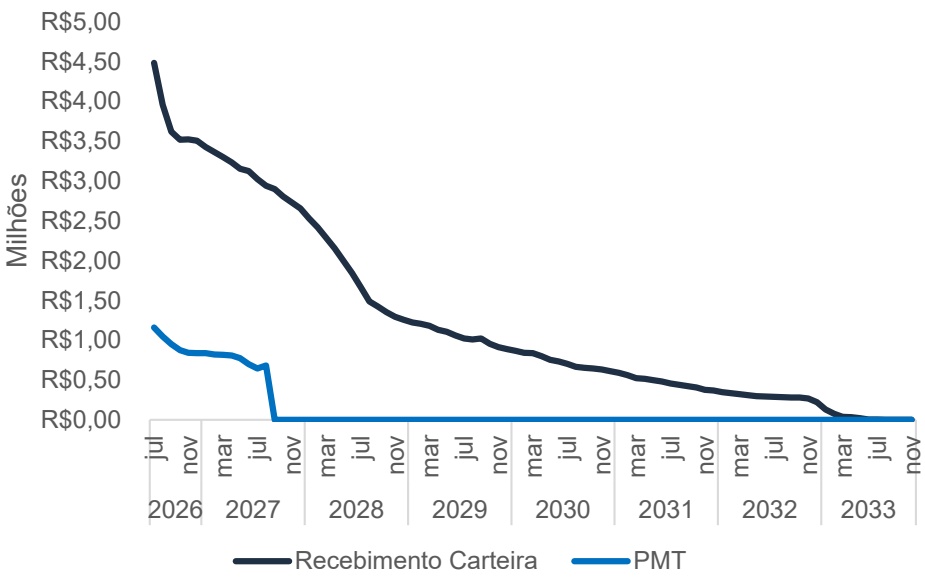
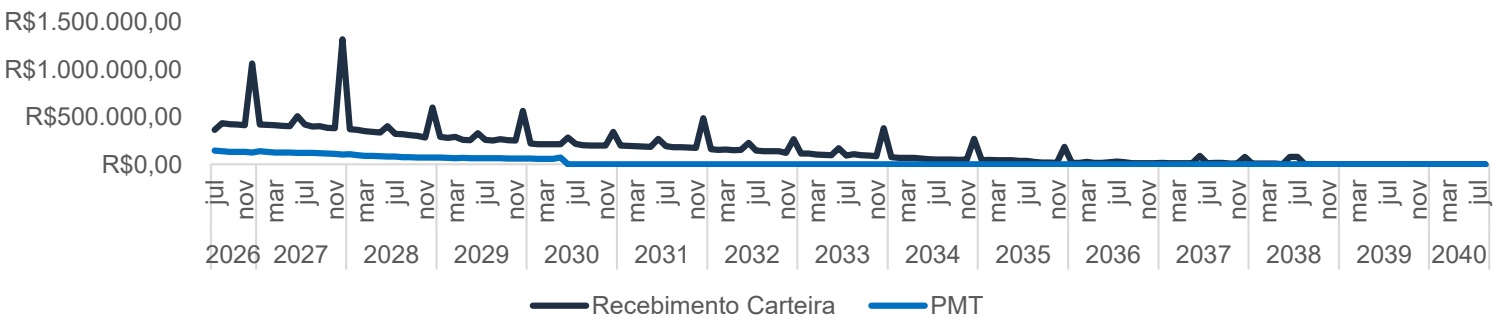
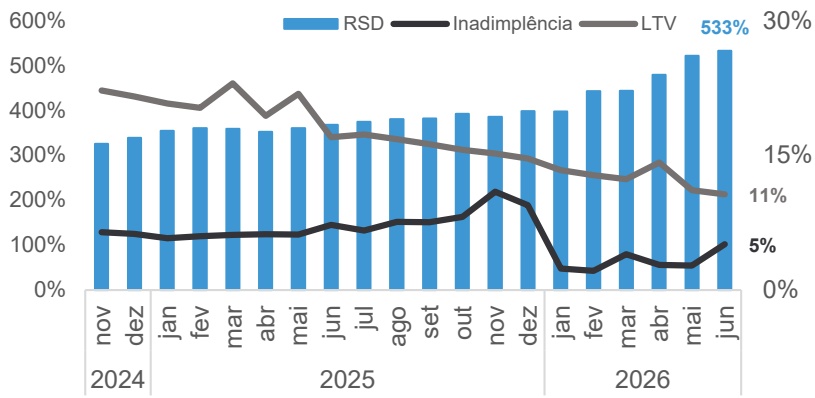
As carteiras dos loteamentos estão praticamente 100% vendidas, com apenas 10 lotes em estoque dos 807 comercializados, e a inadimplência média das carteira está estável em 18%. Mensalmente a operação recebe aproximadamente R$ 450 mil que estão sendo utilizados integralmente para o pagamento da remuneração e amortização da dívida no sistema full cash sweep. O LTV da operação é de 66% e Razão de Garantia de 138%.
A nota B da operação é o produto dos indicadores ainda um pouco acima dos limites definidos e do fator obra, que pelo atraso, ainda penaliza o rating. Para o próximo relatório, com a entrega das obras e amortização do saldo, a expectativa é de um upgrade da nota da operação. Apesar do vencimento ordinário definido para abr/36, a expectativa é que a operação seja quitada com 2 anos de antecedência.
Projeção da Dívida | Amortização Full Cash Sweep
habt.xpasset.com.br | Canal do Investidor: [email protected]
CRI VCA I | 1,36% do P.L (Sênior) | Rating A+
Operação lastreada na carteira performada de recebíveis de 3 incorporações horizontais performadas em Vitória da Conquista - BA pela VCA Construtora. A operação conta com a Cessão Fiduciária dos Recebíveis; Promessa de Cessão Fiduciária das vendas futuras; Alienação Fiduciária de Cotas das SPEs; Coobrigação PJ e Fiança dos sócios PF; Fundo de Despesas e Fundo de Reserva (02 PMTs).
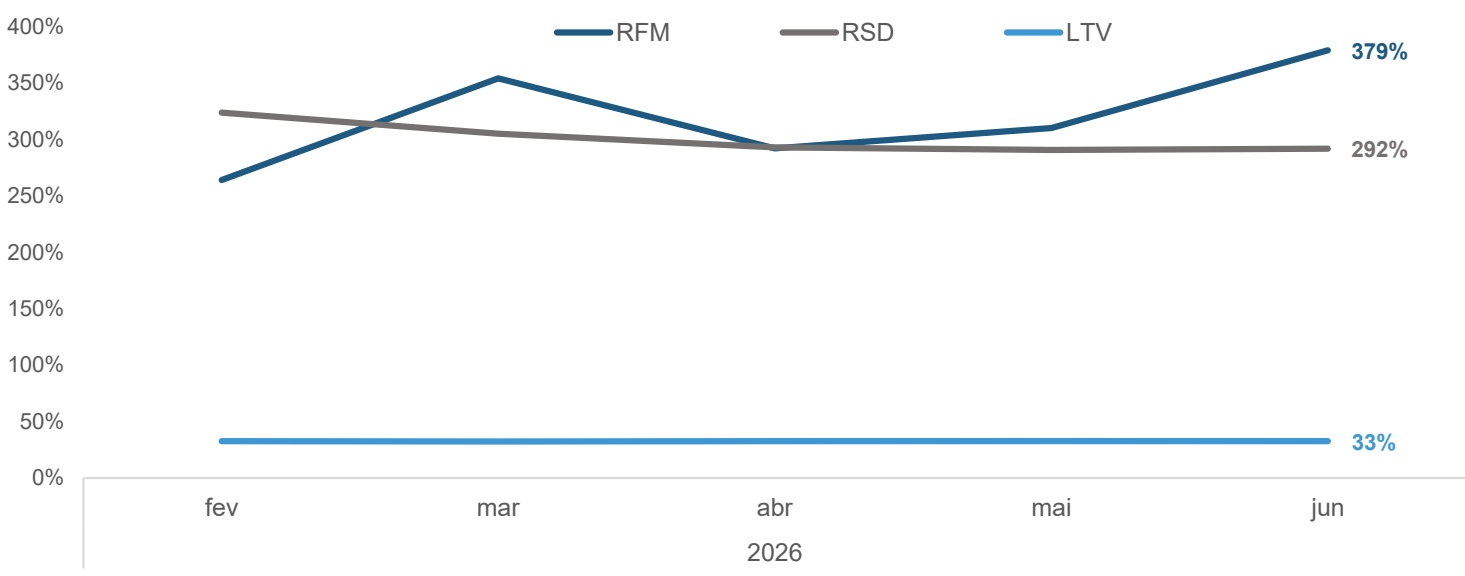
A carteira do empreendimento apresenta um comportamento positivo na visão do time de gestão, com vendas praticamente 100% concluídas, baixo nível de distratos, inadimplência controlada e alta pulverização de mutuários. A série sênior da operação está com um LTV de 33%, razão de saldo devedor de 290% e fluxo mensal médio de 320% nos últimos 5 meses.
Análise do Portfólio
CRI VARANDAS PARK II | 1,31% do P.L | Rating A-
Operação de financiamento à produção do empreendimento Varandas Park II, incorporação vertical localizada em Goiânia – GO da Construtora Realiza. Com +3 mil colaboradores diretos e indiretos, a Realiza já entregou +25 mil unidades ao longo de 4 décadas de história.
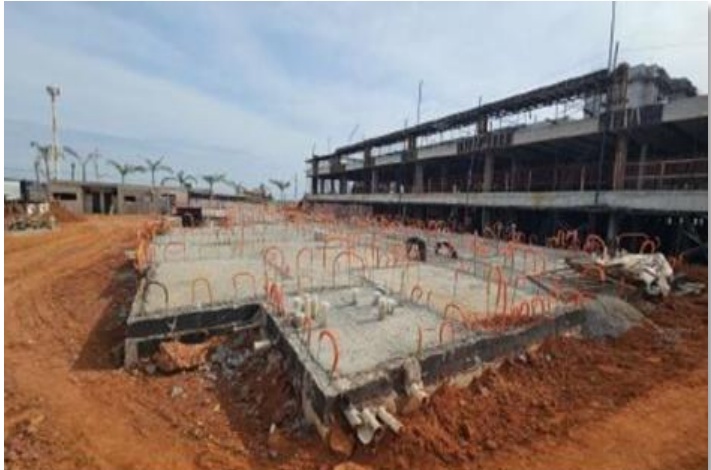
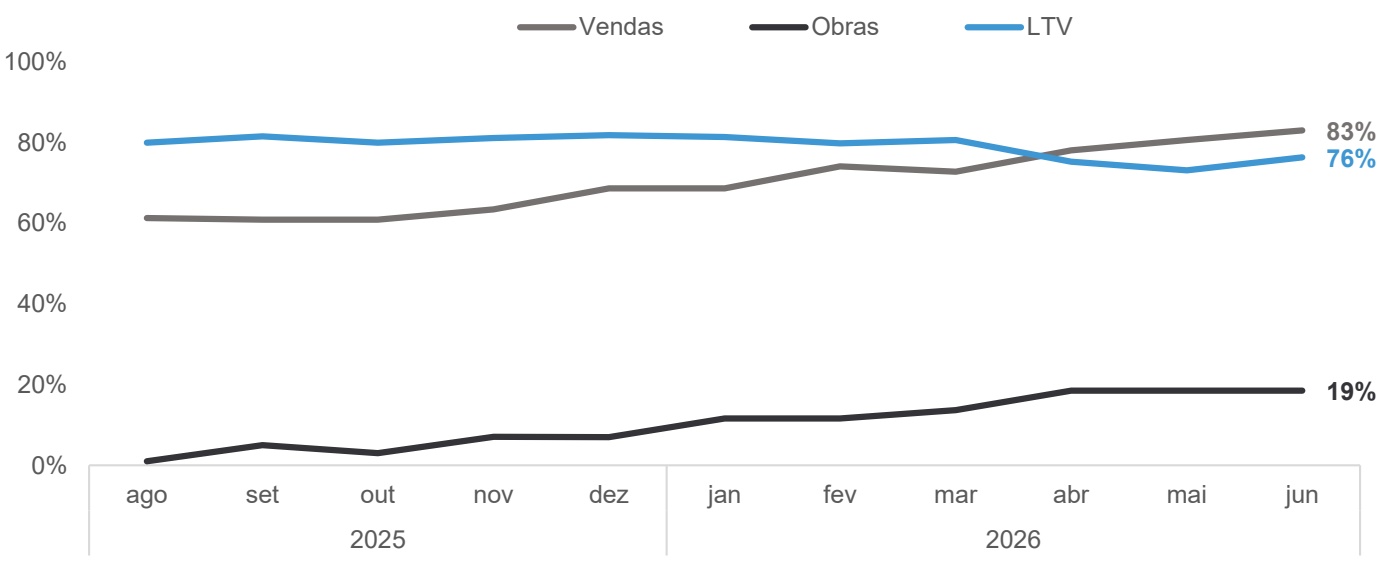
O empreendimento é composto por duas torres residenciais, que estão com a fundação finalizada e com previsão de iniciar a estrutura em jul/26. Além disso, o edifício contará com o edifício garagem, que possui 2 pavimentos destinados à guarda de veículos e um terceiro destinado ao lazer dos condôminos, que já está com a estrutura avançada. A fim de buscar atuação em diversas frentes de trabalho, a equipe já iniciou a estrutura da guarita e apoios, como depósito de lixo e central de gás. A obra apresenta um avanço físico acumulado de 19%, estando abaixo do previsto em cronograma. O time de engenharia da gestora, juntamente com a gerenciadora, vem acompanhando de perto o plano de ação da incorporadora para reduzir a defasagem. A tendência de conclusão é para o primeiro semestre de 2028.
A carteira do empreendimento que conta com 253 unidades está 83% vendida, com uma média de 4 vendas líquidas por mês nos últimos 6 meses. A inadimplência é de 11,5%. Precificando o estoque remanescente pelas vendas dos últimos 12 meses, chega-se em um LTV de 76%, já considerando as tranches futuras da operação, que serão integralizadas conforme avanço da obra.
CRI OLÍMPIA PARK RESORT | 1,22% do P.L | Rating B
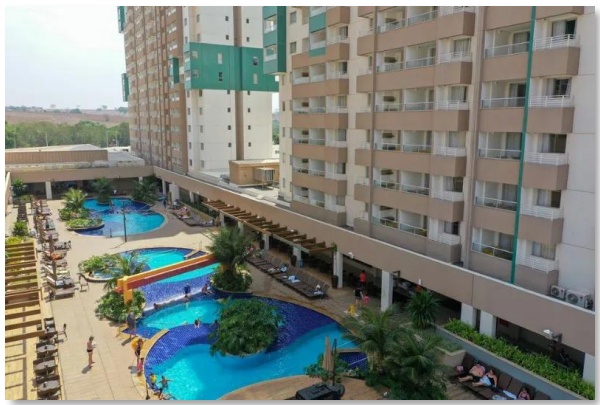
Operação lastreada na cessão fiduciária de recebíveis do Olimpia Park Resort, empreendimento de multipropriedade com 912 apartamentos. A última etapa teve o Habite-se expedido em 07/2019. O CRI atual foi emitido em 2023 e é resultado de uma securitização originalmente formulada em 2020, com os mesmos recebíveis que já estavam cedidos na emissão anterior.
Após um período relevante de desempenho comercial abaixo do esperado, a devedora alterou a comercializadora do empreendimento. A nova comercializadora entra com o objetivo de realizar uma estratégia sustentável, com uma visão de longo prazo para o empreendimento.
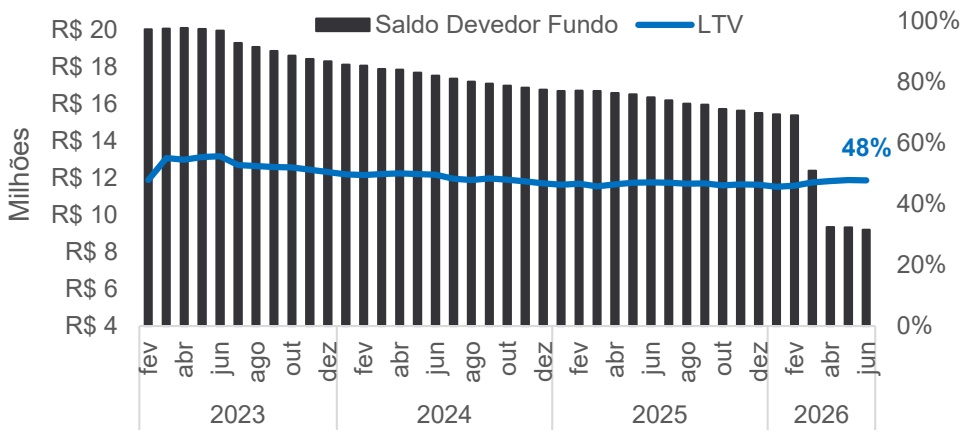
O empreendimento fecha esse ciclo com 72% das cotas vendidas e mais de 3.300 frações e cotas de direitos de uso disponíveis. Mesmo diante do cenário desafiador, o LTV da operação é de 48%, reforçando o conforto no nível geral de garantias frente ao saldo da dívida.
A operação vem sendo amortizada de forma acelerada devido aos mecanismos de cash sweep da estrutura. Desde o início do CRI, o saldo devedor foi reduzido em 25%. O departamento jurídico da securitizadora tem se posicionado sempre que necessário, reforçando a robustez da estrutura de securitização adotada. Por outro lado, as despesas jurídicas têm limitado a realização de amortizações extraordinárias, que anteriormente vinham ocorrendo em ritmo mais acelerado.
A securitizadora vem intermediando a relação com a devedora, que pleiteou uma reorganização do fluxo financeiro envolvendo a cessão fiduciária dos recebíveis para equalizar as despesas administrativas da SPE. A equipe de gestão estuda junto com as contrapartes algumas possibilidades de manter a saúde da operação sem comprometer a rentabilidade do ativo. Qualquer alteração, se aplicável, passará pelo crivo final da securitizadora e agente fiduciário.
asset XD management
Análise do Portfólio
CRI OCEAN BARRA RESIDENCE | 0,93% do P.L (Sênior) | 0,24% do P.L (Subordinada) | Rating D
Operação que tem como garantia a cessão fiduciária de recebíveis de condomínio fechado na Barra dos Coqueiros, em Aracaju – SE. Em vista dos problemas identificados pelo Fundo e Securitizadora e já pontuados nos relatórios anteriores, especialmente relacionados ao atraso e paralisação das obras, bem como indícios de tentativas de alteração da conta de recebimento dos recebíveis, foi decretado vencimento antecipado da operação, e iniciado o processo de judicialização e excussão das garantias.
Toda a infraestrutura do loteamento está concluída e a parte elétrica foi iniciada, porém as áreas comuns e de lazer possuem ainda várias frentes a serem executadas. Pela exposição ao clima e à falta de manutenção, é esperado um retrabalho relevante em algumas frentes. A carteira está 87% vendida, mas boa parte dos mutuários suspendeu o pagamento das parcelas mensais em vista do atraso na entrega do projeto.
Conforme divulgado nos últimos relatórios, o Fundo não vem distribuindo resultado aos cotistas referente à este projeto há algum tempo, ou seja, o evento de vencimento não impacta o resultado base caixa a ser distribuído nos próximos meses. A execução segue em andamento, com discussão de foro (Local vs. São Paulo) em curso e comunicação entre a comissão de compradores do projeto e advogados da operação, contratados pela securitizadora (FCDG). O time de Gestão continua avaliando eventuais propostas de compra da dívida e outras alternativas para recuperar o capital investido, bem como a reavaliação junto ao administrador do valor marcado na carteira do Fundo.
CRI CAPIVARI ECO RESORT | 1,08% do P.L | Rating C
O CRI tem como lastro a cessão dos recebíveis do Capivari Residence, empreendimento de multipropriedade do hotel Capivari Ecoresort, localizado na represa do Capivari, em Campina Grande do Sul – PR, a 40 minutos de Curitiba. A operação faz parte da carteira do Fundo desde outubro de 2021 e as obras do retrofit foram concluídas em agosto de 2022. O pacote de garantias contempla a Cessão Fiduciária de 100% dos Recebíveis e das vendas futuras; Alienação Fiduciária das Quotas da SPE; Alienação Fiduciária de duas das matrículas do Imóvel, no valor de R$ 15,2MM; Coobrigação dos sócios Pessoa Física e/ou jurídica; e Fundos da Operação.
Conforme reportado em relatórios anteriores, a operação passou por um processo de reestruturação voltado ao fortalecimento de sua estrutura de garantias e à melhoria da performance do empreendimento. Entre as principais medidas implementadas destacam-se o alongamento do prazo do CRI, a inclusão dos principais sócios como fiadores da dívida, a constituição de conta escrow para centralização dos recebíveis e a destinação de parte dos recursos para investimentos e melhorias operacionais no ativo. Adicionalmente, a gestão do empreendimento foi transferida para um operador com maior expertise no setor, com o objetivo de potencializar a eficiência comercial e operacional.
Apesar das iniciativas adotadas, após o período de carência concedida, o grupo devedor não honrou com a retomada dos pagamentos do crédito e não repassou os recursos cedidos para a operação. Diante desse cenário, o escritório Galdino Advogados foi selecionado para atuar como assessor legal na estratégia jurídica. A operação teve seu vencimento antecipado decretado em junho/26 e o saldo será cobrado dentro da estratégia traçada.
habt.xpasset.com.br | Canal do Investidor: [email protected]
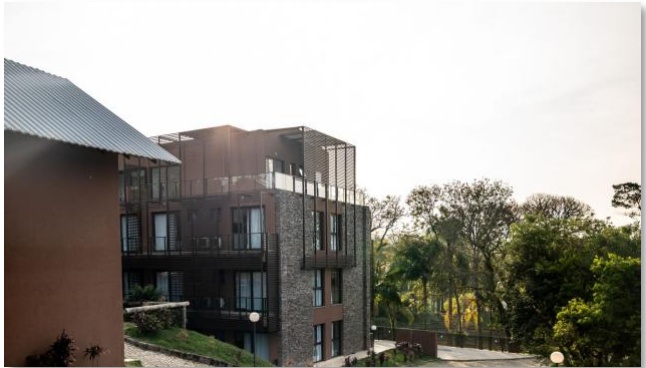
Análise do Portfólio
CRI GUARAPUAVA | 1,04% do P.L | Rating B
O loteamento Nova Cidade está localizado em uma área estratégica da cidade, próximo à BR-277 e à principal avenida de Guarapuava: XV de Novembro. As obras já foram concluídas, e o desempenho da carteira seguiu em linha com períodos anteriores, com pontual aumento de inadimplência. Em outubro/2023, foi realizada a quitação antecipada de uma das duas CCBs que compõem o CRI, e a subsequente liberação da garantia correspondente à este instrumento. O CRI ainda permanece com um pacote robusto de garantias no projeto, incluindo: (a) Cessão fiduciária dos recebíveis e estoque; (b) Alienação fiduciária de quotas da SPE; (c) Aval e coobrigação dos sócios pessoa física e jurídica e; (d) Fundo de Reserva.
A carteira do empreendimento ainda não apresentou a recuperação necessária para enquadrar a Razão de Garantia Saldo Devedor, porém a operação segue 100% adimplente com as PMTs mensais e o time de Gestão segue realizando conversas periódicas com a devedora para cobrar a execução do plano de ação e cobrança dos clientes inadimplentes. Enquanto isso, os mecanismos de amortização “full cash sweep” foram ativos para acelerar a amortização da operação.
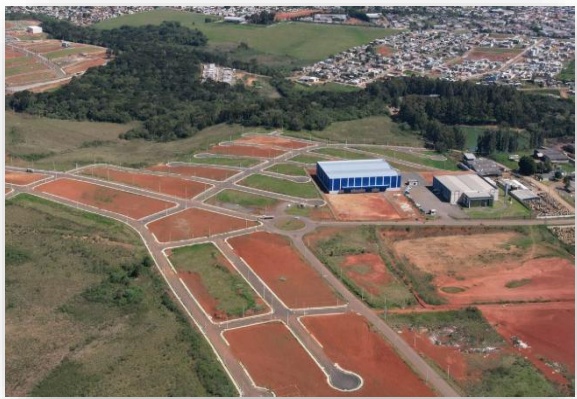
CRI VILLA BELLA RESIDENCE | 0,98% do P.L | Rating A-
Operação lastreada em recebíveis do loteamento Residencial Villa Bella, em Luziânia – GO. A carteira segue com desempenho saudável e todas as Razões de Garantia enquadradas em patamares superiores a 150% e LTV de 42%. Conforme o cronograma de amortização, no segundo semestre de 2026, o CRI começa a amortizar valores superiores a 0,7% a.m., tornando possível a redução do saldo devedor e melhora dos índices. O desempenho permaneceu bastante positivo no período, com 95% dos lotes vendidos e inadimplência de 13%.
Análise do Portfólio
CRI VILA MADALENA | 0,88% do P.L | Rating C
Operação que originalmente conta como garantia a hipoteca do terreno (convertida em Alienação Fiduciária após o registro da incorporação na matrícula do imóvel) e a cessão fiduciária de vendas futuras do empreendimento de incorporação vertical no bairro Vila Madalena, em São Paulo. O projeto está com 27% das unidades comercializadas.
Conforme informado no último relatório, as negociações com a devedora foram concluídas, trazendo um player para complementar o funding da obra, permitindo a amortização dos valores retidos no Fundo de Obras da operação e possibilitando a adição de garantias descorrelacionadas ao projeto, aumentando o nível de cobertura da dívida e trazendo um fluxo mensal performado para a amortização da dívida, como o excedente do CRI Shopping Catuaí Londrina, excedente do CRI Tribeca e o Contrato TATA Consulting, este último em fase de formalização. A taxa da operação foi majorada para IPCA+ 11,25% e o aval do sócio foi incluído. Em contrapartida, o Fundo passa a ficar com uma posição subordinada nas garantias originais do projeto.
Atualmente, a obra encontra-se em fase de fundações e contenções. No mês de junho de 2026, foi registrado avanço mensal de 1,33%, totalizando avanço físico acumulado de 13,77%. Os principais avanços do mês foram nos serviços de contenções e movimentação de terra. De acordo com o cronograma vigente, a entrega está prevista para o primeiro semestre de 2028.
CRI MORRO DA MATA RESIDENCIAL | 0,85% do P.L | Rating A+
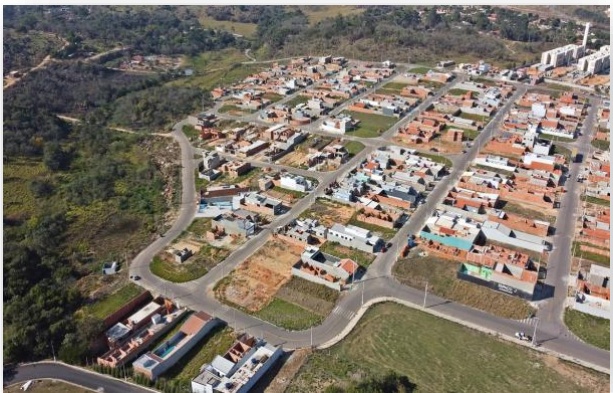
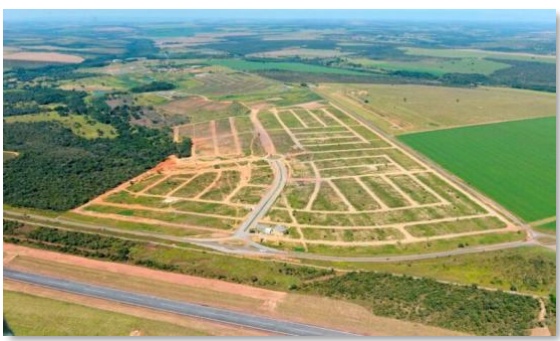
Operação estruturada lastreada na Cessão Fiduciária de Recebíveis do loteamento Morro da Mata Residencial, em Salto – SP. O loteamento residencial tem lotes a partir de 180m² e já está com as obras entregues. A carteira de recebíveis segue com desempenho estável, com apenas 3 lotes em estoque, e possui ampla margem de garantias para fazer frente às obrigações no prazo da operação, com Razões de Garantia por volta de 200%.
Análise do Portfólio
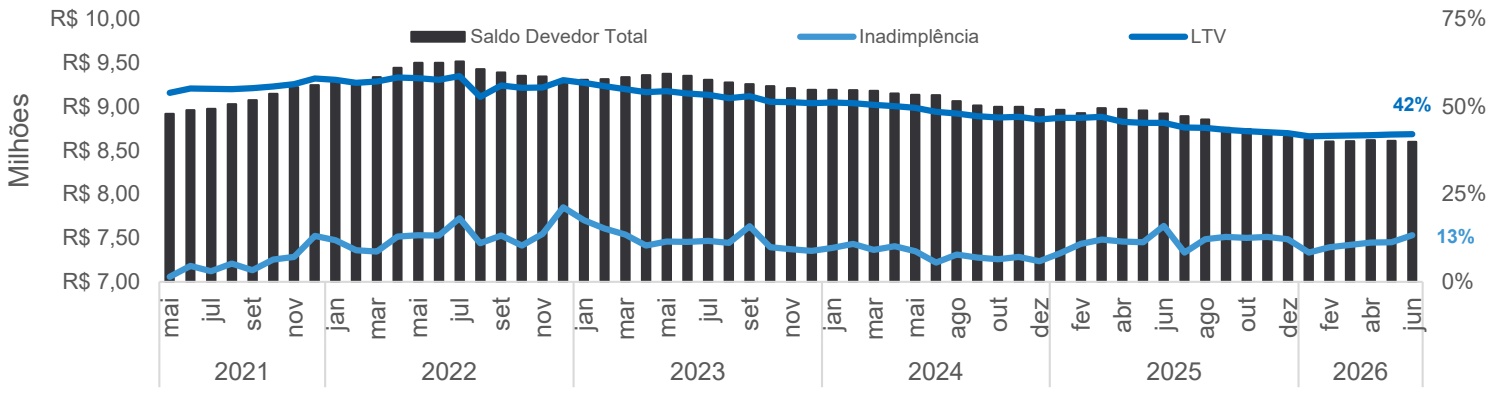
CRI BRDU | 0,82% do P.L | Rating A-
Operação emitida em fevereiro de 2021 com o objetivo de antecipar recebíveis de 6 loteamentos já entregues e performados da BrDU Urbanismo. A operação conta com o pacote de garantias completo, incluindo Cessão Fiduciária dos recebíveis; Alienação Fiduciária das quotas das SPEs; Fiança e coobrigação dos sócios PJ e Fundo de Reserva.
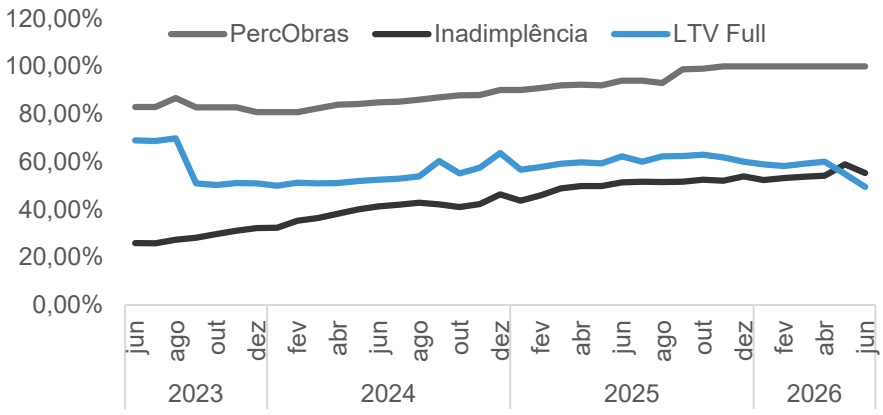
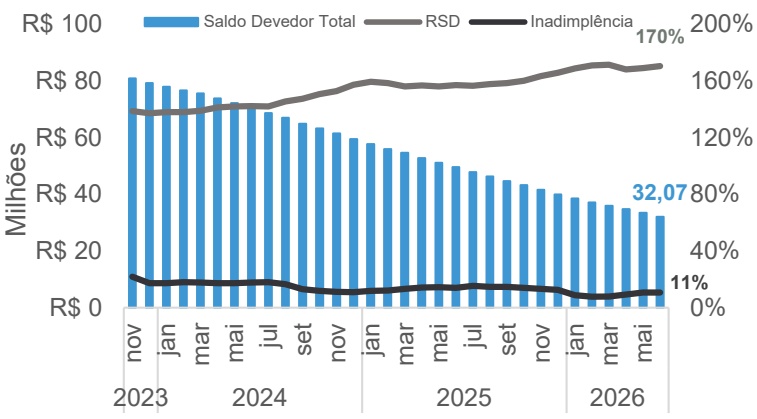
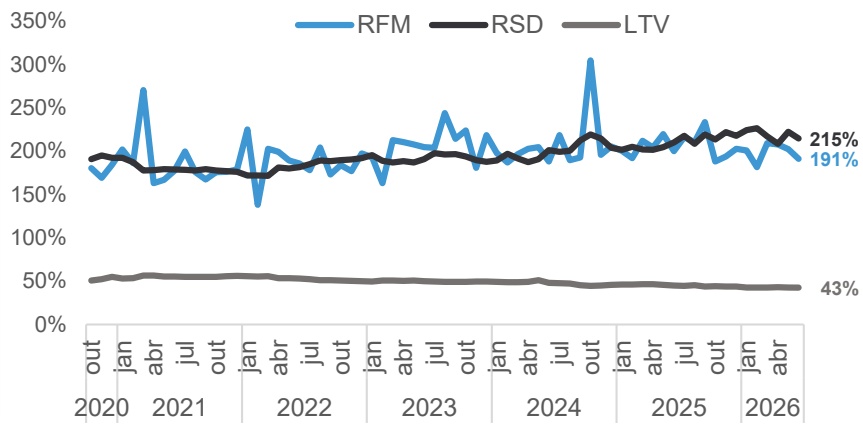
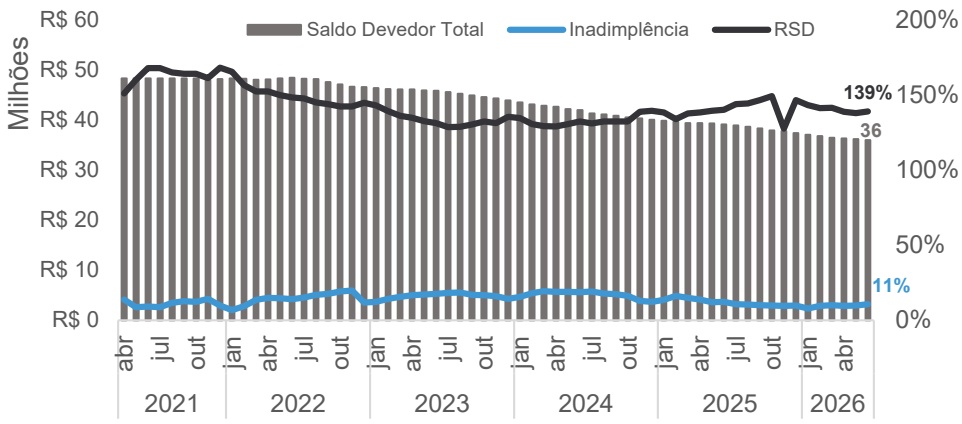
A devedora continua melhorando as métricas das carteiras dos empreendimentos através do distrato de clientes inelegíveis e recuperação/renegociação de parcelas e reciclando a carteira com o fluxo de novas vendas. O CRI permanece com todas as suas obrigações adimplentes e Fundo de Reserva enquadrado. O gráfico abaixo evidencia a recuperação das margens da operação, com a amortização ordinária do saldo devedor e melhora da ponta comercial supracitada, a Razão de Garantia Geral está em 140% enquanto a inadimplência da carteira também foi reduzida para o patamar de 11%. O LTV da operação é de 51% e os empreendimentos ainda contam com 575 lotes em estoque, totalizando valor estimado de R$ 24MM.
CRI BUSSOLARO EMPREENDIMENTOS | 0,61% do P.L | Rating A
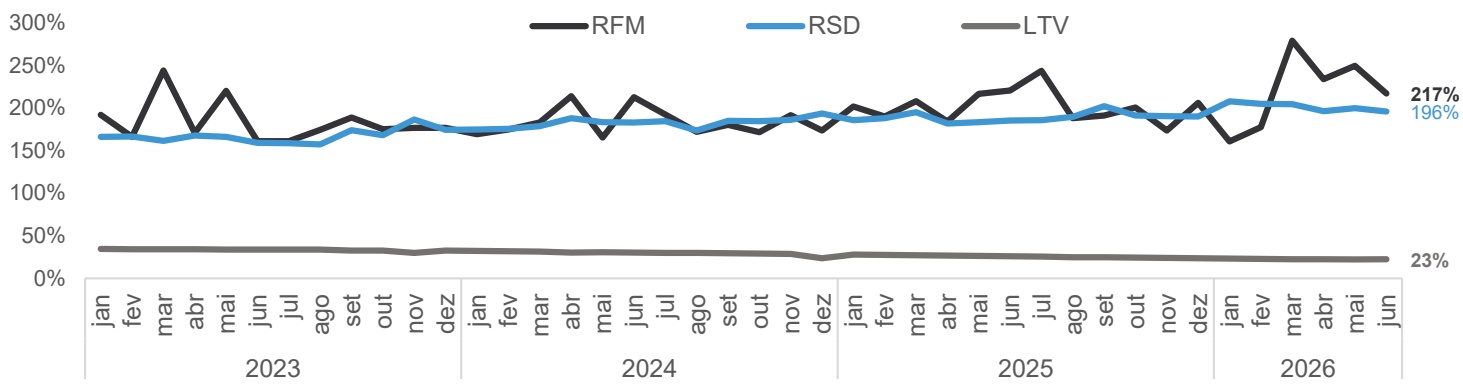
Operação estruturada lastreada em CCB, com garantia de cessão fiduciária dos recebíveis dos loteamentos já entregues Jardim Roma, Villa Toscana e Jardim Itália I e II, todos localizados no estado do MT. O desempenho das carteiras de recebíveis segue positivo, sem grandes variações, e o CRI segue sendo amortizado conforme cronograma previsto. A Razão de Garantia Geral é de 200%.
Nos últimos meses, a devedora sinalizou o interesse de pré-pagar a operação dentro do ano de 2026. O time de gestão acompanha os próximos passos para retornar o capital e investir em ativos com um retorno aderente ao cenário de crédito atual.
CRI HOT BEACH SUÍTES | 0,56% do P.L | Rating A+
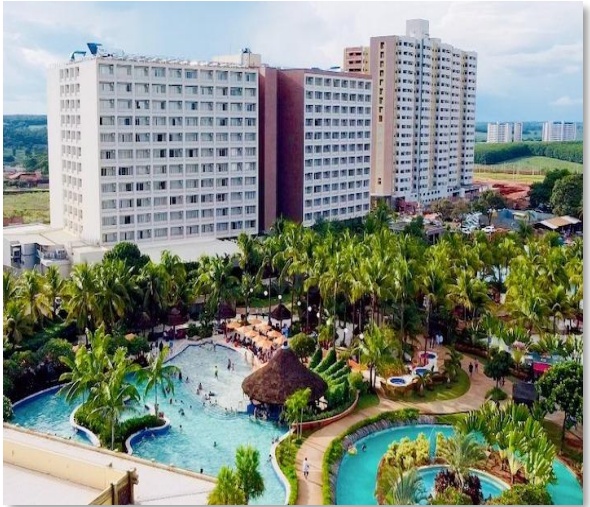
Operação lastreada na Cessão Fiduciária de Recebíveis do multipropriedade Hot Beach Suítes. O parque aquático Hot Beach, do mesmo Grupo e localizado ao lado do projeto, aparece no ranking da Themed Entertainment Association (TEA) como o 9º mais visitado da América Latina em 2023, totalizando 914 mil visitantes, crescimento de 54% frente ao ano anterior.
A carteira de recebíveis do projeto mantém o ótimo desempenho, com percentual vendido estável acima de 95%. Desde 2022, o grupo aproveita para girar a carteira e reduzir o número de clientes inadimplentes, em patamar atual de apenas 8,5%, número bem positivo frente à peers do setor. Para a série investida, o LTV é de apenas 9%.
CRI D URBANISMO | 0,53% do P.L | Rating B
O CRI tem como lastro a cessão dos recebíveis imobiliários de 10 loteamentos distribuídos pelo Ceará nas proximidades de Fortaleza. Os empreendimentos atendem o público C e D e todas as obras já foram concluídas.
Atualmente os recebíveis circulam na conta da operação em um patamar inferior ao pagamento do CRI, devido à alta inadimplência das carteiras, sendo necessário o aporte do complemento por parte do devedor. Mesmo com o fluxo reduzido, tal contexto beneficiou o LTV da operação conforme as renegociações com os mutuários foram acontecendo. Nos últimos meses foi possível observar uma melhora no montante recebido, alcançando os R$ 160 mil versus uma PMT de aproximadamente R$ 170 mil. O time de Gestão segue acompanhando a evolução e permanece em contato frequente com o sócio do projeto.
CRI EDIFÍCIO SKY | 0,14% do P.L (Sênior) | Rating C | 0,34% do P.L (Subordinada) | Rating C
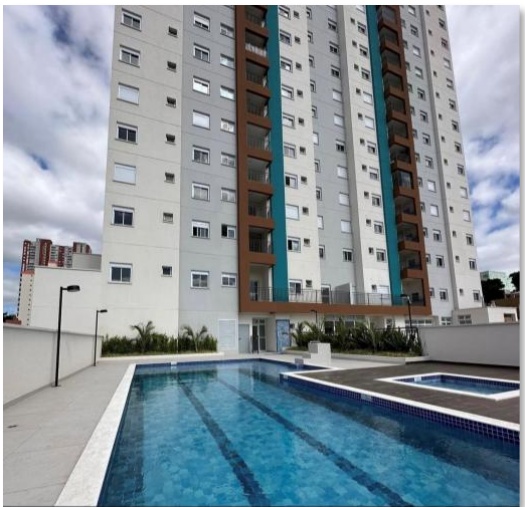
A operação financiou a incorporação vertical localizada no ponto alto da Av. Presidente Kenedy, uma das principais vias de Diadema, o Edifício SKY é um empreendimento idealizado pela Construtora Totus e conta com uma torre residencial e ampla área de lazer para os moradores. As obras foram concluídas em dezembro/2022, e o Habite-se já emitido. Em visita presencial ao empreendimento, foi possível observar a boa qualidade do produto entregue.
A operação teve seu prazo encerrado em fev/26, sem a devida quitação da dívida. No encerramento do CRI, a devedora questionou o saldo devido através de um laudo sem consistência técnica e desamparado de premissas reais contratadas. Imediatamente após o evento, a securitizadora contratou o escritório Tepedino, Berezowski, & Poppa Sociedade de Advogados para seguir com a cobrança do saldo.
Em jun/26, R$ 7,65MM (60% do saldo devedor) foram recuperados via depósito realizado em juízo. O restante da dívida está na esteira de avaliação jurídica e técnica que será realizada por peritos qualificados no âmbito da execução. Apesar do desgaste, o time de gestão tem plena confiança nos cálculos realizados e validados tanto pela securitizadora quanto pelo agente fiduciário da operação, e consequentemente, na recuperação do valor investido, acrescido de todas as multas e indenizações devidas.
Com a amortização supracitada da dívida, realizada em jul/26, a operação passa a representar 0,48% do PL do Fundo. O CRI conta com cessão fiduciária dos recebíveis, alienação fiduciária das quotas da SPE e dos imóveis, coobrigação dos sócios e da cedente e os fundos da operação.
| Valor investido | R$ 27.700.000,00 |
|---|---|
| Juros | R$ 9.234.763,50 |
| Correção Monetária Distribuída | R$ 4.966.828,03 |
| Amortização de Principal | R$ 23.775.382,80 |
asset XD management
Análise do Portfólio
CRI CONDOMÍNIO LEÃO DOURADO | 0,24% do P.L | Rating D
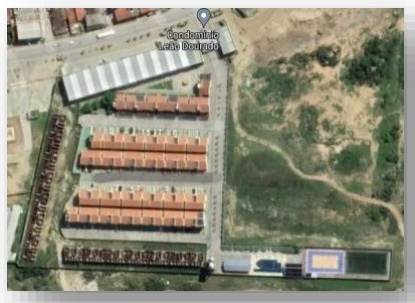
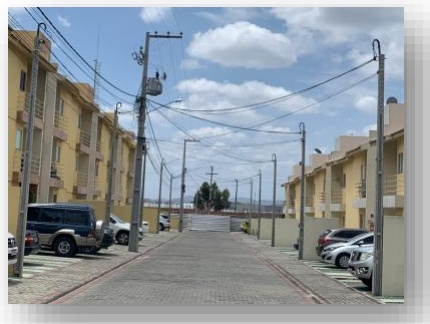
Conforme informado anteriormente, em 16 de Abril de 2021 foi declarado em Assembleia Geral de Titulares de CRI o vencimento antecipado da operação CRI Condomínio Leão Dourado em razão do descumprimento, pela Cedente, de obrigações constantes da Cláusula 4.2 do Contrato de Cessão. A cedente comercializou unidades do empreendimento e apropriou-se dos recursos ao invés de direcioná-los à conta centralizadora da operação e, portanto, a Securitizadora ingressou com ação judicial contra a cedente e os fiadores e está tomando as demais medidas judiciais cabíveis.
No que tange a execução das garantias, não houve grandes avanços nos trâmites judiciais. O ativo foi novamente provisionado na carteira e as eventuais entradas de caixa pagas ao Fundo não vêm sendo distribuídas aos cotistas, e sim utilizadas para redução do custo de aquisição do ativo. O time de Gestão segue estudando alternativas para a monetização do ativo e redução dos custos operacionais, incluindo, mas não se limitando, a possibilidade de desmonte do CRI.
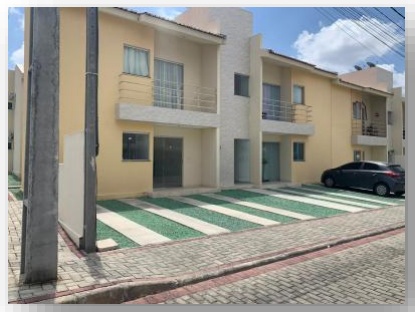
CRI A&C LIMA | 0,14% do P.L | Rating C
Operação estruturada e lastreada na cessão dos recebíveis do Residencial Morada Verde, loteamento com 285 lotes localizado em Caruaru – PE que teve suas obras concluídas em Janeiro de 2019 – TVO já emitido. Desde a emissão, em abril/2019, o Fundo recebeu a remuneração do papel e 70% do principal.
Em julho/25, a Securitizadora venceu a operação ao se deparar com um abandono completo das atividades da loteadora, que parou de realizar a cobrança dos clientes e reportar para a operação. Em assembleia, o time de Gestão aprovou a contratação de assessoria jurídica para auxiliar no caso e a assunção da Servicer para os serviços essenciais para continuidade da recuperação da dívida. Devido ao status de entregue e performando do empreendimento e do longo histórico de pagamento da carteira, a expectativa é que seja necessário um tempo para organizar o novo fluxo entre os clientes e novo agente de cobrança, mas que os recebíveis voltem a fluir para a operação e quitem a série sênior da operação.
A execução da garantia está em fase preliminar, com decisões de foro em discussão e, posteriormente, será apreciado o pedido de arresto cautelar.
Análise do Portfólio
CRI EXCELSO | 0,04% do P.L | Rating B
Conforme delineado em assembleias anteriores, após a Cedente ter incorrido na Hipótese de Recompra Total dos Créditos prevista no Contrato de Cessão, em razão do descumprimento de obrigações previstas referentes ao reenquadramento das Razões de Garantia e à recomposição do Fundo de Reserva, foi declarado vencimento antecipado da operação.
Mesmo diante do vencimento, a operação atingiu uma nota B por conta da carteira de recebíveis do projeto, loteamento localizado em São João Del Rey, que, apesar da deterioração relevante de desempenho frente à análise inicial, verificada através do aumento da inadimplência e baixo adensamento no local, segue repassando recursos que totalizam cerca de R$ 80.000/mês, valor que, após manutenção de despesas em conta, continua sendo pago às séries seniores da operação. O Fundo concluiu a redução do custo de aquisição do ativo, recuperando 100% do principal investido, e voltou a distribuir os rendimentos do ativo em jan/25. Em decorrência da incidência de encargos moratórios, o CRI está apresentando uma TIR de IGP-M + 19,5% a.a.. A quitação da operação está prevista para o início de 2027.
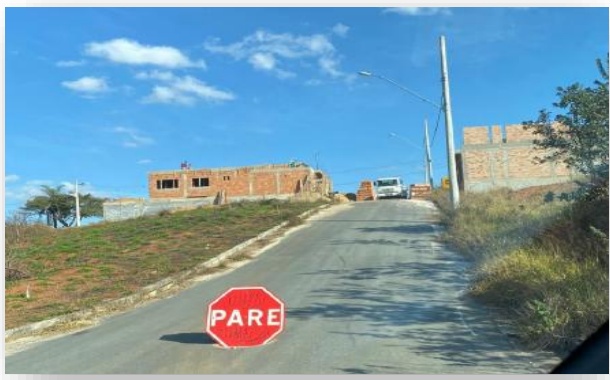
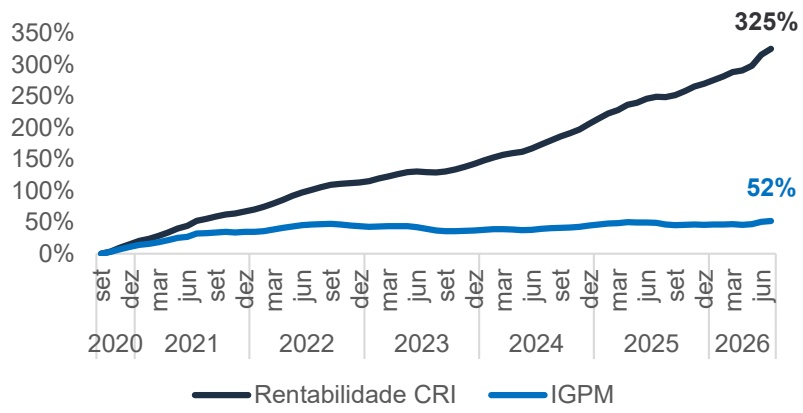
CRI GAV SALINAS | 0,01% do P.L | Rating A+
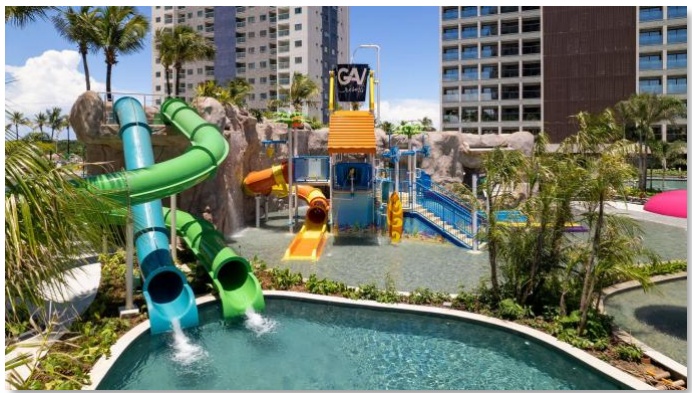
Operação lastreada em Nota Comercial do GAV Salinas Premium Resort, tem como garantia (i) Alienação Fiduciária de Quotas da Devedora; (ii) Cessão Fiduciária de Direitos Creditórios do Empreendimento, (iii) Aval (PJ e PF) e (iv)32 Fundo de Reserva de 0,45% do volume da dívida ativa. O Salinas Park Resort é o primeiro empreendimento da Gav Resorts, inaugurado em 2018, com padrão internacional no norte do país. Com o resort entregue e operante desde 2018, o empreendimento atingiu um grau de maturação com mais de 75% das cotas comercializadas e inadimplência de 5%, bem abaixo das médias do setor. O LTV da operação está em 10% e a Razão de Garantia Geral é de quase 4x o saldo da dívida. Com um cronograma acelerado de amortizações e vencimento em maio/2028.
asset XD management
Análise do Portfólio – Ativos Não Core
CRI ZAVIT - MEDABIL | 2,95% do P.L
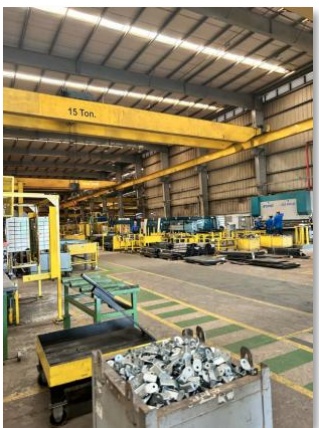
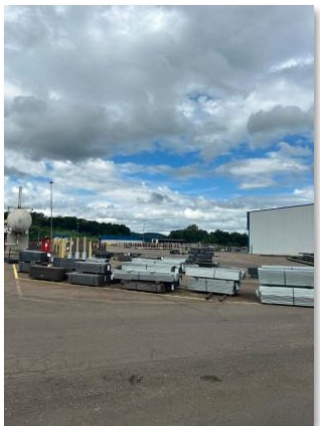
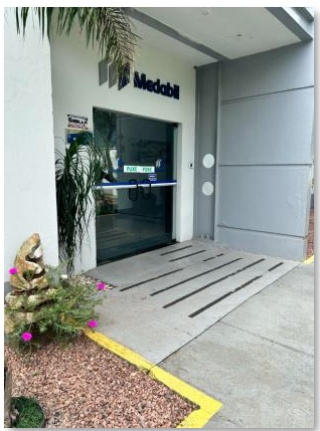
A Medabil Soluções Construtivas S.A. é a empresa responsável pelos pagamentos de aluguel que lastreiam o CRI investido pelo Fundo em janeiro de 2022, estruturado por meio de uma operação de sale and leaseback da fábrica de Nova Bassano (RS), unidade que representa aproximadamente 70% da receita da companhia. A alavancagem foi contratada pelos fundos ZAVIT REAL ESTATE FUND – FII e MEZANINO ESTRUTURADO FII, proprietários do imóvel e cedentes dos recebíveis securitizados. Embora os fundos sejam os tomadores da dívida, o principal risco de crédito da operação está concentrado na Medabil, fonte dos fluxos que suportam o pagamento do CRI. A operação conta com Alienação Fiduciária do Imóvel como principal garantia. A equipe de Engenharia retornou ao imóvel, onde foi possível evidenciar que a planta estava bem conservada, com instalações funcionando adequadamente e boa organização e qualidade. O HABT11 tem posição na série subordinada do ativo.
Conforme detalhado nos últimos relatórios, a Medabil solicitou recuperação judicial em mai/24, em vista de crescentes deteriorações financeiras apontadas em seu balanço patrimonial. Em nov/25, as partes (securitizadora, agente fiduciário, investidores e devedores) concluíram o aditamento que formaliza o acordo extrajudicial e a volta gradual do pagamento dos alugueis, que abastecem o fluxo financeiro do CRI. No acordo, a série subordinada foi reenquadrada no nível de risco adequado, com a alteração da cascata de pagamento, encurtando a duration da operação. Sendo os principais acordos envolvendo:
A priorização do pagamento dos juros da série subordinada em relação à amortização da sênior;
A redistribuição no percentual de 70%/30% para as séries sênior/subordinada, respectivamente, dos recursos provenientes de pagamentos da seguradora;
A atualização da dívida para o sistema de amortização full cash sweep, reduzindo a expectativa de quitação de ambas as séries;
A retomada do pagamento do aluguel, de forma gradual com corte dos descontos a cada 6 meses; e
A confissão pelo sacado da operação e suas respectivas garantias.
Em jan/26, a seguradora honrou com o pagamento do seguro fiança no valor de R$ 5,5 MM. A securitizadora já aplicou a nova cascata de pagamentos, reduzindo o saldo das séries e consequentemente o LTV da operação, que pelo valor de venda forçada do imóvel resulta no LTV de 57%. No período, o Fundo vem recebendo a remuneração de forma parcial e tem a expectativa de retomar o pagamento integral da remuneração a partir de 2027, conforme fluxo acordado, tendo portanto, estabilizado com o devedor o fluxo financeiro da operação.
asset XD management
Análise do Portfólio – Ativos Não Core
CRI Q2 DIRECIONAL | 2,51% do P.L
Operação lastreada no contrato de compra e venda de terreno com a Direcional Engenharia no formato de Permuta Financeira com os sócios de um grupo patrimonialista do setor de alimentos. A operação conta com a cessão de permuta financeira de dois projetos incorporados pela Direcional Engenharia; Alienação fiduciária de quotas da SPE Terrenista; Fiança PF e PJ da cedente; Fundo de Reserva.
CRI VOLTXS SOLAR | 1,48% do P.L
Operação estruturada com garantia de Cessão Fiduciária dos Direitos Creditórios de Contratos de Locação firmados com Fleury e Raia Drogasil. O CRI foi destinado para financiamento da construção de três Usinas Fotovoltaicas no modelo de Geração Distribuída, sendo duas no modelo built-to-suit para a rede laboratorial Fleury e uma para a rede de farmácias Drogasil. As obras já foram concluídas e a energização ativada. A operação permanece com os Fundos enquadrados e pagamentos acontecendo de forma regular.
CRI GAFISA - ESTOQUE | 0,20% do P.L
Operação de estoque com a Gafisa, incorporadora de capital aberto com foco em empreendimentos residenciais. A operação tem como lastro debênture emitida pela Gafisa e possui como garantia a alienação fiduciária de unidades prontas (estoque com Habite-se) de 11 empreendimentos na Grande São Paulo e 01 empreendimento no Rio de Janeiro. O Fundo já recebeu R$ 23,5 MM a título de amortização do CRI, e a companhia vem negociando a venda do estoque remanescente para quitar o restante do saldo devedor, que já representa apenas 6% do volume emitido.
Disclaimer
Este material é de caráter exclusivamente informativo e não deve ser considerado como recomendação de investimento, oferta de compra ou venda de cotas do Fundo. A XP Asset Management é uma marca que inclui a XP Gestão de Recursos Ltda. ("XPG"), XP PE Gestão de Recursos Ltda. (“XPPE”), XP Allocation Asset Management Ltda. (“XP Allocation”) e a XP Vista Asset Management Ltda. ("XPV"). A XPG, XPPE, XPV e XP Allocation são gestoras de recursos de valores mobiliários autorizadas pela Comissão de Valores Mobiliários - CVM e constituídas na forma da Instrução CVM n° 558/15. Todas as regras regulatórias de segregação são observadas pelas gestoras. Os fundos de estratégias de investimentos de Renda Variável e Multimercado são geridos pela XPG. Os fundos de estratégias de investimentos de Renda Fixa e Estruturados são geridos pela XPV. Os fundos de Previdência podem ser geridos tanto pela XPG quanto pela XPV, a depender da estratégia do fundo. Os fundos de private equity são geridos pela XPPE. A XP Allocation atua na gestão de fundos de investimentos e fundos de cotas de fundos de investimentos, com foco em Alocação (asset Allocation, fund of funds, acesso) e Indexados. A gestão dos FIPs é feita pela XPPE, XPV e XP Allocation, gestoras aderentes ao Código ABVCAP/ANBIMA. A XPPE, XPG, XP Allocation e a XPV não comercializam nem distribuem quotas de fundos de investimento ou qualquer outro ativo financeiro.
As informações contidas neste informe são de caráter meramente informativo e não constituem qualquer tipo de aconselhamento de investimentos, não devendo ser utilizadas com este propósito. Nenhuma informação contida neste informe constitui uma solicitação, publicidade, oferta ou recomendação para compra ou venda de quotas de fundos de investimento, ou de quaisquer outros valores mobiliários. Este informe não é direcionado para quem se encontrar proibido por lei a acessar as informações nele contidas, as quais não devem ser usadas de qualquer forma contrária à qualquer lei de qualquer jurisdição. A XPG, XPPE, XP Allocation e a XPV, seus sócios e funcionários isentam-se de responsabilidade por decisões de investimentos que venham a ser tomadas com base nas informações divulgadas e sobre quaisquer danos resultantes direta ou indiretamente da utilização das informações contidas neste informe. PARA AVALIAÇÃO DA PERFORMANCE DE UM FUNDO DE INVESTIMENTO, É RECOMENDÁVEL A ANÁLISE DE, NO MÍNIMO, 12 (DOZE) MESES. FUNDOS DE INVESTIMENTO NÃO CONTAM COM GARANTIA DO ADMINISTRADOR, DO GESTOR, DE QUALQUER MECANISMO DE SEGURO OU FUNDO GARANTIDOR DE CRÉDITO – FGC. INVESTIMENTOS NOS MERCADOS FINANCEIROS E DE CAPITAIS ESTÃO SUJEITOS A RISCOS DE PERDA SUPERIOR AO VALOR TOTAL DO CAPITAL INVESTIDO. RENTABILIDADE PASSADA NÃO REPRESENTA GARANTIA DE RENTABILIDADE FUTURA A RENTABILIDADE DIVULGADA NÃO É LÍQUIDA DE IMPOSTOS. LEIA O PROSPECTO, O FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES, LÂMINA DE INFORMAÇÕES ESSENCIAIS E O REGULAMENTO ANTES DE INVESTIR. DESCRIÇÃO DO TIPO ANBIMA DISPONÍVEL NO FORMULÁRIO DE INFORMAÇÕES COMPLEMENTARES. RELAÇÃO CO M INVESTIDORES : [email protected]. S UPERVISÃO E FISCALIZAÇÃO: Comissão de Valores Mobiliários – CVM Serviços de Atendimento a o Cidadão em www.cvm.gov.br. Para maiores informações sobre o Fundo, envie e-mail para o nosso RI: [email protected].
HABITAT
asset XPmanagement
Canais:
habt.xpasset.com.br
/company/xpasset
/@XPAssetManagement