Relatório Gerencial HCTR11 de agosto de 2026
Relatório Gerencial do Hectare CE (HCTR11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 16/10/2026. No pregão de 03/11/2026, a cota do HCTR11 fechou a R$ 11,29, com P/VP de 0,11 (valor patrimonial de R$ 104,17 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,21 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 25,95% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 2,3 bilhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- HECTARE CE RESPONSABILIDADE LIMITADA-13,69%
- CNPJ
- 30.248.180/0001-96
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 16/10/2026 18:38
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Hectare CE FII
HCTR11
Material de divulgação | Ago-26
HCTR11 Hectare CE FII
CNPJ: 30.248.180/0001 -96
Patrimônio Liquido
R$ 2.321.484.503,31
Patrimônio Líquido (12 meses)
R$ 2.269.852.746,67
Valor da Cota a Mercado
R$ 14,22
Número de Cotistas
118.112
Descrição gerada automaticamente
Desenho de um círculo Descrição gerada automaticamente com confiança
Objetivo do Fundo
O Hectare CE FII é um fundo imobiliário que busca proporcionar aos cotistas a valorização e a rentabilidade de suas cotas no longo prazo, por meio de investimentos em ativos imobiliários, auferindo rendimentos e ganhos de capital advindos destes.
Política de Investimento
O Fundo investirá preponderantemente em Certificados de Recebíveis Imobiliários - CRIs.
Público -Alvo
Início do Fundo
Investidores em Geral
19/09/2018
Prazo de Duração
Indeterminado
Gestor
Hectare Capital Gestora de Recursos Ltda.
Administrador
Vórtx DTVM Ltda.
Taxa de Administração, Controladoria e Custódia
0,21% a.a. do PL a mercado
Taxa de Gestão
0,99% a.a. do PL a mercado
Taxa de Performance
10% sobre o que exceder a variação de 100% do CDI
Tipo
Condomínio Fechado
Tributação
• PF
Conforme o artigo 3º da Lei 11.033, os rendimentos distribuídos são isentos de IR e os ganhos de capital em negociações são tributados à alíquota de 20%.
• PJ
Rendimentos e ganhos de capital são tributados com uma alíquota de 20%.
Fonte: Material interno
0,21 Dividendo do Mês (R$/Cota)
1,48%
Dividend Yield Mensal Cota a Mercado
19,23%
Dividend Yield Anualizado Cota a Mercado
314MM
Valor de Mercado (R$) Cota Fechamento R$ 14,22
2,32B
Valor Patrimonial (R$) Cota Fechamento R$ 105,11
0,80M
Liquidez Diária Média nos Últimos 12 Meses (R$)
Tese de Investimento
O Hectare CE FII (HCTR11) é um fundo de crédito high yield , do tipo híbrido de desenvolvimento, que tem como característica a expectativa de retorno superior à média do mercado no longo prazo. Para atingir esse retorno, está exposto a setores e a operações de maior complexidade, tanto na estruturação como na gestão, e, consequentemente, tem menor previsibilidade quanto à periodicidade e ao volume das distribuições de resultado aos investidores no curto prazo. Por envolver maior potencial de rentabilidade no longo prazo e exposição a riscos, é um produto com maior volatilidade e voltado a investidores de perfil arrojado. Abaixo podemos ver o comportamento do índice high yield em comparação a seu par global Investment Grade :
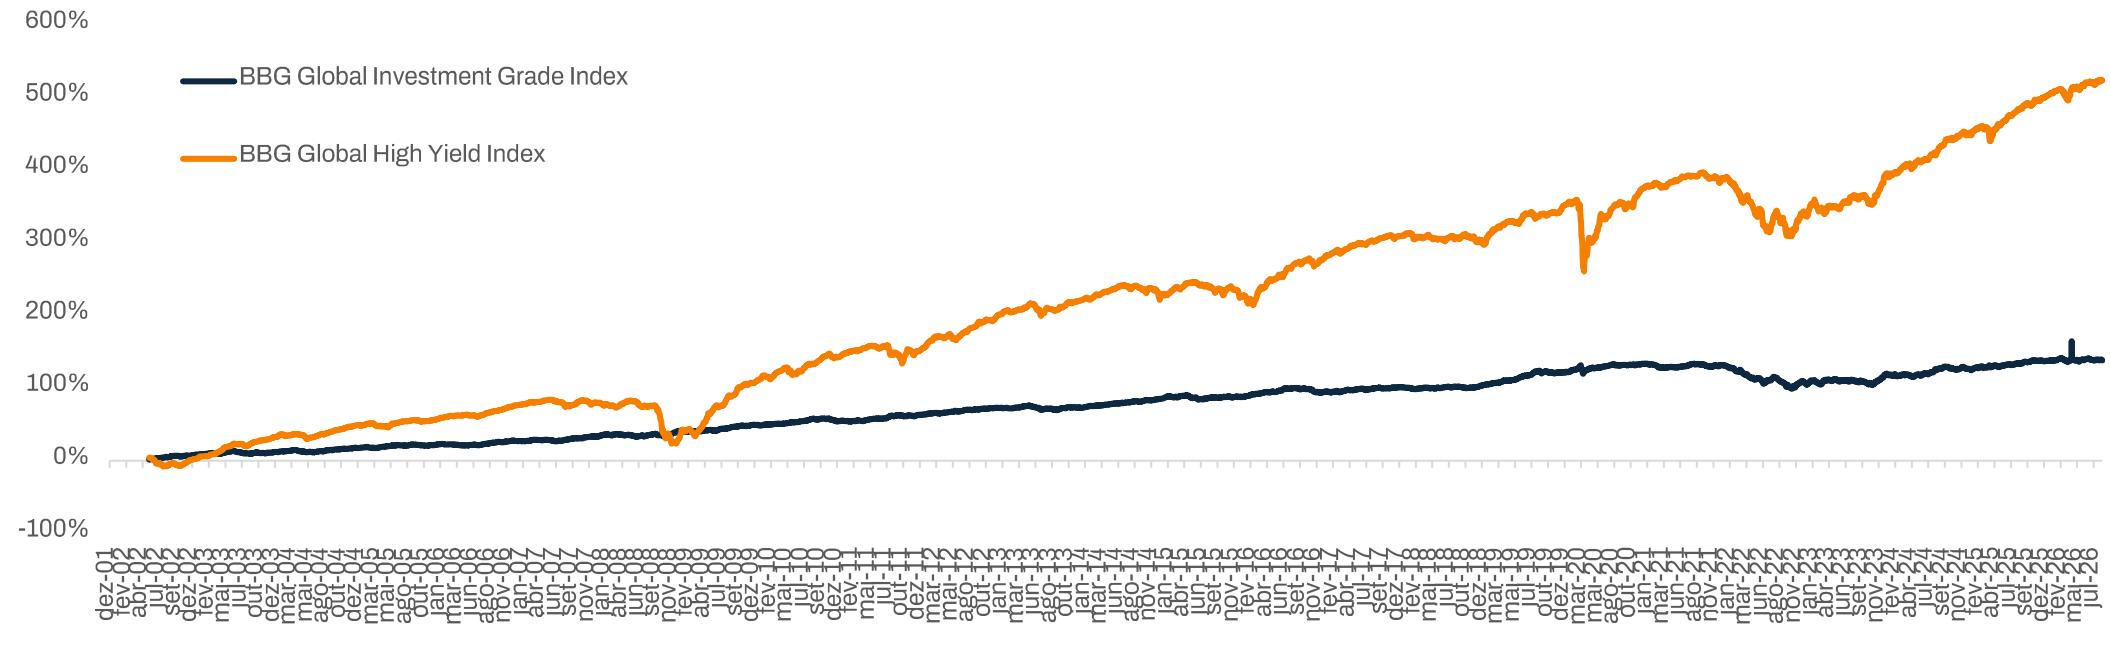
O Fundo Hectare CE (HCTR11) é um dos pioneiros no mercado brasileiro de Fundos Imobiliários high yield , com uma estratégia que vai além da tradicional praticada pela média do mercado, mirando maior rentabilidade por meio da exposição a segmentos considerados menos óbvios e a operações com estruturas financeiras de maior complexidade, que exigem, em alguns casos, maior prazo de maturação da tese de investimento.
Fonte: Material interno
Comentários do Gestor
Panorama
Em setembro, foi anunciada a distribuição de rendimentos de R$ 0,21 por cota, referente ao resultado caixa gerado em agosto. Considerando o valor de mercado da cota no fechamento de agosto, a distribuição corresponde a um dividend yield de 1,48% a.m .
Ainda, durante o mês de agosto, foi concluído o processo de liquidação do Fundo HCHG11, conforme cronograma estabelecido. No âmbito da operação, 100% da carteira do HCHG11 foi alienada ao VVCR11, sendo a contraprestação destinada aos cotistas mediante a entrega de cotas do VVCR11. Com isso, considerando a posição anteriormente detida pelo HCTR11 no HCHG11, as cotas do VVCR11 correspondentes à liquidação foram entregues ao HCTR11, passando a integrar sua carteira.
Na competência de agosto, não foram realizadas novas movimentações de compra ou venda na composição da carteira do HCTR11.
Acompanhamento das operações
No segmento de crédito, a Gestora segue atuando de forma ativa, em conjunto com as securitizadoras, na condução das medidas voltadas à recuperação dos créditos inadimplentes da carteira, acompanhando negociações, procedimentos de cobrança e, quando necessário, a execução das garantias. Além disso, mantém o monitoramento mensal dos indicadores operacionais e financeiros das empresas para as quais foram concedidos waivers.
DRE
Seção DRE Contábil : traz o resultado contábil do fundo sem os efeitos de marcação a mercado dos CRIs
Variações no Resultado Contábil a s principais variações no mês decorreram da redução da receita de correção monetária, refletindo a menor variação do IPCA (M 2), que passou de 0 ,58 % em maio para 0 ,16 % em junho . Adicionalmente, a linha de FII apresentou resultado positivo, impulsionada pela marcação a mercado positiva das cotas do VVCR11 (na linha de negociação/MtM ) e pelos dividendos recebidos no período
Seção Fluxo de Caixa : evidencia todas as entradas e saídas de caixa do fundo, sendo a responsável por fornecer a liquidez necessária para efetuar a distribuição de dividendos, pagamento de despesas e reinvestimentos
Variações no Fluxo de Caixa : considerando o recebimento de PMTs no período, os dividendos do HCHG11 e VVCR11 e dos rendimentos das aplicações financeiras, com a dedução das despesas do veículo, o Fundo gerou aproximadamente R $ 0 ,33/cota de resultado caixa no mês O resultado contou com o recebimento do último dividendo do HCHG11 referente à competência de julho, e pelo início dos recebimentos de dividendos do VVCR11 , cujas cotas passaram a integrar a carteira no mês A partir das próximas competências, os recebimentos de dividendos da carteira de FII estarão concentrados no VVCR11
| DRE Contábil | mar -26 | abr -26 | mai -26 | jun -26 jul -26 | ago -26 | Acumulado Semestre | |||
|---|---|---|---|---|---|---|---|---|---|
| Total de receitas | 34.929.952 | 39.504.865 | 42.324.598 | 6.546.681 | 18.240.440 | 36.218.653 | 177.765.189 | ||
| CRI | 35.134.944 | 40.308.248 | 41.980.106 | 40.380.539 | 37.343.493 | 25.503.002 | 220.650.332 | ||
| Juros | 23.078.157 | 21.551.648 | 21.699.989 | 22.952.299 | 25.191.640 | 22.558.388 | 137.032.120 | ||
| Correção Monetária | 12.056.787 | 18.756.600 | 20.280.116 | 17.428.241 | 12.151.854 | 2.944.615 | 83.618.212 | ||
| Prêmio Resgate Antecipado | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| Negociação | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| FII | (316.058) | (893.394) | 250.174 | (33.923.683) | (19.200.440) | 10.627.288 | (43.456.114) | ||
| Dividendos | 0 | 602.505 | 738.555 | 757.991 | 689.966 | 1.871.958 | 4.660.975 | ||
| Negociação/MtM | (316.058) | (1.495.899) | (488.381) | (34.681.674) | (19.890.406) | 8.755.330 | (48.117.089) | ||
| Outros | 111.066 | 90.011 | 94.318 | 89.826 | 97.386 | 88.363 | 570.972 | ||
| Rendimento Fundo de Liquidez | 111.066 | 90.011 | 94.318 | 89.826 | 97.386 | 88.363 | 570.972 | ||
| Outros | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| Total de despesas | (474.077) | (364.306) | (359.264) | (289.005) | (346.517) | (231.175) | (2.064.343) | ||
| Taxa de Gestão | (277.691) | (232.521) | (179.818) | (180.918) | (241.834) | (212.362) | (1.325.145) | ||
| Taxa de Adm. & Controladoria | (85.777) | (73.636) | (62.581) | (50.899) | (69.803) | (56.663) | (399.358) | ||
| Taxa de Performance | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| Taxa de Escrituração | (3.541) | (3.541) | (3.541) | (3.541) | (3.541) | (3.541) | (21.246) | ||
| Outras Despesas | (107.068) | (54.608) | (113.323) | (53.647) | (31.339) | 41.391 | (318.595) | ||
| Resultado Contábil | 34.455.874 | 39.140.559 | 41.965.334 | 6.257.676 | 17.893.923 | 35.987.479 | 175.700.846 | ||
| Resultado Contábil/Cota | 1,56 | 1,77 | 1,90 | 0,28 | 0,81 | 1,63 | 7,96 | ||
| Fluxo de Caixa | |||||||||
| CRI | 5.769.325 | 5.705.736 | 5.702.251 | 6.033.938 | 4.977.260 | 5.543.346 | 33.731.855 | ||
| Juros | 4.905.057 | 4.832.752 | 4.725.058 | 5.094.991 | 4.087.623 | 4.569.699 | 28.215.180 | ||
| Amortização | 864.267 | 872.984 | 977.193 | 938.947 | 889.637 | 973.647 | 5.516.675 | ||
| Prêmio Resgate Antecipado | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| (Compra)/Venda | 0 | 0 | 0 | 0 | 0 | 0 | 0 | ||
| FII | (750.051) | 602.505 | 238.501 | (541.959) | 689.966 | 1.871.958 | 2.110.920 | ||
| Dividendos | 0 | 602.505 | 738.555 | 757.991 | 689.966 | 1.871.958 | 4.660.975 | ||
| (Compra)/Venda | (750.051) | 0 | (500.054) | (1.299.950) | 0 | 0 | (2.550.055) | ||
| Rendimento Fundo Caixa | 111.066 | 90.011 | 94.318 | 89.826 | 97.386 | 88.363 | 570.972 | ||
| Despesas | (563.577) | (408.140) | (410.692) | (310.643) | (266.696) | (273.586) | (2.233.335) | ||
| Net Caixa s/ Distribuição | 4.566.763 | 5.990.113 | 5.624.378 | 5.271.161 | 5.497.916 | 7.230.081 | 34.180.412 | ||
| Net Caixa/Cota | 0,21 | 0,27 | 0,25 | 0,24 | 0,25 | 0,33 | 1,55 | ||
| Distribuição Divulgada | 5.079.367 | 5.741.893 | 5.741.893 | 6.625.261 | 5.300.209 | 4.637.683 | 33.126.304 | ||
| Distribuição/Cota | 0,23 | 0,26 | 0,26 | 0,30 | 0,24 | 0,21 | 1,50 | ||
| Resultado Caixa | 5.316.814 | 5.990.113 | 6.124.432 | 6.571.111 | 5.497.916 | 7.230.081 | 36.730.467 | ||
| Resultado Caixa/Cota | 0,24 | 0,27 | 0,28 | 0,30 | 0,25 | 0,33 | 1,66 | ||
Histórico de Distribuição
Distribuição por cota Dividend Yield anualizado
/>
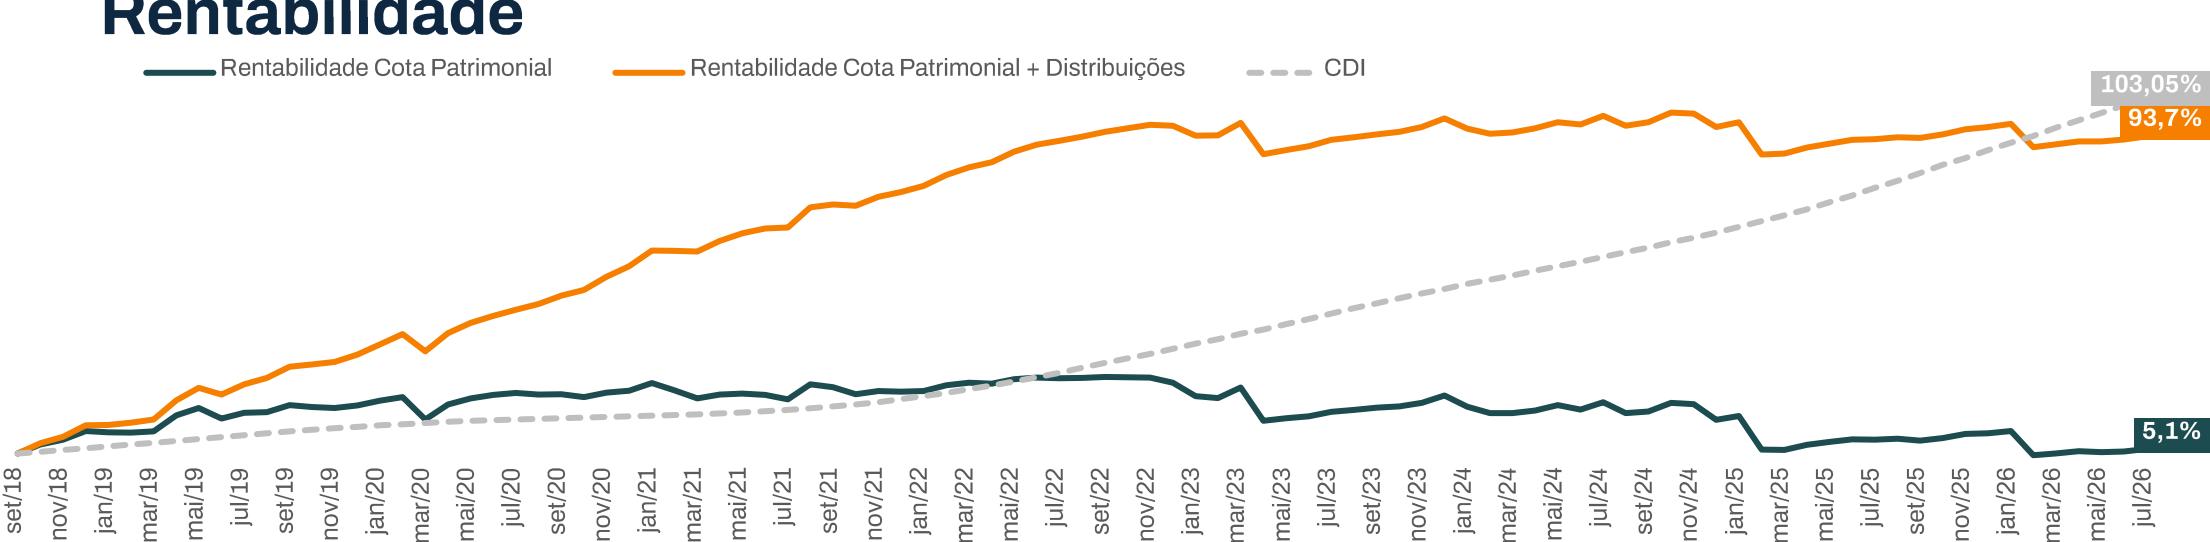
Carteira
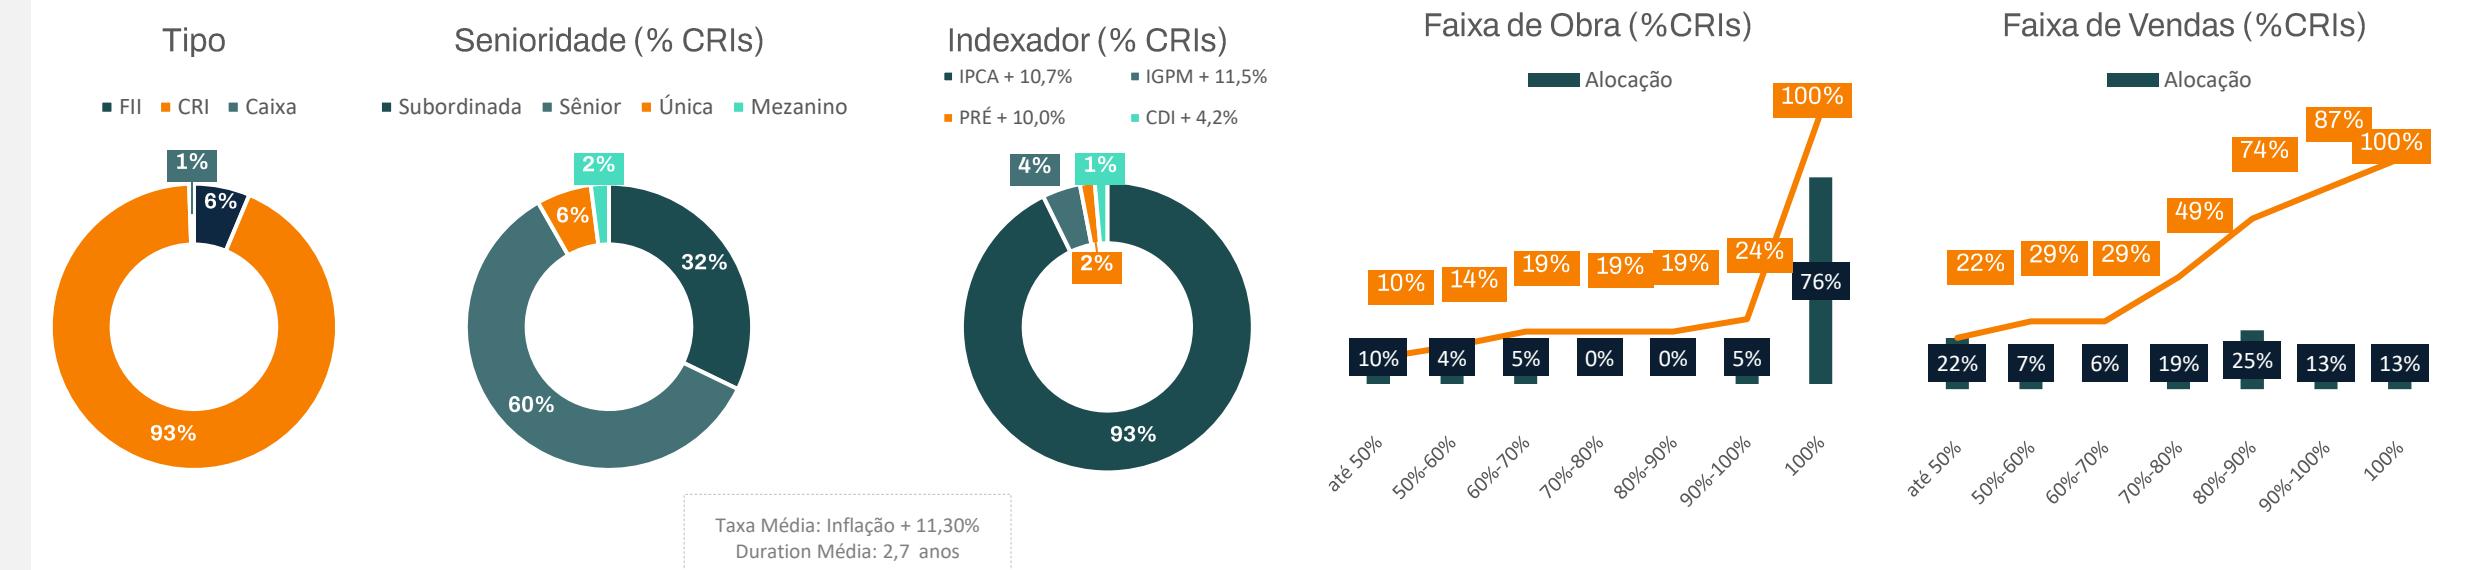
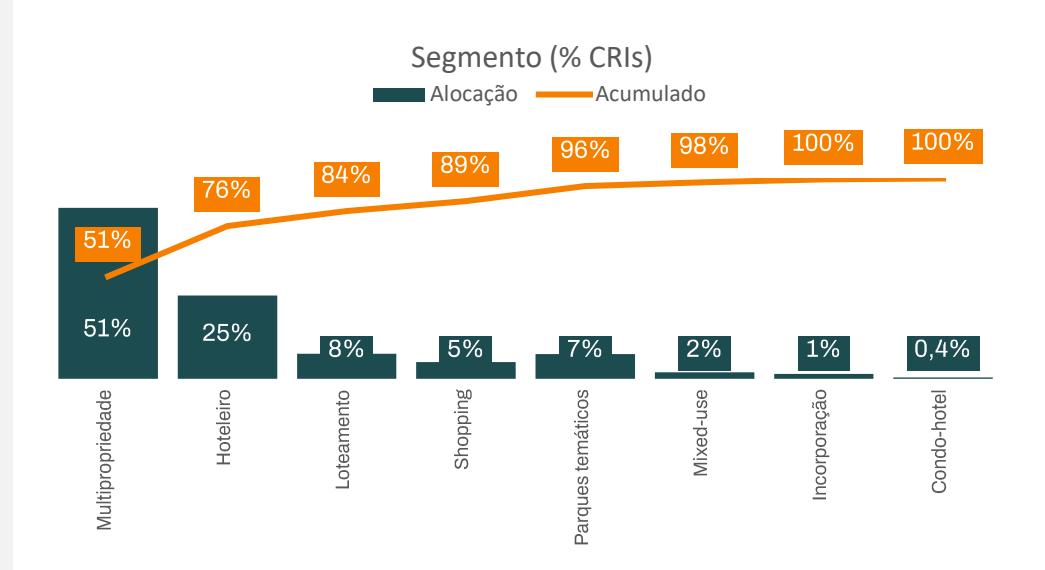
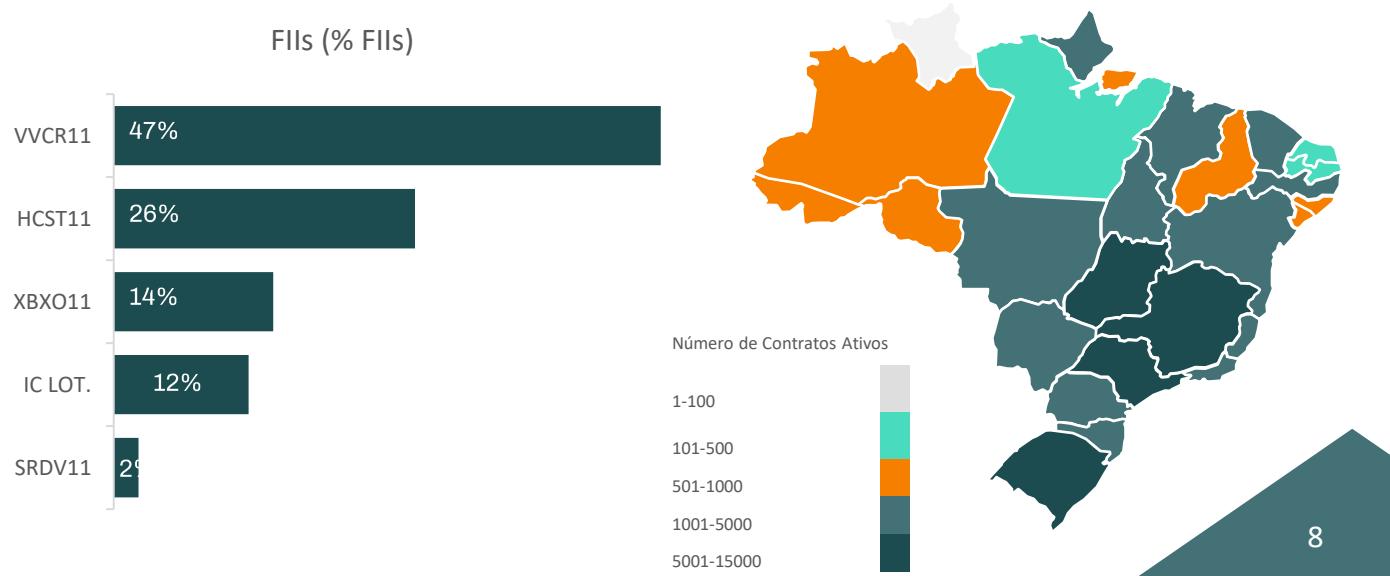
Distribuição Geográfica
CRIs Pulverizados (1/2)
Baixar arquivo
| Ativo | Segmento | Razão de S.D. (Razão Mínima) | Razão de S.D. Total | Razão de F.M. (Razão Mínima) | Razão de F.M. Total | Status | Carência de Juros (%) | Vencimento | Duration (anos) | Indexador | Taxa de Juros (a.a.) | Valor de Mercado (R$ MM) | % PL | % Obras | % Vendas | Vendas | Distratos | Vendas Líquidas |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| CRI Brasil Parques - Sr. | Parques temáticos | N.A (N.A) | N.A | N.A (N.A) | N.A | N.A | jul/30 | 1,9 | IPCA | 9,25% | 52,9 | 2,3% | 100% | N.A | N.A | N.A | N.A | |
| CRI Brasil Parques - Sub. | Parques temáticos | N.A (N.A) | N.A | N.A (N.A) | N.A | N.A | jul/30 | 1,9 | IPCA | 10,50% | 107,9 | 4,7% | 100% | N.A | N.A | N.A | N.A | |
| CRI Circuito de Compras - Sr. | Shopping | N.A (N.A) | N.A | N.A (N.A) | N.A | N.A | out/40 | 8,6 | IPCA | 8,00% | 86,5 | 3,7% | 100% | N.A | N.A | N.A | N.A | |
| CRI Circuito de Compras - Mez. | Shopping | N.A (N.A) | N.A | N.A (N.A) | N.A | N.A | out/40 | 5,9 | IPCA | 16,00% | 22,4 | 1,0% | 100% | N.A | N.A | N.A | N.A | |
| CRI Gran Viver II - Sr. | Loteamento | 82% (N.A) | 89% | 52% (N.A) | 56% | N.A | out/32 | 2,8 | IPCA | 11,00% | 44,5 | 1,9% | 100% | 83% | 5 | 1 | 4 | |
| CRI Gran Viver II - Sub. | Loteamento | 47% (N.A) | 50% | 27% (N.A) | 30% | N.A | out/32 | 2,6 | IPCA | 15,20% | 41,4 | 1,8% | 100% | 83% | 5 | 1 | 4 | |
| CRI Solar Das Águas - Sr. | Multipropriedade | 0% (110%) | 128% | 0% (130%) | 110% | N.A | nov/25 | N.A | IPCA | 9,50% | 51,4 | 2,2% | 100% | 76% | 310 | 161 | 149 | |
| CRI Solar Das Águas - Sub. | Multipropriedade | 0% (110%) | 75% | 0% (130%) | 110% | N.A | nov/25 | N.A | IPCA | 16,64% | 18,0 | 0,8% | 100% | 76% | 310 | 161 | 149 | |
| CRI Resort do Lago Park - Sr. | Multipropriedade | 13% (130%) | 25% | 0% (130%) | 0% | 100% | fev/29 | 0,7 | IGPM | 13,00% | 45,6 | 2,0% | 64% | 24% | 222 | 103 | 119 | |
| CRI EDA - Sr. | Multipropriedade | 5% (120%) | 19% | 0% (120%) | 0% | 100% | set/27 | 0,7 | IGPM | 10,00% | 41,8 | 1,8% | 100% | 100% | N.A | 5 | -5 | |
| CRI Ingleses Beach - Sr. | Mixed-use | 116% (120%) | 0% | 0% (105%) | 0% | N.A | set/31 | 0,0 | IPCA | 10,00% | 37,1 | 1,6% | 41% | 20% | N.A | 9 | -9 | |
| CRI Ingleses Beach - Sub. | Mixed-use | 64% (120%) | 64% | 0% (105%) | 0% | N.A | set/31 | 0,0 | IPCA | 17,50% | 2,6 | 0,1% | 41% | 20% | N.A | 9 | -9 | |
| CRI GVI - Sr. | Multipropriedade | 96% (110%) | 116% | 97% (110%) | 100% | N.A | jul/30 | 1,5 | IPCA | 7,00% | 38,7 | 1,7% | 100% | 87% | 425 | 195 | 230 | |
| CRI Resort do Lago IV - Sr. | Multipropriedade | 23% (115%) | 38% | 0% (115%) | 0% | 100% | jun/29 | 1,3 | IPCA | 10,15% | 31,0 | 1,3% | 93% | 55% | 257 | 100 | 157 | |
| CRI Resort do Lago IV - Sub. | Multipropriedade | 14% (115%) | 23% | 0% (115%) | 0% | 100% | jun/29 | 1,2 | IPCA | 14,00% | 5,7 | 0,2% | 93% | 55% | 257 | 100 | 157 | |
| CRI Loteamentos Goiás - Sr. | Loteamento | 65% (110%) | 68% | 133% (105%) | 143% | N.A | jun/37 | 6,8 | PRÉ | 10,00% | 4,6 | 0,2% | 58% | 95% | 5 | 12 | -7 | |
| CRI Loteamentos Goiás - Mez. | Loteamento | 38% (110%) | 40% | 79% (105%) | 84% | N.A | jun/37 | 6,8 | PRÉ | 10,00% | 21,6 | 0,9% | 58% | 95% | 5 | 12 | -7 | |
| CRI Loteamentos Goiás - Sub. | Loteamento | 32% (110%) | 34% | 66% (105%) | 71% | N.A | jun/37 | 6,8 | PRÉ | 10,00% | 9,4 | 0,4% | 58% | 95% | 5 | 12 | -7 | |
| CRI Eco Resort - Sr. | Multipropriedade | 102% (110%) | 113% | 163% (110%) | 0% | N.A | dez/31 | 2,9 | IPCA | 9,50% | 6,2 | 0,3% | 100% | 90% | 427 | 148 | 279 | |
| CRI Eco Resort - Sub. | Multipropriedade | 70% (110%) | 78% | 98% (110%) | 0% | N.A | dez/31 | 2,7 | IPCA | 14,50% | 26,9 | 1,2% | 100% | 90% | 427 | 148 | 279 | |
| CRI Pride - Sr. | Incorporação | 0% (N.A) | 0% | 0% (N.A) | 0% | 100% | fev/34 | 3,4 | IPCA | 10,00% | 31,2 | 1,3% | 100% | 100% | N.A | N.A | N.A | |
| CRI Aquan Prime - Sr. | Multipropriedade | 19% (110%) | 19% | 27% (110%) | 27% | N.A | jul/30 | 1,7 | IPCA | 7,00% | 21,0 | 0,9% | 33% | 14% | 1 | 20 | -19 | |
| CRI Aquan Prime - Sub. | Multipropriedade | 13% (110%) | 13% | 18% (110%) | 18% | N.A | jul/30 | 1,6 | IPCA | 13,65% | 2,8 | 0,1% | 33% | 14% | 1 | 20 | -19 | |
| CRI Macapá - Sr. | Loteamento | 220% (110%) | 225% | 187% (N.A) | 208% | N.A | jan/37 | 6,4 | IPCA | 11,00% | 21,9 | 0,9% | 100% | 76% | 71 | 26 | 45 | |
| CRI Búzios Beach - Sr. | Multipropriedade | 137% (100%) | 144% | 65% (100%) | 76% | N.A | set/31 | 2,9 | IPCA | 9,50% | 13,0 | 0,6% | 8% | 41% | 34 | 33 | 1 | |
| CRI Búzios Beach - Sub. | Multipropriedade | 137% (100%) | 144% | 65% (100%) | 76% | N.A | set/31 | 2,7 | IPCA | 14,50% | 3,1 | 0,1% | 8% | 41% | 34 | 33 | 1 | |
| CRI OP Resort - Sr. | Multipropriedade | 81% (115%) | 104% | 153% (115%) | 179% | N.A | mar/32 | 3,1 | IPCA | 9,00% | 13,6 | 0,6% | 100% | 87% | 220 | 134 | 86 | |
| CRI OP Resort - Sub. | Multipropriedade | 56% (115%) | 72% | 91% (115%) | 107% | N.A | mar/32 | 2,7 | IPCA | 15,67% | 1,0 | 0,0% | 100% | 87% | 220 | 134 | 86 | |
| CRI Loteamento NG30 - Sr. | Loteamento | 41% (120%) | 43% | 239% (120%) | 250% | 50% | set/31 | 3,7 | IPCA | 10,50% | 1,4 | 0,1% | 100% | 75% | 12 | 5 | 7 | |
| CRI Loteamento NG30 - Sub. | Loteamento | 32% (120%) | 33% | 168% (120%) | 176% | 50% | set/31 | 3,4 | IPCA | 15,50% | 5,7 | 0,2% | 100% | 75% | 12 | 5 | 7 | |
| CRI STX - Un. | Condo-Hotel | N.A | N.A | N.A | N.A | N.A | jan/24 | N.A | IPCA | 14,00% | 9,6 | 0,4% | N.A | N.A | N.A | N.A | N.A | |
| CRI Gramado BV - Sr. | Multipropriedade | 57% (120%) | 64% | 68% (120%) | 72% | N.A | jul/30 | 1,7 | IPCA | 8,00% | 5,1 | 0,2% | 100% | 71% | 37 | 30 | 7 |
/>
Em Carência de Juros
/>
CRIs Pulverizados (2/2)
Baixar arquivo
| Ativo | Segmento | Razão de S.D. | Razão de S.D. | Razão de F.M. | Razão de F.M. | Status | Carência de Juros | e Juros Vencimento | Duration (anos) | Indexador | Taxa de | Valor de | % | % | % | Vendas | Distratos | Vendas |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Segmento | (Razão Mínima) | Total | (Razão Mínima) | Total | (%) | Juros (a.a.) | Mercado (R$ MM) | PL | Obras | Vendas | venuas | Distratos | Líquidas | |||||
| CRI Gramado BV - Sub. | Multipropriedade | 46% (120%) | 51% | 53% (120%) | 56% | N.A | jul/30 | 1,6 | IPCA | 13,00% | 0,0 | 0,0% | 100% | 71% | 37 | 30 | 7 | |
| CRI Servic - Un. | Loteamento | 167% (N.A) | 167% | 259% (N.A) | 0% | N.A | set/36 | 6,5 | IPCA | 10,00% | 4,3 | 0,2% | 100% | 91% | N.A | N.A | N.A | |
| CRI LR Loteamentos - Sr. | Loteamento | 81% (120%) | 81% | 0% (120%) | 0% | N.A | jun/31 | 0,0 | IGPM | 9,00% | 2,7 | 0,1% | 100% | 72% | N.A | N.A | N.A | |
| CRI LR Loteamentos - Sub. | Loteamento | 56% (120%) | 56% | 0% (120%) | 0% | N.A | jun/31 | 0,0 | IGPM | 14,00% | 1,2 | 0,1% | 100% | 72% | N.A | N.A | N.A | |
| CRI Itaperapuã - Sr. | Multipropriedade | 65% (130%) | 79% | 262% (130%) | 270% | N.A | mai/32 | 2,7 | IPCA | 12,00% | 1,4 | 0,1% | 100% | 50% | 1 | 2 | -1 | |
| CRI Itaperapuã - Sub. | Multipropriedade | 38% (130%) | 46% | 122% (130%) | 125% | N.A | mai/32 | 2,4 | IPCA | 19,95% | 2,0 | 0,1% | 100% | 50% | 1 | 2 | -1 | |
| CRI Fix Laguna - Sr. | Loteamento | 381% (110%) | 566% | 0% (N.A) | 0% | N.A | mar/31 | 3,8 | IPCA | 9,15% | 0,9 | 0,0% | 100% | 85% | 20 | 2 | 18 | |
| CRI Fix Laguna - Sub. | Loteamento | 242% (110%) | 359% | 0% (N.A) | 0% | N.A | mar/31 | 3,7 | IPCA | 11,00% | 1,4 | 0,1% | 100% | 85% | 20 | 2 | 18 | |
| CRI Bewiki - Un. | Mixed-use | N.D | N.D | N.D | N.D | 50% | ago/31 | N.D | IPCA | 12,00% | 1,9 | 0,1% | N.D | N.D | N.D | N.D | N.D | |
| CRI Eldorado Minas - Sr. | Loteamento | 140% (120%) | 222% | 138% (120%) | 149% | N.A | abr/31 | 2,2 | IPCA | 9,00% | 0,3 | 0,0% | 93% | 81% | N.A | N.A | N.A | |
| CRI Eldorado Minas - Sub. | Loteamento | 89% (120%) | 142% | 84% (120%) | 91% | N.A | abr/31 | 2,1 | IPCA | 15,67% | 1,2 | 0,1% | 93% | 81% | N.A | N.A | N.A | |
| CRI Alta Vista - Un. | Multipropriedade | 0% (130%) | 0% | 0% (130%) | 0% | N.A | mai/28 | 0,0 | IGPM | 11,00% | 0,0 | 0,0% | 100% | 73% | N.A | 92 | -92 | |
| CRI AeC Lima Ii - Sr. | Loteamento | 17% (120%) | 17% | 0% (120%) | 0% | N.A | jul/30 | 0,0 | IPCA | 10,00% | 0,0 | 0,0% | 100% | 98% | N.A | N.A | N.A | |
| CRI AeC Lima Ii - Sub. | Loteamento | 10% (120%) | 10% | 0% (120%) | 0% | N.A | jul/30 | 0,0 | IPCA | 16,25% | 0,0 | 0,0% | 100% | 98% | N.A | N.A | N.A | |
| CRI AeC Lima - Sub. | Loteamento | 4% (130%) | 4% | 0% (130%) | 0% | N.A | dez/30 | 0,0 | IPCA | 16,00% | 0,0 | 0,0% | 100% | 99% | N.A | N.A | N.A | |
| CRI Termas Resort - Sub. | Multipropriedade | 89% (120%) | 99% | 0% (120%) | 0% | N.A | jan/26 | N.A | IPCA | 15,80% | 0,1 | 0,0% | 100% | 84% | 68 | 41 | 27 |
/>
/>
/>
CRIs Corporativos
| Ativo | Segmento | Status | Carência de Juros (%) | Vencimento | Duration (anos) | Indexador | Taxa de Juros (a.a.) | Valor de Mercado (R$ MM) | % PL |
|---|---|---|---|---|---|---|---|---|---|
| CRI WAM Holding - Sr. | Multipropriedade | N.A | dez/27 | 0,70 | IPCA | 9,06% | 284,9 | 12,3% | |
| CRI WAM Holding - Sub. | Multipropriedade | N.A | dez/27 | 1,26 | IPCA | 13,06% | 245,4 | 10,6% | |
| CRI Hope - Sr. | Hoteleiro | 92% | fev/34 | 3,76 | IPCA | 10,00% | 358,8 | 15,5% | |
| CRI Hope - Sub. | Hoteleiro | 94% | fev/34 | 3,57 | IPCA | 13,34% | 150,1 | 6,5% | |
| CRI GPK - Sr. | Multipropriedade | N.A | jul/30 | 0,79 | IPCA | 8,50% | 89,7 | 3,9% | |
| CRI GPK - Sub. | Multipropriedade | N.A | jul/30 | 0,78 | IPCA | 11,50% | 68,6 | 3,0% | |
| CRI GPK II - Un. | Multipropriedade | N.A | jul/30 | 1,87 | IPCA | 10,00% | 88,2 | 3,8% | |
| CRI GJP - RB - Un. | Hoteleiro | N.A | dez/31 | 4,25 | CDI | 4,20% | 30,0 | 1,3% |
/>

Resumo Carteira de CRIs
| Status do Ativo | % da Carteira de CRI | ||
|---|---|---|---|
| Em Dia | 9% | ||
| Em Carência de Juros | 36% | ||
| Inadimplente | 55% | ||
Fundos
| Ativo | Segmento | Quantidade | Preço Médio Aquisição (R$) | Valor Aquisição (R$ MM) | Valor Mercado (R$ MM) | % |
|---|---|---|---|---|---|---|
| PL | ||||||
| VVCR11 | FII | 8.418.681 | 10,57 | 88,99 | 68,78 | 2,97% |
| HCST11 | FII | 987.595 | 50,72 | 50,09 | 37,91 | 1,64% |
| XBXO11 | FII | 2.310.000 | 100 | 231,00 | 20,05 | 0,87% |
| IC Loteamentos | FII | 200.000 | 98,04 | 19,61 | 16,97 | 0,73% |
| Serra Verde | FII | 19.015.374 | 4,47 | 85,00 | 3,11 | 0,13% |
| Caixa | Caixa | 8.646.345 | N.A | N.A | 12,52 | 0,54% |
/>
Negociação - Secundário
| Negociação | ago/26 | jul/26 | jun/26 | Acumulado 2026 | Acumulado 12M |
|---|---|---|---|---|---|
| Cota Fechamento (R$) | 14,22 | 16,50 | 16,50 | 14,22 | 14,22 |
| Volume Total (R$ Mil) | 13.420 | 12.633 | 13.303 | 136.071 | 201.487 |
| Volume Médio Diário (R$ Mil) | 639 | 549 | 633 | 820 | 806 |
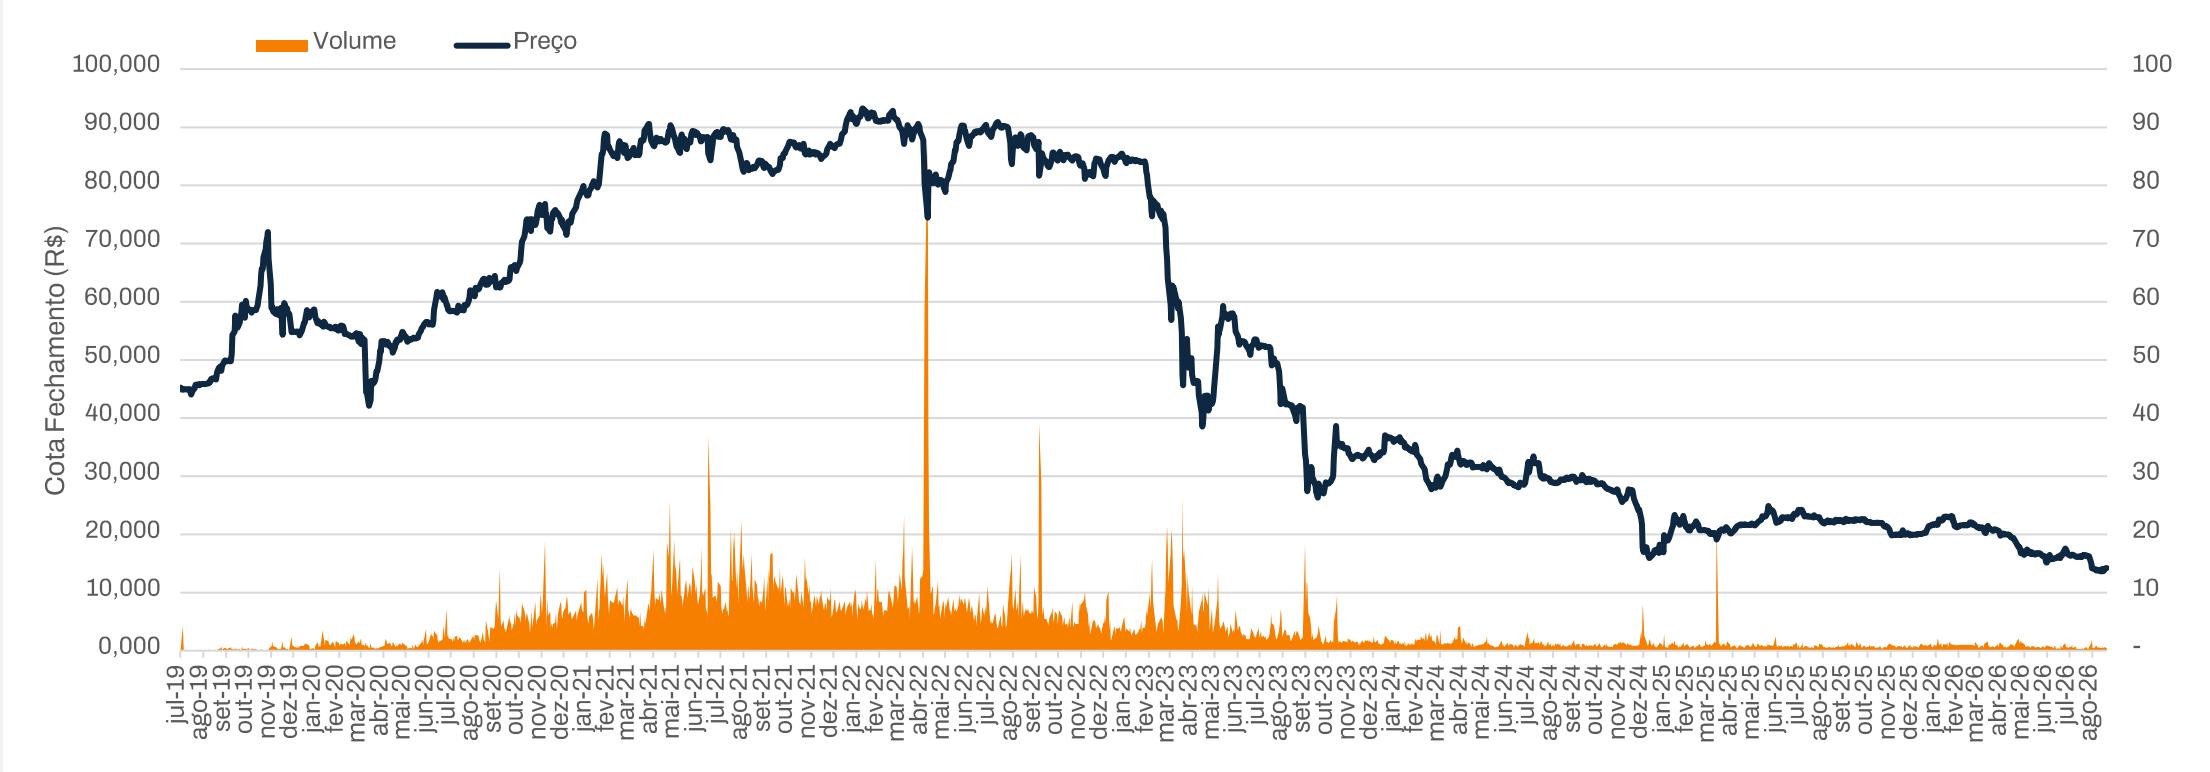
O fundo começou a ser negociado na Bolsa Brasileira B3 em 11/7/2019. Os valores das cotas demonstradas neste gráfico são ajustados retroativamente pelos efeitos de subscrição e distribuição de dividendos.
CRI A&C Lima CRI A&C Lima - Subordinada - Subordinada
| Integralização | 10/06/2019 |
|---|---|
| Vencimento | 20/11/2026 |
| Remuneração | IPCA + 16,00% a.a. |
| Rating | BB |
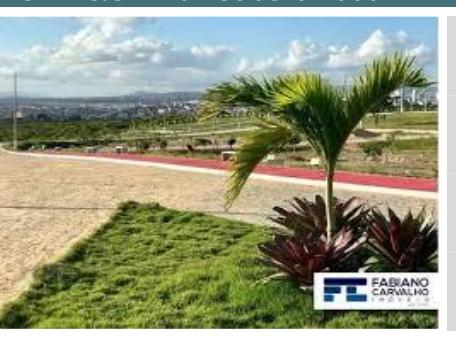
A operação é lastreada nos contratos de compra e venda das unidades do empreendimento Morada Verde, localizado em Caruaru - PE. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias do empreendimento; iii. Alienação Fiduciária das quotas da SPE e iv. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs. Contando ainda com as razões de garantia de no mínimo 130% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 130% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 460 lotes. A inadimplência acumulada é de 3,8%.
O Fundo de Reserva é de R$ 270.699,65 (múltiplo de 2 PMTs).
IF: 19D1329451
CRI Alta Vista Thermas Resort - Única
| Integralização | 28/08/2020 |
|---|---|
| Vencimento | 20/05/2025 |
| Remuneração | IGP-M + 10,00% a.a. |
| Rating | - |
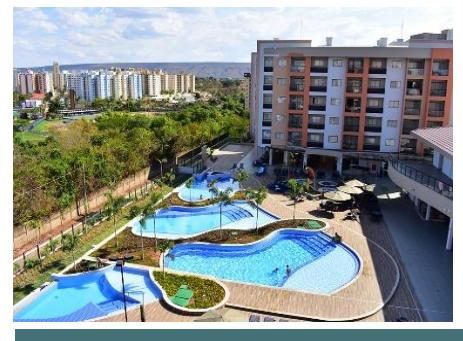
A operação é lastreada nos contratos de compra e venda das frações das unidades do empreendimento Alta Vista Thermas Resort localizado em Caldas Novas - GO. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias dos empreendimentos; iii. Alienação Fiduciária das Quotas de SPEs; iv. Fundo de Reserva no valor dos 2 próximos pagamentos (PMT) dos CRIs; e v. Fundo de Obras. Contando ainda com as razões de garantia de no mínimo 130% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 130% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 2.873 frações. A inadimplência acumulada é de 0,59%. O Fundo de Reserva é de R$ 26.127,25 (múltiplo de 0,1 PMTs).
IF: 19H0167424
CRI Aquan Prime - Sênior
| Integralização | 06/09/2021 |
|---|---|
| Vencimento | 20/08/2029 |
| Remuneração | IPCA + 10,00% a.a. |
| Rating | A BB+ |
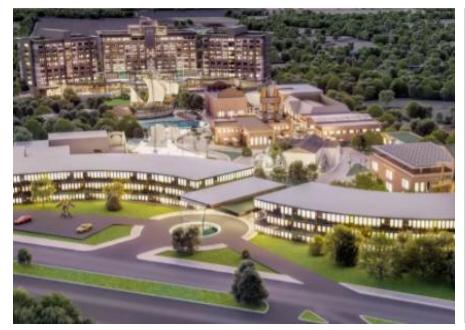
A operação é lastreada nos contratos de compra e venda das frações das unidades do empreendimento Aquan Prime Resort localizado em Foz do Iguaçu - PR. As garantias da operação são: (i) Fiança; (ii) Cessão Fiduciária; (iii) Alienação Fiduciária de Ações; (iv) Coobrigação; (v) Fundo de Reserva; (vi) Fundo de Obras e (vii) Fundo de Juros. Contando ainda com as razões de garantia de no mínimo 110% de fluxo mensal de recebíveis acrescido do fluxo livre do shopping vs PMT do CRI e de no mínimo 110% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 6.214 frações. A inadimplência acumulada é de 3,6%.
O Fundo de Reserva é de R$ 2.649.529,43 (múltiplo de 2,0 PMTs).
IF: 21F0953750; 21F0953752; 21F0966694; 21F0966704; 21F0953755; 21F0953756
CRI A&C Lima CRI Araguaína Park - Subordinada- Sênior e Subordinada
| Integralização | 26/08/2021 |
| Vencimento | 20/08/2036 |
| Remuneração | IPCA + 7,50% a.a. IPCA + 11,50% a.a. |
| Rating | - |
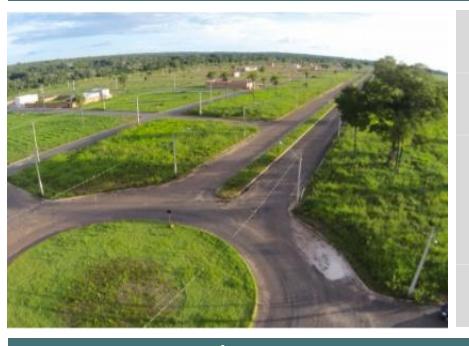
A operação é lastreada nos contratos de compra e venda das unidades dos loteamentos concluídos Cidade Nova em Balsas-MA e Lago Sul em Araguaína-TO e nos contratos de locação do Shopping Araguaína - TO. As garantias da operação são: i. CF dos Recebíveis atuais e futuros de vendas dos loteamentos Cidade Nova e Lago Sul; ii. CF dos recebíveis referentes aos contratos de locação do Shopping Araguaína; iii. Alienação Fiduciária das Quotas de SPEs e do Shopping e iv. Fiança dos sócios PF e PJ. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis acrescido do fluxo livre do shopping vs PMT do CRI e de no mínimo 120% entre o VP dos recebíveis vs o SD dos CRIs.
A operação possui um total de 4.123 lotes.
A inadimplência acumulada é de 3,8%.
O Fundo de Reserva é de R$ 836.299,02 (múltiplo de 2 PMTs).
IF: [Sr.] 21H0853779; 21H0853781; 21H0853790; 21H0853792; 21H0853798 [Sub.] 21H0853780; 21H0853789; 21H0853791; 21H0853796; 21H0853799
CRI Bewiki II - Única
| Integralização | 06/09/2021 |
|---|---|
| Vencimento | 20/08/2029 |
| Remuneração | IPCA + 10,00% a.a. |
| Rating | A BB+ |
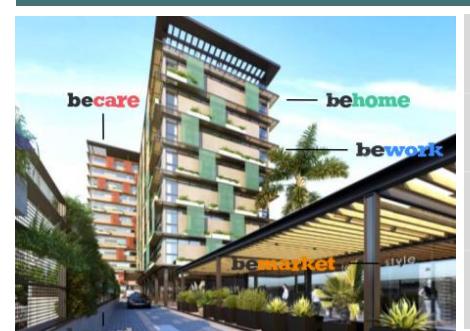
A operação é lastreada em (i) contrato de locação atípico e (ii) Debênture emitida pelo empreendedor, localizado em Florianópolis - SC. As garantias da operação são: i. Alienação Fiduciária de todas as unidades do projeto ii. Cessão Fiduciária dos aluguéis; iii. Fiança das pessoas físicas sócias do empreendimento; iv. Alienação Fiduciária das quotas da SPE; iv. Fundo de Reserva equivalente a três parcelas de pagamento (PMT) dos CRIs. Contando ainda com as razões de garantia de no mínimo 250% vs o saldo devedor dos CRIs.
IF: [I] 21H0850158; [II] 21H0850177
CRI Brasil Parques - Sênior e Subordinada
| Integralização | 20/08/2021 |
|---|---|
| Vencimento | 20/08/2026 |
| Remuneração | IPCA + 9,25% a.a. IPCA + 10,50% a.a. |
| Rating | - |
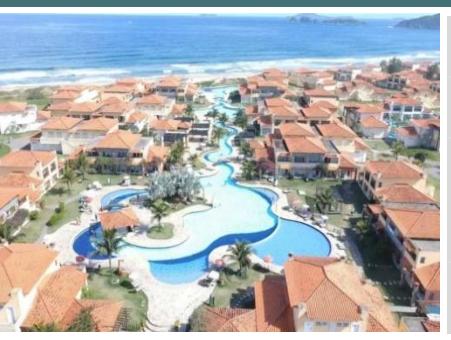
A operação é lastreada nas receitas dos parques de diversão Snowland e Acquamotion em Gramado-RS, Acquaventura em Carneiros-PE e Acquaventura 2 em Praia do Forte-BA e das rodas gigantes Rio Star em Rio de Janeiro - RJ, Salvador - BA e Foz Star em Foz do Iguaçu-PR. As garantias da operação são: i. Fiança de PJs; ii. Cessão Fiduciária de 100% da receita; iii. Alienação Fiduciária das Ações da Devedora e iv. Alienação Fiduciária dos Imóveis. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI até o 6º mês, 250% até o 24º mês e 150% a partir do 25º mês. E de no mínimo 150% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
IFs: [Sr.] 21H0769214; 21H0769217; 21H0769219; 21H0769230 [Sub.] 21H0769216; 21H0769218; 21H0769220; 21H0769231
CRI Búzios Beach - Sênior e Subordinada
| Integralização | 01/10/2018 |
|---|---|
| Vencimento | 20/03/2026 |
| Remuneração | IPCA + 9,50% a.a. IPCA + 14,50% a.a. |
| Rating | BB B+ |
A operação é lastreada nos contratos de compra e venda das frações do Búzios Beach Resort, localizado em Búzios - RJ. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias do empreendimento; iii. Alienação Fiduciária das ações da cedente iv. Fundo de Reserva equivalente a três parcelas de pagamento (PMT) dos CRIs; e v. Fundo de Aquisição das Unidades. Contando ainda com as razões de garantia de no mínimo 100% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 100% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 2.470 frações. A inadimplência acumulada é de 2,2%. O Fundo de Reserva é de R$ 219.756,84.
IFs: [Sr.] 21B0656297 [Sub.] 21B0656306
CRI Circuito de Compras - Sênior e Mezanino
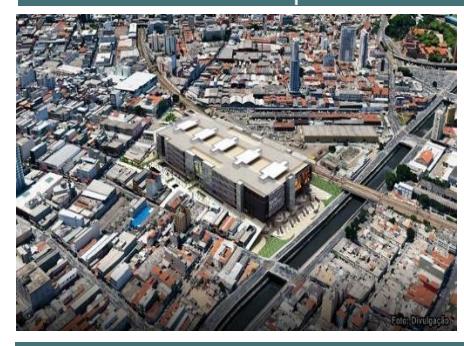
| Integralização | 07/08/2020 |
| Vencimento | 20/06/2025 |
| Remuneração | IPCA + 8,00% a.a. IPCA + 16,00% a.a. |
| Rating | BB B+ |
A operação é lastreada nos contratos atípicos de venda do direito de uso das lojas e boxes e nos contratos de locação das lojas, restaurantes e da operação do estacionamento do Shopping Popular Circuito de Compras localizado no Brás em São Paulo - SP. As garantias da operação são: i. Alienação de 90% das ações da Devedora; ii. Cessão fiduciária da conta vinculada dos recebíveis do empreendimento; iii. Cessão fiduciária dos créditos decorrentes dos contratos atípicos de promessa de cessão de direitos de bens imateriais de empreendimento comercial. Esta operação conta também com a cessão de recebíveis de aluguel das lojas e boxes. Em 21/12/2020 foi decidido em assembleia pela alteração do indexador da operação de IGP-M para IPCA. A XP Investimentos atuou como Coordenador Líder da operação.
A operação possui um total de 4.002 boxes e 1.440 lojas. O Fundo de Aplicação é de R$ 2.803.182,90. IFs: [Sr.] 20G0684774; 20G0684775; 20G0684776; 20G0684778; 20G0684779 [Mez.] 20G0684823; 20G0684824; 20G0684826; 20G0684827; 20G0684828.
CRI Eco Resort - Sênior e Subordinada
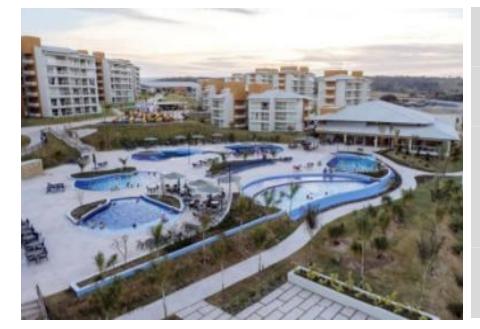
| Integralização | 06/08/2021 |
|---|---|
| Vencimento | 20/07/2029 |
| Remuneração | IPCA + 9,50% a.a. IPCA + 14,50% a.a. |
| Rating | A BB+ |
A operação é lastreada nos contratos de compra e venda das frações das unidades do Praias do Lago, localizado em Caldas Novas - GO. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis Lastro atuais e oriundos de vendas futuras; ii. Fiança, constituída por todos os acionistas pessoas jurídicas da Cedente; iii. Alienação Fiduciária da totalidade das ações da Cedente; iv. Alienação Fiduciária do imóvel objeto da matrícula 70.455, pertencente à Eldorado Empreendimentos Turísticos LTDA e v. Hipoteca do Empreendimento; Contando ainda com as razões de garantia de no mínimo 105% de fluxo mensal de recebíveis vs PMT do CRI até o 12º mês e de 110% a partir do 13º mês. E de no mínimo 105% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs até o 12º mês e de 110% a partir do 13º mês.
A operação possui um total de 8.366 frações. A inadimplência acumulada é de 2,3%. Fundo de Reserva de R$ 6.803.675,46.
IFs: [Sr.] 21H0042096; [Sub.] 21H0042097
CRI EDA - Sênior
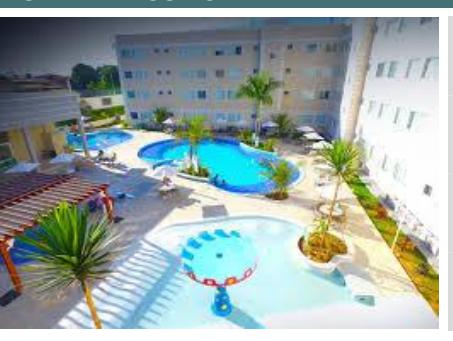
| Integralização | 01/11/2019 |
|---|---|
| Vencimento | 20/09/2027 |
| Remuneração | IGP-M + 10,00% a.a. |
| Rating | B |
A operação é lastreada nos contratos de compra e venda das frações das unidades do Encontro das Águas, localizado em Caldas Novas - GO. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias do empreendimento; iii. Alienação Fiduciária das ações da cedente e estoque do empreendimento; iv. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs; e v. Fundo de Despesa. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 6.016 frações. A inadimplência acumulada é de 1,4%. O Fundo de Reserva é de R$ 81.190,96.
IF: 19J0713614, 19J0713616
CRI Eldorado Minas - Sênior e Subordinada
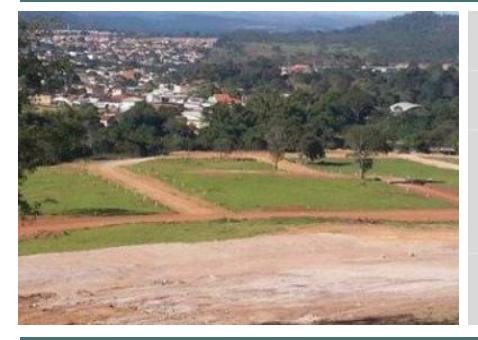
| Integralização | 26/03/2021 |
| Vencimento | 20/04/2031 |
| Remuneração | IPCA + 9,00% a.a. IPCA + 15,67% a.a. |
| Rating | BB+ BB |
A operação é lastreada nos contratos de compra e venda dos lotes do empreendimento Residencial Vitória e Residencial Maura Corrêa localizados em Unaí – MG e Vazante– MG. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias dos empreendimentos; iii. Alienação Fiduciária das Quotas de companhia; iv. Fundo de Reserva no valor dos 2 próximos pagamentos (PMT) dos CRIs; e v. Fundo de Obras. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 1.106 lotes. A inadimplência acumulada é de 3,5%. O Fundo de Reserva é de R$ 222.453,63 (múltiplo de 1 PMTs).
IFs: [Sr.] 21C0678164; 21C0678190 [Sub.] 21C0678189; 21C0678191
CRI Fix Laguna - Sênior e Subordinada
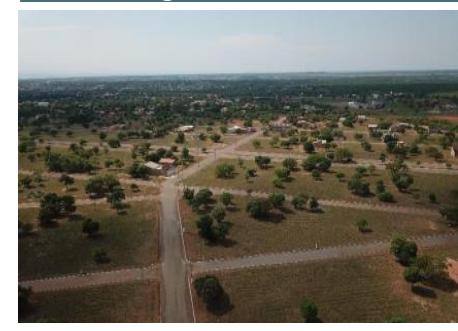
| Integralização | 18/03/2021 |
|---|---|
| Vencimento | 20/03/2031 |
| Remuneração | IPCA + 9,15% a.a. IPCA + 11,00% a.a. |
| Rating | BB+ B+ |
A operação é lastreada nos contratos de compra e venda dos lotes do Loteamento Residencial Laguna I e II localizados em Porto Nacional - TO. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias dos empreendimentos; iii. Alienação Fiduciária das Quotas de SPEs; iv. Fundo de Reserva no valor dos 2 próximos pagamentos (PMT) dos CRIs; e v. Fundo de Obras. Contando ainda com a razão de no mínimo 110% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 3.305 lotes. A inadimplência acumulada é de 2,0%. O Fundo de Reserva é de R$ 466.834,18 (múltiplo de 2 PMTs).
IF: [Sr.] 21C0529621; 21C0529642 [Sub.] 21C0529641; 21C0529643
CRI GJP - Única
| Integralização | 21/01/2022 |
|---|---|
| Vencimento | 24/12/2031 |
| Remuneração | CDI + 4,2% a.a. |
| Rating | - |
A operação tem como risco primário uma CCB emitida pela GJP Administradora de Hotéis com garantia na carteira de recebíveis futuras de dois terrenos localizados em Foz do Iguaçu - PR e Maceió - AL. Conforme laudo de avaliação independente, estes terrenos estão avaliados em R$ 103 mm para uma emissão do CRI de R$ 51,2 mm (LTV de aprox. 50%). A garantia da operação é a Alienação Fiduciária dos terrenos citados anteriormente.
IF: 19L0853159
CRI Golani - Única
| Integralização | 21/03/2023 |
|---|---|
| Vencimento | 24/09/2025 |
| Remuneração | IPCA + 8,50% a.a. |
| Rating | - |
A operação é lastreada em uma CCB emitida pela Golani Engenharia e Urbanização Ltda. As garantias da operação são: i. Fundo de reserva de 3 PMTs; ii. Alienação Fiduciária das SPEs; iii. Alienação Fiduciária de 13 unidades de um empreendimento já entregue localizado em Guarulhos, SP; iv. Hipoteca dos 2 imóveis em desenvolvimento, ambos localizados em São Paulo, SP.
IFs: 21I0955277
CRI GPK - Sênior e Subordinada
| Integralização | 25/08/2020 |
|---|---|
| Vencimento | 20/07/2025 |
| Remuneração | IPCA + 8,50% a.a. IPCA + 11,50% a.a. |
| Rating | BBB+ BB |
A operação tem como risco primário uma debênture emitida pela Gramado Parks com garantia na carteira de recebíveis de todos os empreendimentos detidos pela empresa. As garantias da operação são: i. Fiança das pessoas físicas sócias dos empreendimentos; ii. Aval da Brasil Parques S.A; iii. Cessão Fiduciária de 100% dos recebíveis atuais e das vendas futuras dos Empreendimentos/Projetos da Contratante que até a data da integralização da Operação não emitiram CRI; iv. Cessão Fiduciária do Excedente Mensal dos Empreendimentos que levantarem recursos via CRI, tais como Gramado BV, Gramado Termas Resort, Gramado Buona Vitta e outros que vierem a fazer futuras captações, bem como o excedente mensal do empreendimento Gramado Exclusive; e v. Alienação Fiduciária das Ações da Gramado Parks Investimentos e Intermediações S.A e dos Empreendimentos que constituírem Garantia das Operações.
IFs: [Sr.] 20H0225976; 20H0225977; 20H0225978; 20H0225979 [Sub.] 20H0225980; 20H0225981; 20H0225982; 20H0225983
CRI GPK II - Única
| Integralização | 09/07/2021 |
|---|---|
| Vencimento | 20/07/2026 |
| Remuneração | IPCA + 10,00% a.a. |
| Rating | BBB |
A operação tem como risco primário uma debênture emitida pela Gramado Parks com garantia no excedente da carteira de recebíveis de todos os empreendimentos detidos pela empresa. As garantias da operação são: i. Cessão Fiduciária de 100% dos recebíveis atuais e das vendas futuras dos Empreendimentos e projetos da Cedente que até a data da integralização da Operação não emitiram CRI; ii. Cessão Fiduciária do Excedente Mensal dos Empreendimentos que levantarem recursos via CRI, tais como Gramado BV, Gramado Termas Resort, Gramado Buona Vitta, Aquan Prime, e outros que vierem a fazer futuras captações, bem como o excedente mensal do empreendimento Gramado Exclusive; e iii. Alienação Fiduciária das Ações da Cedente e dos Empreendimentos que constituírem Garantias das Operações.
IFs: 21G0064620; 21G0064621
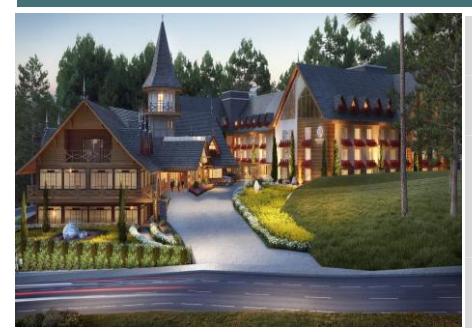
CRI Gramado BV - Sênior
| Integralização | 14/02/2022 |
| Vencimento | 20/12/2028 |
| Remuneração | IPCA + 10,00% a.a. |
| Rating | - |
A operação é lastreada nos contratos de compra e venda das frações das unidades do Gramado Bella Vista, localizado em Gramado - RS. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança constituída pela Gramado Parks S.A.; iii. Coobrigação da Cedente pelo pagamento dos recebíveis; iv. Alienação Fiduciária das quotas da SPE;e v. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 4.151 frações. A inadimplência acumulada é de 2,6%. O Fundo de Reserva é de R$ 1.865.149,90.
IFs: [Sr.] 21L1228732 [Sub.] 21L1228734
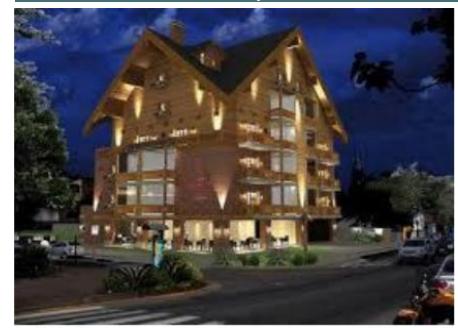
CRI Gramado Dilly - Única
| Integralização | 31/03/2020 |
|---|---|
| Vencimento | 20/09/2027 |
| Remuneração | IPCA + 9,00% a.a. |
| Rating | - |
A operação é lastreada nos contratos de compra e venda das frações das unidades de Gramado Dilly Resort, localizado em Gramado - RS. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; do Estacionamento do empreendimento e das operações do hotel ii. Fiança das pessoas físicas sócias do empreendimento; iii. A quitação dos contratos lastro será repassado ao CRI sob a forma de amortização extraordinária iv. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs; e v. Fundo de obra. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 135% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 1.846 frações. A inadimplência acumulada é de 3,0%. O Fundo de Reserva é de R$ 2.622.954,70 (múltiplo de 2,0 PMTs + R$ 1mm).
IF: 20A0811991
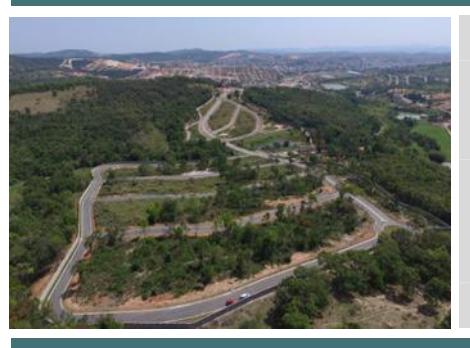
CRI Gran Viver II - Sênior e Subordinada
| Integralização | 08/11/2021 |
|---|---|
| Vencimento | 20/10/2032 |
| Remuneração | IPCA + 11,00% a.a. IPCA + 15,20% a.a. |
| Rating | - |
A operação é lastreada nos contratos de compra e venda dos empreendimentos da loteadora Gran Viver. Nesta operação, a garantia da operação são: i. Alienação Fiduciária de 100% das ações da Gran Viver Urbanismo S.A.; ii. Fundo de Liquidez; e iii. Fundo de Reserva.
A operação possui um total de 12.539 lotes. A inadimplência acumulada é de 8,3%. O Fundo de Aplicação é de R$ 236.825,11.
IF: [Sr.] 21J0989453 [Sub.] 21J0989842
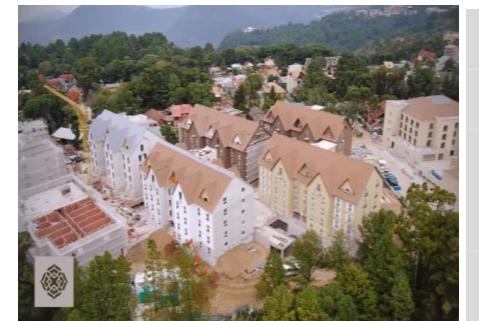
CRI GVI - Sênior
| Integralização | 25/06/2021 |
| Vencimento | 20/06/2028 |
| Remuneração | IPCA + 9,50% a.a. |
| Rating | A BB+ |
A operação é lastreada nos contratos de compra e venda das frações das unidades do Gramado Buona Vitta Resort SPA, localizado em Gramado - RS. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Alienação Fiduciária das ações da cedente; iii. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs; e iv. Fundo de obra. Contando ainda com as razões de garantia de no mínimo 110% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 110% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 9.997 frações. A inadimplência acumulada é de 2,7%. O Fundo de Reserva é de R$ 15.773.822,78.
IFs: [Sr.] 21F0950048; 21F0950049; 21F0950051; 21F0950067; 21F0950069 [Sub] 21F0950050; 21F0950052; 21F0950068; 21F0950070
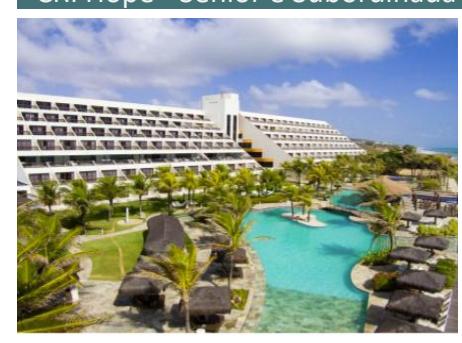
CRI Hope - Sênior e Subordinada
| Integralização | 01/09/2021 |
|---|---|
| Vencimento | 20/02/2034 |
| Remuneração | IPCA + 9,00% a.a. IPCA + 12,34% a.a. |
| Rating | - |
A operação tem como risco primário uma debênture com garantia na carteira de recebíveis dos empreendimentos de hóteis Wish Serrano em Gramado/RS, Wish Foz em Foz do Iguaçu/PR,Wish Bahia em Salvador/BA,Wish Natal em Natal/RN, Maruipiara em Porto de Galinhas/PE, Prodigy Santos Dumont no Rio de Janeiro/RJ, Linx Galeão no Rio de Janeiro/RJ, Prodigy Gramado em Gramado/RS e Linx Confins em Belo Horizonte/MG. As garantias da operação são: i. Alienação Fiduciária das quotas da Devedora; ii. Cessão Fiduciária de 100% da receita dos Empreendimentos da Devedora; iii. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs e iv. Fundo de Juros com volume suficiente para arcar com os juros dos primeiros 28 meses da Operação. Na cota subordinada, além da remuneração de IPCA + 12,34% a.a., existe um prêmio de equity pela performance dos ativos. Os imóveis que garantem a operação tem valor de avaliação de R$ 700 Milhões e potencial de VGV com projetos de multipropriedade de R$ 3,8 Bilhões.
O Fundo de Reserva é de R$ 903.002,87.
IFs: [Sr.] 21H1029300; 21H1029303; 21H1029307; 21H1029309; 21H1029311; 21H1029305 [Sub.] 21H1029302; 21H1029304; 21H1029308; 21H1029310; 21H1029315; 21H1029306
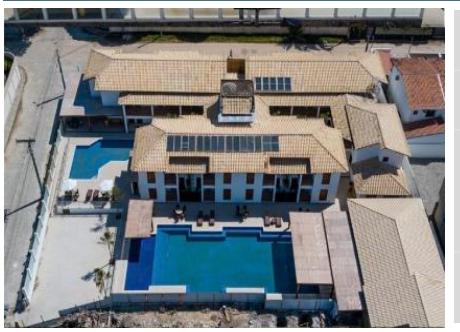
CRI Itaperapuã - Sênior e Subordinada
| Integralização | 25/06/2021 |
|---|---|
| Vencimento | 20/06/2027 |
| Remuneração | IPCA + 11,50% a.a. IPCA + 19,45% a.a. |
| Rating | BB+ |
A operação é lastreada nos contratos de compra e venda das frações das unidades do Encantos de Itaperapuã, localizado em Porto Seguro - BA. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias do empreendimento; iii. Alienação Fiduciária das quotas da SPE; e iv. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs. Contando ainda com as razões de garantia de no mínimo 130% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 130% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 1.248 frações. A inadimplência acumulada é de 23,9%
O Fundo de Reserva é de R$ 123.333,28 (múltiplo de 0,8 PMTs).
IFs: [Sr.] 20L0592421; 20L0592424 [Sub.] 20L0592423; 20L0592425
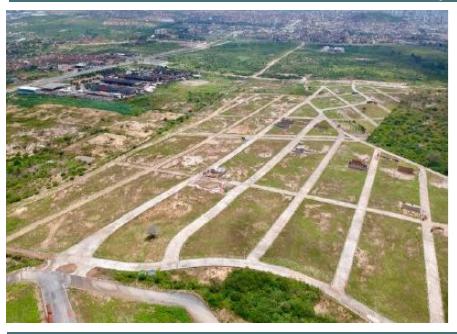
CRI Loteamento Morada Verde (A&C Lima II) - Sênior e Subordinada
| Integralização | 04/11/2019 |
|---|---|
| Vencimento | 22/07/2030 |
| Remuneração | IPCA + 10,00% a.a. IPCA + 16,25% a.a. |
| Rating | BB+ BB |
A operação é lastreada nos contratos de compra e venda das unidades do loteamento Morada Verde 2, localizado em Caruaru - PE. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança dos sócios pessoa física do empreendimento; iii. Alienação Fiduciária das Quotas da contratante; iv. Coobrigação da Contratante para pagar as despesas recorrentes mensais e anuais dos prestadores de serviço da operação. V. Fundo de obras no valor remanescente das obras do empreendimento. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 261 lotes.
A inadimplência acumulada é de 4,0%.
O Fundo de Reserva é de R$ 112.679,57 (múltiplo de 2,0 PMTs).
IFs: [Sr.] 20F0638988; 20F0638992 [Sub.] 20F0638993; 20F0638994
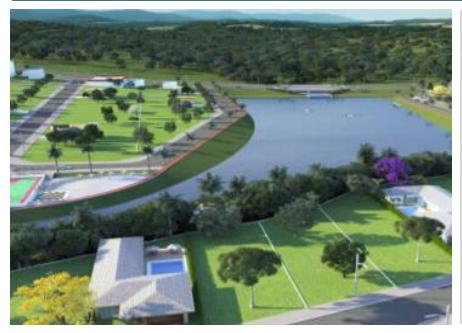
CRI Loteamento NG30 - Sênior e Subordinada
| Integralização | 30/08/2021 |
|---|---|
| Vencimento | 20/09/2031 |
| Remuneração | IPCA + 10,00% a.a. IPCA + 15,00% a.a. |
| Rating | BBB BB |
A operação é lastreada nos contratos de compra e venda das unidades dos loteamentos Residencial Eldorado Park I e II, localizados em Caldas Novas - GO. As garantias da operação são: i. Fiança dos sócios pessoas jurídicas dos Empreendimentos; ii. Cessão Fiduciária dos recebíveis referentes dos créditos atuais e de vendas futuras e iii. Alienação Fiduciária das Quotas da Cedente. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 1.812 lotes.
A inadimplência acumulada é de 11,9%.
O Fundo de Reserva é de R$ 1.158,36 (múltiplo de 0,0 PMTs).
IFs: [Sr.] 21H0921848; 21H0921851; 21H0921853; 21H0921855 [Sub.] 21H0921850; 21H0921852; 21H0921854; 21H0921856
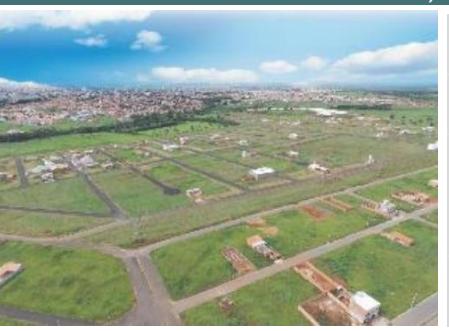
CRI Loteamentos Goiás – Sênior, Mezanino e Subordinada
| Integralização | 23/06/2020 |
|---|---|
| Vencimento | 20/12/2032 |
| Remuneração | IGP-M + 13,00% a.a. IGP-M + 19,50% a.a. |
| Rating | B |
A operação é lastreada nos contratos de compra e venda dos lotes de 10 empreendimentos localizados no estado de Goiás. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Alienação Fiduciária das unidades dadas pelos respectivos compradores para a operação; iii. Fundo de Reserva no valor dos 2 próximos pagamentos (PMT) dos CRIs; e v. Fundo de Obras. Contando ainda com as razões de garantia de no mínimo 110% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 105% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 5.821 lotes. A inadimplência acumulada é de 7,3%. O Fundo de aplicação é de R$ 522.463,47.
IFs: [Mz.] 20F0736290; 20F0736289; 20F0736291 [Sub.] 20F0736292
CRI LR Loteamentos - Sênior e Subordinada
| Integralização | 22/06/2021 |
|---|---|
| Vencimento | 20/06/2031 |
| Remuneração | IGP-M + 9,00% a.a. IGP-M + 14,00% a.a. |
| Rating | A BB+ |
A operação é lastreada nos contratos de compra e venda das unidades dos loteamentos Portal do Cariri e Várzea da Jurema, localizado em Pocinhos – PB e Patos – PB. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança dos sócios pessoa física do empreendimento; iii. Alienação Fiduciária das Quotas da contratante; iv. Alienação Fiduciária de um Imóvel localizado na Várzea da Jurema avaliado em R$ 2,85 mm. V. Fundo de obras no valor remanescente das obras do empreendimento. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o VP dos recebíveis vs o SD dos CRIs.
A operação possui um total de 1.013 lotes. A inadimplência acumulada é de 3,2%. O Fundo de Reserva é de R$ 74.497,73 (múltiplo de 0,5 PMTs). IFs: [Sr.] 21F0190223; 21F0190225 [Sub.] 21F0190224; 21F0190226
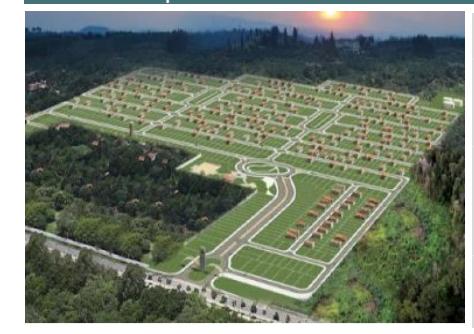
CRI Macapá - Sênior
| Integralização | 11/02/2022 |
|---|---|
| Vencimento | 20/01/2037 |
| Remuneração | IPCA + 11,00% a.a |
| Rating |
A operação é lastreada nos contratos de compra e venda dos lotes do Loteamento Terra Nova Bosque, Terra Nova Amapá e Terra Nova Solaris (fase 1,2 e 3), localizados no Macapá - AP. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas jurídicas sócias do empreendimento; iii. Alienação Fiduciária das Quotas das SPEs; iii. Fundo de obras ; iv. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRI. Contando ainda com as razões de garantia de no mínimo 110% entre o valor presente dos créditos elegíveis mais o estoque vs o saldo devedor dos CRI.
A operação possui um total de 5.669 lotes. A inadimplência acumulada é de 2,0%. O Fundo de Reserva é de R$ 205.155,46 (múltiplo de 0,6 PMTs).
IFs: [Sr] 22A0933881; 22A0933883; 22A0933886
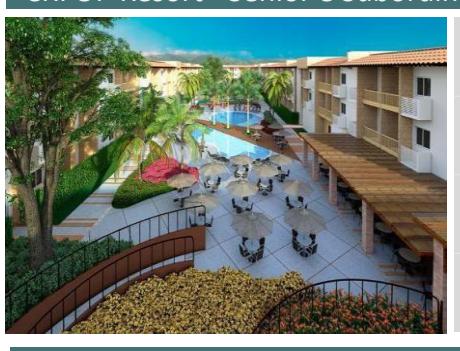
CRI OP Resort - Sênior e Subordinada
| Integralização | 20/07/2021 |
|---|---|
| Vencimento | 20/01/2029 |
| Remuneração | IPCA + 9,00% a.a. IPCA + 15,67% a.a. |
| Rating | A BB+ |
A operação é lastreada nos contratos de compra e venda das frações das unidades do Ondas Praia Resort, localizado em Porto Seguro - BA. As garantias da operação são: i. CF dos Recebíveis atuais e futuros; ii. Fiança das pessoas jurídicas sócias do empreendimento; iii. Alienação Fiduciária das ações da cedente iv. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs e v. Fundo de despesa de R$ 5,18 mm. Contando ainda com as razões de garantia de no mínimo 110% de fluxo mensal de recebíveis vs PMT do CRI durante os doze primeiros meses e posteriormente 115% e de no mínimo 110% entre o VP dos recebíveis vs o SD dos CRIs durante os doze primeiros meses e posteriormente 115%.
A operação possui um total de 12.584 frações. A inadimplência acumulada é de 1,6%. O Fundo de Reserva é de R$ 7.945.632,34 (múltiplo de 2,0 PMTs).
IFs: [Sr.] 21G0511750; [Sub.] 21G0511751
CRI Pride – Sênior
| Integralização | 11/04/2024 |
|---|---|
| Vencimento | 20/02/2034 |
| Remuneração | IPCA + 10,00% a.a. |
| Rating | - |
A operação é lastreada nos créditos imobiliários dos empreendimentos da construtora e incorporadora Pride. As garantias da operação são: i. Alienação Fiduciária de ações da Construtora e Incorporadora Pride; ii. Alienação Fiduciária de ações da Pride Capital; iii. Fiança dos sócios PF e suas respectivas sociedades limitadas; iv. Cessão Fiduciária dos recebíveis presentes e futuros; v. Alienação Fiduciária de imóveis; vi. Fundo de Reserva.
A operação possui um total de 48 empreendimentos, sendo 20 já lançados. O fundo de Reserva corresponde a uma PMT.
IFs: 24B2057932
CRI Recanto dos Pássaros - Sênior e Subordinada
| Integralização | 15/03/2022 |
|---|---|
| Vencimento | 20/02/2030 |
| Remuneração | IPCA + 9,00% a.a. IPCA + 11,50% a.a. |
| Rating | - |
A operação é lastreada nos contratos de compra e venda dos lotes do empreendimento Recanto Dos Pássaros I e II localizado em Guaíba - RS. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias dos empreendimentos; iii. Alienação Fiduciária das Quotas de companhia; e iv. Fundo de Reserva no valor dos 2 próximos pagamentos (PMT) dos CRIs. Contando ainda com as razões de garantia de no mínimo 115% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 115% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 526 frações. A inadimplência acumulada é de 4,8%. O Fundo de Reserva é de R$ 415.092,69 (múltiplo de 2,0 PMTs).
IFs: [Sr.] 22B0679128; 22B0679130 [Sub.] 22B0679129; 22B0679131
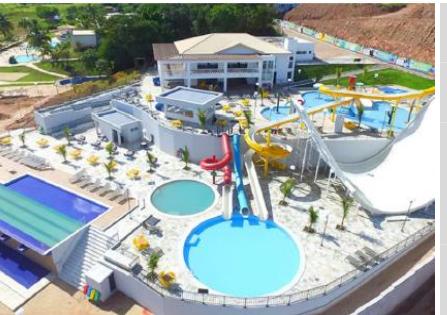
CRI Resort do Lago IV - Sênior e Subordinada
| Integralização | 03/05/2021 |
|---|---|
| Vencimento | 20/06/2029 |
| Remuneração | IPCA + 10,15% a.a. IPCA + 14,00% a.a. |
| Rating | BB+ BB |
A operação é lastreada na antecipação da carteira de recebíveis e vendas futuras advindas do Resort do Lago – Caldas Novas / GO. As garantias da operação são: i. Coobrigação da Devedora pelo pagamento dos recebíveis do empreendimento; ii. Cessão Fiduciária dos recebíveis do Empreendimento; iii. Alienação Fiduciária das Quotas da Cedente iv. Índice de cobertura mínimo: 115%; v. Razão de Garantia do Saldo Devedor: 115%; vi. Fundo de reserva no valor de 2 PMTs; e vii. Fundo de Obras.
A operação possui um total de 8.781 frações. A inadimplência acumulada é de 2,8%.
Fundo de Reserva é de R$ 731.619,96 (múltiplo de 1,1 PMTs)
IFs: [Sr.] 21D0805847; 21D0805850; 21D0805853; 21D0805855; 21D0805857 [Sub.] 21D0805849; 21D0805852; 21D0805854; 21D0805856; 21D0805858
CRI Resort do Lago Park - Sênior
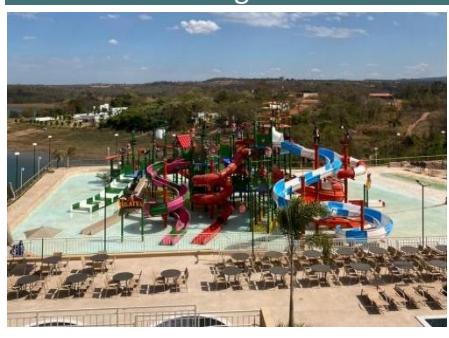
| Integralização | 21/02/2020 |
|---|---|
| Vencimento | 20/02/2029 |
| Remuneração | IGP-M + 13,00% a.a. |
| Rating | BB |
A operação é lastreada nos contratos de compra e venda das frações das unidades do Resort Do Lago Park, localizado em Caldas Novas - GO. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas jurídicas sócias do empreendimento; iii. Alienação Fiduciária das ações da cedente iv. Fundo de Reserva equivalente a três parcelas de pagamento (PMT) dos CRIs; e v. Fundo de obra. Contando ainda com as razões de garantia de no mínimo 130% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 130% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 11.219 frações. A inadimplência acumulada é de 5,1%. Fundo de Reserva é de R$ 476.989,15 (múltiplo de 0,1 PMTs)
IFs: 19L0882495; 19L0882537; 19L0882538; 19L0882539
CRI Servic - Única
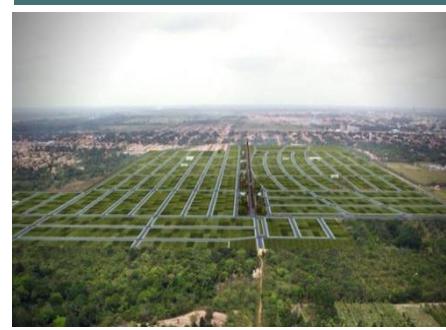
| Integralização | 24/07/2019 |
|---|---|
| Vencimento | 22/09/2036 |
| Remuneração | IPCA + 10,00% a.a. |
| Rating | - |
A operação é lastreada nos contratos de compra e venda dos lotes do Loteamento Jardim das Flores, localizado no Castanhal - PA. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias do empreendimento; iii. Alienação Fiduciária das Quotas das SPEs; iv. Fundo de Reserva, Fundo de Juros e Fundo de Despesa.
A operação possui um total de 2.453 lotes. A inadimplência acumulada é de 2,7%. Fundo de Reserva é de R$ 102.032,35
IFs: 21E0823441
CRI Shopping Ingleses - Sênior e Subordinada
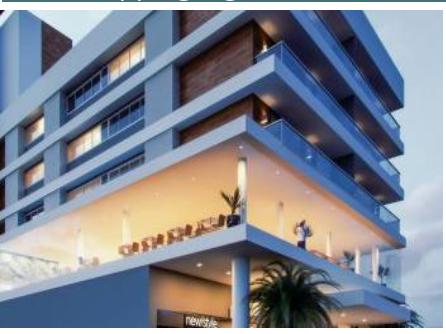
| Integralização | 04/10/2021 |
|---|---|
| Vencimento | 20/09/2031 |
| Remuneração | IPCA + 10,00% a.a. IPCA + 17,50% a.a. |
| Rating | - |
A operação é lastreada na antecipação da carteira de recebíveis e vendas futuras advindas do Ingleses Beach Square e das receitas geradas pelo Shopping Center pertencente ao Complexo Ingleses Beach Square localizados em Florianópolis – SC. As garantias da operação são: i. CF dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias dos empreendimentos; iii. AF de Imóvel Joaçaba; iv. AF do Shopping Ingleses Beach Square; v. Fundo de Reserva no valor dos 2 próximos pagamentos (PMT) dos CRI; e vi. Fundo de Obras. Contando ainda com as razões de garantia de no mínimo 105% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o VP dos recebíveis vs o SD dos CRI.
A operação possui um total de 5.252 frações. A inadimplência acumulada é de 1,4%. Fundo de Reserva é de R$ 1.247.511,87 (múltiplo de 1,9 PMTs)
IF: [Sr.] 21I0663725; 21I0663727; 21I0663729; 21I0663731; 21I0663736 [Sub.] 21I0663726; 21I0663728; 21I0663730; 21I0663733; 21I0663734
CRI Solar das Águas - Sênior e Subordinada
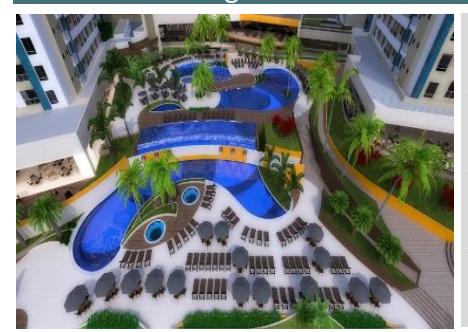
| Integralização | 20/03/2020 |
|---|---|
| Vencimento | 20/11/2025 |
| Remuneração | IPCA + 9,50% a.a. IPCA + 16,64% a.a. |
| Rating | BB+ BB |
A operação é lastreada nos contratos de compra e venda das frações das unidades de Solar das Águas Park Resort, localizado em Olímpia - SP. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias do empreendimento; iii. Alienação Fiduciária das ações da cedente iv. Fundo de Reserva equivalente a duas parcelas de pagamento (PMT) dos CRIs; e v. Fundo de obra. Contando ainda com as razões de garantia de no mínimo 100% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 130% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 23.421 frações. A inadimplência acumulada é de 1,6%.
O Fundo de Reserva é de R$ 2.888.130,51 (múltiplo de 0,4 PMTs).
IFs: [Sr.] 19K1139240; 19K1139241; 19K1139242; 19K1139243; 19K1139244 [Sub.] 19K1139245; 19K1139246; 19K1139247; 19K1139248; 19K1139249
CRI STX - Única
| Integralização | 24/07/2019 |
|---|---|
| Vencimento | 22/09/2036 |
| Remuneração | IPCA + 14,00% a.a. |
| Rating | - |
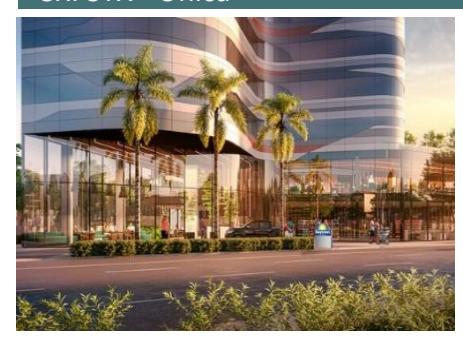
A operação tem como risco primário uma debênture emitida pela STX Desenvolvimento Imobiliário S.A., com a finalidade de financiar o hotel Days Inn Vila Mariana localizado em São Paulo - SP. As garantias da operação são: i. Aval de pessoas jurídicas do grupo STX e aval de pessoa física (diretor presidente do grupo); ii. Promessa de alienação Fiduciária de 10 unidades da STX SPE 25 Desenvolvimento Imobiliário S.A., onde foi incorporado o DaysInn Lapa; iii. Alienação Fiduciária do Terreno; iv. Alienação Fiduciária das ações da SPE STX 37 Desenvolvimento Imobiliário S.A, a Tomadora.
IF: 22A0896533
CRI Termas Resort - Subordinada
Integralização 15/07/2020 Vencimento 20/01/2026 Remuneração IPCA + 15,80% a.a.
Rating BBB+ BBB-BB+
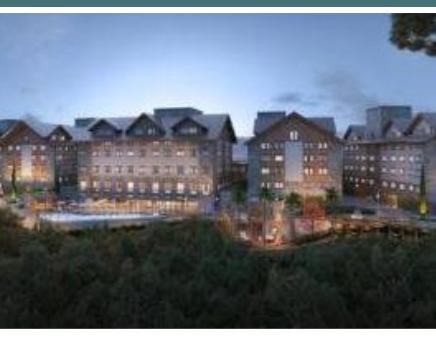
A operação é lastreada nos contratos de compra e venda das frações das unidades do empreendimento Gramado Termas Resort localizado em Gramado - RS. As garantias da operação são: i. Cessão Fiduciária dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias dos empreendimentos; iii. Alienação Fiduciária das Quotas da companhia e iv. Fundo de Reserva no valor dos 2 próximos pagamentos (PMT) dos CRI;. Contando ainda com as razões de garantia de no mínimo 120% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 120% entre o valor presente dos recebíveis vs o saldo devedor dos CRI.
A operação possui um total de 7.449 frações.
A inadimplência acumulada é de 1,7%.
O Fundo de Reserva é de R$ 8.471.555,75 (múltiplo de 2,0 PMTs)
IF: 20G0661483
CRI Thermas São Pedro - Sênior
| Integralização | 28/10/2021 |
|---|---|
| Vencimento | 20/04/2029 |
| Remuneração | IPCA + 10,00% a.a. |
| Rating | - |
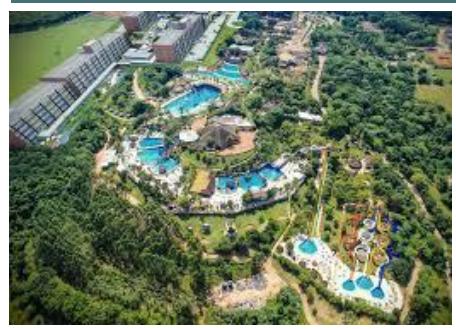
A operação é lastreada nos contratos de compra e venda das frações do Thermas de São Pedro, localizado em São Pedro - SP. As garantias da operação são: i. CF dos Recebíveis atuais e futuros; ii. Fiança das pessoas físicas sócias do empreendimento; iii. Alienação Fiduciária das ações da cedente iv. Fundo de Reserva equivalente a três parcelas de pagamento (PMT) dos CRI; e v. Fundo de obra. Contando ainda com as razões de garantia de no mínimo 115% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 110% entre o VP dos recebíveis vs o SD dos CRI.
A operação possui um total de 13.124 frações (Fase I - 7.916 unidades; Fase II – 5208).
A inadimplência acumulada é de 1,0%.
O Fundo de Reserva é de R$ 5.475.489,27 (múltiplo de 2,0 PMTs)
IFs: [Sr] 21J0856192; 21J0856229; 21J0856248; 21J0856250; 21J0856252; 21J0856256; 21J0856258
CRI Urbanes Santa Maria - Subordinada
| Integralização | 20/04/2021 |
|---|---|
| Vencimento | 20/03/2028 |
| Remuneração | IPCA + 11,00% a.a. |
| Rating | A BB+ |
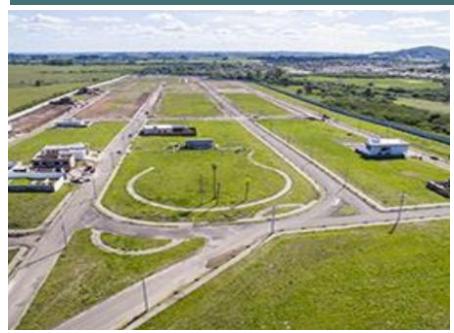
A operação é lastreada nos contratos de compra e venda dos lotes dos empreendimentos Alberto Schonz, Bauhaus e cidade universitária localizados em Santa Maria - RS. As garantias da operação são: i. Fiança dos sócios pessoas físicas; ii. Cessão Fiduciária dos recebíveis e vendas futuras dos empreendimentos; iii. Alienação Fiduciária das unidades do empreendimento Bauhaus; iv. Alienação fiduciária da matrícula mãe dos empreendimentos Cidade Universitária e Schons; v. Fundo de reserva (2 PMTs); e vi. Fundo de Obras. Contando ainda com as razões de garantia de no mínimo 115% de fluxo mensal de recebíveis vs PMT do CRI e de no mínimo 115% entre o valor presente dos recebíveis vs o saldo devedor dos CRIs.
A operação possui um total de 1.059 lotes. A inadimplência acumulada é de 2,7%. O Fundo de Reserva é de R$ 840.127,55 (múltiplo de 2 PMTs).
IFs: [Sr.] 21D0503168; 21D0503170 J; [Sub.] 21D0503169; 21D0503171
CRI WAM Holding - Sênior e Subordinada
| Integralização | 18/12/2020 |
|---|---|
| Vencimento | 20/12/2025 20/12/2027 |
| Remuneração | IPCA + 8,56% a.a. IPCA + 12,56% a.a. |
| Rating | - |
A operação tem como risco primário uma debênture emitida pela WAM com garantia na carteira de recebíveis dos empreendimentos Pousada Lá-Bas e nos excedentes mensais dos empreendimentos Praias do Lago, Alta Vista Thermas Park, Golden Gramado, Chatêau du Golden, Ondas Praias Resort e Thermas São Pedro localizados em Campos do Jordão – SP, Caldas Novas – GO, Gramado – RS, Porto Seguro – BA e São Pedro – SP. As garantias da operação são: i. Fiança das pessoas físicas sócias dos empreendimentos; ii. Fiança jurídica de todas empresas do grupo WAM; iii. Cessão Fiduciária de 100% dos recebíveis do empreendimento Lá-Bas; iv. Cessão Fiduciária do Excedente Mensal dos demais Empreendimentos citados anteriormente; v. Alienação Fiduciária das Ações da da WAM Comercialização, WAM Incorporação, WAM Fidelidade, WAM Hotéis e Resort e WPA Gestão.
IFs: [Sr.] 20L0504499; 20L0504500; 20L0504501; 20L0504502 [Sub.] 20L0505084; 20L0505190; 20L0505193; 20L0505199
HCST11 - Hectare Desenvolvimento Student Housing
| 1ª Integralização | 03/11/2020 |
|---|---|
| Saldo Investido | R$ 23,37 mm |
| Concentração (% Fundo) | 0,96% |
O Hectare Desenvolvimento Student Housing FII tem por objetivo aplicar seus recursos no desenvolvimento e posterior operação, com foco em renda, de empreendimentos de moradia estudantil em regiões localizadas próximo à universidades e que possuam mercado imobiliário ativo. No mês de nov/2020, o Fundo teve suas cotas listadas na B3, e iniciou as negociações no mercado secundário sob o ticker HCST11
Segue o link para o relatório gerencial do fundo:
Fundos.NET (bmfbovespa.com.br)
HCHG11 - Hectare Recebíveis High Grade
| 1ª Integralização | 04/02/2021 |
|---|---|
| Saldo Investido | R$ 77,85 mm |
| Concentração (% Fundo) | 3,20% |
O Hectare Recebivéis High Grade tem como objetivo a alocação de recursos em operações de renda fixa consideradas high grade, preponderantemente em Certificados de Recebíveis Imobiliários (CRI), e buscando um retorno superior a inflação + 6,00% a.a. O Fundo teve início via Oferta ICVM 476 e teve suas cotas listadas no mês de julho/2021.
Segue o link para o relatório gerencial do fundo:
Fundos.NET (bmfbovespa.com.br)
IC Loteamentos & Recebíveis
| 1ª Integralização | 26/04/2021 |
|---|---|
| Saldo Investido | R$ 20,21 mm |
| Concentração (% Fundo) | 0,83% |
O IC Loteamentos e Recebíveis FII tem como objetivo o desenvolvimento de loteamentos residenciais e comerciais, voltados para classe média e baixa. Adicionalmente, possui a estratégia de alocar seu caixa, que será futuramente utilizado no desenvolvimento de seus equities, em CRIs adquiridos no mercado secundário. A principal região de atuação do fundo é no Estado de São Paulo
Segue o link para o relatório gerencial do fundo:
Fundos.NET (bmfbovespa.com.br)
SRVD11 - Serra Verde
| 1ª Integralização | 19/08/2021 |
|---|---|
| Saldo Investido | R$ 102,81 mm |
| Concentração (% Fundo) | 4,22% |
O FII Serra Verde é um fundo de investimento imobiliário que tem como objetivo o desenvolvimento de projetos de multipropriedade ao redor do país. Atualmente o Fundo conta com um portfólio de 23 projetos, dos quais 3 empreendimentos entregues, um parcialmente concluído, 3 com obras e/ou vendas iniciadas e mais 16 em fase de aprovação para serem lançados.
Segue o link para o relatório gerencial do fundo:
Segue o link para o relatório gerencial do fundo: Fundos.NET (bmfbovespa.com.br)
Fundos.NET (bmfbovespa.com.br)
XBXO11 - RCAP 1810 FII
| 1ª Integralização | 26/07/2021 |
|---|---|
| Saldo Investido | R$ 221,04 mm |
| Concentração (% Fundo) | 9,08% |
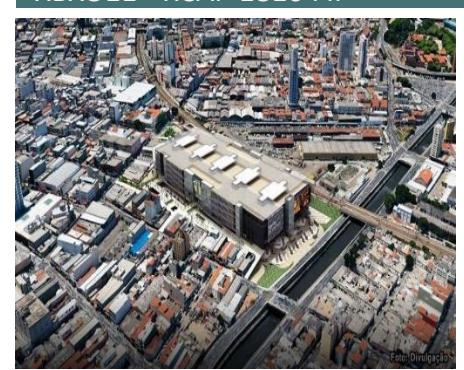
Em julho/21 adquirimos uma participação no Shopping Centro Popular Nova Feira da Madrugada, através da subscrição de cotas do FII RCAP 1810. Localizado no Brás em São Paulo, este Shopping Center tem como foco atender comerciantes de todo o Brasil que vem a região para comprar mercadorias para abastecer as suas lojas. Em relatórios gerenciais anteriores do HCTR11 e nos podcasts Papo Concreto abordamos em diversas ocasiões este ativo pela denominação Circuito de Compras, pois temos em carteira o CRI que financiou a sua construção. Por conta do investimento neste CRI conhecemos em detalhe este empreendimento e por isso identificamos a oportunidade de compra desta participação. O Brás é uma das maiores regiões de comércio popular do Brasil. Segundo associações dos lojistas hoje são quase 5.000 lojas fragmentadas em 55 ruas, recebendo em média 300.000 pessoas por dia, com picos diários de 1 milhão de pessoas. O Shopping foi inaugurado em novembro/21 e tem ABL de 42.013 m², com 4.002 boxes, 1.316 lojas, 124 Lojas Boullevard, 73 quiosques e 37 restaurantes. Além disso do ponto de vista logístico o Shopping tem vantagens como a localização na Av. do Estado (via mais relevante do bairro) e Linha Coral da CPTM, além de 2.400 vagas de carros, 315 vagas de ônibus e estação de transporte público dentro do próprio shopping. Acreditamos que estas características farão dele um ativo altamente irreplicável e portanto capaz de proporcionar ótimos resultados. Nas imagens abaixo fica claro que será o único shopping center dessas dimensões nas proximidades.
28
Indicadores Contratuais (1/2)
Indicadores previstos nos documentos da operação. Têm como objetivo determinar obrigações ao emissor a fim de garantir a capacidade de pagamento da dívida e proteger os interesses do investidor.
- Razão de Fluxo Mensal: Indicador que mede o índice de cobertura da operação no curto prazo, relacionando o total de recebimentos do mês (sem antecipações) com a PMT do CRI a ser paga no mês seguinte. Este está mais vulnerável a oscilações periódicas, por causa da sazonalidade nas vendas de cada empreendimento.
- Razão de Fluxo Mensal Total: Mesma definição do indicador anterior, só que nesta visão as antecipações efetuadas no mês também são consideradas na conta.
- Limite de Razão de Fluxo Mensal: Limite mínimo definido nos documentos da operação para que esta esteja enquadrada, caso contrário, a parcela necessária para reenquadrar a operação será descontada dos excedentes dos recebíveis, aportados pelo cedente, ou do Fundo de Reserva.
- Fundo de Reserva: Colchão de liquidez definido nos documentos da operação a fim de garantir os pagamentos pré-acordados.
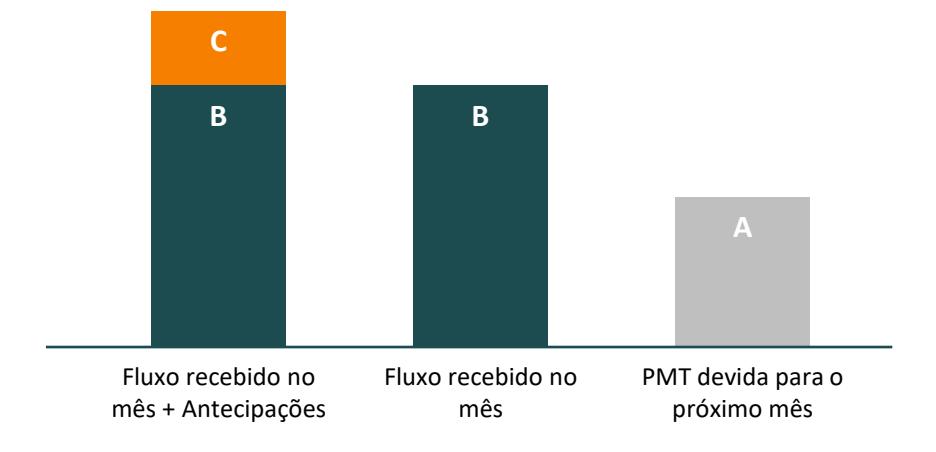
Razão de Fluxo Mensal (%) = \frac{B}{A}
Razão de Fluxo Mensal Total (%) = \frac{(B+C)}{A}
Indicadores Contratuais (2/2)
Indicadores previstos nos documentos da operação. Têm como objetivo determinar obrigações ao emissor a fim de garantir a capacidade de pagamento da dívida e proteger os interesses do investidor.
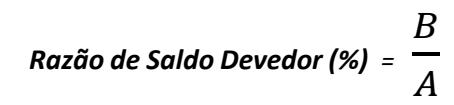
- Razão de Saldo Devedor: Este indicador mede o índice de cobertura de longo prazo da operação. Neste caso, os recebíveis elegíveis do projeto, dentro do prazo da operação, são trazidos a valor presente pela taxa do CRI e divididos pelo saldo devedor do CRI descontado do Fundo de Reserva. Desta forma, mede-se a capacidade dos recebíveis provenientes das vendas realizadas de quitar a operação.
- Razão de Saldo Devedor Total: Semelhante à definição de Razão de Saldo Devedor, este indicador agrega também o valor presente dos recebíveis elegíveis após o vencimento da operação no cálculo da razão. Em alguns casos a carteira de recebíveis elegíveis de um projeto excede a data de vencimento do CRI, formando os "Fluxos de Caixa fora do prazo do CRI". Limite de Razão de Saldo Devedor: limite mínimo definido nos documentos da operação para que esta esteja enquadrada
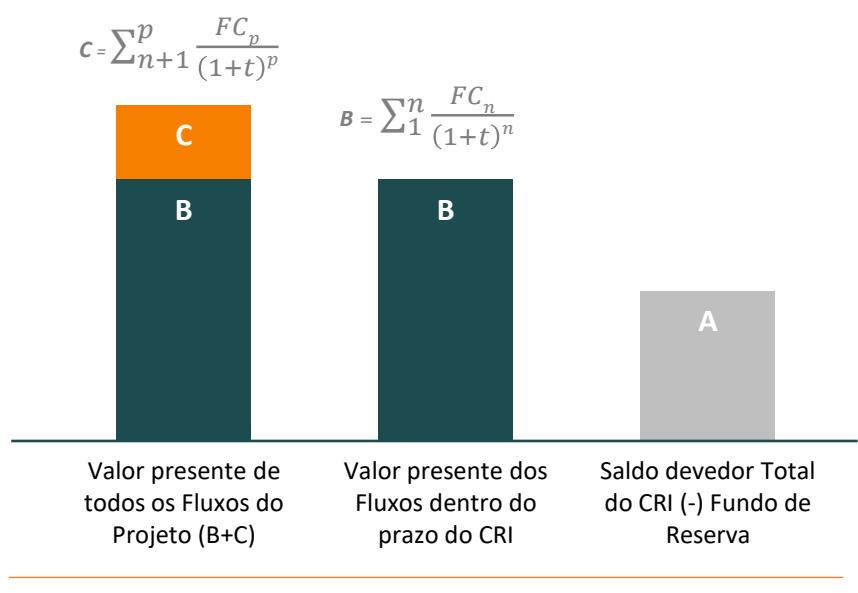
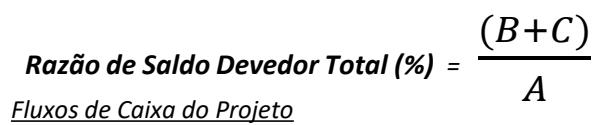
(n)
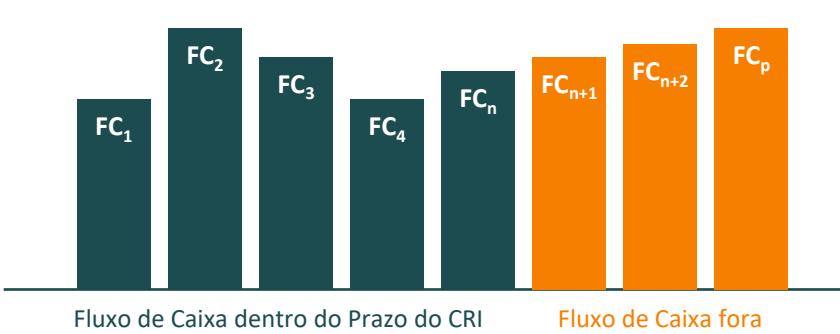
do Prazo do CRI (p)
Indicadores Financeiros (1/4)
Indicadores relacionados com as características da dívida e acompanhamento da saúde financeira dos empreendimentos. Têm como objetivo mensurar valores devidos e acompanhar a capacidade de pagamento da dívida.
- Valor da emissão: Valor total captado para o projeto.
- Prazo total: Período entre a emissão da dívida e o vencimento.
- Data de Integralização: Data efetiva de captação dos recursos e início de capitalização da dívida.
- Data de Vencimento: Data na qual ocorrerá o último pagamento de Juros e 100% do principal remanescente.
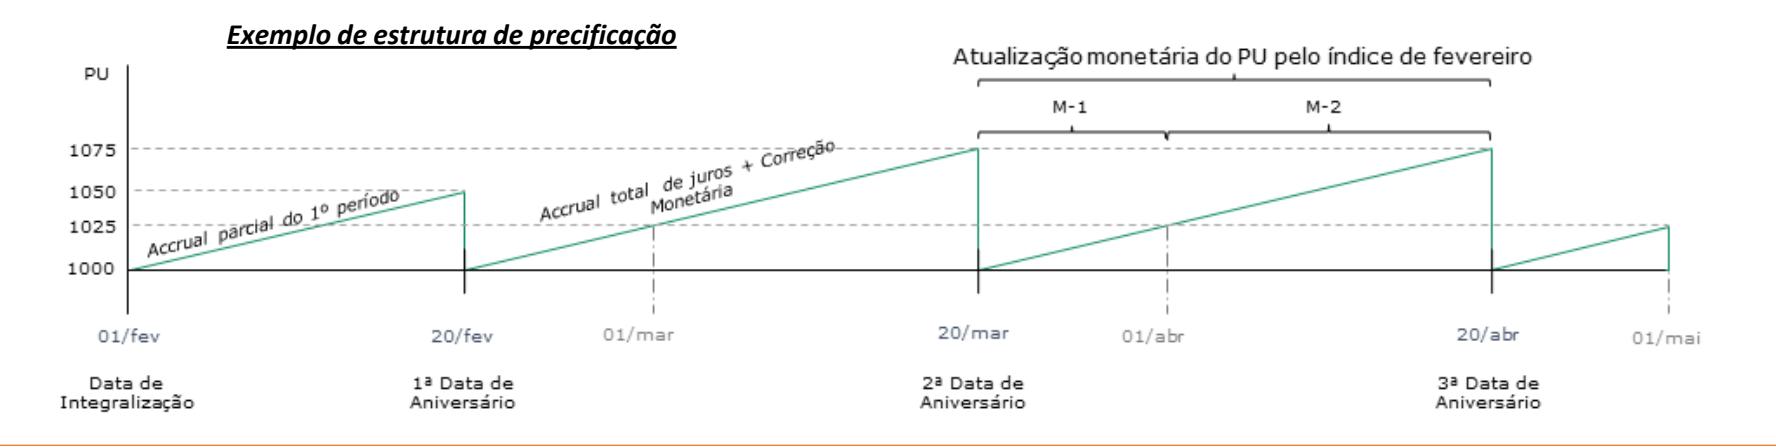
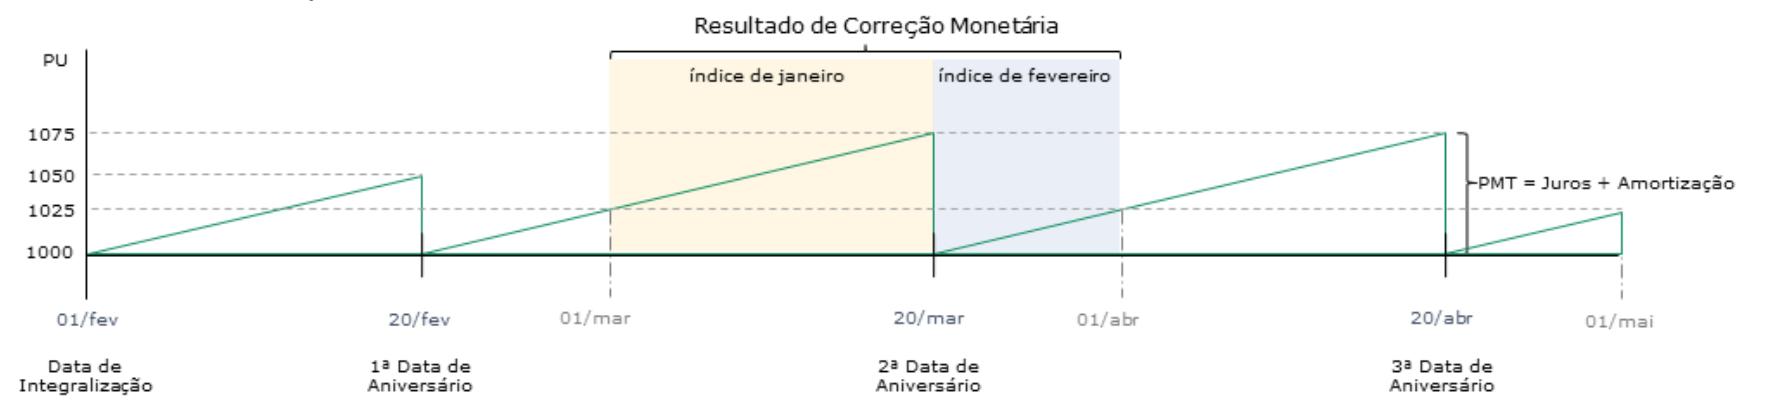
- Data de Aniversário: Data na qual ocorrerá o pagamento de Juros capitalizados no período e Amortização, de acordo com o cronograma preestabelecido, para os detentores da dívida.
- PU: Preço unitário do papel, atualizado diariamente de acordo com a correção monetária e taxa aplicada.
- Quantidade Integralizada: Refere-se à unidade de dívida total captada.
- Saldo devedor: Refere-se ao montante da dívida atualizada por juros e correção monetária (PU * Qtd. Integralizada).
- Taxa: Taxa anual efetiva de remuneração do investidor.
- Atualização Monetária: Indexador selecionado para efetuar a correção monetária do PU. No caso do HCTR11, a maioria dos CRIs é corrigida pelo IPCA diariamente.
- PMT: Abreviação para Payment , refere-se ao total de recursos pagos para o investidor na Data de Aniversário.
- Cupom: Valor pago ao investidor referente à parcela de juros acruada pelo papel entre as Datas de Aniversário.
- Amortização Ordinária: Valor pago ao investidor referente à taxa de amortização programada para aquele período e que foi predeterminada nos documentos da operação (Cronograma de Amortização prevista).
- Amortização Extraordinária: Valor pago ao investidor referente à amortização de principal em caráter extraordinário, ou seja, sem ser programada. Acionada em casos de operação com Cash Sweep ou eventos de Pré-Pagamentos ou Antecipação.
- Pré-Pagamentos: Quando há quitação da dívida antes da data de vencimento, realizando um pagamento de Juros devidos do período e amortizando 100% do principal remanescente via Amortização Extraordinária. Em algumas operações esta prática pode culminar em aplicação de multa para o Devedor.
Indicadores Financeiros (2/4)
Indicadores relacionados com as características da dívida e acompanhamento da saúde financeira dos empreendimentos. Têm como objetivo mensurar valores devidos e acompanhar a capacidade de pagamento da dívida.
/>
Indicadores Financeiros (3/4)
Indicadores relacionados com as características da dívida e acompanhamento da saúde financeira dos empreendimentos. Têm como objetivo mensurar valores devidos e acompanhar a capacidade de pagamento da dívida.
- Carência: Período definido nos documentos da operação em que não haverá pagamento de Amortização e/ou Juros.
- Cash Sweep: Modalidade prevista nos documentos da operação que condiciona o Devedor a amortizar a dívida extraordinariamente em caso de recebimentos além do previsto, por exemplo, um empreendimento realizando vendas mais rápidas do que o planejado poderia utilizar este excedente para amortizar a dívida.
- Tranche: Divisão de um contrato de acordo com a função de cada captação. No caso de CRIs que financiam projetos em construção, pode não ser interessante integralizar 100% do fundo de obras de uma só vez, portanto, as integralizações dos recursos acontecem conforme o cronograma de desembolso das obras. Para os casos de projetos sem obras e que o CRI apenas antecipa a carteira de recebíveis imobiliários, as integralizações podem ser divididas conforme a evolução das vendas.
- Subordinação: No processo de estruturação de uma operação é comum segregar o saldo total em subordinações diferentes, ou seja, títulos diferentes que seguem uma ordem de prioridade nos recebimentos da PMT, iniciando pelas operações Sênior, depois Mezanino e por último as Subordinadas. Por causa dessa prioridade nos pagamentos, a taxa de cada subordinação também é ajustada ao risco de recebimento.
- Sênior: Subordinação com prioridade no recebimento da PMT, portanto, menor risco e menor taxa dentro da operação.
- Mezanino: Subordinação intermediária entre Sênior e Subordinada, sendo a segunda na ordem de recebimento.
- Subordinada: Última subordinação a ser paga, portanto, maior risco e maior taxa.
- Spread de Crédito: Margem entre a remuneração do papel versus o benchmark livre de risco, por exemplo, Títulos Públicos.
- Duration : Prazo médio no qual o detentor de um título vai recuperar o investimento feito para a aquisição do papel.
- Marcação a Mercado (MtM/ Mark to Market ): Definição do PU de uma operação em relação às taxas atuais de mercado, definida pelo spread de crédito da operação (fixo) mais taxa do benchmark (atualizada diariamente).
- Marcação na Curva (PAR): Definição do PU de uma operação em relação à taxa de emissão do papel (Cupom).
/>
Indicadores Financeiros (4/4)
Indicadores relacionados com as características da dívida e acompanhamento da saúde financeira dos empreendimentos. Têm como objetivo mensurar valores devidos e acompanhar a capacidade de pagamento da dívida.
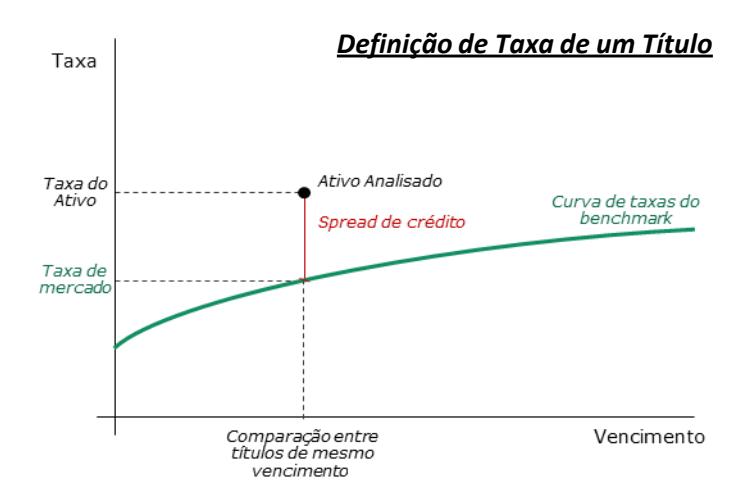
O benchmark mais utilizado no processo de definição de taxa de um título são as curvas de Títulos Públicos, pois estes contemplam a expectativa de inflação e a taxa de juros real livre de risco. Desta forma, as taxas dos Títulos Públicos refletem os riscos macroeconômicos do país e o spread aplicado em cima destas taxas reflete os riscos microeconômicos de cada emissor, como risco de inadimplência, liquidez e prazo da operação.
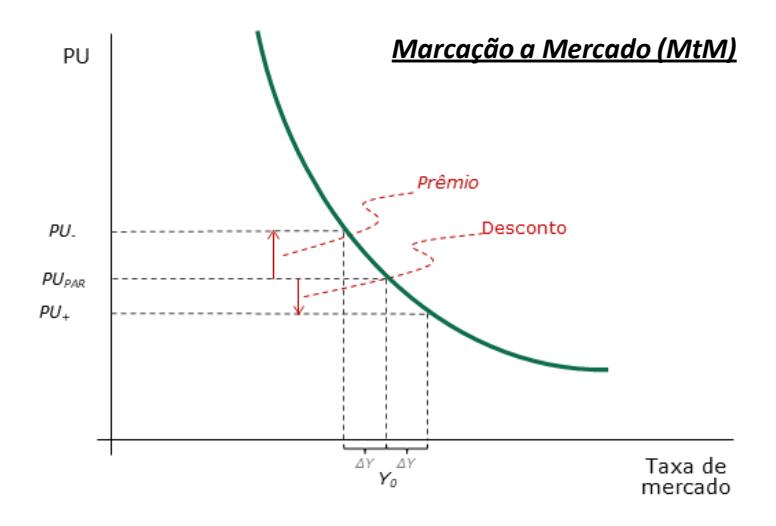
O preço de um ativo (PU) apresenta uma relação inversamente proporcional às taxas de mercado, ou seja, quando as taxas sobem, a Marcação a Mercado cai (PU), apresentando um "Desconto" em relação ao seu Preço de Curva (PU _{PAR} ), e quando as taxas de mercado caem, a Marcação a Mercado sobe (PU _{J} ), apresentando um "Prêmio" em relação ao seu Preço de Curva (PU _{PAR} ), mas, pelo fato de essa relação não ser linear, os PUs não variam na mesma proporção que as taxas e são mais ou menos impactados de acordo com a duration, convexidade e spread de cada título.
Termos Imobiliários
Indicadores relacionados com o acompanhamento qualitativo dos projetos imobiliários. Têm como objetivo acompanhar se o empreendimento está se desenvolvendo conforme previsto.
- Fundo de Obra: Fundo constituído para fazer frente ao saldo remanescente para a conclusão das obras do empreendimento.
- SPE: Sociedade de Propósito Específico. O objetivo é blindar o patrimônio do empreendimento em relação ao patrimônio da incorporadora/desenvolvedora.
- Vendas Líquidas: Total vendido descontado do total de distratos no mês.
- Parcelas Adimplentes: Parcelas pagas na data de vencimento prevista.
- Parcelas Antecipadas: Parcelas pagas antes da data de vencimento prevista.
- Parcelas Recebidas em Atraso: Parcelas pagas após a data de vencimento prevista.
- Parcelas Elegíveis: Recebíveis de contratos de compra e venda sem nenhuma parcela em atraso por mais de 120 dias, sendo oriundos do respectivo Empreendimento Imobiliário. Os 10 (dez) maiores Devedores individuais não poderão ser responsáveis por mais de 20% do volume total dos Créditos Imobiliários Totais; os Créditos Imobiliários Totais não poderão ter concentração superior a 10% em pessoas físicas ou jurídicas pertencentes ao grupo econômico da Cedente; e uma única pessoa física (natural) não poderá ser Devedor de volume superior a 5% do saldo devedor dos CréditosImobiliários Totais.
- Parcelas Inelegíveis: Parcelas classificadas em desacordo com o critério de elegibilidade.
- Critério de Elegibilidade: Número de dias em que o comprador pode ter uma parcela em atraso (mesmo que após essa parcela em atraso ele continue pagando as demais) para ser considerado como elegível. Nossas operações usualmente consideram até 120 dias em atraso.
- Total Recebido no Mês: Somatório das parcelas adimplentes, antecipadas e recebidas em atraso em determinado mês.
- Créditos Recebidos no mês: Somatório das parcelas adimplentes e recebidas em atraso em determinado mês.
- Contratos Distratados: Contratos cancelados.
- Contratos Ativos: Somatório dos contratos elegíveis e inelegíveis.
- Inadimplência Mensal: Divisão entre o valor não recebido e o valor total devido das parcelas de cada mês.
- Inadimplência Acumulada: Divisão entre o valor não recebido e o valor total devido desde o início do projeto até a data de fechamento do relatório.
- VGV: Valor Geral de Vendas. Potencial total de receita gerado com as vendas de todas as unidades do projeto.
- Lastro: Bem ou relação comercial com que se garante o pagamento da dívida.
/>
Disclaimer
"Material meramente informativo destinado a cotistas do fundo. Não deve ser entendido como colocação, distribuição, oferta, recomendação, análise de investimento ou de ativos, material publicitário ou solicitação de compra ou venda. Ao investidor é recomendada a leitura cuidadosa do prospecto, se houver, e do regulamento do Fundo. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. O investimento em Fundo não é garantido pelo Fundo Garantidor de Créditos (FGC). Fundos de Investimento Imobiliário são considerados produtos de investimento complexos nos termos da autorregulamentação. Verifique, de acordo com sua expertise, a conveniência em contratar consultores especializados e independentes para sua análise de investimento ou desinvestimento. O investimento em determinados ativos pelo Fundo pode sujeitar o investidor a significativas perdas patrimoniais. A rentabilidade divulgada não é líquida de impostos. Rendimentos de F undos de I nvestimento I mobiliário negociados em bolsa ou mercado organizado podem ser isentos de Imposto de Renda na fonte sob determinadas circunstâncias, conforme definidas na legislação tributária. Consulte seu assessor legal a respeito."