
Laudo de Avaliação (Conclusão de Negócio) HDEL11 de 30/11/2025
Laudo de Avaliação (Conclusão de Negócio) do Hedge Desenvolvimento Logístico (HDEL11), fundo imobiliário de logística, com data de referência em 30/11/2025, com entrega no FundosNet (B3) em 02/01/2026. No pregão de 13/10/2026, a cota do HDEL11 fechou a R$ 3,27, com P/VP de 0,69 (valor patrimonial de R$ 4,71 por cota no informe mensal de setembro de 2026). O patrimônio líquido era de R$ 4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 44.514.162/0001-13
- Tipo
- Laudo de Avaliação (Conclusão de Negócio)
- Assunto
- Sem assunto
- Data de referência
- 30/11/2025
- Data de entrega
- 02/01/2026 18:04
- Versão
- 1
- Situação
- (Inativo)
Conteúdo
RELATÓRIO DE AVALIAÇÃO ~~O~~ Citlog Sul de Minas 3 - Expansão
HEDGE DESENVOLVIMENTO LOGÍSTICO FII
Rua Citlog, 333 Varginha, MG - Brasil
CÁPRIGHT
DELIVERING TRANSPARENCY
CÁPRIGHT
RELATÓRIO DE AVALIAÇÃO CITLOG SUL DE MINAS - EXPANSÃO RUA CITLOG, 333 AEROPORTO VARGINHA, MG - BRASIL
Data da Avaliação:
NOVEMBRO DE 2025
Data do Relatório:
17 DE DEZEMBRO DE 2025
Preparado Para:
HEDGE DESENVOLVIMENTO LOGÍSTICO FII AVENIDA BRIGADEIRO FARIA LIMA, 3600 - 11° ANDAR CJ 112 SÃO PAULO, SP 04538-132
PREPARADO PELA: CAPRIGHT BRASIL LTDA RUA JOAQUIM FLORIANO, 820 CONJ. 54 SÃO PAULO, SP 04534-003
No. 50273
©2025 Capright
CTA PRIGHT
DELIVERING TRANSPARENCY
São Paulo, 17 de dezembro de 2025,
À Hedge Desenvolvimento Logístico FII Avenida Brigadeiro Faria Lima, 3600 - 11° Andar Conj. 112 São Paulo, SP – Brasil 04534-003
Referência: Citlog Sul de Minas 3 - Expansão Rua Citlog, 333. Aeroporto - Varginha, MG – Brasil
À Hedge Desenvolvimento Logístico FII,
A Capright apresenta o relatório de avaliação com a estimativa do valor de venda do imóvel em referência.
Trata-se de um imóvel logístico entregue em maio de 2023 para os módulos referentes ao BTS e julho de 2023 para o restante do empreendimento, com 14 módulos, pé direito livre de 12 metros, docas, capacidade de piso de 6 tf/m², balança rodoviária, restaurante, possibilidade de cross-docking estacionamento interno e externo para veículos e carretas. Localizado na Rua Citlog, 333, com uma área total locável de 78.668 m² e terreno de 204.907 m2 , no bairro Aeroporto, Varginha, MG. Maiores informações sobre o imóvel estão incluídas neste relatório.
Este trabalho foi elaborado para o cliente, a quem é dirigido em caráter confidencial. A publicação ou divulgação, total ou parcial do presente estudo a terceiros não é permitida, a não ser que autorizada pelo contratante e pela Capright.
Atenciosamente,
Jules H. Marling IV, MAI, CRE, FRICS Managing Principal
Marco A. Ribeiro, CRE Diretor CREA: 5069764070 SP
/>
Chicago | Dallas | Miami | New York | San Diego | San Francisco | Tampa | Mexico City | San José | São Paulo
Corporate Headquarters | 401 North Michigan Avenue, Suite 1750 | Chicago, IL 60611 | (312) 337-9500 | www.capright.com
CÁPRIGHT
DELIVERING TRANSPARENCY
ÍNDICE
| Sumário Executivo ------------------------------------------------------------------------------------ 2 |
|---|
| Considerações Gerais -------------------------------------------------------------------------------- 4 |
| Localização --------------------------------------------------------------------------------------------- 7 |
| Uso e Ocupação do Solo --------------------------------------------------------------------------- 10 |
| Caracterização da Construção -------------------------------------------------------------------- 12 |
| Análise do Mercado ---------------------------------------------------------------------------------- 14 |
| Avaliação ----------------------------------------------------------------------------------------------- 22 |
| Premissas e Limitações ----------------------------------------------------------------------------- 38 |
ANEXOS
➢ Especificações da Avaliação – NBR 14.653-2
➢ Especificações da Avaliação – NBR 14.653-4
➢ Elementos Comparativos
➢ Documentação Fotográfica
➢ Documentação Recebida
➢ Qualificação Profissional
CÁPRIGHT
SUMÁRIO EXECUTIVO
Página 2
| Nome/Endereço: | Citlog Sul de Minas - Exp Rua Citlog, 333 Aeroporto, Varginha, MG | ansão – Brasil |
|---|---|---|
| Acessibilidade: | Acesso ao imóvel através | da Rua Projetada PS. |
| Tipo de Propriedade: | Imóvel logístico | |
| Proprietário(s) e Participações: | HRE Varginha Ltda (85%) | e Permutante (15%) |
| Usuário do Relatório: | Hedge Desenvolvimento | Logístico FII |
| Finalidade da Avaliação: | Estimativa do valor de me | rcado para venda e locação |
| Metodologia(s): | **Locação:Método Compa Venda:**Método da Capit Caixa Descontado | rativo Direto alização da Renda (Fluxo de |
| Data da Avaliação: | novembro de 2025 | |
| Data da Vistoria: | 10 de outubro de 2025 | |
| Descrição da Propriedade: | ||
| Área Bruta Locável: | 78.668,00 m² | |
| Ano de Construção: | 2023 | |
| Concreto Pré Moldado, | ||
| Tipo de Construção: | piso de alta resistência e cobertura metálica com | |
| isolamento termoacústico | ||
| Número de Galpões: | 14 módulos | |
| Área do Terreno: | 204.907,00 m² | |
| Formato: | Irregular | |
| Zoneamento: | Zona Econômica de Porte (ZEP) |
SUMÁRIO EXECUTIVO
Página 3
| Taxas Utilizadas: | ||
|---|---|---|
| Inflação: | 5,00% | |
| 2º ano: 0,00% | ||
| Crescimento real | 3º ano: 0,00% | |
| 4º e 12º ano: 0,00% | ||
| Taxa de Desconto: | 12,00% | |
| Taxa de Saída (Terminal Cap Rate) | 9,50% | |
| Comissão de Venda: | 2,00% | |
| Indicadores de Valor: | ||
| Método da Renda (Venda): | R$ 282.500.000,00 | |
| Método Evolutivo: | Não aplicado | |
| Conclusão: | R$ 282.500.000,00 | |
| Valor por metro quadrado: | R$ 3.591,04/m² | |
| Pressupostos Extraordinários: | Nenhum | |
| Condições Hipotéticas: | Nenhum |
CONSIDERAÇÕES GERAIS
Página 4
IDENTIFICAÇÃO DA PROPRIEDADE
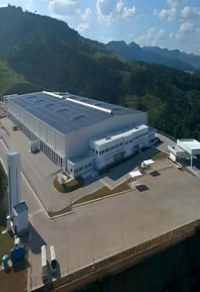
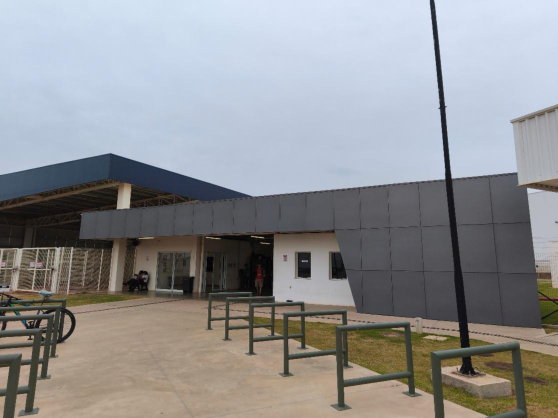
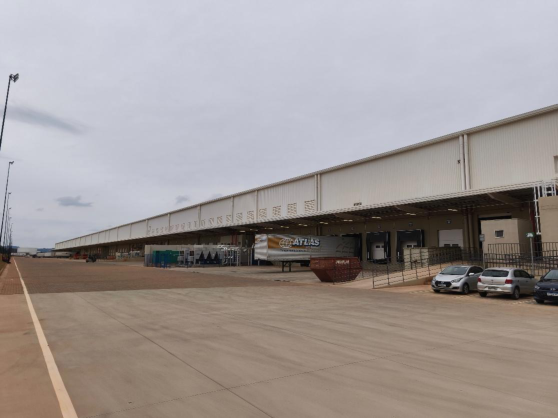
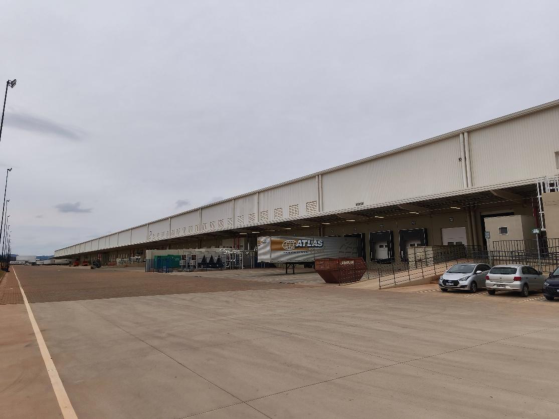
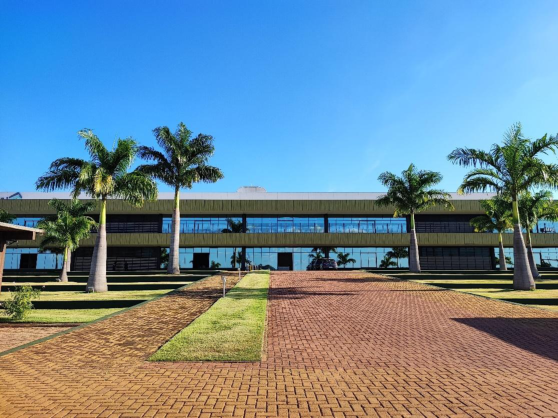
O imóvel está localizado no bairro Aeroporto, em Varginha, é um imóvel logístico, denominado Citlog Sul de Minas – Expansão ou Citlog 3 em Varginha, localizado a aproximadamente 1,5 quilômetros da Rodovia do Café (BR-491). O imóvel foi totalmente entregue em julho de 2023, encontra-se atualmente locado em 100% para 7 inquilinos, sendo 2 deles na modalidade built-to-suit (BTS) e os restantes tratam-se de contratos típicos de 10 e 5 anos. O empreendimento possui 78.668 m2 de área bruta locável (ABL).
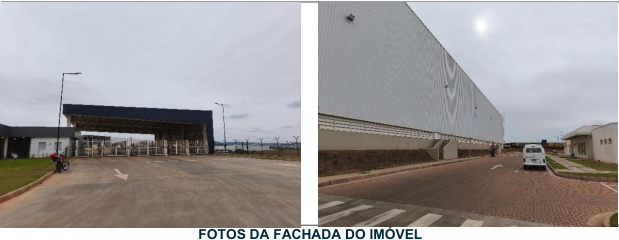
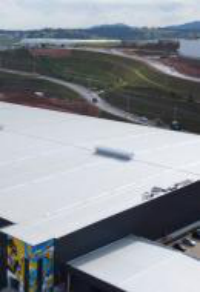
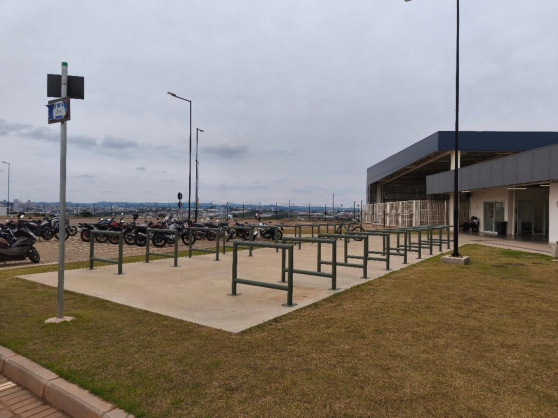
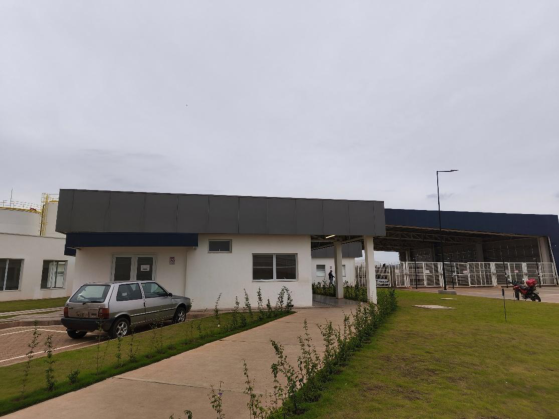
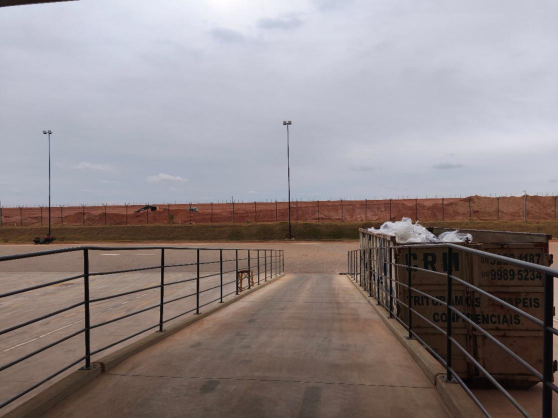
FOTOS DA FACHADA DO IMÓVEL
PROPRIEDADE E SEU HISTÓRICO
Atualmente o imóvel é de domínio da HRE Varginha Empreendimentos Imobiliários Ltda, que incorporou o imóvel em 2022. De acordo com as informações que obtivemos, não houve outras transferências de titularidade envolvendo o imóvel nos últimos anos.
FINALIDADE DA AVALIAÇÃO
Este relatório tem por objetivo estimar o valor de mercado para venda e locação do imóvel Citlog Sul de Minas - Expansão, e localizado na Rua Citlog, 333, Aeroporto – Varginha, MG.
Para estimativa do valor do imóvel, foram aplicadas as seguintes metodologias:
➢ Método Comparativo Direto de Dados de Mercado: Por este método identifica-se o valor de mercado do bem pela comparação direta com outros imóveis semelhantes, por meio do tratamento por fatores dos atributos dos elementos comparáveis constituintes na amostra.
➢ Método da Capitalização da Renda por Fluxo de Caixa Descontado: Por essa metodologia, identifica-se o valor de mercado ou valor econômico do bem também por meio da capitalização presente de sua renda líquida prevista (aluguel, aluguel complementar, outras receitas), durante um período de análise e considerando taxas de crescimento adequadas, eventos de contratos (reajustes, revisões e renovações) ocorrendo na menor periodicidade definida pela atual legislação sobre os contratos de locação. Para refletir o valor do imóvel no término do fluxo de caixa, ao final do 11º ano, capitalizamos a receita.
CONSIDERAÇÕES GERAIS
Página 5
O valor de mercado é definido como:
O valor estimado pelo qual um ativo ou passivo deve ser trocado na data de avaliação entre um comprador e um vendedor decididos numa transação, após uma divulgação adequada e em que as partes tenham atuado de forma esclarecida, prudente e sem coação. Implícita nesta definição está a consumação da venda a partir de uma data especificada e a passagem do título do vendedor para o comprador, sobre as condições abaixo:
Comprador e vendedor são tipicamente motivados;
Ambas as partes são bem informadas ou bem aconselhadas e atuam naquilo que consideram ser de seu interesse;
Um prazo razoável é permitido para exposição do imóvel à mercado;
O pagamento é feito em dinheiro e a vista ou em termos financeiros acordados entre as partes.
CONFORMIDADE COM AS NORMAS E PADRÕES DE AVALIAÇÃO
Os trabalhos foram realizados de acordo com a Norma Brasileira de Avaliação de Bens, da Associação Brasileira de Normas Técnicas (ABNT), em suas 4 partes. Além disso, os trabalhos foram conduzidos através das normas do International Valuation Standards Council (”IVSC”), nos seus pronunciamentos 101 – Scope of Work, 102 – Implementation e 103 – Reporting e dos padrões de conduta e ética profissionais estabelecidos no Red Book em sua edição 2014, editada pelo Royal Institution of Chartered Surveyors (“RICS”). As premissas utilizadas seguem os requirementos exigidos pela Comissão de Valores Mobiliários (CVM) – Instrução CVM no 571 de Novembro de 2015.
DATA DA AVALIAÇÃO
A data da avaliação, considerando a situação atual do imóvel em novembro de 2025.
DATA DA VISTORIA
Marco A. Ribeiro, CRE inspecionou o imóvel em 10 de outubro de 2025.
CÁPRIGHT
CONSIDERAÇÕES GERAIS
Página 6
ESCOPO DO TRABALHO
De acordo com a proposta comercial acordada por ambas as partes e informações trocadas durante o processo de contratação, este trabalho seguiu o seguinte escopo:
| Procedimento | Sim Não | N/A |
|---|---|---|
| Inspeção técnica ao imóvel ~~S~~ | ✓ | |
| Pesquisa e tendências de mercado(estoque, vacância, absorção, etc) | ✓ | |
| Descrição dasprincipais características de localização | ✓ | |
| Menção dos aspectos econômicos e físicos identificados no entorno | ✓ | |
| Menção das atividades existentes e a infraestrutura urbana | ✓ | |
| Descrição dos aspectos físicos e legais do imóvel | ✓ | |
| Revisão de dados referentes a impostos, zoneamentos, servidões, serviçosquepossam afetar o imóvel | ✓ | |
| Análise referente a melhorias físicas incorridas no avaliando | ✓ | |
| Análise do comportamento do mercado imobiliário local | ✓ | |
| Cumprimento das Normas de Avaliações Vigentes | ✓ |
CÁPRIGHT
LOCALIZAÇÃO
Página 7
LOCALIZAÇÃO
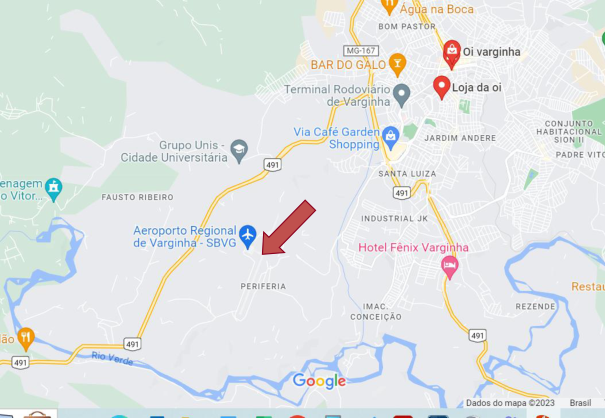
Situação: O imóvel objeto de estudo está localizado na Rua Citlog, 333, município de Varginha. O bairro Aeroporto está localizado na região sul de Varginha, adjacente às instalações do Aeroporto Regional de Varginha (Major Brigadeiro Trompowsky), caracterizase pela presença de empresas ligadas à aviação como aviação comercial de passageiros, taxi aéreo, cargas e logística. O Porto Seco do Sul de Minas merece destaque se caracterizando como um importante terminal logístico alfandegário proporcionando armazenamento temporário, movimentação e despacho de cargas, contando com procedimentos de inspeção e controle aduaneiro, facilitando o processo de importação e exportação de cargas. O imóvel está localizado a aproximadamente a 1,5 quilômetros da Rodovia do Café (BR-491), ao lado do Aeroporto Regional de Varginha e aproximadamente 25,00 quilômetros da Rodovia Fernão Dias (BR-381).
Wgia na Boca
som pasTOR
BAR DO GÃLO Q oo varginha
Terminal Rodoviário Quoia daoi
deafginha
consunTo
ViaaCafé Garden,La HABITACIONAL
Grupo Unis - PR JARDIM ANDERE SIoNg!
Cidade Universitária PADRE VITG
SalyTA Luiza
b nagemVitor. FAUSTO RIBEIRO y ;
INDUSTRIAL
Aeroporto PRE) JK
CA fdhe ÃO Hotel Fênix Varginha
PERIFERIA Restai
coNcEIçãoiMac. REZENDE
SRiotenda
Google
Dados do mapa 2023 — Brasi
MAPA DE LOCALIZAÇÃO DO IMÓVEL – Fonte: Google Maps
Acesso: O acesso principal à região do imóvel é através da Rodovia do Café (BR-491) e Avenida José Ribeiro Tristão. Como referência, o imóvel está a:
Ao lado do Aeroporto Regional de Varginha
1,5 km da Rodovia da Rodovia do Café (BR-491)
5,0 km do Terminal Rodoviário de Varginha
5,0 km do Via Café Shopping
25,0 km da Rodovia Fernão Dias (BR-381)
6,0 km do Centro de Varginha
C A PRIGHT
DELIVERING TRANSPARENCY
LOCALIZAÇÃO
Página 8
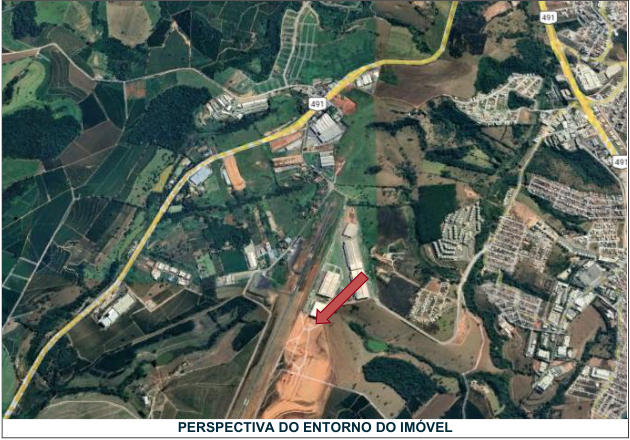
Ocupação circunvizinha: No entorno imediato do empreendimento existe uma ocupação com baixa densidade de galpões industriais e logísticos, instalações associadas ao Aeroporto Regional de Varginha e ao Porto Seco do Sul de Minas. A região imediata encontra-se ainda em desenvolvimento, caracterizando-se ainda pela presença isolada de um condomínio fechado residencial vertical de médio padrão e ao norte da região conta-se com a presença de loteamento aberto de casas unifamiliares e edifícios residenciais de alto médio padrão.
k Ea EE Ta é
A | DD Sos
et» 7 Piso AP Na
O FER
fe a o /2É
as ) Ê A RA E doe7 «+ 23]
dei r 14400959.e A Es * EstoREU VOCod E
P, 4 E dim:
[Loo PERSPECTIVA DO ENTORNO DO IMÓVEL
Melhoramentos Públicos: A Avenida José Ribeiro Tristão é uma via de mão dupla com toda a infraestrutura urbana como: iluminação pública, sistema viário, telefone, energia elétrica, coleta de lixo, correios, limpeza, rede de esgoto, água potável e conservação viária regular.
Transporte: O imóvel fica a menos de 1,5 quilômetros da Rodovia do Café (BR-491). A 700 metros do imóvel encontra-se um ponto de ônibus. O local é servido por linhas de ônibus municipais que trafegam pelas principais vias como a Avenida José Ribeiro Tristão, Rodovia do Café (BR-491), Avenida Dr. Modena e Avenida Benjamin Constant, que são importantes vias de ligação à região com outros bairros e cidades vizinhas.
Terreno: O terreno possui originalmente uma área de 204.907,00 m2 , formato irregular e topografia plana. Além disso, o terreno recebe todos os serviços de infraestrutura urbana.
Questões Ambientais: A Capright não realizou investigações de usos anteriores, no imóvel ou quaisquer adjacentes, para verificar se existe ou não qualquer possibilidade de
CÁPRIGHT
LOCALIZAÇÃO
Página 9
contaminação de tais utilizações ou outros fatores de risco ambientais e, por isso, assumimos que não há qualquer risco
CÁPRIGHT
USO E OCUPAÇÃO DO SOLO
Página 10
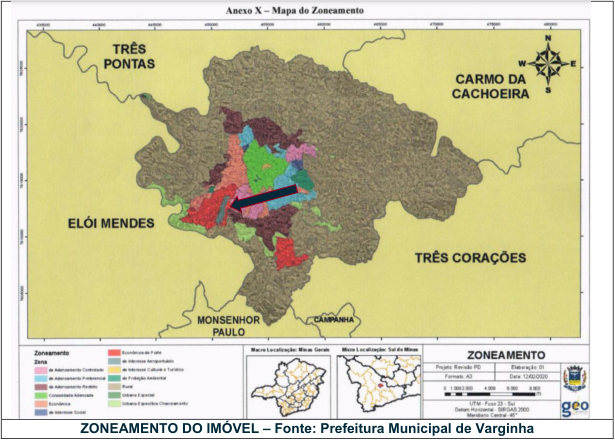
Uso e Ocupação do Solo: A legislação que rege o uso e ocupação do solo no Município de Varginha é determinada pela Lei Complementar Nº 09, de 10 de setembro de 2020, que dispões sobre o plano diretor da cidade de Varginha, estabelecendo os objetivos e diretrizes gerais da política de desenvolvimento urbano. De acordo com a legislação vigente, o imóvel encontra-se em perímetro da Zona Econômica de Porte (ZEP), conforme o mapa de zoneamento abaixo:
ET =". ED. A pç Eesa ET O
Doo ZONEAMENTO DO IMÓVEL – Fonte: Prefeitura Municipal de Varginha
SE A
Art. 153. A Zona Econômica de Porte (ZEP) é a porção do território municipal constituída pelas áreas de atividades econômicas voltadas à indústria e empreendimentos de porte. Art. 154. Na ZEP admite-se preferencialmente o uso de atividades econômicas industriais, sendo vedado o uso residencial.
Parágrafo único. Os usos admitidos na ZEP encontram-se descritos no Anexo XII – Localização admissível por usos.
São parâmetros urbanísticos para o parcelamento e a ocupação do solo na ZEP: I –tamanho mínimo de lote: 1.000m² (hum mil metros quadrados);
II –testada mínima:25 m (vinte e cinco metros);
II –extensão máxima de cada lado da quadra: 480 m (quatrocentos e oitenta metros);
III –taxa de permeabilidade: 20% (vinte por cento) em terreno natural;
IV –taxa de ocupação: 80% (oitenta por cento);
V –coeficiente de aproveitamento básico: 1 (hum).
Parágrafo único. Devem ser obedecidas as definições de altimetria e restrições de uso para a Zona de Proteção aeroportuária, definidos no Plano Diretor do Aeroporto de Varginha.
CAPRIGHT
USO E OCUPAÇÃO DO SOLO Página 11
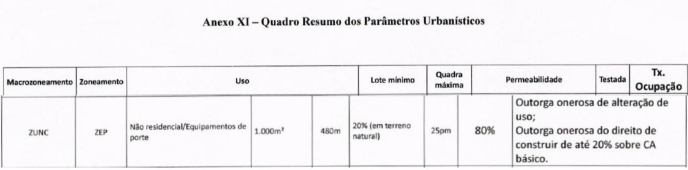
Anexo XI - Quadro Resumo dos Parâmetros Urbanísticos
| uso;
1 | Outorga onerosa de alteração de
une | up |NorstenrassomenndeTe abdo, imo? || asom |Welenterero |É| som || 80% — || básico.construirOutorga onerosa dode até 20% direitosobre CAde =
CÁPRIGHT
CARACTERIZAÇÃO DA CONSTRUÇÃO
Página 12
CARACTERIZAÇÃO DA CONSTRUÇÃO
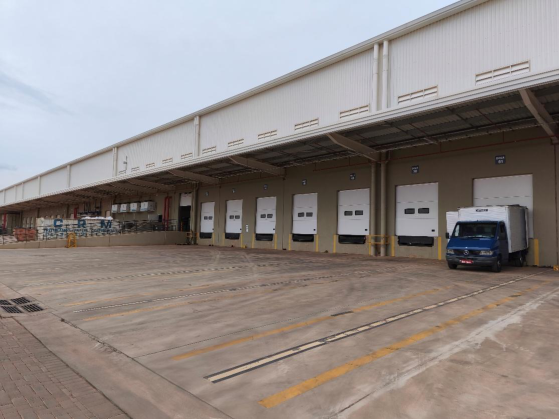
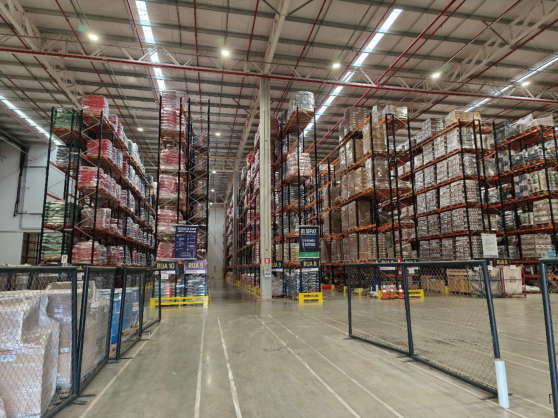
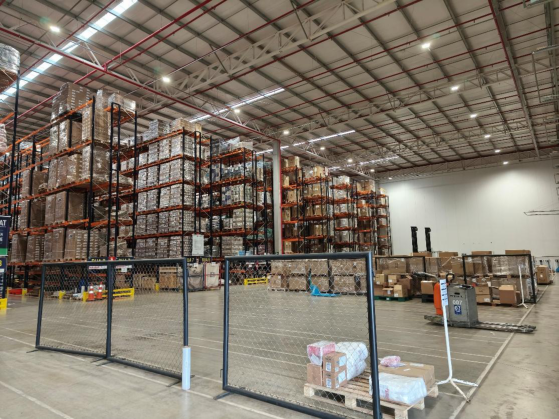
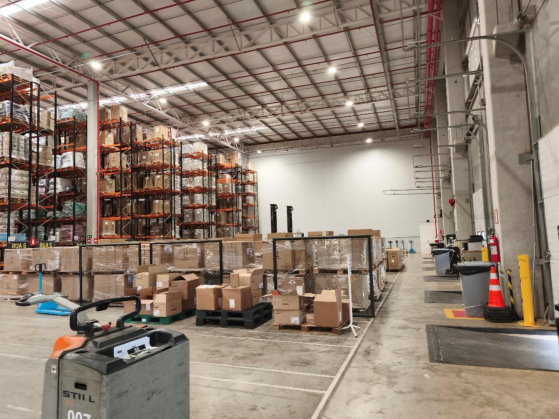
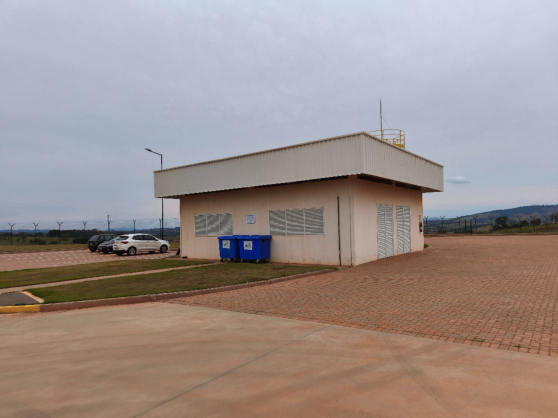
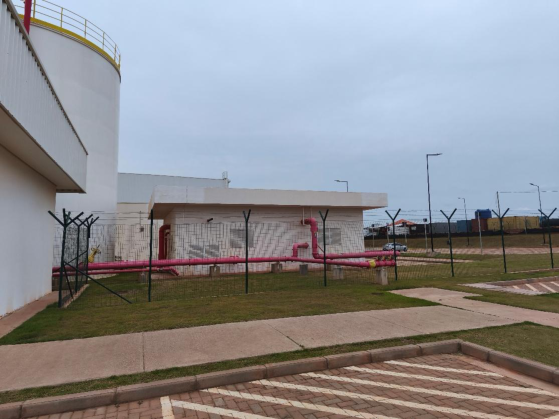
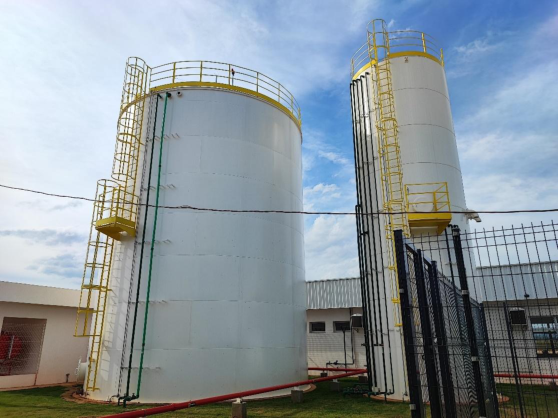
Construção: O ativo trata-se um imóvel logístico composto por 14 módulos de galpões, totalizando uma área construída 78.668 m2 . Os módulos possuem 12 metros de pé-direito, capacidade de piso de 6,0 tf/m2, cross docking, restaurante, vagas externas e internas de estacionamento para veículos leves e vagas para caminhões.
Características:
| Estrutura: | Concreto pré-moldado |
|---|---|
| Fechamento lateral: | Bloco de concreto assentado com argamassa de cimento |
| Revestimento externo: | Bloco de concreto com pintura à base de acrílica |
| Pisos: | Piso em concreto armado |
| Paredes: | Bloco de concreto com pintura à base de acrílica |
| Esquadrias: | Alumínio |
| Idade aparente: | 3 anos para efeito de avaliação, |
| Estado de conservação: | Novo |
| Pé direito livre: | 12,00 m |
| Capacidade de piso: | 6,0 tf/m² |
Instalações e Equipamentos:
| Galpão: | Extintores, hidrantes, sprinklers e detectores de fumaça |
|---|---|
| Bloco Administrativo | Extintores, hidrantes, sprinklers e detectores de fumaça |
| Sistema contra incêndio: | Extintores, hidrantes, sprinklers e detectores de fumaça |
| Sistema de Segurança: | Sistema de CFTV |
Ocupação Atual: O imóvel encontra-se atualmente 100% locado para 7 inquilinos.
CÁPRIGHT
ANÁLISE DO MERCADO
Página 13
Cenário Macroeconômico: Desde 2020, a política monetária brasileira passou por mudanças marcantes. Em resposta à recessão provocada pela pandemia de COVID-19, o Banco Central reduziu a taxa Selic ao piso histórico de 2,0% ao ano para estimular a atividade econômica. No entanto, diante da escalada inflacionária global e doméstica a partir de 2021, iniciou-se um ciclo agressivo de aperto monetário, que elevou a taxa até 13,75% ao ano em 2022. Durante 2023, a autoridade monetária manteve os juros em patamar elevado para consolidar a convergência da inflação à meta. Já em 2025, mesmo com sinais de moderação inflacionária, a Selic permanece alta, em 15,0% ao ano, refletindo a postura cautelosa do Copom de preservar juros reais elevados até que as expectativas de inflação estejam firmemente ancoradas.
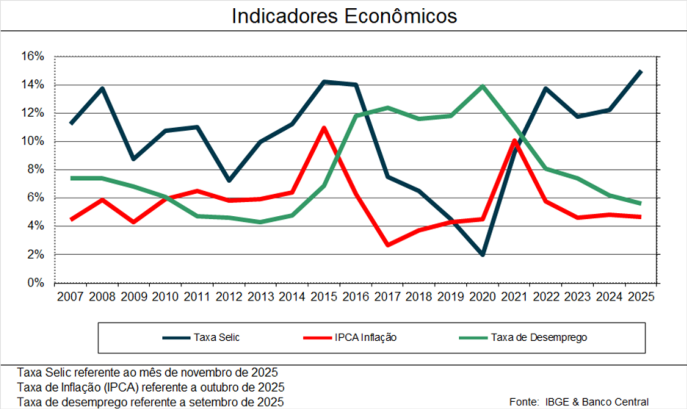
Indicadores Econômicos
16% :
14% à
8%: S A MN
4% + 5 |) =
l OOo
0% +
2007 2008 2009 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
Taxa Selic referente ao mês de novembro de 2025
Taxa de Inflação (IPCA) referente a outubro de 2025
Taxa de desemprego referente a setembro de 2025 Fonte: ISGE & Banco Central
As projeções de mercado divulgadas no Boletim Focus do Banco Central de 7 de novembro de 2025 indicam um cenário de ajuste gradual da economia brasileira, com crescimento moderado e inflação em trajetória de convergência para a meta. De acordo com as medianas das expectativas, o PIB real deve crescer 2,16% em 2025, desacelerando para 1,78% em 2026 e retornando a cerca de 2,0% em 2028. O ritmo previsto é compatível com o crescimento potencial do país, refletindo uma recuperação contida após os choques dos últimos anos. A inflação medida pelo IPCA é projetada em 4,55% em 2025, com redução gradual para 4,20% em 2026 e 3,50% em 2028, sinalizando um processo de desinflação consistente, apoiado pelos efeitos defasados da política monetária restritiva e por um ambiente externo mais estável. Quanto à política monetária, o mercado prevê manutenção da taxa Selic em 15,00% ao ano em 2025, seguida de cortes graduais para 12,25% em 2026, 10,50% em 2027 e 10,00% em 2028. Essa trajetória indica que o ciclo de afrouxamento monetário deverá ser lento e cauteloso, condicionado ao controle fiscal e à ancoragem das
CAPRIGHT
DELIVERING TRANSPARENCY
ANÁLISE DO MERCADO
Página 14
expectativas inflacionárias. No mercado cambial, o dólar é projetado em R$ 5,41 no encerramento de 2025, mantendo-se próximo de R$ 5,50 entre 2026 e 2028. Essa estabilidade relativa reflete fundamentos externos sólidos, especialmente o superávit da balança comercial, embora o câmbio siga sensível a choques internacionais e fatores políticos domésticos
A posição fiscal do Brasil permanece frágil, embora tenha apresentado melhora parcial após o período crítico da pandemia de COVID-19. O expressivo déficit primário e o aumento da dívida pública observados em 2020 foram parcialmente revertidos até 2022, impulsionados pela recuperação da atividade econômica e pela elevação da arrecadação em um contexto de inflação elevada. O Novo Arcabouço Fiscal, aprovado em 2023, estabeleceu metas ambiciosas, como a eliminação do déficit primário em 2024 e a obtenção de superávit em 2025, mas o mercado financeiro demonstra ceticismo quanto à capacidade de o governo atingir tais objetivos. De acordo com o Boletim Focus do Banco Central de 7 de novembro de 2025, a mediana das projeções indica déficit primário de 0,5% do PIB em 2025 e 0,6% do PIB em 2026, sugerindo um ajuste fiscal mais gradual que o inicialmente proposto. Ainda conforme o Focus, a dívida líquida do setor público deve atingir 65,8% do PIB em 2025, com previsão de aumento para 70,1% do PIB em 2026. Em paralelo, o cenário de juros elevados, com a taxa Selic mantida em 15,0% ao ano, pressiona o custo do serviço da dívida, reduzindo o espaço orçamentário e limitando a capacidade de investimento público.
O ambiente externo ao final de 2025 é caracterizado por crescimento global moderado e elevada incerteza geopolítica. A continuidade da guerra na Ucrânia e as tensões persistentes no Oriente Médio mantêm volatilidade nos preços de energia e commodities, ainda que sem as pressões extremas observadas em anos anteriores. A política econômica dos Estados Unidos apresenta postura mais protecionista, com indícios de maior uso de tarifas e restrições comerciais, o que contribui para a desaceleração do comércio internacional. As principais economias, incluindo Estados Unidos, Europa e China, exibem expansão limitada, com desafios estruturais e custos financeiros elevados que restringem a demanda global por produtos exportados.
Para o Brasil, o cenário externo gera efeitos mistos. O nível relativamente alto dos preços de commodities continua sustentando saldos comerciais positivos, mas a desaceleração global e o protecionismo reduzem o espaço para as exportações industriais. A aversão ao risco e a manutenção dos juros internacionais em patamar restritivo causam volatilidade nos fluxos financeiros, embora o real tenha mostrado resiliência, com cotação próxima de R$ 5,41 por dólar, em linha com o Boletim Focus de 7 de novembro de 2025. Em síntese, o ambiente internacional não aponta risco de recessão global iminente, mas tampouco oferece impulso relevante ao crescimento doméstico, reforçando a importância de prudência e consistência na condução da política econômica interna.
Em 2025, o mercado de trabalho brasileiro apresentou forte melhora, com a taxa de desemprego atingindo 5,6%, o menor nível da série histórica segundo o IBGE. Em
ANÁLISE DO MERCADO
Página 15
contrapartida, o endividamento das famílias alcançou cerca de 80%, e a inadimplência chegou a 30,5% em setembro de 2025, segundo a CNC, representando o maior patamar já registrado. Esse quadro evidencia um consumo ainda resiliente, sustentado por emprego e renda, mas limitado pelo alto nível de endividamento e pelo custo elevado do crédito, o que restringe o crescimento da demanda interna e reforça o efeito contracionista da política monetária.
Em 2026, o cenário econômico brasileiro deve manter ritmo moderado de crescimento, com o PIB projetado em 1,78%, segundo o Boletim Focus do Banco Central de 7 de novembro de 2025. A expansão deverá ser sustentada principalmente pelo consumo das famílias, apoiado por um mercado de trabalho ainda aquecido. A inflação tende a seguir trajetória de queda, aproximando-se da meta oficial, o que deve permitir ao Banco Central iniciar um ciclo gradual de redução da Selic. De acordo com o Focus, a taxa básica deve encerrar 2026 em 12,25% ao ano, permanecendo em nível restritivo para garantir a continuidade da desinflação em um contexto de incertezas políticas e fiscais.
Como 2026 será ano eleitoral, aumentam os riscos de flexibilizações fiscais de curto prazo ou de postergação de ajustes estruturais, o que poderia afetar a confiança dos investidores e gerar pressões sobre o câmbio e a inflação. A manutenção da credibilidade do arcabouço fiscal e a estabilidade política serão determinantes para reduzir prêmios de risco e permitir cortes mais profundos nos juros. Em síntese, o Brasil encerra 2025 com fundamentos relativamente sólidos, mas a sustentação da recuperação econômica em 2026 dependerá de uma política fiscal responsável e de um ambiente político previsível, condições essenciais para consolidar a confiança e viabilizar um ciclo de crescimento mais robusto nos anos seguintes.
CÁPRIGHT
ANÁLISE DO MERCADO
Página 16
MERCADO IMOBILIÁRIO DE GALPÕES EM MINAS GERAIS
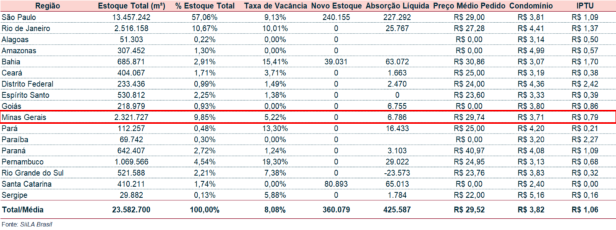
A região de Minas Gerais destaca-se no cenário logístico brasileiro, apresentando o terceiro maior estoque (10,72%) do país, totalizando 2,8 milhões de metros quadrados. Esse mercado tem se desenvolvido principalmente na região metropolitana de Belo Horizonte e Sul de Minas, com preferência por áreas próximas às grandes rodovias que cruzam o estado. Minas Gerais possui a maior malha rodoviária do Brasil, interligando as principais rodovias, como a Rodovia Fernão Dias (BR-381), BR-040 (que conecta Belo Horizonte a Brasília e Rio de Janeiro), BR-116 (RJ - Bahia) e BR-262. O crescimento do estoque logístico em Minas Gerais é impulsionado por fatores como incentivos fiscais e tributários concedidos pelo Governo do estado nos últimos anos, além da segurança nas operações de transporte, quando comparadas ao mercado do Rio de Janeiro. Esses aspectos projetam um crescimento expressivo do estoque total de Minas Gerais, ultrapassando o inventário do Rio de Janeiro nos últimos anos.
No terceiro trimestre de 2025, Minas Gerais apresentou um valor médio de locação de R$29,74 por metro quadrado, significativamente acima da média nacional registrada de R$29,52. Esse patamar reforça o posicionamento do estado como um mercado logístico relevante, com preços competitivos frente a praças tradicionais como São Paulo e Rio de Janeiro. A taxa de vacância em Minas Gerais foi de 5,22%, inferior à média nacional de 8,08%, evidenciando uma demanda consistente e uma boa absorção dos espaços disponíveis. Além disso, o desempenho de absorção líquida foi de 6.786 m², a maior entre todas as regiões no período analisado, o que confirma o dinamismo do mercado mineiro e sugere maior liquidez dos ativos logísticos no estado.
O mercado imobiliário industrial brasileiro é dividido em dois grupos:
➢ Condomínios Industriais: Estes empreendimentos são formatados no conceito de condomínios fechados, com serviços agregados para o atendimento às empresas, com a reunião de diversos galpões, com flexibilização modular, serviços diversos (limpeza, segurança, alimentação, entre outros) e infraestrutura de apoio.
➢ Galpões Isolados: Estes empreendimentos reúnem os imóveis com galpões isolados que podem ser de uso predominante industriais, com foco na produção (fábricas), ou centros de distribuição (armazéns). Normalmente atendem a uma única empresa, monousuários.
CAPRIGHT
ANÁLISE DO MERCADO
Página 17
Os critérios de classificação A+, A, B e C não são realizados pela Capright, adota-se os critérios utilizados em senso comum no mercado imobiliário. O mercado de galpões e condomínios logísticos cresceu notavelmente a partir dos anos 2000 e com isso veio a diversidade de projetos, qualidade construtiva e sustentabilidade de cada empreendimento. Por isso, o mercado imobiliário adotou classes para cada perfil de galpão. A tabela abaixo mostra os critérios de classificação para cada galpão:
CLASSIFICAÇÃO DE IMÓVEIS LOGÍSTICOS
| A+ | A | B | C |
|---|---|---|---|
| Pé-direito livre ≥ 12,00 m Carga do piso ≥ 6tf/m2 Sistema de Sprinklers Docas ≥ 1:500 m2 Docas niveladas automáticas | Pé-direito livre ≥ 10,00 m Carga do piso ≥ 5tf/m2 Sistema de Sprinklers Docas ≥ 1:1000 m2 -------- | 'Pé-direito livre ≥ 8,00 m Carga do piso inferior 5tf/m2 -------- Docas ≥ 1:1000 m2 -------- | Galpões que não apresentam as principais especifições para serem considerados como Classe B. |
| Vagas de espera para carretas | Vagas de espera para carretas | Vagas de espera para carretas | |
| 1 ≥ 1 doca | 1 ≥ 2 docas | 1 ≥ 3 docas | |
| Piso nivelado a laser | Piso nivelado a laser | Piso nivelado a laser | |
| Isolamento térmico e acústico | Isolamento térmico e acústico | -------- | |
| Área de eficiência ≥ 85% da área total locável | Área de eficiência ≥ 70% da área total locável | Área de eficiência inferior a 70% da área total locável | |
| Gerador | Gerador | -------- | |
| Luz Natural | Luz Natural | -------- | |
| Nível de segurança | Nível de segurança | -------- | |
| Certifição de sustentabilidade | -------- | -------- |
Fonte: SiiLA Brasil
A seguir, a tabela ilustra a distribuição do estoque industrial (padrão A+, A e B) nas seguintes regiões de Minas Gerais.
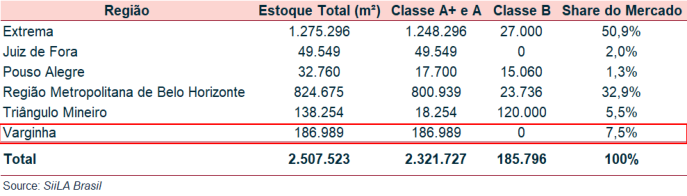
O imóvel em objeto de estudo está localizado na região de Varginha. A região de Varginha conta hoje com um estoque de 186.989 m², sendo exclusivamente de empreendimentos padrão Classe A+ e A e o único condomínio logístico da região mapeado, o Citlog Sul de Minas.
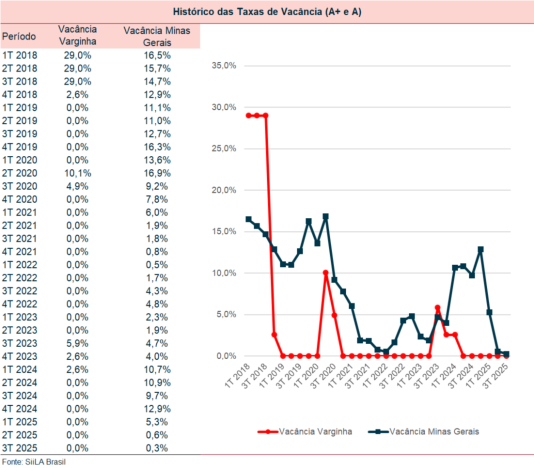
O gráfico abaixo demonstra a variação da taxa de vacância ao longo dos últimos anos no submercado de Varginha. No segundo trimestre de 2024, foi registrada uma taxa de vacância de 0,00%, indicando que não havia nenhum espaço disponível para locação no mercado naquele período. Esse nível de vacância evidencia a alta demanda e a rápida absorção dos imóveis, assim como a escassez de oferta de empreendimentos industriais de alta qualidade na região. O histórico mostra que o submercado de Varginha se caracteriza por períodos
CAPRIGHT
DELIVERING TRANSPARENCY
ANÁLISE DO MERCADO
Página 18
prolongados de vacância nula, reforçando sua atratividade e a limitação do estoque, que é concentrado em um único empreendimento.
Histórico das Taxas de Vacância (A+ e A)
; Vacência — Vacância Minas
Período Varginha Gerais
172018 29,0% 16,5%
272018 29,0% 15,7% Som
37 2018 29,0% 14,7%
472018 26% 12,9%
172019 00% 11,1% 30,0%
272019 0,0% 11,0%
372019 0,0% 12,7%
472019 0,0% 16,3% 250%
1T 2020 0,0% 13,6%
27 2020 10,1% 16,9%
372020 49% 8,2% 200%
47 2020 0,0% 7,8%
172021 0,0% 6,0%
272021 0,0% 1,9% 150%
37 2021 0,0% 1,8%
47 2021 0,0% 0,8%
2717 20222022 0,0%0,0% 0,5%1,7% tom,
3T 2022 0,0% 4,3%
47 2022 0,0% 4,8%
172023 0,0% 2,3% so%
2r 2023 0,0% 1,9%
37 2023 5,9% 4,7%
47 2023 2,6% 4,0% 0,0%
272024172024 26%00% 10,7%10,9% PNPUPNDPEPLELEDDODDAPPLPPDPLPANELLpd
3T 2024 0,0% 9,7%
4T 2024 0,0% 12,9%
272025172025 0,0%00% 08%5,3% —em vacância Varginha =&=acência Minas Gerais
372025 0,0% 0,3%
Fonte SILA Brasi
O novo estoque industrial previsto em Minas Gerais apresentou um notável aumento nos últimos anos. Com sua localização estratégica e infraestrutura logística em constante desenvolvimento, o estado tem atraído investimentos significativos nesse setor. A demanda por galpões logísticos tem sido impulsionada pelo crescimento do comércio eletrônico e pela necessidade de otimização das operações de armazenagem e distribuição.
Segundo as projeções mais recentes, está prevista a entrega de 159.658 metros quadrados de novos empreendimentos logísticos em Minas Gerais até o primeiro trimestre de 2026, distribuídos principalmente entre a Região Metropolitana de Belo Horizonte, Extrema e Pouso Alegre.
CAPRIGHT
DELIVERING TRANSPARENCY
ANÁLISE DO MERCADO
Página 19
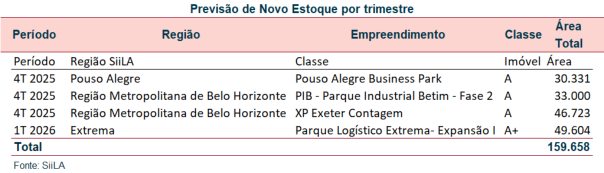
Previsão de Novo Estoque por trimestre
Período Região, Empreendimentoo Classe TotalÁrea
Período Região SiiLA Classe Imóvel Área
472025 Pouso Alegre Pouso Alegre Business Park A 30.331
472025 Região Metropolitana de Belo Horizonte PIB - Parque Industrial Betim - Fase 2 A 33,000
472025 Região Metropolitana de Belo Horizonte XP Exeter Contagem A 46.723
172026 Extrema Parque Logístico Extrema- Expansão
159.658
Total | A+ 49.604
Fonte: SiiLA
O mercado de Minas Gerais registrou aumento considerável nos preços de locação em relação aos anos anteriores, impulsionado pela pandemia de Covid-19 e pela aceleração do e-commerce no país. No terceiro trimestre de 2025, o preço médio pedido no estado atingiu R$28,15/m²/mês, representando valorização expressiva frente aos patamares observados em 2018 e 2019, que ficavam próximos a R$20/m²/mês. Para empreendimentos logísticos em Varginha, por se tratar de um único ativo (Citlog Sul de Minas) e, em determinados períodos, a ocupação atingir 100%, observa-se a ausência de dados coletados para preços pedidos a partir do final de 2020, com retornos pontuais somente quando há espaço disponível.
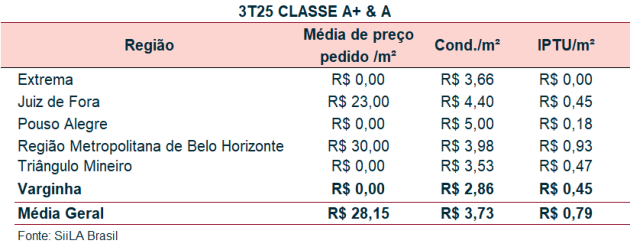
Vale lembrar que os preços mencionados acima são preços pedidos e não transacionados. A média dos preços transacionados podem apresentar uma variação para baixo devido a possível descontos e/ou carências na vigência dos contratos. Além disso, a variação de preço está ligada diretamente ao padrão, estado de conservação, eficiência de layout, número de docas, capacidade de piso, pé-direito, localização, entre outras características dos imóveis.
Ainda para 2025, a expectativa é de aumento dos preços, em função da elevação da demanda por empreendimentos logísticos no estado. O mercado logístico de Minas Gerais tem mostrado tendência consistente de valorização. Esse movimento é sustentado pela expansão do e-commerce, pela relevância estratégica da região como polo de distribuição nacional e pelo volume expressivo de novos projetos previstos para entrega ao longo do ano, que devem contribuir para o fortalecimento do mercado nos próximos ciclos.
Quanto ao empreendimento, como pontos positivos pode-se destacar a infraestrutura urbana da região; sua localização e fácil acesso a importantes rodovias (Rodovia do Café e Rodovia Fernão Dias) e a falta de comparativos de empreendimentos similares no mercado da região.
CAPRIGHT
DELIVERING TRANSPARENCY
ANÁLISE DO MERCADO
Página 20
Como oportunidade, nota-se a alta demanda por empreendimentos industriais na região. A proximidade com o Aeroporto Regional de Varginha e Porto Seco do Sul de Minas é um grande diferencial em relação aos concorrentes de outras regiões, como Extrema e Pouso Alegre.
CÁPRIGHT
AVALIAÇÃO
Página 21
AVALIAÇÃO
A estimativa de valor de mercado para o imóvel foi realizada respeitando as diretrizes das normas nacionais e padrões internacionais de avaliação. Utilizando os métodos que refletem de maneira fiel e contemporânea o mercado imobiliário local. Para tanto, para esta avaliação foi utilizado o Método Comparativo Direto de Dados de Mercado para estimar o valor de locação.
Os imóveis utilizados na pesquisa para estimar o valor de locação, apresentam diferentes características como localização, padrão, idade e estado de conservação, área, entre outros. Esse fato impossibilita uma comparação direta apenas de seus preços unitários, motivo pelo qual foi empregado o Tratamento por Fatores para a estimativa do valor unitário. No presente trabalho foram utilizados os seguintes fatores de homogeneização:
➢ FATOR OFERTA: Com a finalidade de isolar a eventual existência da elasticidade das ofertas, os preços unitários pedidos nos elementos comparativos relativos a ofertas foram abatidos em 5%, para posterior consideração dos dados nos cálculos estatísticos.
➢ FATOR PADRÃO LOCALIZAÇÃO: Para a transposição de valores do local onde se encontram os elementos comparativos para o local de referência, eleito como o de situação do imóvel, foram utilizados índices determinados e aferidos no local.
Os índices utilizados foram baseados na seguinte escala de valores:
I. Equipamentos Urbanos
| Variáveis | Sim | Não |
|---|---|---|
| Trafegabilidade | 20 | 0 |
| Luz Domiciliar | 13 | 0 |
| Rede de Água | 11 | 0 |
| Luz Pública | 7 | 0 |
| Guias e Sarjetas | 5 | 0 |
| Rede de Esgoto | 4 | 0 |
| Telefonia | 2 | 0 |
| Gás | 1 | 0 |
CÁPRIGHT
AVALIAÇÃO
Página 22
| Pavimentação | Transporte Coleti (distância) | vo | Largura da Via | ||
|---|---|---|---|---|---|
| Asfalto: | 17 | Até 100m: | 15 | Praças: | 5 |
| Paralelepípedo: | 16 | De 100 a 300m | 10 | Acima de 20m: | 5 |
| Cascalho ou Pedra: | 8 | De 300 a 500m | 5 | De 10 a 20m: | 3 |
| Terra: | 5 | Acima de 500m | 0 | Até 10m | 1 |
II. Características da Região
| ensidade de Ocu | pação | Nível Econô | mico | Fator Comercial | |
|---|---|---|---|---|---|
| De 100% a 70%: | 1,00 | Classe alta: Classe média-alta: | 1,50 a 2,00 1,25 a 1,50 | Alto: Médio-alto: | 1,00 0,95 |
| De 70% a 40%: | 0,95 | Classe média: | 1,00 a 1,25 | Médio: | 0,90 |
| Abaixo de 40% | 0,90 | Classe média-baixa: Classe baixa: | 0,85 a 1,00 0,70 a 0,85 | Médio-baixo: Baixo: | 0,85 0,80 |
Densidade de Ocupação
- ➢ FATOR PADRÃO CONSTRUTIVO: Para a transformação do padrão construtivo de todos os elementos em uma situação comum, eleita como a do imóvel avaliando, foi utilizado o estudo Valores de Edificações de Imóveis Urbanos - IBAPE/SP - Versão 2019, concebido a partir de estudos anteriores realizados pela Comissão de Peritos nomeada pelo Provimento nº 02/86 dos MM. Juízes de Direito das Varas da Fazenda Municipal da Capital de São Paulo.
| Grupo | Padrão | Valor Mínimo | Valor Médio | Valor Máximo |
|---|---|---|---|---|
| Econômico | 0,518 | 0,609 | 0,700 | |
| Galão | Simples | 0,982 | 1,125 | 1,2680 |
| p | Médio | 1,368 | 1,659 | 1,871 |
| Superior | Acima de | 1,872 |
Fonte: Valores de Edificações de Imóveis Urbanos - IBAPE/SP - Versão 2019
Como o fator padrão construtivo refere-se à variação do preço dos imóveis em função do padrão da construção, sua aplicação ocorre apenas na parcela referente à cotaparte construção e foi considerado de acordo com a seguinte fórmula:
AVALIAÇÃO
Página 23
Fpc = 1 + (((PdAVA – PdCOMP) / PdCOMP)) x pc)
Onde:
Fpc: Fator Padrão Construtivo PdAVA: Padrão Construtivo correspondente ao Imóvel Avaliando PdCOM: Padrão Construtivo correspondente ao Elemento Comparativo pc: Participação do valor da construção no valor total dos imóveis
- ➢ FATOR DEPRECIAÇÃO: Conforme preconizações do estudo supramencionado o critério especificado para a transformação do estado de conservação de todos os elementos é uma adequação do método Ross/Heidecke que leva em conta o obsoletismo, o tipo de construção e acabamento, bem como o estado de conservação da edificação, na avaliação de seu valor de venda.
O Fator de Adequação ao Obsoletismo e ao Estado de Conservação (FOC) é determinado pela expressão:
FOC = R + K x (1-R)
Onde:
R = coeficiente residual correspondente ao padrão, expresso em decimal. K= coeficiente de Ross/Heidecke
O fator de depreciação física k é obtido através de uma tabela de dupla entrada, na qual se encontra, nas linhas a relação percentual entre a idade da edificação na época de sua avaliação e a vida referencial relativa ao padrão dessa construção. Nas colunas utiliza-se a letra correspondente ao estado de conservação da edificação, fixado segundo as faixas especificadas.
CÁPRIGHT
AVALIAÇÃO
Página 24
| Grupo | Padrão | Vida Útil (anos) | Valor Residual (R) |
|---|---|---|---|
| Econômico | 60 | 0,20 | |
| Glã | Simples | 60 | 0,20 |
| apo | Médio | 80 | 0,20 |
| Superior | 80 | 0,20 |
Fonte: Valores de Edificações de Imóveis Urbanos - IBAPE/SP - Versão 2002
| Referência | Estado da Edificação | Depreciação |
|---|---|---|
| A | Novo | 0% |
| B | Entre Novo e Regular | 0,32% |
| C | Regular | 2,52% |
| D | Entre Regular e Necessitando de Reparos Simples | 8,09% |
| E | Necessitando de Reparos Simples | 18,10% |
| F | Entre Necessitando de Reparos Simples a Importantes | 33,20% |
| G | Necessitando de Reparos Importantes | 52,60% |
| H | Entre Necessitando de Reparos Importantes a Edificação sem Valor | 75,20% |
| I | Edificação sem Valor | 100% |
Fonte: Valores de Edificações de Imóveis Urbanos - IBAPE/SP - Versão 2019
Levando-se em conta que o estado de conservação somente influi na parcelaconstrução, este fator foi ponderado a partir da porcentagem referente ao valor da construção, verificada, de forma geral, no valor de locação de imóveis comerciais.
Fdep = 1 + (((FOCAVA – FOCCOMP) / FOCCOMP)) x pc)
Onde:
Fdep: Fator Depreciação
FOCAVA: Fator de Obsolescência e Conservação correspondente ao Imóvel Avaliando
FOCCOMP: Fator de Obsolescência e Conservação correspondente ao Elemento Comparativo
pc: Participação do valor da construção no valor total dos imóveis
CÁPRIGHT
AVALIAÇÃO
Página 25
- ➢ FATOR ÁREA: Para homogeneização dos elementos comparativos no que se refere à área que apresentam foi utilizado o fator de área em conformidade com as prescrições do “Curso Básico de Engenharia Legal e de Avaliações”, de autoria de Sérgio Antônio Abunahman, publicado pela Editora Pini:
Fa = (área do elemento pesquisado)1/4 => quando a diferença for inferior a 30% (Área do elemento avaliando)
ou,
Fa = (área do elemento pesquisado)1/8 => quando a diferença for superior a 30% (Área do elemento avaliando)
- ➢ SITUAÇÃO PARADIGMA: A situação paradigma é um cenário hipotético adotado como referencial para avaliação do bem, a situação que nos possibilitou a homogeneização do valor é:
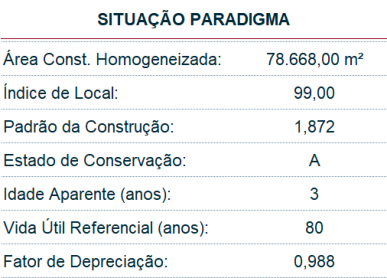
SITUAÇÃO PARADIGMA
Área Const. Homogeneizada: 78.668,00 m?
Índice de Local: 99,00
Padrão da Construção: 1,872
Estado de Conservação: A
Idade Aparente (anos): 3
Vida Útil Referencial (anos): 8o
Fator de Depreciação: 0,988
CÁPRIGHT
DELIVERING TRANSPARENCY
AVALIAÇÃO
Página 26
Método da Renda – Fluxo de Caixa Descontado
Com base no fato de que o imóvel em estudo possui capacidade de geração de receita, adotamos como principal metodologia o DCF. Para estimar o valor de mercado do ativo, fizemos uma projeção de fluxo de caixa de 11 anos. Como um investidor típico está preocupado não apenas o retorno sobre o capital, nossa análise leva em consideração a venda do imóvel no término do período de análise. Selecionamos este período de análise porque acreditamos que é um horizonte de investimento que um comprador típico consideraria.
O DCF trata de fluxos de renda flutuantes causados por vários termos de locação, mudanças na receita e/ou despesas, melhorias de capital e outros fatores que fazem com que o desempenho operacional performe acima ou abaixo das práticas atuais de mercado. Na análise do DCF, as receitas e despesas são projetadas sobre um período de investimento razoável para um investidor típico. Os fluxos de caixa são então descontados a valor presente a uma taxa derivada de mercado (taxa de desconto).
As projeções são feitas com base no desempenho atual e histórico, assumindo os valores praticados nos aluguéis mínimos, além de considerar níveis de vacância, inadimplência e despesas do imóvel. O fluxo de caixa foi modelado utilizando-se o software ARGUS Enterprise, versão 14.0.
Inflação: Espera-se que as despesas operacionais, itens de capital e outras fontes de renda cresçam anualmente à taxa de inflação geral. Como discutido anteriormente, a inflação no Brasil flutuou entre 4,0% a 12,0% nos últimos cinco anos, com o Banco Central usando controles monetários para atingir a inflação anual na faixa de 5,0% a 6,0%. Dado o Banco Central e a postura agressiva do governo no controle da inflação, concluímos que uma estimativa de inflação de longo prazo no período de 11 anos de manutenção cairia na faixa de 5,0%.
Crescimento Real: Para o cálculo do valor locativo a ser aplicado para os novos contratos de locação adotou-se uma premissa de crescimento equivalente a 5,00% a.a., em linha com a inflação geral durante toda a análise do fluxo de caixa.
Disponibilidade: O imóvel possui uma taxa de ocupação atual de 100,00%, distribuído entre 7 locatários.
Carência – Novos Contratos de Locação: Tendo em vista as condições atuais do mercado, assumiu-se que todos os novos contratos terão 3 meses de carência no início de seus contratos.
Taxa de Vacância/ Inadimplência: O percentual de vacância utilizado no fluxo de caixa foi estimado levando em consideração a visão de um investidor. A vacância é um dos fatores de maior impacto no valor e na rentabilidade do imóvel. Isso porque, diversas receitas e
AVALIAÇÃO
Página 27
despesas do imóvel são afetadas direta ou indiretamente pela vacância. Uma vez que um imóvel é um investimento de longo prazo, o risco da vacância e/ou atraso no pagamento do aluguel é iminente. Adotamos uma taxa de vacância e inadimplência perpetuada totalizando 3,0%.
Comissão de Locação: A remuneração do trabalho do consultor imobiliário responsável pela locação do imóvel será correspondente ao valor de 1 aluguel e meio para contratos típicos e 2 aluguéis para contratos atípicos (BTS).
Despesas Operacionais: As despesas operacionais são aquelas relativas à operação do imóvel, neste caso cabe ao locatário arcar com as despesas. De acordo com Lei Municipal Nº 7.066, de 12 de dezembro de 2022, fica autorizada a concessão de isenção das despesas de IPTU pelo prazo de 60 meses, após o quinto ano, consideramos a despesa de IPTU em R$ 0,57/m²/mês. As despesas de Condomínio/Manutenção foram consideradas em média R$ 3,88/m²/mês para o primeiro ano do fluxo de caixa.
Vacância entre Contratos: Assume-se a ocorrência com a probabilidade de que 25% dos contratos não serão renovados e que, portanto, o imóvel será submetido a um período de vacância de 4 meses entre durante o período de transição para a comercialização e adequação do espaço.
Despesas Não Operacionais: Despesas não operacionais, ou de capital, incluem subsídios de melhoria para locatários, comissão de locação, despesas com reformas e investimento e a contribuição para o fundo de reposição do ativo.
- Fundo De Reposição do Ativo: O fundo de reposição do ativo corresponde à reserva de caixa, provisionada com base na receita mensal de locação, 1,0% sobre a Receita Potencial de Aluguel, com a finalidade de promover obras de melhoria e manutenção do empreendimento para mantê-lo no padrão atual, considerando a partir do 3° ano de operação por ser tratar de um imóvel novo.
CÁPRIGHT
AVALIAÇÃO
Página 28
Comissão de Venda: A remuneração do trabalho do consultor imobiliário responsável pela venda do imóvel no final do horizonte de análise corresponderá a 2,0% do valor de venda.
O valor do imóvel é equivalente ao valor presente do fluxo de caixa descontado à taxa de 12,00% a.a. A taxa de desconto utilizada leva em conta o custo do capital e os riscos da propriedade e da locação. Além disso, considera as atuais práticas de mercado, levando em consideração as características do imóvel em avaliação, monitoramento constante das práticas de mercado e de negociações ocorridas em propriedades semelhantes e a expertise de mercado da Capright.
Ao final do fluxo de caixa foi simulada a venda da propriedade (valor residual) por meio da aplicação do princípio da perpetuidade. Para isso, o desinvestimento foi calculado pela aplicação do terminal cap rate de 9,50%.
CÁPRIGHT
AVALIAÇÃO
Página 29
Valor de Mercado para Venda: De acordo com as bases de valoração estabelecidas, estimamos que o valor final de mercado para venda na data de novembro de 2025, é de:
R$ 282.500.000,00
(DUZENTOS E OITENTA E DOIS MILHÕES QUINHENTOS MIL REAIS)
Atenciosamente,
CAPRIGHT
Jules H. Marling IV, MAI, CRE, FRICS Managing Principal
Marw Rburo
Marco A. Ribeiro, CRE Diretor CREA: 5069764070 SP
CÁPRIGHT
PREMISSAS E LIMITAÇÕES
Página 30
PREMISSAS E LIMITAÇÕES QUANTO AS INFORMAÇÕES UTILIZADAS
A presente avaliação foi elaborada seguindo as seguintes premissas e limitações:
Foram utilizadas informações e dados fornecidos pelo contratante por escrito, verbalmente e/ou em materiais eletrônicos durante todo o processo deste trabalho. A Capright considerou como verdadeiros tais dados e informações obtidos para o uso neste relatório.
Exceto quando especificado no relatório, presume-se que as informações fornecidas pelo cliente são corretas A Capright Brasil, Ltda não tem nenhuma razão para acreditar que as informações fornecidas contêm qualquer erro material, mas não pode garantir a sua veracidade.
As áreas fornecidas pelo cliente não foram aferidas (medidas) in loco. Na falta de informações exatas, são feitas estimativas e reservamo-nos o direito de rever a avaliação caso haja comprovação de erro ou engano nas informações cedidas pelo cliente. Assim, recomendamos ao cliente analisar cuidadosamente todas as premissas, cálculos relevantes, e conclusões de valor dentro de 30 dias após a entrega do relatório, comprometendo-se de notificar à Capright Brasil, Ltda caso haja algum erro.
Exceto quando especificado no relatório, presume-se como bom título de propriedade aquele sem ônus. Considera-se, para fins de avaliação, que o imóvel não possui comprometimentos de nenhuma natureza (técnica, documental, fiscal, etc) que venham impossibilitar ou interferir com o processo de comercialização. A Capright Brasil, Ltda não fez averiguações detalhadas na documentação do imóvel, e a avaliação não tem a finalidade de confirmar o título de propriedade. A Capright Brasil, Ltda não se responsabiliza por perdas e danos que venham resultar de comprometimentos documentais, e neste caso recomenda acionar uma empresa qualificada na análise de tais documentos.
Não foram realizadas análises jurídicas da documentação do(s) imóvel(is), ou seja, investigações específicas relativas a defeitos em títulos, por não integrar o escopo dos serviços ora contratados.
Não foram realizadas consultas aos órgãos públicos de âmbitos Municipal, Estadual, Federal, Autarquias ou qualquer outro órgão regulador de atividades comerciais, bem como, no que tange à situação legal e/ou fiscal do(s) imóvel(is).
Não foram realizados estudos de engenharia nem sondagens no solo do imóvel, presumindo-se que seja similar aos comparativos de mercado.
PREMISSAS E LIMITAÇÕES
Página 31
Exceto quando especificado no relatório, presume-se que não há no imóvel vestígios arqueológicos, passivos sanitários e passivos ambientais com substâncias tóxicas ou prejudiciais à saúde. A Capright Brasil, Ltda não realizou quaisquer estudos ambientais de solo e nos materiais de construção para averiguar ou não a presença de substâncias tóxicas e nocivas, à estrutura do imóvel ou ao meio ambiente. A presença de substâncias tóxicas como amianto, água contaminada e outros materiais de risco podem afetar o valor do imóvel. A Capright Brasil, Ltda não é uma empresa especializada em assuntos que afetem o meio ambiente ou saúde e os valores reportados baseiam-se no pressuposto que não há substâncias deste tipo sobre ou no imóvel. Reservamo-nos o direito de rever a avaliação caso venha a ser identificado algo que afete o potencial de venda do imóvel.
A Capright não poderá assumir qualquer responsabilidade pela existência de patologias de construção do(s) imóvel(is), sejam elas, aparentes e/ou ocultos, nem por eventuais problemas estruturais e/ou de fundação, sendo considerado que as edificações atendam às normas construtivas, de segurança contra incêndio, de salubridade e de segurança.
Exceto quando especificado no relatório, presume-se que não houve nenhuma alteração no zoneamento ou legislação que rege a utilização, densidade e uso do imóvel. Informações de planejamento urbano são obtidas verbalmente de autoridades locais responsáveis. Porém se houver necessidade de comprovação, recomendamos que tal sejam obtidas através de empresas especializadas no ramo. Presume-se que o imóvel tem, ou pode obter as devidas licenças e laudos para seu funcionamento.
Este relatório foi elaborado para o Cliente, e é destinado somente ao uso do Cliente. A publicação ou divulgação, total ou parcial do presente estudo a terceiros não é permitida, a não ser que autorizada por escrito pela Capright Brasil, Ltda. O Cliente se compromete a não divulgar este relatório ao público ou de ultilizá-lo para persuadir terceiros na compra ou venda do imóvel avaliado.
Exceto quando especificado, nada contido neste relatório deve ser interpretado de forma a representar uma recomendação da Capright Brasil, Ltda, direta ou indireta, de compra ou venda do imóvel ou do(s) valor(es) estabelecidos. O relatório é dirigido ao Cliente, e a Capright Brasil, Ltda não deve responsabilidades perante terceiros que assumam posições e decisões com base neste trabalho.
A Capright declara e garante não ter qualquer vínculo, inclusive financeiro, com as decisões imobiliárias sobre o gerenciamento do(s) imóvel(is) avaliado(s).
Tendências positivas passadas do mercado não são indicativos de sucessos futuros. Projeções são opiniões na data da avaliação, e a Capright Brasil, Ltda não assume responsabilidades por mudanças de comportamento do mercado. Projeções podem ser afetadas por circunstâncias além do controle ou conhecimento da Capright Brasil, Ltda.
PREMISSAS E LIMITAÇÕES
Página 32
Capright Brasil, Ltda presume que os leitores deste laudo de avaliação são bem versados nas normas estabelecidas pela Associação Brasileira de Normas Técnicas.
Ressaltamos que a relação entre a Capright e o contratante não afeta a independência e a objetividade deste trabalho. Atestamos que não temos interesse presente ou futuro no imóvel objeto de análise deste trabalho e que nem os honorários ou quaisquer outros custos relacionados à execução desta avaliação estão condicionados à nossa opinião de valor sobre o imóvel aqui expressa. Não temos conhecimento de qualquer conflito de interesse que possa influenciar este trabalho.
CÁPRIGHT
ANEXOS
ANEXOS
➢ Especificações da Avaliação – NBR 14.653-2
➢ Especificações da Avaliação – NBR 14.653-4
➢ Elementos Comparativos
➢ Documentação Fotográfica
➢ Documentação Recebida
➢ Qualificação Profissional
CÁPRIGHT
ANEXOS
ESPECIFICAÇÕES DA AVALIAÇÃO – NBR 14.653-2
CÁPRIGHT
ANEXOS
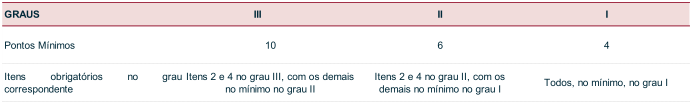
Para a estimativa do Valor de Mercado do Terreno, utilizando o Método Comparativo para compor o valor do terreno, a avaliação é classificada como Grau II. De acordo com a NBR 14653-2, o laudo deve ser enquadrado em graus I, II ou III quanto à fundamentação, conforme tabela abaixo:
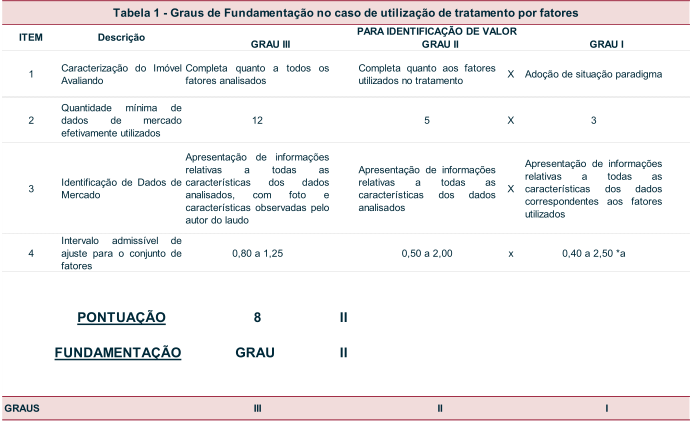
Tabela 1 - Graus de Fundamentação no caso de utilização de tratamento por fatores
ITEM Descrição PARA IDENTIFICAÇÃO DE VALOR
GRAU III GRAU II GRAU I
1 CaracterizaçãoAvaliando do Imóvel Completafatores analisadosquanto a todos os Completautilizados no tratamentoquanto aos fatores X Adoção de situação paradigma
Quantidade mínima de
2 dados de mercado 12 5 X 3
efetivamente utilizados
Apresentação de informações
relativas a todas as Apresentação de informações Apresentação de informações
3 Identificação de Dados de características dos dados relativas a todas as X relativascaracterísticasa dostodas dadosas
Mercado analisados, com foto e características dos dados
características observadas pelo analisados correspondentes aos fatores
utilizados
autor do laudo
Intervalo admissível de
4 ajuste para o conjunto de 0,80 a 1,25 0,50 a 2,00 x 0,40 a 2,50 *a
fatores
PONTUAÇÃO 8 II
FUNDAMENTAÇÃO GRAU II
GRAUS III II I
GRAUS III II I
Pontos Mínimos 10 6 4
Itens obrigatórios no grau Itens 2 e 4 no grau III, com os demais Itens 2 e 4 no grau II, com os
Todos, no mínimo, no grau I
correspondente no mínimo no grau II demais no mínimo no grau I
Quanto ao grau de precisão, o laudo deve ser enquadrado conforme tabela abaixo:
A amplitude do intervalo de confiança do presente trabalho é de 5,23%, portanto é classificado como “Grau III” quanto à precisão.
ANEXOS
ESPECIFICAÇÕES DA AVALIAÇÃO – NBR 14.653-4
CÁPRIGHT
ANEXOS
Para a definição do Valor de Mercado, utilizamos o “Método da Renda - Fluxo de Caixa Descontado” e neste caso a avaliação é classificada como “Grau II”, conforme as exigências definidas na NBR 14653-4:2002.
De acordo com o item 10 da NBR 14653-4, o laudo deve ser enquadrado em graus I, II ou III quanto à fundamentação, conforme tabela abaixo:
| Item | Atividade | P | ara identificação de val | or |
|---|---|---|---|---|
| Grau III | Grau II | Grau I | ||
| 7.5.1.1 | Análise operacional do empreendimento | Ampla, com os elementos operacionais devidamente explicitados | Simplificada, com base nos indicadores operacionais | Sintética, com a apresentação dos indicadores básicos operacionais |
| 7.5.1.2 | Análise das séries históricas do empreendimento¹ | Com base em análise do processo estocástico para as variáveis-chave, em um período mínimo de 36 meses | Com base em análise determinística para um prazo mínimo de 24 meses | Com base em análise qualitativa para um prazo mínimo de 12 meses |
| 7.5.1.3 | Análise setorial e diagnóstico de mercado | De estrutura, conjuntura, tendências e conduta | Da conjuntura | Sintética da conjuntura |
| 7.5.1.4 | Taxas de desconto | Fundamentada | Justificada | Arbitrada |
| **7.5.1.5.1 ** | Escolha do modelo | Probabilístico | Determinístico associado aos cenários | Determinístico |
| **7.5.1.5.1 ** | Estrutura básica do fluxo de caixa | Completa | Simplificada | Rendas líquidas |
| **7.5.1.5.2 ** | Cenários fundamentados | Mínimo de 5 | Mínimo de 3 | Mínimo de 1 |
| **7.5.1.5.3 ** | Análise de sensibilidade | Simulações com apresentação do comportamento gráfico | Simulação com identificação de elasticidade por variável | Simulação única com variação em torno de 10% |
| **7.5.1.5.4 ** | Analise de risco | Risco fundamentado | Risco justificado | Risco arbitrado |
| ¹Só para | empreendimento em operação | . |
ANEXOS
Atribuindo 1 ponto para os itens em grau 1, 2 pontos para os itens em grau II e 3 pontos para os itens em grau III. O enquadramento global deve considerar a soma dos pontos obtidos para o conjunto dos itens, atendendo à tabela a seguir.
| (para identi | ficação de valor) | ||
|---|---|---|---|
| Graus | III | II | I |
| Pontos Restrições | maior ou igual a 22 máximo de 3 itens em graus inferiores, admitindo-se no máximo um item no Grau I (para indicado | de 13 a 21 máximo de 4 itens em graus inferiores ou não atendidos res de viabilidade) | de 7 a 12 mínimo de 7 itens atendidos |
| Graus | III | II | I |
| Pontos | maior ou igual a 18 | de 11 a 17 | De 5 a 10 |
| Restrições | máximo de 4 itens em graus inferiores, admitindo-se no máximo um item no Grau I | máximo de 4 itens em graus inferiores ou não atendidos | mínimo de 5 itens atendidos |
Dentro deste critério, definimos o seguinte grau de fundamentação para o presente laudo:
CÁPRIGHT
ANEXOS
| Item | Atividade | Pontos | Comentários |
|---|---|---|---|
| 7.5.1.1 | Análise operacional do empreendimento | 1 | Ampla, com os elementos operacionais devidamente explicitados |
| 7.5.1.2 | Análise das séries históricas do empreendimento¹ | 0 | Não foi fornecida e analisada série histórica do empreendimento |
| 7.5.1.3 | Análise setorial e diagnóstico de mercado | 3 | De estrutura, conjuntura, tendências e conduta |
| 7.5.1.4 | Taxas de desconto | 2 | Justificada |
| 7.5.1.5.1 | Escolha do modelo | 3 | Probabilístico |
| 7.5.1.5.1 | Estrutura básica do fluxo de caixa | 3 | Completa |
| 7.5.1.5.2 | Cenários fundamentados | 1 | 1 cenário |
| 7.5.1.5.3 | Análise de sensibilidade | 0 | Não foi realizada a análise de sensibilidade |
| 7.5.1.5.4 | Analise de risco | 2 | Risco justificado |
| Total | 15 | Laudo enquadrado em Grau II |
CÁPRIGHT
ANEXOS
ELEMENTOS COMPARATIVOS
CÁPRIGHT
Extrema Business Park Bloco I
Rodovia Fernão Dias (BR-381), KM 943, Extrema, Extrema
Características do Imóvel
| Status | Concluído |
|---|---|
| Classe | A |
| Data de Entrega | 30/03/2020 |
| Área Total (m²) | 66.939,88 |
| Área do Terreno (m²) | 165.990 m² |
| FII | VINCI LOGÍSTICA FII (100,00 %) |
| Carga de Piso | 6,00 T/m² |
| Pé-direito (m) | 12,00 m |
| Distância do centro da Capital (km) | 485,00 km |
| Estacionamento (Coberto) | - |
| Estacionamento (Descoberto) | 48 |
| Nº de Veículos | 47 |
| Docas para caminhões | 80 |
| Certificação de Sustentabilidade | - |
| Sistema de controle de incêndio | - |
| Proprietário | Vinci Logística |
| Incorporador(es) | Fulwood |
| Área Total Disponível | - |
| Data de entrega da Última Expansão | - |
| Eficiência do Imóvel | 88,00% |
| Galpões | 1 |
Administração do imóvel
| Administração | Fulwood |
|---|---|
| Gerente predial | Matheus Canale |
| Telefone do Gerente | +55 11 98814-4839 |
| E-mail do Gerente | [email protected] m |
Descrição
O Extrema Business Park Bloco I é um condomínio logístico localizado na cidade de Extrema, em Minas Gerais. O empreendimento foi construído pela Fulwood e entregue em 2020. Com uma área total de 66.939 m², o condomínio possui um único galpão com pédireito livre de 12 metros, resistência de piso de ...
Este documento destina-se ao uso exclusivo de [email protected]. Esta informação é de propriedade da SiiLA e SiiLA Brasil LTDA. Para uso exclusivo de clientes. A reprodução não autorizada é proibida. © 2025 SiiLA
CityGate Itapeva
Rodovia Fernão Dias (BR-381), KM 931, Itapeva, Extrema
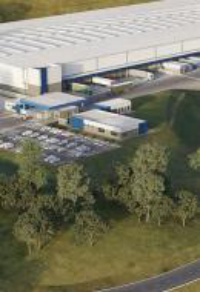
| Administração do imóvel |
|---|
| Administração A definir |
| Gerente predial - |
| Telefone do Gerente - |
| E-mail do Gerente - |
| Características | do Imóvel |
|---|---|
| Status | Concluído |
| Classe | A+ |
| Data de Entrega | 28/06/2024 |
| Área Total (m²) | 50.378,23 |
| Área do Terreno (m²) | - |
| FII | - |
| Carga de Piso | 6,00 T/m² |
| Pé-direito (m) | 12,00 m |
| Distância do centro da Capital (km) | 465,00 km |
| Estacionamento (Coberto) | - |
| Estacionamento (Descoberto) | - |
| Nº de Veículos | - |
| Docas para caminhões | 69 |
| Certificação de Sustentabilidade | - |
| Sistema de controle de incêndio | - |
| Proprietário | - |
| Incorporador(es) | - |
| Área Total Disponível | - |
| Data de entrega da Última Expansão | - |
| Eficiência do Imóvel | 92,00% |
| Galpões | 1 |
Descrição
O condomínio CityGate Itapeva está localizado Rodovia Fernão Dias, km 931, está entre às Rodovias Fernão Dias e MG-460, próximo ao Aeroporto de Guarulhos e com fácil acesso as cidades de São Paulo e Belo Horizonte. O mesmo é composto com pé direito de 12 m e capacidade de piso de 6 ton/m². Além ...
Este documento destina-se ao uso exclusivo de [email protected]. Esta informação é de propriedade da SiiLA e SiiLA Brasil LTDA. Para uso exclusivo de clientes. A reprodução não autorizada é proibida. © 2025 SiiLA
Cy.log Modal Extrema I
Rodovia Fernão Dias (BR 381), 942, Extrema, Extrema
| Administração do imóvel |
|---|
| Administração A definir |
| Gerente predial - |
| Telefone do Gerente - |
| E-mail do Gerente - |
| Características do | Imóvel |
|---|---|
| Status | Concluído |
| Classe | A |
| Data de Entrega | 30/12/2023 |
| Área Total (m²) | 91.660,00 |
| Área do Terreno (m²) | 91.000 m² |
| FII | - |
| Carga de Piso | 6,00 T/m² |
| Pé-direito (m) | 12,00 m |
| Distância do centro da Capital (km) | 475,00 km |
| Estacionamento (Coberto) | - |
| Estacionamento (Descoberto) | Sim |
| Nº de Veículos | - |
| Docas para caminhões | - |
| Certificação de Sustentabilidade | - |
| Sistema de controle de incêndio | - |
| Proprietário | - |
| Incorporador(es) | Syn Prop & Tech |
| Área Total Disponível | - |
| Data de entrega da Última Expansão | 20/04/2024 |
| Eficiência do Imóvel | 87,00% |
| Galpões | 3 |
Descrição
O condomínio Cy.log Modal Extrema I - Fase II, está localizado entre as principais Rodovias Fernão Dias e José Augusto Freire, próximo ao aeroporto de Bragança Paulista e com fácil acesso as cidades Joanópolis e Vargem. Com realização da SYN Prop & Tech, o empreendimento é composto por 3 blocos, ...
Este documento destina-se ao uso exclusivo de [email protected]. Esta informação é de propriedade da SiiLA e SiiLA Brasil LTDA. Para uso exclusivo de clientes. A reprodução não autorizada é proibida. © 2025 SiiLA
CAPRIGHT
DELIVERING TRANSPARENCY
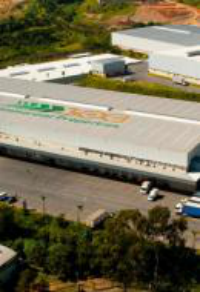
Log Contagem I
Avenida Simão Antônio, 149, Contagem, Região Metropolitana de Belo Horizonte
| Características do | Imóvel |
|---|---|
| Status | Concluído |
| Classe | B |
| Data de Entrega | 01/03/2009 |
| Área Total (m²) | 58.417,31 |
| Área do Terreno (m²) | 160.701 m² |
| FII | - |
| Carga de Piso | 6,00 T/m² |
| Pé-direito (m) | 12,00 m |
| Distância do centro da Capital (km) | 13,20 km |
| Estacionamento (Coberto) | - |
| Estacionamento (Descoberto) | 130 |
| Nº de Veículos | 100 |
| Docas para caminhões | 130 |
| Certificação de Sustentabilidade | Não |
| Sistema de controle de incêndio | - |
| Proprietário | LOGCP INTER |
| Incorporador(es) | LOGCP - Log Commercial Properties |
| Área Total Disponível | - |
| Data de entrega da Última Expansão | 01/01/2012 |
| Eficiência do Imóvel | 78,00% |
| Galpões | 6 |
| Administração do imóvel |
|---|
| Administração Almi |
| Gerente predial - |
| Telefone do Gerente - |
| E-mail do Gerente - |
Descrição
O Condomínio Log Contagem I está localizado próximo à Rodovia Juscelino Kubitschek e ao Aeroporto de Belo Horizonte e com fácil acesso as cidades Betim e Belo Horizonte. O imóvel é composto por 6 naves, pé-direito livre de 12 metros, piso com capacidade de 8 ton/m², docas e iluminação natural O ...
Este documento destina-se ao uso exclusivo de [email protected]. Esta informação é de propriedade da SiiLA e SiiLA Brasil LTDA. Para uso exclusivo de clientes. A reprodução não autorizada é proibida. © 2025 SiiLA
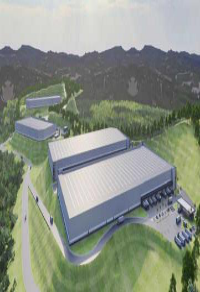
Parque Logístico Extrema
Rodovia Fernão Dias (BR 381), KM 935, Extrema, Extrema
| Administração do imóvel |
|---|
| Administração - |
| Gerente predial - |
| Telefone do Gerente - |
| E-mail do Gerente - |
| Características do | Imóvel |
|---|---|
| Status | Concluído |
| Classe | A+ |
| Data de Entrega | 30/10/2024 |
| Área Total (m²) | 95.270,59 |
| Área do Terreno (m²) | - |
| FII | - |
| Carga de Piso | 5,00 T/m² |
| Pé-direito (m) | 12,00 m |
| Distância do centro da Capital (km) | 472,00 km |
| Estacionamento (Coberto) | - |
| Estacionamento (Descoberto) | Sim |
| Nº de Veículos | - |
| Docas para caminhões | 137 |
| Certificação de Sustentabilidade | - |
| Sistema de controle de incêndio | - |
| Proprietário | Brookfield Asset Management |
| Incorporador(es) | Brookfield Asset Management |
| Área Total Disponível | - |
| Data de entrega da Última Expansão | - |
| Eficiência do Imóvel | 85,00% |
| Galpões | 2 |
Descrição
O condomínio Parque Logístico Extrema está localizado na Rodovia Fernão Dias, BR 381, KM 935, sentido Sul, está entre à Rodovia Fernão Dias e MG-460 e além das proximidades para ao Aeroporto de Guarulhos e com fácil acesso para às cidades para Campinas e São Paulo. O mesmo é composto com pé direito ...
Este documento destina-se ao uso exclusivo de [email protected]. Esta informação é de propriedade da SiiLA e SiiLA Brasil LTDA. Para uso exclusivo de clientes. A reprodução não autorizada é proibida. © 2025 SiiLA
ANEXOS
DOCUMENTAÇÃO FOTOGRÁFICA
CÁPRIGHT
ANEXOS
o INE ELO [o peÀ
fer e x o
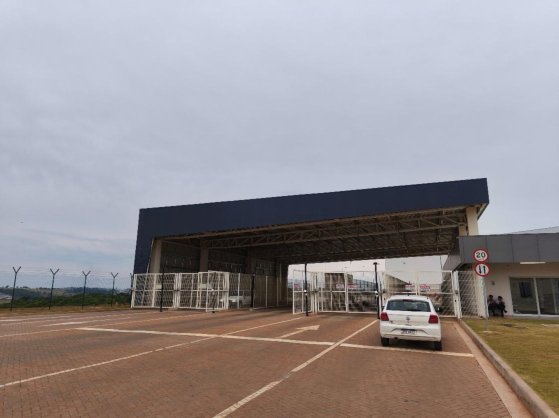
ACESSO PRINCIPAL – CITLOG 3
| E RI fo pi 7 Bi RR
le) ser A — A
AA NES
a
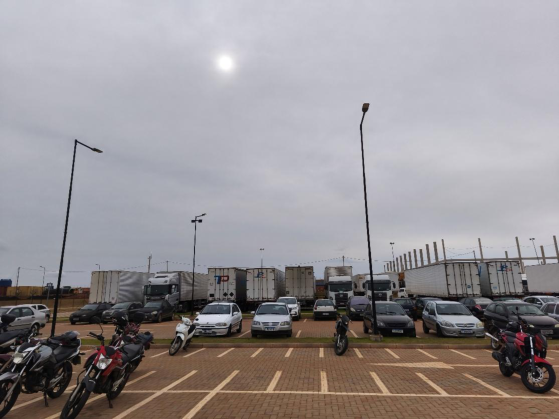
ESTACIONAMENTO EXTERNO
CÁPRIGHT
ANEXOS
VISTA EXTERIOR DO EMPREENDIMENTO
ENTRADA PRINCIPAL
ANEXOS
dn
:
ENTRADA PRINCIPAL
[do TE
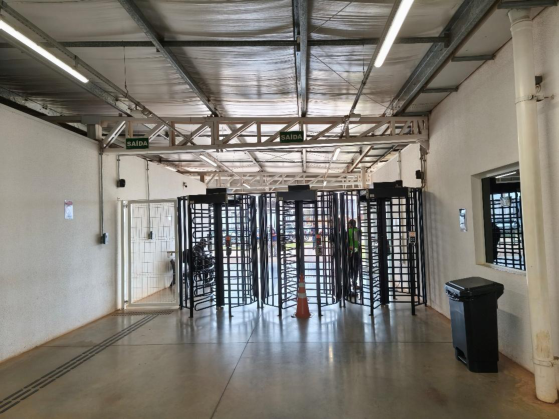
CONTROLE DE ACESSO - PEDESTRES
CÁPRIGHT
ANEXOS
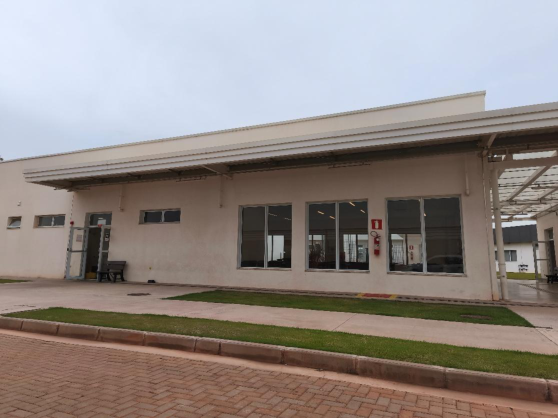
PRÉDIO ADMINISTRATIVO
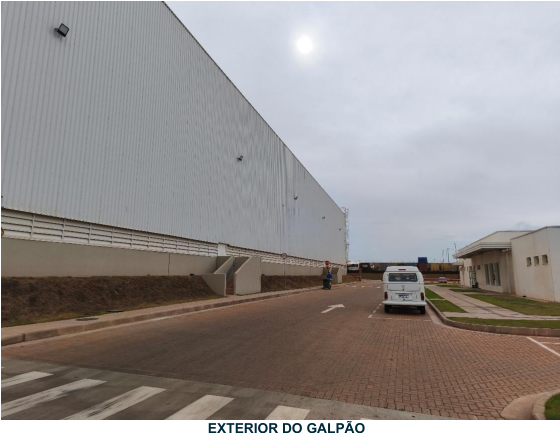
EXTERIOR DO GALPÃO
ANEXOS
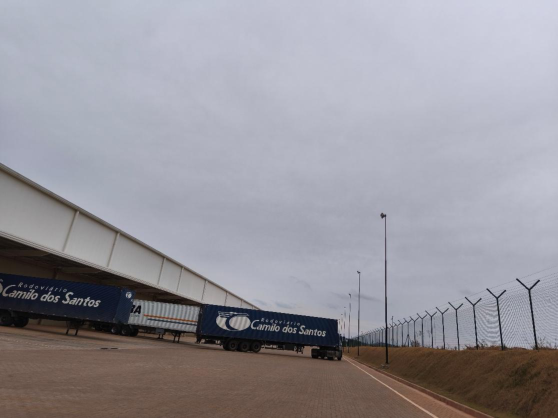
EXTERIOR DO GALPÃO
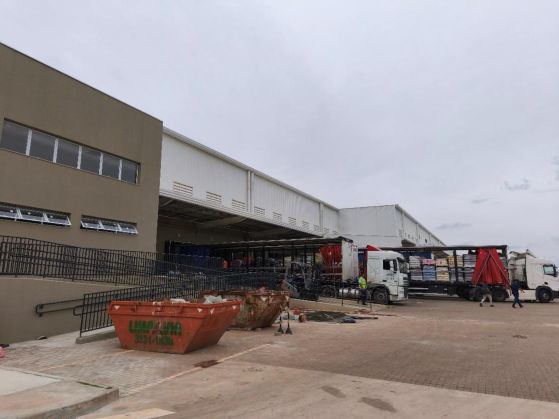
EXTERIOR DO GALPÃO
ANEXOS
na
EXTERIOR DO GALPÃO
T
]
Nr EA.
| | p=
Em == =
a Es
”
e — -
EXTERIOR DO GALPÃO (DOCAS)
CÁPRIGHT
ANEXOS
EXTERIOR DO GALPÃO
af =
Y
EXTERIOR DO GALPÃO
CÁPRIGHT
ANEXOS
Fel /
sh, * Ps z
= + SN Ed E 4
5 Bd | E Ê
INTERIOR DO GALPÃO
Ed
EA -
“pesa RSA e
AT Es s
ari a Ea a a o Fá ta ER
Ss ss a UR tina d É RS
INTERIOR DO GALPÃO
CÁPRIGHT
DELIVERING TRANSPARENCY
ANEXOS
| . ZA
| Ed
E
E | a liniit à,
r] 4 = mr[ain DZ Eodm| pon LoadPe
= j e |
INTERIOR DO GALPÃO
= a
RN + - o
ERES » o -
TETO Dia >> me É
ia ER 4
= a “(ES é cota itodo o
E... o
- a === =
INTERIOR DO GALPÃO
CAPRIGHT
ANEXOS
E
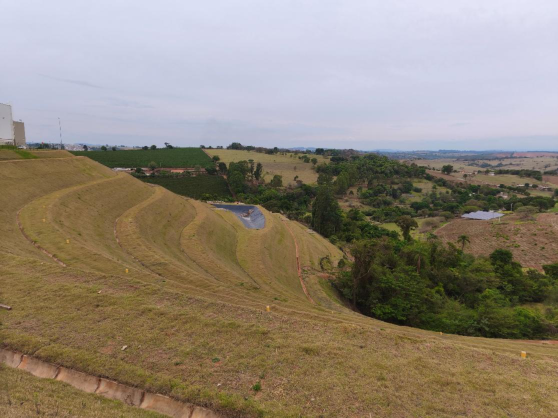
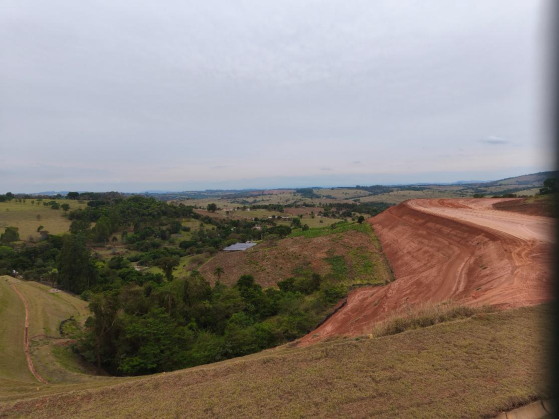
ENTORNO DO EMPREENDIMENTO
E
CAPRIGHT
ENTORNO DO EMPREENDIMENTO
ANEXOS
O
E
EDIFICAÇÕES DE APOIO
| VIRA
l q
oO. = =.
SS VA EVA NVO
===
tm re mm ns
EDIFICAÇÕES DE APOIO
CÁPRIGHT
ANEXOS
RESERVATÓRIOS
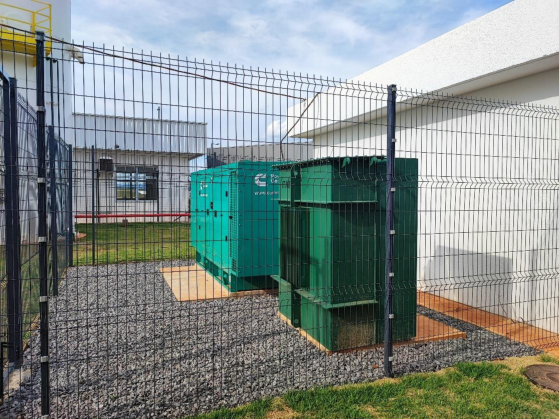
GERADORES – ÁREA COMUM
ANEXOS
| K
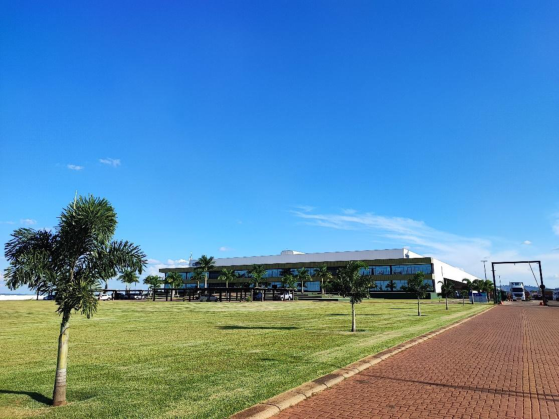
PORTO SECO DO SUL DE MINAS
| e
VISTA PORTO SECO DO SUL DE MINAS
CAPRIGHT
ANEXOS
DOCUMENTAÇÃO RECEBIDA
CÁPRIGHT
ANEXOS
- oÍ.(EEE
CÁPRIGHT
ANEXOS
x ) ST Y “Ri ii A
DAE gepisetes :
TE ca e o FAS NT & | E
4/ em Ea É FE SE
/ ER a je Da ei , EEE
:
) ay ” E Rn o [EERItdi
CAPRIGHT
DELIVERING TRANSPARENCY
ANEXOS
E
e
[| em
NS E NR === 1 cio 15/8815 4 E
, | EEE
EIA EF
L ==
CAPRIGHT
ANEXOS
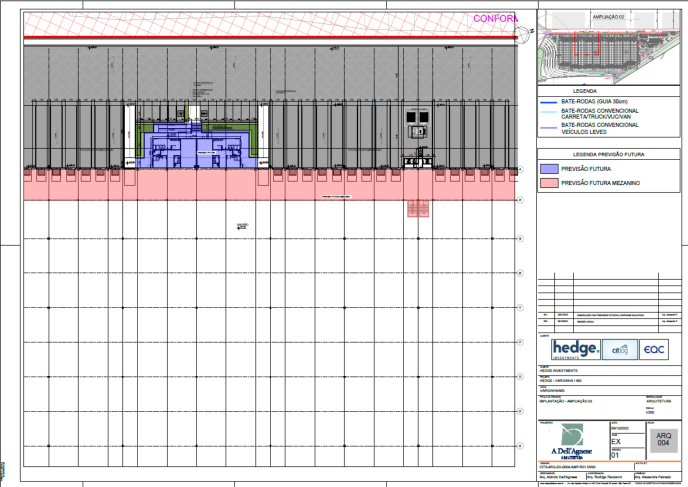
TTRTTIRTITTEspe
pro =
UI AA BIAS FR o PREVISÃO FUTURA.
| 1 nn a
| o | ES
| - - EEE
CÁPRIGHT
ANEXOS
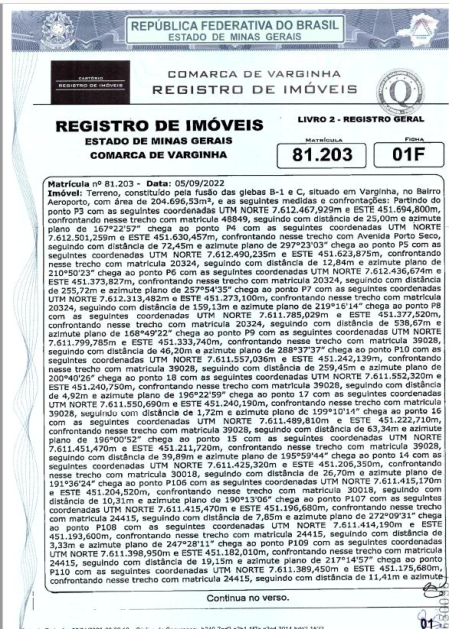
RES REPÚBLICA FEDERATIVA DO BRASIL | REM E
RE É] ESTADO DE MINAS GERAIS Li ao
y ERRA
COMARCA DE VARGINHA 4
REGISTRO DE IMÓVEIS Fê
| | REGISTRO DE IMÓVEIS Eno a esceernsVia
ESTADO DE MINAS GERAIS Marntowa pena,
==
CESTO
a a a gls 2-4 «6, visado era, o ro
e e Cr Go do dr Pa ona pa o
pare, ca Á d
a ap O Gs Ao LA pera ds
| porn aaa o Ca GRErn O 7GLSao TE to
À |puee
Seade RTSR oCELSOpeAT, ratONO posara SondasCT DA Fr PERO
eso serem TA NORTE Te a a a SOR Ses, oro
O peao etndia
Sa pão Go
GUeUCEDEadoDinoO crai osnc o aMONSEee aa
abasSERRA aspPRA ggde TaPO SaaeSam saga
EE RP ESa re
Gmsenãocedd SO mo podo 9" AS ea ome
copoa ingurto,Emoriaeaõos UIDPNe DR ADquo de Sea
Se po o
a ado oPeO si CS a no
codgemas comoomómdastr ddTO PORTEPeeO çoaesocar pasaADE2 oPRPO
SeSereiasoGmcha aao o dcOC na Lo cia DOLOEPeg
Sep o Cote Ta am FONE So a is rea
dasSn eé aEgi de POAO00PALO eos pegoSre ra
JECA,
comeegdndocomGtido 17 àee orade AUPAD,aa 6pda
a modo, corte, VTTOC Es Sse oaa
SanaProaeochcom mec gêmeo cmanca e
EiiaBa8aarmASSINEa Bora Cho 90Faço 18Gi e a
Madi ro crrtção, TeeET CO, Ca can
nesse trecho com matricula 30018, seguindo com distância de 26,70m e azimute plano de
Sta Ge
SEE, foi 38 sim,po o Sontotand,PDA paso,aut som, raia a JÓG1S, is vein, com
dinoSonderdasSom metade joioUt 1648,NORTEo acegdndo 7034 30cêre470tecao CEDO EETE fondoNS geo,GG contofun Jeuera
de453,19 To SIDO com SO, pega,cerrmêos,do 2UT,| a PO: Deo dao ES do
dimda28415, peNrsenndogod, Pe,76h 300comsrta agoodtânca 2fogTORA,rat ásiaoeh corAiom,prioO ASA,cooraçãoPad coOOeUSomaCj Dot
Pião tomascega coordenadasgo 19,107UA NORTE& uia26poco60207SOdo e iSP qo20dim
f SN HE :
C A PRIGHT
E
ANEXOS
7.611.387,630m e ESTE 451.169,550m, confrontando nesse trecho com matricula 24415,
seguindo com distância de 6,39m e azimute plano de 253º26'55" chega ao ponto P112 com
as seguintes coordenadas UTM NORTE 7.611.395,430m e ESTE 451.146,640m, confrontando
nesse trecho com matricula 24415, seguindo com distância de 24,21m e azimute plano de
288º47'18” chega ao ponto P113 com as seguintes coordenadas UTM NORTE
7.611.403,250m e ESTE 451.127,640m, confrontando nesse trecho com matrícula 24415,
seguindo com distância de 20,54m e azimute plano de 292º23'08" chega ao ponto P114 com
nesse trecho com matricula 24415, seguindo com distância de 13,49m e azimute plano de
298º49'59” chega ao ponto P115 com as seguintes coordenadas UTM NORTE
7.611.417,480m e ESTE 451.103,020m, confrontando nesse trecho com matricula 24415,
seguindo com distância de 14,95m e azimute plano de 301º04'13" chega ao ponto P116 com
nesse trecho com matricula 24415, seguindo com distância de 9,24m e azimute plano de
7.611.429,820m e ESTE 451.083,240m, confrontando nesse trecho com matricula 24415,
nesse trecho com matricula 24415, seguindo com distância de 10,62m e azimute plano de
7.611,441,400m e ESTE 451.066,410m, confrontando nesse trecho com matricula 24415,
seguindo com distância de 9,81m e azimute plano de 304º47'38” chega ao ponto P120 com
as seguintes coordenadas UTM NORTE 7.611.440,960m e ESTE 451.062,480m, confrontando
nesse trecho com matricula 24415, seguindo com distência de 3,96m e azimute plano de
263º40'08" chega ao ponto P121 com as seguintes coordenadas UTM NORTE
7.611.441,680m e ESTE 451.061,950m, confrontando nesse trecho com matrícula 24415,
seguindo com distância de 0,89m e azimute plano de 323º31'48” chega ao ponto P122 com
as seguintes coordenadas UTM NORTE 7.611.449,220m e ESTE 451.053,770m, confrontando
nesse trecho com matricula 24415, seguindo com distência de 11,13m e azimute plano de
312º41'13º chega ao ponto P123 com as seguintes coordenadas UTM NORTE
seguindo com distância de 8,95m e azimute plano de 295º53'32” chega ao ponto P124 com
as seguintes coordenadas UTM NORTE 7,611.453,150m e ESTE 451.036,660m, confrontando
nesse trecho com matricula 24415, seguindo com distância de 9,07m e azimute plano de
7.611.449,650m e ESTE 451.027,200m, confrontando nesse trecho com matricula 24415,
seguindo com distância de 10,08m e azimute plano de 249º42'15" chega ao ponto P126 com
as seguintes coordenadas UTM NORTE 7.611.443,350m e ESTE 451.019,760m, confrontando
nesse trecho com matricula 24415, seguindo com distência de 9,75m e azimute plano de
2294543" chega ao ponto P127 com as seguintes coordenadas UTM NORTE
7.611.436,450m e ESTE 451.013,150m, confrontando nesse trecho com matricula 24415,
seguindo com distância de 9,55m e azimute plano de 223º45'48" chega Bo ponto 9 com as
seguintes coordenadas UTM NORTE 7.611.441,270m e ESTE 451.008,340m, confrontando
315º06'30" chega ao ponto 10 com as seguintes coordenadas UTM NORTE 7.611.469,640m e |
ESTE 450.982,670m, confrontando nesse trecho com matrícula 24415, seguindo com |
distância de 38,26m e azimute plano de 317º51'11” chega ao ponto P11 com as seguintes
act
ii SR [o]
CÁPRIGHT
- pcE,7 E REPÚBLICA- ESTADOFEDERATIVADE MINAS GERAIS DO BRASIL E AS y
COMARCA DE VARBINHA a
REGISTRO DE IMÓVEIS y
|] REGISTRO DE IMÓVEIS LIVRO 2 - REGISTRO GERAL
ESTADO DE MINAS GERAIS Marias rroma
COMARCA DE VARGINHA 81.203
Coordenadas UTM NORTE 7.611.498,750m e ESTE 450.960,360m, confrontando nesse trecho
Com matricula 24415, seguindo com distância de 36,68m azimute plano de 3223221”
. | 450.950,370m,Chegaazimutemoplanopontode confrontandoPSO322º3224ºcom as nessechegaseguintes trechoao pontocoordenadas comPS1 GLEBAcom A,UTMas seguindoseguintesNORTE com7.611,511,790mcoordenadasdistância deUTM 16,43meNORTEESTE e
7.611.518,560m é ESTE 450.952,940m, confrontando nesse trecho com GLEBA A, seguindo
comCoordenadascompontodistânciaGLEBA P53 com UTMA, Bsdeseguindo NORTE seguintes7,24m e 7.611.612,060mcomazimute coordenadasdistânciaplanode UTMdee ESTE100,00m20º45'52” NORTE 450.988, 7.11.705,570me azimutachega 390m,aoplanopontoconfrontandode& PS2ESTE20º45'52"com 451.023,840m,nesseas seguinteschegotrechodo
Controntendode 20º45/52” cheganessa trechoao ponto comP54 GLEBAcom A,aé seguindoseguintos comcoordenadas distância UTM de 100,00mNORTE 7.611.799,070me szimute plano
E ESTE 451.059,500m, confrontando nesse trecho com GLEBA A, seguindo com distância de
UTMSeguindoSeguintes100,00mNORTE come coordenadas azimute7.611.892,580m distânciaplano de UTM 100,00mde« NORTE 20º45'52”ESTEa451.094,750m, 7.611.986,080m azimutechega planoao ponto deconfrontando 20º45'52” e PSS ESTE com 451.130,200m, chega aonesseas seguintestrecho pontocom confrontando coordenados PSGGLEBA com asA,
+ | chegafesse trechodo pontocom P57GLEBAcomA, asseguindoseguintescom coordenadasdistância de 100,00mUTM NORTE« azimute7,612.079,590mplano de 20%45'52"e ESTE
| |355165,660m, confrontando nesse trecho com GLEBA A, seguindo com distância de 100,00m
| | | e azimute plano de 2045/52" chega no ponto PSB com as seguintes coordenadas UTM NORTE
| 7.612.166,210m“comCoordenadascom distânciaGLEBA A,UTMdeseguindo NORTEe92,64ESTE 451.195,500m,comé7.612.172,080mazimutedistânciaplanodeconfrontandodee16,40mESTE20º45/52" 451.183,10m,a azimutenessechega trechoaoplanopontoconfrontandodecomPS92905639"GLEBAcom nesseasA, seguinteschegaseguindo trechoao
ponto P6O com as seguintes coordenadas UTM NORTE 7.612.322,200m e ESTE 451.240,100m,
Sonfrontando nesse trecho com GLEBA A, seguindo com distância de 160,55m e azimute plano
de 2024552" chega ao ponto P61 com as seguintes coordenadas UTM NORTE 7.612.363,960m
& ESTE 451.260,220m, confrontando nesse trecho com GLEBA A, seguindo com distância de
46,35m e azimute plano de 25º43'30” chega no ponto P62 com as seguintes coordenadas UTM
NORTE 7.612.378,350m e ESTE 451.267,460m, confrontando nesse trecho com GLEBA A,
Seguindo com distância de 16,11m e azimute plano de 2640/38” chega ao ponto P63 com as
Seguintes coordenadas UTM NORTE 7.612.395,860m e ESTE 451.276,550m, confrontando
Nego trecho com GLEBA A, seguindo com distância de 19,72m e azimute plano de 27º27 12"
481/292,660m,ChegaStimutedoplanopontodeconfrontandoP6427º21'16”com 'ascheganesseseguintestrechoao pontocoordenadascomP65GLEBAcom A,UTMas seguindoseguintesNORTE comcoordenadas7.612.427,000m distância deUTM 35,06meNORTEESTE e
| | 5/612.448,930mcom distôncia de 21,78me ESTE e451.303,440m, azimute plano deconfrontando 25º40'26” cheganesse aotrecho pontocom PG6GLEBA com asA, seguintesseguindo
| | coordenadas UTM NORTE 7.612.453,710m e ESTE 451.310,700m, confrontando nesse trecho
| |com867 GLEBAcom as A,seguintes seguindo comcoordenadasdistância deUTM 10,64m eNORTE azimute7.612.659,410mplano de 43º0'8”e ESTE chega451.319,130m, ao ponto.
confrontando nesse trecho com GLEBA À, seguindo com distância de 10,18m o azimute plano
qe 55057"36” chega ao ponto P68 com as seguintes coordenadas UTM NORTE 7.612.462,270m
E ESTE 451.328, 110m, confrontando nesse trecho com GLEBA A, seguindo com distância de
5,42m e azimute plans de 72º19'2" chega ao ponto P69 com as seguintes coordenadas UTM
fi Continua no verso. er
(pata Edo: Convraçasou3218. Co do Bmaen: b04 Tatooora 1522 925
C ÁpRI GHT
DELIVERING TRANSPARENCY
ANEXOS
ANEXOS
NORTE 7.612.464,650m € ESTE 451.344,930m, confrontando nesse trecho com GLEBA A,
seguindo com distância de 16,99m e azimute plano de 81º56'11" chega ao ponto P70 com as
seguintes coordenadas UTM NORTE 7.612.467,430m e ESTE 451.364,310m, confrontando
nesse trecho com GLEBA A, seguindo com distância de 19,59m e azimute plano de 81º50'15"
a
451.373,490m, confrontandoÃO nesseOtrechoOOcom GLEBA A, seguindoNO comDendistância de 9,19mEeo
azimute plano de 92º50'42" chega ao ponto P72 com as seguintes coordenadas UTM NORTE
7.612.467,520m e ESTE 451.390,370m, confrontando nesse trecho com GLEBA A, seguindo
com distância de 16,89m e azimute plano de 88º8'40” chega Bo ponto P73 com as seguintes
coordenadas UTM NORTE 7.612.468,530m e ESTE 451.409,110m, confrontando nesse trecho
com GLEBA A, seguindo com distância de 18,77m e azimute plano de 86º55'4” chega ao
ponto P74 com as seguintes coordenadas UTM NORTE 7.612.470,770m e ESTE
451.422,450m, confrontando nesse trecho com GLEBA A, seguindo com distância de 13,53m
Pegue cit e odor proa ont
7.612.471,590m e ESTE 451.433,100m, confrontando nesse trecho com GLEBA B, seguindo
com distência de 10,68m e azimute plano de 85º35'39" chega ao ponto P38 com as seguintes
coordenadas UTM NORTE 7.612.470,107m e ESTE 451.433,353m, confrontando nesse trecho
com GLEBA 8, seguindo com distância de 1,50m e azimute plano de 170º22'42” chega ao
o Ci da Ga Aa ora erre
gm451.611,698m,GA 6, perda confrontando nesse trecho com GLEBA E, seguindo com distância de 182,15m
| |7.612.526,562me azimute plano dee 78º14'56ºESTE 451.623,255m, chega ao pontoconfrontando P40 com asnesse seguintestrecho coordenadascom GLEBA UTMB, seguindo NORTE
com distância de 22,55m e azimute plano de 30º50'22” chega ao ponto P41 com as seguintes
coordenadas UTM NORTE 7.612.492,331m e ESTE 451.689,338m, confrontando nesse trecho
com GLEBA B, seguindo com distância de 74,40m e azimute plano de 117º23'04" chega 30
ponto P3 ponto Inicial deste memorial. Inscrição cadastral: 33.999.0510.000. Proprietária:
CAFEZAIS DE MINAS AGROPECUARIA E EMPREENDIMENTOS LTDA. Registro
anterior: Matrículas nº 35.084 e 81.156 desta Serventia. ind=kí1M K=t8LM Wi=1804 M=igius most
mermo
Av-1-81,203. Protocolo nº 227.985, em 05/09/2022. UNIFICAÇÃO. A requerimento do
interessado, instruído com planta, memorial descritivo, ART/CREA e aprovação do Município,
que ficam arquivados, as glebas B-1 e C do bairro Aeroporto objeto das matrículas nº 35.084
e 81,156 foram unificados nesta matrícula, passando a ter as medidas e confrontações
inseridas acima, Valor Fiscal: R$3.530.718,23. Data da averbação: 05/09/2022. O Oficial.
DOU Fé, fmAS2ISHO AC=RÍIALOO SALSA SAS MDA Ga Qu 1emnaasaçsra
Re2-81.203.Eeisiaoa,aeerodoProtocoioConºoTOO230.365, emdma GAR21/12/2022. INCORPORAÇÃOaORASDEprcii,vaBENS. UGDe acordo256a
| identificada, para integralização de capital, à HRE VARGINHA EMPREENDIMENTOS
| IMOBILIARIOS LTDA, CNP) 45.511.595/0001-88, com sedo em São Paulo/SP, na Avenida
DIA A nro Tre (para oa a Bb o a
R$9.457.897,47. Valor Fiscal: R$9.457.898,00. Data do registro: 28/12/2022. O Oficial. Dou
a A DA |
EL 02
CÁPRIGHT
DEONERE ANE ARERO
ANEXOS
E
É EHÉ [REPÚBLICAESTADO FEDERATIVADE MINAS GERAIS DO BRASIL |U E Pay
Es REGISTRO DE IMÓVEIS (Q)
|] achaCERTIFICOarquivada quenesta a presenteserventia reprodução correspondeDou é, Protocolo Nº212.08 ao inteiro teor dámatricuá nº 81,203 atualizadaque se
Varginha, 02 de janeirode2023. OOLL
PODER DICIÁRIO -TING — ATAÉ rue
tioCORREGEDOR GERAL DE JUSTIÇA Ciro
dechaSoloRegoAos)Seg Eletrônicopraticados)daismagm imóvesnºGIQg06SOdo pormoVangariro MG. É Rg/ Lo teeii
[|| SumidosMelonSusito SASfeDra
| times Rs2504 «TPI RSBBS- Vanga! EE
Coma ln dei Se nose Hips ngm
|
f -
namo] mr 3024. Cra Sra MANTA atoa [AN03
CAPRIGHT
DELIVERING TRANSPARENCY
ANEXOS
QUALIFICAÇÃO PROFISSIONAL
CÁPRIGHT
Professional Qualifications
JULES “JAY” H. MARLING IV, MAI, CRE, FRICS CEO & MANAGING PRINCIPAL
Jules “Jay” Marling, CEO, e Managing Principal, e fundador da Capright, atua no mercado imobiliário desde 1993.
Até o momento, o Sr. Marling concluiu ou supervisionou pessoalmente avaliações abrangendo mais de 30.000 ativos institucionais nos Estados Unidos. Esses serviços, que envolvem praticamente todos os tipos de imóveis comerciais, foram preparadas para clientes institucionais, incluindo fundos de pensão, fundos fiduciários, corporações, credores e consultores jurídicos.
O Sr. Marling também supervisiona vários grandes serviços de avaliação e consultoria em toda a América Latina. Fluente em português e com espanhol a nível de conversação, o Sr. Marling e sua equipe de especialistas multilíngues/multiculturais foram pioneiros no moderno processo de avaliação em conformidade com IVS/IFRS para fundos imobiliários com ativos no Brasil, México e Colômbia. Com base nessa experiência, o Sr. Marling fundou a SiiLA™ em 2015, que agora é a maior plataforma de dados imobiliários comerciais da América Latina.
Além de sua experiência em avaliações, o Sr. Marling forneceu aos clientes experiência em consultoria nas seguintes áreas: due diligence, viabilidade, suporte na declaração de imposto predial, conversão de condomínio, planejamento de redesenvolvimento e suporte a litígios. Ele também é autor de vários white papers e artigos em publicações do setor imobiliário. O Sr. Marling também desenvolveu vários aplicativos de tecnologia, incluindo o Mango REIX™, uma plataforma líder de conformidade e curadoria de dados que permitiu a criação de novos veículos de investimento para imóveis comerciais.
FORMAÇÃO ACADÊMICA:
University of Chicago - Booth School of Business
Chicago, Illinois
- ➢ MBA – Finanças e Economia
Northwestern University - College of Arts & Sciences
Evanston, Illinois
➢ BA – Filosofia, Magna Cum Laude e Honras departamentais
➢ Admitido para o Phi Beta Kappa and Golden Key National Honor Society
AFILIAÇÕES:
REIX Corporation (parent company of SiiLA™ and Mango REIX™)
- ➢ Presidente do conselho de administração
Appraisal Institute
- ➢ Membro do Appraisal Institute (MAI)
The Counselors of Real Estate
- ➢ Counselor of Real Estate (CRE)
Royal Institution of Chartered Surveyors
- ➢ Parceiro (FRICS)
National Council of Real Estate Investment Fiduciaries (NCREIF)
- ➢ Ex-presidente do Comitê de Avaliação
State Licenses
- ➢ Real Estate Broker em Illinois and Avaliador de imóveis certificado (Diversos Estados)
www.capright.com
Qualificação Profissional
MARCO A. RIBEIRO, CRE DIRETOR
Marco Ribeiro, Diretor da Capright, atua no setor imobiliário desde 2012.
O Sr. Ribeiro desenvolveu inúmeros trabalhos de avaliação, “due diligence” e serviços especializados de consultoria envolvendo empreendimentos nos grandes mercados imobiliários brasileiros. Esses projetos foram preparados para uma ampla gama de clientes, incluindo fundos de pensão, fundos de investimentos imobiliários, consultorias de investimentos, empreendedores, instituições financeiras nacionais e regionais. Atualmente, ele supervisiona as operações da empresa no Brasil e possui uma ampla experiência em avaliações, incluindo as principais categorias de ativos imobiliários, como varejo, escritórios, industrial, hotelaria e residencial multifamiliar.
Marco Ribeiro nasceu em Belo Horizonte, Brasil e é fluente em inglês e português.
EDUCAÇÃO:
Pontifícia Universidade Católica de Minas Gerais Belo Horizonte, Brazil
➢ Pós-graduação – Avaliação de Impactos Ambientais
Centro Universitário UNA – Instituto Politécnico
Belo Horizonte, Brasil
- ➢ Bacharelado – Engenharia Civil
Pontifícia Universidade Católica de Minas Gerais
Belo Horizonte, Brasil
- ➢ Bachalerado – Turismo
Instituto Brasileiro de Avaliações e Perícias de Engenharia (Ibape) São Paulo, Brasil
➢ Avaliação de Imóveis Urbanos
Insper – Educação Executiva São Paulo, Brasil
- ➢ Investimentos no Mercado Imobiliário
AFILIAÇÕES:
The Counselors of Real Estate
- ➢ Counselor of Real Estate (CRE)
Conselho Regional de Engenharia e Agronomia (CREA)
- ➢ Membro (Engenheiro Civil)
Instituto Brasileiro de Avaliações e Perícias de Engenharia (IBAPE-SP) ➢ Membro Titular (Engenheiro Civil)
www.capright.com.br