
Relatório Gerencial HFOF11 de junho de 2026
Relatório Gerencial do Hedge Top Fofii 3 (HFOF11), fundo imobiliário de fundos (FoF), referente a junho de 2026, com entrega no FundosNet (B3) em 06/07/2026. No pregão de 04/11/2026, a cota do HFOF11 fechou a R$ 6,05, com P/VP de 0,80 (valor patrimonial de R$ 7,52 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,06 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 11,77% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 1,6 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 18.307.582/0001-19
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/06/2026
- Data de entrega
- 06/07/2026 19:32
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Hedge TOP FOFII 3 FII HFOF11
JUNHO DE 2026 Relatório Gerencial
- SUMÁRIO NAVEGÁVEL pág.
- OBJETIVO DO FUNDO 3
- INFORMAÇÕES GERAIS 3
- PRINCIPAIS DESTAQUES – HFOF11 4
- INDÚSTRIA DOS FUNDOS IMOBILIÁRIOS 10
- CARTEIRA E PRINCIPAIS INVESTIMENTOS 12
- DESEMPENHO DO FUNDO 13
- GLOSSÁRIO 16
- DOCUMENTOS 16
OBJETIVO DO FUNDO
O Hedge TOP FOFII 3 FII tem como objetivo auferir valorização e rentabilidade de suas cotas no longo prazo por meio do investimento preponderantemente em cotas de outros FII, com foco tanto dos rendimentos quanto ganhos de capital no processo de desinvestimento.
INFORMAÇÕES GERAIS
COTA PATRIMONIAL
R$ 7,66
COTA DE MERCADO R$ 6,55
VALOR PATRIMONIAL R$ 1,43 bi
QUANTIDADE DE COTISTAS 91.647
QUANTIDADE DE COTAS 218.937.000
INÍCIO DAS ATIVIDADES Fevereiro de 2018
ADMINISTRADORA Hedge Investments Distribuidora de Títulos e Valores Mobiliários Ltda.
GESTORA
Hedge Investments Real Estate Gestão de Recursos Ltda.
TAXA DE ADMINISTRAÇÃO (inclui Gestão) 0,60% ao ano sobre PL ou valor de mercado, caso o Fundo integre o IFIX
TAXA DE PERFORMANCE 20% sobre o que exceder o IFIX – semestral
CÓDIGO DE NEGOCIAÇÃO HFOF11
TIPO ANBIMA TVM Gestão Ativa - Títulos e Valores Mobiliários
PRAZO Indeterminado
PÚBLICO-ALVO Investidores em geral
FAÇA PARTE DO NOSSO MAILING
Cadastre-se
Cadastre-se para receber por e-mail informações do Fundo como relatórios gerenciais, fatos relevantes e outras publicações.
RELAÇÃO COM INVESTIDORES
Para comentários, críticas e sugestões, mande e-mail para [email protected].
Disponibilizamos em nosso site a cota patrimonial diária do HFOF (link). Entendemos que esse movimento vem em linha com o aumento da transparência da indústria, além de ajudar os investidores na precificação mais atualizada do fundo. Reforçamos que a cota patrimonial de um fundo de fundos é atualizada a mercado diariamente pelo valor de mercado dos papéis que compõem o portfólio.
PRINCIPAIS DESTAQUES – HFOF11
RECOMPRA DE COTAS
Conforme aprovado em assembleia de cotistas (link) e divulgado no relatório gerencial de julho de 2025 (link), o HFOF iniciou em agosto de 2025 o primeiro programa de recompra de cotas da indústria de fundos imobiliários.
No programa, o HFOF poderia adquirir no mercado secundário até 5% das cotas então em circulação, ou seja, até 11.523.000 de cotas, desde que em valores abaixo do patrimonial do fundo e com imediato cancelamento das cotas adquiridas.
Em 19 de junho de 2026 o HFOF concluiu a aquisição das cotas acima mencionadas e abaixo listamos nossas observações sobre impactos no fundo:
VALORIZAÇÃO DA COTA PATRIMONIAL
Considerando que as cotas adquiridas em bolsa com desconto são imediatamente canceladas pelo valor patrimonial do fundo, o programa de recompra gera um retorno instantaneamente para as cotas remanescentes. Na prática, considerando os preços atuais, para recomprar 1 cota o fundo utiliza R$6,49 do seu ativo e concomitantemente cancela R$7,66 do seu passivo.
É como se o desconto de quem está vendendo fosse integralmente transferido como ganho patrimonial aos cotistas que permanecem no fundo.
Desde o início do programa de recompra o fundo recomprou e cancelou 11.523.000 cotas com desconto médio de -16,8%. Foram investidos R$ 74,4 milhões que permitiram seu cancelamento sobre o valor patrimonial de R$ 89,4 mi, 20,2% superior ao investido.
Considerando o fundo como um todo, esse ganho de R$15 mi isoladamente representou um aumento de 0,9% na cota patrimonial do HFOF. Com as demais movimentações realizadas, desde o início do programa a cota patrimonial do HFOF apresentou uma TIR de 13,5% vs 10,7% do IFIX no mesmo período.
NEGOCIAÇÃO DA COTA EM BOLSA
Isolar efeitos é sempre uma tarefa difícil, porém desde a convocação da assembleia propondo o programa de recompra, realizada em 02 de julho de 2025, o HFOF teve um retorno no mercado secundário de 22,2%, enquanto o IFIX teve um retorno de 9,3%. No mesmo período, os FOFs/hedge funds que compõem o IFIX tiveram um retorno ponderado de 9,8%.
Comparando os 100 pregões anteriores à convocação da AGE e o mesmo período atualmente, mesmo com a redução das cotas em negociação, a quantidade média diária de cotas negociadas do HFOF teve um aumento de 20% (considerando também o aumento geral de liquidez observado na indústria).
RESULTADO DO FUNDO
As compras foram realizadas com os recursos do fundo, consequentemente diminuindo a receita. Por outro lado, com o cancelamento das cotas, há uma redução na taxa de administração e gestão do fundo, e o resultado passa a ser dividido por um número menor de cotas.
Priorizamos o direcionamento de recursos das vendas e liquidações de fundos com menor yield recorrente (como FMOF e HDEL, detalhados nos relatórios gerenciais) para a aquisição das cotas no programa de recompra. Aliado à outras movimentações, o FFO (funds from operations) do HFOF no 2T2026 foi de R$0,0588/cota, versus R$0,0575/cota no mesmo período de 2025, antes da recompra.
Além disso, o resultado acumulado do fundo, que compõe o patrimônio, também passou a ser dividido por menos cotas. O fundo possuía R$0,0699/cota de resultado acumulado, que apenas com o programa de recompra foi elevado para R$0,0735/cota. Com as demais movimentações na carteira, o resultado acumulado encerrou o semestre em R$0,0866/cota.
A expectativa de dividend yield ou de rentabilidade e retornos passados não representam promessa, garantia de rentabilidade ou isenção de riscos para os cotistas.
PRÓXIMOS PASSOS
Em 02 de julho de 2026 o HFOF divulgou comunicado ao mercado informando sobre o 2º programa de recompra de cotas (link).
A partir do dia 17 de julho de 2026, e até 01 de julho de 2027, poderemos adquirir no mercado até 5% das cotas atualmente circulação, ou seja, até 10.946.850 de cotas, desde que em valores abaixo do patrimonial do fundo e com imediato cancelamento das cotas adquiridas.
Em nossa visão, o 1º programa de recompra atingiu os objetivos propostos. A iniciativa gerou incremento imediato no patrimônio por cota, impactou positivamente tanto o resultado recorrente quanto o resultado acumulado por cota e, mesmo com a redução do número de cotas em circulação, a liquidez do Fundo permaneceu saudável.
Para o 2º Programa, a estratégia permanece a mesma: buscar a máxima geração de valor para os cotistas do HFOF, alocando os recursos na alternativa que ofereça o melhor retorno ajustado ao risco, seja por meio de novos investimentos em outros fundos imobiliários, seja por meio da recompra de cotas do próprio Fundo quando negociadas a preços atrativos em relação ao seu valor patrimonial.
O andamento do 2º programa de recompra será divulgado mensalmente através dos relatórios gerenciais.
MOVIMENTAÇÕES
No mês de junho o HFOF movimentou no total R$13,6 milhões, sendo R$5,8 mi em compras e R$7,8 milhões em vendas.
Do lado das compras, o destaque foi a finalização do programa de recompra do HFOF. O fundo realizou a aquisição de R$4,85 milhões com desconto médio em relação ao valor patrimonial de 16,42%, que permitiram seu cancelamento sobre o valor patrimonial de R$5,80 milhões, 19,6% superior ao investido, aumentando o valor patrimonial por cotas remanescentes.
Do lado das vendas, reduzimos a exposição a alguns FOFs e fundos de renda urbana que apresentavam menor desconto em relação ao mercado.
Nos últimos 12 meses, o HFOF movimentou R$371,4 milhões entre compras e vendas, equivalente a 22,1% do seu patrimônio líquido.
HEDGE STRATEGY
Nos últimos meses, iniciamos a implementação do Hedge Strategy, voltado à captura de oportunidades originadas pelo atual cenário de restrição de crédito no mercado imobiliário.
Temos observado um volume crescente de demandas por capital por parte de participantes do setor, em diferentes segmentos e estágios de desenvolvimento dos projetos. A redução dos recursos provenientes da poupança, principal fonte de funding imobiliário no país, tem dificultado o acesso ao crédito bancário por incorporadoras de diversos portes, inclusive empresas de médio e grande porte. Esse cenário é agravado pela desaceleração no volume e na velocidade de vendas dos empreendimentos, pressionando ainda mais a liquidez do setor.
As dificuldades não se restringem a um segmento específico. Mesmo incorporadoras que atuam no programa Minha Casa, Minha Vida têm enfrentado desafios para equilibrar seu fluxo de caixa durante o período que antecede o repasse dos recursos da Caixa. Situação semelhante tem sido observada em empreendimentos de alta renda, bem como em projetos de hotelaria, imóveis comerciais, galpões logísticos e outros ativos imobiliários.
Embora esse ambiente de escassez de funding represente um aumento do risco de liquidez para o mercado, ele também cria oportunidades para estruturar investimentos com elevado nível de proteção e retornos esperados bastante atrativos, atualmente na faixa entre CDI + 4% e CDI + 7%.
Nesse contexto, o Hedge Strategy tem concentrado seus esforços na estruturação de operações lastreadas em ativos imobiliários de qualidade, por meio de empréstimos-ponte, aquisição de ativos com desconto e opção de recompra, além de outras estruturas especiais que permitam capturar valor preservando um perfil de risco conservador.
Nos próximos relatórios, apresentaremos mais detalhes sobre as operações estruturadas, sua evolução e os resultados obtidos por essa estratégia
RENDIMENTOS
O HFOF anunciou a distribuição de R$ 0,060 por cota como rendimento referente ao mês de junho de 2026, com pagamento em 14 de julho de 2026, aos detentores de cotas em 30 de junho de 2026.
O processo de definição do rendimento a ser distribuído leva em consideração fatores como: (i) o resultado recorrente gerado no mês pelo fundo (FFO); (ii) ganhos com lucros no trading de posições; (iii) nível de reserva de lucros acumulados de períodos anteriores e; (iv) perspectivas e projeções de mercado.
Destacamos que o patamar atual de distribuição é muito próximo ao FFO, sendo assim orgânico e sustentável em nossa visão e assim, pretendemos manter o atual patamar de rendimento (R$0,060/cota) ao longo dos próximos meses.
A expectativa de dividend yield ou de rentabilidade e retornos passados não representam promessa, garantia de rentabilidade ou isenção de riscos para os cotistas.
Ao longo da vida do HFOF, o rendimento distribuído foi superior ao seu FFO em alguns momentos e, por vezes, inferior. Porém, cabe o destaque que o rendimento histórico entregue foi, na média anual, 20,3% superior ao seu resultado recorrente (FFO), mostrando que, além das alocações estruturais que visam a geração de renda recorrente, buscamos obter lucros na troca das posições, estando sempre atentos às oportunidades do mercado secundário.
Ao longo dos 8 anos de vida do Fundo, a soma dos rendimentos distribuídos foi de R$6,51/cota.
Considerando o reinvestimento deste fluxo pelo CDI líquido, a renda atualizada seria de R$9,83/cota.
Neste mesmo período, o investimento de R$10 no CDI teria produzido uma renda líquida atualizada de R$9,02/cota.
Assim, mesmo tendo passado por momentos difíceis com alta de juros (acima do esperado) e pandemia, o HFOF foi capaz de entregar um rendimento competitivo e superior a outras classes de ativos.
RETORNO DESDE O INÍCIO DO FUNDO
Desde o início do HFOF, a cota patrimonial ajustada pelos rendimentos distribuídos apresentou um retorno de 73,9%, enquanto o retorno do IFIX foi de 66,8%, ou seja, o investidor que delegou ao HFOF a alocação na classe de ativo fundos imobiliários teve uma valorização patrimonial mais eficiente do que se tivesse realizado de forma passiva tendo como referência o índice da B3.
Para o investidor que nos acompanha desde o início do fundo, em fevereiro de 2018, o HFOF entregou um rendimento médio de R$ 0,066/cota/mês ao longo dos seus 100 meses de vida, equivalente a um carrego de 9,0% a.a., considerando o reinvestimento desses rendimentos pelo CDI, já líquido de impostos.
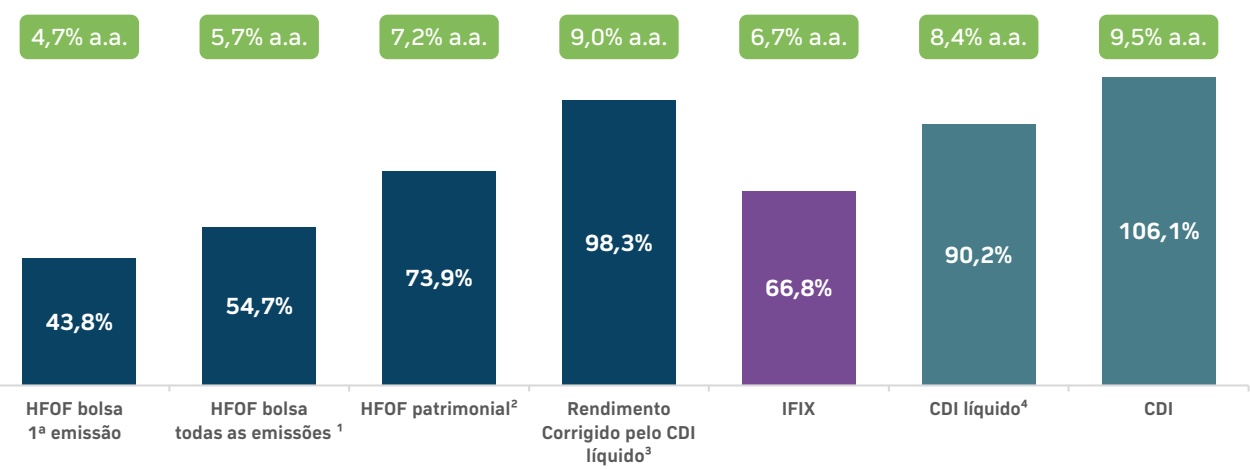
Fonte: Hedge, B3 e Economática. Período de 27/02/2018 a 30/06/2026. ¹ HFOF bolsa todas as emissões: retorno do investidor que exerceu seu direito de preferência em todas as emissões ² HFOF patrimonial: evolução da cota contábil, reflexo dos ativos que compõem a carteira de investimentos e despesas do Fundo, ajustada pelos rendimentos distribuídos e desconsiderando os impostos pagos, provisionados e os custos de emissão. ³ Rendimento Corrigido pelo CDI líquido: Retorno dos dividendos distribuídos pelo fundo, considerando o reinvestimento no CDI a uma alíquota de imposto de 15%. ⁴ Retorno do CDI considerando uma alíquota de imposto de 15%.
MENOR DEPENDÊNCIA DO GANHO DE CAPITAL
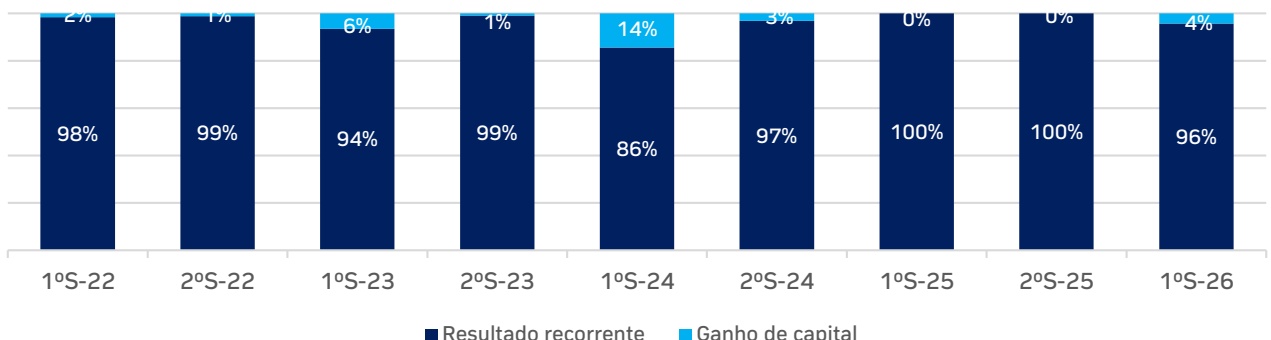
Desde 2021 o mercado de fundos imobiliários se mostrou desafiador para os gestores de fundo de fundos, uma vez que os preços descontados de muitos FII dificultaram a realização de lucros, impactando negativamente os rendimentos distribuídos pelos FOFIIs. O gráfico abaixo demonstra a participação do ganho de capital no resultado do fundo a cada semestre:
Composição do resultado
INVESTIMENTO EM FUNDO DE FUNDOS
O investimento em fundos de fundos imobiliários possui diversos diferenciais, dos quais destacamos, entre outros:
(i) a gestão de uma equipe profissional especializada, que realiza as análises e negociação dos ativos;
(ii) a diversificação do investimento, ao comprar com um único fundo uma cesta de ativos;
(iii) o acesso a investimentos exclusivos, que não são distribuídos ao público em geral;
(iv) a possibilidade de ativismo pela gestão, de forma a extrair resultado adicional.
Além dos diferenciais apontados, o HFOF fechou o mês de junho com um desconto de 15,3% em bolsa versus seu valor patrimonial (calculado pelo valor de fechamento em bolsa de cada posição detida pelo fundo).
Considerando o patamar de desconto sobre o valor patrimonial em que os fundos de fundos negociam atualmente, é possível que o investidor possua um retorno superior através dos FOFIIs do que comprando os ativos individuais, já descontadas as taxas do fundo.
Como exemplo, ao comprar o HFOF no fechamento de maio, o investidor conseguiria obter um dividend yield de 10,7%, superior aos 9,6% que seria obtido investindo diretamente nos ativos que compõem a carteira do Fundo¹.
Por sua vez, os ativos investidos também negociam abaixo do seu valor patrimonial e por vezes, inclusive, abaixo de seu custo de reposição. Os FIIs de tijolo da carteira acumulam um desconto de 16,0% e os FIIs de papel um desconto de 7,0%.
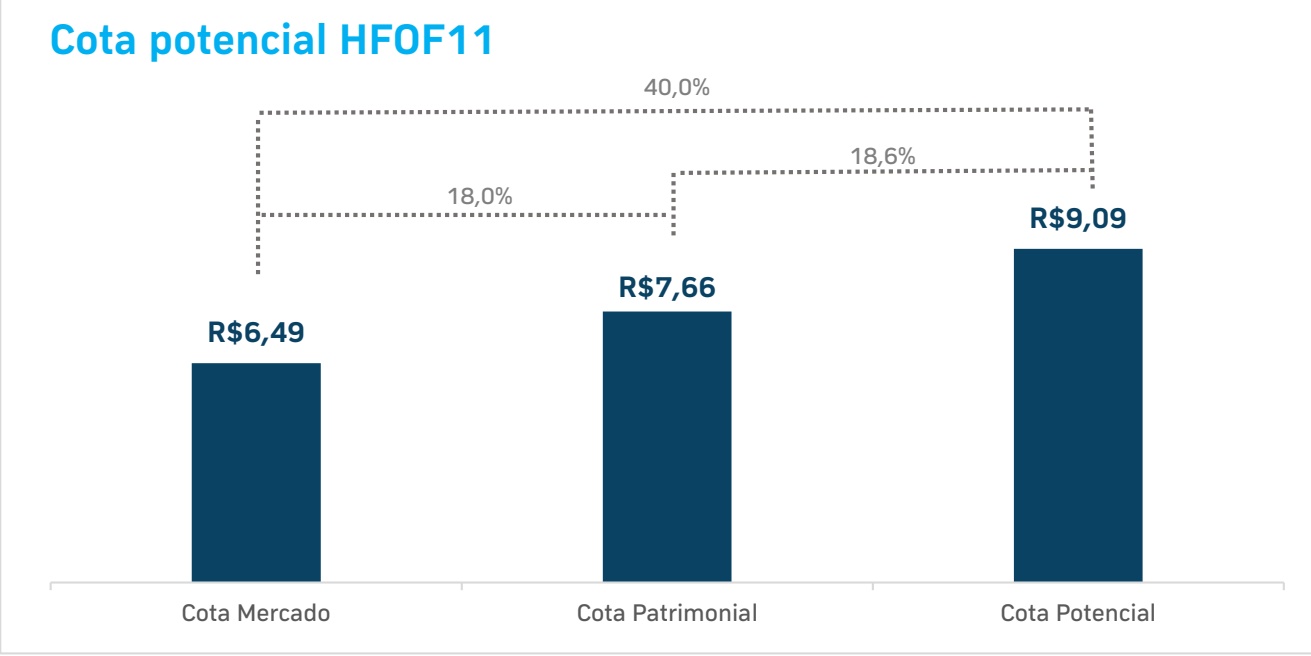
Se os ativos do HFOF fossem negociados pelo valor patrimonial, a sua cota seria de R$ 9,09, um potencial upside de 40,0%² em relação a cota de R$ 6,49 no fechamento de junho, já descontado o rendimento anunciado.
A expectativa de dividend yield ou de rentabilidade não representam promessa, garantia de rentabilidade ou isenção de riscos para os cotistas.
¹ A comparação considera o rendimento recebido em comprar cotas de HFOF com o rendimento que seria pago em junho-26 ao investir na mesma proporção e nos mesmos ativos da carteira do fundo, pelo valor de fechamento de 29 de maio de 2026.
² Cálculo considera o valor de fechamento em bolsa dos fundos investidos em 30 de junho de 2026 e os últimos valores patrimoniais disponíveis.
| Segmento | %PL | Ágio/Deságio Setor | Ágio/Deságio HFOF | Ágio/Deságio Total | Upside Potencial | Ganho Patrimonial (R$/cota) | Cota Potencial HFOF11 |
|---|---|---|---|---|---|---|---|
| CRI | 20,9% | -6,6% | -15,3% | -20,9% | 26,4% | R$ 0,11 | R$ 7,77 |
| Corporativo | 32,1% | -20,2% | -15,3% | -32,4% | 48,0% | R$ 0,62 | R$ 8,28 |
| Logístico | 18,5% | -20,6% | -15,3% | -32,8% | 48,7% | R$ 0,37 | R$ 8,03 |
| Renda Urbana | 15,2% | -12,5% | -15,3% | -25,8% | 34,9% | R$ 0,17 | R$ 7,83 |
| Shopping | 17,1% | -9,4% | -15,3% | -23,2% | 30,2% | R$ 0,14 | R$ 7,80 |
| FOFII | 0,9% | -15,6% | -15,3% | -28,5% | 39,8% | R$ 0,01 | R$ 7,67 |
| Outros | 6,5% | -1,7% | -15,3% | -16,7% | 20,1% | R$ 0,01 | R$ 7,67 |
| Caixa e Provisões1 | -11,1% | 0,0% | -15,3% | -15,3% | 18,0% | R$ 0,00 | R$ 7,66 |
| Total | 100,0% | -15,7% | -15,3% | -28,6% | 40,0% | R$ 1,43 | R$ 9,09 |
¹ considera caixa, valores a receber e valores a pagar detidos diretamente pelo fundo e de maneira indireta através do Hedge Opportunities.
A seguir vamos explicar melhor o que significa o duplo desconto.
Diariamente a administradora do fundo divulga para o mercado em nosso site o patrimônio líquido, com base no valor atualizado dos ativos que estão em nosso portfólio. Assim a cotação patrimonial de R$ 7,66/cota já incorpora as quedas nos preços dos ativos que tivemos nos últimos anos.
Quando temos a cota em bolsa do HFOF negociando abaixo deste valor, no R$6,49, o desconto fica ainda maior. Os ativos investidos pelo fundo também estão sendo negociados em valores bem inferiores ao seu patrimonial.
Ok...mas o que isto significa?
Significa que nestes níveis de preço o investidor está adquirindo indiretamente uma posição no empreendimento comercial WT Morumbi por R$13,0 mil/m², no shopping Villa Lobos por R$26,7 mil/m² e no galpão Citlog Viracopos por R$1,8 mil/m², valores muito inferiores aos de reposição desses ativos.
Estes são exemplos de 3 importantes investimentos do fundo.
CORPORATIVO -R$/m² WT Morumbi - Bolsa vs. Tijolo
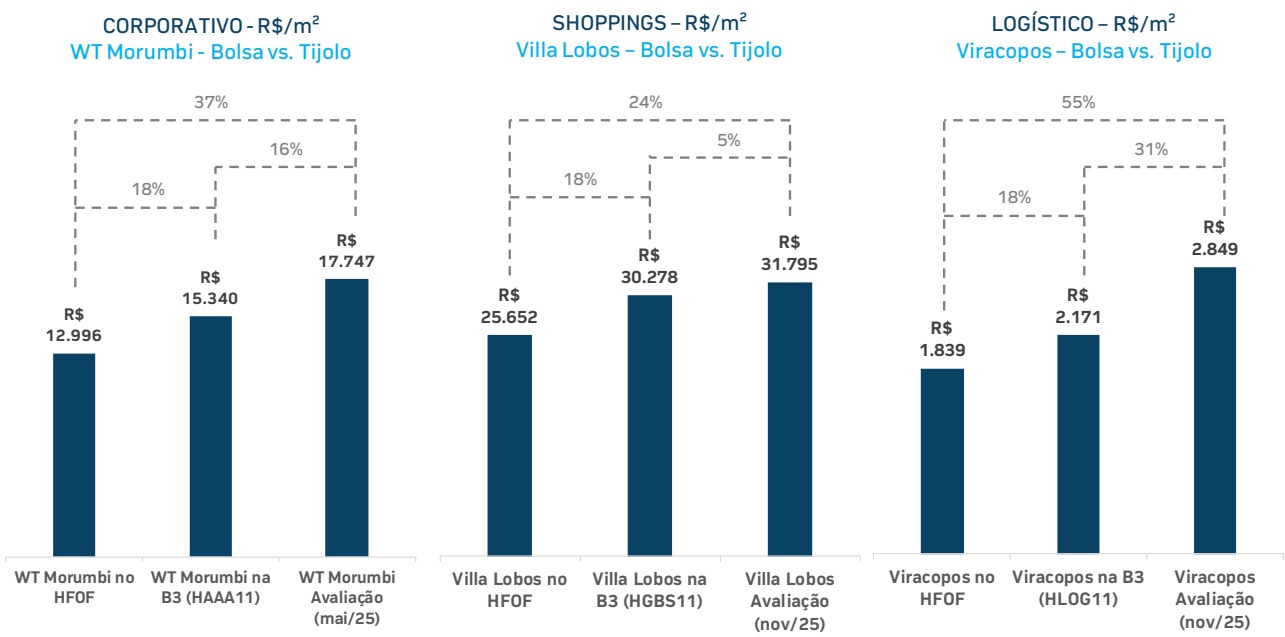
Fonte: Hedge Investments e Economatica – Data base 30/06/2026.
INDÚSTRIA DOS FUNDOS IMOBILIÁRIOS
EMISSÕES
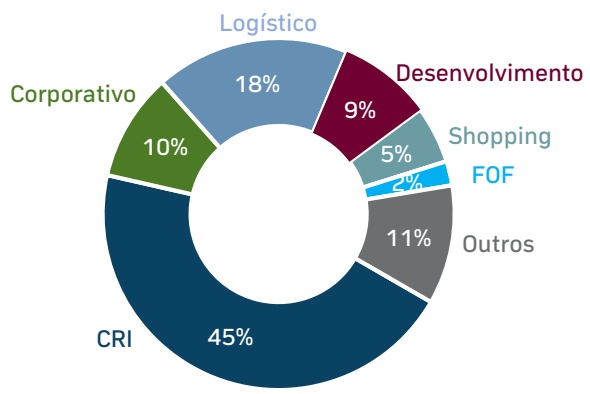
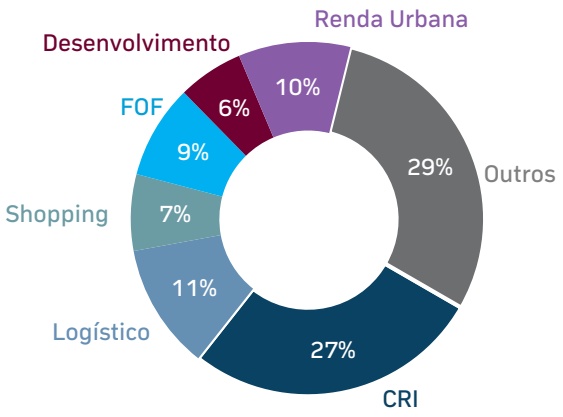
No que diz respeito às novas emissões, o volume total captado no ano foi de R$35,7 bilhões e o atual pipeline de ofertas, que congrega as emissões em andamento e em análise, no volume de R$21,2 bilhões.
Cabe ressaltar que este número tem o impacto de emissões realizadas no processo de consolidação de fundos e duplas contagens que não necessariamente refletem dinheiro novo para a classe. Quando fazemos um exercício de expurgar este efeito, chegamos em uma estimativa de captação de novos recursos/investidores mais próxima de R$21,2 bilhões.
VOLUME CAPTADO EM 2026
VOLUME PIPELINE EM 2026
TOTAL CAPTADO R$35,7 bi TOTAL NOVOS RECURSOS R$21,2 bi
TOTAL PIPELINE (Junho-26) R$29,5 bi
Fonte: Hedge, B3 e CVM. Dados atualizados até 30/06/2026. Pipeline: ofertas em andamento/em análise na CVM ou de fundos que divulgaram fatos relevantes Total de novos recursos: Estimativa da gestão que não considera o valor captado por outros FIIs.
No mercado secundário, o volume médio diário de negociação dos fundos imobiliários em bolsa foi de R$458 mi em junho de 2026.
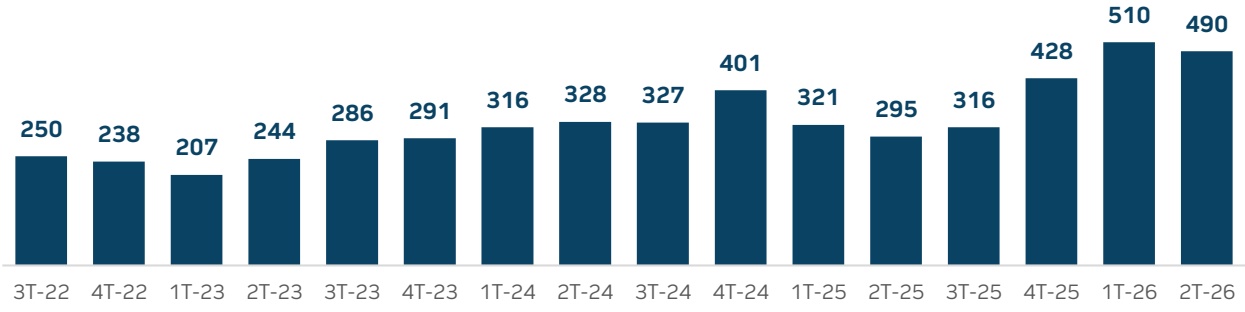
Fonte: Hedge, Economática
RISCO X RETORNO – CLASSES DE ATIVOS (de jan/11 a jun/26)
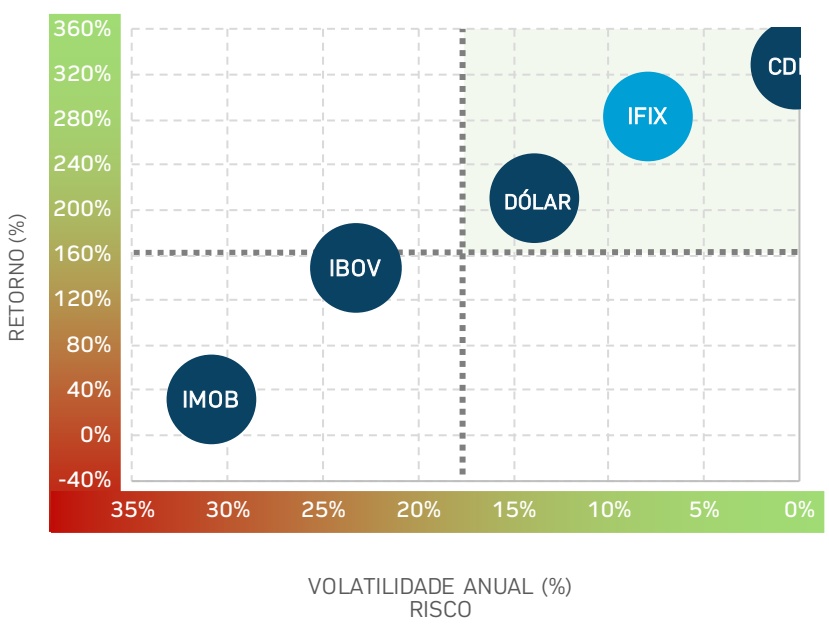
Fonte: Hedge, B3 e Economática. Período de 01/01/2011 a 30/06/2026.
| Volatilidade | ||
| ANO | IFIX | IBOV |
| 2011 | 6,85% | 24,72% |
| 2012 | 7,07% | 21,47% |
| 2013 | 6,45% | 20,54% |
| 2014 | 5,63% | 25,16% |
| 2015 | 7,03% | 23,21% |
| 2016 | 6,34% | 26,49% |
| 2017 | 6,00% | 19,18% |
| 2018 | 4,97% | 22,16% |
| 2019 | 4,18% | 17,97% |
| 2020 | 20,98% | 45,28% |
| 2021 | 5,94% | 21,15% |
| 2022 | 5,19% | 20,99% |
| 2023 | 4,58% | 17,15% |
| 2024 | 7,26% | 12,88% |
| 2025 | 5,39% | 15,12% |
| 2026 | 5,55% | 19,09% |
CARTEIRA E PRINCIPAIS INVESTIMENTOS
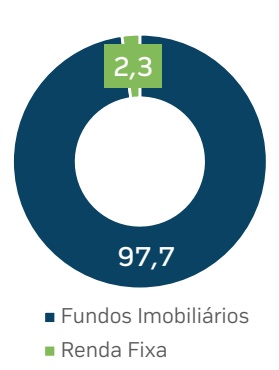
Investimento por classe de ativos (% de ativos)
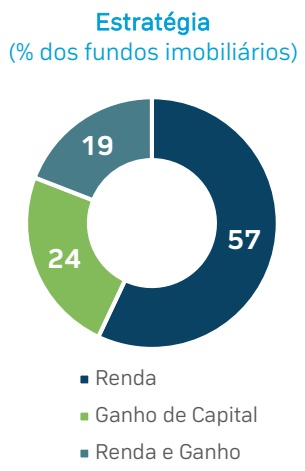
Estratégia (% dos fundos imobiliários)
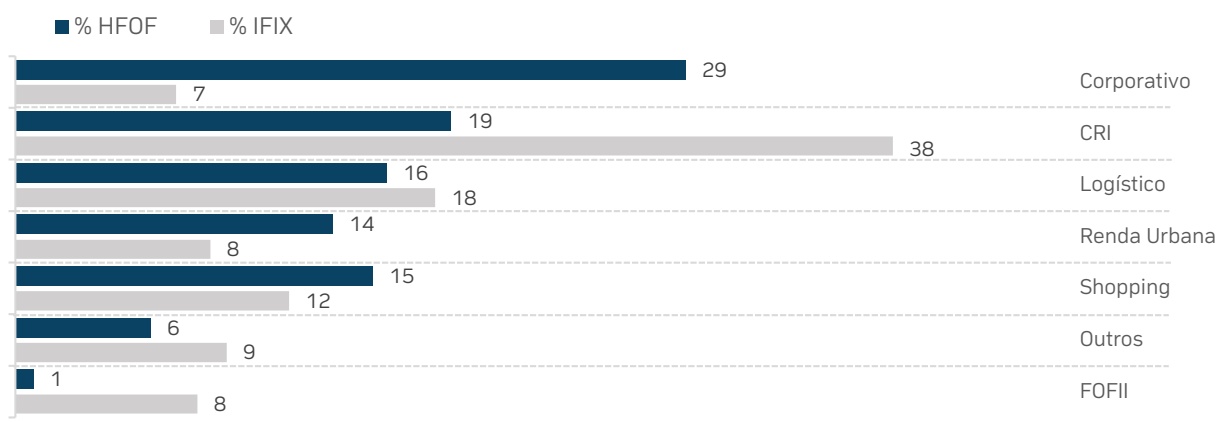
COMPARAÇÃO SEGMENTOS (% FIIs)
PARTICIPAÇÃO FII (% do patrimônio líquido) ¹
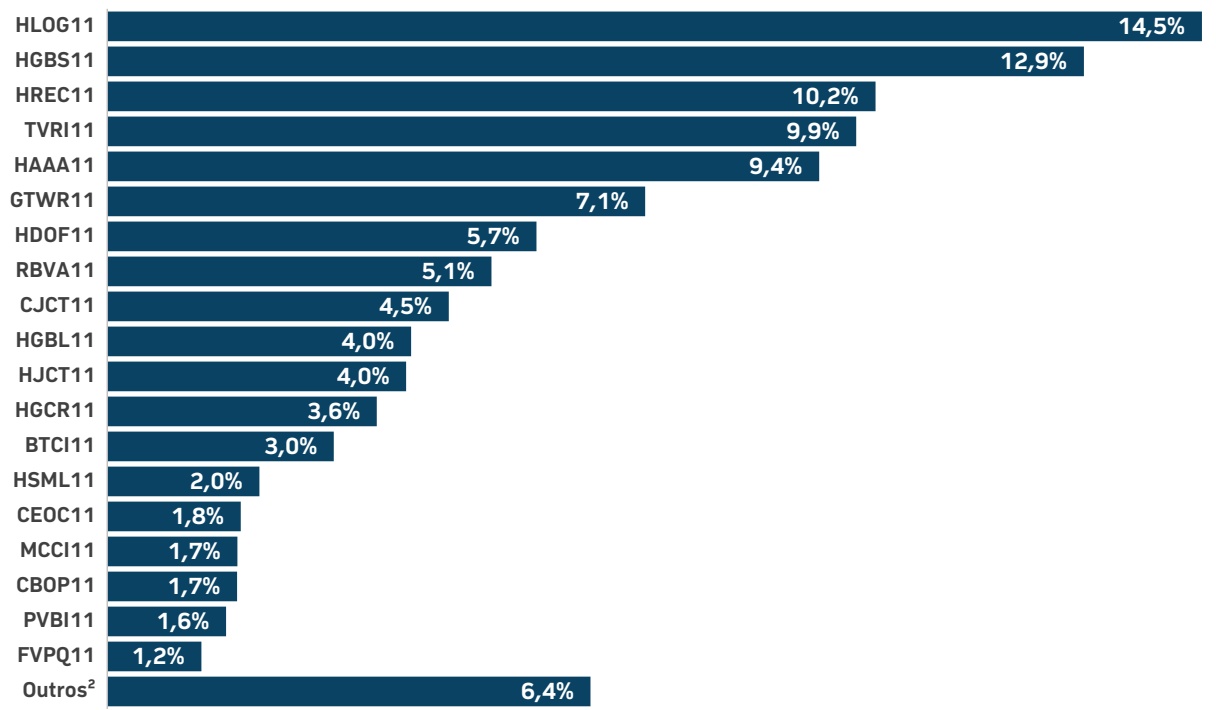
¹ considera as posições indiretas através do investimento no Hedge Opportunities.
² ativos que, individualmente, representam menos de 1,0% do PL do Fundo. Fonte: Hedge.
DESEMPENHO DO FUNDO
RESULTADO
O Fundo anunciou a distribuição de R$ 0,060 por cota como rendimento referente ao mês de junho de 2026, com pagamento em 14 de julho de 2026, aos detentores de cotas em 30 de junho de 2026.
A política de distribuição de rendimentos do Fundo está de acordo com a regulamentação vigente, que prevê a distribuição de no mínimo 95% do resultado semestral auferido a regime de caixa.
O resultado contempla as receitas provenientes dos rendimentos recebidos pelos fundos imobiliários investidos, receitas financeiras e despesas operacionais do Fundo. No caso de venda de cotas de fundos imobiliários, a parcela correspondente ao lucro/prejuízo (diferença entre valor de venda e valor de aquisição incluindo custos e despesas relacionados) é considerada no cálculo do resultado, influenciando a distribuição de rendimentos, enquanto a parcela correspondente ao principal é novamente investida de acordo com a estratégia e política de investimentos do Fundo.
FLUXO DE CAIXA DO FUNDO (em R$)
O resultado considera o número de cotas do fundo em cada mês para que seja possível a comparação do resultado do fundo.
| jun/26 | R$/Cota | 1º Sem 2026 | R$/Cota¹ | |
|---|---|---|---|---|
| Fundos Imobiliários | 13.277.772 | 0,061 | 86.650.602 | 0,065 |
| Rendimento FIIs | 13.749.010 | 0,063 | 83.149.107 | 0,062 |
| Ganho de Capital² | -470.851 | -0,002 | 3.502.585 | 0,003 |
| IR Ganho de Capital | -386 | 0,000 | -1.091 | 0,000 |
| Receita Financeira | 138.967 | 0,001 | 1.553.689 | 0,001 |
| Renda Fixa | 138.967 | 0,001 | 1.553.689 | 0,001 |
| Total de Receitas | 13.416.739 | 0,061 | 88.204.291 | 0,066 |
| Total de Despesas | -801.808 | -0,004 | -5.230.626 | -0,004 |
| Resultado | 12.614.931 | 0,058 | 82.973.664 | 0,062 |
| Rendimento Distribuído | 13.136.220 | 0,060 | 80.174.100 | 0,060 |
¹ Valor médio do 1º semestre de 2026.
² Ganho de Capital: diferença entre valor de venda e valor de aquisição, incluindo custos de corretagem, quando aplicável. Importante notar que o imposto sobre o ganho de capital pode ser pago até o fim do mês subsequente à competência das operações, o que pode gerar descasamentos no resultado
RESULTADO GERADO E RENDIMENTO DISTRIBUÍDO (R$/cota)
O gráfico abaixo mostra a composição do resultado gerado pelo Fundo mês a mês nos últimos 12 meses em R$/cota e compara este valor com o rendimento distribuído no mesmo período.
O resultado considera o número de cotas do fundo em cada mês para que seja possível a comparação do resultado do fundo.
O FFO do fundo em jun/26 foi de R$0,060/cota e R$0,059/cota na média mensal de 12 meses. O resultado por sua vez, que considera além dos rendimentos mensais também os lucros ou prejuízos realizados com venda de ativos, foi de R$ 0,059/cota no mês e R$0,060/cota na média mensal de 12 meses.
A Hedge mantém o compromisso de buscar um dividendo competitivo comparado com a indústria de fundos imobiliários através da gestão ativa, gerando resultado através de operações exclusivas, negociações no mercado secundário e na alocação em ativos de qualidade que possibilitem a distribuição de um rendimento consistente.
Cabe destacar que em junho o HFOF encerrou o mês com R$ 0,087 por cota de resultados acumulados em períodos anteriores e ainda não distribuídos.
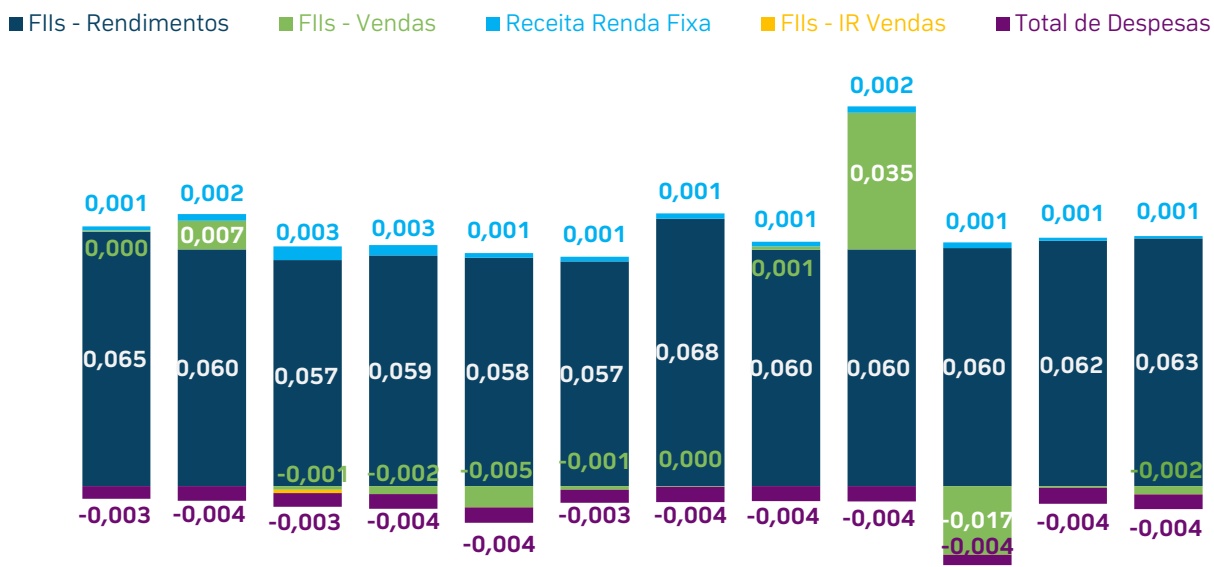
| jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | Média12m | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| FFO | 0,062 | 0,058 | 0,057 | 0,057 | 0,055 | 0,055 | 0,065 | 0,057 | 0,058 | 0,058 | 0,059 | 0,060 | 0,059 |
| Resultado | 0,063 | 0,065 | 0,056 | 0,055 | 0,050 | 0,054 | 0,065 | 0,058 | 0,092 | 0,040 | 0,059 | 0,058 | 0,060 |
| Rendimento | 0,056 | 0,056 | 0,056 | 0,056 | 0,056 | 0,056 | 0,060 | 0,060 | 0,060 | 0,060 | 0,060 | 0,060 | 0,058 |
| Resultado Acumulado | 0,070 | 0,079 | 0,079 | 0,079 | 0,073 | 0,072 | 0,077 | 0,075 | 0,108 | 0,089 | 0,089 | 0,087 | - |
LIQUIDEZ E VALOR DA COTA
| Negociação B3 | jun/26 2026 |
|---|---|
| Presença em pregões | 100% 100% |
| Volume negociado (R$ milhões) | 43,4 299,5 |
| Volume médio diário (R$ milhões) | 2,1 2,5 |
| Giro (em % do total de cotas) | 3,1% 20,5% |
Fonte: Hedge / Economatica
RENTABILIDADE
O retorno total bruto é calculado contemplando tanto a renda mensal recebida como ganho de capital considerando a venda da cota negociada na B3, antes de impostos aplicáveis.
A Taxa Interna de Retorno (TIR) líquida leva em consideração os rendimentos distribuídos pelo Fundo, reinvestidos no próprio fluxo, e a variação do valor da cota. Este cálculo é realizado considerando que pessoas físicas que detêm quantidade inferior a 10% do total de cotas do Fundo são isentas de imposto de renda nos rendimentos distribuídos, e tributadas em 20% de imposto de renda sobre eventual ganho de capital na venda da cota. Desta forma, a TIR líquida calculada considera o fluxo líquido de impostos e é comparada ao CDI, também líquido, com alíquota de 15%.
| HEDGE TOP FOFII 3 FII | 2024 | 2025 | jun-26 | YTD | Início |
|---|---|---|---|---|---|
| Cota Inicial em Bolsa (R$) | 8,00 | 5,78 | 6,72 | 6,63 | 10,00 |
| Rendimento (R$/Cota) | 0,741 | 0,672 | 0,060 | 0,356 | 6,447 |
| Dividend Yield | 9,26% | 11,63% | 0,89% | 5,37% | 64,47% |
| Cota Final em Bolsa (R$) | 5,78 | 6,63 | 6,55 | 6,55 | 6,55 |
| Ganho de Capital | -27,76% | 14,73% | -2,53% | -1,21% | -34,50% |
| Retorno Total Bruto | -18,50% | 26,35% | -1,64% | 4,16% | 29,97% |
| TIR bruta Mercado | -19,46% | 27,93% | -1,64% | 4,28% | 43,83% |
| CDI Bruto | 10,88% | 14,32% | 1,12% | 6,84% | 106,08% |
| TIR Líq. Mercado | -19,46% | 24,82% | -1,64% | 4,28% | 43,83% |
| CDI Líq. | 9,24% | 12,18% | 0,95% | 5,82% | 84,93% |
| Cota Inicial Patrimonial¹ | 8,25 | 6,75 | 7,83 | 7,82 | 9,58 |
| Cota Final Patrimonial¹ | 6,75 | 7,82 | 7,72 | 7,72 | 7,72 |
| Dividend Yield | 8,99% | 9,96% | 0,77% | 4,55% | 67,32% |
| Dividend Yield Corrigido² | 8,41% | 11,13% | 0,76% | 4,51% | 89,79% |
| Ajuste Impostos | 0,05% | 0,02% | 0,00% | 0,00% | 3,46% |
| Variação Cota PL | -18,17% | 15,82% | -1,43% | -1,22% | -19,39% |
| Retorno Patrimonial³ | -9,71% | 26,96% | -0,67% | 3,28% | 73,86% |
| IFIX Bruto | -5,89% | 21,15% | -1,21% | 1,46% | 66,80% |
¹ Cota Patrimonial: Cota patrimonial descontados os custos de emissão e incorporando os rendimentos a distribuir.
² Dividend Yield Corrigido: Considera os rendimentos pagos, corrigidos pelo IFIX do período.
³ Retorno patrimonial: Retorno considera o investimento na cota patrimonial, os dividendos distribuídos e impostos pagos, corrigidos pelo IFIX do período, e a venda da cota patrimonial no encerramento do período, antes do anúncio da distribuição. 4 Cota PL inicial em 27/02/2018. Fonte: Hedge / B3.
Para acessar a rentabilidade de anos anteriores clique no link.
GLOSSÁRIO
| Ticker | Fundo | Segmento |
|---|---|---|
| HL0G11 | HEDGE LOGÍSTICA FII | Logístico |
| HGBS11 | HEDGE BRASIL SHOPPING FDO INV IMOB | Shopping |
| TVRI11 | TIVIO RENDA IMOBILIARIA FII | Renda Urbana |
| HREC11 | HEDGE RECEBÍVEIS IMOBILIÁRIOS FDO INV IMOB | CRI |
| HAAA11 | HEDGE AAA FUNDO DE INVESTIMENTO IMOBILIÁRIO | Corporativo |
| GTWR11 | FII GREEN TOWERS | Corporativo |
| RBVA11 | FDO INV IMOB RIO BRAVO RENDA VAREJO - FII | Renda Urbana |
| HD0F11 | HEDGE PALADIN DESIGN OFFICES FII | Outros |
| CJCT11 | CIDADE JARDIM CONTINENTAL TOWER FII | Corporativo |
| HGBL11 | HEDGE BRASIL LOGÍSTICO INDUSTRIAL FDO INV IMOB | Logístico |
| HGCR11 | PÁTRIA RECEBÍVEIS IMOBILIÁRIOS - FDO INV IMOB | CRI |
| BTCI11 | FII BTG PACTUAL CRÉDITO IMOBILIÁRIO | CRI |
| HJCT11 | HEDGE JHSF CAPITAL PRIME OFFICES FII | Corporativo |
| HSML11 | HSI MALL FDO INV IMOB | Shopping |
| CB0P11 | CASTELLO BRANCO OFFICE PARK FDO INV IMOB - FII | Corporativo |
| CEOC11 | FDO INV IMOB - FII CEO CYRELA COMMERC. PROPERTIES | Corporativo |
| MCCI11 | MAUÁ RECEBIVEIS IMOBILIÁRIOS FII | CRI |
| PVBI11 | VBI PRIME PROPERTIES | Corporativo |
| FVPQ11 | FDO INV IMOB VIA PARQUE SHOPPING - FII | |
| Shopping |
DOCUMENTOS
Regulamento vigente
Demonstrações Financeiras 2025
Informe Mensal
hedge. I N V E S T M E N T S
Av. Brigadeiro Faria Lima, 3600
11º andar cj 112 04538-132
Itaim Bibi São Paulo SP
hedgeinvest.com.br