Relatório Gerencial HGCR11 de março de 2026
Relatório Gerencial do Pátria Recebíveis Imobiliários (HGCR11), fundo imobiliário de papel, referente a março de 2026, com entrega no FundosNet (B3) em 17/04/2026. No pregão de 03/11/2026, a cota do HGCR11 fechou a R$ 87,70, com P/VP de 0,89 (valor patrimonial de R$ 98,63 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,34% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,5 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 11.160.521/0001-22
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/03/2026
- Data de entrega
- 17/04/2026 18:31
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
HGCR11
Patria Recebíveis Imobiliários FII
Informações Gerais HGCR11
Objetivo do Fundo
O Fundo tem por objeto proporcionar a seus cotistas a valorização e a rentabilidade de suas cotas no longo prazo, conforme a política de investimentos do Fundo, preponderantemente pelo investimento nos Ativos (conforme definidos no artigo 6º do Regulamento), buscando o aumento do valor patrimonial das cotas do Fundo, advindo dos rendimentos dos Ativos que compõem o patrimônio do Fundo ou da negociação de Ativos.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Dezembro 2009
HGCR11
15.418.106
Indeterminado
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador*
Banco Genial S.A.
Taxa de Administração Total*
0,8% ao ano sobre o valor de mercado do fundo.
Taxa de Performance*
20% sobre o excedente de 110% da média do CDI.
Público Alvo
Investidores em geral
Resumo do Cenário de FIIs
PATRIA
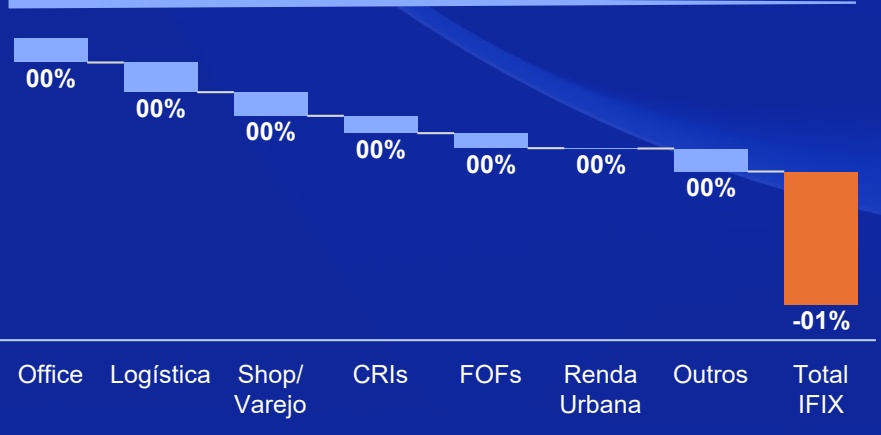
Performance Setorial do IFIX*
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 155.965 | 0,89 | -1,1% |
| IFIX - Office | 16 | 16.815 | 0,75 | -1,7% |
| IFIX - Logística | 17 | 31.448 | 0,94 | -1,2% |
| IFIX - Shopping | 9 | 19.011 | 0,89 | -1,4% |
| IFIX - CRIs | 38 | 53.601 | 0,91 | -0,4% |
| IFIX - FOFs | 21 | 17.360 | 0,88 | -1,0% |
| IFIX - Renda Urbana | 5 | 12.044 | 0,94 | -0,1% |
| IFIX - Outros | 7 | 5.686 | 0,76 | -4,5% |
Performance Setorial Ponderada do IFIX*
PANORAMA DE MARÇO/26:
Após sete meses consecutivos de alta, o mercado de Fundos Imobiliários registrou sua primeira retração desde julho de 2025. O IFIX recuou 1,1% no período, interrompendo a sequência de valorização que havia levado o índice à sua máxima histórica em fevereiro. O movimento reflete a forte deterioração do cenário externo, com a escalada do conflito no Oriente Médio dominando a dinâmica dos mercados globais.
No fim de fevereiro, Estados Unidos e Israel lançaram ataques coordenados contra o Irã, desencadeando uma retaliação que resultou no fechamento do Estreito de Ormuz, rota por onde transita aproximadamente um quinto do petróleo mundial. O barril de Brent disparou de US$ 70 para patamares superiores a US$ 100, acumulando alta de mais de 40%. O choque energético reacendeu temores inflacionários e provocou reprecificação dos ativos de risco. No Brasil, a curva de juros futuros abriu de forma consistente, com as taxas saindo de 12,5% para acima de 14% em menos de um mês, e as projeções de inflação no Boletim Focus subiram de 4,17% para 4,31%. No fim de março, EUA e Irã iniciaram negociações mediadas pelo Paquistão, resultando em um cessar-fogo de duas semanas no início de abril. A trégua aliviou parcialmente os mercados, mas as conversas em Islamabad terminaram sem acordo definitivo, mantendo a incerteza sobre o desfecho do conflito.
Setorialmente, o movimento de aversão ao risco penalizou os segmentos mais sensíveis a juros. Lajes corporativas lideraram as perdas com queda de 1,7%, seguidas por shopping centers (-1,4%) e logística (-1,2%). Os Fundos de Fundos recuaram 1,0%, refletindo a maior sensibilidade às oscilações de mercado. Em contrapartida, os fundos de CRIs apresentaram retração mais contida, de 0,4%, sustentados pelo carrego favorável em um cenário de inflação pressionada e juros elevados. Renda Urbana mostrou resiliência com variação próxima à estabilidade (-0,1%). A volatilidade potencial permanece elevada, mas os descontos ainda presentes no mercado secundário, com o IFIX negociando a 0,89x o valor patrimonial, aliados aos fundamentos operacionais sólidos dos ativos, sustentam perspectivas construtivas para os fundos imobiliários no médio prazo.
Resumo HGCR11
Patrimônio Líquido*
R$ 1.521,0 milhões R$ 98,65/cota
R$ 1.510,4 milhões R$ 97,96/cota
Volume Médio Diário Negociado no Mês
R$ 3,9 milhões
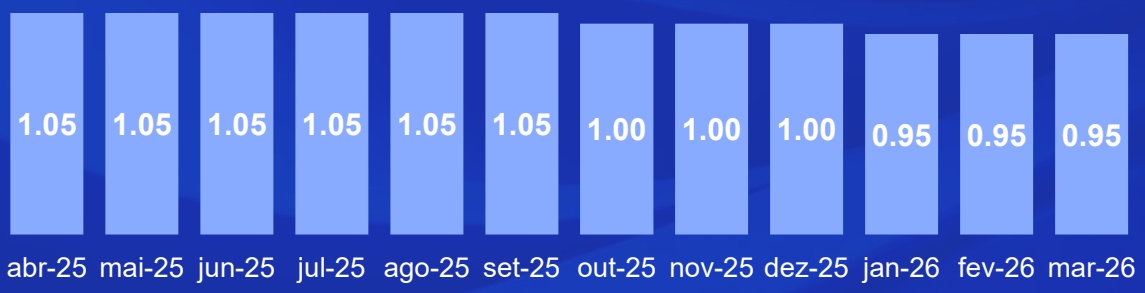
Rendimento por Cota
R$ 0,95
PATRIA
Reserva Acumulada
R$ 0,52/cota
Número de Cotistas
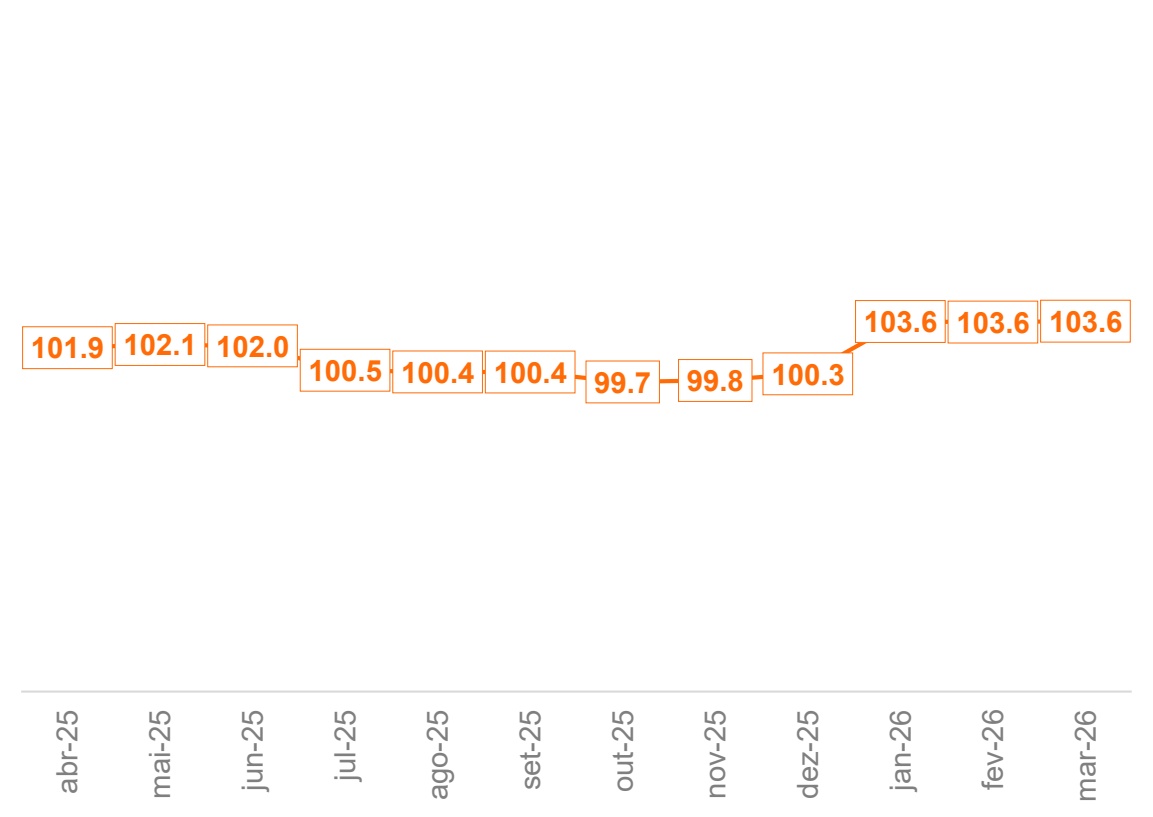
103.614
| Yield | IPCA | Yield | Prazo Médio | |||
|---|---|---|---|---|---|---|
| CRI + Op. Estrut | % PL89,1% | Nominal15,4% | Ref.5,6% | (IPCA +)9,3% | (Anos)3,7 | Spread1,4% |
| FII | 8,9% | 19,7% | 5,6% | 13,3% | 3,3 | 5,2% |
| Carteira | 98,0% | 15,8% | 0,0% | 9,7% | 3,6 | 1,8% |
| Caixa | 2,0% | 11,4% | 5,2% | 5,8% | - | - |
| Compromissada | - | - | - | - | - | - |
| Portfólio | 100% | 15,7% | - | 9,6% | 3,6 | - |
Tabela de Sensibilidade
| Yield portfolio | Yield (-) custos | |
|---|---|---|
| Preço mercado | (IPCA +) | (IPCA +) |
| 105,46 | 9,00% | 8,10% |
| 102,96 | 9,21% | 8,31% |
| 100,46 | 9,44% | 8,54% |
| 97,96 | 9,68% | 8,78% |
| 95,46 | 9,94% | 9,04% |
| 92,96 | 10,21% | 9,31% |
| 90,46 | 10,49% | 9,59% |
Comentários da Gestão (1/2)
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
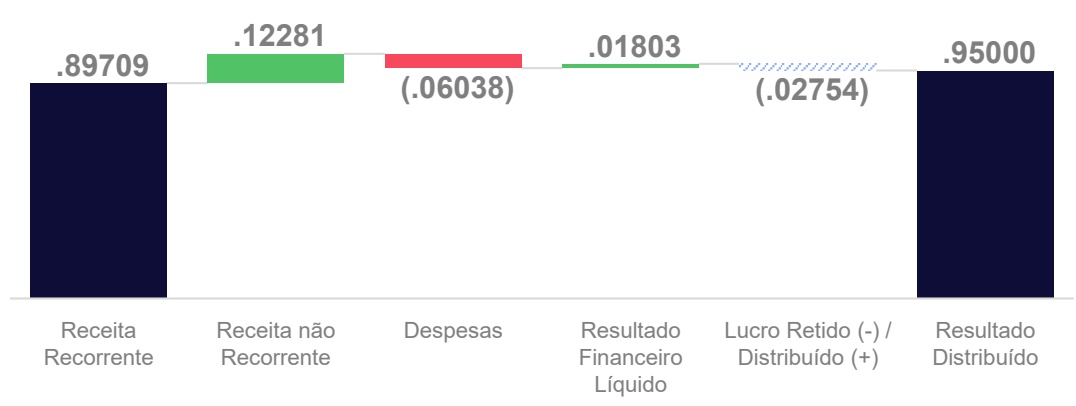
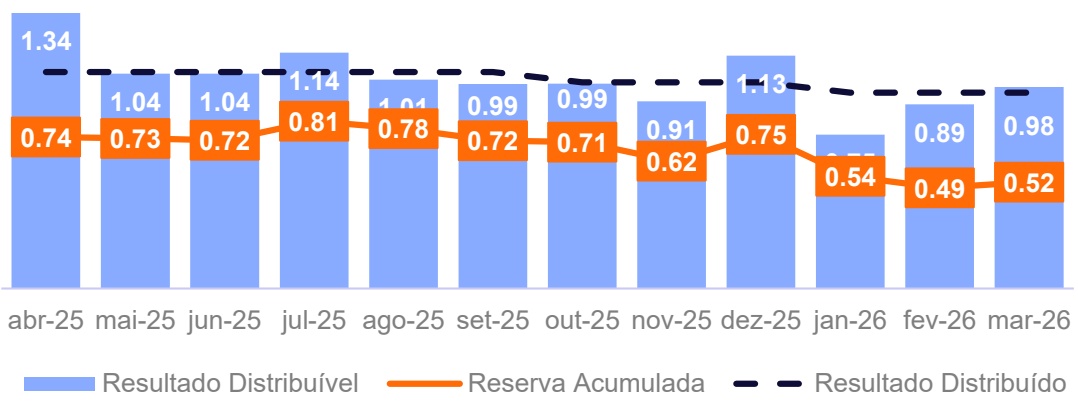
No mês de março de 2026, o Fundo apresentou um resultado distribuível de R$ 0,98/cota, valor que serviu de base para a distribuição dos rendimentos no valor de R$ 0,95/cota, pago aos cotistas no dia 15 de abril de 2026. Considerando o resultado distribuído, o Fundo encerrou o mês com resultado acumulado no valor de R$ 0,52/cota (vs. R$ 0,49/cota em fevereiro) e com saldo de inflação acruada de R$ 1,06/cota (vs. R$ 1,03/cota em fevereiro), totalizando R$ 1,58/cota em resultados acumulados e inflação acruada ao final de março (vs. R$ 1,51/cota em fevereiro).
RESUMO DA CARTEIRA:
Encerramos o mês com 98% do patrimônio líquido alocado, sendo 89,1% em CRI e Operações Estruturadas com uma rentabilidade média ponderada de 15,4% a.a. (IPCA+ 9,3% a.a.), prazo médio de 3,7 anos e spread médio de 1,4% a.a.
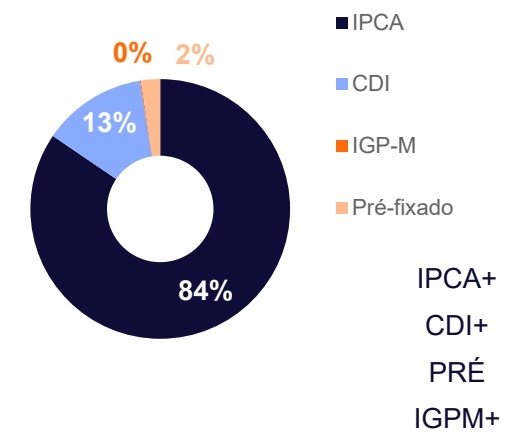
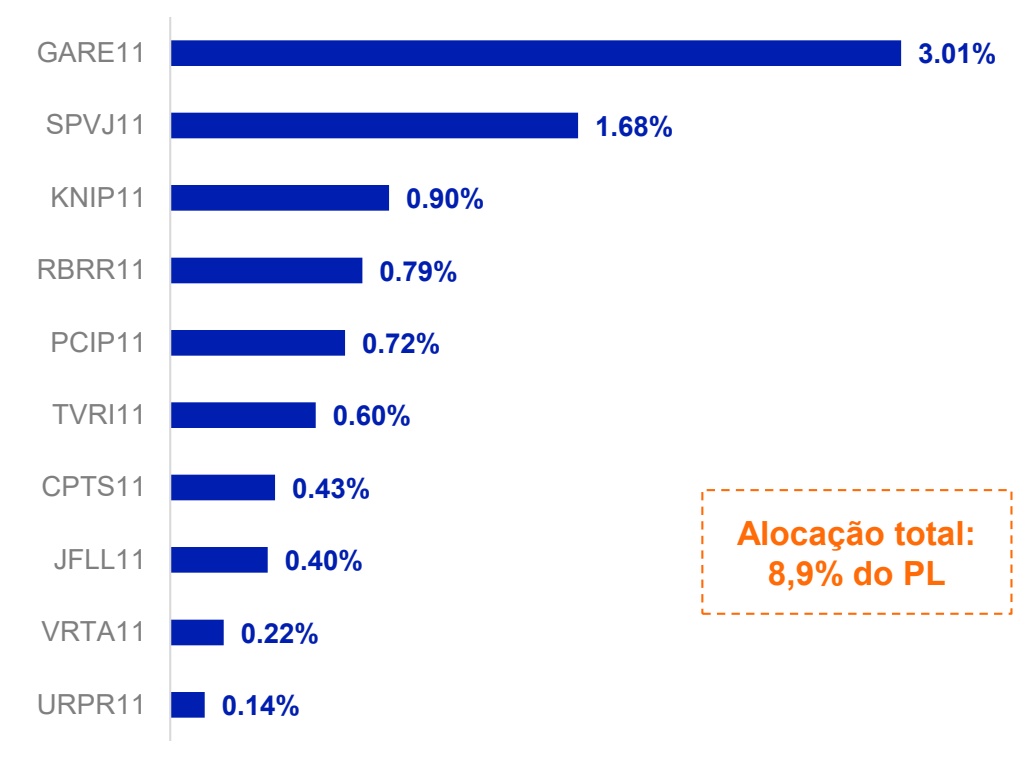
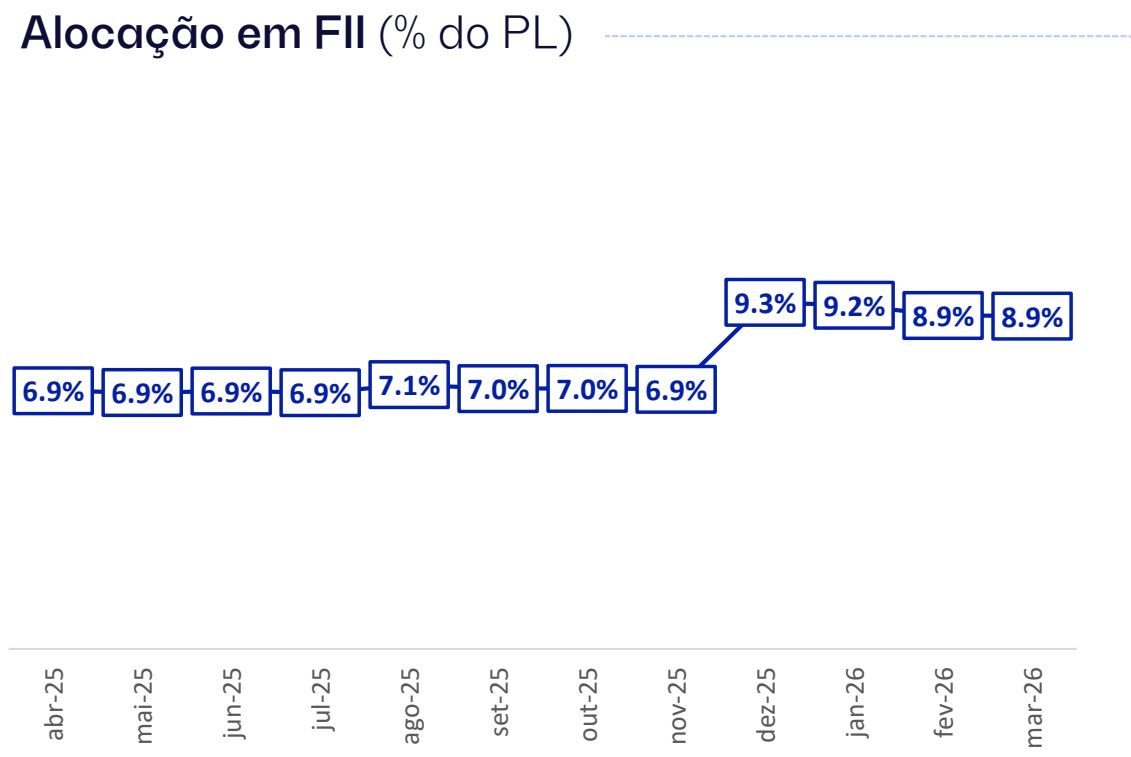
• A carteira conta com 44 CRI e 3 Operações Estruturadas, sendo 84,5% da carteira¹ indexados ao IPCA (IPCA + 9,0% a.a.), 13,0% indexados ao CDI (CDI + 3,8% a.a.), 2,4% a uma taxa pré-fixada (Pré 14% a.a.) e 0,1% ao IGP-M (IGP-M + 10,4% a.a.). Além disso, o Fundo carrega uma alocação estratégica em fundos de investimento imobiliário, representando 8,9% do patrimônio líquido, com rentabilidade média ponderada de 19,7% a.a. (IPCA+ 13,3% a.a.). Para mais detalhes sobre essa alocação, clique aqui.
Comentários da Gestão (2/2)
MOVIMENTAÇÕES DA CARTEIRA:
No mês de março de 2026, o Fundo aumentou sua exposição nos seguintes ativos já detidos em carteira: (i) CRI Union, no valor de R$ 70 mil, à taxa de CDI+ 1,65% a.a.; e (ii) CRI Ecopark II, no valor de R$ 25 milhões, à taxa de IPCA+ 8,75% a.a..
Em relação às vendas realizadas no período, destacamos: (i) a venda de R$ 8,5 mi do CRI JFL Lorena, gerando resultado extraordinário de R$ 0,01/cota; (ii) a venda de R$ 40,8 mi do CRI Ecopark II, gerando resultado extraordinário de R$ 0,11/cota.
COMPROMISSADAS:
• O Fundo terminou o mês sem operações compromissadas.
WATCHLIST:
• Neste mês, não foram adicionados novos CRI ao Watchlist. Para mais informações, clique aqui.
Performance
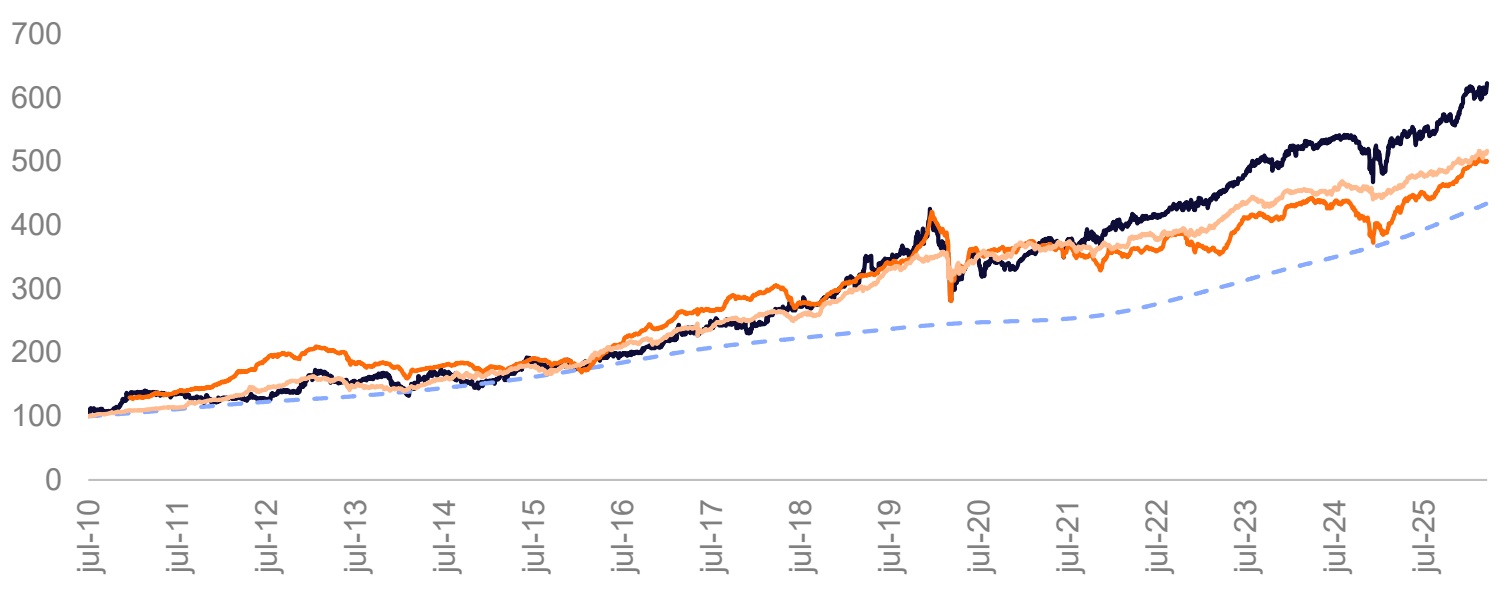
| Ativo | Mês | 2026 | D(eAscduem oula indíoc)io Desd(ea.a o.) início | |
| HGCR11¹ | 1,0% | 3,0% | 523,0% | 12,5% |
| IFIX | -1,1% | 2,5% | 287,1% | 9,4% |
| CDI Bruto | 1,2% | 3,5% | 334,3% | 9,9% |
| IMA-B | 0,2% | 3,0% | 416,9% | 11,2% |
Distribuições por Cota²
Média 12M | R$ 1,01
Dividend Yield*
Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
13.1% 13.0% 13.3% 13.3% 13.6% 13.2% 12.6% 12.9% 12.2%.0%.0% 11.5% 11.6% 11.6% 13.0% 12.9% 12.9% 13.0% 13.0% 13.0% 12.4% 12.3% 12.2% 11.6% 11.4% 11.6% abr-25 mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26
Resultado
Demonstração de Resultado (R$)
| MAR-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Juros e Correção Monetária (CRI) | 12.700.481 | 0,82 | 36.935.435 | 174.309.164 |
| Resultado com FII | 1.130.948 | 0,07 | 3.233.407 | 12.232.117 |
| Receita Extraordinária | 1.893.426 | 0,12 | 2.099.211 | 14.926.498 |
| Receitas - Total | 15.724.854 | 1,02 | 42.268.053 | 201.467.779 |
| Despesas - Total | (931.018) | (0,06) | (3.152.124) | (12.615.157) |
| Resultado Financeiro Líquido | 277.941 | 0,02 | 1.250.064 | (458.640) |
| Resultado Distribuível* | 15.071.778 | 0,98 | 40.365.992 | 188.393.982 |
| Resultado Distribuído | 14.647.201 | 0,95 | 43.941.602 | 187.329.988 |
PATRIA
Resultado do Fundo*(R$/cota)
~~Movimentação da Reserva Acumulada (R$/cota)~~
Carteira de Ativos1 (1/2)
Ativos Imobiliários
Carteira de Ativos1 (2/2)
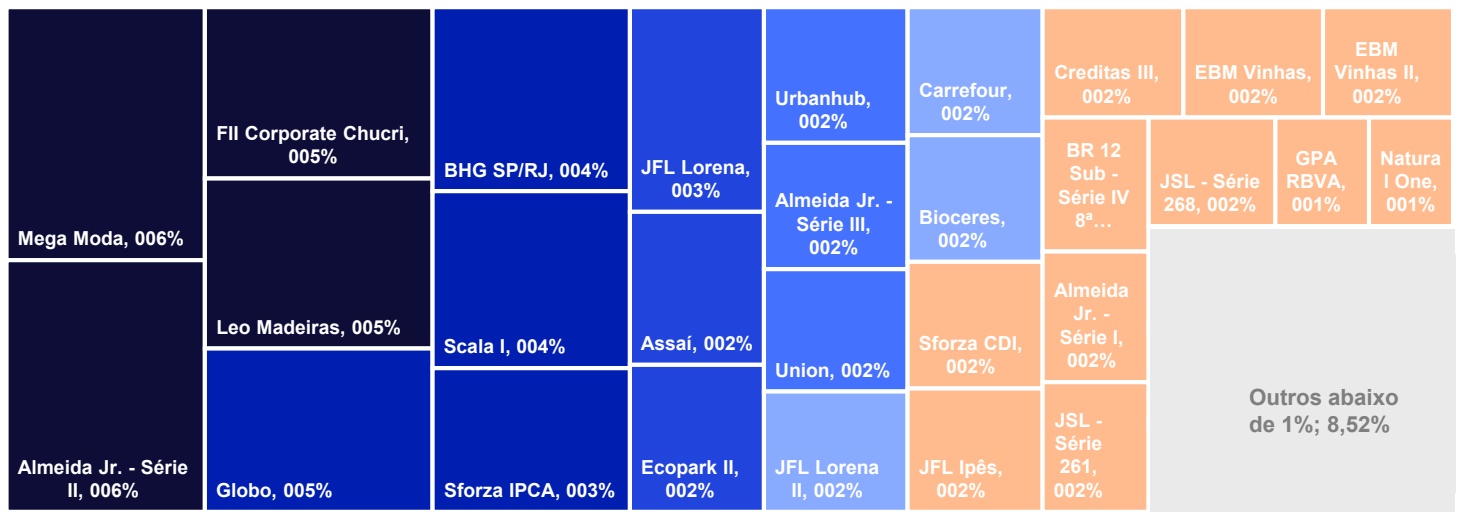
Distribuição por CRI
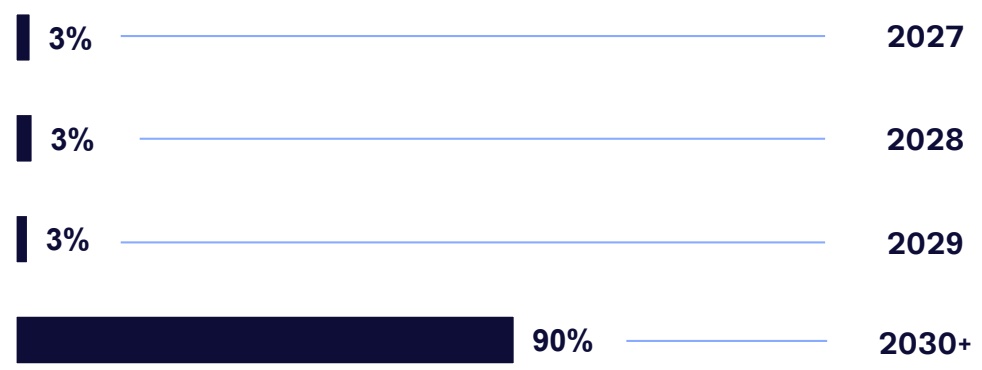
Distribuição por Vencimento
Distribuição por LTV
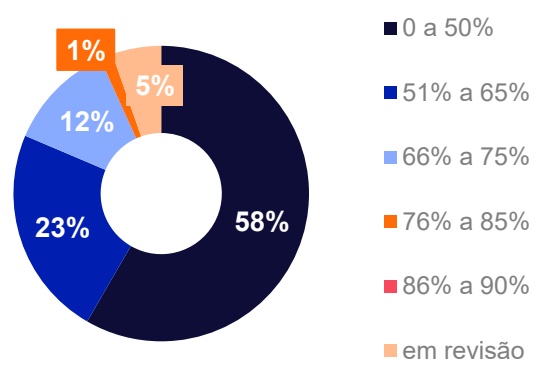
LTV Médio Ponderado de 44%
Alocação por Indexador
| Taxa MTM | Taxa Aq | Prazo Médio |
|---|---|---|
| a.a. | a.a. | (Anos) |
| 9,0% | 8,3% | 3,8 |
| 3,8% | 3,0% | 3,2 |
| 14,0% | 14,0% | 2,3 |
| 10,4% | 8,3% | 3,1 |
Detalhamento de Ativos (1/2)
| # | Ativo | M (RoMn$tT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | Tax (aa.a M.)TM | P Mréadzioo | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | Mega Moda | 93,3 | 6,13% | Varejo | GO | RIZA Sec | 22L1668408 | IPCA | 8,2% | 8,4% | 8,9% | 3,91 | dez-34 | 39,1% | AFI, CF, Aval Sócio, Aval Cia |
| 2 | Almeida Jr. - Série II | 92,7 | 6,09% | Varejo | SC | OPEA Sec | 20I0047574 | IPCA | 7,8% | 7,8% | 9,5% | 4,52 | ago-39 | 37,3% | AFI, FR, Aval Sócio, FD |
| 3 | FII Corporate Chucri - (CRI Cota)¹ | 72,3 | 4,76% | Corporativo | SP | OPEA Sec | FII Corporate Chucri | IPCA | 7,8% | 7,8% | 0,0% | 0,00 | n/a | em revisão | n/a |
| 4 | Leo Madeiras | 71,8 | 4,72% | Logística | SP | OPEA Sec | 22A0699149 | IPCA | 7,0% | 7,5% | 7,4% | 4,83 | abr-37 | 54,3% | AFI, FD, Fiança |
| 5 | Globo | 69,0 | 4,54% | Corporativo | SP | OPEA Sec | 22A0695877 | IPCA | 6,9% | 7,0% | 7,9% | 4,69 | jul-37 | 64,7% | AFI, CF, FR |
| 6 | BHG SP/RJ | 67,5 | 4,44% | Hotel | SP e RJ | OPEA Sec | 24B1693195 | IPCA | 10,5% | 10,5% | 10,5% | 2,82 | fev-34 | 37,8% | AFI, CFR, FR, Coobrigação |
| 7 | Scala I | 64,8 | 4,26% | Data Center | RS | OPEA Sec | 24J3438891 | IPCA | 8,2% | 8,2% | 9,1% | 3,83 | nov-34 | 54,6% | AFI, CF, FR, FD |
| 8 | Sforza IPCA | 52,7 | 3,46% | Varejo | SP e PR | OPEA Sec | 20L0610250 | IPCA | 8,0% | 9,0% | 15,9% | 2,64 | dez-31 | 50,2% | AFI, AFQ, Aval Sócio, Aval Cia, FR, FD |
| 9 | JFL Lorena | 50,9 | 3,34% | Residencial | SP | OPEA Sec | 22L1429186 | IPCA | 10,5% | 10,5% | 10,5% | 5,36 | jun-40 | 70,0% | AFI, AFQ, Aval Sócios, Aval Cia |
| 10 | Assaí | 38,0 | 2,50% | Varejo | DF, SP, SE, CE e MS | OPEA Sec | 22E1284935 | IPCA | 6,8% | 7,3% | 6,1% | 3,65 | nov-34 | 15,3% | AFQ |
| 11 | Ecopark II | 36,6 | 2,40% | Logística | PR | OPEA Sec | 24J4613741 | IPCA | 8,8% | 8,8% | 8,6% | 4,54 | out-36 | 19,0% | AFI, CF, FR, FD, Aval Sócio |
| 12 | Urbanhub | 36,3 | 2,39% | Logística | SP | OPEA Sec | 22E1150634 | IPCA | 8,0% | 8,0% | 10,6% | 2,91 | jul-32 | 17,8% | AFI, CF, FR, FD |
| 13 | Almeida Jr. - Série III | 33,7 | 2,21% | Varejo | SC | OPEA Sec | 24H2371051 | IPCA | 8,9% | 8,9% | 8,9% | 5,50 | ago-39 | 37,3% | AFI, FR, Aval Sócio, FD |
| 14 | Union | 32,7 | 2,15% | Corporativo | SP | OPEA Sec | 25F7064898 | CDI | 1,7% | 1,7% | 1,7% | 3,69 | jun-33 | 22,3% | AFI, CF, Aval Sócios |
| 15 | JFL Lorena II | 32,1 | 2,11% | Residencial | SP | RIZA Sec | 25G3477922 | IPCA | 10,5% | 10,5% | 10,6% | 5,35 | jun-40 | 70,0% | AFI, AFQ, Aval Sócios, Aval Cia |
| 16 | Carrefour | 32,1 | 2,11% | Varejo | BA, MG, SP, PE, RS | BARI SEC | 25L2402882 | Pré-fixado | 14,0% | 14,0% | 14,0% | 2,27 | dez-28 | 10,0% | AFI, CF |
¹ Operações Estruturadas. *Termos e definições no glossário (clique aqui). Fonte: Economatica.
Detalhamento de Ativos (1/2)
| # | Ativo | M (RoMn$tT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | Tax (aa.a M.)TM | P Mréadzioo | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 17 | Bioceres | 31,8 | 2,09% | Logística | PR | OPEA Sec | 22F1223555 | IPCA | 8,0% | 8,3% | 9,5% | 4,81 | jun-37 | 54,7% | AFI, CF, AFQ, Aval Sócio |
| 18 | Sforza CDI | 31,7 | 2,08% | Varejo | SP e PR | OPEA Sec | 20L0610216 | CDI | 4,9% | 5,8% | 5,9% | 3,50 | dez-31 | 50,2% | AFI, AFQ, Aval Sócio, Aval Cia, FR, FD |
| 19 | JFL Ipês | 30,9 | 2,03% | Residencial | SP | OPEA Sec | 20H0872720 | CDI | 2,9% | 2,9% | 5,4% | 1,86 | ago-30 | 27,9% | AFQ, Aval Sócio, Aval Cia, FR |
| 20 | Creditas III | 28,9 | 1,90% | Residencial | Pulverizado | OPEA Sec | 21 F1058275 | IPCA | 6,7% | 6,7% | 10,3% | 5,27 | jun-41 | 31,5% | AFI |
| 21 | EBM Vinhas | 28,6 | 1,88% | Residencial | GO | OPEA Sec | 21 D0695098 | IPCA | 9,4% | 9,4% | 14,2% | 3,72 | jan-35 | 26,6% | AFI, CF, AFQ, Aval Sócio, FR, FD |
| 22 | EBM Vinhas II | 26,7 | 1,75% | Residencial | GO | Vert Sec | 25A3191016 | IPCA | 9,4% | 9,4% | 9,6% | 3,72 | jan-35 | 26,6% | AFI, CF, AFQ, Aval Sócio, FR, FD |
| 23 | BR 12 Sub - Série IV 8ª Emissão | 26,3 | 1,73% | Varejo | SP, RJ e DF | OPEA Sec | 22G0282372 | IPCA | 8,9% | 8,6% | 9,2% | 1,22 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 24 | Almeida Jr. - Série I | 25,7 | 1,69% | Varejo | SC | OPEA Sec | 20I0047200 | IPCA | 7,8% | 8,2% | 8,9% | 5,74 | ago-39 | 37,3% | AFI, FR, Aval Sócio, FD |
| 25 | JSL - Série 261 | 25,5 | 1,68% | Logística | SP, RJ e RS | - | 20A0977906 | IPCA | 6,0% | 6,0% | 7,6% | 4,04 | jan-35 | 65,6% | AFI, Fiança, FD |
| 26 | JSL - Série 268 | 25,5 | 1,68% | Logística | SP, RJ e RS | OPEA Sec | 20A0978038 | IPCA | 6,0% | 6,0% | 7,6% | 4,04 | jan-35 | 65,6% | AFI, Fiança, FD |
| 27 | GPA RBVA | 18,9 | 1,24% | Varejo | SP | OPEA Sec | 20L0687133 | IPCA | 5,6% | 8,0% | 8,1% | 4,44 | dez-35 | 78,6% | AFI, CF, FR, FD |
| 28 | Natural One | 16,9 | 1,11% | Logística | SP | OPEA Sec | 19L0987016 | CDI | 2,2% | 2,2% | 2,2% | 3,81 | dez-31 | 73,2% | Fiança, AFI, Aval Sócio, Coobrigação |
| 29 | Scala II | 16,2 | 1,06% | Data Center | RS | - | 24J3439259 | IPCA | 10,0% | 10,0% | 10,9% | 3,66 | nov-34 | 54,6% | AFI, CF, FR, FD |
| 30 | BR 12 Sub - Série IV 13ª Emissão | 15,5 | 1,02% | Varejo | SP, RJ e DF | Habitasec | 22G0282333 | IPCA | 8,9% | 9,0% | 7,9% | 1,22 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 31 | FII Core Residencial ¹ | 15,0 | 0,99% | Residencial | SP | OPEA Sec | 6586026SN1 | CDI | 2,5% | 2,5% | 2,5% | 3,00 | mar-29 | 54,0% | Obrigação de Recompra, desconto na aquisição dos imóveis |
| 32 | Iguatemi Fortaleza Mez | 14,0 | 0,92% | Varejo | CE | Vert Sec | 19I0737681 | CDI | 1,4% | 1,5% | 1,5% | 5,06 | set-36 | 26,4% | AFI, CF, Aval Cia, FR |
¹ Operações Estruturadas. *Termos e definições no glossário (clique aqui). Fonte: Economatica.
Detalhamento de Ativos (2/2)
| # | Ativo | M (RoMn$tT maMnmt)e | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | ETma (axi.saas. dã) eo | ATqa (uaxi.saai.ç d)ãeo | Tax (aa.a M.)TM | P Mréadzioo | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 33 | Balaroti | 12,8 | 0,84% | Varejo | PR e SC | OPEA Sec | 19J0133907 | CDI | 3,0% | 3,2% | 4,5% | 1,67 | out-29 | 25,2% | AFI, FR, Fiança |
| 34 | Creditas I | 12,2 | 0,80% | Residencial | Pulverizado | OPEA Sec | 20F0755566 | IPCA | 6,6% | 6,6% | 9,0% | 5,03 | jun-40 | 34,3% | AFI |
| 35 | JFL V House | 11,9 | 0,78% | Residencial | SP | OPEA Sec | 19H0221304 | IPCA | 7,0% | 7,2% | 12,3% | 2,51 | jul-31 | 44,2% | AFI, FR, Aval Cia, AFQ |
| 36 | Cashme Mez | 11,3 | 0,75% | Varejo | Pulverizado | OPEA Sec | 22H1697882 | IPCA | 7,8% | 8,2% | 9,9% | 2,99 | mar-31 | 25,0% | AFI, FR, Fiança Cia |
| 37 | WTC | 8,4 | 0,55% | Corporativo | SP | OPEA Sec | 24J2347147 | CDI | 2,0% | 2,0% | 2,0% | 5,28 | out-34 | 14,3% | AFI, AFQ, CF, FR |
| 38 | FII Unidades Autõnomas III Helbor ¹ | 8,3 | 0,55% | Residencial | SP | Forte Sec | 5211223FII | CDI | 3,5% | 3,5% | 3,5% | 2,00 | dez-28 | 75,0% | Obrigação de Recompra, VMD liberado na venda dos imóveis, desconto na aquisição dos imóveis |
| 39 | Cashme SR | 7,5 | 0,49% | Varejo | Pulverizado | OPEA Sec | 22H1666875 | IPCA | 7,1% | 7,6% | 9,6% | 1,74 | nov-29 | 37,0% | AFI, FR, Fiança Cia |
| 40 | Logpar | 7,5 | 0,49% | Logística | PR | Vert Sec | 20L0630618 | IPCA | 7,5% | 7,5% | 13,7% | 2,22 | dez-30 | 6,7% | AFI, Fiança, Aval Sócio, FR, FO |
| 41 | So Marcas | 6,7 | 0,44% | Varejo | MG | BR Securities | 18L1168429 | IPCA | 6,8% | 7,3% | 9,4% | 1,34 | dez-28 | 27,4% | AFI, Fiança |
| 42 | JFL Ipês II | 5,5 | 0,36% | Residencial | SP | BR Securities | 22L0147303 | CDI | 2,9% | 2,9% | 10,2% | 2,18 | out-30 | 27,9% | AFQ, Aval Sócio, Aval Cia, FR |
| 43 | Creditas II | 3,8 | 0,25% | Residencial | Pulverizado | 0,0% | 20J0837185 | IPCA | 6,5% | 6,5% | 10,5% | 5,67 | out-40 | 22,7% | AFI |
| 44 | BR 12 Sub - Série IV 39ª Emissão | 2,3 | 0,15% | Varejo | SP, RJ e DF | 100,0% | 22G0282285 | IPCA | 8,9% | 11,9% | 10,4% | 1,22 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 45 | Pulverizado III | 0,9 | 0,06% | Residencial | Pulverizado | 200,0% | 10K0024718 | IGP-M | 9,0% | 8,3% | 10,4% | 5,17 | out-30 | 66,0% | AFI, FR, FD |
| 46 | BR 12 Sub - Série IV 14ª Emissão | 0,7 | 0,05% | Varejo | SP, RJ e DF | 300,0% | 22G0282305 | IPCA | 8,9% | 8,8% | 7,9% | 1,22 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 47 | Pulverizado II TOTAL | 0,71.355,2 | 0,05%89,1% | Residencial | Pulverizado | 400,0% | 10G0020942 | IGP-M | 8,9% | 8,3% | 10,3% | 0,52 | jun-40 | 87,6% | AFI, FR, FD |
Carteira de Ativos | FIIs
O Fundo carrega uma alocação estratégica em fundos imobiliários, composta por 10 FIIs, que representavam, no fechamento do mês, 8,9% do patrimônio líquido do Fundo
Carteira FII – Alocação (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Economatica.
Watchlist
Quota é uma desenvol CRI Quota
ora imobiliária e incorporadora focada no mercado de São Paulo, com mais de 50 anos de história. Em 2022, o Fundo fez uma operação no volume total de R$ 70 milhões com garantia em sete lajes do edifício Quota Corporate, empreendimento comercial AAA localizado na região da Av. Chucri Zaidan, em São Paulo. O CRI foi emitido à taxa de IPCA + 7,75% a.a., e possui como garantias:
(i) Alienação fiduciária de 7 lajes (8.120 metros quadros de ABL) do Quota Corporate (LTV inicial de aproximadamente 65%);
(ii) Alienação fiduciária de cotas da SPE detentora do imóvel;
(iii) Promessa de cessão fiduciária dos recebíveis provenientes da locação do empreendimento;
(iv) Aval dos sócios pessoas físicas da Quota; e
(v) Fundo de reserva equivalente a 3 PMTs.
Março 2026: No mês de março de 2026, foi celebrada pela emissora do CRI (Opea Securitizadora) escritura pública cujo objeto foi a dação em pagamento dos imóveis, quais sejam, as lajes alienadas fiduciariamente na operação, aos titulares dos CRI, estipulando também, por consequência, a extinção do processo judicial em virtude da perda de seu objeto e o resgate do CRI na CETIP. Dessa forma, o FII Corporate Chucri, que era o titular dos CRI, detém atualmente a propriedade direta de 8 lajes do Quota Corporate (sendo 7 decorrentes da AF do CRI e 1 delas adquirida em leilão). A propriedade direta das lajes era uma das condições precedentes para conclusão da transação de venda do ativo anunciada, de modo que esperamos anunciar os detalhes da transação final, incluindo o resultado financeiro total e o respectivo impacto por cota, muito brevemente. Além disso, em função da alteração da natureza do investimento, optamos por renomear a operação no quadro "Detalhamento de Ativos" de "CRI Quota" para "FII Corporate Chucri", concentrando .
Contextualizando a operação, o CRI Quota, então detido diretamente pelo HGCR, inadimpliu o pagamento da parcela dos CRI vencida em abril de 2025. Em razão disso, no mesmo mês, a Quota foi notificada a realizar o pagamento do saldo devedor total dos créditos imobiliários devidos, e, em função do não pagamento, foi realizada assembleia especial de investidores ratificando a recompra compulsória dos créditos imobiliários, e consequentemente dos CRI, e autorizando a securitizadora a seguir com os trâmites necessários para o início da execução das garantias. Em paralelo ao processo de execução das garantias, o time de gestão liderou, junto a Quota, a venda do ativo, sendo certo que, em dezembro de 2025, foi assinado contrato de venda e compra, sob condições suspensivas, de venda da totalidade do imóvel, incluindo as lajes alienadas fiduciariamente na operação de CRI e a laje adquirida via leilão pelo FII Corporate Chucri, para uma empresa de comunicação, pelo valor bruto de R$ 100 milhões. A outorga da escritura e recebimento do valor remanescente do preço está condicionada ao cumprimento de certas condições precedentes, sendo que, do valor remanescente a receber (dado que já foram recebidos 5% do Preço a título de sinal), serão descontados os tributos não recolhidos e/ou repactuados, estimados em aproximadamente R$ 7 milhões.
| # | Ativo | Montante MTM (R$ mm) | %/PL | Segmento | UF Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a.a. | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Chucri | Fll Corporate – (CRI Cota)1 | 72,3 | 4,76% | Corporativo | SP | OPEA Sec | FIlI Corporate Chucri | IPCA | 7,8% | 7,8% | 0,0% | 0,00 | jun-32 | Em revisão n/a |
Watchlist - Report
Exposição GPA
Em função do pedido de recuperação extrajudicial do Grupo Pão de Açúcar (GPA), realizamos um levantamento completo das exposições diretas e indiretas nos fundos de real estate sob gestão e identificamos que a exposição ocorre, no caso do HGCR, pela alocação no CRI GPA RBVA, e no GARE11.
As operações permanecem íntegras e sem impacto no fluxo de pagamentos, uma vez que a recuperação extrajudicial não alcança obrigações operacionais correntes, como o pagamento de aluguéis. Em relação aos CRI, os recebíveis que lastreiam as operações seguem exigíveis normalmente, e todas as estruturas contam com garantias robustas, incluindo garantias reais imobiliárias. Sobre o CRI GPA RBVA especificamente, a operação tem como devedor o FII Rio Bravo Renda Varejo e não o GPA diretamente. Nessa estrutura, o GPA atua exclusivamente como locatário de parte dos imóveis, sem responsabilidade direta pelo pagamento das obrigações dos CRIs. Com isso, o risco de crédito permanece associado ao FII de tijolo que compõe o lastro, devidamente amparado pelas garantias estabelecidas.
Considerando a qualidade das garantias, a estrutura das operações e o fato de que obrigações locatícias não são afetadas pela recuperação extrajudicial, não esperamos impacto material no fundo. Seguimos monitorando o tema de perto e manteremos o mercado informado caso haja qualquer evolução relevante.
Deliberações das Assembleias do Mês
| Conclusão da Assembleia | Ativo | Código B3 | # de Matérias | Voto Proferido | Resultado |
|---|---|---|---|---|---|
| 26-Mar-26 | CRI Almeida Júnior | 24H2371051 | 16 | Aprovar | Aprovada |
Liquidez e Passivo
| MAR-26 | 2026 | 12 Meses | |
|---|---|---|---|
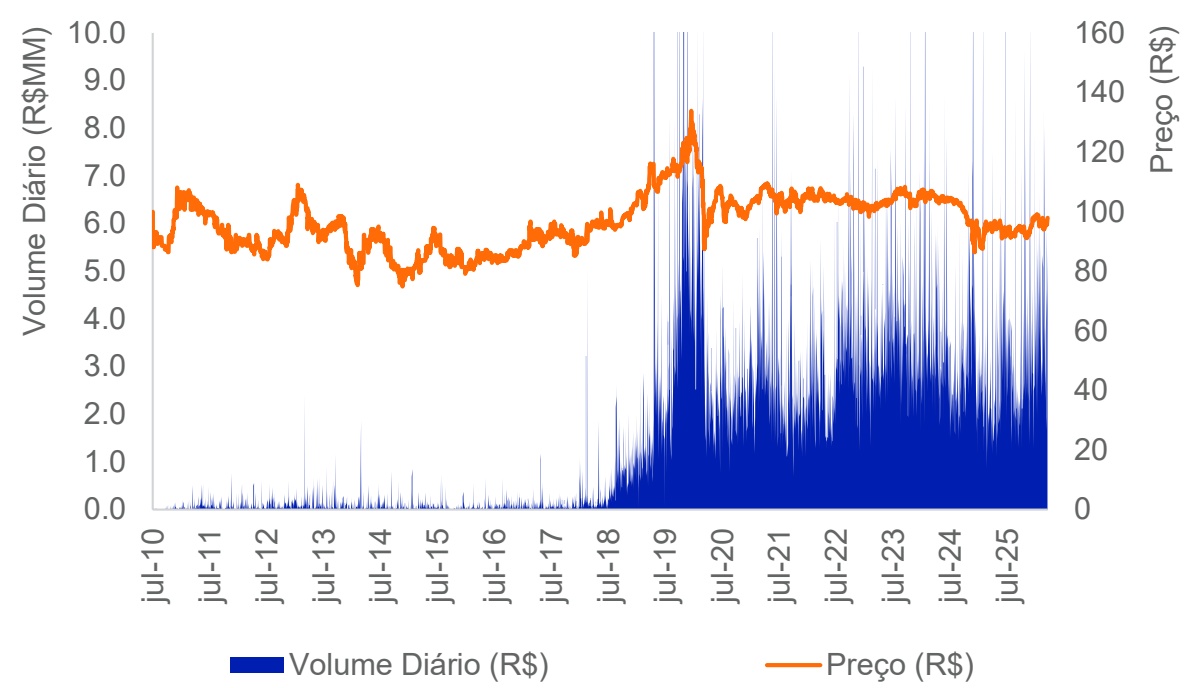
| ADTV (R$ Milhões) | 3,9 | 3,7 | 3,2 |
| Giro | 5,8% | 15,3% | 54,3% |
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o PATRIA
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 289 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
+ R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
- siga o - #Patria NasRedes


/patria-investments-brasil
@patriainvestments
@patriainvestments