Relatório Gerencial HGCR11 de abril de 2026
Relatório Gerencial do Pátria Recebíveis Imobiliários (HGCR11), fundo imobiliário de papel, sobre Relatório Gerencial - Abril 2026, referente a abril de 2026, com entrega no FundosNet (B3) em 13/05/2026. No pregão de 03/11/2026, a cota do HGCR11 fechou a R$ 87,70, com P/VP de 0,89 (valor patrimonial de R$ 98,63 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 1,00 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,34% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 1,5 bilhão no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 11.160.521/0001-22
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial - Abril 2026
- Data de referência
- 30/04/2026
- Data de entrega
- 13/05/2026 18:06
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
HGCR11
Patria Recebíveis Imobiliários FII
Informações Gerais HGCR11
Objetivo do Fundo
O Fundo tem por objeto proporcionar a seus cotistas a valorização e a rentabilidade de suas cotas no longo prazo, conforme a política de investimentos do Fundo, preponderantemente pelo investimento nos Ativos (conforme definidos no artigo 6º do Regulamento), buscando o aumento do valor patrimonial das cotas do Fundo, advindo dos rendimentos dos Ativos que compõem o patrimônio do Fundo ou da negociação de Ativos.
Para mais informações, clique aqui e acesse o Regulamento do Fundo
Início das Atividades
Dezembro 2009
HGCR11
15.418.106
Indeterminado
Tipo Anbima
Papel Híbrido Gestão Ativa, Multicategoria
Gestor*
Patria Investimentos Ltda.
Administrador e Escriturador*
Banco Genial S.A.
Taxa de Administração Total*
0,8% ao ano sobre o valor de mercado do fundo.
Taxa de Performance*
20% sobre o excedente de 110% da média do CDI.
Público Alvo
Investidores em geral
Resumo do Cenário de FIIs
PATRIA
Performance Setorial do IFIX *
| Valor de | ||||
|---|---|---|---|---|
| Nº de | Mercado | P/VP* | Variação | |
| Fundos | (R$ MM)* | Mês | ||
| IFIX | 113 | 150.642 | 0,93 | 1,5% |
| IFIX - Office | 16 | 16.847 | 0,80 | 0,9% |
| IFIX - Logística | 17 | 31.838 | 0,94 | 1,0% |
| IFIX - Shopping | 8 | 12.831 | 0,89 | 1,6% |
| IFIX - CRIs | 38 | 54.112 | 0,98 | 2,1% |
| IFIX - FOFs | 21 | 17.526 | 0,89 | 1,6% |
| IFIX - Renda Urbana | 5 | 11.981 | 0,95 | 0,9% |
| IFIX - Outros | 8 | 5.507 | 0,86 | 1,1% |
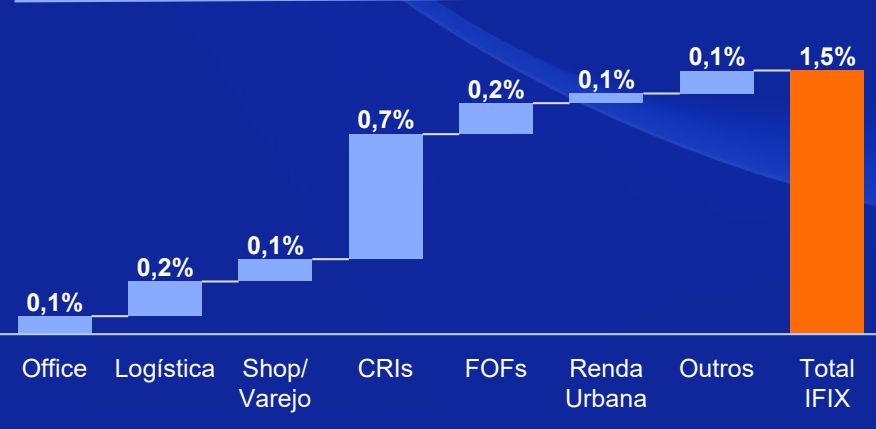
Performance Setorial Ponderada do IFIX *
PANORAMA DE ABRIL/26:
O mercado de Fundos Imobiliários voltou ao terreno positivo em abril, com o IFIX avançando 1,5% no mês e recuperando integralmente a queda de 1,1% observada em março. Com isso, o índice acumula alta de 3,6% no ano. Os dois principais motores do movimento foram o segundo corte da Selic, que reduz o custo de oportunidade dos FIIs frente à renda fixa, e a percepção de melhora no conflito no Oriente Médio, que aliviou parte da aversão a risco observada no mês anterior.
No cenário externo, EUA e Irã firmaram um cessar-fogo em 8 de abril, mediado pelo Paquistão e posteriormente estendido por prazo indeterminado. Apesar disso, o Estreito de Ormuz permaneceu efetivamente fechado ao longo de todo o mês, em meio ao impasse entre o bloqueio iraniano à navegação e o contra-bloqueio americano aos portos do Irã, mantendo o barril de Brent acima de US$ 100 no fechamento do mês. No Brasil, o Copom deu mais um passo no ciclo de afrouxamento monetário, levando a Selic de 14,75% para 14,50%, após o corte inicial de 15,00% para 14,75% na reunião anterior. A discussão central do mercado neste momento é se o ritmo dos cortes seguirá conforme o esperado nas próximas reuniões ou se haverá desaceleração diante das pressões inflacionárias decorrentes do choque energético, com o Boletim Focus revisando o IPCA de 2026 para 4,86% ao longo do mês.
Setorialmente, os Fundos de CRIs lideraram as altas, com valorização de 2,1%. A performance superior refletiu o repasse das leituras de inflação mais elevadas dos últimos meses, com o IPCA registrando 0,70% em fevereiro e 0,88% em março, ambos acima das expectativas de mercado. Esses números deverão se traduzir em dividendos mais robustos à frente, beneficiando especialmente os fundos indexados ao IPCA. Fundos de Fundos (+1,6%) e Shopping Centers (+1,6%) também tiveram bom desempenho, seguidos por Outros (+1,1%), Logística (+1,0%), Renda Urbana (+0,9%) e Lajes Corporativas (+0,9%). Com o IFIX ainda negociando a 0,93x o valor patrimonial e o ciclo de cortes em andamento, as perspectivas para o mercado seguem construtivas, ainda que a volatilidade externa permaneça como o principal fator de risco.
Resumo HGCR11
R$ 1.521,3 milhões R$ 98,67/cota
Volume Médio Diário Negociado no Mês
R$ 3,4 milhões
Rendimento por Cota
R$ 0,95
PATRIA
Reserva Acumulada
R$ 0,55/cota
Número de Cotistas
103.796
| Yield | IPCA | Yield | Prazo Médio | |||
|---|---|---|---|---|---|---|
| CRI + Op. Estrut | % PL88,8% | Nominal15,3% | Ref.5,5% | (IPCA +)9,3% | (Anos)3,7 | Spread1,4% |
| FII | 8,7% | 15,9% | 5,5% | 9,9% | 3,3 | 1,9% |
| Carteira | 97,5% | 15,4% | 0,0% | 9,4% | 3,6 | 1,4% |
| Caixa | 2,5% | 11,2% | 5,2% | 5,6% | - | - |
| Compromissada | - | - | - | - | - | - |
| Portfólio | 100% | 15,3% | - | 9,3% | 3,5 | - |
Tabela de Sensibilidade¹
| Yield portfolio | Yield (-) custos | |
|---|---|---|
| Preço mercado | (IPCA +) | (IPCA +) |
| 107,18 | 8,56% | 7,66% |
| 104,68 | 8,76% | 7,86% |
| 102,18 | 8,98% | 8,08% |
| 99,68 | 9,20% | 8,30% |
| 97,18 | 9,44% | 8,54% |
| 94,68 | 9,69% | 8,79% |
| 92,18 | 9,95% | 9,05% |
Comentários da Gestão (1/2)
RESULTADO & RENDIMENTOS DISTRIBUÍDOS:
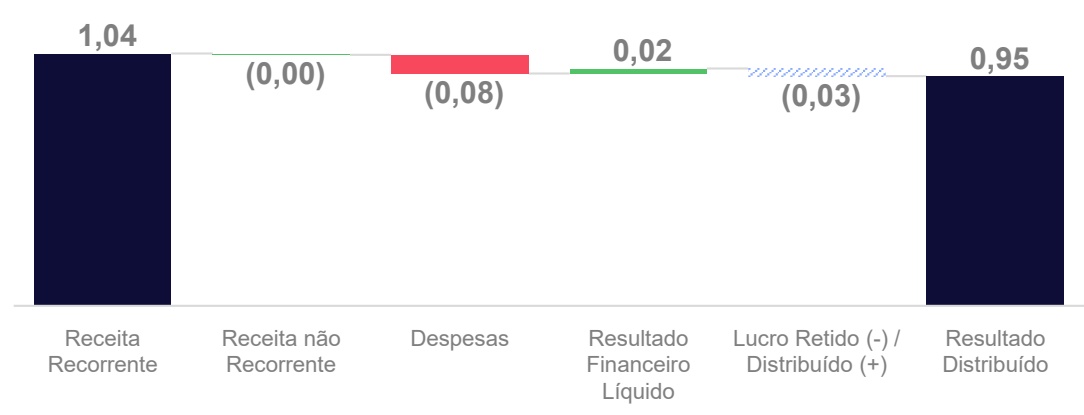
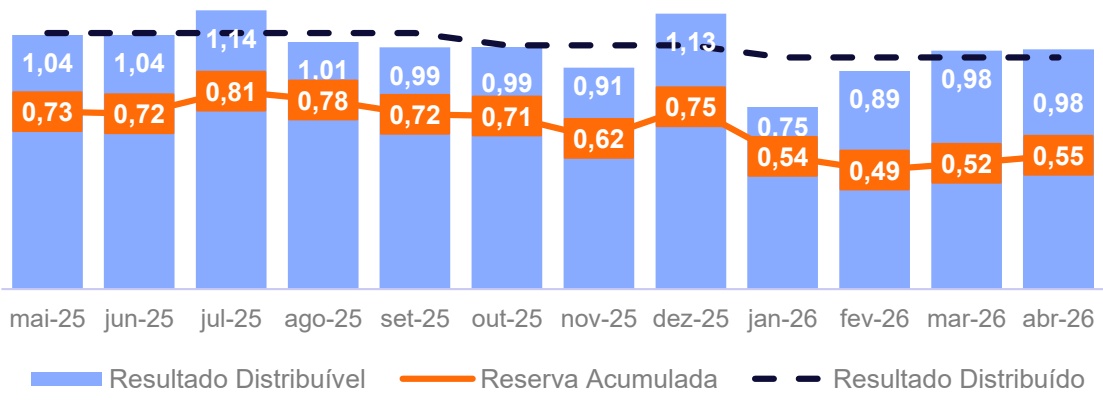
No mês de abril de 2026, o Fundo apresentou um resultado distribuível de R$ 0,98/cota, valor que serviu de base para a distribuição dos rendimentos no valor de R$ 0,95/cota, a ser pago aos cotistas no dia 15 de maio de 2026, e em linha com o informado no relatório de janeiro de 2026. Considerando o resultado distribuído, o Fundo encerrou o mês com resultado acumulado no valor de R$ 0,55/cota (vs. R$ 0,52/cota em março) e com saldo de inflação acruada de R$ 1,24/cota (vs. R$ 1,06/cota em março), totalizando R$ 1,79/cota em resultados acumulados e inflação acruada ao final de abril (vs. R$ 1,58/cota em março)
RESUMO DA CARTEIRA:
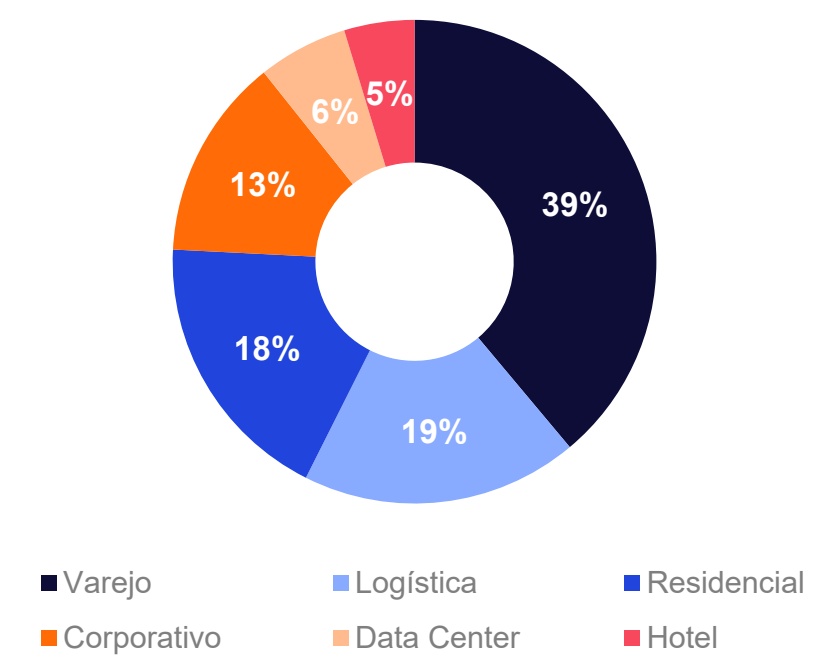
Encerramos o mês com 97,5% do patrimônio líquido alocado, sendo 88,8% em CRI e Operações Estruturadas com uma rentabilidade média ponderada de 15,3% a.a. (IPCA+ 9,3% a.a.),
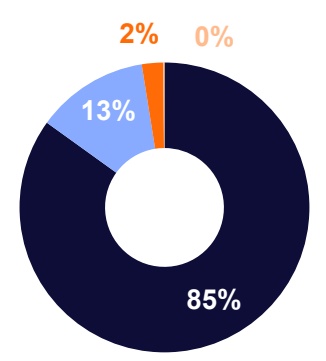
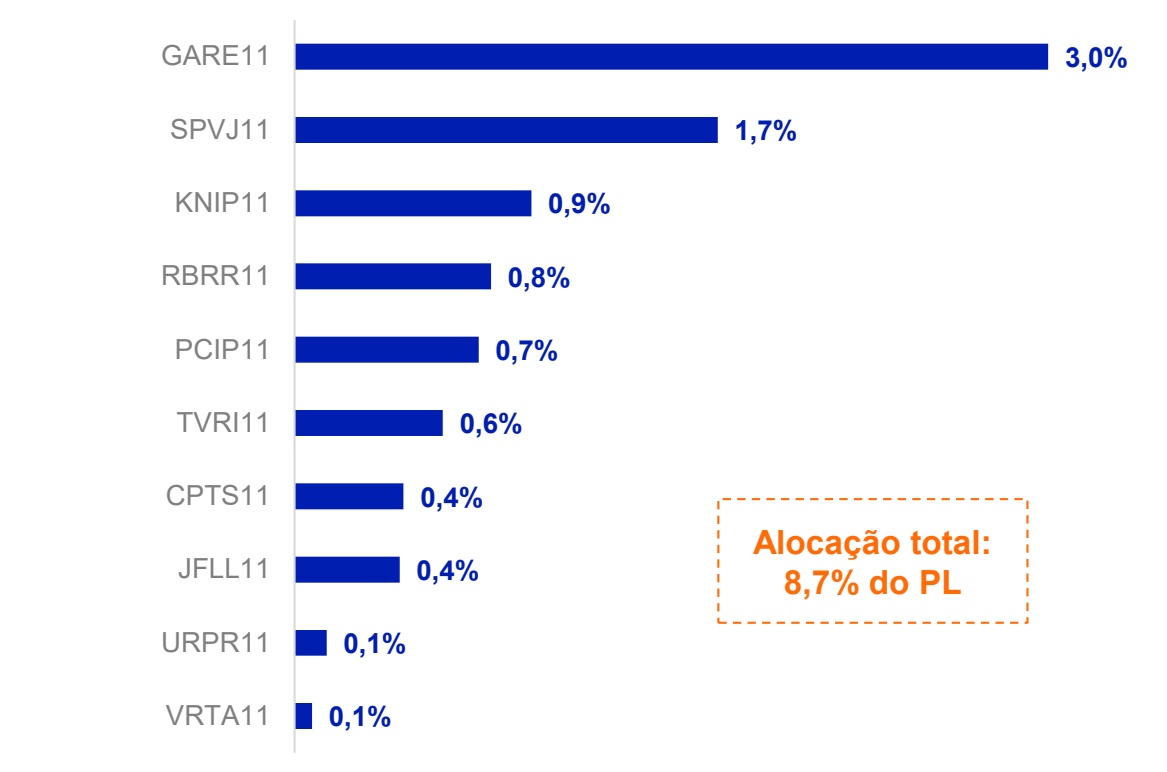
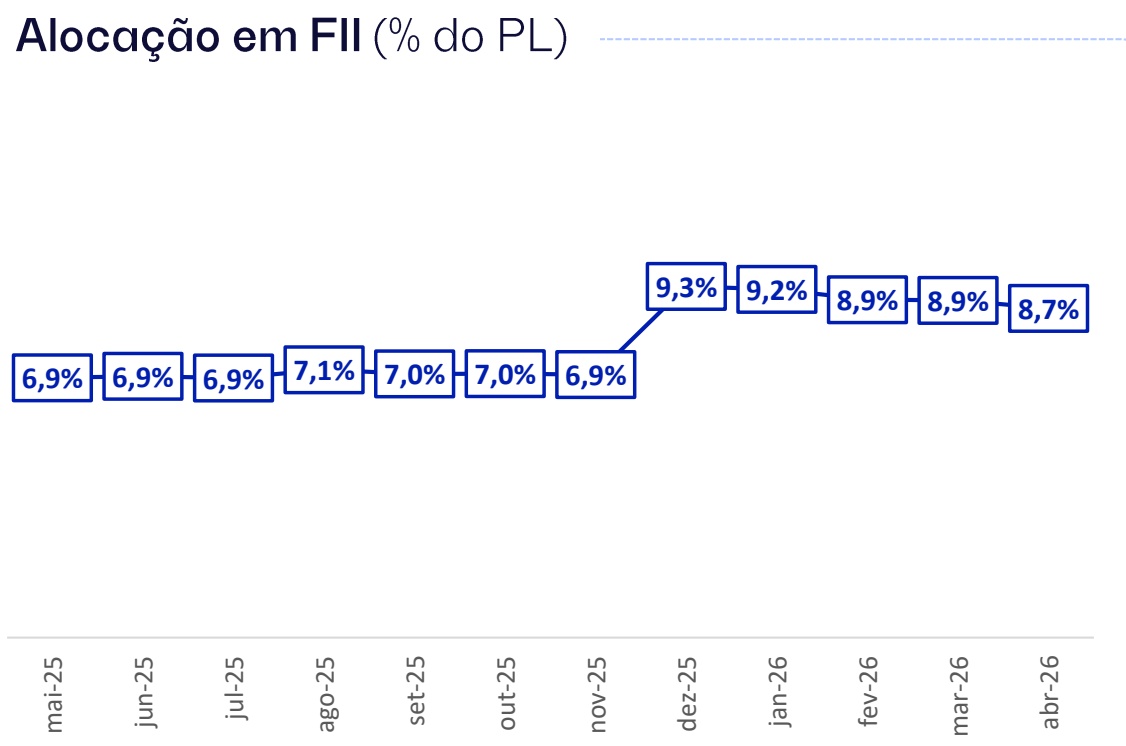
A carteira conta com 44 CRI e 3 Operações Estruturadas, sendo 84,9% da carteira¹ indexados ao IPCA (IPCA + 9,0% a.a.), 12,5% indexados ao CDI (CDI + 3,1% a.a.), 2,4% a uma taxa pré- fixada (14% a.a.) e 0,1% ao IGP-M (IGP-M + 10,4% a.a.). Além disso, o Fundo carrega uma alocação estratégica em fundos de investimento imobiliário, representando 8,7% do patrimônio líquido. Para mais detalhes sobre essa alocação, clique aqui.
MOVIMENTAÇÕES DA CARTEIRA:
No mês de abril de 2026, o Fundo aumentou sua exposição nos seguintes ativos já detidos em carteira: (i) CRI Mega Moda, no valor de R$ 79,5 milhões, à taxa de IPCA + 8,90% a.a.; e (ii) CRI JFL Lorena II, no valor de R$ 7,7 milhões, à taxa de IPCA + 10,51% a.a..
Comentários da Gestão (2/2)
Além disso, foram realizadas as seguintes movimentações de venda no período: (i) R$ 10,0 milhões do CRI JFL Lorena, gerando resultado extraordinário positivo de R$ 0,02/cota; (ii) R$ 60,0 mil do CRI Globo; e (iii) R$ 1,9 milhão no FII VRTA11, gerando prejuízo de R$ 0,03/cota. Esta última movimentação está em linha com a estratégia de diminuição da exposição em FII para os fundos de crédito geridos pelo Patria.
COMPROMISSADAS:
• O Fundo terminou o mês sem operações compromissadas.
WATCHLIST:
• Neste mês, não foram adicionados novos CRI ao Watchlist. Para mais informações, clique aqui.
Performance
PATRIA
| Ativo | Mês | 2026 | Desde o início | Desde o início (a.a.) |
| (Acumulado) | ||||
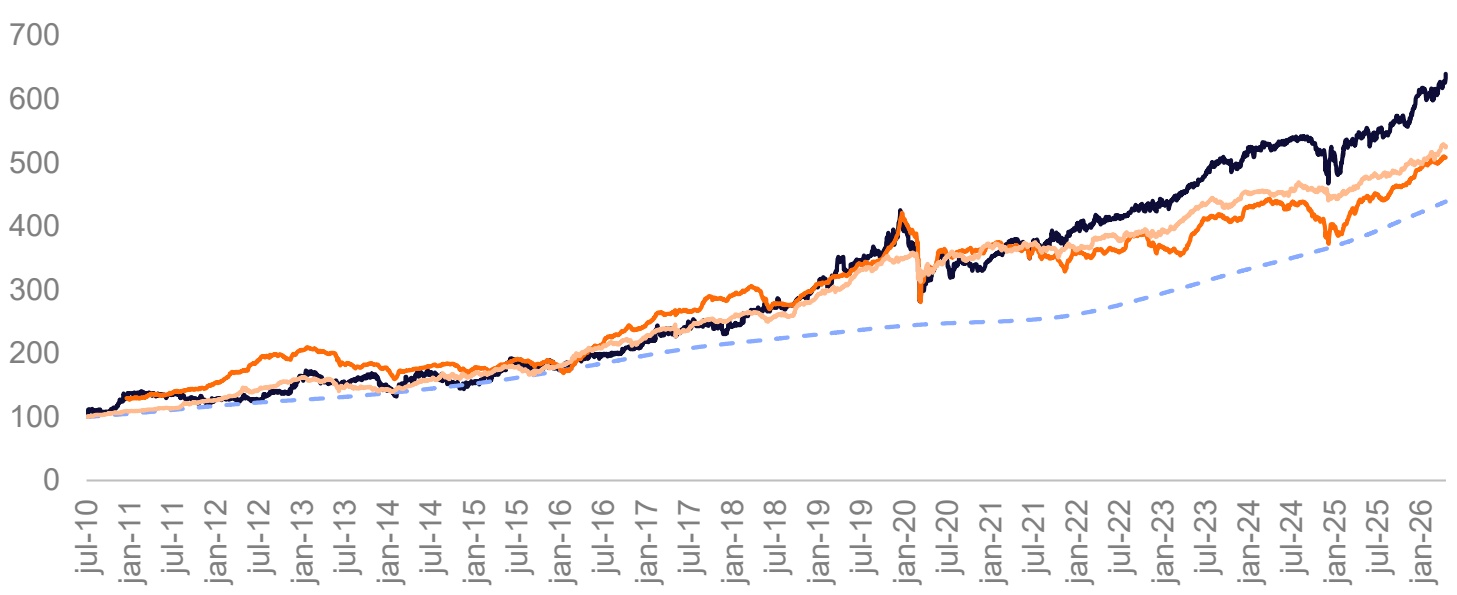
| HGCR111 | 2,8% | 5,8% | 540,2% | 12,6% |
| IFIX | 1,5% | 4,1% | 293,0% | 9,5% |
| CDI Bruto | 1,1% | 4,6% | 339,0% | 9,9% |
| IMA-B | 1,8% | 4,9% | 426,3% | 11,2% |
Distribuições por Cota²
Média 12M | R$ 1,00
Dividend Yield * Dividend Yield anualizado (sobre a cota patrimonial) Dividend Yield anualizado (sobre a cota de fechamento)
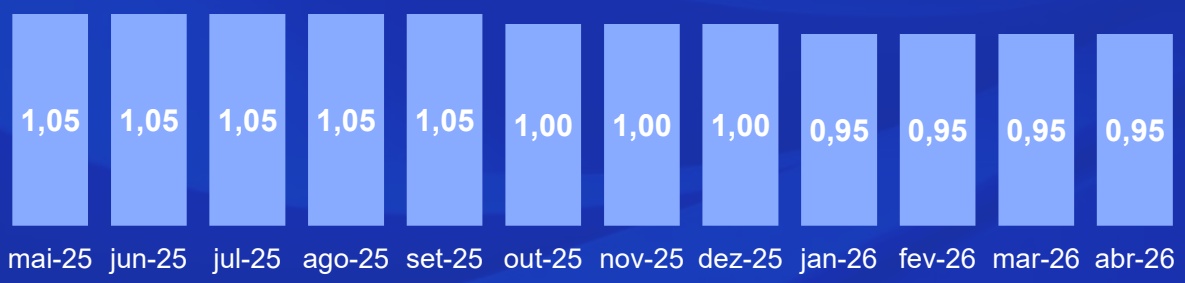
13,0% 13,3% 13,3% 13,6% 13,2% 12,6% 12,9% 12,2% 11,5% 11,6% 11,6% 11,4%12,0%14,0% 12,9% 12,9% 13,0% 13,0% 13,0% 12,4% 12,3% 12,2% 11,6% 11,4% 11,6% 11,6% mai-25 jun-25 jul-25 ago-25 set-25 out-25 nov-25 dez-25 jan-26 fev-26 mar-26 abr-26
Resultado
Demonstração de Resultado (R$)
| ABR-26 | R$/COTA | ACUM. 2026 | ACUM. 12M | |
|---|---|---|---|---|
| Juros e Correção Monetária (CRI) | 14.877.090 | 0,96 | 51.812.525 | 170.314.772 |
| Resultado com FII | 1.218.680 | 0,08 | 4.452.087 | 12.394.646 |
| Receita Extraordinária | (68.776) | (0,00) | 2.030.435 | 13.391.592 |
| Receitas - Total | 16.026.994 | 1,04 | 58.295.047 | 196.101.010 |
| Despesas - Total | (1.192.970) | (0,08) | (4.345.095) | (12.866.702) |
| Resultado Financeiro Líquido | 321.266 | 0,02 | 1.571.329 | (299.752) |
| Resultado Distribuível* | 15.155.289 | 0,98 | 55.521.281 | 182.934.556 |
| Resultado Distribuído | 14.647.201 | 0,95 | 58.588.803 | 185.788.177 |
Resultado do Fundo *(R$/cota)
Movimentação da Reserva Acumulada (R$/cota)
Carteira de Ativos 1 (1/2)
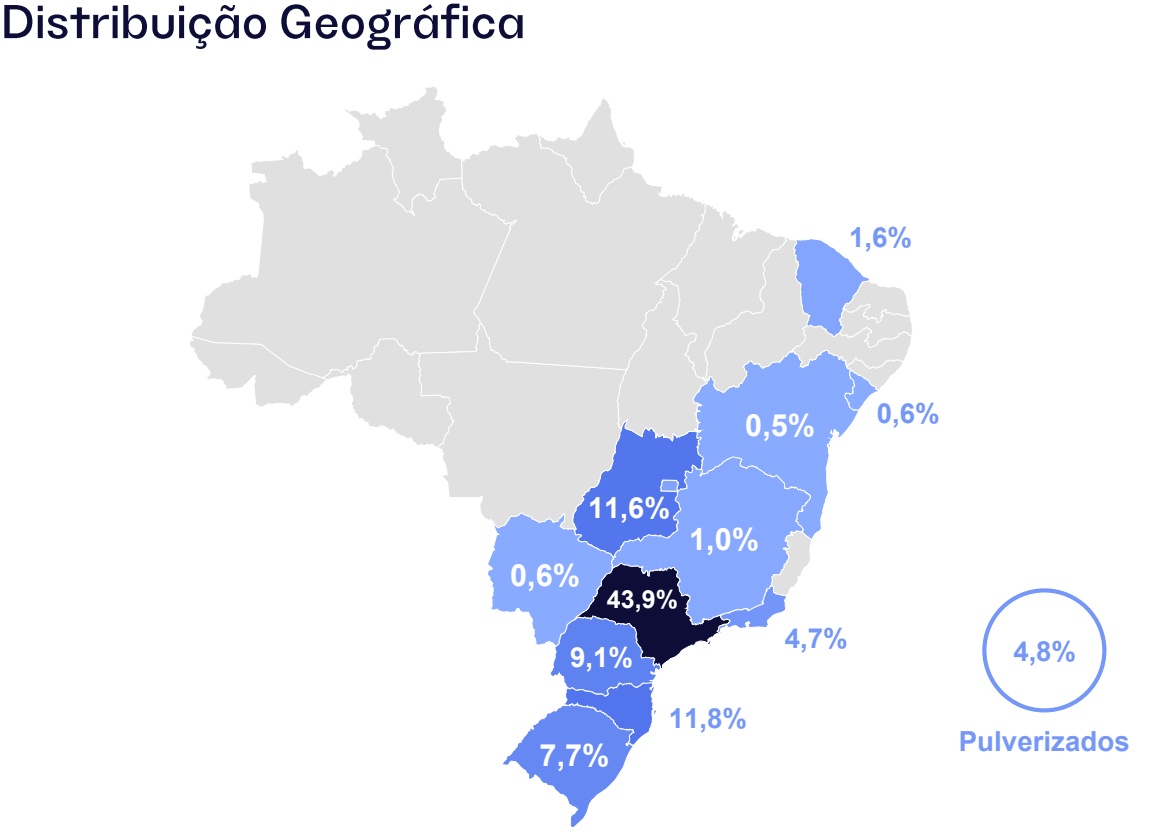
Ativos Imobiliários
Carteira de Ativos 1 (2/2)
Distribuição por CRI
| Mega Moda,6,7%Almeida Jr. -Série II, 6,1% | FIl CorporateChucri, 4,7% | Scala I, 4,3% | JFLLorena,2,7% | Ecopark II,2,4% | Carrefour, 2,1% | EBMVinhas,1,9% | JFL Ipês,1,8% | BR 12Sub | ||
| EBMVinhasII, 1,7%AlmeidaJr. -Série I,1,7% | JSL -Série268, 1,7% | GPARBVA1,2% | NaturaIOne,1,1% | |||||||
| Urbanhub,2,4% | Bioceres,2,1% | |||||||||
| Leo Madeiras,4,7% | BHG SP/RJ,4,2% | JFLLorenaII, 2,6%Assaí,2,5% | ||||||||
| Outros abaixo de1%; 9,2% | ||||||||||
| Almeida Jr.- Série III,2,2% | SforzaCDI,2,1% | |||||||||
| Globo, 4,5% | ||||||||||
| Sforza IPCA,3,5% | ||||||||||
| Union,2,1% | CreditasIII, 1,9% | |||||||||
| JSL -Série261,1,7% | ||||||||||
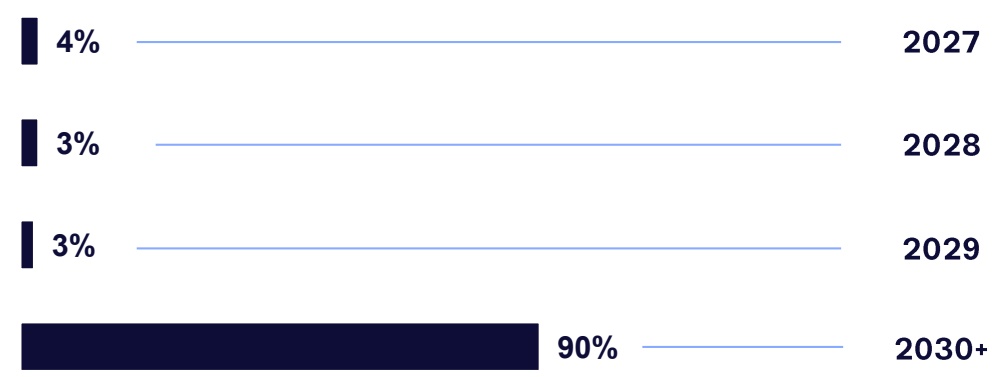
Distribuição por Vencimento
Distribuição por LTV
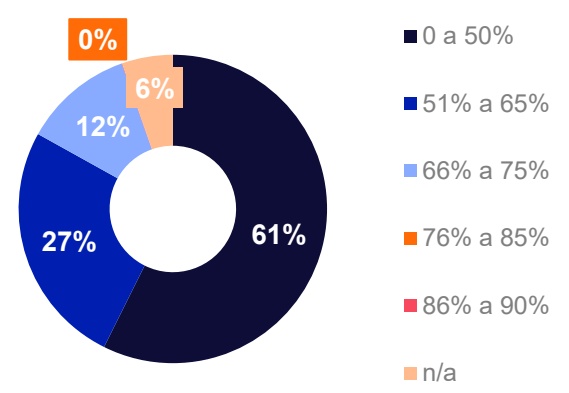
LTV Médio Ponderado de 44%
Alocação por Indexador
| Taxa MTM a.a. | Taxa Aq a.a. | Prazo Médio (Anos) | |
|---|---|---|---|
| IPCA+ | 9,0% | 8,2% | 3,8 |
| CDI+ | 3,7% | 3,1% | 3,2 |
| PRÉ | 14,0% | 14,0% | 2,2 |
| IGPM+ | 10,4% | 8,3% | 3,5 |
Detalhamento de Ativos (1/2)
| Montante | Taxa de | Taxa de | |||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| 1 | Mega Moda | 101,8 | 6,7% | Varejo | GO | Opea | 22L1668408 | IPCA | 8,2% | 8,2% | 9,2% | 3,88 | dez-34 | 39,1% | AFI, CF, Aval Sócio, Aval Cia |
| 2 | Almeida Jr. - Série II | 93,2 | 6,1% | Varejo | SC | Opea | 20I0047574 | IPCA | 7,8% | 3,8% | 9,5% | 4,48 | ago-39 | 37,3% | AFI, FR, Aval Sócio, FD |
| 3 | FII Corporate Chucri | 72,1 | 4,7% | Corporativo | SP | - | FII Corporate Chucri | IPCA | 7,8% | 7,8% | 0,0% | 0,00 | n/a | n/a | n/a |
| 4 | Leo Madeiras | 72,0 | 4,7% | Logística | SP | Opea | 22A0699149 | IPCA | 7,0% | 7,5% | 7,3% | 4,80 | abr-37 | 54,3% | AFI, FD, Fiança |
| 5 | Globo | 69,2 | 4,5% | Corporativo | SP | Opea | 22A0695877 | IPCA | 6,9% | 7,0% | 7,9% | 4,66 | jul-37 | 64,7% | AFI, CF, FR |
| 6 | Scala I | 64,9 | 4,3% | Data Center | RS | Opea | 24J3438891 | IPCA | 8,2% | 8,2% | 9,1% | 3,80 | nov-34 | 54,6% | AFI, CF, FR, FD |
| 7 | BHG SP/RJ | 63,5 | 4,2% | Hotel | SP e RJ | Opea | 24B1693195 | IPCA | 10,5% | 11,9% | 10,5% | 2,96 | fev-34 | 37,8% | AFI, CFR, FR, Coobrigação |
| 8 | Sforza IPCA | 53,5 | 3,5% | Varejo | SP e PR | Opea | 20L0610250 | IPCA | 8,0% | 10,9% | 15,9% | 2,61 | dez-31 | 50,2% | AFI, AFQ, Aval Sócio, Aval Cia, FR, FD |
| 9 | JFL Lorena | 41,2 | 2,7% | Residencial | SP | Opea | 22L1429186 | IPCA | 10,5% | 9,2% | 10,5% | 5,32 | jun-40 | 70,0% | AFI, AFQ, Aval Sócios, Aval Cia |
| 10 | JFL Lorena II | 40,1 | 2,6% | Residencial | SP | Opea | 25G3477922 | IPCA | 10,5% | 10,6% | 10,6% | 5,32 | jun-40 | 70,0% | AFI, AFQ, Aval Sócios, Aval Cia |
| 11 | Assaí | 37,7 | 2,5% | Varejo | DF, SP, SE, CE e MS | Opea | 22E1284935 | IPCA | 6,8% | 7,3% | 6,1% | 3,62 | nov-34 | 15,3% | AFQ |
| 12 | Ecopark II | 36,9 | 2,4% | Logística | PR | Opea | 24J4613741 | IPCA | 8,8% | 8,8% | 8,6% | 4,49 | out-36 | 19,0% | AFI, CF, FR, FD, Aval Sócio |
| 13 | Urbanhub | 36,2 | 2,4% | Logística | SP | Opea | 22E1150634 | IPCA | 8,0% | 8,0% | 10,6% | 2,88 | jul-32 | 17,8% | AFI, CF, FR, FD |
| 14 | Almeida Jr. - Série III | 34,0 | 2,2% | Varejo | SC | Opea | 24H2371051 | IPCA | 8,9% | 9,0% | 8,9% | 5,46 | ago-39 | 37,3% | AFI, FR, Aval Sócio, FD |
| 15 | Union | 32,7 | 2,1% | Corporativo | SP | Opea | 25F7064898 | CDI | 1,7% | 1,7% | 1,7% | 3,67 | jun-33 | 22,3% | AFI, CF, Aval Sócios |
| 16 | Carrefour | 32,1 | 2,1% | Varejo | BA, MG, SP, PE, RS | Bari | 25L2402882 | Pré-fixado | 14,0% | 14,0% | 14,0% | 2,21 | dez-28 | 10,0% | AFI, CF |
¹ Operações Estruturadas. *Termos e definições no glossário (clique aqui). Fonte: Economatica.
Detalhamento de Ativos (1/2)
| Montante | Taxa de | Taxa de | |||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| 17 | Bioceres | 31,9 | 2,1% | Logística | PR | Opea | 22F1223555 | IPCA | 8,0% | 11,0% | 9,5% | 4,78 | jun-37 | 54,7% | AFI, CF, AFQ, Aval Sócio |
| 18 | Sforza CDI | 31,6 | 2,1% | Varejo | SP e PR | Opea | 20L0610216 | CDI | 4,9% | 5,8% | 5,9% | 3,46 | dez-31 | 50,2% | AFI, AFQ, Aval Sócio, Aval Cia, FR, FD |
| 19 | Creditas III | 28,9 | 1,9% | Residencial | Pulverizado | Vert | 21 F1058275 | IPCA | 6,7% | 6,7% | 10,3% | 5,25 | jun-41 | 31,5% | AFI |
| 20 | EBM Vinhas | 28,5 | 1,9% | Residencial | GO | Opea | 21 D0695098 | IPCA | 9,4% | 9,5% | 14,2% | 3,68 | jan-35 | 26,6% | AFI, CF, AFQ, Aval Sócio, FR, FD |
| 21 | JFL Ipês | 28,0 | 1,8% | Residencial | SP | Opea | 20H0872720 | CDI | 2,9% | 2,9% | 5,4% | 1,84 | ago-30 | 52,5% | AFQ, Aval Sócio, Aval Cia, FR |
| 22 | BR 12 Sub - Série IV 8ª Emissão | 26,5 | 1,7% | Varejo | SP, RJ e DF | Opea | 22G0282372 | IPCA | 8,9% | 8,6% | 9,4% | 1,15 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 23 | EBM Vinhas II | 26,5 | 1,7% | Residencial | GO | Opea | 25A3191016 | IPCA | 9,4% | 11,1% | 9,6% | 3,69 | jan-35 | 26,6% | AFI, CF, AFQ, Aval Sócio, FR, FD |
| 24 | Almeida Jr. - Série I | 25,9 | 1,7% | Varejo | SC | Opea | 20I0047200 | IPCA | 7,8% | 8,0% | 8,8% | 5,69 | ago-39 | 37,3% | AFI, FR, Aval Sócio, FD |
| 25 | JSL - Série 261 | 25,4 | 1,7% | Logística | SP, RJ e RS | Opea | 20A0977906 | IPCA | 6,0% | 6,0% | 7,6% | 4,01 | jan-35 | 65,6% | AFI, Fiança, FD |
| 26 | JSL - Série 268 | 25,4 | 1,7% | Logística | SP, RJ e RS | Opea | 20A0978038 | IPCA | 6,0% | 6,0% | 7,6% | 4,01 | jan-35 | 65,6% | AFI, Fiança, FD |
| 27 | GPA RBVA | 18,8 | 1,2% | Varejo | SP | Opea | 20L0687133 | IPCA | 5,6% | 8,0% | 8,1% | 4,41 | dez-35 | 49,5% | AFI, CF, FR, FD |
| 28 | Natural One | 16,8 | 1,1% | Logística | SP | Opea | 19L0987016 | CDI | 2,2% | 2,2% | 2,2% | 3,77 | dez-31 | 73,2% | Fiança, AFI, Aval Sócio, Coobrigação |
| 29 | Scala II | 16,2 | 1,1% | Data Center | RS | Opea | 24J3439259 | IPCA | 10,0% | 10,0% | 10,9% | 3,64 | nov-34 | 54,6% | AFI, CF, FR, FD |
| 30 | BR 12 Sub - Série IV 13ª Emissão | 15,6 | 1,0% | Varejo | SP, RJ e DF | Opea | 22G0282333 | IPCA | 8,9% | 9,0% | 8,1% | 1,15 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 31 | FII Core Residencial | 15,0 | 1,0% | Residencial | SP | - | 6586026SN1 | CDI | 2,5% | 2,5% | 2,5% | 3,00 | mar-29 | 54,0% | Obrigação de Recompra, desconto na aquisição dos imóveis |
| 32 | Iguatemi Fortaleza Mez | 13,9 | 0,9% | Varejo | CE | Habitasec | 19I0737681 | CDI | 1,4% | 1,5% | 1,5% | 5,03 | set-36 | 26,4% | AFI, CF, Aval Cia, FR |
¹ Operações Estruturadas. *Termos e definições no glossário (clique aqui). Fonte: Economatica.
Detalhamento de Ativos (2/2)
| Montante | Taxa de | Taxa de | |||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| # | Ativo | MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Emissão (a.a.) | Aquisição (a.a.) | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
| 33 | Balaroti | 12,5 | 0,8% | Varejo | PR e SC | Opea | 19J0133907 | CDI | 3,0% | 4,0% | 4,5% | 1,63 | out-29 | 25,2% | AFI, FR, Fiança |
| 34 | Creditas I | 12,2 | 0,8% | Residencial | Pulverizado | Vert | 20F0755566 | IPCA | 6,6% | 6,6% | 8,9% | 5,01 | jun-40 | 34,3% | AFI |
| 35 | JFL V House | 11,8 | 0,8% | Residencial | SP | Opea | 19H0221304 | IPCA | 7,0% | 10,9% | 12,4% | 2,48 | jul-31 | 44,2% | AFI, FR, Aval Cia, AFQ |
| 36 | Cashme Mez | 11,4 | 0,8% | Varejo | Pulverizado | Opea | 22H1697882 | IPCA | 7,8% | 8,5% | 9,9% | 2,96 | mar-31 | 25,0% | AFI, FR, Fiança Cia |
| 37 | WTC | 8,3 | 0,5% | Corporativo | SP | Opea | 24J2347147 | CDI | 2,0% | 2,0% | 2,0% | 5,24 | out-34 | 14,3% | AFI, AFQ, CF, FR |
| 38 | Cashme SR | 7,4 | 0,5% | Varejo | Pulverizado | Opea | 22H1666875 | IPCA | 7,1% | 7,6% | 9,7% | 1,71 | nov-29 | 37,0% | AFI, FR, Fiança Cia |
| 39 | So Marcas | 6,6 | 0,4% | Varejo | MG | Forte | 18L1168429 | IPCA | 6,8% | 7,3% | 9,5% | 1,31 | dez-28 | 27,4% | AFI, Fiança |
| 40 | FII Unidades Autõnomas III Helbor | 5,7 | 0,4% | Residencial | SP | - | 5211223FII | CDI | 3,5% | 3,5% | 3,5% | 2,00 | dez-28 | 75,0% | Obrigação de Recompra, VMD liberado na venda dos imóveis, desconto na aquisição dos imóveis |
| 41 | Logpar | 5,3 | 0,4% | Logística | PR | Opea | 20L0630618 | IPCA | 7,5% | 7,9% | 13,7% | 2,19 | dez-30 | 6,7% | AFI, Fiança, Aval Sócio, FR, FO |
| 42 | JFL Ipês II | 4,9 | 0,3% | Residencial | SP | Opea | 22L0147303 | CDI | 2,9% | 2,9% | 10,2% | 2,15 | out-30 | 52,5% | AFQ, Aval Sócio, Aval Cia, FR |
| 43 | Creditas II | 3,7 | 0,2% | Residencial | Pulverizado | Vert | 20J0837185 | IPCA | 6,5% | 6,5% | 10,5% | 5,65 | out-40 | 22,7% | AFI |
| 44 | BR 12 Sub - Série IV 39ª Emissão | 2,3 | 0,1% | Varejo | SP, RJ e DF | Opea | 22G0282285 | IPCA | 8,9% | 11,9% | 10,6% | 1,15 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
| 45 | Pulverizado III | 1,1 | 0,1% | Residencial | Pulverizado | Brazilian | 10K0024718 | IGP-M | 9,0% | 8,3% | 10,5% | 5,60 | out-30 | 66,0% | AFI, FR, FD |
| 46 | Pulverizado II | 0,8 | 0,0% | Residencial | Pulverizado | Brazilian | 10G0020942 | IGP-M | 8,9% | 8,3% | 10,2% | 0,53 | jun-40 | 87,6% | AFI, FR, FD |
| 47 | BR 12 Sub - Série IV 14ª Emissão TOTAL | 0,81.350,8 | 0,0%88,8% | Varejo | SP, RJ e DF | Opea | 22G0282305 | IPCA | 8,9% | 8,8% | 8,1% | 1,15 | jul-27 | 63,0% | AFI, AFQ, CF, FR |
Carteira de Ativos | FIIs
O Fundo carrega uma alocação estratégica em fundos imobiliários, composta por 10 FIIs, que representavam, no fechamento do mês, 8,7% do patrimônio líquido do Fundo. Em abril foi realizada a venda de R$ 1,9 milhões do FII VRTA, em linha com a estratégia de diminuição da exposição em FII.
Carteira FII – Alocação (% do PL)
*Termos e definições no glossário (clique aqui). Fonte: Economatica.
CRI Quota
Quota é uma desenvolvedora imobiliária e incorporadora focada no mercado de São Paulo, com mais de 50 anos de história. Em 2022, o Fundo fez uma operação no volume total de R$ 70 milhões com garantia em sete lajes do edifício Quota Corporate, empreendimento comercial AAA localizado na região da Av. Chucri Zaidan, em São Paulo. O CRI foi emitido à taxa de IPCA + 7,75% a.a., e possui como garantias:
(i) Alienação fiduciária de 7 lajes (8.120 metros quadros de ABL) do Quota Corporate (LTV inicial de aproximadamente 65%);
(ii) Alienação fiduciária de cotas da SPE detentora do imóvel;
(iii) Promessa de cessão fiduciária dos recebíveis provenientes da locação do empreendimento;
(iv) Aval dos sócios pessoas físicas da Quota; e
(v) Fundo de reserva equivalente a 3 PMTs.
Atualização Abril: No mês de março de 2026, foi celebrada pela emissora do CRI (Opea Securitizadora) escritura pública cujo objeto foi a dação em pagamento dos imóveis, quais sejam, as lajes alienadas fiduciariamente na operação, aos titulares dos CRI, estipulando também, por consequência, a extinção do processo judicial em virtude da perda de seu objeto e o resgate do CRI na CETIP. Dessa forma, o FII Corporate Chucri, que era o titular dos CRI, detém atualmente a propriedade direta de 8 lajes do Quota Corporate (sendo 7 decorrentes da AF do CRI e 1 delas adquirida em leilão). A propriedade direta das lajes era uma das condições precedentes para conclusão da transação de venda do ativo anunciada, de modo que esperamos anunciar os detalhes da transação final, incluindo o resultado financeiro total e o respectivo impacto por cota, muito brevemente. Além disso, em função da alteração da natureza do investimento, optamos por renomear a operação no quadro "Detalhamento de Ativos" de "CRI Quota" para "FII Corporate Chucri", concentrando .
Contextualizando a operação, o CRI Quota, então detido diretamente pelo HGCR, inadimpliu o pagamento da parcela dos CRI vencida em abril de 2025. Em razão disso, no mesmo mês, a Quota foi notificada a realizar o pagamento do saldo devedor total dos créditos imobiliários devidos, e, em função do não pagamento, foi realizada assembleia especial de investidores ratificando a recompra compulsória dos créditos imobiliários, e consequentemente dos CRI, e autorizando a securitizadora a seguir com os trâmites necessários para o início da execução das garantias. Em paralelo ao processo de execução das garantias, o time de gestão liderou, junto a Quota, a venda do ativo, sendo certo que, em dezembro de 2025, foi assinado contrato de venda e compra, sob condições suspensivas, de venda da totalidade do imóvel, incluindo as lajes alienadas fiduciariamente na operação de CRI e a laje adquirida via leilão pelo FII Corporate Chucri, para uma empresa de comunicação, pelo valor bruto de R$ 100 milhões. A outorga da escritura e recebimento do valor remanescente do preço está condicionada ao cumprimento de certas condições precedentes, sendo que, do valor remanescente a receber (dado que já foram recebidos 5% do Preço a título de sinal), serão descontados os tributos não recolhidos e/ou repactuados, estimados em aproximadamente R$ 7 milhões.
| Ativo # | Montante MTM (R$ mm) | %/PL | Segmento | UF | Emissor | Código B3 | Indexador | Taxa de Emissão (a.a.) | Taxa de Aquisição (a a.a. | Taxa MTM (a.a.) | Prazo Médio | Vencimento | LTV | Garantias |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Fll Corporate 3 Chucri | 72,1 | 4,7% | Corporativo | SP | FII Corporate Chucri | IPCA | 7,8% | 7,8% | 0,0% | 0,00 | n/a | n/a |
Deliberações das Assembleias do Mês
| Conclusão da | # de | Voto |
|---|---|---|
| Ativo | Código B3 | Resultado |
| Assembleia | Matérias | Proferido |
| 07/abr/26 CRI JFL Lorena | 25G3477922 3 | Aprovar Aprovado |
| 13/abr/26 CRI Sforza | 20L0610250 1 | Aprovar Aprovado |
Liquidez e Passivo
Liquidez
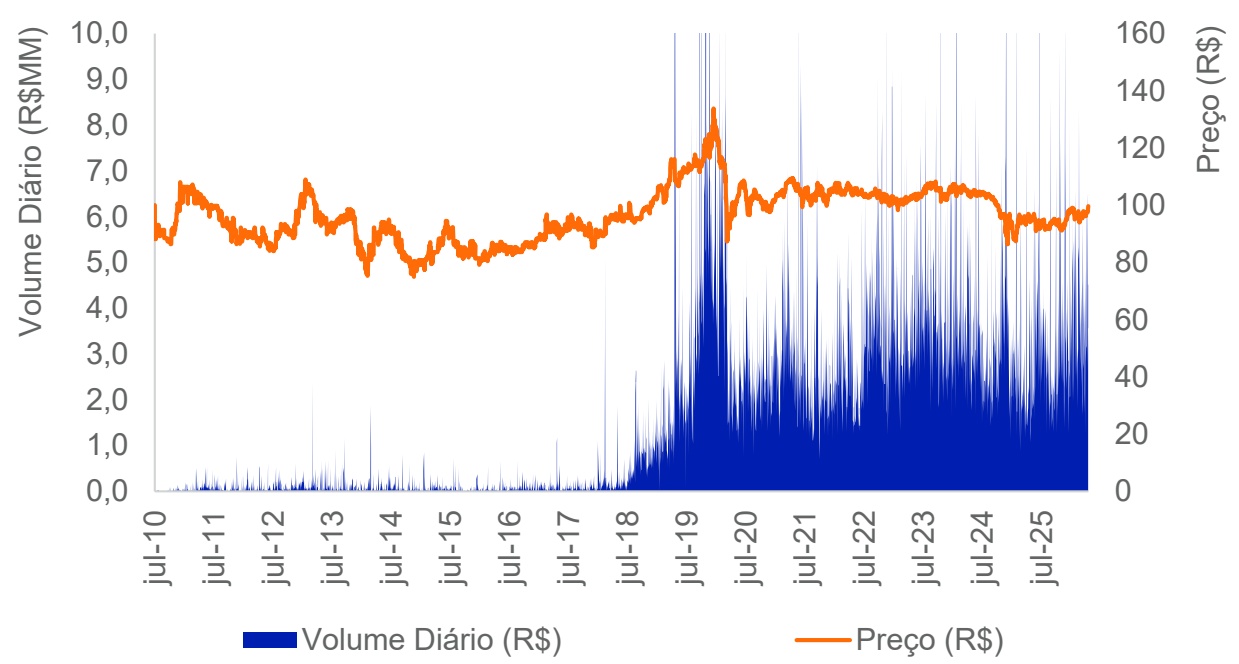
| ABR -26 | 2026 | 12 Meses | |
|---|---|---|---|
| ADTV (R$ Milhões) | 3,4 | 3,7 | 3,3 |
| Giro | 4,6% | 19,9% | 56,0% |
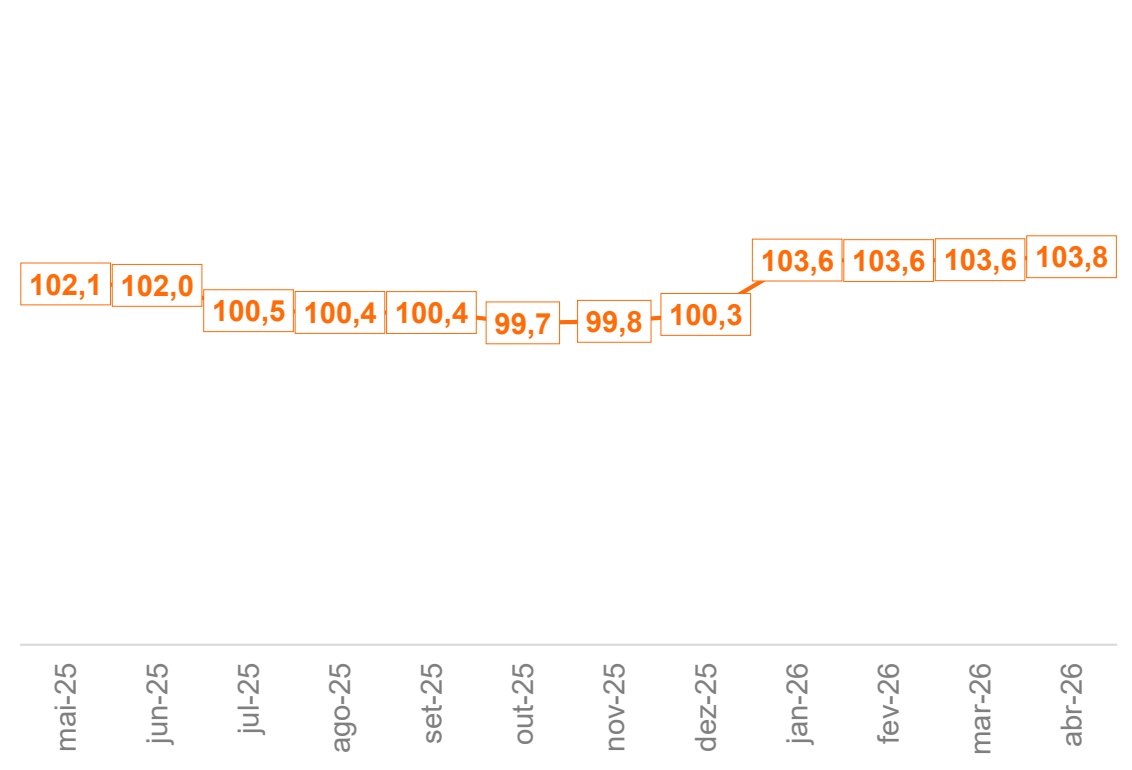
Número de Cotistas (em milhares)
PATRIA
Anexos
somos o
Gestora líder em Investimentos alternativos, com atuação global em 4 continentes.
+ de 37 anos de atuação em alternativos
+ de R$ 309 BI sob gestão
Real Estate
Maior gestora independente de FIIs do Brasil
R$ 38 bilhões sob gestão
+30 FIIs listados na B3, 3 FIIs negociados em ambiente CETIP, além de fundos exclusivos
Uma das maiores gestoras de investimentos alternativos da América Latina
Acesse para mais informações: patria.com realestate.patria.com
Gestão de Recursos
realestate.patria.com
siga o - #Patria NasRedes


/patria - investments - brasil
@patriainvestments
@patriainvestments