
Demonstrações Financeiras HILG11 de 31/12/2025
Demonstrações Financeiras do Hire Log I (HILG11), fundo imobiliário de fundos (FoF), com data de referência em 31/12/2025, com entrega no FundosNet (B3) em 12/06/2026. No pregão de 04/07/2025, a cota do HILG11 fechou a R$ 186,81, com P/VP de 0,88 (valor patrimonial de R$ 211,72 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,59 por cota, com pagamento em out/2026, e o dividend yield dos últimos 12 meses é de 54,84% sobre a cotação de 04/07/2025. O patrimônio líquido era de R$ 111,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- HIRE LOG I
- CNPJ
- 34.867.728/0001-37
- Tipo
- Informes Periódicos
- Assunto
- Demonstrações Financeiras
- Data de referência
- 31/12/2025
- Data de entrega
- 12/06/2026 22:40
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Hire Log I - Fundo de Investimento Imobiliário - Responsabilidade Limitada (Anteriormente denominado Hire Log I - Fundo de Investimento Imobiliário)
CNPJ nº 34.867.728/0001-37
(Administradora Fiduciária: Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda.) (Gestora: Hire Gestão de Recursos Ltda.)
Demonstrações Contábeis em 31 de Dezembro de 2025 e Relatório do Auditor Independente
Deloitte Touche Tohmatsu Auditores Independentes Ltda.
Deloitte Touche Tohmatsu Av. Dr. Chucri Zaidan, 1.240 - 4º ao 12º andares - Golden Tower 04711-130 - São Paulo - SP Brasil
Tel.: + 55 (11) 5186-1000 Fax: + 55 (11) 5181-2911 www.deloitte.com.br
RELATÓRIO DO AUDITOR INDEPENDENTE SOBRE AS DEMONSTRAÇÕES CONTÁBEIS
Aos Cotistas e à Administradora Fiduciária do Hire Log I - Fundo de Investimento Imobiliário - Responsabilidade Limitada (Anteriormente denominado Hire Log I - Fundo de Investimento Imobiliário) São Paulo - SP
Opinião com ressalva
Examinamos as demonstrações contábeis do Hire Log I - Fundo de Investimento Imobiliário - Responsabilidade Limitada (“Classe”), que compreendem o balanço patrimonial em 31 de dezembro de 2025 e as respectivas demonstrações do resultado, das mutações do patrimônio líquido e dos fluxos de caixa para o período de 17 de junho de 2025 (data após a transferência de Administração da Classe) a 31 de dezembro de 2025, bem como as correspondentes notas explicativas, incluindo as políticas contábeis materiais e outras informações elucidativas.
Em nossa opinião, exceto quanto aos efeitos do assunto descrito na seção a seguir intitulada “Base para opinião com ressalva”, as demonstrações contábeis acima referidas apresentam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da Classe em 31 de dezembro de 2025, o desempenho de suas operações e os seus respectivos fluxos de caixa para o período de 17 de junho de 2025 a 31 de dezembro de 2025, de acordo com as práticas contábeis adotadas no Brasil, aplicáveis aos Fundos de Investimento Imobiliário (“FIIs”).
Base para opinião com ressalva
Conforme divulgado na nota explicativa nº 18 às demonstrações contábeis, no período de 17 de junho de 2025 a 31 de dezembro de 2025, a Classe apurou resultado financeiro de R$ 13.921 mil e declarou rendimentos relativos ao período no montante de R$ 14.113 mil. Desse total, R$ 4.813 mil foram efetivamente pagos no período, permanecendo R$ 9.300 mil referentes a rendimentos atribuíveis ao referido período, cuja liquidação financeira ocorreu em período subsequente.
Com base nas práticas contábeis aplicáveis aos Fundos de Investimento Imobiliário, os rendimentos declarados relativos ao período de 17 de junho de 2025 a 31 de dezembro de 2025, ainda que liquidados subsequentemente, representam obrigação presente na data-base das demonstrações contábeis e, portanto, deveriam ter sido reconhecidos como passivo, em contrapartida à correspondente redução do patrimônio líquido, em 31 de dezembro de 2025. Contudo, a Administração reconheceu referido montante somente em 8 de janeiro de 2026, não efetuando seu registro na data-base das demonstrações contábeis.
Consequentemente, em 31 de dezembro de 2025, o passivo da Classe encontra-se subavaliado e o patrimônio líquido superavaliado em R$ 9.300 mil.
Nossa auditoria foi conduzida de acordo com as normas brasileiras e internacionais de auditoria. Nossas responsabilidades, em conformidade com tais normas, estão descritas na seção a seguir intitulada “Responsabilidades do auditor pela auditoria das demonstrações contábeis”. Somos independentes em relação a Classe de acordo com os princípios éticos relevantes previstos no Código de Ética Profissional do Contador e nas normas profissionais emitidas pelo Conselho Federal de Contabilidade, aplicáveis a auditorias de demonstrações contábeis de entidades de interesse público no Brasil. Nós também cumprimos com as demais responsabilidades éticas de acordo com essas normas. Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião com ressalva.
A Deloitte refere-se a uma ou mais empresas da Deloitte Touche Tohmatsu Limited (“DTTL”), sua rede global de firmas-membro e suas entidades relacionadas (coletivamente, a “organização Deloitte”). A DTTL (também chamada de “Deloitte Global”) e cada uma de suas firmas-membro e entidades relacionadas são legalmente separadas e independentes, que não podem se obrigar ou se vincular mutuamente em relação a terceiros. A DTTL, cada firma-membro da DTTL e cada entidade relacionada são responsáveis apenas por seus próprios atos e omissões, e não entre si. A DTTL não fornece serviços para clientes. Por favor, consulte www.deloitte.com/about para saber mais.
A Deloitte oferece serviços profissionais de ponta para quase 90% das empresas listadas na Fortune Global 500® e milhares de outras organizações. Nossas pessoas entregam resultados mensuráveis e duradouros que ajudam a reforçar a confiança pública nos mercados de capitais e permitir que os clientes se transformem e prosperem. Com seus 180 anos de história, a Deloitte está hoje em mais de 150 países e territórios. Saiba como os cerca de 470 mil profissionais da Deloitte em todo o mundo geram um impacto que importa em www.deloitte.com.
© 2026. Para mais informações, contate a Deloitte Global.
/>
Ênfase - Transações com partes relacionadas
Chamamos atenção para as notas explicativas nº 6 e 16d às demonstrações contábeis, que indicam que o Fundo realizou venda de propriedade para investimento em valor significativo com partes relacionadas. Portanto, o resultado dessa operação poderia ser diferente se realizada em condições usuais de mercado ou com terceiros. Nossa opinião não contém ressalva relacionada a esse assunto.
Principais assuntos de auditoria
Principais assuntos de auditoria são aqueles que, em nosso julgamento profissional, foram os mais significativos em nossa auditoria do período. Esses assuntos foram tratados no contexto de nossa auditoria das demonstrações contábeis como um todo e na formação de nossa opinião sobre essas demonstrações contábeis e, portanto, não expressamos uma opinião separada sobre esses assuntos.
Além do assunto descrito na seção intitulada “Base para opinião com ressalva”, determinamos também como principais assuntos de auditoria a serem comunicados em nosso relatório os assuntos descritos a seguir:
Custódia dos ativos financeiros
Em 31 de dezembro de 2025, a Classe detinha investimentos em ativos financeiros, incluindo cotas de classes de fundos de investimento. Cabe à Administradora Fiduciária e ao custodiante da Classe conduzir processos de controles para garantir a propriedade e custódia dos ativos financeiros mantidos em sua carteira, junto às entidades responsáveis. Em conexão às operações da Classe e à materialidade dos saldos dos investimentos da Classe, consideramos a custódia dos ativos financeiros da Classe como área de foco em nossa auditoria.
Como o assunto foi conduzido em nossa auditoria?
Com o objetivo de avaliar a adequação da propriedade e custódia dos ativos financeiros da Classe, nossos procedimentos de auditoria incluíram, entre outros: (i) entendimento do processo de conciliação das posições dos investimentos detidos pela Classe junto às posições das entidades responsáveis pela custódia; (ii) obtenção da composição detalhada dos ativos financeiros da Classe e comparação com os seus respectivos registros contábeis; (iii) confronto da composição da carteira da Classe, em 31 de dezembro de 2025, com os relatórios emitidos pelas entidades responsáveis pela custódia de cada ativo financeiro detido pela Classe; e (iv) avaliação das divulgações efetuadas nas demonstrações contábeis da Classe.
Com base nos procedimentos de auditoria efetuados e nos resultados obtidos, consideramos aceitável a adequação da propriedade e custódia dos ativos financeiros da Classe, no contexto das demonstrações contábeis da Classe, tomadas em conjunto.
Outros assuntos
Auditoria dos valores correspondentes ao período anterior
As demonstrações contábeis da Classe para o período de 1º de janeiro de 2025 a 16 de junho de 2025, foram auditadas por outros auditores independentes que emitiram relatório, em 29 de janeiro de 2026, com uma opinião com modificação sobre essas demonstrações contábeis sobre a ausência de recebimento da documentação referente à alienação de imóvel realizado subsequentemente.
Auditoria dos valores correspondentes ao exercício anterior
As demonstrações contábeis da Classe para o exercício findo em 31 de dezembro de 2024, foram auditadas por outros auditores independentes que emitiram relatório, em 31 de março de 2025, com uma opinião sem modificação sobre essas demonstrações contábeis.
© 2026. Para mais informações, contate a Deloitte Global.
/>
Responsabilidades da Administradora Fiduciária da Classe pelas demonstrações contábeis
A Administradora Fiduciária é responsável pela elaboração e adequada apresentação das demonstrações contábeis de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos fundos de investimento imobiliário e pelos controles internos que ela determinou como necessários para permitir a elaboração de demonstrações contábeis livres de distorção relevante, independentemente se causada por fraude ou erro.
Na elaboração das demonstrações contábeis, a Administradora Fiduciária é responsável, no âmbito das prerrogativas previstas na regulamentação da CVM, pela avaliação da capacidade da Classe continuar operando e divulgando, quando aplicável, os assuntos relacionados com a sua continuidade operacional e o uso dessa base contábil na elaboração das demonstrações contábeis, a não ser que a Administradora Fiduciária pretenda liquidar a Classe ou cessar suas operações, ou não tenha nenhuma alternativa realista para evitar o encerramento das operações.
Responsabilidades do auditor pela auditoria das demonstrações contábeis
Nossos objetivos são obter segurança razoável de que as demonstrações contábeis, tomadas em conjunto, estão livres de distorção relevante, independentemente se causada por fraude ou erro, e emitir relatório de auditoria contendo nossa opinião. Segurança razoável é um alto nível de segurança, mas não uma garantia de que a auditoria realizada de acordo com as normas brasileiras e internacionais de auditoria sempre detecta as eventuais distorções relevantes existentes. As distorções podem ser decorrentes de fraude ou erro e são consideradas relevantes quando, individualmente ou em conjunto, possam influenciar, dentro de uma perspectiva razoável, as decisões econômicas dos usuários tomadas com base nas referidas demonstrações contábeis.
Como parte de uma auditoria realizada de acordo com as normas brasileiras e internacionais de auditoria, exercemos julgamento profissional, e mantemos ceticismo profissional ao longo da auditoria. Além disso:
Identificamos e avaliamos os riscos de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro, planejamos e executamos procedimentos de auditoria em resposta a tais riscos, bem como obtemos evidência de auditoria apropriada e suficiente para fundamentar nossa opinião. O risco de não detecção de distorção relevante resultante de fraude é maior do que o proveniente de erro, já que a fraude pode envolver o ato de burlar os controles internos, conluio, falsificação, omissão ou representações falsas intencionais.
Obtemos entendimento dos controles internos relevantes para a auditoria para planejarmos procedimentos de auditoria apropriados às circunstâncias, mas não com o objetivo de expressarmos opinião sobre a eficácia dos controles internos da Classe.
Avaliamos a adequação das políticas contábeis utilizadas e a razoabilidade das estimativas contábeis e respectivas divulgações feitas pela Administradora Fiduciária.
Concluímos sobre a adequação do uso, pela Administradora Fiduciária, da base contábil de continuidade operacional e, com base nas evidências de auditoria obtidas, se existe incerteza relevante em relação a eventos ou condições que possam levantar dúvida significativa em relação à capacidade de continuidade operacional da Classe. Se concluirmos que existe incerteza relevante, devemos chamar a atenção em nosso relatório de auditoria para as respectivas divulgações nas demonstrações contábeis ou incluir modificação em nossa opinião, se as divulgações forem inadequadas. Nossas conclusões estão fundamentadas nas evidências de auditoria obtidas até a data de nosso relatório. Todavia, eventos ou condições futuras podem levar a Classe a não mais se manter em continuidade operacional.
Avaliamos a apresentação geral, a estrutura e o conteúdo das demonstrações contábeis, inclusive as divulgações e se as demonstrações contábeis representam as correspondentes transações e os eventos de maneira compatível com o objetivo de apresentação adequada.
© 2026. Para mais informações, contate a Deloitte Global.
/>
Comunicamo-nos com a Administradora Fiduciária a respeito, entre outros aspectos, do alcance e da época dos trabalhos de auditoria planejados e das constatações significativas de auditoria, inclusive as deficiências significativas nos controles internos que, eventualmente, tenham sido identificadas durante nossos trabalhos.
Dos assuntos que foram objeto de comunicação com a Administradora Fiduciária, determinamos aqueles que foram considerados como mais significativos na auditoria das demonstrações contábeis do período e que, dessa maneira, constituem os principais assuntos de auditoria. Descrevemos esses assuntos em nosso relatório de auditoria, a menos que lei ou regulamento tenha proibido divulgação pública do assunto, ou quando, em circunstância extremamente raras, determinamos que o assunto não deve ser comunicado em nosso relatório porque as consequências adversas de tal comunicação podem, dentro de uma perspectiva razoável, superar os benefícios da comunicação para o interesse público.
São Paulo, 12 de junho de 2026
DELOITTE TOUCHE TOHMATSU Auditores Independentes Ltda. CRC nº 2 SP 011609/O-8
Bruno Cunha Dutra da Silveira Contador CRC nº MG 112354/O-4 “T” DF
© 2026. Para mais informações, contate a Deloitte Global.
CNPJ: 34.867.728/0001-37 (Administrado pela Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda.) CNPJ: 22.610.500/0001-88
Demonstração da posição financeira em 31 de dezembro de 2025, 16 de junho de 2025 (data de transferência da Administração) e 31 de dezembro de 2024
(Em milhares de reais - R$)
| 31/1 | 2/2025 | 16/0 | 6/2025 | 31/ | 12/2024 | ||
|---|---|---|---|---|---|---|---|
| Nota | Valor | % sobre o Patrimônio Líquido | Valor | % sobre o Patrimônio Líquido | Valor | % sobre o Patrimônio Líquido | |
| Ativo | |||||||
| Circulante | 142.372 | 94,83 | 1.997 | 1,86 | 2.643 | 2,44 | |
| Caixa e equivalente de caixa | 4 | 15.022 | 10,00 | 1.222 | 1,14 | 1.739 | 1,60 |
| Disponibilidades | 433 | 0,28 | 1.097 | 1,02 | 628 | 0,58 | |
| Depósitos bancários - Vórtx (*) | 97 | 0,06 | - | - | - | - | |
| Depósitos bancários - outras instituições financeiras | 336 | 0,22 | 1.097 | 1,02 | 628 | 0,58 | |
| Fundos de Investimento | 14.589 | 9,72 | 125 | 0,12 | 1.111 | 1,02 | |
| Beyond FIC FIM | 14.454 | 9,63 | - | - | - | - | |
| Bradesco FIC FIRF Referenciado DI MAX | 135 | 0,09 | 125 | 0,12 | 1.111 | 1,02 | |
| Títulos e valores mobiliários | 77.396 | 51,56 | - | - | - | - | |
| Cotas de fundo de investimento imobiliário negociado em bolsa | 77.396 | 51,56 | - | - | - | - | |
| TRXF15 - Recibo de subscrição | 77.396 | 51,56 | - | - | - | - | |
| Outros valores a receber | 49.954 | 33,27 | 775 | 0,72 | 904 | 0,84 | |
| Valores a receber | 49.954 | 33,27 | 775 | 0,72 | 904 | 0,84 | |
| Aluguéis a receber | 636 | 042 | 764 | 071 | 897 | 083 | |
Despesa antecipada | 1 | , - | 11 | , 0,01 | 7 | , 0,01 | |
| Valores a receber de venda de imóveis | 49.316 | 32,85 | - | - | - | - | |
| Não Circulante | 7.970 | 5,32 | 105.900 | 98,85 | 105.900 | 97,63 | |
| Investimento | 7.970 | 5,32 | 105.900 | 98,85 | 105.900 | 97,63 | |
| Propriedade para investimento- renda | 7.970 | 5,32 | 105.900 | 98,85 | 105.900 | 97,63 | |
| Imóvel Logístico Cabreúva - Gleba ML | 7.970 | 5,32 | 105.900 | 98,85 | 105.900 | 97,63 | |
| Total do Ativo | 150.341 | 100,15 | 107.897 | 100,71 | 108.543 | 100,07 | |
| Passivo | |||||||
| Circulante | 230 | 0,15 | 760 | 0,71 | 67 | 0,07 | |
| Valores apagar | 230 | 0,15 | 760 | 0,71 | 67 | 0,07 | |
| Taxa de administração (*) | 20 | 0,01 | - | - | 17 | 0,02 | |
| Taxa de gestão (*) | 184 | 0,12 | - | - | - | - | |
| Auditoria | 25 | 0,02 | - | - | - | - | |
| Consultoria | - | - | - | - | 50 | 0,05 | |
| Rendimentos a distribuir Outras despesas a pagar | - 1 | - - | 760 - | 0,71 - | - - | - - | |
| Total do passivo | 230 | 0,15 | 760 | 0,71 | 67 | 0,07 | |
| Patrimônio líquido | 150.111 | 100,00 | 107.137 | 100,00 | 108.476 | 100,00 | |
| Total do passivo e patrimônio líquido | 150.341 | 100,15 | 107.897 | 100,71 | 108.543 | 100,07 |
(*) Transações com partes relacionadas.
As notas explicativas são parte integrante das demonstrações contábeis.
CNPJ: 34.867.728/0001-37 (Administrado pela Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda.) CNPJ: 22.610.500/0001-88
Demonstração do resultado
(Em milhares de reais - R$)
| De 17/06/2025 | De 01/01/2025 | |||
|---|---|---|---|---|
| Nota | até 31/12/2025 | até 16/06/2025 | 31/12/2024 | |
| Resultado | 48.960 | 4.589 | 19.599 | |
| Propriedade para investimento | 5 | 48.688 | 4.544 | 19.521 |
| Receita de aluguéis | 5.842 | 4.548 | 10.780 | |
| Ajuste a valor justo | 5.270 | - | 9.100 | |
| Resultado na venda imóveis | 37.703 | - | - | |
| Despesa de manutenção e conservação | (127) | (4) | (359) | |
| Ativos financeiros de natureza imobiliária | 144 | 45 | 78 | |
| Resultado com aplicação em cotas de fundos de investimento imobiliário | 144 | 45 | 78 | |
| Ativos financeiros de natureza não imobiliária | 128 | - | - | |
| Resultado com aplicação em cotas de fundos de investimento de renda fixa | 128 | - | - | |
| Encargos | (1.173) | (757) | (1.749) | |
| Despesas de serviços técnicos especializados | (401) | (642) | (1.489) | |
| Taxa de distribuição | (278) | - | - | |
| Consultoria especializada | (95) | - | (1.437) | |
| Consultoria jurídica | - | (622) | - | |
| Auditoria | (28) | (20) | (52) | |
| Despesas da Administração | 12 | (786) | (100) | (210) |
| Taxa de Gestão | (689) | - | - | |
| Taxa de Administração | (97) | (100) | (210) | |
| Despesas do sistema financeiro | (12) | (33) | (45) | |
| CETIP | (16) | - | (16) | |
| Taxa de oferta CVM | (1) | (27) | (29) | |
| Despesas financeiras e bancárias | 5 | (6) | - | |
| Despesas/receitas diversas | 26 | 18 | (5) | |
| Outras despesas/receitas | 26 | 18 | (5) | |
| Resultado do período pertencente aos detentores de cotas classificados no PL | 47.787 | 3.832 | 17.850 | |
| Quantidade de cotas | 526.253,62 | 526.253,62 | 526.253,62 | |
| Lucro por cota - valor em R$ | 90,81 | 7,28 | 33,92 |
As notas explicativas são parte integrante das demonstrações contábeis.
CNPJ: 34.867.728/0001-37 (Administrado pela Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda.) CNPJ: 22.610.500/0001-88
Demonstração das mutações do patrimônio líquido
(Em milhares de reais - R$, exceto a quantidade e o valor unitário das cotas)
| Cotas Integralizadas | Lucros/Prejuízos Acumulados | Total | |
|---|---|---|---|
| Saldos em 31 de dezembro de 2023 | 62.900 | 35.726 | 98.626 |
| Integralização de cotas | 650 | - | 650 |
| Lucro do exercício | - | 17.850 | 17.850 |
| Distribuição de resultado no exercício | - | (8.650) | (8.650) |
| Saldos em 31 de dezembro de 2024 | 63.550 | 44.926 | 108.476 |
| Lucro do período | - | 3.832 | 3.832 |
| Distribuição de resultado no período | - | (5.171) | (5.171) |
| Saldos em 16 dejunho de 2025(data da transferência) | 63.550 | 43.587 | 107.137 |
| Lucro do período | - | 47.787 | 47.787 |
| Distribuição de resultado no período | - | (4.813) | (4.813) |
| Saldos em 31 de dezembro de 2025 | 63.550 | 86.561 | 150.111 |
| As notas explicativas são parte integrante das demonstrações contábeis. |
CNPJ: 34.867.728/0001-37 (Administrado pela Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda.) CNPJ: 22.610.500/0001-88
Demonstração dos fluxos de caixa - método indireto
(Em milhares de reais - R$)
| Nota | De 17/06/2025 até 31/12/2025 | De 01/01/2025 até 16/06/2025 | 31/12/2024 | |
|---|---|---|---|---|
| Fluxo de caixa das atividades operacionais | ||||
| Resultado líquido dos períodos/exercício | 47.787 | 3.832 | 17.850 | |
| Ajustes para reconciliar o lucro líquido com o fluxo de caixa | ||||
| (-) Lucro na venda de imóveis | (37.703) | - | - | |
| (-) Ajuste de avaliação ao valor justo | (5.270) | - | (9.100) | |
| (+) Provisão de aluguéis a receber | - | 133 | (18) | |
| Resultado líquido ajustado | 4.814 | 3.965 | 8.732 | |
| Fluxo de caixa das atividades de operacionais | ||||
| Redução (Aumento) em Tis. E Vals. Mobiliários | 5 | (77.396) | - | - |
| Redução (Aumento) em Despesas Antecipadas | 138 | - | (7) | |
| Redução (Aumento) em valores a receber de vendas de imóveis | (44.046) | (4) | - | |
| Aumento (Redução) em Valores a Pagar | (530) | (67) | (1) | |
| Caixa líquido aplicado nas atividades operacionais | (117.021) | 3.894 | 8.724 | |
| Fluxo de caixa das atividades de investimento | ||||
| Aquisição (venda) com Propriedades para Investimento Acabadas | 97.930 | - | - | |
| Caixa líquido aplicado nas atividades de investimento | 97.930 | - | - | |
| Fluxo de caixa das atividades de financiamento | ||||
| Recebimento Líquido pela Emissão de Cotas | 10 | - | - | 650 |
| Dividendos a pagar | - | 760 | - | |
| Distribuição de Rendimentos para os Cotistas | (4.813) | (5.171) | (8.650) | |
| Caixa líquido das atividades de financiamento | (4.813) | (4.411) | (8.000) | |
| Variação no caixa e equivalentes de caixa | (23.904) | (517) | 724 | |
| Caixa e equivalentes de caixa no início do período/exercício | 4 | 1.222 | 1.739 | 1.015 |
| Caixa e equivalentes de caixa no final do período/exercício | 4 | 15.022 | 1.222 | 1.739 |
| Variação no caixa e equivalentes de caixa | 13.800 | (517) | 724 |
As notas explicativas são parte integrante das demonstrações contábeis.
1. Contexto operacional
O Hire Log I - Fundo de Investimento Imobiliário - Responsabilidade Limitada (anteriormente denominado Hire Log I - Fundo de Investimento Imobiliário (“Fundo”), administrado pela Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. (“Administradora”), foi constituído em 29 de junho de 2020, tendo iniciado suas atividades em 16 de julho de 2020. O Fundo foi constituído sob a forma de condomínio fechado, com prazo de duração de 10 (dez) anos, admitida a prorrogação por mais 2 (dois) anos, desde que aprovada em Assembleia Geral de Cotistas.
Em 30 de abril de 2021, o Fundo foi transformado de um fundo de investimento em direitos creditórios não-padronizados para um fundo investimento imobiliário, regido pela instrução n° 472/08 da Comissão de Valores Mobiliários (“CVM”).
O objetivo do Fundo é proporcionar aos Cotistas a valorização e a rentabilidade de suas cotas, por meio de investimentos: (i) no Imóvel-Alvo; (ii) nos Ativos Imobiliários; e/ou (iii) em Ativos de Renda Fixa; visando rentabilizar os investimentos efetuados pelos Cotistas mediante: (a) o pagamento de remuneração advinda da exploração dos Ativos Imobiliários do Fundo, por meio de locação e/ou arrendamento de tais ativos, (b) pelo aumento do valor patrimonial das cotas advindo da valorização dos ativos do Fundo; ou (c) da posterior alienação, à vista ou a prazo, dos ativos que comporão a carteira do Fundo, conforme permitido por seu regulamento, pela lei e regulamentação expedida pela CVM.
As aplicações realizadas no Fundo não contam com garantia do administrador, do consultor imobiliário ou de qualquer instituição pertencente ao mesmo conglomerado da Administradora, ou com qualquer mecanismo de seguro ou, ainda do Fundo Garantidor de Créditos – FGC.
A gestão de riscos da Administradora tem suas políticas aderentes as melhores práticas de mercado, e está em linha com as diretrizes definidas pelos órgãos reguladores. Os principais riscos associados ao Fundo estão detalhados na nota explicativa n° 12.
2. Apresentação e elaboração das demonstrações contábeis
As demonstrações contábeis foram elaboradas de acordo com as práticas contábeis adotadas no Brasil aplicáveis aos fundos de investimento imobiliários regulamentados pelas Instruções nº 175/22 e 516/11 da Comissão de Valores Mobiliários (CVM), incluindo os Pronunciamentos, as Orientações e as Interpretações emitidas pelo Comitê de Pronunciamentos Contábeis - CPC, as normas emitidas pelo Conselho Federal de Contabilidade - CFC, desde que não conflitantes com as disposições contidas nas instruções especificas dos Fundos de Investimento Imobiliário.
As demonstrações contábeis estão sendo apresentadas para os períodos de 17 de junho de 2025 a 31 de dezembro de 2025, 1º de janeiro de 2025 a 16 de junho de 2025 (data da transferência de Administração) e exercício findo em 31 de dezembro de 2024, em razão da transferência da Administração do Fundo, conforme nota explicativa n° 22.
Essas demonstrações contábeis foram aprovadas pela Administradora do Fundo em 12 de junho de 2026, que autorizou sua divulgação.
3. Principais práticas contábeis
As principais práticas contábeis adotadas para a contabilização das operações e para a elaboração das demonstrações contábeis são provenientes das normas da CVM. As demonstrações contábeis foram preparadas com base no custo histórico, com exceção dos ativos financeiros que estão mensurados pelo valor justo conforme requerido pela instrução CVM 516/11, quer sejam de natureza imobiliária ou não. As práticas de mensuração específicas estão descritas nos demais itens abaixo, conforme segue:
a) Moeda funcional
Os itens incluídos nas demonstrações contábeis são mensurados usando a moeda do principal ambiente econômico no qual o Fundo atua ("moeda funcional").
b) Reconhecimento de receitas e despesas
A Administradora adota o regime de competência para o registro das receitas e despesas.
c) Classificação ativos e passivos circulantes e não circulantes
O Fundo apresenta ativos e passivos no balanço patrimonial com base na classificação circulante/não circulante. Um ativo é classificado no circulante quando: (i) se espera realizá-lo ou se pretende vendê-lo ou consumi-lo no ciclo operacional normal; (ii) for mantido principalmente para negociação; (iii) se espera realizá-lo dentro de 12 meses após o período de divulgação ou (iv) caixa e equivalentes de caixa. Todos os demais ativos são classificados como não circulantes.
Um passivo é classificado no circulante quando: (i) se espera liquidá-lo no ciclo operacional normal dentro de 12 meses após o período de divulgação ou (ii) não há direito incondicional para diferir a liquidação do passivo por, pelo menos, 12 meses após o período de divulgação. Todos os demais passivos são classificados como não circulantes.
d) Caixa e equivalente de caixa
São representados por depósitos bancários em instituições financeiras, incluídos na rubrica de disponibilidades e aplicações interfinanceiras de liquidez, com prazo original de vencimento igual ou inferior a 90 dias, sendo o risco de mudança no valor de mercado destes considerada imaterial.
(i) Disponibilidades
Incluem caixa e saldos positivos em conta movimento com liquidez imediata e com risco insignificante de perda de mudança de seu valor de mercado.
(ii) Cotas de fundos de investimentos financeiro
As aplicações em cotas de fundos de investimento financeiro no Brasil são atualizadas com base no valor da cota divulgada, periodicamente, pelos administradores dos fundos onde os recursos são aplicados.
As valorizações e as desvalorizações dos investimentos em cotas de fundos de investimento financeiro estão apresentadas na demonstração do resultado do exercício na rubrica “Resultado com aplicação em cotas de fundo de investimento”.
(iii) Aplicações interfinanceiras de liquidez
São demonstradas pelo valor de aplicação, acrescido dos rendimentos auferidos.
e) Cotas de fundos de investimentos
As cotas de fundos de investimento são registradas ao custo de aquisição, ajustado diariamente pelo valor das cotas informado pelos administradores dos respectivos fundos investidos, e pela B3 para os fundos negociados, sendo a melhor estimativa da Administração de valor justo desses ativos. A valorização e/ou a desvalorização das cotas de fundos de investimento estão apresentadas em “Resultado com cotas de fundos”.
f) Aluguéis a receber
São registrados todos os recebíveis ao qual o Fundo detém o direito a receber, por força do contrato de locação, acrescido de atualização monetária e descontado ao valor presente, em contrapartida o resultado do período na rubrica “Receita de Aluguéis”.
Os juros e os ajustes a valor presente são apropriados ao resultado. Os juros são apropriados no resultado na rubrica de receita.
g) Ativos financeiros de natureza imobiliária
(i) Títulos e valores mobiliários
A Administradora classifica seus títulos e valores mobiliários na categoria “mensurados ao valor justo por meio do resultado”.
Essa categoria inclui os ativos financeiros adquiridos com o propósito de geração de resultado no curto prazo decorrente de sua negociação.
O "valor justo" de um instrumento financeiro em uma determinada data é interpretado como o valor pelo qual ele poderia ser comprado e vendido naquela data por duas partes bem-informadas, agindo deliberadamente e com prudência, em uma transação em condições regulares de mercado. A referência mais objetiva e comum para o valor justo de um instrumento financeiro é o preço que seria pago por ele em um mercado ativo, transparente e significativo ("preço cotado" ou "preço de mercado").
Caso não exista preço de mercado para um determinado instrumento financeiro, seu valor justo é estimado com base em técnicas de avaliação normalmente adotadas pelo mercado financeiro, levando-se em conta as características específicas do instrumento a ser mensurado e sobretudo as diversas espécies de risco associados a ele.
As variações no valor contábil dos ativos financeiros mensurados ao valor justo são reconhecidas na demonstração do resultado, em suas respectivas contas de origem.
(ii) Propriedades para investimento
Os imóveis foram adquiridos para renda e/ou para apreciação de capital no longo prazo e são classificados como propriedade para investimento, dentro do subgrupo investimento do ativo não circulante.
Foram reconhecidos, inicialmente, pelo valor de custo e ajustados anualmente ao valor justo. Os resultados registrados na rubrica do resultado “Propriedades para Investimento - Ajuste a valor justo”.
A determinação do valor justo foi realizada com projeções de fluxos de caixa descontados baseados em estimativas confiáveis de fluxos futuros de caixa, consubstanciado nos termos do contrato de aluguel ou qualquer outro contrato existente e, quando possível, em evidências externas de valores correntes de aluguéis de ativos na mesma localização e condição, usam taxas de desconto que reflitam as avaliações atuais do mercado quanto às incertezas no valor e prazo dos fluxos de caixa.
A Administradora avalia continuamente a existência de eventos que indiquem a possibilidade de alteração substancial no valor justo do imóvel classificado como propriedade para investimento.
h) Outros ativos e passivos
Um ativo é reconhecido no balanço patrimonial quando for provável que seus benefícios econômicos futuros serão gerados em favor do Fundo e seu custo ou valor puder ser mensurado com segurança.
Um passivo é reconhecido no balanço patrimonial quando o Fundo possui uma obrigação legal ou constituída como resultado de um evento passado, sendo provável que um recurso econômico seja requerido para liquidá-lo. São acrescidos, quando aplicável, dos correspondentes encargos e das variações monetárias incorridos.
As provisões são registradas tendo como base as melhores estimativas do risco envolvido. Os ativos e passivos são classificados como circulantes quando sua realização ou liquidação é provável que ocorra nos próximos 12 meses. Caso contrário, são demonstrados como não circulantes.
i) Lucro (Prejuízo) por cota
O lucro (prejuízo) por cota no exercício é calculado por meio na divisão do lucro (prejuízo), ponderando-se o número de cotas em circulação mensalmente.
4. Caixa e equivalentes de caixa
Abaixo apresentamos a posição de caixa e equivalentes de caixa em 31 de dezembro de 2025:
| 31/12/2025 | |||
|---|---|---|---|
| Ativos - sem vencimento | Valor unitário | Quantidade | Valor Justo |
| Disponibilidades | - | - | 433 |
| BEYOND FIC FIM (*) | 1,3317 | 10.872.793,72 | 14.454 |
| BRADESCO FC DE FI RF REFERENCIADO DI MAX (*) | 1,7901 | 75.491,65 | 135 |
| Total | 10.948.285,37 | 15.022 |
HIRE LOG I - Fundo de Investimento Imobiliário - Responsabilidade Limitada CNPJ: 34.867.728/0001-37 VÓRTX DISTRIBUIDORA DE TITULOS E VALORES MOBILIARIOS LTDA. CNPJ: 22.610.500/0001-88
| 16/06/2025 | |||
|---|---|---|---|
| Ativos - sem vencimento | Valor unitário | Quantidade | Valor Justo |
| Disponibilidades | - | - | 1.097 |
| BRADESCO FC DE FI RF REFERENCIADO DI MAX (*) | 1,.66 | 75.492 | 125 |
| Total | 75.492 | 1.222 |
| 31/12/2024 | |||
|---|---|---|---|
| Ativos - sem vencimento | Valor unitário | Quantidade | Valor Justo |
| Disponibilidades | - | - | 628 |
| BRADESCO FC DE FI RF REFERENCIADO DI MAX (*) | 1,56 | 710.255 | 1.111 |
| Total | 710.255 | 1.739 |
(*) O investimento não possui prazo de carência para resgate e a conversibilidade das cotas, tanto para aplicação quanto para resgate é imediata, ocorrendo a liquidação financeira no mesmo dia
5. Títulos e valores mobiliários
a) Ativos financeiros de natureza imobiliária
Abaixo apresentamos a posição de títulos e valores mobiliários em 31 de dezembro de 2025:
| Descrição | Quantidade | Valor de mercado | Faixa de vencimento |
|---|---|---|---|
| TRXF15 - Recibo de subscrição | 772.416 | 77.396 | Sem vencimento |
O Fundo não possuía aplicação em cotas de fundos de investimento imobiliário negociado em bolsa no período de 1º de janeiro de 2025 a 16 de junho de 2025 e no exercício findo em 31 de dezembro de 2024.
TRX Real Estate Fundo de Investimento Imobiliário Responsabilidade Limitada
O TRX Real Estate Fundo de Investimento Imobiliário – FII ("Fundo"), é um fundo de investimento imobiliário, regido pela Resolução CVM nº 175/22 pela Instrução CVM 516/11, e alterações posteriores, e pela Lei nº 8.668, de 25 de junho de 1993, constituído em 21 de agosto de 2017 tendo realizado suas atividades em 15 de outubro de 2019. O Fundo é destinado ao público em geral.
Conforme a política de investimento definida no regulamento, o Fundo tem por objeto a aquisição de quaisquer direitos reais sobre bens imóveis, relativos a edifícios, empreendimentos corporativos, comerciais, industriais, varejistas ou logísticos construídos ou a serem construídos, para locação com contratos na modalidade atípica (built-to-suit) ou modalidade típica.
6. Propriedades para investimento
Em 31 de dezembro de 2025, em 16 de junho de 2025 e em 31 de dezembro de 2024 as propriedades para investimento adquiridas pelo Fundo estão assim representadas:
| Propriedadespara investimentos | 31/12/2025 | 16/06/2025 | 31/12/2024 |
|---|---|---|---|
| Imóvel Logístico Cabreúva - Gleba ML | 7.970 | 105.900 | 105.900 |
| Total | 7.970 | 105.900 | 105.900 |
Movimentação de propriedades para investimento
| Propriedade para investimento | 31/12/2024 | 16/06/2025 | Venda de imóvel | Resultado na venda | Ajuste a valor justo | 31/12/2025 |
|---|---|---|---|---|---|---|
| Imóvel Logístico Cabreúva | ||||||
| Galpão Logístico | 103.200 | 103.200 | (140.903) | 37.703 | - | - |
| Terreno Livre | 2.700 | 2.700 | - | - | 5.270 | 7.970 |
| Total | 105.900 | 105.900 | (140.903) | 37.703 | 5.270 | 7.970 |
O imóvel está localizado na Rodovia Dom Gabriel Paulino Bueno Couto (SP-300) s/nº, Km 84 – Bairro Pinhal o município de Cabreúva – São Paulo. A área total do terreno é de 171.537 m2 (cento e setenta e um mil quinhentos e trinta e sete metros quadrados), sendo a área construída de 32.451 m2 (trinta e dois mil quatrocentos e cinquenta e um metros quadrados).
Em 16 de julho de 2020, o Fundo adquire o Crédito Imobiliário e/ou Direitos a eles inerentes oriundos do processo 1048044-63.2019.8.26.0100 que corria perante a 38ª Vara Cível do Foro Central de São Paulo/SP. Em 7 de agosto de 2020, de acordo com a Matrícula nº 4.134, a Logbrás Cabreúva Empreendimentos Imobiliários S.A., proprietária do imóvel acabado objeto da execução de garantia imobiliária do direito creditório, fez a cessão ao Fundo, à título de dação em pagamento da dívida, do Imóvel Logístico em Cabreúva – SP, que está apresentado em Investimento imobiliário na Demonstração da Posição Financeira.
No exercício findo em 2025, foi considerado as especificações do imóvel, foram utilizadas metodologias distintas de avaliação para o galpão (área construída) e o terreno, conforme nota explicativa nº 7.1.
No exercício de 2025 a área construída foi vendida e foi mantido apenas parte do terreno no Fundo.
O fundo celebrou, em 05/12/2025, compromisso de Compra e Venda de fração do imóvel situado na Rod. Dom Gabriel Paulino Bueno Couto km 84, quadra única, lote Gleba ML, Pinhal, Cidade de Cabreúva, Estado de São Paulo, objeto da matrícula n.º 4.134 do Oficial de Registro de Imóveis de Cabreúva, do Estado de São Paulo (“Imóvel”). Este imóvel possui um galpão industrial com área de uso exclusivo de seus ocupantes de aproximadamente 30.035,71 m² (“Galpão Edificado” ou “Área Privativa” ou “Imóvel Objeto”) e áreas e infraestruturas de uso comum entre os ocupantes exemplificadamente, mas não exaustivamente, portaria, vestiários, áreas de apoio ao motorista, refeitório, cozinha, ambulatório, infraestrutura de instalações (incêndio, água, esgoto e elétrica), salas administrativas, vagas de veículos leves e pesados e demais áreas de apoio a operação de múltiplos inquilinos que somam aproximadamente 3.102,14 m2 (“Áreas Comuns”), que somadas totalizam aproximadamente 33.137,85 m² de área construída.
A Transação sobre o Galpão Edificado foi concluída pelo valor total de R$140.903.000,00 (cento e quarenta milhões e trezentos e três mil reais), divididas em 2 (duas) parcelas, sendo (i) a primeira parcela no montante de R$ 91.586.950,00 (noventa e um milhões, quinhentos e oitenta e seis mil e novecentos e cinquenta reais) (“Primeira Parcela”) deverá ser paga até dia 08/12/2025 e (ii) a segunda parcela no montante de R$ 49.316.050,00 (quarenta e nove milhões, trezentos e dezesseis mil e cinquenta reais) (“Segunda Parcela”), a ser paga no prazo de 12 (doze) meses contado da data prevista na alínea “(i)”, e será corrigido pela variação acumulada do Índice Nacional de Preços ao Consumidor Amplo, divulgado pelo IBGE (“IPCA-IBGE”).
No exercício findo em 31 de dezembro de 2025 foram utilizados para o cálculo no método comparativo, o fator área, declive, zoneamento, padrão, depreciação e foi comparado com outros 6 imóveis em regiões e estruturas semelhantes, sendo realizadas as devidas homogeneização dos seus respectivos dados.
No exercício findo em 31 de dezembro de 2024 foram utilizados para o cálculo:
1) Duração do Contrato: 60 meses;
2) Valor de Locação: R$ 618 mil;
3) Vacância entre contratos: 10 meses;
4) Carência: 9 meses
5) Probabilidade de Renovação: 50%;
6) Crescimento real: não aplicado
7) Taxa de Desconto: 10,00 % a.a
7.1 Método de determinação do valor justo
O objetivo da avaliação é determinar o valor de mercado de compra e venda para atingimento às exigências da Instrução CVM nº 516/11 que dispõe sobre a elaboração e divulgação das demonstrações financeiras, dando diretrizes quanto aos procedimentos de mensuração do valor justo para monitoramento de valores contábeis registrados.
Os valores justos são baseados em valores de mercado, e refletem o valor estimado pelo qual uma propriedade poderia ser negociada na data de avaliação entre partes conhecedoras e interessadas em uma transação sob condições normais de mercado. A taxa de desconto que reflita determinados riscos inerentes é então aplicada nos fluxos de caixa anuais líquidos para chegar à avaliação da propriedade.
Imóvel Logístico em Cabreúva - SP
O investimento do Fundo no Imóvel está registrado pelo seu valor justo de R$ 7.970 (R$ 105.900 em 2024), suportado por laudo de avaliação elaborado pela empresa Cushman & Wakefield (“Cushman”) em 24 de outubro de 2025. O laudo de avalição foi formalmente aprovado pela Administradora do Fundo.
O Imóvel Logístico em Cabreúva, por se tratar de um imóvel com vocação para gerar renda através de sua locação, sua avaliação foi realizada pelo Método da Capitalização de Renda para a área construída e Método Comparativo de Mercado para o terreno, sendo está a principal ótica pela qual os principais investidores do mercado analisariam a propriedade.
7. Receita de aluguéis
No período de 17 de junho de 2025 a 31 de dezembro de 2025, o total das receitas com aluguéis foi de R$ 5.842 (R$ 4.548 no período de 1 de janeiro de 2025 a 16 de junho de 2025, e R$ 10.780 em 2024), e está apresentada na demonstração de resultado do exercício em “Propriedades para Investimento – Receita de aluguéis”.
8. Demonstrativo do valor justo
O Fundo aplica o CPC 46 e o artigo 7º da Instrução CVM nº 516/11, para instrumentos financeiros e propriedades para investimento, mensurados no balanço patrimonial pelo valor justo, o que requer divulgação das mensurações do valor justo pelo nível da seguinte hierarquia de mensuração pelo valor justo:
Nível 1 - O valor justo dos instrumentos financeiros negociados em mercados ativos é baseado nos preços de mercado, cotados na data de balanço. Um mercado é visto como ativo se os preços cotados estiverem pronta e regularmente disponíveis a partir de uma Bolsa, distribuidor, corretor, grupo de indústrias, serviço de precificação, ou agência reguladora, e aqueles preços representam transações de mercado reais e que ocorrem regularmente em bases puramente comerciais.
Nível 2 - O valor justo dos instrumentos financeiros que não são negociados em mercados ativos é determinado mediante o uso de técnica de avaliação. Essas técnicas maximizam o uso dos dados adotados pelo mercado onde está disponível e confiam o menos possível nas estimativas específicas da entidade. Se todas as informações relevantes exigidas para o valor justo de um instrumento forem adotadas pelo mercado, o instrumento estará incluído no Nível 2.
Nível 3 - Se uma ou mais informações relevantes não estiverem baseadas em dados adotados pelo mercado, o instrumento estará incluído no Nível 3. As técnicas de avaliação específicas utilizadas para valorizar os instrumentos financeiros e as propriedades para investimento incluem aquelas descritas no artigo 7º da Instrução CVM 516/11.
As tabelas abaixo apresentam os ativos do Fundo mensurados pelo valor justo:
| Ativos | ||||
|---|---|---|---|---|
| Ativos financeiros ao valor justo por meio do resultado | Nível 1 | Nível 2 | Nível 3 | Total |
| Cotas de fundo de investimento Renda Fixa | 14.589 | - | - | 14.589 |
| Cotas de fundo de investimento imobiliário | 77.396 | - | - | 77.396 |
| Propriedade para Investimento | - | - | 7.970 | 7.970 |
| Total do ativo: | 91.985 | - | 7.970 | 99.955 |
9. Instrumentos financeiros derivativos
É vedado ao Fundo a realização de quaisquer operações com derivativos.
10. Patrimônio líquido
O patrimônio do Fundo será formado por uma única classe de cotas, as quais terão as características, os direitos e as condições de emissão, distribuição, subscrição, integralização, remuneração, amortização e resgate descritos no regulamento.
Em 31 de dezembro de 2025, o patrimônio líquido do Fundo é de R$ 150.111, representado pelo montante de 526.253,6211 cotas pelo valor unitário de R$ 285,2444 cada. (R$ 107.137 em 16 de junho de 2025, representado pelo montante de R$ 526.253,6211 cotas, pelo valor unitário de R$ 203,584279 cada e R$ 108.476 em 31 de dezembro de 2024, representado pelo montante de 526.253,6211 cotas, pelo valor unitário de R$ 206,1278 cada).
11. Evolução do valor da cota e rentabilidade
- a) Apresentamos abaixo a rentabilidade, o patrimônio líquido médio e o valor da cota do Fundo nos últimos períodos/exercícios:
| Exercício/Período | Valor da | Patrimônio | |
|---|---|---|---|
| cota | Rentabilidade(%) | líquido médio | |
| Período de 17 de junho de 2025 até 31 de dezembro de 2025 | 285,2444 | 40,11 | 114.713 |
| Período de 1 de janeiro de 2025 até 16 de junho de 2025 | 203,5843 | (1,23) | 107.270 |
| Exercício findo em 31 de dezembro de 2024 | 206,1278 | 9,12 | 103.851 |
A rentabilidade obtida no passado não representa garantia de resultados futuros.
12. Gerenciamento de riscos
Os bens e direitos integrantes da carteira do Fundo, por sua própria natureza, estão sujeitos, conforme o caso, a flutuações de mercado e/ou riscos de crédito das contrapartes que poderão gerar perdas até o montante das operações contratadas e não liquidadas. Mesmo que o Administrador mantenha sistema de gerenciamento de riscos, não há garantia de eliminação da possibilidade de perdas para o Fundo do e para o cotista.
Abaixo estão indicados os principais riscos a que estão sujeitos os investimentos do Fundo:
Risco de mercado: Consiste no risco de flutuação dos preços e da rentabilidade dos ativos do Fundo, os quais são afetados por diversos fatores de mercado, como liquidez, crédito, alterações nas políticas econômica, monetária, fiscal ou cambial, e mudanças econômicas nacionais ou internacionais. As oscilações de preços podem fazer com que determinados ativos sejam avaliados por valores diferentes aos de emissão e/ou contabilização, podendo acarretar volatilidade das cotas e perdas aos cotistas.
Os processos e serviços operacionais são interligados e supervisionados por profissionais experientes no mercado financeiro e imobiliário. Além disso, a Administradora é responsável pelo cumprimento das normas, assegurando que as exigências legais e regulatórias são devidamente seguidas, permitindo uma ação preventiva em relação aos riscos do fundo.
Risco de crédito: Consiste no risco de inadimplemento ou atraso no pagamento pelos emissores e eventuais coobrigados dos ativos ou pelas contrapartes das operações do Fundo, podendo ocasionar, conforme o caso, a redução dos ganhos ou mesmo perdas financeiras até o valor das operações contratadas.
A administradora utiliza no gerenciamento dos riscos de crédito, sistemas e métricas para mitigálos, por meio de acompanhamento dos projetos nos empreendimentos investidos e de seus resultados, bem como a avaliação dos investimentos em relação aos similares no mercado.
Investimento de baixa liquidez: Consiste no risco de redução ou inexistência de demanda pelos ativos integrantes da carteira do Fundo nos respectivos mercados em que são negociados, devido a condições específicas atribuídas a esses ativos ou aos próprios mercados em que são negociados. Em virtude de tais riscos, a Administradora poderá encontrar dificuldades para liquidar posições ou negociar os referidos ativos pelo preço e no tempo desejados, de acordo com a estratégia de gestão adotada para o Fundo, o qual permanecerá exposto, durante o respectivo período de falta de liquidez, aos riscos associados aos referidos ativos. Esses fatores podem prejudicar o pagamento de resgates e/ou amortização aos cotistas do Fundo, nos valores solicitados e nos prazos contratados.
Para o gerenciamento do risco de liquidez, o Fundo mantém um nível mínimo de caixa como forma de assegurar a disponibilidade de recursos financeiros, monitora diariamente os fluxos de caixa previstos e realizados, mantém aplicações financeiras com vencimentos diários de modo a promover máxima liquidez.
Risco de rescisão de contratos de locação “built to suit” e revisão do valor do aluguel: Apesar de os termos e condições dos contratos de locação “built to suit”, tomando como base o artigo 54-A da Lei 8.245 de 18 de outubro de 1991 (“Lei de Locação”), em que, em havendo na locação não residencial de imóvel urbano a prévia aquisição, construção ou substancial reforma pelo locador ou por terceiros, prevalecerão as condições livremente pactuadas no contrato celebrado entre as partes e ainda as disposições prevista em referido artigo legal, nada impede eventual tentativa dos locatários de questionar juridicamente a validade de tais cláusulas e termos, questionando, dentre outros, os aspectos abaixo: (a) rescisão do contrato de locação pelos locatários previamente à expiração do prazo contratual, com devolução do imóvel objeto do contrato atípico de locação. Embora venha a constar previsão no referido contrato do dever do locatário de pagar a indenização por rescisão antecipada imotivada, estes poderão questionar o montante da indenização, não obstante o fato de tal montante ter sido estipulado com base na avença comercial; e (b) revisão do valor do aluguel, alegando que o valor do aluguel não foi estabelecido em função de condições de mercado de locação e, por conseguinte, não estar sujeito às condições previstas no artigo 19 da Lei nº 8.245/91, para fins de revisão judicial do valor do aluguel. Em ambos os casos, eventual decisão judicial que não reconheça a legalidade da vontade das partes ao estabelecer os termos e condições do contrato de locação “built to suit” em função das condições comerciais específicas, aplicando a Lei nº 8.245/91 a despeito das características e natureza atípicas do contrato de locação “built to suit”, poderá afetar negativamente o valor das cotas do Fundo.
Risco de desvalorização dos Ativos Imobiliários: Como os recursos do Fundo destinam-se à aplicação nos ativos, um fator que deve ser preponderantemente levado em consideração com relação à rentabilidade do Fundo é o potencial econômico, inclusive a médio e longo prazo, da região onde estão localizados os mesmos. A análise do potencial econômico da região deve se circunscrever não somente ao potencial econômico corrente, como também deve levar em conta a evolução deste potencial econômico da região no futuro, tendo em vista a possibilidade de eventual decadência econômica da região, com impacto direto sobre o valor dos imóveis locados e, por consequência, sobre as Cotas.
Risco de revisão judicial dos contratos de locação: Conforme dispõe o artigo 51 da Lei 8245/91, nas locações de imóveis não residenciais, o locatário terá direito à renovação do contrato, por igual prazo, desde que, cumulativamente: I – o contrato a renovar tenha sido celebrado por escrito e com prazo determinado; II - o prazo mínimo do contrato a renovar ou a soma dos prazos ininterruptos dos contratos escritos seja de cinco anos; III - o locatário esteja explorando seu negócio, no mesmo ramo, pelo prazo mínimo e ininterrupto de três anos. Em consequência, ainda que não seja do interesse do Fundo renovar os contratos de locação existentes, os locatários poderão pleitear a renovação compulsória destes instrumentos. Ainda em função dos contratos de locação, se, decorridos três anos de vigência do contrato ou de acordo anterior, não houver acordo entre Fundo e locatário sobre o valor da locação, poderá ser pedida a revisão judicial do aluguel a fim de ajustálo ao preço do mercado. Com isso, os valores de locação poderão variar conforme as condições de mercado vigentes à época da ação revisional.
Os riscos acima mencionados poderão afetar o patrimônio do Fundo, sendo que o Administrador e a Gestora não poderão, em hipótese alguma, ser responsabilizados por qualquer resultado negativo na rentabilidade do Fundo, depreciação dos ativos financeiros integrantes da carteira ou por eventuais prejuízos em caso de liquidação do Fundo ou resgate de cotas, sendo os mesmos responsáveis tão somente por perdas ou prejuízos resultantes de comprovado erro ou má-fé de sua parte.
13. Emissão, resgate e amortização de cotas
a) Emissão, subscrição e integralização
A Primeira Emissão de cotas do Fundo corresponde ao montante total de até R$ 70.000, divididos em 700.000 (setecentas mil) cotas, no valor de R$ 100,00 (cem reais) cada.
O percentual máximo do total das cotas emitidas pelo Fundo que o incorporador ou construtor do Imóvel-Alvo ou sócio Cotista, individualmente ou em conjunto com pessoa a ele ligada, poderá subscrever ou adquirir no mercado, é de 25% (vinte e cinco por cento).
Com relação aos direitos dos Cotistas nas futuras emissões de cotas do Fundo, fica estabelecido que: (i) aos Cotistas em dia com suas obrigações para com o Fundo fica assegurado o direito de preferência na subscrição de novas cotas, na proporção do número de cotas que possuírem, por prazo não inferior a 10 (dez) dias úteis, contados da data de concessão do registro de distribuição das novas cotas pela CVM; (iii) as cotas objeto das futuras Emissões assegurarão a seus titulares direitos idênticos aos das cotas existentes.
Nos períodos de 17 de junho de 2025 a 31 de dezembro de 2025 e de 1º de janeiro de 2025 a 16 de junho de 2025, não houve emissão de cotas (no exercício findo em 31 de dezembro de 2024 o Fundo emitiu 4.166,514705 cotas no montante R$ 650).
b) Resgate de cotas e amortizações
As cotas serão amortizadas proporcionalmente ao montante que o valor de cada cota representa relativamente ao Patrimônio Líquido, sempre que houver desinvestimentos ou qualquer pagamento relativo ao desinvestimento aos ativos integrantes do patrimônio do Fundo e desde que assim seja orientado pela Hire Capital Ltda. (“Consultor Imobiliário”) no prazo máximo de 30 (trinta) dias de seu recebimento pelo Fundo.
A realização da amortização cotas do Fundo deverá ser comunicada à B3 via sistema Fundos.Net.com antecedência mínima de 5 (cinco) dias úteis do pagamento, fixando data de corte dos Cotistas que farão jus ao recebimento do valor correspondente.
Não haverá resgate de cotas, a não ser pela amortização integral de seu valor, mediante aprovação da Assembleia Geral de Cotistas ou em razão da liquidação antecipada do Fundo, observados os procedimentos definidos no Regulamento do Fundo.
Nos períodos de 17 de junho de 2025 a 31 de dezembro de 2025 e de 1º de janeiro de 2025 a 16 de junho de 2025 e no exercício findo em 31 de dezembro de 2024, não houve amortização de cotas.
c) Negociação das cotas
Nos períodos de 17 de junho de 2025 a 31 de dezembro de 2025 e de 1º de janeiro de 2025 a 16 de junho de 2025 e no exercício findo em 31 de dezembro de 2024, o Fundo não estava cotado na B3 S.A, Brasil, Bolsa Balcão.
14. Prestação de serviços e custódia
- a) Os serviços de administração, custódia, tesouraria, controle e processamento dos ativos financeiros da carteira do Fundo são prestados pela Vórtx Distribuidora de Títulos e Valores Mobiliários S.A. (“Administradora” e “Custodiante”).
b) Os serviços de gestão da carteira do fundo são prestados pela Hire Capital Ltda. (“Gestora”).
- c) As cotas dos fundos de investimento administrados pelo mesmo Administrador estão custodiadas na Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. e pela B3 S.A. - Brasil, Bolsa, Balcão das cotas negociadas e as cotas dos fundos de investimento administrados por outros administradores estão custodiadas nas respectivas instituições administradoras.
15. Remuneração da administração
- Taxa de Administração e Gestão
O Administrador fará jus ao recebimento da taxa de administração de 0,15% (zero vírgula quinze por cento por cento) ao ano, calculada calculado sobre o Patrimônio Líquido do Fundo, observado o valor mínimo mensal de R$ 15.000,00 (quinze mil reais), atualizado anualmente segundo a variação positiva do IPCA.
O Gestor fará jus ao recebimento da taxa de gestão de 2,0% (dois por cento) ao ano, calculado sobre o capital integralizado do Fundo, a qual será paga até o 5º Dia Útil de cada mês subsequente ao da prestação dos serviços, observado o valor mínimo mensal de R$ 10.000,00 (dez mil reais), atualizado anualmente segundo a variação positiva do IPCA.
No período de 17 de junho de 2025 a 31 de dezembro de 2025, a despesa de taxa de administração registrada foi de R$ 97 (R$ 100 no período de 1º de janeiro de 2025 a 16 de junho de 2025 e R$ 210 no exercício findo em 31 de dezembro de 2024), e encontra-se apresentada na rubrica de “Administração” na demonstração do resultado.
No período de 17 de junho de 2025 a 31 de dezembro de 2025, a despesa de taxa de gestão registrada foi de R$ 689 (não houve no período de 1º de janeiro de 2025 a 16 de junho de 2025 e no exercício findo em 31 de dezembro de 2024), e encontra-se apresentada na rubrica de “Gestão” na demonstração do resultado.
� Taxa de performance
Além da taxa de gestão, também será paga ao Gestor, taxa de performance, a qual será calculada da seguinte forma: (a) até que haja o retorno sobre 100% (cem por cento) do valor integralizado correspondente à quantidade de cotas subscritas pelo respectivo preço de integralização de cada cota, corrigido pelo Benchmarking (índice IPCA, acrescido de 6% (seis por cento) ao ano), calculada de forma pro rata temporis, por meio de distribuição de rendimentos, de resultado e/ou amortização de cotas e/ou dação em pagamento de quaisquer ativos do Fundo, o Gestor não fará jus a Taxa de Performance; e (b) após o pagamento ou distribuição aos cotistas do valor integralizado correspondente à quantidade de cotas subscritas pelo preço de integralização de cada cota corrigido na forma do item (a) acima, quaisquer montantes adicionais pagos aos cotistas serão atribuídos da seguinte forma: (b.1) 80% (oitenta por cento) serão atribuídos aos cotistas conforme a regulamentação aplicável; e (b.2) 20% (vinte por cento) serão pagos ao Gestor a título de Taxa de Performance.
Nos períodos de 17 de junho de 2025 a 31 de dezembro de 2025 e de 1º de janeiro de 2025 a 16 de junho de 2025 e no exercício findo em 31 de dezembro de 2024, não houve taxa de performance reconhecida.
16. Transações com partes relacionadas
São consideradas partes relacionadas ao Fundo as seguintes entidades:
| Administração: | Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. |
|---|---|
| Gestor: | Hire Gestão de Recursos Ltda. |
| Custódia: | Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. |
| Tesouraria: | Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. |
| Escrituração de cotas: | Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. |
| Controladoria: | Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. |
a) Em 31 de dezembro de 2025, o Fundo possui depositado o montante de R$ 97, junto a Vórtx Distribuidora de Títulos e Valores Mobiliários Ltda. (“Administradora”).
b) Em 31 de dezembro de 2025, o Fundo possui o saldo a pagar de taxa de gestão no montante de R$ 184. A despesa registrada nos períodos de 17 de junho de 2025 a 31 de dezembro de 2025 e de 1º de janeiro de 2025 a 16 de junho de 2025 e no exercício findo em 31 de dezembro de 2024, a título de taxa de gestão encontra-se divulgada na nota explicativa nº 15.
c) Em 31 de dezembro de 2025, o Fundo possui o saldo a pagar de taxa de administração no montante de R$ 20. A despesa registrada nos períodos de 17 de junho de 2025 a 31 de dezembro de 2025 e de 1º de janeiro de 2025 a 16 de junho de 2025 e no exercício findo em 31 de dezembro de 2024 a título de taxa de administração encontra-se divulgada na nota explicativa nº 15.
d) Conforme descrito na nota 6, em 05/12/2025, a Classe realizou a venda do galpão logístico investido. Em 31 de dezembro de 2025, a Classe apresenta saldo a receber dessa transação no montante de R$ 49.316, decorrente da venda desse imóvel, sendo que o adquirente foi um Fundo gerido pela mesma gestora da Classe, Hire Gestão de Recursos Ltda.
17. Tributação
a) Tratamento tributário do Fundo
O Fundo é obrigado a efetuar a retenção do imposto de renda na fonte incidente sobre as receitas financeiras obtidas com as aplicações em renda fixa do saldo de caixa do Fundo que poderá ser compensada quando do recolhimento do imposto de renda retido na fonte sobre a distribuição de resultados aos cotistas, conforme artigo 28 de Instrução Normativa da Receita Federal nº 1.585/15.
No entanto, o Fundo deve cumprir os seguintes requisitos, conforme Lei nº 9.779/99:
(i) O Fundo deve distribuir a seus cotistas, no mínimo, 95% (noventa e cinco por cento) dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano;
(ii) O Fundo não pode aplicar recursos em empreendimento imobiliário que tenha como incorporador, construtor ou sócio, cotista que possua, isoladamente ou em conjunto com pessoa a ele ligada, mais de vinte e cinco por cento das quotas do Fundo.
b) Tratamento tributário dos cotistas
As distribuições de rendimentos aos cotistas estão sujeitas à retenção de 20% a título de Imposto de Renda na Fonte.
c) Isenção de imposto de renda para pessoas físicas
A Lei nº 11.196/05 estendeu os benefícios do inciso III do artigo 3º da Lei nº 11.033/04, alterada pela Lei 14.754/23, de isenção do imposto de renda sobre as distribuições pagas a cotistas Pessoa Física, nas seguintes condições:
O cotista beneficiado tem que ter menos do que 10% das cotas do Fundo ou cujas cotas lhe derem direito de recebimento de rendimento superior a 10% do total de rendimentos auferidos pelo Fundo;
As cotas do Fundo têm que ser negociadas exclusivamente em Bolsa ou mercado de balcão organizado; e
O Fundo tem que ter, no mínimo, 100 cotistas.
No caso de ganho de capital que o cotista porventura obtiver na venda de cotas, atualmente, qualquer que seja o contribuinte, há tributação a alíquota de 20%.
18. Distribuição de resultados
Os resultados apurados, em conformidade com o regulamento do Fundo, são incorporados diariamente ao seu patrimônio sob a forma de valorização de cotas.
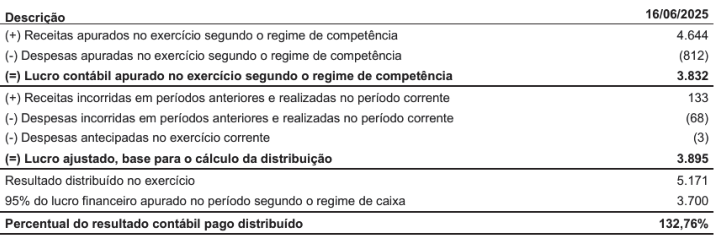
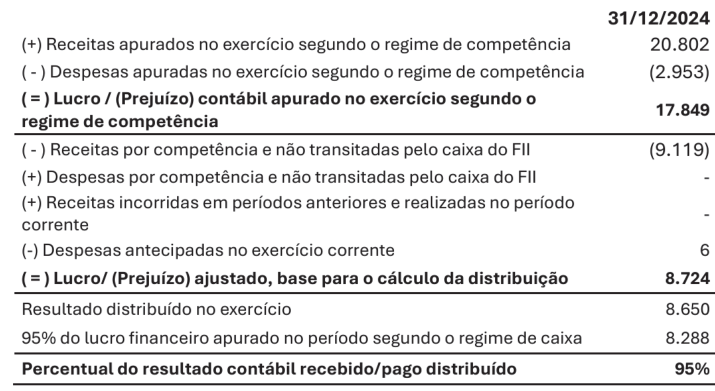
De acordo com o Art. 10, parágrafo único, da Lei 8.668/93 e o Ofício Circular CVM/SIN nº 01/2014, o Fundo deve distribuir a seus cotistas, no mínimo, 95% dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral encerrado em 30 de junho e 31 de dezembro de cada ano.
Os pagamentos de rendimentos, conforme descritos acima, poderão ser realizados mensalmente, os quais serão pagos até o 10º (décimo) Dia Útil, sendo certo que farão jus aos rendimentos os titulares de cotas da Classe no fechamento do 5º (quinto) Dia Útil anterior à data de distribuição de rendimentos de cada mês, de acordo com as contas de depósito do Administrador ou da instituição escrituradora de cotas, conforme aplicável.
Entende-se por lucros auferidos pelo Fundo, apurados segundo o regime de caixa o produto decorrente do recebimento dos lucros devidamente auferidos pelos ativos alvo, bem como os eventuais rendimentos oriundos de aplicações em ativos de liquidez, excluídos os custos relacionados, as despesas ordinárias, as despesas extraordinárias, despesas relacionadas a realização dos ativos alvo e as demais despesas previstas no regulamento para a manutenção do Fundo, em conformidade com a regulamentação em vigor.
HIRE LOG I - Fundo de Investimento Imobiliário - Responsabilidade Limitada CNPJ: 34.867.728/0001-37 VÓRTX DISTRIBUIDORA DE TITULOS E VALORES MOBILIARIOS LTDA.
CNPJ: 22.610.500/0001-88
| Demonstração do Resultado Financeiro | 16/06/2025 à 31/12/2025 |
|---|---|
| (+) Receitas de aluguéis das propriedades para investimento | 5.969 |
| (-) Despesas com manutenção e conservação das propriedades para investimento | (28) |
| (+) Receitas de venda de propriedades para investimento (*) | 8.798 |
| (+/-)Outras receitas/despesas daspropriedadespara investimento | 2 |
| Resultado líquido de imóveispara renda | 14.741 |
| Resultado líquido dos ativos imobiliários | 14.741 - |
| Recursos mantidos para as necessidades de liquidez | - |
| (+)Receitas dejuros de aplicações financeiras | 123 |
| Resultado líquido dos recursos mantidospara as necessidades de liquidez | 123 |
| Outras receitas/despesas | |
| (-) Taxa de administração | (698) |
| (-) Consultoria especializada de que trata o art. 31, II, ICVM 472 | (201) |
| (-) Auditoria independente | (23) |
| (-) Taxas, impostos ou contribuições federais, estaduais e municipais | (1) |
| (incluindo a CVM) | |
| (-) Honorários de advogados, custas e despesas correlatas incorridas em | 1 |
| defesa dos interesses do FII (Judicial ou Extrajudicialmente) | () |
| (-) Despesas com o registro de documentos em cartório | (10) |
| (+/-)Outras receitas/despesas | (10) |
| Total de outras receitas/despesas | (944) |
| Resultado financeiro do exercício | 13.921 |
| Rendimentos declarados conforme Lei 8.668/93 | 14.113 |
| (-) Rendimentos pagos neste exercício relativos a exercícios anteriores | - |
| (+) Rendimento a pagar em exercício subsequente relativo ao exercício corrente | 9.300 |
| Rendimentospagos no exercício corrente | - 4.813 |
| % do resultado financeiro declarado noperíodo | 101,37% |
HIRE LOG I - Fundo de Investimento Imobiliário - Responsabilidade Limitada CNPJ: 34.867.728/0001-37 VÓRTX DISTRIBUIDORA DE TITULOS E VALORES MOBILIARIOS LTDA. CNPJ: 22.610.500/0001-88
(*) Os Prestadores de Serviços Essenciais da Classe (Administrador e Gestor) realizaram a distribuição de rendimentos de forma proporcional ao montante efetivamente recebido em caixa na venda do galpão logístico, correspondente a 10% do preço total de venda, conforme nota explicativa nº 6. Em razão de, até 31 de dezembro de 2025, apenas essa parcela do valor de venda ter sido recebida financeiramente, o resultado apurado pelo regime de caixa e, consequentemente, a distribuição aos cotistas, limitaram - se a 10% do lucro da operação, calculado com base na relação entre o valor de custo histórico do ativo e o preço total de venda.
19. Política de divulgação de informações
A administradora deve prestar as seguintes informações periódicas sobre o Fundo, nos termos do artigo 36 da Instrução CVM nº 184/23:
(i) mensalmente, até 15 (quinze) dias após o encerramento do mês a que se referir, o formulário eletrônico cujo conteúdo reflita o Suplemento I;
(ii) trimestralmente, até 45 (quarenta e cinco) dias após o encerramento do trimestre a que se referir, o formulário eletrônico cujo conteúdo reflita o Suplemento J;
(iii) anualmente, até 90 (noventa) dias após o encerramento do exercício social a que se referirem:
a) As demonstrações financeiras;
b) O formulário eletrônico cujo conteúdo reflita o Suplemento K;
(iv) Anualmente, tão logo receba, o relatório dos representantes de cotistas;
(v) Até 08 dias após sua ocorrência, a ata de assembleia geral ordinária; e
(vi) No mesmo dia de sua realização, o sumário das decisões tomadas na assembleia geral ordinária.
20. Demandas judiciais
Não há registro de demandas judiciais ou extrajudiciais no exercício auditado, quer na defesa dos direitos dos cotistas, quer contra a Administradora do Fundo.
21. Prestação de outros serviços e política de independência do auditor
O Administrador, no exercício auditado, não contratou nem teve serviços prestados pela Deloitte Touche Tohmatsu Auditores Independentes Ltda. relacionados a este Fundo por ele administrado que não os serviços de auditoria externa das demonstrações contábeis do Fundo.
A política adotada atende aos princípios que preservam a independência do auditor, de acordo com os critérios internacionalmente aceitos, quais sejam, o auditor não deve auditar o seu próprio trabalho, nem exercer funções gerenciais no seu cliente ou promover os interesses deste.
22. Alterações estatutárias
Em 06 de junho de 2025 foi deliberado em consulta formal os seguintes aspectos:
HIRE LOG I - Fundo de Investimento Imobiliário - Responsabilidade Limitada CNPJ: 34.867.728/0001-37 VÓRTX DISTRIBUIDORA DE TITULOS E VALORES MOBILIARIOS LTDA. CNPJ: 22.610.500/0001-88
(i) A aprovação das Demonstrações Financeiras, devidamente auditadas nos termos da regulamentação em vigor, referentes ao Exercício Social findo em 31/12/2024.
(ii) A substituição da Administradora do Fundo para VÓRTX DISTRIBUIDORA DE TÍTULOS E VALORES MOBILIÁRIOS LTDA.;
(iii) a transferência dos serviços de custódia, distribuição, controladoria, escrituração dos ativos e da tesouraria dos ativos do Fundo para a Nova Administradora;
(iv) a substituição, a partir da Data de Abertura, da atual prestadora dos serviços de auditoria do Fundo, por empresa de especializada em serviços de auditoria a ser contratada pela Nova Administradora;
(v) alteração da remuneração devida ao administrador fiduciário do Fundo (“Taxa de Administração”), a qual passa a ser devida à Nova Administradora a partir da Data de Transferência, que será equivalente a 0,15% (zero vírgula quinze por cento por cento) ao ano, calculada sobre o Patrimônio Líquido do Fundo, observado o valor mínimo mensal de R$ 15.000,00 (quinze mil reais), valor este que será atualizado anualmente, a partir da Data da Transferência - Administradora, pela variação positiva do IPCA.
(vi) a renúncia do atual consultor imobiliário, qual seja, HIRE CAPITAL LTDA., não se aplicando qualquer multa e/ou penalidade;
(vii) a contratação da HIRE GESTÃO DE RECURSOS LTDA., instituição autorizada pela CVM para o exercício profissional de gestão de carteiras de valores mobiliários por meio do Ato Declaratório CVM nº 22.788, de 02 de dezembro de 2024 (“Nova Gestora”), como prestadora de serviço de gestão de carteira do Fundo, a partir da –Data de Abertura, a qual assumirá todas as atribuições e remuneração anteriormente devidas ao Consultor Imobiliário, com a consequente modificação dos termos do Regulamento do Fundo que envolvem, exemplificativamente, alterações na taxa de gestão, todas quais passarão a vigorar a partir da Data de Abertura. Em especial, as alterações ao Regulamento decorrentes da presente substituição irão incluir:
a. a ampliação do escopo de atividades, obrigações poderes, de forma que a Nova Gestora assuma todas as responsabilidades e remunerações e demais direitos anteriormente atribuídos ao Consultor Imobiliário, incluindo as novas atribuições na qualidade de gestora;
b. a alteração da remuneração devida a Nova Gestora do Fundo, de modo a incorporar a Taxa de Consultoria Imobiliária na Taxa de Gestão, a partir da Data de Abertura, sendo certo que será devido à Nova Gestora 2% (dois por cento) ao ano, calculado sobre o capital integralizado do Fundo, observado o valor mínimo mensal de R$ 10.000,00 (dez mil reais), valor este que será atualizado anualmente, a partir da Data da Transferência, pela variação positiva do IPCA. Além disso, a Nova Gestora fará jus à Taxa de Performance anteriormente devida à Atual Gestora, inclusive a remuneração por destituição e/ou substituição sem justa.
HIRE LOG I - Fundo de Investimento Imobiliário - Responsabilidade Limitada CNPJ: 34.867.728/0001-37 VÓRTX DISTRIBUIDORA DE TITULOS E VALORES MOBILIARIOS LTDA. CNPJ: 22.610.500/0001-88
(viii) a alteração do público-alvo do Fundo para investidores qualificados, nos termos da regulamentação vigente;
(ix) a autorização para que a Nova Gestora preste fiança, aval, aceite ou coobrigar-se sob qualquer forma, assim como autorizar a Nova Gestora a constituir ônus reais sobre os imóveis integrantes do patrimônio da Classe, para garantir obrigações assumidas pelos cotistas, com a consequente alteração do Regulamento do Fundo;
(x) a inclusão da previsão no Regulamento do Fundo de que, na hipótese de destituição e/ou substituição sem justa causa da Nova Gestora, este fará jus a uma taxa de performance pro rata, nos termos dispostos na nova versão de Regulamento;
(xi) a alteração das regras de pagamento da Distribuição de Resultados;
(xii) a adaptação do Regulamento do Fundo à Resolução CVM 175, de 23 de dezembro de 2022 (“RCVM 175”) e das demais disposições legais e regulamentares aplicáveis;
(xiii) a autorização para que o Fundo: (a) adquira cotas de classe de fundos de investimento classificados como "renda fixa", nos termos da regulamentação aplicável, administrados e/ou geridos pela Nova Administradora; (b) realize operações compromissadas, lastreadas em títulos públicos federais, que tenham como contraparte parte relacionada a Nova Administradora; (c) adquira ativos financeiros de renda fixa de emissão da Nova Administradora; situações essas que caracterizam potencial conflito de interesses entre o Fundo e a Nova Administradora.
Em 31 de outubro de 2025, em assembleia geral extraordinária, foi deliberado sobre:
- (i) sobre a venda da fração ideal representativa do Galpão Edificado do imóvel localizado no Município de Cabreúva, São Paulo, objeto da matrícula nº 4.134 do Oficial de Registro de Imóveis de Cabreúva para outro fundo de investimento gerido pela Gestora e administrado pela Administradora (“Fundo Comprador”), situação essa que caracteriza potencial conflito de interesses, nos termos do artigo 31 do Anexo Normativo III da Resolução CVM 175 e demais regulamentações aplicáveis, pelo valor total de R$ 140.881.767,49 (cento e quarenta milhões, oitocentos e oitenta e oito mil, setecentos e sessenta e sete reais e quarenta e nove centavos) (“Preço”), observado o laudo de avaliação elaborado pela COLLIERS TECHNICAL SERVICES LTDA em 25 de novembro de 2024, que atribuiu ao Galpão Edificado o valor de R$ 103.200.000,00 (cento e três milhões e duzentos mil reais), e observado um cap rate para a operação de 8,25% (oito, virgula vinte e cinco por cento) (“Cap Rate”) sendo certo que o valor poderá ser pago com uma parcela de 65% (sessenta e cinco por cento) à vista (“Primeira Parcela”) e 35% (trinta e cinco por cento) em 12 (doze) meses, corrigido por IPCA/IBGE (“Segunda Parcela”). O Preço poderá ser acrescido de uma parcela de earn out equivalente a 50% (cinquenta por cento) de eventuais aluguéis, precificados pelo mesmo Cap Rate, que por motivos de renovação / revisionais ou outros atinjam valores superiores aos valores corrigidos pelos respectivos índices de correção dos contratos, deduzidos eventuais investimentos realizados pelo Fundo Comprador, sendo apurado em 3 (três) anos (“Earn Out”) com pagamento em até 3 (três) meses da apuração.
Excetuado o valor de 10% (dez por cento) do Preço, englobado na Primeira Parcela, que deverá ser pago em moeda corrente nacional na data da Primeira Parcela, o restante do pagamento do Preço poderá ser compensado com os valores devidos pelo Fundo na subscrição de cotas do Fundo Comprador e posteriormente transacionados com objetivo de se tornar cotista do fundo TRX Real Estate Fundo de Investimento Imobiliário Responsabilidade Limitada (“TRXF11”). Ademais, o Fundo deverá garantir ao Fundo Comprador, o fluxo mensal de aluguéis do Galpão Edificado, conforme os contratos firmados com Baxter e Ipalog, durante o prazo máximo de 18 (dezoito) meses contados da data da celebração do compromisso de venda e compra do Galpão Edificado (“CCV”). Como parte dessa transação, caso o Fundo celebre contratos de locação de galpões a serem edificados nas Futuras Unidades Autônomas, o Fundo Comprador terá uma opção de compra de tais Futuras Unidades Autônomas locadas (“Opção de Compra”), válida por um prazo de até 4 (quatro) anos contados da data da celebração do CCV (“Prazo Opção”) e poderá ser outorgada uma renda mínima garantida durante a obra, desde que respeitada para toda a operação um cap rate de 10% a.a. calculado com base nos contratos de locação das Futuras Unidades Autônomas celebrados (“Preço Opção”). O pagamento do Preço da Opção deverá ser pago parte em moeda corrente nacional para custear as obras, em iguais parcelas, pelo prazo da obra, e parte poderá ser pago em moeda corrente nacional ou mediante compensação com os valores devidos pelo Fundo na subscrição de cotas do Fundo Comprador e posteriormente transacionados com objetivo de se tornar cotista do fundo TRXF11. Além disso, o Fundo deverá garantir ao Fundo Comprador, durante um prazo de 18 (dezoito) meses contados da conclusão da obra, a renda dos aluguéis que foram considerados na avaliação do Preço Opção;
(ii) Em caso de aprovação do item “i” acima, deliberar sobre a alteração da política de investimentos do Fundo para que o Fundo possa investir em outros ativos permitidos pela legislação vigente alterando a cláusula 23 e seguintes do Anexo I do Regulamento para que passe a viger com a seguinte redação:
a. “23. A Classe investirá livremente em quaisquer dos ativos a seguir elencados (“Ativos Imobiliários”):
b. 23.1 No imóvel localizado no Município de Cabreúva, Estado de São Paulo-SP, objeto da matrícula nº 4.134 do Oficial de Registro de Imóveis de Cabreúva, do Estado de São Paulo, bem como em eventuais futuras unidades autônomas, estas caso a incorporação imobiliária venha a ser registrada na referida matrícula do imóvel (“Imóvel-Alvo”); e
c. 23.2 Nos seguintes valores mobiliários: (a) Cotas de outros FII; (b) Certificados de Recebíveis Imobiliários (“CRI”); (c) Letras Hipotecárias (“LH”); (d) Letras de Crédito Imobiliário (“LCI”); (e) Letras Imobiliárias Garantidas (“LIG”).”
23. Eventos subsequentes
Após a data-base em 31 de dezembro de 2025, não houve eventos subsequentes que requeressem divulgação.
/>
Ricardo Fuscaldi de Figueiredo Baptista Diretor responsável
Rafael Pires Crepaldi
Contador CRC – 1SP339806/O-1