
Relatório Gerencial HREC11 de setembro de 2026
Relatório Gerencial do Hedge Recebíveis Imobiliários (HREC11), fundo imobiliário de papel, referente a setembro de 2026, com entrega no FundosNet (B3) em 30/10/2026. No pregão de 03/11/2026, a cota do HREC11 fechou a R$ 8,25, com P/VP de 0,91 (valor patrimonial de R$ 9,07 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,10 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 12,97% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 468,7 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 35.507.262/0001-21
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 30/10/2026 18:20
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Hedge Recebíveis Imobiliários FII
HREC11
SETEMBRO DE 2026
Relatório Gerencial

| SUMÁRIO NAVEGÁVEL | pág. |
|---|---|
| OBJETIVO DO FUNDO | 3 |
| INFORMAÇÕES GERAIS | 3 |
| ATUALIZAÇÕES DO MÊS | 4 |
| NEGOCIAÇÃO | 6 |
| SEGMENTO DOS FUNDOS DE CRI | 7 |
| DESEMPENHO DO FUNDO | 9 |
| CARTEIRA DE INVESTIMENTOS | 13 |
| DESCRIÇÃO DOS ATIVOS | 15 |
| PROCESSO DE INVESTIMENTO | 34 |
| METODOLOGIA DE MARCAÇÃO A MERCADO | 35 |
| DOCUMENTOS | 36 |

Clique no ícone no lado superior direito para retornar ao menu.

OBJETIVO DO FUNDO
O Hedge Recebíveis Imobiliários FII tem por objeto proporcionar a seus cotistas a valorização e a rentabilidade de suas cotas no longo prazo, conforme sua política de investimentos, preponderantemente pelo investimento em Certificados de Recebíveis Imobiliários (CRI) .
INFORMAÇÕES GERAIS
R$ 9,07
R$ 8,26
R$ 426,9 mi
51.685.917
2.338
IPCA+11,56%
CDI+5,95%
INÍCIO DAS ATIVIDADES
Outubro de 2020
ADMINISTRADORA
Hedge Investments Distribuidora de Títulos e Valores Mobiliários Ltda.
GESTORA
Hedge Investments Real Estate Gestão de Recursos Ltda.
TAXA DE ADMINISTRAÇÃO (inclui Gestão)
0,80%¹ ao ano sobre PL ou valor de mercado, caso o Fundo integre o IFIX
TAXA DE PERFORMANCE
20% sobre o que exceder o IMA-B
OFERTAS CONCLUÍDAS
Seis emissões de cotas realizadas
CÓDIGO DE NEGOCIAÇÃO
HREC11
TIPO ANBIMA
FII de Títulos e Valores Mobiliários Gestão Ativa
PRAZO
Indeterminado
PÚBLICO ALVO
Investidores em geral
FAÇA PARTE DO NOSSO MAILING
Cadastre-se
Cadastre-se para receber por e-mail informações do Fundo como relatórios gerenciais, fatos relevantes e outras publicações.
RELAÇÃO COM INVESTIDORES
Para comentários, críticas e sugestões, mande e-mail para [email protected].
Fonte: Hedge. Data base: setembro-26.
* Yield implícito na cota de mercado no fechamento, bruto de custos do fundo.
¹ 0,60% ao ano se o PL for superior a R$ 1 bi

ATUALIZAÇÕES DO MÊS
RECICLAGEM DA CARTEIRA
Setembro marcou o início de uma movimentação estrutural na carteira do HREC. Os CRIs SolPanamby e Thera, que somam cerca de 42% do PL e foram adquiridos a IPCA + 5,38% e IPCA + 6,25% a.a. respectivamente, serão prépagos nos próximos meses. Os recursos estão sendo realocados em operações com taxas mais elevadas, em uma carteira menos concentrada.
Todas as declarações quando baseadas em expectativas futuras, envolvem riscos e incertezas e, portanto, não devem ser consideradas como promessa ou garantia de rentabilidade futura.
AMORTIZAÇÃO EXTRAORDINÁRIA – CRI SOLPANAMBY
O CRI SolPanamby, que encerrou o mês com posição de R$ 56,6 milhões (12,1% do PL), tem como codevedores o Hedge Brasil Shopping FII (HGBS11) e o Grupo SolPanamby. Com a aquisição do Shopping Jaraguá Araraquara pelo HGBS11, imóvel que compõe o lastro da operação, a liberação do ativo requer a quitação da parcela do CRI devida pelo Grupo SolPanamby, equivalente a aproximadamente 83% da posição do Fundo. A quitação será realizada pelo saldo devedor na taxa de emissão, de IPCA + 5,38% a.a., acrescido de multa de 2,0%, e ocorrerá ao longo dos próximos meses. Além do resultado gerado pela multa, a operação libera espaço para novas alocações em níveis de spread mais atuais.
AMORTIZAÇÃO EXTRAORDINÁRIA – CRI THERA
Em 23 de setembro, o Hedge AAA FII (HAAA11), devedor do CRI Thera, concluiu a venda de suas 10 unidades no Thera Corporate por R$ 249,3 milhões. Como a documentação do CRI não permite que o imóvel alienado seja dado em garantia de outra operação, o CRI será pré-pago pelo saldo devedor na taxa de emissão, de IPCA + 6,25% a.a. Somadas as três séries, o CRI Thera representa cerca de 30% do PL do HREC, e o Fundo deverá receber aproximadamente R$ 165 milhões. Como o ativo está marcado a mercado a IPCA + 9,70% a.a., a liquidação pelo valor de curva tem efeito positivo sobre a cota patrimonial.
MOVIMENTAÇÕES DA CARTEIRA
No mês, o Fundo também realizou movimentações pontuais de reequilíbrio da carteira, todas na taxa de curva dos ativos. Foi vendida a totalidade da posição no CRI Sinop, além de R$ 10,1 milhões do CRI IZP Haddock 54E 1S, R$ 8,1 milhões do CRI IZP Franca 52E 1S, R$ 6,7 milhões do CRI IZP Cônego II 118E 1S e R$ 1,7 milhão do CRI CNL Aura. Em contrapartida, o Fundo adquiriu R$ 12,8 milhões do CRI IZP Haddock 82E 1S, R$ 6,3 milhões do CRI Quintas Cidade Jardim e R$ 0,5 milhão do CRI Jardim Sul, e integralizou mais R$ 3,1 milhões no CRI HPD Itacema, a CDI + 3,40% a.a. O caixa ao final do mês refere-se a uma alocação realizada no início de outubro.
EVOLUÇÃO DA TAXA MÉDIA DE AQUISIÇÃO
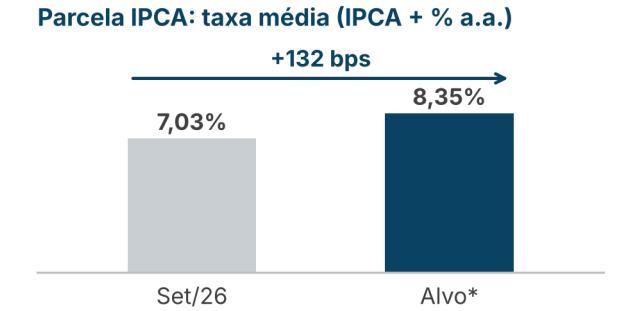
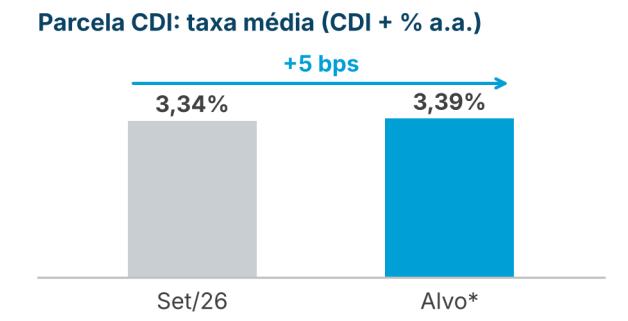
Fonte: Hedge | Data base: 30/09/2026 | Taxas de aquisição médias ponderadas pela exposição. *Alvo: considera as amortizações previstas dos CRIs SolPanamby e Thera e a execução do pipeline contratado. Todas as declarações quando baseadas em expectativas futuras, envolvem riscos e incertezas e, portanto, não devem ser consideradas como promessa ou garantia de rentabilidade futura

A CARTEIRA EM TRANSFORMAÇÃO
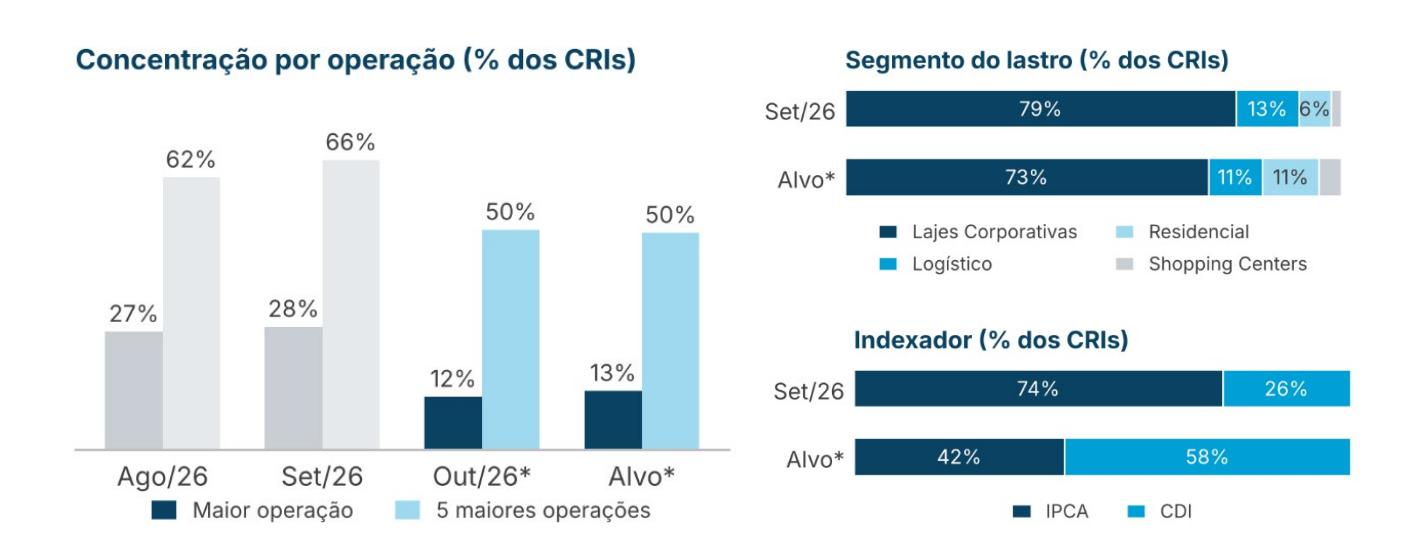
Com as amortizações previstas e a alocação do pipeline contratado, a taxa média da parcela em IPCA passa de IPCA + 7,03% a.a., em setembro, para IPCA + 8,35% a.a. na carteira alvo, e a da parcela em CDI, de CDI + 3,34% a.a. para CDI + 3,39% a.a. A carteira também fica menos concentrada: a maior operação, que representava 28% dos CRIs em setembro, passa a representar 13%, e as cinco maiores operações recuam de 66% para 50%. Ao mesmo tempo, aumenta a participação de ativos indexados ao CDI e do segmento residencial. Boa parte das novas operações foi originada pela própria gestora.
PRINCIPAIS MOVIMENTOS PREVISTOS (SET/26 → ALVO)
| Movimento | Segmento | Taxa de aquisição | Volume |
| SAÍDAS | |||
| Pré-pagamento de CRI | Lajes Corporativas | IPCA + 6,25% | ≈ R$ 165 mi |
| Quitação parcial de CRI | Lajes Corporativas | IPCA + 5,38% | ≈ R$ 47 mi |
| Saída de CRI | Shopping Centers | CDI + 2,40% | ≈ R$ 10 mi |
| ENTRADAS | |||
| Novo CRI | Lajes Corporativas | CDI + 3,85% | ≈ R$ 72 mi |
| Novo CRI | Lajes Corporativas | IPCA + 9,20% | ≈ R$ 57 mi |
| Novo CRI | Lajes Corporativas | CDI + 3,40% | ≈ R$ 45 mi |
| Novo CRI | Shopping Centers | CDI + 1,50% | ≈ R$ 24 mi |
| Aumento de posições | Residencial | CDI + 3,40% a 3,87% | ≈ R$ 30 mi |
| Aumento de posições | Lajes Corporativas | CDI + 3,00% a 3,40% | ≈ R$ 24 mi |
Fonte: Hedge | Data base: 30/09/2026 | Taxas de aquisição médias ponderadas pela exposição. *Out/26: carteira prevista para o fechamento de outubro. Alvo: considera as amortizações previstas dos CRIs SolPanamby e Thera e a execução do pipeline contratado. Volumes aproximados, estimados com base no PL de setembro. Todas as declarações quando baseadas em expectativas futuras, envolvem riscos e incertezas e, portanto, não devem ser consideradas como promessa ou garantia de rentabilidade futura.

NEGOCIAÇÃO
SENSIBILIDADE DA NEGOCIAÇÃO NO MERCADO SECUNDÁRIO
A tabela abaixo apresenta uma análise de sensibilidade do yield equivalente da carteira de CRIs, para cada nível de preço de negociação das cotas do fundo no mercado secundário.
As informações se referem à carteira de fechamento do mês e consideram a reversão do ágio ou deságio para a cota patrimonial do fundo. As expectativas de dividend yield ou de rentabilidade citadas abaixo não representam promessa, garantia de rentabilidade ou isenção de riscos para os cotistas.
| Preço mercado | Yield (IPCA+) | Yield % a.a. (-) Taxa ADM | Spread NTN-B (-) Taxa ADM | Spread (CDI+) | Spread (-) Taxa ADM |
|---|---|---|---|---|---|
| 7,90 | 12,60% | 11,80% | 5,52% | 6,99% | 6,19% |
| 8,00 | 12,31% | 11,51% | 5,18% | 6,70% | 5,90% |
| 8,10 | 12,02% | 11,22% | 4,83% | 6,41% | 5,61% |
| 8,20 | 11,73% | 10,93% | 4,48% | 6,12% | 5,32% |
| 8,30 | 11,44% | 10,64% | 4,13% | 5,83% | 5,03% |
| 8,40 | 11,15% | 10,35% | 3,78% | 5,54% | 4,74% |
| 8,50 | 10,86% | 10,06% | 3,44% | 5,26% | 4,46% |
| 8,60 | 10,57% | 9,77% | 3,09% | 4,97% | 4,17% |
| 8,70 | 10,29% | 9,49% | 2,74% | 4,68% | 3,88% |
Fonte: Hedge | Data base 30/09/2026
COTA POTENCIAL
A cota de mercado do HREC encerrou o mês sendo cotada na B3 a R$ 8,17 , já descontado o rendimento anunciado, enquanto sua cota patrimonial encerrou o mês precificada a R$ 9,07 . O preço médio de captação do HREC considerando as emissões já realizadas pelo Fundo, à qual a cota patrimonial retornará se o fundo receber o pagamento integral dos CRIs que detém em sua carteira, é de R$ 9,62 .
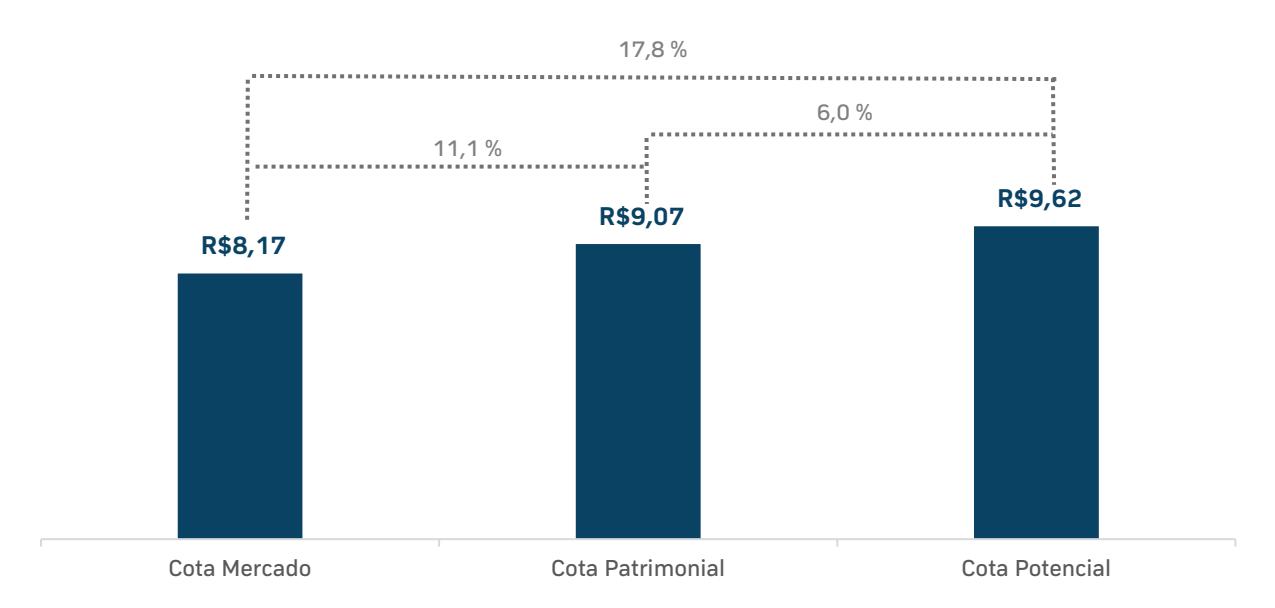
Fonte: Hedge | Data base: 30/09/2026 | Cota de Mercado desconta o rendimento anunciado para ser comparável a Cota Patrimonial, que também desconta o rendimento ao final do mês.

SEGMENTO DOS FUNDOS DE CRI
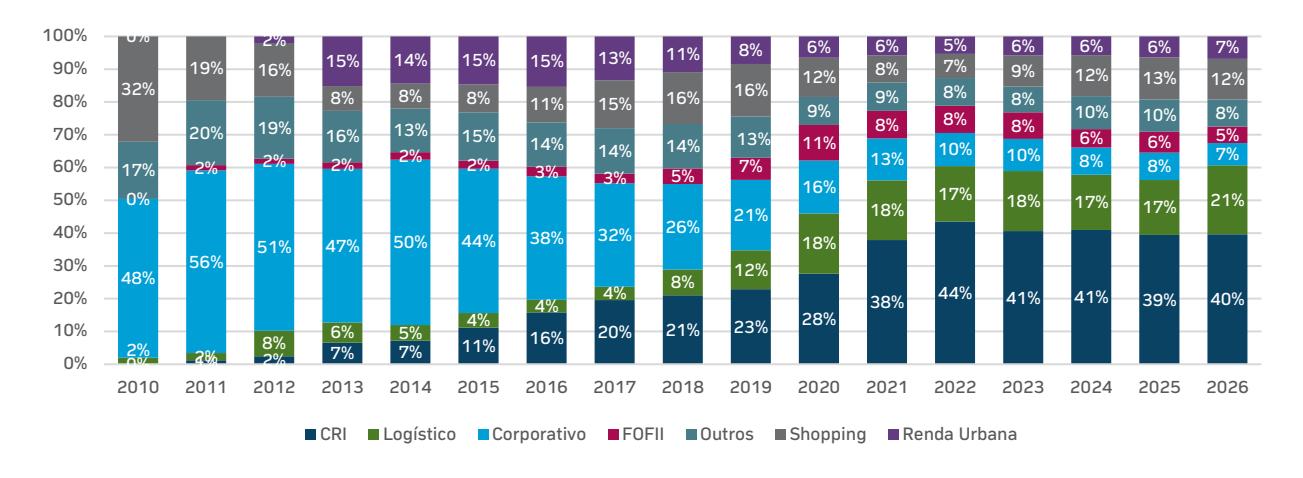
Os FIIs de CRI têm apresentado crescimento relevante e atualmente representam aproximadamente 40% do IFIX, sendo o segmento de maior relevância para o índice.
Abaixo é demonstrada a evolução da composição do IFIX, onde nota-se o crescimento relativo do segmento na indústria de FIIs.
Fonte: Hedge / Bloomberg / B3 | Data base: 30/09/2026
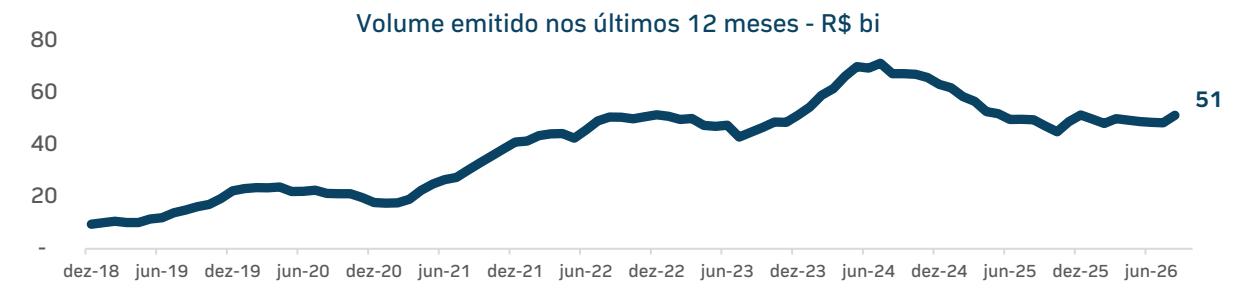
Nos últimos anos, a indústria de CRIs tem experimentado um crescimento significativo, se consolidando como uma importante fonte de captação de recursos para o setor imobiliário, impulsionando o desenvolvimento de projetos e a expansão do mercado.
No período dos últimos 12 meses, o volume emitido soma R$ 51 bi, o que demonstra o potencial e a atratividade desse segmento para os investidores, apresentado pelo gráfico abaixo.
Fonte: Hedge / Aboda / Cetip | Até 30/09/2026
Os gráficos abaixo trazem a decomposição das características dos títulos emitidos ao longo do último ano.
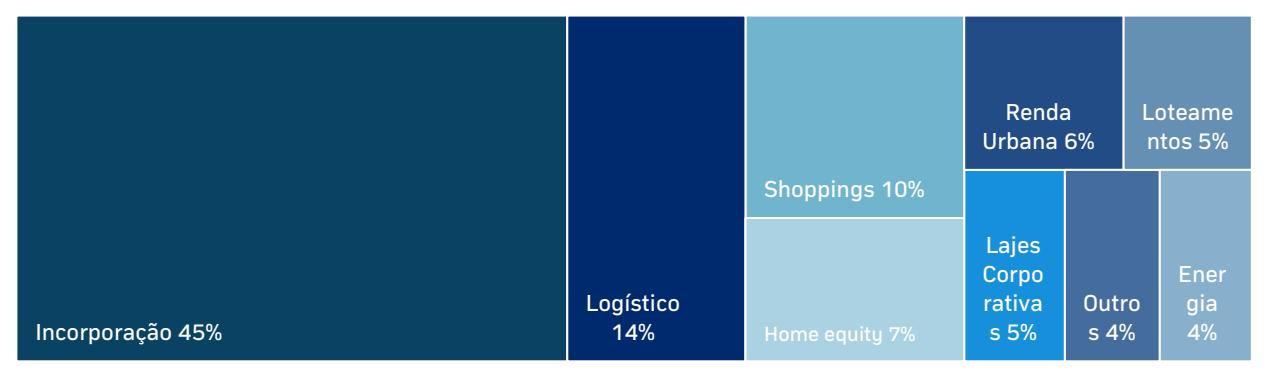

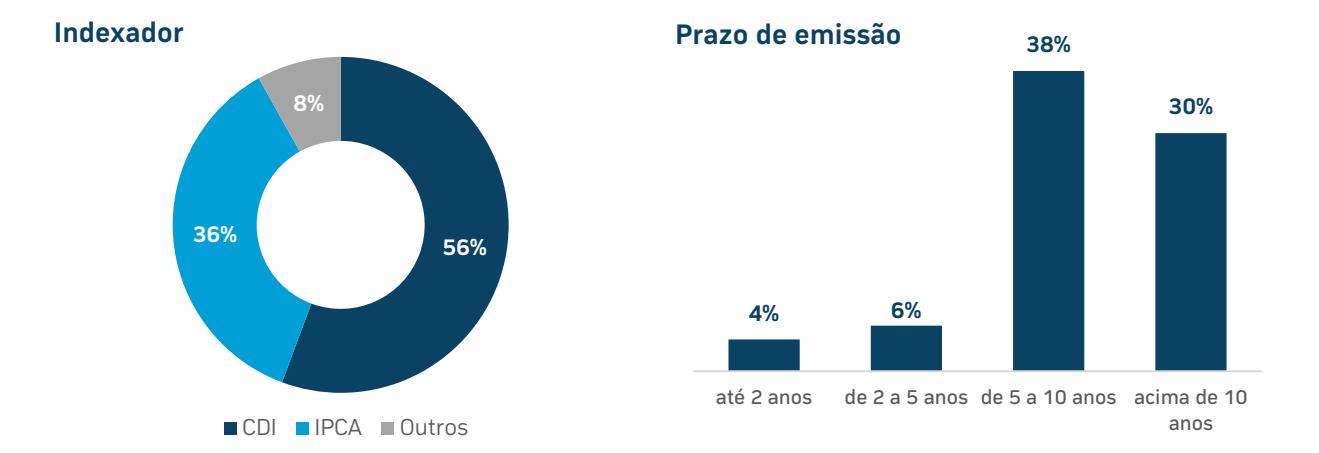
Características das emissões realizadas nos últimos 12 meses
Fonte: Hedge / Aboda / Cetip | Até 30/09/2026
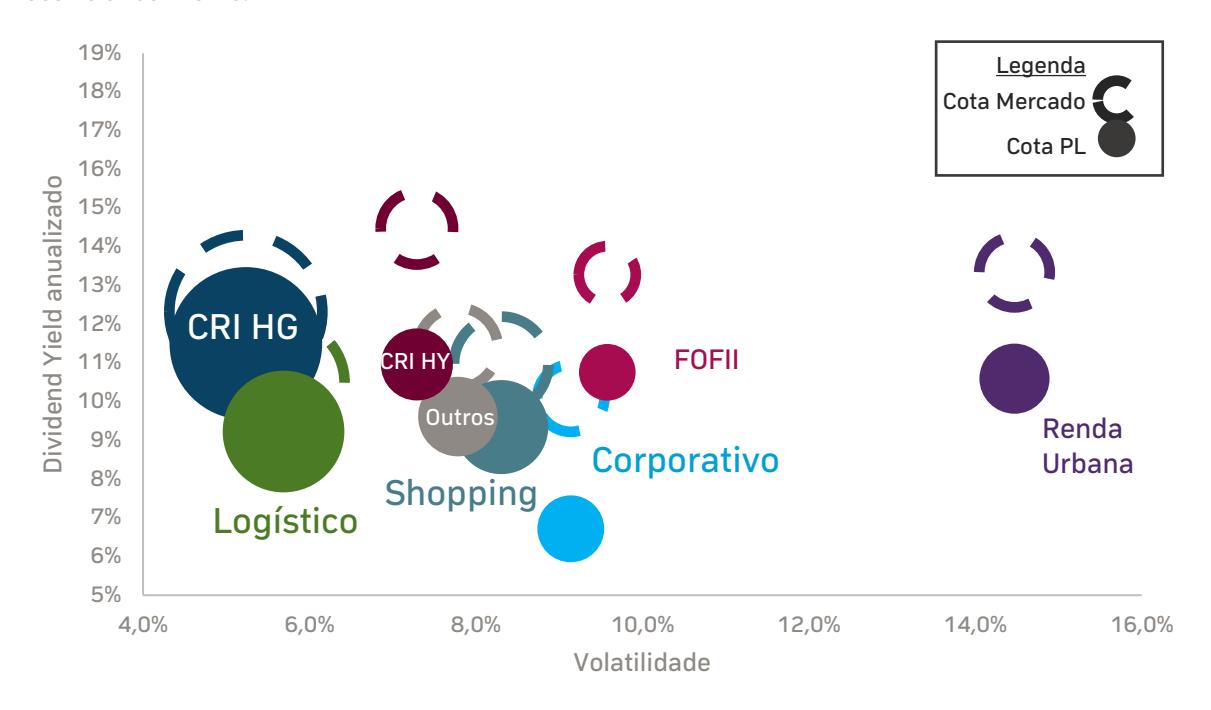
O gráfico abaixo demonstra a relação de risco e retorno de cada segmento do IFIX, com os tamanhos dos círculos representando sua relevância no índice.
O Retorno é demonstrado pelo Dividend Yield , considerando a anualização do último dividendo anunciado.
O Risco é mensurado pela Volatilidade de mercado da cesta de ativos que compõem cada segmento.
As linhas pontilhadas demonstram o posicionamento dos segmentos de acordo com a cotação de mercado. Quanto mais distante do círculo preenchido estiver o círculo pontilhado, maior o ágio, caso o pontilhado esteja abaixo, ou deságio, caso o pontilhado esteja acima, em relação ao valor patrimonial do segmento.
Há que se destacar que FIIs de papel (CRIs e FOFIIs) tem sua cota patrimonial reavaliada diariamente, enquanto fundos de tijolo também tem marcação diária, porém a atualização do valor dos imóveis e seu impacto na cota PL ocorre anualmente.
Fonte: Hedge / Bloomberg / B3 | Data base: 30/09/2026
O segmento de fundos imobiliários de CRI High Grade representa cerca de 33% do IFIX e é o que apresenta a melhor relação risco vs. retorno.

DESEMPENHO DO FUNDO
Para maiores detalhes, recomendamos a análise da Planilha de Fundamentos, disponível na página do Fundo.
RESULTADO
O Fundo anunciou a distribuição de R$ 0,095 por cota como rendimento referente ao mês de setembro de 2026, com pagamento em 15 de outubro de 2026, aos detentores de cotas em 30 de setembro de 2026.
A política de distribuição de rendimentos do Fundo está de acordo com a regulamentação vigente, que prevê a distribuição de no mínimo 95% do resultado semestral auferido a regime de caixa. O resultado contempla as receitas operacionais, outras receitas e despesas operacionais do Fundo. A tabela a seguir demonstra o resultado do Fundo (em R$).
| Resultado | set/26 | R$/Cota | 2º Sem 2026 | R$/Cota¹ |
|---|---|---|---|---|
| Receita Operacional | 5.535.854 | 0,107 | 17.129.441 | 0,110 |
| CRI - Juros | 3.818.896 | 0,074 | 12.385.827 | 0,080 |
| CRI - Correção Monetária | 1.716.958 | 0,033 | 4.743.614 | 0,031 |
| Outras Receitas | 75.423 | 0,001 | 167.250 | 0,001 |
| Renda Fixa | 75.423 | 0,001 | 167.250 | 0,001 |
| Outras Receitas | 0 | 0,000 | 0 | 0,000 |
| Total de Despesas | -792.371 | -0,015 | -2.473.402 | -0,016 |
| Despesas Operacionais | -378.604 | -0,007 | -851.954 | -0,005 |
| Despesas Financeiras | -413.768 | -0,008 | -1.621.448 | -0,010 |
| Resultado Operacional | 4.818.906 | 0,093 | 14.823.289 | 0,096 |
| Rendimento | 4.910.162 | 0,095 | 14.730.486 | 0,095 |
¹R$/cota médio.
Fonte: Hedge | Data base: 30/09/2026
ESTOQUE DE RENDIMENTO
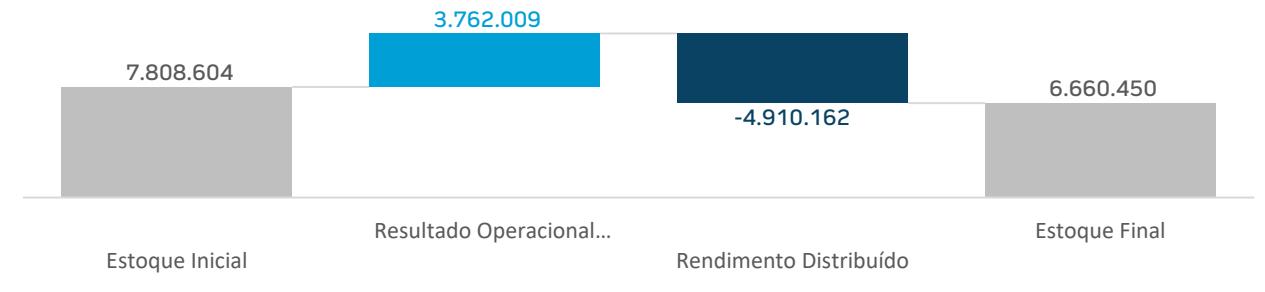
Os CRIs detidos pelo Fundo acumulam um total de R$ 0,060 por cota de rendimentos de correção monetária que ainda não foram convertidos em caixa para o Fundo.
Também há R$ 0,068 por cota de rendimento base caixa retido no fundo, dentro do limite de 5% de retenção permitida pela regulação vigente, para distribuição futura ou reinvestimento.
Há em conjunto R$ 0 , 129 por cota de rendimentos reconhecidos e retidos no fundo .
O gráfico abaixo demonstra a composição total do estoque de rendimento do fundo, correspondendo tanto a parte retida nos CRIs, quanto a convertida em caixa.
Fonte: Hedge | Data base: 30/09/2026

RESULTADO GERADO E RENDIMENTO DISTRIBUÍDO (R$/cota)
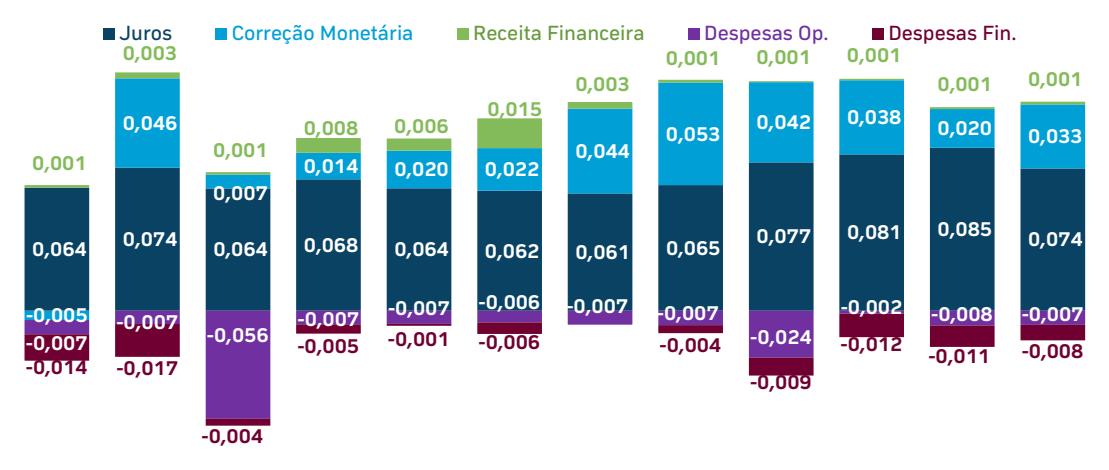
O gráfico abaixo demonstra o resultado auferido a regime de caixa pelo Fundo mensalmente. As receitas são provenientes da renda imobiliária, que compreende os valores de juros pagos pelos CRIs e o componente de correção monetária, que é convertido em resultado distribuível conforme a geração de caixa proveniente dos títulos, de outras receitas, que compreendem a alocação do caixa em ativos de renda fixa e alocações táticas em FIIs.
As despesas correspondem a todas as despesas operacionais do Fundo, incluindo administração e performance.
Resultado Rendimento Resultado Acumulado
| out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | set/26 | Média 12m |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 0,039 | 0,100 | 0,012 | 0,078 | 0,082 | 0,088 | 0,101 | 0,108 | 0,086 | 0,107 | 0,087 | 0,093 | 0,082 |
| 0,080 | 0,080 | 0,080 | 0,080 | 0,080 | 0,080 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,095 | 0,088 |
| 0,097 | 0,117 | 0,050 | 0,047 | 0,049 | 0,057 | 0,063 | 0,076 | 0,067 | 0,078 | 0,070 | 0,068 | - |
Fonte: Hedge | Data base: 30/09/2026
No mês de setembro de 2025 o componente de correção monetária contém o destravamento de resultado que estava acumulado em CRIs, através do giro destas posições.
Nos meses de junho e dezembro ocorre o pagamento da taxa de performance, calculada com base no desempenho semestral. Como resultado, a despesa operacional tende a ser maior nesses períodos caso o desempenho do fundo supere o benchmark.
A estrutura de alavancagem do fundo foi desenhada com flexibilidade, permitindo ao HREC encerrar as operações compromissadas a qualquer momento, o que possibilita o desmonte da alavancagem sempre que houver condições favoráveis.

RENTABILIDADE
O retorno total bruto é calculado contemplando tanto a renda mensal recebida como ganho de capital considerando a venda da cota negociada na B3, antes de impostos aplicáveis.
A Taxa Interna de Retorno (TIR) líquida leva em consideração os rendimentos distribuídos pelo Fundo, reinvestidos no próprio fluxo, e a variação do valor da cota. Este cálculo é realizado considerando que pessoas físicas que detêm quantidade inferior a 10% do total de cotas do Fundo são isentas de imposto de renda nos rendimentos distribuídos, e tributadas em 20% de imposto de renda sobre eventual ganho de capital na venda da cota. Desta forma, a TIR líquida calculada considera o fluxo líquido de impostos e é comparada ao CDI, também líquido, com alíquota de 15%.
| HEDGE RECEBÍVEIS IMOBILIÁRIOS | set/26 | 2026 | 12 m | Início |
|---|---|---|---|---|
| Cota Inicial em Bolsa (R$) | 8,00 | 8,19 | 8,40 | 10,00 |
| Rendimento (R$/Cota) | 0,095 | 0,795 | 1,040 | 6,210 |
| Dividend Yield | 1,19% | 9,71% | 12,38% | 62,10% |
| Cota Final em Bolsa (R$) | 8,26 | 8,26 | 8,26 | 8,26 |
| Ganho de Capital | 3,25% | 0,85% | -1,67% | -17,40% |
| Retorno Total Bruto | 4,44% | 10,56% | 10,71% | 44,70% |
| TIR bruta Mercado | 4,46% | 11,07% | 11,38% | 62,55% |
| CDI Bruto | 1,08% | 10,51% | 14,48% | 86,45% |
| TIR Líq. Mercado | 3,81% | 10,89% | 11,38% | 62,55% |
| CDI Líq. | 0,92% | 8,93% | 12,31% | 73,48% |
| Cota Inicial Patrimonial¹ | 8,96 | 8,94 | 8,74 | 10,00 |
| Cota Final Patrimonial¹ | 9,16 | 9,16 | 9,16 | 9,16 |
| Dividend Yield | 1,06% | 8,89% | 11,89% | 62,10% |
| Variação Cota PL | 2,22% | 2,46% | 4,80% | -8,36% |
| TIR Bruta PL² | 3,30% | 11,85% | 17,69% | 74,80% |
| IMA-B Bruto | 3,15% | 10,11% | 13,88% | 57,27% |
| IFIX Bruto | -0,20% | -0,53% | 4,62% | 32,99% |
¹Cota Patrimonial: Cota patrimonial ajustada pelo imposto sobre ganho de capital, desconsiderando os custos de emissão e incorporando os rendimentos a distribuir.
² TIR Bruta PL: fluxo de investimentos pela cota patrimonial do HREC e dividendos distribuídos, ajustada pelo imposto sobre ganho de capital Fonte: Hedge | Data base: 30/09/2026

RENTABILIDADE ACUMULADA
O gráfico abaixo compara a série histórica acumulada da cota do Fundo ajustada pelos dividendos distribuídos, com o seu Benchmark (IMA-B), com o CDI e com o IFIX. Foi considerado o período desde a primeira integralização de cotas em 20 de outubro de 2020. Para o período anterior ao início da negociação na B3, em 26 de janeiro de 2021, foi considerada a variação diária da cota patrimonial.
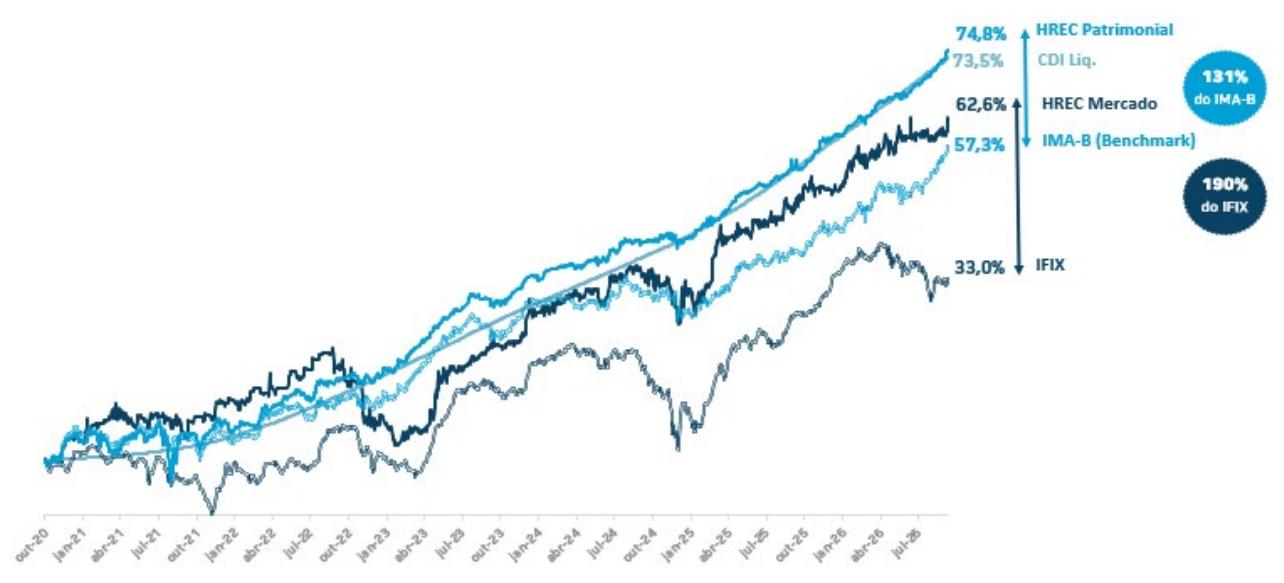
Fonte: Hedge | Data base: 30/09/2026. | CDI líquido de imposto de renda na alíquota de 15%.
LIQUIDEZ E VALOR DA COTA
No fechamento deste mês, o valor de mercado da cota foi de R$ 8,26, que representa um valor de mercado total do Fundo de R$ 426,9 milhões. O valor patrimonial da cota foi de R$ 9,07. Nos últimos 12 meses, foram negociadas 15,1% das cotas do Fundo.
| Negociação B3 | set-26 | 2026 | 12 meses |
|---|---|---|---|
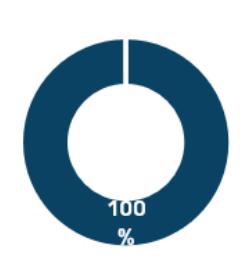
| Presença em Pregões | 100% | 100% | 100% |
| Volume negociado (R$ '000) | 4.455 | 42.473 | 57.081 |
| Giro (em % do total de cotas) | 2,0% | 11,7% | 15,1% |
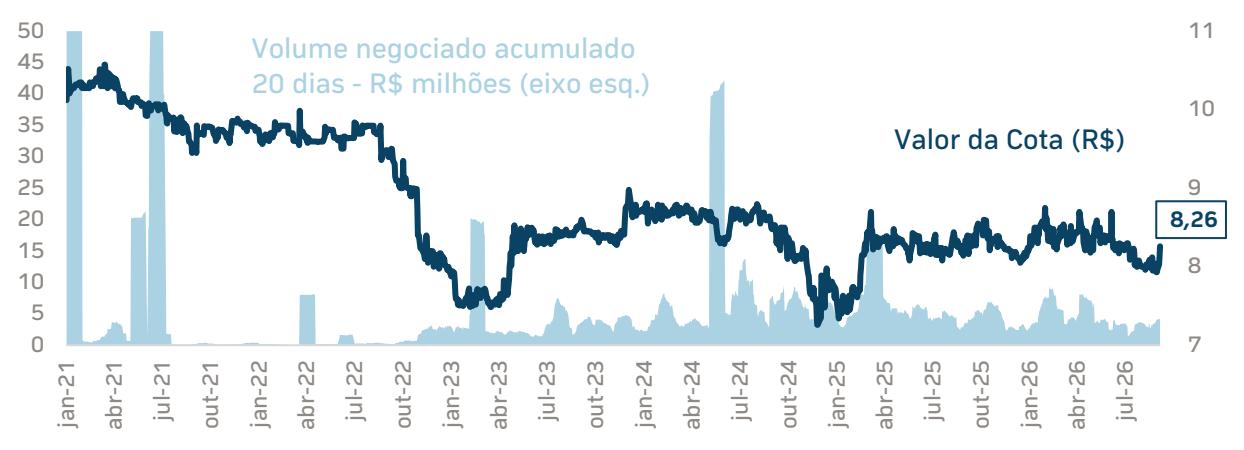
Fonte: Hedge | Data base: 30/09/2026

CARTEIRA DE INVESTIMENTOS
ALOCAÇÃO
A carteira de investimentos do fundo, totalizada em R$ 539.578.392,68 com base na posição de setembro de 2026, é composta por uma posição de 105,4% em CRI e 9,7% em renda fixa.
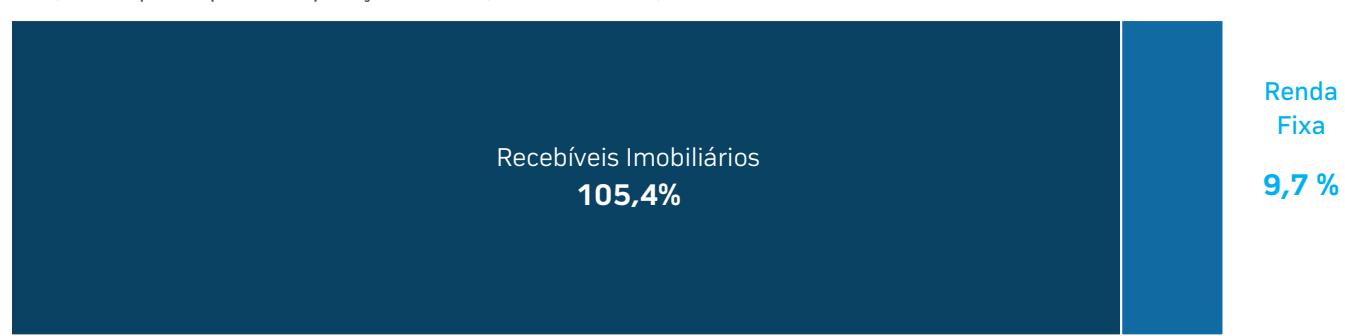
Valores apresentados em % do PL. Fonte: Hedge | Data base: 30/09/2026
RECEBÍVEIS IMOBILIÁRIOS
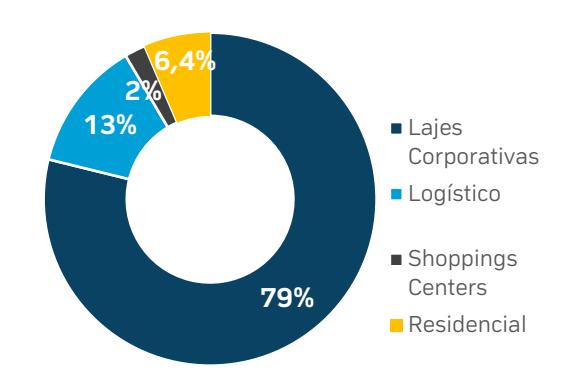
Os gráficos abaixo detalham a composição da carteira de recebíveis imobiliários com base na posição de fechamento do mês. O Fundo possui investimentos diretos totalizados em R$ 494.076.659.
TÍTULOS DETIDOS (% do PL)
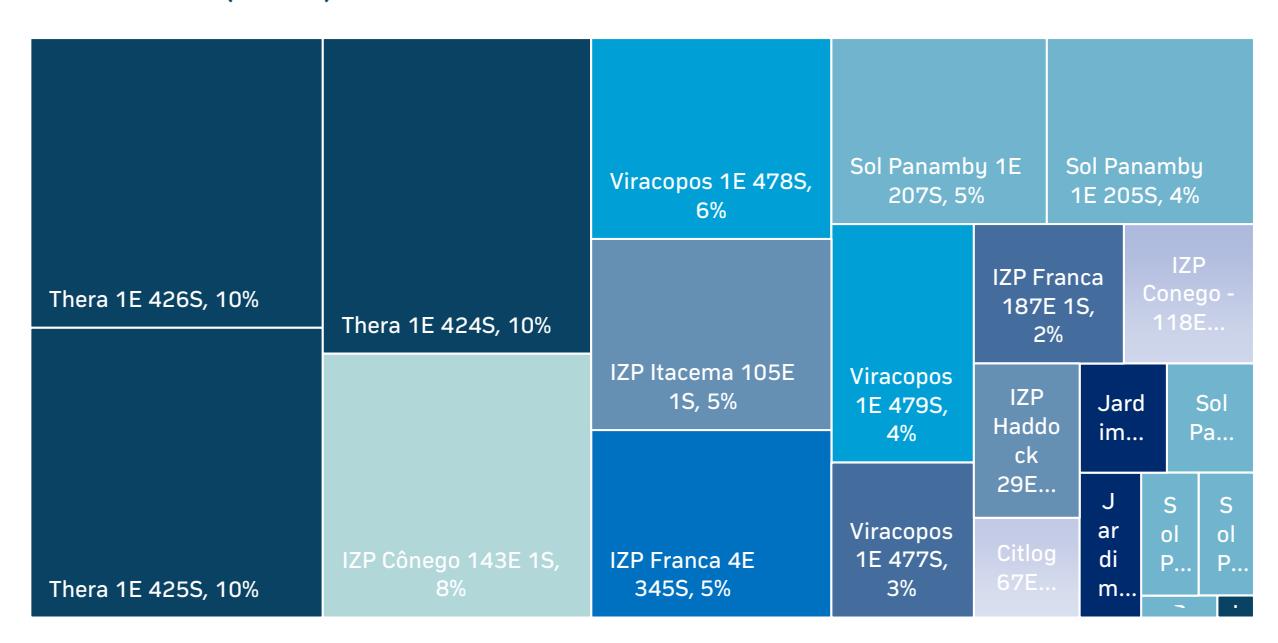
Fonte: Hedge | Data base: 30/09/2026

/>
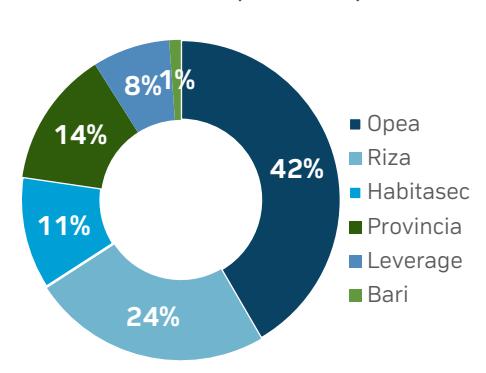
EMISSORES (% de CRIs) CLASSIFICAÇÃO (% de CRIs)
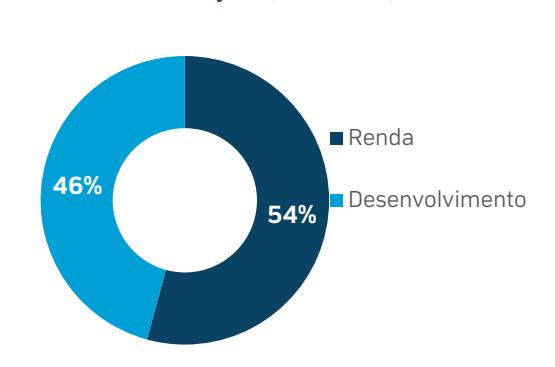
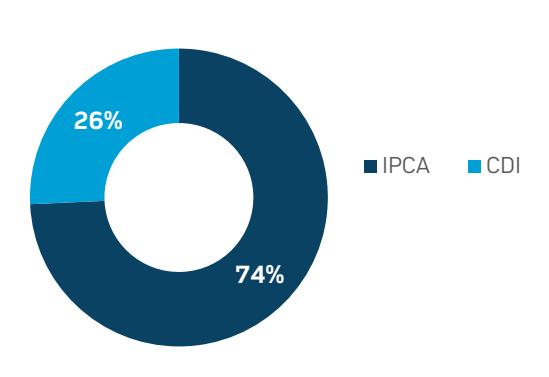
INDEXADORES (% de CRIs) SEGMENTOS DO LASTRO (% de CRIs)
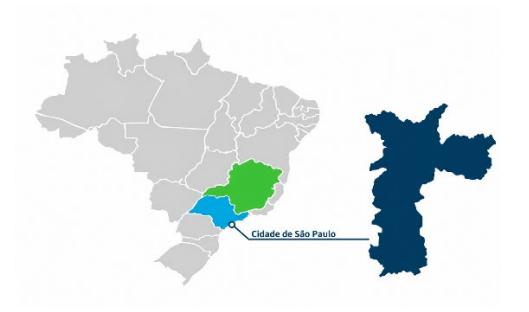
DIVERSIFICAÇÃO GEOGRÁFICA (% de CRIs)
| São Paulo | 99% |
|---|---|
| Cidade de São Paulo | 80% |
| Minas Gerais | 1% |
VENCIMENTO E DURATION (% de CRIs)
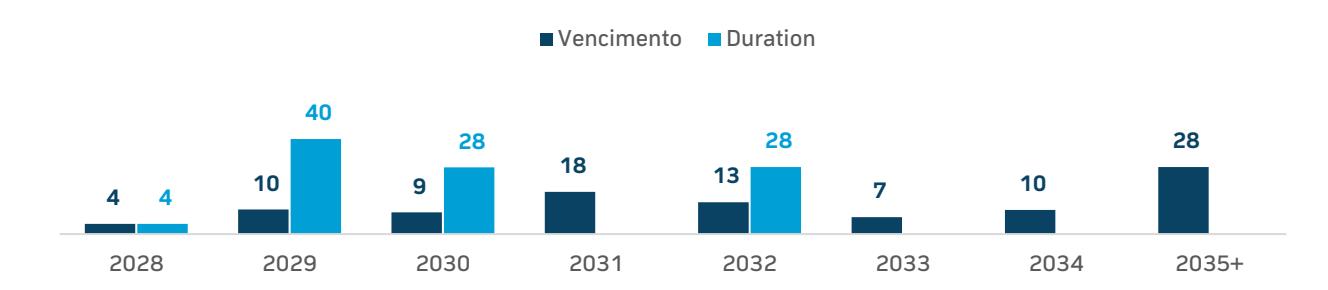
Fonte: Hedge | Data base: 30/09/2026
Para maiores detalhes, recomendamos a análise da Planilha de Fundamentos, disponível na página do Fundo.

POSICIONAMENTO
O gráfico abaixo apresenta o posicionamento da carteira IPCA+ no mês, com o eixo vertical exibindo o Yield to Maturity , o horizontal a duration e a linha pontilhada representando a curva interpolada de Juro Real (Tesouro IPCA+).
A carteira de CRIs, considerando a marcação a mercado (cota patrimonial), fechou o mês com yield de IPCA + 8,9%, duration de 4,1 anos. O IMA-B registrou yield de IPCA + 7,3% e duration de 6,8 anos. Com a cota de mercado, o yield da carteira é IPCA + 11,6% a.a.
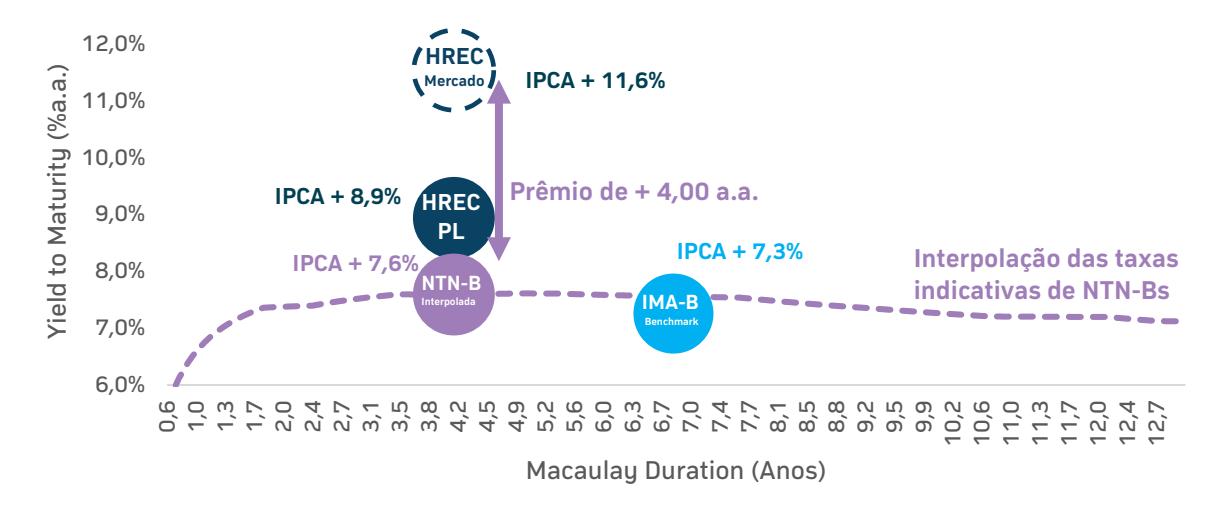
Fonte: Hedge / Anbima | Yield considera a cota patrimonial do fundo e a cota de mercado, bruta de custos. | Data base: 30/09/2026
DESCRIÇÃO DOS ATIVOS
| CRI | Segmento | Emissor | CETIP | Emissão | Série | Posição (R$ mi) | % PL | Venc. | Duration (anos) | Spread | Indexador | Taxa Aq. | Taxa MtM |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Thera | Corp. | 21G0063228 | 424ª | 46 | 9,9 | jul/41 | 5,7 | 212 | 6,25 | 9,70 | |||
| OPEA | 21G0063256 | 1ª | 425ª | 46 | 9,9 | jul/41 | 5,7 | 212 | IPCA | 6,25 | 9,70 | ||
| 21G0063257 | 426ª | 46 | 9,9 | jul/41 | 5,7 | 212 | 6,25 | 9,70 | |||||
| Viracopos | OPEA | 21L0354209 | 477ª | 12 | 2,6 | dez/31 | 3,5 | 57 | 6,75 | 8,17 | |||
| Log. | 21L0355069 | 1ª | 478ª | 26 | 5,6 | dez/31 | 3,5 | 57 | IPCA | 6,75 | 8,17 | ||
| 21L0355178 | 479ª | 19 | 4,0 | dez/31 | 3,5 | 57 | 6,75 | 8,17 | |||||
| SolPanamby | НАВІ | 20J0030144 | 205ª | 21 | 4,5 | set/32 | 2,8 | 132 | IPCA | 5,38 | 6,13 | ||
| 20J0030180 | 206ª | 5 | 1,1 | set/32 | 2,8 | 132 | 5,38 | 4,65 | |||||
| 20J0033610 | 1ª | 207ª | 22 | 4,7 | set/32 | 2,8 | 132 | 5,38 | 4,65 | ||||
| Corp. | 20J0947707 | 348ª | 4 | 0,8 | set/32 | 2,8 | 132 | 5,38 | 6,13 | ||||
| 20J0947706 | 349ª | 1 | 0,2 | set/32 | 2,8 | 132 | 5,38 | 4,65 | |||||
| 20J0947705 | 350ª | 4 | 0,8 | set/32 | 2,8 | 132 | 5,38 | 4,65 | |||||
| CitLog Varginha | Log. | BARI | 26C3724930 | 67ª | 1ª | 6 | 1,2 | mar/31 | 3,7 | 119 | IPCA | 8,94 | 8,79 |
| IZP Itacema | Corp. | RIZA | 23H1627566 | 105ª | 1ª | 25 | 5,4 | ago/33 | 3,2 | 368 | IPCA | 9,00 | 11,26 |
| IZP Cônego | Corp. | RIZA | 24B1427981 | 143ª | 1ª | 39 | 8,2 | fev/34 | 3,4 | 214 | IPCA | 9,38 | 9,74 |
| IZP Franca | Corp. | RIZA | 21H0819500 | 4ª | 345ª | 25 | 5,2 | ago/31 | 2,6 | 259 | IPCA | 8,02 | 10,04 |
| 24J0943858 | 187ª | 1ª | 11 | 2,4 | out/34 | 3,5 | 259 | 9,25 | 10,19 | ||||
| IZP Haddock | Corp. | RIZA | 22K0016381 | 29ª | 1ª | 9 | 1,9 | nov/32 | 2,7 | 341 | IPCA | 8,75 | 10,90 |
| 22K0016415 | 2ª | 0 | 0,1 | dez/32 | 2,7 | 341 | 8,75 | 10,90 | |||||
| 367 | 78,3 | 4,1 | 193 | IPCA+ | 7,03 | 8,95 | |||||||
| Paladin HLD Itacema | Res. | PROVINCIA | 25J2851490 | 1224 | 10 | 8 | 1,8 | out/28 | 1,7 | 336 | CDI | 3,40 | 3,40 |
| HPD Itacema | Corp. | PROVINCIA | 25L2385071 | 131ª | 1ª | 37 | 7,8 | dez/29 | 2,5 | 334 | CDI | 3,40 | 3,40 |
| IZP Franca | Corp. | LEVERAGE | 52ª | 1ª | 4 0 | 0,9 | nov/29 | 2,4 | 334 | CDI | 3,40 | 3,40 | |
| IZP Haddock | Corp. | LEVERAGE | 25J4653545 26E3429212 | 54ª 82ª | 1ª 1ª | 0 34 | 0,0 7,3 | nov/29 mai/30 | 2,4 2,7 | 334 334 | CDI | 3,40 3,40 | 3,40 3,40 |
| CNL Aura | Res. | RIZA | 25F8630698 | 286ª | 1ª | 11 | 2,3 | iun/30 | 2,8 | 380 | CDI | 3,40 | 3,40 |
| IZP Cônego | Corp. | PROVINCIA | 25H3653543 | 118ª | 1ª | 10 | 2,1 | ago/29 | 2,3 | 295 | CDI | 3,00 | 3,00 |
| Quintas Cidade Jardim | - | PROVINCIA | 25L2399538 | 134ª | 13 | 2,7 | mar/28 | 1,3 | 347 | CDI | 3,50 | 3,50 | |
| Jardim Sul | Shop. | OPEA | 23F2356518 | 197ª | 1a | 5 | 1,0 | jun/33 | 2,8 | 233 | 2,40 | 2,41 | |
| 23F2356527 | 198ª | 1ª | 5 | 1,1 | jun/33 | 2,8 | 233 | CDI | 2,40 | 2,41 | |||
| - | 127 | 27,1 | • • • • • • • • • • • • • • • • • • • • | 2,4 | 328 | CDI+ | 3,34 | 3,34 | |||||
| 494 | 105,4 | 3,7 | 228 |
Fonte: Hedge | Data base: 30/09/2026 | Definições:
Duration (anos): Sensibilidade da variação do preço dos títulos, em termos percentuais, mediante à variação de 1% nas taxas de juros. Spread: Prêmio sobre a taxa de juro real, obtida através da interpolação da curva de NTN-Bs, no ponto de Duration do título. Taxa Aquisição: Taxa média de aquisição do papel | Taxa MtM: Taxa utilizada para marcação à mercado, composta pela taxa da NTN-B/LFT de referência acrescida do Spread.

CRI THERA
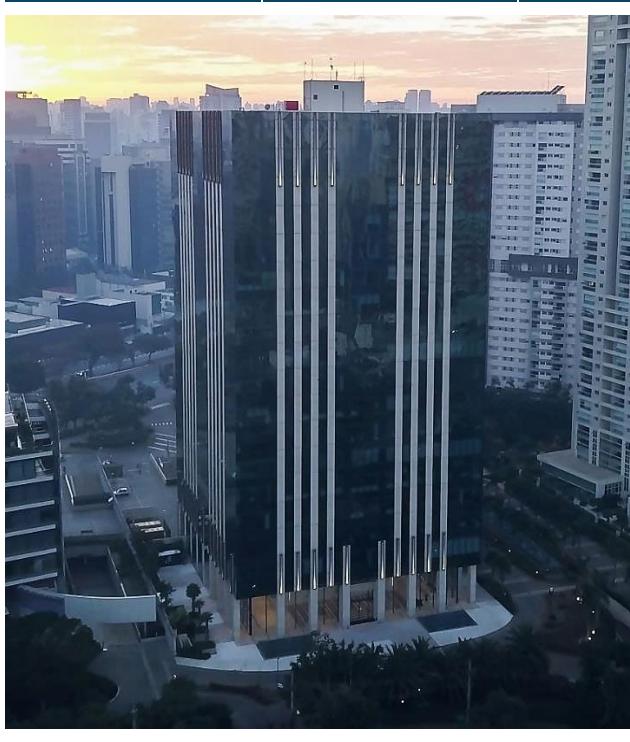
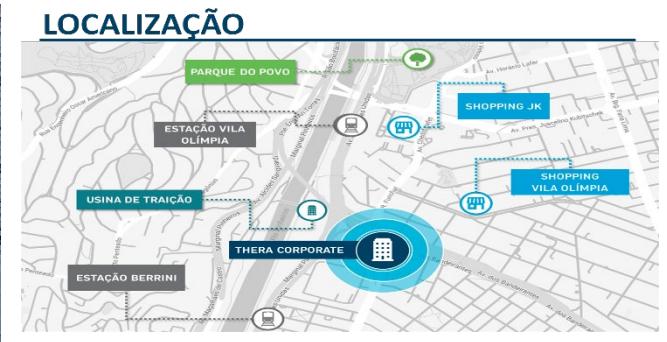
Reembolso da aquisição de 5 andares do Thera Corporate, edifício AAA, com ABL de 10.586 m², adquirido pelo fundo Hedge AAA FII, fundo de portfólio de lajes corporativas administrado pela Hedge Investments.
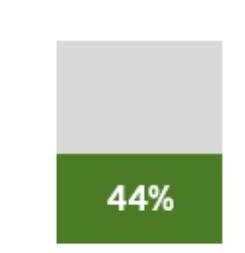
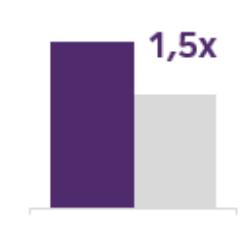
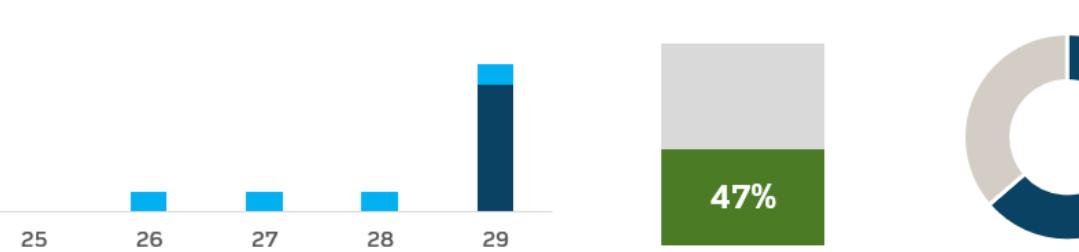
IPCA + 6,25% IPCA + 9,70% 212 bps R$ 193,7 mi 5,7 anos
| Data de emissão | 08/07/2021 |
|---|---|
| Prazo | 240 meses |
| Data de vencimento | 08/07/2041 |
| Aniversário | 8º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 2 meses |
| Status | 100% adimplente |
| Série 424 | Série 425 | Série 426 | |
|---|---|---|---|
| Securitizadora | OPEA Securitizadora S.A. | ||
| Emissão | 1ª emissão OPEA (oferta para profissionais) | ||
| Série | 424ª | 425ª | 426ª |
| Código Cetip | 21G0063228 | 21G0063256 | 21G0063257 |
| Volume emitido | R$ 54,1 milhões | R$ 54,1 milhões | R$ 54,1 milhões |
| Lastro | Contrato de Cessão dos Créditos Imobiliários | ||
| Instrumento | Cessão de Créditos Imobiliários (CCI) | ||
| Garantias | Regime Fiduciário | ||
| Razão de garantia | - | ||
| Agente Fiduciário | Oliveira Trust DTVM S.A. | ||
| Custodiante|Escriturador | Oliveira Trust DTVM S.A. | Itaú Unibanco S.A. | ||
| Fundo de Reserva | - | ||
| Fundo de Despesas | R$ 149.692 com mínimo de R$ 84.000 | ||
| Multa pré pagamento | Até ago/2022 – 1,00% | ago/2023 – 0,50% | ago/24 – 0,25% | ||

CRI VIRACOPOS
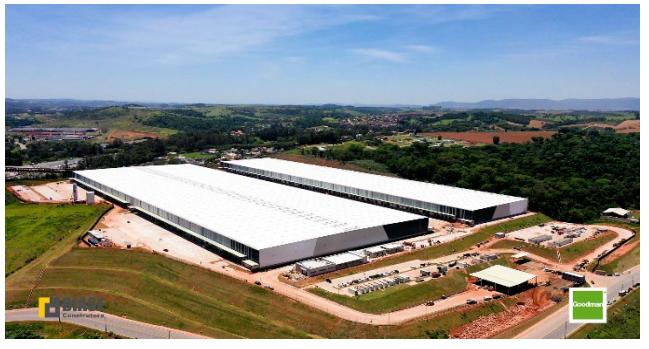
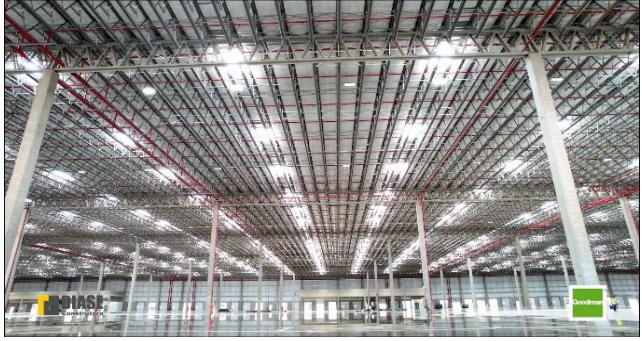
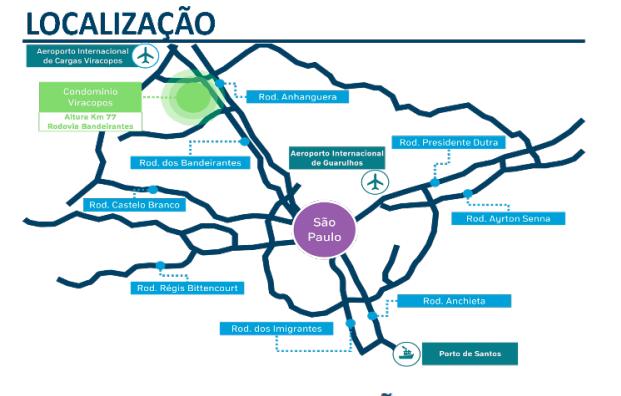
Reembolso da aquisição de um Galpão logístico em localização estratégica no eixo Anhanguera Bandeirantes, adquirido pelo fundo Hedge Logística FII, fundo de portfólio de logística administrado pela Hedge Investments.
IPCA + 6,75% IPCA + 8,17% 57 bps R$ 139,2 mi 3,5 anos
| Data de emissão | 15/12/2021 |
|---|---|
| Prazo | 120 meses |
| Data de vencimento | 15/12/2031 |
| Aniversário | 15º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 2 meses |
| Status | 100% adimplente |
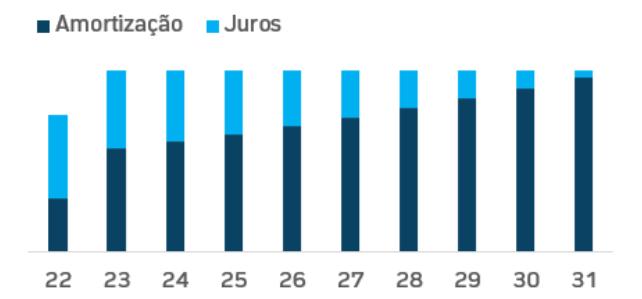
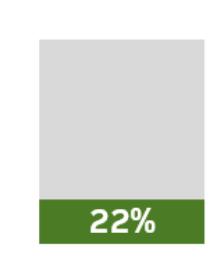
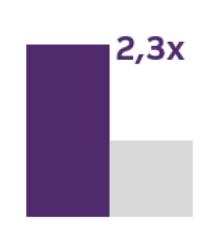
| Série 477 | Série 478 | Série 479 | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Securitizadora | OPEA Securitizadora S.A. | |||||||||
| Emissão | 1ª emissão OPEA (oferta para profissionais) | |||||||||
| Série | 477ª | 478ª | 479ª | |||||||
| Código Cetip | 21L0354209 | 21L0355069 | 21L0355178 | |||||||
| Volume emitido | R$ 35 milhões | R$ 70 milhões | R$ 70 milhões | |||||||
| Lastro | Contrato de Cessão dos Créditos Imobiliários | |||||||||
| Instrumento | Cessão de Créditos Imobiliários (CCI) | |||||||||
| Garantias | Alienação Fiduciária da Nua Propriedade | AF do Direito Real de Superfície | |||||||||
| Razão de garantia | 253% do saldo devedor, equivalente a 40% de LTV | |||||||||
| Agente Fiduciário | Oliveira Trust DTVM S.A. | |||||||||
| Custodiante|Escriturador | Oliveira Trust DTVM S.A. | Itaú Unibanco S.A. | |||||||||
| Fundo de Reserva | - | |||||||||
| Fundo de Despesas | R$ 200.000 com mínimo de R$ 150.000 | |||||||||
| Multa pré pagamento | Sem multa 1,00% x duration remanescente | |||||||||

CRI SOLPANAMBY
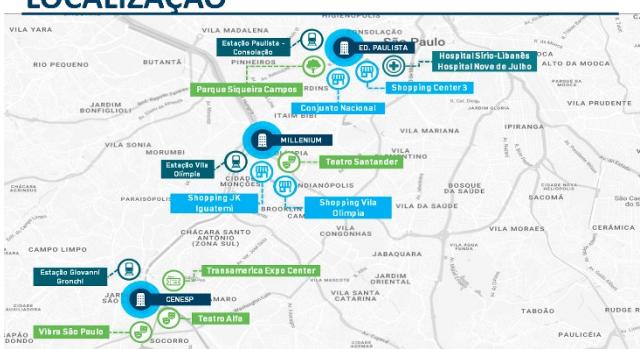
Operação de antecipação do fluxo de locações gerados por imóveis corporativos em São Paulo, pertencentes ao Grupo SolPanamby.
IPCA + 5,38% IPCA + 4,66% 261 bps R$ 57,0 mi 2,7 anos
PRAZO
Data de emissão 20/10/2020 Prazo 144 meses Data de vencimento 25/09/2032 Aniversário 25º dia do mês Pagamento Mensal Defasagem index. 2 meses Status 100% adimplente
/>
| Série 205 | Série 206 | Série 207 | Série 348 | Série 349 | Série 350 | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Securitizadora | Habitasec Securitizadora S.A. | ||||||||||||
| Emissão | 1ª emissão Habitasec (oferta para profissionais) | ||||||||||||
| Securitizadora | Habitasec Securitizadora S.A. | |||||
|---|---|---|---|---|---|---|
| Emissão | 1ª emissão Habitasec (oferta para profissionais) | |||||
| Série | 205ª - Sen. | 206ª – Sen. | 207ª – Sen. | 348ª – Sub. | 349ª – Sub. | 350ª – Sub. |
| Código Cetip | 20J0030144 | 20J0030180 | 20J0033610 | 20J0947707 | 20J0947706 | 20J0947705 |
| Volume emitido | R$ 25,5 mm | R$ 25,5 mm | R$ 25,5 mm | R$ 4,5 mm | R$ 4,5 mm | R$ 4,5 mm |
| Lastro | Contrato de Cessão dos Créditos Imobiliários | |||||
| Instrumento | Cessão de Créditos Imobiliários (CCI) | |||||
| Garantias | Alienação Fiduciária de Imóveis | Fiança e coobrigação dos sócios | |||||
| Razão de garantia | 413% do saldo devedor, equivalente a 24% de LTV | |||||
| Agente Fiduciário | Vórtx DTVM Ltda. | |||||
| Custodiante|Escriturador | Vórtx DTVM Ltda. | Itaú Unibanco S.A. | |||||
| Fundo de Reserva | 2 meses de PMT | |||||
| Multa pré pagamento | 2,0% sobre o saldo devedor | |||||

CRI CITLOG 67E 1S
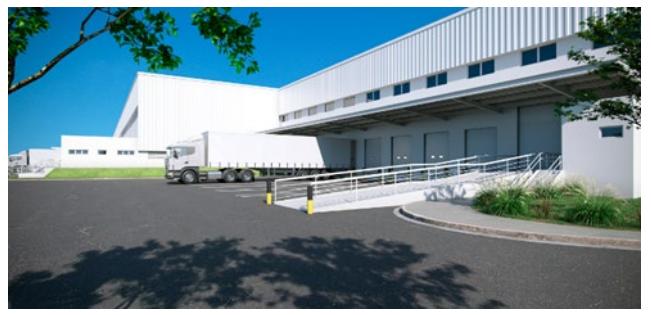
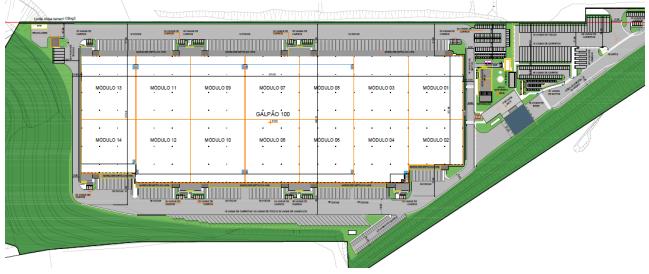
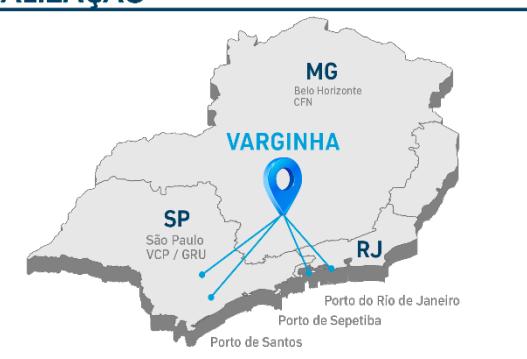
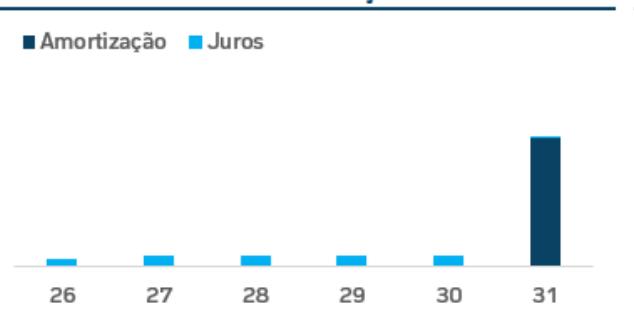
Financiamento da aquisição de participação no ativo logístico Citlog Sul de Minas 3, localizado em Varginha–MG, com cerca de 80.000m² de ABL, por meio da emissão de CRI lastreado no contrato de compra e venda (CCV).
IPCA + 9,00% IPCA + 8,79% 119 bps R$ 77,8 mi 3,7 anos
| Data de emissão | 17/03/2026 | ||
|---|---|---|---|
| Prazo | 60 meses | ||
| Data de vencimento | 12/03/2031 | ||
| Aniversário | 12º dia do mês | ||
| Pagamento | mensal | ||
| Defasagem index. | 3 meses | ||
| Status | 100% adimplente | ||
| Série única | ||
|---|---|---|
| Securitizadora | Bari Securitizadora S.A. | |
| Emissão | 67ª emissão (para profissionais) | |
| Série | 1ª | |
| Código Cetip | 26C3724930 | |
| Volume emitido | R$ 75 milhões | |
| Lastro | Contrato de compra e venda | |
| Instrumento | Cessão de Créditos Imobiliários (CCI) | |
| Garantias | AF Imóvel | |
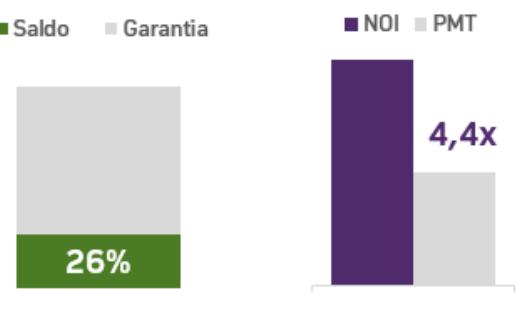
| Razão de garantia | 380% do saldo devedor, equivalente a 26% de LTV | |
| Agente Fiduciário | Oliveira Trust DTVM S.A. | |
| Custod/Escrit | Hedge DTVM | |
| Fundo de Despesas | R$ equivalente a 2 meses de despesas recorrentes da operação | |
| Multa pré pgto | 2% sobre o saldo devedor, limitado a 98% do saldo. | |

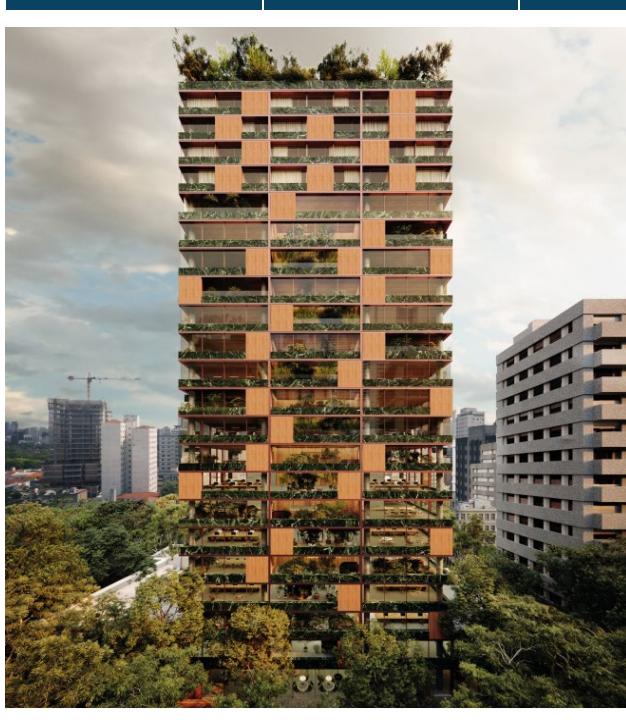
CRI IZP CÔNEGO 143E 1S
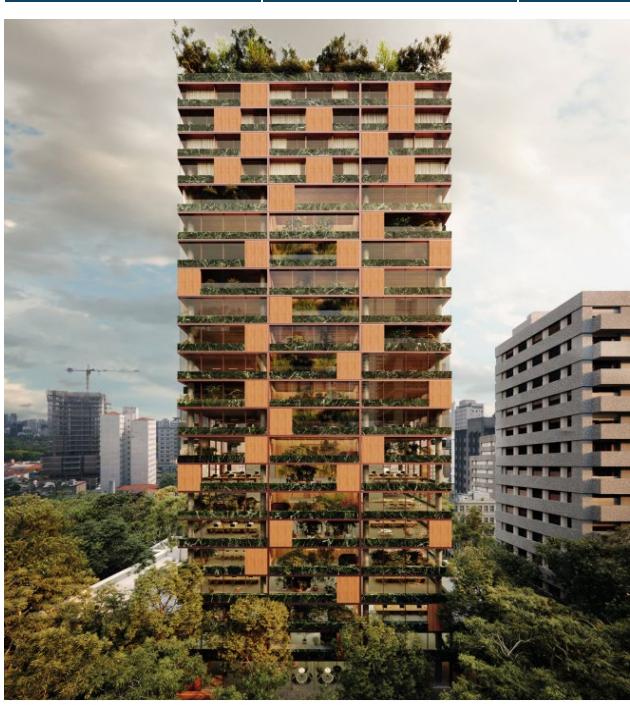
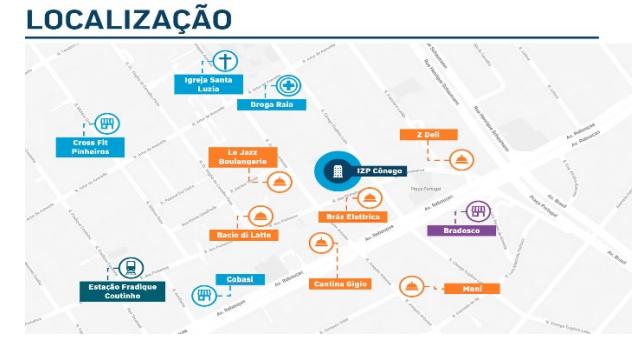
Financiamento para a construção de um Design Office com projeto do Studio mk27, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
IPCA + 9,00% IPCA + 9,74% 214 bps R$ 39,5 mi 3,4 anos
| Data de emissão | 09/02/2024 |
|---|---|
| Prazo | 120 meses |
| Data de vencimento | 13/02/2034 |
| Aniversário | 13º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 2 meses |
| Status | 100% adimplente |
| Série Única | |
|---|---|
| Securitizadora | Riza Securitizadora S.A |
| Emissão | 143ª emissão |
| Série | 1ª |
| Código Cetip | 24B1427981 |
| Volume emitido | R$ 40 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóvel |
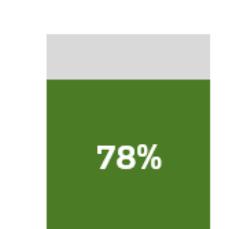
| Razão de garantia | 129% do saldo devedor, equivalente a 78% de LTV |
| Agente Fiduciário | Pentágono S.A. |
| Custodiante/Escriturador | Companhia Hipotecária Piratini – CHP | Itaú CV S.A. |
| Fundo de Despesas | R$ 50.000 |
| Multa pré pagamento | Até fev/25 – vedado | fev/26 – 3,00% | fev/27 – 1,5% | fev/29 – 0,5% |

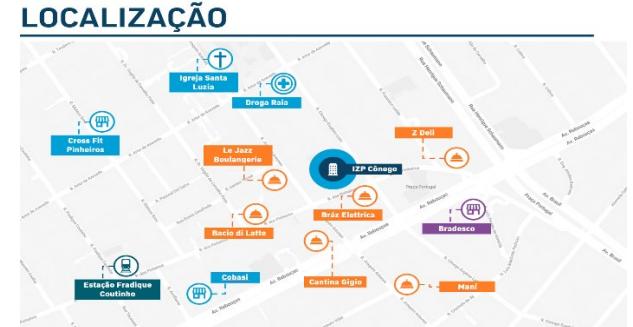
CRI IZP CÔNEGO II 118E 1S
Financiamento para a construção de um Design Office com projeto do Studio mk27, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
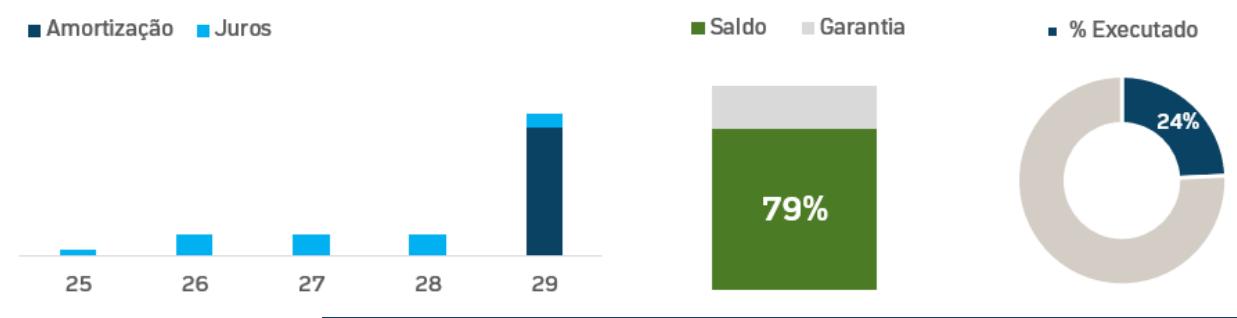
CDI + 3,00% CDI + 3,00% 295 bps R$ 46,2 mi 2,3 anos
| Data de emissão | 22/08/2025 |
|---|---|
| Prazo | 48 meses |
| Data de vencimento | 13/08/2029 |
| Aniversário | 13º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 5 dias |
| Status | 100% adimplente |
| Série Única | |
|---|---|
| Securitizadora | Província Companhia Securitizadora S.A. |
| Emissão | 118ª emissão |
| Série | 1ª |
| Código Cetip | 25H3653543 |
| Volume emitido | R$ 45,9 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóveis | CF de Recebíveis |
| Razão de garantia | 126% do saldo devedor, equivalente a 79% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Oliveira Trust DTVM S.A. | Itaú CV S.A. |
| Fundo de Despesas | R$ 30.000 |
| Multa pré pagamento | Até 12º mês – vedado | Até Habite-se – 1,50% | Pós-Habite-se – 0,50% |

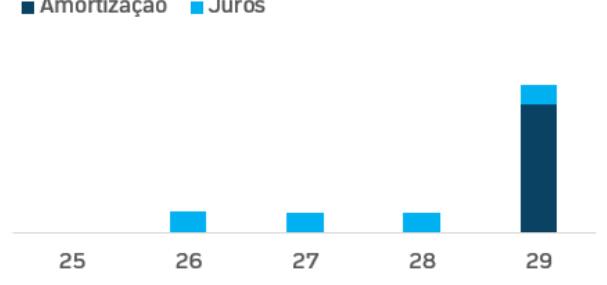
CRI IZP FRANCA 52E 1S
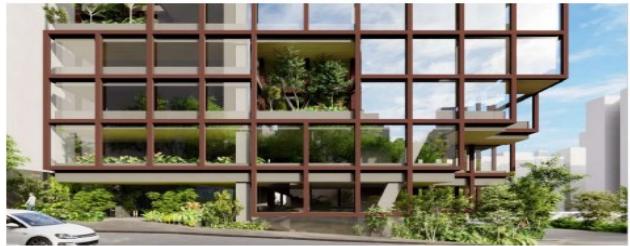
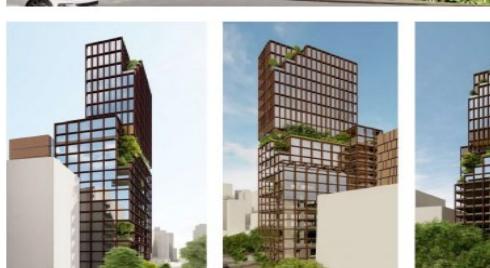
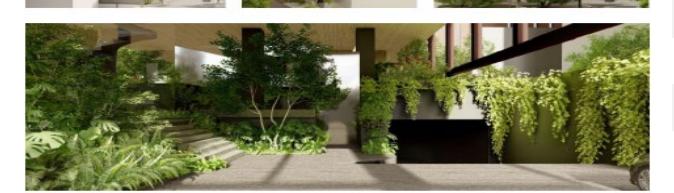
Financiamento para a construção de um Design Office com projeto da Jacobsen, escritório internacional de arquitetura, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
CDI +3,40% CDI + 3,40% 334ps R$ 24,9 mi 2,4 anos
| Data de emissão | 30/10/2025 |
|---|---|
| Prazo | 48 meses |
| Data de vencimento | 07/11/2029 |
| Aniversário | 4º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 5 dias |
| Status | 100% adimplente |
| Série 1 | |
|---|---|
| Securitizadora | Leverage Companhia Securitizadora |
| Emissão | 52ª emissão (oferta para profissionais) |
| Série | 1ª |
| Código Cetip | 25J4652042 |
| Volume emitido | R$ 24,7 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóveis |
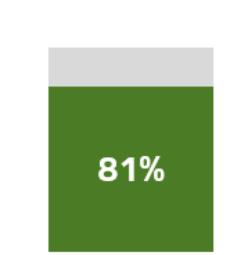
| Razão de garantia | 124% do saldo devedor, equivalente a 81% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Hedge DTVM |
| Fundo de Reserva | - |
| Fundo de Despesas | R$ equivalente a 1 PMT |
| Multa pré pagamento | Até 12º mês – vedado | Até Habite-se – 1,50% | Pós-Habite-se – 0,50% |

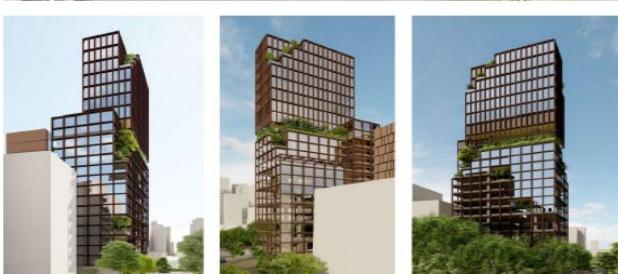
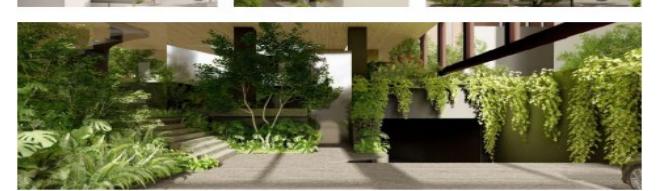
CRI IZP FRANCA – S. 345ª
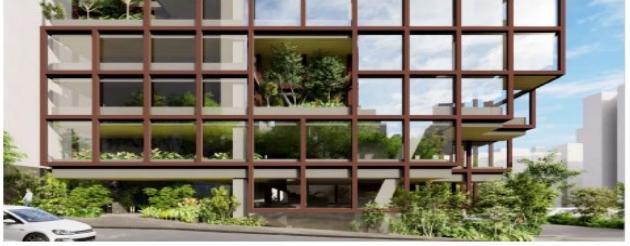
Financiamento para a construção de um Design Office com projeto da Jacobsen, escritório internacional de arquitetura, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
IPCA + 7,50% IPCA + 10,04% 259 bps R$ 26,0 mi 2,6 anos
| Data de emissão | 23/08/2021 |
|---|---|
| Prazo | 120 meses |
| Data de vencimento | 18/08/2031 |
| Aniversário | 18º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 2 meses |
| Status | 100% adimplente |
| Série 345 | |
|---|---|
| Securitizadora | Riza Securitizadora S.A |
| Emissão | 4ª emissão (oferta para profissionais) |
| Série | 345ª |
| Código Cetip | 21H0819500 |
| Volume emitido | R$ 23 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóveis |
| Razão de garantia | 135% do saldo devedor, equivalente a 74% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Oliveira Trust DTVM S.A. | Banco Bradesco S.A. |
| Fundo de Reserva | - |
| Fundo de Despesas | R$72.524 com mínimo de R$ 50.000 |
| Multa pré pagamento | Até set/2022 – vedado | set/2023 – 3,00% | set/24 – 1,5% | set/26 – 0,5% |

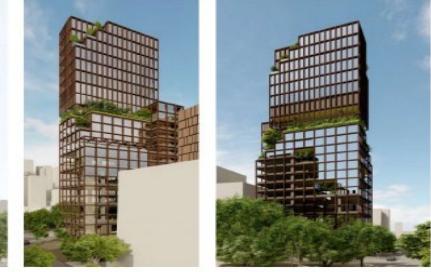
CRI IZP FRANCA – S. 1ª
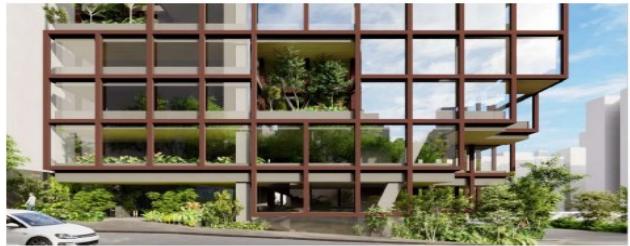
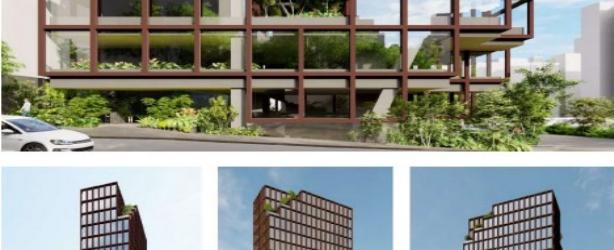
Financiamento para a construção de um Design Office com projeto da Jacobsen, escritório internacional de arquitetura, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
IPCA + 9,25% IPCA + 10,19% 259 bps R$ 18,8 mi 3,5 anos
| Data de emissão | 15/10/2024 |
|---|---|
| Prazo | 120 meses |
| Data de vencimento | 13/10/2034 |
| Aniversário | 13º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 2 meses |
| Status | 100% adimplente |
| Série 1 | |
|---|---|
| Securitizadora | Riza Securitizadora S.A |
| Emissão | 187ª emissão (oferta para profissionais) |
| Série | 1ª |
| Código Cetip | 24J0943858 |
| Volume emitido | R$ 18,4 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóveis |
| Razão de garantia | 132% do saldo devedor, equivalente a 76% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Pentágono S.A. DTVM | ITAÚ CORRETORA DE VALORES S.A |
| Fundo de Reserva | - |
| Fundo de Despesas | R$110.000 com mínimo de R$ 50.000 |
| Multa pré pagamento | Até out/26 – vedado | out/27 – 3,00% | out/28 – 1,5% | set/30 – 0,5% |

CRI IZP HADDOCK
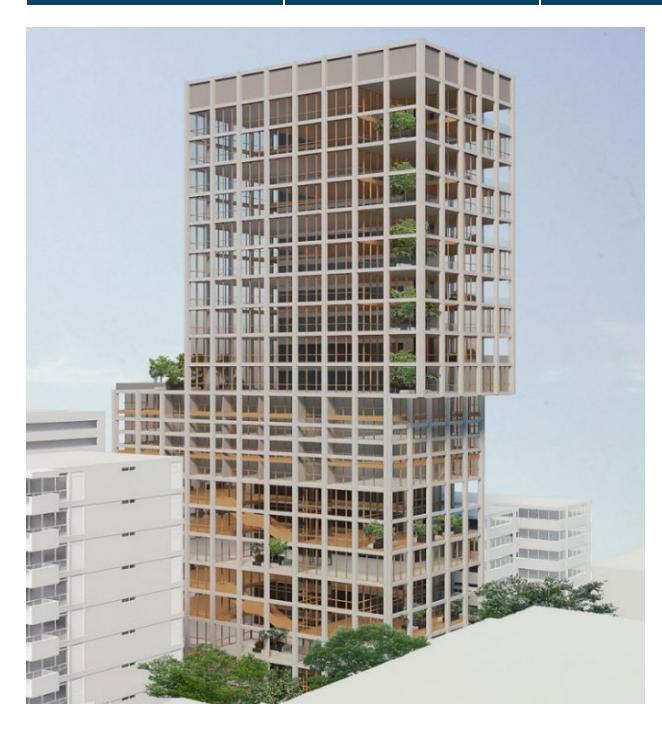
Financiamento para a construção de um Design Office com projeto da Metro Arquitetos, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
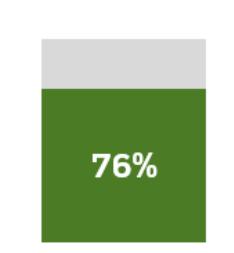
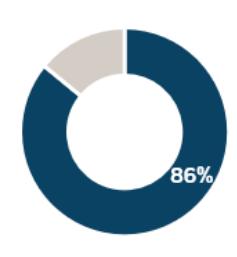
IPCA + 8,75% IPCA + 10,90% 341 bps R$ 27,6 mi 2,7 anos
| Data de emissão | 04/11/2022 |
|---|---|
| Prazo | 120 meses |
| Data de vencimento | 04/11/2032 |
| Aniversário | 4º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 2 meses |
| Status | 100% adimplente |
| Série 1 | Série 2 | |
|---|---|---|
| Securitizadora | Riza Securitizadora S.A | |
| Emissão | 29ª emissão (oferta para profissionais) | |
| Série | 1ª | 2ª |
| Código Cetip | 22K0016381 | 22K0016415 |
| Volume emitido | R$ 13,5 milhões | R$ 16,5 milhões |
| Lastro | Debênture | |
| Instrumento | Cessão de Créditos Imobiliários (CCI) | |
| Garantias | Alienação Fiduciária de Imóveis | |
| Razão de garantia | 132% do saldo devedor, equivalente a 76% de LTV | |
| Agente Fiduciário | Oliveira Trust DTVM S.A. | |
| Custodiante/Escriturador | Companhia Hipotecária Piratini CHP | Itaú Unibanco S.A. | |
| Fundo de Despesas | R$ 90.000 com mínimo de R$ 30.000 | |
| Multa pré pagamento | Até nov/2023 – vedado | nov/24 – 3,00% | nov/25 – 1,5% | nov/27 – 0,5% | |

CRI IZP HADDOCK 54E 1S
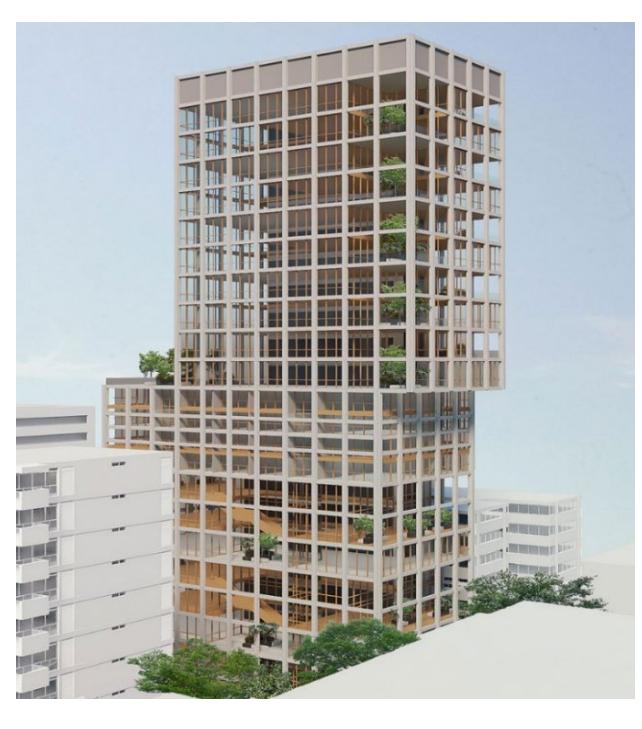
Financiamento para a construção de um Design Office com projeto da Metro Arquitetos, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
CDI + 3,40% CDI + 3,40% 334 bps R$ 20,7 mi 2,4 anos
| Data de emissão | 30/10/2025 |
|---|---|
| Prazo | 48 meses |
| Data de vencimento | 07/11/2029 |
| Aniversário | 4º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 5 dias |
| Status | 100% adimplente |
| Série 1 | |
|---|---|
| Securitizadora | Leverage Companhia Securitizadora |
| Emissão | 54ª emissão (oferta para profissionais) |
| Série | 1ª |
| Código Cetip | 25J4653545 |
| Volume emitido | R$ 20,5 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóveis |
| Razão de garantia | 131% do saldo devedor, equivalente a 76% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Hedge DTVM |
| Fundo de Despesas | R$ equivalente a 1 PMT |
| Multa pré pagamento | Até 12º mês – vedado | Até Habite-se – 1,50% | Pós-Habite-se – 0,50% |

CRI IZP HADDOCK 82E 1S
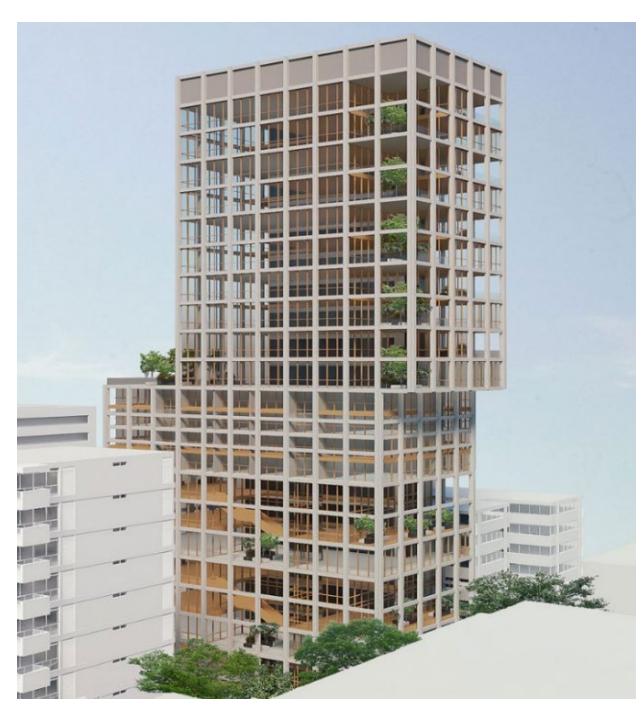
Financiamento para a construção de um Design Office com projeto da Metro Arquitetos, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
CDI + 3,40% CDI + 3,40% 334 bps R$ 32,8 mi 2,7 anos
| Data de emissão | 15/05/2026 |
|---|---|
| Prazo | 48 meses |
| Data de vencimento | 08/05/2030 |
| Aniversário | 8º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 5 dias |
| Status | 100% adimplente |
| Série 1 | |
|---|---|
| Securitizadora | Leverage Companhia Securitizadora |
| Emissão | 82ª emissão (oferta para profissionais) |
| Série | 1ª |
| Código Cetip | 26E3429212 |
| Volume emitido | R$ 60 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóveis |
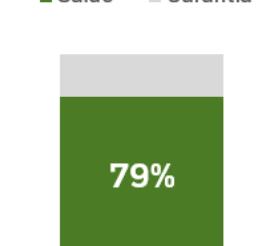
| Razão de garantia | 127% do saldo devedor, equivalente a 79% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Hedge DTVM |
| Fundo de Despesas | R$ equivalente a 3 meses de despesa com mínimo de R$ 15.000 |
| Fundo de Reserva | R$ equivalente a 1 PMT |
| Multa pré pagamento | Até 12º mês – vedado | Até Habite-se – 1,50% | Pós-Habite-se – 0,50% |

CRI IZP ITACEMA
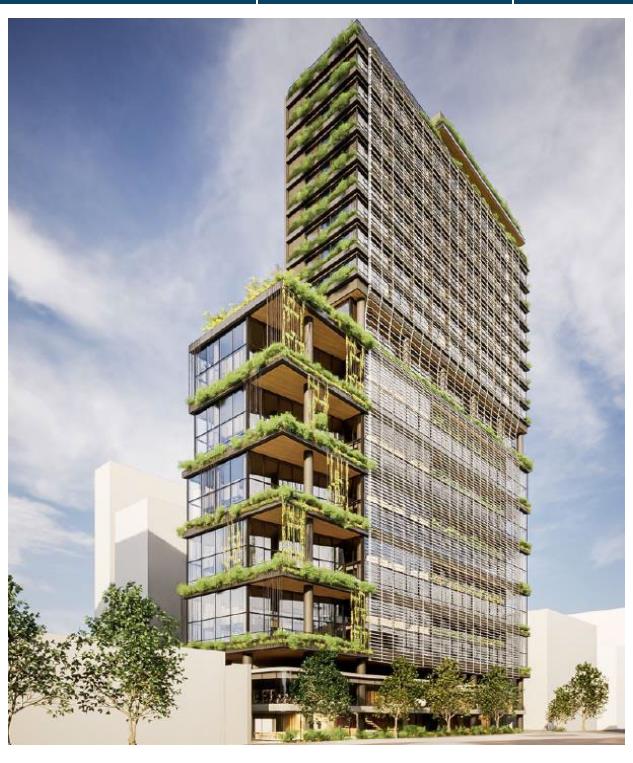
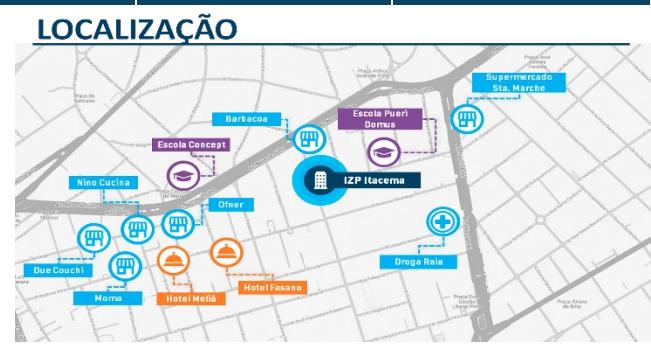
Financiamento para a construção de um Design Office com projeto da Bernardes Arquitetura, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
IPCA + 9,00% IPCA + 11,26% 368 bps R$ 33,5 mi 3,2 anos
| Data de emissão | 15/08/2023 |
|---|---|
| Prazo | 119 meses |
| Data de vencimento | 15/08/2033 |
| Aniversário | 15º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 2 meses |
| Status | 100% adimplente |
| Série Única | |
|---|---|
| Securitizadora | Riza Securitizadora S.A |
| Emissão | 105ª emissão |
| Série | 1ª |
| Código Cetip | 23H1627566 |
| Volume emitido | R$ 35 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóvel |
| Razão de garantia | 146% do saldo devedor, equivalente a 68% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Oliveira Trust DTVM S.A. | Itaú CV S.A. |
| Fundo de Despesas | R$ 50.000 |
| Multa pré pagamento | Até ago/2023 – vedado | set/2024 – 3,00% | set/25 – 1,5% | set/27 – 0,5% |

CRI PALADIN HLD ITACEMA
Financiamento para a construção das unidades residenciais de edifício de uso misto com projeto da Bernardes Arquitetura, pela Paladin Realty, sócia na SPE detentora do ativo em conjunto com o Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
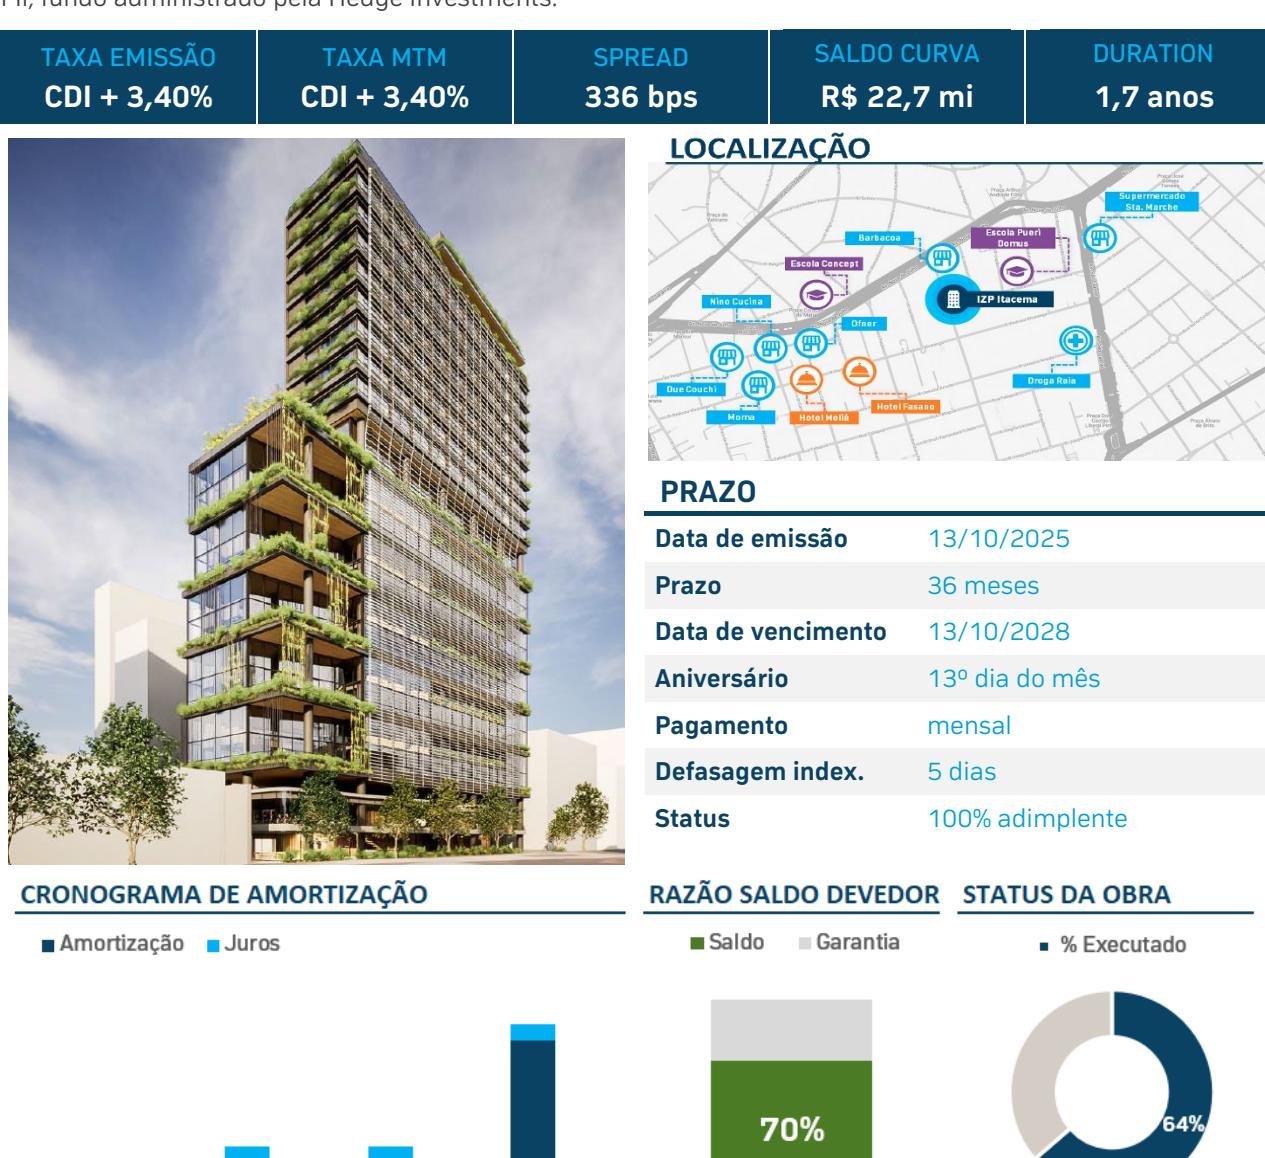
| Série Única | |
|---|---|
| Securitizadora | Companhia Província de Securitização |
| Emissão | 122ª emissão |
| Série | 1ª |
| Código Cetip | 25J2851490 |
| Volume emitido | R$ 29 milhões |
| Lastro | Notas Comerciais |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | AF Imóvel, AF Quotas e CF de Recebíveis |
| Razão de garantia | 144% do saldo devedor, equivalente a 70% de LTV |
| Agente Fiduciário | Hedge DTVM |
| Custodiante/Escriturador | Hedge DTVM |
| Fundo de Despesas | R$ 42.250 com mínimo de R$ 30.000 |
| Multa pré pagamento | Até 12º mês – vedado | até Habite-se – 1,50% | após – 0,5% |

CRI HPD ITACEMA
Financiamento para a construção de um Design Office com projeto da Bernardes Arquitetura, desenvolvido pelo Hedge Paladin Design Offices FII, fundo administrado pela Hedge Investments.
CDI + 3,40% CDI + 3,40% 334 bps R$ 47,9 mi 2,5 anos
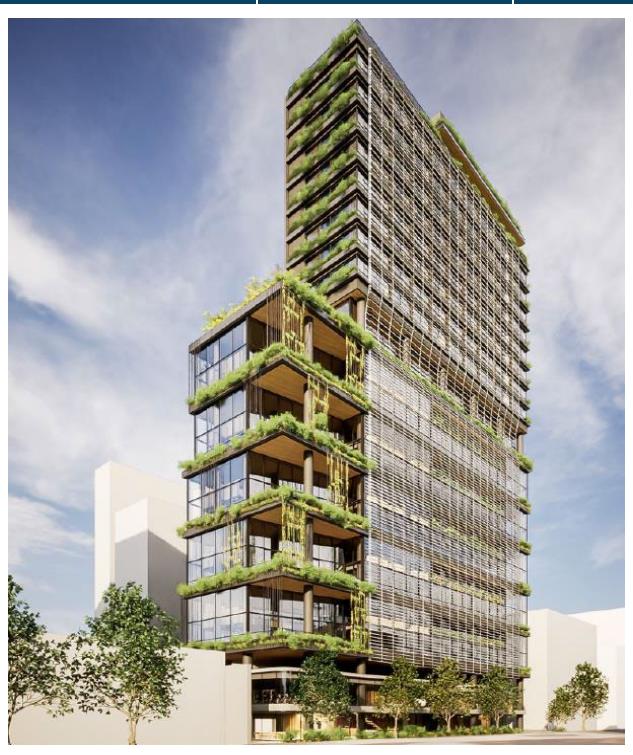
| Data de emissão | 15/12/2025 |
|---|---|
| Prazo | 48 meses |
| Data de vencimento | 18/12/2029 |
| Aniversário | 19º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 5 dias |
| Status | 100% adimplente |
/>
| Série Única | |
|---|---|
| Securitizadora | Companhia Província de Securitização |
| Emissão | 131ª emissão |
| Série | 1ª |
| Código Cetip | 25L2385071 |
| Volume emitido | R$ 59,6 milhões |
| Lastro | Debênture |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | Alienação Fiduciária de Imóvel |
| Razão de garantia | 211% do saldo devedor, equivalente a 47% de LTV |
| Agente Fiduciário | Oliveira Trust DTVM S.A. |
| Custodiante/Escriturador | Hedge DTVM |
| Fundo de Despesas | R$ 17.652 com mínimo de R$ 8.826 |
| Multa pré pagamento | Até 12º mês – vedado | até Habite-se – 1,50% | após – 0,5% |

CRI JARDIM SUL
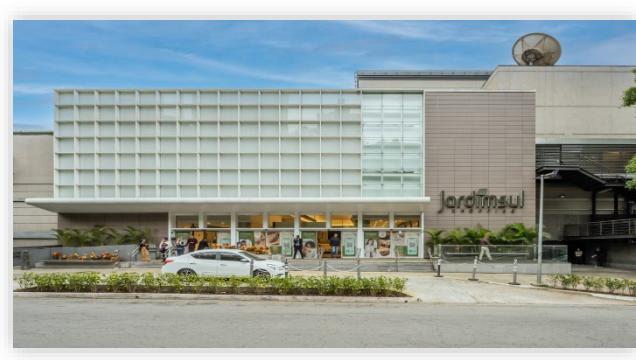
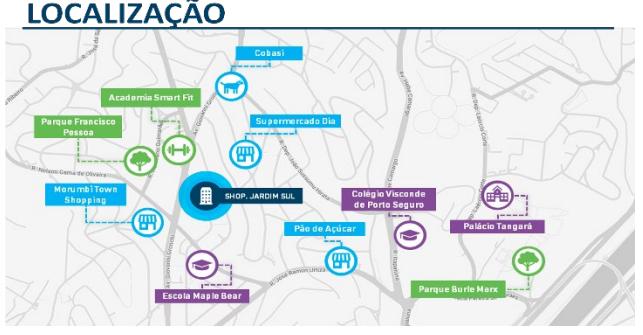
Financiamento para a aquisição de 40% de participação no Shopping Jardim Sul, ativo premium localizado no bairro do Morumbi, em São Paulo, com 28,7 mil m² de ABL.
CDI + 2,40% IPCA + 8,00%
CDI + 2,41% IPCA + 10,39%
CDI 233 bps IPCA 284 bps R$ 193,4 mi 2,8 anos
PRAZO
Data de emissão 23/06/2023 Prazo 120 meses Data de vencimento 27/06/2033 Aniversário 26º dia do mês Pagamento mensal Defasagem index. 4 dias Status 100% adimplente
| i | ı | ı | ||||
|---|---|---|---|---|---|---|
| 23 |
| E 174 - IPCA | E 196 - IPCA | E 197 - CDI | E 198 - CDI | ||||
|---|---|---|---|---|---|---|---|
| Securitizadora | OPEA Securitizadora S.A. | ||||||
| Série | 1ª Série | ||||||
| Código Cetip | 23F2356215 | 23F2354249 | 23F2356518 | 23F2356527 | |||
| Volume emitido | R$ 53,75 milhões | R$ 53,75 milhões | R$ 53,75 milhões | R$ 53,75 milhões | |||
| Lastro | Contrato de Compra e Venda | ||||||
| Instrumento | Cessão de Créditos Imobiliários (CCI) | ||||||
| Garantias | AF de Cotas de FIIs | CF dos Rendimentos dos FIIs | CF renda de Imóveis | ||||||
| Razão de garantia | 233% do saldo devedor, equivalente a 43% de LTV | ||||||
| Agente Fiduciário | Oliveira Trust DTVM S.A. | ||||||
| Custod/Escrit | Companhia Hipotecária Piratini CHP | Itaú Unibanco S.A. | ||||||
| Rating | AA.br (sf) Moody's | ||||||
| Fundo de Despesas | R$ 30.000 com mínimo de R$ 30.000 | ||||||
| Multa pré pagamento | Até jul/2025 – vedado | Após - 0,60% x duration | ||||||

CRI CNL AURA
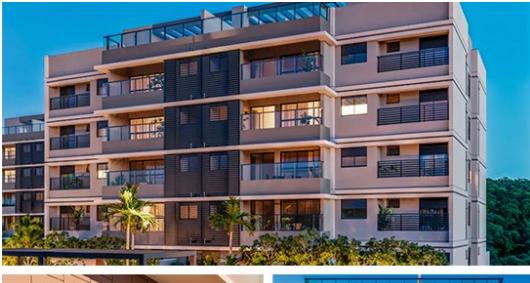
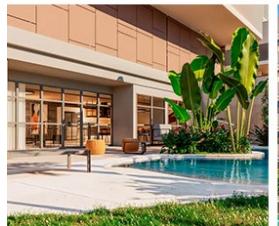
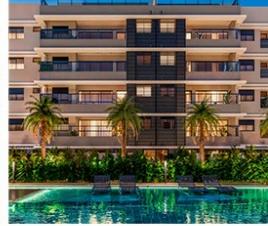
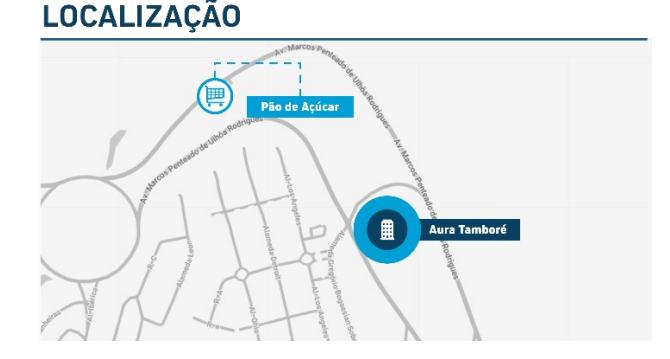
Financiamento para desenvolvimento do empreendimento residencial Aura Tamboré, projeto de alto padrão localizado na região de Alphaville/Tamboré
CDI + 2,81% CDI + 3,87% 380 bps R$ 93,0 mi 2,8 anos
| Data de emissão | 26/06/2025 |
|---|---|
| Prazo | 60 meses |
| Data de vencimento | 25/06/2030 |
| Aniversário | 27º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 4 dias |
| Status | 100% adimplente |
| Série 1 | |
|---|---|
| Securitizadora | Riza Securitizadora S.A. |
| Emissão | 286ª emissão (oferta para qualificados) |
| Série | 1ª |
| Código Cetip | 25F8630698 |
| Volume emitido | R$ 63 milhões |
| Lastro | Notas comerciais |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | AF Imóvel, CF recebíveis e aval PJ/PF |
| Razão de garantia | 139% do saldo devedor, equivalente a 72% de LTV |
| Agente Fiduciário | Vortx DTVM LTDA |
| Custodiante/Escriturador | Vortx DTVM LTDA |
| Fundo de Reserva | R$ equivalente a 3 PMT |
| Fundo de Despesas | R$200.000 com mínimo de R$ 75.000 |

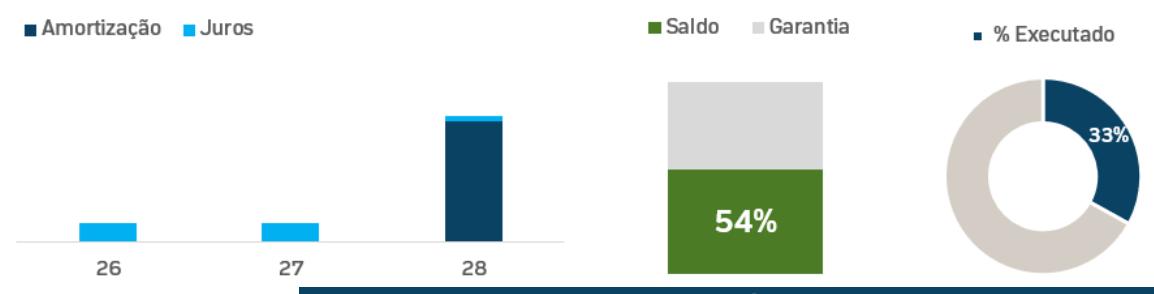
CRI QUINTAS CIDADE JARDIM
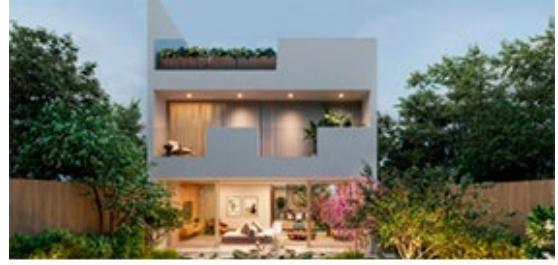
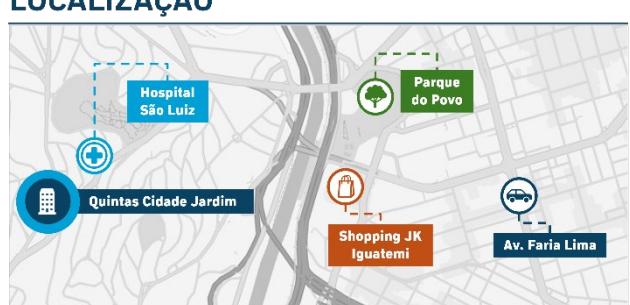
Financiamento para o desenvolvimento do Quintas Cidade Jardim, empreendimento residencial de alto padrão com casas exclusivas em São Paulo.
CDI + 3,50% CDI + 3,47% 347 bps R$ 12,8 mi 1,3 anos
| Data de emissão | 23/12/2025 |
|---|---|
| Prazo | 26 meses |
| Data de vencimento | 07/03/2028 |
| Aniversário | 10º dia do mês |
| Pagamento | mensal |
| Defasagem index. | 5 dias |
| Status | 100% adimplente |
| Série 1 | |
|---|---|
| Securitizadora | Companhia Província de Securitização |
| Emissão | 134ª emissão (oferta para profissionais) |
| Série | 1ª |
| Código Cetip | 25L2399538 |
| Volume emitido | R$ 25 milhões |
| Lastro | Nota comercial |
| Instrumento | Cessão de Créditos Imobiliários (CCI) |
| Garantias | AFI, AFQ, aval PJ/PF e CF Recebíveis |
| Razão de garantia | 184% do saldo devedor, equivalente a 54% de LTV |
| Agente Fiduciário | Hedge DTVM |
| Custodiante/Escriturador | Hedge DTVM |
| Fundo de Reserva | 1 PMT |
| Fundo de Despesas | 3 meses de despesa |
| Multa pré pagamento | Até o 12º mês: vedado | Até o Habite-se: 1,5% | Após o Habite-se: 0,5% |

PROCESSO DE INVESTIMENTO
ORIGINAÇÃO
A originação de operações é bastante relevante no nosso processo de investimento. A equipe de gestão mantém contato constante com o mercado no sentido para buscar operações que sejam aderentes à estratégia de investimento do Fundo, privilegiando operações que tenham lastro em imóveis com especificações técnicas de alto padrão.
As condições das operações são negociadas pela equipe de gestão do Fundo diretamente com os tomadores da dívida, com o apoio dos departamentos jurídico, de compliance e de risco da Hedge, que realizam uma análise de risco preliminar.
Nesse momento, o objetivo é avaliar se o spread de risco oferecido pelas operações é consistente com as condições de taxa, prazo e estrutura de garantias oferecidas.
ANÁLISE DE CRÉDITO
Se as condições interessarem à estratégia do fundo, é realizada uma análise de crédito minuciosa, avaliando a capacidade do tomador da dívida de cumprir suas obrigações. Paralelamente, um estudo de viabilidade visa compreender os aspectos operacionais e econômicos do projeto, assegurando que cada investimento esteja alinhado aos nossos objetivos estratégicos. A análise das garantias oferece uma camada adicional de segurança, enquanto a modelagem financeira proporciona uma visão clara dos potenciais retornos e riscos associados.
Outro ponto relevante em nosso processo de análise de crédito é a realização de visitas técnicas nos ativos dos projetos, permitindo uma compreensão aprofundada da viabilidade e qualidade dos ativos.
ESTRUTURAÇÃO DAS OPERAÇÕES
A estruturação das operações é o momento mais complexo do processo de investimento, em que dedicamos esforços para garantir que as operações tenham uma estrutura adequada de garantias, prioridade de fluxos, obrigações dos devedores, multas e gatilhos de pré-pagamento, para proteger os interesses dos credores.
Estão nas nossas práticas a abertura de processo competitivo para seleção dos principais prestadores de serviço, como securitizadora, agente fiduciário, escrituração, custodiante etc. Todos os prestadores selecionados passam por processo de due diligence e PLDFTP.
Para todas as operações contratamos assessoria jurídica independente para condução de due diligence e emissão de Legal Opinion .
MONITORAMENTO
O monitoramento de crédito é realizado de forma contínua e discutido em Comitê de Risco mensalmente.
Realizamos visitas técnicas regulares, verificamos se as obrigações e compromissos firmados pelos devedores (" covenants ") estão sendo cumpridas, acompanhamos o trabalho do agente fiduciário para garantir conformidade, analisamos as demonstrações financeiras para avaliar a saúde financeira dos devedores e atualizamos os laudos de avaliação de garantias reais imobiliárias com frequência anual.
GOVERNANÇA EM CASO DE POTENCIAIS CONFLITOS DE INTERESSE
O processo de originação pode contemplar demandas de crédito de ativos que pertençam a fundos geridos pela Hedge, em oportunidades estruturadas por meio de veículos financeiros, visando otimizar a governança, liquidez, estrutura tributária e de capital. Nessas situações, implementamos práticas de governança específicas para garantir a integridade e imparcialidade nas operações.
A equipe de distribuição da Hedge conduz um processo de mercado, apresentando um memorando de intenções com as condições da operação para investidores institucionais que tenham atuação em crédito estruturado imobiliário, em um processo de descoberta de interesse, e a equipe de gestão do fundo emissor negocia as condições de taxa, prazo e covenants com esse terceiro investidor. Isso assegura que as decisões não sejam tomadas unilateralmente pela Hedge e promove uma abordagem isenta para otimizar as condições do CRI para a realidade de mercado.

Em todas as aquisições primárias de créditos que tenham como contraparte outros fundos geridos pela Hedge, para que a operação seja elegível para análise pelo HREC, é necessário que haja a participação de outros investidores institucionais que tomem parte na operação.
Ao final do processo, comitê de investimentos do HREC analisa condições de taxa, estrutura, garantias e demais características da operação e avalia se estão aderentes à estratégia do HREC. Caso positivo, o HREC participa da aquisição do CRI em conjunto com os demais investidores.
Outro componente importante de nossa estrutura de governança é a postura isenta de conflitos em assembleias. Em caso de conflito em pauta em deliberações, o HREC se abstém da votação, proporcionando aos demais proprietários do CRI a autonomia necessária para decidirem sobre questões relevantes.
METODOLOGIA DE MARCAÇÃO A MERCADO
A Administradora do Fundo é responsável pela marcação a mercado, e atualiza o valor dos ativos diariamente. A Administradora possui metodologias distintas para a precificação de ativos líquidos e ilíquidos. Ativos líquidos são aqueles que possuem um volume de negociação relevante no mercado secundário, seja na B3, no caso dos FIIs, ou na Cetip, no caso dos CRIs. Já os ativos ilíquidos não possuem um volume de negociação relevante. No caso dos ativos líquidos, é utilizado o valor de mercado, determinado pelo preço de fechamento dos ativos. Já no caso dos ativos ilíquidos, o objetivo da marcação a mercado é auferir o preço teórico que o ativo teria, caso fosse negociado naquele dia, obtida através da comparação do ativo ilíquido com o preço de um ativo líquido, negociado diariamente, com características semelhantes. No HREC, os CRIs indexados ao IPCA são marcados a mercado da seguinte forma:
- 1. É criada uma curva com a interpolação das taxas indicativas de Tesouro IPCA+ divulgadas diariamente pela Anbima, sendo apurada uma taxa para cada prazo descontado a valor presente da curva. Os papéis Tesouro IPCA+ (antigas NTN-Bs) são títulos públicos que pagam IPCA acrescido de uma taxa de juros real (assim como os CRIs). O prazo médio descontado a valor presente é conhecido como duration .
- 2. No dia em que um CRI é adquirido pelo Fundo, a diferença entre a taxa de juros real do CRI e a taxa de juros do Tesouro IPCA+ correspondente é o prêmio de risco, também conhecido como spread .
- 3. Com o passar do tempo, tanto a duration do CRI quanto as taxas negociadas de Tesouro IPCA+ se alteram. Para fazer a marcação a mercado do CRI, a Administradora do Fundo diariamente soma a taxa indicativa de Tesouro IPCA+ correspondente e o spread do ativo, para trazer a valor presente os fluxos de pagamento futuros e apurar o valor do CRI na carteira do Fundo.
Como exemplo, em um CRI com duration de 5 anos adquirido a uma taxa de IPCA + 8,5% a.a., o preço pago representa seu fluxo de pagamentos sendo trazido a valor presente pela taxa de IPCA + 8,5% Se a taxa indicativa de Tesouro IPCA+ fosse de IPCA + 6,5% para uma duration de 5 anos, o spread apurado seria de 200 bps (1 basis point , ou bp, é equivalente a 0,01%). Passado algum tempo, assumindo que a taxa indicativa de Tesouro IPCA+ seja IPCA + 6,0%, somaríamos o spread de 200 bps, e teremos este CRI sendo precificado a IPCA + 8,0% a.a. nesta data.
Na marcação a mercado dos papéis de renda fixa, mantidas todas as demais premissas fixas, um aumento da taxa se reflete em uma redução do preço do papel, e uma redução da taxa corresponde a um aumento do preço.
A cota patrimonial do HREC reflete o valor de seus ativos marcados a mercado, ou seja, é o valor pelo qual teoricamente os papeis teriam liquidez no mercado.

DOCUMENTOS
Regulamento vigente Demonstração financeira Informe Mensal
Este material foi preparado pela Hedge Investments, tem caráter meramente informativo e não deve ser entendido como oferta, recomendação ou análise de investimento ou ativos, material promocional, solicitação de compra ou venda. Recomendamos consultar profissionais especializados e independentes para uma análise específica, personalizada antes da sua decisão sobre produtos, serviços e investimentos, incluindo eventuais necessidades e questões relativas a aspectos jurídicos, incluídos aspectos de direito tributário e das sucessões. As informações veiculadas, os valores e as taxas são referentes às datas e às condições indicadas no material e não serão atualizadas. Verifique a tributação aplicável. As referências aos produtos e serviços são meramente indicativas e não consideram os objetivos de investimento, a situação financeira ou as necessidades individuais e particulares dos destinatários. O objetivo de investimento não constitui garantia ou promessa de rentabilidade. Os dados acima consistem em uma estimativa e não asseguram ou sugerem a existência de garantia de resultados ou isenção de risco para o investidor. O administrador do Fundo e o gestor da carteira não se responsabilizam por decisões dos investidores acerca do tema contido neste material nem por ato ou fato de profissionais e especialistas por eles consultados. A rentabilidade obtida no passado não representa garantia de rentabilidade futura. Fundos de Investimento não são garantidos pelo administrador do fundo, gestor da carteira, por qualquer mecanismo de seguro, ou ainda, pelo Fundo Garantidor de Crédito (FGC). Projeções não significam retornos futuros. O objetivo de investimento, as conclusões, opiniões, sugestões de alocação, projeções e hipóteses apresentadas são uma mera estimativa e não constituem garantia ou promessa de rentabilidade e resultado ou de isenção de risco pela Hedge Investments. Ao investidor é recomendada a leitura cuidadosa tanto do prospecto, se houver, quanto do regulamento do Fundo, com especial atenção para as cláusulas relativas ao objetivo e à política de investimento do Fundo, bem como às disposições do prospecto que tratam dos fatores de risco a que este está exposto. Caso o índice comparativo de rentabilidade utilizado neste material não seja o benchmark descrito no regulamento do fundo, considere tal índice meramente como referência econômica e não como meta ou parâmetro de performance. Verifique se os fundos utilizam estratégia com derivativos como parte integrante de suas políticas de investimento. Verifique se os fundos investem em crédito privado. Os fundos apresentados podem estar expostos a significativa concentração em ativos de poucos emissores, variação cambial e outros riscos. Os riscos eventualmente mencionados neste material não refletem todos os riscos, cenários e possibilidades associados ao ativo. A Hedge Investments não se responsabiliza por erros, omissões ou pelo uso das informações contidas neste material, bem como não garante a disponibilidade, liquidação da operação, liquidez, remuneração, retorno ou preço dos produtos ativos mencionados neste material. As informações, conclusões e análises apresentadas podem sofrer alteração a qualquer momento e sem aviso prévio. O investimento em determinados ativos financeiros pode sujeitar o investidor a significativas perdas patrimoniais. Ao investidor cabe a responsabilidade de se informar sobre todos os riscos, previamente à tomada de decisão sobre investimentos. Ao investidor caberá a decisão final, sob sua única e exclusiva responsabilidade, acerca dos investimentos e ativos mencionados neste material. São vedadas a cópia, a distribuição ou a reprodução total ou parcial deste material, sem a prévia e expressa concordância da Hedge Investments. Relação com Investidores: [email protected]. Ouvidoria: canal de atendimento de última instância às demandas que não tenham sido solucionadas nos canais de atendimento primários da instituição. [email protected] ou pelo telefone 0800 761 6146.
Av. Brigadeiro Faria Lima, 3600 11º andar cj 112 04538-132 Itaim Bibi São Paulo SP
hedgeinvest.com.br
Siga-nos nas redes sociais:


/>