Relatório Gerencial INHF11 de setembro de 2026
Relatório Gerencial do Inter Hedge (INHF11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 16/10/2026. No pregão de 04/11/2026, a cota do INHF11 fechou a R$ 8,45, com P/VP de 0,86 (valor patrimonial de R$ 9,87 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,20 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 5,80% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 197,2 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- INTER HEDGE RESPONSABILIDADE LIMITADA-19,52%
- CNPJ
- 58.501.860/0001-99
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 16/10/2026 09:58
- Versão
- 3
- Situação
- (Ativo)
Conteúdo
INHF11
Relatório Gerencial
Inter Hedge Fundo de Investimento Imobiliário – Responsabilidade Limitada
Setembro de 2026
Resumo
Código de Negociação: INHF11
Gestor : Inter AssetGestão de Recursos Ltda.
Administrador: Inter Distribuidora de
Títulos e Valores Mobiliários Ltda.
Início do Fundo: Fevereiro 2025
Taxa de Administração: 1,00 % a.a.
Informações Gerais
CNPJ: 58.501.860/0001-99
Quantidade de Cotas: 19.973.705
Público-Alvo: Investidores em geral
Patrimônio Liquido : R$ 197,19 MM
Objetivo do Fundo
O INHF11 é um fundo híbrido, cuja estratégia se baseia no investimento em ativos dos diversos segmentos do mercado imobiliário, com foco na diversificação e previsibilidade de renda. A estratégia de gestão ativa tem como objetivo conciliar a proteção patrimonial em mercados mais voláteis, e a potencialização de ganhos em ciclos maisfavoráveis, através da alocação principalmente em imóveis, renda variável e renda fixa.
Destaques do Mês
- Consolidação dos ativos e cotistas do INRD11 e ITIP11 em outubro.
- Resultado com a operação do INRD11 para o INHF11.
- Guidance de distribuição para 4T26.
Mensagem aosInvestidores
Cenário Macroeconômico
O IFIX encerrou setembro com sua quinta queda mensal consecutiva, com desvalorização de 0,20%, passando para 3.755,22 pontos, refletindo a manutenção de um ambiente de cautela por parte dos investidores, ainda marcado pela incerteza quanto à extensão do ciclo de flexibilização monetária e pelo cenário fiscal e político doméstico, agora sob a influência do período eleitoral . Ainda assim,o resultado foi o menos intenso dessa sequência de quedas.
Patrimônio Líquido Na reunião de setembro, o Copom reduziu a Taxa Selic em 0,25 p.p., para 13,75% a.a., em linha com a expectativa do mercado, em decisão compatível com a estratégia de convergência da inflação, segundo o Comitê. Ainda, este destacou que a atividade se mantém resiliente e o mercado de trabalho segue aquecido, sinalizando cautela quanto ao ritmo dos próximos cortes, o que continuou limitando a recuperação dos ativos imobiliários. No cenário externo, as incertezas relacionadas aos conflitos no Oriente Médio e à condução da política monetária em economias avançadas permaneceram contribuindo para um ambiente de maior aversão ao risco.
Cenário Macroeconômico
A próxima reunião do Copom está marcada para os dias 3 e 4 de novembro. Asinterpretações do mercado sobre a ata da última reunião foram mistas, com parte dos analistas projetando a continuidade dos cortes e parte prevendo uma pausa, sendo que a definição deste cenário será influenciada pelo contexto externo e a reação do mercado ao resultado da eleição presidencial.
O IPCA registrou deflação de 0,32% em agosto, ante alta de 0,07% em julho, sendo a maior deflação em quatro anos, continuando a desaceleração observada nos últimos 2 meses. No acumulado em 12meses, o índice ficou em 4,22%, abaixo da variação de 4,44% apurada até julho, e no acumulado do ano chegou a 3,11%. Comesse resultado, o valor permanece dentro do intervalo de tolerância da meta definida pelo Banco Central. Entre os grupos, Despesas Pessoaisregistrou a maior alta (1,30%), impulsionada pelo reajuste do cigarro, enquanto Habitação apresentou a maior queda (-1,87%),influenciado pelo recuo dos preços de energia elétrica residencial.
O primeiro turno das eleições de 2026 foi acompanhado por movimentos relevantes nos mercados de ações, câmbio e juros. A reação observada refletiu, dentre outros fatores, expectativas dos participantes do mercado quanto à condução futura da política fiscal e econômica.
O mercado reagiu positivamente, com forte valorização dos ativos brasileiros: nos pregões da primeira semana após a votação, o Ibovespa avançou 8,82% e o dólar recuou 4,49%, enquanto o IFIX, que tende a apresentar volatilidade inferior ao Ibovespa, apresentou valorização de 5,74%. Além disso, o IFIX atingiu nova máxima histórica em 09/10, e se aproxima da marca de 4.000 pontos. Na curva de juros,houve queda das taxas em diferentes vencimentos, com o DI cedendo maisde 100 pontos-base nos vencimentos a partir de 2028. Essemovimento refletiu a redução do prêmio de risco e a expectativa de uma condução fiscal maisrestritiva, abrindo espaço para juros menores adiante. A queda da curva, contudo, representa umarevisão das expectativas e não uma redução imediata da Selic:suasustentação dependerá da inflação, da credibilidade das propostas fiscais e da capacidade de execução do próximo governo, enquanto a disputa eleitoral permanece aberta.
Patrimônio Líquido Para o mercado imobiliário e os fundos imobiliários, a leitura desse cenário é potencialmente favorável . A redução dos juros exigidos pelos investidores diminui a taxa de desconto dos fluxos futuros, sustentando avaliações mais altas dos imóveis e das cotas dos FIIs de tijolo. Nos FIIs de recebíveis, os efeitos são distintos: uma eventual queda da SELICtende a reduzir os rendimentos das carteiraspós-fixadas e indexadas ao CDI, enquanto o fechamento dos jurosreais pode levar a valorização dos CRIsindexados à inflação, principalmente nostítulosde maior duration .
Cenário Macroeconômico
O movimento favorece também o aquecimento da atividade do setor, principalmente considerando uma redução no custo de financiamento, o que tende a estimular aquisições e incorporações. A apreciação das cotas dos FIIs também favorece a reabertura das janelas de emissão para fundos e CRI, aumentando os recursos direcionados a aquisições de ativos imobiliários. O cenário favorece a reprecificação do setor, e a continuidade dos ganhos dependerá da qualidade dos ativos, da vacância, da alavancagem e do risco de crédito de cada fundo.
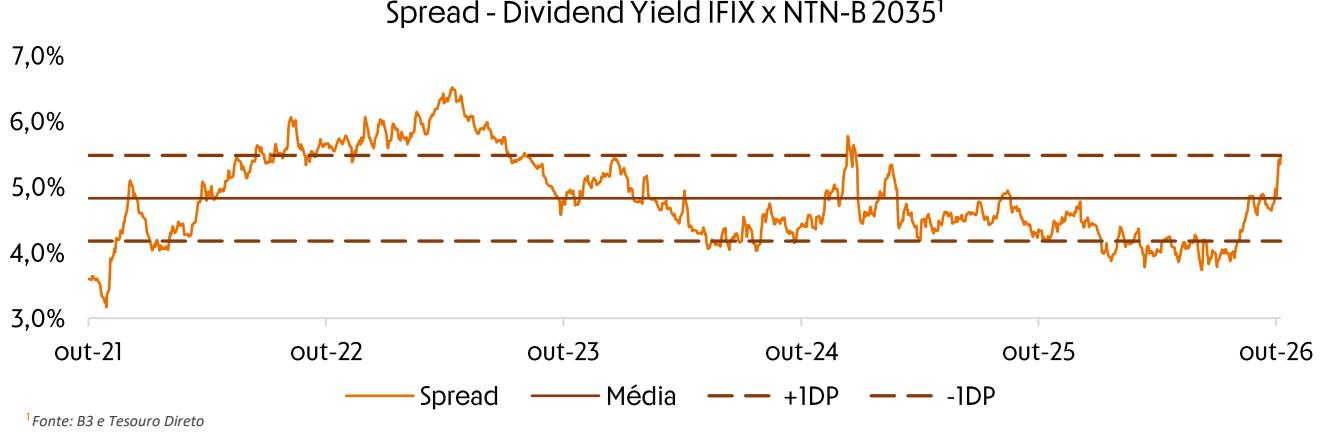
Apesar do bom desempenho, a valorização dos fundos imobiliários na semana após o primeiro turno não acompanhou em mesma magnitude o fechamento das curvas de juros. Sendo assim, identificamos atualmente umdos maiores níveis de prêmio de risco ( spread ) dos últimos5 anos, o que pode se traduzir em uma oportunidade de alocação frente a ativos que passarampor uma reprecificação maissignificativa. O spread do dividend yield médio do IFIX, frente ao juro real remunerado pelo Tesouro Direto indexado ao IPCA, com vencimento em 2035, encontra-se atualmente próximo de um desvio -padrão da sua média, configurando um prêmio superior ao título público em maisde 500bps.
As expectativas para os próximos meses continuamcondicionadas, principalmente, à evolução da inflação, ao comportamento das contas públicas e ao desfecho do processo eleitoral, fatores que influenciamdiretamente a trajetória dos jurosde longo prazo.
O INHF11iniciou em fevereiro de 2025, em um contexto em que os ativos imobiliários passavam por um momento de precificação mais pressionada. A aquisição de ativos à preços descontados favorece a reciclagem da carteira em momentos oportunos, possibilitando geração de ganho de capital distribuível para o cotista. A equipe de gestão vem realizando ajustes desde então, buscando posicionar o INHF11como umaalternativa para o investidor que busca o investimento no mercado imobiliário de forma simplificada e objetiva .
Comentáriosdo Gestor
Em julho deste ano, foi aprovada a operação de consolidação das estratégias do INRD11e do ITIP11no INHF11, através da aquisição dos ativos e posterior entrega das cotas do Inter Hedge FII para os cotistas de ambos os fundos. Com a consolidação das estratégias, o INHF11se consolida como um fundo com patrimônio líquido superior a R$300 milhões, aproximadamente 10.000 cotistas,e umportfólio diversificado em imóveis, cotas de FIIse operações de CRI.
Os imóveis do INRD11foram adquiridos de forma a possibilitar que o INHF11tenha exposição a ativos resilientes atrelada a uma expectativa de retorno futuro atrativa, enquanto destravava cerca de 30% de ganho sobre o valor a mercado das cotas para os cotistasdo INRD11. A exposição ao segmento residencial multifamily, através dos imóveis adquiridos , configura ao final do processo cerca de 1/3 do portfólio investido e a expectativa de yield dos imóveis para os próximos 12meses é de cerca de 10%. Em paralelo, foi realizada a alienação a valor de mercado dos ativos do ITIP11, e ao final do processo de consolidação, cerca de R$45 milhões em recursos foram transferidos ao pelo INHF11para serem alocados. Destacamos ainda que a equipe de gestão deve direcionar parte considerável dos recursos em caixa para a aquisição de CRIs, que representam atualmente fração inferior à que consideramosideal para o portfólio .
A consolidação, na avaliação do Gestor, pode favorecer ganhos de escala do veículo e, potencialmente, sua liquidez de mercado. Ainda, o INHF11 também constava entre os cotistas do INRD11, e poderá se beneficiar do ganho de capital apurado com o processo de reorganização, uma vez que seu custo de aquisição das cotas do INRD11 era de R$63,80. Com base nas informações e premissas disponíveis na data de elaboração deste material, o Gestor estima que a operação poderá gerar resultado distribuível de aproximadamente R$ 12 milhões, equivalente a cerca de R$ 0,40 por cota . A estimativa está sujeita à conclusão da operação e aos procedimentos contábeis, financeiros e operacionais aplicáveis, não correspondendo a rendimento declarado nem constituindo promessa ou garantia de distribuição nesse valor ou período.
Comentáriosdo Gestor
Sobre a alocação do fundo, a aquisição efetiva dos ativos do INRD11e ITIP11ocorreu no dia 08/10, sendo assim, ao final de setembro o patrimônio líquido e portfólio do fundo ainda não consideram os ativos dos fundos em processo de dissolução. A partir do próximo relatório, referente ao fechamento do mês de outubro, o portfólio do INHF11passará refletir as posições adquiridas.
A data prevista para entrega das cotas do INHF11para os cotistas do INRD11e ITIP11é 21/10, conforme divulgado em 06/10, em fatos relevantes de ambos osfundos.
Ainda sobre os recentes eventos, relacionados ao contexto de consolidação das estratégias, a equipe de gestão optou por renunciar a taxa de performance apurada sobre o retorno do primeiro semestre de 2026. Além disso, no dia 23/09 foi divulgado ato de deliberação do administrador, excluindo a previsão de apuração e pagamento de taxa de performance do regulamento do fundo. As decisões foram tomadas com objetivo de priorizar o resultado distribuído aos cotistas,através da redução de custosoperacionais.
Abaixo é apresentada alocação do fundo após a consolidação dos ativos dos demais fundos, realizada em 08/10:
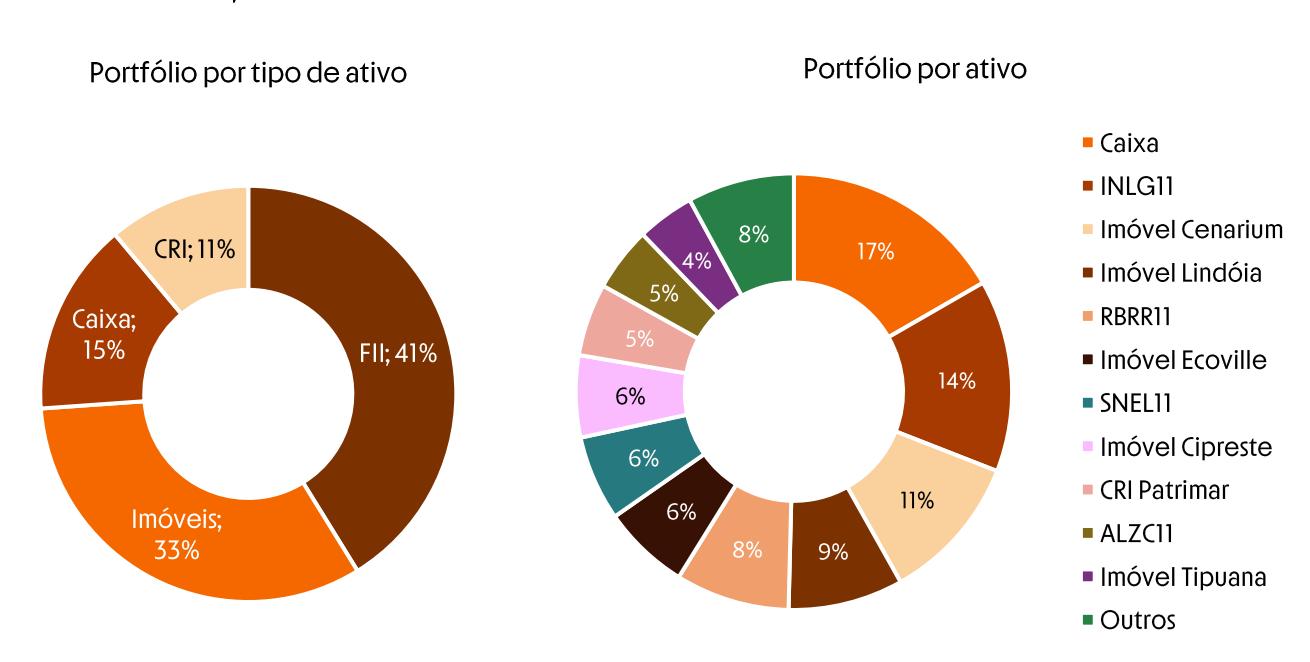
Composição estimada após a consolidação dos ativos, com data-base em 08 de outubro de 2026. Os percentuais foram calculados sobre [PL/ativos totais] e estão sujeitos a ajustes operacionais, contábeis, de mercado e de arredondamento. [As posições não integravam a carteira do Fundo em 30 de setembro de 2026].
Performance
Rentabilidade do fundo
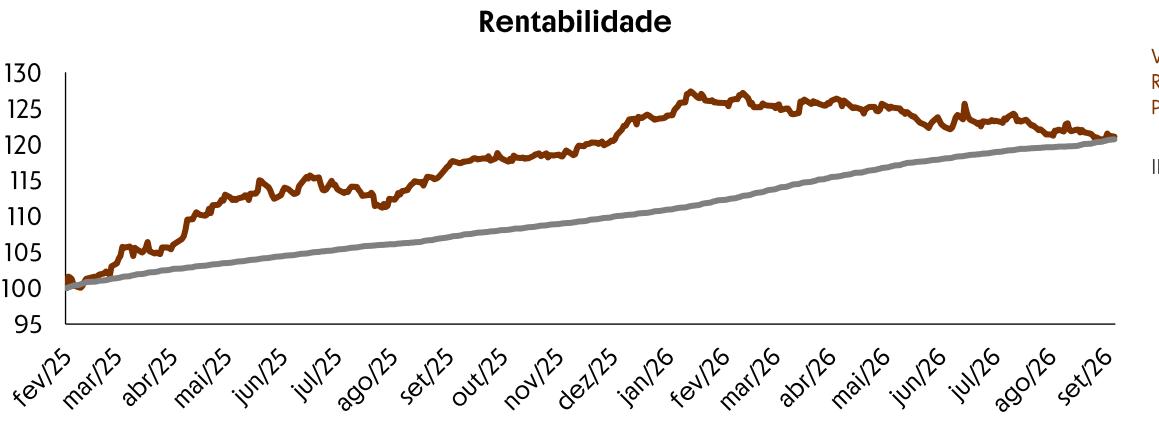
O gráfico abaixo demonstra a rentabilidade patrimonial do INHF11ajustada pelos dividendos distribuídos desde o início do Fundo em comparação ao seu principal benchmark,o IPCA+ Yield IMA-B.
| Performance | Início | 2026 | 12 Meses | 6 Meses | 3 Meses |
|---|---|---|---|---|---|
| INHF –Patrimonial + Dividendos | 21,2% | -2,1% | 2,8% | -3,8% | -3,5% |
| IPCA + Yield Ima B | 21,5% | 10,1% | 12,9% | 6,0% | 2,6% |
Valor da Cota + Rendimentos-Patrimonial
IPCA + Yield IMA-B
Liquidez
No mês,o Fundo negociou aproximadamente R$17,63 milhões no mercado secundário.
/>
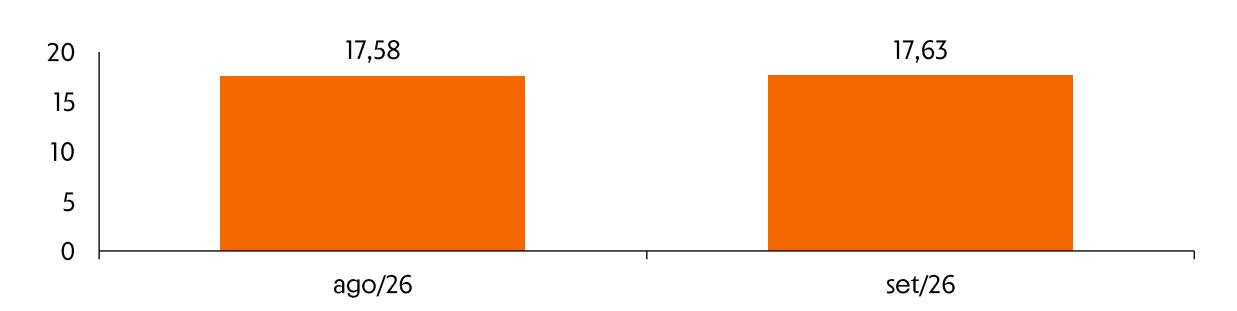
Histórico de Distribuição¹
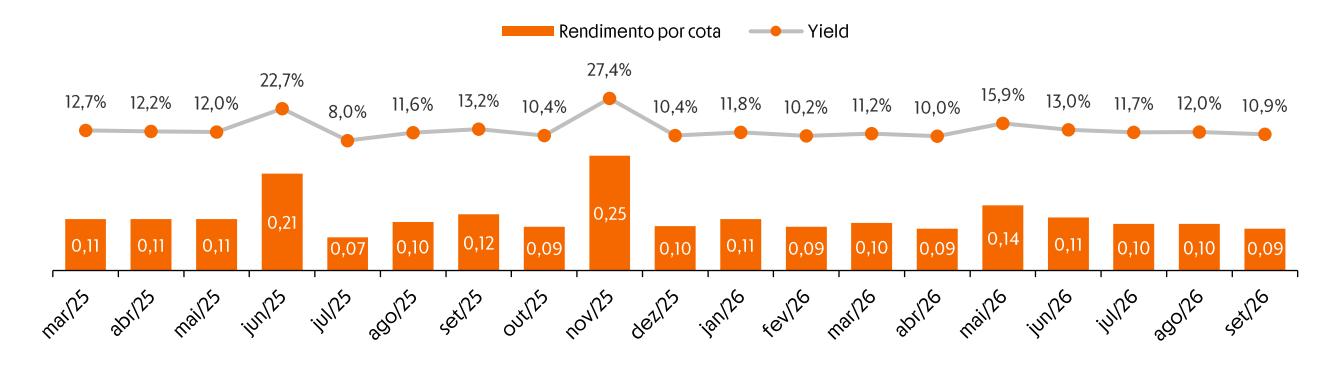
Estratégia de estabilização dos valores distribuídos mensalmente a partir de outubro de 2026
Abaixo é apresentada a distribuição do fundo desde o seu início, em fevereiro de 2025. A partir do mês de outubro a equipe de gestão pretende adotar, observadas as condições financeiras do Fundo, uma estratégia de linearização dos rendimentos, objetivando a maiorprevisibilidade na renda distribuída.
1 Rentabilidade obtida no passado não representa garantia de resultados futuros
DRE
| Demonstrativo de Resultados | abr/26 (R$) | mai/26 (R$) | jun/26 (R$) | jul/26 (R$) | ago/26 (R$) | set/26 (R$) | Acumulado 2º Semestre (R$) | Acumulado 2026 (R$) |
|---|---|---|---|---|---|---|---|---|
| Receitas | ||||||||
| CRI –Juros + Prêmio | 352.628 | 1.658.370 | 366.125 | 294.101 | 187.831 | 170.594 | 652.525 | 4.141.415 |
| CRI –Correção Monetária | 284.207 | 348.180 | 340.397 | 214.443 | 96.529 | 19.343 | 330.314 | 1.845.780 |
| Receita Imóveis | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Receita FIIs | 1.242.512 | 1.465.739 | 1.413.275 | 1.495.314 | 1.401.413 | 1.324.311 | 4.221.038 | 12.294.493 |
| Ganho de Capital | 0 | -3.882 | -4.937 | 989.847 | -13.783 | 242.225 | 1.218.289 | 1.430.031 |
| Receita sobre Caixa | 109.139 | 106.524 | 99.700 | 150.987 | 148.218 | 163.690 | 462.895 | 1.080.177 |
| TOTAL RECEITAS | 1.988.485 | 3.574.931 | 2.214.559 | 3.144.692 | 1.820.207 | 1.920.163 | 6.885.062 | 20.791.897 |
| Despesas | -8.022 | -37.532 | -201.678 | -68.133 | -367.448 | -502.539 | -938.120 | -1.207.582 |
| RESULTADO CAIXA | 1.980.463 | 3.537.399 | 2.012.882 | 3.076.559 | 1.452.760 | 1.417.624 | 5.946.942 | 19.584.315 |
| RESULTADO POR COTA | 0,099 | 0,177 | 0,101 | 0,154 | 0,073 | 0,071 | 0,298 | 0,981 |
| RENDIMENTO DISTRIBUÍDO | 1.797.633 | 2.796.319 | 2.277.002 | 1.997.370 | 1.997.370 | 1.797.633 | 5.792.374 | 18.772.622 |
| DISTRIBUIÇÃO POR COTA | 0,090 | 0,140 | 0,114 | 0,100 | 0,100 | 0,090 | 0,290 | 0,940 |
| Reserva Acumuladapor Cota | 0,009 | 0,046 | 0,033 | 0,054 | 0,027 | 0,008 | 0,008 | 0,008 |
2 Yield = Distribuição por cota * 12 / Cota patrimonial
Composição do resultado do mês
O INHF11distribuiu no mês R$0,09 por cota, sendo o resultado impactado pontualmente no mês pelas despesas referentes ao processo de consolidação do INRD11e ITIP11. Com o encerramento do processo de consolidação, a expectativa do Gestor é de redução dessas despesas para que voltem ao patamar normalizado, considerando majoritariamenteàstaxas operacionais do fundo.
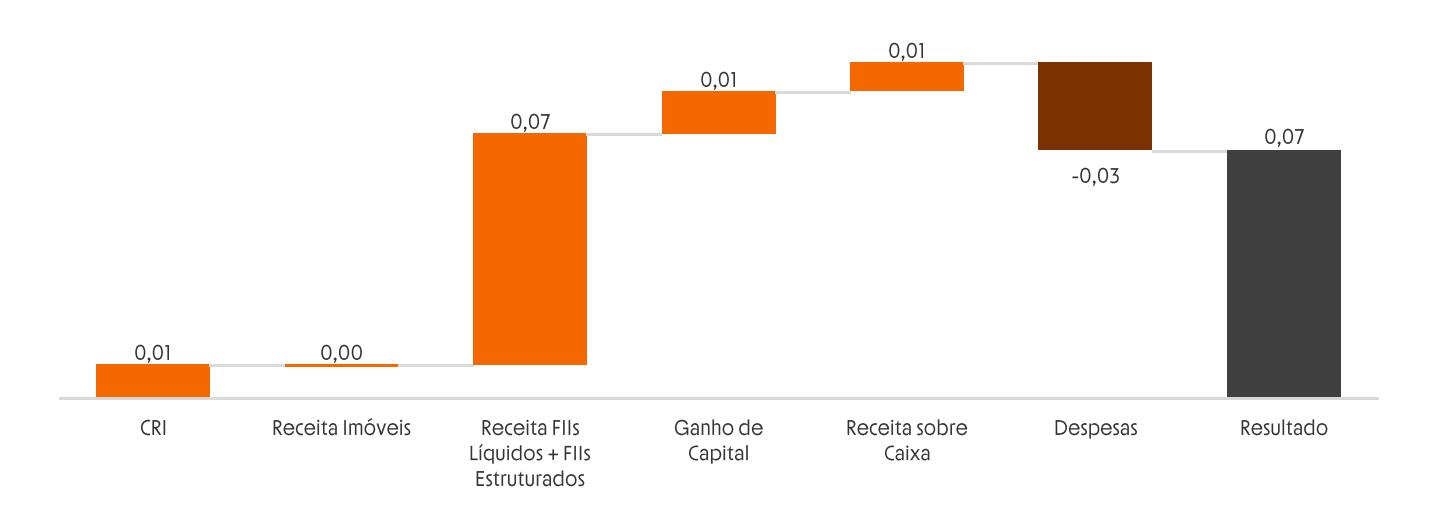
Projeção do Gestor para Distribuição de Rendimentos (R$/Cota)¹
Abaixo, apresentamos o guidance de distribuição para restante do semestre vigente :
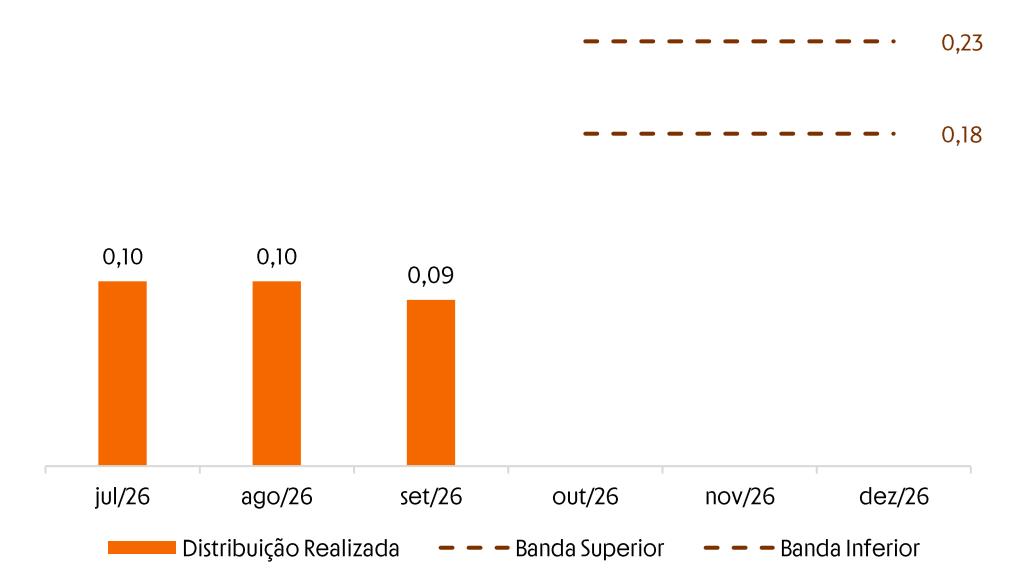
1 As projeções apresentadas são estimativas elaboradas pelo Gestor com base em premissas, cenários e informações disponíveis na data-base, estando sujeitas a alterações sem aviso prévio. Tais projeções não constituem promessa, garantia ou compromisso de rentabilidade, limites mínimos ou máximos de distribuição de rendimentos ou desempenho futuro do Fundo. A efetiva distribuição de rendimentos dependerá do desempenho da carteira, das condições de mercado e de outros fatores que poderão diferir das premissas adotadas, sendo os cenários das projeções meramente ilustrativos. Rentabilidade obtida no passado não representa garantia de resultados futuros. As informações presentes neste Material Técnico são baseadas em simulações e os resultados reais poderão ser significativamente diferentes. Esta projeção não deve ser utilizada como única base para decisão de investimento.
FIIs
Participação por FII (% do PL em FIIs)
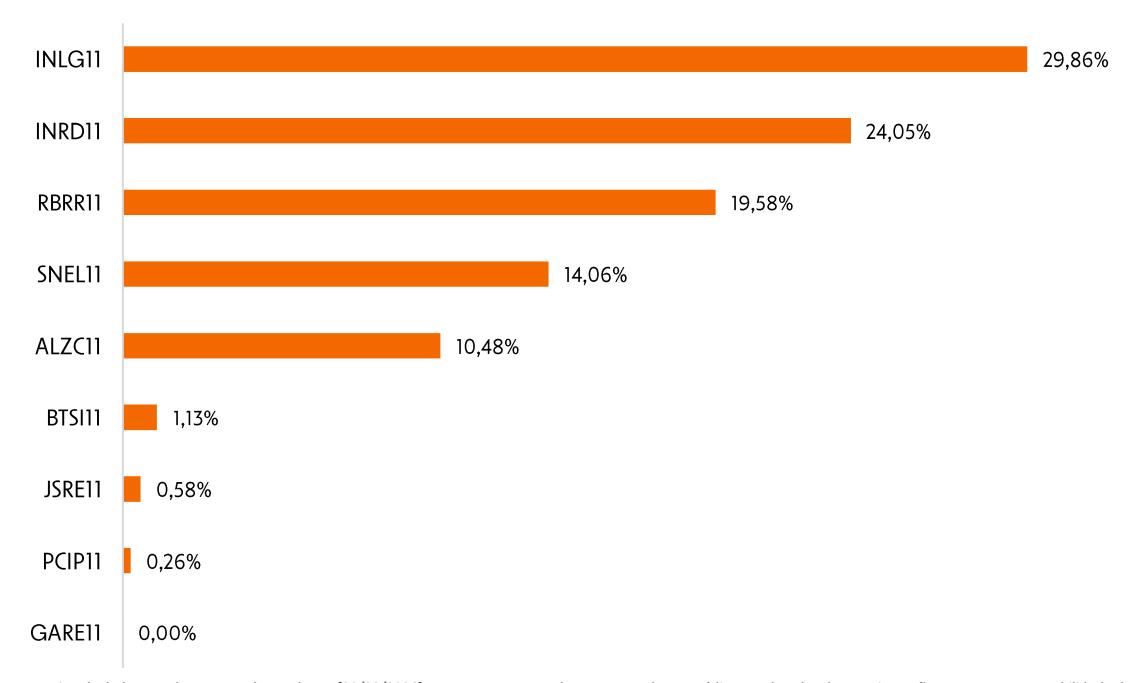
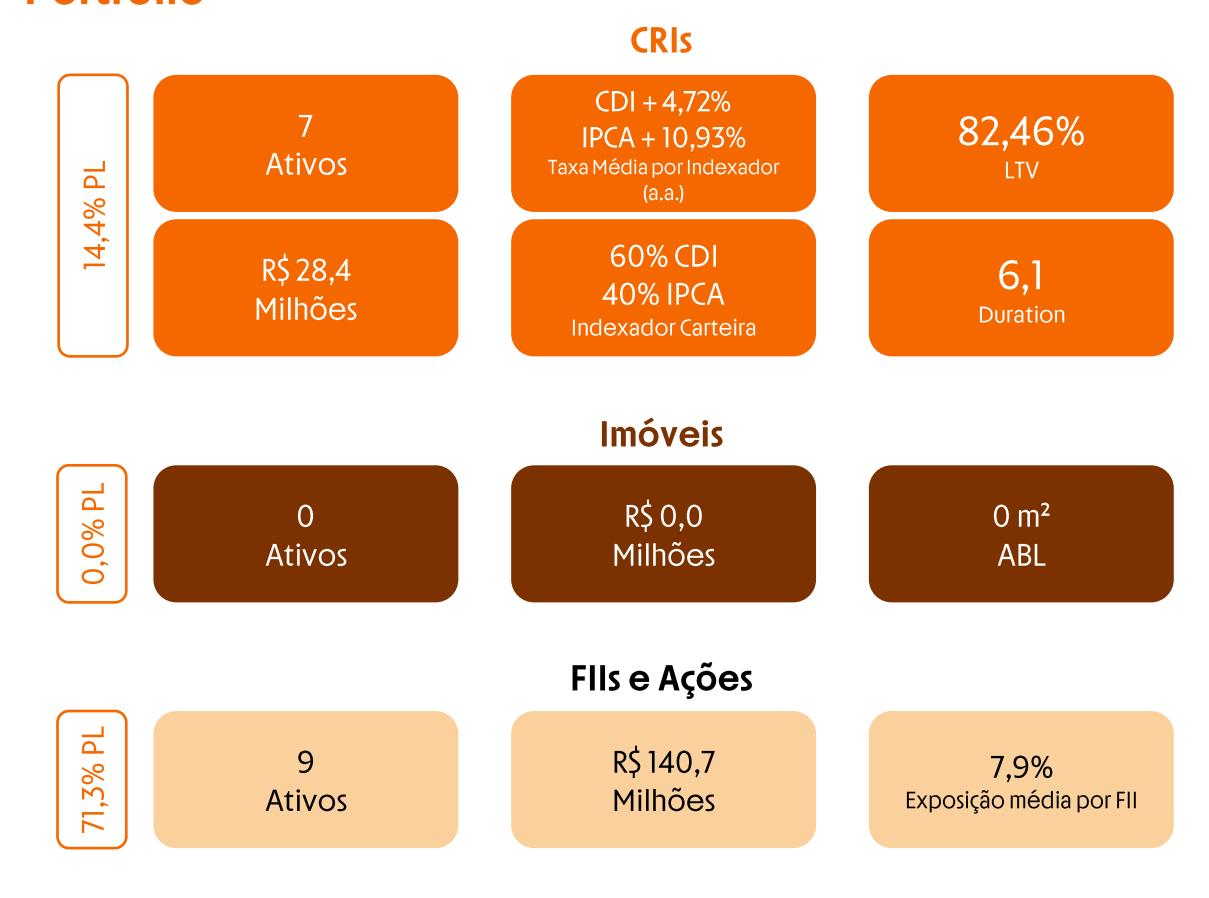
A tabela abaixo apresenta a contribuição de cada classe de ativo para o resultado apurado mensalmente pelo fundo. Não são considerados os ganhos de capital apurados com o desinvestimento de ativos no cálculo apresentado .
Carrego da Carteira –Setembro/26
| Tipo de Ativo | % do Fundo | Taxa Carrego |
|---|---|---|
| CRIs | 14,4% | 17,05% |
| Imóveis | 0,0% | 0,00% |
| FIIs | 71,3% | 12,92% |
| Total | 100,0% | 13,61% |
As taxas de carrego representam estimativas gerenciais com base nas características da carteira na data-base, não constituindo promessa ou garantia de rentabilidade, distribuição ou resultado futuro.
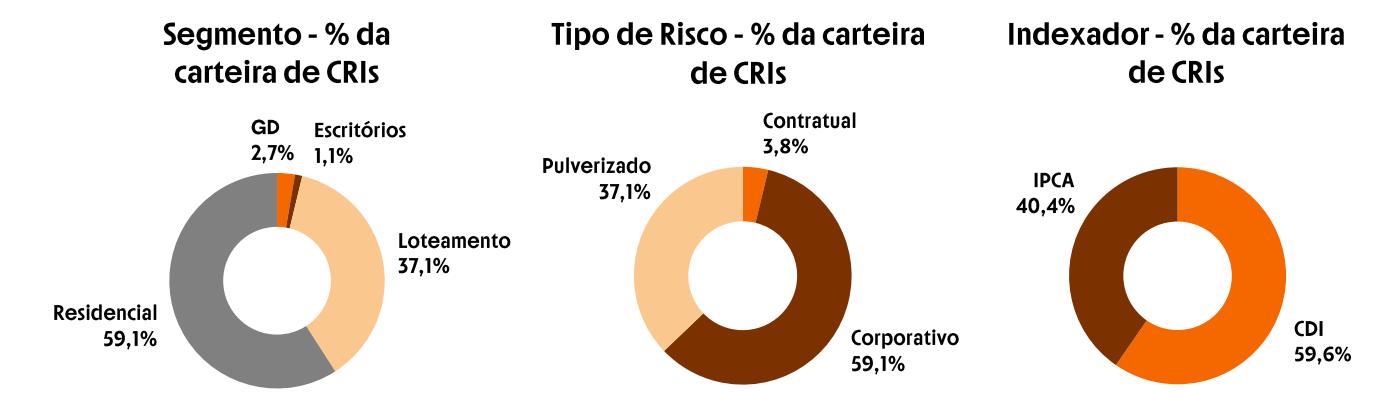
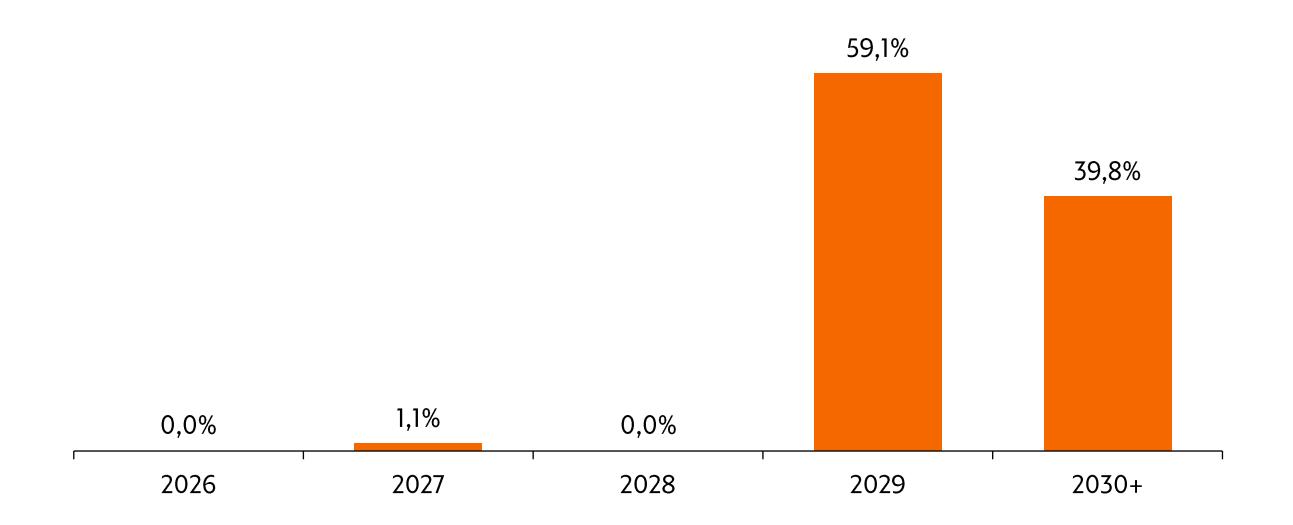
CRIs
Vencimento dos CRIs
Portfólio Consolidado
Tabela Consolidada
| Ativo | Segmento | R$ MM | Risco | LTV | Duration (Anos) | Index | Taxa Aquisição | Tranche | Código Cetip | Securi ti- zador a | Vcto |
|---|---|---|---|---|---|---|---|---|---|---|---|
| JK B CDI | Escritórios | 0,15 | Contratual | 30,00% | 1,1 | CDI | 1,88% | Única | 22L1086421 | OPEA | 24/12/2027 |
| Patrimar | Residencial | 16,77 | Corporativo | n/a | 2,1 | CDI | 2,64% | Única | 24K0003002 | Riza Sec | 23/11/2029 |
| RZK II | GD | 0,76 | Contratual | n/a | 1,6 | IPCA | 9,26% | Única | 21K0637078 | Riza Sec | 18/11/2031 |
| JK B IPCA | Escritórios | 0,16 | Contratual | 30,00% | 1,2 | IPCA | 11,57% | Única | 22L1086426 | OPEA | 24/12/2027 |
| Urba X | Loteamento | 5,45 | Pulverizado | 85,25% | 5,80 | IPCA | 11,05% | Sênior | 25F4185170 | OPEA | 28/12/2037 |
| UrbaIX | Loteamento | 5,08 | Pulverizado | 82,71% | 5,24 | IPCA | 10,70% | Sênior | 25C3933894 | OPEA | 25/07/2037 |
Residencial
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI Patrimar | MG/R J/SP | A Patrimar é uma das maiores incorporadoras do Brasil, com atuação nos segmentos econômico, médio e alto padrão em MG, RJe SP.O CRItem lastro em debêntures cujosrecursossão destinados à aquisição, construção e/ou expansão de empreendimentos imobiliários. | 23/11/2029 | - | - |
Energia
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI RZK Solar 01 | SP | Financiamento para desenvolvimento de 3 usinas fotovoltaicas, com contrato de exploração de longo prazo com a Claro. O CRI teve vencimento antecipado declarado, e está em fase de reestruturação junto à empresa, dadas as garantias. As usinasestão operacionais, e o CRI conta com cessão fiduciária de recebíveis de alugueis do contrato com a Claro. O ativo já foi remarcado na carteira considerando eventuais perdas. | 18/11/2030 | Cessão fiduciária de recebíveis dos contratos, fundo de reserva | - |
Loteamento
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI Urba IX (Sênior) | Diver sos | Antecipação de recebíveis mediante cessão de carteira pulverizada de contratos de compra e venda de unidades de 15empreendimentos. | 25/07/2037 | Subordinação (25%), fundo de reserva, cash sweep | 82,71% |
| CRI Urba X (Sênior) | Diver sos | Antecipação de recebíveis mediante cessão de carteira pulverizada de contratos de compra e venda de unidades de 18empreendimentos. | 28/12/2037 | Subordinação (25%), fundo de reserva, cash sweep | 85,25% |
Lajes Corporativas
| Devedor / Ativo | UF | Descrição | Vencimento | Garantias | LTV |
|---|---|---|---|---|---|
| CRI JK B IPCA | SP | Financiamento da aquisição de 20% da Torre B do Condomínio Wtorre JK, em São Paulo. | 24/12/2027 | Alienação fiduciária, cessão fiduciária, fundo de reserva | 30% |
| CRI JK B CDI | SP | Financiamento da aquisição de 20% da Torre B do Condomínio Wtorre JK, em São Paulo. | 24/12/2027 | Alienação fiduciária, cessão fiduciária, fundo de reserva | 30% |
| Significado | | |
|---|---|
| de | Glossário |
| Área Locável | Corresponde àsáreas disponíveis para locação |
|---|---|
| Cota Valor de Mercado | Valor da cota no mercado secundário na data de fechamento do relatório. |
| Despesas Imobiliárias | Compreende despesas diretamente relacionadas aos imóveis, tais como: condomínio, IPTU,taxas,seguros, energia, intermediações, entre outros. |
| Despesas Operacionais | Compreende despesas diretamente relacionadas ao Fundo, tais como taxa de administração, honorários jurídicos, assessoria técnica, assessoria imobiliária, contábil, taxas da CVMe B3, entre outros. |
| Dividend Yield Anualizado | Representa a rentabilidade relativa dos rendimentos pagos aos cotistas do Fundo no últimomêsmultiplicado por 12meses,divido pela Cota Valor de Mercado. |
| Ganhos de Capital Bruto | Compreende o lucro contábil na venda de imóveis, fundos de investimento imobiliário, CRIe LCIbrutos e outros ativos mobiliários. |
| Inadimplência | Valor de aluguel não pago pelos inquilinos no mês dividido pelo valor total devido pelos inquilinos no mêssomando-se o valor descrito em todos os contratos de locação. |
| Receita de Locação | Compreende aluguéis, aluguéis em atraso e recuperações, adiantamentos, multas e receitas obtidas por meio da exploração das áreas comunsdos empreendimentos. |
| Rendimento Mobiliário | Compreende os ganhos com rendimento de fundos imobiliários, CRI, LCI e fundos de renda fixa líquidos de IRe outrosrendimentos extraordinários. |
| Reserva para Manutenções | Reserva para manutenção dos ativos. |
| Resultado | Compreende os ganhos financeiros gerados pelo Fundo no período . |
| Taxa de Distrato | Número de contratos encerrados no mês pelos inquilinos dividido pelo total de unidades locadas no mês. |
| Taxa de Ocupação | Total de unidades locadas dividido pelo total de unidades do empreendimento ou do Fundo. |
| Vacância Física | Compreende a porcentagem de unidades vagas dividido pelo total de unidades do empreendimento ou do Fundo. |
| Valor de Mercado | Valor da cota valor de mercado multiplicado pela quantidade de cotas do Fundo. |
| Volume Negociado | Volume total negociado em Bolsa desde o primeiro até o último dia útil de cada mês. |
Contato
Site
Clique Aqui
Acompanhe a Inter Asset
Clique Aqui
Disclaimer
Pretende -se com este material apenas divulgar informações e dar transparência à gestão executada pela Inter Asset Gestão de Recursos Ltda. não significando oferta de compra ou venda de cotas do fundo. Asinformações contidas nesse material estão em consonância com o regulamento, porém não o substituem. Leia o prospecto e o regulamento antes de investir, com especial atenção para as cláusulasrelativas ao objetivo e à política de investimento do fundo, bem como das disposições acerca dos fatores de risco a que o fundo está exposto . Antes de tomar uma decisão de investimento de recursosno fundo, os investidores devem, considerando suaprópria situação financeira, seus objetivos de investimento e o seu perfil de risco, avaliar, cuidadosamente, todas asinformações disponíveis no prospecto e no regulamento do fundo. O mercado secundário para negociação de cotas de fundos de investimento de infraestruturalistado pode apresentar baixa liquidez e não há nenhuma garantia de que existirá no futuro um mercado para negociação das cotas que permita aos cotistassua alienação, caso estes decidam pelo desinvestimento. Dessa forma, os cotistas podem ter dificuldade em realizar a venda dassuascotas no mercado secundário, ou obter preços reduzidos na venda de suascotas.Adicionalmente, osfundos de investimento de infraestrutura listados são constituídos sob a forma de condomínio fechado, não admitindo o resgate a qualquer tempo de suas cotas. O investimento do fundo de investimento de que trata este material apresenta riscos para o investidor. Ainda que a instituição administradora mantenhasistemade gerenciamento de riscos,não há garantia de completa eliminação da possibilidade de perdas para o fundo e para o investidor. O fundo de investimento de que trata este material não conta comgarantia da instituiçãoadministradora,do gestor, do custodiante, de quaisquer outros terceiros, de mecanismosde seguro ou fundo garantidores de crédito - FGC. A rentabilidade passada não representa garantia de rentabilidade futura. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através dos e-mails: [email protected] e [email protected]