Relatório Gerencial ITIT11 de setembro de 2026
Relatório Gerencial do Inter Teva Índice de Tijolo (ITIT11), fundo imobiliário de fundos (FoF), referente a setembro de 2026, com entrega no FundosNet (B3) em 22/10/2026. No pregão de 03/11/2026, a cota do ITIT11 fechou a R$ 53,61, com P/VP de 0,73 (valor patrimonial de R$ 73,69 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,60 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 13,82% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 66,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 36.293.425/0001-83
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/09/2026
- Data de entrega
- 22/10/2026 17:40
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
ITIT11
Relatório Gerencial
Inter Teva Índice de Tijolo Fii
Setembro 2026
Características
Objetivo do Fundo
O fundo tem como objetivo aplicar no mínimo, 60% (sessenta por cento) do patrimônio em Cotas de FII, preferencialmente, mas não de forma exclusiva, pertencentes à carteira teórica do índice de referência Índice Teva de Fundos Imobiliários de Tijolo. Complementarmente, o Fundo poderá investir em Certificados de Recebíveis Imobiliários ("CRI"), Letras de Crédito Imobiliário ("LCI"), Letras Hipotecárias ("LH"), Letras Imobiliárias Garantidas ("LIG") e outros ativos financeiros
Tributação
Pessoas físicas que detêm volume inferior a 10% do total do fundo, desde que o fundo possua, no mínimo, 100 cotistas e suas cotas sejam negociadas exclusivamente em Bolsa ou mercado de balcão organizado (Lei 11.196/05) são isentas de Imposto de Renda nos rendimentos distribuídos e tributadas em 20% de Imposto de Renda sobre eventual ganho de capital na venda da cota.
Características
Início do Fundo: Agosto 2020
Código B3: ITIT11
CNPJ: 36.293.425/0001-83
Categoria ANBIMA: FII de Renda Gestão Passiva
Administrador: Inter DTVM
Gestão: Inter Asset Gestão de Recursos
Público-Alvo: Investidores em geral
Taxa de Administração: 0,30% a.a.
Metodologia do Índice
Objetivo do Índice
O índice Teva de Fundos Imobiliários de Tijolo tem como objetivo refletir o retorno total de preços e proventos de uma carteira diversificada de cotas de fundos imobiliários.
Sobre a Teva Índices
A Teva oferece índices para ETFs, ETF Data, ESG Data Brasileiro, Carteiras administradas, Multi asset benchmarks e simuladores de carteiras rebalanceadas para boa parte dos ativos brasileiros. São mais de 100 índices de ações, smart betas, títulos do governo, debentures, fundos imobiliários, estratégias ESG calculados diariamente.
Metodologia do Índice
Elegibilidade de ativos
Listagem:Fundoslistados nasbolsas de valores B3.
Tipo de Fundo: Fundos comcarteira com>= 70% do PL investido em bens e Imóveis.
Volume de negociação diário (ADTV): >= BRL 500 mil em cada um dos três meses anteriores à data de rebalanceamento .
Índice de Negociabilidade :Não possui critérios.
Percentual de diais com negociação : 95% dos dias com negociação em cada umdos dois meses anteriores à data de rebalanceamento .
Penny Stock:Não possui critérios.
Fund of Funds(FoFs):Não são elegíveis fundos com50% ou maisda carteira investida em outros FIIsou FIPs.
Fundos Monoativos:Não elegíveis .
Prazo:Não são elegíveis fundos de prazo determinado .
Governança :Não são elegíveis fundos semreportes regulatórios periódicos nos últimos24meses.
Ponderação
Tipo de Ponderação :Valor de mercado.
Número de Emissores:Não possui critérios.
Índice de Negociabilidade :Não possui critérios.
Periodicidade de Rebalanceamento :Quadrimestral(Mar,Jul,Nov).
Data do Rebalanceamento : Primeiro dia útildo mês.
Início de vigência da carteira de Rebalanceamento : Segundo dia útildo mês.
Data de referência dos dados: Para preço e eventos corporativos, o mesmo dia (IFIX). Para demais dados, últimodia do mêsanterior.
Limite de peso por ativo (Cap):10%.
Cálculo do Índice e Precificação
Reinvestimentos:Índice de Retorno Total
Proporção do Reinvestimento:Na proporção de peso dos ativos da carteira
Periodicidade do Reinvestimento:Diária.
Cálculo de Cotação: Laspeyres Modificado.
Subscrição:Considera subscriçõescomvantagem financeira.
Cotação:Mercado secundário.
Comentários de Gestão
Cenário Macroeconômico
O IFIX encerrou setembro com sua quinta queda mensal consecutiva, com desvalorização de 0,20%, passando para 3.755,22 pontos, refletindo a manutenção de um ambiente de cautela por parte dos investidores, ainda marcado pela incerteza quanto à extensão do ciclo de flexibilização monetária e pelo cenário fiscal e político doméstico, agora sob a influência do período eleitoral . Ainda assim, o resultado foi o menosintenso dessa sequência de quedas.
Na reunião de setembro, o Copom reduziu a Taxa Selic em 0,25 p.p., para 13,75% a.a., em linha com a expectativa do mercado, em decisão compatível com a estratégia de convergência da inflação, segundo o Comitê. Ainda, este destacou que a atividade se mantémresiliente e o mercado de trabalho segue aquecido, sinalizando cautela quanto ao ritmo dos próximos cortes, o que continuou limitando a recuperação dos ativos imobiliários. No cenário externo, as incertezas relacionadas aos conflitos no Oriente Médio e à condução da política monetária em economias avançadas permaneceram contribuindo para umambiente de maioraversão ao risco.
A próxima reunião do Copom está marcada para os dias 3 e 4 de novembro. Asinterpretações do mercado sobre a ata da última reunião foram mistas, com parte dos analistas projetando a continuidade dos cortes e parte prevendo uma pausa, sendo que a definição deste cenário será influenciada pelo contexto externo e a reação do mercado ao resultado da eleição presidencial.
O IPCA registrou deflação de 0,32% em agosto, ante alta de 0,07% em julho, sendo a maior deflação em quatro anos, continuando a desaceleração observada nos últimos 2 meses. No acumulado em 12meses, o índice ficou em 4,22%, abaixo da variação de 4,44% apurada até julho, e no acumulado do ano chegou a 3,11%. Com esse resultado, o valor permanece dentro do intervalo de tolerância da meta definida pelo Banco Central. Entre os grupos, Despesas Pessoaisregistrou a maioralta (1,30%), impulsionada pelo reajuste do cigarro, enquanto Habitação apresentou a maior queda (-1,87%), influenciado pelo recuo dos preços de energia elétrica residencial.
Comentários de Gestão
Cenário Macroeconômico
O primeiro turno das eleições de 2026 foi acompanhado por movimentos relevantes nos mercados de ações, câmbio e juros. A reação observada refletiu, dentre outrosfatores, expectativas dos participantes do mercado quanto à condução futurada política fiscal e econômica.
O mercado reagiu positivamente, com forte valorização dos ativos brasileiros: nos pregões da primeira semana após a votação, o Ibovespa avançou 8,82% e o dólar recuou 4,49%, enquanto o IFIX, que tende a apresentar volatilidade inferior ao Ibovespa, apresentou valorização de 5,74%. Além disso, o IFIX atingiu nova máxima históricaem 09/10, e se aproxima da marcade 4.000 pontos. Na curva de juros,houve queda das taxas em diferentes vencimentos, como DI cedendo maisde 100 pontos-base nos vencimentos a partir de 2028. Essemovimento refletiu a redução do prêmio de riscoe a expectativa de umacondução fiscalmais restritiva, abrindo espaço para jurosmenores adiante. A queda da curva, contudo, representa uma revisão das expectativas e não uma redução imediata da Selic: sua sustentação dependerá da inflação, da credibilidade das propostas fiscaise da capacidade de execução do próximo governo, enquanto a disputa eleitoral permanece aberta.
Para o mercado imobiliário e os fundos imobiliários, a leitura desse cenário é potencialmente favorável . A redução dos juros exigidos pelos investidores diminui a taxa de desconto dos fluxos futuros,sustentando avaliações maisaltasdos imóveis e das cotas dos FIIsde tijolo.Nos FIIsde recebíveis, os efeitos são distintos: umaeventual queda da SELICtende a reduzir os rendimentos das carteiraspós-fixadas e indexadas ao CDI, enquanto o fechamento dos juros reais pode levar a valorização dos CRIs indexados à inflação, principalmente nostítulosde maior duration .
O movimento favorece também o aquecimento da atividade do setor, principalmente considerando uma redução no custo de financiamento, o que tende a estimularaquisições e incorporações. A apreciação das cotas dos FIIs também favorece a reabertura das janelas de emissão para fundos e CRI, aumentando os recursosdirecionados a aquisições de ativos imobiliários. O cenário favorece a reprecificação do setor, e a continuidade dos ganhos dependerá da qualidade dos ativos, da vacância, da alavancagem e do risco de crédito de cada fundo.
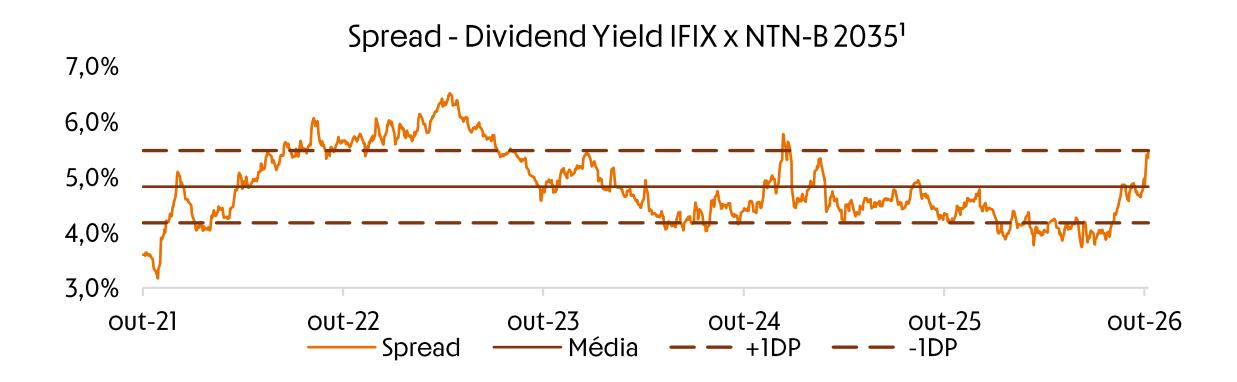
Apesar do bom desempenho, a valorização dos fundos imobiliários na semana após o primeiro turno não acompanhou em mesma magnitude o fechamento das curvas de juros. Sendo assim, identificamos atualmente umdos maiores níveis de prêmio de risco (spread) dos últimos 5 anos, o que pode se traduzir em umaoportunidade de alocação frente a ativos que passarampor umareprecificação maissignificativa.O spread do dividend yield médio do IFIX, frente ao juro real remunerado pelo Tesouro Direto indexado ao IPCA, com vencimento em 2035, encontra-se atualmente próximo de um desvio -padrão da sua média, configurando umprêmio superior ao título público em maisde 500bps.
Comentários de Gestão
As expectativas para os próximos meses continuamcondicionadas, principalmente, à evolução da inflação, ao comportamento das contas públicas e ao desfecho do processo eleitoral, fatores que influenciam diretamente a trajetória dos jurosde longo prazo.
ITIT11
Emsetembro, o IFIX apresentou retorno de -0,20%, sendo o retorno do segmento de fundos de tijolo de 0,44% e do segmento de Papel de -0,55%.
O Fundo apurou no mês resultado distribuível de R$0,60 por cota e anunciou distribuição de R$ 0,60 por cota , o que representa um yield mensal de 0,98% em relação a cota de fechamento no mês,e 112% do CDI líquido (considerando a alíquota mínimade 15% sobre o retorno). No mês,o ITIT11, que investe em cotas de Fundos do segmento de tijolo teve desempenho patrimonial de 0,64% . O Fundo encerrou o mês com deságio de 16,9% sobre o valor patrimonial , considerando o fechamento de setembro.
Demonstração de Resultados
| Fluxo Financeiro | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago /26 | set/26 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receita FIIs | 575.278 | 577.018 | 577.887 | 613.190 | 573.576 | 585.567 | 588.416 | 579.994 | 616.749 | 628.811 | 579.086 | 576.841 |
| Receita Financeira (Compromissada) | 8.679 | 7.316 | 7.753 | 8.381 | 7.349 | 9.411 | 8.573 | 7.676 | 7.946 | 9.742 | 9.633 | 9.229 |
| Resultado na Venda de Ativos | 0 | 0 | 11.101 | 2.491 | 0 | 533 | 0 | 4.267 | 0 | 0 | 0 | 0 |
| Provento Subscrição | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Receita Total | 583.956 | 584.334 | 596.741 | 624.079 | 580.925 | 595.532 | 596.990 | 591.938 | 624.695 | 638.552 | 588.719 | 586.070 |
| Despesa Caixa | -67.571 | -39.115 | -36.657 | -38.130 | -38.340 | -36.231 | -39.485 | -37.679 | -37.408 | -37.886 | -50.474 | -37.017 |
| Despesas Operacionais Pagas | -67.571 | -39.115 | -36.657 | -38.130 | -38.340 | -36.231 | -39.485 | -37.679 | -37.408 | -37.886 | -50.474 | -37.017 |
| Operações Bolsa | 0 | 0 | -126 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Resultado Caixa | 516.385 | 545.219 | 559.958 | 585.949 | 542.584 | 559.300 | 557.505 | 554.258 | 587.287 | 600.666 | 538.245 | 549.054 |
| Resultado Não Distribuído (Exercício Social) | 8.355 | 13.277 | 23.934 | 60.582 | 53.865 | 54.859 | 54.058 | 50.010 | 60.981 | 85.331 | 65.270 | 74.027 |
| Distribuição Mínima (95%) Mês | 490.566 | 517.958 | 531.961 | 556.652 | 515.455 | 531.335 | 529.630 | 526.545 | 557.923 | 570.633 | 511.333 | 521.601 |
| Resultado Distribuído | 549.301 | 540.296 | 549.301 | 549.301 | 549.301 | 558.306 | 558.306 | 558.306 | 576.316 | 576.316 | 558.306 | 540.296 |
| Distribuição por Cota | 0,61 | 0,60 | 0,61 | 0,61 | 0,61 | 0,62 | 0,62 | 0,62 | 0,64 | 0,64 | 0,62 | 0,60 |
Histórico de Distribuição e Cota
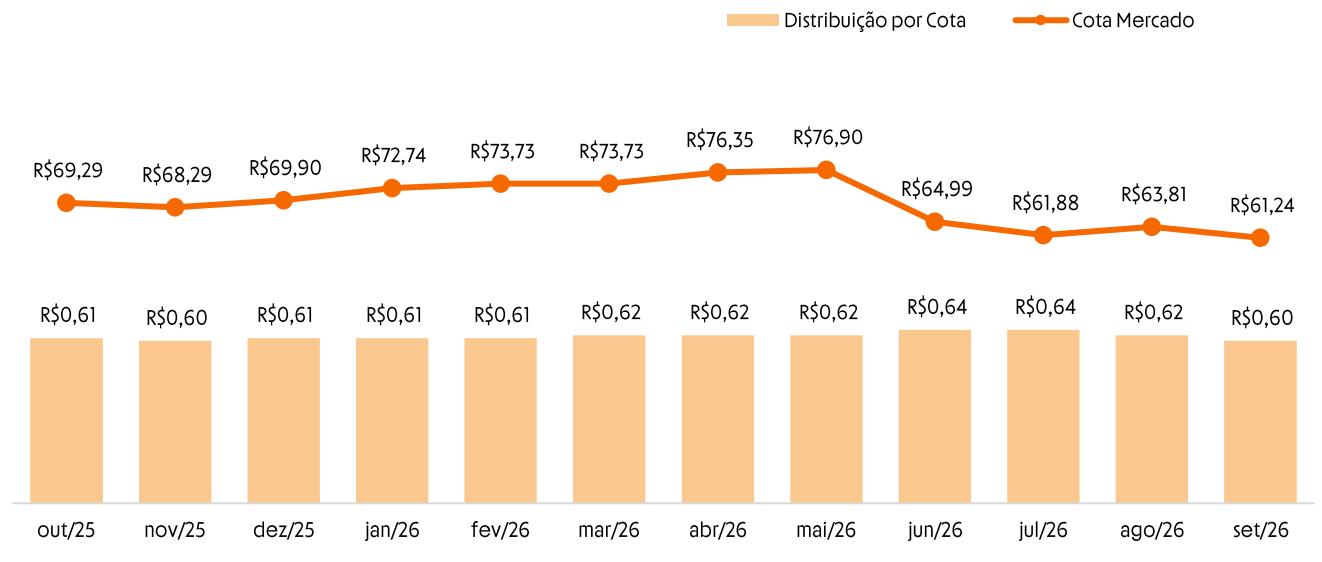
Fonte: B3 | Yield calculado com base na cota de mercado no fechamento do mês de competência | Cota a valor de mercado no último dia útil do mês.
Overview do Fechamento
| Cota Patrimonial | Dividendo por Cota | PatrimônioLíquido | Cotistas |
|---|---|---|---|
| R$73,69 | R$0,60 | R$66,36MM | 8.517 |
| Cota Mercado | Dividend Yield Mês | Volume Negociado no Mês | P/VPA |
| R$61,24 | 0,98 % | R$1,14MM | 0,83 |
Fonte: Inter Asset, Inter DTVM,B3 |Todas asinformaçõesse referem ao fechamento do mês.|Yield calculado combase na cota de mercado no fechamento.
Análise da Cota
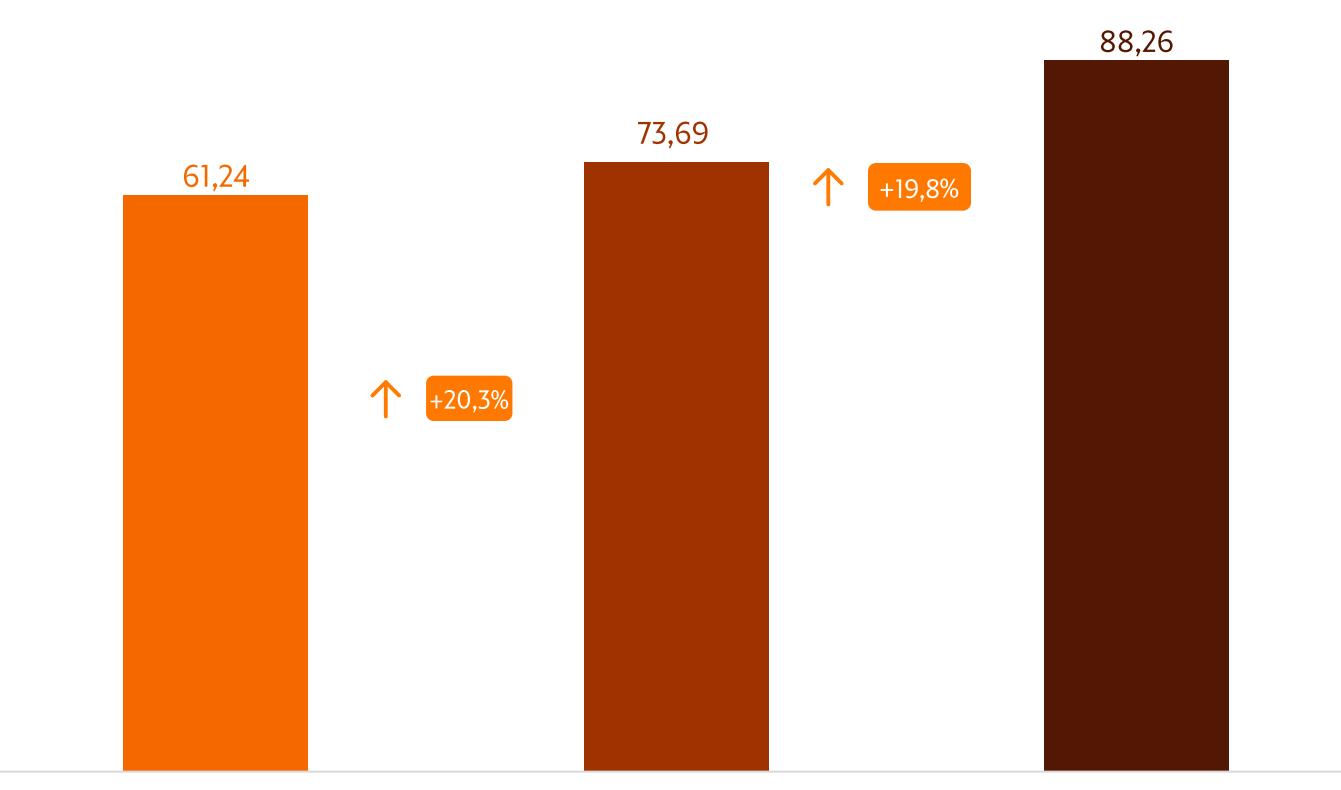
ITIT Mercado ITIT Patrimonial ITIT Marcado a Patrimonial
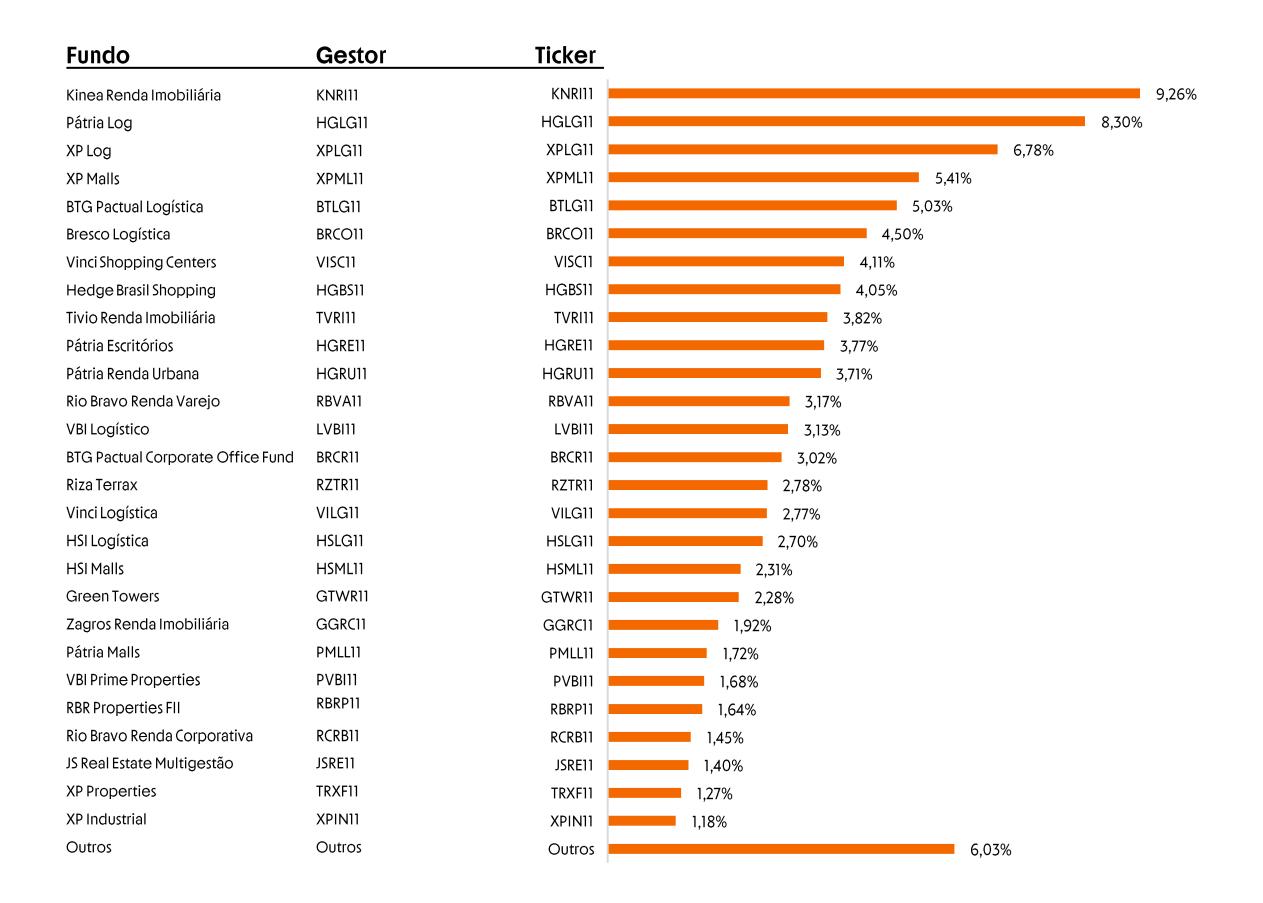
Carteira do Fundo
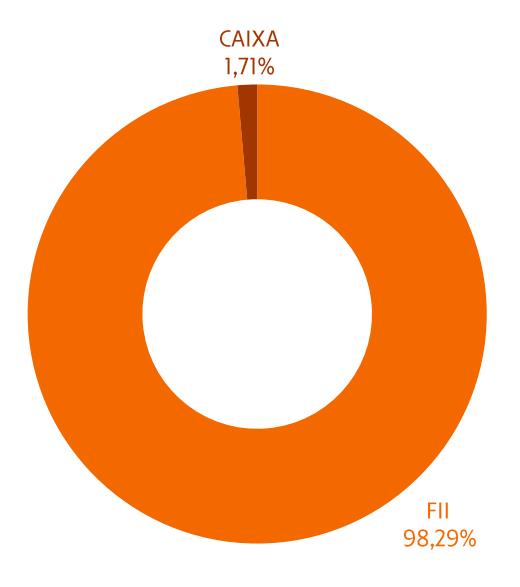
Alocação por Classe de Ativos
(% do Capital Alocado em FIIs)
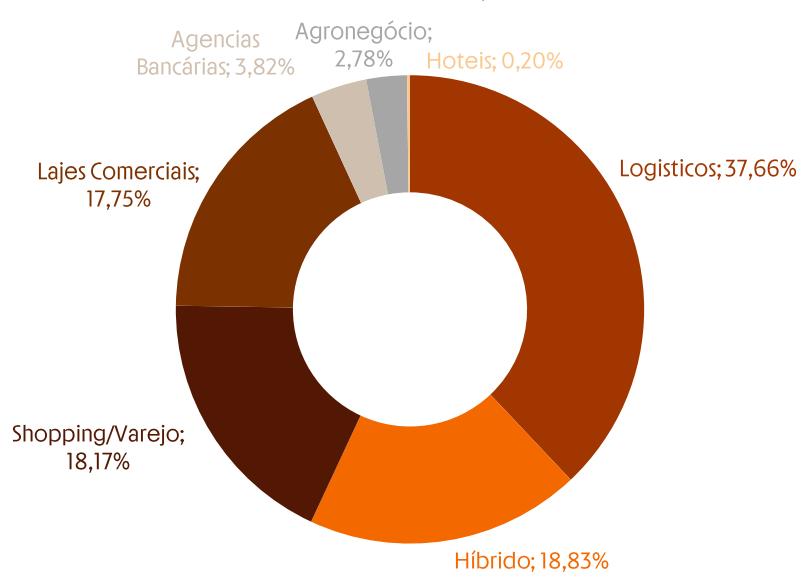
Concentração por Segmento
(% do Patrimônio Líquido)
Relatório Gerencial ITIT11 | Setembro 2026
Contato
Site
Clique Aqui
Acompanhe a Inter Asset Clique Aqui
Disclaimer
Pretende-se com este material apenas divulgar informações e dar transparência à gestão executada pela Inter Asset Gestão de Recursos Ltda. não significando oferta de compra ou venda de cotas do fundo. As informações contidas nesse material estão em consonância com o regulamento, porém não o substituem. Leia o prospecto e o regulamento antes de investir, com especial atenção para as cláusulas relativas ao objetivo e à política de investimento do fundo, bem como das disposições acerca dos fatores de risco a que o fundo está exposto. Antes de tomar uma decisão de investimento de recursos no fundo, os investidores devem, considerando sua própria situação financeira, seus objetivos de investimento e o seu perfil de risco, avaliar, cuidadosamente, todas as informações disponíveis no prospecto e no regulamento do fundo. O mercado secundário para negociação de cotas de fundos de investimento de infraestrutura listado pode apresentar baixa liquidez e não há nenhuma garantia de que existirá no futuro um mercado para negociação das cotas que permita aos cotistas sua alienação, caso estes decidam pelo desinvestimento. Dessa forma, os cotistas podem ter dificuldade em realizar a venda das suas cotas no mercado secundário, ou obter preços reduzidos na venda de suas cotas. Adicionalmente, os fundos de investimento de infraestrutura listados são constituídos sob a forma de condomínio fechado, não admitindo o resgate a qualquer tempo de suas cotas. O investimento do fundo de investimento de que trata este material apresenta riscos para o investidor. Ainda que a instituição administradora mantenha sistema de gerenciamento de riscos, não há garantia de completa eliminação da possibilidade de perdas para o fundo e para o investidor. O fundo de investimento de que trata este material não conta com garantia da instituição administradora, do gestor, do custodiante, de quaisquer outros terceiros, de mecanismos de seguro ou fundo garantidores de crédito - FGC.
A rentabilidade passada não representa garantia de rentabilidade futura. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através dos e-mails: [email protected] e [email protected]