
Relatório Gerencial JSCR11 de janeiro de 2026
Relatório Gerencial do JS Recebíveis Imobiliários (JSCR11), fundo imobiliário de papel, referente a janeiro de 2026, com entrega no FundosNet (B3) em 04/03/2026. No pregão de 04/11/2026, a cota do JSCR11 fechou a R$ 7,25, com P/VP de 0,77 (valor patrimonial de R$ 9,47 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,09 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 16,17% sobre a cotação de 04/11/2026. O patrimônio líquido era de R$ 209,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- JS RECEBÍVEIS IMOBILIÁRIOS -11,15%
- CNPJ
- 54.866.214/0001-74
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 30/01/2026
- Data de entrega
- 04/03/2026 11:45
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Relatório Gerencial
Janeiro/2026
JSCR11 - JS Recebíveis Imobiliários
Comentário do Gestor
Características
Nome:
JS Recebíveis
Imobiliários FII
Cód.igo de Negociação: JSCR11
Administrador:
Banco J. Safra S. A.
Gestor:
Safra Asset Management
Auditor:
PwC
Ambiente de Negociação: [B3]
CNPJ: 54.866.214/0001-74
Início do Fundo: 28/06/2024
Prazo:
Indeterminado
Taxa de Administração:
1% a.a., conforme regulamento
Taxa de Performance:
10% do retorno que
exceder o IMA-B
Data Anúncio
Rendimento:
Último dia útil do mês
Data Pagamento
Dividendo:
10º dia útil do mês
| Cota Fechamento no Mês (R$) | Valor de Mercado do Fundo (R$) | Número de Cotistas | Liquidez Média Diária (R$/Dia) | Rendimento/Cota Anunciado no Mês |
|---|---|---|---|---|
| 8,56 | 189.493.576 | 3.428 | 340.916 | R$ 0,095 |
| Cota Patrimonial (R$) | Valor Patrimonial do Fundo (R$) | Qtd. de cotas | PL Alocado em Ativos - Alvo1 (%) | Divided Yield Mês (Mensal/Anualizado) |
| 9,48 | 209.843.213 | 22.137.100 | 98,83% | 1,11% /13,32% |
Comentário do Gestor
Em janeiro, o fundo concluiu a aquisição de R$ 17,5 milhões do CRI Atacadão. Essa movimentação reduziu, de maneira relevante, a exposição aos CRIs de liquidez, permitindo que o portfólio permaneça praticamente 100% alocado em ativos-alvo.
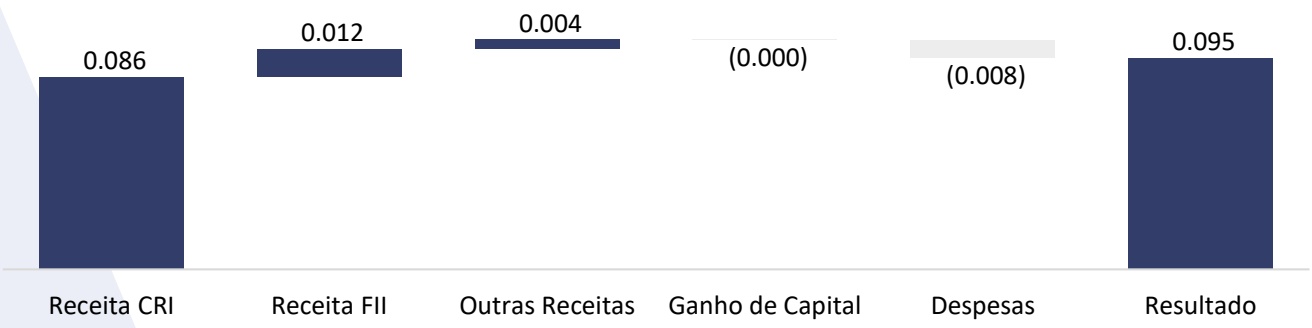
O fundo segue rigorosamente em linha com o guidance, distribuindo R$ 0,095 por cota, o que corresponde a um dividend yield mensal de 1,11% sobre o valor de mercado, equivalente a aproximadamente 13,32% ao ano. Com um resultado no mês de R$ 0,0947 por cota, o fundo acumula um saldo positivo de R$ 0,034 por cota. A gestão, de forma estratégica, pretende ampliar o estoque de dividendos nos próximos meses, com o objetivo de preservar a estabilidade do nível de distribuição mesmo em períodos de menor variação inflacionária.
O CRI Rochaverá comunicou o pré-pagamento da operação, cujo encerramento está previsto para fevereiro. Como consequência, o fundo deverá receber o prêmio de vencimento antecipado equivalente a 2% da posição. Adicionalmente, o CRI Alfa Realty apresenta avanço substancial nas obras: o empreendimento LUX tem previsão de obtenção do habite-se em fevereiro, com início dos repasses esperado para março.
Nos próximos meses, a gestão deverá reavaliar as posições de FIIs, considerando a valorização das cotas no mercado secundário. Alguns ativos já se encontram com nível de carrego a mercado inferior ao observado em novas operações atualmente em originação.
Por fim, reiteramos o guidance para o primeiro semestre de 2026, mantendo a projeção de distribuição. Permanecemos monitorando, com a devida cautela, as expectativas para a taxa Selic e para a inflação, antes de promover qualquer ajuste nos níveis de distribuição do fundo.
Projeção do Gestor para Distribuição de Rendimentos (R$/Cota) *
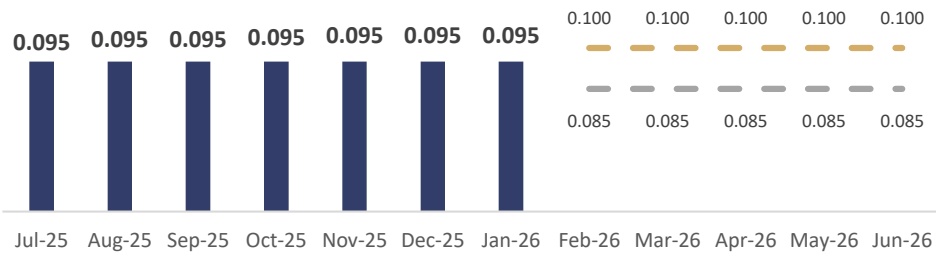
Distribuição Realizada Banda Superior Banda Inferior
* A projeção da distribuição de rendimentos é realizada com premissas do Gestor, não constituindo promessa ou garantia de rentabilidade, rendimento ou distribuição futura, sendo que os resultados e rendimentos auferidos poderão ser significativamente diferentes. As bandas superiores e inferiores, são estimativas do gestor quanto à distribuição dos próximos meses.
Qualquer dúvida ou sugestão, o time do JSCR está à disposição através do e-mail: [email protected].
Resultado Financeiro
Demonstração de Resultado (R$)
| Resultado (R$) | Janeiro | 1° Semestre | Acumulado Ano |
|---|---|---|---|
| Receita CRI | 1.910.191 | 1.910.191 | 1.910.191 |
| Receita FII | 275.210 | 275.210 | 275.210 |
| Receitas Outros Ativos Financeiros | 94.480 | 94.480 | 94.480 |
| Ganho de Capital (FII/CRI) | (8.252) | (8.252) | (8.252) |
| Total Receitas | 2.271.630 | 2.271.630 | 2.271.630 |
| Despesas | (175.312) | (175.312) | (175.312) |
| Resultado | 2.096.318 | 2.096.318 | 2.096.318 |
| Rendimento Distribuído | 2.103.025 | 2.103.025 | 2.103.025 |
| Resultado por Cota | 0,095 | 0,095 | 0,095 |
| Rendimento por Cota | 0,095 | 0,095 | 0,095 |
| Proporção Distribuição | 100,3% | 100,3% | 100,3% |
| Resultado Acumulado para Distribuição | 0,034 | 0,034 | 0,034 |
Composição de Resultado (R$)
Histórico de Rendimentos (R$)
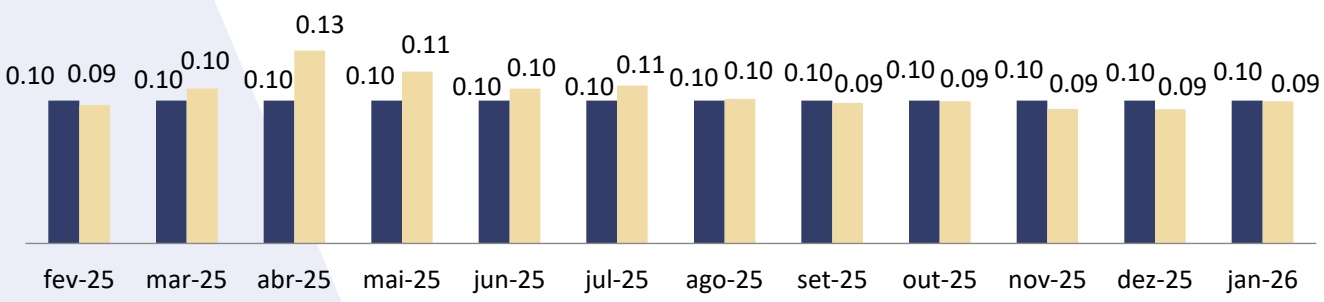
Rendimento por Cota Resultado por Cota
Rentabilidade e Liquidez
Retorno Total vs Benchmarks
| jan/26 | Desde o início do Fundo | |
| Dividend Yield (%) | 1,11% | 19,47% |
| CDI Líquido (15% IR) | 0,99% | 21,80% |
| Valor Patrimonial + Rendimento | 1,18% | 18,89% |
| IPCA + Yield IMA-B | 1,00% | 18,73% |
| IFIX | 2,31% | 15,39% |
| Valor de Mercado + Rendimento | 4,40% | 4,91% |
Liquidez
| jan/26 | Desde o início do Fundo | |
| Volume Negociado (R$) | 7.159.239 | 155.873.314 |
| Volume Médio Negociado (R$/Dia) | 340.916 | 417.891 |
| Giro | 3,41% | 74,28% |
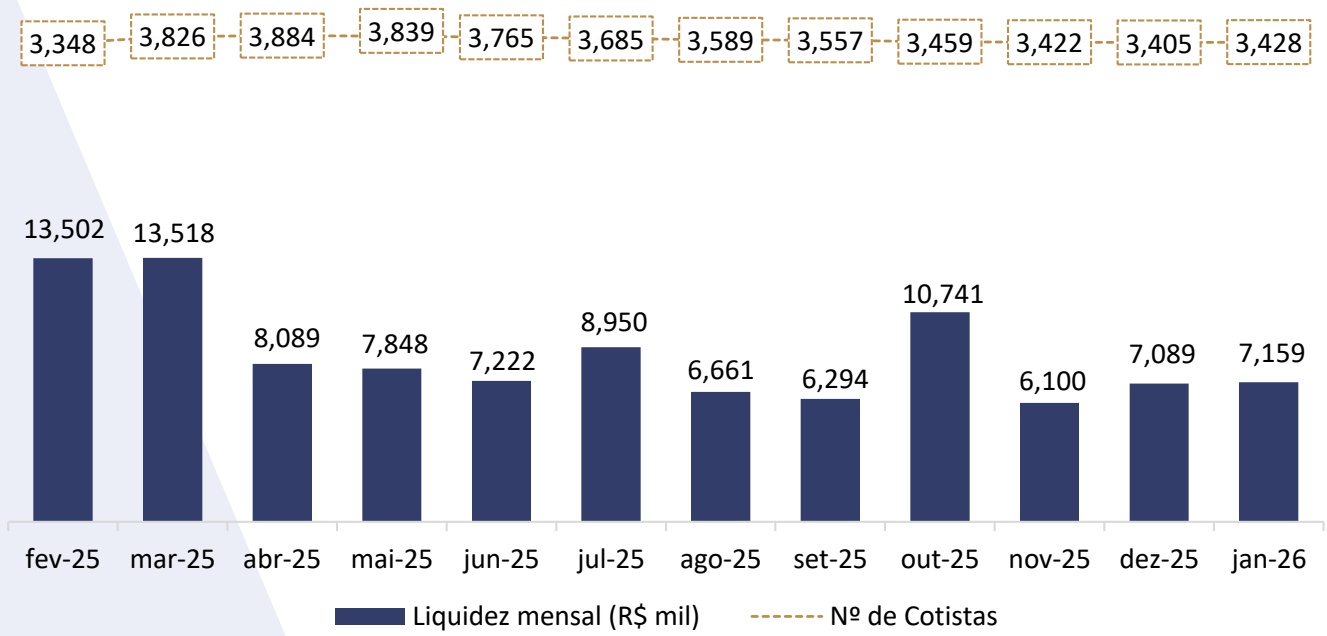
Composição e Diversificação dos Ativos
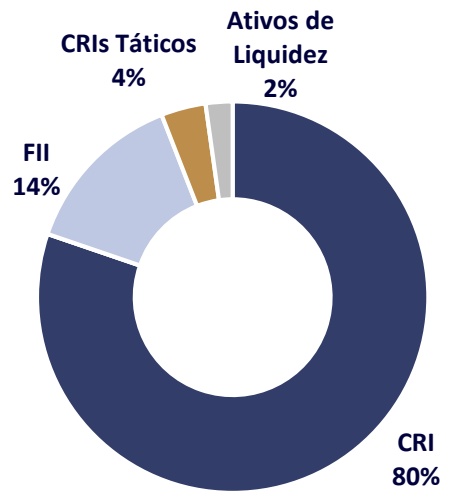
Quadro resumo | Ativos
| Taxa Média | Duration Média | Taxa Média MTM | |||
| Alocação por tipo de ativo | Indexador | de Aquisição | |||
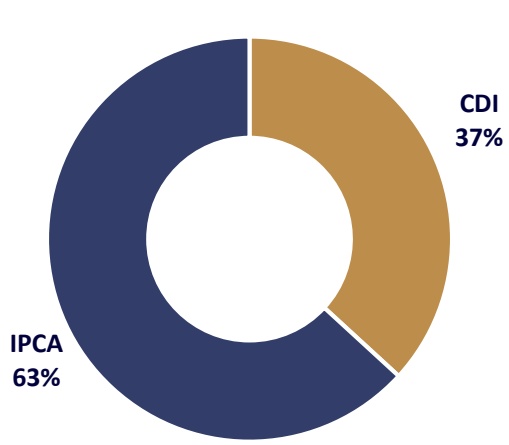
| CRI | IPCA+ | 8,8% | 3,5 | % Ativos 50,7% | 9,59% |
| CRI | CDI+ | 2,9% | 3,5 | 29,5% | 2,85% |
| CRIs Táticos | % CDI | 98,7% | 3,2 | 3,7% | 99,02% |
| Flls de CRI | N/A | N/A | N/A | 13,8% | N/A |
| Ativos de Liquidez | N/A | 100% DI (- IR) | N/A | 2,2% | 100% DI (- IR) |
| Total | 100.0% | ||||
Alocação por Tipo de Ativos (% dos Ativos)
Alocação por Indexador (% dos CRIs)
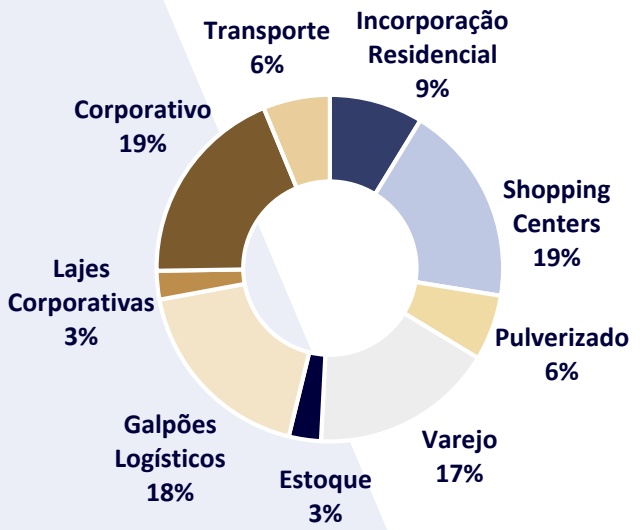
Alocação por Setor dos Devedores (% dos CRIs)
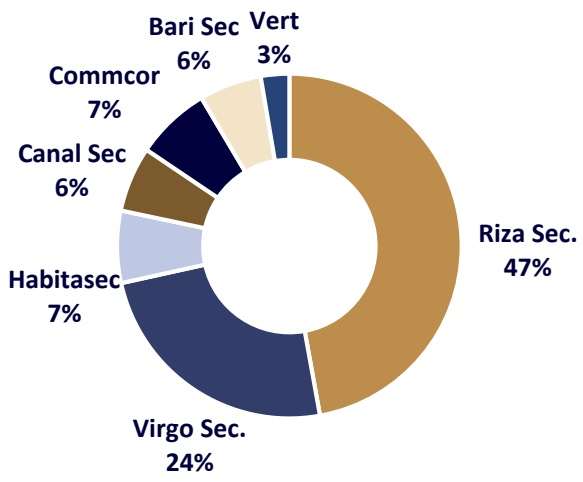
Alocação por Securitizadora (% dos CRIs)
Detalhamento da Carteira de CRI
| Ativo | Devedor | Categoria | Segmento | % PL | Posição (R$ mi) | Indexador | Taxa Aquisição | Duration |
|---|---|---|---|---|---|---|---|---|
| 22J0978863 | HSLG11 | Bemol | CRI | Galpões Logísticos | 9,1% | 19,1 | IPCA | 8,00% | 4,75 |
| 24G2735282 | Shopping ID | CRI | Shopping Centers | 8,8% | 18,4 | IPCA | 9,92% | 3,26 |
| 24K2582816 | Atacadão | CRI | Varejo | 8,4% | 17,6 | IPCA | 9,29% | 4,88 |
| 25E3479736 | Rojemac | CRI | Corporativo | 8,4% | 17,5 | CDI | 2,00% | 1,83 |
| 24E1751024 | Alfa Realty | CRI | Incorporação Residencial | 7,1% | 14,9 | CDI | 4,25% | 1,90 |
| 21L0736590 | PMLL11|ShoppingMadureira | CRI | Shopping Centers | 6,5% | 13,6 | IPCA | 7,80% | 4,69 |
| 23E1226516 | WT Guarulhos | CRI | Galpões Logísticos | 5,7% | 12,0 | IPCA | 8,72% | 3,05 |
| 24B1813276 | Havan Boa | CRI | Varejo | 5,5% | 11,5 | IPCA | 8,80% | 5,04 |
| 23I1270600 | Comporte | CRI | Transporte | 5,1% | 10,6 | CDI | 3,66% | 2,01 |
| 24I2268708 | FGR | CRI | Pulverizado | 5,0% | 10,4 | IPCA | 9,00% | 6,25 |
| 24L1252219 | MPD | CRI | Corporativo | 4,7% | 10,0 | CDI | 2,00% | 2,33 |
| 20K0777893 | Tibério | CRI | Estoque | 2,4% | 5,1 | CDI | 2,70% | 1,26 |
| 22B0006022 | MRV | CRI | Corporativo | 2,3% | 4,9 | IPCA | 8,61% | 2,27 |
| 24A2983450 | JSRE11 | Rochaverá | CRI | Lajes Corporativas | 2,2% | 4,5 | CDI | 2,60% | 0,05 |
| 25D0113938 | Log CP | CRI Tático | Galpões Logísticos Total | 3,7%84,83% | 7,8178,0 | % CDI | 98,69% | 3,24 |
Carteira
| CRI HSLG11 | Bemol | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento Código Cetip | |
|---|---|---|---|---|---|---|
| Galpão Logístico - Manaus | IPCA | 8,00% | 9,1% | dez/37 | 22J0978863 |
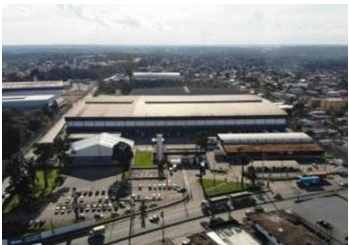
Créditos imobiliários baseados em contratos (BTS e S&LB) de locação de galpões logísticos em Manaus-AM e São José dos Pinhais-SP cedidos pelo HSI Logística Fundo de Investimento Imobiliário - FII
i. Alienação Fiduciária do Galpão Logístico de Manaus;
ii. Cessão Fiduciária de Recebíveis Presentes e Futuros do Galpão Manaus (Locado p/ Bemol); iii. Cessão Fiduciária de Recebíveis Presentes do Galpão São José dos Pinhais (Locado p/ Casas Bahia); e iv. Contrato complementar do Galpão de São José dos Pinhais - Rec Log Amazonas/HSLG.
| CRI Shopping ID | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Shopping ID | IPCA | 9,92% | 8,8% | ago/34 | 24G2735282 |
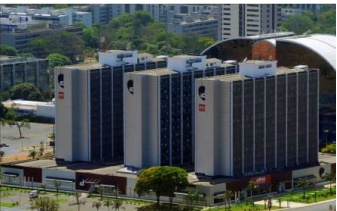
Operação de CRI com lastro em recebíveis do Shopping ID, localizado em uma das mais valorizadas áreas empresariais de Brasília-DF e focado na comercialização de móveis. O ID, hoje, é um dos mais completos centros de decoração e design do Distrito Federal e Centro-Oeste. Além dos recebíveis do Shopping, o CRI também inclui como lastro os recebíveis de 8 salas comerciais.
As garantias são:
i. Alienação Fiduciária do Shopping
ii. Cessão Fiduciária dos recebíveis dos recebíveis do Shopping e mais 8 salas comerciais iii. Aval do sócio
| CRI Atacadão | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Atacadão | IPCA | 9,29% | 8,4% | dez/37 | 24K2582816 |
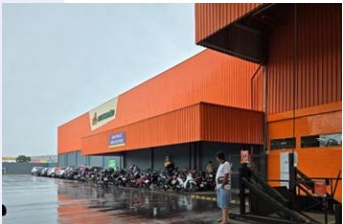
Os recursos do CRI serão utilizados para pagar o valor referente à cessão dos créditos imobiliários que foram transferidos para lastrear a operação .
i. Alienação fiduciária de 16 imóveis da rede Atacadão;
iii. Fundo de Despesa;
| CRI Rojemac | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Rojemac | CDI | 2,00% | 8,4% | jun/30 | 25E3479736 |
CRI do Grupo Rojemac. Grupo com mais de 24 anos de experiência, o Grupo Rojemac é referência nacional no segmento de utilidades domésticas, presentes e decoração. É o maior importador do país neste setor, representando cerca de 38% do mercado brasileiro, e trabalha com marcas renomadas e consolidadas como Wolff e Lyor.
As garantias são:
ii. Aval dos Sócios
i. CF de Duplicata Performada da Empresa, formanda 100% do Saldo Devedor.
Carteira
| CRI Alfa Realty | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento Código Cetip | |
|---|---|---|---|---|---|---|
| Desenvolvimento Residencial - SP Capital | CDI | 4,25% | 7,1% | mai/28 | 24E1751024 |
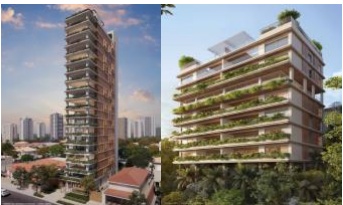
Operação de financiamento de obra para dois empreendimentos de incorporação residencial da Alfa Realty: o 180° Fidalga, localizado na Vila Madalena, e o Lux, localizado no Alto da Lapa.
As garantias são: i. Alienação Fiduciária dos imóveis; ii. Cessão Fiduciária dos recebíveis; e iii. AF das cotas das SPEs e da Sub-holding.
| CRI PMLL11|Shopping Madureira | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Shopping Madureira - RJ | IPCA | 7,80% | 6,5% | dez/36 | 21L0736590 |
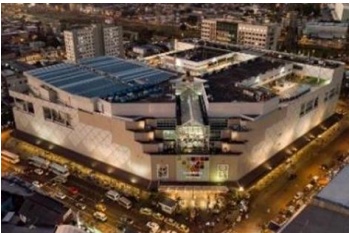
Créditos imobiliários baseados em contratos de locação do Madureira Shopping cedidos pelo Genial Malls Fundo de Investimento Imobiliário - FII
| Devedor Ativo Taxa | |
| CRI WT Guarulhos | Indexador % PL Vencimento Código Cetip |
| Imobiliário Aquisição | |
| WT Guarulhos IPCA 8,72% 5,7% mai/33 23E1226516 |
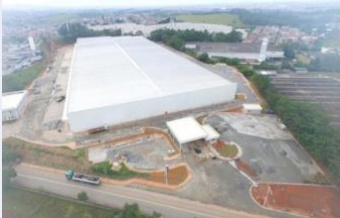
CRI para financiamento de término de obra de galpão logístico em Guarulhos, SP pela GRU Elementos. O galpão hoje se encontra finalizado e completamente locado pela Nagumo Supermercados, uma varejista que possui uma rede de supermercados em São Paulo, atuando principalmente na região metropolitana e no interior. Somente na cidade de Guarulhos, a empresa possui 12 lojas . A operação possui um LTV de 35% e Índice de Cobertura de 1,70x em relação ao aluguel praticado e a PMT da Operação.
i. AF de Galpão Logístico recém construído em Guarulhos
ii. CF dos recebíveis futuros de locação
| CRI Havan Boa | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Galpões Varejo - Jundiaí | IPCA | 8,80% | 5,5% | ago/39 | 24B1813276 |
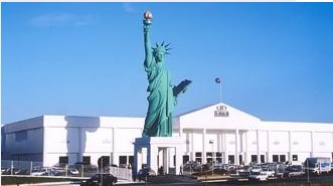
Créditos imobiliários baseados em contratos de locação Built-to-Suilt do Boa Supermercados e da Havan, localizados em Jundiaí-SP.
As garantias são:
i. Alienação Fiduciária do imóvel;
iii. Aval da Holding.
Carteira
| Devedor Ativo Taxa | |
| CRI Comporte | Indexador % PL Vencimento Código Cetip |
| Imobiliário Aquisição | |
| Comporte CDI 3,66% 5,1% set/30 23I1270600 |
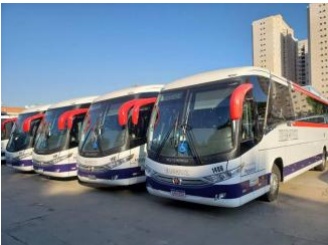
Comporte Participações S/A é uma das maiores empresas de transporte rodoviário do país. Presente em 12 estados brasileiros, atua em transporte metropolitano, urbano e interestadual, com patrimônio líquido de aproximadamente R$ 1 bilhão (dez/23).
As garantias são:
i. Alienação Fiduciária de Imóveis;
ii. Cessão Fiduciária de Contratos de Locação;
iii. Fundo de Reserva; e
iv. Aval da Comporte Participações S.A.
| CRI FGR | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
| Pulverizado | IPCA | 9,00% | 5,0% | set/41 | 2412268708 |
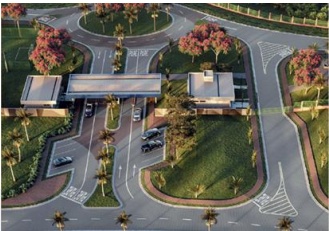
Recursos captados pelo CRI serão utilizados para a construção do empreendimento imobiliário “Condomínio Jardins Berlim”, localizado em Goiânia/GO.
s garan as s o: A ti ã
i. Cessão Fiduciária de recebíveis ii. Alienação fiduciária de Quotas da SPE iii. Fundos de Obra, Despesas e Reserva iv. Aval Sócios e controladora
| CRI MPD | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Corporativo | CDI | 2,00% | 4,7% | dez/29 | 24L1252219 |
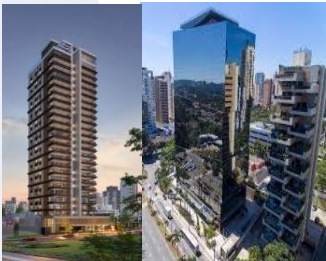
Recursos para aplicação em novos empreendimentos. A MPD é uma construtora e incorporadora que atua principalmente na cidade de São Paulo em bairros de alto padrão.
0 i. Alienação fiduciária de quotas do empreendimento Roya Perdizes, localizado em São Paulo/SP, e de 11 lajes comerciais localizadas em Alphaville; ii. Cessão fiduciária de dividendos do empreendimento Roya Perdizes, e da MPD Engenharia Ltda; iii. Aval dos acionistas; iv. Fundo de Reserva
| CRI Tibério | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Tibério | CDI | 2,70% | 2,4% | nov/28 | 20K0777893 |
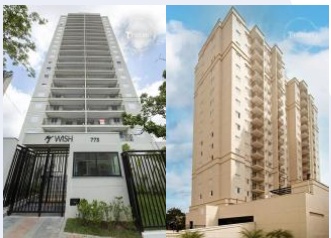
Operação de Estoque da Tibério Construções e Incorporações, com mais de 800 unidades em garantia, distribuídas em 8 empreendimentos, em São Paulo.
As garantias são:
i. Alienação Fiduciária dos imóveis (858 unidades);
ii. Fiança (Sócios e Coligadas);
iii. Índice de Cobertura Minimo de 2,0.
Carteira
| CRI MRV | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| MRV | IPCA | 8,61% | 2,3% | fev/29 | 22B0006022 |
CRI clean da MRV. A MRV é a maior construtora da América Latina, fundada em 1979 em Belo Horizonte, Minas Gerais. A empresa se destaca no mercado imobiliário por oferecer casas e apartamentos em mais de 160 cidades brasileiras, atendendo principalmente às classes média e média baixa. A empresa apresenta rating brA+ pela S&P .
As garantias são:
i. (Dívida Líquida + Imóveis a Pagar / Patrimônio Líquido) < 0,65x
ii. (Recebíveis + Receita a Apropriar + Estoques / Dívida Líquida + Imóveis a Pagar + Custos a apropriar) > 1,6x ou < 0
| CRI Rochaverá | Devedor Ativo Imobiliário | Indexador | Taxa Aquisição | % PL | Vencimento | Código Cetip |
|---|---|---|---|---|---|---|
| Edifício Rochaverá - SP | CDI | 2,60% | 2,2% | fev/29 | 24A2983450 |
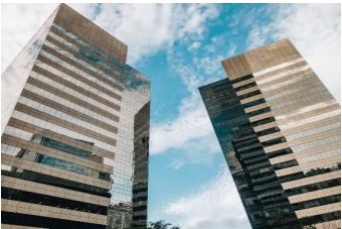
Operação de CRI baseado no Rochaverá, um complexo de torres corporativas de alto padrão (Triple A) localizado em São Paulo - SP, cujo proprietário se trata de um fundo imobiliário. Conta com uma infraestrutura que dispõe de excelentes características técnicas, além de abrigar ótimos inquilinos.
As garantias são:
i. Cessão Fiduciária dos recebíveis dos contratos do locação; e
ii. Covenants usuais a este tipo de operação.
Regulamento
Acesse o site da Gestora
Cadastre-se no nosso mailing
O presente Relatório Mensal foi preparado pelo Banco J. Safra S.A. na qualidade de administrador do JS Recebíveis Imobiliários FII (“Administrador”). As informações utilizadas no Relatório foram providas de seus registros e, eventualmente, podem sofrer alterações quando da revisão pelos auditores independentes. Este Relatório tem caráter meramente informativo. O Administrador e seus administradores e empregados não poderão ser responsabilizados pelas informações constantes deste Relatório. Ressalta-se que nenhuma garantia é fornecida pelo Administrador quanto à materialização de quaisquer projeções futuras, estimativas ou retorno dos investimentos. V.Sas. devem fazer sua própria avaliação para confirmar as informações referentes à viabilidade do investimento. O Relatório não pode ser copiado, reproduzido ou distribuído a terceiros sem o consentimento prévio do Administrador. A rentabilidade obtida no passado não representa garantia de resultados futuros. Os investimentos em fundos não são garantidos pelo Administrador ou por qualquer mecanismo de seguro ou, ainda, pelo fundo garantidor de crédito - FGC. Maiores informações e cópias do prospecto e do regulamento do Fundo podem ser obtidas junto ao Administrador, no site www.safraasset.com.br ou no site www.cvm.gov.br.
[email protected] | Central de Atendimento Safra: 0300 105 1234 | SAC: 0800 772 5755