
Relatório Gerencial KCRE11 de dezembro de 2025
Relatório Gerencial do Kinea Creditas (KCRE11), fundo imobiliário de papel, referente a dezembro de 2025, com entrega no FundosNet (B3) em 12/01/2026. No pregão de 03/11/2026, a cota do KCRE11 fechou a R$ 7,96, com P/VP de 0,83 (valor patrimonial de R$ 9,63 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,07 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 14,20% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 346,8 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- KINEA CREDITAS RESPONSABILIDADE LIMITADA-6,68%
- CNPJ
- 42.502.802/0001-40
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 12/01/2026 19:10
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
Planilha de fundamentos
OBJETIVO DO FUNDO
O portfólio é dedicado ao investimento em Ativos de renda fixa de natureza Imobiliária, especialmente em Certificados de Recebíveis Imobiliários (“CRI”).
PATRIMÔNIO LÍQUIDO R$ 340,82 milhões
COTA PATRIMONIAL EM 31/12/25 R$ 9,47
COTA MERCADO EM 31/12/25 R$ 8,79
NÚMERO DE COTISTAS 16.025
DIVIDENDOS A PAGAR EM 14/01/26 R$ /cota0,09
MÉDIA DIÁRIA DE LIQUIDEZ R$ 463,65 mil
TAXA MÉDIA DO FUNDO (MTM) IPCA + 9,90% a.a.
POSIÇÃO AO FINAL DO PERÍODO
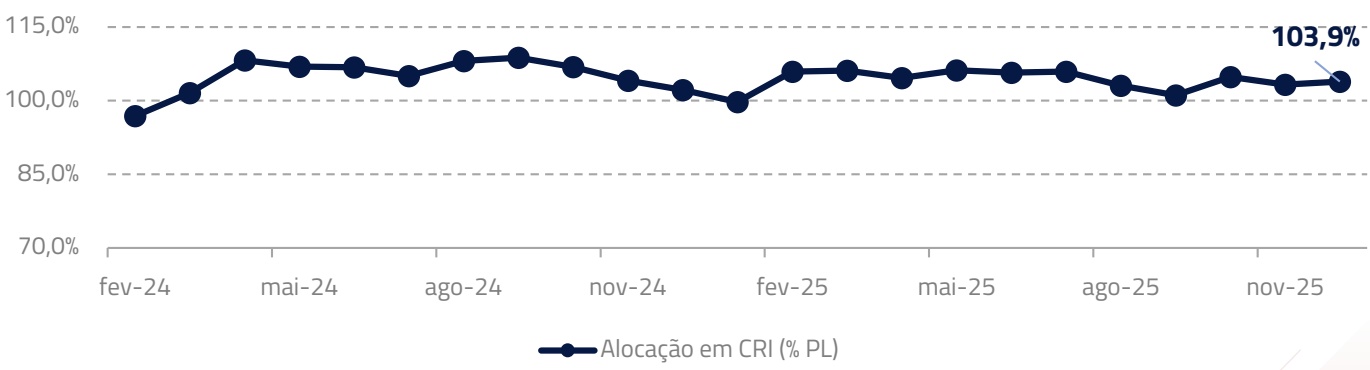
Ao fim de dezembro, o Kinea Creditas apresentava alocação, em relação ao seu patrimônio, de 103,9% em ativos alvo e 3,4% em instrumentos de caixa. A parcela investida em CRI em IPCA corresponde a 95,1% do patrimônio do Fundo, com uma remuneração média (MTM) de IPCA + 9,90% a.a. e com um prazo médio de 13,8 anos. Já o montante investido em CRI em CDI corresponde a 8,8% do patrimônio, com uma remuneração média (MTM) de CDI + 4,17% a.a. e com um prazo médio de 1,2 anos. Para mais detalhes, favor ver a seção “Resumo da Carteira”.
O KCRE11, no último dia útil de dezembro, possuía um deságio de cerca de 7,15%¹ em relação a sua cota patrimonial. Para os cotistas entrantes via mercado secundário, seria o equivalente a comprar um fundo com uma carteira que remunera Inflação + 11,12%* a.a., ou Inflação + 9,84%* a.a. líquido de custos e taxa de administração.
Para mais informações sobre a rentabilidade dos veículos Kinea, consultar a “Cota Diária” no nosso site.
18/01/2022 Início do fundo
Intrag DTVM Ltda Administrador
DISTRIBUIÇÃO DE DIVIDENDOS
Os dividendos referentes a dezembro, cuja distribuição ocorrerá no dia 14/01/2026, são de R$ 0,09 por cota e representam uma rentabilidade, isenta do imposto de renda para as pessoas físicas, de 0,89% considerando a cota média de ingresso de R$ 10,06, que corresponde a 73% da taxa DI do período (86% do CDI considerando o gross-up do IR à alíquota de 15%). Para mais informações sobre os resultados do fundo, favor verificar a seção "Informações Contábeis" deste relatório.
PRINCIPAIS MOVIMENTAÇÕES NA CARTEIRA DO FUNDO
No mês de dezembro, realizamos um novo investimento em uma operação de Home Equity com a Creditas, no valor de R$ 9,4 milhões. Seguem informações destacadas abaixo:
| Devedor | Volume (MM) | Taxa | Descrição | Garantias |
| Creditas 154 Sênior A | 4,3 | IPCA + 9,20% | CRI baseados em carteiras de recebíveis de empréstimos de Home Equity, originadas pela Creditas. As carteiras que lastreiam os CRIs são muito diversificadas e com LTV baixo, possuindo risco de crédito adequado. | AF e Subordinação |
| 5,1 | ||||
| Creditas 154 Sênior B | IPCA + 10,80% |
O Fundo possui atualmente operações compromissadas reversas lastreadas em CRI. Essas operações compromissadas permitem maior flexibilidade e velocidade na alocação de recursos. Acreditamos que esses instrumentos são produtivos para o processo de gestão, e possibilitaram que o Fundo mantivesse um alto nível de alocação desde março de 2023, com 103,9% do patrimônio investido em ativos alvo.
Vale destacar que as operações possuem prazo longo de vencimento e são cuidadosamente monitoradas pela equipe de gestão de riscos da Kinea, atendendo critérios como liquidez, percentual máximo do fundo e custo. A exposição atual do veículo neste tipo de passivo financeiro é de aproximadamente 7,3% do Patrimônio Líquido do Fundo, patamar considerado adequado pela equipe de Gestão.
Kinea Investimentos - Relatório Mensal – Dezembro 2025
ACOMPANHAMENTO DA CARTEIRA
Durante o mês de dezembro, mês de referência da carteira em novembro, observamos uma taxa de adiantamento superior aos meses anteriores, com um recebimento de principal 1,80x acima do esperado. Esta dinâmica de pré-pagamento dos créditos é esperada que ocorra frequentemente nas operações de Home Equity, e está explicada em mais detalhes na seção “Fluxo dos Recebíveis”.
Destacamos que apesar do cenário macroeconômico desafiador, as carteiras de ativos adquiridas pelo fundo seguem dentro de níveis confortáveis de cobertura, conforme demonstrado na seção “Dados da carteira de ativos”.
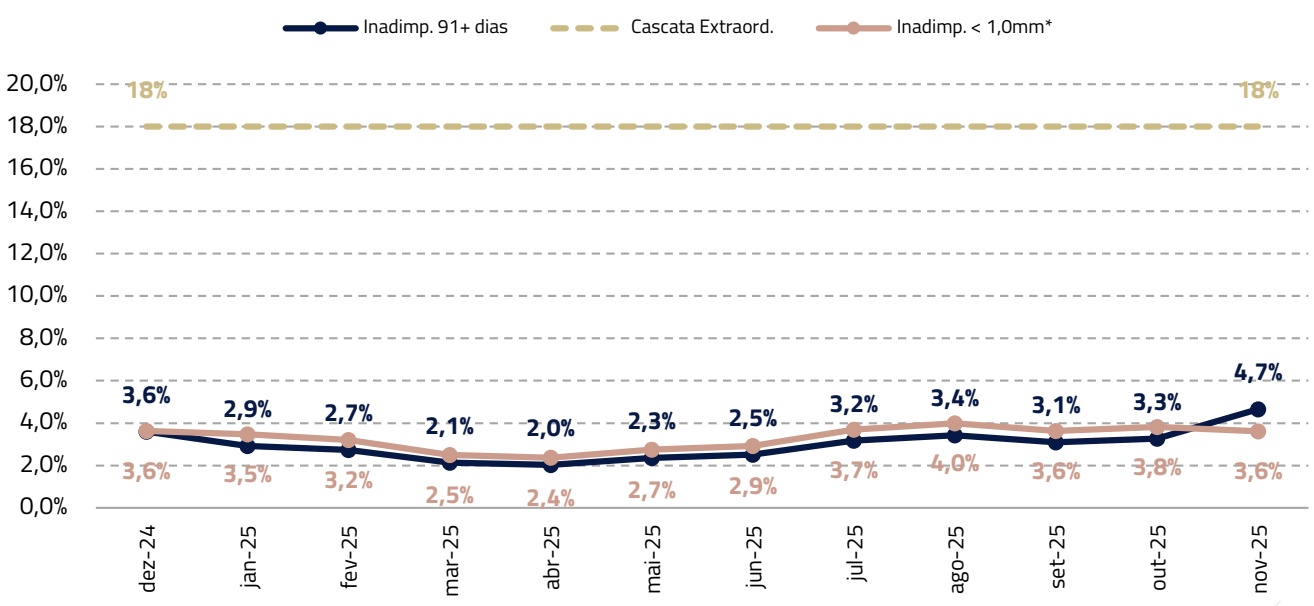
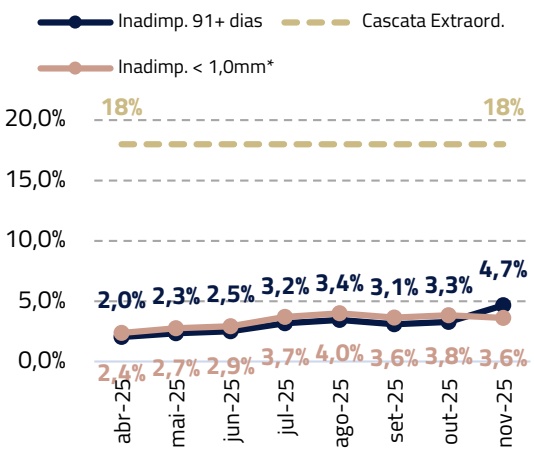
Adicionalmente, a carteira mantém patamares de inadimplência controlados e dentro da normalidade do que se espera em uma operação de Home Equity. Em novembro, a taxa de inadimplência das carteiras de Home Equity teve leve aumento, para 4,7% do saldo devedor, patamar considerado controlado e satisfatório.
Apesar do leve aumento da “inadimplência geral”, é importante ressaltar que esse crescimento foi ocasionado por um único crédito. A parcela da carteira com saldo devedor menor que R$ 1,0 milhão é representada por 1.563 créditos que compõem aproximadamente 98% da carteira total e possuem um índice de inadimplência de 3,6% (em laranja no gráfico abaixo) em linha com o histórico. Na visão da equipe de Gestão, o aumento da inadimplência dos créditos acima de R$ 1,0 milhão não é preocupante, pois eles são garantidos por imóveis de alta qualidade (usualmente apartamentos ou casas de alto padrão) com um LTV saudável, próximo a 50%.
O nível atual de inadimplência é absorvido pelos CRI Juniores, que não fazem parte da carteira do Fundo. Adicionalmente, lembramos que na dinâmica das operações de Home Equity, temos garantias reais dos imóveis através da alienação fiduciária, que em condições de estresse podem ser executadas. Na data-base deste relatório, aproximadamente 1,76% dos créditos da carteira estão em fase de recuperação via execução das garantias, sem, contudo, impactar no fluxo financeiro dos CRI detidos pelo Fundo.
Ressaltamos que o fundo possui uma pulverização regional, de renda e de risco nas carteiras adquiridas. Além disso, o KCRE11 conta com proteção adequada contra eventuais perdas de crédito, considerando a estrutura de subordinação existente nas operações e o baixo LTV dos contratos lastro. Recomendamos a seção “O que é Home Equity” para maiores explicações sobre como funcionam os contratos de Home Equity e os CRI baseados nesses contratos. Para informações detalhadas sobre as operações e carteira atual de créditos, vide a seção “Dados da carteira de ativos Creditas”.
ACOMPANHAMENTO DA CARTEIRA
Para maiores informações, recomendamos aos investidores que acessem os hyperlinks, clicando nos códigos dos ativos listados na tabela da seção “Carteira de Ativos”. Por fim, recomendamos também os vídeos mensais com os comentários da gestão, os quais podem ser acessados em nosso canal cujo link segue abaixo:

ASSISTA AO VÍDEO
ANÁLISE 2025 E METAS 2026
Fundos de CRI
Atrelados ao CDl e pósfixados foram destaque
Kinea
Segue Link abaixo:
Gostaríamos de destacar que adicionamos um Dashboard interativo dos fundos no nosso site, onde podem ser encontradas diversas informações úteis da carteira e dos Fundos.
DASHBOARD INTERATIVO

RESUMO DA CARTEIRA
Os dados da carteira serão atualizados diariamente na página do Kinea Creditas, na seção Cota Diária.
| Ativo | % Alocado | Indexador | Taxa Média MTM | Taxa Média Aquisição | Prazo Médio | Duration |
|---|---|---|---|---|---|---|
| CRI | 8,8% | CDl+ | 4,17% | 4,16% | 1,2 | 0,0 |
| CRI | 95,1% | Inflação + | 9,90% | 8,60% | 13,8 | 6,4 |
| Caixa | 3,4% | %CDI | 100% (-)IR | 100% (-)IR | 0,0 | 0,0 |
| Total | 107,3% | 13,3 | 6,1 |
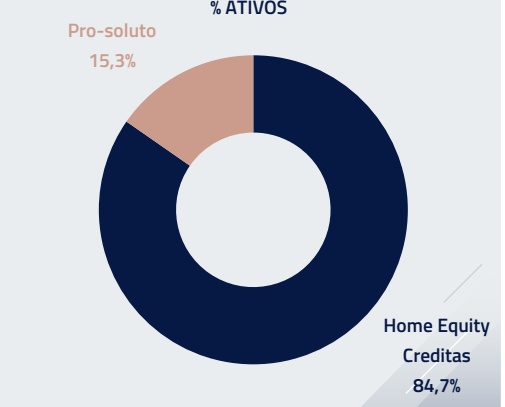
ALOCAÇÃO EM CRI
ALOCAÇÃO POR ESTRATÉGIA% ATIVOS
103,9%
PATRIMÔNIO LÍQUIDO
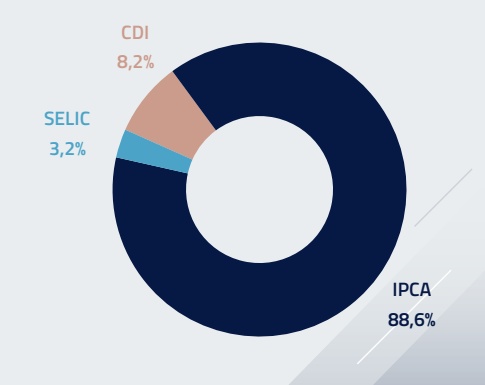
ALOCAÇÃO TOTAL POR INDEXADOR% ATIVOS
NEGOCIAÇÃO E LIQUIDEZ
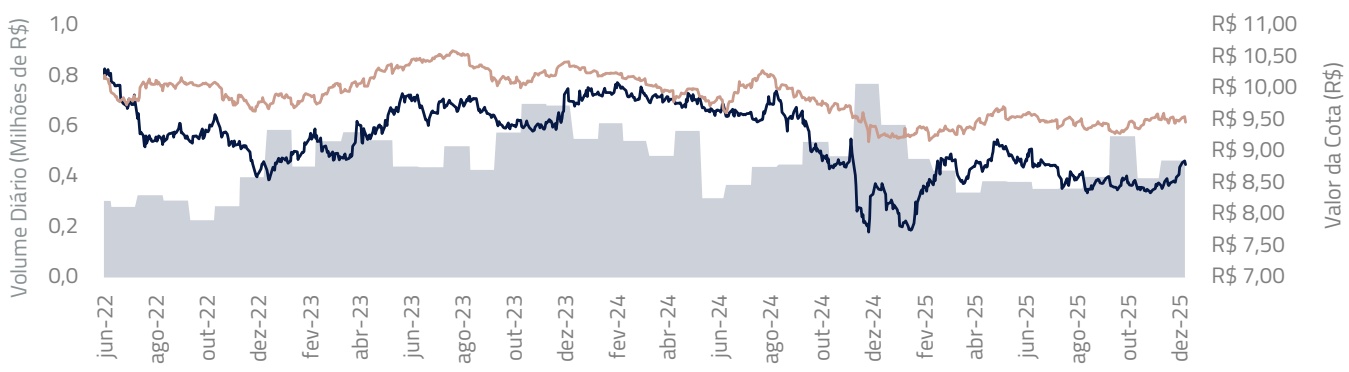
No mês, foi transacionado um volume de R$ 9,27 milhões, correspondendo a uma média de aproximadamente R$ 463,65 mil por dia.
- O investidor pessoa física recebe rendimentos isentos do Imposto de Renda, no entanto, uma vez observadas as seguintes condições: (i) os Cotistas do Fundo não sejam titulares de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não derem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado. 2. “Taxa DI” significa a taxa média diária dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressa na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP S.A. – Mercados Organizados, no informativo diário disponível em sua página na Internet (http://www.cetip.com.br),calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos. 3. Considera uma alíquota de IR de 15%. 4. O volume distribuído mensalmente pode diferir do resultado mensal devido à composição/uso do saldo de lucros acumulados. Para mais informações sobre distribuição de rendimentos, acesse o relatório semestral de distribuição no site da Kinea. 5. Para mais informações sobre a rentabilidade e os rendimentos, acessar o relatório semestral complementar de distribuição de dividendos, também disponível no site da Kinea.
INFORMAÇÕES CONTÁBEIS
Para apuração do resultado, considera-se os rendimentos apropriados através do regime contábil de competência, que compreendem juros e correção monetária dos ativos, deduzidos da taxa administração, custódia e demais custos de manutenção do Fundo. Adicionalmente, são excluídos os efeitos de marcação a mercado (MTM) dos títulos, sejam eles positivos ou negativos, tal como descrito nas Demonstrações Financeiras e Relatório Complementar.
| DRE (R$ milhões) | jan/25 | fev/25 | mar/25 | abr/25 | mai/25 | jun/25 | jul/25 | ago/25 | set/25 | out/25 | nov/25 | dez/25 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Resultado CRI | 4,4 | 3,7 | 3,8 | 4,3 | 6,4 | 4,2 | 4,3 | 3,6 | 3,5 | 3,3 | 2,5 | 3,6 |
| Resultado FII | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado LCI | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado Instr. Caixa | 0,2 | 0,2 | 0,1 | 0,0 | 0,1 | 0,1 | 0,1 | 0,1 | 0,2 | 0,1 | 0,1 | 0,1 |
| Despesas do fundo | -0,4 | -0,3 | -0,3 | -0,3 | -0,4 | -0,3 | -0,4 | -0,4 | -0,4 | -0,4 | -0,3 | -0,4 |
| Outras Receitas | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado Líquido | 4,2 | 3,5 | 3,5 | 4,0 | 6,1 | 3,9 | 3,9 | 3,3 | 3,3 | 3,1 | 2,3 | 3,3 |
| Distribuição no mês | 4,0 | 3,6 | 3,6 | 4,0 | 5,0 | 4,0 | 4,0 | 3,2 | 3,2 | 2,9 | 2,9 | 3,2 |
| Resultado por cota (R$) | 0,11 | 0,09 | 0,09 | 0,11 | 0,16 | 0,10 | 0,10 | 0,09 | 0,09 | 0,08 | 0,06 | 0,09 |
| Distribuição por cota (R$) | 0,11 | 0,10 | 0,10 | 0,11 | 0,14 | 0,11 | 0,11 | 0,09 | 0,09 | 0,08 | 0,08 | 0,09 |
Resultado Gerado no mês R$ 0,09/cota
Resultado Distribuído no mês R$ 0,09/cota
Reserva Acumulada não distribuída R$ 0,07/cota
Para uma melhor orientação dos investidores, informamos que os papéis atrelados à inflação refletem, aproximadamente, as variações do indexador IPCA referentes aos dois meses anteriores à apuração de resultados. Ilustrativamente, portanto, os resultados apurados ao longo do mês de dezembro (a serem distribuídos em janeiro) refletem a variação do IPCA referente aos meses de setembro (0,48%) e outubro (0,09%).
1. O investidor pessoa física recebe rendimentos isentos do Imposto de Renda, no entanto, uma vez observadas as seguintes condições: (i) os Cotistas do Fundo não sejam titulares de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não derem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado. 2. “Taxa DI” significa a taxa média diária dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressa na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP S.A. – Mercados Organizados, no informativo diário disponível em sua página na Internet (http://www.cetip.com.br),calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos. 3. Considera uma alíquota de IR de 15%. 4. O volume distribuído mensalmente pode diferir do resultado mensal devido à composição/uso do saldo de lucros acumulados. Para mais informações sobre distribuição de rendimentos, acesse o relatório semestral de distribuição no site da Kinea. 5. Para mais informações sobre a rentabilidade e os rendimentos, acessar o relatório semestral complementar de distribuição de dividendos, também disponível no site da Kinea.
RENDIMENTOS MENSAIS
Rentabilidade do Fundo nos últimos meses, considerando a distribuição de rendimento e tomando como base a média ponderada dos valores praticados na 1ª emissão de cotas. O indexador CDI é utilizado apenas em caráter informacional e não representa um benchmark do fundo.
| Valores de referência | Cota Média de Ingresso R$ 10,06 | ||
| Período | Resultado Gerado (R$) | Dividendo (R$) | Rent. Fundo Taxa DI %Taxa DI %Taxa DI Gross-up |
| dez/25 0,09 0,09 0,89% 1,22% 73% 86% | |||
| nov/25 0,06 0,08 0,79% 1,05% 76% 89% | |||
| out/25 0,08 0,08 0,79% 1,28% 62% 73% | |||
| set/25 0,09 0,09 0,89% 1,22% 73% 86% | |||
| ago/25 0,09 0,09 0,89% 1,16% 77% 90% | |||
| jul/25 0,10 0,11 1,09% 1,28% 86% 101% | |||
| jun/25 0,10 0,11 1,09% 1,10% 100% 117% | |||
| mai/25 0,16 0,14 1,39% 1,14% 122% 144% | |||
| abr/25 0,11 0,11 1,09% 1,06% 104% 122% | |||
| mar/25 0,09 0,10 0,99% 0,96% 103% 122% | |||
| fev/25 0,09 0,10 0,99% 0,99% 101% 119% | |||
| jan/25 0,11 0,11 1,09% 1,01% 108% 127% | |||
COTA DIÁRIA
As matrizes de sensibilidade demonstradas abaixo apresentam o spread médio da carteira do Fundo com base no valor da cota de mercado no fechamento do mês. Esses dados são atualizados diariamente na página do Kinea Creditas, na seção Cota Diária.
Sensibilidade do yield e spread da carteira de CRI ao preço no mercado secundário
| Preço Mercado | Yield (Inflação+) | Spread (NTNB+) | Yield (-) Tx Adm | Spread (-) Tx Adm |
|---|---|---|---|---|
| 8,50 | 11,66% | 3,75% | 10,38% | 2,47% |
| 8,60 | 11,48% | 3,58% | 10,20% | 2,30% |
| 8,70 | 11,30% | 3,41% | 10,02% | 2,13% |
| 8,80 | 11,12% | 3,24% | 9,84% | 1,96% |
| 8,90 | 10,93% | 3,08% | 9,65% | 1,80% |
| 9,00 | 10,75% | 2,91% | 9,47% | 1,63% |
| 9,10 | 10,57% | 2,74% | 9,29% | 1,46% |
*Spread e yield da carteira de CRI com base no preço de aquisição da cota no mercado secundário. O cálculo considera a reversão do ágio/deságio ao longo da duration da carteira de CRI.
- O investidor pessoa física recebe rendimentos isentos do Imposto de Renda, no entanto, uma vez observadas as seguintes condições: (i) os Cotistas do Fundo não sejam titulares de montante igual ou superior a 10% (dez por cento) das Cotas do Fundo; (ii) as respectivas Cotas não derem direitos a rendimentos superiores a 10% do total de rendimentos auferidos pelo Fundo; (iii) o Fundo receba investimento de, no mínimo, 50 (cinquenta) Cotistas; e (iv) as Cotas, quando admitidas a negociação no mercado secundário, sejam negociadas exclusivamente em bolsas de valores ou mercado de balcão organizado. 2. “Taxa DI” significa a taxa média diária dos DI – Depósitos Interfinanceiros de um dia, over extra grupo, expressa na forma percentual ao ano, base 252 (duzentos e cinquenta e dois) dias úteis, calculadas e divulgadas diariamente pela CETIP S.A. – Mercados Organizados, no informativo diário disponível em sua página na Internet (http://www.cetip.com.br),calculados de forma exponencial e cumulativa pro rata temporis por dias úteis decorridos. 3. Considera uma alíquota de IR de 15%. 4. O volume distribuído mensalmente pode diferir do resultado mensal devido à composição/uso do saldo de lucros acumulados. Para mais informações sobre distribuição de rendimentos, acesse o relatório semestral de distribuição no site da Kinea. 5. Para mais informações sobre a rentabilidade e os rendimentos, acessar o relatório semestral complementar de distribuição de dividendos, também disponível no site da Kinea. 6. As informações constantes deste relatório têm caráter meramente informacional, tendo sido disponibilizadas pela Kinea Investimentos Ltda. ("Gestor") para fins de prover aos cotistas do Fundo e aos investidores em geral as informações atualizadas a respeito do valor patrimonial das cotas, bem como ilustrar, de forma hipótetica, determinados fatores e os respectivos impactos na sensibilidade em relação à rentabilidade dos Fundos. As informações aqui descritas não devem ser consideradas como qualquer promessa ou garantia de rentabilidade, estando os Fundos e, consequentemente, os seus cotistas, sujeitos a uma série de fatores de risco inerentes aos Fundos e suas respectivas carteiras de investimento.
RENDIMENTOS MENSAIS
Apresentamos abaixo a tabela de Dividend Yield médio estimado³ dos próximos 12 meses, considerando as taxas médias de aquisição dos ativos e reinvestimento do caixa, sensibilizando o IPCA médio projetado para esse período e o valor da cota mercado do Fundo.
| ot d ) | DividendYield (a.a.)⁵ | IPCA médio próximos 12 meses | ||
| 3,00% 3,50% | 4,00% | 4,50% 5,00% | ||
| 8,20 | 13,72% 14,35% | 14,98% | 15,62% 16,25% | |
| 8,30 | 13,55% 14,18% | 14,80% | 15,43% 16,06% | |
| 8,40 | 13,39% 14,01% | 14,63% | 15,25% 15,86% | |
| 8,50 | 13,23% 13,84% | 14,46% | 15,07% 15,68% | |
| 8,60 | 13,08% 13,68% | 14,29% | 14,89% 15,50% | |
| 8,70 | 12,93% 13,53% | 14,12% | 14,72% 15,32% | |
| 8,80 | 12,78% 13,37% | 13,96% | 14,55% 15,14% | |
| 8,90 | 12,64% 13,22% | 13,81% | 14,39% 14,97% | |
| 9,00 | 12,50% 13,08% | 13,65% | 14,23% 14,81% | |
| 9,10 | 12,36% 12,93% | 13,50% | 14,07% 14,64% | |
| 9,20 | 12,23% 12,79% | 13,36% | 13,92% 14,48% | |
| 9,30 | 12,09% 12,65% | 13,21% | 13,77% 14,33% | |
| 9,40 | 11,97% 12,52% | 13,07% | 13,62% 14,18% | |
Além disso, apresentamos abaixo a tabela de Rendimento médio mensal por cota³ estimado para os próximos 12 meses, considerando as taxas médias de aquisição dos ativos, e sensibilizando o IPCA médio projetado para esse período.
| Dividendo médio (R$/cota) | IPCA médio próximos 12 meses | ||||
| 3,00% | 3,50% | 4,00% | 4,50% | 5,00% | |
| 0,0892 | 0,0932 | 0,0971 | 0,1010 | 0,1048 | |
³ Os valores estimados de Dividend Yield têm caráter meramente informacional, tendo sido disponibilizadas pela Kinea Investimentos Ltda. ("Gestor") para fins de prover aos cotistas do Fundo e aos investidores em geral as informações atualizadas a respeito do valor patrimonial das cotas, bem como ilustrar, de forma hipótetica, determinados fatores e os respectivos impactos na sensibilidade em relação à rentabilidade dos Fundos. As informações aqui descritas não devem ser consideradas como qualquer promessa ou garantia de rentabilidade, estando os Fundos e, consequentemente, os seus cotistas, sujeitos a uma série de fatores de risco inerentes aos Fundos e suas respectivas carteiras de investimento.
DADOS DA CARTEIRA DE ATIVOS CREDITAS
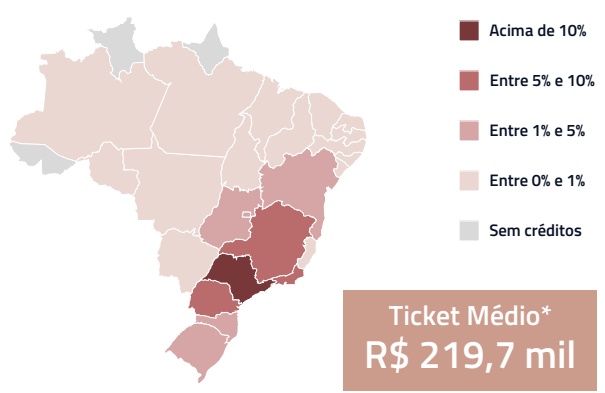
No final do mês de referência, as carteiras de créditos do fundo apresentavam as seguintes características:
SALDO DEVEDOR (%) POR UF
EVOLUÇÃO DOS CRÉDITOS QUITADOS
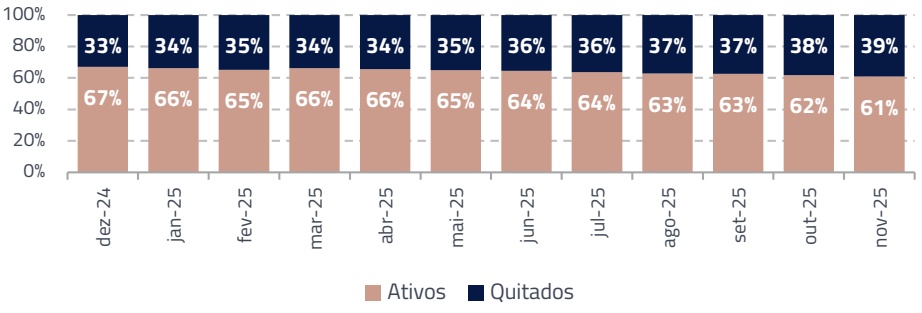
São considerados “quitados” aqueles créditos que realizaram pré-pagamento. O cálculo é feito como percentual da quantidades de contratos totais no fundo.
1.593 Créditos ativos nas carteiras
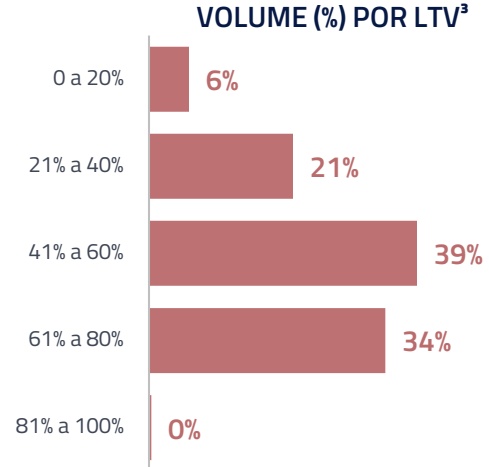
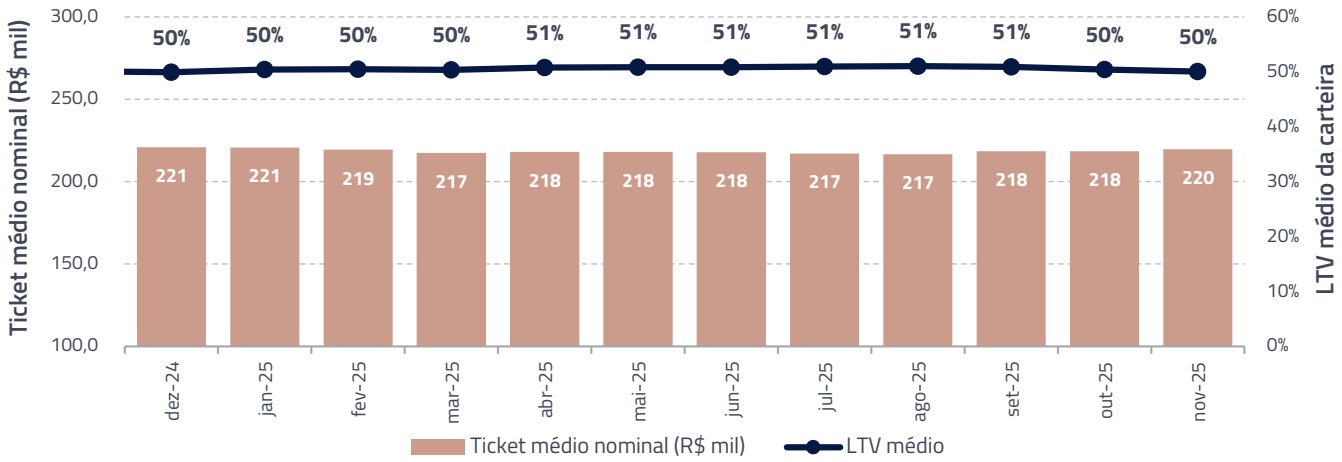
TICKET E LOAN TO VALUE (LTV)³ MÉDIO
1 - As informações dessa página foram geradas a partir dos relatórios do mês de referência do agente de espelhamento e da Securitizadora.
2 - Salvo quando dito o contrário, as informações fornecidas neste relatório se referem ao percentual do saldo devedor total dos créditos.
3 - A métrica de Loan to Value (LTV) é calculada considerando o saldo devedor dos créditos e o valor de laudo inicial dos imóveis.
* Ticket médio nominal não contempla os créditos quitados.
DADOS DA CARTEIRA DE ATIVOS CREDITAS
No final do mês de referência, as carteiras de créditos do fundo apresentavam as seguintes características:
ÍNDICE DE COBERTURA DA CARTEIRA
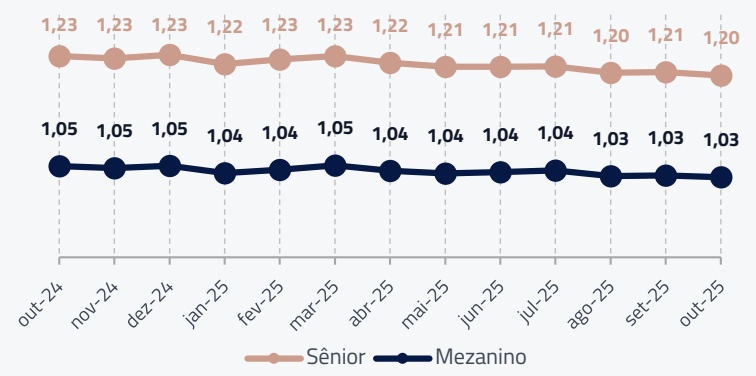
O índice de cobertura da carteira considera apenas os créditos, descontados das suas respectivas perdas estimadas. Os créditos, de modo geral, possuem taxas maiores que as dos CRI, gerando uma cobertura de fluxo de caixa ainda maior. O índice é dado pela fórmula:
ONDE:
𝑆𝑎𝑙𝑑𝑜 𝑑𝑒𝑣𝑒𝑑𝑜𝑟 − 𝑃𝐷𝐷 + 𝐶𝑎𝑖𝑥𝑎 𝑆𝑎𝑙𝑑𝑜 𝑑𝑜𝑠 𝐶𝑅𝐼𝑠
▪ “Saldo devedor” é o valor presente da carteira, ▪ “PDD” é provisão para devedores duvidosos, ou saldo devedor de contratos inadimplentes descontados do valor de suas garantias
▪ “Caixa” é o montante disponível em caixa após pagamento dos CRI, considerando também as reservas dos fundos de despesa e liquidez.
Os créditos da carteira de recebíveis possuem uma dinâmica recorrente de pré-pagamento, o que acelera o recebimento do fluxo de caixa. O fluxo recebido é composto por pagamentos ordinários efetivos (com vencimento no mês de referência), pagamentos extraordinários (pré-pagamento) e parcelas atrasadas de meses anteriores.
1,80x Fluxo esperado Recebimento em novembro
FLUXO DOS RECEBÍVEIS
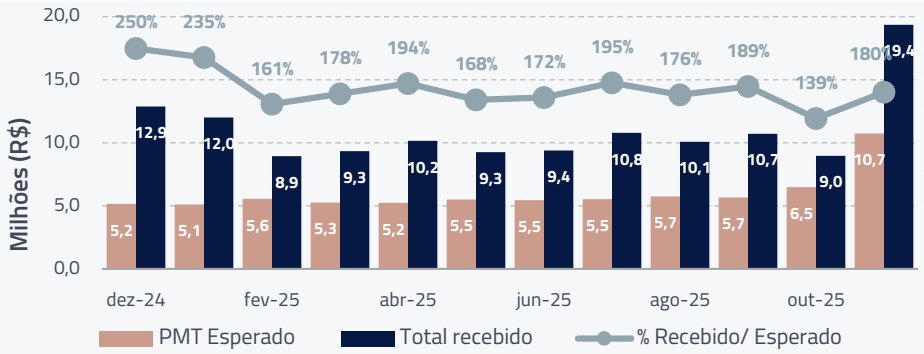
* O valor do “Fluxo Esperado” sofreu ajuste para expurgar os adiantamentos de parcelas realizados anteriormente ao mês de referência. São portanto considerados os valores devidos exclusivamente ao mês em questão na métrica “Fluxo Esperado”.
1 - As informações dessa página foram geradas a partir dos relatórios do mês de referência do agente de espelhamento e da Securitizadora.
2 - Salvo quando dito o contrário, as informações fornecidas neste relatório se referem ao percentual do saldo devedor total dos créditos.
3 - A métrica de Loan to Value (LTV) é calculada considerando o saldo devedor dos créditos e o valor de laudo inicial dos imóveis.
* Indicador “Inadimp. < 1,0 mm” representa o % de Saldo Devedor com maior atraso superior a 90 dias, considerando apenas a carteira com Saldo Devedor menor que R$ 1 milhão. Essa fatia da carteira representa em torno de 84% do saldo total nas operações Creditas.
** Ticket médio nominal não contempla os créditos quitados.
INADIMPLÊNCIA
São considerados como inadimplentes apenas os créditos com mais de 90 dias de atraso nos pagamentos. O gráfico ao lado considera o saldo dos créditos inadimplentes em percentual do saldo
da carteira total. Vale destacar que esse nível de inadimplência é absorvido pelo CRI Júnior, que não faz parte da carteira do KCRE11. A partir de 18%, inicia-se a cascata de aceleração da amortização dos CRI, ainda preservando a rentabilidade das séries Sênior e Mezanino.
É comum nas operações de “Home Equity”, a retomada de créditos inadimplidos e sem perspectiva de recuperação. São considerados créditos em retomada aqueles com perspectiva próxima de realização de leilão.
Atraso médio em novembro 14,5 dias
Créditos em retomada: 1,81% do Patrimônio Líquido
CARTEIRA DE ATIVOS
Ao término do mês, o Fundo apresentava a carteira abaixo.
Planilha de Fundamentos
| ATIVO | CÓDIGO DO ATIVO | DEVEDOR / ATIVO IMOBILIÁRIO | SUBORDINAÇÃO | EMISSOR | INDEX. | TAXA AQUISIÇÃO1 | TAXA MTM2 | SALDO AQUISIÇÃO | SALDO MTM (R$ milhões) | % DA CARTEIRA | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 1 | CRI | 25B3362079 | Creditas - 152 | Sênior | VERT | IPCA + | 9,00% | 9,74% | (R$ milhões) 25,7 | 24,3 | 6,7% |
| 2 | CRI | 24D3374657 | Creditas - 133 | Sênior | VERT | IPCA + | 8,45% | 9,28% | 23,5 | 22,0 | 6,0% |
| 3 | CRI | 23C0177461 | Creditas - 107 | Sênior | VERT | IPCA + | 8,50% | 9,73% | 20,0 | 18,4 | 5,0% |
| 4 | CRI | 22F0010410 | Creditas - 87 | Sênior | VERT | IPCA + | 8,25% | 9,38% | 18,5 | 17,4 | 4,8% |
| 5 | CRI | 24C1434718 | Creditas - 127 | Sênior | VERT | IPCA + | 8,45% | 11,69% | 20,7 | 16,7 | 4,6% |
| 6 | CRI | 24H1808081 | Creditas - 140 | Sênior | VERT | IPCA + | 8,45% | 9,76% | 16,8 | 15,2 | 4,2% |
| 7 | CRI | 23C0159053 | Creditas - 106 | Sênior | VERT | IPCA + | 8,50% | 9,39% | 16,1 | 15,1 | 4,1% |
| 8 | CRI | 22E0914464 | Creditas - 86 | Sênior | VERT | IPCA + | 8,25% | 9,72% | 14,8 | 13,8 | 3,8% |
| 9 | CRI | 22C0462276 | Creditas - 72 | Sênior | VERT | IPCA + | 7,25% | 8,87% | 14,1 | 12,9 | 3,5% |
| 10 | CRI | 22C0004419 | Creditas - 69 | Sênior | VERT | IPCA + | 8,25% | 9,43% | 13,2 | 12,5 | 3,4% |
| 11 | CRI | 22C0462858 | Creditas - 76 | Sênior | VERT | IPCA + | 7,25% | 8,87% | 12,6 | 11,6 | 3,2% |
| 12 | CRI | 22F0721218 | Creditas - 92 | Sênior | VERT | IPCA + | 8,75% | 9,69% | 11,9 | 11,3 | 3,1% |
| 13 | CRI | 25H3541142 | Creditas – 154 | Sênior | VERT | IPCA + | 8,96% | 8,72% | 11,1 | 11,3 | 3,1% |
| 14 | CRI | 22H0001402 | Creditas - 93 | Sênior | VERT | IPCA + | 7,25% | 9,41% | 12,4 | 11,0 | 3,0% |
| 15 | CRI | 22E0507691 | Creditas - 84 | Sênior | VERT | IPCA + | 7,25% | 9,46% | 11,9 | 10,6 | 2,9% |
| 16 | CRI | 22C0463848 | Creditas - 77 | Sênior | VERT | IPCA + | 7,25% | 9,48% | 11,8 | 10,5 | 2,9% |
| 17 | CRI | 22D0381757 | Creditas - 80 | Sênior | VERT | IPCA + | 7,25% | 8,87% | 11,3 | 10,4 | 2,8% |
| 18 | CRI | 22E0482926 | Creditas - 83 | Sênior | VERT | IPCA + | 8,25% | 9,43% | 10,7 | 10,1 | 2,8% |
| 19 | CRI | 25H3541155 | Creditas – 154 | Sênior | VERT | IPCA + | 9,90% | 9,67% | 7,8 | 7,9 | 2,2% |
| 20 | CRI | 22D0382763 | Creditas – 81 | Sênior | VERT | IPCA + | 8,25% | 9,43% | 5,8 | 5,5 | 1,5% |
| 21 | CRI | 25J4679294 | Creditas – 154 | Sênior | VERT | IPCA + | 10,80% | 10,69% | 5,1 | 5,2 | 1,4% |
| 22 | CRI | 25J4679285 | Creditas – 154 | Sênior | VERT | IPCA + | 9,20% | 9,07% | 4,3 | 4,3 | 1,2% |
| 23 | CRI | 25B3362115 | Creditas - 152 | Mezanino | VERT | IPCA + | 12,33% | 12,01% | 4,9 | 5,0 | 1,4% |
| 24 | CRI | 24D3374658 | Creditas - 133 | Mezanino | VERT | IPCA + | 10,45% | 11,70% | 3,9 | 3,6 | 1,0% |
| 25 | CRI | 24C1485473 | Creditas - 127 | Mezanino | VERT | IPCA + | 10,45% | 11,70% | 3,4 | 3,2 | 0,9% |
| 26 | CRI | 23C0178142 | Creditas - 107 | Mezanino | VERT | IPCA + | 10,50% | 11,62% | 3,0 | 2,8 | 0,8% |
| 27 | CRI | 24H1808185 | Creditas - 140 | Mezanino | VERT | IPCA + | 10,45% | 11,99% | 2,8 | 2,6 | 0,7% |
| 28 | CRI | 22E1096309 | Creditas - 87 | Mezanino | VERT | IPCA + | 9,92% | 11,22% | 2,7 | 2,5 | 0,7% |
| 29 | CRI | 23C0159061 | Creditas - 106 | Mezanino | VERT | IPCA + | 10,50% | 11,62% | 2,6 | 2,4 | 0,7% |
| 30 | CRI | 22D0382772 | Creditas - 81 | Mezanino | VERT | IPCA + | 9,92% | 11,21% | 2,5 | 2,4 | 0,6% |
| 31 | CRI | 22E0914465 | Creditas - 86 | Mezanino | VERT | IPCA + | 9,92% | 11,21% | 2,2 | 2,1 | 0,6% |
| 32 | CRI | 22C0462277 | Creditas - 72 | Mezanino | VERT | IPCA + | 8,92% | 11,25% | 2,0 | 1,8 | 0,5% |
| 33 | CRI | 22C0004420 | Creditas - 69 | Mezanino | VERT | IPCA + | 9,92% | 11,22% | 1,9 | 1,8 | 0,5% |
| 34 | CRI | 22F0721220 | Creditas - 92 | Mezanino | VERT | IPCA + | 10,42% | 11,19% | 1,8 1,8 | 1,7 1,6 | 0,5% 0,4% |
| 35 36 | CRI CRI | 22C0462865 22H0001403 | Creditas - 76 Creditas - 93 | Mezanino Mezanino | VERT VERT | IPCA + IPCA + | 8,92% 8,92% | 11,25% 11,30% |
CARTEIRA DE ATIVOS
Planilha de Fundamentos
Ao término do mês, o Fundo apresentava a carteira abaixo.
| ATIVO | CÓ ADTIGIVOO DO | ATIVDOE IVMEODBOIRLI /ÁRIO | SUBORDINAÇÃO | EMISSOR | INDEX. | AQUTIASXIÇAÃO¹ | MTATXMA² | AQSUAILSDIÇOÃO (R$ milhões) | S (AR$LD mOilh MõeTsM) | CA%RT DEIARA | |
| Tenda - Carteira Pro-46 CRI 23B0584797 - TRUE IPCA + 12,60% 15,83% 3,9 3,6 1,0% soluto 142 47 Cx. - Títulos Públicos Federais - - - - - 11,0 11,0 3,0% | |||||||||||
| Total | 390,3 | 365,1 | 100,0% | ||||||||
RESUMO DOS ATIVOS POR SEGMENTO
Home Equity
| Devedor / Ativo | Descrição | Garantias* | LTV |
|---|---|---|---|
| Creditas Sênior | CRI baseados em carteiras de recebíveis de empréstimos de Home Equity, originadas pela Creditas. As carteiras que lastreiam os CRI sãomuitodiversificadasecomLTVbaixo,possuindoriscodecrédito adequado.Paramaisinformações,recomendamosaseção"Oqueé HomeEquity"desserelatório. | AFeSubordinação | 42,1% |
| Creditas Mezanino | CRI baseados em carteiras de recebíveis de empréstimos de Home Equity, originadas pela Creditas. As carteiras que lastreiam os CRI sãomuitodiversificadasecomLTVbaixo,possuindoriscodecrédito adequado.Paramaisinformações,recomendamosaseção"Oqueé HomeEquity"desserelatório. | AF e Subordinação | 49,1% |
Outros segmentos
| Devedor / Ativo | Descrição | Garantias* | LTV |
|---|---|---|---|
| Tenda -Pro-soluto142 | OCRIébaseadoemumacarteiradecréditosPro-Solutocedidapor uma incorporadora listada e conta com amplo excedente de coberturaderecebíveis,alémdecontarcomumaestruturarobusta de proteção para suportar inadimplências na carteira e contar com umfundodereservasignificativo. | FundodeReserva | - |
| MRV -Pro-soluto153, 154, 224 | A operação é baseada em uma carteira de créditos Pro-Soluto cedidapelaMRV.OCRItemnaturezasubordinadaecontacomum excedentedecoberturaderecebíveisecomumaestruturarobusta de proteção para suportar inadimplências na carteira, incluindo fundodereservacomobrigaçãoderecomposiçãodestepelaMRV. | Fundo de Reserva | - |
| MRV -Pro-soluto178 | A operação é baseada em uma carteira de créditos pro-soluto cedida pela MRV. O CRI conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reserva com obrigaçãoderecomposiçãodestepelaMRV. | Fundo de Reserva | - |
| MRV -Pro-soluto429 | A operação é baseada em uma carteira de créditos pro-soluto cedida pela MRV. O CRI conta com um excedente de cobertura de recebíveis e com uma estrutura robusta de proteção para suportar inadimplências na carteira, incluindo fundo de reserva com obrigaçãoderecomposiçãodestepelaMRVesubordinação. | Fundo de Reserva, Subordinação | - |
* AF - Alienação Fiduciária , CF - Cessão Fiduciária, FR - Fundo de Reserva. Os CRI usualmente contam também com mensurações periódicas de Índices de Cobertura, que estabelecem que o o fluxo do ativo tem que ser maior que a parcela do CRI. Adicionalmente, grande parte das operações conta com Covenants Corporativos, que são restrições e/ou obrigações que a empresa assume, normalmente em relação a um nível de endividamento máximo. Finalmente, vale ressaltar que as operações com garantia real (AF) usualmente possuem covenants de LTV máximo.
O QUE É HOME EQUITY:
Home Equity é uma modalidade de empréstimo para pessoas físicas em que um imóvel é dado como garantia do pagamento do financiamento. Devido à estrutura de garantias, o devedor desfruta de taxas de juros mais baixas e de prazos mais longos, enquanto que o credor se beneficia de um risco menor de perdas.
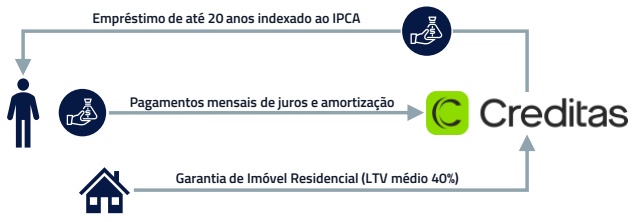
COMO FUNCIONA UM CRI DE HOME EQUITY:
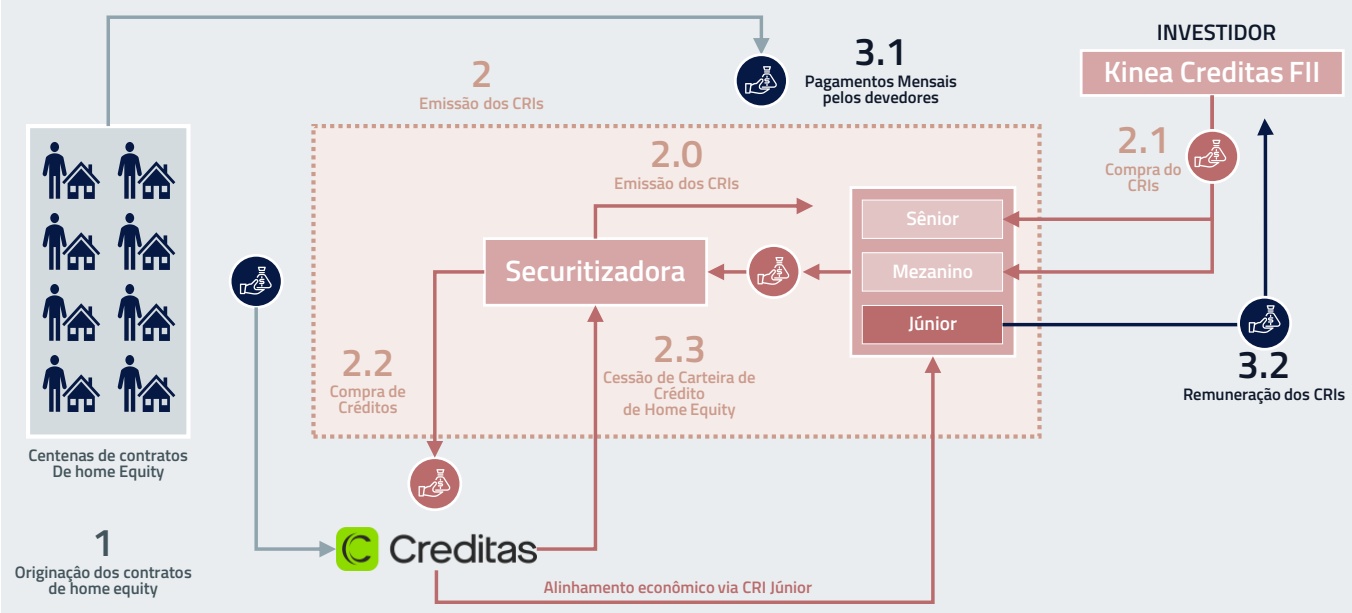
Os CRI de Home Equity são títulos emitidos com lastro em um conjunto de diversos contratos de Home Equity:
A Creditas origina diversos contratos de Home Equity. Esses contratos são agrupados em uma carteira de créditos, que deve obedecer critérios de elegibilidade previamente estabelecidos. A equipe de gestão do Fundo analisa a elegibilidade da carteira, analisando LTV (Loan-to-Value), comprometimento de renda, taxa pactuada, localização das garantias, entre outros.
Os contratos são cedidos pela Creditas para uma Securitizadora que, em seguida, emite CRI lastreados nesses créditos e os distribui como títulos negociáveis para os investidores. Os CRI de Home Equity contam com uma estrutura de subordinação, onde o volume total da operação é dividido em séries Sênior, Mezanino e Júnior. Nos CRI da Creditas, a série Júnior é adquirida pela Creditas, trazendo um alinhamento econômico da empresa com a operação.
Uma vez emitido o CRI, os pagamentos mensais dos devedores da carteira são utilizados para pagar a remuneração e amortização dos CRI. Em caso de inadimplência, as garantias podem ser executadas para recuperação do valor do crédito.
NOSSOS FUNDOS IMOBILIÁRIOS CRI
KNUQ11
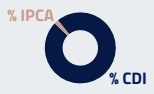
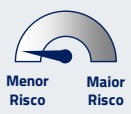
Fundo de CRI atrativos em risco/retorno em ativos pós-

KNCR11
Fundo de CRI com ativos de baixo risco e pós-fixados.

KNIP11
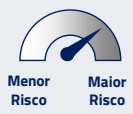
Fundo de CRI com ativos de baixo risco e indexados à inflação.
Saiba mais

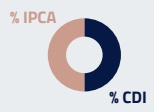
Fundo de CRI com ativos mistos, investindo tanto em pós-fixados quanto em ativos indexados à inflação.
KNSC11

Saiba mais
Saiba mais
Fundo de CRI que busca retornos atrativos em um patamar de risco/retorno superior, investindo em ativos indexados à inflação.
Saiba mais
Fundo desenvolvido em parceria com a fintech Creditas, com foco em operações de CRI no segmento pulverizado.
KCRE11

Saiba mais
KNHY11
KNHF11
Saiba mais
Saiba mais


Fundo multiestratégia, composto por uma carteira diversificada de ativos do setor imobiliário e gerido por diferentes equipes da Kinea.
NOSSOS FUNDOS IMOBILIÁRIOS DE PAPEL
AUM total: R$ 26,5 bi
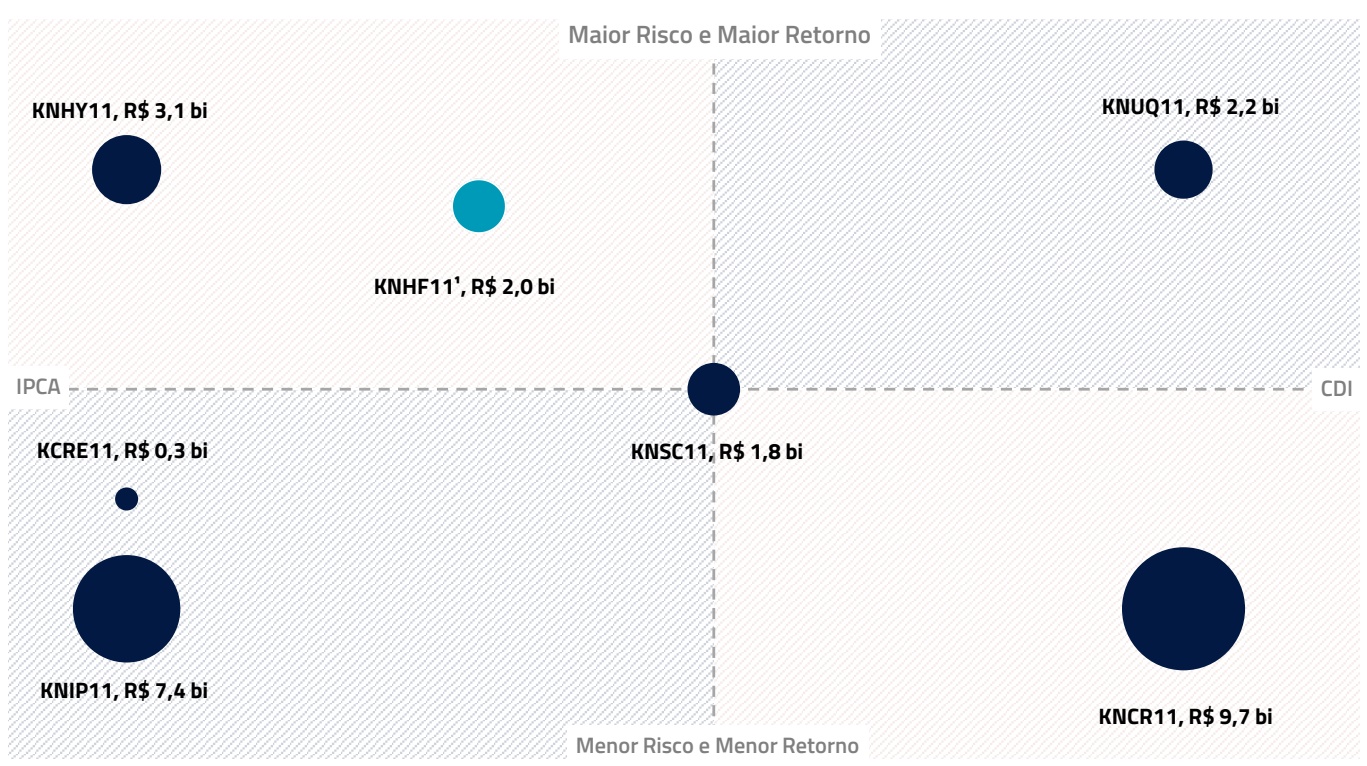
- ¹Fundo multiestratégia com a carteira, atualmente, predominantemente alocada em CRI
Kinea
uma empresa

Este material foi elaborado pela Kinea (Kinea Investimentos Ltda e Kinea Private Equity Investimentos S.A.), empresa do Grupo Itaú Unibanco. A Kinea não comercializa e nem distribui cotas de fundos de investimentos. Leia o regulamento e demais documentos legais do fundo antes de investir. Os fundos são supervisionados e fiscalizados pela Comissão de Valores Mobiliários – CVM. Os fundos de condomínio aberto e não destinados a investidores qualificados possuem lâminas de informações essenciais. A descrição do tipo ANBIMA consta no formulário de informações complementares. Estes documentos podem ser consultados no site da CVM http://www.cvm.gov.br/ ou no site dos respectivos Administradores dos fundos. Não há garantia de tratamento tributário de longo prazo para os fundos que informam buscar este tratamento no regulamento. Os fundos da Kinea não são registrados nos Estados Unidos da América sob o Investment Company Act de 1940 ou sob o Securities Act de 1933. Não podem ser oferecidos ou vendidos nos Estados Unidos da América ou em qualquer um de seus territórios, possessões ou áreas sujeitas a sua jurisdição, ou a pessoas que sejam consideradas como U.S. Persons para fins da regulamentação de mercado de capitais norte-americana. Os Fundos de Investimento da Kinea podem apresentar um alto grau de volatilidade e risco. Alguns fundos informam no regulamento que utilizam estratégias com derivativos como parte de sua política de investimento, que da forma que são adotadas, podem resultar em perdas de patrimônio financeiro para seus cotistas superiores ao capital aplicado, obrigando o cotista a aportar recursos adicionais para cobertura do fundo. É recomendada uma avaliação de performance de fundos de investimento em análise de no mínimo 12 meses. A rentabilidade passada não garante a rentabilidade futura e fundos de investimento não são garantidos pela Instituição Administradora, ou por qualquer mecanismo de seguro, ou ainda pelo Fundo Garantidor de Créditos – FGC. Os Fundos de Investimento em Participações seguem a ICVM 578, portanto são condomínios fechados em que as cotas somente são resgatadas ao término do prazo de duração do fundo. Esta modalidade concentra a carteira em poucos ativos de baixa liquidez, o que pode resultar em perdas de patrimônio financeiro para seus cotistas que podem superar o capital aplicado, acarretando na obrigatoriedade do cotista aportar recursos adicionais para cobertura do fundo no caso de resultado negativo. Os Fundos de Investimento Imobiliário seguem a ICVM571, portanto são condomínios fechados em que as cotas não são resgatáveis onde os cotistas podem ter dificuldade em alienar suas cotas no mercado secundário. As opiniões, estimativas e projeções refletem o atual julgamento do responsável pelo seu conteúdo na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio. As projeções utilizam dados históricos e suposições, de forma que devem ser realizadas as seguintes advertências: (1) Não estão livres de erros; (2) Não é possível garantir que os cenários obtidos venham efetivamente a ocorrer; (3) Não configuram, em nenhuma hipótese, promessa ou garantia de retorno esperado nem de exposição máxima de perda; e (4) Não devem ser utilizadas para embasar nenhum procedimento administrativo perante órgãos fiscalizadores ou reguladores. Este conteúdo é informativo e não constitui nem deve ser interpretado como oferta ou solicitação de compra ou venda de valores mobiliários, instrumento financeiro ou de participação em qualquer estratégia de negócios específica, qualquer que seja a jurisdição. Algumas das informações aqui contidas foram obtidas com base em dados de mercado e de fontes públicas consideradas confiáveis. O Grupo Itaú Unibanco e a Kinea não declaram ou garantem, de forma expressa ou implícita, a integridade, confiabilidade ou exatidão de tais informações e se eximem de qualquer responsabilidade por quaisquer prejuízos, diretos ou indiretos, que venham a decorrer da utilização desse material e de seu conteúdo. Esse material não pode ser reproduzido ou redistribuído para qualquer pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da Kinea. Quaisquer outras informações ou esclarecimentos sobre o Fundo poderão ser obtidos com o Administrador e o Gestor, através do e-mail: [email protected].
Rua Minas de Prata, 30 – Itaim Bibi
CEP: 04552-080 - São Paulo – SP