
Relatório Gerencial KISU11 de dezembro de 2025
Relatório Gerencial do Kilima Suno 30 (KISU11), fundo imobiliário de fundos (FoF), referente a dezembro de 2025, com entrega no FundosNet (B3) em 23/01/2026. No pregão de 13/10/2026, a cota do KISU11 fechou a R$ 6,20, com P/VP de 0,82 (valor patrimonial de R$ 7,52 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,07 por cota, com pagamento em set/2026, e o dividend yield dos últimos 12 meses é de 11,29% sobre a cotação de 13/10/2026. O patrimônio líquido era de R$ 447,5 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- Fundo
- KILIMA FUNDO DE INVESTIMENTO EM COTAS DE FUNDOS IMOBILIÁRIOS SUNO 30 RESPONSABILIDADE LIMITADA1,31%
- CNPJ
- 36.669.660/0001-07
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/12/2025
- Data de entrega
- 23/01/2026 18:40
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
KISU
D e z e m b r o / 2 0 2 5
SOBRE O FUNDO Gestor: Kilima Gestão de Recursos Ltda. Público alvo: Público em geral Ticker: KISU11 ISIN: BRKISUCTF000 Data de Início: 08/10/2020 Início de negociação em bolsa: 15/01/2021 Taxa de Administração: 0,60% a.a. Taxa de Performance: N/A Prazo de duração: indeterminado Valor Patrimonial: R$ 359,58 Milhões PL Mercado: R$ 308,05 Milhões Auditoria: KPMG
OBJETIVO E POLÍTICA DE INVESTIMENTO
O Fundo tem por objetivo seguir a carteira teórica do índice de referência SUNO 30 FII, índice cuja metodologia e carteira podem ser verificadas no site https://www.sunoresearch.com.br/indices/suno30/ .
O Suno 30 FII é um índice de retorno total que busca refletir, por sua natureza, a combinação de variação de cotas de sua carteira de fundos componentes com as distribuições de proventos que estes fazem periodicamente.
ADMINISTRAÇÃO E CUSTÓDIA
Administrador: BRL TRUST DTVM CNPJ: 13.486.793/0001-42 Rua Alves Guimarães, nº 1212, Pinheiros, São Paulo – SP, CEP 05410-002 https://www.brltrust.com.br/
Custodiante: BRL TRUST DTVM
Rentabilidade ajustada desde 30/10/20 considera o reinvestimento dos dividendos, juros sobre capital próprio ou outros rendimentos advindos de ativos financeiros que integrem a carteira do fundo repassados diretamente ao cotista.
¹Dividendo distribuído no mês corrente dividido pelo preço de fechamento da cota do fundo no último dia do mês anterior.
²Dividendo distribuído no mês corrente dividido pelo preço de fechamento da cota do fundo no último dia do mês anterior, anualizado.
R$ 0,070
Rendimento por cota distribuído em Janeiro/26 referente ao resultado do mês de Dezembro /25
1,00%
Dividend Yield do Mês¹
12,05%
Dividend Yield 12 meses Anualizado²
103.227
Número de cotistas
R$ 8,14
Cota Patrimonial
R$ 6,97
Cota de Mercado (Fechamento – 30/12)
0,86x
Cota a Mercado sobre Cota Patrimonial
Para receber informações relativas aos fundos da Kilima, leia o QR Code ao lado e inscreva-se no mailing.
C O M E N T Á R I O D O G E S T O R
Ao longo de 2025, nossa estratégia esteve ancorada na premissa de evitar apostas direcionais e concentrar a alocação em assimetrias bem definidas. Em um ambiente marcado por elevada incerteza fiscal e política no Brasil e um pano de fundo global mais construtivo, priorizamos uma estrutura de risco que permitisse capturar o retorno associado a um cenário internacional benigno sem incorporar o risco específico do Brasil.
Os fundos imobiliários tiveram desempenho positivo em dezembro e no acumulado do ano, superando o CDI. Apesar disso, o comitê avaliou que o movimento recente já precifica boa parte do cenário favorável observado ao longo de 2025.
No mercado local, a principal mudança recente foi o anúncio da candidatura de Flávio Bolsonaro à presidência. Embora uma alternativa de centro-direita ainda não esteja totalmente descartada, sua viabilidade dependerá da evolução das pesquisas ao longo do primeiro trimestre de 2026. A leitura predominante é que se trata de uma candidatura viável, mas relativamente mais vulnerável em um eventual segundo turno contra o atual presidente, além de trazer incertezas quanto à composição de uma possível equipe econômica e sua capacidade de articulação política. Esses riscos limitam o potencial de ganho dos ativos locais.
No mês de dezembro o IFIX (índice de FIIs) fechou em 3.775,56 pontos, com valorização de 3,44% no mês. No acumulado do ano, o IFIX fechou com uma alta expressiva, de 21,15%, muito em função do movimento de recuperação da queda de aproximadamente 6,0% do IFIX em 2024 em decorrência do movimento de alta de juros no Brasil, e que por sua vez tornou o “P/BV” (preço / valor patrimonial) e o “dividend yield” de diversos FIIs um tanto quanto atrativos para o investimento com visão de longo prazo.
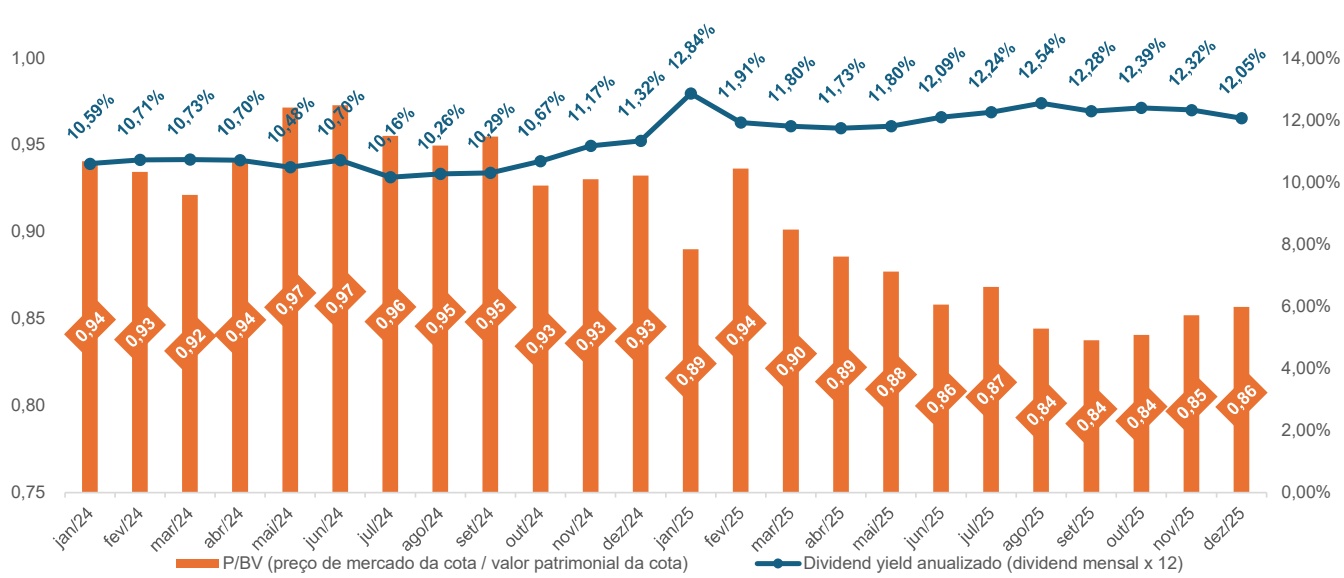
Para o mês de dezembro, o fundo anunciou um dividendo de R$ 0,07/cota. O valor distribuído representa um dividend yield mensal sobre o preço de fechamento de 1,00% a.m., isento de impostos. Se considerarmos o dividendo do mês corrente, o dividend yield anualizado é de 12,05%a.a.
Ainda em dezembro de 2025, utilizamos parte do caixa do KISU11 (aproximadamente R$ 12,0 milhões, equivalente a cerca de 3,3% do PL do fundo) na aquisição em 1.395.349 cotas do fundo (FII) SNEL11 (Suno Energias Limpas) a um preço de R$ 8,60 (oito reais e sessenta centavos) por cota. Essa aquisição se deu através da oferta primária do SNEL11 destinada ao mercado, encerrada por sua vez em dezembro de 2025.
É importante salientar que realizamos essa transação como forma de diversificação de risco (setorial), otimização da relação de “risco-retorno” e preservação de liquidez média dos ativos (FIIs) que compõem o portfolio do KISU11. De maneira geral, após o encerramento de sua oferta, o fundo SNEL11 passou a deter um patrimônio líquido superior a R$ 900,0 milhões, distribuídos em mais de 20 “cases” de investimento no segmento de “energia limpa”, com expectativa de liquidez média diária na B3 superior de R$ 3,0 milhões e “dividend yield” médio superior a 15,0% a.a.
Adicionalmente, as cotas do fundo SNEL11 adquiridas pelo KISU11 somente poderão ser negociadas na B3 a partir do final de janeiro de 2026, de forma que a posição adquirida ainda não se encontra refletida na carteira de “FIIs” detidos pelo KISU11 cujas cotas podem ser negociadas na B3 (página 05 do relatório), entretanto essa posição estará inclusa e visível na carteira já a partir do próximo relatório de gestão (referente a janeiro de 2026).
D E S E M P E N H O N O M E R C A D O S E C U N D Á R I O
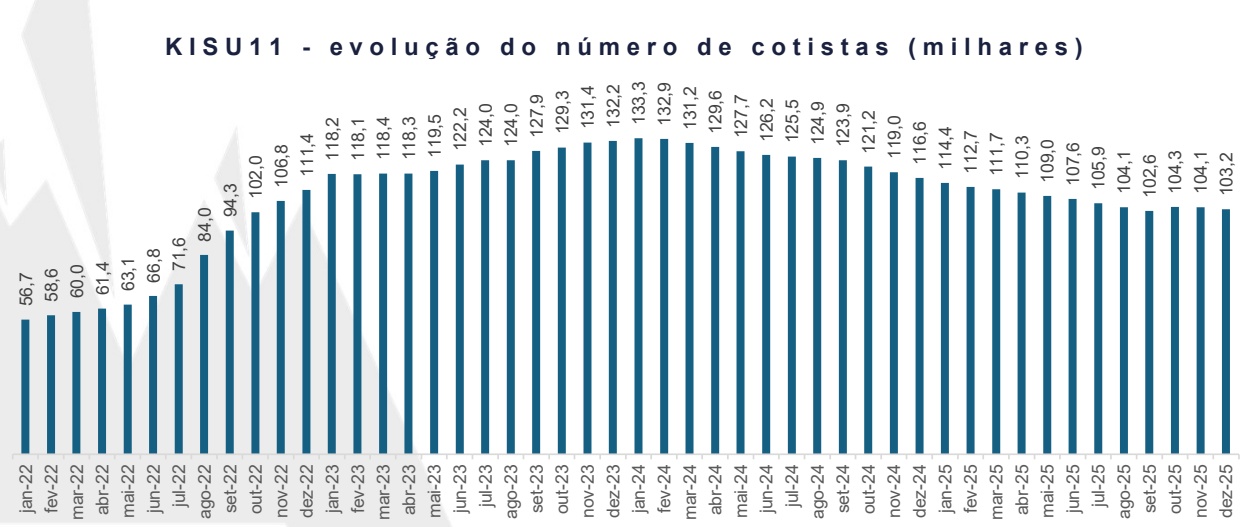
Durante o mês, o volume financeiro no mercado secundário e o número de negócios aumentaram em relação ao mês anterior. A base de cotistas reduziu marginalmente, mas segue próximo de 100 mil. Sob a ótica do preço no secundário, a cota do KISU11 segue com desconto para seu VP.
K I S U 1 1 – P r e ç o d e F e c h a m e n t o ( B 3 ) x V o l u m e n e g o c i a d o
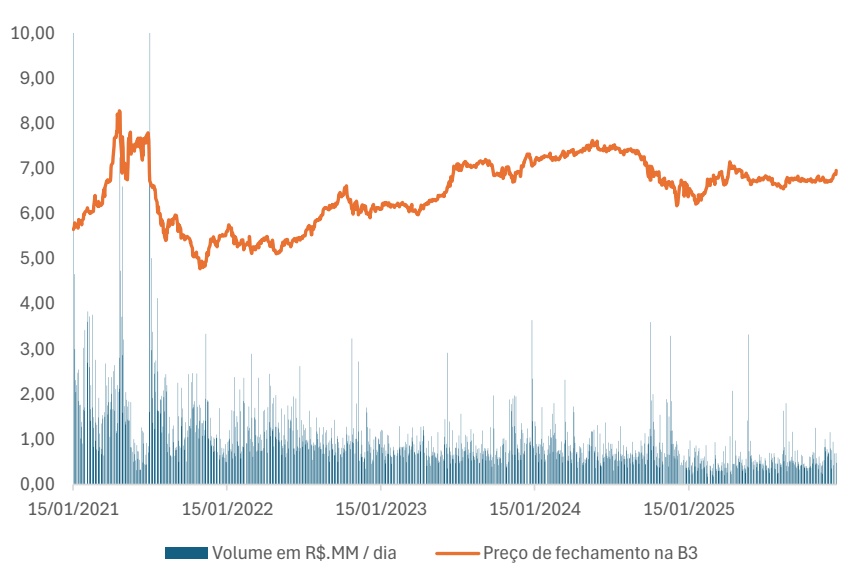
Fonte: Economática
I N F O R M A Ç Õ E S R E L E V A N T E S
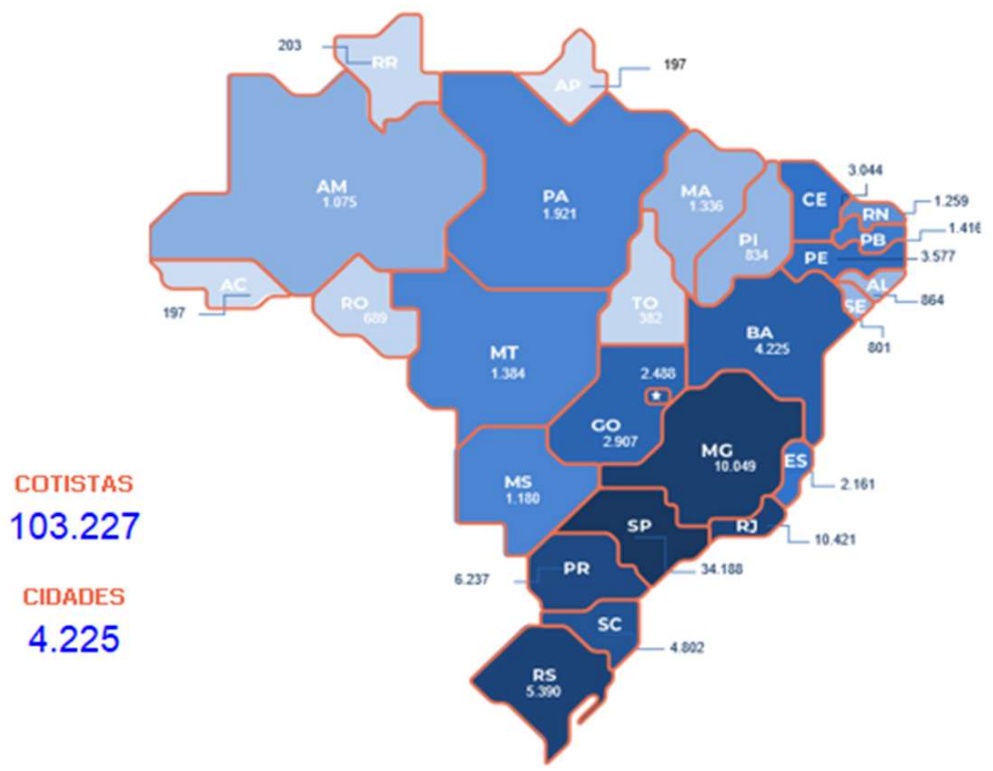
C O T I S T A S 103.227 MoM -0,86%
P L M E R C A D O R$ 301,4 MILHÕES
/>
V O L . N E G O C I A D O M É D I A D I Á R I A
R$ 710,8 MIL No mês
V O L . N E G O C I A D O D E S D E O I N Í C I O M É D I A D I Á R I A
R$ 1,01 MILHÕES
(1) Número de cotistas referente ao fechamento do último dia do mês. O KILIMA FIC FII SUNO 30 iniciou sua negociação em bolsa com 54 cotistas em 15/01/2021.
(2) Patrimônio líquido calculado com base no preço de fechamento no último dia do mês multiplicado pela quantidade de cotas emitidas. O patrimônio líquido do KILIMA FIC FII SUNO 30 emitido em outubro de 2020 foi de R$ 76,329 milhões.
C R E S C . M É D I O M E N S A L 4,3% Desde Jan/21
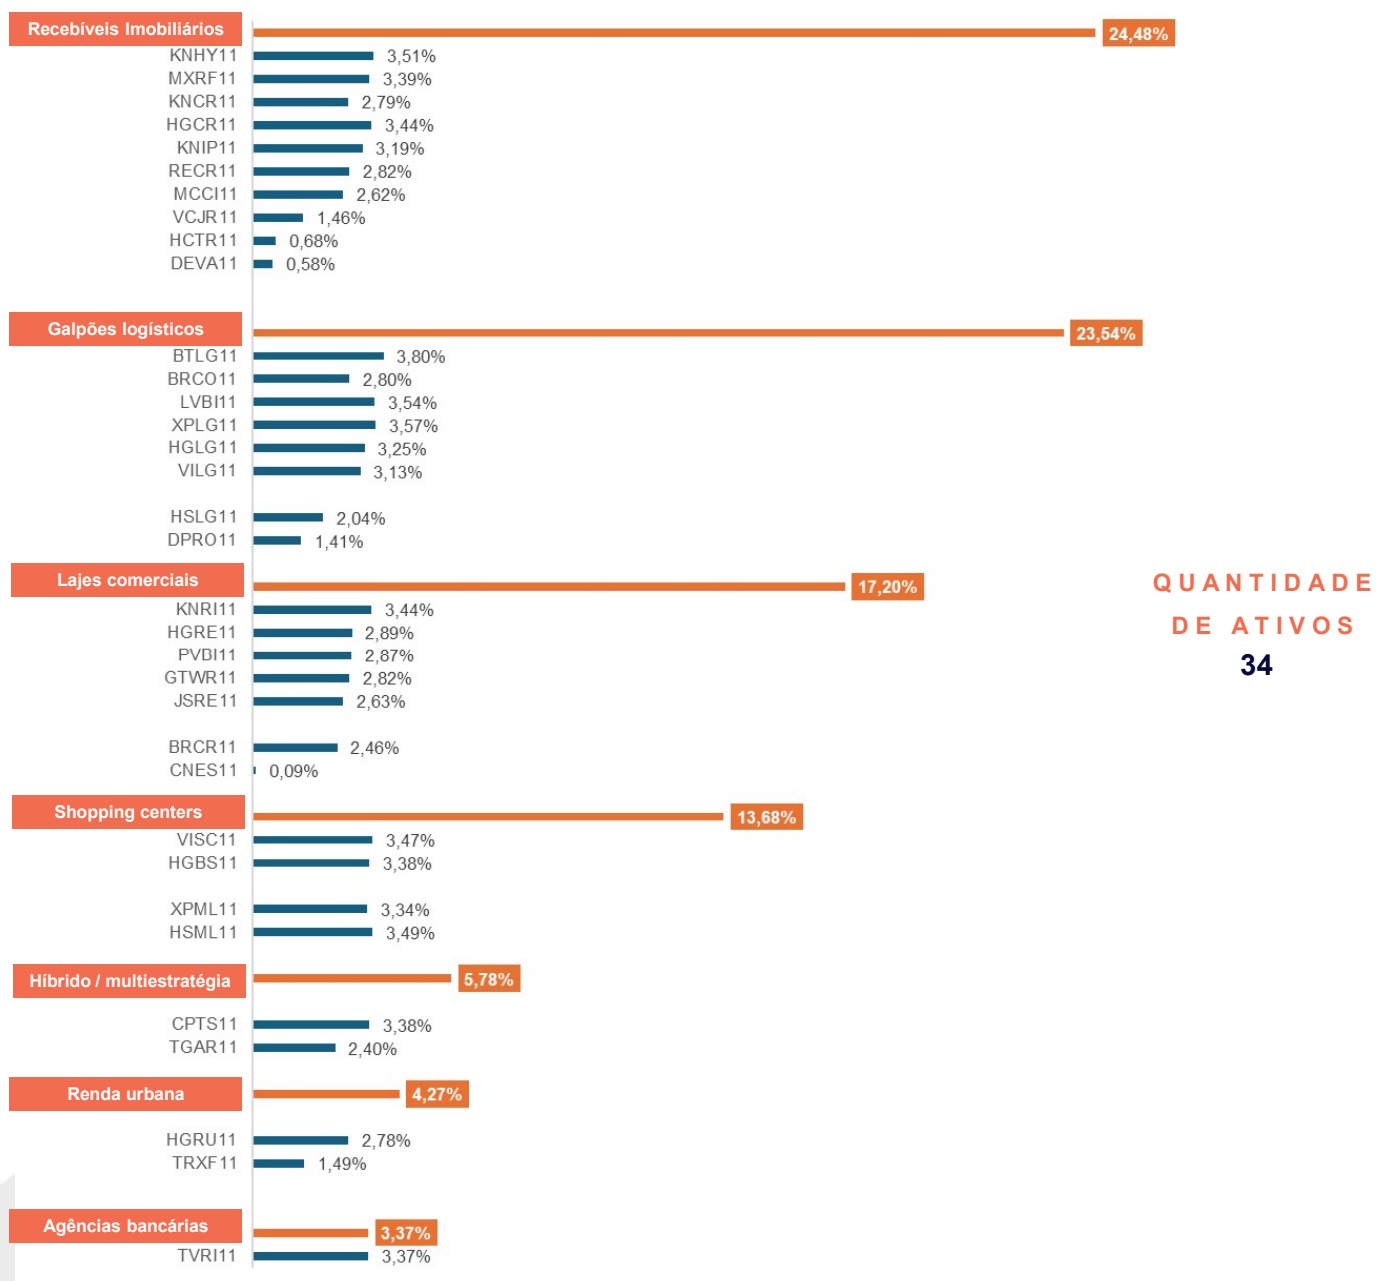
C A R T E I R A D E F I I s ( E M % D O P L D O F U N D O )
Atualmente o KISU11 detém 92,32% de seu PL alocado em fundos imobiliários (FIIs). Estamos trabalhando nesse momento na análise comparativa de retorno, risco e nível de desconto de todos os fundos detidos pelo KISU11, de maneira a alocarmos parte do caixa do fundo em FIIs (que compõem a carteira do Índice SUNO) ao longo dos próximos 02 meses.
A N Á L I S E D E “ N Í V E L D E D E S C O N T O ” D O K I S U 1 1
Atualmente o KISU11 negocia com desconto significativo em relação a sua carteira de FIIs. No mês de dezembro de 2025, o fundo fechou negociando a uma média de 0,86x em relação ao seu valor patrimonial (“P/BV”), com um “dividend yield” (“DY”) anualizado de 12,05%. Entretanto, a média ponderada destes dois mesmos indicadores sobre a carteira de FIIs do KISU11 (já excluindo-se o % em caixa detido pelo fundo) é distinta, conforme demonstra a tabela abaixo. O indicador “P/BV” é de 0,91x e o “DY” é de 10,6%. Essa diferença indica que o KISU11 tem potencial de valorização, dado o seu nível injustificado de desconto em relação aos seus fundos investidos.
P E R F O R M A N C E E E V O L U Ç Ã O D E I N D I C A D O R E S D O K I S U 1 1
Desde a sua criação, a tese-base do Índice Suno 30 FII tinha três distintas diferenças para o IFIX. As duas primeiras eram claras imediatamente – transparência e facilidade em replicar o índice. A terceira girava em torno de performance, em que o Índice teria condições de entregar melhores retornos especialmente em períodos mais agudos de alta e baixa.
K I S U 1 1 – C o m p a r a t i v o d e r e t o r n o c o m í n d i c e s d e s d e o i n í c i o
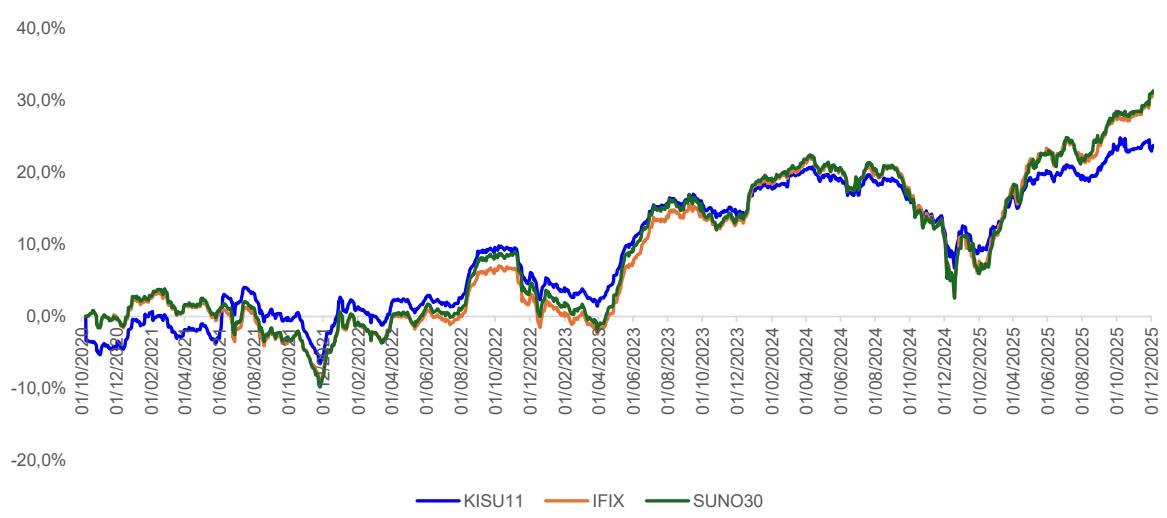
Fonte: Kilima, B3 e Bloomberg
K I S U 1 1 – P / B V ( “ P r e ç o / V a l o r P a t r i m o n i a l ) e D Y ( D i v i d e n d Y i e l d ) a n u a l i z a d o
D E M O N S T R AÇ Ã O D E R E S U LTAD O M E N S AL
| Resultado (R$ milhares) | Jan/25 (R$) | Fev/25 (R$) | Mar/25 (R$) | Abr/25 (R$) | Mai/25 (R$) | Jun/25 (R$) | Jul/25 (R$) | Ago/25 (R$) | Set/25 (R$) | Out/25 (R$) | Nov/25 (R$) | Dez/25 (R$) | Acumulado 25 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receita auferida | 3.557,5 | 3.277,8 | 3.250,3 | 3.315,8 | 3.470,3 | 3.365,6 | 3.621,7 | 3.347,6 | 3.300,1 | 3.264,1 | 3.351,5 | 3.677,5 | 40.799,7 |
| Fundos Imobiliários | 3.467,1 | 3.190,9 | 3.165,9 | 3.223,7 | 3.369,4 | 3.267,7 | 3.505,3 | 3.239,6 | 3.186,5 | 3.144,3 | 3.223,7 | 3.550,9 | 39.535,1 |
| Rendimentos Recebidos de FIIs | 3.467,1 | 3.190,9 | 3.165,9 | 3.223,7 | 3.369,4 | 3.267,7 | 3.505,3 | 3.239,6 | 3.186,5 | 3.144,3 | 3.223,7 | 3.550,9 | 39.535,1 |
| Ganho de Capital | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Aplicaçao do caixa (líquido) | 90,4 | 86,8 | 84,4 | 92,1 | 100,8 | 97,9 | 116,4 | 108,0 | 113,5 | 119,7 | 127,8 | 126,6 | 1.264,6 |
| Impostos e Despesas | -197,3 | -178,4 | -171,9 | -265,4 | -196,7 | -185,5 | -178,8 | -160,8 | -168,9 | -219,9 | -300,4 | -185,2 | -2.409,3 |
| IR sobre Ganho de Capital | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | -38,9 | -28,7 | -67,6 |
| Despesas operacionais | -197,3 | -178,4 | -171,9 | -265,4 | -196,7 | -185,5 | -178,8 | -160,8 | -168,9 | -219,9 | -261,5 | -156,5 | -2.341,7 |
| Lucro Líquido (regime de caixa) | 3.370,8 | 3.084,6 | 3.074,7 | 3.065,4 | 3.270,1 | 3.170,5 | 3.466,1 | 3.170,6 | 3.140,6 | 3.117,1 | 3.197,6 | 3.264,1 | 38.392,3 |
| Ajuste na Distribuição | -277,6 | 9,1 | 19,1 | 28,3 | -176,4 | -76,8 | -372,3 | -76,9 | 46,9 | 23,4 | 103,9 | 170,3 | -579,0 |
| Distribuição | 3.093,3 | 3.093,7 | 3.093,7 | 3.093,7 | 3.093,7 | 3.093,7 | 3.093,7 | 3.093,7 | 3.187,6 | 3.140,5 | 3.301,5 | 3.434,4 | 37.813,3 |
| Distribuição/cota (KISU11) | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,07 | 0,85 |
| Quantidade de cotas | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 | 44.196.050 |
K I S U 1 1 - c o m p o s i ç ã o d o s d i v i d e n d o s l í q u i d o s d i s t r i b u í d o s p o r c o t a
KISU11 - dividendos líquidos distribuídos por cota (pós despesas)
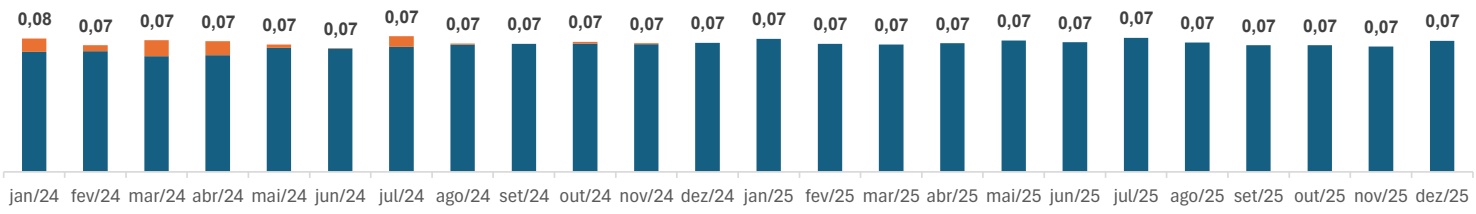
Rendimentos de FIIs (incluindo alocação do caixa em renda fixa) Ganho de capital com alienação de cotas de FIIs Rendimento líquido pós despesas e uso de reserva
D E T A L H E S D A P E R F O R M A N C E D O F U N D O E P R Ó X I M O S P A S S O S
Com os fundos imobiliários sendo impactados negativamente pelo cenário de abertura da curva de juros futuros e de expectativa de inflação, o lucro nas posições e o apetite para a realização de ganhos se reduz.
Olhando para frente esperamos menos oportunidades de realização de ganho de forma que os resultados passarão a ser mais dependentes do carrego do fundo.
A gestão optou por seguir com a distribuição de R$ 0,070/cota, número mais próximo daquilo que é o resultado do fundo quando não há ganho de capital.
P E R G U N TAS F R E Q U E N T E S
O Q U E É O Í N D I C E S U N O 3 0 F I I ?
O Índice SUNO 30 FII é o índice mantido pela Suno Desenvolvimento de Índices e Tecnologia Ltda., desenvolvido em parceria com a Kilima, com o objetivo de apresentar uma representação mais clara da relação risco vs. retorno do mercado aliada à descorrelação para o IFIX.
Q U A I S S Ã O O S C R I T É R I O S D E I N C L U S Ã O N O Í N D I C E S U N O 3 0 F I I ?
Fundo deverá fazer parte da composição do IFIX (liquidez);
• O fundo não poderá ser um fundo de fundos (FoF);
O fundo não poderá ser um fundo monoativo;
• O Fundo deverá ter Dividend Yield maior do que zero nos últimos 12 (doze) meses.
Q U A I S S Ã O O S P A P É I S D A K I L I M A E D A S U N O N O F U N D O ?
A KILIMA é a criadora e gestora do KISU11, utilizando o Índice como parâmetro de alocação, mas imprimindo uma gestão ativa que possa gerar ganhos excedentes. A Suno Desenvolvimento de Índices e Tecnologia Ltda. somente provê o Índice Suno 30 FII ao mercado com utilização exclusiva da KILIMA.
O K I S U 1 1 É U M E T F O U F U N D O D E F U N D O S ?
Fundo de Fundos, com gestão ativa dentro dos parâmetros do índice.
Q U A L É O P R A Z O P A R A U T I L I Z A Ç Ã O D O I N D I C E S U N O 3 0 F I I ?
A Kilima possui contrato inicial exclusivo de 10 anos, renovável por outro período de mesma duração.
Q U A L É A T A X A D E A D M I N I S T R A Ç Ã O D O K I S U 1 1 ?
A taxa de administração é 0,60%a.a. e não cobramos taxa de performance.
Q U A L É A P E R I O D I C I D A D E D O R E B A L A N C E A M E N T O D O I N D I C E S U N O 3 0 F I I ?
Trimestral.
KILIMA
W W W . K I L I M A . C O M . B R k i v o 1 1 @ k i l i m a . c o m . b r
© f in
Este material foi elaborado pela Kilima Gestão de Recursos Ltda. (“KILIMA”) e é destinado aos cotistas do KILIMA VOLKANO RECEBÍVEIS IMOBILIÁRIOS. Devido a mudanças repentinas que podem ocorrer pelo dinamismo do mercado, é possível que algumas informações contidas neste material se encontrem desatualizadas e/ou imprecisas. Para avaliação da performance de um fundo é recomendável a análise de, no mínimo, 12 meses. Fundos, assim como outros valores mobiliários, estão sujeitos a perda do capital investido. Este material não constitui uma oferta, aconselhamento, sugestão ou solicitação de aquisição de cotas de fundos de investimento, tendo caráter simplesmente informativo. A rentabilidade obtida no passado não representa garantia de resultados futuros. Leia o prospecto e o regulamento antes de investir em qualquer fundo. Os investimentos em fundos não são garantidos pelo gestor, administrador ou por qualquer mecanismo de seguro ou, ainda, pelo fundo garantidor de crédito – FGC (https://www.fgc.org.br/). A KILIMA, seus sócios, administradores, colaboradores e prepostos não se responsabilizam por quaisquer fatos resultantes do uso das informações aqui apresentadas, uma vez que qualquer decisão de investimento deve ser tomada exclusivamente pelo investidor. A rentabilidade ajustada considera o reinvestimento dos dividendos, juros sobre capital próprio ou outros rendimentos advindos de ativos financeiros que integrem a carteira do Fundo repassados diretamente ao cotista. A distribuição deste relatório ou ainda a reprodução parcial ou total de seu conteúdo, sem a devida anuência da KILIMA é proibida. Não há garantia de que os fundos mencionados neste material terão o tratamento tributário para fundos de longo prazo. Acesse a lâmina e o regulamento dos fundos em: https://kilima.com.br/fundos Supervisão e Fiscalização: Comissão de Valores Mobiliários – CVM. Serviço de Atendimento ao Cidadão em www.cvm.gov.br. Em caso de dúvidas, entre em contato conosco através do email: [email protected]