
Relatório Gerencial KIVO11 de agosto de 2026
Relatório Gerencial do Kilima Volkano Recebíveis Imobiliários (KIVO11), fundo imobiliário de papel, referente a agosto de 2026, com entrega no FundosNet (B3) em 29/09/2026. No pregão de 03/11/2026, a cota do KIVO11 fechou a R$ 50,10, com P/VP de 0,61 (valor patrimonial de R$ 82,53 por cota no informe mensal de setembro de 2026). O último rendimento foi de R$ 0,92 por cota, com pagamento em nov/2026, e o dividend yield dos últimos 12 meses é de 21,38% sobre a cotação de 03/11/2026. O patrimônio líquido era de R$ 183,4 milhões no informe mensal de setembro de 2026. Os indicadores são os mais recentes da base do Kartac, não os do período do documento.
Informações
- CNPJ
- 42.273.325/0001-98
- Tipo
- Relatórios
- Assunto
- Relatório Gerencial
- Data de referência
- 31/08/2026
- Data de entrega
- 29/09/2026 18:37
- Versão
- 1
- Situação
- (Ativo)
Conteúdo
KIVO
Agosto / 2026
SOBRE O FUNDO
Fundo: Kilima Volkano Recebíveis Imobiliários CNPJ: 42.273.325/0001 -98 Gestor: Monte Bravo Asset Management Ltda.
Público alvo: Público em Geral
Ticker : KIVO11
ISIN: BRKIVOCTF007
Data de Início: 03/12/2021
Início de negociação em bolsa: 14/03/2022
Taxa de Administração: 1,15% a.a.
Taxa de Performance: 10% do que exceder
IPCA+4,25%
Prazo de duração: Indeterminado
Cota da 1ª Emissão): R$ 100,00
Valor Patrimonial: R$ 18 6 .9 milhôes
PL Mercado: R$ 12 1 ,7 milhões
Auditoria: Grant Thornton
R$ 0, 90
Rendimento por cota distribuído em Setembro / 26 referente ao resultado do mês de Agosto / 26
1,64 %
Dividend Yield do Mês¹
19 ,7 3 %
Dividend Yield Anualizado²
7. 134 Número de cotistas
OBJETIVO E POLÍTICA DE INVESTIMENTO
O objetivo do Fundo é a obtenção de renda, mediante a aplicação de recursos correspondentes, a, no mínimo, 67% do seu Patrimônio Líquido em Certificados de Recebíveis Imobiliários (“CRI”).
ADMINISTRAÇÃO E CUSTÓDIA
Administrador: BRL TRUST DTVM CNPJ: 13.486.793/0001 -42 Rua Alves Guimarães, nº 1212, Pinheiros, São Paulo – SP, CEP 05410 -002 https://www.brltrust.com.br/
Custodiante: BRL TRUST DTVM
*Rentabilidade ajustada desde 03/12/21 considerando o reinvestimento dos dividendos distribuídos aos cotistas.
¹Dividendo distribuído no mês corrente dividido pelo preço de fechamento da cota do fundo no último dia do mês anterior.
²Dividendo distribuído no mês corrente dividido pelo preço de fechamento da cota do fundo no último dia do mês anterior, anualizado.
R$ 8 4 ,10
Cota Patrimonial
R$ 5 4 ,75 Cota de Mercado (Fechamento – 31 / 0 8 )
0,6 5 x Cota a Mercado sobre Cota Patrimonial
R$ 0, 60
Reserva histórica de Lucro não distribuído por cota
Para receber informações relativas aos fundos da Monte Bravo Asset , leia o QR Code ao lado e inscreva -se no mailing .
COMENTÁRIO DO GESTOR – CENÁRIO MACROECONÔMICO
Agosto foi mais um mês marcado por elevado ruído geopolítico . No entanto, mais uma vez, não houve deterioração relevante dos fundamentos globais .
As tensões no Oriente Médio permaneceram elevadas e as commodities voltaram a avançar, com destaque para a valorização de quase 10 % do ouro . O petróleo continuou bastante volátil, refletindo as notícias sobre o conflito e o fluxo de embarcações pelo Estreito de Ormuz, mas sem uma nova interrupção significativa da oferta .
No Brasil, agosto apresentou uma dinâmica diferente . Enquanto os mercados globais avançaram, o Ibovespa recuou 0 ,3 % e o Real se desvalorizou pouco mais de 2 %. A curva de juros prefixada também permaneceu pressionada . Parte do movimento parece ter natureza técnica, associada à dinâmica dos leilões do Tesouro e à maior dificuldade de colocação de títulos prefixados e indexados à inflação . A alteração do Plano Anual de Financiamento, com aumento da participação esperada de pós -fixados, reflete esse ambiente .
A inflação, por outro lado, continuou trazendo notícias favoráveis . O IPCA apresentou deflação de 0 ,40 %, com melhora também nas medidas subjacentes de inflação de serviços e núcleos . Ao mesmo tempo, o PIB do segundo trimestre confirmou uma perda de ritmo da economia, apesar de ter vindo ligeiramente acima das expectativas . O crescimento desacelerou de 1 ,1 % para 0 ,5 % na margem, com queda do consumo das famílias, apesar dos estímulos fiscais, e indícios de uma desaceleração mais pronunciada no 2 º semestre .
Em agosto de 2026 , os FIIs tiveram o quarto mês negativo seguido, com o IFIX recuando -1 ,46 %, em um cenário ainda marcado por maior cautela dos investidores . O movimento de baixa foi mais intenso no início do mês, mas perdeu força ao longo das semanas seguintes . Na parte final do período, a melhora das expectativas em relação à condução da política monetária brasileira, somada à redução das preocupações no mercado de petróleo, favoreceu uma recuperação parcial dos preços das cotas .
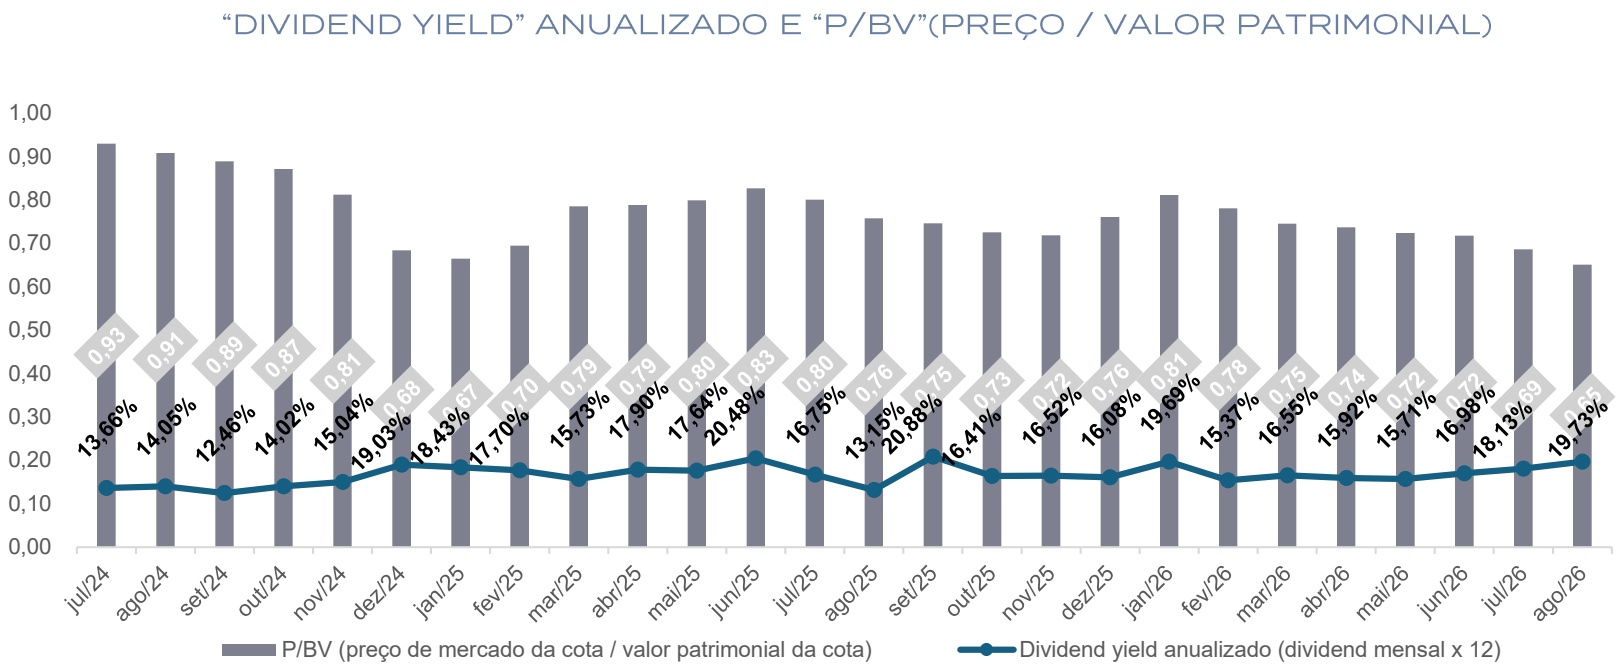
Para o mês de agosto, o fundo anunciou um dividendo de R$ 0 ,90 /cota . O valor distribuído representa um “dividend yield ” mensal sobre o preço de fechamento de 1 ,64 % a.m., isento de impostos . Se considerarmos o dividendo do mês corrente, o dividend yield anualizado é de 19 ,73 %a.a.
CRIs EM PROCESSO DE REESTRUTURAÇÃO
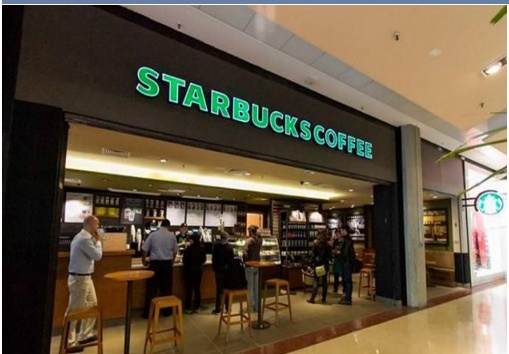
CRI Starbucks (0 ,08 % do PL) O CRI Starbucks encontra -se inadimplente desde dezembro de 2023 , momento em que a empresa responsável pela operação da Starbucks no Brasil entrou em recuperação judicial . Em outubro de 2024 , o juiz responsável pelo processo de RJ aprovou a venda de determinados ativos da Starbucks Brasil para a Zamp .
Atualmente o papel está sendo marcado no fundo a apenas $6 { , } 0 0 \%$ (seis por cento) do seu valor de face . Um eventual ajuste positivo na marcação a mercado do papel será devidamente comunicado pela equipe de gestão a todos os cotistas do KIVO 11 .
CRI Ekko Séries 1 e 2 (1 ,55 % do PL) Conforme explorado nos relatórios anteriores, o CRI Ekko está inadimplente há alguns meses . Além do atraso e estouro no custo de obra do projeto, a empresa enfrenta um alto nível de alavancagem . No dia 06 /09 /2024 os investidores do CRI decidiram pelo vencimento antecipado da operação . Essa medida foi necessária para seguirmos com o rito de acionamento do seguro de conclusão de obra, que é a principal garantia dessa operação, além da alienação fiduciária das cotas da SPE e aval da holding e seus controladores (pessoas -físicas) .
Conforme última atualização no dia 08 /09 , uma Assembleia Especial de Titulares do CRI deve ser convocada formalmente ainda em setembro de maneira a deliberar sobre a aprovação da contratação de uma nova construtora para realizar o estudo de viabilidade técnico -financeira do Empreendimento e recomendar medidas necessárias para a maximização da recuperação dos créditos devidos pela devedora, e também a contratação de assessoria jurídica para realizar estudo de viabilidade jurídica, incluindo a realização de due diligence com o objetivo de levantar passivos judiciais, extrajudiciais e tributários vinculados ao empreendimento, assim como maximizar a recuperação dos créditos devidos . Atualmente, considerando -se as duas séries, os papéis estão sendo marcados a uma média de 15 % do seu valor de face .
CRI Olimpo (1 ,15 % do PL)
A data de vencimento do CRI de Olimpo ocorreu em janeiro/ 25 , mas o pagamento não foi realizado, resultando no vencimento antecipado da operação . Como informamos em relatórios anteriores, tentamos viabilizar a reestruturação da operação antes do vencimento, mas tais esforços não encontraram resposta da devedora, que também vem sendo executada por diversos outros credores . Diante do quadro, a empresa ingressou com uma medida cautelar, solicitando ao juízo a instauração de um processo de mediação com todos os credores . Essa mediação foi autorizada ainda ao final de janeiro e tem duração esperada de 60 dias . Por ora, não há avanços concretos no âmbito da mediação . Na última assembleia, realizada em junho de 2025 foi ratificada a contratação de Assessor Legal para assessorar a Emissora nas negociações e procedimentos judiciais e extrajudiciais, conforme o caso .
CRI Arquiplan (0 ,38 % do PL)
Os titulares do CRI aprovaram em assembleia uma proposta referente a dação em pagamento, de unidades do empreendimento lastro da operação e dos fundos de reserva e liquidez, com a finalidade de viabilizar o recebimento do saldo devedor atualizado . Vale ressaltar que o CRI deixará de sofrer a incidência dos juros originalmente pactuados no Termo de Securitização e passará a receber a medida que as unidades forem vendidas . Atualmente o papel está sendo marcado no fundo a 55 ,00 % do seu valor de face . Considerando a venda das 50 unidades dadas em dação no atual preço de m² pedido, o valor a ser recebido é suficiente para a quitação do saldo do CRI .
CARTEIRA CONSOLIDADA
| R$ | ||||||||||||||||
| PL total do fundo | 186.926.329,6 | |||||||||||||||
| Posição em CRls | 94.980.398,3 | 49,8% | Indexador | Taxa (cpa.) | % MTM | Duration | Vcto. | Código | Emissor | |||||||
| Residencial | 47.747.996,7 | 25,9% | IPC-A+ | 11,63% | 96,03% | 1,13 | ||||||||||
| CDI+ | 4,87% | |||||||||||||||
| Concresul | 7.100.842,7 | 3,85% | IPCA+ | 12,00% | 78,23% | 1,98 | jun-28 | 24H2277797 | Opea | |||||||
| Telar | 4.336.034,5 | 2,4% | IPCA+ | 11,25% | 99,60% | 0,61 | dez-26 | 23L2517577 | Província | |||||||
| Patriarca | 3.561.535,4 | 1,9% | IPCA+ | 10,90% | 101,76% | 1,18 | jul-27 | 24G1627395 | Playbanco | |||||||
| Cond. Terraz | 4.387.564,4 | 2,4% | IPCA+ | 12,60% | 99,26% | 1,38 | out-27 | 24D3314338 | Canal | |||||||
| Cond. Terraz | 4.822.249,9 | 2,6% | IPCA+ | 12,40% | 99,26% | 1,38 | out-27 | 24D3314465 | Canal | |||||||
| Santa Lúcia | 3.808.577,5 | 2,1% | IPCA+ | 10,50% | 99,39% | 0,71 | dez-26 | 23J2272828 | Truesec | |||||||
| Bfabbriani | 1.124.196,3 | 0,6% | IPCA+ | 9,20% | 52,56% | 4,20 | dez-34 | 21G0759091 | Truesec | |||||||
| VCARealiza | 191.949,2 | 0,1% | IPCA+ | 9,50% | 93,09% | 3,50 | set-26 | 25H4845788 | Habitasec | |||||||
| 7.013.904,8 | 3,8% | CDI+ | 5,00% | 102,45% | 0,82 | jul-27 | 24F2007358 | Habitasec | ||||||||
| You Inc | 4.960.425,9 | 2,7% | CDl+ | 4,25% | 98,62% | 0,18 | nov-26 | 21L0329279 | Vert | |||||||
| Realiza Série 2 | 3.142.571,6 | 1,7% | CDl+ | 5,00% | 102,23% | 0,82 | jul-27 | 24F2009551 | Habitasec | |||||||
| Realiza Série 3 | 2.047.855,0 | 1,1% | CDI+ | 5,00% | 102,63% | 0,82 | jul-27 | 24F2010431 | Habitasec | |||||||
| Arquiplan | 767.989,4 | 0,4% | CDl+ | 4,25% | 102,22% | 0,29 | mar-27 | 22C1024589 | Canal | |||||||
| Pollo Skyline | 482.300,1 | 0,3% | CDl+ | 4,00% | 99,73% | 2,18 | mar-27 | 25K2714334 | Opea | |||||||
| Loteamento | 14.808.071,9 | 8,0% | IPC-A+ | 10,039% | 93,69% | 5,05 | ||||||||||
| FGRII | CDI+ | 4,000% | ||||||||||||||
| 5.520.376,5 | ||||||||||||||||
| 3,0% | IPCA+ | 9,50% | 105,46% | 6,10 | set-41 | 24I2268708 | Canal | |||||||||
| Over Urbanismo | 4.859.560,7 | 2,6% | IPCA+ | 11,00% | 94,11% | 5,75 | nov-34 | 24K3211803 | Riza Sec | |||||||
| Vic Engenharia | 2.114.974,4 | 1,1% | IPCA+ | 9,50% | 82,50% | 2,73 | jun-32 | 22F1135958 | Habitasec | |||||||
| EKKO Live 1/2 | 122.560,4 | 0,1% | IPCA+ | 9,00% | 15,28% | 2,07 | fev-28 | 22B0555800 | Ourinvest | |||||||
| EKKO Live 1 / 2 (1) | 349.682,3 | 0,2% | IPCA+ | 9,00% | 15,28% | 0,00 | 22B0555782 | Ourinvest | ||||||||
| Lote5 | 1.570.956,2 | 0,9% | IPCA+ | 10,00% | 88,64% | 4,57 | jul-37 | 24B1573243 | Leverage | |||||||
| Pollo Native | 269.961,4 | 0,1% | CDI+ | 4,00% | 99,65% | 1,91 | mai-29 | 25K2729143 | Opea | |||||||
| BTS ("Built to suit") | 12.025.027,3 | 6,5% | IPC-A | 9,65% | 90,24% | 4,33 | ||||||||||
| Keralty (saúde)Roldão (varejo) | ||||||||||||||||
| 7.798.180,1 | 4,2% | IPCA+ | 10,00% | 87,04% | 5,08 | fev-33 | 23D1333883 | Riza Sec | ||||||||
| 3.373.637,8 | 1,8% | IPCA+ | 8,50% | 95,29% | 3,58 | jan-34 | 24A2579147 | Leverage | ||||||||
| HUB / Iveco (automotivo) | 853.209,4 | 0,5% | IPCA+ | 11,00% | 99,51% | 0,47 | fev-27 | 23B1690001 | Riza Sec | |||||||
| Multipropriedade / Time Sharing | 6.383.620,7 | 3,5% | IPC-A+ | 8,46% | 81,01% | 1,87 | ||||||||||
| 0,070 | ||||||||||||||||
| OP Resort (Mutiprop.)GVI (Multiprop.)Beachpark (Time Sharing) | 2.332.108,0 | 1,3% | IPCA+ | 9,00% | 85,84% | 2,59 | mar-32 | 21G0511750 | Fortesec | |||||||
| 2.358.280,4 | 1,3% | IPCA+ | 7,00% | 63,09% | 1,40 | jul-30 | 21F0950048 | |||||||||
| 1.693.232,3 | 0,9% | IPCA+ | 9,75% | 99,33% | 1,51 | nov-28 | 21K0914380 | |||||||||
| Outras estratégiasKeycash Sr. (Home Equity)Urba | 14.015.681,7 | 5,9% | IPC-A +CDI+ | 10,40%3,59% | 76,44% | 3,38 | mai-43 | |||||||||
| 5.377.467,0 | 2,9% | IPCA+ | 9,50% | 97,99% | 4,99 | |||||||||||
| 24F1278543 | ||||||||||||||||
| 5.370.753,8 | 2,9% | IPCA+ | 11,30% | 101,21% | 3,79 | set-35 | 26F3370079 | |||||||||
| Starbucks (alimentação)City Corporate | 144.735,43.122.725,5 | 0,1%1,7% | CDl+CDl+ | 5,50%3,50% | 5,96%95,09% | 0,923,79 | ago-27abr-32 | 21H0176508 | Riza SecCanal | |||||||
| 26D6263110 | ||||||||||||||||
| 20D0205110 | ||||||||||||||||
Fll TG Ativo Real Fll Manatí Zavit Crédito Pátria Receb. Imob. FIIVALREIII RBR High Grade Kinea Índice Preços REC Master Fundo de Cotas Suno Energias Limpas Alianza Renda Mais Invista BBP
(1) A série em questão do CRI EKKO vencem em FEV/25, motivo pelo qual não apresenta data de vencimento e duration OBS: o CRI Olimpo (vencido) está sendo reavaliado, e seu valor consta no ativo do fundo, mas não na carteira
CARTEIRA CONSOLIDADA
FUNDO EM % POR CLASSE DE ATIVO
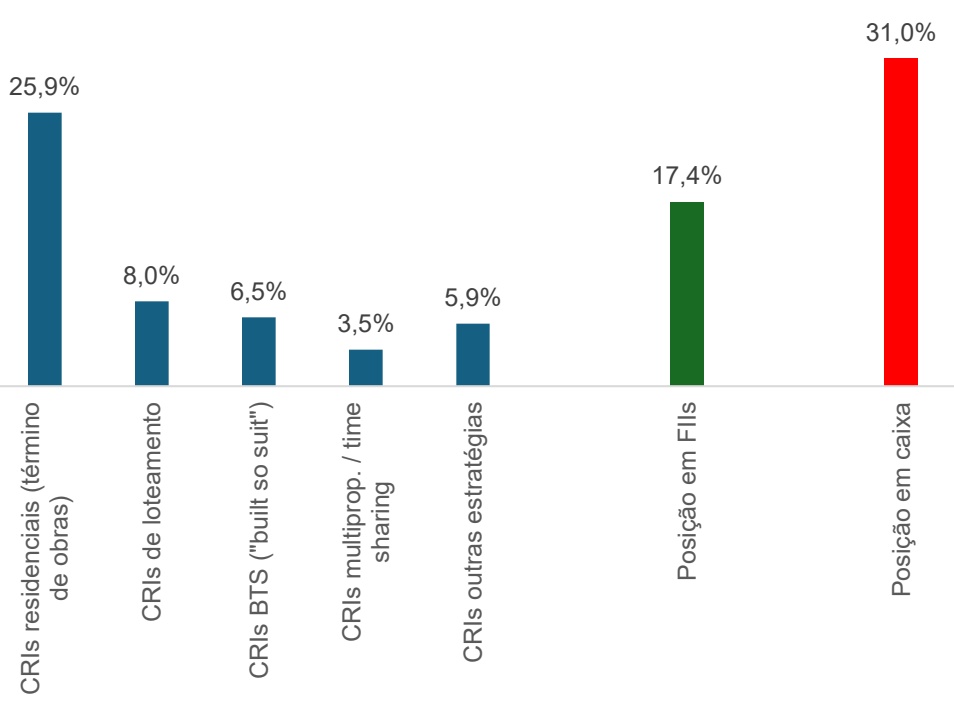
CARTEIRA DE CRIs (indicadores gerais)
| % do PL total do fundo | 49,8% |
|---|---|
| Total de operações | 31 |
| Operações adimplentes | 26 |
| Operações inadimplentes e/ou vencidas | 5 |
| Concentração da carteira | |
| % do maior devedor | 6,6% |
| % dos 5 maiores devedores | 21,1% |
| % dos 10 maiores devedores | 30,6% |
| % da carteira de CRIs em CDI + | 23,1% |
| Taxa média (de compra) das operações em CDI + | 4,6%CDI + |
| % da carteira de CRIs em IPC-A + | 76,9% |
| Taxa média (de compra) das operações em IPC-A + | 10,5%IPC-A + |
| Duration médio da carteira (em anos) | 2,50 |
| Marcação a mercado ("MTM") - média da carteira ** | 93,5% |
** Em relação ao preço de curva / valor de face dos CRIs
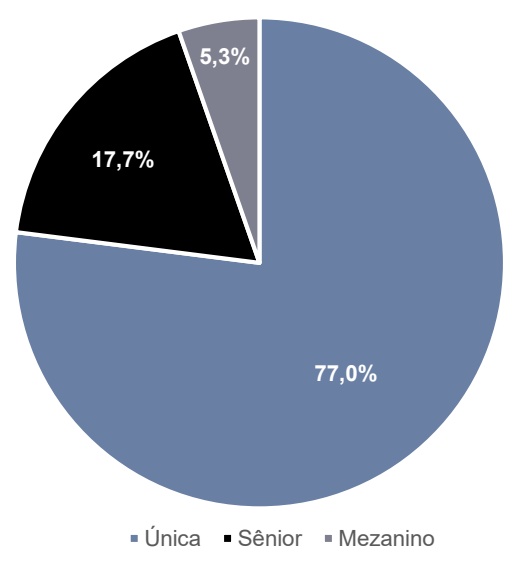
CARTEIRA DE CRIs (por tipo de série)
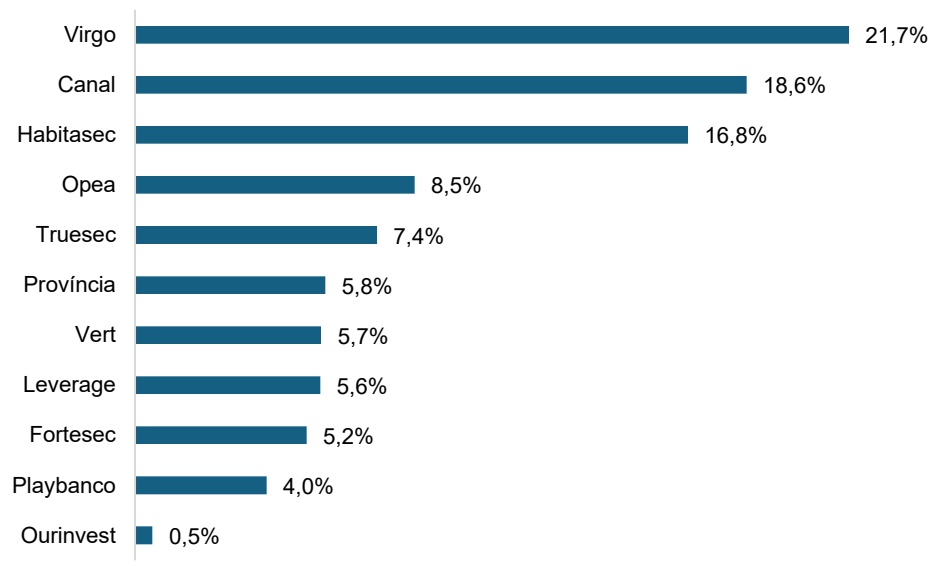
CARTEIRA DE CRIs (por securitizadora)
KIVO11 - DRE (R$ milhares) - resultados gerenciais (efeito caixa), com base no total auferido em cada mês
| ago/25 | set/25 | out/25 | nov/25 | dez/25 | jan/26 | fev/26 | mar/26 | abr/26 | mai/26 | jun/26 | jul/26 | ago/26 | Ano (2026) | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Receita total consolidada | 2.234,0 | 2.259,1 | 2.336,2 | 2.023,6 | 2.047,5 | 2.023,5 | 1.933,2 | 2.745,2 | 2.431,2 | 2.524,5 | 2.994,6 | 2.416,8 | 2.120,7 | 9.133,1 |
| Receita total de CRIs | 1.783,2 | 1.792,1 | 1.832,5 | 1.544,1 | 1.443,8 | 1.290,8 | 1.167,8 | 1.819,0 | 1.538,4 | 1.692,0 | 2.104,5 | 1.537,5 | 1.271,3 | 12.421,2 |
| Juros + correção | 1.783,2 | 1.792,1 | 1.832,5 | 1.544,1 | 1.443,8 | 1.290,8 | 1.167,8 | 1.819,0 | 1.538,4 | 1.692,0 | 2.104,5 | 1.537,5 | 1.271,3 | 12.421,2 |
| Ganho de capital | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Resultado de FIIs | 223,3 | 220,5 | 219,2 | 217,9 | 219,7 | 306,3 | 390,0 | 436,0 | 460,0 | 404,6 | 371,1 | 370,7 | 363,4 | 3.102,2 |
| Resultado da alocação do caixa | 227,6 | 246,5 | 284,6 | 261,6 | 384,0 | 426,5 | 375,4 | 490,2 | 432,8 | 427,9 | 519,0 | 508,6 | 485,9 | 3.666,3 |
| em renda fixa | ||||||||||||||
| Líquido de I.R | ||||||||||||||
| Despesas operacionais | (794,1) | (318,3) | (412,9) | (278,2) | (300,2) | (267,6) | (375,6) | (361,0) | (352,9) | (348,3) | 385,1 | (367,1) | 221,8 | (1.465,5) |
| ** Inclui outros resultados que impactam o caixa | ||||||||||||||
| Resultado líquido (regime de | 1.440,0 | 1.940,8 | 1.923,3 | 1.745,4 | 1.747,3 | 1.755,9 | 1.557,6 | 2.384,2 | 2.078,3 | 2.176,2 | 3.379,8 | 2.049,7 | 2.342,5 | 17.724,2 |
| caixa) | ||||||||||||||
| Ajustes na distribuição | 138,2 | 526,4 | (34,0) | 143,9 | 186,5 | 778,0 | 353,9 | (428,1) | (189,0) | (398,0) | (1.490,5) | (115,9) | (342,0) | (1.831,7) |
| Rendimentos apropriados | 1.578,1 | 2.467,2 | 1.889,3 | 1.889,3 | 1.933,8 | 2.533,9 | 1.911,6 | 1.956,0 | 1.889,3 | 1.778,2 | 1.889,3 | 1.933,8 | 2.000,5 | 15.892,6 |
| Quantidade de cotas | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 | 2.222.736 |
| Distribuição efetiva por cota | 0,71 | 1,11 | 0,85 | 0,85 | 0,87 | 1,14 | 0,86 | 0,88 | 0,85 | 0,80 | 0,85 | 0,87 | 0,90 | 7,15 |
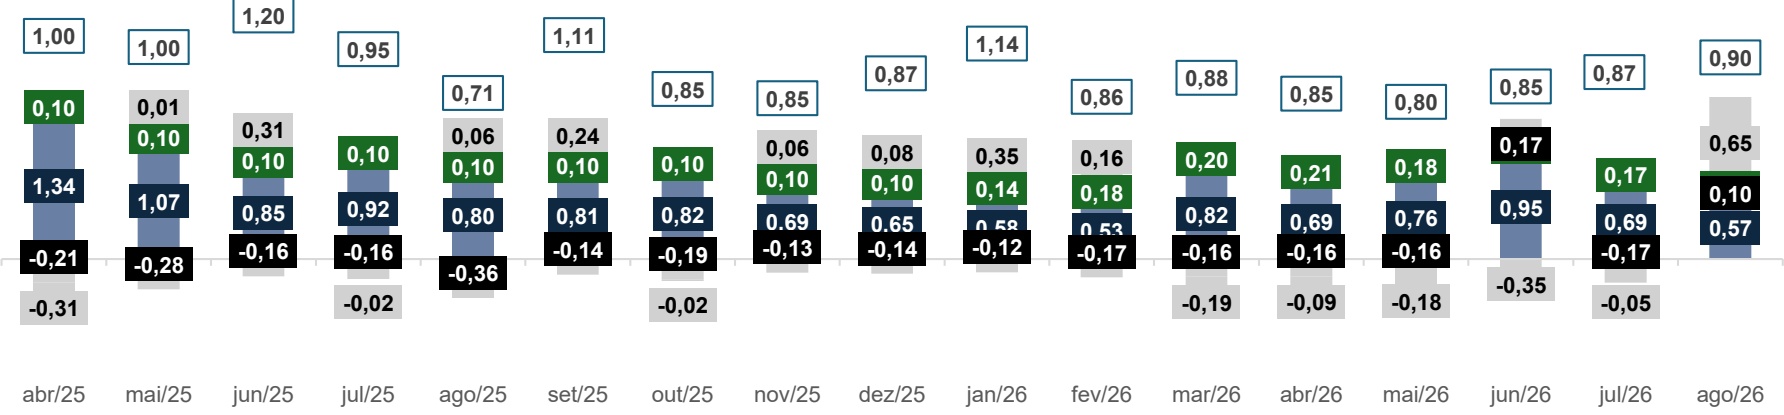
Despesas operacionais somadas e outros resultados que impactam o caixa
ESTUDO DE SENSIBILIDADE
SENSIBILIDADE DA CARTEIRA DE CRIS vs COTA A MERCADO
A tabela abaixo tem como objetivo sensibilizar o retorno da carteira de CRIs pela variação da cota a mercado em relação à cota patrimonial .
No final de agosto , a cota a mercado do KIVO 11 registrava um deságio de 3 4 ,8 % em relação à cota patrimonial . Dada a carteira de CRIs do fundo, com duration de 2 ,5 0 anos e taxas médias de CDI+ 4 ,5 6 % a.a. e IPCA+ 10 ,5 1 % a.a., esse deságio resultaria em uma rentabilidade ajustada equivalente a CDI+ 5 ,2 % a.a. e IPCA+ 1 2 ,0 % a.a.
Esse tipo de análise permite avaliar o impacto do ágio e deságio no retorno efetivo da carteira de CRIs do investidor que adquire a cota no mercado secundário .
| Patrimônio Líquido (R$) | 186.926.329,6 |
|---|---|
| Cota PL 31/08 | 84,10 |
| Cota Mercado 31/08 | 54,80 |
| Ágio / Deságio PL | -34,8% |
| Duration CRIs | 2,50 |
| Ativo | % PL | %Carteira CRI | Taxa Aquisição |
| CRI | 49,84% | 100,0% | |
| CDI+ 11,52% 23,1% 4,56% IPCA+ 38,32% 76,9% 10,51% | |||
| FII | 17,43% | ||
| Caixa | 31,03% | ||
| Carteira de CRIs1Spread a.a. Spread a.a.Preço (CDI+) (IPCA+)Mercado | |
| 5,5% 12,7% | |
| 39,8 | |
| 42,8 | 5,5% 12,6%5,4% 12,4%5,3% 12,3% |
| 45,8 | |
| 48,8 | |
| 51,8 | 5,3% 12,1%5,2% 12,0%5,1% 11,8%5,1% 11,7%63,8 5,0% 11,5%66,8 4,9% 11,4%69,8 4,9% 11,2%72,8 4,8% 11,1% |
| 54.8 | |
| 5 | |
| 60,85 | |
| 63,85 | |
| Carteira | de CRIs² |
|---|---|
| Spread a.a. | Spread a.a. |
| (-) Tx Adm. | (-) Tx Adm. |
| (CDI+) | (IPCA+) |
| 23% da | 77% da |
| Carteira | Carteira |
| 4,4% | 11,6% |
| 4,3% | 11,4% |
| 4,2% | 11,3% |
| 4,2% | 11,1% |
| 4,1% | 11,0% |
| 4,0% | 10,8% |
| 4,0% | 10,7% |
| 3,9% | 10,5% |
| 3,9% | 10,4% |
| 3,8% | 10,2% |
| 3,7% | 10,1% |
| 3,7% | 9,9% |
SENSIBILIDADE DE DIVIDENDO vs COTA A MERCADO
| Preço da | Dividendo mensal distribuído / cota | ||||||
| cota | 0,75 | 0,80 | 0,85 | 0,90 | 0,95 | 1,00 | 1,05 |
| 39,8 | 22,6% | 24,1% | 25,6% | 27,1% | 28,6% | 30,2% | 31,7% |
| 42,8 | 21,0% | 22,4% | 23,8% | 25,2% | 26,6% | 28,0% | 29,4% |
| 45,8 | 19,7% | 21,0% | 22,3% | 23,6% | 24,9% | 26,2% | 27,5% |
| 48,8 | 18,4% | 19,7% | 20,9% | 22,1% | 23,4% | 24,6% | 25,8% |
| 51,8 | 17,4% | 18,5% | 19,7% | 20,8% | 22,0% | 23,2% | 24,3% |
| 54,8 | 16,4% | 17,5% | 18,6% | 19,7% | 20,8% | 21,9% | 23,0% |
| 57,8 | 15,6% | 16,6% | 17,6% | 18,7% | 19,7% | 20,8% | 21,8% |
| 60,8 | 14,8% | 15,8% | 16,8% | 17,8% | 18,8% | 19,7% | 20,7% |
| 63,8 | 14,1% | 15,0% | 16,0% | 16,9% | 17,9% | 18,8% | 19,7% |
| 66,8 | 13,5% | 14,4% | 15,3% | 16,2% | 17,1% | 18,0% | 18,9% |
| 69,8 | 12,9% | 13,8% | 14,6% | 15,5% | 16,3% | 17,2% | 18,1% |
| 72,8 | 12,4% | 13,2% | 14,0% | 14,8% | 15,7% | 16,5% | 17,3% |
Disclaimers*:
Essas informações não devem ser consideradas como promessa ou garantia de rentabilidade futura.
As taxas CDI+ e IPCA+ são calculadas a partir do spread de aquisição da carteira, ajustado pelo ágio/deságio da cota de mercado em relação à cota patrimonial, ao longo da duration média dos CRls.
Fórmula: Spread Ajustado = Spread Aq. * (1 - ((P/PL -1)/Duration))
1Essa rentabilidade considera apenas a carteira de CRl, desconsiderando a alocação em caixa e em Flls;
DESCRIÇÃO DAS OPERAÇÕES
GRUPO CEM II
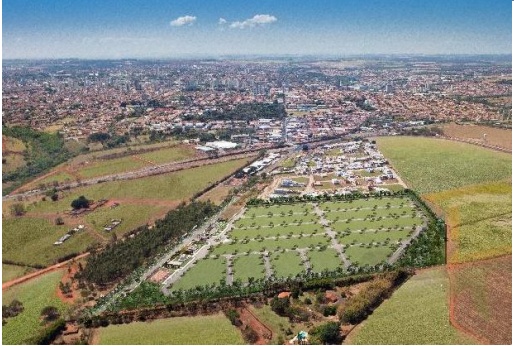
Interior de SP e MT
Loteamento
IPCA + 7,50% a.a.
GVI
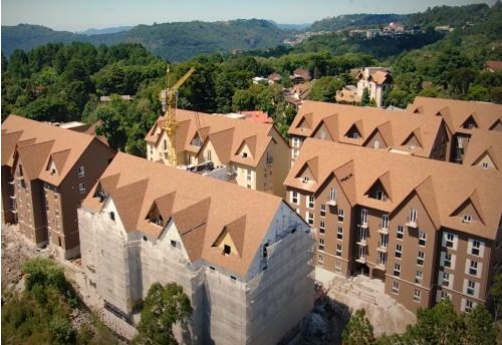
Cota Sênior
OP RESORT
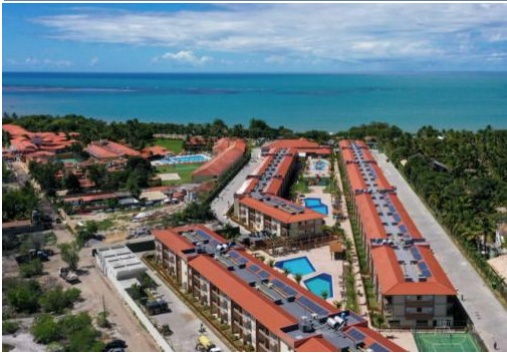

STARBUCKS



Gramado - RS

Multipropriedade

IPCA + 10,50% a.a.

Cota Sênior


Porto Seguro - BA
Multipropriedade


IPCA + 9,00%

Cota Sênior

Corporativo

CDI + 5,50% a.a.

Razões de Garantia : Mínimo de 110 % da PMT de fluxo mensal de recebíveis e mínimo de 110 % do saldo devedor do CRI de valor presente dos recebíveis .
• Lastro : Contratos de compra e venda de unidades residenciais do empreendimento Ondas Praia Resort, localizado em Porto Seguro – BA ;

Fortaleza - CE

Time Sharing
IPCA + 9,75% a.a.
• Lastro : contratos de compra e venda dos lotes de 32 empreendimentos do Grupo Cem, localizados nos estados de São Paulo e Mato Grosso ;
Garantias : i. Cessão Fiduciária dos Recebíveis atuais e futuros ; ii. Fiança das pessoas físicas sócias dos empreendimentos ; iii. Alienação Fiduciária das Quotas da companhia ; iv. Fundo de Reserva no valor dos 2 PMTs ; e v. Fundo de Obras ;
Razões de Garantia : Mínimo 115 % da PMT fluxo mensal de recebíveis e, no mínimo, 115 % entre o valor presente dos recebíveis vs o saldo devedor dos CRIs .
Lastro : contratos de compra e venda das frações das unidades do Gramado Buona Vitta Resort SPA, localizado em Gramado – RS ;
Garantias : i. Cessão Fiduciária dos Recebíveis atuais e futuros ; ii. Alienação Fiduciária das ações da cedente ; iii. Fundo de Reserva equivalente a 2 PMTs ; e iv. Fundo de obra ;
Garantias : i. Cessão Fiduciária dos Recebíveis atuais e futuros ; ii. Fiança das pessoas jurídicas sócias do empreendimento ; iii. Alienação Fiduciária das ações da cedente ; iv. Fundo de Reserva equivalente a duas PMTs dos CRI ; e v. Fundo de despesas ;
Razões de Garantia : Mínimo de 110 % da PMT de fluxo mensal de recebíveis e mínimo de 110 % do saldo devedor do CRI de valor presente dos recebíveis .
Lastro : CCB com destinação imobiliária para capex realizado e a realizar pela companhia na sua ;
Devedor : SRC 6 , empresa do grupo Southrock que controla a Starbucks Brasil, responsável pela operação da Starbucks no Brasil ;
Garantias : Aval de empresas do grupo ; Aval da pessoa física do controlador da Southrock e Cessão Fiduciária de Recebíveis de cartões (Vale Refeição e Débito) de lojas .
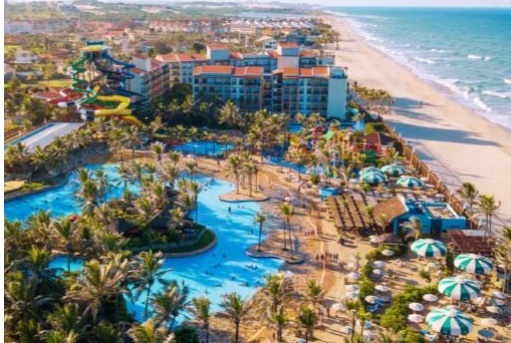
Operação destinada ao reperfilamento de dívidas da companhia, bem como o desenvolvimento do projeto Ohana, um novo resort de mais alto padrão a ser desenvolvido no cluster já existente ;
Garantias : Cessão fiduciária dos recebíveis das vendas no modelo de time - sharing dos hotéis do complexo do Beach Park no Ceará e Cash Collateral no valor de R $ 20 milhões que será substituído por hipoteca ;
Razões de Garantia : 130 % do saldo devedor em recebíveis + hipoteca pelos primeiros 8 meses, e 140 % após este período .
DESCRIÇÃO DAS OPERAÇÕES
OLIMPO

IPCA + 11,00% a.a.


Cota Sênior
LOTE 5 II

Interior SP


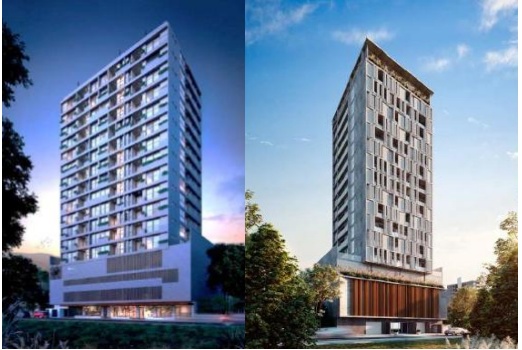
IPCA + 10,00%
Itapema - SC

IPCA + 10,00%


ARQUIPLAN

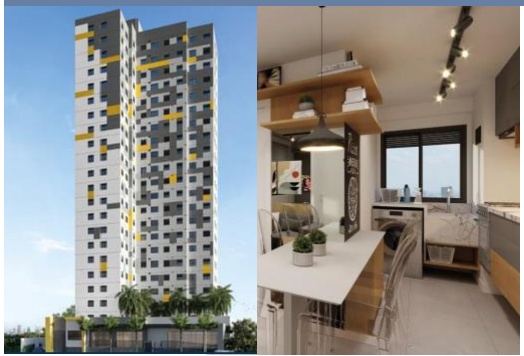


Granja Viana

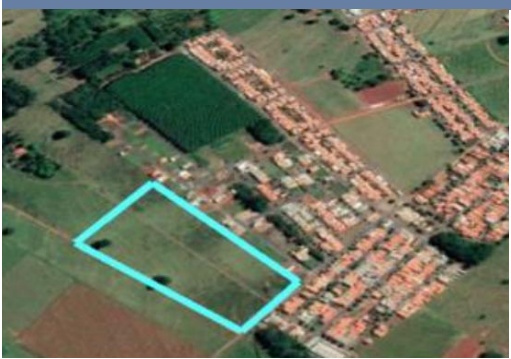
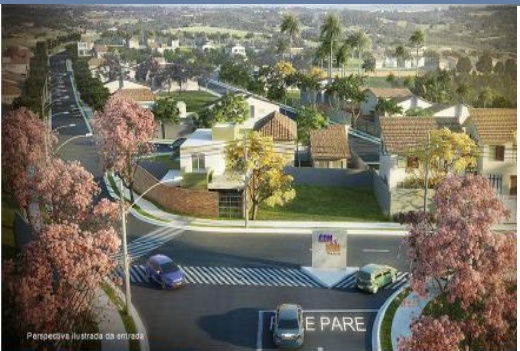
• Financiamento para compra de 3 SPEs com projetos de loteamento/condomínio de casas no estado de São Paulo ;
Garantia : recebíveis adicionais de R $ 28 ,0 mm, AF de terrenos (VGV potencial de R $ 48 mm), AF das cotas das SPEs , cessão fiduciária dos recebíveis dos três projetos e aval na pessoa física dos acionistas .
Garantias : Alienação Fiduciária, Cessão fiduciária, Fiança, Fundos de Reserva, Obra, Despesas, Registro e Descasamento .
Operação de término de obras em Itapema – SC, de dois empreendimentos residenciais ;
Razão de Garantia : Recebíveis + 70 % do valor do estoque mínimo de 1 ,50 x para um empreendimento e 1 ,30 x para outro .
Razões de Garantia : recebíveis equivalente a, no mínimo, 90 % do LTV e; dividendos futuros avaliados a valor presente, no mínimo, 165 % do saldo devedor da CCB
Garantias : alienação fiduciárias das unidades dos dois projetos e das cotas das SPEs , cessão fiduciária dos recebíveis dos dois empreendimentos e aval dos sócios ;
Operação dividida em duas séries, uma com lastro em 20 % dos recebíveis do empreendimento Ekko Live Granja Viana 2 , e outra em CCB para antecipação do resultado do mesmo empreendimento .
Loteamento
Garantias : aval dos sócios ; fiança, AF das cotas da SPE ; AF de imóveis equivalente a 20 % do VGV ; CF dos recebíveis da venda dos mesmos imóveis ; seguro garantia no valor da operação ; fundos de despesa .
São Paulo - SP
Residencial
Garantias : alienação fiduciária do terreno e posteriormente das unidades, cessão fiduciária dos recebíveis, aval dos sócios, seguro garantia em volume equivalente a R $ 10 ,0 milhões, fundos de liquidez e de despesas ;
Razão de Garantia : Somatório de recebíveis + estoque deverá representar, no mínimo, 120 % do saldo devedor .
DESCRIÇÃO DAS OPERAÇÕES
YOU INC
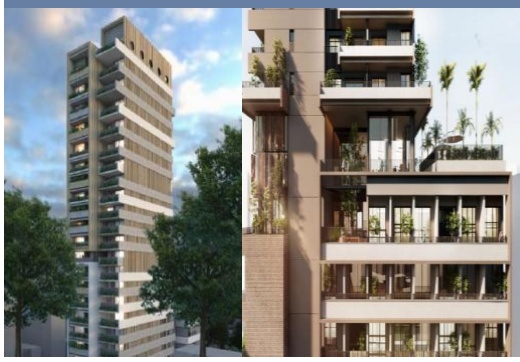

São Paulo - SP
Residencial

CDI + 4,25%

KERALTY
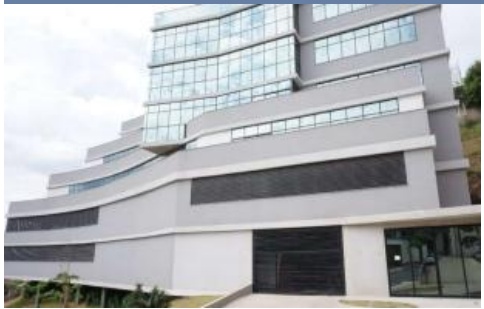


Comercial - Saúde

IPCA + 10,00%
SANTA LÚCIA
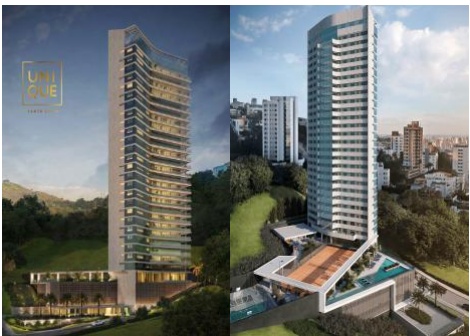
TELAR
Residencial

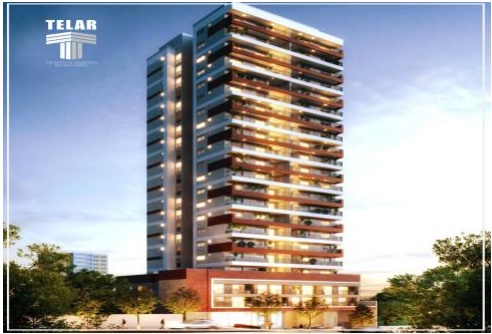

IPCA + 10,50%

São Paulo - SP

CRI PATRIARCA
Residencial

IPCA + 11,25%
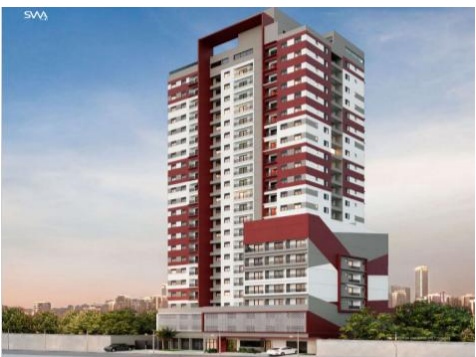


Residencial

• Objetivo do CRI é financiar a implantação de 2 empreendimentos em fase de lançamento e a compra de terrenos para outras 2 SPEs ;
Garantias : alienação fiduciária de fração ideal do terreno e posteriormente das unidades, cessão fiduciária dos recebíveis das vendas, alienação fiduciária de cotas das SPEs, fiança da You Inc .
Razão de Garantia : Somatório de recebíveis + estoque deverá representar, no mínimo, 160 % do saldo devedor .
• Operação com lastro em notas comerciais emitidas pela PHV Engenharia ;
Garantias : Cessão fiduciária de contrato de aluguel atípico BTS com a Keralty (multinacional do setor de healthcare), alienação fiduciária do imóvel, aval dos sócios e fundo de reserva ;
• A operação ainda conta com carta fiança de banco de primeira linha ;
• O LTV é de aproximadamente 66 %.
Operação de término de obras de empreendimento alto padrão em Nova Lima, na região metropolitana de Belo Horizonte, incorporado e construído pela PHV que possui um histórico de mais 20 anos em construção civil;
Garantias : alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval dos sócios ;
Razões de Garantia : total dos créditos cedidos fiduciariamente que sejam elegíveis (< 90 dias de atraso) somado ao estoque descontado em 30 % tem que representar, no mínimo, 130 % do saldo devedor menos o fundo de reserva da operação .
Operação de financiamento à construção de empreendimento residencial de médio - alto padrão no bairro da Vila Santa Catarina na zona sul da cidade de São Paulo, desenvolvido Telar Participações e construído pela P4 Engenharia ;
Garantias : alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval dos sócios ;
Razões de Garantia : Índices de cobertura de dívida pós chaves de 120 % e pós chaves + estoque de 140 %.
Operação de financiamento à construção de empreendimento residencial de médio padrão no bairro Cidade Patriarca em São Paulo, SP . A incorporadora e construtora é a SWA Realty , e o projeto está lançado, obras iniciadas e bem vendido .
Garantias : alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval da Holding e dos sócios PF ;
Razões de Garantia : i) Recebíveis Pós -Chaves Elegíveis sobre Saldo Devedor mínimo de 120 %; ii) Recebíveis Pós -Chaves + 60 % do valor do estoque sobre Saldo Devedor mínimo de 130 %; iii) Caixa + Pré -chaves + Saldo a Integralizar + 1 % do estoque multiplicado pelos meses restantes devem ser 110 % do saldo de obra ;
DESCRIÇÃO DAS OPERAÇÕES
VIC ENGENHARIA
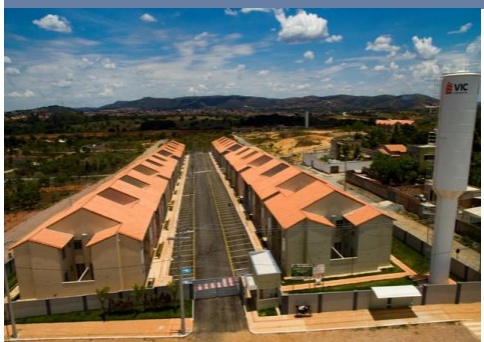
Interior - MG

Loteamento

IPCA + 9,50%
FII JIVE PORTO SEGURO


Cota Sênior
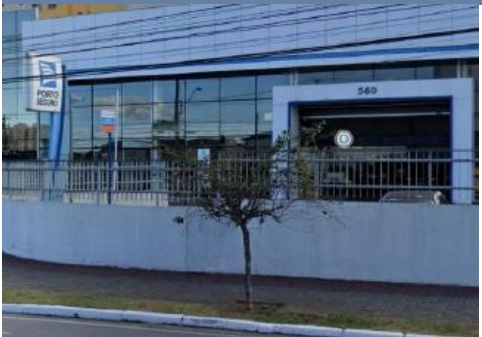

Variado

Comerciais

IPCA + 8,25%

Cota Sênior
HUB/IVECO & CNH
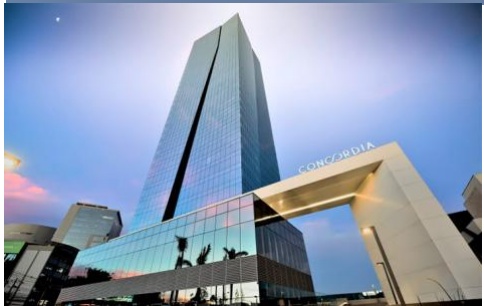

Comerciais

IPCA + 11,00%
FII - RF INVISTA BBP
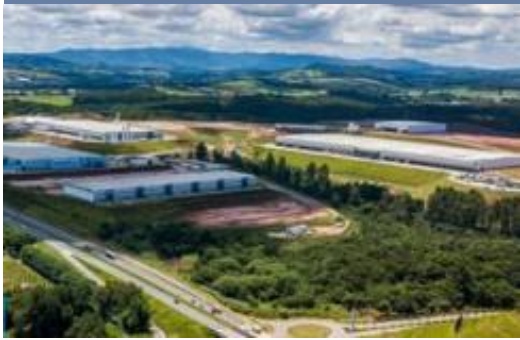


Variados - SP

Logístico
IPCA + 9,50%


Cota Sênior
CRI CONDOMÍNIO TERRAZ

Primavera do Leste – MT

Residencial

IPCA + 12,50%
• CRI lastreado na carteira de recebíveis de dois loteamentos performados desenvolvidos pela VIC Engenharia ;
Garantias : (i) Alienação fiduciária de participações nas SPEs ; (ii) aval dos sócios da Vic Engenharia (diretos e indiretos) ; e fiança da Vic Engenharia ; (iii) Cessão fiduciária de recebíveis dos loteamentos ; 20 % de subordinação .
Razão de Garantia : Somatório de recebíveis adimplentes a valor presente deve ser, no mínimo, 140 % do saldo devedor total e 180 % do saldo devedor da cota sênior .
• Operação desenhada como um fundo imobiliário que equivale a uma estrutura de CRI com risco Porto Seguro ;
FII gerido pela Jive adquiriu 45 imóveis do balanço da Porto Seguro com objetivo de vender para auferir ganho de capital em até 4 anos ;
A remuneração mensal é paga pela Porto Seguro e independe da performance das vendas . Ao fim do prazo, a Porto recomprará os imóveis não vendidos pelo preço de aquisição corrigido por inflação ;
• A cota sênior possui relação de garantias (LTV) de 64 %.
Operação com lastro em notas comerciais emitidas pela Hub, empresa do grupo PHV Engenharia ;
Garantias : Cessão fiduciária de 3 contratos de aluguel atípico com as multinacionais Iveco (BBB - pela Fitch) e CNH (BBB+ pela Fitch) que cobrem todo o valor da operação desde o início; aval da PHV Engenharia, aval dos sócios e fundo de reserva ;
• O valor mensal do aluguel apresenta um overcollateral , em média, de 1 ,6 x o valor da PMT .
FII logístico gerido pela InVista Real Estate com foco em aquisição e expansão de galpões já performados e ainda em construção, totalizando 270 mil m² de ABL nas regiões de Jundiaí, Atibaia e Jarinu, no estado de São Paulo .
Garantias : i. Recebíveis de aluguel dos galpões performados e dos futuros alugueis dos galpões a performar ; ii. Matrícula dos Imóveis
• Cota sênior a IPCA+ 9 ,50 %a .a .
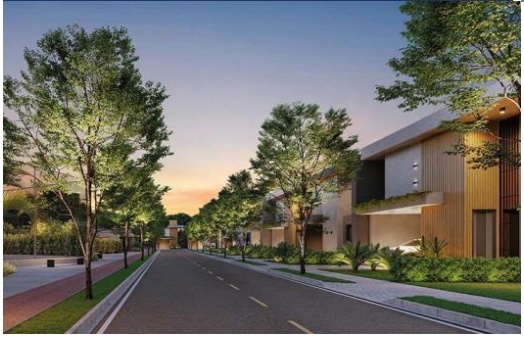
Operação para o financiamento de condomínio horizontal de casas de alto padrão, dividido em duas fases, localizado na cidade de Primavera do Leste - MT . O projeto está sendo desenvolvido pela incorporadora Edificatto , que conta com 12 anos de experiência na região ;
• Garantias : alienação fiduciárias do imóvel, das cotas da SPE ; cessão fiduciária dos recebíveis e aval dos sócios .
Razão de Garantia Mínima de 140 %: somatória de i) custo do terreno e o incorrido de obra da fase 1 multiplicado pelo percentual em estoque, somado a ii) créditos elegíveis e iii) caixa do patrimônio separado e iv) valor da garantia fase 2 , dividido pelo v) saldo devedor do CRI
DESCRIÇÃO DAS OPERAÇÕES
OVER URBANISMO
Aragoiânia - GO
CRI KEYCASH
Residencial
IPCA + 11,00%
CRI REALIZA
50% em SP e 50% Variados

CONCRESUL
Home Equity – Cota Sênior

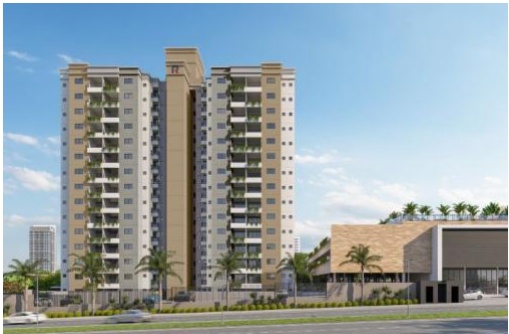


IPCA + 9,50%

FGR II

Residencial


Rondonópolis - MT
CDI + 5,00%

Residencial

IPCA + 12,00%


Senador Canedo - GO

Loteamento


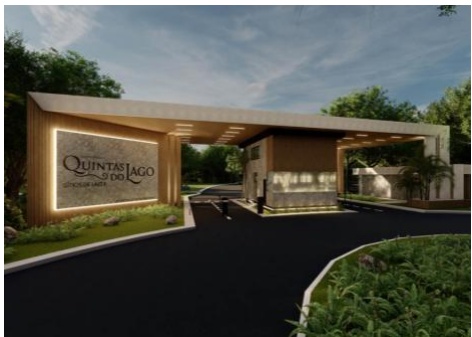
Operação de financiamento a construção de um loteamento para sítio localizado em Aragoiânia , cidade próxima a Goiânia . O projeto está sendo desenvolvido pela Over Urbanismo, empresa com experiência e outros projetos lançados no estado de Goiás .
Garantias : CF e AF de cotas da SPE do empreendimento Quinta dos Lagos, projeto que está em fase final de obra . Além disso, conta com cessão de recebíveis de outro empreendimento entregue e 100 % vendido e aval da holding, dos sócios e fundo de reserva .
Razão de Garantia Mínima de 125 %: créditos elegíveis a VP sobre saldo devedor do CRI líquido do fundo de reserva .
Operação sênior lastreada em recebíveis de contrato de Home Equity originados pela KeyCash. Os contratos foram selecionados de acordo com critério de elegibilidade, excluindo créditos com qualquer inadimplência e com impontualidades no histórico.
Garantias: Alienação fiduciária dos imóveis (54% em SP, e o restante em outros estados). LTV médio de 45% na data de emissão do CRI. Além disso, a operação conta com subordinação de 25% (15% mezanino e 10% subordinada), Fundo de Despesas e Fundo de Distratos.
Razão de Garantia Mínima: créditos elegíveis sobre saldo devedor da Sênior devem representar 133%, caso contrário acelera a sênior.
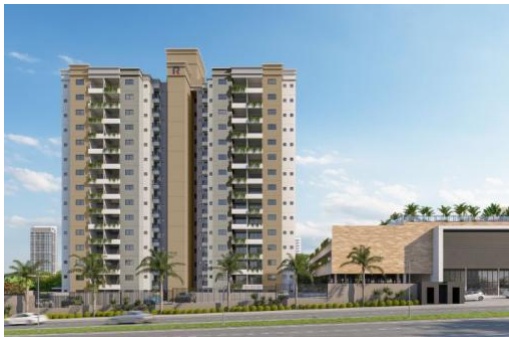
Operação de financiamento à construção de empreendimento residencial de médio-alto padrão no bairro de Faiçalville em Goiânia, Goiás, desenvolvido pela Realiza Incorporadora. O projeto já está lançado, obras iniciadas e bem vendido.
Garantias: alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval dos sócios;
Razões de Garantia: i) Recebíveis a VP + 70% do valor do estoque sobre saldo devedor líquido do fundo de reserva mínimo de 130%; e ii) Recebíveis Elegíves Pós Chaves sobre saldo devedor líquido de fundo de reserva varia de 60% a 120% de acordo com o andamento de obra;
Operação de término de obras de empreendimento médio padrão em Rondonópolis, Mato Grosso. O projeto está sendo desenvolvido pela Concresul, incorporadora e construtora com 30 anos de experiência na região mato grossense.
Garantias: alienação fiduciárias do imóvel e das cotas da SPE, cessão fiduciária dos recebíveis e aval da holding e dos sócios;
Razões de Garantia: a soma de i) estoque sobre 1,40 e ii) valor presente total dos créditos elegíveis (<90 dias de atraso) sobre 1,20 deve ser maior ou igual ao saldo devedor do CRI
Operação de financiamento a construção de um condomínio de casas localizado em Senador Canedo, cidade próxima a Goiânia. O projeto está sendo desenvolvido pela FGR Incorporações S.A., empresa com 38 anos de experiência e 44 condomínios lançados em 7 estados.
Garantias: Cessão de recebíveis e AF de cotas da SPE do empreendimento Jardins Berlim, projeto que está em fase inicial de obra e com 98% de vendas. Além disso, conta com aval da holding, dos sócios e fundo de reserva.
Razão de Garantia Mínima de 140%: créditos a valor presente somados ao fundo de liquidez e conta centralizadora sobre o saldo devedor do CRI.
WWW.MONTEBRAVOASSET.COM.BR
回 f in
Este material foi elaborado pela Monte Bravo Asset Management Ltda . (“Monte Bravo Asset ”) e é destinado aos cotistas do KILIMA VOLKANO RECEBÍVEIS IMOBILIÁRIOS . Devido a mudanças repentinas que podem ocorrer pelo dinamismo do mercado, é possível que algumas informações contidas neste material se encontrem desatualizadas e/ou imprecisas . Para avaliação da performance de um fundo é recomendável a análise de, no mínimo, 12 meses . Fundos, assim como outros valores mobiliários, estão sujeitos a perda do capital investido . Este material não constitui uma oferta, aconselhamento, sugestão ou solicitação de aquisição de cotas de fundos de investimento, tendo caráter simplesmente informativo . A rentabilidade obtida no passado não representa garantia de resultados futuros . Leia o prospecto e o regulamento antes de investir em qualquer fundo . Os investimentos em fundos não são garantidos pelo gestor, administrador ou por qualquer mecanismo de seguro ou, ainda, pelo fundo garantidor de crédito – FGC (https ://www .fgc .org .br/) . A Monte Bravo Asset , seus sócios, administradores, colaboradores e prepostos não se responsabilizam por quaisquer fatos resultantes do uso das informações aqui apresentadas, uma vez que qualquer decisão de investimento deve ser tomada exclusivamente pelo investidor . A rentabilidade ajustada considera o reinvestimento dos dividendos, juros sobre capital próprio ou outros rendimentos advindos de ativos financeiros que integrem a carteira do Fundo repassados diretamente ao cotista . A distribuição deste relatório ou ainda a reprodução parcial ou total de seu conteúdo, sem a devida anuência da Monte Bravo Asset é proibida . Não há garantia de que os fundos mencionados neste material terão o tratamento tributário para fundos de longo prazo . Acesse a lâmina e o regulamento dos fundos em: https ://montebravoasset .com .br/fundos Supervisão e Fiscalização : Comissão de Valores Mobiliários – CVM . Serviço de Atendimento ao Cidadão em www.cvm .gov .br. Em caso de dúvidas, entre em contato conosco através do email : contato@montebravoasset .com .br